RESTEZ INFORMÉ

Le blog Grey

Découvrez nos dernières nouveautés produit, des entretiens avec nos utilisateurs, des conseils financiers et les analyses stratégiques de l'équipe Grey.
Aucun élément trouvé.
Man in purple shirt sitting and smiling while looking at his smartphone against a dark curtain background.Section decorative curve

TOUS LES ARTICLES

Recevoir des revenus de l'étranger en Algérie en 2026 : ce qui marche vraiment

Recevoir des revenus de l'étranger en Algérie en 2026 : ce qui marche vraiment

Recevoir des revenus de l'étranger en Algérie sans conversion forcée : frais et délais de Grey, Wise, Skrill et MoneyGram. Ouvrez votre compte Grey.

•

•

2 min de lecture

L'Algérie applique l'une des réglementations des changes les plus strictes d'Afrique du Nord, et la Banque d'Algérie contrôle de près l'entrée et la sortie des devises. Pour les freelances, les télétravailleurs et les entreprises payés en USD, en EUR ou en GBP, recevoir des revenus de l'étranger en Algérie et les gérer sans accroc devient vite un casse-tête.

Avec de plus en plus d'Algériens qui travaillent pour des clients et des plateformes à l'international, il faut une organisation fiable pour encaisser ces revenus. Beaucoup subissent des retards, des conversions forcées en dinars et un accès limité aux devises via les banques classiques. Cet article présente les solutions les plus concrètes pour recevoir des revenus de l'étranger en Algérie, leur fonctionnement au quotidien et les critères à prendre en compte pour recevoir, conserver et gérer vos paiements internationaux plus efficacement.

À lire aussi : Le meilleur compte bancaire en ligne pour les freelances en Algérie

Les règles sur les revenus de l'étranger pour les freelances en Algérie

Les freelances algériens qui perçoivent des revenus de l'étranger évoluent dans un cadre de contrôle des changes strict et un système bancaire très encadré. Chaque paiement international doit passer par des circuits agréés, avec des règles précises de déclaration, de justificatifs et de conversion en monnaie locale. Par exemple, un freelance à Alger qui travaille pour un client européen ne peut pas conserver librement des USD ou des EUR sur un compte bancaire local, car les fonds sont en général convertis en dinars algériens dès leur réception.

Pour exercer en toute légalité, il est vivement conseillé aux freelances de s'inscrire auprès de l'Agence nationale de l'auto-entrepreneur (ANAE). Ce statut officialise leur activité et leur ouvre l'accès aux services financiers réglementés. En contrepartie, ils bénéficient d'une fiscalité simplifiée, avec notamment un impôt forfaitaire d'environ 5 % du chiffre d'affaires total, selon la catégorie d'activité.

Des seuils et plafonds de revenus peuvent aussi s'appliquer selon la classification : certains freelances encaissent environ 5 000 à 10 000 $ par an, tandis que les petites entreprises peuvent faire transiter jusqu'à environ 2 000 $ par mois par les circuits officiels. Concrètement, ce système vise à garder les revenus traçables tout en permettant de travailler avec des clients étrangers dans le respect des règles.

Ce qu'il faut mettre en place pour recevoir des revenus de l'étranger

1. Factures et justificatifs de revenus

Émettez toujours une facture claire pour chaque paiement reçu d'un client étranger. Elle prouve l'origine de vos revenus, facilite les contrôles bancaires et limite les retards. Conservez vos contrats, vos reçus de paiement et l'historique de vos plateformes pour pouvoir expliquer facilement la provenance de l'argent si on vous le demande.

2. Conformité fiscale

En tant que résident fiscal algérien, vous devez déclarer l'ensemble de vos revenus mondiaux au titre de l'impôt sur le revenu en Algérie (IRG). Cela inclut vos revenus de freelance et de télétravail perçus de l'étranger. Rester en règle vous évite des pénalités, facilite vos démarches bancaires et vous aide à bâtir une structure de revenus légale et stable sur le long terme.

3. Comptes offshore ou à l'étranger

Certains freelances utilisent des comptes offshore ou des comptes multidevises pour recevoir des USD, des EUR ou des GBP avant de les convertir en dinars. Cela permet de mieux choisir le moment du change et de limiter les conversions forcées. Vous devez toutefois respecter les règles algériennes de déclaration et déclarer correctement vos fonds lorsque c'est exigé.

Les meilleures solutions pour recevoir des revenus de l'étranger en Algérie

Grey

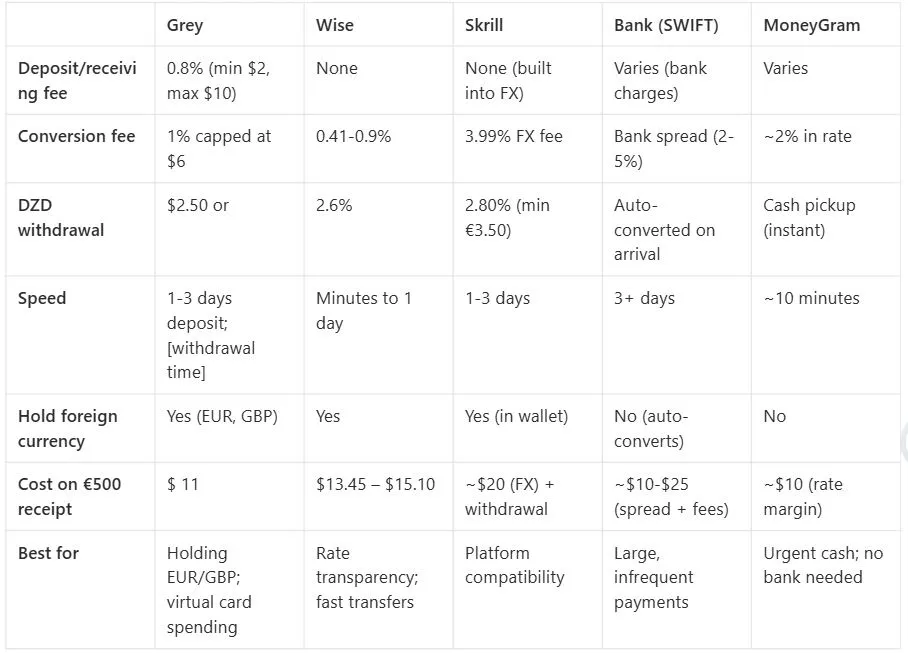
Grey propose des comptes en EUR et en GBP aux utilisateurs algériens, ce qui permet aux freelances de recevoir plus facilement les paiements de clients européens par virement SEPA (EUR) ou Faster Payments (GBP), comme des virements locaux. Les dépôts sont facturés 0,8 % (minimum 2 €/2 £, maximum 10 €/10 £). Vous pouvez conserver vos devises et choisir quand convertir entre EUR et GBP, avec des frais de conversion de 1 % plafonnés à 6 $. Pour retirer vos revenus vers un compte bancaire algérien, comptez 2,50 $ par transaction, avec un plafond de 388 000 DZD par virement et un délai de traitement pouvant aller jusqu'à 5 jours ouvrés. Ce fonctionnement vous aide à choisir le bon moment et à limiter les conversions forcées.

Wise

Wise permet aux Algériens de recevoir des USD, des EUR ou des GBP et de les convertir en DZD au taux moyen du marché, avec des frais affichés en toute transparence. Les frais vont généralement de 0,41 % à 0,9 %, selon le trajet et le montant. Les transferts sont rapides et arrivent souvent en quelques minutes, ou au plus tard en un jour ouvré. Les règles bancaires locales s'appliquent toujours aux retraits en Algérie, mais Wise reste très utilisé par les freelances car il limite les marges cachées sur le change et affiche le coût total avant toute validation.

Skrill

Skrill est courant chez les Algériens qui travaillent avec des plateformes internationales acceptant les paiements par portefeuille électronique. Les fonds arrivent dans un portefeuille numérique et peuvent être conservés en devises. Skrill facture 3,99 % de frais de change lors des conversions et 2,80 % pour les retraits bancaires, avec un minimum de 3,50 €. Plus cher que d'autres options, il reste utile pour les freelances qui ont besoin d'une compatibilité avec certaines plateformes, de payer en ligne et de retirer leurs fonds avec souplesse quand les autres circuits sont limités.

MoneyGram

MoneyGram propose un retrait d'espèces rapide pour les Algériens qui ont besoin d'accéder tout de suite à des fonds envoyés de l'étranger, sans compte bancaire. Vous pouvez récupérer vos transferts en 10 minutes environ auprès d'agents agréés. Les frais tournent en général autour de 2 %, via la marge sur le taux de change, avec des plafonds qui varient selon le trajet. Rapide et pratique, cette solution convient moins aux revenus de freelance réguliers, en raison de coûts plus élevés et d'un historique de transactions limité. Elle est plutôt adaptée aux paiements urgents ou ponctuels.

Comparatif des plateformes pour 500 $

Comparatif des frais de Grey, Wise, Skrill et MoneyGram pour recevoir 500 $ en Algérie

Questions fréquentes

1. Quel est le moyen le moins cher de recevoir des revenus de l'étranger en Algérie ?

L'option la moins chère dépend du montant que vous recevez et de la fréquence des paiements. Beaucoup de banques et de portefeuilles électroniques ajoutent des marges de change cachées qui font grimper le coût total au-delà des frais affichés. Grey applique des frais de conversion de 1 % plafonnés à 6 $, et les dépôts en EUR ou en GBP sont facturés 0,8 % (min. 2 €/2 £, max. 10 €/10 £). Un coût plus prévisible pour les freelances qui reçoivent régulièrement des paiements internationaux.

2. Peut-on recevoir de l'argent en euro ou en dollar directement en Algérie ?

Dans la plupart des cas, les banques algériennes convertissent automatiquement les devises en dinars en raison de la réglementation locale. Certaines plateformes internationales permettent toutefois de recevoir et de conserver des USD, des EUR ou des GBP avant de les convertir. Les freelances peuvent ainsi mieux choisir le moment du change et limiter les pertes liées aux conversions forcées à des taux défavorables.

3. Pourquoi perd-on de l'argent en convertissant ses revenus de l'étranger ?

L'essentiel des pertes vient des marges sur le taux de change, pas des frais visibles. Certains prestataires affichent des frais de transfert bas mais appliquent discrètement un taux moins favorable lors de la conversion en DZD. Ces écarts cachés s'accumulent avec le temps, surtout pour les freelances qui reçoivent des paiements internationaux fréquents ou de petits montants.

4. En combien de temps peut-on recevoir un transfert d'argent de l'étranger vers l'Algérie ?

Le délai dépend de la méthode. Un virement bancaire peut prendre plusieurs jours à cause des traitements et des contrôles de conformité, tandis que les fintechs vont souvent plus vite. Le retrait d'espèces est le plus rapide, mais le moins structuré. La meilleure option dépend de l'urgence, du coût et de la façon dont vous voulez disposer de vos fonds.

Bien gérer ses revenus de l'étranger en Algérie

Pour recevoir des revenus de l'étranger en Algérie, il faut choisir la solution la plus rapide, la plus fiable et la plus abordable, celle qui vous permet de garder une plus grande part de vos revenus et d'éviter les conversions forcées. Le système bancaire traditionnel ne répond pas à ces besoins, ce qui rend les comptes internationaux modernes bien plus adaptés.

Grey s'est imposé comme l'un des choix préférés des Algériens : coordonnées bancaires à l'étranger, possibilité de conserver vos fonds en EUR et en GBP (et en USD sur la carte virtuelle) sans pression, taux compétitifs et retraits rapides et simples vers les banques locales, dans le respect de la réglementation algérienne.

Lancez-vous avec Grey dès aujourd'hui et téléchargez l'application pour mettre en place une solution de revenus de l'étranger qui fonctionne.

Grey facture des frais sur les dépôts, les conversions et les retraits. Les dépôts par ACH sont facturés 0,8 % (minimum 2 $, maximum 10 $). Les conversions de devises sont facturées 1 %, plafonnées à 6 $. Les frais de retrait varient selon la devise. Les transactions par carte transfrontalières (achats hors USD avec une carte en USD) sont facturées 2 % plus 0,50 $. Les taux de change sont variables et incluent une marge par rapport au taux moyen du marché. Vérifiez toujours les frais et le taux avant de valider une transaction. Consultez la page des frais et tarifs de Grey pour connaître les montants en vigueur.

Paiement freelance au Maroc : les options pour vos clients européens

Paiement freelance au Maroc : les options pour vos clients européens

Paiement freelance au Maroc : SWIFT, Grey, Wise, PayPal ou Payoneer pour vos clients européens, avec avantages et limites. Comparez et choisissez la bonne.

•

•

2 min de lecture

Le Maroc est tout proche de l'Union européenne et entretient avec elle des liens étroits, pourtant les paiements transfrontaliers restent compliqués pour les freelances marocains. Décrocher une bonne mission est une chose. En perdre une partie à cause de taux de change défavorables, de marges et de frais de transaction cachés, tout en subissant des retards de paiement, en est une autre. Voici un tour d'horizon clair des options de paiement freelance au Maroc qui fonctionnent bien avec des clients européens, avec leurs avantages et leurs inconvénients, pour que vous choisissiez celle qui vous convient.

Virement bancaire international classique (SWIFT)

C'est la méthode la plus ancienne pour recevoir un virement international au Maroc de la part d'un client européen. Le client envoie des EUR (ou des USD ou des GBP) directement depuis sa banque vers votre compte bancaire marocain, via SWIFT. Cette option convient aux paiements ponctuels plus importants, qui demandent une documentation plus formelle et un moyen de paiement fiable. Dans ces cas-là, les frais pèsent moins.

Avantages

  • Fonctionne avec pratiquement tous les clients
  • Aucun compte particulier à ouvrir

Inconvénients

  • Lent : peut prendre 3 à 7 jours ouvrés
  • Frais élevés
  • Conversion imposée : les fonds arrivent en dirhams (MAD) à des taux peu avantageux

Grey

Grey est devenu l'une des solutions préférées des Marocains, car il fournit des coordonnées bancaires en EUR (et aussi en GBP) qui permettent à vos clients européens de vous payer par virement SEPA, comme si vous étiez en Europe. Vous gardez vos euros sans conversion imposée, puis vous les convertissez en MAD quand le taux vous convient, ou vous les retirez vers votre banque locale, comme Attijariwafa bank ou CIH Bank.

Avantages

  • Vous choisissez le moment de la conversion
  • Cartes virtuelles
  • Outils de facturation
  • Transactions rapides
  • Intégration avec d'autres plateformes

Inconvénient

  • Contrairement aux banques traditionnelles, Grey ne propose ni prêts, ni découverts, ni produits d'épargne complexes : il se concentre sur le change de devises et les transferts internationaux.

Wise

Wise est connu pour ses taux de change au cours moyen du marché et ses frais réduits. Il propose un IBAN européen pour recevoir les virements SEPA de vos clients dans l'UE. Vous pouvez garder vos euros et les convertir en MAD au cours moyen du marché.

Avantages

  • Coût réduit.
  • Paiements rapides.

Inconvénients

  • Limites sur certaines devises, moins de fonctionnalités « professionnelles ».

LDMAG1

PayPal

PayPal est très connu et simple à utiliser pour les clients européens. Grâce à cette familiarité, c'est le moyen de paiement préféré de nombreux clients internationaux.

Avantages

  • Familier pour les clients en Europe
  • Transactions rapides

Inconvénients

  • Frais élevés (environ 3 à 4 %)
  • Marges sur le taux de change lors du retrait vers une banque marocaine
  • Certaines limites pour relier PayPal directement à une carte ou à un compte bancaire marocain

Payoneer

Payoneer est apprécié des freelances du monde entier. Vos clients versent votre paiement sur votre compte Payoneer en EUR (ou en USD ou en GBP). Vous pouvez ensuite retirer l'argent vers votre banque marocaine, en MAD. C'est une bonne solution si vous recevez des paiements réguliers ou fréquents de clients européens.

Avantages

  • Fonctionne sans difficulté avec de nombreux clients et places de marché européens
  • S'intègre à des plateformes comme Upwork et Fiverr
  • Vous pouvez garder vos devises avant de les convertir

Inconvénients

  • Frais de retrait (2 à 3 % sur la conversion)
  • Les retraits prennent quelques jours

Gérer vos paiements européens depuis le Maroc

Les frontières entre le Maroc et l'UE existent toujours, mais les solutions de paiement transfrontalier lèvent peu à peu les obstacles qui compliquaient les échanges entre freelances marocains et clients européens. Grey fait partie des solutions de paiement numériques qui mènent ce mouvement. Vous pouvez ouvrir un compte en euros, souvent en quelques minutes, avec une pièce d'identité valide et un justificatif de domicile. Vous recevez ainsi vos paiements en euros au Maroc comme si vous viviez en Europe. Vous décidez ensuite de garder vos revenus en EUR ou de les convertir en MAD pour vos dépenses sur place. Avec des frais de transaction bas et des taux de change compétitifs, Grey est une option solide pour le paiement freelance au Maroc.

Inscrivez-vous sur Grey dès aujourd'hui et téléchargez l'application pour commencer.

‍

Les meilleures alternatives à Payoneer et PayPal pour les freelances en Afrique en 2026

Les meilleures alternatives à Payoneer et PayPal pour les freelances en Afrique en 2026

Les meilleures alternatives à Payoneer et PayPal pour freelances en Afrique : Grey, Wise, Skrill, stablecoins pour recevoir USD, EUR et GBP. Comparez-les.

•

•

2 min de lecture

PayPal et Payoneer sont des solutions de paiement bien connues des freelances du monde entier. En Afrique, pourtant, elles peuvent coûter cher, être limitées ou compliquées à utiliser quand on reçoit régulièrement des revenus de l'étranger. Frais élevés, taux de change défavorables, comptes restreints, délais de traitement à rallonge : beaucoup de freelances en ont assez. Heureusement, une nouvelle génération de plateformes de paiement est apparue pour répondre aux besoins des freelances africains payés par des clients internationaux, avec des alternatives à Payoneer et PayPal plus rapides, moins chères et plus souples.

Voici notre sélection des meilleures alternatives à Payoneer et PayPal pour les freelances de tout le continent, avec une explication claire de leur fonctionnement et de leur intérêt.

1. Grey

Grey est une plateforme moderne de paiements transfrontaliers et de compte multidevises, conçue pour les freelances, les travailleurs à distance et les petites entreprises. Elle vous permet de recevoir, de conserver et de gérer des USD, des EUR, des GBP et d'autres grandes devises, sans avoir besoin d'un compte bancaire classique à l'étranger.

Vous ouvrez votre compte Grey en ligne et obtenez des coordonnées bancaires virtuelles en devises étrangères, que vous utilisez comme si vous viviez à l'étranger. Vos clients vous paient sur ces coordonnées. Vous pouvez alors conserver les fonds ou les convertir dans votre monnaie locale quand le taux vous est favorable, puis les retirer sur votre compte bancaire local.

Avec Grey, vous pouvez :

  • Recevoir des USD directement, sans conversion imposée
  • Garder votre argent en devises étrangères jusqu'à ce que vous décidiez de convertir
  • Profiter de frais compétitifs et transparents, avec des taux de change clairs
  • Retirer rapidement vers votre banque locale en cas de besoin
  • Utiliser des cartes de débit virtuelles pour régler vos abonnements et services internationaux
  • Recevoir sans difficulté les paiements des plateformes de freelance comme ceux de vos clients directs

2. Wise

Wise propose un compte multidevises qui gère des dizaines de devises, dont l'USD, l'EUR et le GBP. Il fournit des coordonnées bancaires locales dans de nombreuses régions et vous permet de détenir, de convertir et de dépenser votre argent avec des frais réduits, au taux de change moyen du marché.

Vos clients alimentent votre solde Wise en USD (ou dans une autre devise) grâce à ces coordonnées locales, ce qui évite les virements internationaux coûteux. Vous pouvez ensuite convertir les fonds ou les retirer sur votre banque locale, dans votre propre monnaie.

3. Skrill

Skrill est un portefeuille numérique qui prend en charge les paiements internationaux et les soldes en devises. Il permet de recevoir des fonds de l'étranger et de les transférer vers un compte bancaire local.

Vous ouvrez un portefeuille Skrill, communiquez vos identifiants Skrill à vos clients et recevez leurs paiements en devises étrangères. Vous pouvez ensuite retirer l'argent vers votre banque locale ou utiliser le solde pour vos achats en ligne.

4. Portefeuilles de cryptomonnaies et de stablecoins

Les portefeuilles et plateformes crypto vous permettent d'être payé en stablecoins comme l'USDC ou l'USDT, dont la valeur est indexée sur le dollar américain.

Vos clients vous paient en stablecoins. Vous les conservez dans votre portefeuille, puis vous les convertissez en monnaie locale sur une plateforme d'échange quand vous en avez besoin.

Pourquoi cela peut convenir aux freelances :

  • Règlement instantané, presque sans délai
  • Frais réduits par rapport aux circuits bancaires traditionnels
  • Valeur en dollars préservée grâce aux stablecoins
  • Solution utile dans les pays où le système bancaire est restrictif

Recevoir et gérer vos paiements internationaux simplement

PayPal et Payoneer existent depuis longtemps et ont ouvert la voie aux solutions de paiement numériques plus récentes. Mais leurs restrictions et leurs coûts élevés font de solutions modernes comme Grey de meilleures alternatives à Payoneer et PayPal. Grey propose des comptes en USD, EUR et GBP pour aider les Africains à gérer leurs paiements internationaux simplement et à moindre coût. Vous pouvez aussi convertir et retirer vos fonds vers votre compte bancaire local à un taux de change juste.

Inscrivez-vous sur Grey dès aujourd'hui et téléchargez l'application pour gérer vos devises étrangères en toute simplicité.

‍

Être payé en ligne en Algérie malgré les restrictions bancaires

Être payé en ligne en Algérie malgré les restrictions bancaires

Être payé en ligne en Algérie reste compliqué. Grey, Wise, Payoneer ou Skrill : voici comment recevoir vos devises légalement. Comparez les options.

•

•

2 min de lecture

Être payé en ligne est indispensable pour les freelances, les télétravailleurs, les créateurs de contenu et les entrepreneurs du numérique. Pourtant, pour beaucoup d'Algériens, recevoir de l'argent de l'étranger reste inutilement compliqué. Contrôle des changes strict, accès limité aux plateformes de paiement internationales, restrictions sur les comptes en devises : les paiements transfrontaliers deviennent vite un casse-tête. Malgré tout, les Algériens trouvent des moyens légaux et concrets de gagner de l'argent en ligne et d'être payés par des clients internationaux.

Ce guide explique comment être payé en ligne en Algérie malgré les restrictions bancaires, et ce qu'il faut prendre en compte pour choisir la meilleure solution.

Pourquoi il est difficile d'être payé en ligne en Algérie

La situation s'est un peu assouplie, avec par exemple la revalorisation de l'allocation touristique, mais l'Algérie conserve un système de change très encadré. Ces restrictions visent à protéger l'économie nationale, mais elles compliquent la vie de ceux qui gagnent leurs revenus en devises.

Les difficultés les plus fréquentes :

  • Un accès limité aux plateformes de paiement internationales comme PayPal ou Stripe.
  • Des difficultés à recevoir des USD, des EUR ou des GBP directement sur un compte bancaire local.
  • Des restrictions sur l'ouverture et le fonctionnement des comptes en devises.
  • Des délais de traitement longs et des taux de change défavorables dans les banques traditionnelles.
  • De nombreux justificatifs exigés pour les paiements internationaux.
  • Les paiements en cryptomonnaie sont illégaux, même si certains y ont encore recours.
  • PayPal impose d'importantes restrictions et peut coûter très cher.

Résultat : de nombreux Algériens qui travaillent en ligne doivent chercher des solutions en dehors des circuits bancaires classiques. Même les voyageurs qui se rendent en Algérie doivent respecter des règles strictes sur les devises qu'ils font entrer dans le pays.

Comment les Algériens se font payer en ligne aujourd'hui

Malgré ces contraintes, les Algériens peuvent gérer leurs paiements internationaux grâce à plusieurs solutions, chacune avec ses inconvénients.

Les plateformes de freelance avec des options de retrait indirectes

Beaucoup d'Algériens passent par des plateformes de freelance internationales qui servent d'intermédiaires entre les clients et les prestataires.

Les approches les plus courantes :

  • Utiliser des plateformes qui paient par virement international sur des comptes intermédiaires
  • Retirer ses gains via des services tiers ou des proches de confiance à l'étranger
  • Recevoir ses paiements via des plateformes qui proposent des alternatives régionales

Avantages

  • Accès à des clients du monde entier
  • Certaines plateformes gèrent la facturation et la conformité

Inconvénients

  • Des frais plus élevés
  • Des délais de retrait plus longs
  • Peu d'options de retrait pour les résidents algériens

Les comptes bancaires à l'étranger, via une résidence ou des intermédiaires de confiance

Certains Algériens reçoivent leurs paiements sur des comptes bancaires ouverts à l'étranger ou gérés par des membres de leur famille en qui ils ont confiance.

Cette solution est surtout utilisée par ceux qui :

  • Ont un titre de séjour ou la double nationalité dans un autre pays
  • Voyagent souvent et peuvent ouvrir un compte à l'étranger
  • Travaillent avec des proches ou des partenaires qui peuvent recevoir les paiements en leur nom

Avantages

  • Accès complet aux virements internationaux
  • Possibilité de recevoir des USD, des EUR ou des GBP

Inconvénients

  • Des complications juridiques et fiscales
  • Une dépendance à des tiers
  • Une solution inaccessible pour la plupart des gens

Utiliser des plateformes bancaires numériques internationales

L'une des solutions les plus pratiques pour les Algériens qui gagnent leur vie en ligne consiste à utiliser des plateformes numériques qui donnent accès à des comptes en devises sans passer par les banques locales.

Ces plateformes permettent de :

  • Recevoir des paiements en USD, EUR ou GBP de clients internationaux
  • Être payé comme un résident local sur les grands marchés
  • Conserver des soldes en devises
  • Convertir et transférer ses fonds avec plus de souplesse

Pour les freelances, les télétravailleurs et les entrepreneurs en ligne, cela supprime une bonne partie des frictions liées aux banques traditionnelles.

1. Grey

Grey séduit de plus en plus d'Algériens, car il propose des comptes en USD, GBP et EUR pour recevoir directement des paiements internationaux ou les relier à des plateformes comme Upwork, Fiverr ou PayPal. Le compte en USD est fourni par Lead Bank. Vos clients vous paient comme si vous étiez dans leur pays, sans les coûts ni les délais du réseau SWIFT.

Vous gardez vos revenus en devises aussi longtemps que vous le souhaitez, vous ne les convertissez en DZD que lorsque le taux vous convient, et vous pouvez retirer vos fonds directement vers n'importe quelle banque algérienne (Attijariwafa, CPA, BNA, etc.).

  • Rapidité : généralement de quelques minutes à quelques heures.
  • Frais : des taux de change compétitifs, proches du taux moyen du marché, et des frais de conversion bas et transparents
  • Avantages en plus : des cartes virtuelles pour vos dépenses en ligne, des outils de facturation et un historique complet des transactions pour vos obligations fiscales.

2. Wise

Wise est très apprécié pour sa transparence et ses frais réduits. Vous obtenez de vraies coordonnées bancaires locales en USD, GBP, EUR et dans d'autres devises, pour que vos clients vous paient comme s'il s'agissait d'une transaction locale. Vous pouvez relier votre compte Wise à une plateforme de freelance internationale et à Payoneer pour recevoir vos paiements plus vite et éviter les taux de change défavorables.

3. Payoneer

Payoneer reste très utilisé, car il s'intègre directement à Upwork, Fiverr, Amazon et à de nombreuses autres plateformes. Vous obtenez des coordonnées de comptes virtuels aux États-Unis, au Royaume-Uni et dans l'Union européenne. En revanche, vous dépenserez davantage en frais de conversion et de retrait qu'avec Grey ou Wise. C'est une option fiable, mais un peu plus lente que les deux premières.

4. Skrill

Moins connu, Skrill permet tout de même de recevoir des paiements de nombreux clients internationaux et de certaines plateformes de freelance. Vous pouvez détenir plusieurs devises et retirer vers une banque algérienne ou utiliser la carte Skrill. Les frais restent modérés, mais plus élevés que ceux de Wise et de Grey, ce qui peut peser si vous l'utilisez souvent.

Quel moyen de paiement en ligne choisir ?

Avant de vous décider, si vous gagnez de l'argent en ligne en Algérie, tenez compte de ces critères :

  • Légalité et conformité : assurez-vous que la solution respecte la réglementation locale et internationale
  • Frais et taux de change : les coûts cachés et les marges sur le taux de change peuvent réduire nettement vos revenus
  • Rapidité des transactions : des paiements rapides évitent les à-coups dans votre trésorerie et vous aident à mieux planifier.
  • Fiabilité : la régularité compte quand vos revenus sont récurrents. Il vous faut une solution de paiement digne de confiance.

Être payé en ligne malgré les restrictions bancaires

Les restrictions bancaires compliquent les paiements transfrontaliers en Algérie, mais elles n'ont pas empêché les Algériens de prendre part à l'économie numérique mondiale. Quand on travaille avec des clients internationaux, bien choisir sa solution de paiement compte autant que trouver des missions. C'est pourquoi Grey est pensé pour les Algériens qui gèrent des paiements internationaux, avec un service simple, abordable et rapide. Avec des taux de change compétitifs, des frais bas et transparents, des comptes en USD, EUR et GBP et des cartes virtuelles, Grey vous permet de gérer vos devises aussi facilement que vos dinars (DZD).

Lancez-vous avec Grey dès aujourd'hui et téléchargez l'application pour gérer vos revenus en devises en toute simplicité.

‍

Changer de l’argent au Maroc : change numérique ou bureau de change ?

Changer de l’argent au Maroc : change numérique ou bureau de change ?

Changer de l’argent au Maroc : comparez change numérique et bureau de change pour les taux, les frais et la sécurité. Découvrez l’option la plus adaptée.

•

•

2 min de lecture

Changer de l’argent au Maroc paraît simple au premier abord : on retire des espèces, on paie le restaurant, on fait ses achats dans les souks. Pourtant, la méthode choisie peut faire une vraie différence. Les solutions numériques misent sur la rapidité et la praticité, tandis que les bureaux de change traditionnels offrent un service familier, en face à face.

Chaque option a ses compromis. Les plateformes numériques rendent les transferts et la conversion de devises instantanés, à des taux de change compétitifs. Les bureaux de change apportent une certaine assurance et un contact humain, mais les files d’attente, les horaires limités et un traitement plus lent peuvent vous coûter du temps et de la souplesse. Avec la mauvaise méthode, une opération simple peut vite devenir frustrante.

Dans ce guide, nous comparons les avantages et les inconvénients du change numérique et des bureaux de change au Maroc, pour aider voyageurs comme résidents à choisir comment changer de l’argent au Maroc.

Comment fonctionne le change numérique au Maroc

Au Maroc, le change numérique permet aux particuliers et aux entreprises de convertir, d’envoyer et de recevoir des devises via des plateformes en ligne plutôt que par les banques traditionnelles. Ces plateformes relient directement les utilisateurs au marché des changes ou à des intermédiaires agréés, avec des taux en temps réel et des opérations plus rapides que les méthodes classiques. On y accède par un site web ou une application mobile, ce qui permet de gérer son argent depuis n’importe où.

Pour utiliser une plateforme de change numérique, vous créez d’abord un compte et passez la vérification d’identité (KYC) requise, en fournissant une pièce d’identité et parfois un justificatif de domicile. Une fois vérifié, vous alimentez votre compte (selon la plateforme, en dirhams, MAD, ou en devises) et vous convertissez vers une devise étrangère comme l’USD, l’EUR ou le GBP. Beaucoup de plateformes permettent des virements instantanés vers des comptes bancaires ou des portefeuilles numériques à l’étranger, souvent avec des frais plus bas que ceux des banques traditionnelles.

Les plateformes de change numérique surveillent aussi les transactions pour respecter la réglementation des changes marocaine, édictée par l’Office des Changes, afin que chaque transfert soit conforme à la loi. Cela protège à la fois l’utilisateur et la plateforme, tout en permettant des mouvements d’argent sûrs, traçables et efficaces entre pays.

Comprendre le fonctionnement des bureaux de change au Maroc

Les bureaux de change au Maroc sont des établissements agréés où particuliers et entreprises peuvent acheter et vendre des devises comme l’USD, l’EUR ou le GBP. Si vous vous demandez où changer de l’argent au Maroc, on les trouve dans les villes, les aéroports et les zones touristiques ; ils offrent une alternative pratique aux banques pour changer des espèces. Les taux sont fixés chaque jour et peuvent légèrement varier d’un bureau à l’autre selon la demande et le marché. Le client présente une pièce d’identité, comme un passeport ou une carte nationale, et le bureau convertit les fonds immédiatement, en prenant souvent une petite commission ou une marge intégrée au taux.

Beaucoup de bureaux proposent aussi d’autres services : retraits d’espèces, transferts d’argent, devises pour le voyage. Les opérations sont rapides et se font au guichet, mais mieux vaut comparer les taux entre plusieurs bureaux pour obtenir le meilleur prix. Si vous voyagez, notre guide pour éviter les pertes de change au distributeur complète ces conseils. Le respect de la réglementation des changes vise à rendre chaque opération légale, sûre et traçable, pour protéger le client comme l’opérateur.

Les inconvénients des bureaux de change au Maroc

Au Maroc, les bureaux de change gèrent les opérations en devises, mais plusieurs contraintes peuvent compliquer la réception des paiements ou la gestion des revenus, pour les résidents comme pour les entreprises.

1. Des taux de change fluctuants

Les taux des bureaux de change marocains bougent chaque jour, en fonction de la demande et de la politique de la banque centrale. Pour les freelances, les exportateurs ou les entreprises payés en devises, cette volatilité peut réduire les revenus sans prévenir : changer au bon moment devient essentiel pour protéger ses gains et garder une trésorerie prévisible.

2. Frais et commissions

Les bureaux intègrent souvent leurs frais ou leur marge dans le taux de change. Pour les particuliers et les petites entreprises au Maroc, des conversions répétées ou des montants importants grignotent les bénéfices, réduisent le montant net reçu et pèsent sur le budget consacré aux paiements, aux salaires ou aux charges.

3. La conformité réglementaire

Les bureaux de change marocains doivent appliquer une réglementation des changes stricte. Les paiements importants ou les recettes d’entreprise exigent pièces d’identité et justificatifs, ce qui peut retarder l’accès aux fonds. Freelances, exportateurs et salariés peuvent subir des délais plus longs, avec un impact sur le paiement des factures ou le réinvestissement de leurs revenus.

4. Des services limités

Tous les bureaux de change au Maroc ne prennent pas en charge toutes les devises, les gros volumes ou les transferts d’argent. Entreprises et résidents peuvent avoir du mal à trouver le bon service au bon moment, ce qui retarde les paiements, augmente les coûts ou oblige à multiplier les déplacements.

Les avantages du change numérique au Maroc

Au Maroc, le change numérique rend les transferts de devises plus rapides et plus pratiques, et aide résidents et entreprises à gérer leurs revenus, payer leurs prestataires et envoyer de l’argent à l’étranger efficacement.

1. La rapidité

Les plateformes de change numérique permettent de convertir et d’envoyer des devises instantanément ou en quelques heures depuis le Maroc. Freelances, exportateurs et télétravailleurs accèdent vite à leurs fonds sans se déplacer, ce qui limite les retards dans la réception des revenus venus de l’étranger.

2. De meilleurs taux

Contrairement aux bureaux traditionnels, les plateformes numériques proposent souvent le taux moyen du marché avec des marges plus faibles. Pour les Marocains payés depuis l’étranger, cela signifie qu’une plus grande part de leurs revenus est préservée, ce qui rend l’option rentable pour les opérations répétées ou les gros montants.

3. La transparence

Les plateformes numériques détaillent clairement les frais, les taux de conversion et le statut de chaque opération. Au Maroc, les utilisateurs suivent chaque transfert en temps réel, ce qui réduit l’incertitude et donne aux entreprises comme aux freelances la certitude que leurs paiements sont exacts et traçables.

4. Plusieurs devises au même endroit

Les plateformes de change numérique permettent aux utilisateurs marocains de détenir, d’envoyer et de recevoir plusieurs devises depuis une seule application. Une souplesse précieuse pour les freelances, les petites entreprises et les télétravailleurs qui manient l’USD, l’EUR ou le GBP, sans multiplier les comptes ni les passages au bureau de change.

Les meilleures solutions de change numérique au Maroc

  • Grey : propose aux résidents du Maroc des comptes virtuels en EUR et en GBP pour recevoir des paiements internationaux, convertir vos devises et profiter de taux compétitifs avec des frais transparents et réduits.
  • Wise : propose des comptes multidevises pour envoyer et recevoir de l’argent, avec des conversions à frais réduits au taux moyen du marché, une solution simple, rapide et économique pour les particuliers comme pour les entreprises.
  • Cash Plus et Wafacash : très répandus au Maroc pour les transferts d’argent, le change et la gestion de portefeuilles mobiles, ils permettent d’envoyer, de recevoir et de retirer des fonds facilement via leurs réseaux locaux et internationaux.

Pour aller plus loin, consultez notre sélection des banques en ligne pour freelances au Maroc.

LDMAG1

Gérer votre change avec Grey

Pour changer de l’argent au Maroc, le change numérique est le moyen le plus efficace de convertir et d’envoyer des fonds, avec rapidité, praticité et sécurité. Parmi les options, Grey se distingue par des taux de change compétitifs, la prise en charge de plusieurs devises et des frais transparents.

Freelance, télétravailleur ou simple particulier qui envoie de l’argent à l’étranger : avec Grey, votre argent circule rapidement et en sécurité, avec des frais réduits au minimum. Inscrivez-vous ou téléchargez l’application Grey pour changer votre argent sans stress.

‍

Comment les entreprises marocaines peuvent recevoir des paiements de l’étranger

Comment les entreprises marocaines peuvent recevoir des paiements de l’étranger

SWIFT, PayPal, Stripe ou compte en devises : comment recevoir des paiements de l’étranger au Maroc sans laisser filer vos marges. Comparez vos options.

•

•

2 min de lecture

Je n’oublierai jamais ma première facture envoyée à un client étranger. Le projet s’était très bien passé. Des semaines de travail, une livraison dans les délais, un client ravi : j’ai envoyé ma facture le cœur léger. J’attendais le paiement, persuadé qu’il arriverait sans accroc en quelques jours. Quand l’argent est enfin apparu sur mon compte bancaire, le montant était nettement inférieur à celui facturé. Près de 6 % s’étaient évaporés en frais dont j’ignorais l’existence, avec un taux de change sans aucun rapport avec le cours USD/MAD affiché sur Google.

Faire tourner une entreprise tournée vers l’international au Maroc, c’est exigeant. Vous pouvez créer un excellent produit, décrocher des clients à Paris, Londres ou Dubaï et livrer un travail remarquable. Mais si vous ne savez pas comment recevoir des paiements de l’étranger au Maroc dans de bonnes conditions, vous perdez de l’argent déjà gagné. Discrètement et régulièrement, au profit de systèmes conçus pour rester « opaques ».

Si vous dirigez une entreprise marocaine qui reçoit des paiements de l’étranger, ou qui s’y prépare, voici ce que j’aurais aimé qu’on m’explique dès le départ.

Pourquoi de plus en plus d’entreprises marocaines visent l’international ?

Le paysage économique marocain a profondément changé au cours de la dernière décennie. Des secteurs longtemps tournés vers l’export (agriculture, textile, industrie) ont laissé de la place aux services numériques, au développement logiciel, aux agences créatives, au conseil et au e-commerce.

J’ai vu des développeurs marocains créer des produits SaaS pour le marché européen. Des agences de design casablancaises travaillent avec des clients du Golfe. Des consultants marketing de Marrakech accompagnent des startups américaines. Internet a effacé les frontières pour trouver des clients, et les entreprises marocaines ont saisi l’occasion.

L’intérêt saute aux yeux. Les clients internationaux paient souvent dans des devises plus fortes, en général l’EUR, la GBP et la référence mondiale, l’USD, ce qui se traduit par de meilleures marges une fois converti en dirhams. La proximité des fuseaux horaires avec l’Europe facilite aussi la collaboration.

Mais si trouver des clients à l’étranger est devenu plus simple, se faire payer par eux reste compliqué. La réglementation des changes, l’infrastructure bancaire et la nature même des opérations transfrontalières créent des frictions qui prennent de court de nombreux chefs d’entreprise.

Ce que dit la réglementation au Maroc

Le Maroc applique un contrôle des changes géré par l’Office des Changes. Ce dispositif réglementaire sert à encadrer les flux de devises et à préserver la stabilité économique.

Quand vous recevez un virement de l’étranger, votre banque marocaine doit vérifier la légitimité de l’opération. Vous devrez fournir des factures, des contrats ou d’autres justificatifs prouvant que le paiement correspond à une activité commerciale réelle. C’est la pratique normale, mais cela ajoute une charge administrative que les opérations purement nationales n’imposent pas.

Détenir des comptes en devises auprès d’une banque locale est aussi plus contraignant pour une entreprise marocaine que pour une entreprise basée au Royaume-Uni ou aux Émirats arabes unis. La plupart des paiements étrangers sont convertis en dirhams à leur arrivée, et vous gardez peu de maîtrise sur le moment ou le taux de cette conversion.

Je ne dis pas que le système est défaillant : il fonctionne comme il a été conçu. Mais connaître ces réalités dès le départ vous aide à organiser vos encaissements dans le respect de la réglementation, plutôt qu’à contre-courant.

Comment les entreprises marocaines reçoivent leurs paiements internationaux

Au fil des années, j’ai testé presque toutes les solutions accessibles aux entreprises marocaines, et chacune m’a appris quelque chose sur ce qui fonctionne et ce qui ne fonctionne pas.

SWIFT

Le virement bancaire SWIFT est la méthode traditionnelle. Votre client envoie des USD par virement international sur votre compte bancaire marocain. L’argent transite par des banques intermédiaires, arrive au Maroc et est converti en dirhams. Sur le papier, c’est simple. En pratique, c’est lent (souvent cinq à dix jours ouvrés) et coûteux. La banque de votre client facture des frais d’envoi, les banques intermédiaires prélèvent leur part, puis votre banque marocaine applique des frais de réception et convertit les fonds à un taux généralement 2 à 4 % moins favorable que le taux moyen du marché. Sur un paiement de 10 000 €, vous pouvez perdre 300 à 500 € entre les frais et un mauvais taux de change.

PayPal

PayPal est apprécié pour les petites transactions et les missions freelance internationales. C’est rapide et familier pour les clients étrangers. Le problème pour les entreprises marocaines, c’est que PayPal au Maroc a ses limites. Vous pouvez recevoir des paiements, mais les retirer vers un compte bancaire marocain entraîne des frais et des taux de conversion défavorables.

Stripe

Stripe et les passerelles de paiement similaires conviennent bien au e-commerce ou aux services par abonnement. Vos clients étrangers paient par carte, Stripe traite le paiement et vous recevez les fonds sur votre compte connecté. En revanche, la disponibilité de Stripe et ses options de versement au Maroc restent limitées par rapport à l’Europe ou à l’Amérique du Nord. Beaucoup d’entreprises marocaines passent par une société offshore pour utiliser Stripe, ce qui ajoute de la complexité et des questions de conformité.

Fintechs et plateformes de paiement

L’approche plus récente repose sur des fintechs qui proposent des comptes en devises virtuels. Elles fournissent aux entreprises marocaines des coordonnées bancaires étrangères sur lesquelles les clients peuvent payer directement, sans que les fonds passent immédiatement par le circuit bancaire marocain ni soient convertis d’office. Vous conservez l’argent dans sa devise d’origine, vous convertissez quand vous le décidez et vous retirez vers votre compte marocain selon vos besoins.

Comment mieux organiser vos encaissements

Après des années à perdre de l’argent à cause de circuits de paiement inefficaces, j’ai retenu quelques principes qui changent vraiment la donne.

Premièrement, facturez dans la devise que vous voulez recevoir. Si votre client est européen et paie en EUR, facturez en EUR. S’il est américain et paie en USD, facturez en USD. Ne facturez pas en MAD en comptant sur lui pour convertir : vous perdez la main sur le taux de change, et il utilisera souvent un taux défavorable qui vous coûte de l’argent.

Deuxièmement, alignez votre compte de réception sur la devise de facturation. Si vous facturez en EUR, un compte de réception en EUR permet au paiement de votre client d’arriver sans étape de conversion inutile. C’est tout l’intérêt d’un compte multidevise : l’argent reste en EUR jusqu’à ce que vous décidiez de le convertir en MAD, et vous gardez le contrôle sur le moment et le taux.

Troisièmement, regroupez les paiements quand c’est possible. Plutôt que de recevoir cinq petits paiements par mois avec des frais sur chacun, négociez avec vos clients des règlements moins fréquents mais plus importants. Moins de transactions, c’est moins de frais.

Quatrièmement, intégrez le moment de la conversion dans votre planification financière. Si vous n’avez pas besoin de l’argent tout de suite, gardez-le dans la devise étrangère et convertissez quand le taux de change vous est favorable.

Cinquièmement, travaillez avec des prestataires qui maîtrisent les paiements transfrontaliers. Toutes les banques et plateformes fintech ne fonctionnent pas de la même manière au Maroc. Choisissez des partenaires spécialisés dans les opérations internationales, avec une tarification transparente.

À lire aussi : Travailler légalement en freelance au Maroc : licences, impôts et revenus de l’étranger

Recevoir vos paiements de l’étranger avec Grey

Grey a changé ma façon de recevoir les paiements internationaux. Au lieu de faire passer chaque paiement par le circuit bancaire traditionnel, avec ses frais et ses délais, Grey fournit des comptes virtuels en EUR, GBP et USD (le compte USD est proposé via notre partenaire Lead Bank), avec de vraies coordonnées bancaires sur lesquelles vos clients peuvent payer directement. Et si vous voulez les avantages d’un compte professionnel avec paiements groupés, vous pouvez aussi en ouvrir un.

Concrètement, quand un client doit me payer en USD, je lui transmets les coordonnées de mon compte USD Grey. De son côté, il effectue un simple virement en USD vers un compte en USD.

Je garde les USD sur mon compte Grey jusqu’à ce que je sois prêt à les convertir : quand le taux est bon, je convertis.

Pour les entreprises marocaines qui reçoivent régulièrement des paiements de clients étrangers, ce fonctionnement fait une vraie différence. Vous ne perdez plus 4 à 6 % en frais et en mauvais taux de change sur chaque transaction. Vous choisissez le moment de la conversion. Les paiements arrivent plus vite, de façon prévisible, avec une transparence totale sur les coûts.

Grey ne remplace pas votre compte bancaire marocain : c’est une couche qui vient s’y ajouter et qui gère la complexité des paiements internationaux, pour que votre banque locale se concentre sur vos opérations locales.

LDMAG1

Un chiffre d’affaires mondial exige une banque à la hauteur

J’ai vu des entreprises marocaines créer des produits et des services remarquables pour les marchés internationaux. Elles rivalisent à l’échelle mondiale et remportent des clients face à des concurrents du monde entier. Pourtant, beaucoup perdent encore des sommes importantes simplement parce que leur circuit de paiement n’a pas été pensé pour la dimension internationale de leur activité.

Bien recevoir ses paiements de l’étranger a un effet direct sur votre rentabilité.

La bonne nouvelle, c’est que rien ne vous oblige à subir cette situation. De meilleures solutions existent. Des services conçus pour les paiements transfrontaliers peuvent vous faire économiser beaucoup d’argent tout en allégeant vos démarches administratives.

Si vous dirigez une entreprise marocaine avec des clients à l’étranger, prenez votre circuit de paiement aussi au sérieux que votre produit, votre marketing ou vos relations clients. Car être payé correctement fait partie intégrante de la réussite d’une entreprise internationale.

Ouvrez votre compte Grey Business dès aujourd’hui et commencez à recevoir vos paiements de l’étranger comme il se doit, sans perdre l’argent que vous avez déjà gagné.

‍

Le moyen le plus simple d'envoyer de l'argent d'Espagne en Algérie en ligne

Le moyen le plus simple d'envoyer de l'argent d'Espagne en Algérie en ligne

Envoyer de l'argent d'Espagne en Algérie sans mauvaise surprise : frais, délais et taux comparés. Découvrez la méthode adaptée à votre transfert.

•

•

2 min de lecture

Envoyer de l'argent d'Espagne en Algérie devrait être simple et rapide. Vous appuyez sur « Envoyer » en pensant que votre famille, un ami ou un partenaire professionnel recevra tout le montant immédiatement. Mais un jour passe… puis deux. Puis le destinataire vous écrit : « L'argent n'est toujours pas arrivé ? » Vous vérifiez le virement : toujours « en cours de traitement ».

Quand il arrive enfin, le montant est plus faible que prévu. Frais cachés, banques intermédiaires et taux de change défavorables ont chacun prélevé leur part, et un simple paiement s'est transformé en casse-tête.

Un virement ne devrait pas ressembler à un pari. Ce guide vous montre comment envoyer de l'argent en Algérie en toute sécurité, rapidement et en intégralité, pour que la somme envoyée soit exactement celle qui arrive de l'autre côté.

À lire aussi : Compte bancaire pour freelance en Algérie : les meilleures options en 2026

Pourquoi l'argent circule chaque jour entre l'Espagne et l'Algérie

Beaucoup de personnes en Espagne envoient de l'argent en Algérie, signe des liens professionnels et personnels étroits entre les deux pays. Une part importante de ces transferts rémunère du travail freelance ou contractuel. Des Algériens fournissent souvent des services à distance (informatique, design, conseil ou marketing digital) à des clients espagnols. Ces paiements les font vivre, financent leurs projets ou couvrent leurs dépenses au pays.

Les liens familiaux comptent aussi. Les freelances partagent souvent leurs revenus avec leurs proches en Algérie pour financer les études, la santé ou les besoins du quotidien, ce qui apporte une stabilité financière à toute la famille.

Les relations d'affaires jouent également un rôle. Des entrepreneurs et petites entreprises espagnols qui travaillent avec des professionnels algériens envoient des fonds pour régler des services, des produits numériques ou des étapes de projet. Ces paiements renforcent la confiance et la continuité des partenariats, tout en soutenant les missions freelance à l'international.

Pourquoi envoyer de l'argent d'Espagne en Algérie est-il compliqué ?

Quand vous lancez un virement, le premier obstacle est souvent bancaire. Toutes les banques espagnoles ne proposent pas de virement direct vers l'Algérie, et beaucoup passent par une ou plusieurs banques intermédiaires. Chacune peut ajouter des frais, des délais et de l'incertitude : vous finissez par vérifier sans cesse le statut du virement en vous demandant s'il arrivera un jour.

Même quand l'argent circule, le taux de change complique les choses. Le dinar algérien fluctue chaque jour, et de petites variations réduisent la somme reçue. Les frais de conversion des banques ou des prestataires de paiement grignotent encore le montant, si bien que votre destinataire reçoit souvent moins que prévu. Pour un freelance ou une famille qui compte sur ces paiements, cela peut bouleverser projets, factures et calendrier de travail.

Enfin, les exigences de conformité et de justificatifs ajoutent une couche de complexité. Un transfert peut demander une vérification d'identité, des documents fiscaux ou des autorisations administratives, en raison de la réglementation des changes stricte en Algérie. Chaque étape ralentit le processus et ajoute du stress. Comprendre ces obstacles et choisir un service fiable est essentiel pour que l'argent arrive en sécurité, rapidement et en intégralité.

Comment envoyer de l'argent en Algérie plus vite, sans retard

Envoyer de l'argent en Algérie en ligne n'a rien de compliqué. Bien choisir son application pour envoyer de l'argent en Algérie, et connaître les méthodes les plus rapides et les plus fiables, vous aide à éviter les retards et les frais élevés pour que vos transferts arrivent en sécurité et à temps.

Remitly

Remitly permet d'envoyer de l'argent en Algérie par dépôt bancaire, portefeuille mobile ou retrait en espèces. Les transferts Express arrivent en quelques minutes pour environ 3 à 5 €, tandis que l'option Economy peut prendre 3 à 5 jours avec des frais plus bas. Des taux de change transparents convertissent vos euros en dinars algériens sans coûts cachés. Vous suivez le transfert en temps réel et savez que l'argent parvient au destinataire, que vous aidiez votre famille ou que vous payiez un service freelance.

Paysend

Paysend propose des transferts rapides et directs vers les cartes Mastercard en Algérie, qui arrivent généralement instantanément ou en moins d'une journée. Les frais sont bas, souvent fixes, autour de 1 à 3 € par transaction, et les taux de change sont compétitifs. Contrairement aux banques traditionnelles, Paysend évite les intermédiaires multiples, ce qui réduit les délais. C'est une bonne option pour les paiements urgents ou réguliers : vous envoyez depuis votre téléphone ou votre ordinateur en sachant exactement combien le destinataire recevra.

MoneyGram

MoneyGram propose plusieurs modes d'envoi : en ligne, via l'application ou en agence. Le retrait en espèces est souvent possible en quelques minutes, tandis qu'un dépôt bancaire peut prendre 1 à 2 jours. Les frais dépendent de la rapidité, du montant et du lieu, généralement entre 5 et 15 USD : anticiper permet donc d'économiser. Son réseau mondial d'agents assure un accès fiable, même dans les zones reculées. MoneyGram convient quand le destinataire a besoin d'espèces tout de suite ou que vous voulez plusieurs options de réception, avec des transferts suivis et sécurisés.

Revolut

Revolut propose des virements de banque à banque moins chers que beaucoup de banques traditionnelles, souvent sans frais supplémentaires pour les virements standard. Un virement vers un compte algérien prend généralement 1 à 2 jours ouvrés, et les taux de change sont compétitifs, avec parfois jusqu'à 2 à 3 % d'économie par rapport aux banques. L'application est simple à utiliser, gère plusieurs devises et envoie des notifications en temps réel. Revolut convient à ceux qui veulent envoyer des fonds en sécurité et à moindre coût, pour un paiement professionnel comme pour aider leur famille.

Xe

Xe est une plateforme sécurisée pour envoyer de l'argent vers des comptes bancaires algériens, avec une livraison fiable en 1 à 3 jours ouvrés. Les frais sont bas, souvent nuls pour les virements standard, et les taux de change sont transparents et compétitifs. Les virements programmés et les alertes de taux vous aident à choisir le bon moment pour envoyer. Xe est particulièrement utile pour les montants importants ou les paiements récurrents : vous gardez la main sur les coûts et le calendrier, et les fonds arrivent en sécurité.

Ce qui compte vraiment avant un transfert international

  • Taux de change : avant d'envoyer, regardez le coût total, pas seulement les frais de transfert. Les taux de change varient beaucoup, et de petits écarts changent la somme qui arrive en Algérie. Comparer les prestataires vous aide à obtenir le meilleur rapport et à éviter les frais cachés.
  • Rapidité du transfert : demandez-vous à quelle vitesse l'argent doit arriver. Certaines méthodes livrent les fonds en quelques minutes, d'autres en plusieurs jours. Il faut arbitrer entre rapidité et coût, surtout pour un paiement urgent ou un besoin qui ne peut pas attendre.
  • Mode de réception : pensez à la façon dont le destinataire accédera à l'argent. Dépôt bancaire, retrait en espèces ou envoi sur carte : chaque option a ses conditions. Choisir la bonne permet au destinataire de recevoir et d'utiliser les fonds facilement, sans retard.
  • Réglementation et plafonds : renseignez-vous sur la réglementation locale et les plafonds de transfert quand vous envoyez de l'argent d'Espagne en Algérie. Certains services exigent une vérification d'identité ou limitent les montants. Connaître ces règles évite les retards, les transactions refusées ou les problèmes de conformité.

LDMAG1

Gérer vos transferts internationaux avec Grey

Avec la bonne approche, un transfert peut être rapide, abordable et fiable, que vous payiez un service ou que vous souteniez un proche resté au pays. L'essentiel est de choisir des méthodes qui réduisent les délais, proposent des taux de change équitables et font arriver l'argent exactement comme prévu.

Pour ceux qui reçoivent des fonds, un compte multidevise comme Grey apporte une vraie valeur ajoutée. Il facilite l'accès aux paiements, donne plus de contrôle sur la conversion des devises et impose moins de limites. Ouvrez votre compte Grey ou téléchargez l'application dès aujourd'hui pour recevoir votre argent simplement et en toute confiance.

‍

Le moyen le plus rapide d'envoyer de l'argent de Belgique au Maroc

Le moyen le plus rapide d'envoyer de l'argent de Belgique au Maroc

Envoyer de l'argent de Belgique au Maroc vite : délais et frais de Wise, Remitly, Paysend et du retrait en espèces. Comparez les options avant d'envoyer.

•

•

2 min de lecture

Aujourd'hui, grâce aux solutions de transfert modernes, vous pouvez envoyer de l'argent de Belgique au Maroc facilement et en toute confiance. Pourtant, si l'envoi paraît simple, la démarche ne l'est pas toujours. Savoir comment fonctionnent les différents services, quelles devises ils prennent en charge et quels sont leurs délais vous évite bien des mauvaises surprises.

Ce guide présente les moyens les plus rapides d'envoyer de l'argent de la Belgique vers le Maroc : les options de transfert, les étapes de mise en place et quelques conseils pour que vos fonds arrivent à destination en toute sécurité.

Les difficultés pour envoyer de l'argent de Belgique au Maroc

Envoyer de l'argent à l'étranger paraît simple, mais plusieurs obstacles existent. Des frais aux problèmes d'accès, les connaître à l'avance vous aide à choisir la meilleure méthode.

Des frais de transfert élevés

Les banques traditionnelles et certains services de transfert d'argent peuvent facturer des frais élevés, parfois cachés dans le taux de change ou dans des coûts de traitement supplémentaires. Ces frais réduisent la somme que votre destinataire reçoit réellement, ce qui est frustrant quand chaque euro compte. Mieux vaut connaître le coût total dès le départ.

Des délais de traitement longs

Un virement de banque à banque peut prendre plusieurs jours, et vous ou votre destinataire attendez pour rien. Ces retards sont source de stress, surtout quand l'argent doit aider la famille ou répondre à un besoin professionnel urgent.

Les fluctuations du taux de change

Les taux de change bougent en permanence, donc le montant reçu au Maroc peut différer de ce que vous aviez prévu. Même de petites variations finissent par compter et pèsent sur votre budget ou vos transferts planifiés.

Un accès limité aux comptes bancaires

Tout le monde au Maroc n'a pas de compte bancaire, ce qui peut compliquer la réception des fonds. Choisir un service qui propose le retrait en espèces ou le dépôt sur portefeuille mobile permet à l'argent d'arriver à destination sans détour.

Les méthodes rapides pour envoyer de l'argent de Belgique au Maroc

Envoyer ou recevoir de l'argent à l'étranger devient vite stressant quand le transfert prend des jours. Bien choisir comment envoyer de l'argent au Maroc permet à vos fonds d'arriver vite, en sécurité et avec un minimum de frais, et vous garde maître de la situation.

Wise

Wise vous permet d'envoyer de l'argent de Belgique au Maroc avec des frais transparents, généralement de 0,35 à 1 % du montant. Les virements vers des comptes bancaires marocains arrivent souvent le jour même ou en moins de 24 heures. Vous voyez exactement combien le destinataire recevra, sans frais cachés. Pour des paiements réguliers vers le Maroc, Wise offre rapidité, fiabilité et coûts prévisibles, ce qui convient aux freelances, aux familles comme aux petites entreprises.

Remitly

Remitly propose deux options pour envoyer des fonds de la Belgique vers le Maroc : Express ou Economy. Les transferts Express arrivent sur un compte bancaire ou un portefeuille mobile marocain en quelques minutes, avec des frais d'environ 3 à 5 €, tandis que l'option Economy prend 3 à 5 jours avec des frais plus bas. Vous pouvez aussi choisir le retrait en espèces pour un accès immédiat. Remitly est idéal quand chaque minute compte ou que le destinataire a besoin d'espèces tout de suite, avec souplesse et transparence.

Services de retrait en espèces

Les services de retrait en espèces comme Western Union et MoneyGram assurent des transferts quasi instantanés, avec des frais qui varient selon le montant et la destination. Le destinataire retire l'argent auprès d'un agent local en quelques minutes, ce qui est utile pour les personnes sans compte bancaire ou qui ont besoin d'argent rapidement. Un peu plus chers que les transferts numériques, ces services restent fiables et pratiques pour envoyer de l'argent vite, presque partout dans le monde.

Paysend / Sendwave

Paysend et Sendwave permettent des transferts instantanés ou dans la journée directement vers des cartes Mastercard ou Visa, ou vers des portefeuilles mobiles, avec de petits frais d'environ 1 à 3 $. Cette méthode évite les délais des banques traditionnelles et donne au destinataire un accès immédiat. Elle convient aux paiements rapides à des freelances, à la famille ou à des clients, en alliant rapidité, transparence et praticité. Les transferts sont faciles à suivre : vous savez que l'argent arrive en sécurité et sans tarder.

Comment éviter les retards et les frais supplémentaires

Un transfert international retardé est vite source de stress. Connaître les pièges courants vous aide à faire arriver vos fonds rapidement et en sécurité.‍

Vérifiez les coordonnées du destinataire : avant d'envoyer, contrôlez chaque information du compte du destinataire. Une petite erreur dans le numéro de compte, l'IBAN ou le code SWIFT peut retarder ou faire rejeter le virement. Prendre un instant pour tout revérifier permet aux fonds d'arriver à temps, sans frustration ni relances inutiles.‍

Suivez vos transferts en temps réel : la plupart des services permettent aujourd'hui de suivre un transfert du début à la fin. Le suivi en temps réel vous signale les retards ou les problèmes et vous rassure. En gardant un œil sur le transfert, vous pouvez réagir vite en cas de souci, pour que le destinataire reçoive l'argent rapidement.‍

Comparez plusieurs prestataires avant d'envoyer : les frais et les délais varient d'un prestataire à l'autre. Comparez des options comme Wise, Grey, Remitly ou Taptap Send pour trouver le meilleur moyen d'envoyer de l'argent au Maroc, à la fois rapide et économique. Bien vous renseigner évite les retards imprévus et aide votre argent à arriver à bon port.

Gérer vos transferts internationaux depuis la Belgique

Éviter les retards commence par le choix du bon service. Grey propose des transferts rapides, sécurisés et à frais réduits, et vous permet de détenir ou de convertir plusieurs devises facilement. Le suivi en temps réel et une livraison fiable vous rassurent : vos fonds parviennent rapidement à leurs destinataires. Si vous cherchez une application pour envoyer de l'argent au Maroc sans stress, inscrivez-vous ou téléchargez l'application Grey dès aujourd'hui pour garder le contrôle de vos transferts.

‍

Ouvrir un compte multidevise pour une startup en Afrique

Ouvrir un compte multidevise pour une startup en Afrique

Compte multidevise pour startup en Afrique : encaissez des USD comme une société américaine et limitez les conversions. Ouvrez votre compte Grey Business.

•

•

2 min de lecture

Les startups africaines grandissent vite. Une société immatriculée à Lagos ou à Nairobi peut vendre un logiciel à des clients de San Francisco, faire appel à des développeurs basés à Berlin et discuter avec des investisseurs à Londres, tout cela en même temps. C’est la trajectoire de toute startup africaine ambitieuse, et elle pose très vite la question du compte multidevise.

Le problème, c’est que l’infrastructure bancaire de la plupart des startups africaines n’est pas conçue pour de véritables paiements internationaux. Les banques commerciales locales sont faites pour recevoir la monnaie locale, payer des fournisseurs locaux et, de manière générale, traiter des opérations nationales. Dès que votre activité franchit les frontières, ces systèmes montrent leurs limites, et cela vous coûte de l’argent bien réel.

Le compte multidevise répond à ce problème structurel. Dans les paragraphes qui suivent, je vous explique ce que fait concrètement un compte multidevise, où la banque traditionnelle ne suit plus, quels critères regarder et comment répondre aux besoins précis des startups africaines qui travaillent à l’international.

Qu’est-ce qu’un compte multidevise ?

Un compte multidevise vous permet de détenir, recevoir, envoyer et convertir plusieurs devises depuis un seul compte. Au lieu d’entretenir des relations bancaires distinctes dans différents pays, vous disposez d’une plateforme unique avec plusieurs soldes en devises.

Par exemple, lorsqu’un client américain vous paie en USD, les fonds sont crédités sur votre solde en USD. Lorsqu’un client européen paie en EUR, le paiement arrive sur votre solde en EUR. Vous pouvez ainsi détenir ces devises en parallèle, les convertir quand vous le décidez ou dépenser directement depuis chaque solde.

Notez aussi qu’il se distingue du compte domiciliaire, proposé par de nombreuses banques africaines, qui permet de détenir des devises étrangères.

Les deux se ressemblent, mais le compte domiciliaire a une limite fondamentale. Il ne fournit pas de coordonnées bancaires locales complètes pour la devise étrangère : pas de numéro de routage américain, pas d’IBAN en EUR.

Vous ne pouvez recevoir que des virements internationaux coûteux, et ces comptes exigent souvent un solde minimum et facturent des frais plus élevés. Un compte domiciliaire vous permet de stocker des USD. Un compte multidevise vous permet de recevoir des USD de clients américains, comme si vous étiez une entreprise américaine.

Pourquoi une startup africaine a-t-elle besoin d’un compte multidevise ?

Ce besoin repose sur trois réalités opérationnelles concrètes.

Les habitudes de paiement de vos clients dictent vos besoins bancaires
‍
Les clients internationaux ont généralement des équipes financières, des logiciels comptables et des circuits d’achat calés sur leur infrastructure bancaire locale. Le système financier d’une entreprise américaine est en principe configuré pour des paiements ACH directs vers des comptes bancaires américains. Les virements internationaux coûtent plus cher et mettent plus de temps à arriver. Si vous ne pouvez pas fournir de coordonnées de paiement locales, vous compliquez la tâche de votre client et vous perdez de l’argent.

Des revenus en plusieurs devises demandent une gestion multidevise
‍
Si vous encaissez des devises étrangères, par exemple des USD versés par des clients américains, et que vous convertissez tout systématiquement en monnaie locale, vous créez des coûts inutiles. Chaque conversion comporte un écart de change (le spread), c’est-à-dire la différence entre le cours d’achat et le cours de vente, généralement de 2 à 4 % dans les banques traditionnelles.

Si vous payez aussi des outils comme AWS, Stripe ou tout autre logiciel SaaS américain, vous convertissez vos USD en nairas ou en shillings, puis vous rachetez en pratique des USD quand ces factures arrivent à échéance.

Cette double conversion peut être évitée.

Conserver des soldes dans les devises que vous encaissez et dépenser directement depuis ces soldes règle le problème. Vous ne convertissez alors que ce dont vous avez réellement besoin pour vos dépenses locales.

Les attentes des investisseurs évoluent
‍
Les fonds de capital-risque et les business angels internationaux attendent désormais des startups africaines une infrastructure financière professionnelle. Quand un fonds américain vire 500 000 USD de financement d’amorçage, il demande souvent des coordonnées de compte en USD, et non une conversion par votre banque locale avec des taux opaques et des délais de traitement.

Disposer de vrais comptes multidevises montre votre maturité opérationnelle à des investisseurs qui voient passer des centaines de pitch decks de fondateurs différents.

Comment choisir un compte multidevise professionnel ?

Avant d’évaluer un prestataire en particulier, définissez ce dont votre entreprise a réellement besoin.

Des devises qui correspondent à vos clients
‍
Tous les comptes multidevises ne prennent pas en charge les mêmes devises. Si vous travaillez avec des clients américains, l’USD est indispensable. Les clients européens demandent de l’EUR, les clients britanniques du GBP. Commencez par cartographier votre clientèle réelle par devise.

Des coordonnées bancaires locales, pas seulement la détention de devises
‍
Vérifiez précisément ce que vous obtenez.

  • Pour l’USD : un numéro de routage américain et un numéro de compte pour l’ACH.
  • Pour l’EUR : un véritable IBAN pour les virements SEPA (certains comptes en EUR n’acceptent que les virements internationaux, ce qui annule l’intérêt du compte).
  • Pour le GBP : un sort code et un numéro de compte pour Faster Payments.

Pouvoir détenir une devise ne signifie pas pouvoir la recevoir par les réseaux de paiement locaux.

Une grille tarifaire transparente
‍
Calculez ce que vous paieriez réellement sur votre volume habituel d’opérations : frais de réception, frais d’envoi et marges de conversion. Comparez le taux moyen du marché au taux réellement appliqué par le prestataire au moment de la conversion. La différence correspond au spread.

La disponibilité géographique
‍
Vérifiez que votre pays est pris en charge avant de consacrer du temps aux demandes d’ouverture. La disponibilité varie nettement d’un marché africain à l’autre.

La légitimité réglementaire
‍
Vérifiez les agréments délivrés par des autorités reconnues, comme le FINTRAC (Canada), le FinCEN (États-Unis), la FCA (Royaume-Uni) ou leurs équivalents.

Des fonctions professionnelles au-delà de la simple réception
‍
Pouvez-vous ajouter des membres de l’équipe avec différents niveaux d’autorisation ? Le compte s’intègre-t-il à des logiciels comptables comme Xero ou QuickBooks ? Pouvez-vous payer des fournisseurs et des prestataires à l’étranger, et pas seulement recevoir des paiements ? Obtenez-vous des relevés d’opérations exploitables pour l’audit et la fiscalité ?

Grey Business : des comptes en USD pour les startups africaines

Grey Business propose des comptes professionnels en USD aux startups et aux entreprises qui travaillent à l’international depuis l’Afrique. Pour une startup africaine qui sert des clients américains ou encaisse des USD, il répond directement au problème de fond.

Que comprend un compte Grey Business ?

‍Quand vous ouvrez un compte Grey Business, vous recevez un compte en USD avec un numéro de routage et un numéro de compte américains. Du point de vue du payeur, ils fonctionnent exactement comme ceux d’un compte bancaire américain classique. L’argent arrive en 1 à 2 jours ouvrés et s’ajoute à votre solde en USD. Comme le paiement passe par l’ACH, vous n’avez pas à vous soucier des frais de virement international.

Grey Business gère l’accès en équipe : vous pouvez ouvrir le compte à certains membres de votre équipe. Vous pouvez aussi créer des cartes virtuelles en USD pour des dépenses précises. Par exemple, une carte pour les abonnements logiciels, une autre pour la publicité, une autre pour les paiements aux prestataires, chacune avec son propre plafond de dépenses et la possibilité de la geler instantanément.

Vos relevés d’opérations s’exportent pour le rapprochement dans votre logiciel comptable et pour vos déclarations fiscales.

Vous pouvez également déposer ou retirer des USDC via les réseaux BEP20 et Solana, envoyer des fonds vers n’importe quel portefeuille compatible en quelques secondes et créer plusieurs cartes virtuelles en USD.

Grey ne facture pas de frais mensuels de tenue de compte.

Ouverture du compte

‍Inscrivez-vous sur grey.co/fr/business et fournissez les documents d’immatriculation de votre entreprise (CAC au Nigeria, certificat d’enregistrement au Kenya, immatriculation de société en Afrique du Sud).

Vérifiez ensuite l’identité des dirigeants et des bénéficiaires effectifs, puis finalisez la vérification KYC.

Une fois la vérification terminée, vous recevez les coordonnées de votre compte en USD, prêtes à être communiquées à vos clients.

Les limites, en toute transparence

‍Pour l’instant, Grey Business ne propose que des comptes en USD et des portefeuilles USDC. Si vous avez besoin d’IBAN en EUR pour vos clients européens ou de sort codes en GBP pour vos clients britanniques, vous devrez associer Grey à d’autres prestataires qui proposent ces devises. Nous vous préviendrons dès que nous ajouterons de nouvelles devises.

Grey fournit par ailleurs une infrastructure de paiement, pas une offre bancaire complète : pas de prêts, pas de facilités de crédit, pas de financement du commerce international.

L’avenir des startups africaines

Les startups africaines se développent rapidement. Servir des clients dans plusieurs pays, gérer des revenus en plusieurs devises et travailler avec des investisseurs et des partenaires aux infrastructures bancaires différentes deviendra donc de plus en plus courant.

Les comptes multidevises, en particulier les comptes en USD proposés par des plateformes comme Grey Business, sont pensés pour le fonctionnement réel des entreprises internationales. Votre marché est mondial, vos services bancaires doivent l’être aussi.

Rendez-vous sur grey.co/fr/business pour ouvrir votre compte en USD et doter vos activités internationales de l’infrastructure bancaire dont elles ont besoin.

‍

Recevoir de l’argent de l’étranger en Algérie sans Payoneer en 2026

Recevoir de l’argent de l’étranger en Algérie sans Payoneer en 2026

Payoneer reste limité en Algérie. Voici les meilleures solutions pour recevoir de l’argent de l’étranger en USD, EUR ou GBP. Comparez-les avec Grey.

•

•

2 min de lecture

Le jour où un freelance algérien a raconté avoir perdu près de 18 % de son paiement en frais de conversion, beaucoup ont compris combien d’argent s’évapore en route. Je me souviens que sa publication a vite fait réagir, d’autres partageant des histoires semblables. Un chef d’entreprise expliquait même qu’un virement en retard avait failli lui coûter une belle opportunité.

Ces témoignages illustrent un problème plus large. Pour beaucoup de freelances et de télétravailleurs, recevoir de l’argent de l’étranger peut vite devenir un casse-tête. Frais de conversion élevés, délais de traitement longs et procédures bancaires strictes rognent souvent les revenus avant même qu’ils soient disponibles. Un virement peut mettre des jours, voire des semaines, à arriver, ce qui complique la gestion de la trésorerie et les projets de développement.

Si vous avez des clients hors du pays et cherchez comment recevoir de l’argent de l’étranger en Algérie efficacement, ce guide présente des solutions pratiques et sûres pour toucher vos paiements plus vite et en perdant moins.

À lire aussi : Retirer l’argent du freelance en Algérie

Pourquoi être payé depuis l’étranger n’est pas toujours simple en Algérie

Un accès limité aux plateformes internationales

Beaucoup d’Algériens rencontrent des difficultés parce que de grandes plateformes internationales comme Payoneer ne sont pas entièrement prises en charge sur place. Ces limites de Payoneer en Algérie réduisent les options des freelances et des télétravailleurs, qui doivent chercher une alternative à Payoneer, parfois moins pratique ou plus chère.

Des frais bancaires élevés

Si vous avez déjà reçu de l’argent sur un compte bancaire local, vous avez sans doute remarqué le montant des frais. Entre les frais de virement et les coûts de conversion, une part importante de vos revenus peut disparaître avant même de vous parvenir.

Des virements internationaux qui tardent

Les virements internationaux n’arrivent pas toujours rapidement. En Algérie, un retrait prend parfois plusieurs jours, voire davantage. Ces délais sont source de stress, surtout quand vous comptez sur cet argent pour des dépenses urgentes.

Des restrictions sur les retraits en devises

En Algérie, les devises sont étroitement encadrées par la Banque d’Algérie. Vous ne pouvez pas détenir ni retirer librement de grosses sommes en USD ou en EUR en espèces. La plupart des paiements internationaux doivent être convertis en dinars algériens (DZD) par les circuits bancaires officiels. Les transferts de devises sont aussi plafonnés et soumis à des exigences documentaires strictes. Les freelances ont donc plus de mal à accéder à leur argent ou à le déplacer librement.

À lire aussi : Compte bancaire pour freelance en Algérie

Les meilleures plateformes pour recevoir de l’argent de l’étranger en Algérie

Il existe des moyens plus malins d’être payé depuis l’étranger sans perdre d’argent en frais ou en délais. Voici les options qui fonctionnent vraiment.

Grey

Grey est une solution rapide et fiable pour encaisser des paiements venus de l’étranger. Elle prend en charge plusieurs devises, ce qui permet de convertir facilement et en toute sécurité vos fonds en dinars algériens. Les paiements arrivent vite, souvent plus vite qu’avec une banque traditionnelle, et l’application, simple à prendre en main, vous permet de gérer plusieurs sources de revenus au même endroit. Pour les freelances et les télétravailleurs, Grey réduit les délais et garde votre argent en sécurité, avec des frais de conversion plus bas.

Wise

Wise est une plateforme de paiements internationaux appréciée pour sa transparence et sa simplicité. Elle permet aux Algériens de recevoir de l’argent en devises, en USD, en euros ou en GBP, puis de le convertir en DZD à des taux compétitifs. Les frais sont affichés dès le départ et les virements sont généralement plus rapides qu’avec une banque. Beaucoup de freelances choisissent Wise parce qu’elle limite les coûts cachés, évite les retards inutiles et facilite le suivi des paiements de plusieurs clients.

Skrill

Skrill est un portefeuille électronique qui permet aux Algériens de recevoir des paiements internationaux en toute sécurité. Il prend en charge plusieurs devises et permet des virements en ligne rapides et sécurisés. Les freelances peuvent retirer leurs fonds vers un compte bancaire local ou les dépenser directement avec une carte Skrill. Ses frais sont un peu plus élevés que ceux d’autres plateformes, mais Skrill reste fiable pour des paiements réguliers et il est largement accepté par les entreprises internationales et les plateformes de freelance.

Virements bancaires

Le virement bancaire direct via SWIFT est l’un des moyens les plus sûrs de recevoir des fonds depuis l’étranger. Les fonds mettent généralement environ trois jours ouvrables à arriver sur un compte algérien. Il vous faut votre IBAN ou votre RIB et les coordonnées de votre banque, et les fonds sont automatiquement convertis en DZD. Fiable, le virement bancaire coûte toutefois souvent plus cher et offre moins de souplesse que les solutions numériques. Il convient donc mieux aux paiements importants ou peu fréquents.

MoneyGram

MoneyGram permet aux Algériens de recevoir rapidement de l’argent liquide envoyé par des clients à l’étranger. L’expéditeur envoie l’argent en ligne ou depuis une agence, et vous le retirez auprès d’un agent MoneyGram local. C’est pratique pour les paiements urgents, et aucun compte bancaire n’est nécessaire. Les frais peuvent toutefois être élevés selon le montant. Mieux vaut donc le réserver aux petits envois ou aux urgences plutôt qu’aux revenus réguliers de freelance.

Ria Money

Ria Money Transfer est une autre solution pour recevoir de l’argent de l’étranger en Algérie. Les transferts sont généralement rapides, souvent en une journée, et les fonds se retirent auprès d’agents locaux. Ria prend en charge plusieurs devises, ce qui le rend particulièrement utile pour les freelances sans compte bancaire international. Pratique, mais ses frais varient : il convient surtout aux paiements ponctuels ou urgents, pas aux gros paiements récurrents de freelance.

Transfert d’argent de l’étranger vers l’Algérie : ce qu’il faut savoir avant

Comme l’argent qui arrive est en devises, l’État algérien encadre la façon dont vous y accédez. Ces règles influent sur les délais, les plafonds et le traitement des paiements.

Pièce d’identité

Pour retirer de l’argent liquide en Algérie, vous devez présenter une pièce d’identité officielle. Sans elle, vous risquez de ne pas pouvoir récupérer votre paiement : gardez-la toujours à portée de main.

Taux de change

Les taux de change varient d’un prestataire à l’autre, ce qui change le montant que vous recevez réellement. Grey est un bon choix pour les Algériens, avec des taux de conversion transparents et compétitifs qui vous aident à garder une plus grande part de vos revenus.

Plafonds

Les paiements importants, en particulier pour les chefs d’entreprise ou les télétravailleurs bien rémunérés, peuvent faire l’objet de contrôles de sécurité supplémentaires. Ces vérifications peuvent ralentir les virements et exiger des justificatifs avant que les fonds soient libérés.

LDMAG1

Gérer vos paiements internationaux avec Grey

Recevoir des paiements internationaux ne devrait pas être compliqué pour les Algériens, d’autant que de plus en plus de personnes dans le pays travaillent à distance pour des clients étrangers. Avec une solution adaptée comme Grey, vous recevez votre argent rapidement, en toute sécurité et à des taux de change compétitifs.  Téléchargez l’application mobile dès aujourd’hui ou inscrivez-vous sur le site, et gérez vos paiements internationaux sans stress inutile.

‍

Meilleures plateformes freelance au Maroc en 2026

Meilleures plateformes freelance au Maroc en 2026

Upwork, Fiverr, Toptal : les plateformes freelance au Maroc qui acceptent les profils marocains et paient sans blocage. Comparez frais et retraits.

•

•

2 min de lecture

Le freelancing explose au Maroc. De Casablanca à Marrakech, des milliers de professionnels construisent leur carrière à distance pour des clients internationaux. Ce que personne ne vous dit au départ, c’est sur quelles plateformes freelance au Maroc miser pour vous simplifier la vie.

Certaines plateformes permettent de s’inscrire, de trouver des clients et d’être payé sans difficulté. D’autres imposent des vérifications parfois décourageantes, proposent des moyens de paiement qui ne fonctionnent pas vraiment au Maroc, ou cachent des restrictions que l’on découvre seulement après des heures passées à soigner son profil. J’ai pris le temps d’étudier les plateformes que les freelances marocains utilisent réellement avec succès : pas seulement les plus connues dans le monde, mais celles qui sont vraiment accessibles et pratiques quand on travaille en freelance depuis le Maroc.

Cet article passe en revue les meilleures plateformes freelance au Maroc, ce qui les rend accessibles et comment choisir la bonne selon vos compétences, votre expérience et vos besoins de paiement.

Qu’est-ce qui rend une plateforme accessible aux freelances marocains ?

Il ne suffit pas qu’une plateforme accepte les inscriptions depuis le Maroc : toute l’expérience compte, de la création du compte jusqu’aux paiements.

Voici ce que je regarde quand j’évalue un site freelance pour le Maroc :

Création du compte et vérification : l’inscription est-elle simple, ou la vérification est-elle laborieuse ? Certaines plateformes soumettent les comptes marocains à des contrôles supplémentaires qui retardent, voire bloquent complètement l’accès. En règle générale, mieux vaut éviter ce type de plateforme.

Des moyens de paiement qui fonctionnent au Maroc : une plateforme qui restreint les paiements ne vous sert pas à grand-chose. Les plateformes accessibles proposent plusieurs options de retrait qui marchent réellement pour les utilisateurs marocains.

Des frais et des taux de change raisonnables : commissions de la plateforme, frais de retrait et frais de conversion s’additionnent vite. Les plateformes accessibles sont transparentes sur leurs coûts et sur ce que vous gagnez vraiment.

La politique de la plateforme envers les utilisateurs marocains : certaines plateformes pénalisent certains pays. Les plateformes accessibles traitent les freelances marocains comme n’importe quel autre utilisateur.

La qualité et le volume des missions : une plateforme n’est utile que si des clients y publient régulièrement des missions sur lesquelles vous pouvez postuler et que vous pouvez décrocher.

Ces critères comptent, parce que votre temps a de la valeur. Passer des semaines à construire un profil sur une plateforme qui ne prend pas correctement en charge les utilisateurs marocains, c’est frustrant et c’est du temps perdu.

Les plateformes freelance généralistes

Ces plateformes couvrent un large éventail de compétences et de secteurs. C’est là que la plupart des freelances marocains font leurs débuts.

Upwork

Upwork est la plus grande plateforme freelance au monde, et elle est accessible aux utilisateurs marocains. Je connais des dizaines de freelances marocains qui en tirent un revenu régulier. La concurrence y est très forte, mais ça fonctionne.

Pourquoi elle est accessible : Upwork accepte les freelances marocains sans obstacle particulier. La création du compte est simple et la plateforme propose plusieurs moyens de paiement, dont Payoneer, le virement bancaire direct et PayPal (même si PayPal a ses limites au Maroc).

Moyens de paiement : la plupart des freelances marocains passent par Payoneer ou le virement bancaire direct. Les paiements sont versés chaque semaine pour les contrats à l’heure, ou à la validation de chaque étape (milestone) pour les projets à prix fixe. Les fonds arrivent généralement sur votre compte en 3 à 5 jours.

Idéal pour : les freelances expérimentés dans la tech, le design, la rédaction, le marketing et l’assistance virtuelle. La clientèle d’Upwork penche vers les services professionnels et les budgets plus élevés.

Les difficultés : la plateforme est très concurrentielle, et des centaines de freelances peuvent postuler à une même offre. Construire son profil et décrocher ses premiers clients demande de la patience. Il faut aussi compter avec des frais variables pouvant aller jusqu’à 15 %.

Quand ça marche : Upwork convient parfaitement aux freelances capables de prouver leur expertise avec un portfolio, des avis clients et des propositions bien rédigées. Si vous êtes prêt à investir du temps pour gagner en crédibilité, c’est l’une des plateformes les plus fiables pour un revenu sur le long terme.

Fiverr

Avec son modèle basé sur les « gigs », Fiverr séduit les débutants, et la plateforme est entièrement accessible aux freelances marocains. Elle convient particulièrement aux créatifs et aux prestataires qui vendent des livrables bien définis.

Pourquoi elle est accessible : l’inscription est simple, la vérification minimale, et les utilisateurs marocains ne subissent aucune restriction supplémentaire. Pour les retraits, Fiverr prend en charge Payoneer et le virement bancaire, deux options qui fonctionnent de façon fiable au Maroc.

Moyens de paiement : Fiverr bloque les paiements pendant 14 jours après la livraison d’une commande (pour laisser place aux retouches ou aux litiges), puis les libère sur votre compte. Vous pouvez ensuite retirer via Payoneer ou par virement bancaire direct. Le traitement prend deux à trois jours.

Idéal pour : les graphistes, rédacteurs, comédiens voix off, monteurs vidéo, traducteurs et tous ceux qui proposent des prestations au projet. La structure de Fiverr se prête au travail que l’on peut présenter sous forme de gigs clairs, à prix fixe.

Les difficultés : Fiverr prélève une commission fixe de 20 % sur toutes les commandes. Elle n’est pas négociable et dépasse les frais d’Upwork pour les freelances bien installés. La période de 14 jours avant de toucher l’argent peut être pénible si vous avez besoin de vos fonds rapidement. La plateforme est aussi saturée : pour sortir du lot, il faut des descriptions de gigs excellentes, un bon portfolio et des prix compétitifs.

Quand ça marche : Fiverr est idéal pour se constituer un portfolio, obtenir ses premiers avis clients et générer un revenu régulier avec des services reproductibles. Si vous savez créer des gigs convaincants et livrer avec régularité, les commandes suivent.

Freelancer.com

Freelancer.com est moins abouti qu’Upwork ou Fiverr, mais il reste accessible aux utilisateurs marocains et propose un volume de missions correct dans de nombreux secteurs.

Pourquoi elle est accessible : la plateforme accepte les freelances marocains et la création du compte est simple. Parmi les moyens de paiement : Payoneer, PayPal, Skrill et le virement bancaire.

Moyens de paiement : paiements par étapes, avec des fonds débloqués après validation du client. Vous pouvez retirer aussi souvent que vous le souhaitez, mais des frais de retrait s’appliquent à chaque opération.

Idéal pour : les freelances à l’aise avec les appels d’offres concurrentiels et prêts à travailler à différents niveaux de prix. La clientèle va des entreprises au budget serré aux projets mieux rémunérés.

Les difficultés : la concurrence est rude, et beaucoup de clients s’attendent à des tarifs plus bas que sur Upwork. Freelancer.com prélève 10 % ou 5 USD par projet, le montant le plus élevé étant retenu. Les frais de retrait peuvent vite grimper si vous retirez souvent.

Quand ça marche : si Upwork ou Fiverr ne vous apportent pas assez de pistes, Freelancer.com est une bonne solution de repli. Il est aussi utile dans des domaines moins présents sur les autres plateformes, comme la saisie de données, la recherche ou le support technique.

LDMAG1

Les plateformes spécialisées par métier

Si vous travaillez dans un domaine précis, les plateformes de niche offrent souvent des clients de meilleure qualité et une meilleure rémunération que les places de marché généralistes.

Pour les développeurs et les profils tech

Toptal

Toptal est un réseau sélectif réservé aux meilleurs développeurs, designers et experts en finance. Y entrer est difficile, mais une fois admis, la rémunération et la qualité des clients sont exceptionnelles.

Pourquoi elle est accessible : Toptal accepte des freelances du monde entier, Maroc compris. Le processus de sélection comporte toutefois plusieurs évaluations techniques et entretiens. Seuls 3 % environ des candidats sont retenus.

Moyens de paiement : Toptal gère toute la facturation et les paiements. Vous pouvez recevoir vos fonds via Payoneer, Wise ou par virement bancaire direct. Les paiements sont fiables et généralement traités dans un délai d’une à deux semaines après l’envoi de la facture.

Idéal pour : les développeurs, designers et spécialistes seniors à l’expertise reconnue. Si vous êtes en début de carrière, Toptal n’est pas encore une option réaliste.

Les difficultés : la sélection est vraiment exigeante. Il vous faudra un solide portfolio, d’excellentes compétences techniques et la capacité de rester performant sous pression pendant les évaluations.

Turing

Turing met en relation des développeurs avec des postes à distance de longue durée dans des entreprises américaines. C’est moins une place de marché freelance qu’une plateforme de recrutement à distance.

Pourquoi elle est accessible : Turing accepte les développeurs marocains et gère toute la logistique de l’emploi, paiements compris. Vous travaillez comme salarié à distance à temps plein plutôt que comme freelance payé au projet.

Moyens de paiement : les paiements sont versés chaque mois via Payoneer, Wise ou par virement bancaire. Turing offre un revenu stable et prévisible plutôt que des gains au gig.

Idéal pour : les développeurs qui cherchent un poste à distance à temps plein avec une rémunération mensuelle régulière.

Dribbble

Dribbble est une plateforme de portfolio dotée d’un job board. Les designers marocains l’utilisent pour montrer leur travail et entrer directement en contact avec des clients.

Pourquoi elle est accessible : l’inscription est gratuite et le job board publie des postes de design à distance du monde entier. Les conditions de paiement se négocient directement avec les clients.

Idéal pour : les designers expérimentés au portfolio solide qui préfèrent une relation directe avec leurs clients aux gigs encadrés par une plateforme.

Contently

Contently met en relation des rédacteurs freelances avec des marques et des médias. La plateforme est plus sélective qu’Upwork, mais les clients sont de meilleure qualité.

Pourquoi elle est accessible : elle accepte les freelances du monde entier, Maroc compris. Vous postulez avec votre portfolio et, si vous êtes retenu, la plateforme vous met en relation avec des clients.

Moyens de paiement : gérés par la plateforme, généralement via Payoneer ou par virement direct.

Idéal pour : les rédacteurs expérimentés, déjà publiés, avec un solide portfolio.

Les sites d’emploi à distance (pas des plateformes freelance, mais à connaître)

Les job boards comme We Work Remotely, RemoteOK et AngelList ne sont pas des places de marché freelance, mais c’est là que les entreprises publient leurs offres d’emploi à distance et leurs contrats de longue durée.

Pourquoi ils comptent : aucune commission de plateforme. Vous négociez vous-même vos tarifs, vos conditions contractuelles et vos moyens de paiement. Vous gardez ainsi toute liberté d’utiliser la solution de paiement qui vous convient le mieux, comme Grey, Wise ou Payoneer.

Liberté de paiement : vous travaillez directement avec vos clients, donc c’est vous qui décidez comment vous êtes payé. Beaucoup de freelances marocains bien installés préfèrent cette approche, car elle supprime totalement les commissions des plateformes.

Idéal pour : les freelances expérimentés au portfolio solide, à l’aise pour se vendre et gérer seuls leurs relations clients.

La difficulté : vous êtes en concurrence avec des freelances du monde entier, et aucune plateforme ne vous protège si un client ne paie pas. Il vous faut des contrats solides et une bonne méthode pour vérifier vos clients.

Comment recevoir vos paiements de freelance au Maroc ?

En général, la plateforme vous apporte du travail, mais être payé efficacement est un tout autre défi.

Chaque plateforme propose des options de retrait, mais elles ne fonctionnent pas toutes bien pour les freelances marocains. PayPal est soumis à des restrictions au Maroc. Même une fois l’argent gagné, vous pouvez encore perdre 3 à 5 % rien que pour le récupérer.

Les problèmes de paiement que rencontrent les freelances marocains, quelle que soit la plateforme : conversion forcée en dirhams, frais de retrait élevés, taux de change défavorables et peu de contrôle sur le moment et la façon d’accéder à leurs revenus.

C’est là qu’une solution de paiement comme Grey devient indispensable. Grey vous aide à recevoir et à gérer vos paiements internationaux efficacement. Vous disposez de comptes en USD, EUR et GBP, ce qui permet à vos clients (via une plateforme ou en direct) de vous payer sans les complications des banques marocaines traditionnelles. Vous pouvez conserver vos fonds en devises, convertir quand le taux vous est favorable et retirer rapidement vers votre compte local. Grey fonctionne avec n’importe quelle plateforme ou relation client et protège vos revenus des frais inutiles et des mauvais taux de conversion.

Choisir la bonne plateforme selon votre situation

La plateforme idéale dépend de l’étape où vous en êtes dans votre parcours de freelance.

Si vous débutez : commencez par Fiverr ou Upwork. Les deux offrent la protection de la plateforme, un flux régulier de clients et la possibilité de vous constituer des avis et une crédibilité. Les frais sont élevés, acceptez-le, mais voyez-les comme le prix de l’apprentissage et de votre réputation. Une fois que vous avez 10 à 20 bons avis, vous pouvez augmenter vos tarifs ou passer au travail en direct avec vos clients.

Si vous êtes expérimenté : combinez Upwork avec les plateformes spécialisées de votre domaine. Commencez à développer des relations directes avec des clients grâce aux job boards, à LinkedIn et au bouche-à-oreille. Optimisez vos moyens de paiement pour réduire les frais. Des outils comme Grey, Wise ou Payoneer font une vraie différence.

Si vous êtes très spécialisé : visez des plateformes comme Toptal ou des job boards propres à votre secteur. Négociez des contrats directs dès que possible. À ce niveau, privilégiez le tarif plutôt que le volume. Un client qui paie bien vaut mieux que dix petits gigs mal payés.

Alors, quel est mon conseil ?

La meilleure plateforme freelance pour vous est celle qui correspond à votre situation. L’accessibilité compte. La fiabilité des paiements compte. Et votre temps est trop précieux pour le perdre sur des plateformes qui multiplient les obstacles inutiles.

Que vous commenciez par Upwork, Fiverr, une plateforme de niche ou des relations directes trouvées sur les job boards, choisissez parmi les plateformes freelance au Maroc celles qui vous traitent équitablement, paient de façon fiable et correspondent à vos compétences et à vos objectifs. Et une fois les missions décrochées, assurez-vous d’avoir un système de paiement qui protège vos revenus au lieu de les grignoter.

Ouvrez votre compte Grey gratuit dès aujourd’hui, ou téléchargez l’application pour commencer à recevoir vos paiements internationaux de n’importe quelle plateforme ou de n’importe quel client, à de meilleurs taux et en toute transparence.

‍

Travail à distance au Maroc : les métiers que recherchent les clients étrangers

Travail à distance au Maroc : les métiers que recherchent les clients étrangers

Travail à distance au Maroc : développement, support, finance, data ou design, les métiers que les clients étrangers confient aux Marocains. Découvrez-les.

•

•

2 min de lecture

Au fil des années, les professionnels marocains ont développé de solides compétences commerciales et techniques, aujourd'hui très demandées au-delà des frontières du pays. Du travail créatif aux opérations et au support technique, de plus en plus de clients étrangers proposent du travail à distance au Maroc, car les talents marocains se sont fait une réputation de qualité et de résultats.

Cela dit, les clients internationaux recherchent souvent des profils précis quand ils recrutent au Maroc. Savoir où se trouve la demande vous aide à orienter vos compétences et à mieux vous positionner sur le marché mondial. Dans cet article, nous passons en revue les métiers à distance que les clients étrangers confient le plus souvent aux Marocains, pour que vous puissiez aligner votre recherche d'emploi ou votre formation sur des opportunités réelles.

Les emplois à distance les plus courants depuis le Maroc

Les professionnels marocains sont de plus en plus recrutés par des entreprises étrangères pour des postes à distance qui exigent de solides compétences numériques, analytiques et relationnelles. Ces métiers reflètent les domaines où la demande mondiale est aujourd'hui la plus forte.

Développement logiciel

Le développement logiciel est l'un des postes à distance les plus recherchés chez les talents marocains. Les entreprises étrangères veulent des développeurs capables de concevoir, maintenir et faire évoluer des produits numériques avec efficacité. Les compétences en développement web et mobile, en systèmes cloud et en API font des développeurs marocains des partenaires attractifs, surtout pour les startups et les entreprises tech en croissance qui cherchent des équipes à distance fiables, capables de livrer un code de qualité dans les délais.

Support client et support technique

Beaucoup d'entreprises étrangères recrutent des Marocains pour le support client et technique, en raison de leurs bonnes capacités de communication et de leur maîtrise de plusieurs langues. Ces postes consistent à accompagner les utilisateurs, résoudre leurs problèmes et les guider dans l'utilisation du produit, par e-mail, par chat et en direct. Les entreprises apprécient les professionnels qui offrent un service clair et aimable tout en maintenant une forte satisfaction client, en particulier dans des structures internationales qui fonctionnent d'abord à distance.

Finance et comptabilité

Les postes à distance en finance et en comptabilité progressent vite, car les entreprises étrangères externalisent la tenue des comptes, la paie et le reporting financier. Les professionnels marocains qui ont des connaissances comptables et l'habitude des outils financiers internationaux sont bien placés pour ces postes. Rigueur, confidentialité et connaissance des normes internationales en font un domaine de confiance, où les clients étrangers cherchent régulièrement des profils qualifiés à distance.

Analyse de données et data science

L'analyse de données et la data science permettent aux professionnels marocains de travailler avec des équipes du monde entier pour interpréter les données et éclairer les décisions. Les entreprises étrangères recrutent à distance pour le nettoyage de données, la visualisation, le reporting et l'analyse prédictive. La maîtrise d'outils comme SQL, Python et les plateformes d'analyse aide les talents marocains à se démarquer dans ce domaine à forte valeur, tourné vers l'avenir.

Design UX et UI

Le design UX et UI est un autre métier à distance phare pour les créatifs marocains. Les clients étrangers recherchent des designers capables de créer des expériences numériques intuitives et agréables à l'œil. De la recherche utilisateur et des wireframes jusqu'aux interfaces finalisées, un vrai sens du design et une approche centrée sur l'utilisateur permettent aux designers marocains de livrer un travail conforme aux standards internationaux, qui améliore la satisfaction des utilisateurs.

Pourquoi les Marocains sont recherchés pour le travail à distance international

1. Les produits B2C mondiaux se développent vite

D'après SPX Commerce, le chiffre d'affaires B2C mondial devrait passer de 5,5 billions à 17 billions de dollars d'ici 2030, ce qui pousse les entreprises étrangères à s'étendre sur de nouveaux marchés. À mesure que ces produits grandissent, elles ont besoin d'un service client et d'un support technique fiables. Les professionnels marocains développent ces compétences pour gérer les utilisateurs, résoudre les problèmes et accompagner cette croissance mondiale.

2. Les logiciels doivent être améliorés en continu

Les startups et scale-ups d'aujourd'hui ne construisent plus de produits figés. Leurs produits évoluent chaque semaine, avec de nouvelles fonctionnalités, des mises à jour de sécurité et des gains de performance. Ce cycle permanent a fait grimper la demande mondiale en développement logiciel, car les entreprises ont besoin d'équipes fiables pour concevoir, maintenir et faire évoluer leurs produits numériques dans la durée.

3. Les entreprises guidées par les données prennent l'avantage

Les entreprises qui s'appuient sur les données obtiennent régulièrement de meilleurs résultats que celles qui se fient à l'intuition. Les entreprises étrangères comptent désormais sur l'analyse de données pour comprendre le comportement des clients, mesurer leurs performances et prévoir leur croissance. Avec une concurrence accrue, la demande ne cesse d'augmenter pour les professionnels de la data capables de transformer les analyses en meilleures décisions.

4. Les produits doivent être simples et humains

Face à la concurrence, les entreprises gagnent en créant des produits que les gens aiment utiliser. C'est pourquoi beaucoup d'entreprises tech misent sur le design UX et UI. Les designers marocains développent ces compétences pour aider les marques étrangères à simplifier les parcours utilisateurs, fidéliser leurs clients et se démarquer sur des marchés saturés.

LDMAG1

Comment débuter dans le travail à distance au Maroc

Pour travailler à distance au Maroc pour des clients internationaux, il faut suivre les bonnes étapes, choisir les bons outils et bien s'organiser afin de décrocher des missions et d'être payé sans accroc.

  • Sites d'emploi : les professionnels marocains peuvent trouver des clients étrangers sur des plateformes internationales comme Upwork, Fiverr et Toptal. Ces sites publient des offres à distance dans la tech, le design, la finance et bien d'autres domaines.
  • Outils de paiement : être payé depuis l'étranger demande des outils sûrs. Grey permet aux Marocains de recevoir des paiements en devises (EUR et GBP) rapidement, avec des frais bas et de bons taux de conversion, pour des transferts internationaux simples à gérer.

Lire aussi : Les meilleures solutions de banque en ligne pour freelances au Maroc

  • Facturation : une facturation en bonne et due forme facilite le paiement. Garder une trace de vos heures, de vos livrables et de vos factures aide vos clients à traiter vos paiements rapidement et vous protège sur les plans financier et juridique.
  • Contrats : signer un contrat clair avec vos clients étrangers permet de fixer les attentes, le périmètre du projet et les conditions de paiement. Cela protège les professionnels à distance et facilite la collaboration et l'intégration pour toutes les parties.

Partout dans le monde, des entreprises cherchent des talents qualifiés, et les travailleurs marocains se forgent rapidement une réputation de fiabilité et de qualité. Pour réussir, il vous faut les bonnes compétences et un moyen simple de recevoir vos paiements de l'étranger. C'est là qu'intervient Grey. Avec des transferts multidevises sûrs et rapides, Grey permet aux Marocains d'être payés facilement par leurs clients internationaux. Inscrivez-vous ou téléchargez l'application Grey dès aujourd'hui, et concentrez-vous sur la qualité de votre travail tout en étant payé de façon fiable.

‍

Consultez votre boîte de réception ! 😀
Nous vous avons envoyé un e-mail de confirmation. Suivez simplement les étapes pour finaliser votre inscription.
Oups ! Une erreur s’est produite lors de l’envoi du formulaire.