<script type="application/ld+json" data-schema-version="grey-blog-v4">[{"@context":"https://schema.org","@type":"BlogPosting","@id":"https://grey.co/fr/blog/wise-vs-paypal-vs-payoneer-which-works-better-for-moroccans#article","headline":"Wise vs PayPal vs Payoneer au Maroc : quelle plateforme choisir ?","description":"Wise vs PayPal vs Payoneer au Maroc : frais, conversion en MAD, retraits et carte pour freelances. Comparez et choisissez la plateforme qui vous convient.","inLanguage":"fr","url":"https://grey.co/fr/blog/wise-vs-paypal-vs-payoneer-which-works-better-for-moroccans","mainEntityOfPage":{"@id":"https://grey.co/fr/blog/wise-vs-paypal-vs-payoneer-which-works-better-for-moroccans#webpage"},"datePublished":"2026-10-18T06:00:00+01:00","dateModified":"2026-10-18T06:00:00+01:00","author":{"@type":"Person","@id":"https://grey.co/authors/adeolu-titus-adekunle#person","name":"Adeolu Titus Adekunle","url":"https://grey.co/authors/adeolu-titus-adekunle","sameAs":["https://www.linkedin.com/in/titusadeoluadekunle/"]},"publisher":{"@type":"Organization","@id":"https://grey.co/#organization","name":"Grey","url":"https://grey.co","logo":{"@type":"ImageObject","url":"https://cdn.prod.website-files.com/6360022338a81bd6fdbb1145/6564ae1077a67e39d3c491a6_Grey%20Logo%20Lockup%20Black.svg"}},"image":{"@id":"https://grey.co/fr/blog/wise-vs-paypal-vs-payoneer-which-works-better-for-moroccans#primaryimage"},"translationOfWork":{"@id":"https://grey.co/blog/wise-vs-paypal-vs-payoneer-which-works-better-for-moroccans#article"}},{"@context":"https://schema.org","@type":"WebPage","@id":"https://grey.co/fr/blog/wise-vs-paypal-vs-payoneer-which-works-better-for-moroccans#webpage","url":"https://grey.co/fr/blog/wise-vs-paypal-vs-payoneer-which-works-better-for-moroccans","name":"Wise vs PayPal vs Payoneer au Maroc : le comparatif | Grey","description":"Wise vs PayPal vs Payoneer au Maroc : frais, conversion en MAD, retraits et carte pour freelances. Comparez et choisissez la plateforme qui vous convient.","inLanguage":"fr","primaryImageOfPage":{"@id":"https://grey.co/fr/blog/wise-vs-paypal-vs-payoneer-which-works-better-for-moroccans#primaryimage"},"breadcrumb":{"@id":"https://grey.co/fr/blog/wise-vs-paypal-vs-payoneer-which-works-better-for-moroccans#breadcrumb"}},{"@context":"https://schema.org","@type":"ImageObject","@id":"https://grey.co/fr/blog/wise-vs-paypal-vs-payoneer-which-works-better-for-moroccans#primaryimage","url":"https://cdn.prod.website-files.com/636a85d290ee58e70c17e1c0/6a300e31fe6fd0618da8a885_6a300e30e0b7db6d54d19c64_wise-vs-paypal-vs-payoneer-which-works-better-for-moroccans__header-image.webp","contentUrl":"https://cdn.prod.website-files.com/636a85d290ee58e70c17e1c0/6a300e31fe6fd0618da8a885_6a300e30e0b7db6d54d19c64_wise-vs-paypal-vs-payoneer-which-works-better-for-moroccans__header-image.webp","width":1200,"height":675,"caption":"Comparatif de Wise, PayPal et Payoneer pour les freelances au Maroc"},{"@context":"https://schema.org","@type":"BreadcrumbList","@id":"https://grey.co/fr/blog/wise-vs-paypal-vs-payoneer-which-works-better-for-moroccans#breadcrumb","itemListElement":[{"@type":"ListItem","position":1,"name":"Accueil","item":"https://grey.co/fr"},{"@type":"ListItem","position":2,"name":"Blog","item":"https://grey.co/fr/blog"},{"@type":"ListItem","position":3,"name":"Wise vs PayPal vs Payoneer au Maroc : quelle plateforme choisir ?","item":"https://grey.co/fr/blog/wise-vs-paypal-vs-payoneer-which-works-better-for-moroccans"}]},{"@context":"https://schema.org","@type":"FAQPage","@id":"https://grey.co/fr/blog/wise-vs-paypal-vs-payoneer-which-works-better-for-moroccans#faq","inLanguage":"fr","mainEntity":[{"@type":"Question","name":"Les freelances marocains peuvent-ils utiliser Wise pour recevoir des paiements internationaux ?","acceptedAnswer":{"@type":"Answer","text":"Oui. Wise fournit aux utilisateurs marocains des comptes en EUR, GBP et USD avec des coordonnées bancaires locales. Les clients européens peuvent payer par SEPA sur l’IBAN en EUR. La conversion en MAD se fait au taux moyen du marché, avec des frais fixes d’environ 0,42 à 0,57 %. En revanche, la carte Wise n’est pas proposée aux résidents au Maroc : ils ne peuvent donc pas utiliser Wise pour payer par carte à l’international."}},{"@type":"Question","name":"Comment les utilisateurs marocains de PayPal retirent-ils leur argent en MAD ?","acceptedAnswer":{"@type":"Answer","text":"Depuis septembre 2025, CASHPLUS, fintech agréée par Bank Al-Maghrib, est le seul acteur au Maroc à proposer le retrait PayPal en ligne. Les utilisateurs de PayPal peuvent retirer instantanément leur solde en MAD depuis l’application mobile CASHPLUS, sans passer en agence. Les conditions de PayPal pour le Maroc imposent de retirer les fonds reçus vers un compte bancaire marocain dans les 30 jours suivant leur réception."}},{"@type":"Question","name":"Quels sont les frais de conversion de Payoneer pour un retrait vers une banque marocaine ?","acceptedAnswer":{"@type":"Answer","text":"Un retrait de Payoneer vers un compte bancaire marocain entraîne des frais de conversion de 2 à 3 %. Les retraits prennent généralement deux à trois jours ouvrés. Sur un paiement de 1 000 €, le coût de conversion est d’environ 20 à 30 €. Payoneer facture aussi 29,95 USD par an pour la carte de débit Mastercard."}},{"@type":"Question","name":"Grey propose-t-il des comptes en USD aux utilisateurs marocains ?","acceptedAnswer":{"@type":"Answer","text":"Pas actuellement. Grey fournit des comptes en EUR et GBP aux utilisateurs marocains, mais pas de compte en USD pour ce marché pour l’instant. Si vos clients paient en USD, Wise ou Payoneer proposent des comptes de réception en USD. Vérifiez toujours la disponibilité actuelle des produits sur grey.co avant de vous inscrire."}},{"@type":"Question","name":"Puis-je utiliser plusieurs plateformes pour recevoir des paiements internationaux au Maroc ?","acceptedAnswer":{"@type":"Answer","text":"Oui, et pour la plupart des freelances marocains qui ont plusieurs sources de revenus, combiner deux plateformes est l’approche la plus pratique : Wise ou Grey pour recevoir des EUR et des GBP au coût de conversion le plus bas, et Payoneer pour les revenus en USD ou les versements des places de marché. Vous couvrez ainsi les sources de revenus les plus courantes sans dépendre des limites d’une seule plateforme."}}]}]</script>

Wise vs PayPal vs Payoneer au Maroc : quelle plateforme choisir ?

Adeolu Titus Adekunle

SOMMAIRE

PARTAGER CET ARTICLE

Un développeur freelance à Casablanca a trois clients. Le premier le paie par PayPal, parce qu’il l’a toujours fait. Le deuxième passe par Upwork, qui verse par défaut sur Payoneer. Le troisième est une agence allemande qui envoie un virement direct. Trois sources de paiement, trois plateformes, trois grilles tarifaires et trois façons différentes de récupérer l’argent sur un compte bancaire au Maroc.

C’est le quotidien de la plupart des freelances marocains payés depuis l’étranger. Les plateformes qu’utilisent leurs clients ne sont pas toujours celles qui fonctionnent le mieux au Maroc. Et leurs limites (frais, options de retrait, disponibilité de la carte) diffèrent assez pour qu’un mauvais choix de compte principal coûte de l’argent chaque mois.

Ce comparatif Wise vs PayPal vs Payoneer au Maroc détaille ce que chaque service propose aux utilisateurs marocains en 2026, y compris les limites que leurs pages commerciales ne mettent pas en avant. Il montre aussi où se situe Grey, une alternative pour les freelances marocains payés surtout en EUR ou en GBP.

Ce dont un freelance marocain a besoin pour recevoir des paiements

Avant de comparer les trois plateformes, il faut savoir ce que l’on mesure. Pour un freelance ou un télétravailleur au Maroc qui reçoit des revenus de l’étranger, cinq critères comptent.

Puis-je recevoir efficacement les paiements de mes clients étrangers ? Autrement dit, la plateforme fournit-elle des coordonnées bancaires locales (IBAN en EUR, numéro de routage en USD) pour que les clients paient par simple virement domestique, ou doivent-ils envoyer des virements internationaux coûteux ?

Combien coûte la réception puis la conversion en MAD ? Le coût total comprend les frais de réception, la marge de conversion au-dessus du taux moyen du marché et les éventuels frais de retrait vers la banque marocaine. Il faut additionner les trois.

En combien de temps ai-je accès à mon argent en MAD ? Une plateforme qui bloque les fonds trois à cinq jours ouvrés complique la trésorerie. Un accès instantané ou le jour même aux dirhams compte pour un freelance qui gère ses dépenses mensuelles.

Y a-t-il une carte pour payer à l’international ? Beaucoup de freelances marocains paient des outils et des abonnements étrangers. Une carte virtuelle ou physique libellée en devise change beaucoup l’usage au quotidien.

Quelles sont les limites propres aux utilisateurs marocains ? Une plateforme disponible dans le monde entier ne fonctionne pas forcément pleinement au Maroc. Ces différences pèsent lourd dans la pratique.

Wise au Maroc

Wise est la plateforme la plus citée par les freelances marocains attentifs aux coûts. Pour recevoir des euros de clients européens et les convertir avec la marge la plus faible, sa réputation est méritée. Wise applique en général le taux moyen du marché à toutes ses conversions.

Vous pouvez envoyer des MAD vers des comptes bancaires de particuliers et d’entreprises au Maroc, avec un délai habituel d’un à trois jours ouvrés après la conversion. Certaines banques marocaines facturent la réception des virements : Al Barid, Attijariwafa, BMCE, BMCI, Crédit du Maroc et Société Générale Maroc peuvent prélever des frais de réception allant jusqu’à 20 MAD.

Wise fournit des comptes en EUR, GBP et USD avec des coordonnées bancaires locales pour recevoir des paiements. Les clients européens paient par SEPA sur l’IBAN en EUR. Les clients britanniques paient par Faster Payments sur le sort code et le numéro de compte en GBP. Dans les deux cas, l’argent arrive sur le solde Wise sans frais SWIFT déduits.

La limite décisive pour les résidents au Maroc : la carte Wise ne leur est pas proposée. Si vous avez besoin d’une carte pour vos achats en ligne à l’international, Wise ne suffit pas.

Idéal pour : les freelances marocains payés surtout en EUR ou en GBP qui veulent le coût de conversion le plus bas vers le MAD et n’ont pas besoin de carte pour leurs dépenses à l’étranger.

PayPal au Maroc

La situation de PayPal au Maroc a nettement changé en septembre 2025. CASHPLUS, fintech marocaine de premier plan et établissement de paiement agréé par Bank Al-Maghrib, a annoncé un partenariat avec PayPal qui permet aux utilisateurs marocains de retirer instantanément leur solde PayPal en MAD depuis l’application mobile CASHPLUS, sans passage en agence, sans paperasse et sans intermédiaire. CASHPLUS devient ainsi le seul acteur au Maroc à proposer le retrait PayPal en ligne.

Avant ce partenariat, les utilisateurs marocains vivaient l’une des pires expériences de retrait PayPal au monde : ils pouvaient recevoir des fonds, mais pour retirer leur argent PayPal en MAD, ils devaient recourir à des solutions de contournement que beaucoup jugeaient peu fiables. Le partenariat avec CASHPLUS est une vraie amélioration.

Les frais, en revanche, restent élevés. En octobre 2026, PayPal facture 2,99 % sur les paiements de biens et services, 1,5 % sur les transactions internationales, et applique une marge de change de 3 à 4 % à la conversion. Sur un paiement de 1 000 € d’un client européen, le coût cumulé de réception et de conversion peut atteindre 60 à 85 € avant que l’argent n’arrive sur un compte marocain.

Les conditions de PayPal pour le Maroc imposent de retirer les fonds reçus sur un compte PayPal marocain vers un compte bancaire marocain dans les 30 jours suivant leur réception. Ce n’est pas facultatif. Conserver des fonds sur un solde PayPal au-delà de 30 jours enfreint les conditions applicables aux utilisateurs marocains.

PayPal ne fournit pas de coordonnées bancaires locales (IBAN en EUR ou numéro de routage en USD) aux utilisateurs marocains. Vos clients ne peuvent vous payer que par PayPal, pas par SEPA ni par ACH : ils doivent donc avoir un compte PayPal, et vos encaissements se limitent aux clients qui utilisent la plateforme.

Idéal pour : les freelances marocains dont les clients utilisent déjà PayPal et qui veulent des MAD instantanés via CASHPLUS ; les vendeurs en ligne sur des plateformes qui paient par PayPal.

Payoneer au Maroc

Payoneer est la plateforme la plus utilisée par les freelances marocains qui travaillent sur des plateformes internationales. Son intégration directe avec Upwork, Fiverr, Amazon et d’autres grandes places de marché en fait le choix par défaut de ceux qui l’ont découverte par l’une d’elles.

Payoneer fournit des comptes en USD, EUR et GBP avec des coordonnées bancaires locales. Les clients européens paient par SEPA sur le compte en EUR. Les clients américains peuvent payer par ACH sur le compte en USD. Pour les utilisateurs de places de marché, l’intégration directe fait arriver les gains automatiquement.

Payoneer ne facture pas de frais de réception sur la plupart des paiements. En revanche, en octobre 2026, un retrait vers votre banque marocaine entraîne des frais de conversion de 2 à 3 %. Les retraits prennent généralement deux à trois jours ouvrés.

Payoneer propose aussi une carte de débit Mastercard, contrairement à Wise qui n’a pas de carte pour les résidents au Maroc. Cette carte coûte 29,95 USD par an. Elle permet les achats en ligne à l’international, ce qui couvre le paiement des abonnements et des outils, un besoin auquel Wise ne répond pas.

Pour les transferts hors Payoneer (clients qui paient directement plutôt que via une plateforme intégrée), des frais allant jusqu’à 3 % s’appliquent. La vérification à l’ouverture du compte peut prendre jusqu’à trois jours ouvrés.

Idéal pour : les freelances marocains sur Upwork, Fiverr ou d’autres places de marché intégrées à Payoneer ; les utilisateurs qui ont besoin d’une carte pour leurs dépenses à l’étranger en plus de leur compte de réception.

Tableau comparatif : Wise, PayPal ou Payoneer pour les utilisateurs marocains

Wise PayPal Payoneer Grey
Compte EUR avec IBAN SEPA Oui Non Oui Oui
Compte GBP avec sort code Oui Non Oui Oui
Compte USD Oui Non Oui Pas pour le Maroc actuellement
Mode de paiement des clients SEPA, Faster Payments, ACH PayPal uniquement SEPA, Faster Payments, ACH SEPA, Faster Payments
Frais de réception sur 1 000 € Gratuit À la charge de l’expéditeur : 2,99 % + frais fixes Gratuit (pour la plupart des paiements de plateformes) 0,8 %, plafonnés à 10 € (soit 8 €)
Retrait en MAD Virement bancaire Uniquement via l’application CASHPLUS Directement vers une banque marocaine À vérifier sur grey.co
Carte pour les résidents au Maroc Non (indisponible pour les résidents au Maroc) Limitée (liée au portefeuille CASHPLUS) Oui (Mastercard, 29,95 USD par an) Oui (carte virtuelle en USD, 5 USD à la création)
Intégration aux plateformes Limitée Oui (plateformes e-commerce) Oui (Upwork, Fiverr, Amazon et autres) Non
Frais annuels de tenue Aucun Aucun 29,95 USD par an (carte) Aucun
Enregistrements et licences FinCEN (États-Unis) et licences dans 48 États américains FinCEN (États-Unis) et autres FinCEN (États-Unis) Enregistrée auprès du FinCEN (États-Unis) et de FINTRAC (Canada)
Idéal pour Coût de conversion le plus bas ; réception en EUR, GBP et USD ; pas de carte au Maroc Clients qui paient par PayPal ; MAD instantanés via CASHPLUS Freelances sur plateformes ; besoin d’une carte Réception en EUR et GBP ; maîtrise de la conversion ; carte virtuelle en USD

Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier ou juridique. Données en date d’octobre 2026 : la disponibilité, les frais et les fonctionnalités des plateformes pour les utilisateurs marocains peuvent changer. Vérifiez toujours les taux, frais et conditions en vigueur auprès de chaque plateforme avant toute opération. La disponibilité des produits Grey pour les utilisateurs marocains est à confirmer sur grey.co avant de vous inscrire.

Ce que les chiffres veulent dire en pratique

Sur un paiement mensuel de 1 000 €, l’écart entre PayPal dans le pire des cas (9 973 MAD) et Wise (10 516 MAD) atteint 543 MAD par mois, soit 6 516 MAD par an. Cela représente environ 617 € par an qui n’arrivent pas sur votre compte, uniquement à cause du choix de plateforme.

Payoneer se situe entre les deux : moins cher que PayPal sur la conversion, mais nettement plus cher que Wise. En contrepartie, vous avez la carte de débit Mastercard et l’intégration aux places de marché que Wise n’offre pas aux résidents au Maroc.

Le retrait instantané en MAD via CASHPLUS est le seul domaine où PayPal a un vrai avantage : si la rapidité d’accès à vos fonds passe avant tout et que vous acceptez une marge de conversion plus élevée, le duo CASHPLUS-PayPal est le chemin le plus rapide entre vos revenus internationaux et vos dirhams.

La place de Grey pour les utilisateurs marocains

Grey fournit aux utilisateurs marocains des comptes en EUR et GBP avec des coordonnées bancaires locales : un IBAN SEPA pour l’EUR, un sort code et un numéro de compte britanniques pour la GBP. Les clients européens paient par SEPA ou Faster Payments, comme pour un virement local classique. Le montant intégral arrive sur le solde Grey en EUR ou en GBP en un à deux jours ouvrés, sans frais SWIFT déduits.

Les frais sont plafonnés. Dépôt par SEPA : 0,8 %, plafonné à 10 €. Conversion : 1 %, plafonnée à 6 €. Pour tout paiement supérieur à 1 250 €, les frais cumulés ne dépassent pas 16 €, quel que soit le montant. Il n’y a pas de frais mensuels de tenue de compte.

La carte virtuelle en USD de Grey, accessible aux utilisateurs marocains pour 5 USD de frais de création et sans frais mensuels, couvre les dépenses internationales que Wise ne permet pas aux résidents au Maroc. Les paiements transfrontaliers par carte (achats hors USD avec une carte en USD) entraînent des frais de 2 % plus 0,50 USD. Pour les plateformes qui facturent en USD, aucuns frais transfrontaliers ne s’appliquent.

Limite importante : Grey ne propose pas actuellement de compte en USD aux utilisateurs marocains.

Pour les freelances marocains payés surtout en EUR par des clients français, espagnols, allemands ou belges, Grey et Wise sont les deux options les plus avantageuses en coût. Le plafond de frais de Grey le rend plus rentable sur les gros montants. Le pourcentage plus faible de Wise le rend légèrement moins cher sur les petits montants, en dessous de 600 € par transaction. Pour les revenus en USD, Payoneer ou Wise comblent ce manque.

Wise, PayPal ou Payoneer : quelle plateforme choisir au Maroc ?

Si vos clients vous paient par PayPal et que vous voulez des MAD tout de suite : CASHPLUS est actuellement le seul acteur au Maroc à proposer le retrait PayPal en ligne. Le coût de conversion est élevé, mais aucun autre service ne donne accès aux dirhams aussi vite.

Si le coût de conversion est votre priorité et que vos clients peuvent payer par SEPA : Wise vous donne le plus de MAD par euro de toutes les plateformes de ce comparatif. L’absence de carte pour les résidents au Maroc est la contrepartie.

Si vous travaillez sur Upwork, Fiverr ou Amazon : l’intégration directe de Payoneer aux places de marché en fait l’option la plus simple pour les revenus issus des plateformes. Ajoutez la carte de débit Mastercard si vous devez payer des abonnements internationaux.

Si vous êtes payé surtout en EUR ou en GBP et que vous voulez une carte avec votre compte de réception : Grey propose les deux sur une seule plateforme, avec des frais plafonnés sur les gros montants et une carte virtuelle en USD que Wise n’offre pas aux résidents au Maroc.

Aucune de ces trois plateformes n’est la meilleure option pour tous les freelances marocains. Chacune excelle dans un usage précis et a des limites qui pèsent davantage au Maroc qu’ailleurs.

Wise l’emporte sur le coût de conversion : c’est le bon choix si vos clients peuvent payer par SEPA et que vous n’avez pas besoin de carte. PayPal l’emporte sur la rapidité de retrait en MAD via CASHPLUS : c’est le bon choix si vos clients utilisent PayPal et que l’accès immédiat aux dirhams compte plus que le coût de conversion. Payoneer l’emporte sur l’intégration aux places de marché et la disponibilité de la carte : c’est le bon choix si vos revenus passent par Upwork, Fiverr ou des plateformes similaires.

Grey ajoute une quatrième option pour les freelances marocains qui veulent un IBAN en EUR avec des frais plafonnés et une carte virtuelle en USD dans un seul compte, en particulier ceux qui sont payés surtout par des clients européens en EUR ou en GBP.

La bonne réponse dépend de l’origine de vos revenus, de la fréquence à laquelle vous avez besoin de dirhams et de votre besoin ou non d’une carte pour vos dépenses à l’étranger. Vous avez maintenant des informations vérifiées pour décider. Et si votre choix se porte sur Grey, téléchargez l’application Grey pour commencer.

Questions fréquentes

Les freelances marocains peuvent-ils utiliser Wise pour recevoir des paiements internationaux ?‍

Oui. Wise fournit aux utilisateurs marocains des comptes en EUR, GBP et USD avec des coordonnées bancaires locales. Les clients européens peuvent payer par SEPA sur l’IBAN en EUR. La conversion en MAD se fait au taux moyen du marché, avec des frais fixes d’environ 0,42 à 0,57 %. En revanche, la carte Wise n’est pas proposée aux résidents au Maroc : ils ne peuvent donc pas utiliser Wise pour payer par carte à l’international.

Comment les utilisateurs marocains de PayPal retirent-ils leur argent en MAD ?‍

Depuis septembre 2025, CASHPLUS, fintech agréée par Bank Al-Maghrib, est le seul acteur au Maroc à proposer le retrait PayPal en ligne. Les utilisateurs de PayPal peuvent retirer instantanément leur solde en MAD depuis l’application mobile CASHPLUS, sans passer en agence. Les conditions de PayPal pour le Maroc imposent de retirer les fonds reçus vers un compte bancaire marocain dans les 30 jours suivant leur réception.

Quels sont les frais de conversion de Payoneer pour un retrait vers une banque marocaine ?‍

Un retrait de Payoneer vers un compte bancaire marocain entraîne des frais de conversion de 2 à 3 %. Les retraits prennent généralement deux à trois jours ouvrés. Sur un paiement de 1 000 €, le coût de conversion est d’environ 20 à 30 €. Payoneer facture aussi 29,95 USD par an pour la carte de débit Mastercard.

Grey propose-t-il des comptes en USD aux utilisateurs marocains ?‍

Pas actuellement. Grey fournit des comptes en EUR et GBP aux utilisateurs marocains, mais pas de compte en USD pour ce marché pour l’instant. Si vos clients paient en USD, Wise ou Payoneer proposent des comptes de réception en USD. Vérifiez toujours la disponibilité actuelle des produits sur grey.co avant de vous inscrire.

Puis-je utiliser plusieurs plateformes pour recevoir des paiements internationaux au Maroc ?‍

Oui, et pour la plupart des freelances marocains qui ont plusieurs sources de revenus, combiner deux plateformes est l’approche la plus pratique : Wise ou Grey pour recevoir des EUR et des GBP au coût de conversion le plus bas, et Payoneer pour les revenus en USD ou les versements des places de marché. Vous couvrez ainsi les sources de revenus les plus courantes sans dépendre des limites d’une seule plateforme.

Dernière mise à jour :

October 18, 2026

Open a free Grey account to get startedJoin 1 million digital nomads
À LIRE AUSSI

Recevoir des paiements de l’étranger au Maroc : clients américains et européens

•

•

2 min de lecture

Trouver des clients aux États-Unis et en Europe est un défi bien connu des travailleurs à distance et des entreprises, mais se faire payer efficacement en est un autre. Pour recevoir des paiements de l’étranger au Maroc, la façon dont vous gérez vos encaissements internationaux détermine la part de vos revenus que vous gardez réellement. Frais élevés, retards de paiement et conversions imposées peuvent vite agacer et grignoter vos gains si vous ne planifiez pas la réception de vos paiements. Voici les principales options pour être payé par des clients américains et européens.

Pourquoi le paiement international au Maroc reste compliqué

Si certains clients américains et européens hésitent à travailler avec des Marocains, c’est souvent à cause du paiement. Il leur serait plus simple de payer par virement local, via ACH (États-Unis) ou SEPA (Europe). Malheureusement, les comptes bancaires marocains ne prennent pas directement en charge ces systèmes. Les paiements passent donc généralement par des virements internationaux. Fiable, cette option reste lente et coûteuse, et des banques intermédiaires prélèvent parfois leurs propres frais. Dès que l’argent arrive sur votre compte, il est converti en MAD à un taux de change peu avantageux.

Comment être payé par des clients étrangers en vivant au Maroc

Voici les options les plus courantes pour recevoir un virement international au Maroc, avec leurs avantages et leurs limites.

Virements bancaires classiques

Malgré des frais élevés, des délais de traitement longs et une conversion imposée à des taux défavorables, les virements SWIFT vers les banques marocaines restent très répandus, surtout pour les gros montants et les salaires réguliers. Pour beaucoup de clients internationaux, c’est l’option qui paraît « la plus officielle ».

Plateformes de paiement en ligne

L’arrivée de plateformes de paiement comme Payoneer et PayPal a changé la donne pour les Marocains qui travaillent avec des clients américains et européens. Ces services simplifient les transactions internationales et sont plus rapides que les virements bancaires.

Elles ont toutefois leurs inconvénients. Entre les commissions des plateformes, les frais de retrait et les marges sur les taux de change, beaucoup d’utilisateurs perdent une part importante de leurs revenus. Ces plateformes sont aussi exposées aux restrictions et aux suspensions de compte.

À lire aussi : Wise, PayPal ou Payoneer : quelle plateforme choisir au Maroc ?

Comptes multidevises

Pour recevoir des paiements de l’étranger au Maroc, les comptes multidevises deviennent la solution de référence. Diverses plateformes fintech vous donnent des coordonnées bancaires en USD, en EUR ou en GBP, pour que vos clients vous paient comme si vous étiez installé aux États-Unis ou en Europe. Vous recevez les paiements via ACH ou SEPA, gardez l’argent en devises et le convertissez en dirhams quand vous le souhaitez. Cette option réduit nettement les frais de transaction, accélère les paiements internationaux et vous laisse la maîtrise de vos revenus.

Une façon plus simple de gérer vos revenus internationaux

Si vous cherchez la solution la plus efficace pour recevoir des paiements de l’étranger au Maroc et gérer vos revenus internationaux, pensez à Grey. Cette solution de paiement aide les Marocains à recevoir rapidement des paiements en GBP et en EUR, à faible coût. Vous pouvez garder vos revenus en devises et les retirer en dirhams sur votre compte bancaire marocain à des taux de change compétitifs. Vous disposez aussi d’une carte virtuelle pour vos paiements en ligne et pouvez automatiser votre facturation dans plusieurs devises.

Inscrivez-vous sur le site de Grey ou téléchargez l’application mobile pour gérer vos revenus internationaux plus efficacement.

‍

Comment recevoir les paiements Etsy en Tunisie en dollars (USD)

•

•

2 min de lecture

Imaginez vendre vos bijoux faits main, vos œuvres d’art uniques ou vos trouvailles vintage au monde entier, depuis la Tunisie. Grâce à des plateformes comme Etsy, c’est déjà le quotidien de nombreux créateurs tunisiens. Etsy est une place de marché mondiale pensée pour les entrepreneurs créatifs : on y vend des articles faits main, des objets vintage et des fournitures pour loisirs créatifs.

Mais pour recevoir les paiements Etsy en Tunisie, de la part d’acheteurs du monde entier, les choses se compliquent : la Tunisie ne fait pas partie des pays directement pris en charge pour les versements Etsy.

Dans ce guide, nous vous expliquons étape par étape comment encaisser vos ventes Etsy sans accroc, pour ne plus jamais manquer une vente.

Pourquoi vendre sur Etsy en Tunisie

Acheteurs et vendeurs apprécient Etsy pour plusieurs raisons :

  • Une audience mondiale : vous touchez des millions d’acheteurs dans le monde qui recherchent des produits faits main et vintage.
  • Des catégories variées : Etsy couvre presque toutes les niches créatives.
  • Une communauté bienveillante : Etsy réunit des vendeurs et des acheteurs qui apprécient le savoir-faire et la créativité.

Comment recevoir les paiements Etsy en Tunisie avec Grey

La Tunisie ne figurant pas parmi les pays éligibles aux paiements Etsy, Grey vous offre une solution simple pour encaisser vos ventes internationales en tant que vendeur tunisien. Voici comment démarrer :

1. Ouvrez l’application Grey

Connectez-vous à votre compte Grey ou créez-en un pour obtenir des comptes bancaires internationaux en USD, GBP ou EUR.

2. Associez votre compte Grey à Etsy

  • Connectez-vous à votre compte vendeur Etsy.
    Si vous n’avez pas encore de boutique Etsy, commencez par en créer une.
  • Choisissez comment vous souhaitez être payé.
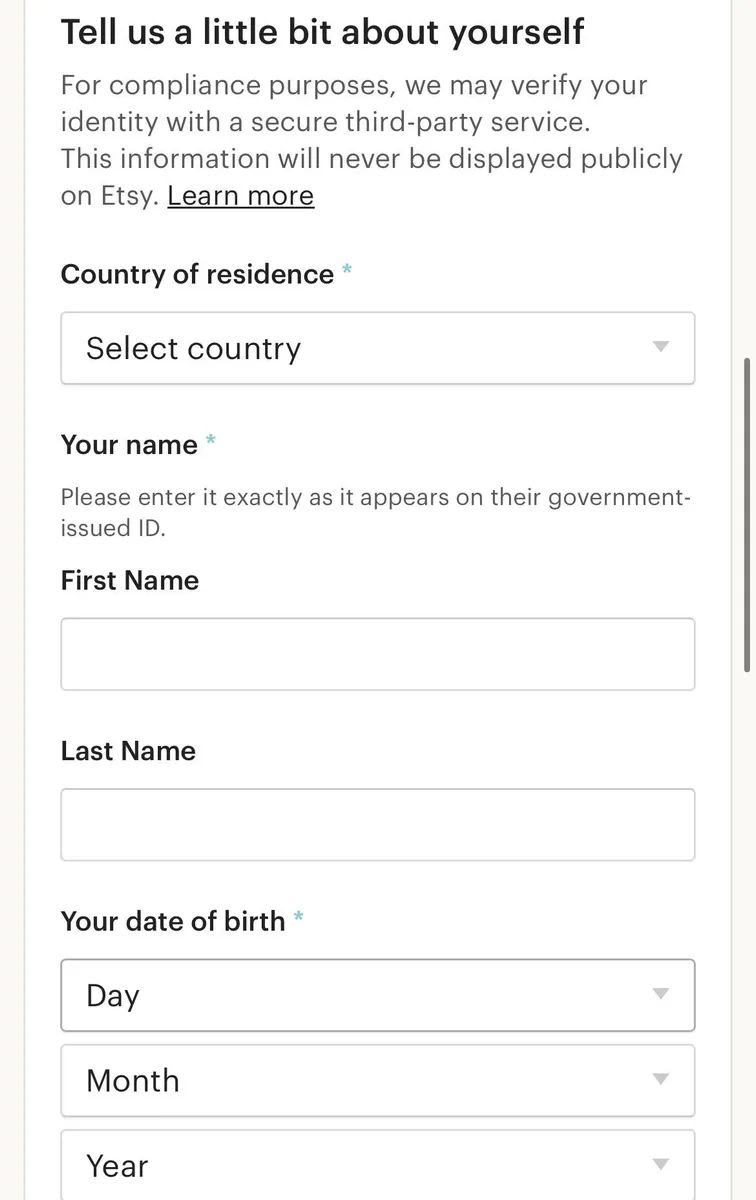
Recevoir les paiements Etsy en Tunisie en dollars

‍

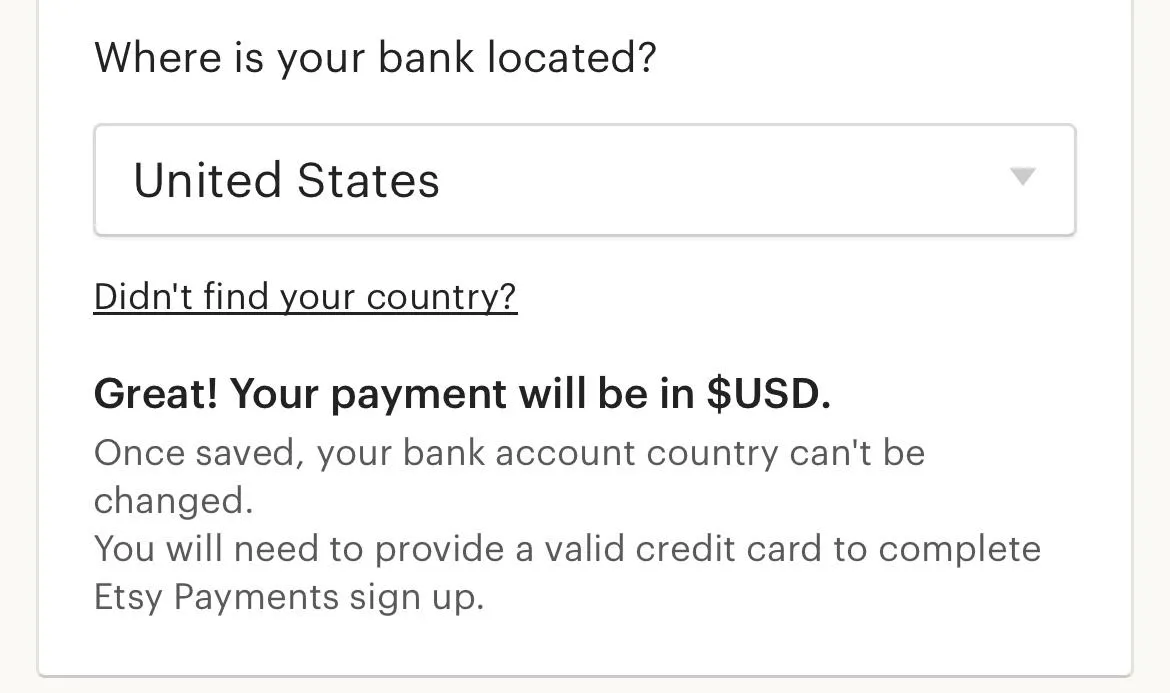
  • Sélectionnez le pays de votre banque.
Recevoir les paiements Etsy en Tunisie en dollars
  • Indiquez si vous vous inscrivez en tant que particulier ou en tant qu’entreprise.
Recevoir les paiements Etsy en Tunisie en dollars
  • Saisissez vos informations personnelles, c’est-à-dire votre nom et votre adresse.
Recevoir les paiements Etsy en Tunisie en dollars
  • Ajoutez les coordonnées de votre compte Grey américain, européen ou britannique, selon votre préférence.
Recevoir les paiements Etsy en Tunisie en dollars
  • Etsy versera ensuite vos paiements sur votre compte Grey, ce qui simplifie la gestion de vos revenus.

Une fois votre compte Grey associé, vos versements Etsy arrivent directement sur votre compte bancaire international.
À savoir : vous devrez fournir une pièce d’identité valide et, selon le pays choisi, une adresse valide et un numéro de sécurité sociale pour faire vérifier votre compte.

Pourquoi Grey est la meilleure solution de paiement pour les vendeurs Etsy en Tunisie

Grey simplifie l’encaissement pour les vendeurs Etsy tunisiens. Voici pourquoi c’est le meilleur choix :

  • Plusieurs devises : recevez vos paiements en USD, GBP ou EUR selon les préférences de vos acheteurs.
  • Des taux de change compétitifs : conservez une plus grande part de vos revenus lorsque vous convertissez d’une devise à l’autre.
  • Des transactions sécurisées : les dispositifs de sécurité de Grey sont conçus pour protéger vos fonds.
  • Des fonds faciles à utiliser : gardez vos revenus en USD, GBP ou EUR et réglez vos achats en ligne avec la carte virtuelle Grey.

Conseils pour réussir sur Etsy en tant que vendeur tunisien

  • Soignez vos annonces : utilisez des photos de qualité et des descriptions détaillées pour faire ressortir vos produits.
  • Proposez la livraison internationale : élargissez votre clientèle en proposant des options d’expédition dans le monde entier.
  • Répondez rapidement : restez à l’écoute de vos acheteurs en répondant vite à leurs questions et en traitant leurs remarques avec professionnalisme.
  • Misez sur les réseaux sociaux : faites la promotion de vos produits sur des applications comme Instagram et Pinterest pour attirer du trafic vers votre boutique Etsy.

Simplifiez vos paiements Etsy avec Grey

Avec Grey, recevoir les paiements Etsy en Tunisie n’est plus un casse-tête, pas plus que la conversion de vos paiements Etsy en dollars. Gérez vos finances en toute simplicité et concentrez-vous sur le développement de votre activité créative.

Ouvrez un compte Grey dès aujourd’hui et donnez de nouvelles perspectives à votre boutique Etsy en Tunisie.

‍

Comment les entreprises marocaines peuvent recevoir des paiements de l’étranger

•

•

2 min de lecture

Je n’oublierai jamais ma première facture envoyée à un client étranger. Le projet s’était très bien passé. Des semaines de travail, une livraison dans les délais, un client ravi : j’ai envoyé ma facture le cœur léger. J’attendais le paiement, persuadé qu’il arriverait sans accroc en quelques jours. Quand l’argent est enfin apparu sur mon compte bancaire, le montant était nettement inférieur à celui facturé. Près de 6 % s’étaient évaporés en frais dont j’ignorais l’existence, avec un taux de change sans aucun rapport avec le cours USD/MAD affiché sur Google.

Faire tourner une entreprise tournée vers l’international au Maroc, c’est exigeant. Vous pouvez créer un excellent produit, décrocher des clients à Paris, Londres ou Dubaï et livrer un travail remarquable. Mais si vous ne savez pas comment recevoir des paiements de l’étranger au Maroc dans de bonnes conditions, vous perdez de l’argent déjà gagné. Discrètement et régulièrement, au profit de systèmes conçus pour rester « opaques ».

Si vous dirigez une entreprise marocaine qui reçoit des paiements de l’étranger, ou qui s’y prépare, voici ce que j’aurais aimé qu’on m’explique dès le départ.

Pourquoi de plus en plus d’entreprises marocaines visent l’international ?

Le paysage économique marocain a profondément changé au cours de la dernière décennie. Des secteurs longtemps tournés vers l’export (agriculture, textile, industrie) ont laissé de la place aux services numériques, au développement logiciel, aux agences créatives, au conseil et au e-commerce.

J’ai vu des développeurs marocains créer des produits SaaS pour le marché européen. Des agences de design casablancaises travaillent avec des clients du Golfe. Des consultants marketing de Marrakech accompagnent des startups américaines. Internet a effacé les frontières pour trouver des clients, et les entreprises marocaines ont saisi l’occasion.

L’intérêt saute aux yeux. Les clients internationaux paient souvent dans des devises plus fortes, en général l’EUR, la GBP et la référence mondiale, l’USD, ce qui se traduit par de meilleures marges une fois converti en dirhams. La proximité des fuseaux horaires avec l’Europe facilite aussi la collaboration.

Mais si trouver des clients à l’étranger est devenu plus simple, se faire payer par eux reste compliqué. La réglementation des changes, l’infrastructure bancaire et la nature même des opérations transfrontalières créent des frictions qui prennent de court de nombreux chefs d’entreprise.

Ce que dit la réglementation au Maroc

Le Maroc applique un contrôle des changes géré par l’Office des Changes. Ce dispositif réglementaire sert à encadrer les flux de devises et à préserver la stabilité économique.

Quand vous recevez un virement de l’étranger, votre banque marocaine doit vérifier la légitimité de l’opération. Vous devrez fournir des factures, des contrats ou d’autres justificatifs prouvant que le paiement correspond à une activité commerciale réelle. C’est la pratique normale, mais cela ajoute une charge administrative que les opérations purement nationales n’imposent pas.

Détenir des comptes en devises auprès d’une banque locale est aussi plus contraignant pour une entreprise marocaine que pour une entreprise basée au Royaume-Uni ou aux Émirats arabes unis. La plupart des paiements étrangers sont convertis en dirhams à leur arrivée, et vous gardez peu de maîtrise sur le moment ou le taux de cette conversion.

Je ne dis pas que le système est défaillant : il fonctionne comme il a été conçu. Mais connaître ces réalités dès le départ vous aide à organiser vos encaissements dans le respect de la réglementation, plutôt qu’à contre-courant.

Comment les entreprises marocaines reçoivent leurs paiements internationaux

Au fil des années, j’ai testé presque toutes les solutions accessibles aux entreprises marocaines, et chacune m’a appris quelque chose sur ce qui fonctionne et ce qui ne fonctionne pas.

SWIFT

Le virement bancaire SWIFT est la méthode traditionnelle. Votre client envoie des USD par virement international sur votre compte bancaire marocain. L’argent transite par des banques intermédiaires, arrive au Maroc et est converti en dirhams. Sur le papier, c’est simple. En pratique, c’est lent (souvent cinq à dix jours ouvrés) et coûteux. La banque de votre client facture des frais d’envoi, les banques intermédiaires prélèvent leur part, puis votre banque marocaine applique des frais de réception et convertit les fonds à un taux généralement 2 à 4 % moins favorable que le taux moyen du marché. Sur un paiement de 10 000 €, vous pouvez perdre 300 à 500 € entre les frais et un mauvais taux de change.

PayPal

PayPal est apprécié pour les petites transactions et les missions freelance internationales. C’est rapide et familier pour les clients étrangers. Le problème pour les entreprises marocaines, c’est que PayPal au Maroc a ses limites. Vous pouvez recevoir des paiements, mais les retirer vers un compte bancaire marocain entraîne des frais et des taux de conversion défavorables.

Stripe

Stripe et les passerelles de paiement similaires conviennent bien au e-commerce ou aux services par abonnement. Vos clients étrangers paient par carte, Stripe traite le paiement et vous recevez les fonds sur votre compte connecté. En revanche, la disponibilité de Stripe et ses options de versement au Maroc restent limitées par rapport à l’Europe ou à l’Amérique du Nord. Beaucoup d’entreprises marocaines passent par une société offshore pour utiliser Stripe, ce qui ajoute de la complexité et des questions de conformité.

Fintechs et plateformes de paiement

L’approche plus récente repose sur des fintechs qui proposent des comptes en devises virtuels. Elles fournissent aux entreprises marocaines des coordonnées bancaires étrangères sur lesquelles les clients peuvent payer directement, sans que les fonds passent immédiatement par le circuit bancaire marocain ni soient convertis d’office. Vous conservez l’argent dans sa devise d’origine, vous convertissez quand vous le décidez et vous retirez vers votre compte marocain selon vos besoins.

Comment mieux organiser vos encaissements

Après des années à perdre de l’argent à cause de circuits de paiement inefficaces, j’ai retenu quelques principes qui changent vraiment la donne.

Premièrement, facturez dans la devise que vous voulez recevoir. Si votre client est européen et paie en EUR, facturez en EUR. S’il est américain et paie en USD, facturez en USD. Ne facturez pas en MAD en comptant sur lui pour convertir : vous perdez la main sur le taux de change, et il utilisera souvent un taux défavorable qui vous coûte de l’argent.

Deuxièmement, alignez votre compte de réception sur la devise de facturation. Si vous facturez en EUR, un compte de réception en EUR permet au paiement de votre client d’arriver sans étape de conversion inutile. C’est tout l’intérêt d’un compte multidevise : l’argent reste en EUR jusqu’à ce que vous décidiez de le convertir en MAD, et vous gardez le contrôle sur le moment et le taux.

Troisièmement, regroupez les paiements quand c’est possible. Plutôt que de recevoir cinq petits paiements par mois avec des frais sur chacun, négociez avec vos clients des règlements moins fréquents mais plus importants. Moins de transactions, c’est moins de frais.

Quatrièmement, intégrez le moment de la conversion dans votre planification financière. Si vous n’avez pas besoin de l’argent tout de suite, gardez-le dans la devise étrangère et convertissez quand le taux de change vous est favorable.

Cinquièmement, travaillez avec des prestataires qui maîtrisent les paiements transfrontaliers. Toutes les banques et plateformes fintech ne fonctionnent pas de la même manière au Maroc. Choisissez des partenaires spécialisés dans les opérations internationales, avec une tarification transparente.

À lire aussi : Travailler légalement en freelance au Maroc : licences, impôts et revenus de l’étranger

Recevoir vos paiements de l’étranger avec Grey

Grey a changé ma façon de recevoir les paiements internationaux. Au lieu de faire passer chaque paiement par le circuit bancaire traditionnel, avec ses frais et ses délais, Grey fournit des comptes virtuels en EUR, GBP et USD (le compte USD est proposé via notre partenaire Lead Bank), avec de vraies coordonnées bancaires sur lesquelles vos clients peuvent payer directement. Et si vous voulez les avantages d’un compte professionnel avec paiements groupés, vous pouvez aussi en ouvrir un.

Concrètement, quand un client doit me payer en USD, je lui transmets les coordonnées de mon compte USD Grey. De son côté, il effectue un simple virement en USD vers un compte en USD.

Je garde les USD sur mon compte Grey jusqu’à ce que je sois prêt à les convertir : quand le taux est bon, je convertis.

Pour les entreprises marocaines qui reçoivent régulièrement des paiements de clients étrangers, ce fonctionnement fait une vraie différence. Vous ne perdez plus 4 à 6 % en frais et en mauvais taux de change sur chaque transaction. Vous choisissez le moment de la conversion. Les paiements arrivent plus vite, de façon prévisible, avec une transparence totale sur les coûts.

Grey ne remplace pas votre compte bancaire marocain : c’est une couche qui vient s’y ajouter et qui gère la complexité des paiements internationaux, pour que votre banque locale se concentre sur vos opérations locales.

LDMAG1

Un chiffre d’affaires mondial exige une banque à la hauteur

J’ai vu des entreprises marocaines créer des produits et des services remarquables pour les marchés internationaux. Elles rivalisent à l’échelle mondiale et remportent des clients face à des concurrents du monde entier. Pourtant, beaucoup perdent encore des sommes importantes simplement parce que leur circuit de paiement n’a pas été pensé pour la dimension internationale de leur activité.

Bien recevoir ses paiements de l’étranger a un effet direct sur votre rentabilité.

La bonne nouvelle, c’est que rien ne vous oblige à subir cette situation. De meilleures solutions existent. Des services conçus pour les paiements transfrontaliers peuvent vous faire économiser beaucoup d’argent tout en allégeant vos démarches administratives.

Si vous dirigez une entreprise marocaine avec des clients à l’étranger, prenez votre circuit de paiement aussi au sérieux que votre produit, votre marketing ou vos relations clients. Car être payé correctement fait partie intégrante de la réussite d’une entreprise internationale.

Ouvrez votre compte Grey Business dès aujourd’hui et commencez à recevoir vos paiements de l’étranger comme il se doit, sans perdre l’argent que vous avez déjà gagné.

‍

Recevoir des euros en Algérie : la meilleure méthode

•

•

2 min de lecture

Un freelance vient de terminer un projet pour un client parisien, et un message arrive : paiement envoyé en euros. Sur le moment, on a l’impression que tout s’est bien passé.

Dès le lendemain matin, une autre question prend le dessus. Comment ces 300 € ou 500 € vont-ils vraiment arriver en Algérie sans fondre en route ?

Cette question n’a rien d’exceptionnel. Elle reflète une réalité plus large pour beaucoup de personnes qui travaillent à distance depuis l’Algérie, surtout pour des clients européens : se faire payer est simple, mais recevoir l’argent sur place l’est beaucoup moins.

Cet article présente les meilleures façons de recevoir des euros en Algérie, ce qui fait varier la somme que vous gardez réellement et comment éviter les pertes inutiles en chemin.

Recevoir des euros en Algérie : les difficultés

Recevoir des euros en Algérie est souvent plus compliqué qu’il n’y paraît. Les paiements internationaux sont possibles, mais particuliers et freelances se heurtent régulièrement à des obstacles structurels qui jouent sur la rapidité et sur le montant réellement reçu.

Taux officiel ou marché noir

L’une des difficultés majeures est l’écart entre le taux de change officiel et le taux du marché informel, celui du « square ». Quand des euros passent par les circuits bancaires officiels, ils sont convertis au taux fixé par l’État, qui peut représenter jusqu’à 30 % de pouvoir d’achat en moins par rapport au marché parallèle. Cette perte cachée pèse sur ceux qui reçoivent l’argent, en particulier les freelances et les télétravailleurs qui vivent de revenus étrangers. Le circuit officiel est légal et sûr, mais le manque à gagner paraît souvent lourd et décourageant.

À lire aussi : Compte bancaire pour freelance en Algérie : les meilleures options

Une conversion imposée

Bien souvent, les euros versés sur un compte bancaire algérien sont automatiquement convertis en dinars algériens (DZD) dès leur arrivée. Vous n’avez donc pas toujours la possibilité de conserver ou de gérer vos fonds en devises. Pour ceux qui travaillent avec des clients étrangers, cela réduit la maîtrise de leur argent et limite la possibilité d’épargner dans une monnaie stable. Les revenus sont aussi exposés à l’inflation locale et aux variations du taux de change, ce qui complique la planification financière à long terme.

Lourdeurs administratives et délais

En Algérie, les virements bancaires font souvent l’objet de contrôles réglementaires stricts, ce qui allonge les délais de traitement. Il n’est pas rare qu’un paiement soit bloqué pendant des semaines, voire des mois, le temps que la banque réclame des justificatifs : factures, contrats ou preuve de l’origine des revenus. Ces mesures visent à prévenir la fraude et à garantir la conformité, mais elles sont frustrantes pour ceux qui comptent sur ces paiements pour leurs dépenses courantes ou leur activité. Cette incertitude complique aussi la gestion de trésorerie.

Peu de moyens de réception

Autre difficulté de taille : le choix limité de circuits officiels pour recevoir des euros. Beaucoup de plateformes de paiement internationales ne fonctionnent pas pleinement en Algérie ou n’y proposent qu’un service restreint. Résultat, on se rabat souvent sur le virement bancaire classique, plus lent et moins souple. Ce manque de solutions réduit le choix et peut pousser vers des circuits informels ou moins sûrs. Il freine aussi l’intégration des freelances algériens dans l’économie numérique mondiale.

Les plateformes pour recevoir des euros en Algérie

Il est de plus en plus facile de recevoir des euros en Algérie grâce à des plateformes numériques qui simplifient les paiements transfrontaliers, réduisent les frictions et vous laissent davantage décider de la façon dont vous retirez et convertissez vos fonds.

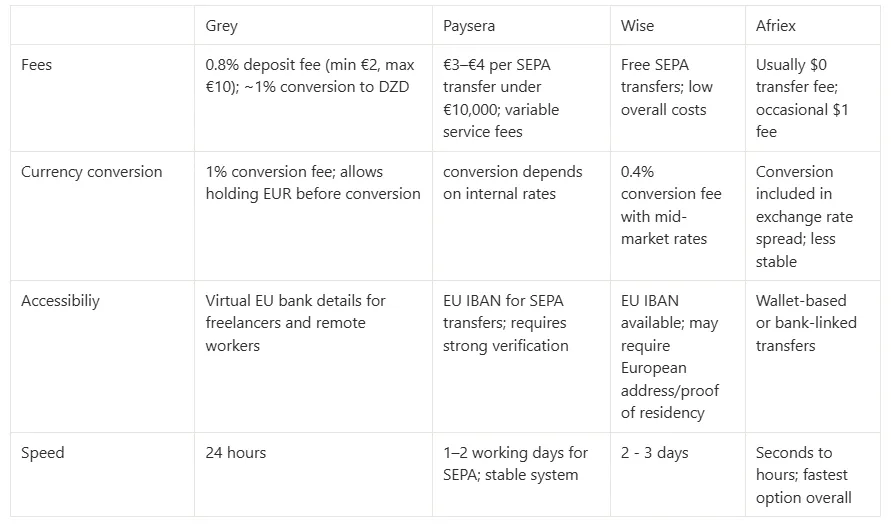
Grey

Grey permet de recevoir des euros sur un compte numérique doté de coordonnées bancaires européennes virtuelles, ce qui convient bien aux freelances et aux télétravailleurs. Les dépôts par SEPA ou FPS sont généralement facturés 0,8 %, avec un minimum de 2 € et un plafond de 10 €, selon le montant. Pour convertir des euros en dinars algériens, des frais de conversion de 1 % s’appliquent. Les coûts sont ainsi assez prévisibles, et vous pouvez garder vos euros avant de les convertir. Les délais de traitement sont généralement courts, ce qui vous donne accès à vos fonds plus vite qu’avec une banque traditionnelle.

Paysera

Paysera fournit un IBAN européen qui permet de recevoir directement des euros par virement SEPA depuis des clients ou des entreprises partout en Europe. Les paiements entrants sont généralement facturés entre 3 € et 4 € pour les opérations inférieures à 10 000 €, ce qui reste avantageux pour des montants modérés. Vous pouvez garder vos fonds en euros sur le compte, sans conversion automatique, et choisir le moment de convertir. Des frais supplémentaires peuvent toutefois s’appliquer aux retraits ou aux transferts vers d’autres devises. La plateforme est appréciée pour sa stabilité, même si les vérifications d’identité et de conformité peuvent rallonger l’ouverture du compte.

Wise

Wise propose des comptes multidevises pour recevoir, conserver et convertir des euros à des coûts faibles et transparents. Les virements SEPA reçus sur un compte Wise sont généralement gratuits, ce qui est intéressant pour des rentrées d’euros régulières. La conversion en dinars algériens coûte en général environ 0,4 %, appliqués en toute transparence au taux de change moyen du marché. Les tarifs sont clairs, sans marge cachée, et vous connaissez le coût exact avant chaque opération. En revanche, l’accès à toutes les fonctionnalités peut exiger une adresse en Europe et un justificatif de résidence, ce qui peut bloquer certains utilisateurs en Algérie.

Afriex

Afriex est conçu pour des transferts internationaux rapides et peu coûteux, notamment en Afrique et sur les couloirs de la diaspora. La plupart des transferts sont gratuits, mais des frais d’environ 1 $ peuvent s’appliquer selon le type d’opération ou le couloir utilisé. La plateforme mise sur la rapidité : de nombreuses opérations sont traitées presque instantanément ou en quelques heures. Les taux de conversion sont généralement compétitifs, le coût étant intégré à l’écart de change plutôt que facturé à part. Pratique et accessible, Afriex propose toutefois des fonctionnalités qui varient selon le niveau de vérification et la région.

Comparatif des plateformes pour recevoir des euros en Algérie

Tableau comparatif des plateformes pour recevoir des euros en Algérie

Quand a-t-on besoin d’euros en Algérie ?

En Algérie, plusieurs situations concrètes rendent utile le fait de recevoir ou de détenir des euros, surtout si vous travaillez à l’international, planifiez vos finances ou effectuez des opérations transfrontalières.

Les dépenses à l’international

Il vous faut des euros pour payer des services étrangers : abonnements en ligne, frais de scolarité à l’étranger, logiciels ou plateformes de freelance. Beaucoup d’entreprises internationales affichent leurs prix en EUR ou en USD, ce qui rend la conversion inévitable. Détenir des euros limite les conversions répétées et vous laisse choisir le moment de payer quand le taux est favorable. Vos paiements passent aussi plus facilement, sans retard ni carte refusée sur les plateformes internationales que vous utilisez souvent.

Diversifier son épargne

L’euro permet de diversifier votre épargne au-delà du dinar algérien, exposé à l’inflation et à la volatilité monétaire. En gardant une partie de vos revenus en euros, vous répartissez le risque entre plusieurs monnaies. C’est particulièrement utile pour les freelances et télétravailleurs payés depuis l’étranger qui veulent protéger leur pouvoir d’achat sur la durée. Vous gagnez aussi en stabilité quand la monnaie locale traverse une période agitée, et vous planifiez mieux votre épargne et vos investissements.

Préserver son patrimoine

Dans un contexte économique incertain, l’euro peut servir de valeur refuge face aux fluctuations de la monnaie locale. Beaucoup de personnes épargnent en euros pour préserver leur patrimoine et se protéger des pressions inflationnistes qui touchent plus largement l’environnement économique africain. Cela laisse aussi de la marge pour voyager, investir ou préparer une éventuelle expatriation.

Comment optimiser vos paiements en euros en Algérie

Optimiser vos paiements en euros en Algérie ne se résume pas au choix d’une plateforme : il s’agit de prendre des habitudes qui rendent vos revenus plus réguliers et limitent les pertes au fil du temps.

Gardez vos euros avant de convertir

Utilisez des plateformes qui vous laissent conserver vos euros au lieu d’imposer une conversion immédiate. Vous choisissez ainsi le moment de convertir, quand le taux vous est le plus favorable. Plutôt que de convertir dès réception, vous pouvez suivre l’évolution du marché et attendre un taux plus intéressant pour vos revenus. Avec le temps, cette simple souplesse peut faire une vraie différence sur ce que vous gardez de vos paiements internationaux, surtout si vous êtes payé régulièrement en euros.

Regroupez vos paiements

Plutôt que de recevoir plusieurs petits paiements, regroupez vos factures quand c’est possible. Chaque opération entraîne souvent des frais, et quand les paiements sont fractionnés, ces frais se répètent inutilement. En regroupant vos revenus en paiements moins nombreux et plus importants, vous réduisez le nombre de prélèvements. Vous y gagnez en coût, et il devient plus facile de suivre vos revenus, de gérer votre trésorerie et de prévoir vos dépenses. Un petit changement d’organisation qui peut nettement augmenter ce que vous gardez avec le temps.

Comparez régulièrement les plateformes

Les plateformes de paiement évoluent. Frais, taux de change et délais changent, et de nouveaux acteurs arrivent souvent avec de meilleures conditions. Faire régulièrement le point vous évite de rester bloqué dans une solution dépassée ou trop chère. Une plateforme avantageuse l’an dernier n’est peut-être plus la meilleure aujourd’hui. En comparant de temps en temps, vous restez informé et prêt à passer à une meilleure option pour garder davantage de vos revenus et limiter les pertes inutiles.

Séparez dépenses et épargne

Gardez une partie de vos revenus en euros pour la stabilité et ne convertissez que ce dont vous avez besoin pour vos dépenses locales. Vous limitez ainsi votre exposition aux fluctuations monétaires et protégez vos revenus d’une brusque dépréciation du dinar. Cette approche encourage aussi une meilleure discipline financière en séparant les dépenses courantes de l’épargne à long terme. Avec le temps, cet équilibre vous donne plus de maîtrise, un budget plus serein et un meilleur rempart contre l’inflation.

Questions fréquentes

Puis-je légalement recevoir des euros en Algérie via des plateformes numériques ?

Oui, vous pouvez recevoir des euros en Algérie via des plateformes numériques réglementées et des services de transfert international. Les fonds restent toutefois souvent soumis aux règles bancaires locales, aux contrôles de justificatifs et au contrôle des changes. Les plateformes sont légales, mais la façon dont les fonds sont convertis ou retirés peut dépendre de la réglementation financière algérienne.

Pourquoi perd-on de l’argent en recevant des euros par une banque en Algérie ?

Les pertes viennent surtout de la conversion et des écarts de taux de change. Les banques appliquent souvent le taux officiel, inférieur à celui du marché parallèle. S’y ajoutent des frais de service peu visibles et la conversion automatique en dinars, qui réduisent la somme finale. Cet écart pèse réellement sur le pouvoir d’achat de ceux qui reçoivent l’argent.

Vaut-il mieux garder ses euros ou les convertir tout de suite en dinars ?

Garder des euros est souvent le choix le plus judicieux, surtout en période d’inflation ou d’instabilité monétaire. L’euro conserve une valeur plus solide à l’international que la monnaie locale. Une conversion immédiate peut toutefois être nécessaire pour les dépenses du quotidien. Tout dépend de vos objectifs financiers, de l’urgence de vos dépenses et de votre tolérance au risque.

Pourquoi les virements internationaux sont-ils parfois retardés en Algérie ?

Les retards s’expliquent par des contrôles de conformité stricts, la réglementation contre le blanchiment d’argent et les justificatifs exigés. Les banques peuvent demander des factures, des contrats ou une preuve de l’origine des fonds avant de libérer les fonds. Ces procédures renforcent la sécurité, mais elles peuvent fortement ralentir les paiements, surtout pour les freelances qui reçoivent souvent des virements internationaux.

Recevoir des paiements en EUR en Algérie

Gérer les paiements venus d’Europe est désormais plus simple pour les freelances et les télétravailleurs en Algérie. Grey fournit des comptes en EUR avec des coordonnées bancaires européennes, pour que vos clients vous paient comme s’ils faisaient un virement local dans la zone SEPA. Les frictions inutiles disparaissent et vos opérations transfrontalières deviennent bien plus simples.

Vous pouvez aussi gérer plusieurs devises, dont l’EUR et le GBP, sur la même plateforme, et garder la main sur vos revenus. Avec des taux de change compétitifs et des options de conversion flexibles, vous décidez quand et comment convertir vos fonds.

Inscrivez-vous sur Grey et téléchargez l’application pour obtenir vos coordonnées bancaires en EUR en quelques minutes.

Grey facture des frais sur les dépôts, les conversions et les retraits. Les dépôts par ACH, SEPA ou FPS sont facturés 0,8 % (minimum 2 $/2 €/2 £, maximum 10 $/10 €/10 £). Les conversions de devises sont facturées 1 %, plafonnées à 6 $. Les frais de retrait varient selon la devise : 35 ₦ pour le NGN, 0,5 % pour l’EUR et le GBP (minimum 2 €/2 £, maximum 10 €/10 £) et de 0,50 $ à 0,65 $ pour le KES, l’UGX et le TZS. Les opérations par carte à l’international (achats hors USD avec une carte en USD) entraînent des frais de 2 % plus 0,50 $. Les taux de change sont variables et comprennent une marge par rapport au taux moyen du marché. Vérifiez toujours les frais et le taux avant de confirmer une opération. Consultez grey.co/pricing pour connaître les tarifs en vigueur.

Voyage en Algérie : comment éviter les pièges du change pour touristes

•

•

2 min de lecture

Quand on pense à l’Algérie, on imagine des dunes dorées à perte de vue dans le Sahara, des ruines antiques chargées d’histoire et une culture qui marque durablement tous ceux qui la découvrent. Et c’est exact. Un voyage en Algérie surprend, par sa beauté mais aussi par ses dimensions. C’est le plus grand pays d’Afrique et, paradoxalement, l’un de ses secrets les mieux gardés.

Une mauvaise surprise dont vous vous passerez volontiers, en revanche, c’est de voir votre budget fondre à cause de taux de change désastreux ou de cambistes peu scrupuleux. Bien gérer votre argent peut faire toute la différence entre un séjour serein et une erreur coûteuse.

Dans ce guide, je vous explique comment gérer le change du dinar algérien en toute légalité et en toute sécurité, sans tomber dans les pièges qui guettent de nombreux touristes. Préparons votre voyage en Algérie sans vous ruiner.

À lire aussi : Où acheter des dinars algériens quand on n’est pas Algérien ?

Pourquoi les voyageurs perdent-ils de l’argent au change en Algérie ?

L’Algérie vit avec deux taux de change : un taux officiel fixé par les autorités et un taux bien plus avantageux sur le marché parallèle. Si vous changez votre argent dans une banque ou par les circuits officiels, vous obtiendrez en général beaucoup moins de dinars pour vos dollars, euros ou livres sterling que dans la rue.

Mais courir après le meilleur taux au marché noir est risqué et illégal. Les arnaques et les faux billets y sont aussi fréquents. Ajoutez les commissions à l’aéroport, l’acceptation limitée des cartes internationales et les frais élevés aux distributeurs, et vous comprendrez pourquoi tant de touristes peinent à faire durer leur budget.

Quels sont les pièges du change les plus courants en Algérie ?

1. Changer de l’argent à l’aéroport

Les bureaux de change des aéroports sont pratiques, mais réputés pour leurs tarifs élevés. Leurs taux sont souvent moins bons qu’ailleurs, et les frais de transaction pèsent sur votre budget.

2. Passer par des cambistes non agréés

Les cambistes de rue proposent parfois des taux alléchants, mais les risques sont bien réels : faux billets, rendu de monnaie incomplet, voire pire. Ces échanges sont illégaux et ne vous offrent aucune protection.

3. Compter sur votre carte bancaire

L’acceptation des cartes de paiement reste limitée en Algérie. En dehors des hôtels internationaux et des établissements haut de gamme, la plupart des commerçants attendent de l’argent liquide. Et si votre carte fonctionne, vous paierez sans doute des frais élevés sur les opérations à l’étranger, avec un taux de conversion peu favorable.

4. Retirer des espèces au distributeur

Toutes les cartes internationales ne fonctionnent pas dans les distributeurs locaux. Quand elles fonctionnent, les frais sont élevés et le plafond de retrait est bas. En plus, vous êtes soumis au taux officiel, donc vous obtenez moins de dinars pour votre argent.

Comment éviter de perdre de l’argent lors d’un voyage en Algérie ?

1. Arrivez avec un budget de voyage en tête

Avant le départ, fixez votre budget de voyage et estimez la somme en argent liquide dont vous aurez besoin pendant votre séjour.

2. Connaissez le taux de change moyen du marché

Consultez le taux de change en temps réel avant de changer le moindre billet. C’est le meilleur moyen d’éviter de vous faire avoir et d’avoir un point de repère pour comparer les offres.

3. Évitez de changer votre argent à la dernière minute

L’urgence pousse aux mauvaises décisions. Prévoyez toujours de changer votre argent aux heures d’ouverture habituelles, quand les bureaux de change agréés sont ouverts.

4. Répartissez vos fonds

Gardez un mélange d’argent liquide et de fonds numériques. Conservez une partie de votre argent sur un compte numérique sécurisé ou un compte multidevise, pour ne pas vous retrouver sans rien si vous perdez vos espèces.

5. Passez uniquement par des services de change agréés

Tenez-vous-en aux établissements financiers reconnus et aux points de change autorisés. Ils ne vous proposeront pas les taux du marché noir, mais vous éviterez les problèmes juridiques et la fraude.

Peut-on changer ses devises en ligne avant le voyage ?

Oui, et c’est une bonne idée. Approvisionner en devises un compte numérique de confiance avant le départ vous donne accès à de meilleurs taux et vous évite de transporter de grosses sommes en liquide. Vous convertissez ensuite uniquement ce dont vous avez besoin, au moment où vous en avez besoin.

Cette solution est particulièrement utile en Algérie, où la demande de dinars est forte mais les canaux de change fiables et sûrs sont rares. Vous échappez aussi aux taux gonflés des aéroports et aux vendeurs non réglementés.

Derniers conseils pour bien dépenser en Algérie

  • Gardez toujours les reçus de vos opérations de change, surtout si vous comptez reconvertir vos dinars à la fin du séjour.
  • Ne gardez pas de grosses sommes en liquide au même endroit : répartissez votre argent entre portefeuille, sacs et comptes numériques.
  • Vérifiez les taux tous les jours. Le convertisseur de devises de Grey est un excellent outil pour rester à jour.

Voyagez malin en Algérie, évitez les pièges

L’Algérie est une destination fascinante et enrichissante, mais gérer son argent sur place demande un peu de stratégie. En comprenant bien les risques et en vous appuyant sur des outils numériques comme Grey, vous ferez durer votre budget plus longtemps et voyagerez l’esprit tranquille.

Créez votre compte Grey dès aujourd’hui ou téléchargez l’application pour profiter de services bancaires mondiaux et inclusifs, pensés pour vous aider à porter vos projets au-delà des frontières.

‍

Les meilleures alternatives à PayPal et Payoneer pour les freelances africains

•

•

2 min de lecture

L’économie freelance africaine est en plein essor : des millions de professionnels travaillent à distance pour des clients internationaux. Le freelance en Afrique gagne du terrain d’année en année, du Sénégal au Kenya.

PayPal et Payoneer restent des solutions courantes, mais plusieurs alternatives offrent des paiements plus rapides, des frais plus bas et plus de souplesse pour les transactions internationales.

Voici les meilleures alternatives à PayPal et Payoneer, et pourquoi Grey est le premier choix des freelances africains qui veulent recevoir des paiements internationaux sans complications.

Pourquoi les freelances africains ont besoin de solutions de paiement en ligne

  • Transactions internationales : beaucoup de freelances travaillent avec des clients aux États-Unis, au Royaume-Uni et en Europe. Il leur faut donc des plateformes qui gèrent plusieurs devises et les paiements internationaux.
  • Des frais plus bas : les banques traditionnelles et certaines plateformes en ligne prélèvent des frais de retrait et de conversion élevés, qui réduisent nettement les revenus.
  • Un accès plus rapide aux fonds : les retards de traitement perturbent la trésorerie, d’où l’importance de transactions rapides.
  • Une sécurité fiable : une plateforme de confiance permet aux freelances de recevoir leurs paiements en toute sécurité, sans gel de compte injustifié.
  • Des transactions sécurisées : les freelances ont besoin de plateformes de paiement fiables qui limitent le risque de gel de compte et de fraude.

Les meilleures alternatives à PayPal et Payoneer pour les freelances africains

Si vous cherchez un moyen plus efficace de recevoir des paiements internationaux, voici quelques-unes des meilleures options :

  • Grey (le meilleur choix pour les freelances africains) : propose des comptes virtuels en USD (ouverts auprès de Lead Bank), GBP et EUR pour recevoir vos paiements simplement, avec des frais de transaction bas et des taux de change compétitifs.
  • Wise (anciennement TransferWise) : idéal pour les freelances qui ont besoin de comptes multidevises.
  • Chipper : un portefeuille numérique qui permet les transactions internationales et les transferts d’argent entre pays africains.
  • Skrill : une bonne alternative à PayPal en Afrique, avec des paiements internationaux plus rapides et des coûts de transaction plus faibles.

Pourquoi Grey est le meilleur choix pour les freelances africains

  • Comptes virtuels multidevises : recevez des paiements en USD, GBP et EUR directement de vos clients internationaux.
  • Des frais bas : gardez une plus grande part de vos revenus grâce à la tarification transparente de Grey.
  • Des transactions rapides : soyez payé, souvent en quelques minutes, sans longs délais de traitement.
  • Une conversion de devises simple : convertissez vos fonds aux taux en temps réel, sans frais cachés.
  • Des retraits faciles : transférez votre argent vers des comptes bancaires locaux en Afrique, en quelques étapes.

Comment recevoir des paiements internationaux avec Grey

1. Créez un compte Grey

Inscrivez-vous sur le site de Grey ou téléchargez l’application mobile pour commencer.

2. Faites vérifier votre identité

Vous devrez fournir une pièce d’identité valide, un justificatif de domicile et un selfie pour la vérification de sécurité. Grey fait en sorte que cette vérification soit rapide et simple.

3. Demandez vos comptes bancaires étrangers

Une fois votre identité vérifiée, rendez-vous dans la rubrique « Comptes » pour générer votre compte bancaire américain, britannique ou européen et recevoir des paiements internationaux. Vos coordonnées bancaires sont disponibles immédiatement.

4. Associez votre compte aux plateformes freelance ou communiquez vos coordonnées à vos clients

Une fois votre compte bancaire étranger ouvert, vous pouvez facilement transmettre vos coordonnées à vos clients ou les ajouter aux plateformes freelance pour être payé directement.

Parmi les alternatives à PayPal et Payoneer, Grey est le meilleur moyen pour les freelances en Afrique de recevoir des paiements internationaux rapidement et à moindre coût.
Créez votre compte Grey dès aujourd’hui ou téléchargez l’application et profitez de services financiers internationaux et inclusifs, pensés pour porter vos rêves au-delà des frontières.

‍

Arrow (up)

Retour en haut