<script type="application/ld+json" data-schema-version="grey-blog-v4">[{"@context":"https://schema.org","@type":"BlogPosting","@id":"https://grey.co/fr/blog/open-a-multi-currency-account-for-a-startup-in-africa#article","headline":"Ouvrir un compte multidevise pour une startup en Afrique","description":"Compte multidevise pour startup en Afrique : encaissez des USD comme une société américaine et limitez les conversions. Ouvrez votre compte Grey Business.","inLanguage":"fr","url":"https://grey.co/fr/blog/open-a-multi-currency-account-for-a-startup-in-africa","mainEntityOfPage":{"@id":"https://grey.co/fr/blog/open-a-multi-currency-account-for-a-startup-in-africa#webpage"},"datePublished":"2026-10-22T06:00:00+01:00","dateModified":"2026-10-22T06:00:00+01:00","author":{"@type":"Person","@id":"https://grey.co/authors/olayoyin-olorunmota#person","name":"Olayoyin Olorunmota","url":"https://grey.co/authors/olayoyin-olorunmota","sameAs":["http://www.linkedin.com/in/olayoyinolorunmota","http://x.com/yoyin_michael"]},"publisher":{"@type":"Organization","@id":"https://grey.co/#organization","name":"Grey","url":"https://grey.co","logo":{"@type":"ImageObject","url":"https://cdn.prod.website-files.com/6360022338a81bd6fdbb1145/6564ae1077a67e39d3c491a6_Grey%20Logo%20Lockup%20Black.svg"}},"image":{"@id":"https://grey.co/fr/blog/open-a-multi-currency-account-for-a-startup-in-africa#primaryimage"},"translationOfWork":{"@id":"https://grey.co/blog/open-a-multi-currency-account-for-a-startup-in-africa#article"}},{"@context":"https://schema.org","@type":"WebPage","@id":"https://grey.co/fr/blog/open-a-multi-currency-account-for-a-startup-in-africa#webpage","url":"https://grey.co/fr/blog/open-a-multi-currency-account-for-a-startup-in-africa","name":"Compte multidevise pour startup africaine : le guide | Grey","description":"Compte multidevise pour startup en Afrique : encaissez des USD comme une société américaine et limitez les conversions. Ouvrez votre compte Grey Business.","inLanguage":"fr","primaryImageOfPage":{"@id":"https://grey.co/fr/blog/open-a-multi-currency-account-for-a-startup-in-africa#primaryimage"},"breadcrumb":{"@id":"https://grey.co/fr/blog/open-a-multi-currency-account-for-a-startup-in-africa#breadcrumb"}},{"@context":"https://schema.org","@type":"ImageObject","@id":"https://grey.co/fr/blog/open-a-multi-currency-account-for-a-startup-in-africa#primaryimage","url":"https://cdn.prod.website-files.com/636a85d290ee58e70c17e1c0/6a300a03b8fcf58bbed2803d_6a300a02cc8a56c7fc44efa0_open-a-multi-currency-account-for-a-startup-in-africa__header-image.webp","contentUrl":"https://cdn.prod.website-files.com/636a85d290ee58e70c17e1c0/6a300a03b8fcf58bbed2803d_6a300a02cc8a56c7fc44efa0_open-a-multi-currency-account-for-a-startup-in-africa__header-image.webp","width":1200,"height":675,"caption":"Illustration de l’article sur l’ouverture d’un compte multidevise pour une startup en Afrique"},{"@context":"https://schema.org","@type":"BreadcrumbList","@id":"https://grey.co/fr/blog/open-a-multi-currency-account-for-a-startup-in-africa#breadcrumb","itemListElement":[{"@type":"ListItem","position":1,"name":"Accueil","item":"https://grey.co/fr"},{"@type":"ListItem","position":2,"name":"Blog","item":"https://grey.co/fr/blog"},{"@type":"ListItem","position":3,"name":"Ouvrir un compte multidevise pour une startup en Afrique","item":"https://grey.co/fr/blog/open-a-multi-currency-account-for-a-startup-in-africa"}]},{"@context":"https://schema.org","@type":"DefinedTermSet","@id":"https://grey.co/fr/blog/open-a-multi-currency-account-for-a-startup-in-africa#terms","inLanguage":"fr","hasDefinedTerm":[{"@type":"DefinedTerm","name":"compte multidevise","description":"Un compte multidevise vous permet de détenir, recevoir, envoyer et convertir plusieurs devises depuis un seul compte. Au lieu d’entretenir des relations bancaires distinctes dans différents pays, vous disposez d’une plateforme unique avec plusieurs soldes en devises.","inDefinedTermSet":{"@id":"https://grey.co/fr/blog/open-a-multi-currency-account-for-a-startup-in-africa#terms"}}]}]</script>
Entreprises
•
September 23, 2026
•
8 min de lecture
Ouvrir un compte multidevise pour une startup en Afrique
Olayoyin Olorunmota
SOMMAIRE
PARTAGER CET ARTICLE
Les startups africaines grandissent vite. Une société immatriculée à Lagos ou à Nairobi peut vendre un logiciel à des clients de San Francisco, faire appel à des développeurs basés à Berlin et discuter avec des investisseurs à Londres, tout cela en même temps. C’est la trajectoire de toute startup africaine ambitieuse, et elle pose très vite la question du compte multidevise.
Le problème, c’est que l’infrastructure bancaire de la plupart des startups africaines n’est pas conçue pour de véritables paiements internationaux. Les banques commerciales locales sont faites pour recevoir la monnaie locale, payer des fournisseurs locaux et, de manière générale, traiter des opérations nationales. Dès que votre activité franchit les frontières, ces systèmes montrent leurs limites, et cela vous coûte de l’argent bien réel.
Le compte multidevise répond à ce problème structurel. Dans les paragraphes qui suivent, je vous explique ce que fait concrètement un compte multidevise, où la banque traditionnelle ne suit plus, quels critères regarder et comment répondre aux besoins précis des startups africaines qui travaillent à l’international.
Qu’est-ce qu’un compte multidevise ?
Un compte multidevise vous permet de détenir, recevoir, envoyer et convertir plusieurs devises depuis un seul compte. Au lieu d’entretenir des relations bancaires distinctes dans différents pays, vous disposez d’une plateforme unique avec plusieurs soldes en devises.
Par exemple, lorsqu’un client américain vous paie en USD, les fonds sont crédités sur votre solde en USD. Lorsqu’un client européen paie en EUR, le paiement arrive sur votre solde en EUR. Vous pouvez ainsi détenir ces devises en parallèle, les convertir quand vous le décidez ou dépenser directement depuis chaque solde.
Notez aussi qu’il se distingue du compte domiciliaire, proposé par de nombreuses banques africaines, qui permet de détenir des devises étrangères.
Les deux se ressemblent, mais le compte domiciliaire a une limite fondamentale. Il ne fournit pas de coordonnées bancaires locales complètes pour la devise étrangère : pas de numéro de routage américain, pas d’IBAN en EUR.
Vous ne pouvez recevoir que des virements internationaux coûteux, et ces comptes exigent souvent un solde minimum et facturent des frais plus élevés. Un compte domiciliaire vous permet de stocker des USD. Un compte multidevise vous permet de recevoir des USD de clients américains, comme si vous étiez une entreprise américaine.
Pourquoi une startup africaine a-t-elle besoin d’un compte multidevise ?
Ce besoin repose sur trois réalités opérationnelles concrètes.
Les habitudes de paiement de vos clients dictent vos besoins bancaires Les clients internationaux ont généralement des équipes financières, des logiciels comptables et des circuits d’achat calés sur leur infrastructure bancaire locale. Le système financier d’une entreprise américaine est en principe configuré pour des paiements ACH directs vers des comptes bancaires américains. Les virements internationaux coûtent plus cher et mettent plus de temps à arriver. Si vous ne pouvez pas fournir de coordonnées de paiement locales, vous compliquez la tâche de votre client et vous perdez de l’argent.
Des revenus en plusieurs devises demandent une gestion multidevise Si vous encaissez des devises étrangères, par exemple des USD versés par des clients américains, et que vous convertissez tout systématiquement en monnaie locale, vous créez des coûts inutiles. Chaque conversion comporte un écart de change (le spread), c’est-à-dire la différence entre le cours d’achat et le cours de vente, généralement de 2 à 4 % dans les banques traditionnelles.
Si vous payez aussi des outils comme AWS, Stripe ou tout autre logiciel SaaS américain, vous convertissez vos USD en nairas ou en shillings, puis vous rachetez en pratique des USD quand ces factures arrivent à échéance.
Cette double conversion peut être évitée.
Conserver des soldes dans les devises que vous encaissez et dépenser directement depuis ces soldes règle le problème. Vous ne convertissez alors que ce dont vous avez réellement besoin pour vos dépenses locales.
Les attentes des investisseurs évoluent Les fonds de capital-risque et les business angels internationaux attendent désormais des startups africaines une infrastructure financière professionnelle. Quand un fonds américain vire 500 000 USD de financement d’amorçage, il demande souvent des coordonnées de compte en USD, et non une conversion par votre banque locale avec des taux opaques et des délais de traitement.
Disposer de vrais comptes multidevises montre votre maturité opérationnelle à des investisseurs qui voient passer des centaines de pitch decks de fondateurs différents.
Comment choisir un compte multidevise professionnel ?
Avant d’évaluer un prestataire en particulier, définissez ce dont votre entreprise a réellement besoin.
Des devises qui correspondent à vos clients Tous les comptes multidevises ne prennent pas en charge les mêmes devises. Si vous travaillez avec des clients américains, l’USD est indispensable. Les clients européens demandent de l’EUR, les clients britanniques du GBP. Commencez par cartographier votre clientèle réelle par devise.
Des coordonnées bancaires locales, pas seulement la détention de devises Vérifiez précisément ce que vous obtenez.
Pour l’USD : un numéro de routage américain et un numéro de compte pour l’ACH.
Pour l’EUR : un véritable IBAN pour les virements SEPA (certains comptes en EUR n’acceptent que les virements internationaux, ce qui annule l’intérêt du compte).
Pour le GBP : un sort code et un numéro de compte pour Faster Payments.
Pouvoir détenir une devise ne signifie pas pouvoir la recevoir par les réseaux de paiement locaux.
Une grille tarifaire transparente Calculez ce que vous paieriez réellement sur votre volume habituel d’opérations : frais de réception, frais d’envoi et marges de conversion. Comparez le taux moyen du marché au taux réellement appliqué par le prestataire au moment de la conversion. La différence correspond au spread.
La disponibilité géographique Vérifiez que votre pays est pris en charge avant de consacrer du temps aux demandes d’ouverture. La disponibilité varie nettement d’un marché africain à l’autre.
La légitimité réglementaire Vérifiez les agréments délivrés par des autorités reconnues, comme le FINTRAC (Canada), le FinCEN (États-Unis), la FCA (Royaume-Uni) ou leurs équivalents.
Des fonctions professionnelles au-delà de la simple réception Pouvez-vous ajouter des membres de l’équipe avec différents niveaux d’autorisation ? Le compte s’intègre-t-il à des logiciels comptables comme Xero ou QuickBooks ? Pouvez-vous payer des fournisseurs et des prestataires à l’étranger, et pas seulement recevoir des paiements ? Obtenez-vous des relevés d’opérations exploitables pour l’audit et la fiscalité ?
Grey Business : des comptes en USD pour les startups africaines
Grey Business propose des comptes professionnels en USD aux startups et aux entreprises qui travaillent à l’international depuis l’Afrique. Pour une startup africaine qui sert des clients américains ou encaisse des USD, il répond directement au problème de fond.
Que comprend un compte Grey Business ?
Quand vous ouvrez un compte Grey Business, vous recevez un compte en USD avec un numéro de routage et un numéro de compte américains. Du point de vue du payeur, ils fonctionnent exactement comme ceux d’un compte bancaire américain classique. L’argent arrive en 1 à 2 jours ouvrés et s’ajoute à votre solde en USD. Comme le paiement passe par l’ACH, vous n’avez pas à vous soucier des frais de virement international.
Grey Business gère l’accès en équipe : vous pouvez ouvrir le compte à certains membres de votre équipe. Vous pouvez aussi créer des cartes virtuelles en USD pour des dépenses précises. Par exemple, une carte pour les abonnements logiciels, une autre pour la publicité, une autre pour les paiements aux prestataires, chacune avec son propre plafond de dépenses et la possibilité de la geler instantanément.
Vos relevés d’opérations s’exportent pour le rapprochement dans votre logiciel comptable et pour vos déclarations fiscales.
Vous pouvez également déposer ou retirer des USDC via les réseaux BEP20 et Solana, envoyer des fonds vers n’importe quel portefeuille compatible en quelques secondes et créer plusieurs cartes virtuelles en USD.
Grey ne facture pas de frais mensuels de tenue de compte.
Ouverture du compte
Inscrivez-vous sur grey.co/fr/business et fournissez les documents d’immatriculation de votre entreprise (CAC au Nigeria, certificat d’enregistrement au Kenya, immatriculation de société en Afrique du Sud).
Vérifiez ensuite l’identité des dirigeants et des bénéficiaires effectifs, puis finalisez la vérification KYC.
Une fois la vérification terminée, vous recevez les coordonnées de votre compte en USD, prêtes à être communiquées à vos clients.
Les limites, en toute transparence
Pour l’instant, Grey Business ne propose que des comptes en USD et des portefeuilles USDC. Si vous avez besoin d’IBAN en EUR pour vos clients européens ou de sort codes en GBP pour vos clients britanniques, vous devrez associer Grey à d’autres prestataires qui proposent ces devises. Nous vous préviendrons dès que nous ajouterons de nouvelles devises.
Grey fournit par ailleurs une infrastructure de paiement, pas une offre bancaire complète : pas de prêts, pas de facilités de crédit, pas de financement du commerce international.
L’avenir des startups africaines
Les startups africaines se développent rapidement. Servir des clients dans plusieurs pays, gérer des revenus en plusieurs devises et travailler avec des investisseurs et des partenaires aux infrastructures bancaires différentes deviendra donc de plus en plus courant.
Les comptes multidevises, en particulier les comptes en USD proposés par des plateformes comme Grey Business, sont pensés pour le fonctionnement réel des entreprises internationales. Votre marché est mondial, vos services bancaires doivent l’être aussi.
Rendez-vous sur grey.co/fr/business pour ouvrir votre compte en USD et doter vos activités internationales de l’infrastructure bancaire dont elles ont besoin.
Le Maroc attire les touristes, les nomades numériques, les expatriés et les entrepreneurs, séduits par sa culture riche, ses paysages spectaculaires et son économie en croissance. En 2024, plus de 17 millions de personnes ont visité le Maroc, ce qui conforte sa place de grande destination africaine, pour le voyage comme pour les affaires.
Pourtant, beaucoup de non-Marocains ont du mal à se procurer des dirhams marocains (MAD). Les banques traditionnelles et les bureaux de change imposent souvent de longs délais, beaucoup de paperasse et des taux de change peu avantageux.
Des fintechs comme Grey offrent une solution plus simple et plus économique pour obtenir des MAD quand on n'est pas Marocain, sous forme de versement sur un compte bancaire au Maroc. Voici où acheter des dirhams marocains en ligne.
Où acheter des dirhams marocains en ligne ?
Grey est une solution fintech fiable pour obtenir des MAD, mais il existe d'autres options.
Grey (recommandé) :Grey est une plateforme fintech qui simplifie les transactions internationales et le change. Elle est particulièrement utile aux nomades numériques, aux freelances et aux voyageurs qui veulent échanger leur argent efficacement, sans les frais élevés ni les délais des banques traditionnelles. Sur Grey, les dirhams ne se détiennent pas dans l'application : ils sont versés directement sur un compte bancaire marocain.
Wise (anciennement TransferWise) : Wise permet de convertir et de transférer des fonds vers des comptes bancaires marocains, avec des frais transparents et des taux de change compétitifs.
PayPal Xoom : Xoom, le service de transfert de PayPal, permet d'envoyer de l'argent au Maroc et de faire verser des MAD directement sur un compte bancaire ou en retrait d'espèces.
Revolut : Revolut propose des comptes multidevises et convertit automatiquement votre solde en MAD quand vous payez ou retirez des espèces au Maroc avec sa carte, une option pratique pour les voyageurs fréquents.
Western Union en ligne : Western Union propose des services de change en ligne pour envoyer des MAD à des destinataires au Maroc, sur un compte bancaire ou en retrait d'espèces.
Comment obtenir des dirhams marocains en ligne avec Grey
Voici les étapes pour recevoir vos fonds en MAD au Maroc avec Grey :
Approvisionnez votre compte : alimentez votre compte Grey dans une devise prise en charge, comme l'EUR ou le GBP.
Vérifiez le taux pour convertir vos euros en dirhams marocains : consultez le convertisseur de devises de Grey pour voir le taux EUR ou GBP vers MAD. Grey ne permet pas de convertir votre solde en dirhams ni de détenir des MAD dans l'application : la conversion a lieu au moment du versement.
Retirez en dirhams vers un compte bancaire marocain : lancez un retrait en MAD vers un compte bancaire au Maroc, le vôtre ou celui d'un proche. Les dirhams arrivent directement sur ce compte.
Les avantages de Grey pour obtenir des MAD
Voici pourquoi Grey est une bonne option pour recevoir vos fonds en dirhams marocains :
Taux de change compétitifs : Grey applique des taux souvent plus intéressants que ceux des banques traditionnelles et des bureaux de change.
Frais réduits : des frais de transaction limités en font une option économique.
Simplicité : tout se fait en ligne, sans passer au guichet d'un bureau de change.
Rapidité : des délais de traitement courts pour recevoir vos MAD rapidement.
Dirhams marocains : ce qu'il faut retenir
Vous savez désormais où acheter des dirhams marocains en ligne. Passer par les banques traditionnelles et les bureaux de change au Maroc peut coûter cher et prendre du temps.
Grey propose une solution moderne, économique et efficace pour le change de devises et les transactions internationales. Voyageurs, nomades numériques et expatriés profitent de taux compétitifs et de frais réduits, et reçoivent leurs dirhams directement sur un compte bancaire marocain.
Je n’oublierai jamais ma première facture envoyée à un client étranger. Le projet s’était très bien passé. Des semaines de travail, une livraison dans les délais, un client ravi : j’ai envoyé ma facture le cœur léger. J’attendais le paiement, persuadé qu’il arriverait sans accroc en quelques jours. Quand l’argent est enfin apparu sur mon compte bancaire, le montant était nettement inférieur à celui facturé. Près de 6 % s’étaient évaporés en frais dont j’ignorais l’existence, avec un taux de change sans aucun rapport avec le cours USD/MAD affiché sur Google.
Faire tourner une entreprise tournée vers l’international au Maroc, c’est exigeant. Vous pouvez créer un excellent produit, décrocher des clients à Paris, Londres ou Dubaï et livrer un travail remarquable. Mais si vous ne savez pas comment recevoir des paiements de l’étranger au Maroc dans de bonnes conditions, vous perdez de l’argent déjà gagné. Discrètement et régulièrement, au profit de systèmes conçus pour rester « opaques ».
Si vous dirigez une entreprise marocaine qui reçoit des paiements de l’étranger, ou qui s’y prépare, voici ce que j’aurais aimé qu’on m’explique dès le départ.
Pourquoi de plus en plus d’entreprises marocaines visent l’international ?
Le paysage économique marocain a profondément changé au cours de la dernière décennie. Des secteurs longtemps tournés vers l’export (agriculture, textile, industrie) ont laissé de la place aux services numériques, au développement logiciel, aux agences créatives, au conseil et au e-commerce.
J’ai vu des développeurs marocains créer des produits SaaS pour le marché européen. Des agences de design casablancaises travaillent avec des clients du Golfe. Des consultants marketing de Marrakech accompagnent des startups américaines. Internet a effacé les frontières pour trouver des clients, et les entreprises marocaines ont saisi l’occasion.
L’intérêt saute aux yeux. Les clients internationaux paient souvent dans des devises plus fortes, en général l’EUR, la GBP et la référence mondiale, l’USD, ce qui se traduit par de meilleures marges une fois converti en dirhams. La proximité des fuseaux horaires avec l’Europe facilite aussi la collaboration.
Mais si trouver des clients à l’étranger est devenu plus simple, se faire payer par eux reste compliqué. La réglementation des changes, l’infrastructure bancaire et la nature même des opérations transfrontalières créent des frictions qui prennent de court de nombreux chefs d’entreprise.
Ce que dit la réglementation au Maroc
Le Maroc applique un contrôle des changes géré par l’Office des Changes. Ce dispositif réglementaire sert à encadrer les flux de devises et à préserver la stabilité économique.
Quand vous recevez un virement de l’étranger, votre banque marocaine doit vérifier la légitimité de l’opération. Vous devrez fournir des factures, des contrats ou d’autres justificatifs prouvant que le paiement correspond à une activité commerciale réelle. C’est la pratique normale, mais cela ajoute une charge administrative que les opérations purement nationales n’imposent pas.
Détenir des comptes en devises auprès d’une banque locale est aussi plus contraignant pour une entreprise marocaine que pour une entreprise basée au Royaume-Uni ou aux Émirats arabes unis. La plupart des paiements étrangers sont convertis en dirhams à leur arrivée, et vous gardez peu de maîtrise sur le moment ou le taux de cette conversion.
Je ne dis pas que le système est défaillant : il fonctionne comme il a été conçu. Mais connaître ces réalités dès le départ vous aide à organiser vos encaissements dans le respect de la réglementation, plutôt qu’à contre-courant.
Comment les entreprises marocaines reçoivent leurs paiements internationaux
Au fil des années, j’ai testé presque toutes les solutions accessibles aux entreprises marocaines, et chacune m’a appris quelque chose sur ce qui fonctionne et ce qui ne fonctionne pas.
SWIFT
Le virement bancaire SWIFT est la méthode traditionnelle. Votre client envoie des USD par virement international sur votre compte bancaire marocain. L’argent transite par des banques intermédiaires, arrive au Maroc et est converti en dirhams. Sur le papier, c’est simple. En pratique, c’est lent (souvent cinq à dix jours ouvrés) et coûteux. La banque de votre client facture des frais d’envoi, les banques intermédiaires prélèvent leur part, puis votre banque marocaine applique des frais de réception et convertit les fonds à un taux généralement 2 à 4 % moins favorable que le taux moyen du marché. Sur un paiement de 10 000 €, vous pouvez perdre 300 à 500 € entre les frais et un mauvais taux de change.
PayPal
PayPal est apprécié pour les petites transactions et les missions freelance internationales. C’est rapide et familier pour les clients étrangers. Le problème pour les entreprises marocaines, c’est que PayPal au Maroc a ses limites. Vous pouvez recevoir des paiements, mais les retirer vers un compte bancaire marocain entraîne des frais et des taux de conversion défavorables.
Stripe
Stripe et les passerelles de paiement similaires conviennent bien au e-commerce ou aux services par abonnement. Vos clients étrangers paient par carte, Stripe traite le paiement et vous recevez les fonds sur votre compte connecté. En revanche, la disponibilité de Stripe et ses options de versement au Maroc restent limitées par rapport à l’Europe ou à l’Amérique du Nord. Beaucoup d’entreprises marocaines passent par une société offshore pour utiliser Stripe, ce qui ajoute de la complexité et des questions de conformité.
Fintechs et plateformes de paiement
L’approche plus récente repose sur des fintechs qui proposent des comptes en devises virtuels. Elles fournissent aux entreprises marocaines des coordonnées bancaires étrangères sur lesquelles les clients peuvent payer directement, sans que les fonds passent immédiatement par le circuit bancaire marocain ni soient convertis d’office. Vous conservez l’argent dans sa devise d’origine, vous convertissez quand vous le décidez et vous retirez vers votre compte marocain selon vos besoins.
Comment mieux organiser vos encaissements
Après des années à perdre de l’argent à cause de circuits de paiement inefficaces, j’ai retenu quelques principes qui changent vraiment la donne.
Premièrement, facturez dans la devise que vous voulez recevoir. Si votre client est européen et paie en EUR, facturez en EUR. S’il est américain et paie en USD, facturez en USD. Ne facturez pas en MAD en comptant sur lui pour convertir : vous perdez la main sur le taux de change, et il utilisera souvent un taux défavorable qui vous coûte de l’argent.
Deuxièmement, alignez votre compte de réception sur la devise de facturation. Si vous facturez en EUR, un compte de réception en EUR permet au paiement de votre client d’arriver sans étape de conversion inutile. C’est tout l’intérêt d’un compte multidevise : l’argent reste en EUR jusqu’à ce que vous décidiez de le convertir en MAD, et vous gardez le contrôle sur le moment et le taux.
Troisièmement, regroupez les paiements quand c’est possible. Plutôt que de recevoir cinq petits paiements par mois avec des frais sur chacun, négociez avec vos clients des règlements moins fréquents mais plus importants. Moins de transactions, c’est moins de frais.
Quatrièmement, intégrez le moment de la conversion dans votre planification financière. Si vous n’avez pas besoin de l’argent tout de suite, gardez-le dans la devise étrangère et convertissez quand le taux de change vous est favorable.
Cinquièmement, travaillez avec des prestataires qui maîtrisent les paiements transfrontaliers. Toutes les banques et plateformes fintech ne fonctionnent pas de la même manière au Maroc. Choisissez des partenaires spécialisés dans les opérations internationales, avec une tarification transparente.
Grey a changé ma façon de recevoir les paiements internationaux. Au lieu de faire passer chaque paiement par le circuit bancaire traditionnel, avec ses frais et ses délais, Grey fournit des comptes virtuels en EUR et GBP, avec de vraies coordonnées bancaires sur lesquelles vos clients peuvent payer directement. Et si vous voulez les avantages d’un compte professionnel avec paiements groupés, vous pouvez aussi en ouvrir un.
Concrètement, quand un client doit me payer en EUR, je lui transmets les coordonnées de mon compte EUR Grey. De son côté, il effectue un simple virement en EUR vers un compte en EUR.
Je garde les EUR sur mon compte Grey jusqu’à ce que je sois prêt à les retirer en dirhams : quand le taux est bon, je retire.
Pour les entreprises marocaines qui reçoivent régulièrement des paiements de clients étrangers, ce fonctionnement fait une vraie différence. Vous ne perdez plus 4 à 6 % en frais et en mauvais taux de change sur chaque transaction. Vous choisissez le moment de la conversion. Les paiements arrivent plus vite, de façon prévisible, avec une transparence totale sur les coûts.
Grey ne remplace pas votre compte bancaire marocain : c’est une couche qui vient s’y ajouter et qui gère la complexité des paiements internationaux, pour que votre banque locale se concentre sur vos opérations locales.
LDMAG1
Un chiffre d’affaires mondial exige une banque à la hauteur
J’ai vu des entreprises marocaines créer des produits et des services remarquables pour les marchés internationaux. Elles rivalisent à l’échelle mondiale et remportent des clients face à des concurrents du monde entier. Pourtant, beaucoup perdent encore des sommes importantes simplement parce que leur circuit de paiement n’a pas été pensé pour la dimension internationale de leur activité.
Bien recevoir ses paiements de l’étranger a un effet direct sur votre rentabilité.
La bonne nouvelle, c’est que rien ne vous oblige à subir cette situation. De meilleures solutions existent. Des services conçus pour les paiements transfrontaliers peuvent vous faire économiser beaucoup d’argent tout en allégeant vos démarches administratives.
Si vous dirigez une entreprise marocaine avec des clients à l’étranger, prenez votre circuit de paiement aussi au sérieux que votre produit, votre marketing ou vos relations clients. Car être payé correctement fait partie intégrante de la réussite d’une entreprise internationale.
Trouver des clients aux États-Unis et en Europe est un défi bien connu des travailleurs à distance et des entreprises, mais se faire payer efficacement en est un autre. Pour recevoir des paiements de l’étranger au Maroc, la façon dont vous gérez vos encaissements internationaux détermine la part de vos revenus que vous gardez réellement. Frais élevés, retards de paiement et conversions imposées peuvent vite agacer et grignoter vos gains si vous ne planifiez pas la réception de vos paiements. Voici les principales options pour être payé par des clients américains et européens.
Pourquoi le paiement international au Maroc reste compliqué
Si certains clients américains et européens hésitent à travailler avec des Marocains, c’est souvent à cause du paiement. Il leur serait plus simple de payer par virement local, via ACH (États-Unis) ou SEPA (Europe). Malheureusement, les comptes bancaires marocains ne prennent pas directement en charge ces systèmes. Les paiements passent donc généralement par des virements internationaux. Fiable, cette option reste lente et coûteuse, et des banques intermédiaires prélèvent parfois leurs propres frais. Dès que l’argent arrive sur votre compte, il est converti en MAD à un taux de change peu avantageux.
Comment être payé par des clients étrangers en vivant au Maroc
Voici les options les plus courantes pour recevoir un virement international au Maroc, avec leurs avantages et leurs limites.
Virements bancaires classiques
Malgré des frais élevés, des délais de traitement longs et une conversion imposée à des taux défavorables, les virements SWIFT vers les banques marocaines restent très répandus, surtout pour les gros montants et les salaires réguliers. Pour beaucoup de clients internationaux, c’est l’option qui paraît « la plus officielle ».
Plateformes de paiement en ligne
L’arrivée de plateformes de paiement comme Payoneer et PayPal a changé la donne pour les Marocains qui travaillent avec des clients américains et européens. Ces services simplifient les transactions internationales et sont plus rapides que les virements bancaires.
Elles ont toutefois leurs inconvénients. Entre les commissions des plateformes, les frais de retrait et les marges sur les taux de change, beaucoup d’utilisateurs perdent une part importante de leurs revenus. Ces plateformes sont aussi exposées aux restrictions et aux suspensions de compte.
Pour recevoir des paiements de l’étranger au Maroc, les comptes multidevises deviennent la solution de référence. Diverses plateformes fintech vous donnent des coordonnées bancaires en USD, en EUR ou en GBP, pour que vos clients vous paient comme si vous étiez installé aux États-Unis ou en Europe. Vous recevez les paiements via ACH ou SEPA, gardez l’argent en devises et le convertissez en dirhams quand vous le souhaitez. Cette option réduit nettement les frais de transaction, accélère les paiements internationaux et vous laisse la maîtrise de vos revenus.
Une façon plus simple de gérer vos revenus internationaux
Si vous cherchez la solution la plus efficace pour recevoir des paiements de l’étranger au Maroc et gérer vos revenus internationaux, pensez à Grey. Cette solution de paiement aide les Marocains à recevoir rapidement des paiements en GBP et en EUR, à faible coût. Vous pouvez garder vos revenus en devises et les retirer en dirhams sur votre compte bancaire marocain à des taux de change compétitifs. Vous disposez aussi d’une carte virtuelle pour vos paiements en ligne et pouvez automatiser votre facturation dans plusieurs devises.
Imaginez vendre vos bijoux faits main, vos œuvres d’art uniques ou vos trouvailles vintage au monde entier, depuis la Tunisie. Grâce à des plateformes comme Etsy, c’est déjà le quotidien de nombreux créateurs tunisiens. Etsy est une place de marché mondiale pensée pour les entrepreneurs créatifs : on y vend des articles faits main, des objets vintage et des fournitures pour loisirs créatifs.
Mais pour recevoir les paiements Etsy en Tunisie, de la part d’acheteurs du monde entier, les choses se compliquent : la Tunisie ne fait pas partie des pays directement pris en charge pour les versements Etsy.
Dans ce guide, nous vous expliquons étape par étape comment encaisser vos ventes Etsy sans accroc, pour ne plus jamais manquer une vente.
Pourquoi vendre sur Etsy en Tunisie
Acheteurs et vendeurs apprécient Etsy pour plusieurs raisons :
Une audience mondiale : vous touchez des millions d’acheteurs dans le monde qui recherchent des produits faits main et vintage.
Des catégories variées : Etsy couvre presque toutes les niches créatives.
Une communauté bienveillante : Etsy réunit des vendeurs et des acheteurs qui apprécient le savoir-faire et la créativité.
Comment recevoir les paiements Etsy en Tunisie avec Grey
La Tunisie ne figurant pas parmi les pays éligibles aux paiements Etsy, Grey vous offre une solution simple pour encaisser vos ventes internationales en tant que vendeur tunisien. Voici comment démarrer :
1. Ouvrez l’application Grey
Connectez-vous à votre compte Grey ou créez-en un pour obtenir des comptes bancaires internationaux en USD, GBP ou EUR.
2. Associez votre compte Grey à Etsy
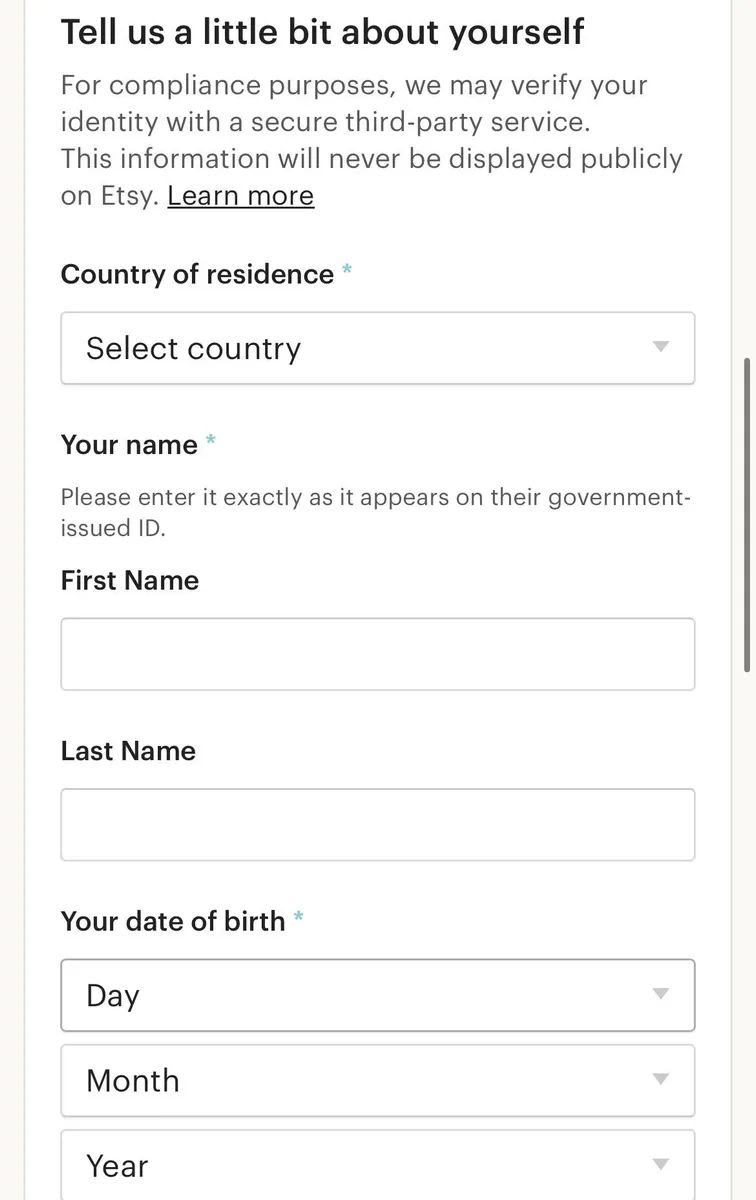
Connectez-vous à votre compte vendeur Etsy. Si vous n’avez pas encore de boutique Etsy, commencez par en créer une.
Choisissez comment vous souhaitez être payé.
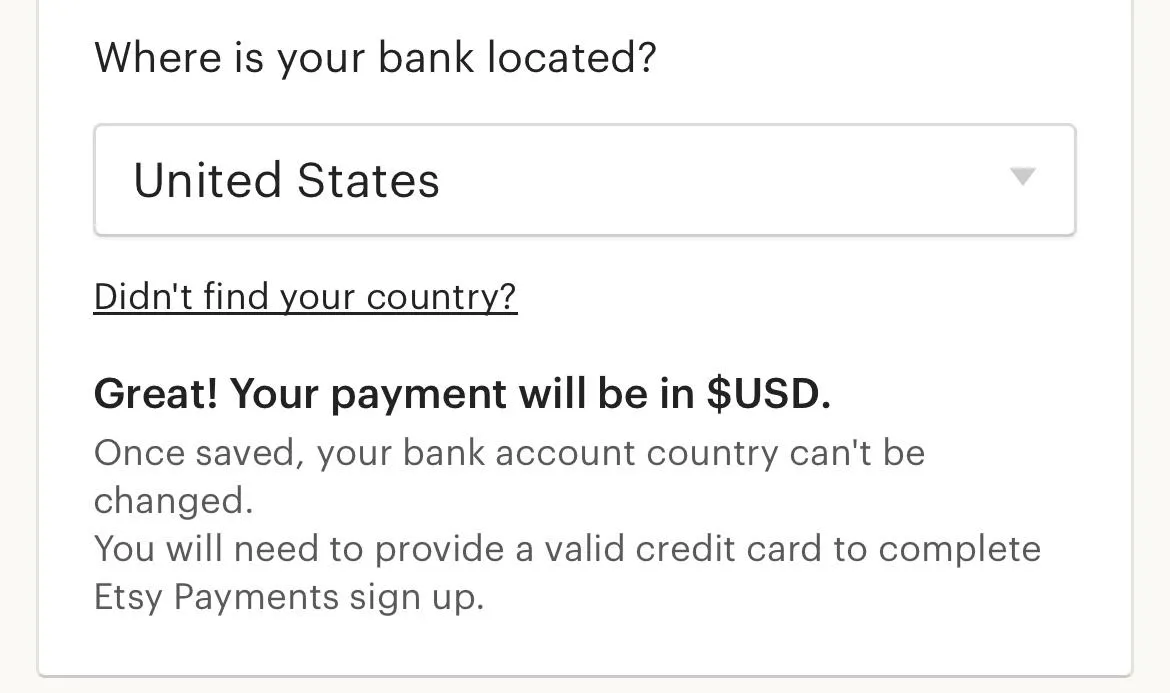
Sélectionnez le pays de votre banque.
Indiquez si vous vous inscrivez en tant que particulier ou en tant qu’entreprise.
Saisissez vos informations personnelles, c’est-à-dire votre nom et votre adresse.
Ajoutez les coordonnées de votre compte Grey américain, européen ou britannique, selon votre préférence.
Etsy versera ensuite vos paiements sur votre compte Grey, ce qui simplifie la gestion de vos revenus.
Une fois votre compte Grey associé, vos versements Etsy arrivent directement sur votre compte bancaire international. À savoir : vous devrez fournir une pièce d’identité valide et, selon le pays choisi, une adresse valide et un numéro de sécurité sociale pour faire vérifier votre compte.
Pourquoi Grey est la meilleure solution de paiement pour les vendeurs Etsy en Tunisie
Grey simplifie l’encaissement pour les vendeurs Etsy tunisiens. Voici pourquoi c’est le meilleur choix :
Plusieurs devises : recevez vos paiements en USD, GBP ou EUR selon les préférences de vos acheteurs.
Des taux de change compétitifs : conservez une plus grande part de vos revenus lorsque vous convertissez d’une devise à l’autre.
Des transactions sécurisées : les dispositifs de sécurité de Grey sont conçus pour protéger vos fonds.
Des fonds faciles à utiliser : gardez vos revenus en USD, GBP ou EUR et réglez vos achats en ligne avec la carte virtuelle Grey.
Conseils pour réussir sur Etsy en tant que vendeur tunisien
Soignez vos annonces : utilisez des photos de qualité et des descriptions détaillées pour faire ressortir vos produits.
Proposez la livraison internationale : élargissez votre clientèle en proposant des options d’expédition dans le monde entier.
Répondez rapidement : restez à l’écoute de vos acheteurs en répondant vite à leurs questions et en traitant leurs remarques avec professionnalisme.
Misez sur les réseaux sociaux : faites la promotion de vos produits sur des applications comme Instagram et Pinterest pour attirer du trafic vers votre boutique Etsy.
Simplifiez vos paiements Etsy avec Grey
Avec Grey, recevoir les paiements Etsy en Tunisie n’est plus un casse-tête, pas plus que la conversion de vos paiements Etsy en dollars. Gérez vos finances en toute simplicité et concentrez-vous sur le développement de votre activité créative.
Ouvrez un compte Grey dès aujourd’hui et donnez de nouvelles perspectives à votre boutique Etsy en Tunisie.
Un freelance vient de terminer un projet pour un client parisien, et un message arrive : paiement envoyé en euros. Sur le moment, on a l’impression que tout s’est bien passé.
Dès le lendemain matin, une autre question prend le dessus. Comment ces 300 € ou 500 € vont-ils vraiment arriver en Algérie sans fondre en route ?
Cette question n’a rien d’exceptionnel. Elle reflète une réalité plus large pour beaucoup de personnes qui travaillent à distance depuis l’Algérie, surtout pour des clients européens : se faire payer est simple, mais recevoir l’argent sur place l’est beaucoup moins.
Cet article présente les meilleures façons de recevoir des euros en Algérie, ce qui fait varier la somme que vous gardez réellement et comment éviter les pertes inutiles en chemin.
Recevoir des euros en Algérie : les difficultés
Recevoir des euros en Algérie est souvent plus compliqué qu’il n’y paraît. Les paiements internationaux sont possibles, mais particuliers et freelances se heurtent régulièrement à des obstacles structurels qui jouent sur la rapidité et sur le montant réellement reçu.
Taux officiel ou marché noir
L’une des difficultés majeures est l’écart entre le taux de change officiel et le taux du marché informel, celui du « square ». Quand des euros passent par les circuits bancaires officiels, ils sont convertis au taux fixé par l’État, qui peut représenter jusqu’à 30 % de pouvoir d’achat en moins par rapport au marché parallèle. Cette perte cachée pèse sur ceux qui reçoivent l’argent, en particulier les freelances et les télétravailleurs qui vivent de revenus étrangers. Le circuit officiel est légal et sûr, mais le manque à gagner paraît souvent lourd et décourageant.
Bien souvent, les euros versés sur un compte bancaire algérien sont automatiquement convertis en dinars algériens (DZD) dès leur arrivée. Vous n’avez donc pas toujours la possibilité de conserver ou de gérer vos fonds en devises. Pour ceux qui travaillent avec des clients étrangers, cela réduit la maîtrise de leur argent et limite la possibilité d’épargner dans une monnaie stable. Les revenus sont aussi exposés à l’inflation locale et aux variations du taux de change, ce qui complique la planification financière à long terme.
Lourdeurs administratives et délais
En Algérie, les virements bancaires font souvent l’objet de contrôles réglementaires stricts, ce qui allonge les délais de traitement. Il n’est pas rare qu’un paiement soit bloqué pendant des semaines, voire des mois, le temps que la banque réclame des justificatifs : factures, contrats ou preuve de l’origine des revenus. Ces mesures visent à prévenir la fraude et à garantir la conformité, mais elles sont frustrantes pour ceux qui comptent sur ces paiements pour leurs dépenses courantes ou leur activité. Cette incertitude complique aussi la gestion de trésorerie.
Peu de moyens de réception
Autre difficulté de taille : le choix limité de circuits officiels pour recevoir des euros. Beaucoup de plateformes de paiement internationales ne fonctionnent pas pleinement en Algérie ou n’y proposent qu’un service restreint. Résultat, on se rabat souvent sur le virement bancaire classique, plus lent et moins souple. Ce manque de solutions réduit le choix et peut pousser vers des circuits informels ou moins sûrs. Il freine aussi l’intégration des freelances algériens dans l’économie numérique mondiale.
Les plateformes pour recevoir des euros en Algérie
Il est de plus en plus facile de recevoir des euros en Algérie grâce à des plateformes numériques qui simplifient les paiements transfrontaliers, réduisent les frictions et vous laissent davantage décider de la façon dont vous retirez et convertissez vos fonds.
Grey
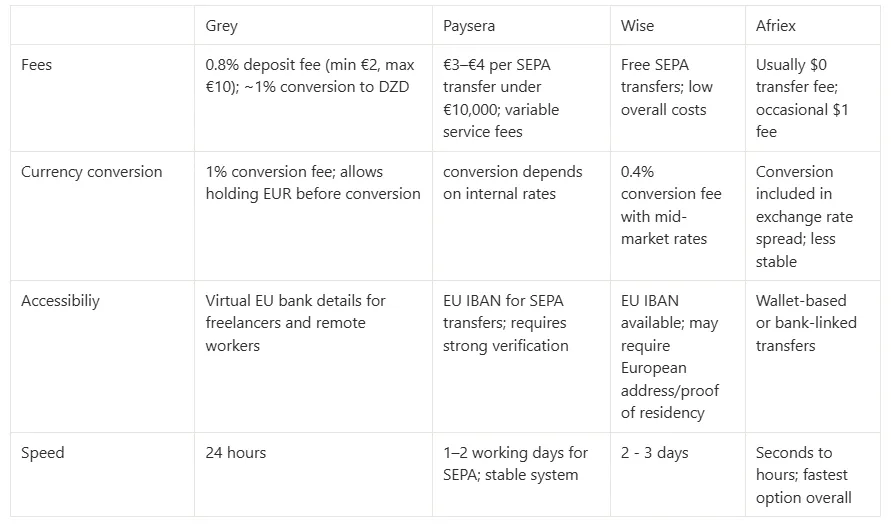
Grey permet de recevoir des euros sur un compte numérique doté de coordonnées bancaires européennes virtuelles, ce qui convient bien aux freelances et aux télétravailleurs. Les dépôts par SEPA ou FPS sont généralement facturés 0,8 %, avec un minimum de 2 € et un plafond de 10 €, selon le montant. Pour convertir des euros en dinars algériens, des frais de conversion de 1 % s’appliquent. Les coûts sont ainsi assez prévisibles, et vous pouvez garder vos euros avant de les convertir. Les délais de traitement sont généralement courts, ce qui vous donne accès à vos fonds plus vite qu’avec une banque traditionnelle.
Paysera
Paysera fournit un IBAN européen qui permet de recevoir directement des euros par virement SEPA depuis des clients ou des entreprises partout en Europe. Les paiements entrants sont généralement facturés entre 3 € et 4 € pour les opérations inférieures à 10 000 €, ce qui reste avantageux pour des montants modérés. Vous pouvez garder vos fonds en euros sur le compte, sans conversion automatique, et choisir le moment de convertir. Des frais supplémentaires peuvent toutefois s’appliquer aux retraits ou aux transferts vers d’autres devises. La plateforme est appréciée pour sa stabilité, même si les vérifications d’identité et de conformité peuvent rallonger l’ouverture du compte.
Wise
Wise propose des comptes multidevises pour recevoir, conserver et convertir des euros à des coûts faibles et transparents. Les virements SEPA reçus sur un compte Wise sont généralement gratuits, ce qui est intéressant pour des rentrées d’euros régulières. La conversion en dinars algériens coûte en général environ 0,4 %, appliqués en toute transparence au taux de change moyen du marché. Les tarifs sont clairs, sans marge cachée, et vous connaissez le coût exact avant chaque opération. En revanche, l’accès à toutes les fonctionnalités peut exiger une adresse en Europe et un justificatif de résidence, ce qui peut bloquer certains utilisateurs en Algérie.
Afriex
Afriex est conçu pour des transferts internationaux rapides et peu coûteux, notamment en Afrique et sur les couloirs de la diaspora. La plupart des transferts sont gratuits, mais des frais d’environ 1 $ peuvent s’appliquer selon le type d’opération ou le couloir utilisé. La plateforme mise sur la rapidité : de nombreuses opérations sont traitées presque instantanément ou en quelques heures. Les taux de conversion sont généralement compétitifs, le coût étant intégré à l’écart de change plutôt que facturé à part. Pratique et accessible, Afriex propose toutefois des fonctionnalités qui varient selon le niveau de vérification et la région.
Comparatif des plateformes pour recevoir des euros en Algérie
Quand a-t-on besoin d’euros en Algérie ?
En Algérie, plusieurs situations concrètes rendent utile le fait de recevoir ou de détenir des euros, surtout si vous travaillez à l’international, planifiez vos finances ou effectuez des opérations transfrontalières.
Les dépenses à l’international
Il vous faut des euros pour payer des services étrangers : abonnements en ligne, frais de scolarité à l’étranger, logiciels ou plateformes de freelance. Beaucoup d’entreprises internationales affichent leurs prix en EUR ou en USD, ce qui rend la conversion inévitable. Détenir des euros limite les conversions répétées et vous laisse choisir le moment de payer quand le taux est favorable. Vos paiements passent aussi plus facilement, sans retard ni carte refusée sur les plateformes internationales que vous utilisez souvent.
Diversifier son épargne
L’euro permet de diversifier votre épargne au-delà du dinar algérien, exposé à l’inflation et à la volatilité monétaire. En gardant une partie de vos revenus en euros, vous répartissez le risque entre plusieurs monnaies. C’est particulièrement utile pour les freelances et télétravailleurs payés depuis l’étranger qui veulent protéger leur pouvoir d’achat sur la durée. Vous gagnez aussi en stabilité quand la monnaie locale traverse une période agitée, et vous planifiez mieux votre épargne et vos investissements.
Préserver son patrimoine
Dans un contexte économique incertain, l’euro peut servir de valeur refuge face aux fluctuations de la monnaie locale. Beaucoup de personnes épargnent en euros pour préserver leur patrimoine et se protéger des pressions inflationnistes qui touchent plus largement l’environnement économique africain. Cela laisse aussi de la marge pour voyager, investir ou préparer une éventuelle expatriation.
Comment optimiser vos paiements en euros en Algérie
Optimiser vos paiements en euros en Algérie ne se résume pas au choix d’une plateforme : il s’agit de prendre des habitudes qui rendent vos revenus plus réguliers et limitent les pertes au fil du temps.
Gardez vos euros avant de convertir
Utilisez des plateformes qui vous laissent conserver vos euros au lieu d’imposer une conversion immédiate. Vous choisissez ainsi le moment de convertir, quand le taux vous est le plus favorable. Plutôt que de convertir dès réception, vous pouvez suivre l’évolution du marché et attendre un taux plus intéressant pour vos revenus. Avec le temps, cette simple souplesse peut faire une vraie différence sur ce que vous gardez de vos paiements internationaux, surtout si vous êtes payé régulièrement en euros.
Regroupez vos paiements
Plutôt que de recevoir plusieurs petits paiements, regroupez vos factures quand c’est possible. Chaque opération entraîne souvent des frais, et quand les paiements sont fractionnés, ces frais se répètent inutilement. En regroupant vos revenus en paiements moins nombreux et plus importants, vous réduisez le nombre de prélèvements. Vous y gagnez en coût, et il devient plus facile de suivre vos revenus, de gérer votre trésorerie et de prévoir vos dépenses. Un petit changement d’organisation qui peut nettement augmenter ce que vous gardez avec le temps.
Comparez régulièrement les plateformes
Les plateformes de paiement évoluent. Frais, taux de change et délais changent, et de nouveaux acteurs arrivent souvent avec de meilleures conditions. Faire régulièrement le point vous évite de rester bloqué dans une solution dépassée ou trop chère. Une plateforme avantageuse l’an dernier n’est peut-être plus la meilleure aujourd’hui. En comparant de temps en temps, vous restez informé et prêt à passer à une meilleure option pour garder davantage de vos revenus et limiter les pertes inutiles.
Séparez dépenses et épargne
Gardez une partie de vos revenus en euros pour la stabilité et ne convertissez que ce dont vous avez besoin pour vos dépenses locales. Vous limitez ainsi votre exposition aux fluctuations monétaires et protégez vos revenus d’une brusque dépréciation du dinar. Cette approche encourage aussi une meilleure discipline financière en séparant les dépenses courantes de l’épargne à long terme. Avec le temps, cet équilibre vous donne plus de maîtrise, un budget plus serein et un meilleur rempart contre l’inflation.
Questions fréquentes
Puis-je légalement recevoir des euros en Algérie via des plateformes numériques ?
Oui, vous pouvez recevoir des euros en Algérie via des plateformes numériques réglementées et des services de transfert international. Les fonds restent toutefois souvent soumis aux règles bancaires locales, aux contrôles de justificatifs et au contrôle des changes. Les plateformes sont légales, mais la façon dont les fonds sont convertis ou retirés peut dépendre de la réglementation financière algérienne.
Pourquoi perd-on de l’argent en recevant des euros par une banque en Algérie ?
Les pertes viennent surtout de la conversion et des écarts de taux de change. Les banques appliquent souvent le taux officiel, inférieur à celui du marché parallèle. S’y ajoutent des frais de service peu visibles et la conversion automatique en dinars, qui réduisent la somme finale. Cet écart pèse réellement sur le pouvoir d’achat de ceux qui reçoivent l’argent.
Vaut-il mieux garder ses euros ou les convertir tout de suite en dinars ?
Garder des euros est souvent le choix le plus judicieux, surtout en période d’inflation ou d’instabilité monétaire. L’euro conserve une valeur plus solide à l’international que la monnaie locale. Une conversion immédiate peut toutefois être nécessaire pour les dépenses du quotidien. Tout dépend de vos objectifs financiers, de l’urgence de vos dépenses et de votre tolérance au risque.
Pourquoi les virements internationaux sont-ils parfois retardés en Algérie ?
Les retards s’expliquent par des contrôles de conformité stricts, la réglementation contre le blanchiment d’argent et les justificatifs exigés. Les banques peuvent demander des factures, des contrats ou une preuve de l’origine des fonds avant de libérer les fonds. Ces procédures renforcent la sécurité, mais elles peuvent fortement ralentir les paiements, surtout pour les freelances qui reçoivent souvent des virements internationaux.
Recevoir des paiements en EUR en Algérie
Gérer les paiements venus d’Europe est désormais plus simple pour les freelances et les télétravailleurs en Algérie. Grey fournit des comptes en EUR avec des coordonnées bancaires européennes, pour que vos clients vous paient comme s’ils faisaient un virement local dans la zone SEPA. Les frictions inutiles disparaissent et vos opérations transfrontalières deviennent bien plus simples.
Vous pouvez aussi gérer plusieurs devises, dont l’EUR et le GBP, sur la même plateforme, et garder la main sur vos revenus. Avec des taux de change compétitifs et des options de conversion flexibles, vous décidez quand et comment convertir vos fonds.
Grey facture des frais sur les dépôts, les conversions et les retraits. Les dépôts par ACH, SEPA ou FPS sont facturés 0,8 % (minimum 2 $/2 €/2 £, maximum 10 $/10 €/10 £). Les conversions de devises sont facturées 1 %, plafonnées à 6 $. Les frais de retrait varient selon la devise : 35 ₦ pour le NGN, 0,5 % pour l’EUR et le GBP (minimum 2 €/2 £, maximum 10 €/10 £) et de 0,50 $ à 0,65 $ pour le KES, l’UGX et le TZS. Les opérations par carte à l’international (achats hors USD avec une carte en USD) entraînent des frais de 2 % plus 0,50 $. Les taux de change sont variables et comprennent une marge par rapport au taux moyen du marché. Vérifiez toujours les frais et le taux avant de confirmer une opération. Consultez grey.co/pricing pour connaître les tarifs en vigueur.
Quand on pense à l’Algérie, on imagine des dunes dorées à perte de vue dans le Sahara, des ruines antiques chargées d’histoire et une culture qui marque durablement tous ceux qui la découvrent. Et c’est exact. Un voyage en Algérie surprend, par sa beauté mais aussi par ses dimensions. C’est le plus grand pays d’Afrique et, paradoxalement, l’un de ses secrets les mieux gardés.
Une mauvaise surprise dont vous vous passerez volontiers, en revanche, c’est de voir votre budget fondre à cause de taux de change désastreux ou de cambistes peu scrupuleux. Bien gérer votre argent peut faire toute la différence entre un séjour serein et une erreur coûteuse.
Dans ce guide, je vous explique comment gérer le change du dinar algérien en toute légalité et en toute sécurité, sans tomber dans les pièges qui guettent de nombreux touristes. Préparons votre voyage en Algérie sans vous ruiner.
Pourquoi les voyageurs perdent-ils de l’argent au change en Algérie ?
L’Algérie vit avec deux taux de change : un taux officiel fixé par les autorités et un taux bien plus avantageux sur le marché parallèle. Si vous changez votre argent dans une banque ou par les circuits officiels, vous obtiendrez en général beaucoup moins de dinars pour vos dollars, euros ou livres sterling que dans la rue.
Mais courir après le meilleur taux au marché noir est risqué et illégal. Les arnaques et les faux billets y sont aussi fréquents. Ajoutez les commissions à l’aéroport, l’acceptation limitée des cartes internationales et les frais élevés aux distributeurs, et vous comprendrez pourquoi tant de touristes peinent à faire durer leur budget.
Quels sont les pièges du change les plus courants en Algérie ?
1. Changer de l’argent à l’aéroport
Les bureaux de change des aéroports sont pratiques, mais réputés pour leurs tarifs élevés. Leurs taux sont souvent moins bons qu’ailleurs, et les frais de transaction pèsent sur votre budget.
2. Passer par des cambistes non agréés
Les cambistes de rue proposent parfois des taux alléchants, mais les risques sont bien réels : faux billets, rendu de monnaie incomplet, voire pire. Ces échanges sont illégaux et ne vous offrent aucune protection.
3. Compter sur votre carte bancaire
L’acceptation des cartes de paiement reste limitée en Algérie. En dehors des hôtels internationaux et des établissements haut de gamme, la plupart des commerçants attendent de l’argent liquide. Et si votre carte fonctionne, vous paierez sans doute des frais élevés sur les opérations à l’étranger, avec un taux de conversion peu favorable.
4. Retirer des espèces au distributeur
Toutes les cartes internationales ne fonctionnent pas dans les distributeurs locaux. Quand elles fonctionnent, les frais sont élevés et le plafond de retrait est bas. En plus, vous êtes soumis au taux officiel, donc vous obtenez moins de dinars pour votre argent.
Comment éviter de perdre de l’argent lors d’un voyage en Algérie ?
1. Arrivez avec un budget de voyage en tête
Avant le départ, fixez votre budget de voyage et estimez la somme en argent liquide dont vous aurez besoin pendant votre séjour.
2. Connaissez le taux de change moyen du marché
Consultez le taux de change en temps réel avant de changer le moindre billet. C’est le meilleur moyen d’éviter de vous faire avoir et d’avoir un point de repère pour comparer les offres.
3. Évitez de changer votre argent à la dernière minute
L’urgence pousse aux mauvaises décisions. Prévoyez toujours de changer votre argent aux heures d’ouverture habituelles, quand les bureaux de change agréés sont ouverts.
4. Répartissez vos fonds
Gardez un mélange d’argent liquide et de fonds numériques. Conservez une partie de votre argent sur un compte numérique sécurisé ou un compte multidevise, pour ne pas vous retrouver sans rien si vous perdez vos espèces.
5. Passez uniquement par des services de change agréés
Tenez-vous-en aux établissements financiers reconnus et aux points de change autorisés. Ils ne vous proposeront pas les taux du marché noir, mais vous éviterez les problèmes juridiques et la fraude.
Peut-on changer ses devises en ligne avant le voyage ?
Oui, et c’est une bonne idée. Approvisionner en devises un compte numérique de confiance avant le départ vous donne accès à de meilleurs taux et vous évite de transporter de grosses sommes en liquide. Vous convertissez ensuite uniquement ce dont vous avez besoin, au moment où vous en avez besoin.
Cette solution est particulièrement utile en Algérie, où la demande de dinars est forte mais les canaux de change fiables et sûrs sont rares. Vous échappez aussi aux taux gonflés des aéroports et aux vendeurs non réglementés.
Derniers conseils pour bien dépenser en Algérie
Gardez toujours les reçus de vos opérations de change, surtout si vous comptez reconvertir vos dinars à la fin du séjour.
Ne gardez pas de grosses sommes en liquide au même endroit : répartissez votre argent entre portefeuille, sacs et comptes numériques.
Vérifiez les taux tous les jours. Le convertisseur de devises de Grey est un excellent outil pour rester à jour.
Voyagez malin en Algérie, évitez les pièges
L’Algérie est une destination fascinante et enrichissante, mais gérer son argent sur place demande un peu de stratégie. En comprenant bien les risques et en vous appuyant sur des outils numériques comme Grey, vous ferez durer votre budget plus longtemps et voyagerez l’esprit tranquille.