<script type="application/ld+json" data-schema-version="grey-blog-v4">
[{"@context":"https://schema.org","@type":"BlogPosting","@id":"https://grey.co/fr/blog/best-global-payroll-services#article","headline":"Paie internationale : les 15 meilleurs prestataires pour vos équipes à distance","description":"Paie internationale : 15 prestataires pour vos équipes à distance, leurs points forts et les entreprises qu’ils servent. Comparez-les et trouvez le bon.","inLanguage":"fr","url":"https://grey.co/fr/blog/best-global-payroll-services","mainEntityOfPage":{"@id":"https://grey.co/fr/blog/best-global-payroll-services#webpage"},"datePublished":"2026-10-03T06:00:00+01:00","dateModified":"2026-10-03T06:00:00+01:00","author":{"@type":"Person","@id":"https://grey.co/authors/tunde-aladeloba#person","name":"Tunde Aladeloba","url":"https://grey.co/authors/tunde-aladeloba","sameAs":["https://ng.linkedin.com/in/aladeloba-babatunde-b1114b100"]},"publisher":{"@type":"Organization","@id":"https://grey.co/#organization","name":"Grey","url":"https://grey.co","logo":{"@type":"ImageObject","url":"https://cdn.prod.website-files.com/6360022338a81bd6fdbb1145/6564ae1077a67e39d3c491a6_Grey%20Logo%20Lockup%20Black.svg"}},"image":{"@id":"https://grey.co/fr/blog/best-global-payroll-services#primaryimage"},"translationOfWork":{"@id":"https://grey.co/blog/best-global-payroll-services#article"}},{"@context":"https://schema.org","@type":"WebPage","@id":"https://grey.co/fr/blog/best-global-payroll-services#webpage","url":"https://grey.co/fr/blog/best-global-payroll-services","name":"Paie internationale : 15 prestataires à comparer | Grey","description":"Paie internationale : 15 prestataires pour vos équipes à distance, leurs points forts et les entreprises qu’ils servent. Comparez-les et trouvez le bon.","inLanguage":"fr","primaryImageOfPage":{"@id":"https://grey.co/fr/blog/best-global-payroll-services#primaryimage"},"breadcrumb":{"@id":"https://grey.co/fr/blog/best-global-payroll-services#breadcrumb"}},{"@context":"https://schema.org","@type":"ImageObject","@id":"https://grey.co/fr/blog/best-global-payroll-services#primaryimage","url":"https://cdn.prod.website-files.com/636a85d290ee58e70c17e1c0/6a88cf13eed03ce85c5c9257_15%20Best%20Global%20Payroll%20Services%20for%20Remote%20Teams-compressed.jpg","contentUrl":"https://cdn.prod.website-files.com/636a85d290ee58e70c17e1c0/6a88cf13eed03ce85c5c9257_15%20Best%20Global%20Payroll%20Services%20for%20Remote%20Teams-compressed.jpg","width":1200,"height":675,"caption":"Couverture du comparatif des 15 meilleurs services de paie internationale pour les équipes à distance"},{"@context":"https://schema.org","@type":"BreadcrumbList","@id":"https://grey.co/fr/blog/best-global-payroll-services#breadcrumb","itemListElement":[{"@type":"ListItem","position":1,"name":"Accueil","item":"https://grey.co/fr"},{"@type":"ListItem","position":2,"name":"Blog","item":"https://grey.co/fr/blog"},{"@type":"ListItem","position":3,"name":"Paie internationale : les 15 meilleurs prestataires pour vos équipes à distance","item":"https://grey.co/fr/blog/best-global-payroll-services"}]},{"@context":"https://schema.org","@type":"FAQPage","@id":"https://grey.co/fr/blog/best-global-payroll-services#faq","mainEntity":[{"@type":"Question","name":"Qu'est-ce que la paie internationale ?","acceptedAnswer":{"@type":"Answer","text":"La paie internationale consiste à payer des salariés et des prestataires qui travaillent dans différents pays, tout en gérant les obligations fiscales, déclaratives et liées au droit du travail propres à chaque pays. Un prestataire de paie peut réunir ces processus, ce qui permet aux entreprises de gérer leurs paiements à l'étranger sans un système distinct pour chaque pays."}},{"@type":"Question","name":"Faut-il un service de paie pour les freelances ?","acceptedAnswer":{"@type":"Answer","text":"Pas forcément. Si vous travaillez avec quelques freelances seulement, vous pouvez les payer directement à partir de leurs factures et des conditions convenues. Un service de paie devient plus utile quand votre réseau de freelances s'agrandit ou que vous avez besoin d'aide pour gérer paiements, conformité et documents dans plusieurs pays."}},{"@type":"Question","name":"Quelle est la différence avec un EOR ?","acceptedAnswer":{"@type":"Answer","text":"Un prestataire de paie aide à gérer les paiements, les obligations fiscales et l'administration de la paie, alors qu'un Employer of Record (EOR) emploie légalement des personnes pour votre compte dans les pays où vous n'avez pas d'entité locale. Un EOR assume donc des responsabilités d'employeur qui vont au-delà du simple traitement de la paie."}},{"@type":"Question","name":"Combien coûte la paie internationale ?","acceptedAnswer":{"@type":"Answer","text":"Le prix varie selon le prestataire, le nombre de travailleurs, les pays couverts et les services inclus. Certains facturent par salarié et par mois, d'autres appliquent d'autres modèles. Des frais supplémentaires peuvent s'appliquer aux paiements de freelances, à la conversion de devises, à l'accompagnement fiscal, aux intégrations ou aux services EOR : comparez donc le coût total."}},{"@type":"Question","name":"Comment les freelances sont-ils payés ?","acceptedAnswer":{"@type":"Answer","text":"Les freelances envoient généralement une facture ou une demande de paiement selon le travail et le calendrier convenus. Les entreprises peuvent les payer par virement bancaire ou via des plateformes de paiement international. Pour les freelances à l'étranger, des services comme Grey facilitent la réception de paiements internationaux, la gestion des devises prises en charge et les transferts d'argent."}},{"@type":"Question","name":"Quelle est la meilleure option pour une petite équipe ?","acceptedAnswer":{"@type":"Answer","text":"Pour une petite équipe, l'option la plus simple est souvent la plus pratique. Si vous n'avez que quelques freelances, les payer directement peut suffire. Quand votre équipe s'étend à plusieurs pays, un prestataire de paie peut alléger la charge administrative et vous aider à gérer plus efficacement paiements internationaux et conformité."}}]},{"@context":"https://schema.org","@type":"ItemList","@id":"https://grey.co/fr/blog/best-global-payroll-services#list","name":"Paie internationale : les 15 meilleurs prestataires pour vos équipes à distance","numberOfItems":15,"itemListElement":[{"@type":"ListItem","position":1,"name":"Deel"},{"@type":"ListItem","position":2,"name":"Remote"},{"@type":"ListItem","position":3,"name":"Rippling"},{"@type":"ListItem","position":4,"name":"Papaya Global"},{"@type":"ListItem","position":5,"name":"ADP GlobalView"},{"@type":"ListItem","position":6,"name":"Oyster HR"},{"@type":"ListItem","position":7,"name":"Globalization Partners (G-P)"},{"@type":"ListItem","position":8,"name":"Multiplier"},{"@type":"ListItem","position":9,"name":"Remofirst"},{"@type":"ListItem","position":10,"name":"CloudPay"},{"@type":"ListItem","position":11,"name":"Safeguard Global"},{"@type":"ListItem","position":12,"name":"Velocity Global"},{"@type":"ListItem","position":13,"name":"Lano"},{"@type":"ListItem","position":14,"name":"Atlas HXM"},{"@type":"ListItem","position":15,"name":"Justworks"}]}]
</script>
Entreprises
•
September 23, 2026
•
8 min de lecture
Paie internationale : les 15 meilleurs prestataires pour vos équipes à distance
Tunde Aladeloba
SOMMAIRE
PARTAGER CET ARTICLE
Recruter dans plusieurs pays donne accès à d'excellents talents, mais payer chacun correctement, c'est là que les choses se compliquent. Chaque pays a ses propres règles fiscales, son droit du travail, sa devise et ses obligations de paie : la paie internationale est bien plus complexe qu'un simple virement mensuel.
Les services de paie à l'international déchargent les entreprises d'une grande partie de ce travail administratif. Selon le prestataire, elles peuvent s'en servir pour payer leurs salariés et prestataires à l'étranger, gérer les impôts et les retenues, respecter les obligations locales et, dans certains cas, recruter via un Employer of Record. De quoi faciliter le développement d'une équipe à distance.
Le bon prestataire dépend généralement de plusieurs facteurs : les pays où se trouve votre équipe, votre façon de recruter et le niveau d'accompagnement dont vous avez besoin. Certaines plateformes se concentrent sur la paie, d'autres y ajoutent la gestion des freelances, les avantages sociaux et des outils RH. Voici 15 prestataires de paie pour les équipes à distance, avec ce que chacun propose et les entreprises auxquelles il convient le mieux.
Qu'est-ce qu'un service de paie internationale et comment fonctionne-t-il ?
Un service de paie internationale aide les entreprises à payer des salariés et des prestataires qui travaillent dans différents pays. Au lieu de gérer séparément les règles de paie de chaque pays, l'entreprise confie à un seul prestataire les paiements, les obligations fiscales, le calcul de la paie et d'autres tâches administratives dans plusieurs pays. C'est particulièrement utile quand une équipe à distance s'agrandit.
Contrairement à la paie nationale, la paie multi-pays doit tenir compte de systèmes fiscaux, de devises, de réglementations du travail, d'obligations déclaratives et de calendriers de paiement différents. Une entreprise qui paie une personne au Royaume-Uni, par exemple, n'a pas du tout les mêmes obligations que si elle payait quelqu'un au Brésil ou en Allemagne. Un prestataire spécialisé aide à gérer ces différences sans bâtir un processus de paie distinct pour chaque pays.
Certains prestataires proposent aussi un service d'Employer of Record (EOR). Si un service de paie sert surtout à gérer les paiements et la conformité, un EOR peut employer légalement des personnes pour le compte d'une entreprise lorsqu'elle n'a pas d'entité locale. Les deux services peuvent donc se compléter, mais ce ne sont pas les mêmes.
Les 15 meilleurs prestataires de paie pour les équipes à l'étranger
Deel : plateforme complète de recrutement international, avec une intégration rapide et des outils avancés de gestion des freelances.
Point fort : intégration rapide et automatisée des freelances du monde entier et paiements multidevises.
Idéal pour : les start-up en forte croissance qui s'appuient beaucoup sur des équipes de freelances à l'étranger.
Remote : infrastructure juridique fondée sur ses propres entités, pour une paie internationale stable et conforme.
Point fort : une meilleure maîtrise des risques grâce à des entités détenues en propre plutôt qu'à des intermédiaires tiers.
Idéal pour : les organisations attentives à la conformité qui cherchent une offre EOR et paie transparente.
Rippling : solution unifiée de gestion des équipes dans le monde, qui relie la paie locale à la fourniture du matériel informatique.
Point fort : une automatisation poussée entre services, qui relie données des salariés, applications et matériel.
Idéal pour : les entreprises tech qui veulent regrouper informatique, finance et RH internationales dans un même système.
Papaya Global : plateforme à forte dimension fintech, avec des rapports détaillés du brut au net dans de nombreux pays.
Point fort : un réseau de paiement unifié qui automatise les virements directs sur les comptes bancaires des travailleurs à l'étranger.
Idéal pour : les équipes finance des ETI et des grands groupes qui ont besoin d'analyses comptables poussées.
ADP GlobalView : vaste réseau de conformité internationale, adossé à une infrastructure de paie historique de grande envergure.
Point fort : une gouvernance solide, pensée pour des organisations complexes présentes dans de nombreux pays.
Idéal pour : les multinationales du Fortune 500 qui utilisent déjà ADP dans leur pays d'origine.
Oyster HR : plateforme dédiée à l'emploi international, avec une tarification simple et une intégration claire.
Point fort : un tableau de bord intuitif qui limite les risques de requalification des travailleurs locaux.
Idéal pour : les entreprises en full remote qui se développent vite sur des marchés étrangers variés.
Globalization Partners (G-P) : cadre d'emploi pensé pour les grandes entreprises, avec un accompagnement juridique personnalisé dans de nombreux pays.
Point fort : un accompagnement juridique haut de gamme qui réduit les risques d'une expansion dans plusieurs pays.
Idéal pour : les entreprises établies qui veulent une gestion des risques rigoureuse sans créer d'entités locales.
Multiplier : plateforme internationale économique, avec une tarification forfaitaire et prévisible des services d'emploi à l'étranger.
Point fort : des avantages sociaux générés automatiquement et adaptés aux règles de chaque pays.
Idéal pour : les entreprises au budget serré qui veulent gérer des salariés dans plusieurs pays avec un tarif forfaitaire.
Remofirst : prestataire EOR international abordable, sans mise en place complexe ni frais d'intégration élevés.
Point fort : une grande transparence tarifaire et des tarifs mensuels de base accessibles.
Idéal pour : les jeunes start-up attentives à leur trésorerie qui lancent leurs premiers recrutements à distance.
CloudPay : plateforme cloud spécialisée dans la gestion de trésorerie, qui organise le versement des salaires en plusieurs devises.
Point fort : un service intégré d'acompte sur salaire à la demande pour les équipes paie présentes dans plusieurs pays.
Idéal pour : les ETI qui ont besoin d'une paie multi-pays spécialisée et d'outils de trésorerie unifiés.
Safeguard Global : prestataire de services gérés qui associe un logiciel moderne à des experts de la paie dans chaque région.
Point fort : un modèle hybride qui aide les entreprises à s'y retrouver dans les règles fiscales locales.
Idéal pour : les ETI qui veulent externaliser leur paie locale auprès d'experts.
Velocity Global : société de conseil en développement international, avec des solutions de mobilité sur mesure et un accompagnement personnalisé.
Point fort : un accompagnement humain spécialisé pour les phases de transition internationale complexes.
Idéal pour : les entreprises de taille moyenne qui préfèrent un partenariat de conseil à un simple logiciel en libre-service.
Lano : réseau modulaire couvrant plusieurs pays, qui permet de gérer au même endroit les prestataires de paie locaux existants.
Point fort : il regroupe les tableaux de bord de différents prestataires locaux dans une seule interface.
Idéal pour : les entreprises qui ont déjà des entités locales et veulent centraliser des prestataires indépendants.
Atlas HXM : propriétaire direct de ses entités à l'étranger, avec une gestion centralisée et complète des équipes internationales.
Point fort : une chaîne de conformité entièrement interne et locale, sans dépendre de réseaux de partenaires.
Idéal pour : les ETI qui cherchent un interlocuteur unique pour gérer leurs équipes internationales, sans intermédiaire.
Justworks : extension de la paie américaine qui permet de payer simplement et en conformité des freelances à l'étranger.
Point fort : un passage facile aux paiements internationaux pour les entreprises qui utilisent déjà Justworks aux États-Unis.
Idéal pour : les petites entreprises américaines qui se développent à l'international en travaillant avec des freelances.
Comment choisir le bon prestataire de paie à l'international
Pays couverts : vérifiez que le prestataire couvre tous les pays où travaille votre équipe et ceux où vous comptez vous implanter. La couverture compte si votre équipe à distance est appelée à grandir.
Accompagnement en conformité : privilégiez les prestataires qui suivent les règles fiscales locales, le droit du travail, les obligations déclaratives et les cotisations obligatoires. Un bon accompagnement limite les erreurs et le risque de pénalités.
Tarifs : comparez le coût total, pas seulement le prix d'appel affiché. Regardez les frais de transaction, le coût par salarié, le coût des freelances, les frais de conversion et les suppléments pour les services additionnels.
Intégrations : choisissez une plateforme qui se connecte à vos logiciels RH, comptables, financiers et de suivi du temps. De bonnes intégrations évitent les doubles saisies et simplifient beaucoup la gestion de la paie.
Service client : demandez-vous à quelle vitesse vous pouvez joindre le prestataire en cas de problème. Un support réactif est essentiel face aux échéances de paie, aux paiements internationaux ou aux questions de conformité propres à un pays.
Faut-il un service de paie pour payer des freelances à l'étranger ?
Pour une petite entreprise qui travaille avec quelques freelances, un service de paie complet est parfois plus que nécessaire. Si les freelances gèrent eux-mêmes leurs impôts et leur protection sociale, il vous faut surtout un moyen fiable de les payer.
Payer directement les freelances peut suffire si votre équipe est petite et simple à gérer, surtout si chacun travaille en indépendant et que vous n'avez pas de salariés dans plusieurs pays. Régler directement leurs factures garde alors votre organisation simple et vous évite une gestion de paie inutile.
Un service de paie complet devient plus utile à mesure que votre équipe grandit ou que vos recrutements se complexifient. Si vous payez des salariés dans plusieurs pays, gérez des obligations fiscales ou composez avec des droits du travail différents, un accompagnement spécialisé peut vous faire gagner beaucoup de temps et réduire les risques de non-conformité.
Comment payer des freelances à l'étranger
Payer des freelances à l'étranger se complique à mesure que l'équipe grandit, surtout quand ils sont nombreux, répartis dans plusieurs pays et payés à intervalles réguliers. Les entreprises ont besoin d'une solution de paiement capable de gérer ces versements efficacement, sans créer un circuit bancaire distinct pour chaque freelance.
Grey Business simplifie le paiement des freelances à l'étranger grâce aux paiements groupés, qui permettent de payer plusieurs freelances dans différents pays en une seule opération. Par exemple, une entreprise américaine qui travaille avec des freelances aux Philippines peut utiliser Grey Business pour leur envoyer des paiements en USD et gérer plus facilement, depuis un seul endroit, ses paiements récurrents à l'étranger.
C'est particulièrement utile pour les entreprises aux équipes dispersées, les agences et les sociétés qui travaillent avec des freelances sur plusieurs marchés. Plutôt que de traiter chaque paiement un par un, les équipes finance gèrent plusieurs paiements de freelances en même temps, ce qui rend la paie à l'étranger plus rapide et plus simple à gérer.
Questions fréquentes sur les services de paie internationale
Qu'est-ce que la paie internationale ?
La paie internationale consiste à payer des salariés et des prestataires qui travaillent dans différents pays, tout en gérant les obligations fiscales, déclaratives et liées au droit du travail propres à chaque pays. Un prestataire de paie peut réunir ces processus, ce qui permet aux entreprises de gérer leurs paiements à l'étranger sans un système distinct pour chaque pays.
Faut-il un service de paie pour les freelances ?
Pas forcément. Si vous travaillez avec quelques freelances seulement, vous pouvez les payer directement à partir de leurs factures et des conditions convenues. Un service de paie devient plus utile quand votre réseau de freelances s'agrandit ou que vous avez besoin d'aide pour gérer paiements, conformité et documents dans plusieurs pays.
Quelle est la différence avec un EOR ?
Un prestataire de paie aide à gérer les paiements, les obligations fiscales et l'administration de la paie, alors qu'un Employer of Record (EOR) emploie légalement des personnes pour votre compte dans les pays où vous n'avez pas d'entité locale. Un EOR assume donc des responsabilités d'employeur qui vont au-delà du simple traitement de la paie.
Combien coûte la paie internationale ?
Le prix varie selon le prestataire, le nombre de travailleurs, les pays couverts et les services inclus. Certains facturent par salarié et par mois, d'autres appliquent d'autres modèles. Des frais supplémentaires peuvent s'appliquer aux paiements de freelances, à la conversion de devises, à l'accompagnement fiscal, aux intégrations ou aux services EOR : comparez donc le coût total.
Comment les freelances sont-ils payés ?
Les freelances envoient généralement une facture ou une demande de paiement selon le travail et le calendrier convenus. Les entreprises peuvent les payer par virement bancaire ou via des plateformes de paiement international. Pour les freelances à l'étranger, des services comme Grey facilitent la réception de paiements internationaux, la gestion des devises prises en charge et les transferts d'argent.
Quelle est la meilleure option pour une petite équipe ?
Pour une petite équipe, l'option la plus simple est souvent la plus pratique. Si vous n'avez que quelques freelances, les payer directement peut suffire. Quand votre équipe s'étend à plusieurs pays, un prestataire de paie peut alléger la charge administrative et vous aider à gérer plus efficacement paiements internationaux et conformité.
Depuis des années, la France attire freelances, nomades numériques, touristes et adeptes du shopping en ligne, séduits par sa culture, sa gastronomie, ses monuments emblématiques et son esprit d'entreprise.
Pourtant, beaucoup ont du mal à gérer leurs transactions internationales. Une carte de débit en dollars règle le problème, mais l'obtenir auprès d'une banque traditionnelle implique souvent de longs délais, des frais élevés et des démarches compliquées.
Grey propose une solution efficace : une carte de débit virtuelle en USD, disponible immédiatement. Voici comment obtenir la vôtre en France et pourquoi elle vous deviendra vite indispensable.
Pourquoi une carte bancaire en dollars est indispensable en France
1. Des achats en ligne simplifiés : achetez sur des sites internationaux sans craindre les paiements refusés ni les frais de conversion supplémentaires.
2. Moins de frais de conversion : une carte en dollars vous évite des conversions fréquentes et coûteuses d'euros en dollars.
3. Idéale pour voyager : réglez plus facilement vos vols, hôtels et autres frais de voyage lorsque vous partez hors de la zone euro.
4. Des abonnements plus simples : payez en dollars vos services de streaming et logiciels comme Netflix, Spotify ou Adobe, souvent facturés en USD.
5. Parfaite pour les freelances : pour les freelances installés en France qui travaillent avec des clients étrangers, une carte en dollars facilite les retraits et les dépenses.
Obtenir une carte virtuelle en dollars avec Grey est rapide et fiable. Voici les étapes à suivre.
Comment obtenir une carte de débit en dollars avec Grey en France
Étape 1 : créez un compte Grey et validez votre KYC
Commencez par ouvrir un compte Grey sur le site web ou en téléchargeant l'application.
Validez ensuite votre vérification d'identité (KYC) en téléchargeant une pièce d'identité officielle en cours de validité, comme un passeport français ou une carte nationale d'identité. Cette étape sécurise votre compte et vous donne accès à toutes ses fonctionnalités.
Un souci lors de la vérification ? Vérifiez que votre pièce d'identité est bien en cours de validité et que vos photos sont nettes et lisibles, puis réessayez.
Étape 2 : demandez un compte en devises
Une fois votre KYC validé, vous pouvez demander un compte en devises en USD, GBP ou EUR. Le compte en USD est actuellement réservé aux salariés à temps plein et aux freelances.
Votre compte en devises Grey vous permet de recevoir les paiements de clients internationaux ou de transférer des fonds facilement. Une fois le compte ouvert, alimentez-le par virement bancaire local ou international.
Étape 3 : obtenez votre carte de débit virtuelle en USD
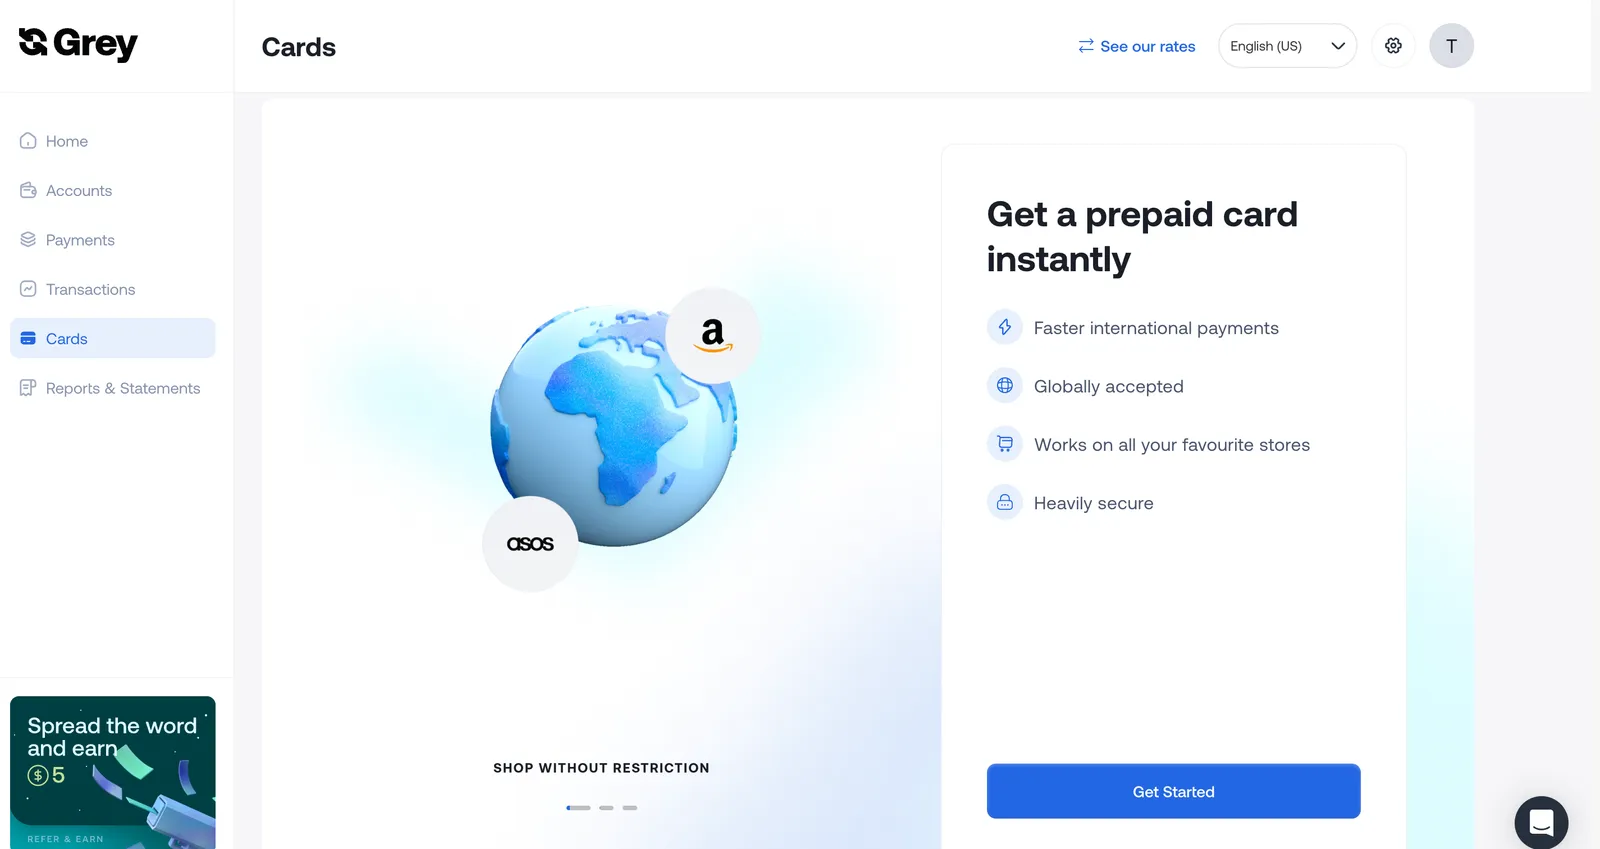
Une fois votre compte approvisionné, ouvrez la section « Carte » de l'application ou du tableau de bord Grey, puis appuyez sur « Get started ».
Réglez les frais uniques de création de carte de 4 USD, puis approvisionnez votre carte d'au moins 1 USD. Votre carte virtuelle en dollars est disponible immédiatement, prête à l'emploi sur les plateformes du monde entier.
Pourquoi choisir la carte de débit en dollars de Grey en France ?
Mise en place rapide : ouvrez un compte Grey et obtenez votre carte virtuelle en dollars en quelques instants.
Utilisable dans le monde entier : payez en ligne et faites vos achats partout où Visa est accepté.
Approvisionnement facile : transférez des fonds directement de votre compte Grey vers votre carte en USD.
Frais transparents : des tarifs clairs, sans frais cachés.
Transactions sécurisées : les dispositifs de sécurité de Grey protègent vos paiements.
Télétravailleur avec des clients à l'étranger, voyageur qui prépare son prochain départ ou adepte des achats en ligne : une carte de débit en dollars vous permet de payer partout dans le monde sans vous compliquer la vie. Grey vous aide à rester connecté financièrement au marché mondial. Inscrivez-vous sur Grey dès aujourd'hui et obtenez votre carte en dollars instantanée.
La France a toujours rimé avec créativité. Grâce à Etsy, les vendeurs français peuvent proposer leurs créations à des acheteurs du monde entier. Présenter vos créations est simple, mais recevoir des paiements en dollars (USD) l'est parfois beaucoup moins.
Ce guide vous explique comment recevoir des paiements Etsy en dollars et gérer vos revenus internationaux simplement avec Grey.
Pourquoi vendre sur Etsy en France
Etsy séduit acheteurs et vendeurs pour plusieurs raisons :
Une portée mondiale : vous touchez des millions d'acheteurs dans le monde qui apprécient les produits faits main et vintage.
Des catégories très variées : Etsy couvre presque toutes les niches créatives.
Une communauté bienveillante : Etsy réunit un réseau de vendeurs et d'acheteurs attachés au savoir-faire et à la créativité.
Comment recevoir des paiements Etsy en dollars avec Grey en France
Grey offre une solution simple aux vendeurs Etsy installés en France pour recevoir des paiements internationaux. Suivez ces étapes :
1. Ouvrez l'application Grey
Connectez-vous à votre compte Grey ou créez-en un pour accéder à votre compte bancaire international en USD. Le compte en USD est actuellement réservé aux salariés à temps plein et aux freelances.
2. Associez votre compte Grey à Etsy
Connectez-vous à votre compte vendeur Etsy. Si vous n'avez pas encore de boutique, commencez par créer votre compte vendeur sur Etsy.
Choisissez votre mode de versement.
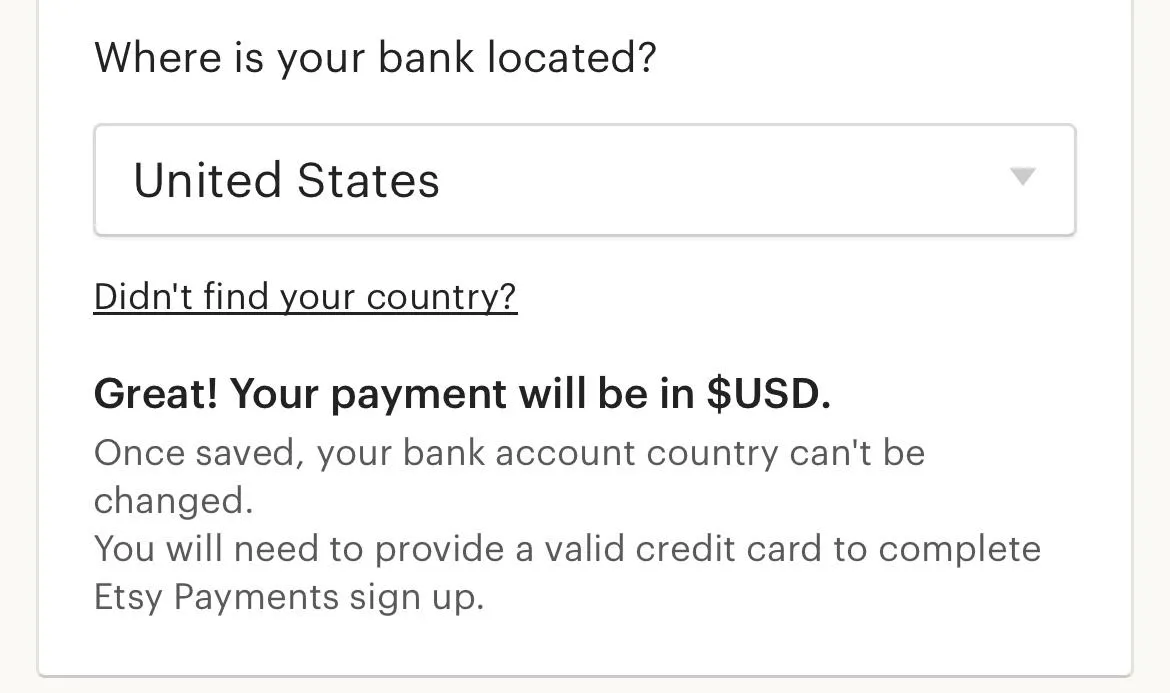
Sélectionnez le pays de votre banque.
Indiquez si vous vous inscrivez en tant que particulier ou en tant qu'entreprise.
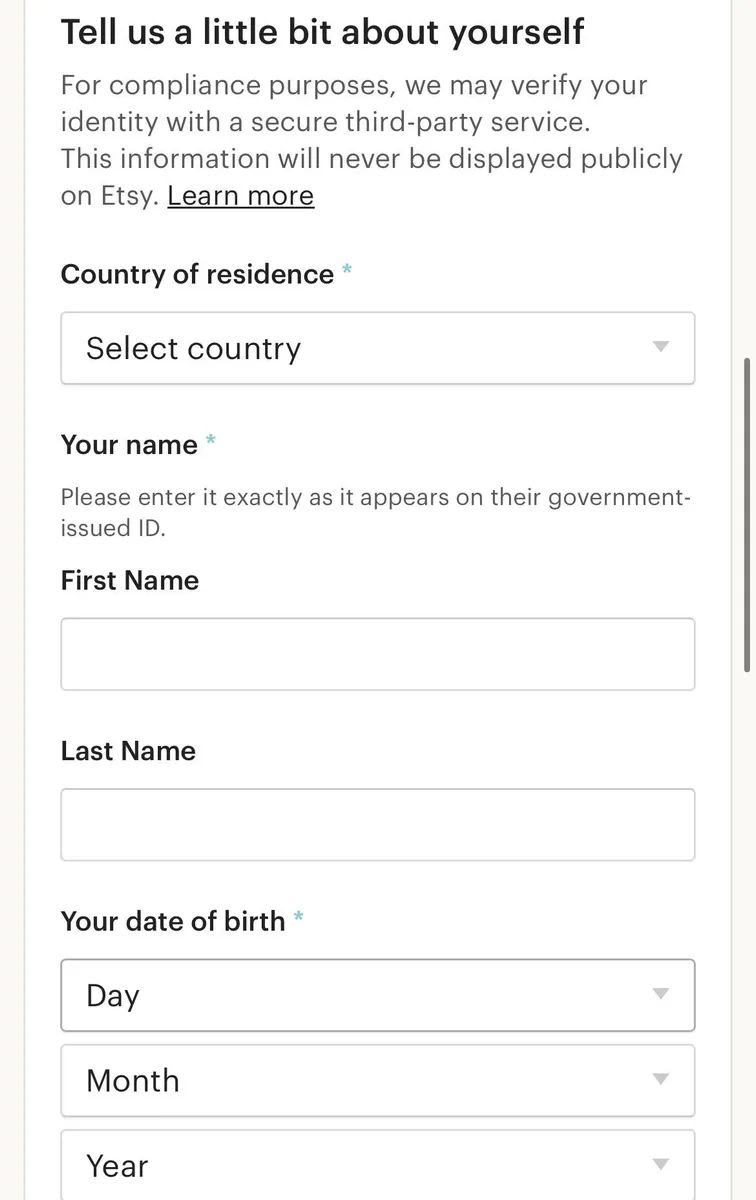
Saisissez vos informations personnelles, c'est-à-dire votre nom et votre adresse.
Ajoutez les coordonnées de votre compte Grey américain, européen ou britannique, selon votre préférence.
Etsy versera ensuite vos paiements sur votre compte Grey, ce qui facilite la gestion de vos revenus.
Une fois votre compte Grey associé, vos versements Etsy arrivent directement sur votre compte bancaire international. À savoir : vous devrez fournir une pièce d'identité valide et, selon le pays choisi, une adresse valide et un numéro de sécurité sociale pour que votre compte soit vérifié.
Pourquoi utiliser Grey pour vos paiements Etsy ?
Grey simplifie l'encaissement pour les vendeurs Etsy en France. Voici ce qui fait la différence :
Des taux de change compétitifs : gardez une plus grande part de vos revenus lors de la conversion en euros (EUR).
Des transactions sécurisées : les dispositifs de sécurité de Grey protègent vos fonds.
Des retraits simples : transférez facilement vos revenus vers votre compte bancaire en France.
Conseils pour réussir comme vendeur Etsy en France
Soignez vos fiches produits : des photos de qualité et des descriptions détaillées font ressortir vos créations.
Proposez la livraison internationale : élargissez votre clientèle grâce à des options d'expédition dans le monde entier.
Répondez vite : échangez avec les acheteurs en répondant rapidement à leurs questions et en traitant leurs remarques avec professionnalisme.
Misez sur les réseaux sociaux : faites la promotion de vos produits sur des applications comme Instagram et Pinterest pour attirer du trafic vers votre boutique Etsy.
Simplifiez vos paiements Etsy avec Grey
Avec Grey, fini les soucis pour recevoir des paiements Etsy en dollars ou convertir vos revenus Etsy. Gérez vos finances simplement et concentrez-vous sur le développement de votre activité créative.
Ouvrez un compte Grey dès aujourd'hui et donnez à votre boutique Etsy en France de nouvelles perspectives.
Le Maroc attire les touristes, les nomades numériques, les expatriés et les entrepreneurs, séduits par sa culture riche, ses paysages spectaculaires et son économie en croissance. En 2024, plus de 17 millions de personnes ont visité le Maroc, ce qui conforte sa place de grande destination africaine, pour le voyage comme pour les affaires.
Pourtant, beaucoup de non-Marocains ont du mal à se procurer des dirhams marocains (MAD). Les banques traditionnelles et les bureaux de change imposent souvent de longs délais, beaucoup de paperasse et des taux de change peu avantageux.
Des fintechs comme Grey offrent une solution plus simple et plus économique pour obtenir des MAD quand on n'est pas Marocain, sous forme de versement sur un compte bancaire au Maroc. Voici où acheter des dirhams marocains en ligne.
Où acheter des dirhams marocains en ligne ?
Grey est une solution fintech fiable pour obtenir des MAD, mais il existe d'autres options.
Grey (recommandé) :Grey est une plateforme fintech qui simplifie les transactions internationales et le change. Elle est particulièrement utile aux nomades numériques, aux freelances et aux voyageurs qui veulent échanger leur argent efficacement, sans les frais élevés ni les délais des banques traditionnelles. Sur Grey, les dirhams ne se détiennent pas dans l'application : ils sont versés directement sur un compte bancaire marocain.
Wise (anciennement TransferWise) : Wise permet de convertir et de transférer des fonds vers des comptes bancaires marocains, avec des frais transparents et des taux de change compétitifs.
PayPal Xoom : Xoom, le service de transfert de PayPal, permet d'envoyer de l'argent au Maroc et de faire verser des MAD directement sur un compte bancaire ou en retrait d'espèces.
Revolut : Revolut propose des comptes multidevises et convertit automatiquement votre solde en MAD quand vous payez ou retirez des espèces au Maroc avec sa carte, une option pratique pour les voyageurs fréquents.
Western Union en ligne : Western Union propose des services de change en ligne pour envoyer des MAD à des destinataires au Maroc, sur un compte bancaire ou en retrait d'espèces.
Comment obtenir des dirhams marocains en ligne avec Grey
Voici les étapes pour recevoir vos fonds en MAD au Maroc avec Grey :
Approvisionnez votre compte : alimentez votre compte Grey dans une devise prise en charge, comme l'EUR ou le GBP.
Vérifiez le taux pour convertir vos euros en dirhams marocains : consultez le convertisseur de devises de Grey pour voir le taux EUR ou GBP vers MAD. Grey ne permet pas de convertir votre solde en dirhams ni de détenir des MAD dans l'application : la conversion a lieu au moment du versement.
Retirez en dirhams vers un compte bancaire marocain : lancez un retrait en MAD vers un compte bancaire au Maroc, le vôtre ou celui d'un proche. Les dirhams arrivent directement sur ce compte.
Les avantages de Grey pour obtenir des MAD
Voici pourquoi Grey est une bonne option pour recevoir vos fonds en dirhams marocains :
Taux de change compétitifs : Grey applique des taux souvent plus intéressants que ceux des banques traditionnelles et des bureaux de change.
Frais réduits : des frais de transaction limités en font une option économique.
Simplicité : tout se fait en ligne, sans passer au guichet d'un bureau de change.
Rapidité : des délais de traitement courts pour recevoir vos MAD rapidement.
Dirhams marocains : ce qu'il faut retenir
Vous savez désormais où acheter des dirhams marocains en ligne. Passer par les banques traditionnelles et les bureaux de change au Maroc peut coûter cher et prendre du temps.
Grey propose une solution moderne, économique et efficace pour le change de devises et les transactions internationales. Voyageurs, nomades numériques et expatriés profitent de taux compétitifs et de frais réduits, et reçoivent leurs dirhams directement sur un compte bancaire marocain.
Dixième pays le plus peuplé d'Afrique, l'Algérie s'impose peu à peu comme une destination d'affaires de premier plan, et le visa d'affaires pour l'Algérie est souvent la première étape pour y travailler. Le pays occupe une position stratégique, au carrefour de l'Afrique et de l'Europe, ce qui en fait une base intéressante pour les entreprises qui visent ces deux marchés. Pays arabe doté d'immenses ressources naturelles et de mesures incitatives pour l'investissement étranger, l'Algérie attire de plus en plus l'attention dans le commerce international.
Reste que de nombreux visiteurs peinent à effectuer des transactions internationales ou à trouver un service de change avantageux. Avant de partir, prévoyez donc un plan concret pour gérer vos finances, afin de ne pas perdre d'argent ni vous retrouver bloqué.
Si vous préparez un voyage d'affaires en Algérie, vous devez connaître les conditions d'obtention du visa. Cet article vous explique tout ce qu'il faut savoir sur le visa d'affaires pour l'Algérie, et comment gérer vos finances efficacement avec Grey, votre partenaire de voyage fiable.
Qu'est-ce qu'un visa d'affaires pour l'Algérie ?
Le visa d'affaires permet aux ressortissants étrangers d'entrer en Algérie pour des raisons professionnelles : participer à des réunions, signer des contrats ou prendre part à des salons professionnels. Il est généralement délivré pour de courts séjours et peut être à entrée unique ou à entrées multiples, selon les besoins du demandeur.
Comment obtenir un visa d'affaires pour l'Algérie
La procédure dépend de la durée de votre séjour, de votre passeport et du pays depuis lequel vous voyagez.
Voici les étapes à suivre pour obtenir votre visa.
1. Déterminez le type de visa
L'Algérie propose plusieurs types de visas d'affaires, notamment de court et de long séjour. Choisissez celui qui correspond à vos besoins.
2. Rassemblez les documents à fournir
Les exigences varient d'un pays à l'autre, mais voici les documents généralement demandés. En France, par exemple, l'ambassade d'Algérie publie la liste des pièces pour chaque type de visa.
Passeport valide : il doit être valable au moins six mois au-delà de votre séjour prévu en Algérie et comporter deux pages vierges.
Formulaire de demande de visa rempli : complétez le formulaire en ligne sur le site de l'ambassade ou du consulat d'Algérie.
Deux photos d'identité récentes (selon les spécifications de l'ambassade).
Lettre d'invitation : demandez une lettre d'invitation à votre partenaire commercial ou à votre employeur en Algérie. Elle doit être certifiée par la Chambre algérienne de commerce, ou par la mairie selon les consulats algériens.
Lettre de mission : le cas échéant, obtenez une lettre de votre employeur qui précise l'objet de votre visite et son engagement à prendre en charge vos frais.
Itinéraire de vol et réservation d'hôtel ou justificatif d'hébergement.
Justificatifs de ressources, comme des relevés bancaires.
Reçu de paiement des frais de visa.
3. Faites votre demande en ligne
Rendez-vous sur le site de l'ambassade ou du consulat d'Algérie dans votre pays.
Remplissez le formulaire de demande de visa en ligne avec soin.
Imprimez deux exemplaires du formulaire rempli et signez-les aux endroits prévus.
Collez les photos d'identité sur les formulaires.
4. Déposez votre dossier
Présentez-vous à l'ambassade ou au consulat d'Algérie de votre pays. Certains postes exigent un rendez-vous : renseignez-vous à l'avance.
Déposez vos documents et réglez les frais de visa (leur montant varie selon les pays).
5. Passez un entretien (si nécessaire)
Certaines ambassades peuvent vous convoquer à un entretien pour vérifier l'objet de votre visite.
6. Attendez le traitement de votre demande
Les délais varient, mais comptez généralement de 5 à 15 jours ouvrés. Renseignez-vous auprès de l'ambassade ou du consulat pour connaître le délai estimé. Mieux vaut déposer votre demande au moins un mois à l'avance.
7. Récupérez votre visa
Une fois votre demande traitée et approuvée, récupérez votre passeport et votre visa à l'ambassade. Si le service existe, vous pouvez opter pour un envoi par coursier.
Pour votre voyage d'affaires en Algérie, mieux vaut disposer d'une solution de paiement fiable. Vous pourrez ainsi effectuer vos transactions internationales sans difficulté.
Le compte multidevises de Grey vous permet de détenir, transférer et recevoir des dollars américains (USD), des livres sterling (GBP) et des euros (EUR). Le compte en USD est fourni par Lead Bank. Vous pouvez aussi convertir ces devises en dinars algériens (DZD) et les retirer vers un compte bancaire en Algérie, à des taux de change compétitifs.
Avec la carte virtuelle en dollars de Grey, vous pouvez régler à l'international vos achats, abonnements et services.
La première fois que l’on veut envoyer de l’argent en Algérie, tout paraît simple : on choisit un service, on saisit les coordonnées bancaires et on valide. Mais pour certains, une petite erreur suffit à tout compliquer : faux agents, offres de change douteuses, sites clonés ou virements qui n’arrivent jamais. Les escrocs jouent souvent sur l’urgence et se font passer pour un proche, un prestataire de paiement ou un cambiste « de confiance » qui promet un meilleur taux hors des circuits réglementés.
Les envois vers l’Algérie se multiplient avec le freelancing, l’aide familiale et le commerce en ligne, et les arnaques au transfert d’argent vers l’Algérie suivent la même courbe. Elles visent surtout les personnes qui connaissent mal le fonctionnement des paiements internationaux. Savoir les repérer n’est plus une option, surtout pour des montants importants ou des envois en devises.
Ce guide présente les arnaques les plus courantes, les signaux d’alerte à surveiller et les moyens les plus sûrs de protéger votre argent avant d’effectuer un paiement international.
Comment se fait-on arnaquer en envoyant de l’argent en Algérie ?
Beaucoup d’arnaques au transfert d’argent vers l’Algérie partent d’une bonne intention. Vous voulez envoyer 2 000 USD à votre famille ou à un partenaire commercial en Algérie et vous cherchez le « meilleur taux » pour que le destinataire reçoive plus de dinars. En chemin, vous négligez la vérification du service, vous évitez les circuits réglementés ou vous faites confiance à un intermédiaire qui promet le taux du marché noir. C’est en général là que les ennuis commencent.
Certains confient des espèces à un voyageur qui « descend au bled » pour éviter les frais de transfert. D’autres passent par des contacts sur les réseaux sociaux, des cambistes sur WhatsApp ou des groupes de change informels qui prétendent faire mieux que les banques et les fintechs. La promesse est toujours séduisante : moins de frais, une livraison plus rapide et plus d’argent pour le destinataire.
Mais une fois l’argent sorti de vos mains, vous n’avez souvent plus aucune protection. Le transfert prend du retard, le taux change d’un coup, on vous envoie une fausse preuve de paiement ou la personne disparaît tout simplement. Dans d’autres cas, le destinataire reçoit bien moins que prévu, parce qu’une manipulation discrète du taux de change a grignoté le montant.
Comment calculer ce que le destinataire doit vraiment recevoir en Algérie
Beaucoup de transferts semblent simples à première vue, mais leur valeur réelle est souvent rognée par un mélange de frais et de taux de change défavorable, rarement visible au premier coup d’œil.
Prenons un exemple : le taux du marché est de 1 USD = 132 DZD et vous envoyez 2 000 USD. Sur le papier, le destinataire devrait recevoir environ 264 000 DZD. Dans la pratique, c’est rarement le montant final une fois que les services appliquent leur grille tarifaire.
Un service peut facturer des frais clairs de 2 %, faciles à repérer. Un autre peut afficher « zéro frais » mais proposer un taux moins favorable, par exemple 1 USD = 126 DZD. Dans ce cas, même sans frais visibles, le destinataire ne reçoit que 252 000 DZD, soit une perte cachée de 12 000 DZD par rapport à la valeur du marché. Voilà pourquoi tant de personnes sous-estiment le coût réel d’un transfert.
D’où l’intérêt de bien comparer les services. Vérifiez toujours le taux de change, les frais de transfert directs, les frais de retrait et surtout le montant final en dinars que recevra le destinataire, avant de confirmer l’opération.
Les services réglementés affichent généralement ce montant final de façon claire, alors que les moins transparents cachent leurs coûts dans le taux. Avec un service physique comme Western Union, conservez aussi vos reçus, factures et preuves de paiement : ces documents vous serviront de preuve en cas de litige, de retard ou d’écart de montant.
Les moyens sûrs d’envoyer de l’argent en Algérie sans se faire arnaquer
Pour envoyer de l’argent en Algérie en toute sécurité, il faut vérifier le service utilisé, comparer correctement les taux de change et garder une trace de chaque paiement. C’est ce qui limite les fraudes, les litiges, les frais cachés et les pertes sur le transfert.
Grey
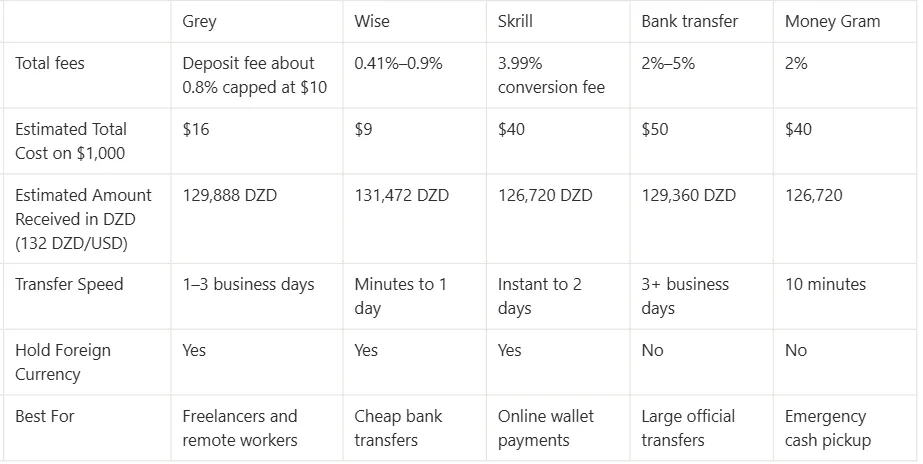
Grey est une solution pratique pour envoyer de l’argent à l’international en évitant les arnaques et les frais bancaires excessifs. Vous pouvez détenir des devises comme l’euro ou la livre sterling avant de les convertir, ce qui vous laisse la main sur le moment de la conversion. Les frais de dépôt sont bas, autour de 0,8 %, et les frais de conversion d’environ 1 %, plafonnés à 6 USD. Un transfert prend généralement un à trois jours ouvrables, selon le moyen de paiement. Grey intéresse particulièrement les freelances, les télétravailleurs et toutes les personnes qui reçoivent des paiements de l’étranger, grâce à ses comptes virtuels et à ses tarifs transparents. Comme tout se passe en ligne et que chaque utilisateur fait vérifier son identité, vous suivez vos opérations en toute sécurité, loin du marché noir et des intermédiaires non vérifiés souvent liés aux arnaques en Algérie.
Wise
Wise est considéré comme l’un des services les plus sûrs et les plus transparents pour envoyer de l’argent à l’étranger. Il utilise le taux de change du marché et affiche tous les frais avant la validation du transfert. Les frais de conversion se situent généralement entre 0,41 % et 0,9 %, ce qui en fait l’une des options les moins chères pour un envoi de 1 000 USD. Les transferts aboutissent souvent en quelques minutes ou en un jour ouvrable, et vous pouvez détenir plusieurs devises avant de convertir. Wise est fortement encadré et reconnu dans le monde entier, ce qui aide à éviter les arnaques liées aux réseaux de transfert informels. Le suivi en temps réel, une sécurité de niveau bancaire et des relevés détaillés renforcent la confiance. Wise convient à ceux qui veulent des frais bas, un taux de change juste et des virements directs vers l’Algérie, sans frais cachés ni intermédiaires peu fiables.
Skrill
Skrill est un portefeuille électronique très utilisé pour les paiements en ligne, les transferts internationaux et les missions en freelance. Il prend en charge plusieurs devises et permet d’envoyer de l’argent rapidement d’un pays à l’autre. En revanche, ses frais de conversion sont assez élevés, autour de 3,99 % : sur un transfert de 500 €, vous pouvez perdre environ 20 € en frais de change. Les frais de retrait varient aussi selon la destination et le moyen de paiement. Skrill reste sûr grâce à la vérification des comptes, au chiffrement et à la surveillance des fraudes. Il fonctionne bien pour le commerce en ligne, les plateformes de jeu et les places de marché qui l’acceptent. Pour éviter les arnaques, n’envoyez de l’argent qu’à des destinataires vérifiés et ne partagez jamais vos identifiants. Skrill est surtout intéressant pour sa compatibilité avec certaines plateformes et la rapidité des paiements en ligne, moins pour des transferts internationaux à petit prix.
Virement bancaire (SWIFT)
Le virement international classique via le réseau SWIFT reste courant pour les gros montants et les opérations professionnelles. Les banques sont très encadrées et généralement sûres, ce qui en fait une option fiable pour éviter les arnaques. Mais un virement SWIFT peut coûter cher : les banques ajoutent souvent une marge de change cachée de 2 à 5 %, à laquelle s’ajoutent les frais des banques intermédiaires. Envoyer 1 000 USD peut donc coûter entre 20 et 50 USD, voire plus, selon les banques concernées. Les délais sont aussi plus longs, parfois trois jours ouvrables ou plus. Contrairement aux fintechs, les banques ne vous laissent généralement pas choisir le moment de la conversion. Le virement SWIFT convient surtout aux paiements importants et ponctuels, quand la sécurité et le circuit bancaire officiel comptent plus que la rapidité ou le prix.
MoneyGram est un service de transfert international bien connu, utilisé pour les envois rapides en espèces dans le monde entier, y compris en Algérie. Les transferts aboutissent souvent en quelques minutes, ce qui en fait une bonne option en cas d’urgence ou pour un destinataire sans compte bancaire. Les frais sont généralement intégrés au taux de change, avec une marge d’environ 2 % sur la conversion. Un transfert de 1 000 USD peut donc coûter environ 20 USD au total. MoneyGram est très accessible, car le destinataire peut retirer l’argent en espèces auprès d’un agent local avec une pièce d’identité et un numéro de référence. L’entreprise utilise des systèmes de détection des fraudes et un suivi sécurisé des transferts, ce qui aide à se protéger des arnaques. En revanche, n’envoyez d’espèces qu’à des personnes de confiance, car un retrait effectué est difficile à annuler. MoneyGram convient surtout aux envois urgents et aux situations où l’accès à une banque est limité.
Comparatif des coûts pour 1 000 USD
Bien choisir son service pour envoyer de l’argent en Algérie
Le meilleur service de transfert dépend des frais, du taux de change, du délai, de la sécurité et du montant que le destinataire touche au final en Algérie.
Comparez le montant final reçu
Beaucoup de services affichent des frais bas mais se rattrapent sur le taux de change. Regardez toujours le montant final en dinars que recevra le destinataire, pas seulement le coût du transfert. Des frais un peu plus élevés peuvent rapporter nettement plus si le taux est meilleur et plus transparent.
Privilégiez les services réglementés et vérifiés
Passer par une banque agréée, une fintech ou un service de transfert reconnu réduit le risque de fraude, de faux cambistes ou de transferts perdus. Les services vérifiés fournissent aussi des reçus, un suivi, un service client et un historique des opérations, ce qui protège l’expéditeur comme le destinataire en cas de litige ou de retard.
Tenez compte du délai et de l’urgence
Tous les services n’ont pas le même délai. Un retrait en espèces chez MoneyGram peut être disponible en quelques minutes, un transfert avec Grey prend généralement un à trois jours ouvrables et un virement SWIFT peut demander trois jours ouvrables ou plus. Si l’envoi est urgent, choisissez un circuit vérifié adapté à ce délai plutôt qu’un intermédiaire informel qui promet d’aller plus vite.
Grey applique des procédures de conformité et de vérification, avec des contrôles d’identité (KYC) et de lutte contre le blanchiment, pour que les transferts restent traçables, transparents et à l’abri des risques du change informel.
Vérifiez les options de retrait et d’accès
Avant d’envoyer, vérifiez comment le destinataire pourra récupérer l’argent en Algérie. Certains services versent directement sur un compte bancaire, d’autres passent par des points de retrait en espèces ou des portefeuilles électroniques. Choisir un service adapté au mode de retrait préféré du destinataire évite les retards, les frais supplémentaires et les complications inutiles.
Questions fréquentes
Quel est le moyen le plus sûr d’envoyer de l’argent en Algérie ?
Le plus sûr est de passer par une banque réglementée ou une fintech agréée qui propose un suivi, des reçus et une vérification d’identité. Évitez les intermédiaires informels et les cambistes des réseaux sociaux qui promettent de meilleurs taux. Des services comme Grey ajoutent une protection grâce aux contrôles de conformité, ce qui limite la fraude et rend les transferts traçables et sécurisés.
Comment savoir si un service de transfert d’argent est fiable ?
Un service fiable affiche clairement les frais, le taux de change et le montant final avant que vous confirmiez le transfert. Il doit aussi exiger une vérification d’identité (KYC) et fournir des reçus. Un service qui cache ses taux ou évite toute trace écrite est généralement risqué et peut vous exposer à une arnaque ou à un taux de change abusif.
Pourquoi perd-on de l’argent en envoyant des fonds en Algérie ?
La plupart des pertes viennent de marges de change cachées, pas des frais affichés. Certains services annoncent des frais bas mais appliquent un mauvais taux, ce qui réduit le montant final en dinars. Les circuits informels peuvent aussi cacher des fraudes ou de faux transferts. Comparez toujours le montant réellement reçu en DZD, pas seulement le coût annoncé.
Les fintechs aident-elles à réduire le risque d’arnaque ?
Oui. Les fintechs limitent le risque d’arnaque grâce à des systèmes encadrés, à la vérification d’identité et à des tarifs transparents. Grey vous permet de suivre vos fonds, de détenir plusieurs devises et de convertir à des taux plus lisibles, ce qui réduit le recours aux réseaux de change informels, où les arnaques et les litiges sont plus fréquents.
Que faut-il éviter quand on envoie de l’argent en Algérie ?
Évitez les intermédiaires non vérifiés, les inconnus rencontrés sur les réseaux sociaux et les remises d’espèces sans reçu. Évitez aussi les services qui n’affichent pas le montant final en dinars avant la confirmation. Le manque de transparence est souvent le premier signe que vous risquez de perdre de l’argent ou de rencontrer un problème de transfert.
Envoyer de l’argent en Algérie avec Grey
Pour éviter les arnaques au transfert d’argent vers l’Algérie, passez par des services réglementés, vérifiez attentivement le taux de change et tenez-vous à l’écart des circuits informels qui augmentent le risque de fraude et de pertes cachées. Grey vous aide à gérer vos transferts internationaux avec des frais de conversion bas et la possibilité de détenir plusieurs devises avant de convertir. Vous choisissez ainsi le bon moment et gardez la maîtrise de la valeur envoyée. Grey permet aussi de retirer des dinars sur un compte bancaire algérien, et si vous envoyez depuis la France, la page France vers l’Algérie détaille ce corridor. Inscrivez-vous ou téléchargez l’application pour gérer vos transferts internationaux plus sereinement.
Grey facture des frais sur les dépôts, les conversions et les retraits. Les dépôts par ACH, SEPA ou FPS sont facturés 0,8 % (minimum 2 USD/2 €/2 £, maximum 10 USD/10 €/10 £). Les conversions de devises sont facturées 1 %, plafonnées à 6 USD. Les frais de retrait varient selon la devise : 35 NGN pour le naira, 0,5 % pour l’EUR et la GBP (minimum 2 €/2 £, maximum 10 €/10 £) et 2 USD pour l’Égypte. Les paiements par carte hors devise (achats dans une autre devise que le dollar avec une carte en USD) sont facturés 2 % plus 0,50 USD. Les taux de change sont variables et incluent une marge par rapport au taux du marché. Vérifiez toujours les frais et le taux avant de confirmer une opération. Consultez le site de Grey pour les tarifs en vigueur.
Je n’oublierai jamais ma première facture envoyée à un client étranger. Le projet s’était très bien passé. Des semaines de travail, une livraison dans les délais, un client ravi : j’ai envoyé ma facture le cœur léger. J’attendais le paiement, persuadé qu’il arriverait sans accroc en quelques jours. Quand l’argent est enfin apparu sur mon compte bancaire, le montant était nettement inférieur à celui facturé. Près de 6 % s’étaient évaporés en frais dont j’ignorais l’existence, avec un taux de change sans aucun rapport avec le cours USD/MAD affiché sur Google.
Faire tourner une entreprise tournée vers l’international au Maroc, c’est exigeant. Vous pouvez créer un excellent produit, décrocher des clients à Paris, Londres ou Dubaï et livrer un travail remarquable. Mais si vous ne savez pas comment recevoir des paiements de l’étranger au Maroc dans de bonnes conditions, vous perdez de l’argent déjà gagné. Discrètement et régulièrement, au profit de systèmes conçus pour rester « opaques ».
Si vous dirigez une entreprise marocaine qui reçoit des paiements de l’étranger, ou qui s’y prépare, voici ce que j’aurais aimé qu’on m’explique dès le départ.
Pourquoi de plus en plus d’entreprises marocaines visent l’international ?
Le paysage économique marocain a profondément changé au cours de la dernière décennie. Des secteurs longtemps tournés vers l’export (agriculture, textile, industrie) ont laissé de la place aux services numériques, au développement logiciel, aux agences créatives, au conseil et au e-commerce.
J’ai vu des développeurs marocains créer des produits SaaS pour le marché européen. Des agences de design casablancaises travaillent avec des clients du Golfe. Des consultants marketing de Marrakech accompagnent des startups américaines. Internet a effacé les frontières pour trouver des clients, et les entreprises marocaines ont saisi l’occasion.
L’intérêt saute aux yeux. Les clients internationaux paient souvent dans des devises plus fortes, en général l’EUR, la GBP et la référence mondiale, l’USD, ce qui se traduit par de meilleures marges une fois converti en dirhams. La proximité des fuseaux horaires avec l’Europe facilite aussi la collaboration.
Mais si trouver des clients à l’étranger est devenu plus simple, se faire payer par eux reste compliqué. La réglementation des changes, l’infrastructure bancaire et la nature même des opérations transfrontalières créent des frictions qui prennent de court de nombreux chefs d’entreprise.
Ce que dit la réglementation au Maroc
Le Maroc applique un contrôle des changes géré par l’Office des Changes. Ce dispositif réglementaire sert à encadrer les flux de devises et à préserver la stabilité économique.
Quand vous recevez un virement de l’étranger, votre banque marocaine doit vérifier la légitimité de l’opération. Vous devrez fournir des factures, des contrats ou d’autres justificatifs prouvant que le paiement correspond à une activité commerciale réelle. C’est la pratique normale, mais cela ajoute une charge administrative que les opérations purement nationales n’imposent pas.
Détenir des comptes en devises auprès d’une banque locale est aussi plus contraignant pour une entreprise marocaine que pour une entreprise basée au Royaume-Uni ou aux Émirats arabes unis. La plupart des paiements étrangers sont convertis en dirhams à leur arrivée, et vous gardez peu de maîtrise sur le moment ou le taux de cette conversion.
Je ne dis pas que le système est défaillant : il fonctionne comme il a été conçu. Mais connaître ces réalités dès le départ vous aide à organiser vos encaissements dans le respect de la réglementation, plutôt qu’à contre-courant.
Comment les entreprises marocaines reçoivent leurs paiements internationaux
Au fil des années, j’ai testé presque toutes les solutions accessibles aux entreprises marocaines, et chacune m’a appris quelque chose sur ce qui fonctionne et ce qui ne fonctionne pas.
SWIFT
Le virement bancaire SWIFT est la méthode traditionnelle. Votre client envoie des USD par virement international sur votre compte bancaire marocain. L’argent transite par des banques intermédiaires, arrive au Maroc et est converti en dirhams. Sur le papier, c’est simple. En pratique, c’est lent (souvent cinq à dix jours ouvrés) et coûteux. La banque de votre client facture des frais d’envoi, les banques intermédiaires prélèvent leur part, puis votre banque marocaine applique des frais de réception et convertit les fonds à un taux généralement 2 à 4 % moins favorable que le taux moyen du marché. Sur un paiement de 10 000 €, vous pouvez perdre 300 à 500 € entre les frais et un mauvais taux de change.
PayPal
PayPal est apprécié pour les petites transactions et les missions freelance internationales. C’est rapide et familier pour les clients étrangers. Le problème pour les entreprises marocaines, c’est que PayPal au Maroc a ses limites. Vous pouvez recevoir des paiements, mais les retirer vers un compte bancaire marocain entraîne des frais et des taux de conversion défavorables.
Stripe
Stripe et les passerelles de paiement similaires conviennent bien au e-commerce ou aux services par abonnement. Vos clients étrangers paient par carte, Stripe traite le paiement et vous recevez les fonds sur votre compte connecté. En revanche, la disponibilité de Stripe et ses options de versement au Maroc restent limitées par rapport à l’Europe ou à l’Amérique du Nord. Beaucoup d’entreprises marocaines passent par une société offshore pour utiliser Stripe, ce qui ajoute de la complexité et des questions de conformité.
Fintechs et plateformes de paiement
L’approche plus récente repose sur des fintechs qui proposent des comptes en devises virtuels. Elles fournissent aux entreprises marocaines des coordonnées bancaires étrangères sur lesquelles les clients peuvent payer directement, sans que les fonds passent immédiatement par le circuit bancaire marocain ni soient convertis d’office. Vous conservez l’argent dans sa devise d’origine, vous convertissez quand vous le décidez et vous retirez vers votre compte marocain selon vos besoins.
Comment mieux organiser vos encaissements
Après des années à perdre de l’argent à cause de circuits de paiement inefficaces, j’ai retenu quelques principes qui changent vraiment la donne.
Premièrement, facturez dans la devise que vous voulez recevoir. Si votre client est européen et paie en EUR, facturez en EUR. S’il est américain et paie en USD, facturez en USD. Ne facturez pas en MAD en comptant sur lui pour convertir : vous perdez la main sur le taux de change, et il utilisera souvent un taux défavorable qui vous coûte de l’argent.
Deuxièmement, alignez votre compte de réception sur la devise de facturation. Si vous facturez en EUR, un compte de réception en EUR permet au paiement de votre client d’arriver sans étape de conversion inutile. C’est tout l’intérêt d’un compte multidevise : l’argent reste en EUR jusqu’à ce que vous décidiez de le convertir en MAD, et vous gardez le contrôle sur le moment et le taux.
Troisièmement, regroupez les paiements quand c’est possible. Plutôt que de recevoir cinq petits paiements par mois avec des frais sur chacun, négociez avec vos clients des règlements moins fréquents mais plus importants. Moins de transactions, c’est moins de frais.
Quatrièmement, intégrez le moment de la conversion dans votre planification financière. Si vous n’avez pas besoin de l’argent tout de suite, gardez-le dans la devise étrangère et convertissez quand le taux de change vous est favorable.
Cinquièmement, travaillez avec des prestataires qui maîtrisent les paiements transfrontaliers. Toutes les banques et plateformes fintech ne fonctionnent pas de la même manière au Maroc. Choisissez des partenaires spécialisés dans les opérations internationales, avec une tarification transparente.
Grey a changé ma façon de recevoir les paiements internationaux. Au lieu de faire passer chaque paiement par le circuit bancaire traditionnel, avec ses frais et ses délais, Grey fournit des comptes virtuels en EUR et GBP, avec de vraies coordonnées bancaires sur lesquelles vos clients peuvent payer directement. Et si vous voulez les avantages d’un compte professionnel avec paiements groupés, vous pouvez aussi en ouvrir un.
Concrètement, quand un client doit me payer en EUR, je lui transmets les coordonnées de mon compte EUR Grey. De son côté, il effectue un simple virement en EUR vers un compte en EUR.
Je garde les EUR sur mon compte Grey jusqu’à ce que je sois prêt à les retirer en dirhams : quand le taux est bon, je retire.
Pour les entreprises marocaines qui reçoivent régulièrement des paiements de clients étrangers, ce fonctionnement fait une vraie différence. Vous ne perdez plus 4 à 6 % en frais et en mauvais taux de change sur chaque transaction. Vous choisissez le moment de la conversion. Les paiements arrivent plus vite, de façon prévisible, avec une transparence totale sur les coûts.
Grey ne remplace pas votre compte bancaire marocain : c’est une couche qui vient s’y ajouter et qui gère la complexité des paiements internationaux, pour que votre banque locale se concentre sur vos opérations locales.
LDMAG1
Un chiffre d’affaires mondial exige une banque à la hauteur
J’ai vu des entreprises marocaines créer des produits et des services remarquables pour les marchés internationaux. Elles rivalisent à l’échelle mondiale et remportent des clients face à des concurrents du monde entier. Pourtant, beaucoup perdent encore des sommes importantes simplement parce que leur circuit de paiement n’a pas été pensé pour la dimension internationale de leur activité.
Bien recevoir ses paiements de l’étranger a un effet direct sur votre rentabilité.
La bonne nouvelle, c’est que rien ne vous oblige à subir cette situation. De meilleures solutions existent. Des services conçus pour les paiements transfrontaliers peuvent vous faire économiser beaucoup d’argent tout en allégeant vos démarches administratives.
Si vous dirigez une entreprise marocaine avec des clients à l’étranger, prenez votre circuit de paiement aussi au sérieux que votre produit, votre marketing ou vos relations clients. Car être payé correctement fait partie intégrante de la réussite d’une entreprise internationale.