


RESTEZ INFORMÉ
Le blog Grey


ARTICLES À LA UNE
TOUS LES ARTICLES
Recevoir des revenus de l'étranger en Algérie en 2026 : ce qui marche vraiment
Recevoir des revenus de l'étranger en Algérie sans conversion forcée : frais et délais de Grey, Wise, Skrill et MoneyGram. Ouvrez votre compte Grey.
Adeolu Titus Adekunle
•
September 23, 2026
•
6 min de lecture
L'Algérie applique l'une des réglementations des changes les plus strictes d'Afrique du Nord, et la Banque d'Algérie contrôle de près l'entrée et la sortie des devises. Pour les freelances, les télétravailleurs et les entreprises payés en USD, en EUR ou en GBP, recevoir des revenus de l'étranger en Algérie et les gérer sans accroc devient vite un casse-tête.
Avec de plus en plus d'Algériens qui travaillent pour des clients et des plateformes à l'international, il faut une organisation fiable pour encaisser ces revenus. Beaucoup subissent des retards, des conversions forcées en dinars et un accès limité aux devises via les banques classiques. Cet article présente les solutions les plus concrètes pour recevoir des revenus de l'étranger en Algérie, leur fonctionnement au quotidien et les critères à prendre en compte pour recevoir, conserver et gérer vos paiements internationaux plus efficacement.
À lire aussi : Le meilleur compte bancaire en ligne pour les freelances en Algérie
Les règles sur les revenus de l'étranger pour les freelances en Algérie
Les freelances algériens qui perçoivent des revenus de l'étranger évoluent dans un cadre de contrôle des changes strict et un système bancaire très encadré. Chaque paiement international doit passer par des circuits agréés, avec des règles précises de déclaration, de justificatifs et de conversion en monnaie locale. Par exemple, un freelance à Alger qui travaille pour un client européen ne peut pas conserver librement des USD ou des EUR sur un compte bancaire local, car les fonds sont en général convertis en dinars algériens dès leur réception.
Pour exercer en toute légalité, il est vivement conseillé aux freelances de s'inscrire auprès de l'Agence nationale de l'auto-entrepreneur (ANAE). Ce statut officialise leur activité et leur ouvre l'accès aux services financiers réglementés. En contrepartie, ils bénéficient d'une fiscalité simplifiée, avec notamment un impôt forfaitaire d'environ 5 % du chiffre d'affaires total, selon la catégorie d'activité.
Des seuils et plafonds de revenus peuvent aussi s'appliquer selon la classification : certains freelances encaissent environ 5 000 à 10 000 $ par an, tandis que les petites entreprises peuvent faire transiter jusqu'à environ 2 000 $ par mois par les circuits officiels. Concrètement, ce système vise à garder les revenus traçables tout en permettant de travailler avec des clients étrangers dans le respect des règles.
Ce qu'il faut mettre en place pour recevoir des revenus de l'étranger
1. Factures et justificatifs de revenus
Émettez toujours une facture claire pour chaque paiement reçu d'un client étranger. Elle prouve l'origine de vos revenus, facilite les contrôles bancaires et limite les retards. Conservez vos contrats, vos reçus de paiement et l'historique de vos plateformes pour pouvoir expliquer facilement la provenance de l'argent si on vous le demande.
2. Conformité fiscale
En tant que résident fiscal algérien, vous devez déclarer l'ensemble de vos revenus mondiaux au titre de l'impôt sur le revenu en Algérie (IRG). Cela inclut vos revenus de freelance et de télétravail perçus de l'étranger. Rester en règle vous évite des pénalités, facilite vos démarches bancaires et vous aide à bâtir une structure de revenus légale et stable sur le long terme.
3. Comptes offshore ou à l'étranger
Certains freelances utilisent des comptes offshore ou des comptes multidevises pour recevoir des USD, des EUR ou des GBP avant de les convertir en dinars. Cela permet de mieux choisir le moment du change et de limiter les conversions forcées. Vous devez toutefois respecter les règles algériennes de déclaration et déclarer correctement vos fonds lorsque c'est exigé.
Les meilleures solutions pour recevoir des revenus de l'étranger en Algérie
Grey
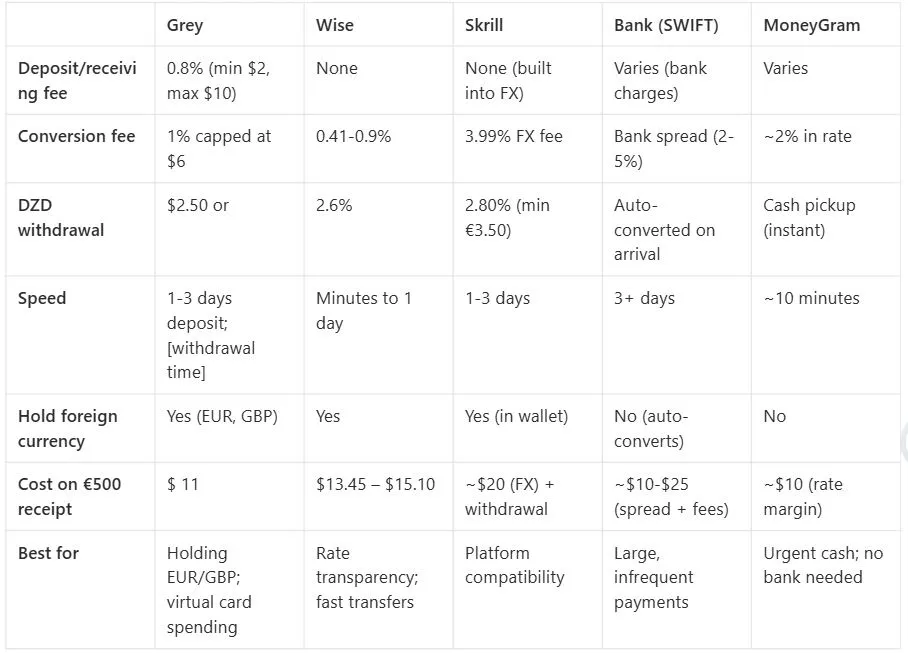
Grey propose des comptes en EUR et en GBP aux utilisateurs algériens, ce qui permet aux freelances de recevoir plus facilement les paiements de clients européens par virement SEPA (EUR) ou Faster Payments (GBP), comme des virements locaux. Les dépôts sont facturés 0,8 % (minimum 2 €/2 £, maximum 10 €/10 £). Vous pouvez conserver vos devises et choisir quand convertir entre EUR et GBP, avec des frais de conversion de 1 % plafonnés à 6 $. Pour retirer vos revenus vers un compte bancaire algérien, comptez 2,50 $ par transaction, avec un plafond de 388 000 DZD par virement et un délai de traitement pouvant aller jusqu'à 5 jours ouvrés. Ce fonctionnement vous aide à choisir le bon moment et à limiter les conversions forcées.
Wise
Wise permet aux Algériens de recevoir des USD, des EUR ou des GBP et de les convertir en DZD au taux moyen du marché, avec des frais affichés en toute transparence. Les frais vont généralement de 0,41 % à 0,9 %, selon le trajet et le montant. Les transferts sont rapides et arrivent souvent en quelques minutes, ou au plus tard en un jour ouvré. Les règles bancaires locales s'appliquent toujours aux retraits en Algérie, mais Wise reste très utilisé par les freelances car il limite les marges cachées sur le change et affiche le coût total avant toute validation.
Skrill
Skrill est courant chez les Algériens qui travaillent avec des plateformes internationales acceptant les paiements par portefeuille électronique. Les fonds arrivent dans un portefeuille numérique et peuvent être conservés en devises. Skrill facture 3,99 % de frais de change lors des conversions et 2,80 % pour les retraits bancaires, avec un minimum de 3,50 €. Plus cher que d'autres options, il reste utile pour les freelances qui ont besoin d'une compatibilité avec certaines plateformes, de payer en ligne et de retirer leurs fonds avec souplesse quand les autres circuits sont limités.
MoneyGram
MoneyGram propose un retrait d'espèces rapide pour les Algériens qui ont besoin d'accéder tout de suite à des fonds envoyés de l'étranger, sans compte bancaire. Vous pouvez récupérer vos transferts en 10 minutes environ auprès d'agents agréés. Les frais tournent en général autour de 2 %, via la marge sur le taux de change, avec des plafonds qui varient selon le trajet. Rapide et pratique, cette solution convient moins aux revenus de freelance réguliers, en raison de coûts plus élevés et d'un historique de transactions limité. Elle est plutôt adaptée aux paiements urgents ou ponctuels.
Comparatif des plateformes pour 500 $
Questions fréquentes
1. Quel est le moyen le moins cher de recevoir des revenus de l'étranger en Algérie ?
L'option la moins chère dépend du montant que vous recevez et de la fréquence des paiements. Beaucoup de banques et de portefeuilles électroniques ajoutent des marges de change cachées qui font grimper le coût total au-delà des frais affichés. Grey applique des frais de conversion de 1 % plafonnés à 6 $, et les dépôts en EUR ou en GBP sont facturés 0,8 % (min. 2 €/2 £, max. 10 €/10 £). Un coût plus prévisible pour les freelances qui reçoivent régulièrement des paiements internationaux.
2. Peut-on recevoir de l'argent en euro ou en dollar directement en Algérie ?
Dans la plupart des cas, les banques algériennes convertissent automatiquement les devises en dinars en raison de la réglementation locale. Certaines plateformes internationales permettent toutefois de recevoir et de conserver des USD, des EUR ou des GBP avant de les convertir. Les freelances peuvent ainsi mieux choisir le moment du change et limiter les pertes liées aux conversions forcées à des taux défavorables.
3. Pourquoi perd-on de l'argent en convertissant ses revenus de l'étranger ?
L'essentiel des pertes vient des marges sur le taux de change, pas des frais visibles. Certains prestataires affichent des frais de transfert bas mais appliquent discrètement un taux moins favorable lors de la conversion en DZD. Ces écarts cachés s'accumulent avec le temps, surtout pour les freelances qui reçoivent des paiements internationaux fréquents ou de petits montants.
4. En combien de temps peut-on recevoir un transfert d'argent de l'étranger vers l'Algérie ?
Le délai dépend de la méthode. Un virement bancaire peut prendre plusieurs jours à cause des traitements et des contrôles de conformité, tandis que les fintechs vont souvent plus vite. Le retrait d'espèces est le plus rapide, mais le moins structuré. La meilleure option dépend de l'urgence, du coût et de la façon dont vous voulez disposer de vos fonds.
Bien gérer ses revenus de l'étranger en Algérie
Pour recevoir des revenus de l'étranger en Algérie, il faut choisir la solution la plus rapide, la plus fiable et la plus abordable, celle qui vous permet de garder une plus grande part de vos revenus et d'éviter les conversions forcées. Le système bancaire traditionnel ne répond pas à ces besoins, ce qui rend les comptes internationaux modernes bien plus adaptés.
Grey s'est imposé comme l'un des choix préférés des Algériens : coordonnées bancaires à l'étranger, possibilité de conserver vos fonds en EUR et en GBP (et en USD sur la carte virtuelle) sans pression, taux compétitifs et retraits rapides et simples vers les banques locales, dans le respect de la réglementation algérienne.
Lancez-vous avec Grey dès aujourd'hui et téléchargez l'application pour mettre en place une solution de revenus de l'étranger qui fonctionne.
Grey facture des frais sur les dépôts, les conversions et les retraits. Les dépôts par ACH sont facturés 0,8 % (minimum 2 $, maximum 10 $). Les conversions de devises sont facturées 1 %, plafonnées à 6 $. Les frais de retrait varient selon la devise. Les transactions par carte transfrontalières (achats hors USD avec une carte en USD) sont facturées 2 % plus 0,50 $. Les taux de change sont variables et incluent une marge par rapport au taux moyen du marché. Vérifiez toujours les frais et le taux avant de valider une transaction. Consultez la page des frais et tarifs de Grey pour connaître les montants en vigueur.

Les meilleures alternatives à Payoneer et PayPal pour les freelances en Afrique en 2026
Les meilleures alternatives à Payoneer et PayPal pour freelances en Afrique : Grey, Wise, Skrill, stablecoins pour recevoir USD, EUR et GBP. Comparez-les.
Adeolu Titus Adekunle
•
September 23, 2026
•
6 min de lecture
PayPal et Payoneer sont des solutions de paiement bien connues des freelances du monde entier. En Afrique, pourtant, elles peuvent coûter cher, être limitées ou compliquées à utiliser quand on reçoit régulièrement des revenus de l'étranger. Frais élevés, taux de change défavorables, comptes restreints, délais de traitement à rallonge : beaucoup de freelances en ont assez. Heureusement, une nouvelle génération de plateformes de paiement est apparue pour répondre aux besoins des freelances africains payés par des clients internationaux, avec des alternatives à Payoneer et PayPal plus rapides, moins chères et plus souples.
Voici notre sélection des meilleures alternatives à Payoneer et PayPal pour les freelances de tout le continent, avec une explication claire de leur fonctionnement et de leur intérêt.
1. Grey
Grey est une plateforme moderne de paiements transfrontaliers et de compte multidevises, conçue pour les freelances, les travailleurs à distance et les petites entreprises. Elle vous permet de recevoir, de conserver et de gérer des USD, des EUR, des GBP et d'autres grandes devises, sans avoir besoin d'un compte bancaire classique à l'étranger.
Vous ouvrez votre compte Grey en ligne et obtenez des coordonnées bancaires virtuelles en devises étrangères, que vous utilisez comme si vous viviez à l'étranger. Vos clients vous paient sur ces coordonnées. Vous pouvez alors conserver les fonds ou les convertir dans votre monnaie locale quand le taux vous est favorable, puis les retirer sur votre compte bancaire local.
Avec Grey, vous pouvez :
- Recevoir des USD directement, sans conversion imposée
- Garder votre argent en devises étrangères jusqu'à ce que vous décidiez de convertir
- Profiter de frais compétitifs et transparents, avec des taux de change clairs
- Retirer rapidement vers votre banque locale en cas de besoin
- Utiliser des cartes de débit virtuelles pour régler vos abonnements et services internationaux
- Recevoir sans difficulté les paiements des plateformes de freelance comme ceux de vos clients directs
2. Wise
Wise propose un compte multidevises qui gère des dizaines de devises, dont l'USD, l'EUR et le GBP. Il fournit des coordonnées bancaires locales dans de nombreuses régions et vous permet de détenir, de convertir et de dépenser votre argent avec des frais réduits, au taux de change moyen du marché.
Vos clients alimentent votre solde Wise en USD (ou dans une autre devise) grâce à ces coordonnées locales, ce qui évite les virements internationaux coûteux. Vous pouvez ensuite convertir les fonds ou les retirer sur votre banque locale, dans votre propre monnaie.
3. Skrill
Skrill est un portefeuille numérique qui prend en charge les paiements internationaux et les soldes en devises. Il permet de recevoir des fonds de l'étranger et de les transférer vers un compte bancaire local.
Vous ouvrez un portefeuille Skrill, communiquez vos identifiants Skrill à vos clients et recevez leurs paiements en devises étrangères. Vous pouvez ensuite retirer l'argent vers votre banque locale ou utiliser le solde pour vos achats en ligne.
4. Portefeuilles de cryptomonnaies et de stablecoins
Les portefeuilles et plateformes crypto vous permettent d'être payé en stablecoins comme l'USDC ou l'USDT, dont la valeur est indexée sur le dollar américain.
Vos clients vous paient en stablecoins. Vous les conservez dans votre portefeuille, puis vous les convertissez en monnaie locale sur une plateforme d'échange quand vous en avez besoin.
Pourquoi cela peut convenir aux freelances :
- Règlement instantané, presque sans délai
- Frais réduits par rapport aux circuits bancaires traditionnels
- Valeur en dollars préservée grâce aux stablecoins
- Solution utile dans les pays où le système bancaire est restrictif
Recevoir et gérer vos paiements internationaux simplement
PayPal et Payoneer existent depuis longtemps et ont ouvert la voie aux solutions de paiement numériques plus récentes. Mais leurs restrictions et leurs coûts élevés font de solutions modernes comme Grey de meilleures alternatives à Payoneer et PayPal. Grey propose des comptes en USD, EUR et GBP pour aider les Africains à gérer leurs paiements internationaux simplement et à moindre coût. Vous pouvez aussi convertir et retirer vos fonds vers votre compte bancaire local à un taux de change juste.
Inscrivez-vous sur Grey dès aujourd'hui et téléchargez l'application pour gérer vos devises étrangères en toute simplicité.
Être payé en ligne en Algérie malgré les restrictions bancaires
Être payé en ligne en Algérie reste compliqué. Grey, Wise, Payoneer ou Skrill : voici comment recevoir vos devises légalement. Comparez les options.
Adeolu Titus Adekunle
•
September 23, 2026
•
6 min de lecture
Être payé en ligne est indispensable pour les freelances, les télétravailleurs, les créateurs de contenu et les entrepreneurs du numérique. Pourtant, pour beaucoup d'Algériens, recevoir de l'argent de l'étranger reste inutilement compliqué. Contrôle des changes strict, accès limité aux plateformes de paiement internationales, restrictions sur les comptes en devises : les paiements transfrontaliers deviennent vite un casse-tête. Malgré tout, les Algériens trouvent des moyens légaux et concrets de gagner de l'argent en ligne et d'être payés par des clients internationaux.
Ce guide explique comment être payé en ligne en Algérie malgré les restrictions bancaires, et ce qu'il faut prendre en compte pour choisir la meilleure solution.
Pourquoi il est difficile d'être payé en ligne en Algérie
La situation s'est un peu assouplie, avec par exemple la revalorisation de l'allocation touristique, mais l'Algérie conserve un système de change très encadré. Ces restrictions visent à protéger l'économie nationale, mais elles compliquent la vie de ceux qui gagnent leurs revenus en devises.
Les difficultés les plus fréquentes :
- Un accès limité aux plateformes de paiement internationales comme PayPal ou Stripe.
- Des difficultés à recevoir des USD, des EUR ou des GBP directement sur un compte bancaire local.
- Des restrictions sur l'ouverture et le fonctionnement des comptes en devises.
- Des délais de traitement longs et des taux de change défavorables dans les banques traditionnelles.
- De nombreux justificatifs exigés pour les paiements internationaux.
- Les paiements en cryptomonnaie sont illégaux, même si certains y ont encore recours.
- PayPal impose d'importantes restrictions et peut coûter très cher.
Résultat : de nombreux Algériens qui travaillent en ligne doivent chercher des solutions en dehors des circuits bancaires classiques. Même les voyageurs qui se rendent en Algérie doivent respecter des règles strictes sur les devises qu'ils font entrer dans le pays.
Comment les Algériens se font payer en ligne aujourd'hui
Malgré ces contraintes, les Algériens peuvent gérer leurs paiements internationaux grâce à plusieurs solutions, chacune avec ses inconvénients.
Les plateformes de freelance avec des options de retrait indirectes
Beaucoup d'Algériens passent par des plateformes de freelance internationales qui servent d'intermédiaires entre les clients et les prestataires.
Les approches les plus courantes :
- Utiliser des plateformes qui paient par virement international sur des comptes intermédiaires
- Retirer ses gains via des services tiers ou des proches de confiance à l'étranger
- Recevoir ses paiements via des plateformes qui proposent des alternatives régionales
Avantages
- Accès à des clients du monde entier
- Certaines plateformes gèrent la facturation et la conformité
Inconvénients
- Des frais plus élevés
- Des délais de retrait plus longs
- Peu d'options de retrait pour les résidents algériens
Les comptes bancaires à l'étranger, via une résidence ou des intermédiaires de confiance
Certains Algériens reçoivent leurs paiements sur des comptes bancaires ouverts à l'étranger ou gérés par des membres de leur famille en qui ils ont confiance.
Cette solution est surtout utilisée par ceux qui :
- Ont un titre de séjour ou la double nationalité dans un autre pays
- Voyagent souvent et peuvent ouvrir un compte à l'étranger
- Travaillent avec des proches ou des partenaires qui peuvent recevoir les paiements en leur nom
Avantages
- Accès complet aux virements internationaux
- Possibilité de recevoir des USD, des EUR ou des GBP
Inconvénients
- Des complications juridiques et fiscales
- Une dépendance à des tiers
- Une solution inaccessible pour la plupart des gens
Utiliser des plateformes bancaires numériques internationales
L'une des solutions les plus pratiques pour les Algériens qui gagnent leur vie en ligne consiste à utiliser des plateformes numériques qui donnent accès à des comptes en devises sans passer par les banques locales.
Ces plateformes permettent de :
- Recevoir des paiements en USD, EUR ou GBP de clients internationaux
- Être payé comme un résident local sur les grands marchés
- Conserver des soldes en devises
- Convertir et transférer ses fonds avec plus de souplesse
Pour les freelances, les télétravailleurs et les entrepreneurs en ligne, cela supprime une bonne partie des frictions liées aux banques traditionnelles.
1. Grey
Grey séduit de plus en plus d'Algériens, car il propose des comptes en USD, GBP et EUR pour recevoir directement des paiements internationaux ou les relier à des plateformes comme Upwork, Fiverr ou PayPal. Le compte en USD est fourni par Lead Bank. Vos clients vous paient comme si vous étiez dans leur pays, sans les coûts ni les délais du réseau SWIFT.
Vous gardez vos revenus en devises aussi longtemps que vous le souhaitez, vous ne les convertissez en DZD que lorsque le taux vous convient, et vous pouvez retirer vos fonds directement vers n'importe quelle banque algérienne (Attijariwafa, CPA, BNA, etc.).
- Rapidité : généralement de quelques minutes à quelques heures.
- Frais : des taux de change compétitifs, proches du taux moyen du marché, et des frais de conversion bas et transparents
- Avantages en plus : des cartes virtuelles pour vos dépenses en ligne, des outils de facturation et un historique complet des transactions pour vos obligations fiscales.
2. Wise
Wise est très apprécié pour sa transparence et ses frais réduits. Vous obtenez de vraies coordonnées bancaires locales en USD, GBP, EUR et dans d'autres devises, pour que vos clients vous paient comme s'il s'agissait d'une transaction locale. Vous pouvez relier votre compte Wise à une plateforme de freelance internationale et à Payoneer pour recevoir vos paiements plus vite et éviter les taux de change défavorables.
3. Payoneer
Payoneer reste très utilisé, car il s'intègre directement à Upwork, Fiverr, Amazon et à de nombreuses autres plateformes. Vous obtenez des coordonnées de comptes virtuels aux États-Unis, au Royaume-Uni et dans l'Union européenne. En revanche, vous dépenserez davantage en frais de conversion et de retrait qu'avec Grey ou Wise. C'est une option fiable, mais un peu plus lente que les deux premières.
4. Skrill
Moins connu, Skrill permet tout de même de recevoir des paiements de nombreux clients internationaux et de certaines plateformes de freelance. Vous pouvez détenir plusieurs devises et retirer vers une banque algérienne ou utiliser la carte Skrill. Les frais restent modérés, mais plus élevés que ceux de Wise et de Grey, ce qui peut peser si vous l'utilisez souvent.
Quel moyen de paiement en ligne choisir ?
Avant de vous décider, si vous gagnez de l'argent en ligne en Algérie, tenez compte de ces critères :
- Légalité et conformité : assurez-vous que la solution respecte la réglementation locale et internationale
- Frais et taux de change : les coûts cachés et les marges sur le taux de change peuvent réduire nettement vos revenus
- Rapidité des transactions : des paiements rapides évitent les à-coups dans votre trésorerie et vous aident à mieux planifier.
- Fiabilité : la régularité compte quand vos revenus sont récurrents. Il vous faut une solution de paiement digne de confiance.
Être payé en ligne malgré les restrictions bancaires
Les restrictions bancaires compliquent les paiements transfrontaliers en Algérie, mais elles n'ont pas empêché les Algériens de prendre part à l'économie numérique mondiale. Quand on travaille avec des clients internationaux, bien choisir sa solution de paiement compte autant que trouver des missions. C'est pourquoi Grey est pensé pour les Algériens qui gèrent des paiements internationaux, avec un service simple, abordable et rapide. Avec des taux de change compétitifs, des frais bas et transparents, des comptes en USD, EUR et GBP et des cartes virtuelles, Grey vous permet de gérer vos devises aussi facilement que vos dinars (DZD).
Lancez-vous avec Grey dès aujourd'hui et téléchargez l'application pour gérer vos revenus en devises en toute simplicité.

Comment les entreprises marocaines peuvent recevoir des paiements de l’étranger
SWIFT, PayPal, Stripe ou compte en devises : comment recevoir des paiements de l’étranger au Maroc sans laisser filer vos marges. Comparez vos options.
Olayoyin Olorunmota
•
September 23, 2026
•
6 min de lecture
Je n’oublierai jamais ma première facture envoyée à un client étranger. Le projet s’était très bien passé. Des semaines de travail, une livraison dans les délais, un client ravi : j’ai envoyé ma facture le cœur léger. J’attendais le paiement, persuadé qu’il arriverait sans accroc en quelques jours. Quand l’argent est enfin apparu sur mon compte bancaire, le montant était nettement inférieur à celui facturé. Près de 6 % s’étaient évaporés en frais dont j’ignorais l’existence, avec un taux de change sans aucun rapport avec le cours USD/MAD affiché sur Google.
Faire tourner une entreprise tournée vers l’international au Maroc, c’est exigeant. Vous pouvez créer un excellent produit, décrocher des clients à Paris, Londres ou Dubaï et livrer un travail remarquable. Mais si vous ne savez pas comment recevoir des paiements de l’étranger au Maroc dans de bonnes conditions, vous perdez de l’argent déjà gagné. Discrètement et régulièrement, au profit de systèmes conçus pour rester « opaques ».
Si vous dirigez une entreprise marocaine qui reçoit des paiements de l’étranger, ou qui s’y prépare, voici ce que j’aurais aimé qu’on m’explique dès le départ.
Pourquoi de plus en plus d’entreprises marocaines visent l’international ?
Le paysage économique marocain a profondément changé au cours de la dernière décennie. Des secteurs longtemps tournés vers l’export (agriculture, textile, industrie) ont laissé de la place aux services numériques, au développement logiciel, aux agences créatives, au conseil et au e-commerce.
J’ai vu des développeurs marocains créer des produits SaaS pour le marché européen. Des agences de design casablancaises travaillent avec des clients du Golfe. Des consultants marketing de Marrakech accompagnent des startups américaines. Internet a effacé les frontières pour trouver des clients, et les entreprises marocaines ont saisi l’occasion.
L’intérêt saute aux yeux. Les clients internationaux paient souvent dans des devises plus fortes, en général l’EUR, la GBP et la référence mondiale, l’USD, ce qui se traduit par de meilleures marges une fois converti en dirhams. La proximité des fuseaux horaires avec l’Europe facilite aussi la collaboration.
Mais si trouver des clients à l’étranger est devenu plus simple, se faire payer par eux reste compliqué. La réglementation des changes, l’infrastructure bancaire et la nature même des opérations transfrontalières créent des frictions qui prennent de court de nombreux chefs d’entreprise.
Ce que dit la réglementation au Maroc
Le Maroc applique un contrôle des changes géré par l’Office des Changes. Ce dispositif réglementaire sert à encadrer les flux de devises et à préserver la stabilité économique.
Quand vous recevez un virement de l’étranger, votre banque marocaine doit vérifier la légitimité de l’opération. Vous devrez fournir des factures, des contrats ou d’autres justificatifs prouvant que le paiement correspond à une activité commerciale réelle. C’est la pratique normale, mais cela ajoute une charge administrative que les opérations purement nationales n’imposent pas.
Détenir des comptes en devises auprès d’une banque locale est aussi plus contraignant pour une entreprise marocaine que pour une entreprise basée au Royaume-Uni ou aux Émirats arabes unis. La plupart des paiements étrangers sont convertis en dirhams à leur arrivée, et vous gardez peu de maîtrise sur le moment ou le taux de cette conversion.
Je ne dis pas que le système est défaillant : il fonctionne comme il a été conçu. Mais connaître ces réalités dès le départ vous aide à organiser vos encaissements dans le respect de la réglementation, plutôt qu’à contre-courant.
Comment les entreprises marocaines reçoivent leurs paiements internationaux
Au fil des années, j’ai testé presque toutes les solutions accessibles aux entreprises marocaines, et chacune m’a appris quelque chose sur ce qui fonctionne et ce qui ne fonctionne pas.
SWIFT
Le virement bancaire SWIFT est la méthode traditionnelle. Votre client envoie des USD par virement international sur votre compte bancaire marocain. L’argent transite par des banques intermédiaires, arrive au Maroc et est converti en dirhams. Sur le papier, c’est simple. En pratique, c’est lent (souvent cinq à dix jours ouvrés) et coûteux. La banque de votre client facture des frais d’envoi, les banques intermédiaires prélèvent leur part, puis votre banque marocaine applique des frais de réception et convertit les fonds à un taux généralement 2 à 4 % moins favorable que le taux moyen du marché. Sur un paiement de 10 000 €, vous pouvez perdre 300 à 500 € entre les frais et un mauvais taux de change.
PayPal
PayPal est apprécié pour les petites transactions et les missions freelance internationales. C’est rapide et familier pour les clients étrangers. Le problème pour les entreprises marocaines, c’est que PayPal au Maroc a ses limites. Vous pouvez recevoir des paiements, mais les retirer vers un compte bancaire marocain entraîne des frais et des taux de conversion défavorables.
Stripe
Stripe et les passerelles de paiement similaires conviennent bien au e-commerce ou aux services par abonnement. Vos clients étrangers paient par carte, Stripe traite le paiement et vous recevez les fonds sur votre compte connecté. En revanche, la disponibilité de Stripe et ses options de versement au Maroc restent limitées par rapport à l’Europe ou à l’Amérique du Nord. Beaucoup d’entreprises marocaines passent par une société offshore pour utiliser Stripe, ce qui ajoute de la complexité et des questions de conformité.
Fintechs et plateformes de paiement
L’approche plus récente repose sur des fintechs qui proposent des comptes en devises virtuels. Elles fournissent aux entreprises marocaines des coordonnées bancaires étrangères sur lesquelles les clients peuvent payer directement, sans que les fonds passent immédiatement par le circuit bancaire marocain ni soient convertis d’office. Vous conservez l’argent dans sa devise d’origine, vous convertissez quand vous le décidez et vous retirez vers votre compte marocain selon vos besoins.
Comment mieux organiser vos encaissements
Après des années à perdre de l’argent à cause de circuits de paiement inefficaces, j’ai retenu quelques principes qui changent vraiment la donne.
Premièrement, facturez dans la devise que vous voulez recevoir. Si votre client est européen et paie en EUR, facturez en EUR. S’il est américain et paie en USD, facturez en USD. Ne facturez pas en MAD en comptant sur lui pour convertir : vous perdez la main sur le taux de change, et il utilisera souvent un taux défavorable qui vous coûte de l’argent.
Deuxièmement, alignez votre compte de réception sur la devise de facturation. Si vous facturez en EUR, un compte de réception en EUR permet au paiement de votre client d’arriver sans étape de conversion inutile. C’est tout l’intérêt d’un compte multidevise : l’argent reste en EUR jusqu’à ce que vous décidiez de le convertir en MAD, et vous gardez le contrôle sur le moment et le taux.
Troisièmement, regroupez les paiements quand c’est possible. Plutôt que de recevoir cinq petits paiements par mois avec des frais sur chacun, négociez avec vos clients des règlements moins fréquents mais plus importants. Moins de transactions, c’est moins de frais.
Quatrièmement, intégrez le moment de la conversion dans votre planification financière. Si vous n’avez pas besoin de l’argent tout de suite, gardez-le dans la devise étrangère et convertissez quand le taux de change vous est favorable.
Cinquièmement, travaillez avec des prestataires qui maîtrisent les paiements transfrontaliers. Toutes les banques et plateformes fintech ne fonctionnent pas de la même manière au Maroc. Choisissez des partenaires spécialisés dans les opérations internationales, avec une tarification transparente.
À lire aussi : Travailler légalement en freelance au Maroc : licences, impôts et revenus de l’étranger
Recevoir vos paiements de l’étranger avec Grey
Grey a changé ma façon de recevoir les paiements internationaux. Au lieu de faire passer chaque paiement par le circuit bancaire traditionnel, avec ses frais et ses délais, Grey fournit des comptes virtuels en EUR, GBP et USD (le compte USD est proposé via notre partenaire Lead Bank), avec de vraies coordonnées bancaires sur lesquelles vos clients peuvent payer directement. Et si vous voulez les avantages d’un compte professionnel avec paiements groupés, vous pouvez aussi en ouvrir un.
Concrètement, quand un client doit me payer en USD, je lui transmets les coordonnées de mon compte USD Grey. De son côté, il effectue un simple virement en USD vers un compte en USD.
Je garde les USD sur mon compte Grey jusqu’à ce que je sois prêt à les convertir : quand le taux est bon, je convertis.
Pour les entreprises marocaines qui reçoivent régulièrement des paiements de clients étrangers, ce fonctionnement fait une vraie différence. Vous ne perdez plus 4 à 6 % en frais et en mauvais taux de change sur chaque transaction. Vous choisissez le moment de la conversion. Les paiements arrivent plus vite, de façon prévisible, avec une transparence totale sur les coûts.
Grey ne remplace pas votre compte bancaire marocain : c’est une couche qui vient s’y ajouter et qui gère la complexité des paiements internationaux, pour que votre banque locale se concentre sur vos opérations locales.
LDMAG1
Un chiffre d’affaires mondial exige une banque à la hauteur
J’ai vu des entreprises marocaines créer des produits et des services remarquables pour les marchés internationaux. Elles rivalisent à l’échelle mondiale et remportent des clients face à des concurrents du monde entier. Pourtant, beaucoup perdent encore des sommes importantes simplement parce que leur circuit de paiement n’a pas été pensé pour la dimension internationale de leur activité.
Bien recevoir ses paiements de l’étranger a un effet direct sur votre rentabilité.
La bonne nouvelle, c’est que rien ne vous oblige à subir cette situation. De meilleures solutions existent. Des services conçus pour les paiements transfrontaliers peuvent vous faire économiser beaucoup d’argent tout en allégeant vos démarches administratives.
Si vous dirigez une entreprise marocaine avec des clients à l’étranger, prenez votre circuit de paiement aussi au sérieux que votre produit, votre marketing ou vos relations clients. Car être payé correctement fait partie intégrante de la réussite d’une entreprise internationale.
Ouvrez votre compte Grey Business dès aujourd’hui et commencez à recevoir vos paiements de l’étranger comme il se doit, sans perdre l’argent que vous avez déjà gagné.

Le moyen le plus simple d'envoyer de l'argent d'Espagne en Algérie en ligne
Envoyer de l'argent d'Espagne en Algérie sans mauvaise surprise : frais, délais et taux comparés. Découvrez la méthode adaptée à votre transfert.
Tunde Aladeloba
•
September 23, 2026
•
6 min de lecture
Envoyer de l'argent d'Espagne en Algérie devrait être simple et rapide. Vous appuyez sur « Envoyer » en pensant que votre famille, un ami ou un partenaire professionnel recevra tout le montant immédiatement. Mais un jour passe… puis deux. Puis le destinataire vous écrit : « L'argent n'est toujours pas arrivé ? » Vous vérifiez le virement : toujours « en cours de traitement ».
Quand il arrive enfin, le montant est plus faible que prévu. Frais cachés, banques intermédiaires et taux de change défavorables ont chacun prélevé leur part, et un simple paiement s'est transformé en casse-tête.
Un virement ne devrait pas ressembler à un pari. Ce guide vous montre comment envoyer de l'argent en Algérie en toute sécurité, rapidement et en intégralité, pour que la somme envoyée soit exactement celle qui arrive de l'autre côté.
À lire aussi : Compte bancaire pour freelance en Algérie : les meilleures options en 2026
Pourquoi l'argent circule chaque jour entre l'Espagne et l'Algérie
Beaucoup de personnes en Espagne envoient de l'argent en Algérie, signe des liens professionnels et personnels étroits entre les deux pays. Une part importante de ces transferts rémunère du travail freelance ou contractuel. Des Algériens fournissent souvent des services à distance (informatique, design, conseil ou marketing digital) à des clients espagnols. Ces paiements les font vivre, financent leurs projets ou couvrent leurs dépenses au pays.
Les liens familiaux comptent aussi. Les freelances partagent souvent leurs revenus avec leurs proches en Algérie pour financer les études, la santé ou les besoins du quotidien, ce qui apporte une stabilité financière à toute la famille.
Les relations d'affaires jouent également un rôle. Des entrepreneurs et petites entreprises espagnols qui travaillent avec des professionnels algériens envoient des fonds pour régler des services, des produits numériques ou des étapes de projet. Ces paiements renforcent la confiance et la continuité des partenariats, tout en soutenant les missions freelance à l'international.
Pourquoi envoyer de l'argent d'Espagne en Algérie est-il compliqué ?
Quand vous lancez un virement, le premier obstacle est souvent bancaire. Toutes les banques espagnoles ne proposent pas de virement direct vers l'Algérie, et beaucoup passent par une ou plusieurs banques intermédiaires. Chacune peut ajouter des frais, des délais et de l'incertitude : vous finissez par vérifier sans cesse le statut du virement en vous demandant s'il arrivera un jour.
Même quand l'argent circule, le taux de change complique les choses. Le dinar algérien fluctue chaque jour, et de petites variations réduisent la somme reçue. Les frais de conversion des banques ou des prestataires de paiement grignotent encore le montant, si bien que votre destinataire reçoit souvent moins que prévu. Pour un freelance ou une famille qui compte sur ces paiements, cela peut bouleverser projets, factures et calendrier de travail.
Enfin, les exigences de conformité et de justificatifs ajoutent une couche de complexité. Un transfert peut demander une vérification d'identité, des documents fiscaux ou des autorisations administratives, en raison de la réglementation des changes stricte en Algérie. Chaque étape ralentit le processus et ajoute du stress. Comprendre ces obstacles et choisir un service fiable est essentiel pour que l'argent arrive en sécurité, rapidement et en intégralité.
Comment envoyer de l'argent en Algérie plus vite, sans retard
Envoyer de l'argent en Algérie en ligne n'a rien de compliqué. Bien choisir son application pour envoyer de l'argent en Algérie, et connaître les méthodes les plus rapides et les plus fiables, vous aide à éviter les retards et les frais élevés pour que vos transferts arrivent en sécurité et à temps.
Remitly
Remitly permet d'envoyer de l'argent en Algérie par dépôt bancaire, portefeuille mobile ou retrait en espèces. Les transferts Express arrivent en quelques minutes pour environ 3 à 5 €, tandis que l'option Economy peut prendre 3 à 5 jours avec des frais plus bas. Des taux de change transparents convertissent vos euros en dinars algériens sans coûts cachés. Vous suivez le transfert en temps réel et savez que l'argent parvient au destinataire, que vous aidiez votre famille ou que vous payiez un service freelance.
Paysend
Paysend propose des transferts rapides et directs vers les cartes Mastercard en Algérie, qui arrivent généralement instantanément ou en moins d'une journée. Les frais sont bas, souvent fixes, autour de 1 à 3 € par transaction, et les taux de change sont compétitifs. Contrairement aux banques traditionnelles, Paysend évite les intermédiaires multiples, ce qui réduit les délais. C'est une bonne option pour les paiements urgents ou réguliers : vous envoyez depuis votre téléphone ou votre ordinateur en sachant exactement combien le destinataire recevra.
MoneyGram
MoneyGram propose plusieurs modes d'envoi : en ligne, via l'application ou en agence. Le retrait en espèces est souvent possible en quelques minutes, tandis qu'un dépôt bancaire peut prendre 1 à 2 jours. Les frais dépendent de la rapidité, du montant et du lieu, généralement entre 5 et 15 USD : anticiper permet donc d'économiser. Son réseau mondial d'agents assure un accès fiable, même dans les zones reculées. MoneyGram convient quand le destinataire a besoin d'espèces tout de suite ou que vous voulez plusieurs options de réception, avec des transferts suivis et sécurisés.
Revolut
Revolut propose des virements de banque à banque moins chers que beaucoup de banques traditionnelles, souvent sans frais supplémentaires pour les virements standard. Un virement vers un compte algérien prend généralement 1 à 2 jours ouvrés, et les taux de change sont compétitifs, avec parfois jusqu'à 2 à 3 % d'économie par rapport aux banques. L'application est simple à utiliser, gère plusieurs devises et envoie des notifications en temps réel. Revolut convient à ceux qui veulent envoyer des fonds en sécurité et à moindre coût, pour un paiement professionnel comme pour aider leur famille.
Xe
Xe est une plateforme sécurisée pour envoyer de l'argent vers des comptes bancaires algériens, avec une livraison fiable en 1 à 3 jours ouvrés. Les frais sont bas, souvent nuls pour les virements standard, et les taux de change sont transparents et compétitifs. Les virements programmés et les alertes de taux vous aident à choisir le bon moment pour envoyer. Xe est particulièrement utile pour les montants importants ou les paiements récurrents : vous gardez la main sur les coûts et le calendrier, et les fonds arrivent en sécurité.
Ce qui compte vraiment avant un transfert international
- Taux de change : avant d'envoyer, regardez le coût total, pas seulement les frais de transfert. Les taux de change varient beaucoup, et de petits écarts changent la somme qui arrive en Algérie. Comparer les prestataires vous aide à obtenir le meilleur rapport et à éviter les frais cachés.
- Rapidité du transfert : demandez-vous à quelle vitesse l'argent doit arriver. Certaines méthodes livrent les fonds en quelques minutes, d'autres en plusieurs jours. Il faut arbitrer entre rapidité et coût, surtout pour un paiement urgent ou un besoin qui ne peut pas attendre.
- Mode de réception : pensez à la façon dont le destinataire accédera à l'argent. Dépôt bancaire, retrait en espèces ou envoi sur carte : chaque option a ses conditions. Choisir la bonne permet au destinataire de recevoir et d'utiliser les fonds facilement, sans retard.
- Réglementation et plafonds : renseignez-vous sur la réglementation locale et les plafonds de transfert quand vous envoyez de l'argent d'Espagne en Algérie. Certains services exigent une vérification d'identité ou limitent les montants. Connaître ces règles évite les retards, les transactions refusées ou les problèmes de conformité.
LDMAG1
Gérer vos transferts internationaux avec Grey
Avec la bonne approche, un transfert peut être rapide, abordable et fiable, que vous payiez un service ou que vous souteniez un proche resté au pays. L'essentiel est de choisir des méthodes qui réduisent les délais, proposent des taux de change équitables et font arriver l'argent exactement comme prévu.
Pour ceux qui reçoivent des fonds, un compte multidevise comme Grey apporte une vraie valeur ajoutée. Il facilite l'accès aux paiements, donne plus de contrôle sur la conversion des devises et impose moins de limites. Ouvrez votre compte Grey ou téléchargez l'application dès aujourd'hui pour recevoir votre argent simplement et en toute confiance.

Le moyen le plus rapide d'envoyer de l'argent de Belgique au Maroc
Envoyer de l'argent de Belgique au Maroc vite : délais et frais de Wise, Remitly, Paysend et du retrait en espèces. Comparez les options avant d'envoyer.
Tunde Aladeloba
•
September 23, 2026
•
6 min de lecture
Aujourd'hui, grâce aux solutions de transfert modernes, vous pouvez envoyer de l'argent de Belgique au Maroc facilement et en toute confiance. Pourtant, si l'envoi paraît simple, la démarche ne l'est pas toujours. Savoir comment fonctionnent les différents services, quelles devises ils prennent en charge et quels sont leurs délais vous évite bien des mauvaises surprises.
Ce guide présente les moyens les plus rapides d'envoyer de l'argent de la Belgique vers le Maroc : les options de transfert, les étapes de mise en place et quelques conseils pour que vos fonds arrivent à destination en toute sécurité.
Les difficultés pour envoyer de l'argent de Belgique au Maroc
Envoyer de l'argent à l'étranger paraît simple, mais plusieurs obstacles existent. Des frais aux problèmes d'accès, les connaître à l'avance vous aide à choisir la meilleure méthode.
Des frais de transfert élevés
Les banques traditionnelles et certains services de transfert d'argent peuvent facturer des frais élevés, parfois cachés dans le taux de change ou dans des coûts de traitement supplémentaires. Ces frais réduisent la somme que votre destinataire reçoit réellement, ce qui est frustrant quand chaque euro compte. Mieux vaut connaître le coût total dès le départ.
Des délais de traitement longs
Un virement de banque à banque peut prendre plusieurs jours, et vous ou votre destinataire attendez pour rien. Ces retards sont source de stress, surtout quand l'argent doit aider la famille ou répondre à un besoin professionnel urgent.
Les fluctuations du taux de change
Les taux de change bougent en permanence, donc le montant reçu au Maroc peut différer de ce que vous aviez prévu. Même de petites variations finissent par compter et pèsent sur votre budget ou vos transferts planifiés.
Un accès limité aux comptes bancaires
Tout le monde au Maroc n'a pas de compte bancaire, ce qui peut compliquer la réception des fonds. Choisir un service qui propose le retrait en espèces ou le dépôt sur portefeuille mobile permet à l'argent d'arriver à destination sans détour.
Les méthodes rapides pour envoyer de l'argent de Belgique au Maroc
Envoyer ou recevoir de l'argent à l'étranger devient vite stressant quand le transfert prend des jours. Bien choisir comment envoyer de l'argent au Maroc permet à vos fonds d'arriver vite, en sécurité et avec un minimum de frais, et vous garde maître de la situation.
Wise
Wise vous permet d'envoyer de l'argent de Belgique au Maroc avec des frais transparents, généralement de 0,35 à 1 % du montant. Les virements vers des comptes bancaires marocains arrivent souvent le jour même ou en moins de 24 heures. Vous voyez exactement combien le destinataire recevra, sans frais cachés. Pour des paiements réguliers vers le Maroc, Wise offre rapidité, fiabilité et coûts prévisibles, ce qui convient aux freelances, aux familles comme aux petites entreprises.
Remitly
Remitly propose deux options pour envoyer des fonds de la Belgique vers le Maroc : Express ou Economy. Les transferts Express arrivent sur un compte bancaire ou un portefeuille mobile marocain en quelques minutes, avec des frais d'environ 3 à 5 €, tandis que l'option Economy prend 3 à 5 jours avec des frais plus bas. Vous pouvez aussi choisir le retrait en espèces pour un accès immédiat. Remitly est idéal quand chaque minute compte ou que le destinataire a besoin d'espèces tout de suite, avec souplesse et transparence.
Services de retrait en espèces
Les services de retrait en espèces comme Western Union et MoneyGram assurent des transferts quasi instantanés, avec des frais qui varient selon le montant et la destination. Le destinataire retire l'argent auprès d'un agent local en quelques minutes, ce qui est utile pour les personnes sans compte bancaire ou qui ont besoin d'argent rapidement. Un peu plus chers que les transferts numériques, ces services restent fiables et pratiques pour envoyer de l'argent vite, presque partout dans le monde.
Paysend / Sendwave
Paysend et Sendwave permettent des transferts instantanés ou dans la journée directement vers des cartes Mastercard ou Visa, ou vers des portefeuilles mobiles, avec de petits frais d'environ 1 à 3 $. Cette méthode évite les délais des banques traditionnelles et donne au destinataire un accès immédiat. Elle convient aux paiements rapides à des freelances, à la famille ou à des clients, en alliant rapidité, transparence et praticité. Les transferts sont faciles à suivre : vous savez que l'argent arrive en sécurité et sans tarder.
Comment éviter les retards et les frais supplémentaires
Un transfert international retardé est vite source de stress. Connaître les pièges courants vous aide à faire arriver vos fonds rapidement et en sécurité.
Vérifiez les coordonnées du destinataire : avant d'envoyer, contrôlez chaque information du compte du destinataire. Une petite erreur dans le numéro de compte, l'IBAN ou le code SWIFT peut retarder ou faire rejeter le virement. Prendre un instant pour tout revérifier permet aux fonds d'arriver à temps, sans frustration ni relances inutiles.
Suivez vos transferts en temps réel : la plupart des services permettent aujourd'hui de suivre un transfert du début à la fin. Le suivi en temps réel vous signale les retards ou les problèmes et vous rassure. En gardant un œil sur le transfert, vous pouvez réagir vite en cas de souci, pour que le destinataire reçoive l'argent rapidement.
Comparez plusieurs prestataires avant d'envoyer : les frais et les délais varient d'un prestataire à l'autre. Comparez des options comme Wise, Grey, Remitly ou Taptap Send pour trouver le meilleur moyen d'envoyer de l'argent au Maroc, à la fois rapide et économique. Bien vous renseigner évite les retards imprévus et aide votre argent à arriver à bon port.
Gérer vos transferts internationaux depuis la Belgique
Éviter les retards commence par le choix du bon service. Grey propose des transferts rapides, sécurisés et à frais réduits, et vous permet de détenir ou de convertir plusieurs devises facilement. Le suivi en temps réel et une livraison fiable vous rassurent : vos fonds parviennent rapidement à leurs destinataires. Si vous cherchez une application pour envoyer de l'argent au Maroc sans stress, inscrivez-vous ou téléchargez l'application Grey dès aujourd'hui pour garder le contrôle de vos transferts.
Meilleures plateformes freelance au Maroc en 2026
Upwork, Fiverr, Toptal : les plateformes freelance au Maroc qui acceptent les profils marocains et paient sans blocage. Comparez frais et retraits.
Olayoyin Olorunmota
•
September 23, 2026
•
6 min de lecture
Le freelancing explose au Maroc. De Casablanca à Marrakech, des milliers de professionnels construisent leur carrière à distance pour des clients internationaux. Ce que personne ne vous dit au départ, c’est sur quelles plateformes freelance au Maroc miser pour vous simplifier la vie.
Certaines plateformes permettent de s’inscrire, de trouver des clients et d’être payé sans difficulté. D’autres imposent des vérifications parfois décourageantes, proposent des moyens de paiement qui ne fonctionnent pas vraiment au Maroc, ou cachent des restrictions que l’on découvre seulement après des heures passées à soigner son profil. J’ai pris le temps d’étudier les plateformes que les freelances marocains utilisent réellement avec succès : pas seulement les plus connues dans le monde, mais celles qui sont vraiment accessibles et pratiques quand on travaille en freelance depuis le Maroc.
Cet article passe en revue les meilleures plateformes freelance au Maroc, ce qui les rend accessibles et comment choisir la bonne selon vos compétences, votre expérience et vos besoins de paiement.
Qu’est-ce qui rend une plateforme accessible aux freelances marocains ?
Il ne suffit pas qu’une plateforme accepte les inscriptions depuis le Maroc : toute l’expérience compte, de la création du compte jusqu’aux paiements.
Voici ce que je regarde quand j’évalue un site freelance pour le Maroc :
Création du compte et vérification : l’inscription est-elle simple, ou la vérification est-elle laborieuse ? Certaines plateformes soumettent les comptes marocains à des contrôles supplémentaires qui retardent, voire bloquent complètement l’accès. En règle générale, mieux vaut éviter ce type de plateforme.
Des moyens de paiement qui fonctionnent au Maroc : une plateforme qui restreint les paiements ne vous sert pas à grand-chose. Les plateformes accessibles proposent plusieurs options de retrait qui marchent réellement pour les utilisateurs marocains.
Des frais et des taux de change raisonnables : commissions de la plateforme, frais de retrait et frais de conversion s’additionnent vite. Les plateformes accessibles sont transparentes sur leurs coûts et sur ce que vous gagnez vraiment.
La politique de la plateforme envers les utilisateurs marocains : certaines plateformes pénalisent certains pays. Les plateformes accessibles traitent les freelances marocains comme n’importe quel autre utilisateur.
La qualité et le volume des missions : une plateforme n’est utile que si des clients y publient régulièrement des missions sur lesquelles vous pouvez postuler et que vous pouvez décrocher.
Ces critères comptent, parce que votre temps a de la valeur. Passer des semaines à construire un profil sur une plateforme qui ne prend pas correctement en charge les utilisateurs marocains, c’est frustrant et c’est du temps perdu.
Les plateformes freelance généralistes
Ces plateformes couvrent un large éventail de compétences et de secteurs. C’est là que la plupart des freelances marocains font leurs débuts.
Upwork
Upwork est la plus grande plateforme freelance au monde, et elle est accessible aux utilisateurs marocains. Je connais des dizaines de freelances marocains qui en tirent un revenu régulier. La concurrence y est très forte, mais ça fonctionne.
Pourquoi elle est accessible : Upwork accepte les freelances marocains sans obstacle particulier. La création du compte est simple et la plateforme propose plusieurs moyens de paiement, dont Payoneer, le virement bancaire direct et PayPal (même si PayPal a ses limites au Maroc).
Moyens de paiement : la plupart des freelances marocains passent par Payoneer ou le virement bancaire direct. Les paiements sont versés chaque semaine pour les contrats à l’heure, ou à la validation de chaque étape (milestone) pour les projets à prix fixe. Les fonds arrivent généralement sur votre compte en 3 à 5 jours.
Idéal pour : les freelances expérimentés dans la tech, le design, la rédaction, le marketing et l’assistance virtuelle. La clientèle d’Upwork penche vers les services professionnels et les budgets plus élevés.
Les difficultés : la plateforme est très concurrentielle, et des centaines de freelances peuvent postuler à une même offre. Construire son profil et décrocher ses premiers clients demande de la patience. Il faut aussi compter avec des frais variables pouvant aller jusqu’à 15 %.
Quand ça marche : Upwork convient parfaitement aux freelances capables de prouver leur expertise avec un portfolio, des avis clients et des propositions bien rédigées. Si vous êtes prêt à investir du temps pour gagner en crédibilité, c’est l’une des plateformes les plus fiables pour un revenu sur le long terme.
Fiverr
Avec son modèle basé sur les « gigs », Fiverr séduit les débutants, et la plateforme est entièrement accessible aux freelances marocains. Elle convient particulièrement aux créatifs et aux prestataires qui vendent des livrables bien définis.
Pourquoi elle est accessible : l’inscription est simple, la vérification minimale, et les utilisateurs marocains ne subissent aucune restriction supplémentaire. Pour les retraits, Fiverr prend en charge Payoneer et le virement bancaire, deux options qui fonctionnent de façon fiable au Maroc.
Moyens de paiement : Fiverr bloque les paiements pendant 14 jours après la livraison d’une commande (pour laisser place aux retouches ou aux litiges), puis les libère sur votre compte. Vous pouvez ensuite retirer via Payoneer ou par virement bancaire direct. Le traitement prend deux à trois jours.
Idéal pour : les graphistes, rédacteurs, comédiens voix off, monteurs vidéo, traducteurs et tous ceux qui proposent des prestations au projet. La structure de Fiverr se prête au travail que l’on peut présenter sous forme de gigs clairs, à prix fixe.
Les difficultés : Fiverr prélève une commission fixe de 20 % sur toutes les commandes. Elle n’est pas négociable et dépasse les frais d’Upwork pour les freelances bien installés. La période de 14 jours avant de toucher l’argent peut être pénible si vous avez besoin de vos fonds rapidement. La plateforme est aussi saturée : pour sortir du lot, il faut des descriptions de gigs excellentes, un bon portfolio et des prix compétitifs.
Quand ça marche : Fiverr est idéal pour se constituer un portfolio, obtenir ses premiers avis clients et générer un revenu régulier avec des services reproductibles. Si vous savez créer des gigs convaincants et livrer avec régularité, les commandes suivent.
Freelancer.com
Freelancer.com est moins abouti qu’Upwork ou Fiverr, mais il reste accessible aux utilisateurs marocains et propose un volume de missions correct dans de nombreux secteurs.
Pourquoi elle est accessible : la plateforme accepte les freelances marocains et la création du compte est simple. Parmi les moyens de paiement : Payoneer, PayPal, Skrill et le virement bancaire.
Moyens de paiement : paiements par étapes, avec des fonds débloqués après validation du client. Vous pouvez retirer aussi souvent que vous le souhaitez, mais des frais de retrait s’appliquent à chaque opération.
Idéal pour : les freelances à l’aise avec les appels d’offres concurrentiels et prêts à travailler à différents niveaux de prix. La clientèle va des entreprises au budget serré aux projets mieux rémunérés.
Les difficultés : la concurrence est rude, et beaucoup de clients s’attendent à des tarifs plus bas que sur Upwork. Freelancer.com prélève 10 % ou 5 USD par projet, le montant le plus élevé étant retenu. Les frais de retrait peuvent vite grimper si vous retirez souvent.
Quand ça marche : si Upwork ou Fiverr ne vous apportent pas assez de pistes, Freelancer.com est une bonne solution de repli. Il est aussi utile dans des domaines moins présents sur les autres plateformes, comme la saisie de données, la recherche ou le support technique.
LDMAG1
Les plateformes spécialisées par métier
Si vous travaillez dans un domaine précis, les plateformes de niche offrent souvent des clients de meilleure qualité et une meilleure rémunération que les places de marché généralistes.
Pour les développeurs et les profils tech
Toptal
Toptal est un réseau sélectif réservé aux meilleurs développeurs, designers et experts en finance. Y entrer est difficile, mais une fois admis, la rémunération et la qualité des clients sont exceptionnelles.
Pourquoi elle est accessible : Toptal accepte des freelances du monde entier, Maroc compris. Le processus de sélection comporte toutefois plusieurs évaluations techniques et entretiens. Seuls 3 % environ des candidats sont retenus.
Moyens de paiement : Toptal gère toute la facturation et les paiements. Vous pouvez recevoir vos fonds via Payoneer, Wise ou par virement bancaire direct. Les paiements sont fiables et généralement traités dans un délai d’une à deux semaines après l’envoi de la facture.
Idéal pour : les développeurs, designers et spécialistes seniors à l’expertise reconnue. Si vous êtes en début de carrière, Toptal n’est pas encore une option réaliste.
Les difficultés : la sélection est vraiment exigeante. Il vous faudra un solide portfolio, d’excellentes compétences techniques et la capacité de rester performant sous pression pendant les évaluations.
Turing
Turing met en relation des développeurs avec des postes à distance de longue durée dans des entreprises américaines. C’est moins une place de marché freelance qu’une plateforme de recrutement à distance.
Pourquoi elle est accessible : Turing accepte les développeurs marocains et gère toute la logistique de l’emploi, paiements compris. Vous travaillez comme salarié à distance à temps plein plutôt que comme freelance payé au projet.
Moyens de paiement : les paiements sont versés chaque mois via Payoneer, Wise ou par virement bancaire. Turing offre un revenu stable et prévisible plutôt que des gains au gig.
Idéal pour : les développeurs qui cherchent un poste à distance à temps plein avec une rémunération mensuelle régulière.
Dribbble
Dribbble est une plateforme de portfolio dotée d’un job board. Les designers marocains l’utilisent pour montrer leur travail et entrer directement en contact avec des clients.
Pourquoi elle est accessible : l’inscription est gratuite et le job board publie des postes de design à distance du monde entier. Les conditions de paiement se négocient directement avec les clients.
Idéal pour : les designers expérimentés au portfolio solide qui préfèrent une relation directe avec leurs clients aux gigs encadrés par une plateforme.
Contently
Contently met en relation des rédacteurs freelances avec des marques et des médias. La plateforme est plus sélective qu’Upwork, mais les clients sont de meilleure qualité.
Pourquoi elle est accessible : elle accepte les freelances du monde entier, Maroc compris. Vous postulez avec votre portfolio et, si vous êtes retenu, la plateforme vous met en relation avec des clients.
Moyens de paiement : gérés par la plateforme, généralement via Payoneer ou par virement direct.
Idéal pour : les rédacteurs expérimentés, déjà publiés, avec un solide portfolio.
Les sites d’emploi à distance (pas des plateformes freelance, mais à connaître)
Les job boards comme We Work Remotely, RemoteOK et AngelList ne sont pas des places de marché freelance, mais c’est là que les entreprises publient leurs offres d’emploi à distance et leurs contrats de longue durée.
Pourquoi ils comptent : aucune commission de plateforme. Vous négociez vous-même vos tarifs, vos conditions contractuelles et vos moyens de paiement. Vous gardez ainsi toute liberté d’utiliser la solution de paiement qui vous convient le mieux, comme Grey, Wise ou Payoneer.
Liberté de paiement : vous travaillez directement avec vos clients, donc c’est vous qui décidez comment vous êtes payé. Beaucoup de freelances marocains bien installés préfèrent cette approche, car elle supprime totalement les commissions des plateformes.
Idéal pour : les freelances expérimentés au portfolio solide, à l’aise pour se vendre et gérer seuls leurs relations clients.
La difficulté : vous êtes en concurrence avec des freelances du monde entier, et aucune plateforme ne vous protège si un client ne paie pas. Il vous faut des contrats solides et une bonne méthode pour vérifier vos clients.
Comment recevoir vos paiements de freelance au Maroc ?
En général, la plateforme vous apporte du travail, mais être payé efficacement est un tout autre défi.
Chaque plateforme propose des options de retrait, mais elles ne fonctionnent pas toutes bien pour les freelances marocains. PayPal est soumis à des restrictions au Maroc. Même une fois l’argent gagné, vous pouvez encore perdre 3 à 5 % rien que pour le récupérer.
Les problèmes de paiement que rencontrent les freelances marocains, quelle que soit la plateforme : conversion forcée en dirhams, frais de retrait élevés, taux de change défavorables et peu de contrôle sur le moment et la façon d’accéder à leurs revenus.
C’est là qu’une solution de paiement comme Grey devient indispensable. Grey vous aide à recevoir et à gérer vos paiements internationaux efficacement. Vous disposez de comptes en USD, EUR et GBP, ce qui permet à vos clients (via une plateforme ou en direct) de vous payer sans les complications des banques marocaines traditionnelles. Vous pouvez conserver vos fonds en devises, convertir quand le taux vous est favorable et retirer rapidement vers votre compte local. Grey fonctionne avec n’importe quelle plateforme ou relation client et protège vos revenus des frais inutiles et des mauvais taux de conversion.
Choisir la bonne plateforme selon votre situation
La plateforme idéale dépend de l’étape où vous en êtes dans votre parcours de freelance.
Si vous débutez : commencez par Fiverr ou Upwork. Les deux offrent la protection de la plateforme, un flux régulier de clients et la possibilité de vous constituer des avis et une crédibilité. Les frais sont élevés, acceptez-le, mais voyez-les comme le prix de l’apprentissage et de votre réputation. Une fois que vous avez 10 à 20 bons avis, vous pouvez augmenter vos tarifs ou passer au travail en direct avec vos clients.
Si vous êtes expérimenté : combinez Upwork avec les plateformes spécialisées de votre domaine. Commencez à développer des relations directes avec des clients grâce aux job boards, à LinkedIn et au bouche-à-oreille. Optimisez vos moyens de paiement pour réduire les frais. Des outils comme Grey, Wise ou Payoneer font une vraie différence.
Si vous êtes très spécialisé : visez des plateformes comme Toptal ou des job boards propres à votre secteur. Négociez des contrats directs dès que possible. À ce niveau, privilégiez le tarif plutôt que le volume. Un client qui paie bien vaut mieux que dix petits gigs mal payés.
Alors, quel est mon conseil ?
La meilleure plateforme freelance pour vous est celle qui correspond à votre situation. L’accessibilité compte. La fiabilité des paiements compte. Et votre temps est trop précieux pour le perdre sur des plateformes qui multiplient les obstacles inutiles.
Que vous commenciez par Upwork, Fiverr, une plateforme de niche ou des relations directes trouvées sur les job boards, choisissez parmi les plateformes freelance au Maroc celles qui vous traitent équitablement, paient de façon fiable et correspondent à vos compétences et à vos objectifs. Et une fois les missions décrochées, assurez-vous d’avoir un système de paiement qui protège vos revenus au lieu de les grignoter.
Ouvrez votre compte Grey gratuit dès aujourd’hui, ou téléchargez l’application pour commencer à recevoir vos paiements internationaux de n’importe quelle plateforme ou de n’importe quel client, à de meilleurs taux et en toute transparence.
Les meilleurs pays pour travailler en Asie : salaires, coût de la vie et visas
Les meilleurs pays pour travailler en Asie : salaires, coût de la vie et visas à Singapour, en Corée du Sud, au Vietnam et ailleurs. Comparez les 8 pays.
Priscila Marotti
•
September 23, 2026
•
6 min de lecture
L'Asie, c'est bien plus qu'une destination. C'est un tremplin pour des choix de carrière ambitieux, des cultures foisonnantes et de nouveaux modes de vie. Des pôles technologiques en pleine croissance aux petites villes côtières idéales pour le télétravail, la région a de quoi séduire tous les profils. Salaire plus élevé, meilleur équilibre entre vie pro et vie perso ou nouveau défi dans un marché dynamique : il y a forcément un pays asiatique qui correspond à vos objectifs.
Ce guide passe en revue les meilleurs pays pour travailler en Asie, avec des repères concrets sur les revenus, le coût de la vie, la culture du travail et les visas.
Ce qu'il faut savoir avant de partir travailler en Asie
La langue
L'anglais est très répandu à Singapour, en Malaisie et aux Philippines. Ailleurs, en Thaïlande, au Vietnam, en Corée du Sud ou en Indonésie, apprendre la langue locale améliore nettement vos chances de trouver un emploi et de vous intégrer.
Le système de santé
La plupart des pays d'Asie combinent santé publique et santé privée. Le public peut être abordable, mais beaucoup d'expatriés choisissent une assurance santé privée pour être soignés plus vite et dans de meilleures conditions. Des assureurs comme Insured Nomads proposent des couvertures internationales adaptées aux expatriés en Asie.
Salaire minimum et rémunérations
Le salaire minimum varie énormément d'un pays asiatique à l'autre, mais les professionnels qualifiés trouvent en général des salaires compétitifs, surtout dans la tech, la finance et l'industrie.
Le coût de la vie
Le coût de la vie change beaucoup d'un pays à l'autre, et même d'une ville à l'autre. Singapour et Séoul comptent parmi les villes les plus chères, alors que le Vietnam et les Philippines offrent un quotidien plus abordable.
Sécurité et stabilité
La plupart des pays de ce guide sont politiquement stables, avec une faible criminalité. Restez tout de même informé des règles et des usages locaux.
Le logement
L'offre va de l'appartement haut de gamme en centre-ville à la maison abordable en banlieue. Renseignez-vous sur les loyers moyens et les quartiers prisés des expatriés avant de vous installer.
1. Singapour : le pôle des hauts salaires et des carrières qui décollent
Cette île-État est l'une des locomotives de l'Asie du Sud-Est, un lieu où l'efficacité rencontre les opportunités. Avec des infrastructures de premier plan, un excellent système de santé et une gouvernance rigoureuse, Singapour offre un niveau de vie élevé, mais aussi des conditions de travail exigeantes et stimulantes.
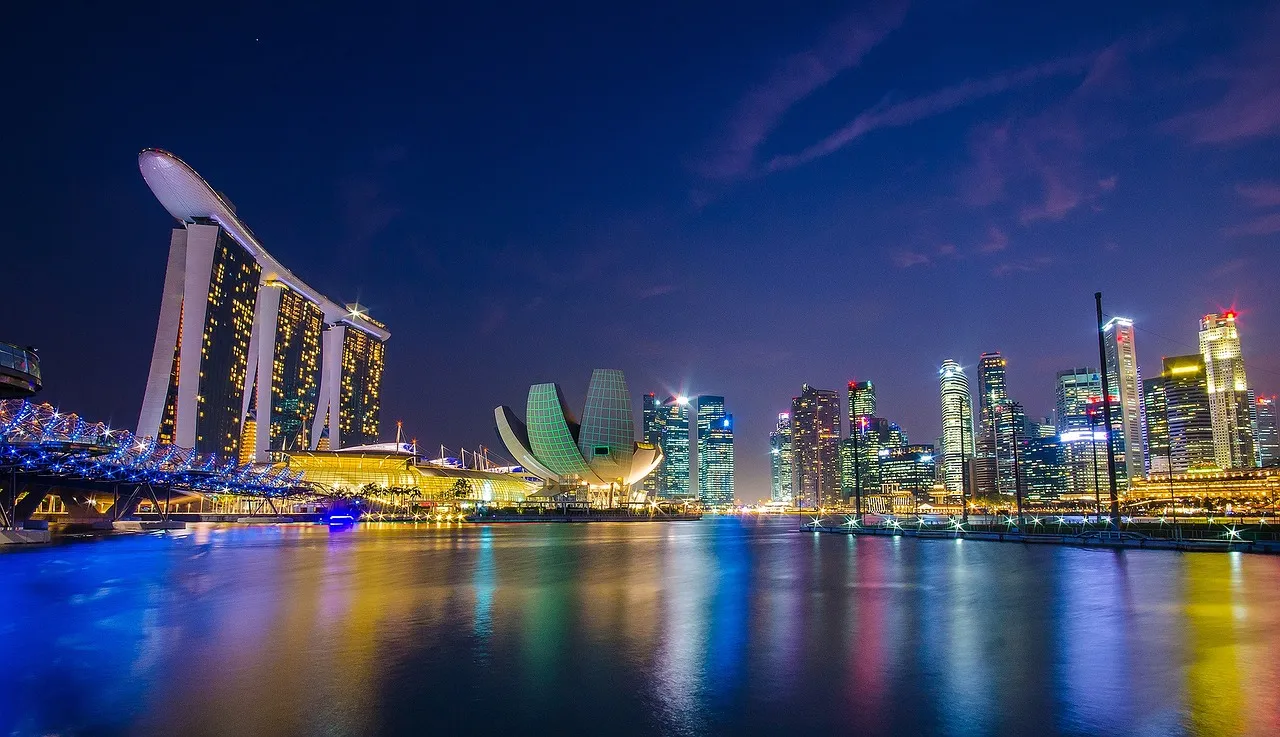
Si votre vie est organisée par code couleur et que votre agenda Google vous sert d'assistant personnel, Singapour est faite pour vous. La cité-État mise sur la précision, le professionnalisme et l'innovation. Les salaires dans la finance, la tech et la logistique font partie des plus élevés d'Asie.
C'est aussi une plaque tournante qui accueille les sièges régionaux de nombreuses entreprises internationales, avec de vraies perspectives d'évolution.
Coût de la vie :
Le logement et les restaurants coûtent cher. Selon Numbeo, un appartement d'une chambre en centre-ville se loue environ 2 935 USD par mois, et une personne seule dépense environ 1 175 USD par mois hors loyer (données d'août 2026). Les transports en commun sont abordables et fiables.
Salaire mensuel moyen :
Environ 4 206 USD net par mois, tous métiers confondus, selon Numbeo. Les postes qualifiés dans la tech, la finance ou le marketing sont souvent mieux payés.
Visa : demandez l'Employment Pass (EP) si vous êtes un professionnel avec une offre d'emploi. Plus d'informations sur le site du ministère de la Main-d'œuvre.
2. Corée du Sud : un terrain de jeu pour les créatifs et les experts de la tech
Si l'art, l'esthétique et l'ambition vous portent, la Corée du Sud est votre terrain de jeu créatif. Ici, des palais centenaires côtoient des cafés éclairés au néon, et la tradition se mêle aux tendances les plus actuelles.
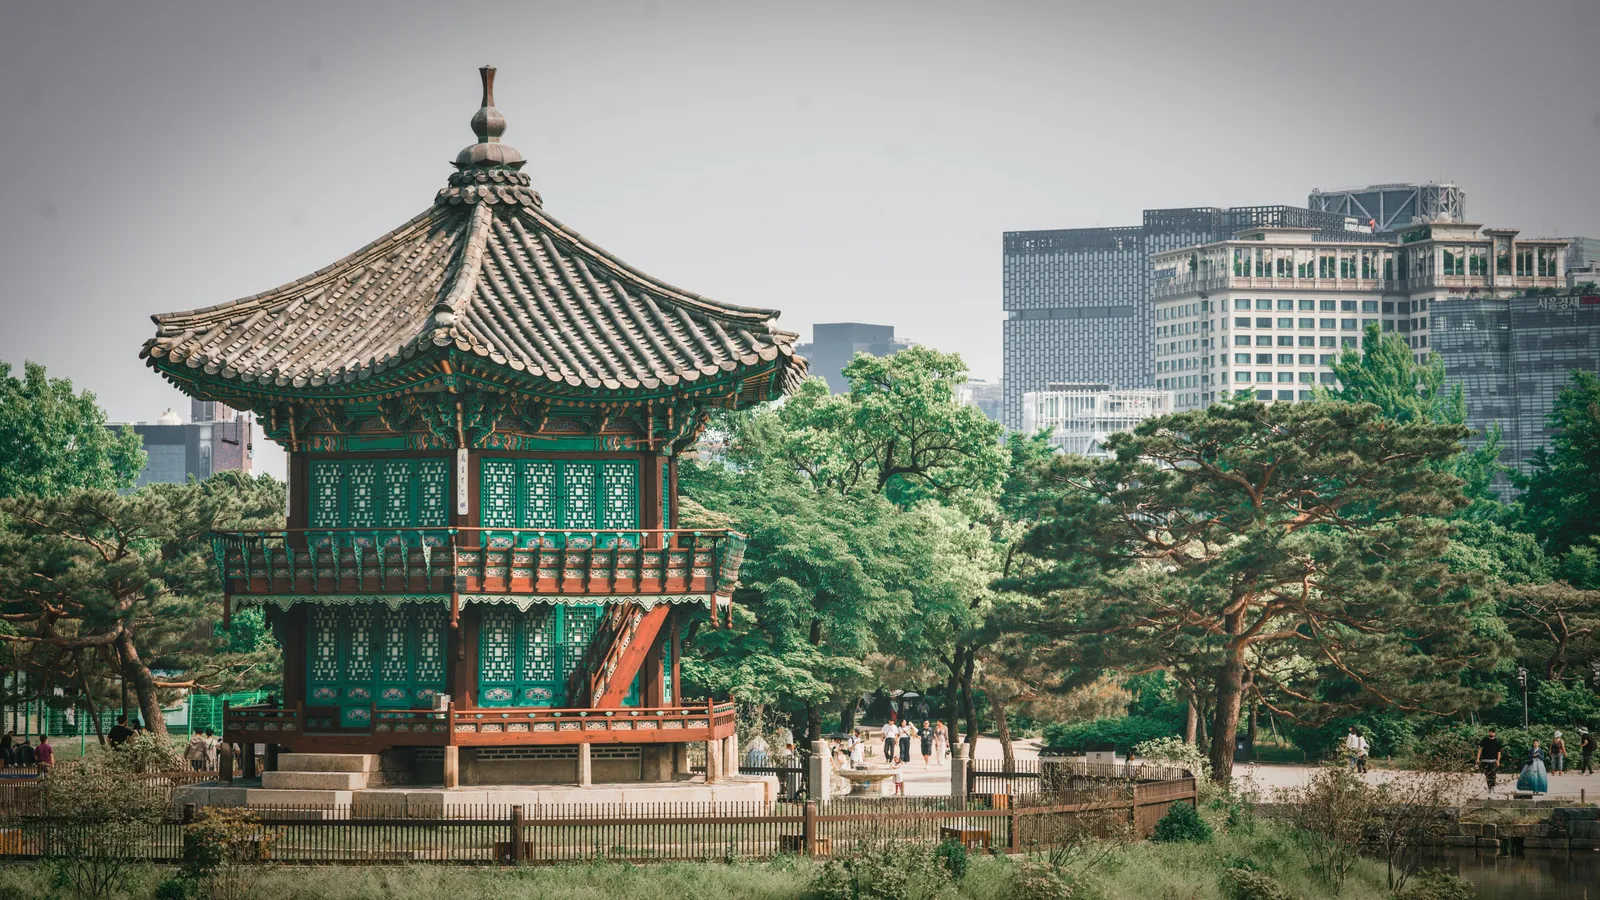
Des studios de design indépendants de Séoul aux tournages de Busan, la Corée s'impose comme une destination de choix pour les créatifs du jeu vidéo, de la mode, des médias et du divertissement. Le développement logiciel et la stratégie d'entreprise y sont aussi en plein essor.
Portée par une culture pop puissante et un secteur tech florissant, la Corée du Sud est inspirante et pleine d'opportunités.
Coût de la vie :
Séoul est chère, les autres villes le sont moins. Selon Numbeo, une personne seule dépense environ 995 USD par mois hors loyer, et un appartement d'une chambre se loue environ 537 USD en centre-ville et 375 USD en périphérie (données de juillet 2026).
Salaire mensuel moyen :
Environ 2 170 USD net par mois, tous métiers confondus, selon Numbeo. Les profils spécialisés en design, médias, informatique ou numérique peuvent viser davantage.
Visa : le visa E-7 s'adresse aux professionnels étrangers dans des domaines spécialisés. Vérifiez votre éligibilité auprès des services d'immigration coréens (portail Hi Korea).
3. Thaïlande : l'équilibre entre travail et qualité de vie pour les freelances et les télétravailleurs
Vous cherchez l'équilibre : un appel Zoom productif le matin, un smoothie à la mangue sur la plage l'après-midi. La Thaïlande vous offre les deux.
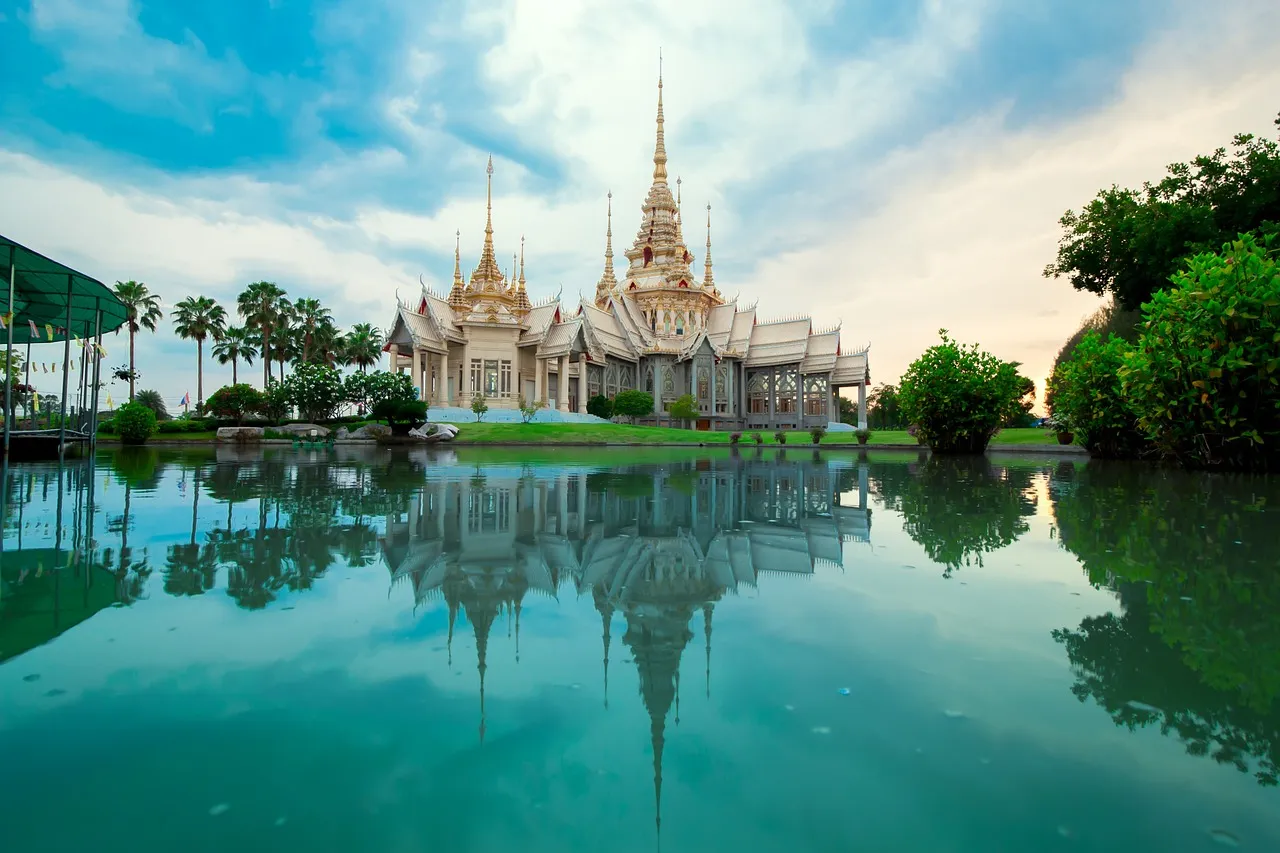
Accueil chaleureux, coût de la vie modéré et connexion internet fiable : la Thaïlande est devenue l'une des destinations préférées des freelances, des télétravailleurs et des entrepreneurs créatifs qui veulent travailler en Asie du Sud-Est.
Chiang Mai et Bangkok mènent la danse, avec leurs espaces de coworking, leurs communautés d'expatriés et de nombreuses opportunités dans le tourisme, l'e-commerce, l'enseignement et les services numériques.
La Thaïlande a aussi lancé de nouveaux visas pour les travailleurs à distance, ce qui permet plus facilement de travailler en règle tout en profitant du cadre de vie.
Coût de la vie :
Selon Numbeo, une personne seule dépense environ 603 USD par mois hors loyer, et un appartement d'une chambre en centre-ville se loue environ 477 USD (données de septembre 2026).
Salaire mensuel moyen :
Environ 576 USD net par mois pour les salaires locaux, selon Numbeo. Les missions à distance et les postes d'expatriés dans la tech ou les contenus sont en général mieux rémunérés.
4. Inde : un environnement intense pour les profils tech et les bâtisseurs de start-up
Si vous aimez le chaos organisé et voulez que votre travail ait du sens, l'Inde est l'endroit où l'innovation rencontre l'impact.
L'Inde confirme sa place de pôle mondial de la tech et des start-up. Bangalore, Hyderabad et Pune regorgent d'opportunités dans le logiciel, la fintech, la gestion de produit et l'ingénierie.
Que vous construisiez le prochain grand projet ou que vous vous attaquiez à des problèmes d'envergure, travailler en Inde, c'est rejoindre un écosystème rapide et porteur de sens.
Coût de la vie :
Même dans les grandes villes, les prix restent plutôt bas. Selon Numbeo, une personne seule dépense environ 290 USD par mois hors loyer, et un appartement d'une chambre en centre-ville se loue environ 144 USD (données de septembre 2026).
Salaire mensuel moyen :
Environ 439 USD net par mois pour les salaires locaux, selon Numbeo. Les postes tech, marketing à distance ou en start-up peuvent rapporter nettement plus.
Visa : l'Employment Visa est destiné aux professionnels qualifiés qui ont une offre d'emploi. La demande se fait sur le portail officiel Indian Visa Online.
5. Vietnam : des opportunités croissantes pour les jeunes talents et les entrepreneurs
Le Vietnam est l'étoile montante que beaucoup négligent encore, mais il devient impossible à ignorer. Entre un secteur tech en plein boom et une vague de nouvelles start-up, le pays offre de belles perspectives aux développeurs, aux marketeurs et aux jeunes professionnels pressés d'évoluer.
Hô Chi Minh-Ville et Hanoï sont au cœur de cet élan, avec des communautés dynamiques d'entrepreneurs, de freelances et de télétravailleurs. Ajoutez un coût de la vie modéré, une culture riche et une cuisine de rue incroyable : vous obtenez un environnement où créativité et ambition s'épanouissent.
Si vous êtes prêt à construire votre avenir dans un pays qui avance vite, le Vietnam vous attend.
Coût de la vie :
Très abordable. Selon Numbeo, une personne seule dépense environ 439 USD par mois hors loyer, et un appartement d'une chambre en centre-ville se loue environ 409 USD (données de septembre 2026).
Salaire mensuel moyen :
Environ 409 USD net par mois pour les salaires locaux, selon Numbeo. Les métiers du numérique, de la création ou de la tech paient souvent davantage.
Visa : il vous faut un permis de travail et une carte de résident temporaire (TRC). Renseignez-vous auprès de l'ambassade du Vietnam ou du service d'immigration vietnamien.
6. Malaisie : le confort à prix doux et des infrastructures solides
Kuala Lumpur combine gratte-ciel, cuisine de rue et rythme de vie détendu. C'est une base idéale pour les professionnels qui veulent un confort discret et une carrière qui progresse régulièrement.
La Malaisie se développe vite dans les services numériques, l'ingénierie et l'e-commerce. Il existe aussi un visa pour les nomades numériques, qui facilite l'installation des travailleurs à distance.
Avec un anglais largement parlé et une société très diverse, la Malaisie est à la fois accueillante et pratique.
Coût de la vie :
Selon Numbeo, une personne seule dépense environ 534 USD par mois hors loyer, et un appartement d'une chambre en centre-ville se loue environ 394 USD (données de septembre 2026).
Salaire mensuel moyen :
Environ 907 USD net par mois pour les salaires locaux, selon Numbeo. Les postes à distance ou dans la tech et le business peuvent rapporter plus.
7. Indonésie : un mode de vie créatif et du télétravail en toute flexibilité
Au-delà des plages de carte postale de Bali, une communauté grandissante d'espaces de coworking, de start-up et de professionnels à distance s'est développée.
La tech, le tourisme et le développement durable attirent des professionnels en quête de flexibilité et de sens. Bali et Jakarta sont des pôles prisés, avec de bonnes infrastructures et de solides réseaux d'expatriés.
L'Indonésie offre un équilibre entre travail et qualité de vie difficile à égaler, mais renseignez-vous bien sur les infrastructures de l'endroit choisi.
Coût de la vie :
Selon Numbeo, une personne seule dépense environ 408 USD par mois hors loyer, et un appartement d'une chambre en centre-ville se loue environ 294 USD (données de septembre 2026). Les prix varient selon la ville et votre mode de vie.
Salaire mensuel moyen :
Environ 263 USD net par mois pour les salaires locaux, selon Numbeo. Les missions à distance et les postes en start-up sont en général mieux payés.
À savoir : les infrastructures varient d'une île à l'autre, faites vos recherches.
8. Philippines : la destination phare du télétravail et de l'externalisation
Les Philippines sont devenues l'une des destinations asiatiques les plus prisées des télétravailleurs, des professionnels du numérique et des experts de l'externalisation. Très bon niveau d'anglais, communautés accueillantes et économie numérique en croissance : le pays offre un bel équilibre entre travail et qualité de vie.

Metro Manila, Cebu et Davao sont les principaux pôles pour les freelances, les start-up et les équipes à distance. Les Philippines attirent particulièrement les professionnels du service client, de l'assistance virtuelle, du marketing, de la création de contenu et des services informatiques, grâce à un secteur de l'externalisation très développé.
Au-delà du travail, le pays offre des plages superbes, des villes animées et un coût de la vie plus bas que dans beaucoup d'autres pays d'Asie.
Coût de la vie :
Abordable. Selon Numbeo, une personne seule dépense environ 507 USD par mois hors loyer, et un appartement d'une chambre en centre-ville se loue environ 325 USD (données de septembre 2026). Tout dépend de la ville ou de l'île.
Salaire mensuel moyen :
Environ 322 USD net par mois pour les salaires locaux, selon Numbeo. Les missions à distance, les services numériques, la création et l'externalisation peuvent rapporter davantage.
Visa :
Un visa pour nomades numériques a été créé par un décret présidentiel en 2025, mais ses modalités d'application doivent encore être précisées. En attendant, de nombreux télétravailleurs séjournent avec un visa touristique prolongeable plusieurs mois. Renseignez-vous auprès de l'ambassade des Philippines avant de partir.
Bonus : prêt à partir à l'international ? Votre argent doit suivre.
Quel que soit le pays qui vous ressemble, être payé par des clients, des employeurs ou des plateformes de freelance à l'étranger ne devrait pas être compliqué. Avec Grey, vous pouvez ouvrir gratuitement des comptes en USD, en EUR et en GBP pour recevoir de l'argent comme un local.
Grey s'adresse aux professionnels comme vous, internationaux dans leurs ambitions et locaux dans leur mode de vie.
Pourquoi choisir Grey ?
- Recevez vos paiements sur des comptes internationaux sans frais d'ouverture
- Convertissez vos devises à des taux compétitifs
- Envoyez et retirez facilement votre argent vers des banques locales
- Aucuns frais mensuels de tenue de compte
Ouvrez votre compte international Grey dès aujourd'hui et travaillez où vous voulez, à vos conditions.
Alternative à PayPal en Algérie : comment les freelances se font payer
Vous cherchez une alternative à PayPal en Algérie ? Grey, Wise, Skrill, Paysera et WebMoney comparés pour les freelances. Découvrez la bonne option.
Tunde Aladeloba
•
September 23, 2026
•
6 min de lecture
PayPal n’est pas le seul moyen de recevoir des paiements internationaux en Algérie. Beaucoup de freelances le considèrent comme l’option par défaut, mais d’autres plateformes permettent aujourd’hui de se faire payer par des clients étrangers de façon simple et concrète. Voici les meilleures alternatives à PayPal en Algérie pour les freelances.
Avec l’essor du télétravail, de plus en plus d’Algériens collaborent avec des entreprises en Europe, au Royaume-Uni et aux États-Unis. Être payé en devises (dollars, euros ou livres sterling) devient courant chez les freelances et les professionnels du numérique. De nouvelles plateformes financières offrent de meilleures façons de recevoir et de gérer ces revenus de l’étranger, et ce guide passe en revue les options les plus pratiques aujourd’hui.
À lire aussi : Être payé en ligne en Algérie malgré les restrictions bancaires
1. Grey
Grey est une plateforme moderne de paiement transfrontalier, pensée pour les freelances, les travailleurs à distance et les professionnels du numérique qui gagnent leur vie à l’international. Elle permet de recevoir, de conserver et de gérer plusieurs devises, comme l’USD, l’EUR et le GBP, sans compte bancaire classique à l’étranger.
Après votre inscription, vous obtenez des coordonnées bancaires étrangères virtuelles à transmettre à vos clients internationaux. En Algérie, il s’agit de comptes en EUR et en GBP. Vos clients vous paient comme si vous aviez un compte local dans leur région. Vous pouvez ensuite garder les fonds, les convertir quand le taux de change vous est favorable ou effectuer un retrait de vos fonds vers des comptes pris en charge.
Grey présente plusieurs avantages pour les freelances qui gèrent des revenus internationaux :
- Recevoir des paiements en EUR ou en GBP (le compte en USD n’est pas proposé aux utilisateurs en Algérie pour le moment)
- Conserver vos devises avant de les convertir
- Des taux de change transparents et des frais compétitifs
- Des retraits généralement rapides
- Des cartes virtuelles en dollars pour vos paiements et abonnements en ligne
Si vous travaillez en freelance en Algérie avec des clients aux États-Unis, au Royaume-Uni ou en Europe, Grey simplifie l’encaissement de vos paiements internationaux.
2. Wise
Wise propose un compte multidevise qui prend en charge des dizaines de devises. Les freelances peuvent y recevoir des paiements grâce à des coordonnées bancaires locales dans des régions comme les États-Unis, le Royaume-Uni et l’Europe.
Vos clients vous envoient l’argent sur ces coordonnées locales, ce qui évite les virements internationaux coûteux. Une fois le paiement reçu, vous pouvez garder le solde en devise étrangère ou le convertir dans une autre devise au taux de change moyen du marché. Avant de vous inscrire, vérifiez sur le site de Wise que votre pays de résidence est accepté.
Wise est apprécié des freelances pour la transparence de ses frais et de ses taux de change, et pour sa capacité à gérer plusieurs devises dans un seul compte.
3. Skrill
Skrill est un portefeuille numérique qui permet les paiements internationaux et les transferts transfrontaliers. Les freelances peuvent y recevoir l’argent de leurs clients et conserver des soldes en devises avant de les retirer vers des comptes bancaires pris en charge ou de les dépenser en ligne.
Une fois votre portefeuille Skrill créé, vous communiquez vos identifiants de compte aux clients qui souhaitent vous payer en ligne. Les fonds peuvent ensuite être envoyés vers d’autres portefeuilles, utilisés pour des services en ligne ou transférés vers un compte bancaire lorsque c’est possible.
Pour les freelances dont les clients ont l’habitude des portefeuilles numériques, Skrill constitue une alternative simple aux systèmes de paiement traditionnels.
4. Paysera
Paysera est une plateforme financière européenne qui fournit des comptes IBAN et prend en charge les virements internationaux. Certains freelances l’utilisent pour recevoir les paiements de clients situés partout en Europe.
Une fois le compte ouvert, vous obtenez un IBAN européen que vos clients peuvent utiliser pour leurs virements bancaires. Les fonds peuvent alors être gérés sur la plateforme ou transférés ailleurs.
Si vous travaillez souvent avec des entreprises européennes, Paysera peut être un moyen pratique d’accepter des virements sans passer par PayPal.
5. WebMoney
WebMoney est une autre plateforme de paiement numérique utilisée depuis de nombreuses années par les freelances pour leurs transactions internationales. Elle permet de recevoir et de conserver des soldes en plusieurs devises, et de transférer des fonds entre portefeuilles.
Moins répandue que certaines plateformes plus récentes, elle reste une option pratique pour les freelances dont les clients se trouvent dans des régions où WebMoney est courant.
Les paiements arrivent sur un portefeuille WebMoney, puis peuvent être convertis ou transférés selon les options de retrait disponibles.
LDMAG1
Freelance en Algérie : gérer vos paiements internationaux
PayPal existe depuis de nombreuses années et a fait découvrir les paiements en ligne aux freelances du monde entier. Mais les limites de PayPal en Algérie ont poussé beaucoup de freelances à chercher une alternative à PayPal plus pratique. Des plateformes comme Grey proposent désormais des comptes multidevises qui vous permettent de recevoir des EUR et des GBP de vos clients internationaux, et de régler vos dépenses en ligne en USD avec une carte virtuelle.
Avec des taux de change transparents et des options de conversion simples, vous gérez plus facilement vos revenus en devises. Inscrivez-vous sur le site de Grey ou téléchargez l’application pour commencer à recevoir vos paiements internationaux.
Retrait DAB au Maroc : comment éviter les frais et les pertes de change
Retrait DAB au Maroc, bureaux de change, DCC : nos conseils pour obtenir des dirhams (MAD) sans frais inutiles. Découvrez comment payer moins en voyage.
Tunde Aladeloba
•
September 23, 2026
•
6 min de lecture
Le Maroc a enregistré une hausse de 20 % de ses visiteurs en 2024, portée par d’importants investissements dans les infrastructures, une meilleure desserte aérienne et sa réputation grandissante, à la fois comme destination culturelle et comme base pour les nomades numériques. Des médinas de Fès aux dunes du Sahara près de Merzouga, en passant par la côte atlantique d’Essaouira, le Maroc offre des expériences inoubliables.
Ce que la plupart des récits de voyage passent sous silence, c’est la question de l’argent. Se procurer des dirhams (MAD) peut se compliquer, car les distributeurs automatiques tombent parfois à court de billets, surtout le week-end et les jours fériés. Le plafond de chaque retrait DAB au Maroc est bas, ce qui oblige à multiplier les retraits, et donc les frais. Dans les aéroports et les hôtels, les taux de change peuvent être inférieurs de 5 % à 8 % au taux moyen du marché. Quant aux changeurs de rue, leurs taux sont parfois alléchants, mais les risques de faux billets et d’erreurs de rendu sont bien documentés.
Ce guide explique comment obtenir des espèces au Maroc sans frais inutiles ni mauvaises surprises, et comment éviter les pièges du taux de change qui font discrètement grimper le coût de votre séjour.
Comprendre la place de l’argent liquide au Maroc
En dehors des grands centres urbains, comme les hôtels et restaurants touristiques de Casablanca, Rabat ou Marrakech, le Maroc reste une économie largement fondée sur l’argent liquide. Taxis, vendeurs de rue, souks, petits riads, boutiques de la médina et la plupart des transports attendent un paiement en espèces, en dirhams marocains (MAD). Les cartes sont acceptées dans les grands établissements et par les applications de VTC. Mais si vous comptez sur la carte en toutes circonstances, vous risquez de vous retrouver dans l’embarras.
Le dirham marocain n’est pas librement convertible : vous ne pouvez pas en acheter dans la plupart des bureaux de change hors du Maroc, et il est difficile de reconvertir vos dirhams restants dans votre devise une fois le pays quitté. Il faut donc préparer votre budget de voyage et votre gestion des espèces avant le départ, puis sur place.
Bank Al-Maghrib publie chaque jour un cours de change de référence. Les taux des banques commerciales et des bureaux de change en découlent, si bien que les écarts entre circuits officiels sont plus faibles que sur un marché des changes entièrement flottant. Les différences qui subsistent viennent des frais ou de la marge que chaque établissement ajoute au cours de référence.
Retrait DAB au Maroc : les problèmes que vous pouvez rencontrer
On trouve des distributeurs (DAB) dans toutes les grandes villes et zones touristiques, et le réseau s’est amélioré ces dernières années. Les problèmes sont précis et assez prévisibles : les connaître à l’avance évite l’essentiel du stress.
La disponibilité des billets
Les DAB des sites touristiques fréquentés, des souks animés et des petites villes tombent à court de billets plus souvent que dans la plupart des pays occidentaux. Les banques sont fermées le week-end et ne réapprovisionnent pas toujours assez vite. La solution pratique : garder sur vous de quoi couvrir une journée de dépenses, plutôt que de compter sur un retrait au moment voulu.
Plafonds et frais de retrait DAB au Maroc
La plupart des DAB au Maroc plafonnent chaque retrait entre 2 000 et 4 000 MAD, soit environ 215 à 230 $. Pour un voyageur qui veut couvrir une semaine de dépenses en un seul retrait, cela implique plusieurs opérations et plusieurs frais. Ces frais comprennent généralement une commission de la banque marocaine qui exploite le DAB et des frais sur opération à l’étranger prélevés par votre banque. La plupart des banques marocaines facturent de 22 à 50 MAD (environ 2,50 à 5,50 $) par retrait, et votre banque ajoute probablement 1,5 % à 3 % de frais sur les opérations internationales, sauf si vous utilisez une carte pensée pour les voyages.
Les cartes acceptées
Visa et Mastercard sont toutes deux largement acceptées dans les DAB. American Express est moins bien prise en charge en dehors des distributeurs des grands hôtels. Les cartes de débit des banques européennes et américaines fonctionnent généralement sans problème sur les réseaux des principales banques commerciales.
La conversion dynamique de devises (DCC)
C’est le coût de DAB le plus facile à éviter. Quand le distributeur vous propose d’être débité dans votre devise plutôt qu’en dirhams, choisissez toujours les dirhams. L’option DCC applique le taux de change de l’exploitant du DAB, et non celui de votre banque. Or ce taux est généralement 5 % à 8 % moins favorable que celui de votre banque. Le distributeur la présente comme un service pratique, mais c’est surtout un moyen de gagner davantage sur votre retrait.
Les meilleurs réseaux de DAB au Maroc
Tous les DAB ne se valent pas en matière de frais et de fiabilité. Les réseaux à privilégier :
Saham Bank (ex-Société Générale Maroc) exploite l’un des réseaux de DAB les plus fiables du pays, avec des distributeurs dans les grandes villes et les zones touristiques. Les titulaires de cartes étrangères ne paient généralement pas de supplément au-delà des frais habituels liés aux cartes étrangères.
Attijariwafa bank est la première banque commerciale du Maroc et dispose du plus vaste réseau de DAB. Les distributeurs sont généralement bien entretenus et souvent réapprovisionnés en ville.
BMCE Bank (aujourd’hui Bank of Africa) dispose d’un solide réseau urbain et accepte sans difficulté Visa et Mastercard. Certaines agences ont des DAB qui autorisent des retraits plus élevés que la moyenne.
Banque Populaire est un autre réseau très étendu, particulièrement présent dans les petites villes et les bourgs.
Évitez les DAB des aéroports, sauf pour un besoin immédiat d’espèces à l’arrivée. Ils appliquent généralement des taux moins avantageux que les distributeurs du centre-ville, et le surcoût de cette commodité est bien réel.
Où changer de l’argent : bureau de change au Maroc, banques et hôtels
Les bureaux de change officiels sont l’option la plus fiable pour changer des EUR, des GBP ou des USD en MAD en dehors des DAB. Ils sont agréés, encadrés et affichent publiquement leurs taux. Leur marge par rapport au taux moyen du marché va généralement de 0,5 % à 2 %, bien moins que les frais d’aéroport, les suppléments des hôtels ou la conversion dynamique aux DAB. On les trouve près des grands sites touristiques, à côté des banques et dans les centres-villes. Vérifiez toujours le taux affiché avant de remettre vos billets et recomptez votre argent avant de repartir.
Les agences bancaires proposent le change à des taux proches de ceux des bureaux de change. Leurs inconvénients : l’attente et les horaires d’ouverture. Pour de petites sommes, un bureau de change est plus rapide. Pour des montants plus importants, une agence bancaire vous offre une opération plus traçable, avec un reçu.
Les hôtels et les riads pratiquent les pires taux parmi les circuits officiels, en général 5 % à 8 % sous le taux moyen du marché. Y changer de l’argent autrement qu’en dernier recours, pour une petite somme en urgence, coûte nettement plus cher que les autres options.
Les comptoirs de change des aéroports sont tout aussi chers, avec des taux comparables à ceux des hôtels. Si vous avez besoin d’espèces dès l’arrivée pour le transport, changez 200 à 300 MAD (environ 18 à 27 €) à l’aéroport pour le taxi jusqu’en ville, puis rendez-vous dans un bureau de change du centre : vous limiterez le coût des taux d’aéroport.
Le change de rue. Un marché informel existe au Maroc, notamment aux portes des médinas et dans les zones touristiques fréquentées. Les taux annoncés y sont parfois plus intéressants que dans les circuits officiels. Mais les risques sont réels et documentés : faux billets, erreurs de comptage et opérations conçues pour vous embrouiller sur la somme reçue. Le réseau officiel des bureaux de change est assez accessible et assez compétitif pour qu’aucun gain financier ne justifie ce risque.
Comment les solutions de paiement numériques et les cartes virtuelles limitent les pertes de change
La plupart des cartes bancaires classiques émises par des banques américaines et européennes appliquent des frais de 1,5 % à 3 % sur chaque opération à l’étranger. Ces frais s’appliquent à chaque paiement par carte et à chaque retrait au DAB, et la note grimpe vite.
Les cartes émises par les plateformes fintech multidevises changent la donne. Une carte reliée à un solde en MAD, ou à un solde converti à un taux compétitif et affiché, supprime les frais étrangers sur chaque opération. La conversion se fait une seule fois, à un taux connu, et non au coup par coup.
Grey propose une carte virtuelle reliée directement à vos comptes en devises en USD, EUR et GBP. Quand vous convertissez vos devises en MAD dans Grey, le taux s’affiche avant confirmation et la conversion est facturée 1 %. Apple Pay et Google Pay sont pris en charge dans les régions éligibles pour le paiement sans contact. Vous pouvez créer plusieurs cartes pour différents usages, chacune avec son propre plafond. Un retrait vers un compte local en MAD coûte 2 $.
Grey facture des frais sur les dépôts, les conversions et les retraits ; des frais transfrontaliers, prélevés par le commerçant et non par Grey, peuvent aussi s’appliquer aux paiements par carte effectués dans une autre devise que l’USD. Les dépôts par ACH, SEPA ou FPS sont facturés 0,8 % (minimum 2 $/2 €/2 £, maximum 10 $/10 €/10 £). Les conversions de devises sont facturées 1 %. Les taux de change sont variables et incluent une marge par rapport au taux moyen du marché. Vérifiez toujours le taux avant de confirmer une opération, et consultez la page des frais de Grey pour connaître les tarifs en vigueur.
Comparatif : les meilleures façons d’obtenir et d’envoyer des MAD au Maroc
| Méthode | Coût ou marge habituels (par rapport au taux moyen du marché) | Praticité | Sécurité et fiabilité | Idéal pour |
|---|---|---|---|---|
| Bureau de change officiel (centres-villes) | 0,5 % à 2 % | Élevée (rapide, nombreux dans les zones touristiques) | Très élevée (agréé et encadré) | Change d’espèces en EUR, USD, GBP |
| Agence bancaire | 1 % à 3 % + petite commission éventuelle | Moyenne (horaires limités, attente) | La plus élevée (reçu officiel) | Montants importants, besoin d’un reçu |
| Carte bancaire internationale (carte de banque classique) | 2 % à 5 % et plus (frais de change de 1,5 à 3 % + frais de DAB d’environ 35 MAD + DCC éventuelle) | Élevée (disponible 24 h/24, 7 j/7) | Élevée | Retraits d’espèces petits à moyens |
| Carte virtuelle Grey / compte multidevise | 1 % de conversion + 2 $ par retrait vers un compte en MAD | Très élevée (numérique, instantanée) | Élevée (fintech, cartes virtuelles) | Paiements en ligne, maîtrise des dépenses, détention de devises |
| Hôtels / riads | 5 % à 10 % | Très élevée (sur place) | Élevée | Petites sommes en urgence uniquement |
| Comptoirs de change des aéroports | 3 % à 8 % et plus (souvent 8 à 15 % dans le pire des cas) | Élevée à l’arrivée | Élevée (officiel) | Très petites sommes en urgence (taxi) |
| Change de rue / informel | Taux annoncés parfois meilleurs | Très élevée | Très faible (risque de faux billets, erreurs de rendu) | Aucun (déconseillé) |
Comment éviter les pertes de change au Maroc
Quelques habitudes qui réduisent à coup sûr les frais de change et les tracas aux DAB pour les voyageurs au Maroc :
- Retirez des montants plus importants, moins souvent, plutôt que de petites sommes au fil des besoins. Même si les frais par retrait sont fixes, deux retraits de 2 000 MAD coûtent deux fois les frais d’un seul retrait au plafond journalier.
- Gardez vos espèces en MAD plutôt que de les reconvertir dans votre devise en fin de séjour. Le dirham marocain ne peut pas être reconverti à l’étranger par la plupart des circuits, et les taux de change au départ du Maroc ne sont pas meilleurs qu’à l’arrivée. Dépensez ce qu’il vous reste ou donnez la petite somme restante.
- Prévenez votre banque de vos dates de voyage avant le départ. Les systèmes antifraude qui repèrent une activité géographique inhabituelle sont la cause la plus fréquente de cartes refusées aux DAB marocains, chez les voyageurs dont la banque surveille la fraude de près. Un simple appel ou une notification dans l’application avant le départ évite ce problème.
- Utilisez les DAB situés dans des lieux publics, en journée, plutôt que tard le soir dans des endroits isolés. Les règles de prudence de base valent dans la plupart des pays, Maroc compris.
- Gardez une petite réserve d’espèces à part de votre portefeuille principal. Le vol à la tire n’est pas répandu au Maroc, mais il arrive dans les médinas animées. Avoir 200 à 300 MAD rangés séparément vous évite de vous retrouver sans un dirham si vous perdez votre portefeuille.
Questions fréquentes
Puis-je payer par carte bancaire presque partout au Maroc ?
Les cartes sont acceptées dans les grands hôtels, les restaurants haut de gamme, les grandes enseignes et certains sites touristiques, mais en dehors de ces lieux, l’économie marocaine fonctionne en espèces. Taxis, cuisine de rue, souks, petites maisons d’hôtes et la plupart des achats du quotidien se règlent en dirhams, en liquide. Compter uniquement sur la carte sans avoir assez d’espèces pose au Maroc des problèmes pratiques que vous ne rencontreriez pas dans la plupart des pays d’Europe occidentale.
Combien de dirhams marocains prévoir ou retirer au début de mon séjour au Maroc ?
Pour un séjour touristique classique, comptez 500 à 800 MAD par jour pour des dépenses modérées : repas, transports, entrées et achats. Pour un voyage de sept jours, disposer de 3 500 à 5 600 MAD sans devoir passer plusieurs fois au DAB est confortable. Retirer une somme plus importante en une fois dans un DAB fiable du centre-ville, plutôt que de petites sommes chaque jour, réduit le total des frais de retrait DAB au Maroc.
Les DAB sont-ils sûrs au Maroc ?
Les DAB des grandes banques marocaines agréées sont généralement sûrs. Les dispositifs de skimming, que des fraudeurs fixent sur le lecteur de carte pour voler les données, sont moins répandus au Maroc que dans d’autres destinations touristiques, mais ils existent. Utiliser les DAB situés à l’intérieur des agences ou dans des endroits bien éclairés et fréquentés réduit le risque. Cacher le clavier quand vous tapez votre code est un réflexe à garder partout.
Quel est le meilleur taux de change au Maroc que l’on peut réellement obtenir ?
Le meilleur taux accessible aux touristes par les circuits officiels est en général celui des bureaux de change, inférieur de 0,5 % à 2 % au taux moyen du marché affiché sur Google ou XE. Les agences bancaires proposent des taux comparables. Les plateformes fintech qui convertissent vos devises en MAD à un taux affiché, avec des frais indiqués avant confirmation, rivalisent avec les meilleurs bureaux de change, et vous pouvez les utiliser où que vous soyez, sans vous déplacer jusqu’à un bureau de change.
Envie de visiter le Maroc sans soucis de DAB ? Inscrivez-vous sur Grey ou téléchargez l’application pour éviter les pertes de change pendant votre séjour au Maroc.

