




Au Maroc, être payé en dollars américains n'est plus réservé à quelques métiers. Des designers à Casablanca, des consultants à Rabat, des développeurs en télétravail et des petits entrepreneurs qui vendent leurs services à l'étranger travaillent aujourd'hui pour des clients américains. Le travail se mondialise, et les factures en dollars font désormais partie du quotidien de nombreux Marocains. Reste une question très concrète : comment recevoir des dollars au Maroc sans en perdre une partie en route ?
Car encaisser cet argent n'est pas toujours aussi simple que de le gagner. Un paiement de 500 $ peut emprunter plusieurs circuits avant d'apparaître sur votre compte, et le montant qui arrive finalement en dirhams marocains ne ressemble pas toujours à celui de la facture envoyée. Parfois, l'argent arrive vite. D'autres fois, il traîne au point de vous faire vérifier votre compte plusieurs fois.
C'est cet écart entre la somme envoyée et la somme reçue qu'il faut bien comprendre. Cet article présente la meilleure façon de recevoir des dollars au Maroc, ce qui se passe réellement derrière chaque virement et comment vous organiser pour garder une plus grande part de vos revenus.
À lire aussi : Les meilleures plateformes freelance accessibles depuis le Maroc
Les meilleures solutions pour recevoir des dollars au Maroc
Recevoir des dollars américains au Maroc est devenu plus simple grâce aux plateformes numériques et aux services de transfert internationaux. Mais chaque option fonctionne différemment selon la rapidité, le coût et le degré de contrôle que vous voulez garder sur votre argent.
Wise
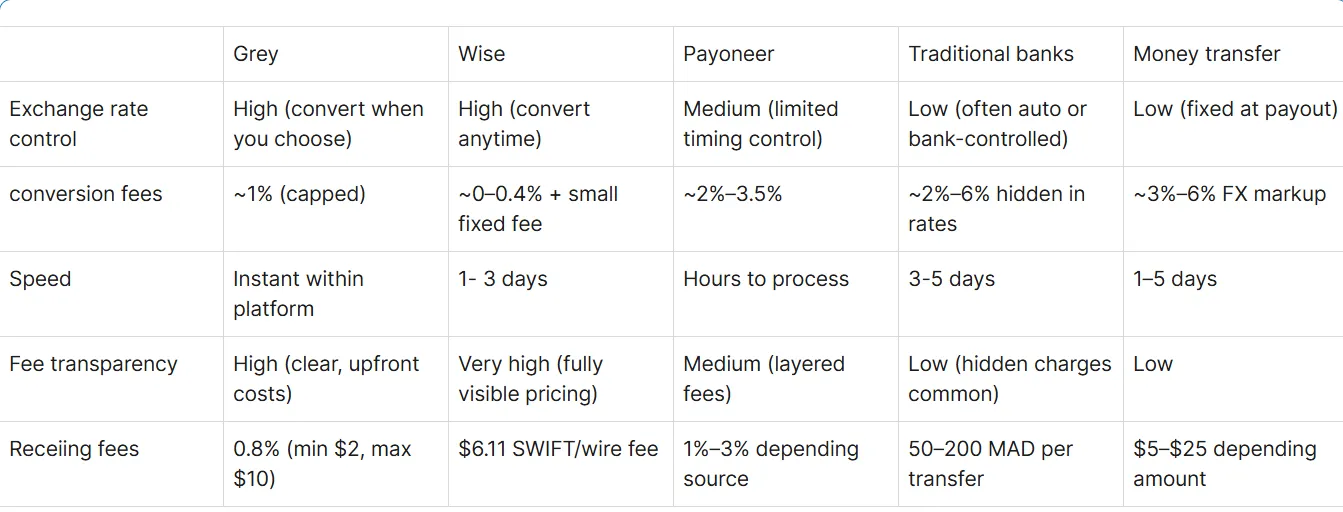
Wise est très utilisé parce qu'il applique le taux de change moyen du marché lorsque vous recevez des USD, ce qui limite les pertes cachées. Il convient particulièrement aux freelances qui veulent savoir exactement combien ils touchent. Les virements entrants par wire ou SWIFT sont généralement facturés environ 6,11 $ de frais fixes, tandis que les virements ACH sont souvent gratuits. Les paiements arrivent en général sous 1 à 5 jours ouvrés, selon la banque de l'expéditeur et le circuit emprunté.
Grey
Grey s'adresse à ceux qui veulent décider eux-mêmes quand et comment convertir leurs revenus. Point important au Maroc : Grey n'y propose pas de compte en dollars. Vous ouvrez des comptes en devises en livres sterling (GBP) et en euros (EUR), sur lesquels vos clients peuvent vous payer. Si un client vous règle en stablecoin USDC, vous pouvez convertir ces fonds en GBP ou en EUR dans l'application. Vous retirez ensuite en dirhams vers votre banque marocaine, au moment où le taux vous convient. Grey ne permet pas de détenir des dirhams, mais le versement en MAD sur un compte bancaire marocain est possible. Les dépôts reçus par SEPA ou FPS sont facturés 0,8 % (minimum 2 €/2 £, maximum 10 €/10 £). La conversion coûte 1 %, plafonnée à 6 $, et le retrait vers une banque marocaine est facturé 2 $ (frais fixes).
Payoneer
Payoneer est apprécié des freelances qui passent par des plateformes internationales comme Fiverr, Upwork ou les services Amazon. Il permet de recevoir des USD de clients étrangers et de les retirer directement sur votre compte bancaire marocain. Le coût dépend toutefois du mode de paiement : environ 3 % pour un paiement par carte bancaire et environ 1 % pour un eCheck. Des frais annuels de 29,95 $ s'appliquent si le compte est inactif, et les frais de retrait et de conversion se situent généralement entre 2 % et 3,5 %.
Services de transfert d'argent (Western Union et Remitly)
Les services comme Western Union et Remitly sont les plus adaptés quand vous avez besoin de liquide rapidement au Maroc. On les trouve partout grâce à des agents locaux comme Cash Plus et Wafacash, et l'argent peut souvent être retiré en quelques minutes. Un dépôt sur compte bancaire peut prendre de un à cinq jours ouvrés, selon le circuit. Les frais varient selon le montant envoyé et le taux de change intègre une marge, si bien que vous recevez au total un peu moins que la valeur du marché.
Banques traditionnelles (virements SWIFT)
Le virement SWIFT reste la façon classique de recevoir un virement international au Maroc, mais il est souvent plus lent et plus cher que les plateformes numériques. Les banques marocaines facturent généralement entre 50 et 200 MAD pour un virement international reçu, et des banques intermédiaires peuvent prélever des frais supplémentaires en chemin. Le taux de change inclut souvent une marge de 2 % à 6 %, qui réduit le montant final. Comptez en général 3 à 5 jours ouvrés : cette option convient mieux aux paiements importants ou ponctuels qu'aux revenus réguliers d'un freelance.
À lire aussi : Construire une carrière en télétravail depuis le Maroc
Comparatif des plateformes pour recevoir des USD au Maroc
Le vrai coût du marché noir au Maroc
Le marché noir des devises au Maroc paraît souvent intéressant, parce que le taux proposé est plus élevé que dans les circuits officiels. Beaucoup ont l'impression d'obtenir « plus » pour leurs euros ou leurs dollars en passant par l'informel. En réalité, ce choix comporte des risques qu'on ne voit pas toujours au départ.
Aucune protection juridique, aucun reçu, aucune garantie d'équité en cas de problème. Un taux en apparence meilleur peut vite se transformer en incertitude et en exposition financière. Pour les freelances, les étudiants et les familles qui veulent recevoir de l'argent de l'étranger au Maroc, cela crée de l'instabilité plutôt qu'un vrai gain.
Le principal problème, c'est la confiance. Les transactions se font souvent en espèces, hors de tout cadre, sans mécanisme formel pour régler un litige. Si l'argent est perdu, retardé ou mal compté, il n'y a généralement aucun recours. Vous ne pouvez pas non plus vous constituer un historique financier, pourtant utile pour un visa, un prêt ou le développement d'une activité.
À la longue, dépendre du marché noir vous éloigne du système financier formel. Il devient alors plus difficile de développer vos revenus, de justifier ce que vous gagnez ou d'utiliser des plateformes de paiement internationales plus sûres, qui offrent transparence et sécurité financière sur le long terme.
Que faut-il savoir sur les frais pour recevoir des USD au Maroc ?
Je sais que vous voulez toucher la totalité de votre argent, mais voyons les choses autrement. Imaginez que vous gérez un petit service de livraison à Casablanca. Quelqu'un vous demande de récupérer un colis, de le transporter d'une ville à l'autre, de le garder en sécurité et de le livrer à temps. Vous ne le feriez pas gratuitement. Vous factureriez le carburant, le temps, le risque et l'organisation que vous avez mise en place pour être fiable.
Les plateformes de paiement fonctionnent exactement de la même façon. Les banques et les plateformes ne se contentent pas de prélever de l'argent : elles entretiennent des systèmes qui font circuler les fonds entre les pays, effectuent les contrôles de conformité, préviennent la fraude et assurent un change sécurisé. Tout cela a un coût, partagé entre les utilisateurs. Sans ces systèmes, les paiements internationaux seraient plus lents, plus risqués et moins fiables pour tout le monde.
La bonne approche ne consiste pas à éviter tous les frais, mais à bien les comprendre. Quand vous savez combien vous perdez sur la conversion, le moment choisi et le retrait, vous prenez de meilleures décisions. Vous choisissez vos plateformes avec plus de soin, vous convertissez au bon moment et vous organisez l'aide à votre famille sans vider vos revenus d'un seul coup.
Il en va de même pour les taux de change. Les plateformes n'appliquent pas toujours le taux exact du marché, car elles ajoutent une petite marge pour couvrir le risque et leurs frais de fonctionnement. Ce n'est pas forcément de l'abus : c'est le prix d'un transfert d'argent international rapide, sûr et fiable au quotidien.
À lire aussi : Construire une carrière en télétravail depuis le Maroc
Comment le taux de change et le timing influencent vos revenus réels en dollars au Maroc
Quand on veut recevoir des dollars au Maroc, on oublie souvent un point essentiel : le taux de change et le moment de la conversion déterminent directement ce que vous gardez.
Le taux de change fluctue
Sur le papier, un paiement de 500 $ reste toujours le même. Dans les faits, la valeur de ces 500 $ change selon le moment de la conversion, la plateforme utilisée et le taux appliqué au moment de convertir vos dollars en dirhams.
Les taux de change bougent en permanence, au gré des marchés mondiaux, de l'inflation et de la demande de devises. La valeur en dirhams de vos revenus en dollars n'est donc jamais figée avant la conversion. Un écart de 0,5 % à 2 % sur le taux peut peser lourd pour un freelance payé régulièrement. Sur une année, ces petites variations peuvent représenter l'équivalent d'un projet entier perdu, sans qu'aucun « frais » visible n'ait été facturé.
Le moment compte
Le moment de la conversion joue aussi un rôle majeur. Convertir dès réception du paiement vous apporte une certitude, mais pas toujours la meilleure valeur. Conserver vos fonds en devises pendant une courte période peut parfois vous faire profiter d'un meilleur taux, surtout si votre plateforme propose un portefeuille multidevise. Mais attendre trop longtemps sans stratégie vous expose aussi à une baisse du marché : tout est question d'équilibre.
Les coûts de change cachés
Autre facteur clé : la marge de change appliquée par chaque plateforme. Même quand un service annonce le « taux de change réel », un petit écart peut être inclus pour couvrir ses coûts. Il n'apparaît pas toujours comme des frais, mais il produit le même effet : il réduit le montant que vous touchez.
Pour les freelances au Maroc, comprendre ces mécanismes est indispensable. L'objectif n'est plus seulement « être payé », mais « garder le maximum ». Avec le temps, cette vigilance mène à de meilleures décisions financières, à un usage plus avisé des plateformes et à des revenus plus prévisibles venant de clients étrangers.
Pourquoi choisir une plateforme sûre comme Grey
Grey vous offre un moyen sûr et structuré de recevoir des paiements internationaux, en vous aidant à éviter les retards, les frais cachés et les risques des circuits informels ou peu fiables.
- Des coordonnées bancaires fiables à l'international : Grey vous fournit de véritables coordonnées de comptes en livres et en euros, pour que vos clients vous paient en GBP ou en EUR comme ils paieraient un prestataire local. Les virements échouent moins souvent, il y a moins de confusion et vos paiements passent par des circuits fiables.
- Des frais transparents et maîtrisés : Avec Grey, vous voyez exactement ce qui vous sera facturé avant de valider une opération. Les frais sont clairement indiqués, avec une conversion autour de 1 % et des plafonds. Vous évitez les prélèvements surprises et planifiez mieux vos revenus.
- La liberté de détenir et de convertir vos devises : Rien ne vous oblige à convertir immédiatement. Grey vous permet de détenir des GBP ou des EUR, de convertir vos USDC dans l'une de ces devises, puis de retirer en dirhams quand le taux vous est favorable. Ce contrôle protège vos revenus d'un mauvais timing et de pertes inutiles.
- Un accès plus rapide à vos fonds : Les paiements reçus sur Grey sont traités rapidement, souvent en moins de 24 heures selon l'expéditeur. Votre trésorerie s'améliore et vous accédez à vos revenus sans les longs délais fréquents dans les circuits bancaires traditionnels.
- Pensé pour les freelances et les travailleurs à distance : Grey est conçu pour les personnes qui gagnent leur vie à l'international. Freelance, consultant ou salarié à distance, vous gérez plus facilement vos paiements transfrontaliers, vos revenus et vos transactions, et vous gardez vos finances organisées.
Questions fréquentes
Pourquoi les plateformes facturent-elles des frais différents pour un même paiement ?
Chaque plateforme repose sur ses propres infrastructures, partenariats et modèles de risque. Certaines misent sur la rapidité, d'autres sur le coût ou la praticité. Les frais dépendent aussi du circuit emprunté par la devise et des exigences de conformité. C'est pourquoi un même virement de 1 000 $ peut arriver différemment selon la plateforme utilisée.
Pourquoi certains utilisent-ils encore le marché noir malgré les risques ?
Beaucoup passent par le marché noir parce que le taux semble meilleur à première vue. On a l'impression d'obtenir plus pour ses dollars ou ses euros. Mais on oublie souvent l'absence de protection, l'absence de trace de la transaction et le risque de perte si quelque chose tourne mal pendant l'échange.
Comment limiter les pertes quand on reçoit des paiements internationaux ?
En raisonnant sur le coût total, et pas seulement sur les frais de transfert. Comparez les taux de change, choisissez des plateformes aux tarifs transparents, évitez les conversions inutiles et choisissez bien le moment de vos retraits. Avec le temps, ces petites améliorations peuvent nettement augmenter ce que vous gagnez réellement.
Pourquoi le taux de change compte-t-il davantage que le montant facturé ?
Parce que la valeur de vos revenus dépend du moment et de l'endroit où vous les convertissez. Un paiement qui paraît intéressant peut vite perdre de sa valeur à cause d'un mauvais timing ou d'un taux peu avantageux. Une même mission peut alors rapporter des sommes très différentes.
Gérez vos revenus en devises avec Grey
Recevoir des dollars au Maroc n'a pas à être compliqué ni coûteux. Grey propose une solution simple aux freelances, consultants, expatriés, étudiants et entreprises qui reçoivent des paiements internationaux. Avec vos comptes en GBP et en EUR, vos clients vous paient directement, vous convertissez vos USDC en livres ou en euros si besoin, vous détenez vos fonds en sécurité et vous retirez en dirhams vers votre banque marocaine quand le taux vous convient. Les transferts sont rapides, les frais sont bas et transparents, et les taux de change sont compétitifs, pour que vous gardiez une plus grande part de vos revenus. Pour le travail comme pour un usage personnel, Grey rend la réception de vos paiements internationaux au Maroc plus simple et plus sûre.
Inscrivez-vous sur le site ou téléchargez l'application pour gérer vos paiements internationaux.
Grey facture des frais sur les dépôts, les conversions et les retraits. Les dépôts par ACH, SEPA ou FPS sont facturés 0,8 % (minimum 2 $/2 €/2 £, maximum 10 $/10 €/10 £). Les conversions de devises sont facturées 1 %, plafonnées à 6 $. Les frais de retrait varient selon la devise : 35 ₦ pour le NGN, 0,5 % pour l'EUR et le GBP (minimum 2 €/2 £, maximum 10 €/10 £) et de 0,50 $ à 0,65 $ pour le KES, l'UGX et le TZS. Les paiements par carte à l'international (achats hors USD avec une carte en USD) entraînent des frais de 2 % plus 0,50 $. Les taux de change sont variables et incluent une marge par rapport au taux moyen du marché. Vérifiez toujours les frais et le taux avant de confirmer une opération. Consultez grey.co/pricing pour connaître les tarifs en vigueur.



