<script type="application/ld+json" data-schema-version="grey-blog-v4">[{"@context":"https://schema.org","@type":"BlogPosting","@id":"https://grey.co/fr/blog/the-ultimate-digital-bank-account-for-freelancers-in-algeria#article","headline":"Compte bancaire pour freelance en Algérie : les meilleures options en 2026","description":"Recevoir des paiements de l’étranger en Algérie coûte cher. Grey, Wise, Skrill ou SWIFT : quel compte bancaire freelance choisir ? Comparez les frais.","inLanguage":"fr","url":"https://grey.co/fr/blog/the-ultimate-digital-bank-account-for-freelancers-in-algeria","mainEntityOfPage":{"@id":"https://grey.co/fr/blog/the-ultimate-digital-bank-account-for-freelancers-in-algeria#webpage"},"datePublished":"2026-10-17T06:00:00+01:00","dateModified":"2026-10-17T06:00:00+01:00","author":{"@type":"Person","@id":"https://grey.co/authors/adeolu-titus-adekunle#person","name":"Adeolu Titus Adekunle","url":"https://grey.co/authors/adeolu-titus-adekunle","sameAs":["https://www.linkedin.com/in/titusadeoluadekunle/"]},"publisher":{"@type":"Organization","@id":"https://grey.co/#organization","name":"Grey","url":"https://grey.co","logo":{"@type":"ImageObject","url":"https://cdn.prod.website-files.com/6360022338a81bd6fdbb1145/6564ae1077a67e39d3c491a6_Grey%20Logo%20Lockup%20Black.svg"}},"image":{"@id":"https://grey.co/fr/blog/the-ultimate-digital-bank-account-for-freelancers-in-algeria#primaryimage"},"translationOfWork":{"@id":"https://grey.co/blog/the-ultimate-digital-bank-account-for-freelancers-in-algeria#article"}},{"@context":"https://schema.org","@type":"WebPage","@id":"https://grey.co/fr/blog/the-ultimate-digital-bank-account-for-freelancers-in-algeria#webpage","url":"https://grey.co/fr/blog/the-ultimate-digital-bank-account-for-freelancers-in-algeria","name":"Compte bancaire freelance Algérie : comparatif 2026 | Grey","description":"Recevoir des paiements de l’étranger en Algérie coûte cher. Grey, Wise, Skrill ou SWIFT : quel compte bancaire freelance choisir ? Comparez les frais.","inLanguage":"fr","primaryImageOfPage":{"@id":"https://grey.co/fr/blog/the-ultimate-digital-bank-account-for-freelancers-in-algeria#primaryimage"},"breadcrumb":{"@id":"https://grey.co/fr/blog/the-ultimate-digital-bank-account-for-freelancers-in-algeria#breadcrumb"}},{"@context":"https://schema.org","@type":"ImageObject","@id":"https://grey.co/fr/blog/the-ultimate-digital-bank-account-for-freelancers-in-algeria#primaryimage","url":"https://cdn.prod.website-files.com/636a85d290ee58e70c17e1c0/6a301565b646e0377ebefe63_6a301564375175d0e8b146f2_the-ultimate-digital-bank-account-for-freelancers-in-algeria__header-image.webp","contentUrl":"https://cdn.prod.website-files.com/636a85d290ee58e70c17e1c0/6a301565b646e0377ebefe63_6a301564375175d0e8b146f2_the-ultimate-digital-bank-account-for-freelancers-in-algeria__header-image.webp","width":1200,"height":675,"caption":"Compte bancaire numérique pour les freelances en Algérie"},{"@context":"https://schema.org","@type":"BreadcrumbList","@id":"https://grey.co/fr/blog/the-ultimate-digital-bank-account-for-freelancers-in-algeria#breadcrumb","itemListElement":[{"@type":"ListItem","position":1,"name":"Accueil","item":"https://grey.co/fr"},{"@type":"ListItem","position":2,"name":"Blog","item":"https://grey.co/fr/blog"},{"@type":"ListItem","position":3,"name":"Compte bancaire pour freelance en Algérie : les meilleures options en 2026","item":"https://grey.co/fr/blog/the-ultimate-digital-bank-account-for-freelancers-in-algeria"}]},{"@context":"https://schema.org","@type":"FAQPage","@id":"https://grey.co/fr/blog/the-ultimate-digital-bank-account-for-freelancers-in-algeria#faq","inLanguage":"fr","mainEntity":[{"@type":"Question","name":"Pourquoi ne puis-je pas utiliser PayPal ou Payoneer en tant que freelance algérien ?","acceptedAnswer":{"@type":"Answer","text":"PayPal et Payoneer ne sont pas pleinement pris en charge en Algérie, ce qui rend difficile la réception ou le retrait d’argent venant de l’étranger."}},{"@type":"Question","name":"Grey propose-t-il des comptes en USD aux utilisateurs en Algérie ?","acceptedAnswer":{"@type":"Answer","text":"Pas pour le moment. Grey fournit des comptes en EUR et en GBP aux utilisateurs algériens, mais ne propose pas actuellement de compte en USD sur ce marché. Vérifiez toujours les produits disponibles sur grey.co avant de faire votre demande, car les services proposés en Algérie évoluent activement."}},{"@type":"Question","name":"Est-il légal pour un freelance algérien de détenir ses revenus sur un compte à l’étranger ?","acceptedAnswer":{"@type":"Answer","text":"La réglementation algérienne des changes exige que les revenus en devises issus de l’exportation de services soient rapatriés par des circuits bancaires légitimes. La loi de finances 2026 a renforcé l’application des contrôles des changes. Détenir ses revenus sur un compte en devises auprès d’un prestataire en règle, comme Grey ou Wise, et passer par des circuits de conversion officiels est la voie conforme. Recourir à des circuits informels ou aux taux du marché parallèle expose à de lourdes conséquences juridiques au regard du droit algérien actuel. Consultez un juriste ou un conseiller financier qui connaît la réglementation algérienne des changes pour obtenir un avis adapté à votre situation."}},{"@type":"Question","name":"Qu’est-ce que le taux moyen du marché EUR/DZD et pourquoi est-il important ?","acceptedAnswer":{"@type":"Answer","text":"Le taux moyen du marché EUR/DZD est le point médian entre les prix auxquels acheteurs et vendeurs s’échangent les devises sur les marchés mondiaux. Aucun prestataire ne vous offre ce taux gratuitement. L’écart entre le taux moyen du marché et le montant que votre banque ou votre plateforme vous crédite correspond à sa marge. Sur un paiement de 1 000 €, une marge bancaire de 3 % vous coûte 4 664 DZD, de l’argent qui n’arrive jamais sur votre compte."}},{"@type":"Question","name":"Quels documents faut-il pour la vérification KYC de Grey en Algérie ?","acceptedAnswer":{"@type":"Answer","text":"Une pièce d’identité officielle en cours de validité (carte nationale d’identité algérienne ou passeport), un justificatif de domicile (facture ou document officiel datant de moins de 90 jours) et une photo. La démarche est entièrement numérique : pas de passage en agence, pas de documents notariés et pas de solde minimum pour ouvrir un compte."}}]}]</script>

Compte bancaire pour freelance en Algérie : les meilleures options en 2026

Adeolu Titus Adekunle

SOMMAIRE

PARTAGER CET ARTICLE

Le freelance en Algérie n’a jamais été aussi dynamique. Des développeurs à Alger, des designers à Oran, des spécialistes du marketing digital partout dans le pays bâtissent une activité professionnelle avec des clients en France, en Allemagne, au Royaume-Uni, au Canada et dans les pays du Golfe. Les talents sont là, et la demande est bien réelle.

Se faire payer reste pourtant l’un des obstacles les plus tenaces pour les freelances algériens, et trouver le bon compte bancaire pour freelance en Algérie n’a rien d’évident. L’Algérie applique l’une des réglementations des changes les plus strictes d’Afrique du Nord. La Banque d’Algérie (la banque centrale du pays) contrôle étroitement les entrées et sorties de devises, ce qui complique la gestion financière de toute personne qui perçoit des revenus de l’étranger.

Des plateformes comme PayPal et Payoneer ne sont pas pleinement prises en charge en Algérie, ce qui rend difficile la réception ou le retrait d’argent venant de l’étranger. Les comptes bancaires algériens peuvent recevoir des virements SWIFT, mais le processus est lent et coûteux, et il impose une conversion immédiate en dinars algériens (DZD) au taux de la banque. Le temps que le paiement d’un client européen arrive sur votre compte, une part non négligeable a déjà disparu.

Cet article explique ce qui fonctionne vraiment en 2026 pour recevoir un paiement freelance en Algérie depuis l’étranger, et compare les vraies options en matière de frais et de fonctionnalités.

Pourquoi les paiements internationaux sont-ils plus compliqués en Algérie ?

Avant de comparer les options, il faut comprendre le cadre réglementaire. L’environnement des changes en Algérie est unique dans la région et détermine directement quelles plateformes de paiement sont accessibles, et comment elles fonctionnent.

Le dinar n’est pas convertible

Le dinar algérien est une monnaie non convertible : il ne s’échange pas librement sur les marchés internationaux des changes. Chaque paiement international qui arrive en Algérie doit donc être converti en DZD par le système bancaire officiel, au taux officiel fixé par la Banque d’Algérie. Le taux du marché parallèle a historiquement été nettement plus élevé que le taux officiel. Passer par des circuits de change informels expose à de sérieux risques juridiques, et la loi de finances 2026 a nettement renforcé les contrôles.

La loi de finances 2026 a encore durci les contrôles

La loi de finances 2026, entrée en vigueur le 1er janvier 2026, a introduit de nouvelles règles strictes de contrôle des changes, destinées à démanteler le marché parallèle des devises et à renforcer la surveillance des opérations de change. Comme le détaille TSA Algérie, le texte impose des obligations de déclaration plus strictes, des justificatifs bancaires pour les opérations de change et des moyens de contrôle renforcés. Pour les freelances, c’est une raison de plus de percevoir leurs revenus par des circuits légaux et traçables plutôt que par des solutions informelles.

La plupart des plateformes de paiement internationales ne couvrent pas pleinement l’Algérie

PayPal et Payoneer ne sont pas pleinement pris en charge en Algérie. PayPal y fonctionne de manière limitée, et les retraits vers des comptes bancaires algériens sont restreints. Les fonctions de retrait local de Payoneer pour l’Algérie sont plus limitées que sur d’autres marchés africains. Il existe donc un vrai décalage entre les plateformes que les freelances algériens croisent en travaillant avec des clients étrangers et celles qui leur permettent réellement de recevoir et d’utiliser leurs revenus en Algérie.

Le problème des virements SWIFT

Pour les freelances qui reçoivent leurs paiements par virement SWIFT sur un compte bancaire algérien, la facture est salée. Les opérations prennent généralement trois à cinq jours ouvrables et sont automatiquement converties en DZD. Les banques algériennes facturent des frais élevés sur les virements internationaux et appliquent des taux de change défavorables lors de la conversion en dinars. Même une fois le paiement reçu, les retraits peuvent mettre plusieurs jours, voire plusieurs semaines, à apparaître sur votre compte. La banque du client facture de 25 à 50 $ pour envoyer un virement SWIFT, et les banques intermédiaires prélèvent 10 à 30 $ de plus en chemin. À l’arrivée, le montant a fondu sous des frais que personne n’avait annoncés, puis a été converti à un taux que vous n’avez pas choisi.

Quel compte bancaire choisir quand on est freelance en Algérie en 2026 ?

Vu ces contraintes, les options réalistes pour recevoir des revenus de l’étranger sont plus restreintes que sur la plupart des marchés, mais moins limitées qu’on ne le pense souvent. La vraie différence se fait entre les plateformes qui vous donnent des comptes en devises que vous contrôlez et celles qui se contentent de faire transiter les paiements par la chaîne SWIFT, avec tous ses défauts.

Wise

Wise propose des comptes en EUR, GBP et USD avec des coordonnées bancaires locales. Au moment de la rédaction, le taux moyen du marché USD/DZD s’établissait à environ 132,40 DZD pour un dollar en moyenne sur les 30 derniers jours. Wise applique le taux moyen du marché à toutes ses conversions et facture des frais transparents, généralement de 0,42 à 0,57 % du montant converti. Wise ne permet pas de retirer directement des DZD vers un compte bancaire algérien. Pour les freelances algériens, son principal intérêt est de servir de compte de détention en devises, utilisable avec la carte Wise pour les dépenses internationales.

Skrill

Skrill accepte les paiements de clients étrangers et de certaines plateformes de freelance, et s’utilise plus facilement dans certaines régions, dont l’Algérie. Skrill propose un portefeuille numérique multidevise et une carte Mastercard prépayée pour les achats en ligne. Ses frais de conversion sont plus élevés que ceux de Wise ou de Grey, et la plateforme convient mieux aux transactions ponctuelles ou modestes qu’à des revenus professionnels réguliers et importants.

Grey

Grey fournit aux freelances algériens des comptes en EUR et en GBP avec de vraies coordonnées bancaires locales. Le compte en EUR est doté d’un IBAN SEPA, le compte en GBP d’un sort code et d’un numéro de compte britanniques. Vos clients européens vous paient par SEPA ou Faster Payments, comme pour un virement local classique. Le montant arrive sur votre solde Grey en EUR ou en GBP, sans retenues SWIFT, sans frais de banque correspondante et sans conversion forcée à l’arrivée.

Précision importante : Grey ne propose pas actuellement de compte en USD aux utilisateurs en Algérie.

Frais de dépôt par SEPA : 0,8 %, plafonnés à 10 €. Frais de conversion : 1 %, plafonnés à 6 €. Carte virtuelle en USD : 5 $ de frais de création uniques, sans frais mensuels. Transactions par carte transfrontalières (achats hors USD avec une carte en USD) : 2 % plus 0,50 $.

Grey est enregistrée auprès du FinCEN et du FINTRAC. Les fonds des clients sont détenus auprès de partenaires bancaires américains réglementés, séparément des comptes opérationnels de Grey.

Virement SWIFT direct vers une banque algérienne

C’est l’option de base, qui fonctionne sans aucune démarche supplémentaire. C’est aussi la plus chère par transaction parmi celles comparées ici : elle impose une conversion immédiate en DZD au taux de la banque et ne permet pas de conserver des devises. Idéale pour : un paiement important et ponctuel, quand aucune autre solution n’est en place. À éviter pour : les factures mensuelles régulières, dont les coûts cumulés finissent par peser lourd.

Tableau comparatif : les comptes numériques pour freelances algériens

Tableau comparatif des comptes numériques pour freelances algériens : Grey, Wise, Skrill et virement SWIFT direct

Ce que Grey propose aux utilisateurs en Algérie

Grey propose aux freelances en Algérie des comptes en devises gratuits en GBP et en EUR. Quand un client français règle votre facture par SEPA sur votre IBAN Grey en EUR, le montant arrive sur votre solde Grey en EUR en un à deux jours ouvrables. Pas de passage par SWIFT, pas de retenue des banques correspondantes, pas de conversion forcée à l’arrivée. Vous gardez votre solde en EUR et vous le gérez comme vous l’entendez.

Quand vous en avez besoin, vous pouvez convertir vos devises en dinars algériens (DZD) avec Grey et retirer votre argent vers votre compte bancaire local.

La carte virtuelle en USD est le deuxième grand avantage. Pour les freelances algériens qui paient des outils professionnels internationaux (AWS, Google Workspace, Adobe Creative Cloud, ChatGPT Plus, Figma, GitHub) ou des plateformes publicitaires internationales, la carte virtuelle en USD de Grey fonctionne sans les restrictions qui touchent les cartes bancaires algériennes. Les transactions par carte transfrontalières effectuées avec la carte en USD entraînent des frais de 2 % plus 0,50 $.

La grille tarifaire de Grey est transparente et plafonnée. Dépôt par SEPA : 0,8 %, plafonné à 10 €. Conversion : 1 %, plafonnée à 6 €. Pour tout paiement supérieur à 1 250 €, les frais cumulés de dépôt et de conversion sont plafonnés à 16 €, quel que soit le montant. Il n’y a pas de frais mensuels de tenue de compte.

Comment ouvrir un compte Grey en Algérie

  1. Téléchargez l’application Grey ou rendez-vous sur grey.co
  2. Inscrivez-vous avec votre adresse e-mail et choisissez un mot de passe sécurisé
  3. Effectuez la vérification d’identité (KYC) : téléversez une carte nationale d’identité ou un passeport en cours de validité, un justificatif de domicile et une photo
  4. La vérification prend généralement un à trois jours ouvrables une fois le dossier complet envoyé
  5. Consultez les coordonnées de votre compte en EUR : votre IBAN SEPA est disponible dès la fin de la vérification
  6. Consultez les coordonnées de votre compte en GBP : le sort code et le numéro de compte se trouvent dans la même rubrique
  7. Ajoutez votre IBAN Grey en EUR à votre modèle de facture pour vos clients européens
  8. Communiquez vos coordonnées bancaires à vos clients et vérifiez qu’ils peuvent payer par SEPA (EUR) ou Faster Payments (GBP)
  9. Recevez vos paiements en un à deux jours ouvrables sur votre solde Grey dans la devise concernée
  10. Ouvrez la rubrique Cartes pour créer votre carte virtuelle en USD et payer vos outils internationaux

Les freelances algériens évoluent dans l’un des environnements de change les plus restrictifs d’Afrique du Nord, tout en bâtissant de véritables carrières internationales.

La solution consiste à utiliser des outils légitimes et encadrés, compatibles avec la réglementation algérienne. Un compte en EUR avec un IBAN SEPA vous évite les virements SWIFT pour les paiements de vos clients européens. Une carte virtuelle en USD règle la question du paiement des outils internationaux. Ces deux solutions sont disponibles dès aujourd’hui chez Grey pour les utilisateurs en Algérie, et c’est ce qui fait d’un compte bancaire pour freelance en Algérie un vrai outil de travail.

Ouvrez un compte Grey dès aujourd’hui pour vous lancer.

Questions fréquentes

Pourquoi ne puis-je pas utiliser PayPal ou Payoneer en tant que freelance algérien ?
‍
PayPal et Payoneer ne sont pas pleinement pris en charge en Algérie, ce qui rend difficile la réception ou le retrait d’argent venant de l’étranger.

Grey propose-t-il des comptes en USD aux utilisateurs en Algérie ?
‍
Pas pour le moment. Grey fournit des comptes en EUR et en GBP aux utilisateurs algériens, mais ne propose pas actuellement de compte en USD sur ce marché. Vérifiez toujours les produits disponibles sur grey.co avant de faire votre demande, car les services proposés en Algérie évoluent activement.

Est-il légal pour un freelance algérien de détenir ses revenus sur un compte à l’étranger ?
‍
La réglementation algérienne des changes exige que les revenus en devises issus de l’exportation de services soient rapatriés par des circuits bancaires légitimes. La loi de finances 2026 a renforcé l’application des contrôles des changes. Détenir ses revenus sur un compte en devises auprès d’un prestataire en règle, comme Grey ou Wise, et passer par des circuits de conversion officiels est la voie conforme. Recourir à des circuits informels ou aux taux du marché parallèle expose à de lourdes conséquences juridiques au regard du droit algérien actuel. Consultez un juriste ou un conseiller financier qui connaît la réglementation algérienne des changes pour obtenir un avis adapté à votre situation.

Qu’est-ce que le taux moyen du marché EUR/DZD et pourquoi est-il important ?
‍
Le taux moyen du marché EUR/DZD est le point médian entre les prix auxquels acheteurs et vendeurs s’échangent les devises sur les marchés mondiaux. Aucun prestataire ne vous offre ce taux gratuitement. L’écart entre le taux moyen du marché et le montant que votre banque ou votre plateforme vous crédite correspond à sa marge. Sur un paiement de 1 000 €, une marge bancaire de 3 % vous coûte 4 664 DZD, de l’argent qui n’arrive jamais sur votre compte.

Quels documents faut-il pour la vérification KYC de Grey en Algérie ?
‍
Une pièce d’identité officielle en cours de validité (carte nationale d’identité algérienne ou passeport), un justificatif de domicile (facture ou document officiel datant de moins de 90 jours) et une photo. La démarche est entièrement numérique : pas de passage en agence, pas de documents notariés et pas de solde minimum pour ouvrir un compte.

Grey facture des frais sur les dépôts, les conversions et les retraits. Les dépôts par SEPA sont soumis à des frais de 0,8 % (minimum 2 €, maximum 10 €). Les dépôts par FPS (GBP) sont soumis à des frais de 0,8 % (minimum 2 £, maximum 10 £). Les conversions de devises sont facturées 1 %, avec un plafond de 6 $. Les frais de retrait varient selon la devise : 0,5 % pour l’EUR (minimum 2 €, maximum 10 €) et 0,5 % pour le GBP (minimum 2 £, maximum 10 £). Création d’une carte virtuelle : 5 $ de frais uniques, sans frais mensuels. Les transactions par carte transfrontalières (achats hors USD avec une carte en USD) sont soumises à des frais de 2 % plus 0,50 $. Les taux de change sont variables et incluent une marge par rapport au taux moyen du marché. Vérifiez toujours les frais et les produits disponibles en Algérie sur grey.co avant toute opération.

‍

Dernière mise à jour :

October 17, 2026

Open a free Grey account to get startedJoin 1 million digital nomads
À LIRE AUSSI

Wise vs PayPal vs Payoneer au Maroc : quelle plateforme choisir ?

•

•

2 min de lecture

Un développeur freelance à Casablanca a trois clients. Le premier le paie par PayPal, parce qu’il l’a toujours fait. Le deuxième passe par Upwork, qui verse par défaut sur Payoneer. Le troisième est une agence allemande qui envoie un virement direct. Trois sources de paiement, trois plateformes, trois grilles tarifaires et trois façons différentes de récupérer l’argent sur un compte bancaire au Maroc.

C’est le quotidien de la plupart des freelances marocains payés depuis l’étranger. Les plateformes qu’utilisent leurs clients ne sont pas toujours celles qui fonctionnent le mieux au Maroc. Et leurs limites (frais, options de retrait, disponibilité de la carte) diffèrent assez pour qu’un mauvais choix de compte principal coûte de l’argent chaque mois.

Ce comparatif Wise vs PayPal vs Payoneer au Maroc détaille ce que chaque service propose aux utilisateurs marocains en 2026, y compris les limites que leurs pages commerciales ne mettent pas en avant. Il montre aussi où se situe Grey, une alternative pour les freelances marocains payés surtout en EUR ou en GBP.

Ce dont un freelance marocain a besoin pour recevoir des paiements

Avant de comparer les trois plateformes, il faut savoir ce que l’on mesure. Pour un freelance ou un télétravailleur au Maroc qui reçoit des revenus de l’étranger, cinq critères comptent.

Puis-je recevoir efficacement les paiements de mes clients étrangers ? Autrement dit, la plateforme fournit-elle des coordonnées bancaires locales (IBAN en EUR, numéro de routage en USD) pour que les clients paient par simple virement domestique, ou doivent-ils envoyer des virements internationaux coûteux ?

Combien coûte la réception puis la conversion en MAD ? Le coût total comprend les frais de réception, la marge de conversion au-dessus du taux moyen du marché et les éventuels frais de retrait vers la banque marocaine. Il faut additionner les trois.

En combien de temps ai-je accès à mon argent en MAD ? Une plateforme qui bloque les fonds trois à cinq jours ouvrés complique la trésorerie. Un accès instantané ou le jour même aux dirhams compte pour un freelance qui gère ses dépenses mensuelles.

Y a-t-il une carte pour payer à l’international ? Beaucoup de freelances marocains paient des outils et des abonnements étrangers. Une carte virtuelle ou physique libellée en devise change beaucoup l’usage au quotidien.

Quelles sont les limites propres aux utilisateurs marocains ? Une plateforme disponible dans le monde entier ne fonctionne pas forcément pleinement au Maroc. Ces différences pèsent lourd dans la pratique.

Wise au Maroc

Wise est la plateforme la plus citée par les freelances marocains attentifs aux coûts. Pour recevoir des euros de clients européens et les convertir avec la marge la plus faible, sa réputation est méritée. Wise applique en général le taux moyen du marché à toutes ses conversions.

Vous pouvez envoyer des MAD vers des comptes bancaires de particuliers et d’entreprises au Maroc, avec un délai habituel d’un à trois jours ouvrés après la conversion. Certaines banques marocaines facturent la réception des virements : Al Barid, Attijariwafa, BMCE, BMCI, Crédit du Maroc et Société Générale Maroc peuvent prélever des frais de réception allant jusqu’à 20 MAD.

Wise fournit des comptes en EUR, GBP et USD avec des coordonnées bancaires locales pour recevoir des paiements. Les clients européens paient par SEPA sur l’IBAN en EUR. Les clients britanniques paient par Faster Payments sur le sort code et le numéro de compte en GBP. Dans les deux cas, l’argent arrive sur le solde Wise sans frais SWIFT déduits.

La limite décisive pour les résidents au Maroc : la carte Wise ne leur est pas proposée. Si vous avez besoin d’une carte pour vos achats en ligne à l’international, Wise ne suffit pas.

Idéal pour : les freelances marocains payés surtout en EUR ou en GBP qui veulent le coût de conversion le plus bas vers le MAD et n’ont pas besoin de carte pour leurs dépenses à l’étranger.

PayPal au Maroc

La situation de PayPal au Maroc a nettement changé en septembre 2025. CASHPLUS, fintech marocaine de premier plan et établissement de paiement agréé par Bank Al-Maghrib, a annoncé un partenariat avec PayPal qui permet aux utilisateurs marocains de retirer instantanément leur solde PayPal en MAD depuis l’application mobile CASHPLUS, sans passage en agence, sans paperasse et sans intermédiaire. CASHPLUS devient ainsi le seul acteur au Maroc à proposer le retrait PayPal en ligne.

Avant ce partenariat, les utilisateurs marocains vivaient l’une des pires expériences de retrait PayPal au monde : ils pouvaient recevoir des fonds, mais pour retirer leur argent PayPal en MAD, ils devaient recourir à des solutions de contournement que beaucoup jugeaient peu fiables. Le partenariat avec CASHPLUS est une vraie amélioration.

Les frais, en revanche, restent élevés. En octobre 2026, PayPal facture 2,99 % sur les paiements de biens et services, 1,5 % sur les transactions internationales, et applique une marge de change de 3 à 4 % à la conversion. Sur un paiement de 1 000 € d’un client européen, le coût cumulé de réception et de conversion peut atteindre 60 à 85 € avant que l’argent n’arrive sur un compte marocain.

Les conditions de PayPal pour le Maroc imposent de retirer les fonds reçus sur un compte PayPal marocain vers un compte bancaire marocain dans les 30 jours suivant leur réception. Ce n’est pas facultatif. Conserver des fonds sur un solde PayPal au-delà de 30 jours enfreint les conditions applicables aux utilisateurs marocains.

PayPal ne fournit pas de coordonnées bancaires locales (IBAN en EUR ou numéro de routage en USD) aux utilisateurs marocains. Vos clients ne peuvent vous payer que par PayPal, pas par SEPA ni par ACH : ils doivent donc avoir un compte PayPal, et vos encaissements se limitent aux clients qui utilisent la plateforme.

Idéal pour : les freelances marocains dont les clients utilisent déjà PayPal et qui veulent des MAD instantanés via CASHPLUS ; les vendeurs en ligne sur des plateformes qui paient par PayPal.

Payoneer au Maroc

Payoneer est la plateforme la plus utilisée par les freelances marocains qui travaillent sur des plateformes internationales. Son intégration directe avec Upwork, Fiverr, Amazon et d’autres grandes places de marché en fait le choix par défaut de ceux qui l’ont découverte par l’une d’elles.

Payoneer fournit des comptes en USD, EUR et GBP avec des coordonnées bancaires locales. Les clients européens paient par SEPA sur le compte en EUR. Les clients américains peuvent payer par ACH sur le compte en USD. Pour les utilisateurs de places de marché, l’intégration directe fait arriver les gains automatiquement.

Payoneer ne facture pas de frais de réception sur la plupart des paiements. En revanche, en octobre 2026, un retrait vers votre banque marocaine entraîne des frais de conversion de 2 à 3 %. Les retraits prennent généralement deux à trois jours ouvrés.

Payoneer propose aussi une carte de débit Mastercard, contrairement à Wise qui n’a pas de carte pour les résidents au Maroc. Cette carte coûte 29,95 USD par an. Elle permet les achats en ligne à l’international, ce qui couvre le paiement des abonnements et des outils, un besoin auquel Wise ne répond pas.

Pour les transferts hors Payoneer (clients qui paient directement plutôt que via une plateforme intégrée), des frais allant jusqu’à 3 % s’appliquent. La vérification à l’ouverture du compte peut prendre jusqu’à trois jours ouvrés.

Idéal pour : les freelances marocains sur Upwork, Fiverr ou d’autres places de marché intégrées à Payoneer ; les utilisateurs qui ont besoin d’une carte pour leurs dépenses à l’étranger en plus de leur compte de réception.

Tableau comparatif : Wise, PayPal ou Payoneer pour les utilisateurs marocains

Wise PayPal Payoneer Grey
Compte EUR avec IBAN SEPA Oui Non Oui Oui
Compte GBP avec sort code Oui Non Oui Oui
Compte USD Oui Non Oui Pas pour le Maroc actuellement
Mode de paiement des clients SEPA, Faster Payments, ACH PayPal uniquement SEPA, Faster Payments, ACH SEPA, Faster Payments
Frais de réception sur 1 000 € Gratuit À la charge de l’expéditeur : 2,99 % + frais fixes Gratuit (pour la plupart des paiements de plateformes) 0,8 %, plafonnés à 10 € (soit 8 €)
Retrait en MAD Virement bancaire Uniquement via l’application CASHPLUS Directement vers une banque marocaine À vérifier sur grey.co
Carte pour les résidents au Maroc Non (indisponible pour les résidents au Maroc) Limitée (liée au portefeuille CASHPLUS) Oui (Mastercard, 29,95 USD par an) Oui (carte virtuelle en USD, 5 USD à la création)
Intégration aux plateformes Limitée Oui (plateformes e-commerce) Oui (Upwork, Fiverr, Amazon et autres) Non
Frais annuels de tenue Aucun Aucun 29,95 USD par an (carte) Aucun
Enregistrements et licences FinCEN (États-Unis) et licences dans 48 États américains FinCEN (États-Unis) et autres FinCEN (États-Unis) Enregistrée auprès du FinCEN (États-Unis) et de FINTRAC (Canada)
Idéal pour Coût de conversion le plus bas ; réception en EUR, GBP et USD ; pas de carte au Maroc Clients qui paient par PayPal ; MAD instantanés via CASHPLUS Freelances sur plateformes ; besoin d’une carte Réception en EUR et GBP ; maîtrise de la conversion ; carte virtuelle en USD

Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier ou juridique. Données en date d’octobre 2026 : la disponibilité, les frais et les fonctionnalités des plateformes pour les utilisateurs marocains peuvent changer. Vérifiez toujours les taux, frais et conditions en vigueur auprès de chaque plateforme avant toute opération. La disponibilité des produits Grey pour les utilisateurs marocains est à confirmer sur grey.co avant de vous inscrire.

Ce que les chiffres veulent dire en pratique

Sur un paiement mensuel de 1 000 €, l’écart entre PayPal dans le pire des cas (9 973 MAD) et Wise (10 516 MAD) atteint 543 MAD par mois, soit 6 516 MAD par an. Cela représente environ 617 € par an qui n’arrivent pas sur votre compte, uniquement à cause du choix de plateforme.

Payoneer se situe entre les deux : moins cher que PayPal sur la conversion, mais nettement plus cher que Wise. En contrepartie, vous avez la carte de débit Mastercard et l’intégration aux places de marché que Wise n’offre pas aux résidents au Maroc.

Le retrait instantané en MAD via CASHPLUS est le seul domaine où PayPal a un vrai avantage : si la rapidité d’accès à vos fonds passe avant tout et que vous acceptez une marge de conversion plus élevée, le duo CASHPLUS-PayPal est le chemin le plus rapide entre vos revenus internationaux et vos dirhams.

La place de Grey pour les utilisateurs marocains

Grey fournit aux utilisateurs marocains des comptes en EUR et GBP avec des coordonnées bancaires locales : un IBAN SEPA pour l’EUR, un sort code et un numéro de compte britanniques pour la GBP. Les clients européens paient par SEPA ou Faster Payments, comme pour un virement local classique. Le montant intégral arrive sur le solde Grey en EUR ou en GBP en un à deux jours ouvrés, sans frais SWIFT déduits.

Les frais sont plafonnés. Dépôt par SEPA : 0,8 %, plafonné à 10 €. Conversion : 1 %, plafonnée à 6 €. Pour tout paiement supérieur à 1 250 €, les frais cumulés ne dépassent pas 16 €, quel que soit le montant. Il n’y a pas de frais mensuels de tenue de compte.

La carte virtuelle en USD de Grey, accessible aux utilisateurs marocains pour 5 USD de frais de création et sans frais mensuels, couvre les dépenses internationales que Wise ne permet pas aux résidents au Maroc. Les paiements transfrontaliers par carte (achats hors USD avec une carte en USD) entraînent des frais de 2 % plus 0,50 USD. Pour les plateformes qui facturent en USD, aucuns frais transfrontaliers ne s’appliquent.

Limite importante : Grey ne propose pas actuellement de compte en USD aux utilisateurs marocains.

Pour les freelances marocains payés surtout en EUR par des clients français, espagnols, allemands ou belges, Grey et Wise sont les deux options les plus avantageuses en coût. Le plafond de frais de Grey le rend plus rentable sur les gros montants. Le pourcentage plus faible de Wise le rend légèrement moins cher sur les petits montants, en dessous de 600 € par transaction. Pour les revenus en USD, Payoneer ou Wise comblent ce manque.

Wise, PayPal ou Payoneer : quelle plateforme choisir au Maroc ?

Si vos clients vous paient par PayPal et que vous voulez des MAD tout de suite : CASHPLUS est actuellement le seul acteur au Maroc à proposer le retrait PayPal en ligne. Le coût de conversion est élevé, mais aucun autre service ne donne accès aux dirhams aussi vite.

Si le coût de conversion est votre priorité et que vos clients peuvent payer par SEPA : Wise vous donne le plus de MAD par euro de toutes les plateformes de ce comparatif. L’absence de carte pour les résidents au Maroc est la contrepartie.

Si vous travaillez sur Upwork, Fiverr ou Amazon : l’intégration directe de Payoneer aux places de marché en fait l’option la plus simple pour les revenus issus des plateformes. Ajoutez la carte de débit Mastercard si vous devez payer des abonnements internationaux.

Si vous êtes payé surtout en EUR ou en GBP et que vous voulez une carte avec votre compte de réception : Grey propose les deux sur une seule plateforme, avec des frais plafonnés sur les gros montants et une carte virtuelle en USD que Wise n’offre pas aux résidents au Maroc.

Aucune de ces trois plateformes n’est la meilleure option pour tous les freelances marocains. Chacune excelle dans un usage précis et a des limites qui pèsent davantage au Maroc qu’ailleurs.

Wise l’emporte sur le coût de conversion : c’est le bon choix si vos clients peuvent payer par SEPA et que vous n’avez pas besoin de carte. PayPal l’emporte sur la rapidité de retrait en MAD via CASHPLUS : c’est le bon choix si vos clients utilisent PayPal et que l’accès immédiat aux dirhams compte plus que le coût de conversion. Payoneer l’emporte sur l’intégration aux places de marché et la disponibilité de la carte : c’est le bon choix si vos revenus passent par Upwork, Fiverr ou des plateformes similaires.

Grey ajoute une quatrième option pour les freelances marocains qui veulent un IBAN en EUR avec des frais plafonnés et une carte virtuelle en USD dans un seul compte, en particulier ceux qui sont payés surtout par des clients européens en EUR ou en GBP.

La bonne réponse dépend de l’origine de vos revenus, de la fréquence à laquelle vous avez besoin de dirhams et de votre besoin ou non d’une carte pour vos dépenses à l’étranger. Vous avez maintenant des informations vérifiées pour décider. Et si votre choix se porte sur Grey, téléchargez l’application Grey pour commencer.

Questions fréquentes

Les freelances marocains peuvent-ils utiliser Wise pour recevoir des paiements internationaux ?‍

Oui. Wise fournit aux utilisateurs marocains des comptes en EUR, GBP et USD avec des coordonnées bancaires locales. Les clients européens peuvent payer par SEPA sur l’IBAN en EUR. La conversion en MAD se fait au taux moyen du marché, avec des frais fixes d’environ 0,42 à 0,57 %. En revanche, la carte Wise n’est pas proposée aux résidents au Maroc : ils ne peuvent donc pas utiliser Wise pour payer par carte à l’international.

Comment les utilisateurs marocains de PayPal retirent-ils leur argent en MAD ?‍

Depuis septembre 2025, CASHPLUS, fintech agréée par Bank Al-Maghrib, est le seul acteur au Maroc à proposer le retrait PayPal en ligne. Les utilisateurs de PayPal peuvent retirer instantanément leur solde en MAD depuis l’application mobile CASHPLUS, sans passer en agence. Les conditions de PayPal pour le Maroc imposent de retirer les fonds reçus vers un compte bancaire marocain dans les 30 jours suivant leur réception.

Quels sont les frais de conversion de Payoneer pour un retrait vers une banque marocaine ?‍

Un retrait de Payoneer vers un compte bancaire marocain entraîne des frais de conversion de 2 à 3 %. Les retraits prennent généralement deux à trois jours ouvrés. Sur un paiement de 1 000 €, le coût de conversion est d’environ 20 à 30 €. Payoneer facture aussi 29,95 USD par an pour la carte de débit Mastercard.

Grey propose-t-il des comptes en USD aux utilisateurs marocains ?‍

Pas actuellement. Grey fournit des comptes en EUR et GBP aux utilisateurs marocains, mais pas de compte en USD pour ce marché pour l’instant. Si vos clients paient en USD, Wise ou Payoneer proposent des comptes de réception en USD. Vérifiez toujours la disponibilité actuelle des produits sur grey.co avant de vous inscrire.

Puis-je utiliser plusieurs plateformes pour recevoir des paiements internationaux au Maroc ?‍

Oui, et pour la plupart des freelances marocains qui ont plusieurs sources de revenus, combiner deux plateformes est l’approche la plus pratique : Wise ou Grey pour recevoir des EUR et des GBP au coût de conversion le plus bas, et Payoneer pour les revenus en USD ou les versements des places de marché. Vous couvrez ainsi les sources de revenus les plus courantes sans dépendre des limites d’une seule plateforme.
Où acheter des dinars algériens quand on n’est pas Algérien ?

•

•

2 min de lecture

L’Algérie applique un système de change bien particulier, qui peut dérouter les non-résidents. Si vous voyagez pour affaires, pour le tourisme ou pour vous installer, savoir où acheter des dinars algériens (DZD) légalement et en toute sécurité est essentiel. Contrairement à de nombreux pays où changer de l’argent est assez simple, l’Algérie impose un contrôle des changes strict qui limite l’accès aux services de change.

Dans cet article, je vous explique les moyens les plus sûrs d’acheter des dinars algériens quand on n’est pas Algérien, tout en respectant la réglementation locale.

Comprendre la réglementation des changes en Algérie

Avant de changer votre argent, il faut comprendre comment l’Algérie encadre sa monnaie. Le dinar algérien est une monnaie non convertible, ce qui signifie qu’il ne s’échange pas librement hors d’Algérie. L’État contrôle strictement les opérations de change, et le taux de change officiel du dinar est fixé par la banque centrale.

Les points essentiels :

  • Peu de circuits de change officiels : seules les banques et les bureaux de change agréés peuvent légalement échanger des devises contre des dinars algériens.
  • Usage limité des cartes étrangères : les cartes de débit et de crédit internationales ne fonctionnent pas toujours en Algérie, surtout en dehors des grandes villes.
  • Les risques du marché noir des devises : le change informel existe, mais il est illégal et comporte de vrais risques, dont les faux billets et des taux défavorables.

Changez toujours votre argent par des circuits agréés pour éviter les ennuis juridiques et les pertes financières.

Où acheter des dinars algériens quand on n’est pas Algérien

1. Les banques algériennes

Le moyen le plus sûr et le plus fiable de changer de l’argent reste les banques algériennes. Les grandes banques comme la Banque Nationale d’Algérie (BNA), le Crédit Populaire d’Algérie (CPA) et la Banque Extérieure d’Algérie (BEA) proposent des services de change aux visiteurs.

À garder en tête :

  • Vous aurez besoin de votre passeport et d’un justificatif d’entrée sur le territoire pour changer de l’argent.
  • Les taux de change sont fixes et suivent le taux officiel de la banque centrale.
  • Toutes les agences ne font pas le change. Mieux vaut vous rendre dans les grandes agences d’Alger, d’Oran ou d’autres grandes villes.

2. Les bureaux de change en Algérie

Des bureaux de change agréés existent dans les grands aéroports et dans certains quartiers des grandes villes. Moins nombreux qu’ailleurs, ils restent une alternative pratique aux banques.

3. Distributeurs automatiques et paiements par carte

Certains distributeurs automatiques en Algérie acceptent les retraits avec une carte bancaire étrangère, notamment dans les hôtels et les quartiers d’affaires. Rien n’est garanti pour autant, et les frais de retrait peuvent être élevés.

À savoir :

  • Les cartes Visa et Mastercard fonctionnent dans certains distributeurs, mais de façon inégale.
  • Beaucoup de commerces algériens fonctionnent en espèces, si bien que les paiements par carte sont parfois refusés.
  • Vérifiez auprès de votre banque avant le départ que votre carte fonctionnera en Algérie.

4. Le change dans les pays voisins

Dans certains cas, vous pouvez changer de l’argent avant d’arriver en Algérie. Des pays proches comme la Tunisie et la France proposent parfois des dinars algériens dans leurs banques ou leurs bureaux de change.

Pourquoi envisager cette option ?

  • Si vous transitez par la Tunisie ou la France, vous pouvez changer une petite somme en dinars avant votre arrivée.
  • Vous avez ainsi un peu de monnaie locale en poche dès l’atterrissage en Algérie.

Cela dit, les dinars restent rares hors d’Algérie : ce n’est donc pas une solution garantie.

Nos conseils pour changer de l’argent en Algérie en toute sécurité

Pour que tout se passe bien, suivez ces bonnes pratiques au moment de changer votre argent :

  • Passez toujours par des services de change officiels pour éviter les problèmes juridiques et les faux billets.
  • Conservez vos reçus de change : ils peuvent vous être demandés à la sortie du territoire algérien.
  • Ne changez jamais d’argent auprès des cambistes de rue : c’est illégal et risqué.
  • Emportez des espèces (EUR ou USD). Ce sont les devises les plus faciles à changer.
  • Estimez à l’avance la somme en monnaie locale dont vous aurez besoin, car les cartes étrangères ne sont pas toujours fiables.

Comment Grey vous aide pour vos opérations internationales

Gérer son argent en voyage en Algérie peut vite devenir compliqué, mais des solutions financières numériques comme Grey simplifient les opérations internationales. Avec Grey, vous pouvez :

  • Détenir et convertir plusieurs devises à des taux compétitifs.
  • Envoyer et recevoir de l’argent à l’international sans frais élevés, par exemple depuis l’Algérie.
  • Accéder à vos fonds en ligne sans dépendre de services bancaires locaux imprévisibles.

Pour les voyageurs comme pour les professionnels, Grey offre un moyen sûr et simple de gérer son argent dans plusieurs devises. Et si vous travaillez en freelance depuis l’Algérie, notre comparatif des comptes pour freelances présente les options disponibles.

Acheter des dinars algériens quand on n’est pas citoyen demande de l’anticipation, en raison du contrôle des changes en vigueur. Le plus sûr est de passer par les banques et les bureaux de change agréés, et de fuir le marché noir.

Pour gérer sereinement votre argent en Algérie, inscrivez-vous dès aujourd’hui ou téléchargez l’application et profitez de services financiers internationaux et inclusifs, pensés pour porter vos projets au-delà des frontières.

‍

Compte bancaire pour freelance en Algérie : les meilleures options en 2026

•

•

2 min de lecture

Le freelance en Algérie n’a jamais été aussi dynamique. Des développeurs à Alger, des designers à Oran, des spécialistes du marketing digital partout dans le pays bâtissent une activité professionnelle avec des clients en France, en Allemagne, au Royaume-Uni, au Canada et dans les pays du Golfe. Les talents sont là, et la demande est bien réelle.

Se faire payer reste pourtant l’un des obstacles les plus tenaces pour les freelances algériens, et trouver le bon compte bancaire pour freelance en Algérie n’a rien d’évident. L’Algérie applique l’une des réglementations des changes les plus strictes d’Afrique du Nord. La Banque d’Algérie (la banque centrale du pays) contrôle étroitement les entrées et sorties de devises, ce qui complique la gestion financière de toute personne qui perçoit des revenus de l’étranger.

Des plateformes comme PayPal et Payoneer ne sont pas pleinement prises en charge en Algérie, ce qui rend difficile la réception ou le retrait d’argent venant de l’étranger. Les comptes bancaires algériens peuvent recevoir des virements SWIFT, mais le processus est lent et coûteux, et il impose une conversion immédiate en dinars algériens (DZD) au taux de la banque. Le temps que le paiement d’un client européen arrive sur votre compte, une part non négligeable a déjà disparu.

Cet article explique ce qui fonctionne vraiment en 2026 pour recevoir un paiement freelance en Algérie depuis l’étranger, et compare les vraies options en matière de frais et de fonctionnalités.

Pourquoi les paiements internationaux sont-ils plus compliqués en Algérie ?

Avant de comparer les options, il faut comprendre le cadre réglementaire. L’environnement des changes en Algérie est unique dans la région et détermine directement quelles plateformes de paiement sont accessibles, et comment elles fonctionnent.

Le dinar n’est pas convertible

Le dinar algérien est une monnaie non convertible : il ne s’échange pas librement sur les marchés internationaux des changes. Chaque paiement international qui arrive en Algérie doit donc être converti en DZD par le système bancaire officiel, au taux officiel fixé par la Banque d’Algérie. Le taux du marché parallèle a historiquement été nettement plus élevé que le taux officiel. Passer par des circuits de change informels expose à de sérieux risques juridiques, et la loi de finances 2026 a nettement renforcé les contrôles.

La loi de finances 2026 a encore durci les contrôles

La loi de finances 2026, entrée en vigueur le 1er janvier 2026, a introduit de nouvelles règles strictes de contrôle des changes, destinées à démanteler le marché parallèle des devises et à renforcer la surveillance des opérations de change. Comme le détaille TSA Algérie, le texte impose des obligations de déclaration plus strictes, des justificatifs bancaires pour les opérations de change et des moyens de contrôle renforcés. Pour les freelances, c’est une raison de plus de percevoir leurs revenus par des circuits légaux et traçables plutôt que par des solutions informelles.

La plupart des plateformes de paiement internationales ne couvrent pas pleinement l’Algérie

PayPal et Payoneer ne sont pas pleinement pris en charge en Algérie. PayPal y fonctionne de manière limitée, et les retraits vers des comptes bancaires algériens sont restreints. Les fonctions de retrait local de Payoneer pour l’Algérie sont plus limitées que sur d’autres marchés africains. Il existe donc un vrai décalage entre les plateformes que les freelances algériens croisent en travaillant avec des clients étrangers et celles qui leur permettent réellement de recevoir et d’utiliser leurs revenus en Algérie.

Le problème des virements SWIFT

Pour les freelances qui reçoivent leurs paiements par virement SWIFT sur un compte bancaire algérien, la facture est salée. Les opérations prennent généralement trois à cinq jours ouvrables et sont automatiquement converties en DZD. Les banques algériennes facturent des frais élevés sur les virements internationaux et appliquent des taux de change défavorables lors de la conversion en dinars. Même une fois le paiement reçu, les retraits peuvent mettre plusieurs jours, voire plusieurs semaines, à apparaître sur votre compte. La banque du client facture de 25 à 50 $ pour envoyer un virement SWIFT, et les banques intermédiaires prélèvent 10 à 30 $ de plus en chemin. À l’arrivée, le montant a fondu sous des frais que personne n’avait annoncés, puis a été converti à un taux que vous n’avez pas choisi.

Quel compte bancaire choisir quand on est freelance en Algérie en 2026 ?

Vu ces contraintes, les options réalistes pour recevoir des revenus de l’étranger sont plus restreintes que sur la plupart des marchés, mais moins limitées qu’on ne le pense souvent. La vraie différence se fait entre les plateformes qui vous donnent des comptes en devises que vous contrôlez et celles qui se contentent de faire transiter les paiements par la chaîne SWIFT, avec tous ses défauts.

Wise

Wise propose des comptes en EUR, GBP et USD avec des coordonnées bancaires locales. Au moment de la rédaction, le taux moyen du marché USD/DZD s’établissait à environ 132,40 DZD pour un dollar en moyenne sur les 30 derniers jours. Wise applique le taux moyen du marché à toutes ses conversions et facture des frais transparents, généralement de 0,42 à 0,57 % du montant converti. Wise ne permet pas de retirer directement des DZD vers un compte bancaire algérien. Pour les freelances algériens, son principal intérêt est de servir de compte de détention en devises, utilisable avec la carte Wise pour les dépenses internationales.

Skrill

Skrill accepte les paiements de clients étrangers et de certaines plateformes de freelance, et s’utilise plus facilement dans certaines régions, dont l’Algérie. Skrill propose un portefeuille numérique multidevise et une carte Mastercard prépayée pour les achats en ligne. Ses frais de conversion sont plus élevés que ceux de Wise ou de Grey, et la plateforme convient mieux aux transactions ponctuelles ou modestes qu’à des revenus professionnels réguliers et importants.

Grey

Grey fournit aux freelances algériens des comptes en EUR et en GBP avec de vraies coordonnées bancaires locales. Le compte en EUR est doté d’un IBAN SEPA, le compte en GBP d’un sort code et d’un numéro de compte britanniques. Vos clients européens vous paient par SEPA ou Faster Payments, comme pour un virement local classique. Le montant arrive sur votre solde Grey en EUR ou en GBP, sans retenues SWIFT, sans frais de banque correspondante et sans conversion forcée à l’arrivée.

Précision importante : Grey ne propose pas actuellement de compte en USD aux utilisateurs en Algérie.

Frais de dépôt par SEPA : 0,8 %, plafonnés à 10 €. Frais de conversion : 1 %, plafonnés à 6 €. Carte virtuelle en USD : 5 $ de frais de création uniques, sans frais mensuels. Transactions par carte transfrontalières (achats hors USD avec une carte en USD) : 2 % plus 0,50 $.

Grey est enregistrée auprès du FinCEN et du FINTRAC. Les fonds des clients sont détenus auprès de partenaires bancaires américains réglementés, séparément des comptes opérationnels de Grey.

Virement SWIFT direct vers une banque algérienne

C’est l’option de base, qui fonctionne sans aucune démarche supplémentaire. C’est aussi la plus chère par transaction parmi celles comparées ici : elle impose une conversion immédiate en DZD au taux de la banque et ne permet pas de conserver des devises. Idéale pour : un paiement important et ponctuel, quand aucune autre solution n’est en place. À éviter pour : les factures mensuelles régulières, dont les coûts cumulés finissent par peser lourd.

Tableau comparatif : les comptes numériques pour freelances algériens

Tableau comparatif des comptes numériques pour freelances algériens : Grey, Wise, Skrill et virement SWIFT direct

Ce que Grey propose aux utilisateurs en Algérie

Grey propose aux freelances en Algérie des comptes en devises gratuits en GBP et en EUR. Quand un client français règle votre facture par SEPA sur votre IBAN Grey en EUR, le montant arrive sur votre solde Grey en EUR en un à deux jours ouvrables. Pas de passage par SWIFT, pas de retenue des banques correspondantes, pas de conversion forcée à l’arrivée. Vous gardez votre solde en EUR et vous le gérez comme vous l’entendez.

Quand vous en avez besoin, vous pouvez convertir vos devises en dinars algériens (DZD) avec Grey et retirer votre argent vers votre compte bancaire local.

La carte virtuelle en USD est le deuxième grand avantage. Pour les freelances algériens qui paient des outils professionnels internationaux (AWS, Google Workspace, Adobe Creative Cloud, ChatGPT Plus, Figma, GitHub) ou des plateformes publicitaires internationales, la carte virtuelle en USD de Grey fonctionne sans les restrictions qui touchent les cartes bancaires algériennes. Les transactions par carte transfrontalières effectuées avec la carte en USD entraînent des frais de 2 % plus 0,50 $.

La grille tarifaire de Grey est transparente et plafonnée. Dépôt par SEPA : 0,8 %, plafonné à 10 €. Conversion : 1 %, plafonnée à 6 €. Pour tout paiement supérieur à 1 250 €, les frais cumulés de dépôt et de conversion sont plafonnés à 16 €, quel que soit le montant. Il n’y a pas de frais mensuels de tenue de compte.

Comment ouvrir un compte Grey en Algérie

  1. Téléchargez l’application Grey ou rendez-vous sur grey.co
  2. Inscrivez-vous avec votre adresse e-mail et choisissez un mot de passe sécurisé
  3. Effectuez la vérification d’identité (KYC) : téléversez une carte nationale d’identité ou un passeport en cours de validité, un justificatif de domicile et une photo
  4. La vérification prend généralement un à trois jours ouvrables une fois le dossier complet envoyé
  5. Consultez les coordonnées de votre compte en EUR : votre IBAN SEPA est disponible dès la fin de la vérification
  6. Consultez les coordonnées de votre compte en GBP : le sort code et le numéro de compte se trouvent dans la même rubrique
  7. Ajoutez votre IBAN Grey en EUR à votre modèle de facture pour vos clients européens
  8. Communiquez vos coordonnées bancaires à vos clients et vérifiez qu’ils peuvent payer par SEPA (EUR) ou Faster Payments (GBP)
  9. Recevez vos paiements en un à deux jours ouvrables sur votre solde Grey dans la devise concernée
  10. Ouvrez la rubrique Cartes pour créer votre carte virtuelle en USD et payer vos outils internationaux

Les freelances algériens évoluent dans l’un des environnements de change les plus restrictifs d’Afrique du Nord, tout en bâtissant de véritables carrières internationales.

La solution consiste à utiliser des outils légitimes et encadrés, compatibles avec la réglementation algérienne. Un compte en EUR avec un IBAN SEPA vous évite les virements SWIFT pour les paiements de vos clients européens. Une carte virtuelle en USD règle la question du paiement des outils internationaux. Ces deux solutions sont disponibles dès aujourd’hui chez Grey pour les utilisateurs en Algérie, et c’est ce qui fait d’un compte bancaire pour freelance en Algérie un vrai outil de travail.

Ouvrez un compte Grey dès aujourd’hui pour vous lancer.

Questions fréquentes

Pourquoi ne puis-je pas utiliser PayPal ou Payoneer en tant que freelance algérien ?
‍
PayPal et Payoneer ne sont pas pleinement pris en charge en Algérie, ce qui rend difficile la réception ou le retrait d’argent venant de l’étranger.

Grey propose-t-il des comptes en USD aux utilisateurs en Algérie ?
‍
Pas pour le moment. Grey fournit des comptes en EUR et en GBP aux utilisateurs algériens, mais ne propose pas actuellement de compte en USD sur ce marché. Vérifiez toujours les produits disponibles sur grey.co avant de faire votre demande, car les services proposés en Algérie évoluent activement.

Est-il légal pour un freelance algérien de détenir ses revenus sur un compte à l’étranger ?
‍
La réglementation algérienne des changes exige que les revenus en devises issus de l’exportation de services soient rapatriés par des circuits bancaires légitimes. La loi de finances 2026 a renforcé l’application des contrôles des changes. Détenir ses revenus sur un compte en devises auprès d’un prestataire en règle, comme Grey ou Wise, et passer par des circuits de conversion officiels est la voie conforme. Recourir à des circuits informels ou aux taux du marché parallèle expose à de lourdes conséquences juridiques au regard du droit algérien actuel. Consultez un juriste ou un conseiller financier qui connaît la réglementation algérienne des changes pour obtenir un avis adapté à votre situation.

Qu’est-ce que le taux moyen du marché EUR/DZD et pourquoi est-il important ?
‍
Le taux moyen du marché EUR/DZD est le point médian entre les prix auxquels acheteurs et vendeurs s’échangent les devises sur les marchés mondiaux. Aucun prestataire ne vous offre ce taux gratuitement. L’écart entre le taux moyen du marché et le montant que votre banque ou votre plateforme vous crédite correspond à sa marge. Sur un paiement de 1 000 €, une marge bancaire de 3 % vous coûte 4 664 DZD, de l’argent qui n’arrive jamais sur votre compte.

Quels documents faut-il pour la vérification KYC de Grey en Algérie ?
‍
Une pièce d’identité officielle en cours de validité (carte nationale d’identité algérienne ou passeport), un justificatif de domicile (facture ou document officiel datant de moins de 90 jours) et une photo. La démarche est entièrement numérique : pas de passage en agence, pas de documents notariés et pas de solde minimum pour ouvrir un compte.

Grey facture des frais sur les dépôts, les conversions et les retraits. Les dépôts par SEPA sont soumis à des frais de 0,8 % (minimum 2 €, maximum 10 €). Les dépôts par FPS (GBP) sont soumis à des frais de 0,8 % (minimum 2 £, maximum 10 £). Les conversions de devises sont facturées 1 %, avec un plafond de 6 $. Les frais de retrait varient selon la devise : 0,5 % pour l’EUR (minimum 2 €, maximum 10 €) et 0,5 % pour le GBP (minimum 2 £, maximum 10 £). Création d’une carte virtuelle : 5 $ de frais uniques, sans frais mensuels. Les transactions par carte transfrontalières (achats hors USD avec une carte en USD) sont soumises à des frais de 2 % plus 0,50 $. Les taux de change sont variables et incluent une marge par rapport au taux moyen du marché. Vérifiez toujours les frais et les produits disponibles en Algérie sur grey.co avant toute opération.

‍

Comment retirer l'argent de PayPal au Maroc : options et frais en 2026

•

•

2 min de lecture

PayPal est l'une des solutions de paiement en ligne les plus utilisées au monde, mais au Maroc, retirer l'argent de PayPal a longtemps été un casse-tête. Freelances, créateurs de contenu, e-commerçants et salariés à distance se heurtent souvent à des restrictions de compte et à des retraits compliqués. PayPal s'intéresse désormais de plus près au marché africain, et plusieurs évolutions récentes vont dans le bon sens.

Depuis septembre 2025, un partenariat entre PayPal et Cash Plus permet aux Marocains de transférer leur solde PayPal vers un compte local en dirhams (MAD). Ce n'est pourtant pas la seule façon de retirer de l'argent de PayPal au Maroc.

Cet article passe en revue les différentes manières de récupérer vos paiements internationaux reçus sur PayPal, ainsi que des solutions plus pratiques pour les gérer.

1. Retirer l'argent de PayPal au Maroc avec Cash Plus

Cash Plus propose aujourd'hui l'une des solutions les plus fiables pour le retrait PayPal au Maroc. D'après Médias24, le service coûte environ 30 dirhams par transfert. Si votre solde est dans une autre devise, PayPal ajoute en général une marge de 3 % à son taux de change de base pour la conversion. Voici comment procéder, étape par étape :

  1. Téléchargez l'application Cash Plus et créez un compte (une pièce d'identité vous sera demandée pour la vérification).
  2. Repérez l'option de retrait PayPal, ou celle qui permet de lier votre compte PayPal.
  3. Connectez votre compte PayPal : vous donnez votre autorisation depuis PayPal.
  4. Choisissez le montant à retirer de votre solde PayPal.
  5. Confirmez l'opération : les fonds arrivent instantanément sur votre compte Cash Plus, en dirhams.
  6. Ensuite, virez-les vers votre banque, retirez-les en espèces chez un agent Cash Plus ou dépensez-les directement.

Avantages du retrait PayPal avec Cash Plus

  • Les transferts sont instantanés.
  • Peu de formalités administratives.
  • Tout se fait depuis l'application, sans passer en agence.
  • Une solution bien adaptée aux freelances.

Inconvénients du retrait PayPal avec Cash Plus

  • Les frais pèsent davantage sur les petits montants.
  • La conversion en dirhams est obligatoire, à un taux qui n'est pas toujours avantageux.
  • Des plafonds de retrait journaliers, hebdomadaires ou mensuels peuvent s'appliquer.
  • Si votre compte PayPal est limité ou en cours de vérification, vous ne pourrez peut-être pas retirer vos fonds, quelle que soit la méthode.

2. Retirer directement de PayPal vers votre banque marocaine

Si vous préférez vous passer d'une application supplémentaire, la méthode classique de PayPal reste possible. Voici les étapes à suivre :

  1. Connectez-vous à votre compte PayPal.
  2. Ouvrez « Portefeuille », cliquez sur « Transférer de l'argent », puis choisissez un virement vers votre banque.
  3. Associez votre compte bancaire marocain si ce n'est pas déjà fait. Vous aurez besoin de vos coordonnées IBAN et SWIFT.
  4. Choisissez « Virement instantané » ou « Virement standard ».
  5. Saisissez le montant et confirmez.

Pour les utilisateurs éligibles, un virement instantané peut arriver en quelques minutes, contre 1 à 5 jours ouvrés pour un virement standard. Selon la grille tarifaire de PayPal Maroc, un retrait vers une banque marocaine est gratuit au-delà de 2 000 MAD et coûte 30 MAD en dessous, hors conversion de devises. Le nom de votre compte PayPal doit correspondre à celui de votre compte bancaire marocain pour que le virement aboutisse.

3. Retirer l'argent de PayPal avec une carte Visa

Le principe ressemble au virement vers votre compte en dirhams. Il s'agit de lier à votre compte PayPal une carte Visa internationale, émise par une banque marocaine et acceptée pour ce type d'opération. Selon sa grille tarifaire au Maroc, PayPal facture des frais fixes de 30 MAD par retrait vers une carte.

Comptez quelques jours ouvrés pour recevoir les fonds. Votre banque convertit ensuite les dollars en dirhams à son propre taux de change, qui peut inclure une marge. À la longue, cette marge grignote vos revenus.

4. Recevoir vos paiements sans passer par PayPal

Autre piste : vous faire payer directement sur un compte en dollars ou un compte multidevise, puis envoyer l'argent vers votre banque marocaine quand cela vous arrange. Vous évitez ainsi une partie des frais de conversion et le transfert d'argent PayPal au Maroc devient une option parmi d'autres. Grey et Wise font partie des solutions à étudier.

Gérer vos paiements internationaux avec Grey

Vous connaissez maintenant plusieurs façons de retirer l'argent de PayPal au Maroc, avec Cash Plus ou d'autres solutions de paiement. Mais PayPal vous expose toujours à des restrictions de compte, à des frais élevés, à des taux de change peu favorables et parfois à des délais de traitement.

Si vous jonglez avec plusieurs devises ou cherchez une façon plus simple de recevoir et d'envoyer des USD, des EUR et des GBP au Maroc, penchez-vous sur Grey. Cette solution de paiement transfrontalier vous donne accès à des comptes multidevises pour que vos clients vous paient directement, avec des taux de change compétitifs, des frais affichés avant chaque opération et des virements vers les banques marocaines. Avec les cartes virtuelles Grey, vous pouvez aussi payer directement en devises étrangères sur les plateformes internationales.

Téléchargez l'application Grey et ouvrez votre compte Grey pour gérer vos paiements internationaux.

Retirer l’argent du freelance en Algérie en 2026 : les solutions qui marchent

•

•

2 min de lecture

Pour beaucoup de freelances algériens, décrocher des clients à l’étranger n’est pas le plus difficile. Le vrai casse-tête, c’est de se faire payer et de retirer l’argent du freelance en Algérie. La mission est terminée, le client a envoyé le paiement, et pourtant vous voilà face à des délais interminables, des taux de change défavorables ou des plateformes qui ne fonctionnent même pas en Algérie. Un cercle vicieux que bien trop de freelances connaissent.

Avec Grey, les freelances en Algérie peuvent enfin retirer leurs revenus sans stress. Vous recevez vos paiements internationaux, vous convertissez à des taux compétitifs et vous transférez l’argent directement vers votre compte bancaire local : Grey rend l’accès à vos revenus de freelance simple, rapide et fiable.

Les obstacles pour retirer l’argent du freelance en Algérie

  1. Accès limité aux plateformes mondiales : des services comme PayPal ou Payoneer ne sont pas entièrement pris en charge en Algérie, ce qui complique la réception et le retrait de l’argent venu de l’étranger.
  2. Frais bancaires élevés : les banques locales facturent souvent des frais importants sur les virements internationaux et appliquent des taux de change peu avantageux lors de la conversion en dinars algériens.
  3. Virements internationaux lents : même quand le paiement arrive, le retrait peut mettre plusieurs jours, voire plusieurs semaines, à apparaître sur votre compte.
  4. Restrictions sur les devises : la réglementation algérienne limite l’accès aux devises étrangères, ce qui rend difficile l’utilisation ou le retrait libre de vos revenus de freelance.

Plateformes pour recevoir l’argent du freelance en Algérie

  1. Grey : propose des comptes gratuits en GBP et en EUR. Une très bonne option pour les freelances en Afrique qui veulent recevoir de l’argent de l’international.
  2. Payoneer : très utilisé pour recevoir les paiements de plateformes comme Fiverr, Upwork et Amazon.
  3. Wise : connu pour ses frais de transfert bas et ses bons taux de change.
  4. Skrill : accepte les paiements de clients internationaux et de certaines plateformes de freelance ; plus simple à utiliser dans certaines régions.

Pourquoi choisir Grey pour retirer votre argent de freelance

  • Frais réduits : Grey applique des frais de transaction et des taux de conversion compétitifs, pour que vous gardiez une plus grande part de ce que vous gagnez.
  • Transactions rapides : retirez votre argent rapidement. Grey traite les virements efficacement pour que vous accédiez à vos fonds quand vous en avez besoin.
  • Plusieurs devises : Grey vous donne des comptes bancaires gratuits en GBP et en EUR. Vous pouvez ainsi recevoir des paiements du monde entier et les convertir en dinars algériens à des taux justes.
  • Transparence totale : aucuns frais cachés. Vous voyez toujours ce que vous payez avant chaque transaction.
  • Compatible avec vos plateformes : que vous travailliez sur Upwork, Fiverr ou Toptal, ou que vos clients vous paient directement, vous pouvez définir Grey comme moyen de paiement préféré et retirer votre argent sans difficulté.

Comment retirer votre argent avec Grey

  1. Inscrivez-vous sur le site de Grey ou téléchargez l’application, puis vérifiez votre identité.
  2. Grey vous attribue des numéros de compte étrangers (GBP, EUR).
  3. Communiquez ces coordonnées à vos clients ou associez-les à vos plateformes de freelance.
  4. Une fois l’argent reçu, convertissez-le en dinars et retirez-le vers votre banque locale.

Conclusion

Se faire payer en tant que freelance en Algérie peut être compliqué, mais des plateformes comme Grey facilitent les choses. Avec plusieurs devises, des taux justes et des retraits simples, Grey vous aide à accéder à l’argent que vous avez durement gagné, sans stress.

Inscrivez-vous sur Grey et commencez à recevoir vos paiements facilement.

‍

Les meilleurs pays pour travailler en Asie : salaires, coût de la vie et visas

•

•

2 min de lecture

L'Asie, c'est bien plus qu'une destination. C'est un tremplin pour des choix de carrière ambitieux, des cultures foisonnantes et de nouveaux modes de vie. Des pôles technologiques en pleine croissance aux petites villes côtières idéales pour le télétravail, la région a de quoi séduire tous les profils. Salaire plus élevé, meilleur équilibre entre vie pro et vie perso ou nouveau défi dans un marché dynamique : il y a forcément un pays asiatique qui correspond à vos objectifs.

Ce guide passe en revue les meilleurs pays pour travailler en Asie, avec des repères concrets sur les revenus, le coût de la vie, la culture du travail et les visas.

Ce qu'il faut savoir avant de partir travailler en Asie

La langue

L'anglais est très répandu à Singapour, en Malaisie et aux Philippines. Ailleurs, en Thaïlande, au Vietnam, en Corée du Sud ou en Indonésie, apprendre la langue locale améliore nettement vos chances de trouver un emploi et de vous intégrer.

Le système de santé

La plupart des pays d'Asie combinent santé publique et santé privée. Le public peut être abordable, mais beaucoup d'expatriés choisissent une assurance santé privée pour être soignés plus vite et dans de meilleures conditions. Des assureurs comme Insured Nomads proposent des couvertures internationales adaptées aux expatriés en Asie.

Salaire minimum et rémunérations

Le salaire minimum varie énormément d'un pays asiatique à l'autre, mais les professionnels qualifiés trouvent en général des salaires compétitifs, surtout dans la tech, la finance et l'industrie.

Le coût de la vie

Le coût de la vie change beaucoup d'un pays à l'autre, et même d'une ville à l'autre. Singapour et Séoul comptent parmi les villes les plus chères, alors que le Vietnam et les Philippines offrent un quotidien plus abordable.

Sécurité et stabilité

La plupart des pays de ce guide sont politiquement stables, avec une faible criminalité. Restez tout de même informé des règles et des usages locaux.

Le logement

L'offre va de l'appartement haut de gamme en centre-ville à la maison abordable en banlieue. Renseignez-vous sur les loyers moyens et les quartiers prisés des expatriés avant de vous installer.

‍

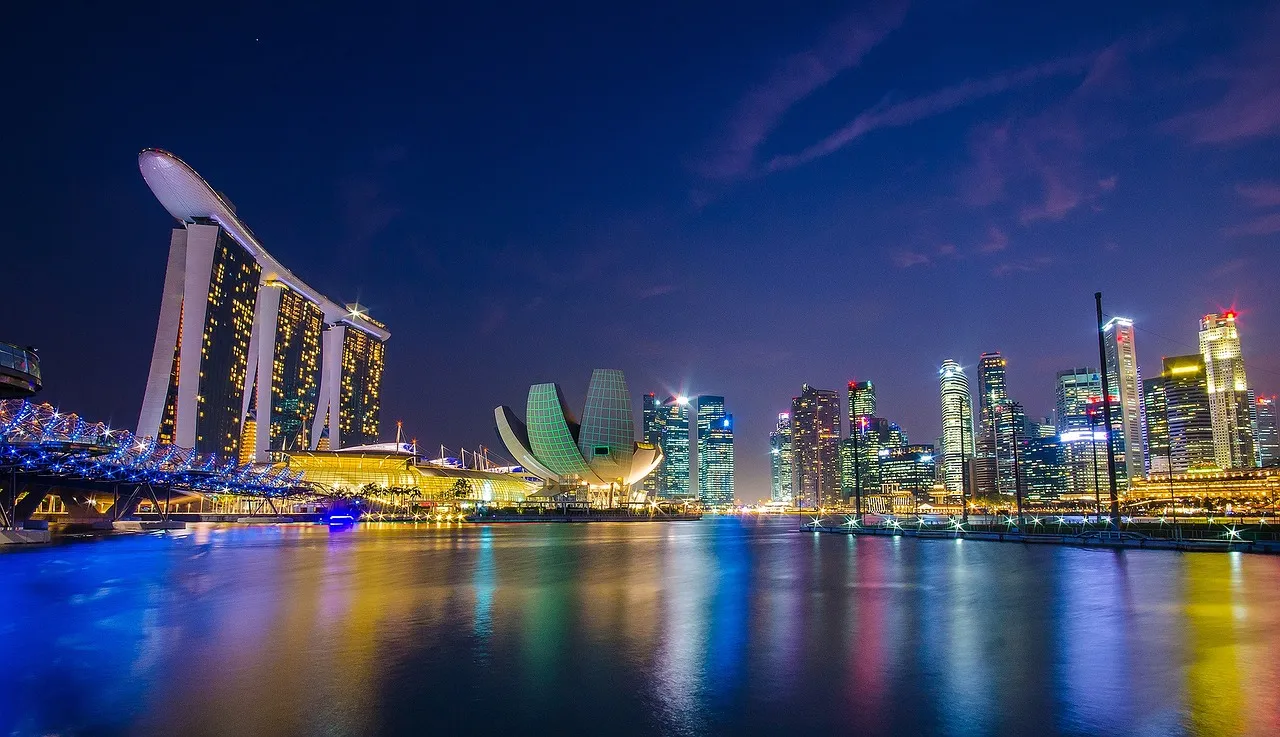
1. Singapour : le pôle des hauts salaires et des carrières qui décollent

Cette île-État est l'une des locomotives de l'Asie du Sud-Est, un lieu où l'efficacité rencontre les opportunités. Avec des infrastructures de premier plan, un excellent système de santé et une gouvernance rigoureuse, Singapour offre un niveau de vie élevé, mais aussi des conditions de travail exigeantes et stimulantes.

__wf_reserved_inherit

Si votre vie est organisée par code couleur et que votre agenda Google vous sert d'assistant personnel, Singapour est faite pour vous. La cité-État mise sur la précision, le professionnalisme et l'innovation. Les salaires dans la finance, la tech et la logistique font partie des plus élevés d'Asie.

C'est aussi une plaque tournante qui accueille les sièges régionaux de nombreuses entreprises internationales, avec de vraies perspectives d'évolution.

Coût de la vie :

Le logement et les restaurants coûtent cher. Selon Numbeo, un appartement d'une chambre en centre-ville se loue environ 2 935 USD par mois, et une personne seule dépense environ 1 175 USD par mois hors loyer (données d'août 2026). Les transports en commun sont abordables et fiables.

Salaire mensuel moyen :

Environ 4 206 USD net par mois, tous métiers confondus, selon Numbeo. Les postes qualifiés dans la tech, la finance ou le marketing sont souvent mieux payés.

Visa : demandez l'Employment Pass (EP) si vous êtes un professionnel avec une offre d'emploi. Plus d'informations sur le site du ministère de la Main-d'œuvre.

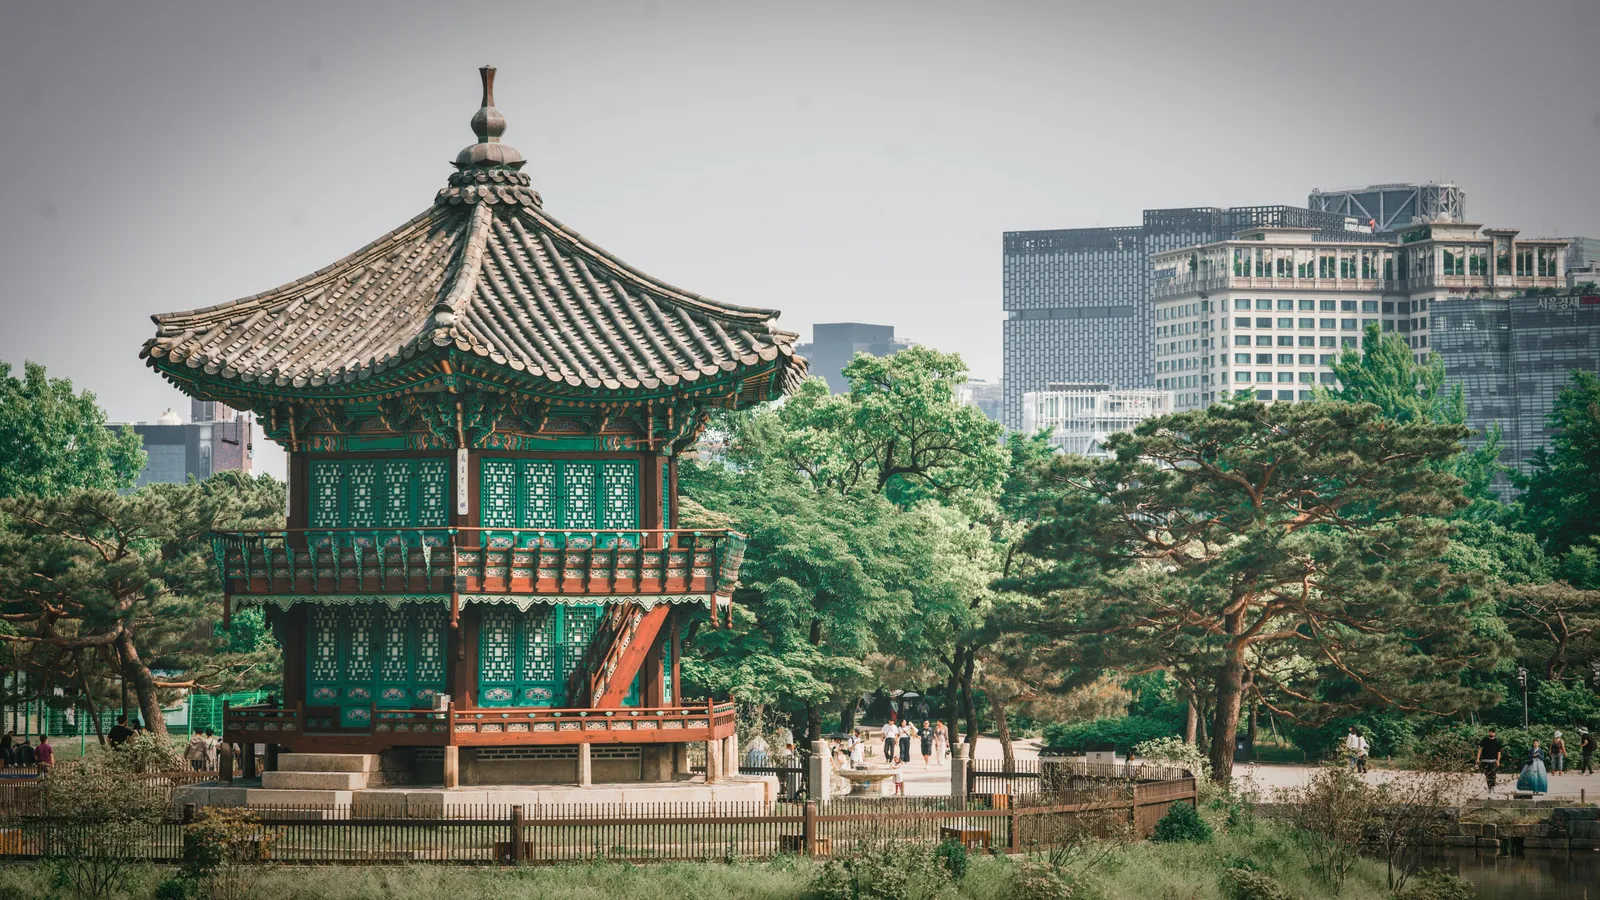
2. Corée du Sud : un terrain de jeu pour les créatifs et les experts de la tech

Si l'art, l'esthétique et l'ambition vous portent, la Corée du Sud est votre terrain de jeu créatif. Ici, des palais centenaires côtoient des cafés éclairés au néon, et la tradition se mêle aux tendances les plus actuelles.

__wf_reserved_inherit

Des studios de design indépendants de Séoul aux tournages de Busan, la Corée s'impose comme une destination de choix pour les créatifs du jeu vidéo, de la mode, des médias et du divertissement. Le développement logiciel et la stratégie d'entreprise y sont aussi en plein essor.

Portée par une culture pop puissante et un secteur tech florissant, la Corée du Sud est inspirante et pleine d'opportunités.

Coût de la vie :

Séoul est chère, les autres villes le sont moins. Selon Numbeo, une personne seule dépense environ 995 USD par mois hors loyer, et un appartement d'une chambre se loue environ 537 USD en centre-ville et 375 USD en périphérie (données de juillet 2026).

Salaire mensuel moyen :

Environ 2 170 USD net par mois, tous métiers confondus, selon Numbeo. Les profils spécialisés en design, médias, informatique ou numérique peuvent viser davantage.

Visa : le visa E-7 s'adresse aux professionnels étrangers dans des domaines spécialisés. Vérifiez votre éligibilité auprès des services d'immigration coréens (portail Hi Korea).

3. Thaïlande : l'équilibre entre travail et qualité de vie pour les freelances et les télétravailleurs

Vous cherchez l'équilibre : un appel Zoom productif le matin, un smoothie à la mangue sur la plage l'après-midi. La Thaïlande vous offre les deux.

__wf_reserved_inherit

Accueil chaleureux, coût de la vie modéré et connexion internet fiable : la Thaïlande est devenue l'une des destinations préférées des freelances, des télétravailleurs et des entrepreneurs créatifs qui veulent travailler en Asie du Sud-Est.

Chiang Mai et Bangkok mènent la danse, avec leurs espaces de coworking, leurs communautés d'expatriés et de nombreuses opportunités dans le tourisme, l'e-commerce, l'enseignement et les services numériques.

La Thaïlande a aussi lancé de nouveaux visas pour les travailleurs à distance, ce qui permet plus facilement de travailler en règle tout en profitant du cadre de vie.

Coût de la vie :

Selon Numbeo, une personne seule dépense environ 603 USD par mois hors loyer, et un appartement d'une chambre en centre-ville se loue environ 477 USD (données de septembre 2026).

Salaire mensuel moyen :

Environ 576 USD net par mois pour les salaires locaux, selon Numbeo. Les missions à distance et les postes d'expatriés dans la tech ou les contenus sont en général mieux rémunérés.

4. Inde : un environnement intense pour les profils tech et les bâtisseurs de start-up

Si vous aimez le chaos organisé et voulez que votre travail ait du sens, l'Inde est l'endroit où l'innovation rencontre l'impact.

__wf_reserved_inherit

L'Inde confirme sa place de pôle mondial de la tech et des start-up. Bangalore, Hyderabad et Pune regorgent d'opportunités dans le logiciel, la fintech, la gestion de produit et l'ingénierie.

Que vous construisiez le prochain grand projet ou que vous vous attaquiez à des problèmes d'envergure, travailler en Inde, c'est rejoindre un écosystème rapide et porteur de sens.

Coût de la vie :

Même dans les grandes villes, les prix restent plutôt bas. Selon Numbeo, une personne seule dépense environ 290 USD par mois hors loyer, et un appartement d'une chambre en centre-ville se loue environ 144 USD (données de septembre 2026).

Salaire mensuel moyen :

Environ 439 USD net par mois pour les salaires locaux, selon Numbeo. Les postes tech, marketing à distance ou en start-up peuvent rapporter nettement plus.

Visa : l'Employment Visa est destiné aux professionnels qualifiés qui ont une offre d'emploi. La demande se fait sur le portail officiel Indian Visa Online.

5. Vietnam : des opportunités croissantes pour les jeunes talents et les entrepreneurs

Le Vietnam est l'étoile montante que beaucoup négligent encore, mais il devient impossible à ignorer. Entre un secteur tech en plein boom et une vague de nouvelles start-up, le pays offre de belles perspectives aux développeurs, aux marketeurs et aux jeunes professionnels pressés d'évoluer.

__wf_reserved_inherit

Hô Chi Minh-Ville et Hanoï sont au cœur de cet élan, avec des communautés dynamiques d'entrepreneurs, de freelances et de télétravailleurs. Ajoutez un coût de la vie modéré, une culture riche et une cuisine de rue incroyable : vous obtenez un environnement où créativité et ambition s'épanouissent.

Si vous êtes prêt à construire votre avenir dans un pays qui avance vite, le Vietnam vous attend.

Coût de la vie :

Très abordable. Selon Numbeo, une personne seule dépense environ 439 USD par mois hors loyer, et un appartement d'une chambre en centre-ville se loue environ 409 USD (données de septembre 2026).

Salaire mensuel moyen :

Environ 409 USD net par mois pour les salaires locaux, selon Numbeo. Les métiers du numérique, de la création ou de la tech paient souvent davantage.

Visa : il vous faut un permis de travail et une carte de résident temporaire (TRC). Renseignez-vous auprès de l'ambassade du Vietnam ou du service d'immigration vietnamien.

6. Malaisie : le confort à prix doux et des infrastructures solides

Kuala Lumpur combine gratte-ciel, cuisine de rue et rythme de vie détendu. C'est une base idéale pour les professionnels qui veulent un confort discret et une carrière qui progresse régulièrement.

__wf_reserved_inherit

La Malaisie se développe vite dans les services numériques, l'ingénierie et l'e-commerce. Il existe aussi un visa pour les nomades numériques, qui facilite l'installation des travailleurs à distance.

Avec un anglais largement parlé et une société très diverse, la Malaisie est à la fois accueillante et pratique.

Coût de la vie :

Selon Numbeo, une personne seule dépense environ 534 USD par mois hors loyer, et un appartement d'une chambre en centre-ville se loue environ 394 USD (données de septembre 2026).

Salaire mensuel moyen :

Environ 907 USD net par mois pour les salaires locaux, selon Numbeo. Les postes à distance ou dans la tech et le business peuvent rapporter plus.

7. Indonésie : un mode de vie créatif et du télétravail en toute flexibilité

Au-delà des plages de carte postale de Bali, une communauté grandissante d'espaces de coworking, de start-up et de professionnels à distance s'est développée.

__wf_reserved_inherit

La tech, le tourisme et le développement durable attirent des professionnels en quête de flexibilité et de sens. Bali et Jakarta sont des pôles prisés, avec de bonnes infrastructures et de solides réseaux d'expatriés.

L'Indonésie offre un équilibre entre travail et qualité de vie difficile à égaler, mais renseignez-vous bien sur les infrastructures de l'endroit choisi.

Coût de la vie :

Selon Numbeo, une personne seule dépense environ 408 USD par mois hors loyer, et un appartement d'une chambre en centre-ville se loue environ 294 USD (données de septembre 2026). Les prix varient selon la ville et votre mode de vie.

Salaire mensuel moyen :

Environ 263 USD net par mois pour les salaires locaux, selon Numbeo. Les missions à distance et les postes en start-up sont en général mieux payés.

À savoir : les infrastructures varient d'une île à l'autre, faites vos recherches.

8. Philippines : la destination phare du télétravail et de l'externalisation

Les Philippines sont devenues l'une des destinations asiatiques les plus prisées des télétravailleurs, des professionnels du numérique et des experts de l'externalisation. Très bon niveau d'anglais, communautés accueillantes et économie numérique en croissance : le pays offre un bel équilibre entre travail et qualité de vie.

__wf_reserved_inherit

Metro Manila, Cebu et Davao sont les principaux pôles pour les freelances, les start-up et les équipes à distance. Les Philippines attirent particulièrement les professionnels du service client, de l'assistance virtuelle, du marketing, de la création de contenu et des services informatiques, grâce à un secteur de l'externalisation très développé.

Au-delà du travail, le pays offre des plages superbes, des villes animées et un coût de la vie plus bas que dans beaucoup d'autres pays d'Asie.

Coût de la vie :

Abordable. Selon Numbeo, une personne seule dépense environ 507 USD par mois hors loyer, et un appartement d'une chambre en centre-ville se loue environ 325 USD (données de septembre 2026). Tout dépend de la ville ou de l'île.

Salaire mensuel moyen :

Environ 322 USD net par mois pour les salaires locaux, selon Numbeo. Les missions à distance, les services numériques, la création et l'externalisation peuvent rapporter davantage.

Visa :

Un visa pour nomades numériques a été créé par un décret présidentiel en 2025, mais ses modalités d'application doivent encore être précisées. En attendant, de nombreux télétravailleurs séjournent avec un visa touristique prolongeable plusieurs mois. Renseignez-vous auprès de l'ambassade des Philippines avant de partir.

Bonus : prêt à partir à l'international ? Votre argent doit suivre.

Quel que soit le pays qui vous ressemble, être payé par des clients, des employeurs ou des plateformes de freelance à l'étranger ne devrait pas être compliqué. Avec Grey, vous pouvez ouvrir gratuitement des comptes en USD, en EUR et en GBP pour recevoir de l'argent comme un local.

Grey s'adresse aux professionnels comme vous, internationaux dans leurs ambitions et locaux dans leur mode de vie.

Pourquoi choisir Grey ?

Ouvrez votre compte international Grey dès aujourd'hui et travaillez où vous voulez, à vos conditions.

‍

Arrow (up)

Retour en haut