<script type="application/ld+json" data-schema-version="grey-blog-v4">[{"@context":"https://schema.org","@type":"BlogPosting","@id":"https://grey.co/fr/blog/the-best-way-to-receive-euros-in-algeria#article","headline":"Recevoir des euros en Algérie : la meilleure méthode","description":"Comment recevoir des euros en Algérie sans perdre au change : taux officiel, frais et plateformes comparées. Comparez avant votre prochain paiement.","inLanguage":"fr","url":"https://grey.co/fr/blog/the-best-way-to-receive-euros-in-algeria","mainEntityOfPage":{"@id":"https://grey.co/fr/blog/the-best-way-to-receive-euros-in-algeria#webpage"},"datePublished":"2026-10-24T06:00:00+01:00","dateModified":"2026-10-24T06:00:00+01:00","author":{"@type":"Person","@id":"https://grey.co/authors/adeolu-titus-adekunle#person","name":"Adeolu Titus Adekunle","url":"https://grey.co/authors/adeolu-titus-adekunle","sameAs":["https://www.linkedin.com/in/titusadeoluadekunle/"]},"publisher":{"@type":"Organization","@id":"https://grey.co/#organization","name":"Grey","url":"https://grey.co","logo":{"@type":"ImageObject","url":"https://cdn.prod.website-files.com/6360022338a81bd6fdbb1145/6564ae1077a67e39d3c491a6_Grey%20Logo%20Lockup%20Black.svg"}},"image":{"@id":"https://grey.co/fr/blog/the-best-way-to-receive-euros-in-algeria#primaryimage"},"translationOfWork":{"@id":"https://grey.co/blog/the-best-way-to-receive-euros-in-algeria#article"}},{"@context":"https://schema.org","@type":"WebPage","@id":"https://grey.co/fr/blog/the-best-way-to-receive-euros-in-algeria#webpage","url":"https://grey.co/fr/blog/the-best-way-to-receive-euros-in-algeria","name":"Recevoir des euros en Algérie : frais et options | Grey","description":"Comment recevoir des euros en Algérie sans perdre au change : taux officiel, frais et plateformes comparées. Comparez avant votre prochain paiement.","inLanguage":"fr","primaryImageOfPage":{"@id":"https://grey.co/fr/blog/the-best-way-to-receive-euros-in-algeria#primaryimage"},"breadcrumb":{"@id":"https://grey.co/fr/blog/the-best-way-to-receive-euros-in-algeria#breadcrumb"}},{"@context":"https://schema.org","@type":"ImageObject","@id":"https://grey.co/fr/blog/the-best-way-to-receive-euros-in-algeria#primaryimage","url":"https://cdn.prod.website-files.com/636a85d290ee58e70c17e1c0/6a3011e826b060918d7f7657_6a3011e78d43835e49554b01_the-best-way-to-receive-euros-in-algeria__header-image.webp","contentUrl":"https://cdn.prod.website-files.com/636a85d290ee58e70c17e1c0/6a3011e826b060918d7f7657_6a3011e78d43835e49554b01_the-best-way-to-receive-euros-in-algeria__header-image.webp","width":1200,"height":675,"caption":"Recevoir des euros en Algérie"},{"@context":"https://schema.org","@type":"BreadcrumbList","@id":"https://grey.co/fr/blog/the-best-way-to-receive-euros-in-algeria#breadcrumb","itemListElement":[{"@type":"ListItem","position":1,"name":"Accueil","item":"https://grey.co/fr"},{"@type":"ListItem","position":2,"name":"Blog","item":"https://grey.co/fr/blog"},{"@type":"ListItem","position":3,"name":"Recevoir des euros en Algérie : la meilleure méthode","item":"https://grey.co/fr/blog/the-best-way-to-receive-euros-in-algeria"}]},{"@context":"https://schema.org","@type":"FAQPage","@id":"https://grey.co/fr/blog/the-best-way-to-receive-euros-in-algeria#faq","inLanguage":"fr","mainEntity":[{"@type":"Question","name":"Puis-je légalement recevoir des euros en Algérie via des plateformes numériques ?","acceptedAnswer":{"@type":"Answer","text":"Oui, vous pouvez recevoir des euros en Algérie via des plateformes numériques réglementées et des services de transfert international. Les fonds restent toutefois souvent soumis aux règles bancaires locales, aux contrôles de justificatifs et au contrôle des changes. Les plateformes sont légales, mais la façon dont les fonds sont convertis ou retirés peut dépendre de la réglementation financière algérienne."}},{"@type":"Question","name":"Pourquoi perd-on de l’argent en recevant des euros par une banque en Algérie ?","acceptedAnswer":{"@type":"Answer","text":"Les pertes viennent surtout de la conversion et des écarts de taux de change. Les banques appliquent souvent le taux officiel, inférieur à celui du marché parallèle. S’y ajoutent des frais de service peu visibles et la conversion automatique en dinars, qui réduisent la somme finale. Cet écart pèse réellement sur le pouvoir d’achat de ceux qui reçoivent l’argent."}},{"@type":"Question","name":"Vaut-il mieux garder ses euros ou les convertir tout de suite en dinars ?","acceptedAnswer":{"@type":"Answer","text":"Garder des euros est souvent le choix le plus judicieux, surtout en période d’inflation ou d’instabilité monétaire. L’euro conserve une valeur plus solide à l’international que la monnaie locale. Une conversion immédiate peut toutefois être nécessaire pour les dépenses du quotidien. Tout dépend de vos objectifs financiers, de l’urgence de vos dépenses et de votre tolérance au risque."}},{"@type":"Question","name":"Pourquoi les virements internationaux sont-ils parfois retardés en Algérie ?","acceptedAnswer":{"@type":"Answer","text":"Les retards s’expliquent par des contrôles de conformité stricts, la réglementation contre le blanchiment d’argent et les justificatifs exigés. Les banques peuvent demander des factures, des contrats ou une preuve de l’origine des fonds avant de libérer les fonds. Ces procédures renforcent la sécurité, mais elles peuvent fortement ralentir les paiements, surtout pour les freelances qui reçoivent souvent des virements internationaux."}}]},{"@context":"https://schema.org","@type":"ItemList","@id":"https://grey.co/fr/blog/the-best-way-to-receive-euros-in-algeria#list","numberOfItems":4,"itemListElement":[{"@type":"ListItem","position":1,"name":"Grey"},{"@type":"ListItem","position":2,"name":"Paysera"},{"@type":"ListItem","position":3,"name":"Wise"},{"@type":"ListItem","position":4,"name":"Afriex"}]}]</script>
Entreprises
•
September 23, 2026
•
8 min de lecture
Recevoir des euros en Algérie : la meilleure méthode
Adeolu Titus Adekunle
SOMMAIRE
PARTAGER CET ARTICLE
Un freelance vient de terminer un projet pour un client parisien, et un message arrive : paiement envoyé en euros. Sur le moment, on a l’impression que tout s’est bien passé.
Dès le lendemain matin, une autre question prend le dessus. Comment ces 300 € ou 500 € vont-ils vraiment arriver en Algérie sans fondre en route ?
Cette question n’a rien d’exceptionnel. Elle reflète une réalité plus large pour beaucoup de personnes qui travaillent à distance depuis l’Algérie, surtout pour des clients européens : se faire payer est simple, mais recevoir l’argent sur place l’est beaucoup moins.
Cet article présente les meilleures façons de recevoir des euros en Algérie, ce qui fait varier la somme que vous gardez réellement et comment éviter les pertes inutiles en chemin.
Recevoir des euros en Algérie : les difficultés
Recevoir des euros en Algérie est souvent plus compliqué qu’il n’y paraît. Les paiements internationaux sont possibles, mais particuliers et freelances se heurtent régulièrement à des obstacles structurels qui jouent sur la rapidité et sur le montant réellement reçu.
Taux officiel ou marché noir
L’une des difficultés majeures est l’écart entre le taux de change officiel et le taux du marché informel, celui du « square ». Quand des euros passent par les circuits bancaires officiels, ils sont convertis au taux fixé par l’État, qui peut représenter jusqu’à 30 % de pouvoir d’achat en moins par rapport au marché parallèle. Cette perte cachée pèse sur ceux qui reçoivent l’argent, en particulier les freelances et les télétravailleurs qui vivent de revenus étrangers. Le circuit officiel est légal et sûr, mais le manque à gagner paraît souvent lourd et décourageant.
Bien souvent, les euros versés sur un compte bancaire algérien sont automatiquement convertis en dinars algériens (DZD) dès leur arrivée. Vous n’avez donc pas toujours la possibilité de conserver ou de gérer vos fonds en devises. Pour ceux qui travaillent avec des clients étrangers, cela réduit la maîtrise de leur argent et limite la possibilité d’épargner dans une monnaie stable. Les revenus sont aussi exposés à l’inflation locale et aux variations du taux de change, ce qui complique la planification financière à long terme.
Lourdeurs administratives et délais
En Algérie, les virements bancaires font souvent l’objet de contrôles réglementaires stricts, ce qui allonge les délais de traitement. Il n’est pas rare qu’un paiement soit bloqué pendant des semaines, voire des mois, le temps que la banque réclame des justificatifs : factures, contrats ou preuve de l’origine des revenus. Ces mesures visent à prévenir la fraude et à garantir la conformité, mais elles sont frustrantes pour ceux qui comptent sur ces paiements pour leurs dépenses courantes ou leur activité. Cette incertitude complique aussi la gestion de trésorerie.
Peu de moyens de réception
Autre difficulté de taille : le choix limité de circuits officiels pour recevoir des euros. Beaucoup de plateformes de paiement internationales ne fonctionnent pas pleinement en Algérie ou n’y proposent qu’un service restreint. Résultat, on se rabat souvent sur le virement bancaire classique, plus lent et moins souple. Ce manque de solutions réduit le choix et peut pousser vers des circuits informels ou moins sûrs. Il freine aussi l’intégration des freelances algériens dans l’économie numérique mondiale.
Les plateformes pour recevoir des euros en Algérie
Il est de plus en plus facile de recevoir des euros en Algérie grâce à des plateformes numériques qui simplifient les paiements transfrontaliers, réduisent les frictions et vous laissent davantage décider de la façon dont vous retirez et convertissez vos fonds.
Grey
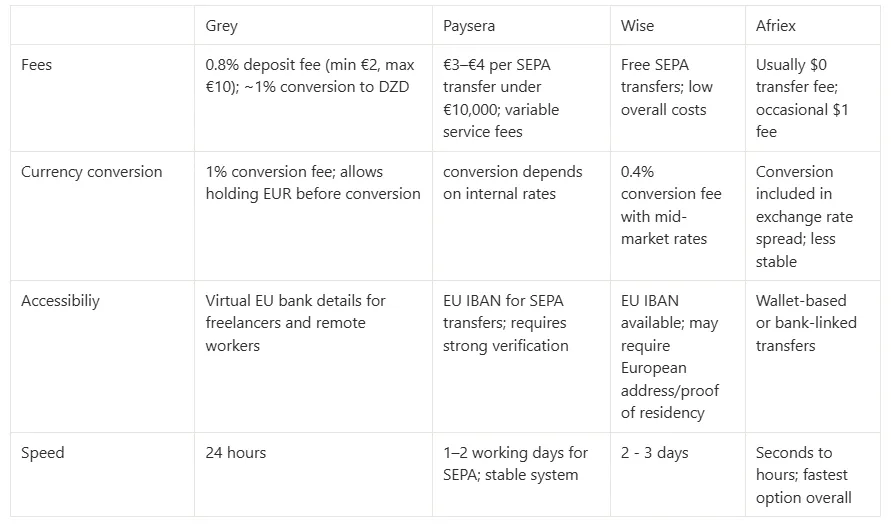
Grey permet de recevoir des euros sur un compte numérique doté de coordonnées bancaires européennes virtuelles, ce qui convient bien aux freelances et aux télétravailleurs. Les dépôts par SEPA ou FPS sont généralement facturés 0,8 %, avec un minimum de 2 € et un plafond de 10 €, selon le montant. Pour convertir des euros en dinars algériens, des frais de conversion de 1 % s’appliquent. Les coûts sont ainsi assez prévisibles, et vous pouvez garder vos euros avant de les convertir. Les délais de traitement sont généralement courts, ce qui vous donne accès à vos fonds plus vite qu’avec une banque traditionnelle.
Paysera
Paysera fournit un IBAN européen qui permet de recevoir directement des euros par virement SEPA depuis des clients ou des entreprises partout en Europe. Les paiements entrants sont généralement facturés entre 3 € et 4 € pour les opérations inférieures à 10 000 €, ce qui reste avantageux pour des montants modérés. Vous pouvez garder vos fonds en euros sur le compte, sans conversion automatique, et choisir le moment de convertir. Des frais supplémentaires peuvent toutefois s’appliquer aux retraits ou aux transferts vers d’autres devises. La plateforme est appréciée pour sa stabilité, même si les vérifications d’identité et de conformité peuvent rallonger l’ouverture du compte.
Wise
Wise propose des comptes multidevises pour recevoir, conserver et convertir des euros à des coûts faibles et transparents. Les virements SEPA reçus sur un compte Wise sont généralement gratuits, ce qui est intéressant pour des rentrées d’euros régulières. La conversion en dinars algériens coûte en général environ 0,4 %, appliqués en toute transparence au taux de change moyen du marché. Les tarifs sont clairs, sans marge cachée, et vous connaissez le coût exact avant chaque opération. En revanche, l’accès à toutes les fonctionnalités peut exiger une adresse en Europe et un justificatif de résidence, ce qui peut bloquer certains utilisateurs en Algérie.
Afriex
Afriex est conçu pour des transferts internationaux rapides et peu coûteux, notamment en Afrique et sur les couloirs de la diaspora. La plupart des transferts sont gratuits, mais des frais d’environ 1 $ peuvent s’appliquer selon le type d’opération ou le couloir utilisé. La plateforme mise sur la rapidité : de nombreuses opérations sont traitées presque instantanément ou en quelques heures. Les taux de conversion sont généralement compétitifs, le coût étant intégré à l’écart de change plutôt que facturé à part. Pratique et accessible, Afriex propose toutefois des fonctionnalités qui varient selon le niveau de vérification et la région.
Comparatif des plateformes pour recevoir des euros en Algérie
Quand a-t-on besoin d’euros en Algérie ?
En Algérie, plusieurs situations concrètes rendent utile le fait de recevoir ou de détenir des euros, surtout si vous travaillez à l’international, planifiez vos finances ou effectuez des opérations transfrontalières.
Les dépenses à l’international
Il vous faut des euros pour payer des services étrangers : abonnements en ligne, frais de scolarité à l’étranger, logiciels ou plateformes de freelance. Beaucoup d’entreprises internationales affichent leurs prix en EUR ou en USD, ce qui rend la conversion inévitable. Détenir des euros limite les conversions répétées et vous laisse choisir le moment de payer quand le taux est favorable. Vos paiements passent aussi plus facilement, sans retard ni carte refusée sur les plateformes internationales que vous utilisez souvent.
Diversifier son épargne
L’euro permet de diversifier votre épargne au-delà du dinar algérien, exposé à l’inflation et à la volatilité monétaire. En gardant une partie de vos revenus en euros, vous répartissez le risque entre plusieurs monnaies. C’est particulièrement utile pour les freelances et télétravailleurs payés depuis l’étranger qui veulent protéger leur pouvoir d’achat sur la durée. Vous gagnez aussi en stabilité quand la monnaie locale traverse une période agitée, et vous planifiez mieux votre épargne et vos investissements.
Préserver son patrimoine
Dans un contexte économique incertain, l’euro peut servir de valeur refuge face aux fluctuations de la monnaie locale. Beaucoup de personnes épargnent en euros pour préserver leur patrimoine et se protéger des pressions inflationnistes qui touchent plus largement l’environnement économique africain. Cela laisse aussi de la marge pour voyager, investir ou préparer une éventuelle expatriation.
Comment optimiser vos paiements en euros en Algérie
Optimiser vos paiements en euros en Algérie ne se résume pas au choix d’une plateforme : il s’agit de prendre des habitudes qui rendent vos revenus plus réguliers et limitent les pertes au fil du temps.
Gardez vos euros avant de convertir
Utilisez des plateformes qui vous laissent conserver vos euros au lieu d’imposer une conversion immédiate. Vous choisissez ainsi le moment de convertir, quand le taux vous est le plus favorable. Plutôt que de convertir dès réception, vous pouvez suivre l’évolution du marché et attendre un taux plus intéressant pour vos revenus. Avec le temps, cette simple souplesse peut faire une vraie différence sur ce que vous gardez de vos paiements internationaux, surtout si vous êtes payé régulièrement en euros.
Regroupez vos paiements
Plutôt que de recevoir plusieurs petits paiements, regroupez vos factures quand c’est possible. Chaque opération entraîne souvent des frais, et quand les paiements sont fractionnés, ces frais se répètent inutilement. En regroupant vos revenus en paiements moins nombreux et plus importants, vous réduisez le nombre de prélèvements. Vous y gagnez en coût, et il devient plus facile de suivre vos revenus, de gérer votre trésorerie et de prévoir vos dépenses. Un petit changement d’organisation qui peut nettement augmenter ce que vous gardez avec le temps.
Comparez régulièrement les plateformes
Les plateformes de paiement évoluent. Frais, taux de change et délais changent, et de nouveaux acteurs arrivent souvent avec de meilleures conditions. Faire régulièrement le point vous évite de rester bloqué dans une solution dépassée ou trop chère. Une plateforme avantageuse l’an dernier n’est peut-être plus la meilleure aujourd’hui. En comparant de temps en temps, vous restez informé et prêt à passer à une meilleure option pour garder davantage de vos revenus et limiter les pertes inutiles.
Séparez dépenses et épargne
Gardez une partie de vos revenus en euros pour la stabilité et ne convertissez que ce dont vous avez besoin pour vos dépenses locales. Vous limitez ainsi votre exposition aux fluctuations monétaires et protégez vos revenus d’une brusque dépréciation du dinar. Cette approche encourage aussi une meilleure discipline financière en séparant les dépenses courantes de l’épargne à long terme. Avec le temps, cet équilibre vous donne plus de maîtrise, un budget plus serein et un meilleur rempart contre l’inflation.
Questions fréquentes
Puis-je légalement recevoir des euros en Algérie via des plateformes numériques ?
Oui, vous pouvez recevoir des euros en Algérie via des plateformes numériques réglementées et des services de transfert international. Les fonds restent toutefois souvent soumis aux règles bancaires locales, aux contrôles de justificatifs et au contrôle des changes. Les plateformes sont légales, mais la façon dont les fonds sont convertis ou retirés peut dépendre de la réglementation financière algérienne.
Pourquoi perd-on de l’argent en recevant des euros par une banque en Algérie ?
Les pertes viennent surtout de la conversion et des écarts de taux de change. Les banques appliquent souvent le taux officiel, inférieur à celui du marché parallèle. S’y ajoutent des frais de service peu visibles et la conversion automatique en dinars, qui réduisent la somme finale. Cet écart pèse réellement sur le pouvoir d’achat de ceux qui reçoivent l’argent.
Vaut-il mieux garder ses euros ou les convertir tout de suite en dinars ?
Garder des euros est souvent le choix le plus judicieux, surtout en période d’inflation ou d’instabilité monétaire. L’euro conserve une valeur plus solide à l’international que la monnaie locale. Une conversion immédiate peut toutefois être nécessaire pour les dépenses du quotidien. Tout dépend de vos objectifs financiers, de l’urgence de vos dépenses et de votre tolérance au risque.
Pourquoi les virements internationaux sont-ils parfois retardés en Algérie ?
Les retards s’expliquent par des contrôles de conformité stricts, la réglementation contre le blanchiment d’argent et les justificatifs exigés. Les banques peuvent demander des factures, des contrats ou une preuve de l’origine des fonds avant de libérer les fonds. Ces procédures renforcent la sécurité, mais elles peuvent fortement ralentir les paiements, surtout pour les freelances qui reçoivent souvent des virements internationaux.
Recevoir des paiements en EUR en Algérie
Gérer les paiements venus d’Europe est désormais plus simple pour les freelances et les télétravailleurs en Algérie. Grey fournit des comptes en EUR avec des coordonnées bancaires européennes, pour que vos clients vous paient comme s’ils faisaient un virement local dans la zone SEPA. Les frictions inutiles disparaissent et vos opérations transfrontalières deviennent bien plus simples.
Vous pouvez aussi gérer plusieurs devises, dont l’EUR et le GBP, sur la même plateforme, et garder la main sur vos revenus. Avec des taux de change compétitifs et des options de conversion flexibles, vous décidez quand et comment convertir vos fonds.
Grey facture des frais sur les dépôts, les conversions et les retraits. Les dépôts par ACH, SEPA ou FPS sont facturés 0,8 % (minimum 2 $/2 €/2 £, maximum 10 $/10 €/10 £). Les conversions de devises sont facturées 1 %, plafonnées à 6 $. Les frais de retrait varient selon la devise : 35 ₦ pour le NGN, 0,5 % pour l’EUR et le GBP (minimum 2 €/2 £, maximum 10 €/10 £) et de 0,50 $ à 0,65 $ pour le KES, l’UGX et le TZS. Les opérations par carte à l’international (achats hors USD avec une carte en USD) entraînent des frais de 2 % plus 0,50 $. Les taux de change sont variables et comprennent une marge par rapport au taux moyen du marché. Vérifiez toujours les frais et le taux avant de confirmer une opération. Consultez grey.co/pricing pour connaître les tarifs en vigueur.
L’Algérie est peut-être le plus grand pays d’Afrique par sa superficie, avec 2,38 millions de kilomètres carrés, mais sa taille n’est pas la seule chose qui impressionne : la créativité de ses artisans est tout aussi vaste.
Le pays compte parmi les créateurs les plus talentueux du continent, et beaucoup vendent désormais sur Etsy, la place de marché mondiale des entrepreneurs créatifs. Le paiement, en revanche, peut vite devenir un casse-tête : l’Algérie ne fait pas partie des pays pris en charge pour les versements Etsy.
Dans ce guide, nous vous expliquons comment recevoir les paiements Etsy en Algérie avec Grey et gérer vos revenus en toute simplicité.
Pourquoi vendre sur Etsy en Algérie
Etsy plaît autant aux acheteurs qu’aux vendeurs, pour plusieurs raisons :
Une audience mondiale : vous touchez des millions d’acheteurs dans le monde entier qui recherchent des produits faits main et vintage.
Des catégories très variées : Etsy couvre presque toutes les niches créatives.
Une communauté bienveillante : Etsy réunit des vendeurs et des acheteurs qui apprécient le savoir-faire et la créativité.
Comment recevoir les paiements Etsy en Algérie avec Grey
Grey offre aux vendeurs Etsy algériens une solution simple pour recevoir des paiements internationaux. Voici les étapes à suivre :
1. Ouvrez l’application Grey
Connectez-vous à votre compte Grey ou créez-en un pour obtenir des comptes bancaires internationaux en USD, GBP ou EUR.
2. Associez votre compte Grey à Etsy
Connectez-vous à votre compte vendeur Etsy. Si vous n’avez pas encore de boutique, commencez par créer votre compte Etsy.
Choisissez comment vous souhaitez être payé.
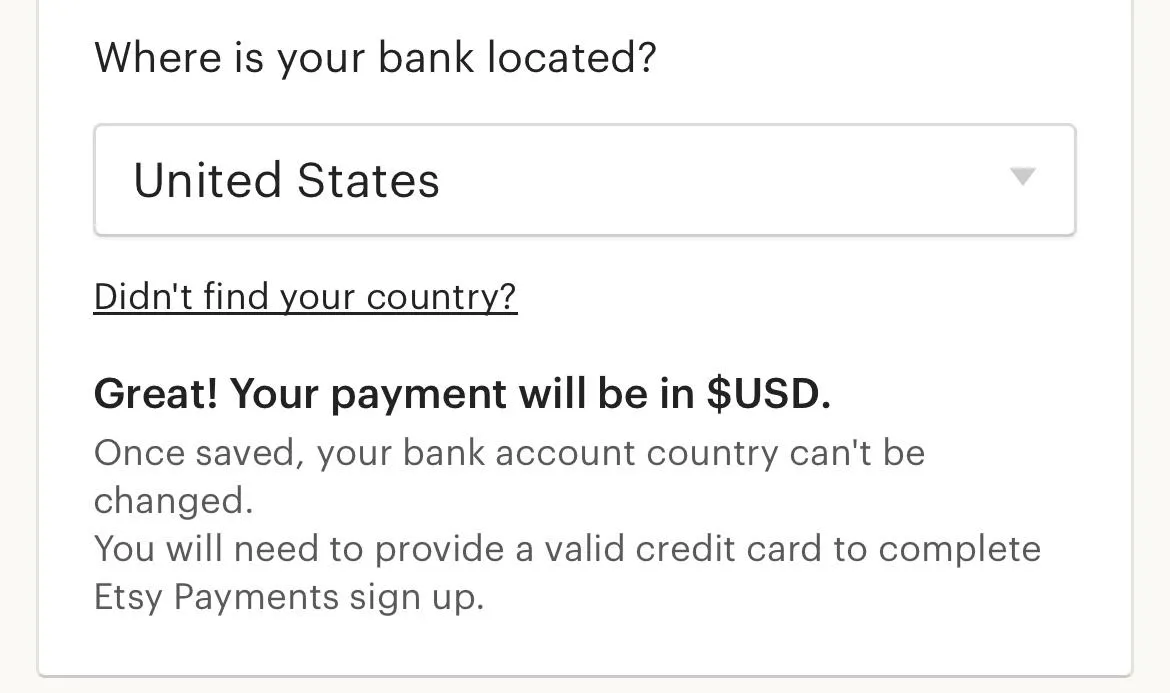
Sélectionnez le pays de votre banque. L’Algérie ne figure pas parmi les pays éligibles à Etsy Payments : choisissez donc le pays du compte Grey que vous allez utiliser.
Indiquez si vous vous inscrivez en tant que particulier ou en tant qu’entreprise.
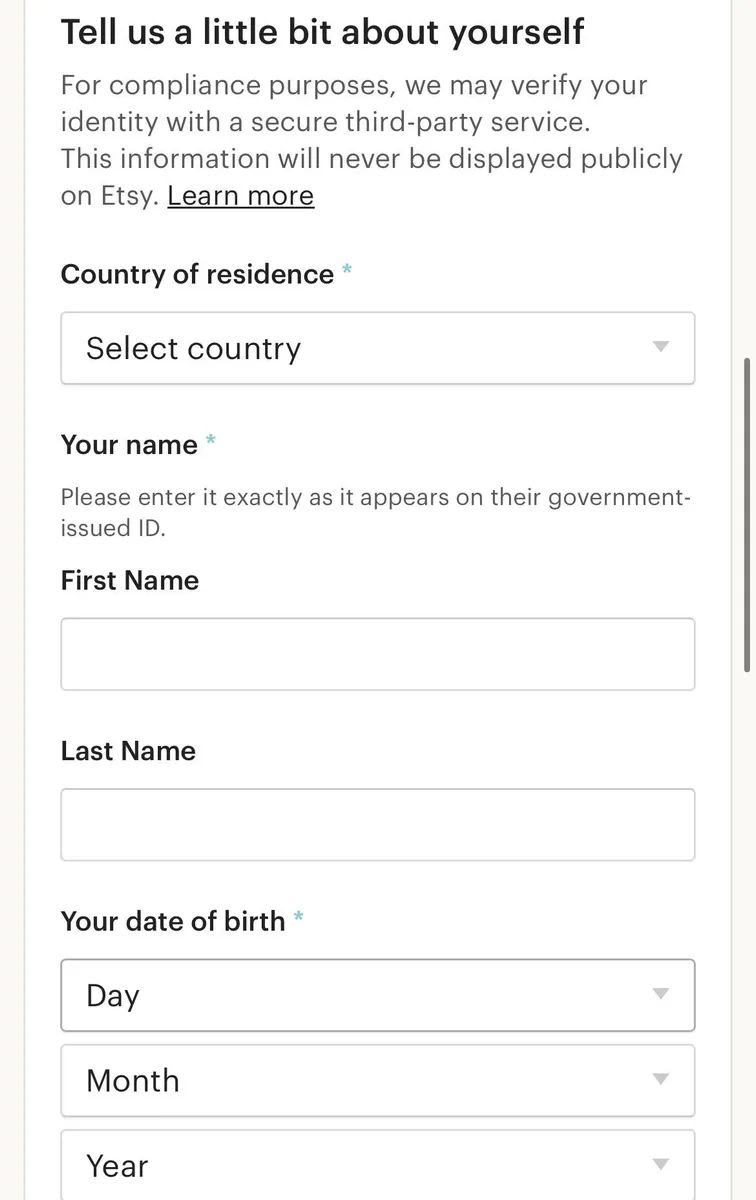
Saisissez vos informations personnelles, c’est-à-dire votre nom et votre adresse.
Ajoutez les coordonnées de votre compte bancaire Grey américain, européen ou britannique, selon votre préférence.
Etsy versera ensuite vos paiements sur votre compte Grey, ce qui facilite la gestion de vos revenus.
Une fois votre compte Grey associé, vos versements Etsy arrivent directement sur votre compte bancaire international. Attention : vous devrez fournir une pièce d’identité valide et, selon le pays choisi, renseigner une adresse valide et un numéro de sécurité sociale (SSN) pour que votre compte soit vérifié.
Pourquoi Grey est la meilleure solution de paiement Etsy pour les vendeurs en Algérie
Grey simplifie l’encaissement pour les vendeurs Etsy algériens. Voici pourquoi c’est le meilleur choix :
Plusieurs devises : recevez vos paiements en USD, GBP ou EUR, selon les préférences de vos acheteurs.
Des taux de change compétitifs : tirez le meilleur de vos gains au moment de les convertir en dinars algériens (DZD).
Des transactions sécurisées : les dispositifs de sécurité de Grey protègent vos fonds.
Des retraits sans complication : transférez facilement vos gains vers votre compte bancaire local.
Soignez vos annonces : des photos de qualité et des descriptions détaillées font ressortir vos produits.
Proposez la livraison internationale : élargissez votre clientèle en expédiant dans le monde entier.
Répondez vite : échangez avec les acheteurs en répondant rapidement à leurs questions et en traitant leurs préoccupations avec professionnalisme.
Misez sur les réseaux sociaux : faites la promotion de vos produits sur des applications comme Instagram et Pinterest pour attirer du trafic vers votre boutique Etsy.
Simplifiez vos paiements Etsy avec Grey
Avec Grey, être payé sur Etsy et convertir vos revenus ne sont plus des sources d’inquiétude. Gérez vos finances sereinement et concentrez-vous sur le développement de votre activité créative.
Créez votre compte Grey dès aujourd’hui pour recevoir les paiements Etsy en Algérie et donner de nouvelles perspectives à votre boutique.
L’économie freelance africaine est en plein essor : des millions de professionnels travaillent à distance pour des clients internationaux. Le freelance en Afrique gagne du terrain d’année en année, du Sénégal au Kenya.
PayPal et Payoneer restent des solutions courantes, mais plusieurs alternatives offrent des paiements plus rapides, des frais plus bas et plus de souplesse pour les transactions internationales.
Voici les meilleures alternatives à PayPal et Payoneer, et pourquoi Grey est le premier choix des freelances africains qui veulent recevoir des paiements internationaux sans complications.
Pourquoi les freelances africains ont besoin de solutions de paiement en ligne
Transactions internationales : beaucoup de freelances travaillent avec des clients aux États-Unis, au Royaume-Uni et en Europe. Il leur faut donc des plateformes qui gèrent plusieurs devises et les paiements internationaux.
Des frais plus bas : les banques traditionnelles et certaines plateformes en ligne prélèvent des frais de retrait et de conversion élevés, qui réduisent nettement les revenus.
Un accès plus rapide aux fonds : les retards de traitement perturbent la trésorerie, d’où l’importance de transactions rapides.
Une sécurité fiable : une plateforme de confiance permet aux freelances de recevoir leurs paiements en toute sécurité, sans gel de compte injustifié.
Des transactions sécurisées : les freelances ont besoin de plateformes de paiement fiables qui limitent le risque de gel de compte et de fraude.
Les meilleures alternatives à PayPal et Payoneer pour les freelances africains
Si vous cherchez un moyen plus efficace de recevoir des paiements internationaux, voici quelques-unes des meilleures options :
Grey (le meilleur choix pour les freelances africains) : propose des comptes virtuels en USD (ouverts auprès de Lead Bank), GBP et EUR pour recevoir vos paiements simplement, avec des frais de transaction bas et des taux de change compétitifs.
Wise (anciennement TransferWise) : idéal pour les freelances qui ont besoin de comptes multidevises.
Chipper : un portefeuille numérique qui permet les transactions internationales et les transferts d’argent entre pays africains.
Skrill : une bonne alternative à PayPal en Afrique, avec des paiements internationaux plus rapides et des coûts de transaction plus faibles.
Pourquoi Grey est le meilleur choix pour les freelances africains
Comptes virtuels multidevises : recevez des paiements en USD, GBP et EUR directement de vos clients internationaux.
Des frais bas : gardez une plus grande part de vos revenus grâce à la tarification transparente de Grey.
Des transactions rapides : soyez payé, souvent en quelques minutes, sans longs délais de traitement.
Une conversion de devises simple : convertissez vos fonds aux taux en temps réel, sans frais cachés.
Des retraits faciles : transférez votre argent vers des comptes bancaires locaux en Afrique, en quelques étapes.
Comment recevoir des paiements internationaux avec Grey
Vous devrez fournir une pièce d’identité valide, un justificatif de domicile et un selfie pour la vérification de sécurité. Grey fait en sorte que cette vérification soit rapide et simple.
3. Demandez vos comptes bancaires étrangers
Une fois votre identité vérifiée, rendez-vous dans la rubrique « Comptes » pour générer votre compte bancaire américain, britannique ou européen et recevoir des paiements internationaux. Vos coordonnées bancaires sont disponibles immédiatement.
4. Associez votre compte aux plateformes freelance ou communiquez vos coordonnées à vos clients
Une fois votre compte bancaire étranger ouvert, vous pouvez facilement transmettre vos coordonnées à vos clients ou les ajouter aux plateformes freelance pour être payé directement.
Parmi les alternatives à PayPal et Payoneer, Grey est le meilleur moyen pour les freelances en Afrique de recevoir des paiements internationaux rapidement et à moindre coût. Créez votre compte Grey dès aujourd’hui ou téléchargez l’application et profitez de services financiers internationaux et inclusifs, pensés pour porter vos rêves au-delà des frontières.
Un freelance vient de terminer un projet pour un client parisien, et un message arrive : paiement envoyé en euros. Sur le moment, on a l’impression que tout s’est bien passé.
Dès le lendemain matin, une autre question prend le dessus. Comment ces 300 € ou 500 € vont-ils vraiment arriver en Algérie sans fondre en route ?
Cette question n’a rien d’exceptionnel. Elle reflète une réalité plus large pour beaucoup de personnes qui travaillent à distance depuis l’Algérie, surtout pour des clients européens : se faire payer est simple, mais recevoir l’argent sur place l’est beaucoup moins.
Cet article présente les meilleures façons de recevoir des euros en Algérie, ce qui fait varier la somme que vous gardez réellement et comment éviter les pertes inutiles en chemin.
Recevoir des euros en Algérie : les difficultés
Recevoir des euros en Algérie est souvent plus compliqué qu’il n’y paraît. Les paiements internationaux sont possibles, mais particuliers et freelances se heurtent régulièrement à des obstacles structurels qui jouent sur la rapidité et sur le montant réellement reçu.
Taux officiel ou marché noir
L’une des difficultés majeures est l’écart entre le taux de change officiel et le taux du marché informel, celui du « square ». Quand des euros passent par les circuits bancaires officiels, ils sont convertis au taux fixé par l’État, qui peut représenter jusqu’à 30 % de pouvoir d’achat en moins par rapport au marché parallèle. Cette perte cachée pèse sur ceux qui reçoivent l’argent, en particulier les freelances et les télétravailleurs qui vivent de revenus étrangers. Le circuit officiel est légal et sûr, mais le manque à gagner paraît souvent lourd et décourageant.
Bien souvent, les euros versés sur un compte bancaire algérien sont automatiquement convertis en dinars algériens (DZD) dès leur arrivée. Vous n’avez donc pas toujours la possibilité de conserver ou de gérer vos fonds en devises. Pour ceux qui travaillent avec des clients étrangers, cela réduit la maîtrise de leur argent et limite la possibilité d’épargner dans une monnaie stable. Les revenus sont aussi exposés à l’inflation locale et aux variations du taux de change, ce qui complique la planification financière à long terme.
Lourdeurs administratives et délais
En Algérie, les virements bancaires font souvent l’objet de contrôles réglementaires stricts, ce qui allonge les délais de traitement. Il n’est pas rare qu’un paiement soit bloqué pendant des semaines, voire des mois, le temps que la banque réclame des justificatifs : factures, contrats ou preuve de l’origine des revenus. Ces mesures visent à prévenir la fraude et à garantir la conformité, mais elles sont frustrantes pour ceux qui comptent sur ces paiements pour leurs dépenses courantes ou leur activité. Cette incertitude complique aussi la gestion de trésorerie.
Peu de moyens de réception
Autre difficulté de taille : le choix limité de circuits officiels pour recevoir des euros. Beaucoup de plateformes de paiement internationales ne fonctionnent pas pleinement en Algérie ou n’y proposent qu’un service restreint. Résultat, on se rabat souvent sur le virement bancaire classique, plus lent et moins souple. Ce manque de solutions réduit le choix et peut pousser vers des circuits informels ou moins sûrs. Il freine aussi l’intégration des freelances algériens dans l’économie numérique mondiale.
Les plateformes pour recevoir des euros en Algérie
Il est de plus en plus facile de recevoir des euros en Algérie grâce à des plateformes numériques qui simplifient les paiements transfrontaliers, réduisent les frictions et vous laissent davantage décider de la façon dont vous retirez et convertissez vos fonds.
Grey
Grey permet de recevoir des euros sur un compte numérique doté de coordonnées bancaires européennes virtuelles, ce qui convient bien aux freelances et aux télétravailleurs. Les dépôts par SEPA ou FPS sont généralement facturés 0,8 %, avec un minimum de 2 € et un plafond de 10 €, selon le montant. Pour convertir des euros en dinars algériens, des frais de conversion de 1 % s’appliquent. Les coûts sont ainsi assez prévisibles, et vous pouvez garder vos euros avant de les convertir. Les délais de traitement sont généralement courts, ce qui vous donne accès à vos fonds plus vite qu’avec une banque traditionnelle.
Paysera
Paysera fournit un IBAN européen qui permet de recevoir directement des euros par virement SEPA depuis des clients ou des entreprises partout en Europe. Les paiements entrants sont généralement facturés entre 3 € et 4 € pour les opérations inférieures à 10 000 €, ce qui reste avantageux pour des montants modérés. Vous pouvez garder vos fonds en euros sur le compte, sans conversion automatique, et choisir le moment de convertir. Des frais supplémentaires peuvent toutefois s’appliquer aux retraits ou aux transferts vers d’autres devises. La plateforme est appréciée pour sa stabilité, même si les vérifications d’identité et de conformité peuvent rallonger l’ouverture du compte.
Wise
Wise propose des comptes multidevises pour recevoir, conserver et convertir des euros à des coûts faibles et transparents. Les virements SEPA reçus sur un compte Wise sont généralement gratuits, ce qui est intéressant pour des rentrées d’euros régulières. La conversion en dinars algériens coûte en général environ 0,4 %, appliqués en toute transparence au taux de change moyen du marché. Les tarifs sont clairs, sans marge cachée, et vous connaissez le coût exact avant chaque opération. En revanche, l’accès à toutes les fonctionnalités peut exiger une adresse en Europe et un justificatif de résidence, ce qui peut bloquer certains utilisateurs en Algérie.
Afriex
Afriex est conçu pour des transferts internationaux rapides et peu coûteux, notamment en Afrique et sur les couloirs de la diaspora. La plupart des transferts sont gratuits, mais des frais d’environ 1 $ peuvent s’appliquer selon le type d’opération ou le couloir utilisé. La plateforme mise sur la rapidité : de nombreuses opérations sont traitées presque instantanément ou en quelques heures. Les taux de conversion sont généralement compétitifs, le coût étant intégré à l’écart de change plutôt que facturé à part. Pratique et accessible, Afriex propose toutefois des fonctionnalités qui varient selon le niveau de vérification et la région.
Comparatif des plateformes pour recevoir des euros en Algérie
Quand a-t-on besoin d’euros en Algérie ?
En Algérie, plusieurs situations concrètes rendent utile le fait de recevoir ou de détenir des euros, surtout si vous travaillez à l’international, planifiez vos finances ou effectuez des opérations transfrontalières.
Les dépenses à l’international
Il vous faut des euros pour payer des services étrangers : abonnements en ligne, frais de scolarité à l’étranger, logiciels ou plateformes de freelance. Beaucoup d’entreprises internationales affichent leurs prix en EUR ou en USD, ce qui rend la conversion inévitable. Détenir des euros limite les conversions répétées et vous laisse choisir le moment de payer quand le taux est favorable. Vos paiements passent aussi plus facilement, sans retard ni carte refusée sur les plateformes internationales que vous utilisez souvent.
Diversifier son épargne
L’euro permet de diversifier votre épargne au-delà du dinar algérien, exposé à l’inflation et à la volatilité monétaire. En gardant une partie de vos revenus en euros, vous répartissez le risque entre plusieurs monnaies. C’est particulièrement utile pour les freelances et télétravailleurs payés depuis l’étranger qui veulent protéger leur pouvoir d’achat sur la durée. Vous gagnez aussi en stabilité quand la monnaie locale traverse une période agitée, et vous planifiez mieux votre épargne et vos investissements.
Préserver son patrimoine
Dans un contexte économique incertain, l’euro peut servir de valeur refuge face aux fluctuations de la monnaie locale. Beaucoup de personnes épargnent en euros pour préserver leur patrimoine et se protéger des pressions inflationnistes qui touchent plus largement l’environnement économique africain. Cela laisse aussi de la marge pour voyager, investir ou préparer une éventuelle expatriation.
Comment optimiser vos paiements en euros en Algérie
Optimiser vos paiements en euros en Algérie ne se résume pas au choix d’une plateforme : il s’agit de prendre des habitudes qui rendent vos revenus plus réguliers et limitent les pertes au fil du temps.
Gardez vos euros avant de convertir
Utilisez des plateformes qui vous laissent conserver vos euros au lieu d’imposer une conversion immédiate. Vous choisissez ainsi le moment de convertir, quand le taux vous est le plus favorable. Plutôt que de convertir dès réception, vous pouvez suivre l’évolution du marché et attendre un taux plus intéressant pour vos revenus. Avec le temps, cette simple souplesse peut faire une vraie différence sur ce que vous gardez de vos paiements internationaux, surtout si vous êtes payé régulièrement en euros.
Regroupez vos paiements
Plutôt que de recevoir plusieurs petits paiements, regroupez vos factures quand c’est possible. Chaque opération entraîne souvent des frais, et quand les paiements sont fractionnés, ces frais se répètent inutilement. En regroupant vos revenus en paiements moins nombreux et plus importants, vous réduisez le nombre de prélèvements. Vous y gagnez en coût, et il devient plus facile de suivre vos revenus, de gérer votre trésorerie et de prévoir vos dépenses. Un petit changement d’organisation qui peut nettement augmenter ce que vous gardez avec le temps.
Comparez régulièrement les plateformes
Les plateformes de paiement évoluent. Frais, taux de change et délais changent, et de nouveaux acteurs arrivent souvent avec de meilleures conditions. Faire régulièrement le point vous évite de rester bloqué dans une solution dépassée ou trop chère. Une plateforme avantageuse l’an dernier n’est peut-être plus la meilleure aujourd’hui. En comparant de temps en temps, vous restez informé et prêt à passer à une meilleure option pour garder davantage de vos revenus et limiter les pertes inutiles.
Séparez dépenses et épargne
Gardez une partie de vos revenus en euros pour la stabilité et ne convertissez que ce dont vous avez besoin pour vos dépenses locales. Vous limitez ainsi votre exposition aux fluctuations monétaires et protégez vos revenus d’une brusque dépréciation du dinar. Cette approche encourage aussi une meilleure discipline financière en séparant les dépenses courantes de l’épargne à long terme. Avec le temps, cet équilibre vous donne plus de maîtrise, un budget plus serein et un meilleur rempart contre l’inflation.
Questions fréquentes
Puis-je légalement recevoir des euros en Algérie via des plateformes numériques ?
Oui, vous pouvez recevoir des euros en Algérie via des plateformes numériques réglementées et des services de transfert international. Les fonds restent toutefois souvent soumis aux règles bancaires locales, aux contrôles de justificatifs et au contrôle des changes. Les plateformes sont légales, mais la façon dont les fonds sont convertis ou retirés peut dépendre de la réglementation financière algérienne.
Pourquoi perd-on de l’argent en recevant des euros par une banque en Algérie ?
Les pertes viennent surtout de la conversion et des écarts de taux de change. Les banques appliquent souvent le taux officiel, inférieur à celui du marché parallèle. S’y ajoutent des frais de service peu visibles et la conversion automatique en dinars, qui réduisent la somme finale. Cet écart pèse réellement sur le pouvoir d’achat de ceux qui reçoivent l’argent.
Vaut-il mieux garder ses euros ou les convertir tout de suite en dinars ?
Garder des euros est souvent le choix le plus judicieux, surtout en période d’inflation ou d’instabilité monétaire. L’euro conserve une valeur plus solide à l’international que la monnaie locale. Une conversion immédiate peut toutefois être nécessaire pour les dépenses du quotidien. Tout dépend de vos objectifs financiers, de l’urgence de vos dépenses et de votre tolérance au risque.
Pourquoi les virements internationaux sont-ils parfois retardés en Algérie ?
Les retards s’expliquent par des contrôles de conformité stricts, la réglementation contre le blanchiment d’argent et les justificatifs exigés. Les banques peuvent demander des factures, des contrats ou une preuve de l’origine des fonds avant de libérer les fonds. Ces procédures renforcent la sécurité, mais elles peuvent fortement ralentir les paiements, surtout pour les freelances qui reçoivent souvent des virements internationaux.
Recevoir des paiements en EUR en Algérie
Gérer les paiements venus d’Europe est désormais plus simple pour les freelances et les télétravailleurs en Algérie. Grey fournit des comptes en EUR avec des coordonnées bancaires européennes, pour que vos clients vous paient comme s’ils faisaient un virement local dans la zone SEPA. Les frictions inutiles disparaissent et vos opérations transfrontalières deviennent bien plus simples.
Vous pouvez aussi gérer plusieurs devises, dont l’EUR et le GBP, sur la même plateforme, et garder la main sur vos revenus. Avec des taux de change compétitifs et des options de conversion flexibles, vous décidez quand et comment convertir vos fonds.
Grey facture des frais sur les dépôts, les conversions et les retraits. Les dépôts par ACH, SEPA ou FPS sont facturés 0,8 % (minimum 2 $/2 €/2 £, maximum 10 $/10 €/10 £). Les conversions de devises sont facturées 1 %, plafonnées à 6 $. Les frais de retrait varient selon la devise : 35 ₦ pour le NGN, 0,5 % pour l’EUR et le GBP (minimum 2 €/2 £, maximum 10 €/10 £) et de 0,50 $ à 0,65 $ pour le KES, l’UGX et le TZS. Les opérations par carte à l’international (achats hors USD avec une carte en USD) entraînent des frais de 2 % plus 0,50 $. Les taux de change sont variables et comprennent une marge par rapport au taux moyen du marché. Vérifiez toujours les frais et le taux avant de confirmer une opération. Consultez grey.co/pricing pour connaître les tarifs en vigueur.
Les startups africaines grandissent vite. Une société immatriculée à Lagos ou à Nairobi peut vendre un logiciel à des clients de San Francisco, faire appel à des développeurs basés à Berlin et discuter avec des investisseurs à Londres, tout cela en même temps. C’est la trajectoire de toute startup africaine ambitieuse, et elle pose très vite la question du compte multidevise.
Le problème, c’est que l’infrastructure bancaire de la plupart des startups africaines n’est pas conçue pour de véritables paiements internationaux. Les banques commerciales locales sont faites pour recevoir la monnaie locale, payer des fournisseurs locaux et, de manière générale, traiter des opérations nationales. Dès que votre activité franchit les frontières, ces systèmes montrent leurs limites, et cela vous coûte de l’argent bien réel.
Le compte multidevise répond à ce problème structurel. Dans les paragraphes qui suivent, je vous explique ce que fait concrètement un compte multidevise, où la banque traditionnelle ne suit plus, quels critères regarder et comment répondre aux besoins précis des startups africaines qui travaillent à l’international.
Qu’est-ce qu’un compte multidevise ?
Un compte multidevise vous permet de détenir, recevoir, envoyer et convertir plusieurs devises depuis un seul compte. Au lieu d’entretenir des relations bancaires distinctes dans différents pays, vous disposez d’une plateforme unique avec plusieurs soldes en devises.
Par exemple, lorsqu’un client américain vous paie en USD, les fonds sont crédités sur votre solde en USD. Lorsqu’un client européen paie en EUR, le paiement arrive sur votre solde en EUR. Vous pouvez ainsi détenir ces devises en parallèle, les convertir quand vous le décidez ou dépenser directement depuis chaque solde.
Notez aussi qu’il se distingue du compte domiciliaire, proposé par de nombreuses banques africaines, qui permet de détenir des devises étrangères.
Les deux se ressemblent, mais le compte domiciliaire a une limite fondamentale. Il ne fournit pas de coordonnées bancaires locales complètes pour la devise étrangère : pas de numéro de routage américain, pas d’IBAN en EUR.
Vous ne pouvez recevoir que des virements internationaux coûteux, et ces comptes exigent souvent un solde minimum et facturent des frais plus élevés. Un compte domiciliaire vous permet de stocker des USD. Un compte multidevise vous permet de recevoir des USD de clients américains, comme si vous étiez une entreprise américaine.
Pourquoi une startup africaine a-t-elle besoin d’un compte multidevise ?
Ce besoin repose sur trois réalités opérationnelles concrètes.
Les habitudes de paiement de vos clients dictent vos besoins bancaires Les clients internationaux ont généralement des équipes financières, des logiciels comptables et des circuits d’achat calés sur leur infrastructure bancaire locale. Le système financier d’une entreprise américaine est en principe configuré pour des paiements ACH directs vers des comptes bancaires américains. Les virements internationaux coûtent plus cher et mettent plus de temps à arriver. Si vous ne pouvez pas fournir de coordonnées de paiement locales, vous compliquez la tâche de votre client et vous perdez de l’argent.
Des revenus en plusieurs devises demandent une gestion multidevise Si vous encaissez des devises étrangères, par exemple des USD versés par des clients américains, et que vous convertissez tout systématiquement en monnaie locale, vous créez des coûts inutiles. Chaque conversion comporte un écart de change (le spread), c’est-à-dire la différence entre le cours d’achat et le cours de vente, généralement de 2 à 4 % dans les banques traditionnelles.
Si vous payez aussi des outils comme AWS, Stripe ou tout autre logiciel SaaS américain, vous convertissez vos USD en nairas ou en shillings, puis vous rachetez en pratique des USD quand ces factures arrivent à échéance.
Cette double conversion peut être évitée.
Conserver des soldes dans les devises que vous encaissez et dépenser directement depuis ces soldes règle le problème. Vous ne convertissez alors que ce dont vous avez réellement besoin pour vos dépenses locales.
Les attentes des investisseurs évoluent Les fonds de capital-risque et les business angels internationaux attendent désormais des startups africaines une infrastructure financière professionnelle. Quand un fonds américain vire 500 000 USD de financement d’amorçage, il demande souvent des coordonnées de compte en USD, et non une conversion par votre banque locale avec des taux opaques et des délais de traitement.
Disposer de vrais comptes multidevises montre votre maturité opérationnelle à des investisseurs qui voient passer des centaines de pitch decks de fondateurs différents.
Comment choisir un compte multidevise professionnel ?
Avant d’évaluer un prestataire en particulier, définissez ce dont votre entreprise a réellement besoin.
Des devises qui correspondent à vos clients Tous les comptes multidevises ne prennent pas en charge les mêmes devises. Si vous travaillez avec des clients américains, l’USD est indispensable. Les clients européens demandent de l’EUR, les clients britanniques du GBP. Commencez par cartographier votre clientèle réelle par devise.
Des coordonnées bancaires locales, pas seulement la détention de devises Vérifiez précisément ce que vous obtenez.
Pour l’USD : un numéro de routage américain et un numéro de compte pour l’ACH.
Pour l’EUR : un véritable IBAN pour les virements SEPA (certains comptes en EUR n’acceptent que les virements internationaux, ce qui annule l’intérêt du compte).
Pour le GBP : un sort code et un numéro de compte pour Faster Payments.
Pouvoir détenir une devise ne signifie pas pouvoir la recevoir par les réseaux de paiement locaux.
Une grille tarifaire transparente Calculez ce que vous paieriez réellement sur votre volume habituel d’opérations : frais de réception, frais d’envoi et marges de conversion. Comparez le taux moyen du marché au taux réellement appliqué par le prestataire au moment de la conversion. La différence correspond au spread.
La disponibilité géographique Vérifiez que votre pays est pris en charge avant de consacrer du temps aux demandes d’ouverture. La disponibilité varie nettement d’un marché africain à l’autre.
La légitimité réglementaire Vérifiez les agréments délivrés par des autorités reconnues, comme le FINTRAC (Canada), le FinCEN (États-Unis), la FCA (Royaume-Uni) ou leurs équivalents.
Des fonctions professionnelles au-delà de la simple réception Pouvez-vous ajouter des membres de l’équipe avec différents niveaux d’autorisation ? Le compte s’intègre-t-il à des logiciels comptables comme Xero ou QuickBooks ? Pouvez-vous payer des fournisseurs et des prestataires à l’étranger, et pas seulement recevoir des paiements ? Obtenez-vous des relevés d’opérations exploitables pour l’audit et la fiscalité ?
Grey Business : des comptes en USD pour les startups africaines
Grey Business propose des comptes professionnels en USD aux startups et aux entreprises qui travaillent à l’international depuis l’Afrique. Pour une startup africaine qui sert des clients américains ou encaisse des USD, il répond directement au problème de fond.
Que comprend un compte Grey Business ?
Quand vous ouvrez un compte Grey Business, vous recevez un compte en USD avec un numéro de routage et un numéro de compte américains. Du point de vue du payeur, ils fonctionnent exactement comme ceux d’un compte bancaire américain classique. L’argent arrive en 1 à 2 jours ouvrés et s’ajoute à votre solde en USD. Comme le paiement passe par l’ACH, vous n’avez pas à vous soucier des frais de virement international.
Grey Business gère l’accès en équipe : vous pouvez ouvrir le compte à certains membres de votre équipe. Vous pouvez aussi créer des cartes virtuelles en USD pour des dépenses précises. Par exemple, une carte pour les abonnements logiciels, une autre pour la publicité, une autre pour les paiements aux prestataires, chacune avec son propre plafond de dépenses et la possibilité de la geler instantanément.
Vos relevés d’opérations s’exportent pour le rapprochement dans votre logiciel comptable et pour vos déclarations fiscales.
Vous pouvez également déposer ou retirer des USDC via les réseaux BEP20 et Solana, envoyer des fonds vers n’importe quel portefeuille compatible en quelques secondes et créer plusieurs cartes virtuelles en USD.
Grey ne facture pas de frais mensuels de tenue de compte.
Ouverture du compte
Inscrivez-vous sur grey.co/fr/business et fournissez les documents d’immatriculation de votre entreprise (CAC au Nigeria, certificat d’enregistrement au Kenya, immatriculation de société en Afrique du Sud).
Vérifiez ensuite l’identité des dirigeants et des bénéficiaires effectifs, puis finalisez la vérification KYC.
Une fois la vérification terminée, vous recevez les coordonnées de votre compte en USD, prêtes à être communiquées à vos clients.
Les limites, en toute transparence
Pour l’instant, Grey Business ne propose que des comptes en USD et des portefeuilles USDC. Si vous avez besoin d’IBAN en EUR pour vos clients européens ou de sort codes en GBP pour vos clients britanniques, vous devrez associer Grey à d’autres prestataires qui proposent ces devises. Nous vous préviendrons dès que nous ajouterons de nouvelles devises.
Grey fournit par ailleurs une infrastructure de paiement, pas une offre bancaire complète : pas de prêts, pas de facilités de crédit, pas de financement du commerce international.
L’avenir des startups africaines
Les startups africaines se développent rapidement. Servir des clients dans plusieurs pays, gérer des revenus en plusieurs devises et travailler avec des investisseurs et des partenaires aux infrastructures bancaires différentes deviendra donc de plus en plus courant.
Les comptes multidevises, en particulier les comptes en USD proposés par des plateformes comme Grey Business, sont pensés pour le fonctionnement réel des entreprises internationales. Votre marché est mondial, vos services bancaires doivent l’être aussi.
Rendez-vous sur grey.co/fr/business pour ouvrir votre compte en USD et doter vos activités internationales de l’infrastructure bancaire dont elles ont besoin.
Les plateformes internationales, les services d’abonnement et les boutiques d’applications facturent le plus souvent en USD, en EUR ou en GBP. Or les cartes des banques algériennes sont libellées en dinars. Avec les restrictions de change strictes de la Banque d’Algérie, payer à l’étranger avec une carte locale se solde souvent par des paiements refusés ou des plafonds internationaux trop bas. Une carte bancaire virtuelle en Algérie, alimentée en devises, règle ce problème.
Que vous payiez des publicités Meta, renouveliez votre abonnement ChatGPT ou fassiez vos achats sur Amazon, le plus sûr reste une carte virtuelle libellée en USD, en EUR ou en GBP plutôt qu’un compte en DZD. Quand une plateforme facture en USD une carte en USD, vous n’avez plus à vous soucier de marges de conversion non affichées, de plafonds internationaux atteints ou de transactions refusées.
En réalité, peu de fintechs proposent des cartes en dollars en Algérie. Grey, Payoneer et quelques autres délivrent une carte de débit en USD instantanée aux Algériens. La carte Revolut fonctionne bien en Algérie, mais elle n’y est pas émise. Cet article passe en revue les principales façons d’obtenir une carte bancaire virtuelle en Algérie, en devises, ce que chacune coûte et comment elle répond aux besoins de paiement les plus courants.
Pourquoi les cartes bancaires algériennes sont refusées sur les plateformes internationales
L’Algérie applique un régime de change administré. Concrètement, le dinar algérien (DZD) n’est pas librement convertible à l’international. La Banque d’Algérie limite en outre l’accès aux devises. Les banques commerciales algériennes répercutent ces restrictions en fixant des plafonds internationaux faibles, voire nuls, sur la plupart de leurs cartes classiques.
Quand vous réglez un achat en USD avec une carte locale, une conversion de devises transfrontalière est nécessaire, et elle est décomptée de votre allocation de dépenses à l’international. La plupart des cartes bancaires algériennes ont une allocation annuelle pour l’étranger. Après avoir payé l’hébergement AWS, un abonnement Claude AI Pro et une campagne Meta Ads, vous êtes sans doute déjà au plafond, et votre panier Temu attend toujours. Sans compter que de nombreux prestataires de paiement internationaux refusent tout simplement les cartes émises en Algérie.
Une carte virtuelle reliée à un solde en EUR, en GBP ou en USD évite ces écueils. Le paiement est traité dans la devise de la carte, à partir d’un solde en devises, sans conversion en DZD et sans plafond en dinars.
Grey émet une carte virtuelle reliée directement à vos soldes en EUR et en GBP, sans recharge manuelle. Elle est acceptée par les marchands internationaux et fonctionne sur les boutiques d’applications, les plateformes de streaming, les abonnements logiciels et les outils professionnels.
Ce qu’elle coûte :
Création de la carte : 5 USD, en frais uniques (aucuns frais de tenue mensuels)
Dépôts par SEPA (EUR) ou Faster Payments (GBP) : 0,8 %, minimum 2 €/2 £, maximum 10 €/10 £
Achats en EUR avec une carte alimentée en EUR : aucuns frais de conversion
Achats en USD avec une carte alimentée en EUR ou en GBP : frais transfrontaliers de 2 % + 0,50 USD par transaction
Possibilité de créer plusieurs cartes pour différents types de dépenses
Comment l’obtenir :
Inscrivez-vous sur grey.co ou téléchargez l’application Grey. Créez votre compte avec votre adresse e-mail, puis vérifiez votre identité en téléversant une pièce d’identité officielle en cours de validité et un justificatif de domicile.
Allez dans « Comptes » et ouvrez un compte en EUR ou en GBP, selon la devise que vous comptez alimenter et celle de vos principales dépenses.
Alimentez ce compte en recevant les paiements de vos clients européens ou britanniques par SEPA ou Faster Payments.
Allez dans « Cartes » et créez la Grey Plus Card. Les 5 USD de frais de création sont prélevés sur votre solde.
Les données de votre carte s’affichent aussitôt dans l’application. Ajoutez-les sur toute plateforme qui exige une carte internationale.
La Grey Plus Card est compatible avec Apple Pay et Google Pay pour le paiement sans contact dans les régions éligibles. Vous pouvez créer plusieurs cartes, chacune avec son propre plafond, pour séparer vos catégories de dépenses.
Option 2 : la carte prépayée Payoneer Mastercard
Payoneer est très utilisé par les freelances algériens payés via Upwork et Fiverr, où Payoneer est intégré comme mode de retrait natif. La carte prépayée Payoneer Mastercard puise dans un solde Payoneer en USD, en EUR ou en GBP et fonctionne sur la plupart des plateformes internationales.
Ce qu’elle coûte :
Émission de la carte : sans frais initiaux dans la plupart des cas
Frais annuels : 29,95 USD si le compte reçoit moins de 2 000 USD par an
Achats en USD depuis un solde Payoneer en USD : aucuns frais de conversion
Achats dans une autre devise : Payoneer applique son propre taux de conversion
Comment l’obtenir :
Créez un compte Payoneer et faites vérifier votre identité.
Rendez-vous dans la rubrique Carte pour demander la carte prépayée. Les données de la carte virtuelle sont disponibles immédiatement. La carte physique met une à deux semaines à arriver, mais elle n’est pas nécessaire pour les achats en ligne.
Option 3 : la carte virtuelle Revolut
En principe, les résidents algériens ne peuvent pas ouvrir de compte Revolut ni obtenir sa carte. En revanche, les utilisateurs Revolut existants peuvent se servir de la carte en Algérie, comme carte locale en DZD ou pour des paiements internationaux. Dans les faits, beaucoup de résidents algériens obtiennent une carte virtuelle Revolut par l’intermédiaire d’un proche ou d’un ami résidant en Europe, qui ouvre le compte, fait vérifier son identité et leur communique les données de la carte virtuelle. Les utilisateurs peuvent aussi générer une carte à usage unique (jetable) qui limite les risques de fraude. Les cartes Revolut s’intègrent à Apple Pay et Google Pay pour payer rapidement sans contact en magasin.
Ce qu’elle coûte :
Frais mensuels : aucun avec l’offre Standard. Les offres payantes (Plus à partir de 3,99 €/mois, Premium à partir de 7,99 €/mois, Metal à partir de 15,99 €/mois) donnent droit à des plafonds plus élevés et à des fonctionnalités supplémentaires
Création d’une carte virtuelle : gratuite avec l’offre Standard, cartes jetables à usage unique également disponibles
Conversion de devises en semaine, dans la limite d’utilisation raisonnable : taux proche du taux moyen du marché, sans majoration supplémentaire
Conversion au-delà de la limite d’utilisation raisonnable (Standard : l’équivalent d’environ 1 000 £ par mois) ou le week-end : majoration de 1 %
Retraits aux distributeurs à l’étranger : gratuits jusqu’à 200 € par mois avec l’offre Standard, puis frais de 2 %
Comment l’obtenir :
Ouvrez l’application Revolut et connectez-vous.
Touchez l’icône Cartes (en général sur l’écran d’accueil ou en haut à droite).
Touchez « Ajouter » et sélectionnez « Virtuelle ».
Choisissez entre Standard (pour les abonnements et les usages répétés) et Jetable (pour un achat ponctuel).
Vous pouvez détenir jusqu’à 20 cartes virtuelles actives en même temps sur votre compte, ce qui permet de bien organiser et cloisonner vos dépenses en ligne.
Option 4 : la carte Visa virtuelle Pyypl
Pyypl est une plateforme de paiement numérique basée aux Émirats arabes unis et accessible dans toute la région MENA. Elle propose une carte Visa virtuelle sans compte bancaire, sans solde minimum et sans justificatif de salaire, ce qui en fait l’une des options les plus accessibles pour les Algériens qui ont besoin rapidement d’une carte en USD. C’est souvent la première réponse à la question « comment avoir une carte Visa en Algérie » sans passer par une banque.
La première carte virtuelle est gratuite. Chaque carte supplémentaire coûte 4 USD. Pyypl est réglementé par l’Autorité de régulation des services financiers (FSRA) aux Émirats arabes unis et par la Banque centrale de Bahreïn, un gage de sérieux que n’offrent pas la plupart des solutions fintech informelles de la région.
Ce qu’elle coûte :
Création de la première carte virtuelle : gratuite
Cartes virtuelles supplémentaires : 4 USD chacune
Frais mensuels : Pyypl ne facture aucuns frais de tenue mensuels ou annuels tant que vous rechargez votre portefeuille au moins une fois par mois.
Modes de recharge : virement bancaire, carte de débit ou portefeuille crypto
Recharge minimale : 5 USD
Devises prises en charge : USD et AED
Frais sur les transactions transfrontalières : affichés dans l’application Pyypl avant chaque transaction
Comment démarrer :
Téléchargez l’application Pyypl (disponible sur iOS et Android).
Inscrivez-vous avec votre numéro de mobile.
Effectuez la vérification KYC en téléversant une pièce d’identité officielle, comme votre carte nationale d’identité ou votre passeport.
Une fois vérifié, allez dans la rubrique Cartes et créez votre première carte Visa virtuelle. Elle est émise instantanément.
Rechargez votre portefeuille Pyypl par virement bancaire, carte de débit ou portefeuille crypto, avec un minimum de 5 USD.
Utilisez le numéro de carte, la date d’expiration et le CVV pour tout paiement international en ligne.
Quelle est la meilleure carte virtuelle en Algérie ? Le comparatif
Carte virtuelle Grey
Payoneer Mastercard
Revolut
Pyypl
Type de carte
Carte virtuelle
Mastercard physique et virtuelle
Visa ou Mastercard virtuelle
Visa virtuelle
Frais de création
5 USD (une seule fois)
Aucun
Gratuite
Première carte gratuite, puis 4 USD par carte
Frais annuels
Aucun
29,95 USD si moins de 2 000 USD reçus par an
Aucun (offre Standard)
Supprimés si la carte est utilisée chaque mois
Principale devise d’alimentation (Algérie)
EUR ou GBP
USD, EUR, GBP
Plusieurs
USD
Apple Pay / Google Pay
Oui
Oui
Oui
Non
Plusieurs cartes
Oui
Oui
Oui (jusqu’à 20)
Non
Idéale pour
Revenus en euros, abonnements européens
Revenus des plateformes (Upwork, Fiverr)
Personnes ayant déjà accès à Revolut
Accès immédiat sans compte bancaire ni justificatif de revenus
Ce que vous pouvez payer depuis l’Algérie avec une carte virtuelle en devises
Bien alimentée, une carte bancaire virtuelle en Algérie fonctionne sur les plateformes où les cartes locales échouent régulièrement :
Adobe Creative Cloud, Figma, Canva Pro
ChatGPT Plus, Midjourney et d’autres outils d’IA
AWS, Google Cloud, DigitalOcean, GitHub
Netflix, Spotify, Disney+, YouTube Premium
Coursera, Udemy, Skillshare, LinkedIn Learning
Zoom, Slack, Microsoft 365, Google Workspace
Bureaux d’enregistrement de noms de domaine et hébergeurs
Pour les abonnements récurrents, la carte continue de se renouveler automatiquement tant que le solde en devises reste approvisionné. Vérifier son solde quelques jours avant chaque échéance évite les paiements refusés.
Conseils pour que votre carte fonctionne partout
Dans la mesure du possible, utilisez une carte dans la devise de facturation de la plateforme : une carte débitée sur un solde en EUR pour un abonnement facturé en EUR n’entraîne aucuns frais transfrontaliers. En revanche, si une plateforme facturant en USD débite une carte alimentée en EUR ou en GBP, des frais transfrontaliers s’appliquent.
Faites un petit achat test avant de vous engager sur un an : certaines plateformes vérifient une nouvelle carte avec une autorisation de 0 USD ou 1 USD avant de l’accepter pour un abonnement. Un petit test confirme que la carte passe avant de souscrire une formule annuelle.
Notez quelle plateforme est reliée à quelle carte : si vous créez plusieurs cartes Grey pour des usages différents, savoir quel abonnement est sur quelle carte vous fera gagner du temps le jour où vous devrez mettre à jour vos informations de paiement ou remplacer une carte.
Grey facture des frais sur les dépôts, les conversions et les transactions par carte. Les dépôts par SEPA ou FPS entraînent des frais de 0,8 % (minimum 2 €/2 £, maximum 10 €/10 £). Les transactions transfrontalières par carte coûtent 2 % + 0,50 USD. La création d’une carte virtuelle coûte 5 USD. Les retraits en DZD sont facturés 2,50 USD (forfait). Les taux de change sont variables et comprennent une marge par rapport au taux moyen du marché. Consultez la grille tarifaire de Grey pour connaître les tarifs en vigueur.
Questions fréquentes
Pourquoi ma carte bancaire algérienne est-elle refusée sur Netflix ou Spotify alors que j’ai de l’argent sur mon compte ?
Les cartes bancaires algériennes ont des allocations de dépenses internationales faibles, voire nulles, en raison de la réglementation des changes de la Banque d’Algérie. Quand une carte en DZD tente un paiement en USD ou en EUR, cela déclenche une conversion transfrontalière décomptée de cette allocation. Une fois le plafond atteint, tous les paiements internationaux suivants sont refusés, quel que soit le solde en DZD. De plus, de nombreux prestataires de paiement internationaux n’acceptent pas les cartes émises en Algérie. Une carte virtuelle alimentée en devises contourne ces deux obstacles.
Grey propose-t-il un compte en USD aux utilisateurs algériens ?
Compte tenu des produits disponibles actuellement, Grey propose surtout des comptes en EUR et en GBP aux utilisateurs algériens. La Grey Plus Card, alimentée par un solde en EUR ou en GBP, fonctionne pour les achats internationaux, avec des frais transfrontaliers sur les paiements dans une autre devise que celle de la carte.
Quelle est la solution la moins chère pour payer des abonnements facturés en USD depuis l’Algérie ?
La formule la moins chère est une carte alimentée en USD, sur laquelle les paiements en USD n’entraînent aucuns frais de conversion. Payoneer l’offre aux utilisateurs qui perçoivent des revenus de freelance en USD via les plateformes. Pour les utilisateurs algériens sans revenus en USD qui alimentent leur carte en EUR, les frais transfrontaliers de 2 % + 0,50 USD s’appliquent à chaque transaction en USD sur une carte Grey. Pour un abonnement annuel, ces frais ne s’appliquent qu’une fois par an. Pour un abonnement mensuel, ils s’appliquent chaque mois. Calculer le total annuel des frais pour votre abonnement et le comparer aux frais de mise en place de chaque option permet de trouver la formule la plus économique.
Puis-je utiliser une carte virtuelle sur l’App Store ou Google Play depuis l’Algérie ?
Oui, avec la bonne configuration. Les deux boutiques exigent une carte qui correspond à la région du compte. Une carte Grey émise sur un réseau international fonctionne sur les boutiques configurées pour l’Europe ou les États-Unis. Il peut être nécessaire de changer la région de votre compte App Store pour qu’elle corresponde à la devise de la carte. Faites un petit achat test avant de compter sur la carte pour des achats plus importants sur ces boutiques.
Lancez-vous sur Grey et obtenez une carte virtuelle en quelques minutes pour 5 USD, afin de payer vos abonnements internationaux, vos services en ligne et vos achats.
L’Algérie applique un système de change bien particulier, qui peut dérouter les non-résidents. Si vous voyagez pour affaires, pour le tourisme ou pour vous installer, savoir où acheter des dinars algériens (DZD) légalement et en toute sécurité est essentiel. Contrairement à de nombreux pays où changer de l’argent est assez simple, l’Algérie impose un contrôle des changes strict qui limite l’accès aux services de change.
Dans cet article, je vous explique les moyens les plus sûrs d’acheter des dinars algériens quand on n’est pas Algérien, tout en respectant la réglementation locale.
Comprendre la réglementation des changes en Algérie
Avant de changer votre argent, il faut comprendre comment l’Algérie encadre sa monnaie. Le dinar algérien est une monnaie non convertible, ce qui signifie qu’il ne s’échange pas librement hors d’Algérie. L’État contrôle strictement les opérations de change, et le taux de change officiel du dinar est fixé par la banque centrale.
Les points essentiels :
Peu de circuits de change officiels : seules les banques et les bureaux de change agréés peuvent légalement échanger des devises contre des dinars algériens.
Usage limité des cartes étrangères : les cartes de débit et de crédit internationales ne fonctionnent pas toujours en Algérie, surtout en dehors des grandes villes.
Les risques du marché noir des devises : le change informel existe, mais il est illégal et comporte de vrais risques, dont les faux billets et des taux défavorables.
Changez toujours votre argent par des circuits agréés pour éviter les ennuis juridiques et les pertes financières.
Où acheter des dinars algériens quand on n’est pas Algérien
Vous aurez besoin de votre passeport et d’un justificatif d’entrée sur le territoire pour changer de l’argent.
Les taux de change sont fixes et suivent le taux officiel de la banque centrale.
Toutes les agences ne font pas le change. Mieux vaut vous rendre dans les grandes agences d’Alger, d’Oran ou d’autres grandes villes.
2. Les bureaux de change en Algérie
Des bureaux de change agréés existent dans les grands aéroports et dans certains quartiers des grandes villes. Moins nombreux qu’ailleurs, ils restent une alternative pratique aux banques.
3. Distributeurs automatiques et paiements par carte
Certains distributeurs automatiques en Algérie acceptent les retraits avec une carte bancaire étrangère, notamment dans les hôtels et les quartiers d’affaires. Rien n’est garanti pour autant, et les frais de retrait peuvent être élevés.
À savoir :
Les cartes Visa et Mastercard fonctionnent dans certains distributeurs, mais de façon inégale.
Beaucoup de commerces algériens fonctionnent en espèces, si bien que les paiements par carte sont parfois refusés.
Vérifiez auprès de votre banque avant le départ que votre carte fonctionnera en Algérie.
4. Le change dans les pays voisins
Dans certains cas, vous pouvez changer de l’argent avant d’arriver en Algérie. Des pays proches comme la Tunisie et la France proposent parfois des dinars algériens dans leurs banques ou leurs bureaux de change.
Pourquoi envisager cette option ?
Si vous transitez par la Tunisie ou la France, vous pouvez changer une petite somme en dinars avant votre arrivée.
Vous avez ainsi un peu de monnaie locale en poche dès l’atterrissage en Algérie.
Cela dit, les dinars restent rares hors d’Algérie : ce n’est donc pas une solution garantie.
Nos conseils pour changer de l’argent en Algérie en toute sécurité
Pour que tout se passe bien, suivez ces bonnes pratiques au moment de changer votre argent :
Passez toujours par des services de change officiels pour éviter les problèmes juridiques et les faux billets.
Conservez vos reçus de change : ils peuvent vous être demandés à la sortie du territoire algérien.
Ne changez jamais d’argent auprès des cambistes de rue : c’est illégal et risqué.
Emportez des espèces (EUR ou USD). Ce sont les devises les plus faciles à changer.
Estimez à l’avance la somme en monnaie locale dont vous aurez besoin, car les cartes étrangères ne sont pas toujours fiables.
Comment Grey vous aide pour vos opérations internationales
Gérer son argent en voyage en Algérie peut vite devenir compliqué, mais des solutions financières numériques comme Grey simplifient les opérations internationales. Avec Grey, vous pouvez :
Détenir et convertir plusieurs devises à des taux compétitifs.
Envoyer et recevoir de l’argent à l’international sans frais élevés, par exemple depuis l’Algérie.
Accéder à vos fonds en ligne sans dépendre de services bancaires locaux imprévisibles.
Pour les voyageurs comme pour les professionnels, Grey offre un moyen sûr et simple de gérer son argent dans plusieurs devises. Et si vous travaillez en freelance depuis l’Algérie, notre comparatif des comptes pour freelances présente les options disponibles.
Acheter des dinars algériens quand on n’est pas citoyen demande de l’anticipation, en raison du contrôle des changes en vigueur. Le plus sûr est de passer par les banques et les bureaux de change agréés, et de fuir le marché noir.
Pour gérer sereinement votre argent en Algérie, inscrivez-vous dès aujourd’hui ou téléchargez l’application et profitez de services financiers internationaux et inclusifs, pensés pour porter vos projets au-delà des frontières.