


RESTEZ INFORMÉ
Le blog Grey


ARTICLES À LA UNE
TOUS LES ARTICLES
Changer de l’argent au Maroc : change numérique ou bureau de change ?
Changer de l’argent au Maroc : comparez change numérique et bureau de change pour les taux, les frais et la sécurité. Découvrez l’option la plus adaptée.
Tunde Aladeloba
•
September 23, 2026
•
6 min de lecture
Changer de l’argent au Maroc paraît simple au premier abord : on retire des espèces, on paie le restaurant, on fait ses achats dans les souks. Pourtant, la méthode choisie peut faire une vraie différence. Les solutions numériques misent sur la rapidité et la praticité, tandis que les bureaux de change traditionnels offrent un service familier, en face à face.
Chaque option a ses compromis. Les plateformes numériques rendent les transferts et la conversion de devises instantanés, à des taux de change compétitifs. Les bureaux de change apportent une certaine assurance et un contact humain, mais les files d’attente, les horaires limités et un traitement plus lent peuvent vous coûter du temps et de la souplesse. Avec la mauvaise méthode, une opération simple peut vite devenir frustrante.
Dans ce guide, nous comparons les avantages et les inconvénients du change numérique et des bureaux de change au Maroc, pour aider voyageurs comme résidents à choisir comment changer de l’argent au Maroc.
Comment fonctionne le change numérique au Maroc
Au Maroc, le change numérique permet aux particuliers et aux entreprises de convertir, d’envoyer et de recevoir des devises via des plateformes en ligne plutôt que par les banques traditionnelles. Ces plateformes relient directement les utilisateurs au marché des changes ou à des intermédiaires agréés, avec des taux en temps réel et des opérations plus rapides que les méthodes classiques. On y accède par un site web ou une application mobile, ce qui permet de gérer son argent depuis n’importe où.
Pour utiliser une plateforme de change numérique, vous créez d’abord un compte et passez la vérification d’identité (KYC) requise, en fournissant une pièce d’identité et parfois un justificatif de domicile. Une fois vérifié, vous alimentez votre compte (selon la plateforme, en dirhams, MAD, ou en devises) et vous convertissez vers une devise étrangère comme l’USD, l’EUR ou le GBP. Beaucoup de plateformes permettent des virements instantanés vers des comptes bancaires ou des portefeuilles numériques à l’étranger, souvent avec des frais plus bas que ceux des banques traditionnelles.
Les plateformes de change numérique surveillent aussi les transactions pour respecter la réglementation des changes marocaine, édictée par l’Office des Changes, afin que chaque transfert soit conforme à la loi. Cela protège à la fois l’utilisateur et la plateforme, tout en permettant des mouvements d’argent sûrs, traçables et efficaces entre pays.
Comprendre le fonctionnement des bureaux de change au Maroc
Les bureaux de change au Maroc sont des établissements agréés où particuliers et entreprises peuvent acheter et vendre des devises comme l’USD, l’EUR ou le GBP. Si vous vous demandez où changer de l’argent au Maroc, on les trouve dans les villes, les aéroports et les zones touristiques ; ils offrent une alternative pratique aux banques pour changer des espèces. Les taux sont fixés chaque jour et peuvent légèrement varier d’un bureau à l’autre selon la demande et le marché. Le client présente une pièce d’identité, comme un passeport ou une carte nationale, et le bureau convertit les fonds immédiatement, en prenant souvent une petite commission ou une marge intégrée au taux.
Beaucoup de bureaux proposent aussi d’autres services : retraits d’espèces, transferts d’argent, devises pour le voyage. Les opérations sont rapides et se font au guichet, mais mieux vaut comparer les taux entre plusieurs bureaux pour obtenir le meilleur prix. Si vous voyagez, notre guide pour éviter les pertes de change au distributeur complète ces conseils. Le respect de la réglementation des changes vise à rendre chaque opération légale, sûre et traçable, pour protéger le client comme l’opérateur.
Les inconvénients des bureaux de change au Maroc
Au Maroc, les bureaux de change gèrent les opérations en devises, mais plusieurs contraintes peuvent compliquer la réception des paiements ou la gestion des revenus, pour les résidents comme pour les entreprises.
1. Des taux de change fluctuants
Les taux des bureaux de change marocains bougent chaque jour, en fonction de la demande et de la politique de la banque centrale. Pour les freelances, les exportateurs ou les entreprises payés en devises, cette volatilité peut réduire les revenus sans prévenir : changer au bon moment devient essentiel pour protéger ses gains et garder une trésorerie prévisible.
2. Frais et commissions
Les bureaux intègrent souvent leurs frais ou leur marge dans le taux de change. Pour les particuliers et les petites entreprises au Maroc, des conversions répétées ou des montants importants grignotent les bénéfices, réduisent le montant net reçu et pèsent sur le budget consacré aux paiements, aux salaires ou aux charges.
3. La conformité réglementaire
Les bureaux de change marocains doivent appliquer une réglementation des changes stricte. Les paiements importants ou les recettes d’entreprise exigent pièces d’identité et justificatifs, ce qui peut retarder l’accès aux fonds. Freelances, exportateurs et salariés peuvent subir des délais plus longs, avec un impact sur le paiement des factures ou le réinvestissement de leurs revenus.
4. Des services limités
Tous les bureaux de change au Maroc ne prennent pas en charge toutes les devises, les gros volumes ou les transferts d’argent. Entreprises et résidents peuvent avoir du mal à trouver le bon service au bon moment, ce qui retarde les paiements, augmente les coûts ou oblige à multiplier les déplacements.
Les avantages du change numérique au Maroc
Au Maroc, le change numérique rend les transferts de devises plus rapides et plus pratiques, et aide résidents et entreprises à gérer leurs revenus, payer leurs prestataires et envoyer de l’argent à l’étranger efficacement.
1. La rapidité
Les plateformes de change numérique permettent de convertir et d’envoyer des devises instantanément ou en quelques heures depuis le Maroc. Freelances, exportateurs et télétravailleurs accèdent vite à leurs fonds sans se déplacer, ce qui limite les retards dans la réception des revenus venus de l’étranger.
2. De meilleurs taux
Contrairement aux bureaux traditionnels, les plateformes numériques proposent souvent le taux moyen du marché avec des marges plus faibles. Pour les Marocains payés depuis l’étranger, cela signifie qu’une plus grande part de leurs revenus est préservée, ce qui rend l’option rentable pour les opérations répétées ou les gros montants.
3. La transparence
Les plateformes numériques détaillent clairement les frais, les taux de conversion et le statut de chaque opération. Au Maroc, les utilisateurs suivent chaque transfert en temps réel, ce qui réduit l’incertitude et donne aux entreprises comme aux freelances la certitude que leurs paiements sont exacts et traçables.
4. Plusieurs devises au même endroit
Les plateformes de change numérique permettent aux utilisateurs marocains de détenir, d’envoyer et de recevoir plusieurs devises depuis une seule application. Une souplesse précieuse pour les freelances, les petites entreprises et les télétravailleurs qui manient l’USD, l’EUR ou le GBP, sans multiplier les comptes ni les passages au bureau de change.
Les meilleures solutions de change numérique au Maroc
- Grey : propose aux résidents du Maroc des comptes virtuels en EUR et en GBP pour recevoir des paiements internationaux, convertir vos devises et profiter de taux compétitifs avec des frais transparents et réduits.
- Wise : propose des comptes multidevises pour envoyer et recevoir de l’argent, avec des conversions à frais réduits au taux moyen du marché, une solution simple, rapide et économique pour les particuliers comme pour les entreprises.
- Cash Plus et Wafacash : très répandus au Maroc pour les transferts d’argent, le change et la gestion de portefeuilles mobiles, ils permettent d’envoyer, de recevoir et de retirer des fonds facilement via leurs réseaux locaux et internationaux.
Pour aller plus loin, consultez notre sélection des banques en ligne pour freelances au Maroc.
LDMAG1
Gérer votre change avec Grey
Pour changer de l’argent au Maroc, le change numérique est le moyen le plus efficace de convertir et d’envoyer des fonds, avec rapidité, praticité et sécurité. Parmi les options, Grey se distingue par des taux de change compétitifs, la prise en charge de plusieurs devises et des frais transparents.
Freelance, télétravailleur ou simple particulier qui envoie de l’argent à l’étranger : avec Grey, votre argent circule rapidement et en sécurité, avec des frais réduits au minimum. Inscrivez-vous ou téléchargez l’application Grey pour changer votre argent sans stress.

Comment les entreprises marocaines peuvent recevoir des paiements de l’étranger
SWIFT, PayPal, Stripe ou compte en devises : comment recevoir des paiements de l’étranger au Maroc sans laisser filer vos marges. Comparez vos options.
Olayoyin Olorunmota
•
September 23, 2026
•
6 min de lecture
Je n’oublierai jamais ma première facture envoyée à un client étranger. Le projet s’était très bien passé. Des semaines de travail, une livraison dans les délais, un client ravi : j’ai envoyé ma facture le cœur léger. J’attendais le paiement, persuadé qu’il arriverait sans accroc en quelques jours. Quand l’argent est enfin apparu sur mon compte bancaire, le montant était nettement inférieur à celui facturé. Près de 6 % s’étaient évaporés en frais dont j’ignorais l’existence, avec un taux de change sans aucun rapport avec le cours USD/MAD affiché sur Google.
Faire tourner une entreprise tournée vers l’international au Maroc, c’est exigeant. Vous pouvez créer un excellent produit, décrocher des clients à Paris, Londres ou Dubaï et livrer un travail remarquable. Mais si vous ne savez pas comment recevoir des paiements de l’étranger au Maroc dans de bonnes conditions, vous perdez de l’argent déjà gagné. Discrètement et régulièrement, au profit de systèmes conçus pour rester « opaques ».
Si vous dirigez une entreprise marocaine qui reçoit des paiements de l’étranger, ou qui s’y prépare, voici ce que j’aurais aimé qu’on m’explique dès le départ.
Pourquoi de plus en plus d’entreprises marocaines visent l’international ?
Le paysage économique marocain a profondément changé au cours de la dernière décennie. Des secteurs longtemps tournés vers l’export (agriculture, textile, industrie) ont laissé de la place aux services numériques, au développement logiciel, aux agences créatives, au conseil et au e-commerce.
J’ai vu des développeurs marocains créer des produits SaaS pour le marché européen. Des agences de design casablancaises travaillent avec des clients du Golfe. Des consultants marketing de Marrakech accompagnent des startups américaines. Internet a effacé les frontières pour trouver des clients, et les entreprises marocaines ont saisi l’occasion.
L’intérêt saute aux yeux. Les clients internationaux paient souvent dans des devises plus fortes, en général l’EUR, la GBP et la référence mondiale, l’USD, ce qui se traduit par de meilleures marges une fois converti en dirhams. La proximité des fuseaux horaires avec l’Europe facilite aussi la collaboration.
Mais si trouver des clients à l’étranger est devenu plus simple, se faire payer par eux reste compliqué. La réglementation des changes, l’infrastructure bancaire et la nature même des opérations transfrontalières créent des frictions qui prennent de court de nombreux chefs d’entreprise.
Ce que dit la réglementation au Maroc
Le Maroc applique un contrôle des changes géré par l’Office des Changes. Ce dispositif réglementaire sert à encadrer les flux de devises et à préserver la stabilité économique.
Quand vous recevez un virement de l’étranger, votre banque marocaine doit vérifier la légitimité de l’opération. Vous devrez fournir des factures, des contrats ou d’autres justificatifs prouvant que le paiement correspond à une activité commerciale réelle. C’est la pratique normale, mais cela ajoute une charge administrative que les opérations purement nationales n’imposent pas.
Détenir des comptes en devises auprès d’une banque locale est aussi plus contraignant pour une entreprise marocaine que pour une entreprise basée au Royaume-Uni ou aux Émirats arabes unis. La plupart des paiements étrangers sont convertis en dirhams à leur arrivée, et vous gardez peu de maîtrise sur le moment ou le taux de cette conversion.
Je ne dis pas que le système est défaillant : il fonctionne comme il a été conçu. Mais connaître ces réalités dès le départ vous aide à organiser vos encaissements dans le respect de la réglementation, plutôt qu’à contre-courant.
Comment les entreprises marocaines reçoivent leurs paiements internationaux
Au fil des années, j’ai testé presque toutes les solutions accessibles aux entreprises marocaines, et chacune m’a appris quelque chose sur ce qui fonctionne et ce qui ne fonctionne pas.
SWIFT
Le virement bancaire SWIFT est la méthode traditionnelle. Votre client envoie des USD par virement international sur votre compte bancaire marocain. L’argent transite par des banques intermédiaires, arrive au Maroc et est converti en dirhams. Sur le papier, c’est simple. En pratique, c’est lent (souvent cinq à dix jours ouvrés) et coûteux. La banque de votre client facture des frais d’envoi, les banques intermédiaires prélèvent leur part, puis votre banque marocaine applique des frais de réception et convertit les fonds à un taux généralement 2 à 4 % moins favorable que le taux moyen du marché. Sur un paiement de 10 000 €, vous pouvez perdre 300 à 500 € entre les frais et un mauvais taux de change.
PayPal
PayPal est apprécié pour les petites transactions et les missions freelance internationales. C’est rapide et familier pour les clients étrangers. Le problème pour les entreprises marocaines, c’est que PayPal au Maroc a ses limites. Vous pouvez recevoir des paiements, mais les retirer vers un compte bancaire marocain entraîne des frais et des taux de conversion défavorables.
Stripe
Stripe et les passerelles de paiement similaires conviennent bien au e-commerce ou aux services par abonnement. Vos clients étrangers paient par carte, Stripe traite le paiement et vous recevez les fonds sur votre compte connecté. En revanche, la disponibilité de Stripe et ses options de versement au Maroc restent limitées par rapport à l’Europe ou à l’Amérique du Nord. Beaucoup d’entreprises marocaines passent par une société offshore pour utiliser Stripe, ce qui ajoute de la complexité et des questions de conformité.
Fintechs et plateformes de paiement
L’approche plus récente repose sur des fintechs qui proposent des comptes en devises virtuels. Elles fournissent aux entreprises marocaines des coordonnées bancaires étrangères sur lesquelles les clients peuvent payer directement, sans que les fonds passent immédiatement par le circuit bancaire marocain ni soient convertis d’office. Vous conservez l’argent dans sa devise d’origine, vous convertissez quand vous le décidez et vous retirez vers votre compte marocain selon vos besoins.
Comment mieux organiser vos encaissements
Après des années à perdre de l’argent à cause de circuits de paiement inefficaces, j’ai retenu quelques principes qui changent vraiment la donne.
Premièrement, facturez dans la devise que vous voulez recevoir. Si votre client est européen et paie en EUR, facturez en EUR. S’il est américain et paie en USD, facturez en USD. Ne facturez pas en MAD en comptant sur lui pour convertir : vous perdez la main sur le taux de change, et il utilisera souvent un taux défavorable qui vous coûte de l’argent.
Deuxièmement, alignez votre compte de réception sur la devise de facturation. Si vous facturez en EUR, un compte de réception en EUR permet au paiement de votre client d’arriver sans étape de conversion inutile. C’est tout l’intérêt d’un compte multidevise : l’argent reste en EUR jusqu’à ce que vous décidiez de le convertir en MAD, et vous gardez le contrôle sur le moment et le taux.
Troisièmement, regroupez les paiements quand c’est possible. Plutôt que de recevoir cinq petits paiements par mois avec des frais sur chacun, négociez avec vos clients des règlements moins fréquents mais plus importants. Moins de transactions, c’est moins de frais.
Quatrièmement, intégrez le moment de la conversion dans votre planification financière. Si vous n’avez pas besoin de l’argent tout de suite, gardez-le dans la devise étrangère et convertissez quand le taux de change vous est favorable.
Cinquièmement, travaillez avec des prestataires qui maîtrisent les paiements transfrontaliers. Toutes les banques et plateformes fintech ne fonctionnent pas de la même manière au Maroc. Choisissez des partenaires spécialisés dans les opérations internationales, avec une tarification transparente.
À lire aussi : Travailler légalement en freelance au Maroc : licences, impôts et revenus de l’étranger
Recevoir vos paiements de l’étranger avec Grey
Grey a changé ma façon de recevoir les paiements internationaux. Au lieu de faire passer chaque paiement par le circuit bancaire traditionnel, avec ses frais et ses délais, Grey fournit des comptes virtuels en EUR, GBP et USD (le compte USD est proposé via notre partenaire Lead Bank), avec de vraies coordonnées bancaires sur lesquelles vos clients peuvent payer directement. Et si vous voulez les avantages d’un compte professionnel avec paiements groupés, vous pouvez aussi en ouvrir un.
Concrètement, quand un client doit me payer en USD, je lui transmets les coordonnées de mon compte USD Grey. De son côté, il effectue un simple virement en USD vers un compte en USD.
Je garde les USD sur mon compte Grey jusqu’à ce que je sois prêt à les convertir : quand le taux est bon, je convertis.
Pour les entreprises marocaines qui reçoivent régulièrement des paiements de clients étrangers, ce fonctionnement fait une vraie différence. Vous ne perdez plus 4 à 6 % en frais et en mauvais taux de change sur chaque transaction. Vous choisissez le moment de la conversion. Les paiements arrivent plus vite, de façon prévisible, avec une transparence totale sur les coûts.
Grey ne remplace pas votre compte bancaire marocain : c’est une couche qui vient s’y ajouter et qui gère la complexité des paiements internationaux, pour que votre banque locale se concentre sur vos opérations locales.
LDMAG1
Un chiffre d’affaires mondial exige une banque à la hauteur
J’ai vu des entreprises marocaines créer des produits et des services remarquables pour les marchés internationaux. Elles rivalisent à l’échelle mondiale et remportent des clients face à des concurrents du monde entier. Pourtant, beaucoup perdent encore des sommes importantes simplement parce que leur circuit de paiement n’a pas été pensé pour la dimension internationale de leur activité.
Bien recevoir ses paiements de l’étranger a un effet direct sur votre rentabilité.
La bonne nouvelle, c’est que rien ne vous oblige à subir cette situation. De meilleures solutions existent. Des services conçus pour les paiements transfrontaliers peuvent vous faire économiser beaucoup d’argent tout en allégeant vos démarches administratives.
Si vous dirigez une entreprise marocaine avec des clients à l’étranger, prenez votre circuit de paiement aussi au sérieux que votre produit, votre marketing ou vos relations clients. Car être payé correctement fait partie intégrante de la réussite d’une entreprise internationale.
Ouvrez votre compte Grey Business dès aujourd’hui et commencez à recevoir vos paiements de l’étranger comme il se doit, sans perdre l’argent que vous avez déjà gagné.
Ouvrir un compte multidevise pour une startup en Afrique
Compte multidevise pour startup en Afrique : encaissez des USD comme une société américaine et limitez les conversions. Ouvrez votre compte Grey Business.
Olayoyin Olorunmota
•
September 23, 2026
•
6 min de lecture
Les startups africaines grandissent vite. Une société immatriculée à Lagos ou à Nairobi peut vendre un logiciel à des clients de San Francisco, faire appel à des développeurs basés à Berlin et discuter avec des investisseurs à Londres, tout cela en même temps. C’est la trajectoire de toute startup africaine ambitieuse, et elle pose très vite la question du compte multidevise.
Le problème, c’est que l’infrastructure bancaire de la plupart des startups africaines n’est pas conçue pour de véritables paiements internationaux. Les banques commerciales locales sont faites pour recevoir la monnaie locale, payer des fournisseurs locaux et, de manière générale, traiter des opérations nationales. Dès que votre activité franchit les frontières, ces systèmes montrent leurs limites, et cela vous coûte de l’argent bien réel.
Le compte multidevise répond à ce problème structurel. Dans les paragraphes qui suivent, je vous explique ce que fait concrètement un compte multidevise, où la banque traditionnelle ne suit plus, quels critères regarder et comment répondre aux besoins précis des startups africaines qui travaillent à l’international.
Qu’est-ce qu’un compte multidevise ?
Un compte multidevise vous permet de détenir, recevoir, envoyer et convertir plusieurs devises depuis un seul compte. Au lieu d’entretenir des relations bancaires distinctes dans différents pays, vous disposez d’une plateforme unique avec plusieurs soldes en devises.
Par exemple, lorsqu’un client américain vous paie en USD, les fonds sont crédités sur votre solde en USD. Lorsqu’un client européen paie en EUR, le paiement arrive sur votre solde en EUR. Vous pouvez ainsi détenir ces devises en parallèle, les convertir quand vous le décidez ou dépenser directement depuis chaque solde.
Notez aussi qu’il se distingue du compte domiciliaire, proposé par de nombreuses banques africaines, qui permet de détenir des devises étrangères.
Les deux se ressemblent, mais le compte domiciliaire a une limite fondamentale. Il ne fournit pas de coordonnées bancaires locales complètes pour la devise étrangère : pas de numéro de routage américain, pas d’IBAN en EUR.
Vous ne pouvez recevoir que des virements internationaux coûteux, et ces comptes exigent souvent un solde minimum et facturent des frais plus élevés. Un compte domiciliaire vous permet de stocker des USD. Un compte multidevise vous permet de recevoir des USD de clients américains, comme si vous étiez une entreprise américaine.
Pourquoi une startup africaine a-t-elle besoin d’un compte multidevise ?
Ce besoin repose sur trois réalités opérationnelles concrètes.
Les habitudes de paiement de vos clients dictent vos besoins bancaires
Les clients internationaux ont généralement des équipes financières, des logiciels comptables et des circuits d’achat calés sur leur infrastructure bancaire locale. Le système financier d’une entreprise américaine est en principe configuré pour des paiements ACH directs vers des comptes bancaires américains. Les virements internationaux coûtent plus cher et mettent plus de temps à arriver. Si vous ne pouvez pas fournir de coordonnées de paiement locales, vous compliquez la tâche de votre client et vous perdez de l’argent.
Des revenus en plusieurs devises demandent une gestion multidevise
Si vous encaissez des devises étrangères, par exemple des USD versés par des clients américains, et que vous convertissez tout systématiquement en monnaie locale, vous créez des coûts inutiles. Chaque conversion comporte un écart de change (le spread), c’est-à-dire la différence entre le cours d’achat et le cours de vente, généralement de 2 à 4 % dans les banques traditionnelles.
Si vous payez aussi des outils comme AWS, Stripe ou tout autre logiciel SaaS américain, vous convertissez vos USD en nairas ou en shillings, puis vous rachetez en pratique des USD quand ces factures arrivent à échéance.
Cette double conversion peut être évitée.
Conserver des soldes dans les devises que vous encaissez et dépenser directement depuis ces soldes règle le problème. Vous ne convertissez alors que ce dont vous avez réellement besoin pour vos dépenses locales.
Les attentes des investisseurs évoluent
Les fonds de capital-risque et les business angels internationaux attendent désormais des startups africaines une infrastructure financière professionnelle. Quand un fonds américain vire 500 000 USD de financement d’amorçage, il demande souvent des coordonnées de compte en USD, et non une conversion par votre banque locale avec des taux opaques et des délais de traitement.
Disposer de vrais comptes multidevises montre votre maturité opérationnelle à des investisseurs qui voient passer des centaines de pitch decks de fondateurs différents.
Comment choisir un compte multidevise professionnel ?
Avant d’évaluer un prestataire en particulier, définissez ce dont votre entreprise a réellement besoin.
Des devises qui correspondent à vos clients
Tous les comptes multidevises ne prennent pas en charge les mêmes devises. Si vous travaillez avec des clients américains, l’USD est indispensable. Les clients européens demandent de l’EUR, les clients britanniques du GBP. Commencez par cartographier votre clientèle réelle par devise.
Des coordonnées bancaires locales, pas seulement la détention de devises
Vérifiez précisément ce que vous obtenez.
- Pour l’USD : un numéro de routage américain et un numéro de compte pour l’ACH.
- Pour l’EUR : un véritable IBAN pour les virements SEPA (certains comptes en EUR n’acceptent que les virements internationaux, ce qui annule l’intérêt du compte).
- Pour le GBP : un sort code et un numéro de compte pour Faster Payments.
Pouvoir détenir une devise ne signifie pas pouvoir la recevoir par les réseaux de paiement locaux.
Une grille tarifaire transparente
Calculez ce que vous paieriez réellement sur votre volume habituel d’opérations : frais de réception, frais d’envoi et marges de conversion. Comparez le taux moyen du marché au taux réellement appliqué par le prestataire au moment de la conversion. La différence correspond au spread.
La disponibilité géographique
Vérifiez que votre pays est pris en charge avant de consacrer du temps aux demandes d’ouverture. La disponibilité varie nettement d’un marché africain à l’autre.
La légitimité réglementaire
Vérifiez les agréments délivrés par des autorités reconnues, comme le FINTRAC (Canada), le FinCEN (États-Unis), la FCA (Royaume-Uni) ou leurs équivalents.
Des fonctions professionnelles au-delà de la simple réception
Pouvez-vous ajouter des membres de l’équipe avec différents niveaux d’autorisation ? Le compte s’intègre-t-il à des logiciels comptables comme Xero ou QuickBooks ? Pouvez-vous payer des fournisseurs et des prestataires à l’étranger, et pas seulement recevoir des paiements ? Obtenez-vous des relevés d’opérations exploitables pour l’audit et la fiscalité ?
Grey Business : des comptes en USD pour les startups africaines
Grey Business propose des comptes professionnels en USD aux startups et aux entreprises qui travaillent à l’international depuis l’Afrique. Pour une startup africaine qui sert des clients américains ou encaisse des USD, il répond directement au problème de fond.
Que comprend un compte Grey Business ?
Quand vous ouvrez un compte Grey Business, vous recevez un compte en USD avec un numéro de routage et un numéro de compte américains. Du point de vue du payeur, ils fonctionnent exactement comme ceux d’un compte bancaire américain classique. L’argent arrive en 1 à 2 jours ouvrés et s’ajoute à votre solde en USD. Comme le paiement passe par l’ACH, vous n’avez pas à vous soucier des frais de virement international.
Grey Business gère l’accès en équipe : vous pouvez ouvrir le compte à certains membres de votre équipe. Vous pouvez aussi créer des cartes virtuelles en USD pour des dépenses précises. Par exemple, une carte pour les abonnements logiciels, une autre pour la publicité, une autre pour les paiements aux prestataires, chacune avec son propre plafond de dépenses et la possibilité de la geler instantanément.
Vos relevés d’opérations s’exportent pour le rapprochement dans votre logiciel comptable et pour vos déclarations fiscales.
Vous pouvez également déposer ou retirer des USDC via les réseaux BEP20 et Solana, envoyer des fonds vers n’importe quel portefeuille compatible en quelques secondes et créer plusieurs cartes virtuelles en USD.
Grey ne facture pas de frais mensuels de tenue de compte.
Ouverture du compte
Inscrivez-vous sur grey.co/fr/business et fournissez les documents d’immatriculation de votre entreprise (CAC au Nigeria, certificat d’enregistrement au Kenya, immatriculation de société en Afrique du Sud).
Vérifiez ensuite l’identité des dirigeants et des bénéficiaires effectifs, puis finalisez la vérification KYC.
Une fois la vérification terminée, vous recevez les coordonnées de votre compte en USD, prêtes à être communiquées à vos clients.
Les limites, en toute transparence
Pour l’instant, Grey Business ne propose que des comptes en USD et des portefeuilles USDC. Si vous avez besoin d’IBAN en EUR pour vos clients européens ou de sort codes en GBP pour vos clients britanniques, vous devrez associer Grey à d’autres prestataires qui proposent ces devises. Nous vous préviendrons dès que nous ajouterons de nouvelles devises.
Grey fournit par ailleurs une infrastructure de paiement, pas une offre bancaire complète : pas de prêts, pas de facilités de crédit, pas de financement du commerce international.
L’avenir des startups africaines
Les startups africaines se développent rapidement. Servir des clients dans plusieurs pays, gérer des revenus en plusieurs devises et travailler avec des investisseurs et des partenaires aux infrastructures bancaires différentes deviendra donc de plus en plus courant.
Les comptes multidevises, en particulier les comptes en USD proposés par des plateformes comme Grey Business, sont pensés pour le fonctionnement réel des entreprises internationales. Votre marché est mondial, vos services bancaires doivent l’être aussi.
Rendez-vous sur grey.co/fr/business pour ouvrir votre compte en USD et doter vos activités internationales de l’infrastructure bancaire dont elles ont besoin.
Recevoir de l’argent de l’étranger en Algérie sans Payoneer en 2026
Payoneer reste limité en Algérie. Voici les meilleures solutions pour recevoir de l’argent de l’étranger en USD, EUR ou GBP. Comparez-les avec Grey.
Tunde Aladeloba
•
September 23, 2026
•
6 min de lecture
Le jour où un freelance algérien a raconté avoir perdu près de 18 % de son paiement en frais de conversion, beaucoup ont compris combien d’argent s’évapore en route. Je me souviens que sa publication a vite fait réagir, d’autres partageant des histoires semblables. Un chef d’entreprise expliquait même qu’un virement en retard avait failli lui coûter une belle opportunité.
Ces témoignages illustrent un problème plus large. Pour beaucoup de freelances et de télétravailleurs, recevoir de l’argent de l’étranger peut vite devenir un casse-tête. Frais de conversion élevés, délais de traitement longs et procédures bancaires strictes rognent souvent les revenus avant même qu’ils soient disponibles. Un virement peut mettre des jours, voire des semaines, à arriver, ce qui complique la gestion de la trésorerie et les projets de développement.
Si vous avez des clients hors du pays et cherchez comment recevoir de l’argent de l’étranger en Algérie efficacement, ce guide présente des solutions pratiques et sûres pour toucher vos paiements plus vite et en perdant moins.
À lire aussi : Retirer l’argent du freelance en Algérie
Pourquoi être payé depuis l’étranger n’est pas toujours simple en Algérie
Un accès limité aux plateformes internationales
Beaucoup d’Algériens rencontrent des difficultés parce que de grandes plateformes internationales comme Payoneer ne sont pas entièrement prises en charge sur place. Ces limites de Payoneer en Algérie réduisent les options des freelances et des télétravailleurs, qui doivent chercher une alternative à Payoneer, parfois moins pratique ou plus chère.
Des frais bancaires élevés
Si vous avez déjà reçu de l’argent sur un compte bancaire local, vous avez sans doute remarqué le montant des frais. Entre les frais de virement et les coûts de conversion, une part importante de vos revenus peut disparaître avant même de vous parvenir.
Des virements internationaux qui tardent
Les virements internationaux n’arrivent pas toujours rapidement. En Algérie, un retrait prend parfois plusieurs jours, voire davantage. Ces délais sont source de stress, surtout quand vous comptez sur cet argent pour des dépenses urgentes.
Des restrictions sur les retraits en devises
En Algérie, les devises sont étroitement encadrées par la Banque d’Algérie. Vous ne pouvez pas détenir ni retirer librement de grosses sommes en USD ou en EUR en espèces. La plupart des paiements internationaux doivent être convertis en dinars algériens (DZD) par les circuits bancaires officiels. Les transferts de devises sont aussi plafonnés et soumis à des exigences documentaires strictes. Les freelances ont donc plus de mal à accéder à leur argent ou à le déplacer librement.
À lire aussi : Compte bancaire pour freelance en Algérie
Les meilleures plateformes pour recevoir de l’argent de l’étranger en Algérie
Il existe des moyens plus malins d’être payé depuis l’étranger sans perdre d’argent en frais ou en délais. Voici les options qui fonctionnent vraiment.
Grey
Grey est une solution rapide et fiable pour encaisser des paiements venus de l’étranger. Elle prend en charge plusieurs devises, ce qui permet de convertir facilement et en toute sécurité vos fonds en dinars algériens. Les paiements arrivent vite, souvent plus vite qu’avec une banque traditionnelle, et l’application, simple à prendre en main, vous permet de gérer plusieurs sources de revenus au même endroit. Pour les freelances et les télétravailleurs, Grey réduit les délais et garde votre argent en sécurité, avec des frais de conversion plus bas.
Wise
Wise est une plateforme de paiements internationaux appréciée pour sa transparence et sa simplicité. Elle permet aux Algériens de recevoir de l’argent en devises, en USD, en euros ou en GBP, puis de le convertir en DZD à des taux compétitifs. Les frais sont affichés dès le départ et les virements sont généralement plus rapides qu’avec une banque. Beaucoup de freelances choisissent Wise parce qu’elle limite les coûts cachés, évite les retards inutiles et facilite le suivi des paiements de plusieurs clients.
Skrill
Skrill est un portefeuille électronique qui permet aux Algériens de recevoir des paiements internationaux en toute sécurité. Il prend en charge plusieurs devises et permet des virements en ligne rapides et sécurisés. Les freelances peuvent retirer leurs fonds vers un compte bancaire local ou les dépenser directement avec une carte Skrill. Ses frais sont un peu plus élevés que ceux d’autres plateformes, mais Skrill reste fiable pour des paiements réguliers et il est largement accepté par les entreprises internationales et les plateformes de freelance.
Virements bancaires
Le virement bancaire direct via SWIFT est l’un des moyens les plus sûrs de recevoir des fonds depuis l’étranger. Les fonds mettent généralement environ trois jours ouvrables à arriver sur un compte algérien. Il vous faut votre IBAN ou votre RIB et les coordonnées de votre banque, et les fonds sont automatiquement convertis en DZD. Fiable, le virement bancaire coûte toutefois souvent plus cher et offre moins de souplesse que les solutions numériques. Il convient donc mieux aux paiements importants ou peu fréquents.
MoneyGram
MoneyGram permet aux Algériens de recevoir rapidement de l’argent liquide envoyé par des clients à l’étranger. L’expéditeur envoie l’argent en ligne ou depuis une agence, et vous le retirez auprès d’un agent MoneyGram local. C’est pratique pour les paiements urgents, et aucun compte bancaire n’est nécessaire. Les frais peuvent toutefois être élevés selon le montant. Mieux vaut donc le réserver aux petits envois ou aux urgences plutôt qu’aux revenus réguliers de freelance.
Ria Money
Ria Money Transfer est une autre solution pour recevoir de l’argent de l’étranger en Algérie. Les transferts sont généralement rapides, souvent en une journée, et les fonds se retirent auprès d’agents locaux. Ria prend en charge plusieurs devises, ce qui le rend particulièrement utile pour les freelances sans compte bancaire international. Pratique, mais ses frais varient : il convient surtout aux paiements ponctuels ou urgents, pas aux gros paiements récurrents de freelance.
Transfert d’argent de l’étranger vers l’Algérie : ce qu’il faut savoir avant
Comme l’argent qui arrive est en devises, l’État algérien encadre la façon dont vous y accédez. Ces règles influent sur les délais, les plafonds et le traitement des paiements.
Pièce d’identité
Pour retirer de l’argent liquide en Algérie, vous devez présenter une pièce d’identité officielle. Sans elle, vous risquez de ne pas pouvoir récupérer votre paiement : gardez-la toujours à portée de main.
Taux de change
Les taux de change varient d’un prestataire à l’autre, ce qui change le montant que vous recevez réellement. Grey est un bon choix pour les Algériens, avec des taux de conversion transparents et compétitifs qui vous aident à garder une plus grande part de vos revenus.
Plafonds
Les paiements importants, en particulier pour les chefs d’entreprise ou les télétravailleurs bien rémunérés, peuvent faire l’objet de contrôles de sécurité supplémentaires. Ces vérifications peuvent ralentir les virements et exiger des justificatifs avant que les fonds soient libérés.
LDMAG1
Gérer vos paiements internationaux avec Grey
Recevoir des paiements internationaux ne devrait pas être compliqué pour les Algériens, d’autant que de plus en plus de personnes dans le pays travaillent à distance pour des clients étrangers. Avec une solution adaptée comme Grey, vous recevez votre argent rapidement, en toute sécurité et à des taux de change compétitifs. Téléchargez l’application mobile dès aujourd’hui ou inscrivez-vous sur le site, et gérez vos paiements internationaux sans stress inutile.
Les meilleurs pays pour travailler en Asie : salaires, coût de la vie et visas
Les meilleurs pays pour travailler en Asie : salaires, coût de la vie et visas à Singapour, en Corée du Sud, au Vietnam et ailleurs. Comparez les 8 pays.
Priscila Marotti
•
September 23, 2026
•
6 min de lecture
L'Asie, c'est bien plus qu'une destination. C'est un tremplin pour des choix de carrière ambitieux, des cultures foisonnantes et de nouveaux modes de vie. Des pôles technologiques en pleine croissance aux petites villes côtières idéales pour le télétravail, la région a de quoi séduire tous les profils. Salaire plus élevé, meilleur équilibre entre vie pro et vie perso ou nouveau défi dans un marché dynamique : il y a forcément un pays asiatique qui correspond à vos objectifs.
Ce guide passe en revue les meilleurs pays pour travailler en Asie, avec des repères concrets sur les revenus, le coût de la vie, la culture du travail et les visas.
Ce qu'il faut savoir avant de partir travailler en Asie
La langue
L'anglais est très répandu à Singapour, en Malaisie et aux Philippines. Ailleurs, en Thaïlande, au Vietnam, en Corée du Sud ou en Indonésie, apprendre la langue locale améliore nettement vos chances de trouver un emploi et de vous intégrer.
Le système de santé
La plupart des pays d'Asie combinent santé publique et santé privée. Le public peut être abordable, mais beaucoup d'expatriés choisissent une assurance santé privée pour être soignés plus vite et dans de meilleures conditions. Des assureurs comme Insured Nomads proposent des couvertures internationales adaptées aux expatriés en Asie.
Salaire minimum et rémunérations
Le salaire minimum varie énormément d'un pays asiatique à l'autre, mais les professionnels qualifiés trouvent en général des salaires compétitifs, surtout dans la tech, la finance et l'industrie.
Le coût de la vie
Le coût de la vie change beaucoup d'un pays à l'autre, et même d'une ville à l'autre. Singapour et Séoul comptent parmi les villes les plus chères, alors que le Vietnam et les Philippines offrent un quotidien plus abordable.
Sécurité et stabilité
La plupart des pays de ce guide sont politiquement stables, avec une faible criminalité. Restez tout de même informé des règles et des usages locaux.
Le logement
L'offre va de l'appartement haut de gamme en centre-ville à la maison abordable en banlieue. Renseignez-vous sur les loyers moyens et les quartiers prisés des expatriés avant de vous installer.
1. Singapour : le pôle des hauts salaires et des carrières qui décollent
Cette île-État est l'une des locomotives de l'Asie du Sud-Est, un lieu où l'efficacité rencontre les opportunités. Avec des infrastructures de premier plan, un excellent système de santé et une gouvernance rigoureuse, Singapour offre un niveau de vie élevé, mais aussi des conditions de travail exigeantes et stimulantes.
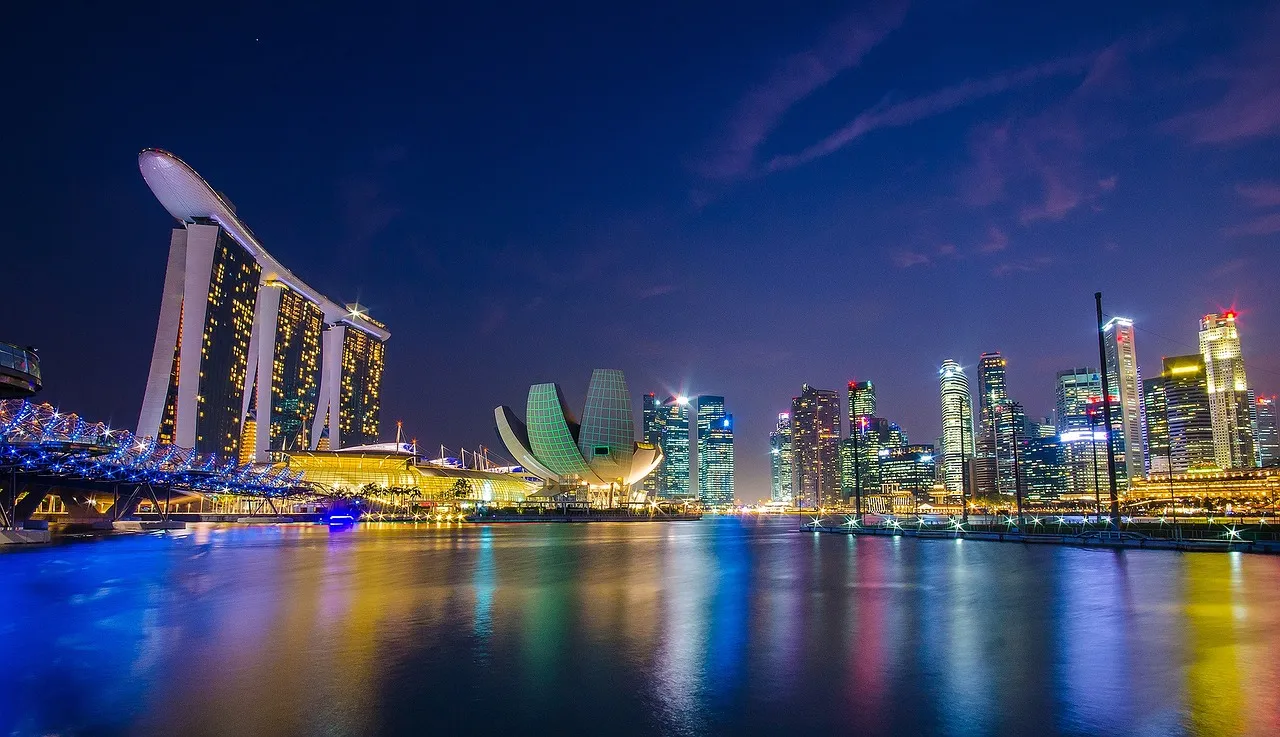
Si votre vie est organisée par code couleur et que votre agenda Google vous sert d'assistant personnel, Singapour est faite pour vous. La cité-État mise sur la précision, le professionnalisme et l'innovation. Les salaires dans la finance, la tech et la logistique font partie des plus élevés d'Asie.
C'est aussi une plaque tournante qui accueille les sièges régionaux de nombreuses entreprises internationales, avec de vraies perspectives d'évolution.
Coût de la vie :
Le logement et les restaurants coûtent cher. Selon Numbeo, un appartement d'une chambre en centre-ville se loue environ 2 935 USD par mois, et une personne seule dépense environ 1 175 USD par mois hors loyer (données d'août 2026). Les transports en commun sont abordables et fiables.
Salaire mensuel moyen :
Environ 4 206 USD net par mois, tous métiers confondus, selon Numbeo. Les postes qualifiés dans la tech, la finance ou le marketing sont souvent mieux payés.
Visa : demandez l'Employment Pass (EP) si vous êtes un professionnel avec une offre d'emploi. Plus d'informations sur le site du ministère de la Main-d'œuvre.
2. Corée du Sud : un terrain de jeu pour les créatifs et les experts de la tech
Si l'art, l'esthétique et l'ambition vous portent, la Corée du Sud est votre terrain de jeu créatif. Ici, des palais centenaires côtoient des cafés éclairés au néon, et la tradition se mêle aux tendances les plus actuelles.
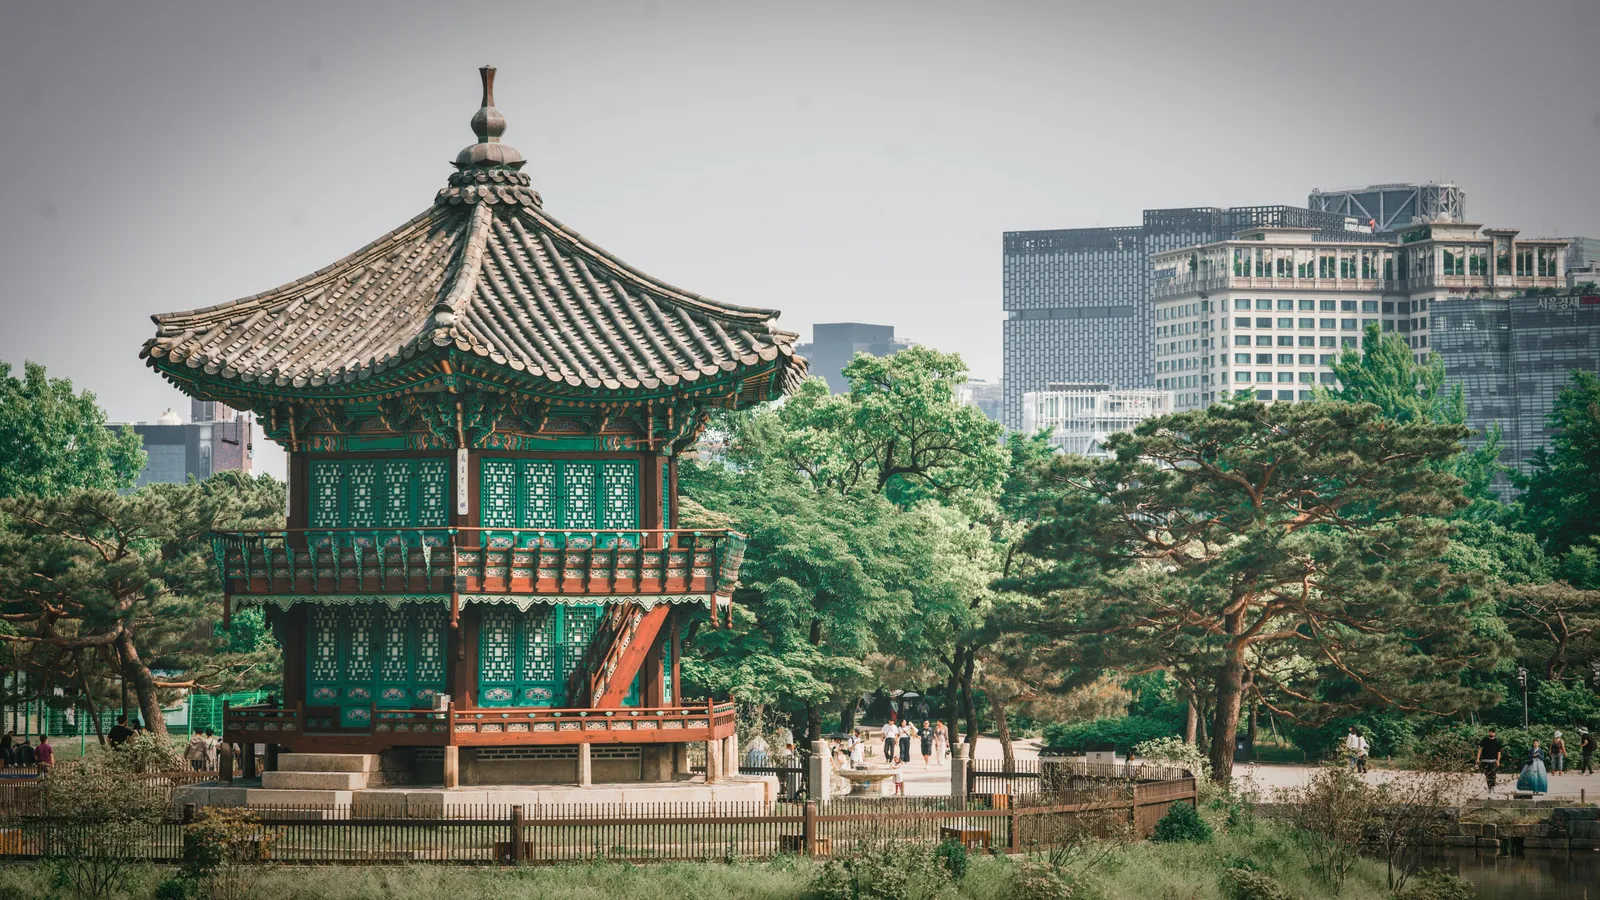
Des studios de design indépendants de Séoul aux tournages de Busan, la Corée s'impose comme une destination de choix pour les créatifs du jeu vidéo, de la mode, des médias et du divertissement. Le développement logiciel et la stratégie d'entreprise y sont aussi en plein essor.
Portée par une culture pop puissante et un secteur tech florissant, la Corée du Sud est inspirante et pleine d'opportunités.
Coût de la vie :
Séoul est chère, les autres villes le sont moins. Selon Numbeo, une personne seule dépense environ 995 USD par mois hors loyer, et un appartement d'une chambre se loue environ 537 USD en centre-ville et 375 USD en périphérie (données de juillet 2026).
Salaire mensuel moyen :
Environ 2 170 USD net par mois, tous métiers confondus, selon Numbeo. Les profils spécialisés en design, médias, informatique ou numérique peuvent viser davantage.
Visa : le visa E-7 s'adresse aux professionnels étrangers dans des domaines spécialisés. Vérifiez votre éligibilité auprès des services d'immigration coréens (portail Hi Korea).
3. Thaïlande : l'équilibre entre travail et qualité de vie pour les freelances et les télétravailleurs
Vous cherchez l'équilibre : un appel Zoom productif le matin, un smoothie à la mangue sur la plage l'après-midi. La Thaïlande vous offre les deux.
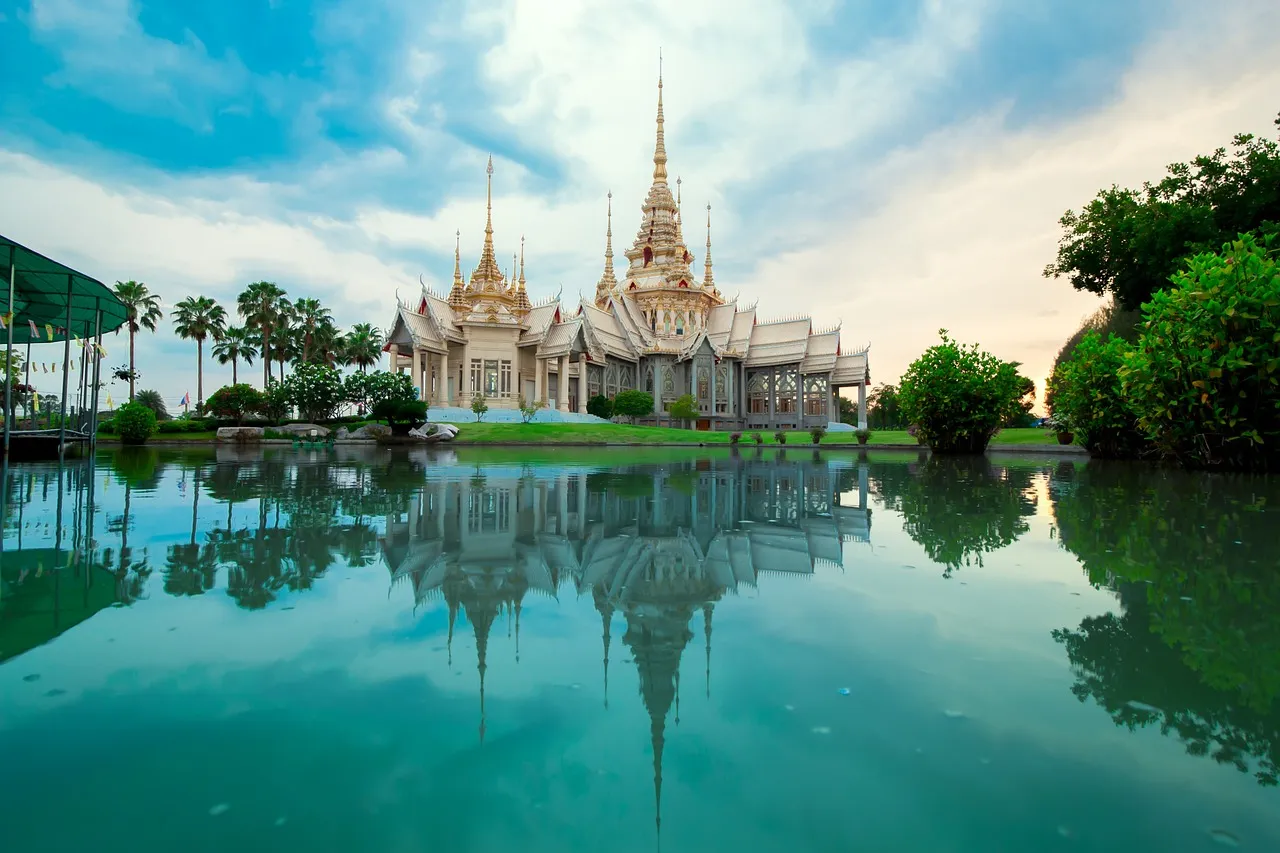
Accueil chaleureux, coût de la vie modéré et connexion internet fiable : la Thaïlande est devenue l'une des destinations préférées des freelances, des télétravailleurs et des entrepreneurs créatifs qui veulent travailler en Asie du Sud-Est.
Chiang Mai et Bangkok mènent la danse, avec leurs espaces de coworking, leurs communautés d'expatriés et de nombreuses opportunités dans le tourisme, l'e-commerce, l'enseignement et les services numériques.
La Thaïlande a aussi lancé de nouveaux visas pour les travailleurs à distance, ce qui permet plus facilement de travailler en règle tout en profitant du cadre de vie.
Coût de la vie :
Selon Numbeo, une personne seule dépense environ 603 USD par mois hors loyer, et un appartement d'une chambre en centre-ville se loue environ 477 USD (données de septembre 2026).
Salaire mensuel moyen :
Environ 576 USD net par mois pour les salaires locaux, selon Numbeo. Les missions à distance et les postes d'expatriés dans la tech ou les contenus sont en général mieux rémunérés.
4. Inde : un environnement intense pour les profils tech et les bâtisseurs de start-up
Si vous aimez le chaos organisé et voulez que votre travail ait du sens, l'Inde est l'endroit où l'innovation rencontre l'impact.
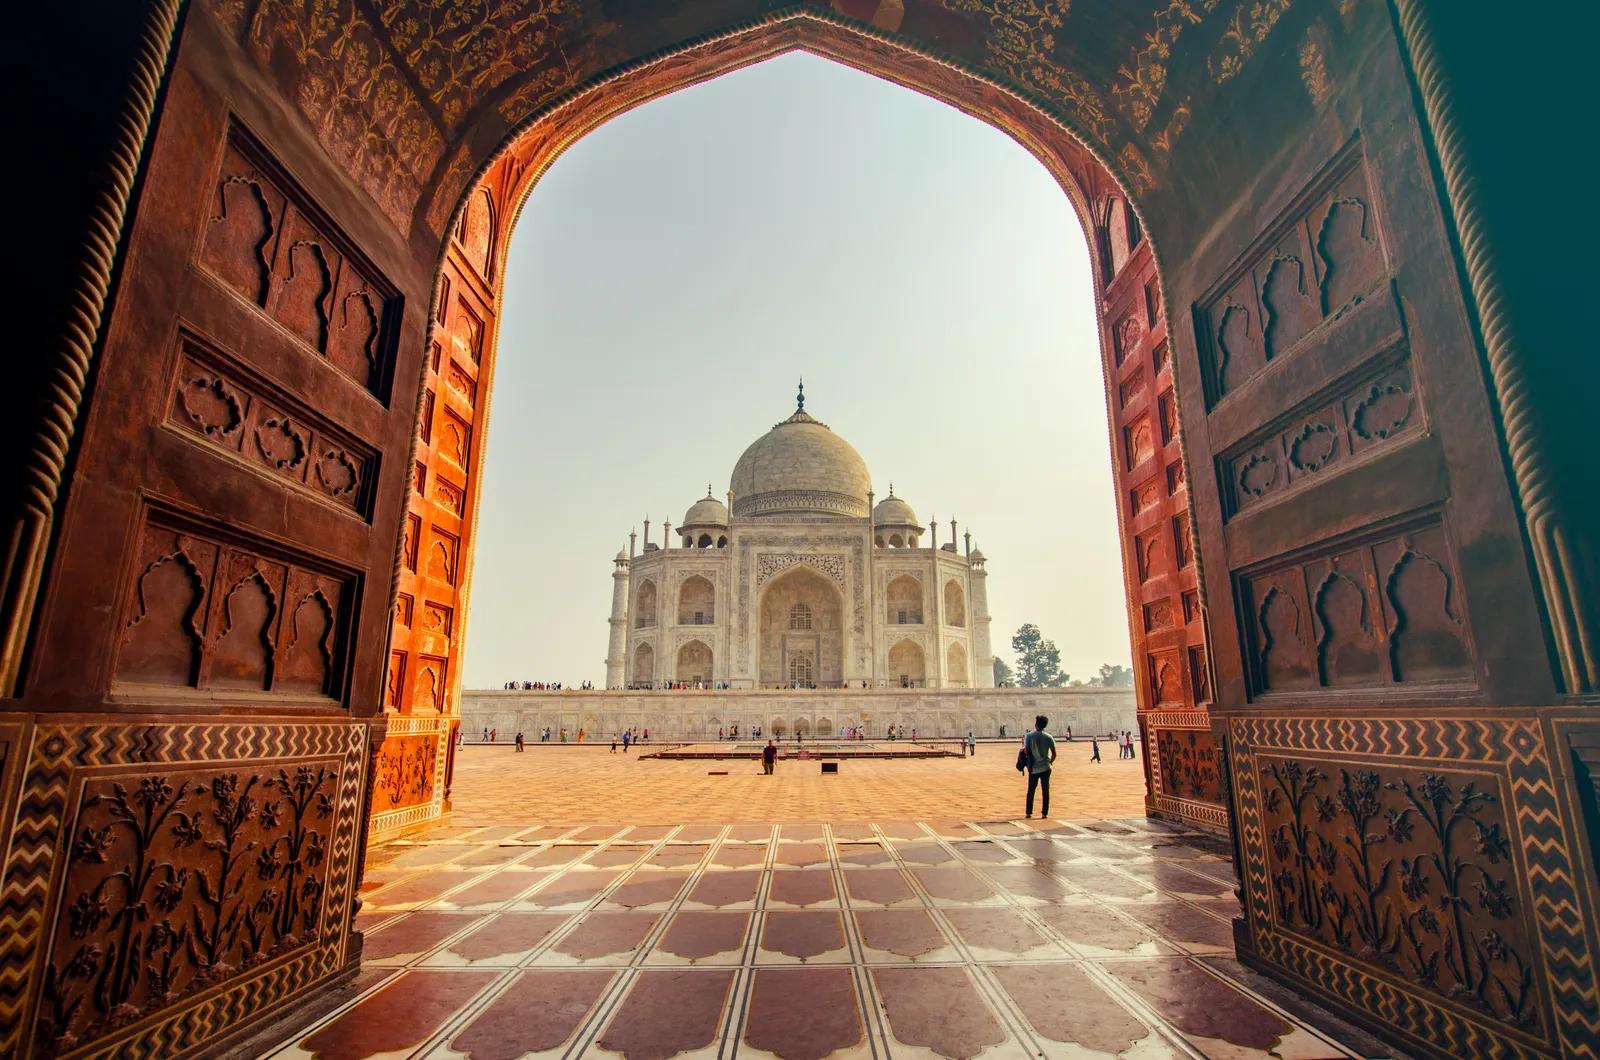
L'Inde confirme sa place de pôle mondial de la tech et des start-up. Bangalore, Hyderabad et Pune regorgent d'opportunités dans le logiciel, la fintech, la gestion de produit et l'ingénierie.
Que vous construisiez le prochain grand projet ou que vous vous attaquiez à des problèmes d'envergure, travailler en Inde, c'est rejoindre un écosystème rapide et porteur de sens.
Coût de la vie :
Même dans les grandes villes, les prix restent plutôt bas. Selon Numbeo, une personne seule dépense environ 290 USD par mois hors loyer, et un appartement d'une chambre en centre-ville se loue environ 144 USD (données de septembre 2026).
Salaire mensuel moyen :
Environ 439 USD net par mois pour les salaires locaux, selon Numbeo. Les postes tech, marketing à distance ou en start-up peuvent rapporter nettement plus.
Visa : l'Employment Visa est destiné aux professionnels qualifiés qui ont une offre d'emploi. La demande se fait sur le portail officiel Indian Visa Online.
5. Vietnam : des opportunités croissantes pour les jeunes talents et les entrepreneurs
Le Vietnam est l'étoile montante que beaucoup négligent encore, mais il devient impossible à ignorer. Entre un secteur tech en plein boom et une vague de nouvelles start-up, le pays offre de belles perspectives aux développeurs, aux marketeurs et aux jeunes professionnels pressés d'évoluer.
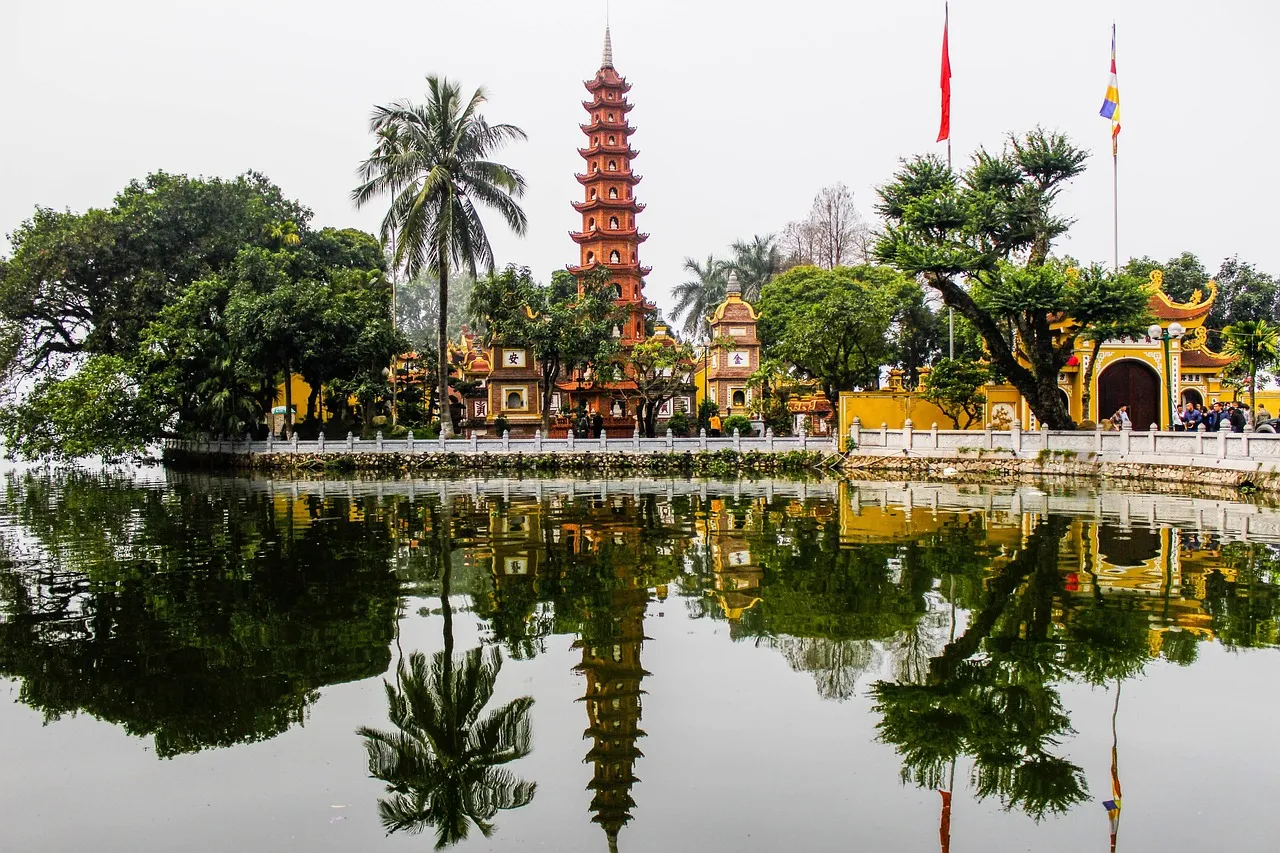
Hô Chi Minh-Ville et Hanoï sont au cœur de cet élan, avec des communautés dynamiques d'entrepreneurs, de freelances et de télétravailleurs. Ajoutez un coût de la vie modéré, une culture riche et une cuisine de rue incroyable : vous obtenez un environnement où créativité et ambition s'épanouissent.
Si vous êtes prêt à construire votre avenir dans un pays qui avance vite, le Vietnam vous attend.
Coût de la vie :
Très abordable. Selon Numbeo, une personne seule dépense environ 439 USD par mois hors loyer, et un appartement d'une chambre en centre-ville se loue environ 409 USD (données de septembre 2026).
Salaire mensuel moyen :
Environ 409 USD net par mois pour les salaires locaux, selon Numbeo. Les métiers du numérique, de la création ou de la tech paient souvent davantage.
Visa : il vous faut un permis de travail et une carte de résident temporaire (TRC). Renseignez-vous auprès de l'ambassade du Vietnam ou du service d'immigration vietnamien.
6. Malaisie : le confort à prix doux et des infrastructures solides
Kuala Lumpur combine gratte-ciel, cuisine de rue et rythme de vie détendu. C'est une base idéale pour les professionnels qui veulent un confort discret et une carrière qui progresse régulièrement.
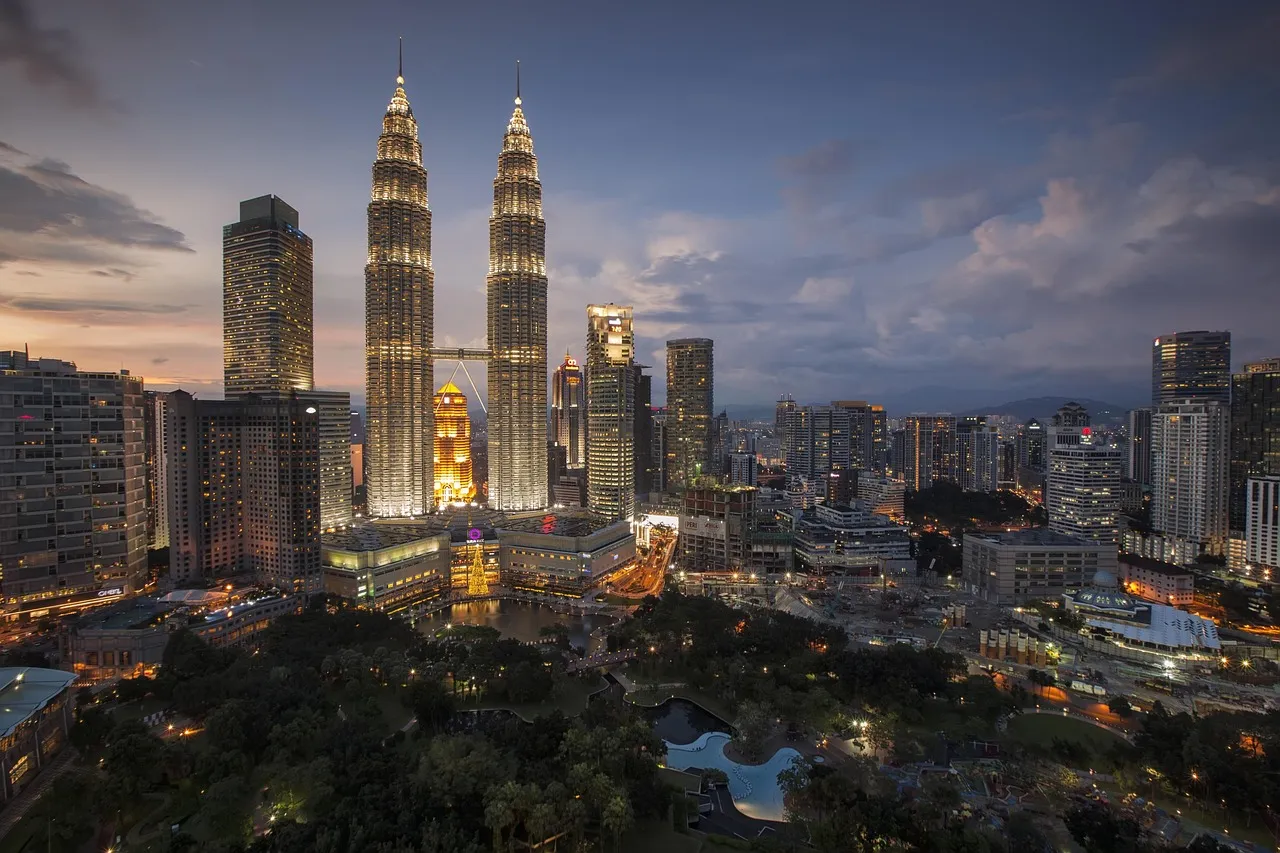
La Malaisie se développe vite dans les services numériques, l'ingénierie et l'e-commerce. Il existe aussi un visa pour les nomades numériques, qui facilite l'installation des travailleurs à distance.
Avec un anglais largement parlé et une société très diverse, la Malaisie est à la fois accueillante et pratique.
Coût de la vie :
Selon Numbeo, une personne seule dépense environ 534 USD par mois hors loyer, et un appartement d'une chambre en centre-ville se loue environ 394 USD (données de septembre 2026).
Salaire mensuel moyen :
Environ 907 USD net par mois pour les salaires locaux, selon Numbeo. Les postes à distance ou dans la tech et le business peuvent rapporter plus.
7. Indonésie : un mode de vie créatif et du télétravail en toute flexibilité
Au-delà des plages de carte postale de Bali, une communauté grandissante d'espaces de coworking, de start-up et de professionnels à distance s'est développée.
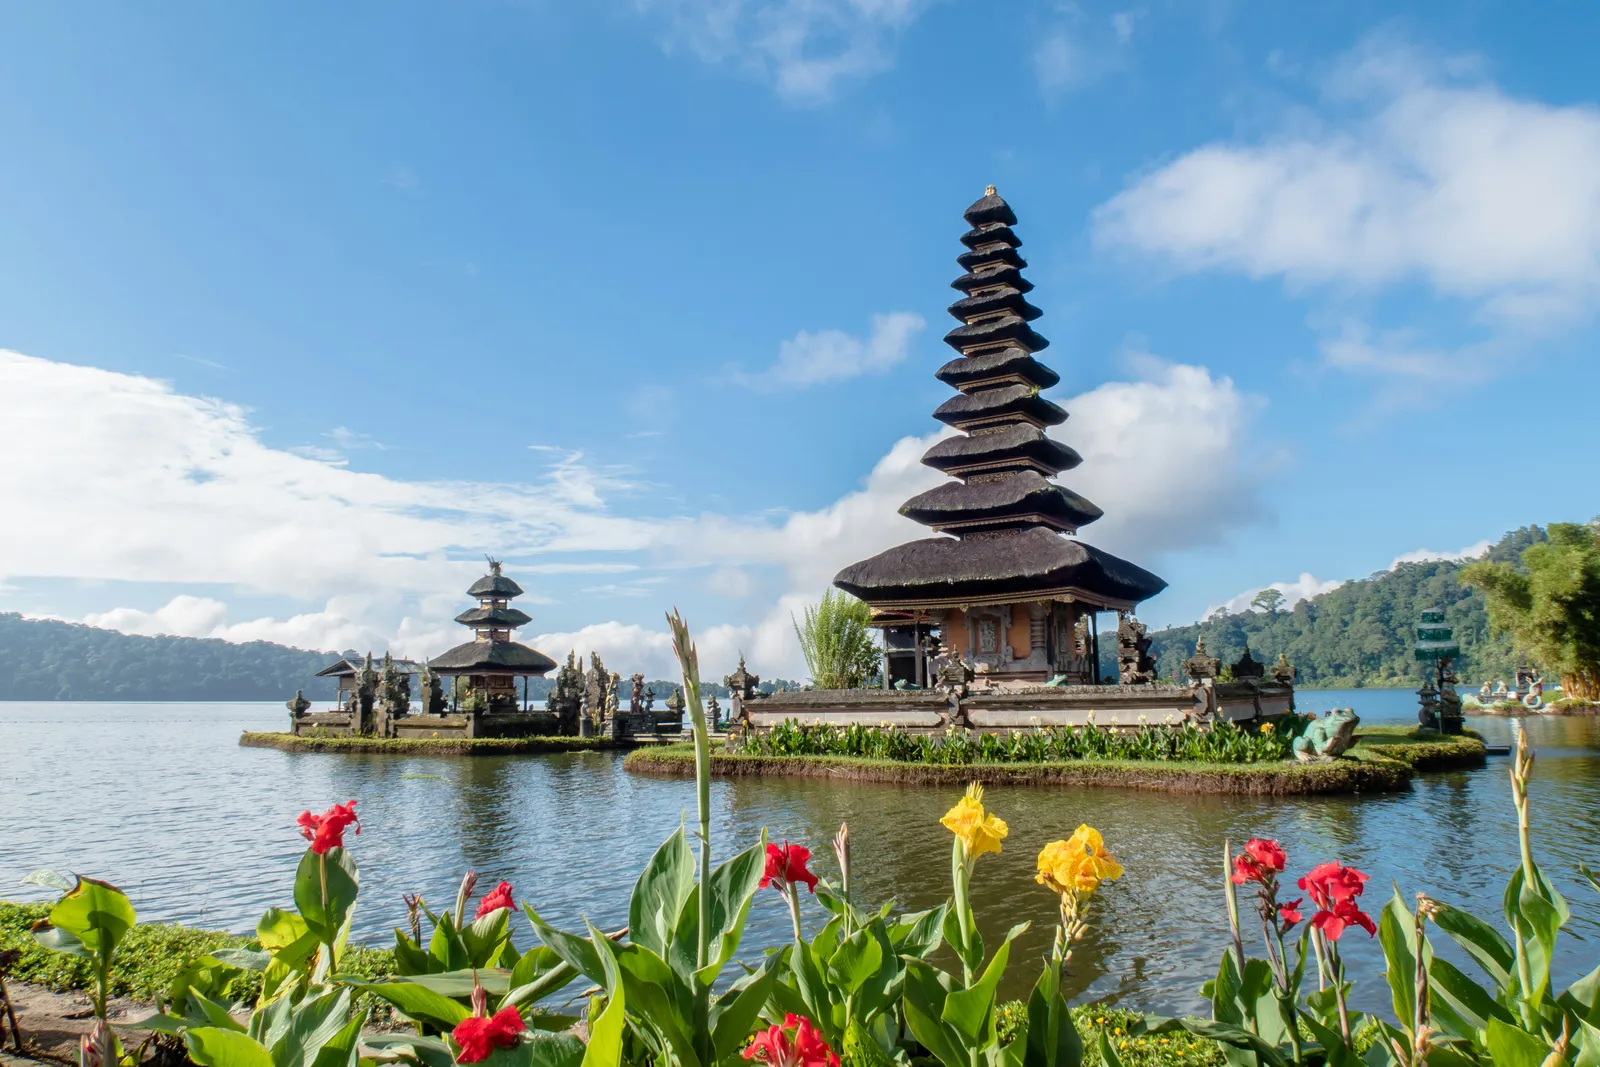
La tech, le tourisme et le développement durable attirent des professionnels en quête de flexibilité et de sens. Bali et Jakarta sont des pôles prisés, avec de bonnes infrastructures et de solides réseaux d'expatriés.
L'Indonésie offre un équilibre entre travail et qualité de vie difficile à égaler, mais renseignez-vous bien sur les infrastructures de l'endroit choisi.
Coût de la vie :
Selon Numbeo, une personne seule dépense environ 408 USD par mois hors loyer, et un appartement d'une chambre en centre-ville se loue environ 294 USD (données de septembre 2026). Les prix varient selon la ville et votre mode de vie.
Salaire mensuel moyen :
Environ 263 USD net par mois pour les salaires locaux, selon Numbeo. Les missions à distance et les postes en start-up sont en général mieux payés.
À savoir : les infrastructures varient d'une île à l'autre, faites vos recherches.
8. Philippines : la destination phare du télétravail et de l'externalisation
Les Philippines sont devenues l'une des destinations asiatiques les plus prisées des télétravailleurs, des professionnels du numérique et des experts de l'externalisation. Très bon niveau d'anglais, communautés accueillantes et économie numérique en croissance : le pays offre un bel équilibre entre travail et qualité de vie.

Metro Manila, Cebu et Davao sont les principaux pôles pour les freelances, les start-up et les équipes à distance. Les Philippines attirent particulièrement les professionnels du service client, de l'assistance virtuelle, du marketing, de la création de contenu et des services informatiques, grâce à un secteur de l'externalisation très développé.
Au-delà du travail, le pays offre des plages superbes, des villes animées et un coût de la vie plus bas que dans beaucoup d'autres pays d'Asie.
Coût de la vie :
Abordable. Selon Numbeo, une personne seule dépense environ 507 USD par mois hors loyer, et un appartement d'une chambre en centre-ville se loue environ 325 USD (données de septembre 2026). Tout dépend de la ville ou de l'île.
Salaire mensuel moyen :
Environ 322 USD net par mois pour les salaires locaux, selon Numbeo. Les missions à distance, les services numériques, la création et l'externalisation peuvent rapporter davantage.
Visa :
Un visa pour nomades numériques a été créé par un décret présidentiel en 2025, mais ses modalités d'application doivent encore être précisées. En attendant, de nombreux télétravailleurs séjournent avec un visa touristique prolongeable plusieurs mois. Renseignez-vous auprès de l'ambassade des Philippines avant de partir.
Bonus : prêt à partir à l'international ? Votre argent doit suivre.
Quel que soit le pays qui vous ressemble, être payé par des clients, des employeurs ou des plateformes de freelance à l'étranger ne devrait pas être compliqué. Avec Grey, vous pouvez ouvrir gratuitement des comptes en USD, en EUR et en GBP pour recevoir de l'argent comme un local.
Grey s'adresse aux professionnels comme vous, internationaux dans leurs ambitions et locaux dans leur mode de vie.
Pourquoi choisir Grey ?
- Recevez vos paiements sur des comptes internationaux sans frais d'ouverture
- Convertissez vos devises à des taux compétitifs
- Envoyez et retirez facilement votre argent vers des banques locales
- Aucuns frais mensuels de tenue de compte
Ouvrez votre compte international Grey dès aujourd'hui et travaillez où vous voulez, à vos conditions.

Les meilleures alternatives à PayPal et Payoneer pour les freelances africains
Les meilleures alternatives à PayPal et Payoneer pour les freelances africains : comptes USD, GBP et EUR, frais bas. Découvrez comment être payé avec Grey.
Olayoyin Olorunmota
•
September 23, 2026
•
6 min de lecture
L’économie freelance africaine est en plein essor : des millions de professionnels travaillent à distance pour des clients internationaux. Le freelance en Afrique gagne du terrain d’année en année, du Sénégal au Kenya.
PayPal et Payoneer restent des solutions courantes, mais plusieurs alternatives offrent des paiements plus rapides, des frais plus bas et plus de souplesse pour les transactions internationales.
Voici les meilleures alternatives à PayPal et Payoneer, et pourquoi Grey est le premier choix des freelances africains qui veulent recevoir des paiements internationaux sans complications.
Pourquoi les freelances africains ont besoin de solutions de paiement en ligne
- Transactions internationales : beaucoup de freelances travaillent avec des clients aux États-Unis, au Royaume-Uni et en Europe. Il leur faut donc des plateformes qui gèrent plusieurs devises et les paiements internationaux.
- Des frais plus bas : les banques traditionnelles et certaines plateformes en ligne prélèvent des frais de retrait et de conversion élevés, qui réduisent nettement les revenus.
- Un accès plus rapide aux fonds : les retards de traitement perturbent la trésorerie, d’où l’importance de transactions rapides.
- Une sécurité fiable : une plateforme de confiance permet aux freelances de recevoir leurs paiements en toute sécurité, sans gel de compte injustifié.
- Des transactions sécurisées : les freelances ont besoin de plateformes de paiement fiables qui limitent le risque de gel de compte et de fraude.
Les meilleures alternatives à PayPal et Payoneer pour les freelances africains
Si vous cherchez un moyen plus efficace de recevoir des paiements internationaux, voici quelques-unes des meilleures options :
- Grey (le meilleur choix pour les freelances africains) : propose des comptes virtuels en USD (ouverts auprès de Lead Bank), GBP et EUR pour recevoir vos paiements simplement, avec des frais de transaction bas et des taux de change compétitifs.
- Wise (anciennement TransferWise) : idéal pour les freelances qui ont besoin de comptes multidevises.
- Chipper : un portefeuille numérique qui permet les transactions internationales et les transferts d’argent entre pays africains.
- Skrill : une bonne alternative à PayPal en Afrique, avec des paiements internationaux plus rapides et des coûts de transaction plus faibles.
Pourquoi Grey est le meilleur choix pour les freelances africains
- Comptes virtuels multidevises : recevez des paiements en USD, GBP et EUR directement de vos clients internationaux.
- Des frais bas : gardez une plus grande part de vos revenus grâce à la tarification transparente de Grey.
- Des transactions rapides : soyez payé, souvent en quelques minutes, sans longs délais de traitement.
- Une conversion de devises simple : convertissez vos fonds aux taux en temps réel, sans frais cachés.
- Des retraits faciles : transférez votre argent vers des comptes bancaires locaux en Afrique, en quelques étapes.
Comment recevoir des paiements internationaux avec Grey
1. Créez un compte Grey
Inscrivez-vous sur le site de Grey ou téléchargez l’application mobile pour commencer.
2. Faites vérifier votre identité
Vous devrez fournir une pièce d’identité valide, un justificatif de domicile et un selfie pour la vérification de sécurité. Grey fait en sorte que cette vérification soit rapide et simple.
3. Demandez vos comptes bancaires étrangers
Une fois votre identité vérifiée, rendez-vous dans la rubrique « Comptes » pour générer votre compte bancaire américain, britannique ou européen et recevoir des paiements internationaux. Vos coordonnées bancaires sont disponibles immédiatement.
4. Associez votre compte aux plateformes freelance ou communiquez vos coordonnées à vos clients
Une fois votre compte bancaire étranger ouvert, vous pouvez facilement transmettre vos coordonnées à vos clients ou les ajouter aux plateformes freelance pour être payé directement.
Parmi les alternatives à PayPal et Payoneer, Grey est le meilleur moyen pour les freelances en Afrique de recevoir des paiements internationaux rapidement et à moindre coût.
Créez votre compte Grey dès aujourd’hui ou téléchargez l’application et profitez de services financiers internationaux et inclusifs, pensés pour porter vos rêves au-delà des frontières.
Les meilleurs pays pour travailler en Afrique : salaires, emploi et conseils pratiques
Les meilleurs pays pour travailler en Afrique : salaire minimum, secteurs qui recrutent, santé et banque dans 7 pays. Découvrez où partir en 2026.
Priscila Marotti
•
September 23, 2026
•
6 min de lecture
L'Afrique attire de plus en plus de professionnels, grâce à la diversité de ses économies, à la richesse de ses cultures et à une demande croissante de profils qualifiés. Si vous cherchez les meilleurs pays pour travailler en Afrique, sachez que dans beaucoup de pays du continent, on fait des affaires avec un fort sens de la communauté : les relations personnelles comptent autant que les relations professionnelles. Des valeurs comme l'« Ubuntu » (l'idée d'un lien universel de partage qui unit toute l'humanité) façonnent la culture du travail et tranchent avec les environnements plus individualistes.
Pour qui veut élargir ses horizons, l'Afrique n'est pas seulement un marché de l'emploi en plein essor. C'est un endroit où l'évolution de carrière rime avec découverte culturelle. Si vous cherchez à progresser professionnellement tout en vous ouvrant au monde, votre prochaine aventure pourrait bien se jouer sur le continent.
Avant de partir travailler en Afrique, plusieurs points méritent réflexion :
- La langue
La diversité linguistique est un facteur important en Afrique. L'anglais, le français et le portugais sont courants dans de nombreux pays, mais les langues locales sont aussi très parlées. Apprendre la langue locale, ou une langue officielle largement répandue comme l'anglais ou le français, améliore vos chances de trouver un emploi et facilite votre installation.
- Les systèmes de santé
Les systèmes de santé varient d'un pays africain à l'autre, et l'offre publique est parfois limitée selon les régions. Beaucoup d'expatriés choisissent donc une assurance santé privée pour accéder à des soins de meilleure qualité. Grey s'est par exemple associé à Insured Nomads, un assureur voyage et santé pensé pour les personnes qui vivent et travaillent à l'étranger.
- Salaire minimum et rémunérations
Le salaire minimum varie énormément d'un pays africain à l'autre. Renseignez-vous sur les fourchettes de salaire dans votre pays de destination pour avoir des attentes financières réalistes.
- Le coût de la vie
Le coût de la vie peut beaucoup changer d'une ville ou d'une région à l'autre. Faites le point sur le logement, l'alimentation, les transports et les autres dépenses courantes dans votre future ville.
- Sécurité et stabilité
La sécurité est un critère important. Certaines régions connaissent une instabilité politique : renseignez-vous bien sur la situation de votre destination.
- Le logement
Le marché immobilier diffère selon les régions, et trouver un logement confortable peut être compliqué dans certaines zones. Comparez les offres de location et les quartiers avant de vous décider.
Voici maintenant quelques-uns des meilleurs pays pour travailler en Afrique.
Afrique du Sud : une économie de premier plan aux secteurs variés
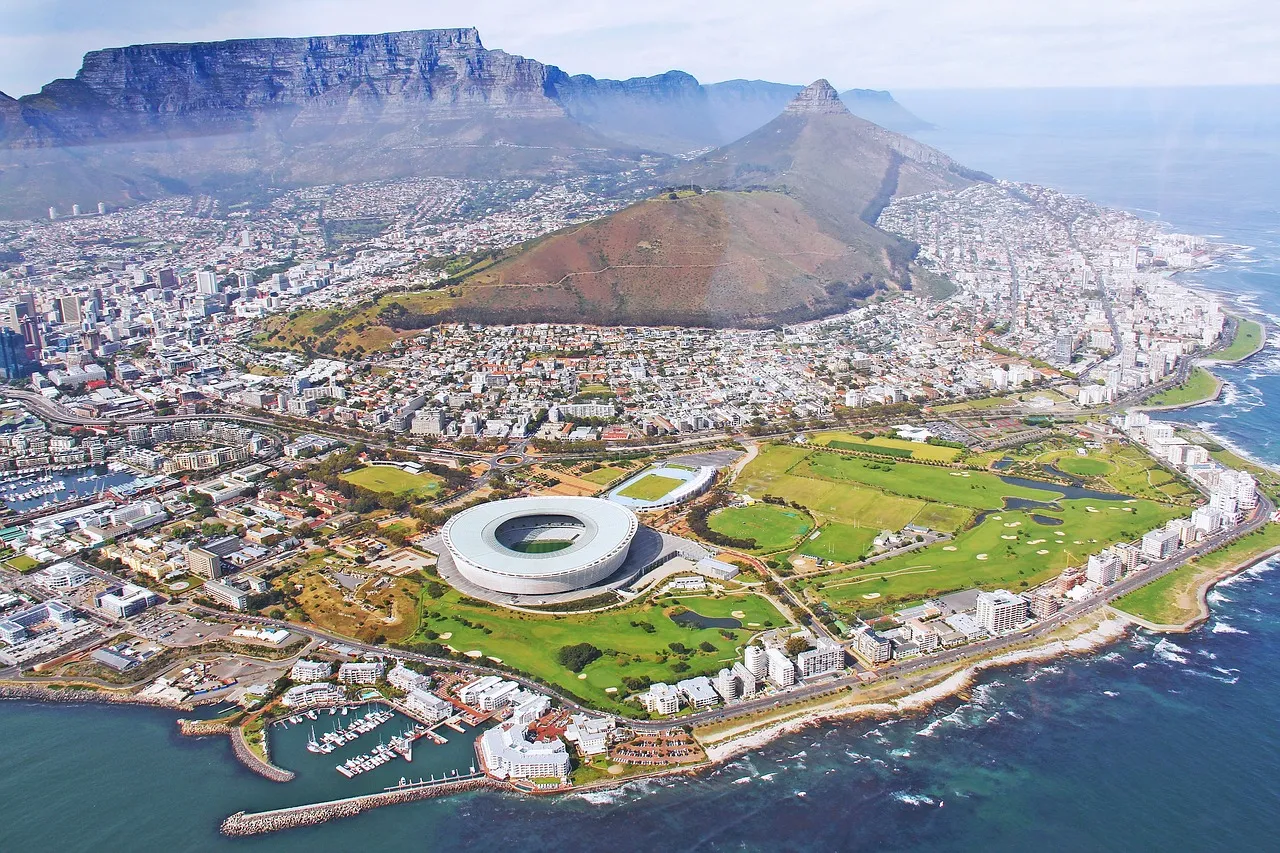
L'Afrique du Sud est l'une des économies les plus développées du continent. Les opportunités y sont nombreuses, notamment dans la finance, les mines, l'agriculture et la technologie. Johannesburg et Le Cap sont des pôles dynamiques pour les travailleurs qualifiés, surtout dans la finance, l'informatique et l'ingénierie.
Le salaire minimum national est de 30,23 ZAR de l'heure depuis le 1er mars 2026, y compris pour les ouvriers agricoles et les employés de maison, selon SAnews, l'agence de presse du gouvernement sud-africain. Si les salaires restent modestes dans certains secteurs, les expatriés qui travaillent dans des domaines très demandés comme l'informatique, l'ingénierie ou la finance peuvent obtenir des rémunérations compétitives.
Le pays dispose d'un système de santé mixte, public et privé. Beaucoup d'expatriés optent pour le privé, car les services publics peuvent être limités dans certaines zones. Le coût de la vie varie selon la ville : Le Cap et Johannesburg sont les plus chères. Parmi les villes plus abordables, on trouve Durban, Gqeberha (anciennement Port Elizabeth) et Kimberley.
Points clés :
- Marché de l'emploi : l'économie sud-africaine repose sur les mines, la finance, l'industrie et la technologie. La demande de profils qualifiés en informatique, en ingénierie et en finance offre de belles perspectives aux expatriés.
- Salaires et inflation : les salaires dépendent du secteur et de la ville. L'inflation et les variations du taux de change peuvent peser sur le pouvoir d'achat.
- Sites d'emploi : les plus utilisés sont LinkedIn, PNet et Careers24.
- Culture du travail :
- La culture d'entreprise est plutôt formelle et accorde de l'importance au respect de la hiérarchie.
- Le réseau joue un rôle clé pour trouver un emploi.
- Côté banque : ouvrir un compte bancaire en Afrique du Sud exige un justificatif de résidence. Les expatriés commencent souvent par une solution bancaire internationale en ligne avant d'ouvrir un compte local.
Kenya : un pôle technologique en pleine croissance
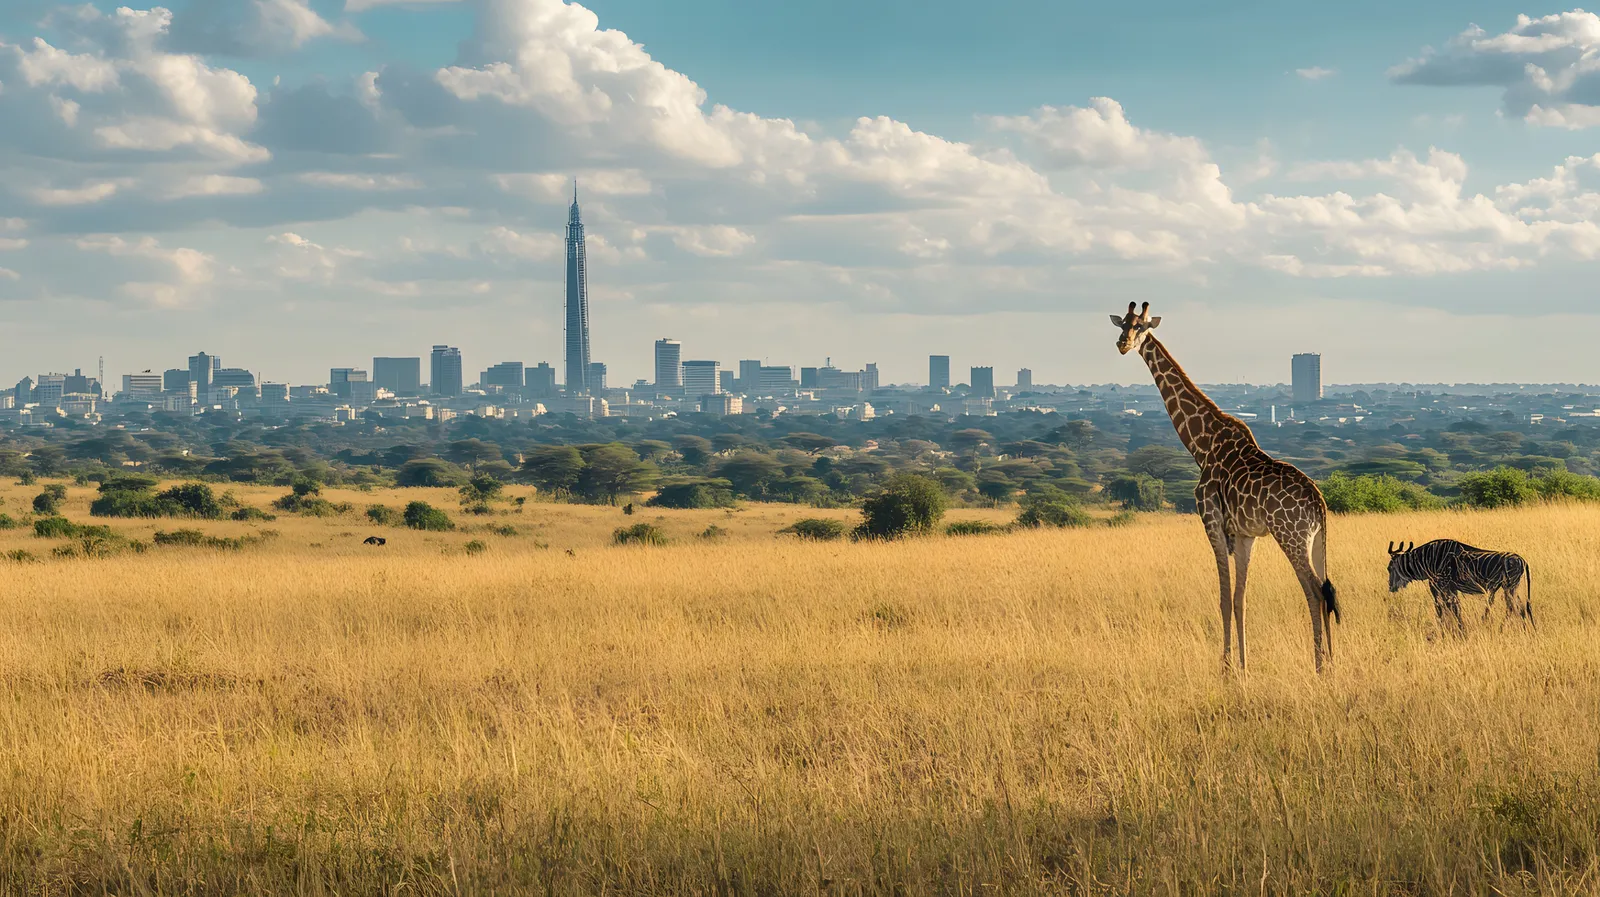
Le Kenya s'impose comme un centre de technologie et d'innovation en Afrique, en particulier Nairobi, souvent surnommée la « Silicon Savannah ». La tech, la finance et l'agro-industrie y ont fortement progressé, ce qui ouvre de nombreuses possibilités aux professionnels qualifiés.
Le salaire minimum dépend de la ville et du métier. Depuis la hausse de 12 % entrée en vigueur le 1er mai 2026, un manœuvre touche au minimum 18 047,40 KES par mois à Nairobi, Mombasa, Kisumu, Nakuru et Eldoret, et 9 628,07 KES dans les zones rurales. Les professionnels de la tech et de la finance gagnent nettement plus, avec de grands écarts selon le secteur.
Le système de santé kényan associe offre publique et offre privée. Le coût de la vie à Nairobi est plus élevé que dans le reste du pays, mais il reste abordable par rapport à de nombreuses villes occidentales.
Points clés :
- Marché de l'emploi : la technologie, l'agro-industrie et la finance connaissent une forte croissance. Nairobi étant un pôle tech de premier plan, la demande de profils en informatique, en ingénierie et en marketing digital augmente.
- Salaires et inflation : les salaires peuvent être plus bas que dans d'autres régions, mais les possibilités de travail à distance et en freelance se multiplient.
- Sites d'emploi : les plus utilisés sont LinkedIn, BrighterMonday et MyJobMag.
- Culture du travail :
- L'environnement de travail est généralement formel, avec un fort respect de la hiérarchie.
- Les relations personnelles et le réseau sont essentiels pour réussir.
- Côté banque : ouvrir un compte au Kenya demande une pièce d'identité et un justificatif de résidence locale. Beaucoup d'expatriés passent par des solutions bancaires internationales en ligne pour éviter les complications avec les banques locales.
Nigeria : l'une des plus grandes économies d'Afrique, riche en opportunités
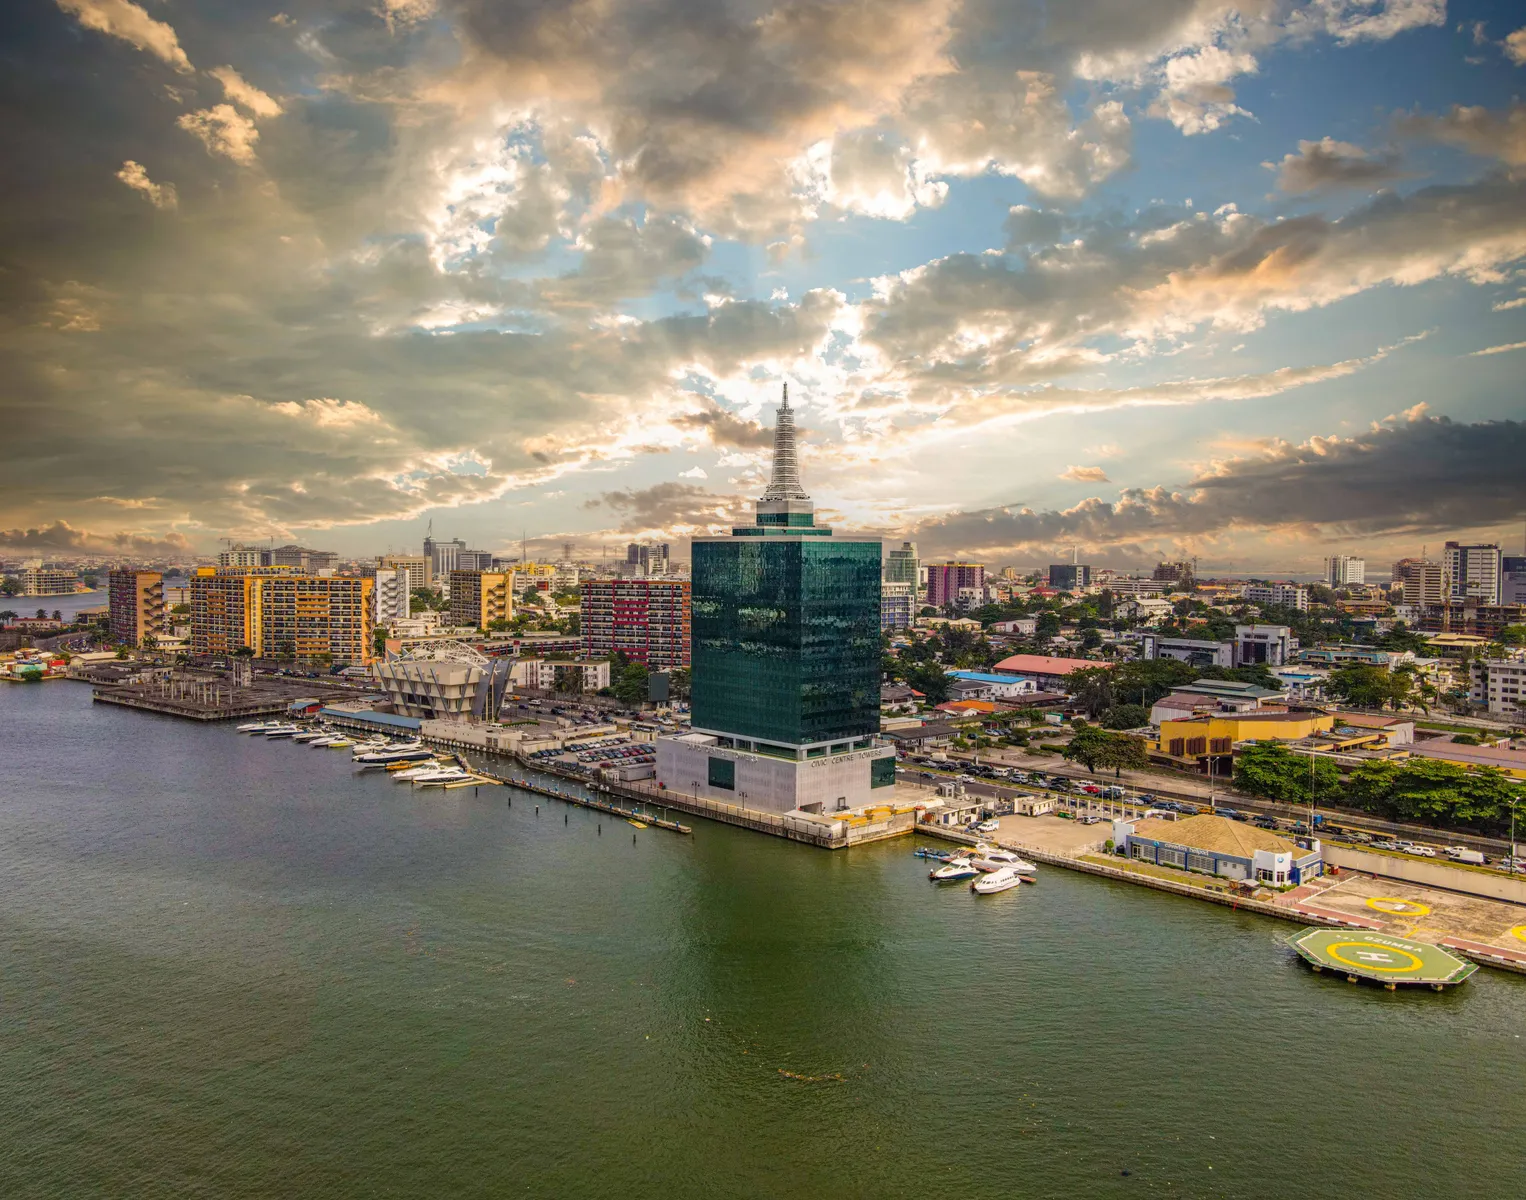
Le Nigeria compte parmi les plus grandes économies du continent et offre des opportunités variées dans le pétrole et le gaz, la finance, les télécommunications et la technologie. Lagos, Abuja et Port Harcourt sont des villes clés pour les professionnels qualifiés, notamment dans la tech, la finance et l'énergie.
Le salaire minimum national est de 70 000 NGN par mois depuis la loi de juillet 2024, et le gouvernement fédéral a annoncé en juin 2026 son intention de le réviser. Les professionnels des secteurs les plus demandés, comme le pétrole et le gaz, l'informatique ou la finance, gagnent bien au-delà de ce minimum.
Le système de santé nigérian associe prestataires publics et privés. Beaucoup d'expatriés préfèrent le privé pour la qualité des services. Le coût de la vie à Lagos est assez élevé, mais il reste abordable par rapport à de nombreuses grandes villes du monde.
Points clés :
- Marché de l'emploi : l'économie nigériane s'appuie sur le pétrole et le gaz, l'agriculture, les télécommunications et la finance. Les expatriés qui ont des compétences dans ces domaines, ou en informatique et en ingénierie, peuvent trouver des postes bien rémunérés.
- Salaires et inflation : les salaires varient beaucoup selon l'expérience et la ville, et l'inflation peut peser sur le pouvoir d'achat.
- Sites d'emploi : les plus utilisés sont LinkedIn, Jobberman et MyJobMag.
- Culture du travail :
- Les relations d'affaires reposent souvent sur la confiance et les liens personnels.
- La ponctualité et le respect de la hiérarchie comptent dans les entreprises nigérianes.
- Côté banque : les expatriés auront besoin d'un compte bancaire nigérian pour être payés. Beaucoup préfèrent commencer par une solution bancaire internationale avant de passer à un compte local.
Égypte : une économie dynamique pour les profils qualifiés
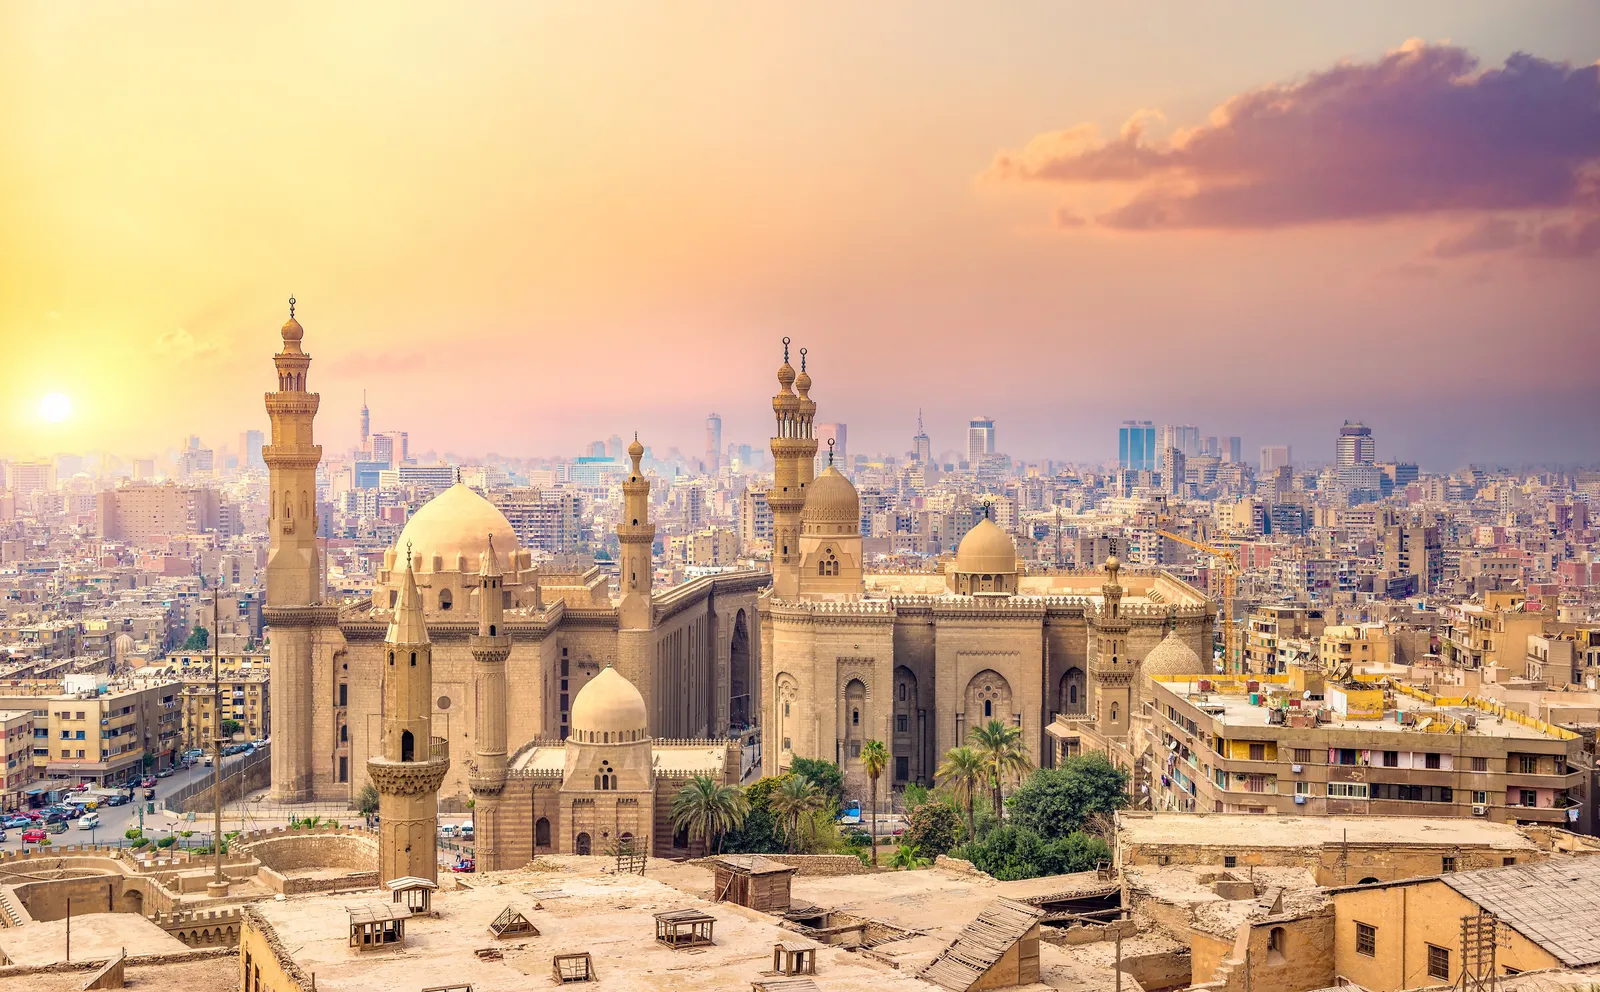
L'Égypte, l'une des économies les plus importantes et les plus influentes d'Afrique, offre des emplois variés, notamment dans la finance, le tourisme, la technologie et l'industrie. Le Caire, centre économique du pays, attire les professionnels de la banque, de l'informatique et de l'ingénierie, tandis qu'Alexandrie et le Nouveau Caire s'affirment comme des pôles d'affaires.
Dans le secteur privé, le salaire minimum est de 7 000 EGP par mois depuis mars 2025. En avril 2026, le gouvernement a annoncé un relèvement du salaire minimum à 8 000 EGP à partir de juillet 2026 : vérifiez le montant qui s'applique à votre secteur. Les salaires varient fortement selon le secteur et l'expérience, et les expatriés de la tech, de la finance et de l'énergie peuvent obtenir des rémunérations compétitives, surtout dans les multinationales.
Le système de santé égyptien est mixte, public et privé. Beaucoup d'expatriés préfèrent le privé pour sa qualité et son accessibilité. Le coût de la vie est plutôt abordable, même si les logements dans les quartiers huppés peuvent coûter cher.
Points clés :
- Marché de l'emploi : l'économie égyptienne repose sur la finance, les télécommunications, l'industrie et le tourisme. L'État investit aussi dans la technologie et les infrastructures, ce qui crée des opportunités pour les profils qualifiés.
- Salaires et coût de la vie : les salaires dépendent du secteur. Le coût de la vie est généralement plus bas que dans beaucoup de pays africains, mais les produits importés et l'école privée peuvent coûter cher.
- Sites d'emploi : LinkedIn, Wuzzuf et Bayt sont les plus utiles.
- Culture du travail :
- Le monde professionnel est plutôt hiérarchique, et le respect de l'ancienneté compte.
- Le réseau et les relations personnelles jouent un rôle déterminant pour décrocher un poste.
- Côté banque : ouvrir un compte bancaire en Égypte exige un justificatif de résidence. Beaucoup d'expatriés commencent par un compte international en ligne pour gérer leurs opérations à l'international avant d'ouvrir un compte local.
Sénégal : une économie ouest-africaine en plein essor
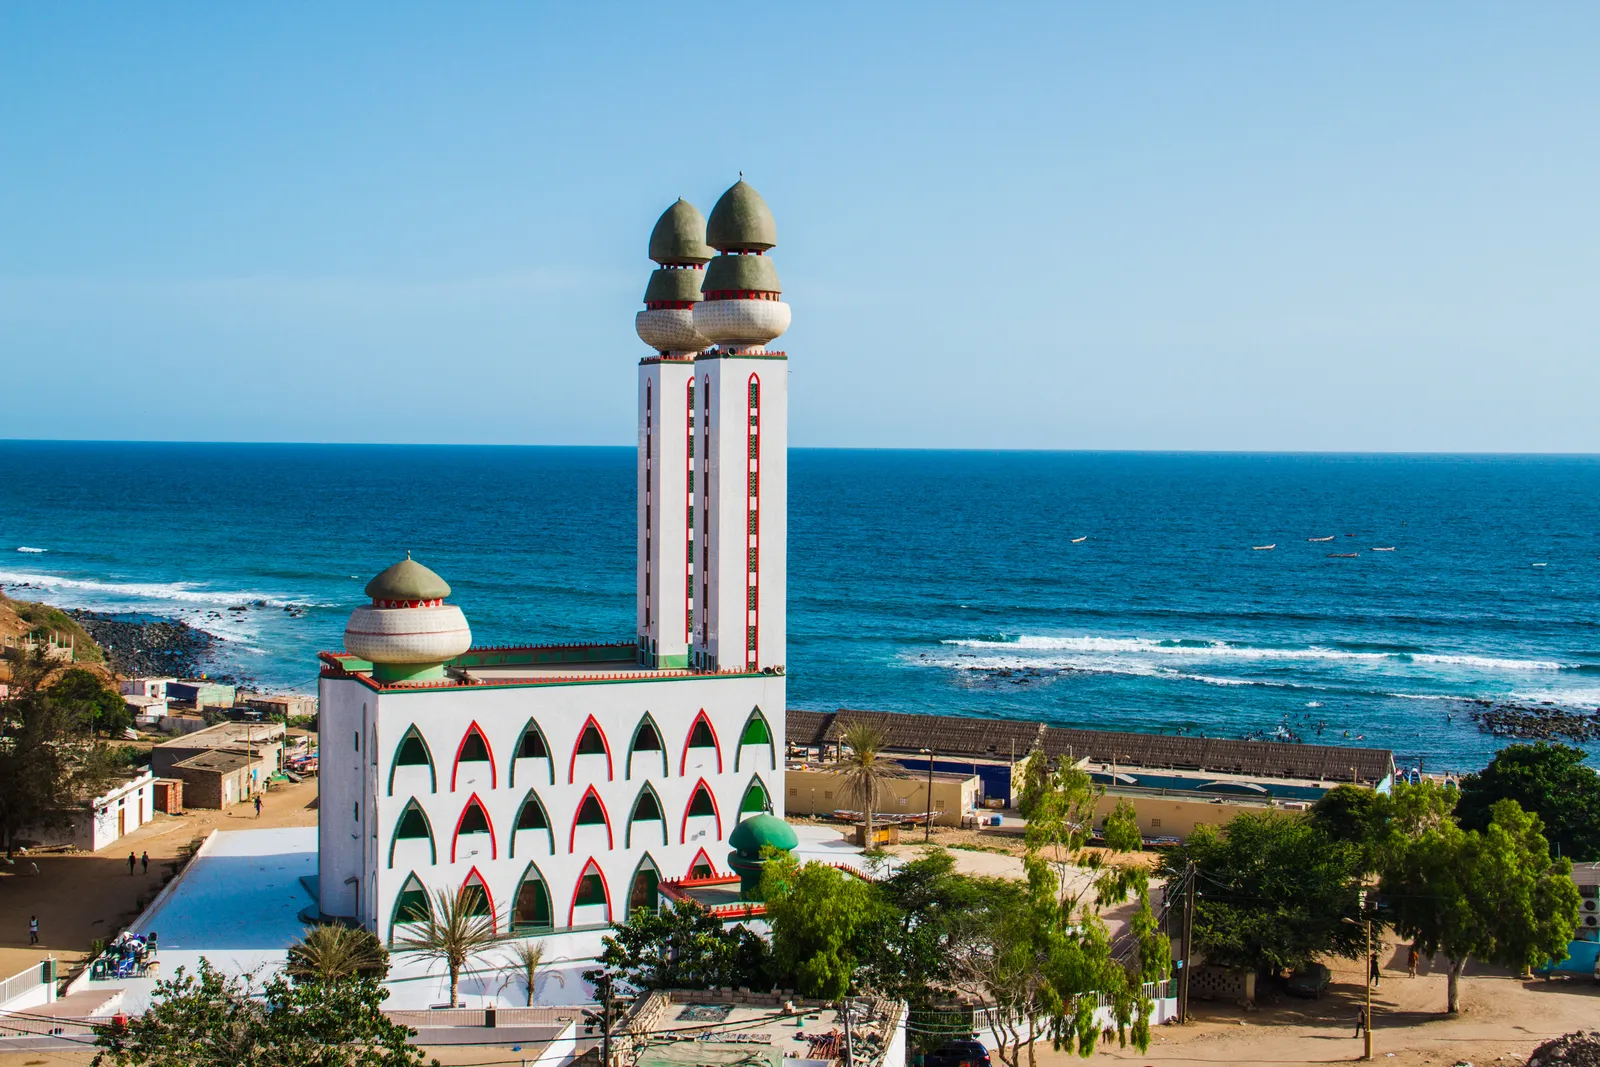
Le Sénégal, l'une des économies les plus stables d'Afrique de l'Ouest, offre des emplois dans la finance, l'agriculture, le tourisme et les télécommunications. Dakar, capitale et centre économique, attire les professionnels de la banque, de la technologie et du commerce international, tandis que d'autres régions développent les énergies renouvelables et la pêche.
Le SMIG est fixé à 370,526 FCFA de l'heure depuis le 1er juillet 2023 par le décret n° 2023-1710, publié au Journal officiel du Sénégal, soit environ 64 223 FCFA par mois pour 40 heures par semaine. Les salaires varient beaucoup selon le secteur et l'expérience. Les expatriés qui travaillent dans des domaines recherchés comme l'informatique, l'ingénierie ou la finance peuvent obtenir des salaires compétitifs, surtout dans les multinationales ou les ONG.
Le Sénégal propose une offre de santé publique et privée, les cliniques privées offrant des services de meilleure qualité. Le coût de la vie à Dakar est assez élevé par rapport à d'autres villes d'Afrique de l'Ouest, mais il reste abordable pour de nombreux expatriés.
Points clés :
- Marché de l'emploi : l'économie sénégalaise repose sur la finance, les télécommunications, l'agriculture et les infrastructures. La volonté de l'État d'accélérer la transformation numérique crée aussi de nouvelles opportunités dans la tech et l'entrepreneuriat.
- Salaires et coût de la vie : les salaires dépendent du secteur. Les dépenses courantes restent abordables, mais les produits importés et le logement à Dakar peuvent coûter cher.
- Sites d'emploi : LinkedIn, Emploi Dakar et Senjob sont les plus utiles.
- Culture du travail :
- Les relations d'affaires reposent sur la confiance, et le réseau est essentiel pour évoluer.
- Le français est la principale langue des affaires : le maîtriser est souvent indispensable pour les postes qualifiés.
- Côté banque : ouvrir un compte au Sénégal demande généralement un justificatif de résidence. Beaucoup d'expatriés utilisent un compte multidevise en ligne pour leurs opérations à l'international avant d'ouvrir un compte local.
Namibie : une économie stable aux secteurs porteurs
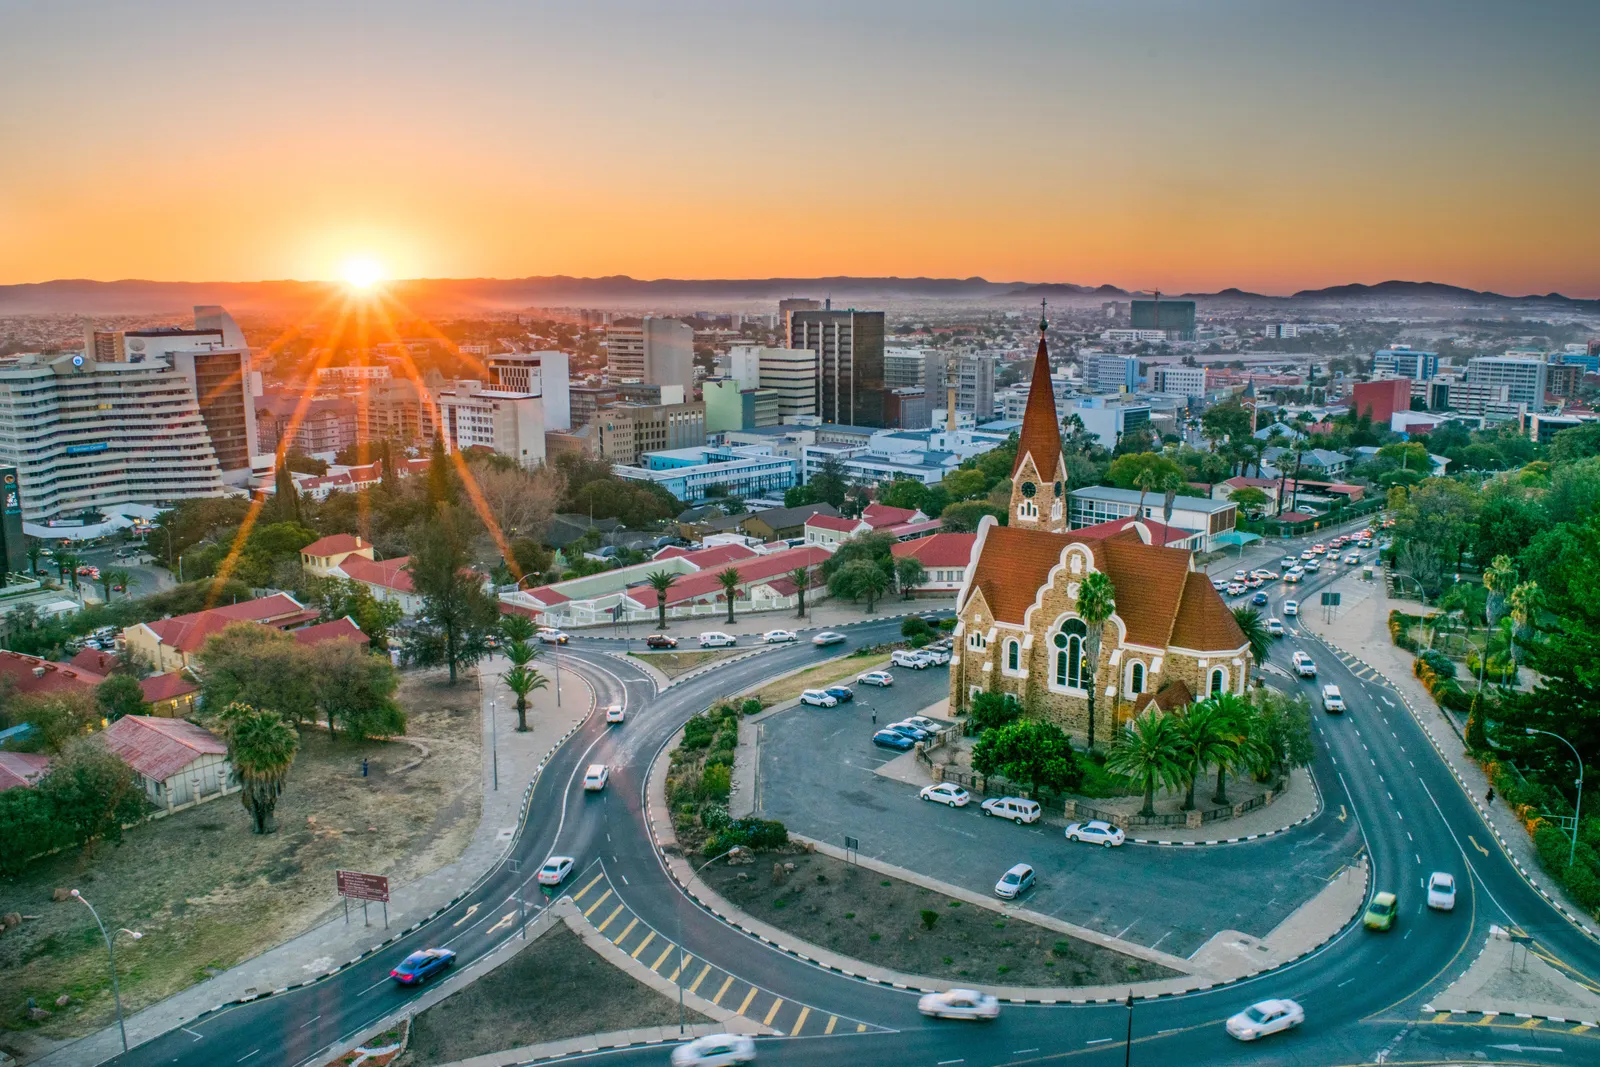
La Namibie, l'un des pays les plus stables d'Afrique sur les plans politique et économique, offre des emplois dans les mines, le tourisme, l'agriculture et les énergies renouvelables. Windhoek, capitale et centre économique, concentre la banque, le commerce et la logistique, tandis que les régions d'Erongo et d'Otjozondjupa sont des pôles miniers et industriels.
Depuis janvier 2025, le salaire minimum national est de 18 NAD de l'heure. Pour les employés de maison, il est de 15 NAD de l'heure depuis janvier 2026 et doit atteindre 18 NAD en 2027. Les professionnels qualifiés, notamment dans l'ingénierie, l'énergie et la finance, gagnent nettement plus, en particulier dans les multinationales ou les projets soutenus par l'État.
La Namibie a un système de santé mixte, avec des établissements publics et privés. Le privé offre des services de meilleure qualité et a la préférence de nombreux expatriés. Le coût de la vie à Windhoek est relativement élevé par rapport aux autres villes namibiennes, mais reste abordable comparé aux grandes métropoles mondiales.
Points clés :
- Marché de l'emploi : l'économie namibienne repose sur les mines (diamants, uranium et or), le tourisme, l'agriculture et les énergies renouvelables. Les projets publics d'infrastructures et d'énergie verte créent de nouvelles opportunités pour les travailleurs qualifiés.
- Salaires et coût de la vie : les salaires varient beaucoup selon le secteur et l'expérience. Le coût de la vie est modéré, mais les produits importés peuvent coûter cher, car le pays dépend beaucoup des importations.
- Sites d'emploi : LinkedIn, PNet et Namijob sont les plus utiles.
- Culture du travail :
- La culture d'entreprise est généralement formelle, avec un respect de la hiérarchie et du protocole.
- L'anglais est la langue officielle, ce qui facilite l'intégration des expatriés.
- Côté banque : ouvrir un compte en Namibie exige un justificatif de résidence et d'emploi. Beaucoup d'expatriés utilisent des services bancaires internationaux pour leurs opérations à l'international avant d'ouvrir un compte local.
Maroc : un carrefour nord-africain du commerce, du tourisme et de l'industrie
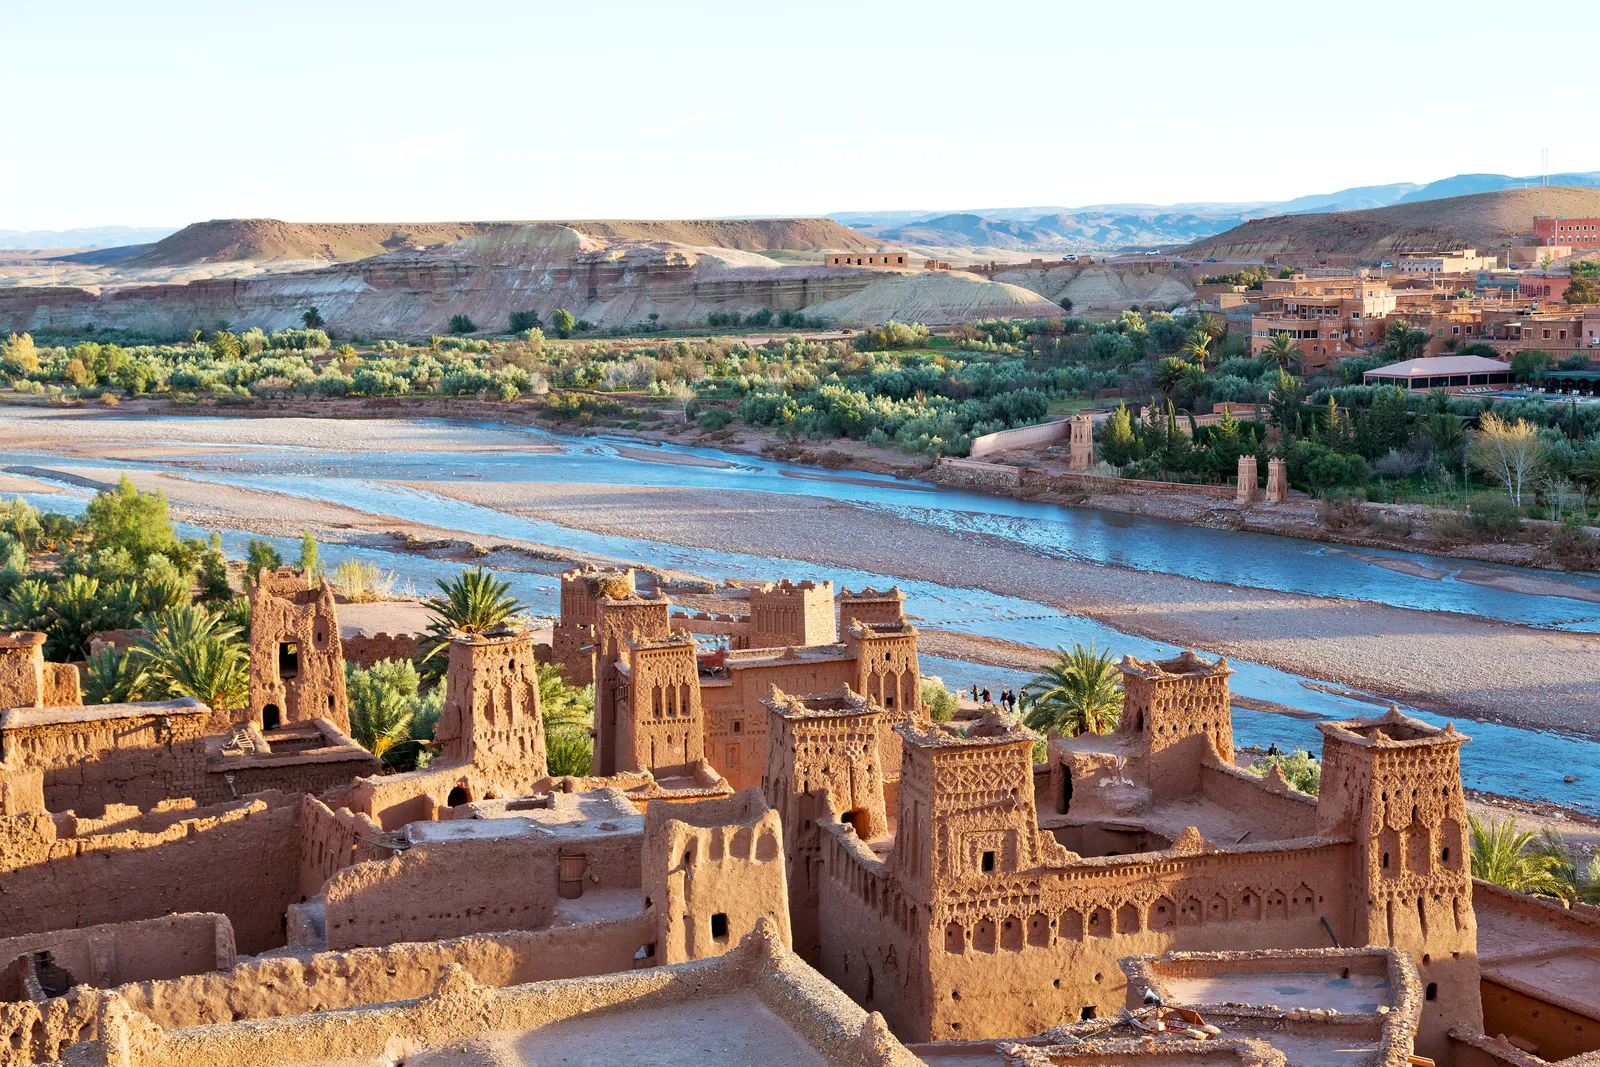
Le Maroc, l'une des économies les plus dynamiques d'Afrique du Nord, offre des emplois variés dans le commerce, le tourisme, l'industrie et les énergies renouvelables. Casablanca, capitale financière du pays, attire les professionnels de la banque, de l'informatique et de la logistique, tandis que Marrakech et Agadir sont des centres majeurs du tourisme.
Selon Médias24, le SMIG est passé à 17,92 MAD de l'heure le 1er janvier 2026, soit 3 422,72 MAD bruts par mois pour 191 heures de travail. Les salaires varient selon le secteur et l'expérience, et les professionnels qualifiés de la finance, de la technologie ou de l'ingénierie peuvent gagner davantage, surtout dans les multinationales ou les grands projets publics.
Le Maroc dispose d'une offre de santé publique et privée, les cliniques privées offrant de meilleurs services et des délais plus courts. Le coût de la vie est plutôt abordable, mais les grandes villes comme Casablanca et Rabat sont plus chères.
Points clés :
- Marché de l'emploi : l'économie marocaine repose sur le commerce, le tourisme, l'industrie automobile et les énergies renouvelables. Les investissements publics dans les infrastructures et le numérique créent davantage d'opportunités.
- Salaires et coût de la vie : les salaires varient beaucoup. Les dépenses courantes restent raisonnables, mais le logement dans les grandes villes peut coûter cher. Si une partie de vos revenus arrive via PayPal, voici comment retirer vos fonds PayPal au Maroc.
- Sites d'emploi : les plus utilisés sont LinkedIn, Rekrute et Emploi.ma.
- Culture du travail :
- La culture d'entreprise mêle formalisme et relations personnelles, et le réseau joue un rôle clé.
- Le français et l'arabe sont les principales langues des affaires : maîtriser l'une des deux est souvent indispensable pour les postes qualifiés.
- Côté banque : ouvrir un compte bancaire au Maroc exige un justificatif de résidence et d'emploi. Beaucoup d'expatriés commencent par un compte en devises en ligne pour leurs opérations à l'international avant d'ouvrir un compte local.
Votre prochaine aventure professionnelle vous attend en Afrique
Afrique du Sud, Kenya, Nigeria ou un autre des meilleurs pays pour travailler en Afrique : les opportunités ne manquent pas pour les professionnels qualifiés. Avoir accès à des services financiers efficaces, comme une solution bancaire internationale en ligne, peut simplifier votre installation et vous aider à gérer votre argent pendant que vous prenez vos marques.
Ouvrez un compte Grey et réussissez votre installation en Afrique.

Comment recevoir vos paiements Amazon en Algérie
Vous vendez sur Amazon depuis l'Algérie ? Voici comment recevoir vos paiements Amazon et limiter les pertes de change en DZD. Comparez les options.
Priscila Marotti
•
September 23, 2026
•
6 min de lecture
Vendre sur Amazon depuis l'Algérie commence souvent par une belle victoire. Vous mettez vos produits en ligne, les commandes arrivent de clients à l'étranger et vos gains s'affichent rapidement dans votre compte vendeur Amazon. En apparence, tout fonctionne. La difficulté apparaît au moment de recevoir vos paiements Amazon en Algérie.
Beaucoup de vendeurs pensent que le versement sera simple, mais c'est rarement le cas. Entre des options de versement direct limitées en Algérie, les banques intermédiaires et la conversion en dinars algériens, le montant final peut être bien différent de ce que vous avez réellement gagné. Les délais et les frais peu clairs rendent aussi le processus imprévisible.
C'est là que comprendre le système devient indispensable. Cet article explique comment recevoir vos paiements Amazon en Algérie : les méthodes disponibles, leur fonctionnement et les points à surveiller pour accéder à vos gains plus efficacement et sans mauvaise surprise.
Options de paiement et conditions d'éligibilité pour les vendeurs Amazon en Algérie
L'histoire commence souvent de la même façon : un vendeur à Alger décroche sa première commande venue de l'étranger, voit son tableau de bord afficher ses premières recettes et pense que le plus dur est fait. Puis les questions arrivent : où va l'argent, et dans combien de temps arrivera-t-il vraiment ?
Quand on vend sur Amazon depuis l'Algérie, le paiement ne fonctionne pas comme sur les places de marché locales. En règle générale, Amazon ne verse pas directement les fonds sur des comptes bancaires algériens. Les vendeurs passent donc par des méthodes de versement internationales acceptées, le plus souvent via des prestataires tiers ou des comptes en devises, pour recevoir leurs gains issus de places de marché comme les États-Unis ou le Royaume-Uni.
Une fois votre compte vendeur actif, Amazon verse les paiements selon un cycle régulier, mais les fonds sont généralement retenus pendant environ 14 jours. Cette période de rétention permet à la plateforme de gérer les remboursements et les réclamations des acheteurs dans le cadre de sa Garantie A à Z, ce qui protège la confiance sur la place de marché.
Si vos frais dépassent vos ventes, Amazon vous permet de régler le solde avec des moyens de paiement acceptés, comme une carte internationale ou un virement bancaire, conformément aux règles de Seller Central.
Avant tout cela, votre éligibilité doit être confirmée. Les vendeurs particuliers doivent fournir une carte nationale d'identité algérienne valide, et les entreprises enregistrées doivent présenter leurs documents commerciaux officiels. Ces vérifications garantissent la conformité, la sécurité et la légitimité des comptes sur la place de marché.
Retards et problèmes de paiement fréquents en Algérie
En Algérie, les blocages de paiement viennent rarement d'une seule cause. Ils naissent plutôt d'un mélange de contrôles internes, de limites bancaires et de restrictions transfrontalières.
Blocage de sécurité obligatoire
Chaque fois que vous modifiez vos coordonnées de versement, Amazon applique un blocage de sécurité de trois jours. Au-delà de la lutte contre la fraude, ce délai laisse aux systèmes de vérification le temps de repérer les incohérences. Pour un vendeur, la question est surtout celle du calendrier : une modification faite trop près d'un cycle de versement peut perturber votre gestion de trésorerie.
Réserves sur le compte
Le système de réserve d'Amazon est piloté par un algorithme qui tient compte du volume de commandes, du taux de retours et de l'historique du compte. Les catégories à risque ou une exécution irrégulière des commandes peuvent augmenter le niveau de réserve. Autrement dit, votre rigueur opérationnelle influe directement sur votre accès à l'argent. De bonnes performances ne font pas que bâtir votre réputation : elles réduisent peu à peu la part retenue par Amazon.
Expéditions non confirmées
Confirmer une expédition n'est pas une simple formalité : c'est un déclencheur dans la logique de versement d'Amazon. Sans numéro de suivi valide, le système considère que le risque lié à la livraison reste élevé. Les vendeurs qui tardent à mettre à jour leurs envois envoient malgré eux un signal de manque de fiabilité, ce qui ralentit le déblocage des fonds. Une gestion rigoureuse des expéditions permet aux paiements de suivre le rythme des commandes, du début à la fin de la transaction.
Restrictions bancaires en Algérie
Les banques algériennes opèrent dans un cadre de change très contrôlé, où les entrées de fonds venant de l'étranger sont surveillées de près. Une transaction qui ne correspond pas au comportement habituel d'un compte peut être signalée ou refusée. Les vendeurs doivent souvent activer leurs cartes pour l'usage à l'international à l'avance et garder des habitudes régulières pour éviter les blocages qui interrompent des versements Amazon pourtant légitimes.
Contrôles de change et de conformité
Les paiements transfrontaliers vers l'Algérie traversent plusieurs couches de contrôle, entre banques intermédiaires et filtres réglementaires. Chaque étape vérifie la légitimité de l'opération, l'origine des fonds et la cohérence des devises. Les retards ne viennent souvent pas d'Amazon, mais de ces points de contrôle. Les vendeurs qui comprennent ce circuit peuvent mieux anticiper les délais et organiser leurs transactions pour limiter les frictions.
Comment configurer vos paiements Amazon en Algérie
La configuration des paiements demande une approche un peu différente de celle des pays où les banques locales sont directement prises en charge.
Ouvrez Seller Central
Connectez-vous à Amazon Seller Central, votre centre de pilotage. C'est là que se retrouvent les paiements, les commandes et les données de performance. Pour un vendeur algérien, ce tableau de bord est le seul endroit où les gains internationaux rencontrent les réalités financières locales : mieux vaut le maîtriser dès le départ.
Allez dans les paramètres du compte
Dans Seller Central, ouvrez Paramètres puis sélectionnez Informations sur le compte. Cette section regroupe votre identité financière sur Amazon. Toute action liée aux versements commence ici : bien comprendre sa structure vous évite des erreurs coûteuses lorsque vous gérez des données de paiement sensibles ou que vous modifiez le circuit de vos gains.
Ajoutez une méthode de dépôt
Sous Informations de paiement, choisissez Informations sur le compte bancaire pour définir la destination de vos versements. Cette étape détermine comment l'argent sort du système d'Amazon pour arriver chez vous. Pour un vendeur algérien, choisir la bonne méthode est une décision stratégique qui influe sur la rapidité, le coût et la fiabilité de chaque paiement à venir.
Utilisez une méthode de versement acceptée
Comme la plupart des comptes en dinars algériens ne peuvent pas recevoir directement les versements internationaux d'Amazon, les vendeurs passent par des plateformes tierces ou des comptes en devises. Ces intermédiaires donnent accès à l'USD, au GBP ou à l'EUR. Le choix de l'option influe non seulement sur l'accès à vos fonds, mais aussi sur la part de valeur que vous conservez après conversion.
Saisissez des informations exactes
La précision est essentielle quand vous saisissez vos données financières. La moindre incohérence, dans l'écriture du nom ou le numéro de compte, peut entraîner un échec de vérification ou un paiement rejeté. Pour un vendeur algérien qui passe par des circuits transfrontaliers, des informations strictement identiques à celles de la banque assurent un traitement sans accroc et limitent les corrections et les retards à répétition.
Période de vérification
Après l'ajout ou la modification de vos coordonnées de paiement, Amazon applique une phase de vérification, avec un blocage de trois jours. Ce délai permet aux systèmes internes de confirmer la légitimité des informations et de détecter les anomalies. Même s'il est temporaire, il joue un rôle clé dans la sécurité du compte et la régularité des versements futurs.
Les meilleures plateformes pour recevoir vos paiements Amazon en Algérie
En Algérie, choisir une plateforme est moins une affaire de préférence que de pragmatisme : ce qui compte, c'est ce qui fonctionne de façon fiable d'un pays à l'autre.
Payoneer
Payoneer facture 0,5 % pour recevoir les versements Amazon, ce qui rend l'inscription relativement accessible. Les coûts s'additionnent toutefois au moment du retrait : 1,5 % pour transférer les fonds vers une banque algérienne, plus 3 % de frais de conversion. Au-delà des tarifs, la force de Payoneer tient à son acceptation mondiale et à sa compatibilité avec les places de marché. Pour un vendeur en croissance, c'est une solution stable, à condition de surveiller ses frais et de bien choisir le moment de ses retraits.
Grey
Grey propose une expérience plus maîtrisée et plus transparente, particulièrement intéressante pour les vendeurs qui tiennent à la clarté. Les retraits coûtent 2,50 USD fixes et la conversion 1 %, ce qui permet de prévoir plus facilement vos gains réels. Le plafond de retrait de 388 000 DZD incite à organiser vos mouvements de fonds. Le vrai atout de Grey tient à sa simplicité, à ses frais prévisibles et à la possibilité de conserver des devises avant de les convertir, ce qui aide les vendeurs algériens à mieux réagir aux variations du taux de change.
Wise
Wise est conçu pour la précision dans la finance transfrontalière. Recevoir des versements Amazon par ACH ou SEPA est généralement gratuit, tandis que les virements bancaires en USD coûtent 4,14 USD. Les frais de conversion vont de 0,41 % à 0,5 %, au taux moyen du marché, sans marge cachée. Wise permet donc de préserver une grande partie de la valeur. Les vendeurs algériens doivent toutefois vérifier la configuration et la compatibilité avec Amazon, car la disponibilité et les paramètres de versement peuvent influer sur son efficacité dans la pratique.
WorldFirst
WorldFirst se distingue en ne facturant pas la réception des versements Amazon, ce qui donne tout de suite une meilleure visibilité sur les montants bruts encaissés. Les coûts apparaissent surtout à la conversion, généralement entre 0,5 % et 1,5 %, et lors du retrait vers un compte bancaire algérien. Son infrastructure est pensée pour les entreprises en croissance, avec des taux de change compétitifs et des outils de gestion de compte. Pour les vendeurs algériens qui se développent à l'international, WorldFirst offre une solution plus structurée et orientée entreprise, qui concilie maîtrise des coûts et contrôle opérationnel.
Comparatif des options pour recevoir vos paiements Amazon en Algérie
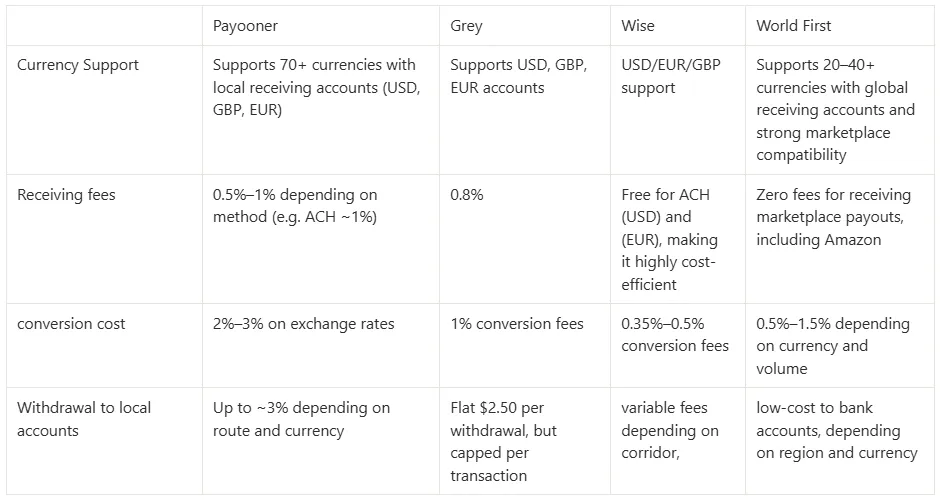
Comment choisir une plateforme de paiement
En Algérie, choisir une plateforme de paiement ne se résume pas à recevoir de l'argent. Le contrôle, le bon timing et la protection de vos marges comptent tout autant, dans un système où chaque retard et chaque frais caché pèsent de plus en plus lourd avec le temps.
Devises prises en charge
Vendre à l'international sur Amazon, c'est gagner en USD, en EUR ou en GBP, pas en dinars. Une bonne plateforme doit vous permettre de recevoir, de conserver et de convertir ces devises efficacement. Cette souplesse vous laisse choisir le moment de vos conversions, ce qui compte d'autant plus quand le change est volatil et que le taux pèse directement sur vos gains réels.
Frais de transaction
Les frais sont rarement concentrés à un seul endroit : ils s'empilent entre la réception, la conversion et le retrait. Une solution qui paraît bon marché au départ peut coûter cher dans la pratique. L'essentiel est de comprendre le coût total, marges de change cachées comprises. Les vendeurs algériens ont tout intérêt à choisir des plateformes transparentes, qui limitent l'accumulation des prélèvements tout au long du circuit de paiement.
Rapidité des retraits
Une fois les fonds débloqués par Amazon, le défi suivant est d'y accéder. Les retards dus aux banques intermédiaires ou aux contrôles de conformité peuvent perturber votre activité, surtout si vous dépendez d'une trésorerie régulière. Des retraits plus rapides réduisent l'incertitude et vous aident à réinvestir vite, à gérer vos stocks et à faire tourner votre activité au quotidien sans attente inutile.
Facilité d'intégration
Une plateforme qui se connecte facilement à Amazon Seller Central réduit les difficultés de configuration et les erreurs sur la durée. Une intégration compliquée augmente le risque de versements échoués ou de vérifications à répétition. Pour un vendeur algérien, la simplicité limite les risques et garantit un circuit de paiement régulier, sans interruption technique ni retard administratif.
Fiabilité
Dans un environnement financier aussi réglementé que celui de l'Algérie, la régularité compte plus que les fonctionnalités. Les échecs de paiement, les retards ou un support peu réactif peuvent vite devenir de vrais revers pour votre activité. Une plateforme fiable offre un service client réactif, une infrastructure stable et des traitements prévisibles. Ainsi, quand un problème survient, il est réglé rapidement sans vous empêcher d'accéder à vos gains.
Questions fréquentes
Pourquoi Amazon retient-il les paiements pendant 14 jours ?
C'est un mécanisme de contrôle des risques intégré, qu'Amazon utilise pour gérer les remboursements, les rétrofacturations et les réclamations au titre de la Garantie A à Z. Ce délai garantit que les fonds ne sont entièrement débloqués qu'une fois le risque lié à la transaction stabilisé, ce qui protège acheteurs et vendeurs dans le commerce transfrontalier, en Algérie comme ailleurs.
Peut-on recevoir les paiements Amazon directement en Algérie ?
La réception directe sur un compte en dinars algériens n'est généralement pas possible pour les versements des places de marché internationales. Il vous faut une plateforme fintech tierce ou un compte en devises comme Grey, capable de recevoir des USD, des EUR ou des GBP, avant de convertir en monnaie locale par des circuits bancaires distincts.
Vaut-il mieux garder des USD ou convertir tout de suite en DZD ?
Garder des USD vous laisse la liberté de choisir un moment de change favorable, surtout quand le marché des changes est volatil. Convertir immédiatement simplifie la comptabilité et réduit l'exposition au risque, mais peut vous enfermer dans un taux moins avantageux. Le choix dépend de vos besoins de trésorerie face à votre stratégie de protection des marges sur le long terme.
Pourquoi les versements semblent-ils plus faibles que prévu ?
Les versements finaux diminuent souvent à cause de coûts cachés qui s'ajoutent aux frais visibles : écarts de change, prélèvements des banques intermédiaires et marges de conversion des plateformes. Même de petits écarts en pourcentage s'accumulent d'une transaction à l'autre, si bien que les montants réellement reçus finissent par être nettement inférieurs aux chiffres du tableau de bord.
Comment choisir la meilleure plateforme de paiement pour mon activité Amazon en Algérie ?
La meilleure plateforme dépend de votre priorité : les frais les plus bas, l'accès le plus rapide aux fonds ou un meilleur contrôle des devises. Les vendeurs qui se développent à l'international ont souvent besoin d'un équilibre entre transparence, fiabilité et efficacité du change, plutôt que de choisir simplement l'option la moins chère au départ.
Recevoir vos paiements Amazon avec Grey
Gérer ses paiements Amazon en Algérie est devenu plus simple grâce aux plateformes financières numériques conçues pour les vendeurs internationaux. Grey propose des comptes virtuels en USD, en GBP et en EUR, ce qui permet à des places de marché comme Amazon US ou Amazon UK de vous verser vos gains par virement local. Vous dépendez moins de circuits bancaires restrictifs et vos revenus internationaux sont plus faciles à recevoir et à suivre.
Avec Grey, les vendeurs algériens peuvent détenir plusieurs devises, convertir à des taux de change compétitifs et retirer leurs fonds vers un compte bancaire local en quelques étapes. Grey facilite aussi la gestion des dépenses internationales, comme les abonnements logiciels et les paiements fournisseurs, pour travailler plus efficacement sur différents marchés.
Inscrivez-vous sur Grey ou téléchargez l'application pour commencer à recevoir vos paiements Amazon avec plus de contrôle et de simplicité.
Grey facture des frais sur les dépôts, les conversions et les retraits. Les dépôts par ACH, SEPA ou FPS sont soumis à des frais de 0,8 % (minimum 2 USD, 2 EUR ou 2 GBP, maximum 10 USD, 10 EUR ou 10 GBP). Les conversions de devises sont facturées 1 %, plafonnées à 6 USD. Les frais de retrait varient selon la devise : 35 NGN pour le NGN, 0,5 % pour l'EUR et le GBP (minimum 2 EUR ou 2 GBP, maximum 10 EUR ou 10 GBP) et de 0,50 à 0,65 USD pour le KES, l'UGX et le TZS. Les transactions par carte à l'international (achats hors USD avec une carte en USD) entraînent des frais de 2 % plus 0,50 USD. Les taux de change sont variables et incluent une marge par rapport au taux moyen du marché. Vérifiez toujours les frais et le taux avant de confirmer une transaction. Consultez notre page des tarifs pour connaître les tarifs en vigueur.

Comment recevoir les paiements Etsy en Algérie en tant que vendeur
Vous vendez sur Etsy ? Voici comment recevoir les paiements Etsy en Algérie sur un compte USD, GBP ou EUR, puis convertir en DZD. Ouvrez votre compte Grey.
Olayoyin Olorunmota
•
September 23, 2026
•
6 min de lecture
L’Algérie est peut-être le plus grand pays d’Afrique par sa superficie, avec 2,38 millions de kilomètres carrés, mais sa taille n’est pas la seule chose qui impressionne : la créativité de ses artisans est tout aussi vaste.
Le pays compte parmi les créateurs les plus talentueux du continent, et beaucoup vendent désormais sur Etsy, la place de marché mondiale des entrepreneurs créatifs. Le paiement, en revanche, peut vite devenir un casse-tête : l’Algérie ne fait pas partie des pays pris en charge pour les versements Etsy.
Dans ce guide, nous vous expliquons comment recevoir les paiements Etsy en Algérie avec Grey et gérer vos revenus en toute simplicité.
Pourquoi vendre sur Etsy en Algérie
Etsy plaît autant aux acheteurs qu’aux vendeurs, pour plusieurs raisons :
- Une audience mondiale : vous touchez des millions d’acheteurs dans le monde entier qui recherchent des produits faits main et vintage.
- Des catégories très variées : Etsy couvre presque toutes les niches créatives.
- Une communauté bienveillante : Etsy réunit des vendeurs et des acheteurs qui apprécient le savoir-faire et la créativité.
Comment recevoir les paiements Etsy en Algérie avec Grey
Grey offre aux vendeurs Etsy algériens une solution simple pour recevoir des paiements internationaux. Voici les étapes à suivre :
1. Ouvrez l’application Grey
Connectez-vous à votre compte Grey ou créez-en un pour obtenir des comptes bancaires internationaux en USD, GBP ou EUR.
2. Associez votre compte Grey à Etsy
- Connectez-vous à votre compte vendeur Etsy.
Si vous n’avez pas encore de boutique, commencez par créer votre compte Etsy. - Choisissez comment vous souhaitez être payé.

- Sélectionnez le pays de votre banque. L’Algérie ne figure pas parmi les pays éligibles à Etsy Payments : choisissez donc le pays du compte Grey que vous allez utiliser.
- Indiquez si vous vous inscrivez en tant que particulier ou en tant qu’entreprise.

- Saisissez vos informations personnelles, c’est-à-dire votre nom et votre adresse.
- Ajoutez les coordonnées de votre compte bancaire Grey américain, européen ou britannique, selon votre préférence.

- Etsy versera ensuite vos paiements sur votre compte Grey, ce qui facilite la gestion de vos revenus.
Une fois votre compte Grey associé, vos versements Etsy arrivent directement sur votre compte bancaire international.
Attention : vous devrez fournir une pièce d’identité valide et, selon le pays choisi, renseigner une adresse valide et un numéro de sécurité sociale (SSN) pour que votre compte soit vérifié.
Pourquoi Grey est la meilleure solution de paiement Etsy pour les vendeurs en Algérie
Grey simplifie l’encaissement pour les vendeurs Etsy algériens. Voici pourquoi c’est le meilleur choix :
- Plusieurs devises : recevez vos paiements en USD, GBP ou EUR, selon les préférences de vos acheteurs.
- Des taux de change compétitifs : tirez le meilleur de vos gains au moment de les convertir en dinars algériens (DZD).
- Des transactions sécurisées : les dispositifs de sécurité de Grey protègent vos fonds.
- Des retraits sans complication : transférez facilement vos gains vers votre compte bancaire local.
À lire aussi : Retirer vos gains en Algérie
Conseils pour réussir sur Etsy depuis l’Algérie
- Soignez vos annonces : des photos de qualité et des descriptions détaillées font ressortir vos produits.
- Proposez la livraison internationale : élargissez votre clientèle en expédiant dans le monde entier.
- Répondez vite : échangez avec les acheteurs en répondant rapidement à leurs questions et en traitant leurs préoccupations avec professionnalisme.
- Misez sur les réseaux sociaux : faites la promotion de vos produits sur des applications comme Instagram et Pinterest pour attirer du trafic vers votre boutique Etsy.
Simplifiez vos paiements Etsy avec Grey
Avec Grey, être payé sur Etsy et convertir vos revenus ne sont plus des sources d’inquiétude. Gérez vos finances sereinement et concentrez-vous sur le développement de votre activité créative.
Créez votre compte Grey dès aujourd’hui pour recevoir les paiements Etsy en Algérie et donner de nouvelles perspectives à votre boutique.
Comment ouvrir un compte bancaire américain au Cameroun
Ouvrir un compte bancaire américain au Cameroun pour recevoir vos paiements en dollars : inscription, documents et vérification. Ouvrez votre compte Grey.
Tunde Aladeloba
•
September 23, 2026
•
6 min de lecture
Au Cameroun, de plus en plus de freelances, de télétravailleurs et d’entrepreneurs travaillent pour des clients aux États-Unis et en Europe. Avec cet essor du travail à distance, le besoin d’un moyen sûr et efficace de recevoir des paiements de l’étranger grandit. Pour y répondre, Grey permet d’ouvrir un compte en dollars et rend vos transactions internationales plus simples.
Dans ce guide, nous vous expliquons comment ouvrir un compte bancaire américain au Cameroun avec Grey, étape par étape, pour gérer vos paiements internationaux depuis Douala, Yaoundé ou ailleurs.
Pourquoi ouvrir un compte bancaire américain au Cameroun ?
- Moins de soucis de conversion : un compte américain vous permet de recevoir vos paiements directement en USD, sans conversion immédiate en francs CFA (XAF), et donc de limiter les frais de change qui grignotent vos revenus.
- Des paiements internationaux plus simples : avec une clientèle de plus en plus internationale, les professionnels camerounais reçoivent leurs paiements plus rapidement et avec moins de complications grâce à un compte en dollars.
- Des opportunités à l’échelle mondiale : un compte américain permet aux freelances et aux entreprises de travailler en toute confiance avec des clients étrangers et d’élargir leur activité.
- Plus de crédibilité : proposer à vos clients de payer en USD montre votre professionnalisme et inspire confiance, un vrai atout sur un marché mondial très concurrentiel.
À lire aussi : Comment recevoir des devises étrangères et les convertir en USDC au Cameroun
À qui profite un compte en dollars au Cameroun ?
- Freelances et télétravailleurs : les Camerounais qui travaillent en freelance ou à distance gèrent leurs paiements transfrontaliers plus facilement, sans les retards habituels. C’est aussi une bonne alternative à PayPal et à Payoneer pour être payé par des clients étrangers.
- Propriétaires de petites entreprises : les entrepreneurs qui commercent à l’international simplifient leur facturation et leurs encaissements avec un compte américain.
- Nomades numériques : pour les nomades numériques installés au Cameroun, un compte américain facilite la gestion de revenus venus du monde entier et apporte une stabilité financière où que vous alliez.
Comment ouvrir un compte bancaire américain avec Grey au Cameroun
L’ouverture d’un compte Grey est simple et se fait en quelques minutes. Le compte USD de Grey est fourni par l’intermédiaire de Lead Bank, et il vous donne un numéro de compte et un numéro de routage américains pour recevoir vos paiements en dollars.
- Rendez-vous d’abord sur grey.co depuis votre navigateur et inscrivez-vous avec votre adresse e-mail.

- Suivez ensuite les instructions à l’écran et vérifiez que vos informations sont exactes pour que l’ouverture se déroule sans accroc.
- Vous devrez ensuite vérifier votre identité, une étape essentielle pour respecter les exigences réglementaires. Elle compte d’autant plus pour les non-résidents américains, puisque Grey est spécialisée dans les comptes destinés aux personnes qui vivent en dehors des États-Unis.
La vérification d’identité au Cameroun
- Préparez vos documents : une pièce d’identité valide, comme un passeport ou une carte nationale d’identité, et un justificatif de domicile, par exemple une facture ou un courrier officiel.
- Envoyez-les en toute sécurité : téléchargez vos documents sur la plateforme Grey en vous assurant qu’ils sont lisibles et conformes aux exigences.
- Une validation rapide et fiable : l’équipe de Grey examine votre dossier sans tarder, et la vérification prend généralement quelques minutes, jusqu’à 24 heures au maximum.
Ouvrir un compte bancaire américain au Cameroun ne demande donc que quelques étapes, et vos paiements internationaux deviennent plus simples. Ouvrez votre compte Grey gratuit dès maintenant.

