



Le Maroc figure parmi les pays qui reçoivent le plus de transferts d’argent au monde. La diaspora marocaine, installée surtout en France, en Espagne, en Italie, en Belgique et, plus récemment, aux États-Unis et au Canada, envoie chaque année des milliards de dirhams au pays pour soutenir la famille, payer des études, investir dans l’immobilier ou financer de petites entreprises.
En parallèle, le Maroc compte une classe de freelances et de professionnels en pleine croissance (développeurs, designers, consultants) qui travaillent pour des clients européens et sont payés en EUR. Ceux qui envoient de l’argent au Maroc et ceux qui y reçoivent leurs revenus font face au même problème de fond : le dirham (MAD) n’est pas librement convertible hors du pays. Chaque transfert entrant est converti en MAD via le système bancaire marocain, et chaque prestataire applique sa propre marge sur cette conversion.
Cet article compare les principales applications pour envoyer de l’argent au Maroc, explique le cadre réglementaire marocain à connaître et montre comment Grey s’adresse aux freelances marocains payés en EUR par des clients européens.
Qu’est-ce qui rend les transferts vers le Maroc particuliers ?
Avant de comparer les applications, deux spécificités du système financier marocain méritent d’être comprises, car elles déterminent le fonctionnement réel de chaque transfert.
Le dirham est une monnaie administrée et non convertible
Le dirham marocain s’achète et se vend difficilement à l’étranger, et les banques internationales en détiennent rarement. Depuis 2018, le Maroc avance progressivement vers un régime de change plus flexible, en élargissant la bande de fluctuation du dirham. La monnaie reste toutefois administrée par rapport à un panier composé à 60 % d’euros et à 40 % de dollars américains. Concrètement, tout transfert international entrant doit être converti en MAD dans le cadre du régime de change officiel de Bank Al-Maghrib. Les prestataires partent de ce taux et y ajoutent leur propre marge. Retenez l’essentiel : c’est cette marge, et non les frais affichés, qui représente l’essentiel du coût d’un transfert d’argent vers le Maroc.
Bank Al-Maghrib encadre tous les transferts entrants
Bank Al-Maghrib (BAM) est la banque centrale et le principal régulateur financier du Maroc. Elle réglemente et supervise les banques et les établissements de crédit, et veille à la stabilité du système financier. Tous les transferts internationaux reçus au Maroc passent par ce cadre réglementé. Pour les transferts importants ou inhabituels, les banques marocaines peuvent demander des justificatifs d’origine des fonds, conformément aux procédures habituelles de lutte contre le blanchiment.
Pour l’expéditeur, choisir un prestataire agréé et encadré est donc essentiel.
À lire aussi : Meilleures plateformes freelance au Maroc
Les cinq meilleures applications pour envoyer de l’argent au Maroc
Wise
Avec Wise, vous envoyez des fonds directement sur des comptes bancaires marocains. Pour un transfert de USD vers MAD, les frais vont de 0,42 % à environ 2,5 % du montant envoyé. Le coût total s’affiche toujours avant la confirmation.
Wise prend en charge les virements vers les comptes des principales banques marocaines, mais ne propose pas de retrait en espèces.
C’est la meilleure option pour qui privilégie le coût total le plus bas et une transparence complète des frais sur les virements de compte à compte.
Sendwave
Sur le corridor EUR-MAD, Sendwave propose des taux compétitifs, surtout pour les petits envois fréquents. Sendwave n’affiche pas de frais de transfert et intègre sa marge au taux de change, généralement 1 à 2 % au-dessus du taux moyen du marché sur le corridor USD-MAD. Le taux indiqué avant confirmation inclut tous les coûts.
Fait notable : Zepz Group, la maison mère de Sendwave, détient aussi WorldRemit. Aux États-Unis, l’entreprise est enregistrée auprès du FinCEN.
WorldRemit
WorldRemit propose le virement bancaire et le retrait en espèces au Maroc. Pour les expéditeurs basés aux États-Unis, les envois sont plafonnés à 9 000 USD par jour, un point à garder en tête pour les gros montants. Les frais varient selon le mode de paiement et le montant. Le taux de change comprend généralement une marge de 1,5 à 2,5 % au-dessus du taux moyen du marché sur le corridor USD-MAD.
WorldRemit détient des licences de transmetteur de fonds aux États-Unis. C’est une bonne option pour les bénéficiaires qui préfèrent retirer des espèces plutôt que recevoir un virement, notamment là où l’accès à une banque est moins pratique.
Western Union
Western Union dispose de l’un des plus grands réseaux de retrait en espèces au Maroc, avec des milliers de points, dont des agences Banque Populaire, des points Wafacash et des agents Western Union dédiés. Pour les bénéficiaires sans compte bancaire, ou là où les espèces restent le mode de réception privilégié, la couverture de Western Union n’a pas d’équivalent.
Cette couverture se paie dans le taux de change. Sur le corridor USD-MAD, la marge de Western Union se situe généralement entre 2 et 4 % au-dessus du taux moyen du marché, selon le mode de paiement. Le virement bancaire revient en général moins cher que le retrait en espèces.
Western Union est l’une des plus anciennes sociétés de transfert d’argent au monde, et l’une des plus encadrées. Pour remettre des espèces à des bénéficiaires sans compte bancaire marocain, aucun autre prestataire de ce comparatif n’offre un réseau comparable.
Grey
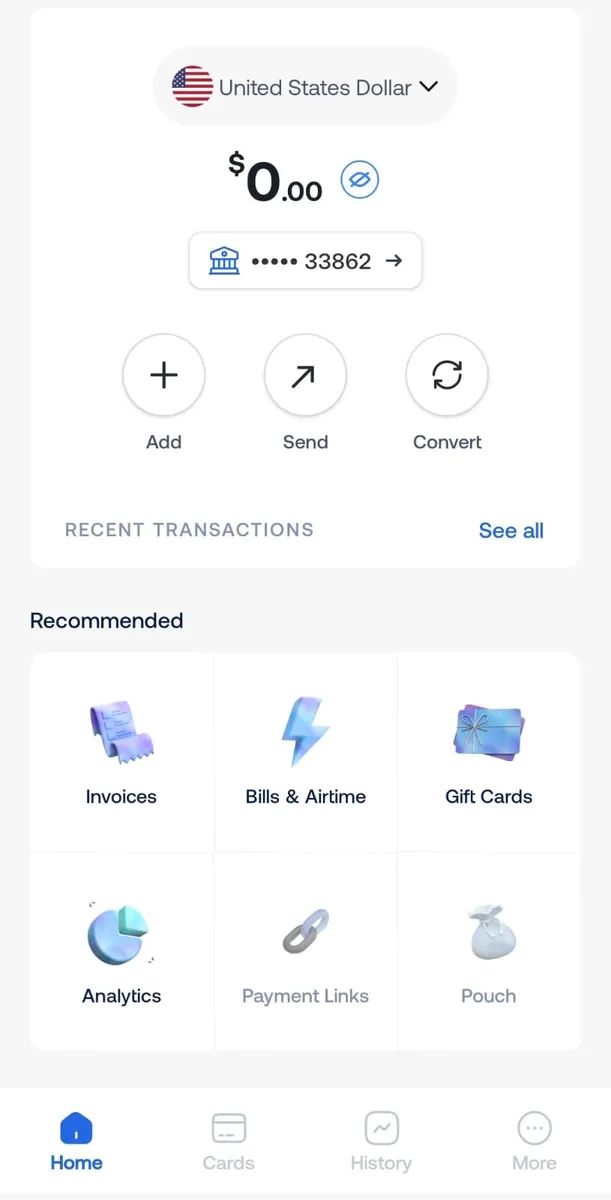
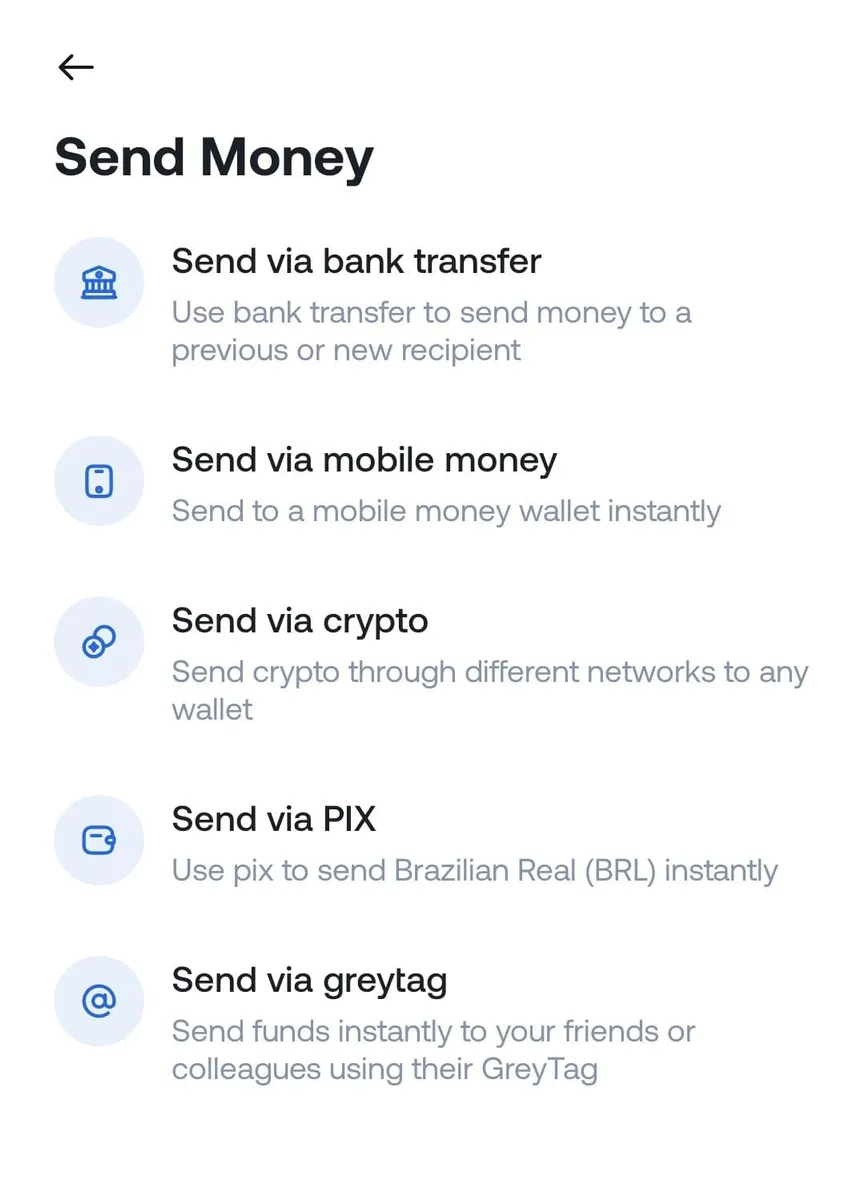
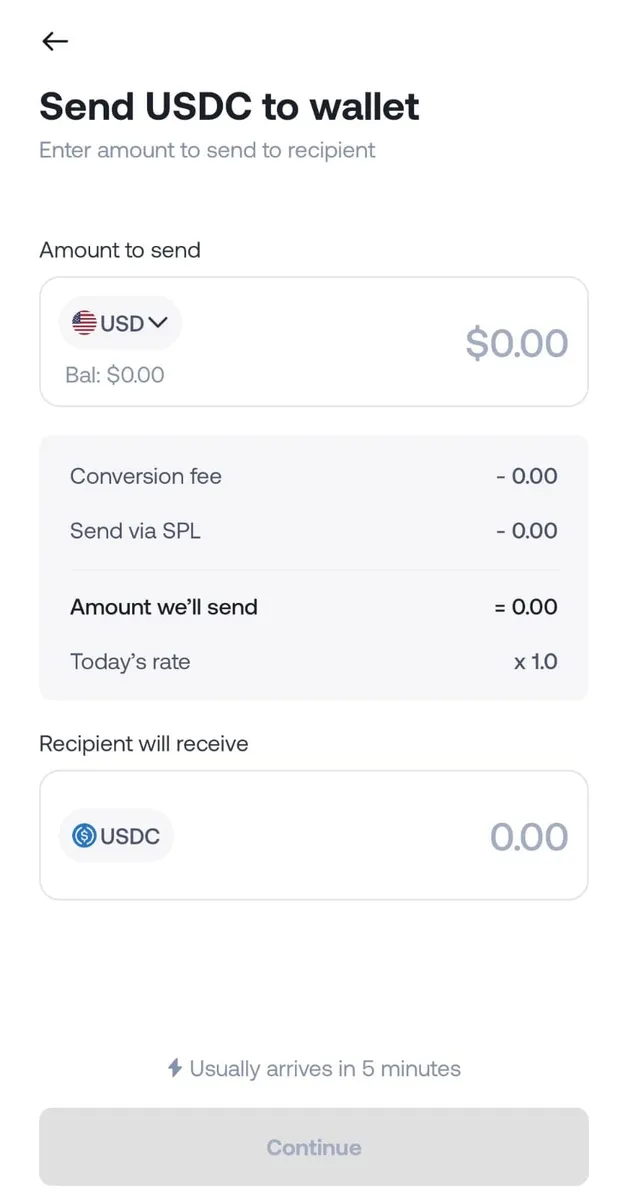
Avec Grey, vous envoyez des dirhams directement sur des comptes bancaires marocains, pour des frais fixes de 2 USD, ce qui simplifie encore le transfert. Mais l’intérêt de Grey pour les utilisateurs marocains se joue surtout à la réception. Au Maroc, Grey propose des comptes en GBP et en EUR (pas de compte en USD) avec un IBAN, ce qui permet aux clients européens de payer par virement SEPA comme ils le feraient avec n’importe quel prestataire local.
Ainsi, aucune conversion n’est imposée au moment de la réception. Les euros restent sur votre compte Grey jusqu’à ce que vous décidiez de les retirer en dirhams vers une banque marocaine. Grey ne permet pas de détenir des MAD dans l’application : la conversion en dirhams a lieu au moment du retrait.
À lire aussi : Être freelance en toute légalité au Maroc : licences, impôts et revenus étrangers
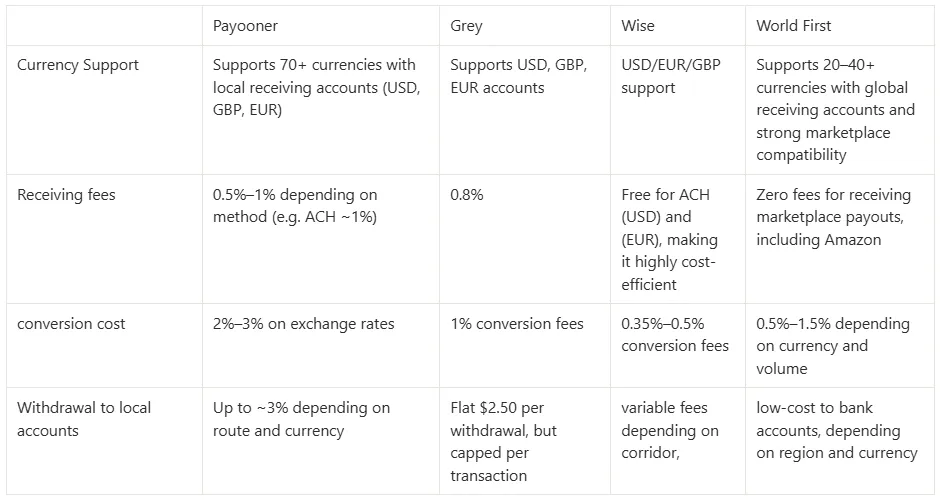
Tableau comparatif des meilleures applications pour envoyer de l’argent au Maroc

À lire aussi : Changer de l’argent au Maroc : change numérique ou bureau de change ?
Ce qu’il faut retenir
Si les réseaux de retrait en espèces de Western Union et de WorldRemit existent, c’est parce que tous les bénéficiaires au Maroc n’ont pas de compte bancaire à portée de main, et que toutes les villes n’ont pas la même densité d’agences. Dans ces cas, une marge de change plus élevée est le prix de l’accès, et c’est un compromis légitime.
Avec ses frais fixes de 2 USD par envoi, Grey est un excellent choix. Et pour les freelances et professionnels marocains payés en EUR par des clients européens, la réception compte autant que l’envoi. Un compte en EUR compatible SEPA règle ce problème et laisse au bénéficiaire, et non à sa banque, le choix du moment de la conversion.
Ouvrez votre compte Grey gratuit dès aujourd’hui ou téléchargez l’application pour envoyer de l’argent au Maroc en toute simplicité.
Questions fréquentes
Puis-je envoyer des USD directement sur un compte bancaire marocain ?Oui. Avec des applications comme Grey, vous pouvez envoyer de l’argent depuis un solde en USD vers un compte bancaire marocain, qui le reçoit en dirhams (MAD), à des taux très compétitifs. Les utilisateurs résidant au Maroc, eux, ne peuvent ouvrir que des comptes en GBP et en EUR sur Grey.
Est-il sûr d’envoyer de l’argent au Maroc avec ces applications ?Oui. Les cinq prestataires de ce comparatif sont enregistrés ou agréés auprès des autorités financières des pays où ils opèrent, comme le FinCEN aux États-Unis.
Les freelances marocains peuvent-ils utiliser Grey pour recevoir les paiements de clients européens ?Oui, pour les paiements en EUR. Grey fournit un compte en EUR avec un IBAN que les utilisateurs marocains peuvent communiquer à leurs clients européens pour des virements SEPA.
Qu’est-ce que le taux moyen du marché ?Le taux moyen du marché est le point médian entre les prix d’achat et de vente d’une devise sur le marché mondial à un instant donné.
Grey facture des frais sur les dépôts, les conversions et les retraits. Les dépôts par SEPA sont facturés 0,8 % (minimum 2 €, maximum 10 €). Les conversions de devises sont facturées 1 %, plafonnées à 6 USD. Les frais de retrait varient selon la devise : 0,5 % pour l’EUR (minimum 2 €, maximum 10 €). Les taux de change sont variables et incluent une marge par rapport au taux moyen du marché. Vérifiez toujours les frais et le taux avant de confirmer une transaction. Consultez grey.co pour les tarifs en vigueur.