<script type="application/ld+json" data-schema-version="grey-blog-v4"> [{"@context":"https://schema.org","@type":"BlogPosting","@id":"https://grey.co/fr/blog/save-in-usd-gbp-eur#article","headline":"Épargner en devises : faut-il choisir les dollars, les livres ou les euros ?","description":"Payé en dollars, en livres ou en euros ? Découvrez comment épargner en devises selon vos objectifs et quand convertir. Ouvrez un Pouch pour commencer.","inLanguage":"fr","url":"https://grey.co/fr/blog/save-in-usd-gbp-eur","mainEntityOfPage":{"@id":"https://grey.co/fr/blog/save-in-usd-gbp-eur#webpage"},"datePublished":"2026-09-28T06:00:00+01:00","dateModified":"2026-09-28T06:00:00+01:00","author":{"@type":"Person","@id":"https://grey.co/authors/priscila-marotti#person","name":"Priscila Marotti","url":"https://grey.co/authors/priscila-marotti","sameAs":["https://www.linkedin.com/in/priscila-marotti/"]},"publisher":{"@type":"Organization","@id":"https://grey.co/#organization","name":"Grey","url":"https://grey.co","logo":{"@type":"ImageObject","url":"https://cdn.prod.website-files.com/6360022338a81bd6fdbb1145/6564ae1077a67e39d3c491a6_Grey%20Logo%20Lockup%20Black.svg"}},"image":{"@id":"https://grey.co/fr/blog/save-in-usd-gbp-eur#primaryimage"},"translationOfWork":{"@id":"https://grey.co/blog/save-in-usd-gbp-eur#article"}},{"@context":"https://schema.org","@type":"WebPage","@id":"https://grey.co/fr/blog/save-in-usd-gbp-eur#webpage","url":"https://grey.co/fr/blog/save-in-usd-gbp-eur","name":"Épargner en devises : dollars, livres ou euros ? | Grey","description":"Payé en dollars, en livres ou en euros ? Découvrez comment épargner en devises selon vos objectifs et quand convertir. Ouvrez un Pouch pour commencer.","inLanguage":"fr","primaryImageOfPage":{"@id":"https://grey.co/fr/blog/save-in-usd-gbp-eur#primaryimage"},"breadcrumb":{"@id":"https://grey.co/fr/blog/save-in-usd-gbp-eur#breadcrumb"}},{"@context":"https://schema.org","@type":"ImageObject","@id":"https://grey.co/fr/blog/save-in-usd-gbp-eur#primaryimage","url":"https://cdn.prod.website-files.com/636a85d290ee58e70c17e1c0/6ab9f96ee993c27225618ea8_6a9730f3d0a7a3ea45d6f250_Should%2520You%2520Save%2520in%2520Dollars%252C%2520Pounds%2520or%2520Euros-compressed.jpeg","contentUrl":"https://cdn.prod.website-files.com/636a85d290ee58e70c17e1c0/6ab9f96ee993c27225618ea8_6a9730f3d0a7a3ea45d6f250_Should%2520You%2520Save%2520in%2520Dollars%252C%2520Pounds%2520or%2520Euros-compressed.jpeg","width":1200,"height":675,"caption":"Couverture de l'article sur l'épargne en dollars, en livres ou en euros"},{"@context":"https://schema.org","@type":"BreadcrumbList","@id":"https://grey.co/fr/blog/save-in-usd-gbp-eur#breadcrumb","itemListElement":[{"@type":"ListItem","position":1,"name":"Accueil","item":"https://grey.co/fr"},{"@type":"ListItem","position":2,"name":"Blog","item":"https://grey.co/fr/blog"},{"@type":"ListItem","position":3,"name":"Épargner en devises : faut-il choisir les dollars, les livres ou les euros ?","item":"https://grey.co/fr/blog/save-in-usd-gbp-eur"}]},{"@context":"https://schema.org","@type":"FAQPage","@id":"https://grey.co/fr/blog/save-in-usd-gbp-eur#faq","inLanguage":"fr","mainEntity":[{"@type":"Question","name":"Vaut-il mieux épargner en dollars ou en euros ?","acceptedAnswer":{"@type":"Answer","text":"Aucune des deux devises n'est automatiquement meilleure pour épargner. Une bonne approche consiste à regarder la devise dans laquelle vous êtes payé et celle dans laquelle vous prévoyez de dépenser. Si vous êtes payé en USD et que vous épargnez pour une dépense facturée en dollars, garder l'argent en USD peut vous éviter une conversion inutile. Si votre objectif est libellé en EUR, épargner cette part en euros peut être plus logique."}},{"@type":"Question","name":"Faut-il épargner dans la devise dans laquelle on est payé ?","acceptedAnswer":{"@type":"Answer","text":"Cela peut avoir du sens, surtout si vous prévoyez d'utiliser cet argent dans cette devise plus tard. Garder une partie de vos revenus dans leur devise d'origine vous évite aussi de tout convertir dès que vous êtes payé. Pour des objectifs dans une autre devise, vous préférerez peut-être mettre l'argent de côté dans la devise que vous prévoyez de dépenser."}},{"@type":"Question","name":"Est-ce une bonne idée de garder son épargne dans plusieurs devises ?","acceptedAnswer":{"@type":"Answer","text":"Cela peut être utile si vous gagnez ou dépensez dans plusieurs devises. Par exemple, une personne payée en USD qui prévoit de s'installer au Royaume-Uni peut garder une partie de son épargne en USD et constituer un fonds séparé en GBP pour les frais de déménagement. La décision doit refléter vos projets réels plutôt qu'une tentative de deviner quelle devise va prendre de la valeur."}},{"@type":"Question","name":"Quand convertir ses revenus en devises étrangères ?","acceptedAnswer":{"@type":"Answer","text":"Pensez à convertir la part dont vous savez avoir besoin dans une autre devise. Si vous êtes payé en USD mais avez besoin de monnaie locale pour vos dépenses mensuelles, convertir de quoi couvrir ces dépenses est logique. L'argent destiné à une future dépense en USD n'a peut-être pas besoin d'être converti du tout."}},{"@type":"Question","name":"Peut-on épargner en USD, en GBP et en EUR en même temps ?","acceptedAnswer":{"@type":"Answer","text":"Oui. Avec un compte multidevises qui prend en charge ces devises, vous pouvez détenir de l'argent en USD, en GBP et en EUR en même temps. Grey Pouch vous permet aussi de créer des Pouches distincts dans chaque devise prise en charge, pour que chaque objectif ait sa propre devise."}},{"@type":"Question","name":"Qu'est-ce que l'épargne multidevises ?","acceptedAnswer":{"@type":"Answer","text":"L'épargne multidevises consiste à garder l'argent de différents objectifs dans plusieurs devises plutôt que de tout convertir en une seule. Par exemple, vous pouvez garder une épargne de précaution en USD, épargner pour des dépenses au Royaume-Uni en GBP et mettre des EUR de côté pour un voyage en Europe. Les devises choisies dépendent de la façon dont vous êtes payé et de ce que vous financez."}},{"@type":"Question","name":"Pouch rapporte-t-il des intérêts ?","acceptedAnswer":{"@type":"Answer","text":"Non. Pouch n'est ni un placement ni un produit d'épargne rémunéré. C'est un moyen de séparer de l'argent de votre solde Grey principal et de l'organiser autour d'objectifs précis en USD, en GBP ou en EUR."}}]}] </script>

Épargner en devises : faut-il choisir les dollars, les livres ou les euros ?

Priscila Marotti

SOMMAIRE

PARTAGER CET ARTICLE

J'ai vécu en Espagne en étant payée en dollars : mes revenus arrivaient en USD, mais la plupart de mes dépenses étaient en euros. Chaque fois que je voulais mettre une partie de mes revenus de côté, je devais décider s'il valait mieux garder cet argent en dollars ou le convertir en euros.

Si vous gagnez votre vie à l'international, vous vous êtes sans doute posé la même question avant d'épargner en devises. Et la réponse dépend moins de la devise « la meilleure » que de ce que vous voulez financer.

Aucune devise n'est toujours le bon choix. Tout dépend de l'origine de votre argent et, tout aussi important, de l'endroit où il finira par être dépensé.

Une règle simple consiste à épargner dans la devise que vous gagnez ou que vous prévoyez de dépenser. Si vous êtes payé en dollars et que votre objectif se règle en dollars, garder cet argent en USD vous évite de le convertir deux fois. Si vous savez que vous dépenserez un jour dans une autre devise, vous pouvez organiser votre épargne en conséquence.

Voyons quand il est pertinent d'épargner en USD, en GBP ou en EUR, et comment choisir la bonne devise selon vos objectifs.

La devise de votre épargne a-t-elle de l'importance ?

Oui, surtout quand vos revenus et vos dépenses font intervenir plusieurs devises.

Imaginez que vous touchez 2 000 USD par mois et que vous voulez en mettre 300 de côté. Vous pourriez convertir tout de suite ces 300 USD dans votre monnaie locale, mais que se passe-t-il si vous épargnez pour une dépense que vous réglerez en dollars ?

Le moment venu, vous devrez peut-être reconvertir cet argent en USD. Cela fait deux conversions, alors que vous auriez simplement pu garder une partie de votre paiement d'origine en dollars.

Chaque conversion s'accompagne d'un taux de change, et les prestataires peuvent y ajouter une marge ou facturer des frais de conversion. Les taux évoluent aussi dans le temps : le montant obtenu aujourd'hui peut être différent de celui que vous obtiendriez dans quelques mois.

C'est là que réfléchir à l'objectif de votre épargne devient utile.

Plutôt que de chercher quelle devise est « la meilleure » pour épargner, posez-vous deux questions : dans quelle devise suis-je payé, et de quelle devise aurai-je besoin au moment de dépenser cet argent ?

Les réponses vous aideront à décider où le garder.

Quand épargner en dollars, en livres ou en euros

L'USD, la GBP et l'EUR sont des devises très utilisées, mais cela ne veut pas dire que vous devez en choisir une seule et y placer toute votre épargne.

Le bon choix dépend de vos revenus, de vos dépenses et de vos projets.

Épargner en dollars

Garder votre épargne en dollars peut avoir du sens si la plupart de vos revenus arrivent déjà en USD.

Si une partie de cet argent est destinée à de futures dépenses en USD, le laisser en dollars vous évite de le convertir tant que ce n'est pas nécessaire.

L'USD peut aussi convenir pour une réserve générale si les dollars font partie de votre quotidien financier. L'essentiel est que la devise corresponde à l'usage que vous prévoyez de faire de cet argent.

Épargner en livres sterling

La GBP peut être un choix pratique si vous gagnez ou dépensez régulièrement en livres.

Vous travaillez peut-être avec des clients britanniques qui vous paient une partie de vos revenus en GBP. Ou vous mettez de côté pour des frais de scolarité, un loyer, un déménagement au Royaume-Uni ou une autre dépense que vous savez facturée en livres.

Garder cet argent en GBP signifie que vous disposez déjà de la devise dont vous aurez besoin.

En revanche, si vous êtes payé dans une autre devise, tout convertir en livres parce que vous pensez que la GBP pourrait se renforcer ajoute une inconnue. Les taux de change peuvent évoluer dans les deux sens : mieux vaut fonder votre décision sur un vrai besoin futur que sur une prédiction du marché.

Épargner en euros

La même logique s'applique aux euros.

Si des clients ou des employeurs vous paient en EUR, vous pouvez garder une partie de ces revenus en euros plutôt que de convertir tout le paiement immédiatement.

L'épargne en euros est aussi utile quand vous avez un objectif précis libellé en euros. Vous préparez peut-être un voyage à travers l'Europe, un déménagement, une formation ou une autre dépense qui sortira un jour de votre poche en euros.

Dans ce cas, mettre des EUR de côté petit à petit vous aide à atteindre le montant dont vous savez avoir besoin.

Voici une façon simple d'y réfléchir :

Si vous... Prévoyez de dépenser en... Il peut être judicieux d'épargner en...
Êtes payé en USD par des clients américains USD USD
Êtes payé en GBP et constituez une réserve de précaution GBP GBP
Êtes payé en EUR et préparez un voyage en Europe EUR EUR
Êtes payé en USD mais partez vous installer au Royaume-Uni GBP GBP pour le déménagement
Êtes payé en GBP mais préparez un voyage facturé en EUR EUR EUR pour le voyage
Êtes payé dans plusieurs devises Avez des objectifs dans différentes devises Associez chaque objectif à la devise dans laquelle vous prévoyez de dépenser

‍

Vous n'êtes pas obligé de faire le même choix pour chaque objectif. Votre réserve de précaution, vos prochaines vacances et votre futur déménagement peuvent chacun avoir leur propre calendrier et leur propre devise.

Le vrai coût d'une conversion trop rapide

Il est tentant de convertir vos revenus en devises dès que vous les recevez, surtout si vous l'avez toujours fait. Mais convertir avant de savoir à quoi servira l'argent peut vous obliger à payer une conversion de plus par la suite.

Imaginons que vous recevez 1 000 USD et que vous voulez mettre 200 USD de côté pour un achat facturé en dollars. Si vous gardez ces 200 USD en dollars, ils sont prêts quand vous en avez besoin. Mais si vous convertissez tout dans votre monnaie locale, vous devrez un jour en reconvertir une partie en USD.

Cette conversion supplémentaire peut entraîner des frais, et les taux de change peuvent bouger entre-temps.

Bien sûr, convertir l'argent dont vous avez besoin pour le loyer, les courses et les autres dépenses locales reste logique. Pour le reste, réfléchissez à ce que vous financez avant de choisir la devise dans laquelle le garder.

Comment associer la devise de votre épargne à vos objectifs

Dès que vous voyez votre épargne comme une série d'objectifs distincts plutôt qu'une seule cagnotte, choisir une devise devient plus simple.

Disons que vous avez trois projets : une épargne de précaution, un voyage en Espagne et de l'argent pour un prochain déménagement à Londres.

Chacun a un rôle différent.

Votre épargne de précaution peut rester dans la devise que vous gagnez ou utilisez le plus souvent. Pour le voyage en Espagne, vous pouvez mettre des EUR de côté progressivement, puisque c'est ce que vous dépenserez sur place. Et votre fonds de déménagement peut rester en GBP, car vous savez déjà qu'il vous faudra des livres pour la caution, le loyer et les autres frais.

Au lieu de chercher si l'USD, la GBP ou l'EUR est « meilleur » dans l'absolu, vous avez associé chaque devise à un objectif concret.

Vous pouvez appliquer la même approche à des projets plus modestes, comme un ordinateur portable vendu en USD, une formation facturée en GBP ou un budget vacances en EUR.

Si vous êtes payé à l'international, ouvrir un compte multidevises peut vous simplifier la tâche, car vous n'avez pas à tout convertir dans une seule devise dès que vous êtes payé.

Et vous pouvez aller plus loin en séparant l'argent de chaque objectif.

Épargner en USD, en GBP et en EUR avec Pouch

Avec Pouch, vous pouvez créer des Pouches individuels en USD, en GBP et en EUR et donner à chacun sa propre fonction. Vous pourriez avoir un Pouch « Imprévus » en USD, un Pouch « Londres » en GBP et un Pouch « Voyage d'été » en EUR.

Vous pouvez aussi donner un nom à chaque objectif et suivre votre progression, pour voir où vous en êtes sans mélanger cet argent avec votre solde courant.

Si votre priorité est d'avoir de l'argent disponible en cas d'imprévu, vous pouvez commencer par apprendre à constituer une épargne de précaution.

Il y a aussi les Round-ups si vous voulez atteindre un objectif petit à petit. Quand vous activez les Round-ups, vos paiements éligibles par carte Grey sont arrondis et la différence est versée dans le Pouch de votre choix.

Pouch ne rapporte pas d'intérêts, et l'argent que vous y placez n'est pas investi. Il donne simplement à votre épargne et à vos projets leur propre espace dans Grey, à part de l'argent de votre solde courant.

Si vous recevez déjà vos revenus via Grey, vous pouvez épargner dans la devise que vous gagnez et avancer vers votre prochain objectif sans convertir l'argent au préalable.

L'idée est de donner à l'argent que vous mettez de côté une devise cohérente avec l'usage que vous comptez en faire.

Questions fréquentes sur l'épargne en dollars, en livres ou en euros

Vaut-il mieux épargner en dollars ou en euros ?

Aucune des deux devises n'est automatiquement meilleure pour épargner. Une bonne approche consiste à regarder la devise dans laquelle vous êtes payé et celle dans laquelle vous prévoyez de dépenser.

Si vous êtes payé en USD et que vous épargnez pour une dépense facturée en dollars, garder l'argent en USD peut vous éviter une conversion inutile. Si votre objectif est libellé en EUR, épargner cette part en euros peut être plus logique.

Faut-il épargner dans la devise dans laquelle on est payé ?

Cela peut avoir du sens, surtout si vous prévoyez d'utiliser cet argent dans cette devise plus tard. Garder une partie de vos revenus dans leur devise d'origine vous évite aussi de tout convertir dès que vous êtes payé.

Pour des objectifs dans une autre devise, vous préférerez peut-être mettre l'argent de côté dans la devise que vous prévoyez de dépenser.

Est-ce une bonne idée de garder son épargne dans plusieurs devises ?

Cela peut être utile si vous gagnez ou dépensez dans plusieurs devises. Par exemple, une personne payée en USD qui prévoit de s'installer au Royaume-Uni peut garder une partie de son épargne en USD et constituer un fonds séparé en GBP pour les frais de déménagement.

La décision doit refléter vos projets réels plutôt qu'une tentative de deviner quelle devise va prendre de la valeur.

Quand convertir ses revenus en devises étrangères ?

Pensez à convertir la part dont vous savez avoir besoin dans une autre devise.

Si vous êtes payé en USD mais avez besoin de monnaie locale pour vos dépenses mensuelles, convertir de quoi couvrir ces dépenses est logique. L'argent destiné à une future dépense en USD n'a peut-être pas besoin d'être converti du tout.

Peut-on épargner en USD, en GBP et en EUR en même temps ?

Oui. Avec un compte multidevises qui prend en charge ces devises, vous pouvez détenir de l'argent en USD, en GBP et en EUR en même temps.

Grey Pouch vous permet aussi de créer des Pouches distincts dans chaque devise prise en charge, pour que chaque objectif ait sa propre devise.

Qu'est-ce que l'épargne multidevises ?

L'épargne multidevises consiste à garder l'argent de différents objectifs dans plusieurs devises plutôt que de tout convertir en une seule.

Par exemple, vous pouvez garder une épargne de précaution en USD, épargner pour des dépenses au Royaume-Uni en GBP et mettre des EUR de côté pour un voyage en Europe. Les devises choisies dépendent de la façon dont vous êtes payé et de ce que vous financez.

Pouch rapporte-t-il des intérêts ?

Non. Pouch n'est ni un placement ni un produit d'épargne rémunéré. C'est un moyen de séparer de l'argent de votre solde Grey principal et de l'organiser autour d'objectifs précis en USD, en GBP ou en EUR.

Donnez à chaque objectif sa propre devise

Inutile de choisir une seule devise pour toute votre épargne.

Partez de ce à quoi l'argent va servir. Si l'objectif se paiera en dollars, épargner en USD peut être pertinent. Si vous savez qu'il vous faudra des livres ou des euros, vous pouvez épargner en devises pour cet objectif dans la monnaie concernée.

Avec Grey Pouch, vous pouvez séparer ces projets, suivre votre progression et garder votre épargne en USD, en GBP et en EUR organisée au même endroit.

Ouvrez un Pouch dans la devise que vous gagnez et alimentez-le dès aujourd'hui.

Dernière mise à jour :

October 14, 2026

Open a free Grey account to get startedJoin 1 million digital nomads
À LIRE AUSSI

Freelances : comment recevoir des paiements internationaux en Algérie

•

•

2 min de lecture

Le freelance en Algérie est en plein essor : rédacteurs, designers, développeurs, spécialistes du marketing digital et assistants virtuels travaillent avec des clients au Royaume-Uni et partout en Europe. Ces missions rapportent plus et ouvrent de nouvelles portes, mais recevoir des paiements internationaux en Algérie reste un vrai défi.

Grey règle ce problème : les freelances en Algérie peuvent recevoir leurs paiements en GBP et en EUR, les convertir à des taux compétitifs et les retirer directement sur leur compte bancaire algérien.

À lire aussi : Comment obtenir une carte de débit USD instantanée en Algérie

Comment ouvrir un compte en GBP ou en EUR avec Grey

Pour recevoir des paiements de clients britanniques et européens, il vous faut d’abord un compte Grey. L’inscription est simple et ne demande que quelques informations personnelles. Voici la marche à suivre.

1. Inscrivez-vous

Comment les freelances en Algérie reçoivent les paiements de leurs clients internationaux
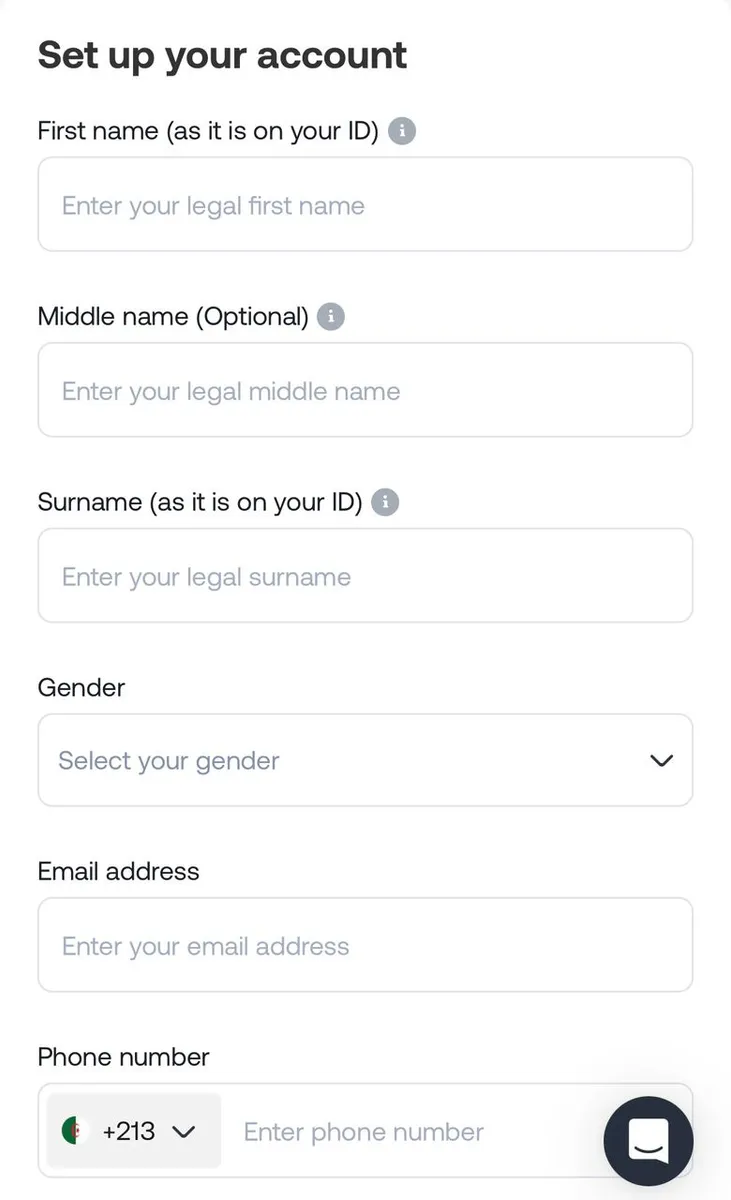
  • Choisissez votre pays : sélectionnez votre pays de résidence actuel. Grey adapte ainsi la configuration à votre situation. Ici, vous choisirez l’Algérie.
Comment les freelances en Algérie reçoivent les paiements de leurs clients internationaux
  • Renseignez vos informations : indiquez votre nom complet, votre adresse e-mail et votre numéro de téléphone, puis créez un mot de passe sécurisé.
Comment les freelances en Algérie reçoivent les paiements de leurs clients internationaux

‍

‍

‍

  • Vérifiez votre adresse e-mail : Grey vous envoie un code à usage unique (OTP) par e-mail. Saisissez-le sur le site pour valider cette étape.
Comment les freelances en Algérie reçoivent les paiements de leurs clients internationaux
  • Une fois votre compte créé, vous pouvez passer à la vérification d’identité.

2. Vérifiez votre identité pour sécuriser votre compteVoici les documents à fournir :

  • Une pièce d’identité officielle : un passeport ou une carte nationale d’identité en cours de validité. Assurez-vous qu’elle est lisible et à jour.
  • Un justificatif de domicile : une facture récente (électricité, gaz, eau) ou un relevé bancaire. Grey s’en sert pour confirmer votre lieu de résidence.
  • L’envoi de vos documents pour vérification : une fois vos documents téléversés, Grey les examine, ce qui prend généralement quelques jours ouvrables. Des documents nets et exacts accélèrent la validation.

3. Accédez à vos comptes bancaires internationaux

  • Une fois votre identité vérifiée, connectez-vous à votre compte Grey.
  • Ouvrez la rubrique « Comptes » et sélectionnez « Créer un compte ».
  • Choisissez la devise (GBP ou EUR).
  • Les coordonnées de votre compte, avec votre numéro de compte et votre sort code (GBP) ou votre IBAN (EUR), sont générées instantanément.

À lire aussi : Comment recevoir les paiements Amazon en Algérie

‍Comment recevoir des paiements de clients au Royaume-Uni et dans l’UE

Une fois votre compte Grey ouvert, place à la réception des paiements. Voici comment faire :

  • Connectez-vous à votre compte Grey via l’application ou le site web pour consulter vos soldes en devises en toute sécurité.
  • Allez dans « Accueil » et sélectionnez le compte dans la devise souhaitée (par exemple EUR ou GBP).
  • Communiquez vos coordonnées bancaires (IBAN, sort code ou numéro de compte) à vos clients internationaux, à vos employeurs ou à des plateformes comme PayPal et Upwork.
  • Les fonds sont alors versés sur votre compte Grey.

À lire aussi : Comment recevoir des paiements sur Etsy en tant que vendeur en Algérie

‍Pourquoi Grey est la meilleure solution en ligne pour les freelances en Algérie

‍Voici les principales raisons pour lesquelles Grey se démarque auprès des freelances en Algérie :

  • Pas de frais cachés : une tarification transparente pour garder une plus grande part de vos revenus.
  • Plusieurs devises sur un même compte : gérez votre argent en GBP ou en EUR sans conversion imposée.
  • Des transferts internationaux rapides : recevez et envoyez de l’argent partout dans le monde sans attente inutile.
  • Un accès partout : gérez votre argent à tout moment et où que vous soyez avec Grey.

Simplifiez vos opérations bancaires internationales avec GreyRecevoir des paiements internationaux en Algérie n’a rien de compliqué. Avec Grey, vous ouvrez un compte bancaire à l’étranger et acceptez les paiements de vos clients simplement. Créez votre compte Grey dès aujourd’hui ou téléchargez l’application pour profiter de services financiers internationaux pensés pour vous, et faire voyager vos ambitions au-delà des frontières.

Comment recevoir des paiements Etsy en dollars quand on vend depuis la France

•

•

2 min de lecture

La France a toujours rimé avec créativité. Grâce à Etsy, les vendeurs français peuvent proposer leurs créations à des acheteurs du monde entier. Présenter vos créations est simple, mais recevoir des paiements en dollars (USD) l'est parfois beaucoup moins.

Ce guide vous explique comment recevoir des paiements Etsy en dollars et gérer vos revenus internationaux simplement avec Grey.

Pourquoi vendre sur Etsy en France

Etsy séduit acheteurs et vendeurs pour plusieurs raisons :

  • Une portée mondiale : vous touchez des millions d'acheteurs dans le monde qui apprécient les produits faits main et vintage.
  • Des catégories très variées : Etsy couvre presque toutes les niches créatives.
  • Une communauté bienveillante : Etsy réunit un réseau de vendeurs et d'acheteurs attachés au savoir-faire et à la créativité.

Comment recevoir des paiements Etsy en dollars avec Grey en France

Grey offre une solution simple aux vendeurs Etsy installés en France pour recevoir des paiements internationaux. Suivez ces étapes :

1. Ouvrez l'application Grey

Connectez-vous à votre compte Grey ou créez-en un pour accéder à votre compte bancaire international en USD. Le compte en USD est actuellement réservé aux salariés à temps plein et aux freelances.

2. Associez votre compte Grey à Etsy

  • Connectez-vous à votre compte vendeur Etsy.
    Si vous n'avez pas encore de boutique, commencez par créer votre compte vendeur sur Etsy.
  • Choisissez votre mode de versement.
Comment recevoir des paiements Etsy en dollars en tant que vendeur en France
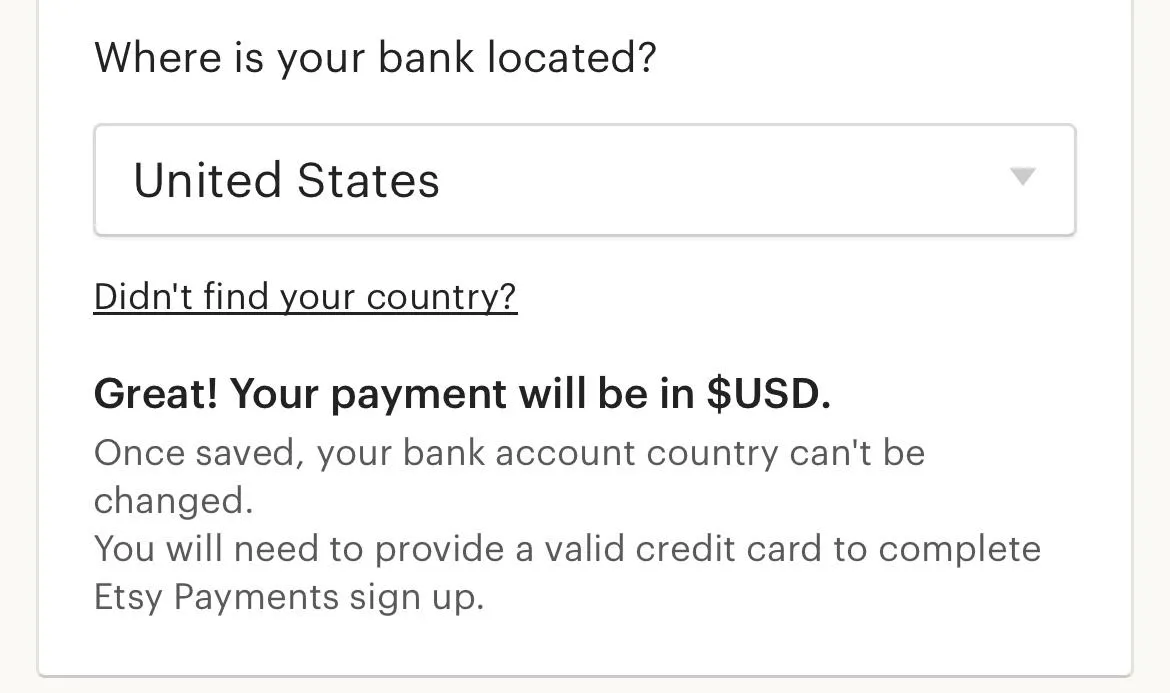
  • Sélectionnez le pays de votre banque.
Comment recevoir des paiements Etsy en dollars en tant que vendeur en France
  • Indiquez si vous vous inscrivez en tant que particulier ou en tant qu'entreprise.
Comment recevoir des paiements Etsy en dollars en tant que vendeur en France
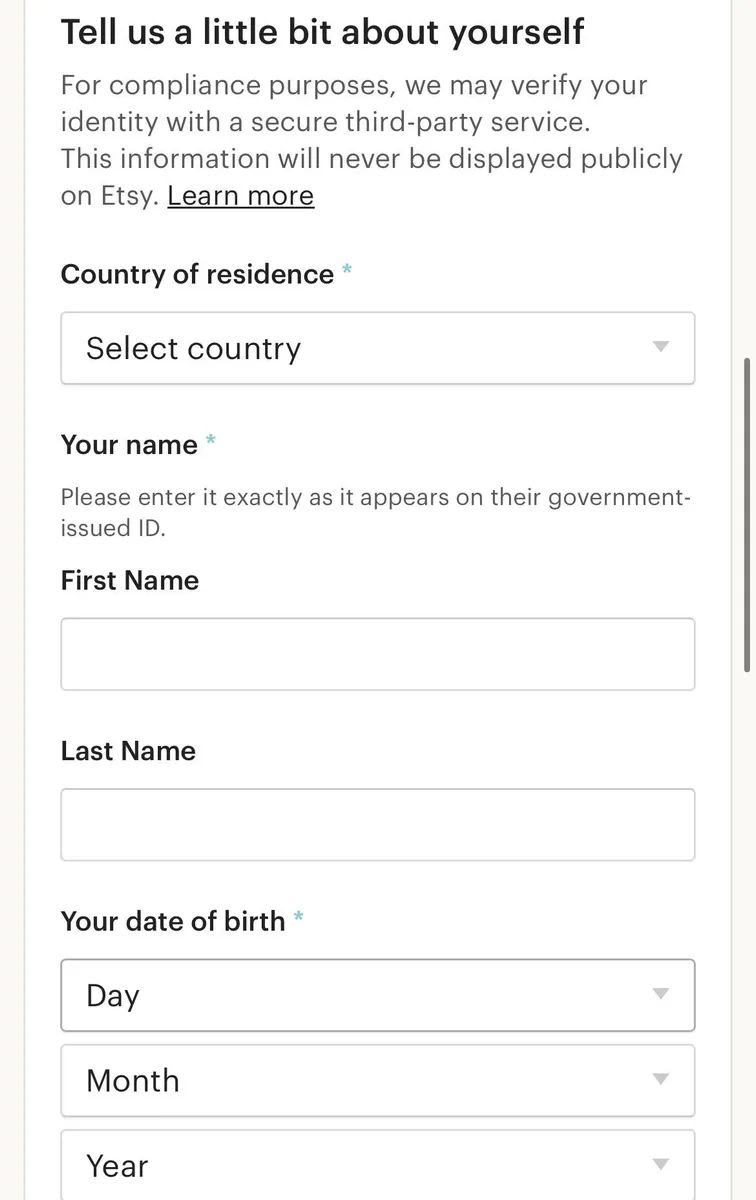
  • Saisissez vos informations personnelles, c'est-à-dire votre nom et votre adresse.
Comment recevoir des paiements Etsy en dollars en tant que vendeur en France
  • Ajoutez les coordonnées de votre compte Grey américain, européen ou britannique, selon votre préférence.
Ajout des coordonnées du compte bancaire Grey dans Etsy
  • Etsy versera ensuite vos paiements sur votre compte Grey, ce qui facilite la gestion de vos revenus.

Une fois votre compte Grey associé, vos versements Etsy arrivent directement sur votre compte bancaire international.
À savoir : vous devrez fournir une pièce d'identité valide et, selon le pays choisi, une adresse valide et un numéro de sécurité sociale pour que votre compte soit vérifié.

Pourquoi utiliser Grey pour vos paiements Etsy ?

Grey simplifie l'encaissement pour les vendeurs Etsy en France. Voici ce qui fait la différence :

  • Des taux de change compétitifs : gardez une plus grande part de vos revenus lors de la conversion en euros (EUR).
  • Des transactions sécurisées : les dispositifs de sécurité de Grey protègent vos fonds.
  • Des retraits simples : transférez facilement vos revenus vers votre compte bancaire en France.

À lire aussi : Comment ouvrir un compte bancaire sur Grey

Conseils pour réussir comme vendeur Etsy en France

  • Soignez vos fiches produits : des photos de qualité et des descriptions détaillées font ressortir vos créations.
  • Proposez la livraison internationale : élargissez votre clientèle grâce à des options d'expédition dans le monde entier.
  • Répondez vite : échangez avec les acheteurs en répondant rapidement à leurs questions et en traitant leurs remarques avec professionnalisme.
  • Misez sur les réseaux sociaux : faites la promotion de vos produits sur des applications comme Instagram et Pinterest pour attirer du trafic vers votre boutique Etsy.

Simplifiez vos paiements Etsy avec Grey

Avec Grey, fini les soucis pour recevoir des paiements Etsy en dollars ou convertir vos revenus Etsy. Gérez vos finances simplement et concentrez-vous sur le développement de votre activité créative.

Ouvrez un compte Grey dès aujourd'hui et donnez à votre boutique Etsy en France de nouvelles perspectives.

‍

Comment recevoir les paiements Etsy au Maroc en tant que vendeur

•

•

2 min de lecture

Etsy est une place de marché en ligne pensée pour les créateurs. On y vend des objets uniques, faits main ou vintage, à des acheteurs du monde entier.

Vous vendez sur Etsy depuis le Maroc ? Ce guide vous explique comment recevoir les paiements Etsy au Maroc avec Grey, puis gérer vos revenus plus simplement.

Pourquoi vendre sur Etsy depuis le Maroc

Acheteurs comme vendeurs apprécient Etsy pour plusieurs raisons :

  • Une clientèle mondiale : vous touchez des millions d'acheteurs dans le monde qui recherchent des produits faits main et vintage.
  • Des catégories très variées : bijoux, vêtements, art, décoration intérieure… presque chaque passion créative y trouve sa place.
  • Une communauté bienveillante : Etsy réunit des vendeurs et des acheteurs qui savent reconnaître le travail artisanal.

À lire aussi : Recevoir les paiements Etsy en Algérie

Comment recevoir les paiements Etsy au Maroc avec Grey

Le Maroc figure parmi les pays éligibles au mode Etsy Payments, qui verse vos ventes directement sur le compte bancaire associé à votre boutique. Grey vous offre une solution simple pour recevoir ces paiements internationaux en tant que vendeur Etsy au Maroc. Voici les étapes à suivre :

1. Ouvrez l'application Grey

Connectez-vous à votre compte Grey pour accéder à vos comptes bancaires internationaux en GBP ou EUR.

2. Associez votre compte Grey à Etsy

  • Connectez-vous à votre compte vendeur Etsy.
    Si vous n'avez pas encore de boutique, commencez par créer votre compte Etsy.
  • Choisissez la façon dont vous souhaitez être payé.
Écran Etsy pour choisir votre mode de paiement
  • Sélectionnez le pays de votre banque.
Sélection du pays de votre banque dans Etsy
  • Indiquez si vous vous inscrivez en tant que particulier ou en tant qu'entreprise.
Choix entre compte particulier et compte professionnel sur Etsy
  • Saisissez vos informations personnelles, c'est-à-dire votre nom et votre adresse.
Saisie du nom et de l'adresse dans Etsy
  • Ajoutez les coordonnées de votre compte Grey européen ou britannique, selon votre préférence.
Ajout des coordonnées bancaires Grey dans Etsy
  • Etsy versera alors vos paiements sur votre compte Grey, ce qui facilite la gestion de vos revenus.

Une fois votre compte Grey associé, vos virements Etsy arrivent directement sur votre compte bancaire international. Selon le pays choisi, vous devrez peut-être fournir une adresse valide pour faire vérifier votre compte.

Pourquoi utiliser Grey pour vos paiements Etsy ?

Grey simplifie l'encaissement des ventes pour les vendeurs Etsy marocains. Voici pourquoi c'est le meilleur choix :

  • Plusieurs devises : recevez vos paiements en GBP ou EUR, selon les préférences de vos acheteurs.
  • Des taux de change compétitifs : gardez davantage de vos gains quand vous les retirez en dirhams marocains (MAD).
  • Des transactions sécurisées : les dispositifs de sécurité de Grey protègent vos fonds.
  • Des retraits sans tracas : transférez facilement vos gains vers votre compte bancaire local.

À lire aussi : Ouvrir un compte bancaire sur Grey

Conseils pour réussir en tant que vendeur Etsy au Maroc

  • Soignez vos fiches produits : des photos de qualité et des descriptions détaillées font ressortir vos créations.
  • Proposez la livraison internationale : élargissez votre clientèle en expédiant dans le monde entier.
  • Répondez rapidement : échangez avec vos acheteurs, répondez vite à leurs questions et traitez leurs remarques avec professionnalisme.
  • Misez sur les réseaux sociaux : faites connaître vos produits sur Instagram ou Pinterest pour attirer du trafic vers votre boutique Etsy.

À lire aussi : Wise, PayPal ou Payoneer au Maroc

Simplifiez vos paiements Etsy au Maroc avec Grey

Avec Grey, vous n'avez plus à vous demander comment recevoir les paiements Etsy au Maroc ni comment convertir vos revenus. Gérez vos finances simplement et concentrez-vous sur le développement de votre activité créative.

Créez votre compte Grey dès aujourd'hui et donnez à votre boutique Etsy au Maroc de nouvelles perspectives.

‍

Comment recevoir les paiements Etsy en Tunisie en dollars (USD)

•

•

2 min de lecture

Imaginez vendre vos bijoux faits main, vos œuvres d’art uniques ou vos trouvailles vintage au monde entier, depuis la Tunisie. Grâce à des plateformes comme Etsy, c’est déjà le quotidien de nombreux créateurs tunisiens. Etsy est une place de marché mondiale pensée pour les entrepreneurs créatifs : on y vend des articles faits main, des objets vintage et des fournitures pour loisirs créatifs.

Mais pour recevoir les paiements Etsy en Tunisie, de la part d’acheteurs du monde entier, les choses se compliquent : la Tunisie ne fait pas partie des pays directement pris en charge pour les versements Etsy.

Dans ce guide, nous vous expliquons étape par étape comment encaisser vos ventes Etsy sans accroc, pour ne plus jamais manquer une vente.

Pourquoi vendre sur Etsy en Tunisie

Acheteurs et vendeurs apprécient Etsy pour plusieurs raisons :

  • Une audience mondiale : vous touchez des millions d’acheteurs dans le monde qui recherchent des produits faits main et vintage.
  • Des catégories variées : Etsy couvre presque toutes les niches créatives.
  • Une communauté bienveillante : Etsy réunit des vendeurs et des acheteurs qui apprécient le savoir-faire et la créativité.

Comment recevoir les paiements Etsy en Tunisie avec Grey

La Tunisie ne figurant pas parmi les pays éligibles aux paiements Etsy, Grey vous offre une solution simple pour encaisser vos ventes internationales en tant que vendeur tunisien. Voici comment démarrer :

1. Ouvrez l’application Grey

Connectez-vous à votre compte Grey ou créez-en un pour obtenir des comptes bancaires internationaux en USD, GBP ou EUR.

2. Associez votre compte Grey à Etsy

  • Connectez-vous à votre compte vendeur Etsy.
    Si vous n’avez pas encore de boutique Etsy, commencez par en créer une.
  • Choisissez comment vous souhaitez être payé.
Recevoir les paiements Etsy en Tunisie en dollars

‍

  • Sélectionnez le pays de votre banque.
Recevoir les paiements Etsy en Tunisie en dollars
  • Indiquez si vous vous inscrivez en tant que particulier ou en tant qu’entreprise.
Recevoir les paiements Etsy en Tunisie en dollars
  • Saisissez vos informations personnelles, c’est-à-dire votre nom et votre adresse.
Recevoir les paiements Etsy en Tunisie en dollars
  • Ajoutez les coordonnées de votre compte Grey américain, européen ou britannique, selon votre préférence.
Recevoir les paiements Etsy en Tunisie en dollars
  • Etsy versera ensuite vos paiements sur votre compte Grey, ce qui simplifie la gestion de vos revenus.

Une fois votre compte Grey associé, vos versements Etsy arrivent directement sur votre compte bancaire international.
À savoir : vous devrez fournir une pièce d’identité valide et, selon le pays choisi, une adresse valide et un numéro de sécurité sociale pour faire vérifier votre compte.

Pourquoi Grey est la meilleure solution de paiement pour les vendeurs Etsy en Tunisie

Grey simplifie l’encaissement pour les vendeurs Etsy tunisiens. Voici pourquoi c’est le meilleur choix :

  • Plusieurs devises : recevez vos paiements en USD, GBP ou EUR selon les préférences de vos acheteurs.
  • Des taux de change compétitifs : conservez une plus grande part de vos revenus lorsque vous convertissez d’une devise à l’autre.
  • Des transactions sécurisées : les dispositifs de sécurité de Grey sont conçus pour protéger vos fonds.
  • Des fonds faciles à utiliser : gardez vos revenus en USD, GBP ou EUR et réglez vos achats en ligne avec la carte virtuelle Grey.

Conseils pour réussir sur Etsy en tant que vendeur tunisien

  • Soignez vos annonces : utilisez des photos de qualité et des descriptions détaillées pour faire ressortir vos produits.
  • Proposez la livraison internationale : élargissez votre clientèle en proposant des options d’expédition dans le monde entier.
  • Répondez rapidement : restez à l’écoute de vos acheteurs en répondant vite à leurs questions et en traitant leurs remarques avec professionnalisme.
  • Misez sur les réseaux sociaux : faites la promotion de vos produits sur des applications comme Instagram et Pinterest pour attirer du trafic vers votre boutique Etsy.

Simplifiez vos paiements Etsy avec Grey

Avec Grey, recevoir les paiements Etsy en Tunisie n’est plus un casse-tête, pas plus que la conversion de vos paiements Etsy en dollars. Gérez vos finances en toute simplicité et concentrez-vous sur le développement de votre activité créative.

Ouvrez un compte Grey dès aujourd’hui et donnez de nouvelles perspectives à votre boutique Etsy en Tunisie.

‍

Recevoir des euros en Algérie : la meilleure méthode

•

•

2 min de lecture

Un freelance vient de terminer un projet pour un client parisien, et un message arrive : paiement envoyé en euros. Sur le moment, on a l’impression que tout s’est bien passé.

Dès le lendemain matin, une autre question prend le dessus. Comment ces 300 € ou 500 € vont-ils vraiment arriver en Algérie sans fondre en route ?

Cette question n’a rien d’exceptionnel. Elle reflète une réalité plus large pour beaucoup de personnes qui travaillent à distance depuis l’Algérie, surtout pour des clients européens : se faire payer est simple, mais recevoir l’argent sur place l’est beaucoup moins.

Cet article présente les meilleures façons de recevoir des euros en Algérie, ce qui fait varier la somme que vous gardez réellement et comment éviter les pertes inutiles en chemin.

Recevoir des euros en Algérie : les difficultés

Recevoir des euros en Algérie est souvent plus compliqué qu’il n’y paraît. Les paiements internationaux sont possibles, mais particuliers et freelances se heurtent régulièrement à des obstacles structurels qui jouent sur la rapidité et sur le montant réellement reçu.

Taux officiel ou marché noir

L’une des difficultés majeures est l’écart entre le taux de change officiel et le taux du marché informel, celui du « square ». Quand des euros passent par les circuits bancaires officiels, ils sont convertis au taux fixé par l’État, qui peut représenter jusqu’à 30 % de pouvoir d’achat en moins par rapport au marché parallèle. Cette perte cachée pèse sur ceux qui reçoivent l’argent, en particulier les freelances et les télétravailleurs qui vivent de revenus étrangers. Le circuit officiel est légal et sûr, mais le manque à gagner paraît souvent lourd et décourageant.

À lire aussi : Compte bancaire pour freelance en Algérie : les meilleures options

Une conversion imposée

Bien souvent, les euros versés sur un compte bancaire algérien sont automatiquement convertis en dinars algériens (DZD) dès leur arrivée. Vous n’avez donc pas toujours la possibilité de conserver ou de gérer vos fonds en devises. Pour ceux qui travaillent avec des clients étrangers, cela réduit la maîtrise de leur argent et limite la possibilité d’épargner dans une monnaie stable. Les revenus sont aussi exposés à l’inflation locale et aux variations du taux de change, ce qui complique la planification financière à long terme.

Lourdeurs administratives et délais

En Algérie, les virements bancaires font souvent l’objet de contrôles réglementaires stricts, ce qui allonge les délais de traitement. Il n’est pas rare qu’un paiement soit bloqué pendant des semaines, voire des mois, le temps que la banque réclame des justificatifs : factures, contrats ou preuve de l’origine des revenus. Ces mesures visent à prévenir la fraude et à garantir la conformité, mais elles sont frustrantes pour ceux qui comptent sur ces paiements pour leurs dépenses courantes ou leur activité. Cette incertitude complique aussi la gestion de trésorerie.

Peu de moyens de réception

Autre difficulté de taille : le choix limité de circuits officiels pour recevoir des euros. Beaucoup de plateformes de paiement internationales ne fonctionnent pas pleinement en Algérie ou n’y proposent qu’un service restreint. Résultat, on se rabat souvent sur le virement bancaire classique, plus lent et moins souple. Ce manque de solutions réduit le choix et peut pousser vers des circuits informels ou moins sûrs. Il freine aussi l’intégration des freelances algériens dans l’économie numérique mondiale.

Les plateformes pour recevoir des euros en Algérie

Il est de plus en plus facile de recevoir des euros en Algérie grâce à des plateformes numériques qui simplifient les paiements transfrontaliers, réduisent les frictions et vous laissent davantage décider de la façon dont vous retirez et convertissez vos fonds.

Grey

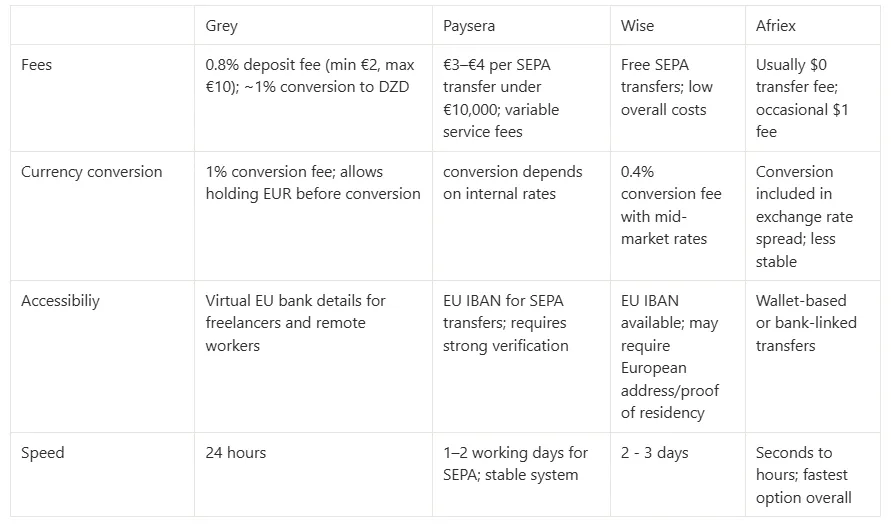
Grey permet de recevoir des euros sur un compte numérique doté de coordonnées bancaires européennes virtuelles, ce qui convient bien aux freelances et aux télétravailleurs. Les dépôts par SEPA ou FPS sont généralement facturés 0,8 %, avec un minimum de 2 € et un plafond de 10 €, selon le montant. Pour convertir des euros en dinars algériens, des frais de conversion de 1 % s’appliquent. Les coûts sont ainsi assez prévisibles, et vous pouvez garder vos euros avant de les convertir. Les délais de traitement sont généralement courts, ce qui vous donne accès à vos fonds plus vite qu’avec une banque traditionnelle.

Paysera

Paysera fournit un IBAN européen qui permet de recevoir directement des euros par virement SEPA depuis des clients ou des entreprises partout en Europe. Les paiements entrants sont généralement facturés entre 3 € et 4 € pour les opérations inférieures à 10 000 €, ce qui reste avantageux pour des montants modérés. Vous pouvez garder vos fonds en euros sur le compte, sans conversion automatique, et choisir le moment de convertir. Des frais supplémentaires peuvent toutefois s’appliquer aux retraits ou aux transferts vers d’autres devises. La plateforme est appréciée pour sa stabilité, même si les vérifications d’identité et de conformité peuvent rallonger l’ouverture du compte.

Wise

Wise propose des comptes multidevises pour recevoir, conserver et convertir des euros à des coûts faibles et transparents. Les virements SEPA reçus sur un compte Wise sont généralement gratuits, ce qui est intéressant pour des rentrées d’euros régulières. La conversion en dinars algériens coûte en général environ 0,4 %, appliqués en toute transparence au taux de change moyen du marché. Les tarifs sont clairs, sans marge cachée, et vous connaissez le coût exact avant chaque opération. En revanche, l’accès à toutes les fonctionnalités peut exiger une adresse en Europe et un justificatif de résidence, ce qui peut bloquer certains utilisateurs en Algérie.

Afriex

Afriex est conçu pour des transferts internationaux rapides et peu coûteux, notamment en Afrique et sur les couloirs de la diaspora. La plupart des transferts sont gratuits, mais des frais d’environ 1 $ peuvent s’appliquer selon le type d’opération ou le couloir utilisé. La plateforme mise sur la rapidité : de nombreuses opérations sont traitées presque instantanément ou en quelques heures. Les taux de conversion sont généralement compétitifs, le coût étant intégré à l’écart de change plutôt que facturé à part. Pratique et accessible, Afriex propose toutefois des fonctionnalités qui varient selon le niveau de vérification et la région.

Comparatif des plateformes pour recevoir des euros en Algérie

Tableau comparatif des plateformes pour recevoir des euros en Algérie

Quand a-t-on besoin d’euros en Algérie ?

En Algérie, plusieurs situations concrètes rendent utile le fait de recevoir ou de détenir des euros, surtout si vous travaillez à l’international, planifiez vos finances ou effectuez des opérations transfrontalières.

Les dépenses à l’international

Il vous faut des euros pour payer des services étrangers : abonnements en ligne, frais de scolarité à l’étranger, logiciels ou plateformes de freelance. Beaucoup d’entreprises internationales affichent leurs prix en EUR ou en USD, ce qui rend la conversion inévitable. Détenir des euros limite les conversions répétées et vous laisse choisir le moment de payer quand le taux est favorable. Vos paiements passent aussi plus facilement, sans retard ni carte refusée sur les plateformes internationales que vous utilisez souvent.

Diversifier son épargne

L’euro permet de diversifier votre épargne au-delà du dinar algérien, exposé à l’inflation et à la volatilité monétaire. En gardant une partie de vos revenus en euros, vous répartissez le risque entre plusieurs monnaies. C’est particulièrement utile pour les freelances et télétravailleurs payés depuis l’étranger qui veulent protéger leur pouvoir d’achat sur la durée. Vous gagnez aussi en stabilité quand la monnaie locale traverse une période agitée, et vous planifiez mieux votre épargne et vos investissements.

Préserver son patrimoine

Dans un contexte économique incertain, l’euro peut servir de valeur refuge face aux fluctuations de la monnaie locale. Beaucoup de personnes épargnent en euros pour préserver leur patrimoine et se protéger des pressions inflationnistes qui touchent plus largement l’environnement économique africain. Cela laisse aussi de la marge pour voyager, investir ou préparer une éventuelle expatriation.

Comment optimiser vos paiements en euros en Algérie

Optimiser vos paiements en euros en Algérie ne se résume pas au choix d’une plateforme : il s’agit de prendre des habitudes qui rendent vos revenus plus réguliers et limitent les pertes au fil du temps.

Gardez vos euros avant de convertir

Utilisez des plateformes qui vous laissent conserver vos euros au lieu d’imposer une conversion immédiate. Vous choisissez ainsi le moment de convertir, quand le taux vous est le plus favorable. Plutôt que de convertir dès réception, vous pouvez suivre l’évolution du marché et attendre un taux plus intéressant pour vos revenus. Avec le temps, cette simple souplesse peut faire une vraie différence sur ce que vous gardez de vos paiements internationaux, surtout si vous êtes payé régulièrement en euros.

Regroupez vos paiements

Plutôt que de recevoir plusieurs petits paiements, regroupez vos factures quand c’est possible. Chaque opération entraîne souvent des frais, et quand les paiements sont fractionnés, ces frais se répètent inutilement. En regroupant vos revenus en paiements moins nombreux et plus importants, vous réduisez le nombre de prélèvements. Vous y gagnez en coût, et il devient plus facile de suivre vos revenus, de gérer votre trésorerie et de prévoir vos dépenses. Un petit changement d’organisation qui peut nettement augmenter ce que vous gardez avec le temps.

Comparez régulièrement les plateformes

Les plateformes de paiement évoluent. Frais, taux de change et délais changent, et de nouveaux acteurs arrivent souvent avec de meilleures conditions. Faire régulièrement le point vous évite de rester bloqué dans une solution dépassée ou trop chère. Une plateforme avantageuse l’an dernier n’est peut-être plus la meilleure aujourd’hui. En comparant de temps en temps, vous restez informé et prêt à passer à une meilleure option pour garder davantage de vos revenus et limiter les pertes inutiles.

Séparez dépenses et épargne

Gardez une partie de vos revenus en euros pour la stabilité et ne convertissez que ce dont vous avez besoin pour vos dépenses locales. Vous limitez ainsi votre exposition aux fluctuations monétaires et protégez vos revenus d’une brusque dépréciation du dinar. Cette approche encourage aussi une meilleure discipline financière en séparant les dépenses courantes de l’épargne à long terme. Avec le temps, cet équilibre vous donne plus de maîtrise, un budget plus serein et un meilleur rempart contre l’inflation.

Questions fréquentes

Puis-je légalement recevoir des euros en Algérie via des plateformes numériques ?

Oui, vous pouvez recevoir des euros en Algérie via des plateformes numériques réglementées et des services de transfert international. Les fonds restent toutefois souvent soumis aux règles bancaires locales, aux contrôles de justificatifs et au contrôle des changes. Les plateformes sont légales, mais la façon dont les fonds sont convertis ou retirés peut dépendre de la réglementation financière algérienne.

Pourquoi perd-on de l’argent en recevant des euros par une banque en Algérie ?

Les pertes viennent surtout de la conversion et des écarts de taux de change. Les banques appliquent souvent le taux officiel, inférieur à celui du marché parallèle. S’y ajoutent des frais de service peu visibles et la conversion automatique en dinars, qui réduisent la somme finale. Cet écart pèse réellement sur le pouvoir d’achat de ceux qui reçoivent l’argent.

Vaut-il mieux garder ses euros ou les convertir tout de suite en dinars ?

Garder des euros est souvent le choix le plus judicieux, surtout en période d’inflation ou d’instabilité monétaire. L’euro conserve une valeur plus solide à l’international que la monnaie locale. Une conversion immédiate peut toutefois être nécessaire pour les dépenses du quotidien. Tout dépend de vos objectifs financiers, de l’urgence de vos dépenses et de votre tolérance au risque.

Pourquoi les virements internationaux sont-ils parfois retardés en Algérie ?

Les retards s’expliquent par des contrôles de conformité stricts, la réglementation contre le blanchiment d’argent et les justificatifs exigés. Les banques peuvent demander des factures, des contrats ou une preuve de l’origine des fonds avant de libérer les fonds. Ces procédures renforcent la sécurité, mais elles peuvent fortement ralentir les paiements, surtout pour les freelances qui reçoivent souvent des virements internationaux.

Recevoir des paiements en EUR en Algérie

Gérer les paiements venus d’Europe est désormais plus simple pour les freelances et les télétravailleurs en Algérie. Grey fournit des comptes en EUR avec des coordonnées bancaires européennes, pour que vos clients vous paient comme s’ils faisaient un virement local dans la zone SEPA. Les frictions inutiles disparaissent et vos opérations transfrontalières deviennent bien plus simples.

Vous pouvez aussi gérer plusieurs devises, dont l’EUR et le GBP, sur la même plateforme, et garder la main sur vos revenus. Avec des taux de change compétitifs et des options de conversion flexibles, vous décidez quand et comment convertir vos fonds.

Inscrivez-vous sur Grey et téléchargez l’application pour obtenir vos coordonnées bancaires en EUR en quelques minutes.

Grey facture des frais sur les dépôts, les conversions et les retraits. Les dépôts par ACH, SEPA ou FPS sont facturés 0,8 % (minimum 2 $/2 €/2 £, maximum 10 $/10 €/10 £). Les conversions de devises sont facturées 1 %, plafonnées à 6 $. Les frais de retrait varient selon la devise : 35 ₦ pour le NGN, 0,5 % pour l’EUR et le GBP (minimum 2 €/2 £, maximum 10 €/10 £) et de 0,50 $ à 0,65 $ pour le KES, l’UGX et le TZS. Les opérations par carte à l’international (achats hors USD avec une carte en USD) entraînent des frais de 2 % plus 0,50 $. Les taux de change sont variables et comprennent une marge par rapport au taux moyen du marché. Vérifiez toujours les frais et le taux avant de confirmer une opération. Consultez grey.co/pricing pour connaître les tarifs en vigueur.

Voyage en Algérie : comment éviter les pièges du change pour touristes

•

•

2 min de lecture

Quand on pense à l’Algérie, on imagine des dunes dorées à perte de vue dans le Sahara, des ruines antiques chargées d’histoire et une culture qui marque durablement tous ceux qui la découvrent. Et c’est exact. Un voyage en Algérie surprend, par sa beauté mais aussi par ses dimensions. C’est le plus grand pays d’Afrique et, paradoxalement, l’un de ses secrets les mieux gardés.

Une mauvaise surprise dont vous vous passerez volontiers, en revanche, c’est de voir votre budget fondre à cause de taux de change désastreux ou de cambistes peu scrupuleux. Bien gérer votre argent peut faire toute la différence entre un séjour serein et une erreur coûteuse.

Dans ce guide, je vous explique comment gérer le change du dinar algérien en toute légalité et en toute sécurité, sans tomber dans les pièges qui guettent de nombreux touristes. Préparons votre voyage en Algérie sans vous ruiner.

À lire aussi : Où acheter des dinars algériens quand on n’est pas Algérien ?

Pourquoi les voyageurs perdent-ils de l’argent au change en Algérie ?

L’Algérie vit avec deux taux de change : un taux officiel fixé par les autorités et un taux bien plus avantageux sur le marché parallèle. Si vous changez votre argent dans une banque ou par les circuits officiels, vous obtiendrez en général beaucoup moins de dinars pour vos dollars, euros ou livres sterling que dans la rue.

Mais courir après le meilleur taux au marché noir est risqué et illégal. Les arnaques et les faux billets y sont aussi fréquents. Ajoutez les commissions à l’aéroport, l’acceptation limitée des cartes internationales et les frais élevés aux distributeurs, et vous comprendrez pourquoi tant de touristes peinent à faire durer leur budget.

Quels sont les pièges du change les plus courants en Algérie ?

1. Changer de l’argent à l’aéroport

Les bureaux de change des aéroports sont pratiques, mais réputés pour leurs tarifs élevés. Leurs taux sont souvent moins bons qu’ailleurs, et les frais de transaction pèsent sur votre budget.

2. Passer par des cambistes non agréés

Les cambistes de rue proposent parfois des taux alléchants, mais les risques sont bien réels : faux billets, rendu de monnaie incomplet, voire pire. Ces échanges sont illégaux et ne vous offrent aucune protection.

3. Compter sur votre carte bancaire

L’acceptation des cartes de paiement reste limitée en Algérie. En dehors des hôtels internationaux et des établissements haut de gamme, la plupart des commerçants attendent de l’argent liquide. Et si votre carte fonctionne, vous paierez sans doute des frais élevés sur les opérations à l’étranger, avec un taux de conversion peu favorable.

4. Retirer des espèces au distributeur

Toutes les cartes internationales ne fonctionnent pas dans les distributeurs locaux. Quand elles fonctionnent, les frais sont élevés et le plafond de retrait est bas. En plus, vous êtes soumis au taux officiel, donc vous obtenez moins de dinars pour votre argent.

Comment éviter de perdre de l’argent lors d’un voyage en Algérie ?

1. Arrivez avec un budget de voyage en tête

Avant le départ, fixez votre budget de voyage et estimez la somme en argent liquide dont vous aurez besoin pendant votre séjour.

2. Connaissez le taux de change moyen du marché

Consultez le taux de change en temps réel avant de changer le moindre billet. C’est le meilleur moyen d’éviter de vous faire avoir et d’avoir un point de repère pour comparer les offres.

3. Évitez de changer votre argent à la dernière minute

L’urgence pousse aux mauvaises décisions. Prévoyez toujours de changer votre argent aux heures d’ouverture habituelles, quand les bureaux de change agréés sont ouverts.

4. Répartissez vos fonds

Gardez un mélange d’argent liquide et de fonds numériques. Conservez une partie de votre argent sur un compte numérique sécurisé ou un compte multidevise, pour ne pas vous retrouver sans rien si vous perdez vos espèces.

5. Passez uniquement par des services de change agréés

Tenez-vous-en aux établissements financiers reconnus et aux points de change autorisés. Ils ne vous proposeront pas les taux du marché noir, mais vous éviterez les problèmes juridiques et la fraude.

Peut-on changer ses devises en ligne avant le voyage ?

Oui, et c’est une bonne idée. Approvisionner en devises un compte numérique de confiance avant le départ vous donne accès à de meilleurs taux et vous évite de transporter de grosses sommes en liquide. Vous convertissez ensuite uniquement ce dont vous avez besoin, au moment où vous en avez besoin.

Cette solution est particulièrement utile en Algérie, où la demande de dinars est forte mais les canaux de change fiables et sûrs sont rares. Vous échappez aussi aux taux gonflés des aéroports et aux vendeurs non réglementés.

Derniers conseils pour bien dépenser en Algérie

  • Gardez toujours les reçus de vos opérations de change, surtout si vous comptez reconvertir vos dinars à la fin du séjour.
  • Ne gardez pas de grosses sommes en liquide au même endroit : répartissez votre argent entre portefeuille, sacs et comptes numériques.
  • Vérifiez les taux tous les jours. Le convertisseur de devises de Grey est un excellent outil pour rester à jour.

Voyagez malin en Algérie, évitez les pièges

L’Algérie est une destination fascinante et enrichissante, mais gérer son argent sur place demande un peu de stratégie. En comprenant bien les risques et en vous appuyant sur des outils numériques comme Grey, vous ferez durer votre budget plus longtemps et voyagerez l’esprit tranquille.

Créez votre compte Grey dès aujourd’hui ou téléchargez l’application pour profiter de services bancaires mondiaux et inclusifs, pensés pour vous aider à porter vos projets au-delà des frontières.

‍

Arrow (up)

Retour en haut