


MANTENHA-SE A PAR
O blog da Grey


ARTIGOS EM DESTAQUE
TODOS OS ARTIGOS
Como obter um cartão virtual em dólares sem viver nos EUA em 2026
Obtenha um cartão virtual em dólares sem conta bancária nos EUA e pague em USD na Netflix, Amazon ou Spotify. Crie o seu na Grey em poucos minutos.
Priscila Marotti
•
September 23, 2026
•
6 min de leitura
Não vou aos Estados Unidos há mais de dez anos, mas, se olhasse hoje para as minhas finanças, diria que vivo lá. Recebo em dólares, tenho uma conta em dólares, poupo em dólares e uso plataformas que cobram (já adivinhou) em dólares.
A certa altura, a conclusão torna-se óbvia: com um cartão virtual em dólares, tudo seria mais simples.
É a realidade de milhões de freelancers, trabalhadores remotos, empreendedores digitais e equipas internacionais. Podem viver no Brasil, na Índia, na Nigéria, no Quénia ou nas Filipinas, mas a sua vida financeira gira muitas vezes à volta do dólar americano.
Neste guia, explico o que é um cartão virtual em USD, como é que quem não reside nos EUA pode obter um, quanto custa e porque se tornou uma das ferramentas financeiras mais práticas para quem trabalha com clientes de todo o mundo.
O que é um cartão virtual em dólares?
Um cartão virtual em dólares é um cartão digital que lhe permite pagar em dólares americanos na internet.
Em vez de receber um cartão de plástico pelo correio, recebe os dados do cartão em formato digital: o número, a data de validade e o código de segurança CVV. Pode usá-los de imediato para fazer compras online e pagar contas.
A grande diferença em relação a um cartão bancário comum é a moeda. Um cartão virtual em USD está denominado em dólares, por isso os pagamentos são processados diretamente nessa moeda.
Isto é importante porque muitos serviços online têm preços em dólares. Quando paga com um cartão na sua moeda local, o banco costuma converter a operação para USD e acrescentar uma comissão por transação no estrangeiro. Essa comissão costuma ficar entre 2 % e 5 % por pagamento, consoante o banco e o país.
Um cartão virtual em dólares elimina esse passo de conversão e o respetivo custo. Se já tem fundos em USD, paga diretamente em dólares.
Para quem trabalha online ou tem um negócio internacional, é muitas vezes a forma mais simples de gerir despesas no estrangeiro.
Posso ter um cartão virtual em dólares sem viver nos EUA?
Sim. Hoje pode obter um cartão virtual em dólares mesmo que não viva nos Estados Unidos nem tenha conta num banco americano.
Antes, ter um cartão de débito em dólares implicava normalmente abrir conta num banco dos EUA. Era preciso indicar uma morada de residência nos EUA, um número de Segurança Social e, muitas vezes, confirmar a identidade presencialmente. Para a maioria de quem vive fora, o processo era complicado ou simplesmente impossível.
As plataformas fintech mudaram isso.
Hoje, muitos serviços financeiros digitais permitem abrir contas multimoeda online, manter saldos em USD, EUR ou GBP e gerar cartões virtuais associados a esses saldos.
Normalmente, todo o processo faz-se à distância em poucos minutos. Estas plataformas verificam a identidade de forma segura, com documentos aceites internacionalmente, como o passaporte ou o cartão de cidadão, antes de darem acesso à conta.
Assim, freelancers, trabalhadores remotos, startups e empreendedores de todo o mundo têm agora ferramentas de pagamento em USD que antes estavam reservadas a residentes nos EUA.
Preciso de uma conta bancária nos EUA para ter um cartão virtual em dólares?
Um dos mitos mais comuns sobre os cartões em USD é que é preciso abrir uma conta bancária nos Estados Unidos para ter um.
Antes era assim. A maioria dos bancos americanos exige:
- um número de Segurança Social (SSN)
- uma morada de residência nos EUA
- e, muitas vezes, verificação de identidade presencial
Se vive fora do país, estes requisitos tornam muito difícil obter um cartão de débito em dólares.
As plataformas fintech mudaram esse modelo. Em vez de exigirem residência nos EUA, muitos prestadores oferecem contas digitais multimoeda com saldo em USD e cartões virtuais. Com elas, pode guardar e gastar dólares sem abrir uma conta bancária tradicional nos Estados Unidos.
Começar é muito mais simples, mas continua a ser seguro. A verificação faz-se online, com os controlos KYC habituais e documentos de identificação fiáveis, como:
- o passaporte
- ou o cartão de cidadão
Estes controlos garantem que a sua conta fica devidamente verificada e protegida. Depois disso, pode gerar um cartão virtual em minutos e começar a pagar online.
Posso ter um cartão virtual em USD sem número de Segurança Social?
Sim. Em geral, quem não reside nos EUA não precisa de um número de Segurança Social para obter um cartão virtual em dólares.
Em vez de identificadores fiscais americanos, a maioria dos prestadores de pagamentos digitais verifica a identidade com documentação internacional. Normalmente, basta enviar um documento de identificação oficial e fazer uma verificação biométrica ao criar a conta.
Outra vantagem é não haver análise de crédito. Como a maioria dos cartões virtuais em dólares funciona como cartão pré-pago ou de débito, gasta o seu próprio saldo em vez de pedir dinheiro emprestado. Por isso, não precisa de historial de crédito e não corre o risco de acumular juros ou dívidas.
Para freelancers e trabalhadores remotos que recebem do estrangeiro, este modelo facilita muito o acesso a ferramentas de pagamento em USD, viva onde viver.
Tipos de cartões virtuais em dólares
Nem todos os cartões virtuais em dólares funcionam da mesma forma. Consoante a plataforma, podem estar associados a diferentes tipos de contas ou saldos.
Conhecer as diferenças ajuda-o a escolher a opção mais adequada.
Cartões virtuais pré-pagos em dólares
Os cartões virtuais pré-pagos são carregados com um valor definido antes de serem usados.
Primeiro adiciona fundos ao cartão e depois gasta esse saldo até acabar. Muitas plataformas usam este modelo porque é simples e fácil de controlar.
Como só pode gastar o que carrega, os cartões pré-pagos são vistos como uma boa opção para controlar o orçamento e reforçar a segurança.
Cartões virtuais de débito em dólares
Os cartões virtuais de débito estão ligados diretamente a um saldo da sua conta, normalmente uma carteira em USD ou uma conta multimoeda.
Em vez de carregar dinheiro no cartão, os pagamentos são descontados diretamente do saldo disponível.
Muitas plataformas fintech, incluindo a Grey, emitem cartões virtuais de débito associados a um saldo em USD.
Cartões virtuais descartáveis
Algumas plataformas também oferecem cartões virtuais descartáveis, pensados para uma única utilização ou para pagamentos temporários.
São úteis quando:
- experimenta um novo serviço online
- paga num site que não conhece
- quer proteger os dados do seu cartão principal
Concluído o pagamento, o número do cartão deixa de ser válido.
Que tipo de cartão em dólares é melhor?
Para a maioria dos freelancers, trabalhadores remotos e negócios internacionais, um cartão virtual de débito associado a um saldo em USD tende a ser a opção mais prática. Permite gerir o dinheiro com facilidade enquanto paga serviços internacionais, subscrições e ferramentas que cobram em USD.
Os cartões virtuais em dólares são seguros?
A segurança é uma das principais vantagens dos cartões virtuais.
Ao contrário dos cartões físicos, um cartão virtual não se perde nem pode ser roubado da carteira. Como existe apenas em formato digital, os dados ficam guardados na sua conta e podem ser gerados de novo de imediato, se for preciso.
A maioria dos prestadores inclui ainda medidas como a autenticação de dois fatores, alertas de transações em tempo real e a possibilidade de congelar e reativar o cartão no momento.
Outra funcionalidade comum é a autenticação 3D Secure, que pede a sua aprovação para certas operações antes de serem concluídas. Isto ajuda a evitar pagamentos não autorizados, mesmo que os dados do cartão fiquem expostos.
Para quem faz compras online com frequência, estas medidas tornam os cartões virtuais uma das formas de pagamento mais seguras.
Comparação de cartões virtuais em dólares
Várias plataformas já oferecem cartões virtuais a utilizadores internacionais. O funcionamento básico é parecido, mas há diferenças importantes nos preços, nas moedas aceites e na disponibilidade.
A Wise, a Payoneer e a Grey estão entre as plataformas mais usadas por freelancers e profissionais remotos.
- Grey centra-se em simplificar os pagamentos internacionais de freelancers e profissionais globais. Pode abrir saldos em USD, EUR e GBP e criar cartões virtuais ligados diretamente à sua conta. Criar o cartão custa 5 USD (Visa) ou 4 USD mais 1 USD de carregamento (Mastercard), consoante o seu país, e não há comissões de manutenção recorrentes.
- Wise oferece contas multimoeda com dados bancários locais em vários países. Os seus cartões virtuais são aceites em todo o mundo, embora não sejam emitidos em todas as regiões. Segundo a página de preços da Wise, a conversão custa a partir de 0,24 % (em outubro de 2026), consoante o par de moedas.
- Payoneer dirige-se sobretudo a freelancers e vendedores de marketplaces que recebem de plataformas internacionais. Os seus cartões são muito usados por vendedores da Amazon, Upwork ou Fiverr. As comissões dependem do método de levantamento, e a conversão pode ir de cerca de 0,5 % a 2 % acima da taxa de câmbio média de mercado.
- Revolut oferece cartões virtuais na sua app de banca digital, com várias moedas e ferramentas de orçamento. No entanto, a disponibilidade depende muito do país, e algumas funcionalidades são limitadas fora da Europa e do Reino Unido.
- Skrill disponibiliza cartões virtuais pré-pagos e aceita pagamentos internacionais, sobretudo online. Está disponível em muitos países, mas as comissões podem ser mais altas, em especial na conversão de moeda e nos levantamentos.
Cada plataforma serve um propósito diferente. A Wise aposta na banca global, a Payoneer foi pensada para receber de marketplaces, e a Revolut e a Skrill inclinam-se mais para a banca digital e os pagamentos pré-pagos. A Grey foi criada especificamente para freelancers e trabalhadores remotos que querem acesso direto a contas multimoeda e menos obstáculos na gestão de pagamentos internacionais.
Comparação de cartões virtuais para utilizadores internacionais
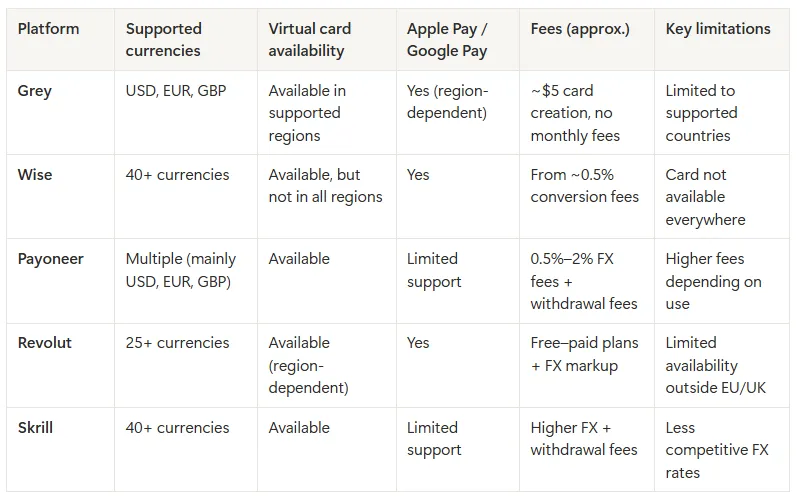
A melhor opção depende de como recebe, de onde vive e das moedas que usa com mais frequência.
Como criar um cartão virtual em dólares se não reside nos EUA
Se já quer o seu cartão virtual em dólares, o processo costuma ser bastante simples.
Com a Grey, por exemplo, bastam alguns passos:
A abertura de conta é feita inteiramente online. Depois de se registar no site da Grey ou na app, faz uma breve verificação de identidade. Concluída essa etapa, pode gerar o seu cartão virtual diretamente na secção Cartões do painel.
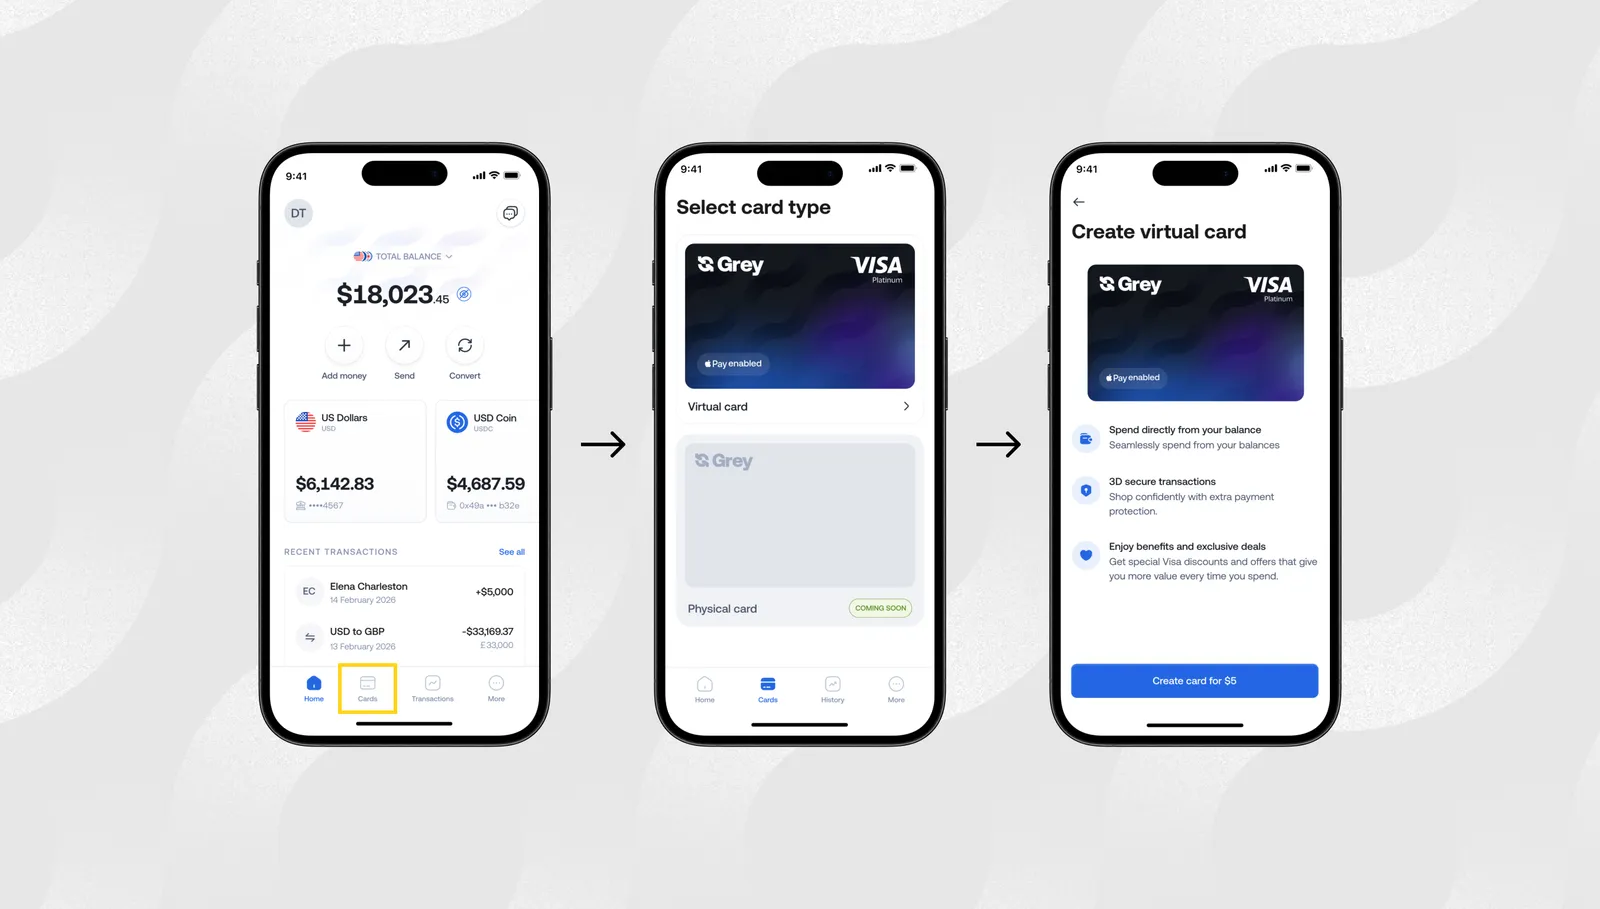
O cartão é emitido de imediato, e os dados (número, data de validade e CVV) ficam logo disponíveis para pagamentos online. Assim, pode começar a pagar subscrições, serviços digitais e plataformas internacionais sem esperar que chegue um cartão físico.
Criar um cartão virtual Grey custa 5 USD se for Visa, ou 4 USD de criação mais uma comissão de carregamento de 1 USD se for Mastercard. O tipo de cartão depende do seu país. Ao contrário de alguns prestadores, não há comissões mensais de manutenção, por isso não paga nada só por manter o cartão ativo.
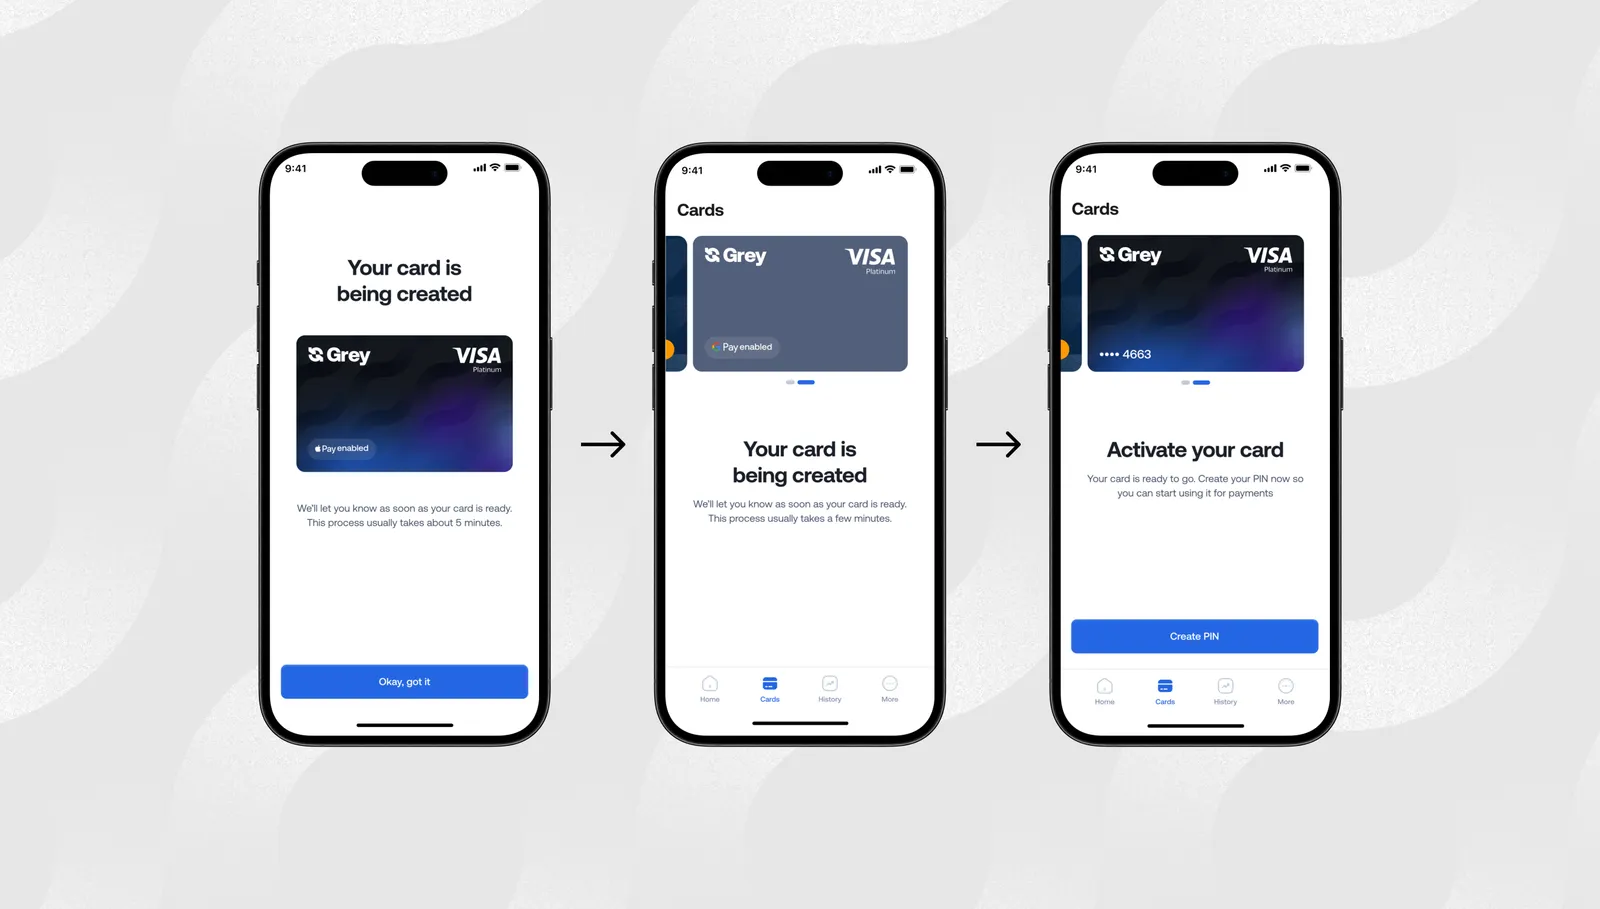
O cartão está ligado à conta multimoeda da Grey, onde pode manter saldos em USD, EUR, GBP e NGN. Se já tiver saldo em USD, os pagamentos são descontados diretamente daí. Caso contrário, pode adicionar fundos convertendo outra moeda suportada. A taxa de câmbio é apresentada antes de confirmar a conversão, por isso sabe exatamente quanto vai receber.
Apesar de ser virtual, o cartão não serve apenas para pagamentos online. Nas regiões compatíveis, pode adicionar o cartão virtual Grey ao Apple Pay ou ao Google Pay e pagar sem contacto nas lojas com o telemóvel. Assim, as compras do dia a dia saem do mesmo saldo em USD que usa para os serviços online.
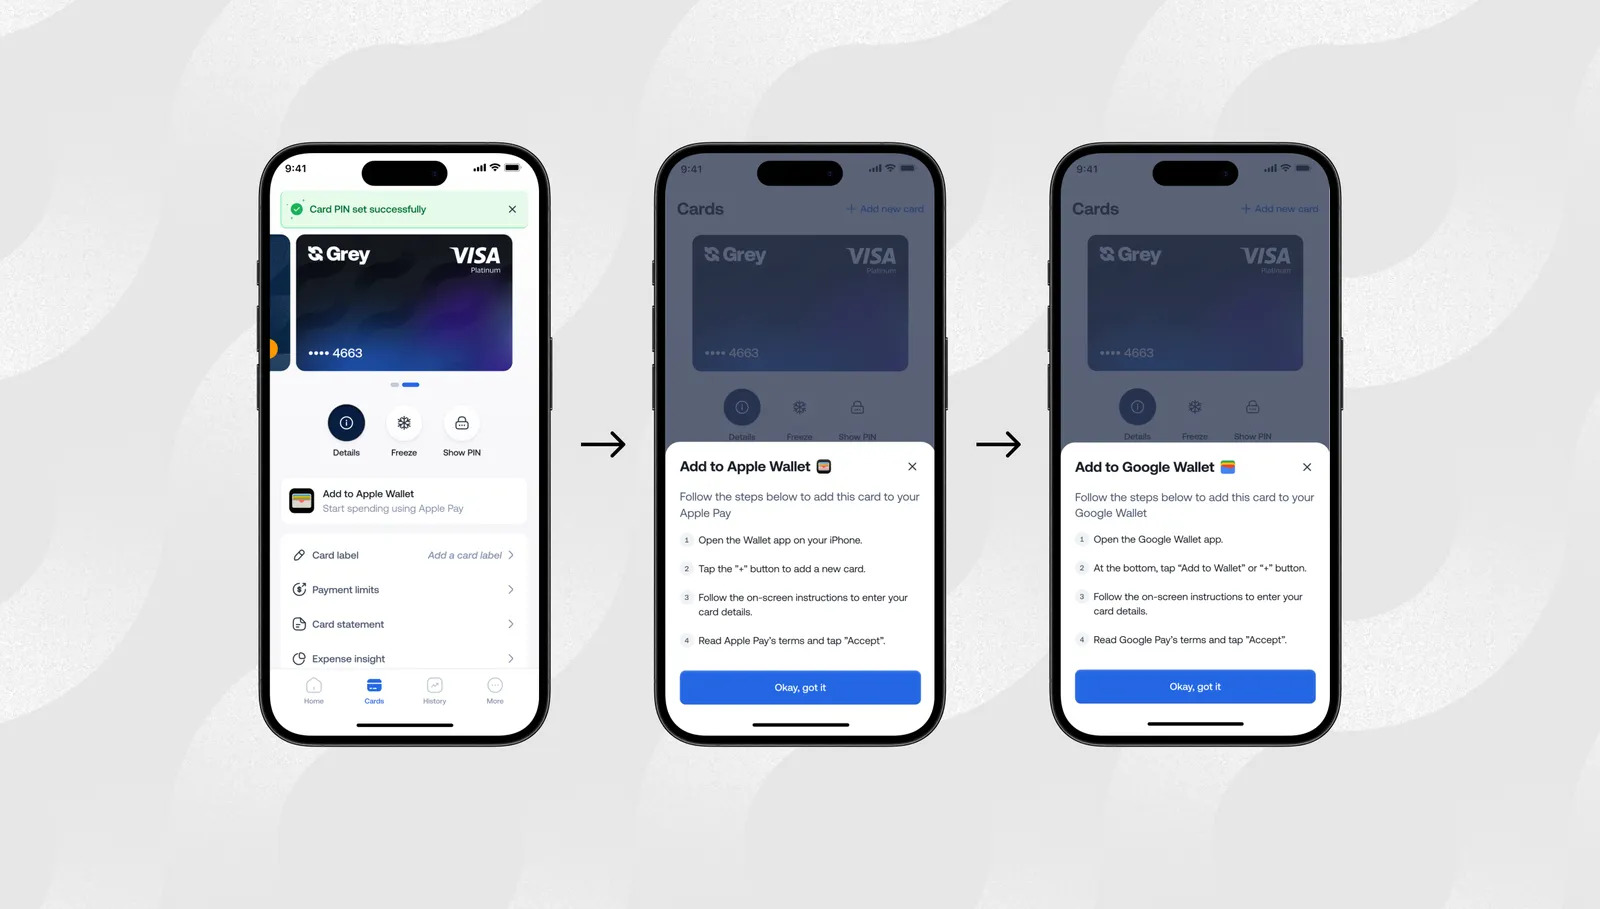
A segurança é outro ponto forte. Os pagamentos estão protegidos com autenticação 3D Secure, que pede a sua confirmação antes de concluir certas operações. Também pode congelar e reativar o cartão de imediato na app, se notar atividade suspeita.
E pronto. Com o cartão criado, já pode pagar serviços online, subscrições, plataformas internacionais e compras sem contacto.
Na maioria dos casos, todo o processo de criação do cartão faz-se online em poucos minutos.
Comece hoje a usar o seu cartão virtual em dólares
Abra a sua conta Grey, carregue o saldo em USD e crie o seu cartão virtual Grey para começar a pagar serviços internacionais em minutos.
Perguntas frequentes sobre cartões virtuais em dólares
Quem não vive nos EUA pode ter um cartão virtual em dólares?
Sim. Muitas plataformas fintech oferecem contas multimoeda que permitem a quem não reside nos EUA gerar cartões virtuais em dólares sem precisar de conta bancária nem de residência nos Estados Unidos.
Quanto tempo demora a obter um cartão virtual em dólares?
A maioria das plataformas emite o cartão virtual de imediato, assim que a verificação de identidade fica concluída. Todo o processo costuma demorar menos de 10 minutos.
Que documentos são necessários para um cartão virtual em USD?
Normalmente precisa de um documento de identificação oficial, como o passaporte ou o cartão de cidadão. Alguns prestadores pedem também um comprovativo de morada.
Os cartões virtuais em USD servem para pagar subscrições?
Sim. Pode usá-los na maioria dos pagamentos recorrentes, incluindo serviços de streaming, subscrições de software (SaaS), alojamento na nuvem e ferramentas digitais.
Os cartões virtuais em dólares têm limites de gastos?
Os limites variam consoante o prestador e o nível da conta. Muitos cartões permitem operações diárias entre 500 USD e 5 000 USD, e é possível ter limites mais altos após uma verificação adicional.
Posso adicionar um cartão virtual em dólares ao Apple Pay ou ao Google Pay?
Alguns prestadores, como a Grey, são compatíveis com carteiras móveis, o que permite pagar sem contacto com o telemóvel mesmo sem cartão físico.
A Grey é confiável e segura? Análise honesta para 2026
A Grey está registada junto do FinCEN e do FINTRAC e serve centenas de milhares de utilizadores na Nigéria, Quénia, Gana e mais de 30 países. Saiba mais.
Olayoyin Olorunmota
•
September 23, 2026
•
6 min de leitura
Criámos a Grey para que pessoas e empresas consigam receber, gerir e gastar dinheiro entre países com menos complicações.
Com a Grey, pode ter moedas estrangeiras, convertê-las entre si, pagar com um cartão associado e enviar dinheiro para o estrangeiro, tudo a partir de uma única plataforma.
Mas, quando se fala de serviços financeiros, surge sempre a mesma pergunta: a Grey é confiável?
Se está a pensar usar a Grey para receber pagamentos, guardar moeda estrangeira ou gerir operações internacionais, é perfeitamente normal ter dúvidas.
Explicamos aqui como funciona a Grey e que sistemas usamos para proteger o seu dinheiro e os seus dados.
A Grey é segura?
A Grey é uma empresa de tecnologia financeira, não um banco, e queremos deixar isso claro desde o início. Oferecemos contas multimoeda e infraestrutura de pagamentos. Pode ter USD, EUR e GBP, converter entre moedas, pagar com cartões e levantar fundos para a sua conta bancária local.
Enquanto prestador de serviços financeiros, operamos dentro de quadros de conformidade pensados para proteger os utilizadores e garantir a responsabilização. Entre eles:
- Requisitos KYC (Know Your Customer, ou conheça o seu cliente)
- Regras AML (Anti-Money Laundering, ou prevenção do branqueamento de capitais)
- Monitorização contínua das transações e controlos de conformidade
Estes quadros são a norma no setor financeiro e são essenciais para prevenir a fraude e atividades ilícitas.
Trabalhamos também com instituições parceiras reguladas para prestar os nossos serviços.
Segurança do site e da aplicação
Concebemos a Grey sobretudo para utilização online e na aplicação, por isso integrámos a segurança em cada camada da experiência.
Para abrir uma conta, tem de concluir um processo de verificação e criar credenciais de acesso seguras. Depois de ativa, a sua conta fica protegida com:
- Autenticação de dois fatores
- Segurança ao nível do dispositivo (como a biometria)
- Monitorização contínua do sistema
Nos bastidores, fazemos verificações de segurança e usamos sistemas de monitorização para detetar e travar atividade suspeita.
Do seu lado, pode:
- Acompanhar as transações em tempo real
- Bloquear e reativar cartões de imediato
- Gerir vários cartões para diferentes utilizações
- Controlar os saldos em cada moeda
Estas funcionalidades dão-lhe transparência e controlo sobre as suas finanças.
É seguro enviar dinheiro com a Grey?
Sim, a Grey é segura para enviar dinheiro para o estrangeiro.
Para fazer uma transferência, tem primeiro de verificar a sua conta. Assim, todas as operações ficam ligadas a identidades verificadas, o que reduz o risco de fraude.
Os seus pagamentos são processados através de redes financeiras seguras e pode acompanhar cada transação na aplicação.
Se precisar de ajuda, escreva para support@grey.co com qualquer questão sobre transações ou sobre a sua conta.
É seguro deixar dinheiro na conta Grey?
O dinheiro que guarda na sua conta Grey não se mistura com os nossos fundos operacionais. Mantemo-lo em instituições parceiras reguladas, em contas segregadas.
Isto significa que:
- O seu dinheiro está sempre separado dos fundos da empresa
- Os seus fundos estão disponíveis quando precisa deles
- Pode convertê-los, gastá-los ou levantá-los a qualquer momento
Ao contrário dos bancos tradicionais, a Grey não usa o dinheiro dos clientes para conceder empréstimos. O nosso foco é dar-lhe acesso, movimento e controlo sobre o seu dinheiro, não emprestar os seus depósitos.
Porque é que a verificação é importante?
Porque tem de enviar documentos de identificação, um comprovativo de morada e, por vezes, informação adicional sobre a origem dos seus rendimentos ou a sua atividade empresarial?
A resposta é a regulamentação. Os serviços financeiros são legalmente obrigados a verificar a identidade dos seus clientes. É o chamado cumprimento KYC (Know Your Customer), pensado para prevenir o branqueamento de capitais, a fraude e outros crimes financeiros. Todos os bancos, plataformas fintech ou processadores de pagamentos legítimos têm de o fazer.
Quando lhe pedimos o documento de identificação, um comprovativo de morada ou a documentação da empresa para a Grey Business, estamos a cumprir a lei e a protegê-lo.
Onde entra a Grey Business?
Concebemos a Grey Business para PME, agências, startups e equipas em crescimento que precisam de uma infraestrutura financeira de nível empresarial para as suas operações internacionais.
Assim, as finanças pessoais e as da empresa ficam claramente separadas, o que é importante para a contabilidade, o cumprimento fiscal e a credibilidade profissional.
Para uma empresa, a conformidade e a estrutura contam ainda mais do que para um particular. Está a gerir fundos da empresa, talvez com sócios, investidores ou obrigações regulatórias. Por isso, a Grey Business oferece contas em USD e USDC, pagamentos em massa em várias moedas e acesso a vários cartões virtuais em USD.
Quando a Grey pode não ser a melhor opção
Se precisa de serviços bancários tradicionais, como empréstimos, crédito à habitação ou descobertos, não os oferecemos. O nosso foco são as contas multimoeda e os pagamentos, não a banca completa.
Se faz tudo numa única moeda e nunca lida com pagamentos internacionais, provavelmente não precisa da Grey.
Se não se sente à vontade com serviços financeiros totalmente digitais e prefere ir a um balcão, a Grey não é para si. Tudo se gere na aplicação e através do nosso apoio online 24/7.
Então, a Grey é confiável e segura?
É confiável? Sim. É segura? Sim.
A questão não deve ser se a Grey é segura em termos absolutos, mas sim se é a ferramenta certa para o que precisa. Se gere moeda estrangeira, recebe pagamentos internacionais ou tem um negócio com operações em vários países, a Grey é uma excelente escolha.
A confiança leva tempo, e isso é natural. Se prefere ir com cautela, comece devagar. Use a Grey para um único pagamento, veja como funciona e decida depois.
Abra a sua conta Grey gratuita ou conheça a Grey Business se quer gerir pagamentos internacionais com uma infraestrutura sólida por trás.

Como receber royalties da Amazon KDP fora dos Estados Unidos: guia passo a passo
Saiba como receber royalties da Amazon KDP fora dos EUA por depósito direto, transferência ou conta virtual em USD, EUR e GBP. Abra a sua conta Grey.
Tunde Aladeloba
•
September 23, 2026
•
6 min de leitura
Publicar na Amazon KDP abre caminho a leitores de todo o mundo. Os seus ebooks ou livros impressos chegam a outros países, o seu trabalho ganha visibilidade e pode tornar-se uma fonte de rendimento estável.
Mas, para quem vive fora dos Estados Unidos, receber royalties da Amazon KDP nem sempre é simples. Surgem dúvidas sobre transferências bancárias, conversão de moeda e se a sua conta local consegue receber pagamentos internacionais sem problemas.
Sem a configuração certa, pode enfrentar atrasos, comissões escondidas ou complicações que reduzem os seus ganhos e lhe tiram o prazer de ser pago pelo seu trabalho.
Neste artigo explicamos como receber royalties da Amazon KDP fora dos Estados Unidos: que métodos de pagamento existem, o que ter em conta com as moedas e que passos seguir para aceder ao seu dinheiro em segurança.
Que dificuldades existem para receber pagamentos da Amazon KDP fora dos EUA?
Receber pagamentos da Amazon KDP fora dos Estados Unidos pode ser complicado. Poucas opções de pagamento, limites mínimos elevados e restrições dos bancos transformam muitas vezes um processo simples numa longa espera.
Poucos métodos de pagamento
A Amazon KDP não aceita o PayPal nem muitas carteiras digitais populares. Os autores dependem do depósito direto em alguns países ou da transferência bancária internacional, que costuma implicar comissões mais altas, prazos mais longos e taxas de câmbio pouco favoráveis.
Limites mínimos de pagamento
Nos países sem acesso a transferência eletrónica de fundos (EFT), os royalties têm de acumular cerca de 100 USD ou o equivalente antes de ser emitida uma transferência ou um cheque, segundo a ajuda da KDP. Para um autor em início de carreira, atingir este mínimo pode levar meses ou mais.
Pagamentos por loja
Cada loja da Amazon funciona como uma entidade separada. Mesmo que os seus ganhos num marketplace sejam suficientes, o limite mínimo tem de ser atingido em cada loja, o que prolonga a espera de quem vende em vários países.
Restrições dos bancos
Alguns bancos locais recusam transferências internacionais ou pedem documentação adicional. Por isso, os pagamentos podem atrasar ou ser devolvidos, e receber os royalties a tempo torna-se incerto.
Como receber royalties da Amazon KDP a partir de outro país
Receber pagamentos da Amazon KDP fora dos EUA tem os seus desafios, mas conhecer os métodos disponíveis ajuda-o a aceder aos seus royalties com eficácia e a evitar atrasos ou comissões desnecessárias.
Depósito direto
Se a Amazon KDP disponibilizar depósito direto no seu país, os royalties chegam diretamente à sua conta bancária local. Introduzir os dados bancários é simples e os fundos são transferidos automaticamente quando os requisitos são cumpridos. É um método rápido, económico e que evita conversões desnecessárias. Para os autores das regiões abrangidas, garante pagamentos previsíveis, uma tesouraria estável e a tranquilidade de receber em segurança o que ganha em vários marketplaces.
Transferência bancária internacional
Nos países sem EFT, a transferência bancária internacional é a alternativa fiável para receber royalties. Embora seja prática, costuma ter limites mínimos mais altos, prazos mais longos e comissões bancárias adicionais. Ainda assim, permite aos autores aceder em segurança ao que ganham na Amazon KDP. Se planear as suas finanças a contar com esses prazos e custos, os seus rendimentos internacionais chegam à conta local sem contratempos desnecessários.
Contas virtuais
As contas virtuais permitem aos autores receber os royalties da Amazon KDP em várias moedas, como se tivessem uma conta bancária local. Simplificam os pagamentos internacionais, reduzem os custos de conversão e dão um acesso mais rápido e seguro ao dinheiro dos marketplaces de outros países.
- Grey: A Grey permite aos autores da KDP receber os royalties numa conta em moeda estrangeira multidivisas, com dados de conta locais em USD, EUR e GBP. Com taxas de câmbio competitivas, comissões baixas e transferências normalmente rápidas, os autores podem aceder aos seus ganhos sem depender do PayPal. Os pagamentos em USD chegam por ACH, em EUR por SEPA e em GBP por Faster Payments, o que torna os pagamentos internacionais da Amazon mais ágeis e previsíveis.
- Wise: A Wise oferece contas virtuais para receber os royalties da Amazon KDP localmente em várias moedas. As comissões de conversão baixas e as taxas transparentes ajudam a perder menos rendimento, e as transferências internacionais são rápidas e fiáveis. Por isso, é uma boa opção para autores fora dos EUA que querem receber de vários marketplaces da Amazon de forma previsível e económica.
- Payoneer: A Payoneer oferece contas virtuais de receção para royalties da KDP em USD, EUR, GBP e outras moedas. A comissão padrão ronda 1 % na conversão de moeda, e as transferências bancárias podem ter encargos adicionais do banco. Os autores podem levantar o dinheiro para contas locais por ACH ou SWIFT, com um acesso constante e fiável aos royalties globais, sem as limitações do PayPal.
O que ter em conta antes de receber pagamentos
- Custos de conversão: Compare as taxas de câmbio e as comissões de conversão de cada plataforma. Mesmo uma diferença pequena pode pesar bastante no total de royalties que recebe em USD, EUR ou GBP.
- Rapidez do pagamento: Veja quanto tempo o dinheiro demora a chegar à sua conta. O ACH costuma ser mais rápido, enquanto uma transferência internacional ou SWIFT pode demorar vários dias ou mais.
- Pagamento mínimo: A Amazon KDP aplica pagamentos mínimos por marketplace. Confirme se a plataforma escolhida lhe permite aceder a pagamentos mais pequenos; caso contrário, pode esperar meses até receber os royalties.
- Aceitação pelo banco: Verifique se o seu banco local aceita transferências internacionais e se exige documentação adicional. Alguns pagamentos podem ser recusados e atrasar o acesso ao seu dinheiro.
Gira os seus pagamentos da Amazon sem atrasos
Receber royalties da Amazon KDP fora dos EUA é mais fácil com a Grey. Receba os seus royalties em várias moedas, beneficie de taxas de câmbio competitivas e evite esperas. Simplifique os pagamentos internacionais e concentre-se no que importa: escrever. Registe-se na Grey ou descarregue a app e receba os seus ganhos sem esperas.

Como abrir uma conta bancária para PayPal no estrangeiro e receber pagamentos de qualquer lugar
Abra uma conta bancária para PayPal no estrangeiro com a Grey e levante os seus pagamentos para uma conta em USD ou GBP em seu nome. Comece hoje.
Olayoyin Olorunmota
•
September 23, 2026
•
6 min de leitura
O PayPal é uma das plataformas mais usadas para enviar e receber dinheiro em todo o mundo, por isso é essencial para freelancers, trabalhadores remotos e empresários com clientes internacionais. No entanto, muitos utilizadores, sobretudo fora dos Estados Unidos, do Reino Unido e da União Europeia, esbarram no mesmo obstáculo: associar uma conta bancária para PayPal no estrangeiro e levantar os fundos sem entraves.
Se já se deparou com poucas opções de levantamento, comissões de conversão elevadas ou transferências lentas, abrir uma conta bancária no estrangeiro pode resolver esses problemas. E pode fazê-lo com a Grey.
Porque precisa de uma conta bancária no estrangeiro para o PayPal?
As opções de levantamento do PayPal variam consoante o país e, em muitos, são limitadas. É possível enviar e receber dinheiro, mas levantá-lo diretamente costuma ser difícil. É por isso que uma conta bancária no estrangeiro é a melhor solução:
- Levantamentos do PayPal mais simples: uma conta bancária no estrangeiro permite associá-la ao PayPal e levantar os fundos com facilidade.
- Acesso a várias moedas: receba e guarde pagamentos em USD, GBP e EUR sem conversões dispendiosas obrigatórias.
- Comissões mais baixas e melhores taxas de câmbio: os bancos tradicionais cobram muitas vezes comissões ocultas e aplicam taxas de câmbio pouco favoráveis; uma conta no estrangeiro ajuda-o a ficar com mais do que ganha.
- Mais flexibilidade financeira: gaste, poupe ou transfira os seus fundos do PayPal para qualquer parte do mundo sem restrições.
Como abrir uma conta bancária no estrangeiro com a Grey para receber pagamentos do PayPal
1. Registe-se na Grey
Criar uma conta na Grey é rápido e só exige alguns dados pessoais. Veja como começar:
- Visite grey.co: abra grey.co no navegador e clique no botão para começar gratuitamente. Também pode descarregar a aplicação.

- Escolha o seu país: selecione o seu país de residência atual. Assim, a Grey adapta o registo à sua localização.

- Introduza os seus dados: ser-lhe-ão pedidos o nome completo, o endereço de e-mail e o número de telefone; depois, crie uma palavra-passe segura.
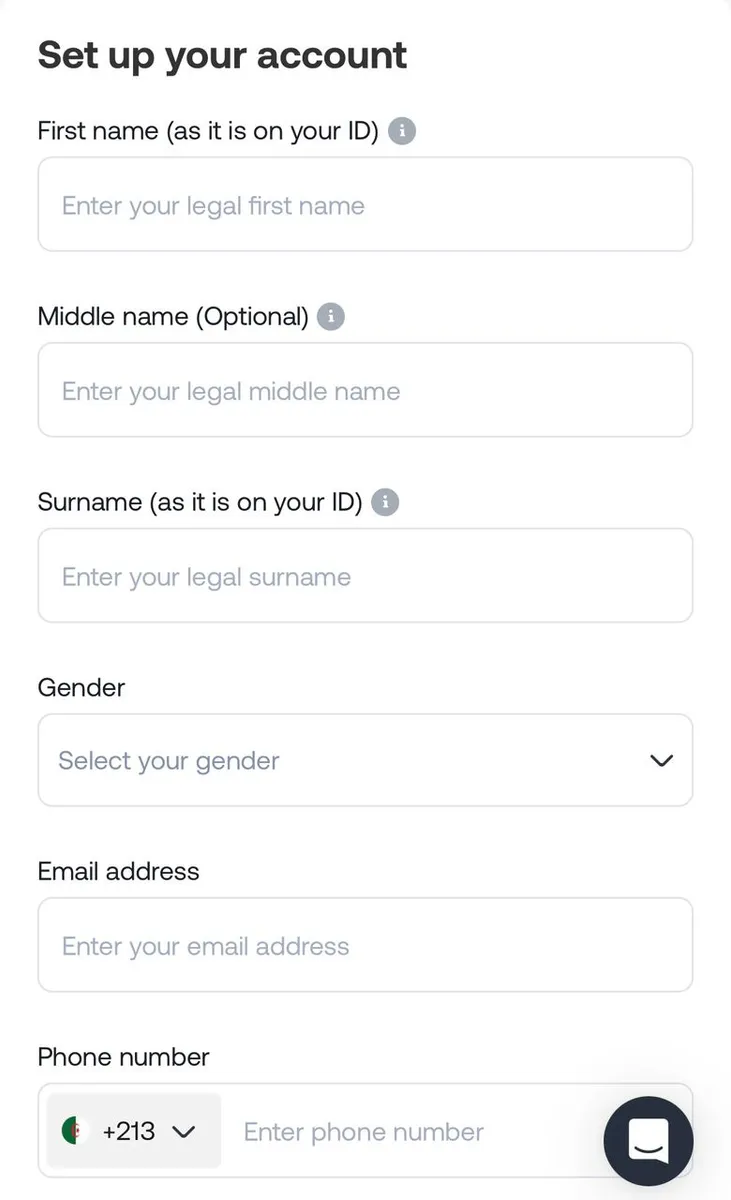
- Verifique o seu e-mail: a Grey envia um código de utilização única (OTP) para o seu endereço de e-mail. Introduza o código para concluir este passo.

- Com a conta criada, já pode avançar para a verificação de identidade.
2. Verifique a sua identidade para proteger a conta
Eis o que vai precisar de apresentar:
- Documento de identificação oficial: é necessário um passaporte ou um documento de identificação nacional válido. Certifique-se de que está legível e dentro da validade.
- Comprovativo de morada: uma fatura de serviços ou um extrato bancário recente serve para confirmar onde vive. A Grey usa este documento para confirmar a sua residência.
- Envie os documentos para análise: depois de os carregar, a Grey analisa os seus documentos, um processo que costuma demorar alguns dias úteis. Informação clara e exata acelera a aprovação.
3. Aceda às suas contas globais
Depois de a sua identidade ser verificada, pode aceder às suas contas bancárias.
- Inicie sessão na sua conta Grey.
- Vá à secção “Accounts” e selecione “Create Account”.
- Escolha a moeda da sua conta bancária para PayPal: USD ou GBP. Segundo o centro de ajuda da Grey, os depósitos em EUR provenientes do PayPal são recusados automaticamente.
- Os dados da sua conta em divisas, incluindo o número de conta e o routing number (no caso do USD), são gerados de imediato.
Com a sua conta no estrangeiro da Grey, já pode associá-la ao PayPal e levantar os seus pagamentos com facilidade.
Como associar a sua conta bancária da Grey ao PayPal
Quando a sua conta Grey estiver pronta, associá-la ao PayPal é simples:
- Inicie sessão no PayPal e abra a secção Carteira (Wallet).
- Clique em “Link a Bank Account” (associar uma conta bancária) e introduza os dados da conta no estrangeiro fornecidos pela Grey. Confirme que o nome da sua conta Grey é igual ao da sua conta PayPal.
- O PayPal envia um pequeno depósito para verificação. Consulte a sua conta Grey e introduza o montante no PayPal para confirmar.
- Depois de verificada, pode levantar os fundos do PayPal diretamente para a Grey.
Leia também: Como receber pagamentos do PayPal
Porque é que a Grey é a melhor opção para levantar fundos do PayPal
Estas são as principais razões pelas quais a Grey se destaca na hora de transferir dinheiro do PayPal para a conta bancária:
- Sem comissões ocultas: comissões transparentes, para ficar com mais do que ganha.
- Várias moedas numa só conta: gira o seu dinheiro em USD, GBP ou EUR sem conversões forçadas.
- Transferências internacionais ágeis: receba e envie dinheiro para todo o mundo, normalmente sem grandes esperas.
- Acesso global: gira o seu dinheiro quando e onde quiser com a Grey.
- Levantamentos diretos: transfira os fundos para a sua conta bancária local com facilidade.
Comece hoje a receber pagamentos do PayPal com a Grey
Abra hoje a sua conta bancária para PayPal na Grey e aceda aos seus fundos com facilidade. Seja freelancer, empresário ou trabalhador remoto, a Grey simplifica os pagamentos internacionais para que se possa concentrar no que realmente importa.
Crie hoje a sua conta Grey ou descarregue a aplicação e aproveite serviços financeiros globais e inclusivos, pensados para levar os seus sonhos além-fronteiras.
Melhores países para trabalhar em África: salários, emprego e conselhos práticos
Quer trabalhar em África? Conheça os melhores países, o salário mínimo, o mercado de trabalho e a cultura de cada destino. Abra a sua conta Grey hoje.
Priscila Marotti
•
September 23, 2026
•
6 min de leitura
África está a tornar-se rapidamente um polo de oportunidades de emprego, graças à diversidade das suas economias, à riqueza das suas culturas e à procura crescente de profissionais qualificados. Em muitos países africanos, os negócios fazem-se com um forte sentido de comunidade, em que as relações pessoais pesam tanto como as profissionais. Valores tradicionais como o «Ubuntu» (a crença num laço universal de partilha que une toda a humanidade) moldam a cultura de trabalho e oferecem um contraste refrescante com ambientes acelerados e individualistas.
Para quem quer alargar horizontes, trabalhar em África não é apenas entrar num mercado emergente: é um lugar onde o crescimento profissional se cruza com a descoberta cultural. Se procura progredir na carreira e criar uma ligação mais profunda com o mundo, África pode ser a sua próxima grande aventura.
Antes de dar o passo, há vários fatores importantes a ter em conta para trabalhar em África:
- Língua
A diversidade linguística é um fator importante em África. Embora o inglês, o francês e o português sejam comuns em muitos países, as línguas locais também são muito faladas. Aprender a língua local ou uma língua oficial muito usada, como o inglês ou o francês, pode melhorar as suas perspetivas de emprego e facilitar a adaptação.
- Sistemas de saúde
Os sistemas de saúde variam muito em África, e a saúde pública é limitada em algumas regiões. Muitos expatriados optam por um seguro de saúde privado para terem acesso a serviços de melhor qualidade. Com seguradoras como a Insured Nomads, os expatriados podem contratar uma cobertura abrangente, com tranquilidade e acesso a cuidados médicos de excelência onde quer que estejam.
- Salário mínimo e salários
O salário mínimo varia muito de país para país em África. Pesquisar os intervalos salariais no país de destino ajuda a definir expectativas financeiras realistas.
- Custo de vida
O custo de vida pode variar bastante entre cidades e regiões. Certifique-se de que conhece os custos de habitação, alimentação, transportes e outras despesas diárias no novo local.
- Segurança e estabilidade
A segurança é um ponto a ponderar. Algumas regiões podem atravessar instabilidade política, por isso é essencial pesquisar as condições de segurança no destino.
- Opções de alojamento
Os mercados de habitação diferem de região para região, e encontrar um lugar confortável para viver pode ser difícil em algumas zonas. Pesquise as opções de arrendamento e os bairros antes de decidir.
Vejamos agora alguns dos melhores países para trabalhar em África.
África do Sul: uma economia de referência com setores de emprego diversificados
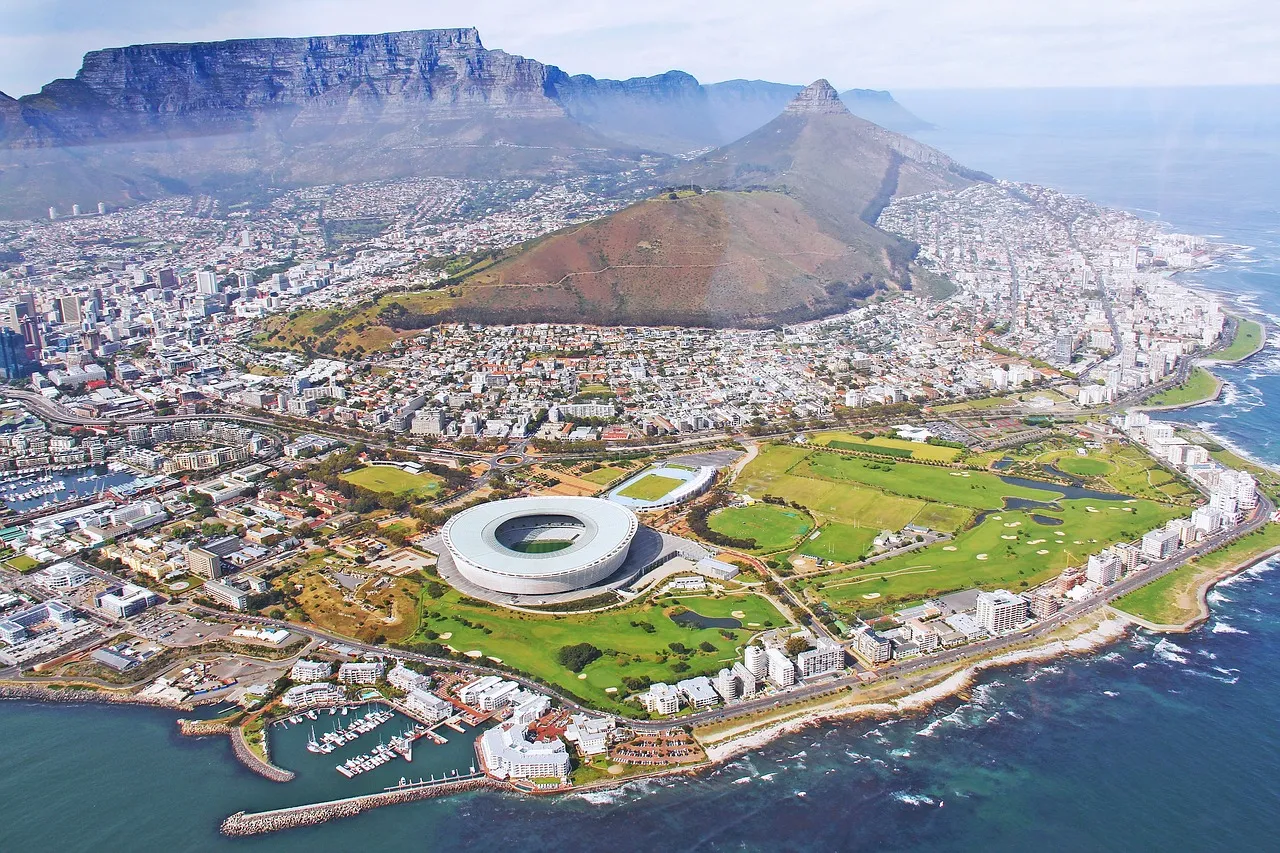
A África do Sul é uma das economias mais desenvolvidas de África e oferece muitas oportunidades, sobretudo nas finanças, na mineração, na agricultura e na tecnologia. Cidades como Joanesburgo e a Cidade do Cabo são polos dinâmicos para trabalhadores qualificados, em especial nas finanças, nas TI e na engenharia.
O salário mínimo na África do Sul ronda os 4 500 ZAR (cerca de 220 USD) por mês. Embora os salários possam ser mais baixos em alguns setores, os expatriados em áreas muito procuradas, como as TI, a engenharia e as finanças, podem ganhar salários competitivos.
A África do Sul tem um sistema de saúde misto, com opções públicas e privadas. Muitos expatriados preferem a saúde privada, já que os serviços públicos podem ser limitados em algumas zonas. O custo de vida varia consoante a cidade, sendo a Cidade do Cabo e Joanesburgo as opções mais caras. Entre as cidades mais acessíveis da África do Sul estão Durban, Gqeberha (antiga Port Elizabeth) e Kimberley.
Aspetos a considerar:
- Mercado de trabalho: a economia sul-africana assenta em setores como a mineração, as finanças, a indústria e a tecnologia. A procura crescente de trabalhadores qualificados em áreas como as TI, a engenharia e as finanças cria muitas oportunidades para expatriados.
- Rendimentos e inflação: os salários variam consoante o setor e a localização. A inflação e as oscilações cambiais podem afetar o poder de compra.
- Plataformas de emprego: entre os sites de emprego mais populares estão o LinkedIn, o PNet e o Careers24.
- Cultura de trabalho:
- A cultura empresarial tende a ser formal, com respeito pela hierarquia.
- O networking tem um papel fundamental na procura de emprego.
- Questões bancárias: abrir uma conta bancária na África do Sul exige comprovativo de residência. Muitos expatriados começam com uma solução bancária global online antes de abrirem uma conta local.
Quénia: um polo tecnológico em crescimento e uma economia emergente
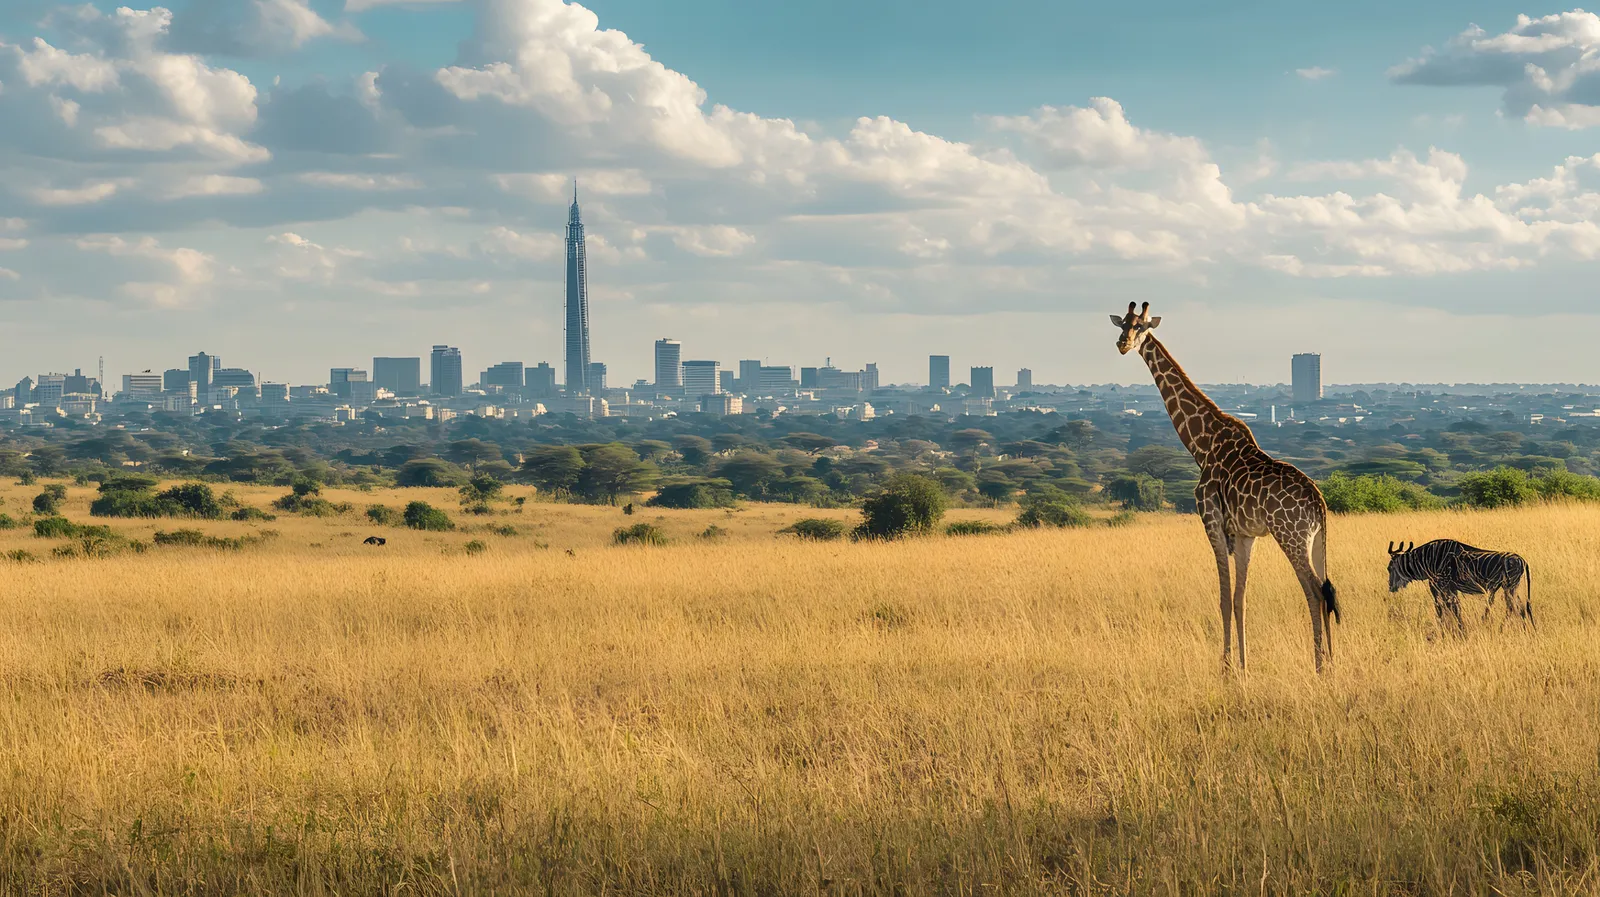
O Quénia está a tornar-se rapidamente um polo de tecnologia e inovação em África, sobretudo em Nairobi, muitas vezes chamada «Silicon Savannah». O país tem registado um crescimento significativo na tecnologia, nas finanças e no agronegócio, com inúmeras oportunidades de carreira para profissionais qualificados.
O salário mínimo no Quénia ronda os 15 000 KES (cerca de 120 USD) por mês. No entanto, os profissionais da tecnologia e das finanças podem ganhar mais, e os salários variam muito consoante o setor.
O sistema de saúde do Quénia inclui opções públicas e privadas. Embora o custo de vida em Nairobi possa ser mais alto do que no resto do país, continua a ser acessível em comparação com muitas cidades ocidentais.
Aspetos a considerar:
- Mercado de trabalho: o Quénia regista um forte crescimento na tecnologia, no agronegócio e nas finanças. Com Nairobi como polo tecnológico de referência, a procura de profissionais de TI, engenheiros e especialistas em marketing digital está a aumentar.
- Rendimentos e inflação: os salários nesta região podem ser mais baixos do que noutras, mas as oportunidades de trabalho remoto e freelance estão a aumentar.
- Plataformas de emprego: entre os sites de emprego mais populares estão o LinkedIn, o BrighterMonday e o MyJobMag.
- Cultura de trabalho:
- O ambiente de trabalho é geralmente formal, com ênfase na hierarquia e no respeito pela autoridade.
- As relações pessoais e o networking são decisivos para o sucesso profissional.
- Questões bancárias: abrir uma conta bancária no Quénia exige comprovativo de identidade e de residência local. Muitos expatriados usam soluções bancárias globais online para evitar complicações com os bancos locais.
Nigéria: uma das maiores economias de África, com muitas oportunidades de emprego
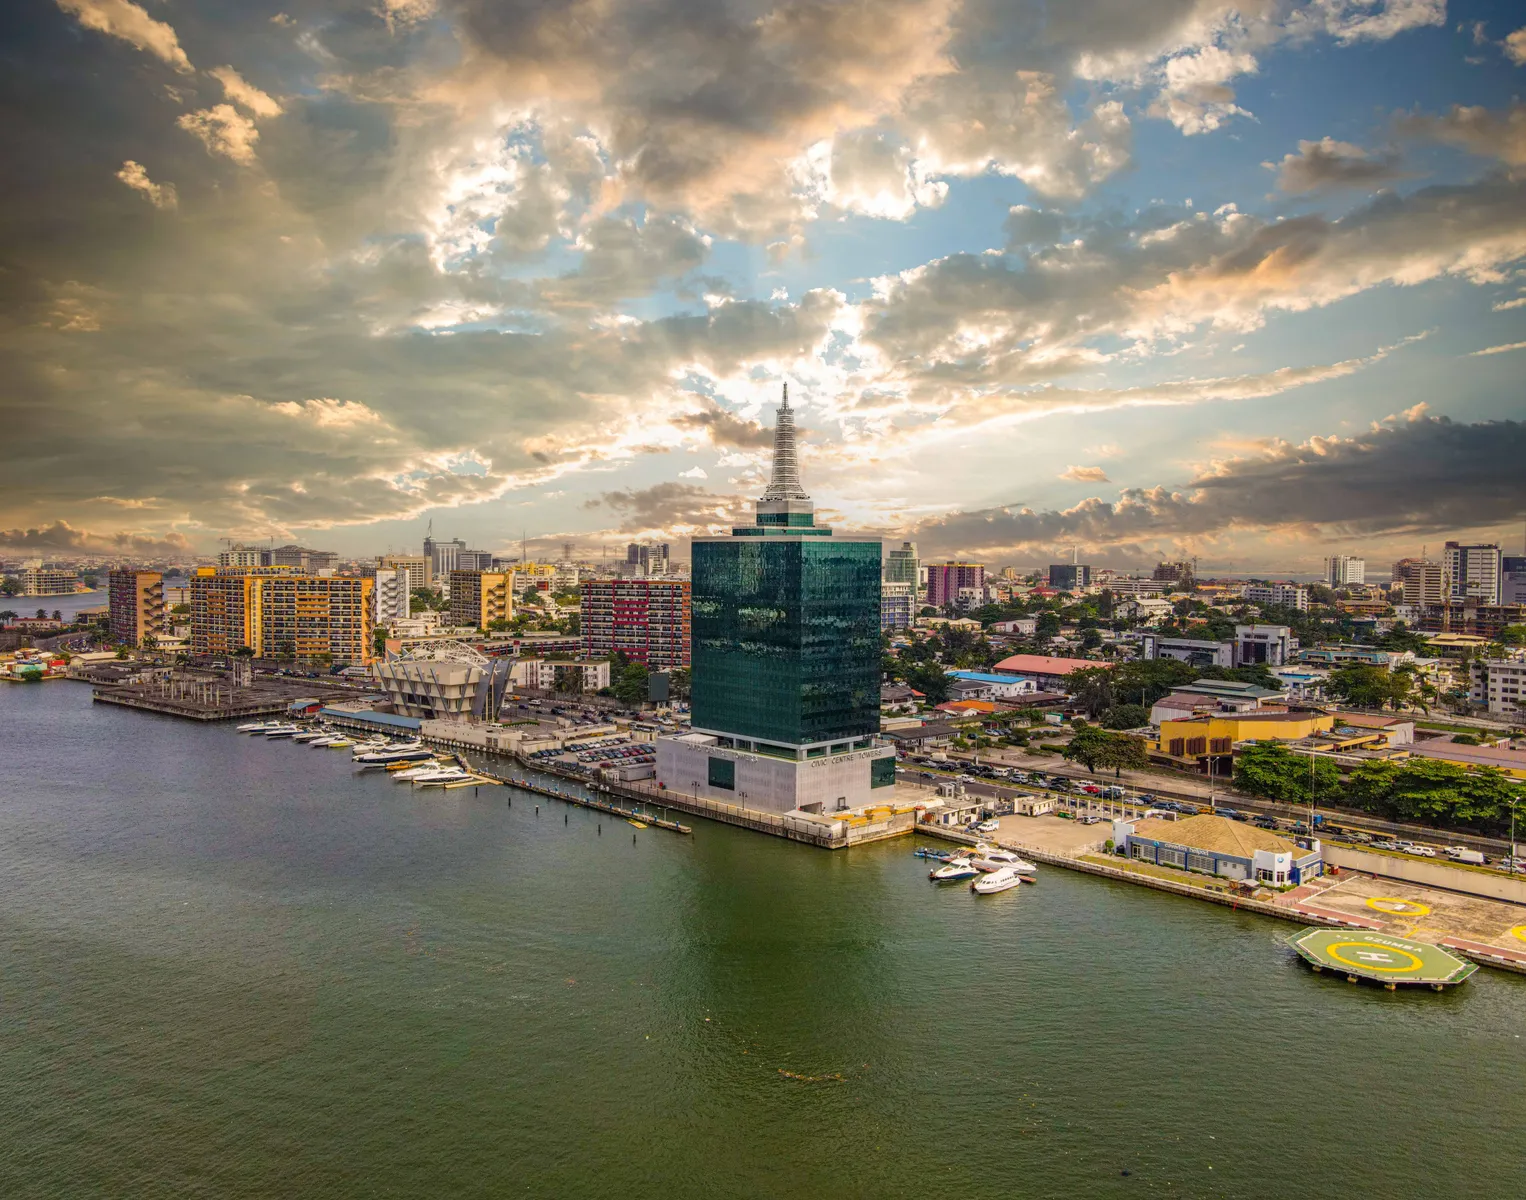
A Nigéria é uma das maiores economias de África e oferece oportunidades diversas em setores como o petróleo e gás, as finanças, as telecomunicações e a tecnologia. Lagos, Abuja e Port Harcourt são cidades-chave para profissionais qualificados, sobretudo na tecnologia, nas finanças e na energia.
O salário mínimo mensal na Nigéria ronda os 70 000 NGN (cerca de 60 USD). Ainda assim, os profissionais podem ganhar muito acima do salário mínimo nacional em setores muito procurados, como o petróleo e gás, as TI e as finanças.
O sistema de saúde da Nigéria combina prestadores públicos e privados. Muitos expatriados preferem a saúde privada pela melhor qualidade dos serviços. O custo de vida em cidades como Lagos é relativamente alto, mas acessível em comparação com muitas outras grandes cidades do mundo.
Aspetos a considerar:
- Mercado de trabalho: a economia nigeriana assenta em setores como o petróleo e gás, a agricultura, as telecomunicações e as finanças. Os expatriados com competências nestas áreas, bem como em TI e engenharia, podem encontrar oportunidades lucrativas.
- Rendimentos e inflação: os salários podem variar muito consoante a experiência e a localização, e a inflação pode afetar o poder de compra.
- Plataformas de emprego: entre os sites de emprego mais populares estão o LinkedIn, o Jobberman e o MyJobMag.
- Cultura de trabalho:
- As relações de negócio assentam muitas vezes na confiança e nas ligações pessoais.
- A pontualidade e o respeito pela autoridade são importantes nos locais de trabalho nigerianos.
- Questões bancárias: os expatriados precisam de uma conta bancária nigeriana para receber pagamentos. Muitos preferem começar com soluções bancárias globais antes de passarem para uma conta local.
Egito: uma economia dinâmica com oportunidades para profissionais qualificados
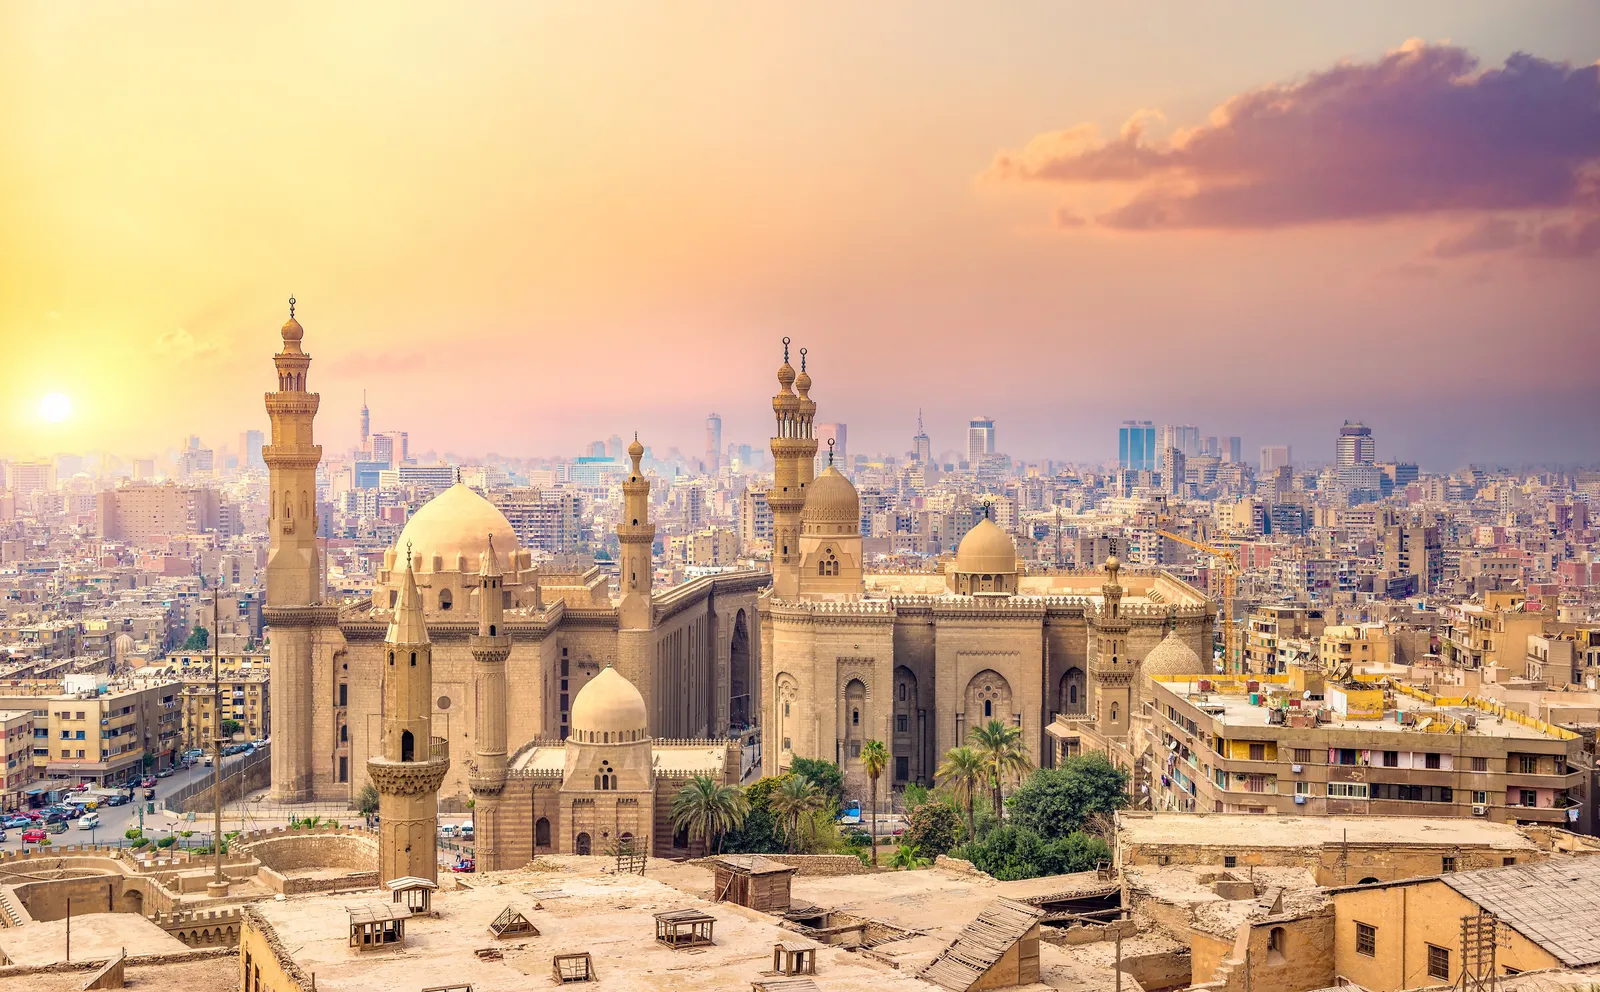
O Egito, uma das maiores e mais influentes economias de África, oferece oportunidades de emprego diversificadas, sobretudo nas finanças, no turismo, na tecnologia e na indústria. O Cairo, centro económico do país, atrai profissionais da banca, das TI e da engenharia, enquanto Alexandria e o Novo Cairo se afirmam como novos centros de negócios.
O salário mínimo no Egito ronda os 3 500 EGP (cerca de 115 USD) por mês, embora os salários variem muito consoante o setor e a experiência. Os expatriados em setores como a tecnologia, as finanças e a energia podem ganhar salários competitivos, sobretudo em empresas multinacionais.
O Egito tem um sistema de saúde misto, com opções públicas e privadas. Muitos expatriados preferem a saúde privada pela melhor qualidade e acessibilidade. O custo de vida é relativamente acessível, embora o alojamento nos bairros mais nobres possa ser caro.
Aspetos a considerar:
- Mercado de trabalho: a economia egípcia assenta nas finanças, nas telecomunicações, na indústria e no turismo. O Governo também investe em tecnologia e infraestruturas, o que cria oportunidades para profissionais qualificados.
- Rendimentos e custo de vida: os salários variam consoante o setor e, embora o custo de vida seja geralmente mais baixo do que em muitos países africanos, os produtos importados e as escolas privadas podem ser caros.
- Plataformas de emprego: entre os sites de emprego úteis estão o LinkedIn, o Wuzzuf e o Bayt.
- Cultura de trabalho:
- Os ambientes profissionais tendem a ser hierárquicos, e o respeito pela antiguidade é importante.
- O networking e as ligações pessoais têm um papel decisivo na obtenção de emprego.
- Questões bancárias: abrir uma conta bancária no Egito exige comprovativo de residência. Muitos expatriados começam com uma solução bancária global online para gerir transações internacionais antes de passarem para uma conta local.
Senegal: uma economia da África Ocidental em expansão, com cada vez mais oportunidades
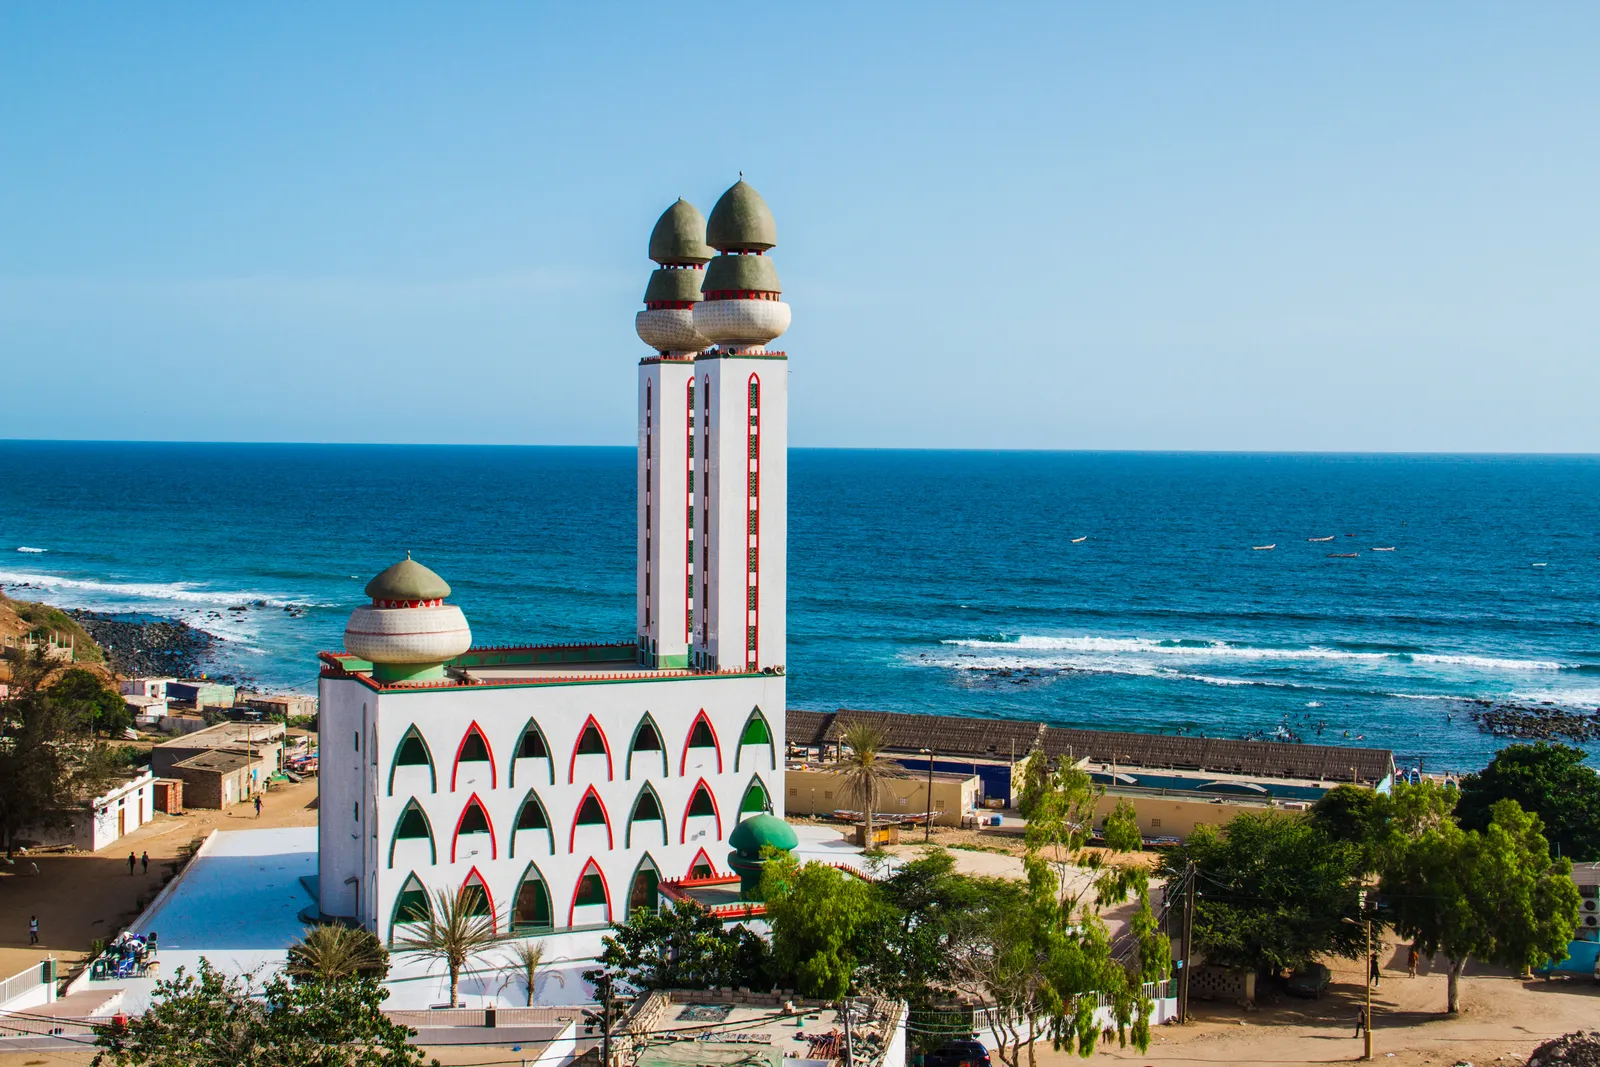
O Senegal, uma das economias mais estáveis da África Ocidental, oferece várias oportunidades de emprego, sobretudo nas finanças, na agricultura, no turismo e nas telecomunicações. Dakar, a capital e centro económico, atrai profissionais da banca, da tecnologia e do comércio internacional, enquanto outras regiões desenvolvem setores como as energias renováveis e as pescas.
O salário mínimo no Senegal ronda os 64 000 XOF (cerca de 105 USD) por mês, embora os salários variem muito consoante o setor e a experiência. Os expatriados em áreas muito procuradas, como as TI, a engenharia e as finanças, podem conseguir salários competitivos, sobretudo em multinacionais ou ONG.
O Senegal tem opções de saúde públicas e privadas, e as clínicas privadas oferecem serviços de melhor qualidade. Embora o custo de vida em Dakar seja relativamente alto face a outras cidades da África Ocidental, continua a ser acessível para muitos expatriados.
Aspetos a considerar:
- Mercado de trabalho: a economia senegalesa assenta em setores como as finanças, as telecomunicações, a agricultura e as infraestruturas. A aposta do Governo na transformação digital também cria novas oportunidades na tecnologia e no empreendedorismo.
- Rendimentos e custo de vida: os salários variam consoante o setor e, embora as despesas diárias sejam acessíveis, os produtos importados e a habitação em Dakar podem ser caros.
- Plataformas de emprego: entre os sites de emprego úteis estão o LinkedIn, o Emploi Dakar e o Senjob.
- Cultura de trabalho:
- As relações de negócio assentam na confiança, e o networking é essencial para progredir na carreira.
- O francês é a principal língua de negócios, por isso a fluência é muitas vezes necessária para funções profissionais.
- Questões bancárias: abrir uma conta bancária no Senegal exige normalmente comprovativo de residência. Muitos expatriados usam uma solução bancária global online para gerir transações internacionais antes de abrirem uma conta local.
Namíbia: uma economia estável com oportunidades em setores-chave
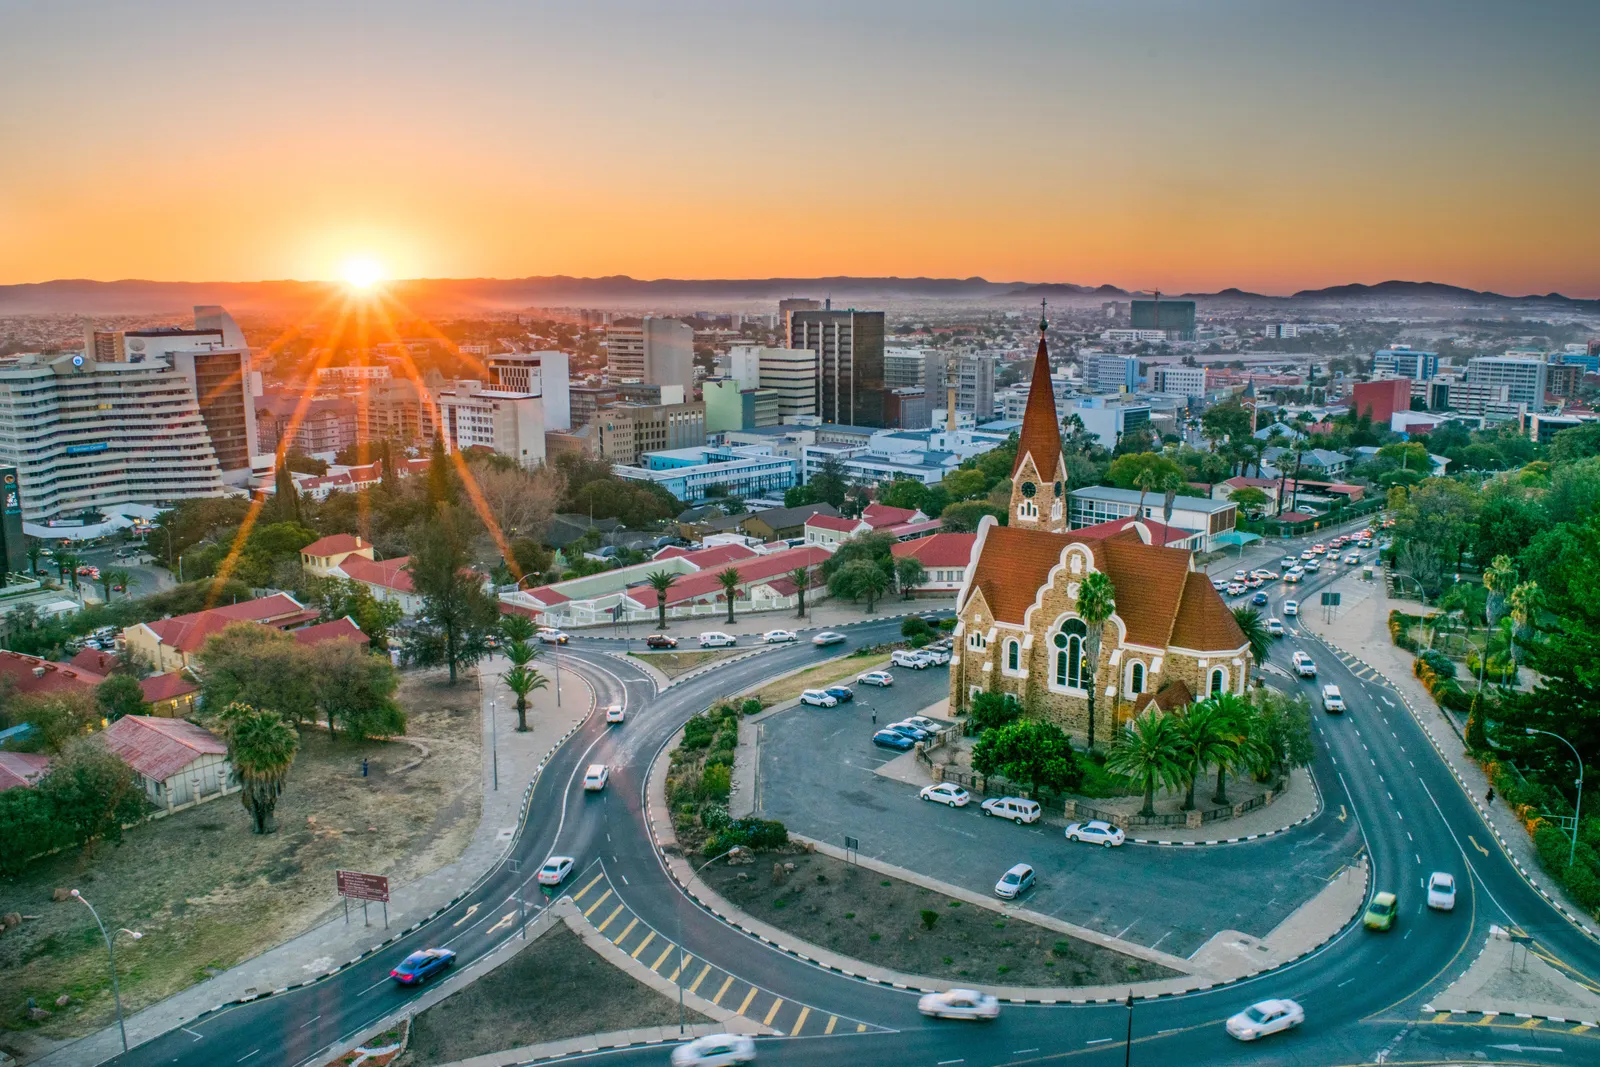
A Namíbia, um dos países política e economicamente mais estáveis de África, oferece várias oportunidades de emprego, sobretudo na mineração, no turismo, na agricultura e nas energias renováveis. Windhoek, a capital e centro económico, concentra setores dinâmicos como a banca, o comércio e a logística, enquanto regiões como Erongo e Otjozondjupa são polos de mineração e indústria.
O salário mínimo na Namíbia varia consoante o setor: os trabalhadores domésticos têm uma remuneração de base de 1 564 NAD (cerca de 85 USD) por mês. Ainda assim, os profissionais qualificados, sobretudo na engenharia, na energia e nas finanças, podem ganhar salários bem mais altos, em especial em multinacionais ou em projetos apoiados pelo Governo.
A Namíbia tem um sistema de saúde misto, com unidades públicas e privadas. A saúde privada oferece serviços de melhor qualidade e é a preferida de muitos expatriados. O custo de vida em Windhoek é relativamente alto face a outras cidades namibianas, mas continua acessível em comparação com as grandes metrópoles mundiais.
Aspetos a considerar:
- Mercado de trabalho: a economia namibiana assenta na mineração (diamantes, urânio e ouro), no turismo, na agricultura e nas energias renováveis. As iniciativas do Governo em infraestruturas e energia verde estão a criar novas oportunidades para trabalhadores qualificados.
- Rendimentos e custo de vida: os salários variam muito consoante o setor e o nível de experiência. Embora o custo de vida seja moderado, os produtos importados podem ser caros, dada a dependência da Namíbia das importações.
- Plataformas de emprego: entre os sites de emprego úteis estão o LinkedIn, o PNet e o Namijob.
- Cultura de trabalho:
- A cultura empresarial é geralmente formal, com respeito pela hierarquia e pelo protocolo.
- O inglês é a língua oficial, o que facilita a integração dos expatriados no mercado de trabalho.
- Questões bancárias: abrir uma conta bancária na Namíbia exige comprovativo de residência e de emprego. Muitos expatriados usam uma solução bancária global online para as transações internacionais antes de abrirem uma conta local.
Marrocos: um polo norte-africano de comércio, turismo e indústria
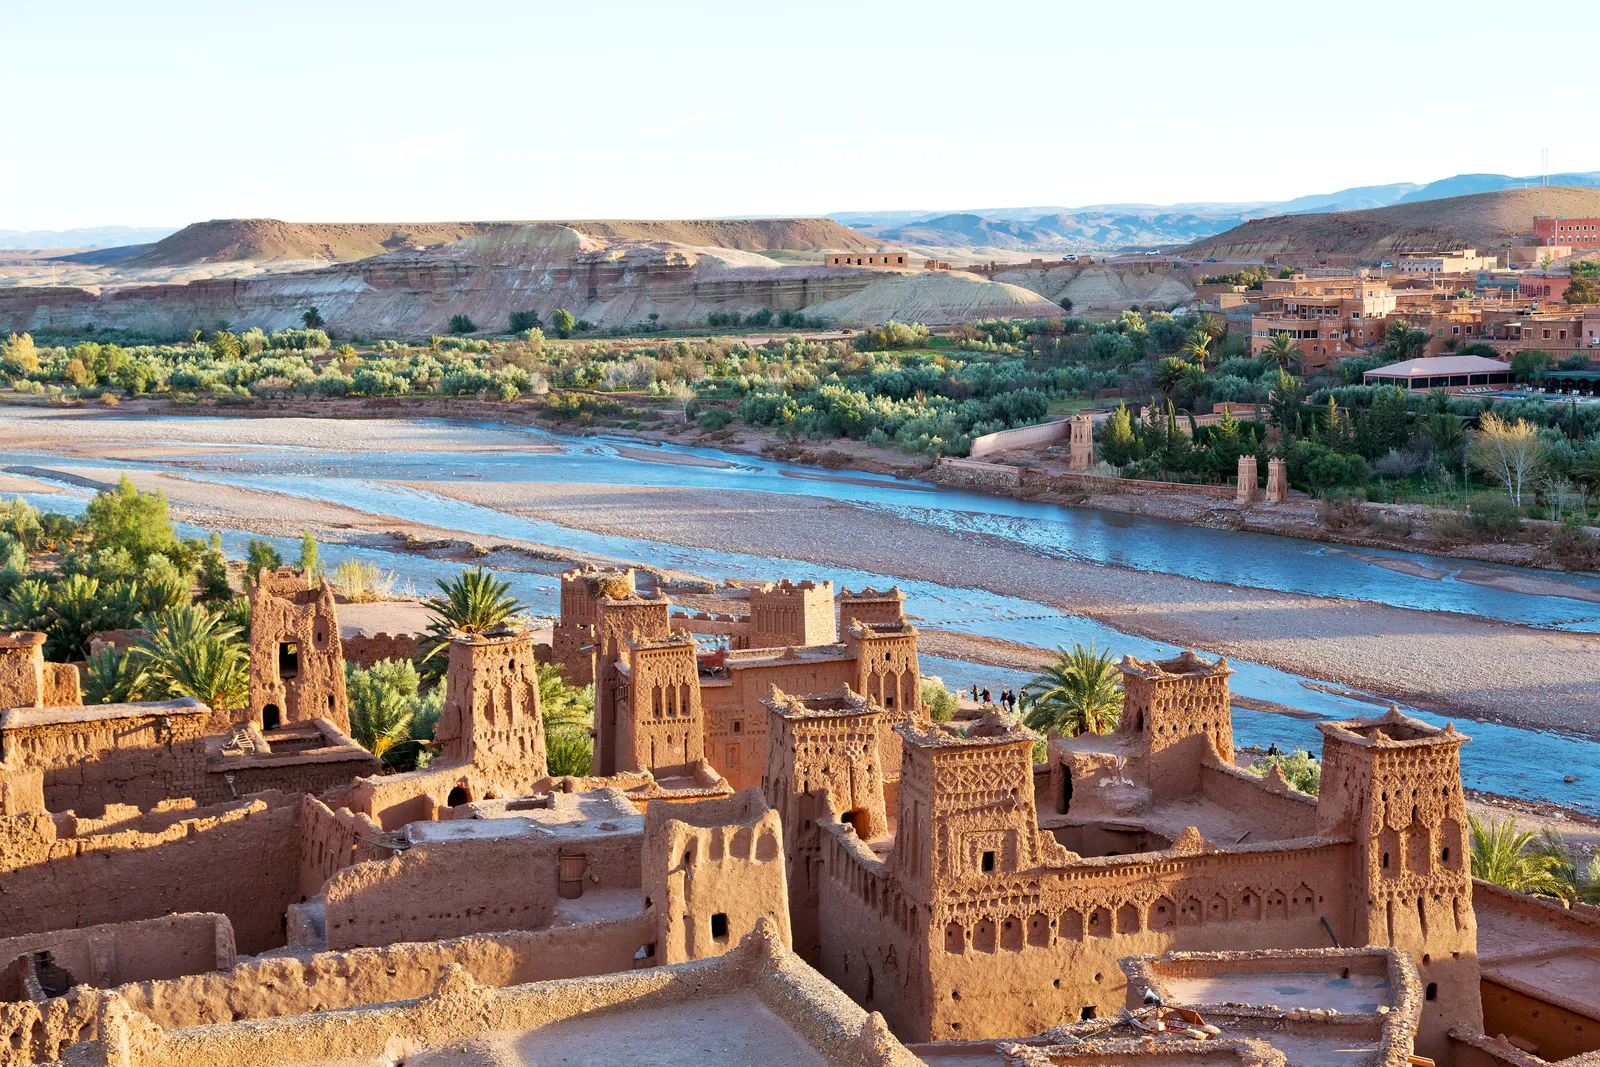
Marrocos, uma das economias mais dinâmicas do Norte de África, oferece oportunidades de emprego diversificadas no comércio, no turismo, na indústria e nas energias renováveis. Casablanca, o centro financeiro do país, atrai profissionais da banca, das TI e da logística, enquanto Marraquexe e Agadir são grandes centros turísticos.
O salário mínimo em Marrocos ronda os 3 100 MAD (cerca de 310 USD) por mês, embora os salários variem consoante o setor e a experiência. Os profissionais qualificados em áreas como as finanças, a tecnologia e a engenharia podem ganhar mais, sobretudo em multinacionais ou em projetos do Governo.
Marrocos tem sistemas de saúde públicos e privados, e as clínicas privadas oferecem melhores serviços e tempos de espera mais curtos. O custo de vida é relativamente acessível, mas as grandes cidades, como Casablanca e Rabat, podem ser mais caras.
Aspetos a considerar:
- Mercado de trabalho: a economia marroquina assenta em setores como o comércio, o turismo, a indústria automóvel e as energias renováveis. Os investimentos do Governo em infraestruturas e digitalização estão a criar mais oportunidades.
- Rendimentos e custo de vida: os salários variam muito e, embora as despesas diárias sejam comportáveis, a habitação nas grandes cidades pode ser cara.
- Plataformas de emprego: entre os sites de emprego mais populares estão o LinkedIn, o Rekrute e o Emploi.ma.
- Cultura de trabalho:
- A cultura empresarial combina formalidade e relações pessoais, e o networking tem um papel central.
- O francês e o árabe são as principais línguas de negócios, por isso a fluência numa delas é muitas vezes necessária para funções profissionais.
- Questões bancárias: abrir uma conta bancária em Marrocos exige comprovativo de residência e de emprego. Muitos expatriados começam com uma solução bancária global online para as transações internacionais antes de abrirem uma conta local.
A sua próxima aventura profissional espera por si em África
Quer esteja a pensar na África do Sul, no Quénia, na Nigéria ou noutro país africano, o continente tem oportunidades para profissionais qualificados. Ter acesso a serviços financeiros eficientes, como uma solução bancária global online, pode simplificar a mudança e ajudá-lo a gerir as suas finanças enquanto se adapta à nova casa.
Abra hoje uma conta Grey e prepare a sua mudança para África com o pé direito!
Cartão virtual PayPal: como pagar online sem cartão físico
O PayPal ainda tem cartão virtual? Saiba o que aconteceu ao PayPal Key, que opções existem e as melhores alternativas. Compare e escolha a sua hoje.
Tunde Aladeloba
•
September 23, 2026
•
6 min de leitura
Pagar online mudou muito na última década. Em vez de introduzir os dados do cartão em cada site, milhões de pessoas preferem carteiras digitais que lhes permitem pagar com um único início de sessão. Para muitos, o PayPal tornou-se a opção habitual para fazer compras online, pagar a freelancers e concluir uma compra sem partilhar os dados bancários com cada comerciante.
Durante anos, o cartão virtual PayPal teve nome próprio: PayPal Key, um serviço que gerava um número de cartão digital para compras online. No entanto, o PayPal encerrou o PayPal Key em 2022, e desde então muita gente pergunta se ainda existe alguma alternativa dentro do PayPal.
Hoje o PayPal já não oferece um cartão virtual independente, mas continua a haver formas seguras de pagar sem apresentar um cartão físico. Pode pagar diretamente no checkout com o seu saldo PayPal, a conta bancária associada ou os cartões guardados, ou usar o cartão de débito PayPal, que os utilizadores elegíveis podem adicionar a uma carteira digital. Este guia explica as opções disponíveis, as suas limitações e as melhores alternativas para compras online.
O PayPal ainda tem cartão virtual?
Não. O PayPal já não oferece o PayPal Key, o seu antigo serviço de cartão virtual, que deixou de funcionar em 2022.
Durante vários anos, o PayPal Key foi uma forma prática de comprar online: gerava um número de cartão virtual associado à sua conta PayPal. Funcionava em qualquer loja online que aceitasse Mastercard, o que o tornava muito útil para subscrições, compras pontuais e comerciantes sem PayPal no checkout. Desde o encerramento em 2022, não está disponível nem para novos utilizadores nem para quem já o tinha.
Embora o cartão virtual tenha sido descontinuado, o PayPal continua a oferecer formas seguras de pagar online. Pode concluir compras com o saldo PayPal, a conta bancária associada ou os cartões de débito e crédito guardados, desde que o comerciante aceite PayPal. Nos Estados Unidos, o PayPal oferece também o cartão de débito PayPal (PayPal Debit Mastercard), que permite aos utilizadores elegíveis gastar o saldo e que pode ser adicionado a carteiras digitais compatíveis para pagamentos contactless e online. São opções flexíveis, mas não são cartões virtuais independentes como era o PayPal Key.
Como usar o PayPal para pagar online em segurança
O fim do PayPal Key não significa que o PayPal tenha deixado de ser útil para compras online. Milhões de comerciantes em todo o mundo continuam a aceitar PayPal no checkout, o que permite pagar sem partilhar diretamente os dados do cartão com cada site. Para muitas pessoas, continua a ser a forma mais simples de acrescentar uma camada extra de proteção aos pagamentos online.
Quando comprar num site que aceite PayPal, escolha PayPal no pagamento, inicie sessão na sua conta e selecione o método de pagamento. Consoante a sua conta, o pagamento pode sair do saldo PayPal, da conta bancária associada ou de um cartão de débito ou crédito guardado.
Se tiver acesso ao cartão de débito PayPal, ao pedi-lo recebe um cartão digital na app que pode usar em compras online compatíveis. Adicioná-lo ao Apple Pay, ao Google Wallet ou ao Samsung Pay dá-lhe outra forma segura de pagar em lojas físicas e online onde essas carteiras sejam aceites.
Como obter um cartão virtual PayPal em 2026
Se procura um cartão virtual PayPal, a primeira coisa a saber é que o PayPal Key já não está disponível. O PayPal encerrou o seu serviço de cartão virtual em 2022, por isso hoje não é possível aderir nem ativá-lo. Muitos artigos ainda recomendam o PayPal Key, mas esses guias estão desatualizados e não refletem os produtos atuais do PayPal.
A alternativa mais próxima é o cartão de débito PayPal, disponível para utilizadores elegíveis nos Estados Unidos. Segundo o PayPal, ao aderir recebe de imediato um cartão digital que pode usar online ou adicionar a carteiras como o Apple Pay e o Google Pay enquanto o cartão físico não chega.
Para começar, inicie sessão na sua conta PayPal e procure a secção do cartão de débito PayPal. Se for elegível, preencha o pedido e ative o cartão. Depois, poderá ver os dados do cartão na app e usá-lo onde a Mastercard for aceite. Tenha em conta que o PayPal cobra 2,5 % nas transações internacionais com este cartão.
As melhores alternativas ao cartão virtual PayPal
Como o PayPal já não oferece o PayPal Key, quem precisa de um cartão virtual tem várias alternativas fiáveis. Tanto as fintechs como os bancos tradicionais disponibilizam cartões virtuais, embora as funcionalidades, as comissões e a disponibilidade variem.
| Fornecedor | Tem cartão virtual? | Indicado para | Principal vantagem |
|---|---|---|---|
| Grey | Sim | Pagamentos internacionais e compras online | Cartão virtual Visa ou Mastercard, consoante o seu país, com saldos em USD, GBP e EUR para gastar em todo o mundo |
| Wise | Sim (em regiões elegíveis) | Despesas internacionais | Conta multidivisas com taxas de câmbio competitivas |
| Revolut | Sim | Quem viaja com frequência | Cartões virtuais descartáveis e normais com controlos de despesa |
| Chase |
Não | Clientes atuais do Chase | Não emite números de cartão virtual próprios; os cartões podem ser adicionados a carteiras digitais |
| Capital One | Sim | Titulares de cartões de crédito | Números de cartão virtual na app e na extensão de navegador da Capital One |
| Citi |
Alguns cartões | Clientes atuais do Citi | Números de conta virtuais para titulares elegíveis |
Dados revistos em setembro de 2026. A melhor escolha depende da forma como vai usar o cartão virtual. Se costuma receber pagamentos internacionais antes de os gastar online, a Grey dá-lhe mais flexibilidade com saldos em moeda estrangeira.
Porque é que um cartão virtual Grey pode ser mais indicado
Escolher o cartão virtual certo depende da forma como ganha e gasta o seu dinheiro. Se os seus rendimentos vêm de clientes ou empregadores no estrangeiro, um cartão virtual Grey é muito mais do que uma forma de pagar online. É um cartão virtual Visa ou Mastercard, consoante o seu país, que gasta diretamente do seu saldo em USD, GBP ou EUR, é criado em poucos minutos na app e funciona em qualquer loja online que aceite a respetiva rede.
Por isso a Grey é especialmente útil para pagar subscrições de software, serviços na nuvem, publicidade online, reservas de viagem, plataformas de streaming e compras em comerciantes internacionais. Os pagamentos em USD não têm comissão transfronteiriça; nos comerciantes que cobram noutra moeda aplica-se uma comissão transfronteiriça de 2 % + 0,50 USD, cobrada pelo comerciante e não pela Grey. Para freelancers, trabalhadores remotos e profissionais digitais que já recebem pagamentos internacionais, a Grey junta num só lugar receber, guardar e gastar em várias moedas.
Perguntas frequentes
O que aconteceu ao PayPal Key?
O PayPal Key era o serviço de cartão virtual do PayPal que gerava um número de cartão digital para compras online. A empresa descontinuou o produto em 2022 e não voltou a lançá-lo. Hoje, os utilizadores têm de recorrer a outras opções de pagamento do PayPal ou escolher um fornecedor externo de cartões virtuais.
Posso gerar um número de cartão virtual PayPal em 2026?
Não. O PayPal já não permite gerar um número de cartão virtual independente como o do PayPal Key. Se precisar de um cartão virtual para compras online, terá de usar a alternativa de uma fintech ou de um banco que a ofereça.
O cartão de débito PayPal funciona como um cartão virtual?
Não exatamente. O cartão de débito PayPal é um cartão de débito associado ao seu saldo PayPal. Ao pedi-lo recebe uma versão digital que pode ver na app e adicionar a carteiras digitais compatíveis, mas não é o mesmo que o antigo cartão virtual PayPal Key.
Posso usar o meu saldo PayPal em qualquer loja online?
Só se o comerciante aceitar PayPal no checkout. Se um site não aceitar pagamentos PayPal, normalmente não pode usar o saldo diretamente. Nesses casos, precisa de outro método de pagamento, como um cartão de débito, um cartão de crédito ou um cartão virtual.
Qual é a melhor alternativa ao PayPal para compras online?
Depende das suas necessidades. Se quer um cartão virtual dedicado a compras internacionais, fornecedores como a Grey, a Wise e a Revolut são boas opções. Oferecem cartões virtuais pensados para pagamentos online seguros, com funcionalidades que o PayPal Key já não oferece.
Como obtenho um cartão virtual Grey?
Crie uma conta Grey, conclua a verificação necessária e tenha saldo numa moeda compatível, como USD, GBP ou EUR. Depois, crie o seu cartão virtual na app Grey: será Visa ou Mastercard, consoante o seu país, e poderá usá-lo em pagamentos online quase de imediato.
O PayPal continua a ser uma forma fiável de pagar online, mas o seu cartão virtual independente já não existe. Se precisa de um cartão virtual para compras e subscrições em todo o mundo, abra uma conta Grey ou descarregue a app e gaste diretamente do seu saldo em USD, GBP ou EUR.
A moeda mais desvalorizada do mundo: as 15 de menor valor face ao dólar
Saiba qual é a moeda mais desvalorizada do mundo e as 15 de menor valor face ao dólar, com os motivos de cada uma. Compare o ranking atualizado.
Adeolu Titus Adekunle
•
September 23, 2026
•
6 min de leitura
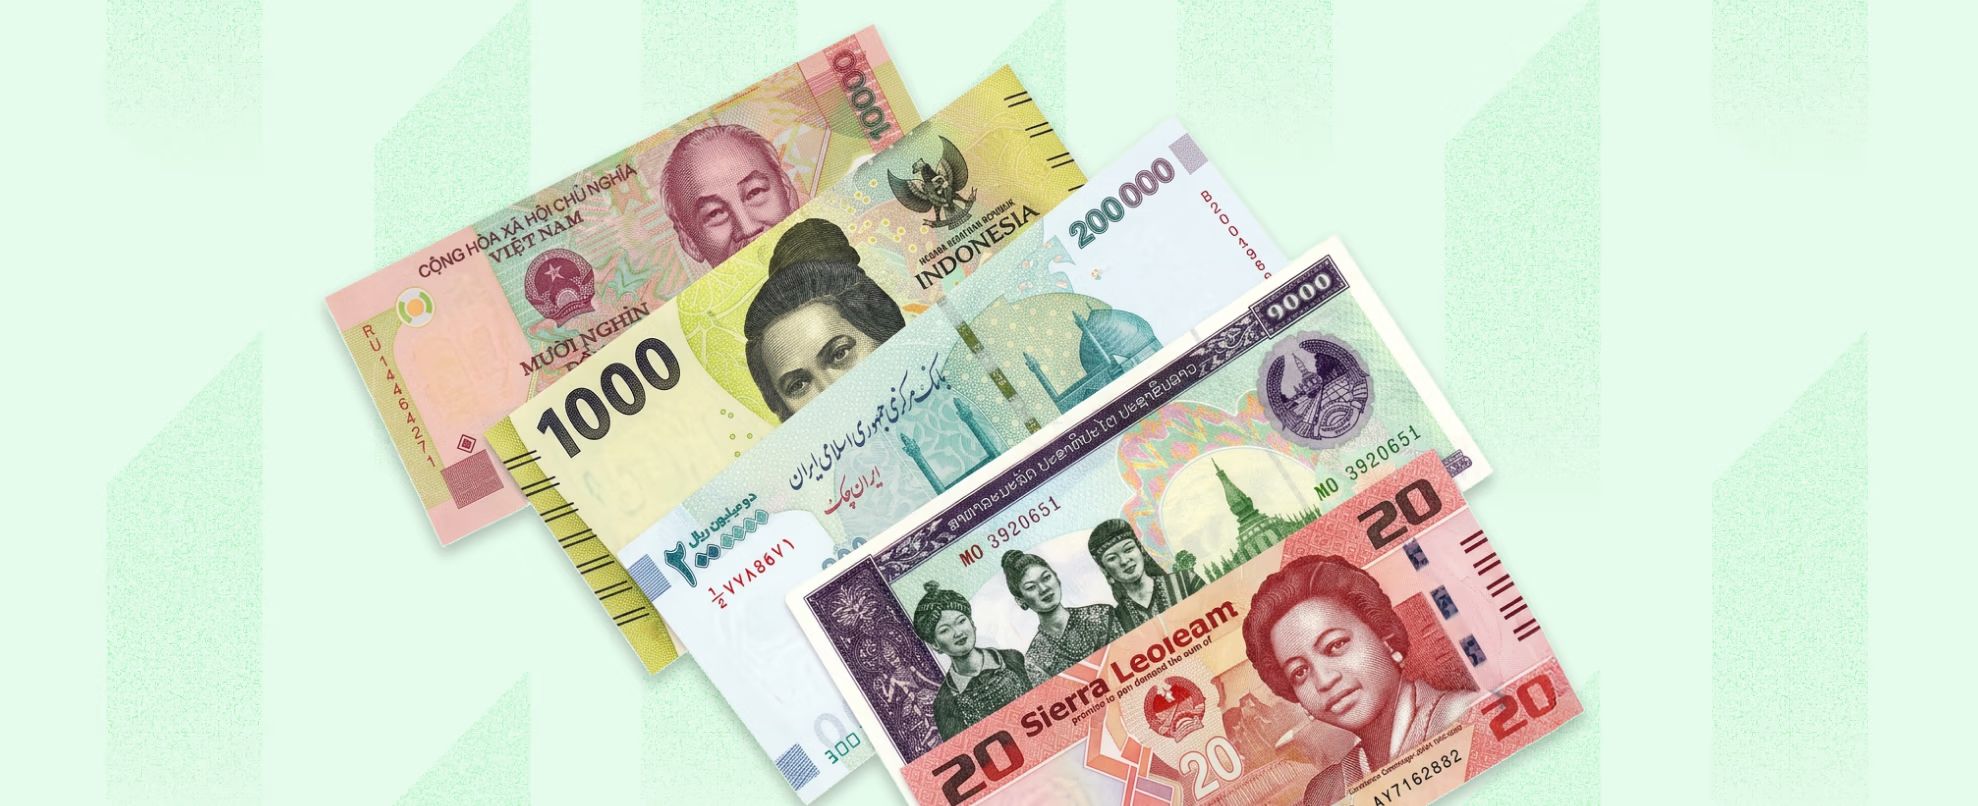
O valor das moedas sobe e desce a toda a hora, mas algumas estão há décadas entre as mais fracas e nada indica que isso vá mudar tão cedo. Hoje, a moeda mais desvalorizada do mundo é o rial iraniano: no mercado livre, são precisos cerca de 1 800 000 riais para comprar 1 dólar americano (a taxa oficial ronda os 42 000 riais por dólar). No entanto, às taxas oficiais, a moeda de menor valor é a libra libanesa, a 89 000 LBP por dólar. Outras moedas de valor muito baixo são o dong vietnamita, o leone da Serra Leoa, o kip laosiano e a rupia indonésia. A inflação, a estabilidade política e a balança comercial determinam o seu valor.
Ainda assim, uma taxa de câmbio fraca não significa necessariamente que a economia de um país esteja a falhar. Algumas moedas valem pouco por causa de decisões monetárias do passado ou de redenominações, e não da realidade económica atual. Por isso, vale a pena perceber o que uma moeda de baixo valor revela, e o que não revela.
Neste guia, explicamos o que torna uma divisa numa das de menor valor do mundo, porque é que as taxas de câmbio variam tanto e quais são as 15 moedas de menor valor face ao dólar americano.
O que faz de uma moeda a «de menor valor»?
Quando se fala da moeda mais desvalorizada ou mais fraca, quase sempre se fala da sua taxa de câmbio face ao dólar americano. Quanto mais unidades dessa moeda forem precisas para comprar um dólar, menor é o seu valor nominal.
Mas isso não conta a história toda. Uma moeda pode ter uma taxa de câmbio muito baixa sem que a economia do país seja particularmente fraca. O valor de uma moeda depende também da forma como foi denominada na origem, da história económica do país e do efeito da inflação ao longo do tempo.
Por exemplo, o dong vietnamita troca-se a cerca de 25 000 dongs por dólar, o que o coloca entre as moedas de menor valor do mundo pela taxa de câmbio. No entanto, o Vietname cresce a bom ritmo há décadas. A taxa de câmbio baixa resulta sobretudo da política monetária histórica, e não de um mau desempenho económico.
É por isso que os economistas avaliam as moedas sobretudo pelo seu poder de compra, ou seja, a quantidade de bens e serviços que uma quantia em moeda local compra dentro do país. Um milhão de riais iranianos compra pouco no mercado americano, mas no Irão continua a pagar bens e serviços locais. Não nos interprete mal: um valor baixo pode refletir dificuldades económicas, mas a taxa de câmbio, por si só, não mede o desempenho de uma economia.
Qual é a moeda mais desvalorizada do mundo?
A moeda mais desvalorizada do mundo pela taxa de câmbio nominal face ao dólar é o rial iraniano (IRR). Em meados de 2026, a taxa oficial ronda os 42 000 riais por dólar, enquanto no mercado livre 1 dólar vale cerca de 1 835 000 riais (183 500 tomans).
A fraqueza do rial deve-se sobretudo às sanções dos Estados Unidos e da comunidade internacional, impostas durante décadas por causa do programa nuclear iraniano, a uma inflação persistentemente elevada, ao acesso limitado à banca mundial e à impossibilidade de transacionar livremente as receitas do petróleo através do sistema financeiro internacional. Somando tudo, a moeda perdeu a grande maioria do seu valor em dólares nos últimos vinte anos.
Ranking das moedas de menor valor do mundo
Estas são as moedas com a taxa de câmbio nominal mais baixa face ao dólar americano no momento em que escrevemos. Como as taxas de câmbio mudam constantemente, os valores e a ordem podem variar.
| Posição | Moeda | País | Unidades aproximadas por USD (meados de 2026) | Principal motivo do baixo valor |
|---|---|---|---|---|
| 1 | Rial iraniano (IRR) | Irão | ~1 800 000 | Sanções internacionais, inflação elevada, acesso limitado a divisas |
| 2 | Libra libanesa (LBP) | Líbano | ~89 000 | Colapso do sistema financeiro em 2019, inflação elevada, falência do setor bancário, forte dependência das importações, instabilidade |
| 3 | Dong vietnamita (VND) | Vietname | ~26 000 | Denominação histórica, taxa de câmbio gerida pelo Governo |
| 4 | Leone da Serra Leoa (SLL)* | Serra Leoa | ~22 000 | Recuperação pós-conflito, base exportadora fraca, inflação elevada |
| 5 | Kip laosiano (LAK) | Laos | ~22 000 | Industrialização limitada, economia sem acesso ao mar, grande dependência das importações |
| 6 | Rupia indonésia (IDR) | Indonésia | ~18 000 | Economia grande, mas com uma moeda de denominação elevada, inflação histórica |
| 7 | Som usbeque (UZS) | Usbequistão | ~12 000 | Denominação da era soviética, convertibilidade historicamente limitada |
| 8 | Franco guineense (GNF) | Guiné | ~8 700 | Dependência dos recursos naturais, instabilidade política, instituições frágeis |
| 9 | Guarani paraguaio (PYG) | Paraguai | ~6 000 | Histórico de inflação regional, denominação elevada |
| 10 | Ariary malgaxe (MGA) | Madagáscar | ~4 300 | Pobreza persistente, pouca diversificação comercial, vulnerabilidade climática |
| 11 | Riel cambojano (KHR) | Camboja | ~4 000 | Hiperinflação histórica, uso generalizado do dólar no país |
| 12 | Xelim ugandês (UGX) | Uganda | ~3 700 | Inflação persistente, reconstrução económica pós-conflito |
| 13 | Franco burundiano (BIF) | Burundi | ~2 900 | Uma das economias mais pobres do mundo, inflação elevada, instabilidade política |
| 14 | Xelim tanzaniano (TZS) | Tanzânia | ~2 600 | Inflação regional, pouca diversificação das exportações |
| 15 | Franco congolês (CDF) | República Democrática do Congo | ~2 200 | Conflitos, instituições frágeis, extração de recursos sem um desenvolvimento alargado |
Todas as taxas são aproximadas a meados de 2026 e podem mudar. Consulte a taxa atual no conversor de moeda.
- *A Serra Leoa redenominou a sua moeda e cortou-lhe três zeros. Um novo leone (SLE) equivale legalmente a 1 000 leones antigos (SLL). A maioria das plataformas financeiras continua a mostrar os dois códigos.
Porque é que algumas moedas são tão fracas?
Uma moeda não enfraquece de um dia para o outro nem por causa de um único acontecimento passageiro. Na maioria dos casos, resulta de vários fatores económicos e políticos ao longo de muitos anos.
- Inflação elevada: quando os preços sobem mais depressa do que noutros países, a moeda perde poder de compra e enfraquece face a divisas fortes como o dólar americano. A inflação no Irão esteve acima de 30 % durante longos períodos, e a da Venezuela chegou a ser tão grave que a moeda teve de ser redenominada várias vezes.
- Sanções internacionais: as sanções podem limitar o acesso de um país à banca mundial, ao investimento estrangeiro e aos mercados de exportação. O Irão é um bom exemplo: as restrições ao SWIFT e às operações em dólares dificultaram muito o seu comércio internacional, o que pressiona o rial há muito tempo.
- Instabilidade política e conflitos: guerras, agitação política e governos fracos reduzem a confiança dos investidores e levam empresas e particulares a tirar o dinheiro do país. O franco congolês, o franco burundiano e o leone da Serra Leoa foram todos afetados por anos de instabilidade.
- Exportações fracas e défices comerciais: os países que exportam bens de baixo valor e importam produtos caros costumam gastar mais divisas do que ganham. Com o tempo, isso pressiona a moeda local em baixa.
- Má política monetária: se um governo financia a despesa a imprimir mais dinheiro, a inflação costuma vir a seguir e reduz o valor da moeda. Os bancos centrais independentes conseguem, em geral, controlar melhor a inflação e manter a confiança na moeda.
- Denominação histórica: algumas moedas valem pouco simplesmente por causa da denominação original. O dong vietnamita e a rupia indonésia, por exemplo, precisam de milhares de unidades para igualar um dólar, mas isso reflete tanto decisões monetárias do passado como a situação económica atual.
Como uma moeda fraca afeta quem viaja e quem recebe remessas
O valor de uma moeda não interessa só a quem vive no país, mas também a quem o visita e a quem para lá envia dinheiro.
Viajar para um país com uma moeda fraca pode sair barato para quem paga em USD, EUR ou GBP. O alojamento, a comida e os serviços são cobrados em moeda local, e com pouca divisa forte vai-se longe. As complicações surgem em economias muito dependentes do numerário, onde há poucas caixas multibanco, a moeda não é livremente convertível ou a taxa do mercado paralelo é muito diferente da oficial.
Para quem recebe dinheiro do estrangeiro
As oscilações da taxa de câmbio podem afetar muito as remessas. Mesmo que alguém envie o mesmo valor em USD, EUR ou GBP todos os meses, o montante recebido em moeda local pode variar bastante só porque a taxa de câmbio não é estável.
Nos países com inflação elevada, converter tudo de imediato para moeda local também pode reduzir o poder de compra ao longo do tempo. Nesse contexto, escolher o momento certo para converter faz toda a diferença.
É por isso que muitos emigrantes e as suas famílias preferem receber as remessas em USD, EUR ou GBP e converter apenas quando precisam, em vez de receberem em moeda local no momento da transferência. Plataformas como a Grey, que permitem ao destinatário manter um saldo em USD, GBP ou EUR, ajudam a proteger o dinheiro da desvalorização da moeda local. Pode enviar dinheiro para o estrangeiro com a Grey, com taxas transparentes e a opção de receber em moeda estrangeira em vez de converter à chegada.
Como proteger o seu dinheiro de uma moeda local fraca
Se vive num país com uma moeda fraca, ou envia dinheiro com frequência para um, há várias formas de reduzir o risco de perder valor.
- Guarde as suas poupanças numa moeda estável: se recebe em USD, GBP ou EUR, pondere manter o dinheiro nessa moeda em vez de converter tudo de imediato. Assim protege as suas poupanças da desvalorização da moeda local.
- Use uma conta multimoeda: as contas multimoeda permitem receber e manter divisas estrangeiras até decidir convertê-las, em vez de a conversão acontecer automaticamente quando o dinheiro chega.
- Escolha taxas de câmbio transparentes: quando precisar de converter, use uma plataforma que mostre claramente a taxa de câmbio e as comissões à partida, em vez de esconder custos numa taxa de câmbio desfavorável.
Ao abrir uma conta em USD, EUR ou GBP com a Grey, os utilizadores de muitos países têm acesso a contas em divisas estáveis (as contas em USD são disponibilizadas através do Lead Bank). Pode receber rendimentos em USD, EUR ou GBP e mantê-los nessa moeda até estar pronto para converter, o que dá alguma proteção contra a instabilidade da moeda local. Também pode converter moeda com a Grey a uma taxa que vê antes de confirmar, com comissões de conversão entre 0 % e 1 %, com um limite de 6 USD em alguns pares de moedas.
Perguntas frequentes
Qual é a moeda mais forte do mundo?
O dinar kuwaitiano (KWD) é geralmente a moeda de maior valor do mundo pela taxa de câmbio nominal. Um dinar kuwaitiano vale mais de três dólares americanos. O dinar do Barém e o rial omanense também estão entre as moedas mais fortes.
Porque é que o rial iraniano é tão fraco?
O rial enfraqueceu devido a décadas de sanções internacionais, inflação elevada, acesso restrito à banca mundial e menos investimento estrangeiro. Em conjunto, estes fatores fizeram a moeda perder grande parte do seu valor face ao dólar americano.
Uma moeda fraca é má para a economia?
Não necessariamente. Uma moeda mais fraca torna as exportações de um país mais baratas e competitivas no estrangeiro. Mas também encarece as importações, o que pode aumentar a inflação e o custo de vida, sobretudo nos países que dependem muito de bens importados.
Posso enriquecer a comprar moedas fracas?
É possível, mas muito arriscado. As moedas enfraquecidas pela inflação, por sanções ou por instabilidade política tendem a continuar a perder valor. Negociar divisas exige conhecer bem a situação económica e envolve um risco significativo de perdas.
Com que frequência muda este ranking?
As taxas de câmbio mexem-se constantemente, mas as moedas do fundo do ranking costumam lá ficar durante anos. Por vezes, um país retira zeros à sua moeda através de uma redenominação, o que altera a taxa de câmbio nominal sem que a economia melhore necessariamente.
Posso ter dólares numa conta Grey a partir de qualquer país?
A Grey disponibiliza contas em USD, GBP e EUR a utilizadores de muitos países. A disponibilidade depende do país onde vive, por isso consulte os países suportados pela Grey para saber que contas estão disponíveis na sua região.
Abra uma conta em USD, EUR ou GBP com a Grey e guarde o seu dinheiro numa moeda estável, viva onde viver. Proteja as suas poupanças da desvalorização da moeda local a partir de hoje.
Como abrir conta bancária nos Estados Unidos sem ser residente: Chase, Wells Fargo e Bank of America
Requisitos para abrir conta bancária nos Estados Unidos no Chase, Wells Fargo e Bank of America, e uma opção sem morada nos EUA. Compare as opções.
Olayoyin Olorunmota
•
September 23, 2026
•
6 min de leitura
Uma conta bancária nos Estados Unidos torna muito mais fácil gerir rendimentos internacionais. Dá-lhe uma conta em USD com dados de encaminhamento ACH que a maioria das plataformas de freelancing, sistemas de processamento salarial e clientes internacionais consegue pagar diretamente, sem custos de conversão no momento em que recebe. O problema para quem não é residente é que os grandes bancos norte-americanos foram pensados para quem vive nos EUA, e os processos para abrir conta bancária nos Estados Unidos refletem isso.
Este guia reúne os requisitos para abrir conta bancária nos Estados Unidos como não residente no Chase, no Wells Fargo e no Bank of America: o que cada banco lhe pede de facto, onde falham para quem não tem morada nos EUA e uma alternativa prática se não conseguir cumpri-los.
Num relance: que banco se adapta a cada situação
| Banco | É preciso ir ao balcão? | Pedem morada nos EUA? | Pedem SSN? |
|---|---|---|---|
| Chase | Por vezes, depende dos documentos | Sim, com comprovativo | Não, em alguns casos aceitam um número fiscal estrangeiro |
| Wells Fargo | Sim, sempre | Sim, com comprovativo de morada nos EUA | Não, um número fiscal estrangeiro pode bastar |
| Bank of America | Sim, com marcação num balcão | Sim, morada postal nos EUA e morada no estrangeiro | Não, aceitam o FTIN |
| Grey | Não, tudo online | Não, sem morada nos EUA | Não é pedido |
A morada nos Estados Unidos é o maior obstáculo para a maioria dos não residentes. Os três grandes bancos pedem-na. Se não tiver uma, as suas opções nestes bancos são limitadas, por mais completa que esteja a restante documentação.
Chase Bank
O Chase é o maior banco dos Estados Unidos em ativos e o que tem a maior rede de balcões. Em geral, os não residentes podem abrir conta no Chase e, em alguns casos, até online, mas só se tiverem documentos emitidos nos EUA para confirmar a morada e a identidade. Se a sua morada e a sua identificação forem estrangeiras, terá de ir a um balcão.
Quem pode abrir conta
O Chase aceita não residentes com uma morada residencial válida nos EUA. Quem divide o ano entre os EUA e outro país e tem lá um imóvel costuma ser o melhor candidato. Sem morada norte-americana, o processo complica-se, porque o pedido online do Chase exige um campo de morada nos EUA que não aceita uma morada estrangeira.
Documentos necessários
- Passaporte válido com fotografia, que é o seu documento de identificação principal.
- Comprovativo de morada nos EUA: uma fatura de serviços, um extrato bancário ou um contrato de arrendamento em seu nome numa morada norte-americana. É aqui que a maioria dos não residentes sem imóvel no país fica pelo caminho.
- Um número de identificação fiscal. O Chase costuma pedir um TIN norte-americano (número de Segurança Social ou ITIN), embora em alguns casos aceite um número fiscal estrangeiro. Confirme com o balcão antes de ir.
Tipos de conta disponíveis
O Chase disponibiliza contas à ordem (checking) e contas poupança para não residentes. Uma conta à ordem básica é o ponto de partida mais acessível: dá-lhe dados de encaminhamento ACH, cartão de débito e acesso ao homebanking e à app do Chase. A Chase Total Checking é a opção de entrada habitual. Segundo a página do Chase, tem uma comissão mensal de 15 USD, que não paga se receber pelo menos 500 USD em depósitos eletrónicos elegíveis, mantiver 1 500 USD ou mais no início de cada dia, tiver um saldo médio de 5 000 USD ou mais nesta conta ou em contas associadas, ou associar esta conta a uma conta à ordem elegível. Sem depósitos de salário vindos dos EUA, pagará os 15 USD até cumprir uma destas condições.
Antes de ir
Se tiver de ir a um balcão, ligue antes para confirmar que ali abrem contas a não residentes, porque nem todos conhecem bem o processo. Leve todos os documentos em original, não fotocópias.
Wells Fargo
O Wells Fargo exige uma deslocação presencial a um balcão nos EUA para qualquer abertura de conta de não residentes; não existe opção online. É o mais exigente dos três em termos logísticos, embora a documentação pedida seja muito semelhante.
Quem pode abrir conta
Os não residentes podem abrir conta no Wells Fargo, mas têm de o fazer presencialmente num balcão nos EUA. Os funcionários do banco explicam-lhe os requisitos concretos na marcação. Tal como no Chase e no Bank of America, precisa de uma morada residencial nos EUA e de um comprovativo dessa morada.
Documentos necessários
- Passaporte válido ou documento oficial de identificação com fotografia; o passaporte é a opção preferida.
- Comprovativo de morada nos EUA: uma fatura de serviços, um extrato bancário ou um contrato de arrendamento. Tem de ser uma morada física nos EUA, não um apartado.
- Um número de identificação fiscal norte-americano ou o equivalente estrangeiro. Preferem um TIN dos EUA, mas aceitam alguns números fiscais estrangeiros. Confirme que número o seu país emite antes de ir.
Tipos de conta disponíveis
O Wells Fargo disponibiliza contas à ordem e contas poupança normais para não residentes. A Everyday Checking costuma ser o ponto de partida: permite depósitos diretos e inclui cartão de débito e acesso à rede de balcões e multibancos do Wells Fargo. Tem uma comissão mensal de 15 USD, que evita com um saldo diário mínimo de 1 500 USD, 500 USD ou mais em depósitos eletrónicos elegíveis, se o titular principal tiver entre 17 e 24 anos, ou com 5 000 USD ou mais em saldos de depósitos ou investimentos elegíveis. Sem depósitos de salário vindos dos EUA, o normal é pagar a comissão mensal, a menos que mantenha o saldo mínimo.
Antes de ir
O Wells Fargo é o menos transparente dos três quanto aos requisitos para não residentes. Ao contrário do Bank of America, que publica uma lista de requisitos no seu site, a informação do Wells Fargo pouco mais diz do que os funcionários o vão ajudar quando chegar. Na prática, os requisitos mudam de balcão para balcão e de funcionário para funcionário.
A consequência prática: ligue para o balcão específico antes de ir, descreva a sua situação com rigor (país de residência, tipo de visto, se tiver, e documentos que leva) e pergunte diretamente se ali abrem contas a não residentes. Se a pessoa que o atender não tiver a certeza, peça para falar com o gerente. Um funcionário mal informado pode recusá-lo mesmo que o balcão consiga abrir a conta. Como a deslocação presencial é obrigatória e a sua viagem aos EUA pode ser curta, vale a pena fazer esta chamada antes de marcar o que quer que seja.
Bank of America
O Bank of America tem um programa próprio para clientes internacionais e é, provavelmente, o mais estruturado dos três. Publica critérios de elegibilidade concretos, pede dois documentos de identificação e disponibiliza uma lista de documentos que deixa mais claro o que esperar do que nos outros bancos.
Quem pode abrir conta
Segundo a página do Bank of America para profissionais internacionais, os requisitos são:
- Ter uma morada física onde reside.
- Não ser cidadão dos EUA.
O programa destina-se a pessoas que não são cidadãs norte-americanas, como estudantes internacionais e profissionais que trabalham nos EUA.
Documentos necessários
O Bank of America pede dois documentos de identificação (um principal e um secundário), uma morada nos EUA e outra no estrangeiro, e um número de identificação fiscal, se o tiver.
Identificação principal (um destes):
- Passaporte estrangeiro, com ou sem visto norte-americano
- Cartão de residente permanente dos EUA (com fotografia)
- Documento de autorização de trabalho (com fotografia)
Identificação secundária (um destes):
- Carta de condução estrangeira com fotografia ou carta de condução dos EUA
- Cartão de débito ou cartão de crédito principal com logótipo Visa ou Mastercard
- Cartão de crédito de uma cadeia de lojas conhecida a nível nacional
- Identificação diplomática do Departamento de Estado dos EUA
- Cartão de eleitor mexicano (com fotografia)
Identificação fiscal:
- Um número de identificação fiscal estrangeiro (FTIN) emitido por um país que não os EUA. O Bank of America não exige SSN para abrir conta; o SSN ou o ITIN só são indicados se já tiver um.
Comprovativo de morada
Como não residente, tem de indicar uma morada física no estrangeiro e uma morada postal nos EUA. Prepare documentos que comprovem ambas e pergunte no balcão quais aceitam.
Tipos de conta disponíveis
O Bank of America disponibiliza três opções principais para não residentes na gama Advantage Banking: SafeBalance (sem descobertos e com uma estrutura simples), Advantage Plus (mais flexível e com mais funcionalidades) e Advantage Relationship (a mais completa, com benefícios de relação). Para a maioria de quem abre a primeira conta, a SafeBalance ou a Advantage Plus são o ponto de partida mais prático. A SafeBalance tem uma comissão mensal de 4,95 USD, que não paga se mantiver um saldo diário mínimo de 500 USD, se o titular tiver menos de 25 anos ou se estiver no BofA Rewards com nível Preferred Plus ou superior. A Advantage Plus custa 12 USD por mês, que não paga com pelo menos um depósito direto de 250 USD ou mais por mês, um saldo diário mínimo de 1 500 USD ou o nível Preferred Plus ou superior do BofA Rewards. Se ainda não consegue receber depósitos diretos dos EUA, conte com um custo entre 4,95 e 12 USD por mês.
Antes de ir
Faça marcação num centro financeiro do Bank of America antes de ir. O banco tem serviços de interpretação em mais de 206 línguas, por isso a língua não é um obstáculo. Como pede dois documentos de identificação, o que é mais exigente do que no Chase e no Wells Fargo, prepare o principal e o secundário antes da visita.
Precisa de um número de Segurança Social?
Nenhum dos três bancos exige aos não residentes um número de Segurança Social (SSN), mas os três pedem algum tipo de identificação fiscal. Estas são as diferenças:
| Número | O que é | Para quem |
|---|---|---|
| SSN | Número de Segurança Social emitido pela Social Security Administration dos EUA | Cidadãos norte-americanos e trabalhadores autorizados; na maioria dos casos indica autorização de trabalho |
| ITIN | Número de Identificação Individual de Contribuinte emitido pelo IRS | Não residentes que não podem obter um SSN mas precisam de declarar impostos nos EUA ou abrir certas contas |
| FTIN | Número de identificação fiscal emitido pelo seu país de origem | Aceite pelo Bank of America e por alguns balcões do Chase como alternativa a um TIN norte-americano |
Estudantes internacionais: se estiver nos EUA com visto de estudante e trabalhar através da universidade ou de um programa de estágio, a sua universidade pode ajudá-lo a pedir o SSN. Se não tiver autorização de trabalho mas tiver rendimentos sujeitos a imposto (uma bolsa, por exemplo), talvez precise de um ITIN. Confirme a sua situação fiscal antes de ir a qualquer banco.
Como pedir um ITIN
Se precisar de um ITIN para abrir a conta, o processo funciona assim, segundo o IRS:
- Formulário W-7. Preencha o Formulário W-7, o pedido de Individual Taxpayer Identification Number. Pode descarregá-lo gratuitamente em PDF no site do IRS e, em regra, tem de o juntar à sua declaração de impostos federal.
- Documentos de identificação. Tem de enviar documentos originais ou cópias certificadas juntamente com o W-7. O passaporte estrangeiro é o único documento aceite sozinho; caso contrário, pode combinar outros, como um cartão de cidadão e uma certidão de nascimento estrangeira. O IRS publica a lista completa nas instruções do W-7.
- Entrega. Envie o W-7, os documentos e a declaração aplicável para o IRS Austin Service Center, no Texas, ou entregue-os presencialmente num Taxpayer Assistance Center do IRS, num posto VITA com serviços de ITIN, junto de um Certifying Acceptance Agent ou de um Acceptance Agent. Os Certifying Acceptance Agents podem autenticar os seus documentos para que não tenha de enviar os originais pelo correio.
- Prazo. O IRS indica que demora cerca de 7 semanas a informá-lo sobre o estado do pedido, ou 9 a 11 semanas se o fizer na época de impostos (de 15 de janeiro a 30 de abril) ou a partir do estrangeiro. Tenha isto em conta se tiver um prazo para abrir a conta.
O verdadeiro obstáculo para não residentes: a morada nos EUA
Os grandes bancos norte-americanos pedem uma morada no país a quem quer abrir conta bancária nos EUA. Este requisito existe porque as regras bancárias dos EUA obrigam os bancos a verificar a identidade dos clientes com uma morada conhecida, e uma morada estrangeira, por si só, não cumpre os seus processos de conformidade.
Na prática, abrir conta num banco tradicional é simples para quem já passa muito tempo nos EUA: estudantes internacionais com alojamento universitário, profissionais com visto de trabalho e a morada do empregador ou viajantes frequentes com imóvel no país. Para quem vive fora dos EUA e recebe em USD de clientes ou plataformas, o processo é mais difícil e muitas vezes obriga a uma viagem aos EUA só para abrir a conta.
É esta lacuna que torna uma conta Grey uma alternativa prática para muitos não residentes.
Como ter uma conta em USD sem morada nos EUA
A Grey dá-lhe uma conta em USD sem pedir morada nos EUA, TIN norte-americano nem deslocação presencial. Abre a conta online, recebe um número de conta e um número de encaminhamento ACH dos EUA e, depois de a conta ser verificada, pode começar a receber pagamentos em USD da Upwork, da Payoneer, de clientes internacionais e de sistemas de processamento salarial globais. A conta não tem comissão mensal e nunca terá de pôr os pés nos Estados Unidos. Os dados da conta em USD da Grey são disponibilizados pelo Lead Bank; a Grey é uma empresa de tecnologia financeira, não um banco.
É assim que a Grey se distingue de uma conta bancária tradicional nos EUA:
| Característica | Banco tradicional dos EUA (Chase/WF/BofA) | Grey |
|---|---|---|
| Morada nos EUA | Sim, obrigatória | Não |
| Deslocação presencial | Sim (WF, BofA) ou por vezes (Chase) | Não, tudo online |
| SSN ou ITIN | Muitas vezes sim, ou número fiscal estrangeiro | Não |
| Número de encaminhamento ACH em USD | Sim | Sim |
| Saldo em USD | Sim | Sim |
| Contas em GBP e EUR | Não | Sim, incluídas |
| Cartão para pagamentos | Cartão de débito (físico) | Cartão virtual (Visa ou Mastercard, consoante o seu país), compatível com Apple Pay e Google Pay |
| Conversão para a moeda local | Transferência bancária com a taxa de câmbio do banco | Conversão na app com taxas de câmbio competitivas |
A maior diferença está na abertura. Uma conta num banco tradicional dos EUA rende mais quando já está estabelecido no país: constrói historial de crédito, tem a proteção total de depósitos da FDIC e acede a toda a oferta financeira norte-americana. A Grey é mais adequada se ganha em USD, GBP ou EUR mas vive na Nigéria, no Gana, na Índia, no Quénia ou noutro mercado fora dos EUA: recebe, guarda e converte o seu dinheiro quando quiser, sem precisar de morada norte-americana.
Se vai avançar com um banco tradicional: dicas práticas
- Ligue antes: confirme os documentos pedidos ligando para o balcão específico. Os requisitos podem variar entre balcões do mesmo banco, e uma viagem em vão sai cara se for aos EUA só para abrir a conta.
- Vá a horas calmas: é mais provável conseguir abrir a conta quando o balcão está calmo. As manhãs de segunda-feira e as tardes dos dias úteis costumam ter menos espera e mais tempo para pedidos fora do habitual.
- Leve contexto: se tiver universidade, empregador ou imóvel nos EUA, leve documentos que mostrem essa ligação ao país. Nem sempre é obrigatório, mas ajuda o funcionário a perceber o seu caso e reduz o risco de uma recusa imediata.
- Conheça o seu número fiscal estrangeiro: os três bancos aceitam números fiscais estrangeiros, pelo menos em alguns casos. Saiba que número o seu país emite (em Portugal é o NIF, atribuído pela Autoridade Tributária e Aduaneira; no Brasil, o CPF, emitido pela Receita Federal) e leve o documento original.
- Faça marcação antes de viajar: se for aos EUA por outros motivos e quiser aproveitar para abrir conta, marque o atendimento no balcão antes de chegar, em vez de aparecer sem aviso.
Que opção lhe convém
Se já está nos EUA ou tenciona viajar: vale a pena tentar o banco tradicional. Uma conta no Chase, no Wells Fargo ou no Bank of America dá-lhe acesso a toda a infraestrutura bancária do país, historial de crédito, proteção da FDIC, Zelle, transferências bancárias e uma relação financeira que ganha valor quanto mais tempo lá passar. O Bank of America tem o programa para não residentes mais estruturado e é, provavelmente, o ponto de partida mais claro.
Se vive fora dos EUA e recebe em USD de clientes ou plataformas internacionais: a Grey dá-lhe uma conta em USD operacional, com dados de encaminhamento ACH, sem ter de viajar para os Estados Unidos. Não é o mesmo que uma conta bancária norte-americana completa, mas para receber em USD como não residente resolve exatamente o que precisa.
Abrir conta bancária nos Estados Unidos sendo estrangeiro é mais viável do que muita gente pensa, desde que escolha a opção certa. Se procura uma forma mais simples de receber pagamentos em USD sem ir aos EUA, abra a sua conta Grey ou descarregue a app. Fica com dados de conta nos EUA para receber dinheiro de clientes, empregadores e empresas de todo o mundo.
Como receber pagamentos da Amazon na Nigéria, no Quénia e na Tanzânia com a Grey
Saiba como receber pagamentos da Amazon Associates, KDP e FBA diretamente numa conta em USD, GBP ou EUR, sem cartões-presente. Abra a sua conta Grey.
Winner Ajibola
•
September 23, 2026
•
6 min de leitura
Se é freelancer em África e participa no programa Amazon Associates, provavelmente já se perguntou como receber pagamentos da Amazon diretamente na sua conta bancária.
Antes, só era possível receber através de um cartão-presente da Amazon. Agora, graças à opção de depósito direto internacional, pode receber o dinheiro propriamente dito.
Neste artigo, mostramos como levantar os seus ganhos da Amazon e convertê-los para a sua moeda local, se preferir.
Como é que a Amazon me pode pagar na Nigéria, no Quénia e na Tanzânia?
Se é afiliado ou associado da Amazon e vive na Nigéria, no Quénia ou na Tanzânia, tem duas opções principais para receber pagamentos:
1. Cartões-presente
Com esta opção, pode usar os ganhos do programa de afiliados da Amazon para comprar diretamente na plataforma.
É uma boa opção para necessidades imediatas, mas há custos de envio a considerar. Além disso, talvez queira gastar parte dos seus ganhos noutra plataforma.
2. Contas bancárias internacionais
Se tiver uma conta em USD, EUR ou GBP num dos 52 países aceites pela Amazon, pode receber os seus ganhos diretamente nessa conta.
Embora os Estados Unidos, o Reino Unido e os países da UE estejam incluídos, não pode receber pagamentos nas contas em moeda estrangeira dos bancos locais (contas domiciliárias). Isto acontece porque estas contas estão sediadas no seu país de origem e não cumprem os requisitos.
Felizmente, todas as contas bancárias estrangeiras da Grey estão domiciliadas nesses países aceites, por isso pode usá-las para receber os seus pagamentos da Amazon.
Que tipos de pagamentos da Amazon posso receber com a Grey?
Pode processar pagamentos da Amazon com a Grey desde que sejam:
- Ganhos com links de afiliado da Amazon
- Ganhos da Amazon FBA
- Ganhos de produtos verificados à venda na Amazon
- Royalties da Amazon KDP ou de e-books, para quem vende os seus livros na plataforma
Como receber pagamentos da Amazon KDP e de afiliados em África com a Grey
Por isso, se quer receber pagamentos de afiliados da Amazon na Nigéria, royalties da Amazon KDP no Quénia ou até ganhos da Amazon FBA na Tanzânia, é possível. Mas, antes de mais, precisa de abrir a sua conta bancária dos EUA, do Reino Unido ou da UE com a Grey. Assim, fica com todos os dados bancários necessários, como o código SWIFT, o sort code, o IBAN e outros.
Veja como abrir a sua.
Abra uma conta Grey:
- Visite o site da Grey ou descarregue a app Grey.
- Registe-se gratuitamente e conclua a verificação de identidade.
- Aceda a contas virtuais em várias moedas, ideais para receber pagamentos da Amazon.
Quando tiver os dados da sua conta, pode associá-la à sua conta Amazon.
Para a Amazon KDP (Kindle Direct Publishing)
- Inicie sessão na sua conta Amazon KDP
- Clique em ‘Your Account’
- Selecione ‘Getting paid’
- Introduza os dados da sua conta virtual Grey e guarde
Para afiliados da Amazon
- Inicie sessão na sua conta Amazon Associates
- Abra a página de definições passando o cursor sobre o seu endereço de email e desça até ‘Payment and Tax information’
- Nesta secção, selecione ‘Change payment method’.
- Escolha ‘Direct deposit’.
- Selecione o país que corresponde à morada do seu banco. Por exemplo, se a sua conta bancária Grey do Reino Unido estiver sediada em Londres, selecione ‘United Kingdom’.
- Vai aparecer um formulário. Introduza os dados da sua conta Grey. Lembre-se de que a sua conta Grey é uma conta à ordem (checking account).
- Reveja o formulário e clique em ‘Submit’.
Curiosidade: depois de mudar para o depósito direto, pode voltar à opção anterior se quiser receber parte dos ganhos em cartões-presente.
Como transferir os ganhos da Amazon para uma conta bancária local
Com a Grey, recebe os pagamentos diretamente numa conta bancária estrangeira, como vimos acima. Se quiser converter este dinheiro em xelins quenianos, nairas ou xelins ugandeses, faça assim:
- Inicie sessão na sua conta Grey
- Toque no saldo que quer converter. Neste exemplo, usamos GBP.
- Depois, toque em ‘Swap GBP’
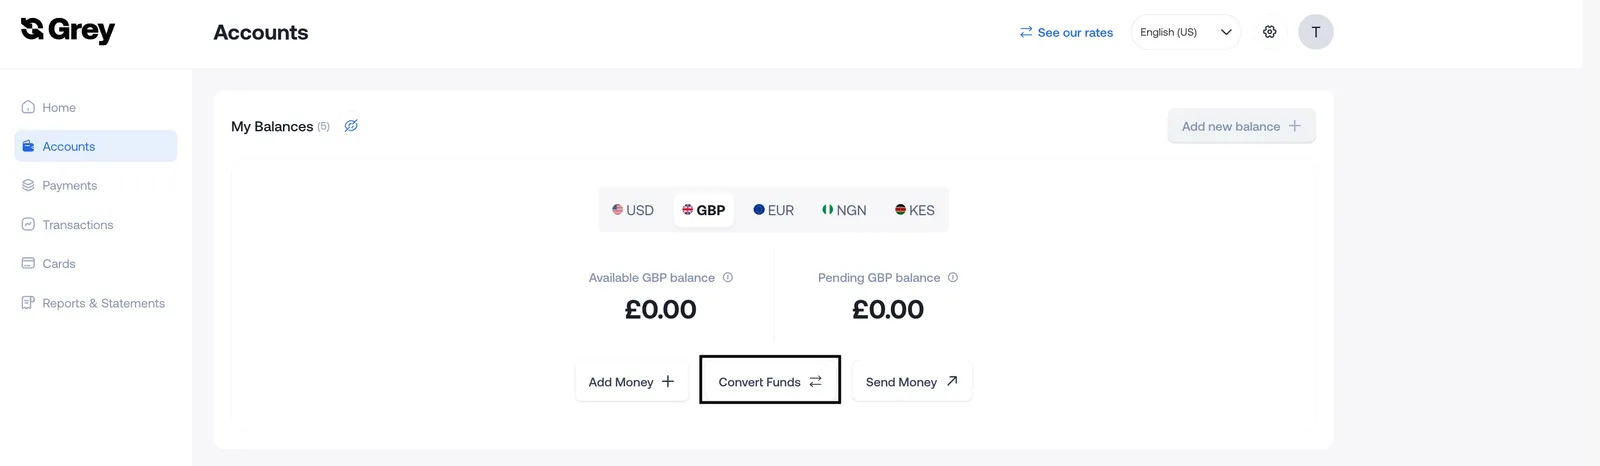
- Escolha a moeda local que prefere, introduza o montante e toque em ‘Proceed’
- A conversão na Grey é instantânea. Quando o valor equivalente aparecer no seu saldo local, toque nesse saldo.
- A seguir, selecione ‘Send’.
- Há vários métodos para enviar dinheiro. Escolha o que lhe for mais conveniente
- Introduza os dados da conta de destino e o seu dinheiro chega, muitas vezes, em poucos minutos.
Para terminar
Receber pagamentos de freelance da Amazon não devia ser complicado. Com uma conta Grey, pode receber dinheiro de qualquer parte do mundo e convertê-lo para a sua moeda local.
Esperamos que este guia sobre como receber pagamentos da Amazon lhe facilite o trabalho. Registe-se na Grey hoje e simplifique os pagamentos internacionais que recebe como vendedor na Amazon.
Transferência bancária da Navy Federal: routing number e como enviar
Transferência bancária da Navy Federal: routing number 256074974, passos para enviar, taxas e prazos nacionais e internacionais. Compare as suas opções.
Tunde Aladeloba
•
September 23, 2026
•
6 min de leitura
Uma transferência bancária (wire) é uma das formas mais rápidas de movimentar dinheiro quando o tempo conta. Seja para pagar um imóvel, uma fatura urgente, ajudar a família ou transferir um montante elevado em segurança, todos os dados têm de estar certos. Um routing number errado ou um dado bancário em falta pode atrasar o pagamento, causar stress ou até gerar taxas adicionais. Por isso, vale a pena perceber como funciona uma transferência bancária da Navy Federal antes de a fazer.
Se tem conta na Navy Federal Credit Union, saber o routing number certo é apenas o primeiro passo. Também precisa de conhecer as diferenças entre transferências nacionais e internacionais, os dados que o beneficiário lhe tem de fornecer e os custos envolvidos. Ter esta informação à mão ajuda o dinheiro a chegar sem complicações.
Neste guia encontra o routing number da Navy Federal para transferências, como enviar transferências nacionais e internacionais, os dados de que precisa antes de começar, as taxas aplicáveis e dicas práticas para que tudo corra bem à primeira.
Routing number da Navy Federal para transferências
O routing number da Navy Federal Credit Union para transferências bancárias é 256074974. É este o número a usar para enviar ou receber uma transferência nacional com a sua conta Navy Federal. Introduzi-lo corretamente é essencial, porque garante que o dinheiro chega à instituição certa e evita atrasos.
Também pode encontrá-lo como número ABA ou ABA routing number. É atribuído pela American Bankers Association (ABA) e é um código único de nove dígitos que identifica as instituições financeiras dos Estados Unidos em transferências e outras operações bancárias. Sempre que lhe pedirem o número ABA de uma conta Navy Federal, use o 256074974.
Como fazer uma transferência nacional com a Navy Federal
Fazer uma transferência nacional com a Navy Federal é simples. Antes de começar, tenha à mão os dados bancários do beneficiário para evitar erros ou atrasos.
- Reúna os dados do beneficiário: nome completo, número de conta, routing number do banco e nome da instituição recetora.
- Escolha como enviar o pedido: por mensagem segura no homebanking ou na aplicação da Navy Federal, num balcão, por telefone para o 1-888-842-6328 ou por correio.
- Reveja toda a informação com atenção, porque um dado errado pode atrasar ou desviar a transferência.
- Confirme e envie o pedido e guarde o comprovativo.
Segundo a Navy Federal, as transferências nacionais costumam demorar 1 a 2 dias úteis. Os pedidos feitos depois da hora-limite, ao fim de semana ou em feriados são normalmente processados no dia útil seguinte, e o prazo também pode variar consoante o banco recetor.
Como fazer uma transferência internacional a partir da Navy Federal
Uma transferência internacional exige mais alguns dados do que uma nacional, porque o pagamento passa pela rede bancária mundial. Antes de a enviar, confirme a informação bancária do beneficiário para evitar atrasos ou devoluções.
Vai precisar do nome completo do beneficiário, do número de conta, do nome e da morada do banco, do código SWIFT/BIC da instituição e do IBAN ou da CLABE, consoante o país. Em alguns casos, é também necessário o nome e o routing number de um banco intermediário. Peça ao beneficiário que lhe confirme os dados exatos do banco.
A Navy Federal indica que as transferências internacionais demoram 5 a 7 dias úteis, embora alguns destinos ou bancos intermediários possam alargar o prazo. Além disso, os pedidos a terceiros acima de 5 000 USD têm de ser enviados por escrito, por mensagem segura ou num balcão. A Navy Federal não publica um montante máximo para transferências internacionais normais, mas as operações de valor elevado podem ser sujeitas a verificações adicionais.
Quanto custa uma transferência bancária da Navy Federal?
Antes de enviar uma transferência, convém conhecer as taxas. A Navy Federal Credit Union cobra valores diferentes consoante envie ou receba e consoante a transferência seja nacional ou internacional. Receber é gratuito, enquanto enviar tem uma taxa fixa.
| Tipo de transferência | Taxa da Navy Federal | Taxas da Grey |
|---|---|---|
| Receção nacional | 0 USD | 0,8 % por ACH ou FedNow (mín. 2 USD, máx. 10 USD); 20 USD por Fedwire |
| Envio nacional | 20 USD | Depende do método de levantamento; é apresentada antes de confirmar |
| Receção internacional | 0 USD (o banco de origem pode cobrar) | Depende do método; é apresentada antes de confirmar |
| Envio internacional | 25 USD | Taxa de levantamento consoante a moeda, o método e o país, mais a taxa de conversão do par de moedas |
De um modo geral, as taxas da Navy Federal são competitivas, sobretudo porque não cobra pela receção de transferências nacionais nem internacionais. Ainda assim, os pagamentos internacionais podem ficar caros quando se somam a margem cambial e os encargos dos bancos intermediários.
Limite de transferência da Navy Federal
A Navy Federal não publica um montante máximo para transferências bancárias na sua página sobre o tema. O que indica é que os pedidos a terceiros acima de 5 000 USD têm de ser enviados por escrito, por mensagem segura ou num balcão. As operações de valor elevado também podem estar sujeitas a controlos adicionais de identidade e segurança.
Se precisar de enviar um montante elevado, ligue para a Navy Federal através do 1-888-842-6328 ou dirija-se a um balcão para confirmar os requisitos antes de avançar. Outra opção é transferir os fundos por ACH para uma conta noutro banco e enviar a transferência a partir daí, se lhe for mais prático.
Porque é que a Grey é uma opção mais inteligente para transferências internacionais
A Navy Federal Credit Union oferece uma forma fiável de enviar dinheiro para o estrangeiro, mas as transferências internacionais podem sair caras quando se somam a taxa, a margem cambial e os encargos dos bancos intermediários. Algumas transferências de valor elevado exigem ainda formulários assinados ou uma ida ao balcão, o que torna o processo mais demorado. Se envia dinheiro para o estrangeiro com regularidade, uma plataforma digital de transferências pode ser mais ágil e económica.
| Navy Federal Credit Union | Grey | |
|---|---|---|
| Processo | Pode exigir formulários ou uma ida ao balcão em alguns casos | 100 % digital, na web ou na aplicação |
| Taxa de envio internacional | 25 USD por transferência | Sem taxa de envio à parte; a taxa de levantamento depende da moeda, do método e do país |
| Taxa de câmbio | Definida pela instituição; os bancos intermediários podem cobrar encargos | Inclui uma margem sobre a taxa de câmbio média do mercado e é apresentada antes de confirmar |
| Custos de conversão | Muitas vezes incluídos na taxa de câmbio | Consoante o par de moedas (em alguns pares, 1 % com um máximo de 6 USD) |
Para quem envia dinheiro para o estrangeiro com frequência, as transferências da Grey podem ajudar a poupar face a uma transferência bancária tradicional: vê a taxa de câmbio e todas as taxas antes de confirmar, e todo o processo é digital.
Perguntas frequentes
Quanto tempo demora uma transferência bancária da Navy Federal?
Segundo a Navy Federal, as transferências nacionais costumam demorar 1 a 2 dias úteis e as internacionais, 5 a 7 dias úteis. O prazo depende do país de destino, dos bancos intermediários, dos fusos horários e de os dados do beneficiário estarem corretos.
Posso cancelar uma transferência da Navy Federal?
É possível cancelá-la se a Navy Federal ainda não a tiver processado nem libertado. Se detetar um erro ou quiser travá-la, contacte a cooperativa de imediato. Depois de concluída, é normalmente difícil ou impossível revertê-la.
O que acontece se introduzir um routing number errado?
Um routing number incorreto pode atrasar a transferência, levar à sua rejeição ou enviar o dinheiro para outra instituição. Confirme sempre os dados bancários do beneficiário antes de enviar e, se se enganar, contacte a Navy Federal de imediato.
A Navy Federal cobra para receber transferências?
Não. A Navy Federal Credit Union não cobra para receber transferências nacionais nem internacionais. No entanto, numa transferência internacional, o banco de origem ou os bancos intermediários podem descontar as suas próprias comissões antes de o dinheiro chegar à sua conta.
Posso pedir uma transferência na aplicação da Navy Federal?
Pode enviar o pedido por mensagem segura no homebanking ou na aplicação. Também o pode fazer num balcão, por telefone ou por correio. Os pedidos a terceiros acima de 5 000 USD têm de ser enviados por escrito, por mensagem segura ou num balcão.
Existe um montante mínimo para uma transferência da Navy Federal?
A Navy Federal não publica um montante mínimo para enviar uma transferência bancária. Em geral, pode enviar o valor de que precisa, desde que cumpra os requisitos de verificação e de conta exigidos pela cooperativa.
Quer envie dinheiro dentro dos Estados Unidos ou para o estrangeiro, conhecer o routing number, as taxas, os limites e os prazos da Navy Federal ajuda a evitar erros e atrasos dispendiosos. Para as transferências internacionais, se procura taxas claras e uma experiência totalmente digital, a Grey é uma boa alternativa. Abra a sua conta Grey ou descarregue a aplicação Grey para enviar dinheiro para o estrangeiro com total transparência.

