<script type="application/ld+json" data-schema-version="grey-blog-v4"> [{"@context":"https://schema.org","@type":"BlogPosting","@id":"https://grey.co/pt/blog/receive-amazon-payments#article","headline":"Como receber pagamentos da Amazon na Nigéria, no Quénia e na Tanzânia com a Grey","description":"Saiba como receber pagamentos da Amazon Associates, KDP e FBA diretamente numa conta em USD, GBP ou EUR, sem cartões-presente. Abra a sua conta Grey.","inLanguage":"pt","url":"https://grey.co/pt/blog/receive-amazon-payments","mainEntityOfPage":{"@id":"https://grey.co/pt/blog/receive-amazon-payments#webpage"},"datePublished":"2026-10-06T06:00:00+01:00","dateModified":"2026-10-06T06:00:00+01:00","author":{"@type":"Person","@id":"https://grey.co/authors/winner#person","name":"Winner Ajibola","url":"https://grey.co/authors/winner"},"publisher":{"@type":"Organization","@id":"https://grey.co/#organization","name":"Grey","url":"https://grey.co","logo":{"@type":"ImageObject","url":"https://cdn.prod.website-files.com/6360022338a81bd6fdbb1145/6564ae1077a67e39d3c491a6_Grey%20Logo%20Lockup%20Black.svg"}},"image":{"@id":"https://grey.co/pt/blog/receive-amazon-payments#primaryimage"},"translationOfWork":{"@id":"https://grey.co/blog/receive-amazon-payments#article"}},{"@context":"https://schema.org","@type":"WebPage","@id":"https://grey.co/pt/blog/receive-amazon-payments#webpage","url":"https://grey.co/pt/blog/receive-amazon-payments","name":"Como receber pagamentos da Amazon em África | Grey","description":"Saiba como receber pagamentos da Amazon Associates, KDP e FBA diretamente numa conta em USD, GBP ou EUR, sem cartões-presente. Abra a sua conta Grey.","inLanguage":"pt","primaryImageOfPage":{"@id":"https://grey.co/pt/blog/receive-amazon-payments#primaryimage"},"breadcrumb":{"@id":"https://grey.co/pt/blog/receive-amazon-payments#breadcrumb"}},{"@context":"https://schema.org","@type":"ImageObject","@id":"https://grey.co/pt/blog/receive-amazon-payments#primaryimage","url":"https://cdn.prod.website-files.com/636a85d290ee58e70c17e1c0/63e4bdd5ee72b55029d2c138_greyblogpost-amazongrey3%20(1).webp","contentUrl":"https://cdn.prod.website-files.com/636a85d290ee58e70c17e1c0/63e4bdd5ee72b55029d2c138_greyblogpost-amazongrey3%20(1).webp","width":1200,"height":675,"caption":"Ilustração sobre receber pagamentos da Amazon com uma conta Grey"},{"@context":"https://schema.org","@type":"BreadcrumbList","@id":"https://grey.co/pt/blog/receive-amazon-payments#breadcrumb","itemListElement":[{"@type":"ListItem","position":1,"name":"Início","item":"https://grey.co/pt"},{"@type":"ListItem","position":2,"name":"Blog","item":"https://grey.co/pt/blog"},{"@type":"ListItem","position":3,"name":"Como receber pagamentos da Amazon na Nigéria, no Quénia e na Tanzânia com a Grey","item":"https://grey.co/pt/blog/receive-amazon-payments"}]}] </script>

Como receber pagamentos da Amazon na Nigéria, no Quénia e na Tanzânia com a Grey

Winner Ajibola

ÍNDICE

PARTILHE ESTE ARTIGO

Se é freelancer em África e participa no programa Amazon Associates, provavelmente já se perguntou como receber pagamentos da Amazon diretamente na sua conta bancária. 

Antes, só era possível receber através de um cartão-presente da Amazon. Agora, graças à opção de depósito direto internacional, pode receber o dinheiro propriamente dito. 

Neste artigo, mostramos como levantar os seus ganhos da Amazon e convertê-los para a sua moeda local, se preferir.

Como é que a Amazon me pode pagar na Nigéria, no Quénia e na Tanzânia?

Se é afiliado ou associado da Amazon e vive na Nigéria, no Quénia ou na Tanzânia, tem duas opções principais para receber pagamentos:

1. Cartões-presente

Com esta opção, pode usar os ganhos do programa de afiliados da Amazon para comprar diretamente na plataforma.

É uma boa opção para necessidades imediatas, mas há custos de envio a considerar. Além disso, talvez queira gastar parte dos seus ganhos noutra plataforma. 

2. Contas bancárias internacionais

Se tiver uma conta em USD, EUR ou GBP num dos 52 países aceites pela Amazon, pode receber os seus ganhos diretamente nessa conta. 

Embora os Estados Unidos, o Reino Unido e os países da UE estejam incluídos, não pode receber pagamentos nas contas em moeda estrangeira dos bancos locais (contas domiciliárias). Isto acontece porque estas contas estão sediadas no seu país de origem e não cumprem os requisitos.

Felizmente, todas as contas bancárias estrangeiras da Grey estão domiciliadas nesses países aceites, por isso pode usá-las para receber os seus pagamentos da Amazon.

Que tipos de pagamentos da Amazon posso receber com a Grey?

Pode processar pagamentos da Amazon com a Grey desde que sejam:

  • Ganhos com links de afiliado da Amazon
  • Ganhos da Amazon FBA
  • Ganhos de produtos verificados à venda na Amazon
  • Royalties da Amazon KDP ou de e-books, para quem vende os seus livros na plataforma

Como receber pagamentos da Amazon KDP e de afiliados em África com a Grey

Por isso, se quer receber pagamentos de afiliados da Amazon na Nigéria, royalties da Amazon KDP no Quénia ou até ganhos da Amazon FBA na Tanzânia, é possível. Mas, antes de mais, precisa de abrir a sua conta bancária dos EUA, do Reino Unido ou da UE com a Grey. Assim, fica com todos os dados bancários necessários, como o código SWIFT, o sort code, o IBAN e outros. 

Veja como abrir a sua. 

Abra uma conta Grey:

  • Visite o site da Grey ou descarregue a app Grey.
  • Registe-se gratuitamente e conclua a verificação de identidade.
  • Aceda a contas virtuais em várias moedas, ideais para receber pagamentos da Amazon.

Quando tiver os dados da sua conta, pode associá-la à sua conta Amazon.

Para a Amazon KDP (Kindle Direct Publishing)

  • Inicie sessão na sua conta Amazon KDP
  • Clique em ‘Your Account’
  • Selecione ‘Getting paid’
  • Introduza os dados da sua conta virtual Grey e guarde

Para afiliados da Amazon

  • Inicie sessão na sua conta Amazon Associates
  • Abra a página de definições passando o cursor sobre o seu endereço de email e desça até ‘Payment and Tax information’
  • Nesta secção, selecione ‘Change payment method’.
  • Escolha ‘Direct deposit’.
  • Selecione o país que corresponde à morada do seu banco. Por exemplo, se a sua conta bancária Grey do Reino Unido estiver sediada em Londres, selecione ‘United Kingdom’.
  • Vai aparecer um formulário. Introduza os dados da sua conta Grey. Lembre-se de que a sua conta Grey é uma conta à ordem (checking account).
  • Reveja o formulário e clique em ‘Submit’.

Curiosidade: depois de mudar para o depósito direto, pode voltar à opção anterior se quiser receber parte dos ganhos em cartões-presente.

Como transferir os ganhos da Amazon para uma conta bancária local

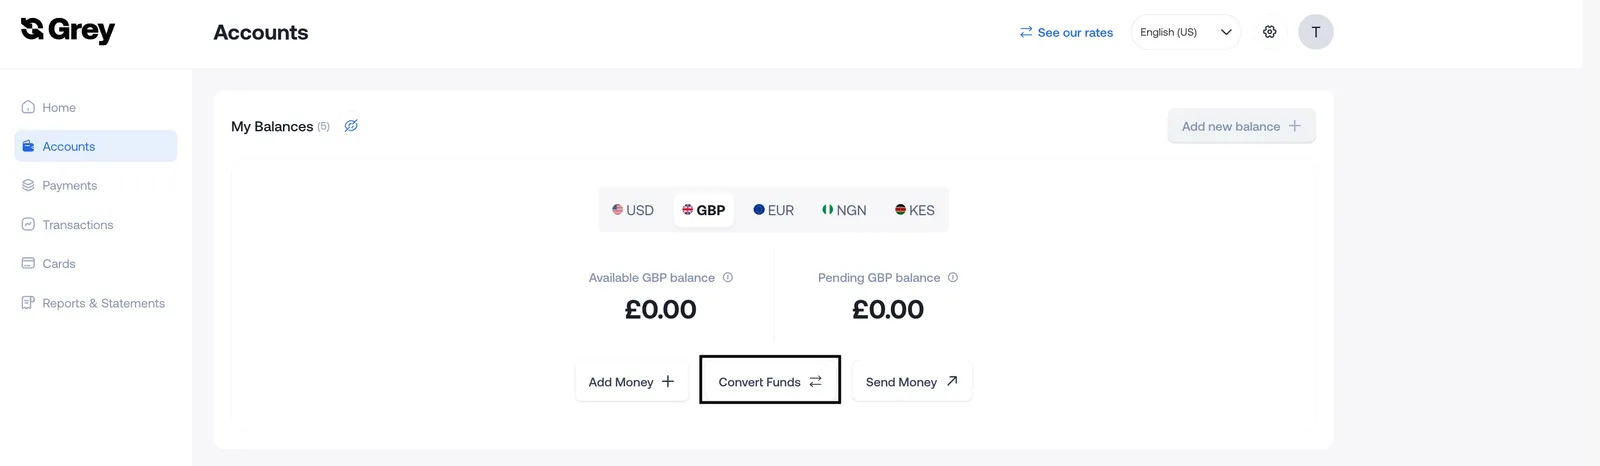
Com a Grey, recebe os pagamentos diretamente numa conta bancária estrangeira, como vimos acima. Se quiser converter este dinheiro em xelins quenianos, nairas ou xelins ugandeses, faça assim:

Ecrã da app Grey para converter um saldo em GBP noutra moeda
  • Escolha a moeda local que prefere, introduza o montante e toque em ‘Proceed’
  • A conversão na Grey é instantânea. Quando o valor equivalente aparecer no seu saldo local, toque nesse saldo.
  • A seguir, selecione ‘Send’.
  • Há vários métodos para enviar dinheiro. Escolha o que lhe for mais conveniente
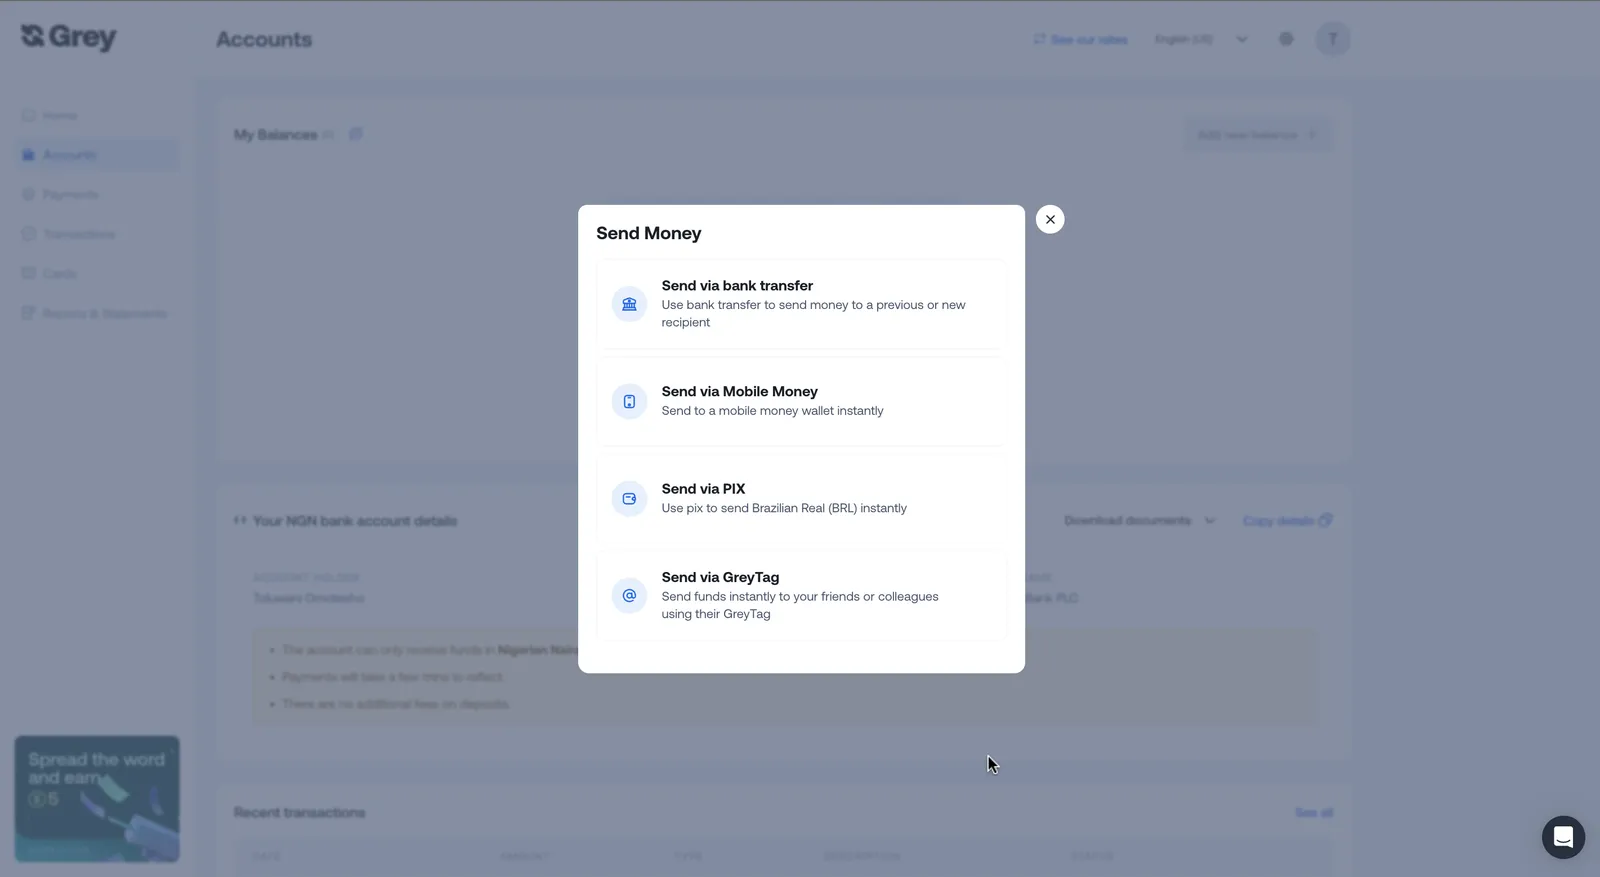
Ecrã da app Grey com os métodos de envio de dinheiro a partir do saldo local
  • Introduza os dados da conta de destino e o seu dinheiro chega, muitas vezes, em poucos minutos. 

Para terminar

Receber pagamentos de freelance da Amazon não devia ser complicado. Com uma conta Grey, pode receber dinheiro de qualquer parte do mundo e convertê-lo para a sua moeda local. 

Esperamos que este guia sobre como receber pagamentos da Amazon lhe facilite o trabalho. Registe-se na Grey hoje e simplifique os pagamentos internacionais que recebe como vendedor na Amazon.

Última atualização:

October 6, 2026

Open a free Grey account to get startedJoin 1 million digital nomads
SE GOSTOU, VEJA TAMBÉM ESTES ARTIGOS

Criadores de conteúdo e freelancers brasileiros: como trabalhar para o exterior

•

•

2 min de leitura

Em 2013, um jovem do Piauí publicou um vídeo de paródia no YouTube. Era cru, engraçado e sem filtro, mas tocou as pessoas. Em poucas semanas, Whindersson Nunes, então um adolescente que morava numa casa simples no interior do Piauí, viralizou. Alguns anos depois, ele já era um dos criadores de conteúdo brasileiros de maior sucesso, com milhões de seguidores em várias plataformas e um público no mundo todo acompanhando cada esquete, vlog e show de stand-up.

A história do Whindersson virou referência para uma nova geração de freelancers, criadores de conteúdo e empreendedores digitais brasileiros que querem trabalhar para o exterior e estão abrindo o próprio espaço no cenário global.

A ascensão do talento brasileiro na economia gig global

O Brasil sempre foi conhecido pelo que exporta de cultura: samba, futebol e Carnaval. Agora, uma mudança mais silenciosa está em curso. Com talento, criatividade e um celular na mão, os criadores de conteúdo brasileiros estão entrando na economia digital global em número recorde. Seja o designer gráfico de Curitiba, o editor de vídeo do Recife ou a ilustradora de Salvador, muitos freelancers estão conquistando clientes e públicos fora do país, e prosperando.

Alguns fatores explicam esse crescimento:

  • Plataformas digitais como Upwork, Fiverr e Behance facilitaram como nunca a vida dos profissionais brasileiros que querem mostrar o trabalho e encontrar clientes no Reino Unido, nos Estados Unidos e em outros países.
  • O trabalho remoto virou regra, não exceção, e abriu portas que antes ficavam fechadas por causa da distância e do idioma.
  • Uma cultura criativa vibrante, feita de resiliência e inovação, dá aos criadores brasileiros uma voz própria, que conversa com um público global que valoriza autenticidade.

Quebrando barreiras e estereótipos

Apesar do boom da economia dos criadores no Brasil, o caminho nem sempre foi fácil. Barreiras de idioma, dificuldade para receber pagamentos e a falta de acesso a serviços bancários internacionais sempre pesaram para quem quer ser freelancer para o exterior e crescer lá fora.

Mas isso está mudando rápido.

Plataformas de pagamento como a Grey, a Wise e a Payoneer estão ajudando freelancers a receber em moeda estrangeira com mais facilidade. O bilinguismo cresce entre os profissionais mais jovens, e muita gente está investindo no inglês para se vender melhor no exterior. E, com as ferramentas de IA e os serviços de tradução, nem o idioma é mais um obstáculo definitivo.

Você também pode gostar: Talento brasileiro no mercado global: dados, tendências e oportunidades

Talento local, clientes globais

Pense na Roberta, motion designer de Belo Horizonte. Há três anos, ela trabalhava numa agência local, quase sempre ganhando mal e sobrecarregada. Hoje, é freelancer em tempo integral e cria vídeos explicativos animados para startups de tecnologia de Berlim, Toronto e Melbourne. Ela conta que não precisou sair do Brasil para ter uma carreira global: leva a criatividade brasileira para projetos internacionais, e os clientes adoram.

A história da Roberta é cada vez mais comum. Os freelancers brasileiros estão sendo muito procurados pelo estilo ousado, pela capacidade de adaptação e pelo olhar afiado para tendências sociais, principalmente em conteúdo digital, design e marketing.

O que vem por aí para a classe criativa do Brasil?

Com inflação, instabilidade econômica e um mercado de trabalho em transformação no Brasil, trabalhar para o exterior como freelancer deixou de ser só uma válvula criativa e virou uma escolha econômica inteligente. Ganhar em moedas mais fortes, como o euro ou o dólar, pode melhorar bastante as perspectivas financeiras de alguém sem que essa pessoa precise sair de casa.

O mercado global quer perspectivas novas, e os criadores brasileiros estão respondendo com estilo, humor e autenticidade.

Quer entrar nessa? Veja como começar a trabalhar para o exterior morando no Brasil

  1. Monte um portfólio: no Instagram, no Behance ou no seu próprio site, mostre do que você é capaz.
  2. Use plataformas globais: cadastre-se em sites de freelancer, mas também participe de comunidades de nicho ligadas à sua área.
  3. Invista no seu inglês: mesmo um nível básico pode fazer muita diferença na hora de fechar trabalhos internacionais.
  4. Automatize a parte chata: use ferramentas para cuidar de invoices, contratos e pagamentos, e foque no que você faz de melhor: criar.

O mundo está de olho, e o Brasil está pronto

Da ascensão do Whindersson no YouTube aos milhares de freelancers que constroem impérios em silêncio, do próprio quarto, o Brasil transborda energia criativa ainda pouco aproveitada. O mundo está começando a perceber, e o futuro parece global, promissor e brilhantemente brasileiro.

Pronto para levar seu trabalho para o mundo? Abra hoje sua conta gratuita na Grey para receber pagamentos internacionais em USD, EUR ou GBP, com uma plataforma financeira pensada para freelancers como você.

‍

Como declarar imposto de renda como freelancer que recebe do exterior

•

•

2 min de leitura

Quando comecei a receber de clientes fora do Brasil, fiquei radiante. É uma oportunidade que muita gente busca, mas poucos conseguem. Se você está começando esse caminho, meu conselho é: tenha orgulho, trabalhe duro e continue melhorando seus idiomas. Ao mesmo tempo, lembre que continuamos no Brasil, e a burocracia é bem real. Isso significa aprender a declarar imposto de renda como freelancer que recebe do exterior, para aproveitar esse momento sem estresse.

Já passei pelas dores de cabeça, pelas pesquisas que nunca acabam e pelos travamentos no portal da Receita Federal, então vou fazer o possível para explicar cada passo de um jeito simples.

Passo 1: entenda o que a Receita Federal espera de você

A real é esta: para a Receita, não importa se o dinheiro vem de uma empresa brasileira ou de um cliente nos Estados Unidos, na Europa ou na Ásia. Se você é residente fiscal no Brasil, precisa declarar sua renda mundial. Ou seja, tudo o que você ganha. Então, sim: freelancer tem que declarar imposto de renda, mesmo quando o cliente está lá fora.

No começo, pensei: "Mas o dinheiro vem de fora, por que o Brasil se importaria?" Pois é, a Receita se importa, e quer a parte dela.

Passo 2: a declaração do IRPF (Imposto de Renda Pessoa Física)

Todo ano, entre março e maio, você entrega a sua declaração do IRPF. Em 2026, o prazo foi de 23 de março a 29 de maio.

  • Se você recebeu em dólares, euros ou libras, precisa converter esses valores para reais (BRL).
  • A Receita manda usar a cotação de compra do dólar fixada pelo Banco Central do Brasil (Bacen) para o último dia útil da primeira quinzena do mês anterior ao recebimento, que ela publica nas suas tabelas de conversão. Sim, isso significa que, se você recebeu dez vezes em meses diferentes, vai ter dez cotações diferentes.

Na prática, mantenho uma planilha simples: data, valor em moeda estrangeira, cotação do Bacen, valor em reais. Quando chega a época da declaração, é só copiar tudo para o programa do IRPF.

Passo 3: Carnê-Leão sobre rendimentos do exterior, todo mês

Esta é a parte que ninguém me contou no começo (e eu queria que tivessem contado). Freelancers com renda do exterior não devem esperar a declaração anual para pagar imposto. A Receita pede que a gente pague todo mês pelo Carnê-Leão.

  • Basicamente, é o sistema de recolhimento mensal do imposto para pessoas físicas que recebem sem carteira assinada (CLT), incluindo quem recebe do exterior.
  • Você calcula seus ganhos de cada mês em reais, aplica a tabela progressiva (com alíquota máxima de 27,5%) e gera um DARF (a guia de pagamento) no próprio Carnê-Leão.
  • Prazo de pagamento: o último dia útil do mês seguinte ao recebimento.

Exemplo: se recebi US$ 1.000 em julho, converto para reais pela cotação do Bacen, calculo o imposto no Carnê-Leão e pago em agosto.

Quando chega a hora da declaração anual, o IRPF vira só um resumo de tudo o que já declarei mês a mês.

Você também pode gostar: Invoice e nota fiscal: o que o freelancer brasileiro precisa saber para trabalhar com clientes no exterior

Passo 4: declare sua conta no exterior no imposto de renda

Se você deixa dinheiro em plataformas como PayPal, Grey ou em outra conta bancária no exterior, a Receita também quer saber.

  • Qualquer saldo acima de R$ 140 em contas no exterior deve ser informado na ficha "Bens e Direitos" do IRPF.
  • Se você usa Grey, Wise, Payoneer ou outras para receber, basta informar os saldos que tinha em 31 de dezembro.

Isso não gera imposto extra. É só uma questão de transparência, mas deixar de declarar pode acender um alerta na Receita.

Passo 5: IOF e transferências

Outra dúvida que eu tinha no começo: "Pago IOF (Imposto sobre Operações Financeiras) quando trago dinheiro do exterior?"

Pelo menos aqui a notícia é boa: receber pagamentos de freelance por transferência internacional normalmente não tem a cobrança de IOF que existe nas compras com cartão. Mas bancos e plataformas podem cobrar tarifas de serviço.

Pessoalmente, comecei a usar a Grey para receber pagamentos em USD e EUR, porque ela reduz as tarifas em comparação com os bancos tradicionais e me dá cotações melhores. Só isso já fez uma diferença enorme.

Passo 6: o que acontece se você não declarar?

Muitos freelancers acham que a Receita não vai perceber, mas com os dados de pagamentos internacionais e as plataformas digitais, está cada vez mais difícil "esconder" renda. As penalidades podem incluir:

  • Multas (quem entrega a declaração fora do prazo paga 1% ao mês sobre o imposto devido, com mínimo de R$ 165,74 e limite de 20%).
  • Juros sobre pagamentos em atraso.
  • Problemas se um dia você quiser pegar um empréstimo, comprar um imóvel ou comprovar renda no exterior.

Pode confiar: é muito melhor dormir tranquilo sabendo que está tudo declarado direitinho.

Minha rotina para manter tudo simples

É isto que funciona para mim hoje na hora de declarar imposto de renda como freelancer (depois de algumas lições doloridas):

  1. Planilha com cada pagamento em moeda estrangeira + conversão para reais pela cotação do Bacen indicada pela Receita.
  2. Carnê-Leão Web todo mês: declaro os rendimentos, gero o DARF e pago pelo app do banco.
  3. IRPF entre março e maio: importo os dados do Carnê-Leão, incluo os saldos em Bens e Direitos e envio.
  4. Conta Grey para receber do exterior, simplesmente porque é mais barata, mais rápida e mais fácil.

Parece muita coisa no começo, mas depois de alguns meses vira rotina.

Mantenha sua renda de freelancer em dia e sem estresse

Declarar imposto de renda como freelancer que recebe do exterior pode parecer intimidador, mas, depois que você entende os passos, dá para administrar. O segredo é organização. Não deixe tudo para o fim do prazo.

E lembre: pagar imposto pode não ser divertido, mas também significa construir um histórico financeiro que pode ajudar no futuro (para conseguir crédito, vistos ou investir no exterior).

Se você está na mesma situação em que eu estava alguns anos atrás, vá um passo de cada vez. Monte seu sistema e, logo, isso vai ser só mais uma parte da vida de freelancer.

Ah, e eu recomendo pessoalmente se cadastrar na Grey para facilitar na hora de receber.

‍

Invoice e nota fiscal: o que o freelancer brasileiro precisa saber para trabalhar com clientes no exterior

•

•

2 min de leitura

Costumo pensar na invoice e na nota fiscal como falar português ou inglês. As duas fazem sentido, mas, se você usa a errada no lugar errado, ninguém entende. Como freelancer brasileiro com clientes no exterior, aprendi que saber quando "falar invoice" e quando "falar nota fiscal" é o que separa receber em dia de ter dor de cabeça à toa.

Invoice e nota fiscal podem parecer parecidas, mas têm funções bem diferentes nas operações nacionais e internacionais. Confundir as duas pode gerar atrasos, mal-entendidos e até problemas com o Fisco. Entender a diferença ajuda você a receber mais rápido, fortalecer a relação com o cliente e trabalhar com tranquilidade.

Entendendo o básico

Invoice

A invoice é um documento reconhecido internacionalmente que formaliza um serviço prestado a um cliente no exterior. Ela mostra quem é você e quem é o seu cliente, qual serviço foi prestado, o valor, a moeda combinada e as condições de pagamento. Para o cliente, funciona como comprovante do serviço e ajuda a cumprir as exigências fiscais ou contábeis do país dele.

Veja como criar e automatizar suas invoices de graça com a Grey.

Nota fiscal

A nota fiscal é o documento fiscal oficial do Brasil para serviços. Você precisa emitir uma sempre que presta um serviço a partir do Brasil, mesmo quando o cliente está no exterior. Para freelancers, isso normalmente significa emitir uma NFS-e, que mantém tudo dentro da lei e ajuda você a ficar em dia com os impostos sem estresse.

Por que as duas são importantes e quando usar cada uma

Nas operações internacionais, os dois documentos se complementam, mas um não substitui o outro. A nota fiscal registra a transação para fins tributários no Brasil e comprova que o serviço "saiu" legalmente do país. Já a invoice é o seu instrumento comercial para o cliente no exterior. É o que ele espera receber para processar o pagamento e cumprir as regras locais.

Exemplo: exportação direta de serviço

Uma consultora de marketing brasileira entrega um projeto para um cliente no Reino Unido.

  • Ela emite uma nota fiscal de exportação de serviços para registrar a transação no Brasil, em geral com isenção de ISS ou ICMS (a Lei Complementar 116 exclui do ISS a exportação de serviços cujo resultado se verifica no exterior).
  • Ela também envia ao cliente uma invoice em GBP ou USD, detalhando o trabalho e as condições de pagamento.

Diferença entre invoice e nota fiscal, ponto a ponto

Embora os dois documentos se refiram à mesma transação, a natureza, o alcance e o formato de cada um mudam bastante:

  • Natureza e finalidade: a invoice é um documento comercial para o cliente internacional; a nota fiscal é um registro fiscal obrigatório para as autoridades brasileiras.
  • Alcance: a invoice é usada no comércio internacional; a nota fiscal vale dentro do Brasil, inclusive nas operações de exportação.
  • Formato e conteúdo: a invoice tem layout e idioma flexíveis (muitas vezes em inglês), enquanto a nota fiscal segue um formato eletrônico rígido definido pela legislação brasileira e é sempre em português.
  • Moeda: a invoice pode ser emitida em qualquer moeda combinada com o cliente; a nota fiscal deve ser sempre em reais (BRL).
  • Validade jurídica: a invoice não tem valor para fins tributários no Brasil; a nota fiscal é obrigatória por lei para a conformidade fiscal.

Obrigações legais e fiscais de quem presta serviços no Brasil

Nota fiscal de serviço eletrônica (NFS-e)

A emissão eletrônica é obrigatória para a maioria dos serviços no Brasil. A nota fiscal precisa ser assinada digitalmente, transmitida e autorizada pela prefeitura do seu município (ou pelo Emissor Nacional da NFS-e) antes de ter validade jurídica.

O que a invoice precisa ter

A invoice de um serviço internacional deve descrever com clareza o serviço prestado, informar a moeda e as condições de pagamento combinadas e trazer os seus dados bancários internacionais (com o código SWIFT/BIC). Incluir referências ao contrato ou ao nome do projeto ajuda a evitar mal-entendidos.

Obrigações tributárias

Emitir os dois documentos corretamente garante a conformidade com as regras tributárias brasileiras e permite aproveitar benefícios como a isenção de impostos na exportação. Também ajuda a evitar disputas caras com o Fisco.

Dicas práticas para emitir invoice e nota fiscal

  1. Use ferramentas integradas: escolha plataformas de faturamento que emitam notas fiscais dentro das regras e gerem invoices comerciais em vários idiomas e moedas.
  2. Mantenha a coerência: deixe descrições, quantidades e valores alinhados nos dois documentos, usando a taxa de câmbio do dia da emissão.
  3. Guarde os registros: mantenha as notas fiscais arquivadas por pelo menos cinco anos, como exige a lei.
  4. Adapte-se ao cliente: confira as preferências do cliente quanto ao formato, ao idioma e aos dados fiscais da invoice.
  5. Destaque as isenções: informe com clareza as isenções fiscais de exportação aplicáveis nos dois documentos.

Dois documentos, uma transação, zero risco

Para brasileiros que trabalham com clientes internacionais, invoice e nota fiscal são os dois lados da mesma moeda. Uma fala a língua do comércio global; a outra atende às exigências do Fisco brasileiro. Emita as duas corretamente, mantenha as informações coerentes e você protege o seu negócio, recebe mais rápido e reforça a sua reputação profissional no exterior.

Com a ferramenta de invoices da Grey, você cria invoices profissionais em várias moedas, alinhadas com a sua nota fiscal, inclui seus dados bancários internacionais e recebe mais rápido.

Abra sua conta gratuita na Grey hoje para começar a emitir invoices, receber pagamentos em USD, EUR e GBP e simplificar seus pagamentos internacionais do início ao fim.

Gestão de risco no forex: como proteger as suas posições

•

•

2 min de leitura

O que separa os traders com lucro dos que perdem dinheiro nem sempre é encontrar a operação perfeita. Muitas vezes, é saber quanto estão dispostos a perder antes sequer de entrarem no mercado. Os preços das moedas mudam em segundos, e uma única posição mal gerida pode apagar semanas ou até meses de ganhos consistentes.

É por isso que os traders experientes pensam na gestão de risco no forex antes de pensarem no lucro. Em vez de apostarem tudo numa única oportunidade, protegem o capital limitando as perdas, controlando a alavancagem e planeando cada operação com antecedência. O objetivo não é evitar perdas por completo, é garantir que nenhuma operação isolada consegue causar estragos sérios na conta.

A gestão de risco no forex é a prática de controlar perdas através de ferramentas como o dimensionamento da posição, as ordens stop loss, os limites de alavancagem e a diversificação. Uma regra muito seguida é não arriscar mais de 1 % a 2 % da conta de negociação em cada operação, para conseguir manter-se no mercado tempo suficiente para aproveitar as oportunidades seguintes.

Porque é que a gestão de risco é tão importante no forex?

Todos os traders sonham com o ponto de entrada perfeito, mas o mercado raramente recompensa previsões perfeitas. Aliás, a maioria dos traders de retalho perde dinheiro não por não saber analisar gráficos, mas por não gerir o risco. Uma operação demasiado grande, uma decisão emocional ou a recusa em aceitar uma pequena perda podem desfazer meses de trading disciplinado.

É aqui que entram as finanças comportamentais. Por natureza, detestamos perder dinheiro, por isso muitos traders mantêm posições perdedoras durante demasiado tempo, aumentam o tamanho das operações para recuperar perdas ou ignoram de vez o plano de trading. Estas reações emocionais costumam fazer mais estragos do que uma má previsão do mercado.

A gestão de risco traz disciplina quando as emoções tomam conta. Ao limitar quanto arrisca em cada operação, usar ordens stop loss e controlar a alavancagem, protege o seu capital de trading e dá a si próprio mais oportunidades de continuar no mercado. Fazer trading com sucesso não é evitar perdas, é garantir que as pequenas perdas nunca se transformam em erros que acabam com a conta.

Técnicas essenciais de gestão de risco no trading

Os traders bem-sucedidos combinam técnicas de gestão de risco comprovadas para proteger o capital, reduzir as decisões emocionais e manter-se no mercado tanto nas fases de ganhos como nas de perdas.

  • Dimensionamento da posição: decida quanto da sua conta de negociação vai arriscar antes de abrir uma posição. Manter cada operação pequena ajuda a evitar que uma única perda cause danos significativos ao capital total.
  • Stop loss: coloque uma ordem stop loss antes de abrir a operação, para que a posição feche automaticamente se o mercado se mover contra si. Assim limita as perdas sem depender de decisões tomadas a quente.
  • Take profit: defina um objetivo de lucro realista antes de entrar na operação. Garantir os ganhos em níveis definidos à partida ajuda a tirar a ganância da equação e reforça a disciplina ao longo do tempo.
  • Limites de alavancagem: use a alavancagem com cuidado, em vez de pedir emprestado o máximo disponível. Uma alavancagem mais baixa reduz o impacto das oscilações do mercado e facilita a recuperação depois de operações perdedoras.
  • Atenção à correlação: evite abrir várias posições que se movem em conjunto, como pares de moedas muito correlacionados. Diversificar a exposição impede que um único acontecimento no mercado afete várias operações ao mesmo tempo.
  • Diversificação da carteira: distribua o risco por diferentes pares de moedas e oportunidades de trading, em vez de concentrar o capital num só mercado. Assim reduz o impacto de uma volatilidade inesperada na carteira como um todo.

Como fazer gestão de risco no forex

Os melhores traders não deixam o risco ao acaso: calculam-no antes de cada operação. Uma regra amplamente aceite é arriscar apenas 1 % a 2 % da conta de negociação numa única posição. Para isso, decida primeiro onde vai ficar o stop loss e depois calcule o tamanho certo da posição, para que, se o stop loss for atingido, a perda fique dentro do limite que escolheu. Igualmente importante é procurar um rácio risco/retorno favorável, por exemplo arriscar 100 USD para tentar ganhar pelo menos 200 USD. Esta disciplina é decisiva porque, segundo estimativas do setor, apenas cerca de 15 % a 25 % das contas ativas de trading de retalho costumam fechar um trimestre com lucro, o que mostra como é difícil ser rentável de forma consistente.

A gestão de risco não termina quando fecha a operação. Mantenha um diário de trading onde regista a entrada, a saída, o tamanho da posição, o stop loss, o take profit e as razões de cada decisão. Rever o diário com regularidade ajuda a identificar hábitos que saem caros, a reforçar a disciplina e a afinar a estratégia ao longo do tempo, o que torna um desempenho consistente muito mais alcançável.

Como usar uma estratégia de stop loss no forex

Todo o trader bem-sucedido aceita uma verdade simples: qualquer operação pode correr mal. É por isso que o stop loss é uma das ferramentas mais importantes no forex. Um stop loss é uma instrução que fecha automaticamente a sua posição quando o mercado atinge um preço definido à partida, limitando as perdas antes de ficarem fora de controlo. Em vez de esperar que o mercado inverta, decide a perda máxima aceitável antes de entrar na operação.

O segredo está em colocar o stop loss no ponto em que o mercado mostra que a sua ideia de trading deixou de ser válida. Muitos traders usam níveis técnicos de suporte ou resistência, enquanto outros recorrem ao Average True Range (ATR) para ter em conta a volatilidade normal do mercado. Há também quem use um stop fixo baseado numa percentagem, para nunca arriscar mais do que uma parte definida da conta.

Uma das formas mais rápidas de prejudicar uma conta de trading é afastar o stop loss depois de o mercado se virar contra si. Isso aumenta o risco, enfraquece a disciplina e transforma muitas vezes uma pequena perda planeada numa perda muito maior. Respeitar o stop original mantém as emoções sob controlo e protege o seu capital para a próxima oportunidade.

Alavancagem no forex e dimensionamento da posição

A alavancagem é uma das grandes atrações do forex, porque permite controlar uma posição muito maior com um capital relativamente pequeno. Isso aumenta o lucro potencial, mas também amplia as perdas. Com alavancagem excessiva, uma operação que se mova só ligeiramente contra si pode apagar rapidamente uma parte significativa da conta.

Para a maioria dos principiantes, manter a alavancagem abaixo de 10:1 é considerada uma abordagem mais sensata. Uma alavancagem mais baixa dá às operações mais margem de manobra, reduz a pressão emocional e torna mais fácil seguir um plano de gestão de risco disciplinado. Combinada com um dimensionamento correto da posição, ajuda a garantir que nenhuma operação isolada causa danos desnecessários.

Muitas corretoras de forex anunciam alavancagens de 50:1, 100:1 ou ainda mais altas para atrair novos traders. Embora estes limites existam, usar a alavancagem máxima raramente é boa ideia. Os traders profissionais pensam primeiro em proteger o capital, porque sabem que sobreviver no mercado é muito mais importante do que perseguir retornos desmedidos.

Erros comuns de gestão de risco no forex a evitar

A maior parte das perdas no trading resulta de erros evitáveis e não de uma má análise do mercado. Reconhecer estes hábitos cedo ajuda a proteger o capital e a melhorar o desempenho a longo prazo.

  • Retirar o stop loss: cancelar o stop loss depois de entrar numa operação deixa a conta exposta a perdas sem limite. Pequenas perdas planeadas recuperam-se muito mais facilmente do que uma única posição fora de controlo.
  • Trading de vingança: saltar logo para outra operação depois de uma perda leva muitas vezes a decisões emocionais em vez de lógicas. Tire tempo para analisar o que aconteceu antes de arriscar mais capital.
  • Alavancagem em excesso: negociar com mais alavancagem do que a sua estratégia aguenta amplia cada movimento do mercado. Até pequenas variações de preço podem provocar perdas significativas e esvaziar rapidamente a conta.
  • Ignorar correlações: abrir várias posições em pares de moedas muito relacionados pode multiplicar o risco sem dar por isso. Se esses mercados se moverem em conjunto, várias operações podem perder dinheiro ao mesmo tempo.
  • Não manter um diário de trading: se não registar nem rever as suas operações, é difícil identificar erros recorrentes. Um diário de trading ajuda a reforçar a disciplina, afinar a estratégia e medir a evolução a longo prazo.

Gira as suas moedas estrangeiras com a Grey

Para muitas pessoas, o maior desafio com moedas não é prever a evolução das taxas de câmbio nem abrir posições alavancadas. É receber de clientes no estrangeiro, enviar dinheiro à família lá fora ou guardar moedas estrangeiras sem comissões desnecessárias. Se o seu objetivo é apenas receber, converter ou gastar moedas internacionais, assumir os riscos do trading de forex muitas vezes não é necessário.

É aí que a Grey oferece uma alternativa prática. Em vez de se expor ao risco de mercado, pode abrir contas multimoeda, receber pagamentos em USD, GBP ou EUR, guardar o dinheiro até estar pronto para o converter e enviar fundos para o estrangeiro a partir de uma única plataforma. Seja freelancer, trabalhador remoto ou dono de um negócio, a Grey ajuda-o a gerir os pagamentos internacionais do dia a dia sem a complexidade e os riscos financeiros do trading de forex.

Perguntas frequentes

O que é a regra de 1 % no forex?

A regra de 1 % diz que nunca deve arriscar mais de 1 % da sua conta de negociação numa única operação. Se tiver uma conta de 10 000 USD, a perda máxima planeada deve rondar os 100 USD. Esta abordagem ajuda a proteger o capital e permite recuperar de séries de perdas com mais facilidade.

Devo fazer trading de forex sem alavancagem?

Pode, e muitos principiantes beneficiam de usar pouca ou nenhuma alavancagem enquanto aprendem. Negociar sem alavancagem excessiva reduz o impacto de movimentos bruscos do mercado e torna o risco mais fácil de controlar. À medida que ganha experiência, pode decidir se uma alavancagem moderada se adequa à sua estratégia e à sua tolerância ao risco.

Que distância deve ter o meu stop loss?

O stop loss deve basear-se na sua estratégia de trading e não num valor que se sinta confortável a perder. Muitos traders colocam os stops perto de níveis técnicos de suporte ou resistência, ou usam o Average True Range (ATR). Depois de colocado, evite afastar o stop só para manter aberta uma operação perdedora.

Um principiante pode fazer trading de forex em segurança?

Sim, mas só se der prioridade à gestão de risco em vez do lucro. Comece com posições pequenas, use stop loss, mantenha a alavancagem baixa e siga um plano de trading escrito. Praticar numa conta demo antes de arriscar dinheiro real também é uma forma sensata de ganhar confiança e disciplina.

O trading de forex compensa o risco?

O trading de forex pode compensar para quem investe tempo a aprender, a desenvolver uma estratégia e a gerir o risco de forma consistente. No entanto, não é uma forma garantida de ganhar dinheiro, e muitos traders de retalho perdem por falta de disciplina. Nunca negoceie com dinheiro que não pode dar-se ao luxo de perder.

Qual é a alternativa mais segura se só precisar de converter moeda?

Se o seu objetivo é apenas receber, guardar ou converter moedas estrangeiras, não precisa de assumir risco de trading. Uma conta multimoeda como a Grey permite-lhe receber USD, GBP e EUR, converter fundos quando precisar e fazer pagamentos internacionais sem especular com a evolução do preço das moedas.

Fazer trading de forex com sucesso não é ganhar todas as operações, é proteger o capital para poder voltar a negociar no dia seguinte. Se o seu objetivo é gerir dinheiro internacional em vez de especular nos mercados cambiais, abra uma conta Grey ou descarregue a app Grey para receber, guardar, converter e enviar USD, GBP e EUR com confiança.

Limite de transferência internacional nos bancos dos EUA: quanto pode enviar

•

•

2 min de leitura

Imagine que precisa de enviar 60 000 USD para o estrangeiro para comprar um imóvel. Inicia sessão no portal online do seu banco, introduz os dados do destinatário e o montante, e a transferência é recusada. Liga para o banco e o assistente explica que o seu limite de transferência internacional online é de 25 000 USD por dia, um limite que desconhecia por completo.

Muitas pessoas só descobrem esta situação a meio da operação, muitas vezes no pior momento possível, com um prazo a aproximar-se e um vendedor ou senhorio no estrangeiro à espera. Os limites das transferências internacionais nos bancos norte-americanos existem, são por vezes surpreendentemente baixos online e quase nunca aparecem em destaque antes de tentar enviar dinheiro.

Este artigo explica o que cada grande banco dos EUA permite nas transferências internacionais, porque existem estes limites, como os aumentar e o que fazer quando o seu banco não aceita o montante que precisa de enviar. Antes de iniciar uma transferência de valor elevado, convém também perceber quem paga as comissões de cada transferência.

Os bancos dos EUA têm limites diários para transferências internacionais?

Sim. Todos os grandes bancos dos EUA definem um limite de transferência internacional para quem envia dinheiro por transferência bancária internacional, e esse limite varia bastante consoante três fatores: o banco, o tipo de conta e a forma como inicia a transferência.

A distinção mais importante é entre transferências feitas online e ao balcão. As transferências internacionais iniciadas online têm normalmente limites entre 25 000 USD e 100 000 USD por dia. Ao balcão, os limites são bastante mais elevados, muitas vezes entre 250 000 USD e 500 000 USD ou mais, porque o banco verifica presencialmente a sua identidade.

Porque existem estes limites? Por três razões.

Prevenção da fraude
As transferências internacionais de valor elevado são um alvo preferencial da fraude, incluindo os esquemas de comprometimento de e-mail empresarial, em que criminosos se fazem passar por fornecedores ou administradores para desviar pagamentos. Os sistemas online automáticos não conseguem avaliar a intenção como uma pessoa, por isso os bancos aplicam tetos mais apertados às transferências iniciadas online.

Cumprimento da Bank Secrecy Act
As operações em numerário acima de 10 000 USD obrigam o banco a enviar um Currency Transaction Report (CTR) à FinCEN, a Financial Crimes Enforcement Network. Isto não bloqueia a sua transferência, mas significa que as operações de valor elevado são alvo de maior escrutínio. Os bancos vigiam também o fracionamento (structuring), ou seja, a prática de fazer várias operações logo abaixo de 10 000 USD para evitar a comunicação, que é em si mesma ilegal.

Gestão do risco operacional
Os erros nas transferências internacionais são difíceis e, por vezes, impossíveis de reverter. Os bancos aplicam limites, em parte, para reduzir a exposição a erros irreversíveis.

Quais são os limites de transferência bancária internacional nos grandes bancos dos EUA?

Os limites variam bastante consoante o banco, o tipo de conta e o canal usado: online, por telefone ou presencialmente. A tabela seguinte apresenta os valores verificados mais recentes para transferências internacionais em cinco grandes bancos dos EUA.

Banco Limite internacional
online
Limite internacional
ao balcão
Comissão por transferência
internacional enviada
Como pedir um aumento do limite
Chase 25 000 USD/dia online 250 000 USD/dia 40 USD online (em USD); 5 USD online (moeda estrangeira, abaixo de 5000 USD) Fale com um assistente
Bank of America 1000 USD/dia online (particulares); 5000 USD (pequenas empresas) Limites mais elevados ao balcão 45 USD por transferência internacional enviada Contacte o balcão ou ligue para o apoio ao cliente
Wells Fargo Variável; não é divulgado publicamente. Consulte o limite atual no homebanking Limites mais elevados ao balcão 0 a 25 USD nos canais digitais; 40 USD ao balcão Dirija-se a um balcão Wells Fargo
Citibank 25 000 USD/dia; 50 000 USD/mês (online, padrão) Limites mais elevados disponíveis 25 a 35 USD, consoante o método Contacte diretamente o Citibank
TD Bank 25 000 USD/dia online Limites mais elevados disponíveis 25 a 50 USD (internacional) Contacte o apoio ao cliente do TD Bank

‍

Todos os valores foram verificados com dados publicados pelos bancos e fontes de referência entre maio e junho de 2026. Os limites podem mudar e variar consoante o tipo de conta, o histórico da conta e o destinatário. Confirme sempre o seu limite no homebanking ou por telefone junto do seu banco antes de iniciar uma transferência de valor elevado.

Porque são diferentes os limites online e ao balcão?

A diferença entre o que pode enviar online e ao balcão reflete a forma como os bancos gerem o risco em cada canal.

As transferências online são iniciadas sem qualquer revisão humana no momento da submissão. Os sistemas do banco fazem verificações automáticas de padrões de fraude e de requisitos de conformidade, mas nenhum funcionário vê a operação antes de ser processada. Este ambiente automatizado aumenta o risco de fraude, e os bancos respondem com limites mais apertados.

As transferências feitas ao balcão passam por revisão humana. Um funcionário verifica presencialmente a sua identidade, pode perguntar o motivo da transferência e a relação com o destinatário, e pode encaminhar qualquer situação invulgar para o departamento de compliance antes de a transferência sair. Esta camada de revisão justifica limites mais elevados, porque o banco tem um processo documentado.

As transferências por telefone, disponíveis em alguns bancos, ficam normalmente entre os limites online e os do balcão. O banco confirma a sua identidade de viva voz e pode fazer perguntas de controlo, o que garante alguma revisão humana sem obrigar a uma deslocação ao balcão.

Na prática, se a sua transferência ultrapassar o limite online, uma ida ao balcão resolve o problema na maioria dos casos, sem qualquer pedido formal de aumento. Não precisa de pedir um limite mais alto nem de esperar por aprovação. Dirige-se ao balcão, inicia a transferência presencialmente e aplica-se o limite do balcão.

Como aumentar o limite de transferência internacional do seu banco

Quando ir ao balcão não é prático e precisa de enviar mais do que o limite online permite, o passo seguinte é pedir um aumento temporário ou permanente. O processo varia de banco para banco, mas segue um padrão semelhante.

  1. Prepare a documentação
    Tenha à mão o montante, os dados completos do destinatário, o motivo da transferência e, se o valor for significativo, comprovativos da origem dos fundos. Consoante o montante e o objetivo, o banco pode pedir prova de fundos, um contrato ou uma fatura.
  2. Fale com a pessoa certa
    Os assistentes da linha geral de apoio ao cliente normalmente não podem autorizar aumentos de limite. Peça especificamente para falar com o gerente do balcão, um gestor de conta ou um especialista em transferências internacionais. Nos grandes bancos com equipas dedicadas a clientes de maior valor, o seu gestor de conta é o primeiro contacto indicado.
  3. Use este guião
    «Bom dia, sou [nome] e tenho uma [tipo de conta] no vosso banco. Preciso de fazer uma transferência internacional de [montante] e sei que este valor ultrapassa o meu limite online atual. Gostaria de pedir um aumento temporário do limite. A transferência destina-se a [compra de imóvel/apoio familiar/pagamento empresarial]. Tenho todos os dados do destinatário e posso apresentar comprovativos da origem dos fundos, se necessário. Pode ajudar-me ou pôr-me em contacto com quem possa autorizar o aumento?»
  4. Confirme o aumento antes de iniciar a transferência
    Uma aprovação verbal não vale nada se não ficar registada no sistema antes de submeter a operação. Peça ao assistente que confirme que o aumento já está ativo antes de voltar a iniciar sessão e tentar de novo.

O que fazer se o banco não aumentar o limite

Se o banco recusar o pedido de aumento, ou se o processo demorar mais do que o seu prazo permite, tem quatro opções práticas.

  1. Divida a transferência por vários dias
    Se o limite online do seu banco for de 25 000 USD e precisar de enviar 75 000 USD, três transferências de 25 000 USD em dias diferentes têm o mesmo resultado. Funciona para muitas transferências pessoais, mas não quando o prazo conta, como numa compra de imóvel com data de escritura marcada.
  2. Vá ao balcão em vez de usar o homebanking
    As transferências feitas ao balcão têm limites bastante mais elevados, normalmente entre 250 000 USD e 500 000 USD ou mais. Para a maioria das transferências que ultrapassam o limite online sem se aproximarem do limite do balcão, esta é a solução mais simples. Não é preciso pedir aumento de limite.
  3. Use outra conta noutro banco
    Se tiver contas em várias instituições, o limite de cada banco é independente. Uma transferência acima do limite online de 25 000 USD do Chase pode caber no limite do Citibank para o seu tipo de conta.
  4. Use um serviço alternativo de transferências internacionais
    Se os limites ou as comissões das transferências bancárias forem sistematicamente um obstáculo, mudar para uma solução mais económica de transferências internacionais faz mais sentido do que repetir pedidos de aumento de limite.

Perguntas frequentes

Qual é o montante máximo que se pode transferir para o estrangeiro a partir dos EUA?

Não existe um máximo legal para transferências internacionais a partir dos EUA com fins legítimos. Os bancos definem os seus próprios limites diários, que variam consoante o tipo de conta e o canal usado. Ao balcão, as transferências internacionais nos grandes bancos podem chegar a 250 000 USD a 500 000 USD por dia em contas normais, e as relações de banca premium permitem 1 000 000 USD ou mais. Os bancos têm obrigações de comunicação às autoridades a partir de 10 000 USD (por exemplo, nas operações em numerário), mas isso não limita nem bloqueia a transferência.

Posso enviar 100 000 USD para o estrangeiro numa só transferência?

Depende do banco e da forma como inicia a transferência. O limite online do Chase para transferências internacionais é de 25 000 USD, pelo que uma transferência de 100 000 USD exige uma ida ao balcão ou um pedido de aumento do limite. No Bank of America, o limite online para particulares é de 1000 USD, o que torna o balcão indispensável para qualquer transferência internacional relevante. Ao balcão, a maioria dos grandes bancos dos EUA consegue processar 100 000 USD numa única transferência internacional para titulares de contas normais.

O Bank of America tem um limite diário para transferências internacionais?

Sim. O limite de transferência internacional online do Bank of America é de 1000 USD por dia nas contas de particulares e de 5000 USD nas contas de pequenas empresas. É um dos limites mais restritivos entre os grandes bancos dos EUA. Quem precisa de enviar montantes maiores tem de iniciar a transferência ao balcão, onde se aplicam limites mais elevados. Os clientes dos escalões mais altos do programa Preferred Rewards do Bank of America podem ter acesso a limites superiores.

Como posso aumentar o limite de transferência internacional no Chase?

Para enviar mais do que o limite diário padrão do Chase, tem de falar com um representante que possa autorizar um aumento. Ligue diretamente para o seu balcão e peça para falar com um gestor de conta ou com o gerente, em vez de usar a linha geral de apoio ao cliente. Tenha à mão o montante, os dados do destinatário e o motivo da transferência. Para montantes muito elevados, o Chase pode pedir comprovativos da origem dos fundos. O limite padrão do Chase para transferências internacionais feitas ao balcão é de 250 000 USD por dia.

Existe um limite legal para o dinheiro que posso enviar dos EUA para o estrangeiro?

Não. Não existe um teto legal para transferências internacionais a partir dos EUA com fins legítimos. As operações em numerário acima de 10 000 USD têm de ser comunicadas à FinCEN através de um Currency Transaction Report, preenchido pelo seu banco e não por si. Esta obrigação de comunicação não restringe nem atrasa a transferência. Os bancos podem também comunicar padrões de operações logo abaixo de 10 000 USD, já que fracionar operações para fugir aos limiares de comunicação é, em si mesmo, ilegal.

Visite grey.co ou descarregue a app da Grey para fazer transferências internacionais de forma rápida e simples.

Número de cartão virtual Capital One: como gerar um para compras online

•

•

2 min de leitura

Partilhar os dados do seu cartão verdadeiro com cada loja online continua a ser um risco desnecessário. Há fugas de dados, cobranças a mais por engano e aquela subscrição que se esquece de cancelar até chegar a cobrança seguinte. Os números de cartão virtual da Capital One resolvem isto: permitem criar um número de cartão único para cada pagamento online.

Para obter um número de cartão virtual Capital One, inicie sessão na aplicação ou no site da Capital One e selecione «Get your virtual card», ou use o Google Pay no Chrome. Cada comerciante pode ter o seu próprio número, e o do seu cartão verdadeiro fica oculto. A extensão Eno, que antes gerava estes números, foi descontinuada a 30 de setembro de 2026.

Sempre que introduz o número verdadeiro do seu cartão numa loja online, arrisca que ele caia em mãos erradas. Neste guia, fica a saber exatamente como gerar um número de cartão virtual Capital One, como personalizar os controlos e onde vale mais a pena usá-lo, para que todas as compras online fiquem protegidas.

O que é um número de cartão virtual Capital One?

Um número de cartão virtual Capital One é um número de cartão alternativo que a Capital One cria para concluir uma compra num comerciante online, em vez do número do seu cartão físico. Até a extensão para o navegador ser descontinuada, era o assistente virtual Eno que gerava estes números.

Em vez de introduzir os dados verdadeiros do cartão no pagamento, usa um número diferente, ligado matematicamente à sua conta, mas que parece ser um cartão completamente separado.

Segundo o centro de ajuda da Capital One, há dois tipos de cartão virtual: um para «qualquer loja online», cujo número se mantém igual em todas as transações, e outro específico de um comerciante, que só funciona nesse comerciante. Um número criado para um site não funciona noutro. Assim, se a base de dados desse comerciante for comprometida, o número roubado não serve para nada em mais lado nenhum.

Pode criar e gerir cartões virtuais na aplicação móvel ou no site da Capital One, ou através do Google Pay no Chrome, se o seu cartão for elegível.

Como funcionam os números de cartão virtual Capital One

Os números específicos de comerciante da Capital One funcionam de forma diferente dos de alguns outros fornecedores de cartões virtuais, porque cada número fica associado a um único comerciante. Veja como funcionam.

Cada número específico fica ligado a um só comerciante no momento em que é criado. Se gerar um número para a Netflix, só a Netflix o pode cobrar. Assim, se o número cair em mãos erradas, não pode ser usado para fazer compras na Amazon.

Quando abre uma página de pagamento no Chrome com os cartões virtuais ativados no Google Pay, o Chrome sugere preencher automaticamente o número do cartão virtual, sem nunca o guardar. Não precisa de copiar e colar nada à mão.

Pode ver todos os seus cartões virtuais ativos num só lugar, no Virtual Card Manager (o gestor de cartões virtuais) da aplicação ou do site, incluindo os que criou antes com a Eno, que continuam a funcionar até expirarem. Aí vê a que comerciante está ligado cada número, as transações recentes e se o cartão está ativo ou bloqueado. Todas as compras são lançadas diretamente na conta do seu cartão Capital One, sem carregamentos manuais.

Se um comerciante onde usa um número virtual sofrer uma violação de dados, ou se não quiser ser cobrado quando uma subscrição renova, pode bloquear só esse número ou eliminá-lo e substituí-lo. O seu cartão verdadeiro não é afetado e os restantes números virtuais continuam a funcionar normalmente.

Como obter um número de cartão virtual Capital One

Pode gerar um cartão virtual na aplicação ou no site da Capital One, ou através do Google Pay no Chrome. Já a extensão Eno para o navegador foi descontinuada pela Capital One a 30 de setembro de 2026.

Se preferir a aplicação ou o site:

  1. Inicie sessão na sua conta, na aplicação da Capital One ou no site.
  2. Selecione «Get your virtual card», por baixo do saldo do cartão.
  3. Use o cartão virtual apresentado ou siga as instruções para criar um cartão específico de um comerciante, se o seu cartão for elegível.
  4. Copie o número e introduza-o manualmente no pagamento.

Se preferir o Chrome:

  1. Guarde o seu cartão Capital One elegível no Google Wallet.
  2. Ative a opção de cartões virtuais para esse cartão.
  3. Ao pagar numa loja online no Chrome, escolha a opção de cartão virtual no menu de preenchimento automático.
  4. O Chrome preenche automaticamente os dados do cartão virtual, sem nunca os guardar.

Nem todos os cartões Capital One permitem criar cartões virtuais: os cartões de parceria com retalhistas e os emitidos para utilizadores autorizados podem não ser elegíveis. Se não vir a opção, é possível que o seu cartão não seja elegível. Pode contactar o apoio ao cliente para confirmar.

Usar o cartão virtual Capital One em compras online

Os números de cartão virtual são especialmente úteis em certas situações.

1. Subscrições que pode querer cancelar

Quando adere a um serviço de streaming, a uma ferramenta SaaS ou a qualquer subscrição, o seu cartão fica guardado e é cobrado todos os meses. Com um número virtual dedicado, pode bloquear ou eliminar esse número para deixar de ser cobrado, sem afetar as outras subscrições nem o seu cartão verdadeiro.

2. Períodos experimentais gratuitos com renovação automática

Muitos períodos experimentais gratuitos pedem os dados do cartão na inscrição e começam a cobrar automaticamente se não cancelar antes do fim. Usar um número virtual que bloqueia no fim do período experimental é uma forma simples de garantir que a cobrança não passa, mesmo que se esqueça.

3. Comprar num comerciante que nunca usou

Um número virtual limita os danos se o comerciante se revelar pouco fiável ou tiver uma segurança fraca. Os dados do seu cartão verdadeiro nunca ficam expostos.

Limitações do cartão virtual Capital One

Os números de cartão virtual da Capital One são úteis, mas nem sempre são a melhor opção.

  • Compatibilidade com navegadores: o preenchimento automático de cartões virtuais através do Google Pay funciona no Chrome e em apps Android. Noutros navegadores, como o Safari, não há preenchimento automático, mas pode copiar o número da aplicação ou do site e introduzi-lo manualmente.
  • Só online: os números de cartão virtual não servem para compras presenciais nem podem ser adicionados a carteiras digitais como o Apple Pay ou o Google Wallet. Só funcionam em formulários de pagamento online: não dá para pagar por aproximação nem passar o número numa loja física.
  • Alguns comerciantes recusam números tokenizados: certos comerciantes, sobretudo hotéis e empresas de aluguer de automóveis, podem recusar cartões virtuais porque precisam de um cartão para cauções ou despesas extra.
  • Só cartões elegíveis: nem todos os produtos Capital One incluem números de cartão virtual. Se não vir a opção na aplicação ou no site, o seu cartão pode não ser elegível. A Capital One indica ainda que os cartões virtuais só podem ser usados nos Estados Unidos, embora possa conseguir comprar online a comerciantes de fora do país.

Alternativas aos cartões virtuais Capital One

Se o método da Capital One não funciona no seu navegador ou dispositivo, ou se precisa de um cartão virtual que funcione em várias moedas, há outras opções.

Cartões virtuais de outros bancos dos EUA

Alguns bancos norte-americanos também emitem números de cartão virtual, ligados à conta nesse banco.

  • Os Virtual Account Numbers do Citi permitem gerar números únicos ligados a um cartão Citi, definir limites mensais ou por transação e cancelá-los a qualquer momento sem afetar o cartão principal.
  • A American Express oferece números de cartão virtual em produtos selecionados, para uso único ou por tempo limitado, em compras online.
  • O Chase Bank disponibiliza números temporários de forma limitada através do Click to Pay, em alguns cartões, embora com menos flexibilidade do que o sistema dedicado da Capital One.

Estas opções bancárias funcionam melhor para quem já tem um cartão nesse banco e compra sobretudo numa só moeda (quase sempre USD). Mantêm as recompensas, o histórico de crédito e o apoio ao cliente numa só relação, mas pouco ajudam se precisar de guardar ou gastar saldos em euros, libras ou outras moedas.

Cartões virtuais de fintechs

As plataformas fintech emitem cartões virtuais que funcionam de outra forma. Em vez de gerarem um número temporário que debita de um cartão já existente, permitem manter saldos em várias moedas e emitir cartões virtuais que gastam diretamente desses saldos. Algumas oferecem cartões descartáveis, de uso único, que funcionam tal como os números de cartão virtual.

O cartão virtual Grey é um cartão Visa ou Mastercard, consoante o seu país, ligado a saldos em USD, GBP ou EUR. Ao contrário dos números virtuais da Capital One, não está associado ao cartão de uma conta bancária existente. Nas compras em USD com um cartão Grey carregado em USD, não se aplica qualquer taxa de conversão transfronteiriça. Pode criar vários cartões para diferentes pagamentos, com limites definidos, e congelá-los e descongelá-los de imediato.

A Grey é especialmente útil para freelancers, trabalhadores remotos e quem paga regularmente subscrições internacionais ou compra em sites norte-americanos e europeus. A conversão só acontece quando decide, a uma taxa de câmbio apresentada antes da confirmação, em vez de ser imposta em cada compra.

Vejamos lado a lado o cartão virtual Grey e os números de cartão virtual da Capital One:

Funcionalidade Capital One Cartão virtual Grey
Como obter Na aplicação ou no site da Capital One,
ou com o Google Pay no Chrome
Registe-se na Grey e crie o cartão na hora
Compatibilidade com navegadores
Preenchimento automático só no Chrome (ou cópia manual a partir da aplicação) Qualquer navegador (introdução manual do número)
Multimoeda
Não (ligado a um cartão Capital One em USD) Sim (USD, GBP, EUR)
Números por comerciante Sim Não (um único cartão reutilizável), mas permite vários cartões
Utilização em loja física Não Sim (com Apple Pay e Google Pay nas regiões compatíveis)
Exige um cartão bancário existente
Sim (cartão Capital One) Não
Taxa única
Nenhuma 5 USD

Abra uma conta multimoeda com a Grey para gerir compras internacionais em USD, GBP ou EUR num só lugar.

Obtenha um cartão virtual Grey para compras online em várias moedas, em qualquer navegador e em qualquer dispositivo.

Perguntas frequentes

O cartão virtual Capital One é gratuito?

Sim. Os cartões virtuais são uma funcionalidade incluída nas contas Capital One elegíveis, e a Capital One não indica qualquer custo para gerar ou gerir números virtuais. O único custo são as taxas e os juros habituais do cartão Capital One associado.

Posso gerar vários números de cartão virtual com a Capital One?

Sim. Pode ter vários cartões virtuais específicos de comerciante ativos ao mesmo tempo, um por comerciante, e geri-los todos no Virtual Card Manager da aplicação ou do site.

O número do cartão virtual Capital One muda para cada comerciante?

Sim, se usar cartões específicos de comerciante. Cada comerciante tem o seu próprio número virtual, e o número gerado para um comerciante não pode ser usado noutro, mesmo que alguém o obtenha. É esta a principal vantagem de segurança: números por comerciante limitam os danos de qualquer fuga isolada. Já o cartão para «qualquer loja online» mantém o mesmo número em todas as transações.

Posso usar o cartão virtual Capital One no Safari?

Não com preenchimento automático. A extensão Eno foi descontinuada, e o preenchimento automático através do Google Pay funciona no Chrome e em apps Android. Se usa o Safari num Mac, iPhone ou iPad, pode gerar o número na aplicação ou no site da Capital One e copiá-lo para o introduzir no pagamento.

Qual é a melhor alternativa multimoeda ao cartão virtual Capital One?

Para quem compra em várias moedas ou quer um cartão virtual independente da sua conta bancária atual, o cartão virtual Grey é uma boa alternativa. É um cartão Visa ou Mastercard, consoante o seu país, ligado a saldos em USD, GBP ou EUR, funciona em qualquer navegador e não tem taxa de transação internacional nas compras em USD feitas a partir de um saldo em USD.

Como obtenho um cartão virtual Grey?

Registe-se em grey.co, conclua a verificação de identidade, abra uma conta em USD, GBP ou EUR e crie o cartão na secção Cartões. Aplica-se uma taxa única de 5 USD. Os dados do cartão ficam disponíveis de imediato na aplicação, prontos a introduzir em qualquer pagamento online.

Arrow (up)

Voltar ao topo