Recebe um pagamento de 2 000 USD de um cliente em Nova Iorque. Antes de o levantar para a sua conta em nairas, quer saber exatamente quanto a Grey cobra em cada etapa: o depósito, a conversão e o levantamento. Esta página responde a essa pergunta.
As taxas da Grey dividem-se em três tipos: taxas de depósito quando o dinheiro entra, taxas de conversão quando troca de uma moeda para outra e taxas de levantamento quando envia dinheiro para uma conta bancária local ou uma carteira móvel. Há também custos associados aos cartões virtuais, se os usar para compras online. Todas as taxas são apresentadas antes de confirmar uma operação, por isso não há surpresas depois.
Este guia detalha cada tipo de taxa com os montantes exatos, os limites máximos e exemplos, para que possa calcular o custo antes de movimentar o seu dinheiro.
Quanto cobra a Grey pelos depósitos?
Quando alguém envia dinheiro para a sua conta Grey, aplica-se uma taxa de depósito. A taxa depende da moeda e do método de pagamento. Na maioria dos depósitos, a taxa da Grey é de 0,8 % do montante recebido, com um valor mínimo e um limite máximo por operação.
Depósitos em USD
Método
Taxa
Mínimo
Máximo
Exemplo
ACH
0,8 %
2 USD
10 USD
Depósito de 1 000 USD = taxa de 8 USD
FedNow
0,8 %
2 USD
10 USD
Depósito de 1 000 USD = taxa de 8 USD (normalmente fica disponível em segundos)
Fedwire
20 USD (taxa fixa)
Não se aplica
Não se aplica
Entrega no próprio dia ou no dia seguinte
ACH é o método padrão para receber USD de contas bancárias nos Estados Unidos. É o método de depósito mais comum entre freelancers e trabalhadores remotos que recebem pagamentos de clientes.
Os depósitos por ACH são a melhor opção para a maioria das operações. O Fedwire só compensa quando precisa que o dinheiro chegue no próprio dia e a taxa fixa de 20 USD vale a rapidez, normalmente em montantes acima de 2 500 USD, em que a taxa percentual do ACH ficaria de qualquer forma no limite de 10 USD.
O FedNow é o sistema de pagamentos instantâneos da Reserva Federal norte-americana, lançado em 2023. Tal como no ACH, a Grey cobra uma taxa de depósito de 0,8 % (mínimo de 2 USD, máximo de 10 USD), mas os pagamentos podem ficar disponíveis em segundos quando o banco do remetente suporta o FedNow. Não precisa de pedir o FedNow especificamente: se estiver disponível no banco do remetente, o pagamento é processado automaticamente. Consulte os dados da sua conta Grey ou contacte o apoio ao cliente da Grey para confirmar que número de encaminhamento (routing number) deve partilhar para receber pagamentos por FedNow.
SEPA e SEPA Instant são os métodos de depósito em EUR. A estrutura de taxas é idêntica à do ACH: 0,8 % com um mínimo e um limite máximo. Em depósitos acima de 1 250 EUR, a taxa fica nos 10 EUR, seja qual for o montante.
Depósitos em GBP
Método
Taxa
Mínimo
Máximo
Exemplo
FPS (Faster Payments)
0,8 %
2 GBP
10 GBP
Depósito de 5 000 GBP = 10 GBP (limite máximo)
BACS
15 GBP (taxa fixa)
Não se aplica
Não se aplica
1 a 3 dias úteis
CHAPS
25 GBP (taxa fixa)
Não se aplica
Não se aplica
No próprio dia
O FPS é o método predefinido para a maioria dos depósitos em GBP e a opção mais barata para montantes inferiores a 1 875 GBP (abaixo deste valor, a taxa de 0,8 % fica abaixo da taxa fixa de 15 GBP do BACS). O BACS e o CHAPS são métodos tradicionais de transferência bancária. Em geral, o CHAPS só compensa em transferências urgentes e de valor elevado em que é essencial que o dinheiro chegue no próprio dia.
O que acontece com depósitos pequenos
Se receber um depósito pequeno, aplica-se na mesma a taxa mínima completa. Por exemplo, se alguém lhe enviar 2,01 USD por ACH, é descontada a taxa mínima de 2 USD e são creditados 0,01 USD no seu saldo. Isto é importante se recebe muitos pagamentos pequenos. Sempre que possível, juntar vários pagamentos pequenos em menos pagamentos de maior valor evita pagar a taxa mínima várias vezes.
Taxa de conversão da Grey: como funciona a taxa de 1 %
Sempre que converte uma moeda noutra na Grey, a taxa de conversão depende do par de moedas. Algumas conversões são gratuitas e outras têm uma taxa de 0,5 % ou de 1 %. Para certos pares, a taxa tem um limite máximo.
Grupo de taxa
Percentagem
O que significa
Grupo A
0 %
Sem taxa de conversão
Grupo B
0,5 %
Aplica-se uma taxa de 0,5 % sobre o montante convertido
Grupo C
1 %
Aplica-se uma taxa de 1 % sobre o montante convertido
Grupo D
1 % (máximo de 6 USD)
Aplica-se uma taxa de 1 %, mas nunca paga mais de 6 USD por operação
O grupo de taxa pode fazer uma diferença significativa no que paga. Por exemplo, se converter 1 000 USD com um par de moedas do Grupo D, a taxa normal de 1 % seria de 10 USD, mas só paga 6 USD graças ao limite máximo. Numa conversão de 5 000 USD, a taxa seria normalmente de 50 USD, mas mantém-se nos 6 USD. Se converte montantes elevados com frequência, vale a pena verificar em que grupo de taxa está o seu par de moedas.
Além da taxa de conversão, a taxa de câmbio da Grey inclui uma margem sobre a taxa de câmbio média de mercado. Essa margem faz parte da forma como a Grey define o preço do serviço. A taxa de câmbio e as taxas aplicáveis são sempre apresentadas antes de confirmar a conversão, por isso vê exatamente quanto vai receber antes de avançar.
As taxas de levantamento são cobradas quando envia dinheiro da sua conta Grey para uma conta bancária local ou uma carteira móvel. A taxa depende do país de destino e do método de pagamento. A maioria dos levantamentos em África é processada de imediato; os levantamentos para a Europa e a América do Norte demoram 1 a 3 dias úteis.
África
País
Moeda
Método
Taxa
Prazo
Nigéria
NGN
Transferência bancária
35 NGN
Imediato
Quénia
KES
Carteira móvel (M-Pesa)
0,50 USD
Imediato
Quénia
KES
Transferência bancária
0,65 USD
Imediato
Gana
GHS
Carteira móvel (MTN, Vodafone, Airtel)
0,20 USD
Imediato
Gana
GHS
Transferência bancária
1,20 USD
Imediato
África do Sul
ZAR
Transferência bancária
1,50 USD
De algumas horas a 1 dia útil
Uganda
UGX
Carteira móvel (MTN, Airtel)
1,00 USD
Imediato
Tanzânia
TZS
Carteira móvel
0,50 USD
Imediato
Tanzânia
TZS
Transferência bancária
1,00 USD
Imediato
Egito
EGP
Transferência bancária
2,00 USD
1 a 2 dias úteis
Egito
EGP
Carteira móvel
2,50 USD
1 a 2 dias úteis
Marrocos
MAD
Transferência bancária
2,00 USD
Dia útil seguinte
Argélia
DZD
Transferência bancária
2,50 USD
Até 5 dias úteis
Ruanda
RWF
Transferência bancária
1,30 USD
1 dia útil
Camarões
XAF
Carteira móvel
1,80 USD
Imediato
Senegal
XOF
Carteira móvel
3 USD
Imediato
Senegal
XOF
Transferência bancária
2 USD
1 dia útil
Costa do Marfim
XOF
Carteira móvel
1,80 USD
Imediato
Costa do Marfim
XOF
Transferência bancária
2 USD
1 dia útil
Etiópia
ETB
Carteira móvel
2 USD
Imediato
Etiópia
ETB
Transferência bancária
2 USD
1 dia útil
No caso da Nigéria, a taxa fixa de levantamento de 35 NGN faz da Grey uma das opções mais baratas para converter USD em nairas e levantar para um banco local. Somando as taxas de depósito e de conversão com os respetivos limites, o custo total de receber um pagamento de 2 000 USD e levantá-lo para a sua conta bancária na Nigéria é de cerca de 16 USD (veja o exemplo prático mais abaixo).
Ásia
País
Moeda
Método
Taxa
Prazo
Índia
INR
Transferência bancária (exige código IFSC)
Taxa de conversão de 1 %
Variável
Filipinas
PHP
Banco ou carteira móvel
0,85 USD
Imediato
Tailândia
THB
Transferência bancária
1,80 USD
1 dia útil
Indonésia
IDR
Transferência bancária
0,45 USD
Imediato
Turquia
TRY
Transferência bancária
1,50 USD + 0,10 % por transferência
1 dia útil
Arábia Saudita
SAR
Transferência bancária
3,50 USD
1 dia útil
China
CNY
Transferência bancária
2,80 USD
1 dia útil
Europa
Região
Moeda
Método
Taxa
Prazo
Zona euro
EUR
SEPA
0,5 % (mín. 2 EUR, máx. 10 EUR)
1 a 2 dias úteis
Reino Unido
GBP
FPS / BACS / CHAPS
0,5 % (mín. 2 GBP, máx. 10 GBP)
1 a 3 dias úteis
América do Norte
País
Moeda
Método
Taxa
Prazo
Canadá
CAD
Interac
3,00 CAD
Minutos
Canadá
CAD
Transferência bancária
2,50 CAD
1 dia útil
Estados Unidos
USD
ACH
0,5 % (mín. 2 USD, máx. 10 USD)
1 a 2 dias úteis
Estados Unidos
USD
SWIFT
25,00 USD
1 a 4 dias úteis
América Latina
País
Moeda
Método
Taxa
Prazo
Brasil
BRL
Pix
1,00 USD
Imediato
Brasil
BRL
Transferência bancária
1,00 USD
1 a 2 dias úteis
México
MXN
Transferência bancária
0,60 USD
Imediato
Argentina
ARS
Transferência bancária
2 USD + 0,20 % por operação
Imediato
Chile
CLP
Transferência bancária
1 USD
1 dia útil
Taxas do cartão virtual da Grey
A Grey disponibiliza cartões virtuais Visa ou Mastercard, consoante o seu país, para pagamentos online e em lojas físicas (através do Apple Pay e do Google Pay nas regiões compatíveis). Os custos do cartão virtual são independentes das taxas de depósito, conversão e levantamento.
Tipo de taxa
Montante
Quando se aplica
Criação do cartão
5,00 USD (Visa) / 4,00 USD (Mastercard)
Pagamento único ao criar um novo cartão virtual, consoante a rede disponível no seu país
Carregamento do cartão
1,00 USD (somente Mastercard)
Sempre que carrega um cartão Mastercard (os cartões Visa não têm taxa de carregamento)
Operação transfronteiriça
2 % + 0,50 USD
Quando usa um cartão em USD num site que não cobra em USD (por exemplo, um comerciante em EUR ou GBP)
Manutenção mensal
0,00 USD
Sem custos recorrentes por manter o cartão ativo
A taxa transfronteiriça aplica-se quando o comerciante cobra numa moeda diferente da do seu cartão. Se tiver um cartão em USD e pagar num site europeu que cobra em euros, a taxa de 2 % + 0,50 USD cobre o tratamento da moeda entre redes. Trata-se de um custo normal das redes de cartões, aplicado por vários fornecedores, e não de uma taxa própria da Grey.
Como calcular o total das taxas da Grey
O custo total de movimentar dinheiro com a Grey depende das etapas da sua operação. Nem todas as operações passam pelos três tipos de taxa. Estes são os cenários mais comuns.
Cenário 1: recebe USD e levanta para uma conta bancária na Nigéria. Um cliente envia-lhe 2 000 USD por ACH. Taxa de depósito: 0,8 % = 16 USD, mas com limite máximo de 10 USD. Converte USD em NGN: 1 % = 20 USD, mas com limite máximo de 6 USD, porque o par USD-NGN está no Grupo D. Levanta para a sua conta bancária com uma taxa de 35 NGN. Custo total: 10 USD + 6 USD + ~0,02 USD (35 NGN) = cerca de 16,02 USD numa operação de 2 000 USD, ou seja, cerca de 0,8 %.
Cenário 2: recebe GBP por FPS e gasta com um cartão virtual em USD. Recebe 1 000 GBP. Taxa de depósito: 0,8 % = 8 GBP. Converte GBP em USD: taxa de conversão de 1 %, com limite máximo de 6 USD (o par GBP-USD está no Grupo D). Carrega o cartão: 1 USD se for Mastercard (os cartões Visa não têm taxa de carregamento). Não há taxa transfronteiriça, porque paga num site em USD com um cartão em USD.
Cenário 3: recebe EUR e levanta para um banco em Marrocos. Recebe 500 EUR. Taxa de depósito: 0,8 % = 4 EUR. Converte EUR em MAD (aplica-se a taxa de conversão). Levanta em MAD: 2,00 USD. O total depende do limite máximo da taxa de conversão do seu par de moedas.
A calculadora de taxas na página de preços da Grey permite introduzir os seus montantes e ver as taxas exatas antes de fazer uma operação. Use-a para comparar o custo dos diferentes métodos de depósito ou levantamento no seu caso.
O que a Grey não cobra
Alguns custos comuns noutras plataformas não existem na Grey. Não há taxa mensal de manutenção de conta, nem custos por manter saldos em USD, EUR ou GBP, nem por receber depósitos em stablecoins onde estão disponíveis. Também não há qualquer custo por criar a sua conta Grey ou concluir a verificação de identidade (KYC). A Grey não cobra taxas de transferência em depósitos ou levantamentos além das indicadas acima; a margem da taxa de câmbio é o custo restante e é apresentada antes de confirmar qualquer conversão.
Perguntas frequentes
A Grey cobra taxas ocultas?
Não. Todas as taxas são apresentadas antes de confirmar uma operação. As taxas de depósito, conversão e levantamento aparecem em separado para que veja o detalhe. A taxa de câmbio, incluindo a margem sobre a taxa média de mercado, também é apresentada antes de avançar. Se quiser ver os custos antes de iniciar uma operação, use a calculadora de taxas na página de preços da Grey.
Qual é a forma mais barata de receber dinheiro na Grey?
Em USD, tanto o ACH como o FedNow custam 0,8 % do montante depositado, com uma taxa mínima de 2 USD e máxima de 10 USD. Se o banco do remetente suportar o FedNow, o pagamento pode chegar em segundos. O Fedwire custa uma taxa fixa de 20 USD, seja qual for o montante, pelo que é mais adequado a transferências urgentes e de valor elevado que têm de chegar no próprio dia. Em GBP, o Faster Payments (FPS) é a opção mais barata, com 0,8 % e um limite máximo de 10 GBP. O BACS (15 GBP) e o CHAPS (25 GBP) são mais caros e normalmente desnecessários para depósitos habituais.
Quanto cobra a Grey para levantar para uma conta bancária na Nigéria?
A taxa de levantamento em NGN é uma taxa fixa de 35 NGN por operação, e a transferência é imediata. Se levantar a partir de um saldo em USD, paga também a taxa de conversão de 1 % (com limite máximo de 6 USD, porque o par USD-NGN está no Grupo D) ao converter USD em NGN. A taxa de depósito já terá sido cobrada quando os USD foram creditados na sua conta.
Porque é que o levantamento para a Índia mostra uma taxa de conversão de 1 % em vez de uma taxa fixa?
Os levantamentos em INR a partir da Grey exigem uma etapa de conversão de moeda durante o pagamento. A taxa de conversão de 1 % aplica-se a essa etapa. Isto é diferente da maioria dos outros destinos de levantamento, em que a taxa é um valor fixo. O custo efetivo depende do montante que levanta.
As taxas da Grey mudam ao longo do tempo?
A taxa de conversão segue os grupos de taxa indicados acima: de 0 % a 1 %, com um limite máximo de 6 USD para os pares do Grupo D. A Grey pode atualizar as taxas de depósito e de levantamento de tempos a tempos. Qualquer alteração às taxas é comunicada antes de entrar em vigor, e a taxa em vigor é sempre apresentada antes de confirmar uma operação.
Há alguma taxa por usar o cartão virtual da Grey em sites internacionais?
Se o site cobrar na mesma moeda do seu cartão (por exemplo, um cartão em USD num site em USD), não há qualquer taxa adicional além do que pagou para carregar o cartão, se for o caso. Se o site cobrar noutra moeda (por exemplo, um cartão em USD num site em EUR), aplica-se uma taxa transfronteiriça de 2 % mais 0,50 USD por operação. Trata-se de um custo normal das redes de cartões, e não de uma taxa própria da Grey. Pode evitá-la usando um cartão na mesma moeda do comerciante.
As taxas de câmbio da Grey são variáveis e incluem uma margem sobre a taxa de câmbio média de mercado. A taxa de câmbio é sempre apresentada antes de confirmar uma conversão. As taxas indicadas neste artigo estão corretas à data de março de 2026; as taxas do cartão foram atualizadas segundo a informação da Grey de setembro de 2026. Para consultar os preços em vigor, visite grey.co/pt/fee-calculator. Se ainda não tem conta Grey, pode registar-se em grey.co e concluir a verificação em poucos minutos.
Não vou aos Estados Unidos há mais de dez anos, mas, se olhasse hoje para as minhas finanças, diria que vivo lá. Recebo em dólares, tenho uma conta em dólares, poupo em dólares e uso plataformas que cobram (já adivinhou) em dólares.
A certa altura, a conclusão torna-se óbvia: com um cartão virtual em dólares, tudo seria mais simples.
É a realidade de milhões de freelancers, trabalhadores remotos, empreendedores digitais e equipas internacionais. Podem viver no Brasil, na Índia, na Nigéria, no Quénia ou nas Filipinas, mas a sua vida financeira gira muitas vezes à volta do dólar americano.
Neste guia, explico o que é um cartão virtual em USD, como é que quem não reside nos EUA pode obter um, quanto custa e porque se tornou uma das ferramentas financeiras mais práticas para quem trabalha com clientes de todo o mundo.
O que é um cartão virtual em dólares?
Um cartão virtual em dólares é um cartão digital que lhe permite pagar em dólares americanos na internet.
Em vez de receber um cartão de plástico pelo correio, recebe os dados do cartão em formato digital: o número, a data de validade e o código de segurança CVV. Pode usá-los de imediato para fazer compras online e pagar contas.
A grande diferença em relação a um cartão bancário comum é a moeda. Um cartão virtual em USD está denominado em dólares, por isso os pagamentos são processados diretamente nessa moeda.
Isto é importante porque muitos serviços online têm preços em dólares. Quando paga com um cartão na sua moeda local, o banco costuma converter a operação para USD e acrescentar uma comissão por transação no estrangeiro. Essa comissão costuma ficar entre 2 % e 5 % por pagamento, consoante o banco e o país.
Um cartão virtual em dólares elimina esse passo de conversão e o respetivo custo. Se já tem fundos em USD, paga diretamente em dólares.
Para quem trabalha online ou tem um negócio internacional, é muitas vezes a forma mais simples de gerir despesas no estrangeiro.
Posso ter um cartão virtual em dólares sem viver nos EUA?
Sim. Hoje pode obter um cartão virtual em dólares mesmo que não viva nos Estados Unidos nem tenha conta num banco americano.
Antes, ter um cartão de débito em dólares implicava normalmente abrir conta num banco dos EUA. Era preciso indicar uma morada de residência nos EUA, um número de Segurança Social e, muitas vezes, confirmar a identidade presencialmente. Para a maioria de quem vive fora, o processo era complicado ou simplesmente impossível.
As plataformas fintech mudaram isso.
Hoje, muitos serviços financeiros digitais permitem abrir contas multimoeda online, manter saldos em USD, EUR ou GBP e gerar cartões virtuais associados a esses saldos.
Normalmente, todo o processo faz-se à distância em poucos minutos. Estas plataformas verificam a identidade de forma segura, com documentos aceites internacionalmente, como o passaporte ou o cartão de cidadão, antes de darem acesso à conta.
Assim, freelancers, trabalhadores remotos, startups e empreendedores de todo o mundo têm agora ferramentas de pagamento em USD que antes estavam reservadas a residentes nos EUA.
Preciso de uma conta bancária nos EUA para ter um cartão virtual em dólares?
Um dos mitos mais comuns sobre os cartões em USD é que é preciso abrir uma conta bancária nos Estados Unidos para ter um.
e, muitas vezes, verificação de identidade presencial
Se vive fora do país, estes requisitos tornam muito difícil obter um cartão de débito em dólares.
As plataformas fintech mudaram esse modelo. Em vez de exigirem residência nos EUA, muitos prestadores oferecem contas digitais multimoeda com saldo em USD e cartões virtuais. Com elas, pode guardar e gastar dólares sem abrir uma conta bancária tradicional nos Estados Unidos.
Começar é muito mais simples, mas continua a ser seguro. A verificação faz-se online, com os controlos KYC habituais e documentos de identificação fiáveis, como:
o passaporte
ou o cartão de cidadão
Estes controlos garantem que a sua conta fica devidamente verificada e protegida. Depois disso, pode gerar um cartão virtual em minutos e começar a pagar online.
Posso ter um cartão virtual em USD sem número de Segurança Social?
Sim. Em geral, quem não reside nos EUA não precisa de um número de Segurança Social para obter um cartão virtual em dólares.
Em vez de identificadores fiscais americanos, a maioria dos prestadores de pagamentos digitais verifica a identidade com documentação internacional. Normalmente, basta enviar um documento de identificação oficial e fazer uma verificação biométrica ao criar a conta.
Outra vantagem é não haver análise de crédito. Como a maioria dos cartões virtuais em dólares funciona como cartão pré-pago ou de débito, gasta o seu próprio saldo em vez de pedir dinheiro emprestado. Por isso, não precisa de historial de crédito e não corre o risco de acumular juros ou dívidas.
Para freelancers e trabalhadores remotos que recebem do estrangeiro, este modelo facilita muito o acesso a ferramentas de pagamento em USD, viva onde viver.
Tipos de cartões virtuais em dólares
Nem todos os cartões virtuais em dólares funcionam da mesma forma. Consoante a plataforma, podem estar associados a diferentes tipos de contas ou saldos.
Conhecer as diferenças ajuda-o a escolher a opção mais adequada.
Cartões virtuais pré-pagos em dólares
Os cartões virtuais pré-pagos são carregados com um valor definido antes de serem usados.
Primeiro adiciona fundos ao cartão e depois gasta esse saldo até acabar. Muitas plataformas usam este modelo porque é simples e fácil de controlar.
Como só pode gastar o que carrega, os cartões pré-pagos são vistos como uma boa opção para controlar o orçamento e reforçar a segurança.
Cartões virtuais de débito em dólares
Os cartões virtuais de débito estão ligados diretamente a um saldo da sua conta, normalmente uma carteira em USD ou uma conta multimoeda.
Em vez de carregar dinheiro no cartão, os pagamentos são descontados diretamente do saldo disponível.
Algumas plataformas também oferecem cartões virtuais descartáveis, pensados para uma única utilização ou para pagamentos temporários.
São úteis quando:
experimenta um novo serviço online
paga num site que não conhece
quer proteger os dados do seu cartão principal
Concluído o pagamento, o número do cartão deixa de ser válido.
Que tipo de cartão em dólares é melhor?
Para a maioria dos freelancers, trabalhadores remotos e negócios internacionais, um cartão virtual de débito associado a um saldo em USD tende a ser a opção mais prática. Permite gerir o dinheiro com facilidade enquanto paga serviços internacionais, subscrições e ferramentas que cobram em USD.
Os cartões virtuais em dólares são seguros?
A segurança é uma das principais vantagens dos cartões virtuais.
Ao contrário dos cartões físicos, um cartão virtual não se perde nem pode ser roubado da carteira. Como existe apenas em formato digital, os dados ficam guardados na sua conta e podem ser gerados de novo de imediato, se for preciso.
A maioria dos prestadores inclui ainda medidas como a autenticação de dois fatores, alertas de transações em tempo real e a possibilidade de congelar e reativar o cartão no momento.
Outra funcionalidade comum é a autenticação 3D Secure, que pede a sua aprovação para certas operações antes de serem concluídas. Isto ajuda a evitar pagamentos não autorizados, mesmo que os dados do cartão fiquem expostos.
Para quem faz compras online com frequência, estas medidas tornam os cartões virtuais uma das formas de pagamento mais seguras.
Comparação de cartões virtuais em dólares
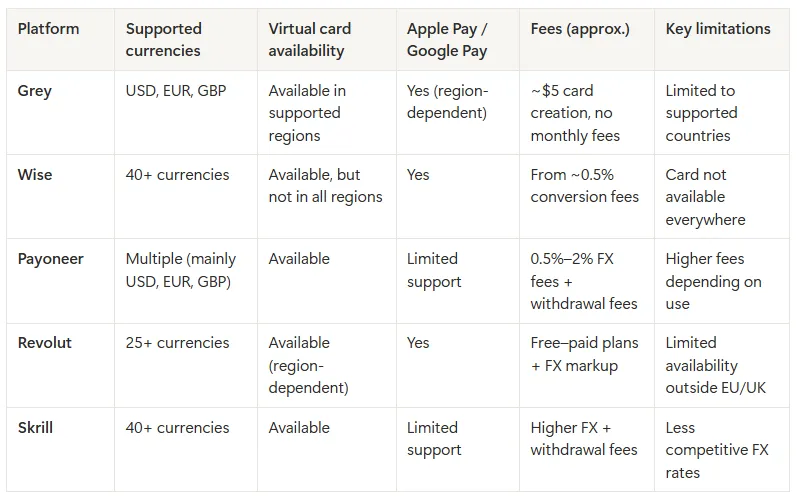
Várias plataformas já oferecem cartões virtuais a utilizadores internacionais. O funcionamento básico é parecido, mas há diferenças importantes nos preços, nas moedas aceites e na disponibilidade.
A Wise, a Payoneer e a Grey estão entre as plataformas mais usadas por freelancers e profissionais remotos.
Grey centra-se em simplificar os pagamentos internacionais de freelancers e profissionais globais. Pode abrir saldos em USD, EUR e GBP e criar cartões virtuais ligados diretamente à sua conta. Criar o cartão custa 5 USD (Visa) ou 4 USD mais 1 USD de carregamento (Mastercard), consoante o seu país, e não há comissões de manutenção recorrentes.
Wise oferece contas multimoeda com dados bancários locais em vários países. Os seus cartões virtuais são aceites em todo o mundo, embora não sejam emitidos em todas as regiões. Segundo a página de preços da Wise, a conversão custa a partir de 0,24 % (em outubro de 2026), consoante o par de moedas.
Payoneer dirige-se sobretudo a freelancers e vendedores de marketplaces que recebem de plataformas internacionais. Os seus cartões são muito usados por vendedores da Amazon, Upwork ou Fiverr. As comissões dependem do método de levantamento, e a conversão pode ir de cerca de 0,5 % a 2 % acima da taxa de câmbio média de mercado.
Revolut oferece cartões virtuais na sua app de banca digital, com várias moedas e ferramentas de orçamento. No entanto, a disponibilidade depende muito do país, e algumas funcionalidades são limitadas fora da Europa e do Reino Unido.
Skrill disponibiliza cartões virtuais pré-pagos e aceita pagamentos internacionais, sobretudo online. Está disponível em muitos países, mas as comissões podem ser mais altas, em especial na conversão de moeda e nos levantamentos.
Cada plataforma serve um propósito diferente. A Wise aposta na banca global, a Payoneer foi pensada para receber de marketplaces, e a Revolut e a Skrill inclinam-se mais para a banca digital e os pagamentos pré-pagos. A Grey foi criada especificamente para freelancers e trabalhadores remotos que querem acesso direto a contas multimoeda e menos obstáculos na gestão de pagamentos internacionais.
Comparação de cartões virtuais para utilizadores internacionais
A melhor opção depende de como recebe, de onde vive e das moedas que usa com mais frequência.
Como criar um cartão virtual em dólares se não reside nos EUA
Se já quer o seu cartão virtual em dólares, o processo costuma ser bastante simples.
O cartão é emitido de imediato, e os dados (número, data de validade e CVV) ficam logo disponíveis para pagamentos online. Assim, pode começar a pagar subscrições, serviços digitais e plataformas internacionais sem esperar que chegue um cartão físico.
Criar um cartão virtual Grey custa 5 USD se for Visa, ou 4 USD de criação mais uma comissão de carregamento de 1 USD se for Mastercard. O tipo de cartão depende do seu país. Ao contrário de alguns prestadores, não há comissões mensais de manutenção, por isso não paga nada só por manter o cartão ativo.
O cartão está ligado à conta multimoeda da Grey, onde pode manter saldos em USD, EUR, GBP e NGN. Se já tiver saldo em USD, os pagamentos são descontados diretamente daí. Caso contrário, pode adicionar fundos convertendo outra moeda suportada. A taxa de câmbio é apresentada antes de confirmar a conversão, por isso sabe exatamente quanto vai receber.
Apesar de ser virtual, o cartão não serve apenas para pagamentos online. Nas regiões compatíveis, pode adicionar o cartão virtual Grey ao Apple Pay ou ao Google Pay e pagar sem contacto nas lojas com o telemóvel. Assim, as compras do dia a dia saem do mesmo saldo em USD que usa para os serviços online.
A segurança é outro ponto forte. Os pagamentos estão protegidos com autenticação 3D Secure, que pede a sua confirmação antes de concluir certas operações. Também pode congelar e reativar o cartão de imediato na app, se notar atividade suspeita.
E pronto. Com o cartão criado, já pode pagar serviços online, subscrições, plataformas internacionais e compras sem contacto.
Na maioria dos casos, todo o processo de criação do cartão faz-se online em poucos minutos.
Comece hoje a usar o seu cartão virtual em dólares
Perguntas frequentes sobre cartões virtuais em dólares
Quem não vive nos EUA pode ter um cartão virtual em dólares?
Sim. Muitas plataformas fintech oferecem contas multimoeda que permitem a quem não reside nos EUA gerar cartões virtuais em dólares sem precisar de conta bancária nem de residência nos Estados Unidos.
Quanto tempo demora a obter um cartão virtual em dólares?
A maioria das plataformas emite o cartão virtual de imediato, assim que a verificação de identidade fica concluída. Todo o processo costuma demorar menos de 10 minutos.
Que documentos são necessários para um cartão virtual em USD?
Normalmente precisa de um documento de identificação oficial, como o passaporte ou o cartão de cidadão. Alguns prestadores pedem também um comprovativo de morada.
Os cartões virtuais em USD servem para pagar subscrições?
Sim. Pode usá-los na maioria dos pagamentos recorrentes, incluindo serviços de streaming, subscrições de software (SaaS), alojamento na nuvem e ferramentas digitais.
Os cartões virtuais em dólares têm limites de gastos?
Os limites variam consoante o prestador e o nível da conta. Muitos cartões permitem operações diárias entre 500 USD e 5 000 USD, e é possível ter limites mais altos após uma verificação adicional.
Posso adicionar um cartão virtual em dólares ao Apple Pay ou ao Google Pay?
Alguns prestadores, como a Grey, são compatíveis com carteiras móveis, o que permite pagar sem contacto com o telemóvel mesmo sem cartão físico.
Criámos a Grey para que pessoas e empresas consigam receber, gerir e gastar dinheiro entre países com menos complicações.
Com a Grey, pode ter moedas estrangeiras, convertê-las entre si, pagar com um cartão associado e enviar dinheiro para o estrangeiro, tudo a partir de uma única plataforma.
Mas, quando se fala de serviços financeiros, surge sempre a mesma pergunta: a Grey é confiável?
Se está a pensar usar a Grey para receber pagamentos, guardar moeda estrangeira ou gerir operações internacionais, é perfeitamente normal ter dúvidas.
Explicamos aqui como funciona a Grey e que sistemas usamos para proteger o seu dinheiro e os seus dados.
A Grey é segura?
A Grey é uma empresa de tecnologia financeira, não um banco, e queremos deixar isso claro desde o início. Oferecemos contas multimoeda e infraestrutura de pagamentos. Pode ter USD, EUR e GBP, converter entre moedas, pagar com cartões e levantar fundos para a sua conta bancária local.
Enquanto prestador de serviços financeiros, operamos dentro de quadros de conformidade pensados para proteger os utilizadores e garantir a responsabilização. Entre eles:
Requisitos KYC (Know Your Customer, ou conheça o seu cliente)
Regras AML (Anti-Money Laundering, ou prevenção do branqueamento de capitais)
Monitorização contínua das transações e controlos de conformidade
Estes quadros são a norma no setor financeiro e são essenciais para prevenir a fraude e atividades ilícitas.
Trabalhamos também com instituições parceiras reguladas para prestar os nossos serviços.
Segurança do site e da aplicação
Concebemos a Grey sobretudo para utilização online e na aplicação, por isso integrámos a segurança em cada camada da experiência.
Para abrir uma conta, tem de concluir um processo de verificação e criar credenciais de acesso seguras. Depois de ativa, a sua conta fica protegida com:
Autenticação de dois fatores
Segurança ao nível do dispositivo (como a biometria)
Monitorização contínua do sistema
Nos bastidores, fazemos verificações de segurança e usamos sistemas de monitorização para detetar e travar atividade suspeita.
Do seu lado, pode:
Acompanhar as transações em tempo real
Bloquear e reativar cartões de imediato
Gerir vários cartões para diferentes utilizações
Controlar os saldos em cada moeda
Estas funcionalidades dão-lhe transparência e controlo sobre as suas finanças.
É seguro enviar dinheiro com a Grey?
Sim, a Grey é segura para enviar dinheiro para o estrangeiro.
Para fazer uma transferência, tem primeiro de verificar a sua conta. Assim, todas as operações ficam ligadas a identidades verificadas, o que reduz o risco de fraude.
Os seus pagamentos são processados através de redes financeiras seguras e pode acompanhar cada transação na aplicação.
Se precisar de ajuda, escreva para support@grey.co com qualquer questão sobre transações ou sobre a sua conta.
É seguro deixar dinheiro na conta Grey?
O dinheiro que guarda na sua conta Grey não se mistura com os nossos fundos operacionais. Mantemo-lo em instituições parceiras reguladas, em contas segregadas.
Isto significa que:
O seu dinheiro está sempre separado dos fundos da empresa
Os seus fundos estão disponíveis quando precisa deles
Pode convertê-los, gastá-los ou levantá-los a qualquer momento
Ao contrário dos bancos tradicionais, a Grey não usa o dinheiro dos clientes para conceder empréstimos. O nosso foco é dar-lhe acesso, movimento e controlo sobre o seu dinheiro, não emprestar os seus depósitos.
Porque é que a verificação é importante?
Porque tem de enviar documentos de identificação, um comprovativo de morada e, por vezes, informação adicional sobre a origem dos seus rendimentos ou a sua atividade empresarial?
A resposta é a regulamentação. Os serviços financeiros são legalmente obrigados a verificar a identidade dos seus clientes. É o chamado cumprimento KYC (Know Your Customer), pensado para prevenir o branqueamento de capitais, a fraude e outros crimes financeiros. Todos os bancos, plataformas fintech ou processadores de pagamentos legítimos têm de o fazer.
Quando lhe pedimos o documento de identificação, um comprovativo de morada ou a documentação da empresa para a Grey Business, estamos a cumprir a lei e a protegê-lo.
Onde entra a Grey Business?
Concebemos a Grey Business para PME, agências, startups e equipas em crescimento que precisam de uma infraestrutura financeira de nível empresarial para as suas operações internacionais.
Assim, as finanças pessoais e as da empresa ficam claramente separadas, o que é importante para a contabilidade, o cumprimento fiscal e a credibilidade profissional.
Para uma empresa, a conformidade e a estrutura contam ainda mais do que para um particular. Está a gerir fundos da empresa, talvez com sócios, investidores ou obrigações regulatórias. Por isso, a Grey Business oferece contas em USD e USDC, pagamentos em massa em várias moedas e acesso a vários cartões virtuais em USD.
Quando a Grey pode não ser a melhor opção
Se precisa de serviços bancários tradicionais, como empréstimos, crédito à habitação ou descobertos, não os oferecemos. O nosso foco são as contas multimoeda e os pagamentos, não a banca completa.
Se faz tudo numa única moeda e nunca lida com pagamentos internacionais, provavelmente não precisa da Grey.
Se não se sente à vontade com serviços financeiros totalmente digitais e prefere ir a um balcão, a Grey não é para si. Tudo se gere na aplicação e através do nosso apoio online 24/7.
Então, a Grey é confiável e segura?
É confiável? Sim. É segura? Sim.
A questão não deve ser se a Grey é segura em termos absolutos, mas sim se é a ferramenta certa para o que precisa. Se gere moeda estrangeira, recebe pagamentos internacionais ou tem um negócio com operações em vários países, a Grey é uma excelente escolha.
A confiança leva tempo, e isso é natural. Se prefere ir com cautela, comece devagar. Use a Grey para um único pagamento, veja como funciona e decida depois.
Publicar na Amazon KDP abre caminho a leitores de todo o mundo. Os seus ebooks ou livros impressos chegam a outros países, o seu trabalho ganha visibilidade e pode tornar-se uma fonte de rendimento estável.
Mas, para quem vive fora dos Estados Unidos, receber royalties da Amazon KDP nem sempre é simples. Surgem dúvidas sobre transferências bancárias, conversão de moeda e se a sua conta local consegue receber pagamentos internacionais sem problemas.
Sem a configuração certa, pode enfrentar atrasos, comissões escondidas ou complicações que reduzem os seus ganhos e lhe tiram o prazer de ser pago pelo seu trabalho.
Neste artigo explicamos como receber royalties da Amazon KDP fora dos Estados Unidos: que métodos de pagamento existem, o que ter em conta com as moedas e que passos seguir para aceder ao seu dinheiro em segurança.
Que dificuldades existem para receber pagamentos da Amazon KDP fora dos EUA?
Receber pagamentos da Amazon KDP fora dos Estados Unidos pode ser complicado. Poucas opções de pagamento, limites mínimos elevados e restrições dos bancos transformam muitas vezes um processo simples numa longa espera.
Poucos métodos de pagamento
A Amazon KDP não aceita o PayPal nem muitas carteiras digitais populares. Os autores dependem do depósito direto em alguns países ou da transferência bancária internacional, que costuma implicar comissões mais altas, prazos mais longos e taxas de câmbio pouco favoráveis.
Limites mínimos de pagamento
Nos países sem acesso a transferência eletrónica de fundos (EFT), os royalties têm de acumular cerca de 100 USD ou o equivalente antes de ser emitida uma transferência ou um cheque, segundo a ajuda da KDP. Para um autor em início de carreira, atingir este mínimo pode levar meses ou mais.
Pagamentos por loja
Cada loja da Amazon funciona como uma entidade separada. Mesmo que os seus ganhos num marketplace sejam suficientes, o limite mínimo tem de ser atingido em cada loja, o que prolonga a espera de quem vende em vários países.
Restrições dos bancos
Alguns bancos locais recusam transferências internacionais ou pedem documentação adicional. Por isso, os pagamentos podem atrasar ou ser devolvidos, e receber os royalties a tempo torna-se incerto.
Como receber royalties da Amazon KDP a partir de outro país
Receber pagamentos da Amazon KDP fora dos EUA tem os seus desafios, mas conhecer os métodos disponíveis ajuda-o a aceder aos seus royalties com eficácia e a evitar atrasos ou comissões desnecessárias.
Depósito direto
Se a Amazon KDP disponibilizar depósito direto no seu país, os royalties chegam diretamente à sua conta bancária local. Introduzir os dados bancários é simples e os fundos são transferidos automaticamente quando os requisitos são cumpridos. É um método rápido, económico e que evita conversões desnecessárias. Para os autores das regiões abrangidas, garante pagamentos previsíveis, uma tesouraria estável e a tranquilidade de receber em segurança o que ganha em vários marketplaces.
Transferência bancária internacional
Nos países sem EFT, a transferência bancária internacional é a alternativa fiável para receber royalties. Embora seja prática, costuma ter limites mínimos mais altos, prazos mais longos e comissões bancárias adicionais. Ainda assim, permite aos autores aceder em segurança ao que ganham na Amazon KDP. Se planear as suas finanças a contar com esses prazos e custos, os seus rendimentos internacionais chegam à conta local sem contratempos desnecessários.
Contas virtuais
As contas virtuais permitem aos autores receber os royalties da Amazon KDP em várias moedas, como se tivessem uma conta bancária local. Simplificam os pagamentos internacionais, reduzem os custos de conversão e dão um acesso mais rápido e seguro ao dinheiro dos marketplaces de outros países.
Grey: A Grey permite aos autores da KDP receber os royalties numa conta em moeda estrangeira multidivisas, com dados de conta locais em USD, EUR e GBP. Com taxas de câmbio competitivas, comissões baixas e transferências normalmente rápidas, os autores podem aceder aos seus ganhos sem depender do PayPal. Os pagamentos em USD chegam por ACH, em EUR por SEPA e em GBP por Faster Payments, o que torna os pagamentos internacionais da Amazon mais ágeis e previsíveis.
Wise: A Wise oferece contas virtuais para receber os royalties da Amazon KDP localmente em várias moedas. As comissões de conversão baixas e as taxas transparentes ajudam a perder menos rendimento, e as transferências internacionais são rápidas e fiáveis. Por isso, é uma boa opção para autores fora dos EUA que querem receber de vários marketplaces da Amazon de forma previsível e económica.
Payoneer: A Payoneer oferece contas virtuais de receção para royalties da KDP em USD, EUR, GBP e outras moedas. A comissão padrão ronda 1 % na conversão de moeda, e as transferências bancárias podem ter encargos adicionais do banco. Os autores podem levantar o dinheiro para contas locais por ACH ou SWIFT, com um acesso constante e fiável aos royalties globais, sem as limitações do PayPal.
O que ter em conta antes de receber pagamentos
Custos de conversão: Compare as taxas de câmbio e as comissões de conversão de cada plataforma. Mesmo uma diferença pequena pode pesar bastante no total de royalties que recebe em USD, EUR ou GBP.
Rapidez do pagamento: Veja quanto tempo o dinheiro demora a chegar à sua conta. O ACH costuma ser mais rápido, enquanto uma transferência internacional ou SWIFT pode demorar vários dias ou mais.
Pagamento mínimo: A Amazon KDP aplica pagamentos mínimos por marketplace. Confirme se a plataforma escolhida lhe permite aceder a pagamentos mais pequenos; caso contrário, pode esperar meses até receber os royalties.
Aceitação pelo banco: Verifique se o seu banco local aceita transferências internacionais e se exige documentação adicional. Alguns pagamentos podem ser recusados e atrasar o acesso ao seu dinheiro.
Gira os seus pagamentos da Amazon sem atrasos
Receber royalties da Amazon KDP fora dos EUA é mais fácil com a Grey. Receba os seus royalties em várias moedas, beneficie de taxas de câmbio competitivas e evite esperas. Simplifique os pagamentos internacionais e concentre-se no que importa: escrever. Registe-se na Grey ou descarregue a app e receba os seus ganhos sem esperas.
Portugal, terra de costas deslumbrantes, cultura rica e gente acolhedora, tem também uma comunidade de freelancers em crescimento. Para redatores, designers, programadores e assistentes virtuais, plataformas como a Upwork tornaram-se uma porta de entrada para oportunidades internacionais, com clientes em todo o mundo.
Mas, apesar das vantagens do trabalho freelance, há um desafio que se mantém: gerir pagamentos internacionais de forma eficiente. É aqui que entra a Grey, uma solução que simplifica a forma de receber pagamentos da Upwork em Portugal, para que receba mais depressa e fique com uma parte maior do que ganha.
Neste guia, explicamos passo a passo como os freelancers em Portugal podem usar a Grey para receber os pagamentos da Upwork.
Porque é que os freelancers usam a Upwork em Portugal
Alcance global: a oportunidade de trabalhar com clientes de todos os cantos do mundo.
Flexibilidade: defina o seu horário e trabalhe em projetos que o entusiasmam.
Oportunidades diversas: do desenvolvimento de aplicações à criação de conteúdos, há trabalho para todos os perfis.
Porque é que a Grey é a solução ideal para freelancers portugueses
A Grey oferece uma forma moderna de gerir pagamentos, pensada para freelancers que procuram saber como receber dinheiro da Upwork sem perder margem. Eis o que a torna uma boa escolha:
Contas multimoeda: receba pagamentos diretamente em USD, GBP ou EUR nas suas contas estrangeiras.
Taxas baixas: diga adeus a encargos excessivos e fique com mais do que ganha (consulte as taxas da Grey).
Transferências rápidas: receba depressa, sem atrasos desnecessários.
Taxas de câmbio competitivas: converta os seus ganhos para euros a taxas pensadas para que fique com mais do seu rendimento.
Como usar a Grey para receber pagamentos da Upwork em Portugal
1. Crie a sua conta Grey gratuita: aceda ao site da Grey e abra a sua conta. Depois de concluir a verificação KYC (verificação de identidade), pode pedir uma conta bancária na UE, nos EUA ou no Reino Unido para receber pagamentos do estrangeiro.
2. Associe a sua conta Upwork: inicie sessão na Upwork, vá à secção "Get Paid" e, entre os métodos de pagamento da Upwork, escolha "Direct to Local Bank" ou "Wire Transfer" como método de levantamento. Depois, introduza os dados da sua conta Grey.
3. Comece a receber pagamentos: após a verificação, a Upwork deposita os seus ganhos diretamente na sua conta Grey, num processo simples e fiável.
4. Converta e levante os fundos: use a Grey para converter USD ou GBP em euros a taxas competitivas e transfira os seus EUR, com segurança, para a sua conta bancária em Portugal.
Registe-se hoje na Grey e comece a receber pagamentos da Upwork em Portugal de forma simples, com uma solução pensada para freelancers portugueses.
O PayPal é uma das plataformas mais usadas para enviar e receber dinheiro em todo o mundo, por isso é essencial para freelancers, trabalhadores remotos e empresários com clientes internacionais. No entanto, muitos utilizadores, sobretudo fora dos Estados Unidos, do Reino Unido e da União Europeia, esbarram no mesmo obstáculo: associar uma conta bancária para PayPal no estrangeiro e levantar os fundos sem entraves.
Se já se deparou com poucas opções de levantamento, comissões de conversão elevadas ou transferências lentas, abrir uma conta bancária no estrangeiro pode resolver esses problemas. E pode fazê-lo com a Grey.
Porque precisa de uma conta bancária no estrangeiro para o PayPal?
As opções de levantamento do PayPal variam consoante o país e, em muitos, são limitadas. É possível enviar e receber dinheiro, mas levantá-lo diretamente costuma ser difícil. É por isso que uma conta bancária no estrangeiro é a melhor solução:
Levantamentos do PayPal mais simples: uma conta bancária no estrangeiro permite associá-la ao PayPal e levantar os fundos com facilidade.
Acesso a várias moedas: receba e guarde pagamentos em USD, GBP e EUR sem conversões dispendiosas obrigatórias.
Comissões mais baixas e melhores taxas de câmbio: os bancos tradicionais cobram muitas vezes comissões ocultas e aplicam taxas de câmbio pouco favoráveis; uma conta no estrangeiro ajuda-o a ficar com mais do que ganha.
Mais flexibilidade financeira: gaste, poupe ou transfira os seus fundos do PayPal para qualquer parte do mundo sem restrições.
Como abrir uma conta bancária no estrangeiro com a Grey para receber pagamentos do PayPal
1. Registe-se na Grey
Criar uma conta na Grey é rápido e só exige alguns dados pessoais. Veja como começar:
Escolha o seu país: selecione o seu país de residência atual. Assim, a Grey adapta o registo à sua localização.
Introduza os seus dados: ser-lhe-ão pedidos o nome completo, o endereço de e-mail e o número de telefone; depois, crie uma palavra-passe segura.
Verifique o seu e-mail: a Grey envia um código de utilização única (OTP) para o seu endereço de e-mail. Introduza o código para concluir este passo.
Com a conta criada, já pode avançar para a verificação de identidade.
2. Verifique a sua identidade para proteger a conta
Eis o que vai precisar de apresentar:
Documento de identificação oficial: é necessário um passaporte ou um documento de identificação nacional válido. Certifique-se de que está legível e dentro da validade.
Comprovativo de morada: uma fatura de serviços ou um extrato bancário recente serve para confirmar onde vive. A Grey usa este documento para confirmar a sua residência.
Envie os documentos para análise: depois de os carregar, a Grey analisa os seus documentos, um processo que costuma demorar alguns dias úteis. Informação clara e exata acelera a aprovação.
3. Aceda às suas contas globais
Depois de a sua identidade ser verificada, pode aceder às suas contas bancárias.
Inicie sessão na sua conta Grey.
Vá à secção “Accounts” e selecione “Create Account”.
Escolha a moeda da sua conta bancária para PayPal: USD ou GBP. Segundo o centro de ajuda da Grey, os depósitos em EUR provenientes do PayPal são recusados automaticamente.
Os dados da sua conta em divisas, incluindo o número de conta e o routing number (no caso do USD), são gerados de imediato.
Com a sua conta no estrangeiro da Grey, já pode associá-la ao PayPal e levantar os seus pagamentos com facilidade.
Como associar a sua conta bancária da Grey ao PayPal
Quando a sua conta Grey estiver pronta, associá-la ao PayPal é simples:
Inicie sessão no PayPal e abra a secção Carteira (Wallet).
Clique em “Link a Bank Account” (associar uma conta bancária) e introduza os dados da conta no estrangeiro fornecidos pela Grey. Confirme que o nome da sua conta Grey é igual ao da sua conta PayPal.
O PayPal envia um pequeno depósito para verificação. Consulte a sua conta Grey e introduza o montante no PayPal para confirmar.
Depois de verificada, pode levantar os fundos do PayPal diretamente para a Grey.
Várias moedas numa só conta: gira o seu dinheiro em USD, GBP ou EUR sem conversões forçadas.
Transferências internacionais ágeis: receba e envie dinheiro para todo o mundo, normalmente sem grandes esperas.
Acesso global: gira o seu dinheiro quando e onde quiser com a Grey.
Levantamentos diretos: transfira os fundos para a sua conta bancária local com facilidade.
Comece hoje a receber pagamentos do PayPal com a Grey
Abra hoje a sua conta bancária para PayPal na Grey e aceda aos seus fundos com facilidade. Seja freelancer, empresário ou trabalhador remoto, a Grey simplifica os pagamentos internacionais para que se possa concentrar no que realmente importa.
Em 2013, um jovem do Piauí publicou um vídeo de paródia no YouTube. Era cru, engraçado e sem filtro, mas tocou as pessoas. Em poucas semanas, Whindersson Nunes, então um adolescente que morava numa casa simples no interior do Piauí, viralizou. Alguns anos depois, ele já era um dos criadores de conteúdo brasileiros de maior sucesso, com milhões de seguidores em várias plataformas e um público no mundo todo acompanhando cada esquete, vlog e show de stand-up.
A história do Whindersson virou referência para uma nova geração de freelancers, criadores de conteúdo e empreendedores digitais brasileiros que querem trabalhar para o exterior e estão abrindo o próprio espaço no cenário global.
A ascensão do talento brasileiro na economia gig global
O Brasil sempre foi conhecido pelo que exporta de cultura: samba, futebol e Carnaval. Agora, uma mudança mais silenciosa está em curso. Com talento, criatividade e um celular na mão, os criadores de conteúdo brasileiros estão entrando na economia digital global em número recorde. Seja o designer gráfico de Curitiba, o editor de vídeo do Recife ou a ilustradora de Salvador, muitos freelancers estão conquistando clientes e públicos fora do país, e prosperando.
Alguns fatores explicam esse crescimento:
Plataformas digitais como Upwork, Fiverr e Behance facilitaram como nunca a vida dos profissionais brasileiros que querem mostrar o trabalho e encontrar clientes no Reino Unido, nos Estados Unidos e em outros países.
O trabalho remoto virou regra, não exceção, e abriu portas que antes ficavam fechadas por causa da distância e do idioma.
Uma cultura criativa vibrante, feita de resiliência e inovação, dá aos criadores brasileiros uma voz própria, que conversa com um público global que valoriza autenticidade.
Quebrando barreiras e estereótipos
Apesar do boom da economia dos criadores no Brasil, o caminho nem sempre foi fácil. Barreiras de idioma, dificuldade para receber pagamentos e a falta de acesso a serviços bancários internacionais sempre pesaram para quem quer ser freelancer para o exterior e crescer lá fora.
Mas isso está mudando rápido.
Plataformas de pagamento como a Grey, a Wise e a Payoneer estão ajudando freelancers a receber em moeda estrangeira com mais facilidade. O bilinguismo cresce entre os profissionais mais jovens, e muita gente está investindo no inglês para se vender melhor no exterior. E, com as ferramentas de IA e os serviços de tradução, nem o idioma é mais um obstáculo definitivo.
Pense na Roberta, motion designer de Belo Horizonte. Há três anos, ela trabalhava numa agência local, quase sempre ganhando mal e sobrecarregada. Hoje, é freelancer em tempo integral e cria vídeos explicativos animados para startups de tecnologia de Berlim, Toronto e Melbourne. Ela conta que não precisou sair do Brasil para ter uma carreira global: leva a criatividade brasileira para projetos internacionais, e os clientes adoram.
A história da Roberta é cada vez mais comum. Os freelancers brasileiros estão sendo muito procurados pelo estilo ousado, pela capacidade de adaptação e pelo olhar afiado para tendências sociais, principalmente em conteúdo digital, design e marketing.
O que vem por aí para a classe criativa do Brasil?
Com inflação, instabilidade econômica e um mercado de trabalho em transformação no Brasil, trabalhar para o exterior como freelancer deixou de ser só uma válvula criativa e virou uma escolha econômica inteligente. Ganhar em moedas mais fortes, como o euro ou o dólar, pode melhorar bastante as perspectivas financeiras de alguém sem que essa pessoa precise sair de casa.
O mercado global quer perspectivas novas, e os criadores brasileiros estão respondendo com estilo, humor e autenticidade.
Quer entrar nessa? Veja como começar a trabalhar para o exterior morando no Brasil
Monte um portfólio: no Instagram, no Behance ou no seu próprio site, mostre do que você é capaz.
Use plataformas globais: cadastre-se em sites de freelancer, mas também participe de comunidades de nicho ligadas à sua área.
Invista no seu inglês: mesmo um nível básico pode fazer muita diferença na hora de fechar trabalhos internacionais.
Automatize a parte chata: use ferramentas para cuidar de invoices, contratos e pagamentos, e foque no que você faz de melhor: criar.
O mundo está de olho, e o Brasil está pronto
Da ascensão do Whindersson no YouTube aos milhares de freelancers que constroem impérios em silêncio, do próprio quarto, o Brasil transborda energia criativa ainda pouco aproveitada. O mundo está começando a perceber, e o futuro parece global, promissor e brilhantemente brasileiro.
Pronto para levar seu trabalho para o mundo? Abra hoje sua conta gratuita na Grey para receber pagamentos internacionais em USD, EUR ou GBP, com uma plataforma financeira pensada para freelancers como você.
O Brasil tem uma comunidade de estrangeiros bem ativa, e muita gente escolhe o país para morar e trabalhar. As oportunidades são grandes, mas cuidar das finanças, principalmente do câmbio, pode dar dor de cabeça.
Os bancos tradicionais costumam cobrar tarifas altas, demorar para processar as operações e oferecer taxas de câmbio pouco vantajosas. A Grey oferece uma alternativa mais rápida, mais barata e sem burocracia. Neste artigo, comparamos a Grey com os bancos locais para você descobrir qual é o melhor câmbio no Brasil para o seu dia a dia.
Taxa de câmbio e transparência nos custos
A taxa de câmbio define quanto você realmente recebe ao converter moedas. Muita gente não percebe as margens embutidas pelos bancos, que pesam no bolso com o tempo. Por isso o Banco Central divulga o VET (valor efetivo total), que reúne taxa de câmbio, tarifas e tributos de cada operação e varia de uma instituição para outra. Entender como cada opção calcula o câmbio ajuda você a decidir melhor.
Em novembro de 2026, muitos bancos tradicionais no Brasil ainda aplicam margens altas e tarifas pouco visíveis na taxa de câmbio.
Cobranças extras em operações internacionais podem deixar o câmbio em banco mais caro.
Muitos bancos não mostram a cotação em tempo real, o que dificulta saber o custo final.
Com preços transparentes, você vê a taxa e a tarifa antes de confirmar, sem custos escondidos.
Câmbio rápido e prático
Para estrangeiros e viajantes, ter acesso rápido ao dinheiro convertido faz diferença. Atrasos no processamento atrapalham, principalmente quando surge uma despesa urgente. Por isso a agilidade pesa muito na hora de escolher onde trocar dólar por real.
Em bancos tradicionais, o câmbio muitas vezes leva mais tempo para ser processado.
Etapas burocráticas e conferências manuais podem gerar atrasos.
Na Grey, tudo é digital, e as transações costumam ser processadas em minutos.
Transferências rápidas, como o pagamento em dólar recebido do exterior, ajudam estrangeiros a organizar as despesas.
Acesso fácil e app simples de usar
Fazer câmbio deveria ser simples, mas alguns bancos complicam com exigências e visitas à agência. Uma plataforma fácil de usar melhora a experiência e organiza a sua vida financeira.
Em novembro de 2026, alguns bancos brasileiros ainda pedem atendimento presencial ou etapas complexas no internet banking para operações de câmbio.
Estrangeiros sem conta em banco brasileiro podem ter dificuldade com o processo.
A Grey é uma plataforma digital que permite fazer câmbio de qualquer lugar.
O app é intuitivo e você administra várias moedas com poucos toques.
Conta multimoeda para transações internacionais
Estrangeiros e empresas muitas vezes precisam lidar com várias moedas, então vale escolher uma opção flexível. Movimentar diferentes moedas com eficiência simplifica as transações internacionais.
Bancos locais podem impor restrições e custos mais altos para quem administra várias moedas.
A Grey oferece contas em várias moedas, incluindo USD, GBP e EUR.
Com uma conta multimoeda, as transações internacionais ficam mais simples e você ganha flexibilidade, como fazem muitos nômades digitais no Brasil.
Como abrir uma conta Grey no Brasil
Abrir uma conta Grey é simples e leva poucos minutos. A Grey é uma empresa de tecnologia financeira, não um banco.
Primeiro, acesse grey.co no navegador e crie sua conta com seu e-mail.
Depois, siga as instruções e preencha seus dados corretamente para concluir o cadastro sem problemas.
Em seguida, você precisa verificar sua identidade, uma etapa essencial para cumprir as exigências regulatórias. Ela é especialmente importante para quem não mora nos EUA, já que a Grey é especializada em contas para pessoas fora dos Estados Unidos.
Para concluir a verificação, envie um documento oficial com foto válido (por exemplo, o passaporte) e um comprovante de endereço (conta de consumo ou extrato bancário). A Grey usa esses documentos para confirmar sua identidade e cumprir as exigências regulatórias.
Por fim, a Grey analisa seus documentos em um prazo que vai de alguns minutos a 24 horas. Enviar documentos nítidos e válidos ajuda a acelerar a aprovação.
Por que a Grey é o melhor câmbio no Brasil
Na comparação entre a Grey e os bancos locais para câmbio no Brasil, a Grey sai na frente. Taxas de câmbio competitivas, tarifas mais baixas, operações mais rápidas e uma experiência totalmente digital fazem dela o melhor câmbio no Brasil para estrangeiros que querem economizar e ganhar tempo. Crie sua conta Grey hoje ou baixe o app e comece a receber seus pagamentos com facilidade.
África está a tornar-se rapidamente um polo de oportunidades de emprego, graças à diversidade das suas economias, à riqueza das suas culturas e à procura crescente de profissionais qualificados. Em muitos países africanos, os negócios fazem-se com um forte sentido de comunidade, em que as relações pessoais pesam tanto como as profissionais. Valores tradicionais como o «Ubuntu» (a crença num laço universal de partilha que une toda a humanidade) moldam a cultura de trabalho e oferecem um contraste refrescante com ambientes acelerados e individualistas.
Para quem quer alargar horizontes, trabalhar em África não é apenas entrar num mercado emergente: é um lugar onde o crescimento profissional se cruza com a descoberta cultural. Se procura progredir na carreira e criar uma ligação mais profunda com o mundo, África pode ser a sua próxima grande aventura.
Antes de dar o passo, há vários fatores importantes a ter em conta para trabalhar em África:
Língua
A diversidade linguística é um fator importante em África. Embora o inglês, o francês e o português sejam comuns em muitos países, as línguas locais também são muito faladas. Aprender a língua local ou uma língua oficial muito usada, como o inglês ou o francês, pode melhorar as suas perspetivas de emprego e facilitar a adaptação.
Sistemas de saúde
Os sistemas de saúde variam muito em África, e a saúde pública é limitada em algumas regiões. Muitos expatriados optam por um seguro de saúde privado para terem acesso a serviços de melhor qualidade. Com seguradoras como a Insured Nomads, os expatriados podem contratar uma cobertura abrangente, com tranquilidade e acesso a cuidados médicos de excelência onde quer que estejam.
Salário mínimo e salários
O salário mínimo varia muito de país para país em África. Pesquisar os intervalos salariais no país de destino ajuda a definir expectativas financeiras realistas.
Custo de vida
O custo de vida pode variar bastante entre cidades e regiões. Certifique-se de que conhece os custos de habitação, alimentação, transportes e outras despesas diárias no novo local.
Segurança e estabilidade
A segurança é um ponto a ponderar. Algumas regiões podem atravessar instabilidade política, por isso é essencial pesquisar as condições de segurança no destino.
Opções de alojamento
Os mercados de habitação diferem de região para região, e encontrar um lugar confortável para viver pode ser difícil em algumas zonas. Pesquise as opções de arrendamento e os bairros antes de decidir.
Vejamos agora alguns dos melhores países para trabalhar em África.
África do Sul: uma economia de referência com setores de emprego diversificados
A África do Sul é uma das economias mais desenvolvidas de África e oferece muitas oportunidades, sobretudo nas finanças, na mineração, na agricultura e na tecnologia. Cidades como Joanesburgo e a Cidade do Cabo são polos dinâmicos para trabalhadores qualificados, em especial nas finanças, nas TI e na engenharia.
O salário mínimo na África do Sul ronda os 4 500 ZAR (cerca de 220 USD) por mês. Embora os salários possam ser mais baixos em alguns setores, os expatriados em áreas muito procuradas, como as TI, a engenharia e as finanças, podem ganhar salários competitivos.
A África do Sul tem um sistema de saúde misto, com opções públicas e privadas. Muitos expatriados preferem a saúde privada, já que os serviços públicos podem ser limitados em algumas zonas. O custo de vida varia consoante a cidade, sendo a Cidade do Cabo e Joanesburgo as opções mais caras. Entre as cidades mais acessíveis da África do Sul estão Durban, Gqeberha (antiga Port Elizabeth) e Kimberley.
Aspetos a considerar:
Mercado de trabalho: a economia sul-africana assenta em setores como a mineração, as finanças, a indústria e a tecnologia. A procura crescente de trabalhadores qualificados em áreas como as TI, a engenharia e as finanças cria muitas oportunidades para expatriados.
Rendimentos e inflação: os salários variam consoante o setor e a localização. A inflação e as oscilações cambiais podem afetar o poder de compra.
Plataformas de emprego: entre os sites de emprego mais populares estão o LinkedIn, o PNet e o Careers24.
Cultura de trabalho:
A cultura empresarial tende a ser formal, com respeito pela hierarquia.
O networking tem um papel fundamental na procura de emprego.
Questões bancárias: abrir uma conta bancária na África do Sul exige comprovativo de residência. Muitos expatriados começam com uma solução bancária global online antes de abrirem uma conta local.
Quénia: um polo tecnológico em crescimento e uma economia emergente
O Quénia está a tornar-se rapidamente um polo de tecnologia e inovação em África, sobretudo em Nairobi, muitas vezes chamada «Silicon Savannah». O país tem registado um crescimento significativo na tecnologia, nas finanças e no agronegócio, com inúmeras oportunidades de carreira para profissionais qualificados.
O salário mínimo no Quénia ronda os 15 000 KES (cerca de 120 USD) por mês. No entanto, os profissionais da tecnologia e das finanças podem ganhar mais, e os salários variam muito consoante o setor.
O sistema de saúde do Quénia inclui opções públicas e privadas. Embora o custo de vida em Nairobi possa ser mais alto do que no resto do país, continua a ser acessível em comparação com muitas cidades ocidentais.
Aspetos a considerar:
Mercado de trabalho: o Quénia regista um forte crescimento na tecnologia, no agronegócio e nas finanças. Com Nairobi como polo tecnológico de referência, a procura de profissionais de TI, engenheiros e especialistas em marketing digital está a aumentar.
Rendimentos e inflação: os salários nesta região podem ser mais baixos do que noutras, mas as oportunidades de trabalho remoto e freelance estão a aumentar.
Plataformas de emprego: entre os sites de emprego mais populares estão o LinkedIn, o BrighterMonday e o MyJobMag.
Cultura de trabalho:
O ambiente de trabalho é geralmente formal, com ênfase na hierarquia e no respeito pela autoridade.
As relações pessoais e o networking são decisivos para o sucesso profissional.
Questões bancárias: abrir uma conta bancária no Quénia exige comprovativo de identidade e de residência local. Muitos expatriados usam soluções bancárias globais online para evitar complicações com os bancos locais.
Nigéria: uma das maiores economias de África, com muitas oportunidades de emprego
A Nigéria é uma das maiores economias de África e oferece oportunidades diversas em setores como o petróleo e gás, as finanças, as telecomunicações e a tecnologia. Lagos, Abuja e Port Harcourt são cidades-chave para profissionais qualificados, sobretudo na tecnologia, nas finanças e na energia.
O salário mínimo mensal na Nigéria ronda os 70 000 NGN (cerca de 60 USD). Ainda assim, os profissionais podem ganhar muito acima do salário mínimo nacional em setores muito procurados, como o petróleo e gás, as TI e as finanças.
O sistema de saúde da Nigéria combina prestadores públicos e privados. Muitos expatriados preferem a saúde privada pela melhor qualidade dos serviços. O custo de vida em cidades como Lagos é relativamente alto, mas acessível em comparação com muitas outras grandes cidades do mundo.
Aspetos a considerar:
Mercado de trabalho: a economia nigeriana assenta em setores como o petróleo e gás, a agricultura, as telecomunicações e as finanças. Os expatriados com competências nestas áreas, bem como em TI e engenharia, podem encontrar oportunidades lucrativas.
Rendimentos e inflação: os salários podem variar muito consoante a experiência e a localização, e a inflação pode afetar o poder de compra.
Plataformas de emprego: entre os sites de emprego mais populares estão o LinkedIn, o Jobberman e o MyJobMag.
Cultura de trabalho:
As relações de negócio assentam muitas vezes na confiança e nas ligações pessoais.
A pontualidade e o respeito pela autoridade são importantes nos locais de trabalho nigerianos.
Questões bancárias: os expatriados precisam de uma conta bancária nigeriana para receber pagamentos. Muitos preferem começar com soluções bancárias globais antes de passarem para uma conta local.
Egito: uma economia dinâmica com oportunidades para profissionais qualificados
O Egito, uma das maiores e mais influentes economias de África, oferece oportunidades de emprego diversificadas, sobretudo nas finanças, no turismo, na tecnologia e na indústria. O Cairo, centro económico do país, atrai profissionais da banca, das TI e da engenharia, enquanto Alexandria e o Novo Cairo se afirmam como novos centros de negócios.
O salário mínimo no Egito ronda os 3 500 EGP (cerca de 115 USD) por mês, embora os salários variem muito consoante o setor e a experiência. Os expatriados em setores como a tecnologia, as finanças e a energia podem ganhar salários competitivos, sobretudo em empresas multinacionais.
O Egito tem um sistema de saúde misto, com opções públicas e privadas. Muitos expatriados preferem a saúde privada pela melhor qualidade e acessibilidade. O custo de vida é relativamente acessível, embora o alojamento nos bairros mais nobres possa ser caro.
Aspetos a considerar:
Mercado de trabalho: a economia egípcia assenta nas finanças, nas telecomunicações, na indústria e no turismo. O Governo também investe em tecnologia e infraestruturas, o que cria oportunidades para profissionais qualificados.
Rendimentos e custo de vida: os salários variam consoante o setor e, embora o custo de vida seja geralmente mais baixo do que em muitos países africanos, os produtos importados e as escolas privadas podem ser caros.
Plataformas de emprego: entre os sites de emprego úteis estão o LinkedIn, o Wuzzuf e o Bayt.
Cultura de trabalho:
Os ambientes profissionais tendem a ser hierárquicos, e o respeito pela antiguidade é importante.
O networking e as ligações pessoais têm um papel decisivo na obtenção de emprego.
Questões bancárias: abrir uma conta bancária no Egito exige comprovativo de residência. Muitos expatriados começam com uma solução bancária global online para gerir transações internacionais antes de passarem para uma conta local.
Senegal: uma economia da África Ocidental em expansão, com cada vez mais oportunidades
O Senegal, uma das economias mais estáveis da África Ocidental, oferece várias oportunidades de emprego, sobretudo nas finanças, na agricultura, no turismo e nas telecomunicações. Dakar, a capital e centro económico, atrai profissionais da banca, da tecnologia e do comércio internacional, enquanto outras regiões desenvolvem setores como as energias renováveis e as pescas.
O salário mínimo no Senegal ronda os 64 000 XOF (cerca de 105 USD) por mês, embora os salários variem muito consoante o setor e a experiência. Os expatriados em áreas muito procuradas, como as TI, a engenharia e as finanças, podem conseguir salários competitivos, sobretudo em multinacionais ou ONG.
O Senegal tem opções de saúde públicas e privadas, e as clínicas privadas oferecem serviços de melhor qualidade. Embora o custo de vida em Dakar seja relativamente alto face a outras cidades da África Ocidental, continua a ser acessível para muitos expatriados.
Aspetos a considerar:
Mercado de trabalho: a economia senegalesa assenta em setores como as finanças, as telecomunicações, a agricultura e as infraestruturas. A aposta do Governo na transformação digital também cria novas oportunidades na tecnologia e no empreendedorismo.
Rendimentos e custo de vida: os salários variam consoante o setor e, embora as despesas diárias sejam acessíveis, os produtos importados e a habitação em Dakar podem ser caros.
Plataformas de emprego: entre os sites de emprego úteis estão o LinkedIn, o Emploi Dakar e o Senjob.
Cultura de trabalho:
As relações de negócio assentam na confiança, e o networking é essencial para progredir na carreira.
O francês é a principal língua de negócios, por isso a fluência é muitas vezes necessária para funções profissionais.
Questões bancárias: abrir uma conta bancária no Senegal exige normalmente comprovativo de residência. Muitos expatriados usam uma solução bancária global online para gerir transações internacionais antes de abrirem uma conta local.
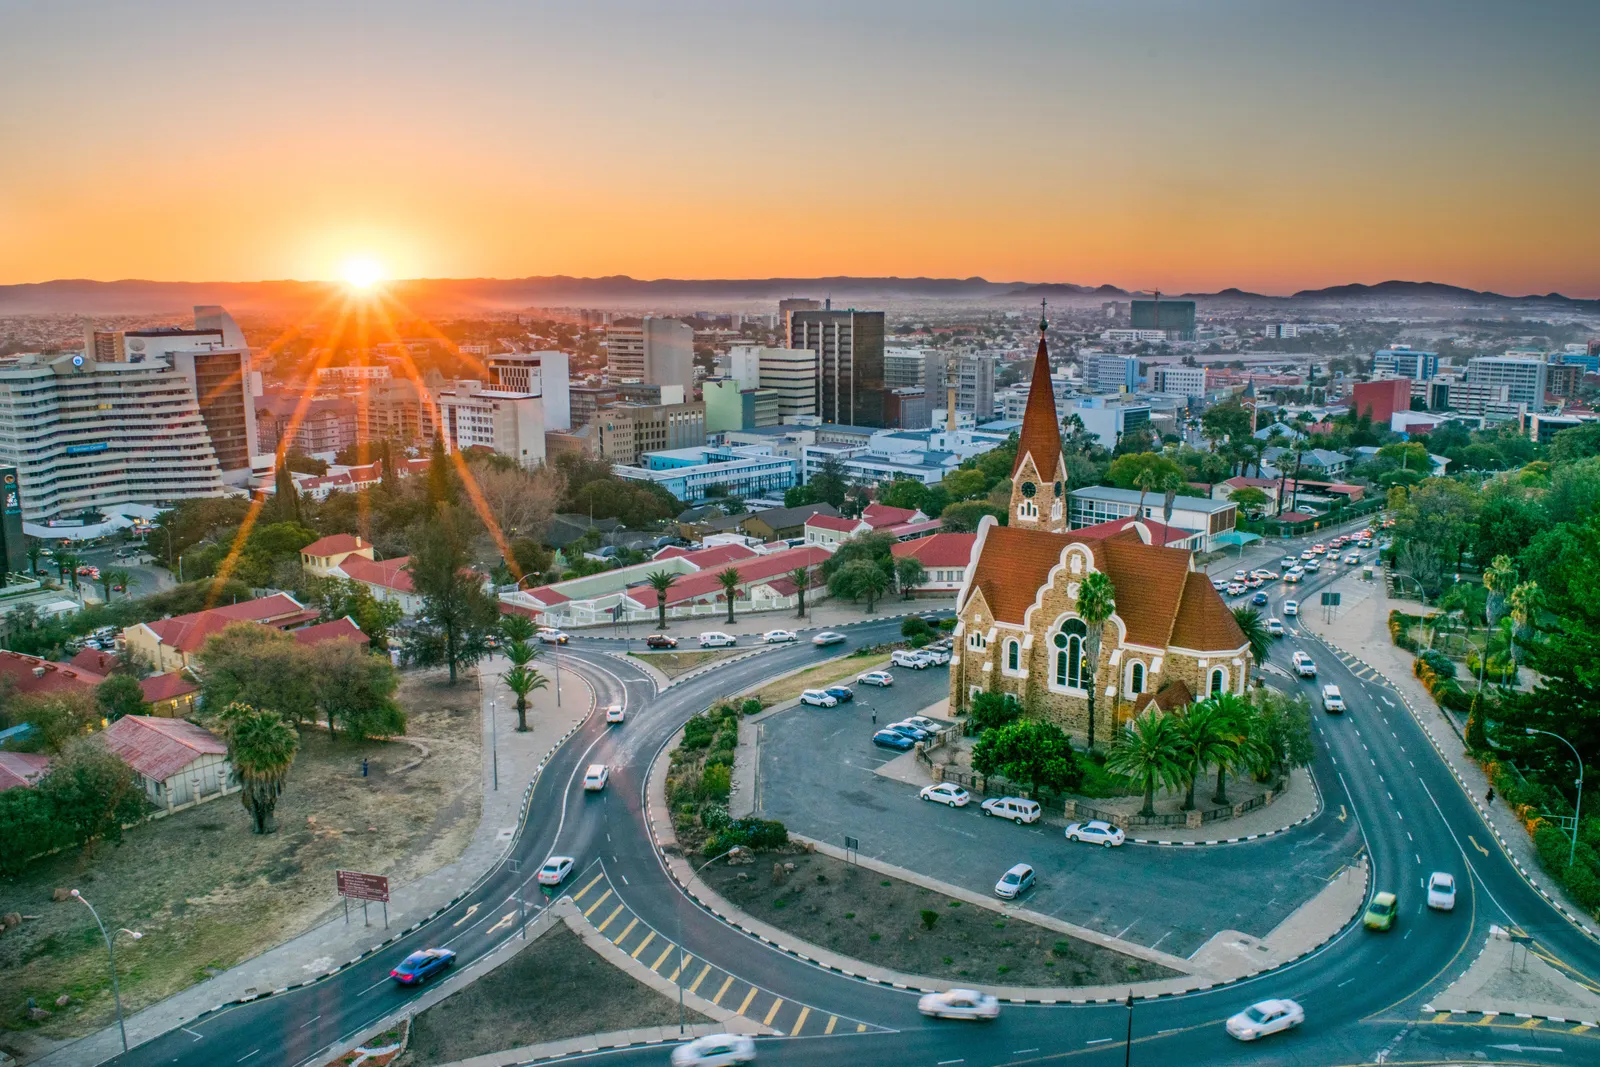
Namíbia: uma economia estável com oportunidades em setores-chave
A Namíbia, um dos países política e economicamente mais estáveis de África, oferece várias oportunidades de emprego, sobretudo na mineração, no turismo, na agricultura e nas energias renováveis. Windhoek, a capital e centro económico, concentra setores dinâmicos como a banca, o comércio e a logística, enquanto regiões como Erongo e Otjozondjupa são polos de mineração e indústria.
O salário mínimo na Namíbia varia consoante o setor: os trabalhadores domésticos têm uma remuneração de base de 1 564 NAD (cerca de 85 USD) por mês. Ainda assim, os profissionais qualificados, sobretudo na engenharia, na energia e nas finanças, podem ganhar salários bem mais altos, em especial em multinacionais ou em projetos apoiados pelo Governo.
A Namíbia tem um sistema de saúde misto, com unidades públicas e privadas. A saúde privada oferece serviços de melhor qualidade e é a preferida de muitos expatriados. O custo de vida em Windhoek é relativamente alto face a outras cidades namibianas, mas continua acessível em comparação com as grandes metrópoles mundiais.
Aspetos a considerar:
Mercado de trabalho: a economia namibiana assenta na mineração (diamantes, urânio e ouro), no turismo, na agricultura e nas energias renováveis. As iniciativas do Governo em infraestruturas e energia verde estão a criar novas oportunidades para trabalhadores qualificados.
Rendimentos e custo de vida: os salários variam muito consoante o setor e o nível de experiência. Embora o custo de vida seja moderado, os produtos importados podem ser caros, dada a dependência da Namíbia das importações.
Plataformas de emprego: entre os sites de emprego úteis estão o LinkedIn, o PNet e o Namijob.
Cultura de trabalho:
A cultura empresarial é geralmente formal, com respeito pela hierarquia e pelo protocolo.
O inglês é a língua oficial, o que facilita a integração dos expatriados no mercado de trabalho.
Questões bancárias: abrir uma conta bancária na Namíbia exige comprovativo de residência e de emprego. Muitos expatriados usam uma solução bancária global online para as transações internacionais antes de abrirem uma conta local.
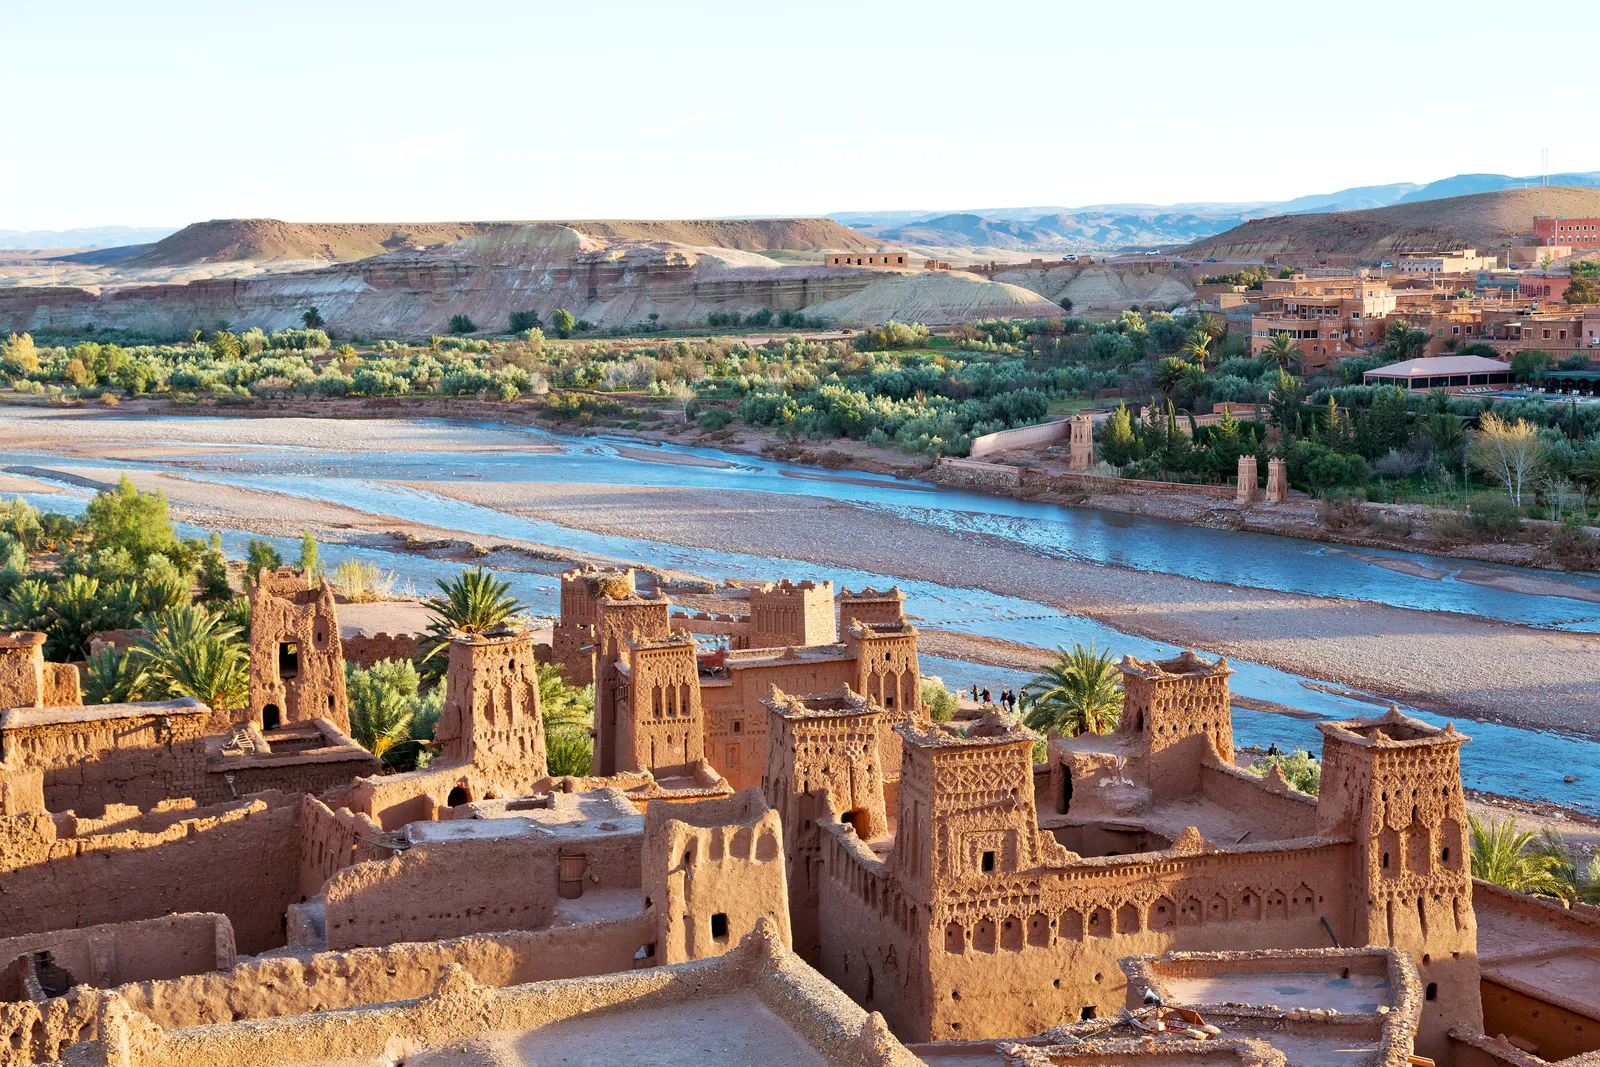
Marrocos: um polo norte-africano de comércio, turismo e indústria
Marrocos, uma das economias mais dinâmicas do Norte de África, oferece oportunidades de emprego diversificadas no comércio, no turismo, na indústria e nas energias renováveis. Casablanca, o centro financeiro do país, atrai profissionais da banca, das TI e da logística, enquanto Marraquexe e Agadir são grandes centros turísticos.
O salário mínimo em Marrocos ronda os 3 100 MAD (cerca de 310 USD) por mês, embora os salários variem consoante o setor e a experiência. Os profissionais qualificados em áreas como as finanças, a tecnologia e a engenharia podem ganhar mais, sobretudo em multinacionais ou em projetos do Governo.
Marrocos tem sistemas de saúde públicos e privados, e as clínicas privadas oferecem melhores serviços e tempos de espera mais curtos. O custo de vida é relativamente acessível, mas as grandes cidades, como Casablanca e Rabat, podem ser mais caras.
Aspetos a considerar:
Mercado de trabalho: a economia marroquina assenta em setores como o comércio, o turismo, a indústria automóvel e as energias renováveis. Os investimentos do Governo em infraestruturas e digitalização estão a criar mais oportunidades.
Rendimentos e custo de vida: os salários variam muito e, embora as despesas diárias sejam comportáveis, a habitação nas grandes cidades pode ser cara.
Plataformas de emprego: entre os sites de emprego mais populares estão o LinkedIn, o Rekrute e o Emploi.ma.
Cultura de trabalho:
A cultura empresarial combina formalidade e relações pessoais, e o networking tem um papel central.
O francês e o árabe são as principais línguas de negócios, por isso a fluência numa delas é muitas vezes necessária para funções profissionais.
Questões bancárias: abrir uma conta bancária em Marrocos exige comprovativo de residência e de emprego. Muitos expatriados começam com uma solução bancária global online para as transações internacionais antes de abrirem uma conta local.
A sua próxima aventura profissional espera por si em África
Quer esteja a pensar na África do Sul, no Quénia, na Nigéria ou noutro país africano, o continente tem oportunidades para profissionais qualificados. Ter acesso a serviços financeiros eficientes, como uma solução bancária global online, pode simplificar a mudança e ajudá-lo a gerir as suas finanças enquanto se adapta à nova casa.
Facebook e Instagram, as plataformas da Meta, viraram uma fonte de renda importante para criadores de conteúdo no mundo todo, com pagamentos por bônus, Estrelas e parcerias com marcas. O problema é que boa parte dos sistemas de pagamento da Meta foi pensada para contas bancárias nos EUA, e isso complica a vida de quem quer receber pagamento do Facebook no Brasil. Os bancos tradicionais ainda cobram taxas altas de conversão e demoram para liberar o dinheiro, o que reduz quanto o criador realmente coloca no bolso.
Com soluções financeiras digitais como a Grey, criadores brasileiros recebem os pagamentos da Meta em USD, convertem com taxas justas e sacam direto para a conta no banco brasileiro, sem dor de cabeça e sem taxas escondidas.
Os desafios das contas bancárias tradicionais no Brasil
Na prática, os pagamentos da Meta funcionam principalmente com contas bancárias nos EUA. Para quem cria conteúdo no Brasil, isso costuma significar:
Dificuldade para vincular uma conta bancária brasileira diretamente.
Taxas de conversão altas na hora de receber pagamentos internacionais.
Demora para ter acesso a um dinheiro que deu trabalho para ganhar.
Passo a passo: como receber a monetização do Facebook com a Grey
Crie sua conta Grey: acesse grey.co ou baixe o app da Grey e faça seu cadastro gratuito.
Verifique sua identidade: envie um documento de identidade válido e um comprovante de endereço. A aprovação costuma levar só alguns dias.
Abra sua conta em USD: depois da verificação, gere os dados da sua conta em USD no painel da Grey.
Vincule a Grey aos pagamentos da Meta: informe os dados da sua conta em USD da Grey no Creator Studio do Facebook ou nas configurações de pagamento.
Receba e saque seus ganhos: receba em USD, converta dentro da Grey e saque para sua conta bancária brasileira em reais quando quiser.
Como ganhar dinheiro com a Meta usando a Grey
Ganhar dinheiro no Facebook e no Instagram é hoje uma das maiores oportunidades para criadores no Brasil. Com a Grey, você tem uma conta em USD, oferecida pelo Lead Bank, como se morasse nos EUA, e fica fácil receber pagamento do Facebook e acessar sua renda. Chega de se preocupar com taxas altas, atrasos ou com ficar de fora dos pagamentos internacionais: com a Grey, seus pagamentos chegam mais rápido e com taxas baixas.
A Afro Nation Portugal é uma montra poderosa da cultura, da criatividade e da ligação africanas. Dos concertos e DJ sets à moda, à comida e à comunidade, junta a diáspora global durante três dias épicos. Com festivaleiros de cerca de 140 países, tudo ganha vida na costa soalheira de Portugal.
Mas sejamos realistas: quando se somam bilhetes, voos, alojamento, comida, transportes e compras, o orçamento total pode subir depressa. E se não pagar em euros, o mais provável é enfrentar taxas de câmbio pouco favoráveis, encargos extra ou até problemas com o cartão.
Venha de onde vier, a Afro Nation deve ser sobre a experiência, não sobre dores de cabeça financeiras. É por isso que a Grey ajuda a ter euros prontos a gastar, para que se concentre na música, nos momentos e nas memórias.
Porque é que uma conta em euros facilita a Afro Nation Portugal
Sem encargos surpresa: se usar o cartão do seu país em Portugal, o seu banco cobra-lhe a conversão de nairas (ou de outra moeda local) para euros em cada pagamento. É dinheiro que podia gastar em merchandising ou bebidas. Com uma conta em euros, evita essas comissões e sobra mais para a diversão.
Os vendedores querem euros: na Afro Nation, a maioria das bancas de comida, bebida e merchandising aceita euros ou cartões associados a euros. Sem um, arrisca-se a ficar sem o melhor.
Reservas mais simples: precisa de um Bolt até ao recinto ou de um hotel de última hora depois de uma festa na praia que durou a noite toda? Muitas apps locais preferem cartões em euros para pagamentos sem falhas. Uma conta em euros ajuda a deslocar-se e a reservar sem contratempos.
Sem stress no multibanco: levantar dinheiro em Portugal com um cartão estrangeiro pode ter custos, e há caixas automáticos que recusam alguns cartões de fora da UE. Com uma conta em euros e um cartão virtual, paga diretamente e não perde tempo à procura de uma caixa quando devia estar a ver a próxima atuação.
Formas simples de pagar na Afro Nation sem conta em euros
Divida as despesas com um amigo
Se um amigo tiver um cartão em euros, pode pagar as refeições, as viagens de Bolt ou o merchandising do festival, e depois basta devolver-lhe o dinheiro. É uma alternativa prática que evita comissões de câmbio elevadas e cartões recusados.
Leve euros em numerário antes da viagem
Trocar dinheiro antes de viajar dá-lhe euros em notas para usar em mercados, bancas ou táxis. Evita as comissões dos caixas automáticos no estrangeiro e tem dinheiro à mão para pequenas compras durante o festival.
Use a app Grey
A Grey dá-lhe uma conta pessoal em euros sem ter de ir a um balcão (a disponibilidade depende do país onde vive). Pode pagar bilhetes da Afro Nation, comida, viagens e muito mais diretamente em euros, vendo a taxa de câmbio e as comissões da Grey antes de confirmar.
Reserve cedo
Algumas plataformas permitem pagar hotéis, transportes e até passeios com antecedência. Assim garante os preços, foge às taxas de câmbio de última hora e chega à Afro Nation com menos preocupações. Sai mais barato e deixa tudo preparado antes de embarcar.
Como ter euros na Afro Nation sem gastar demasiado em câmbio
Não ter uma conta na UE pode esvaziar-lhe a carteira sem dar por isso. Sempre que passa o cartão do seu país em Portugal, sujeita-se a comissões de câmbio escondidas e a taxas de conversão pouco favoráveis.
Com a Grey, a conversão fica nas suas mãos. Pode converter a sua moeda local em euros a partir do telemóvel, com a taxa e a comissão à vista antes de confirmar. Nada de andar à procura de uma casa de câmbio em Lisboa ou de perder dinheiro em comissões de levantamento. Basta abrir a app, converter em tempo real e ter euros, para se concentrar no ambiente e não nas taxas.
Conclusão
A Afro Nation é ambiente, comunidade e uma oportunidade de viver em liberdade, nem que seja por uns dias. Mas nada estraga mais a festa do que problemas com pagamentos. Uma conta em euros torna a viagem mais simples, com pagamentos à medida do mercado local, menos perdas no câmbio e total flexibilidade para gastar.
É por isso que a Grey é uma ótima companheira de viagem. Com a Grey, abre uma conta em euros, muitas vezes em poucos minutos, evita comissões bancárias exageradas e gasta no estrangeiro quase como se estivesse em casa. Do primeiro soundcheck ao after-party, não perde pitada. Quer festejar mais, gastar melhor e com mais liberdade? Vá à Afro Nation Portugal com a Grey ao seu lado.
Comece já na Grey e trate dos pagamentos na Afro Nation com mais tranquilidade.
O Brasil é um dos principais polos de negócios da América Latina, com muitas oportunidades para empreendedores e empresas que querem ampliar sua presença na região. Se você vai fechar parcerias, visitar feiras ou abrir caminho para sua empresa no país, o visto de negócios para o Brasil é o documento que torna a viagem possível. Neste guia, você vai ver por que precisa dele, quais documentos separar e como tirar o visto sem atrasos, para focar no que importa: fazer o seu negócio crescer.
Para que serve o visto de negócios para o Brasil
No Brasil, a viagem de negócios é feita com o visto de visita (VIVIS). Com ele, você pode criar contatos, avaliar investimentos e conhecer oportunidades em uma das maiores economias da América Latina. O visto permite:
Participar de conferências e feiras para ampliar sua rede de contatos e seu conhecimento do mercado.
Negociar e assinar contratos com parceiros ou clientes brasileiros.
Avaliar oportunidades de investimento e criar conexões comerciais.
Fazer pesquisas de mercado e analisar possíveis negócios.
Reunir-se com parceiros locais para discutir colaborações ou parcerias.
Documentos para o visto de negócios no Brasil
Passaporte válido: confira se o passaporte tem validade de pelo menos seis meses além da data prevista para o fim da estadia.
Formulário de solicitação preenchido: preencha o formulário oficial on-line ou no consulado brasileiro.
Carta-convite: uma carta da empresa ou organização brasileira com quem você vai fazer negócios.
Comprovação de recursos: extratos bancários ou outro comprovante de que você consegue se manter durante a estadia.
Passagens e hospedagem: informações sobre seus planos de viagem no Brasil.
Pagamento da taxa do visto: não esqueça de pagar a taxa consular, que não é reembolsável.
Como tirar o visto de negócios: passo a passo
Preencha o formulário: faça a solicitação no formulário oficial de visto on-line indicado pelo consulado brasileiro da sua região e confira se todos os dados estão corretos.
Separe os documentos: reúna todos os documentos da lista acima, incluindo a carta-convite e a comprovação de recursos.
Aguarde a análise: em geral, o prazo de análise do visto para o Brasil fica entre 10 e 15 dias úteis, com taxas de até US$ 120.
Receba o visto: depois da aprovação, você recebe o visto de negócios para o Brasil e já pode viajar.
Suas finanças no Brasil com a Grey
A Grey ajuda quem viaja ao Brasil a trabalho a cuidar do dinheiro sem complicação. Com uma conta Grey, você recebe pagamentos do exterior, faz transações internacionais e pode converter o saldo e sacar em reais (BRL) para uma conta bancária brasileira, com as taxas da Grey exibidas antes de você confirmar. Cadastre-se grátis ou baixe o app da Grey hoje mesmo para ter suas finanças sob controle e focar no crescimento do seu negócio no Brasil.