


<script type="application/ld+json">[{"@context": "https://schema.org", "@type": "BlogPosting", "@id": "https://grey.co/pt/blog/how-non-us-residents-can-get-a-virtual-dollar-card#article", "headline": "Cartão virtual em dólares sem residir nos EUA", "description": "Obtenha um cartão virtual em dólares sem conta bancária nos EUA e pague em USD na Netflix, Amazon ou Spotify. Crie o seu na Grey em poucos minutos.", "inLanguage": "pt", "url": "https://grey.co/pt/blog/how-non-us-residents-can-get-a-virtual-dollar-card", "mainEntityOfPage": "https://grey.co/pt/blog/how-non-us-residents-can-get-a-virtual-dollar-card", "datePublished": "2026-10-01T06:18:00+01:00", "dateModified": "2026-10-01T06:18:00+01:00", "author": {"@type": "Person", "name": "Priscila Marotti"}, "publisher": {"@type": "Organization", "@id": "https://grey.co/#organization", "name": "Grey", "url": "https://grey.co"}, "image": "https://cdn.prod.website-files.com/636a85d290ee58e70c17e1c0/6a3009ab18ef06ba07c2aa30_6a3009aa751697dfe0066c20_how-non-us-residents-can-get-a-virtual-dollar-card__header-image.webp", "translationOfWork": {"@id": "https://grey.co/blog/how-non-us-residents-can-get-a-virtual-dollar-card#article"}}, {"@context": "https://schema.org", "@type": "BreadcrumbList", "@id": "https://grey.co/pt/blog/how-non-us-residents-can-get-a-virtual-dollar-card#breadcrumb", "itemListElement": [{"@type": "ListItem", "position": 1, "name": "Início", "item": "https://grey.co/pt"}, {"@type": "ListItem", "position": 2, "name": "Blog", "item": "https://grey.co/pt/blog"}, {"@type": "ListItem", "position": 3, "name": "Como obter um cartão virtual em dólares sem viver nos EUA em 2026", "item": "https://grey.co/pt/blog/how-non-us-residents-can-get-a-virtual-dollar-card"}]}, {"@context": "https://schema.org", "@type": "FAQPage", "@id": "https://grey.co/pt/blog/how-non-us-residents-can-get-a-virtual-dollar-card#faq", "mainEntity": [{"@type": "Question", "name": "Quem não vive nos EUA pode ter um cartão virtual em dólares?", "acceptedAnswer": {"@type": "Answer", "text": "Sim. Muitas plataformas fintech oferecem contas multimoeda que permitem a quem não reside nos EUA gerar cartões virtuais em dólares sem precisar de conta bancária nem de residência nos Estados Unidos."}}, {"@type": "Question", "name": "Quanto tempo demora a obter um cartão virtual em dólares?", "acceptedAnswer": {"@type": "Answer", "text": "A maioria das plataformas emite o cartão virtual de imediato, assim que a verificação de identidade fica concluída. Todo o processo costuma demorar menos de 10 minutos."}}, {"@type": "Question", "name": "Que documentos são necessários para um cartão virtual em USD?", "acceptedAnswer": {"@type": "Answer", "text": "Normalmente precisa de um documento de identificação oficial, como o passaporte ou o cartão de cidadão. Alguns prestadores pedem também um comprovativo de morada."}}, {"@type": "Question", "name": "Os cartões virtuais em USD servem para pagar subscrições?", "acceptedAnswer": {"@type": "Answer", "text": "Sim. Pode usá-los na maioria dos pagamentos recorrentes, incluindo serviços de streaming, subscrições de software (SaaS), alojamento na nuvem e ferramentas digitais."}}, {"@type": "Question", "name": "Os cartões virtuais em dólares têm limites de gastos?", "acceptedAnswer": {"@type": "Answer", "text": "Os limites variam consoante o prestador e o nível da conta. Muitos cartões permitem operações diárias entre 500 USD e 5 000 USD, e é possível ter limites mais altos após uma verificação adicional."}}, {"@type": "Question", "name": "Posso adicionar um cartão virtual em dólares ao Apple Pay ou ao Google Pay?", "acceptedAnswer": {"@type": "Answer", "text": "Alguns prestadores, como a Grey, são compatíveis com carteiras móveis, o que permite pagar sem contacto com o telemóvel mesmo sem cartão físico."}}]}]</script>

Como obter um cartão virtual em dólares sem viver nos EUA em 2026

Priscila Marotti

ÍNDICE

PARTILHE ESTE ARTIGO

Não vou aos Estados Unidos há mais de dez anos, mas, se olhasse hoje para as minhas finanças, diria que vivo lá. Recebo em dólares, tenho uma conta em dólares, poupo em dólares e uso plataformas que cobram (já adivinhou) em dólares.

A certa altura, a conclusão torna-se óbvia: com um cartão virtual em dólares, tudo seria mais simples.

É a realidade de milhões de freelancers, trabalhadores remotos, empreendedores digitais e equipas internacionais. Podem viver no Brasil, na Índia, na Nigéria, no Quénia ou nas Filipinas, mas a sua vida financeira gira muitas vezes à volta do dólar americano.

Neste guia, explico o que é um cartão virtual em USD, como é que quem não reside nos EUA pode obter um, quanto custa e porque se tornou uma das ferramentas financeiras mais práticas para quem trabalha com clientes de todo o mundo.

O que é um cartão virtual em dólares?

Um cartão virtual em dólares é um cartão digital que lhe permite pagar em dólares americanos na internet.

Em vez de receber um cartão de plástico pelo correio, recebe os dados do cartão em formato digital: o número, a data de validade e o código de segurança CVV. Pode usá-los de imediato para fazer compras online e pagar contas.

A grande diferença em relação a um cartão bancário comum é a moeda. Um cartão virtual em USD está denominado em dólares, por isso os pagamentos são processados diretamente nessa moeda.

Isto é importante porque muitos serviços online têm preços em dólares. Quando paga com um cartão na sua moeda local, o banco costuma converter a operação para USD e acrescentar uma comissão por transação no estrangeiro. Essa comissão costuma ficar entre 2 % e 5 % por pagamento, consoante o banco e o país.

Um cartão virtual em dólares elimina esse passo de conversão e o respetivo custo. Se já tem fundos em USD, paga diretamente em dólares.

Para quem trabalha online ou tem um negócio internacional, é muitas vezes a forma mais simples de gerir despesas no estrangeiro.

Posso ter um cartão virtual em dólares sem viver nos EUA?

Sim. Hoje pode obter um cartão virtual em dólares mesmo que não viva nos Estados Unidos nem tenha conta num banco americano.

Antes, ter um cartão de débito em dólares implicava normalmente abrir conta num banco dos EUA. Era preciso indicar uma morada de residência nos EUA, um número de Segurança Social e, muitas vezes, confirmar a identidade presencialmente. Para a maioria de quem vive fora, o processo era complicado ou simplesmente impossível.

As plataformas fintech mudaram isso.

Hoje, muitos serviços financeiros digitais permitem abrir contas multimoeda online, manter saldos em USD, EUR ou GBP e gerar cartões virtuais associados a esses saldos.

Normalmente, todo o processo faz-se à distância em poucos minutos. Estas plataformas verificam a identidade de forma segura, com documentos aceites internacionalmente, como o passaporte ou o cartão de cidadão, antes de darem acesso à conta.

Assim, freelancers, trabalhadores remotos, startups e empreendedores de todo o mundo têm agora ferramentas de pagamento em USD que antes estavam reservadas a residentes nos EUA.

Preciso de uma conta bancária nos EUA para ter um cartão virtual em dólares?

Um dos mitos mais comuns sobre os cartões em USD é que é preciso abrir uma conta bancária nos Estados Unidos para ter um.

Antes era assim. A maioria dos bancos americanos exige:

  • um número de Segurança Social (SSN)
  • uma morada de residência nos EUA
  • e, muitas vezes, verificação de identidade presencial

Se vive fora do país, estes requisitos tornam muito difícil obter um cartão de débito em dólares.

As plataformas fintech mudaram esse modelo. Em vez de exigirem residência nos EUA, muitos prestadores oferecem contas digitais multimoeda com saldo em USD e cartões virtuais. Com elas, pode guardar e gastar dólares sem abrir uma conta bancária tradicional nos Estados Unidos.

Começar é muito mais simples, mas continua a ser seguro. A verificação faz-se online, com os controlos KYC habituais e documentos de identificação fiáveis, como:

  • o passaporte
  • ou o cartão de cidadão

Estes controlos garantem que a sua conta fica devidamente verificada e protegida. Depois disso, pode gerar um cartão virtual em minutos e começar a pagar online.

Posso ter um cartão virtual em USD sem número de Segurança Social?

Sim. Em geral, quem não reside nos EUA não precisa de um número de Segurança Social para obter um cartão virtual em dólares.

Em vez de identificadores fiscais americanos, a maioria dos prestadores de pagamentos digitais verifica a identidade com documentação internacional. Normalmente, basta enviar um documento de identificação oficial e fazer uma verificação biométrica ao criar a conta.

Outra vantagem é não haver análise de crédito. Como a maioria dos cartões virtuais em dólares funciona como cartão pré-pago ou de débito, gasta o seu próprio saldo em vez de pedir dinheiro emprestado. Por isso, não precisa de historial de crédito e não corre o risco de acumular juros ou dívidas.

Para freelancers e trabalhadores remotos que recebem do estrangeiro, este modelo facilita muito o acesso a ferramentas de pagamento em USD, viva onde viver.

Tipos de cartões virtuais em dólares

Nem todos os cartões virtuais em dólares funcionam da mesma forma. Consoante a plataforma, podem estar associados a diferentes tipos de contas ou saldos.

Conhecer as diferenças ajuda-o a escolher a opção mais adequada.

Cartões virtuais pré-pagos em dólares

Os cartões virtuais pré-pagos são carregados com um valor definido antes de serem usados.

Primeiro adiciona fundos ao cartão e depois gasta esse saldo até acabar. Muitas plataformas usam este modelo porque é simples e fácil de controlar.

Como só pode gastar o que carrega, os cartões pré-pagos são vistos como uma boa opção para controlar o orçamento e reforçar a segurança.

Cartões virtuais de débito em dólares

Os cartões virtuais de débito estão ligados diretamente a um saldo da sua conta, normalmente uma carteira em USD ou uma conta multimoeda.

Em vez de carregar dinheiro no cartão, os pagamentos são descontados diretamente do saldo disponível.

Muitas plataformas fintech, incluindo a Grey, emitem cartões virtuais de débito associados a um saldo em USD.

Cartões virtuais descartáveis

Algumas plataformas também oferecem cartões virtuais descartáveis, pensados para uma única utilização ou para pagamentos temporários.

São úteis quando:

  • experimenta um novo serviço online
  • paga num site que não conhece
  • quer proteger os dados do seu cartão principal

Concluído o pagamento, o número do cartão deixa de ser válido.

Que tipo de cartão em dólares é melhor?

Para a maioria dos freelancers, trabalhadores remotos e negócios internacionais, um cartão virtual de débito associado a um saldo em USD tende a ser a opção mais prática. Permite gerir o dinheiro com facilidade enquanto paga serviços internacionais, subscrições e ferramentas que cobram em USD.

Os cartões virtuais em dólares são seguros?

A segurança é uma das principais vantagens dos cartões virtuais.

Ao contrário dos cartões físicos, um cartão virtual não se perde nem pode ser roubado da carteira. Como existe apenas em formato digital, os dados ficam guardados na sua conta e podem ser gerados de novo de imediato, se for preciso.

A maioria dos prestadores inclui ainda medidas como a autenticação de dois fatores, alertas de transações em tempo real e a possibilidade de congelar e reativar o cartão no momento.

Outra funcionalidade comum é a autenticação 3D Secure, que pede a sua aprovação para certas operações antes de serem concluídas. Isto ajuda a evitar pagamentos não autorizados, mesmo que os dados do cartão fiquem expostos.

Para quem faz compras online com frequência, estas medidas tornam os cartões virtuais uma das formas de pagamento mais seguras.

Comparação de cartões virtuais em dólares

Várias plataformas já oferecem cartões virtuais a utilizadores internacionais. O funcionamento básico é parecido, mas há diferenças importantes nos preços, nas moedas aceites e na disponibilidade.

A Wise, a Payoneer e a Grey estão entre as plataformas mais usadas por freelancers e profissionais remotos.

  • Grey centra-se em simplificar os pagamentos internacionais de freelancers e profissionais globais. Pode abrir saldos em USD, EUR e GBP e criar cartões virtuais ligados diretamente à sua conta. Criar o cartão custa 5 USD (Visa) ou 4 USD mais 1 USD de carregamento (Mastercard), consoante o seu país, e não há comissões de manutenção recorrentes.
  • Wise oferece contas multimoeda com dados bancários locais em vários países. Os seus cartões virtuais são aceites em todo o mundo, embora não sejam emitidos em todas as regiões. Segundo a página de preços da Wise, a conversão custa a partir de 0,24 % (em outubro de 2026), consoante o par de moedas.
  • Payoneer dirige-se sobretudo a freelancers e vendedores de marketplaces que recebem de plataformas internacionais. Os seus cartões são muito usados por vendedores da Amazon, Upwork ou Fiverr. As comissões dependem do método de levantamento, e a conversão pode ir de cerca de 0,5 % a 2 % acima da taxa de câmbio média de mercado.
  • Revolut oferece cartões virtuais na sua app de banca digital, com várias moedas e ferramentas de orçamento. No entanto, a disponibilidade depende muito do país, e algumas funcionalidades são limitadas fora da Europa e do Reino Unido.
  • Skrill disponibiliza cartões virtuais pré-pagos e aceita pagamentos internacionais, sobretudo online. Está disponível em muitos países, mas as comissões podem ser mais altas, em especial na conversão de moeda e nos levantamentos.

Cada plataforma serve um propósito diferente. A Wise aposta na banca global, a Payoneer foi pensada para receber de marketplaces, e a Revolut e a Skrill inclinam-se mais para a banca digital e os pagamentos pré-pagos. A Grey foi criada especificamente para freelancers e trabalhadores remotos que querem acesso direto a contas multimoeda e menos obstáculos na gestão de pagamentos internacionais.

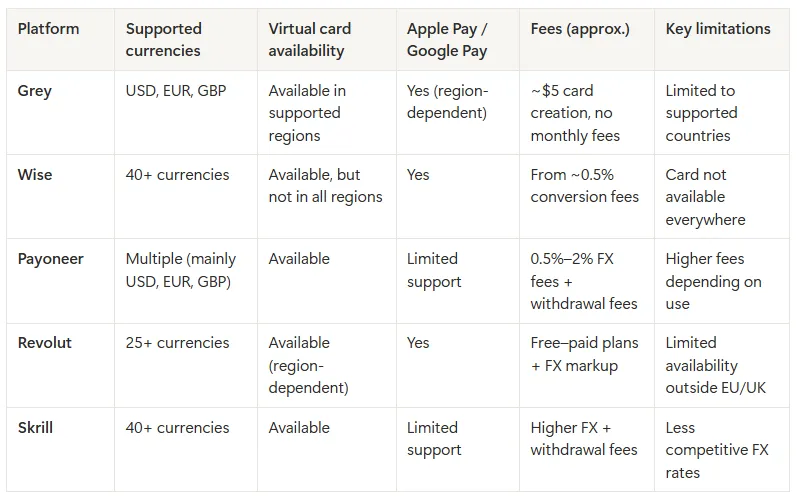
Comparação de cartões virtuais para utilizadores internacionais

Tabela de comparação de opções de cartões virtuais para utilizadores internacionais

A melhor opção depende de como recebe, de onde vive e das moedas que usa com mais frequência.

Como criar um cartão virtual em dólares se não reside nos EUA

Se já quer o seu cartão virtual em dólares, o processo costuma ser bastante simples.

Com a Grey, por exemplo, bastam alguns passos:

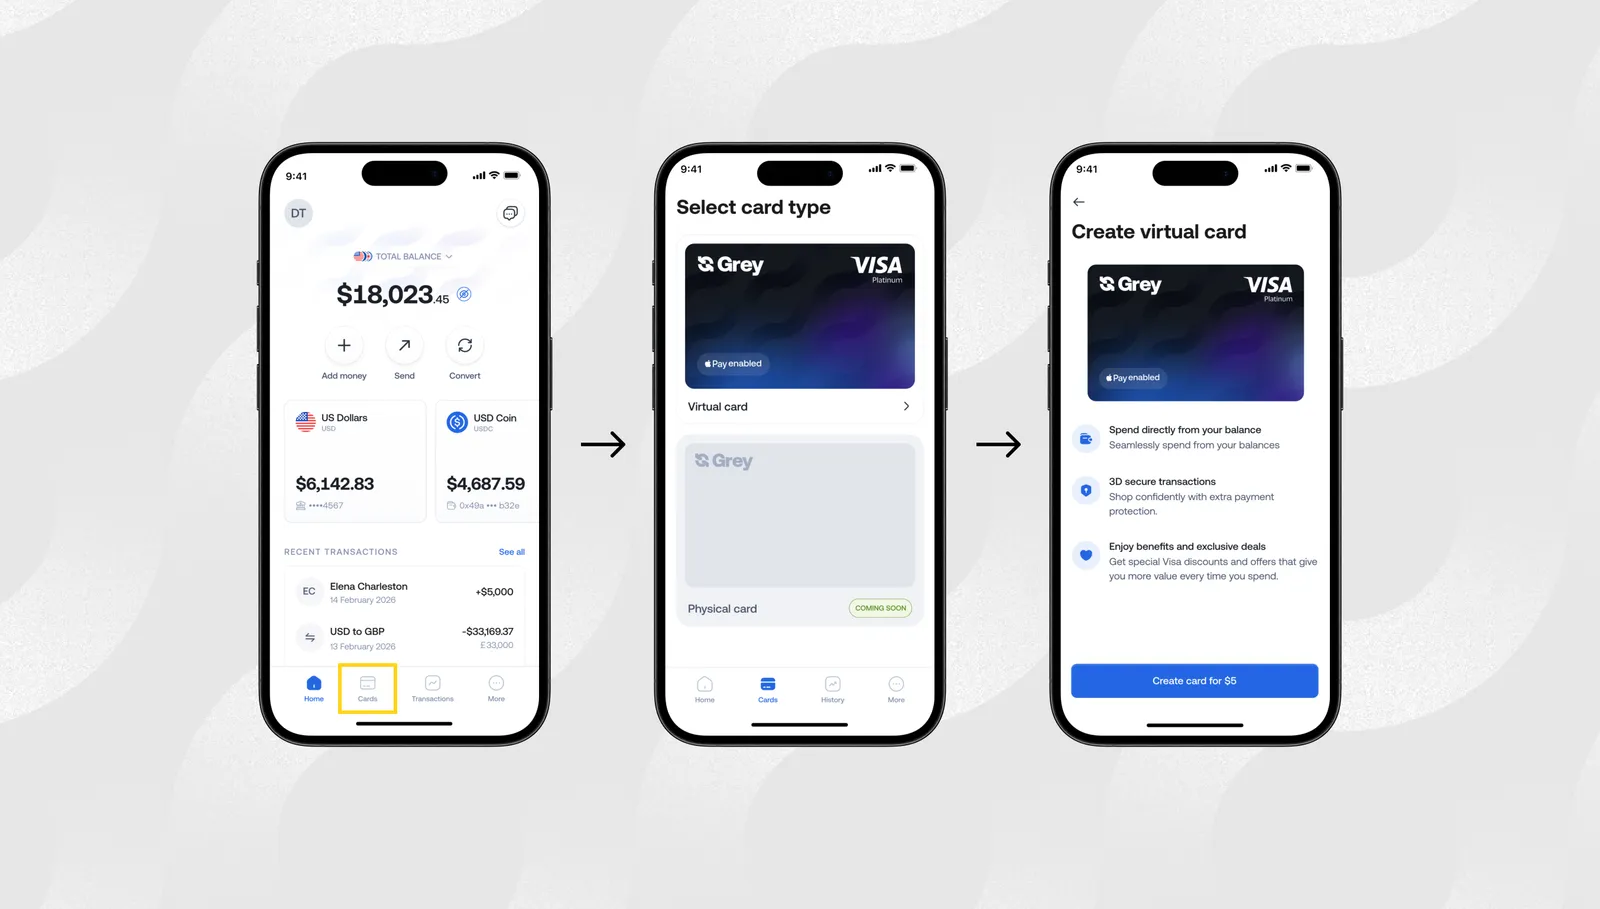
A abertura de conta é feita inteiramente online. Depois de se registar no site da Grey ou na app, faz uma breve verificação de identidade. Concluída essa etapa, pode gerar o seu cartão virtual diretamente na secção Cartões do painel.

Secção Cartões da app Grey, onde se cria o cartão virtual

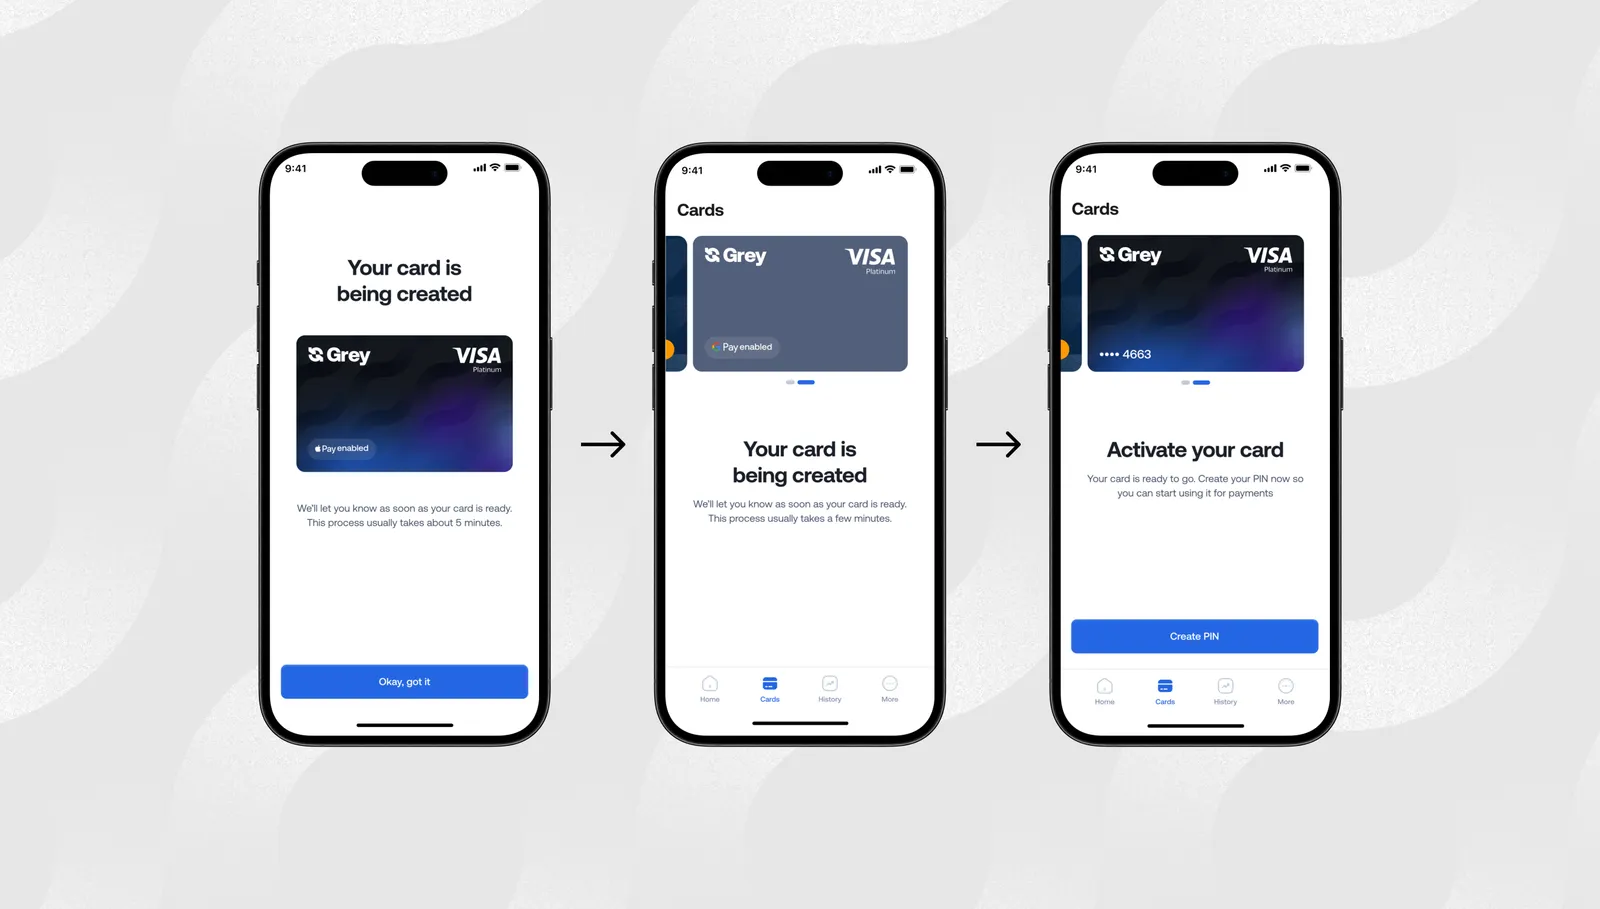
O cartão é emitido de imediato, e os dados (número, data de validade e CVV) ficam logo disponíveis para pagamentos online. Assim, pode começar a pagar subscrições, serviços digitais e plataformas internacionais sem esperar que chegue um cartão físico.

Criar um cartão virtual Grey custa 5 USD se for Visa, ou 4 USD de criação mais uma comissão de carregamento de 1 USD se for Mastercard. O tipo de cartão depende do seu país. Ao contrário de alguns prestadores, não há comissões mensais de manutenção, por isso não paga nada só por manter o cartão ativo.

Ecrã de criação do cartão virtual Grey com a respetiva comissão

O cartão está ligado à conta multimoeda da Grey, onde pode manter saldos em USD, EUR, GBP e NGN. Se já tiver saldo em USD, os pagamentos são descontados diretamente daí. Caso contrário, pode adicionar fundos convertendo outra moeda suportada. A taxa de câmbio é apresentada antes de confirmar a conversão, por isso sabe exatamente quanto vai receber.

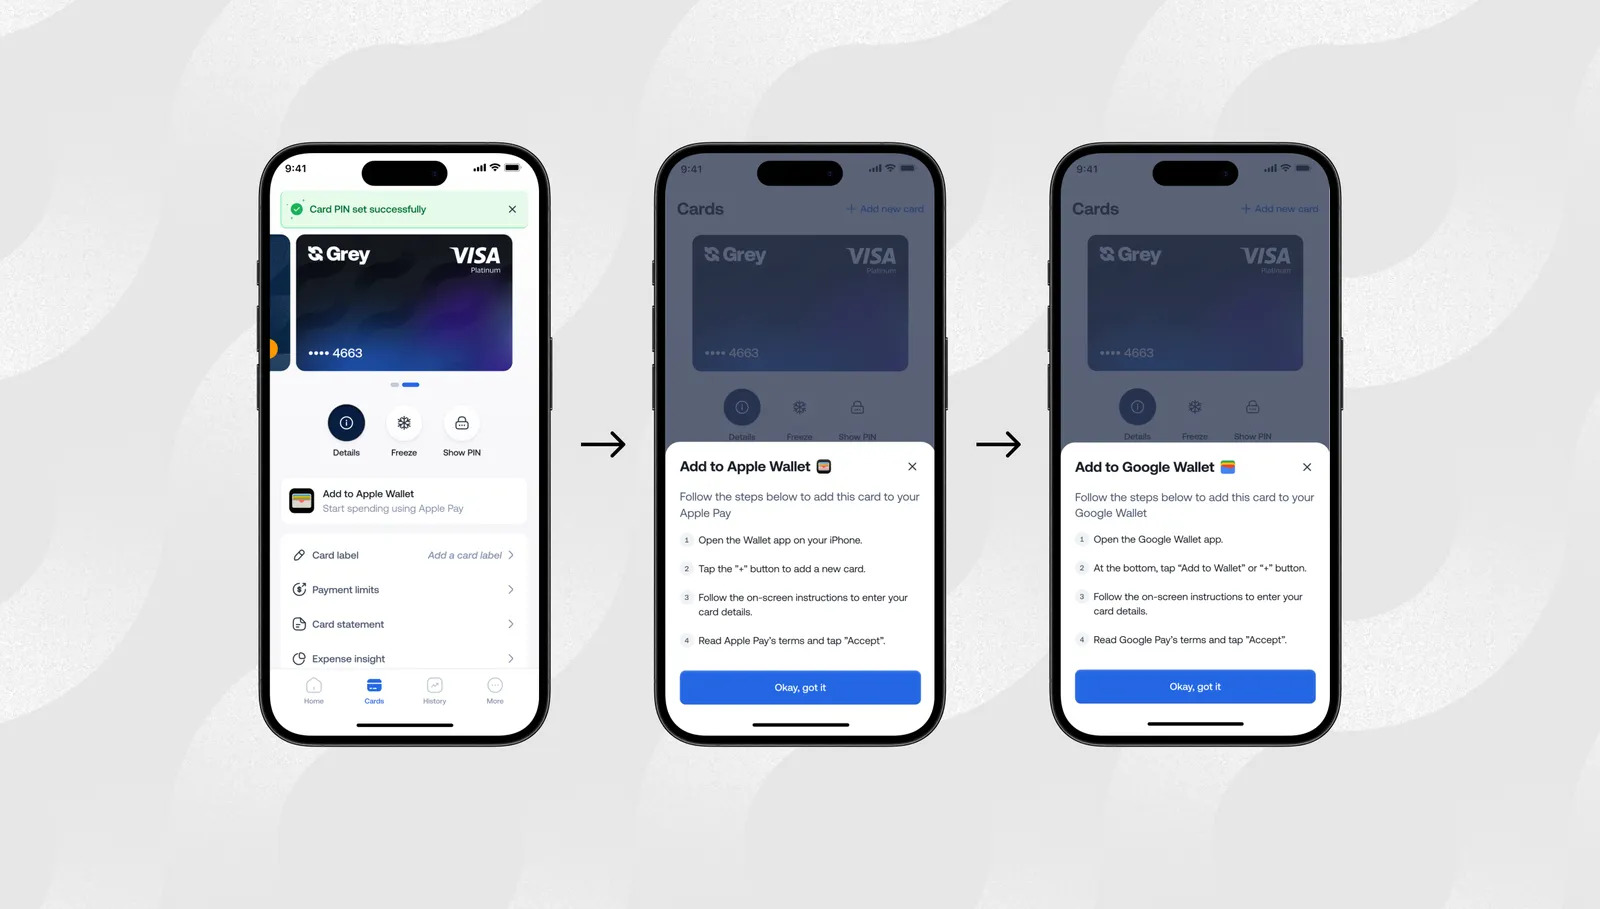
Apesar de ser virtual, o cartão não serve apenas para pagamentos online. Nas regiões compatíveis, pode adicionar o cartão virtual Grey ao Apple Pay ou ao Google Pay e pagar sem contacto nas lojas com o telemóvel. Assim, as compras do dia a dia saem do mesmo saldo em USD que usa para os serviços online.

Cartão virtual Grey pronto para pagamentos sem contacto com o telemóvel

A segurança é outro ponto forte. Os pagamentos estão protegidos com autenticação 3D Secure, que pede a sua confirmação antes de concluir certas operações. Também pode congelar e reativar o cartão de imediato na app, se notar atividade suspeita.

E pronto. Com o cartão criado, já pode pagar serviços online, subscrições, plataformas internacionais e compras sem contacto.

Na maioria dos casos, todo o processo de criação do cartão faz-se online em poucos minutos.

Comece hoje a usar o seu cartão virtual em dólares

Abra a sua conta Grey, carregue o saldo em USD e crie o seu cartão virtual Grey para começar a pagar serviços internacionais em minutos.

Perguntas frequentes sobre cartões virtuais em dólares

Quem não vive nos EUA pode ter um cartão virtual em dólares?

Sim. Muitas plataformas fintech oferecem contas multimoeda que permitem a quem não reside nos EUA gerar cartões virtuais em dólares sem precisar de conta bancária nem de residência nos Estados Unidos.

Quanto tempo demora a obter um cartão virtual em dólares?

A maioria das plataformas emite o cartão virtual de imediato, assim que a verificação de identidade fica concluída. Todo o processo costuma demorar menos de 10 minutos.

Que documentos são necessários para um cartão virtual em USD?

Normalmente precisa de um documento de identificação oficial, como o passaporte ou o cartão de cidadão. Alguns prestadores pedem também um comprovativo de morada.

Os cartões virtuais em USD servem para pagar subscrições?

Sim. Pode usá-los na maioria dos pagamentos recorrentes, incluindo serviços de streaming, subscrições de software (SaaS), alojamento na nuvem e ferramentas digitais.

Os cartões virtuais em dólares têm limites de gastos?

Os limites variam consoante o prestador e o nível da conta. Muitos cartões permitem operações diárias entre 500 USD e 5 000 USD, e é possível ter limites mais altos após uma verificação adicional.

Posso adicionar um cartão virtual em dólares ao Apple Pay ou ao Google Pay?

Alguns prestadores, como a Grey, são compatíveis com carteiras móveis, o que permite pagar sem contacto com o telemóvel mesmo sem cartão físico.

Última atualização:

October 1, 2026

Open a free Grey account to get startedJoin 1 million digital nomads
SE GOSTOU, VEJA TAMBÉM ESTES ARTIGOS

Melhores países para trabalhar em África: salários, emprego e conselhos práticos

•

•

2 min de leitura

África está a tornar-se rapidamente um polo de oportunidades de emprego, graças à diversidade das suas economias, à riqueza das suas culturas e à procura crescente de profissionais qualificados. Em muitos países africanos, os negócios fazem-se com um forte sentido de comunidade, em que as relações pessoais pesam tanto como as profissionais. Valores tradicionais como o «Ubuntu» (a crença num laço universal de partilha que une toda a humanidade) moldam a cultura de trabalho e oferecem um contraste refrescante com ambientes acelerados e individualistas.

Para quem quer alargar horizontes, trabalhar em África não é apenas entrar num mercado emergente: é um lugar onde o crescimento profissional se cruza com a descoberta cultural. Se procura progredir na carreira e criar uma ligação mais profunda com o mundo, África pode ser a sua próxima grande aventura.

Antes de dar o passo, há vários fatores importantes a ter em conta para trabalhar em África:

  • Língua

A diversidade linguística é um fator importante em África. Embora o inglês, o francês e o português sejam comuns em muitos países, as línguas locais também são muito faladas. Aprender a língua local ou uma língua oficial muito usada, como o inglês ou o francês, pode melhorar as suas perspetivas de emprego e facilitar a adaptação.

  • Sistemas de saúde

Os sistemas de saúde variam muito em África, e a saúde pública é limitada em algumas regiões. Muitos expatriados optam por um seguro de saúde privado para terem acesso a serviços de melhor qualidade. Com seguradoras como a Insured Nomads, os expatriados podem contratar uma cobertura abrangente, com tranquilidade e acesso a cuidados médicos de excelência onde quer que estejam.

  • Salário mínimo e salários

O salário mínimo varia muito de país para país em África. Pesquisar os intervalos salariais no país de destino ajuda a definir expectativas financeiras realistas.

  • Custo de vida

O custo de vida pode variar bastante entre cidades e regiões. Certifique-se de que conhece os custos de habitação, alimentação, transportes e outras despesas diárias no novo local.

  • Segurança e estabilidade

A segurança é um ponto a ponderar. Algumas regiões podem atravessar instabilidade política, por isso é essencial pesquisar as condições de segurança no destino.

  • Opções de alojamento

Os mercados de habitação diferem de região para região, e encontrar um lugar confortável para viver pode ser difícil em algumas zonas. Pesquise as opções de arrendamento e os bairros antes de decidir.

Vejamos agora alguns dos melhores países para trabalhar em África.

África do Sul: uma economia de referência com setores de emprego diversificados
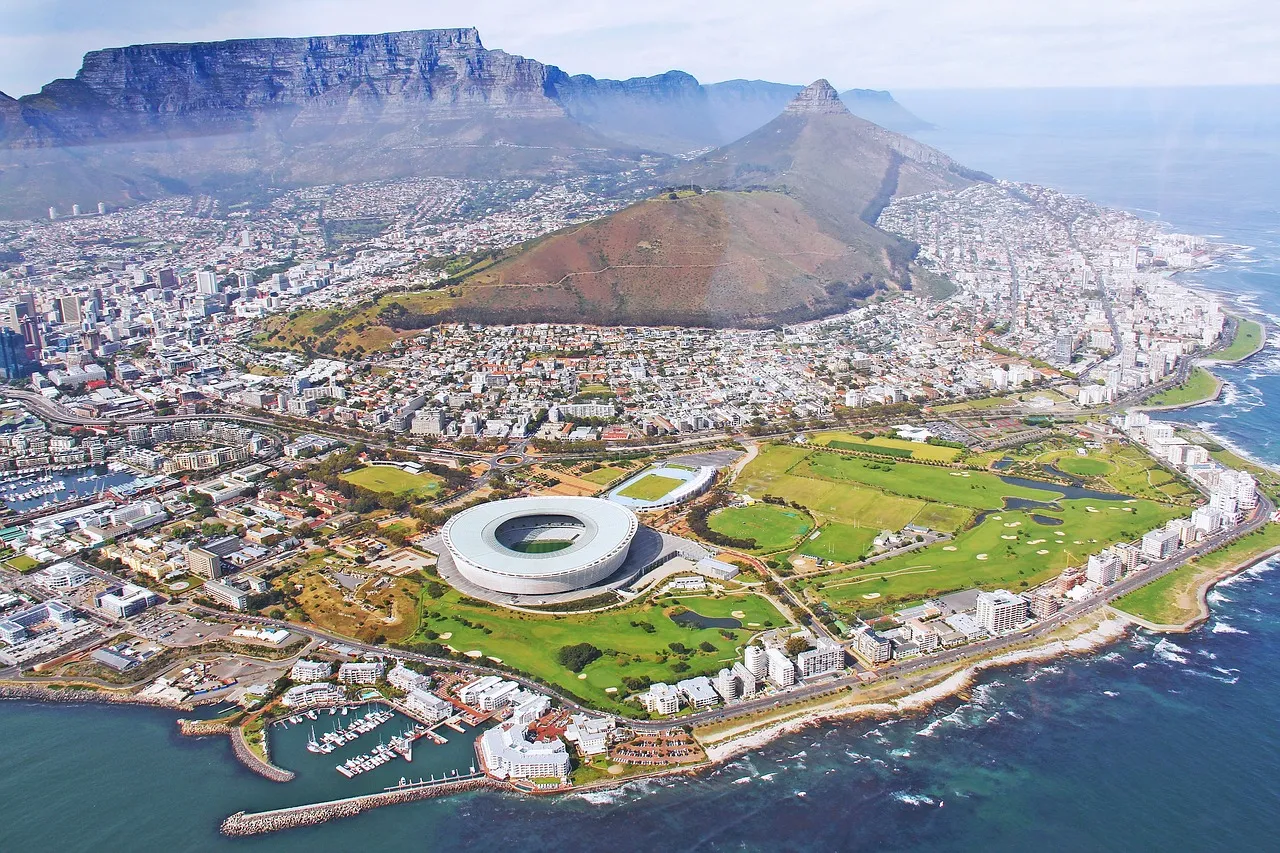
Trabalhar na África do Sul

A África do Sul é uma das economias mais desenvolvidas de África e oferece muitas oportunidades, sobretudo nas finanças, na mineração, na agricultura e na tecnologia. Cidades como Joanesburgo e a Cidade do Cabo são polos dinâmicos para trabalhadores qualificados, em especial nas finanças, nas TI e na engenharia.

O salário mínimo na África do Sul ronda os 4 500 ZAR (cerca de 220 USD) por mês. Embora os salários possam ser mais baixos em alguns setores, os expatriados em áreas muito procuradas, como as TI, a engenharia e as finanças, podem ganhar salários competitivos.

A África do Sul tem um sistema de saúde misto, com opções públicas e privadas. Muitos expatriados preferem a saúde privada, já que os serviços públicos podem ser limitados em algumas zonas. O custo de vida varia consoante a cidade, sendo a Cidade do Cabo e Joanesburgo as opções mais caras. Entre as cidades mais acessíveis da África do Sul estão Durban, Gqeberha (antiga Port Elizabeth) e Kimberley.

Aspetos a considerar:

  • Mercado de trabalho: a economia sul-africana assenta em setores como a mineração, as finanças, a indústria e a tecnologia. A procura crescente de trabalhadores qualificados em áreas como as TI, a engenharia e as finanças cria muitas oportunidades para expatriados.
  • Rendimentos e inflação: os salários variam consoante o setor e a localização. A inflação e as oscilações cambiais podem afetar o poder de compra.
  • Plataformas de emprego: entre os sites de emprego mais populares estão o LinkedIn, o PNet e o Careers24.
  • Cultura de trabalho:
    • A cultura empresarial tende a ser formal, com respeito pela hierarquia.
    • O networking tem um papel fundamental na procura de emprego.
  • Questões bancárias: abrir uma conta bancária na África do Sul exige comprovativo de residência. Muitos expatriados começam com uma solução bancária global online antes de abrirem uma conta local.

Quénia: um polo tecnológico em crescimento e uma economia emergente
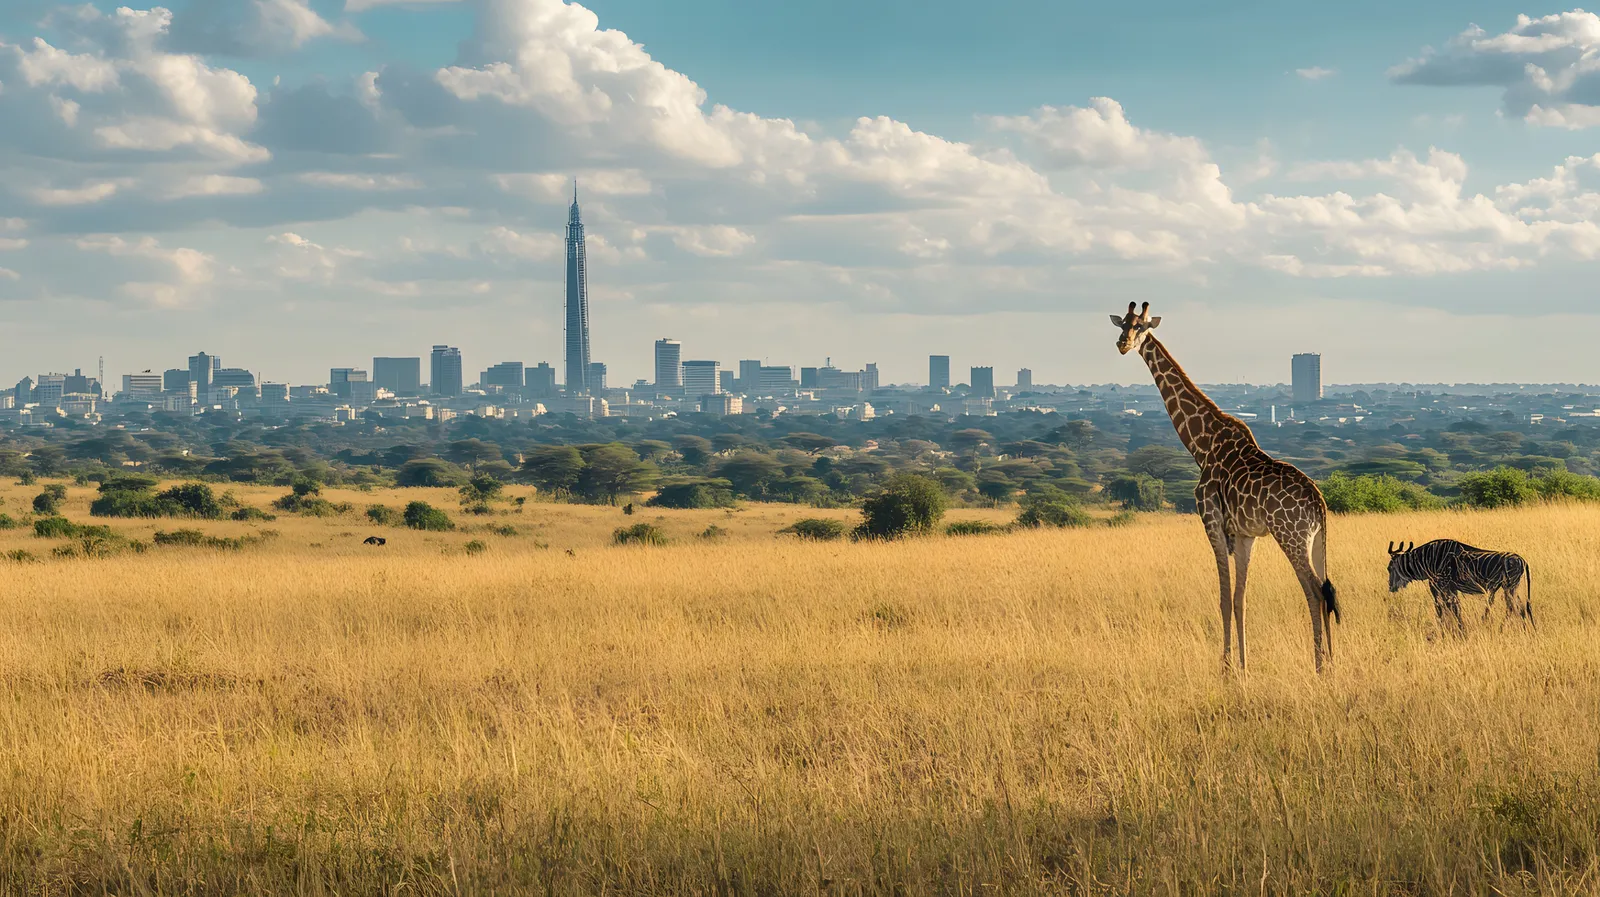
Trabalhar no Quénia

O Quénia está a tornar-se rapidamente um polo de tecnologia e inovação em África, sobretudo em Nairobi, muitas vezes chamada «Silicon Savannah». O país tem registado um crescimento significativo na tecnologia, nas finanças e no agronegócio, com inúmeras oportunidades de carreira para profissionais qualificados.

O salário mínimo no Quénia ronda os 15 000 KES (cerca de 120 USD) por mês. No entanto, os profissionais da tecnologia e das finanças podem ganhar mais, e os salários variam muito consoante o setor.

O sistema de saúde do Quénia inclui opções públicas e privadas. Embora o custo de vida em Nairobi possa ser mais alto do que no resto do país, continua a ser acessível em comparação com muitas cidades ocidentais.

Aspetos a considerar:

  • Mercado de trabalho: o Quénia regista um forte crescimento na tecnologia, no agronegócio e nas finanças. Com Nairobi como polo tecnológico de referência, a procura de profissionais de TI, engenheiros e especialistas em marketing digital está a aumentar.
  • Rendimentos e inflação: os salários nesta região podem ser mais baixos do que noutras, mas as oportunidades de trabalho remoto e freelance estão a aumentar.
  • Plataformas de emprego: entre os sites de emprego mais populares estão o LinkedIn, o BrighterMonday e o MyJobMag.
  • Cultura de trabalho:
    • O ambiente de trabalho é geralmente formal, com ênfase na hierarquia e no respeito pela autoridade.
    • As relações pessoais e o networking são decisivos para o sucesso profissional.
  • Questões bancárias: abrir uma conta bancária no Quénia exige comprovativo de identidade e de residência local. Muitos expatriados usam soluções bancárias globais online para evitar complicações com os bancos locais.

Nigéria: uma das maiores economias de África, com muitas oportunidades de emprego
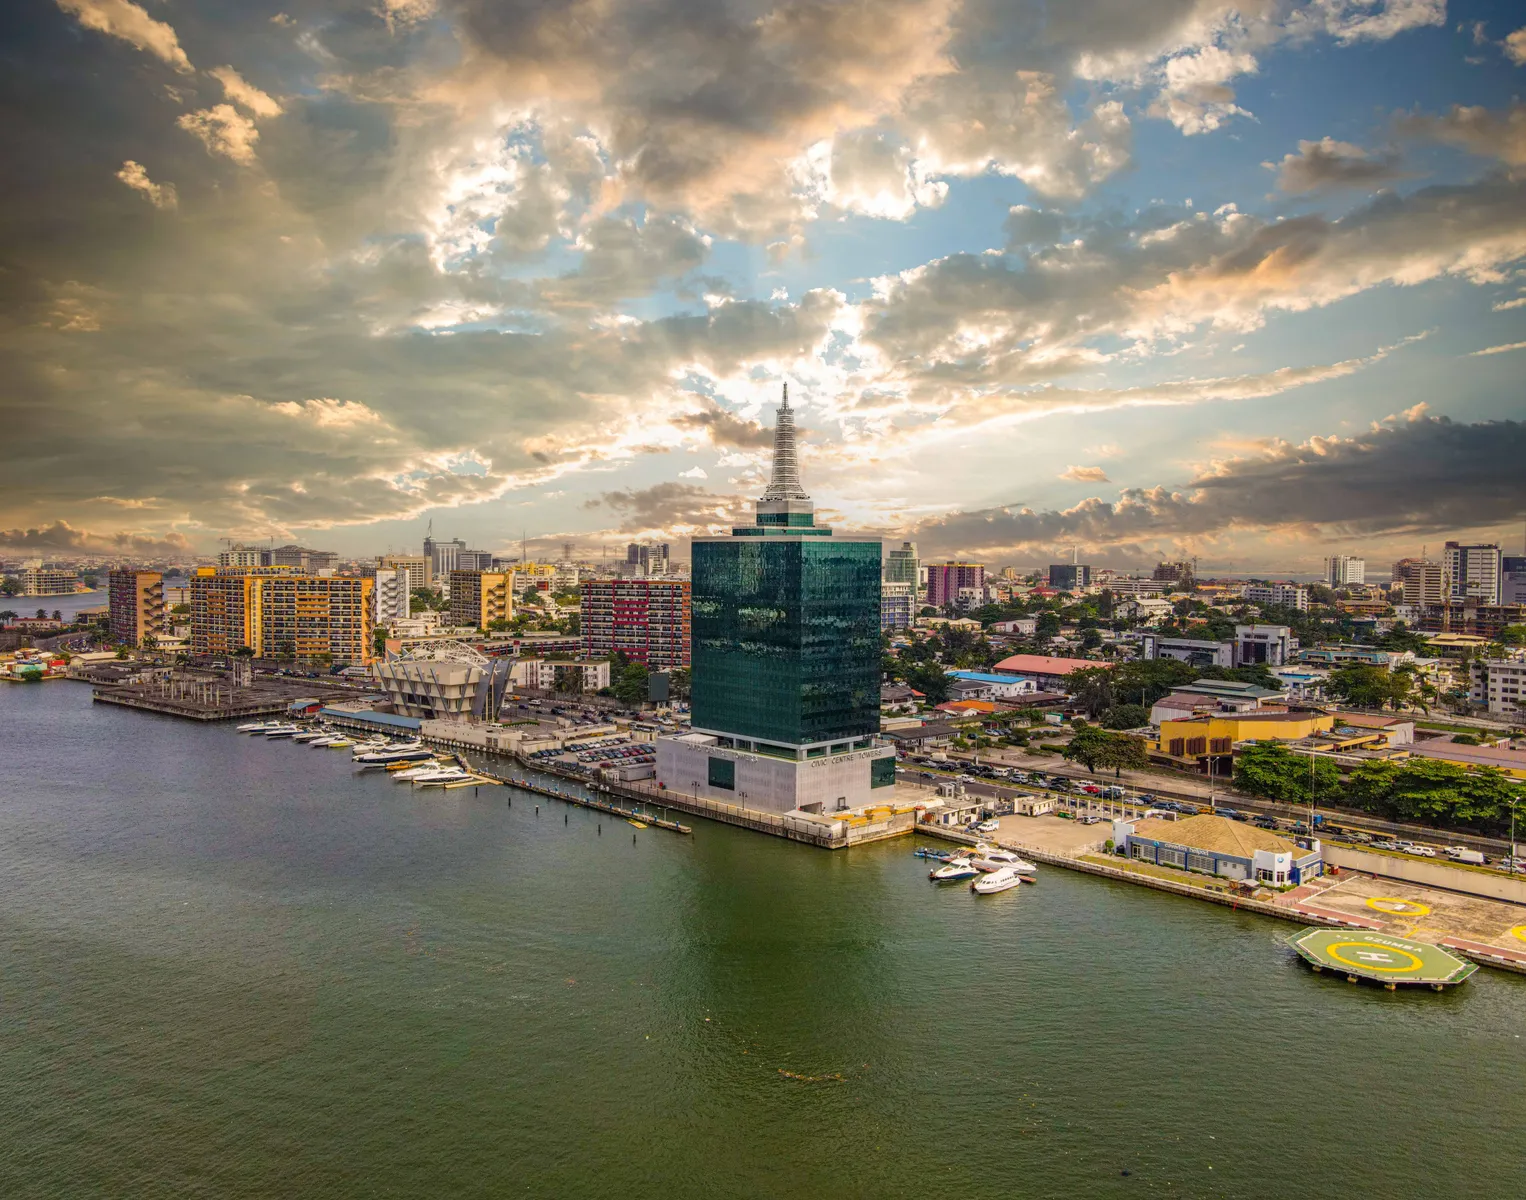
Trabalhar na Nigéria

A Nigéria é uma das maiores economias de África e oferece oportunidades diversas em setores como o petróleo e gás, as finanças, as telecomunicações e a tecnologia. Lagos, Abuja e Port Harcourt são cidades-chave para profissionais qualificados, sobretudo na tecnologia, nas finanças e na energia.

O salário mínimo mensal na Nigéria ronda os 70 000 NGN (cerca de 60 USD). Ainda assim, os profissionais podem ganhar muito acima do salário mínimo nacional em setores muito procurados, como o petróleo e gás, as TI e as finanças.

O sistema de saúde da Nigéria combina prestadores públicos e privados. Muitos expatriados preferem a saúde privada pela melhor qualidade dos serviços. O custo de vida em cidades como Lagos é relativamente alto, mas acessível em comparação com muitas outras grandes cidades do mundo.

Aspetos a considerar:

  • Mercado de trabalho: a economia nigeriana assenta em setores como o petróleo e gás, a agricultura, as telecomunicações e as finanças. Os expatriados com competências nestas áreas, bem como em TI e engenharia, podem encontrar oportunidades lucrativas.
  • Rendimentos e inflação: os salários podem variar muito consoante a experiência e a localização, e a inflação pode afetar o poder de compra.
  • Plataformas de emprego: entre os sites de emprego mais populares estão o LinkedIn, o Jobberman e o MyJobMag.
  • Cultura de trabalho:
    • As relações de negócio assentam muitas vezes na confiança e nas ligações pessoais.
    • A pontualidade e o respeito pela autoridade são importantes nos locais de trabalho nigerianos.
  • Questões bancárias: os expatriados precisam de uma conta bancária nigeriana para receber pagamentos. Muitos preferem começar com soluções bancárias globais antes de passarem para uma conta local.

Egito: uma economia dinâmica com oportunidades para profissionais qualificados
Trabalhar no Egito

O Egito, uma das maiores e mais influentes economias de África, oferece oportunidades de emprego diversificadas, sobretudo nas finanças, no turismo, na tecnologia e na indústria. O Cairo, centro económico do país, atrai profissionais da banca, das TI e da engenharia, enquanto Alexandria e o Novo Cairo se afirmam como novos centros de negócios.

O salário mínimo no Egito ronda os 3 500 EGP (cerca de 115 USD) por mês, embora os salários variem muito consoante o setor e a experiência. Os expatriados em setores como a tecnologia, as finanças e a energia podem ganhar salários competitivos, sobretudo em empresas multinacionais.

O Egito tem um sistema de saúde misto, com opções públicas e privadas. Muitos expatriados preferem a saúde privada pela melhor qualidade e acessibilidade. O custo de vida é relativamente acessível, embora o alojamento nos bairros mais nobres possa ser caro.

Aspetos a considerar:

  • Mercado de trabalho: a economia egípcia assenta nas finanças, nas telecomunicações, na indústria e no turismo. O Governo também investe em tecnologia e infraestruturas, o que cria oportunidades para profissionais qualificados.
  • Rendimentos e custo de vida: os salários variam consoante o setor e, embora o custo de vida seja geralmente mais baixo do que em muitos países africanos, os produtos importados e as escolas privadas podem ser caros.
  • Plataformas de emprego: entre os sites de emprego úteis estão o LinkedIn, o Wuzzuf e o Bayt.
  • Cultura de trabalho:
    • Os ambientes profissionais tendem a ser hierárquicos, e o respeito pela antiguidade é importante.
    • O networking e as ligações pessoais têm um papel decisivo na obtenção de emprego.
  • Questões bancárias: abrir uma conta bancária no Egito exige comprovativo de residência. Muitos expatriados começam com uma solução bancária global online para gerir transações internacionais antes de passarem para uma conta local.

Senegal: uma economia da África Ocidental em expansão, com cada vez mais oportunidades
Trabalhar no Senegal

O Senegal, uma das economias mais estáveis da África Ocidental, oferece várias oportunidades de emprego, sobretudo nas finanças, na agricultura, no turismo e nas telecomunicações. Dakar, a capital e centro económico, atrai profissionais da banca, da tecnologia e do comércio internacional, enquanto outras regiões desenvolvem setores como as energias renováveis e as pescas.

O salário mínimo no Senegal ronda os 64 000 XOF (cerca de 105 USD) por mês, embora os salários variem muito consoante o setor e a experiência. Os expatriados em áreas muito procuradas, como as TI, a engenharia e as finanças, podem conseguir salários competitivos, sobretudo em multinacionais ou ONG.

O Senegal tem opções de saúde públicas e privadas, e as clínicas privadas oferecem serviços de melhor qualidade. Embora o custo de vida em Dakar seja relativamente alto face a outras cidades da África Ocidental, continua a ser acessível para muitos expatriados.

Aspetos a considerar:

  • Mercado de trabalho: a economia senegalesa assenta em setores como as finanças, as telecomunicações, a agricultura e as infraestruturas. A aposta do Governo na transformação digital também cria novas oportunidades na tecnologia e no empreendedorismo.
  • Rendimentos e custo de vida: os salários variam consoante o setor e, embora as despesas diárias sejam acessíveis, os produtos importados e a habitação em Dakar podem ser caros.
  • Plataformas de emprego: entre os sites de emprego úteis estão o LinkedIn, o Emploi Dakar e o Senjob.
  • Cultura de trabalho:
    • As relações de negócio assentam na confiança, e o networking é essencial para progredir na carreira.
    • O francês é a principal língua de negócios, por isso a fluência é muitas vezes necessária para funções profissionais.
  • Questões bancárias: abrir uma conta bancária no Senegal exige normalmente comprovativo de residência. Muitos expatriados usam uma solução bancária global online para gerir transações internacionais antes de abrirem uma conta local.

Namíbia: uma economia estável com oportunidades em setores-chave
Trabalhar na Namíbia

A Namíbia, um dos países política e economicamente mais estáveis de África, oferece várias oportunidades de emprego, sobretudo na mineração, no turismo, na agricultura e nas energias renováveis. Windhoek, a capital e centro económico, concentra setores dinâmicos como a banca, o comércio e a logística, enquanto regiões como Erongo e Otjozondjupa são polos de mineração e indústria.

O salário mínimo na Namíbia varia consoante o setor: os trabalhadores domésticos têm uma remuneração de base de 1 564 NAD (cerca de 85 USD) por mês. Ainda assim, os profissionais qualificados, sobretudo na engenharia, na energia e nas finanças, podem ganhar salários bem mais altos, em especial em multinacionais ou em projetos apoiados pelo Governo.

A Namíbia tem um sistema de saúde misto, com unidades públicas e privadas. A saúde privada oferece serviços de melhor qualidade e é a preferida de muitos expatriados. O custo de vida em Windhoek é relativamente alto face a outras cidades namibianas, mas continua acessível em comparação com as grandes metrópoles mundiais.

Aspetos a considerar:

  • Mercado de trabalho: a economia namibiana assenta na mineração (diamantes, urânio e ouro), no turismo, na agricultura e nas energias renováveis. As iniciativas do Governo em infraestruturas e energia verde estão a criar novas oportunidades para trabalhadores qualificados.
  • Rendimentos e custo de vida: os salários variam muito consoante o setor e o nível de experiência. Embora o custo de vida seja moderado, os produtos importados podem ser caros, dada a dependência da Namíbia das importações.
  • Plataformas de emprego: entre os sites de emprego úteis estão o LinkedIn, o PNet e o Namijob.
  • Cultura de trabalho:
    • A cultura empresarial é geralmente formal, com respeito pela hierarquia e pelo protocolo.
    • O inglês é a língua oficial, o que facilita a integração dos expatriados no mercado de trabalho.
  • Questões bancárias: abrir uma conta bancária na Namíbia exige comprovativo de residência e de emprego. Muitos expatriados usam uma solução bancária global online para as transações internacionais antes de abrirem uma conta local.

Marrocos: um polo norte-africano de comércio, turismo e indústria
Trabalhar em Marrocos

Marrocos, uma das economias mais dinâmicas do Norte de África, oferece oportunidades de emprego diversificadas no comércio, no turismo, na indústria e nas energias renováveis. Casablanca, o centro financeiro do país, atrai profissionais da banca, das TI e da logística, enquanto Marraquexe e Agadir são grandes centros turísticos.

O salário mínimo em Marrocos ronda os 3 100 MAD (cerca de 310 USD) por mês, embora os salários variem consoante o setor e a experiência. Os profissionais qualificados em áreas como as finanças, a tecnologia e a engenharia podem ganhar mais, sobretudo em multinacionais ou em projetos do Governo.

Marrocos tem sistemas de saúde públicos e privados, e as clínicas privadas oferecem melhores serviços e tempos de espera mais curtos. O custo de vida é relativamente acessível, mas as grandes cidades, como Casablanca e Rabat, podem ser mais caras.

Aspetos a considerar:

  • Mercado de trabalho: a economia marroquina assenta em setores como o comércio, o turismo, a indústria automóvel e as energias renováveis. Os investimentos do Governo em infraestruturas e digitalização estão a criar mais oportunidades.
  • Rendimentos e custo de vida: os salários variam muito e, embora as despesas diárias sejam comportáveis, a habitação nas grandes cidades pode ser cara.
  • Plataformas de emprego: entre os sites de emprego mais populares estão o LinkedIn, o Rekrute e o Emploi.ma.
  • Cultura de trabalho:
    • A cultura empresarial combina formalidade e relações pessoais, e o networking tem um papel central.
    • O francês e o árabe são as principais línguas de negócios, por isso a fluência numa delas é muitas vezes necessária para funções profissionais.
  • Questões bancárias: abrir uma conta bancária em Marrocos exige comprovativo de residência e de emprego. Muitos expatriados começam com uma solução bancária global online para as transações internacionais antes de abrirem uma conta local.

A sua próxima aventura profissional espera por si em África

Quer esteja a pensar na África do Sul, no Quénia, na Nigéria ou noutro país africano, o continente tem oportunidades para profissionais qualificados. Ter acesso a serviços financeiros eficientes, como uma solução bancária global online, pode simplificar a mudança e ajudá-lo a gerir as suas finanças enquanto se adapta à nova casa.

Abra hoje uma conta Grey e prepare a sua mudança para África com o pé direito!

‍

Como abrir uma conta bancária para PayPal no estrangeiro e receber pagamentos de qualquer lugar

•

•

2 min de leitura

‍O PayPal é uma das plataformas mais usadas para enviar e receber dinheiro em todo o mundo, por isso é essencial para freelancers, trabalhadores remotos e empresários com clientes internacionais. No entanto, muitos utilizadores, sobretudo fora dos Estados Unidos, do Reino Unido e da União Europeia, esbarram no mesmo obstáculo: associar uma conta bancária para PayPal no estrangeiro e levantar os fundos sem entraves.

Se já se deparou com poucas opções de levantamento, comissões de conversão elevadas ou transferências lentas, abrir uma conta bancária no estrangeiro pode resolver esses problemas. E pode fazê-lo com a Grey.

Porque precisa de uma conta bancária no estrangeiro para o PayPal?

As opções de levantamento do PayPal variam consoante o país e, em muitos, são limitadas. É possível enviar e receber dinheiro, mas levantá-lo diretamente costuma ser difícil. É por isso que uma conta bancária no estrangeiro é a melhor solução:

  • Levantamentos do PayPal mais simples: uma conta bancária no estrangeiro permite associá-la ao PayPal e levantar os fundos com facilidade.
  • Acesso a várias moedas: receba e guarde pagamentos em USD, GBP e EUR sem conversões dispendiosas obrigatórias.
  • Comissões mais baixas e melhores taxas de câmbio: os bancos tradicionais cobram muitas vezes comissões ocultas e aplicam taxas de câmbio pouco favoráveis; uma conta no estrangeiro ajuda-o a ficar com mais do que ganha.
  • Mais flexibilidade financeira: gaste, poupe ou transfira os seus fundos do PayPal para qualquer parte do mundo sem restrições.

Como abrir uma conta bancária no estrangeiro com a Grey para receber pagamentos do PayPal

1. Registe-se na Grey

Criar uma conta na Grey é rápido e só exige alguns dados pessoais. Veja como começar:

Página da Grey com o botão para começar o registo gratuitamente
  • Escolha o seu país: selecione o seu país de residência atual. Assim, a Grey adapta o registo à sua localização.
Ecrã da Grey para escolher o país de residência durante o registo

‍

  • Introduza os seus dados: ser-lhe-ão pedidos o nome completo, o endereço de e-mail e o número de telefone; depois, crie uma palavra-passe segura.
Formulário da Grey com nome, e-mail, telefone e palavra-passe para criar a conta
  • Verifique o seu e-mail: a Grey envia um código de utilização única (OTP) para o seu endereço de e-mail. Introduza o código para concluir este passo.
Ecrã de verificação do e-mail com o campo do código OTP na Grey
  • Com a conta criada, já pode avançar para a verificação de identidade.

2. Verifique a sua identidade para proteger a conta

Eis o que vai precisar de apresentar:

  • Documento de identificação oficial: é necessário um passaporte ou um documento de identificação nacional válido. Certifique-se de que está legível e dentro da validade.
  • Comprovativo de morada: uma fatura de serviços ou um extrato bancário recente serve para confirmar onde vive. A Grey usa este documento para confirmar a sua residência.
  • Envie os documentos para análise: depois de os carregar, a Grey analisa os seus documentos, um processo que costuma demorar alguns dias úteis. Informação clara e exata acelera a aprovação.

3. Aceda às suas contas globais

Depois de a sua identidade ser verificada, pode aceder às suas contas bancárias.

  • Inicie sessão na sua conta Grey.
  • Vá à secção “Accounts” e selecione “Create Account”.
  • Escolha a moeda da sua conta bancária para PayPal: USD ou GBP. Segundo o centro de ajuda da Grey, os depósitos em EUR provenientes do PayPal são recusados automaticamente.
  • Os dados da sua conta em divisas, incluindo o número de conta e o routing number (no caso do USD), são gerados de imediato.

Com a sua conta no estrangeiro da Grey, já pode associá-la ao PayPal e levantar os seus pagamentos com facilidade.

Como associar a sua conta bancária da Grey ao PayPal

Quando a sua conta Grey estiver pronta, associá-la ao PayPal é simples:

  1. Inicie sessão no PayPal e abra a secção Carteira (Wallet).
  2. Clique em “Link a Bank Account” (associar uma conta bancária) e introduza os dados da conta no estrangeiro fornecidos pela Grey. Confirme que o nome da sua conta Grey é igual ao da sua conta PayPal.
  3. O PayPal envia um pequeno depósito para verificação. Consulte a sua conta Grey e introduza o montante no PayPal para confirmar.
  4. Depois de verificada, pode levantar os fundos do PayPal diretamente para a Grey.

Leia também: Como receber pagamentos do PayPal

Porque é que a Grey é a melhor opção para levantar fundos do PayPal

Estas são as principais razões pelas quais a Grey se destaca na hora de transferir dinheiro do PayPal para a conta bancária:

  • Sem comissões ocultas: comissões transparentes, para ficar com mais do que ganha.
  • Várias moedas numa só conta: gira o seu dinheiro em USD, GBP ou EUR sem conversões forçadas.
  • Transferências internacionais ágeis: receba e envie dinheiro para todo o mundo, normalmente sem grandes esperas.
  • Acesso global: gira o seu dinheiro quando e onde quiser com a Grey.
  • Levantamentos diretos: transfira os fundos para a sua conta bancária local com facilidade.

Comece hoje a receber pagamentos do PayPal com a Grey

Abra hoje a sua conta bancária para PayPal na Grey e aceda aos seus fundos com facilidade. Seja freelancer, empresário ou trabalhador remoto, a Grey simplifica os pagamentos internacionais para que se possa concentrar no que realmente importa.

Crie hoje a sua conta Grey ou descarregue a aplicação e aproveite serviços financeiros globais e inclusivos, pensados para levar os seus sonhos além-fronteiras.

‍

Como receber royalties da Amazon KDP fora dos Estados Unidos: guia passo a passo

•

•

2 min de leitura

Publicar na Amazon KDP abre caminho a leitores de todo o mundo. Os seus ebooks ou livros impressos chegam a outros países, o seu trabalho ganha visibilidade e pode tornar-se uma fonte de rendimento estável.

Mas, para quem vive fora dos Estados Unidos, receber royalties da Amazon KDP nem sempre é simples. Surgem dúvidas sobre transferências bancárias, conversão de moeda e se a sua conta local consegue receber pagamentos internacionais sem problemas.

Sem a configuração certa, pode enfrentar atrasos, comissões escondidas ou complicações que reduzem os seus ganhos e lhe tiram o prazer de ser pago pelo seu trabalho.

Neste artigo explicamos como receber royalties da Amazon KDP fora dos Estados Unidos: que métodos de pagamento existem, o que ter em conta com as moedas e que passos seguir para aceder ao seu dinheiro em segurança.

Que dificuldades existem para receber pagamentos da Amazon KDP fora dos EUA?

Receber pagamentos da Amazon KDP fora dos Estados Unidos pode ser complicado. Poucas opções de pagamento, limites mínimos elevados e restrições dos bancos transformam muitas vezes um processo simples numa longa espera.

Poucos métodos de pagamento

A Amazon KDP não aceita o PayPal nem muitas carteiras digitais populares. Os autores dependem do depósito direto em alguns países ou da transferência bancária internacional, que costuma implicar comissões mais altas, prazos mais longos e taxas de câmbio pouco favoráveis.

Limites mínimos de pagamento

Nos países sem acesso a transferência eletrónica de fundos (EFT), os royalties têm de acumular cerca de 100 USD ou o equivalente antes de ser emitida uma transferência ou um cheque, segundo a ajuda da KDP. Para um autor em início de carreira, atingir este mínimo pode levar meses ou mais.

Pagamentos por loja

Cada loja da Amazon funciona como uma entidade separada. Mesmo que os seus ganhos num marketplace sejam suficientes, o limite mínimo tem de ser atingido em cada loja, o que prolonga a espera de quem vende em vários países.

Restrições dos bancos

Alguns bancos locais recusam transferências internacionais ou pedem documentação adicional. Por isso, os pagamentos podem atrasar ou ser devolvidos, e receber os royalties a tempo torna-se incerto.

Como receber royalties da Amazon KDP a partir de outro país

Receber pagamentos da Amazon KDP fora dos EUA tem os seus desafios, mas conhecer os métodos disponíveis ajuda-o a aceder aos seus royalties com eficácia e a evitar atrasos ou comissões desnecessárias.

Depósito direto

Se a Amazon KDP disponibilizar depósito direto no seu país, os royalties chegam diretamente à sua conta bancária local. Introduzir os dados bancários é simples e os fundos são transferidos automaticamente quando os requisitos são cumpridos. É um método rápido, económico e que evita conversões desnecessárias. Para os autores das regiões abrangidas, garante pagamentos previsíveis, uma tesouraria estável e a tranquilidade de receber em segurança o que ganha em vários marketplaces.

Transferência bancária internacional

Nos países sem EFT, a transferência bancária internacional é a alternativa fiável para receber royalties. Embora seja prática, costuma ter limites mínimos mais altos, prazos mais longos e comissões bancárias adicionais. Ainda assim, permite aos autores aceder em segurança ao que ganham na Amazon KDP. Se planear as suas finanças a contar com esses prazos e custos, os seus rendimentos internacionais chegam à conta local sem contratempos desnecessários.

Contas virtuais

As contas virtuais permitem aos autores receber os royalties da Amazon KDP em várias moedas, como se tivessem uma conta bancária local. Simplificam os pagamentos internacionais, reduzem os custos de conversão e dão um acesso mais rápido e seguro ao dinheiro dos marketplaces de outros países.

  • Grey: A Grey permite aos autores da KDP receber os royalties numa conta em moeda estrangeira multidivisas, com dados de conta locais em USD, EUR e GBP. Com taxas de câmbio competitivas, comissões baixas e transferências normalmente rápidas, os autores podem aceder aos seus ganhos sem depender do PayPal. Os pagamentos em USD chegam por ACH, em EUR por SEPA e em GBP por Faster Payments, o que torna os pagamentos internacionais da Amazon mais ágeis e previsíveis.
  • Wise: A Wise oferece contas virtuais para receber os royalties da Amazon KDP localmente em várias moedas. As comissões de conversão baixas e as taxas transparentes ajudam a perder menos rendimento, e as transferências internacionais são rápidas e fiáveis. Por isso, é uma boa opção para autores fora dos EUA que querem receber de vários marketplaces da Amazon de forma previsível e económica.
  • Payoneer: A Payoneer oferece contas virtuais de receção para royalties da KDP em USD, EUR, GBP e outras moedas. A comissão padrão ronda 1 % na conversão de moeda, e as transferências bancárias podem ter encargos adicionais do banco. Os autores podem levantar o dinheiro para contas locais por ACH ou SWIFT, com um acesso constante e fiável aos royalties globais, sem as limitações do PayPal.

O que ter em conta antes de receber pagamentos

  • Custos de conversão: Compare as taxas de câmbio e as comissões de conversão de cada plataforma. Mesmo uma diferença pequena pode pesar bastante no total de royalties que recebe em USD, EUR ou GBP.
  • Rapidez do pagamento: Veja quanto tempo o dinheiro demora a chegar à sua conta. O ACH costuma ser mais rápido, enquanto uma transferência internacional ou SWIFT pode demorar vários dias ou mais.
  • Pagamento mínimo: A Amazon KDP aplica pagamentos mínimos por marketplace. Confirme se a plataforma escolhida lhe permite aceder a pagamentos mais pequenos; caso contrário, pode esperar meses até receber os royalties.
  • Aceitação pelo banco: Verifique se o seu banco local aceita transferências internacionais e se exige documentação adicional. Alguns pagamentos podem ser recusados e atrasar o acesso ao seu dinheiro.

Gira os seus pagamentos da Amazon sem atrasos

Receber royalties da Amazon KDP fora dos EUA é mais fácil com a Grey. Receba os seus royalties em várias moedas, beneficie de taxas de câmbio competitivas e evite esperas. Simplifique os pagamentos internacionais e concentre-se no que importa: escrever. Registe-se na Grey ou descarregue a app e receba os seus ganhos sem esperas.

‍

Como obter um cartão virtual em dólares sem viver nos EUA em 2026

•

•

2 min de leitura

Não vou aos Estados Unidos há mais de dez anos, mas, se olhasse hoje para as minhas finanças, diria que vivo lá. Recebo em dólares, tenho uma conta em dólares, poupo em dólares e uso plataformas que cobram (já adivinhou) em dólares.

A certa altura, a conclusão torna-se óbvia: com um cartão virtual em dólares, tudo seria mais simples.

É a realidade de milhões de freelancers, trabalhadores remotos, empreendedores digitais e equipas internacionais. Podem viver no Brasil, na Índia, na Nigéria, no Quénia ou nas Filipinas, mas a sua vida financeira gira muitas vezes à volta do dólar americano.

Neste guia, explico o que é um cartão virtual em USD, como é que quem não reside nos EUA pode obter um, quanto custa e porque se tornou uma das ferramentas financeiras mais práticas para quem trabalha com clientes de todo o mundo.

O que é um cartão virtual em dólares?

Um cartão virtual em dólares é um cartão digital que lhe permite pagar em dólares americanos na internet.

Em vez de receber um cartão de plástico pelo correio, recebe os dados do cartão em formato digital: o número, a data de validade e o código de segurança CVV. Pode usá-los de imediato para fazer compras online e pagar contas.

A grande diferença em relação a um cartão bancário comum é a moeda. Um cartão virtual em USD está denominado em dólares, por isso os pagamentos são processados diretamente nessa moeda.

Isto é importante porque muitos serviços online têm preços em dólares. Quando paga com um cartão na sua moeda local, o banco costuma converter a operação para USD e acrescentar uma comissão por transação no estrangeiro. Essa comissão costuma ficar entre 2 % e 5 % por pagamento, consoante o banco e o país.

Um cartão virtual em dólares elimina esse passo de conversão e o respetivo custo. Se já tem fundos em USD, paga diretamente em dólares.

Para quem trabalha online ou tem um negócio internacional, é muitas vezes a forma mais simples de gerir despesas no estrangeiro.

Posso ter um cartão virtual em dólares sem viver nos EUA?

Sim. Hoje pode obter um cartão virtual em dólares mesmo que não viva nos Estados Unidos nem tenha conta num banco americano.

Antes, ter um cartão de débito em dólares implicava normalmente abrir conta num banco dos EUA. Era preciso indicar uma morada de residência nos EUA, um número de Segurança Social e, muitas vezes, confirmar a identidade presencialmente. Para a maioria de quem vive fora, o processo era complicado ou simplesmente impossível.

As plataformas fintech mudaram isso.

Hoje, muitos serviços financeiros digitais permitem abrir contas multimoeda online, manter saldos em USD, EUR ou GBP e gerar cartões virtuais associados a esses saldos.

Normalmente, todo o processo faz-se à distância em poucos minutos. Estas plataformas verificam a identidade de forma segura, com documentos aceites internacionalmente, como o passaporte ou o cartão de cidadão, antes de darem acesso à conta.

Assim, freelancers, trabalhadores remotos, startups e empreendedores de todo o mundo têm agora ferramentas de pagamento em USD que antes estavam reservadas a residentes nos EUA.

Preciso de uma conta bancária nos EUA para ter um cartão virtual em dólares?

Um dos mitos mais comuns sobre os cartões em USD é que é preciso abrir uma conta bancária nos Estados Unidos para ter um.

Antes era assim. A maioria dos bancos americanos exige:

  • um número de Segurança Social (SSN)
  • uma morada de residência nos EUA
  • e, muitas vezes, verificação de identidade presencial

Se vive fora do país, estes requisitos tornam muito difícil obter um cartão de débito em dólares.

As plataformas fintech mudaram esse modelo. Em vez de exigirem residência nos EUA, muitos prestadores oferecem contas digitais multimoeda com saldo em USD e cartões virtuais. Com elas, pode guardar e gastar dólares sem abrir uma conta bancária tradicional nos Estados Unidos.

Começar é muito mais simples, mas continua a ser seguro. A verificação faz-se online, com os controlos KYC habituais e documentos de identificação fiáveis, como:

  • o passaporte
  • ou o cartão de cidadão

Estes controlos garantem que a sua conta fica devidamente verificada e protegida. Depois disso, pode gerar um cartão virtual em minutos e começar a pagar online.

Posso ter um cartão virtual em USD sem número de Segurança Social?

Sim. Em geral, quem não reside nos EUA não precisa de um número de Segurança Social para obter um cartão virtual em dólares.

Em vez de identificadores fiscais americanos, a maioria dos prestadores de pagamentos digitais verifica a identidade com documentação internacional. Normalmente, basta enviar um documento de identificação oficial e fazer uma verificação biométrica ao criar a conta.

Outra vantagem é não haver análise de crédito. Como a maioria dos cartões virtuais em dólares funciona como cartão pré-pago ou de débito, gasta o seu próprio saldo em vez de pedir dinheiro emprestado. Por isso, não precisa de historial de crédito e não corre o risco de acumular juros ou dívidas.

Para freelancers e trabalhadores remotos que recebem do estrangeiro, este modelo facilita muito o acesso a ferramentas de pagamento em USD, viva onde viver.

Tipos de cartões virtuais em dólares

Nem todos os cartões virtuais em dólares funcionam da mesma forma. Consoante a plataforma, podem estar associados a diferentes tipos de contas ou saldos.

Conhecer as diferenças ajuda-o a escolher a opção mais adequada.

Cartões virtuais pré-pagos em dólares

Os cartões virtuais pré-pagos são carregados com um valor definido antes de serem usados.

Primeiro adiciona fundos ao cartão e depois gasta esse saldo até acabar. Muitas plataformas usam este modelo porque é simples e fácil de controlar.

Como só pode gastar o que carrega, os cartões pré-pagos são vistos como uma boa opção para controlar o orçamento e reforçar a segurança.

Cartões virtuais de débito em dólares

Os cartões virtuais de débito estão ligados diretamente a um saldo da sua conta, normalmente uma carteira em USD ou uma conta multimoeda.

Em vez de carregar dinheiro no cartão, os pagamentos são descontados diretamente do saldo disponível.

Muitas plataformas fintech, incluindo a Grey, emitem cartões virtuais de débito associados a um saldo em USD.

Cartões virtuais descartáveis

Algumas plataformas também oferecem cartões virtuais descartáveis, pensados para uma única utilização ou para pagamentos temporários.

São úteis quando:

  • experimenta um novo serviço online
  • paga num site que não conhece
  • quer proteger os dados do seu cartão principal

Concluído o pagamento, o número do cartão deixa de ser válido.

Que tipo de cartão em dólares é melhor?

Para a maioria dos freelancers, trabalhadores remotos e negócios internacionais, um cartão virtual de débito associado a um saldo em USD tende a ser a opção mais prática. Permite gerir o dinheiro com facilidade enquanto paga serviços internacionais, subscrições e ferramentas que cobram em USD.

Os cartões virtuais em dólares são seguros?

A segurança é uma das principais vantagens dos cartões virtuais.

Ao contrário dos cartões físicos, um cartão virtual não se perde nem pode ser roubado da carteira. Como existe apenas em formato digital, os dados ficam guardados na sua conta e podem ser gerados de novo de imediato, se for preciso.

A maioria dos prestadores inclui ainda medidas como a autenticação de dois fatores, alertas de transações em tempo real e a possibilidade de congelar e reativar o cartão no momento.

Outra funcionalidade comum é a autenticação 3D Secure, que pede a sua aprovação para certas operações antes de serem concluídas. Isto ajuda a evitar pagamentos não autorizados, mesmo que os dados do cartão fiquem expostos.

Para quem faz compras online com frequência, estas medidas tornam os cartões virtuais uma das formas de pagamento mais seguras.

Comparação de cartões virtuais em dólares

Várias plataformas já oferecem cartões virtuais a utilizadores internacionais. O funcionamento básico é parecido, mas há diferenças importantes nos preços, nas moedas aceites e na disponibilidade.

A Wise, a Payoneer e a Grey estão entre as plataformas mais usadas por freelancers e profissionais remotos.

  • Grey centra-se em simplificar os pagamentos internacionais de freelancers e profissionais globais. Pode abrir saldos em USD, EUR e GBP e criar cartões virtuais ligados diretamente à sua conta. Criar o cartão custa 5 USD (Visa) ou 4 USD mais 1 USD de carregamento (Mastercard), consoante o seu país, e não há comissões de manutenção recorrentes.
  • Wise oferece contas multimoeda com dados bancários locais em vários países. Os seus cartões virtuais são aceites em todo o mundo, embora não sejam emitidos em todas as regiões. Segundo a página de preços da Wise, a conversão custa a partir de 0,24 % (em outubro de 2026), consoante o par de moedas.
  • Payoneer dirige-se sobretudo a freelancers e vendedores de marketplaces que recebem de plataformas internacionais. Os seus cartões são muito usados por vendedores da Amazon, Upwork ou Fiverr. As comissões dependem do método de levantamento, e a conversão pode ir de cerca de 0,5 % a 2 % acima da taxa de câmbio média de mercado.
  • Revolut oferece cartões virtuais na sua app de banca digital, com várias moedas e ferramentas de orçamento. No entanto, a disponibilidade depende muito do país, e algumas funcionalidades são limitadas fora da Europa e do Reino Unido.
  • Skrill disponibiliza cartões virtuais pré-pagos e aceita pagamentos internacionais, sobretudo online. Está disponível em muitos países, mas as comissões podem ser mais altas, em especial na conversão de moeda e nos levantamentos.

Cada plataforma serve um propósito diferente. A Wise aposta na banca global, a Payoneer foi pensada para receber de marketplaces, e a Revolut e a Skrill inclinam-se mais para a banca digital e os pagamentos pré-pagos. A Grey foi criada especificamente para freelancers e trabalhadores remotos que querem acesso direto a contas multimoeda e menos obstáculos na gestão de pagamentos internacionais.

Comparação de cartões virtuais para utilizadores internacionais

Tabela de comparação de opções de cartões virtuais para utilizadores internacionais

A melhor opção depende de como recebe, de onde vive e das moedas que usa com mais frequência.

Como criar um cartão virtual em dólares se não reside nos EUA

Se já quer o seu cartão virtual em dólares, o processo costuma ser bastante simples.

Com a Grey, por exemplo, bastam alguns passos:

A abertura de conta é feita inteiramente online. Depois de se registar no site da Grey ou na app, faz uma breve verificação de identidade. Concluída essa etapa, pode gerar o seu cartão virtual diretamente na secção Cartões do painel.

Secção Cartões da app Grey, onde se cria o cartão virtual

O cartão é emitido de imediato, e os dados (número, data de validade e CVV) ficam logo disponíveis para pagamentos online. Assim, pode começar a pagar subscrições, serviços digitais e plataformas internacionais sem esperar que chegue um cartão físico.

Criar um cartão virtual Grey custa 5 USD se for Visa, ou 4 USD de criação mais uma comissão de carregamento de 1 USD se for Mastercard. O tipo de cartão depende do seu país. Ao contrário de alguns prestadores, não há comissões mensais de manutenção, por isso não paga nada só por manter o cartão ativo.

Ecrã de criação do cartão virtual Grey com a respetiva comissão

O cartão está ligado à conta multimoeda da Grey, onde pode manter saldos em USD, EUR, GBP e NGN. Se já tiver saldo em USD, os pagamentos são descontados diretamente daí. Caso contrário, pode adicionar fundos convertendo outra moeda suportada. A taxa de câmbio é apresentada antes de confirmar a conversão, por isso sabe exatamente quanto vai receber.

Apesar de ser virtual, o cartão não serve apenas para pagamentos online. Nas regiões compatíveis, pode adicionar o cartão virtual Grey ao Apple Pay ou ao Google Pay e pagar sem contacto nas lojas com o telemóvel. Assim, as compras do dia a dia saem do mesmo saldo em USD que usa para os serviços online.

Cartão virtual Grey pronto para pagamentos sem contacto com o telemóvel

A segurança é outro ponto forte. Os pagamentos estão protegidos com autenticação 3D Secure, que pede a sua confirmação antes de concluir certas operações. Também pode congelar e reativar o cartão de imediato na app, se notar atividade suspeita.

E pronto. Com o cartão criado, já pode pagar serviços online, subscrições, plataformas internacionais e compras sem contacto.

Na maioria dos casos, todo o processo de criação do cartão faz-se online em poucos minutos.

Comece hoje a usar o seu cartão virtual em dólares

Abra a sua conta Grey, carregue o saldo em USD e crie o seu cartão virtual Grey para começar a pagar serviços internacionais em minutos.

Perguntas frequentes sobre cartões virtuais em dólares

Quem não vive nos EUA pode ter um cartão virtual em dólares?

Sim. Muitas plataformas fintech oferecem contas multimoeda que permitem a quem não reside nos EUA gerar cartões virtuais em dólares sem precisar de conta bancária nem de residência nos Estados Unidos.

Quanto tempo demora a obter um cartão virtual em dólares?

A maioria das plataformas emite o cartão virtual de imediato, assim que a verificação de identidade fica concluída. Todo o processo costuma demorar menos de 10 minutos.

Que documentos são necessários para um cartão virtual em USD?

Normalmente precisa de um documento de identificação oficial, como o passaporte ou o cartão de cidadão. Alguns prestadores pedem também um comprovativo de morada.

Os cartões virtuais em USD servem para pagar subscrições?

Sim. Pode usá-los na maioria dos pagamentos recorrentes, incluindo serviços de streaming, subscrições de software (SaaS), alojamento na nuvem e ferramentas digitais.

Os cartões virtuais em dólares têm limites de gastos?

Os limites variam consoante o prestador e o nível da conta. Muitos cartões permitem operações diárias entre 500 USD e 5 000 USD, e é possível ter limites mais altos após uma verificação adicional.

Posso adicionar um cartão virtual em dólares ao Apple Pay ou ao Google Pay?

Alguns prestadores, como a Grey, são compatíveis com carteiras móveis, o que permite pagar sem contacto com o telemóvel mesmo sem cartão físico.

A Grey é confiável e segura? Análise honesta para 2026

•

•

2 min de leitura

Criámos a Grey para que pessoas e empresas consigam receber, gerir e gastar dinheiro entre países com menos complicações.

Com a Grey, pode ter moedas estrangeiras, convertê-las entre si, pagar com um cartão associado e enviar dinheiro para o estrangeiro, tudo a partir de uma única plataforma.

Mas, quando se fala de serviços financeiros, surge sempre a mesma pergunta: a Grey é confiável?

Se está a pensar usar a Grey para receber pagamentos, guardar moeda estrangeira ou gerir operações internacionais, é perfeitamente normal ter dúvidas.

Explicamos aqui como funciona a Grey e que sistemas usamos para proteger o seu dinheiro e os seus dados.

A Grey é segura?

A Grey é uma empresa de tecnologia financeira, não um banco, e queremos deixar isso claro desde o início. Oferecemos contas multimoeda e infraestrutura de pagamentos. Pode ter USD, EUR e GBP, converter entre moedas, pagar com cartões e levantar fundos para a sua conta bancária local.

Enquanto prestador de serviços financeiros, operamos dentro de quadros de conformidade pensados para proteger os utilizadores e garantir a responsabilização. Entre eles:

  • Requisitos KYC (Know Your Customer, ou conheça o seu cliente)
  • Regras AML (Anti-Money Laundering, ou prevenção do branqueamento de capitais)
  • Monitorização contínua das transações e controlos de conformidade

Estes quadros são a norma no setor financeiro e são essenciais para prevenir a fraude e atividades ilícitas.

Trabalhamos também com instituições parceiras reguladas para prestar os nossos serviços.

Segurança do site e da aplicação

Concebemos a Grey sobretudo para utilização online e na aplicação, por isso integrámos a segurança em cada camada da experiência.

Para abrir uma conta, tem de concluir um processo de verificação e criar credenciais de acesso seguras. Depois de ativa, a sua conta fica protegida com:

  • Autenticação de dois fatores
  • Segurança ao nível do dispositivo (como a biometria)
  • Monitorização contínua do sistema

Nos bastidores, fazemos verificações de segurança e usamos sistemas de monitorização para detetar e travar atividade suspeita.

Do seu lado, pode:

  • Acompanhar as transações em tempo real
  • Bloquear e reativar cartões de imediato
  • Gerir vários cartões para diferentes utilizações
  • Controlar os saldos em cada moeda

Estas funcionalidades dão-lhe transparência e controlo sobre as suas finanças.

É seguro enviar dinheiro com a Grey?

Sim, a Grey é segura para enviar dinheiro para o estrangeiro.

Para fazer uma transferência, tem primeiro de verificar a sua conta. Assim, todas as operações ficam ligadas a identidades verificadas, o que reduz o risco de fraude.

Os seus pagamentos são processados através de redes financeiras seguras e pode acompanhar cada transação na aplicação.

Se precisar de ajuda, escreva para support@grey.co com qualquer questão sobre transações ou sobre a sua conta.

É seguro deixar dinheiro na conta Grey?

O dinheiro que guarda na sua conta Grey não se mistura com os nossos fundos operacionais. Mantemo-lo em instituições parceiras reguladas, em contas segregadas.

Isto significa que:

  • O seu dinheiro está sempre separado dos fundos da empresa
  • Os seus fundos estão disponíveis quando precisa deles
  • Pode convertê-los, gastá-los ou levantá-los a qualquer momento

Ao contrário dos bancos tradicionais, a Grey não usa o dinheiro dos clientes para conceder empréstimos. O nosso foco é dar-lhe acesso, movimento e controlo sobre o seu dinheiro, não emprestar os seus depósitos.

Porque é que a verificação é importante?

Porque tem de enviar documentos de identificação, um comprovativo de morada e, por vezes, informação adicional sobre a origem dos seus rendimentos ou a sua atividade empresarial?

A resposta é a regulamentação. Os serviços financeiros são legalmente obrigados a verificar a identidade dos seus clientes. É o chamado cumprimento KYC (Know Your Customer), pensado para prevenir o branqueamento de capitais, a fraude e outros crimes financeiros. Todos os bancos, plataformas fintech ou processadores de pagamentos legítimos têm de o fazer.

Quando lhe pedimos o documento de identificação, um comprovativo de morada ou a documentação da empresa para a Grey Business, estamos a cumprir a lei e a protegê-lo.

Onde entra a Grey Business?

Concebemos a Grey Business para PME, agências, startups e equipas em crescimento que precisam de uma infraestrutura financeira de nível empresarial para as suas operações internacionais.

Assim, as finanças pessoais e as da empresa ficam claramente separadas, o que é importante para a contabilidade, o cumprimento fiscal e a credibilidade profissional.

Para uma empresa, a conformidade e a estrutura contam ainda mais do que para um particular. Está a gerir fundos da empresa, talvez com sócios, investidores ou obrigações regulatórias. Por isso, a Grey Business oferece contas em USD e USDC, pagamentos em massa em várias moedas e acesso a vários cartões virtuais em USD.

Quando a Grey pode não ser a melhor opção

Se precisa de serviços bancários tradicionais, como empréstimos, crédito à habitação ou descobertos, não os oferecemos. O nosso foco são as contas multimoeda e os pagamentos, não a banca completa.

Se faz tudo numa única moeda e nunca lida com pagamentos internacionais, provavelmente não precisa da Grey.

Se não se sente à vontade com serviços financeiros totalmente digitais e prefere ir a um balcão, a Grey não é para si. Tudo se gere na aplicação e através do nosso apoio online 24/7.

Então, a Grey é confiável e segura?

É confiável? Sim. É segura? Sim.

A questão não deve ser se a Grey é segura em termos absolutos, mas sim se é a ferramenta certa para o que precisa. Se gere moeda estrangeira, recebe pagamentos internacionais ou tem um negócio com operações em vários países, a Grey é uma excelente escolha.

A confiança leva tempo, e isso é natural. Se prefere ir com cautela, comece devagar. Use a Grey para um único pagamento, veja como funciona e decida depois.

Abra a sua conta Grey gratuita ou conheça a Grey Business se quer gerir pagamentos internacionais com uma infraestrutura sólida por trás.

‍

Cartão virtual Bank of America: como obtê-lo e utilizá-lo

•

•

2 min de leitura

Os cartões virtuais já superam os físicos em comodidade e funcionalidades. E, quando precisa de pagar numa loja, muitos fornecedores de cartões virtuais integram-se com o Google Pay, o Apple Pay e o Samsung Pay, para que possa pagar sem contacto onde estiver disponível.

O cartão virtual Bank of America não é um número à parte: é a versão digital do seu cartão BoA, criada quando o adiciona a uma carteira digital. Configura-se na app do BoA: abra a app, escolha o cartão e entre na opção de carteiras digitais para o adicionar ao Apple Pay, ao Google Pay ou ao Samsung Pay. Depois, pode pagar com o telemóvel em lojas, apps e sites que aceitem essa carteira.

Neste guia, explicamos o que é o cartão virtual do BoA, como configurá-lo, onde funciona e o que fazer se precisar de mais do que o Bank of America oferece.

O que é um cartão virtual Bank of America?

Ao contrário de outros bancos, o Bank of America não oferece números de cartão virtual independentes para a maioria dos seus cartões de débito e de crédito de consumo. Em vez disso, é compatível com carteiras digitais como o Apple Pay, o Google Pay e o Samsung Pay, que usam a tokenização para proteger os dados reais do seu cartão nos pagamentos.

Quando adiciona um cartão elegível do Bank of America a uma carteira digital, o número real é substituído por um token digital único, chamado número de conta do dispositivo. O comerciante recebe esse token em vez do número do seu cartão, o que reduz o risco de fraude se os dados de pagamento forem comprometidos.

Como o token está associado ao seu dispositivo e não ao cartão físico, o número real fica oculto nas compras sem contacto e nas compras online compatíveis.

Que cartões são elegíveis:

  • Cartões de débito pessoais do Bank of America (exceto os que só servem para caixas automáticas)
  • Cartões de crédito pessoais do Bank of America
  • Cartões de débito Small Business do Bank of America
  • Cartões de consumo Merrill e U.S. Trust; os cartões emitidos em Porto Rico e nas Ilhas Virgens dos EUA ficam excluídos

O cartão virtual de débito e de crédito do Bank of America

Pode adicionar a uma carteira digital tanto o cartão de débito como o cartão de crédito do Bank of America. O processo é praticamente igual, mas as duas opções funcionam de forma diferente e adequam-se a situações distintas.

Cartão virtual de débito do Bank of America

A versão virtual do cartão de débito está ligada diretamente à sua conta à ordem no Bank of America. Na prática, é a versão online do cartão físico. Quando faz uma compra, o dinheiro sai de imediato do saldo disponível. Não afeta o seu crédito, porque não usa nenhuma linha de crédito.

O seu cartão de débito do BoA pode ser adicionado ao Apple Pay, ao Google Pay ou ao Samsung Pay. Ao fazê-lo, a carteira gera um número de conta do dispositivo (um token), usado nos pagamentos em vez do número do cartão físico. É esse número tokenizado que o comerciante recebe numa compra sem contacto ou dentro de uma app.

Cartão virtual de crédito do Bank of America

A versão virtual de um cartão de crédito, por sua vez, está ligada a um dos seus cartões de crédito do Bank of America. As compras usam o limite de crédito disponível e não o saldo da conta à ordem. E, tal como no cartão físico, mantém as vantagens habituais: proteção de compras, pontos ou cashback e mais facilidade para contestar cobranças.

Débito ou crédito: qual escolher

Nenhuma das opções é melhor do que a outra em absoluto. Cada uma tem a sua melhor utilização.

A versão de débito compensa mais quando:

  • Quer controlar de perto o saldo da conta à ordem e não correr o risco de se endividar
  • Faz compras online do dia a dia (subscrições, encomendas pequenas, serviços digitais)
  • Prefere não usar crédito com certos comerciantes ou categorias
  • Está a ajudar alguém a gerir os gastos sem lhe dar acesso a um cartão de crédito

A versão de crédito compensa mais quando:

  • Quer ganhar pontos ou cashback com a compra
  • Compra artigos de maior valor e prefere a proteção adicional e os direitos de contestação de um cartão de crédito
  • Quer que uma compra maior não saia da conta à ordem até à data do extrato
  • Compra em lojas online novas ou pouco conhecidas e valoriza a proteção contra fraude mais forte de um produto de crédito

Como obter um cartão virtual no Bank of America

Adicionar o cartão do BoA a uma carteira digital é simples e demora poucos minutos.

Adicionar ao Apple Pay:

  1. Abra a app Wallet no iPhone ou iPad.
  2. Toque no ícone de mais para adicionar um cartão novo.
  3. Siga as instruções para adicionar um cartão de débito ou de crédito. Pode digitalizar o cartão físico ou introduzir os dados manualmente.
  4. O BoA envia um código de verificação para o número de telefone ou e-mail registado. Introduza-o para confirmar.
  5. Depois de verificado, o cartão aparece na Apple Wallet e fica pronto para pagamentos sem contacto em lojas, compras em apps e sites com o botão Apple Pay.

Adicionar ao Google Pay:

  1. Abra a app Google Wallet no telemóvel Android.
  2. Toque em «Adicionar à Wallet» e escolha «Cartão de pagamento».
  3. Siga as instruções para adicionar o cartão do BoA. Pode digitalizá-lo ou introduzir os dados manualmente.
  4. O BoA confirma a adição com um código enviado para os seus contactos.
  5. O cartão fica disponível para pagamentos sem contacto e para pagar com Google Pay online.

Adicionar ao Samsung Pay:

O processo é semelhante: abra a app Samsung Wallet, adicione o cartão e conclua a verificação do BoA.

Depois de configurado, aproxime o telemóvel de qualquer terminal sem contacto para pagar na loja. Para compras online, use o botão Apple Pay ou Google Pay no pagamento, onde estiver disponível.

Como encontrar o número do cartão virtual do BoA

Como o Bank of America não emite um número virtual à parte para a maioria dos cartões, o número que protege os seus pagamentos é o número de conta do dispositivo criado pela carteira.

Onde procurar:

  1. Abra a app da carteira (Apple Wallet, Google Wallet ou Samsung Wallet).
  2. Toque no cartão do Bank of America que adicionou.
  3. Abra os detalhes do cartão.
  4. Verá os últimos quatro dígitos do número de conta do dispositivo, diferentes dos do cartão físico.

Porque é que isto importa para os comerciantes: alguns comerciantes online pedem o número completo do cartão (PAN) para processar o pagamento. O token da carteira não pode ser copiado nem introduzido manualmente, por isso, nesses sites, terá de usar o número do cartão físico ou pagar com o botão Apple Pay ou Google Pay, se existir.

Quando não vê nenhum número virtual: é normal. A tokenização acontece automaticamente quando paga com o cartão através da carteira. Na app, verá apenas os últimos quatro dígitos do token.

Limitações do cartão virtual do Bank of America

O cartão virtual é útil, mas não resolve todos os problemas.

  • Sem números de cartão virtual independentes: ao contrário de alguns bancos, o Bank of America não permite à maioria dos clientes gerar números virtuais à parte para compras online. Depende de carteiras digitais como o Apple Pay e o Google Pay para tokenizar os dados do cartão.
  • Só funciona onde as carteiras digitais são aceites: para usar o cartão tokenizado online, o comerciante tem de aceitar Apple Pay ou Google Pay. Se um site só aceitar dados do cartão introduzidos manualmente, normalmente terá de usar o número do cartão físico.
  • Utilização limitada em loja sem carteira digital: os pagamentos tokenizados sem contacto só funcionam depois de adicionar o cartão a uma carteira compatível. Não é possível pagar por aproximação só com os dados do cartão físico.
  • Proteção associada ao dispositivo: o token está ligado ao dispositivo onde adicionou o cartão. Se mudar de telemóvel ou repuser a carteira, terá de voltar a adicioná-lo.
  • As comissões habituais continuam a aplicar-se: usar um cartão tokenizado não elimina as comissões sobre transações no estrangeiro, os juros nem outras comissões do seu cartão do Bank of America.

Alternativas ao cartão virtual do BoA

Se o cartão virtual do BoA não servir as suas necessidades, seja porque o cartão não é elegível, porque o site onde compra não aceita carteiras digitais ou porque precisa de funcionalidades multimoeda, há outras opções.

Cartões virtuais de outros bancos dos EUA

Vários grandes bancos dos Estados Unidos oferecem os seus próprios números de cartão virtual para compras online. Estão associados à conta e ao cartão desse banco.

O Capital One Eno gera números de cartão virtual, visíveis na app ou no navegador, para os titulares de cartões Capital One. O Citi oferece os Virtual Account Numbers, que protegem os seus dados contra fugas de informação. Já o Chase indica que não emite números de cartão virtual e funciona com carteiras digitais. São as alternativas mais próximas do que muitas pessoas esperam de um cartão virtual, mas exigem conta nesses bancos.

Cartões virtuais de fintech

Se compra a comerciantes internacionais, recebe em várias moedas ou quer um cartão virtual que não dependa de uma conta bancária nos EUA, um cartão virtual de uma fintech dá-lhe mais flexibilidade.

O cartão virtual da Grey é um cartão Visa ou Mastercard, consoante o seu país, pago com o saldo em USD, GBP ou EUR. Ao contrário do cartão virtual do BoA, não depende de nenhuma conta bancária e funciona em qualquer pagamento online, em qualquer navegador. Nas compras em USD não há comissão transfronteiriça; se o comerciante cobrar noutra moeda, aplica-se uma comissão de 2 % + 0,50 USD por transação.

Característica Cartão virtual do BoA Cartão virtual da Grey
Como obter App do BoA e carteira digital (só cartões elegíveis) Registe-se na Grey e crie-o em minutos
Exige um cartão do BoA Sim Não
Navegadores compatíveis Qualquer navegador Qualquer navegador
Multimoeda Não (só USD) Sim (USD, GBP, EUR)
Número único por comerciante Não (um token por dispositivo) Não (um único número reutilizável)
Utilização em loja Através de carteira digital Sim (Apple Pay e Google Pay nas regiões compatíveis)
Custo único de criação Nenhum 5 USD (Visa) ou 4 USD + 1 USD de carregamento (Mastercard)

Dados da tabela em setembro de 2026.

Obtenha um cartão virtual da Grey e abra uma conta multimoeda na Grey para guardar e gastar em USD, GBP ou EUR.

Perguntas frequentes

O cartão virtual do Bank of America é gratuito?

Sim. Adicionar um cartão do BoA a uma carteira digital não tem custos além dos da sua conta. Não há comissões próprias da funcionalidade virtual. As comissões da conta, os juros e os encargos por transação do cartão físico continuam a aplicar-se às compras feitas com ele.

Posso usar o cartão virtual do BoA no estrangeiro?

Sim, em compras online a comerciantes internacionais que aceitem Apple Pay ou Google Pay, e em lojas com pagamento sem contacto. As comissões sobre transações no estrangeiro do seu cartão físico do BoA também se aplicam a estas compras. Nos cartões pessoais, costumam ficar entre 2 % e 3 %, consoante o cartão; confirme no contrato do seu.

O número do cartão virtual muda?

Não muda a cada compra. O número de conta do dispositivo é fixo em cada dispositivo, mas diferente do número real do cartão. Se adicionar o cartão noutro telemóvel, esse dispositivo terá o seu próprio token.

Posso usar o cartão virtual do BoA em lojas físicas?

Só através de uma carteira digital. Para pagar na loja, adicione o cartão do BoA ao Apple Pay, ao Google Pay ou ao Samsung Pay e pague sem contacto com o telemóvel. Tecnicamente, é uma forma de tokenização semelhante a um cartão virtual, embora o pagamento em loja funcione de forma diferente do pagamento online.

Qual é a melhor alternativa para compras internacionais?

Se compra em várias moedas e não quer pagar uma comissão sobre transações no estrangeiro de até 3 % em cada compra, um cartão virtual multimoeda compensa mais. O cartão virtual da Grey é pago com o saldo em USD, GBP ou EUR e não cobra comissão transfronteiriça nas compras em USD.

Como obtenho um cartão virtual da Grey?

Registe-se na Grey ou descarregue a app e conclua a verificação de identidade com um documento de identificação válido. Abra uma conta em USD, GBP ou EUR. Vá à secção Cartões e crie o seu cartão virtual da Grey. Aplica-se uma taxa única de 5 USD (Visa) ou de 4 USD mais 1 USD de carregamento (Mastercard), consoante a sua região. Os dados do cartão ficam disponíveis na app em poucos minutos, prontos a usar em qualquer pagamento online.

Arrow (up)

Voltar ao topo