


TETAP TERKINI
Blog Grey


ARTIKEL PILIHAN
SEMUA ARTIKEL
Biaya Grey: rincian lengkap biaya setoran, konversi, dan penarikan
Biaya Grey dirinci lengkap: setoran mulai 0,8% (maks. USD 10), konversi hingga 1%, dan penarikan per negara. Hitung biaya Anda di kalkulator Grey sekarang.
Priscila Marotti
•
September 23, 2026
•
6 menit baca
Anda menerima pembayaran USD 2.000 dari klien di New York. Sebelum menariknya ke rekening naira Anda, Anda ingin tahu persis berapa biaya Grey di setiap tahap: setoran, konversi, dan penarikan. Halaman ini menjawab pertanyaan itu.
Biaya Grey terbagi menjadi tiga jenis: biaya setoran saat uang masuk, biaya konversi saat Anda menukar mata uang, dan biaya penarikan saat Anda mengirim uang ke rekening bank lokal atau dompet seluler. Ada juga biaya untuk kartu virtual jika Anda memakainya untuk belanja online. Setiap biaya ditampilkan sebelum Anda mengonfirmasi transaksi, jadi tidak ada kejutan setelahnya.
Panduan ini merinci setiap kategori biaya, lengkap dengan jumlah pasti, batas maksimum, dan contohnya, agar Anda bisa menghitung biayanya sebelum memindahkan uang.
Berapa biaya setoran di Grey?
Saat seseorang mengirim uang ke akun Grey Anda, biaya setoran berlaku. Besarnya tergantung pada mata uang dan metode pembayaran. Untuk sebagian besar setoran, biaya setoran Grey adalah 0,8% dari jumlah yang diterima, dengan biaya minimum dan batas maksimum per transaksi.
Setoran USD
| Metode | Biaya | Minimum | Maksimum | Contoh |
|---|---|---|---|---|
| ACH | 0,8% | USD 2 | USD 10 | Setoran USD 1.000 = biaya USD 8 |
| FedNow | 0,8% | USD 2 | USD 10 | Setoran USD 1.000 = biaya USD 8 (biasanya masuk dalam hitungan detik) |
| Fedwire | USD 20 (tetap) | Tidak berlaku | Tidak berlaku | Diterima di hari yang sama atau hari berikutnya |
ACH adalah metode standar untuk menerima USD dari rekening bank di AS. Metode ini paling umum dipakai freelancer dan pekerja jarak jauh untuk menerima pembayaran klien.
Setoran ACH adalah pilihan yang lebih baik untuk sebagian besar transaksi. Fedwire hanya masuk akal jika Anda butuh dana masuk di hari yang sama dan biaya tetap USD 20 sepadan dengan kecepatannya, biasanya untuk jumlah di atas USD 2.500, karena pada jumlah itu biaya ACH berbasis persentase toh sudah mencapai batas USD 10.
FedNow adalah sistem pembayaran instan milik Federal Reserve yang diluncurkan pada 2023. Seperti ACH, Grey mengenakan biaya setoran 0,8% (minimum USD 2, maksimum USD 10), tetapi dana bisa masuk dalam hitungan detik jika bank pengirim mendukung FedNow. Anda tidak perlu meminta FedNow secara khusus. Jika bank pengirim mendukungnya, pembayaran diproses otomatis. Periksa detail akun Grey Anda atau hubungi Dukungan Grey untuk memastikan nomor routing mana yang perlu dibagikan untuk pembayaran FedNow.
Setoran EUR
| Metode | Biaya | Minimum | Maksimum | Contoh |
|---|---|---|---|---|
| SEPA | 0,8% | EUR 2 | EUR 10 | Setoran EUR 500 = biaya EUR 4 |
SEPA dan SEPA Instant adalah metode setoran EUR. Struktur biayanya sama dengan ACH: 0,8% dengan batas minimum dan maksimum. Untuk setoran di atas EUR 1.250, biayanya mentok di EUR 10, berapa pun jumlahnya.
Setoran GBP
| Metode | Biaya | Minimum | Maksimum | Contoh |
|---|---|---|---|---|
| FPS (Faster Payments) | 0,8% | GBP 2 | GBP 10 | Setoran GBP 5.000 = GBP 10 (batas maksimum) |
| BACS | GBP 15 (tetap) | Tidak berlaku | Tidak berlaku | 1 hingga 3 hari kerja |
| CHAPS | GBP 25 (tetap) | Tidak berlaku | Tidak berlaku | Hari yang sama |
FPS adalah metode bawaan untuk sebagian besar setoran GBP dan pilihan termurah untuk jumlah di bawah GBP 1.875 (karena biaya 0,8% masih di bawah tarif tetap BACS sebesar GBP 15). BACS dan CHAPS adalah metode transfer bank lama. CHAPS biasanya hanya layak dipakai untuk transfer bernilai besar yang mendesak, saat dana harus masuk di hari yang sama.
Apa yang terjadi dengan setoran kecil
Jika Anda menerima setoran yang nilainya kecil, biaya minimum tetap berlaku penuh. Misalnya, jika seseorang mengirimi Anda USD 2,01 lewat ACH, biaya minimum USD 2 akan dipotong dan hanya USD 0,01 yang masuk ke saldo Anda. Ini penting jika Anda sering menerima pembayaran kecil. Jika memungkinkan, gabungkan beberapa pembayaran kecil menjadi lebih sedikit pembayaran yang lebih besar agar biaya minimum tidak terpotong berkali-kali.
Biaya konversi Grey: cara kerja biaya 1%
Setiap kali Anda menukar satu mata uang ke mata uang lain di Grey, biaya konversinya tergantung pada pasangan mata uang. Ada konversi yang gratis, ada pula yang dikenai 0,5% atau 1%. Untuk pasangan mata uang tertentu, biayanya punya batas maksimum.
| Kelompok biaya | Tarif | Artinya |
|---|---|---|
| Grup A | 0% | Tanpa biaya konversi |
| Grup B | 0,5% | Biaya 0,5% dari jumlah yang dikonversi |
| Grup C | 1% | Biaya 1% dari jumlah yang dikonversi |
| Grup D | 1% (maks. USD 6) | Biaya 1% berlaku, tetapi Anda tidak akan membayar lebih dari USD 6 per transaksi |
Kelompok biaya bisa membuat perbedaan yang terasa. Misalnya, jika Anda mengonversi USD 1.000 dengan pasangan mata uang Grup D, biaya standar 1% seharusnya USD 10, tetapi Anda hanya membayar USD 6 karena ada batas maksimum. Pada konversi USD 5.000, biayanya normalnya USD 50, tetapi tetap dibatasi USD 6. Jika Anda rutin mengonversi jumlah besar, sebaiknya cek pasangan mata uang Anda masuk kelompok biaya yang mana.
Selain biaya konversi, kurs di Grey sudah termasuk margin di atas kurs tengah pasar. Margin ini bagian dari cara Grey menentukan harga layanannya. Kurs dan semua biaya yang berlaku selalu ditampilkan sebelum Anda mengonfirmasi konversi, jadi Anda tahu persis berapa yang akan Anda terima sebelum melanjutkan.
Pelajari lebih lanjut tentang biaya konversi Grey.
Biaya penarikan Grey per negara
Biaya penarikan dikenakan saat Anda mengirim uang dari akun Grey ke rekening bank lokal atau dompet seluler. Besarnya tergantung pada negara tujuan dan metode pembayaran. Sebagian besar penarikan di Afrika diproses instan; penarikan ke Eropa dan Amerika Utara memakan waktu 1 hingga 3 hari kerja.
Afrika
| Negara | Mata uang | Metode | Biaya | Kecepatan |
|---|---|---|---|---|
| Nigeria | NGN | Transfer bank | NGN 35 | Instan |
| Kenya | KES | Uang seluler (M-Pesa) | USD 0,50 | Instan |
| Kenya | KES | Transfer bank | USD 0,65 | Instan |
| Ghana | GHS | Uang seluler (MTN, Vodafone, Airtel) | USD 0,20 | Instan |
| Ghana | GHS | Transfer bank | USD 1,20 | Instan |
| Afrika Selatan | ZAR | Transfer bank | USD 1,50 | Beberapa jam hingga 1 hari kerja |
| Uganda | UGX | Uang seluler (MTN, Airtel) | USD 1,00 | Instan |
| Tanzania | TZS | Uang seluler | USD 0,50 | Instan |
| Tanzania | TZS | Transfer bank | USD 1,00 | Instan |
| Mesir | EGP | Transfer bank | USD 2,00 | 1 hingga 2 hari kerja |
| Mesir | EGP | Uang seluler | USD 2,50 | 1 hingga 2 hari kerja |
| Maroko | MAD | Transfer bank | USD 2,00 | Hari kerja berikutnya |
| Aljazair | DZD | Transfer bank | USD 2,50 | Hingga 5 hari kerja |
| Rwanda | RWF | Transfer bank | USD 1,30 | 1 hari kerja |
| Kamerun | XAF | Uang seluler | USD 1,80 | Instan |
| Senegal | XOF | Uang seluler | USD 3 | Instan |
| Senegal | XOF | Transfer bank | USD 2 | 1 hari kerja |
| Pantai Gading | XOF | Uang seluler | USD 1,80 | Instan |
| Pantai Gading | XOF | Transfer bank | USD 2 | 1 hari kerja |
| Etiopia | ETB | Uang seluler | USD 2 | Instan |
| Etiopia | ETB | Transfer bank | USD 2 | 1 hari kerja |
Khusus untuk Nigeria, biaya penarikan tetap NGN 35 menjadikan Grey salah satu pilihan termurah untuk menukar USD ke naira dan menariknya ke bank lokal. Ditambah biaya setoran dan konversi yang punya batas maksimum, total biaya untuk menerima pembayaran USD 2.000 dan menariknya ke rekening bank Nigeria sekitar USD 16 (lihat contoh perhitungan di bawah).
Asia
| Negara | Mata uang | Metode | Biaya | Kecepatan |
|---|---|---|---|---|
| India | INR | Transfer bank (wajib IFSC) | Biaya konversi 1% | Bervariasi |
| Filipina | PHP | Bank atau dompet seluler | USD 0,85 | Instan |
| Thailand | THB | Transfer bank | USD 1,80 | 1 hari kerja |
| Indonesia | IDR | Transfer bank | USD 0,45 | Instan |
| Turkiye | TRY | Transfer bank | USD 1,50 + 0,10% per transfer | 1 hari kerja |
| Arab Saudi | SAR | Transfer bank | USD 3,50 | 1 hari kerja |
| Tiongkok | CNY | Transfer bank | USD 2,80 | 1 hari kerja |
Eropa
| Wilayah | Mata uang | Metode | Biaya | Kecepatan |
|---|---|---|---|---|
| Zona euro | EUR | SEPA | 0,5% (min. EUR 2, maks. EUR 10) | 1 hingga 2 hari kerja |
| Inggris | GBP | FPS / BACS / CHAPS | 0,5% (min. GBP 2, maks. GBP 10) | 1 hingga 3 hari kerja |
Amerika Utara
| Negara | Mata uang | Metode | Biaya | Kecepatan |
|---|---|---|---|---|
| Kanada | CAD | Interac | CAD 3,00 | Hitungan menit |
| Kanada | CAD | Transfer bank | CAD 2,50 | 1 hari kerja |
| AS | USD | ACH | 0,5% (min. USD 2, maks. USD 10) | 1 hingga 2 hari kerja |
| AS | USD | SWIFT | USD 25,00 | 1 hingga 4 hari kerja |
Amerika Latin
| Negara | Mata uang | Metode | Biaya | Kecepatan |
|---|---|---|---|---|
| Brasil | BRL | Pix | USD 1,00 | Instan |
| Brasil | BRL | Transfer bank | USD 1,00 | 1 hingga 2 hari kerja |
| Meksiko | MXN | Transfer bank | USD 0,60 | Instan |
| Argentina | ARS | Transfer bank | USD 2 + 0,20% per transaksi | Instan |
| Chili | CLP | Transfer bank | USD 1 | 1 hari kerja |
Biaya kartu virtual Grey
Grey menyediakan kartu virtual dolar Visa atau Mastercard, tergantung negara Anda, untuk pembayaran online dan di toko (lewat Apple Pay dan Google Pay di wilayah yang didukung). Biaya kartu virtual terpisah dari biaya setoran, konversi, dan penarikan.
| Jenis biaya | Jumlah | Kapan berlaku |
|---|---|---|
| Pembuatan kartu | USD 5,00 (Visa) atau USD 4,00 (Mastercard) | Biaya satu kali saat Anda membuat kartu virtual baru |
| Pendanaan kartu | USD 1,00 | Setiap kali Anda mengisi dana ke kartu (khusus Mastercard; kartu Visa tidak dikenai biaya ini) |
| Transaksi lintas batas | 2% + USD 0,50 | Saat Anda memakai kartu USD di situs non-USD (misalnya merchant EUR atau GBP) |
| Pemeliharaan bulanan | USD 0,00 | Tidak ada biaya berulang untuk menjaga kartu tetap aktif |
Biaya lintas batas berlaku saat merchant menagih dalam mata uang yang berbeda dari mata uang kartu Anda. Jika Anda memakai kartu USD dan membayar di situs Eropa yang menagih dalam euro, biaya 2% + USD 0,50 menutup penanganan mata uang antarjaringan. Ini biaya standar dari jaringan kartu yang berlaku di berbagai penyedia, bukan biaya khusus Grey.
Cara menghitung total biaya Grey Anda
Total biaya memindahkan uang lewat Grey tergantung pada tahapan yang dilalui transaksi Anda. Tidak semua transaksi kena ketiga jenis biaya. Berikut skenario yang paling umum.
Skenario 1: Menerima USD, menarik ke rekening bank Nigeria. Klien mengirimi Anda USD 2.000 lewat ACH. Biaya setoran: 0,8% = USD 16, tetapi dibatasi USD 10. Anda mengonversi USD ke NGN: 1% = USD 20, tetapi dibatasi USD 6 karena pasangan ini masuk Grup D. Anda menarik dana ke rekening bank dengan biaya NGN 35. Total biaya: USD 10 + USD 6 + ~USD 0,02 (NGN 35) = sekitar USD 16,02 untuk transaksi USD 2.000, atau sekitar 0,8%.
Skenario 2: Menerima GBP lewat FPS, belanja dengan kartu virtual dalam USD. Anda menerima GBP 1.000. Biaya setoran: 0,8% = GBP 8. Anda mengonversi GBP ke USD: biaya konversi 1% (GBP ke USD masuk Grup D, jadi maksimal USD 6). Jika kartu Anda Mastercard, Anda membayar biaya pendanaan kartu USD 1; kartu Visa tidak dikenai biaya ini. Tidak ada biaya lintas batas karena Anda membayar di situs USD dengan kartu USD.
Skenario 3: Menerima EUR, menarik ke bank di Maroko. Anda menerima EUR 500. Biaya setoran: 0,8% = EUR 4. Anda mengonversi EUR ke MAD (biaya konversi berlaku). Anda menarik MAD: USD 2,00. Totalnya tergantung pada batas biaya konversi untuk pasangan mata uang Anda.
Kalkulator biaya di halaman harga Grey memungkinkan Anda memasukkan jumlah tertentu dan melihat biaya pastinya sebelum bertransaksi. Gunakan untuk membandingkan biaya berbagai metode setoran atau penarikan sesuai kebutuhan Anda.
Biaya yang tidak dikenakan Grey
Beberapa biaya yang umum di platform lain tidak berlaku di Grey. Tidak ada biaya pemeliharaan akun bulanan, tidak ada biaya untuk menyimpan saldo dalam USD, EUR, atau GBP, dan tidak ada biaya untuk menerima setoran stablecoin di wilayah yang didukung. Tidak ada juga biaya untuk membuat akun Grey atau menyelesaikan verifikasi KYC. Grey tidak mengenakan biaya transfer atas setoran atau penarikan di luar biaya yang tercantum di atas; margin kurs adalah biaya sisanya dan selalu ditampilkan sebelum Anda mengonfirmasi konversi.
Pertanyaan yang sering diajukan
Apakah Grey mengenakan biaya tersembunyi?
Tidak. Setiap biaya ditampilkan sebelum Anda mengonfirmasi transaksi. Biaya setoran, konversi, dan penarikan ditampilkan terpisah agar Anda bisa melihat rinciannya. Kurs, termasuk margin di atas kurs tengah pasar, juga terlihat sebelum Anda melanjutkan. Jika ingin melihat perkiraan biaya sebelum bertransaksi, gunakan kalkulator biaya di halaman harga Grey.
Apa cara termurah untuk menerima uang di Grey?
Untuk USD, ACH dan FedNow sama-sama dikenai 0,8% dari jumlah setoran, dengan biaya minimum USD 2 dan maksimum USD 10. Jika bank pengirim mendukung FedNow, dana bisa masuk dalam hitungan detik. Fedwire dikenai biaya tetap USD 20 berapa pun jumlahnya, sehingga lebih cocok untuk transfer bernilai besar yang mendesak dan harus masuk di hari yang sama. Untuk GBP, Faster Payments (FPS) adalah yang termurah, yaitu 0,8% dengan batas GBP 10. BACS (GBP 15) dan CHAPS (GBP 25) lebih mahal dan biasanya tidak perlu untuk setoran biasa.
Berapa biaya Grey untuk menarik dana ke rekening bank Nigeria?
Biaya penarikan NGN adalah tarif tetap NGN 35 per transaksi, dan transfernya instan. Jika Anda menarik dari saldo USD, Anda juga membayar biaya konversi 1% (maksimal USD 6, karena USD ke NGN masuk Grup D) saat menukar USD ke NGN. Biaya setoran sudah dipotong saat USD masuk ke akun Anda.
Mengapa penarikan ke India dikenai biaya konversi 1%, bukan biaya tetap?
Penarikan INR dari Grey memerlukan tahap konversi mata uang selama proses pembayaran. Biaya konversi 1% berlaku untuk tahap ini. Ini berbeda dari sebagian besar koridor penarikan lain yang biayanya berupa jumlah tetap. Biaya efektifnya tergantung pada jumlah yang Anda tarik.
Apakah biaya Grey berubah dari waktu ke waktu?
Biaya konversi mengikuti kelompok biaya di atas, dengan tarif tertinggi 1% dan batas maksimum untuk Grup D. Grey dapat memperbarui biaya setoran dan penarikan dari waktu ke waktu, sementara biaya konversi tetap paling tinggi 1% dengan struktur batas yang ada. Setiap perubahan biaya diumumkan sebelum berlaku, dan biaya terkini selalu ditampilkan sebelum Anda mengonfirmasi transaksi.
Apakah ada biaya untuk memakai kartu virtual Grey di situs internasional?
Jika situs menagih dalam mata uang yang sama dengan kartu Anda (misalnya kartu USD di situs USD), tidak ada biaya tambahan selain biaya yang Anda bayar untuk mendanai kartu, jika ada. Jika situs menagih dalam mata uang lain (misalnya kartu USD di situs EUR), biaya lintas batas 2% ditambah USD 0,50 per transaksi berlaku. Ini biaya standar jaringan kartu, bukan biaya khusus Grey. Anda bisa menghindarinya dengan memakai kartu dalam mata uang yang sama dengan merchant.
Kurs di Grey bersifat variabel dan sudah termasuk margin di atas kurs tengah pasar. Kurs selalu ditampilkan sebelum Anda mengonfirmasi konversi. Biaya dalam artikel ini akurat per Maret 2026, dengan biaya kartu diperbarui sesuai panduan resmi Grey per September 2026. Untuk harga terbaru, kunjungi grey.co/id/fee-calculator. Jika belum punya akun Grey, Anda bisa mendaftar di grey.co dan menyelesaikan verifikasi dalam beberapa menit.

Cara membuka rekening bank luar negeri untuk PayPal dan menerima pembayaran dari mana saja
Buka rekening bank luar negeri untuk PayPal di Grey, lalu tarik saldo PayPal ke rekening USD atau GBP atas nama Anda. Buka akun Grey Anda sekarang.
Olayoyin Olorunmota
•
September 23, 2026
•
6 menit baca
PayPal adalah salah satu platform yang paling banyak digunakan untuk mengirim dan menerima uang di seluruh dunia. Karena itu, PayPal penting bagi freelancer, pekerja remote, dan pemilik bisnis yang melayani klien internasional. Namun, banyak pengguna, terutama yang tinggal di luar AS, Inggris, dan Uni Eropa, kesulitan menghubungkan rekening bank luar negeri untuk PayPal agar bisa menarik saldo dengan lancar.
Jika Anda pernah terkendala pilihan penarikan yang terbatas, biaya konversi yang tinggi, atau transaksi yang lambat, membuka rekening bank luar negeri bisa menjadi jalan keluarnya. Anda bisa melakukannya dengan Grey.
Mengapa Anda butuh rekening bank luar negeri untuk PayPal?
Fitur PayPal berbeda-beda di setiap negara, dan di banyak negara pilihan penarikannya terbatas. Pengguna tetap bisa mengirim dan menerima uang, tetapi sering kesulitan menarik dana secara langsung. Inilah alasan rekening bank luar negeri menjadi solusi terbaik:
- Penarikan PayPal lebih mudah: Rekening bank luar negeri bisa Anda hubungkan ke akun PayPal untuk menarik saldo dengan mudah.
- Akses ke berbagai mata uang: Terima dan simpan dana dalam USD, GBP, dan EUR tanpa harus mengonversinya dengan biaya mahal.
- Biaya lebih rendah dan kurs lebih baik: Bank konvensional sering mengenakan biaya tersembunyi dan kurs yang kurang menguntungkan, sedangkan rekening luar negeri membantu Anda memaksimalkan pendapatan.
- Keuangan lebih fleksibel: Belanjakan, tabung, atau kirim saldo PayPal Anda ke seluruh dunia tanpa batasan.
Cara membuka rekening bank luar negeri di Grey untuk pembayaran PayPal
1. Daftar di Grey
Membuat akun Grey cepat dan mudah, cukup dengan beberapa data pribadi. Berikut cara memulainya:
- Kunjungi grey.co: Buka grey.co di browser Anda, lalu klik tombol untuk mulai mendaftar secara gratis. Anda juga bisa mengunduh aplikasinya.

- Pilih negara Anda: Pilih negara tempat tinggal Anda saat ini. Ini membantu Grey menyesuaikan proses pendaftaran dengan lokasi Anda.

- Isi data Anda: Anda akan diminta mengisi nama lengkap, alamat email, dan nomor telepon, lalu membuat kata sandi yang aman.
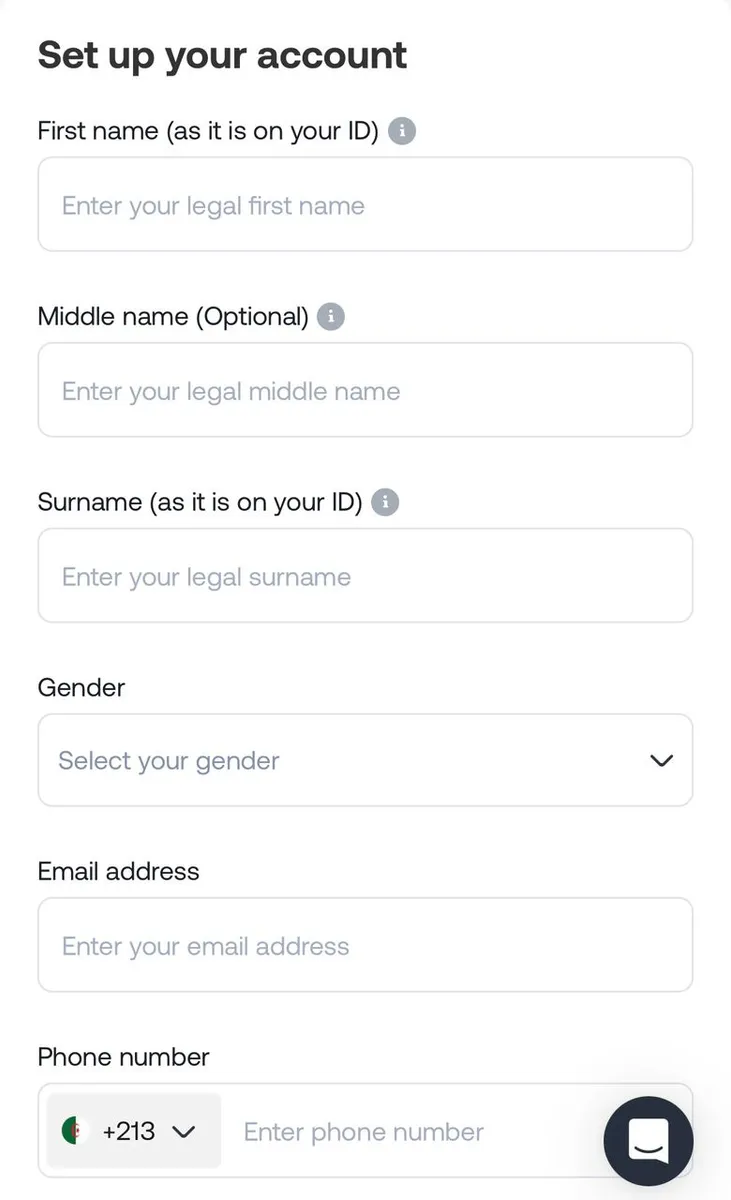
- Verifikasi email Anda: Grey akan mengirimkan kode sekali pakai (OTP) ke alamat email Anda. Masukkan kode tersebut untuk menyelesaikan langkah ini.

- Setelah akun siap, Anda bisa lanjut ke verifikasi identitas.
2. Verifikasi identitas Anda agar akun aman
Berikut dokumen yang perlu Anda siapkan:
- Kartu identitas resmi dari pemerintah: Paspor atau kartu identitas nasional yang masih berlaku. Pastikan fotonya jelas dan datanya terbaru.
- Bukti alamat: Tagihan utilitas atau rekening koran terbaru untuk memverifikasi lokasi Anda. Grey menggunakan dokumen ini untuk memastikan tempat tinggal Anda.
- Kirim dokumen untuk ditinjau: Setelah diunggah, Grey akan meninjau dokumen Anda. Proses ini biasanya memakan waktu beberapa hari kerja. Informasi yang jelas dan akurat akan mempercepat persetujuan.
3. Akses rekening global Anda
Setelah identitas Anda terverifikasi, Anda bisa mengakses rekening bank Anda.
- Masuk ke akun Grey Anda.
- Buka bagian “Accounts”, lalu pilih “Create Account”.
- Pilih mata uang yang sesuai untuk transaksi PayPal Anda, yaitu USD atau GBP. Menurut pusat bantuan Grey, setoran EUR dari PayPal saat ini otomatis ditolak.
- Detail rekening global Anda, termasuk nomor rekening dan routing number (untuk USD), akan langsung dibuat.
Dengan rekening valas Grey, Anda kini bisa menghubungkannya ke PayPal dan menarik pembayaran dengan mudah.
Cara menghubungkan rekening bank luar negeri Grey ke PayPal
Setelah akun Grey Anda siap, menghubungkannya ke PayPal cukup mudah:
- Masuk ke PayPal dan buka bagian Wallet (Dompet).
- Klik “Link a Bank Account” (Hubungkan rekening bank), lalu masukkan detail rekening luar negeri dari Grey. Pastikan nama di rekening Grey sama dengan nama di akun PayPal Anda.
- PayPal akan mengirim setoran kecil untuk verifikasi. Cek akun Grey Anda, lalu masukkan nominalnya di PayPal untuk konfirmasi.
- Setelah terverifikasi, Anda bisa menarik saldo PayPal langsung ke Grey.
Baca juga: Cara menerima pembayaran dari PayPal
Mengapa Grey pilihan terbaik untuk menarik saldo PayPal
Berikut alasan utama Grey menjadi pilihan terbaik untuk menarik saldo PayPal:
- Tanpa biaya tersembunyi: Biaya yang transparan, sehingga lebih banyak pendapatan yang tetap di tangan Anda.
- Simpan berbagai mata uang: Kelola keuangan dalam USD, GBP, atau EUR tanpa konversi paksa.
- Transfer internasional yang umumnya cepat: Terima dan kirim uang ke seluruh dunia tanpa perlu menunggu lama.
- Akses global: Kelola uang Anda kapan saja dan di mana saja dengan Grey.
- Penarikan langsung: Pindahkan dana ke rekening bank lokal Anda dengan mudah.
Mulai terima pembayaran PayPal dengan Grey hari ini
Buka rekening bank luar negeri untuk PayPal di Grey hari ini dan nikmati akses mudah ke dana Anda. Baik Anda freelancer, pemilik bisnis, maupun pekerja remote, Grey menyederhanakan pembayaran internasional agar Anda bisa fokus pada hal yang benar-benar penting.
Buat akun Grey Anda sekarang atau unduh aplikasinya untuk menikmati layanan keuangan global yang inklusif, dirancang agar Anda bisa membawa impian melintasi batas negara.
Cara buka rekening bank Amerika untuk non-residen: Chase, Wells Fargo, dan Bank of America
Buka rekening bank Amerika sebagai non-residen: syarat Chase, Wells Fargo, dan Bank of America, plus alternatif Grey tanpa alamat AS. Bandingkan opsinya.
Olayoyin Olorunmota
•
September 23, 2026
•
6 menit baca
Rekening bank di Amerika Serikat membuat penghasilan internasional jauh lebih mudah dikelola. Anda mendapatkan akun USD dengan detail routing ACH yang bisa langsung dipakai oleh sebagian besar platform freelance, sistem penggajian, dan klien internasional untuk membayar Anda, tanpa biaya konversi saat dana diterima. Tantangannya, bank-bank besar AS dirancang untuk orang yang tinggal di Amerika, dan proses buka rekening bank Amerika mencerminkan hal itu.
Panduan ini membahas persyaratan terbaru di Chase, Wells Fargo, dan Bank of America: apa yang benar-benar diminta setiap bank, di mana kendalanya bagi non-residen yang tidak punya alamat di AS, dan alternatif praktis bagi Anda yang tidak bisa memenuhinya.
Sekilas: bank mana yang cocok untuk situasi Anda
| Bank | Wajib datang langsung? | Wajib alamat AS? | Wajib SSN? |
|---|---|---|---|
| Chase | Kadang-kadang, tergantung dokumen | Ya, harus ada buktinya | Tidak, TIN asing diterima dalam beberapa kasus |
| Wells Fargo | Ya, selalu | Ya, wajib bukti alamat AS | Tidak, TIN asing mungkin cukup |
| Bank of America | Ya, dengan janji temu di kantor cabang | Ya, alamat surat-menyurat AS plus alamat fisik di luar negeri | Tidak, FTIN diterima |
| Grey | Tidak, sepenuhnya online | Tidak, tanpa alamat AS | Tidak diperlukan |
Syarat alamat di AS adalah hambatan terbesar bagi kebanyakan non-residen. Ketiga bank besar ini meminta alamat di AS. Jika Anda tidak memilikinya, pilihan Anda di bank-bank ini terbatas, selengkap apa pun dokumen lainnya.
Chase Bank
Chase adalah bank terbesar di Amerika Serikat berdasarkan aset dan memiliki jaringan kantor cabang terluas. Non-residen umumnya bisa membuka rekening bank di Amerika melalui Chase, dan dalam beberapa kasus prosesnya bisa dilakukan online, tetapi hanya jika Anda memiliki dokumen terbitan AS untuk memverifikasi alamat dan identitas. Jika alamat dan identitas Anda berasal dari luar negeri, Anda perlu datang langsung ke kantor cabang.
Kelayakan
Chase menerima non-residen yang memiliki alamat tempat tinggal yang sah di AS. Orang yang membagi waktunya antara AS dan negara lain serta memiliki properti di AS biasanya menjadi kandidat terkuat. Non-residen tanpa alamat AS akan kesulitan, karena formulir online Chase meminta alamat AS yang tidak bisa diisi dengan alamat luar negeri.
Dokumen yang dibutuhkan
- Paspor yang masih berlaku dengan foto, sebagai identitas utama.
- Bukti alamat tempat tinggal di AS, seperti tagihan utilitas, rekening koran, atau perjanjian sewa atas nama Anda di alamat AS. Di sinilah kebanyakan non-residen tanpa properti di AS terhenti.
- Nomor identitas pajak. Chase umumnya meminta TIN AS (Social Security Number atau ITIN), meskipun dalam beberapa kasus nomor identitas pajak asing bisa diterima. Pastikan dulu ke kantor cabang sebelum datang.
Jenis rekening yang tersedia
Chase menawarkan rekening giro (checking) dan tabungan untuk non-residen. Rekening checking dasar adalah titik awal yang paling mudah, dengan detail routing ACH, kartu debit, serta akses ke internet banking dan aplikasi Chase. Chase Total Checking adalah pilihan standar untuk pemula. Menurut halaman resmi Chase, biaya bulanannya USD 15 dan bisa dibebaskan jika Anda menerima setoran elektronik minimal USD 500 per bulan, menjaga saldo awal hari minimal USD 1.500, memiliki saldo rata-rata awal hari minimal USD 5.000 di rekening ini atau gabungan rekening Chase yang terhubung, atau menautkan rekening ini ke rekening checking tertentu. Bagi non-residen tanpa setoran gaji dari AS, biaya USD 15 akan tetap berlaku sampai salah satu syarat itu terpenuhi.
Yang perlu diketahui sebelum datang
Jika harus ke kantor cabang, telepon dulu untuk memastikan cabang tersebut melayani pembukaan rekening non-residen, karena tidak semua cabang sama pahamnya dengan prosesnya. Bawa semua dokumen asli, bukan fotokopi.
Wells Fargo
Wells Fargo mewajibkan kunjungan langsung ke kantor cabang di AS untuk semua pembukaan rekening non-residen, tanpa opsi online. Dari sisi logistik, ini yang paling merepotkan di antara ketiga bank, tetapi persyaratan dokumennya kurang lebih sama.
Kelayakan
Non-residen bisa membuka rekening Wells Fargo, tetapi harus datang langsung ke kantor cabang di AS. Petugas Wells Fargo akan menjelaskan persyaratan spesifiknya saat Anda datang. Seperti Chase dan Bank of America, alamat tempat tinggal di AS beserta buktinya diperlukan.
Dokumen yang dibutuhkan
- Paspor yang masih berlaku atau kartu identitas berfoto dari pemerintah; paspor lebih disarankan sebagai identitas utama.
- Bukti alamat tempat tinggal di AS, seperti tagihan utilitas, rekening koran, atau perjanjian sewa. Alamatnya harus alamat fisik di AS, bukan kotak pos (PO box).
- Nomor identitas pajak AS atau yang setara dari negara asal. TIN AS lebih disukai, tetapi sebagian nomor identitas pajak asing diterima. Pastikan jenis TIN yang diterbitkan negara Anda sebelum datang.
Jenis rekening yang tersedia
Wells Fargo menawarkan rekening checking dan tabungan standar untuk non-residen. Everyday Checking biasanya menjadi titik awal, dengan fasilitas setoran langsung, kartu debit, serta akses ke jaringan kantor cabang dan ATM Wells Fargo. Biaya bulanannya USD 15 dan bisa dibebaskan dengan saldo harian minimal USD 1.500, setoran elektronik yang memenuhi syarat minimal USD 500 per bulan, pemilik utama berusia 17 sampai 24 tahun, atau total saldo simpanan dan investasi yang memenuhi syarat minimal USD 5.000. Non-residen tanpa setoran gaji dari AS biasanya tetap membayar biaya bulanan kecuali menjaga saldo minimum.
Yang perlu diketahui sebelum datang
Di antara ketiga bank, Wells Fargo paling tidak transparan soal persyaratan non-residen. Berbeda dengan Bank of America yang memublikasikan daftar kelayakan di situsnya, panduan resmi Wells Fargo hanya menyebut bahwa petugas akan membantu Anda saat datang. Dalam praktiknya, persyaratan bisa berbeda antarcabang dan antarpetugas.
Implikasinya: telepon dulu cabang yang dituju, jelaskan situasi Anda dengan tepat (negara tempat tinggal, status visa jika ada, dan dokumen yang Anda miliki), lalu tanyakan langsung apakah cabang itu melayani pembukaan rekening non-residen. Jika petugas yang menjawab ragu, minta bicara dengan manajer cabang. Petugas yang kurang paham bisa menolak Anda meski cabangnya sebenarnya bisa membuka rekening. Karena kunjungan langsung wajib dan waktu Anda di AS mungkin terbatas, telepon ini layak dilakukan sebelum Anda memesan apa pun.
Bank of America
Bagi Anda yang mencari cara buka rekening Bank of America, bank ini memiliki program khusus untuk non-residen dan bisa dibilang paling terstruktur di antara ketiganya. Bank ini punya kriteria kelayakan yang jelas, mensyaratkan dua jenis identitas, dan menyediakan daftar dokumen yang membuat ekspektasi lebih jelas dibanding bank lain.
Kelayakan
Menurut Bank of America untuk profesional internasional, persyaratan kelayakannya adalah:
- Anda harus memiliki alamat fisik tempat Anda tinggal.
- Anda bukan warga negara AS.
Program ini ditujukan bagi warga negara non-AS, misalnya pelajar internasional dan profesional yang bekerja di AS.
Dokumen yang dibutuhkan
Bank of America meminta dua jenis identitas (satu utama dan satu sekunder), alamat di AS dan di luar negeri, serta nomor identitas pajak jika ada.
Identitas utama (salah satu):
- Paspor asing, dengan atau tanpa visa terbitan AS
- Kartu penduduk tetap AS (dengan foto)
- Kartu izin kerja (employment authorization ID, dengan foto)
Identitas sekunder (salah satu):
- SIM asing berfoto atau SIM AS
- Kartu debit atau kartu kredit utama berlogo Visa atau Mastercard
- Kartu kredit ritel utama dari perusahaan yang dikenal secara nasional
- Kartu identitas diplomat dari Departemen Luar Negeri AS
- Kartu pemilih Meksiko (dengan foto)
Identitas pajak:
- Foreign Tax Identification Number (FTIN) yang diterbitkan negara selain AS. Bank of America tidak mewajibkan SSN untuk membuka rekening; SSN atau ITIN hanya perlu dicantumkan jika Anda sudah memilikinya.
Bukti alamat
Anda harus mencantumkan alamat fisik di luar negeri dan alamat surat-menyurat di AS. Siapkan dokumen pendukung untuk keduanya dan tanyakan ke kantor cabang dokumen apa saja yang mereka terima.
Jenis rekening yang tersedia
Bank of America menawarkan tiga pilihan utama untuk non-residen melalui rangkaian Advantage Banking: SafeBalance (tanpa cerukan, struktur sederhana), Advantage Plus (lebih fleksibel dengan fitur lebih banyak), dan Advantage Relationship (lengkap dengan berbagai keuntungan relasi). Bagi kebanyakan non-residen yang baru pertama kali membuka rekening, SafeBalance atau Advantage Plus adalah titik awal yang paling praktis. SafeBalance dikenai biaya bulanan USD 4,95, yang bisa dibebaskan dengan saldo harian minimal USD 500, jika pemilik rekening berusia di bawah 25 tahun, atau jika Anda terdaftar di BofA Rewards pada tingkat Preferred Plus ke atas. Advantage Plus dikenai biaya bulanan USD 12, yang bisa dibebaskan dengan satu setoran langsung minimal USD 250 per bulan, saldo harian minimal USD 1.500, atau keanggotaan BofA Rewards tingkat Preferred Plus ke atas. Non-residen yang belum bisa menerima setoran langsung dari AS sebaiknya memperhitungkan biaya USD 4,95 sampai USD 12 per bulan ini.
Yang perlu diketahui sebelum datang
Buat janji temu di kantor cabang (financial center) Bank of America sebelum datang. Bank of America menyediakan layanan juru bahasa untuk lebih dari 206 bahasa, jadi bahasa bukan kendala. Syarat dua jenis identitas lebih ketat dibanding Chase dan Wells Fargo, jadi siapkan identitas utama dan sekunder sebelum berkunjung.
Apakah Anda memerlukan Social Security Number?
Tidak satu pun dari ketiga bank ini mewajibkan non-residen memiliki Social Security Number (SSN), tetapi ketiganya meminta semacam nomor identitas pajak. Berikut perbedaannya:
| Nomor identitas | Apa itu | Untuk siapa |
|---|---|---|
| SSN | Social Security Number yang diterbitkan oleh Social Security Administration AS | Warga negara AS dan pekerja berizin; umumnya menandakan izin kerja |
| ITIN | Individual Taxpayer Identification Number yang diterbitkan oleh IRS | Non-residen yang tidak memenuhi syarat SSN tetapi perlu melapor pajak AS atau membuka rekening tertentu |
| FTIN | Foreign Tax Identification Number yang diterbitkan oleh negara asal Anda | Diterima oleh Bank of America dan sebagian kantor cabang Chase sebagai pengganti TIN AS |
Pelajar internasional: jika Anda berada di AS dengan visa pelajar dan bekerja melalui kampus atau program pelatihan praktik, kampus Anda mungkin bisa membantu mengajukan SSN. Pelajar yang tidak memiliki izin kerja tetapi punya penghasilan kena pajak (misalnya beasiswa) mungkin perlu mengajukan ITIN. Pastikan status pajak Anda sebelum mendatangi bank mana pun.
Cara mengajukan ITIN
Jika Anda memerlukan ITIN untuk membuka rekening bank AS, beginilah prosesnya menurut IRS:
- Formulir W-7. Isi Form W-7, yaitu formulir permohonan Individual Taxpayer Identification Number. Formulir ini tersedia gratis dalam format PDF di situs IRS.
- Dokumen identitas. Anda harus melampirkan dokumen identitas asli atau salinan yang disertifikasi bersama Form W-7. Paspor asing adalah satu-satunya dokumen yang bisa diterima sendirian; selain itu, Anda bisa memakai kombinasi dokumen seperti kartu identitas nasional dan akta kelahiran asing. IRS memublikasikan daftar lengkap dokumen yang diterima di instruksi Form W-7.
- Pengajuan. Kirim W-7, dokumen identitas, dan SPT yang diperlukan ke IRS Austin Service Center di Texas, atau ajukan langsung di IRS Taxpayer Assistance Center, lokasi VITA dengan layanan ITIN, Certifying Acceptance Agent, atau Acceptance Agent. Acceptance Agent resmi dapat membantu memverifikasi dokumen Anda.
- Lama proses. IRS menyebut Anda perlu menunggu sekitar 7 minggu untuk mendapatkan kabar status permohonan, atau 9 sampai 11 minggu jika diajukan pada musim pajak (15 Januari sampai 30 April) atau dari luar negeri. Perhitungkan waktunya jika Anda punya tenggat untuk membuka rekening.
Hambatan sebenarnya: syarat alamat di AS
Untuk buka rekening bank Amerika, bank-bank besar AS meminta alamat di AS. Syarat ini ada karena regulasi perbankan AS mewajibkan bank memverifikasi identitas nasabah terhadap alamat yang diketahui, dan alamat luar negeri saja tidak memenuhi proses kepatuhan mereka.
Dalam praktiknya, jalur rekening bank AS tradisional cukup mudah bagi orang yang sudah banyak menghabiskan waktu di AS: pelajar internasional dengan asrama kampus, profesional dengan visa kerja dan alamat pemberi kerja di AS, atau orang yang sering bepergian dan memiliki properti di AS. Bagi orang yang sepenuhnya tinggal di luar AS dan menerima penghasilan USD dari klien atau platform, prosesnya lebih sulit dan sering kali mengharuskan perjalanan khusus ke AS hanya untuk membuka rekening.
Celah inilah yang membuat akun Grey menjadi alternatif praktis bagi banyak non-residen.
Membuka akun USD tanpa alamat di AS
Grey memberi Anda akun USD tanpa perlu alamat di AS, TIN AS, atau kunjungan langsung. Anda membuka akun secara online, mendapatkan nomor rekening dan nomor routing ACH AS, lalu bisa mulai menerima pembayaran USD dari Upwork, Payoneer, klien internasional, dan sistem penggajian global setelah akun Anda terverifikasi. Grey tidak mengenakan biaya bulanan untuk akunnya, dan Anda tidak perlu menginjakkan kaki di Amerika Serikat. Detail akun USD Grey disediakan melalui Lead Bank; Grey adalah perusahaan teknologi finansial, bukan bank.
Inilah perbedaan praktis Grey dibanding rekening bank AS tradisional:
| Fitur | Bank AS tradisional (Chase/WF/BofA) | Grey |
|---|---|---|
| Wajib alamat AS | Ya, wajib | Tidak |
| Wajib datang langsung | Ya (WF, BofA) atau kadang-kadang (Chase) | Tidak, sepenuhnya online |
| Wajib SSN atau ITIN | Sering ya, atau TIN asing | Tidak |
| Nomor routing ACH untuk USD | Ya | Ya |
| Menyimpan saldo USD | Ya | Ya |
| Akun GBP dan EUR | Tidak | Ya, sudah termasuk |
| Kartu untuk belanja | Kartu debit (fisik) | Kartu virtual (Visa atau Mastercard, tergantung negara Anda) |
| Konversi ke mata uang lokal | Transfer kawat dengan kurs bank | Konversi di aplikasi dengan kurs kompetitif |
Perbedaan paling terasa ada di tahap pembukaan. Rekening bank AS tradisional lebih lengkap jika Anda sudah menetap di AS: Anda bisa membangun riwayat kredit, mendapatkan perlindungan simpanan FDIC penuh, dan mengakses berbagai produk keuangan AS. Grey lebih cocok bagi Anda yang berpenghasilan dalam USD, GBP, atau EUR tetapi tinggal di luar AS, misalnya di Indonesia, India, Nigeria, atau Kenya. Anda menerima, menyimpan, dan mengonversi dana sesuai kebutuhan tanpa syarat alamat AS.
Jika Anda tetap memilih rekening bank AS tradisional: tips praktis
- Telepon dulu: Pastikan persyaratan dokumen dengan menelepon cabang yang dituju sebelum datang. Persyaratan bisa berbeda antarcabang dari bank yang sama, dan perjalanan yang sia-sia terasa mahal jika Anda ke AS khusus untuk membuka rekening.
- Datang saat sepi: Cabang lebih leluasa melayani permohonan non-residen saat sedang sepi. Senin pagi dan sore hari pada hari kerja biasanya antreannya lebih pendek dan petugas punya lebih banyak waktu untuk permohonan yang tidak standar.
- Bawa bukti keterkaitan: Jika Anda punya kampus, pemberi kerja, atau properti di AS, bawa dokumen yang menunjukkan hubungan nyata dengan negara itu. Ini tidak selalu wajib, tetapi membantu petugas memahami situasi Anda dan mengurangi risiko penolakan.
- Ketahui TIN asing Anda: Ketiga bank menerima TIN asing setidaknya dalam kondisi tertentu. Cari tahu format TIN yang diterbitkan negara Anda (Indonesia menerbitkan NPWP melalui Direktorat Jenderal Pajak, India menerbitkan kartu PAN) dan bawa dokumen aslinya.
- Buat janji sebelum berangkat: Jika Anda berkunjung ke AS untuk keperluan lain dan ingin membuka rekening selama di sana, buat janji temu di cabang sebelum tiba, jangan datang begitu saja pada hari itu.
Pilihan mana yang tepat untuk Anda
Jika Anda sudah berada di AS atau berencana ke sana: jalur bank tradisional layak dicoba. Rekening Chase, Wells Fargo, atau Bank of America memberi Anda akses penuh ke infrastruktur perbankan AS, pembangunan riwayat kredit, perlindungan FDIC, Zelle, akses transfer kawat, dan hubungan finansial yang makin berguna selama Anda tinggal di sana. Bank of America memiliki program non-residen yang paling terstruktur dan kemungkinan menjadi titik awal yang paling jelas.
Jika Anda tinggal di luar AS dan menerima penghasilan USD dari klien atau platform internasional: Grey memberi Anda akun USD yang berfungsi lengkap dengan detail routing ACH tanpa perlu ke Amerika Serikat. Grey memang berbeda dari rekening bank AS penuh, tetapi untuk kebutuhan menerima penghasilan USD sebagai non-residen, Grey langsung menjawab kebutuhan utamanya.
Buka rekening bank Amerika sebagai warga negara asing lebih mungkin daripada yang dibayangkan banyak orang, asalkan Anda memilih opsi yang tepat. Jika Anda mencari cara yang lebih sederhana untuk menerima pembayaran USD tanpa ke AS, buka akun Grey atau unduh aplikasinya sekarang. Anda akan mendapatkan detail akun AS sehingga mudah menerima uang dari klien, pemberi kerja, dan bisnis di seluruh dunia.

Cara menabung untuk beberapa tujuan tanpa kehilangan kendali atas uang Anda
Punya banyak target keuangan? Pelajari cara menabung untuk beberapa tujuan, menentukan prioritas, dan memantau kemajuannya. Buka satu Pouch per tujuan.
Olayoyin Olorunmota
•
September 23, 2026
•
6 menit baca
Disiplin, atau lebih tepatnya kurangnya disiplin, mungkin adalah biang keladi yang paling sering disalahkan saat orang membahas sulitnya menabung. Semua orang menunjuk ke sana. “Kalau Anda lebih disiplin, tabungan Anda pasti lebih banyak.”
Disiplin memang sulit. Karena itu, saya biasanya menyarankan untuk membuat sistem yang membantu Anda, terutama saat Anda menabung untuk beberapa tujuan sekaligus.
Misalnya, ketika dana darurat, tabungan liburan, dana untuk mengganti laptop, dan pembayaran sewa berikutnya semuanya ada di satu rekening, setiap keputusan belanja jadi tebak-tebakan. Anda cek saldo, angkanya terlihat aman, lalu Anda belanja. Dua bulan kemudian, Anda sadar dana liburan ternyata terpakai untuk belanja dapur dan target Anda masih jauh.
Masalahnya ada pada sistem, tepatnya karena sistem itu tidak ada. Artikel ini membahas cara menyusun tujuan keuangan yang cukup spesifik agar benar-benar berjalan, cara menentukan prioritas saat beberapa tujuan saling bersaing, dan cara mengatur tabungan agar setiap tujuan punya jalurnya sendiri dengan kemajuan yang terlihat jelas.
Apa itu tujuan keuangan?
Tujuan keuangan adalah hasil spesifik yang sedang Anda tabung, lengkap dengan jumlah target dan tenggat waktu. Tujuan keuangan bukan niat samar seperti “menabung lebih banyak” atau “mengurangi belanja”. Itu lebih mirip harapan daripada tujuan. Tujuan keuangan terdengar seperti ini: “Menabung GBP 1.500 untuk liburan ke Maroko sebelum Maret” atau “Membangun dana darurat tiga bulan senilai USD 6.000 sebelum Desember”.
Kespesifikan inilah yang membuatnya berhasil. Niat yang samar tidak memberi Anda apa pun untuk diukur, dan Anda tidak punya cara untuk tahu apakah sedang tertinggal. Tujuan yang spesifik memberi tahu persis berapa yang perlu ditabung setiap bulan untuk mencapai target, dan langsung terlihat ketika Anda mulai melenceng.
Tujuan keuangan biasanya dikelompokkan berdasarkan jangka waktunya.
Tujuan jangka pendek
Ini adalah tujuan dengan tenggat hingga satu tahun. Contohnya dana liburan, laptop baru, biaya servis mobil yang sudah dekat, dan dana darurat awal. Tujuan ini biasanya menuntut usaha menabung paling aktif karena tenggatnya relatif dekat.
Tujuan jangka menengah
Biasanya berada di rentang satu hingga lima tahun, misalnya uang muka apartemen, pembelian mobil, pernikahan, atau dana untuk jeda karier. Waktunya lebih panjang, tetapi tetap butuh setoran rutin agar tidak meleset.
Tujuan jangka panjang
Umumnya lebih dari lima tahun: tabungan pensiun, uang muka untuk membeli properti, dan biaya pendidikan anak. Tujuan seperti ini paling mudah dinomorduakan karena tenggatnya terasa jauh, padahal sering kali justru paling penting.
Kebanyakan orang sedang mengejar dua atau tiga tujuan dari setiap kategori sekaligus. Itu bukan masalah. Masalahnya muncul ketika semuanya dikelola dari satu wadah tanpa label.
Mengapa satu saldo tidak cukup saat Anda punya beberapa tujuan?
Saat seluruh tabungan Anda ada di satu rekening, beberapa hal yang bisa ditebak akan terjadi.
Anda tidak lagi tahu setiap pound atau dolar itu untuk apa. Secara total saldonya terlihat sehat, tetapi Anda tidak tahu berapa bagian untuk dana liburan, berapa untuk dana darurat, dan berapa yang benar-benar bebas dipakai. Akhirnya Anda mengambil keputusan belanja berdasarkan total saldo, yang hampir selalu menyesatkan.
Kemajuan jadi tidak terlihat. Jika Anda sedang menabung GBP 1.500 untuk liburan dan uangnya bercampur dengan yang lain, Anda tidak bisa melihat sejauh mana Anda sudah melangkah. Melihat angka bergerak mendekati target punya daya tarik psikologis yang nyata, dan itu ikut menentukan apakah seseorang tetap konsisten.
Tujuan saling menggerogoti. Saat muncul kebutuhan jangka pendek dan semua uang ada di satu tempat, cara termudah adalah mengambil dari wadah itu tanpa sadar bahwa Anda baru saja memundurkan rencana liburan dua bulan.
Inilah alasan memisahkan uang berdasarkan peruntukannya berhasil saat Anda menabung untuk beberapa tujuan. Intinya, setiap tujuan mendapat ruangnya sendiri sehingga Anda bisa melihat masing-masing dengan jelas.
Cara menyusun tujuan keuangan dan menentukan prioritasnya
Mulailah dengan mencatat semua hal yang sedang Anda tabung, atau yang Anda tahu seharusnya mulai ditabung, tanpa menyaringnya. Tulis setiap tujuan, besar maupun kecil, dekat maupun jauh.
Setelah daftarnya jadi, tambahkan dua hal pada setiap tujuan: jumlah target dan tanggal.
Jika target atau tanggalnya belum pasti, buat perkiraan terbaik dan anggap itu angka sementara. Tujuan dengan tenggat kasar lebih mudah dijalankan daripada tujuan tanpa tenggat sama sekali. Anda bisa merevisinya nanti.
Sekarang urutkan. Ada dua kriteria yang berguna untuk menentukan prioritas.
Urgensi: Seberapa dekat tenggatnya? Tujuan dengan tenggat enam bulan lebih didahulukan daripada tujuan dengan tenggat tiga tahun, meskipun tujuan tiga tahun itu terasa lebih penting secara umum. Tujuan jangka dekat butuh perhatian lebih aktif karena waktu untuk mengejar ketertinggalan di bulan-bulan yang seret lebih sedikit.
Akibat jika meleset: Apa yang terjadi jika dana untuk tujuan ini kurang? Gagal mencapai target dana liburan masih bisa dipulihkan. Tidak punya dana darurat berarti Anda terpaksa berutang ketika terjadi hal tak terduga. Melewatkan tenggat uang jaminan sewa berarti Anda kehilangan apartemen incaran. Usahakan menempatkan tujuan dengan akibat besar di urutan lebih tinggi, semenarik apa pun tujuan lainnya.
Setelah diurutkan, Anda punya urutan prioritas yang praktis. Dua atau tiga tujuan teratas mendapat porsi perhatian terbesar dalam alokasi bulanan Anda. Sisanya mendapat setoran lebih kecil tetapi rutin, sehingga tetap bergerak maju dan tidak mandek.
Tinjau daftar dan urutannya setiap tiga sampai empat bulan, karena tujuan berubah, tenggat bergeser, dan prioritas berkembang. Pemeriksaan per kuartal menjaga sistem tetap akurat tanpa menjadikannya urusan administrasi yang tak ada habisnya.
Berapa yang perlu disisihkan untuk setiap tujuan
Setelah Anda tahu tujuan dan urutan prioritasnya, soal alokasi tinggal hitungan.
Mulailah dari kemampuan menabung bulanan Anda: sisa uang setelah pengeluaran pokok yang siap Anda arahkan ke tujuan-tujuan tersebut. Jika angkanya belum pasti, hitung mundur dari penghasilan dan biaya tetap Anda agar mendapat angka yang realistis, bukan yang terlalu optimistis.
Lalu bagi ke setiap tujuan sesuai prioritas. Cara sederhananya, berikan porsi terbesar untuk tujuan dengan prioritas tertinggi, lalu turun dari sana. Pembagian awal yang berguna untuk seseorang dengan tiga tujuan aktif:
- Tujuan pertama (prioritas tertinggi): 50% dari tabungan bulanan
- Tujuan kedua: 30%
- Tujuan ketiga: 20%
Sesuaikan persentasenya dengan hitungan tenggat Anda sendiri. Jika tujuan kedua tenggatnya dekat dan tujuan pertama berjangka lebih panjang, Anda bisa menukar alokasinya untuk sementara sampai dana tujuan kedua terpenuhi.
Untuk setiap tujuan, lakukan hitungan dasar target tabungan: jumlah target dikurangi yang sudah ditabung, lalu dibagi sisa bulan. Hasilnya adalah setoran bulanan yang dibutuhkan. Jika alokasi Anda saat ini untuk tujuan itu belum mencukupi, ada yang harus dikorbankan: tenggatnya diperpanjang, targetnya dikurangi, atau alokasinya ditambah dengan mengurangi jatah tujuan lain.
Cara memantau beberapa tujuan dengan satu Pouch per tujuan
Setelah punya urutan prioritas dan alokasi, pertanyaan praktisnya adalah bagaimana menjaga semuanya tetap terlihat dan terpisah tanpa harus mengelola banyak rekening bank atau spreadsheet yang rumit.
Anda bisa menyisihkan uang untuk setiap tujuan di akun Grey Anda. Setiap Pouch berfungsi sebagai pos tabungan tersendiri dengan nama dan saldo berjalan, jadi Anda bisa mengisi masing-masing secara terpisah tanpa jumlahnya tercampur satu sama lain atau dengan saldo belanja Anda.
Begini gambarannya dalam contoh nyata.
Sade sedang menabung untuk tiga tujuan sekaligus: dana darurat enam bulan, perjalanan ke Jepang, dan laptop baru.
| Tujuan | Target | Setoran bulanan | Nama Pouch | Waktu hingga target |
|---|---|---|---|---|
| Dana darurat | GBP 4.800 | GBP 200 | Dana darurat | 24 bulan |
| Perjalanan ke Jepang | GBP 2.400 | GBP 300 | Jepang 2027 | 8 bulan |
| Laptop baru | GBP 900 | GBP 150 | Dana laptop | 6 bulan |
| Total | GBP 8.100 | GBP 650 |
Sade menyisihkan GBP 650 setiap bulan. Ia punya tiga Pouch di akun Grey miliknya, masing-masing diberi nama sesuai tujuannya. Setiap hari gajian, ia memindahkan GBP 300 ke Jepang 2027, GBP 200 ke Dana darurat, dan GBP 150 ke Dana laptop. Setiap saldo bergerak menuju targetnya masing-masing.
Dana laptop mencapai targetnya dalam enam bulan. Sade lalu berhenti mengisi Pouch itu dan mengalihkan GBP 150 per bulan ke dana daruratnya, sehingga dana darurat itu terkumpul lebih cepat.
Manfaat praktisnya adalah kejelasan. Jika satu tujuan tertinggal, Anda langsung melihatnya. Jika satu tujuan tercapai, alokasinya dibagi ulang. Tidak ada yang hilang di dalam satu saldo besar yang bercampur.
Jangan lupa membuat Pouch untuk setiap tujuan dan mengisinya sesuai jadwal.
Pertanyaan yang sering diajukan
Bagaimana cara menabung untuk beberapa tujuan sekaligus?
Catat setiap tujuan yang sedang Anda kejar, tetapkan jumlah target dan tenggat untuk masing-masing, lalu urutkan berdasarkan urgensi dan akibatnya. Bagi tabungan bulanan Anda ke setiap tujuan sesuai urutan prioritas, dengan porsi terbesar untuk tujuan yang paling mendesak. Simpan setiap tujuan di ruang tabungannya sendiri yang diberi nama agar kemajuan masing-masing terlihat. Tinjau alokasinya setiap tiga sampai empat bulan dan sesuaikan jika ada tujuan yang tertinggal atau sudah tercapai.
Bagaimana cara memutuskan tujuan mana yang didahulukan?
Dua kriteria paling berguna: seberapa dekat tenggatnya, dan apa yang terjadi jika Anda melewatkannya. Tujuan dengan tenggat enam bulan dan akibat besar jika dananya kurang (dana darurat, uang jaminan sewa, pembelian yang terikat waktu) berada di atas tujuan dengan tenggat tiga tahun yang akibatnya masih bisa dipulihkan. Setelah diurutkan berdasarkan urgensi dan akibatnya, berikan porsi terbesar dari kemampuan menabung bulanan Anda untuk tujuan di urutan teratas, lalu turun dari sana.
Berapa yang sebaiknya saya sisihkan untuk setiap tujuan?
Untuk setiap tujuan, hitung setoran bulanan yang dibutuhkan: jumlah target dikurangi yang sudah ditabung, dibagi sisa bulan. Bandingkan angka itu dengan alokasi Anda saat ini untuk tujuan tersebut. Jika alokasinya belum mencukupi, ada tiga pilihan: perpanjang tenggatnya, kurangi targetnya, atau tambah alokasinya dengan mengurangi jatah tujuan lain. Pembagian awal yang sederhana untuk tiga tujuan sekaligus adalah 50%, 30%, dan 20% dari total tabungan bulanan, disesuaikan dengan tujuan mana yang tenggatnya paling ketat.
Berapa banyak tujuan menabung yang terlalu banyak?
Tidak ada batas pasti, tetapi lebih dari lima atau enam tujuan aktif biasanya membuat setoran terlalu tipis untuk menghasilkan kemajuan berarti pada tujuan mana pun. Jika kemampuan menabung bulanan Anda GBP 400 dan Anda punya sepuluh tujuan, rata-rata setoran per tujuan hanya GBP 40, yang mungkin tidak cukup untuk mencapai sebagian besar target dalam waktu yang wajar. Pendekatan yang lebih praktis adalah fokus aktif pada tiga sampai empat tujuan teratas, dengan setoran kecil agar tujuan jangka panjang tetap berjalan, lalu menambahkan tujuan baru ke daftar aktif setelah tujuan yang ada terpenuhi.
Bagaimana cara memantau beberapa tujuan tanpa spreadsheet?
Saldo tabungan yang diberi nama, satu untuk setiap tujuan dengan jumlah targetnya masing-masing, membuat pemantauan berjalan dengan sendirinya. Pouch dari Grey memberi setiap tujuan ruangnya sendiri di dalam akun Anda, lengkap dengan saldo yang terlihat. Saat Anda menyetor ke Pouch tertentu, saldonya langsung diperbarui.

Cara membangun dana darurat saat dibayar dalam mata uang asing
Bangun dana darurat meski penghasilan Anda tidak tetap atau dalam mata uang asing. Ketahui berapa yang ideal dan di mana menyimpannya. Buka Pouch sekarang.
Priscila Marotti
•
September 23, 2026
•
6 menit baca
Pembayaran klien yang terlambat adalah hal pertama yang mendorong saya membangun dana darurat. Namun, sebagai freelancer yang dibayar dalam dolar, menyisihkan uang tidak sesederhana menentukan jumlah tetap setiap bulan.
Penghasilan saya bisa naik turun, dan saya juga harus memutuskan apakah lebih masuk akal menyimpan dana darurat dalam dolar atau menukarnya.
Jika Anda berpenghasilan dalam mata uang asing, pertanyaan-pertanyaan ini layak dipikirkan saat membangun dana darurat Anda sendiri.
Jika Anda sedang mencari cara membangun dana darurat dengan penghasilan tidak tetap atau dalam mata uang asing, target yang umum adalah tiga sampai enam bulan pengeluaran pokok. Anda tidak perlu mencapainya sekaligus. Berikut cara memulai dari apa yang Anda punya dan membangunnya sedikit demi sedikit.
Apa itu dana darurat?
Dana darurat adalah uang yang Anda simpan khusus untuk pengeluaran yang tidak direncanakan. Anggap saja sebagai cadangan keuangan untuk saat-saat ketika hidup tidak berjalan sesuai anggaran.
Dana ini bisa menutup biaya hidup jika Anda kehilangan salah satu sumber penghasilan, membayar perbaikan mendesak, mengganti laptop yang Anda butuhkan untuk bekerja, atau membantu biaya penting lain yang muncul tiba-tiba.
Kata kuncinya adalah darurat. Liburan yang sedang Anda rencanakan atau ponsel baru yang ingin Anda beli tidak seharusnya diambil dari dana ini. Itu pengeluaran yang bisa Anda rencanakan secara terpisah.
Pembedaan ini sangat penting bagi freelancer, kontraktor, dan siapa pun yang penghasilannya tidak tetap. Jika klien terlambat membayar atau bulan sedang sepi, mungkin tidak ada gaji lain yang masuk pada tanggal yang bisa diprediksi. Dana darurat memberi Anda bantalan sehingga Anda tidak sepenuhnya bergantung pada pembayaran berikutnya.
Hal yang sama berlaku jika Anda berpenghasilan dalam mata uang asing. Nilai penghasilan Anda bisa terpengaruh kurs saat ditukar ke mata uang yang Anda pakai sehari-hari, jadi memiliki uang yang disisihkan khusus untuk situasi tak terduga memberi Anda lebih banyak keleluasaan.
Mengapa dana darurat lebih penting lagi bagi freelancer
Bagi freelancer, penghasilan tidak tetap tidak selalu berarti sedikit lebih besar di satu bulan dan sedikit lebih kecil di bulan berikutnya. Kadang ada jeda tanpa proyek atau pembayaran sama sekali.
Sebuah survei Leapers 2025 menemukan bahwa 53,4% freelancer pernah mengalami periode cukup panjang tanpa penghasilan karena tidak mendapat pekerjaan sepanjang tahun itu. Dan meski sebagian punya cadangan keuangan yang besar, 28% mengatakan tabungan darurat mereka hanya cukup untuk delapan minggu atau kurang.
Di sinilah uang yang disisihkan khusus untuk keadaan darurat benar-benar membantu. Anda punya pegangan saat pekerjaan sepi, klien terlambat membayar, atau ada pengeluaran tak terduga di bulan yang memang sudah sepi.
Consumer Financial Protection Bureau Amerika Serikat juga menyarankan memanfaatkan pembayaran yang lebih besar atau sekali waktu untuk membangun tabungan darurat, alih-alih hanya mengandalkan setoran bulanan tetap.
Berapa dana darurat yang ideal?
Titik awal yang umum adalah dana yang cukup untuk menutup tiga sampai enam bulan pengeluaran pokok, tetapi jumlah yang tepat bergantung pada biaya hidup Anda sendiri dan seberapa stabil penghasilan Anda.
Mulailah dengan menjumlahkan pengeluaran yang tidak bisa Anda hentikan begitu saja jika penghasilan berhenti: sewa atau cicilan rumah, belanja kebutuhan, listrik dan air, transportasi, asuransi, cicilan utang, dan tagihan penting lainnya.
Jika total pengeluaran itu USD 2.000 per bulan, misalnya, target Anda bisa terlihat seperti ini:
| Jumlah bulan | Target dana darurat |
|---|---|
| 1 bulan | USD 2.000 |
| 3 bulan | USD 6.000 |
| 6 bulan | USD 12.000 |
| 9 bulan | USD 18.000 |
Jika Anda berpenghasilan dalam mata uang asing tetapi kebanyakan berbelanja dalam mata uang lain, hitung dulu target Anda berdasarkan mata uang pengeluaran pokok Anda. Dengan begitu, Anda tahu lebih jelas berapa yang benar-benar perlu ditutup oleh dana ini.
Setelah itu, Anda bisa memutuskan mata uang, atau kombinasi mata uang, mana yang paling masuk akal untuk menyimpan uang tersebut.
Ingat, tiga sampai enam bulan adalah acuan, bukan syarat untuk memulai. Target pertama Anda bisa USD 500, satu bulan pengeluaran, atau jumlah lain yang terasa realistis.
Jika penghasilan Anda sangat naik turun dari bulan ke bulan, lama-kelamaan Anda mungkin lebih tenang dengan target di batas atas kisaran itu.
Di mana sebaiknya dana darurat disimpan?
Dana darurat sebaiknya terpisah dari uang yang Anda pakai sehari-hari, tetapi tetap mudah diakses saat dibutuhkan. Menyimpannya di rekening khusus atau ruang tabungan tersendiri memudahkan Anda melihat mana uang yang boleh dibelanjakan dan mana yang disiapkan untuk keadaan darurat.
Jika Anda dibayar dalam mata uang asing, ada satu hal lagi yang perlu dipikirkan: dalam mata uang apa sebaiknya dana itu disimpan?
Anda bisa menyimpan sebagian dalam mata uang penghasilan Anda dan sebagian lagi dalam mata uang pengeluaran pokok Anda. Semuanya bergantung pada tempat tinggal Anda, cara Anda dibayar, dan untuk apa uang itu kemungkinan besar akan dipakai.
Rekening multimata uang juga memberi Anda keleluasaan untuk menyimpan uang dalam mata uang penghasilan Anda, alih-alih langsung menukar semuanya begitu dibayar.
Tetap perhatikan kurs. Jika Anda menabung dalam satu mata uang tetapi perlu membelanjakannya dalam mata uang lain, nilainya bisa sudah berubah saat Anda menukarnya.
Cara membangun dana darurat dengan penghasilan tidak tetap
Jika Anda tidak menerima gaji yang sama di tanggal yang sama setiap bulan, saran seperti "sisihkan USD 500 setiap gajian" mungkin kurang membantu.
Sebagai gantinya, Anda bisa membangun dana darurat berdasarkan uang yang benar-benar masuk.
1. Bayar diri sendiri lebih dulu
Saat pembayaran masuk, tentukan dulu berapa yang masuk ke dana darurat sebelum Anda membelanjakan sisanya.
Jumlahnya tidak harus besar. Memindahkan jumlah kecil sekalipun secara langsung membangun kebiasaan menjadikan dana darurat sebagai prioritas keuangan, bukan sesuatu yang baru Anda isi jika masih ada sisa di akhir bulan.
2. Gunakan persentase, bukan jumlah tetap
Inilah metode yang menurut saya paling berguna untuk penghasilan tidak tetap.
Alih-alih memutuskan harus menyisihkan tepat USD 200 setiap bulan, pilih persentase dari setiap pembayaran. Jika Anda memilih 10%, misalnya, pembayaran USD 1.000 akan menambah USD 100 ke dana darurat, sedangkan pembayaran USD 3.000 akan menambah USD 300.
Anda menyetor lebih banyak di bulan yang ramai dan lebih sedikit saat penghasilan sedang turun.
Besarnya persentase terserah Anda. Yang penting, pilih angka yang cukup realistis agar bisa terus Anda jalankan.
3. Manfaatkan juga jumlah kecil
Tidak semua setoran harus berasal dari pembayaran klien yang besar.
Jumlah kecil bisa diam-diam memperbesar dana darurat seiring waktu, apalagi jika prosesnya berjalan otomatis.
Salah satu caranya adalah dengan fitur Round-ups (Pembulatan). Alih-alih memindahkan uang secara manual setiap kali berbelanja, selisih antara harga belanja dan jumlah yang dibulatkan bisa disisihkan secara otomatis.
Misalnya, pembayaran kartu sebesar USD 7,60 bisa dibulatkan menjadi USD 8, dan kelebihan USD 0,40 masuk ke dana Anda.
Cara ini memang tidak akan mengumpulkan tiga bulan pengeluaran dalam semalam, tetapi bersama setoran rutin Anda, cara ini membantu dana Anda terus bertambah.
4. Tambah lebih banyak saat bulan sedang bagus
Penghasilan tidak tetap juga punya sisi positif: beberapa bulan bisa jauh lebih baik dari perkiraan.
Saat itu terjadi, pertimbangkan untuk menambah setoran ke dana darurat, alih-alih langsung menaikkan pengeluaran.
Anda tidak harus menabung setiap dolar tambahan. Intinya, manfaatkan bulan yang ramai untuk menutupi bulan-bulan ketika menyetor terasa lebih berat.
5. Tinjau target Anda setiap beberapa bulan
Dana darurat bukan angka yang dihitung sekali lalu dilupakan.
Sewa bisa naik. Anda mungkin pindah negara, punya tanggungan keuangan baru, atau rata-rata pengeluaran bulanan Anda berubah.
Periksa target Anda setiap beberapa bulan dan tanyakan apakah jumlahnya masih cukup untuk menutup jumlah bulan yang Anda rencanakan.
Dan jika suatu saat Anda perlu memakai dana itu, memang untuk itulah dana tersebut ada. Setelah keadaan kembali tenang, Anda bisa mulai mengisinya lagi.
Cara memulai dana darurat dengan Grey
Jika memisahkan uang darurat adalah bagian yang sulit bagi Anda, Pouch memberi Anda ruang khusus untuk itu di dalam Grey.
Anda bisa membuat Pouch Darurat, memberinya target, dan menyimpan uangnya terpisah dari saldo Grey sehari-hari. Pouch tersedia dalam USD, EUR, dan GBP, yang sangat berguna jika Anda sudah menerima penghasilan dalam salah satu mata uang tersebut.
Misalnya, jika Anda dibayar dalam USD, Anda bisa membuat Pouch Darurat dalam USD dan mengisinya langsung dari saldo USD. Anda juga bisa mengisi Pouch dari mata uang lain yang didukung, dengan rincian konversi ditampilkan sebelum Anda mengonfirmasi.
Setelah itu, aktifkan Round-ups dan pilih Pouch Darurat sebagai tujuannya. Uang receh dari pembayaran dengan kartu Grey yang memenuhi syarat akan otomatis masuk ke Pouch tersebut, melengkapi setoran yang Anda lakukan sendiri.
Anda bisa memantau kemajuan menuju target di aplikasi, sambil tetap memisahkan uang itu dari uang belanja sehari-hari.
Dana darurat Anda tidak harus dimulai dengan ribuan dolar. Yang penting, beri dana itu tempatnya sendiri dan mulailah dengan jumlah yang sesuai untuk Anda.
Buka Pouch Darurat dan lakukan setoran pertama Anda hari ini.
Pertanyaan yang sering diajukan
Berapa banyak uang yang sebaiknya saya masukkan ke dana darurat?
Target yang umum adalah jumlah yang cukup untuk menutup tiga sampai enam bulan pengeluaran pokok. Jumlah ideal Anda bergantung pada biaya bulanan, kestabilan penghasilan, tanggungan keuangan, dan seberapa cepat Anda bisa menggantikan penghasilan yang hilang. Jika target itu terasa terlalu besar saat ini, mulailah dengan jumlah yang lebih kecil dan tambah sedikit demi sedikit.
Apakah USD 1.000 cukup untuk dana darurat?
USD 1.000 bisa menjadi target pertama yang berguna, terutama jika Anda mulai dari nol. Jumlah ini mungkin cukup untuk menutup pengeluaran tak terduga yang lebih kecil tanpa mengganggu anggaran sehari-hari. Seiring waktu, Anda bisa terus menambahnya hingga cukup untuk beberapa bulan pengeluaran pokok.
Perlukah saya membangun dana darurat jika penghasilan saya tidak tetap?
Ya. Dana darurat justru sangat berguna saat penghasilan Anda berubah dari bulan ke bulan, karena memberi bantalan di masa sepi atau saat pembayaran datang lebih lambat dari perkiraan. Alih-alih menyetor jumlah tetap, pertimbangkan untuk menyisihkan persentase dari setiap pembayaran yang Anda terima.
Di mana sebaiknya saya menyimpan dana darurat?
Simpan dana darurat di tempat yang terpisah dari uang belanja sehari-hari, tetapi mudah diakses saat dibutuhkan. Sesuai kebutuhan Anda, ini bisa berupa rekening khusus, rekening tabungan berbunga tinggi, atau ruang pengelolaan uang tersendiri. Pertimbangkan kemudahan akses, biaya, batasan penarikan, bunga, dan mata uang yang nantinya Anda butuhkan.
Apakah sebaiknya saya menyimpan dana darurat dalam USD?
Itu bergantung pada cara Anda menghasilkan dan membelanjakan uang. Jika Anda dibayar dalam USD dan memperkirakan sebagian pengeluaran mendatang juga dalam USD, menyimpan sebagian dana darurat dalam dolar bisa masuk akal. Jika sebagian besar pengeluaran pokok Anda dalam mata uang lain, pertimbangkan bagaimana pergerakan kurs bisa memengaruhi jumlah yang tersedia saat Anda perlu menukarnya.
Sebaiknya melunasi utang atau membangun dana darurat lebih dulu?
Anda tidak harus memilih salah satu saja. Memiliki bantalan darurat kecil bisa membantu Anda menghadapi pengeluaran tak terduga tanpa menambah utang baru. Dari situ, Anda bisa memutuskan cara membagi uang yang tersedia antara memperbesar dana darurat dan melunasi utang, berdasarkan biaya dan tingkat urgensi utang Anda.
Untuk apa saja dana darurat boleh digunakan?
Dana darurat digunakan untuk pengeluaran penting yang secara wajar tidak bisa Anda rencanakan, seperti kehilangan penghasilan secara tiba-tiba, perbaikan mendesak, perjalanan yang tidak bisa ditunda, atau biaya tak terduga lainnya. Pengeluaran yang sudah direncanakan, liburan, belanja, dan pembelian yang tidak penting sebaiknya dipisahkan agar uang darurat Anda tetap tersedia saat benar-benar dibutuhkan.

Lebih baik menabung dalam dolar, pound, atau euro?
Dibayar dalam dolar, pound, atau euro? Pelajari kapan sebaiknya menabung dalam dolar atau menukarnya sesuai tujuan Anda. Buka Pouch dan mulai menabung.
Priscila Marotti
•
September 23, 2026
•
6 menit baca
Saya pernah tinggal di Spanyol sambil dibayar dalam dolar AS. Artinya, penghasilan saya dalam USD, tetapi sebagian besar pengeluaran saya dalam euro. Setiap kali ingin menabung sebagian penghasilan, saya harus memutuskan apakah lebih masuk akal menyimpannya dalam dolar atau menukarnya ke euro.
Jika Anda berpenghasilan dari luar negeri, mungkin Anda pernah bertanya hal yang sama: sebaiknya menabung dalam dolar, pound sterling, atau euro? Jawabannya tidak terlalu bergantung pada mata uang mana yang “lebih baik”, melainkan pada tujuan tabungan Anda.
Tidak ada satu mata uang yang selalu paling tepat. Semuanya bergantung pada dari mana uang Anda berasal dan, yang sama pentingnya, ke mana uang itu akhirnya akan dibelanjakan.
Aturan sederhananya: menabunglah dalam mata uang yang Anda hasilkan atau yang akan Anda belanjakan. Jika Anda dibayar dalam dolar dan tujuan Anda juga dalam dolar, menyimpan uang itu dalam USD membuat Anda tidak perlu menukarnya dua kali. Jika Anda tahu nantinya akan berbelanja dalam mata uang lain, Anda bisa menyusun tabungan berdasarkan mata uang tersebut.
Berikut penjelasan kapan menabung dalam mata uang asing seperti USD, GBP, atau EUR masuk akal, serta cara memilih mata uang yang tepat untuk berbagai tujuan.
Apakah mata uang tabungan Anda berpengaruh?
Ya, terutama jika penghasilan dan pengeluaran Anda melibatkan lebih dari satu mata uang.
Bayangkan Anda dibayar USD 2.000 setiap bulan dan ingin menyisihkan USD 300. Anda bisa langsung menukar USD 300 itu ke mata uang lokal, tetapi bagaimana jika Anda menabung untuk sesuatu yang nantinya dibayar dalam dolar?
Saat waktunya tiba, Anda mungkin perlu menukar uang itu kembali ke USD. Artinya, uang Anda melewati dua kali penukaran mata uang, padahal Anda cukup menyimpan sebagian pembayaran awal dalam dolar.
Setiap penukaran mata uang menggunakan kurs, dan penyedia layanan bisa menambahkan margin atau mengenakan biaya konversi. Kurs juga berubah dari waktu ke waktu, sehingga jumlah yang Anda terima jika menukar hari ini bisa berbeda dari jumlah yang Anda terima beberapa bulan lagi.
Di sinilah tujuan tabungan Anda menjadi penting untuk dipikirkan.
Daripada bertanya mata uang mana yang “terbaik” untuk menabung, ajukan dua pertanyaan kepada diri sendiri: dalam mata uang apa saya berpenghasilan, dan mata uang apa yang saya perlukan saat membelanjakan uang ini?
Jawabannya bisa membantu Anda memutuskan di mana menyimpannya.
Kapan sebaiknya menabung dalam dolar, pound, atau euro
USD, GBP, dan EUR adalah mata uang yang digunakan secara luas, tetapi bukan berarti Anda harus memilih salah satunya dan menaruh seluruh tabungan di sana.
Pilihan yang tepat bergantung pada penghasilan, pengeluaran, dan rencana Anda.
Menabung dalam USD
Menyimpan tabungan dalam dolar bisa masuk akal jika sebagian besar penghasilan Anda memang sudah diterima dalam USD.
Jika sebagian uang itu disiapkan untuk pengeluaran dalam USD di masa depan, menyimpannya dalam dolar berarti Anda tidak perlu menukarnya sampai memang ada alasan untuk itu.
USD juga bisa cocok sebagai dana cadangan umum jika dolar sudah menjadi bagian rutin dari keuangan Anda. Yang terpenting, mata uangnya sesuai dengan cara Anda berencana menggunakan uang tersebut.
Menabung dalam GBP
GBP bisa menjadi pilihan praktis jika Anda berpenghasilan atau rutin berbelanja dalam pound sterling.
Mungkin Anda bekerja dengan klien di Inggris dan menerima sebagian penghasilan dalam GBP. Atau Anda sedang menabung untuk biaya kuliah, sewa tempat tinggal, pindah ke Inggris, atau pengeluaran lain yang Anda tahu akan ditagih dalam pound.
Dengan menyimpan uang itu dalam GBP, Anda sudah memegang mata uang yang nantinya Anda butuhkan.
Namun, jika Anda berpenghasilan dalam mata uang lain, memindahkan semuanya ke pound hanya karena mengira GBP akan menguat justru menambah satu faktor ketidakpastian. Kurs bisa bergerak ke arah mana pun, jadi keputusan Anda sebaiknya didasarkan pada kebutuhan nyata di masa depan, bukan pada upaya menebak pasar.
Menabung dalam EUR
Logika yang sama berlaku untuk euro.
Jika Anda menerima EUR dari klien atau pemberi kerja, Anda mungkin ingin menyimpan sebagian penghasilan itu dalam euro daripada langsung menukar seluruh pembayaran.
EUR juga berguna jika Anda punya tujuan tertentu dalam euro. Mungkin Anda sedang merencanakan perjalanan keliling Eropa, menabung untuk pindah, membayar kursus, atau bersiap menghadapi pengeluaran lain yang nantinya akan keluar dari kantong Anda dalam euro.
Dalam situasi seperti itu, menyisihkan EUR sedikit demi sedikit bisa membantu Anda mengumpulkan jumlah yang Anda tahu akan dibutuhkan.
Berikut cara sederhana untuk memikirkannya:
| Jika Anda... | Akan membelanjakannya dalam... | Mungkin tepat menabung dalam... |
|---|---|---|
| Berpenghasilan USD dari klien di AS | USD | USD |
| Berpenghasilan GBP dan sedang membangun dana darurat | GBP | GBP |
| Berpenghasilan EUR dan merencanakan perjalanan ke Eropa | EUR | EUR |
| Berpenghasilan USD tetapi akan pindah ke Inggris | GBP | GBP untuk dana pindah |
| Berpenghasilan GBP tetapi merencanakan perjalanan dengan biaya dalam EUR | EUR | EUR untuk perjalanan |
| Berpenghasilan dalam beberapa mata uang | Punya tujuan dalam mata uang yang berbeda | Sesuaikan setiap tujuan dengan mata uang yang akan Anda belanjakan |
Anda tidak harus membuat pilihan yang sama untuk setiap tujuan. Dana darurat, liburan berikutnya, dan rencana pindah Anda masing-masing bisa punya jangka waktu dan kebutuhan mata uang yang berbeda.
Biaya sebenarnya dari menukar uang terlalu cepat
Wajar jika Anda tergoda untuk langsung menukar penghasilan dari luar negeri begitu diterima, apalagi jika itu sudah menjadi kebiasaan. Namun, menukar uang sebelum Anda tahu kegunaannya terkadang berarti Anda harus membayar penukaran tambahan di kemudian hari.
Misalnya Anda menerima USD 1.000 dan ingin menabung USD 200 untuk sesuatu yang harganya dalam USD. Jika USD 200 itu tetap disimpan dalam dolar, uangnya siap saat Anda butuhkan. Namun, jika semuanya ditukar ke mata uang lokal, nantinya Anda harus menukar sebagian kembali ke USD.
Penukaran tambahan itu bisa dikenai biaya, dan kurs bisa saja berubah sementara itu.
Tentu saja, menukar uang untuk sewa, belanja kebutuhan sehari-hari, dan pengeluaran lokal lainnya tetap masuk akal. Untuk sisanya, pikirkan dulu tujuan tabungan Anda sebelum memutuskan mata uang penyimpanannya.
Cara menyesuaikan tabungan mata uang asing dengan tujuan Anda
Begitu Anda mulai melihat tabungan sebagai tujuan-tujuan terpisah, bukan satu wadah uang yang besar, memilih mata uang menjadi lebih mudah.
Misalnya Anda punya tiga rencana: dana darurat, perjalanan ke Spanyol, dan dana untuk pindah ke London dalam waktu dekat.
Masing-masing punya fungsi yang berbeda.
Dana darurat Anda bisa tetap disimpan dalam mata uang yang Anda hasilkan atau paling sering Anda gunakan. Untuk perjalanan ke Spanyol, Anda bisa menyisihkan EUR sedikit demi sedikit karena itulah mata uang yang akan Anda belanjakan di sana. Sementara itu, dana pindah bisa disimpan dalam GBP karena Anda sudah tahu akan membutuhkan pound untuk uang jaminan, sewa, dan pengeluaran lainnya.
Alih-alih mencoba memutuskan apakah USD, GBP, atau EUR “lebih baik” secara umum, Anda sudah mencocokkan setiap mata uang dengan tujuan yang nyata.
Pendekatan yang sama bisa diterapkan pada rencana yang lebih kecil, seperti laptop baru yang harganya dalam USD, kursus yang ditagih dalam GBP, atau anggaran liburan dalam EUR.
Jika Anda berpenghasilan dari luar negeri, membuka rekening multi-mata uang bisa memudahkan hal ini karena Anda tidak perlu memindahkan semuanya ke satu mata uang begitu menerima pembayaran.
Anda juga bisa melangkah lebih jauh dengan memisahkan uang untuk setiap tujuan.
Menabung dalam USD, GBP, dan EUR dengan Pouch
Dengan Pouch, Anda bisa membuat Pouch terpisah dalam USD, GBP, dan EUR, lalu memberi masing-masing tujuannya sendiri. Misalnya, Anda punya Pouch Darurat dalam USD, Pouch London dalam GBP, dan Pouch Liburan Musim Panas dalam EUR.
Anda juga bisa menetapkan target untuk setiap Pouch, sehingga lebih mudah melihat seberapa dekat Anda dengan tujuan tanpa mencampur uang itu dengan saldo harian Anda.
Jika prioritas pertama Anda adalah menyiapkan uang untuk pengeluaran tak terduga, Anda juga bisa mulai dengan mempelajari cara membangun dana darurat.
Ada juga fitur Pembulatan (Round-ups) jika Anda ingin mengumpulkan dana untuk suatu tujuan sedikit demi sedikit. Saat Pembulatan diaktifkan, pembayaran dengan kartu Grey yang memenuhi syarat akan dibulatkan ke atas, dan selisihnya dipindahkan ke Pouch pilihan Anda.
Pouch tidak memberikan bunga, dan uang yang Anda simpan di sana tidak diinvestasikan. Pouch hanya memberi tabungan dan rencana Anda ruang tersendiri di dalam Grey, terpisah dari uang di saldo harian Anda.
Jika Anda sudah menerima penghasilan melalui Grey, Anda bisa menabung dalam mata uang yang Anda hasilkan dan mulai mengumpulkan dana untuk tujuan berikutnya tanpa harus menukar uangnya terlebih dahulu.
Intinya, berikan uang yang Anda sisihkan mata uang yang sesuai dengan rencana penggunaannya.
Pertanyaan umum seputar menabung dalam dolar, pound, atau euro
Lebih baik menabung dalam dolar atau euro?
Tidak ada mata uang yang otomatis lebih baik untuk menabung. Pendekatan yang berguna adalah mempertimbangkan mata uang yang Anda hasilkan dan mata uang yang akan Anda belanjakan.
Jika Anda berpenghasilan dalam USD dan menabung untuk pengeluaran yang harganya dalam dolar, menyimpan uang dalam USD bisa menghindarkan Anda dari penukaran yang tidak perlu. Jika tujuan Anda dalam EUR, menabung bagian tersebut dalam euro mungkin lebih masuk akal.
Apakah sebaiknya saya menabung dalam mata uang yang sama dengan penghasilan saya?
Bisa jadi, terutama jika Anda berencana menggunakan uang itu dalam mata uang tersebut nantinya. Menyimpan sebagian penghasilan dalam mata uang aslinya juga berarti Anda tidak perlu menukar semuanya begitu menerima pembayaran.
Untuk tujuan dalam mata uang lain, Anda mungkin lebih memilih menyisihkan uang dalam mata uang yang akan Anda belanjakan.
Apakah menabung dalam beberapa mata uang asing itu baik?
Hal ini bisa berguna jika Anda berpenghasilan atau berbelanja dalam beberapa mata uang. Misalnya, seseorang yang berpenghasilan USD tetapi berencana pindah ke Inggris bisa menyimpan sebagian tabungannya dalam USD dan menyisihkan dana GBP terpisah untuk biaya pindah.
Keputusannya sebaiknya mencerminkan rencana Anda yang sebenarnya, bukan upaya menebak mata uang mana yang nilainya akan naik.
Kapan sebaiknya saya menukar penghasilan dalam mata uang asing?
Pertimbangkan untuk menukar bagian yang Anda tahu akan dibutuhkan dalam mata uang lain.
Jika Anda dibayar dalam USD tetapi membutuhkan mata uang lokal untuk pengeluaran bulanan, menukar secukupnya untuk menutup pengeluaran itu masuk akal. Uang yang disiapkan untuk pengeluaran dalam USD di masa depan mungkin tidak perlu ditukar sama sekali.
Bisakah saya menabung dalam USD, GBP, dan EUR sekaligus?
Bisa. Dengan rekening multi-mata uang yang mendukung ketiga mata uang tersebut, Anda bisa menyimpan uang dalam USD, GBP, dan EUR secara bersamaan.
Grey Pouch juga memungkinkan Anda membuat Pouch terpisah dalam setiap mata uang yang didukung, sehingga setiap tujuan bisa memiliki mata uang dan targetnya sendiri.
Apa itu menabung dalam berbagai mata uang?
Menabung dalam berbagai mata uang berarti menyimpan uang untuk tujuan yang berbeda dalam lebih dari satu mata uang, alih-alih menukar semuanya ke satu mata uang.
Misalnya, Anda menyimpan dana darurat dalam USD, menabung untuk pengeluaran di Inggris dalam GBP, dan menyisihkan EUR untuk perjalanan ke Eropa. Mata uang yang Anda pilih bergantung pada cara Anda berpenghasilan dan tujuan tabungan Anda.
Apakah Pouch memberikan bunga?
Tidak. Pouch bukan produk investasi atau tabungan berbunga. Pouch adalah cara untuk memisahkan uang dari saldo utama Grey Anda dan mengaturnya berdasarkan tujuan tertentu dalam USD, GBP, atau EUR.
Beri setiap tujuan mata uangnya sendiri
Anda tidak perlu memilih satu mata uang untuk seluruh tabungan.
Mulailah dari kegunaan uangnya. Jika tujuan Anda akan dibayar dalam dolar, menabung dalam USD mungkin masuk akal. Jika Anda tahu akan membutuhkan pound atau euro, Anda bisa mengumpulkan dana untuk tujuan itu dalam mata uang tersebut.
Dengan Grey Pouch, Anda bisa memisahkan rencana-rencana itu, menetapkan target, dan menjaga tabungan USD, GBP, dan EUR tetap teratur di satu tempat.
Buka Pouch dalam mata uang penghasilan Anda dan isi saldonya hari ini.

