


TETAP TERKINI
Blog Grey


ARTIKEL PILIHAN
SEMUA ARTIKEL
Cara mendapatkan kartu virtual dolar bagi non-residen AS di 2026
Kartu virtual dolar memudahkan Anda membayar Amazon, Netflix, dan Spotify tanpa rekening bank AS. Pelajari cara mendapatkannya. Buka akun Grey sekarang.
Priscila Marotti
•
September 23, 2026
•
6 menit baca
Sudah lebih dari sepuluh tahun saya tidak ke Amerika Serikat, tetapi kalau melihat keuangan saya hari ini, Anda mungkin mengira saya tinggal di sana. Saya dibayar dalam dolar, punya rekening dolar, menabung dalam dolar, dan memakai platform yang menagih (sudah bisa ditebak) dalam dolar.
Suatu saat, semuanya jadi jelas: punya kartu dolar akan membuat segalanya lebih mudah.
Inilah kenyataan bagi jutaan freelancer, pekerja remote, pebisnis online, dan tim global saat ini. Mereka mungkin tinggal di Brasil, India, Nigeria, Kenya, atau Filipina, tetapi kehidupan finansial mereka sering berputar di sekitar dolar AS.
Dalam panduan ini, saya akan menjelaskan apa itu kartu virtual dolar, bagaimana non-residen AS bisa mendapatkannya, berapa biayanya, dan mengapa kartu ini menjadi salah satu alat keuangan paling praktis bagi orang yang bekerja secara global.
Apa itu kartu virtual dolar?
Kartu virtual dolar adalah kartu digital yang memungkinkan Anda berbelanja online dalam dolar AS.
Alih-alih menerima kartu debit fisik lewat pos, Anda menerima detail kartu digital berupa nomor kartu, tanggal kedaluwarsa, dan kode keamanan CVV. Detail ini bisa langsung dipakai untuk belanja online dan membayar tagihan.
Perbedaan utama kartu virtual dolar dengan kartu bank biasa ada pada mata uangnya. Kartu virtual USD berdenominasi dolar AS, jadi pembayaran diproses langsung dalam USD.
Ini penting karena banyak layanan online di seluruh dunia dihargai dalam dolar. Saat Anda membayar dengan kartu bermata uang lokal, bank biasanya mengonversi transaksi ke USD dan menambahkan biaya transaksi luar negeri dengan tarif berbeda-beda. Biaya ini umumnya berkisar 2% hingga 5% per pembayaran, tergantung bank dan negaranya.
Kartu virtual dolar menghilangkan langkah konversi tambahan itu beserta biayanya. Jika Anda sudah punya dana dalam USD, Anda cukup membayar langsung dalam dolar.
Bagi orang yang bekerja online atau menjalankan bisnis global, kartu virtual dolar sering menjadi cara termudah untuk mengelola pengeluaran internasional.
Bisakah non-residen AS mendapatkan kartu virtual dolar?
Bisa. Kini non-residen bisa mendapatkan kartu virtual dolar meskipun tidak tinggal di Amerika Serikat dan tidak punya rekening bank AS.
Dulu, untuk mendapatkan kartu debit USD biasanya Anda harus membuka rekening di bank AS. Prosesnya umumnya meminta alamat tempat tinggal di AS, Social Security Number, dan verifikasi identitas secara langsung. Bagi kebanyakan orang yang tinggal di luar negeri, hal ini membuat prosesnya rumit atau bahkan mustahil.
Platform fintech modern mengubah semua itu.
Saat ini, banyak layanan keuangan digital memungkinkan pengguna membuka rekening multimata uang secara online, menyimpan saldo dalam USD, EUR, atau GBP, dan membuat kartu virtual yang terhubung dengan saldo tersebut.
Seluruh prosesnya biasanya bisa diselesaikan dari jarak jauh dalam beberapa menit. Platform ini memakai proses verifikasi identitas yang aman, dengan dokumen yang diakui secara internasional seperti paspor atau kartu identitas nasional, sebelum memberikan akses.
Hasilnya, freelancer, pekerja remote, startup, dan pebisnis global kini bisa memakai alat pembayaran USD yang sebelumnya hanya tersedia bagi penduduk AS.
Apakah saya perlu rekening bank AS untuk mendapatkan kartu virtual dolar?
Salah satu anggapan keliru terbesar tentang kartu pembayaran USD adalah bahwa Anda harus membuka rekening bank di Amerika Serikat untuk mendapatkannya.
Dulu memang begitu. Kebanyakan bank AS mensyaratkan:
- Social Security Number (SSN)
- alamat tempat tinggal di AS
- dan sering kali, verifikasi identitas secara langsung
Jika Anda tinggal di luar AS, persyaratan seperti ini membuat kartu debit USD sangat sulit didapat.
Platform fintech modern mengubah model tersebut. Alih-alih mensyaratkan status penduduk AS, banyak penyedia kini menawarkan rekening digital multimata uang yang mencakup saldo USD dan kartu virtual. Rekening ini adalah layanan keuangan resmi yang memungkinkan pengguna menyimpan dan membelanjakan dolar tanpa membuka rekening bank konvensional di AS.
Memulainya jauh lebih sederhana, tetapi tetap aman. Verifikasi dilakukan online melalui pemeriksaan KYC standar, dengan dokumen identitas tepercaya seperti:
- paspor
- atau kartu identitas nasional
Pemeriksaan ini memastikan akun Anda terverifikasi dan terlindungi dengan baik. Setelah semuanya siap, Anda bisa membuat kartu virtual dalam hitungan menit dan mulai membayar secara online.
Bisakah saya mendapatkan kartu virtual USD tanpa Social Security Number?
Bisa. Non-residen AS umumnya tidak memerlukan Social Security Number untuk mendapatkan kartu virtual dolar.
Alih-alih memakai nomor identitas pajak AS, kebanyakan penyedia pembayaran digital memverifikasi identitas dengan dokumen internasional. Biasanya Anda diminta mengunggah kartu identitas resmi dari pemerintah dan menyelesaikan verifikasi biometrik saat membuat akun.
Tidak adanya pemeriksaan kredit adalah keuntungan lain. Karena sebagian besar kartu virtual dolar berfungsi sebagai kartu prabayar atau debit, Anda membelanjakan saldo sendiri, bukan meminjam uang. Artinya, tidak ada syarat riwayat kredit dan tidak ada risiko menumpuk bunga atau utang.
Bagi freelancer dan pekerja remote yang berpenghasilan dari luar negeri, model ini membuat alat pembayaran USD jauh lebih mudah diakses, di mana pun mereka tinggal.
Jenis-jenis kartu virtual dolar
Tidak semua kartu virtual dolar bekerja dengan cara yang sama. Tergantung platformnya, kartu ini bisa terhubung ke jenis akun atau saldo yang berbeda.
Memahami perbedaannya membantu Anda memilih opsi yang paling sesuai dengan kebutuhan.
Kartu virtual dolar prabayar
Kartu virtual prabayar diisi dengan sejumlah uang sebelum dipakai.
Anda menambahkan dana ke kartu terlebih dahulu, lalu membelanjakan saldo itu sampai habis. Banyak platform memakai model ini karena sederhana dan mudah dikendalikan.
Karena Anda hanya bisa membelanjakan jumlah yang diisi, kartu prabayar sering dianggap pilihan yang baik untuk mengatur anggaran dan menjaga keamanan.
Kartu virtual dolar debit
Kartu virtual debit terhubung langsung ke saldo di akun Anda, biasanya dompet USD atau rekening multimata uang.
Alih-alih mengisi uang ke kartu, pembayaran langsung dipotong dari saldo yang tersedia.
Banyak platform fintech, termasuk Grey, menerbitkan kartu virtual jenis debit yang terhubung ke saldo USD.
Kartu virtual sekali pakai
Beberapa platform juga menawarkan kartu virtual sekali pakai untuk pembayaran tunggal atau sementara.
Kartu ini berguna saat:
- mencoba layanan online baru
- membayar di situs web yang belum Anda kenal
- melindungi detail kartu utama Anda
Setelah pembayaran selesai, nomor kartu tidak berlaku lagi.
Jenis kartu dolar mana yang terbaik?
Bagi sebagian besar freelancer, pekerja remote, dan bisnis global, kartu virtual dolar debit yang terhubung ke saldo USD cenderung menjadi pilihan paling praktis. Kartu ini memudahkan Anda mengelola dana sambil membayar layanan global, langganan, dan aplikasi yang menagih dalam USD.
Apakah kartu virtual dolar aman digunakan?
Keamanan adalah salah satu keunggulan utama kartu virtual.
Berbeda dengan kartu fisik, kartu virtual tidak bisa hilang atau dicuri secara fisik. Karena hanya ada dalam bentuk digital, detail kartu tersimpan di akun pengguna dan bisa dibuat ulang seketika bila perlu.
Sebagian besar penyedia juga menambahkan lapisan keamanan seperti autentikasi dua faktor, notifikasi transaksi secara real time, dan fitur untuk membekukan atau mengaktifkan kembali kartu seketika.
Fitur umum lainnya adalah autentikasi 3D Secure, yang meminta pengguna menyetujui transaksi tertentu sebelum diproses. Ini membantu mencegah pembayaran tanpa izin meskipun detail kartu bocor.
Bagi pengguna yang rutin berbelanja online, fitur keamanan ini menjadikan kartu virtual salah satu metode pembayaran paling aman.
Perbandingan kartu virtual dolar AS
Kini beberapa platform menawarkan kartu virtual untuk pengguna internasional. Meski fungsi dasarnya mirip, ada perbedaan penting dalam biaya, mata uang yang didukung, dan ketersediaan kartu.
Wise, Payoneer, dan Grey adalah tiga platform yang paling banyak dipakai oleh freelancer dan profesional remote.
- Wise menawarkan rekening multimata uang dengan detail bank lokal di beberapa negara. Kartu virtualnya diterima luas dan bisa dipakai secara global, meskipun penerbitan kartu tidak tersedia di semua wilayah. Per September 2026, Wise mencantumkan biaya konversi mulai dari 0,24%, tergantung pasangan mata uangnya.
- Payoneer berfokus terutama pada freelancer dan penjual marketplace yang menerima pembayaran dari platform internasional. Kartunya sering dipakai penjual di Amazon, Upwork, atau Fiverr. Biaya Payoneer bervariasi tergantung metode penarikan, dan konversi mata uang bisa berkisar sekitar 0,5% hingga 2% di atas kurs tengah pasar.
- Grey berfokus menyederhanakan pembayaran lintas negara bagi freelancer dan profesional global. Pengguna bisa membuka saldo USD, EUR, dan GBP serta membuat kartu virtual yang terhubung langsung ke akunnya. Biaya pembuatan kartu USD 5 (untuk Mastercard, USD 4 ditambah biaya pengisian kartu USD 1), tanpa biaya pemeliharaan bulanan.
- Revolut menawarkan kartu virtual sebagai bagian dari aplikasi perbankan digitalnya, dengan dukungan banyak mata uang dan fitur penganggaran. Namun, ketersediaannya sangat bergantung pada negara Anda, dan sebagian fitur terbatas di luar Eropa dan Inggris.
- Skrill menyediakan kartu virtual prabayar dan mendukung pembayaran internasional, terutama untuk transaksi online. Meski tersedia luas, biayanya bisa lebih tinggi, khususnya untuk konversi mata uang dan penarikan.
Setiap platform punya tujuan berbeda. Wise berfokus pada layanan perbankan global, Payoneer dibuat untuk pencairan dana dari marketplace, sementara Revolut dan Skrill lebih condong ke perbankan digital dan pembayaran prabayar. Grey dibuat khusus untuk freelancer dan pekerja remote yang menginginkan akses langsung ke rekening multimata uang dan lebih sedikit hambatan dalam mengelola pembayaran internasional.
Perbandingan kartu virtual untuk pengguna internasional
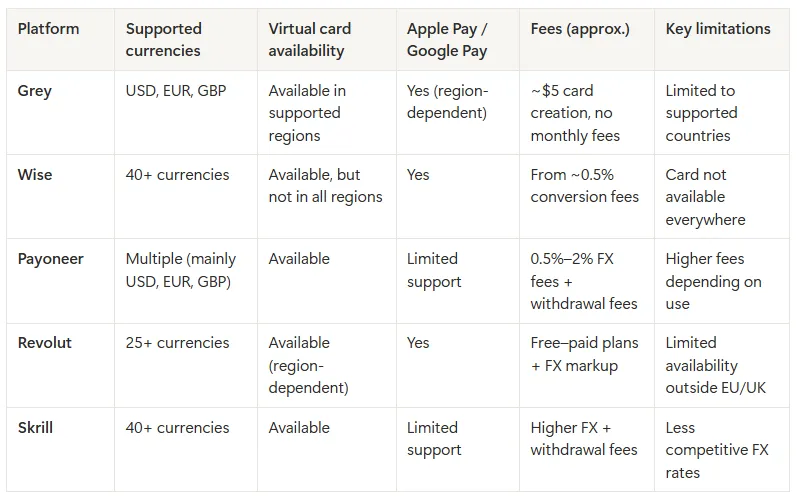
Pilihan terbaik tergantung cara Anda mendapatkan penghasilan, tempat tinggal Anda, dan mata uang yang paling sering Anda gunakan.
Cara mendapatkan kartu virtual dolar sebagai non-residen AS
Jika Anda siap memiliki kartu virtual dolar, prosesnya biasanya cukup mudah.
Di Grey, misalnya, hanya perlu beberapa langkah:
Pembukaan akun dilakukan sepenuhnya secara online. Setelah mendaftar di situs web atau aplikasi seluler Grey, pengguna menyelesaikan proses verifikasi identitas singkat. Setelah itu, Anda bisa membuat kartu virtual langsung dari menu Kartu di dasbor.
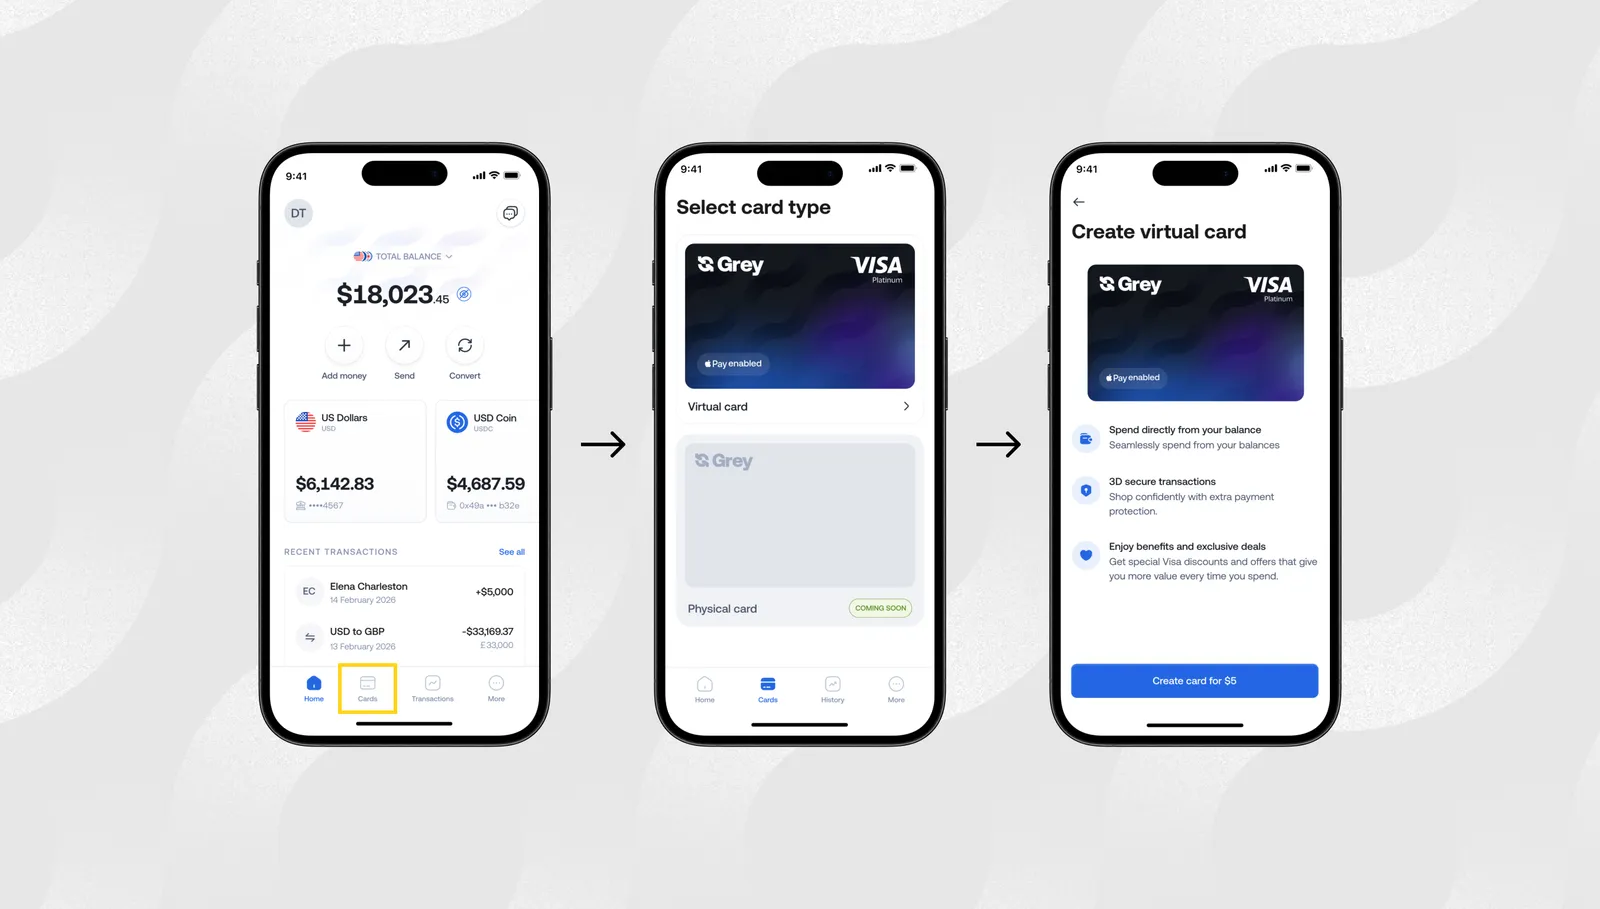
Kartu langsung diterbitkan, dan detailnya, termasuk nomor kartu, tanggal kedaluwarsa, dan CVV, segera tersedia untuk pembayaran online. Dengan begitu, pengguna bisa langsung membayar langganan, layanan digital, dan platform internasional tanpa menunggu kartu fisik tiba.
Biaya pembuatan kartu virtual Grey adalah USD 5 untuk kartu Visa. Di wilayah yang hanya mendukung Mastercard, biayanya USD 4 untuk pembuatan kartu ditambah biaya pengisian kartu USD 1. Jenis kartu yang tersedia, Visa atau Mastercard, tergantung negara Anda. Berbeda dengan sebagian penyedia lain, tidak ada biaya pemeliharaan bulanan, jadi Anda tidak dikenai biaya hanya karena kartu tetap aktif.
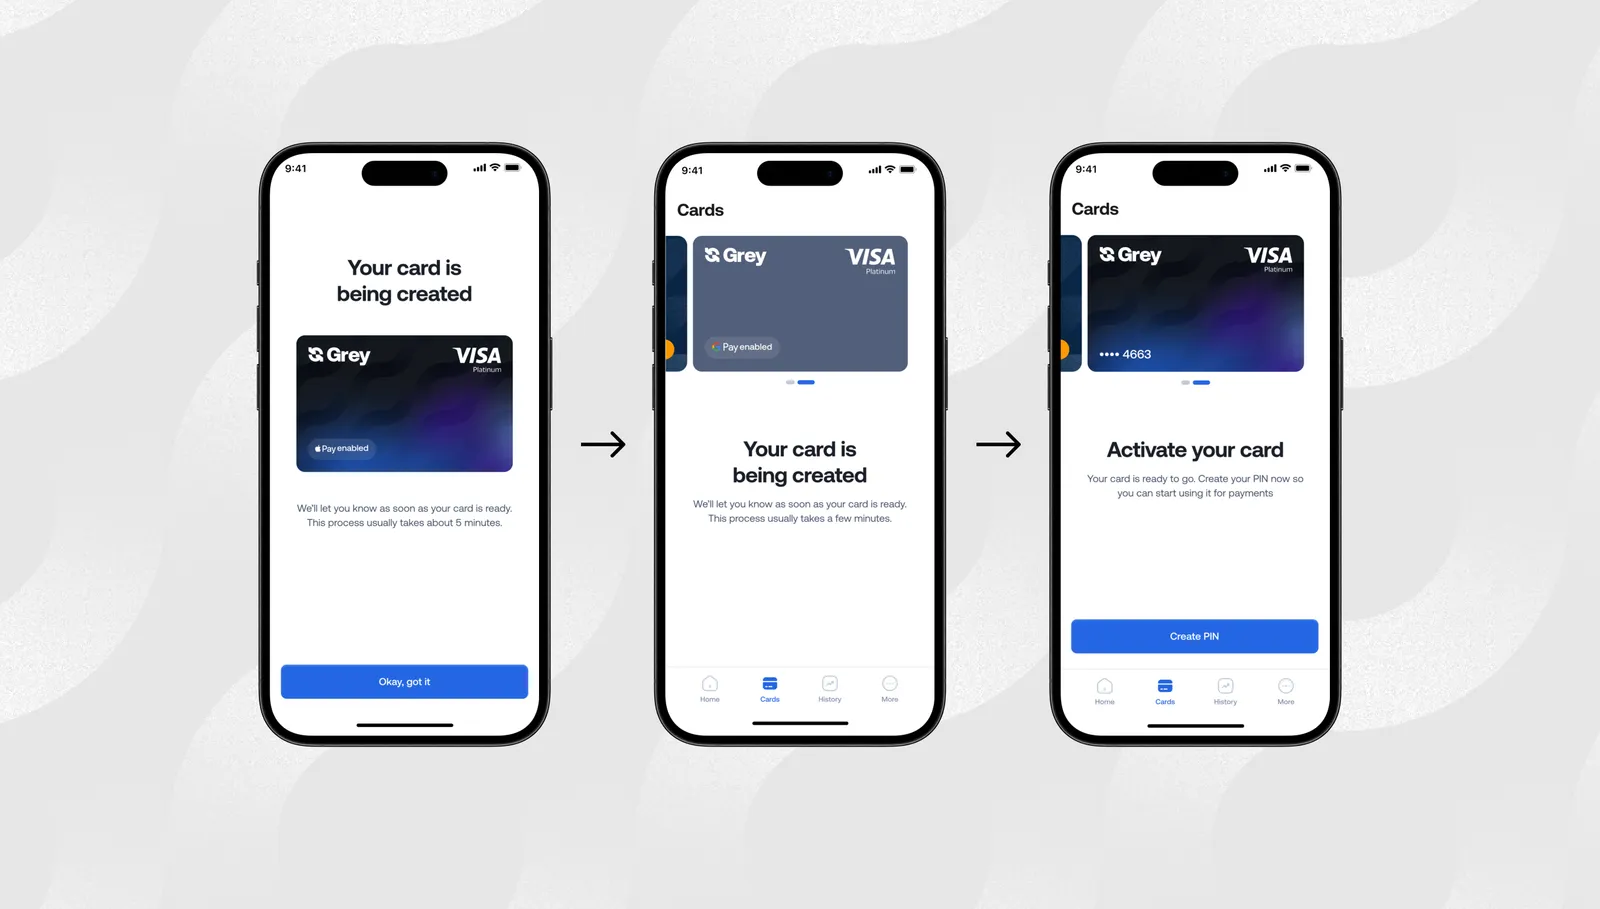
Kartu ini terhubung ke rekening multimata uang Grey, tempat pengguna bisa menyimpan saldo dalam USD, EUR, GBP, dan NGN. Jika saldo USD sudah tersedia, pembayaran langsung dipotong dari sana. Jika belum, dana bisa ditambahkan dengan mengonversi mata uang lain yang didukung. Kurs ditampilkan sebelum Anda mengonfirmasi konversi, sehingga Anda tahu persis jumlah yang akan diterima.
Meski berbentuk virtual, kartu ini tidak terbatas untuk pembayaran online. Di wilayah yang didukung, kartu virtual Grey bisa ditambahkan ke Apple Pay atau Google Pay, sehingga pengguna bisa membayar nirsentuh di toko fisik dengan ponsel. Anda pun bisa membayar belanja sehari-hari dari saldo USD yang sama dengan yang dipakai untuk layanan online.
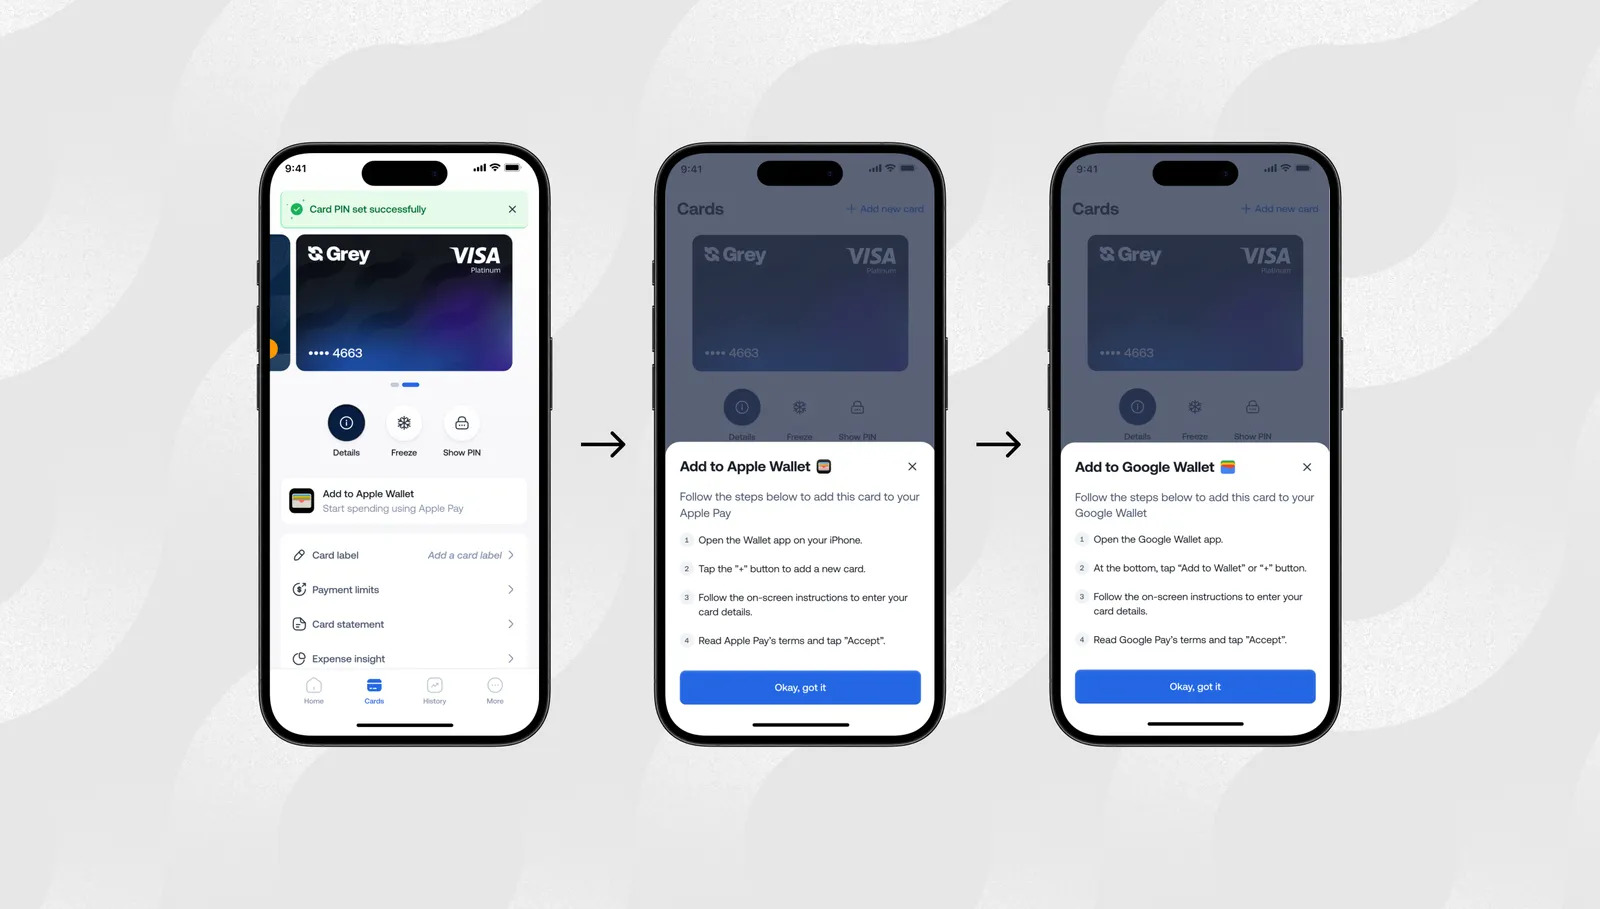
Keamanan juga menjadi fitur utama kartu virtual. Pembayaran dilindungi autentikasi 3D Secure, yang meminta konfirmasi sebelum transaksi tertentu diproses. Pengguna juga bisa membekukan atau mengaktifkan kembali kartu seketika dari aplikasi jika mencurigai aktivitas yang tidak wajar.
Selesai. Setelah kartu dibuat, Anda bisa memakainya untuk membayar layanan online, langganan, platform internasional, dan pembayaran nirsentuh.
Dalam kebanyakan kasus, seluruh proses pembuatan kartu bisa diselesaikan online dalam hitungan menit.
Mulai gunakan kartu virtual dolar hari ini
Buka akun Grey Anda, isi saldo USD, lalu buat kartu virtual Grey untuk mulai membayar layanan global dalam hitungan menit.
Pertanyaan umum seputar kartu virtual dolar
Bisakah non-residen AS mendapatkan kartu virtual dolar?
Bisa. Kini banyak platform fintech menawarkan rekening multimata uang yang memungkinkan non-residen AS membuat kartu virtual dolar tanpa perlu rekening bank AS atau status penduduk AS.
Berapa lama waktu yang dibutuhkan untuk mendapatkan kartu virtual dolar?
Sebagian besar platform menerbitkan kartu virtual seketika setelah verifikasi identitas selesai. Seluruh prosesnya biasanya kurang dari 10 menit.
Dokumen apa saja yang dibutuhkan untuk mendapatkan kartu virtual USD?
Pengguna biasanya memerlukan kartu identitas resmi dari pemerintah, seperti paspor atau kartu identitas nasional. Beberapa penyedia juga mungkin meminta bukti alamat.
Bisakah kartu virtual USD dipakai untuk langganan?
Bisa. Kartu virtual bisa dipakai untuk sebagian besar pembayaran berulang, termasuk layanan streaming, langganan SaaS, platform cloud hosting, dan berbagai aplikasi digital.
Apakah ada batas pengeluaran pada kartu virtual dolar?
Batas pengeluaran berbeda-beda tergantung penyedia dan tingkat akun. Banyak kartu memungkinkan transaksi harian antara USD 500 dan USD 5.000, dan batas yang lebih tinggi mungkin tersedia setelah verifikasi tambahan.
Bisakah saya menambahkan kartu virtual dolar ke Apple Pay atau Google Pay?
Beberapa penyedia, seperti Grey, mendukung dompet digital, sehingga pengguna bisa membayar nirsentuh dengan ponsel meski tanpa kartu fisik.
Apakah Grey aman dan legit digunakan? Ulasan jujur untuk 2026
Grey terdaftar di FinCEN dan FINTRAC serta melayani ratusan ribu pengguna di Nigeria, Kenya, Ghana, dan 30+ negara. Buka ulasan jujurnya di sini.
Olayoyin Olorunmota
•
September 23, 2026
•
6 menit baca
Kami membangun Grey agar orang dan bisnis lebih mudah menerima, mengelola, dan membelanjakan uang lintas negara.
Dengan Grey, Anda bisa menyimpan mata uang asing, menukarnya satu sama lain, berbelanja dengan kartu yang terhubung, dan mengirim uang ke luar negeri, semuanya dari satu platform.
Namun, dalam urusan layanan keuangan, pertanyaan soal kepercayaan selalu muncul: apakah Grey aman?
Jika Anda berencana memakai Grey untuk menerima pembayaran, menyimpan valuta asing, atau mengelola transaksi internasional, wajar saja kalau Anda punya banyak pertanyaan.
Berikut penjelasan singkat tentang cara kerja Grey dan sistem yang kami terapkan untuk menjaga uang serta data Anda tetap aman.
Apakah Grey aman?
Grey adalah perusahaan teknologi finansial, bukan bank, dan kami ingin menyampaikannya dengan jelas sejak awal. Grey menyediakan rekening multimata uang dan infrastruktur pembayaran. Anda bisa menyimpan USD, EUR, dan GBP, menukar antarmata uang, berbelanja dengan kartu, dan menarik dana ke rekening bank lokal Anda.
Sebagai penyedia layanan keuangan, kami beroperasi dalam kerangka kepatuhan yang dirancang untuk melindungi pengguna dan memastikan akuntabilitas. Kerangka ini mencakup:
- Persyaratan KYC (Know Your Customer atau Kenali Pelanggan Anda)
- Regulasi AML (Anti-Money Laundering atau anti pencucian uang)
- Pemantauan transaksi dan pemeriksaan kepatuhan yang berkelanjutan
Kerangka ini merupakan standar di industri keuangan dan penting untuk mencegah penipuan serta aktivitas ilegal.
Kami juga bekerja sama dengan lembaga mitra yang teregulasi untuk menyediakan layanan kami.
Keamanan situs web dan aplikasi
Grey dirancang terutama untuk digunakan secara online dan di dalam aplikasi, jadi kami menanamkan keamanan di setiap lapisan pengalaman.
Untuk membuka akun, Anda harus menyelesaikan proses verifikasi dan membuat kredensial login yang aman. Setelah aktif, akun Anda dilindungi dengan:
- Autentikasi dua faktor
- Keamanan tingkat perangkat (seperti biometrik)
- Pemantauan sistem secara terus-menerus
Di balik layar, kami menjalankan pemeriksaan keamanan dan sistem pemantauan untuk mendeteksi serta mencegah aktivitas mencurigakan.
Dari sisi Anda, Anda bisa:
- Memantau transaksi secara real time
- Membekukan atau mengaktifkan kembali kartu seketika
- Mengelola beberapa kartu untuk keperluan berbeda
- Melacak saldo di berbagai mata uang
Fitur-fitur ini memberi Anda transparansi dan kendali atas keuangan Anda.
Apakah aman mengirim uang dengan Grey?
Ya, Grey aman untuk mengirim uang ke luar negeri.
Sebelum melakukan transfer, Anda perlu memverifikasi akun terlebih dahulu. Dengan begitu, semua transaksi terhubung dengan identitas yang sudah diverifikasi sehingga risiko penipuan berkurang.
Pembayaran Anda diproses melalui jaringan keuangan yang aman, dan Anda bisa melacak transaksi di dalam aplikasi.
Jika butuh bantuan, Anda bisa menghubungi support@grey.co untuk pertanyaan seputar transaksi atau akun.
Apakah aman menyimpan uang di akun Grey?
Dana yang Anda simpan di akun Grey tidak dicampur dengan dana operasional kami. Dana tersebut disimpan di lembaga mitra yang teregulasi, dalam rekening terpisah.
Artinya:
- Uang Anda selalu terpisah dari dana perusahaan
- Dana Anda tersedia saat Anda membutuhkannya
- Anda bisa menukar, membelanjakan, atau menarik dana kapan saja
Berbeda dengan bank konvensional, Grey tidak menggunakan dana nasabah untuk pinjaman. Fokus kami adalah memberi akses, perpindahan, dan kendali atas uang, bukan memutar simpanan nasabah.
Mengapa verifikasi itu penting?
Mengapa Anda perlu mengirimkan dokumen identitas, bukti alamat, dan kadang informasi tambahan tentang sumber penghasilan atau kegiatan usaha?
Jawabannya adalah regulasi. Penyedia layanan keuangan wajib secara hukum memverifikasi identitas pelanggannya. Inilah kepatuhan KYC (Know Your Customer), yang dirancang untuk mencegah pencucian uang, penipuan, dan kejahatan keuangan lainnya. Setiap bank, platform fintech, atau pemroses pembayaran yang sah wajib melakukannya.
Saat kami meminta KTP atau paspor, bukti alamat, atau dokumen usaha untuk Grey Business, kami sedang mematuhi hukum sekaligus menjaga keamanan Anda.
Di mana posisi Grey Business?
Kami merancang Grey Business untuk UKM, agensi, startup, dan tim yang sedang berkembang yang membutuhkan infrastruktur keuangan setingkat bisnis untuk operasi internasional.
Dengan begitu, keuangan pribadi dan bisnis terpisah lebih jelas, sesuatu yang penting untuk pembukuan, kepatuhan pajak, dan kredibilitas profesional.
Bagi bisnis, kepatuhan dan struktur jauh lebih penting daripada bagi perorangan. Anda mengelola dana perusahaan, mungkin bersama mitra, investor, atau dengan kewajiban regulasi tertentu. Karena itu, Grey Business menawarkan rekening USD dan USDC, pembayaran massal dalam berbagai mata uang, serta akses ke beberapa kartu virtual USD.
Baca juga: Mengenal Grey Business
Kapan Grey mungkin kurang cocok untuk Anda
Jika Anda membutuhkan layanan perbankan tradisional seperti pinjaman, KPR, atau cerukan (overdraft), kami tidak menyediakannya. Fokus kami adalah rekening multimata uang dan pembayaran, bukan layanan perbankan penuh.
Jika semua kegiatan Anda hanya dalam satu mata uang dan tidak pernah berurusan dengan pembayaran internasional, Anda mungkin tidak memerlukan Grey.
Jika Anda kurang nyaman dengan layanan keuangan yang sepenuhnya digital dan lebih suka datang ke kantor cabang, Grey kurang cocok untuk Anda. Semua bisa Anda kelola lewat aplikasi dan layanan dukungan online kami yang siap 24/7.
Jadi, apakah Grey legit dan aman?
Apakah Grey legit? Ya. Apakah Grey aman? Ya.
Pertanyaannya sebenarnya bukan apakah Grey aman secara mutlak, melainkan apakah Grey alat yang tepat untuk kebutuhan Anda. Jika Anda mengelola valuta asing, menerima pembayaran internasional, atau menjalankan bisnis dengan operasi lintas negara, Grey adalah pilihan yang tepat.
Kepercayaan butuh waktu, dan itu wajar. Kalau masih ragu, mulailah dari yang kecil. Gunakan Grey untuk satu pembayaran, lihat cara kerjanya, lalu putuskan sendiri.
Buka akun Grey gratis atau coba Grey Business jika Anda siap mengelola pembayaran internasional dengan infrastruktur yang tepat.

Cara menerima royalti Amazon KDP di luar AS: panduan langkah demi langkah
Cara menerima royalti Amazon KDP di luar AS lewat setoran langsung, transfer kawat, atau rekening virtual USD, EUR, dan GBP. Buka akun Grey sekarang.
Tunde Aladeloba
•
September 23, 2026
•
6 menit baca
Menerbitkan buku di Amazon KDP membuka jalan ke pembaca di seluruh dunia. E-book atau buku cetak Anda bisa dibaca orang di berbagai negara, sehingga karya Anda lebih dikenal dan berpeluang menghasilkan pemasukan yang stabil.
Namun bagi penulis di luar Amerika Serikat, menerima royalti Amazon KDP tidak selalu mudah. Muncul banyak pertanyaan soal transfer bank, konversi mata uang, dan apakah rekening lokal Anda bisa menerima pembayaran internasional dengan lancar.
Tanpa pengaturan yang tepat, Anda bisa menghadapi keterlambatan, biaya tersembunyi, atau kendala lain yang menggerus pendapatan, sehingga hasil kerja keras Anda terasa berkurang.
Artikel ini menjelaskan cara menerima royalti Amazon KDP di luar Amerika Serikat, mulai dari pilihan metode pembayaran, hal yang perlu diperhatikan soal mata uang, hingga langkah praktis untuk mengakses dana Anda dengan aman.
Apa saja kendala menerima pembayaran Amazon KDP di luar AS?
Menerima pembayaran dari Amazon KDP di luar Amerika Serikat bisa cukup rumit. Pilihan metode yang terbatas, ambang pembayaran yang tinggi, dan pembatasan dari bank sering membuat proses yang seharusnya sederhana menjadi ajang menunggu.
Metode pembayaran terbatas
Amazon KDP tidak mendukung PayPal maupun banyak dompet digital populer. Penulis harus mengandalkan setoran langsung di negara tertentu atau transfer kawat (wire transfer), yang sering kali disertai biaya lebih tinggi, proses lebih lambat, dan kurs yang kurang menguntungkan.
Ambang pembayaran minimum
Di negara yang tidak memiliki akses EFT, royalti harus terkumpul hingga sekitar USD 100 atau setaranya sebelum transfer kawat atau cek diterbitkan, sesuai ketentuan KDP. Bagi penulis baru, mencapai ambang ini bisa memakan waktu berbulan-bulan atau lebih.
Pembayaran per marketplace
Setiap toko Amazon diperlakukan sebagai entitas terpisah. Meskipun pendapatan di satu marketplace sudah cukup, ambang minimum tetap harus dipenuhi di setiap toko secara terpisah, sehingga penulis dengan penjualan internasional bisa menunggu lebih lama.
Pembatasan dari bank
Sebagian bank lokal menolak transfer internasional atau meminta dokumen tambahan. Akibatnya, pembayaran bisa tertunda atau dikembalikan, sehingga penulis sulit mengakses royalti tepat waktu.
Cara menerima royalti Amazon KDP dari luar negeri
Menerima pembayaran Amazon KDP di luar AS memang bisa menantang, tetapi memahami metode yang tersedia akan membantu Anda mengakses royalti dengan efisien dan menghindari keterlambatan atau biaya yang tidak perlu.
Setoran langsung
Jika Amazon KDP mendukung setoran langsung (direct deposit) di negara Anda, royalti bisa dikirim langsung ke rekening bank lokal. Cara memasukkan data bank cukup sederhana, dan dana ditransfer otomatis setelah syaratnya terpenuhi. Metode ini umumnya cepat, hemat, dan menghindari biaya konversi yang tidak perlu. Bagi penulis di wilayah yang didukung, setoran langsung memberikan pembayaran yang lebih terprediksi, arus kas yang lebih teratur, dan kepastian bahwa pendapatan dari berbagai marketplace bisa diterima dengan aman.
Transfer kawat
Di negara yang tidak mendukung EFT, transfer kawat menjadi alternatif yang andal untuk menerima royalti. Meski praktis, metode ini sering kali memiliki ambang pembayaran minimum yang lebih tinggi, proses yang lebih lambat, dan biaya bank tambahan. Terlepas dari kekurangannya, transfer kawat tetap memungkinkan penulis mengakses dana dari Amazon KDP dengan aman. Merencanakan arus kas dengan memperhitungkan keterlambatan dan biaya ini membantu pendapatan internasional sampai ke rekening lokal tanpa kendala yang tidak perlu.
Rekening virtual
Rekening virtual memungkinkan penulis menerima royalti KDP dalam berbagai mata uang seolah-olah memiliki rekening bank lokal. Rekening ini mempermudah pembayaran lintas negara, menekan biaya konversi, dan memberi akses yang lebih cepat dan aman ke dana dari marketplace internasional.
- Grey: Grey memungkinkan penulis KDP menerima royalti di rekening valas multi-mata uang, dengan detail rekening lokal untuk USD, EUR, dan GBP. Dengan kurs yang kompetitif, biaya rendah, dan transfer yang umumnya cepat, penulis bisa mengakses pendapatan tanpa bergantung pada PayPal. Pembayaran USD diterima lewat ACH, EUR lewat SEPA, dan GBP lewat Faster Payments, sehingga pembayaran internasional dari Amazon lebih lancar dan lebih terprediksi.
- Wise: Wise menyediakan rekening virtual yang memungkinkan penulis menerima royalti Amazon KDP secara lokal dalam berbagai mata uang. Biaya konversinya rendah dan kursnya transparan sehingga membantu mengurangi pendapatan yang hilang, sementara transfer internasionalnya cepat dan andal. Karena itu, Wise cocok bagi penulis di luar AS yang menginginkan akses royalti dari berbagai marketplace Amazon yang terprediksi dan hemat biaya.
- Payoneer: Payoneer menyediakan rekening penerimaan virtual untuk royalti KDP dalam USD, EUR, GBP, dan mata uang lainnya. Biaya standarnya sekitar 1% untuk konversi mata uang, dan transfer kawat bisa dikenai biaya bank tambahan. Penulis dapat menarik dana ke rekening lokal melalui ACH atau SWIFT, sehingga akses ke royalti global lebih konsisten dan andal tanpa keterbatasan PayPal.
Hal penting yang perlu diperhatikan sebelum menerima pembayaran
- Biaya konversi: Periksa kurs dan biaya konversi di setiap platform. Selisih kecil pun bisa berdampak besar pada total royalti yang Anda terima dalam USD, EUR, atau GBP.
- Kecepatan pembayaran: Perhatikan berapa lama dana sampai ke rekening Anda. ACH biasanya lebih cepat, sedangkan transfer kawat atau SWIFT bisa memakan waktu beberapa hari atau lebih.
- Pembayaran minimum: Amazon KDP menerapkan pembayaran minimum untuk setiap marketplace. Pastikan platform pilihan Anda memungkinkan akses ke pembayaran yang lebih kecil, agar Anda tidak perlu menunggu berbulan-bulan untuk menerima royalti.
- Penerimaan oleh bank: Pastikan bank lokal Anda menerima transfer internasional dan cek apakah ada dokumen tambahan yang diperlukan. Sebagian pembayaran bisa ditolak sehingga akses ke dana Anda tertunda.
Kelola pembayaran Amazon tanpa tertunda
Mengelola royalti KDP di luar AS jadi lebih praktis dengan Grey. Terima royalti dalam berbagai mata uang, dapatkan kurs yang kompetitif, dan hindari keterlambatan. Sederhanakan pembayaran internasional Anda dan fokuslah pada hal yang paling penting: menulis. Daftar di Grey atau unduh aplikasinya dan terima pendapatan Anda dengan cepat.

Cara membuka rekening bank luar negeri untuk PayPal dan menerima pembayaran dari mana saja
Buka rekening bank luar negeri untuk PayPal di Grey, lalu tarik saldo PayPal ke rekening USD atau GBP atas nama Anda. Buka akun Grey Anda sekarang.
Olayoyin Olorunmota
•
September 23, 2026
•
6 menit baca
PayPal adalah salah satu platform yang paling banyak digunakan untuk mengirim dan menerima uang di seluruh dunia. Karena itu, PayPal penting bagi freelancer, pekerja remote, dan pemilik bisnis yang melayani klien internasional. Namun, banyak pengguna, terutama yang tinggal di luar AS, Inggris, dan Uni Eropa, kesulitan menghubungkan rekening bank luar negeri untuk PayPal agar bisa menarik saldo dengan lancar.
Jika Anda pernah terkendala pilihan penarikan yang terbatas, biaya konversi yang tinggi, atau transaksi yang lambat, membuka rekening bank luar negeri bisa menjadi jalan keluarnya. Anda bisa melakukannya dengan Grey.
Mengapa Anda butuh rekening bank luar negeri untuk PayPal?
Fitur PayPal berbeda-beda di setiap negara, dan di banyak negara pilihan penarikannya terbatas. Pengguna tetap bisa mengirim dan menerima uang, tetapi sering kesulitan menarik dana secara langsung. Inilah alasan rekening bank luar negeri menjadi solusi terbaik:
- Penarikan PayPal lebih mudah: Rekening bank luar negeri bisa Anda hubungkan ke akun PayPal untuk menarik saldo dengan mudah.
- Akses ke berbagai mata uang: Terima dan simpan dana dalam USD, GBP, dan EUR tanpa harus mengonversinya dengan biaya mahal.
- Biaya lebih rendah dan kurs lebih baik: Bank konvensional sering mengenakan biaya tersembunyi dan kurs yang kurang menguntungkan, sedangkan rekening luar negeri membantu Anda memaksimalkan pendapatan.
- Keuangan lebih fleksibel: Belanjakan, tabung, atau kirim saldo PayPal Anda ke seluruh dunia tanpa batasan.
Cara membuka rekening bank luar negeri di Grey untuk pembayaran PayPal
1. Daftar di Grey
Membuat akun Grey cepat dan mudah, cukup dengan beberapa data pribadi. Berikut cara memulainya:
- Kunjungi grey.co: Buka grey.co di browser Anda, lalu klik tombol untuk mulai mendaftar secara gratis. Anda juga bisa mengunduh aplikasinya.

- Pilih negara Anda: Pilih negara tempat tinggal Anda saat ini. Ini membantu Grey menyesuaikan proses pendaftaran dengan lokasi Anda.

- Isi data Anda: Anda akan diminta mengisi nama lengkap, alamat email, dan nomor telepon, lalu membuat kata sandi yang aman.
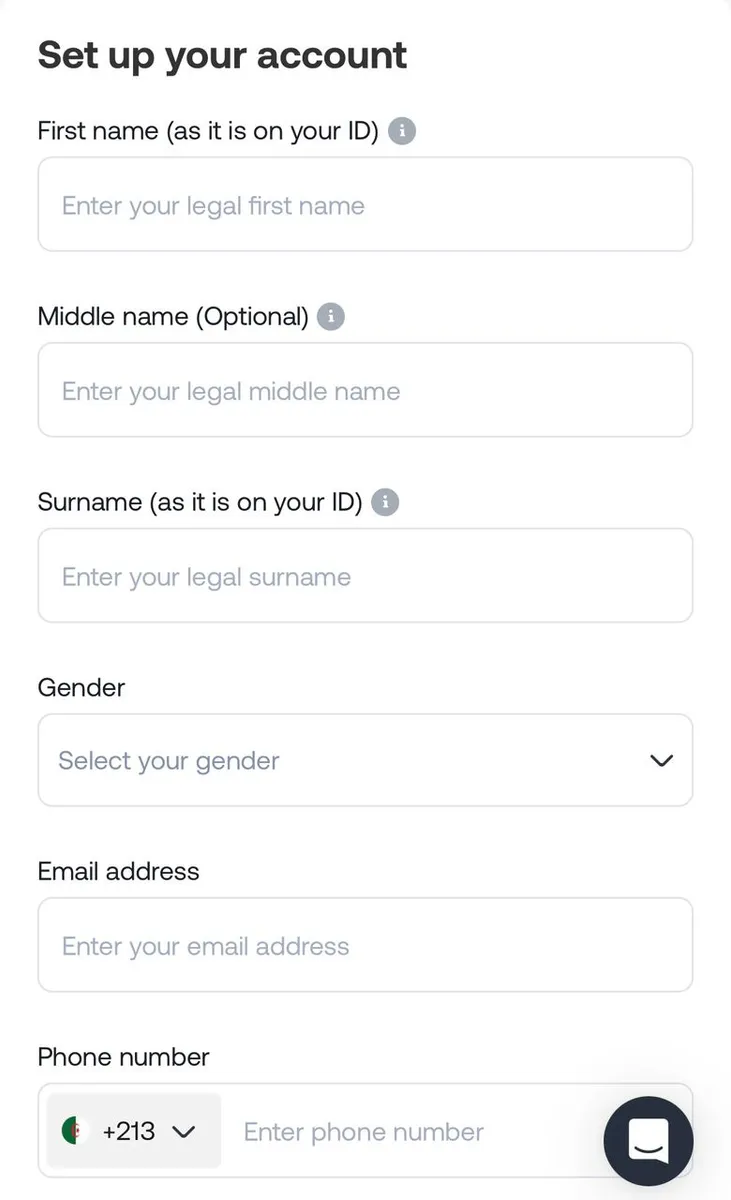
- Verifikasi email Anda: Grey akan mengirimkan kode sekali pakai (OTP) ke alamat email Anda. Masukkan kode tersebut untuk menyelesaikan langkah ini.

- Setelah akun siap, Anda bisa lanjut ke verifikasi identitas.
2. Verifikasi identitas Anda agar akun aman
Berikut dokumen yang perlu Anda siapkan:
- Kartu identitas resmi dari pemerintah: Paspor atau kartu identitas nasional yang masih berlaku. Pastikan fotonya jelas dan datanya terbaru.
- Bukti alamat: Tagihan utilitas atau rekening koran terbaru untuk memverifikasi lokasi Anda. Grey menggunakan dokumen ini untuk memastikan tempat tinggal Anda.
- Kirim dokumen untuk ditinjau: Setelah diunggah, Grey akan meninjau dokumen Anda. Proses ini biasanya memakan waktu beberapa hari kerja. Informasi yang jelas dan akurat akan mempercepat persetujuan.
3. Akses rekening global Anda
Setelah identitas Anda terverifikasi, Anda bisa mengakses rekening bank Anda.
- Masuk ke akun Grey Anda.
- Buka bagian “Accounts”, lalu pilih “Create Account”.
- Pilih mata uang yang sesuai untuk transaksi PayPal Anda, yaitu USD atau GBP. Menurut pusat bantuan Grey, setoran EUR dari PayPal saat ini otomatis ditolak.
- Detail rekening global Anda, termasuk nomor rekening dan routing number (untuk USD), akan langsung dibuat.
Dengan rekening valas Grey, Anda kini bisa menghubungkannya ke PayPal dan menarik pembayaran dengan mudah.
Cara menghubungkan rekening bank luar negeri Grey ke PayPal
Setelah akun Grey Anda siap, menghubungkannya ke PayPal cukup mudah:
- Masuk ke PayPal dan buka bagian Wallet (Dompet).
- Klik “Link a Bank Account” (Hubungkan rekening bank), lalu masukkan detail rekening luar negeri dari Grey. Pastikan nama di rekening Grey sama dengan nama di akun PayPal Anda.
- PayPal akan mengirim setoran kecil untuk verifikasi. Cek akun Grey Anda, lalu masukkan nominalnya di PayPal untuk konfirmasi.
- Setelah terverifikasi, Anda bisa menarik saldo PayPal langsung ke Grey.
Baca juga: Cara menerima pembayaran dari PayPal
Mengapa Grey pilihan terbaik untuk menarik saldo PayPal
Berikut alasan utama Grey menjadi pilihan terbaik untuk menarik saldo PayPal:
- Tanpa biaya tersembunyi: Biaya yang transparan, sehingga lebih banyak pendapatan yang tetap di tangan Anda.
- Simpan berbagai mata uang: Kelola keuangan dalam USD, GBP, atau EUR tanpa konversi paksa.
- Transfer internasional yang umumnya cepat: Terima dan kirim uang ke seluruh dunia tanpa perlu menunggu lama.
- Akses global: Kelola uang Anda kapan saja dan di mana saja dengan Grey.
- Penarikan langsung: Pindahkan dana ke rekening bank lokal Anda dengan mudah.
Mulai terima pembayaran PayPal dengan Grey hari ini
Buka rekening bank luar negeri untuk PayPal di Grey hari ini dan nikmati akses mudah ke dana Anda. Baik Anda freelancer, pemilik bisnis, maupun pekerja remote, Grey menyederhanakan pembayaran internasional agar Anda bisa fokus pada hal yang benar-benar penting.
Buat akun Grey Anda sekarang atau unduh aplikasinya untuk menikmati layanan keuangan global yang inklusif, dirancang agar Anda bisa membawa impian melintasi batas negara.
Negara terbaik untuk bekerja di Asia: gaji, biaya hidup, dan visa
Negara terbaik untuk bekerja di Asia, dari Singapura hingga Filipina, dengan kisaran gaji, biaya hidup, dan info visa. Bandingkan pilihan Anda sekarang.
Priscila Marotti
•
September 23, 2026
•
6 menit baca
Asia bukan sekadar destinasi. Kawasan ini membuka jalan bagi lompatan karier, budaya yang hidup, dan gaya hidup baru yang menarik. Dari pusat teknologi yang tumbuh pesat hingga kota pesisir yang tenang dan cocok untuk kerja jarak jauh, Asia punya tempat untuk setiap profesional. Entah Anda mengejar gaji lebih tinggi, keseimbangan kerja dan hidup yang lebih baik, atau tantangan baru di pasar yang dinamis, selalu ada negara di Asia yang sesuai dengan tujuan karier Anda.
Panduan ini membahas negara terbaik untuk bekerja di Asia, lengkap dengan informasi praktis tentang penghasilan, biaya hidup, budaya kerja, dan pilihan visa.
Hal yang perlu dipertimbangkan sebelum bekerja di Asia
Bahasa
Bahasa Inggris banyak digunakan di negara seperti Singapura, Malaysia, dan Filipina. Namun di tempat lain seperti Thailand, Vietnam, Korea Selatan, dan Indonesia, mempelajari bahasa setempat bisa sangat meningkatkan peluang kerja dan membantu Anda beradaptasi.
Sistem layanan kesehatan
Sebagian besar negara di Asia memiliki kombinasi layanan kesehatan publik dan swasta. Layanan publik bisa terjangkau, tetapi banyak ekspatriat memilih asuransi kesehatan swasta agar mendapat perawatan yang lebih cepat dan berkualitas. Penyedia seperti Insured Nomads menawarkan paket asuransi kesehatan internasional yang cocok untuk ekspatriat di Asia.
Upah minimum dan gaji
Upah minimum sangat beragam di Asia, tetapi gaji untuk tenaga profesional terampil umumnya kompetitif, terutama di industri teknologi, keuangan, dan manufaktur.
Biaya hidup
Biaya hidup bisa sangat berbeda antarnegara, bahkan antarkota. Singapura dan Seoul termasuk yang paling mahal, sedangkan Vietnam dan Filipina menawarkan gaya hidup yang lebih terjangkau.
Keamanan dan stabilitas
Sebagian besar negara Asia dalam panduan ini stabil secara politik dengan tingkat kejahatan yang rendah. Meski begitu, tetaplah mengikuti perkembangan aturan dan kebiasaan setempat.
Pilihan tempat tinggal
Pilihan hunian beragam, mulai dari apartemen mewah di pusat kota hingga rumah terjangkau di pinggiran. Pelajari pilihan sewa, harga rata-rata, dan lingkungan yang ramah ekspatriat sebelum pindah.
1. Singapura: pusat bagi profesional bergaji tinggi dan pengembangan karier
Negara kepulauan yang rapi ini adalah salah satu kekuatan utama Asia Tenggara, tempat efisiensi bertemu peluang. Dengan infrastruktur kelas dunia, layanan kesehatan unggul, dan tata kelola yang baik, Singapura tidak hanya menawarkan standar hidup yang tinggi, tetapi juga standar kerja yang tinggi.
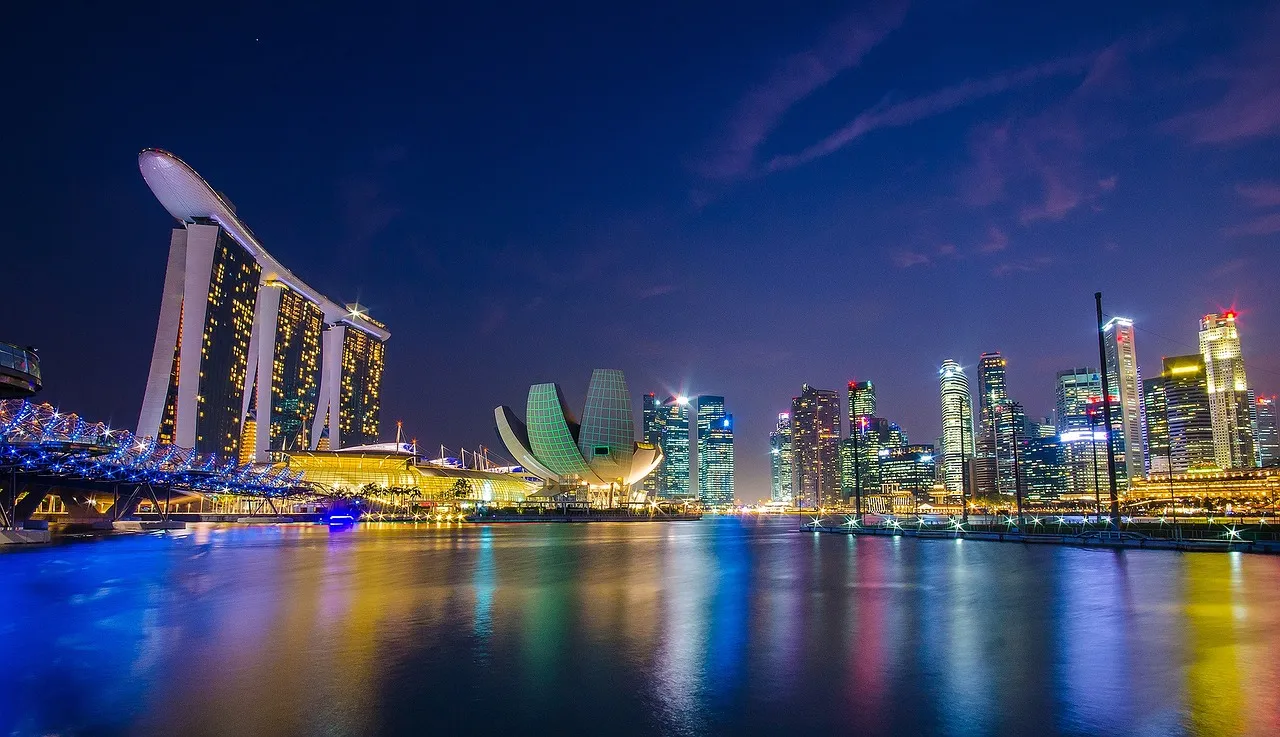
Kalau hidup Anda serba terjadwal dan Google Calendar terasa seperti asisten pribadi, Singapura adalah tempat yang pas. Negara-kota ini berkembang berkat ketepatan, profesionalisme, dan inovasi. Gaji di bidang keuangan, teknologi, dan logistik termasuk yang tertinggi di Asia.
Singapura juga menjadi pusat strategis dan markas regional banyak perusahaan global, sehingga ruang Anda untuk berkembang lebih luas.
Biaya hidup:
Sewa tempat tinggal dan makan di luar tergolong mahal. Apartemen satu kamar tidur di pusat kota bisa mencapai sekitar USD 2.500 per bulan. Transportasi umum terjangkau dan andal.
Rata-rata gaji bulanan:
USD 3.500–7.000 (posisi tingkat menengah di bidang teknologi, keuangan, dan pemasaran).
Info visa: Ajukan Employment Pass (EP) jika Anda tenaga profesional yang sudah mendapat tawaran kerja. Informasi lengkap tersedia di situs Kementerian Tenaga Kerja Singapura.
2. Korea Selatan: tempat bermain bagi kreator dan ahli teknologi
Jika Anda digerakkan oleh seni, estetika, dan ambisi, Korea Selatan adalah arena kreatif Anda. Di sini istana berusia berabad-abad berdampingan dengan kafe berlampu neon, dan tradisi berpadu dengan tren modern.
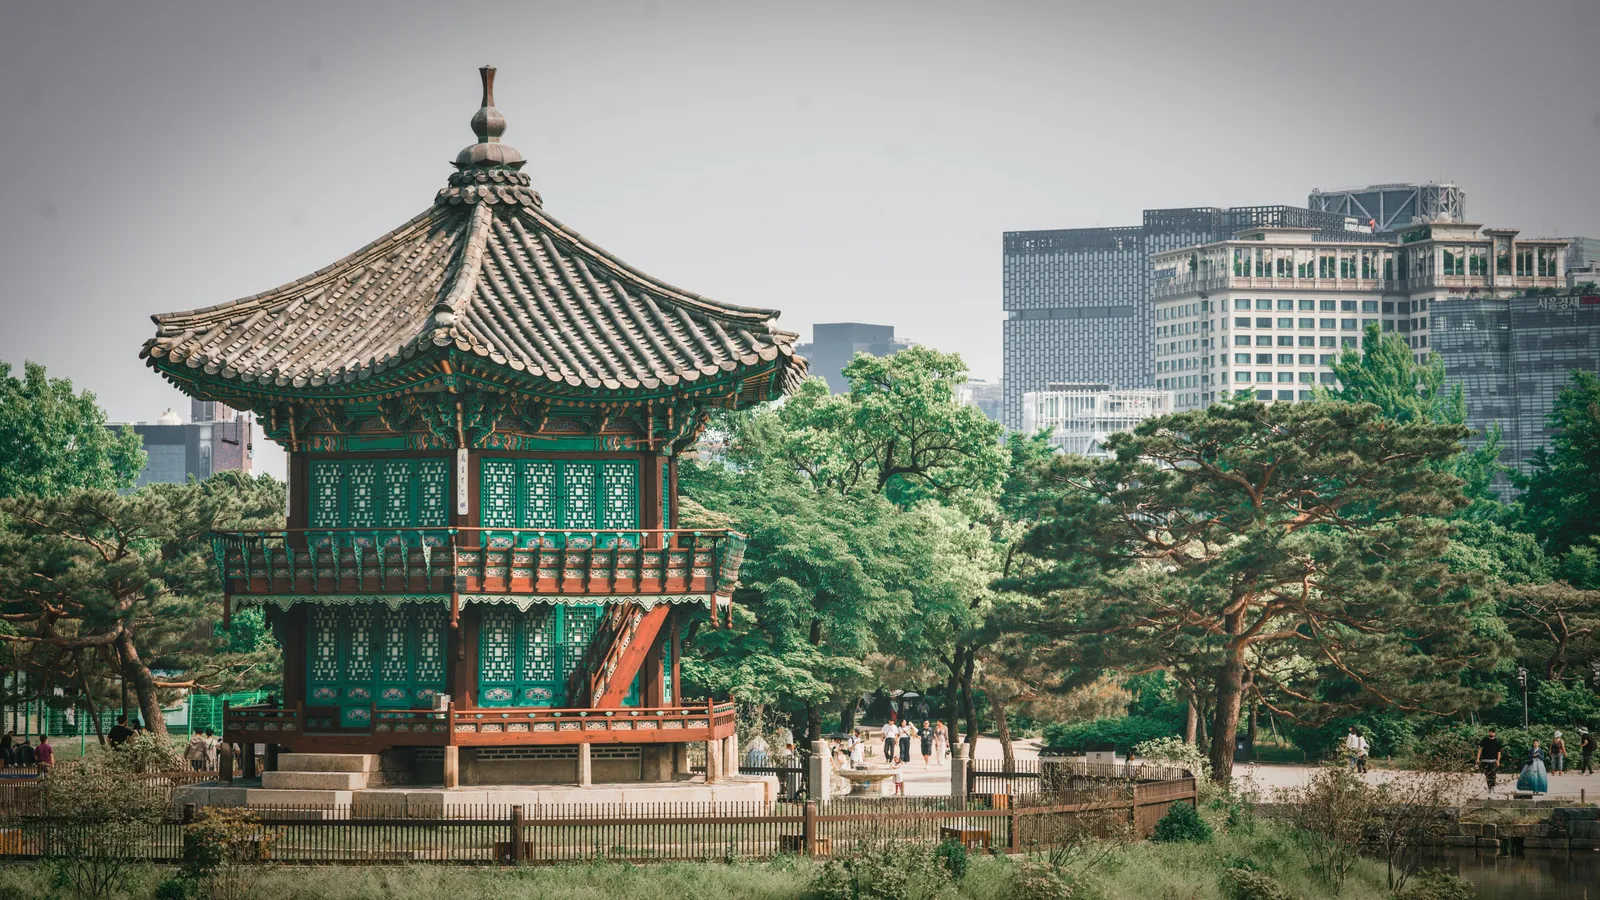
Dari studio desain independen di Seoul hingga lokasi syuting film di Busan, Korea semakin menjadi magnet bagi kreator di bidang gim, mode, media, dan hiburan. Negara ini juga berkembang di bidang pengembangan perangkat lunak dan strategi bisnis.
Dengan industri budaya pop yang kuat dan ekosistem teknologi yang berkembang, Korea Selatan menginspirasi dan penuh peluang.
Biaya hidup:
Seoul mahal, tetapi kota lain lebih terjangkau. Siapkan sekitar USD 1.200–2.500 per bulan, tergantung lokasi.
Rata-rata gaji bulanan:
USD 2.500–5.000 (bidang desain, media, TI, dan digital).
Info visa: Visa E-7 ditujukan bagi tenaga profesional asing di bidang khusus. Cek syaratnya di portal imigrasi resmi Korea, Hi Korea.
3. Thailand: keseimbangan kerja dan gaya hidup bagi freelancer dan pekerja jarak jauh
Anda mendambakan keseimbangan: rapat Zoom yang produktif di pagi hari, lalu jus mangga di tepi pantai pada sore hari. Thailand menawarkan keduanya.
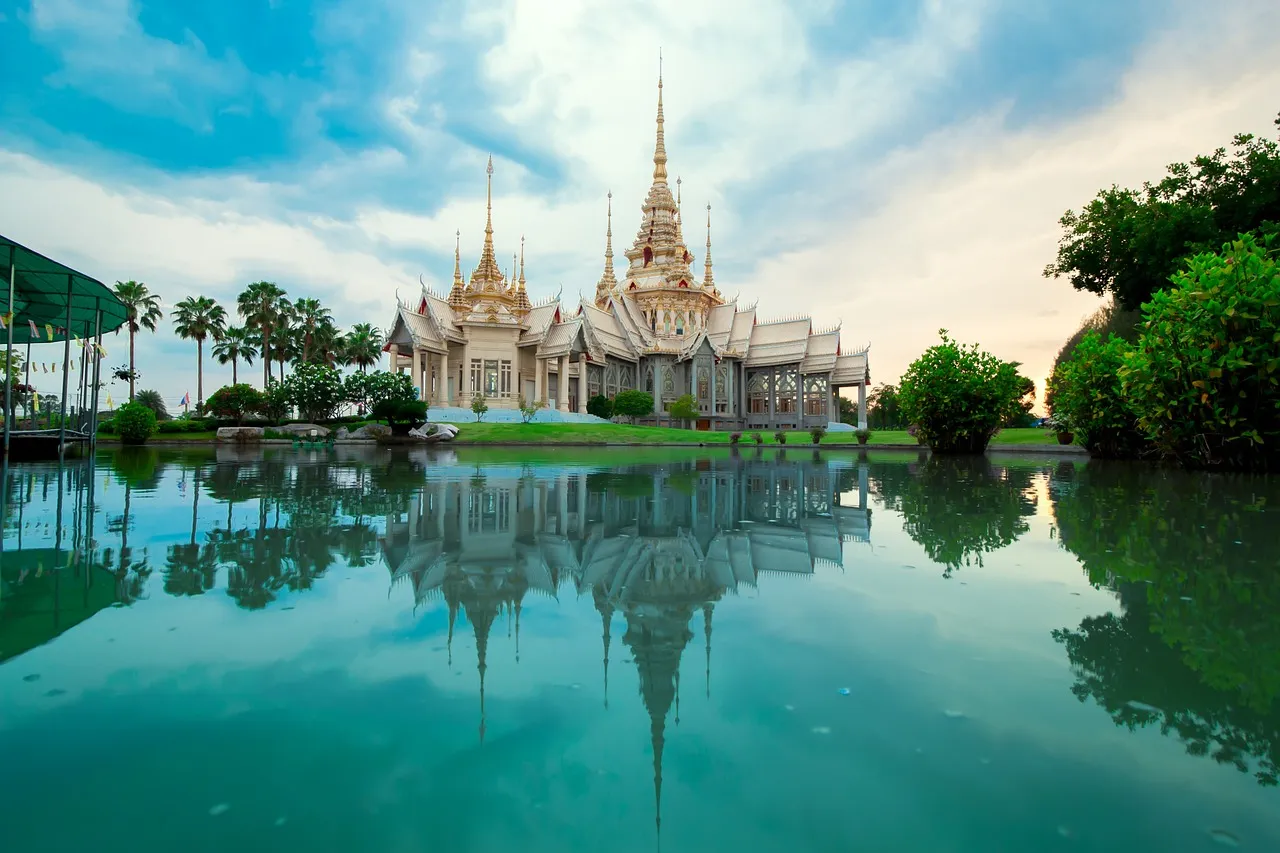
Dengan budaya yang ramah, biaya hidup rendah, dan internet yang andal, Thailand menjadi pilihan utama bagi freelancer, pekerja jarak jauh, dan wirausahawan kreatif.
Chiang Mai dan Bangkok menjadi yang terdepan, dengan ruang kerja bersama, komunitas ekspatriat, dan banyak peluang di bidang pariwisata, e-commerce, pendidikan, dan layanan digital.
Thailand juga meluncurkan pilihan visa baru untuk pekerja jarak jauh, sehingga Anda lebih mudah bekerja secara legal sambil menikmati gaya hidupnya.
Biaya hidup:
USD 800–1.800 per bulan, termasuk sewa, makan, dan transportasi.
Rata-rata gaji bulanan:
USD 1.500–3.500 (pekerjaan jarak jauh atau posisi ekspatriat di bidang teknologi, konten, dan sejenisnya).
4. India: lingkungan serba cepat bagi profesional teknologi dan pendiri startup
Jika Anda nyaman di tengah kesibukan yang teratur dan ingin pekerjaan Anda berarti, India adalah tempat inovasi bertemu dampak.
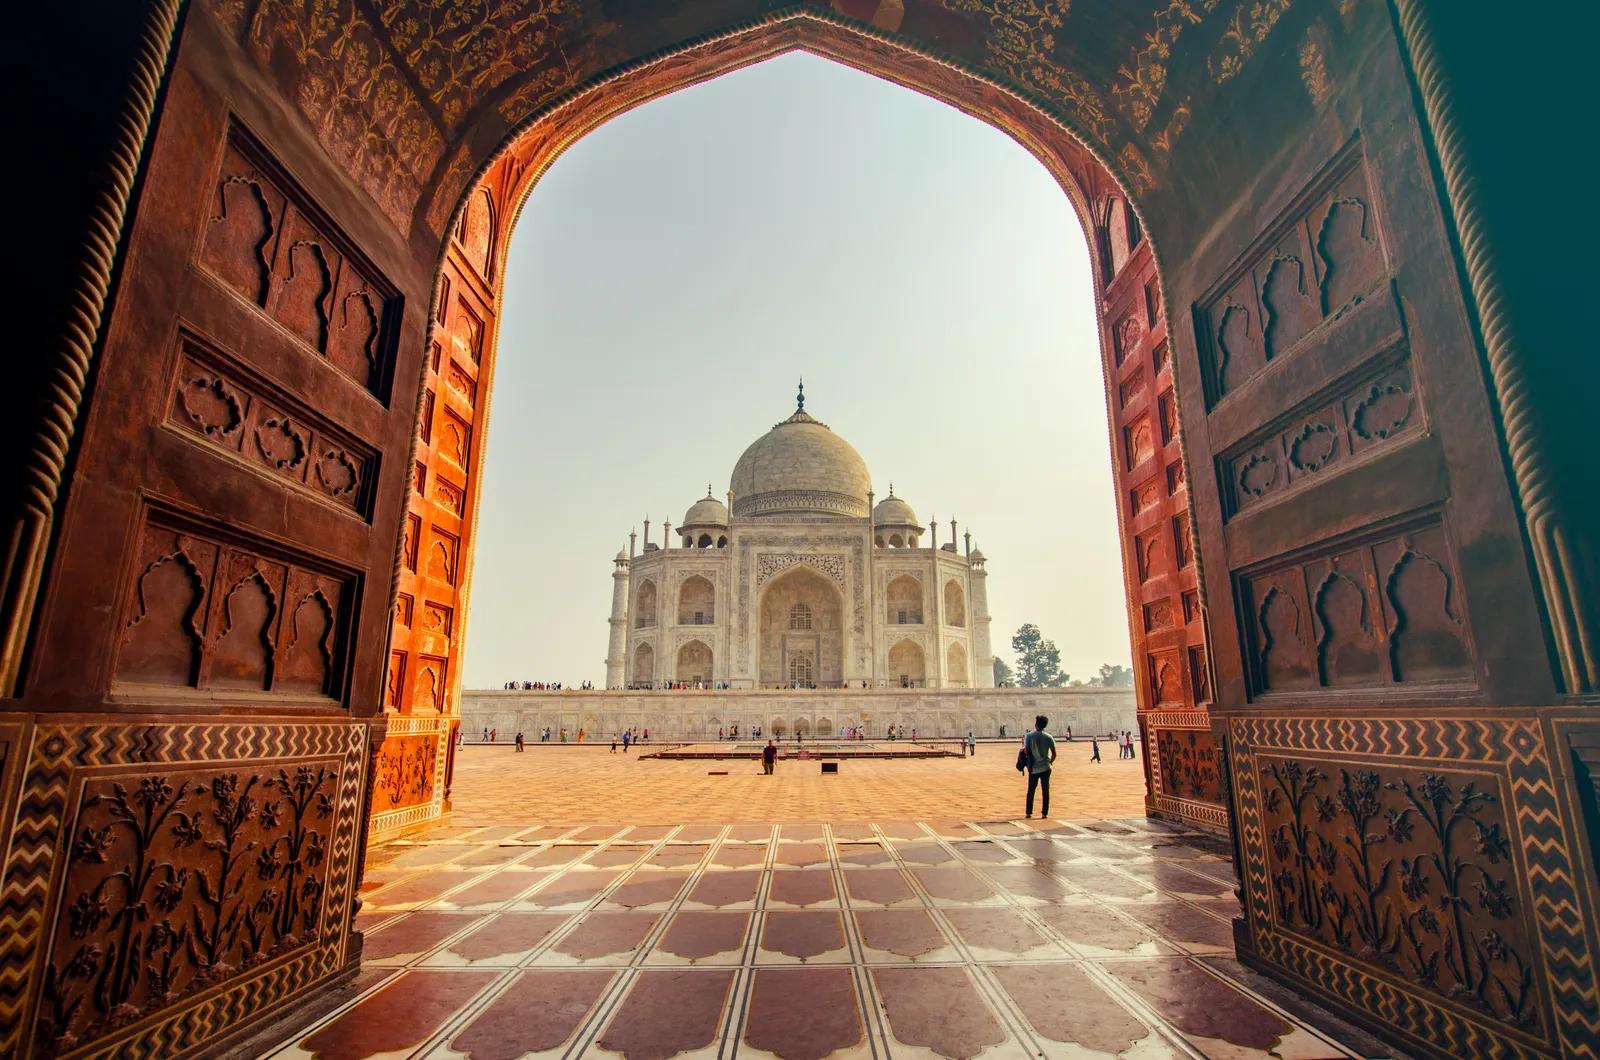
India semakin mengukuhkan posisinya sebagai pusat teknologi dan startup global. Kota seperti Bengaluru, Hyderabad, dan Pune penuh peluang di bidang perangkat lunak, fintech, manajemen produk, dan teknik.
Baik Anda sedang membangun produk besar berikutnya maupun memecahkan masalah penting, bekerja di India berarti menjadi bagian dari ekosistem yang bergerak cepat dan punya tujuan.
Biaya hidup:
Bahkan di kota besar, biaya hidup relatif rendah. USD 500–1.200 per bulan sudah bisa menutup sebagian besar kebutuhan pokok.
Rata-rata gaji bulanan:
USD 1.000–3.000 (bidang teknologi, pemasaran jarak jauh, dan startup).
Info visa: Employment Visa tersedia bagi tenaga profesional terampil yang sudah mendapat tawaran kerja. Mulailah di portal resmi Indian Visa Online.
5. Vietnam: peluang yang terus tumbuh bagi talenta muda dan wirausahawan
Vietnam adalah bintang baru yang sering terlewat, padahal negara ini makin sulit diabaikan. Dengan ekosistem teknologi yang berkembang pesat dan lonjakan startup baru, Vietnam menawarkan peluang menarik bagi developer, pemasar, dan profesional di awal karier yang ingin cepat berkembang.
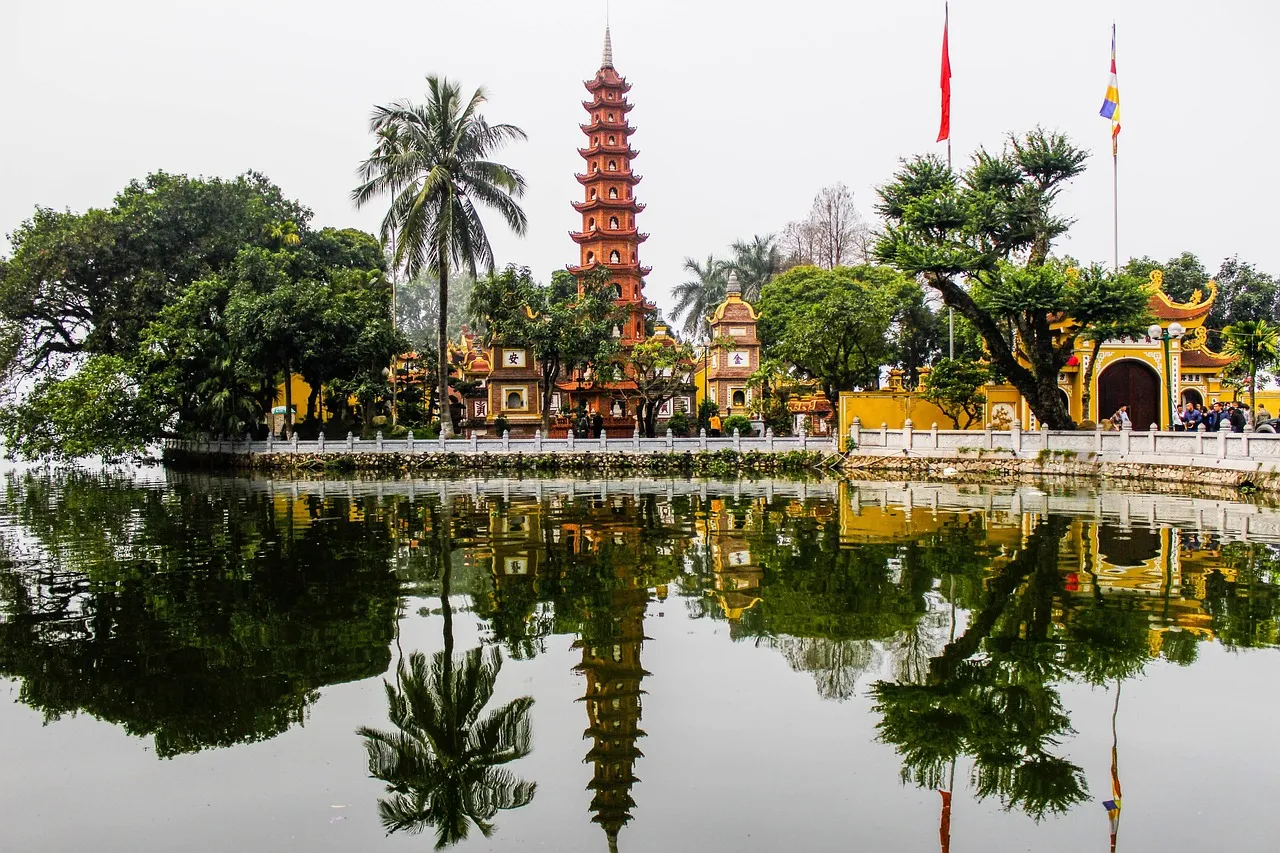
Ho Chi Minh City dan Hanoi menjadi pusat geliat ini, dengan komunitas wirausahawan, freelancer, dan pekerja jarak jauh yang membangun hal-hal baru. Ditambah biaya hidup rendah, budaya yang kaya, dan kuliner jalanan yang luar biasa, Anda mendapat lingkungan dinamis tempat kreativitas dan ambisi tumbuh.
Jika Anda siap membangun masa depan di tempat yang sedang melaju, Vietnam menanti Anda.
Biaya hidup:
Sangat terjangkau: USD 600–1.200 per bulan, termasuk sewa, makan, dan hiburan.
Rata-rata gaji bulanan:
USD 1.200–2.800 (bidang digital, kreatif, atau teknologi).
Info visa: Anda memerlukan izin kerja (Work Permit) dan Kartu Izin Tinggal Sementara (Temporary Residence Card atau TRC). Periksa persyaratan terbaru di situs resmi imigrasi Vietnam.
6. Malaysia: kenyamanan terjangkau dengan infrastruktur yang kuat
Kuala Lumpur menawarkan yang terbaik dari dua dunia: gedung pencakar langit, kuliner jalanan, dan ritme hidup yang santai. Kota ini cocok bagi profesional yang menginginkan kenyamanan tanpa kemewahan berlebihan dan pertumbuhan karier yang stabil.
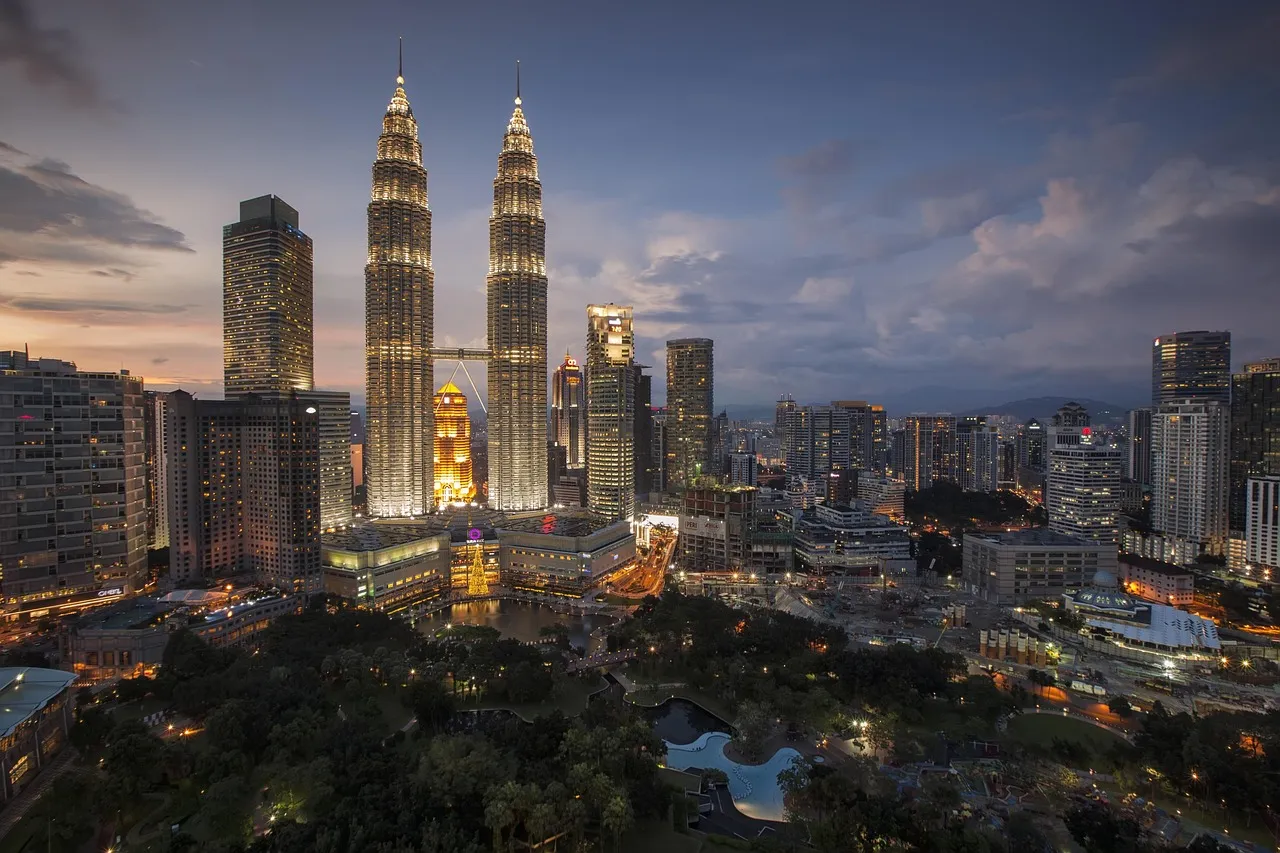
Malaysia berkembang pesat di bidang layanan digital, teknik, dan e-commerce. Ada juga program visa untuk digital nomad, sehingga Anda mudah menetap sebagai pekerja jarak jauh.
Dengan bahasa Inggris yang banyak digunakan dan masyarakat yang beragam, Malaysia terasa ramah sekaligus praktis.
Biaya hidup:
USD 800–1.600 per bulan untuk sebagian besar gaya hidup.
Rata-rata gaji bulanan:
USD 1.800–3.500 (pekerjaan jarak jauh atau pekerjaan lokal di bidang teknologi dan bisnis).
7. Indonesia: gaya hidup kreatif dan pilihan kerja jarak jauh yang fleksibel
Di balik pantai Bali yang indah bak kartu pos, ada komunitas ruang kerja bersama, startup, dan profesional jarak jauh yang terus tumbuh.
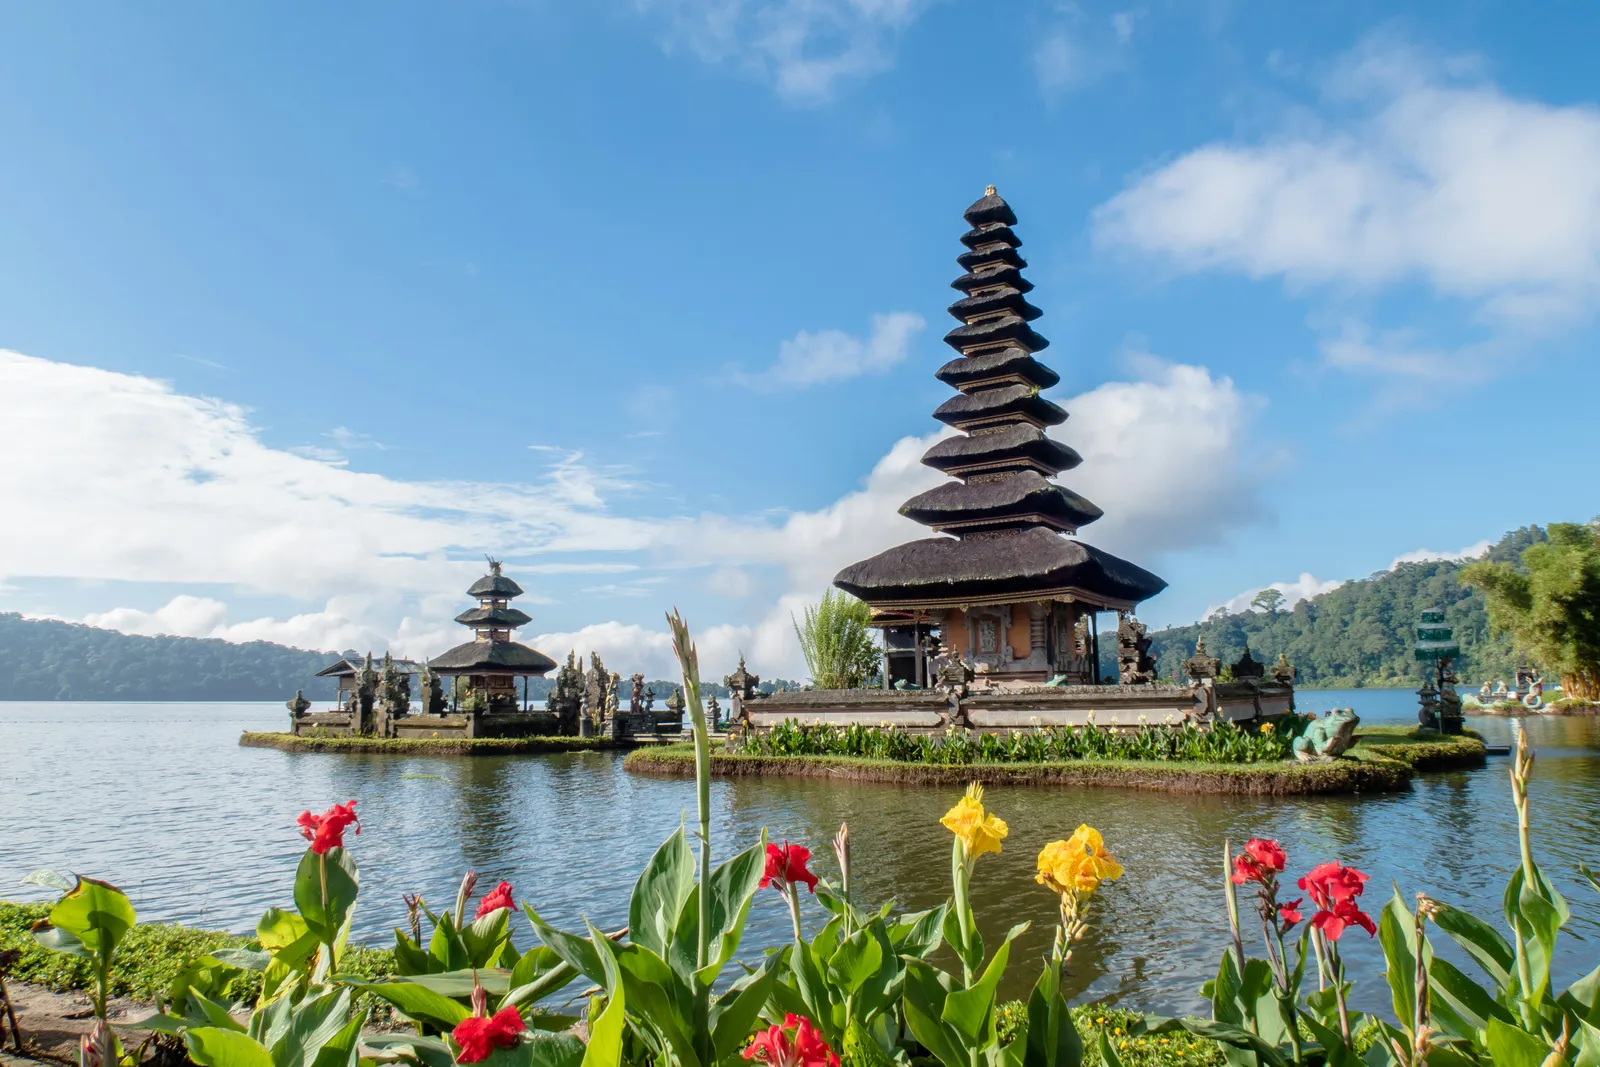
Industri utama seperti teknologi, pariwisata, dan keberlanjutan menarik para profesional yang mencari fleksibilitas dan makna. Bali dan Jakarta menjadi pusat populer dengan infrastruktur yang baik dan jaringan ekspatriat yang kuat.
Indonesia menawarkan keseimbangan kerja dan gaya hidup yang sulit ditandingi, tetapi pastikan Anda meneliti infrastruktur di lokasi pilihan Anda.
Biaya hidup:
USD 600–1.400 per bulan, tergantung kota dan gaya hidup Anda.
Rata-rata gaji bulanan:
USD 1.200–2.500 (kerja jarak jauh atau pekerjaan di startup lokal).
Cek realitas: Infrastruktur berbeda-beda di setiap pulau, jadi lakukan riset terlebih dahulu.
8. Filipina: pusat kerja jarak jauh dan profesional outsourcing
Filipina telah menjadi salah satu tujuan paling populer di Asia bagi pekerja jarak jauh, profesional digital, dan ahli outsourcing. Dikenal dengan kemampuan bahasa Inggris yang kuat, masyarakat yang ramah, dan ekonomi digital yang terus tumbuh, negara ini menawarkan perpaduan ideal antara kerja dan gaya hidup.

Metro Manila, Cebu, dan Davao adalah pusat utama bagi freelancer, startup, dan tim jarak jauh. Filipina sangat menarik bagi profesional di bidang layanan pelanggan, asisten virtual, pemasaran, pembuatan konten, dan layanan TI, berkat industri outsourcing-nya yang kuat.
Di luar pekerjaan, negara ini menawarkan pantai yang memukau, kota yang semarak, dan biaya hidup yang lebih rendah dibandingkan banyak negara Asia lainnya.
Biaya hidup:
Terjangkau. Anda bisa hidup nyaman dengan USD 700–1.500 per bulan, tergantung kota atau pulaunya.
Rata-rata gaji bulanan:
USD 1.200–2.500 (pekerjaan jarak jauh, layanan digital, pekerjaan kreatif, dan pekerjaan terkait outsourcing).
Info visa:
Filipina telah mengesahkan visa digital nomad melalui Perintah Eksekutif No. 86 tanggal 24 April 2025, dengan masa tinggal hingga satu tahun yang dapat diperpanjang. Banyak pekerja jarak jauh juga memakai visa turis jangka panjang yang bisa diperpanjang hingga beberapa bulan. Periksa status dan persyaratan terbaru di situs Departemen Luar Negeri Filipina (DFA) sebelum mengajukan.
Bonus: Siap bekerja lintas negara? Pastikan uang Anda juga siap.
Negara mana pun yang paling cocok untuk Anda, menerima bayaran dari klien internasional, pemberi kerja, atau platform freelance seharusnya tidak rumit. Dengan Grey, Anda bisa membuka akun USD, EUR, dan GBP secara gratis untuk menerima uang seperti warga lokal.
Grey dibuat untuk profesional seperti Anda: berwawasan global, dengan gaya hidup lokal.
Mengapa memilih Grey?
- Terima pembayaran lebih cepat dengan akun internasional gratis
- Konversi mata uang dengan kurs yang kompetitif
- Kirim dan tarik uang dengan mudah ke bank lokal
- Tanpa biaya bulanan akun
Buka akun internasional gratis Anda di Grey hari ini dan bekerjalah dari mana saja, sesuai cara Anda.
Negara terbaik untuk kerja di Afrika: gaji, pasar kerja, dan tips pindah
Ingin kerja di Afrika? Kenali negara terbaik untuk berkarier, kisaran upah minimum, pasar kerja, dan budaya kerjanya. Buka akun Grey dan mulai rencanakan.
Priscila Marotti
•
September 23, 2026
•
6 menit baca
Afrika dengan cepat menjadi pusat peluang kerja, berkat ekonominya yang beragam, budayanya yang kaya, dan permintaan tenaga profesional terampil yang terus naik. Di banyak negara Afrika, bisnis dijalankan dengan rasa kebersamaan yang kuat, dan hubungan pribadi sama pentingnya dengan hubungan profesional. Nilai tradisional seperti "Ubuntu" (keyakinan akan ikatan berbagi universal yang menyatukan seluruh umat manusia) membentuk budaya kerja dan menawarkan suasana yang berbeda dari lingkungan kerja yang serba cepat dan individualistis.
Bagi Anda yang ingin memperluas wawasan, kerja di Afrika bukan sekadar masuk ke pasar kerja yang sedang tumbuh. Di sana, perkembangan karier berjalan beriringan dengan pengalaman budaya. Jadi, jika Anda mencari kemajuan karier sekaligus hubungan yang lebih dalam dengan dunia, Afrika bisa menjadi petualangan besar Anda berikutnya.
Sebelum pindah, ada beberapa faktor penting yang perlu Anda pertimbangkan sebelum kerja di Afrika:
- Bahasa
Keragaman bahasa adalah faktor penting di Afrika. Bahasa Inggris, Prancis, dan Portugis umum digunakan di banyak negara, tetapi bahasa lokal juga banyak dipakai. Mempelajari bahasa lokal atau bahasa resmi yang luas penggunaannya, seperti bahasa Inggris atau Prancis, dapat meningkatkan peluang kerja Anda dan memudahkan adaptasi.
- Sistem layanan kesehatan
Sistem layanan kesehatan di Afrika beragam, dan layanan kesehatan publik di beberapa wilayah masih terbatas. Banyak ekspatriat memilih asuransi kesehatan swasta agar mendapat layanan yang lebih baik. Dengan penyedia seperti Insured Nomads, ekspatriat bisa mendapatkan perlindungan menyeluruh, ketenangan pikiran, dan akses ke layanan medis terbaik di mana pun mereka berada.
- Upah minimum dan gaji
Upah minimum sangat bervariasi antarnegara Afrika. Meneliti kisaran gaji di negara tujuan membantu Anda menetapkan ekspektasi keuangan yang realistis.
- Biaya hidup
Biaya hidup bisa sangat berbeda antarkota dan antarwilayah. Pastikan Anda memahami biaya tempat tinggal, makanan, transportasi, dan pengeluaran harian lainnya di lokasi baru.
- Keamanan dan stabilitas
Keamanan adalah pertimbangan penting. Beberapa wilayah mungkin mengalami ketidakstabilan politik, jadi penting untuk meneliti kondisi keamanan di negara tujuan.
- Pilihan tempat tinggal
Pasar perumahan berbeda di setiap wilayah, dan mencari tempat tinggal yang nyaman bisa sulit di beberapa daerah. Pelajari pilihan sewa dan lingkungan tempat tinggal sebelum mengambil keputusan.
Berikut beberapa negara terbaik untuk kerja di Afrika.
Afrika Selatan: ekonomi terdepan dengan sektor kerja yang beragam
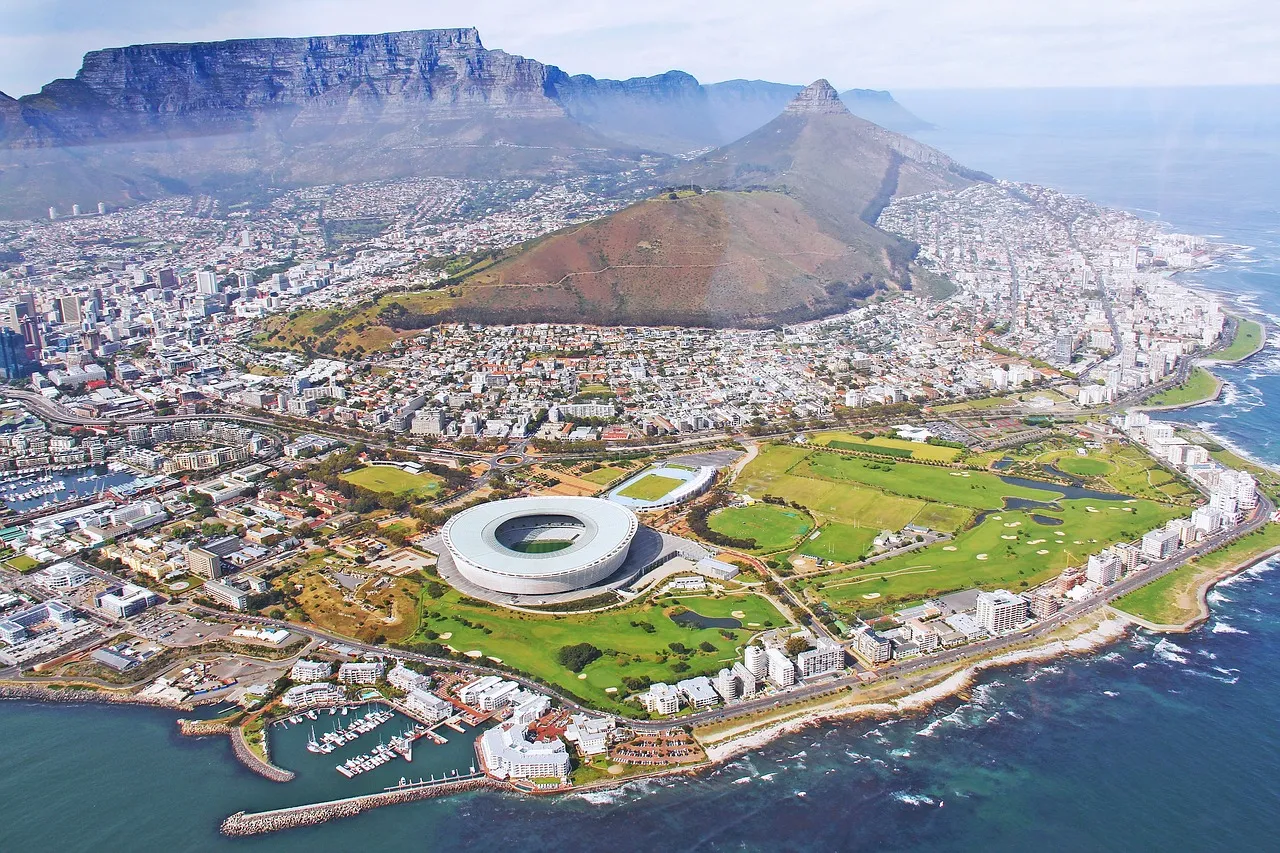
Afrika Selatan adalah salah satu ekonomi paling maju di Afrika, dengan banyak peluang, terutama di bidang keuangan, pertambangan, pertanian, dan teknologi. Kota seperti Johannesburg dan Cape Town menjadi pusat yang ramai bagi pekerja terampil, khususnya di bidang keuangan, TI, dan teknik.
Upah minimum di Afrika Selatan sekitar ZAR 4.500 (sekitar USD 220) per bulan. Meski gaji di beberapa sektor bisa lebih rendah, ekspatriat di industri yang banyak dicari seperti TI, teknik, dan keuangan bisa mendapatkan gaji yang kompetitif.
Afrika Selatan memiliki sistem layanan kesehatan campuran, dengan pilihan publik dan swasta. Banyak ekspatriat memilih layanan swasta karena layanan publik bisa terbatas di beberapa daerah. Biaya hidup berbeda di setiap kota, dan Cape Town serta Johannesburg termasuk yang paling mahal. Beberapa kota yang lebih terjangkau di Afrika Selatan antara lain Durban, Gqeberha (dulu Port Elizabeth), dan Kimberley.
Hal-hal yang perlu dipertimbangkan:
- Pasar kerja: ekonomi Afrika Selatan digerakkan oleh industri seperti pertambangan, keuangan, manufaktur, dan teknologi. Permintaan pekerja terampil yang terus tumbuh di bidang TI, teknik, dan keuangan membuka banyak peluang bagi ekspatriat.
- Penghasilan dan inflasi: gaji bervariasi tergantung industri dan lokasi. Inflasi dan fluktuasi nilai tukar dapat memengaruhi daya beli.
- Situs lowongan kerja: situs lowongan kerja populer antara lain LinkedIn, PNet, dan Careers24.
- Budaya kerja:
- Budaya bisnis cenderung formal dan menghormati otoritas.
- Jejaring berperan penting dalam mencari peluang kerja.
- Urusan perbankan: membuka rekening bank di Afrika Selatan memerlukan bukti tempat tinggal. Banyak ekspatriat memulai dengan layanan perbankan global online sebelum membuka rekening lokal.
Kenya: pusat teknologi yang sedang tumbuh dan ekonomi berkembang
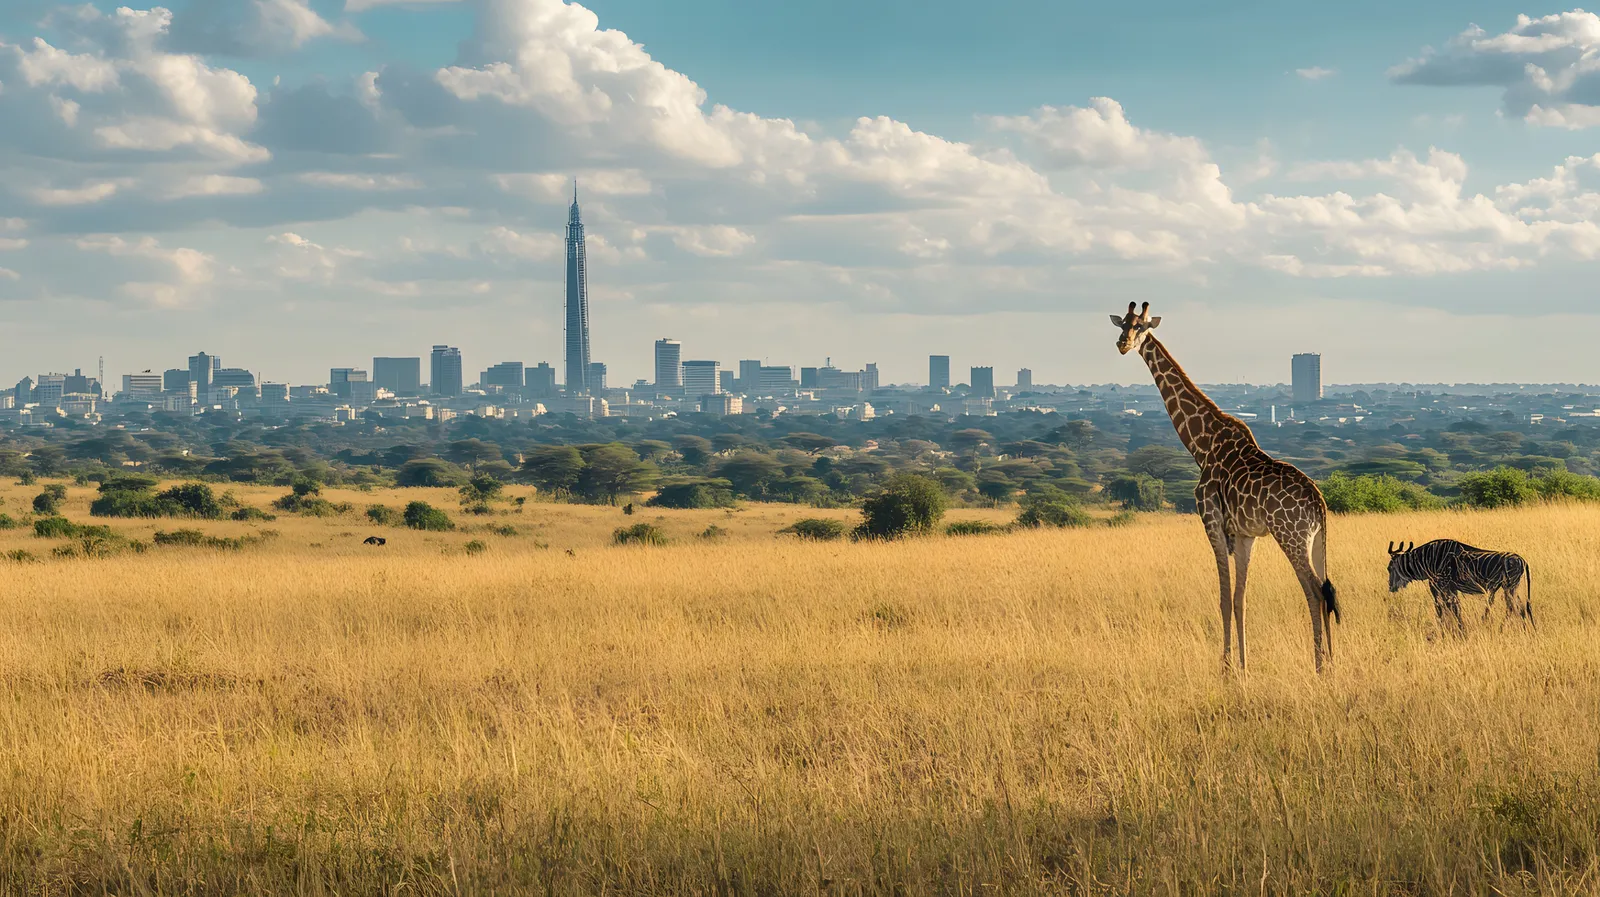
Kenya dengan cepat menjadi pusat teknologi dan inovasi di Afrika, terutama Nairobi yang sering dijuluki "Silicon Savannah". Negara ini mencatat pertumbuhan besar di sektor teknologi, keuangan, dan agribisnis, dengan banyak peluang karier bagi tenaga profesional terampil.
Upah minimum di Kenya sekitar KES 15.000 (sekitar USD 120) per bulan. Namun, profesional di sektor teknologi dan keuangan bisa mendapatkan gaji lebih tinggi, dan besarnya gaji sangat bergantung pada industri.
Sistem layanan kesehatan Kenya mencakup pilihan publik dan swasta. Biaya hidup di Nairobi bisa lebih tinggi daripada di wilayah lain di negara itu, tetapi tetap terjangkau dibandingkan banyak kota di negara Barat.
Hal-hal yang perlu dipertimbangkan:
- Pasar kerja: Kenya mencatat pertumbuhan kuat di sektor teknologi, agribisnis, dan keuangan. Dengan Nairobi sebagai pusat teknologi terkemuka, permintaan tenaga TI, insinyur, dan pemasar digital terus meningkat.
- Penghasilan dan inflasi: gaji di kawasan ini bisa lebih rendah dibandingkan kawasan lain, tetapi peluang kerja jarak jauh dan freelance terus bertambah.
- Situs lowongan kerja: situs lowongan kerja populer antara lain LinkedIn, BrighterMonday, dan MyJobMag.
- Budaya kerja:
- Lingkungan kerja umumnya formal, dengan penekanan pada hierarki dan rasa hormat kepada atasan.
- Hubungan pribadi dan jejaring sangat menentukan kesuksesan kerja.
- Urusan perbankan: membuka rekening bank di Kenya memerlukan bukti identitas dan tempat tinggal lokal. Banyak ekspatriat menggunakan layanan perbankan global online agar terhindar dari kerumitan dengan bank lokal.
Nigeria: salah satu ekonomi terbesar di Afrika dengan banyak peluang kerja
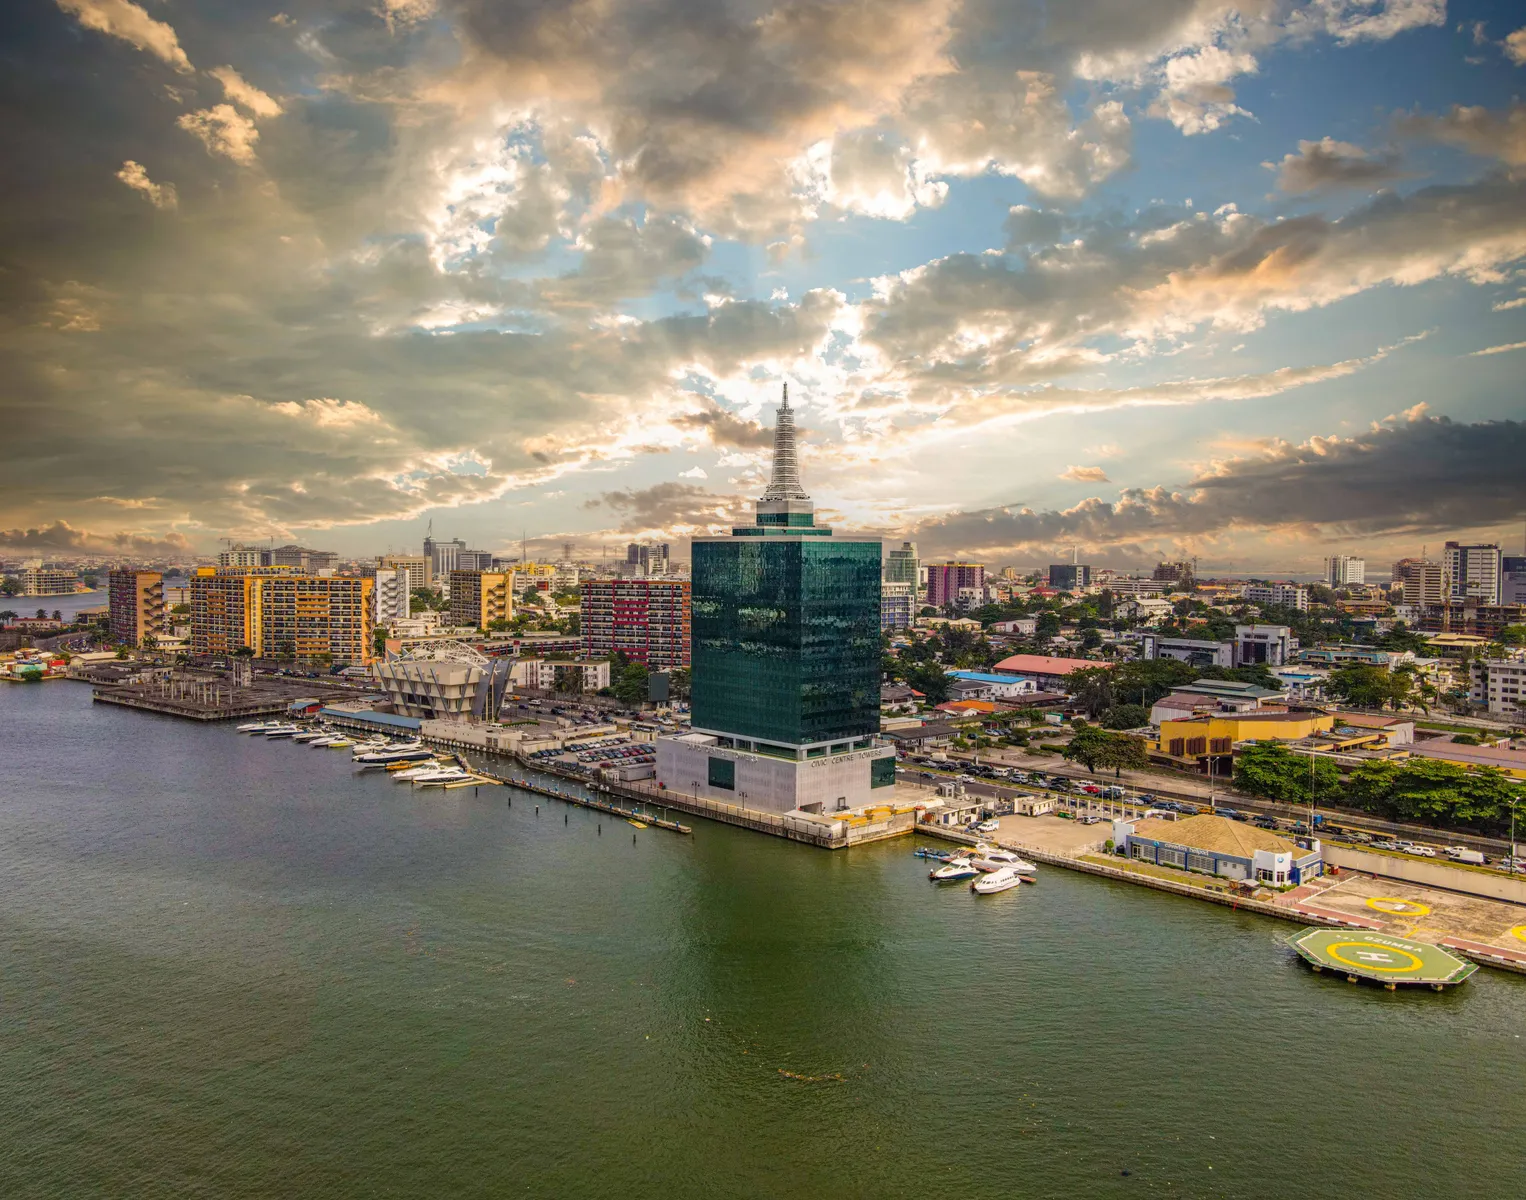
Nigeria adalah salah satu ekonomi terbesar di Afrika dan menawarkan beragam peluang di sektor minyak dan gas, keuangan, telekomunikasi, dan teknologi. Lagos, Abuja, dan Port Harcourt adalah kota utama bagi profesional terampil, terutama di bidang teknologi, keuangan, dan energi.
Upah minimum bulanan di Nigeria sekitar NGN 70.000 (sekitar USD 60). Namun, profesional bisa mendapatkan gaji jauh di atas upah minimum nasional di industri yang banyak dicari seperti minyak dan gas, TI, dan keuangan.
Sistem layanan kesehatan Nigeria merupakan gabungan penyedia publik dan swasta. Banyak ekspatriat memilih layanan swasta karena kualitasnya lebih baik. Biaya hidup di kota seperti Lagos relatif tinggi, tetapi tetap terjangkau dibandingkan banyak kota besar lain di dunia.
Hal-hal yang perlu dipertimbangkan:
- Pasar kerja: ekonomi Nigeria ditopang oleh industri seperti minyak dan gas, pertanian, telekomunikasi, dan keuangan. Ekspatriat dengan keahlian di bidang ini, juga di bidang TI dan teknik, bisa menemukan peluang yang menguntungkan.
- Penghasilan dan inflasi: gaji sangat bervariasi tergantung pengalaman dan lokasi, dan inflasi dapat memengaruhi daya beli.
- Situs lowongan kerja: situs lowongan kerja populer antara lain LinkedIn, Jobberman, dan MyJobMag.
- Budaya kerja:
- Hubungan bisnis sering kali dibangun di atas kepercayaan dan koneksi pribadi.
- Ketepatan waktu dan rasa hormat kepada atasan penting di tempat kerja Nigeria.
- Urusan perbankan: ekspatriat memerlukan rekening bank Nigeria untuk menerima pembayaran. Banyak yang memilih memakai layanan perbankan global terlebih dahulu sebelum beralih ke rekening bank lokal.
Mesir: ekonomi dinamis dengan peluang bagi profesional terampil
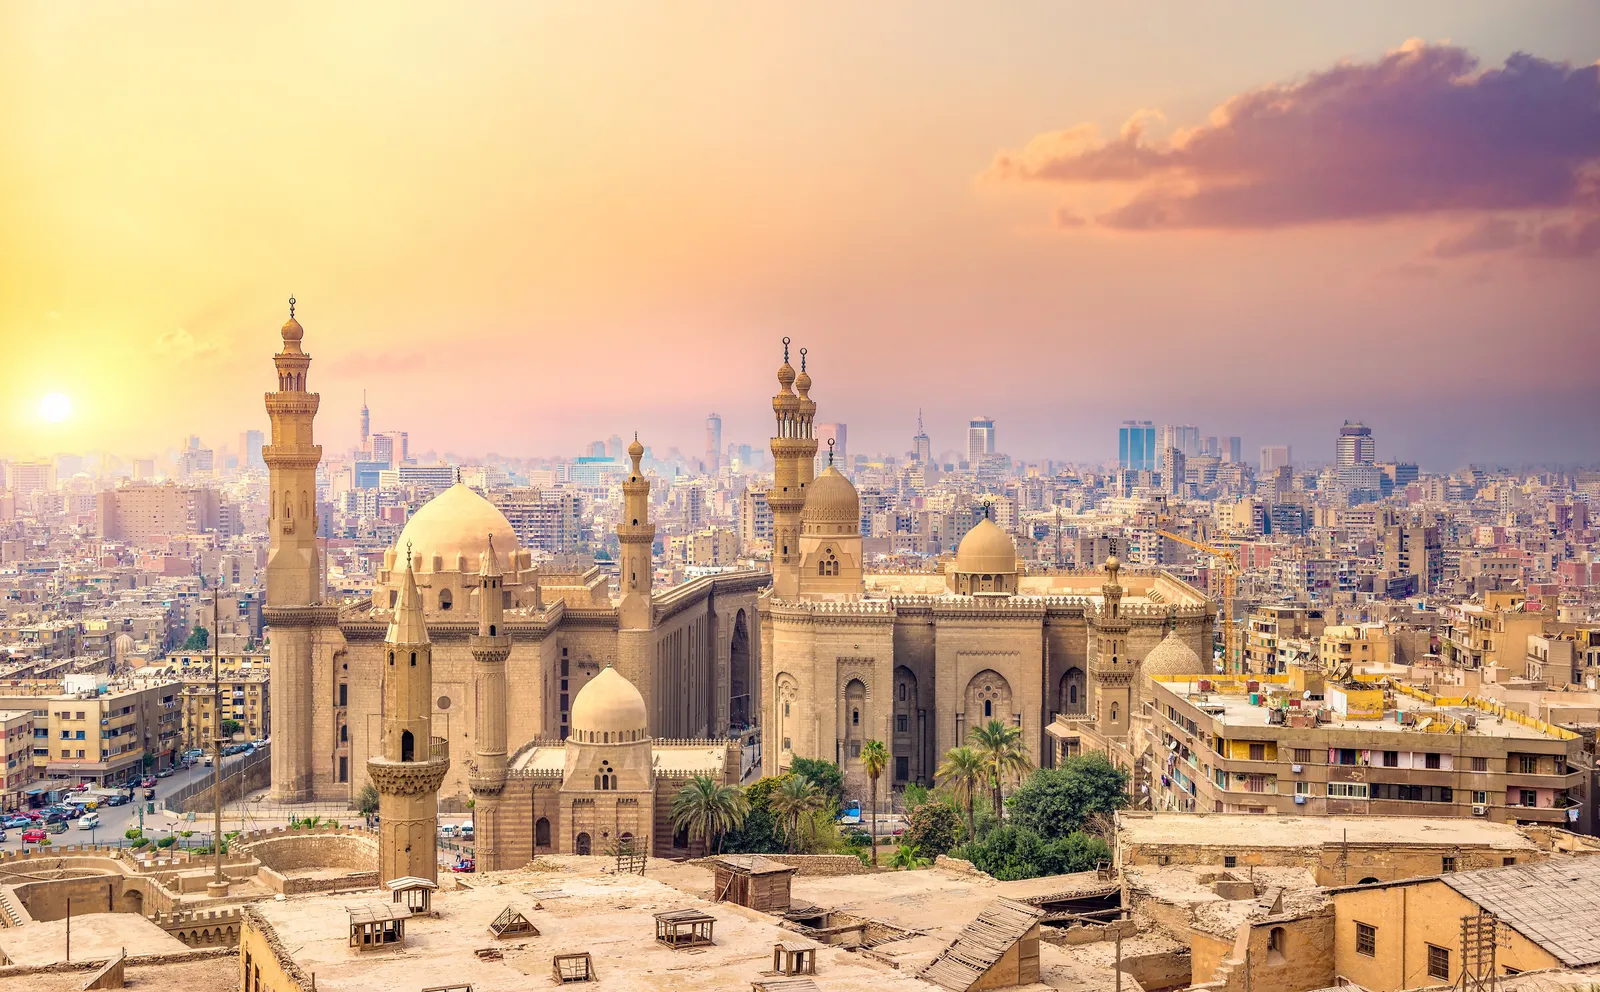
Mesir, salah satu ekonomi terbesar dan paling berpengaruh di Afrika, menawarkan beragam peluang kerja, terutama di bidang keuangan, pariwisata, teknologi, dan manufaktur. Kairo, pusat ekonominya, menarik profesional perbankan, TI, dan teknik, sementara Alexandria dan New Cairo juga tumbuh menjadi pusat bisnis baru.
Upah minimum di Mesir sekitar EGP 3.500 (sekitar USD 115) per bulan, meski gaji sangat bervariasi tergantung industri dan pengalaman. Ekspatriat di sektor seperti teknologi, keuangan, dan energi bisa mendapatkan gaji kompetitif, terutama di perusahaan multinasional.
Mesir memiliki sistem layanan kesehatan campuran, dengan pilihan publik dan swasta. Banyak ekspatriat memilih layanan swasta karena kualitas dan aksesnya lebih baik. Biaya hidup relatif terjangkau, meski tempat tinggal di kawasan elite bisa mahal.
Hal-hal yang perlu dipertimbangkan:
- Pasar kerja: ekonomi Mesir digerakkan oleh keuangan, telekomunikasi, manufaktur, dan pariwisata. Pemerintah juga berinvestasi di bidang teknologi dan infrastruktur, sehingga membuka peluang bagi profesional terampil.
- Penghasilan dan biaya hidup: gaji bervariasi menurut industri, dan meski biaya hidup umumnya lebih rendah daripada di banyak negara Afrika, barang impor dan sekolah swasta bisa mahal.
- Situs lowongan kerja: situs lowongan kerja yang berguna antara lain LinkedIn, Wuzzuf, dan Bayt.
- Budaya kerja:
- Lingkungan profesional cenderung hierarkis, dan rasa hormat kepada senior sangat penting.
- Jejaring dan koneksi pribadi berperan besar dalam mendapatkan pekerjaan.
- Urusan perbankan: membuka rekening bank di Mesir memerlukan bukti tempat tinggal. Banyak ekspatriat memulai dengan layanan perbankan global online untuk mengelola transaksi internasional sebelum beralih ke rekening lokal.
Senegal: ekonomi Afrika Barat yang berkembang dengan peluang kerja yang terus bertambah
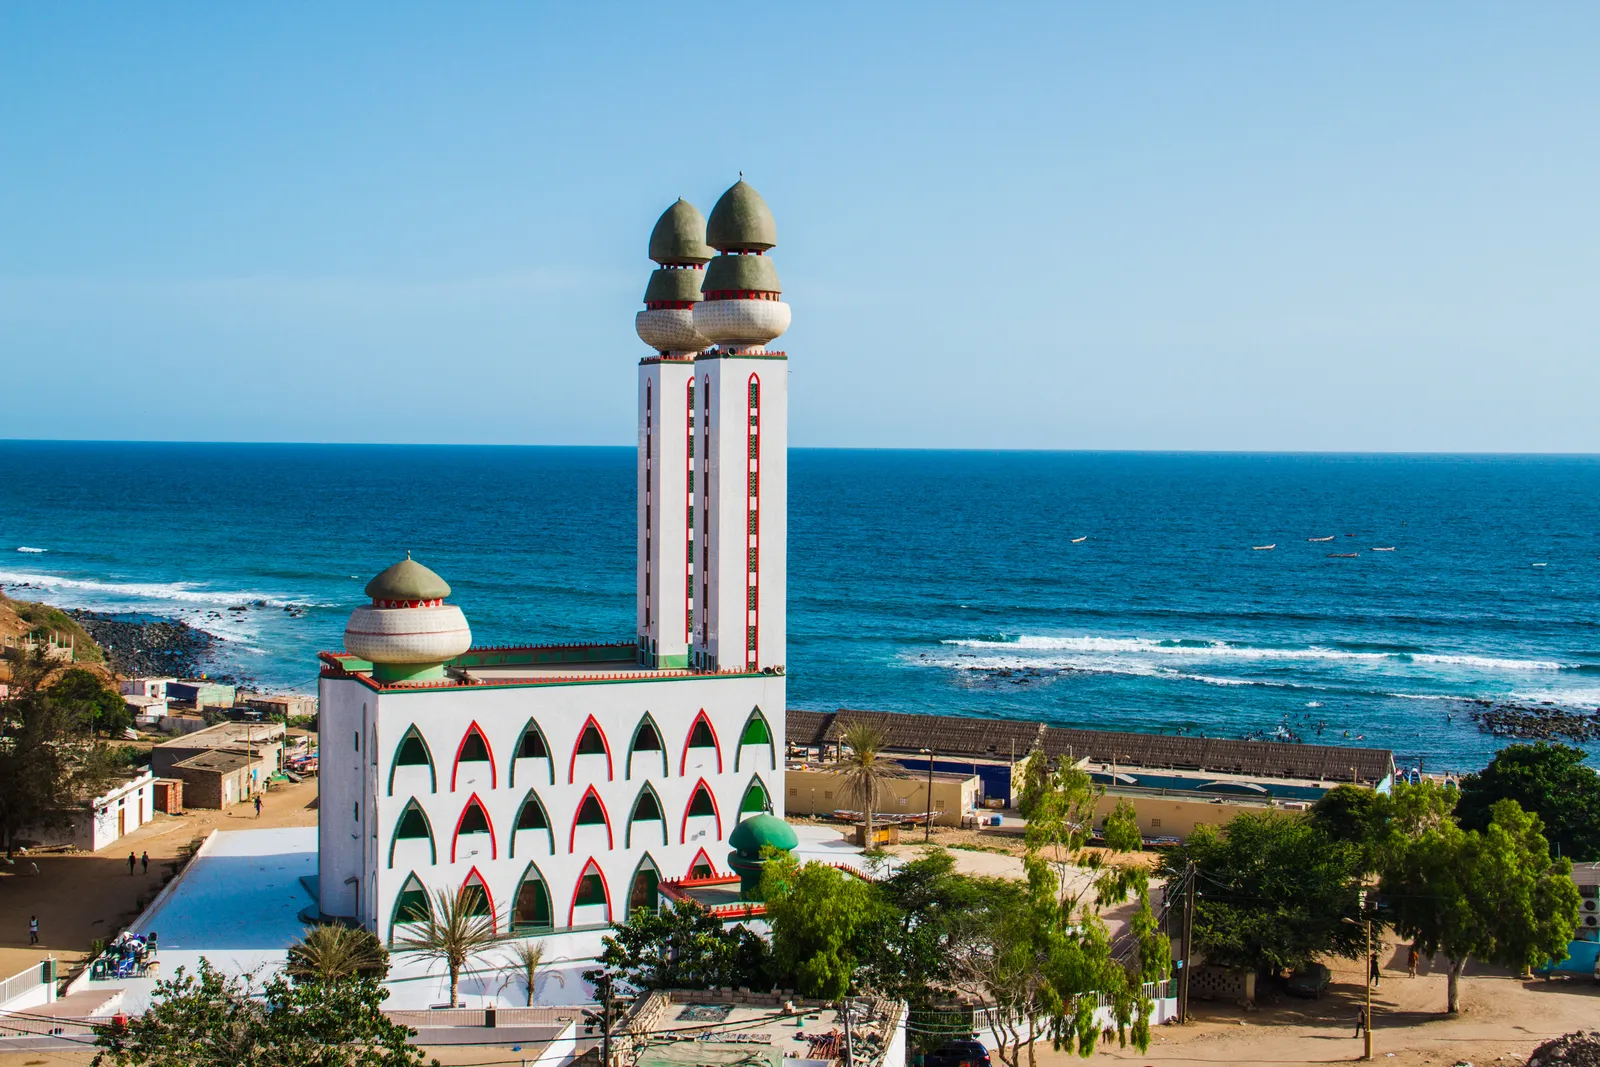
Senegal, salah satu ekonomi paling stabil di Afrika Barat, menawarkan berbagai peluang kerja, terutama di bidang keuangan, pertanian, pariwisata, dan telekomunikasi. Dakar, ibu kota sekaligus pusat ekonominya, menarik profesional di bidang perbankan, teknologi, dan perdagangan internasional, sementara wilayah lain mengembangkan industri energi terbarukan dan perikanan.
Upah minimum di Senegal sekitar XOF 64.000 (sekitar USD 105) per bulan, meski gaji sangat bervariasi tergantung industri dan pengalaman. Ekspatriat di sektor yang banyak dicari seperti TI, teknik, dan keuangan bisa mendapatkan gaji kompetitif, terutama di perusahaan multinasional atau LSM.
Senegal memiliki pilihan layanan kesehatan publik dan swasta, dan klinik swasta menawarkan layanan yang lebih berkualitas. Meski biaya hidup di Dakar relatif tinggi dibandingkan kota lain di Afrika Barat, kota ini tetap terjangkau bagi banyak ekspatriat.
Hal-hal yang perlu dipertimbangkan:
- Pasar kerja: ekonomi Senegal digerakkan oleh industri seperti keuangan, telekomunikasi, pertanian, dan infrastruktur. Dorongan pemerintah untuk transformasi digital juga membuka peluang baru di bidang teknologi dan kewirausahaan.
- Penghasilan dan biaya hidup: gaji bervariasi menurut sektor, dan meski pengeluaran harian terjangkau, barang impor dan tempat tinggal di Dakar bisa mahal.
- Situs lowongan kerja: situs lowongan kerja yang berguna antara lain LinkedIn, Emploi Dakar, dan Senjob.
- Budaya kerja:
- Hubungan bisnis dibangun di atas kepercayaan, dan jejaring sangat penting untuk perkembangan karier.
- Bahasa Prancis adalah bahasa bisnis utama, jadi kefasihan sering kali dibutuhkan untuk posisi profesional.
- Urusan perbankan: membuka rekening bank di Senegal biasanya memerlukan bukti tempat tinggal. Banyak ekspatriat menggunakan layanan perbankan global online untuk mengelola transaksi internasional sebelum membuka rekening lokal.
Namibia: ekonomi stabil dengan peluang di industri utama
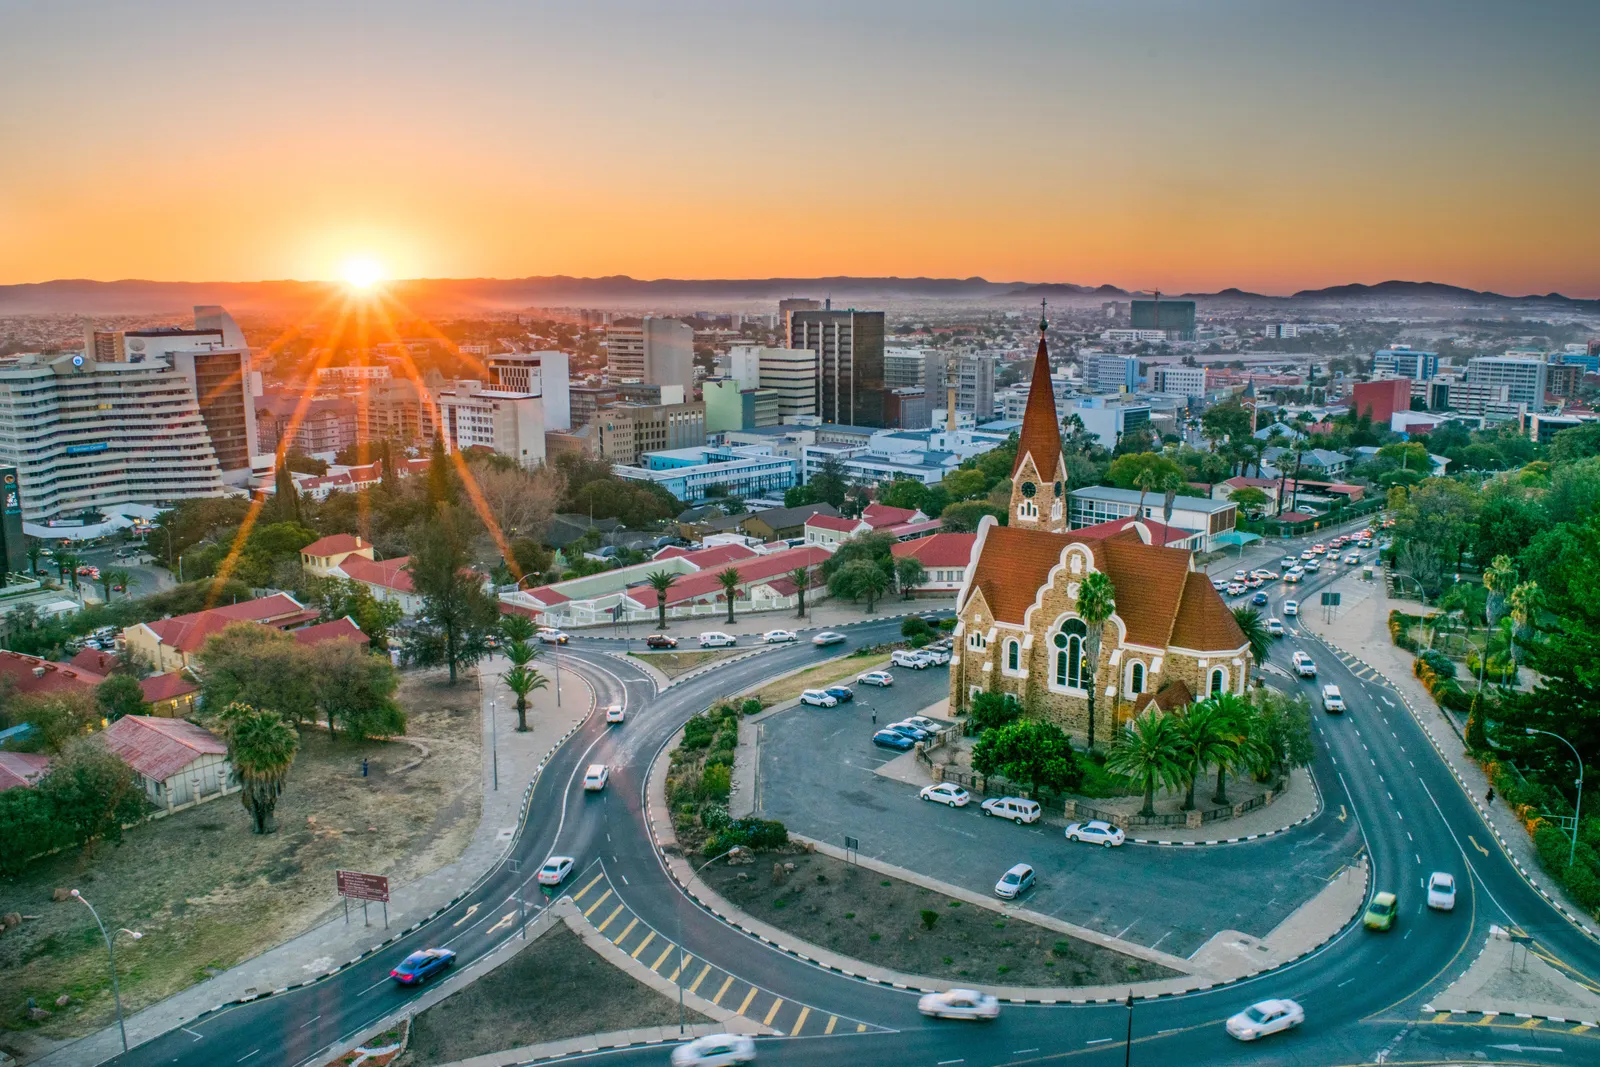
Namibia, salah satu negara paling stabil secara politik dan ekonomi di Afrika, menawarkan berbagai peluang kerja, terutama di bidang pertambangan, pariwisata, pertanian, dan energi terbarukan. Windhoek, ibu kota sekaligus pusat ekonominya, menjadi rumah bagi industri yang berkembang seperti perbankan, perdagangan, dan logistik, sementara wilayah seperti Erongo dan Otjozondjupa menjadi pusat pertambangan dan manufaktur.
Upah minimum di Namibia berbeda menurut sektor, dengan pekerja rumah tangga menerima upah dasar NAD 1.564 (sekitar USD 85) per bulan. Namun, profesional terampil, terutama di bidang teknik, energi, dan keuangan, bisa mendapatkan gaji jauh lebih tinggi, khususnya di perusahaan multinasional atau proyek yang didukung pemerintah.
Namibia memiliki sistem layanan kesehatan campuran dengan fasilitas publik dan swasta. Layanan kesehatan swasta menawarkan kualitas lebih baik dan menjadi pilihan banyak ekspatriat. Biaya hidup di Windhoek relatif tinggi dibandingkan kota lain di Namibia, tetapi tetap terjangkau dibandingkan kota-kota besar dunia.
Hal-hal yang perlu dipertimbangkan:
- Pasar kerja: ekonomi Namibia digerakkan oleh pertambangan (berlian, uranium, dan emas), pariwisata, pertanian, dan energi terbarukan. Inisiatif pemerintah di bidang infrastruktur dan energi hijau membuka peluang baru bagi pekerja terampil.
- Penghasilan dan biaya hidup: gaji sangat bervariasi tergantung industri dan tingkat pengalaman. Biaya hidup tergolong sedang, tetapi barang impor bisa mahal karena Namibia sangat bergantung pada impor.
- Situs lowongan kerja: situs lowongan kerja yang berguna antara lain LinkedIn, PNet, dan Namijob.
- Budaya kerja:
- Budaya bisnis umumnya formal, dengan rasa hormat pada hierarki dan protokol.
- Bahasa Inggris adalah bahasa resmi, sehingga ekspatriat lebih mudah berbaur di dunia kerja.
- Urusan perbankan: membuka rekening bank di Namibia memerlukan bukti tempat tinggal dan pekerjaan. Banyak ekspatriat menggunakan layanan perbankan global online untuk transaksi internasional sebelum membuka rekening lokal.
Maroko: pusat perdagangan, pariwisata, dan industri di Afrika Utara
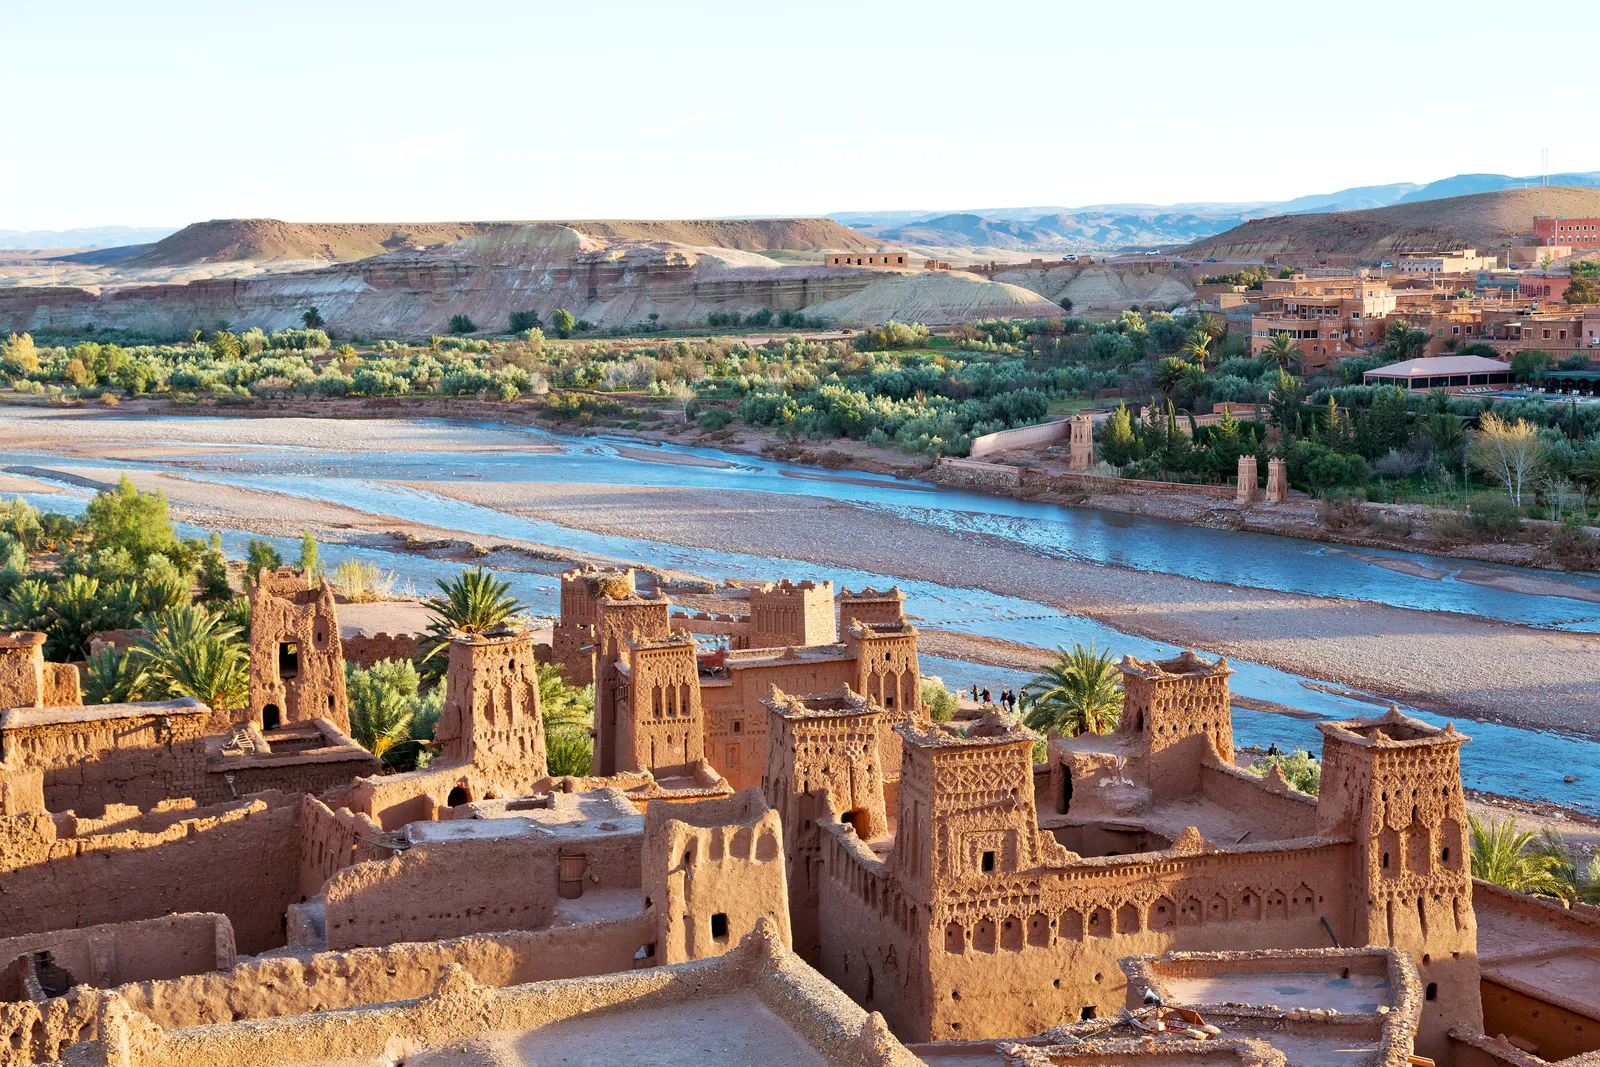
Maroko, salah satu ekonomi paling dinamis di Afrika Utara, menawarkan beragam peluang kerja di bidang perdagangan, pariwisata, manufaktur, dan energi terbarukan. Casablanca, pusat keuangan negara itu, menarik profesional di bidang perbankan, TI, dan logistik, sementara Marrakesh dan Agadir menjadi pusat utama industri pariwisata.
Upah minimum di Maroko sekitar MAD 3.100 (sekitar USD 310) per bulan, meski gaji bervariasi tergantung industri dan pengalaman. Profesional terampil di sektor seperti keuangan, teknologi, dan teknik bisa mendapatkan penghasilan lebih tinggi, terutama di perusahaan multinasional atau proyek pemerintah.
Maroko memiliki sistem layanan kesehatan publik dan swasta, dan klinik swasta menawarkan layanan lebih baik dengan waktu tunggu lebih singkat. Biaya hidup relatif terjangkau, tetapi kota besar seperti Casablanca dan Rabat bisa lebih mahal.
Hal-hal yang perlu dipertimbangkan:
- Pasar kerja: ekonomi Maroko digerakkan oleh industri seperti perdagangan, pariwisata, manufaktur otomotif, dan energi terbarukan. Investasi pemerintah di bidang infrastruktur dan digitalisasi membuka lebih banyak peluang.
- Penghasilan dan biaya hidup: gaji sangat bervariasi, dan meski pengeluaran harian masih terjangkau, tempat tinggal di kota besar bisa mahal.
- Situs lowongan kerja: situs lowongan kerja populer antara lain LinkedIn, Rekrute, dan Emploi.ma.
- Budaya kerja:
- Budaya bisnis memadukan interaksi formal dan berbasis hubungan, dan jejaring berperan penting.
- Bahasa Prancis dan Arab adalah bahasa bisnis utama, jadi kefasihan dalam salah satunya sering kali diperlukan untuk posisi profesional.
- Urusan perbankan: membuka rekening bank di Maroko memerlukan bukti tempat tinggal dan pekerjaan. Banyak ekspatriat memulai dengan layanan perbankan global online untuk transaksi internasional sebelum membuka rekening lokal.
Petualangan karier Anda berikutnya menanti di Afrika
Baik Anda mempertimbangkan Afrika Selatan, Kenya, Nigeria, maupun negara Afrika lainnya, benua ini punya banyak peluang bagi profesional terampil. Akses ke layanan keuangan yang efisien, seperti layanan perbankan global online, dapat memudahkan kepindahan Anda dan membantu mengelola keuangan selama beradaptasi di tempat baru.
Buka akun Grey hari ini dan siapkan kepindahan Anda ke Afrika dengan lebih tenang.
Kartu virtual PayPal: cara bayar online tanpa kartu fisik dan alternatifnya
Apakah kartu virtual PayPal masih ada? Pelajari opsi terbaru, alternatif seperti PayPal Debit Card, dan tempat mendapat kartu virtual. Bandingkan sekarang.
Tunde Aladeloba
•
September 23, 2026
•
6 menit baca
Cara orang membayar secara online telah banyak berubah dalam sepuluh tahun terakhir. Alih-alih mengetik data kartu di setiap situs, jutaan pembeli kini lebih memilih dompet digital yang memungkinkan mereka membayar hanya dengan sekali login. Bagi banyak orang, PayPal menjadi pilihan utama untuk belanja online, membayar freelancer, dan checkout tanpa membagikan data rekening atau kartu kepada setiap merchant.
Selama beberapa tahun, PayPal punya PayPal Key, layanan kartu virtual yang membuat nomor kartu digital untuk belanja online. Namun, PayPal menghentikan PayPal Key pada April 2022, sehingga banyak pengguna bertanya-tanya apakah kartu virtual PayPal masih ada.
Saat ini PayPal memang tidak lagi menawarkan kartu virtual tersendiri, tetapi masih ada cara untuk melakukan pembayaran tanpa kartu fisik dengan aman. Anda bisa membayar langsung saat checkout memakai saldo PayPal, rekening bank yang terhubung, atau kartu yang tersimpan, atau memakai PayPal Debit Card yang bisa ditambahkan ke dompet digital bagi pengguna yang memenuhi syarat. Panduan ini menjelaskan pilihan yang tersedia, batasannya, dan alternatif terbaik untuk belanja online.
Apakah kartu virtual PayPal masih tersedia?
Tidak. PayPal tidak lagi menawarkan PayPal Key, layanan kartu virtualnya dulu, yang dihentikan pada April 2022.
Selama beberapa tahun, PayPal Key memberi pengguna cara praktis untuk belanja online dengan membuat nomor kartu virtual yang terhubung ke akun PayPal mereka. Kartu ini bisa dipakai di mana saja Mastercard diterima secara online, sehingga sangat berguna untuk langganan, pembelian sekali bayar, dan merchant yang tidak mendukung checkout PayPal secara langsung. Namun, sejak PayPal menghentikannya pada 2022, PayPal Key tidak lagi tersedia untuk pengguna baru maupun lama.
Meski kartu virtualnya sudah tidak ada, PayPal tetap menyediakan cara aman untuk membayar online. Anda bisa menyelesaikan pembelian memakai saldo PayPal, rekening bank yang terhubung, atau kartu debit dan kredit yang tersimpan di merchant yang bekerja sama. Di beberapa negara, PayPal juga menawarkan PayPal Debit Card, yang memungkinkan pengguna yang memenuhi syarat membelanjakan saldo PayPal dan bisa ditambahkan ke dompet digital yang didukung untuk pembayaran nirsentuh dan online. Pilihan ini memang fleksibel, tetapi bukan kartu virtual tersendiri seperti PayPal Key dulu.
Cara memakai PayPal untuk pembayaran online yang aman
PayPal Key memang sudah tidak ada, tetapi PayPal tetap berguna untuk belanja online. Jutaan merchant di seluruh dunia masih menyediakan checkout dengan PayPal, sehingga pembeli bisa menyelesaikan transaksi tanpa membagikan data kartu debit atau kredit mereka langsung ke setiap situs. Bagi banyak pengguna, ini tetap cara termudah untuk menambah lapisan perlindungan pada pembayaran online.
Saat belanja di situs yang menerima PayPal, cukup pilih PayPal saat checkout, masuk ke akun Anda, lalu pilih metode pembayaran. Tergantung akun Anda, pembayaran bisa diambil dari saldo PayPal, rekening bank yang terhubung, atau kartu debit maupun kredit yang tersimpan.
Jika Anda memenuhi syarat untuk PayPal Debit Card, Anda juga bisa memakai data kartu yang ditampilkan di aplikasi PayPal untuk pembelian online yang didukung. Menambahkan kartu ini ke Apple Pay atau Google Wallet memberi cara praktis lain untuk membayar dengan aman di toko dan situs yang menerima dompet digital tersebut.
Cara mendapatkan kartu virtual PayPal di 2026
Jika Anda mencari kartu virtual PayPal, hal pertama yang perlu diketahui adalah PayPal Key sudah tidak tersedia. PayPal menghentikan layanan kartu virtual tersendiri ini pada 2022, jadi Anda tidak bisa mendaftar atau mengaktifkannya sekarang. Banyak artikel masih merekomendasikan PayPal Key, tetapi panduan seperti itu sudah usang dan tidak lagi sesuai dengan produk PayPal saat ini.
Alternatif terdekat adalah PayPal Debit Card, yang tersedia bagi pengguna yang memenuhi syarat di negara tertentu. Setelah pengajuan Anda disetujui, Anda bisa melihat data kartu di aplikasi PayPal dan memakainya untuk pembelian online yang memenuhi syarat, atau menambahkannya ke dompet digital yang didukung seperti Apple Pay dan Google Wallet.
Untuk memulai, masuk ke akun PayPal Anda dan cari bagian PayPal Debit Card. Jika memenuhi syarat, isi pengajuannya lalu aktifkan kartu Anda. Setelah kartu terbit, Anda bisa melihat informasinya di aplikasi dan memakainya di mana saja PayPal Debit Card diterima.
Alternatif kartu virtual PayPal terbaik
Karena PayPal tidak lagi menawarkan PayPal Key, pengguna yang mencari kartu virtual kini punya beberapa alternatif yang andal. Fintech maupun bank konvensional sama-sama menyediakan kartu virtual, meski fitur, biaya, dan ketersediaannya berbeda-beda.
| Penyedia | Ada kartu virtual? | Paling cocok untuk | Keunggulan utama |
|---|---|---|---|
| Grey | Ya | Pembayaran internasional dan belanja online | Kartu virtual Visa atau Mastercard (tergantung negara Anda) yang dibuat dari aplikasi, dengan saldo multimata uang (USD, GBP, EUR) |
| Wise | Ya (di wilayah tertentu) | Belanja internasional | Akun multimata uang dengan kurs yang kompetitif |
| Revolut | Ya | Orang yang sering bepergian | Kartu virtual sekali pakai dan standar dengan kontrol pengeluaran |
| Chase |
Tidak | Nasabah Chase | Kartu bisa ditambahkan ke dompet digital, tetapi Chase tidak menerbitkan nomor kartu virtual sendiri |
| Capital One | Ya | Pengguna kartu kredit Capital One | Nomor kartu virtual lewat aplikasi dan ekstensi browser Capital One |
| Citi |
Kartu tertentu | Nasabah Citi | Nomor rekening virtual untuk pemegang kartu yang memenuhi syarat |
Pilihan yang tepat tergantung cara Anda memakai kartu virtual. Jika Anda rutin menerima pembayaran internasional sebelum membelanjakannya secara online, Grey memberi fleksibilitas lebih dengan saldo mata uang asing.
Mengapa kartu virtual Grey bisa lebih cocok
Memilih kartu virtual yang tepat tergantung cara Anda mendapatkan dan membelanjakan uang. Jika penghasilan Anda berasal dari klien internasional atau perusahaan di luar negeri, kartu virtual Grey menawarkan lebih dari sekadar cara membayar online. Kartu ini adalah kartu Visa atau Mastercard, tergantung negara Anda, yang bisa didanai langsung dari saldo USD, GBP, atau EUR, dibuat dari aplikasi, dan dipakai untuk belanja online di mana saja jaringan kartunya diterima.
Karena itu, Grey sangat berguna untuk membayar langganan software, layanan cloud, iklan online, pemesanan perjalanan, platform streaming, dan pembelian dari merchant internasional. Transaksi dalam USD tidak dikenai biaya lintas negara, sedangkan transaksi di merchant non-USD dikenai biaya lintas negara 2% + USD 0,50. Bagi freelancer, pekerja remote, dan profesional digital yang sudah menerima pembayaran internasional, Grey menyatukan cara menerima, menyimpan, dan membelanjakan mata uang global dalam satu aplikasi.
Pertanyaan yang sering diajukan
Apa yang terjadi dengan PayPal Key?
PayPal Key adalah layanan kartu virtual PayPal yang membuat nomor kartu digital untuk belanja online. PayPal menghentikan produk ini pada April 2022, dan layanan ini belum kembali. Kini pengguna harus mengandalkan opsi pembayaran PayPal lainnya atau memilih penyedia kartu virtual pihak ketiga.
Bisakah saya membuat nomor kartu virtual PayPal di 2026?
Tidak. PayPal tidak lagi memungkinkan pengguna membuat nomor kartu virtual tersendiri seperti PayPal Key. Jika Anda butuh kartu pembayaran virtual untuk belanja online, Anda perlu memakai alternatif dari perusahaan fintech atau bank yang menyediakannya.
Apakah PayPal Debit Card berfungsi seperti kartu virtual?
Tidak sepenuhnya. PayPal Debit Card adalah kartu debit fisik yang terhubung ke saldo PayPal Anda, meski pengguna yang memenuhi syarat bisa melihat datanya di aplikasi PayPal dan menambahkannya ke dompet digital yang didukung. Kartu ini tidak sama dengan kartu virtual PayPal Key yang sudah dihentikan.
Bisakah saldo PayPal dipakai di semua toko online?
Hanya jika merchant menerima PayPal saat checkout. Jika sebuah situs tidak mendukung pembayaran PayPal, umumnya Anda tidak bisa memakai saldo PayPal secara langsung. Dalam kasus seperti itu, Anda perlu metode pembayaran lain, seperti kartu debit, kartu kredit, atau kartu virtual.
Apa alternatif PayPal terbaik untuk belanja online?
Alternatif terbaik tergantung kebutuhan Anda. Jika Anda ingin kartu virtual khusus untuk pembelian internasional, penyedia seperti Grey, Wise, dan Revolut bisa menjadi pilihan kuat. Mereka menyediakan kartu virtual untuk pembayaran online yang aman, dengan fitur yang kini tidak lagi ditawarkan PayPal Key.
Bagaimana cara mendapatkan kartu virtual Grey?
Buat akun Grey, selesaikan verifikasi yang diperlukan, dan isi saldo mata uang asing yang didukung, seperti USD, GBP, atau EUR. Setelah memenuhi syarat, Anda bisa membuat kartu virtual Visa atau Mastercard, tergantung negara Anda, lewat aplikasi Grey dan mulai memakainya untuk pembayaran online.
PayPal tetap menjadi cara tepercaya untuk membayar online, tetapi kartu virtual tersendirinya sudah tidak tersedia. Jika Anda butuh kartu virtual untuk belanja global dan langganan dengan aman, buka akun Grey atau unduh aplikasinya untuk membuat kartu dan membelanjakan saldo USD, GBP, atau EUR Anda secara langsung.
Mata uang terlemah di dunia: 15 mata uang dengan nilai terendah terhadap dolar AS
Apa mata uang terlemah di dunia? Lihat 15 mata uang dengan nilai terendah terhadap dolar AS per September 2026 beserta penyebabnya. Bandingkan daftarnya.
Adeolu Titus Adekunle
•
September 23, 2026
•
6 menit baca
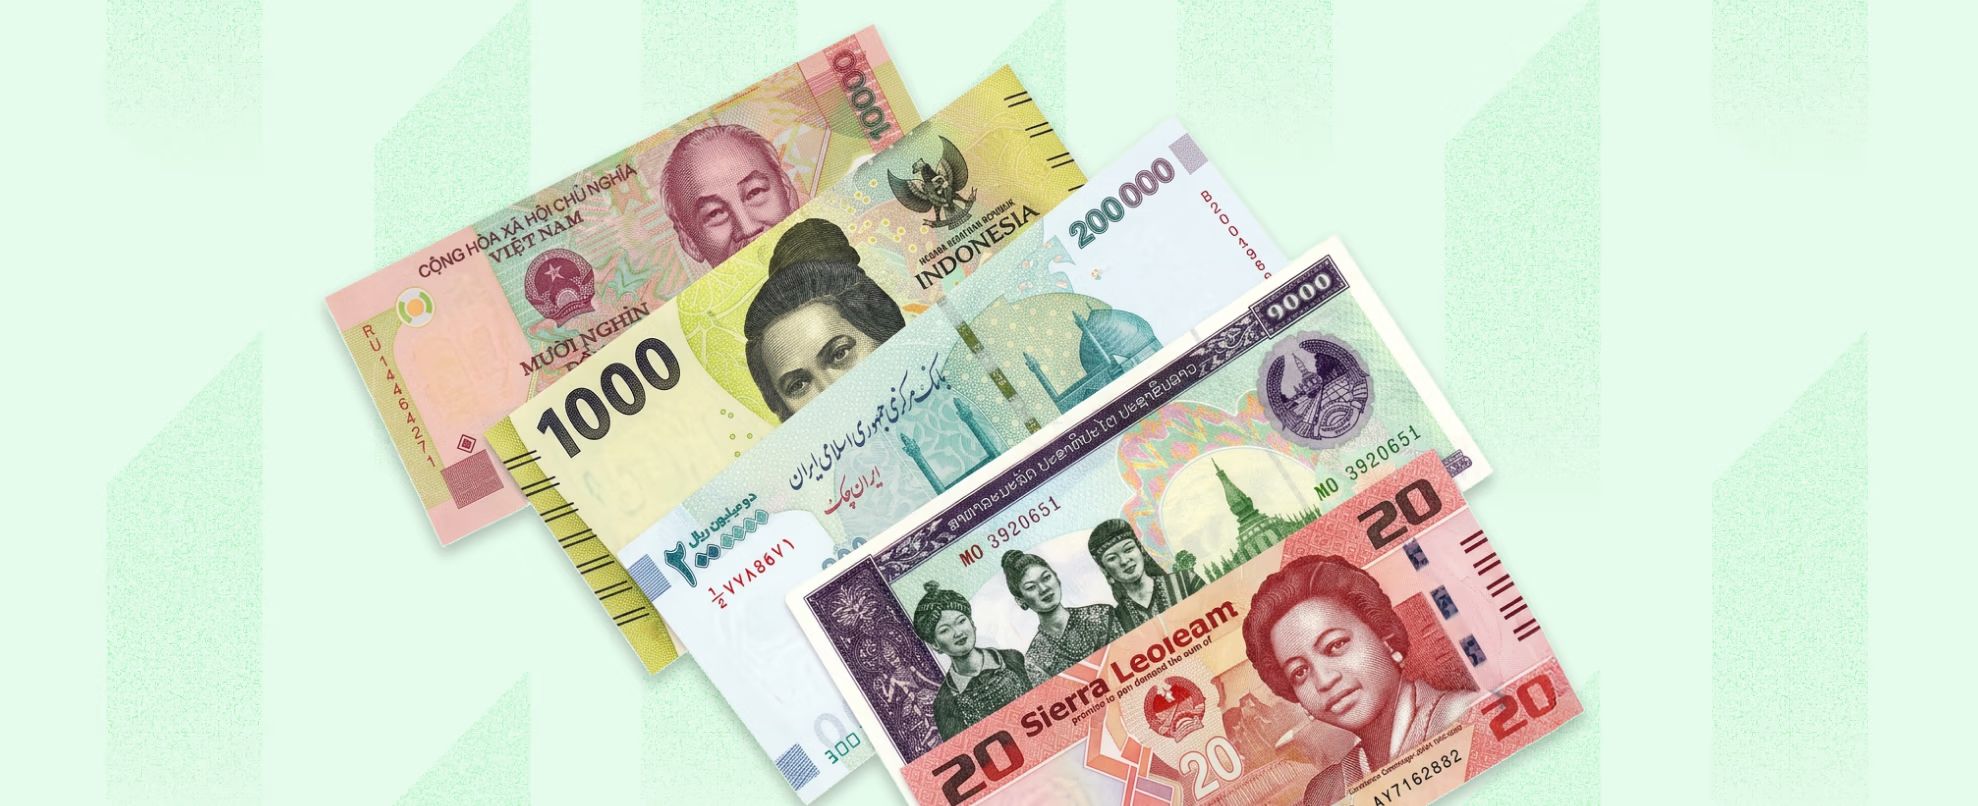
Nilai mata uang naik dan turun setiap saat. Namun, ada mata uang yang sudah puluhan tahun berada di jajaran terlemah, dan tampaknya belum akan berubah dalam waktu dekat. Saat ini, rial Iran adalah mata uang terlemah di dunia, dengan sekitar 1,5 juta rial untuk 1 dolar AS menurut data kurs 25 September 2026. Iran memiliki lebih dari satu kurs, dan kurs resmi bisa berbeda jauh dari kurs pasar. Di urutan berikutnya ada pound Lebanon, sekitar 89.500 LBP per USD. Mata uang lain dengan nilai sangat rendah antara lain dong Vietnam, leone Sierra Leone, kip Laos, dan rupiah Indonesia. Nilai mata uang dipengaruhi oleh inflasi, stabilitas politik, dan neraca perdagangan.
Meski begitu, kurs yang lemah tidak selalu berarti ekonomi suatu negara sedang gagal. Sebagian mata uang bernilai rendah karena keputusan moneter di masa lalu atau redenominasi, bukan karena kondisi ekonomi saat ini. Karena itu, penting untuk memahami apa yang sebenarnya ditunjukkan oleh mata uang bernilai rendah, dan apa yang tidak.
Dalam panduan ini, kami menjelaskan apa yang membuat sebuah mata uang masuk daftar mata uang terlemah di dunia, mengapa kurs bisa sangat berbeda antarnegara, dan mengurutkan 15 mata uang dengan nilai terendah terhadap dolar AS.
Apa yang membuat sebuah mata uang disebut "paling lemah"?
Ketika orang menyebut sebuah mata uang sebagai "paling lemah" atau bernilai paling rendah, biasanya yang dimaksud adalah kursnya terhadap dolar AS. Makin banyak unit mata uang yang dibutuhkan untuk membeli satu USD, makin rendah nilai nominal mata uang tersebut.
Namun, angka ini tidak menceritakan semuanya. Sebuah mata uang bisa memiliki kurs yang sangat rendah tanpa ekonomi negaranya benar-benar lemah. Nilai mata uang juga bergantung pada denominasi awalnya, sejarah ekonomi negaranya, dan dampak inflasi dari waktu ke waktu.
Contohnya, dong Vietnam diperdagangkan di kisaran 26.000 dong per dolar AS. Ini menjadikannya salah satu mata uang dengan nilai terendah di dunia berdasarkan kurs. Padahal, Vietnam telah mencatat pertumbuhan ekonomi yang kuat selama puluhan tahun. Kursnya yang rendah sebagian besar merupakan hasil kebijakan moneter masa lalu, bukan kinerja ekonomi yang buruk.
Itulah sebabnya para ekonom lebih menilai mata uang dari daya belinya. Daya beli adalah banyaknya barang dan jasa yang bisa dibeli dengan sejumlah mata uang lokal di dalam negeri. Satu juta rial Iran mungkin tidak berarti banyak di pasar AS, tetapi di dalam Iran uang itu tetap bisa membeli barang dan jasa lokal. Jangan salah paham, nilai mata uang yang rendah memang bisa mencerminkan kesulitan ekonomi, tetapi kurs saja bukan ukuran kinerja ekonomi.
Apa mata uang terlemah di dunia saat ini?
Mata uang terlemah di dunia berdasarkan kurs nominal terhadap dolar AS adalah rial Iran (IRR). Menurut data kurs 25 September 2026, 1 USD setara dengan sekitar 1.536.600 IRR (sekitar 153.700 toman). Iran menerapkan beberapa kurs sekaligus, sehingga angka yang Anda temui bisa berbeda tergantung sumber dan jenis transaksinya.
Lemahnya rial terutama disebabkan oleh sanksi AS dan internasional selama puluhan tahun terkait program nuklir Iran, ditambah inflasi yang terus tinggi, akses terbatas ke perbankan global, dan sulitnya memperdagangkan pendapatan minyak melalui sistem keuangan internasional. Akibat semua faktor ini, mata uang tersebut telah kehilangan sebagian besar nilainya terhadap dolar dalam dua puluh tahun terakhir.
Daftar mata uang terlemah di dunia
Mata uang di bawah ini diurutkan berdasarkan kurs nominalnya terhadap dolar AS per 25 September 2026. Karena kurs terus berubah, angka dan urutannya juga bisa berubah.
| Peringkat | Mata uang | Negara | Perkiraan unit per USD (25 September 2026) | Alasan utama nilainya rendah |
|---|---|---|---|---|
| 1 | Rial Iran (IRR) | Iran | ~1.536.600 | Sanksi internasional, inflasi tinggi, akses valuta asing terbatas |
| 2 | Pound Lebanon (LBP) | Lebanon | ~89.500 | Runtuhnya sistem keuangan pada 2019, inflasi tinggi, kebangkrutan sektor perbankan, ketergantungan besar pada impor, ketidakstabilan |
| 3 | Dong Vietnam (VND) | Vietnam | ~25.950 | Denominasi historis, kurs yang dikelola pemerintah |
| 4 | Leone Sierra Leone (SLL)* | Sierra Leone | ~24.600 | Pemulihan pascakonflik, basis ekspor lemah, inflasi tinggi |
| 5 | Kip Laos (LAK) | Laos | ~22.300 | Industrialisasi terbatas, ekonomi tanpa akses laut, ketergantungan tinggi pada impor |
| 6 | Rupiah Indonesia (IDR) | Indonesia | ~17.900 | Ekonomi besar, tetapi mata uang berdenominasi tinggi dan riwayat inflasi |
| 7 | Som Uzbekistan (UZS) | Uzbekistan | ~11.800 | Denominasi era Soviet, konvertibilitas yang secara historis terbatas |
| 8 | Franc Guinea (GNF) | Guinea | ~8.790 | Bergantung pada sumber daya alam, ketidakstabilan politik, kapasitas kelembagaan lemah |
| 9 | Guarani Paraguay (PYG) | Paraguay | ~5.930 | Riwayat inflasi regional, denominasi tinggi |
| 10 | Ariary Madagaskar (MGA) | Madagaskar | ~4.390 | Kemiskinan yang persisten, diversifikasi perdagangan terbatas, kerentanan iklim |
| 11 | Riel Kamboja (KHR) | Kamboja | ~4.050 | Riwayat hiperinflasi, penggunaan USD yang luas di dalam negeri |
| 12 | Shilling Uganda (UGX) | Uganda | ~3.840 | Inflasi yang persisten, pembangunan kembali ekonomi pascakonflik |
| 13 | Franc Burundi (BIF) | Burundi | ~3.010 | Salah satu ekonomi termiskin di dunia, inflasi tinggi, ketidakstabilan politik |
| 14 | Shilling Tanzania (TZS) | Tanzania | ~2.640 | Inflasi regional, diversifikasi ekspor terbatas |
| 15 | Franc Kongo (CDF) | Republik Demokratik Kongo | ~2.310 | Konflik, kelembagaan lemah, eksploitasi sumber daya tanpa pembangunan yang merata |
Semua kurs bersifat perkiraan per 25 September 2026 dan dapat berubah. Periksa kurs terbaru di xe.com.
- Sierra Leone telah melakukan redenominasi dengan menghapus tiga angka nol. Satu Leone Baru (SLE) secara hukum setara dengan 1.000 Leone Lama (SLL), sehingga kurs di atas setara dengan sekitar 24,6 SLE per USD. Sebagian besar platform keuangan masih mencantumkan kedua kode tersebut.
Mengapa ada mata uang yang begitu lemah?
Sebuah mata uang tidak tiba-tiba melemah dalam semalam atau karena satu peristiwa singkat. Umumnya, pelemahan terjadi karena kombinasi beberapa faktor ekonomi dan politik selama bertahun-tahun.
- Inflasi tinggi: ketika harga naik lebih cepat dibanding negara lain, mata uang kehilangan daya beli dan melemah terhadap mata uang utama seperti dolar AS. Iran sudah lama mengalami inflasi di atas 30%, sementara inflasi Venezuela begitu parah sampai mata uangnya harus diredenominasi beberapa kali.
- Sanksi internasional: sanksi dapat membatasi akses suatu negara ke sistem perbankan global, investasi asing, dan pasar ekspor. Iran adalah contohnya. Pembatasan SWIFT dan transaksi dolar AS membuat perdagangan internasional jauh lebih sulit, sehingga rial tertekan dalam waktu lama.
- Ketidakstabilan politik dan konflik: perang, kerusuhan politik, dan pemerintahan yang lemah menurunkan kepercayaan investor dan mendorong pelaku usaha serta masyarakat memindahkan uangnya ke tempat lain. Franc Kongo, franc Burundi, dan leone Sierra Leone sama-sama terdampak oleh ketidakstabilan selama bertahun-tahun.
- Ekspor lemah dan defisit perdagangan: negara yang mengekspor barang bernilai rendah tetapi mengimpor produk mahal sering kali membelanjakan lebih banyak valuta asing daripada yang diperolehnya. Lama-kelamaan, hal ini menekan mata uang lokal.
- Kebijakan moneter yang buruk: jika pemerintah membiayai belanja dengan mencetak lebih banyak uang, inflasi biasanya menyusul dan nilai mata uang turun. Bank sentral yang independen umumnya lebih mampu mengendalikan inflasi dan menjaga kepercayaan terhadap mata uang.
- Denominasi historis: sebagian mata uang bernilai rendah semata karena denominasi awalnya. Dong Vietnam dan rupiah Indonesia, misalnya, membutuhkan ribuan unit untuk menyamai satu dolar AS, tetapi hal ini mencerminkan keputusan moneter masa lalu sama besarnya dengan kondisi ekonomi saat ini.
Dampak mata uang lemah bagi wisatawan dan penerima kiriman uang
Nilai mata uang tidak hanya penting bagi warga negaranya, tetapi juga bagi wisatawan dan orang yang mengirim uang ke negara tersebut.
Berkunjung ke negara dengan mata uang lemah bisa terasa murah jika Anda membawa USD, EUR, atau GBP. Akomodasi, makanan, dan jasa dihargai dalam mata uang lokal, sehingga cukup dengan sedikit mata uang kuat, negara-negara ini menjadi tujuan yang terjangkau. Kendala praktis muncul di negara yang sangat bergantung pada uang tunai, ATM-nya jarang, mata uangnya tidak bebas dikonversi, atau kurs pasar paralelnya jauh berbeda dari kurs resmi.
Bagi penerima uang dari luar negeri
Fluktuasi kurs bisa sangat memengaruhi kiriman uang. Meski seseorang mengirim jumlah USD, EUR, atau GBP yang sama setiap bulan, jumlah yang diterima dalam mata uang lokal bisa berbeda jauh hanya karena kursnya tidak stabil.
Di negara dengan inflasi tinggi, langsung menukar ke mata uang lokal juga bisa menggerus daya beli dari waktu ke waktu. Karena itu, waktu konversi menjadi sangat penting dalam kondisi seperti ini.
Itulah sebabnya banyak pekerja diaspora dan keluarganya memilih menerima kiriman dalam USD, EUR, atau GBP dan baru menukarnya saat dibutuhkan, alih-alih langsung menerimanya dalam mata uang lokal saat uang tiba. Platform seperti Grey yang memungkinkan penerima menyimpan saldo USD, GBP, atau EUR memberi perlindungan nilai terhadap inflasi. Anda bisa mengirim uang ke luar negeri dengan Grey dengan biaya yang transparan dan pilihan menerima dalam mata uang asing, tanpa harus langsung dikonversi saat uang masuk.
Cara melindungi uang Anda dari mata uang lokal yang lemah
Jika Anda tinggal di, atau rutin mengirim uang ke, negara dengan mata uang lemah, ada beberapa cara untuk mengurangi risiko kehilangan nilai.
- Simpan tabungan dalam mata uang yang stabil: jika penghasilan Anda dalam USD, GBP, atau EUR, pertimbangkan untuk menyimpannya dalam mata uang tersebut alih-alih langsung menukar semuanya. Cara ini membantu melindungi tabungan Anda dari depresiasi mata uang lokal.
- Gunakan akun multimata uang: akun multimata uang memungkinkan Anda menerima dan menyimpan mata uang asing sampai Anda siap menukarnya, alih-alih otomatis dikonversi saat uang masuk.
- Pilih kurs yang transparan: saat perlu menukar, gunakan platform yang menampilkan kurs dan biaya secara jelas sejak awal, bukan yang menyembunyikan biaya di balik kurs yang buruk.
Membuka akun USD, EUR, atau GBP di Grey memberi pengguna di banyak negara akses ke akun mata uang asing yang stabil. Anda bisa menerima penghasilan dalam USD, EUR, atau GBP dan menyimpannya dalam mata uang tersebut sampai siap dikonversi. Ini memberi perlindungan tertentu dari ketidakstabilan mata uang lokal. Anda juga bisa menukar mata uang dengan Grey dengan kurs yang ditampilkan di muka dan biaya konversi 0% hingga 1%, dengan batas maksimum USD 6 untuk sebagian koridor.
Pertanyaan yang sering diajukan
Apa mata uang terkuat di dunia?
Dinar Kuwait (KWD) umumnya merupakan mata uang dengan nilai tertinggi di dunia berdasarkan kurs nominal. Satu dinar Kuwait bernilai lebih dari tiga dolar AS. Dinar Bahrain dan rial Oman juga termasuk mata uang terkuat.
Mengapa rial Iran begitu lemah?
Rial melemah karena sanksi internasional selama puluhan tahun, inflasi tinggi, akses terbatas ke perbankan global, dan berkurangnya investasi asing. Semua faktor ini membuat mata uang tersebut kehilangan sebagian besar nilainya terhadap dolar AS.
Apakah mata uang yang lemah buruk bagi perekonomian?
Tidak selalu. Mata uang yang lebih lemah bisa membuat ekspor suatu negara lebih murah dan lebih kompetitif di luar negeri. Namun, impor jadi lebih mahal, yang bisa mendorong inflasi dan menaikkan biaya hidup, terutama di negara yang sangat bergantung pada barang impor.
Bisakah saya kaya dengan membeli mata uang yang lemah?
Mungkin saja, tetapi risikonya sangat tinggi. Mata uang yang melemah akibat inflasi, sanksi, atau ketidakstabilan politik sering kali terus kehilangan nilainya. Perdagangan mata uang menuntut pemahaman yang baik tentang kondisi ekonomi dan berisiko besar menimbulkan kerugian.
Seberapa sering peringkat ini berubah?
Kurs bergerak terus-menerus, tetapi mata uang di posisi terbawah biasanya bertahan di sana selama bertahun-tahun. Sesekali, suatu negara menghapus beberapa angka nol dari mata uangnya melalui redenominasi, yang mengubah kurs nominal tanpa harus memperbaiki perekonomian.
Bisakah saya menyimpan USD di akun Grey dari negara mana pun?
Grey menyediakan akun USD, GBP, dan EUR bagi pengguna di banyak negara. Ketersediaannya bergantung pada tempat tinggal Anda, jadi periksa daftar negara yang didukung Grey untuk melihat akun mana yang tersedia di wilayah Anda.
Buka akun USD, EUR, atau GBP di Grey dan simpan uang Anda dalam mata uang yang stabil, di mana pun Anda tinggal. Lindungi aset Anda dari pelemahan mata uang lokal mulai hari ini.
Cara buka rekening bank Amerika untuk non-residen: Chase, Wells Fargo, dan Bank of America
Buka rekening bank Amerika sebagai non-residen: syarat Chase, Wells Fargo, dan Bank of America, plus alternatif Grey tanpa alamat AS. Bandingkan opsinya.
Olayoyin Olorunmota
•
September 23, 2026
•
6 menit baca
Rekening bank di Amerika Serikat membuat penghasilan internasional jauh lebih mudah dikelola. Anda mendapatkan akun USD dengan detail routing ACH yang bisa langsung dipakai oleh sebagian besar platform freelance, sistem penggajian, dan klien internasional untuk membayar Anda, tanpa biaya konversi saat dana diterima. Tantangannya, bank-bank besar AS dirancang untuk orang yang tinggal di Amerika, dan proses buka rekening bank Amerika mencerminkan hal itu.
Panduan ini membahas persyaratan terbaru di Chase, Wells Fargo, dan Bank of America: apa yang benar-benar diminta setiap bank, di mana kendalanya bagi non-residen yang tidak punya alamat di AS, dan alternatif praktis bagi Anda yang tidak bisa memenuhinya.
Sekilas: bank mana yang cocok untuk situasi Anda
| Bank | Wajib datang langsung? | Wajib alamat AS? | Wajib SSN? |
|---|---|---|---|
| Chase | Kadang-kadang, tergantung dokumen | Ya, harus ada buktinya | Tidak, TIN asing diterima dalam beberapa kasus |
| Wells Fargo | Ya, selalu | Ya, wajib bukti alamat AS | Tidak, TIN asing mungkin cukup |
| Bank of America | Ya, dengan janji temu di kantor cabang | Ya, alamat surat-menyurat AS plus alamat fisik di luar negeri | Tidak, FTIN diterima |
| Grey | Tidak, sepenuhnya online | Tidak, tanpa alamat AS | Tidak diperlukan |
Syarat alamat di AS adalah hambatan terbesar bagi kebanyakan non-residen. Ketiga bank besar ini meminta alamat di AS. Jika Anda tidak memilikinya, pilihan Anda di bank-bank ini terbatas, selengkap apa pun dokumen lainnya.
Chase Bank
Chase adalah bank terbesar di Amerika Serikat berdasarkan aset dan memiliki jaringan kantor cabang terluas. Non-residen umumnya bisa membuka rekening bank di Amerika melalui Chase, dan dalam beberapa kasus prosesnya bisa dilakukan online, tetapi hanya jika Anda memiliki dokumen terbitan AS untuk memverifikasi alamat dan identitas. Jika alamat dan identitas Anda berasal dari luar negeri, Anda perlu datang langsung ke kantor cabang.
Kelayakan
Chase menerima non-residen yang memiliki alamat tempat tinggal yang sah di AS. Orang yang membagi waktunya antara AS dan negara lain serta memiliki properti di AS biasanya menjadi kandidat terkuat. Non-residen tanpa alamat AS akan kesulitan, karena formulir online Chase meminta alamat AS yang tidak bisa diisi dengan alamat luar negeri.
Dokumen yang dibutuhkan
- Paspor yang masih berlaku dengan foto, sebagai identitas utama.
- Bukti alamat tempat tinggal di AS, seperti tagihan utilitas, rekening koran, atau perjanjian sewa atas nama Anda di alamat AS. Di sinilah kebanyakan non-residen tanpa properti di AS terhenti.
- Nomor identitas pajak. Chase umumnya meminta TIN AS (Social Security Number atau ITIN), meskipun dalam beberapa kasus nomor identitas pajak asing bisa diterima. Pastikan dulu ke kantor cabang sebelum datang.
Jenis rekening yang tersedia
Chase menawarkan rekening giro (checking) dan tabungan untuk non-residen. Rekening checking dasar adalah titik awal yang paling mudah, dengan detail routing ACH, kartu debit, serta akses ke internet banking dan aplikasi Chase. Chase Total Checking adalah pilihan standar untuk pemula. Menurut halaman resmi Chase, biaya bulanannya USD 15 dan bisa dibebaskan jika Anda menerima setoran elektronik minimal USD 500 per bulan, menjaga saldo awal hari minimal USD 1.500, memiliki saldo rata-rata awal hari minimal USD 5.000 di rekening ini atau gabungan rekening Chase yang terhubung, atau menautkan rekening ini ke rekening checking tertentu. Bagi non-residen tanpa setoran gaji dari AS, biaya USD 15 akan tetap berlaku sampai salah satu syarat itu terpenuhi.
Yang perlu diketahui sebelum datang
Jika harus ke kantor cabang, telepon dulu untuk memastikan cabang tersebut melayani pembukaan rekening non-residen, karena tidak semua cabang sama pahamnya dengan prosesnya. Bawa semua dokumen asli, bukan fotokopi.
Wells Fargo
Wells Fargo mewajibkan kunjungan langsung ke kantor cabang di AS untuk semua pembukaan rekening non-residen, tanpa opsi online. Dari sisi logistik, ini yang paling merepotkan di antara ketiga bank, tetapi persyaratan dokumennya kurang lebih sama.
Kelayakan
Non-residen bisa membuka rekening Wells Fargo, tetapi harus datang langsung ke kantor cabang di AS. Petugas Wells Fargo akan menjelaskan persyaratan spesifiknya saat Anda datang. Seperti Chase dan Bank of America, alamat tempat tinggal di AS beserta buktinya diperlukan.
Dokumen yang dibutuhkan
- Paspor yang masih berlaku atau kartu identitas berfoto dari pemerintah; paspor lebih disarankan sebagai identitas utama.
- Bukti alamat tempat tinggal di AS, seperti tagihan utilitas, rekening koran, atau perjanjian sewa. Alamatnya harus alamat fisik di AS, bukan kotak pos (PO box).
- Nomor identitas pajak AS atau yang setara dari negara asal. TIN AS lebih disukai, tetapi sebagian nomor identitas pajak asing diterima. Pastikan jenis TIN yang diterbitkan negara Anda sebelum datang.
Jenis rekening yang tersedia
Wells Fargo menawarkan rekening checking dan tabungan standar untuk non-residen. Everyday Checking biasanya menjadi titik awal, dengan fasilitas setoran langsung, kartu debit, serta akses ke jaringan kantor cabang dan ATM Wells Fargo. Biaya bulanannya USD 15 dan bisa dibebaskan dengan saldo harian minimal USD 1.500, setoran elektronik yang memenuhi syarat minimal USD 500 per bulan, pemilik utama berusia 17 sampai 24 tahun, atau total saldo simpanan dan investasi yang memenuhi syarat minimal USD 5.000. Non-residen tanpa setoran gaji dari AS biasanya tetap membayar biaya bulanan kecuali menjaga saldo minimum.
Yang perlu diketahui sebelum datang
Di antara ketiga bank, Wells Fargo paling tidak transparan soal persyaratan non-residen. Berbeda dengan Bank of America yang memublikasikan daftar kelayakan di situsnya, panduan resmi Wells Fargo hanya menyebut bahwa petugas akan membantu Anda saat datang. Dalam praktiknya, persyaratan bisa berbeda antarcabang dan antarpetugas.
Implikasinya: telepon dulu cabang yang dituju, jelaskan situasi Anda dengan tepat (negara tempat tinggal, status visa jika ada, dan dokumen yang Anda miliki), lalu tanyakan langsung apakah cabang itu melayani pembukaan rekening non-residen. Jika petugas yang menjawab ragu, minta bicara dengan manajer cabang. Petugas yang kurang paham bisa menolak Anda meski cabangnya sebenarnya bisa membuka rekening. Karena kunjungan langsung wajib dan waktu Anda di AS mungkin terbatas, telepon ini layak dilakukan sebelum Anda memesan apa pun.
Bank of America
Bagi Anda yang mencari cara buka rekening Bank of America, bank ini memiliki program khusus untuk non-residen dan bisa dibilang paling terstruktur di antara ketiganya. Bank ini punya kriteria kelayakan yang jelas, mensyaratkan dua jenis identitas, dan menyediakan daftar dokumen yang membuat ekspektasi lebih jelas dibanding bank lain.
Kelayakan
Menurut Bank of America untuk profesional internasional, persyaratan kelayakannya adalah:
- Anda harus memiliki alamat fisik tempat Anda tinggal.
- Anda bukan warga negara AS.
Program ini ditujukan bagi warga negara non-AS, misalnya pelajar internasional dan profesional yang bekerja di AS.
Dokumen yang dibutuhkan
Bank of America meminta dua jenis identitas (satu utama dan satu sekunder), alamat di AS dan di luar negeri, serta nomor identitas pajak jika ada.
Identitas utama (salah satu):
- Paspor asing, dengan atau tanpa visa terbitan AS
- Kartu penduduk tetap AS (dengan foto)
- Kartu izin kerja (employment authorization ID, dengan foto)
Identitas sekunder (salah satu):
- SIM asing berfoto atau SIM AS
- Kartu debit atau kartu kredit utama berlogo Visa atau Mastercard
- Kartu kredit ritel utama dari perusahaan yang dikenal secara nasional
- Kartu identitas diplomat dari Departemen Luar Negeri AS
- Kartu pemilih Meksiko (dengan foto)
Identitas pajak:
- Foreign Tax Identification Number (FTIN) yang diterbitkan negara selain AS. Bank of America tidak mewajibkan SSN untuk membuka rekening; SSN atau ITIN hanya perlu dicantumkan jika Anda sudah memilikinya.
Bukti alamat
Anda harus mencantumkan alamat fisik di luar negeri dan alamat surat-menyurat di AS. Siapkan dokumen pendukung untuk keduanya dan tanyakan ke kantor cabang dokumen apa saja yang mereka terima.
Jenis rekening yang tersedia
Bank of America menawarkan tiga pilihan utama untuk non-residen melalui rangkaian Advantage Banking: SafeBalance (tanpa cerukan, struktur sederhana), Advantage Plus (lebih fleksibel dengan fitur lebih banyak), dan Advantage Relationship (lengkap dengan berbagai keuntungan relasi). Bagi kebanyakan non-residen yang baru pertama kali membuka rekening, SafeBalance atau Advantage Plus adalah titik awal yang paling praktis. SafeBalance dikenai biaya bulanan USD 4,95, yang bisa dibebaskan dengan saldo harian minimal USD 500, jika pemilik rekening berusia di bawah 25 tahun, atau jika Anda terdaftar di BofA Rewards pada tingkat Preferred Plus ke atas. Advantage Plus dikenai biaya bulanan USD 12, yang bisa dibebaskan dengan satu setoran langsung minimal USD 250 per bulan, saldo harian minimal USD 1.500, atau keanggotaan BofA Rewards tingkat Preferred Plus ke atas. Non-residen yang belum bisa menerima setoran langsung dari AS sebaiknya memperhitungkan biaya USD 4,95 sampai USD 12 per bulan ini.
Yang perlu diketahui sebelum datang
Buat janji temu di kantor cabang (financial center) Bank of America sebelum datang. Bank of America menyediakan layanan juru bahasa untuk lebih dari 206 bahasa, jadi bahasa bukan kendala. Syarat dua jenis identitas lebih ketat dibanding Chase dan Wells Fargo, jadi siapkan identitas utama dan sekunder sebelum berkunjung.
Apakah Anda memerlukan Social Security Number?
Tidak satu pun dari ketiga bank ini mewajibkan non-residen memiliki Social Security Number (SSN), tetapi ketiganya meminta semacam nomor identitas pajak. Berikut perbedaannya:
| Nomor identitas | Apa itu | Untuk siapa |
|---|---|---|
| SSN | Social Security Number yang diterbitkan oleh Social Security Administration AS | Warga negara AS dan pekerja berizin; umumnya menandakan izin kerja |
| ITIN | Individual Taxpayer Identification Number yang diterbitkan oleh IRS | Non-residen yang tidak memenuhi syarat SSN tetapi perlu melapor pajak AS atau membuka rekening tertentu |
| FTIN | Foreign Tax Identification Number yang diterbitkan oleh negara asal Anda | Diterima oleh Bank of America dan sebagian kantor cabang Chase sebagai pengganti TIN AS |
Pelajar internasional: jika Anda berada di AS dengan visa pelajar dan bekerja melalui kampus atau program pelatihan praktik, kampus Anda mungkin bisa membantu mengajukan SSN. Pelajar yang tidak memiliki izin kerja tetapi punya penghasilan kena pajak (misalnya beasiswa) mungkin perlu mengajukan ITIN. Pastikan status pajak Anda sebelum mendatangi bank mana pun.
Cara mengajukan ITIN
Jika Anda memerlukan ITIN untuk membuka rekening bank AS, beginilah prosesnya menurut IRS:
- Formulir W-7. Isi Form W-7, yaitu formulir permohonan Individual Taxpayer Identification Number. Formulir ini tersedia gratis dalam format PDF di situs IRS.
- Dokumen identitas. Anda harus melampirkan dokumen identitas asli atau salinan yang disertifikasi bersama Form W-7. Paspor asing adalah satu-satunya dokumen yang bisa diterima sendirian; selain itu, Anda bisa memakai kombinasi dokumen seperti kartu identitas nasional dan akta kelahiran asing. IRS memublikasikan daftar lengkap dokumen yang diterima di instruksi Form W-7.
- Pengajuan. Kirim W-7, dokumen identitas, dan SPT yang diperlukan ke IRS Austin Service Center di Texas, atau ajukan langsung di IRS Taxpayer Assistance Center, lokasi VITA dengan layanan ITIN, Certifying Acceptance Agent, atau Acceptance Agent. Acceptance Agent resmi dapat membantu memverifikasi dokumen Anda.
- Lama proses. IRS menyebut Anda perlu menunggu sekitar 7 minggu untuk mendapatkan kabar status permohonan, atau 9 sampai 11 minggu jika diajukan pada musim pajak (15 Januari sampai 30 April) atau dari luar negeri. Perhitungkan waktunya jika Anda punya tenggat untuk membuka rekening.
Hambatan sebenarnya: syarat alamat di AS
Untuk buka rekening bank Amerika, bank-bank besar AS meminta alamat di AS. Syarat ini ada karena regulasi perbankan AS mewajibkan bank memverifikasi identitas nasabah terhadap alamat yang diketahui, dan alamat luar negeri saja tidak memenuhi proses kepatuhan mereka.
Dalam praktiknya, jalur rekening bank AS tradisional cukup mudah bagi orang yang sudah banyak menghabiskan waktu di AS: pelajar internasional dengan asrama kampus, profesional dengan visa kerja dan alamat pemberi kerja di AS, atau orang yang sering bepergian dan memiliki properti di AS. Bagi orang yang sepenuhnya tinggal di luar AS dan menerima penghasilan USD dari klien atau platform, prosesnya lebih sulit dan sering kali mengharuskan perjalanan khusus ke AS hanya untuk membuka rekening.
Celah inilah yang membuat akun Grey menjadi alternatif praktis bagi banyak non-residen.
Membuka akun USD tanpa alamat di AS
Grey memberi Anda akun USD tanpa perlu alamat di AS, TIN AS, atau kunjungan langsung. Anda membuka akun secara online, mendapatkan nomor rekening dan nomor routing ACH AS, lalu bisa mulai menerima pembayaran USD dari Upwork, Payoneer, klien internasional, dan sistem penggajian global setelah akun Anda terverifikasi. Grey tidak mengenakan biaya bulanan untuk akunnya, dan Anda tidak perlu menginjakkan kaki di Amerika Serikat. Detail akun USD Grey disediakan melalui Lead Bank; Grey adalah perusahaan teknologi finansial, bukan bank.
Inilah perbedaan praktis Grey dibanding rekening bank AS tradisional:
| Fitur | Bank AS tradisional (Chase/WF/BofA) | Grey |
|---|---|---|
| Wajib alamat AS | Ya, wajib | Tidak |
| Wajib datang langsung | Ya (WF, BofA) atau kadang-kadang (Chase) | Tidak, sepenuhnya online |
| Wajib SSN atau ITIN | Sering ya, atau TIN asing | Tidak |
| Nomor routing ACH untuk USD | Ya | Ya |
| Menyimpan saldo USD | Ya | Ya |
| Akun GBP dan EUR | Tidak | Ya, sudah termasuk |
| Kartu untuk belanja | Kartu debit (fisik) | Kartu virtual (Visa atau Mastercard, tergantung negara Anda) |
| Konversi ke mata uang lokal | Transfer kawat dengan kurs bank | Konversi di aplikasi dengan kurs kompetitif |
Perbedaan paling terasa ada di tahap pembukaan. Rekening bank AS tradisional lebih lengkap jika Anda sudah menetap di AS: Anda bisa membangun riwayat kredit, mendapatkan perlindungan simpanan FDIC penuh, dan mengakses berbagai produk keuangan AS. Grey lebih cocok bagi Anda yang berpenghasilan dalam USD, GBP, atau EUR tetapi tinggal di luar AS, misalnya di Indonesia, India, Nigeria, atau Kenya. Anda menerima, menyimpan, dan mengonversi dana sesuai kebutuhan tanpa syarat alamat AS.
Jika Anda tetap memilih rekening bank AS tradisional: tips praktis
- Telepon dulu: Pastikan persyaratan dokumen dengan menelepon cabang yang dituju sebelum datang. Persyaratan bisa berbeda antarcabang dari bank yang sama, dan perjalanan yang sia-sia terasa mahal jika Anda ke AS khusus untuk membuka rekening.
- Datang saat sepi: Cabang lebih leluasa melayani permohonan non-residen saat sedang sepi. Senin pagi dan sore hari pada hari kerja biasanya antreannya lebih pendek dan petugas punya lebih banyak waktu untuk permohonan yang tidak standar.
- Bawa bukti keterkaitan: Jika Anda punya kampus, pemberi kerja, atau properti di AS, bawa dokumen yang menunjukkan hubungan nyata dengan negara itu. Ini tidak selalu wajib, tetapi membantu petugas memahami situasi Anda dan mengurangi risiko penolakan.
- Ketahui TIN asing Anda: Ketiga bank menerima TIN asing setidaknya dalam kondisi tertentu. Cari tahu format TIN yang diterbitkan negara Anda (Indonesia menerbitkan NPWP melalui Direktorat Jenderal Pajak, India menerbitkan kartu PAN) dan bawa dokumen aslinya.
- Buat janji sebelum berangkat: Jika Anda berkunjung ke AS untuk keperluan lain dan ingin membuka rekening selama di sana, buat janji temu di cabang sebelum tiba, jangan datang begitu saja pada hari itu.
Pilihan mana yang tepat untuk Anda
Jika Anda sudah berada di AS atau berencana ke sana: jalur bank tradisional layak dicoba. Rekening Chase, Wells Fargo, atau Bank of America memberi Anda akses penuh ke infrastruktur perbankan AS, pembangunan riwayat kredit, perlindungan FDIC, Zelle, akses transfer kawat, dan hubungan finansial yang makin berguna selama Anda tinggal di sana. Bank of America memiliki program non-residen yang paling terstruktur dan kemungkinan menjadi titik awal yang paling jelas.
Jika Anda tinggal di luar AS dan menerima penghasilan USD dari klien atau platform internasional: Grey memberi Anda akun USD yang berfungsi lengkap dengan detail routing ACH tanpa perlu ke Amerika Serikat. Grey memang berbeda dari rekening bank AS penuh, tetapi untuk kebutuhan menerima penghasilan USD sebagai non-residen, Grey langsung menjawab kebutuhan utamanya.
Buka rekening bank Amerika sebagai warga negara asing lebih mungkin daripada yang dibayangkan banyak orang, asalkan Anda memilih opsi yang tepat. Jika Anda mencari cara yang lebih sederhana untuk menerima pembayaran USD tanpa ke AS, buka akun Grey atau unduh aplikasinya sekarang. Anda akan mendapatkan detail akun AS sehingga mudah menerima uang dari klien, pemberi kerja, dan bisnis di seluruh dunia.
Cara menerima pembayaran dari Amazon di Nigeria, Kenya, dan Tanzania dengan Grey
Pelajari cara menerima pembayaran dari Amazon Associates, KDP, dan FBA langsung ke rekening USD, GBP, atau EUR. Buka akun Grey gratis hari ini.
Winner Ajibola
•
September 23, 2026
•
6 menit baca
Jika Anda pekerja lepas di Afrika yang ikut program Amazon Associates, Anda mungkin pernah bertanya-tanya bagaimana cara menerima pembayaran dari Amazon langsung ke rekening bank.
Dulu, komisi hanya bisa dibayarkan dalam bentuk kartu hadiah Amazon. Kini, berkat opsi setoran langsung internasional, Anda bisa menerima uang tunai yang sebenarnya.
Dalam artikel ini, kami tunjukkan cara mencairkan penghasilan Amazon Anda dan menukarnya ke mata uang lokal jika Anda mau.
Bagaimana Amazon bisa membayar saya di Nigeria, Kenya, dan Tanzania?
Bagi afiliasi atau Associates Amazon yang tinggal di Nigeria, Kenya, dan Tanzania, ada dua cara utama untuk menerima pembayaran, yaitu:
1. Kartu hadiah
Dengan opsi ini, Anda bisa memakai penghasilan dari program afiliasi Amazon untuk berbelanja langsung di platformnya.
Opsi ini cocok untuk kebutuhan jangka pendek, tetapi ada biaya pengiriman yang perlu diperhitungkan. Selain itu, Anda mungkin ingin membelanjakan sebagian penghasilan di platform lain.
2. Rekening bank internasional
Setelah memiliki rekening USD, EUR, atau GBP di salah satu dari 52 negara yang didukung Amazon, Anda bisa menerima penghasilan langsung ke rekening tersebut.
Meskipun Amerika Serikat, Inggris, dan negara-negara Uni Eropa termasuk di dalamnya, Anda tidak bisa menerima pembayaran ke rekening valas (domiciliary account) di bank lokal. Alasannya, rekening ini berada di negara asal Anda sehingga tidak memenuhi persyaratan.
Kabar baiknya, semua rekening bank luar negeri Grey berdomisili di negara-negara yang didukung tersebut, jadi Anda bisa memakainya untuk menerima pembayaran dari Amazon.
Jenis pembayaran Amazon apa saja yang bisa saya terima lewat Grey?
Anda bisa memproses pembayaran Amazon dengan Grey selama pembayaran itu berupa:
- Penghasilan dari tautan afiliasi Amazon
- Penghasilan Amazon FBA
- Penghasilan dari produk terverifikasi yang dijual di Amazon
- Royalti Amazon KDP atau e-book bagi penulis yang menjual bukunya di platform tersebut
Cara menerima pembayaran Amazon KDP dan afiliasi di Afrika dengan Grey
Jadi, jika Anda ingin menerima pembayaran afiliasi Amazon di Nigeria, royalti Amazon KDP di Kenya, atau bahkan penghasilan Amazon FBA di Tanzania, semuanya bisa. Namun, langkah pertama adalah membuka rekening bank AS, Inggris, atau UE dengan Grey. Dengan rekening ini, Anda mendapatkan semua detail perbankan yang diperlukan, seperti kode SWIFT, sort code, IBAN, dan lainnya.
Berikut panduan untuk membukanya.
Buka akun Grey:
- Kunjungi situs Grey atau unduh aplikasi Grey.
- Daftar gratis dan selesaikan proses verifikasi identitas.
- Gunakan rekening virtual dalam berbagai mata uang, cocok untuk menerima pembayaran dari Amazon.
Setelah informasi rekening Anda siap, hubungkan rekening tersebut ke akun Amazon Anda.
Untuk Amazon KDP (Kindle Direct Publishing)
- Masuk ke akun Amazon KDP Anda
- Klik ‘Your Account’
- Pilih ‘Getting paid’
- Masukkan detail rekening virtual Grey Anda, lalu simpan
Untuk Amazon Associates
- Masuk ke akun Amazon Associates Anda
- Buka halaman pengaturan dengan mengarahkan kursor ke alamat email Anda, lalu gulir ke ‘Payment and Tax information’
- Di bagian ini, pilih ‘Change payment method’.
- Pilih ‘Direct deposit’.
- Pilih negara yang sesuai dengan alamat bank Anda. Misalnya, jika rekening bank Inggris Grey Anda berlokasi di London, pilih ‘United Kingdom’.
- Sebuah formulir akan muncul. Masukkan detail rekening Grey Anda. Ingat, rekening Grey Anda adalah rekening giro (checking account).
- Periksa kembali formulir, lalu klik ‘Submit’.
Fakta menarik: setelah beralih ke setoran langsung, Anda tetap bisa menerima sebagian penghasilan dalam bentuk kartu hadiah dengan beralih kembali.
Cara mentransfer penghasilan Amazon ke rekening bank lokal
Dengan Grey, Anda bisa menerima pembayaran langsung ke rekening bank luar negeri, seperti dijelaskan di atas. Jika ingin menukar uang ini ke shilling Kenya, naira, atau shilling Uganda, caranya seperti ini:
- Masuk ke akun Grey Anda
- Ketuk saldo yang ingin Anda tukar. Dalam contoh ini, kami memakai GBP.
- Lalu, ketuk ‘Swap GBP’
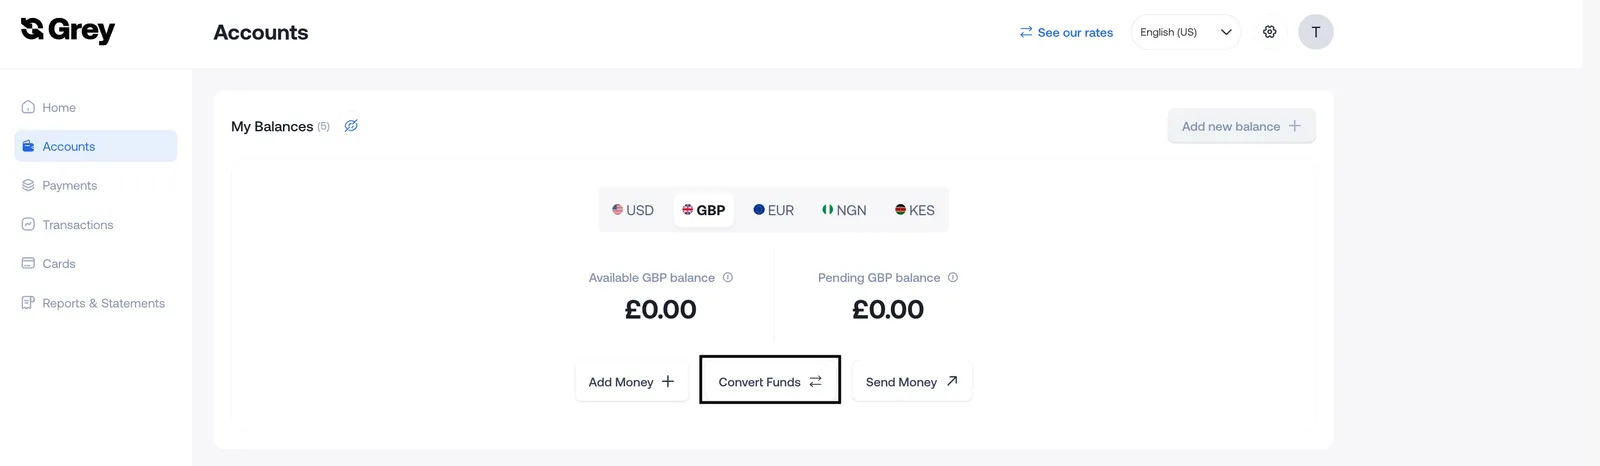
- Pilih mata uang lokal yang Anda inginkan, masukkan jumlahnya, lalu ketuk ‘Proceed’
- Penukaran di Grey berlangsung instan. Setelah dana masuk ke saldo lokal Anda, ketuk saldo tersebut.
- Berikutnya, pilih ‘Send’.
- Ada beberapa metode pengiriman uang. Pilih yang paling sesuai untuk Anda
- Masukkan detail rekening tujuan, dan dana Anda biasanya terkirim dalam hitungan menit.
Penutup
Menerima pembayaran freelance dari Amazon seharusnya tidak sulit. Dengan akun Grey, Anda bisa menerima uang dari mana saja di dunia dan menukarnya ke mata uang lokal.
Semoga artikel ini memudahkan Anda memahami cara menerima pembayaran dari Amazon. Daftar di Grey hari ini dan kelola pembayaran lintas negara sebagai penjual Amazon dengan lebih mudah.

