


MANTENTE AL DÍA
El blog de Grey


ARTÍCULOS DESTACADOS
TODOS LOS ARTÍCULOS
Cómo conseguir una tarjeta virtual en dólares sin vivir en EE. UU. en 2026
Consigue una tarjeta virtual en dólares sin cuenta bancaria en EE. UU. y paga en USD en Netflix, Amazon o Spotify. Crea la tuya en Grey en minutos.
Priscila Marotti
•
September 23, 2026
•
6 min de lectura
Hace más de diez años que no piso Estados Unidos, pero si miraras hoy mis finanzas, pensarías que vivo allí. Cobro en dólares, tengo una cuenta en dólares, ahorro en dólares y uso plataformas que cobran (lo adivinaste) en dólares.
Llega un momento en que la conclusión es evidente: con una tarjeta virtual en dólares todo sería más fácil.
Es la realidad de millones de freelancers, trabajadores remotos, emprendedores digitales y equipos internacionales. Pueden vivir en Brasil, India, Nigeria, Kenia o Filipinas, pero su vida financiera gira a menudo en torno al dólar estadounidense.
En esta guía te explico qué es una tarjeta virtual en USD, cómo puede conseguirla alguien que no reside en EE. UU., cuánto cuesta y por qué se ha convertido en una de las herramientas financieras más prácticas para quienes trabajan con clientes de todo el mundo.
¿Qué es una tarjeta virtual en dólares?
Una tarjeta virtual en dólares es una tarjeta digital que te permite pagar en dólares estadounidenses por internet.
En lugar de recibir una tarjeta de plástico por correo, obtienes los datos de la tarjeta en formato digital: el número, la fecha de vencimiento y el código de seguridad CVV. Puedes usarlos al momento para comprar en línea y pagar facturas.
La gran diferencia frente a una tarjeta bancaria normal es la moneda. Una tarjeta virtual en USD está denominada en dólares, así que los pagos se procesan directamente en esa moneda.
Esto importa porque muchos servicios en línea fijan sus precios en dólares. Si pagas con una tarjeta en tu moneda local, tu banco suele convertir la operación a USD y añadir una comisión por transacción en el extranjero. Esa comisión suele estar entre el 2 % y el 5 % por pago, según el banco y el país.
Una tarjeta virtual en dólares elimina ese paso de conversión y su coste. Si ya tienes fondos en USD, pagas directamente en dólares.
Para quienes trabajan en línea o tienen negocios internacionales, suele ser la forma más sencilla de gestionar los gastos en el extranjero.
¿Puedo tener una tarjeta virtual en dólares sin vivir en EE. UU.?
Sí. Hoy puedes conseguir una tarjeta virtual en dólares aunque no vivas en Estados Unidos ni tengas una cuenta bancaria allí.
Antes, conseguir una tarjeta de débito en dólares solía exigir abrir una cuenta en un banco estadounidense. Eso implicaba dar una dirección de residencia en EE. UU., un número de Seguro Social y, a menudo, verificar tu identidad en persona. Para la mayoría de quienes viven fuera, el proceso resultaba complicado o directamente imposible.
Las plataformas fintech cambiaron esa situación.
Ahora muchos servicios financieros digitales te permiten abrir cuentas multidivisa en línea, mantener saldos en USD, EUR o GBP y generar tarjetas virtuales vinculadas a esos saldos.
Por lo general, todo el proceso se hace a distancia en pocos minutos. Estas plataformas verifican tu identidad de forma segura con documentos aceptados internacionalmente, como el pasaporte o el documento nacional de identidad, antes de darte acceso.
Gracias a ello, freelancers, trabajadores remotos, startups y emprendedores de todo el mundo tienen ahora herramientas de pago en USD que antes estaban reservadas a los residentes en EE. UU.
¿Necesito una cuenta bancaria en EE. UU. para tener una tarjeta virtual en dólares?
Uno de los mitos más extendidos sobre las tarjetas en USD es que hace falta abrir una cuenta bancaria en Estados Unidos para conseguir una.
Antes era así. La mayoría de los bancos de EE. UU. piden:
- un número de Seguro Social (SSN)
- una dirección de residencia en EE. UU.
- y, a menudo, verificar tu identidad en persona
Si vives fuera del país, estos requisitos hacen que conseguir una tarjeta de débito en dólares sea muy difícil.
Las plataformas fintech cambiaron ese modelo. En lugar de exigir residencia en EE. UU., muchos proveedores ofrecen cuentas digitales multidivisa con saldo en USD y tarjetas virtuales. Con ellas puedes mantener y gastar dólares sin abrir una cuenta bancaria tradicional en Estados Unidos.
Empezar es mucho más sencillo, pero igual de seguro. La verificación se hace en línea mediante los controles KYC habituales, con documentos de identidad fiables como:
- el pasaporte
- o el documento nacional de identidad
Estos controles garantizan que tu cuenta esté bien verificada y protegida. Una vez dentro, puedes crear una tarjeta virtual en minutos y empezar a pagar en línea.
¿Puedo conseguir una tarjeta virtual en USD sin número de Seguro Social?
Sí. Por lo general, si no resides en EE. UU. no necesitas un número de Seguro Social para obtener una tarjeta virtual en dólares.
En lugar de identificadores fiscales estadounidenses, la mayoría de los proveedores de pagos digitales verifican tu identidad con documentación internacional. Normalmente basta con enviar un documento de identidad oficial y completar una verificación biométrica al crear la cuenta.
Otra ventaja es que no hay estudio de crédito. Como la mayoría de las tarjetas virtuales en dólares funcionan como tarjetas prepago o de débito, gastas tu propio saldo en lugar de pedir dinero prestado. Así que no necesitas historial crediticio y no corres el riesgo de acumular intereses o deudas.
Para freelancers y trabajadores remotos que cobran del extranjero, este modelo facilita mucho el acceso a herramientas de pago en USD, vivan donde vivan.
Tipos de tarjetas virtuales en dólares
No todas las tarjetas virtuales en dólares funcionan igual. Según la plataforma, pueden estar vinculadas a distintos tipos de cuentas o saldos.
Conocer las diferencias te ayuda a elegir la opción que mejor se adapta a ti.
Tarjetas virtuales prepago en dólares
Las tarjetas virtuales prepago se cargan con una cantidad concreta antes de usarlas.
Primero añades fondos a la tarjeta y después gastas ese saldo hasta que se agota. Muchas plataformas usan este modelo porque es sencillo y fácil de controlar.
Como solo puedes gastar lo que cargas, las tarjetas prepago se consideran una buena opción para mantener el presupuesto y la seguridad.
Tarjetas virtuales de débito en dólares
Las tarjetas virtuales de débito están conectadas directamente a un saldo de tu cuenta, normalmente una billetera en USD o una cuenta multidivisa.
En lugar de cargar dinero en la tarjeta, los pagos se descuentan directamente de tu saldo disponible.
Muchas plataformas fintech, entre ellas Grey, emiten tarjetas virtuales de débito vinculadas a un saldo en USD.
Tarjetas virtuales desechables
Algunas plataformas también ofrecen tarjetas virtuales desechables, pensadas para un solo uso o para pagos temporales.
Son útiles cuando:
- pruebas un servicio en línea nuevo
- pagas en una web que no conoces
- quieres proteger los datos de tu tarjeta principal
Una vez hecho el pago, el número de la tarjeta deja de ser válido.
¿Qué tipo de tarjeta en dólares te conviene más?
Para la mayoría de los freelancers, trabajadores remotos y negocios internacionales, una tarjeta virtual de débito vinculada a un saldo en USD suele ser la opción más práctica. Te permite gestionar tu dinero con facilidad mientras pagas servicios internacionales, suscripciones y herramientas que cobran en USD.
¿Es seguro usar una tarjeta virtual en dólares?
La seguridad es una de las principales ventajas de las tarjetas virtuales.
A diferencia de las físicas, una tarjeta virtual no se puede perder ni te la pueden robar del bolsillo. Como solo existe en formato digital, sus datos se guardan en tu cuenta y puedes generarlos de nuevo al instante si hace falta.
La mayoría de los proveedores añaden medidas de seguridad como la autenticación en dos pasos, las alertas de transacciones en tiempo real y la posibilidad de congelar y reactivar la tarjeta al momento.
Otra función habitual es la autenticación 3D Secure, que te pide aprobar ciertas operaciones antes de completarlas. Así se evitan pagos no autorizados aunque los datos de la tarjeta queden expuestos.
Si compras en línea con frecuencia, estas medidas convierten a las tarjetas virtuales en una de las formas de pago más seguras.
Comparativa de tarjetas virtuales en dólares
Varias plataformas ofrecen ya tarjetas virtuales a usuarios internacionales. Aunque el funcionamiento básico es parecido, hay diferencias importantes en precios, monedas admitidas y disponibilidad.
Wise, Payoneer y Grey son tres de las plataformas más usadas por freelancers y profesionales remotos.
- Grey se centra en simplificar los pagos internacionales de freelancers y profesionales globales. Puedes abrir saldos en USD, EUR y GBP y crear tarjetas virtuales vinculadas directamente a tu cuenta. Crear la tarjeta cuesta 5 USD (Visa) o 4 USD más 1 USD de recarga (Mastercard), según tu país, y no hay comisiones de mantenimiento recurrentes.
- Wise ofrece cuentas multidivisa con datos bancarios locales en varios países. Sus tarjetas virtuales se aceptan en todo el mundo, aunque no se emiten en todas las regiones. Según su página de precios, la conversión cuesta desde el 0,24 % (a octubre de 2026), según el par de monedas.
- Payoneer se dirige sobre todo a freelancers y vendedores de marketplaces que cobran de plataformas internacionales. Sus tarjetas las usan a menudo vendedores de Amazon, Upwork o Fiverr. Sus comisiones dependen del método de retiro, y la conversión puede ir de alrededor del 0,5 % al 2 % por encima del tipo de cambio medio del mercado.
- Revolut ofrece tarjetas virtuales dentro de su app de banca digital, con varias monedas y herramientas de presupuesto. Eso sí, la disponibilidad depende mucho de tu país, y algunas funciones están limitadas fuera de Europa y el Reino Unido.
- Skrill ofrece tarjetas virtuales prepago y admite pagos internacionales, sobre todo en línea. Está disponible en muchos países, pero sus comisiones pueden ser más altas, en especial por conversión de moneda y retiros.
Cada plataforma cumple un propósito distinto. Wise se centra en la banca global, Payoneer está pensada para cobrar de marketplaces, y Revolut o Skrill se inclinan más por la banca digital y los pagos prepago. Grey está creada específicamente para freelancers y trabajadores remotos que quieren acceso directo a cuentas multidivisa y menos obstáculos al gestionar pagos internacionales.
Comparativa de tarjetas virtuales para usuarios internacionales
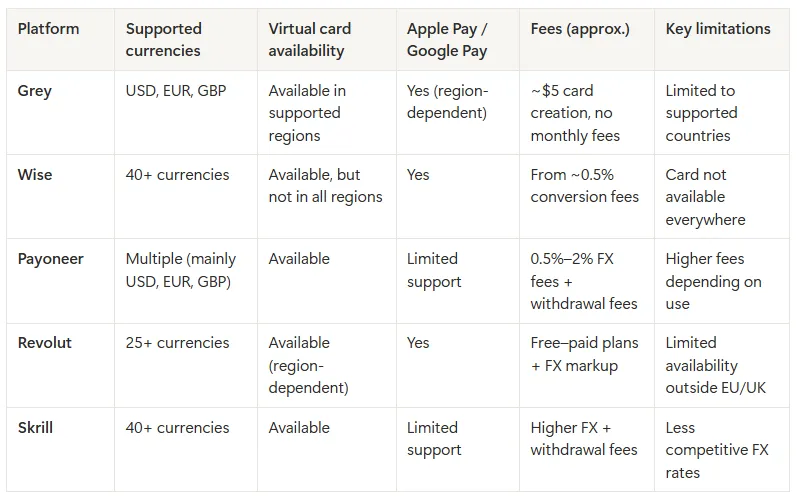
La mejor opción depende de cómo cobras, dónde vives y qué monedas usas con más frecuencia.
Cómo crear una tarjeta virtual en dólares si no resides en EE. UU.
Si ya quieres tu tarjeta virtual en dólares, el proceso suele ser bastante sencillo.
Con Grey, por ejemplo, solo necesitas unos pasos:
La apertura de la cuenta se hace por completo en línea. Tras registrarte en la web de Grey o en la app, completas una breve verificación de identidad. Después, puedes crear tu tarjeta virtual directamente desde la sección Tarjetas del panel.
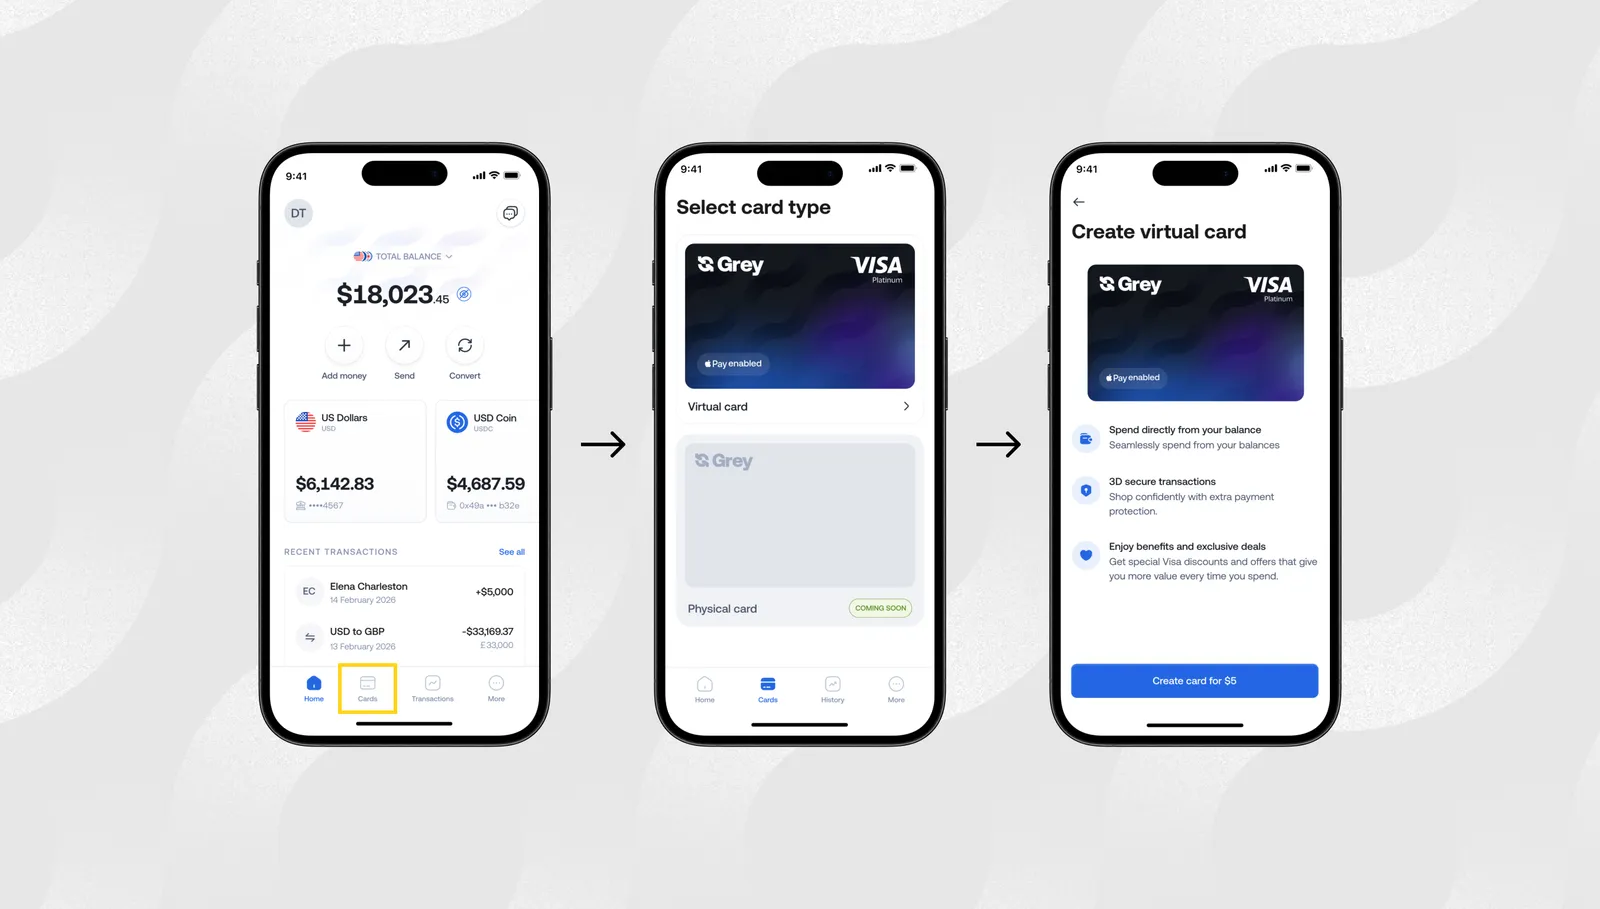
La tarjeta se emite al instante, y sus datos (número, fecha de vencimiento y CVV) quedan disponibles enseguida para pagar en línea. Así puedes empezar a pagar suscripciones, servicios digitales y plataformas internacionales sin esperar a que llegue una tarjeta física.
Crear una tarjeta virtual de Grey cuesta 5 USD si es Visa, o 4 USD de creación más una comisión de recarga de 1 USD si es Mastercard. El tipo de tarjeta depende de tu país. A diferencia de otros proveedores, no hay comisiones mensuales de mantenimiento, así que no pagas nada solo por tener la tarjeta activa.
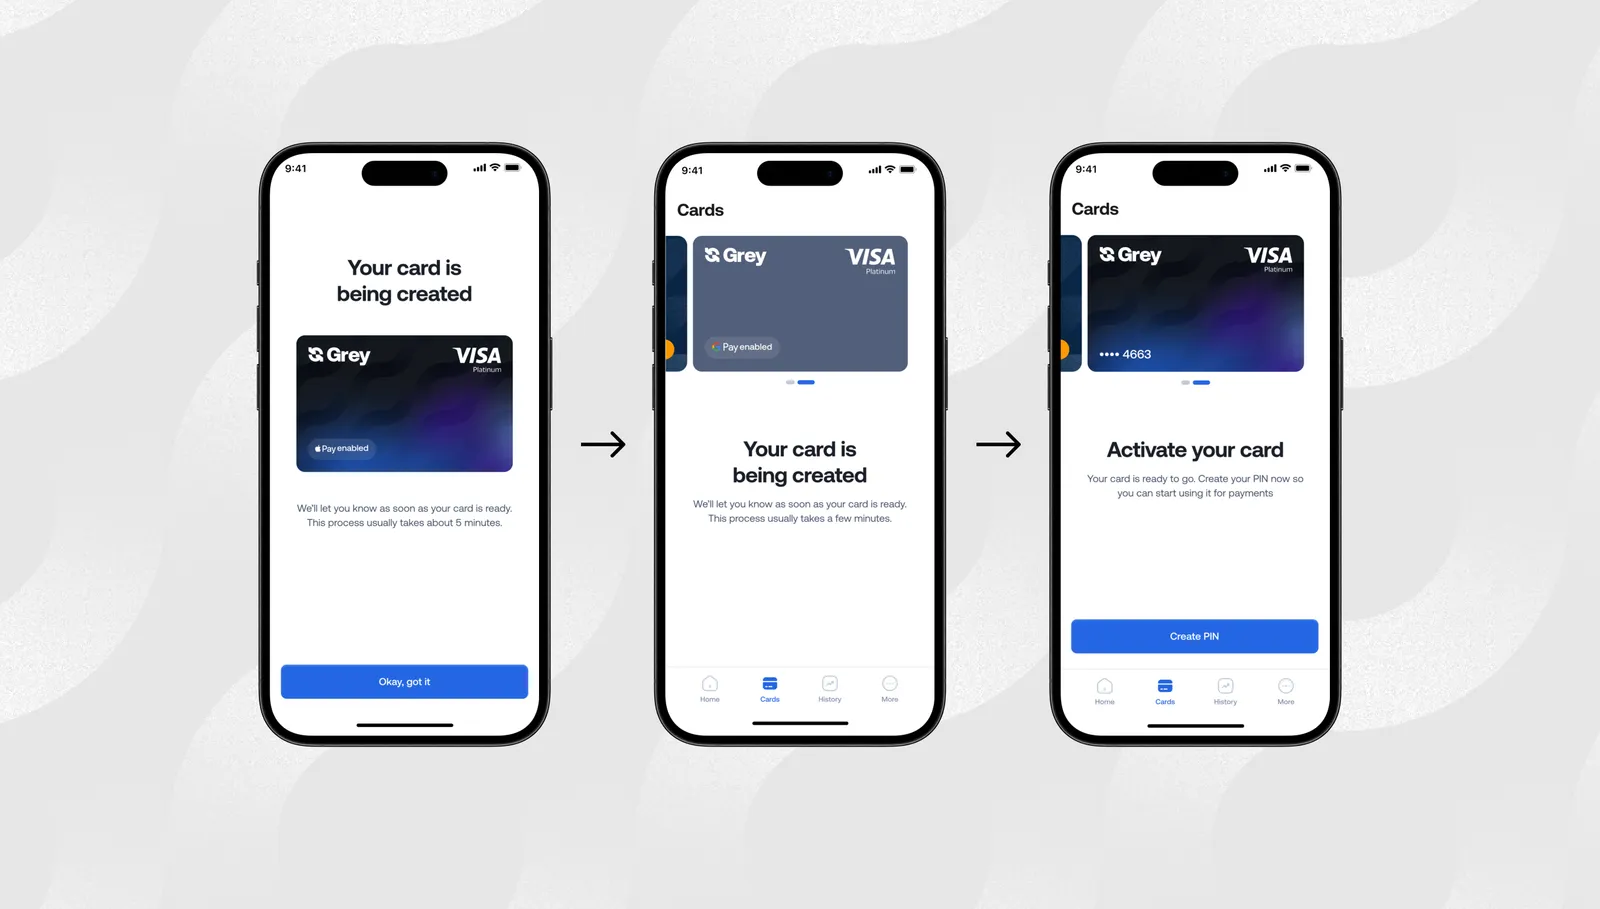
La tarjeta está conectada a la cuenta multidivisa de Grey, donde puedes mantener saldos en USD, EUR, GBP y NGN. Si ya tienes saldo en USD, los pagos se descuentan directamente de ahí. Si no, puedes añadir fondos convirtiendo otra moneda admitida. Verás el tipo de cambio antes de confirmar la conversión, así que sabes exactamente cuánto vas a recibir.
Aunque la tarjeta es virtual, no sirve solo para pagos en línea. En las regiones compatibles, puedes añadir la tarjeta virtual de Grey a Apple Pay o Google Pay y pagar sin contacto en tiendas físicas con el móvil. Así, tus compras del día a día salen del mismo saldo en USD que usas para los servicios en línea.
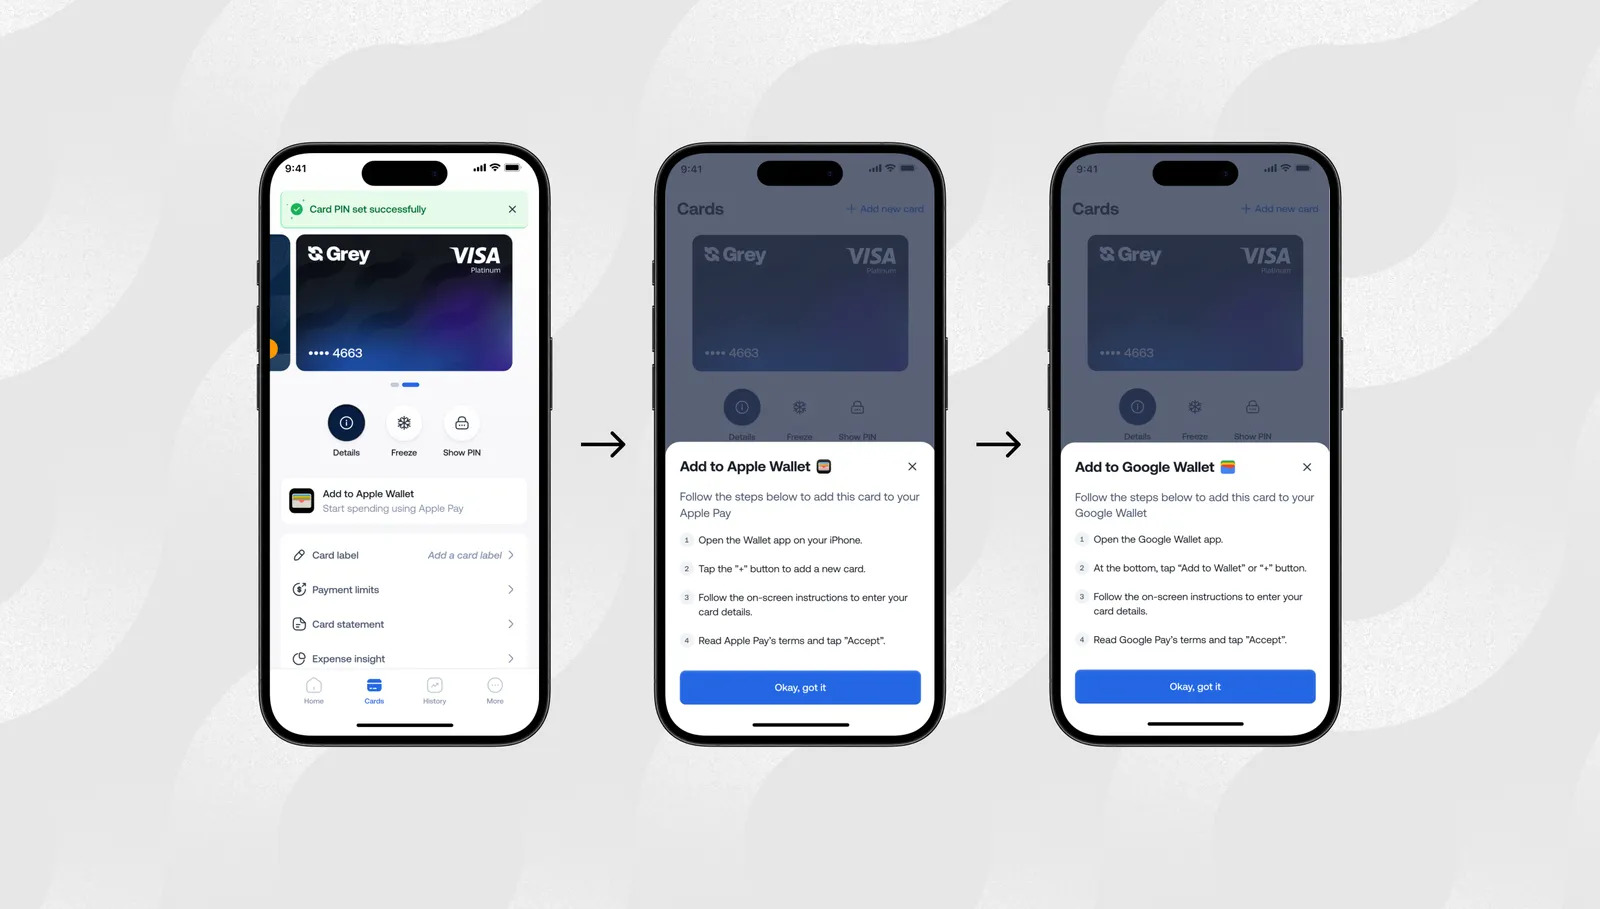
La seguridad es otro punto fuerte. Los pagos están protegidos con autenticación 3D Secure, que pide tu confirmación antes de completar ciertas operaciones. Además, puedes congelar y reactivar la tarjeta al instante desde la app si notas actividad sospechosa.
Y listo. Con la tarjeta creada, ya puedes pagar servicios en línea, suscripciones, plataformas internacionales y compras sin contacto.
En la mayoría de los casos, todo el proceso de creación de la tarjeta se hace en línea en cuestión de minutos.
Empieza hoy a usar tu tarjeta virtual en dólares
Abre tu cuenta de Grey, añade saldo en USD y crea tu tarjeta virtual de Grey para empezar a pagar servicios internacionales en minutos.
Preguntas frecuentes sobre las tarjetas virtuales en dólares
¿Puede alguien que no vive en EE. UU. tener una tarjeta virtual en dólares?
Sí. Muchas plataformas fintech ofrecen cuentas multidivisa que permiten a quienes no residen en EE. UU. crear tarjetas virtuales en dólares sin cuenta bancaria ni residencia en Estados Unidos.
¿Cuánto se tarda en conseguir una tarjeta virtual en dólares?
La mayoría de las plataformas emiten la tarjeta virtual al instante una vez completada la verificación de identidad. Todo el proceso suele llevar menos de 10 minutos.
¿Qué documentos necesito para una tarjeta virtual en USD?
Normalmente necesitas un documento de identidad oficial, como el pasaporte o el documento nacional de identidad. Algunos proveedores también piden un comprobante de domicilio.
¿Se pueden usar las tarjetas virtuales en USD para suscripciones?
Sí. Puedes usarlas para la mayoría de los pagos recurrentes, como plataformas de streaming, suscripciones de software (SaaS), servicios de alojamiento en la nube y herramientas digitales.
¿Tienen límites de gasto las tarjetas virtuales en dólares?
Los límites varían según el proveedor y el nivel de la cuenta. Muchas tarjetas permiten operaciones diarias de entre 500 USD y 5.000 USD, y es posible acceder a límites más altos tras una verificación adicional.
¿Puedo añadir una tarjeta virtual en dólares a Apple Pay o Google Pay?
Algunos proveedores, como Grey, admiten billeteras móviles, así que puedes pagar sin contacto con el móvil aunque no tengas una tarjeta física.
¿Grey es seguro y confiable? Análisis honesto para 2026
Grey está registrada ante FinCEN y FINTRAC y atiende a cientos de miles de usuarios en Nigeria, Kenia, Ghana y más de 30 países. Descubre si es para ti.
Olayoyin Olorunmota
•
September 23, 2026
•
6 min de lectura
Creamos Grey para que personas y empresas puedan recibir, gestionar y gastar dinero entre países con menos complicaciones.
Con Grey puedes tener divisas, cambiar de una a otra, pagar con una tarjeta vinculada y enviar dinero al extranjero, todo desde una sola plataforma.
Pero cuando se trata de servicios financieros, siempre aparece la misma pregunta: ¿Grey es seguro?
Si estás pensando en usar Grey para recibir pagos, guardar moneda extranjera o gestionar operaciones internacionales, es normal que tengas dudas.
Aquí te explicamos cómo funciona Grey y qué sistemas usamos para proteger tu dinero y tus datos.
¿Grey es seguro?
Grey es una empresa de tecnología financiera, no un banco, y queremos dejarlo claro desde el principio. Ofrecemos cuentas multidivisa e infraestructura de pagos. Puedes tener USD, EUR y GBP, cambiar entre divisas, pagar con tarjetas y retirar fondos a tu cuenta bancaria local.
Como proveedor de servicios financieros, trabajamos dentro de marcos de cumplimiento pensados para proteger a los usuarios y garantizar la rendición de cuentas. Entre ellos:
- Requisitos KYC (Know Your Customer, o conoce a tu cliente)
- Normativa AML (Anti-Money Laundering, o prevención del blanqueo de capitales)
- Supervisión continua de transacciones y controles de cumplimiento
Estos marcos son estándar en el sector financiero y son clave para prevenir el fraude y las actividades ilícitas.
Además, trabajamos con instituciones asociadas reguladas para prestar nuestros servicios.
Seguridad del sitio web y de la app
Diseñamos Grey sobre todo para usarse en línea y desde la app, así que incorporamos la seguridad en cada capa de la experiencia.
Para abrir una cuenta, tienes que completar un proceso de verificación y crear credenciales de acceso seguras. Una vez activa, tu cuenta está protegida con:
- Autenticación en dos pasos
- Seguridad a nivel de dispositivo (como la biometría)
- Supervisión continua del sistema
En segundo plano, realizamos controles de seguridad y usamos sistemas de supervisión para detectar y frenar cualquier actividad sospechosa.
Por tu parte, puedes:
- Seguir tus transacciones en tiempo real
- Congelar o descongelar tus tarjetas al instante
- Gestionar varias tarjetas para distintos usos
- Controlar tus saldos en cada divisa
Estas funciones te dan transparencia y control sobre tus finanzas.
¿Es seguro enviar dinero con Grey?
Sí, Grey es seguro para enviar dinero al extranjero.
Para hacer una transferencia, primero debes verificar tu cuenta. Así, todas las operaciones quedan vinculadas a identidades verificadas, lo que reduce el riesgo de fraude.
Tus pagos se procesan a través de redes financieras seguras y puedes seguir cada transacción desde la app.
Si necesitas ayuda, escríbenos a support@grey.co para cualquier consulta sobre transacciones o sobre tu cuenta.
¿Es seguro dejar dinero en tu cuenta de Grey?
El dinero que guardas en tu cuenta de Grey no se mezcla con nuestros fondos operativos. Lo mantenemos en instituciones asociadas reguladas, en cuentas segregadas.
Esto significa que:
- Tu dinero siempre está separado de los fondos de la empresa
- Tus fondos están disponibles cuando los necesitas
- Puedes cambiarlos, gastarlos o retirarlos en cualquier momento
A diferencia de los bancos tradicionales, Grey no usa el dinero de sus clientes para conceder préstamos. Nuestro trabajo consiste en darte acceso, movimiento y control sobre tu dinero, no en prestar tus depósitos.
¿Por qué es importante la verificación?
¿Por qué tienes que enviar documentos de identidad, un comprobante de domicilio y, a veces, información adicional sobre tus ingresos o tu actividad empresarial?
La respuesta es la regulación. Los servicios financieros están obligados por ley a verificar la identidad de sus clientes. Es lo que se conoce como cumplimiento KYC (Know Your Customer), pensado para prevenir el blanqueo de capitales, el fraude y otros delitos financieros. Todo banco, plataforma fintech o procesador de pagos legítimo tiene que hacerlo.
Cuando te pedimos tu documento de identidad, un comprobante de domicilio o la documentación de tu empresa para Grey Business, estamos cumpliendo la ley y protegiéndote a ti.
¿Dónde encaja Grey Business?
Diseñamos Grey Business para pymes, agencias, startups y equipos en crecimiento que necesitan una infraestructura financiera de nivel empresarial para sus operaciones internacionales.
Así, las finanzas personales y las de la empresa quedan claramente separadas, algo importante para la contabilidad, el cumplimiento fiscal y la credibilidad profesional.
Para una empresa, el cumplimiento y la estructura importan todavía más que para un particular. Gestionas fondos de la empresa, quizá con socios, inversores u obligaciones regulatorias. Por eso, Grey Business ofrece cuentas en USD y USDC, pagos masivos en varias divisas y acceso a varias tarjetas virtuales en USD.
Lee también: Conoce Grey Business
Cuándo Grey puede no ser lo que necesitas
Si necesitas servicios bancarios tradicionales como préstamos, hipotecas o descubiertos, no los ofrecemos. Nos centramos en cuentas multidivisa y pagos, no en la banca completa.
Si todo lo que haces es en una sola divisa y nunca manejas pagos internacionales, probablemente no necesites Grey.
Si no te sientes cómodo con los servicios financieros totalmente digitales y prefieres ir a una sucursal, Grey no es para ti. Todo se gestiona desde la app y con nuestro soporte en línea 24/7.
Entonces, ¿Grey es seguro y confiable?
¿Es confiable? Sí. ¿Es seguro? Sí.
La pregunta no debería ser si Grey es seguro en términos absolutos, sino si es la herramienta adecuada para lo que necesitas. Si gestionas divisas, recibes pagos internacionales o tienes un negocio con operaciones en varios países, Grey encaja muy bien contigo.
La confianza lleva tiempo, y es lógico. Si prefieres ir con cautela, empieza poco a poco. Usa Grey para un solo pago, comprueba cómo funciona y decide después.
Abre tu cuenta gratuita de Grey o conoce Grey Business si quieres gestionar tus pagos internacionales con una infraestructura sólida detrás.

Cómo cobrar regalías de Amazon KDP fuera de Estados Unidos: guía paso a paso
Cómo cobrar regalías de Amazon KDP fuera de EE. UU. por depósito directo, transferencia o cuenta virtual en USD, EUR y GBP. Abre tu cuenta Grey hoy.
Tunde Aladeloba
•
September 23, 2026
•
6 min de lectura
Publicar en Amazon KDP te abre la puerta a lectores de todo el mundo. Tus ebooks o libros impresos llegan a otros países, tu obra gana visibilidad y puede convertirse en una fuente de ingresos estable.
Pero si vives fuera de Estados Unidos, cobrar regalías de Amazon KDP no siempre es sencillo. Surgen dudas sobre las transferencias bancarias, el cambio de divisa y si tu cuenta local puede recibir pagos internacionales sin problemas.
Sin la configuración adecuada, puedes sufrir retrasos, comisiones ocultas o complicaciones que se comen parte de tus ganancias y te quitan el gusto de cobrar por tu trabajo.
En este artículo te explicamos cómo cobrar regalías de Amazon KDP fuera de Estados Unidos: qué métodos de pago existen, qué tener en cuenta con las divisas y qué pasos seguir para acceder a tu dinero de forma segura.
¿Qué dificultades hay para cobrar los pagos de Amazon KDP fuera de EE. UU.?
Recibir los pagos de Amazon KDP desde fuera de Estados Unidos puede complicarse. Las pocas opciones de cobro, los umbrales mínimos altos y las restricciones de los bancos convierten a menudo un trámite sencillo en una larga espera.
Pocos métodos de pago
Amazon KDP no admite PayPal ni muchos monederos electrónicos populares. Los autores dependen del depósito directo en algunos países o de la transferencia bancaria internacional, que suele implicar comisiones más altas, plazos más largos y tipos de cambio poco favorables.
Umbrales mínimos de pago
En los países sin acceso a transferencia electrónica de fondos (EFT), las regalías deben acumular unos 100 USD o su equivalente antes de que se emita una transferencia o un cheque, según la ayuda de KDP. Para un autor que empieza, llegar a ese mínimo puede llevar meses o incluso más.
Pagos por cada tienda
Cada tienda de Amazon funciona como una entidad independiente. Aunque tus ganancias en un marketplace sean suficientes, el umbral mínimo debe alcanzarse en cada tienda por separado, lo que alarga la espera si vendes en varios países.
Restricciones de los bancos
Algunos bancos locales rechazan las transferencias internacionales o piden documentación adicional. Por eso, los pagos pueden retrasarse o devolverse, y cobrar tus regalías a tiempo se vuelve incierto.
Cómo cobrar regalías de Amazon KDP desde otro país
Cobrar los pagos de Amazon KDP fuera de EE. UU. tiene sus retos, pero conocer los métodos disponibles te ayuda a acceder a tus regalías con eficacia y a evitar retrasos o comisiones innecesarias.
Depósito directo
Si Amazon KDP ofrece depósito directo en tu país, las regalías llegan directamente a tu cuenta bancaria local. Introducir los datos bancarios es sencillo y los fondos se transfieren de forma automática cuando se cumplen los requisitos. Es un método rápido, económico y que evita cambios de divisa innecesarios. Para los autores de las regiones admitidas, ofrece pagos previsibles, un flujo de caja estable y la tranquilidad de cobrar de forma segura lo que ganan en varios marketplaces.
Transferencia bancaria internacional
En los países sin EFT, la transferencia bancaria internacional es la alternativa fiable para cobrar regalías. Aunque es práctica, suele tener umbrales mínimos más altos, plazos más largos y comisiones bancarias adicionales. Aun así, permite a los autores acceder de forma segura a lo que ganan en Amazon KDP. Si planificas tus finanzas teniendo en cuenta esos plazos y costes, tus ingresos internacionales llegarán a tu cuenta local sin complicaciones innecesarias.
Cuentas virtuales
Las cuentas virtuales permiten a los autores recibir las regalías de Amazon KDP en varias divisas como si tuvieran una cuenta bancaria local. Simplifican los pagos internacionales, reducen los costes de conversión y dan un acceso más rápido y seguro al dinero de los marketplaces de otros países.
- Grey: Grey permite a los autores de KDP cobrar sus regalías en una cuenta en divisas multidivisa, con datos de cuenta locales en USD, EUR y GBP. Con tipos de cambio competitivos, comisiones bajas y transferencias que suelen ser rápidas, los autores pueden acceder a sus ingresos sin depender de PayPal. Los pagos en USD llegan por ACH, en EUR por SEPA y en GBP por Faster Payments, para que los pagos internacionales de Amazon sean más ágiles y previsibles.
- Wise: Wise ofrece cuentas virtuales para cobrar las regalías de Amazon KDP de forma local en varias divisas. Sus comisiones de conversión bajas y sus tipos transparentes ayudan a perder menos ingresos, y sus transferencias internacionales son rápidas y fiables. Por eso es una buena opción para autores fuera de EE. UU. que quieren cobrar de distintos marketplaces de Amazon de forma previsible y económica.
- Payoneer: Payoneer ofrece cuentas virtuales de cobro para regalías de KDP en USD, EUR, GBP y otras divisas. Su comisión estándar es de alrededor del 1 % por conversión de divisa, y las transferencias bancarias pueden tener cargos adicionales del banco. Los autores pueden retirar a cuentas locales por ACH o SWIFT, con un acceso constante y fiable a sus regalías globales sin las limitaciones de PayPal.
Qué tener en cuenta antes de recibir tus pagos
- Costes de conversión: Compara los tipos de cambio y las comisiones de conversión de cada plataforma. Hasta una diferencia pequeña puede pesar mucho en el total de regalías que recibes en USD, EUR o GBP.
- Rapidez del pago: Fíjate en cuánto tarda el dinero en llegar a tu cuenta. ACH suele ser más rápido, mientras que una transferencia internacional o SWIFT puede tardar varios días o más.
- Pago mínimo: Amazon KDP aplica pagos mínimos por marketplace. Asegúrate de que la plataforma que elijas te permita acceder a pagos más pequeños; si no, podrías esperar meses para cobrar tus regalías.
- Aceptación del banco: Comprueba si tu banco local acepta transferencias internacionales y si exige documentación adicional. Algunos pagos pueden rechazarse y retrasar el acceso a tu dinero.
Gestiona tus pagos de Amazon sin retrasos
Cobrar regalías de Amazon KDP fuera de EE. UU. es más fácil con Grey. Recibe tus regalías en varias divisas, consigue tipos de cambio competitivos y evita esperas. Simplifica tus cobros internacionales y céntrate en lo que importa: escribir. Regístrate en Grey o descarga la app y recibe tus ganancias sin esperas.

Cómo abrir una cuenta bancaria para PayPal en el extranjero y cobrar desde cualquier lugar
Abre una cuenta bancaria para PayPal en el extranjero con Grey y retira tus cobros a una cuenta en USD o GBP a tu nombre. Empieza hoy desde la app.
Olayoyin Olorunmota
•
September 23, 2026
•
6 min de lectura
PayPal es una de las plataformas más usadas para enviar y recibir dinero en todo el mundo, por eso es clave para freelancers, trabajadores remotos y dueños de negocios con clientes internacionales. Sin embargo, muchos usuarios, sobre todo fuera de Estados Unidos, el Reino Unido y la Unión Europea, se topan con el mismo obstáculo: vincular una cuenta bancaria para PayPal en el extranjero y retirar sus fondos sin trabas.
Si alguna vez te has encontrado con pocas opciones de retiro, comisiones de conversión altas o transferencias lentas, abrir una cuenta bancaria en el extranjero puede resolverlo. Y puedes hacerlo con Grey.
¿Por qué necesitas una cuenta bancaria en el extranjero para PayPal?
Las opciones de retiro de PayPal cambian según el país, y en muchos son limitadas. Puedes enviar y recibir dinero, pero retirarlo directamente suele complicarse. Por eso una cuenta bancaria en el extranjero es la mejor solución:
- Retiros de PayPal más sencillos: una cuenta bancaria en el extranjero te permite vincularla a PayPal y retirar tus fondos con facilidad.
- Acceso a varias divisas: recibe y guarda pagos en USD, GBP y EUR sin conversiones costosas obligatorias.
- Comisiones más bajas y mejores tipos de cambio: los bancos tradicionales suelen cobrar comisiones ocultas y aplicar tipos de cambio poco favorables; una cuenta en el extranjero te ayuda a conservar más de lo que ganas.
- Más flexibilidad financiera: gasta, ahorra o transfiere tus fondos de PayPal a cualquier parte del mundo sin restricciones.
Cómo abrir una cuenta bancaria en el extranjero con Grey para cobrar por PayPal
1. Regístrate en Grey
Crear una cuenta en Grey es rápido y solo te pide algunos datos personales. Así empiezas:
- Entra en grey.co: abre grey.co en tu navegador y haz clic en el botón para empezar gratis. También puedes descargar la app.

- Elige tu país: selecciona tu país de residencia actual. Así Grey adapta el registro a tu ubicación.

- Introduce tus datos: te pedirá tu nombre completo, tu correo electrónico y tu número de teléfono, y después crearás una contraseña segura.
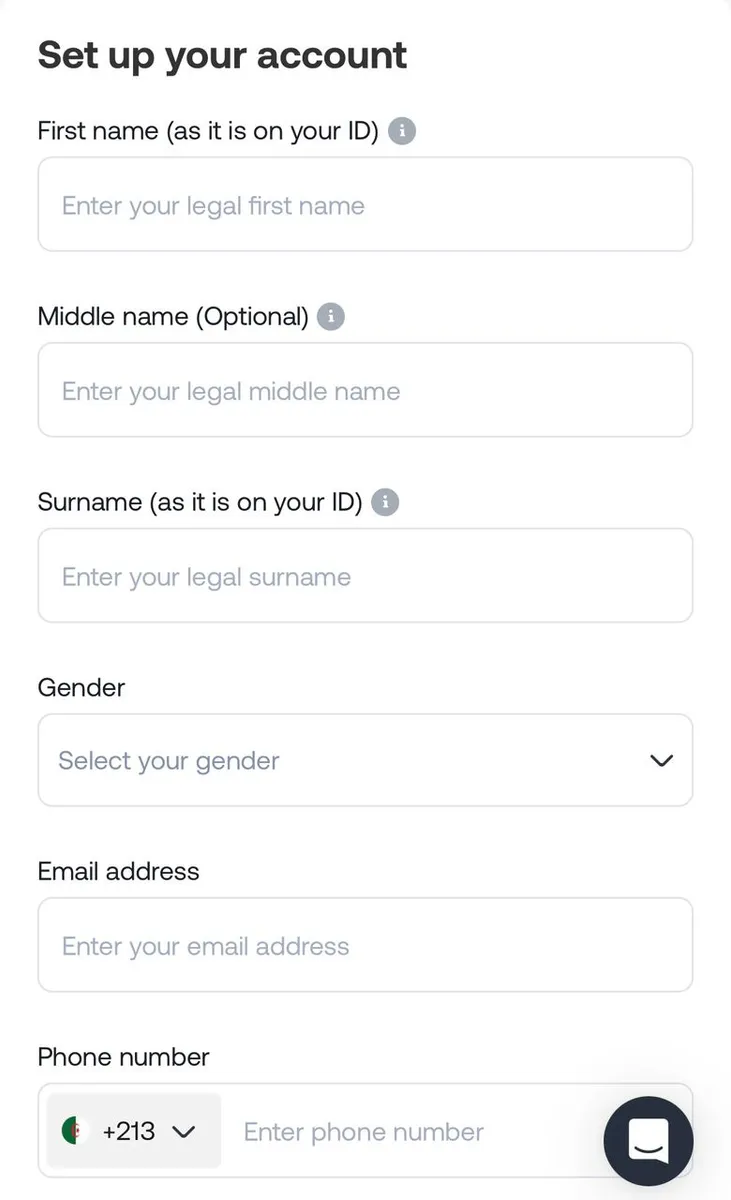
- Verifica tu correo: Grey te enviará un código de un solo uso (OTP) a tu correo electrónico. Introdúcelo para completar este paso.

- Con la cuenta creada, ya puedes pasar a la verificación de identidad.
2. Verifica tu identidad para proteger tu cuenta
Esto es lo que tendrás que aportar:
- Documento de identidad oficial: necesitas un pasaporte o un documento nacional de identidad vigente. Asegúrate de que se lea con claridad y esté al día.
- Comprobante de domicilio: una factura de servicios o un extracto bancario reciente sirve para confirmar dónde vives. Grey usa este documento para verificar tu residencia.
- Envía tus documentos a revisión: una vez subidos, Grey los revisará, un proceso que suele tardar unos días hábiles. Si la información es clara y exacta, la aprobación llega antes.
3. Accede a tus cuentas globales
Cuando se verifique tu identidad, podrás acceder a tus cuentas bancarias.
- Inicia sesión en tu cuenta de Grey.
- Ve a la sección “Accounts” y selecciona “Create Account”.
- Elige la divisa de tu cuenta bancaria para PayPal: USD o GBP. Según el centro de ayuda de Grey, los depósitos en EUR que llegan desde PayPal se rechazan automáticamente.
- Los datos de tu cuenta en divisas, incluidos el número de cuenta y el número de ruta (routing number, en el caso de USD), se generan al instante.
Con tu cuenta en el extranjero de Grey, ya puedes vincularla a PayPal y retirar tus pagos fácilmente.
Cómo vincular tu cuenta bancaria de Grey a PayPal
Cuando tu cuenta de Grey esté lista, asociarla a PayPal es sencillo:
- Inicia sesión en PayPal y ve a la sección Cartera (Wallet).
- Haz clic en “Link a Bank Account” (vincular una cuenta bancaria) e introduce los datos de la cuenta en el extranjero que te da Grey. Comprueba que el nombre de tu cuenta de Grey coincida con el de tu cuenta de PayPal.
- PayPal enviará un pequeño depósito para verificarla. Revisa tu cuenta de Grey e introduce el importe en PayPal para confirmarla.
- Una vez verificada, podrás retirar tus fondos de PayPal directamente a Grey.
Lee también: Cómo recibir pagos de PayPal
Por qué Grey es la mejor opción para retirar tus fondos de PayPal
Estas son las principales razones por las que Grey destaca a la hora de retirar dinero de PayPal:
- Sin comisiones ocultas: comisiones transparentes, para que conserves más de lo que ganas.
- Varias divisas en una cuenta: gestiona tu dinero en USD, GBP o EUR sin conversiones obligatorias.
- Transferencias internacionales ágiles: recibe y envía dinero a todo el mundo, normalmente sin largas esperas.
- Acceso global: gestiona tu dinero cuando quieras y desde donde quieras con Grey.
- Retiros directos: transfiere tus fondos a tu cuenta bancaria local con facilidad.
Empieza hoy a recibir pagos de PayPal con Grey
Abre hoy tu cuenta bancaria para PayPal con Grey y accede a tus fondos con facilidad. Seas freelancer, dueño de un negocio o trabajador remoto, Grey simplifica los pagos internacionales para que te centres en lo que de verdad importa.
Crea tu cuenta de Grey hoy o descarga la app y disfruta de servicios financieros globales e inclusivos, pensados para que lleves tus sueños más allá de las fronteras.
Los mejores países para trabajar en África: salarios, empleo y consejos prácticos
¿Quieres trabajar en África? Descubre los mejores países para trabajar en África, su salario mínimo, el mercado laboral y la cultura. Abre tu cuenta Grey.
Priscila Marotti
•
September 23, 2026
•
6 min de lectura
África se está convirtiendo rápidamente en un polo de oportunidades laborales, gracias a la diversidad de sus economías, la riqueza de sus culturas y la creciente demanda de profesionales cualificados. Si buscas los mejores países para trabajar en África, notarás que en muchos de ellos los negocios se hacen con un fuerte sentido de comunidad, donde las relaciones personales importan tanto como las profesionales. Valores tradicionales como el «ubuntu» (la creencia en un vínculo universal de solidaridad que une a toda la humanidad) marcan la cultura laboral y ofrecen un contraste refrescante frente a los entornos acelerados e individualistas.
Para quien quiere ampliar horizontes, África no es solo un mercado laboral emergente: es un lugar donde el crecimiento profesional se une al descubrimiento cultural. Así que, si buscas avanzar en tu carrera y conectar de verdad con el mundo, África podría ser tu próxima gran aventura.
Antes de dar el paso, conviene tener en cuenta varios factores clave para trabajar en África:
- El idioma
La diversidad lingüística es un factor importante en África. Aunque el inglés, el francés y el portugués son comunes en muchos países, también se hablan mucho las lenguas locales. Aprender el idioma local o un idioma oficial muy extendido, como el inglés o el francés, puede mejorar tus oportunidades de empleo y facilitar tu adaptación.
- Los sistemas de salud
Los sistemas de salud varían en África, y la sanidad pública suele ser limitada en algunas regiones. Muchos expatriados contratan un seguro médico privado para acceder a servicios de mejor calidad. Con proveedores como Insured Nomads, los expatriados pueden contratar una cobertura completa para tener tranquilidad y acceso a atención médica de primer nivel allá donde vayan.
- El salario mínimo y los sueldos
El salario mínimo varía mucho entre los países africanos. Investigar los rangos salariales de tu país de destino te ayudará a fijar expectativas económicas realistas.
- El costo de vida
El costo de vida puede variar mucho entre ciudades y regiones. Asegúrate de conocer los gastos de vivienda, comida, transporte y otros gastos diarios en tu nuevo destino.
- La seguridad y la estabilidad
La seguridad es un aspecto importante. Algunas regiones pueden vivir inestabilidad política, así que es fundamental informarte sobre la situación de seguridad en tu destino.
- Las opciones de alojamiento
El mercado de la vivienda cambia según la región, y encontrar un lugar cómodo para vivir puede ser difícil en algunas zonas. Investiga las opciones de alquiler y los barrios antes de decidir.
Veamos ahora algunos de los mejores países de África para encontrar oportunidades laborales.
Sudáfrica: una economía líder con sectores laborales diversos
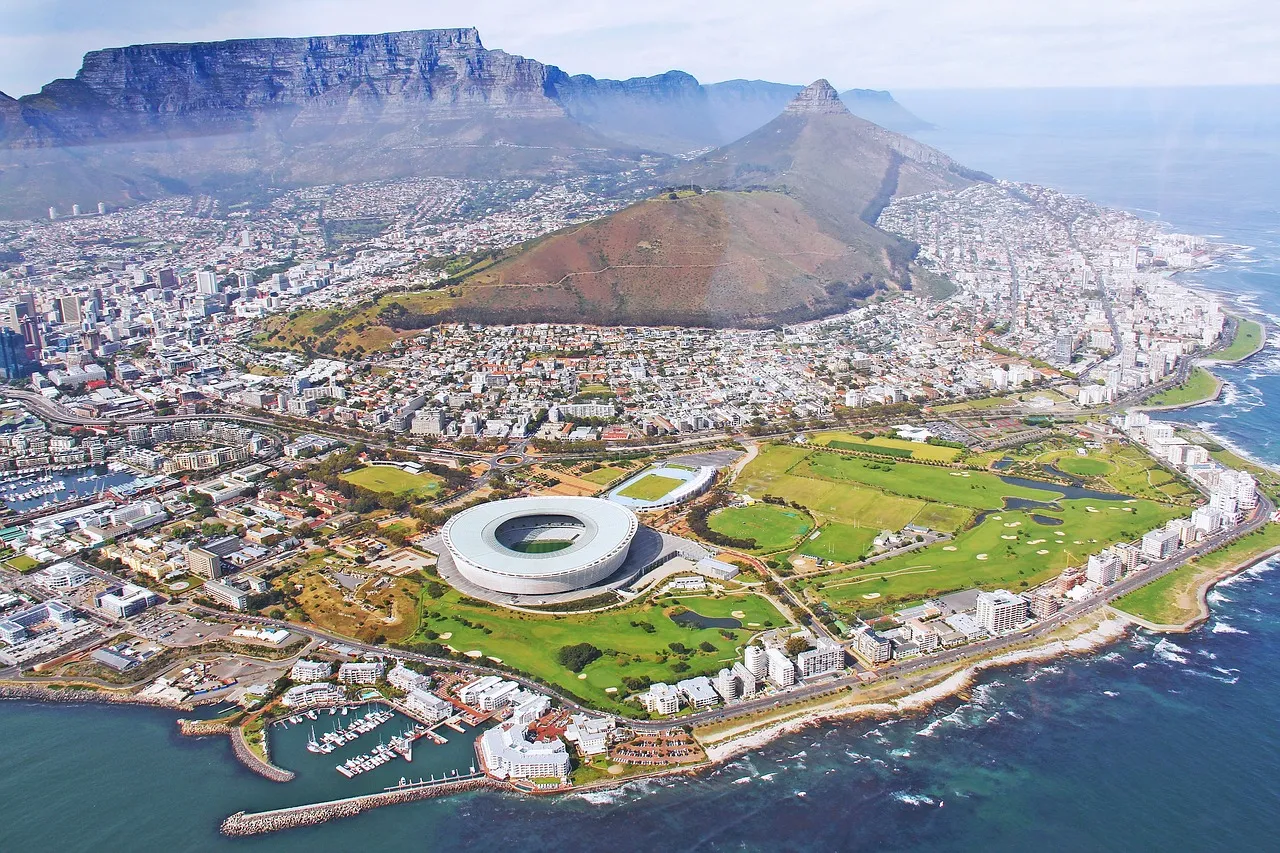
Sudáfrica es una de las economías más desarrolladas de África y ofrece oportunidades variadas, sobre todo en finanzas, minería, agricultura y tecnología. Ciudades como Johannesburgo y Ciudad del Cabo son polos de atracción para trabajadores cualificados, especialmente en finanzas, TI e ingeniería.
El salario mínimo en Sudáfrica ronda los 4.500 ZAR (unos 220 USD) al mes. Aunque los sueldos pueden ser más bajos en algunos sectores, los expatriados de industrias con alta demanda, como TI, ingeniería y finanzas, pueden ganar salarios competitivos.
Sudáfrica tiene un sistema de salud mixto, con opciones públicas y privadas. Muchos expatriados optan por la sanidad privada, ya que los servicios públicos pueden ser limitados en algunas zonas. El costo de vida varía según la ciudad, y Ciudad del Cabo y Johannesburgo son las opciones más caras. Entre las ciudades más asequibles de Sudáfrica están Durban, Gqeberha (antes Port Elizabeth) y Kimberley.
Aspectos clave:
- Mercado laboral: la economía sudafricana se apoya en sectores como la minería, las finanzas, la manufactura y la tecnología. La creciente demanda de trabajadores cualificados en áreas como TI, ingeniería y finanzas ofrece muchas oportunidades a los expatriados.
- Ingresos e inflación: los sueldos varían según el sector y la ubicación. La inflación y las fluctuaciones del tipo de cambio pueden afectar al poder adquisitivo.
- Portales de empleo: entre las bolsas de trabajo más populares están LinkedIn, PNet y Careers24.
- Cultura laboral:
- La cultura empresarial suele ser formal, con respeto por la autoridad.
- El networking es clave para encontrar oportunidades de empleo.
- Aspectos bancarios: para abrir una cuenta bancaria en Sudáfrica se necesita un comprobante de residencia. Los expatriados suelen empezar con una solución bancaria global en línea antes de abrir una cuenta local.
Kenia: un polo tecnológico en crecimiento y una economía emergente
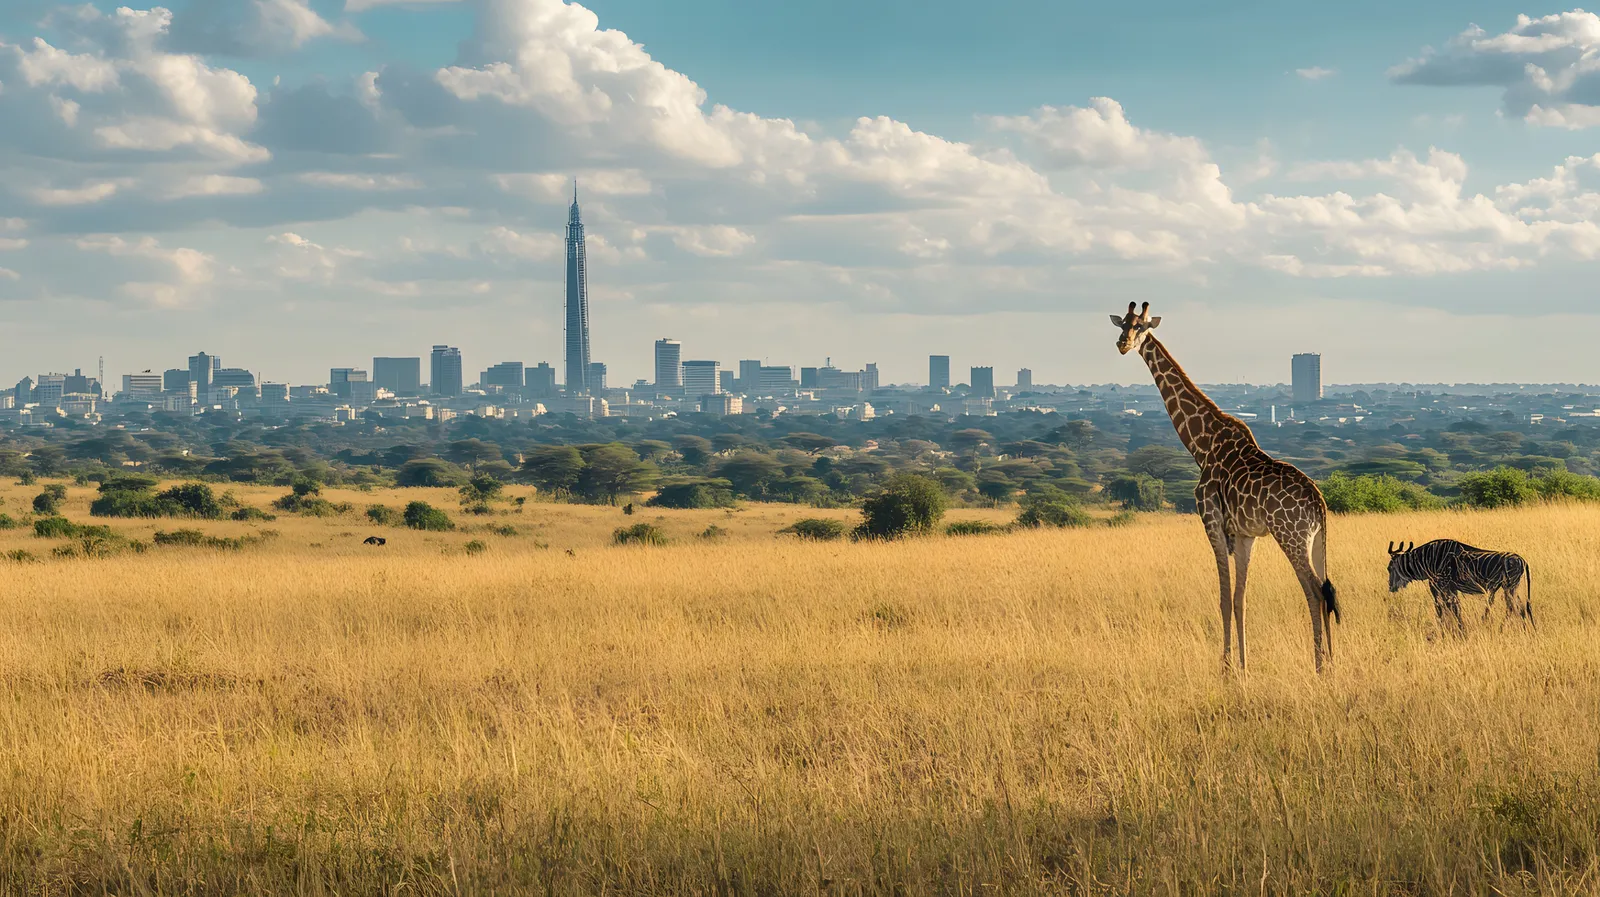
Kenia se está convirtiendo rápidamente en un polo de tecnología e innovación en África, sobre todo en Nairobi, a menudo llamada la «Silicon Savannah». El país ha crecido mucho en tecnología, finanzas y agronegocios, lo que abre numerosas oportunidades profesionales para perfiles cualificados.
El salario mínimo en Kenia ronda los 15.000 KES (unos 120 USD) al mes. Sin embargo, los profesionales de los sectores tecnológico y financiero pueden ganar más, con sueldos que varían mucho según el sector.
El sistema de salud de Kenia incluye opciones públicas y privadas. Aunque el costo de vida en Nairobi puede ser más alto que en otras partes del país, sigue siendo asequible en comparación con muchas ciudades occidentales.
Aspectos clave:
- Mercado laboral: Kenia vive un fuerte crecimiento en tecnología, agronegocios y finanzas. Con Nairobi como gran polo tecnológico, aumenta la demanda de profesionales de TI, ingenieros y especialistas en marketing digital.
- Ingresos e inflación: los sueldos de la región pueden ser más bajos que en otras zonas, pero las oportunidades de trabajo remoto y freelance van en aumento.
- Portales de empleo: entre las bolsas de trabajo más populares están LinkedIn, BrighterMonday y MyJobMag.
- Cultura laboral:
- El entorno de trabajo suele ser formal, con énfasis en la jerarquía y el respeto por la autoridad.
- Las relaciones personales y el networking son esenciales para tener éxito profesional.
- Aspectos bancarios: para abrir una cuenta bancaria en Kenia se necesita un documento de identidad y un comprobante de residencia local. Muchos expatriados usan soluciones bancarias globales en línea para evitar complicaciones con los bancos locales.
Nigeria: la mayor economía de África, con grandes oportunidades laborales
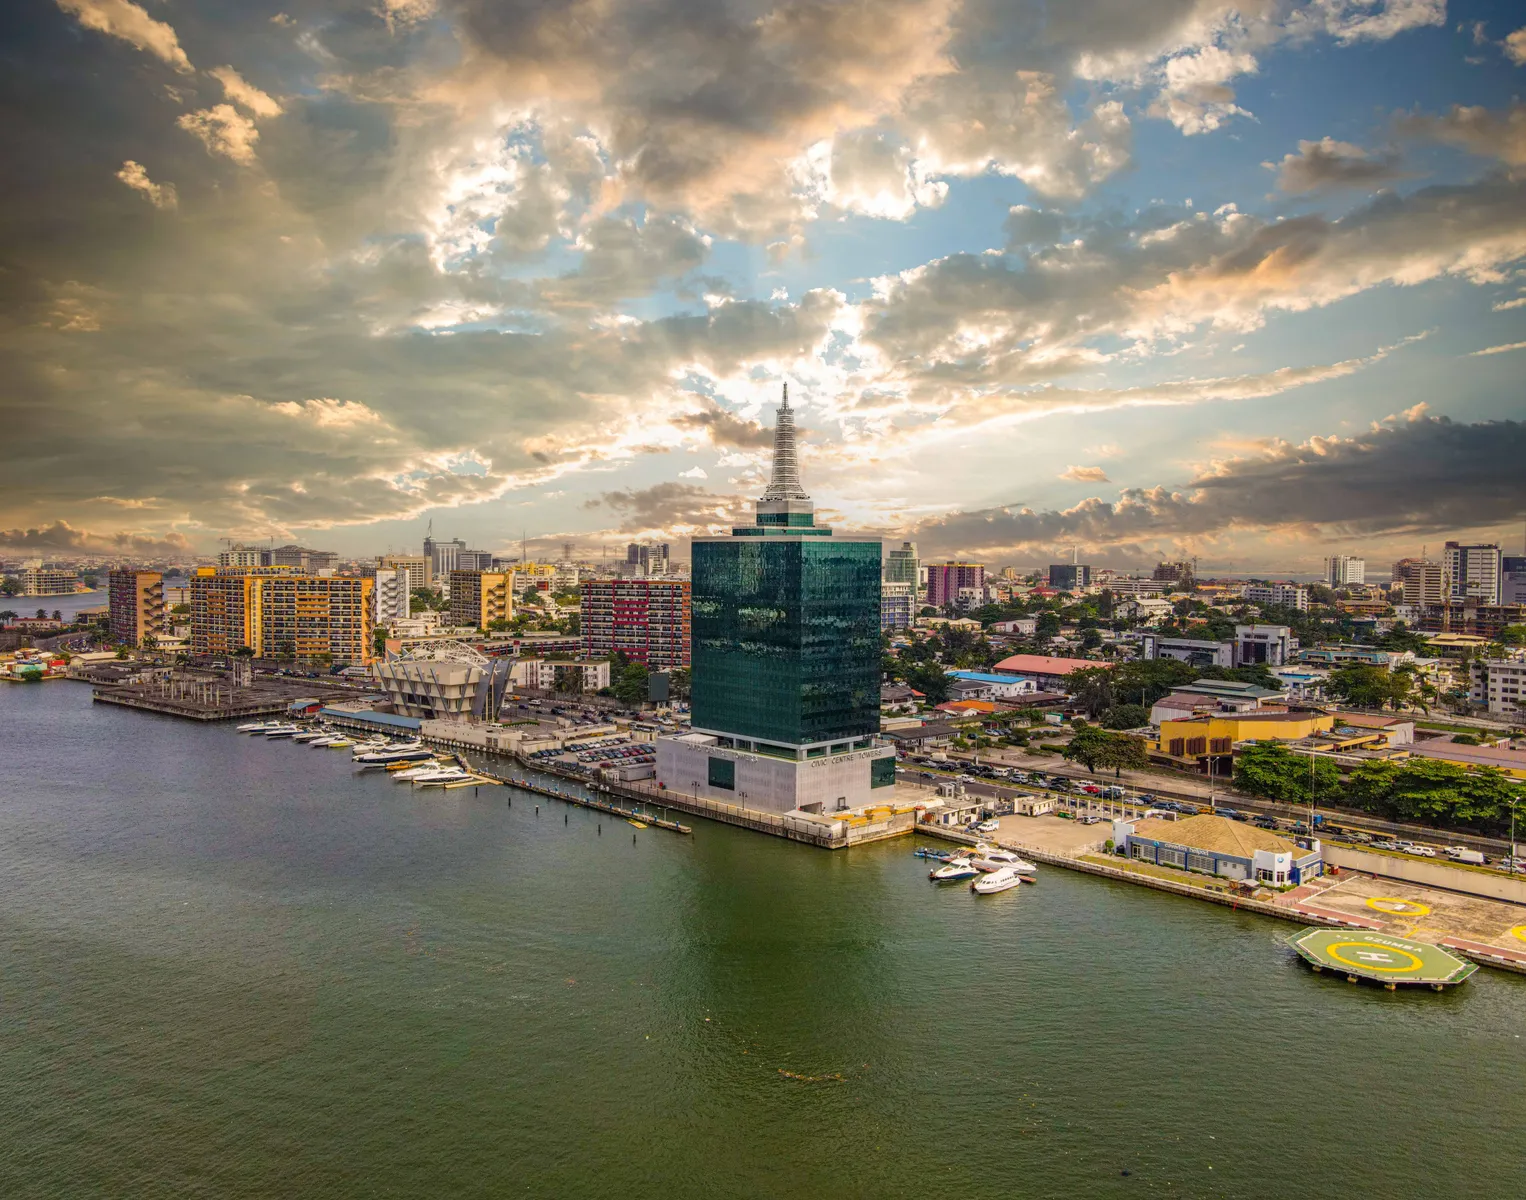
Nigeria es la mayor economía de África y ofrece oportunidades diversas en sectores como el petróleo y el gas, las finanzas, las telecomunicaciones y la tecnología. Lagos, Abuja y Port Harcourt son ciudades clave para profesionales cualificados, sobre todo en tecnología, finanzas y energía.
El salario mínimo mensual de Nigeria ronda los 70.000 NGN (unos 60 USD). Sin embargo, en industrias con alta demanda como el petróleo y el gas, TI y finanzas, los profesionales pueden ganar mucho más que el salario mínimo nacional.
El sistema de salud de Nigeria combina proveedores públicos y privados. Muchos expatriados prefieren la sanidad privada por la calidad del servicio. El costo de vida en ciudades como Lagos es relativamente alto, aunque asequible en comparación con muchas otras grandes ciudades del mundo.
Aspectos clave:
- Mercado laboral: la economía nigeriana se sostiene en sectores como el petróleo y el gas, la agricultura, las telecomunicaciones y las finanzas. Los expatriados con experiencia en estas áreas, así como en TI e ingeniería, pueden encontrar oportunidades muy rentables.
- Ingresos e inflación: los sueldos pueden variar mucho según la experiencia y la ubicación, y la inflación puede afectar al poder adquisitivo.
- Portales de empleo: entre las bolsas de trabajo más populares están LinkedIn, Jobberman y MyJobMag.
- Cultura laboral:
- Las relaciones de negocios suelen basarse en la confianza y los contactos personales.
- La puntualidad y el respeto por la autoridad son importantes en los lugares de trabajo nigerianos.
- Aspectos bancarios: los expatriados necesitarán una cuenta bancaria nigeriana para recibir pagos. Muchos prefieren usar al principio soluciones bancarias globales antes de pasarse a una cuenta local.
Egipto: una economía dinámica con oportunidades para profesionales cualificados
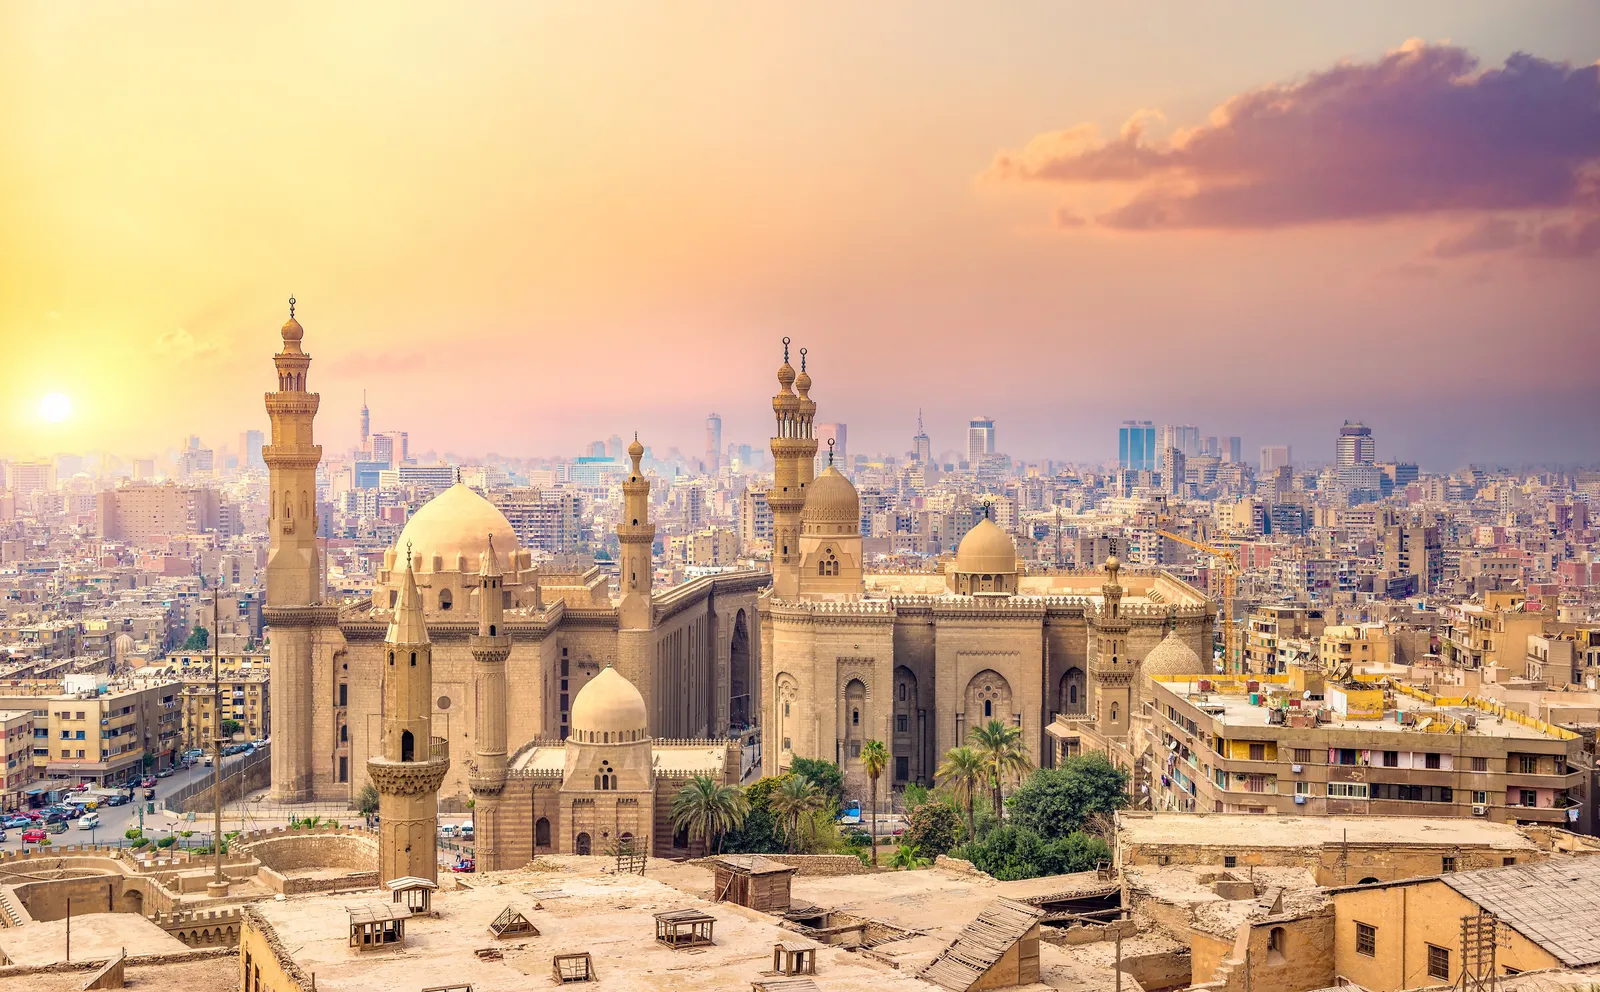
Egipto, una de las economías más grandes e influyentes de África, ofrece oportunidades laborales variadas, sobre todo en finanzas, turismo, tecnología y manufactura. El Cairo, su centro económico, atrae a profesionales de la banca, TI e ingeniería, mientras que Alejandría y Nuevo Cairo también se perfilan como centros de negocios emergentes.
El salario mínimo en Egipto ronda los 3.500 EGP (unos 115 USD) al mes, aunque los sueldos varían mucho según el sector y la experiencia. Los expatriados de áreas como tecnología, finanzas y energía pueden ganar salarios competitivos, sobre todo en empresas multinacionales.
Egipto tiene un sistema de salud mixto, con opciones públicas y privadas. Muchos expatriados prefieren la sanidad privada por su mejor calidad y accesibilidad. El costo de vida es relativamente asequible, aunque el alojamiento en los barrios exclusivos puede ser caro.
Aspectos clave:
- Mercado laboral: la economía egipcia se basa en las finanzas, las telecomunicaciones, la manufactura y el turismo. El gobierno también invierte en tecnología e infraestructuras, lo que crea oportunidades para profesionales cualificados.
- Ingresos y costo de vida: los sueldos varían según el sector y, aunque el costo de vida suele ser más bajo que en muchos países africanos, los productos importados y los colegios privados pueden resultar caros.
- Portales de empleo: entre las bolsas de trabajo útiles están LinkedIn, Wuzzuf y Bayt.
- Cultura laboral:
- Los entornos profesionales suelen ser jerárquicos, y el respeto por la antigüedad es importante.
- El networking y los contactos personales son clave para conseguir empleo.
- Aspectos bancarios: para abrir una cuenta bancaria en Egipto se necesita un comprobante de residencia. Muchos expatriados empiezan con una solución bancaria global en línea para gestionar sus transacciones internacionales antes de pasarse a una cuenta local.
Senegal: una próspera economía de África Occidental con cada vez más oportunidades
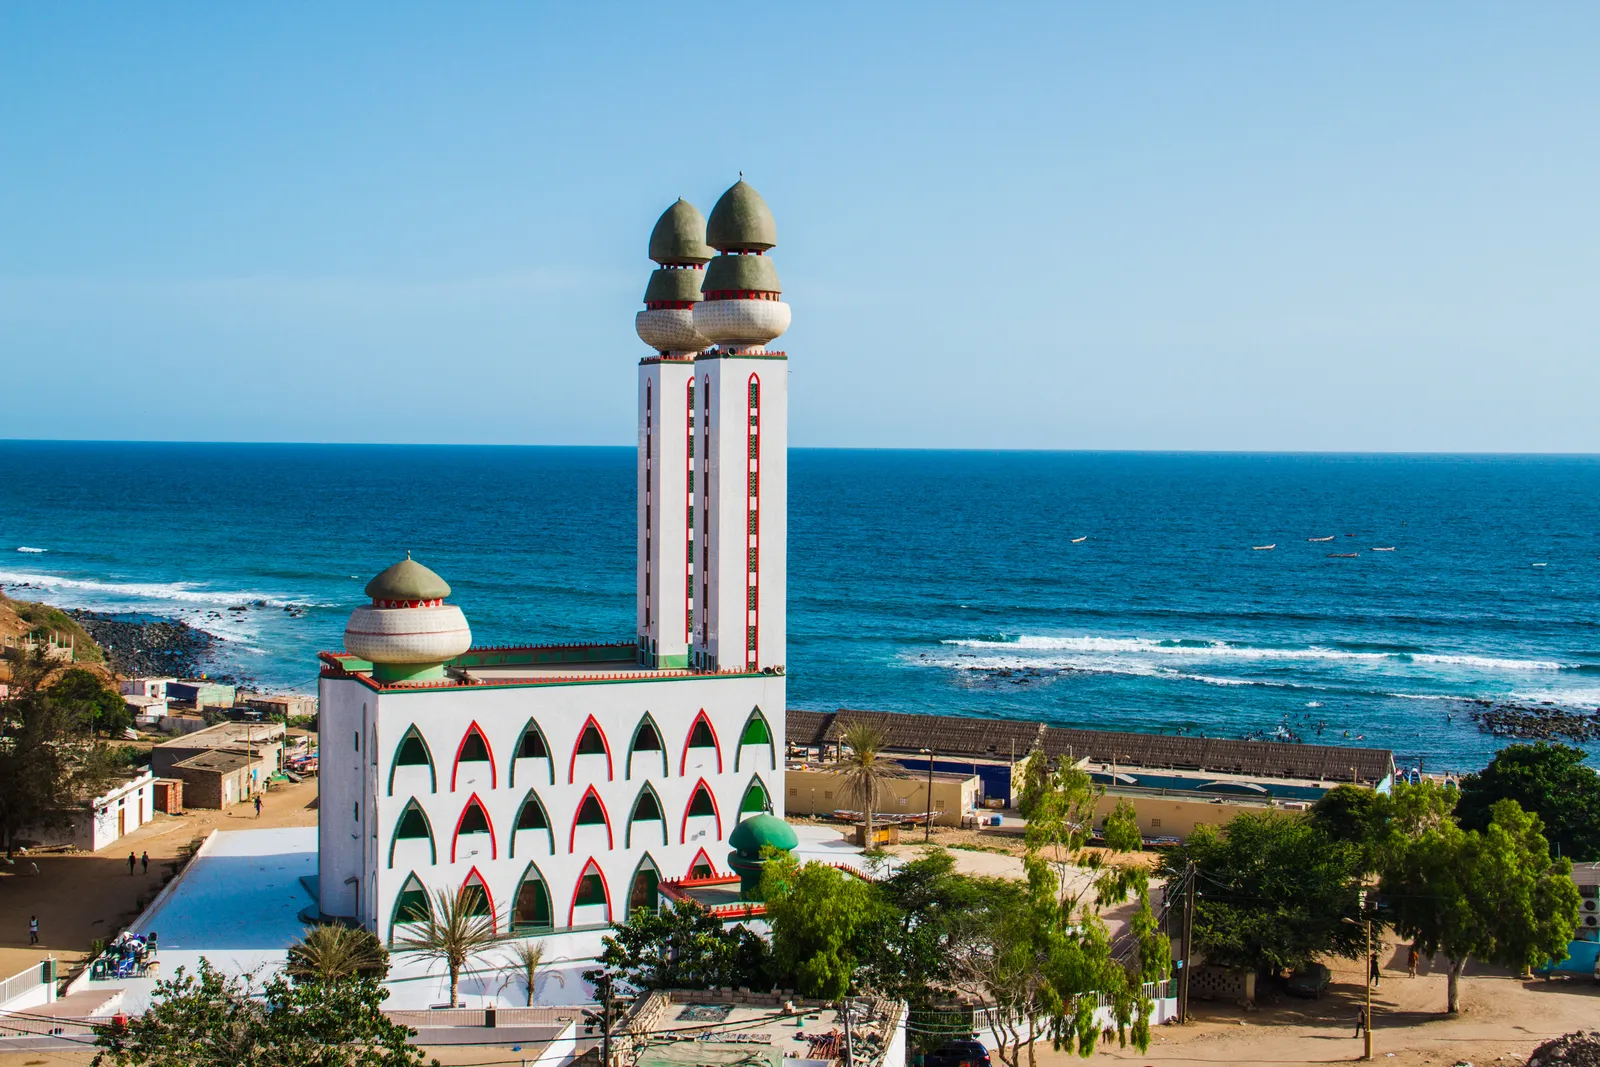
Senegal, una de las economías más estables de África Occidental, ofrece oportunidades laborales variadas, sobre todo en finanzas, agricultura, turismo y telecomunicaciones. Dakar, la capital y centro económico, atrae a profesionales de la banca, la tecnología y el comercio internacional, mientras que otras regiones desarrollan industrias en energías renovables y pesca.
El salario mínimo en Senegal ronda los 64.000 XOF (unos 105 USD) al mes, aunque los sueldos varían mucho según el sector y la experiencia. Los expatriados que trabajan en sectores con alta demanda, como TI, ingeniería y finanzas, pueden conseguir salarios competitivos, sobre todo en empresas multinacionales u ONG.
Senegal cuenta con opciones de salud públicas y privadas, y las clínicas privadas ofrecen servicios de mayor calidad. Aunque el costo de vida en Dakar es relativamente alto frente a otras ciudades de África Occidental, sigue siendo asequible para muchos expatriados.
Aspectos clave:
- Mercado laboral: la economía senegalesa se apoya en sectores como las finanzas, las telecomunicaciones, la agricultura y las infraestructuras. El impulso del gobierno a la transformación digital también crea nuevas oportunidades en tecnología y emprendimiento.
- Ingresos y costo de vida: los sueldos varían según el sector y, aunque los gastos diarios son asequibles, los productos importados y la vivienda en Dakar pueden ser caros.
- Portales de empleo: entre las bolsas de trabajo útiles están LinkedIn, Emploi Dakar y Senjob.
- Cultura laboral:
- Las relaciones de negocios se basan en la confianza, y el networking es esencial para crecer profesionalmente.
- El francés es el principal idioma de los negocios, así que dominarlo suele ser necesario para puestos profesionales.
- Aspectos bancarios: para abrir una cuenta bancaria en Senegal normalmente se necesita un comprobante de residencia. Muchos expatriados usan una solución bancaria global en línea para gestionar sus transacciones internacionales antes de abrir una cuenta local.
Namibia: una economía estable con oportunidades en sectores clave
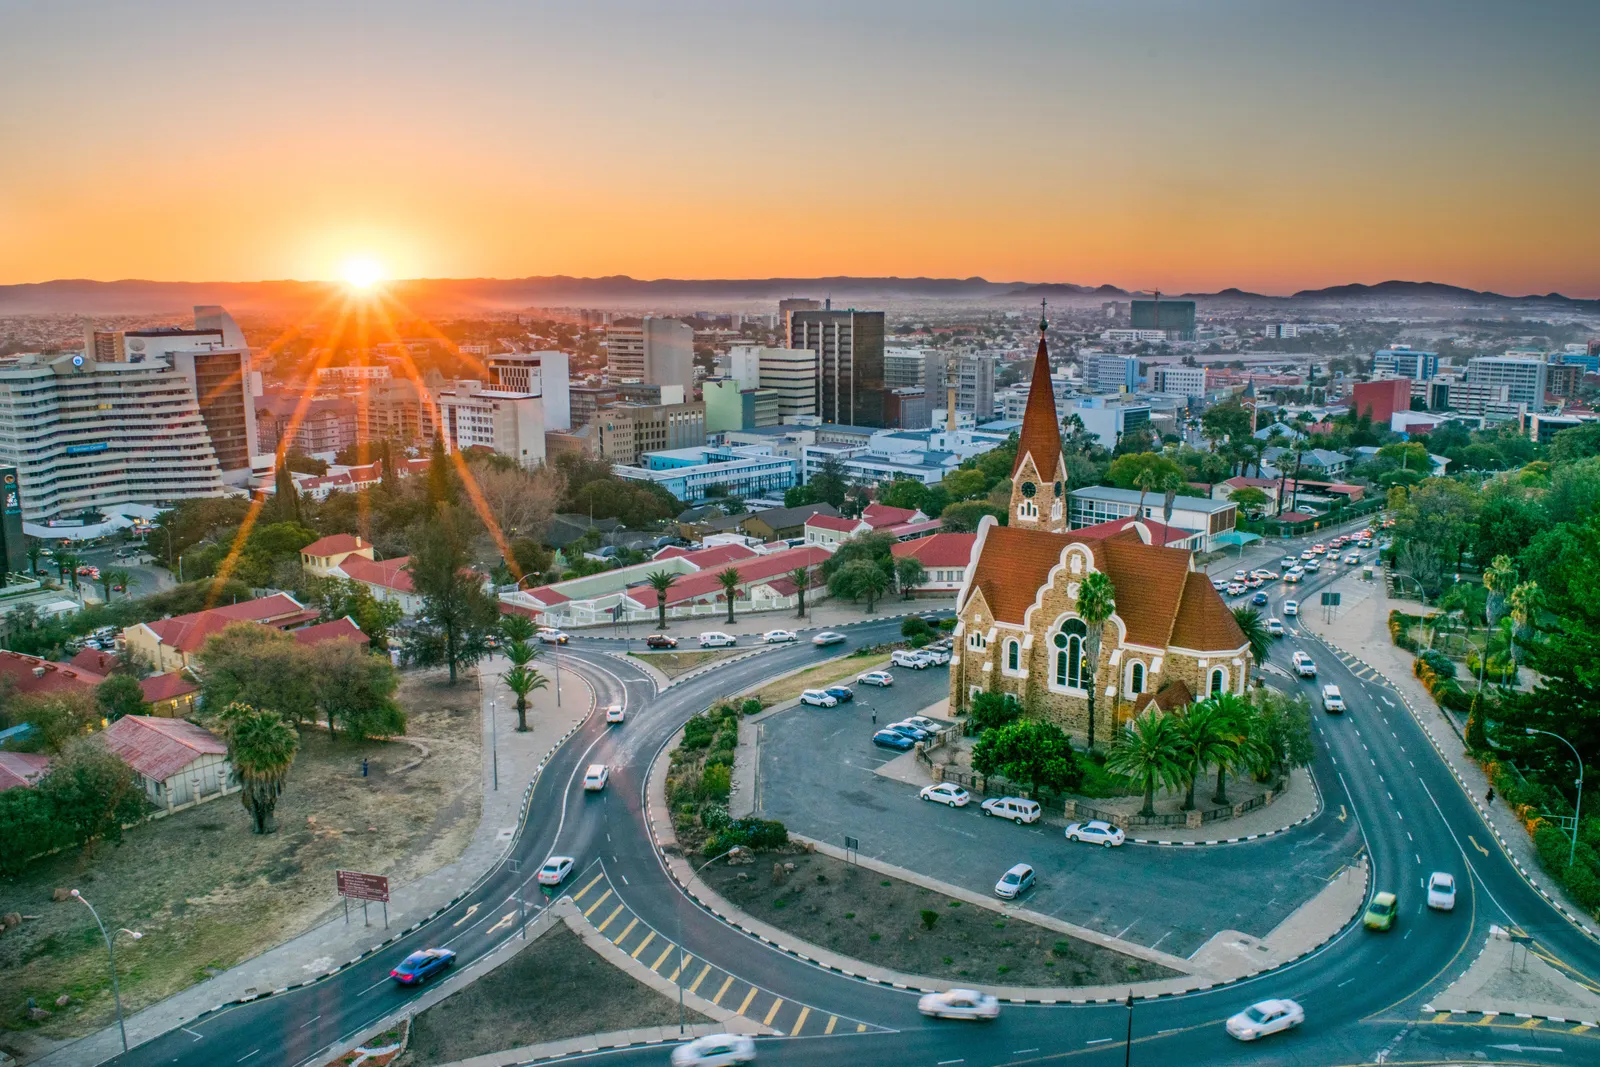
Namibia, uno de los países más estables de África en lo político y lo económico, ofrece oportunidades laborales variadas, sobre todo en minería, turismo, agricultura y energías renovables. Windhoek, la capital y centro económico, concentra sectores pujantes como la banca, el comercio y la logística, mientras que regiones como Erongo y Otjozondjupa son polos de minería y manufactura.
El salario mínimo en Namibia varía según el sector: los trabajadores domésticos tienen un salario base de 1.564 NAD (unos 85 USD) al mes. Sin embargo, los profesionales cualificados, sobre todo en ingeniería, energía y finanzas, pueden ganar sueldos mucho más altos, especialmente en multinacionales o proyectos respaldados por el gobierno.
Namibia tiene un sistema de salud mixto, con centros públicos y privados. La sanidad privada ofrece servicios de mayor calidad y es la preferida por muchos expatriados. El costo de vida en Windhoek es relativamente alto en comparación con otras ciudades namibias, pero sigue siendo asequible frente a las grandes metrópolis del mundo.
Aspectos clave:
- Mercado laboral: la economía de Namibia se basa en la minería (diamantes, uranio y oro), el turismo, la agricultura y las energías renovables. Las iniciativas del gobierno en infraestructuras y energía verde están creando nuevas oportunidades para trabajadores cualificados.
- Ingresos y costo de vida: los sueldos varían mucho según el sector y el nivel de experiencia. Aunque el costo de vida es moderado, los productos importados pueden ser caros porque Namibia depende de las importaciones.
- Portales de empleo: entre las bolsas de trabajo útiles están LinkedIn, PNet y Namijob.
- Cultura laboral:
- La cultura empresarial suele ser formal, con respeto por la jerarquía y el protocolo.
- El inglés es el idioma oficial, lo que facilita que los expatriados se integren en el mercado laboral.
- Aspectos bancarios: para abrir una cuenta bancaria en Namibia se necesita un comprobante de residencia y de empleo. Muchos expatriados usan una solución bancaria global en línea para sus transacciones internacionales antes de abrir una cuenta local.
Marruecos: un polo norteafricano de comercio, turismo e industria
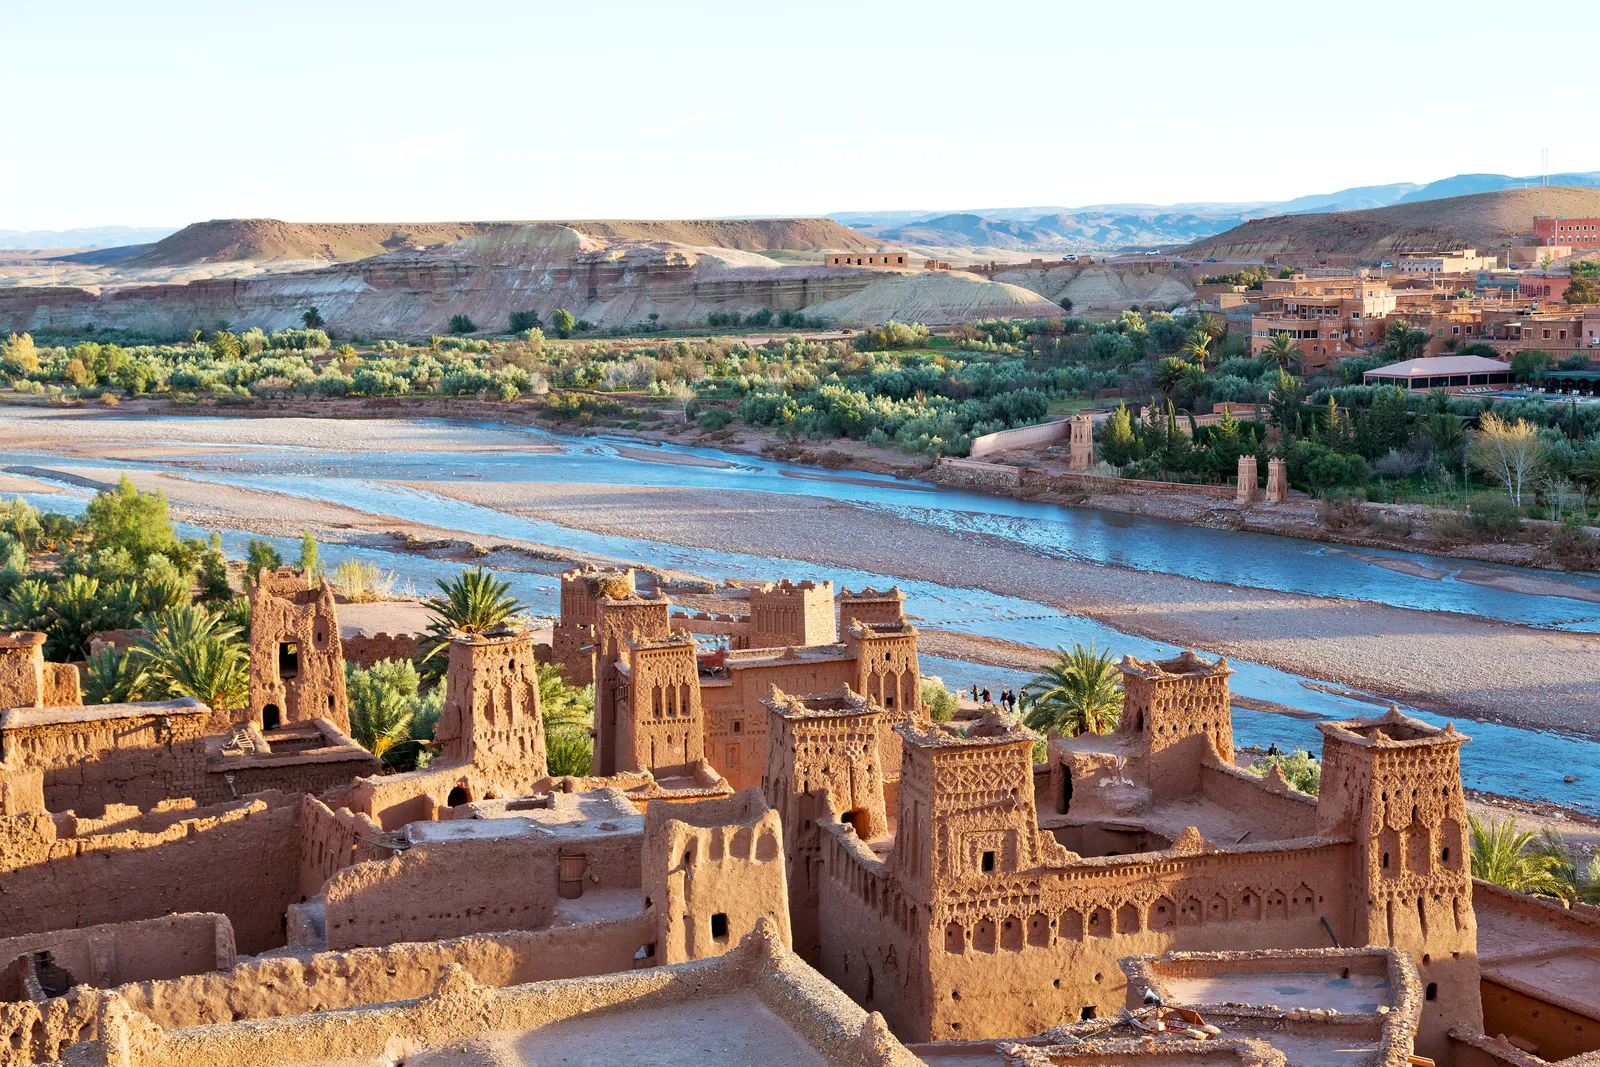
Marruecos, una de las economías más dinámicas del norte de África, ofrece oportunidades laborales variadas en comercio, turismo, manufactura y energías renovables. Casablanca, el centro financiero del país, atrae a profesionales de la banca, TI y logística, mientras que Marrakech y Agadir son grandes centros de la industria turística.
El salario mínimo en Marruecos ronda los 3.100 MAD (unos 310 USD) al mes, aunque los sueldos varían según el sector y la experiencia. Los profesionales cualificados de sectores como finanzas, tecnología e ingeniería pueden conseguir ingresos más altos, sobre todo en multinacionales o proyectos del gobierno.
Marruecos tiene sistemas de salud públicos y privados, y las clínicas privadas ofrecen mejores servicios y menos tiempo de espera. El costo de vida es relativamente asequible, pero las grandes ciudades como Casablanca y Rabat pueden ser más caras.
Aspectos clave:
- Mercado laboral: la economía marroquí se apoya en sectores como el comercio, el turismo, la fabricación de automóviles y las energías renovables. Las inversiones del gobierno en infraestructuras y digitalización están creando más oportunidades.
- Ingresos y costo de vida: los sueldos varían mucho y, aunque los gastos diarios son llevaderos, la vivienda en las grandes ciudades puede ser cara.
- Portales de empleo: entre las bolsas de trabajo más populares están LinkedIn, Rekrute y Emploi.ma.
- Cultura laboral:
- La cultura empresarial combina el trato formal con las relaciones personales, y el networking tiene un papel clave.
- El francés y el árabe son los principales idiomas de los negocios, así que dominar uno de ellos suele ser necesario para puestos profesionales.
- Aspectos bancarios: para abrir una cuenta bancaria en Marruecos se necesita un comprobante de residencia y de empleo. Muchos expatriados empiezan con una solución bancaria global en línea para sus transacciones internacionales antes de conseguir una cuenta local.
Tu próxima aventura profesional te espera en África
Tanto si estás pensando en Sudáfrica, Kenia, Nigeria o cualquier otro país africano, el continente ofrece oportunidades para profesionales cualificados. Elegir bien entre los mejores países para trabajar en África es solo el principio: tener acceso a servicios financieros eficientes, como una solución bancaria global en línea, puede simplificar tu mudanza y ayudarte a gestionar tus finanzas sin complicaciones mientras te adaptas a tu nuevo hogar.
Abre hoy tu cuenta Grey y haz que tu mudanza a África sea un éxito.
Tarjeta virtual PayPal: cómo pagar en línea sin tarjeta física
¿PayPal todavía tiene tarjeta virtual? Descubre qué pasó con PayPal Key, qué opciones quedan y las mejores alternativas. Compara y elige la tuya hoy.
Tunde Aladeloba
•
September 23, 2026
•
6 min de lectura
Pagar en línea ya no se parece a lo que era hace diez años. En lugar de escribir los datos de la tarjeta en cada sitio web, millones de personas prefieren billeteras digitales que les permiten pagar con un solo inicio de sesión. Para muchos, PayPal se convirtió en la opción de siempre para comprar en internet, pagar a freelancers y terminar una compra sin compartir sus datos bancarios con cada comercio.
Durante años, la tarjeta virtual PayPal tuvo nombre propio: PayPal Key, un servicio que generaba un número de tarjeta digital para compras en línea. Pero PayPal cerró PayPal Key en 2022, y desde entonces mucha gente se pregunta si todavía existe alguna alternativa dentro de PayPal.
Hoy PayPal ya no ofrece una tarjeta virtual independiente, pero sigue habiendo formas seguras de pagar sin presentar una tarjeta física. Puedes pagar directamente en el checkout con tu saldo de PayPal, tu cuenta bancaria vinculada o tus tarjetas guardadas, o usar la tarjeta de débito de PayPal, que los usuarios elegibles pueden agregar a una billetera digital. En esta guía verás qué opciones hay, sus límites y las mejores alternativas para comprar en línea.
¿PayPal todavía tiene tarjeta virtual?
No. PayPal ya no ofrece PayPal Key, su antiguo servicio de tarjeta virtual, que dejó de funcionar en 2022.
Durante varios años, PayPal Key fue una forma práctica de comprar en internet: generaba un número de tarjeta virtual vinculado a tu cuenta de PayPal. Funcionaba en cualquier comercio en línea que aceptara Mastercard, así que era muy útil para suscripciones, compras puntuales y tiendas que no tenían PayPal en el checkout. Desde su cierre en 2022, no está disponible ni para usuarios nuevos ni para los que ya lo tenían.
Aunque la tarjeta virtual desapareció, PayPal sigue ofreciendo maneras seguras de pagar en línea. Puedes completar tus compras con tu saldo de PayPal, tu cuenta bancaria vinculada o las tarjetas de débito y crédito que tengas guardadas, siempre que el comercio acepte PayPal. En Estados Unidos, PayPal también ofrece la tarjeta de débito de PayPal (PayPal Debit Mastercard), con la que los usuarios elegibles gastan su saldo y que se puede agregar a billeteras digitales compatibles para pagar sin contacto y en línea. Son opciones flexibles, pero no son tarjetas virtuales independientes como lo era PayPal Key.
Cómo usar PayPal para pagar en línea de forma segura
Que PayPal Key ya no exista no significa que PayPal haya dejado de ser útil para comprar en internet. Millones de comercios en todo el mundo siguen aceptando PayPal en el checkout, así que puedes pagar sin compartir directamente los datos de tu tarjeta con cada sitio. Para mucha gente, sigue siendo la forma más sencilla de añadir una capa extra de protección a sus compras.
Cuando compres en un sitio que acepte PayPal, elige PayPal al pagar, inicia sesión en tu cuenta y selecciona tu método de pago. Según tu cuenta, el cargo puede salir de tu saldo de PayPal, de tu cuenta bancaria vinculada o de una tarjeta de débito o crédito guardada.
Si tienes acceso a la tarjeta de débito de PayPal, al solicitarla recibes una tarjeta digital en la app que puedes usar en compras en línea compatibles. Agregarla a Apple Pay, Google Wallet o Samsung Pay te da otra forma segura de pagar en tiendas físicas y en línea donde se acepten esas billeteras.
Cómo conseguir una tarjeta virtual PayPal en 2026
Si buscas una tarjeta virtual PayPal, lo primero que debes saber es que PayPal Key ya no está disponible. PayPal cerró su servicio de tarjeta virtual en 2022, así que hoy no puedes darte de alta ni activarlo. Muchos artículos todavía recomiendan PayPal Key, pero esas guías están desactualizadas y no reflejan los productos actuales de PayPal.
La alternativa más cercana es la tarjeta de débito de PayPal, disponible para usuarios elegibles en Estados Unidos. Según PayPal, al darte de alta recibes al instante una tarjeta digital que puedes usar en línea o agregar a billeteras como Apple Pay y Google Pay mientras llega la tarjeta física.
Para empezar, inicia sesión en tu cuenta de PayPal y busca la sección de la tarjeta de débito de PayPal. Si cumples los requisitos, completa la solicitud y activa tu tarjeta. Después podrás ver sus datos en la app y usarla donde se acepte Mastercard. Ten en cuenta que PayPal cobra un 2,5 % por transacciones internacionales con esta tarjeta.
Las mejores alternativas a la tarjeta virtual PayPal
Como PayPal ya no ofrece PayPal Key, quienes necesitan una tarjeta virtual tienen varias alternativas fiables. Tanto las fintech como los bancos tradicionales ofrecen soluciones de tarjeta virtual, aunque sus funciones, comisiones y disponibilidad varían.
| Proveedor | ¿Ofrece tarjeta virtual? | Ideal para | Ventaja principal |
|---|---|---|---|
| Grey | Sí | Pagos internacionales y compras en línea | Tarjeta virtual Visa o Mastercard, según tu país, con saldos en USD, GBP y EUR para gastar en todo el mundo |
| Wise | Sí (en regiones elegibles) | Gastos internacionales | Cuenta multidivisa con tipos de cambio competitivos |
| Revolut | Sí | Quienes viajan con frecuencia | Tarjetas virtuales desechables y estándar con controles de gasto |
| Chase |
No | Clientes actuales de Chase | No emite números de tarjeta virtual propios; sus tarjetas se pueden agregar a billeteras digitales |
| Capital One | Sí | Titulares de tarjetas de crédito | Números de tarjeta virtual desde la app y la extensión del navegador de Capital One |
| Citi |
Algunas tarjetas | Clientes actuales de Citi | Números de cuenta virtuales para titulares elegibles |
Datos revisados en septiembre de 2026. La mejor opción depende de cómo vayas a usar tu tarjeta virtual. Si sueles recibir pagos internacionales antes de gastarlos en línea, Grey te da más flexibilidad con saldos en moneda extranjera.
Por qué una tarjeta virtual de Grey puede encajar mejor contigo
Elegir la tarjeta virtual adecuada depende de cómo ganas y gastas tu dinero. Si tus ingresos vienen de clientes o empleadores en el extranjero, una tarjeta virtual de Grey es mucho más que una forma de pagar en línea. Es una tarjeta virtual Visa o Mastercard, según tu país, que gasta directamente de tu saldo en USD, GBP o EUR, se crea en pocos minutos desde la app y funciona en cualquier comercio en línea que acepte su red.
Por eso Grey resulta especialmente útil para pagar suscripciones de software, servicios en la nube, publicidad en línea, reservas de viaje, plataformas de streaming y compras en comercios internacionales. Los pagos en USD no llevan comisión transfronteriza; en los comercios que cobran en otra moneda se aplica una comisión transfronteriza de 2 % + 0,50 USD, que cobra el comercio y no Grey. Si eres freelancer, trabajas en remoto o te dedicas a lo digital y ya recibes pagos internacionales, Grey reúne en un solo lugar cobrar, guardar y gastar en varias divisas.
Preguntas frecuentes
¿Qué pasó con PayPal Key?
PayPal Key era el servicio de tarjeta virtual de PayPal que generaba un número de tarjeta digital para compras en línea. La empresa lo cerró en 2022 y no ha vuelto. Hoy tienes que usar otras formas de pago de PayPal o elegir un proveedor externo de tarjetas virtuales.
¿Puedo generar un número de tarjeta virtual PayPal en 2026?
No. PayPal ya no permite generar un número de tarjeta virtual independiente como el de PayPal Key. Si necesitas una tarjeta virtual para comprar en línea, tendrás que usar la alternativa de una fintech o de un banco que la ofrezca.
¿La tarjeta de débito de PayPal funciona como una tarjeta virtual?
No exactamente. La tarjeta de débito de PayPal es una tarjeta de débito vinculada a tu saldo de PayPal. Al solicitarla recibes una versión digital que puedes ver en la app y agregar a billeteras digitales compatibles, pero no es lo mismo que la antigua tarjeta virtual PayPal Key.
¿Puedo usar mi saldo de PayPal en cualquier tienda en línea?
Solo si el comercio acepta PayPal en el checkout. Si un sitio web no admite pagos con PayPal, por lo general no puedes usar tu saldo directamente. En esos casos necesitarás otro método de pago, como una tarjeta de débito, una tarjeta de crédito o una tarjeta virtual.
¿Cuál es la mejor alternativa a PayPal para comprar en línea?
Depende de lo que necesites. Si quieres una tarjeta virtual dedicada para compras internacionales, proveedores como Grey, Wise y Revolut son buenas opciones. Ofrecen tarjetas virtuales pensadas para pagar en línea de forma segura, con funciones que PayPal Key ya no ofrece.
¿Cómo consigo una tarjeta virtual de Grey?
Crea una cuenta en Grey, completa la verificación requerida y ten saldo en una divisa compatible, como USD, GBP o EUR. Después, crea tu tarjeta virtual en la app de Grey: será Visa o Mastercard, según tu país, y podrás usarla para pagar en línea casi de inmediato.
PayPal sigue siendo una forma fiable de pagar en línea, pero su tarjeta virtual independiente ya no existe. Si necesitas una tarjeta virtual para comprar y pagar suscripciones en todo el mundo, abre una cuenta en Grey o descarga la app y gasta directamente de tu saldo en USD, GBP o EUR.
La moneda más devaluada del mundo: las 15 de menor valor frente al dólar
Descubre cuál es la moneda más devaluada del mundo y las 15 de menor valor frente al dólar, con los motivos de cada una. Compara el ranking actualizado.
Adeolu Titus Adekunle
•
September 23, 2026
•
6 min de lectura
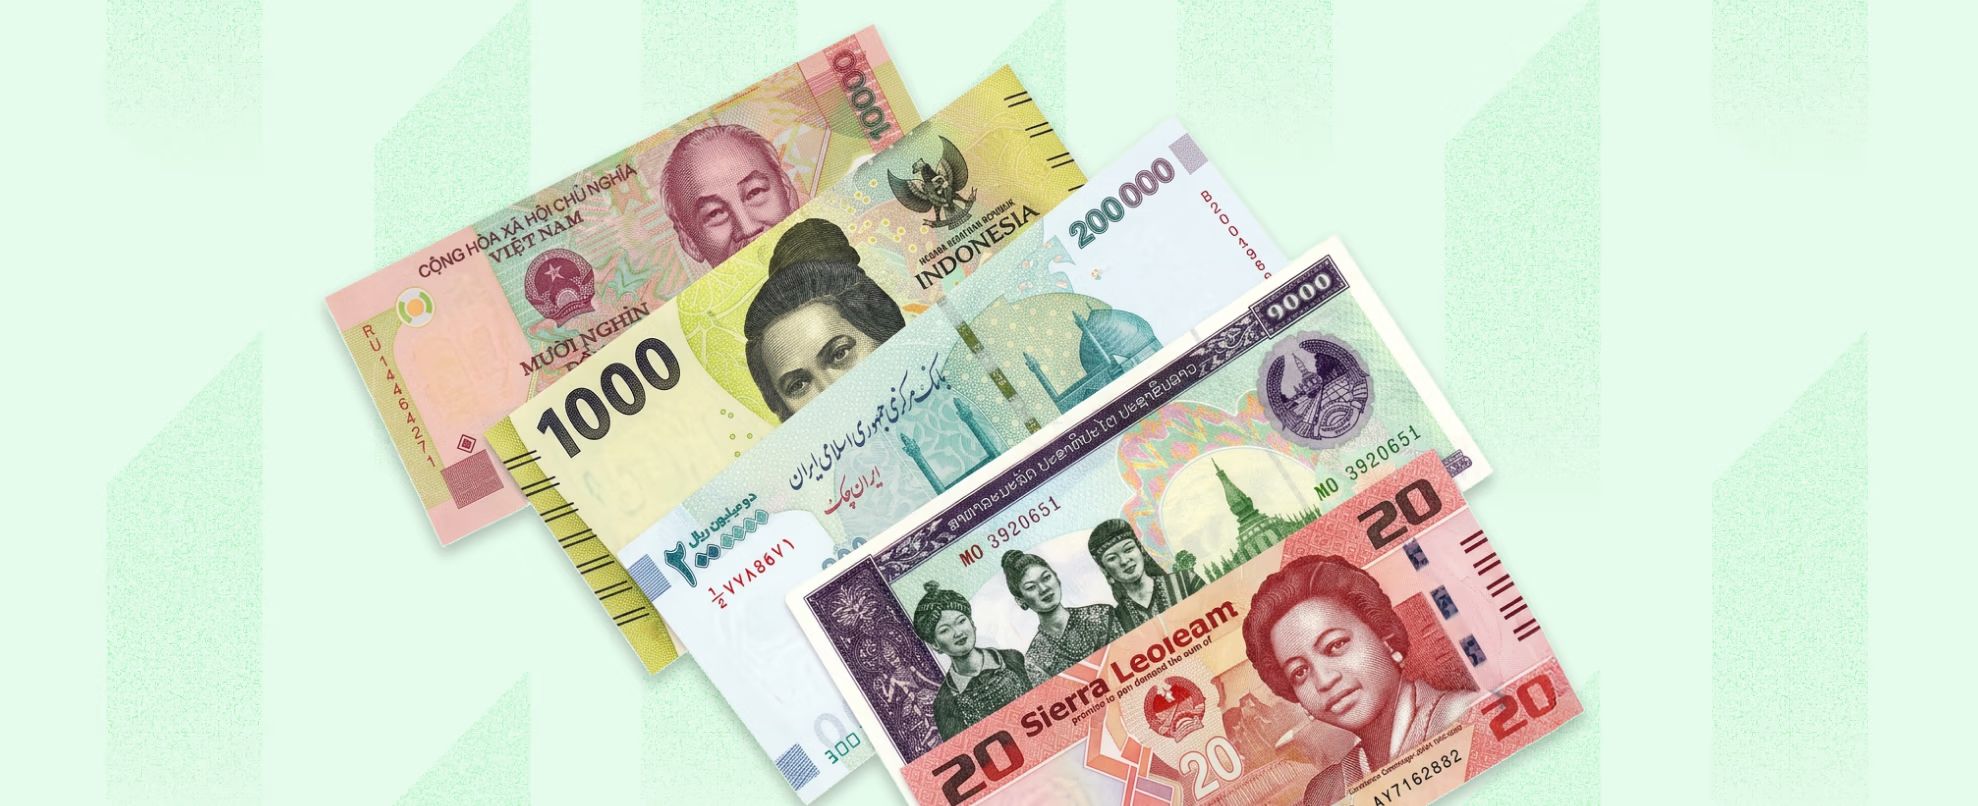
El valor de las monedas sube y baja constantemente, pero algunas llevan décadas entre las más débiles y nada indica que eso vaya a cambiar pronto. Hoy, la moneda más devaluada del mundo es el rial iraní: en el mercado libre se necesitan unos 1.800.000 riales para comprar 1 dólar estadounidense (el tipo oficial ronda los 42.000 riales por dólar). Sin embargo, a tipos oficiales, la moneda de menor valor es la libra libanesa, a 89.000 LBP por dólar. Otras monedas de muy bajo valor son el dong vietnamita, el leone de Sierra Leona, el kip laosiano y la rupia indonesia. La inflación, la estabilidad política y la balanza comercial determinan su valor.
Aun así, un tipo de cambio débil no significa necesariamente que la economía de un país esté fracasando. Algunas monedas valen poco por decisiones monetarias del pasado o por redenominaciones, no por su realidad económica actual. Por eso conviene entender qué te dice una moneda de bajo valor y qué no.
En esta guía te explicamos qué convierte a una divisa en una de las de menor valor del mundo, por qué los tipos de cambio varían tanto y cuáles son las 15 monedas de menor valor frente al dólar estadounidense.
¿Qué hace que una moneda sea la «de menor valor»?
Cuando se habla de la moneda más devaluada o más débil, casi siempre se hace referencia a su tipo de cambio frente al dólar estadounidense. Cuantas más unidades de esa moneda hacen falta para comprar un dólar, menor es su valor nominal.
Pero eso no lo explica todo. Una moneda puede tener un tipo de cambio muy bajo sin que la economía del país sea especialmente débil. Su valor también depende de cómo se denominó en su origen, de la historia económica del país y de cómo le ha afectado la inflación con el tiempo.
Por ejemplo, el dong vietnamita se cambia a unos 25.000 dongs por dólar, lo que lo convierte en una de las monedas de menor valor del mundo por tipo de cambio. Sin embargo, Vietnam lleva décadas creciendo con fuerza. Su tipo de cambio bajo se debe sobre todo a la política monetaria histórica, no a un mal desempeño económico.
Por eso los economistas valoran las monedas sobre todo por su poder adquisitivo, es decir, la cantidad de bienes y servicios que puede comprar una suma de moneda local dentro del país. Un millón de riales iraníes compra poco en el mercado estadounidense, pero dentro de Irán sigue sirviendo para pagar bienes y servicios locales. No nos malinterpretes: un valor bajo puede reflejar problemas económicos, pero el tipo de cambio por sí solo no mide el desempeño de una economía.
¿Cuál es la moneda más devaluada del mundo?
La moneda más devaluada del mundo por tipo de cambio nominal frente al dólar es el rial iraní (IRR). A mediados de 2026, el tipo oficial ronda los 42.000 riales por dólar, mientras que en el mercado libre 1 dólar equivale a unos 1.835.000 riales (183.500 tomanes).
La debilidad del rial se debe sobre todo a las sanciones de Estados Unidos y de la comunidad internacional impuestas durante décadas por el programa nuclear iraní, a una inflación persistentemente alta, al acceso limitado a la banca mundial y a la imposibilidad de comerciar libremente con los ingresos del petróleo a través del sistema financiero internacional. Con todo ello, la moneda ha perdido la inmensa mayoría de su valor en dólares en los últimos veinte años.
Las monedas de menor valor del mundo, clasificadas
Estas son las monedas con el tipo de cambio nominal más bajo frente al dólar estadounidense en el momento de escribir este artículo. Como los tipos de cambio cambian constantemente, las cifras y el orden pueden variar.
| Puesto | Moneda | País | Unidades aproximadas por USD (mediados de 2026) | Motivo principal de su bajo valor |
|---|---|---|---|---|
| 1 | Rial iraní (IRR) | Irán | ~1.800.000 | Sanciones internacionales, inflación alta, acceso limitado a divisas |
| 2 | Libra libanesa (LBP) | Líbano | ~89.000 | Colapso del sistema financiero en 2019, inflación alta, quiebra del sector bancario, fuerte dependencia de las importaciones, inestabilidad |
| 3 | Dong vietnamita (VND) | Vietnam | ~26.000 | Denominación histórica, tipo de cambio gestionado por el Gobierno |
| 4 | Leone de Sierra Leona (SLL)* | Sierra Leona | ~22.000 | Recuperación tras el conflicto, base exportadora débil, inflación alta |
| 5 | Kip laosiano (LAK) | Laos | ~22.000 | Industrialización limitada, economía sin salida al mar, gran dependencia de las importaciones |
| 6 | Rupia indonesia (IDR) | Indonesia | ~18.000 | Economía grande pero con una moneda de alta denominación, inflación histórica |
| 7 | Som uzbeko (UZS) | Uzbekistán | ~12.000 | Denominación de la época soviética, convertibilidad históricamente limitada |
| 8 | Franco guineano (GNF) | Guinea | ~8.700 | Dependencia de los recursos naturales, inestabilidad política, instituciones débiles |
| 9 | Guaraní paraguayo (PYG) | Paraguay | ~6.000 | Historial de inflación regional, alta denominación |
| 10 | Ariary malgache (MGA) | Madagascar | ~4.300 | Pobreza persistente, poca diversificación comercial, vulnerabilidad climática |
| 11 | Riel camboyano (KHR) | Camboya | ~4.000 | Hiperinflación histórica, uso generalizado del dólar dentro del país |
| 12 | Chelín ugandés (UGX) | Uganda | ~3.700 | Inflación persistente, reconstrucción económica tras el conflicto |
| 13 | Franco burundés (BIF) | Burundi | ~2.900 | Una de las economías más pobres del mundo, inflación alta, inestabilidad política |
| 14 | Chelín tanzano (TZS) | Tanzania | ~2.600 | Inflación regional, poca diversificación de las exportaciones |
| 15 | Franco congoleño (CDF) | República Democrática del Congo | ~2.200 | Conflictos, instituciones débiles, extracción de recursos sin un desarrollo amplio |
Todos los tipos son aproximados a mediados de 2026 y pueden cambiar. Consulta el tipo actual en el conversor de divisas.
- *Sierra Leona redenominó su moneda y le quitó tres ceros. Un nuevo leone (SLE) equivale legalmente a 1.000 leones antiguos (SLL). La mayoría de las plataformas financieras siguen mostrando ambos códigos.
¿Por qué algunas monedas son tan débiles?
Una moneda no se debilita de la noche a la mañana ni por un único acontecimiento pasajero. En la mayoría de los casos intervienen varios factores económicos y políticos a lo largo de muchos años.
- Inflación alta: cuando los precios suben más rápido que en otros países, el poder adquisitivo de la moneda disminuye y se debilita frente a divisas fuertes como el dólar estadounidense. Irán ha tenido una inflación superior al 30 % durante largos periodos, y la de Venezuela llegó a ser tan grave que su moneda tuvo que redenominarse varias veces.
- Sanciones internacionales: las sanciones pueden limitar el acceso de un país a la banca mundial, a la inversión extranjera y a los mercados de exportación. Irán es un buen ejemplo: las restricciones sobre SWIFT y las operaciones en dólares han dificultado mucho su comercio internacional, lo que ha presionado al rial durante años.
- Inestabilidad política y conflictos: las guerras, los disturbios y los gobiernos débiles reducen la confianza de los inversores y empujan a empresas y particulares a sacar su dinero del país. El franco congoleño, el franco burundés y el leone de Sierra Leona se han visto afectados por años de inestabilidad.
- Exportaciones débiles y déficit comercial: los países que exportan bienes de poco valor e importan productos caros suelen gastar más divisas de las que ingresan. Con el tiempo, eso presiona a la baja la moneda local.
- Mala política monetaria: si un gobierno financia su gasto imprimiendo más dinero, la inflación suele llegar después y reduce el valor de la moneda. Los bancos centrales independientes suelen controlar mejor la inflación y mantener la confianza en la moneda.
- Denominación histórica: algunas monedas valen poco simplemente por su denominación original. El dong vietnamita y la rupia indonesia, por ejemplo, necesitan miles de unidades para igualar un dólar, pero eso refleja tanto decisiones monetarias del pasado como la situación económica actual.
Cómo afecta una moneda débil a viajeros y a quienes reciben remesas
El valor de una moneda no solo importa a quienes viven en el país, sino también a quienes lo visitan y a quienes envían dinero allí.
Viajar a un país con una moneda débil puede salir barato si pagas en USD, EUR o GBP. El alojamiento, la comida y los servicios se cobran en moneda local, y con poca divisa fuerte llegas lejos. Las complicaciones aparecen en economías muy dependientes del efectivo, donde escasean los cajeros, la moneda no es libremente convertible o el tipo del mercado paralelo difiere mucho del oficial.
Si recibes dinero del extranjero
Las fluctuaciones del tipo de cambio pueden afectar mucho a las remesas. Aunque alguien te envíe la misma cantidad en USD, EUR o GBP cada mes, lo que recibes en moneda local puede variar bastante solo porque el tipo de cambio no es estable.
En los países con inflación alta, convertir todo a moneda local de inmediato también puede hacerte perder poder adquisitivo con el tiempo. Por eso, en ese contexto, elegir bien cuándo convertir es clave.
Así se entiende que muchos trabajadores en el extranjero y sus familias prefieran recibir las remesas en USD, EUR o GBP y convertirlas solo cuando lo necesitan, en lugar de recibirlas en moneda local al momento de la transferencia. Las plataformas como Grey, que permiten al destinatario mantener un saldo en USD, GBP o EUR, ayudan a protegerse de la depreciación de la moneda local. Puedes enviar dinero al extranjero con Grey con tarifas transparentes y la opción de recibir en divisa extranjera en lugar de convertir al llegar el dinero.
Cómo proteger tu dinero de una moneda local débil
Si vives en un país con una moneda débil, o envías dinero con frecuencia a uno, hay varias formas de reducir el riesgo de perder valor.
- Guarda tus ahorros en una moneda estable: si cobras en USD, GBP o EUR, plantéate mantener el dinero en esa moneda en lugar de convertirlo todo enseguida. Así proteges tus ahorros de la depreciación de la moneda local.
- Usa una cuenta multidivisa: las cuentas multidivisa te permiten recibir y mantener divisas extranjeras hasta que decidas convertirlas, en lugar de hacerlo automáticamente cuando llega el dinero.
- Elige tipos de cambio transparentes: cuando necesites convertir, usa una plataforma que muestre claramente el tipo de cambio y las comisiones por adelantado, en lugar de esconder costos en un mal tipo de cambio.
Al abrir una cuenta en USD, EUR o GBP con Grey, los usuarios de muchos países acceden a cuentas en divisas estables (las cuentas en USD se ofrecen a través de Lead Bank). Puedes recibir ingresos en USD, EUR o GBP y mantenerlos en esa moneda hasta que quieras convertirlos, lo que te da cierta protección frente a la inestabilidad de tu moneda local. Además, puedes convertir divisas con Grey a un tipo que ves antes de confirmar, con comisiones de conversión de entre el 0 % y el 1 %, con un tope de 6 USD en algunos pares de divisas.
Preguntas frecuentes
¿Cuál es la moneda más fuerte del mundo?
El dinar kuwaití (KWD) suele ser la moneda de mayor valor del mundo por tipo de cambio nominal. Un dinar kuwaití vale más de tres dólares estadounidenses. El dinar bareiní y el rial omaní también están entre las monedas más fuertes.
¿Por qué el rial iraní es tan débil?
El rial se ha debilitado por décadas de sanciones internacionales, una inflación alta, el acceso restringido a la banca mundial y la caída de la inversión extranjera. Juntos, estos factores han hecho que la moneda pierda gran parte de su valor frente al dólar estadounidense.
¿Una moneda débil es mala para la economía?
No necesariamente. Una moneda más débil abarata las exportaciones de un país y las hace más competitivas en el exterior. Pero también encarece las importaciones, lo que puede aumentar la inflación y el costo de vida, sobre todo en los países que dependen mucho de los bienes importados.
¿Puedo hacerme rico comprando monedas débiles?
Es posible, pero muy arriesgado. Las monedas debilitadas por la inflación, las sanciones o la inestabilidad política suelen seguir perdiendo valor. Operar con divisas exige entender bien la situación económica y conlleva un riesgo importante de pérdidas.
¿Cada cuánto cambia esta clasificación?
Los tipos de cambio se mueven constantemente, pero las monedas del final de la clasificación suelen quedarse ahí durante años. A veces un país elimina ceros de su moneda mediante una redenominación, lo que cambia el tipo de cambio nominal sin que la economía mejore necesariamente.
¿Puedo tener dólares en una cuenta de Grey desde cualquier país?
Grey ofrece cuentas en USD, GBP y EUR a usuarios de muchos países. La disponibilidad depende de dónde vivas, así que consulta los países admitidos por Grey para saber qué cuentas están disponibles en tu región.
Abre una cuenta en USD, EUR o GBP con Grey y guarda tu dinero en una moneda estable, vivas donde vivas. Protege tus ahorros de la devaluación de tu moneda local desde hoy.
Cómo abrir una cuenta bancaria en Estados Unidos sin ser residente: Chase, Wells Fargo y Bank of America
Requisitos para abrir cuenta bancaria en Estados Unidos en Chase, Wells Fargo y Bank of America, y una opción sin dirección en EE. UU. Compara ya.
Olayoyin Olorunmota
•
September 23, 2026
•
6 min de lectura
Una cuenta bancaria en Estados Unidos facilita mucho la gestión de ingresos internacionales. Te da una cuenta en USD con datos de ruta ACH que la mayoría de las plataformas freelance, sistemas de nómina y clientes internacionales pueden pagar directamente, sin comisiones de conversión al recibir el dinero. El problema para quien no reside allí es que los grandes bancos estadounidenses se crearon para personas que viven en el país, y sus procesos para abrir una cuenta bancaria en Estados Unidos lo reflejan.
Esta guía reúne los requisitos para abrir una cuenta bancaria en Estados Unidos como no residente en Chase, Wells Fargo y Bank of America: qué te pide realmente cada banco, dónde se quedan cortos para no residentes sin dirección en EE. UU. y una alternativa práctica si no puedes cumplirlos.
De un vistazo: qué banco encaja con cada situación
| Banco | ¿Hay que ir en persona? | ¿Piden dirección en EE. UU.? | ¿Piden SSN? |
|---|---|---|---|
| Chase | A veces, según tu documentación | Sí, con comprobante | No, en algunos casos aceptan un número fiscal extranjero |
| Wells Fargo | Sí, siempre | Sí, con comprobante de domicilio en EE. UU. | No, un número fiscal extranjero puede bastar |
| Bank of America | Sí, con cita en una sucursal | Sí, dirección postal en EE. UU. y domicilio en el extranjero | No, aceptan el FTIN |
| Grey | No, todo en línea | No, sin dirección en EE. UU. | No se pide |
La dirección en Estados Unidos es el mayor obstáculo para la mayoría de los no residentes. Los tres grandes bancos la piden. Si no tienes una, tus opciones en estos bancos son limitadas, por muy completa que esté el resto de tu documentación.
Chase Bank
Chase es el mayor banco de Estados Unidos por activos y el que tiene la red de sucursales más amplia. Por lo general, los no residentes pueden abrir una cuenta en Chase, y en algunos casos incluso en línea, pero solo si tienen documentos emitidos en EE. UU. para verificar su dirección e identidad. Si tu dirección y tu identificación son extranjeras, tendrás que ir a una sucursal.
Quién puede abrirla
Chase acepta a no residentes que tengan una dirección residencial válida en EE. UU. Quienes reparten el año entre Estados Unidos y otro país y tienen una propiedad allí suelen ser los mejores candidatos. Sin dirección estadounidense el proceso se complica, porque la solicitud en línea de Chase exige un campo de dirección en EE. UU. que no admite una dirección extranjera.
Documentos necesarios
- Pasaporte vigente con fotografía, que es tu identificación principal.
- Comprobante de domicilio en EE. UU.: una factura de servicios, un estado de cuenta bancario o un contrato de alquiler a tu nombre en una dirección estadounidense. Aquí es donde se quedan la mayoría de los no residentes sin propiedad en el país.
- Un número de identificación fiscal. Chase suele pedir un TIN estadounidense (número de Seguro Social o ITIN), aunque en algunos casos acepta un número fiscal extranjero. Confírmalo con la sucursal antes de ir.
Tipos de cuenta disponibles
Chase ofrece cuentas corrientes (checking) y de ahorro para no residentes. Una cuenta corriente básica es el punto de partida más accesible: te da datos de ruta ACH, tarjeta de débito y acceso a la banca en línea y la app de Chase. Chase Total Checking es la opción estándar de entrada. Según la guía de Chase en español, tiene un cargo mensual de 15 USD que no pagas si recibes al menos 500 USD en depósitos electrónicos que califiquen, mantienes 1.500 USD o más al comienzo de cada día, tienes un saldo promedio de 5.000 USD o más entre tus cuentas vinculadas o la vinculas a una cuenta corriente que califique. Si no tienes depósitos de nómina desde EE. UU., pagarás los 15 USD hasta cumplir una de estas condiciones.
Antes de ir
Si tienes que ir a una sucursal, llama antes para confirmar que allí abren cuentas a no residentes, porque no todas conocen igual el proceso. Lleva todos los documentos en original, no fotocopias.
Wells Fargo
Wells Fargo exige una visita en persona a una sucursal en EE. UU. para cualquier apertura de cuenta de no residentes; no hay opción en línea. Es el más exigente de los tres en logística, aunque la documentación que pide es muy parecida.
Quién puede abrirla
Los no residentes pueden abrir una cuenta en Wells Fargo, pero tienen que hacerlo en persona en una sucursal de EE. UU. El personal del banco te explicará los requisitos concretos en tu cita. Igual que en Chase y Bank of America, necesitas una dirección residencial en EE. UU. y un comprobante de ella.
Documentos necesarios
- Pasaporte vigente o identificación oficial con fotografía; el pasaporte es la opción preferida.
- Comprobante de domicilio en EE. UU.: una factura de servicios, un estado de cuenta bancario o un contrato de alquiler. Debe ser una dirección física en EE. UU., no un apartado postal.
- Un número de identificación fiscal estadounidense o su equivalente extranjero. Prefieren un TIN de EE. UU., pero aceptan algunos números fiscales extranjeros. Averigua qué número emite tu país antes de ir.
Tipos de cuenta disponibles
Wells Fargo ofrece cuentas corrientes y de ahorro estándar para no residentes. Everyday Checking suele ser el punto de partida: permite depósitos directos e incluye tarjeta de débito y acceso a la red de sucursales y cajeros de Wells Fargo. Tiene un cargo mensual de 15 USD que se evita con un saldo diario mínimo de 1.500 USD, 500 USD o más en depósitos electrónicos que califiquen, si el titular principal tiene entre 17 y 24 años o con 5.000 USD o más en saldos de depósito o inversión que califiquen. Sin depósitos de nómina desde EE. UU., lo normal es pagar el cargo mensual salvo que mantengas el saldo mínimo.
Antes de ir
Wells Fargo es el menos transparente de los tres sobre los requisitos para no residentes. A diferencia de Bank of America, que publica una lista de requisitos en su web, la información de Wells Fargo apenas dice que su personal te ayudará cuando llegues. En la práctica, los requisitos cambian de una sucursal a otra y de un empleado a otro.
La conclusión práctica: llama a la sucursal concreta antes de ir, explica tu situación con precisión (país de residencia, tipo de visa si la tienes y documentos que llevas) y pregunta directamente si allí abren cuentas a no residentes. Si quien te atiende no lo tiene claro, pide hablar con el gerente. Un empleado mal informado puede rechazarte aunque la sucursal sí pueda abrir la cuenta. Como la visita en persona es obligatoria y tu viaje a EE. UU. puede ser corto, vale la pena hacer esa llamada antes de reservar nada.
Bank of America
Bank of America tiene un programa específico para clientes internacionales y probablemente es el más estructurado de los tres. Publica criterios de elegibilidad concretos, pide dos identificaciones y ofrece una lista de documentos que deja más claro qué esperar que en los otros bancos.
Quién puede abrirla
Según la página de Bank of America para profesionales internacionales, estos son los requisitos:
- Tener un domicilio físico donde resides.
- No ser ciudadano de EE. UU.
El programa está pensado para personas que no son ciudadanas estadounidenses, como estudiantes internacionales y profesionales que trabajan en EE. UU.
Documentos necesarios
Bank of America pide dos identificaciones (una principal y una secundaria), una dirección en EE. UU. y otra en el extranjero, y un número de identificación fiscal si lo tienes.
Identificación principal (una de estas):
- Pasaporte extranjero, con o sin visa estadounidense
- Tarjeta de residente permanente de EE. UU. (con foto)
- Identificación de autorización de empleo (con foto)
Identificación secundaria (una de estas):
- Licencia de conducir extranjera con foto o licencia de conducir de EE. UU.
- Tarjeta de débito o de crédito principal con logotipo de Visa o Mastercard
- Tarjeta de crédito de una cadena comercial conocida a nivel nacional
- Identificación diplomática del Departamento de Estado de EE. UU.
- Credencial para votar de México (con foto)
Identificación fiscal:
- Un número de identificación fiscal extranjero (FTIN) emitido por un país distinto de EE. UU. Bank of America no exige SSN para abrir una cuenta; el SSN o el ITIN solo se indican si ya tienes uno.
Comprobante de domicilio
Como no residente, debes indicar un domicilio físico en el extranjero y una dirección postal en EE. UU. Prepara documentos que respalden ambas y pregunta en la sucursal cuáles aceptan.
Tipos de cuenta disponibles
Bank of America ofrece tres opciones principales para no residentes dentro de su gama Advantage Banking: SafeBalance (sin sobregiros y con una estructura sencilla), Advantage Plus (más flexible y con más funciones) y Advantage Relationship (la más completa, con beneficios por relación). Para la mayoría de quienes abren su primera cuenta, SafeBalance o Advantage Plus son el punto de partida más práctico. SafeBalance tiene un cargo mensual de 4,95 USD, que no pagas si mantienes un saldo diario mínimo de 500 USD, si el titular tiene menos de 25 años o si estás en BofA Rewards con nivel Preferred Plus o superior. Advantage Plus cuesta 12 USD al mes, que no pagas con al menos un depósito directo de 250 USD o más al mes, un saldo diario mínimo de 1.500 USD o el nivel Preferred Plus o superior de BofA Rewards. Si todavía no puedes recibir depósitos directos desde EE. UU., cuenta con un costo de entre 4,95 y 12 USD al mes.
Antes de ir
Pide cita en un centro financiero de Bank of America antes de ir. El banco ofrece servicios de interpretación en más de 206 idiomas, así que el idioma no es un obstáculo. Como pide dos identificaciones, algo más estricto que Chase y Wells Fargo, prepara la principal y la secundaria antes de tu visita.
¿Necesitas un número de Seguro Social?
Ninguno de los tres bancos exige a los no residentes un número de Seguro Social (SSN), pero los tres piden algún tipo de identificación fiscal. Estas son las diferencias:
| Número | Qué es | Para quién |
|---|---|---|
| SSN | Número de Seguro Social emitido por la Administración del Seguro Social de EE. UU. | Ciudadanos estadounidenses y trabajadores autorizados; en la mayoría de los casos indica permiso de trabajo |
| ITIN | Número de Identificación Personal del Contribuyente emitido por el IRS | No residentes que no pueden obtener un SSN pero necesitan declarar impuestos en EE. UU. o abrir ciertas cuentas |
| FTIN | Número de identificación fiscal emitido por tu país de origen | Lo aceptan Bank of America y algunas sucursales de Chase como alternativa a un TIN estadounidense |
Estudiantes internacionales: si estás en EE. UU. con visa de estudiante y trabajas a través de tu universidad o de un programa de prácticas, tu universidad puede ayudarte a solicitar el SSN. Si no tienes permiso de trabajo pero sí ingresos sujetos a impuestos (una beca, por ejemplo), quizá necesites un ITIN. Confirma tu situación fiscal antes de ir a cualquier banco.
Cómo solicitar un ITIN
Si necesitas un ITIN para abrir tu cuenta, así funciona el proceso según el IRS:
- Formulario W-7. Rellena el Formulario W-7, la solicitud del Número de Identificación Personal del Contribuyente. Lo puedes descargar gratis en PDF desde la web del IRS, y por lo general debes adjuntar tu declaración de impuestos federal.
- Documentos de identidad. Tienes que enviar documentos originales o copias certificadas junto con el W-7. El pasaporte extranjero es el único documento que se acepta por sí solo; si no, puedes combinar otros, como un documento nacional de identidad y un acta de nacimiento extranjera. El IRS publica la lista completa en las instrucciones del W-7.
- Presentación. Envía el W-7, tus documentos y la declaración que corresponda al IRS Austin Service Center, en Texas, o preséntalos en persona en un Centro de Asistencia al Contribuyente del IRS, un sitio VITA con servicios de ITIN, un Agente Tramitador Certificante o un Agente Tramitador. Los Agentes Tramitadores Certificantes pueden autenticar tus documentos para que no tengas que enviar los originales por correo.
- Tiempo de tramitación. El IRS indica que tarda unas 7 semanas en notificarte el estado de tu solicitud, o de 9 a 11 semanas si la presentas en temporada de impuestos (del 15 de enero al 30 de abril) o desde el extranjero. Tenlo en cuenta si tienes una fecha límite para abrir la cuenta.
El obstáculo real para no residentes: la dirección en Estados Unidos
Los grandes bancos de EE. UU. piden una dirección en el país para abrir una cuenta. Este requisito existe porque la normativa bancaria estadounidense obliga a los bancos a verificar la identidad de sus clientes con una dirección conocida, y una dirección extranjera por sí sola no cumple con sus procesos de cumplimiento.
En la práctica, abrir una cuenta en un banco tradicional es sencillo para quien ya pasa mucho tiempo en EE. UU.: estudiantes internacionales con residencia universitaria, profesionales con visa de trabajo y dirección de su empleador o viajeros frecuentes con propiedad allí. Para quien vive fuera del país y cobra en USD de clientes o plataformas, el proceso es más difícil y a menudo exige viajar a EE. UU. solo para abrir la cuenta.
Ese es el hueco que convierte una cuenta Grey en una alternativa práctica para muchos no residentes.
Abrir una cuenta en USD sin dirección en EE. UU.
Grey te da una cuenta en USD sin pedirte dirección en EE. UU., TIN estadounidense ni visita en persona. Abres la cuenta en línea, recibes un número de cuenta y un número de ruta ACH de EE. UU. y, una vez verificada tu cuenta, puedes empezar a recibir pagos en USD de Upwork, Payoneer, clientes internacionales y sistemas de nómina globales. La cuenta no tiene cargo mensual y nunca tendrás que pisar Estados Unidos. Los datos de la cuenta en USD de Grey los proporciona Lead Bank; Grey es una empresa de tecnología financiera, no un banco.
Así se diferencia Grey de una cuenta bancaria tradicional en EE. UU.:
| Característica | Banco tradicional de EE. UU. (Chase/WF/BofA) | Grey |
|---|---|---|
| Dirección en EE. UU. | Sí, obligatoria | No |
| Visita en persona | Sí (WF, BofA) o a veces (Chase) | No, todo en línea |
| SSN o ITIN | A menudo sí, o número fiscal extranjero | No |
| Número de ruta ACH en USD | Sí | Sí |
| Saldo en USD | Sí | Sí |
| Cuentas en GBP y EUR | No | Sí, incluidas |
| Tarjeta para pagar | Tarjeta de débito (física) | Tarjeta virtual (Visa o Mastercard, según tu país), compatible con Apple Pay y Google Pay |
| Conversión a tu moneda local | Transferencia bancaria con el tipo de cambio del banco | Conversión en la app con tipos de cambio competitivos |
La diferencia más grande está en la apertura. Una cuenta en un banco tradicional de EE. UU. da más de sí cuando ya estás establecido allí: construyes historial crediticio, tienes la protección completa de depósitos de la FDIC y accedes a toda la oferta financiera del país. Grey encaja mejor si ganas en USD, GBP o EUR pero vives en Nigeria, Ghana, India, Kenia u otro mercado fuera de EE. UU.: recibes, guardas y conviertes tu dinero cuando quieras, sin necesitar una dirección estadounidense.
Si vas a por una cuenta en un banco tradicional: consejos prácticos
- Llama antes: confirma los documentos que piden llamando a la sucursal concreta. Los requisitos pueden variar entre sucursales del mismo banco, y un viaje en balde sale caro si vas a EE. UU. solo para abrir la cuenta.
- Ve en horas tranquilas: es más probable que te abran la cuenta cuando la sucursal está tranquila. Los lunes por la mañana y las tardes entre semana suele haber menos espera y más tiempo para solicitudes poco habituales.
- Lleva contexto: si tienes universidad, empleador o propiedad en EE. UU., lleva documentos que demuestren ese vínculo con el país. No siempre es obligatorio, pero ayuda al empleado a entender tu caso y reduce el riesgo de un rechazo directo.
- Conoce tu número fiscal extranjero: los tres bancos aceptan números fiscales extranjeros al menos en algunos casos. Averigua qué número emite tu país (en México es el RFC, que emite el SAT; en India, la tarjeta PAN) y lleva el documento original.
- Pide cita antes de viajar: si vas a EE. UU. por otros motivos y quieres aprovechar para abrir una cuenta, reserva la cita en la sucursal antes de llegar en lugar de presentarte sin más.
Qué opción te conviene
Si ya estás en EE. UU. o piensas viajar: vale la pena intentar la vía del banco tradicional. Una cuenta en Chase, Wells Fargo o Bank of America te da acceso a toda la infraestructura bancaria del país, historial crediticio, protección de la FDIC, Zelle, transferencias bancarias y una relación financiera que gana valor cuanto más tiempo pasas allí. Bank of America tiene el programa para no residentes más estructurado y probablemente es el punto de partida más claro.
Si vives fuera de EE. UU. y cobras en USD de clientes o plataformas internacionales: Grey te da una cuenta en USD operativa con datos de ruta ACH sin tener que viajar a Estados Unidos. No es lo mismo que una cuenta bancaria estadounidense completa, pero para cobrar en USD como no residente resuelve justo lo que necesitas.
Abrir una cuenta bancaria en Estados Unidos siendo extranjero es más viable de lo que mucha gente cree, siempre que elijas la opción adecuada. Si buscas una forma más sencilla de recibir pagos en USD sin viajar a EE. UU., abre tu cuenta Grey o descarga la app. Tendrás datos de cuenta en EE. UU. para recibir dinero de clientes, empleadores y empresas de todo el mundo.
Cómo recibir pagos de Amazon en Nigeria, Kenia y Tanzania con Grey
Aprende cómo recibir pagos de Amazon en Nigeria, Kenia y Tanzania en una cuenta en USD, GBP o EUR y pásalos a tu moneda local. Abre tu cuenta Grey gratis.
Winner Ajibola
•
September 23, 2026
•
6 min de lectura
Si eres freelancer en África y trabajas con el programa Amazon Associates (Afiliados de Amazon), seguro te has preguntado cómo recibir pagos de Amazon directamente en tu cuenta bancaria.
Antes, la única forma de cobrar era con una tarjeta de regalo de Amazon. Ahora, gracias al depósito directo internacional, puedes recibir el dinero de verdad.
En este artículo te mostramos cómo retirar tus ganancias de Amazon y, si lo prefieres, cambiarlas a tu moneda local.
¿Cómo puede pagarme Amazon en Nigeria, Kenia y Tanzania?
Si eres afiliado o asociado de Amazon y vives en Nigeria, Kenia o Tanzania, tienes dos opciones principales para cobrar:
1. Tarjetas de regalo
Con esta opción, usas lo que ganas en el programa de afiliados de Amazon para comprar directamente en la plataforma.
Es una buena alternativa si tienes necesidades a corto plazo, pero hay que contar con los gastos de envío. Además, quizá quieras gastar parte de tus ganancias en otra plataforma.
2. Cuentas bancarias internacionales
Si tienes una cuenta en USD, EUR o GBP en uno de los 52 países admitidos por Amazon, puedes recibir tus ganancias directamente en esa cuenta.
Aunque Estados Unidos, el Reino Unido y los países de la UE están en la lista, no puedes cobrar en tus cuentas en divisas locales (las llamadas cuentas domiciliarias). Esas cuentas están en tu país de origen y no cumplen los requisitos.
Por suerte, todas las cuentas en el extranjero de Grey están domiciliadas en esos países admitidos, así que puedes usarlas para recibir tus pagos de Amazon. La cuenta en USD la proporciona Lead Bank.
¿Qué tipo de pagos de Amazon puedo recibir con Grey?
Puedes procesar pagos de Amazon con Grey siempre que sean:
- Ganancias de enlaces de afiliado de Amazon
- Ganancias de Amazon FBA
- Ganancias de productos verificados publicados en Amazon
- Regalías de Amazon KDP o de libros electrónicos, si vendes tus libros en la plataforma
Cómo recibir pagos de Amazon KDP y de afiliados en África con Grey
Si quieres recibir pagos de afiliados de Amazon en Nigeria, regalías de Amazon KDP en Kenia o incluso pagos de Amazon FBA en Tanzania, es posible. Pero antes de nada, necesitas abrir tu cuenta bancaria de EE. UU., Reino Unido o la UE con Grey. Así tendrás todos los datos bancarios necesarios, como el código SWIFT, el sort code, el IBAN y más.
Esta es la guía para conseguir la tuya.
Abre una cuenta Grey:
- Entra en la web de Grey o descarga la app de Grey.
- Regístrate gratis y completa la verificación de identidad.
- Obtén cuentas virtuales en varias monedas, ideales para recibir tus pagos de Amazon.
Cuando tengas los datos de tu cuenta, podrás vincularla a tu cuenta de Amazon.
Para Amazon KDP (Kindle Direct Publishing)
- Inicia sesión en tu cuenta de Kindle
- Haz clic en «Tu cuenta» («Your Account» en la versión en inglés)
- Selecciona la sección de cobros («Getting paid»)
- Introduce los datos de tu cuenta virtual de Grey y guarda los cambios
Para afiliados de Amazon:
- Inicia sesión en tu cuenta de Associates
- Ve a la página de configuración: pasa el cursor sobre tu correo electrónico y baja hasta «Payment and Tax information» (información de pago e impuestos)
- En esa sección, selecciona «Change payment method» (cambiar método de pago).
- Elige «Direct deposit» (depósito directo).
- Selecciona el país que corresponde a la dirección de tu banco. Por ejemplo, si tu cuenta bancaria de Grey en el Reino Unido está en Londres, elige «United Kingdom».
- Aparecerá un formulario. Introduce los datos de tu cuenta Grey. Recuerda: tu cuenta Grey es una cuenta corriente (checking account).
- Revisa el formulario y haz clic en «Submit» (enviar).
Un dato útil: aunque cambies tu método de pago a depósito directo, puedes volver a la opción anterior si quieres recibir parte de tus ganancias en tarjetas de regalo.
Cómo transferir tus ganancias de Amazon a una cuenta bancaria local
Con Grey recibes tus pagos directamente en una cuenta bancaria en el extranjero, como viste arriba. Si quieres cambiar ese dinero a chelines kenianos, nairas o chelines ugandeses, sigue estos pasos:
- Inicia sesión en tu cuenta Grey
- Toca el saldo desde el que quieres convertir. En este ejemplo usamos GBP.
- Después, toca «Swap GBP» (cambiar GBP)
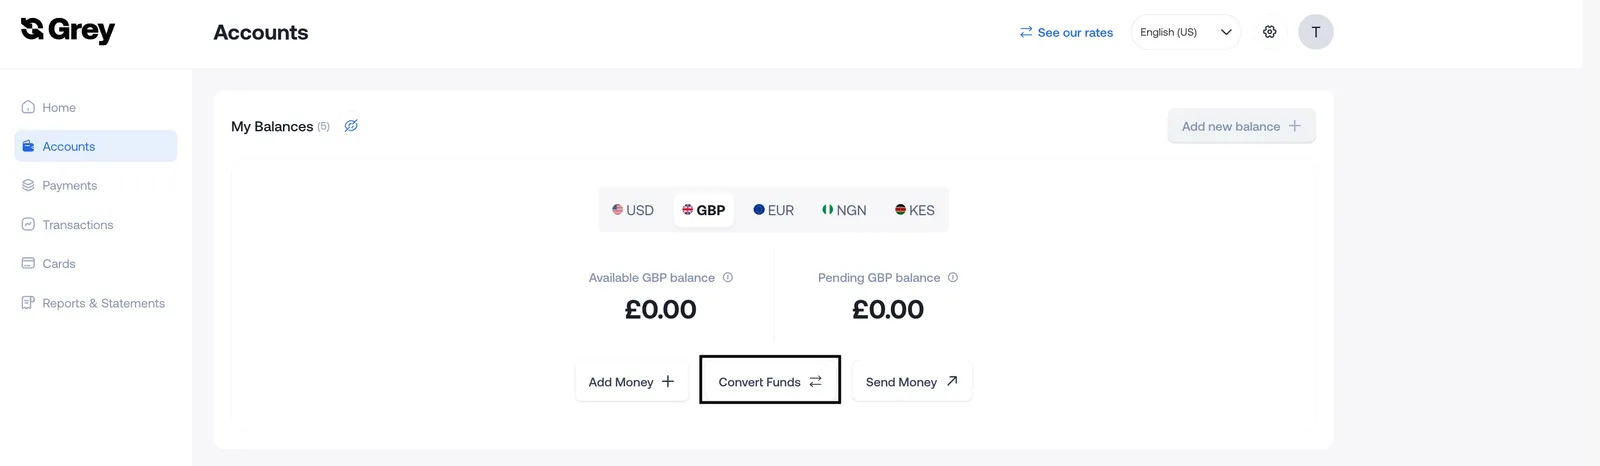
- Elige tu moneda local, introduce el importe y toca «Proceed» (continuar)
- El cambio de divisas en Grey es instantáneo. Cuando veas el equivalente en tu saldo local, toca ese saldo.
- Luego selecciona «Send» (enviar).
- Tienes varios métodos para enviar dinero; elige el que mejor te funcione
- Introduce los datos de la cuenta y tu dinero llegará a esa cuenta, a menudo en cuestión de minutos.
Para terminar
Cobrar tus trabajos freelance de Amazon no debería ser complicado. Con una cuenta Grey puedes recibir dinero desde cualquier parte del mundo y cambiarlo a tu moneda local.
Esperamos que esta guía sobre cómo recibir pagos de Amazon te facilite el trabajo. Regístrate en Grey hoy y gestiona tus cobros internacionales como vendedor de Amazon sin complicarte.
Transferencia bancaria de Navy Federal: número de ruta y cómo enviarla
Transferencia bancaria de Navy Federal: número de ruta 256074974, pasos, comisiones y plazos nacionales e internacionales. Compara tus opciones.
Tunde Aladeloba
•
September 23, 2026
•
6 min de lectura
Una transferencia bancaria (wire) es una de las formas más rápidas de mover dinero cuando el tiempo apremia. Ya sea para pagar una propiedad, cubrir una factura urgente, ayudar a tu familia o transferir una suma importante con seguridad, cada dato cuenta. Un número de ruta incorrecto o un dato bancario incompleto puede retrasar el pago, causarte estrés o incluso generar comisiones adicionales. Por eso conviene entender cómo funciona una transferencia bancaria de Navy Federal antes de enviarla.
Si tienes cuenta en Navy Federal Credit Union, conocer el número de ruta correcto es solo el primer paso. También necesitas saber en qué se diferencian las transferencias nacionales de las internacionales, qué datos debe darte el destinatario y cuánto cuesta cada operación. Tener esta información a mano ayuda a que el dinero llegue sin complicaciones.
En esta guía encontrarás el número de ruta de Navy Federal para transferencias, cómo enviar transferencias nacionales e internacionales, los datos que necesitas antes de empezar, las comisiones y algunos consejos prácticos para que todo salga bien a la primera.
Número de ruta de Navy Federal para transferencias
El número de ruta de Navy Federal Credit Union para transferencias bancarias es 256074974. Es el que debes usar para enviar o recibir una transferencia nacional con tu cuenta de Navy Federal. Escribirlo bien es fundamental, porque garantiza que el dinero llegue a la entidad correcta y evita retrasos.
Quizá lo veas como número de ruta ABA o número de tránsito ABA. Lo asigna la American Bankers Association (ABA) y es un código único de nueve dígitos que identifica a las entidades financieras de Estados Unidos en transferencias y otras operaciones bancarias. Siempre que te pidan el número de ruta ABA de una cuenta de Navy Federal, usa el 256074974.
Cómo enviar una transferencia nacional con Navy Federal
Enviar una transferencia nacional con Navy Federal es sencillo. Antes de empezar, ten a mano los datos bancarios del destinatario para evitar errores o retrasos.
- Reúne los datos del destinatario: nombre completo, número de cuenta, número de ruta de su banco y nombre de la entidad receptora.
- Elige cómo enviar la solicitud: por mensaje seguro desde la banca en línea o la app de Navy Federal, en una sucursal, por teléfono al 1-888-842-6328 o por correo postal.
- Revisa toda la información con cuidado, porque un dato incorrecto puede retrasar o desviar la transferencia.
- Confirma y envía la solicitud, y guarda el comprobante.
Según Navy Federal, las transferencias nacionales suelen tardar de 1 a 2 días hábiles. Las solicitudes enviadas fuera del horario de corte, en fin de semana o en días festivos normalmente se procesan el siguiente día hábil, y el plazo también puede variar según el banco receptor.
Cómo enviar una transferencia internacional desde Navy Federal
Una transferencia internacional requiere algunos datos más que una nacional, porque el pago debe pasar por la red bancaria mundial. Antes de enviarla, confirma la información bancaria del destinatario para evitar retrasos o rechazos.
Necesitarás el nombre completo del destinatario, su número de cuenta, el nombre y la dirección de su banco, el código SWIFT/BIC de la entidad y el IBAN o la CLABE, según el país. En algunos casos también hace falta el nombre y el número de ruta de un banco intermediario. Pide al destinatario que te confirme los datos exactos de su banco.
Navy Federal indica que las transferencias internacionales tardan de 5 a 7 días hábiles, aunque algunos destinos o bancos intermediarios pueden alargar el plazo. Además, las solicitudes a terceros de más de 5.000 USD deben enviarse por escrito, mediante mensaje seguro o en una sucursal. Navy Federal no publica un monto máximo para las transferencias internacionales estándar, pero las operaciones grandes pueden pasar por verificaciones adicionales.
¿Cuánto cuesta una transferencia bancaria de Navy Federal?
Antes de enviar una transferencia, conviene conocer las comisiones. Navy Federal Credit Union cobra distinto según envíes o recibas y según la transferencia sea nacional o internacional. Recibir es gratis, mientras que enviar tiene una comisión fija.
| Tipo de transferencia | Comisión de Navy Federal | Tarifas de Grey |
|---|---|---|
| Recepción nacional | 0 USD | 0,8 % vía ACH o FedNow (mín. 2 USD, máx. 10 USD); 20 USD vía Fedwire |
| Envío nacional | 20 USD | Según el método de retiro; se muestra antes de confirmar |
| Recepción internacional | 0 USD (el banco emisor puede cobrar) | Según el método; se muestra antes de confirmar |
| Envío internacional | 25 USD | Tarifa de retiro según divisa, método y país, más la tarifa de conversión del par de divisas |
En general, las tarifas de Navy Federal son competitivas, sobre todo porque no cobra por recibir transferencias nacionales ni internacionales. Aun así, los pagos internacionales pueden encarecerse cuando se suman el margen del tipo de cambio y los cargos de los bancos intermediarios.
Límite de transferencia de Navy Federal
Navy Federal no publica un monto máximo para las transferencias bancarias en su página de transferencias. Lo que sí indica es que las solicitudes a terceros de más de 5.000 USD deben enviarse por escrito, mediante mensaje seguro o en una sucursal. Las operaciones grandes también pueden estar sujetas a controles adicionales de identidad y seguridad.
Si necesitas enviar una cantidad elevada, llama a Navy Federal al 1-888-842-6328 o acude a una sucursal para confirmar los requisitos antes de hacerlo. Otra opción es transferir los fondos por ACH a una cuenta en otro banco y enviar desde allí la transferencia, si te resulta más práctico.
Por qué Grey es una mejor opción para transferencias internacionales
Navy Federal Credit Union ofrece una forma fiable de enviar dinero al extranjero, pero las transferencias internacionales pueden salir caras cuando se suman la comisión, el margen del tipo de cambio y los cargos de los bancos intermediarios. Algunas transferencias grandes también exigen formularios firmados o una visita a la sucursal, lo que alarga el proceso. Si envías dinero al extranjero con frecuencia, una plataforma digital de transferencias puede darte una experiencia más ágil y económica.
| Navy Federal Credit Union | Grey | |
|---|---|---|
| Proceso | Puede requerir formularios o una visita a la sucursal en algunos casos | 100 % digital, en la web o en la app |
| Comisión por envío internacional | 25 USD por transferencia | Sin comisión de envío aparte; la tarifa de retiro depende de la divisa, el método y el país |
| Tipo de cambio | Lo fija la entidad; los bancos intermediarios pueden cobrar cargos | Incluye un margen sobre el tipo de cambio medio del mercado y se muestra antes de confirmar |
| Costos de conversión | A menudo incluidos en el tipo de cambio | Según el par de divisas (en algunos pares, 1 % con un máximo de 6 USD) |
Si envías dinero al extranjero a menudo, el envío de dinero con Grey puede ayudarte a ahorrar frente a una transferencia bancaria tradicional: ves el tipo de cambio y todas las tarifas antes de confirmar, y todo el proceso es digital.
Preguntas frecuentes
¿Cuánto tarda una transferencia bancaria de Navy Federal?
Según Navy Federal, las transferencias nacionales suelen tardar de 1 a 2 días hábiles y las internacionales, de 5 a 7 días hábiles. El plazo depende del país de destino, de los bancos intermediarios, de las zonas horarias y de que los datos del destinatario sean correctos.
¿Puedo cancelar una transferencia de Navy Federal?
Es posible cancelarla si Navy Federal todavía no la ha procesado ni liberado. Si detectas un error o quieres detenerla, contacta con la cooperativa de inmediato. Una vez completada, revertirla suele ser difícil o imposible.
¿Qué pasa si escribo mal el número de ruta?
Un número de ruta incorrecto puede retrasar la transferencia, hacer que la rechacen o enviar el dinero a otra entidad. Verifica siempre los datos bancarios del destinatario antes de enviar y, si te equivocas, contacta con Navy Federal enseguida.
¿Navy Federal cobra por recibir transferencias?
No. Navy Federal Credit Union no cobra por recibir transferencias nacionales ni internacionales. Eso sí, en una transferencia internacional, el banco emisor o los bancos intermediarios pueden descontar sus propias comisiones antes de que el dinero llegue a tu cuenta.
¿Puedo solicitar una transferencia desde la app de Navy Federal?
Puedes enviar la solicitud por mensaje seguro desde la banca en línea o la app. También puedes hacerlo en una sucursal, por teléfono o por correo postal. Las solicitudes a terceros de más de 5.000 USD deben enviarse por escrito, por mensaje seguro o en una sucursal.
¿Hay un monto mínimo para una transferencia de Navy Federal?
Navy Federal no publica un monto mínimo para enviar una transferencia bancaria. Por lo general, puedes enviar la cantidad que necesites, siempre que cumplas los requisitos de verificación y de la cuenta que exige la cooperativa.
Tanto si envías dinero dentro de Estados Unidos como al extranjero, conocer el número de ruta, las comisiones, los límites y los plazos de Navy Federal te ayuda a evitar errores y retrasos costosos. Para tus transferencias internacionales, si buscas tarifas claras y una experiencia totalmente digital, Grey es una buena alternativa. Abre tu cuenta de Grey o descarga la app de Grey para enviar dinero al extranjero con total transparencia.

