<script type="application/ld+json" data-schema-version="grey-blog-v4"> [{"@context":"https://schema.org","@type":"BlogPosting","@id":"https://grey.co/es/blog/paypal-virtual-card-guide#article","headline":"Tarjeta virtual PayPal: cómo pagar en línea sin tarjeta física","description":"¿PayPal todavía tiene tarjeta virtual? Descubre qué pasó con PayPal Key, qué opciones quedan y las mejores alternativas. Compara y elige la tuya hoy.","inLanguage":"es","url":"https://grey.co/es/blog/paypal-virtual-card-guide","mainEntityOfPage":{"@id":"https://grey.co/es/blog/paypal-virtual-card-guide#webpage"},"datePublished":"2026-09-28T06:00:00+01:00","dateModified":"2026-09-28T06:00:00+01:00","author":{"@type":"Person","@id":"https://grey.co/authors/tunde-aladeloba#person","name":"Tunde Aladeloba","url":"https://grey.co/authors/tunde-aladeloba","sameAs":["https://ng.linkedin.com/in/aladeloba-babatunde-b1114b100"]},"publisher":{"@type":"Organization","@id":"https://grey.co/#organization","name":"Grey","url":"https://grey.co","logo":{"@type":"ImageObject","url":"https://cdn.prod.website-files.com/6360022338a81bd6fdbb1145/6564ae1077a67e39d3c491a6_Grey%20Logo%20Lockup%20Black.svg"}},"image":{"@id":"https://grey.co/es/blog/paypal-virtual-card-guide#primaryimage"},"translationOfWork":{"@id":"https://grey.co/blog/paypal-virtual-card-guide#article"}},{"@context":"https://schema.org","@type":"WebPage","@id":"https://grey.co/es/blog/paypal-virtual-card-guide#webpage","url":"https://grey.co/es/blog/paypal-virtual-card-guide","name":"Tarjeta virtual PayPal: opciones y alternativas | Grey","description":"¿PayPal todavía tiene tarjeta virtual? Descubre qué pasó con PayPal Key, qué opciones quedan y las mejores alternativas. Compara y elige la tuya hoy.","inLanguage":"es","primaryImageOfPage":{"@id":"https://grey.co/es/blog/paypal-virtual-card-guide#primaryimage"},"breadcrumb":{"@id":"https://grey.co/es/blog/paypal-virtual-card-guide#breadcrumb"}},{"@context":"https://schema.org","@type":"ImageObject","@id":"https://grey.co/es/blog/paypal-virtual-card-guide#primaryimage","url":"https://cdn.prod.website-files.com/636a85d290ee58e70c17e1c0/6ab8a84d0b2c5147b684a383_6a6baae568db3ed9e87e37b7_PayPal%2520Virtual%2520Card%2520How%2520to%2520Use%2520PayPal%2520for%2520Card-Not-Present%2520Payments-compressed.jpeg","contentUrl":"https://cdn.prod.website-files.com/636a85d290ee58e70c17e1c0/6ab8a84d0b2c5147b684a383_6a6baae568db3ed9e87e37b7_PayPal%2520Virtual%2520Card%2520How%2520to%2520Use%2520PayPal%2520for%2520Card-Not-Present%2520Payments-compressed.jpeg","width":1200,"height":675,"caption":"Portada del artículo sobre la tarjeta virtual PayPal y cómo pagar en línea sin tarjeta física"},{"@context":"https://schema.org","@type":"BreadcrumbList","@id":"https://grey.co/es/blog/paypal-virtual-card-guide#breadcrumb","itemListElement":[{"@type":"ListItem","position":1,"name":"Inicio","item":"https://grey.co/es"},{"@type":"ListItem","position":2,"name":"Blog","item":"https://grey.co/es/blog"},{"@type":"ListItem","position":3,"name":"Tarjeta virtual PayPal: cómo pagar en línea sin tarjeta física","item":"https://grey.co/es/blog/paypal-virtual-card-guide"}]},{"@context":"https://schema.org","@type":"FAQPage","@id":"https://grey.co/es/blog/paypal-virtual-card-guide#faq","inLanguage":"es","mainEntity":[{"@type":"Question","name":"¿Qué pasó con PayPal Key?","acceptedAnswer":{"@type":"Answer","text":"PayPal Key era el servicio de tarjeta virtual de PayPal que generaba un número de tarjeta digital para compras en línea. La empresa lo cerró en 2022 y no ha vuelto. Hoy tienes que usar otras formas de pago de PayPal o elegir un proveedor externo de tarjetas virtuales."}},{"@type":"Question","name":"¿Puedo generar un número de tarjeta virtual PayPal en 2026?","acceptedAnswer":{"@type":"Answer","text":"No. PayPal ya no permite generar un número de tarjeta virtual independiente como el de PayPal Key. Si necesitas una tarjeta virtual para comprar en línea, tendrás que usar la alternativa de una fintech o de un banco que la ofrezca."}},{"@type":"Question","name":"¿La tarjeta de débito de PayPal funciona como una tarjeta virtual?","acceptedAnswer":{"@type":"Answer","text":"No exactamente. La tarjeta de débito de PayPal es una tarjeta de débito vinculada a tu saldo de PayPal. Al solicitarla recibes una versión digital que puedes ver en la app y agregar a billeteras digitales compatibles, pero no es lo mismo que la antigua tarjeta virtual PayPal Key."}},{"@type":"Question","name":"¿Puedo usar mi saldo de PayPal en cualquier tienda en línea?","acceptedAnswer":{"@type":"Answer","text":"Solo si el comercio acepta PayPal en el checkout. Si un sitio web no admite pagos con PayPal, por lo general no puedes usar tu saldo directamente. En esos casos necesitarás otro método de pago, como una tarjeta de débito, una tarjeta de crédito o una tarjeta virtual."}},{"@type":"Question","name":"¿Cuál es la mejor alternativa a PayPal para comprar en línea?","acceptedAnswer":{"@type":"Answer","text":"Depende de lo que necesites. Si quieres una tarjeta virtual dedicada para compras internacionales, proveedores como Grey, Wise y Revolut son buenas opciones. Ofrecen tarjetas virtuales pensadas para pagar en línea de forma segura, con funciones que PayPal Key ya no ofrece."}},{"@type":"Question","name":"¿Cómo consigo una tarjeta virtual de Grey?","acceptedAnswer":{"@type":"Answer","text":"Crea una cuenta en Grey, completa la verificación requerida y ten saldo en una divisa compatible, como USD, GBP o EUR. Después, crea tu tarjeta virtual en la app de Grey: será Visa o Mastercard, según tu país, y podrás usarla para pagar en línea casi de inmediato."}}]}] </script>

Tarjeta virtual PayPal: cómo pagar en línea sin tarjeta física

Tunde Aladeloba

ÍNDICE

COMPARTE ESTE ARTÍCULO

Pagar en línea ya no se parece a lo que era hace diez años. En lugar de escribir los datos de la tarjeta en cada sitio web, millones de personas prefieren billeteras digitales que les permiten pagar con un solo inicio de sesión. Para muchos, PayPal se convirtió en la opción de siempre para comprar en internet, pagar a freelancers y terminar una compra sin compartir sus datos bancarios con cada comercio.

Durante años, la tarjeta virtual PayPal tuvo nombre propio: PayPal Key, un servicio que generaba un número de tarjeta digital para compras en línea. Pero PayPal cerró PayPal Key en 2022, y desde entonces mucha gente se pregunta si todavía existe alguna alternativa dentro de PayPal.

Hoy PayPal ya no ofrece una tarjeta virtual independiente, pero sigue habiendo formas seguras de pagar sin presentar una tarjeta física. Puedes pagar directamente en el checkout con tu saldo de PayPal, tu cuenta bancaria vinculada o tus tarjetas guardadas, o usar la tarjeta de débito de PayPal, que los usuarios elegibles pueden agregar a una billetera digital. En esta guía verás qué opciones hay, sus límites y las mejores alternativas para comprar en línea.

¿PayPal todavía tiene tarjeta virtual?

No. PayPal ya no ofrece PayPal Key, su antiguo servicio de tarjeta virtual, que dejó de funcionar en 2022.

Durante varios años, PayPal Key fue una forma práctica de comprar en internet: generaba un número de tarjeta virtual vinculado a tu cuenta de PayPal. Funcionaba en cualquier comercio en línea que aceptara Mastercard, así que era muy útil para suscripciones, compras puntuales y tiendas que no tenían PayPal en el checkout. Desde su cierre en 2022, no está disponible ni para usuarios nuevos ni para los que ya lo tenían.

Aunque la tarjeta virtual desapareció, PayPal sigue ofreciendo maneras seguras de pagar en línea. Puedes completar tus compras con tu saldo de PayPal, tu cuenta bancaria vinculada o las tarjetas de débito y crédito que tengas guardadas, siempre que el comercio acepte PayPal. En Estados Unidos, PayPal también ofrece la tarjeta de débito de PayPal (PayPal Debit Mastercard), con la que los usuarios elegibles gastan su saldo y que se puede agregar a billeteras digitales compatibles para pagar sin contacto y en línea. Son opciones flexibles, pero no son tarjetas virtuales independientes como lo era PayPal Key.

Cómo usar PayPal para pagar en línea de forma segura

Que PayPal Key ya no exista no significa que PayPal haya dejado de ser útil para comprar en internet. Millones de comercios en todo el mundo siguen aceptando PayPal en el checkout, así que puedes pagar sin compartir directamente los datos de tu tarjeta con cada sitio. Para mucha gente, sigue siendo la forma más sencilla de añadir una capa extra de protección a sus compras.

Cuando compres en un sitio que acepte PayPal, elige PayPal al pagar, inicia sesión en tu cuenta y selecciona tu método de pago. Según tu cuenta, el cargo puede salir de tu saldo de PayPal, de tu cuenta bancaria vinculada o de una tarjeta de débito o crédito guardada.

Si tienes acceso a la tarjeta de débito de PayPal, al solicitarla recibes una tarjeta digital en la app que puedes usar en compras en línea compatibles. Agregarla a Apple Pay, Google Wallet o Samsung Pay te da otra forma segura de pagar en tiendas físicas y en línea donde se acepten esas billeteras.

Cómo conseguir una tarjeta virtual PayPal en 2026

Si buscas una tarjeta virtual PayPal, lo primero que debes saber es que PayPal Key ya no está disponible. PayPal cerró su servicio de tarjeta virtual en 2022, así que hoy no puedes darte de alta ni activarlo. Muchos artículos todavía recomiendan PayPal Key, pero esas guías están desactualizadas y no reflejan los productos actuales de PayPal.

La alternativa más cercana es la tarjeta de débito de PayPal, disponible para usuarios elegibles en Estados Unidos. Según PayPal, al darte de alta recibes al instante una tarjeta digital que puedes usar en línea o agregar a billeteras como Apple Pay y Google Pay mientras llega la tarjeta física.

Para empezar, inicia sesión en tu cuenta de PayPal y busca la sección de la tarjeta de débito de PayPal. Si cumples los requisitos, completa la solicitud y activa tu tarjeta. Después podrás ver sus datos en la app y usarla donde se acepte Mastercard. Ten en cuenta que PayPal cobra un 2,5 % por transacciones internacionales con esta tarjeta.

Las mejores alternativas a la tarjeta virtual PayPal

Como PayPal ya no ofrece PayPal Key, quienes necesitan una tarjeta virtual tienen varias alternativas fiables. Tanto las fintech como los bancos tradicionales ofrecen soluciones de tarjeta virtual, aunque sus funciones, comisiones y disponibilidad varían.

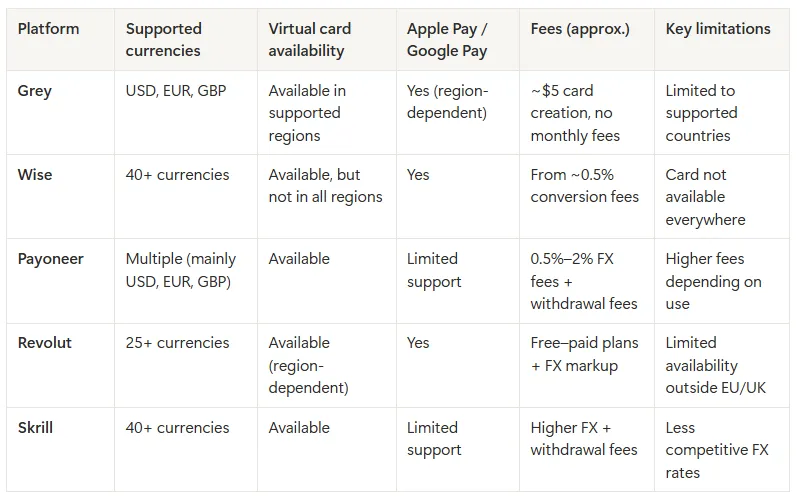
Proveedor ¿Ofrece tarjeta virtual? Ideal para Ventaja principal
Grey Sí Pagos internacionales y compras en línea Tarjeta virtual Visa o Mastercard, según tu país, con saldos en USD, GBP y EUR para gastar en todo el mundo
Wise Sí (en regiones elegibles) Gastos internacionales Cuenta multidivisa con tipos de cambio competitivos
Revolut Sí Quienes viajan con frecuencia Tarjetas virtuales desechables y estándar con controles de gasto
Chase
No Clientes actuales de Chase No emite números de tarjeta virtual propios; sus tarjetas se pueden agregar a billeteras digitales
Capital One Sí Titulares de tarjetas de crédito Números de tarjeta virtual desde la app y la extensión del navegador de Capital One
Citi
Algunas tarjetas Clientes actuales de Citi Números de cuenta virtuales para titulares elegibles

Datos revisados en septiembre de 2026. La mejor opción depende de cómo vayas a usar tu tarjeta virtual. Si sueles recibir pagos internacionales antes de gastarlos en línea, Grey te da más flexibilidad con saldos en moneda extranjera.

Por qué una tarjeta virtual de Grey puede encajar mejor contigo

Elegir la tarjeta virtual adecuada depende de cómo ganas y gastas tu dinero. Si tus ingresos vienen de clientes o empleadores en el extranjero, una tarjeta virtual de Grey es mucho más que una forma de pagar en línea. Es una tarjeta virtual Visa o Mastercard, según tu país, que gasta directamente de tu saldo en USD, GBP o EUR, se crea en pocos minutos desde la app y funciona en cualquier comercio en línea que acepte su red.

Por eso Grey resulta especialmente útil para pagar suscripciones de software, servicios en la nube, publicidad en línea, reservas de viaje, plataformas de streaming y compras en comercios internacionales. Los pagos en USD no llevan comisión transfronteriza; en los comercios que cobran en otra moneda se aplica una comisión transfronteriza de 2 % + 0,50 USD, que cobra el comercio y no Grey. Si eres freelancer, trabajas en remoto o te dedicas a lo digital y ya recibes pagos internacionales, Grey reúne en un solo lugar cobrar, guardar y gastar en varias divisas.

Preguntas frecuentes

¿Qué pasó con PayPal Key?

PayPal Key era el servicio de tarjeta virtual de PayPal que generaba un número de tarjeta digital para compras en línea. La empresa lo cerró en 2022 y no ha vuelto. Hoy tienes que usar otras formas de pago de PayPal o elegir un proveedor externo de tarjetas virtuales.

¿Puedo generar un número de tarjeta virtual PayPal en 2026?

No. PayPal ya no permite generar un número de tarjeta virtual independiente como el de PayPal Key. Si necesitas una tarjeta virtual para comprar en línea, tendrás que usar la alternativa de una fintech o de un banco que la ofrezca.

¿La tarjeta de débito de PayPal funciona como una tarjeta virtual?

No exactamente. La tarjeta de débito de PayPal es una tarjeta de débito vinculada a tu saldo de PayPal. Al solicitarla recibes una versión digital que puedes ver en la app y agregar a billeteras digitales compatibles, pero no es lo mismo que la antigua tarjeta virtual PayPal Key.

¿Puedo usar mi saldo de PayPal en cualquier tienda en línea?

Solo si el comercio acepta PayPal en el checkout. Si un sitio web no admite pagos con PayPal, por lo general no puedes usar tu saldo directamente. En esos casos necesitarás otro método de pago, como una tarjeta de débito, una tarjeta de crédito o una tarjeta virtual.

¿Cuál es la mejor alternativa a PayPal para comprar en línea?

Depende de lo que necesites. Si quieres una tarjeta virtual dedicada para compras internacionales, proveedores como Grey, Wise y Revolut son buenas opciones. Ofrecen tarjetas virtuales pensadas para pagar en línea de forma segura, con funciones que PayPal Key ya no ofrece.

¿Cómo consigo una tarjeta virtual de Grey?

Crea una cuenta en Grey, completa la verificación requerida y ten saldo en una divisa compatible, como USD, GBP o EUR. Después, crea tu tarjeta virtual en la app de Grey: será Visa o Mastercard, según tu país, y podrás usarla para pagar en línea casi de inmediato.

PayPal sigue siendo una forma fiable de pagar en línea, pero su tarjeta virtual independiente ya no existe. Si necesitas una tarjeta virtual para comprar y pagar suscripciones en todo el mundo, abre una cuenta en Grey o descarga la app y gasta directamente de tu saldo en USD, GBP o EUR.

Última actualización:

October 14, 2026

Open a free Grey account to get startedJoin 1 million digital nomads
SI TE GUSTÓ, NO TE PIERDAS ESTOS ARTÍCULOS

Tarjeta virtual Bank of America: cómo obtenerla y usarla

•

•

2 min de lectura

Las tarjetas virtuales ya superan a las físicas en comodidad y funciones. Y cuando necesitas pagar en una tienda, muchos proveedores de tarjetas virtuales se integran con Google Pay, Apple Pay y Samsung Pay, así que puedes pagar sin contacto donde esté disponible.

La tarjeta virtual Bank of America no es un número aparte: es la versión digital de tu tarjeta de BoA que se crea al añadirla a una billetera digital. Se configura desde la app de BoA: abre la app, elige tu tarjeta y entra en la opción de billeteras digitales para añadirla a Apple Pay, Google Pay o Samsung Pay. Después podrás pagar con el móvil en tiendas, apps y webs que acepten esa billetera.

En esta guía verás qué es la tarjeta virtual de BoA, cómo configurarla, dónde funciona y qué hacer si necesitas más de lo que ofrece Bank of America.

¿Qué es una tarjeta virtual Bank of America?

A diferencia de otros bancos, Bank of America no ofrece números de tarjeta virtual independientes para la mayoría de sus tarjetas de débito y crédito de consumo. En su lugar, es compatible con billeteras digitales como Apple Pay, Google Pay y Samsung Pay, que usan la tokenización para proteger los datos reales de tu tarjeta al pagar.

Cuando añades una tarjeta elegible de Bank of America a una billetera digital, el número real se sustituye por un token digital único llamado número de cuenta del dispositivo. El comercio recibe ese token en lugar del número de tu tarjeta, lo que reduce el riesgo de fraude si se filtran los datos de pago.

Como el token está vinculado a tu dispositivo y no a la tarjeta física, tu número real queda oculto en las compras sin contacto y en las compras en línea compatibles.

Qué tarjetas son elegibles:

  • Tarjetas de débito personales de Bank of America (salvo las que solo sirven para cajeros)
  • Tarjetas de crédito personales de Bank of America
  • Tarjetas de débito de Small Business de Bank of America
  • Tarjetas de consumo de Merrill y U.S. Trust; las tarjetas emitidas en Puerto Rico y las Islas Vírgenes de EE. UU. quedan excluidas

La tarjeta virtual de débito y de crédito de Bank of America

Puedes añadir a una billetera digital tanto tu tarjeta de débito como tu tarjeta de crédito de Bank of America. El proceso es casi idéntico, pero las dos opciones funcionan de forma distinta por dentro y encajan en situaciones diferentes.

Tarjeta virtual de débito de Bank of America

La versión virtual de tu tarjeta de débito está vinculada directamente a tu cuenta corriente de Bank of America. En la práctica, es la versión en línea de tu tarjeta física. Cuando compras, el dinero sale al momento de tu saldo disponible. No afecta a tu crédito, porque no usa ninguna línea de crédito.

Tu tarjeta de débito de BoA se puede añadir a Apple Pay, Google Pay o Samsung Pay. Al hacerlo, la billetera genera un número de cuenta del dispositivo (un token) que se usa para pagar en lugar del número de tu tarjeta física. Ese número tokenizado es lo que recibe el comercio en una compra sin contacto o dentro de una app.

Tarjeta virtual de crédito de Bank of America

La versión virtual de una tarjeta de crédito, en cambio, está vinculada a una de tus tarjetas de crédito de Bank of America. Las compras se cargan a tu límite de crédito disponible y no a tu cuenta corriente. Y, igual que con la tarjeta física, mantienes sus ventajas habituales: protección de compras, puntos o reembolsos y más facilidad para reclamar cargos.

Débito o crédito: cuál te conviene

Ninguna opción es mejor que la otra en términos absolutos. Cada una tiene su mejor uso.

La versión de débito conviene más cuando:

  • Quieres controlar de cerca el saldo de tu cuenta corriente y no arriesgarte a endeudarte
  • Haces compras en línea del día a día (suscripciones, pedidos pequeños, servicios digitales)
  • Prefieres no usar crédito con ciertos comercios o categorías
  • Ayudas a alguien a gestionar sus gastos sin darle acceso a una tarjeta de crédito

La versión de crédito conviene más cuando:

  • Quieres ganar puntos o reembolsos con la compra
  • Compras artículos de mayor valor y prefieres la protección adicional y los derechos de reclamación de una tarjeta de crédito
  • Quieres que una compra grande no salga de tu cuenta corriente hasta la fecha del extracto
  • Compras en tiendas en línea nuevas o poco conocidas y valoras la protección antifraude más sólida de un producto de crédito

Cómo obtener una tarjeta virtual en Bank of America

Añadir tu tarjeta de BoA a una billetera digital es sencillo y lleva unos minutos.

Para añadirla a Apple Pay:

  1. Abre la app Wallet en tu iPhone o iPad.
  2. Toca el icono de más para añadir una tarjeta nueva.
  3. Sigue las indicaciones para añadir una tarjeta de débito o de crédito. Puedes escanear tu tarjeta física o escribir los datos a mano.
  4. BoA enviará un código de verificación a tu número de teléfono o correo registrado. Introdúcelo para confirmar.
  5. Una vez verificada, tu tarjeta aparece en Apple Wallet y está lista para pagar sin contacto en tiendas, dentro de apps y en webs con el botón de Apple Pay.

Para añadirla a Google Pay:

  1. Abre la app Google Wallet en tu teléfono Android.
  2. Toca «Añadir a Wallet» y elige «Tarjeta de pago».
  3. Sigue las indicaciones para añadir tu tarjeta de BoA. Puedes escanearla o introducir los datos a mano.
  4. BoA confirmará el alta con un código enviado a tus datos de contacto.
  5. Tu tarjeta quedará lista para pagos sin contacto y para pagar con Google Pay en línea.

Para añadirla a Samsung Pay:

El proceso es parecido: abre la app Samsung Wallet, añade tu tarjeta y completa la verificación de BoA.

Una vez configurada, acerca el teléfono a cualquier terminal sin contacto para pagar en tienda. Para comprar en línea, usa el botón de Apple Pay o Google Pay al pagar, donde esté disponible.

Cómo encontrar el número de tu tarjeta virtual de BoA

Como Bank of America no emite un número virtual aparte para la mayoría de las tarjetas, el número que protege tus pagos es el número de cuenta del dispositivo que crea la billetera.

Dónde buscarlo:

  1. Abre la app de tu billetera (Apple Wallet, Google Wallet o Samsung Wallet).
  2. Toca la tarjeta de Bank of America que añadiste.
  3. Entra en los detalles de la tarjeta.
  4. Verás los últimos cuatro dígitos del número de cuenta del dispositivo, distintos de los de tu tarjeta física.

Por qué importa para los comercios: algunos comercios en línea piden el número completo de la tarjeta (PAN) para procesar el pago. El token de la billetera no se puede copiar ni escribir a mano, así que en esas webs tendrás que usar el número de tu tarjeta física o pagar con el botón de Apple Pay o Google Pay si lo ofrecen.

Cuando no ves ningún número virtual: es lo normal. La tokenización se hace de forma automática cuando pagas con la tarjeta desde la billetera. En la app solo verás los últimos cuatro dígitos del token.

Limitaciones de la tarjeta virtual de Bank of America

La tarjeta virtual es útil, pero no resuelve todos los problemas.

  • Sin números de tarjeta virtual independientes: a diferencia de algunos bancos, Bank of America no permite a la mayoría de sus clientes generar números virtuales aparte para comprar en línea. Depende de billeteras digitales como Apple Pay y Google Pay para tokenizar los datos de tu tarjeta.
  • Solo funciona donde se aceptan billeteras digitales: para usar la tarjeta tokenizada en línea, el comercio debe aceptar Apple Pay o Google Pay. Si una web solo acepta los datos de la tarjeta escritos a mano, normalmente tendrás que usar el número de tu tarjeta física.
  • Uso limitado en tienda sin billetera digital: los pagos tokenizados sin contacto solo funcionan después de añadir la tarjeta a una billetera compatible. No puedes pagar acercando el móvil solo con los datos de tu tarjeta física.
  • Protección ligada al dispositivo: el token está vinculado al dispositivo donde añadiste la tarjeta. Si cambias de teléfono o restableces la billetera, tendrás que volver a añadirla.
  • Las comisiones habituales siguen aplicándose: usar una tarjeta tokenizada no elimina las comisiones por transacciones en el extranjero, los intereses ni otras comisiones de tu tarjeta de Bank of America.

Alternativas a la tarjeta virtual de BoA

Si la tarjeta virtual de BoA no se ajusta a lo que necesitas, ya sea porque tu tarjeta no es elegible, porque la web donde compras no acepta billeteras digitales o porque necesitas funciones multidivisa, tienes otras opciones.

Tarjetas virtuales de otros bancos de EE. UU.

Varios grandes bancos de Estados Unidos ofrecen sus propios números de tarjeta virtual para comprar en línea. Están vinculados a la cuenta y la tarjeta de ese banco.

Capital One Eno genera números de tarjeta virtual, visibles en la app o en el navegador, para los titulares de tarjetas de Capital One. Citi ofrece sus Virtual Account Numbers, que protegen tus datos frente a filtraciones. Chase, en cambio, indica que no emite números de tarjeta virtual y funciona con billeteras digitales. Estas son las alternativas más cercanas a lo que mucha gente espera de una tarjeta virtual, pero exigen tener cuenta en esos bancos.

Tarjetas virtuales de fintech

Si compras a comercios internacionales, cobras en varias divisas o quieres una tarjeta virtual que no dependa de una cuenta bancaria de EE. UU., una tarjeta virtual de una fintech te da más flexibilidad.

La tarjeta virtual de Grey es una tarjeta Visa o Mastercard, según tu país, que se paga con tu saldo en USD, GBP o EUR. A diferencia de la tarjeta virtual de BoA, no depende de ninguna cuenta bancaria y funciona en cualquier pago en línea, desde cualquier navegador. En las compras en USD no se aplica comisión transfronteriza; si el comercio cobra en otra moneda, se aplica una comisión del 2 % + 0,50 USD por transacción.

Característica Tarjeta virtual de BoA Tarjeta virtual de Grey
Cómo obtenerla App de BoA y billetera digital (solo tarjetas elegibles) Regístrate en Grey y créala en minutos
Requiere una tarjeta de BoA Sí No
Navegadores compatibles Cualquier navegador Cualquier navegador
Multidivisa No (solo USD) Sí (USD, GBP, EUR)
Número único por comercio No (un token por dispositivo) No (un único número reutilizable)
Uso en tienda Con billetera digital Sí (Apple Pay y Google Pay en las regiones compatibles)
Coste de alta único Ninguno 5 USD (Visa) o 4 USD + 1 USD de recarga (Mastercard)

Datos de la tabla a septiembre de 2026.

Consigue una tarjeta virtual de Grey y abre una cuenta multidivisa con Grey para guardar y gastar en USD, GBP o EUR.

Preguntas frecuentes

¿La tarjeta virtual de Bank of America es gratis?

Sí. Añadir una tarjeta de BoA a una billetera digital no tiene coste adicional al de tu cuenta. No hay comisiones propias de la función virtual. Las comisiones de la cuenta, los intereses y los cargos por transacción de tu tarjeta física siguen aplicándose a las compras que hagas con ella.

¿Puedo usar la tarjeta virtual de BoA en el extranjero?

Sí, en compras en línea a comercios internacionales que acepten Apple Pay o Google Pay, y en tiendas con pago sin contacto. Las comisiones por transacciones en el extranjero de tu tarjeta física de BoA también se aplican a estas compras. En las tarjetas personales suelen ser del 2 % al 3 %, según la tarjeta; consulta el contrato de la tuya.

¿Cambia el número de la tarjeta virtual?

No con cada compra. El número de cuenta del dispositivo es fijo para cada dispositivo, pero distinto del número real de tu tarjeta. Si añades la tarjeta en otro teléfono, ese dispositivo tendrá su propio token.

¿Puedo usar la tarjeta virtual de BoA en tiendas físicas?

Solo a través de una billetera digital. Para pagar en tienda, añade tu tarjeta de BoA a Apple Pay, Google Pay o Samsung Pay y paga sin contacto con el móvil. Técnicamente es una forma de tokenización parecida a una tarjeta virtual, aunque el pago en tienda funciona distinto del pago en línea.

¿Cuál es la mejor alternativa para comprar en el extranjero?

Si compras en varias divisas y no quieres pagar una comisión por transacción en el extranjero de hasta el 3 % en cada compra, una tarjeta virtual multidivisa sale más a cuenta. La tarjeta virtual de Grey se paga con tu saldo en USD, GBP o EUR y no aplica comisión transfronteriza en las compras en USD.

¿Cómo consigo una tarjeta virtual de Grey?

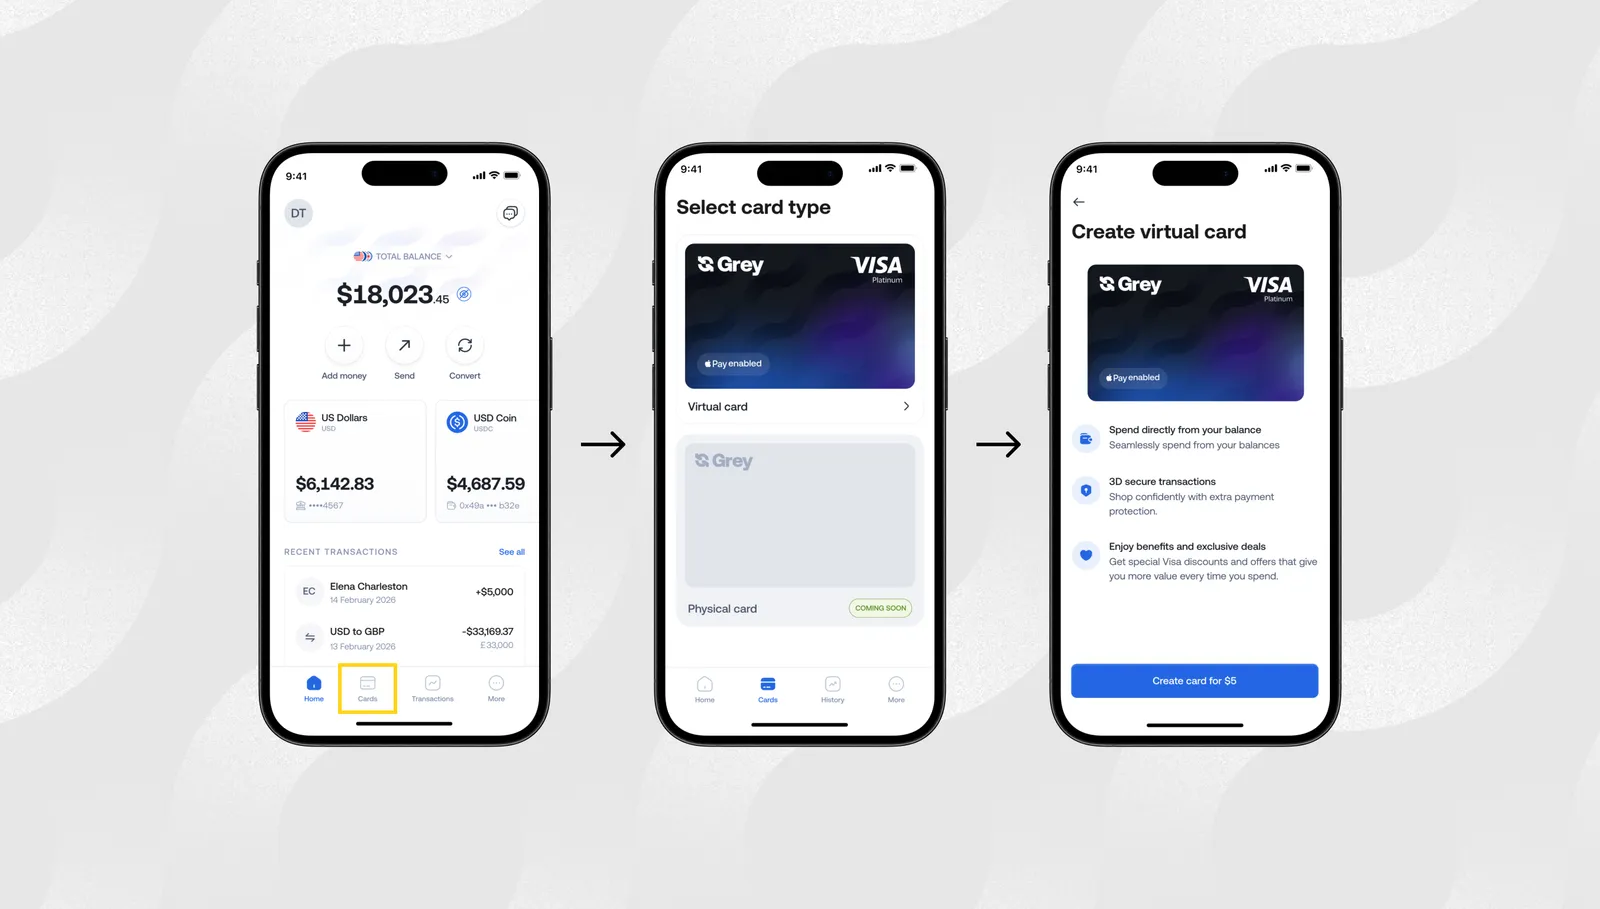
Regístrate en Grey o descarga la app y completa la verificación de identidad con un documento de identidad válido. Abre una cuenta en USD, GBP o EUR. Ve a la sección Tarjetas y crea tu tarjeta virtual de Grey. Se aplica un pago único de 5 USD (Visa) o de 4 USD más 1 USD de recarga (Mastercard), según tu región. Los datos de la tarjeta aparecen en la app en pocos minutos, listos para usarlos en cualquier pago en línea.
Tarjeta virtual PayPal: cómo pagar en línea sin tarjeta física

•

•

2 min de lectura

Pagar en línea ya no se parece a lo que era hace diez años. En lugar de escribir los datos de la tarjeta en cada sitio web, millones de personas prefieren billeteras digitales que les permiten pagar con un solo inicio de sesión. Para muchos, PayPal se convirtió en la opción de siempre para comprar en internet, pagar a freelancers y terminar una compra sin compartir sus datos bancarios con cada comercio.

Durante años, la tarjeta virtual PayPal tuvo nombre propio: PayPal Key, un servicio que generaba un número de tarjeta digital para compras en línea. Pero PayPal cerró PayPal Key en 2022, y desde entonces mucha gente se pregunta si todavía existe alguna alternativa dentro de PayPal.

Hoy PayPal ya no ofrece una tarjeta virtual independiente, pero sigue habiendo formas seguras de pagar sin presentar una tarjeta física. Puedes pagar directamente en el checkout con tu saldo de PayPal, tu cuenta bancaria vinculada o tus tarjetas guardadas, o usar la tarjeta de débito de PayPal, que los usuarios elegibles pueden agregar a una billetera digital. En esta guía verás qué opciones hay, sus límites y las mejores alternativas para comprar en línea.

¿PayPal todavía tiene tarjeta virtual?

No. PayPal ya no ofrece PayPal Key, su antiguo servicio de tarjeta virtual, que dejó de funcionar en 2022.

Durante varios años, PayPal Key fue una forma práctica de comprar en internet: generaba un número de tarjeta virtual vinculado a tu cuenta de PayPal. Funcionaba en cualquier comercio en línea que aceptara Mastercard, así que era muy útil para suscripciones, compras puntuales y tiendas que no tenían PayPal en el checkout. Desde su cierre en 2022, no está disponible ni para usuarios nuevos ni para los que ya lo tenían.

Aunque la tarjeta virtual desapareció, PayPal sigue ofreciendo maneras seguras de pagar en línea. Puedes completar tus compras con tu saldo de PayPal, tu cuenta bancaria vinculada o las tarjetas de débito y crédito que tengas guardadas, siempre que el comercio acepte PayPal. En Estados Unidos, PayPal también ofrece la tarjeta de débito de PayPal (PayPal Debit Mastercard), con la que los usuarios elegibles gastan su saldo y que se puede agregar a billeteras digitales compatibles para pagar sin contacto y en línea. Son opciones flexibles, pero no son tarjetas virtuales independientes como lo era PayPal Key.

Cómo usar PayPal para pagar en línea de forma segura

Que PayPal Key ya no exista no significa que PayPal haya dejado de ser útil para comprar en internet. Millones de comercios en todo el mundo siguen aceptando PayPal en el checkout, así que puedes pagar sin compartir directamente los datos de tu tarjeta con cada sitio. Para mucha gente, sigue siendo la forma más sencilla de añadir una capa extra de protección a sus compras.

Cuando compres en un sitio que acepte PayPal, elige PayPal al pagar, inicia sesión en tu cuenta y selecciona tu método de pago. Según tu cuenta, el cargo puede salir de tu saldo de PayPal, de tu cuenta bancaria vinculada o de una tarjeta de débito o crédito guardada.

Si tienes acceso a la tarjeta de débito de PayPal, al solicitarla recibes una tarjeta digital en la app que puedes usar en compras en línea compatibles. Agregarla a Apple Pay, Google Wallet o Samsung Pay te da otra forma segura de pagar en tiendas físicas y en línea donde se acepten esas billeteras.

Cómo conseguir una tarjeta virtual PayPal en 2026

Si buscas una tarjeta virtual PayPal, lo primero que debes saber es que PayPal Key ya no está disponible. PayPal cerró su servicio de tarjeta virtual en 2022, así que hoy no puedes darte de alta ni activarlo. Muchos artículos todavía recomiendan PayPal Key, pero esas guías están desactualizadas y no reflejan los productos actuales de PayPal.

La alternativa más cercana es la tarjeta de débito de PayPal, disponible para usuarios elegibles en Estados Unidos. Según PayPal, al darte de alta recibes al instante una tarjeta digital que puedes usar en línea o agregar a billeteras como Apple Pay y Google Pay mientras llega la tarjeta física.

Para empezar, inicia sesión en tu cuenta de PayPal y busca la sección de la tarjeta de débito de PayPal. Si cumples los requisitos, completa la solicitud y activa tu tarjeta. Después podrás ver sus datos en la app y usarla donde se acepte Mastercard. Ten en cuenta que PayPal cobra un 2,5 % por transacciones internacionales con esta tarjeta.

Las mejores alternativas a la tarjeta virtual PayPal

Como PayPal ya no ofrece PayPal Key, quienes necesitan una tarjeta virtual tienen varias alternativas fiables. Tanto las fintech como los bancos tradicionales ofrecen soluciones de tarjeta virtual, aunque sus funciones, comisiones y disponibilidad varían.

Proveedor ¿Ofrece tarjeta virtual? Ideal para Ventaja principal
Grey Sí Pagos internacionales y compras en línea Tarjeta virtual Visa o Mastercard, según tu país, con saldos en USD, GBP y EUR para gastar en todo el mundo
Wise Sí (en regiones elegibles) Gastos internacionales Cuenta multidivisa con tipos de cambio competitivos
Revolut Sí Quienes viajan con frecuencia Tarjetas virtuales desechables y estándar con controles de gasto
Chase
No Clientes actuales de Chase No emite números de tarjeta virtual propios; sus tarjetas se pueden agregar a billeteras digitales
Capital One Sí Titulares de tarjetas de crédito Números de tarjeta virtual desde la app y la extensión del navegador de Capital One
Citi
Algunas tarjetas Clientes actuales de Citi Números de cuenta virtuales para titulares elegibles

Datos revisados en septiembre de 2026. La mejor opción depende de cómo vayas a usar tu tarjeta virtual. Si sueles recibir pagos internacionales antes de gastarlos en línea, Grey te da más flexibilidad con saldos en moneda extranjera.

Por qué una tarjeta virtual de Grey puede encajar mejor contigo

Elegir la tarjeta virtual adecuada depende de cómo ganas y gastas tu dinero. Si tus ingresos vienen de clientes o empleadores en el extranjero, una tarjeta virtual de Grey es mucho más que una forma de pagar en línea. Es una tarjeta virtual Visa o Mastercard, según tu país, que gasta directamente de tu saldo en USD, GBP o EUR, se crea en pocos minutos desde la app y funciona en cualquier comercio en línea que acepte su red.

Por eso Grey resulta especialmente útil para pagar suscripciones de software, servicios en la nube, publicidad en línea, reservas de viaje, plataformas de streaming y compras en comercios internacionales. Los pagos en USD no llevan comisión transfronteriza; en los comercios que cobran en otra moneda se aplica una comisión transfronteriza de 2 % + 0,50 USD, que cobra el comercio y no Grey. Si eres freelancer, trabajas en remoto o te dedicas a lo digital y ya recibes pagos internacionales, Grey reúne en un solo lugar cobrar, guardar y gastar en varias divisas.

Preguntas frecuentes

¿Qué pasó con PayPal Key?

PayPal Key era el servicio de tarjeta virtual de PayPal que generaba un número de tarjeta digital para compras en línea. La empresa lo cerró en 2022 y no ha vuelto. Hoy tienes que usar otras formas de pago de PayPal o elegir un proveedor externo de tarjetas virtuales.

¿Puedo generar un número de tarjeta virtual PayPal en 2026?

No. PayPal ya no permite generar un número de tarjeta virtual independiente como el de PayPal Key. Si necesitas una tarjeta virtual para comprar en línea, tendrás que usar la alternativa de una fintech o de un banco que la ofrezca.

¿La tarjeta de débito de PayPal funciona como una tarjeta virtual?

No exactamente. La tarjeta de débito de PayPal es una tarjeta de débito vinculada a tu saldo de PayPal. Al solicitarla recibes una versión digital que puedes ver en la app y agregar a billeteras digitales compatibles, pero no es lo mismo que la antigua tarjeta virtual PayPal Key.

¿Puedo usar mi saldo de PayPal en cualquier tienda en línea?

Solo si el comercio acepta PayPal en el checkout. Si un sitio web no admite pagos con PayPal, por lo general no puedes usar tu saldo directamente. En esos casos necesitarás otro método de pago, como una tarjeta de débito, una tarjeta de crédito o una tarjeta virtual.

¿Cuál es la mejor alternativa a PayPal para comprar en línea?

Depende de lo que necesites. Si quieres una tarjeta virtual dedicada para compras internacionales, proveedores como Grey, Wise y Revolut son buenas opciones. Ofrecen tarjetas virtuales pensadas para pagar en línea de forma segura, con funciones que PayPal Key ya no ofrece.

¿Cómo consigo una tarjeta virtual de Grey?

Crea una cuenta en Grey, completa la verificación requerida y ten saldo en una divisa compatible, como USD, GBP o EUR. Después, crea tu tarjeta virtual en la app de Grey: será Visa o Mastercard, según tu país, y podrás usarla para pagar en línea casi de inmediato.

PayPal sigue siendo una forma fiable de pagar en línea, pero su tarjeta virtual independiente ya no existe. Si necesitas una tarjeta virtual para comprar y pagar suscripciones en todo el mundo, abre una cuenta en Grey o descarga la app y gasta directamente de tu saldo en USD, GBP o EUR.

Tarjeta virtual de Google Pay: cómo funciona, cómo usarla y alternativas

•

•

2 min de lectura

Los pagos sin contacto ya forman parte del día a día en los países donde están disponibles. Si compras en el supermercado, reservas vuelos o haces pedidos por internet, seguramente ya has usado una cartera digital como Google Pay. Pero cada vez que escribes los datos de tu tarjeta en una web, dejas tu número a la vista de otro comercio. Para eso existe la tarjeta virtual de Google Pay.

Una tarjeta virtual de Google Pay es una versión tokenizada de tu tarjeta física que Google genera para compras en línea en Chrome, de modo que tu número real queda oculto. Por ahora solo funciona con tarjetas aptas de algunos bancos. Para usarla, agrega tu tarjeta a Google Pay, activa los números de tarjeta virtual y elige la opción de autocompletar al pagar.

Google lanzó esta función en 2022 y desde entonces se ha ampliado a más entidades emisoras. En esta guía verás cómo funciona la tarjeta virtual de Google Pay, qué bancos la admiten, cómo configurarla y cuándo te conviene más que usar tu tarjeta física en línea.

¿Qué es una tarjeta virtual de Google Pay?

Google Pay (a través de Google Wallet) trabaja con tarjetas virtuales de dos maneras: puedes agregar a tu cartera una tarjeta virtual de débito o crédito que ya tengas de otro emisor, o Google Wallet crea automáticamente un número de cuenta virtual seguro (un token) cuando vinculas una tarjeta física.

Una tarjeta virtual de Google Pay es una versión digital de tu tarjeta de débito o crédito que Google genera al pagar en línea. En lugar de compartir tu número real con la web, Google crea un número de tarjeta virtual único. El pago sale igualmente de tu tarjeta real, pero el comercio nunca ve sus datos.

Según la ayuda de Google Pay, la función se apoya en el autocompletado de Google Chrome y Android. Cuando llegas al formulario de pago de una web compatible, Chrome detecta que tienes una tarjeta virtual disponible y te ofrece rellenar el número tokenizado.

Todo esto funciona gracias a la tokenización. Tu número real se sustituye por otro número vinculado a tu cuenta. Imagina que la plataforma donde usaste la tarjeta sufre una filtración de datos y roban el número virtual: ese número no sirve para entrar en tu cuenta bancaria ni para pagar en otros sitios.

¿Qué bancos admiten la tarjeta virtual de Google Pay?

Google Wallet está disponible en buena parte del mundo, pero la tarjeta virtual de Google Pay solo funciona con algunos emisores. Según la ayuda de Google en español, hoy está disponible para tarjetas aptas en Estados Unidos y Canadá, y la lista de bancos ha crecido desde su lanzamiento en 2022.

Emisores compatibles en Estados Unidos:

  • Capital One
  • American Express (desde 2023)
  • Citi (desde 2024)
  • Otras tarjetas aptas de bancos participantes

Algunos mercados internacionales tienen acceso a parte de las funciones de tokenización de Google Wallet, pero el número de tarjeta virtual para autocompletar en Chrome no está disponible en todo el mundo.

Google no publica una lista de redes ni de bancos: indica que la función depende del emisor y del tipo de tarjeta. Revisa tu tarjeta en Google Wallet para confirmar si admite números de tarjeta virtual.

Para saber si tu banco admite la tarjeta virtual de Google Pay:

  1. Abre la app de Google Wallet.
  2. Agrega tu tarjeta de débito o crédito (si todavía no lo has hecho).
  3. Busca la opción de tarjeta virtual al pagar en línea o en los detalles de la tarjeta.
  4. También puedes preguntarle a tu banco: «¿Mi tarjeta admite números de tarjeta virtual de Google Pay para pagos en línea?».

Si tu tarjeta o tu banco todavía no son compatibles, más abajo tienes alternativas. Además, no todas las pasarelas de pago aceptan números de tarjeta virtual de Google Pay. En ese caso, tendrás que usar los datos de tu tarjeta física.

Cómo usar la tarjeta virtual de Google Pay

Para usar esta función necesitas Google Chrome en computadora o Android y una tarjeta compatible guardada en Google Wallet. Así se usa la tarjeta virtual de Google Pay:

Paso 1: Agrega tu tarjeta a Google Wallet

Entra en Google Wallet desde wallet.google.com o desde la app. Para agregar la tarjeta, escribe sus datos o escanéala. Es posible que tu banco te envíe un código de verificación.

Paso 2: Activa los números de tarjeta virtual

Con la tarjeta ya agregada, abre sus detalles en Google Wallet y busca la opción para activar los números de tarjeta virtual. No todas las tarjetas la muestran. Si no la ves, es posible que tu tarjeta aún no sea compatible.

Paso 3: Abre Chrome y entra en una tienda en línea

La función está pensada para Chrome en computadora y Android. Puede que no funcione en otros navegadores, como Safari, Firefox o Edge.

Paso 4: Ve a la página de pago

Cuando llegues al formulario de pago, Chrome detectará tu tarjeta guardada en Google Pay y te ofrecerá autocompletar. Si hay una tarjeta virtual disponible, Chrome te dará la opción de usar el número virtual en lugar del real.

Paso 5: Elige la tarjeta virtual

Haz clic o toca para usar la tarjeta virtual. Chrome rellena automáticamente el número tokenizado, la fecha de vencimiento y el código de seguridad.

Paso 6: Termina la compra

El comercio procesa el pago con el número virtual. El cargo aparece en el estado de cuenta de tu tarjeta real como una compra normal.

Cómo encontrar el número de tarjeta virtual de Google Pay

Google no emite un número de tarjeta virtual permanente, así que no puedes copiarlo y usarlo para cualquier otra compra. Según tu emisor, el número puede ser distinto para cada comercio, y eso forma parte de lo que lo hace seguro.

Para ver tu número, abre Google Wallet, entra en la tarjeta y busca la sección de tarjeta virtual o de número de cuenta del dispositivo. Ahí verás el número tokenizado asociado a tu cuenta en ese dispositivo o navegador. No es el mismo número que aparece impreso en tu tarjeta física.

Según Google, algunos emisores usan un único número virtual con un CVV nuevo para cada comercio, y otros crean un número virtual distinto por comercio. Así, si los sistemas de una tienda se ven comprometidos, el daño queda limitado.

En muchas compras en línea, el número virtual pasa directamente por el autocompletado de Chrome sin que llegues a verlo. Es intencionado: el sistema oculta los datos por ti, así que no tienes que copiar un número virtual en cada compra.

Limitaciones de la tarjeta virtual de Google Pay

La tarjeta virtual de Google Pay añade seguridad a tus compras en línea, pero tiene algunas limitaciones.

  • Depende de Chrome: el autocompletado con tarjeta virtual está pensado para Google Chrome, no para navegadores como Safari, Firefox o Microsoft Edge.
  • Compatibilidad limitada en iPhone y iPad: la función está pensada para Chrome en computadora y en Android, y su uso en iOS es limitado.
  • No todos los bancos la admiten. Solo puedes usarla si tu banco y el emisor de tu tarjeta son compatibles.
  • Disponible sobre todo en Estados Unidos y Canadá. La mayoría de las personas que viven en otros países todavía no tienen acceso.
  • Puede no funcionar en todas las webs. Algunas tiendas en línea no aceptan números de tarjeta virtual. En ese caso, tendrás que usar los datos de tu tarjeta física.

Alternativas a la tarjeta virtual de Google Pay

Si tu banco no admite la tarjeta virtual de Google Pay, o si necesitas una tarjeta virtual que funcione en más plataformas y divisas, tienes otras opciones.

  • Tarjetas virtuales de bancos

Algunos bancos de Estados Unidos emiten sus propios números de tarjeta virtual, al margen de Google. Suelen funcionar en cualquier navegador, no solo en Chrome. Consulta con tu banco si ofrece esta opción.

  • Tarjetas virtuales de fintech

Plataformas de pago y bancos digitales como Grey, Payoneer y Wise emiten tarjetas virtuales Visa o Mastercard vinculadas a un saldo en divisas. Son independientes de tu tarjeta bancaria habitual y sirven para comprar en línea donde se acepte Visa o Mastercard.

La tarjeta virtual de Grey es una tarjeta Visa o Mastercard, según tu país, que puedes usar con tus saldos en USD, GBP o EUR. A diferencia de la tarjeta virtual de Google Pay, funciona en cualquier navegador y dispositivo. Es práctica para compras internacionales: los pagos en USD no tienen comisión transfronteriza, y en comercios que cobran en otra divisa se aplica una comisión transfronteriza del 2 % + 0,50 USD.

Característica Tarjeta virtual de Google Pay Tarjeta virtual de Grey
Cómo conseguirla Se activa en Google Wallet si tu tarjeta es apta Te registras en Grey y creas la tarjeta en la app
Navegadores Autocompletado en Chrome y Android Cualquiera (introduces el número al pagar)
Disponibilidad por país Principalmente Estados Unidos y Canadá Países donde Grey está disponible
Necesitas una tarjeta bancaria previa Sí No
Varias divisas No Sí (USD, GBP, EUR)
Funciona en iOS Limitado Sí
Comisión única de creación Ninguna 5 USD (Visa) o 4 USD + 1 USD de recarga (Mastercard)
Compatible con Apple Pay y Google Pay A través de Google Pay Sí (en regiones compatibles)

Cuando abres una cuenta multidivisa en Grey, puedes usar cuentas en USD, GBP o EUR para recibir y guardar pagos internacionales. Después puedes crear tu tarjeta virtual de Grey vinculada a tu saldo en divisas, agregarla a Google Wallet y pagar sin contacto con el teléfono en las regiones compatibles.

Preguntas frecuentes

¿Google Pay genera una tarjeta virtual para cada compra?

Google Pay usa números de tarjeta tokenizados para proteger los datos reales de tu tarjeta. Según tu banco, el número virtual puede ser exclusivo de un comercio o cambiar con el tiempo, lo que reduce el riesgo de fraude.

¿En qué países está disponible la tarjeta virtual de Google Pay?

Según Google, la función está disponible para tarjetas aptas de bancos participantes en Estados Unidos y Canadá. En otros países, su disponibilidad todavía es limitada.

¿Puedo usar la tarjeta virtual de Google Pay en Safari o Firefox?

No. El autocompletado con tarjeta virtual de Google Pay funciona a través de Google Chrome y Android. En otros navegadores, como Safari o Firefox, tendrás que escribir los datos de tu tarjeta a mano.

¿La tarjeta virtual de Google Pay es más segura que una tarjeta normal?

Sí, en el sentido de que el comercio no ve tu número real. Si alguien vulnera el sistema de pago de una tienda, el número tokenizado que roben no sirve en otros comercios, y tu número real sigue protegido. Para otros tipos de fraude, siguen valiendo las precauciones habituales con cualquier tarjeta.

¿Cuál es la mejor alternativa a la tarjeta virtual de Google Pay?

Si necesitas una tarjeta virtual que funcione en todos los navegadores y dispositivos, o si tu banco no admite la tarjeta virtual de Google Pay, una tarjeta virtual de una fintech es la opción más flexible. La tarjeta virtual de Grey funciona en cualquier web y se conecta a un saldo multidivisa, lo que la hace útil para compras internacionales en línea.

¿Cómo consigo una tarjeta virtual de Grey?

Crea una cuenta en Grey, completa la verificación de identidad y abre un saldo en USD, GBP o EUR. Después, crea tu tarjeta virtual desde la sección Tarjetas de la app. La creación tiene una comisión única: 5 USD para Visa, o 4 USD más 1 USD de recarga para Mastercard, según la tarjeta disponible en tu país.

La moneda más devaluada del mundo: las 15 de menor valor frente al dólar

•

•

2 min de lectura

El valor de las monedas sube y baja constantemente, pero algunas llevan décadas entre las más débiles y nada indica que eso vaya a cambiar pronto. Hoy, la moneda más devaluada del mundo es el rial iraní: en el mercado libre se necesitan unos 1.800.000 riales para comprar 1 dólar estadounidense (el tipo oficial ronda los 42.000 riales por dólar). Sin embargo, a tipos oficiales, la moneda de menor valor es la libra libanesa, a 89.000 LBP por dólar. Otras monedas de muy bajo valor son el dong vietnamita, el leone de Sierra Leona, el kip laosiano y la rupia indonesia. La inflación, la estabilidad política y la balanza comercial determinan su valor.

Aun así, un tipo de cambio débil no significa necesariamente que la economía de un país esté fracasando. Algunas monedas valen poco por decisiones monetarias del pasado o por redenominaciones, no por su realidad económica actual. Por eso conviene entender qué te dice una moneda de bajo valor y qué no.

En esta guía te explicamos qué convierte a una divisa en una de las de menor valor del mundo, por qué los tipos de cambio varían tanto y cuáles son las 15 monedas de menor valor frente al dólar estadounidense.

¿Qué hace que una moneda sea la «de menor valor»?

Cuando se habla de la moneda más devaluada o más débil, casi siempre se hace referencia a su tipo de cambio frente al dólar estadounidense. Cuantas más unidades de esa moneda hacen falta para comprar un dólar, menor es su valor nominal.

Pero eso no lo explica todo. Una moneda puede tener un tipo de cambio muy bajo sin que la economía del país sea especialmente débil. Su valor también depende de cómo se denominó en su origen, de la historia económica del país y de cómo le ha afectado la inflación con el tiempo.

Por ejemplo, el dong vietnamita se cambia a unos 25.000 dongs por dólar, lo que lo convierte en una de las monedas de menor valor del mundo por tipo de cambio. Sin embargo, Vietnam lleva décadas creciendo con fuerza. Su tipo de cambio bajo se debe sobre todo a la política monetaria histórica, no a un mal desempeño económico.

Por eso los economistas valoran las monedas sobre todo por su poder adquisitivo, es decir, la cantidad de bienes y servicios que puede comprar una suma de moneda local dentro del país. Un millón de riales iraníes compra poco en el mercado estadounidense, pero dentro de Irán sigue sirviendo para pagar bienes y servicios locales. No nos malinterpretes: un valor bajo puede reflejar problemas económicos, pero el tipo de cambio por sí solo no mide el desempeño de una economía.

¿Cuál es la moneda más devaluada del mundo?

La moneda más devaluada del mundo por tipo de cambio nominal frente al dólar es el rial iraní (IRR). A mediados de 2026, el tipo oficial ronda los 42.000 riales por dólar, mientras que en el mercado libre 1 dólar equivale a unos 1.835.000 riales (183.500 tomanes).

La debilidad del rial se debe sobre todo a las sanciones de Estados Unidos y de la comunidad internacional impuestas durante décadas por el programa nuclear iraní, a una inflación persistentemente alta, al acceso limitado a la banca mundial y a la imposibilidad de comerciar libremente con los ingresos del petróleo a través del sistema financiero internacional. Con todo ello, la moneda ha perdido la inmensa mayoría de su valor en dólares en los últimos veinte años.

Las monedas de menor valor del mundo, clasificadas

Estas son las monedas con el tipo de cambio nominal más bajo frente al dólar estadounidense en el momento de escribir este artículo. Como los tipos de cambio cambian constantemente, las cifras y el orden pueden variar.

Puesto Moneda País Unidades aproximadas por USD (mediados de 2026) Motivo principal de su bajo valor
1 Rial iraní (IRR) Irán ~1.800.000 Sanciones internacionales, inflación alta, acceso limitado a divisas
2 Libra libanesa (LBP) Líbano ~89.000 Colapso del sistema financiero en 2019, inflación alta, quiebra del sector bancario, fuerte dependencia de las importaciones, inestabilidad
3 Dong vietnamita (VND) Vietnam ~26.000 Denominación histórica, tipo de cambio gestionado por el Gobierno
4 Leone de Sierra Leona (SLL)* Sierra Leona ~22.000 Recuperación tras el conflicto, base exportadora débil, inflación alta
5 Kip laosiano (LAK) Laos ~22.000 Industrialización limitada, economía sin salida al mar, gran dependencia de las importaciones
6 Rupia indonesia (IDR) Indonesia ~18.000 Economía grande pero con una moneda de alta denominación, inflación histórica
7 Som uzbeko (UZS) Uzbekistán ~12.000 Denominación de la época soviética, convertibilidad históricamente limitada
8 Franco guineano (GNF) Guinea ~8.700 Dependencia de los recursos naturales, inestabilidad política, instituciones débiles
9 Guaraní paraguayo (PYG) Paraguay ~6.000 Historial de inflación regional, alta denominación
10 Ariary malgache (MGA) Madagascar ~4.300 Pobreza persistente, poca diversificación comercial, vulnerabilidad climática
11 Riel camboyano (KHR) Camboya ~4.000 Hiperinflación histórica, uso generalizado del dólar dentro del país
12 Chelín ugandés (UGX) Uganda ~3.700 Inflación persistente, reconstrucción económica tras el conflicto
13 Franco burundés (BIF) Burundi ~2.900 Una de las economías más pobres del mundo, inflación alta, inestabilidad política
14 Chelín tanzano (TZS) Tanzania ~2.600 Inflación regional, poca diversificación de las exportaciones
15 Franco congoleño (CDF) República Democrática del Congo ~2.200 Conflictos, instituciones débiles, extracción de recursos sin un desarrollo amplio

Todos los tipos son aproximados a mediados de 2026 y pueden cambiar. Consulta el tipo actual en el conversor de divisas.

  • *Sierra Leona redenominó su moneda y le quitó tres ceros. Un nuevo leone (SLE) equivale legalmente a 1.000 leones antiguos (SLL). La mayoría de las plataformas financieras siguen mostrando ambos códigos.

¿Por qué algunas monedas son tan débiles?

Una moneda no se debilita de la noche a la mañana ni por un único acontecimiento pasajero. En la mayoría de los casos intervienen varios factores económicos y políticos a lo largo de muchos años.

  • Inflación alta: cuando los precios suben más rápido que en otros países, el poder adquisitivo de la moneda disminuye y se debilita frente a divisas fuertes como el dólar estadounidense. Irán ha tenido una inflación superior al 30 % durante largos periodos, y la de Venezuela llegó a ser tan grave que su moneda tuvo que redenominarse varias veces.
  • Sanciones internacionales: las sanciones pueden limitar el acceso de un país a la banca mundial, a la inversión extranjera y a los mercados de exportación. Irán es un buen ejemplo: las restricciones sobre SWIFT y las operaciones en dólares han dificultado mucho su comercio internacional, lo que ha presionado al rial durante años.
  • Inestabilidad política y conflictos: las guerras, los disturbios y los gobiernos débiles reducen la confianza de los inversores y empujan a empresas y particulares a sacar su dinero del país. El franco congoleño, el franco burundés y el leone de Sierra Leona se han visto afectados por años de inestabilidad.
  • Exportaciones débiles y déficit comercial: los países que exportan bienes de poco valor e importan productos caros suelen gastar más divisas de las que ingresan. Con el tiempo, eso presiona a la baja la moneda local.
  • Mala política monetaria: si un gobierno financia su gasto imprimiendo más dinero, la inflación suele llegar después y reduce el valor de la moneda. Los bancos centrales independientes suelen controlar mejor la inflación y mantener la confianza en la moneda.
  • Denominación histórica: algunas monedas valen poco simplemente por su denominación original. El dong vietnamita y la rupia indonesia, por ejemplo, necesitan miles de unidades para igualar un dólar, pero eso refleja tanto decisiones monetarias del pasado como la situación económica actual.

Cómo afecta una moneda débil a viajeros y a quienes reciben remesas

El valor de una moneda no solo importa a quienes viven en el país, sino también a quienes lo visitan y a quienes envían dinero allí.

Viajar a un país con una moneda débil puede salir barato si pagas en USD, EUR o GBP. El alojamiento, la comida y los servicios se cobran en moneda local, y con poca divisa fuerte llegas lejos. Las complicaciones aparecen en economías muy dependientes del efectivo, donde escasean los cajeros, la moneda no es libremente convertible o el tipo del mercado paralelo difiere mucho del oficial.

Si recibes dinero del extranjero

Las fluctuaciones del tipo de cambio pueden afectar mucho a las remesas. Aunque alguien te envíe la misma cantidad en USD, EUR o GBP cada mes, lo que recibes en moneda local puede variar bastante solo porque el tipo de cambio no es estable.

En los países con inflación alta, convertir todo a moneda local de inmediato también puede hacerte perder poder adquisitivo con el tiempo. Por eso, en ese contexto, elegir bien cuándo convertir es clave.

Así se entiende que muchos trabajadores en el extranjero y sus familias prefieran recibir las remesas en USD, EUR o GBP y convertirlas solo cuando lo necesitan, en lugar de recibirlas en moneda local al momento de la transferencia. Las plataformas como Grey, que permiten al destinatario mantener un saldo en USD, GBP o EUR, ayudan a protegerse de la depreciación de la moneda local. Puedes enviar dinero al extranjero con Grey con tarifas transparentes y la opción de recibir en divisa extranjera en lugar de convertir al llegar el dinero.

Cómo proteger tu dinero de una moneda local débil

Si vives en un país con una moneda débil, o envías dinero con frecuencia a uno, hay varias formas de reducir el riesgo de perder valor.

  • Guarda tus ahorros en una moneda estable: si cobras en USD, GBP o EUR, plantéate mantener el dinero en esa moneda en lugar de convertirlo todo enseguida. Así proteges tus ahorros de la depreciación de la moneda local.
  • Usa una cuenta multidivisa: las cuentas multidivisa te permiten recibir y mantener divisas extranjeras hasta que decidas convertirlas, en lugar de hacerlo automáticamente cuando llega el dinero.
  • Elige tipos de cambio transparentes: cuando necesites convertir, usa una plataforma que muestre claramente el tipo de cambio y las comisiones por adelantado, en lugar de esconder costos en un mal tipo de cambio.

Al abrir una cuenta en USD, EUR o GBP con Grey, los usuarios de muchos países acceden a cuentas en divisas estables (las cuentas en USD se ofrecen a través de Lead Bank). Puedes recibir ingresos en USD, EUR o GBP y mantenerlos en esa moneda hasta que quieras convertirlos, lo que te da cierta protección frente a la inestabilidad de tu moneda local. Además, puedes convertir divisas con Grey a un tipo que ves antes de confirmar, con comisiones de conversión de entre el 0 % y el 1 %, con un tope de 6 USD en algunos pares de divisas.

Preguntas frecuentes

¿Cuál es la moneda más fuerte del mundo?

El dinar kuwaití (KWD) suele ser la moneda de mayor valor del mundo por tipo de cambio nominal. Un dinar kuwaití vale más de tres dólares estadounidenses. El dinar bareiní y el rial omaní también están entre las monedas más fuertes.

¿Por qué el rial iraní es tan débil?

El rial se ha debilitado por décadas de sanciones internacionales, una inflación alta, el acceso restringido a la banca mundial y la caída de la inversión extranjera. Juntos, estos factores han hecho que la moneda pierda gran parte de su valor frente al dólar estadounidense.

¿Una moneda débil es mala para la economía?

No necesariamente. Una moneda más débil abarata las exportaciones de un país y las hace más competitivas en el exterior. Pero también encarece las importaciones, lo que puede aumentar la inflación y el costo de vida, sobre todo en los países que dependen mucho de los bienes importados.

¿Puedo hacerme rico comprando monedas débiles?

Es posible, pero muy arriesgado. Las monedas debilitadas por la inflación, las sanciones o la inestabilidad política suelen seguir perdiendo valor. Operar con divisas exige entender bien la situación económica y conlleva un riesgo importante de pérdidas.

¿Cada cuánto cambia esta clasificación?

Los tipos de cambio se mueven constantemente, pero las monedas del final de la clasificación suelen quedarse ahí durante años. A veces un país elimina ceros de su moneda mediante una redenominación, lo que cambia el tipo de cambio nominal sin que la economía mejore necesariamente.

¿Puedo tener dólares en una cuenta de Grey desde cualquier país?

Grey ofrece cuentas en USD, GBP y EUR a usuarios de muchos países. La disponibilidad depende de dónde vivas, así que consulta los países admitidos por Grey para saber qué cuentas están disponibles en tu región.

Abre una cuenta en USD, EUR o GBP con Grey y guarda tu dinero en una moneda estable, vivas donde vivas. Protege tus ahorros de la devaluación de tu moneda local desde hoy.

Transferencia bancaria de Navy Federal: número de ruta y cómo enviarla

•

•

2 min de lectura

Una transferencia bancaria (wire) es una de las formas más rápidas de mover dinero cuando el tiempo apremia. Ya sea para pagar una propiedad, cubrir una factura urgente, ayudar a tu familia o transferir una suma importante con seguridad, cada dato cuenta. Un número de ruta incorrecto o un dato bancario incompleto puede retrasar el pago, causarte estrés o incluso generar comisiones adicionales. Por eso conviene entender cómo funciona una transferencia bancaria de Navy Federal antes de enviarla.

Si tienes cuenta en Navy Federal Credit Union, conocer el número de ruta correcto es solo el primer paso. También necesitas saber en qué se diferencian las transferencias nacionales de las internacionales, qué datos debe darte el destinatario y cuánto cuesta cada operación. Tener esta información a mano ayuda a que el dinero llegue sin complicaciones.

En esta guía encontrarás el número de ruta de Navy Federal para transferencias, cómo enviar transferencias nacionales e internacionales, los datos que necesitas antes de empezar, las comisiones y algunos consejos prácticos para que todo salga bien a la primera.

Número de ruta de Navy Federal para transferencias

El número de ruta de Navy Federal Credit Union para transferencias bancarias es 256074974. Es el que debes usar para enviar o recibir una transferencia nacional con tu cuenta de Navy Federal. Escribirlo bien es fundamental, porque garantiza que el dinero llegue a la entidad correcta y evita retrasos.

Quizá lo veas como número de ruta ABA o número de tránsito ABA. Lo asigna la American Bankers Association (ABA) y es un código único de nueve dígitos que identifica a las entidades financieras de Estados Unidos en transferencias y otras operaciones bancarias. Siempre que te pidan el número de ruta ABA de una cuenta de Navy Federal, usa el 256074974.

Cómo enviar una transferencia nacional con Navy Federal

Enviar una transferencia nacional con Navy Federal es sencillo. Antes de empezar, ten a mano los datos bancarios del destinatario para evitar errores o retrasos.

  1. Reúne los datos del destinatario: nombre completo, número de cuenta, número de ruta de su banco y nombre de la entidad receptora.
  2. Elige cómo enviar la solicitud: por mensaje seguro desde la banca en línea o la app de Navy Federal, en una sucursal, por teléfono al 1-888-842-6328 o por correo postal.
  3. Revisa toda la información con cuidado, porque un dato incorrecto puede retrasar o desviar la transferencia.
  4. Confirma y envía la solicitud, y guarda el comprobante.

Según Navy Federal, las transferencias nacionales suelen tardar de 1 a 2 días hábiles. Las solicitudes enviadas fuera del horario de corte, en fin de semana o en días festivos normalmente se procesan el siguiente día hábil, y el plazo también puede variar según el banco receptor.

Cómo enviar una transferencia internacional desde Navy Federal

Una transferencia internacional requiere algunos datos más que una nacional, porque el pago debe pasar por la red bancaria mundial. Antes de enviarla, confirma la información bancaria del destinatario para evitar retrasos o rechazos.

Necesitarás el nombre completo del destinatario, su número de cuenta, el nombre y la dirección de su banco, el código SWIFT/BIC de la entidad y el IBAN o la CLABE, según el país. En algunos casos también hace falta el nombre y el número de ruta de un banco intermediario. Pide al destinatario que te confirme los datos exactos de su banco.

Navy Federal indica que las transferencias internacionales tardan de 5 a 7 días hábiles, aunque algunos destinos o bancos intermediarios pueden alargar el plazo. Además, las solicitudes a terceros de más de 5.000 USD deben enviarse por escrito, mediante mensaje seguro o en una sucursal. Navy Federal no publica un monto máximo para las transferencias internacionales estándar, pero las operaciones grandes pueden pasar por verificaciones adicionales.

¿Cuánto cuesta una transferencia bancaria de Navy Federal?

Antes de enviar una transferencia, conviene conocer las comisiones. Navy Federal Credit Union cobra distinto según envíes o recibas y según la transferencia sea nacional o internacional. Recibir es gratis, mientras que enviar tiene una comisión fija.

Tipo de transferenciaComisión de Navy FederalTarifas de Grey
Recepción nacional0 USD0,8 % vía ACH o FedNow (mín. 2 USD, máx. 10 USD); 20 USD vía Fedwire
Envío nacional20 USDSegún el método de retiro; se muestra antes de confirmar
Recepción internacional0 USD (el banco emisor puede cobrar)Según el método; se muestra antes de confirmar
Envío internacional25 USDTarifa de retiro según divisa, método y país, más la tarifa de conversión del par de divisas

En general, las tarifas de Navy Federal son competitivas, sobre todo porque no cobra por recibir transferencias nacionales ni internacionales. Aun así, los pagos internacionales pueden encarecerse cuando se suman el margen del tipo de cambio y los cargos de los bancos intermediarios.

Límite de transferencia de Navy Federal

Navy Federal no publica un monto máximo para las transferencias bancarias en su página de transferencias. Lo que sí indica es que las solicitudes a terceros de más de 5.000 USD deben enviarse por escrito, mediante mensaje seguro o en una sucursal. Las operaciones grandes también pueden estar sujetas a controles adicionales de identidad y seguridad.

Si necesitas enviar una cantidad elevada, llama a Navy Federal al 1-888-842-6328 o acude a una sucursal para confirmar los requisitos antes de hacerlo. Otra opción es transferir los fondos por ACH a una cuenta en otro banco y enviar desde allí la transferencia, si te resulta más práctico.

Por qué Grey es una mejor opción para transferencias internacionales

Navy Federal Credit Union ofrece una forma fiable de enviar dinero al extranjero, pero las transferencias internacionales pueden salir caras cuando se suman la comisión, el margen del tipo de cambio y los cargos de los bancos intermediarios. Algunas transferencias grandes también exigen formularios firmados o una visita a la sucursal, lo que alarga el proceso. Si envías dinero al extranjero con frecuencia, una plataforma digital de transferencias puede darte una experiencia más ágil y económica.

Navy Federal Credit UnionGrey
ProcesoPuede requerir formularios o una visita a la sucursal en algunos casos100 % digital, en la web o en la app
Comisión por envío internacional25 USD por transferenciaSin comisión de envío aparte; la tarifa de retiro depende de la divisa, el método y el país
Tipo de cambioLo fija la entidad; los bancos intermediarios pueden cobrar cargosIncluye un margen sobre el tipo de cambio medio del mercado y se muestra antes de confirmar
Costos de conversiónA menudo incluidos en el tipo de cambioSegún el par de divisas (en algunos pares, 1 % con un máximo de 6 USD)

Si envías dinero al extranjero a menudo, el envío de dinero con Grey puede ayudarte a ahorrar frente a una transferencia bancaria tradicional: ves el tipo de cambio y todas las tarifas antes de confirmar, y todo el proceso es digital.

Preguntas frecuentes

¿Cuánto tarda una transferencia bancaria de Navy Federal?

Según Navy Federal, las transferencias nacionales suelen tardar de 1 a 2 días hábiles y las internacionales, de 5 a 7 días hábiles. El plazo depende del país de destino, de los bancos intermediarios, de las zonas horarias y de que los datos del destinatario sean correctos.

¿Puedo cancelar una transferencia de Navy Federal?

Es posible cancelarla si Navy Federal todavía no la ha procesado ni liberado. Si detectas un error o quieres detenerla, contacta con la cooperativa de inmediato. Una vez completada, revertirla suele ser difícil o imposible.

¿Qué pasa si escribo mal el número de ruta?

Un número de ruta incorrecto puede retrasar la transferencia, hacer que la rechacen o enviar el dinero a otra entidad. Verifica siempre los datos bancarios del destinatario antes de enviar y, si te equivocas, contacta con Navy Federal enseguida.

¿Navy Federal cobra por recibir transferencias?

No. Navy Federal Credit Union no cobra por recibir transferencias nacionales ni internacionales. Eso sí, en una transferencia internacional, el banco emisor o los bancos intermediarios pueden descontar sus propias comisiones antes de que el dinero llegue a tu cuenta.

¿Puedo solicitar una transferencia desde la app de Navy Federal?

Puedes enviar la solicitud por mensaje seguro desde la banca en línea o la app. También puedes hacerlo en una sucursal, por teléfono o por correo postal. Las solicitudes a terceros de más de 5.000 USD deben enviarse por escrito, por mensaje seguro o en una sucursal.

¿Hay un monto mínimo para una transferencia de Navy Federal?

Navy Federal no publica un monto mínimo para enviar una transferencia bancaria. Por lo general, puedes enviar la cantidad que necesites, siempre que cumplas los requisitos de verificación y de la cuenta que exige la cooperativa.

Tanto si envías dinero dentro de Estados Unidos como al extranjero, conocer el número de ruta, las comisiones, los límites y los plazos de Navy Federal te ayuda a evitar errores y retrasos costosos. Para tus transferencias internacionales, si buscas tarifas claras y una experiencia totalmente digital, Grey es una buena alternativa. Abre tu cuenta de Grey o descarga la app de Grey para enviar dinero al extranjero con total transparencia.

Cómo conseguir una tarjeta virtual en dólares sin vivir en EE. UU. en 2026

•

•

2 min de lectura

Hace más de diez años que no piso Estados Unidos, pero si miraras hoy mis finanzas, pensarías que vivo allí. Cobro en dólares, tengo una cuenta en dólares, ahorro en dólares y uso plataformas que cobran (lo adivinaste) en dólares.

Llega un momento en que la conclusión es evidente: con una tarjeta virtual en dólares todo sería más fácil.

Es la realidad de millones de freelancers, trabajadores remotos, emprendedores digitales y equipos internacionales. Pueden vivir en Brasil, India, Nigeria, Kenia o Filipinas, pero su vida financiera gira a menudo en torno al dólar estadounidense.

En esta guía te explico qué es una tarjeta virtual en USD, cómo puede conseguirla alguien que no reside en EE. UU., cuánto cuesta y por qué se ha convertido en una de las herramientas financieras más prácticas para quienes trabajan con clientes de todo el mundo.

¿Qué es una tarjeta virtual en dólares?

Una tarjeta virtual en dólares es una tarjeta digital que te permite pagar en dólares estadounidenses por internet.

En lugar de recibir una tarjeta de plástico por correo, obtienes los datos de la tarjeta en formato digital: el número, la fecha de vencimiento y el código de seguridad CVV. Puedes usarlos al momento para comprar en línea y pagar facturas.

La gran diferencia frente a una tarjeta bancaria normal es la moneda. Una tarjeta virtual en USD está denominada en dólares, así que los pagos se procesan directamente en esa moneda.

Esto importa porque muchos servicios en línea fijan sus precios en dólares. Si pagas con una tarjeta en tu moneda local, tu banco suele convertir la operación a USD y añadir una comisión por transacción en el extranjero. Esa comisión suele estar entre el 2 % y el 5 % por pago, según el banco y el país.

Una tarjeta virtual en dólares elimina ese paso de conversión y su coste. Si ya tienes fondos en USD, pagas directamente en dólares.

Para quienes trabajan en línea o tienen negocios internacionales, suele ser la forma más sencilla de gestionar los gastos en el extranjero.

¿Puedo tener una tarjeta virtual en dólares sin vivir en EE. UU.?

Sí. Hoy puedes conseguir una tarjeta virtual en dólares aunque no vivas en Estados Unidos ni tengas una cuenta bancaria allí.

Antes, conseguir una tarjeta de débito en dólares solía exigir abrir una cuenta en un banco estadounidense. Eso implicaba dar una dirección de residencia en EE. UU., un número de Seguro Social y, a menudo, verificar tu identidad en persona. Para la mayoría de quienes viven fuera, el proceso resultaba complicado o directamente imposible.

Las plataformas fintech cambiaron esa situación.

Ahora muchos servicios financieros digitales te permiten abrir cuentas multidivisa en línea, mantener saldos en USD, EUR o GBP y generar tarjetas virtuales vinculadas a esos saldos.

Por lo general, todo el proceso se hace a distancia en pocos minutos. Estas plataformas verifican tu identidad de forma segura con documentos aceptados internacionalmente, como el pasaporte o el documento nacional de identidad, antes de darte acceso.

Gracias a ello, freelancers, trabajadores remotos, startups y emprendedores de todo el mundo tienen ahora herramientas de pago en USD que antes estaban reservadas a los residentes en EE. UU.

¿Necesito una cuenta bancaria en EE. UU. para tener una tarjeta virtual en dólares?

Uno de los mitos más extendidos sobre las tarjetas en USD es que hace falta abrir una cuenta bancaria en Estados Unidos para conseguir una.

Antes era así. La mayoría de los bancos de EE. UU. piden:

  • un número de Seguro Social (SSN)
  • una dirección de residencia en EE. UU.
  • y, a menudo, verificar tu identidad en persona

Si vives fuera del país, estos requisitos hacen que conseguir una tarjeta de débito en dólares sea muy difícil.

Las plataformas fintech cambiaron ese modelo. En lugar de exigir residencia en EE. UU., muchos proveedores ofrecen cuentas digitales multidivisa con saldo en USD y tarjetas virtuales. Con ellas puedes mantener y gastar dólares sin abrir una cuenta bancaria tradicional en Estados Unidos.

Empezar es mucho más sencillo, pero igual de seguro. La verificación se hace en línea mediante los controles KYC habituales, con documentos de identidad fiables como:

  • el pasaporte
  • o el documento nacional de identidad

Estos controles garantizan que tu cuenta esté bien verificada y protegida. Una vez dentro, puedes crear una tarjeta virtual en minutos y empezar a pagar en línea.

¿Puedo conseguir una tarjeta virtual en USD sin número de Seguro Social?

Sí. Por lo general, si no resides en EE. UU. no necesitas un número de Seguro Social para obtener una tarjeta virtual en dólares.

En lugar de identificadores fiscales estadounidenses, la mayoría de los proveedores de pagos digitales verifican tu identidad con documentación internacional. Normalmente basta con enviar un documento de identidad oficial y completar una verificación biométrica al crear la cuenta.

Otra ventaja es que no hay estudio de crédito. Como la mayoría de las tarjetas virtuales en dólares funcionan como tarjetas prepago o de débito, gastas tu propio saldo en lugar de pedir dinero prestado. Así que no necesitas historial crediticio y no corres el riesgo de acumular intereses o deudas.

Para freelancers y trabajadores remotos que cobran del extranjero, este modelo facilita mucho el acceso a herramientas de pago en USD, vivan donde vivan.

Tipos de tarjetas virtuales en dólares

No todas las tarjetas virtuales en dólares funcionan igual. Según la plataforma, pueden estar vinculadas a distintos tipos de cuentas o saldos.

Conocer las diferencias te ayuda a elegir la opción que mejor se adapta a ti.

Tarjetas virtuales prepago en dólares

Las tarjetas virtuales prepago se cargan con una cantidad concreta antes de usarlas.

Primero añades fondos a la tarjeta y después gastas ese saldo hasta que se agota. Muchas plataformas usan este modelo porque es sencillo y fácil de controlar.

Como solo puedes gastar lo que cargas, las tarjetas prepago se consideran una buena opción para mantener el presupuesto y la seguridad.

Tarjetas virtuales de débito en dólares

Las tarjetas virtuales de débito están conectadas directamente a un saldo de tu cuenta, normalmente una billetera en USD o una cuenta multidivisa.

En lugar de cargar dinero en la tarjeta, los pagos se descuentan directamente de tu saldo disponible.

Muchas plataformas fintech, entre ellas Grey, emiten tarjetas virtuales de débito vinculadas a un saldo en USD.

Tarjetas virtuales desechables

Algunas plataformas también ofrecen tarjetas virtuales desechables, pensadas para un solo uso o para pagos temporales.

Son útiles cuando:

  • pruebas un servicio en línea nuevo
  • pagas en una web que no conoces
  • quieres proteger los datos de tu tarjeta principal

Una vez hecho el pago, el número de la tarjeta deja de ser válido.

¿Qué tipo de tarjeta en dólares te conviene más?

Para la mayoría de los freelancers, trabajadores remotos y negocios internacionales, una tarjeta virtual de débito vinculada a un saldo en USD suele ser la opción más práctica. Te permite gestionar tu dinero con facilidad mientras pagas servicios internacionales, suscripciones y herramientas que cobran en USD.

¿Es seguro usar una tarjeta virtual en dólares?

La seguridad es una de las principales ventajas de las tarjetas virtuales.

A diferencia de las físicas, una tarjeta virtual no se puede perder ni te la pueden robar del bolsillo. Como solo existe en formato digital, sus datos se guardan en tu cuenta y puedes generarlos de nuevo al instante si hace falta.

La mayoría de los proveedores añaden medidas de seguridad como la autenticación en dos pasos, las alertas de transacciones en tiempo real y la posibilidad de congelar y reactivar la tarjeta al momento.

Otra función habitual es la autenticación 3D Secure, que te pide aprobar ciertas operaciones antes de completarlas. Así se evitan pagos no autorizados aunque los datos de la tarjeta queden expuestos.

Si compras en línea con frecuencia, estas medidas convierten a las tarjetas virtuales en una de las formas de pago más seguras.

Comparativa de tarjetas virtuales en dólares

Varias plataformas ofrecen ya tarjetas virtuales a usuarios internacionales. Aunque el funcionamiento básico es parecido, hay diferencias importantes en precios, monedas admitidas y disponibilidad.

Wise, Payoneer y Grey son tres de las plataformas más usadas por freelancers y profesionales remotos.

  • Grey se centra en simplificar los pagos internacionales de freelancers y profesionales globales. Puedes abrir saldos en USD, EUR y GBP y crear tarjetas virtuales vinculadas directamente a tu cuenta. Crear la tarjeta cuesta 5 USD (Visa) o 4 USD más 1 USD de recarga (Mastercard), según tu país, y no hay comisiones de mantenimiento recurrentes.
  • Wise ofrece cuentas multidivisa con datos bancarios locales en varios países. Sus tarjetas virtuales se aceptan en todo el mundo, aunque no se emiten en todas las regiones. Según su página de precios, la conversión cuesta desde el 0,24 % (a octubre de 2026), según el par de monedas.
  • Payoneer se dirige sobre todo a freelancers y vendedores de marketplaces que cobran de plataformas internacionales. Sus tarjetas las usan a menudo vendedores de Amazon, Upwork o Fiverr. Sus comisiones dependen del método de retiro, y la conversión puede ir de alrededor del 0,5 % al 2 % por encima del tipo de cambio medio del mercado.
  • Revolut ofrece tarjetas virtuales dentro de su app de banca digital, con varias monedas y herramientas de presupuesto. Eso sí, la disponibilidad depende mucho de tu país, y algunas funciones están limitadas fuera de Europa y el Reino Unido.
  • Skrill ofrece tarjetas virtuales prepago y admite pagos internacionales, sobre todo en línea. Está disponible en muchos países, pero sus comisiones pueden ser más altas, en especial por conversión de moneda y retiros.

Cada plataforma cumple un propósito distinto. Wise se centra en la banca global, Payoneer está pensada para cobrar de marketplaces, y Revolut o Skrill se inclinan más por la banca digital y los pagos prepago. Grey está creada específicamente para freelancers y trabajadores remotos que quieren acceso directo a cuentas multidivisa y menos obstáculos al gestionar pagos internacionales.

Comparativa de tarjetas virtuales para usuarios internacionales

Tabla comparativa de opciones de tarjetas virtuales para usuarios internacionales

La mejor opción depende de cómo cobras, dónde vives y qué monedas usas con más frecuencia.

Cómo crear una tarjeta virtual en dólares si no resides en EE. UU.

Si ya quieres tu tarjeta virtual en dólares, el proceso suele ser bastante sencillo.

Con Grey, por ejemplo, solo necesitas unos pasos:

La apertura de la cuenta se hace por completo en línea. Tras registrarte en la web de Grey o en la app, completas una breve verificación de identidad. Después, puedes crear tu tarjeta virtual directamente desde la sección Tarjetas del panel.

Sección Tarjetas de la app de Grey, desde donde se crea la tarjeta virtual

La tarjeta se emite al instante, y sus datos (número, fecha de vencimiento y CVV) quedan disponibles enseguida para pagar en línea. Así puedes empezar a pagar suscripciones, servicios digitales y plataformas internacionales sin esperar a que llegue una tarjeta física.

Crear una tarjeta virtual de Grey cuesta 5 USD si es Visa, o 4 USD de creación más una comisión de recarga de 1 USD si es Mastercard. El tipo de tarjeta depende de tu país. A diferencia de otros proveedores, no hay comisiones mensuales de mantenimiento, así que no pagas nada solo por tener la tarjeta activa.

Pantalla de creación de la tarjeta virtual de Grey con su comisión

La tarjeta está conectada a la cuenta multidivisa de Grey, donde puedes mantener saldos en USD, EUR, GBP y NGN. Si ya tienes saldo en USD, los pagos se descuentan directamente de ahí. Si no, puedes añadir fondos convirtiendo otra moneda admitida. Verás el tipo de cambio antes de confirmar la conversión, así que sabes exactamente cuánto vas a recibir.

Aunque la tarjeta es virtual, no sirve solo para pagos en línea. En las regiones compatibles, puedes añadir la tarjeta virtual de Grey a Apple Pay o Google Pay y pagar sin contacto en tiendas físicas con el móvil. Así, tus compras del día a día salen del mismo saldo en USD que usas para los servicios en línea.

Tarjeta virtual de Grey lista para pagar sin contacto desde el móvil

La seguridad es otro punto fuerte. Los pagos están protegidos con autenticación 3D Secure, que pide tu confirmación antes de completar ciertas operaciones. Además, puedes congelar y reactivar la tarjeta al instante desde la app si notas actividad sospechosa.

Y listo. Con la tarjeta creada, ya puedes pagar servicios en línea, suscripciones, plataformas internacionales y compras sin contacto.

En la mayoría de los casos, todo el proceso de creación de la tarjeta se hace en línea en cuestión de minutos.

Empieza hoy a usar tu tarjeta virtual en dólares

Abre tu cuenta de Grey, añade saldo en USD y crea tu tarjeta virtual de Grey para empezar a pagar servicios internacionales en minutos.

Preguntas frecuentes sobre las tarjetas virtuales en dólares

¿Puede alguien que no vive en EE. UU. tener una tarjeta virtual en dólares?

Sí. Muchas plataformas fintech ofrecen cuentas multidivisa que permiten a quienes no residen en EE. UU. crear tarjetas virtuales en dólares sin cuenta bancaria ni residencia en Estados Unidos.

¿Cuánto se tarda en conseguir una tarjeta virtual en dólares?

La mayoría de las plataformas emiten la tarjeta virtual al instante una vez completada la verificación de identidad. Todo el proceso suele llevar menos de 10 minutos.

¿Qué documentos necesito para una tarjeta virtual en USD?

Normalmente necesitas un documento de identidad oficial, como el pasaporte o el documento nacional de identidad. Algunos proveedores también piden un comprobante de domicilio.

¿Se pueden usar las tarjetas virtuales en USD para suscripciones?

Sí. Puedes usarlas para la mayoría de los pagos recurrentes, como plataformas de streaming, suscripciones de software (SaaS), servicios de alojamiento en la nube y herramientas digitales.

¿Tienen límites de gasto las tarjetas virtuales en dólares?

Los límites varían según el proveedor y el nivel de la cuenta. Muchas tarjetas permiten operaciones diarias de entre 500 USD y 5.000 USD, y es posible acceder a límites más altos tras una verificación adicional.

¿Puedo añadir una tarjeta virtual en dólares a Apple Pay o Google Pay?

Algunos proveedores, como Grey, admiten billeteras móviles, así que puedes pagar sin contacto con el móvil aunque no tengas una tarjeta física.

Arrow (up)

Volver arriba