<script type="application/ld+json">[{"@context": "https://schema.org", "@type": "BlogPosting", "@id": "https://grey.co/es/blog/how-non-us-residents-can-get-a-virtual-dollar-card#article", "headline": "Tarjeta virtual en dólares sin residir en EE. UU.", "description": "Consigue una tarjeta virtual en dólares sin cuenta bancaria en EE. UU. y paga en USD en Netflix, Amazon o Spotify. Crea la tuya en Grey en minutos.", "inLanguage": "es", "url": "https://grey.co/es/blog/how-non-us-residents-can-get-a-virtual-dollar-card", "mainEntityOfPage": "https://grey.co/es/blog/how-non-us-residents-can-get-a-virtual-dollar-card", "datePublished": "2026-10-01T06:18:00+01:00", "dateModified": "2026-10-01T06:18:00+01:00", "author": {"@type": "Person", "name": "Priscila Marotti"}, "publisher": {"@type": "Organization", "@id": "https://grey.co/#organization", "name": "Grey", "url": "https://grey.co"}, "image": "https://cdn.prod.website-files.com/636a85d290ee58e70c17e1c0/6a3009ab18ef06ba07c2aa30_6a3009aa751697dfe0066c20_how-non-us-residents-can-get-a-virtual-dollar-card__header-image.webp", "translationOfWork": {"@id": "https://grey.co/blog/how-non-us-residents-can-get-a-virtual-dollar-card#article"}}, {"@context": "https://schema.org", "@type": "BreadcrumbList", "@id": "https://grey.co/es/blog/how-non-us-residents-can-get-a-virtual-dollar-card#breadcrumb", "itemListElement": [{"@type": "ListItem", "position": 1, "name": "Inicio", "item": "https://grey.co/es"}, {"@type": "ListItem", "position": 2, "name": "Blog", "item": "https://grey.co/es/blog"}, {"@type": "ListItem", "position": 3, "name": "Cómo conseguir una tarjeta virtual en dólares sin vivir en EE. UU. en 2026", "item": "https://grey.co/es/blog/how-non-us-residents-can-get-a-virtual-dollar-card"}]}, {"@context": "https://schema.org", "@type": "FAQPage", "@id": "https://grey.co/es/blog/how-non-us-residents-can-get-a-virtual-dollar-card#faq", "mainEntity": [{"@type": "Question", "name": "¿Puede alguien que no vive en EE. UU. tener una tarjeta virtual en dólares?", "acceptedAnswer": {"@type": "Answer", "text": "Sí. Muchas plataformas fintech ofrecen cuentas multidivisa que permiten a quienes no residen en EE. UU. crear tarjetas virtuales en dólares sin cuenta bancaria ni residencia en Estados Unidos."}}, {"@type": "Question", "name": "¿Cuánto se tarda en conseguir una tarjeta virtual en dólares?", "acceptedAnswer": {"@type": "Answer", "text": "La mayoría de las plataformas emiten la tarjeta virtual al instante una vez completada la verificación de identidad. Todo el proceso suele llevar menos de 10 minutos."}}, {"@type": "Question", "name": "¿Qué documentos necesito para una tarjeta virtual en USD?", "acceptedAnswer": {"@type": "Answer", "text": "Normalmente necesitas un documento de identidad oficial, como el pasaporte o el documento nacional de identidad. Algunos proveedores también piden un comprobante de domicilio."}}, {"@type": "Question", "name": "¿Se pueden usar las tarjetas virtuales en USD para suscripciones?", "acceptedAnswer": {"@type": "Answer", "text": "Sí. Puedes usarlas para la mayoría de los pagos recurrentes, como plataformas de streaming, suscripciones de software (SaaS), servicios de alojamiento en la nube y herramientas digitales."}}, {"@type": "Question", "name": "¿Tienen límites de gasto las tarjetas virtuales en dólares?", "acceptedAnswer": {"@type": "Answer", "text": "Los límites varían según el proveedor y el nivel de la cuenta. Muchas tarjetas permiten operaciones diarias de entre 500 USD y 5.000 USD, y es posible acceder a límites más altos tras una verificación adicional."}}, {"@type": "Question", "name": "¿Puedo añadir una tarjeta virtual en dólares a Apple Pay o Google Pay?", "acceptedAnswer": {"@type": "Answer", "text": "Algunos proveedores, como Grey, admiten billeteras móviles, así que puedes pagar sin contacto con el móvil aunque no tengas una tarjeta física."}}]}]</script>
Guías de Grey
•
September 23, 2026
•
8 min de lectura
Cómo conseguir una tarjeta virtual en dólares sin vivir en EE. UU. en 2026
Priscila Marotti
ÍNDICE
COMPARTE ESTE ARTÍCULO
Hace más de diez años que no piso Estados Unidos, pero si miraras hoy mis finanzas, pensarías que vivo allí. Cobro en dólares, tengo una cuenta en dólares, ahorro en dólares y uso plataformas que cobran (lo adivinaste) en dólares.
Llega un momento en que la conclusión es evidente: con una tarjeta virtual en dólares todo sería más fácil.
Es la realidad de millones de freelancers, trabajadores remotos, emprendedores digitales y equipos internacionales. Pueden vivir en Brasil, India, Nigeria, Kenia o Filipinas, pero su vida financiera gira a menudo en torno al dólar estadounidense.
En esta guía te explico qué es una tarjeta virtual en USD, cómo puede conseguirla alguien que no reside en EE. UU., cuánto cuesta y por qué se ha convertido en una de las herramientas financieras más prácticas para quienes trabajan con clientes de todo el mundo.
¿Qué es una tarjeta virtual en dólares?
Una tarjeta virtual en dólares es una tarjeta digital que te permite pagar en dólares estadounidenses por internet.
En lugar de recibir una tarjeta de plástico por correo, obtienes los datos de la tarjeta en formato digital: el número, la fecha de vencimiento y el código de seguridad CVV. Puedes usarlos al momento para comprar en línea y pagar facturas.
La gran diferencia frente a una tarjeta bancaria normal es la moneda. Una tarjeta virtual en USD está denominada en dólares, así que los pagos se procesan directamente en esa moneda.
Esto importa porque muchos servicios en línea fijan sus precios en dólares. Si pagas con una tarjeta en tu moneda local, tu banco suele convertir la operación a USD y añadir una comisión por transacción en el extranjero. Esa comisión suele estar entre el 2 % y el 5 % por pago, según el banco y el país.
Una tarjeta virtual en dólares elimina ese paso de conversión y su coste. Si ya tienes fondos en USD, pagas directamente en dólares.
Para quienes trabajan en línea o tienen negocios internacionales, suele ser la forma más sencilla de gestionar los gastos en el extranjero.
¿Puedo tener una tarjeta virtual en dólares sin vivir en EE. UU.?
Sí. Hoy puedes conseguir una tarjeta virtual en dólares aunque no vivas en Estados Unidos ni tengas una cuenta bancaria allí.
Antes, conseguir una tarjeta de débito en dólares solía exigir abrir una cuenta en un banco estadounidense. Eso implicaba dar una dirección de residencia en EE. UU., un número de Seguro Social y, a menudo, verificar tu identidad en persona. Para la mayoría de quienes viven fuera, el proceso resultaba complicado o directamente imposible.
Por lo general, todo el proceso se hace a distancia en pocos minutos. Estas plataformas verifican tu identidad de forma segura con documentos aceptados internacionalmente, como el pasaporte o el documento nacional de identidad, antes de darte acceso.
Gracias a ello, freelancers, trabajadores remotos, startups y emprendedores de todo el mundo tienen ahora herramientas de pago en USD que antes estaban reservadas a los residentes en EE. UU.
¿Necesito una cuenta bancaria en EE. UU. para tener una tarjeta virtual en dólares?
Uno de los mitos más extendidos sobre las tarjetas en USD es que hace falta abrir una cuenta bancaria en Estados Unidos para conseguir una.
Si vives fuera del país, estos requisitos hacen que conseguir una tarjeta de débito en dólares sea muy difícil.
Las plataformas fintech cambiaron ese modelo. En lugar de exigir residencia en EE. UU., muchos proveedores ofrecen cuentas digitales multidivisa con saldo en USD y tarjetas virtuales. Con ellas puedes mantener y gastar dólares sin abrir una cuenta bancaria tradicional en Estados Unidos.
Empezar es mucho más sencillo, pero igual de seguro. La verificación se hace en línea mediante los controles KYC habituales, con documentos de identidad fiables como:
el pasaporte
o el documento nacional de identidad
Estos controles garantizan que tu cuenta esté bien verificada y protegida. Una vez dentro, puedes crear una tarjeta virtual en minutos y empezar a pagar en línea.
¿Puedo conseguir una tarjeta virtual en USD sin número de Seguro Social?
Sí. Por lo general, si no resides en EE. UU. no necesitas un número de Seguro Social para obtener una tarjeta virtual en dólares.
En lugar de identificadores fiscales estadounidenses, la mayoría de los proveedores de pagos digitales verifican tu identidad con documentación internacional. Normalmente basta con enviar un documento de identidad oficial y completar una verificación biométrica al crear la cuenta.
Otra ventaja es que no hay estudio de crédito. Como la mayoría de las tarjetas virtuales en dólares funcionan como tarjetas prepago o de débito, gastas tu propio saldo en lugar de pedir dinero prestado. Así que no necesitas historial crediticio y no corres el riesgo de acumular intereses o deudas.
Para freelancers y trabajadores remotos que cobran del extranjero, este modelo facilita mucho el acceso a herramientas de pago en USD, vivan donde vivan.
Tipos de tarjetas virtuales en dólares
No todas las tarjetas virtuales en dólares funcionan igual. Según la plataforma, pueden estar vinculadas a distintos tipos de cuentas o saldos.
Conocer las diferencias te ayuda a elegir la opción que mejor se adapta a ti.
Tarjetas virtuales prepago en dólares
Las tarjetas virtuales prepago se cargan con una cantidad concreta antes de usarlas.
Primero añades fondos a la tarjeta y después gastas ese saldo hasta que se agota. Muchas plataformas usan este modelo porque es sencillo y fácil de controlar.
Como solo puedes gastar lo que cargas, las tarjetas prepago se consideran una buena opción para mantener el presupuesto y la seguridad.
Tarjetas virtuales de débito en dólares
Las tarjetas virtuales de débito están conectadas directamente a un saldo de tu cuenta, normalmente una billetera en USD o una cuenta multidivisa.
En lugar de cargar dinero en la tarjeta, los pagos se descuentan directamente de tu saldo disponible.
Algunas plataformas también ofrecen tarjetas virtuales desechables, pensadas para un solo uso o para pagos temporales.
Son útiles cuando:
pruebas un servicio en línea nuevo
pagas en una web que no conoces
quieres proteger los datos de tu tarjeta principal
Una vez hecho el pago, el número de la tarjeta deja de ser válido.
¿Qué tipo de tarjeta en dólares te conviene más?
Para la mayoría de los freelancers, trabajadores remotos y negocios internacionales, una tarjeta virtual de débito vinculada a un saldo en USD suele ser la opción más práctica. Te permite gestionar tu dinero con facilidad mientras pagas servicios internacionales, suscripciones y herramientas que cobran en USD.
¿Es seguro usar una tarjeta virtual en dólares?
La seguridad es una de las principales ventajas de las tarjetas virtuales.
A diferencia de las físicas, una tarjeta virtual no se puede perder ni te la pueden robar del bolsillo. Como solo existe en formato digital, sus datos se guardan en tu cuenta y puedes generarlos de nuevo al instante si hace falta.
La mayoría de los proveedores añaden medidas de seguridad como la autenticación en dos pasos, las alertas de transacciones en tiempo real y la posibilidad de congelar y reactivar la tarjeta al momento.
Otra función habitual es la autenticación 3D Secure, que te pide aprobar ciertas operaciones antes de completarlas. Así se evitan pagos no autorizados aunque los datos de la tarjeta queden expuestos.
Si compras en línea con frecuencia, estas medidas convierten a las tarjetas virtuales en una de las formas de pago más seguras.
Comparativa de tarjetas virtuales en dólares
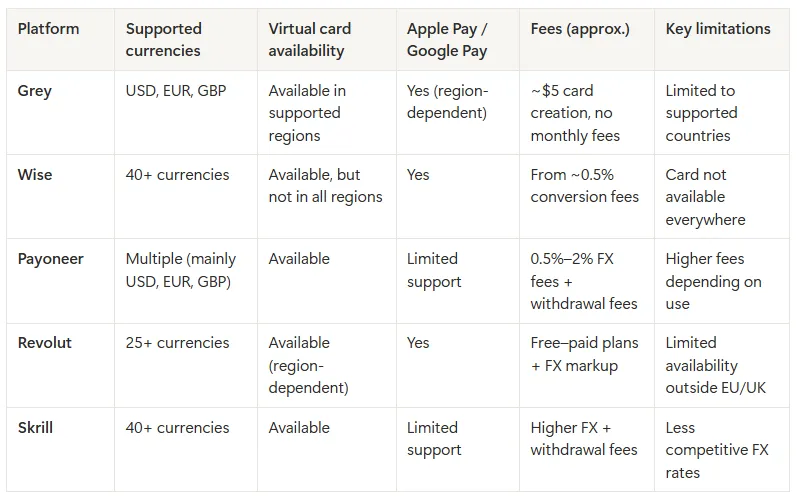
Varias plataformas ofrecen ya tarjetas virtuales a usuarios internacionales. Aunque el funcionamiento básico es parecido, hay diferencias importantes en precios, monedas admitidas y disponibilidad.
Wise, Payoneer y Grey son tres de las plataformas más usadas por freelancers y profesionales remotos.
Grey se centra en simplificar los pagos internacionales de freelancers y profesionales globales. Puedes abrir saldos en USD, EUR y GBP y crear tarjetas virtuales vinculadas directamente a tu cuenta. Crear la tarjeta cuesta 5 USD (Visa) o 4 USD más 1 USD de recarga (Mastercard), según tu país, y no hay comisiones de mantenimiento recurrentes.
Wise ofrece cuentas multidivisa con datos bancarios locales en varios países. Sus tarjetas virtuales se aceptan en todo el mundo, aunque no se emiten en todas las regiones. Según su página de precios, la conversión cuesta desde el 0,24 % (a octubre de 2026), según el par de monedas.
Payoneer se dirige sobre todo a freelancers y vendedores de marketplaces que cobran de plataformas internacionales. Sus tarjetas las usan a menudo vendedores de Amazon, Upwork o Fiverr. Sus comisiones dependen del método de retiro, y la conversión puede ir de alrededor del 0,5 % al 2 % por encima del tipo de cambio medio del mercado.
Revolut ofrece tarjetas virtuales dentro de su app de banca digital, con varias monedas y herramientas de presupuesto. Eso sí, la disponibilidad depende mucho de tu país, y algunas funciones están limitadas fuera de Europa y el Reino Unido.
Skrill ofrece tarjetas virtuales prepago y admite pagos internacionales, sobre todo en línea. Está disponible en muchos países, pero sus comisiones pueden ser más altas, en especial por conversión de moneda y retiros.
Cada plataforma cumple un propósito distinto. Wise se centra en la banca global, Payoneer está pensada para cobrar de marketplaces, y Revolut o Skrill se inclinan más por la banca digital y los pagos prepago. Grey está creada específicamente para freelancers y trabajadores remotos que quieren acceso directo a cuentas multidivisa y menos obstáculos al gestionar pagos internacionales.
Comparativa de tarjetas virtuales para usuarios internacionales
La mejor opción depende de cómo cobras, dónde vives y qué monedas usas con más frecuencia.
Cómo crear una tarjeta virtual en dólares si no resides en EE. UU.
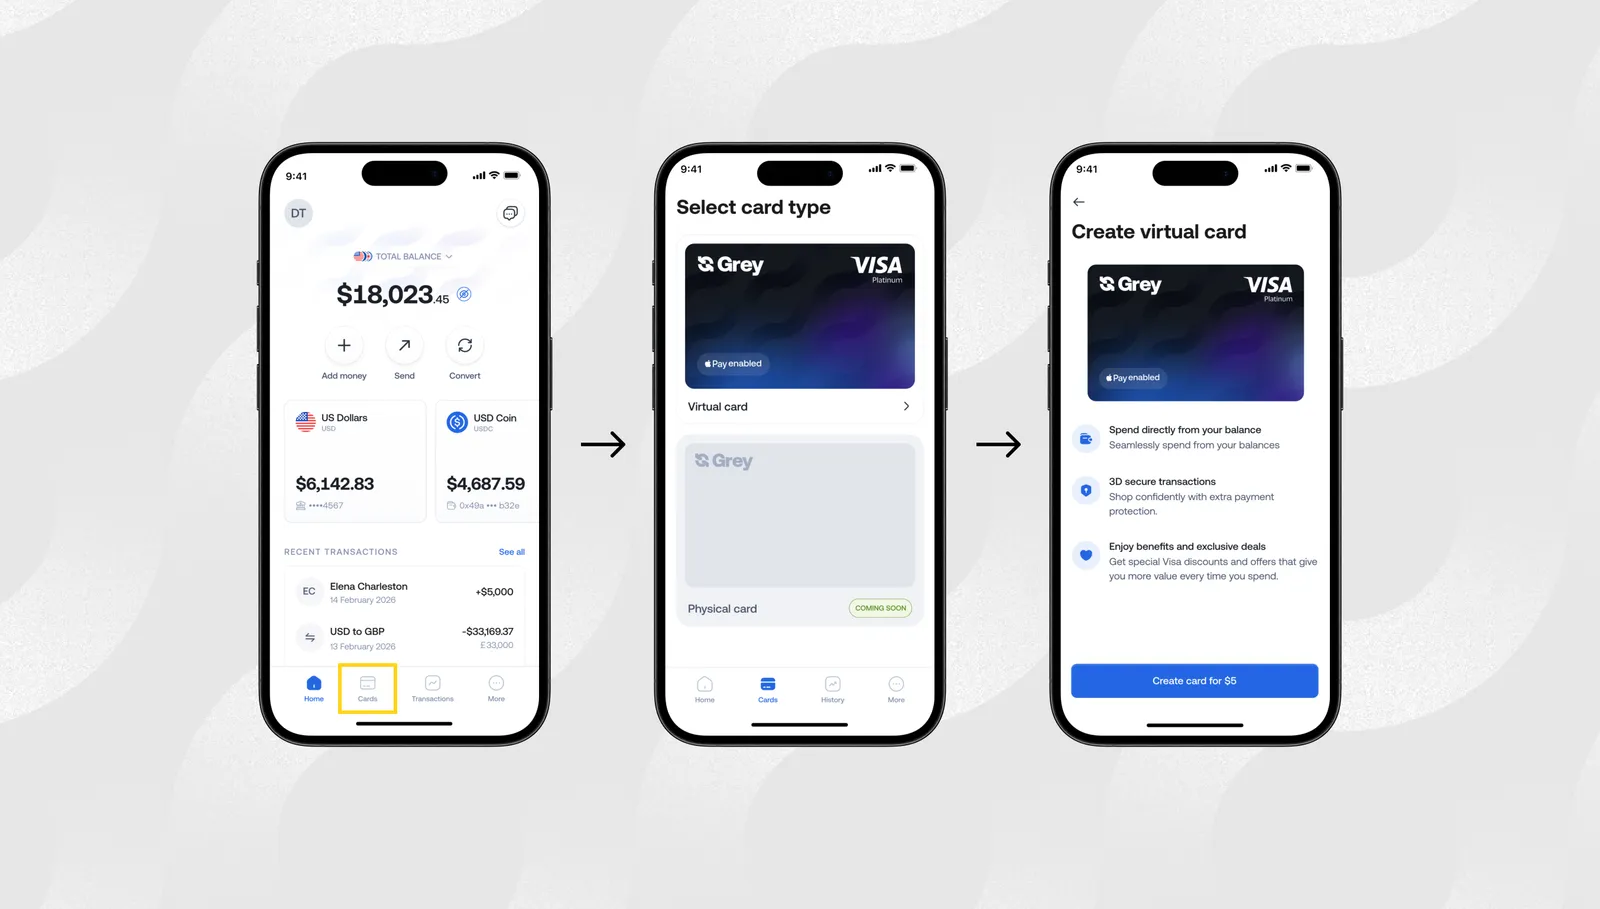
Si ya quieres tu tarjeta virtual en dólares, el proceso suele ser bastante sencillo.
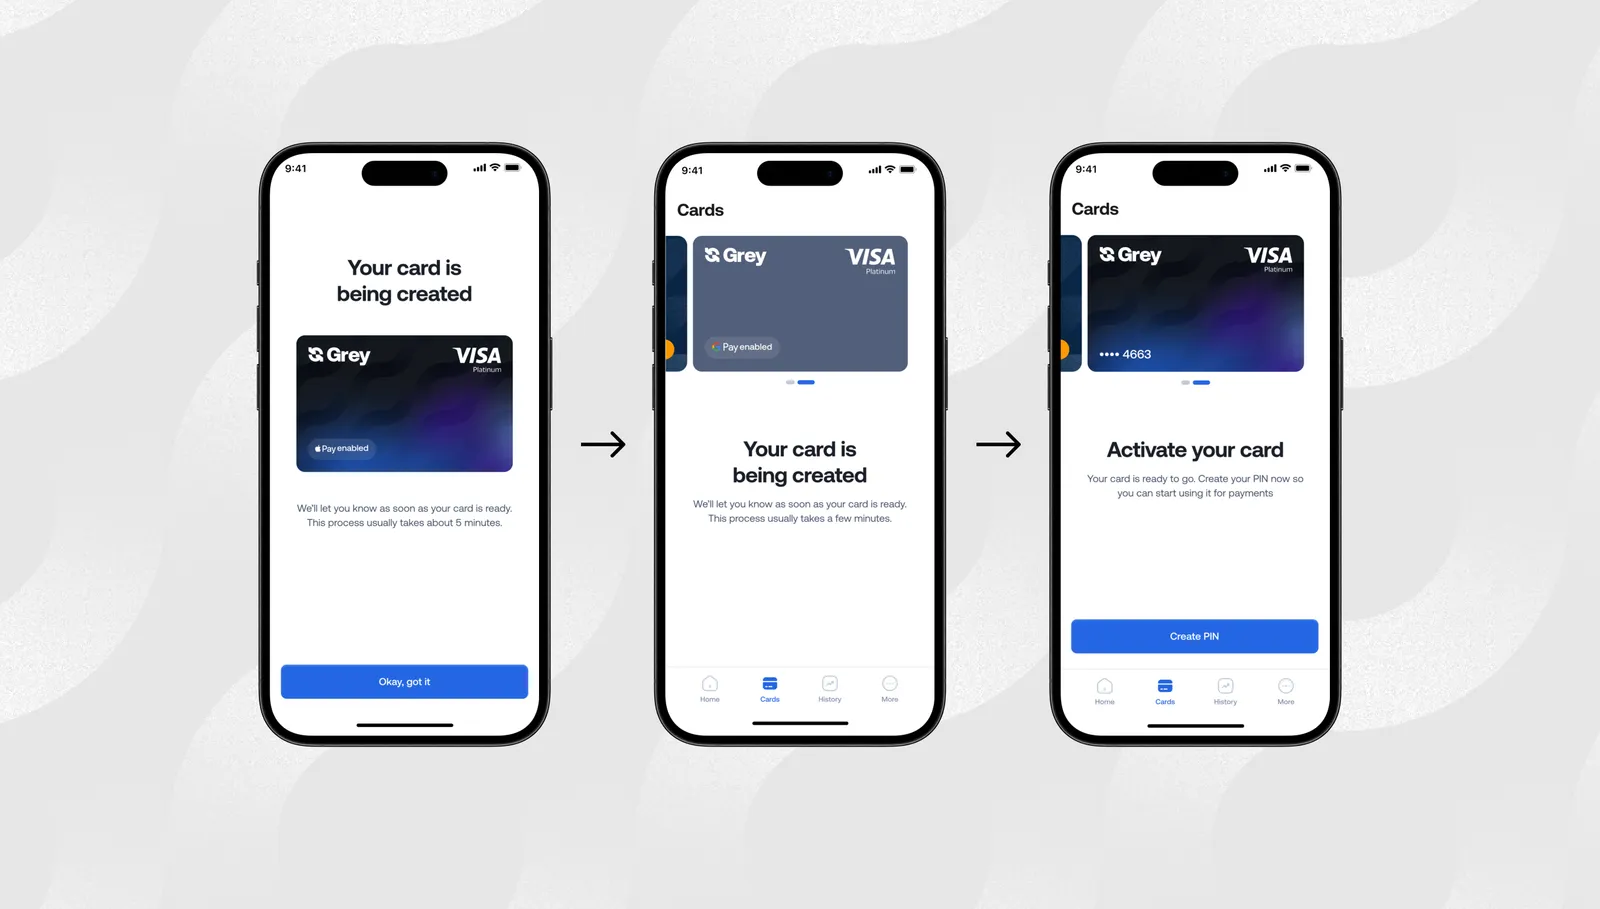
La tarjeta se emite al instante, y sus datos (número, fecha de vencimiento y CVV) quedan disponibles enseguida para pagar en línea. Así puedes empezar a pagar suscripciones, servicios digitales y plataformas internacionales sin esperar a que llegue una tarjeta física.
Crear una tarjeta virtual de Grey cuesta 5 USD si es Visa, o 4 USD de creación más una comisión de recarga de 1 USD si es Mastercard. El tipo de tarjeta depende de tu país. A diferencia de otros proveedores, no hay comisiones mensuales de mantenimiento, así que no pagas nada solo por tener la tarjeta activa.
La tarjeta está conectada a la cuenta multidivisa de Grey, donde puedes mantener saldos en USD, EUR, GBP y NGN. Si ya tienes saldo en USD, los pagos se descuentan directamente de ahí. Si no, puedes añadir fondos convirtiendo otra moneda admitida. Verás el tipo de cambio antes de confirmar la conversión, así que sabes exactamente cuánto vas a recibir.
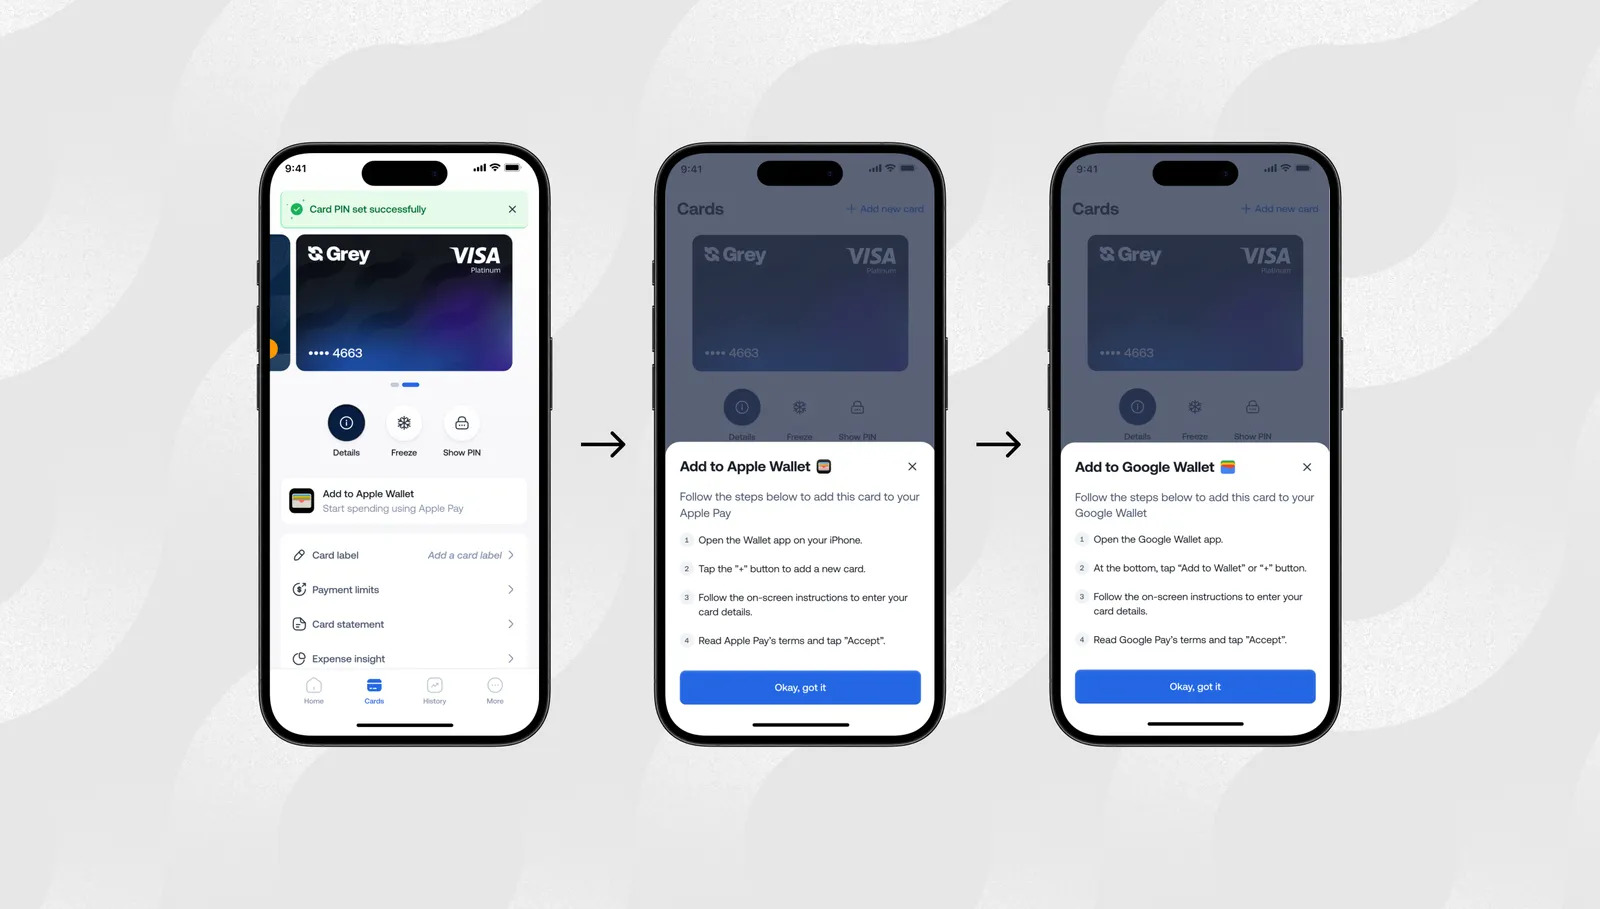
Aunque la tarjeta es virtual, no sirve solo para pagos en línea. En las regiones compatibles, puedes añadir la tarjeta virtual de Grey a Apple Pay o Google Pay y pagar sin contacto en tiendas físicas con el móvil. Así, tus compras del día a día salen del mismo saldo en USD que usas para los servicios en línea.
La seguridad es otro punto fuerte. Los pagos están protegidos con autenticación 3D Secure, que pide tu confirmación antes de completar ciertas operaciones. Además, puedes congelar y reactivar la tarjeta al instante desde la app si notas actividad sospechosa.
Y listo. Con la tarjeta creada, ya puedes pagar servicios en línea, suscripciones, plataformas internacionales y compras sin contacto.
En la mayoría de los casos, todo el proceso de creación de la tarjeta se hace en línea en cuestión de minutos.
Preguntas frecuentes sobre las tarjetas virtuales en dólares
¿Puede alguien que no vive en EE. UU. tener una tarjeta virtual en dólares?
Sí. Muchas plataformas fintech ofrecen cuentas multidivisa que permiten a quienes no residen en EE. UU. crear tarjetas virtuales en dólares sin cuenta bancaria ni residencia en Estados Unidos.
¿Cuánto se tarda en conseguir una tarjeta virtual en dólares?
La mayoría de las plataformas emiten la tarjeta virtual al instante una vez completada la verificación de identidad. Todo el proceso suele llevar menos de 10 minutos.
¿Qué documentos necesito para una tarjeta virtual en USD?
Normalmente necesitas un documento de identidad oficial, como el pasaporte o el documento nacional de identidad. Algunos proveedores también piden un comprobante de domicilio.
¿Se pueden usar las tarjetas virtuales en USD para suscripciones?
Sí. Puedes usarlas para la mayoría de los pagos recurrentes, como plataformas de streaming, suscripciones de software (SaaS), servicios de alojamiento en la nube y herramientas digitales.
¿Tienen límites de gasto las tarjetas virtuales en dólares?
Los límites varían según el proveedor y el nivel de la cuenta. Muchas tarjetas permiten operaciones diarias de entre 500 USD y 5.000 USD, y es posible acceder a límites más altos tras una verificación adicional.
¿Puedo añadir una tarjeta virtual en dólares a Apple Pay o Google Pay?
Algunos proveedores, como Grey, admiten billeteras móviles, así que puedes pagar sin contacto con el móvil aunque no tengas una tarjeta física.
Creamos Grey para que personas y empresas puedan recibir, gestionar y gastar dinero entre países con menos complicaciones.
Con Grey puedes tener divisas, cambiar de una a otra, pagar con una tarjeta vinculada y enviar dinero al extranjero, todo desde una sola plataforma.
Pero cuando se trata de servicios financieros, siempre aparece la misma pregunta: ¿Grey es seguro?
Si estás pensando en usar Grey para recibir pagos, guardar moneda extranjera o gestionar operaciones internacionales, es normal que tengas dudas.
Aquí te explicamos cómo funciona Grey y qué sistemas usamos para proteger tu dinero y tus datos.
¿Grey es seguro?
Grey es una empresa de tecnología financiera, no un banco, y queremos dejarlo claro desde el principio. Ofrecemos cuentas multidivisa e infraestructura de pagos. Puedes tener USD, EUR y GBP, cambiar entre divisas, pagar con tarjetas y retirar fondos a tu cuenta bancaria local.
Como proveedor de servicios financieros, trabajamos dentro de marcos de cumplimiento pensados para proteger a los usuarios y garantizar la rendición de cuentas. Entre ellos:
Requisitos KYC (Know Your Customer, o conoce a tu cliente)
Normativa AML (Anti-Money Laundering, o prevención del blanqueo de capitales)
Supervisión continua de transacciones y controles de cumplimiento
Estos marcos son estándar en el sector financiero y son clave para prevenir el fraude y las actividades ilícitas.
Además, trabajamos con instituciones asociadas reguladas para prestar nuestros servicios.
Seguridad del sitio web y de la app
Diseñamos Grey sobre todo para usarse en línea y desde la app, así que incorporamos la seguridad en cada capa de la experiencia.
Para abrir una cuenta, tienes que completar un proceso de verificación y crear credenciales de acceso seguras. Una vez activa, tu cuenta está protegida con:
Autenticación en dos pasos
Seguridad a nivel de dispositivo (como la biometría)
Supervisión continua del sistema
En segundo plano, realizamos controles de seguridad y usamos sistemas de supervisión para detectar y frenar cualquier actividad sospechosa.
Por tu parte, puedes:
Seguir tus transacciones en tiempo real
Congelar o descongelar tus tarjetas al instante
Gestionar varias tarjetas para distintos usos
Controlar tus saldos en cada divisa
Estas funciones te dan transparencia y control sobre tus finanzas.
¿Es seguro enviar dinero con Grey?
Sí, Grey es seguro para enviar dinero al extranjero.
Para hacer una transferencia, primero debes verificar tu cuenta. Así, todas las operaciones quedan vinculadas a identidades verificadas, lo que reduce el riesgo de fraude.
Tus pagos se procesan a través de redes financieras seguras y puedes seguir cada transacción desde la app.
Si necesitas ayuda, escríbenos a support@grey.co para cualquier consulta sobre transacciones o sobre tu cuenta.
¿Es seguro dejar dinero en tu cuenta de Grey?
El dinero que guardas en tu cuenta de Grey no se mezcla con nuestros fondos operativos. Lo mantenemos en instituciones asociadas reguladas, en cuentas segregadas.
Esto significa que:
Tu dinero siempre está separado de los fondos de la empresa
Tus fondos están disponibles cuando los necesitas
Puedes cambiarlos, gastarlos o retirarlos en cualquier momento
A diferencia de los bancos tradicionales, Grey no usa el dinero de sus clientes para conceder préstamos. Nuestro trabajo consiste en darte acceso, movimiento y control sobre tu dinero, no en prestar tus depósitos.
¿Por qué es importante la verificación?
¿Por qué tienes que enviar documentos de identidad, un comprobante de domicilio y, a veces, información adicional sobre tus ingresos o tu actividad empresarial?
La respuesta es la regulación. Los servicios financieros están obligados por ley a verificar la identidad de sus clientes. Es lo que se conoce como cumplimiento KYC (Know Your Customer), pensado para prevenir el blanqueo de capitales, el fraude y otros delitos financieros. Todo banco, plataforma fintech o procesador de pagos legítimo tiene que hacerlo.
Cuando te pedimos tu documento de identidad, un comprobante de domicilio o la documentación de tu empresa para Grey Business, estamos cumpliendo la ley y protegiéndote a ti.
¿Dónde encaja Grey Business?
Diseñamos Grey Business para pymes, agencias, startups y equipos en crecimiento que necesitan una infraestructura financiera de nivel empresarial para sus operaciones internacionales.
Así, las finanzas personales y las de la empresa quedan claramente separadas, algo importante para la contabilidad, el cumplimiento fiscal y la credibilidad profesional.
Para una empresa, el cumplimiento y la estructura importan todavía más que para un particular. Gestionas fondos de la empresa, quizá con socios, inversores u obligaciones regulatorias. Por eso, Grey Business ofrece cuentas en USD y USDC, pagos masivos en varias divisas y acceso a varias tarjetas virtuales en USD.
Si necesitas servicios bancarios tradicionales como préstamos, hipotecas o descubiertos, no los ofrecemos. Nos centramos en cuentas multidivisa y pagos, no en la banca completa.
Si todo lo que haces es en una sola divisa y nunca manejas pagos internacionales, probablemente no necesites Grey.
Si no te sientes cómodo con los servicios financieros totalmente digitales y prefieres ir a una sucursal, Grey no es para ti. Todo se gestiona desde la app y con nuestro soporte en línea 24/7.
Entonces, ¿Grey es seguro y confiable?
¿Es confiable? Sí. ¿Es seguro? Sí.
La pregunta no debería ser si Grey es seguro en términos absolutos, sino si es la herramienta adecuada para lo que necesitas. Si gestionas divisas, recibes pagos internacionales o tienes un negocio con operaciones en varios países, Grey encaja muy bien contigo.
La confianza lleva tiempo, y es lógico. Si prefieres ir con cautela, empieza poco a poco. Usa Grey para un solo pago, comprueba cómo funciona y decide después.
PayPal es una de las plataformas más usadas para enviar y recibir dinero en todo el mundo, por eso es clave para freelancers, trabajadores remotos y dueños de negocios con clientes internacionales. Sin embargo, muchos usuarios, sobre todo fuera de Estados Unidos, el Reino Unido y la Unión Europea, se topan con el mismo obstáculo: vincular una cuenta bancaria para PayPal en el extranjero y retirar sus fondos sin trabas.
Si alguna vez te has encontrado con pocas opciones de retiro, comisiones de conversión altas o transferencias lentas, abrir una cuenta bancaria en el extranjero puede resolverlo. Y puedes hacerlo con Grey.
¿Por qué necesitas una cuenta bancaria en el extranjero para PayPal?
Las opciones de retiro de PayPal cambian según el país, y en muchos son limitadas. Puedes enviar y recibir dinero, pero retirarlo directamente suele complicarse. Por eso una cuenta bancaria en el extranjero es la mejor solución:
Retiros de PayPal más sencillos: una cuenta bancaria en el extranjero te permite vincularla a PayPal y retirar tus fondos con facilidad.
Acceso a varias divisas: recibe y guarda pagos en USD, GBP y EUR sin conversiones costosas obligatorias.
Comisiones más bajas y mejores tipos de cambio: los bancos tradicionales suelen cobrar comisiones ocultas y aplicar tipos de cambio poco favorables; una cuenta en el extranjero te ayuda a conservar más de lo que ganas.
Más flexibilidad financiera: gasta, ahorra o transfiere tus fondos de PayPal a cualquier parte del mundo sin restricciones.
Cómo abrir una cuenta bancaria en el extranjero con Grey para cobrar por PayPal
1. Regístrate en Grey
Crear una cuenta en Grey es rápido y solo te pide algunos datos personales. Así empiezas:
Entra en grey.co: abre grey.co en tu navegador y haz clic en el botón para empezar gratis. También puedes descargar la app.
Elige tu país: selecciona tu país de residencia actual. Así Grey adapta el registro a tu ubicación.
Introduce tus datos: te pedirá tu nombre completo, tu correo electrónico y tu número de teléfono, y después crearás una contraseña segura.
Verifica tu correo: Grey te enviará un código de un solo uso (OTP) a tu correo electrónico. Introdúcelo para completar este paso.
Con la cuenta creada, ya puedes pasar a la verificación de identidad.
2. Verifica tu identidad para proteger tu cuenta
Esto es lo que tendrás que aportar:
Documento de identidad oficial: necesitas un pasaporte o un documento nacional de identidad vigente. Asegúrate de que se lea con claridad y esté al día.
Comprobante de domicilio: una factura de servicios o un extracto bancario reciente sirve para confirmar dónde vives. Grey usa este documento para verificar tu residencia.
Envía tus documentos a revisión: una vez subidos, Grey los revisará, un proceso que suele tardar unos días hábiles. Si la información es clara y exacta, la aprobación llega antes.
3. Accede a tus cuentas globales
Cuando se verifique tu identidad, podrás acceder a tus cuentas bancarias.
Inicia sesión en tu cuenta de Grey.
Ve a la sección “Accounts” y selecciona “Create Account”.
Elige la divisa de tu cuenta bancaria para PayPal: USD o GBP. Según el centro de ayuda de Grey, los depósitos en EUR que llegan desde PayPal se rechazan automáticamente.
Los datos de tu cuenta en divisas, incluidos el número de cuenta y el número de ruta (routing number, en el caso de USD), se generan al instante.
Con tu cuenta en el extranjero de Grey, ya puedes vincularla a PayPal y retirar tus pagos fácilmente.
Cómo vincular tu cuenta bancaria de Grey a PayPal
Cuando tu cuenta de Grey esté lista, asociarla a PayPal es sencillo:
Inicia sesión en PayPal y ve a la sección Cartera (Wallet).
Haz clic en “Link a Bank Account” (vincular una cuenta bancaria) e introduce los datos de la cuenta en el extranjero que te da Grey. Comprueba que el nombre de tu cuenta de Grey coincida con el de tu cuenta de PayPal.
PayPal enviará un pequeño depósito para verificarla. Revisa tu cuenta de Grey e introduce el importe en PayPal para confirmarla.
Una vez verificada, podrás retirar tus fondos de PayPal directamente a Grey.
Varias divisas en una cuenta: gestiona tu dinero en USD, GBP o EUR sin conversiones obligatorias.
Transferencias internacionales ágiles: recibe y envía dinero a todo el mundo, normalmente sin largas esperas.
Acceso global: gestiona tu dinero cuando quieras y desde donde quieras con Grey.
Retiros directos: transfiere tus fondos a tu cuenta bancaria local con facilidad.
Empieza hoy a recibir pagos de PayPal con Grey
Abre hoy tu cuenta bancaria para PayPal con Grey y accede a tus fondos con facilidad. Seas freelancer, dueño de un negocio o trabajador remoto, Grey simplifica los pagos internacionales para que te centres en lo que de verdad importa.
Crea tu cuenta de Grey hoy o descarga la app y disfruta de servicios financieros globales e inclusivos, pensados para que lleves tus sueños más allá de las fronteras.
Publicar en Amazon KDP te abre la puerta a lectores de todo el mundo. Tus ebooks o libros impresos llegan a otros países, tu obra gana visibilidad y puede convertirse en una fuente de ingresos estable.
Pero si vives fuera de Estados Unidos, cobrar regalías de Amazon KDP no siempre es sencillo. Surgen dudas sobre las transferencias bancarias, el cambio de divisa y si tu cuenta local puede recibir pagos internacionales sin problemas.
Sin la configuración adecuada, puedes sufrir retrasos, comisiones ocultas o complicaciones que se comen parte de tus ganancias y te quitan el gusto de cobrar por tu trabajo.
En este artículo te explicamos cómo cobrar regalías de Amazon KDP fuera de Estados Unidos: qué métodos de pago existen, qué tener en cuenta con las divisas y qué pasos seguir para acceder a tu dinero de forma segura.
¿Qué dificultades hay para cobrar los pagos de Amazon KDP fuera de EE. UU.?
Recibir los pagos de Amazon KDP desde fuera de Estados Unidos puede complicarse. Las pocas opciones de cobro, los umbrales mínimos altos y las restricciones de los bancos convierten a menudo un trámite sencillo en una larga espera.
Pocos métodos de pago
Amazon KDP no admite PayPal ni muchos monederos electrónicos populares. Los autores dependen del depósito directo en algunos países o de la transferencia bancaria internacional, que suele implicar comisiones más altas, plazos más largos y tipos de cambio poco favorables.
Umbrales mínimos de pago
En los países sin acceso a transferencia electrónica de fondos (EFT), las regalías deben acumular unos 100 USD o su equivalente antes de que se emita una transferencia o un cheque, según la ayuda de KDP. Para un autor que empieza, llegar a ese mínimo puede llevar meses o incluso más.
Pagos por cada tienda
Cada tienda de Amazon funciona como una entidad independiente. Aunque tus ganancias en un marketplace sean suficientes, el umbral mínimo debe alcanzarse en cada tienda por separado, lo que alarga la espera si vendes en varios países.
Restricciones de los bancos
Algunos bancos locales rechazan las transferencias internacionales o piden documentación adicional. Por eso, los pagos pueden retrasarse o devolverse, y cobrar tus regalías a tiempo se vuelve incierto.
Cómo cobrar regalías de Amazon KDP desde otro país
Cobrar los pagos de Amazon KDP fuera de EE. UU. tiene sus retos, pero conocer los métodos disponibles te ayuda a acceder a tus regalías con eficacia y a evitar retrasos o comisiones innecesarias.
Depósito directo
Si Amazon KDP ofrece depósito directo en tu país, las regalías llegan directamente a tu cuenta bancaria local. Introducir los datos bancarios es sencillo y los fondos se transfieren de forma automática cuando se cumplen los requisitos. Es un método rápido, económico y que evita cambios de divisa innecesarios. Para los autores de las regiones admitidas, ofrece pagos previsibles, un flujo de caja estable y la tranquilidad de cobrar de forma segura lo que ganan en varios marketplaces.
Transferencia bancaria internacional
En los países sin EFT, la transferencia bancaria internacional es la alternativa fiable para cobrar regalías. Aunque es práctica, suele tener umbrales mínimos más altos, plazos más largos y comisiones bancarias adicionales. Aun así, permite a los autores acceder de forma segura a lo que ganan en Amazon KDP. Si planificas tus finanzas teniendo en cuenta esos plazos y costes, tus ingresos internacionales llegarán a tu cuenta local sin complicaciones innecesarias.
Cuentas virtuales
Las cuentas virtuales permiten a los autores recibir las regalías de Amazon KDP en varias divisas como si tuvieran una cuenta bancaria local. Simplifican los pagos internacionales, reducen los costes de conversión y dan un acceso más rápido y seguro al dinero de los marketplaces de otros países.
Grey: Grey permite a los autores de KDP cobrar sus regalías en una cuenta en divisas multidivisa, con datos de cuenta locales en USD, EUR y GBP. Con tipos de cambio competitivos, comisiones bajas y transferencias que suelen ser rápidas, los autores pueden acceder a sus ingresos sin depender de PayPal. Los pagos en USD llegan por ACH, en EUR por SEPA y en GBP por Faster Payments, para que los pagos internacionales de Amazon sean más ágiles y previsibles.
Wise: Wise ofrece cuentas virtuales para cobrar las regalías de Amazon KDP de forma local en varias divisas. Sus comisiones de conversión bajas y sus tipos transparentes ayudan a perder menos ingresos, y sus transferencias internacionales son rápidas y fiables. Por eso es una buena opción para autores fuera de EE. UU. que quieren cobrar de distintos marketplaces de Amazon de forma previsible y económica.
Payoneer: Payoneer ofrece cuentas virtuales de cobro para regalías de KDP en USD, EUR, GBP y otras divisas. Su comisión estándar es de alrededor del 1 % por conversión de divisa, y las transferencias bancarias pueden tener cargos adicionales del banco. Los autores pueden retirar a cuentas locales por ACH o SWIFT, con un acceso constante y fiable a sus regalías globales sin las limitaciones de PayPal.
Qué tener en cuenta antes de recibir tus pagos
Costes de conversión: Compara los tipos de cambio y las comisiones de conversión de cada plataforma. Hasta una diferencia pequeña puede pesar mucho en el total de regalías que recibes en USD, EUR o GBP.
Rapidez del pago: Fíjate en cuánto tarda el dinero en llegar a tu cuenta. ACH suele ser más rápido, mientras que una transferencia internacional o SWIFT puede tardar varios días o más.
Pago mínimo: Amazon KDP aplica pagos mínimos por marketplace. Asegúrate de que la plataforma que elijas te permita acceder a pagos más pequeños; si no, podrías esperar meses para cobrar tus regalías.
Aceptación del banco: Comprueba si tu banco local acepta transferencias internacionales y si exige documentación adicional. Algunos pagos pueden rechazarse y retrasar el acceso a tu dinero.
Gestiona tus pagos de Amazon sin retrasos
Cobrar regalías de Amazon KDP fuera de EE. UU. es más fácil con Grey. Recibe tus regalías en varias divisas, consigue tipos de cambio competitivos y evita esperas. Simplifica tus cobros internacionales y céntrate en lo que importa: escribir. Regístrate en Grey o descarga la app y recibe tus ganancias sin esperas.
Hace más de diez años que no piso Estados Unidos, pero si miraras hoy mis finanzas, pensarías que vivo allí. Cobro en dólares, tengo una cuenta en dólares, ahorro en dólares y uso plataformas que cobran (lo adivinaste) en dólares.
Llega un momento en que la conclusión es evidente: con una tarjeta virtual en dólares todo sería más fácil.
Es la realidad de millones de freelancers, trabajadores remotos, emprendedores digitales y equipos internacionales. Pueden vivir en Brasil, India, Nigeria, Kenia o Filipinas, pero su vida financiera gira a menudo en torno al dólar estadounidense.
En esta guía te explico qué es una tarjeta virtual en USD, cómo puede conseguirla alguien que no reside en EE. UU., cuánto cuesta y por qué se ha convertido en una de las herramientas financieras más prácticas para quienes trabajan con clientes de todo el mundo.
¿Qué es una tarjeta virtual en dólares?
Una tarjeta virtual en dólares es una tarjeta digital que te permite pagar en dólares estadounidenses por internet.
En lugar de recibir una tarjeta de plástico por correo, obtienes los datos de la tarjeta en formato digital: el número, la fecha de vencimiento y el código de seguridad CVV. Puedes usarlos al momento para comprar en línea y pagar facturas.
La gran diferencia frente a una tarjeta bancaria normal es la moneda. Una tarjeta virtual en USD está denominada en dólares, así que los pagos se procesan directamente en esa moneda.
Esto importa porque muchos servicios en línea fijan sus precios en dólares. Si pagas con una tarjeta en tu moneda local, tu banco suele convertir la operación a USD y añadir una comisión por transacción en el extranjero. Esa comisión suele estar entre el 2 % y el 5 % por pago, según el banco y el país.
Una tarjeta virtual en dólares elimina ese paso de conversión y su coste. Si ya tienes fondos en USD, pagas directamente en dólares.
Para quienes trabajan en línea o tienen negocios internacionales, suele ser la forma más sencilla de gestionar los gastos en el extranjero.
¿Puedo tener una tarjeta virtual en dólares sin vivir en EE. UU.?
Sí. Hoy puedes conseguir una tarjeta virtual en dólares aunque no vivas en Estados Unidos ni tengas una cuenta bancaria allí.
Antes, conseguir una tarjeta de débito en dólares solía exigir abrir una cuenta en un banco estadounidense. Eso implicaba dar una dirección de residencia en EE. UU., un número de Seguro Social y, a menudo, verificar tu identidad en persona. Para la mayoría de quienes viven fuera, el proceso resultaba complicado o directamente imposible.
Por lo general, todo el proceso se hace a distancia en pocos minutos. Estas plataformas verifican tu identidad de forma segura con documentos aceptados internacionalmente, como el pasaporte o el documento nacional de identidad, antes de darte acceso.
Gracias a ello, freelancers, trabajadores remotos, startups y emprendedores de todo el mundo tienen ahora herramientas de pago en USD que antes estaban reservadas a los residentes en EE. UU.
¿Necesito una cuenta bancaria en EE. UU. para tener una tarjeta virtual en dólares?
Uno de los mitos más extendidos sobre las tarjetas en USD es que hace falta abrir una cuenta bancaria en Estados Unidos para conseguir una.
Si vives fuera del país, estos requisitos hacen que conseguir una tarjeta de débito en dólares sea muy difícil.
Las plataformas fintech cambiaron ese modelo. En lugar de exigir residencia en EE. UU., muchos proveedores ofrecen cuentas digitales multidivisa con saldo en USD y tarjetas virtuales. Con ellas puedes mantener y gastar dólares sin abrir una cuenta bancaria tradicional en Estados Unidos.
Empezar es mucho más sencillo, pero igual de seguro. La verificación se hace en línea mediante los controles KYC habituales, con documentos de identidad fiables como:
el pasaporte
o el documento nacional de identidad
Estos controles garantizan que tu cuenta esté bien verificada y protegida. Una vez dentro, puedes crear una tarjeta virtual en minutos y empezar a pagar en línea.
¿Puedo conseguir una tarjeta virtual en USD sin número de Seguro Social?
Sí. Por lo general, si no resides en EE. UU. no necesitas un número de Seguro Social para obtener una tarjeta virtual en dólares.
En lugar de identificadores fiscales estadounidenses, la mayoría de los proveedores de pagos digitales verifican tu identidad con documentación internacional. Normalmente basta con enviar un documento de identidad oficial y completar una verificación biométrica al crear la cuenta.
Otra ventaja es que no hay estudio de crédito. Como la mayoría de las tarjetas virtuales en dólares funcionan como tarjetas prepago o de débito, gastas tu propio saldo en lugar de pedir dinero prestado. Así que no necesitas historial crediticio y no corres el riesgo de acumular intereses o deudas.
Para freelancers y trabajadores remotos que cobran del extranjero, este modelo facilita mucho el acceso a herramientas de pago en USD, vivan donde vivan.
Tipos de tarjetas virtuales en dólares
No todas las tarjetas virtuales en dólares funcionan igual. Según la plataforma, pueden estar vinculadas a distintos tipos de cuentas o saldos.
Conocer las diferencias te ayuda a elegir la opción que mejor se adapta a ti.
Tarjetas virtuales prepago en dólares
Las tarjetas virtuales prepago se cargan con una cantidad concreta antes de usarlas.
Primero añades fondos a la tarjeta y después gastas ese saldo hasta que se agota. Muchas plataformas usan este modelo porque es sencillo y fácil de controlar.
Como solo puedes gastar lo que cargas, las tarjetas prepago se consideran una buena opción para mantener el presupuesto y la seguridad.
Tarjetas virtuales de débito en dólares
Las tarjetas virtuales de débito están conectadas directamente a un saldo de tu cuenta, normalmente una billetera en USD o una cuenta multidivisa.
En lugar de cargar dinero en la tarjeta, los pagos se descuentan directamente de tu saldo disponible.
Algunas plataformas también ofrecen tarjetas virtuales desechables, pensadas para un solo uso o para pagos temporales.
Son útiles cuando:
pruebas un servicio en línea nuevo
pagas en una web que no conoces
quieres proteger los datos de tu tarjeta principal
Una vez hecho el pago, el número de la tarjeta deja de ser válido.
¿Qué tipo de tarjeta en dólares te conviene más?
Para la mayoría de los freelancers, trabajadores remotos y negocios internacionales, una tarjeta virtual de débito vinculada a un saldo en USD suele ser la opción más práctica. Te permite gestionar tu dinero con facilidad mientras pagas servicios internacionales, suscripciones y herramientas que cobran en USD.
¿Es seguro usar una tarjeta virtual en dólares?
La seguridad es una de las principales ventajas de las tarjetas virtuales.
A diferencia de las físicas, una tarjeta virtual no se puede perder ni te la pueden robar del bolsillo. Como solo existe en formato digital, sus datos se guardan en tu cuenta y puedes generarlos de nuevo al instante si hace falta.
La mayoría de los proveedores añaden medidas de seguridad como la autenticación en dos pasos, las alertas de transacciones en tiempo real y la posibilidad de congelar y reactivar la tarjeta al momento.
Otra función habitual es la autenticación 3D Secure, que te pide aprobar ciertas operaciones antes de completarlas. Así se evitan pagos no autorizados aunque los datos de la tarjeta queden expuestos.
Si compras en línea con frecuencia, estas medidas convierten a las tarjetas virtuales en una de las formas de pago más seguras.
Comparativa de tarjetas virtuales en dólares
Varias plataformas ofrecen ya tarjetas virtuales a usuarios internacionales. Aunque el funcionamiento básico es parecido, hay diferencias importantes en precios, monedas admitidas y disponibilidad.
Wise, Payoneer y Grey son tres de las plataformas más usadas por freelancers y profesionales remotos.
Grey se centra en simplificar los pagos internacionales de freelancers y profesionales globales. Puedes abrir saldos en USD, EUR y GBP y crear tarjetas virtuales vinculadas directamente a tu cuenta. Crear la tarjeta cuesta 5 USD (Visa) o 4 USD más 1 USD de recarga (Mastercard), según tu país, y no hay comisiones de mantenimiento recurrentes.
Wise ofrece cuentas multidivisa con datos bancarios locales en varios países. Sus tarjetas virtuales se aceptan en todo el mundo, aunque no se emiten en todas las regiones. Según su página de precios, la conversión cuesta desde el 0,24 % (a octubre de 2026), según el par de monedas.
Payoneer se dirige sobre todo a freelancers y vendedores de marketplaces que cobran de plataformas internacionales. Sus tarjetas las usan a menudo vendedores de Amazon, Upwork o Fiverr. Sus comisiones dependen del método de retiro, y la conversión puede ir de alrededor del 0,5 % al 2 % por encima del tipo de cambio medio del mercado.
Revolut ofrece tarjetas virtuales dentro de su app de banca digital, con varias monedas y herramientas de presupuesto. Eso sí, la disponibilidad depende mucho de tu país, y algunas funciones están limitadas fuera de Europa y el Reino Unido.
Skrill ofrece tarjetas virtuales prepago y admite pagos internacionales, sobre todo en línea. Está disponible en muchos países, pero sus comisiones pueden ser más altas, en especial por conversión de moneda y retiros.
Cada plataforma cumple un propósito distinto. Wise se centra en la banca global, Payoneer está pensada para cobrar de marketplaces, y Revolut o Skrill se inclinan más por la banca digital y los pagos prepago. Grey está creada específicamente para freelancers y trabajadores remotos que quieren acceso directo a cuentas multidivisa y menos obstáculos al gestionar pagos internacionales.
Comparativa de tarjetas virtuales para usuarios internacionales
La mejor opción depende de cómo cobras, dónde vives y qué monedas usas con más frecuencia.
Cómo crear una tarjeta virtual en dólares si no resides en EE. UU.
Si ya quieres tu tarjeta virtual en dólares, el proceso suele ser bastante sencillo.
La tarjeta se emite al instante, y sus datos (número, fecha de vencimiento y CVV) quedan disponibles enseguida para pagar en línea. Así puedes empezar a pagar suscripciones, servicios digitales y plataformas internacionales sin esperar a que llegue una tarjeta física.
Crear una tarjeta virtual de Grey cuesta 5 USD si es Visa, o 4 USD de creación más una comisión de recarga de 1 USD si es Mastercard. El tipo de tarjeta depende de tu país. A diferencia de otros proveedores, no hay comisiones mensuales de mantenimiento, así que no pagas nada solo por tener la tarjeta activa.
La tarjeta está conectada a la cuenta multidivisa de Grey, donde puedes mantener saldos en USD, EUR, GBP y NGN. Si ya tienes saldo en USD, los pagos se descuentan directamente de ahí. Si no, puedes añadir fondos convirtiendo otra moneda admitida. Verás el tipo de cambio antes de confirmar la conversión, así que sabes exactamente cuánto vas a recibir.
Aunque la tarjeta es virtual, no sirve solo para pagos en línea. En las regiones compatibles, puedes añadir la tarjeta virtual de Grey a Apple Pay o Google Pay y pagar sin contacto en tiendas físicas con el móvil. Así, tus compras del día a día salen del mismo saldo en USD que usas para los servicios en línea.
La seguridad es otro punto fuerte. Los pagos están protegidos con autenticación 3D Secure, que pide tu confirmación antes de completar ciertas operaciones. Además, puedes congelar y reactivar la tarjeta al instante desde la app si notas actividad sospechosa.
Y listo. Con la tarjeta creada, ya puedes pagar servicios en línea, suscripciones, plataformas internacionales y compras sin contacto.
En la mayoría de los casos, todo el proceso de creación de la tarjeta se hace en línea en cuestión de minutos.
Preguntas frecuentes sobre las tarjetas virtuales en dólares
¿Puede alguien que no vive en EE. UU. tener una tarjeta virtual en dólares?
Sí. Muchas plataformas fintech ofrecen cuentas multidivisa que permiten a quienes no residen en EE. UU. crear tarjetas virtuales en dólares sin cuenta bancaria ni residencia en Estados Unidos.
¿Cuánto se tarda en conseguir una tarjeta virtual en dólares?
La mayoría de las plataformas emiten la tarjeta virtual al instante una vez completada la verificación de identidad. Todo el proceso suele llevar menos de 10 minutos.
¿Qué documentos necesito para una tarjeta virtual en USD?
Normalmente necesitas un documento de identidad oficial, como el pasaporte o el documento nacional de identidad. Algunos proveedores también piden un comprobante de domicilio.
¿Se pueden usar las tarjetas virtuales en USD para suscripciones?
Sí. Puedes usarlas para la mayoría de los pagos recurrentes, como plataformas de streaming, suscripciones de software (SaaS), servicios de alojamiento en la nube y herramientas digitales.
¿Tienen límites de gasto las tarjetas virtuales en dólares?
Los límites varían según el proveedor y el nivel de la cuenta. Muchas tarjetas permiten operaciones diarias de entre 500 USD y 5.000 USD, y es posible acceder a límites más altos tras una verificación adicional.
¿Puedo añadir una tarjeta virtual en dólares a Apple Pay o Google Pay?
Algunos proveedores, como Grey, admiten billeteras móviles, así que puedes pagar sin contacto con el móvil aunque no tengas una tarjeta física.
Las tarjetas virtuales ya superan a las físicas en comodidad y funciones. Y cuando necesitas pagar en una tienda, muchos proveedores de tarjetas virtuales se integran con Google Pay, Apple Pay y Samsung Pay, así que puedes pagar sin contacto donde esté disponible.
La tarjeta virtual Bank of America no es un número aparte: es la versión digital de tu tarjeta de BoA que se crea al añadirla a una billetera digital. Se configura desde la app de BoA: abre la app, elige tu tarjeta y entra en la opción de billeteras digitales para añadirla a Apple Pay, Google Pay o Samsung Pay. Después podrás pagar con el móvil en tiendas, apps y webs que acepten esa billetera.
En esta guía verás qué es la tarjeta virtual de BoA, cómo configurarla, dónde funciona y qué hacer si necesitas más de lo que ofrece Bank of America.
¿Qué es una tarjeta virtual Bank of America?
A diferencia de otros bancos, Bank of America no ofrece números de tarjeta virtual independientes para la mayoría de sus tarjetas de débito y crédito de consumo. En su lugar, es compatible con billeteras digitales como Apple Pay, Google Pay y Samsung Pay, que usan la tokenización para proteger los datos reales de tu tarjeta al pagar.
Cuando añades una tarjeta elegible de Bank of America a una billetera digital, el número real se sustituye por un token digital único llamado número de cuenta del dispositivo. El comercio recibe ese token en lugar del número de tu tarjeta, lo que reduce el riesgo de fraude si se filtran los datos de pago.
Como el token está vinculado a tu dispositivo y no a la tarjeta física, tu número real queda oculto en las compras sin contacto y en las compras en línea compatibles.
Qué tarjetas son elegibles:
Tarjetas de débito personales de Bank of America (salvo las que solo sirven para cajeros)
Tarjetas de crédito personales de Bank of America
Tarjetas de débito de Small Business de Bank of America
Tarjetas de consumo de Merrill y U.S. Trust; las tarjetas emitidas en Puerto Rico y las Islas Vírgenes de EE. UU. quedan excluidas
La tarjeta virtual de débito y de crédito de Bank of America
Puedes añadir a una billetera digital tanto tu tarjeta de débito como tu tarjeta de crédito de Bank of America. El proceso es casi idéntico, pero las dos opciones funcionan de forma distinta por dentro y encajan en situaciones diferentes.
Tarjeta virtual de débito de Bank of America
La versión virtual de tu tarjeta de débito está vinculada directamente a tu cuenta corriente de Bank of America. En la práctica, es la versión en línea de tu tarjeta física. Cuando compras, el dinero sale al momento de tu saldo disponible. No afecta a tu crédito, porque no usa ninguna línea de crédito.
Tu tarjeta de débito de BoA se puede añadir a Apple Pay, Google Pay o Samsung Pay. Al hacerlo, la billetera genera un número de cuenta del dispositivo (un token) que se usa para pagar en lugar del número de tu tarjeta física. Ese número tokenizado es lo que recibe el comercio en una compra sin contacto o dentro de una app.
Tarjeta virtual de crédito de Bank of America
La versión virtual de una tarjeta de crédito, en cambio, está vinculada a una de tus tarjetas de crédito de Bank of America. Las compras se cargan a tu límite de crédito disponible y no a tu cuenta corriente. Y, igual que con la tarjeta física, mantienes sus ventajas habituales: protección de compras, puntos o reembolsos y más facilidad para reclamar cargos.
Débito o crédito: cuál te conviene
Ninguna opción es mejor que la otra en términos absolutos. Cada una tiene su mejor uso.
La versión de débito conviene más cuando:
Quieres controlar de cerca el saldo de tu cuenta corriente y no arriesgarte a endeudarte
Haces compras en línea del día a día (suscripciones, pedidos pequeños, servicios digitales)
Prefieres no usar crédito con ciertos comercios o categorías
Ayudas a alguien a gestionar sus gastos sin darle acceso a una tarjeta de crédito
La versión de crédito conviene más cuando:
Quieres ganar puntos o reembolsos con la compra
Compras artículos de mayor valor y prefieres la protección adicional y los derechos de reclamación de una tarjeta de crédito
Quieres que una compra grande no salga de tu cuenta corriente hasta la fecha del extracto
Compras en tiendas en línea nuevas o poco conocidas y valoras la protección antifraude más sólida de un producto de crédito
Cómo obtener una tarjeta virtual en Bank of America
Añadir tu tarjeta de BoA a una billetera digital es sencillo y lleva unos minutos.
Para añadirla a Apple Pay:
Abre la app Wallet en tu iPhone o iPad.
Toca el icono de más para añadir una tarjeta nueva.
Sigue las indicaciones para añadir una tarjeta de débito o de crédito. Puedes escanear tu tarjeta física o escribir los datos a mano.
BoA enviará un código de verificación a tu número de teléfono o correo registrado. Introdúcelo para confirmar.
Una vez verificada, tu tarjeta aparece en Apple Wallet y está lista para pagar sin contacto en tiendas, dentro de apps y en webs con el botón de Apple Pay.
Sigue las indicaciones para añadir tu tarjeta de BoA. Puedes escanearla o introducir los datos a mano.
BoA confirmará el alta con un código enviado a tus datos de contacto.
Tu tarjeta quedará lista para pagos sin contacto y para pagar con Google Pay en línea.
Para añadirla a Samsung Pay:
El proceso es parecido: abre la app Samsung Wallet, añade tu tarjeta y completa la verificación de BoA.
Una vez configurada, acerca el teléfono a cualquier terminal sin contacto para pagar en tienda. Para comprar en línea, usa el botón de Apple Pay o Google Pay al pagar, donde esté disponible.
Cómo encontrar el número de tu tarjeta virtual de BoA
Como Bank of America no emite un número virtual aparte para la mayoría de las tarjetas, el número que protege tus pagos es el número de cuenta del dispositivo que crea la billetera.
Dónde buscarlo:
Abre la app de tu billetera (Apple Wallet, Google Wallet o Samsung Wallet).
Toca la tarjeta de Bank of America que añadiste.
Entra en los detalles de la tarjeta.
Verás los últimos cuatro dígitos del número de cuenta del dispositivo, distintos de los de tu tarjeta física.
Por qué importa para los comercios: algunos comercios en línea piden el número completo de la tarjeta (PAN) para procesar el pago. El token de la billetera no se puede copiar ni escribir a mano, así que en esas webs tendrás que usar el número de tu tarjeta física o pagar con el botón de Apple Pay o Google Pay si lo ofrecen.
Cuando no ves ningún número virtual: es lo normal. La tokenización se hace de forma automática cuando pagas con la tarjeta desde la billetera. En la app solo verás los últimos cuatro dígitos del token.
Limitaciones de la tarjeta virtual de Bank of America
La tarjeta virtual es útil, pero no resuelve todos los problemas.
Sin números de tarjeta virtual independientes: a diferencia de algunos bancos, Bank of America no permite a la mayoría de sus clientes generar números virtuales aparte para comprar en línea. Depende de billeteras digitales como Apple Pay y Google Pay para tokenizar los datos de tu tarjeta.
Solo funciona donde se aceptan billeteras digitales: para usar la tarjeta tokenizada en línea, el comercio debe aceptar Apple Pay o Google Pay. Si una web solo acepta los datos de la tarjeta escritos a mano, normalmente tendrás que usar el número de tu tarjeta física.
Uso limitado en tienda sin billetera digital: los pagos tokenizados sin contacto solo funcionan después de añadir la tarjeta a una billetera compatible. No puedes pagar acercando el móvil solo con los datos de tu tarjeta física.
Protección ligada al dispositivo: el token está vinculado al dispositivo donde añadiste la tarjeta. Si cambias de teléfono o restableces la billetera, tendrás que volver a añadirla.
Las comisiones habituales siguen aplicándose: usar una tarjeta tokenizada no elimina las comisiones por transacciones en el extranjero, los intereses ni otras comisiones de tu tarjeta de Bank of America.
Alternativas a la tarjeta virtual de BoA
Si la tarjeta virtual de BoA no se ajusta a lo que necesitas, ya sea porque tu tarjeta no es elegible, porque la web donde compras no acepta billeteras digitales o porque necesitas funciones multidivisa, tienes otras opciones.
Tarjetas virtuales de otros bancos de EE. UU.
Varios grandes bancos de Estados Unidos ofrecen sus propios números de tarjeta virtual para comprar en línea. Están vinculados a la cuenta y la tarjeta de ese banco.
Capital One Eno genera números de tarjeta virtual, visibles en la app o en el navegador, para los titulares de tarjetas de Capital One. Citi ofrece sus Virtual Account Numbers, que protegen tus datos frente a filtraciones. Chase, en cambio, indica que no emite números de tarjeta virtual y funciona con billeteras digitales. Estas son las alternativas más cercanas a lo que mucha gente espera de una tarjeta virtual, pero exigen tener cuenta en esos bancos.
Tarjetas virtuales de fintech
Si compras a comercios internacionales, cobras en varias divisas o quieres una tarjeta virtual que no dependa de una cuenta bancaria de EE. UU., una tarjeta virtual de una fintech te da más flexibilidad.
La tarjeta virtual de Grey es una tarjeta Visa o Mastercard, según tu país, que se paga con tu saldo en USD, GBP o EUR. A diferencia de la tarjeta virtual de BoA, no depende de ninguna cuenta bancaria y funciona en cualquier pago en línea, desde cualquier navegador. En las compras en USD no se aplica comisión transfronteriza; si el comercio cobra en otra moneda, se aplica una comisión del 2 % + 0,50 USD por transacción.
Característica
Tarjeta virtual de BoA
Tarjeta virtual de Grey
Cómo obtenerla
App de BoA y billetera digital (solo tarjetas elegibles)
Regístrate en Grey y créala en minutos
Requiere una tarjeta de BoA
Sí
No
Navegadores compatibles
Cualquier navegador
Cualquier navegador
Multidivisa
No (solo USD)
Sí (USD, GBP, EUR)
Número único por comercio
No (un token por dispositivo)
No (un único número reutilizable)
Uso en tienda
Con billetera digital
Sí (Apple Pay y Google Pay en las regiones compatibles)
Coste de alta único
Ninguno
5 USD (Visa) o 4 USD + 1 USD de recarga (Mastercard)
Sí. Añadir una tarjeta de BoA a una billetera digital no tiene coste adicional al de tu cuenta. No hay comisiones propias de la función virtual. Las comisiones de la cuenta, los intereses y los cargos por transacción de tu tarjeta física siguen aplicándose a las compras que hagas con ella.
¿Puedo usar la tarjeta virtual de BoA en el extranjero?
Sí, en compras en línea a comercios internacionales que acepten Apple Pay o Google Pay, y en tiendas con pago sin contacto. Las comisiones por transacciones en el extranjero de tu tarjeta física de BoA también se aplican a estas compras. En las tarjetas personales suelen ser del 2 % al 3 %, según la tarjeta; consulta el contrato de la tuya.
¿Cambia el número de la tarjeta virtual?
No con cada compra. El número de cuenta del dispositivo es fijo para cada dispositivo, pero distinto del número real de tu tarjeta. Si añades la tarjeta en otro teléfono, ese dispositivo tendrá su propio token.
¿Puedo usar la tarjeta virtual de BoA en tiendas físicas?
Solo a través de una billetera digital. Para pagar en tienda, añade tu tarjeta de BoA a Apple Pay, Google Pay o Samsung Pay y paga sin contacto con el móvil. Técnicamente es una forma de tokenización parecida a una tarjeta virtual, aunque el pago en tienda funciona distinto del pago en línea.
¿Cuál es la mejor alternativa para comprar en el extranjero?
Si compras en varias divisas y no quieres pagar una comisión por transacción en el extranjero de hasta el 3 % en cada compra, una tarjeta virtual multidivisa sale más a cuenta. La tarjeta virtual de Grey se paga con tu saldo en USD, GBP o EUR y no aplica comisión transfronteriza en las compras en USD.
¿Cómo consigo una tarjeta virtual de Grey?
Regístrate en Grey o descarga la app y completa la verificación de identidad con un documento de identidad válido. Abre una cuenta en USD, GBP o EUR. Ve a la sección Tarjetas y crea tu tarjeta virtual de Grey. Se aplica un pago único de 5 USD (Visa) o de 4 USD más 1 USD de recarga (Mastercard), según tu región. Los datos de la tarjeta aparecen en la app en pocos minutos, listos para usarlos en cualquier pago en línea.
Pagar en línea ya no se parece a lo que era hace diez años. En lugar de escribir los datos de la tarjeta en cada sitio web, millones de personas prefieren billeteras digitales que les permiten pagar con un solo inicio de sesión. Para muchos, PayPal se convirtió en la opción de siempre para comprar en internet, pagar a freelancers y terminar una compra sin compartir sus datos bancarios con cada comercio.
Durante años, la tarjeta virtual PayPal tuvo nombre propio: PayPal Key, un servicio que generaba un número de tarjeta digital para compras en línea. Pero PayPal cerró PayPal Key en 2022, y desde entonces mucha gente se pregunta si todavía existe alguna alternativa dentro de PayPal.
Hoy PayPal ya no ofrece una tarjeta virtual independiente, pero sigue habiendo formas seguras de pagar sin presentar una tarjeta física. Puedes pagar directamente en el checkout con tu saldo de PayPal, tu cuenta bancaria vinculada o tus tarjetas guardadas, o usar la tarjeta de débito de PayPal, que los usuarios elegibles pueden agregar a una billetera digital. En esta guía verás qué opciones hay, sus límites y las mejores alternativas para comprar en línea.
¿PayPal todavía tiene tarjeta virtual?
No. PayPal ya no ofrece PayPal Key, su antiguo servicio de tarjeta virtual, que dejó de funcionar en 2022.
Durante varios años, PayPal Key fue una forma práctica de comprar en internet: generaba un número de tarjeta virtual vinculado a tu cuenta de PayPal. Funcionaba en cualquier comercio en línea que aceptara Mastercard, así que era muy útil para suscripciones, compras puntuales y tiendas que no tenían PayPal en el checkout. Desde su cierre en 2022, no está disponible ni para usuarios nuevos ni para los que ya lo tenían.
Aunque la tarjeta virtual desapareció, PayPal sigue ofreciendo maneras seguras de pagar en línea. Puedes completar tus compras con tu saldo de PayPal, tu cuenta bancaria vinculada o las tarjetas de débito y crédito que tengas guardadas, siempre que el comercio acepte PayPal. En Estados Unidos, PayPal también ofrece la tarjeta de débito de PayPal (PayPal Debit Mastercard), con la que los usuarios elegibles gastan su saldo y que se puede agregar a billeteras digitales compatibles para pagar sin contacto y en línea. Son opciones flexibles, pero no son tarjetas virtuales independientes como lo era PayPal Key.
Cómo usar PayPal para pagar en línea de forma segura
Que PayPal Key ya no exista no significa que PayPal haya dejado de ser útil para comprar en internet. Millones de comercios en todo el mundo siguen aceptando PayPal en el checkout, así que puedes pagar sin compartir directamente los datos de tu tarjeta con cada sitio. Para mucha gente, sigue siendo la forma más sencilla de añadir una capa extra de protección a sus compras.
Cuando compres en un sitio que acepte PayPal, elige PayPal al pagar, inicia sesión en tu cuenta y selecciona tu método de pago. Según tu cuenta, el cargo puede salir de tu saldo de PayPal, de tu cuenta bancaria vinculada o de una tarjeta de débito o crédito guardada.
Si tienes acceso a la tarjeta de débito de PayPal, al solicitarla recibes una tarjeta digital en la app que puedes usar en compras en línea compatibles. Agregarla a Apple Pay, Google Wallet o Samsung Pay te da otra forma segura de pagar en tiendas físicas y en línea donde se acepten esas billeteras.
Cómo conseguir una tarjeta virtual PayPal en 2026
Si buscas una tarjeta virtual PayPal, lo primero que debes saber es que PayPal Key ya no está disponible. PayPal cerró su servicio de tarjeta virtual en 2022, así que hoy no puedes darte de alta ni activarlo. Muchos artículos todavía recomiendan PayPal Key, pero esas guías están desactualizadas y no reflejan los productos actuales de PayPal.
La alternativa más cercana es la tarjeta de débito de PayPal, disponible para usuarios elegibles en Estados Unidos. Según PayPal, al darte de alta recibes al instante una tarjeta digital que puedes usar en línea o agregar a billeteras como Apple Pay y Google Pay mientras llega la tarjeta física.
Para empezar, inicia sesión en tu cuenta de PayPal y busca la sección de la tarjeta de débito de PayPal. Si cumples los requisitos, completa la solicitud y activa tu tarjeta. Después podrás ver sus datos en la app y usarla donde se acepte Mastercard. Ten en cuenta que PayPal cobra un 2,5 % por transacciones internacionales con esta tarjeta.
Las mejores alternativas a la tarjeta virtual PayPal
Como PayPal ya no ofrece PayPal Key, quienes necesitan una tarjeta virtual tienen varias alternativas fiables. Tanto las fintech como los bancos tradicionales ofrecen soluciones de tarjeta virtual, aunque sus funciones, comisiones y disponibilidad varían.
Proveedor
¿Ofrece tarjeta virtual?
Ideal para
Ventaja principal
Grey
Sí
Pagos internacionales y compras en línea
Tarjeta virtual Visa o Mastercard, según tu país, con saldos en USD, GBP y EUR para gastar en todo el mundo
Wise
Sí (en regiones elegibles)
Gastos internacionales
Cuenta multidivisa con tipos de cambio competitivos
Revolut
Sí
Quienes viajan con frecuencia
Tarjetas virtuales desechables y estándar con controles de gasto
Chase
No
Clientes actuales de Chase
No emite números de tarjeta virtual propios; sus tarjetas se pueden agregar a billeteras digitales
Capital One
Sí
Titulares de tarjetas de crédito
Números de tarjeta virtual desde la app y la extensión del navegador de Capital One
Citi
Algunas tarjetas
Clientes actuales de Citi
Números de cuenta virtuales para titulares elegibles
Datos revisados en septiembre de 2026. La mejor opción depende de cómo vayas a usar tu tarjeta virtual. Si sueles recibir pagos internacionales antes de gastarlos en línea, Grey te da más flexibilidad con saldos en moneda extranjera.
Por qué una tarjeta virtual de Grey puede encajar mejor contigo
Elegir la tarjeta virtual adecuada depende de cómo ganas y gastas tu dinero. Si tus ingresos vienen de clientes o empleadores en el extranjero, una tarjeta virtual de Grey es mucho más que una forma de pagar en línea. Es una tarjeta virtual Visa o Mastercard, según tu país, que gasta directamente de tu saldo en USD, GBP o EUR, se crea en pocos minutos desde la app y funciona en cualquier comercio en línea que acepte su red.
Por eso Grey resulta especialmente útil para pagar suscripciones de software, servicios en la nube, publicidad en línea, reservas de viaje, plataformas de streaming y compras en comercios internacionales. Los pagos en USD no llevan comisión transfronteriza; en los comercios que cobran en otra moneda se aplica una comisión transfronteriza de 2 % + 0,50 USD, que cobra el comercio y no Grey. Si eres freelancer, trabajas en remoto o te dedicas a lo digital y ya recibes pagos internacionales, Grey reúne en un solo lugar cobrar, guardar y gastar en varias divisas.
Preguntas frecuentes
¿Qué pasó con PayPal Key?
PayPal Key era el servicio de tarjeta virtual de PayPal que generaba un número de tarjeta digital para compras en línea. La empresa lo cerró en 2022 y no ha vuelto. Hoy tienes que usar otras formas de pago de PayPal o elegir un proveedor externo de tarjetas virtuales.
¿Puedo generar un número de tarjeta virtual PayPal en 2026?
No. PayPal ya no permite generar un número de tarjeta virtual independiente como el de PayPal Key. Si necesitas una tarjeta virtual para comprar en línea, tendrás que usar la alternativa de una fintech o de un banco que la ofrezca.
¿La tarjeta de débito de PayPal funciona como una tarjeta virtual?
No exactamente. La tarjeta de débito de PayPal es una tarjeta de débito vinculada a tu saldo de PayPal. Al solicitarla recibes una versión digital que puedes ver en la app y agregar a billeteras digitales compatibles, pero no es lo mismo que la antigua tarjeta virtual PayPal Key.
¿Puedo usar mi saldo de PayPal en cualquier tienda en línea?
Solo si el comercio acepta PayPal en el checkout. Si un sitio web no admite pagos con PayPal, por lo general no puedes usar tu saldo directamente. En esos casos necesitarás otro método de pago, como una tarjeta de débito, una tarjeta de crédito o una tarjeta virtual.
¿Cuál es la mejor alternativa a PayPal para comprar en línea?
Depende de lo que necesites. Si quieres una tarjeta virtual dedicada para compras internacionales, proveedores como Grey, Wise y Revolut son buenas opciones. Ofrecen tarjetas virtuales pensadas para pagar en línea de forma segura, con funciones que PayPal Key ya no ofrece.
¿Cómo consigo una tarjeta virtual de Grey?
Crea una cuenta en Grey, completa la verificación requerida y ten saldo en una divisa compatible, como USD, GBP o EUR. Después, crea tu tarjeta virtual en la app de Grey: será Visa o Mastercard, según tu país, y podrás usarla para pagar en línea casi de inmediato.
PayPal sigue siendo una forma fiable de pagar en línea, pero su tarjeta virtual independiente ya no existe. Si necesitas una tarjeta virtual para comprar y pagar suscripciones en todo el mundo, abre una cuenta en Grey o descarga la app y gasta directamente de tu saldo en USD, GBP o EUR.