


MANTENTE AL DÍA
El blog de Grey


ARTÍCULOS DESTACADOS
TODOS LOS ARTÍCULOS

Cómo abrir una cuenta bancaria para PayPal en el extranjero y cobrar desde cualquier lugar
Abre una cuenta bancaria para PayPal en el extranjero con Grey y retira tus cobros a una cuenta en USD o GBP a tu nombre. Empieza hoy desde la app.
Olayoyin Olorunmota
•
September 23, 2026
•
6 min de lectura
PayPal es una de las plataformas más usadas para enviar y recibir dinero en todo el mundo, por eso es clave para freelancers, trabajadores remotos y dueños de negocios con clientes internacionales. Sin embargo, muchos usuarios, sobre todo fuera de Estados Unidos, el Reino Unido y la Unión Europea, se topan con el mismo obstáculo: vincular una cuenta bancaria para PayPal en el extranjero y retirar sus fondos sin trabas.
Si alguna vez te has encontrado con pocas opciones de retiro, comisiones de conversión altas o transferencias lentas, abrir una cuenta bancaria en el extranjero puede resolverlo. Y puedes hacerlo con Grey.
¿Por qué necesitas una cuenta bancaria en el extranjero para PayPal?
Las opciones de retiro de PayPal cambian según el país, y en muchos son limitadas. Puedes enviar y recibir dinero, pero retirarlo directamente suele complicarse. Por eso una cuenta bancaria en el extranjero es la mejor solución:
- Retiros de PayPal más sencillos: una cuenta bancaria en el extranjero te permite vincularla a PayPal y retirar tus fondos con facilidad.
- Acceso a varias divisas: recibe y guarda pagos en USD, GBP y EUR sin conversiones costosas obligatorias.
- Comisiones más bajas y mejores tipos de cambio: los bancos tradicionales suelen cobrar comisiones ocultas y aplicar tipos de cambio poco favorables; una cuenta en el extranjero te ayuda a conservar más de lo que ganas.
- Más flexibilidad financiera: gasta, ahorra o transfiere tus fondos de PayPal a cualquier parte del mundo sin restricciones.
Cómo abrir una cuenta bancaria en el extranjero con Grey para cobrar por PayPal
1. Regístrate en Grey
Crear una cuenta en Grey es rápido y solo te pide algunos datos personales. Así empiezas:
- Entra en grey.co: abre grey.co en tu navegador y haz clic en el botón para empezar gratis. También puedes descargar la app.

- Elige tu país: selecciona tu país de residencia actual. Así Grey adapta el registro a tu ubicación.

- Introduce tus datos: te pedirá tu nombre completo, tu correo electrónico y tu número de teléfono, y después crearás una contraseña segura.
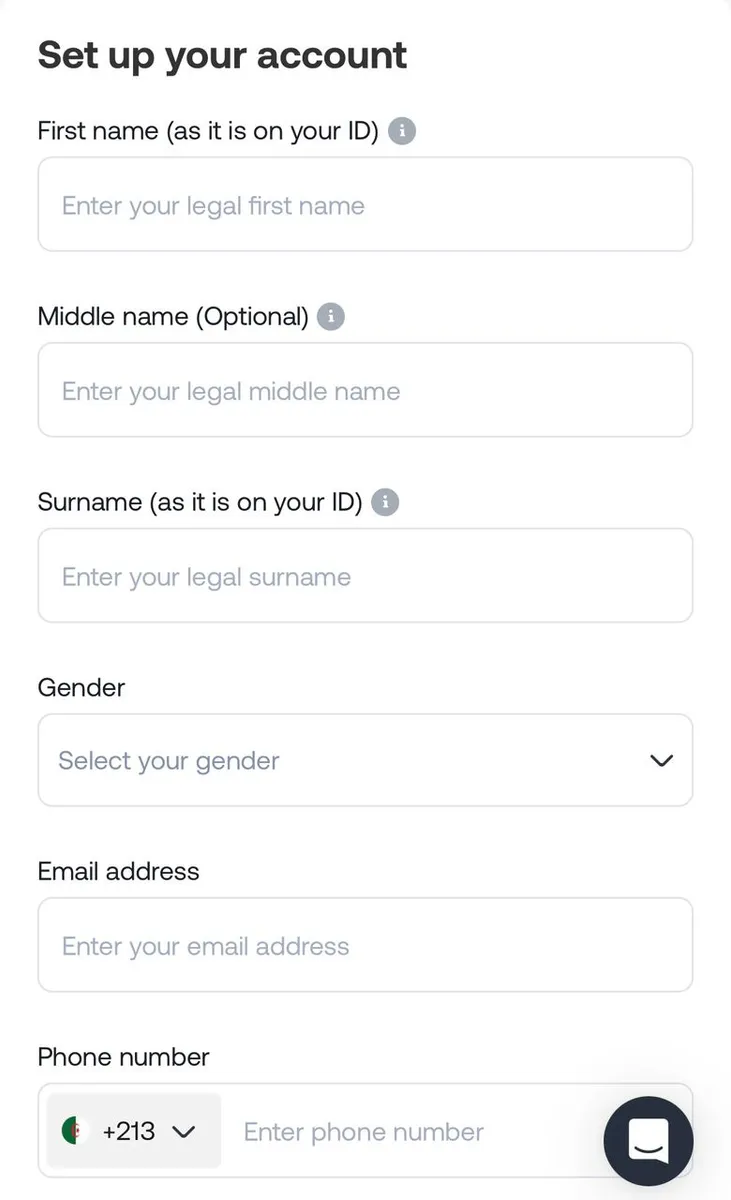
- Verifica tu correo: Grey te enviará un código de un solo uso (OTP) a tu correo electrónico. Introdúcelo para completar este paso.

- Con la cuenta creada, ya puedes pasar a la verificación de identidad.
2. Verifica tu identidad para proteger tu cuenta
Esto es lo que tendrás que aportar:
- Documento de identidad oficial: necesitas un pasaporte o un documento nacional de identidad vigente. Asegúrate de que se lea con claridad y esté al día.
- Comprobante de domicilio: una factura de servicios o un extracto bancario reciente sirve para confirmar dónde vives. Grey usa este documento para verificar tu residencia.
- Envía tus documentos a revisión: una vez subidos, Grey los revisará, un proceso que suele tardar unos días hábiles. Si la información es clara y exacta, la aprobación llega antes.
3. Accede a tus cuentas globales
Cuando se verifique tu identidad, podrás acceder a tus cuentas bancarias.
- Inicia sesión en tu cuenta de Grey.
- Ve a la sección “Accounts” y selecciona “Create Account”.
- Elige la divisa de tu cuenta bancaria para PayPal: USD o GBP. Según el centro de ayuda de Grey, los depósitos en EUR que llegan desde PayPal se rechazan automáticamente.
- Los datos de tu cuenta en divisas, incluidos el número de cuenta y el número de ruta (routing number, en el caso de USD), se generan al instante.
Con tu cuenta en el extranjero de Grey, ya puedes vincularla a PayPal y retirar tus pagos fácilmente.
Cómo vincular tu cuenta bancaria de Grey a PayPal
Cuando tu cuenta de Grey esté lista, asociarla a PayPal es sencillo:
- Inicia sesión en PayPal y ve a la sección Cartera (Wallet).
- Haz clic en “Link a Bank Account” (vincular una cuenta bancaria) e introduce los datos de la cuenta en el extranjero que te da Grey. Comprueba que el nombre de tu cuenta de Grey coincida con el de tu cuenta de PayPal.
- PayPal enviará un pequeño depósito para verificarla. Revisa tu cuenta de Grey e introduce el importe en PayPal para confirmarla.
- Una vez verificada, podrás retirar tus fondos de PayPal directamente a Grey.
Lee también: Cómo recibir pagos de PayPal
Por qué Grey es la mejor opción para retirar tus fondos de PayPal
Estas son las principales razones por las que Grey destaca a la hora de retirar dinero de PayPal:
- Sin comisiones ocultas: comisiones transparentes, para que conserves más de lo que ganas.
- Varias divisas en una cuenta: gestiona tu dinero en USD, GBP o EUR sin conversiones obligatorias.
- Transferencias internacionales ágiles: recibe y envía dinero a todo el mundo, normalmente sin largas esperas.
- Acceso global: gestiona tu dinero cuando quieras y desde donde quieras con Grey.
- Retiros directos: transfiere tus fondos a tu cuenta bancaria local con facilidad.
Empieza hoy a recibir pagos de PayPal con Grey
Abre hoy tu cuenta bancaria para PayPal con Grey y accede a tus fondos con facilidad. Seas freelancer, dueño de un negocio o trabajador remoto, Grey simplifica los pagos internacionales para que te centres en lo que de verdad importa.
Crea tu cuenta de Grey hoy o descarga la app y disfruta de servicios financieros globales e inclusivos, pensados para que lleves tus sueños más allá de las fronteras.
Cómo enviar dólares a México de la forma más barata y fácil
Enviar dólares a México puede salir caro por comisiones y tipo de cambio. Conoce cómo hacerlo con Grey en 5 pasos. Abre tu cuenta gratis y envía hoy.
Olayoyin Olorunmota
•
September 23, 2026
•
6 min de lectura
Entre Estados Unidos y México hay un vínculo hecho de comercio y, en muchos lugares, de cultura compartida. Por eso, mucha gente en Estados Unidos necesita enviar dinero para apoyar a su familia, pagar servicios o mantener un negocio entre ambos países. Para ellos, lo primero es encontrar una forma sencilla y económica de enviar dólares a México.
Pero con tantas opciones para mandar dinero, ¿cómo eliges una que sea barata y sin complicaciones? Aquí te lo explico paso a paso y te cuento por qué Grey es la opción más inteligente para enviar dólares a México sin retrasos, sin tanto papeleo y sin costos inflados.
Cuánto cuesta enviar dinero a México y por qué puede salir caro
Aunque México es uno de los principales destinos de remesas en dólares, mandar dinero al otro lado de la frontera a veces se complica. Muchas personas se topan con:
- Comisiones altas de bancos o empresas de remesas
- Tipos de cambio poco favorables que reducen lo que recibe tu destinatario
- Tiempos de espera largos, sobre todo en transferencias de banco a banco
- Cargos ocultos que no ves hasta después de haber enviado el dinero
Todo esto le resta valor al dinero que tanto te costó ganar y les genera molestias innecesarias a ti y a quien lo recibe.
¿Qué hace diferente a Grey?
Grey es una plataforma financiera sin fronteras que hace que enviar dólares a México sea rápido, económico y muy fácil. Con Grey, tú tienes el control total de tu dinero.
Con Grey puedes:
- Enviar dólares directamente a México sin trámites enredados
- Evitar conversiones de moneda y recargos innecesarios
- Completar tus transferencias a menudo en minutos, no en días
- Pagar comisiones bajas y transparentes
- Usar una app sencilla e intuitiva para administrar tu dinero
Cómo enviar dinero de Estados Unidos a México con Grey
Así puedes empezar:
1. Abre tu cuenta gratis en Grey
Entra a grey.co o descarga la app de Grey desde App Store o Google Play. El registro es rápido: solo necesitas tus datos personales y un correo electrónico válido.
2. Verifica tu identidad
Completa un proceso KYC sencillo subiendo tu identificación y un comprobante de domicilio. Así tu cuenta queda protegida y cumple con la normativa financiera.
3. Fondea tu billetera en dólares
Deposita dólares en tu billetera de Grey desde tu cuenta bancaria vinculada o con otro método de pago compatible. Tu dinero estará disponible al instante o tras un breve tiempo de procesamiento.
4. Agrega los datos de tu destinatario
Escribe el nombre de tu destinatario y sus datos bancarios o de billetera móvil en México. Grey permite depósitos a bancos locales, así que tu destinatario puede recibir el dinero directamente en su cuenta bancaria mexicana.
5. Envía el dinero
Elige el monto, revisa la operación y confírmala. Grey procesa las transferencias rápido y te mantiene al tanto en tiempo real.
Por lo general, tu destinatario recibe el dinero en minutos.
Por qué Grey es la mejor app para enviar dólares a México
Estas son las razones por las que cada vez más personas eligen Grey para sus envíos en dólares:
- Sin intermediarios: tu dinero va directamente de tu cuenta en dólares de Grey a tu destinatario, sin escalas que suman costos.
- Precios transparentes: siempre sabes cuánto cuesta tu envío y cuánto recibirá tu destinatario.
- Tipo de cambio en tiempo real: si decides convertir dólares a pesos mexicanos (MXN), obtienes tipos de cambio competitivos, sin márgenes ocultos.
- Plataforma fácil de usar: todo lo haces desde tu celular o tu computadora. No tienes que hacer fila en el banco ni llenar formularios largos.
- Entrega rápida: el dinero llega pronto, sin los retrasos que suelen tener las transferencias bancarias tradicionales.
¿Quién puede aprovechar Grey?
Cualquier persona que necesite enviar dinero de Estados Unidos a México. Por ejemplo:
- Freelancers y trabajadores remotos que pagan a sus socios o reciben ingresos
- Estudiantes que envían o reciben dinero para colegiaturas y gastos de manutención
- Pequeñas empresas que pagan a contratistas o proveedores
- Familias que apoyan a sus seres queridos en México
- Expatriados que cubren gastos de vida entre dos países
Grey te ayuda a mantener el control de tu dinero, sin importar a dónde vaya.
Enviar dólares a México no debería costarte tiempo, energía ni más dinero del necesario. Con Grey tienes una plataforma pensada para el estilo de vida global de hoy: rápida, flexible y con comisiones justas.
Crea tu cuenta de Grey hoy o descarga la app y empieza a usar servicios financieros globales e inclusivos, pensados para llevar tus sueños más allá de las fronteras.
Grey Business: la cuenta empresarial para tus finanzas globales
Cuenta empresarial en USD con tarjetas virtuales, pagos masivos a más de 170 países y API, todo en un panel. Sin cuotas mensuales. Abre tu cuenta hoy.
Ama Udofa
•
September 23, 2026
•
6 min de lectura
Durante demasiado tiempo, gestionar pagos, cumplimiento normativo y gastos ha sido complicado para las empresas y los equipos globales. Pagar a contratistas en el extranjero, manejar varias divisas o simplemente controlar los gastos del equipo puede volverse abrumador muy rápido.
En Grey nos propusimos cambiar eso.
Te presentamos Grey Business, la cuenta empresarial de Grey: un conjunto ampliado de herramientas para gestionar las finanzas globales de tu empresa con más control, claridad y confianza.
Ahora, si tu equipo en Indonesia necesita cobrar a clientes de Londres, o tu startup en Nairobi tiene que pagar a socios en Nueva York, puedes hacerlo todo desde el panel de tu cuenta empresarial en Grey Business.
Gestionar cuentas multidivisa, gastos, pagos de nómina y API ahora es más sencillo con Grey. Todas las herramientas que necesitas para tus operaciones globales están en un solo panel, claro y fácil de usar.
Esto es lo que Grey Business puede hacer por tu empresa:
Cuenta empresarial en dólares para tu negocio
Con Grey Business puedes abrir y gestionar cuentas en el extranjero en USD, igual que lo haría una empresa local.
Cada cuenta incluye sus propios datos bancarios, con código SWIFT y número de ruta (routing number), para enviar y recibir pagos internacionales con más facilidad.
Sin cuotas mensuales: solo pagas por lo que usas. Abres la cuenta en línea y gestionas todo desde el mismo panel.
Todo esto se apoya en la seguridad y el cumplimiento normativo. Cada cuenta empresarial pasa por verificaciones KYC/KYB, con prevención del fraude y monitorización de transacciones integradas para proteger tus fondos. Si quieres saber más, lee nuestro artículo sobre la seguridad de Grey.
Tarjetas virtuales para empresas que dan control a tu equipo
Olvídate de pasar la tarjeta corporativa de mano en mano o de esperar un código OTP solo para pagar una suscripción de software. Con Grey Business puedes emitir tarjetas virtuales prepago en USD para los gastos de tu empresa. Tanto si necesitas cubrir publicidad digital, gestionar suscripciones SaaS o equipar a tu equipo para gastos operativos, puedes crear tarjetas dedicadas en segundos.
Esa rapidez no significa perder el control. Puedes recargar cada tarjeta, retirar saldo y congelarla, descongelarla o eliminarla al instante cuando termina un proyecto.
Pagos individuales y pagos masivos sin complicaciones
A medida que tu empresa crece, la carga administrativa no tiene por qué crecer al mismo ritmo. Diseñamos nuestro motor de pagos para manejar volumen sin fricciones.
- Pagos puntuales: envía dinero a socios o proveedores en unos pocos clics.
- Pagos masivos: usa la función "Bulk upload" para cargar un archivo CSV sencillo y procesar muchos pagos a la vez.
Tanto si pagas a un proveedor como a cien, Grey Business te da la flexibilidad que necesitas.
- Pagos individuales: envía pagos puntuales a socios o contratistas en más de 170 países. Consulta el tipo de cambio en tiempo real antes de confirmar y elige entre transferencia bancaria o dinero móvil.
- Pagos masivos: ¿necesitas enviar varios pagos a la vez? Sube un archivo CSV, revísalo todo en un solo panel y deja que Grey se encargue del resto. También puedes seguir el estado de cada pago en tiempo real.
Ya sea en moneda fiduciaria o en cripto, individual o masivo, local o global, Grey te da rapidez, visibilidad y fiabilidad en un solo lugar.
Soporte nativo de USDC para la empresa moderna
Sabemos que, para muchas empresas modernas, el dinero fiduciario es solo una parte de la historia. Con Grey Business puedes mantener un saldo dedicado en USDC junto a tus divisas, con control total sobre cómo guardas tu capital.
¿Necesitas mover fondos rápido? Puedes depositar o retirar USDC a través de las redes BEP20 y Solana y enviar fondos a cualquier billetera compatible. Es la estabilidad del dólar con la velocidad de la blockchain, integrada en tu panel.
API que crecen con tu negocio
Si tu empresa gestiona pagos automatizados o de gran volumen, nuestras API para desarrolladores te dan más control que nunca.
Ahora puedes iniciar pagos de forma automática a través de la API de Grey, ideal para plataformas, marketplaces y negocios basados en pagos que necesitan pagar a sus usuarios con regularidad.
Al integrar Grey directamente en tus sistemas, puedes lanzar transferencias locales e internacionales con unas pocas líneas de código.
También hemos creado las API P2P de GreyTag, que te permiten verificar la identidad de los usuarios y enviar pagos entre particulares directamente desde tu plataforma.
Así puedes integrar las funciones de pago de Grey en tu propio producto, con la misma fiabilidad y el mismo cumplimiento normativo que nos caracterizan.
Un panel unificado para tus finanzas
No hace falta saltar entre distintas apps bancarias y hojas de cálculo para entender la salud financiera de tu empresa. Creamos el panel de Grey Business para darte una visión única y completa de tus operaciones.
Desde una sola pantalla puedes seguir los ingresos, gestionar tu saldo en USD y ver en tiempo real el estado de cada pago. Y cuando llega la temporada de impuestos, puedes generar extractos detallados al instante, con exactamente lo que necesita tu equipo de contabilidad.
Por qué importa Grey Business
Grey Business nació para ayudar a las empresas a hacer pagos internacionales sin complicaciones.
Pero a medida que nuestros usuarios crecieron, también crecieron sus necesidades. No solo necesitaban enviar pagos: necesitaban gestionar todo lo que viene con ellos, como equipos, aprobaciones, cuentas, informes y cumplimiento normativo.
Grey ya no es solo una plataforma de pagos. Nos estamos convirtiendo en el centro de mando financiero de las empresas globales modernas.
Tanto si eres una startup que entra en nuevos mercados, un equipo remoto que paga a talento global o una plataforma que gestiona miles de transacciones, Grey Business está pensado para que operes con confianza más allá de tus fronteras. Antes de empezar, revisa las comisiones de Grey para saber qué pagarás en cada operación.
Empieza tu camino global con Grey Business
El futuro de la banca empresarial global ya está aquí: más rápido, más sencillo y pensado para la forma en que trabajan los equipos modernos.
Abre hoy tu cuenta empresarial en Grey Business y consigue:
- Cuentas en USD y USDC
- Controles más inteligentes para tu equipo y tu tesorería
- Tarjetas virtuales en USD para tu equipo
- Automatización con API
- Un panel unificado para seguir todos tus saldos
Empieza en grey.co/es/business

Cómo abrir una cuenta bancaria en Estados Unidos desde México (y en Reino Unido)
¿Quieres abrir una cuenta bancaria en Estados Unidos desde México? Con Grey tienes cuentas en USD, GBP y EUR sin comprobar residencia. Abre la tuya hoy.
Priscila Marotti
•
September 23, 2026
•
6 min de lectura
Tener una cuenta bancaria fuera del país ya no es solo una comodidad: para muchos mexicanos marca la diferencia. Imagina cobrarles sin complicaciones a tus clientes del extranjero, pagar una colegiatura en otro país sin contratiempos o mandarle dinero a tu familia sin los trámites de siempre. Querer abrir una cuenta bancaria en Estados Unidos desde México, o tener una en Reino Unido, suele implicar comisiones altas y mucha burocracia. ¿Y si pudieras dejar atrás esos obstáculos?
Plataformas financieras como Grey están cambiando la forma de mover dinero entre países. Con Grey, los mexicanos pueden abrir cuentas virtuales en Estados Unidos y Reino Unido de forma rápida y a bajo costo, y administrar su dinero en distintos países sin complicarse.
Los retos de abrir una cuenta bancaria en Estados Unidos o Reino Unido siendo mexicano
La banca tradicional suele poner trabas para abrir cuentas internacionales, sobre todo si no vives en el país del banco. Estos son los obstáculos más comunes:
- Requisitos estrictos de residencia
- Muchos bancos de EE. UU. y de Reino Unido piden un comprobante de domicilio local para abrir una cuenta. Para un mexicano, eso suele implicar trámites legales y burocráticos complicados, como conseguir una visa de trabajo o un recibo de servicios a tu nombre en ese país.
- Comisiones altas y cargos ocultos
- Aunque logres abrir una cuenta tradicional, mantenerla suele costar comisiones mensuales altas. Además, las operaciones internacionales normalmente generan cargos adicionales, así que no conviene si necesitas mover dinero con frecuencia.
- Procesos de aprobación largos
- Abrir una cuenta bancaria internacional puede tardar semanas o incluso meses. Reunir los documentos, pasar las revisiones de antecedentes y esperar la aprobación suele traer retrasos frustrantes.
Por qué una cuenta en Estados Unidos y Reino Unido es clave si trabajas a distancia desde México
Para quienes trabajan a distancia desde México para empresas extranjeras, cobrarles a clientes internacionales es una oportunidad y, al mismo tiempo, un reto. El trabajo freelance global suele implicar pagos en varias divisas, como dólares estadounidenses, libras esterlinas o euros. Manejar esos pagos con la banca local tradicional puede traer:
- Comisiones de conversión altas: los pagos en moneda extranjera suelen convertirse a pesos mexicanos con tipos de cambio poco competitivos, lo que reduce bastante tus ingresos.
- Retrasos para disponer de tu dinero: las transferencias por bancos tradicionales pueden tardar días, o incluso semanas, en procesarse, algo poco práctico si dependes de recibir tus pagos a tiempo.
- Opciones de pago limitadas: sin una cuenta bancaria internacional, los freelancers muchas veces tienen que usar intermediarios caros que se comen otra parte de sus ingresos.
Para estos trabajadores, una cuenta multidivisa como las que ofrece Grey puede resolver buena parte de estos problemas.
Cómo Grey facilita el proceso a los mexicanos que trabajan a distancia

Grey ofrece cuentas internacionales a los mexicanos que quieren la practicidad de tener cuentas en EE. UU. y Reino Unido sin las barreras de la banca tradicional. La plataforma ofrece cuentas virtuales en USD, GBP y EUR para que quienes trabajan a distancia envíen, reciban y administren dinero entre países con facilidad. Los datos de la cuenta en USD los proporciona Lead Bank; Grey es una empresa de tecnología financiera, no un banco.
1. Apertura de cuenta rápida y sencilla
Abrir una cuenta virtual con Grey es tan sencillo como descargar la app, completar el registro y verificar tu identidad. No necesitas comprobar residencia en EE. UU. ni en Reino Unido. A menudo en cuestión de minutos tendrás cuentas en varias divisas para que tus clientes internacionales te paguen directamente.
2. Pagos internacionales sin intermediarios
Con Grey ya no necesitas intermediarios caros como PayPal ni transferencias internacionales. Tus clientes pueden pagarte directamente en tus cuentas virtuales de Grey en USD o GBP, así evitas pérdidas por conversión y recibes el dinero en la misma moneda en la que facturaste. La comisión por recepción depende del método de pago y la puedes consultar en las comisiones de Grey.
3. Billeteras multidivisa para administrar tu dinero
Con Grey puedes guardar y administrar dinero en varias divisas. Esto es muy útil para freelancers y trabajadores remotos con clientes en distintos países. Puedes mantener tus pagos en USD, GBP o EUR hasta que decidas convertirlos a tipos de cambio competitivos.
4. Conversión de divisas justa y transparente
Si necesitas pasar tus ingresos a pesos, Grey ofrece tipos de cambio competitivos sin comisiones ocultas. Puedes convertir tu dinero directamente en la app, aprovechar mejor tus ingresos y evitar los márgenes caros que cobran los bancos.
5. Pagos más rápidos
Los bancos tradicionales tardan días en procesar pagos internacionales; con Grey, las operaciones suelen ser rápidas. Esto aplica cuando recibes el pago de un cliente y cuando transfieres dinero a una cuenta local: la espera suele ser mínima.
6. Una app fácil de usar, pensada para quienes trabajan a distancia
La app de Grey es intuitiva y está diseñada para que manejar tus finanzas entre países sea sencillo. Desde dar seguimiento a tus pagos hasta convertir divisas, cada función se pensó para ser simple y eficiente.
Beneficios de tener una cuenta en Estados Unidos y Reino Unido si trabajas a distancia desde México
La plataforma de Grey está pensada para las necesidades financieras de quienes trabajan a distancia en México y en el extranjero. Estas son algunas de sus principales ventajas:
- Conservas más de tus ingresos: con tipos de cambio justos y sin comisiones ocultas, te quedas con más de lo que ganas.
- Cobros más ágiles: tus clientes de EE. UU., Reino Unido o la Unión Europea pueden pagarte directamente en su moneda local, sin fricciones en el proceso.
- Poder de compra global: puedes usar el saldo de tu cuenta de Grey directamente para compras en línea, suscripciones o gastos de viaje sin tener que convertirlo.
- Facturación sencilla: comparte con tus clientes datos bancarios virtuales en su moneda local para que pagarte sea fácil.
Cómo empezar con Grey
Si quieres abrir una cuenta bancaria en Estados Unidos desde México, o una cuenta virtual en Reino Unido, con Grey el proceso es sencillo:
- Descarga la app de Grey: está disponible para iOS y Android y ofrece una experiencia fácil y segura.
- Regístrate y verifica tu identidad: completa los pasos de registro, incluida la verificación de identidad, normalmente en unos cuantos minutos.
- Activa tus cuentas virtuales: una vez verificado, puedes empezar a recibir pagos en dólares, en libras o en otras divisas disponibles.
- Administra tus finanzas: usa Grey para enviar, recibir y convertir dinero de forma eficiente, todo desde una sola plataforma.
Tus finanzas globales, sin las trabas de la banca tradicional
Grey ofrece una solución sencilla, confiable y económica para los mexicanos que trabajan a distancia y reciben pagos internacionales. Con sus cuentas multidivisa, tipos de cambio justos y una plataforma fácil de usar, Grey ayuda a los freelancers a administrar sus finanzas globales sin el estrés de la banca tradicional. Si buscas abrir una cuenta bancaria en Estados Unidos desde México sin salir de casa, es un buen punto de partida.
Regístrate en Grey hoy y trabaja, cobra y vive sin fronteras.
Cómo recibir pagos de Amazon en México
Aprende a recibir pagos de Amazon en México con cuentas en USD, GBP y EUR, tipos de cambio competitivos y sin cargos ocultos. Abre tu cuenta de Grey hoy.
Priscila Marotti
•
September 23, 2026
•
6 min de lectura
Administrar tus finanzas como vendedor de Amazon exige soluciones de pago eficientes, sobre todo cuando vendes a otros países. Para los vendedores en México, recibir pagos de Amazon puede ser un reto por las comisiones de conversión, las pocas opciones de pago y los retrasos. Plataformas como Grey ofrecen una solución financiera digital pensada para vendedores de Amazon, que simplifica el manejo de los pagos internacionales.
En esta guía te explicamos cómo recibir pagos de Amazon en México: cómo configurar y administrar tus pagos de Amazon Seller para cobrar rápido, de forma segura y con comisiones bajas.
Cómo funcionan los pagos de Amazon Seller
El sistema de pagos de Amazon deposita tus ganancias con una frecuencia fija. Así funciona:
- Cálculo del pago: Amazon descuenta tarifas, reembolsos y otros cargos aplicables de tus ventas totales, y lo que queda es el monto neto que te deposita.
- Calendario de desembolsos: los pagos normalmente se liberan cada 14 días, aunque esto puede variar según el estado de tu cuenta o el marketplace.
- Moneda del pago: los pagos se hacen en la moneda local del marketplace, lo que puede generar comisiones de conversión altas si tu cuenta bancaria está en otra moneda.
Para los vendedores en México, recibir los pagos de Amazon en USD o GBP con la banca tradicional puede generar cargos adicionales. Las plataformas financieras digitales como Grey ofrecen una solución más eficiente.
Crea una cuenta de Grey para recibir pagos de Amazon en México
Grey ofrece una plataforma fácil de usar, pensada para emprendedores digitales. Abrir tu cuenta es sencillo:
- Regístrate gratis: entra al sitio de Grey o descarga la app.
- Verifica tu identidad: completa la verificación de identidad, un proceso rápido y seguro.
- Activa tus cuentas virtuales: abre cuentas en USD, GBP o EUR, a menudo en cuestión de minutos, ideales para recibir tus pagos de Amazon.
Vincula tu cuenta de Grey con Amazon Seller Central
Cuando tu cuenta de Grey esté lista, conéctala con tu cuenta de Amazon Seller Central para recibir tus pagos sin complicaciones:
- Inicia sesión en Amazon Seller Central.
- Ve a Configuración > Información de la cuenta > Información de pago > Información de la cuenta bancaria (en la versión en inglés: Settings > Account Info > Payment Info > Bank Account Info).
- Selecciona Agregar nuevo método de depósito y elige la moneda y la ubicación del banco que correspondan.
- Ingresa los datos de tu cuenta virtual de Grey (por ejemplo, el número de ruta o el IBAN).
- Verifica tu cuenta con un estado de cuenta o un comprobante de titularidad. La verificación suele tardar algunos días hábiles.
Ventajas de usar Grey para tus pagos de Amazon
Grey simplifica los pagos internacionales para los vendedores de Amazon en México y ofrece varias ventajas frente a la banca tradicional:
- Cuentas multidivisa: recibe pagos en USD, GBP o EUR y evita comisiones de conversión altas.
- Tipos de cambio justos: convierte tus ganancias a pesos mexicanos con tipos de cambio competitivos directamente en la app.
- Transferencias más rápidas: dispón de tu dinero antes que con los métodos bancarios tradicionales.
- Comisiones transparentes: administra tu dinero sin preocuparte por cargos ocultos (aquí puedes ver las comisiones de Grey).
- Plataforma fácil de usar: da seguimiento a tus ganancias, administra tus divisas y haz transferencias fácilmente.
Cómo sacarles más provecho a tus pagos de Amazon con Grey
Para aprovechar mejor tus ganancias como vendedor de Amazon en México, toma en cuenta estos consejos:
- Cobra en la moneda del marketplace: evita comisiones de conversión innecesarias recibiendo tus pagos en la moneda del marketplace de Amazon donde vendes.
- Convierte tu dinero con estrategia: usa la app de Grey para cambiar divisas cuando el tipo de cambio te convenga más.
- Da seguimiento a tus movimientos: revisa el historial detallado de transacciones de Grey para administrar mejor tus finanzas.
Toma el control de tus pagos de Amazon en México
Recibir pagos de Amazon en México no tiene por qué ser complicado ni caro. Con Grey puedes simplificar tus cobros internacionales, reducir comisiones y administrar tus finanzas de forma eficiente. Desde tu primera venta hasta que tu tienda crezca, Grey te da las herramientas para manejar tus operaciones internacionales con facilidad. Y si además publicas libros, aquí te contamos cómo recibir pagos de Amazon KDP.
Regístrate en Grey hoy y olvídate de las complicaciones al administrar tus pagos de Amazon.

¿Se puede abrir una cuenta en Bank of America sin ser residente? Requisitos y alternativas
Abrir una cuenta en Bank of America sin ser residente: documentos, cita en sucursal y una alternativa en USD sin dirección en EE. UU. Compara opciones.
Olayoyin Olorunmota
•
September 23, 2026
•
6 min de lectura
Tener una cuenta bancaria en Estados Unidos abre muchas puertas. Y muchas de las personas que necesitan esas puertas viven fuera del país, así que buscan un banco estadounidense de confianza. Cuando se habla de los grandes nombres de la banca en EE. UU., Bank of America (BoA) suele estar entre los primeros.
Entonces, ¿se puede abrir una cuenta en Bank of America sin ser ciudadano ni residente de EE. UU.? Sí, pero no siempre es sencillo. En los próximos párrafos te explico cómo funciona el proceso, qué documentos necesitas y qué hacer si no cumples los requisitos. También te presentamos una alternativa más simple para freelancers, nómadas digitales y profesionales con clientes en el extranjero: Grey.
¿Puede un no residente abrir una cuenta en Bank of America?
Sí. Bank of America acepta clientes que no residen en EE. UU., aunque con matices importantes. Para los no residentes, el trámite se hace con una cita en una sucursal (financial center) de Bank of America, así que tendrás que estar físicamente en el país. Las solicitudes a distancia de no residentes no suelen aceptarse por la normativa financiera de EE. UU. y los requisitos de Know Your Customer (KYC).
Según Bank of America, las condiciones básicas son no ser ciudadano estadounidense y tener un domicilio físico donde vives. Si cumples estas condiciones y llevas la documentación completa, tienes buenas opciones de abrir tu cuenta.
Te puede interesar: requisitos de Chase, Wells Fargo y Bank of America
Requisitos para abrir una cuenta en Bank of America como no residente
Estos son los documentos que suelen pedirte como no residente, según la página de Bank of America para profesionales internacionales:
- Identificación principal, por ejemplo un pasaporte extranjero vigente (con o sin visa estadounidense)
- Identificación secundaria, como una licencia de conducir extranjera o estadounidense con foto, o una tarjeta bancaria con logotipo Visa o Mastercard
- Dos domicilios: tu domicilio físico en el extranjero y una dirección postal en EE. UU.
- Un número de identificación fiscal: el Foreign Tax Identification Number (FTIN) de tu país. Bank of America no exige el Social Security Number (SSN); el SSN o el Individual Taxpayer Identification Number (ITIN) solo se indican si ya los tienes
Cada sucursal puede pedir algún documento más, así que conviene llamar antes de ir.
¿Se puede abrir una cuenta en Bank of America en línea desde el extranjero?
Por lo general, no, salvo que ya tengas Social Security Number, una dirección en EE. UU. y puedas verificar tu identidad de forma electrónica. Si no eres ciudadano ni residente y no estás en el país, no podrás abrir una cuenta de BoA en línea.
Aquí es donde muchos no residentes se topan con un muro, sobre todo freelancers y trabajadores remotos que solo buscan una forma segura de recibir pagos en dólares.
Obstáculos habituales para los no residentes
Estas son algunas de las barreras más comunes al abrir una cuenta bancaria en EE. UU. sin ser residente:
- No tener SSN ni ITIN: muchos bancos estadounidenses piden al menos uno de los dos.
- No tener dirección en EE. UU.: es un requisito en la mayoría de las solicitudes, en línea o en sucursal.
- Tener que ir en persona: la mayoría de los bancos, incluido BoA, no abren cuentas a no residentes a distancia.
- No conocer las normas FATCA: algunos bancos piden documentos fiscales adicionales exigidos por la ley estadounidense.
- Plazos largos o peticiones de documentación extra.
Si te identificas con alguno de estos casos, una alternativa digital puede ser tu mejor opción.
Una solución moderna: Grey para tus finanzas internacionales sin fronteras
Si vives fuera de EE. UU. y buscas una forma más rápida y accesible de gestionar dólares, Grey puede ser la respuesta.
Grey ofrece cuentas virtuales en USD, GBP y EUR a personas que residen en otros países. No necesitas viajar a EE. UU., lidiar con papeleo complicado ni esperar semanas a que te aprueben. Los datos de la cuenta en USD de Grey los proporciona Lead Bank; Grey es una empresa de tecnología financiera, no un banco.
Por qué Grey es una alternativa inteligente:
- Abre una cuenta en USD en línea sin comisión de mantenimiento mensual, sin SSN ni dirección en EE. UU.
- Recibe pagos de clientes y plataformas de EE. UU. como Upwork y Payoneer.
- Guarda varias divisas (USD, GBP, EUR) en una sola app.
- Convierte a tu moneda local con tipos de cambio competitivos.
- Retira tu dinero fácilmente a tu banco local.
Grey está pensado para trabajadores remotos, freelancers, nómadas digitales y ciudadanos globales que necesitan libertad financiera más allá de las fronteras.
Cómo abrir una cuenta en Grey si no resides en EE. UU.
Puedes abrir tu cuenta en Grey en pocos minutos. Así se hace:
Regístrate
Entra en Grey.co o descarga la app desde App Store o Google Play y crea tu cuenta con tu correo electrónico.
Verifica tu identidad
Sube un documento de identidad vigente (como tu pasaporte o tu documento nacional de identidad), una selfie y un comprobante de domicilio (como una factura de servicios o un extracto bancario). Grey usa esta información para cumplir con los requisitos KYC.
Solicita tu cuenta en USD
Una vez verificado, ve a la sección "Accounts" y elige "USD". Recibirás los datos de tu cuenta, incluidos el número de cuenta y el número de ruta (routing number).
Recibe tus pagos
Usa esos datos para recibir dinero de plataformas, clientes o empleadores en EE. UU.
Convierte y retira
Puedes guardar tus dólares o convertirlos a tu moneda local cuando el tipo de cambio te convenga, y luego retirarlos a tu cuenta bancaria local.
Abrir una cuenta en Bank of America sin ser residente es posible, pero no siempre práctico. Bank of America es de las opciones más accesibles, siempre que puedas estar en EE. UU. en persona y lleves los documentos correctos.
Crea tu cuenta en Grey hoy o descarga la app y gestiona tu dinero a escala global con servicios financieros pensados para acompañarte más allá de las fronteras.

Grey vs. bancos locales: dónde conseguir el mejor tipo de cambio en México
¿Dónde conseguir el mejor tipo de cambio en México? Compara Grey con los bancos locales en costos, rapidez y transparencia. Abre tu cuenta gratis hoy.
Priscila Marotti
•
September 23, 2026
•
6 min de lectura
México atrae a muchísimos extranjeros, desde profesionistas hasta emprendedores, por su cultura y sus oportunidades económicas. Pero manejar tus finanzas aquí, sobre todo cambiar divisas, puede complicarse más de lo que parece.
Los bancos tradicionales suelen cobrar comisiones altas, tardan en procesar las operaciones y ofrecen tipos de cambio poco favorables, así que tu dinero rinde menos. Grey es una alternativa más rápida y económica. En este artículo comparamos Grey con los bancos locales para que sepas dónde conseguir el mejor tipo de cambio en México.
Tipos de cambio competitivos y totalmente transparentes
El tipo de cambio que te aplican define cuánto dinero recibes al convertir divisas. Mucha gente no sabe que los bancos suelen agregar márgenes ocultos, y con el tiempo eso se traduce en dinero perdido. Como referencia, el Banco de México publica el tipo de cambio FIX, calculado con un promedio de cotizaciones del mercado de cambios al mayoreo. Elegir un proveedor con tipos justos y claros es clave para cuidar tu dinero.
- El tipo de cambio en bancos tradicionales de México suele ser desfavorable por sus márgenes ocultos y comisiones extra.
- Muchos bancos no muestran el tipo de cambio en tiempo real, así que es difícil saber cuánto te cuesta en realidad cada operación.
- Los cargos adicionales por transferencias internacionales encarecen el cambio de divisas.
- Grey ofrece tipos competitivos que siguen de cerca el valor real del mercado.
- Con comisiones transparentes, recibes el mayor valor posible sin costos inesperados.
Lee también: Cómo manejar varias monedas en México
Cambio de divisas rápido y sin complicaciones
Si vives en México como extranjero o vienes de viaje, necesitas tener tu dinero convertido cuanto antes. Los retrasos en una operación son un problema, sobre todo cuando tienes gastos con fecha límite. Por eso la rapidez para cambiar divisas pesa tanto al elegir un servicio financiero.
- Los bancos tradicionales suelen tardar más en procesar el cambio de divisas.
- Los trámites complicados y las verificaciones manuales pueden generar retrasos.
- Con Grey todo es digital y las operaciones se completan en cuestión de minutos.
- Las transferencias rápidas permiten a los extranjeros llevar sus finanzas al día sin contratiempos.
Fácil de usar desde cualquier lugar
Si te preguntas dónde cambiar dólares en México sin hacer fila, la respuesta no debería ser complicada. Aun así, muchos bancos te piden ir a sucursal y llenar un montón de papeles. Una plataforma digital fácil de usar hace que administrar tu dinero sea mucho más simple.
- Los bancos mexicanos suelen pedir que vayas en persona o que sigas procesos en línea complicados para cambiar divisas.
- Los extranjeros sin cuenta bancaria local pueden tener problemas para completar sus operaciones.
- Grey ofrece una plataforma digital sencilla para cambiar divisas desde donde estés.
- Su interfaz intuitiva te permite manejar varias divisas con solo unos clics.
Soporte multidivisa para moverte con flexibilidad
Los extranjeros y las empresas a menudo necesitan cambiar varias divisas, así que conviene elegir un proveedor que maneje muchas monedas. Poder operar con distintas divisas de forma ágil simplifica las transacciones internacionales.
- Los bancos locales pueden poner restricciones o cobrar comisiones más altas por manejar varias divisas.
- Grey trabaja con una amplia variedad de divisas, entre ellas USD, GBP y EUR.
- La función multidivisa agiliza los pagos transfronterizos y las operaciones financieras.
Cómo abrir una cuenta de Grey en México
Abrir una cuenta de Grey desde México lleva dos pasos básicos:
A. Regístrate en Grey
Registrarte en Grey es muy fácil. Entra a Grey.co o descarga la app, haz clic en el botón para empezar gratis y sigue estos cuatro pasos básicos para completar tu registro:

- Primero, selecciona tu país de residencia y haz clic en el botón «Continue» (Continuar).
- Después, llena tus datos básicos. Esto incluye tu nombre (tal como aparece en tu identificación). También tendrás que completar otros campos (mira la captura de pantalla de abajo), como género, correo electrónico, número de celular y código de referido, si alguien te recomendó Grey.
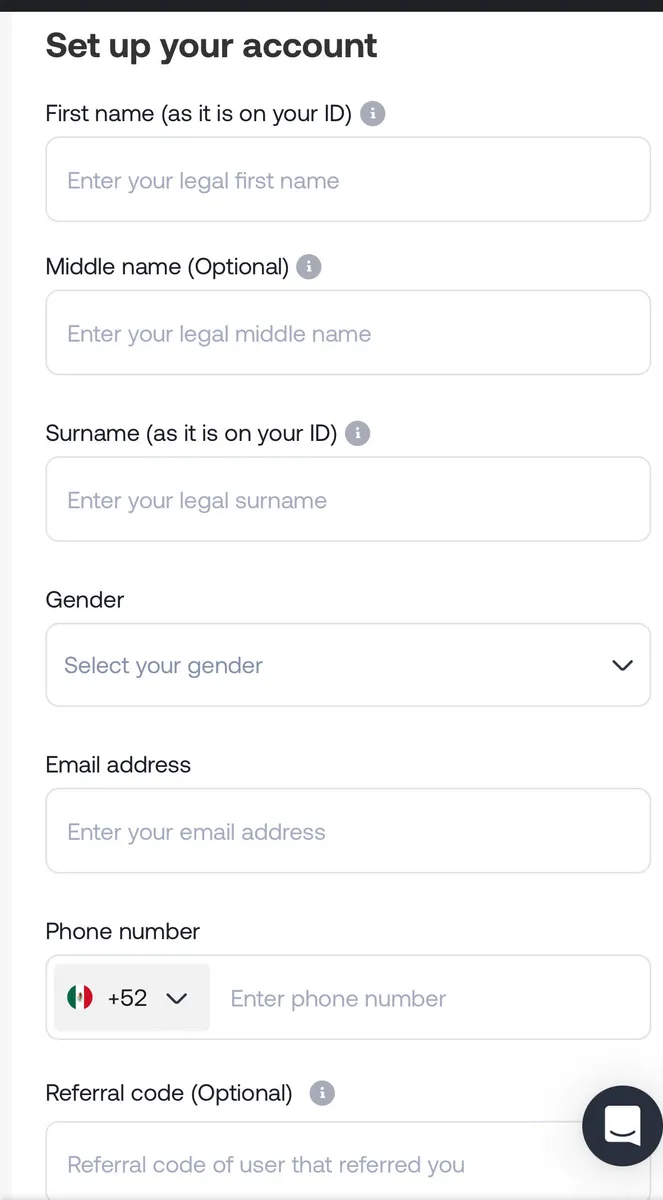
- El siguiente paso es crear la contraseña de tu cuenta.
Para que tu contraseña sea válida, debe tener al menos 8 caracteres: minúsculas, mayúsculas, un número y un carácter especial (mira la imagen de abajo). Luego acepta los términos y condiciones y haz clic en «Continue» (Continuar).

- El último paso es verificar tu correo electrónico.
Te llegará un código OTP al correo que registraste para hacer la verificación.
Si capturaste algún dato mal o no te llegó el código la primera vez, haz clic en «Resend code» (Reenviar código). Después, haz clic en el botón «Verify your account» (Verificar tu cuenta).
Una vez que tu cuenta quede verificada, puedes elegir para qué quieres usar Grey.
B. Verificación de identidad
Si no eres ciudadano estadounidense, tendrás que subir una identificación oficial vigente (por ejemplo, tu pasaporte) y un comprobante de domicilio (recibo de servicios o estado de cuenta bancario). Grey usa estos documentos para verificar tu identidad y cumplir con los requisitos regulatorios (mira las imágenes de abajo).
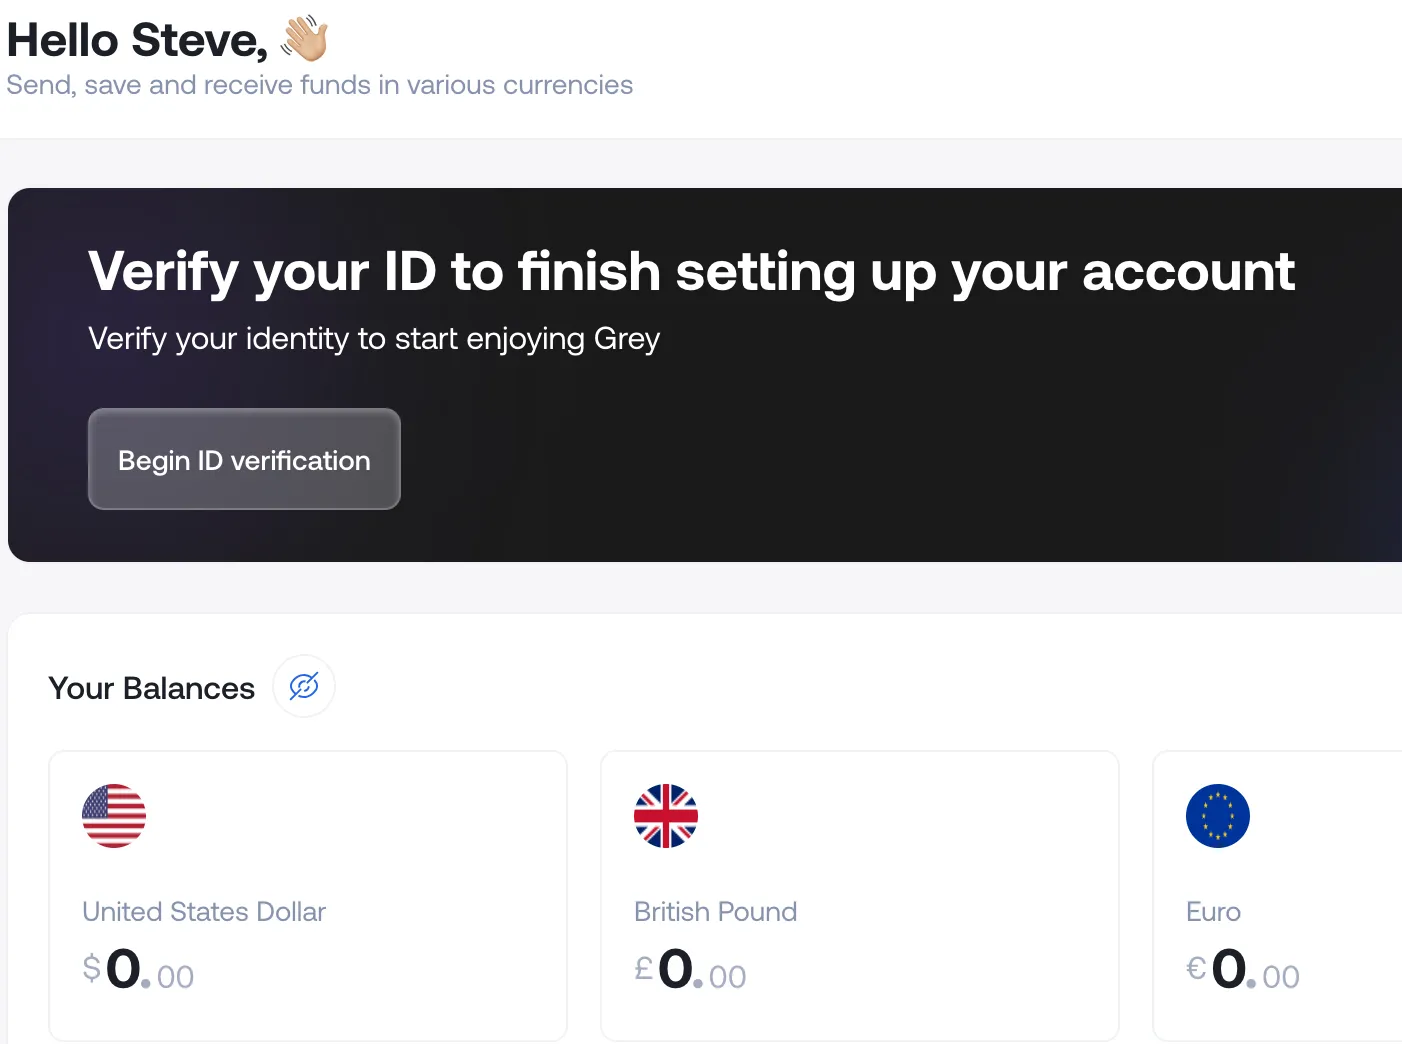
Al hacer clic en «Begin ID verification» (Iniciar verificación de identidad), pasarás a una página donde puedes capturar más datos para tu verificación KYC.
- Verificación KYC (Conoce a tu cliente)
Revisaremos tus documentos y verificaremos tu identidad. Este proceso suele tardar de unos minutos a 24 horas. Para que te aprueben más rápido, asegúrate de que tus documentos sean legibles y estén vigentes.
- Solicita tu cuenta bancaria en EE. UU.
Ya con tu cuenta verificada, puedes solicitar tu cuenta bancaria en EE. UU. (en USD, proporcionada por Lead Bank) desde tu panel. En cuanto recibas los datos de tu cuenta, podrás usarla para recibir pagos, transferir fondos y administrar tu dinero sin complicaciones.
Por qué Grey te da el mejor tipo de cambio en México
Si te preguntas qué banco tiene el mejor tipo de cambio, quizá la respuesta no sea un banco. Al comparar Grey con los bancos locales para cambiar divisas en México, Grey sale ganando. Los bancos tradicionales pueden ser la opción conocida, pero suelen implicar costos altos, procesos lentos y poca flexibilidad. Si buscas el mejor tipo de cambio en México y más comodidad, Grey es la opción ideal. Crea tu cuenta de Grey hoy o descarga la app y empieza a recibir pagos sin complicaciones.

LLC vs empresa unipersonal: ¿cuál te conviene más?
LLC vs empresa unipersonal: compara responsabilidad, impuestos, costos y trámites para elegir la estructura adecuada en EE. UU. Compara ambas opciones hoy.
Tunde Aladeloba
•
September 23, 2026
•
6 min de lectura
Elegir la estructura de tu negocio parece una decisión menor hasta que los impuestos, la responsabilidad personal y los requisitos de registro empiezan a influir en cómo diriges tu empresa. Si eres emprendedor internacional y vas a crear un negocio en Estados Unidos, la elección entre LLC vs empresa unipersonal puede tener consecuencias financieras y legales importantes.
La empresa unipersonal (sole proprietorship, en inglés) suele ser la forma más sencilla de empezar, mientras que la LLC crea una estructura legal separada que puede proteger mejor tu patrimonio personal. La opción correcta depende de tu actividad, del riesgo que asumes, de tu situación fiscal y de tus planes de crecimiento.
Antes de registrar tu negocio en EE. UU., conviene entender cómo funciona cada estructura y qué implica para ti como dueño.
LLC vs empresa unipersonal: las diferencias clave de un vistazo
Si estás decidiendo entre mantener las cosas simples o crear una entidad legal separada para tu negocio, estas son las diferencias que más pesan.
| Lo que importa | Empresa unipersonal | LLC |
|---|---|---|
| Responsabilidad personal | Por lo general, respondes personalmente por las deudas y obligaciones del negocio. | Por lo general, ofrece protección de responsabilidad personal, con algunas excepciones. |
| Impuestos | Los ingresos del negocio suelen declararse en tu declaración de impuestos personal. | Por defecto suele tributar como entidad transparente (pass-through), con otras opciones fiscales disponibles. |
| Costo | Suele ser más barata de crear y mantener, con menos requisitos formales. | Las tarifas de registro y las cuotas estatales periódicas pueden encarecerla. |
| Trámites | Puesta en marcha mínima y menos formalidades continuas. | Más documentos de constitución y requisitos de cumplimiento estatales. |
| Credibilidad | Sencilla y perfectamente válida para muchos negocios pequeños, aunque puede parecer menos formal. | Una entidad separada puede dar al negocio una estructura más consolidada. |
| Ideal para | Freelancers, profesionales que trabajan solos y negocios de bajo riesgo que están probando una idea. | Dueños que buscan protección de responsabilidad, una estructura formal o margen para crecer. |
¿Qué es una empresa unipersonal?
Una empresa unipersonal (sole proprietorship) es la estructura de negocio más sencilla de EE. UU. En esencia, tú y tu negocio comparten la misma identidad legal. Si empiezas a trabajar como freelancer, vendes productos, ofreces servicios de consultoría o llevas un pequeño negocio sin registrar otra entidad, es posible que ya estés operando como propietario único.
¿Cómo se crea?
A diferencia de una LLC, normalmente no creas una empresa unipersonal presentando documentos de constitución ante el estado. Puede surgir de forma automática cuando ejerces una actividad por tu cuenta sin elegir otra estructura legal. Aun así, según dónde operes, quizá tengas que registrar un nombre comercial, obtener licencias o permisos y cumplir requisitos locales.
¿Por qué la elige la gente?
El atractivo es claro: menos administración y costos de puesta en marcha más bajos.
- Fácil de empezar
- Menos formalidades continuas
- Declaración de impuestos sencilla
- Control total sobre las decisiones del negocio
Para alguien que está probando una idea de negocio o que trabaja de forma independiente, esa sencillez puede ser muy valiosa.
Su mayor desventaja es la responsabilidad personal. Como el negocio y el dueño no están separados legalmente, las deudas del negocio y ciertas reclamaciones pueden poner en riesgo tu patrimonio personal. Si el negocio crece o asume más riesgo financiero o legal, una LLC puede ser una estructura más adecuada.
¿Qué es una LLC y en qué se diferencia de una empresa unipersonal?
Si comparas LLC vs empresa unipersonal, la gran diferencia está en lo que ocurre cuando el negocio y el dueño se tratan como entidades separadas. Una compañía de responsabilidad limitada (LLC, por sus siglas en inglés) es una entidad creada conforme a la ley estatal. A diferencia de la empresa unipersonal, la LLC suele crear una separación legal entre tú y el negocio.
Cómo se constituye una LLC
Crearla suele implicar unos cuantos pasos prácticos:
- Elige un nombre comercial disponible que cumpla las reglas de tu estado.
- Designa un agente registrado.
- Presenta los artículos de organización (Articles of Organization) ante el estado.
- Paga la tarifa de constitución correspondiente.
- Redacta un acuerdo operativo (operating agreement) cuando corresponda.
- Solicita un número de identificación del empleador (EIN), si lo necesitas.
Por ejemplo, imagina que tienes un pequeño negocio de diseño web. Como propietario único, una deuda del negocio suele ser tu responsabilidad personal. Con una LLC, la empresa por lo general se mantiene separada, de modo que tu patrimonio personal puede quedar protegido frente a las deudas del negocio y ciertas reclamaciones. Eso sí, esa protección no es absoluta: las garantías personales, el fraude y algunas otras circunstancias pueden generar responsabilidad personal.
Cómo tributa una LLC unipersonal
A efectos del impuesto federal sobre la renta, una LLC unipersonal (single-member LLC) se trata por defecto, en general, como una entidad no considerada separada de su dueño. Es decir, sus ingresos suelen pasar directamente a la declaración personal del propietario. Una LLC también puede elegir otro tratamiento fiscal si cumple los requisitos.
Así que, al comparar una LLC con una empresa unipersonal, piensa más allá de la tarifa de registro: la responsabilidad, la administración, los impuestos y el nivel de riesgo de tu negocio también cuentan.
¿Cuál es la diferencia entre una LLC y una empresa unipersonal?
Elegir entre LLC vs empresa unipersonal suele reducirse a tres preguntas prácticas: ¿qué pasa si el negocio debe dinero?, ¿cómo tributarán los ingresos? y ¿cuánto costará mantener la estructura?
Responsabilidad personal
El propietario único y su negocio son legalmente lo mismo. Si el negocio no puede pagarle a un proveedor o enfrenta una demanda que prospere, el patrimonio personal del dueño puede quedar expuesto.
Una LLC, en general, crea una separación legal. Por ejemplo, si tu negocio de diseño debe 20.000 USD en deudas comerciales, la estructura de LLC por lo general puede proteger tus ahorros y bienes personales frente a esas obligaciones. Esa protección tiene límites, sobre todo si garantizas una deuda a título personal o actúas de forma ilícita.
Impuestos
El propietario único normalmente declara los ingresos del negocio en su declaración personal y, por lo general, paga el impuesto sobre el trabajo por cuenta propia (self-employment tax) sobre sus ganancias netas.
Por defecto, una LLC unipersonal suele tributar de forma parecida a efectos del impuesto federal sobre la renta, así que crear una LLC no elimina automáticamente ese impuesto. Sin embargo, una LLC que cumpla los requisitos puede elegir otra clasificación fiscal, como la de S corporation, lo que puede cambiar cómo tributan algunos ingresos.
Costo
La empresa unipersonal suele ser la opción más barata, porque en general no hace falta presentar nada ante el estado solo para crear la estructura.
Una LLC normalmente implica una tarifa de registro estatal y puede tener cuotas, informes o impuestos anuales o bienales según el estado. Así que, aunque una LLC puede ofrecer una protección valiosa, también trae costos administrativos y responsabilidades adicionales.
¿Qué te conviene más: una LLC o una empresa unipersonal?
No hay un ganador universal en la decisión LLC vs empresa unipersonal. La mejor opción depende de lo que estás construyendo, del riesgo que asumes y de hacia dónde quieres llevar el negocio. Un freelancer que prueba una idea con pocos clientes no tiene las mismas necesidades que alguien que firma contratos grandes o tiene empleados.
Empieza con lo sencillo cuando el riesgo es bajo
La empresa unipersonal puede tener sentido cuando trabajas solo, quieres mantener los costos bajos y estás comprobando si tu idea puede generar ingresos. Por ejemplo, un redactor freelance con ingresos modestos y un puñado de clientes puede preferir la opción más simple mientras se consolida.
Plantéate una LLC a medida que creces
Una LLC puede volverse más atractiva cuando el negocio empieza a asumir más riesgo financiero o legal. Podrías considerarla si:
- Firmas contratos más grandes
- Contratas empleados o contratistas
- Asumes deudas comerciales
- Tienes activos de negocio importantes
- Trabajas en un sector donde la responsabilidad legal pesa más
No tienes por qué empezar con una LLC. Hay quien arranca como propietario único, comprueba que el negocio funciona y luego crea una LLC cuando aumentan sus ingresos, sus clientes o su exposición. Lo importante es revisar la decisión a medida que el negocio cambia, en lugar de elegir una estructura y olvidarte de ella.
Cómo cobrar como negocio con sede en EE. UU.
Cuando tu negocio empieza a generar ingresos, cobrar es solo la mitad del trabajo: también necesitas un lugar adecuado para recibir, guardar y mover ese dinero. Una cuenta bancaria empresarial en EE. UU. puede cubrir los gastos del día a día, la nómina, las suscripciones y los pagos de clientes locales, y además mantiene las finanzas del negocio separadas de tus gastos personales.
Los clientes internacionales pueden complicar un poco las cosas. Un cliente en el Reino Unido, por ejemplo, puede necesitar pagarte en USD, mientras que otro en Europa quizá prefiera otra vía de pago. Ahí es donde contar con opciones de cobro en divisas adecuadas puede facilitar la recepción de ingresos internacionales.
Grey puede complementar tu configuración bancaria empresarial cuando trabajas con clientes de otros países. Puedes recibir y gestionar las divisas disponibles, incluido el USD, desde tu cuenta de Grey, y luego convertir o mover los fondos cuando lo necesites. Esto puede ser útil para freelancers, agencias y negocios en línea que cobran de clientes internacionales. Descarga la app de Grey para crear una cuenta y consultar las divisas y los servicios disponibles hoy para tu negocio.
Preguntas frecuentes sobre LLC y empresa unipersonal
¿Es mejor una LLC que una empresa unipersonal?
No necesariamente. La empresa unipersonal suele ser más sencilla y barata, mientras que la LLC en general ofrece protección de responsabilidad personal y una estructura de negocio más formal. La mejor opción depende del riesgo de tu negocio, tus ingresos, tus planes de crecimiento y tu disposición a asumir más trámites estatales, tarifas y requisitos administrativos a medida que el negocio se desarrolla.
¿Necesito una LLC para empezar?
No. Puedes empezar muchos negocios pequeños como propietario único sin crear una LLC. Por ejemplo, un freelancer que prueba una idea con pocos clientes puede preferir la vía más sencilla. Aun así, según tu ubicación y tu actividad, quizá necesites licencias o permisos locales, o registrar un nombre comercial.
¿Puedo pasar de empresa unipersonal a LLC?
Sí. Muchos dueños de negocios empiezan como propietarios únicos y más adelante crean una LLC cuando aumentan sus ingresos, sus clientes o sus riesgos. Por lo general, constituyes la LLC en tu estado, obtienes los números de identificación fiscal necesarios y actualizas contratos, cuentas, licencias y registros para que el negocio opere con su nueva estructura.
¿Cómo tributa cada una?
El propietario único suele declarar los ingresos del negocio en su declaración federal personal y paga el impuesto sobre el trabajo por cuenta propia sobre sus ganancias netas. Por defecto, una LLC unipersonal suele tributar igual. Sin embargo, una LLC puede tener derecho a elegir otro tratamiento fiscal, lo que podría cambiar cómo tributan algunos ingresos.
¿Cuál es más barata?
La empresa unipersonal suele ser más barata porque, por lo general, no pagas una tarifa estatal de constitución solo para crear la estructura. Una LLC normalmente exige una tarifa de registro inicial y puede tener cuotas, informes o impuestos estatales periódicos. El costo exacto varía mucho de un estado a otro, así que revisa los requisitos locales antes de decidir.
¿Una LLC protege mi patrimonio personal?
En general, sí. Una LLC crea una separación legal entre el negocio y sus dueños, lo que puede proteger el patrimonio personal de muchas deudas y reclamaciones del negocio. Sin embargo, la protección no es absoluta. Las garantías personales, el fraude, ciertos impuestos y los actos ilícitos pueden generar responsabilidad personal, así que una LLC no te hace inmune por completo.

¿Qué es un Employer of Record (EOR) y cómo funciona?
¿Qué es un Employer of Record (EOR)? Descubre cómo funciona, qué gestiona, cuánto cuesta y cuándo conviene para contratar en otro país. Compara opciones.
Tunde Aladeloba
•
September 23, 2026
•
6 min de lectura
Una empresa puede contratar a alguien en otro país sin tener oficina allí, pero eso no significa que pueda emplearlo sin cumplir las normas locales. Alguien tiene que encargarse del contrato, la nómina, los impuestos, las prestaciones obligatorias y los requisitos laborales que implica incorporar a una persona a la plantilla.
Un Employer of Record (EOR), o empleador registrado, es la empresa que asume ese papel legal de empleador. Contrata formalmente al trabajador en su país, mientras la empresa cliente dirige su trabajo diario: sus funciones, su horario y su desempeño.
Este modelo se ha vuelto útil para las empresas que forman equipos internacionales sin crear una entidad legal en cada país donde contratan. En este artículo verás qué es un Employer of Record, cómo funciona, por qué lo usan las empresas, qué gestiona, cuánto cuesta y cuándo puede no ser la mejor opción. También verás cómo se compara con trabajar con contratistas o con abrir una entidad local.
¿Qué hace un Employer of Record?
Un Employer of Record es el empleador legal de un trabajador, aunque sea otra empresa la que dirige su trabajo real. Piensa en una empresa de software que contrata a un desarrollador que vive en otro país. El desarrollador trabaja para la empresa de software, pero es el EOR quien lo emplea oficialmente en ese país.
Esto significa que el EOR asume las obligaciones laborales que la empresa contratante tendría que gestionar por su cuenta. Según el país y el acuerdo, puede incluir:
- Redactar y firmar el contrato de trabajo
- Gestionar la nómina y retener los impuestos correspondientes
- Ofrecer las prestaciones obligatorias
- Llevar los registros laborales
- Cumplir la normativa laboral local
La empresa contratante sigue controlando lo importante del puesto. Decide en qué trabaja el empleado, evalúa su desempeño y sigue presente en la relación laboral.
La idea central es sencilla: el EOR aporta la estructura legal de empleo y la empresa cliente aporta el trabajo. Así puede contratar en otro país sin convertirse en el empleador legal directo del trabajador.
¿Qué gestiona un EOR en el día a día?
La forma más fácil de entender qué es un EOR es repasar todo lo que debe ocurrir cuando una persona en otro país acepta un empleo. Necesita un contrato válido, un salario puntual, las retenciones fiscales correctas y las prestaciones que exija la ley local.
Nómina: El EOR calcula el salario, las deducciones y otros pagos obligatorios del empleado, y se asegura de que cobre de forma correcta y a tiempo.
- Impuestos: Gestiona los impuestos sobre la nómina y las deducciones obligatorias, y ayuda a la empresa a cumplir sus obligaciones en el país del empleado.
- Prestaciones: Cuando la ley lo exige, el EOR puede gestionar prestaciones como la seguridad social, las aportaciones a pensiones, las vacaciones y otros derechos del empleado.
- Contratos: El EOR prepara un contrato de trabajo que refleja las normas laborales del país, en lugar de usar un contrato pensado para otro mercado.
- Cumplimiento local: Las leyes laborales regulan desde la jornada y las vacaciones hasta los despidos y los registros obligatorios. El EOR ayuda a que la relación laboral cumpla estos requisitos locales.
La empresa sigue gestionando el trabajo diario del empleado. El EOR se ocupa de la parte legal y administrativa que sostiene la relación laboral.
EOR o entidad propia: ¿qué cambia para tu empresa?
Un EOR y una empresa propia en el extranjero sirven para contratar en otros países, pero la experiencia es muy distinta. Con uno usas una estructura de empleo que ya existe; con la otra tienes que crear y mantener la tuya.
EOR: puesta en marcha más rápida y sencilla
Un EOR ya tiene la estructura de empleo local en funcionamiento. Por eso una empresa puede contratar a un empleado en otro país sin constituir antes una sociedad allí.
- Rapidez: Es más rápido porque la infraestructura de empleo local ya existe.
- Coste: Pagas al EOR por su servicio en lugar de asumir todo el coste de crear y mantener una entidad.
- Riesgo: El EOR se ocupa de gran parte de la administración y el cumplimiento laboral local.
- Control: Tienes menos control sobre la estructura legal de empleo, porque el empleador formal es el EOR.
Entidad propia: más control, más responsabilidad
Crear una entidad en el extranjero le da a la empresa presencia legal propia en el país. Tiene sentido cuando las operaciones internacionales van a ser una parte permanente del negocio.
- Rapidez: Es más lento, porque primero hay que constituir la sociedad, registrarla y ponerla en marcha.
- Coste: Costes iniciales y recurrentes más altos en contabilidad, nómina, impuestos y administración.
- Riesgo: Más responsabilidad recae directamente en la empresa.
- Control: Mayor control sobre los empleados, las operaciones y la estructura local.
Para una sola contratación o una primera expansión internacional, un EOR puede ahorrarte mucha burocracia innecesaria. Una empresa que planea una operación grande y a largo plazo quizá acabe viendo más práctica su propia entidad.
¿Cuánto cuesta un EOR?
El precio de un Employer of Record varía mucho, así que la cuota mensual es solo una parte del cálculo. La mayoría de los proveedores usa uno de estos dos modelos de precio: una cuota fija por empleado o un porcentaje de su salario.
Una cuota mensual fija
Algunos proveedores de EOR cobran un importe fijo por cada empleado que contratan en tu nombre. Un rango habitual va de unos 200 a 1.000 USD por empleado al mes. Esto facilita el presupuesto, porque la cuota del EOR se mantiene bastante estable sin importar el salario del empleado.
Un porcentaje del salario
Otros proveedores calculan su cuota sobre el salario bruto del empleado. Las tarifas suelen estar entre el 3 % y el 10 %. Por ejemplo, un empleado que gana 5.000 USD al mes podría generar una cuota de EOR de entre 150 y 500 USD, según la tarifa del proveedor.
¿Qué influye en el precio final?
La cuota anunciada no siempre cuenta toda la historia. El país, las prestaciones, los requisitos de nómina y la complejidad del acuerdo laboral influyen en lo que la empresa termina pagando.
Antes de elegir un EOR, comprueba si el precio incluye la nómina, la gestión de prestaciones, el soporte de cumplimiento y otros servicios necesarios. Una cuota mensual más baja no siempre sale más barata cuando se suman los cargos adicionales.
¿Cuándo conviene un EOR para tu empresa?
Un EOR no es automáticamente la mejor respuesta cada vez que una empresa quiere contratar en otro país. La opción correcta depende de cuánto tiempo trabajará la persona con la empresa, dónde vive y cuánta presencia local quiere tener la empresa.
Un EOR puede encajar bien cuando:
- Quieres contratar a un empleado en un país donde tu empresa no tiene entidad legal.
- Necesitas que alguien empiece pronto, sin esperar a que tu empresa se constituya allí.
- Estás entrando en un mercado nuevo y quieres probarlo antes de comprometerte con una operación local permanente.
- Quieres que el empleado tenga nómina, prestaciones y protección laboral locales mientras el EOR cumple los requisitos formales de empleo.
Un contratista puede tener más sentido cuando:
La persona es de verdad autónoma, trabaja con independencia y se encarga de sus propios impuestos y obligaciones. Los contratistas ofrecen más flexibilidad, pero clasificar por error a un empleado como contratista puede causar problemas legales y fiscales.
Un PEO puede valer la pena cuando:
La empresa ya tiene una entidad legal en el país, pero quiere ayuda con recursos humanos, nómina y la administración de empleados. A diferencia de un EOR, un PEO normalmente no se convierte en el empleador legal.
¿Cómo pagar a un equipo internacional con un EOR?
Contratar a través de un EOR resuelve la parte laboral de trabajar entre países, pero la empresa sigue necesitando una forma fiable de financiar la nómina. El EOR suele calcular salarios, impuestos y otras deducciones en la moneda local del empleado y le paga según los requisitos locales.
Eso significa que la empresa primero envía al EOR el dinero necesario para la nómina. Si la empresa opera en Estados Unidos y sus empleados están repartidos por África, Europa o Asia, el dinero puede tener que pasar por varias monedas y sistemas bancarios antes de llegar a los empleados.
Grey puede ayudarte con los pagos gracias a cuentas en las divisas disponibles para enviar fondos al extranjero. Una empresa puede usar estas cuentas para organizar el dinero antes de enviarlo a donde haga falta, en lugar de depender solo de las transferencias internacionales tradicionales.
Preguntas frecuentes
¿Qué significa EOR?
EOR significa Employer of Record, o empleador registrado. Es una empresa que emplea legalmente a un trabajador en nombre de otra empresa en un país concreto. El EOR se encarga de obligaciones laborales como la nómina, los impuestos, las prestaciones y el cumplimiento local, mientras la empresa cliente dirige el trabajo y las funciones del empleado.
¿Cuál es la diferencia entre un EOR y un PEO?
La principal diferencia es quién emplea legalmente al trabajador. Con un EOR, el EOR pasa a ser el empleador legal y tu empresa dirige el trabajo diario del empleado. Un PEO suele trabajar junto a tu empresa, que sigue siendo el empleador legal. Por eso los PEO normalmente requieren una entidad local.
¿Cuánto cuesta un EOR?
El precio de un EOR varía según el proveedor y el país. Muchos cobran un importe mensual fijo por empleado y otros un porcentaje del salario bruto. Un rango habitual va de unos 200 a 1.000 USD por empleado al mes, o aproximadamente del 3 % al 10 % del salario, antes de costes adicionales.
¿Un EOR es lo mismo que una agencia de empleo?
No. Una agencia de empleo suele ayudar a encontrar y colocar trabajadores, mientras que un EOR aporta la estructura legal de empleo una vez contratada la persona. La diferencia importa porque un EOR normalmente no recluta al empleado ni decide qué trabajo hace; gestiona las obligaciones formales del empleo.
¿Cuándo debería usar un EOR?
Un EOR tiene sentido cuando una empresa quiere contratar a un empleado en otro país pero no tiene entidad legal allí. Es especialmente útil para probar un mercado nuevo, hacer una primera contratación internacional o formar un pequeño equipo en el extranjero sin crear una sociedad.
¿Cómo pagar a contratistas internacionales?
A los contratistas se les suele pagar directamente, no a través de un EOR, pero las transferencias internacionales pueden implicar conversión de divisas, comisiones bancarias y retrasos. Grey puede ayudar a las empresas que cumplan los requisitos a gestionar las divisas disponibles y enviar dinero a los destinos disponibles, para que pagar a contratistas en otros países desde una cuenta central sea más fácil.

¿Qué es una empresa unipersonal? Ventajas, desventajas e impuestos
Qué es una empresa unipersonal en EE. UU.: ventajas, desventajas, cómo tributa y cómo abrirla paso a paso. Descubre si te conviene antes de crecer.
Adeolu Titus Adekunle
•
September 23, 2026
•
6 min de lectura
Si empiezas y llevas un negocio tú solo, sin crear una entidad legal aparte, tienes una empresa unipersonal (sole proprietorship, en inglés). Tú eres el negocio y el negocio eres tú. Te quedas con todas las ganancias, tomas todas las decisiones y declaras los impuestos en tu declaración personal.
¿Qué es una empresa unipersonal? Es un negocio no constituido como sociedad, propiedad de una sola persona que también lo dirige, sin separación legal entre el dueño y el negocio. Es la estructura más sencilla para empezar, requiere poco papeleo y sus ganancias tributan como ingresos personales del dueño. El dueño responde personalmente de las deudas del negocio.
La empresa unipersonal es la estructura de negocio más común en Estados Unidos y en todo el mundo. Conviene entender bien qué implica y dónde están sus límites antes de que tu negocio crezca más allá de cierto punto.
¿Qué es un propietario único?
Un propietario único es una persona que es dueña de un negocio no constituido como sociedad y lo gestiona por su cuenta. No hay distinción legal entre la persona y el negocio. A ojos de la ley, el dueño y el negocio son la misma entidad.
Es la estructura de negocio más sencilla de EE. UU. Si empiezas a trabajar como freelance, a vender productos en internet o a ofrecer consultoría con tu propio nombre sin registrar una LLC ni una corporación, lo más probable es que tu negocio encaje en la definición de empresa unipersonal. No tienes que presentar documentos para crear el negocio, aunque quizá necesites licencias o permisos locales según tu actividad y el lugar donde operes.
Esa falta de separación es muy importante y puede jugar en tu contra. El propietario único es dueño de los activos del negocio, lo que lo convierte en el principal responsable de todas sus deudas y obligaciones.
Ventajas de una empresa unipersonal
Estas son algunas razones por las que una empresa unipersonal puede ser una gran idea:
- Sencillez: puedes empezar a operar sin crear una entidad legal aparte. Si comienzas a hacer negocios con tu propio nombre, por lo general ya eres propietario único de forma automática.
- Bajo costo: los estados no cobran una tarifa por crear una empresa unipersonal, a diferencia de lo que ocurre al abrir una LLC o una corporación. La tarifa de registro de una LLC o una corporación va de 50 USD a varios cientos de dólares, según el estado.
- Control total: como único dueño, tú mandas. Tomas cada decisión del negocio sin consultar a socios, a una junta directiva ni a accionistas.
- Declaración de impuestos sencilla: los ingresos del negocio se declaran en tu declaración personal con el Anexo C (Schedule C). Por lo general, no tienes que presentar una declaración federal del impuesto sobre la renta aparte para el negocio.
- Fácil de cerrar: igual que empezaste por tu cuenta, puedes cerrar el negocio cuando lo consideres oportuno. Como el negocio no tiene existencia legal propia, cerrarlo consiste simplemente en dejar de operar. No hace falta un proceso formal de disolución, como sí ocurre con una LLC o una corporación.
Desventajas de una empresa unipersonal
Ser propietario único también tiene inconvenientes, sobre todo porque no puedes separar el negocio de su dueño. Entre ellos:
- Responsabilidad personal ilimitada: es la mayor desventaja. Como el negocio y el dueño son legalmente lo mismo, tus bienes personales, incluidos tu casa, tu vehículo y tus ahorros, pueden estar en riesgo si el negocio tiene deudas pendientes o enfrenta una demanda. Los acreedores pueden ir tras tus bienes personales.
- Más difícil conseguir financiación: una empresa unipersonal no puede emitir acciones ni sumar socios inversores sin cambiar de estructura, así que el capital depende sobre todo de tus ahorros y de préstamos a tu nombre. Muchos inversores prefieren una LLC o una corporación.
- Impuesto sobre el trabajo por cuenta propia: los propietarios únicos pagan este impuesto (15,3 %, que cubre el Seguro Social y Medicare) sobre los ingresos netos del negocio, además del impuesto sobre la renta habitual. Es una carga fiscal bastante mayor que la de los mismos ingresos ganados como empleado W-2, ya que en ese caso el empleador paga la mitad de estos impuestos.
- Credibilidad ante clientes grandes: algunas empresas y contratos públicos exigen trabajar con una entidad registrada formalmente, como una LLC o una corporación, lo que puede limitar los clientes con los que puede trabajar un propietario único.
- Sin separación entre crédito empresarial y personal: una empresa unipersonal no crea una identidad crediticia legal distinta de la de su dueño. Por eso, tu historial financiero personal puede pesar más cuando solicitas financiación para el negocio.
Cómo funcionan los impuestos de una empresa unipersonal
Las empresas unipersonales tributan bajo el régimen de "transferencia" (pass-through taxation). En general, el negocio no paga el impuesto federal sobre la renta. Sus ganancias o pérdidas se declaran en la declaración personal del dueño. Estos son los detalles que debes conocer sobre los impuestos de una empresa unipersonal.
Anexo C: los ingresos y gastos del negocio se declaran en el Anexo C (Schedule C, Profit or Loss From Business), que se presenta junto con el Formulario 1040 del dueño. La ganancia neta del negocio se suma al resto de ingresos del dueño y tributa a su tasa individual del impuesto sobre la renta.
Impuesto sobre el trabajo por cuenta propia: por lo general, los propietarios únicos pagan el impuesto de autoempleo sobre sus ingresos netos del negocio. La tasa actual es del 15,3 % y cubre tanto la parte del empleador como la del empleado del Seguro Social y Medicare, que normalmente se reparten entre un empleado y su empleador.
Impuestos estimados trimestrales: a un empleado, su empleador le retiene los impuestos de cada pago. En cambio, si como propietario único prevés deber 1.000 USD o más de impuesto federal en el año, es posible que tengas que pagar impuestos estimados durante el año. No hacer los pagos obligatorios puede acarrear multas.
Deducciones: algunos gastos legítimos del negocio, como los de la oficina en casa, el equipo, los suministros, los viajes de trabajo y ciertos seguros médicos, se pueden deducir de tus ingresos. Así bajan los ingresos netos sujetos a impuestos y, con ellos, el impuesto que acabas pagando. Saber qué puedes deducir reduce de forma notable tu carga fiscal total.
Si tus clientes te pagan como contratista independiente, puedes recibir un formulario 1099 que documenta los ingresos que te pagaron durante el año fiscal y que te sirve para completar bien tu Anexo C.
Cómo abrir una empresa unipersonal
La idea de abrir una empresa unipersonal puede abrumar. Pero cuando tienes claro cómo avanzar, el proceso resulta bastante más sencillo.
- Elige un nombre comercial: puedes operar con tu nombre legal sin registrar un nombre comercial aparte. Si quieres usar otro nombre, quizá tengas que registrar un nombre "Doing Business As" (DBA) ante tu estado o condado.
- Consigue las licencias y permisos que necesitas: los requisitos dependen de tu sector y del lugar donde operes. Revisa lo que exigen tu ciudad, tu condado y tu estado para saber qué licencias o permisos aplican a tu negocio.
- Obtén un EIN si lo necesitas: los propietarios únicos sin empleados suelen poder usar su número de Seguro Social para fines fiscales. Aun así, conseguir un Número de Identificación del Empleador (EIN) gratuito del IRS puede ser útil si piensas contratar empleados o abrir una cuenta bancaria empresarial.
- Abre una cuenta bancaria empresarial aparte: una empresa unipersonal no te separa legalmente de tu negocio, pero tener los ingresos y gastos del negocio en una cuenta separada facilita mucho la contabilidad y la declaración de impuestos.
- Plantéate crear una LLC a medida que creces: una empresa unipersonal puede funcionar bien cuando tu negocio es pequeño y de bajo riesgo. Cuando aumentan tus ingresos, tus responsabilidades o los riesgos legales, una LLC puede proteger tu patrimonio personal.
Cómo cobrar como propietario único
Cobrar debería ser sencillo, sobre todo si trabajas con clientes de otros países.
Los clientes internacionales pueden pagarte por transferencia bancaria internacional, pero estas transferencias pueden traer comisiones altas, tipos de cambio poco favorables y retrasos. Una cuenta multidivisa puede darte datos bancarios locales para recibir distintas divisas, lo que facilita que tus clientes te paguen.
Con Grey puedes recibir y mantener divisas como USD, GBP y EUR con datos bancarios locales (la cuenta en USD la proporciona Lead Bank). Abrir una cuenta multidivisa con Grey permite que tus clientes te paguen con métodos de pago locales en lugar de enviarte una costosa transferencia internacional. También puedes recibir pagos de clientes y plataformas de EE. UU.
Puedes usar una tarjeta virtual de Grey vinculada a tus saldos en divisas para pagar directamente en las monedas que tienes. Así evitas comisiones innecesarias por transacciones en el extranjero cuando pagas algo fuera de tu país.
Cobra en USD con Grey y usa también cuentas en EUR y GBP para gestionar en un solo lugar los ingresos locales e internacionales de tu negocio.
Preguntas frecuentes sobre la empresa unipersonal
¿Qué es una empresa unipersonal, en pocas palabras?
Una empresa unipersonal es un negocio que pertenece a una sola persona y que esa persona dirige, sin separación legal entre el dueño y el negocio. Si empiezas a trabajar como freelance, a dar consultoría o a vender productos sin registrar una LLC ni una corporación, por lo general operas como propietario único.
¿Tengo que registrar una empresa unipersonal?
Normalmente no, si operas con tu nombre legal. Si quieres usar otro nombre comercial, quizá tengas que registrar un nombre "Doing Business As" (DBA) ante tu gobierno local o estatal. Algunos negocios también pueden necesitar licencias o permisos específicos.
¿Cómo tributa una empresa unipersonal?
Los ingresos de una empresa unipersonal tributan como ingresos personales del dueño bajo el régimen de transferencia (pass-through). Las ganancias y pérdidas se declaran en el Anexo C, que se presenta con el Formulario 1040 personal del dueño. El dueño también paga el impuesto sobre el trabajo por cuenta propia (15,3 %) sobre los ingresos netos del negocio, que cubre las contribuciones al Seguro Social y a Medicare.
¿Es mejor una LLC que una empresa unipersonal?
No necesariamente. Una empresa unipersonal es más fácil y barata de abrir, mientras que una LLC protege tu patrimonio personal, pero conlleva costos y requisitos adicionales. Muchos dueños de negocios empiezan como propietarios únicos y pasan a una LLC a medida que su negocio crece.
¿Respondo personalmente como propietario único?
Sí. Como en una empresa unipersonal no hay separación legal entre el dueño y el negocio, el dueño responde personalmente de todas las deudas, obligaciones y sentencias judiciales del negocio. Esto significa que los acreedores o demandantes pueden ir tras tus bienes personales, incluidos ahorros, propiedades y otras pertenencias, si el negocio no puede cubrir sus obligaciones.
¿Cómo cobro como propietario único?
Puedes cobrar por transferencia bancaria, con cheque o mediante plataformas de pago como PayPal y Stripe. Si trabajas con clientes internacionales, una cuenta multidivisa puede darte datos locales para recibir pagos, lo que facilita que tus clientes te paguen sin recurrir a costosas transferencias internacionales.

