


MANTENTE AL DÍA
El blog de Grey


ARTÍCULOS DESTACADOS
TODOS LOS ARTÍCULOS
Comisiones de Grey: cuánto cuesta depositar, convertir y retirar dinero
Comisiones de Grey: depósitos desde el 0,8 % (tope de 10 USD), conversión de hasta el 1 % y retiros según el país. Compara antes de mover tu dinero.
Priscila Marotti
•
September 23, 2026
•
6 min de lectura
Recibes un pago de 2.000 USD de un cliente en Nueva York. Antes de retirarlo a tu cuenta en nairas, quieres saber exactamente cuánto te cobra Grey en cada paso: el depósito, la conversión y el retiro. Esta página responde a esa pregunta.
Las comisiones de Grey son de tres tipos: comisiones por depósito cuando entra dinero, comisiones de conversión cuando cambias de una moneda a otra y comisiones de retiro cuando envías dinero a una cuenta bancaria local o a una billetera móvil. También hay cargos por las tarjetas virtuales si las usas para comprar en línea. Todas las comisiones se muestran antes de confirmar una operación, así que no hay sorpresas después.
Esta guía desglosa cada tipo de comisión con los importes exactos, los topes y ejemplos, para que puedas calcular el costo antes de mover tu dinero.
¿Cuánto cobra Grey por los depósitos?
Cuando alguien envía dinero a tu cuenta de Grey, se aplica una comisión por depósito. La comisión depende de la moneda y del método de pago. En la mayoría de los depósitos, la comisión de Grey es del 0,8 % del importe recibido, con un cargo mínimo y un tope máximo por operación.
Depósitos en USD
| Método | Comisión | Mínimo | Máximo | Ejemplo |
|---|---|---|---|---|
| ACH | 0,8 % | 2 USD | 10 USD | Depósito de 1.000 USD = comisión de 8 USD |
| FedNow | 0,8 % | 2 USD | 10 USD | Depósito de 1.000 USD = comisión de 8 USD (suele acreditarse en segundos) |
| Fedwire | 20 USD (tarifa fija) | No aplica | No aplica | Entrega el mismo día o al día siguiente |
ACH es el método estándar para recibir USD desde cuentas bancarias de Estados Unidos. Es el método de depósito más habitual entre freelancers y trabajadores remotos que cobran a sus clientes.
Los depósitos por ACH son la mejor opción para la mayoría de las operaciones. Fedwire solo tiene sentido cuando necesitas que el dinero llegue el mismo día y la tarifa fija de 20 USD compensa la rapidez, normalmente en importes superiores a 2.500 USD, donde la comisión porcentual de ACH llegaría de todos modos a su tope de 10 USD.
FedNow es el sistema de pagos instantáneos de la Reserva Federal, lanzado en 2023. Igual que con ACH, Grey cobra una comisión por depósito del 0,8 % (mínimo 2 USD, máximo 10 USD), pero los pagos pueden acreditarse en segundos cuando el banco del remitente admite FedNow. No necesitas solicitar FedNow expresamente: si el banco del remitente lo ofrece, el pago se procesa de forma automática. Revisa los datos de tu cuenta de Grey o contacta con el soporte de Grey para confirmar qué número de ruta (routing number) debes compartir para recibir pagos por FedNow.
Depósitos en EUR
| Método | Comisión | Mínimo | Máximo | Ejemplo |
|---|---|---|---|---|
| SEPA | 0,8 % | 2 EUR | 10 EUR | Depósito de 500 EUR = comisión de 4 EUR |
SEPA y SEPA Instant son los métodos de depósito en EUR. La estructura de comisiones es idéntica a la de ACH: 0,8 % con un mínimo y un tope. En depósitos de más de 1.250 EUR, la comisión se queda en 10 EUR, sea cual sea el importe.
Depósitos en GBP
| Método | Comisión | Mínimo | Máximo | Ejemplo |
|---|---|---|---|---|
| FPS (Faster Payments) | 0,8 % | 2 GBP | 10 GBP | Depósito de 5.000 GBP = 10 GBP (tope) |
| BACS | 15 GBP (tarifa fija) | No aplica | No aplica | De 1 a 3 días hábiles |
| CHAPS | 25 GBP (tarifa fija) | No aplica | No aplica | El mismo día |
FPS es el método predeterminado para la mayoría de los depósitos en GBP y el más barato para importes inferiores a 1.875 GBP (por debajo de esa cifra, la comisión del 0,8 % es menor que la tarifa fija de 15 GBP de BACS). BACS y CHAPS son métodos de transferencia bancaria tradicionales. En general, CHAPS solo compensa en transferencias urgentes y de importe elevado en las que es imprescindible que el dinero llegue el mismo día.
Qué pasa con los depósitos pequeños
Si recibes un depósito pequeño, se aplica igualmente la comisión mínima completa. Por ejemplo, si alguien te envía 2,01 USD por ACH, se descuenta la comisión mínima de 2 USD y se acreditan 0,01 USD en tu saldo. Esto es importante si recibes muchos pagos pequeños. Cuando sea posible, agrupar varios pagos pequeños en menos pagos más grandes evita pagar la comisión mínima varias veces.
Comisión de conversión de Grey: cómo funciona el cargo del 1 %
Cada vez que conviertes una moneda en otra en Grey, la comisión de conversión depende del par de divisas. Algunas conversiones son gratuitas y otras tienen un cargo del 0,5 % o del 1 %. Para ciertos pares, la comisión tiene un tope.
| Grupo de comisión | Tasa | Qué significa |
|---|---|---|
| Grupo A | 0 % | Sin comisión de conversión |
| Grupo B | 0,5 % | Se aplica una comisión del 0,5 % sobre el importe convertido |
| Grupo C | 1 % | Se aplica una comisión del 1 % sobre el importe convertido |
| Grupo D | 1 % (tope de 6 USD) | Se aplica una comisión del 1 %, pero nunca pagarás más de 6 USD por operación |
El grupo de comisión puede marcar una diferencia notable en lo que pagas. Por ejemplo, si conviertes 1.000 USD con un par de divisas del Grupo D, la comisión estándar del 1 % sería de 10 USD, pero solo pagarás 6 USD gracias al tope. En una conversión de 5.000 USD, la comisión sería normalmente de 50 USD, pero se mantiene en 6 USD. Si conviertes importes grandes con frecuencia, vale la pena comprobar en qué grupo de comisión está tu par de divisas.
Además de la comisión de conversión, el tipo de cambio de Grey incluye un margen sobre el tipo de cambio medio del mercado. Ese margen forma parte de cómo Grey fija el precio de su servicio. El tipo de cambio y las comisiones aplicables siempre se muestran antes de confirmar la conversión, así que ves exactamente cuánto recibirás antes de continuar.
Más información sobre las comisiones de conversión de Grey.
Comisiones de retiro de Grey por país
Las comisiones de retiro se cobran cuando envías dinero desde tu cuenta de Grey a una cuenta bancaria local o a una billetera móvil. La comisión depende del país de destino y del método de pago. La mayoría de los retiros en África se procesan al instante; los retiros a Europa y Norteamérica tardan de 1 a 3 días hábiles.
África
| País | Moneda | Método | Comisión | Plazo |
|---|---|---|---|---|
| Nigeria | NGN | Transferencia bancaria | 35 NGN | Instantáneo |
| Kenia | KES | Dinero móvil (M-Pesa) | 0,50 USD | Instantáneo |
| Kenia | KES | Transferencia bancaria | 0,65 USD | Instantáneo |
| Ghana | GHS | Dinero móvil (MTN, Vodafone, Airtel) | 0,20 USD | Instantáneo |
| Ghana | GHS | Transferencia bancaria | 1,20 USD | Instantáneo |
| Sudáfrica | ZAR | Transferencia bancaria | 1,50 USD | De unas horas a 1 día hábil |
| Uganda | UGX | Dinero móvil (MTN, Airtel) | 1,00 USD | Instantáneo |
| Tanzania | TZS | Dinero móvil | 0,50 USD | Instantáneo |
| Tanzania | TZS | Transferencia bancaria | 1,00 USD | Instantáneo |
| Egipto | EGP | Transferencia bancaria | 2,00 USD | De 1 a 2 días hábiles |
| Egipto | EGP | Dinero móvil | 2,50 USD | De 1 a 2 días hábiles |
| Marruecos | MAD | Transferencia bancaria | 2,00 USD | Siguiente día hábil |
| Argelia | DZD | Transferencia bancaria | 2,50 USD | Hasta 5 días hábiles |
| Ruanda | RWF | Transferencia bancaria | 1,30 USD | 1 día hábil |
| Camerún | XAF | Dinero móvil | 1,80 USD | Instantáneo |
| Senegal | XOF | Dinero móvil | 3 USD | Instantáneo |
| Senegal | XOF | Transferencia bancaria | 2 USD | 1 día hábil |
| Costa de Marfil | XOF | Dinero móvil | 1,80 USD | Instantáneo |
| Costa de Marfil | XOF | Transferencia bancaria | 2 USD | 1 día hábil |
| Etiopía | ETB | Dinero móvil | 2 USD | Instantáneo |
| Etiopía | ETB | Transferencia bancaria | 2 USD | 1 día hábil |
En el caso de Nigeria, la comisión fija de retiro de 35 NGN convierte a Grey en una de las opciones más económicas para cambiar USD a nairas y retirarlos a un banco local. Si se suman las comisiones de depósito y de conversión con sus topes, el costo total de recibir un pago de 2.000 USD y retirarlo a tu cuenta bancaria en Nigeria es de unos 16 USD (consulta el ejemplo práctico más abajo).
Asia
| País | Moneda | Método | Comisión | Plazo |
|---|---|---|---|---|
| India | INR | Transferencia bancaria (requiere código IFSC) | Comisión de conversión del 1 % | Variable |
| Filipinas | PHP | Banco o billetera móvil | 0,85 USD | Instantáneo |
| Tailandia | THB | Transferencia bancaria | 1,80 USD | 1 día hábil |
| Indonesia | IDR | Transferencia bancaria | 0,45 USD | Instantáneo |
| Turquía | TRY | Transferencia bancaria | 1,50 USD + 0,10 % por transferencia | 1 día hábil |
| Arabia Saudita | SAR | Transferencia bancaria | 3,50 USD | 1 día hábil |
| China | CNY | Transferencia bancaria | 2,80 USD | 1 día hábil |
Europa
| Región | Moneda | Método | Comisión | Plazo |
|---|---|---|---|---|
| Zona euro | EUR | SEPA | 0,5 % (mín. 2 EUR, máx. 10 EUR) | De 1 a 2 días hábiles |
| Reino Unido | GBP | FPS / BACS / CHAPS | 0,5 % (mín. 2 GBP, máx. 10 GBP) | De 1 a 3 días hábiles |
Norteamérica
| País | Moneda | Método | Comisión | Plazo |
|---|---|---|---|---|
| Canadá | CAD | Interac | 3,00 CAD | Minutos |
| Canadá | CAD | Transferencia bancaria | 2,50 CAD | 1 día hábil |
| Estados Unidos | USD | ACH | 0,5 % (mín. 2 USD, máx. 10 USD) | De 1 a 2 días hábiles |
| Estados Unidos | USD | SWIFT | 25,00 USD | De 1 a 4 días hábiles |
América Latina
| País | Moneda | Método | Comisión | Plazo |
|---|---|---|---|---|
| Brasil | BRL | Pix | 1,00 USD | Instantáneo |
| Brasil | BRL | Transferencia bancaria | 1,00 USD | De 1 a 2 días hábiles |
| México | MXN | Transferencia bancaria | 0,60 USD | Instantáneo |
| Argentina | ARS | Transferencia bancaria | 2 USD + 0,20 % por operación | Instantáneo |
| Chile | CLP | Transferencia bancaria | 1 USD | 1 día hábil |
Comisiones de la tarjeta virtual de Grey
Grey ofrece tarjetas virtuales Visa o Mastercard, según tu país, para pagar en línea y en tiendas físicas (a través de Apple Pay y Google Pay en las regiones compatibles). Los cargos de la tarjeta virtual son independientes de las comisiones por depósito, conversión y retiro.
| Tipo de comisión | Importe | Cuándo se aplica |
|---|---|---|
| Creación de la tarjeta | 5,00 USD (Visa) / 4,00 USD (Mastercard) | Pago único al crear una nueva tarjeta virtual, según la red disponible en tu país |
| Recarga de la tarjeta | 1,00 USD (solo Mastercard) | Cada vez que recargas una tarjeta Mastercard (las tarjetas Visa no tienen comisión de recarga) |
| Operación transfronteriza | 2 % + 0,50 USD | Cuando usas una tarjeta en USD en un sitio que no cobra en USD (por ejemplo, un comercio en EUR o GBP) |
| Mantenimiento mensual | 0,00 USD | Sin cargo recurrente por mantener la tarjeta activa |
La comisión transfronteriza se aplica cuando el comercio cobra en una moneda distinta a la de tu tarjeta. Si tienes una tarjeta en USD y pagas en un sitio web europeo que cobra en euros, la comisión de 2 % + 0,50 USD cubre la gestión de la moneda entre redes. Es un cargo estándar de las redes de tarjetas que aplican distintos proveedores, no una comisión propia de Grey.
Cómo calcular el total de las comisiones de Grey
El costo total de mover dinero con Grey depende de los pasos que incluya tu operación. No todas las operaciones pasan por los tres tipos de comisión. Estos son los escenarios más comunes.
Escenario 1: recibes USD y los retiras a una cuenta bancaria en Nigeria. Un cliente te envía 2.000 USD por ACH. Comisión por depósito: 0,8 % = 16 USD, pero con tope de 10 USD. Conviertes USD a NGN: 1 % = 20 USD, pero con tope de 6 USD porque el par USD-NGN está en el Grupo D. Retiras a tu cuenta bancaria con una comisión de 35 NGN. Costo total: 10 USD + 6 USD + ~0,02 USD (35 NGN) = unos 16,02 USD en una operación de 2.000 USD, es decir, alrededor del 0,8 %.
Escenario 2: recibes GBP por FPS y gastas con una tarjeta virtual en USD. Recibes 1.000 GBP. Comisión por depósito: 0,8 % = 8 GBP. Conviertes GBP a USD: comisión de conversión del 1 %, con tope de 6 USD (el par GBP-USD está en el Grupo D). Recargas tu tarjeta: 1 USD si es Mastercard (las tarjetas Visa no tienen comisión de recarga). No hay comisión transfronteriza porque pagas en un sitio web en USD con una tarjeta en USD.
Escenario 3: recibes EUR y los retiras a un banco de Marruecos. Recibes 500 EUR. Comisión por depósito: 0,8 % = 4 EUR. Conviertes EUR a MAD (se aplica la comisión de conversión). Retiras MAD: 2,00 USD. El total depende del tope de la comisión de conversión de tu par de divisas.
La calculadora de comisiones de la página de precios de Grey te permite introducir tus importes y ver las comisiones exactas antes de hacer una operación. Úsala para comparar el costo de los distintos métodos de depósito o retiro en tu caso.
Lo que Grey no cobra
Algunos costos habituales en otras plataformas no existen en Grey. No hay comisión mensual de mantenimiento de cuenta, ni cargos por mantener saldos en USD, EUR o GBP, ni por recibir depósitos en stablecoins donde están disponibles. Tampoco se cobra por crear tu cuenta de Grey ni por completar la verificación de identidad (KYC). Grey no cobra comisiones de transferencia en depósitos o retiros aparte de las indicadas arriba; el margen del tipo de cambio es el costo restante y se muestra antes de confirmar cualquier conversión.
Preguntas frecuentes
¿Grey cobra comisiones ocultas?
No. Todas las comisiones se muestran antes de confirmar una operación. Las comisiones por depósito, conversión y retiro aparecen por separado para que veas el desglose. El tipo de cambio, incluido el margen sobre el tipo medio del mercado, también se muestra antes de continuar. Si quieres ver los costos antes de iniciar una operación, usa la calculadora de comisiones de la página de precios de Grey.
¿Cuál es la forma más barata de recibir dinero en Grey?
En USD, tanto ACH como FedNow cuestan el 0,8 % del importe depositado, con una comisión mínima de 2 USD y máxima de 10 USD. Si el banco del remitente admite FedNow, el pago puede llegar en segundos. Fedwire cuesta una tarifa fija de 20 USD sea cual sea el importe, por lo que encaja mejor en transferencias urgentes y de importe elevado que deben llegar el mismo día. En GBP, Faster Payments (FPS) es la opción más barata, con un 0,8 % y un tope de 10 GBP. BACS (15 GBP) y CHAPS (25 GBP) son más caros y no suelen ser necesarios para depósitos normales.
¿Cuánto cobra Grey por retirar a una cuenta bancaria en Nigeria?
La comisión de retiro en NGN es una tarifa fija de 35 NGN por operación, y la transferencia es instantánea. Si retiras desde un saldo en USD, también pagarás la comisión de conversión del 1 % (con tope de 6 USD, porque el par USD-NGN está en el Grupo D) al convertir USD a NGN. La comisión por depósito ya se habrá cobrado cuando los USD se acreditaron en tu cuenta.
¿Por qué el retiro a India muestra una comisión de conversión del 1 % en lugar de una tarifa fija?
Los retiros en INR desde Grey requieren un paso de conversión de moneda durante el pago. A ese paso se le aplica la comisión de conversión del 1 %. Esto es distinto de la mayoría de los demás destinos de retiro, donde la comisión es un importe fijo. El costo real depende del importe que retires.
¿Las comisiones de Grey cambian con el tiempo?
La comisión de conversión sigue los grupos de comisión indicados arriba: del 0 % al 1 %, con un tope de 6 USD para los pares del Grupo D. Grey puede actualizar las comisiones por depósito y retiro de vez en cuando. Cualquier cambio en las comisiones se comunica antes de que entre en vigor, y la comisión vigente siempre se muestra antes de confirmar una operación.
¿Hay alguna comisión por usar la tarjeta virtual de Grey en sitios web internacionales?
Si el sitio web cobra en la misma moneda que tu tarjeta (por ejemplo, una tarjeta en USD en un sitio en USD), no hay ninguna comisión adicional aparte de lo que pagaste al recargar la tarjeta, si corresponde. Si el sitio cobra en otra moneda (por ejemplo, una tarjeta en USD en un sitio en EUR), se aplica una comisión transfronteriza del 2 % más 0,50 USD por operación. Es un cargo estándar de las redes de tarjetas, no una comisión propia de Grey. Puedes evitarlo usando una tarjeta en la misma moneda que el comercio.
Los tipos de cambio de Grey son variables e incluyen un margen sobre el tipo de cambio medio del mercado. El tipo de cambio siempre se muestra antes de confirmar una conversión. Las comisiones de este artículo son correctas a marzo de 2026; las comisiones de la tarjeta se actualizaron según la información de Grey de septiembre de 2026. Para consultar los precios vigentes, visita grey.co/es/fee-calculator. Si aún no tienes una cuenta de Grey, puedes registrarte en grey.co y completar la verificación en pocos minutos.

Cómo abrir una cuenta bancaria para PayPal en el extranjero y cobrar desde cualquier lugar
Abre una cuenta bancaria para PayPal en el extranjero con Grey y retira tus cobros a una cuenta en USD o GBP a tu nombre. Empieza hoy desde la app.
Olayoyin Olorunmota
•
September 23, 2026
•
6 min de lectura
PayPal es una de las plataformas más usadas para enviar y recibir dinero en todo el mundo, por eso es clave para freelancers, trabajadores remotos y dueños de negocios con clientes internacionales. Sin embargo, muchos usuarios, sobre todo fuera de Estados Unidos, el Reino Unido y la Unión Europea, se topan con el mismo obstáculo: vincular una cuenta bancaria para PayPal en el extranjero y retirar sus fondos sin trabas.
Si alguna vez te has encontrado con pocas opciones de retiro, comisiones de conversión altas o transferencias lentas, abrir una cuenta bancaria en el extranjero puede resolverlo. Y puedes hacerlo con Grey.
¿Por qué necesitas una cuenta bancaria en el extranjero para PayPal?
Las opciones de retiro de PayPal cambian según el país, y en muchos son limitadas. Puedes enviar y recibir dinero, pero retirarlo directamente suele complicarse. Por eso una cuenta bancaria en el extranjero es la mejor solución:
- Retiros de PayPal más sencillos: una cuenta bancaria en el extranjero te permite vincularla a PayPal y retirar tus fondos con facilidad.
- Acceso a varias divisas: recibe y guarda pagos en USD, GBP y EUR sin conversiones costosas obligatorias.
- Comisiones más bajas y mejores tipos de cambio: los bancos tradicionales suelen cobrar comisiones ocultas y aplicar tipos de cambio poco favorables; una cuenta en el extranjero te ayuda a conservar más de lo que ganas.
- Más flexibilidad financiera: gasta, ahorra o transfiere tus fondos de PayPal a cualquier parte del mundo sin restricciones.
Cómo abrir una cuenta bancaria en el extranjero con Grey para cobrar por PayPal
1. Regístrate en Grey
Crear una cuenta en Grey es rápido y solo te pide algunos datos personales. Así empiezas:
- Entra en grey.co: abre grey.co en tu navegador y haz clic en el botón para empezar gratis. También puedes descargar la app.

- Elige tu país: selecciona tu país de residencia actual. Así Grey adapta el registro a tu ubicación.

- Introduce tus datos: te pedirá tu nombre completo, tu correo electrónico y tu número de teléfono, y después crearás una contraseña segura.
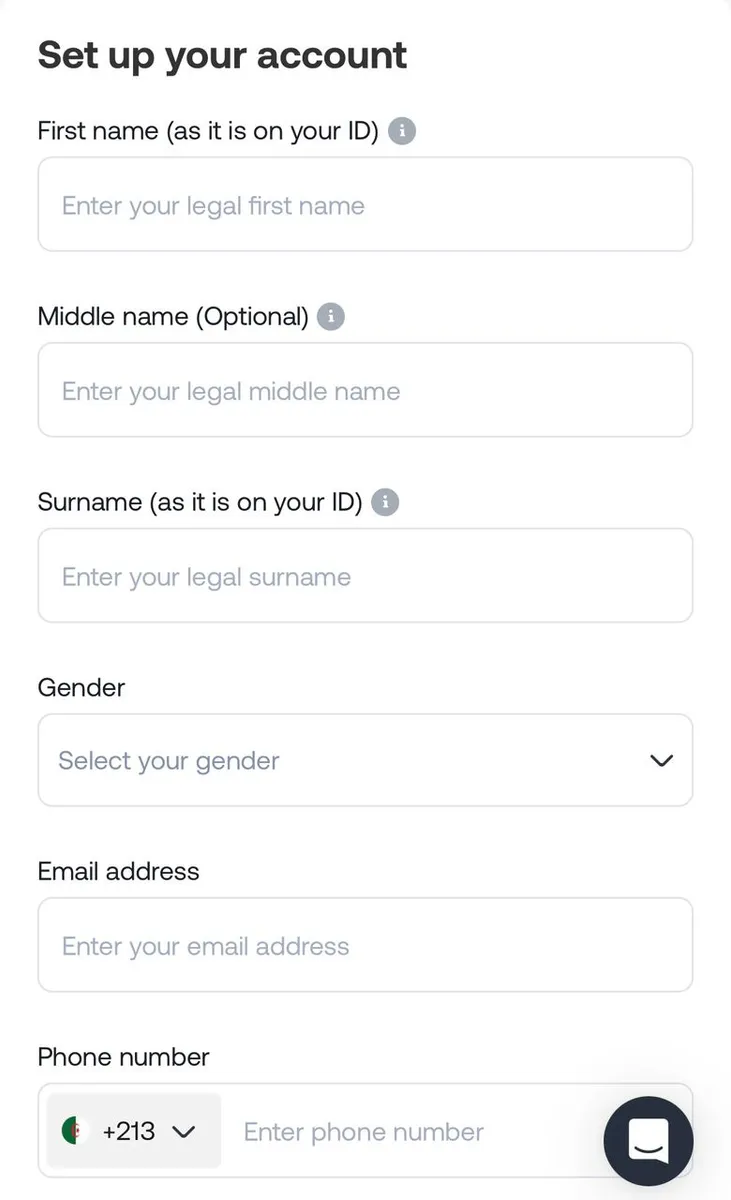
- Verifica tu correo: Grey te enviará un código de un solo uso (OTP) a tu correo electrónico. Introdúcelo para completar este paso.

- Con la cuenta creada, ya puedes pasar a la verificación de identidad.
2. Verifica tu identidad para proteger tu cuenta
Esto es lo que tendrás que aportar:
- Documento de identidad oficial: necesitas un pasaporte o un documento nacional de identidad vigente. Asegúrate de que se lea con claridad y esté al día.
- Comprobante de domicilio: una factura de servicios o un extracto bancario reciente sirve para confirmar dónde vives. Grey usa este documento para verificar tu residencia.
- Envía tus documentos a revisión: una vez subidos, Grey los revisará, un proceso que suele tardar unos días hábiles. Si la información es clara y exacta, la aprobación llega antes.
3. Accede a tus cuentas globales
Cuando se verifique tu identidad, podrás acceder a tus cuentas bancarias.
- Inicia sesión en tu cuenta de Grey.
- Ve a la sección “Accounts” y selecciona “Create Account”.
- Elige la divisa de tu cuenta bancaria para PayPal: USD o GBP. Según el centro de ayuda de Grey, los depósitos en EUR que llegan desde PayPal se rechazan automáticamente.
- Los datos de tu cuenta en divisas, incluidos el número de cuenta y el número de ruta (routing number, en el caso de USD), se generan al instante.
Con tu cuenta en el extranjero de Grey, ya puedes vincularla a PayPal y retirar tus pagos fácilmente.
Cómo vincular tu cuenta bancaria de Grey a PayPal
Cuando tu cuenta de Grey esté lista, asociarla a PayPal es sencillo:
- Inicia sesión en PayPal y ve a la sección Cartera (Wallet).
- Haz clic en “Link a Bank Account” (vincular una cuenta bancaria) e introduce los datos de la cuenta en el extranjero que te da Grey. Comprueba que el nombre de tu cuenta de Grey coincida con el de tu cuenta de PayPal.
- PayPal enviará un pequeño depósito para verificarla. Revisa tu cuenta de Grey e introduce el importe en PayPal para confirmarla.
- Una vez verificada, podrás retirar tus fondos de PayPal directamente a Grey.
Lee también: Cómo recibir pagos de PayPal
Por qué Grey es la mejor opción para retirar tus fondos de PayPal
Estas son las principales razones por las que Grey destaca a la hora de retirar dinero de PayPal:
- Sin comisiones ocultas: comisiones transparentes, para que conserves más de lo que ganas.
- Varias divisas en una cuenta: gestiona tu dinero en USD, GBP o EUR sin conversiones obligatorias.
- Transferencias internacionales ágiles: recibe y envía dinero a todo el mundo, normalmente sin largas esperas.
- Acceso global: gestiona tu dinero cuando quieras y desde donde quieras con Grey.
- Retiros directos: transfiere tus fondos a tu cuenta bancaria local con facilidad.
Empieza hoy a recibir pagos de PayPal con Grey
Abre hoy tu cuenta bancaria para PayPal con Grey y accede a tus fondos con facilidad. Seas freelancer, dueño de un negocio o trabajador remoto, Grey simplifica los pagos internacionales para que te centres en lo que de verdad importa.
Crea tu cuenta de Grey hoy o descarga la app y disfruta de servicios financieros globales e inclusivos, pensados para que lleves tus sueños más allá de las fronteras.
Cómo enviar dólares a México de la forma más barata y fácil
Enviar dólares a México puede salir caro por comisiones y tipo de cambio. Conoce cómo hacerlo con Grey en 5 pasos. Abre tu cuenta gratis y envía hoy.
Olayoyin Olorunmota
•
September 23, 2026
•
6 min de lectura
Entre Estados Unidos y México hay un vínculo hecho de comercio y, en muchos lugares, de cultura compartida. Por eso, mucha gente en Estados Unidos necesita enviar dinero para apoyar a su familia, pagar servicios o mantener un negocio entre ambos países. Para ellos, lo primero es encontrar una forma sencilla y económica de enviar dólares a México.
Pero con tantas opciones para mandar dinero, ¿cómo eliges una que sea barata y sin complicaciones? Aquí te lo explico paso a paso y te cuento por qué Grey es la opción más inteligente para enviar dólares a México sin retrasos, sin tanto papeleo y sin costos inflados.
Cuánto cuesta enviar dinero a México y por qué puede salir caro
Aunque México es uno de los principales destinos de remesas en dólares, mandar dinero al otro lado de la frontera a veces se complica. Muchas personas se topan con:
- Comisiones altas de bancos o empresas de remesas
- Tipos de cambio poco favorables que reducen lo que recibe tu destinatario
- Tiempos de espera largos, sobre todo en transferencias de banco a banco
- Cargos ocultos que no ves hasta después de haber enviado el dinero
Todo esto le resta valor al dinero que tanto te costó ganar y les genera molestias innecesarias a ti y a quien lo recibe.
¿Qué hace diferente a Grey?
Grey es una plataforma financiera sin fronteras que hace que enviar dólares a México sea rápido, económico y muy fácil. Con Grey, tú tienes el control total de tu dinero.
Con Grey puedes:
- Enviar dólares directamente a México sin trámites enredados
- Evitar conversiones de moneda y recargos innecesarios
- Completar tus transferencias a menudo en minutos, no en días
- Pagar comisiones bajas y transparentes
- Usar una app sencilla e intuitiva para administrar tu dinero
Cómo enviar dinero de Estados Unidos a México con Grey
Así puedes empezar:
1. Abre tu cuenta gratis en Grey
Entra a grey.co o descarga la app de Grey desde App Store o Google Play. El registro es rápido: solo necesitas tus datos personales y un correo electrónico válido.
2. Verifica tu identidad
Completa un proceso KYC sencillo subiendo tu identificación y un comprobante de domicilio. Así tu cuenta queda protegida y cumple con la normativa financiera.
3. Fondea tu billetera en dólares
Deposita dólares en tu billetera de Grey desde tu cuenta bancaria vinculada o con otro método de pago compatible. Tu dinero estará disponible al instante o tras un breve tiempo de procesamiento.
4. Agrega los datos de tu destinatario
Escribe el nombre de tu destinatario y sus datos bancarios o de billetera móvil en México. Grey permite depósitos a bancos locales, así que tu destinatario puede recibir el dinero directamente en su cuenta bancaria mexicana.
5. Envía el dinero
Elige el monto, revisa la operación y confírmala. Grey procesa las transferencias rápido y te mantiene al tanto en tiempo real.
Por lo general, tu destinatario recibe el dinero en minutos.
Por qué Grey es la mejor app para enviar dólares a México
Estas son las razones por las que cada vez más personas eligen Grey para sus envíos en dólares:
- Sin intermediarios: tu dinero va directamente de tu cuenta en dólares de Grey a tu destinatario, sin escalas que suman costos.
- Precios transparentes: siempre sabes cuánto cuesta tu envío y cuánto recibirá tu destinatario.
- Tipo de cambio en tiempo real: si decides convertir dólares a pesos mexicanos (MXN), obtienes tipos de cambio competitivos, sin márgenes ocultos.
- Plataforma fácil de usar: todo lo haces desde tu celular o tu computadora. No tienes que hacer fila en el banco ni llenar formularios largos.
- Entrega rápida: el dinero llega pronto, sin los retrasos que suelen tener las transferencias bancarias tradicionales.
¿Quién puede aprovechar Grey?
Cualquier persona que necesite enviar dinero de Estados Unidos a México. Por ejemplo:
- Freelancers y trabajadores remotos que pagan a sus socios o reciben ingresos
- Estudiantes que envían o reciben dinero para colegiaturas y gastos de manutención
- Pequeñas empresas que pagan a contratistas o proveedores
- Familias que apoyan a sus seres queridos en México
- Expatriados que cubren gastos de vida entre dos países
Grey te ayuda a mantener el control de tu dinero, sin importar a dónde vaya.
Enviar dólares a México no debería costarte tiempo, energía ni más dinero del necesario. Con Grey tienes una plataforma pensada para el estilo de vida global de hoy: rápida, flexible y con comisiones justas.
Crea tu cuenta de Grey hoy o descarga la app y empieza a usar servicios financieros globales e inclusivos, pensados para llevar tus sueños más allá de las fronteras.
Cómo manejar varias monedas en México siendo extranjero con Grey
Aprende a manejar varias monedas en México si eres extranjero: cobra en USD, EUR y GBP y convierte a pesos con Grey. Abre tu cuenta gratis hoy.
Olayoyin Olorunmota
•
September 23, 2026
•
6 min de lectura
México tiene la mayor población de hablantes nativos de español del mundo, pero el idioma pesa poco para quienes llegan de fuera: es uno de los destinos preferidos por los expatriados. Viajeros y nómadas digitales vienen a trabajar, a estudiar o simplemente a disfrutar de su cultura y sus paisajes. En cualquiera de estos casos, manejar varias monedas en México puede volverse un reto.
En este artículo te contamos cómo Grey te facilita manejar varias monedas en México si eres extranjero. Así te preocupas menos por el tipo de cambio y disfrutas más tu aventura.
Por qué es clave organizar tus monedas si eres extranjero en México
Vivir en México como expatriado casi siempre implica lidiar con distintas monedas. Por eso conviene administrarlas bien:
- Gastos diarios en pesos: la renta, el súper y el transporte se pagan en moneda local, el peso mexicano (MXN).
- Ingresos y ahorros del extranjero: muchos expatriados cobran o ahorran en USD, EUR o GBP, así que tienen que convertir con frecuencia.
- Evitar comisiones ocultas: la banca tradicional suele cobrar comisiones altas por transacción y aplicar tipos de cambio poco favorables.
Con Grey administras tu dinero en varias monedas sin el estrés ni los costos extra de siempre.
¿Cómo te ayuda Grey a manejar tus monedas en México?
Grey está pensado para expatriados que llevan finanzas internacionales. Así funciona:
1. Abre una cuenta multidivisa
Con Grey puedes abrir cuentas virtuales en USD, EUR y GBP para recibir pagos en esas monedas. Así empiezas:
- Regístrate en Grey: entra al sitio de Grey o descarga la app de Grey y crea tu cuenta.
- Verifica tu identidad: sube tus documentos de identificación y completa una verificación rápida y segura.
- Solicita tus cuentas: una vez verificado, puedes pedir cuentas en divisas en dólares estadounidenses (a través de Lead Bank), libras esterlinas o euros para recibir tus pagos del extranjero.
Con estas cuentas recibes pagos en dólares y otras divisas desde el extranjero, o transfieres fondos sin depender de una cuenta bancaria tradicional.
2. Convierte dólares a pesos con buen tipo de cambio
Grey te permite convertir tus divisas a pesos mexicanos (MXN) con tipos de cambio competitivos, así ahorras frente a los bancos tradicionales. Así se hace:
- Inicia sesión en tu cuenta de Grey y entra a la sección "Convert" (Convertir).
- Elige la moneda que quieres convertir e indica el monto.
- Revisa el tipo de cambio en tiempo real y confirma la operación.
- Tu dinero convertido aparece al momento en tu billetera de Grey.
Esta función les sirve a los expatriados que necesitan pesos para el gasto diario mientras reciben sus ingresos en otras monedas.
3. Paga con tu tarjeta virtual de Grey
La tarjeta virtual en dólares de Grey te hace todavía más fácil el manejo de tu dinero:
- Úsala para compras en línea: compra en sitios internacionales, paga suscripciones como Netflix o reserva viajes sin preocuparte por problemas de conversión.
- Sin comisiones ocultas: con los precios transparentes de Grey no te llevas sorpresas por cargos extra.
Ventajas de Grey para extranjeros en México
Usar Grey para manejar varias monedas tiene varias ventajas:
- Flexibilidad: recibe tu dinero en USD, EUR o GBP y conviértelo a MXN desde una sola app.
- Ahorro: mejores tipos de cambio y comisiones más bajas que en la banca tradicional.
- Comodidad: maneja tus finanzas cuando quieras y desde donde estés, en la app o en el sitio web de Grey.
- Seguridad: las medidas de seguridad de Grey protegen tu dinero y tus transacciones.
Consejos para manejar tus finanzas en México como extranjero
- Vigila el tipo de cambio: usa la función de tipo de cambio en vivo de Grey para convertir en el mejor momento.
- Haz tu presupuesto en pesos: lleva el control de tus gastos en pesos para no gastar de más ni tener que convertir a cada rato.
- Ahorra en comisiones: evita cargos innecesarios convirtiendo tus divisas directamente con Grey.
Maneja varias monedas en México sin dolores de cabeza
Vivir en México no tiene por qué significar pelearte con conversiones complicadas o comisiones bancarias altas. Con Grey puedes manejar varias monedas en México, convertir a buenos tipos de cambio y hacer pagos locales o internacionales sin vueltas.
Abre tu cuenta de Grey hoy y administra tus finanzas como expatriado en México con total tranquilidad.

Cómo cobrar en Etsy desde México si eres vendedor
Aprende a cobrar en Etsy desde México con una cuenta de Grey en USD, GBP o EUR y convierte tus ventas a pesos cuando quieras. Abre tu cuenta gratis hoy.
Olayoyin Olorunmota
•
September 23, 2026
•
6 min de lectura
Etsy es un marketplace en línea para creativos: ahí puedes vender piezas únicas, hechas a mano y artículos vintage a compradores de todo el mundo.
Si vendes en Etsy desde México, esta guía te muestra cómo cobrar en Etsy desde México con Grey y llevar tus finanzas en orden, sin enredos.
¿Conviene vender en Etsy desde México?
Etsy es de las favoritas de compradores y vendedores por varias razones:
- Alcance global: llegas a millones de compradores en todo el mundo que valoran los productos hechos a mano y vintage.
- Categorías muy variadas: desde joyería y ropa hasta arte y decoración para el hogar, hay espacio para casi cualquier pasión creativa.
- Una comunidad que te respalda: Etsy reúne a vendedores y compradores que aprecian el trabajo artesanal.
Cómo recibir pagos de Etsy si vendes desde México
Grey te da una forma sencilla de recibir pagos internacionales como vendedor de Etsy en México. Sigue estos pasos para empezar:
1. Abre la app de Grey
Inicia sesión en tu cuenta de Grey para ver tus cuentas internacionales en USD, GBP o EUR.
2. Vincula tu cuenta de Grey con Etsy
- Inicia sesión en tu cuenta de vendedor de Etsy.
Si todavía no tienes una, primero crea tu tienda en Etsy. - En las formas de pago de Etsy, elige cómo quieres recibir tu dinero.

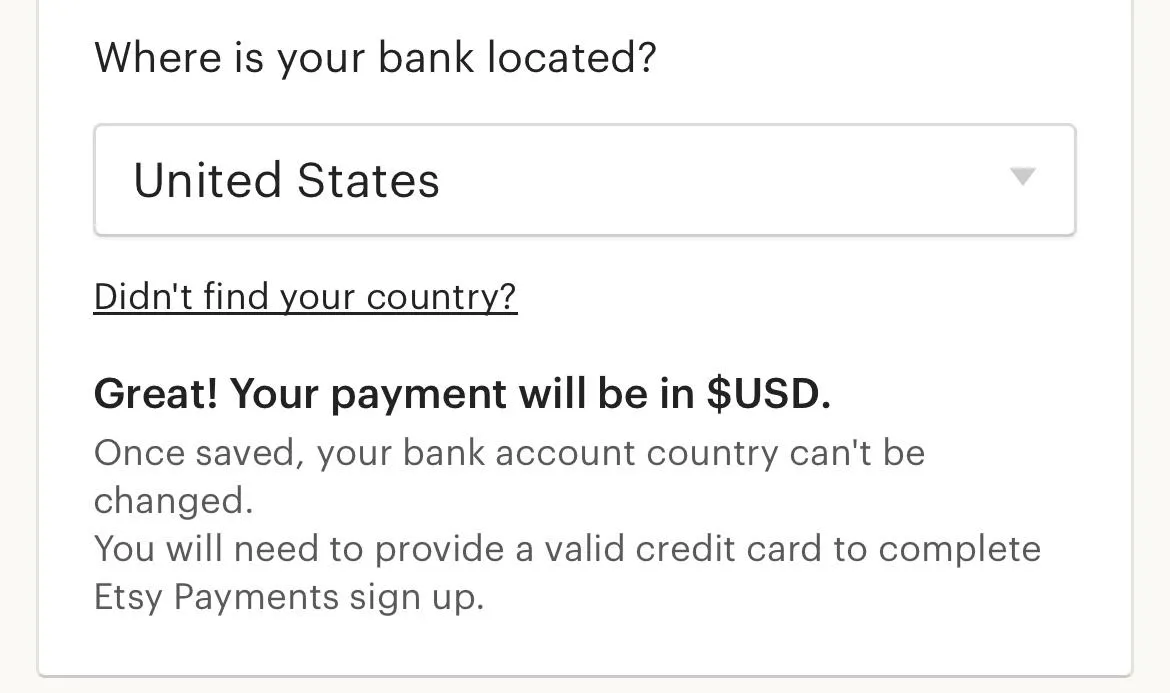
- Selecciona el país de tu banco.
- Indica si te registras como persona física o como empresa.

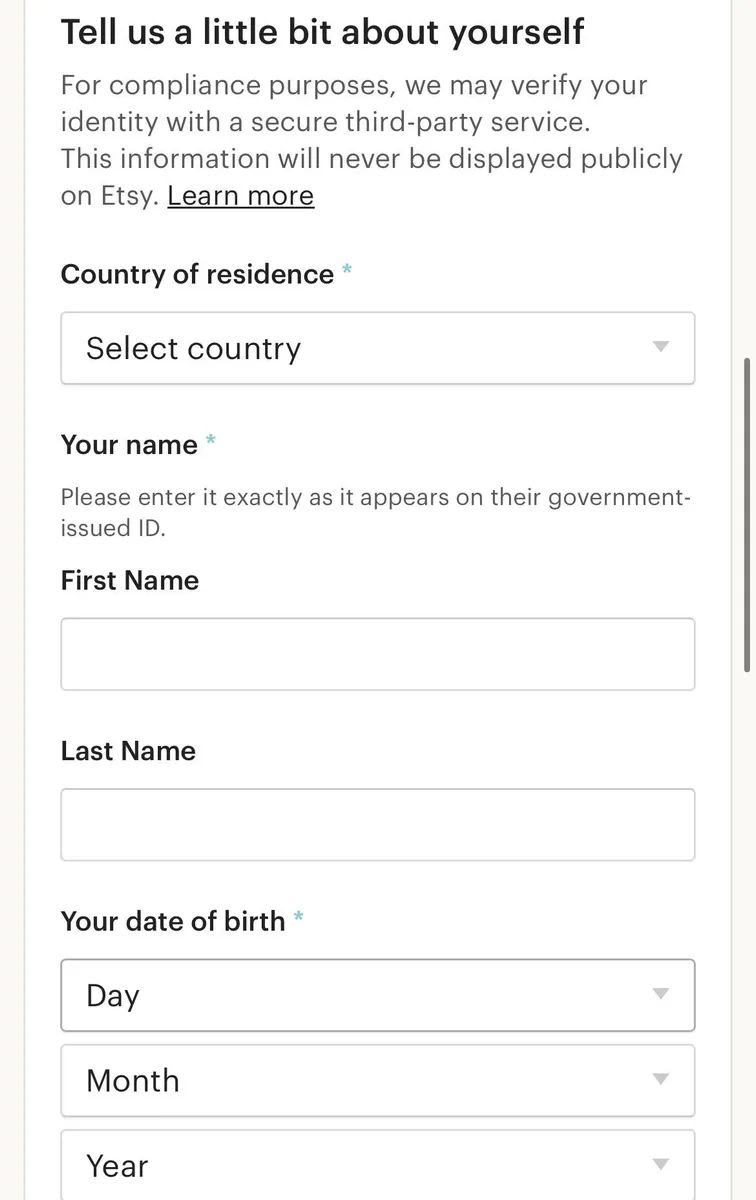
- Escribe tus datos personales, es decir, tu nombre y tu dirección.
- Agrega los datos de tu cuenta de Grey en Estados Unidos, la Unión Europea o el Reino Unido, según prefieras.

- Etsy enviará tus pagos a tu cuenta de Grey, así te será fácil administrar lo que ganas.
Con tu cuenta de Grey vinculada, recibes los depósitos de Etsy directamente en tu cuenta internacional. Ojo: según la ubicación que elijas, quizá tengas que dar una dirección válida y un número de seguro social para que verifiquen tu cuenta.
¿Por qué usar Grey para cobrar en Etsy desde México?
Grey simplifica los cobros para quienes venden en Etsy desde México. Estas son sus ventajas:
- Varias monedas: recibe pagos en USD, GBP o EUR, según lo que prefieran tus compradores.
- Tipos de cambio competitivos: saca más provecho de tus ganancias al convertirlas a pesos mexicanos (MXN).
- Transacciones seguras: las medidas de seguridad de Grey están pensadas para proteger tus fondos.
- Retiros sin vueltas: transfiere tus ganancias a tu cuenta bancaria local con facilidad.
Lee también: Cómo retirar dinero a tu cuenta bancaria local en Grey
Consejos para vender en Etsy desde México con éxito
- Cuida tus anuncios: usa fotos de buena calidad y descripciones detalladas para que tus productos destaquen.
- Ofrece envíos internacionales: amplía tu base de clientes con opciones de envío a otros países.
- Responde rápido: contesta pronto las dudas de tus compradores y atiende cualquier problema con profesionalismo.
- Apóyate en redes sociales: promociona tus productos en Instagram y Pinterest para llevar tráfico a tu tienda de Etsy.
Simplifica tus cobros de Etsy con Grey
Con Grey ya no tienes que preocuparte por cómo cobrar en Etsy desde México ni por convertir tus ganancias. Administra tu dinero desde un solo lugar y enfócate en hacer crecer tu negocio creativo.
Abre tu cuenta de Grey hoy y dale a tu tienda de Etsy en México más formas de cobrarle a clientes de todo el mundo.

Cómo recibir pagos del extranjero en Perú y convertirlos a USDC
Aprende a recibir pagos del extranjero en Perú, convertirlos a USDC y enviarlos a billeteras compatibles con Grey. Abre tu cuenta gratis hoy.
Olayoyin Olorunmota
•
September 23, 2026
•
6 min de lectura
Si eres freelancer en Perú y trabajas con clientes internacionales, cobrar tus servicios no tiene por qué ser un dolor de cabeza. USD Coin (USDC) te da una forma estable y práctica de gestionar esos pagos.
En esta guía te explicamos cómo recibir pagos del extranjero en Perú, convertirlos a USDC y tomar el control de tus ingresos con Grey, ya seas freelancer o trabajes en remoto.
¿Por qué convertir tus pagos del extranjero a USDC si eres freelancer en Perú?
Si trabajas desde Perú para clientes de otros países, convertir tus divisas a USDC tiene varias ventajas:
Valor estable: USDC es una stablecoin vinculada al dólar estadounidense, así que su valor es predecible y evitas la volatilidad de otras criptomonedas.
Comisiones bajas: frente a las transferencias bancarias tradicionales, las transacciones con USDC tienen comisiones bastante más bajas.
Acceso rápido a tu dinero: la tecnología blockchain procesa los pagos casi al instante, a menudo en cuestión de minutos, así que cobras antes.
Conversión flexible: puedes mantener tus USDC y cambiarlos a soles peruanos (PEN) cuando el tipo de cambio te convenga más.
Cómo recibir divisas y convertirlas a USDC con Grey
Con Grey puedes recibir pagos del extranjero en Perú y convertir tus divisas a USDC de forma sencilla. Así funciona:
Abre la app de Grey
Inicia sesión en tu cuenta de Grey desde la app o la web para ver de forma segura tu saldo en USD y en otras divisas.
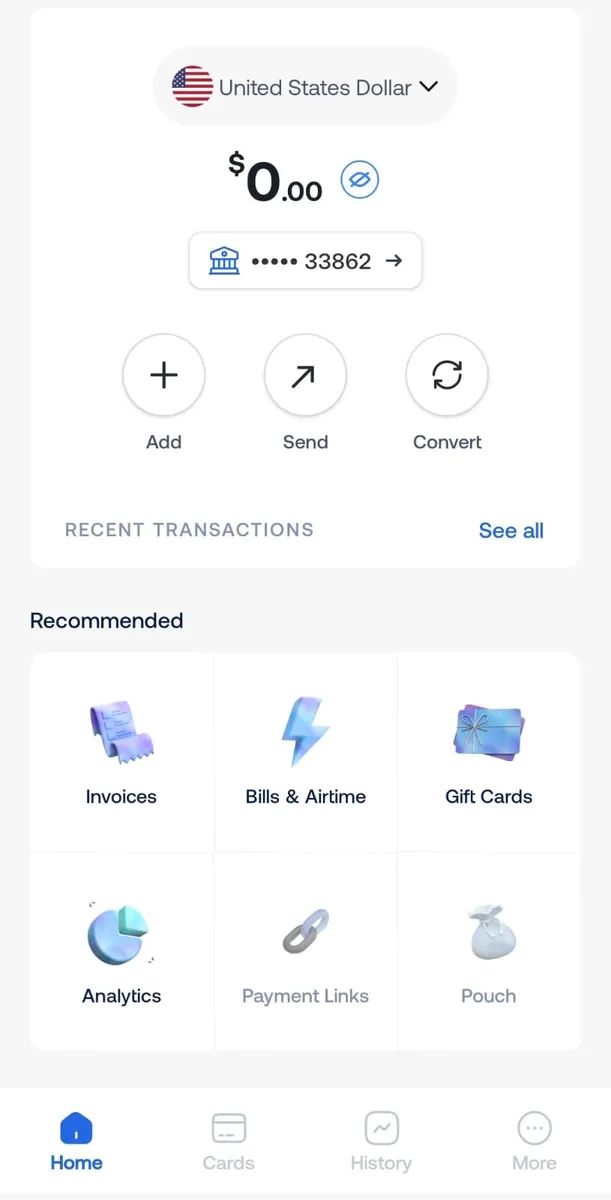
Selecciona tu saldo en USD
Ve a la sección “Accounts” (Cuentas) y elige tu saldo en USD para iniciar una transferencia en USDC.
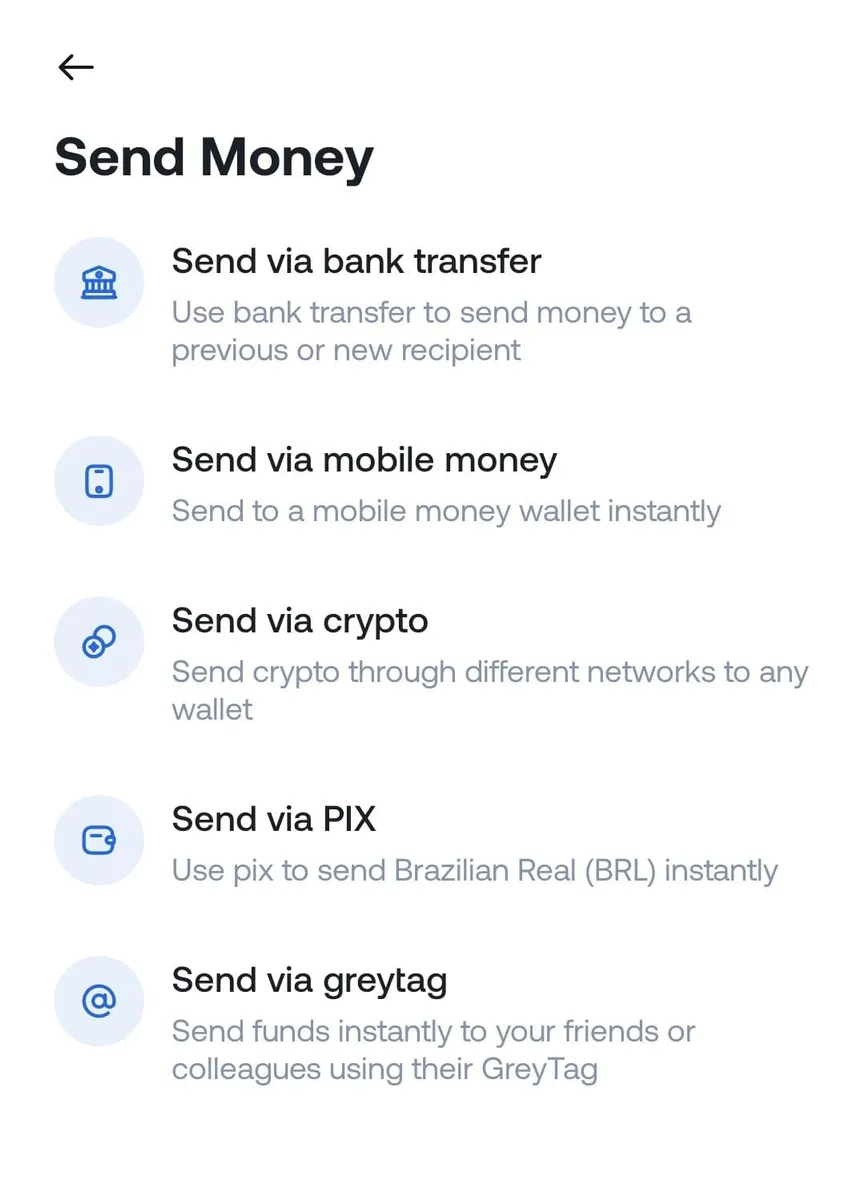
Toca “Send via crypto”
Selecciona “Send money” (Enviar dinero) y luego “Send via crypto” (Enviar con cripto) para empezar a enviar USDC.
Ingresa los datos de la transacción
Escribe con cuidado la dirección de la billetera del destinatario y elige la red correcta (Solana o Binance Smart Chain) para que la transferencia llegue bien.

Ingresa el monto y revisa los datos
Indica cuántos USDC quieres enviar. Antes de continuar, revisa toda la información, incluidas la dirección de la billetera y la red.
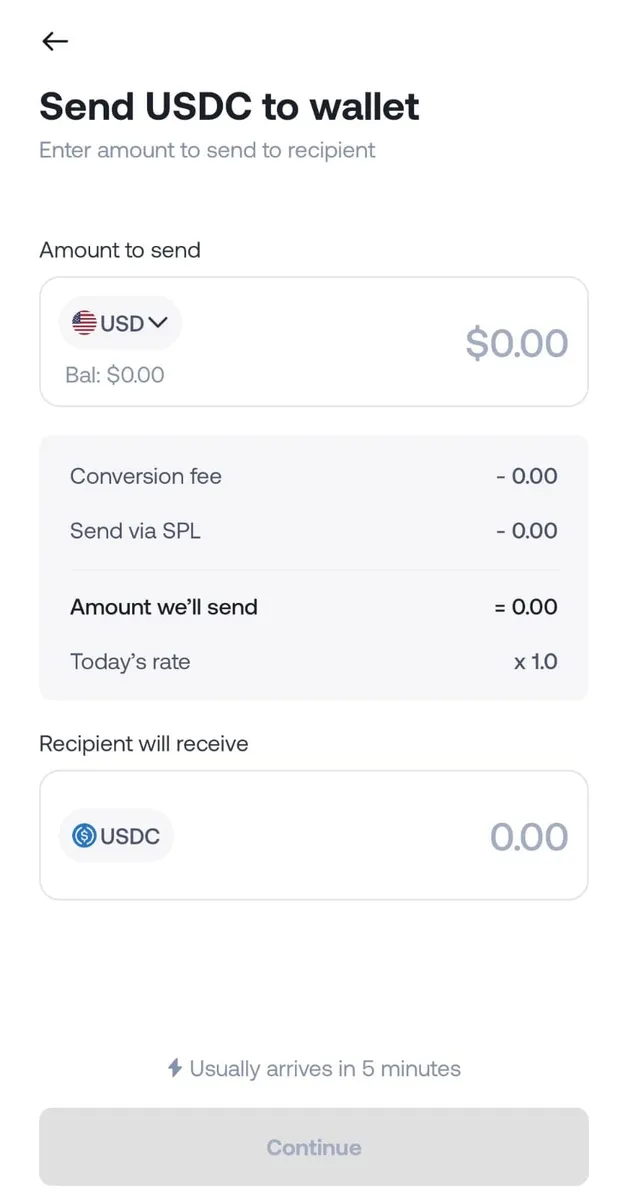
Confirma y completa la transferencia
Cuando hayas verificado todo, toca “Send” (Enviar) para completar la transacción. Grey te pedirá la autenticación de dos factores (2FA) como medida de seguridad adicional.
Transferencia completada
El destinatario recibirá los USDC poco después de que se procese el envío. Puede guardarlos, cambiarlos a su moneda local o usarlos para otros fines.
Cómo convertir USDC a soles peruanos
Para pasar de USDC a soles (PEN), usa un exchange de criptomonedas o un servicio local que permita operaciones de USDC a PEN. Algunas plataformas ofrecen conversión directa; otras te pedirán un paso intermedio por USD o BTC.
¿Qué debes tener en cuenta si guardas y conviertes USDC como freelancer?
Guardar USDC es práctico, pero conviene que tengas en cuenta algunos puntos:
- Compatibilidad de red: asegúrate de que la red que usas para enviar USDC sea compatible con tu billetera y con el servicio de conversión que utilices.
- Atención a las comisiones: aunque las transacciones con USDC suelen tener comisiones bajas, el costo de la red puede variar. Revisa también las comisiones de Grey.
- Obligaciones tributarias: las ganancias con criptomonedas pueden tener efectos tributarios en Perú. Consulta con un asesor tributario local para cumplir con todas tus obligaciones.
Usa Grey para gestionar tus USDC con más facilidad
Con Grey puedes enviar USDC a billeteras compatibles, manejar tu dinero sin complicaciones y contar con medidas de seguridad sólidas, como la autenticación de dos factores (2FA).
Crea tu cuenta de Grey hoy y aprovecha todo lo que USDC te ofrece para recibir pagos del extranjero en Perú como freelancer.


Apps de trading forex: las mejores plataformas móviles para operar divisas
Compara las mejores apps de trading forex por regulación, spreads, comisiones y facilidad para principiantes. Elige hoy la plataforma que encaja contigo.
Adeolu Titus Adekunle
•
September 23, 2026
•
6 min de lectura
Antes de que llegaran los teléfonos móviles y se popularizaran las plataformas para operar divisas desde el móvil, los operadores y corredores compartían salas ruidosas y abarrotadas, cara a cara, gritando precios y usando señas con las manos para comprar y vender monedas en el parqué. Después vinieron las redes telefónicas con líneas dedicadas, el télex, el fax y las casas de cambio físicas.
Pero el mercado no se detiene, así que quien opera necesita seguirlo incluso mientras hace su vida diaria. Ahí es donde las apps de trading forex resultan útiles. Las mejores equilibran regulación, spreads ajustados, un diseño intuitivo y recursos educativos. Entre las plataformas destacadas en 2026 están MetaTrader 5, TradingView, IG, OANDA e Interactive Brokers, cada una con puntos fuertes para distintos perfiles de trader. Si estás empezando, prioriza apps con cuenta demo, regulación sólida y advertencias de riesgo claras antes que los spreads más bajos.
Estas apps te permiten operar pares de divisas desde el teléfono. El mercado abre 24 horas al día, cinco días a la semana, por lo que el acceso móvil importa más que en la mayoría de los demás tipos de activos. Pero la enorme cantidad de apps disponibles, desde plataformas profesionales serias hasta servicios apenas regulados que rozan las apuestas, obliga a elegir con cuidado. Esta guía se centra en plataformas reguladas y fiables.
Si eres nuevo en este mundo, empieza por la sección para principiantes que encontrarás más abajo.
Advertencia de riesgo: Operar con divisas implica un riesgo considerable y no es adecuado para todos los inversores. Puedes perder más de tu depósito inicial. Este artículo es solo informativo y no constituye asesoramiento financiero. Comprueba siempre que la plataforma que uses esté regulada en tu jurisdicción antes de depositar fondos.
Qué buscar en una app de trading forex para el móvil
No todas las apps de forex merecen tu dinero. Antes de abrir una cuenta, compara las plataformas según las funciones que de verdad influyen en tu experiencia y en tus costos.
Regulación
Elige siempre un bróker regulado. La regulación ayuda a proteger tus fondos y garantiza que el bróker cumpla normas financieras estrictas.
- Reino Unido: Financial Conduct Authority (FCA)
- Estados Unidos: Commodity Futures Trading Commission (CFTC) y National Futures Association (NFA)
- Australia: Australian Securities and Investments Commission (ASIC)
Si un bróker no está regulado por una autoridad reconocida, lo mejor es evitarlo.
Spreads y comisiones
Cada operación tiene un costo, normalmente en forma de spread, de comisión o de ambos.
No te quedes con el costo anunciado sin más. Algunos brókers anuncian operaciones sin comisión, pero lo compensan con spreads más amplios. Otros cobran comisión a cambio de spreads más ajustados. Compara el costo total de operar en lugar de fijarte en una sola tarifa.
Apalancamiento
Las plataformas de forex ofrecen apalancamiento, que puede determinar cuánto puedes perder o ganar en una operación. El apalancamiento te permite controlar una posición más grande con un depósito más pequeño, lo que también aumenta lo que te arriesgas a perder.
En el Reino Unido y la UE, los traders minoristas tienen un máximo de 30:1 en los pares principales según las normas de la FCA y la ESMA. En Estados Unidos, la CFTC limita el apalancamiento minorista a 50:1 en los pares principales. Más apalancamiento significa más riesgo. Si eres nuevo en forex, un apalancamiento bajo suele ser la opción más segura.
Cuenta demo
Una cuenta demo te permite practicar con dinero virtual antes de arriesgar fondos reales. Puedes aprender cómo funciona la plataforma, probar estrategias y entender cómo afecta el apalancamiento a tus operaciones. Si una plataforma no ofrece cuenta demo, tómalo como una señal de alerta.
Experiencia en el móvil
Como vas a operar desde el teléfono, la app debe ser rápida, estable y fácil de usar.
Busca funciones como:
- Gráficos de precios en tiempo real
- Ejecución rápida de órdenes
- Listas de seguimiento personalizadas
- Alertas de precio
- Gestión sencilla de operaciones
Depósitos y retiros
Comprueba qué tan fácil es fondear tu cuenta y retirar tu dinero. Fíjate en las comisiones que puedan aplicarse. Una buena plataforma te informa de los métodos de depósito, las comisiones de retiro, los plazos de procesamiento y los importes mínimos de retiro antes de que te registres.
Revisa las opiniones sobre la plataforma: si mencionan retiros retrasados con frecuencia, considéralo una señal de alerta.
Las mejores apps para hacer trading de forex en 2026
Con todas estas funciones en mente, esta es nuestra lista de las mejores apps de forex en 2026: su regulación, para quién son ideales y sus ventajas y desventajas.
1. MetaTrader 5
Esta plataforma la desarrolló MetaQuotes. MT5 es una plataforma de trading, no un bróker. Accedes a ella a través de un bróker que la ofrece como interfaz de operaciones. La regulación, las comisiones y los spreads dependen del bróker que uses. Por eso, busca brókers regulados por la FCA, ASIC, CySEC, NFA o un organismo equivalente.
Ideal para: traders algorítmicos, usuarios que operan varios activos y cualquiera que quiera una personalización profunda en el móvil.
Comisiones: las fija el bróker conectado, normalmente con spreads de 0,6 a 1,5 pips en los pares principales, más una posible comisión.
Ventajas
- Todos los tipos de órdenes (de mercado, limitada, stop y stop-limit) y compatibilidad con cobertura y netting en el móvil.
- Más de 80 indicadores integrados, diseños con varios gráficos y asesores expertos de MQL5 que funcionan en el teléfono.
- Funciona con decenas de brókers regulados, así que puedes elegir los precios y el apalancamiento que encajen con tu estilo.
Desventajas
- La interfaz sigue pareciendo más recargada que la de las apps nativas modernas.
- La calidad de los gráficos y de la ejecución varía según los servidores del bróker.
- Al principio, la cantidad de funciones puede abrumar a quien empieza.
2. TradingView
Es más bien una plataforma de gráficos y red social en la que las operaciones reales se hacen a través de brókers regulados integrados. Permite ejecutar órdenes con algunos brókers conectados, pero la mayoría de los traders la usa para analizar y ejecuta sus operaciones en otra plataforma.
Ideal para: análisis técnico, compartir ideas y traders que quieren gráficos de primer nivel en el móvil.
Comisiones: tiene un plan gratuito (limitado); los planes de pago empiezan en aproximadamente 14,95 USD al mes. Al operar se aplican las comisiones o spreads del bróker.
Ventajas
- Gráficos móviles de los mejores del mercado, con compatibilidad total con Pine Script y diseños sincronizados entre dispositivos.
- Una gran comunidad que comparte ideas y scripts.
- Ejecución limpia cuando se vincula con un bróker compatible.
Desventajas
- No es un bróker. Sigues necesitando una cuenta de trading regulada.
- La versión gratuita limita los indicadores, las alertas y las vistas con varios gráficos.
- Puede resultar excesiva para quien opera solo con la acción del precio.
3. IG
Esta plataforma cuenta con licencias de primer nivel, entre ellas las de la FCA (Reino Unido), ASIC (Australia) y BaFin (Alemania), entre otras.
Ideal para: traders que quieren una app móvil pulida, con buena formación y análisis.
Comisiones: spreads desde unos 0,6 pips en EUR/USD (cuenta estándar); hay una cuenta DMA con comisión para obtener precios más ajustados.
Ventajas
- App móvil premiada, con una entrada de órdenes clara, más de 30 indicadores y notificaciones push fiables.
- Excelente cobertura regulatoria y protección de los fondos de los clientes.
- Amplio acceso a otros activos además de forex.
Desventajas
- Los spreads son competitivos, pero no los más ajustados para scalpers de alto volumen.
- Puede cobrarse una comisión por inactividad tras un periodo largo sin uso.
- La personalización avanzada es más completa en el escritorio que en el móvil.
4. OANDA
OANDA está regulada por la NFA (Estados Unidos), la FCA y ASIC, y tiene licencias adicionales en ocho jurisdicciones.
Ideal para: principiantes y traders que prefieren precios transparentes basados solo en el spread.
Comisiones: cuentas solo con spread; en EUR/USD suele rondar 1,2 pips. Sin depósito mínimo en muchas de sus entidades.
Ventajas
- App móvil intuitiva con gráficos sólidos (más de 30 indicadores y varias temporalidades).
- Precios claros, sin una capa de comisión aparte en las cuentas estándar.
- Buenos recursos educativos y operaciones con microlotes.
Desventajas
- Los spreads son más amplios que los de los brókers ECN o de spread puro.
- La gama de instrumentos es más reducida que la de algunos competidores multiactivo.
- Pueden aplicarse comisiones de retiro después del primer retiro gratuito del mes.
5. Interactive Brokers
Está regulada por varios reguladores de primer nivel, entre ellos la CFTC y la NFA, la FCA, la MAS y la SFC, entre otros.
Ideal para: traders profesionales y quienes cuidan mucho los costos y necesitan acceso a mercados globales.
Comisiones: comisiones de forex desde 0,1 hasta 0,20 puntos básicos del valor de la operación (con mínimos); spreads de apenas 0,1 pips en los pares principales.
Ventajas
- Uno de los costos totales de operación más bajos del mercado.
- Apps móviles potentes (IBKR Mobile y la más sencilla GlobalTrader) con datos de mercado detallados.
- Acceso a más de 100 monedas y a una amplia gama de pares de divisas.
Desventajas
- La interfaz y la apertura de cuenta resultan complejas para quien empieza desde cero.
- La experiencia móvil prioriza la profundidad sobre la sencillez.
- Algunas herramientas avanzadas siguen funcionando mejor en el escritorio.
6. Saxo
Saxo Bank tiene licencia de la FSA danesa (licencia bancaria completa), de la FCA, de ASIC y otras licencias de primer nivel.
Ideal para: traders que buscan regulación de nivel bancario, análisis de calidad y acceso a varios activos.
Comisiones: spreads de aproximadamente 0,6 a 0,9 pips en EUR/USD (cuenta Classic), más ajustados en niveles superiores. La conversión de divisas ronda el 0,25 %.
Ventajas
- Excelente app móvil (SaxoTraderGO) con diseño moderno, inicio de sesión biométrico y gráficos sólidos.
- Ejecución y herramientas de análisis de nivel institucional.
- Sólida posición regulatoria como banco con licencia.
Desventajas
- Los niveles de cuenta superiores exigen depósitos considerables.
- El menú móvil puede parecer recargado para scalpers que solo operan forex.
- Sus precios son competitivos, pero no siempre los más bajos para traders de volumen muy alto.
Esta tabla resume las apps de trading de un vistazo.
| Plataforma | Regulada por | Ideal para | Depósito mínimo | Spreads |
|---|---|---|---|---|
| MetaTrader 5 (MT5) | Según el bróker (varía) | Traders avanzados | Según el bróker | Según el bróker, 0,6-1,5 pips |
| TradingView | No opera directamente (a través de brókers vinculados) | Gráficos y análisis | No aplica | No aplica |
| IG | FCA (Reino Unido), ASIC y otros | Traders del Reino Unido, oferta completa | 250 GBP | Desde 0,6 pips |
| OANDA | FCA (Reino Unido), NFA (Estados Unidos) y otros | Traders de Estados Unidos y Reino Unido, transparencia | Sin mínimo | Desde 1,2 pips |
| Interactive Brokers | FCA, SEC, FINRA y otros | Traders activos y profesionales | Sin mínimo | Desde 0,1 pips |
| Saxo Bank | FCA y otros | Traders premium | 500 GBP | 0,6-0,9 pips |
La mejor app de trading para principiantes
Si estás empezando en el trading de divisas, tus prioridades deben ser distintas de las de un trader con experiencia. Puedes comenzar con la plataforma más sencilla que encuentres antes de pasar a otras más complejas.
Empieza con un bróker que ofrezca:
- Una cuenta demo gratuita
- Recursos educativos claros
- Precios transparentes
- Una regulación sólida
- Una app móvil fácil de usar
Practica con dinero virtual hasta que entiendas cómo funcionan las órdenes, qué significa el apalancamiento en la práctica y lo rápido que pueden acumularse las pérdidas. Cuando ya domines bien la plataforma, puedes empezar a invertir dinero real.
Plataformas como Trading 212, XTB y OANDA están pensadas para ser accesibles. Combinan interfaces fáciles de usar con contenido educativo y, para los usuarios del Reino Unido, están reguladas por la FCA.
Ten cuidado con el copy trading. Plataformas como eToro te permiten copiar automáticamente las operaciones de otros usuarios. Suena atractivo, pero no elimina tu riesgo. Los traders a los que copias pueden perder dinero, y lo pierden.
Evita el apalancamiento alto hasta que lo entiendas. Incluso dentro de los límites regulatorios, usar el apalancamiento máximo cuando estás empezando aumenta muchísimo la probabilidad de perder todo tu depósito en una sola operación que vaya en la dirección equivocada.
Cómo saber si una app de trading es segura
Antes de depositar dinero, dedica unos minutos a comprobar que el bróker esté debidamente regulado. Un bróker legítimo debería aparecer sin dificultad en el sitio web del regulador correspondiente.
Consulta al regulador
En el Reino Unido, busca el bróker en el registro de la FCA por su nombre o su número de referencia de empresa (FRN).
En Estados Unidos, usa la base BASIC de la NFA para confirmar que el bróker está registrado ante la Commodity Futures Trading Commission (CFTC) y es miembro de la National Futures Association (NFA).
Si no encuentras el bróker en el registro correspondiente, no abras una cuenta.
Atención a estas señales de alerta
Desconfía si una plataforma:
- No aparece en ningún registro regulatorio reconocido
- Promete ganancias garantizadas o rendimientos sin riesgo
- Te presiona para que deposites más dinero rápidamente
- Hace que los retiros sean lentos o innecesariamente difíciles
- Anuncia rendimientos muy superiores a los de brókers consolidados y regulados
Qué protege la regulación
La regulación ayuda a proteger tu dinero si un bróker se declara insolvente, pero no te protege de las pérdidas al operar.
Por ejemplo, los clientes que cumplen los requisitos de empresas autorizadas por la FCA pueden tener derecho al Financial Services Compensation Scheme (FSCS) por hasta 85.000 GBP si el bróker quiebra. Sin embargo, esta protección no cubre el dinero que pierdas en tus operaciones de forex.
Apps de trading forex frente a apps de cambio de divisas
Son dos categorías de producto distintas, y conviene tener clara la diferencia.
Las apps de trading forex son herramientas especulativas. Compras y vendes pares de divisas con la esperanza de ganar con los movimientos del precio. Asumes un riesgo, puedes perder dinero y tus ganancias (si las hay) dependen de acertar la dirección del precio.
Las apps de cambio de divisas como Grey son herramientas financieras prácticas. Guardas dinero en distintas divisas, conviertes cuando lo necesitas y usas los fondos para fines reales, como pagar facturas, recibir ingresos de clientes o gastar en el extranjero. No estás especulando. Estás gestionando tu dinero de forma eficiente.
| Característica | App de trading forex | Grey |
|---|---|---|
| Finalidad | Trading especulativo para obtener ganancias | Guardar, convertir y enviar divisas |
| Riesgo | Alto (puedes perder los fondos depositados) | Bajo (comisión de conversión transparente) |
| Regulación | FCA, NFA, CFTC | Registrada ante FinCEN y FINTRAC |
| Quién la usa | Traders | Freelancers, expatriados y trabajadores remotos |
| Comisión habitual | Spread + comisión por operación | 0,8 % por depósito (con tope) + 0,5 %-1 % por conversión |
Si tu objetivo es especular con los tipos de cambio, necesitarás un bróker de forex regulado.
Si tu objetivo es recibir pagos en USD, EUR o GBP de clientes en el extranjero, convertir divisas o enviar dinero a otros países, una cuenta multidivisa como Grey es una solución más adecuada. Abre una cuenta multidivisa con Grey para guardar, gastar y convertir USD, GBP y EUR desde una sola cuenta.
Convierte divisas con Grey sin preocuparte por los riesgos del trading ni por comisiones ocultas.
Preguntas frecuentes
¿Cuál es la mejor app de trading forex para principiantes?
Trading 212, XTB y OANDA figuran de forma constante entre las mejores para principiantes en este momento. Las tres están reguladas por la FCA, ofrecen cuentas demo, tienen interfaces limpias y ofrecen recursos educativos. Empieza con una cuenta demo en cualquiera de ellas antes de operar con dinero real.
¿Son seguras las apps de trading forex?
Las apps de trading forex reguladas de brókers autorizados por la FCA, la CFTC o ASIC son productos financieros legítimos. Las propias empresas están sujetas a supervisión regulatoria. Sin embargo, operar en sí conlleva un riesgo considerable: la FCA exige a la mayoría de los brókers de forex del Reino Unido publicar qué porcentaje de sus clientes minoristas pierde dinero, y en la mayoría de los brókers esa cifra está entre el 70 % y el 80 %.
¿Se pueden usar estas apps en Estados Unidos?
Sí, aunque la normativa estadounidense limita el número de brókers que pueden atender a traders minoristas. Entre las opciones conocidas están OANDA, FOREX.com e Interactive Brokers. Comprueba siempre que el bróker esté registrado ante la NFA antes de abrir una cuenta.
¿Cuál es la app de forex más barata?
Para los spreads más ajustados, se suelen citar la cuenta Razor de Pepperstone e Interactive Brokers. Los costos varían según el volumen de operaciones y el tipo de cuenta. El costo total por operación depende del spread más cualquier comisión, no solo del spread. Compara el costo total del par de divisas que más vayas a operar.
¿Puedo perder más de lo que deposito en una app de forex?
Los traders minoristas que usan brókers regulados por la FCA o la ESMA cuentan con protección frente a saldo negativo, lo que significa que no pueden perder más que el dinero que tienen en su cuenta de trading. Esta protección puede no aplicarse en todos los países ni en las cuentas profesionales, así que revisa siempre las condiciones de tu bróker.
¿Grey es una app de trading forex?
No. Grey es una cuenta multidivisa pensada para recibir, guardar, convertir y enviar divisas. No ofrece trading de forex apalancado ni productos de inversión. Si quieres operar pares de divisas, necesitarás un bróker de forex regulado. Si solo necesitas gestionar dinero en varias divisas, Grey es la opción más adecuada.
Cómo abrir una cuenta bancaria en Estados Unidos sin ser residente: Chase, Wells Fargo y Bank of America
Requisitos para abrir cuenta bancaria en Estados Unidos en Chase, Wells Fargo y Bank of America, y una opción sin dirección en EE. UU. Compara ya.
Olayoyin Olorunmota
•
September 23, 2026
•
6 min de lectura
Una cuenta bancaria en Estados Unidos facilita mucho la gestión de ingresos internacionales. Te da una cuenta en USD con datos de ruta ACH que la mayoría de las plataformas freelance, sistemas de nómina y clientes internacionales pueden pagar directamente, sin comisiones de conversión al recibir el dinero. El problema para quien no reside allí es que los grandes bancos estadounidenses se crearon para personas que viven en el país, y sus procesos para abrir una cuenta bancaria en Estados Unidos lo reflejan.
Esta guía reúne los requisitos para abrir una cuenta bancaria en Estados Unidos como no residente en Chase, Wells Fargo y Bank of America: qué te pide realmente cada banco, dónde se quedan cortos para no residentes sin dirección en EE. UU. y una alternativa práctica si no puedes cumplirlos.
De un vistazo: qué banco encaja con cada situación
| Banco | ¿Hay que ir en persona? | ¿Piden dirección en EE. UU.? | ¿Piden SSN? |
|---|---|---|---|
| Chase | A veces, según tu documentación | Sí, con comprobante | No, en algunos casos aceptan un número fiscal extranjero |
| Wells Fargo | Sí, siempre | Sí, con comprobante de domicilio en EE. UU. | No, un número fiscal extranjero puede bastar |
| Bank of America | Sí, con cita en una sucursal | Sí, dirección postal en EE. UU. y domicilio en el extranjero | No, aceptan el FTIN |
| Grey | No, todo en línea | No, sin dirección en EE. UU. | No se pide |
La dirección en Estados Unidos es el mayor obstáculo para la mayoría de los no residentes. Los tres grandes bancos la piden. Si no tienes una, tus opciones en estos bancos son limitadas, por muy completa que esté el resto de tu documentación.
Chase Bank
Chase es el mayor banco de Estados Unidos por activos y el que tiene la red de sucursales más amplia. Por lo general, los no residentes pueden abrir una cuenta en Chase, y en algunos casos incluso en línea, pero solo si tienen documentos emitidos en EE. UU. para verificar su dirección e identidad. Si tu dirección y tu identificación son extranjeras, tendrás que ir a una sucursal.
Quién puede abrirla
Chase acepta a no residentes que tengan una dirección residencial válida en EE. UU. Quienes reparten el año entre Estados Unidos y otro país y tienen una propiedad allí suelen ser los mejores candidatos. Sin dirección estadounidense el proceso se complica, porque la solicitud en línea de Chase exige un campo de dirección en EE. UU. que no admite una dirección extranjera.
Documentos necesarios
- Pasaporte vigente con fotografía, que es tu identificación principal.
- Comprobante de domicilio en EE. UU.: una factura de servicios, un estado de cuenta bancario o un contrato de alquiler a tu nombre en una dirección estadounidense. Aquí es donde se quedan la mayoría de los no residentes sin propiedad en el país.
- Un número de identificación fiscal. Chase suele pedir un TIN estadounidense (número de Seguro Social o ITIN), aunque en algunos casos acepta un número fiscal extranjero. Confírmalo con la sucursal antes de ir.
Tipos de cuenta disponibles
Chase ofrece cuentas corrientes (checking) y de ahorro para no residentes. Una cuenta corriente básica es el punto de partida más accesible: te da datos de ruta ACH, tarjeta de débito y acceso a la banca en línea y la app de Chase. Chase Total Checking es la opción estándar de entrada. Según la guía de Chase en español, tiene un cargo mensual de 15 USD que no pagas si recibes al menos 500 USD en depósitos electrónicos que califiquen, mantienes 1.500 USD o más al comienzo de cada día, tienes un saldo promedio de 5.000 USD o más entre tus cuentas vinculadas o la vinculas a una cuenta corriente que califique. Si no tienes depósitos de nómina desde EE. UU., pagarás los 15 USD hasta cumplir una de estas condiciones.
Antes de ir
Si tienes que ir a una sucursal, llama antes para confirmar que allí abren cuentas a no residentes, porque no todas conocen igual el proceso. Lleva todos los documentos en original, no fotocopias.
Wells Fargo
Wells Fargo exige una visita en persona a una sucursal en EE. UU. para cualquier apertura de cuenta de no residentes; no hay opción en línea. Es el más exigente de los tres en logística, aunque la documentación que pide es muy parecida.
Quién puede abrirla
Los no residentes pueden abrir una cuenta en Wells Fargo, pero tienen que hacerlo en persona en una sucursal de EE. UU. El personal del banco te explicará los requisitos concretos en tu cita. Igual que en Chase y Bank of America, necesitas una dirección residencial en EE. UU. y un comprobante de ella.
Documentos necesarios
- Pasaporte vigente o identificación oficial con fotografía; el pasaporte es la opción preferida.
- Comprobante de domicilio en EE. UU.: una factura de servicios, un estado de cuenta bancario o un contrato de alquiler. Debe ser una dirección física en EE. UU., no un apartado postal.
- Un número de identificación fiscal estadounidense o su equivalente extranjero. Prefieren un TIN de EE. UU., pero aceptan algunos números fiscales extranjeros. Averigua qué número emite tu país antes de ir.
Tipos de cuenta disponibles
Wells Fargo ofrece cuentas corrientes y de ahorro estándar para no residentes. Everyday Checking suele ser el punto de partida: permite depósitos directos e incluye tarjeta de débito y acceso a la red de sucursales y cajeros de Wells Fargo. Tiene un cargo mensual de 15 USD que se evita con un saldo diario mínimo de 1.500 USD, 500 USD o más en depósitos electrónicos que califiquen, si el titular principal tiene entre 17 y 24 años o con 5.000 USD o más en saldos de depósito o inversión que califiquen. Sin depósitos de nómina desde EE. UU., lo normal es pagar el cargo mensual salvo que mantengas el saldo mínimo.
Antes de ir
Wells Fargo es el menos transparente de los tres sobre los requisitos para no residentes. A diferencia de Bank of America, que publica una lista de requisitos en su web, la información de Wells Fargo apenas dice que su personal te ayudará cuando llegues. En la práctica, los requisitos cambian de una sucursal a otra y de un empleado a otro.
La conclusión práctica: llama a la sucursal concreta antes de ir, explica tu situación con precisión (país de residencia, tipo de visa si la tienes y documentos que llevas) y pregunta directamente si allí abren cuentas a no residentes. Si quien te atiende no lo tiene claro, pide hablar con el gerente. Un empleado mal informado puede rechazarte aunque la sucursal sí pueda abrir la cuenta. Como la visita en persona es obligatoria y tu viaje a EE. UU. puede ser corto, vale la pena hacer esa llamada antes de reservar nada.
Bank of America
Bank of America tiene un programa específico para clientes internacionales y probablemente es el más estructurado de los tres. Publica criterios de elegibilidad concretos, pide dos identificaciones y ofrece una lista de documentos que deja más claro qué esperar que en los otros bancos.
Quién puede abrirla
Según la página de Bank of America para profesionales internacionales, estos son los requisitos:
- Tener un domicilio físico donde resides.
- No ser ciudadano de EE. UU.
El programa está pensado para personas que no son ciudadanas estadounidenses, como estudiantes internacionales y profesionales que trabajan en EE. UU.
Documentos necesarios
Bank of America pide dos identificaciones (una principal y una secundaria), una dirección en EE. UU. y otra en el extranjero, y un número de identificación fiscal si lo tienes.
Identificación principal (una de estas):
- Pasaporte extranjero, con o sin visa estadounidense
- Tarjeta de residente permanente de EE. UU. (con foto)
- Identificación de autorización de empleo (con foto)
Identificación secundaria (una de estas):
- Licencia de conducir extranjera con foto o licencia de conducir de EE. UU.
- Tarjeta de débito o de crédito principal con logotipo de Visa o Mastercard
- Tarjeta de crédito de una cadena comercial conocida a nivel nacional
- Identificación diplomática del Departamento de Estado de EE. UU.
- Credencial para votar de México (con foto)
Identificación fiscal:
- Un número de identificación fiscal extranjero (FTIN) emitido por un país distinto de EE. UU. Bank of America no exige SSN para abrir una cuenta; el SSN o el ITIN solo se indican si ya tienes uno.
Comprobante de domicilio
Como no residente, debes indicar un domicilio físico en el extranjero y una dirección postal en EE. UU. Prepara documentos que respalden ambas y pregunta en la sucursal cuáles aceptan.
Tipos de cuenta disponibles
Bank of America ofrece tres opciones principales para no residentes dentro de su gama Advantage Banking: SafeBalance (sin sobregiros y con una estructura sencilla), Advantage Plus (más flexible y con más funciones) y Advantage Relationship (la más completa, con beneficios por relación). Para la mayoría de quienes abren su primera cuenta, SafeBalance o Advantage Plus son el punto de partida más práctico. SafeBalance tiene un cargo mensual de 4,95 USD, que no pagas si mantienes un saldo diario mínimo de 500 USD, si el titular tiene menos de 25 años o si estás en BofA Rewards con nivel Preferred Plus o superior. Advantage Plus cuesta 12 USD al mes, que no pagas con al menos un depósito directo de 250 USD o más al mes, un saldo diario mínimo de 1.500 USD o el nivel Preferred Plus o superior de BofA Rewards. Si todavía no puedes recibir depósitos directos desde EE. UU., cuenta con un costo de entre 4,95 y 12 USD al mes.
Antes de ir
Pide cita en un centro financiero de Bank of America antes de ir. El banco ofrece servicios de interpretación en más de 206 idiomas, así que el idioma no es un obstáculo. Como pide dos identificaciones, algo más estricto que Chase y Wells Fargo, prepara la principal y la secundaria antes de tu visita.
¿Necesitas un número de Seguro Social?
Ninguno de los tres bancos exige a los no residentes un número de Seguro Social (SSN), pero los tres piden algún tipo de identificación fiscal. Estas son las diferencias:
| Número | Qué es | Para quién |
|---|---|---|
| SSN | Número de Seguro Social emitido por la Administración del Seguro Social de EE. UU. | Ciudadanos estadounidenses y trabajadores autorizados; en la mayoría de los casos indica permiso de trabajo |
| ITIN | Número de Identificación Personal del Contribuyente emitido por el IRS | No residentes que no pueden obtener un SSN pero necesitan declarar impuestos en EE. UU. o abrir ciertas cuentas |
| FTIN | Número de identificación fiscal emitido por tu país de origen | Lo aceptan Bank of America y algunas sucursales de Chase como alternativa a un TIN estadounidense |
Estudiantes internacionales: si estás en EE. UU. con visa de estudiante y trabajas a través de tu universidad o de un programa de prácticas, tu universidad puede ayudarte a solicitar el SSN. Si no tienes permiso de trabajo pero sí ingresos sujetos a impuestos (una beca, por ejemplo), quizá necesites un ITIN. Confirma tu situación fiscal antes de ir a cualquier banco.
Cómo solicitar un ITIN
Si necesitas un ITIN para abrir tu cuenta, así funciona el proceso según el IRS:
- Formulario W-7. Rellena el Formulario W-7, la solicitud del Número de Identificación Personal del Contribuyente. Lo puedes descargar gratis en PDF desde la web del IRS, y por lo general debes adjuntar tu declaración de impuestos federal.
- Documentos de identidad. Tienes que enviar documentos originales o copias certificadas junto con el W-7. El pasaporte extranjero es el único documento que se acepta por sí solo; si no, puedes combinar otros, como un documento nacional de identidad y un acta de nacimiento extranjera. El IRS publica la lista completa en las instrucciones del W-7.
- Presentación. Envía el W-7, tus documentos y la declaración que corresponda al IRS Austin Service Center, en Texas, o preséntalos en persona en un Centro de Asistencia al Contribuyente del IRS, un sitio VITA con servicios de ITIN, un Agente Tramitador Certificante o un Agente Tramitador. Los Agentes Tramitadores Certificantes pueden autenticar tus documentos para que no tengas que enviar los originales por correo.
- Tiempo de tramitación. El IRS indica que tarda unas 7 semanas en notificarte el estado de tu solicitud, o de 9 a 11 semanas si la presentas en temporada de impuestos (del 15 de enero al 30 de abril) o desde el extranjero. Tenlo en cuenta si tienes una fecha límite para abrir la cuenta.
El obstáculo real para no residentes: la dirección en Estados Unidos
Los grandes bancos de EE. UU. piden una dirección en el país para abrir una cuenta. Este requisito existe porque la normativa bancaria estadounidense obliga a los bancos a verificar la identidad de sus clientes con una dirección conocida, y una dirección extranjera por sí sola no cumple con sus procesos de cumplimiento.
En la práctica, abrir una cuenta en un banco tradicional es sencillo para quien ya pasa mucho tiempo en EE. UU.: estudiantes internacionales con residencia universitaria, profesionales con visa de trabajo y dirección de su empleador o viajeros frecuentes con propiedad allí. Para quien vive fuera del país y cobra en USD de clientes o plataformas, el proceso es más difícil y a menudo exige viajar a EE. UU. solo para abrir la cuenta.
Ese es el hueco que convierte una cuenta Grey en una alternativa práctica para muchos no residentes.
Abrir una cuenta en USD sin dirección en EE. UU.
Grey te da una cuenta en USD sin pedirte dirección en EE. UU., TIN estadounidense ni visita en persona. Abres la cuenta en línea, recibes un número de cuenta y un número de ruta ACH de EE. UU. y, una vez verificada tu cuenta, puedes empezar a recibir pagos en USD de Upwork, Payoneer, clientes internacionales y sistemas de nómina globales. La cuenta no tiene cargo mensual y nunca tendrás que pisar Estados Unidos. Los datos de la cuenta en USD de Grey los proporciona Lead Bank; Grey es una empresa de tecnología financiera, no un banco.
Así se diferencia Grey de una cuenta bancaria tradicional en EE. UU.:
| Característica | Banco tradicional de EE. UU. (Chase/WF/BofA) | Grey |
|---|---|---|
| Dirección en EE. UU. | Sí, obligatoria | No |
| Visita en persona | Sí (WF, BofA) o a veces (Chase) | No, todo en línea |
| SSN o ITIN | A menudo sí, o número fiscal extranjero | No |
| Número de ruta ACH en USD | Sí | Sí |
| Saldo en USD | Sí | Sí |
| Cuentas en GBP y EUR | No | Sí, incluidas |
| Tarjeta para pagar | Tarjeta de débito (física) | Tarjeta virtual (Visa o Mastercard, según tu país), compatible con Apple Pay y Google Pay |
| Conversión a tu moneda local | Transferencia bancaria con el tipo de cambio del banco | Conversión en la app con tipos de cambio competitivos |
La diferencia más grande está en la apertura. Una cuenta en un banco tradicional de EE. UU. da más de sí cuando ya estás establecido allí: construyes historial crediticio, tienes la protección completa de depósitos de la FDIC y accedes a toda la oferta financiera del país. Grey encaja mejor si ganas en USD, GBP o EUR pero vives en Nigeria, Ghana, India, Kenia u otro mercado fuera de EE. UU.: recibes, guardas y conviertes tu dinero cuando quieras, sin necesitar una dirección estadounidense.
Si vas a por una cuenta en un banco tradicional: consejos prácticos
- Llama antes: confirma los documentos que piden llamando a la sucursal concreta. Los requisitos pueden variar entre sucursales del mismo banco, y un viaje en balde sale caro si vas a EE. UU. solo para abrir la cuenta.
- Ve en horas tranquilas: es más probable que te abran la cuenta cuando la sucursal está tranquila. Los lunes por la mañana y las tardes entre semana suele haber menos espera y más tiempo para solicitudes poco habituales.
- Lleva contexto: si tienes universidad, empleador o propiedad en EE. UU., lleva documentos que demuestren ese vínculo con el país. No siempre es obligatorio, pero ayuda al empleado a entender tu caso y reduce el riesgo de un rechazo directo.
- Conoce tu número fiscal extranjero: los tres bancos aceptan números fiscales extranjeros al menos en algunos casos. Averigua qué número emite tu país (en México es el RFC, que emite el SAT; en India, la tarjeta PAN) y lleva el documento original.
- Pide cita antes de viajar: si vas a EE. UU. por otros motivos y quieres aprovechar para abrir una cuenta, reserva la cita en la sucursal antes de llegar en lugar de presentarte sin más.
Qué opción te conviene
Si ya estás en EE. UU. o piensas viajar: vale la pena intentar la vía del banco tradicional. Una cuenta en Chase, Wells Fargo o Bank of America te da acceso a toda la infraestructura bancaria del país, historial crediticio, protección de la FDIC, Zelle, transferencias bancarias y una relación financiera que gana valor cuanto más tiempo pasas allí. Bank of America tiene el programa para no residentes más estructurado y probablemente es el punto de partida más claro.
Si vives fuera de EE. UU. y cobras en USD de clientes o plataformas internacionales: Grey te da una cuenta en USD operativa con datos de ruta ACH sin tener que viajar a Estados Unidos. No es lo mismo que una cuenta bancaria estadounidense completa, pero para cobrar en USD como no residente resuelve justo lo que necesitas.
Abrir una cuenta bancaria en Estados Unidos siendo extranjero es más viable de lo que mucha gente cree, siempre que elijas la opción adecuada. Si buscas una forma más sencilla de recibir pagos en USD sin viajar a EE. UU., abre tu cuenta Grey o descarga la app. Tendrás datos de cuenta en EE. UU. para recibir dinero de clientes, empleadores y empresas de todo el mundo.

USDC en España: cómo recibir pagos del extranjero y convertirlos
Descubre cómo usar USDC en España para cobrar de clientes extranjeros, enviar a wallets compatibles y pasar a euros. Abre tu cuenta de Grey hoy.
Olayoyin Olorunmota
•
September 23, 2026
•
6 min de lectura
España se ha convertido en un punto de encuentro para freelancers y nómadas digitales que cobran de clientes de todo el mundo.
Ahí es donde entra USD Coin (USDC): una alternativa moderna y estable que te permite centrarte en tu trabajo y olvidarte de las complicaciones de la banca tradicional.
Te contamos cómo convertir tus divisas y usar USDC en España.
¿Por qué convertir tus cobros del extranjero a USDC si eres freelancer en España?
Convertir tus pagos a USDC tiene varias ventajas:
- Estabilidad: como stablecoin, USDC está vinculada al dólar estadounidense, lo que protege a los freelancers de la volatilidad de las criptomonedas.
- Comisiones más bajas: las transacciones con USDC suelen ser más baratas que las transferencias internacionales tradicionales.
- Acceso rápido a tu dinero: la tecnología blockchain procesa los pagos casi al instante, a menudo en cuestión de minutos, así que no tienes que esperar mucho para cobrar.
- Conversiones flexibles: puedes mantener tus USDC para aprovechar un tipo de cambio favorable o pasarlos a euros (EUR) cuando lo necesites.
Cómo recibir divisas y convertirlas a USDC con Grey
Con Grey puedes recibir divisas y convertirlas a USDC de forma sencilla. Así funciona:
Abre la app de Grey
Inicia sesión en tu cuenta de Grey desde la app o la web para consultar de forma segura tu saldo en USD y en otras divisas.
Selecciona tu saldo en USD
Ve a la sección “Accounts” (Cuentas) y elige tu saldo en USD para iniciar una transferencia en USDC.
Pulsa “Send via crypto”
Selecciona “Send money” (Enviar dinero) y después “Send via crypto” (Enviar con cripto) para empezar a enviar USDC.
Introduce los datos de la transacción
Escribe con cuidado la dirección de la wallet del destinatario y elige la red correcta (Solana o Binance Smart Chain) para que la transferencia llegue bien.
Introduce el importe y revisa los datos
Indica cuántos USDC quieres enviar. Antes de continuar, comprueba toda la información, incluidas la dirección de la wallet y la red.
Confirma y completa la transferencia
Cuando lo hayas comprobado todo, pulsa “Send” (Enviar) para completar la transacción. Grey te pedirá la autenticación de dos factores (2FA) como medida de seguridad adicional.
Transferencia completada
El destinatario recibirá los USDC poco después de que se procese el envío. Puede guardarlos, cambiarlos a su moneda local o usarlos para otros fines.
Cómo convertir USDC a euros (EUR)
Para convertir USDC a euros, usa un exchange de criptomonedas o un servicio local que admita operaciones de USDC a EUR. Algunas plataformas permiten la conversión directa; otras exigen pasos intermedios con USD o BTC.
¿Qué deben tener en cuenta los freelancers que guardan y convierten USDC en España?
Guardar USDC es cómodo, pero conviene que tengas en cuenta algunos factores:
- Compatibilidad de red: asegúrate de que la red que usas para USDC es compatible con tu wallet y con el servicio de conversión que utilices.
- Atención a las comisiones: aunque las transacciones con USDC suelen tener comisiones bajas, el coste de la red puede variar. Revisa también las comisiones de Grey.
- Fiscalidad: en España las criptomonedas tributan. Según la Agencia Tributaria, venderlas o cambiarlas por otra moneda virtual genera una ganancia o pérdida patrimonial en el IRPF. Consulta con un asesor fiscal para cumplir la normativa.
Usa Grey para gestionar tus USDC con más facilidad
Con Grey puedes enviar USDC a wallets compatibles, gestionar tu dinero con comodidad y contar con medidas de seguridad sólidas, como la autenticación de dos factores (2FA).
Crea tu cuenta de Grey hoy y saca todo el partido a USDC en España como freelancer.

¿Qué es el formulario 1099? Tipos, quién lo recibe y diferencias con el W-2
¿Qué es el formulario 1099? Conoce sus tipos más comunes, quién lo recibe y en qué se diferencia del W-2 para cumplir con el IRS. Abre tu cuenta en USD.
Adeolu Titus Adekunle
•
September 23, 2026
•
6 min de lectura
Una de las grandes diferencias entre un empleado tradicional y un contratista independiente o freelancer es cómo maneja sus impuestos. A un empleado, su empleador le retiene los impuestos; un contratista tiene que declararlos por su cuenta. Y quizá esa sea la parte más aburrida de trabajar por cuenta propia. Por eso conviene saber bien qué es el formulario 1099.
Un formulario 1099 es un documento fiscal de EE. UU. que declara los ingresos que ganaste fuera de un salario regular, como el trabajo freelance o por contrato. Quien te paga te lo envía a ti y al IRS. El tipo más común es el 1099-NEC, para pagos a no empleados. Si te pagaron como contratista independiente, lo normal es que recibas un 1099.
Si empezaste a trabajar como freelancer, aceptaste trabajos por contrato o recibiste ingresos fuera de una nómina tradicional, entender qué es el formulario 1099 hará que la temporada de impuestos sea mucho menos confusa. Esta guía explica qué es el formulario 1099, cuáles son los tipos más comunes, quién lo recibe y en qué se diferencia del W-2, para que llegues a la temporada de impuestos con las ideas más claras.
¿Qué es el formulario 1099?
El formulario 1099 es un grupo de declaraciones informativas del IRS que se usan para declarar ingresos distintos del salario de un empleado. Suele cubrir pagos a contratistas independientes, ingresos como freelancer, intereses, dividendos y alquileres.
Conviene aclarar que el formulario 1099 no es un único documento, sino una serie de formularios. Cada uno lleva un sufijo que indica el tipo de ingreso que cubre. Por ejemplo, si eres freelancer y contratista independiente, el 1099-NEC es el formulario con el que más probablemente declararás tus impuestos.
El cliente, la empresa o la institución financiera que te paga emite el formulario 1099 y envía copias a ti y al IRS. El formulario le dice al IRS que se pagó una cantidad concreta a una persona o empresa concreta durante el año fiscal, para poder cruzar ese ingreso con lo que tú declaras en tu propia declaración de impuestos. Si las cantidades no coinciden, el IRS puede abrir una consulta.
Tipos de formulario 1099 más comunes
Según el IRS, cada tipo de formulario tiene su propio uso y sus propias reglas.
| Formulario | Qué declara | Quién suele recibirlo |
|---|---|---|
| 1099-NEC | Pagos a no empleados, sobre todo pagos por trabajo freelance o por contrato | Contratistas independientes y freelancers a quienes se les pagan 2.000 USD o más |
| 1099-MISC | Ingresos varios, como alquileres, premios, galardones y ciertos acuerdos legales | Arrendadores, ganadores de premios y otras personas que reciben categorías concretas de ingresos varios |
| 1099-K | Pagos procesados a través de plataformas de terceros (apps de pago, marketplaces) | Vendedores y freelancers que reciben pagos a través de plataformas como PayPal, Stripe o procesadores similares, por encima del umbral de declaración aplicable |
| 1099-INT | Ingresos por intereses | Cualquier persona que gane 10 USD o más en intereses de un banco o una institución financiera |
| 1099-DIV | Ingresos por dividendos | Inversionistas que reciben dividendos de acciones o fondos |
¿Quién recibe un 1099?
Puedes recibir un 1099 si ganas ingresos fuera de un empleo tradicional. Estas son las categorías de personas que reciben un 1099.
- Contratistas independientes y freelancers: si una empresa te paga 2.000 USD o más por tus servicios como contratista, puede que tenga que enviarte un 1099-NEC. El umbral solía ser de 600 USD, pero se elevó recientemente para el año fiscal 2026.
- Trabajadores de plataformas: los conductores de apps de transporte, los repartidores y otros trabajadores de plataformas pueden recibir un 1099-NEC o un 1099-K, según cómo se les pague y las reglas del 1099-K que apliquen.
- Arrendadores y propietarios: a veces los propietarios que cobran alquileres aparecen en un 1099-MISC.
- Inversionistas: los bancos y las plataformas de inversión usan formularios como el 1099-INT y el 1099-DIV para declarar ingresos por intereses y dividendos.
El umbral de declaración suele depender del tipo de 1099 y puede cambiar. Así que no des por hecho que recibir o no recibir un formulario determina si un ingreso paga impuestos.
Para ver con más detalle quién recibe un 1099, consulta nuestra guía sobre el empleado 1099.
Diferencia entre 1099 y W-2
El 1099 y el W-2 son formularios fiscales informativos, pero se aplican a grupos de personas distintos.
Formulario W-2 (empleados)
El formulario W-2 es un comprobante de salarios e impuestos que los empleadores deben enviar a sus empleados y al IRS a más tardar el 31 de enero de cada año. Declara los ingresos totales del empleado en ese trabajo y los impuestos que se le retuvieron durante el año.
En una relación laboral tradicional, el empleador descuenta automáticamente de cada nómina el impuesto sobre la renta, el Seguro Social y Medicare. El empleador además paga una parte equivalente del Seguro Social y de Medicare. Al final del año, el empleado recibe un W-2 que muestra cuánto ganó y cuánto pagó ya en impuestos.
Formulario 1099 (freelancers y contratistas independientes)
En cambio, si trabajas por cuenta propia como contratista independiente o freelancer, tu cliente no te retiene impuestos, Medicare ni Seguro Social de tus pagos. Tampoco paga una aportación equivalente. Así que toda la carga fiscal recae en ti.
Tú te encargas de calcular y pagar tanto el impuesto sobre la renta como el impuesto sobre el trabajo por cuenta propia, que normalmente se paga con pagos estimados trimestrales. Y como no tienes empleador, el impuesto sobre el trabajo por cuenta propia cubre tanto la parte del empleado como la del empleador del Seguro Social y de Medicare, que en un empleo tradicional se repartirían.
En qué se diferencian el W-2 y el 1099
En la práctica, la diferencia principal es que un trabajador 1099 debe apartar dinero para impuestos durante todo el año, porque no se le retiene nada automáticamente, mientras que a un empleado con W-2 los impuestos se le descuentan de la nómina antes de cobrarla.
Para una comparación completa, consulta nuestra guía 1099 vs W-2.
Cómo cobrar como trabajador 1099
Si eres un trabajador 1099, como un freelancer o un contratista independiente, tú te encargas de tus impuestos y de cómo recibes tus ingresos. Muchos trabajadores 1099 tienen varios clientes, a veces en distintos países y monedas.
Si tus clientes están en EE. UU., las transferencias bancarias nacionales o las plataformas de pago suelen ser sencillas. Si vives fuera de EE. UU. pero ganas ingresos 1099 de clientes estadounidenses, recibir los pagos de forma eficiente se vuelve una cuestión práctica mucho más importante.
Recibir ingresos en moneda extranjera en tu cuenta bancaria local significa que el dinero llega por transferencia internacional. Cuando el remitente inicia la transferencia, el dinero pasa por uno o varios bancos antes de llegar a tu cuenta. Cada banco cobra entre 10 y 30 USD por procesar el pago. Y cuando por fin te llega el dinero, tu banco convierte automáticamente el pago a tu moneda local, por lo general con un tipo de cambio que incluye un margen oculto del 1 % al 5 %.
Al final, podrías perder más de 50 USD en un pago de 1.000 USD. Y como el dinero pasa por varios bancos, una transferencia internacional puede tardar hasta cinco días en completarse.
Una alternativa es abrir una cuenta multidivisa que te dé datos de cuenta en USD, EUR y GBP. Así, tus clientes internacionales pueden pagarte en esas monedas como si hicieran una operación local en su país. Puedes mantener los pagos en esas monedas y convertirlos cuando quieras a un tipo de cambio que se te muestra por adelantado.
Abrir una cuenta en USD con Grey te da datos bancarios de EE. UU. proporcionados por Lead Bank, incluidos un número de ruta (routing number) y un número de cuenta, aunque no vivas en EE. UU. Tus clientes estadounidenses pueden pagarte por ACH sin preocuparse por las comisiones de las transferencias internacionales. Con Grey también puedes recibir pagos desde EE. UU. y enviar dinero al extranjero desde EE. UU.
Grey ofrece cuentas en EUR y GBP para recibir pagos por SEPA o Faster Payments de clientes de la UE y del Reino Unido. La comisión de depósito de Grey es del 0,8 %, con un tope de 10 USD, EUR o GBP. Las comisiones de conversión dependen del par de divisas, pero suelen ir del 0,5 % al 1 %, y a veces tienen un tope de 6 USD.
Registrarte en Grey solo toma unos minutos. Cobra en USD con Grey como contratista independiente o freelancer que trabaja con clientes de EE. UU. desde cualquier lugar y evita las comisiones de las transferencias internacionales.
Preguntas frecuentes sobre el formulario 1099
¿Para qué sirve el formulario 1099?
El formulario 1099 declara los ingresos pagados a alguien fuera de un salario de empleado, como pagos por trabajo freelance o por contrato, alquileres, intereses o dividendos. Quien paga envía copias tanto a quien recibe el pago como al IRS, lo que permite al IRS comprobar que los ingresos declarados en la declaración de impuestos de quien los recibe coinciden con lo que realmente se pagó.
¿Qué diferencia hay entre el 1099-NEC y el 1099-MISC?
El 1099-NEC declara específicamente la compensación a no empleados, es decir, los pagos por servicios prestados por un contratista independiente o freelancer. El 1099-MISC declara otras categorías de ingresos varios, como alquileres, premios y galardones, y ciertos acuerdos legales. Antes de 2020, los pagos a contratistas se declaraban en el 1099-MISC, pero el IRS creó el 1099-NEC precisamente para distinguir la compensación a no empleados de esas otras categorías de ingresos varios.
¿Quién tiene que presentar un 1099?
La empresa o la persona que pagó el ingreso es quien debe presentar y emitir el 1099, no quien lo recibe. Si le pagaste a un contratista independiente 2.000 USD o más por sus servicios durante el año fiscal (600 USD en los años fiscales anteriores a 2026), por lo general debes emitirle un 1099-NEC y presentar una copia ante el IRS. Si eres quien recibe el pago, no presentas el 1099 en sí, pero debes declarar en tu propia declaración de impuestos los ingresos que aparecen en él.
¿Me corresponde un 1099 o un W-2?
Depende por completo de tu relación laboral con quien te paga, no de cómo la llame cada parte. Si estás clasificado como empleado (quien te paga controla cómo, cuándo y dónde trabajas, te da las herramientas y te retiene impuestos), recibes un W-2. Si eres un contratista independiente con verdadera autonomía sobre cómo haces el trabajo, recibes un 1099.
¿Qué pasa si no recibo mi 1099?
Aunque nunca recibas el formulario 1099, la ley te obliga igualmente a declarar esos ingresos en tu declaración de impuestos, porque lo que genera la obligación fiscal es el ingreso, no el formulario. Si alguien te debía 2.000 USD o más y no te ha enviado tu 1099 a principios de febrero, contacta directamente con esa persona o empresa para pedírselo. Lleva tu propio registro de los ingresos que recibes durante el año, precisamente para protegerte en situaciones como esta.
¿Cómo cobran los contratistas internacionales?
Los contratistas internacionales que trabajan con clientes de EE. UU. pueden cobrar de la forma más eficiente con una cuenta en USD con datos bancarios reales de EE. UU., que permite al cliente estadounidense pagar por ACH como lo haría con un contratista nacional y evita las comisiones de las transferencias internacionales y los tipos de cambio poco favorables. Grey ofrece esta opción y da a freelancers y contratistas internacionales un número de ruta y un número de cuenta reales de EE. UU. sin exigir residencia en EE. UU.

