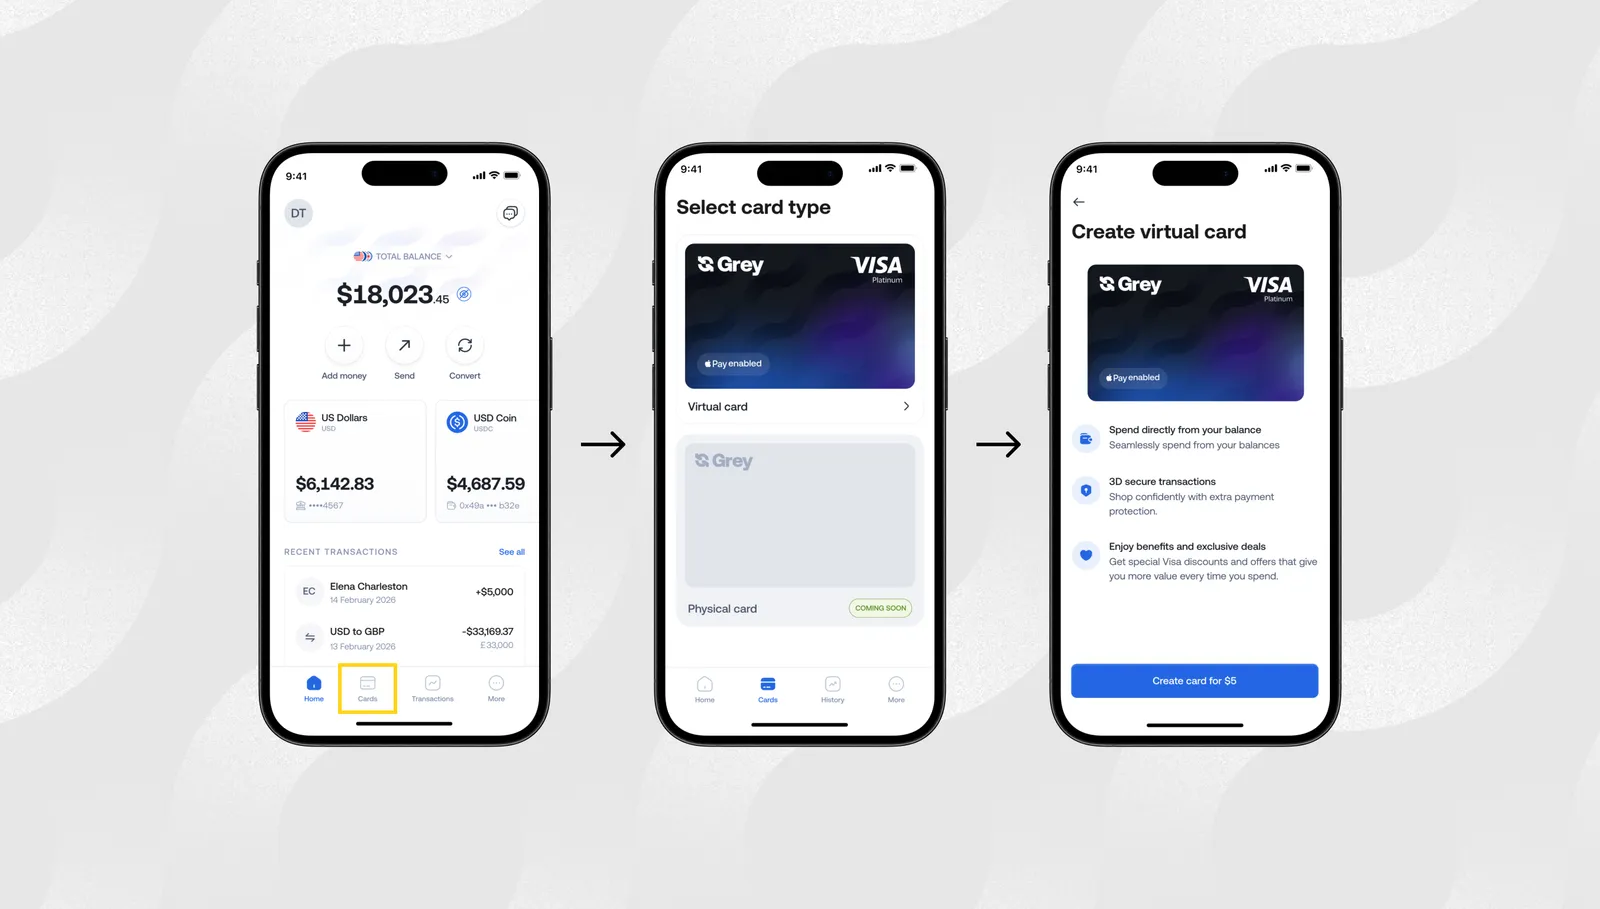
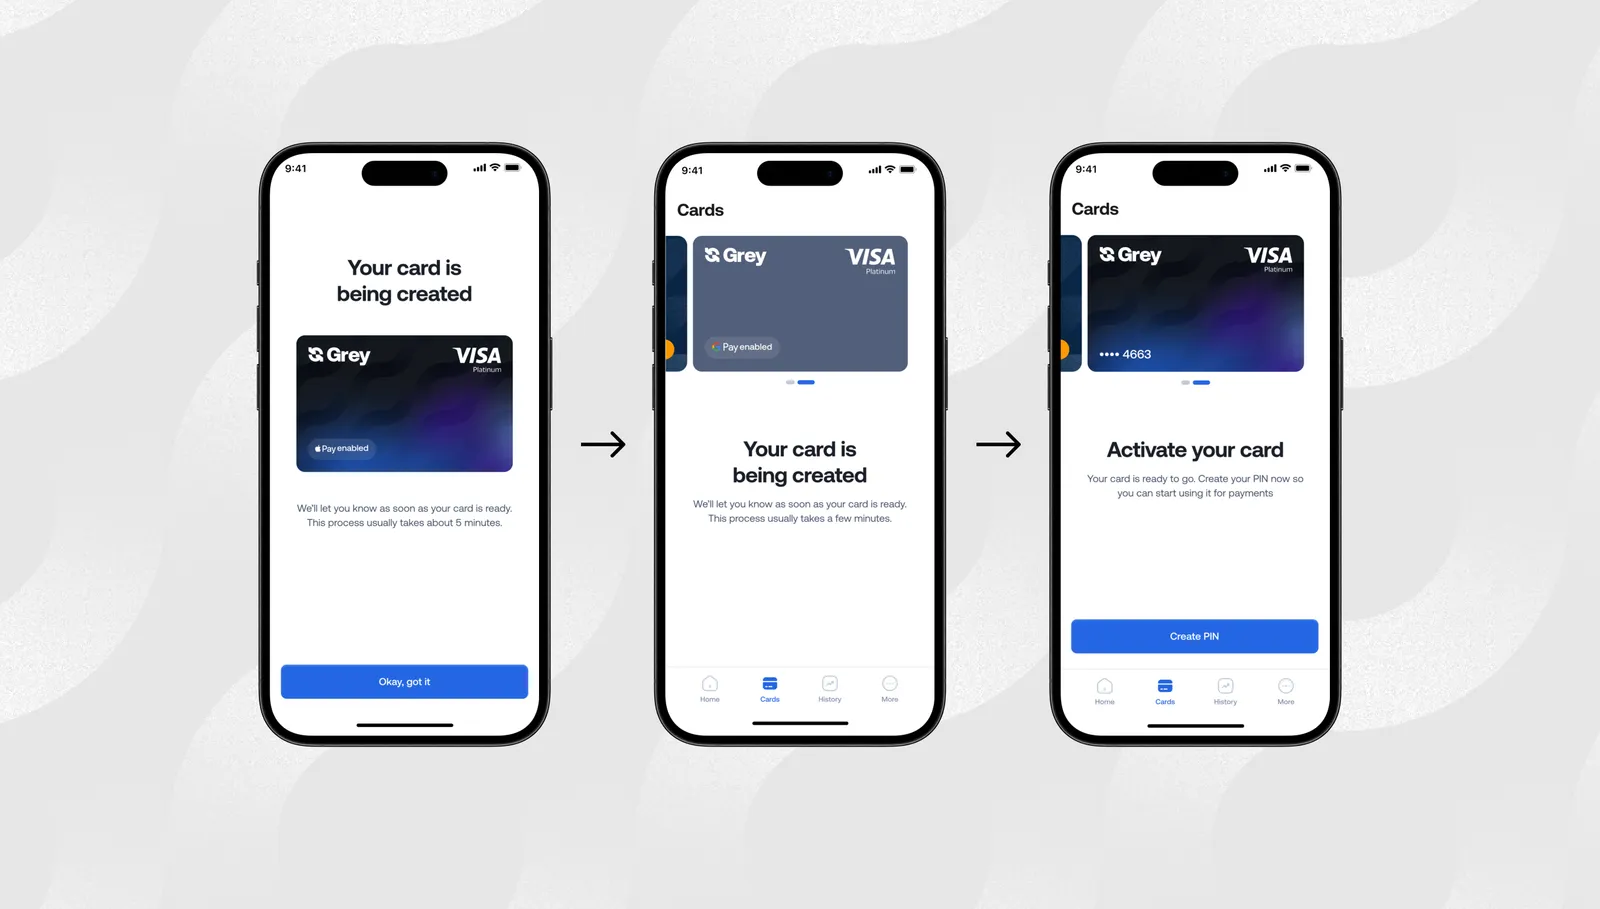
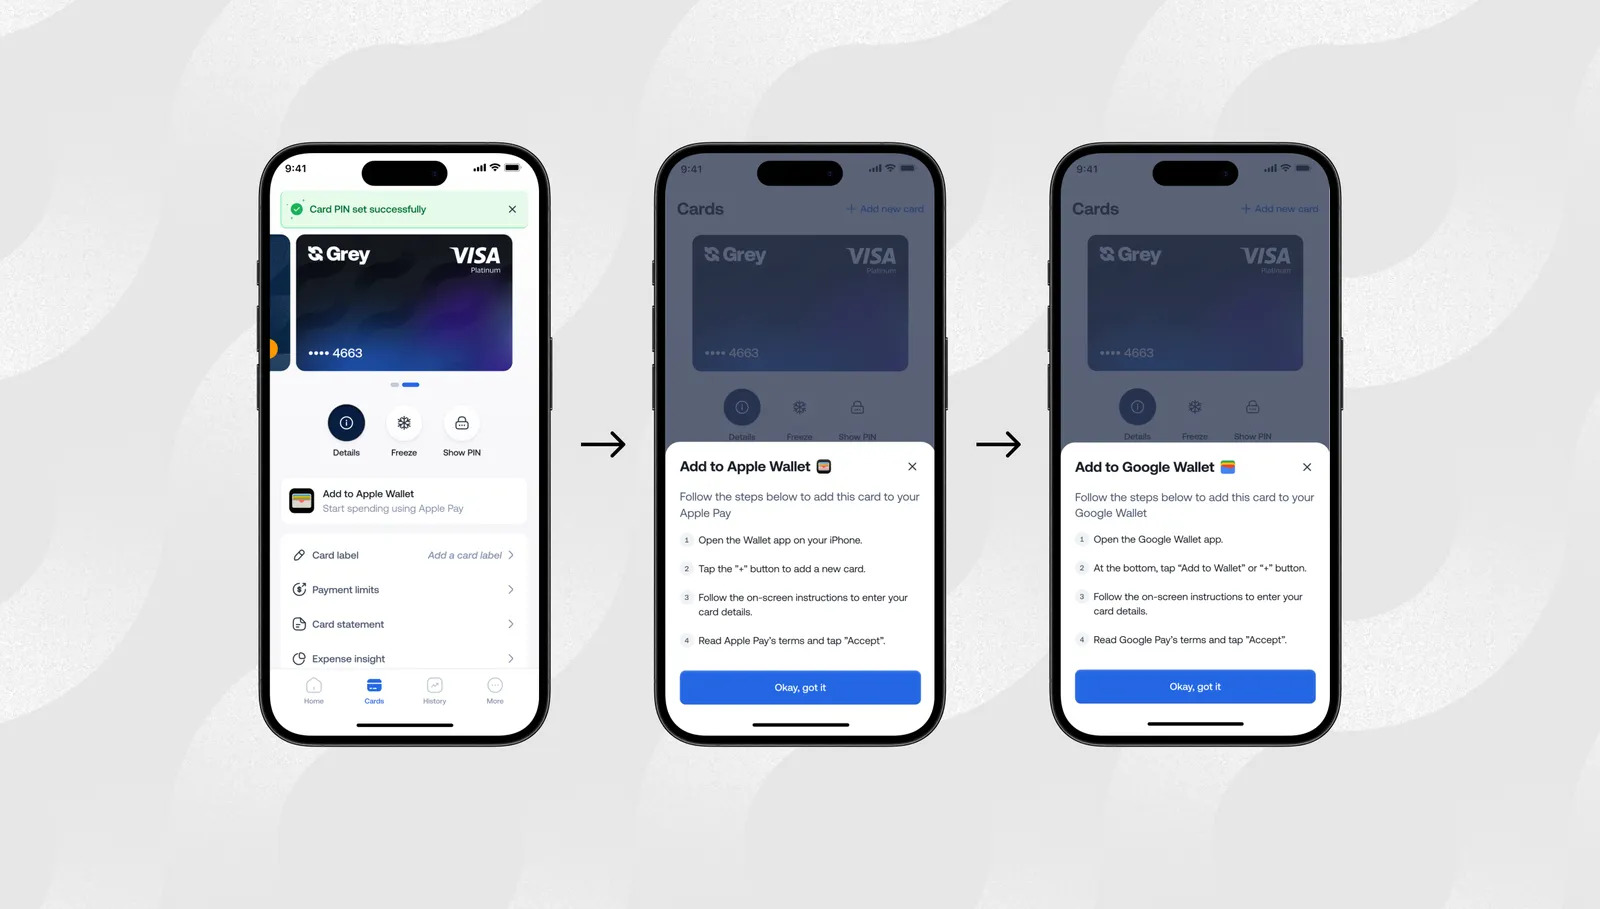
Recibes un pago de 2.000 USD de un cliente en Nueva York. Antes de retirarlo a tu cuenta en nairas, quieres saber exactamente cuánto te cobra Grey en cada paso: el depósito, la conversión y el retiro. Esta página responde a esa pregunta.
Las comisiones de Grey son de tres tipos: comisiones por depósito cuando entra dinero, comisiones de conversión cuando cambias de una moneda a otra y comisiones de retiro cuando envías dinero a una cuenta bancaria local o a una billetera móvil. También hay cargos por las tarjetas virtuales si las usas para comprar en línea. Todas las comisiones se muestran antes de confirmar una operación, así que no hay sorpresas después.
Esta guía desglosa cada tipo de comisión con los importes exactos, los topes y ejemplos, para que puedas calcular el costo antes de mover tu dinero.
¿Cuánto cobra Grey por los depósitos?
Cuando alguien envía dinero a tu cuenta de Grey, se aplica una comisión por depósito. La comisión depende de la moneda y del método de pago. En la mayoría de los depósitos, la comisión de Grey es del 0,8 % del importe recibido, con un cargo mínimo y un tope máximo por operación.
Depósitos en USD
Método
Comisión
Mínimo
Máximo
Ejemplo
ACH
0,8 %
2 USD
10 USD
Depósito de 1.000 USD = comisión de 8 USD
FedNow
0,8 %
2 USD
10 USD
Depósito de 1.000 USD = comisión de 8 USD (suele acreditarse en segundos)
Fedwire
20 USD (tarifa fija)
No aplica
No aplica
Entrega el mismo día o al día siguiente
ACH es el método estándar para recibir USD desde cuentas bancarias de Estados Unidos. Es el método de depósito más habitual entre freelancers y trabajadores remotos que cobran a sus clientes.
Los depósitos por ACH son la mejor opción para la mayoría de las operaciones. Fedwire solo tiene sentido cuando necesitas que el dinero llegue el mismo día y la tarifa fija de 20 USD compensa la rapidez, normalmente en importes superiores a 2.500 USD, donde la comisión porcentual de ACH llegaría de todos modos a su tope de 10 USD.
FedNow es el sistema de pagos instantáneos de la Reserva Federal, lanzado en 2023. Igual que con ACH, Grey cobra una comisión por depósito del 0,8 % (mínimo 2 USD, máximo 10 USD), pero los pagos pueden acreditarse en segundos cuando el banco del remitente admite FedNow. No necesitas solicitar FedNow expresamente: si el banco del remitente lo ofrece, el pago se procesa de forma automática. Revisa los datos de tu cuenta de Grey o contacta con el soporte de Grey para confirmar qué número de ruta (routing number) debes compartir para recibir pagos por FedNow.
SEPA y SEPA Instant son los métodos de depósito en EUR. La estructura de comisiones es idéntica a la de ACH: 0,8 % con un mínimo y un tope. En depósitos de más de 1.250 EUR, la comisión se queda en 10 EUR, sea cual sea el importe.
Depósitos en GBP
Método
Comisión
Mínimo
Máximo
Ejemplo
FPS (Faster Payments)
0,8 %
2 GBP
10 GBP
Depósito de 5.000 GBP = 10 GBP (tope)
BACS
15 GBP (tarifa fija)
No aplica
No aplica
De 1 a 3 días hábiles
CHAPS
25 GBP (tarifa fija)
No aplica
No aplica
El mismo día
FPS es el método predeterminado para la mayoría de los depósitos en GBP y el más barato para importes inferiores a 1.875 GBP (por debajo de esa cifra, la comisión del 0,8 % es menor que la tarifa fija de 15 GBP de BACS). BACS y CHAPS son métodos de transferencia bancaria tradicionales. En general, CHAPS solo compensa en transferencias urgentes y de importe elevado en las que es imprescindible que el dinero llegue el mismo día.
Qué pasa con los depósitos pequeños
Si recibes un depósito pequeño, se aplica igualmente la comisión mínima completa. Por ejemplo, si alguien te envía 2,01 USD por ACH, se descuenta la comisión mínima de 2 USD y se acreditan 0,01 USD en tu saldo. Esto es importante si recibes muchos pagos pequeños. Cuando sea posible, agrupar varios pagos pequeños en menos pagos más grandes evita pagar la comisión mínima varias veces.
Comisión de conversión de Grey: cómo funciona el cargo del 1 %
Cada vez que conviertes una moneda en otra en Grey, la comisión de conversión depende del par de divisas. Algunas conversiones son gratuitas y otras tienen un cargo del 0,5 % o del 1 %. Para ciertos pares, la comisión tiene un tope.
Grupo de comisión
Tasa
Qué significa
Grupo A
0 %
Sin comisión de conversión
Grupo B
0,5 %
Se aplica una comisión del 0,5 % sobre el importe convertido
Grupo C
1 %
Se aplica una comisión del 1 % sobre el importe convertido
Grupo D
1 % (tope de 6 USD)
Se aplica una comisión del 1 %, pero nunca pagarás más de 6 USD por operación
El grupo de comisión puede marcar una diferencia notable en lo que pagas. Por ejemplo, si conviertes 1.000 USD con un par de divisas del Grupo D, la comisión estándar del 1 % sería de 10 USD, pero solo pagarás 6 USD gracias al tope. En una conversión de 5.000 USD, la comisión sería normalmente de 50 USD, pero se mantiene en 6 USD. Si conviertes importes grandes con frecuencia, vale la pena comprobar en qué grupo de comisión está tu par de divisas.
Además de la comisión de conversión, el tipo de cambio de Grey incluye un margen sobre el tipo de cambio medio del mercado. Ese margen forma parte de cómo Grey fija el precio de su servicio. El tipo de cambio y las comisiones aplicables siempre se muestran antes de confirmar la conversión, así que ves exactamente cuánto recibirás antes de continuar.
Las comisiones de retiro se cobran cuando envías dinero desde tu cuenta de Grey a una cuenta bancaria local o a una billetera móvil. La comisión depende del país de destino y del método de pago. La mayoría de los retiros en África se procesan al instante; los retiros a Europa y Norteamérica tardan de 1 a 3 días hábiles.
África
País
Moneda
Método
Comisión
Plazo
Nigeria
NGN
Transferencia bancaria
35 NGN
Instantáneo
Kenia
KES
Dinero móvil (M-Pesa)
0,50 USD
Instantáneo
Kenia
KES
Transferencia bancaria
0,65 USD
Instantáneo
Ghana
GHS
Dinero móvil (MTN, Vodafone, Airtel)
0,20 USD
Instantáneo
Ghana
GHS
Transferencia bancaria
1,20 USD
Instantáneo
Sudáfrica
ZAR
Transferencia bancaria
1,50 USD
De unas horas a 1 día hábil
Uganda
UGX
Dinero móvil (MTN, Airtel)
1,00 USD
Instantáneo
Tanzania
TZS
Dinero móvil
0,50 USD
Instantáneo
Tanzania
TZS
Transferencia bancaria
1,00 USD
Instantáneo
Egipto
EGP
Transferencia bancaria
2,00 USD
De 1 a 2 días hábiles
Egipto
EGP
Dinero móvil
2,50 USD
De 1 a 2 días hábiles
Marruecos
MAD
Transferencia bancaria
2,00 USD
Siguiente día hábil
Argelia
DZD
Transferencia bancaria
2,50 USD
Hasta 5 días hábiles
Ruanda
RWF
Transferencia bancaria
1,30 USD
1 día hábil
Camerún
XAF
Dinero móvil
1,80 USD
Instantáneo
Senegal
XOF
Dinero móvil
3 USD
Instantáneo
Senegal
XOF
Transferencia bancaria
2 USD
1 día hábil
Costa de Marfil
XOF
Dinero móvil
1,80 USD
Instantáneo
Costa de Marfil
XOF
Transferencia bancaria
2 USD
1 día hábil
Etiopía
ETB
Dinero móvil
2 USD
Instantáneo
Etiopía
ETB
Transferencia bancaria
2 USD
1 día hábil
En el caso de Nigeria, la comisión fija de retiro de 35 NGN convierte a Grey en una de las opciones más económicas para cambiar USD a nairas y retirarlos a un banco local. Si se suman las comisiones de depósito y de conversión con sus topes, el costo total de recibir un pago de 2.000 USD y retirarlo a tu cuenta bancaria en Nigeria es de unos 16 USD (consulta el ejemplo práctico más abajo).
Asia
País
Moneda
Método
Comisión
Plazo
India
INR
Transferencia bancaria (requiere código IFSC)
Comisión de conversión del 1 %
Variable
Filipinas
PHP
Banco o billetera móvil
0,85 USD
Instantáneo
Tailandia
THB
Transferencia bancaria
1,80 USD
1 día hábil
Indonesia
IDR
Transferencia bancaria
0,45 USD
Instantáneo
Turquía
TRY
Transferencia bancaria
1,50 USD + 0,10 % por transferencia
1 día hábil
Arabia Saudita
SAR
Transferencia bancaria
3,50 USD
1 día hábil
China
CNY
Transferencia bancaria
2,80 USD
1 día hábil
Europa
Región
Moneda
Método
Comisión
Plazo
Zona euro
EUR
SEPA
0,5 % (mín. 2 EUR, máx. 10 EUR)
De 1 a 2 días hábiles
Reino Unido
GBP
FPS / BACS / CHAPS
0,5 % (mín. 2 GBP, máx. 10 GBP)
De 1 a 3 días hábiles
Norteamérica
País
Moneda
Método
Comisión
Plazo
Canadá
CAD
Interac
3,00 CAD
Minutos
Canadá
CAD
Transferencia bancaria
2,50 CAD
1 día hábil
Estados Unidos
USD
ACH
0,5 % (mín. 2 USD, máx. 10 USD)
De 1 a 2 días hábiles
Estados Unidos
USD
SWIFT
25,00 USD
De 1 a 4 días hábiles
América Latina
País
Moneda
Método
Comisión
Plazo
Brasil
BRL
Pix
1,00 USD
Instantáneo
Brasil
BRL
Transferencia bancaria
1,00 USD
De 1 a 2 días hábiles
México
MXN
Transferencia bancaria
0,60 USD
Instantáneo
Argentina
ARS
Transferencia bancaria
2 USD + 0,20 % por operación
Instantáneo
Chile
CLP
Transferencia bancaria
1 USD
1 día hábil
Comisiones de la tarjeta virtual de Grey
Grey ofrece tarjetas virtuales Visa o Mastercard, según tu país, para pagar en línea y en tiendas físicas (a través de Apple Pay y Google Pay en las regiones compatibles). Los cargos de la tarjeta virtual son independientes de las comisiones por depósito, conversión y retiro.
Tipo de comisión
Importe
Cuándo se aplica
Creación de la tarjeta
5,00 USD (Visa) / 4,00 USD (Mastercard)
Pago único al crear una nueva tarjeta virtual, según la red disponible en tu país
Recarga de la tarjeta
1,00 USD (solo Mastercard)
Cada vez que recargas una tarjeta Mastercard (las tarjetas Visa no tienen comisión de recarga)
Operación transfronteriza
2 % + 0,50 USD
Cuando usas una tarjeta en USD en un sitio que no cobra en USD (por ejemplo, un comercio en EUR o GBP)
Mantenimiento mensual
0,00 USD
Sin cargo recurrente por mantener la tarjeta activa
La comisión transfronteriza se aplica cuando el comercio cobra en una moneda distinta a la de tu tarjeta. Si tienes una tarjeta en USD y pagas en un sitio web europeo que cobra en euros, la comisión de 2 % + 0,50 USD cubre la gestión de la moneda entre redes. Es un cargo estándar de las redes de tarjetas que aplican distintos proveedores, no una comisión propia de Grey.
Cómo calcular el total de las comisiones de Grey
El costo total de mover dinero con Grey depende de los pasos que incluya tu operación. No todas las operaciones pasan por los tres tipos de comisión. Estos son los escenarios más comunes.
Escenario 1: recibes USD y los retiras a una cuenta bancaria en Nigeria. Un cliente te envía 2.000 USD por ACH. Comisión por depósito: 0,8 % = 16 USD, pero con tope de 10 USD. Conviertes USD a NGN: 1 % = 20 USD, pero con tope de 6 USD porque el par USD-NGN está en el Grupo D. Retiras a tu cuenta bancaria con una comisión de 35 NGN. Costo total: 10 USD + 6 USD + ~0,02 USD (35 NGN) = unos 16,02 USD en una operación de 2.000 USD, es decir, alrededor del 0,8 %.
Escenario 2: recibes GBP por FPS y gastas con una tarjeta virtual en USD. Recibes 1.000 GBP. Comisión por depósito: 0,8 % = 8 GBP. Conviertes GBP a USD: comisión de conversión del 1 %, con tope de 6 USD (el par GBP-USD está en el Grupo D). Recargas tu tarjeta: 1 USD si es Mastercard (las tarjetas Visa no tienen comisión de recarga). No hay comisión transfronteriza porque pagas en un sitio web en USD con una tarjeta en USD.
Escenario 3: recibes EUR y los retiras a un banco de Marruecos. Recibes 500 EUR. Comisión por depósito: 0,8 % = 4 EUR. Conviertes EUR a MAD (se aplica la comisión de conversión). Retiras MAD: 2,00 USD. El total depende del tope de la comisión de conversión de tu par de divisas.
La calculadora de comisiones de la página de precios de Grey te permite introducir tus importes y ver las comisiones exactas antes de hacer una operación. Úsala para comparar el costo de los distintos métodos de depósito o retiro en tu caso.
Lo que Grey no cobra
Algunos costos habituales en otras plataformas no existen en Grey. No hay comisión mensual de mantenimiento de cuenta, ni cargos por mantener saldos en USD, EUR o GBP, ni por recibir depósitos en stablecoins donde están disponibles. Tampoco se cobra por crear tu cuenta de Grey ni por completar la verificación de identidad (KYC). Grey no cobra comisiones de transferencia en depósitos o retiros aparte de las indicadas arriba; el margen del tipo de cambio es el costo restante y se muestra antes de confirmar cualquier conversión.
Preguntas frecuentes
¿Grey cobra comisiones ocultas?
No. Todas las comisiones se muestran antes de confirmar una operación. Las comisiones por depósito, conversión y retiro aparecen por separado para que veas el desglose. El tipo de cambio, incluido el margen sobre el tipo medio del mercado, también se muestra antes de continuar. Si quieres ver los costos antes de iniciar una operación, usa la calculadora de comisiones de la página de precios de Grey.
¿Cuál es la forma más barata de recibir dinero en Grey?
En USD, tanto ACH como FedNow cuestan el 0,8 % del importe depositado, con una comisión mínima de 2 USD y máxima de 10 USD. Si el banco del remitente admite FedNow, el pago puede llegar en segundos. Fedwire cuesta una tarifa fija de 20 USD sea cual sea el importe, por lo que encaja mejor en transferencias urgentes y de importe elevado que deben llegar el mismo día. En GBP, Faster Payments (FPS) es la opción más barata, con un 0,8 % y un tope de 10 GBP. BACS (15 GBP) y CHAPS (25 GBP) son más caros y no suelen ser necesarios para depósitos normales.
¿Cuánto cobra Grey por retirar a una cuenta bancaria en Nigeria?
La comisión de retiro en NGN es una tarifa fija de 35 NGN por operación, y la transferencia es instantánea. Si retiras desde un saldo en USD, también pagarás la comisión de conversión del 1 % (con tope de 6 USD, porque el par USD-NGN está en el Grupo D) al convertir USD a NGN. La comisión por depósito ya se habrá cobrado cuando los USD se acreditaron en tu cuenta.
¿Por qué el retiro a India muestra una comisión de conversión del 1 % en lugar de una tarifa fija?
Los retiros en INR desde Grey requieren un paso de conversión de moneda durante el pago. A ese paso se le aplica la comisión de conversión del 1 %. Esto es distinto de la mayoría de los demás destinos de retiro, donde la comisión es un importe fijo. El costo real depende del importe que retires.
¿Las comisiones de Grey cambian con el tiempo?
La comisión de conversión sigue los grupos de comisión indicados arriba: del 0 % al 1 %, con un tope de 6 USD para los pares del Grupo D. Grey puede actualizar las comisiones por depósito y retiro de vez en cuando. Cualquier cambio en las comisiones se comunica antes de que entre en vigor, y la comisión vigente siempre se muestra antes de confirmar una operación.
¿Hay alguna comisión por usar la tarjeta virtual de Grey en sitios web internacionales?
Si el sitio web cobra en la misma moneda que tu tarjeta (por ejemplo, una tarjeta en USD en un sitio en USD), no hay ninguna comisión adicional aparte de lo que pagaste al recargar la tarjeta, si corresponde. Si el sitio cobra en otra moneda (por ejemplo, una tarjeta en USD en un sitio en EUR), se aplica una comisión transfronteriza del 2 % más 0,50 USD por operación. Es un cargo estándar de las redes de tarjetas, no una comisión propia de Grey. Puedes evitarlo usando una tarjeta en la misma moneda que el comercio.
Los tipos de cambio de Grey son variables e incluyen un margen sobre el tipo de cambio medio del mercado. El tipo de cambio siempre se muestra antes de confirmar una conversión. Las comisiones de este artículo son correctas a marzo de 2026; las comisiones de la tarjeta se actualizaron según la información de Grey de septiembre de 2026. Para consultar los precios vigentes, visita grey.co/es/fee-calculator. Si aún no tienes una cuenta de Grey, puedes registrarte en grey.co y completar la verificación en pocos minutos.
Hace más de diez años que no piso Estados Unidos, pero si miraras hoy mis finanzas, pensarías que vivo allí. Cobro en dólares, tengo una cuenta en dólares, ahorro en dólares y uso plataformas que cobran (lo adivinaste) en dólares.
Llega un momento en que la conclusión es evidente: con una tarjeta virtual en dólares todo sería más fácil.
Es la realidad de millones de freelancers, trabajadores remotos, emprendedores digitales y equipos internacionales. Pueden vivir en Brasil, India, Nigeria, Kenia o Filipinas, pero su vida financiera gira a menudo en torno al dólar estadounidense.
En esta guía te explico qué es una tarjeta virtual en USD, cómo puede conseguirla alguien que no reside en EE. UU., cuánto cuesta y por qué se ha convertido en una de las herramientas financieras más prácticas para quienes trabajan con clientes de todo el mundo.
¿Qué es una tarjeta virtual en dólares?
Una tarjeta virtual en dólares es una tarjeta digital que te permite pagar en dólares estadounidenses por internet.
En lugar de recibir una tarjeta de plástico por correo, obtienes los datos de la tarjeta en formato digital: el número, la fecha de vencimiento y el código de seguridad CVV. Puedes usarlos al momento para comprar en línea y pagar facturas.
La gran diferencia frente a una tarjeta bancaria normal es la moneda. Una tarjeta virtual en USD está denominada en dólares, así que los pagos se procesan directamente en esa moneda.
Esto importa porque muchos servicios en línea fijan sus precios en dólares. Si pagas con una tarjeta en tu moneda local, tu banco suele convertir la operación a USD y añadir una comisión por transacción en el extranjero. Esa comisión suele estar entre el 2 % y el 5 % por pago, según el banco y el país.
Una tarjeta virtual en dólares elimina ese paso de conversión y su coste. Si ya tienes fondos en USD, pagas directamente en dólares.
Para quienes trabajan en línea o tienen negocios internacionales, suele ser la forma más sencilla de gestionar los gastos en el extranjero.
¿Puedo tener una tarjeta virtual en dólares sin vivir en EE. UU.?
Sí. Hoy puedes conseguir una tarjeta virtual en dólares aunque no vivas en Estados Unidos ni tengas una cuenta bancaria allí.
Antes, conseguir una tarjeta de débito en dólares solía exigir abrir una cuenta en un banco estadounidense. Eso implicaba dar una dirección de residencia en EE. UU., un número de Seguro Social y, a menudo, verificar tu identidad en persona. Para la mayoría de quienes viven fuera, el proceso resultaba complicado o directamente imposible.
Por lo general, todo el proceso se hace a distancia en pocos minutos. Estas plataformas verifican tu identidad de forma segura con documentos aceptados internacionalmente, como el pasaporte o el documento nacional de identidad, antes de darte acceso.
Gracias a ello, freelancers, trabajadores remotos, startups y emprendedores de todo el mundo tienen ahora herramientas de pago en USD que antes estaban reservadas a los residentes en EE. UU.
¿Necesito una cuenta bancaria en EE. UU. para tener una tarjeta virtual en dólares?
Uno de los mitos más extendidos sobre las tarjetas en USD es que hace falta abrir una cuenta bancaria en Estados Unidos para conseguir una.
Si vives fuera del país, estos requisitos hacen que conseguir una tarjeta de débito en dólares sea muy difícil.
Las plataformas fintech cambiaron ese modelo. En lugar de exigir residencia en EE. UU., muchos proveedores ofrecen cuentas digitales multidivisa con saldo en USD y tarjetas virtuales. Con ellas puedes mantener y gastar dólares sin abrir una cuenta bancaria tradicional en Estados Unidos.
Empezar es mucho más sencillo, pero igual de seguro. La verificación se hace en línea mediante los controles KYC habituales, con documentos de identidad fiables como:
el pasaporte
o el documento nacional de identidad
Estos controles garantizan que tu cuenta esté bien verificada y protegida. Una vez dentro, puedes crear una tarjeta virtual en minutos y empezar a pagar en línea.
¿Puedo conseguir una tarjeta virtual en USD sin número de Seguro Social?
Sí. Por lo general, si no resides en EE. UU. no necesitas un número de Seguro Social para obtener una tarjeta virtual en dólares.
En lugar de identificadores fiscales estadounidenses, la mayoría de los proveedores de pagos digitales verifican tu identidad con documentación internacional. Normalmente basta con enviar un documento de identidad oficial y completar una verificación biométrica al crear la cuenta.
Otra ventaja es que no hay estudio de crédito. Como la mayoría de las tarjetas virtuales en dólares funcionan como tarjetas prepago o de débito, gastas tu propio saldo en lugar de pedir dinero prestado. Así que no necesitas historial crediticio y no corres el riesgo de acumular intereses o deudas.
Para freelancers y trabajadores remotos que cobran del extranjero, este modelo facilita mucho el acceso a herramientas de pago en USD, vivan donde vivan.
Tipos de tarjetas virtuales en dólares
No todas las tarjetas virtuales en dólares funcionan igual. Según la plataforma, pueden estar vinculadas a distintos tipos de cuentas o saldos.
Conocer las diferencias te ayuda a elegir la opción que mejor se adapta a ti.
Tarjetas virtuales prepago en dólares
Las tarjetas virtuales prepago se cargan con una cantidad concreta antes de usarlas.
Primero añades fondos a la tarjeta y después gastas ese saldo hasta que se agota. Muchas plataformas usan este modelo porque es sencillo y fácil de controlar.
Como solo puedes gastar lo que cargas, las tarjetas prepago se consideran una buena opción para mantener el presupuesto y la seguridad.
Tarjetas virtuales de débito en dólares
Las tarjetas virtuales de débito están conectadas directamente a un saldo de tu cuenta, normalmente una billetera en USD o una cuenta multidivisa.
En lugar de cargar dinero en la tarjeta, los pagos se descuentan directamente de tu saldo disponible.
Algunas plataformas también ofrecen tarjetas virtuales desechables, pensadas para un solo uso o para pagos temporales.
Son útiles cuando:
pruebas un servicio en línea nuevo
pagas en una web que no conoces
quieres proteger los datos de tu tarjeta principal
Una vez hecho el pago, el número de la tarjeta deja de ser válido.
¿Qué tipo de tarjeta en dólares te conviene más?
Para la mayoría de los freelancers, trabajadores remotos y negocios internacionales, una tarjeta virtual de débito vinculada a un saldo en USD suele ser la opción más práctica. Te permite gestionar tu dinero con facilidad mientras pagas servicios internacionales, suscripciones y herramientas que cobran en USD.
¿Es seguro usar una tarjeta virtual en dólares?
La seguridad es una de las principales ventajas de las tarjetas virtuales.
A diferencia de las físicas, una tarjeta virtual no se puede perder ni te la pueden robar del bolsillo. Como solo existe en formato digital, sus datos se guardan en tu cuenta y puedes generarlos de nuevo al instante si hace falta.
La mayoría de los proveedores añaden medidas de seguridad como la autenticación en dos pasos, las alertas de transacciones en tiempo real y la posibilidad de congelar y reactivar la tarjeta al momento.
Otra función habitual es la autenticación 3D Secure, que te pide aprobar ciertas operaciones antes de completarlas. Así se evitan pagos no autorizados aunque los datos de la tarjeta queden expuestos.
Si compras en línea con frecuencia, estas medidas convierten a las tarjetas virtuales en una de las formas de pago más seguras.
Comparativa de tarjetas virtuales en dólares
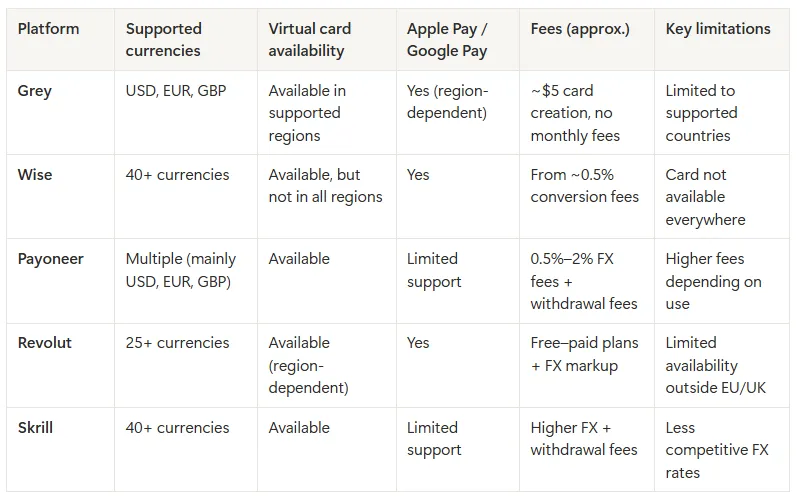
Varias plataformas ofrecen ya tarjetas virtuales a usuarios internacionales. Aunque el funcionamiento básico es parecido, hay diferencias importantes en precios, monedas admitidas y disponibilidad.
Wise, Payoneer y Grey son tres de las plataformas más usadas por freelancers y profesionales remotos.
Grey se centra en simplificar los pagos internacionales de freelancers y profesionales globales. Puedes abrir saldos en USD, EUR y GBP y crear tarjetas virtuales vinculadas directamente a tu cuenta. Crear la tarjeta cuesta 5 USD (Visa) o 4 USD más 1 USD de recarga (Mastercard), según tu país, y no hay comisiones de mantenimiento recurrentes.
Wise ofrece cuentas multidivisa con datos bancarios locales en varios países. Sus tarjetas virtuales se aceptan en todo el mundo, aunque no se emiten en todas las regiones. Según su página de precios, la conversión cuesta desde el 0,24 % (a octubre de 2026), según el par de monedas.
Payoneer se dirige sobre todo a freelancers y vendedores de marketplaces que cobran de plataformas internacionales. Sus tarjetas las usan a menudo vendedores de Amazon, Upwork o Fiverr. Sus comisiones dependen del método de retiro, y la conversión puede ir de alrededor del 0,5 % al 2 % por encima del tipo de cambio medio del mercado.
Revolut ofrece tarjetas virtuales dentro de su app de banca digital, con varias monedas y herramientas de presupuesto. Eso sí, la disponibilidad depende mucho de tu país, y algunas funciones están limitadas fuera de Europa y el Reino Unido.
Skrill ofrece tarjetas virtuales prepago y admite pagos internacionales, sobre todo en línea. Está disponible en muchos países, pero sus comisiones pueden ser más altas, en especial por conversión de moneda y retiros.
Cada plataforma cumple un propósito distinto. Wise se centra en la banca global, Payoneer está pensada para cobrar de marketplaces, y Revolut o Skrill se inclinan más por la banca digital y los pagos prepago. Grey está creada específicamente para freelancers y trabajadores remotos que quieren acceso directo a cuentas multidivisa y menos obstáculos al gestionar pagos internacionales.
Comparativa de tarjetas virtuales para usuarios internacionales
La mejor opción depende de cómo cobras, dónde vives y qué monedas usas con más frecuencia.
Cómo crear una tarjeta virtual en dólares si no resides en EE. UU.
Si ya quieres tu tarjeta virtual en dólares, el proceso suele ser bastante sencillo.
La tarjeta se emite al instante, y sus datos (número, fecha de vencimiento y CVV) quedan disponibles enseguida para pagar en línea. Así puedes empezar a pagar suscripciones, servicios digitales y plataformas internacionales sin esperar a que llegue una tarjeta física.
Crear una tarjeta virtual de Grey cuesta 5 USD si es Visa, o 4 USD de creación más una comisión de recarga de 1 USD si es Mastercard. El tipo de tarjeta depende de tu país. A diferencia de otros proveedores, no hay comisiones mensuales de mantenimiento, así que no pagas nada solo por tener la tarjeta activa.
La tarjeta está conectada a la cuenta multidivisa de Grey, donde puedes mantener saldos en USD, EUR, GBP y NGN. Si ya tienes saldo en USD, los pagos se descuentan directamente de ahí. Si no, puedes añadir fondos convirtiendo otra moneda admitida. Verás el tipo de cambio antes de confirmar la conversión, así que sabes exactamente cuánto vas a recibir.
Aunque la tarjeta es virtual, no sirve solo para pagos en línea. En las regiones compatibles, puedes añadir la tarjeta virtual de Grey a Apple Pay o Google Pay y pagar sin contacto en tiendas físicas con el móvil. Así, tus compras del día a día salen del mismo saldo en USD que usas para los servicios en línea.
La seguridad es otro punto fuerte. Los pagos están protegidos con autenticación 3D Secure, que pide tu confirmación antes de completar ciertas operaciones. Además, puedes congelar y reactivar la tarjeta al instante desde la app si notas actividad sospechosa.
Y listo. Con la tarjeta creada, ya puedes pagar servicios en línea, suscripciones, plataformas internacionales y compras sin contacto.
En la mayoría de los casos, todo el proceso de creación de la tarjeta se hace en línea en cuestión de minutos.
Preguntas frecuentes sobre las tarjetas virtuales en dólares
¿Puede alguien que no vive en EE. UU. tener una tarjeta virtual en dólares?
Sí. Muchas plataformas fintech ofrecen cuentas multidivisa que permiten a quienes no residen en EE. UU. crear tarjetas virtuales en dólares sin cuenta bancaria ni residencia en Estados Unidos.
¿Cuánto se tarda en conseguir una tarjeta virtual en dólares?
La mayoría de las plataformas emiten la tarjeta virtual al instante una vez completada la verificación de identidad. Todo el proceso suele llevar menos de 10 minutos.
¿Qué documentos necesito para una tarjeta virtual en USD?
Normalmente necesitas un documento de identidad oficial, como el pasaporte o el documento nacional de identidad. Algunos proveedores también piden un comprobante de domicilio.
¿Se pueden usar las tarjetas virtuales en USD para suscripciones?
Sí. Puedes usarlas para la mayoría de los pagos recurrentes, como plataformas de streaming, suscripciones de software (SaaS), servicios de alojamiento en la nube y herramientas digitales.
¿Tienen límites de gasto las tarjetas virtuales en dólares?
Los límites varían según el proveedor y el nivel de la cuenta. Muchas tarjetas permiten operaciones diarias de entre 500 USD y 5.000 USD, y es posible acceder a límites más altos tras una verificación adicional.
¿Puedo añadir una tarjeta virtual en dólares a Apple Pay o Google Pay?
Algunos proveedores, como Grey, admiten billeteras móviles, así que puedes pagar sin contacto con el móvil aunque no tengas una tarjeta física.
Creamos Grey para que personas y empresas puedan recibir, gestionar y gastar dinero entre países con menos complicaciones.
Con Grey puedes tener divisas, cambiar de una a otra, pagar con una tarjeta vinculada y enviar dinero al extranjero, todo desde una sola plataforma.
Pero cuando se trata de servicios financieros, siempre aparece la misma pregunta: ¿Grey es seguro?
Si estás pensando en usar Grey para recibir pagos, guardar moneda extranjera o gestionar operaciones internacionales, es normal que tengas dudas.
Aquí te explicamos cómo funciona Grey y qué sistemas usamos para proteger tu dinero y tus datos.
¿Grey es seguro?
Grey es una empresa de tecnología financiera, no un banco, y queremos dejarlo claro desde el principio. Ofrecemos cuentas multidivisa e infraestructura de pagos. Puedes tener USD, EUR y GBP, cambiar entre divisas, pagar con tarjetas y retirar fondos a tu cuenta bancaria local.
Como proveedor de servicios financieros, trabajamos dentro de marcos de cumplimiento pensados para proteger a los usuarios y garantizar la rendición de cuentas. Entre ellos:
Requisitos KYC (Know Your Customer, o conoce a tu cliente)
Normativa AML (Anti-Money Laundering, o prevención del blanqueo de capitales)
Supervisión continua de transacciones y controles de cumplimiento
Estos marcos son estándar en el sector financiero y son clave para prevenir el fraude y las actividades ilícitas.
Además, trabajamos con instituciones asociadas reguladas para prestar nuestros servicios.
Seguridad del sitio web y de la app
Diseñamos Grey sobre todo para usarse en línea y desde la app, así que incorporamos la seguridad en cada capa de la experiencia.
Para abrir una cuenta, tienes que completar un proceso de verificación y crear credenciales de acceso seguras. Una vez activa, tu cuenta está protegida con:
Autenticación en dos pasos
Seguridad a nivel de dispositivo (como la biometría)
Supervisión continua del sistema
En segundo plano, realizamos controles de seguridad y usamos sistemas de supervisión para detectar y frenar cualquier actividad sospechosa.
Por tu parte, puedes:
Seguir tus transacciones en tiempo real
Congelar o descongelar tus tarjetas al instante
Gestionar varias tarjetas para distintos usos
Controlar tus saldos en cada divisa
Estas funciones te dan transparencia y control sobre tus finanzas.
¿Es seguro enviar dinero con Grey?
Sí, Grey es seguro para enviar dinero al extranjero.
Para hacer una transferencia, primero debes verificar tu cuenta. Así, todas las operaciones quedan vinculadas a identidades verificadas, lo que reduce el riesgo de fraude.
Tus pagos se procesan a través de redes financieras seguras y puedes seguir cada transacción desde la app.
Si necesitas ayuda, escríbenos a support@grey.co para cualquier consulta sobre transacciones o sobre tu cuenta.
¿Es seguro dejar dinero en tu cuenta de Grey?
El dinero que guardas en tu cuenta de Grey no se mezcla con nuestros fondos operativos. Lo mantenemos en instituciones asociadas reguladas, en cuentas segregadas.
Esto significa que:
Tu dinero siempre está separado de los fondos de la empresa
Tus fondos están disponibles cuando los necesitas
Puedes cambiarlos, gastarlos o retirarlos en cualquier momento
A diferencia de los bancos tradicionales, Grey no usa el dinero de sus clientes para conceder préstamos. Nuestro trabajo consiste en darte acceso, movimiento y control sobre tu dinero, no en prestar tus depósitos.
¿Por qué es importante la verificación?
¿Por qué tienes que enviar documentos de identidad, un comprobante de domicilio y, a veces, información adicional sobre tus ingresos o tu actividad empresarial?
La respuesta es la regulación. Los servicios financieros están obligados por ley a verificar la identidad de sus clientes. Es lo que se conoce como cumplimiento KYC (Know Your Customer), pensado para prevenir el blanqueo de capitales, el fraude y otros delitos financieros. Todo banco, plataforma fintech o procesador de pagos legítimo tiene que hacerlo.
Cuando te pedimos tu documento de identidad, un comprobante de domicilio o la documentación de tu empresa para Grey Business, estamos cumpliendo la ley y protegiéndote a ti.
¿Dónde encaja Grey Business?
Diseñamos Grey Business para pymes, agencias, startups y equipos en crecimiento que necesitan una infraestructura financiera de nivel empresarial para sus operaciones internacionales.
Así, las finanzas personales y las de la empresa quedan claramente separadas, algo importante para la contabilidad, el cumplimiento fiscal y la credibilidad profesional.
Para una empresa, el cumplimiento y la estructura importan todavía más que para un particular. Gestionas fondos de la empresa, quizá con socios, inversores u obligaciones regulatorias. Por eso, Grey Business ofrece cuentas en USD y USDC, pagos masivos en varias divisas y acceso a varias tarjetas virtuales en USD.
Si necesitas servicios bancarios tradicionales como préstamos, hipotecas o descubiertos, no los ofrecemos. Nos centramos en cuentas multidivisa y pagos, no en la banca completa.
Si todo lo que haces es en una sola divisa y nunca manejas pagos internacionales, probablemente no necesites Grey.
Si no te sientes cómodo con los servicios financieros totalmente digitales y prefieres ir a una sucursal, Grey no es para ti. Todo se gestiona desde la app y con nuestro soporte en línea 24/7.
Entonces, ¿Grey es seguro y confiable?
¿Es confiable? Sí. ¿Es seguro? Sí.
La pregunta no debería ser si Grey es seguro en términos absolutos, sino si es la herramienta adecuada para lo que necesitas. Si gestionas divisas, recibes pagos internacionales o tienes un negocio con operaciones en varios países, Grey encaja muy bien contigo.
La confianza lleva tiempo, y es lógico. Si prefieres ir con cautela, empieza poco a poco. Usa Grey para un solo pago, comprueba cómo funciona y decide después.
Publicar en Amazon KDP te abre la puerta a lectores de todo el mundo. Tus ebooks o libros impresos llegan a otros países, tu obra gana visibilidad y puede convertirse en una fuente de ingresos estable.
Pero si vives fuera de Estados Unidos, cobrar regalías de Amazon KDP no siempre es sencillo. Surgen dudas sobre las transferencias bancarias, el cambio de divisa y si tu cuenta local puede recibir pagos internacionales sin problemas.
Sin la configuración adecuada, puedes sufrir retrasos, comisiones ocultas o complicaciones que se comen parte de tus ganancias y te quitan el gusto de cobrar por tu trabajo.
En este artículo te explicamos cómo cobrar regalías de Amazon KDP fuera de Estados Unidos: qué métodos de pago existen, qué tener en cuenta con las divisas y qué pasos seguir para acceder a tu dinero de forma segura.
¿Qué dificultades hay para cobrar los pagos de Amazon KDP fuera de EE. UU.?
Recibir los pagos de Amazon KDP desde fuera de Estados Unidos puede complicarse. Las pocas opciones de cobro, los umbrales mínimos altos y las restricciones de los bancos convierten a menudo un trámite sencillo en una larga espera.
Pocos métodos de pago
Amazon KDP no admite PayPal ni muchos monederos electrónicos populares. Los autores dependen del depósito directo en algunos países o de la transferencia bancaria internacional, que suele implicar comisiones más altas, plazos más largos y tipos de cambio poco favorables.
Umbrales mínimos de pago
En los países sin acceso a transferencia electrónica de fondos (EFT), las regalías deben acumular unos 100 USD o su equivalente antes de que se emita una transferencia o un cheque, según la ayuda de KDP. Para un autor que empieza, llegar a ese mínimo puede llevar meses o incluso más.
Pagos por cada tienda
Cada tienda de Amazon funciona como una entidad independiente. Aunque tus ganancias en un marketplace sean suficientes, el umbral mínimo debe alcanzarse en cada tienda por separado, lo que alarga la espera si vendes en varios países.
Restricciones de los bancos
Algunos bancos locales rechazan las transferencias internacionales o piden documentación adicional. Por eso, los pagos pueden retrasarse o devolverse, y cobrar tus regalías a tiempo se vuelve incierto.
Cómo cobrar regalías de Amazon KDP desde otro país
Cobrar los pagos de Amazon KDP fuera de EE. UU. tiene sus retos, pero conocer los métodos disponibles te ayuda a acceder a tus regalías con eficacia y a evitar retrasos o comisiones innecesarias.
Depósito directo
Si Amazon KDP ofrece depósito directo en tu país, las regalías llegan directamente a tu cuenta bancaria local. Introducir los datos bancarios es sencillo y los fondos se transfieren de forma automática cuando se cumplen los requisitos. Es un método rápido, económico y que evita cambios de divisa innecesarios. Para los autores de las regiones admitidas, ofrece pagos previsibles, un flujo de caja estable y la tranquilidad de cobrar de forma segura lo que ganan en varios marketplaces.
Transferencia bancaria internacional
En los países sin EFT, la transferencia bancaria internacional es la alternativa fiable para cobrar regalías. Aunque es práctica, suele tener umbrales mínimos más altos, plazos más largos y comisiones bancarias adicionales. Aun así, permite a los autores acceder de forma segura a lo que ganan en Amazon KDP. Si planificas tus finanzas teniendo en cuenta esos plazos y costes, tus ingresos internacionales llegarán a tu cuenta local sin complicaciones innecesarias.
Cuentas virtuales
Las cuentas virtuales permiten a los autores recibir las regalías de Amazon KDP en varias divisas como si tuvieran una cuenta bancaria local. Simplifican los pagos internacionales, reducen los costes de conversión y dan un acceso más rápido y seguro al dinero de los marketplaces de otros países.
Grey: Grey permite a los autores de KDP cobrar sus regalías en una cuenta en divisas multidivisa, con datos de cuenta locales en USD, EUR y GBP. Con tipos de cambio competitivos, comisiones bajas y transferencias que suelen ser rápidas, los autores pueden acceder a sus ingresos sin depender de PayPal. Los pagos en USD llegan por ACH, en EUR por SEPA y en GBP por Faster Payments, para que los pagos internacionales de Amazon sean más ágiles y previsibles.
Wise: Wise ofrece cuentas virtuales para cobrar las regalías de Amazon KDP de forma local en varias divisas. Sus comisiones de conversión bajas y sus tipos transparentes ayudan a perder menos ingresos, y sus transferencias internacionales son rápidas y fiables. Por eso es una buena opción para autores fuera de EE. UU. que quieren cobrar de distintos marketplaces de Amazon de forma previsible y económica.
Payoneer: Payoneer ofrece cuentas virtuales de cobro para regalías de KDP en USD, EUR, GBP y otras divisas. Su comisión estándar es de alrededor del 1 % por conversión de divisa, y las transferencias bancarias pueden tener cargos adicionales del banco. Los autores pueden retirar a cuentas locales por ACH o SWIFT, con un acceso constante y fiable a sus regalías globales sin las limitaciones de PayPal.
Qué tener en cuenta antes de recibir tus pagos
Costes de conversión: Compara los tipos de cambio y las comisiones de conversión de cada plataforma. Hasta una diferencia pequeña puede pesar mucho en el total de regalías que recibes en USD, EUR o GBP.
Rapidez del pago: Fíjate en cuánto tarda el dinero en llegar a tu cuenta. ACH suele ser más rápido, mientras que una transferencia internacional o SWIFT puede tardar varios días o más.
Pago mínimo: Amazon KDP aplica pagos mínimos por marketplace. Asegúrate de que la plataforma que elijas te permita acceder a pagos más pequeños; si no, podrías esperar meses para cobrar tus regalías.
Aceptación del banco: Comprueba si tu banco local acepta transferencias internacionales y si exige documentación adicional. Algunos pagos pueden rechazarse y retrasar el acceso a tu dinero.
Gestiona tus pagos de Amazon sin retrasos
Cobrar regalías de Amazon KDP fuera de EE. UU. es más fácil con Grey. Recibe tus regalías en varias divisas, consigue tipos de cambio competitivos y evita esperas. Simplifica tus cobros internacionales y céntrate en lo que importa: escribir. Regístrate en Grey o descarga la app y recibe tus ganancias sin esperas.
PayPal es una de las plataformas más usadas para enviar y recibir dinero en todo el mundo, por eso es clave para freelancers, trabajadores remotos y dueños de negocios con clientes internacionales. Sin embargo, muchos usuarios, sobre todo fuera de Estados Unidos, el Reino Unido y la Unión Europea, se topan con el mismo obstáculo: vincular una cuenta bancaria para PayPal en el extranjero y retirar sus fondos sin trabas.
Si alguna vez te has encontrado con pocas opciones de retiro, comisiones de conversión altas o transferencias lentas, abrir una cuenta bancaria en el extranjero puede resolverlo. Y puedes hacerlo con Grey.
¿Por qué necesitas una cuenta bancaria en el extranjero para PayPal?
Las opciones de retiro de PayPal cambian según el país, y en muchos son limitadas. Puedes enviar y recibir dinero, pero retirarlo directamente suele complicarse. Por eso una cuenta bancaria en el extranjero es la mejor solución:
Retiros de PayPal más sencillos: una cuenta bancaria en el extranjero te permite vincularla a PayPal y retirar tus fondos con facilidad.
Acceso a varias divisas: recibe y guarda pagos en USD, GBP y EUR sin conversiones costosas obligatorias.
Comisiones más bajas y mejores tipos de cambio: los bancos tradicionales suelen cobrar comisiones ocultas y aplicar tipos de cambio poco favorables; una cuenta en el extranjero te ayuda a conservar más de lo que ganas.
Más flexibilidad financiera: gasta, ahorra o transfiere tus fondos de PayPal a cualquier parte del mundo sin restricciones.
Cómo abrir una cuenta bancaria en el extranjero con Grey para cobrar por PayPal
1. Regístrate en Grey
Crear una cuenta en Grey es rápido y solo te pide algunos datos personales. Así empiezas:
Entra en grey.co: abre grey.co en tu navegador y haz clic en el botón para empezar gratis. También puedes descargar la app.
Elige tu país: selecciona tu país de residencia actual. Así Grey adapta el registro a tu ubicación.
Introduce tus datos: te pedirá tu nombre completo, tu correo electrónico y tu número de teléfono, y después crearás una contraseña segura.
Verifica tu correo: Grey te enviará un código de un solo uso (OTP) a tu correo electrónico. Introdúcelo para completar este paso.
Con la cuenta creada, ya puedes pasar a la verificación de identidad.
2. Verifica tu identidad para proteger tu cuenta
Esto es lo que tendrás que aportar:
Documento de identidad oficial: necesitas un pasaporte o un documento nacional de identidad vigente. Asegúrate de que se lea con claridad y esté al día.
Comprobante de domicilio: una factura de servicios o un extracto bancario reciente sirve para confirmar dónde vives. Grey usa este documento para verificar tu residencia.
Envía tus documentos a revisión: una vez subidos, Grey los revisará, un proceso que suele tardar unos días hábiles. Si la información es clara y exacta, la aprobación llega antes.
3. Accede a tus cuentas globales
Cuando se verifique tu identidad, podrás acceder a tus cuentas bancarias.
Inicia sesión en tu cuenta de Grey.
Ve a la sección “Accounts” y selecciona “Create Account”.
Elige la divisa de tu cuenta bancaria para PayPal: USD o GBP. Según el centro de ayuda de Grey, los depósitos en EUR que llegan desde PayPal se rechazan automáticamente.
Los datos de tu cuenta en divisas, incluidos el número de cuenta y el número de ruta (routing number, en el caso de USD), se generan al instante.
Con tu cuenta en el extranjero de Grey, ya puedes vincularla a PayPal y retirar tus pagos fácilmente.
Cómo vincular tu cuenta bancaria de Grey a PayPal
Cuando tu cuenta de Grey esté lista, asociarla a PayPal es sencillo:
Inicia sesión en PayPal y ve a la sección Cartera (Wallet).
Haz clic en “Link a Bank Account” (vincular una cuenta bancaria) e introduce los datos de la cuenta en el extranjero que te da Grey. Comprueba que el nombre de tu cuenta de Grey coincida con el de tu cuenta de PayPal.
PayPal enviará un pequeño depósito para verificarla. Revisa tu cuenta de Grey e introduce el importe en PayPal para confirmarla.
Una vez verificada, podrás retirar tus fondos de PayPal directamente a Grey.
Varias divisas en una cuenta: gestiona tu dinero en USD, GBP o EUR sin conversiones obligatorias.
Transferencias internacionales ágiles: recibe y envía dinero a todo el mundo, normalmente sin largas esperas.
Acceso global: gestiona tu dinero cuando quieras y desde donde quieras con Grey.
Retiros directos: transfiere tus fondos a tu cuenta bancaria local con facilidad.
Empieza hoy a recibir pagos de PayPal con Grey
Abre hoy tu cuenta bancaria para PayPal con Grey y accede a tus fondos con facilidad. Seas freelancer, dueño de un negocio o trabajador remoto, Grey simplifica los pagos internacionales para que te centres en lo que de verdad importa.
Crea tu cuenta de Grey hoy o descarga la app y disfruta de servicios financieros globales e inclusivos, pensados para que lleves tus sueños más allá de las fronteras.
África se está convirtiendo rápidamente en un polo de oportunidades laborales, gracias a la diversidad de sus economías, la riqueza de sus culturas y la creciente demanda de profesionales cualificados. Si buscas los mejores países para trabajar en África, notarás que en muchos de ellos los negocios se hacen con un fuerte sentido de comunidad, donde las relaciones personales importan tanto como las profesionales. Valores tradicionales como el «ubuntu» (la creencia en un vínculo universal de solidaridad que une a toda la humanidad) marcan la cultura laboral y ofrecen un contraste refrescante frente a los entornos acelerados e individualistas.
Para quien quiere ampliar horizontes, África no es solo un mercado laboral emergente: es un lugar donde el crecimiento profesional se une al descubrimiento cultural. Así que, si buscas avanzar en tu carrera y conectar de verdad con el mundo, África podría ser tu próxima gran aventura.
Antes de dar el paso, conviene tener en cuenta varios factores clave para trabajar en África:
El idioma
La diversidad lingüística es un factor importante en África. Aunque el inglés, el francés y el portugués son comunes en muchos países, también se hablan mucho las lenguas locales. Aprender el idioma local o un idioma oficial muy extendido, como el inglés o el francés, puede mejorar tus oportunidades de empleo y facilitar tu adaptación.
Los sistemas de salud
Los sistemas de salud varían en África, y la sanidad pública suele ser limitada en algunas regiones. Muchos expatriados contratan un seguro médico privado para acceder a servicios de mejor calidad. Con proveedores como Insured Nomads, los expatriados pueden contratar una cobertura completa para tener tranquilidad y acceso a atención médica de primer nivel allá donde vayan.
El salario mínimo y los sueldos
El salario mínimo varía mucho entre los países africanos. Investigar los rangos salariales de tu país de destino te ayudará a fijar expectativas económicas realistas.
El costo de vida
El costo de vida puede variar mucho entre ciudades y regiones. Asegúrate de conocer los gastos de vivienda, comida, transporte y otros gastos diarios en tu nuevo destino.
La seguridad y la estabilidad
La seguridad es un aspecto importante. Algunas regiones pueden vivir inestabilidad política, así que es fundamental informarte sobre la situación de seguridad en tu destino.
Las opciones de alojamiento
El mercado de la vivienda cambia según la región, y encontrar un lugar cómodo para vivir puede ser difícil en algunas zonas. Investiga las opciones de alquiler y los barrios antes de decidir.
Veamos ahora algunos de los mejores países de África para encontrar oportunidades laborales.
Sudáfrica: una economía líder con sectores laborales diversos
Sudáfrica es una de las economías más desarrolladas de África y ofrece oportunidades variadas, sobre todo en finanzas, minería, agricultura y tecnología. Ciudades como Johannesburgo y Ciudad del Cabo son polos de atracción para trabajadores cualificados, especialmente en finanzas, TI e ingeniería.
El salario mínimo en Sudáfrica ronda los 4.500 ZAR (unos 220 USD) al mes. Aunque los sueldos pueden ser más bajos en algunos sectores, los expatriados de industrias con alta demanda, como TI, ingeniería y finanzas, pueden ganar salarios competitivos.
Sudáfrica tiene un sistema de salud mixto, con opciones públicas y privadas. Muchos expatriados optan por la sanidad privada, ya que los servicios públicos pueden ser limitados en algunas zonas. El costo de vida varía según la ciudad, y Ciudad del Cabo y Johannesburgo son las opciones más caras. Entre las ciudades más asequibles de Sudáfrica están Durban, Gqeberha (antes Port Elizabeth) y Kimberley.
Aspectos clave:
Mercado laboral: la economía sudafricana se apoya en sectores como la minería, las finanzas, la manufactura y la tecnología. La creciente demanda de trabajadores cualificados en áreas como TI, ingeniería y finanzas ofrece muchas oportunidades a los expatriados.
Ingresos e inflación: los sueldos varían según el sector y la ubicación. La inflación y las fluctuaciones del tipo de cambio pueden afectar al poder adquisitivo.
Portales de empleo: entre las bolsas de trabajo más populares están LinkedIn, PNet y Careers24.
Cultura laboral:
La cultura empresarial suele ser formal, con respeto por la autoridad.
El networking es clave para encontrar oportunidades de empleo.
Aspectos bancarios: para abrir una cuenta bancaria en Sudáfrica se necesita un comprobante de residencia. Los expatriados suelen empezar con una solución bancaria global en línea antes de abrir una cuenta local.
Kenia: un polo tecnológico en crecimiento y una economía emergente
Kenia se está convirtiendo rápidamente en un polo de tecnología e innovación en África, sobre todo en Nairobi, a menudo llamada la «Silicon Savannah». El país ha crecido mucho en tecnología, finanzas y agronegocios, lo que abre numerosas oportunidades profesionales para perfiles cualificados.
El salario mínimo en Kenia ronda los 15.000 KES (unos 120 USD) al mes. Sin embargo, los profesionales de los sectores tecnológico y financiero pueden ganar más, con sueldos que varían mucho según el sector.
El sistema de salud de Kenia incluye opciones públicas y privadas. Aunque el costo de vida en Nairobi puede ser más alto que en otras partes del país, sigue siendo asequible en comparación con muchas ciudades occidentales.
Aspectos clave:
Mercado laboral: Kenia vive un fuerte crecimiento en tecnología, agronegocios y finanzas. Con Nairobi como gran polo tecnológico, aumenta la demanda de profesionales de TI, ingenieros y especialistas en marketing digital.
Ingresos e inflación: los sueldos de la región pueden ser más bajos que en otras zonas, pero las oportunidades de trabajo remoto y freelance van en aumento.
Portales de empleo: entre las bolsas de trabajo más populares están LinkedIn, BrighterMonday y MyJobMag.
Cultura laboral:
El entorno de trabajo suele ser formal, con énfasis en la jerarquía y el respeto por la autoridad.
Las relaciones personales y el networking son esenciales para tener éxito profesional.
Aspectos bancarios: para abrir una cuenta bancaria en Kenia se necesita un documento de identidad y un comprobante de residencia local. Muchos expatriados usan soluciones bancarias globales en línea para evitar complicaciones con los bancos locales.
Nigeria: la mayor economía de África, con grandes oportunidades laborales
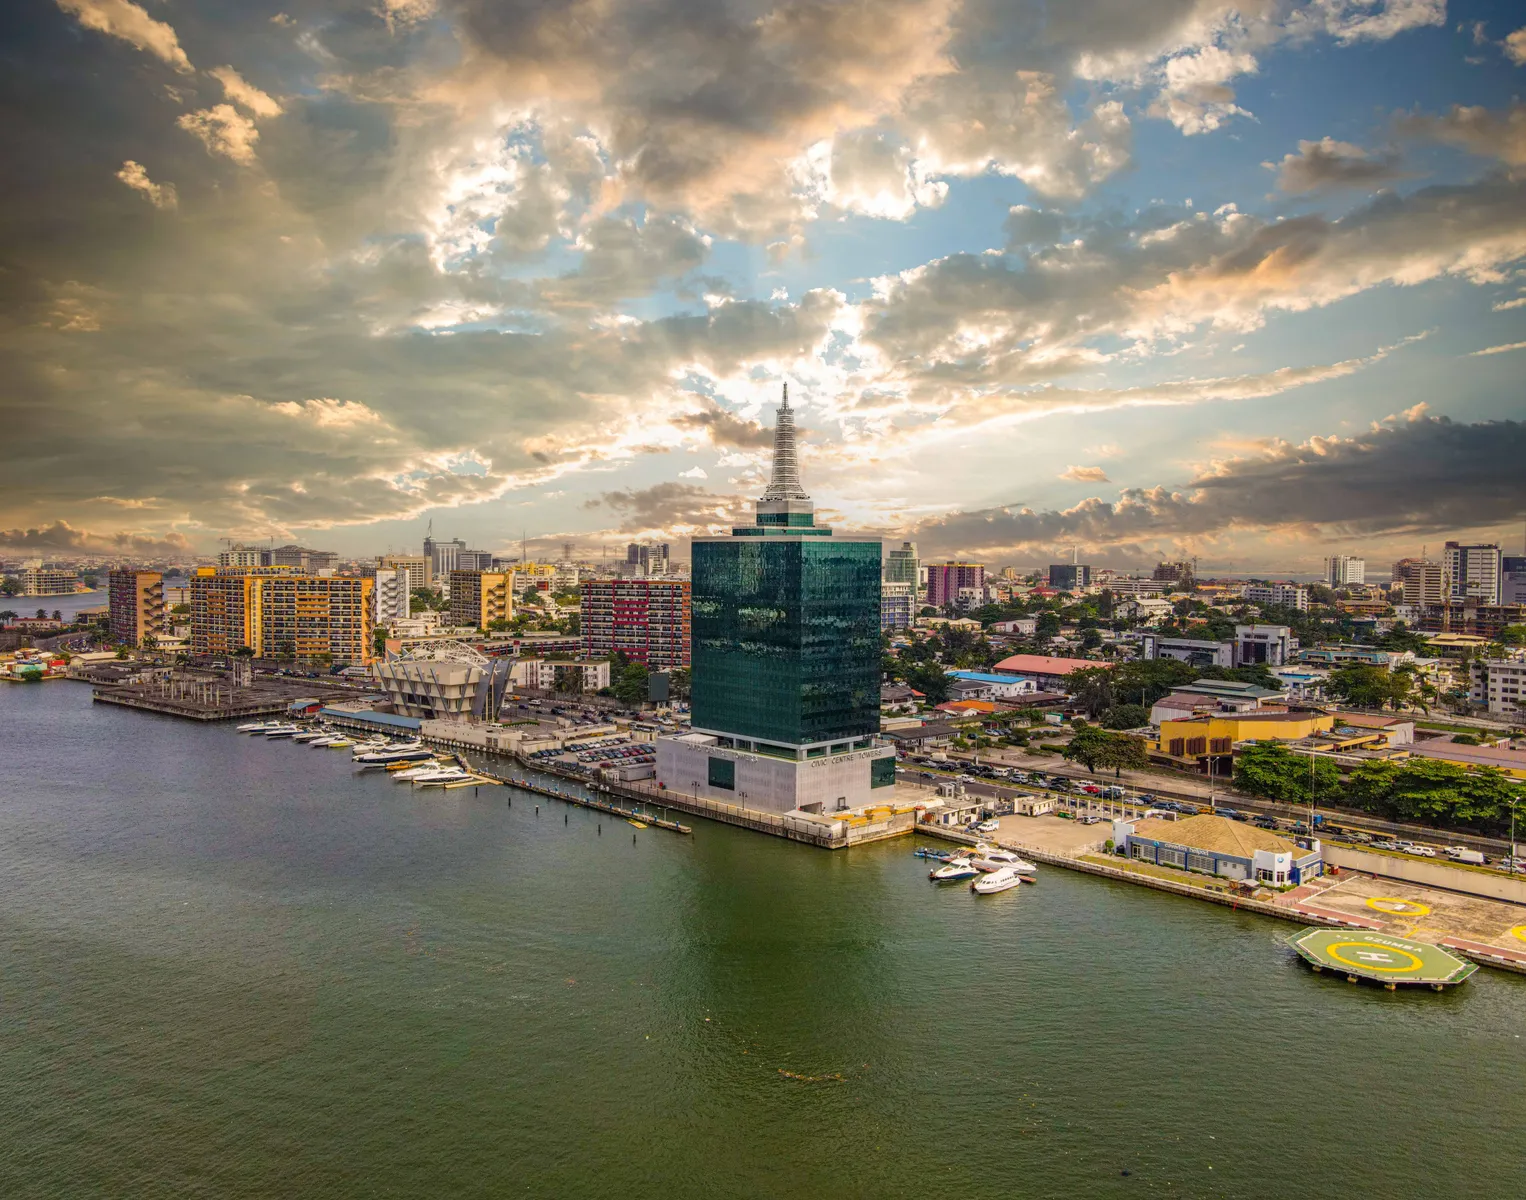
Nigeria es la mayor economía de África y ofrece oportunidades diversas en sectores como el petróleo y el gas, las finanzas, las telecomunicaciones y la tecnología. Lagos, Abuja y Port Harcourt son ciudades clave para profesionales cualificados, sobre todo en tecnología, finanzas y energía.
El salario mínimo mensual de Nigeria ronda los 70.000 NGN (unos 60 USD). Sin embargo, en industrias con alta demanda como el petróleo y el gas, TI y finanzas, los profesionales pueden ganar mucho más que el salario mínimo nacional.
El sistema de salud de Nigeria combina proveedores públicos y privados. Muchos expatriados prefieren la sanidad privada por la calidad del servicio. El costo de vida en ciudades como Lagos es relativamente alto, aunque asequible en comparación con muchas otras grandes ciudades del mundo.
Aspectos clave:
Mercado laboral: la economía nigeriana se sostiene en sectores como el petróleo y el gas, la agricultura, las telecomunicaciones y las finanzas. Los expatriados con experiencia en estas áreas, así como en TI e ingeniería, pueden encontrar oportunidades muy rentables.
Ingresos e inflación: los sueldos pueden variar mucho según la experiencia y la ubicación, y la inflación puede afectar al poder adquisitivo.
Portales de empleo: entre las bolsas de trabajo más populares están LinkedIn, Jobberman y MyJobMag.
Cultura laboral:
Las relaciones de negocios suelen basarse en la confianza y los contactos personales.
La puntualidad y el respeto por la autoridad son importantes en los lugares de trabajo nigerianos.
Aspectos bancarios: los expatriados necesitarán una cuenta bancaria nigeriana para recibir pagos. Muchos prefieren usar al principio soluciones bancarias globales antes de pasarse a una cuenta local.
Egipto: una economía dinámica con oportunidades para profesionales cualificados
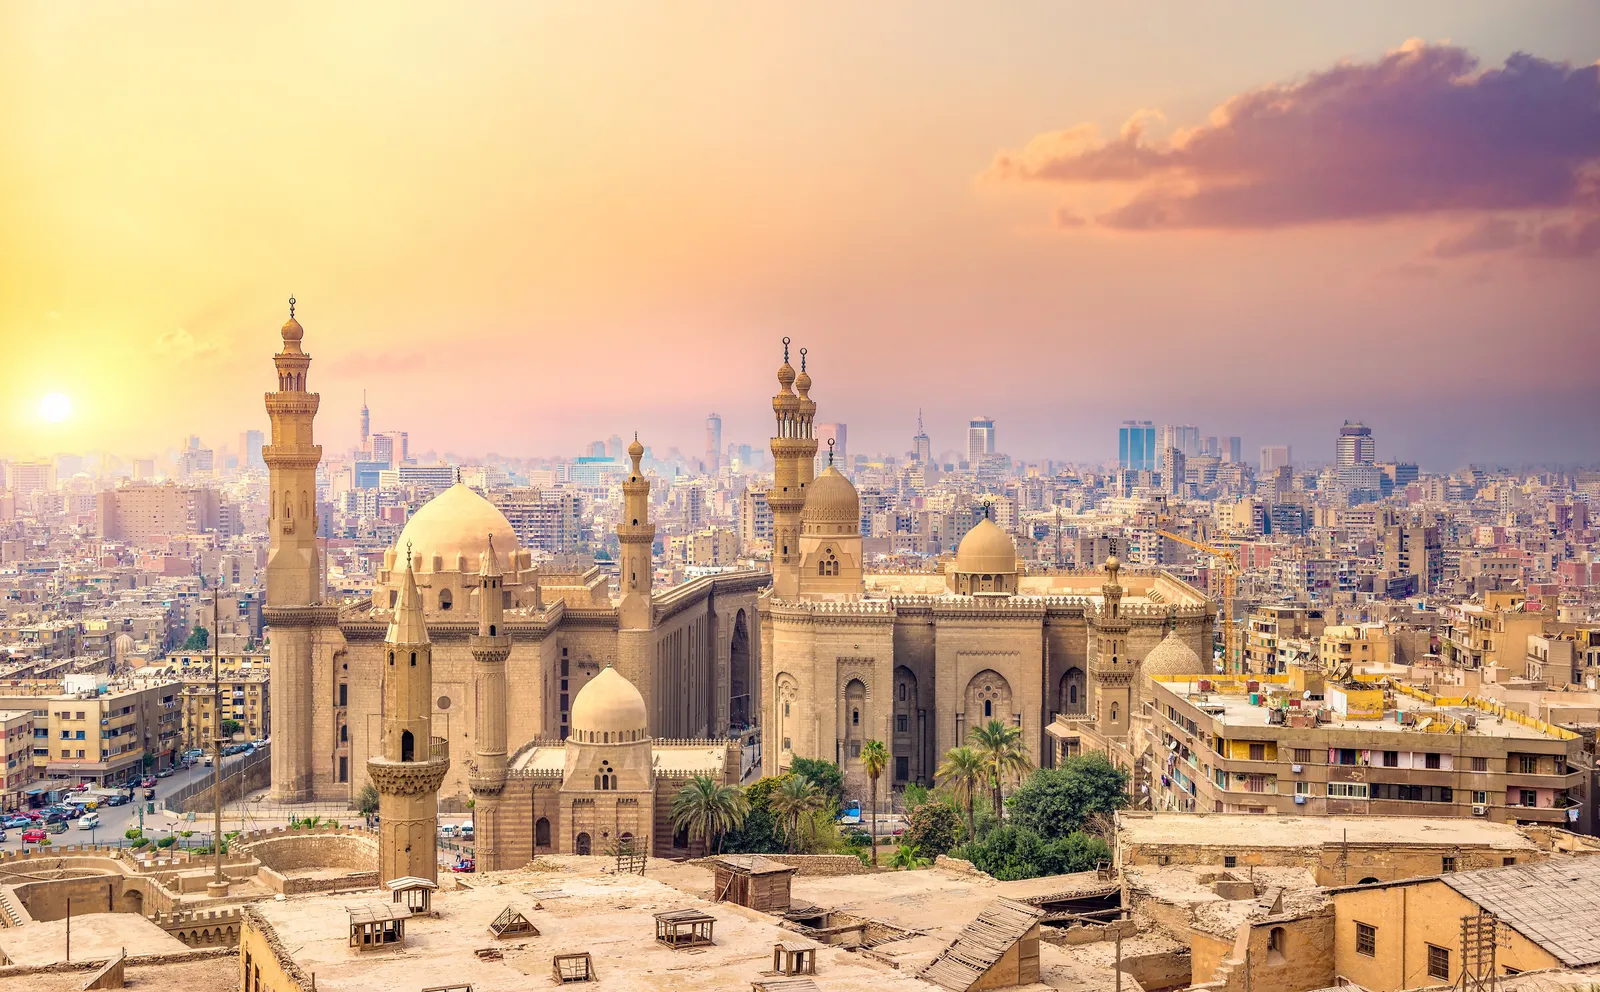
Egipto, una de las economías más grandes e influyentes de África, ofrece oportunidades laborales variadas, sobre todo en finanzas, turismo, tecnología y manufactura. El Cairo, su centro económico, atrae a profesionales de la banca, TI e ingeniería, mientras que Alejandría y Nuevo Cairo también se perfilan como centros de negocios emergentes.
El salario mínimo en Egipto ronda los 3.500 EGP (unos 115 USD) al mes, aunque los sueldos varían mucho según el sector y la experiencia. Los expatriados de áreas como tecnología, finanzas y energía pueden ganar salarios competitivos, sobre todo en empresas multinacionales.
Egipto tiene un sistema de salud mixto, con opciones públicas y privadas. Muchos expatriados prefieren la sanidad privada por su mejor calidad y accesibilidad. El costo de vida es relativamente asequible, aunque el alojamiento en los barrios exclusivos puede ser caro.
Aspectos clave:
Mercado laboral: la economía egipcia se basa en las finanzas, las telecomunicaciones, la manufactura y el turismo. El gobierno también invierte en tecnología e infraestructuras, lo que crea oportunidades para profesionales cualificados.
Ingresos y costo de vida: los sueldos varían según el sector y, aunque el costo de vida suele ser más bajo que en muchos países africanos, los productos importados y los colegios privados pueden resultar caros.
Portales de empleo: entre las bolsas de trabajo útiles están LinkedIn, Wuzzuf y Bayt.
Cultura laboral:
Los entornos profesionales suelen ser jerárquicos, y el respeto por la antigüedad es importante.
El networking y los contactos personales son clave para conseguir empleo.
Aspectos bancarios: para abrir una cuenta bancaria en Egipto se necesita un comprobante de residencia. Muchos expatriados empiezan con una solución bancaria global en línea para gestionar sus transacciones internacionales antes de pasarse a una cuenta local.
Senegal: una próspera economía de África Occidental con cada vez más oportunidades
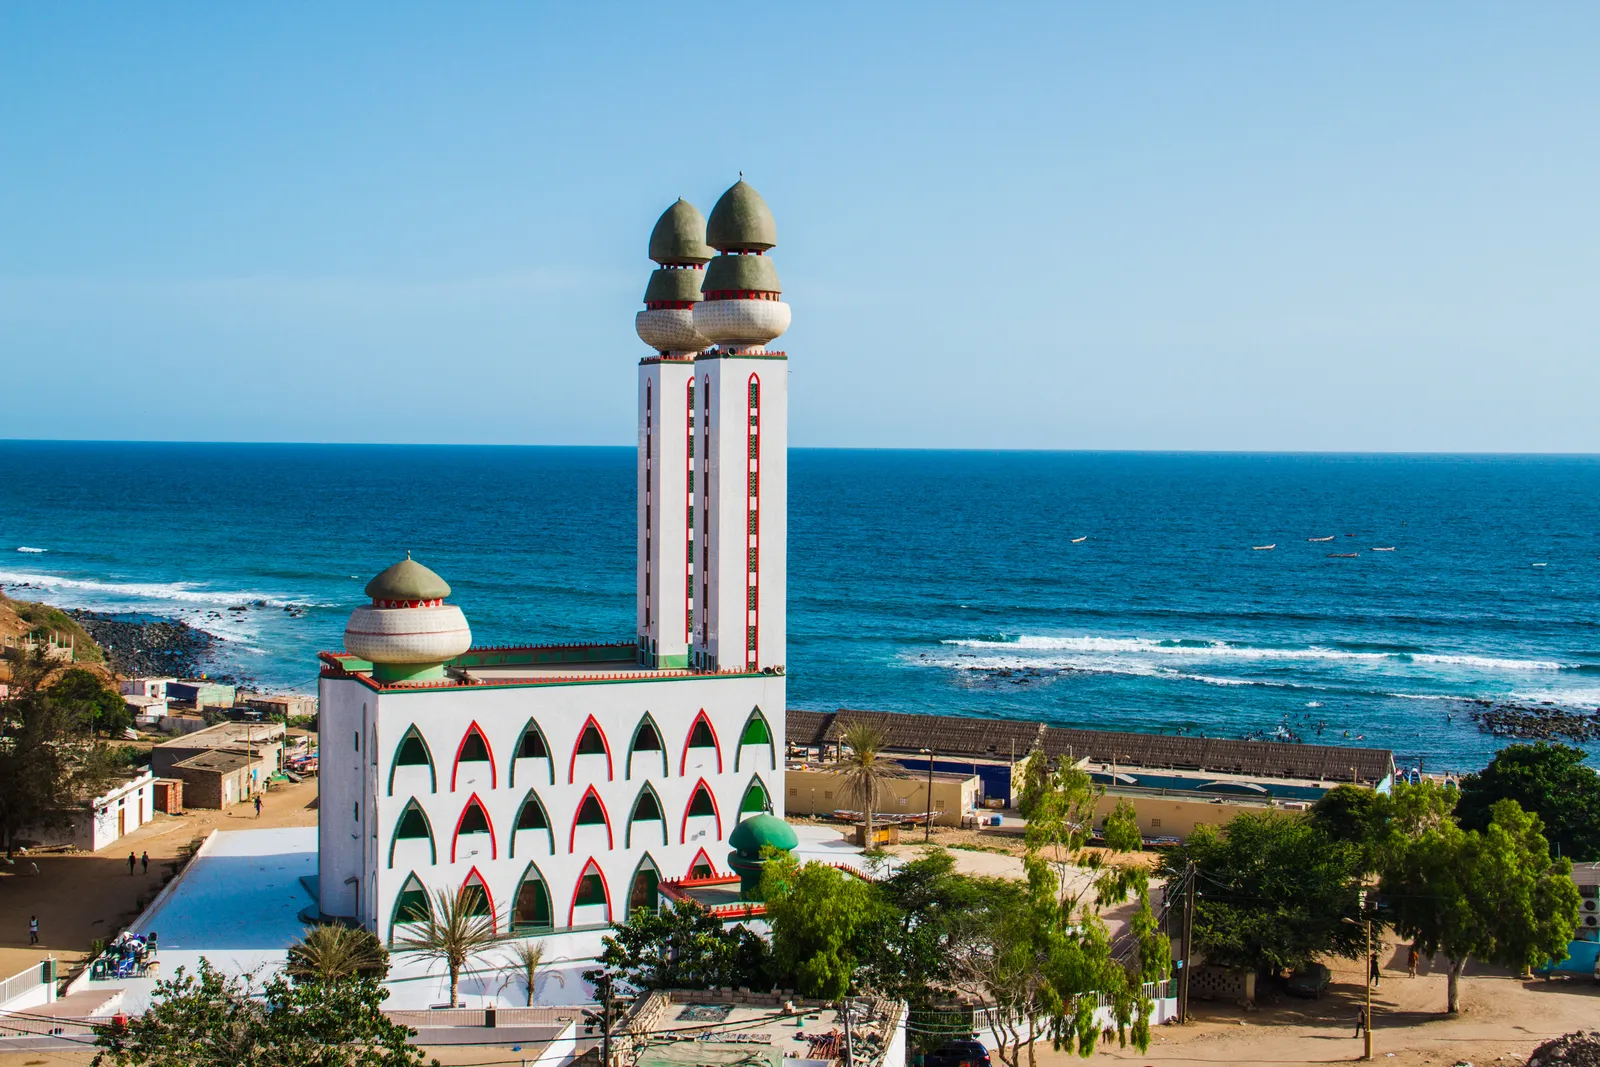
Senegal, una de las economías más estables de África Occidental, ofrece oportunidades laborales variadas, sobre todo en finanzas, agricultura, turismo y telecomunicaciones. Dakar, la capital y centro económico, atrae a profesionales de la banca, la tecnología y el comercio internacional, mientras que otras regiones desarrollan industrias en energías renovables y pesca.
El salario mínimo en Senegal ronda los 64.000 XOF (unos 105 USD) al mes, aunque los sueldos varían mucho según el sector y la experiencia. Los expatriados que trabajan en sectores con alta demanda, como TI, ingeniería y finanzas, pueden conseguir salarios competitivos, sobre todo en empresas multinacionales u ONG.
Senegal cuenta con opciones de salud públicas y privadas, y las clínicas privadas ofrecen servicios de mayor calidad. Aunque el costo de vida en Dakar es relativamente alto frente a otras ciudades de África Occidental, sigue siendo asequible para muchos expatriados.
Aspectos clave:
Mercado laboral: la economía senegalesa se apoya en sectores como las finanzas, las telecomunicaciones, la agricultura y las infraestructuras. El impulso del gobierno a la transformación digital también crea nuevas oportunidades en tecnología y emprendimiento.
Ingresos y costo de vida: los sueldos varían según el sector y, aunque los gastos diarios son asequibles, los productos importados y la vivienda en Dakar pueden ser caros.
Portales de empleo: entre las bolsas de trabajo útiles están LinkedIn, Emploi Dakar y Senjob.
Cultura laboral:
Las relaciones de negocios se basan en la confianza, y el networking es esencial para crecer profesionalmente.
El francés es el principal idioma de los negocios, así que dominarlo suele ser necesario para puestos profesionales.
Aspectos bancarios: para abrir una cuenta bancaria en Senegal normalmente se necesita un comprobante de residencia. Muchos expatriados usan una solución bancaria global en línea para gestionar sus transacciones internacionales antes de abrir una cuenta local.
Namibia: una economía estable con oportunidades en sectores clave
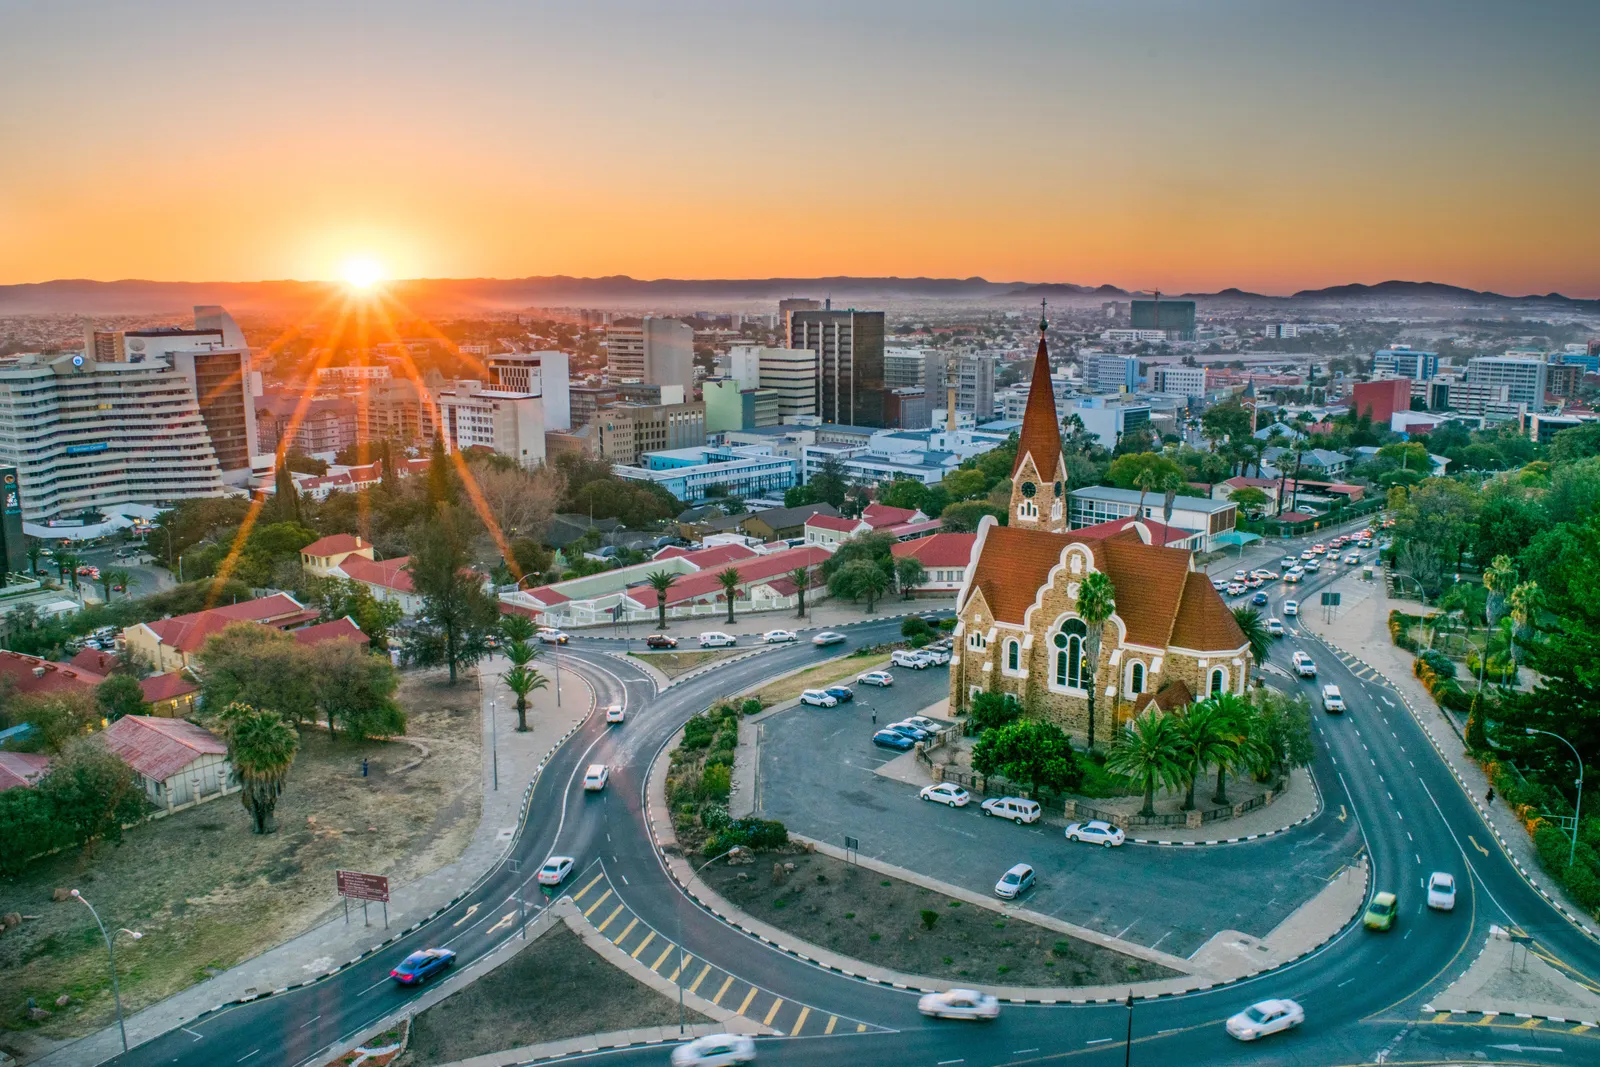
Namibia, uno de los países más estables de África en lo político y lo económico, ofrece oportunidades laborales variadas, sobre todo en minería, turismo, agricultura y energías renovables. Windhoek, la capital y centro económico, concentra sectores pujantes como la banca, el comercio y la logística, mientras que regiones como Erongo y Otjozondjupa son polos de minería y manufactura.
El salario mínimo en Namibia varía según el sector: los trabajadores domésticos tienen un salario base de 1.564 NAD (unos 85 USD) al mes. Sin embargo, los profesionales cualificados, sobre todo en ingeniería, energía y finanzas, pueden ganar sueldos mucho más altos, especialmente en multinacionales o proyectos respaldados por el gobierno.
Namibia tiene un sistema de salud mixto, con centros públicos y privados. La sanidad privada ofrece servicios de mayor calidad y es la preferida por muchos expatriados. El costo de vida en Windhoek es relativamente alto en comparación con otras ciudades namibias, pero sigue siendo asequible frente a las grandes metrópolis del mundo.
Aspectos clave:
Mercado laboral: la economía de Namibia se basa en la minería (diamantes, uranio y oro), el turismo, la agricultura y las energías renovables. Las iniciativas del gobierno en infraestructuras y energía verde están creando nuevas oportunidades para trabajadores cualificados.
Ingresos y costo de vida: los sueldos varían mucho según el sector y el nivel de experiencia. Aunque el costo de vida es moderado, los productos importados pueden ser caros porque Namibia depende de las importaciones.
Portales de empleo: entre las bolsas de trabajo útiles están LinkedIn, PNet y Namijob.
Cultura laboral:
La cultura empresarial suele ser formal, con respeto por la jerarquía y el protocolo.
El inglés es el idioma oficial, lo que facilita que los expatriados se integren en el mercado laboral.
Aspectos bancarios: para abrir una cuenta bancaria en Namibia se necesita un comprobante de residencia y de empleo. Muchos expatriados usan una solución bancaria global en línea para sus transacciones internacionales antes de abrir una cuenta local.
Marruecos: un polo norteafricano de comercio, turismo e industria
Marruecos, una de las economías más dinámicas del norte de África, ofrece oportunidades laborales variadas en comercio, turismo, manufactura y energías renovables. Casablanca, el centro financiero del país, atrae a profesionales de la banca, TI y logística, mientras que Marrakech y Agadir son grandes centros de la industria turística.
El salario mínimo en Marruecos ronda los 3.100 MAD (unos 310 USD) al mes, aunque los sueldos varían según el sector y la experiencia. Los profesionales cualificados de sectores como finanzas, tecnología e ingeniería pueden conseguir ingresos más altos, sobre todo en multinacionales o proyectos del gobierno.
Marruecos tiene sistemas de salud públicos y privados, y las clínicas privadas ofrecen mejores servicios y menos tiempo de espera. El costo de vida es relativamente asequible, pero las grandes ciudades como Casablanca y Rabat pueden ser más caras.
Aspectos clave:
Mercado laboral: la economía marroquí se apoya en sectores como el comercio, el turismo, la fabricación de automóviles y las energías renovables. Las inversiones del gobierno en infraestructuras y digitalización están creando más oportunidades.
Ingresos y costo de vida: los sueldos varían mucho y, aunque los gastos diarios son llevaderos, la vivienda en las grandes ciudades puede ser cara.
Portales de empleo: entre las bolsas de trabajo más populares están LinkedIn, Rekrute y Emploi.ma.
Cultura laboral:
La cultura empresarial combina el trato formal con las relaciones personales, y el networking tiene un papel clave.
El francés y el árabe son los principales idiomas de los negocios, así que dominar uno de ellos suele ser necesario para puestos profesionales.
Aspectos bancarios: para abrir una cuenta bancaria en Marruecos se necesita un comprobante de residencia y de empleo. Muchos expatriados empiezan con una solución bancaria global en línea para sus transacciones internacionales antes de conseguir una cuenta local.
Tu próxima aventura profesional te espera en África
Tanto si estás pensando en Sudáfrica, Kenia, Nigeria o cualquier otro país africano, el continente ofrece oportunidades para profesionales cualificados. Elegir bien entre los mejores países para trabajar en África es solo el principio: tener acceso a servicios financieros eficientes, como una solución bancaria global en línea, puede simplificar tu mudanza y ayudarte a gestionar tus finanzas sin complicaciones mientras te adaptas a tu nuevo hogar.
Durante demasiado tiempo, gestionar pagos, cumplimiento normativo y gastos ha sido complicado para las empresas y los equipos globales. Pagar a contratistas en el extranjero, manejar varias divisas o simplemente controlar los gastos del equipo puede volverse abrumador muy rápido.
En Grey nos propusimos cambiar eso.
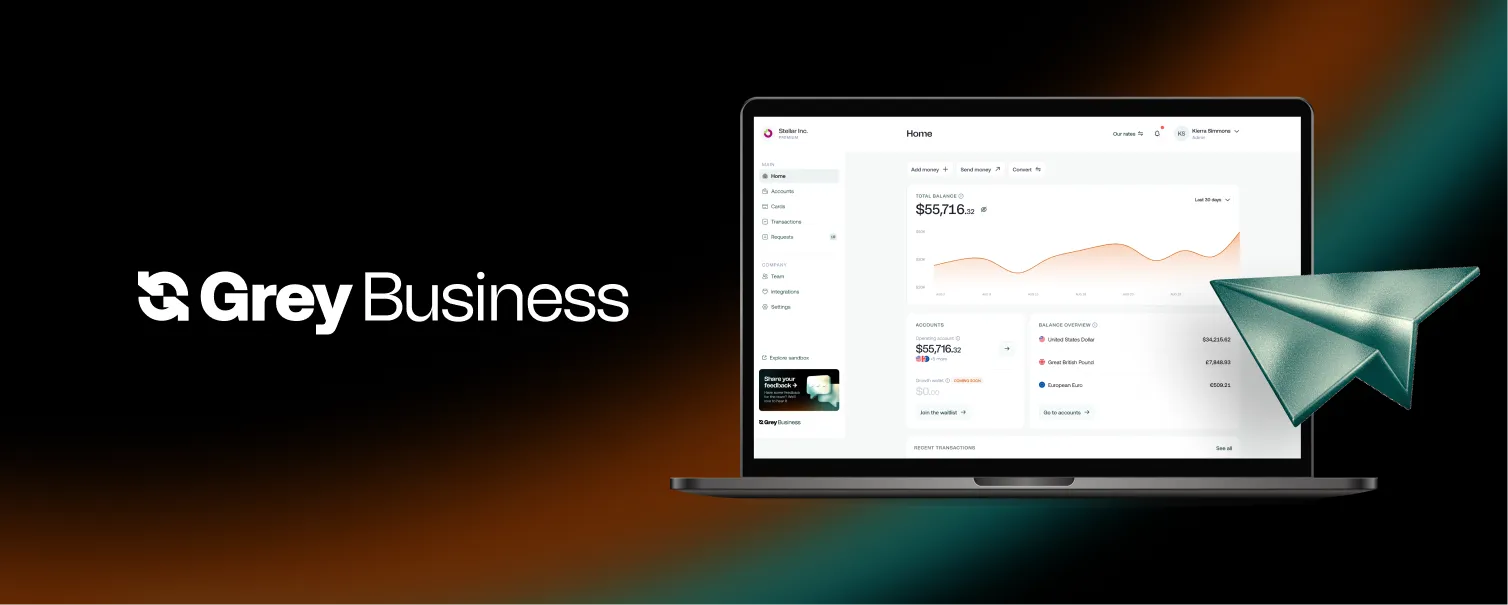
Te presentamos Grey Business, la cuenta empresarial de Grey: un conjunto ampliado de herramientas para gestionar las finanzas globales de tu empresa con más control, claridad y confianza.
Ahora, si tu equipo en Indonesia necesita cobrar a clientes de Londres, o tu startup en Nairobi tiene que pagar a socios en Nueva York, puedes hacerlo todo desde el panel de tu cuenta empresarial en Grey Business.
Gestionar cuentas multidivisa, gastos, pagos de nómina y API ahora es más sencillo con Grey. Todas las herramientas que necesitas para tus operaciones globales están en un solo panel, claro y fácil de usar.
Esto es lo que Grey Business puede hacer por tu empresa:
Cuenta empresarial en dólares para tu negocio
Con Grey Business puedes abrir y gestionar cuentas en el extranjero en USD, igual que lo haría una empresa local.
Cada cuenta incluye sus propios datos bancarios, con código SWIFT y número de ruta (routing number), para enviar y recibir pagos internacionales con más facilidad.
Sin cuotas mensuales: solo pagas por lo que usas. Abres la cuenta en línea y gestionas todo desde el mismo panel.
Todo esto se apoya en la seguridad y el cumplimiento normativo. Cada cuenta empresarial pasa por verificaciones KYC/KYB, con prevención del fraude y monitorización de transacciones integradas para proteger tus fondos. Si quieres saber más, lee nuestro artículo sobre la seguridad de Grey.
Tarjetas virtuales para empresas que dan control a tu equipo
Olvídate de pasar la tarjeta corporativa de mano en mano o de esperar un código OTP solo para pagar una suscripción de software. Con Grey Business puedes emitir tarjetas virtuales prepago en USD para los gastos de tu empresa. Tanto si necesitas cubrir publicidad digital, gestionar suscripciones SaaS o equipar a tu equipo para gastos operativos, puedes crear tarjetas dedicadas en segundos.
Esa rapidez no significa perder el control. Puedes recargar cada tarjeta, retirar saldo y congelarla, descongelarla o eliminarla al instante cuando termina un proyecto.
Pagos individuales y pagos masivos sin complicaciones
A medida que tu empresa crece, la carga administrativa no tiene por qué crecer al mismo ritmo. Diseñamos nuestro motor de pagos para manejar volumen sin fricciones.
Pagos puntuales: envía dinero a socios o proveedores en unos pocos clics.
Pagos masivos: usa la función "Bulk upload" para cargar un archivo CSV sencillo y procesar muchos pagos a la vez.
Tanto si pagas a un proveedor como a cien, Grey Business te da la flexibilidad que necesitas.
Pagos individuales: envía pagos puntuales a socios o contratistas en más de 170 países. Consulta el tipo de cambio en tiempo real antes de confirmar y elige entre transferencia bancaria o dinero móvil.
Pagos masivos: ¿necesitas enviar varios pagos a la vez? Sube un archivo CSV, revísalo todo en un solo panel y deja que Grey se encargue del resto. También puedes seguir el estado de cada pago en tiempo real.
Ya sea en moneda fiduciaria o en cripto, individual o masivo, local o global, Grey te da rapidez, visibilidad y fiabilidad en un solo lugar.
Soporte nativo de USDC para la empresa moderna
Sabemos que, para muchas empresas modernas, el dinero fiduciario es solo una parte de la historia. Con Grey Business puedes mantener un saldo dedicado en USDC junto a tus divisas, con control total sobre cómo guardas tu capital.
¿Necesitas mover fondos rápido? Puedes depositar o retirar USDC a través de las redes BEP20 y Solana y enviar fondos a cualquier billetera compatible. Es la estabilidad del dólar con la velocidad de la blockchain, integrada en tu panel.
API que crecen con tu negocio
Si tu empresa gestiona pagos automatizados o de gran volumen, nuestras API para desarrolladores te dan más control que nunca.
Ahora puedes iniciar pagos de forma automática a través de la API de Grey, ideal para plataformas, marketplaces y negocios basados en pagos que necesitan pagar a sus usuarios con regularidad.
Al integrar Grey directamente en tus sistemas, puedes lanzar transferencias locales e internacionales con unas pocas líneas de código.
También hemos creado las API P2P de GreyTag, que te permiten verificar la identidad de los usuarios y enviar pagos entre particulares directamente desde tu plataforma.
Así puedes integrar las funciones de pago de Grey en tu propio producto, con la misma fiabilidad y el mismo cumplimiento normativo que nos caracterizan.
Un panel unificado para tus finanzas
No hace falta saltar entre distintas apps bancarias y hojas de cálculo para entender la salud financiera de tu empresa. Creamos el panel de Grey Business para darte una visión única y completa de tus operaciones.
Desde una sola pantalla puedes seguir los ingresos, gestionar tu saldo en USD y ver en tiempo real el estado de cada pago. Y cuando llega la temporada de impuestos, puedes generar extractos detallados al instante, con exactamente lo que necesita tu equipo de contabilidad.
Por qué importa Grey Business
Grey Business nació para ayudar a las empresas a hacer pagos internacionales sin complicaciones.
Pero a medida que nuestros usuarios crecieron, también crecieron sus necesidades. No solo necesitaban enviar pagos: necesitaban gestionar todo lo que viene con ellos, como equipos, aprobaciones, cuentas, informes y cumplimiento normativo.
Grey ya no es solo una plataforma de pagos. Nos estamos convirtiendo en el centro de mando financiero de las empresas globales modernas.
Tanto si eres una startup que entra en nuevos mercados, un equipo remoto que paga a talento global o una plataforma que gestiona miles de transacciones, Grey Business está pensado para que operes con confianza más allá de tus fronteras. Antes de empezar, revisa las comisiones de Grey para saber qué pagarás en cada operación.
Empieza tu camino global con Grey Business
El futuro de la banca empresarial global ya está aquí: más rápido, más sencillo y pensado para la forma en que trabajan los equipos modernos.
Abre hoy tu cuenta empresarial en Grey Business y consigue:
Cuentas en USD y USDC
Controles más inteligentes para tu equipo y tu tesorería
Cuando creamos Grey en 2020, solo queríamos que personas como nosotros pudieran recibir pagos internacionales por su trabajo sin estrés. En los últimos cuatro años, hemos dado acceso a servicios financieros globales a nómadas digitales en EE. UU., el Reino Unido, Europa, Kenia, Tanzania, Uganda y Nigeria.
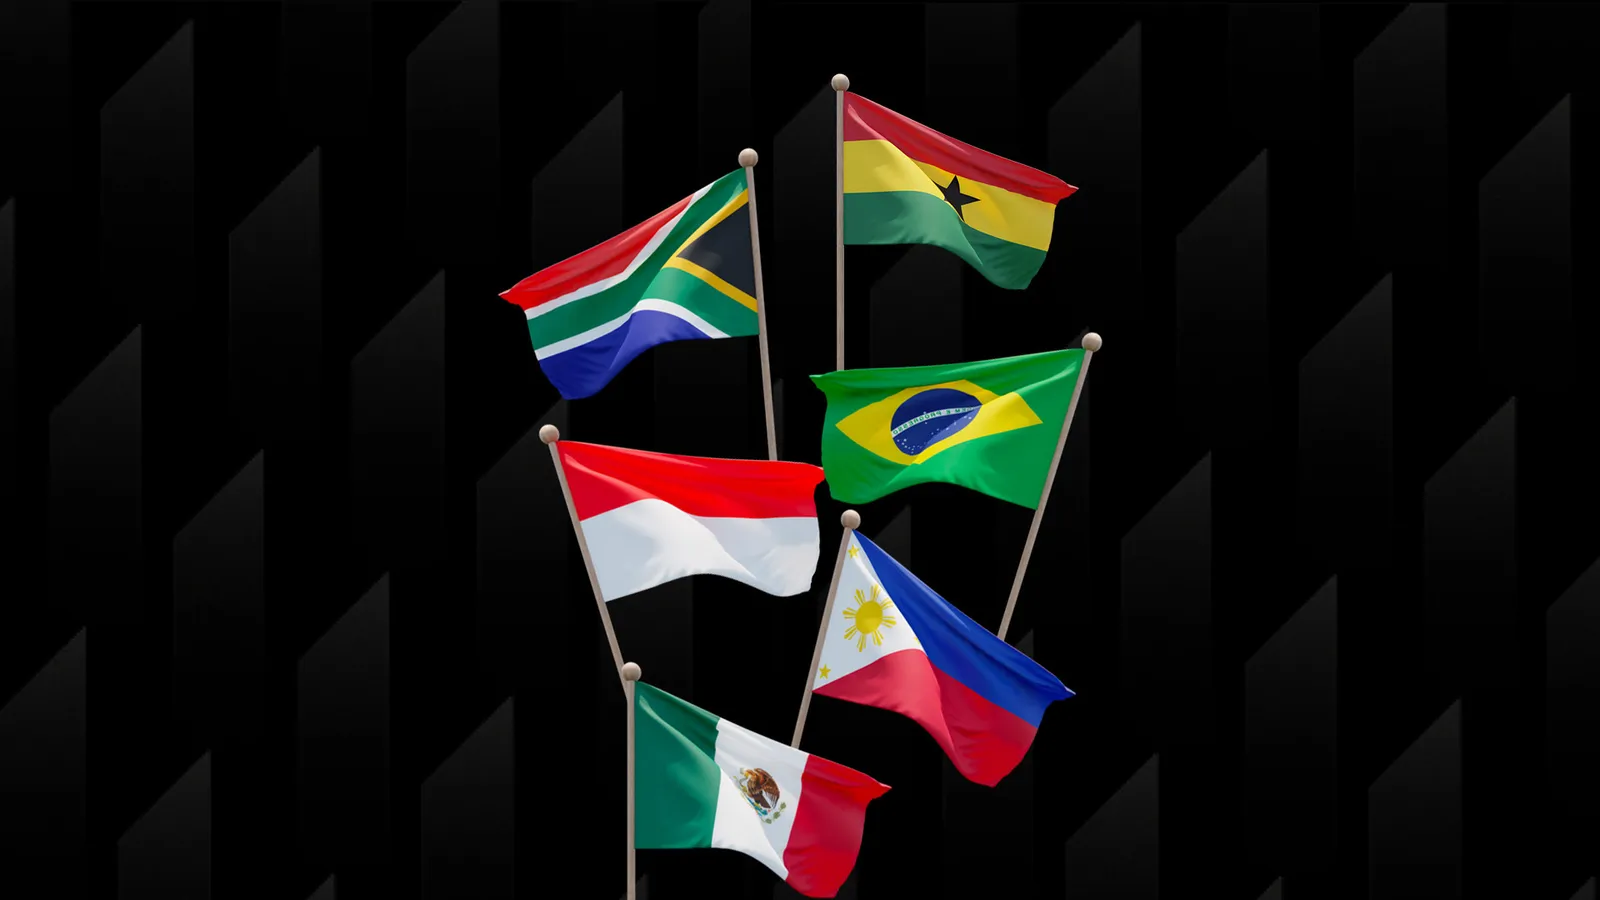
Todavía nos cuesta creerlo, pero nos alegra anunciar que Grey ya está disponible para nómadas digitales y creativos en Brasil, Ghana, Indonesia, México, Filipinas y Sudáfrica.
Si eres nómada digital, freelancer o trabajas en remoto en uno de estos países, ahora tienes una forma más sencilla de recibir pagos internacionales. Puedes abrir gratis una cuenta en el extranjero (en el Reino Unido, la UE o EE. UU.) desde casa y hacer transacciones en divisas con facilidad. También puedes:
Recibir pagos internacionales en varias divisas.
Convertir divisas y retirarlas a tu cuenta bancaria local o a tu billetera de Mobile Money, a menudo en minutos.
Disfrutar de una experiencia segura y sencilla, pensada para lo que necesitas.
Si ya usas Grey, esto significa que puedes retirar reales brasileños, pesos filipinos, pesos mexicanos, rupias indonesias, rands sudafricanos y cedis ghaneses desde tus cuentas de EE. UU., la UE y el Reino Unido en Grey. Así puedes gastar como un local cuando estés en estos países.
Nuestra misión es que la globalización funcione para todos, con soluciones financieras inclusivas estés donde estés. Con esta expansión, hoy estamos seis pasos más cerca.
¡Gracias por formar parte de nuestro camino hacia una aldea global sin fronteras financieras!
Tener una cuenta bancaria en Estados Unidos abre muchas puertas. Y muchas de las personas que necesitan esas puertas viven fuera del país, así que buscan un banco estadounidense de confianza. Cuando se habla de los grandes nombres de la banca en EE. UU., Bank of America (BoA) suele estar entre los primeros.
Entonces, ¿se puede abrir una cuenta en Bank of America sin ser ciudadano ni residente de EE. UU.? Sí, pero no siempre es sencillo. En los próximos párrafos te explico cómo funciona el proceso, qué documentos necesitas y qué hacer si no cumples los requisitos. También te presentamos una alternativa más simple para freelancers, nómadas digitales y profesionales con clientes en el extranjero: Grey.
¿Puede un no residente abrir una cuenta en Bank of America?
Sí. Bank of America acepta clientes que no residen en EE. UU., aunque con matices importantes. Para los no residentes, el trámite se hace con una cita en una sucursal (financial center) de Bank of America, así que tendrás que estar físicamente en el país. Las solicitudes a distancia de no residentes no suelen aceptarse por la normativa financiera de EE. UU. y los requisitos de Know Your Customer (KYC).
Según Bank of America, las condiciones básicas son no ser ciudadano estadounidense y tener un domicilio físico donde vives. Si cumples estas condiciones y llevas la documentación completa, tienes buenas opciones de abrir tu cuenta.
Requisitos para abrir una cuenta en Bank of America como no residente
Estos son los documentos que suelen pedirte como no residente, según la página de Bank of America para profesionales internacionales:
Identificación principal, por ejemplo un pasaporte extranjero vigente (con o sin visa estadounidense)
Identificación secundaria, como una licencia de conducir extranjera o estadounidense con foto, o una tarjeta bancaria con logotipo Visa o Mastercard
Dos domicilios: tu domicilio físico en el extranjero y una dirección postal en EE. UU.
Un número de identificación fiscal: el Foreign Tax Identification Number (FTIN) de tu país. Bank of America no exige el Social Security Number (SSN); el SSN o el Individual Taxpayer Identification Number (ITIN) solo se indican si ya los tienes
Cada sucursal puede pedir algún documento más, así que conviene llamar antes de ir.
¿Se puede abrir una cuenta en Bank of America en línea desde el extranjero?
Por lo general, no, salvo que ya tengas Social Security Number, una dirección en EE. UU. y puedas verificar tu identidad de forma electrónica. Si no eres ciudadano ni residente y no estás en el país, no podrás abrir una cuenta de BoA en línea.
Aquí es donde muchos no residentes se topan con un muro, sobre todo freelancers y trabajadores remotos que solo buscan una forma segura de recibir pagos en dólares.
Obstáculos habituales para los no residentes
Estas son algunas de las barreras más comunes al abrir una cuenta bancaria en EE. UU. sin ser residente:
No tener SSN ni ITIN: muchos bancos estadounidenses piden al menos uno de los dos.
No tener dirección en EE. UU.: es un requisito en la mayoría de las solicitudes, en línea o en sucursal.
Tener que ir en persona: la mayoría de los bancos, incluido BoA, no abren cuentas a no residentes a distancia.
No conocer las normas FATCA: algunos bancos piden documentos fiscales adicionales exigidos por la ley estadounidense.
Plazos largos o peticiones de documentación extra.
Si te identificas con alguno de estos casos, una alternativa digital puede ser tu mejor opción.
Una solución moderna: Grey para tus finanzas internacionales sin fronteras
Si vives fuera de EE. UU. y buscas una forma más rápida y accesible de gestionar dólares, Grey puede ser la respuesta.
Grey ofrece cuentas virtuales en USD, GBP y EUR a personas que residen en otros países. No necesitas viajar a EE. UU., lidiar con papeleo complicado ni esperar semanas a que te aprueben. Los datos de la cuenta en USD de Grey los proporciona Lead Bank; Grey es una empresa de tecnología financiera, no un banco.
Por qué Grey es una alternativa inteligente:
Abre una cuenta en USD en línea sin comisión de mantenimiento mensual, sin SSN ni dirección en EE. UU.
Recibe pagos de clientes y plataformas de EE. UU. como Upwork y Payoneer.
Guarda varias divisas (USD, GBP, EUR) en una sola app.
Grey está pensado para trabajadores remotos, freelancers, nómadas digitales y ciudadanos globales que necesitan libertad financiera más allá de las fronteras.
Cómo abrir una cuenta en Grey si no resides en EE. UU.
Puedes abrir tu cuenta en Grey en pocos minutos. Así se hace:
Regístrate
Entra en Grey.co o descarga la app desde App Store o Google Play y crea tu cuenta con tu correo electrónico.
Verifica tu identidad
Sube un documento de identidad vigente (como tu pasaporte o tu documento nacional de identidad), una selfie y un comprobante de domicilio (como una factura de servicios o un extracto bancario). Grey usa esta información para cumplir con los requisitos KYC.
Solicita tu cuenta en USD
Una vez verificado, ve a la sección "Accounts" y elige "USD". Recibirás los datos de tu cuenta, incluidos el número de cuenta y el número de ruta (routing number).
Recibe tus pagos
Usa esos datos para recibir dinero de plataformas, clientes o empleadores en EE. UU.
Convierte y retira
Puedes guardar tus dólares o convertirlos a tu moneda local cuando el tipo de cambio te convenga, y luego retirarlos a tu cuenta bancaria local.
Abrir una cuenta en Bank of America sin ser residente es posible, pero no siempre práctico. Bank of America es de las opciones más accesibles, siempre que puedas estar en EE. UU. en persona y lleves los documentos correctos.
Pagar en línea ya no se parece a lo que era hace diez años. En lugar de escribir los datos de la tarjeta en cada sitio web, millones de personas prefieren billeteras digitales que les permiten pagar con un solo inicio de sesión. Para muchos, PayPal se convirtió en la opción de siempre para comprar en internet, pagar a freelancers y terminar una compra sin compartir sus datos bancarios con cada comercio.
Durante años, la tarjeta virtual PayPal tuvo nombre propio: PayPal Key, un servicio que generaba un número de tarjeta digital para compras en línea. Pero PayPal cerró PayPal Key en 2022, y desde entonces mucha gente se pregunta si todavía existe alguna alternativa dentro de PayPal.
Hoy PayPal ya no ofrece una tarjeta virtual independiente, pero sigue habiendo formas seguras de pagar sin presentar una tarjeta física. Puedes pagar directamente en el checkout con tu saldo de PayPal, tu cuenta bancaria vinculada o tus tarjetas guardadas, o usar la tarjeta de débito de PayPal, que los usuarios elegibles pueden agregar a una billetera digital. En esta guía verás qué opciones hay, sus límites y las mejores alternativas para comprar en línea.
¿PayPal todavía tiene tarjeta virtual?
No. PayPal ya no ofrece PayPal Key, su antiguo servicio de tarjeta virtual, que dejó de funcionar en 2022.
Durante varios años, PayPal Key fue una forma práctica de comprar en internet: generaba un número de tarjeta virtual vinculado a tu cuenta de PayPal. Funcionaba en cualquier comercio en línea que aceptara Mastercard, así que era muy útil para suscripciones, compras puntuales y tiendas que no tenían PayPal en el checkout. Desde su cierre en 2022, no está disponible ni para usuarios nuevos ni para los que ya lo tenían.
Aunque la tarjeta virtual desapareció, PayPal sigue ofreciendo maneras seguras de pagar en línea. Puedes completar tus compras con tu saldo de PayPal, tu cuenta bancaria vinculada o las tarjetas de débito y crédito que tengas guardadas, siempre que el comercio acepte PayPal. En Estados Unidos, PayPal también ofrece la tarjeta de débito de PayPal (PayPal Debit Mastercard), con la que los usuarios elegibles gastan su saldo y que se puede agregar a billeteras digitales compatibles para pagar sin contacto y en línea. Son opciones flexibles, pero no son tarjetas virtuales independientes como lo era PayPal Key.
Cómo usar PayPal para pagar en línea de forma segura
Que PayPal Key ya no exista no significa que PayPal haya dejado de ser útil para comprar en internet. Millones de comercios en todo el mundo siguen aceptando PayPal en el checkout, así que puedes pagar sin compartir directamente los datos de tu tarjeta con cada sitio. Para mucha gente, sigue siendo la forma más sencilla de añadir una capa extra de protección a sus compras.
Cuando compres en un sitio que acepte PayPal, elige PayPal al pagar, inicia sesión en tu cuenta y selecciona tu método de pago. Según tu cuenta, el cargo puede salir de tu saldo de PayPal, de tu cuenta bancaria vinculada o de una tarjeta de débito o crédito guardada.
Si tienes acceso a la tarjeta de débito de PayPal, al solicitarla recibes una tarjeta digital en la app que puedes usar en compras en línea compatibles. Agregarla a Apple Pay, Google Wallet o Samsung Pay te da otra forma segura de pagar en tiendas físicas y en línea donde se acepten esas billeteras.
Cómo conseguir una tarjeta virtual PayPal en 2026
Si buscas una tarjeta virtual PayPal, lo primero que debes saber es que PayPal Key ya no está disponible. PayPal cerró su servicio de tarjeta virtual en 2022, así que hoy no puedes darte de alta ni activarlo. Muchos artículos todavía recomiendan PayPal Key, pero esas guías están desactualizadas y no reflejan los productos actuales de PayPal.
La alternativa más cercana es la tarjeta de débito de PayPal, disponible para usuarios elegibles en Estados Unidos. Según PayPal, al darte de alta recibes al instante una tarjeta digital que puedes usar en línea o agregar a billeteras como Apple Pay y Google Pay mientras llega la tarjeta física.
Para empezar, inicia sesión en tu cuenta de PayPal y busca la sección de la tarjeta de débito de PayPal. Si cumples los requisitos, completa la solicitud y activa tu tarjeta. Después podrás ver sus datos en la app y usarla donde se acepte Mastercard. Ten en cuenta que PayPal cobra un 2,5 % por transacciones internacionales con esta tarjeta.
Las mejores alternativas a la tarjeta virtual PayPal
Como PayPal ya no ofrece PayPal Key, quienes necesitan una tarjeta virtual tienen varias alternativas fiables. Tanto las fintech como los bancos tradicionales ofrecen soluciones de tarjeta virtual, aunque sus funciones, comisiones y disponibilidad varían.
Proveedor
¿Ofrece tarjeta virtual?
Ideal para
Ventaja principal
Grey
Sí
Pagos internacionales y compras en línea
Tarjeta virtual Visa o Mastercard, según tu país, con saldos en USD, GBP y EUR para gastar en todo el mundo
Wise
Sí (en regiones elegibles)
Gastos internacionales
Cuenta multidivisa con tipos de cambio competitivos
Revolut
Sí
Quienes viajan con frecuencia
Tarjetas virtuales desechables y estándar con controles de gasto
Chase
No
Clientes actuales de Chase
No emite números de tarjeta virtual propios; sus tarjetas se pueden agregar a billeteras digitales
Capital One
Sí
Titulares de tarjetas de crédito
Números de tarjeta virtual desde la app y la extensión del navegador de Capital One
Citi
Algunas tarjetas
Clientes actuales de Citi
Números de cuenta virtuales para titulares elegibles
Datos revisados en septiembre de 2026. La mejor opción depende de cómo vayas a usar tu tarjeta virtual. Si sueles recibir pagos internacionales antes de gastarlos en línea, Grey te da más flexibilidad con saldos en moneda extranjera.
Por qué una tarjeta virtual de Grey puede encajar mejor contigo
Elegir la tarjeta virtual adecuada depende de cómo ganas y gastas tu dinero. Si tus ingresos vienen de clientes o empleadores en el extranjero, una tarjeta virtual de Grey es mucho más que una forma de pagar en línea. Es una tarjeta virtual Visa o Mastercard, según tu país, que gasta directamente de tu saldo en USD, GBP o EUR, se crea en pocos minutos desde la app y funciona en cualquier comercio en línea que acepte su red.
Por eso Grey resulta especialmente útil para pagar suscripciones de software, servicios en la nube, publicidad en línea, reservas de viaje, plataformas de streaming y compras en comercios internacionales. Los pagos en USD no llevan comisión transfronteriza; en los comercios que cobran en otra moneda se aplica una comisión transfronteriza de 2 % + 0,50 USD, que cobra el comercio y no Grey. Si eres freelancer, trabajas en remoto o te dedicas a lo digital y ya recibes pagos internacionales, Grey reúne en un solo lugar cobrar, guardar y gastar en varias divisas.
Preguntas frecuentes
¿Qué pasó con PayPal Key?
PayPal Key era el servicio de tarjeta virtual de PayPal que generaba un número de tarjeta digital para compras en línea. La empresa lo cerró en 2022 y no ha vuelto. Hoy tienes que usar otras formas de pago de PayPal o elegir un proveedor externo de tarjetas virtuales.
¿Puedo generar un número de tarjeta virtual PayPal en 2026?
No. PayPal ya no permite generar un número de tarjeta virtual independiente como el de PayPal Key. Si necesitas una tarjeta virtual para comprar en línea, tendrás que usar la alternativa de una fintech o de un banco que la ofrezca.
¿La tarjeta de débito de PayPal funciona como una tarjeta virtual?
No exactamente. La tarjeta de débito de PayPal es una tarjeta de débito vinculada a tu saldo de PayPal. Al solicitarla recibes una versión digital que puedes ver en la app y agregar a billeteras digitales compatibles, pero no es lo mismo que la antigua tarjeta virtual PayPal Key.
¿Puedo usar mi saldo de PayPal en cualquier tienda en línea?
Solo si el comercio acepta PayPal en el checkout. Si un sitio web no admite pagos con PayPal, por lo general no puedes usar tu saldo directamente. En esos casos necesitarás otro método de pago, como una tarjeta de débito, una tarjeta de crédito o una tarjeta virtual.
¿Cuál es la mejor alternativa a PayPal para comprar en línea?
Depende de lo que necesites. Si quieres una tarjeta virtual dedicada para compras internacionales, proveedores como Grey, Wise y Revolut son buenas opciones. Ofrecen tarjetas virtuales pensadas para pagar en línea de forma segura, con funciones que PayPal Key ya no ofrece.
¿Cómo consigo una tarjeta virtual de Grey?
Crea una cuenta en Grey, completa la verificación requerida y ten saldo en una divisa compatible, como USD, GBP o EUR. Después, crea tu tarjeta virtual en la app de Grey: será Visa o Mastercard, según tu país, y podrás usarla para pagar en línea casi de inmediato.
PayPal sigue siendo una forma fiable de pagar en línea, pero su tarjeta virtual independiente ya no existe. Si necesitas una tarjeta virtual para comprar y pagar suscripciones en todo el mundo, abre una cuenta en Grey o descarga la app y gasta directamente de tu saldo en USD, GBP o EUR.
El valor de las monedas sube y baja constantemente, pero algunas llevan décadas entre las más débiles y nada indica que eso vaya a cambiar pronto. Hoy, la moneda más devaluada del mundo es el rial iraní: en el mercado libre se necesitan unos 1.800.000 riales para comprar 1 dólar estadounidense (el tipo oficial ronda los 42.000 riales por dólar). Sin embargo, a tipos oficiales, la moneda de menor valor es la libra libanesa, a 89.000 LBP por dólar. Otras monedas de muy bajo valor son el dong vietnamita, el leone de Sierra Leona, el kip laosiano y la rupia indonesia. La inflación, la estabilidad política y la balanza comercial determinan su valor.
Aun así, un tipo de cambio débil no significa necesariamente que la economía de un país esté fracasando. Algunas monedas valen poco por decisiones monetarias del pasado o por redenominaciones, no por su realidad económica actual. Por eso conviene entender qué te dice una moneda de bajo valor y qué no.
En esta guía te explicamos qué convierte a una divisa en una de las de menor valor del mundo, por qué los tipos de cambio varían tanto y cuáles son las 15 monedas de menor valor frente al dólar estadounidense.
¿Qué hace que una moneda sea la «de menor valor»?
Cuando se habla de la moneda más devaluada o más débil, casi siempre se hace referencia a su tipo de cambio frente al dólar estadounidense. Cuantas más unidades de esa moneda hacen falta para comprar un dólar, menor es su valor nominal.
Pero eso no lo explica todo. Una moneda puede tener un tipo de cambio muy bajo sin que la economía del país sea especialmente débil. Su valor también depende de cómo se denominó en su origen, de la historia económica del país y de cómo le ha afectado la inflación con el tiempo.
Por ejemplo, el dong vietnamita se cambia a unos 25.000 dongs por dólar, lo que lo convierte en una de las monedas de menor valor del mundo por tipo de cambio. Sin embargo, Vietnam lleva décadas creciendo con fuerza. Su tipo de cambio bajo se debe sobre todo a la política monetaria histórica, no a un mal desempeño económico.
Por eso los economistas valoran las monedas sobre todo por su poder adquisitivo, es decir, la cantidad de bienes y servicios que puede comprar una suma de moneda local dentro del país. Un millón de riales iraníes compra poco en el mercado estadounidense, pero dentro de Irán sigue sirviendo para pagar bienes y servicios locales. No nos malinterpretes: un valor bajo puede reflejar problemas económicos, pero el tipo de cambio por sí solo no mide el desempeño de una economía.
¿Cuál es la moneda más devaluada del mundo?
La moneda más devaluada del mundo por tipo de cambio nominal frente al dólar es el rial iraní (IRR). A mediados de 2026, el tipo oficial ronda los 42.000 riales por dólar, mientras que en el mercado libre 1 dólar equivale a unos 1.835.000 riales (183.500 tomanes).
La debilidad del rial se debe sobre todo a las sanciones de Estados Unidos y de la comunidad internacional impuestas durante décadas por el programa nuclear iraní, a una inflación persistentemente alta, al acceso limitado a la banca mundial y a la imposibilidad de comerciar libremente con los ingresos del petróleo a través del sistema financiero internacional. Con todo ello, la moneda ha perdido la inmensa mayoría de su valor en dólares en los últimos veinte años.
Las monedas de menor valor del mundo, clasificadas
Estas son las monedas con el tipo de cambio nominal más bajo frente al dólar estadounidense en el momento de escribir este artículo. Como los tipos de cambio cambian constantemente, las cifras y el orden pueden variar.
Puesto
Moneda
País
Unidades aproximadas por USD (mediados de 2026)
Motivo principal de su bajo valor
1
Rial iraní (IRR)
Irán
~1.800.000
Sanciones internacionales, inflación alta, acceso limitado a divisas
2
Libra libanesa (LBP)
Líbano
~89.000
Colapso del sistema financiero en 2019, inflación alta, quiebra del sector bancario, fuerte dependencia de las importaciones, inestabilidad
3
Dong vietnamita (VND)
Vietnam
~26.000
Denominación histórica, tipo de cambio gestionado por el Gobierno
4
Leone de Sierra Leona (SLL)*
Sierra Leona
~22.000
Recuperación tras el conflicto, base exportadora débil, inflación alta
5
Kip laosiano (LAK)
Laos
~22.000
Industrialización limitada, economía sin salida al mar, gran dependencia de las importaciones
6
Rupia indonesia (IDR)
Indonesia
~18.000
Economía grande pero con una moneda de alta denominación, inflación histórica
7
Som uzbeko (UZS)
Uzbekistán
~12.000
Denominación de la época soviética, convertibilidad históricamente limitada
8
Franco guineano (GNF)
Guinea
~8.700
Dependencia de los recursos naturales, inestabilidad política, instituciones débiles
9
Guaraní paraguayo (PYG)
Paraguay
~6.000
Historial de inflación regional, alta denominación
Hiperinflación histórica, uso generalizado del dólar dentro del país
12
Chelín ugandés (UGX)
Uganda
~3.700
Inflación persistente, reconstrucción económica tras el conflicto
13
Franco burundés (BIF)
Burundi
~2.900
Una de las economías más pobres del mundo, inflación alta, inestabilidad política
14
Chelín tanzano (TZS)
Tanzania
~2.600
Inflación regional, poca diversificación de las exportaciones
15
Franco congoleño (CDF)
República Democrática del Congo
~2.200
Conflictos, instituciones débiles, extracción de recursos sin un desarrollo amplio
Todos los tipos son aproximados a mediados de 2026 y pueden cambiar. Consulta el tipo actual en el conversor de divisas.
*Sierra Leona redenominó su moneda y le quitó tres ceros. Un nuevo leone (SLE) equivale legalmente a 1.000 leones antiguos (SLL). La mayoría de las plataformas financieras siguen mostrando ambos códigos.
¿Por qué algunas monedas son tan débiles?
Una moneda no se debilita de la noche a la mañana ni por un único acontecimiento pasajero. En la mayoría de los casos intervienen varios factores económicos y políticos a lo largo de muchos años.
Inflación alta: cuando los precios suben más rápido que en otros países, el poder adquisitivo de la moneda disminuye y se debilita frente a divisas fuertes como el dólar estadounidense. Irán ha tenido una inflación superior al 30 % durante largos periodos, y la de Venezuela llegó a ser tan grave que su moneda tuvo que redenominarse varias veces.
Sanciones internacionales: las sanciones pueden limitar el acceso de un país a la banca mundial, a la inversión extranjera y a los mercados de exportación. Irán es un buen ejemplo: las restricciones sobre SWIFT y las operaciones en dólares han dificultado mucho su comercio internacional, lo que ha presionado al rial durante años.
Inestabilidad política y conflictos: las guerras, los disturbios y los gobiernos débiles reducen la confianza de los inversores y empujan a empresas y particulares a sacar su dinero del país. El franco congoleño, el franco burundés y el leone de Sierra Leona se han visto afectados por años de inestabilidad.
Exportaciones débiles y déficit comercial: los países que exportan bienes de poco valor e importan productos caros suelen gastar más divisas de las que ingresan. Con el tiempo, eso presiona a la baja la moneda local.
Mala política monetaria: si un gobierno financia su gasto imprimiendo más dinero, la inflación suele llegar después y reduce el valor de la moneda. Los bancos centrales independientes suelen controlar mejor la inflación y mantener la confianza en la moneda.
Denominación histórica: algunas monedas valen poco simplemente por su denominación original. El dong vietnamita y la rupia indonesia, por ejemplo, necesitan miles de unidades para igualar un dólar, pero eso refleja tanto decisiones monetarias del pasado como la situación económica actual.
Cómo afecta una moneda débil a viajeros y a quienes reciben remesas
El valor de una moneda no solo importa a quienes viven en el país, sino también a quienes lo visitan y a quienes envían dinero allí.
Viajar a un país con una moneda débil puede salir barato si pagas en USD, EUR o GBP. El alojamiento, la comida y los servicios se cobran en moneda local, y con poca divisa fuerte llegas lejos. Las complicaciones aparecen en economías muy dependientes del efectivo, donde escasean los cajeros, la moneda no es libremente convertible o el tipo del mercado paralelo difiere mucho del oficial.
Si recibes dinero del extranjero
Las fluctuaciones del tipo de cambio pueden afectar mucho a las remesas. Aunque alguien te envíe la misma cantidad en USD, EUR o GBP cada mes, lo que recibes en moneda local puede variar bastante solo porque el tipo de cambio no es estable.
En los países con inflación alta, convertir todo a moneda local de inmediato también puede hacerte perder poder adquisitivo con el tiempo. Por eso, en ese contexto, elegir bien cuándo convertir es clave.
Así se entiende que muchos trabajadores en el extranjero y sus familias prefieran recibir las remesas en USD, EUR o GBP y convertirlas solo cuando lo necesitan, en lugar de recibirlas en moneda local al momento de la transferencia. Las plataformas como Grey, que permiten al destinatario mantener un saldo en USD, GBP o EUR, ayudan a protegerse de la depreciación de la moneda local. Puedes enviar dinero al extranjero con Grey con tarifas transparentes y la opción de recibir en divisa extranjera en lugar de convertir al llegar el dinero.
Cómo proteger tu dinero de una moneda local débil
Si vives en un país con una moneda débil, o envías dinero con frecuencia a uno, hay varias formas de reducir el riesgo de perder valor.
Guarda tus ahorros en una moneda estable: si cobras en USD, GBP o EUR, plantéate mantener el dinero en esa moneda en lugar de convertirlo todo enseguida. Así proteges tus ahorros de la depreciación de la moneda local.
Usa una cuenta multidivisa: las cuentas multidivisa te permiten recibir y mantener divisas extranjeras hasta que decidas convertirlas, en lugar de hacerlo automáticamente cuando llega el dinero.
Elige tipos de cambio transparentes: cuando necesites convertir, usa una plataforma que muestre claramente el tipo de cambio y las comisiones por adelantado, en lugar de esconder costos en un mal tipo de cambio.
Al abrir una cuenta en USD, EUR o GBP con Grey, los usuarios de muchos países acceden a cuentas en divisas estables (las cuentas en USD se ofrecen a través de Lead Bank). Puedes recibir ingresos en USD, EUR o GBP y mantenerlos en esa moneda hasta que quieras convertirlos, lo que te da cierta protección frente a la inestabilidad de tu moneda local. Además, puedes convertir divisas con Grey a un tipo que ves antes de confirmar, con comisiones de conversión de entre el 0 % y el 1 %, con un tope de 6 USD en algunos pares de divisas.
Preguntas frecuentes
¿Cuál es la moneda más fuerte del mundo?
El dinar kuwaití (KWD) suele ser la moneda de mayor valor del mundo por tipo de cambio nominal. Un dinar kuwaití vale más de tres dólares estadounidenses. El dinar bareiní y el rial omaní también están entre las monedas más fuertes.
¿Por qué el rial iraní es tan débil?
El rial se ha debilitado por décadas de sanciones internacionales, una inflación alta, el acceso restringido a la banca mundial y la caída de la inversión extranjera. Juntos, estos factores han hecho que la moneda pierda gran parte de su valor frente al dólar estadounidense.
¿Una moneda débil es mala para la economía?
No necesariamente. Una moneda más débil abarata las exportaciones de un país y las hace más competitivas en el exterior. Pero también encarece las importaciones, lo que puede aumentar la inflación y el costo de vida, sobre todo en los países que dependen mucho de los bienes importados.
¿Puedo hacerme rico comprando monedas débiles?
Es posible, pero muy arriesgado. Las monedas debilitadas por la inflación, las sanciones o la inestabilidad política suelen seguir perdiendo valor. Operar con divisas exige entender bien la situación económica y conlleva un riesgo importante de pérdidas.
¿Cada cuánto cambia esta clasificación?
Los tipos de cambio se mueven constantemente, pero las monedas del final de la clasificación suelen quedarse ahí durante años. A veces un país elimina ceros de su moneda mediante una redenominación, lo que cambia el tipo de cambio nominal sin que la economía mejore necesariamente.
¿Puedo tener dólares en una cuenta de Grey desde cualquier país?
Grey ofrece cuentas en USD, GBP y EUR a usuarios de muchos países. La disponibilidad depende de dónde vivas, así que consulta los países admitidos por Grey para saber qué cuentas están disponibles en tu región.
Abre una cuenta en USD, EUR o GBP con Grey y guarda tu dinero en una moneda estable, vivas donde vivas. Protege tus ahorros de la devaluación de tu moneda local desde hoy.
Costa Rica se ha convertido en uno de los destinos favoritos de los expatriados de todo el mundo: jubilados, trabajadores remotos, emprendedores y familias que buscan una mejor calidad de vida. Vivir en Costa Rica es mucho más que disfrutar de paisajes, con selvas tropicales, playas en el Pacífico, un ritmo de vida tranquilo y una cultura muy centrada en el bienestar. Además, combina precios accesibles con infraestructura moderna, lo que lo convierte en un lugar atractivo para vivir, trabajar o jubilarse en el extranjero.
Una de las razones principales para elegir Costa Rica es su costo de vida relativamente bajo, junto con programas de residencia consolidados y un sistema bancario estable. Según tu estilo de vida y la zona, una persona sola puede vivir cómodamente con entre 1.500 y 2.500 USD al mes. Así puedes disfrutar de un buen nivel de vida sin los costos de muchos otros destinos populares entre expatriados.
Antes de mudarte, conviene tener claras tus opciones de residencia, los gastos que tendrás y cómo vas a manejar tu dinero. Las dos vías de residencia más conocidas son la de pensionado (para jubilados) y la de rentista (basada en ingresos), cada una pensada para un perfil distinto. En esta guía encontrarás lo que necesitas para planear tu mudanza a Costa Rica con confianza.
¿Por qué tantos expatriados eligen vivir en Costa Rica?
Costa Rica sigue atrayendo a expatriados de todo el mundo por su clima tropical, su estabilidad política y su alta calidad de vida. A diferencia de muchos países de la región, lleva décadas de gobierno democrático sin ejército permanente, algo que ha reforzado su fama como uno de los lugares más seguros y estables de América Latina. Los expatriados también cuentan con un sistema de salud excelente, con servicios médicos públicos y privados a precios que suelen ser bastante más bajos que en Norteamérica y Europa. Si a eso le sumas un ritmo de vida más pausado y una naturaleza espectacular, Costa Rica ofrece un buen equilibrio entre comodidad y precio.
Otro gran atractivo son sus comunidades de expatriados, ya consolidadas, que facilitan mucho la adaptación. Zonas como Tamarindo, Atenas y Escazú reúnen servicios modernos, escuelas internacionales, atención en inglés y redes sociales muy activas. Para quien llega a jubilarse, a trabajar en remoto o a empezar una nueva etapa, estas comunidades ofrecen apoyo y un entorno familiar, sin dejar de vivir la cultura y el estilo de vida propios de Costa Rica.
¿Cuánto cuesta vivir en Costa Rica?
El costo de vida en Costa Rica es más bajo que en muchos países de Norteamérica y Europa Occidental, aunque tus gastos mensuales dependerán de dónde vivas y de tu estilo de vida. Una persona sola suele vivir cómodamente con entre 1.500 y 2.500 USD al mes, mientras que una pareja suele gastar entre 2.000 y 3.500 USD. El gasto más grande casi siempre es el alquiler, seguido de la comida, la salud, el transporte y los servicios. Vivir fuera de las zonas más turísticas puede reducir bastante tus gastos sin sacrificar calidad de vida.
En ciudades grandes como San José los alquileres suelen ser más altos, y en la costa los precios suben por la demanda de turistas y jubilados. El Valle Central, con pueblos como Atenas, tiene fama de ofrecer uno de los mejores equilibrios entre precio, clima y acceso a servicios. Por su parte, Liberia, en la provincia de Guanacaste, se ha vuelto cada vez más popular entre expatriados que buscan un costo de vida menor, con playas cerca y un aeropuerto internacional.
Gasto
San José
Valle Central (Atenas)
Zonas costeras (Tamarindo)
Liberia
Alquiler (apartamento de 1 habitación)
700–1.200 USD
500–900 USD
900–1.800 USD
600–1.000 USD
Comida y supermercado
300–500 USD
250–450 USD
350–600 USD
300–500 USD
Servicios (electricidad, agua, internet)
100–180 USD
90–170 USD
120–220 USD
100–180 USD
Salud
60–250 USD
60–250 USD
60–300 USD
60–250 USD
Transporte
50–150 USD
40–120 USD
60–180 USD
50–140 USD
En general, el Valle Central sigue siendo una de las zonas con mejor relación calidad-precio para expatriados, con vivienda accesible, buena infraestructura y servicios de salud fiables. San José encaja con quienes priorizan las oportunidades laborales y las comodidades de la ciudad, mientras que Tamarindo y otros pueblos costeros atraen a los amantes de la playa, aunque vivir allí cueste más. Liberia es un punto intermedio práctico, con cada vez más servicios y costos más bajos que muchas comunidades frente al mar.
Cómo mudarse a Costa Rica como expatriado
Mudarse a Costa Rica es mucho más fácil con un plan claro. Aunque el proceso cambia según tu nacionalidad y la residencia que elijas, la mayoría de los expatriados completan la mudanza en de tres a 12 meses, según los plazos de trámite y el tiempo que tome reunir los documentos. Estos pasos te ayudarán a instalarte con menos sorpresas.
Investiga tus opciones de residencia: define si la residencia de pensionado, la de rentista u otro programa se ajusta mejor a tu situación.
Fija tu presupuesto y elige dónde vivir: compara zonas como San José, Escazú, el Valle Central o los pueblos costeros según tu estilo de vida y tu presupuesto mensual.
Consigue dónde vivir: alquila antes de comprar una casa, así tendrás tiempo para conocer distintas comunidades.
Abre una cuenta bancaria local: te facilitará pagar los recibos, recibir ingresos y manejar tus gastos del día a día una vez instalado.
Solicita la residencia y haz los registros locales: reúne los documentos necesarios, presenta tu solicitud de residencia, inscríbete en el sistema de salud pública de Costa Rica si te corresponde y completa los demás trámites pendientes antes de empezar tu nueva vida.
Tipos de residencia en Costa Rica: ¿cuál te conviene?
Costa Rica ofrece varias vías de residencia para expatriados, cada una pensada para un estilo de vida y una situación económica distintos. Si vas a jubilarte, vivir de ingresos pasivos, invertir en el país o trabajar en remoto, conocer los requisitos, los montos mínimos de ingreso y el proceso de solicitud te ayudará a elegir la opción adecuada.
Residencia como pensionado (jubilados)
Requisitos
Recibir una pensión vitalicia garantizada o una prestación de jubilación del Estado.
Presentar una carta de verificación de la pensión apostillada.
Entregar un certificado de antecedentes penales y documentos civiles (como acta de nacimiento o de matrimonio, si aplica).
Hacerte un examen médico.
Ingreso mínimo
Pensión mínima garantizada: 1.000 USD al mes.
Proceso de solicitud
Reúne todos los documentos de respaldo.
Presenta tu solicitud ante la Dirección General de Migración y Extranjería, por tu cuenta o con un abogado especialista en migración.
Acude a las citas que te asignen y espera la aprobación.
Residencia como rentista (ingresos pasivos)
Requisitos
Tener una fuente estable de ingresos pasivos fuera de Costa Rica.
Presentar registros financieros que demuestren el origen de esos ingresos.
Entregar documentos civiles apostillados y un certificado de antecedentes penales.
Completar los controles locales de salud y de antecedentes.
Ingreso mínimo
2.500 USD al mes en ingresos pasivos garantizados, o
un depósito de 60.000 USD en un banco estatal costarricense.
Proceso de solicitud
Reúne las pruebas de tus ingresos pasivos o del depósito bancario.
Presenta la documentación requerida ante las autoridades migratorias.
Completa los controles de salud y seguridad necesarios antes de que te otorguen la residencia.
Residencia como inversionista
Requisitos
Hacer una inversión que califique en Costa Rica.
Presentar pruebas de la inversión y del origen de los fondos.
Entregar un pasaporte vigente y un certificado de antecedentes penales.
Aportar documentación de la empresa o de la propiedad, si aplica.
Ingreso mínimo
Inversión mínima: 150.000 USD en inversiones elegibles, como bienes raíces, empresas, proyectos forestales u otros proyectos aprobados.
Proceso de solicitud
Completa la inversión que califica.
Reúne la documentación financiera y legal requerida.
Presenta tu solicitud de residencia ante la Dirección General de Migración y Extranjería o con un abogado especialista en migración.
Visa de nómada digital
Requisitos
Trabajar en remoto para un empleador o clientes ubicados fuera de Costa Rica.
Tener un seguro médico internacional con cobertura amplia.
Presentar pruebas de empleo, contratos como freelancer o titularidad de un negocio.
Tener un pasaporte vigente.
Ingreso mínimo
3.000 USD al mes si solicitas solo.
4.000 USD al mes si solicitas con dependientes.
Proceso de solicitud
Completa la solicitud en línea en la plataforma de nómadas digitales de Costa Rica.
Sube todos los documentos de respaldo.
Paga la tasa de solicitud que fija el Gobierno.
Espera la aprobación antes de mudarte a Costa Rica.
Cómo abrir una cuenta bancaria en Costa Rica siendo expatriado
Abrir una cuenta bancaria local es uno de los primeros pasos financieros que dan muchos expatriados al llegar a Costa Rica. Bancos como el Banco de Costa Rica (BCR) y BAC Credomatic aceptan clientes extranjeros, aunque los requisitos y el proceso de apertura pueden variar según tu estatus migratorio.
Requisitos principales para abrir una cuenta bancaria local:
Pasaporte vigente o cédula de residencia costarricense
Comprobante de domicilio
Comprobante de ingresos o del origen de los fondos
Número de identificación tributaria (si aplica)
Depósito inicial (algunos bancos lo piden)
Limitaciones habituales de la banca local:
Procesos largos de apertura y verificación de la cuenta
Requisitos de documentación estrictos
Comisiones por transferencias internacionales
Tipos de cambio menos favorables
Retrasos al recibir pagos del exterior
Por ejemplo, si eres consultor de marketing del Reino Unido, vives en Costa Rica y facturas a tus clientes en libras esterlinas, recibir esos pagos directamente en una cuenta bancaria local puede ser lento y caro.
Grey cierra esa brecha con cuentas en divisas en USD, GBP y EUR. Puedes recibir pagos internacionales como si fueras local, tener varias monedas, convertirlas cuando el tipo de cambio te convenga y transferir el dinero a tu cuenta bancaria en Costa Rica cuando lo necesites, para manejar mejor tanto tus gastos diarios como tus ingresos del exterior.
Cómo elegir la atención médica adecuada en Costa Rica como expatriado
Costa Rica es reconocida por la calidad de su sistema de salud, lo que la convierte en uno de los destinos más atractivos para expatriados que buscan atención médica accesible y fiable. Antes de mudarte, conviene entender tus opciones: el sistema público, la salud privada o un seguro internacional.
Salud pública (Caja, CCSS)
Obligatoria para residentes legales
Las cuotas mensuales se calculan sobre el ingreso declarado, normalmente entre el 13 % y el 18 %
Cubre a cerca del 85 % de la población con 29 hospitales y cientos de EBAIS (clínicas comunitarias)
Atención gratuita para menores de 18 años y mujeres embarazadas
Excelente para la atención de rutina, las enfermedades crónicas, las cirugías mayores y los tratamientos largos
Limitación: las citas con especialistas que no son urgentes y los procedimientos programados pueden tener listas de espera largas.
Salud privada
Acceso más rápido a médicos, especialistas y exámenes diagnósticos
Una consulta de medicina general suele costar entre 50 y 100 USD, y las citas con especialistas cuestan más
Hospitales modernos con personal que habla inglés, como el Hospital CIMA (Escazú), la Clínica Bíblica (San José) y el Hospital La Católica (San José)
Algunos hospitales pueden pedir un depósito por adelantado antes del internamiento.
Muchos expatriados combinan ambos sistemas: se afilian a la Caja para cumplir los requisitos de residencia y mantienen un seguro privado o un seguro médico internacional para recibir atención más rápido. Aseguradoras internacionales como Cigna Global, GeoBlue y Bupa Global son opciones populares para quienes viajan con frecuencia o quieren una cobertura médica amplia en Costa Rica y en el extranjero.
Preguntas frecuentes
¿Es seguro vivir en Costa Rica como expatriado?
Sí. Costa Rica se considera uno de los países más seguros de América Latina, gracias a su estabilidad política y su alta calidad de vida. Aun así, en las zonas turísticas pueden darse delitos menores, como carteristas o robos en vehículos. Tomar precauciones razonables y elegir un barrio seguro te ayudará a llevar una vida tranquila y cómoda.
¿Cuánto dinero necesito para jubilarme cómodamente en Costa Rica?
Tu presupuesto depende de dónde vivas y de tu estilo de vida. Muchos jubilados viven cómodamente con entre 2.000 y 3.500 USD al mes, lo que cubre vivienda, supermercado, salud y ocio. Los pueblos costeros y las comunidades de lujo suelen ser más caros que las ciudades pequeñas del interior, así que vale la pena investigar los costos antes de mudarte.
¿Pueden los extranjeros comprar propiedades en Costa Rica?
Sí. Los extranjeros tienen los mismos derechos de propiedad que los ciudadanos costarricenses, por lo que comprar una casa o una propiedad para invertir es relativamente sencillo. La principal excepción son ciertas propiedades en la Zona Marítimo Terrestre, cerca de la costa, que se rigen por un régimen de concesiones. Trabaja siempre con un abogado calificado antes de cerrar una compra.
¿Necesito hablar español para vivir en Costa Rica?
No, pero aprender español te hará la vida diaria mucho más fácil. El inglés se habla con frecuencia en los destinos turísticos, en las empresas internacionales y en muchas comunidades de expatriados. Aun así, el español te será muy útil en las oficinas públicas, los mercados locales y los servicios de salud, y para crear lazos más fuertes con tu comunidad.
¿Cómo puedo recibir mi pensión o mis ingresos del exterior en Costa Rica?
Muchos expatriados reciben su pensión o sus pagos del exterior mediante transferencias bancarias internacionales, pero estas pueden implicar comisiones altas y tipos de cambio poco favorables. Con Grey, puedes recibir pagos en cuentas en divisas en USD, GBP o EUR y luego transferir el dinero a tu cuenta bancaria en Costa Rica cuando quieras, para manejar tus ingresos internacionales de forma más eficiente.
¿Puedo usar una cuenta de Grey mientras vivo en Costa Rica?
Sí. Grey ayuda a expatriados, freelancers y trabajadores remotos a recibir pagos internacionales en cuentas en divisas sin necesidad de abrir una cuenta local en cada país. Puedes tener varias monedas, recibir pagos como si fueras local, convertir a tipos de cambio competitivos y enviar dinero a tu cuenta bancaria en Costa Rica cuando lo necesites.
Manejar tu dinero entre países no tendría por qué ser complicado. Si recibes pagos internacionales, apoyas a tu familia en otro país o trabajas con clientes del exterior, Grey te simplifica las finanzas globales. Abre una cuenta de Grey o descarga la app hoy para recibir pagos internacionales, tener varias monedas y manejar tu dinero con confianza.