<script type="application/ld+json" data-schema-version="grey-blog-v4">
[{"@context":"https://schema.org","@type":"BlogPosting","@id":"https://grey.co/es/blog/receive-amazon-payments#article","headline":"Cómo recibir pagos de Amazon en Nigeria, Kenia y Tanzania con Grey","description":"Aprende cómo recibir pagos de Amazon en Nigeria, Kenia y Tanzania en una cuenta en USD, GBP o EUR y pásalos a tu moneda local. Abre tu cuenta Grey gratis.","inLanguage":"es","url":"https://grey.co/es/blog/receive-amazon-payments","mainEntityOfPage":{"@id":"https://grey.co/es/blog/receive-amazon-payments#webpage"},"datePublished":"2026-10-07T09:00:00+01:00","dateModified":"2026-10-07T09:00:00+01:00","author":{"@type":"Person","@id":"https://grey.co/authors/winner#person","name":"Winner Ajibola","url":"https://grey.co/authors/winner"},"publisher":{"@type":"Organization","@id":"https://grey.co/#organization","name":"Grey","url":"https://grey.co","logo":{"@type":"ImageObject","url":"https://cdn.prod.website-files.com/6360022338a81bd6fdbb1145/6564ae1077a67e39d3c491a6_Grey%20Logo%20Lockup%20Black.svg"}},"image":{"@id":"https://grey.co/es/blog/receive-amazon-payments#primaryimage"},"translationOfWork":{"@id":"https://grey.co/blog/receive-amazon-payments#article"}},{"@context":"https://schema.org","@type":"WebPage","@id":"https://grey.co/es/blog/receive-amazon-payments#webpage","url":"https://grey.co/es/blog/receive-amazon-payments","name":"Cómo recibir pagos de Amazon en África paso a paso | Grey","description":"Aprende cómo recibir pagos de Amazon en Nigeria, Kenia y Tanzania en una cuenta en USD, GBP o EUR y pásalos a tu moneda local. Abre tu cuenta Grey gratis.","inLanguage":"es","primaryImageOfPage":{"@id":"https://grey.co/es/blog/receive-amazon-payments#primaryimage"},"breadcrumb":{"@id":"https://grey.co/es/blog/receive-amazon-payments#breadcrumb"}},{"@context":"https://schema.org","@type":"ImageObject","@id":"https://grey.co/es/blog/receive-amazon-payments#primaryimage","url":"https://cdn.prod.website-files.com/636a85d290ee58e70c17e1c0/63e4bdd5ee72b55029d2c138_greyblogpost-amazongrey3%20(1).webp","contentUrl":"https://cdn.prod.website-files.com/636a85d290ee58e70c17e1c0/63e4bdd5ee72b55029d2c138_greyblogpost-amazongrey3%20(1).webp","width":1200,"height":675,"caption":"Portada del artículo de Grey sobre cómo recibir pagos de Amazon"},{"@context":"https://schema.org","@type":"BreadcrumbList","@id":"https://grey.co/es/blog/receive-amazon-payments#breadcrumb","itemListElement":[{"@type":"ListItem","position":1,"name":"Inicio","item":"https://grey.co/es"},{"@type":"ListItem","position":2,"name":"Blog","item":"https://grey.co/es/blog"},{"@type":"ListItem","position":3,"name":"Cómo recibir pagos de Amazon en Nigeria, Kenia y Tanzania con Grey","item":"https://grey.co/es/blog/receive-amazon-payments"}]}]
</script>
Guías de Grey
•
September 23, 2026
•
8 min de lectura
Cómo recibir pagos de Amazon en Nigeria, Kenia y Tanzania con Grey
Winner Ajibola
ÍNDICE
COMPARTE ESTE ARTÍCULO
Si eres freelancer en África y trabajas con el programa Amazon Associates (Afiliados de Amazon), seguro te has preguntado cómo recibir pagos de Amazon directamente en tu cuenta bancaria.
Antes, la única forma de cobrar era con una tarjeta de regalo de Amazon. Ahora, gracias al depósito directo internacional, puedes recibir el dinero de verdad.
En este artículo te mostramos cómo retirar tus ganancias de Amazon y, si lo prefieres, cambiarlas a tu moneda local.
¿Cómo puede pagarme Amazon en Nigeria, Kenia y Tanzania?
Si eres afiliado o asociado de Amazon y vives en Nigeria, Kenia o Tanzania, tienes dos opciones principales para cobrar:
1. Tarjetas de regalo
Con esta opción, usas lo que ganas en el programa de afiliados de Amazon para comprar directamente en la plataforma.
Es una buena alternativa si tienes necesidades a corto plazo, pero hay que contar con los gastos de envío. Además, quizá quieras gastar parte de tus ganancias en otra plataforma.
2. Cuentas bancarias internacionales
Si tienes una cuenta en USD, EUR o GBP en uno de los 52 países admitidos por Amazon, puedes recibir tus ganancias directamente en esa cuenta.
Aunque Estados Unidos, el Reino Unido y los países de la UE están en la lista, no puedes cobrar en tus cuentas en divisas locales (las llamadas cuentas domiciliarias). Esas cuentas están en tu país de origen y no cumplen los requisitos.
Por suerte, todas las cuentas en el extranjero de Grey están domiciliadas en esos países admitidos, así que puedes usarlas para recibir tus pagos de Amazon. La cuenta en USD la proporciona Lead Bank.
¿Qué tipo de pagos de Amazon puedo recibir con Grey?
Puedes procesar pagos de Amazon con Grey siempre que sean:
Ganancias de enlaces de afiliado de Amazon
Ganancias de Amazon FBA
Ganancias de productos verificados publicados en Amazon
Cómo recibir pagos de Amazon KDP y de afiliados en África con Grey
Si quieres recibir pagos de afiliados de Amazon en Nigeria, regalías de Amazon KDP en Kenia o incluso pagos de Amazon FBA en Tanzania, es posible. Pero antes de nada, necesitas abrir tu cuenta bancaria de EE. UU., Reino Unido o la UE con Grey. Así tendrás todos los datos bancarios necesarios, como el código SWIFT, el sort code, el IBAN y más.
Esta es la guía para conseguir la tuya.
Abre una cuenta Grey:
Entra en la web de Grey o descarga la app de Grey.
Regístrate gratis y completa la verificación de identidad.
Obtén cuentas virtuales en varias monedas, ideales para recibir tus pagos de Amazon.
Cuando tengas los datos de tu cuenta, podrás vincularla a tu cuenta de Amazon.
Ve a la página de configuración: pasa el cursor sobre tu correo electrónico y baja hasta «Payment and Tax information» (información de pago e impuestos)
En esa sección, selecciona «Change payment method» (cambiar método de pago).
Elige «Direct deposit» (depósito directo).
Selecciona el país que corresponde a la dirección de tu banco. Por ejemplo, si tu cuenta bancaria de Grey en el Reino Unido está en Londres, elige «United Kingdom».
Aparecerá un formulario. Introduce los datos de tu cuenta Grey. Recuerda: tu cuenta Grey es una cuenta corriente (checking account).
Revisa el formulario y haz clic en «Submit» (enviar).
Un dato útil: aunque cambies tu método de pago a depósito directo, puedes volver a la opción anterior si quieres recibir parte de tus ganancias en tarjetas de regalo.
Cómo transferir tus ganancias de Amazon a una cuenta bancaria local
Con Grey recibes tus pagos directamente en una cuenta bancaria en el extranjero, como viste arriba. Si quieres cambiar ese dinero a chelines kenianos, nairas o chelines ugandeses, sigue estos pasos:
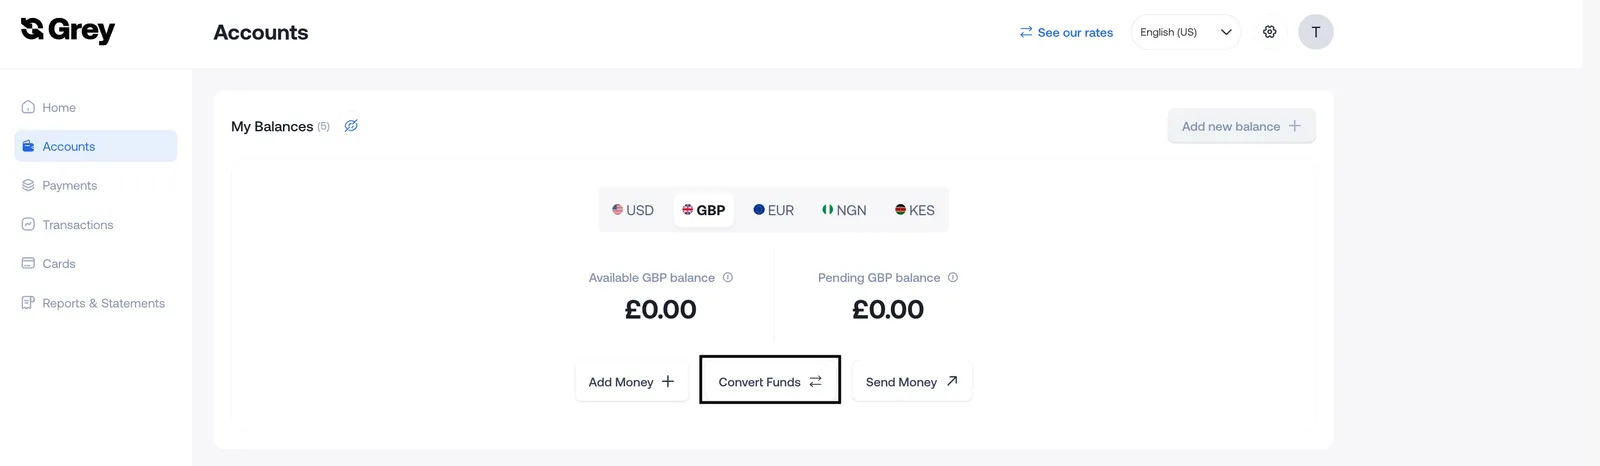
Toca el saldo desde el que quieres convertir. En este ejemplo usamos GBP.
Después, toca «Swap GBP» (cambiar GBP)
Elige tu moneda local, introduce el importe y toca «Proceed» (continuar)
El cambio de divisas en Grey es instantáneo. Cuando veas el equivalente en tu saldo local, toca ese saldo.
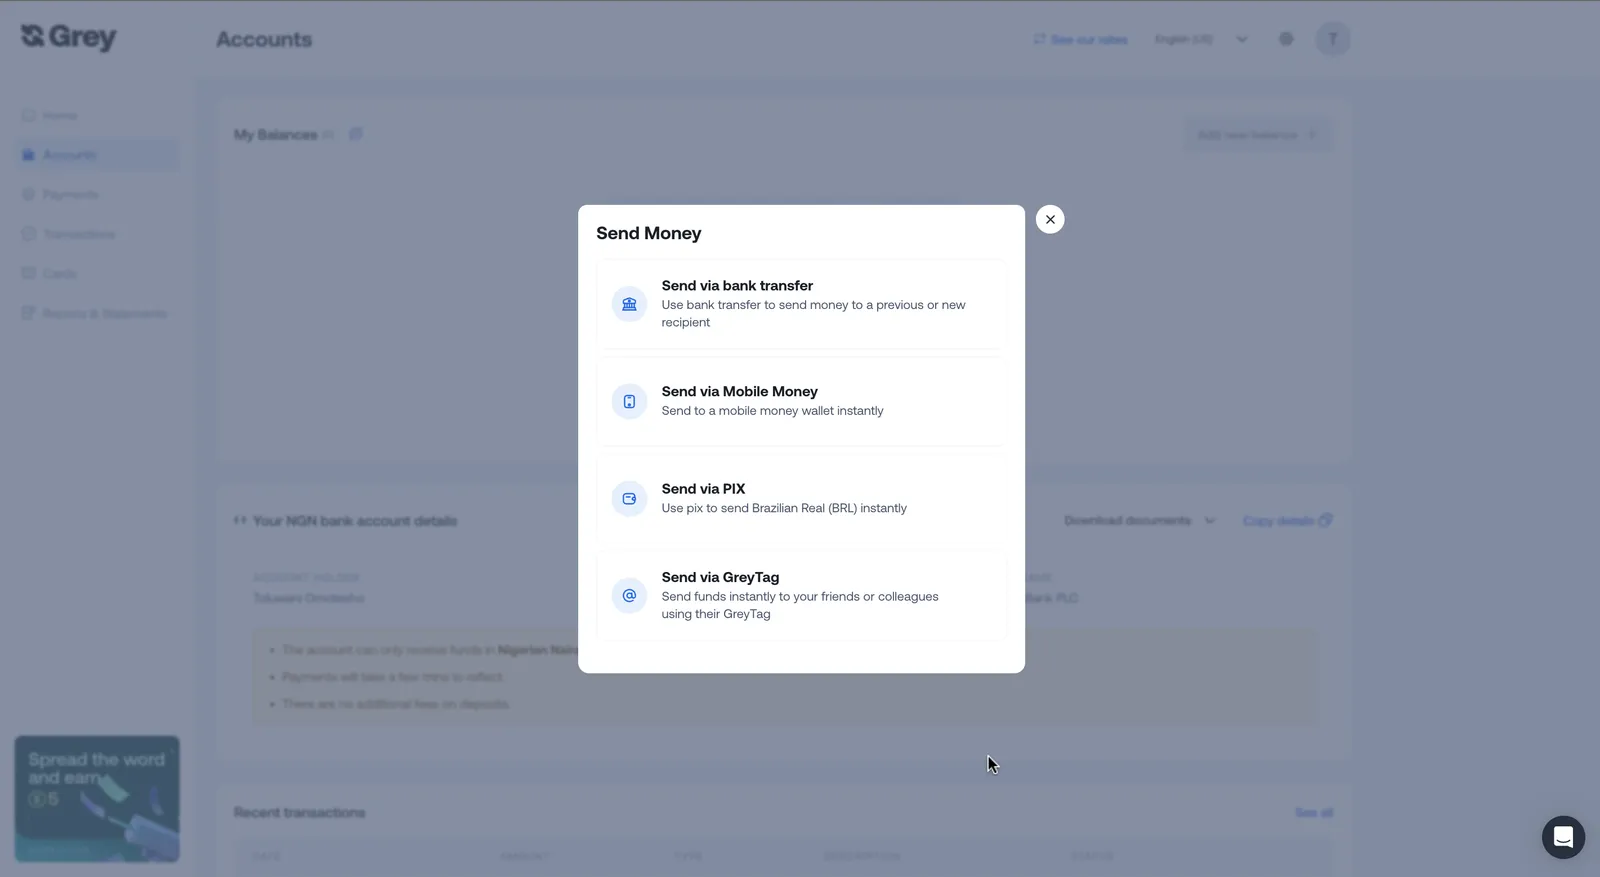
Luego selecciona «Send» (enviar).
Tienes varios métodos para enviar dinero; elige el que mejor te funcione
Introduce los datos de la cuenta y tu dinero llegará a esa cuenta, a menudo en cuestión de minutos.
Para terminar
Cobrar tus trabajos freelance de Amazon no debería ser complicado. Con una cuenta Grey puedes recibir dinero desde cualquier parte del mundo y cambiarlo a tu moneda local.
Esperamos que esta guía sobre cómo recibir pagos de Amazon te facilite el trabajo. Regístrate en Grey hoy y gestiona tus cobros internacionales como vendedor de Amazon sin complicarte.
África se está convirtiendo rápidamente en un polo de oportunidades laborales, gracias a la diversidad de sus economías, la riqueza de sus culturas y la creciente demanda de profesionales cualificados. Si buscas los mejores países para trabajar en África, notarás que en muchos de ellos los negocios se hacen con un fuerte sentido de comunidad, donde las relaciones personales importan tanto como las profesionales. Valores tradicionales como el «ubuntu» (la creencia en un vínculo universal de solidaridad que une a toda la humanidad) marcan la cultura laboral y ofrecen un contraste refrescante frente a los entornos acelerados e individualistas.
Para quien quiere ampliar horizontes, África no es solo un mercado laboral emergente: es un lugar donde el crecimiento profesional se une al descubrimiento cultural. Así que, si buscas avanzar en tu carrera y conectar de verdad con el mundo, África podría ser tu próxima gran aventura.
Antes de dar el paso, conviene tener en cuenta varios factores clave para trabajar en África:
El idioma
La diversidad lingüística es un factor importante en África. Aunque el inglés, el francés y el portugués son comunes en muchos países, también se hablan mucho las lenguas locales. Aprender el idioma local o un idioma oficial muy extendido, como el inglés o el francés, puede mejorar tus oportunidades de empleo y facilitar tu adaptación.
Los sistemas de salud
Los sistemas de salud varían en África, y la sanidad pública suele ser limitada en algunas regiones. Muchos expatriados contratan un seguro médico privado para acceder a servicios de mejor calidad. Con proveedores como Insured Nomads, los expatriados pueden contratar una cobertura completa para tener tranquilidad y acceso a atención médica de primer nivel allá donde vayan.
El salario mínimo y los sueldos
El salario mínimo varía mucho entre los países africanos. Investigar los rangos salariales de tu país de destino te ayudará a fijar expectativas económicas realistas.
El costo de vida
El costo de vida puede variar mucho entre ciudades y regiones. Asegúrate de conocer los gastos de vivienda, comida, transporte y otros gastos diarios en tu nuevo destino.
La seguridad y la estabilidad
La seguridad es un aspecto importante. Algunas regiones pueden vivir inestabilidad política, así que es fundamental informarte sobre la situación de seguridad en tu destino.
Las opciones de alojamiento
El mercado de la vivienda cambia según la región, y encontrar un lugar cómodo para vivir puede ser difícil en algunas zonas. Investiga las opciones de alquiler y los barrios antes de decidir.
Veamos ahora algunos de los mejores países de África para encontrar oportunidades laborales.
Sudáfrica: una economía líder con sectores laborales diversos
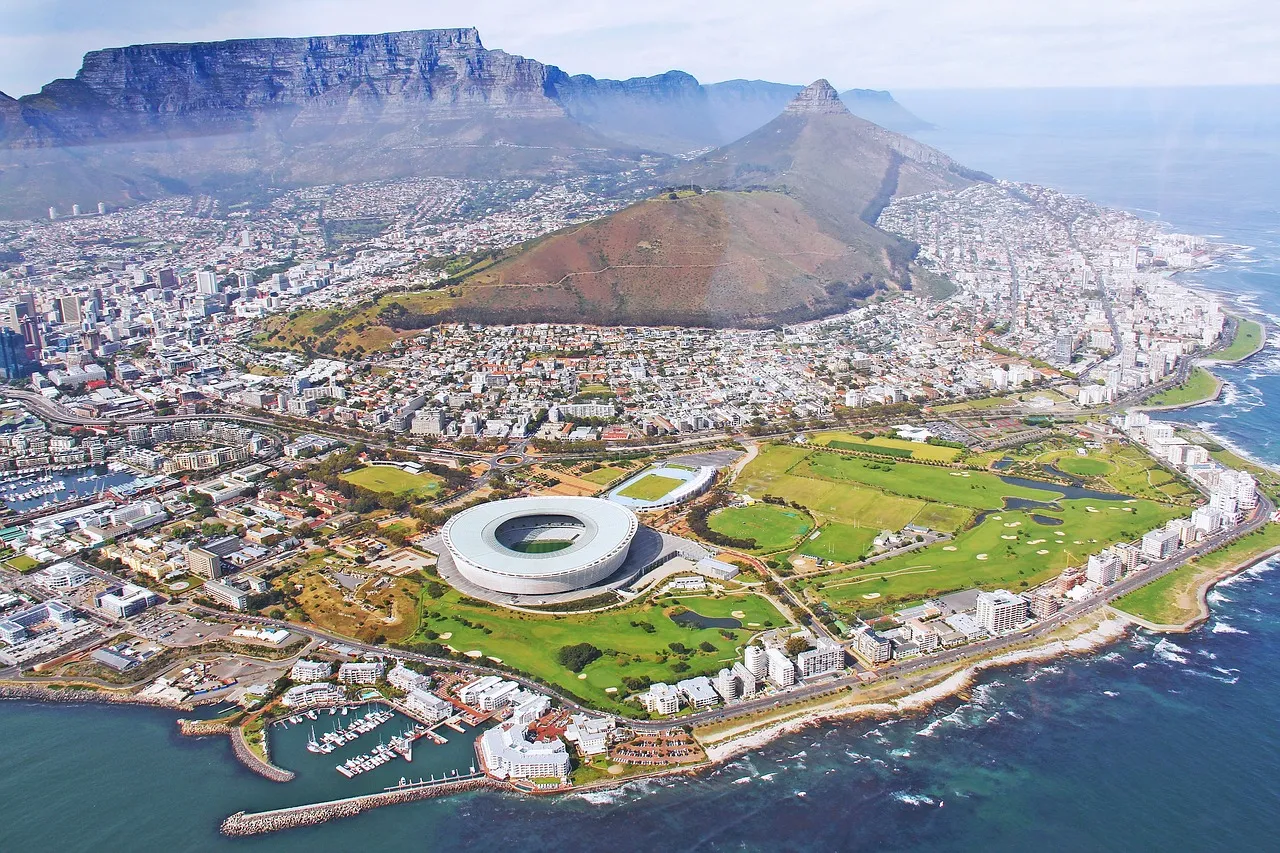
Sudáfrica es una de las economías más desarrolladas de África y ofrece oportunidades variadas, sobre todo en finanzas, minería, agricultura y tecnología. Ciudades como Johannesburgo y Ciudad del Cabo son polos de atracción para trabajadores cualificados, especialmente en finanzas, TI e ingeniería.
El salario mínimo en Sudáfrica ronda los 4.500 ZAR (unos 220 USD) al mes. Aunque los sueldos pueden ser más bajos en algunos sectores, los expatriados de industrias con alta demanda, como TI, ingeniería y finanzas, pueden ganar salarios competitivos.
Sudáfrica tiene un sistema de salud mixto, con opciones públicas y privadas. Muchos expatriados optan por la sanidad privada, ya que los servicios públicos pueden ser limitados en algunas zonas. El costo de vida varía según la ciudad, y Ciudad del Cabo y Johannesburgo son las opciones más caras. Entre las ciudades más asequibles de Sudáfrica están Durban, Gqeberha (antes Port Elizabeth) y Kimberley.
Aspectos clave:
Mercado laboral: la economía sudafricana se apoya en sectores como la minería, las finanzas, la manufactura y la tecnología. La creciente demanda de trabajadores cualificados en áreas como TI, ingeniería y finanzas ofrece muchas oportunidades a los expatriados.
Ingresos e inflación: los sueldos varían según el sector y la ubicación. La inflación y las fluctuaciones del tipo de cambio pueden afectar al poder adquisitivo.
Portales de empleo: entre las bolsas de trabajo más populares están LinkedIn, PNet y Careers24.
Cultura laboral:
La cultura empresarial suele ser formal, con respeto por la autoridad.
El networking es clave para encontrar oportunidades de empleo.
Aspectos bancarios: para abrir una cuenta bancaria en Sudáfrica se necesita un comprobante de residencia. Los expatriados suelen empezar con una solución bancaria global en línea antes de abrir una cuenta local.
Kenia: un polo tecnológico en crecimiento y una economía emergente
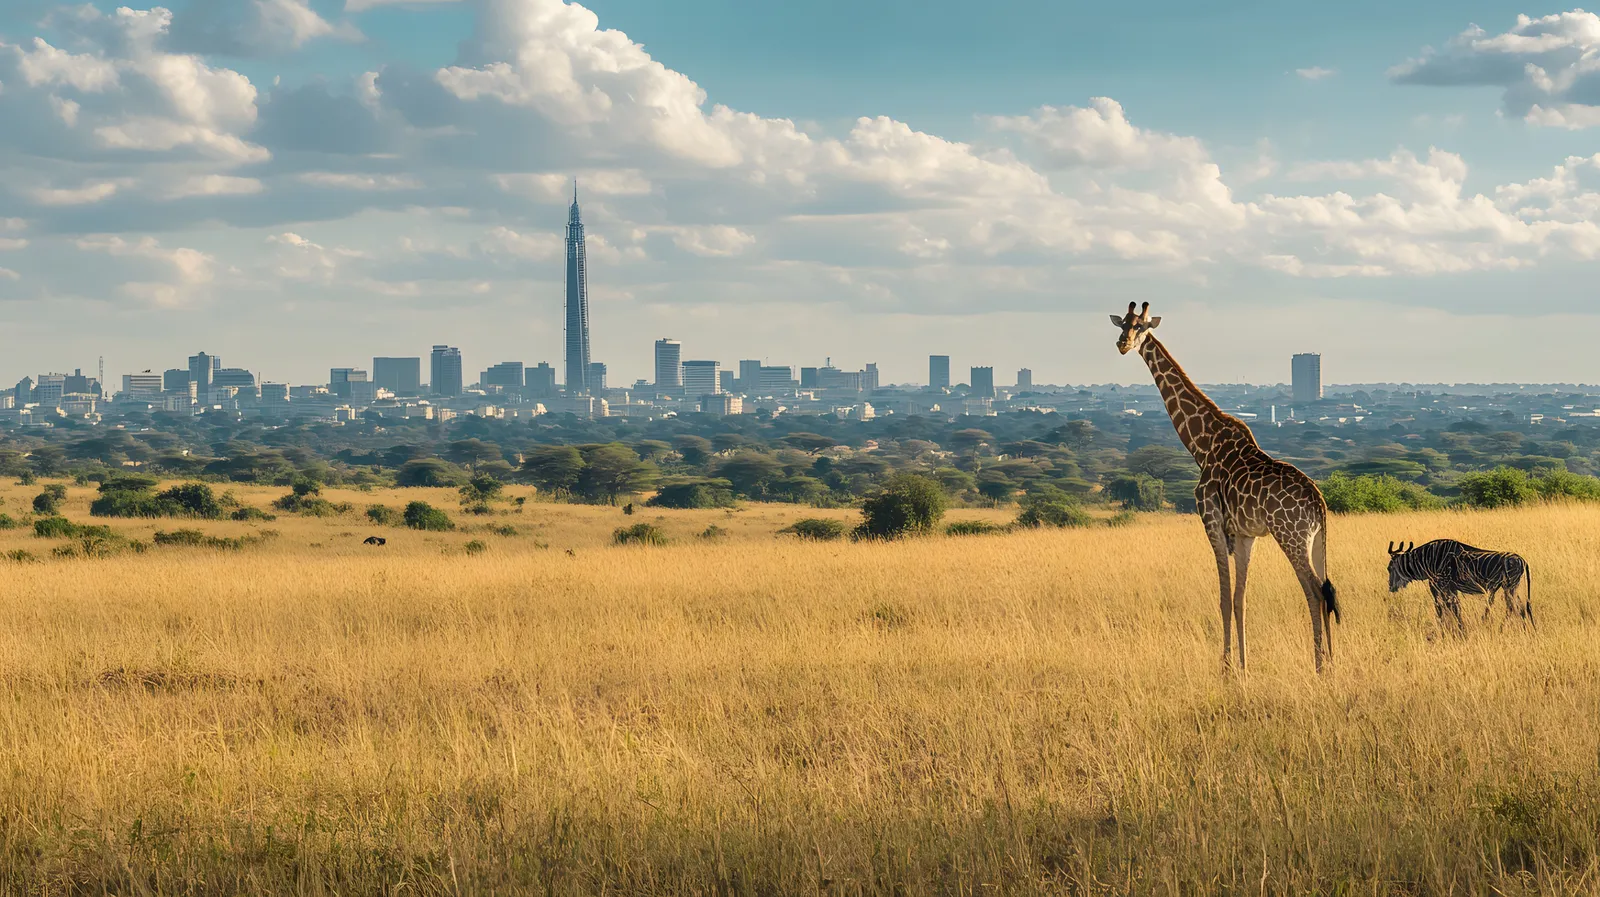
Kenia se está convirtiendo rápidamente en un polo de tecnología e innovación en África, sobre todo en Nairobi, a menudo llamada la «Silicon Savannah». El país ha crecido mucho en tecnología, finanzas y agronegocios, lo que abre numerosas oportunidades profesionales para perfiles cualificados.
El salario mínimo en Kenia ronda los 15.000 KES (unos 120 USD) al mes. Sin embargo, los profesionales de los sectores tecnológico y financiero pueden ganar más, con sueldos que varían mucho según el sector.
El sistema de salud de Kenia incluye opciones públicas y privadas. Aunque el costo de vida en Nairobi puede ser más alto que en otras partes del país, sigue siendo asequible en comparación con muchas ciudades occidentales.
Aspectos clave:
Mercado laboral: Kenia vive un fuerte crecimiento en tecnología, agronegocios y finanzas. Con Nairobi como gran polo tecnológico, aumenta la demanda de profesionales de TI, ingenieros y especialistas en marketing digital.
Ingresos e inflación: los sueldos de la región pueden ser más bajos que en otras zonas, pero las oportunidades de trabajo remoto y freelance van en aumento.
Portales de empleo: entre las bolsas de trabajo más populares están LinkedIn, BrighterMonday y MyJobMag.
Cultura laboral:
El entorno de trabajo suele ser formal, con énfasis en la jerarquía y el respeto por la autoridad.
Las relaciones personales y el networking son esenciales para tener éxito profesional.
Aspectos bancarios: para abrir una cuenta bancaria en Kenia se necesita un documento de identidad y un comprobante de residencia local. Muchos expatriados usan soluciones bancarias globales en línea para evitar complicaciones con los bancos locales.
Nigeria: la mayor economía de África, con grandes oportunidades laborales
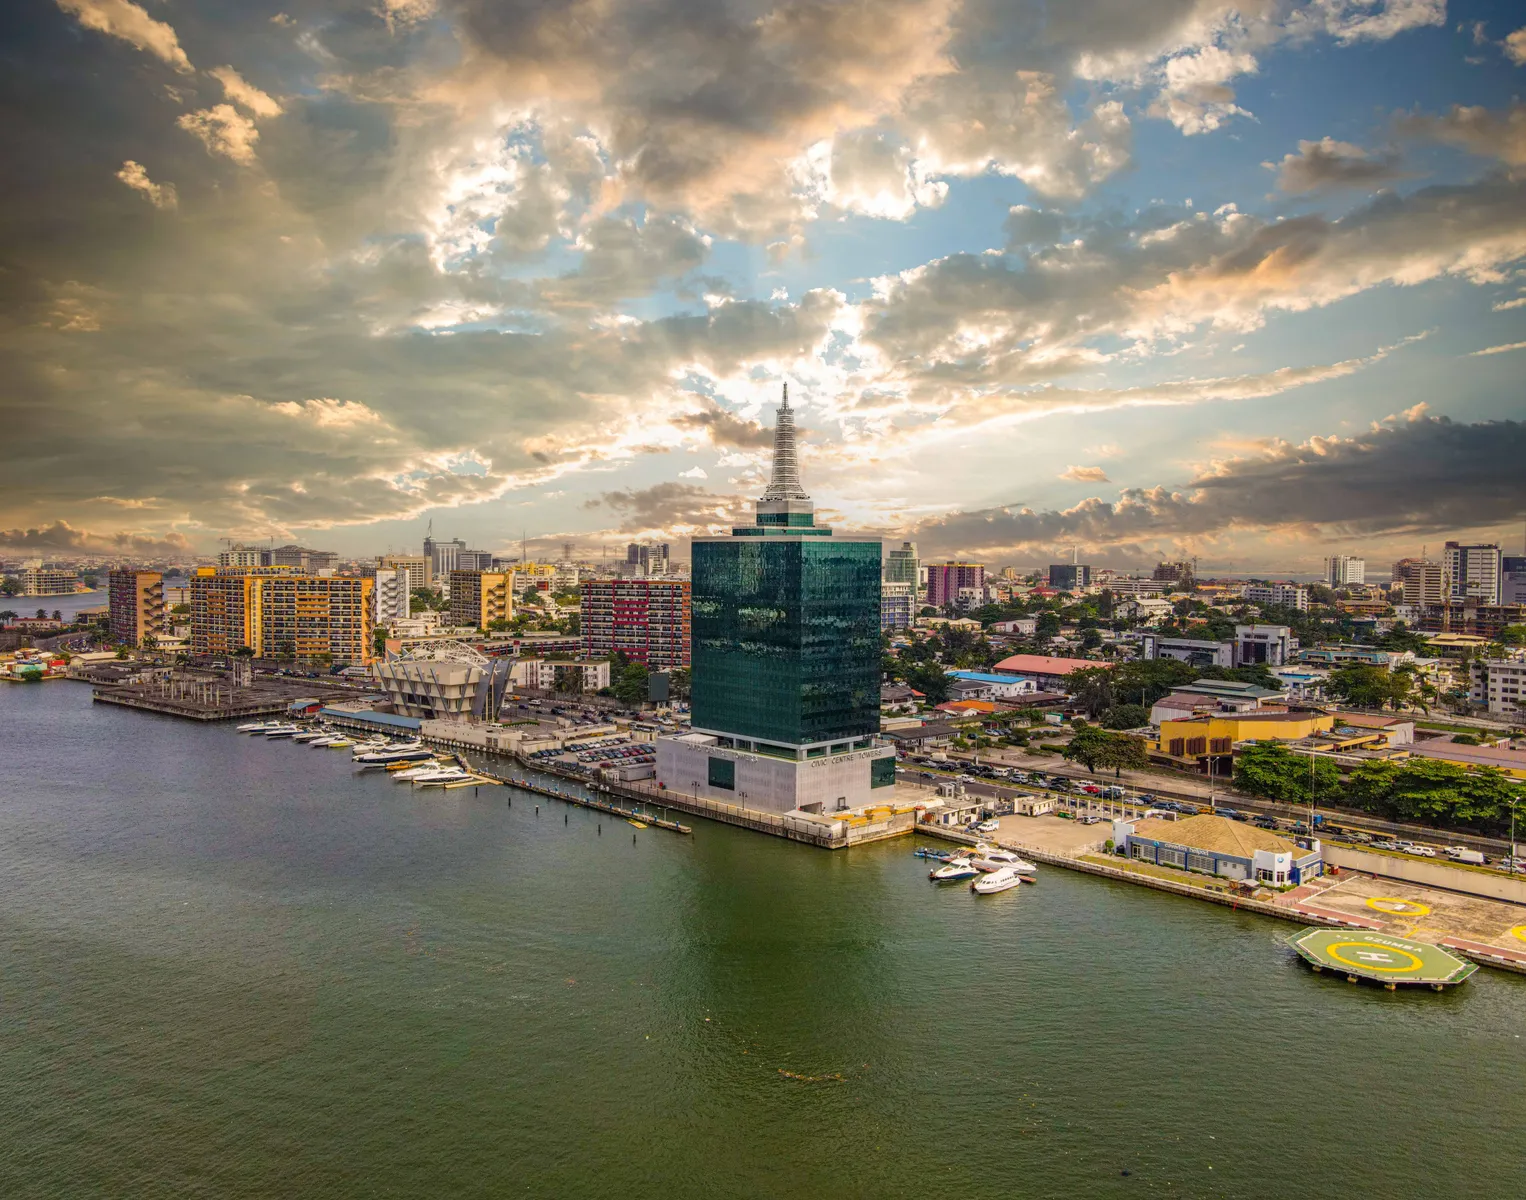
Nigeria es la mayor economía de África y ofrece oportunidades diversas en sectores como el petróleo y el gas, las finanzas, las telecomunicaciones y la tecnología. Lagos, Abuja y Port Harcourt son ciudades clave para profesionales cualificados, sobre todo en tecnología, finanzas y energía.
El salario mínimo mensual de Nigeria ronda los 70.000 NGN (unos 60 USD). Sin embargo, en industrias con alta demanda como el petróleo y el gas, TI y finanzas, los profesionales pueden ganar mucho más que el salario mínimo nacional.
El sistema de salud de Nigeria combina proveedores públicos y privados. Muchos expatriados prefieren la sanidad privada por la calidad del servicio. El costo de vida en ciudades como Lagos es relativamente alto, aunque asequible en comparación con muchas otras grandes ciudades del mundo.
Aspectos clave:
Mercado laboral: la economía nigeriana se sostiene en sectores como el petróleo y el gas, la agricultura, las telecomunicaciones y las finanzas. Los expatriados con experiencia en estas áreas, así como en TI e ingeniería, pueden encontrar oportunidades muy rentables.
Ingresos e inflación: los sueldos pueden variar mucho según la experiencia y la ubicación, y la inflación puede afectar al poder adquisitivo.
Portales de empleo: entre las bolsas de trabajo más populares están LinkedIn, Jobberman y MyJobMag.
Cultura laboral:
Las relaciones de negocios suelen basarse en la confianza y los contactos personales.
La puntualidad y el respeto por la autoridad son importantes en los lugares de trabajo nigerianos.
Aspectos bancarios: los expatriados necesitarán una cuenta bancaria nigeriana para recibir pagos. Muchos prefieren usar al principio soluciones bancarias globales antes de pasarse a una cuenta local.
Egipto: una economía dinámica con oportunidades para profesionales cualificados
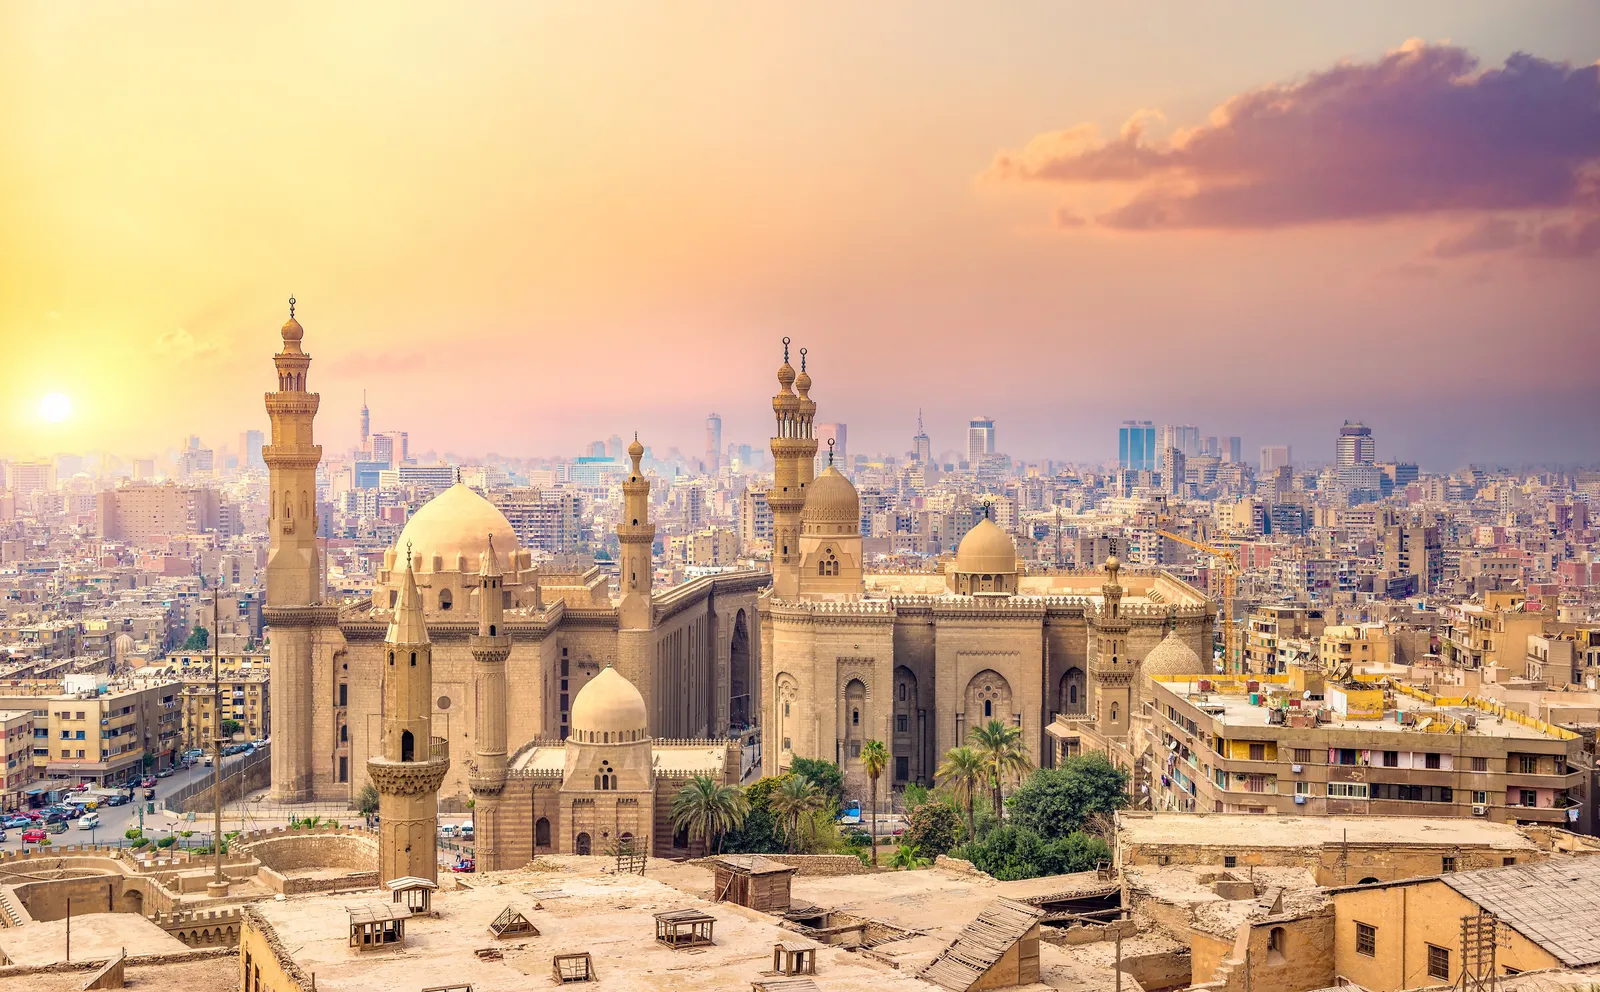
Egipto, una de las economías más grandes e influyentes de África, ofrece oportunidades laborales variadas, sobre todo en finanzas, turismo, tecnología y manufactura. El Cairo, su centro económico, atrae a profesionales de la banca, TI e ingeniería, mientras que Alejandría y Nuevo Cairo también se perfilan como centros de negocios emergentes.
El salario mínimo en Egipto ronda los 3.500 EGP (unos 115 USD) al mes, aunque los sueldos varían mucho según el sector y la experiencia. Los expatriados de áreas como tecnología, finanzas y energía pueden ganar salarios competitivos, sobre todo en empresas multinacionales.
Egipto tiene un sistema de salud mixto, con opciones públicas y privadas. Muchos expatriados prefieren la sanidad privada por su mejor calidad y accesibilidad. El costo de vida es relativamente asequible, aunque el alojamiento en los barrios exclusivos puede ser caro.
Aspectos clave:
Mercado laboral: la economía egipcia se basa en las finanzas, las telecomunicaciones, la manufactura y el turismo. El gobierno también invierte en tecnología e infraestructuras, lo que crea oportunidades para profesionales cualificados.
Ingresos y costo de vida: los sueldos varían según el sector y, aunque el costo de vida suele ser más bajo que en muchos países africanos, los productos importados y los colegios privados pueden resultar caros.
Portales de empleo: entre las bolsas de trabajo útiles están LinkedIn, Wuzzuf y Bayt.
Cultura laboral:
Los entornos profesionales suelen ser jerárquicos, y el respeto por la antigüedad es importante.
El networking y los contactos personales son clave para conseguir empleo.
Aspectos bancarios: para abrir una cuenta bancaria en Egipto se necesita un comprobante de residencia. Muchos expatriados empiezan con una solución bancaria global en línea para gestionar sus transacciones internacionales antes de pasarse a una cuenta local.
Senegal: una próspera economía de África Occidental con cada vez más oportunidades
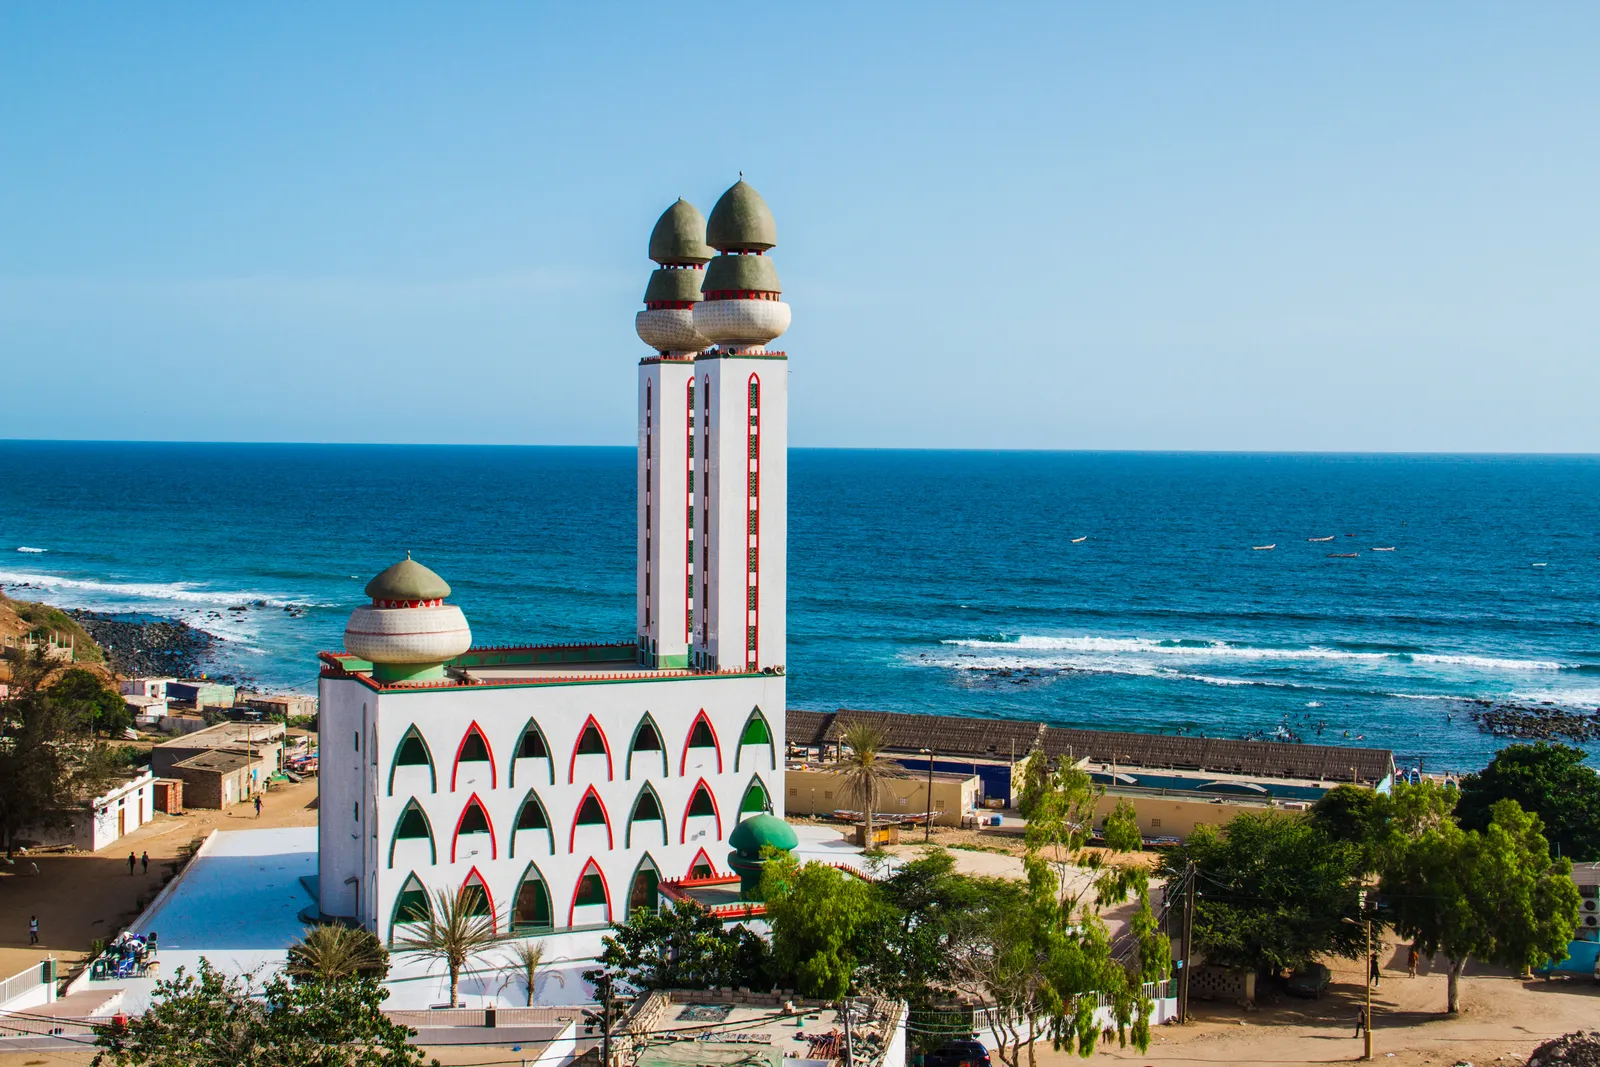
Senegal, una de las economías más estables de África Occidental, ofrece oportunidades laborales variadas, sobre todo en finanzas, agricultura, turismo y telecomunicaciones. Dakar, la capital y centro económico, atrae a profesionales de la banca, la tecnología y el comercio internacional, mientras que otras regiones desarrollan industrias en energías renovables y pesca.
El salario mínimo en Senegal ronda los 64.000 XOF (unos 105 USD) al mes, aunque los sueldos varían mucho según el sector y la experiencia. Los expatriados que trabajan en sectores con alta demanda, como TI, ingeniería y finanzas, pueden conseguir salarios competitivos, sobre todo en empresas multinacionales u ONG.
Senegal cuenta con opciones de salud públicas y privadas, y las clínicas privadas ofrecen servicios de mayor calidad. Aunque el costo de vida en Dakar es relativamente alto frente a otras ciudades de África Occidental, sigue siendo asequible para muchos expatriados.
Aspectos clave:
Mercado laboral: la economía senegalesa se apoya en sectores como las finanzas, las telecomunicaciones, la agricultura y las infraestructuras. El impulso del gobierno a la transformación digital también crea nuevas oportunidades en tecnología y emprendimiento.
Ingresos y costo de vida: los sueldos varían según el sector y, aunque los gastos diarios son asequibles, los productos importados y la vivienda en Dakar pueden ser caros.
Portales de empleo: entre las bolsas de trabajo útiles están LinkedIn, Emploi Dakar y Senjob.
Cultura laboral:
Las relaciones de negocios se basan en la confianza, y el networking es esencial para crecer profesionalmente.
El francés es el principal idioma de los negocios, así que dominarlo suele ser necesario para puestos profesionales.
Aspectos bancarios: para abrir una cuenta bancaria en Senegal normalmente se necesita un comprobante de residencia. Muchos expatriados usan una solución bancaria global en línea para gestionar sus transacciones internacionales antes de abrir una cuenta local.
Namibia: una economía estable con oportunidades en sectores clave
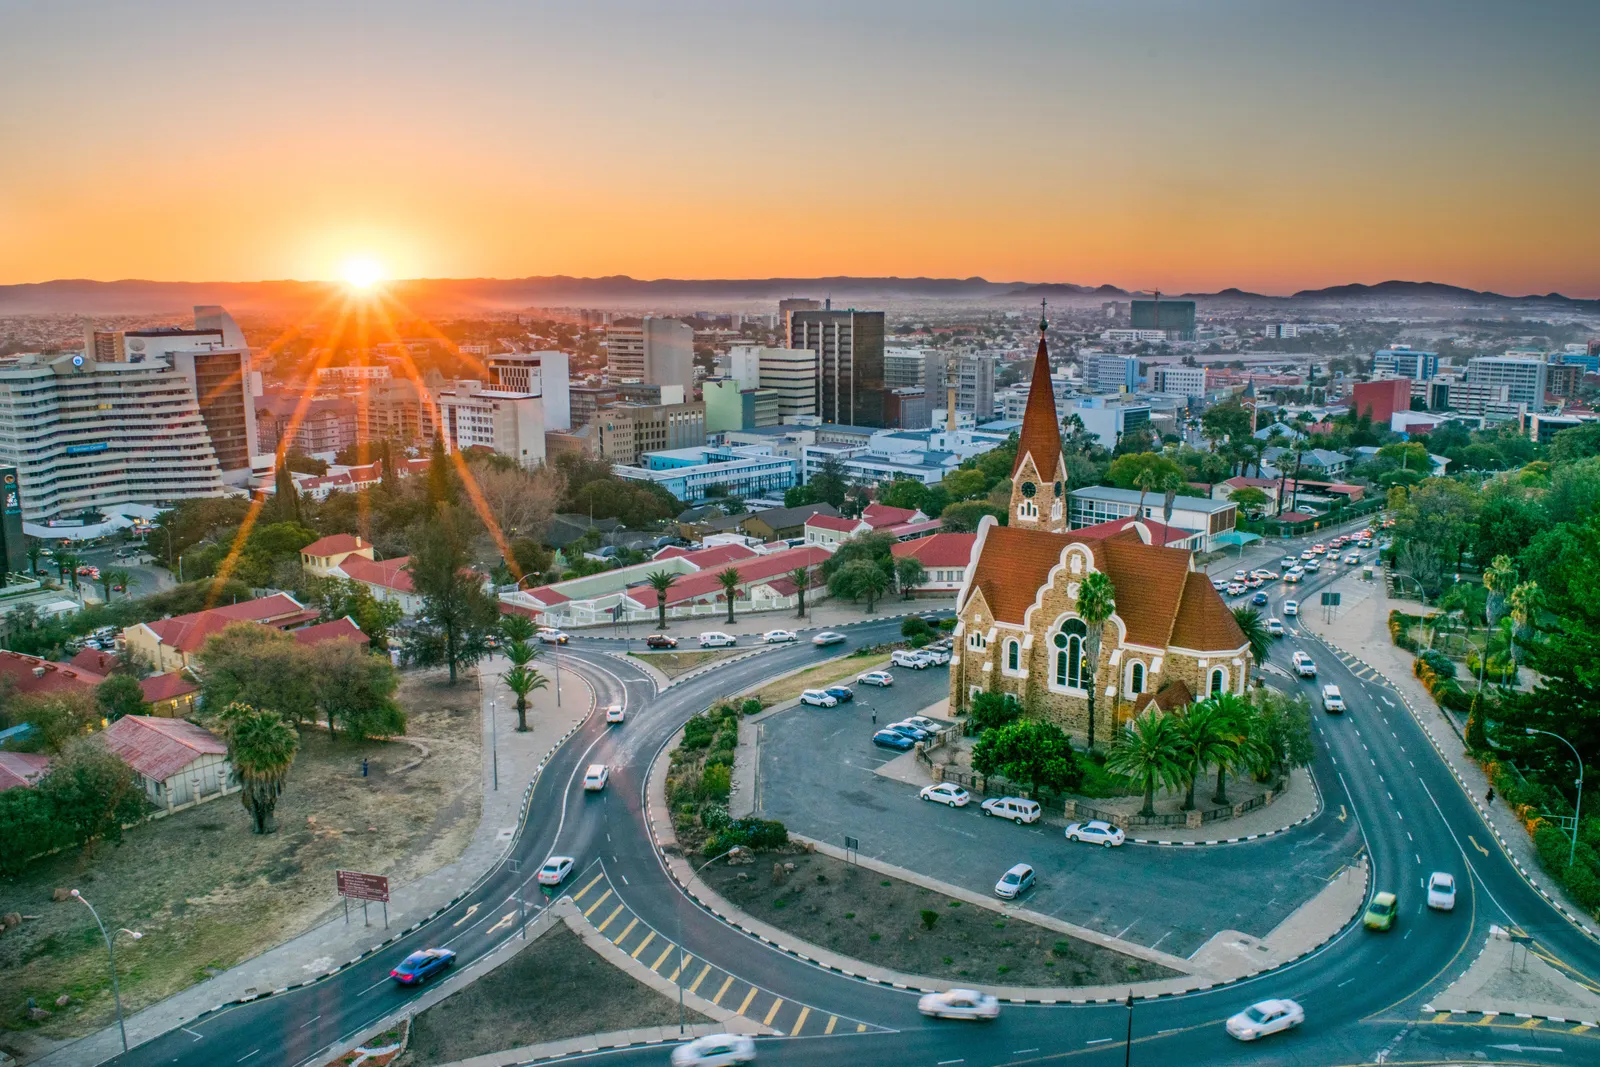
Namibia, uno de los países más estables de África en lo político y lo económico, ofrece oportunidades laborales variadas, sobre todo en minería, turismo, agricultura y energías renovables. Windhoek, la capital y centro económico, concentra sectores pujantes como la banca, el comercio y la logística, mientras que regiones como Erongo y Otjozondjupa son polos de minería y manufactura.
El salario mínimo en Namibia varía según el sector: los trabajadores domésticos tienen un salario base de 1.564 NAD (unos 85 USD) al mes. Sin embargo, los profesionales cualificados, sobre todo en ingeniería, energía y finanzas, pueden ganar sueldos mucho más altos, especialmente en multinacionales o proyectos respaldados por el gobierno.
Namibia tiene un sistema de salud mixto, con centros públicos y privados. La sanidad privada ofrece servicios de mayor calidad y es la preferida por muchos expatriados. El costo de vida en Windhoek es relativamente alto en comparación con otras ciudades namibias, pero sigue siendo asequible frente a las grandes metrópolis del mundo.
Aspectos clave:
Mercado laboral: la economía de Namibia se basa en la minería (diamantes, uranio y oro), el turismo, la agricultura y las energías renovables. Las iniciativas del gobierno en infraestructuras y energía verde están creando nuevas oportunidades para trabajadores cualificados.
Ingresos y costo de vida: los sueldos varían mucho según el sector y el nivel de experiencia. Aunque el costo de vida es moderado, los productos importados pueden ser caros porque Namibia depende de las importaciones.
Portales de empleo: entre las bolsas de trabajo útiles están LinkedIn, PNet y Namijob.
Cultura laboral:
La cultura empresarial suele ser formal, con respeto por la jerarquía y el protocolo.
El inglés es el idioma oficial, lo que facilita que los expatriados se integren en el mercado laboral.
Aspectos bancarios: para abrir una cuenta bancaria en Namibia se necesita un comprobante de residencia y de empleo. Muchos expatriados usan una solución bancaria global en línea para sus transacciones internacionales antes de abrir una cuenta local.
Marruecos: un polo norteafricano de comercio, turismo e industria
Marruecos, una de las economías más dinámicas del norte de África, ofrece oportunidades laborales variadas en comercio, turismo, manufactura y energías renovables. Casablanca, el centro financiero del país, atrae a profesionales de la banca, TI y logística, mientras que Marrakech y Agadir son grandes centros de la industria turística.
El salario mínimo en Marruecos ronda los 3.100 MAD (unos 310 USD) al mes, aunque los sueldos varían según el sector y la experiencia. Los profesionales cualificados de sectores como finanzas, tecnología e ingeniería pueden conseguir ingresos más altos, sobre todo en multinacionales o proyectos del gobierno.
Marruecos tiene sistemas de salud públicos y privados, y las clínicas privadas ofrecen mejores servicios y menos tiempo de espera. El costo de vida es relativamente asequible, pero las grandes ciudades como Casablanca y Rabat pueden ser más caras.
Aspectos clave:
Mercado laboral: la economía marroquí se apoya en sectores como el comercio, el turismo, la fabricación de automóviles y las energías renovables. Las inversiones del gobierno en infraestructuras y digitalización están creando más oportunidades.
Ingresos y costo de vida: los sueldos varían mucho y, aunque los gastos diarios son llevaderos, la vivienda en las grandes ciudades puede ser cara.
Portales de empleo: entre las bolsas de trabajo más populares están LinkedIn, Rekrute y Emploi.ma.
Cultura laboral:
La cultura empresarial combina el trato formal con las relaciones personales, y el networking tiene un papel clave.
El francés y el árabe son los principales idiomas de los negocios, así que dominar uno de ellos suele ser necesario para puestos profesionales.
Aspectos bancarios: para abrir una cuenta bancaria en Marruecos se necesita un comprobante de residencia y de empleo. Muchos expatriados empiezan con una solución bancaria global en línea para sus transacciones internacionales antes de conseguir una cuenta local.
Tu próxima aventura profesional te espera en África
Tanto si estás pensando en Sudáfrica, Kenia, Nigeria o cualquier otro país africano, el continente ofrece oportunidades para profesionales cualificados. Elegir bien entre los mejores países para trabajar en África es solo el principio: tener acceso a servicios financieros eficientes, como una solución bancaria global en línea, puede simplificar tu mudanza y ayudarte a gestionar tus finanzas sin complicaciones mientras te adaptas a tu nuevo hogar.
Creamos Grey para que personas y empresas puedan recibir, gestionar y gastar dinero entre países con menos complicaciones.
Con Grey puedes tener divisas, cambiar de una a otra, pagar con una tarjeta vinculada y enviar dinero al extranjero, todo desde una sola plataforma.
Pero cuando se trata de servicios financieros, siempre aparece la misma pregunta: ¿Grey es seguro?
Si estás pensando en usar Grey para recibir pagos, guardar moneda extranjera o gestionar operaciones internacionales, es normal que tengas dudas.
Aquí te explicamos cómo funciona Grey y qué sistemas usamos para proteger tu dinero y tus datos.
¿Grey es seguro?
Grey es una empresa de tecnología financiera, no un banco, y queremos dejarlo claro desde el principio. Ofrecemos cuentas multidivisa e infraestructura de pagos. Puedes tener USD, EUR y GBP, cambiar entre divisas, pagar con tarjetas y retirar fondos a tu cuenta bancaria local.
Como proveedor de servicios financieros, trabajamos dentro de marcos de cumplimiento pensados para proteger a los usuarios y garantizar la rendición de cuentas. Entre ellos:
Requisitos KYC (Know Your Customer, o conoce a tu cliente)
Normativa AML (Anti-Money Laundering, o prevención del blanqueo de capitales)
Supervisión continua de transacciones y controles de cumplimiento
Estos marcos son estándar en el sector financiero y son clave para prevenir el fraude y las actividades ilícitas.
Además, trabajamos con instituciones asociadas reguladas para prestar nuestros servicios.
Seguridad del sitio web y de la app
Diseñamos Grey sobre todo para usarse en línea y desde la app, así que incorporamos la seguridad en cada capa de la experiencia.
Para abrir una cuenta, tienes que completar un proceso de verificación y crear credenciales de acceso seguras. Una vez activa, tu cuenta está protegida con:
Autenticación en dos pasos
Seguridad a nivel de dispositivo (como la biometría)
Supervisión continua del sistema
En segundo plano, realizamos controles de seguridad y usamos sistemas de supervisión para detectar y frenar cualquier actividad sospechosa.
Por tu parte, puedes:
Seguir tus transacciones en tiempo real
Congelar o descongelar tus tarjetas al instante
Gestionar varias tarjetas para distintos usos
Controlar tus saldos en cada divisa
Estas funciones te dan transparencia y control sobre tus finanzas.
¿Es seguro enviar dinero con Grey?
Sí, Grey es seguro para enviar dinero al extranjero.
Para hacer una transferencia, primero debes verificar tu cuenta. Así, todas las operaciones quedan vinculadas a identidades verificadas, lo que reduce el riesgo de fraude.
Tus pagos se procesan a través de redes financieras seguras y puedes seguir cada transacción desde la app.
Si necesitas ayuda, escríbenos a support@grey.co para cualquier consulta sobre transacciones o sobre tu cuenta.
¿Es seguro dejar dinero en tu cuenta de Grey?
El dinero que guardas en tu cuenta de Grey no se mezcla con nuestros fondos operativos. Lo mantenemos en instituciones asociadas reguladas, en cuentas segregadas.
Esto significa que:
Tu dinero siempre está separado de los fondos de la empresa
Tus fondos están disponibles cuando los necesitas
Puedes cambiarlos, gastarlos o retirarlos en cualquier momento
A diferencia de los bancos tradicionales, Grey no usa el dinero de sus clientes para conceder préstamos. Nuestro trabajo consiste en darte acceso, movimiento y control sobre tu dinero, no en prestar tus depósitos.
¿Por qué es importante la verificación?
¿Por qué tienes que enviar documentos de identidad, un comprobante de domicilio y, a veces, información adicional sobre tus ingresos o tu actividad empresarial?
La respuesta es la regulación. Los servicios financieros están obligados por ley a verificar la identidad de sus clientes. Es lo que se conoce como cumplimiento KYC (Know Your Customer), pensado para prevenir el blanqueo de capitales, el fraude y otros delitos financieros. Todo banco, plataforma fintech o procesador de pagos legítimo tiene que hacerlo.
Cuando te pedimos tu documento de identidad, un comprobante de domicilio o la documentación de tu empresa para Grey Business, estamos cumpliendo la ley y protegiéndote a ti.
¿Dónde encaja Grey Business?
Diseñamos Grey Business para pymes, agencias, startups y equipos en crecimiento que necesitan una infraestructura financiera de nivel empresarial para sus operaciones internacionales.
Así, las finanzas personales y las de la empresa quedan claramente separadas, algo importante para la contabilidad, el cumplimiento fiscal y la credibilidad profesional.
Para una empresa, el cumplimiento y la estructura importan todavía más que para un particular. Gestionas fondos de la empresa, quizá con socios, inversores u obligaciones regulatorias. Por eso, Grey Business ofrece cuentas en USD y USDC, pagos masivos en varias divisas y acceso a varias tarjetas virtuales en USD.
Si necesitas servicios bancarios tradicionales como préstamos, hipotecas o descubiertos, no los ofrecemos. Nos centramos en cuentas multidivisa y pagos, no en la banca completa.
Si todo lo que haces es en una sola divisa y nunca manejas pagos internacionales, probablemente no necesites Grey.
Si no te sientes cómodo con los servicios financieros totalmente digitales y prefieres ir a una sucursal, Grey no es para ti. Todo se gestiona desde la app y con nuestro soporte en línea 24/7.
Entonces, ¿Grey es seguro y confiable?
¿Es confiable? Sí. ¿Es seguro? Sí.
La pregunta no debería ser si Grey es seguro en términos absolutos, sino si es la herramienta adecuada para lo que necesitas. Si gestionas divisas, recibes pagos internacionales o tienes un negocio con operaciones en varios países, Grey encaja muy bien contigo.
La confianza lleva tiempo, y es lógico. Si prefieres ir con cautela, empieza poco a poco. Usa Grey para un solo pago, comprueba cómo funciona y decide después.
Publicar en Amazon KDP te abre la puerta a lectores de todo el mundo. Tus ebooks o libros impresos llegan a otros países, tu obra gana visibilidad y puede convertirse en una fuente de ingresos estable.
Pero si vives fuera de Estados Unidos, cobrar regalías de Amazon KDP no siempre es sencillo. Surgen dudas sobre las transferencias bancarias, el cambio de divisa y si tu cuenta local puede recibir pagos internacionales sin problemas.
Sin la configuración adecuada, puedes sufrir retrasos, comisiones ocultas o complicaciones que se comen parte de tus ganancias y te quitan el gusto de cobrar por tu trabajo.
En este artículo te explicamos cómo cobrar regalías de Amazon KDP fuera de Estados Unidos: qué métodos de pago existen, qué tener en cuenta con las divisas y qué pasos seguir para acceder a tu dinero de forma segura.
¿Qué dificultades hay para cobrar los pagos de Amazon KDP fuera de EE. UU.?
Recibir los pagos de Amazon KDP desde fuera de Estados Unidos puede complicarse. Las pocas opciones de cobro, los umbrales mínimos altos y las restricciones de los bancos convierten a menudo un trámite sencillo en una larga espera.
Pocos métodos de pago
Amazon KDP no admite PayPal ni muchos monederos electrónicos populares. Los autores dependen del depósito directo en algunos países o de la transferencia bancaria internacional, que suele implicar comisiones más altas, plazos más largos y tipos de cambio poco favorables.
Umbrales mínimos de pago
En los países sin acceso a transferencia electrónica de fondos (EFT), las regalías deben acumular unos 100 USD o su equivalente antes de que se emita una transferencia o un cheque, según la ayuda de KDP. Para un autor que empieza, llegar a ese mínimo puede llevar meses o incluso más.
Pagos por cada tienda
Cada tienda de Amazon funciona como una entidad independiente. Aunque tus ganancias en un marketplace sean suficientes, el umbral mínimo debe alcanzarse en cada tienda por separado, lo que alarga la espera si vendes en varios países.
Restricciones de los bancos
Algunos bancos locales rechazan las transferencias internacionales o piden documentación adicional. Por eso, los pagos pueden retrasarse o devolverse, y cobrar tus regalías a tiempo se vuelve incierto.
Cómo cobrar regalías de Amazon KDP desde otro país
Cobrar los pagos de Amazon KDP fuera de EE. UU. tiene sus retos, pero conocer los métodos disponibles te ayuda a acceder a tus regalías con eficacia y a evitar retrasos o comisiones innecesarias.
Depósito directo
Si Amazon KDP ofrece depósito directo en tu país, las regalías llegan directamente a tu cuenta bancaria local. Introducir los datos bancarios es sencillo y los fondos se transfieren de forma automática cuando se cumplen los requisitos. Es un método rápido, económico y que evita cambios de divisa innecesarios. Para los autores de las regiones admitidas, ofrece pagos previsibles, un flujo de caja estable y la tranquilidad de cobrar de forma segura lo que ganan en varios marketplaces.
Transferencia bancaria internacional
En los países sin EFT, la transferencia bancaria internacional es la alternativa fiable para cobrar regalías. Aunque es práctica, suele tener umbrales mínimos más altos, plazos más largos y comisiones bancarias adicionales. Aun así, permite a los autores acceder de forma segura a lo que ganan en Amazon KDP. Si planificas tus finanzas teniendo en cuenta esos plazos y costes, tus ingresos internacionales llegarán a tu cuenta local sin complicaciones innecesarias.
Cuentas virtuales
Las cuentas virtuales permiten a los autores recibir las regalías de Amazon KDP en varias divisas como si tuvieran una cuenta bancaria local. Simplifican los pagos internacionales, reducen los costes de conversión y dan un acceso más rápido y seguro al dinero de los marketplaces de otros países.
Grey: Grey permite a los autores de KDP cobrar sus regalías en una cuenta en divisas multidivisa, con datos de cuenta locales en USD, EUR y GBP. Con tipos de cambio competitivos, comisiones bajas y transferencias que suelen ser rápidas, los autores pueden acceder a sus ingresos sin depender de PayPal. Los pagos en USD llegan por ACH, en EUR por SEPA y en GBP por Faster Payments, para que los pagos internacionales de Amazon sean más ágiles y previsibles.
Wise: Wise ofrece cuentas virtuales para cobrar las regalías de Amazon KDP de forma local en varias divisas. Sus comisiones de conversión bajas y sus tipos transparentes ayudan a perder menos ingresos, y sus transferencias internacionales son rápidas y fiables. Por eso es una buena opción para autores fuera de EE. UU. que quieren cobrar de distintos marketplaces de Amazon de forma previsible y económica.
Payoneer: Payoneer ofrece cuentas virtuales de cobro para regalías de KDP en USD, EUR, GBP y otras divisas. Su comisión estándar es de alrededor del 1 % por conversión de divisa, y las transferencias bancarias pueden tener cargos adicionales del banco. Los autores pueden retirar a cuentas locales por ACH o SWIFT, con un acceso constante y fiable a sus regalías globales sin las limitaciones de PayPal.
Qué tener en cuenta antes de recibir tus pagos
Costes de conversión: Compara los tipos de cambio y las comisiones de conversión de cada plataforma. Hasta una diferencia pequeña puede pesar mucho en el total de regalías que recibes en USD, EUR o GBP.
Rapidez del pago: Fíjate en cuánto tarda el dinero en llegar a tu cuenta. ACH suele ser más rápido, mientras que una transferencia internacional o SWIFT puede tardar varios días o más.
Pago mínimo: Amazon KDP aplica pagos mínimos por marketplace. Asegúrate de que la plataforma que elijas te permita acceder a pagos más pequeños; si no, podrías esperar meses para cobrar tus regalías.
Aceptación del banco: Comprueba si tu banco local acepta transferencias internacionales y si exige documentación adicional. Algunos pagos pueden rechazarse y retrasar el acceso a tu dinero.
Gestiona tus pagos de Amazon sin retrasos
Cobrar regalías de Amazon KDP fuera de EE. UU. es más fácil con Grey. Recibe tus regalías en varias divisas, consigue tipos de cambio competitivos y evita esperas. Simplifica tus cobros internacionales y céntrate en lo que importa: escribir. Regístrate en Grey o descarga la app y recibe tus ganancias sin esperas.
PayPal es una de las plataformas más usadas para enviar y recibir dinero en todo el mundo, por eso es clave para freelancers, trabajadores remotos y dueños de negocios con clientes internacionales. Sin embargo, muchos usuarios, sobre todo fuera de Estados Unidos, el Reino Unido y la Unión Europea, se topan con el mismo obstáculo: vincular una cuenta bancaria para PayPal en el extranjero y retirar sus fondos sin trabas.
Si alguna vez te has encontrado con pocas opciones de retiro, comisiones de conversión altas o transferencias lentas, abrir una cuenta bancaria en el extranjero puede resolverlo. Y puedes hacerlo con Grey.
¿Por qué necesitas una cuenta bancaria en el extranjero para PayPal?
Las opciones de retiro de PayPal cambian según el país, y en muchos son limitadas. Puedes enviar y recibir dinero, pero retirarlo directamente suele complicarse. Por eso una cuenta bancaria en el extranjero es la mejor solución:
Retiros de PayPal más sencillos: una cuenta bancaria en el extranjero te permite vincularla a PayPal y retirar tus fondos con facilidad.
Acceso a varias divisas: recibe y guarda pagos en USD, GBP y EUR sin conversiones costosas obligatorias.
Comisiones más bajas y mejores tipos de cambio: los bancos tradicionales suelen cobrar comisiones ocultas y aplicar tipos de cambio poco favorables; una cuenta en el extranjero te ayuda a conservar más de lo que ganas.
Más flexibilidad financiera: gasta, ahorra o transfiere tus fondos de PayPal a cualquier parte del mundo sin restricciones.
Cómo abrir una cuenta bancaria en el extranjero con Grey para cobrar por PayPal
1. Regístrate en Grey
Crear una cuenta en Grey es rápido y solo te pide algunos datos personales. Así empiezas:
Entra en grey.co: abre grey.co en tu navegador y haz clic en el botón para empezar gratis. También puedes descargar la app.
Elige tu país: selecciona tu país de residencia actual. Así Grey adapta el registro a tu ubicación.
Introduce tus datos: te pedirá tu nombre completo, tu correo electrónico y tu número de teléfono, y después crearás una contraseña segura.
Verifica tu correo: Grey te enviará un código de un solo uso (OTP) a tu correo electrónico. Introdúcelo para completar este paso.
Con la cuenta creada, ya puedes pasar a la verificación de identidad.
2. Verifica tu identidad para proteger tu cuenta
Esto es lo que tendrás que aportar:
Documento de identidad oficial: necesitas un pasaporte o un documento nacional de identidad vigente. Asegúrate de que se lea con claridad y esté al día.
Comprobante de domicilio: una factura de servicios o un extracto bancario reciente sirve para confirmar dónde vives. Grey usa este documento para verificar tu residencia.
Envía tus documentos a revisión: una vez subidos, Grey los revisará, un proceso que suele tardar unos días hábiles. Si la información es clara y exacta, la aprobación llega antes.
3. Accede a tus cuentas globales
Cuando se verifique tu identidad, podrás acceder a tus cuentas bancarias.
Inicia sesión en tu cuenta de Grey.
Ve a la sección “Accounts” y selecciona “Create Account”.
Elige la divisa de tu cuenta bancaria para PayPal: USD o GBP. Según el centro de ayuda de Grey, los depósitos en EUR que llegan desde PayPal se rechazan automáticamente.
Los datos de tu cuenta en divisas, incluidos el número de cuenta y el número de ruta (routing number, en el caso de USD), se generan al instante.
Con tu cuenta en el extranjero de Grey, ya puedes vincularla a PayPal y retirar tus pagos fácilmente.
Cómo vincular tu cuenta bancaria de Grey a PayPal
Cuando tu cuenta de Grey esté lista, asociarla a PayPal es sencillo:
Inicia sesión en PayPal y ve a la sección Cartera (Wallet).
Haz clic en “Link a Bank Account” (vincular una cuenta bancaria) e introduce los datos de la cuenta en el extranjero que te da Grey. Comprueba que el nombre de tu cuenta de Grey coincida con el de tu cuenta de PayPal.
PayPal enviará un pequeño depósito para verificarla. Revisa tu cuenta de Grey e introduce el importe en PayPal para confirmarla.
Una vez verificada, podrás retirar tus fondos de PayPal directamente a Grey.
Varias divisas en una cuenta: gestiona tu dinero en USD, GBP o EUR sin conversiones obligatorias.
Transferencias internacionales ágiles: recibe y envía dinero a todo el mundo, normalmente sin largas esperas.
Acceso global: gestiona tu dinero cuando quieras y desde donde quieras con Grey.
Retiros directos: transfiere tus fondos a tu cuenta bancaria local con facilidad.
Empieza hoy a recibir pagos de PayPal con Grey
Abre hoy tu cuenta bancaria para PayPal con Grey y accede a tus fondos con facilidad. Seas freelancer, dueño de un negocio o trabajador remoto, Grey simplifica los pagos internacionales para que te centres en lo que de verdad importa.
Crea tu cuenta de Grey hoy o descarga la app y disfruta de servicios financieros globales e inclusivos, pensados para que lleves tus sueños más allá de las fronteras.
Hace más de diez años que no piso Estados Unidos, pero si miraras hoy mis finanzas, pensarías que vivo allí. Cobro en dólares, tengo una cuenta en dólares, ahorro en dólares y uso plataformas que cobran (lo adivinaste) en dólares.
Llega un momento en que la conclusión es evidente: con una tarjeta virtual en dólares todo sería más fácil.
Es la realidad de millones de freelancers, trabajadores remotos, emprendedores digitales y equipos internacionales. Pueden vivir en Brasil, India, Nigeria, Kenia o Filipinas, pero su vida financiera gira a menudo en torno al dólar estadounidense.
En esta guía te explico qué es una tarjeta virtual en USD, cómo puede conseguirla alguien que no reside en EE. UU., cuánto cuesta y por qué se ha convertido en una de las herramientas financieras más prácticas para quienes trabajan con clientes de todo el mundo.
¿Qué es una tarjeta virtual en dólares?
Una tarjeta virtual en dólares es una tarjeta digital que te permite pagar en dólares estadounidenses por internet.
En lugar de recibir una tarjeta de plástico por correo, obtienes los datos de la tarjeta en formato digital: el número, la fecha de vencimiento y el código de seguridad CVV. Puedes usarlos al momento para comprar en línea y pagar facturas.
La gran diferencia frente a una tarjeta bancaria normal es la moneda. Una tarjeta virtual en USD está denominada en dólares, así que los pagos se procesan directamente en esa moneda.
Esto importa porque muchos servicios en línea fijan sus precios en dólares. Si pagas con una tarjeta en tu moneda local, tu banco suele convertir la operación a USD y añadir una comisión por transacción en el extranjero. Esa comisión suele estar entre el 2 % y el 5 % por pago, según el banco y el país.
Una tarjeta virtual en dólares elimina ese paso de conversión y su coste. Si ya tienes fondos en USD, pagas directamente en dólares.
Para quienes trabajan en línea o tienen negocios internacionales, suele ser la forma más sencilla de gestionar los gastos en el extranjero.
¿Puedo tener una tarjeta virtual en dólares sin vivir en EE. UU.?
Sí. Hoy puedes conseguir una tarjeta virtual en dólares aunque no vivas en Estados Unidos ni tengas una cuenta bancaria allí.
Antes, conseguir una tarjeta de débito en dólares solía exigir abrir una cuenta en un banco estadounidense. Eso implicaba dar una dirección de residencia en EE. UU., un número de Seguro Social y, a menudo, verificar tu identidad en persona. Para la mayoría de quienes viven fuera, el proceso resultaba complicado o directamente imposible.
Por lo general, todo el proceso se hace a distancia en pocos minutos. Estas plataformas verifican tu identidad de forma segura con documentos aceptados internacionalmente, como el pasaporte o el documento nacional de identidad, antes de darte acceso.
Gracias a ello, freelancers, trabajadores remotos, startups y emprendedores de todo el mundo tienen ahora herramientas de pago en USD que antes estaban reservadas a los residentes en EE. UU.
¿Necesito una cuenta bancaria en EE. UU. para tener una tarjeta virtual en dólares?
Uno de los mitos más extendidos sobre las tarjetas en USD es que hace falta abrir una cuenta bancaria en Estados Unidos para conseguir una.
Si vives fuera del país, estos requisitos hacen que conseguir una tarjeta de débito en dólares sea muy difícil.
Las plataformas fintech cambiaron ese modelo. En lugar de exigir residencia en EE. UU., muchos proveedores ofrecen cuentas digitales multidivisa con saldo en USD y tarjetas virtuales. Con ellas puedes mantener y gastar dólares sin abrir una cuenta bancaria tradicional en Estados Unidos.
Empezar es mucho más sencillo, pero igual de seguro. La verificación se hace en línea mediante los controles KYC habituales, con documentos de identidad fiables como:
el pasaporte
o el documento nacional de identidad
Estos controles garantizan que tu cuenta esté bien verificada y protegida. Una vez dentro, puedes crear una tarjeta virtual en minutos y empezar a pagar en línea.
¿Puedo conseguir una tarjeta virtual en USD sin número de Seguro Social?
Sí. Por lo general, si no resides en EE. UU. no necesitas un número de Seguro Social para obtener una tarjeta virtual en dólares.
En lugar de identificadores fiscales estadounidenses, la mayoría de los proveedores de pagos digitales verifican tu identidad con documentación internacional. Normalmente basta con enviar un documento de identidad oficial y completar una verificación biométrica al crear la cuenta.
Otra ventaja es que no hay estudio de crédito. Como la mayoría de las tarjetas virtuales en dólares funcionan como tarjetas prepago o de débito, gastas tu propio saldo en lugar de pedir dinero prestado. Así que no necesitas historial crediticio y no corres el riesgo de acumular intereses o deudas.
Para freelancers y trabajadores remotos que cobran del extranjero, este modelo facilita mucho el acceso a herramientas de pago en USD, vivan donde vivan.
Tipos de tarjetas virtuales en dólares
No todas las tarjetas virtuales en dólares funcionan igual. Según la plataforma, pueden estar vinculadas a distintos tipos de cuentas o saldos.
Conocer las diferencias te ayuda a elegir la opción que mejor se adapta a ti.
Tarjetas virtuales prepago en dólares
Las tarjetas virtuales prepago se cargan con una cantidad concreta antes de usarlas.
Primero añades fondos a la tarjeta y después gastas ese saldo hasta que se agota. Muchas plataformas usan este modelo porque es sencillo y fácil de controlar.
Como solo puedes gastar lo que cargas, las tarjetas prepago se consideran una buena opción para mantener el presupuesto y la seguridad.
Tarjetas virtuales de débito en dólares
Las tarjetas virtuales de débito están conectadas directamente a un saldo de tu cuenta, normalmente una billetera en USD o una cuenta multidivisa.
En lugar de cargar dinero en la tarjeta, los pagos se descuentan directamente de tu saldo disponible.
Algunas plataformas también ofrecen tarjetas virtuales desechables, pensadas para un solo uso o para pagos temporales.
Son útiles cuando:
pruebas un servicio en línea nuevo
pagas en una web que no conoces
quieres proteger los datos de tu tarjeta principal
Una vez hecho el pago, el número de la tarjeta deja de ser válido.
¿Qué tipo de tarjeta en dólares te conviene más?
Para la mayoría de los freelancers, trabajadores remotos y negocios internacionales, una tarjeta virtual de débito vinculada a un saldo en USD suele ser la opción más práctica. Te permite gestionar tu dinero con facilidad mientras pagas servicios internacionales, suscripciones y herramientas que cobran en USD.
¿Es seguro usar una tarjeta virtual en dólares?
La seguridad es una de las principales ventajas de las tarjetas virtuales.
A diferencia de las físicas, una tarjeta virtual no se puede perder ni te la pueden robar del bolsillo. Como solo existe en formato digital, sus datos se guardan en tu cuenta y puedes generarlos de nuevo al instante si hace falta.
La mayoría de los proveedores añaden medidas de seguridad como la autenticación en dos pasos, las alertas de transacciones en tiempo real y la posibilidad de congelar y reactivar la tarjeta al momento.
Otra función habitual es la autenticación 3D Secure, que te pide aprobar ciertas operaciones antes de completarlas. Así se evitan pagos no autorizados aunque los datos de la tarjeta queden expuestos.
Si compras en línea con frecuencia, estas medidas convierten a las tarjetas virtuales en una de las formas de pago más seguras.
Comparativa de tarjetas virtuales en dólares
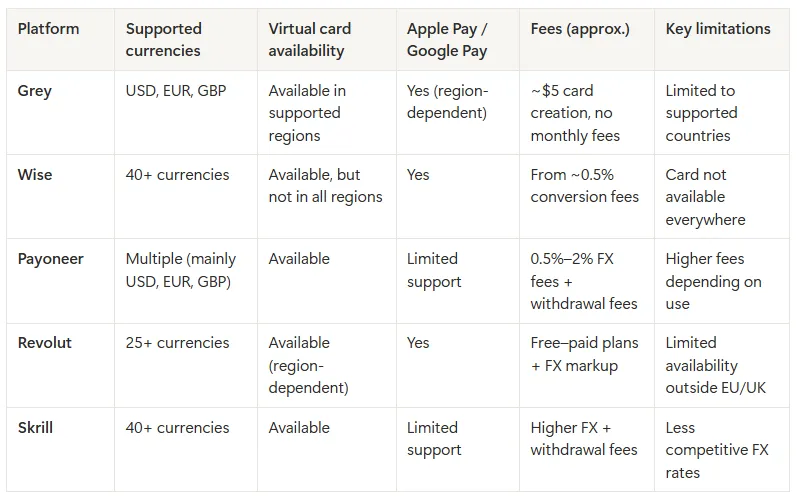
Varias plataformas ofrecen ya tarjetas virtuales a usuarios internacionales. Aunque el funcionamiento básico es parecido, hay diferencias importantes en precios, monedas admitidas y disponibilidad.
Wise, Payoneer y Grey son tres de las plataformas más usadas por freelancers y profesionales remotos.
Grey se centra en simplificar los pagos internacionales de freelancers y profesionales globales. Puedes abrir saldos en USD, EUR y GBP y crear tarjetas virtuales vinculadas directamente a tu cuenta. Crear la tarjeta cuesta 5 USD (Visa) o 4 USD más 1 USD de recarga (Mastercard), según tu país, y no hay comisiones de mantenimiento recurrentes.
Wise ofrece cuentas multidivisa con datos bancarios locales en varios países. Sus tarjetas virtuales se aceptan en todo el mundo, aunque no se emiten en todas las regiones. Según su página de precios, la conversión cuesta desde el 0,24 % (a octubre de 2026), según el par de monedas.
Payoneer se dirige sobre todo a freelancers y vendedores de marketplaces que cobran de plataformas internacionales. Sus tarjetas las usan a menudo vendedores de Amazon, Upwork o Fiverr. Sus comisiones dependen del método de retiro, y la conversión puede ir de alrededor del 0,5 % al 2 % por encima del tipo de cambio medio del mercado.
Revolut ofrece tarjetas virtuales dentro de su app de banca digital, con varias monedas y herramientas de presupuesto. Eso sí, la disponibilidad depende mucho de tu país, y algunas funciones están limitadas fuera de Europa y el Reino Unido.
Skrill ofrece tarjetas virtuales prepago y admite pagos internacionales, sobre todo en línea. Está disponible en muchos países, pero sus comisiones pueden ser más altas, en especial por conversión de moneda y retiros.
Cada plataforma cumple un propósito distinto. Wise se centra en la banca global, Payoneer está pensada para cobrar de marketplaces, y Revolut o Skrill se inclinan más por la banca digital y los pagos prepago. Grey está creada específicamente para freelancers y trabajadores remotos que quieren acceso directo a cuentas multidivisa y menos obstáculos al gestionar pagos internacionales.
Comparativa de tarjetas virtuales para usuarios internacionales
La mejor opción depende de cómo cobras, dónde vives y qué monedas usas con más frecuencia.
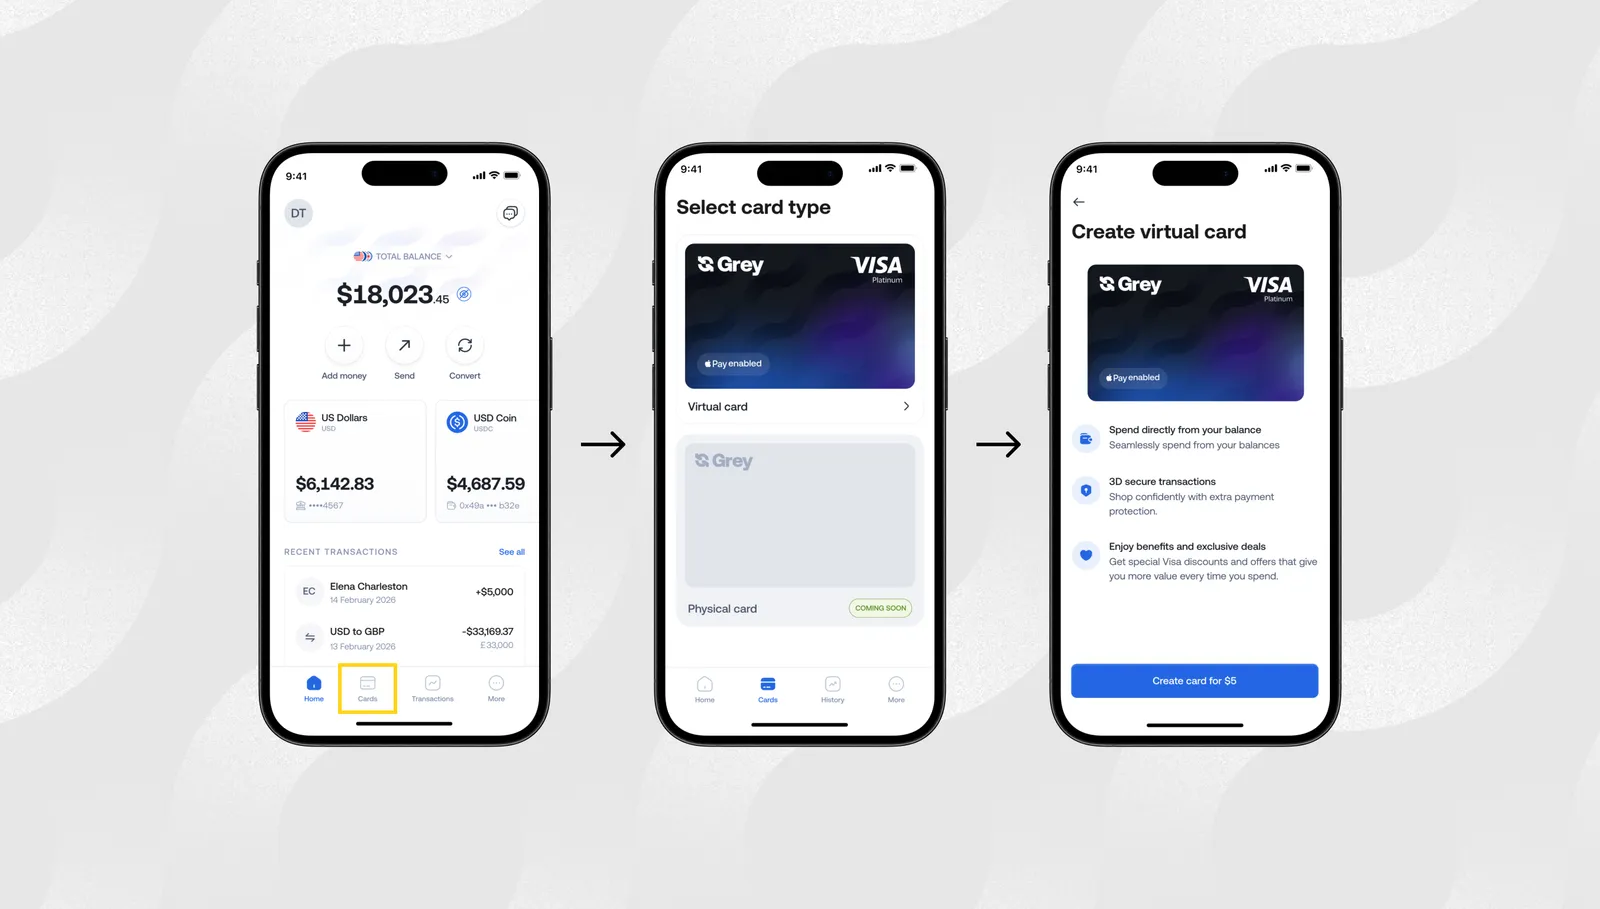
Cómo crear una tarjeta virtual en dólares si no resides en EE. UU.
Si ya quieres tu tarjeta virtual en dólares, el proceso suele ser bastante sencillo.
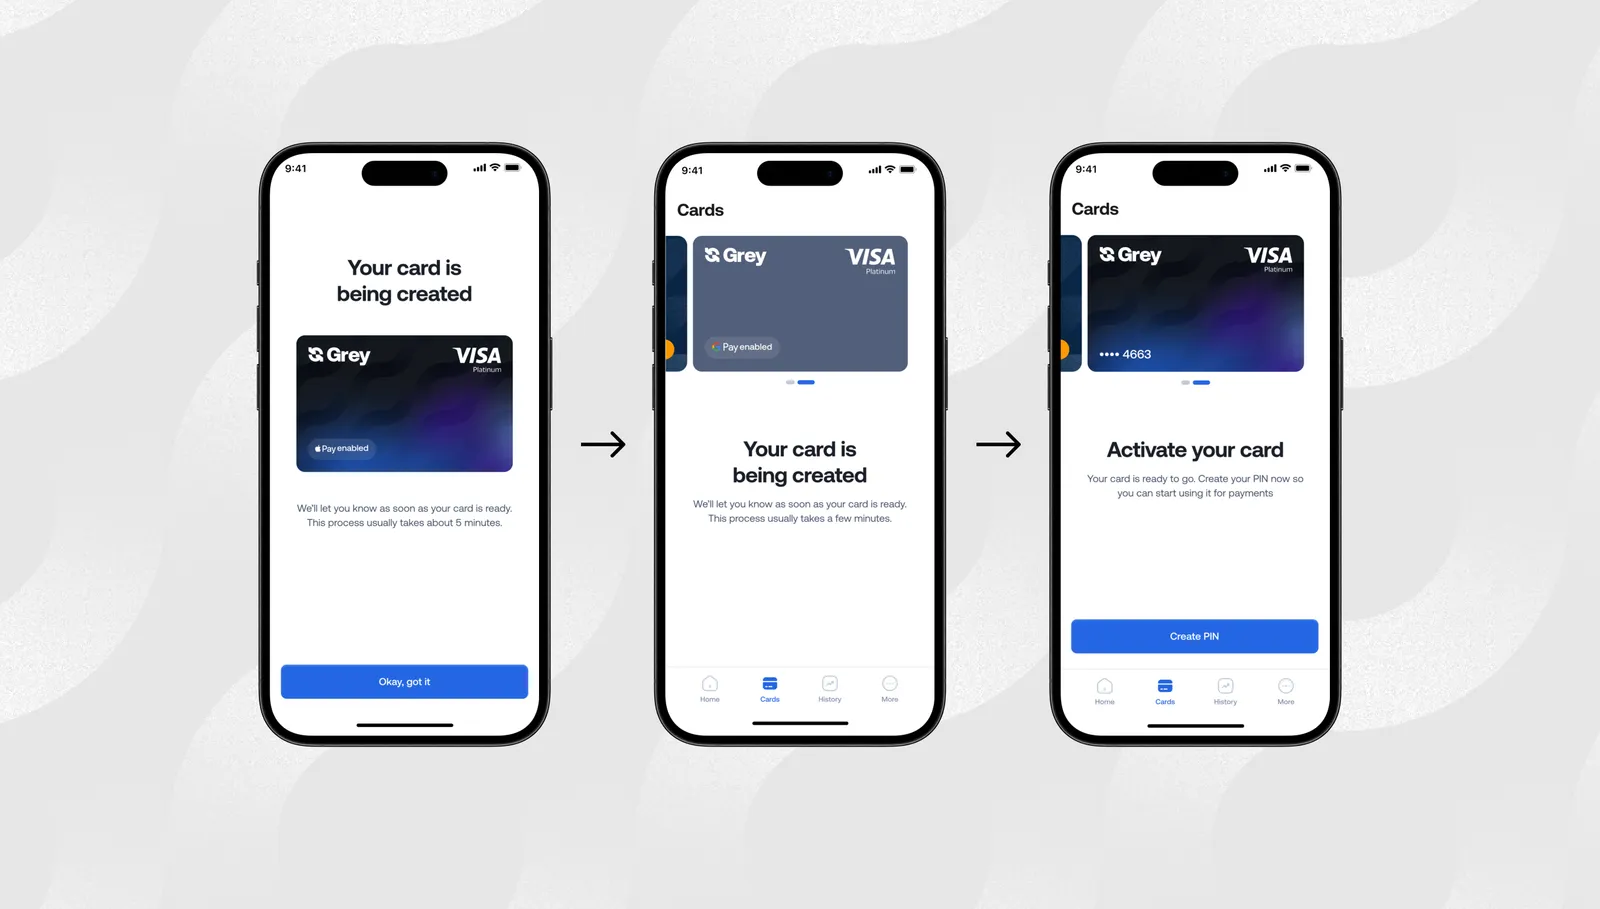
La tarjeta se emite al instante, y sus datos (número, fecha de vencimiento y CVV) quedan disponibles enseguida para pagar en línea. Así puedes empezar a pagar suscripciones, servicios digitales y plataformas internacionales sin esperar a que llegue una tarjeta física.
Crear una tarjeta virtual de Grey cuesta 5 USD si es Visa, o 4 USD de creación más una comisión de recarga de 1 USD si es Mastercard. El tipo de tarjeta depende de tu país. A diferencia de otros proveedores, no hay comisiones mensuales de mantenimiento, así que no pagas nada solo por tener la tarjeta activa.
La tarjeta está conectada a la cuenta multidivisa de Grey, donde puedes mantener saldos en USD, EUR, GBP y NGN. Si ya tienes saldo en USD, los pagos se descuentan directamente de ahí. Si no, puedes añadir fondos convirtiendo otra moneda admitida. Verás el tipo de cambio antes de confirmar la conversión, así que sabes exactamente cuánto vas a recibir.
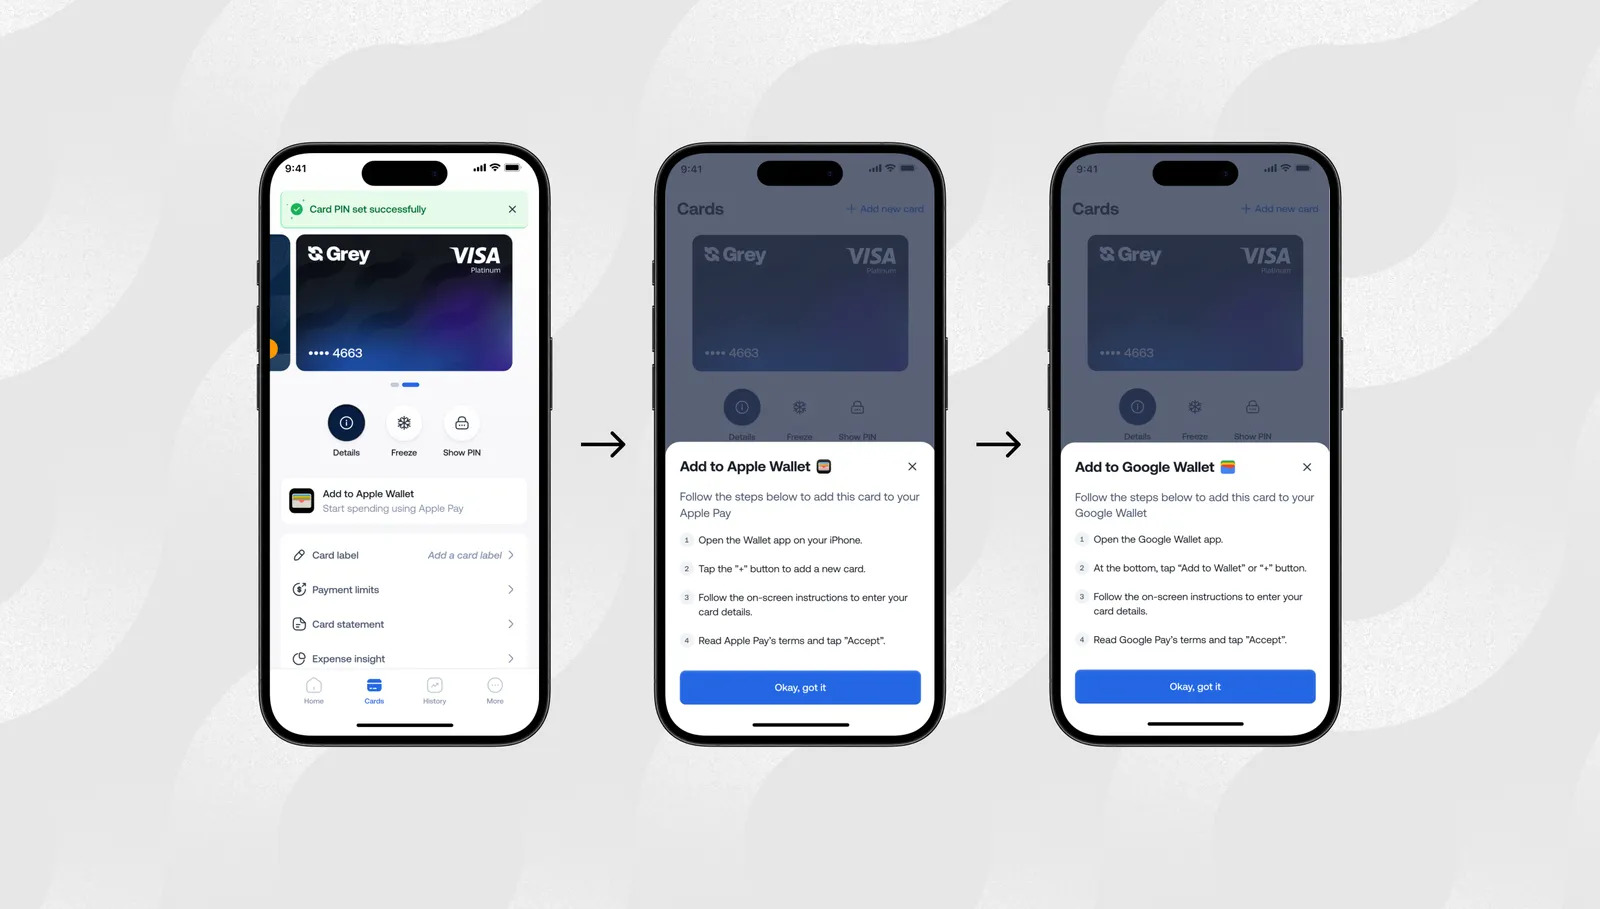
Aunque la tarjeta es virtual, no sirve solo para pagos en línea. En las regiones compatibles, puedes añadir la tarjeta virtual de Grey a Apple Pay o Google Pay y pagar sin contacto en tiendas físicas con el móvil. Así, tus compras del día a día salen del mismo saldo en USD que usas para los servicios en línea.
La seguridad es otro punto fuerte. Los pagos están protegidos con autenticación 3D Secure, que pide tu confirmación antes de completar ciertas operaciones. Además, puedes congelar y reactivar la tarjeta al instante desde la app si notas actividad sospechosa.
Y listo. Con la tarjeta creada, ya puedes pagar servicios en línea, suscripciones, plataformas internacionales y compras sin contacto.
En la mayoría de los casos, todo el proceso de creación de la tarjeta se hace en línea en cuestión de minutos.
Preguntas frecuentes sobre las tarjetas virtuales en dólares
¿Puede alguien que no vive en EE. UU. tener una tarjeta virtual en dólares?
Sí. Muchas plataformas fintech ofrecen cuentas multidivisa que permiten a quienes no residen en EE. UU. crear tarjetas virtuales en dólares sin cuenta bancaria ni residencia en Estados Unidos.
¿Cuánto se tarda en conseguir una tarjeta virtual en dólares?
La mayoría de las plataformas emiten la tarjeta virtual al instante una vez completada la verificación de identidad. Todo el proceso suele llevar menos de 10 minutos.
¿Qué documentos necesito para una tarjeta virtual en USD?
Normalmente necesitas un documento de identidad oficial, como el pasaporte o el documento nacional de identidad. Algunos proveedores también piden un comprobante de domicilio.
¿Se pueden usar las tarjetas virtuales en USD para suscripciones?
Sí. Puedes usarlas para la mayoría de los pagos recurrentes, como plataformas de streaming, suscripciones de software (SaaS), servicios de alojamiento en la nube y herramientas digitales.
¿Tienen límites de gasto las tarjetas virtuales en dólares?
Los límites varían según el proveedor y el nivel de la cuenta. Muchas tarjetas permiten operaciones diarias de entre 500 USD y 5.000 USD, y es posible acceder a límites más altos tras una verificación adicional.
¿Puedo añadir una tarjeta virtual en dólares a Apple Pay o Google Pay?
Algunos proveedores, como Grey, admiten billeteras móviles, así que puedes pagar sin contacto con el móvil aunque no tengas una tarjeta física.