
<script type="application/ld+json"> [{"@context": "https://schema.org", "@type": "BlogPosting", "@id": "https://grey.co/id/blog/how-to-receive-payouts-from-amazon-kdp-outside-the-united-states#article", "headline": "Royalti Amazon KDP: cara menerimanya dari luar AS", "description": "Cara menerima royalti Amazon KDP di luar AS lewat setoran langsung, transfer kawat, atau rekening virtual USD, EUR, dan GBP. Buka akun Grey sekarang.", "inLanguage": "id", "url": "https://grey.co/id/blog/how-to-receive-payouts-from-amazon-kdp-outside-the-united-states", "mainEntityOfPage": "https://grey.co/id/blog/how-to-receive-payouts-from-amazon-kdp-outside-the-united-states", "datePublished": "2026-10-02T06:00:00+01:00", "dateModified": "2026-10-02T06:00:00+01:00", "author": {"@type": "Person", "name": "Tunde Aladeloba"}, "publisher": {"@type": "Organization", "@id": "https://grey.co/#organization", "name": "Grey", "url": "https://grey.co"}, "image": "https://cdn.prod.website-files.com/636a85d290ee58e70c17e1c0/6a3009eb94ad1072191258ce_6a3009e92871718d8f1624e3_how-to-receive-payouts-from-amazon-kdp-outside-the-united-states__header-image.webp", "translationOfWork": {"@id": "https://grey.co/blog/how-to-receive-payouts-from-amazon-kdp-outside-the-united-states#article"}}, {"@context": "https://schema.org", "@type": "BreadcrumbList", "@id": "https://grey.co/id/blog/how-to-receive-payouts-from-amazon-kdp-outside-the-united-states#breadcrumb", "itemListElement": [{"@type": "ListItem", "position": 1, "name": "Beranda", "item": "https://grey.co/id"}, {"@type": "ListItem", "position": 2, "name": "Blog", "item": "https://grey.co/id/blog"}, {"@type": "ListItem", "position": 3, "name": "Cara menerima royalti Amazon KDP di luar AS: panduan langkah demi langkah", "item": "https://grey.co/id/blog/how-to-receive-payouts-from-amazon-kdp-outside-the-united-states"}]}] </script>

Cara menerima royalti Amazon KDP di luar AS: panduan langkah demi langkah

Tunde Aladeloba

DAFTAR ISI

BAGIKAN ARTIKEL INI

Menerbitkan buku di Amazon KDP membuka jalan ke pembaca di seluruh dunia. E-book atau buku cetak Anda bisa dibaca orang di berbagai negara, sehingga karya Anda lebih dikenal dan berpeluang menghasilkan pemasukan yang stabil.

Namun bagi penulis di luar Amerika Serikat, menerima royalti Amazon KDP tidak selalu mudah. Muncul banyak pertanyaan soal transfer bank, konversi mata uang, dan apakah rekening lokal Anda bisa menerima pembayaran internasional dengan lancar.

Tanpa pengaturan yang tepat, Anda bisa menghadapi keterlambatan, biaya tersembunyi, atau kendala lain yang menggerus pendapatan, sehingga hasil kerja keras Anda terasa berkurang.

Artikel ini menjelaskan cara menerima royalti Amazon KDP di luar Amerika Serikat, mulai dari pilihan metode pembayaran, hal yang perlu diperhatikan soal mata uang, hingga langkah praktis untuk mengakses dana Anda dengan aman.

Apa saja kendala menerima pembayaran Amazon KDP di luar AS?

Menerima pembayaran dari Amazon KDP di luar Amerika Serikat bisa cukup rumit. Pilihan metode yang terbatas, ambang pembayaran yang tinggi, dan pembatasan dari bank sering membuat proses yang seharusnya sederhana menjadi ajang menunggu.

Metode pembayaran terbatas

Amazon KDP tidak mendukung PayPal maupun banyak dompet digital populer. Penulis harus mengandalkan setoran langsung di negara tertentu atau transfer kawat (wire transfer), yang sering kali disertai biaya lebih tinggi, proses lebih lambat, dan kurs yang kurang menguntungkan.

Ambang pembayaran minimum

Di negara yang tidak memiliki akses EFT, royalti harus terkumpul hingga sekitar USD 100 atau setaranya sebelum transfer kawat atau cek diterbitkan, sesuai ketentuan KDP. Bagi penulis baru, mencapai ambang ini bisa memakan waktu berbulan-bulan atau lebih.

Pembayaran per marketplace

Setiap toko Amazon diperlakukan sebagai entitas terpisah. Meskipun pendapatan di satu marketplace sudah cukup, ambang minimum tetap harus dipenuhi di setiap toko secara terpisah, sehingga penulis dengan penjualan internasional bisa menunggu lebih lama.

Pembatasan dari bank

Sebagian bank lokal menolak transfer internasional atau meminta dokumen tambahan. Akibatnya, pembayaran bisa tertunda atau dikembalikan, sehingga penulis sulit mengakses royalti tepat waktu.

Cara menerima royalti Amazon KDP dari luar negeri

Menerima pembayaran Amazon KDP di luar AS memang bisa menantang, tetapi memahami metode yang tersedia akan membantu Anda mengakses royalti dengan efisien dan menghindari keterlambatan atau biaya yang tidak perlu.

Setoran langsung

Jika Amazon KDP mendukung setoran langsung (direct deposit) di negara Anda, royalti bisa dikirim langsung ke rekening bank lokal. Cara memasukkan data bank cukup sederhana, dan dana ditransfer otomatis setelah syaratnya terpenuhi. Metode ini umumnya cepat, hemat, dan menghindari biaya konversi yang tidak perlu. Bagi penulis di wilayah yang didukung, setoran langsung memberikan pembayaran yang lebih terprediksi, arus kas yang lebih teratur, dan kepastian bahwa pendapatan dari berbagai marketplace bisa diterima dengan aman.

Transfer kawat

Di negara yang tidak mendukung EFT, transfer kawat menjadi alternatif yang andal untuk menerima royalti. Meski praktis, metode ini sering kali memiliki ambang pembayaran minimum yang lebih tinggi, proses yang lebih lambat, dan biaya bank tambahan. Terlepas dari kekurangannya, transfer kawat tetap memungkinkan penulis mengakses dana dari Amazon KDP dengan aman. Merencanakan arus kas dengan memperhitungkan keterlambatan dan biaya ini membantu pendapatan internasional sampai ke rekening lokal tanpa kendala yang tidak perlu.

Rekening virtual

Rekening virtual memungkinkan penulis menerima royalti KDP dalam berbagai mata uang seolah-olah memiliki rekening bank lokal. Rekening ini mempermudah pembayaran lintas negara, menekan biaya konversi, dan memberi akses yang lebih cepat dan aman ke dana dari marketplace internasional.

  • Grey: Grey memungkinkan penulis KDP menerima royalti di rekening valas multi-mata uang, dengan detail rekening lokal untuk USD, EUR, dan GBP. Dengan kurs yang kompetitif, biaya rendah, dan transfer yang umumnya cepat, penulis bisa mengakses pendapatan tanpa bergantung pada PayPal. Pembayaran USD diterima lewat ACH, EUR lewat SEPA, dan GBP lewat Faster Payments, sehingga pembayaran internasional dari Amazon lebih lancar dan lebih terprediksi.
  • Wise: Wise menyediakan rekening virtual yang memungkinkan penulis menerima royalti Amazon KDP secara lokal dalam berbagai mata uang. Biaya konversinya rendah dan kursnya transparan sehingga membantu mengurangi pendapatan yang hilang, sementara transfer internasionalnya cepat dan andal. Karena itu, Wise cocok bagi penulis di luar AS yang menginginkan akses royalti dari berbagai marketplace Amazon yang terprediksi dan hemat biaya.
  • Payoneer: Payoneer menyediakan rekening penerimaan virtual untuk royalti KDP dalam USD, EUR, GBP, dan mata uang lainnya. Biaya standarnya sekitar 1% untuk konversi mata uang, dan transfer kawat bisa dikenai biaya bank tambahan. Penulis dapat menarik dana ke rekening lokal melalui ACH atau SWIFT, sehingga akses ke royalti global lebih konsisten dan andal tanpa keterbatasan PayPal.

Hal penting yang perlu diperhatikan sebelum menerima pembayaran

  • Biaya konversi: Periksa kurs dan biaya konversi di setiap platform. Selisih kecil pun bisa berdampak besar pada total royalti yang Anda terima dalam USD, EUR, atau GBP.
  • Kecepatan pembayaran: Perhatikan berapa lama dana sampai ke rekening Anda. ACH biasanya lebih cepat, sedangkan transfer kawat atau SWIFT bisa memakan waktu beberapa hari atau lebih.
  • Pembayaran minimum: Amazon KDP menerapkan pembayaran minimum untuk setiap marketplace. Pastikan platform pilihan Anda memungkinkan akses ke pembayaran yang lebih kecil, agar Anda tidak perlu menunggu berbulan-bulan untuk menerima royalti.
  • Penerimaan oleh bank: Pastikan bank lokal Anda menerima transfer internasional dan cek apakah ada dokumen tambahan yang diperlukan. Sebagian pembayaran bisa ditolak sehingga akses ke dana Anda tertunda.

Kelola pembayaran Amazon tanpa tertunda

Mengelola royalti KDP di luar AS jadi lebih praktis dengan Grey. Terima royalti dalam berbagai mata uang, dapatkan kurs yang kompetitif, dan hindari keterlambatan. Sederhanakan pembayaran internasional Anda dan fokuslah pada hal yang paling penting: menulis. Daftar di Grey atau unduh aplikasinya dan terima pendapatan Anda dengan cepat.

‍

Terakhir diperbarui:

October 2, 2026

Open a free Grey account to get startedJoin 1 million digital nomads
JIKA ANDA MENYUKAI ARTIKEL INI, BACA JUGA

Negara terbaik untuk kerja di Afrika: gaji, pasar kerja, dan tips pindah

•

•

2 menit baca

Afrika dengan cepat menjadi pusat peluang kerja, berkat ekonominya yang beragam, budayanya yang kaya, dan permintaan tenaga profesional terampil yang terus naik. Di banyak negara Afrika, bisnis dijalankan dengan rasa kebersamaan yang kuat, dan hubungan pribadi sama pentingnya dengan hubungan profesional. Nilai tradisional seperti "Ubuntu" (keyakinan akan ikatan berbagi universal yang menyatukan seluruh umat manusia) membentuk budaya kerja dan menawarkan suasana yang berbeda dari lingkungan kerja yang serba cepat dan individualistis.

Bagi Anda yang ingin memperluas wawasan, kerja di Afrika bukan sekadar masuk ke pasar kerja yang sedang tumbuh. Di sana, perkembangan karier berjalan beriringan dengan pengalaman budaya. Jadi, jika Anda mencari kemajuan karier sekaligus hubungan yang lebih dalam dengan dunia, Afrika bisa menjadi petualangan besar Anda berikutnya.

Sebelum pindah, ada beberapa faktor penting yang perlu Anda pertimbangkan sebelum kerja di Afrika:

  • Bahasa

Keragaman bahasa adalah faktor penting di Afrika. Bahasa Inggris, Prancis, dan Portugis umum digunakan di banyak negara, tetapi bahasa lokal juga banyak dipakai. Mempelajari bahasa lokal atau bahasa resmi yang luas penggunaannya, seperti bahasa Inggris atau Prancis, dapat meningkatkan peluang kerja Anda dan memudahkan adaptasi.

  • Sistem layanan kesehatan

Sistem layanan kesehatan di Afrika beragam, dan layanan kesehatan publik di beberapa wilayah masih terbatas. Banyak ekspatriat memilih asuransi kesehatan swasta agar mendapat layanan yang lebih baik. Dengan penyedia seperti Insured Nomads, ekspatriat bisa mendapatkan perlindungan menyeluruh, ketenangan pikiran, dan akses ke layanan medis terbaik di mana pun mereka berada.

  • Upah minimum dan gaji

Upah minimum sangat bervariasi antarnegara Afrika. Meneliti kisaran gaji di negara tujuan membantu Anda menetapkan ekspektasi keuangan yang realistis.

  • Biaya hidup

Biaya hidup bisa sangat berbeda antarkota dan antarwilayah. Pastikan Anda memahami biaya tempat tinggal, makanan, transportasi, dan pengeluaran harian lainnya di lokasi baru.

  • Keamanan dan stabilitas

Keamanan adalah pertimbangan penting. Beberapa wilayah mungkin mengalami ketidakstabilan politik, jadi penting untuk meneliti kondisi keamanan di negara tujuan.

  • Pilihan tempat tinggal

Pasar perumahan berbeda di setiap wilayah, dan mencari tempat tinggal yang nyaman bisa sulit di beberapa daerah. Pelajari pilihan sewa dan lingkungan tempat tinggal sebelum mengambil keputusan.

Berikut beberapa negara terbaik untuk kerja di Afrika.

Afrika Selatan: ekonomi terdepan dengan sektor kerja yang beragam
Kerja di Afrika Selatan

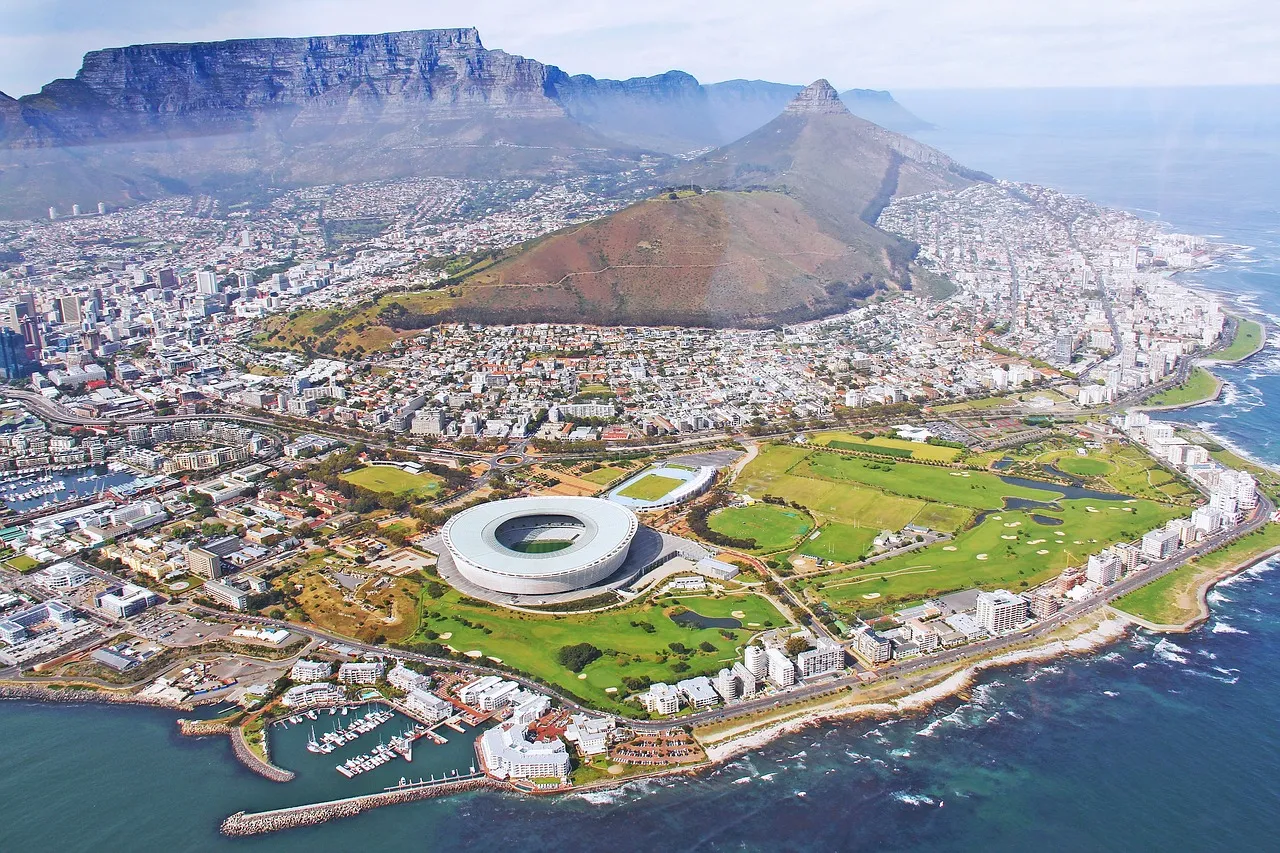
Afrika Selatan adalah salah satu ekonomi paling maju di Afrika, dengan banyak peluang, terutama di bidang keuangan, pertambangan, pertanian, dan teknologi. Kota seperti Johannesburg dan Cape Town menjadi pusat yang ramai bagi pekerja terampil, khususnya di bidang keuangan, TI, dan teknik.

Upah minimum di Afrika Selatan sekitar ZAR 4.500 (sekitar USD 220) per bulan. Meski gaji di beberapa sektor bisa lebih rendah, ekspatriat di industri yang banyak dicari seperti TI, teknik, dan keuangan bisa mendapatkan gaji yang kompetitif.

Afrika Selatan memiliki sistem layanan kesehatan campuran, dengan pilihan publik dan swasta. Banyak ekspatriat memilih layanan swasta karena layanan publik bisa terbatas di beberapa daerah. Biaya hidup berbeda di setiap kota, dan Cape Town serta Johannesburg termasuk yang paling mahal. Beberapa kota yang lebih terjangkau di Afrika Selatan antara lain Durban, Gqeberha (dulu Port Elizabeth), dan Kimberley.

Hal-hal yang perlu dipertimbangkan:

  • Pasar kerja: ekonomi Afrika Selatan digerakkan oleh industri seperti pertambangan, keuangan, manufaktur, dan teknologi. Permintaan pekerja terampil yang terus tumbuh di bidang TI, teknik, dan keuangan membuka banyak peluang bagi ekspatriat.
  • Penghasilan dan inflasi: gaji bervariasi tergantung industri dan lokasi. Inflasi dan fluktuasi nilai tukar dapat memengaruhi daya beli.
  • Situs lowongan kerja: situs lowongan kerja populer antara lain LinkedIn, PNet, dan Careers24.
  • Budaya kerja:
    • Budaya bisnis cenderung formal dan menghormati otoritas.
    • Jejaring berperan penting dalam mencari peluang kerja.
  • Urusan perbankan: membuka rekening bank di Afrika Selatan memerlukan bukti tempat tinggal. Banyak ekspatriat memulai dengan layanan perbankan global online sebelum membuka rekening lokal.

Kenya: pusat teknologi yang sedang tumbuh dan ekonomi berkembang
Kerja di Kenya

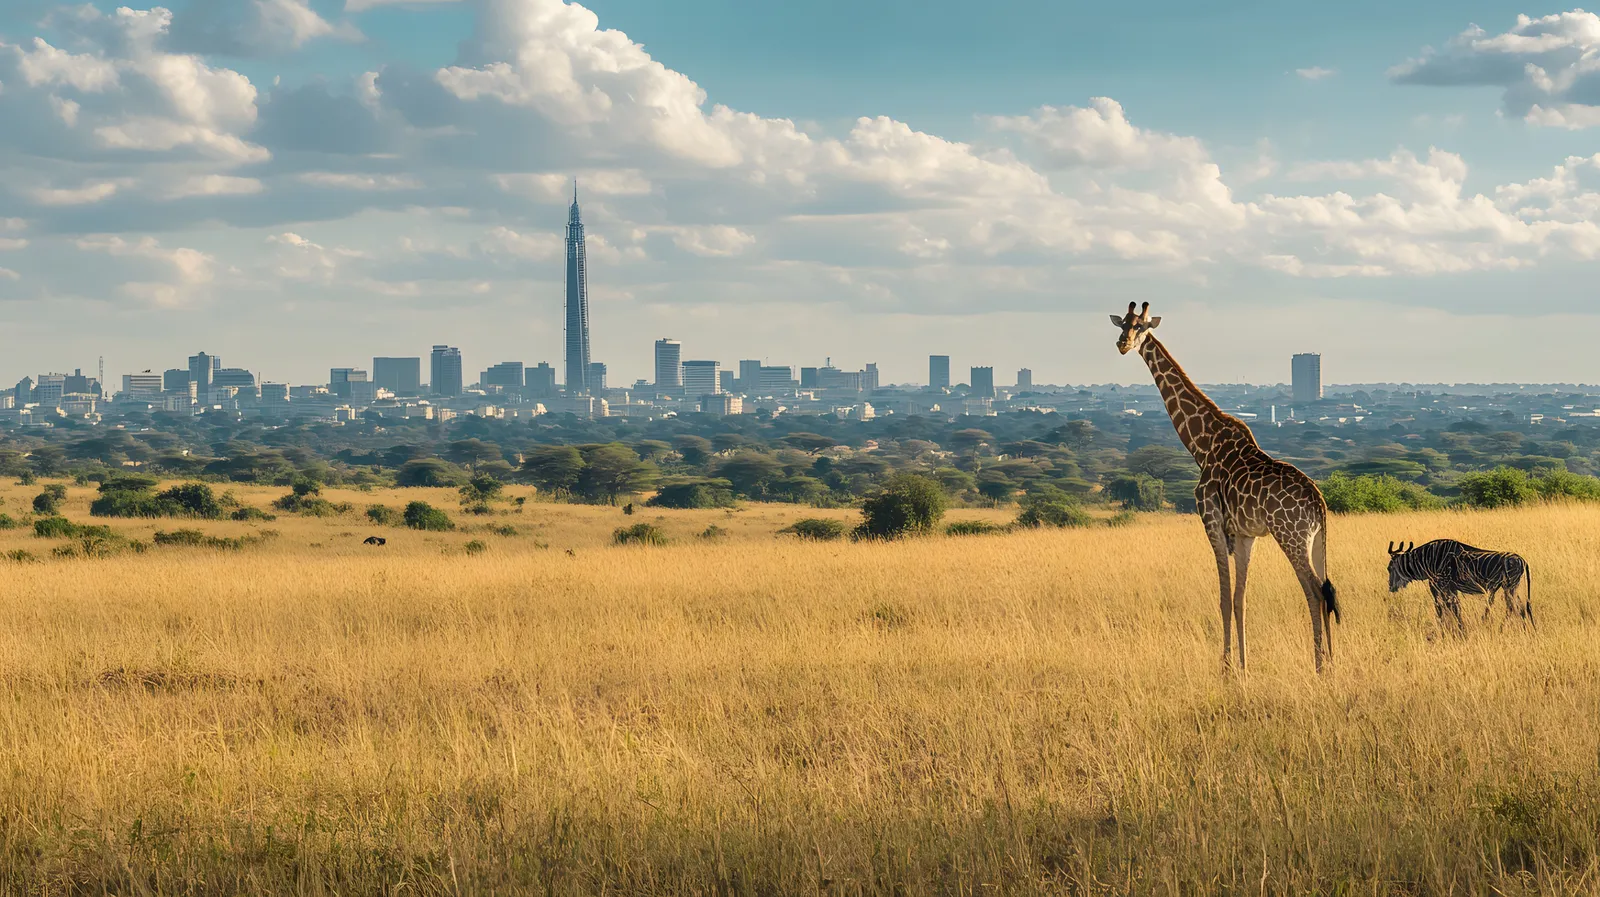
Kenya dengan cepat menjadi pusat teknologi dan inovasi di Afrika, terutama Nairobi yang sering dijuluki "Silicon Savannah". Negara ini mencatat pertumbuhan besar di sektor teknologi, keuangan, dan agribisnis, dengan banyak peluang karier bagi tenaga profesional terampil.

Upah minimum di Kenya sekitar KES 15.000 (sekitar USD 120) per bulan. Namun, profesional di sektor teknologi dan keuangan bisa mendapatkan gaji lebih tinggi, dan besarnya gaji sangat bergantung pada industri.

Sistem layanan kesehatan Kenya mencakup pilihan publik dan swasta. Biaya hidup di Nairobi bisa lebih tinggi daripada di wilayah lain di negara itu, tetapi tetap terjangkau dibandingkan banyak kota di negara Barat.

Hal-hal yang perlu dipertimbangkan:

  • Pasar kerja: Kenya mencatat pertumbuhan kuat di sektor teknologi, agribisnis, dan keuangan. Dengan Nairobi sebagai pusat teknologi terkemuka, permintaan tenaga TI, insinyur, dan pemasar digital terus meningkat.
  • Penghasilan dan inflasi: gaji di kawasan ini bisa lebih rendah dibandingkan kawasan lain, tetapi peluang kerja jarak jauh dan freelance terus bertambah.
  • Situs lowongan kerja: situs lowongan kerja populer antara lain LinkedIn, BrighterMonday, dan MyJobMag.
  • Budaya kerja:
    • Lingkungan kerja umumnya formal, dengan penekanan pada hierarki dan rasa hormat kepada atasan.
    • Hubungan pribadi dan jejaring sangat menentukan kesuksesan kerja.
  • Urusan perbankan: membuka rekening bank di Kenya memerlukan bukti identitas dan tempat tinggal lokal. Banyak ekspatriat menggunakan layanan perbankan global online agar terhindar dari kerumitan dengan bank lokal.

Nigeria: salah satu ekonomi terbesar di Afrika dengan banyak peluang kerja
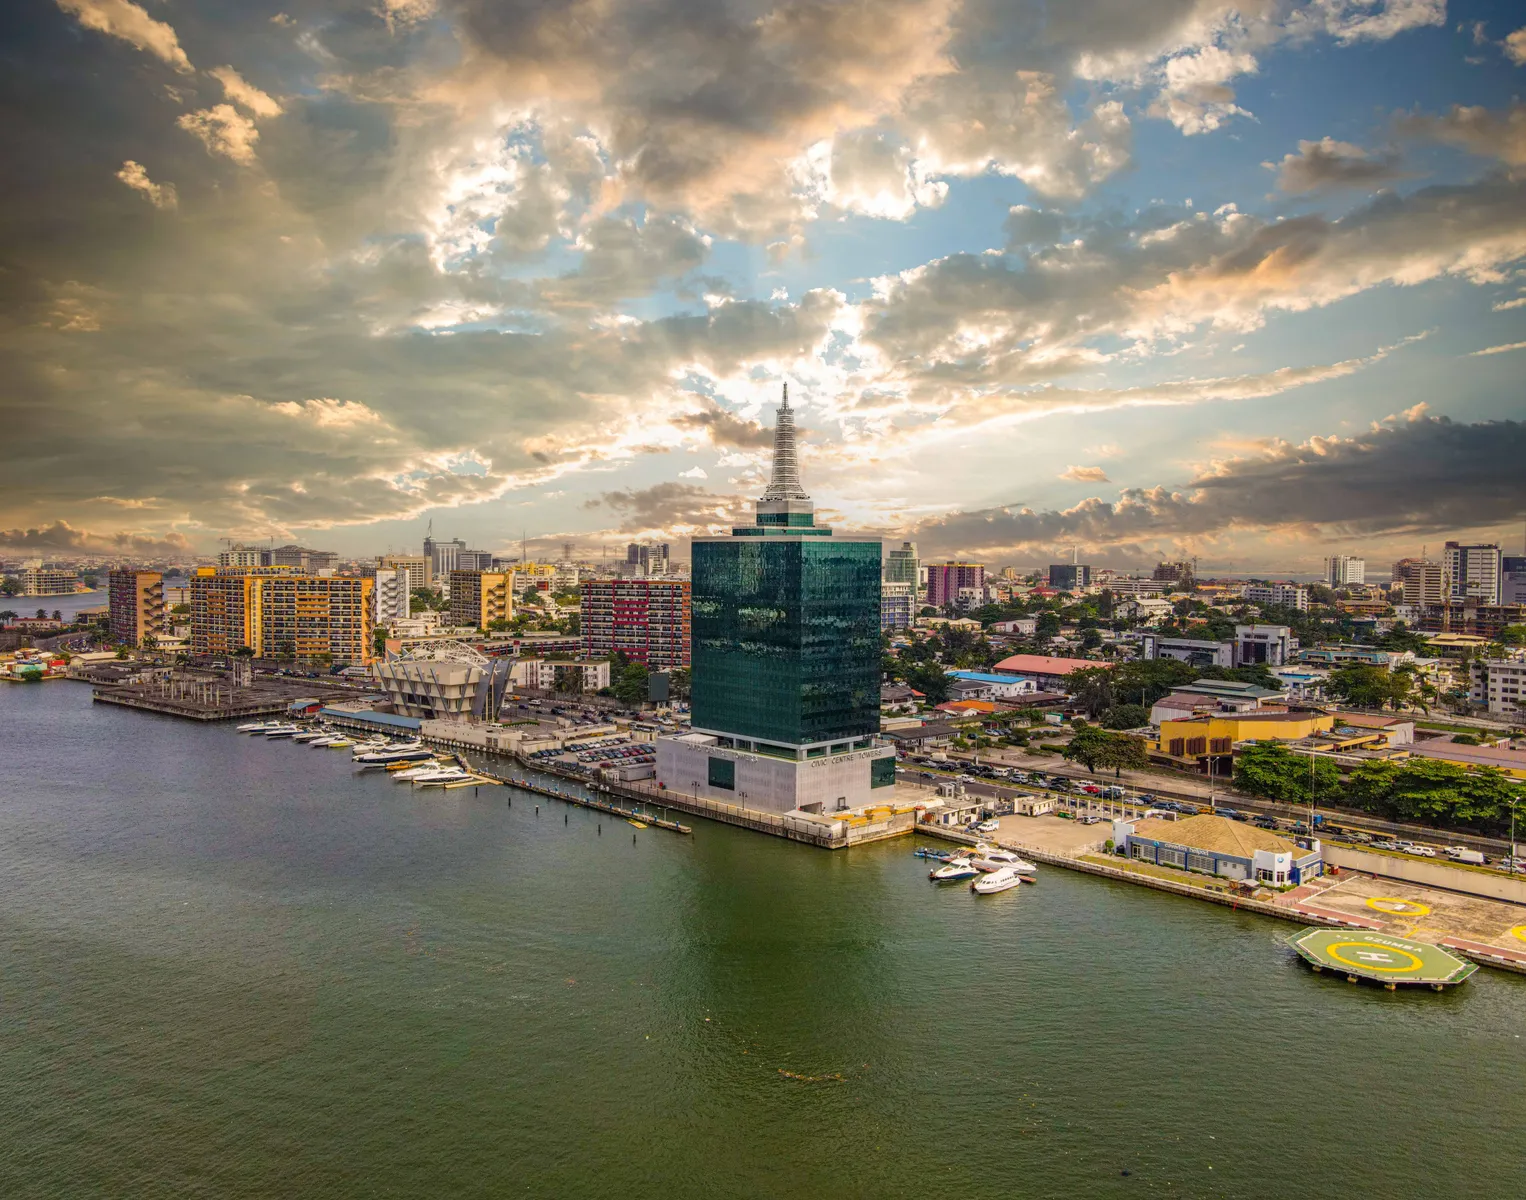
Kerja di Nigeria

Nigeria adalah salah satu ekonomi terbesar di Afrika dan menawarkan beragam peluang di sektor minyak dan gas, keuangan, telekomunikasi, dan teknologi. Lagos, Abuja, dan Port Harcourt adalah kota utama bagi profesional terampil, terutama di bidang teknologi, keuangan, dan energi.

Upah minimum bulanan di Nigeria sekitar NGN 70.000 (sekitar USD 60). Namun, profesional bisa mendapatkan gaji jauh di atas upah minimum nasional di industri yang banyak dicari seperti minyak dan gas, TI, dan keuangan.

Sistem layanan kesehatan Nigeria merupakan gabungan penyedia publik dan swasta. Banyak ekspatriat memilih layanan swasta karena kualitasnya lebih baik. Biaya hidup di kota seperti Lagos relatif tinggi, tetapi tetap terjangkau dibandingkan banyak kota besar lain di dunia.

Hal-hal yang perlu dipertimbangkan:

  • Pasar kerja: ekonomi Nigeria ditopang oleh industri seperti minyak dan gas, pertanian, telekomunikasi, dan keuangan. Ekspatriat dengan keahlian di bidang ini, juga di bidang TI dan teknik, bisa menemukan peluang yang menguntungkan.
  • Penghasilan dan inflasi: gaji sangat bervariasi tergantung pengalaman dan lokasi, dan inflasi dapat memengaruhi daya beli.
  • Situs lowongan kerja: situs lowongan kerja populer antara lain LinkedIn, Jobberman, dan MyJobMag.
  • Budaya kerja:
    • Hubungan bisnis sering kali dibangun di atas kepercayaan dan koneksi pribadi.
    • Ketepatan waktu dan rasa hormat kepada atasan penting di tempat kerja Nigeria.
  • Urusan perbankan: ekspatriat memerlukan rekening bank Nigeria untuk menerima pembayaran. Banyak yang memilih memakai layanan perbankan global terlebih dahulu sebelum beralih ke rekening bank lokal.

Mesir: ekonomi dinamis dengan peluang bagi profesional terampil
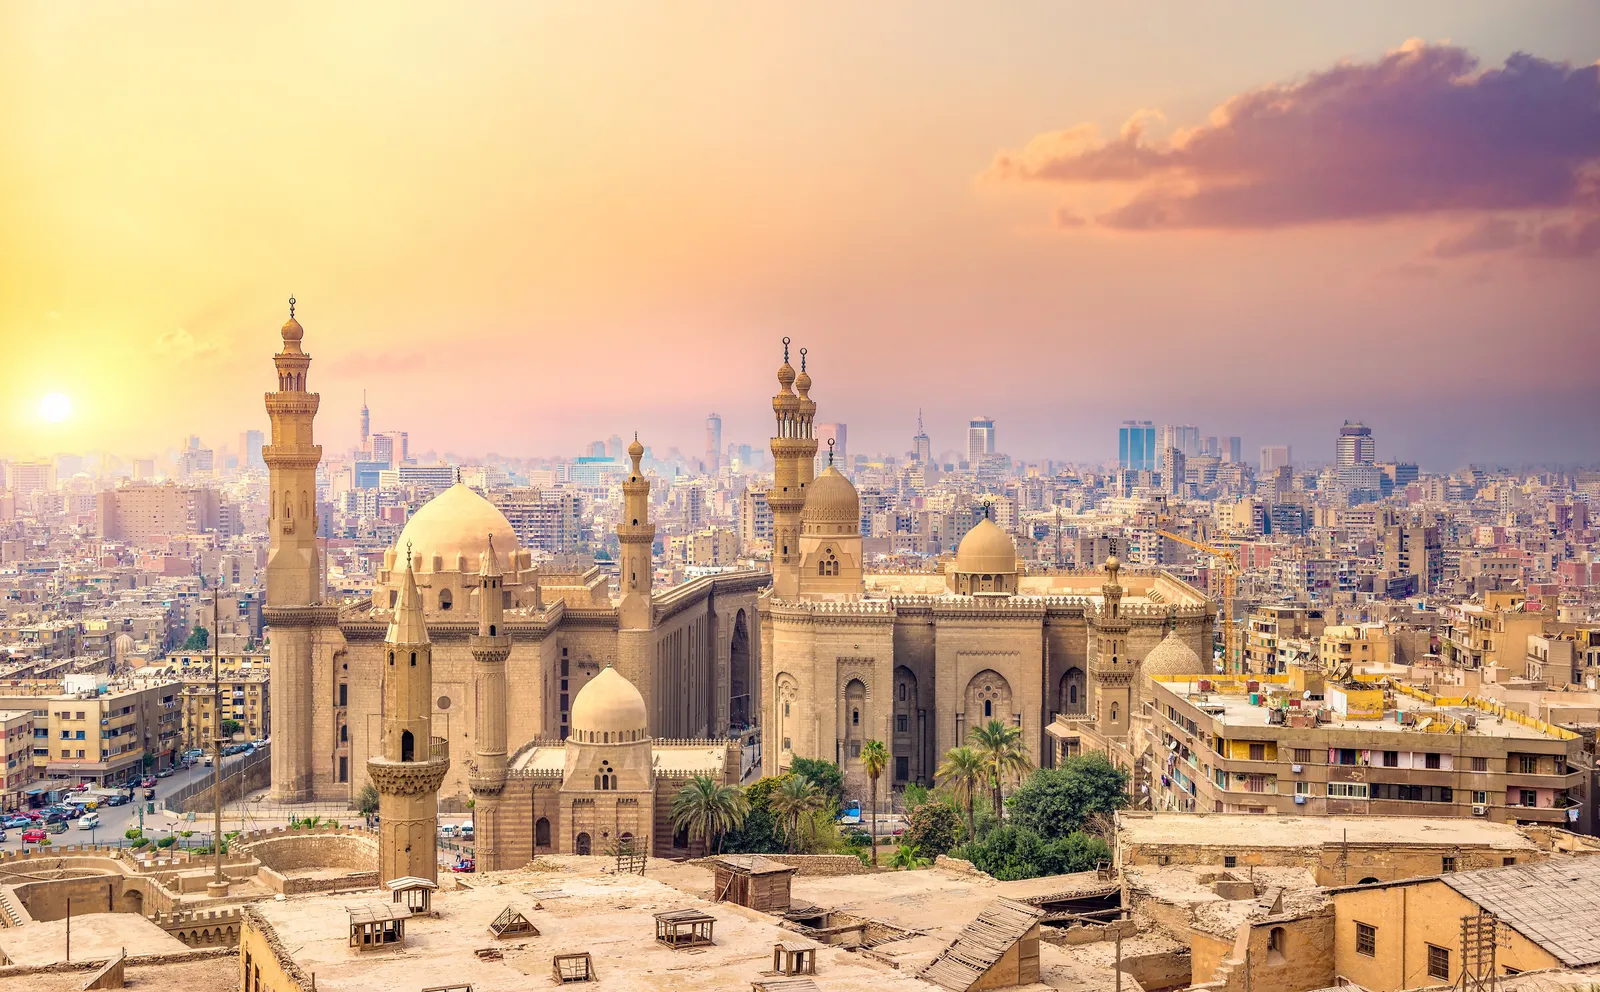
Kerja di Mesir

Mesir, salah satu ekonomi terbesar dan paling berpengaruh di Afrika, menawarkan beragam peluang kerja, terutama di bidang keuangan, pariwisata, teknologi, dan manufaktur. Kairo, pusat ekonominya, menarik profesional perbankan, TI, dan teknik, sementara Alexandria dan New Cairo juga tumbuh menjadi pusat bisnis baru.

Upah minimum di Mesir sekitar EGP 3.500 (sekitar USD 115) per bulan, meski gaji sangat bervariasi tergantung industri dan pengalaman. Ekspatriat di sektor seperti teknologi, keuangan, dan energi bisa mendapatkan gaji kompetitif, terutama di perusahaan multinasional.

Mesir memiliki sistem layanan kesehatan campuran, dengan pilihan publik dan swasta. Banyak ekspatriat memilih layanan swasta karena kualitas dan aksesnya lebih baik. Biaya hidup relatif terjangkau, meski tempat tinggal di kawasan elite bisa mahal.

Hal-hal yang perlu dipertimbangkan:

  • Pasar kerja: ekonomi Mesir digerakkan oleh keuangan, telekomunikasi, manufaktur, dan pariwisata. Pemerintah juga berinvestasi di bidang teknologi dan infrastruktur, sehingga membuka peluang bagi profesional terampil.
  • Penghasilan dan biaya hidup: gaji bervariasi menurut industri, dan meski biaya hidup umumnya lebih rendah daripada di banyak negara Afrika, barang impor dan sekolah swasta bisa mahal.
  • Situs lowongan kerja: situs lowongan kerja yang berguna antara lain LinkedIn, Wuzzuf, dan Bayt.
  • Budaya kerja:
    • Lingkungan profesional cenderung hierarkis, dan rasa hormat kepada senior sangat penting.
    • Jejaring dan koneksi pribadi berperan besar dalam mendapatkan pekerjaan.
  • Urusan perbankan: membuka rekening bank di Mesir memerlukan bukti tempat tinggal. Banyak ekspatriat memulai dengan layanan perbankan global online untuk mengelola transaksi internasional sebelum beralih ke rekening lokal.

Senegal: ekonomi Afrika Barat yang berkembang dengan peluang kerja yang terus bertambah
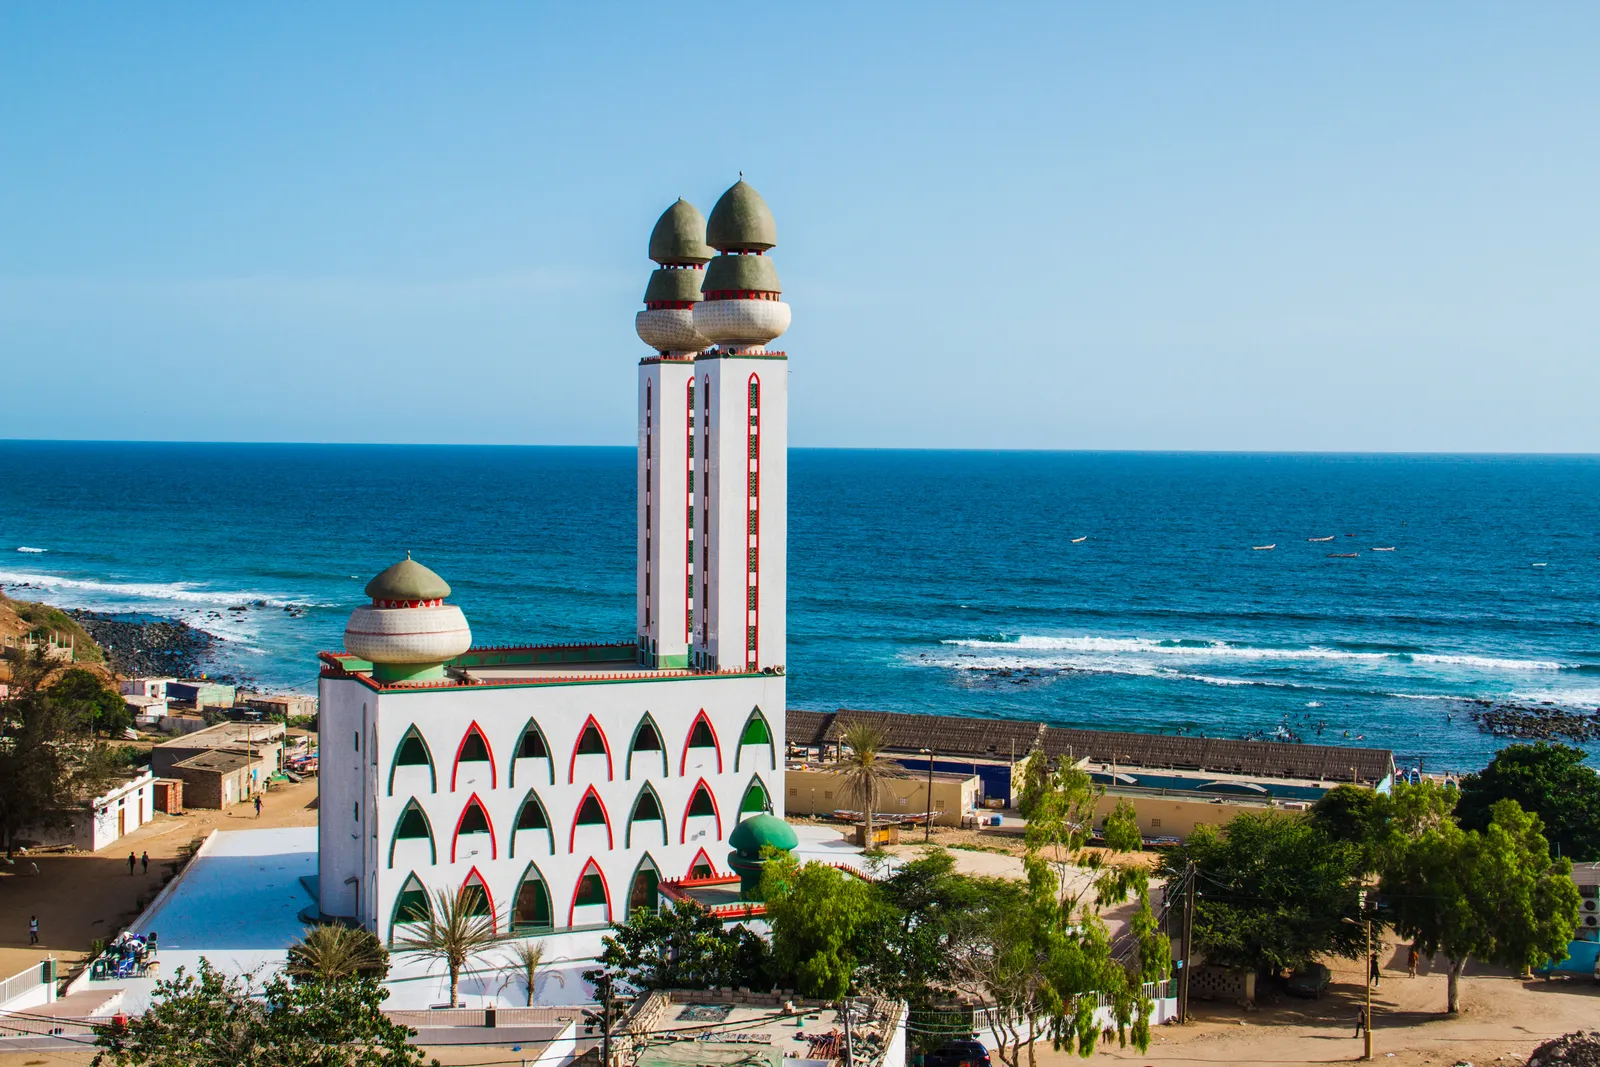
Kerja di Senegal

Senegal, salah satu ekonomi paling stabil di Afrika Barat, menawarkan berbagai peluang kerja, terutama di bidang keuangan, pertanian, pariwisata, dan telekomunikasi. Dakar, ibu kota sekaligus pusat ekonominya, menarik profesional di bidang perbankan, teknologi, dan perdagangan internasional, sementara wilayah lain mengembangkan industri energi terbarukan dan perikanan.

Upah minimum di Senegal sekitar XOF 64.000 (sekitar USD 105) per bulan, meski gaji sangat bervariasi tergantung industri dan pengalaman. Ekspatriat di sektor yang banyak dicari seperti TI, teknik, dan keuangan bisa mendapatkan gaji kompetitif, terutama di perusahaan multinasional atau LSM.

Senegal memiliki pilihan layanan kesehatan publik dan swasta, dan klinik swasta menawarkan layanan yang lebih berkualitas. Meski biaya hidup di Dakar relatif tinggi dibandingkan kota lain di Afrika Barat, kota ini tetap terjangkau bagi banyak ekspatriat.

Hal-hal yang perlu dipertimbangkan:

  • Pasar kerja: ekonomi Senegal digerakkan oleh industri seperti keuangan, telekomunikasi, pertanian, dan infrastruktur. Dorongan pemerintah untuk transformasi digital juga membuka peluang baru di bidang teknologi dan kewirausahaan.
  • Penghasilan dan biaya hidup: gaji bervariasi menurut sektor, dan meski pengeluaran harian terjangkau, barang impor dan tempat tinggal di Dakar bisa mahal.
  • Situs lowongan kerja: situs lowongan kerja yang berguna antara lain LinkedIn, Emploi Dakar, dan Senjob.
  • Budaya kerja:
    • Hubungan bisnis dibangun di atas kepercayaan, dan jejaring sangat penting untuk perkembangan karier.
    • Bahasa Prancis adalah bahasa bisnis utama, jadi kefasihan sering kali dibutuhkan untuk posisi profesional.
  • Urusan perbankan: membuka rekening bank di Senegal biasanya memerlukan bukti tempat tinggal. Banyak ekspatriat menggunakan layanan perbankan global online untuk mengelola transaksi internasional sebelum membuka rekening lokal.

Namibia: ekonomi stabil dengan peluang di industri utama
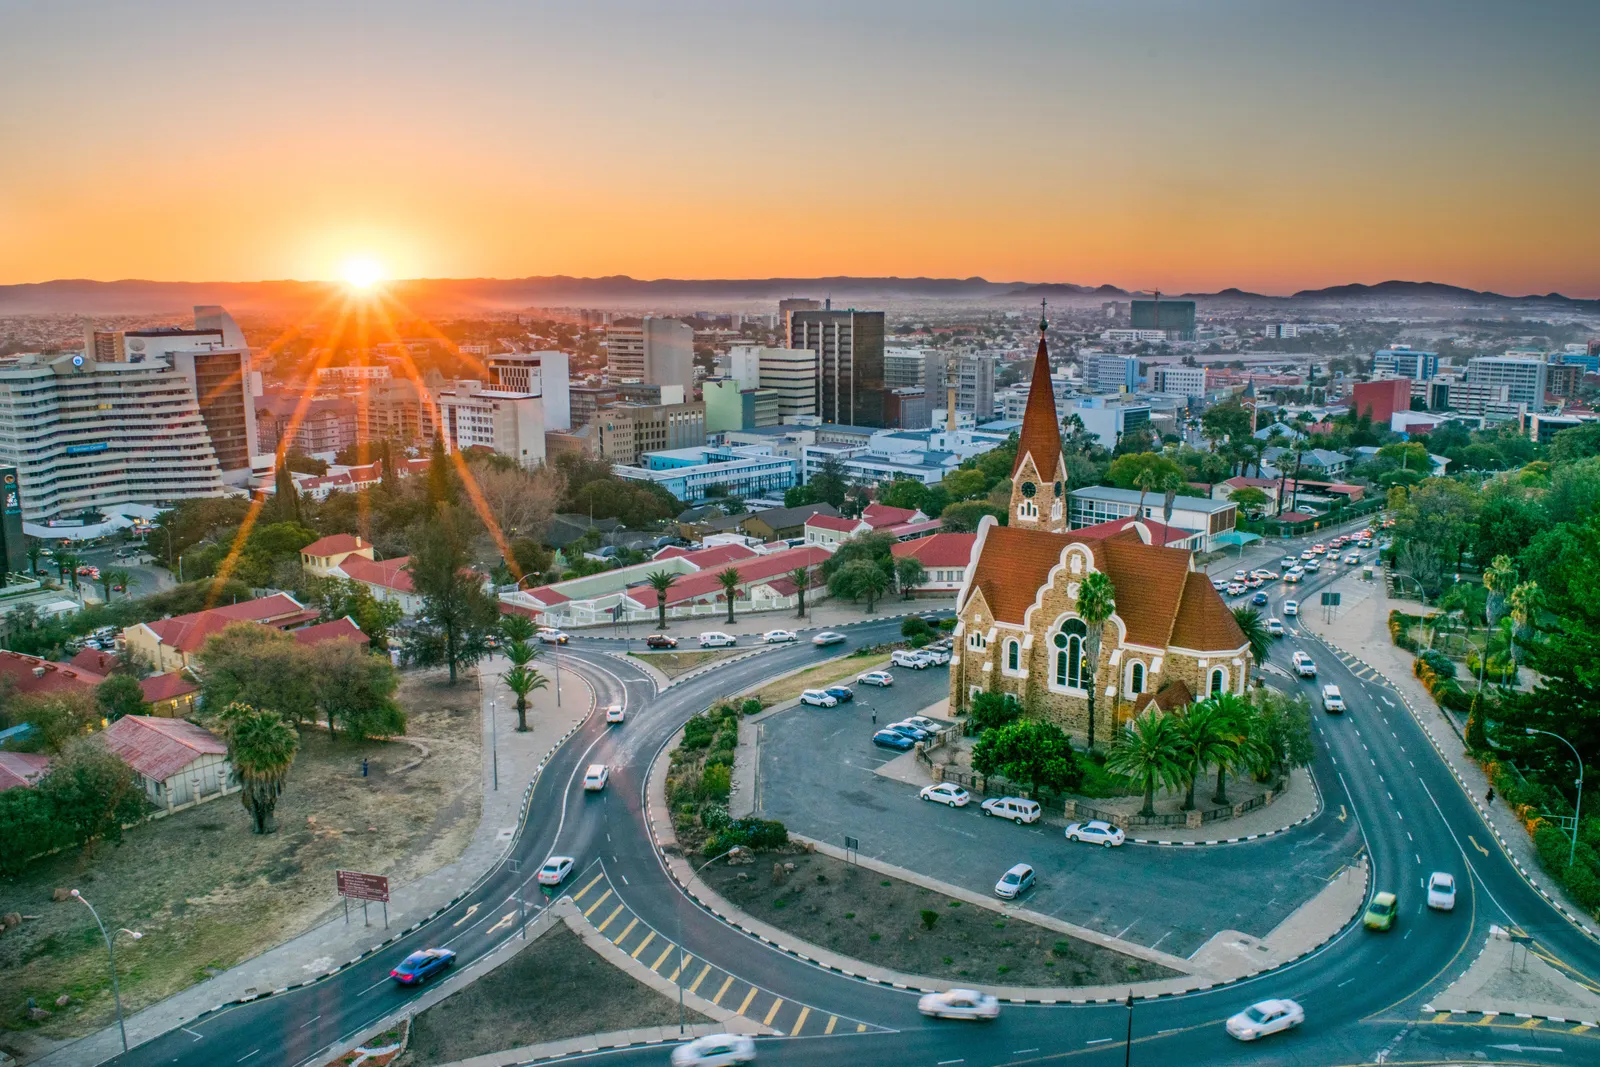
Kerja di Namibia

Namibia, salah satu negara paling stabil secara politik dan ekonomi di Afrika, menawarkan berbagai peluang kerja, terutama di bidang pertambangan, pariwisata, pertanian, dan energi terbarukan. Windhoek, ibu kota sekaligus pusat ekonominya, menjadi rumah bagi industri yang berkembang seperti perbankan, perdagangan, dan logistik, sementara wilayah seperti Erongo dan Otjozondjupa menjadi pusat pertambangan dan manufaktur.

Upah minimum di Namibia berbeda menurut sektor, dengan pekerja rumah tangga menerima upah dasar NAD 1.564 (sekitar USD 85) per bulan. Namun, profesional terampil, terutama di bidang teknik, energi, dan keuangan, bisa mendapatkan gaji jauh lebih tinggi, khususnya di perusahaan multinasional atau proyek yang didukung pemerintah.

Namibia memiliki sistem layanan kesehatan campuran dengan fasilitas publik dan swasta. Layanan kesehatan swasta menawarkan kualitas lebih baik dan menjadi pilihan banyak ekspatriat. Biaya hidup di Windhoek relatif tinggi dibandingkan kota lain di Namibia, tetapi tetap terjangkau dibandingkan kota-kota besar dunia.

Hal-hal yang perlu dipertimbangkan:

  • Pasar kerja: ekonomi Namibia digerakkan oleh pertambangan (berlian, uranium, dan emas), pariwisata, pertanian, dan energi terbarukan. Inisiatif pemerintah di bidang infrastruktur dan energi hijau membuka peluang baru bagi pekerja terampil.
  • Penghasilan dan biaya hidup: gaji sangat bervariasi tergantung industri dan tingkat pengalaman. Biaya hidup tergolong sedang, tetapi barang impor bisa mahal karena Namibia sangat bergantung pada impor.
  • Situs lowongan kerja: situs lowongan kerja yang berguna antara lain LinkedIn, PNet, dan Namijob.
  • Budaya kerja:
    • Budaya bisnis umumnya formal, dengan rasa hormat pada hierarki dan protokol.
    • Bahasa Inggris adalah bahasa resmi, sehingga ekspatriat lebih mudah berbaur di dunia kerja.
  • Urusan perbankan: membuka rekening bank di Namibia memerlukan bukti tempat tinggal dan pekerjaan. Banyak ekspatriat menggunakan layanan perbankan global online untuk transaksi internasional sebelum membuka rekening lokal.

Maroko: pusat perdagangan, pariwisata, dan industri di Afrika Utara
Kerja di Maroko

Maroko, salah satu ekonomi paling dinamis di Afrika Utara, menawarkan beragam peluang kerja di bidang perdagangan, pariwisata, manufaktur, dan energi terbarukan. Casablanca, pusat keuangan negara itu, menarik profesional di bidang perbankan, TI, dan logistik, sementara Marrakesh dan Agadir menjadi pusat utama industri pariwisata.

Upah minimum di Maroko sekitar MAD 3.100 (sekitar USD 310) per bulan, meski gaji bervariasi tergantung industri dan pengalaman. Profesional terampil di sektor seperti keuangan, teknologi, dan teknik bisa mendapatkan penghasilan lebih tinggi, terutama di perusahaan multinasional atau proyek pemerintah.

Maroko memiliki sistem layanan kesehatan publik dan swasta, dan klinik swasta menawarkan layanan lebih baik dengan waktu tunggu lebih singkat. Biaya hidup relatif terjangkau, tetapi kota besar seperti Casablanca dan Rabat bisa lebih mahal.

Hal-hal yang perlu dipertimbangkan:

  • Pasar kerja: ekonomi Maroko digerakkan oleh industri seperti perdagangan, pariwisata, manufaktur otomotif, dan energi terbarukan. Investasi pemerintah di bidang infrastruktur dan digitalisasi membuka lebih banyak peluang.
  • Penghasilan dan biaya hidup: gaji sangat bervariasi, dan meski pengeluaran harian masih terjangkau, tempat tinggal di kota besar bisa mahal.
  • Situs lowongan kerja: situs lowongan kerja populer antara lain LinkedIn, Rekrute, dan Emploi.ma.
  • Budaya kerja:
    • Budaya bisnis memadukan interaksi formal dan berbasis hubungan, dan jejaring berperan penting.
    • Bahasa Prancis dan Arab adalah bahasa bisnis utama, jadi kefasihan dalam salah satunya sering kali diperlukan untuk posisi profesional.
  • Urusan perbankan: membuka rekening bank di Maroko memerlukan bukti tempat tinggal dan pekerjaan. Banyak ekspatriat memulai dengan layanan perbankan global online untuk transaksi internasional sebelum membuka rekening lokal.

Petualangan karier Anda berikutnya menanti di Afrika

Baik Anda mempertimbangkan Afrika Selatan, Kenya, Nigeria, maupun negara Afrika lainnya, benua ini punya banyak peluang bagi profesional terampil. Akses ke layanan keuangan yang efisien, seperti layanan perbankan global online, dapat memudahkan kepindahan Anda dan membantu mengelola keuangan selama beradaptasi di tempat baru.

Buka akun Grey hari ini dan siapkan kepindahan Anda ke Afrika dengan lebih tenang.

‍

Apakah Grey aman dan legit digunakan? Ulasan jujur untuk 2026

•

•

2 menit baca

Kami membangun Grey agar orang dan bisnis lebih mudah menerima, mengelola, dan membelanjakan uang lintas negara.

Dengan Grey, Anda bisa menyimpan mata uang asing, menukarnya satu sama lain, berbelanja dengan kartu yang terhubung, dan mengirim uang ke luar negeri, semuanya dari satu platform.

Namun, dalam urusan layanan keuangan, pertanyaan soal kepercayaan selalu muncul: apakah Grey aman?

Jika Anda berencana memakai Grey untuk menerima pembayaran, menyimpan valuta asing, atau mengelola transaksi internasional, wajar saja kalau Anda punya banyak pertanyaan.

Berikut penjelasan singkat tentang cara kerja Grey dan sistem yang kami terapkan untuk menjaga uang serta data Anda tetap aman.

Apakah Grey aman?

Grey adalah perusahaan teknologi finansial, bukan bank, dan kami ingin menyampaikannya dengan jelas sejak awal. Grey menyediakan rekening multimata uang dan infrastruktur pembayaran. Anda bisa menyimpan USD, EUR, dan GBP, menukar antarmata uang, berbelanja dengan kartu, dan menarik dana ke rekening bank lokal Anda.

Sebagai penyedia layanan keuangan, kami beroperasi dalam kerangka kepatuhan yang dirancang untuk melindungi pengguna dan memastikan akuntabilitas. Kerangka ini mencakup:

  • Persyaratan KYC (Know Your Customer atau Kenali Pelanggan Anda)
  • Regulasi AML (Anti-Money Laundering atau anti pencucian uang)
  • Pemantauan transaksi dan pemeriksaan kepatuhan yang berkelanjutan

Kerangka ini merupakan standar di industri keuangan dan penting untuk mencegah penipuan serta aktivitas ilegal.

Kami juga bekerja sama dengan lembaga mitra yang teregulasi untuk menyediakan layanan kami.

Keamanan situs web dan aplikasi

Grey dirancang terutama untuk digunakan secara online dan di dalam aplikasi, jadi kami menanamkan keamanan di setiap lapisan pengalaman.

Untuk membuka akun, Anda harus menyelesaikan proses verifikasi dan membuat kredensial login yang aman. Setelah aktif, akun Anda dilindungi dengan:

  • Autentikasi dua faktor
  • Keamanan tingkat perangkat (seperti biometrik)
  • Pemantauan sistem secara terus-menerus

Di balik layar, kami menjalankan pemeriksaan keamanan dan sistem pemantauan untuk mendeteksi serta mencegah aktivitas mencurigakan.

Dari sisi Anda, Anda bisa:

  • Memantau transaksi secara real time
  • Membekukan atau mengaktifkan kembali kartu seketika
  • Mengelola beberapa kartu untuk keperluan berbeda
  • Melacak saldo di berbagai mata uang

Fitur-fitur ini memberi Anda transparansi dan kendali atas keuangan Anda.

Apakah aman mengirim uang dengan Grey?

Ya, Grey aman untuk mengirim uang ke luar negeri.

Sebelum melakukan transfer, Anda perlu memverifikasi akun terlebih dahulu. Dengan begitu, semua transaksi terhubung dengan identitas yang sudah diverifikasi sehingga risiko penipuan berkurang.

Pembayaran Anda diproses melalui jaringan keuangan yang aman, dan Anda bisa melacak transaksi di dalam aplikasi.

Jika butuh bantuan, Anda bisa menghubungi support@grey.co untuk pertanyaan seputar transaksi atau akun.

Apakah aman menyimpan uang di akun Grey?

Dana yang Anda simpan di akun Grey tidak dicampur dengan dana operasional kami. Dana tersebut disimpan di lembaga mitra yang teregulasi, dalam rekening terpisah.

Artinya:

  • Uang Anda selalu terpisah dari dana perusahaan
  • Dana Anda tersedia saat Anda membutuhkannya
  • Anda bisa menukar, membelanjakan, atau menarik dana kapan saja

Berbeda dengan bank konvensional, Grey tidak menggunakan dana nasabah untuk pinjaman. Fokus kami adalah memberi akses, perpindahan, dan kendali atas uang, bukan memutar simpanan nasabah.

Mengapa verifikasi itu penting?

Mengapa Anda perlu mengirimkan dokumen identitas, bukti alamat, dan kadang informasi tambahan tentang sumber penghasilan atau kegiatan usaha?

Jawabannya adalah regulasi. Penyedia layanan keuangan wajib secara hukum memverifikasi identitas pelanggannya. Inilah kepatuhan KYC (Know Your Customer), yang dirancang untuk mencegah pencucian uang, penipuan, dan kejahatan keuangan lainnya. Setiap bank, platform fintech, atau pemroses pembayaran yang sah wajib melakukannya.

Saat kami meminta KTP atau paspor, bukti alamat, atau dokumen usaha untuk Grey Business, kami sedang mematuhi hukum sekaligus menjaga keamanan Anda.

Di mana posisi Grey Business?

Kami merancang Grey Business untuk UKM, agensi, startup, dan tim yang sedang berkembang yang membutuhkan infrastruktur keuangan setingkat bisnis untuk operasi internasional.

Dengan begitu, keuangan pribadi dan bisnis terpisah lebih jelas, sesuatu yang penting untuk pembukuan, kepatuhan pajak, dan kredibilitas profesional.

Bagi bisnis, kepatuhan dan struktur jauh lebih penting daripada bagi perorangan. Anda mengelola dana perusahaan, mungkin bersama mitra, investor, atau dengan kewajiban regulasi tertentu. Karena itu, Grey Business menawarkan rekening USD dan USDC, pembayaran massal dalam berbagai mata uang, serta akses ke beberapa kartu virtual USD.

Baca juga: Mengenal Grey Business

Kapan Grey mungkin kurang cocok untuk Anda

Jika Anda membutuhkan layanan perbankan tradisional seperti pinjaman, KPR, atau cerukan (overdraft), kami tidak menyediakannya. Fokus kami adalah rekening multimata uang dan pembayaran, bukan layanan perbankan penuh.

Jika semua kegiatan Anda hanya dalam satu mata uang dan tidak pernah berurusan dengan pembayaran internasional, Anda mungkin tidak memerlukan Grey.

Jika Anda kurang nyaman dengan layanan keuangan yang sepenuhnya digital dan lebih suka datang ke kantor cabang, Grey kurang cocok untuk Anda. Semua bisa Anda kelola lewat aplikasi dan layanan dukungan online kami yang siap 24/7.

Jadi, apakah Grey legit dan aman?

Apakah Grey legit? Ya. Apakah Grey aman? Ya.

Pertanyaannya sebenarnya bukan apakah Grey aman secara mutlak, melainkan apakah Grey alat yang tepat untuk kebutuhan Anda. Jika Anda mengelola valuta asing, menerima pembayaran internasional, atau menjalankan bisnis dengan operasi lintas negara, Grey adalah pilihan yang tepat.

Kepercayaan butuh waktu, dan itu wajar. Kalau masih ragu, mulailah dari yang kecil. Gunakan Grey untuk satu pembayaran, lihat cara kerjanya, lalu putuskan sendiri.

Buka akun Grey gratis atau coba Grey Business jika Anda siap mengelola pembayaran internasional dengan infrastruktur yang tepat.

‍

Cara membuka rekening bank luar negeri untuk PayPal dan menerima pembayaran dari mana saja

•

•

2 menit baca

‍PayPal adalah salah satu platform yang paling banyak digunakan untuk mengirim dan menerima uang di seluruh dunia. Karena itu, PayPal penting bagi freelancer, pekerja remote, dan pemilik bisnis yang melayani klien internasional. Namun, banyak pengguna, terutama yang tinggal di luar AS, Inggris, dan Uni Eropa, kesulitan menghubungkan rekening bank luar negeri untuk PayPal agar bisa menarik saldo dengan lancar.

Jika Anda pernah terkendala pilihan penarikan yang terbatas, biaya konversi yang tinggi, atau transaksi yang lambat, membuka rekening bank luar negeri bisa menjadi jalan keluarnya. Anda bisa melakukannya dengan Grey.

Mengapa Anda butuh rekening bank luar negeri untuk PayPal?

Fitur PayPal berbeda-beda di setiap negara, dan di banyak negara pilihan penarikannya terbatas. Pengguna tetap bisa mengirim dan menerima uang, tetapi sering kesulitan menarik dana secara langsung. Inilah alasan rekening bank luar negeri menjadi solusi terbaik:

  • Penarikan PayPal lebih mudah: Rekening bank luar negeri bisa Anda hubungkan ke akun PayPal untuk menarik saldo dengan mudah.
  • Akses ke berbagai mata uang: Terima dan simpan dana dalam USD, GBP, dan EUR tanpa harus mengonversinya dengan biaya mahal.
  • Biaya lebih rendah dan kurs lebih baik: Bank konvensional sering mengenakan biaya tersembunyi dan kurs yang kurang menguntungkan, sedangkan rekening luar negeri membantu Anda memaksimalkan pendapatan.
  • Keuangan lebih fleksibel: Belanjakan, tabung, atau kirim saldo PayPal Anda ke seluruh dunia tanpa batasan.

Cara membuka rekening bank luar negeri di Grey untuk pembayaran PayPal

1. Daftar di Grey

Membuat akun Grey cepat dan mudah, cukup dengan beberapa data pribadi. Berikut cara memulainya:

Halaman Grey dengan tombol untuk mulai mendaftar akun secara gratis
  • Pilih negara Anda: Pilih negara tempat tinggal Anda saat ini. Ini membantu Grey menyesuaikan proses pendaftaran dengan lokasi Anda.
Layar pemilihan negara tempat tinggal saat mendaftar di Grey

‍

  • Isi data Anda: Anda akan diminta mengisi nama lengkap, alamat email, dan nomor telepon, lalu membuat kata sandi yang aman.
Formulir nama, email, nomor telepon, dan kata sandi saat membuat akun Grey
  • Verifikasi email Anda: Grey akan mengirimkan kode sekali pakai (OTP) ke alamat email Anda. Masukkan kode tersebut untuk menyelesaikan langkah ini.
Layar verifikasi email dengan kolom kode OTP di Grey
  • Setelah akun siap, Anda bisa lanjut ke verifikasi identitas.

2. Verifikasi identitas Anda agar akun aman

Berikut dokumen yang perlu Anda siapkan:

  • Kartu identitas resmi dari pemerintah: Paspor atau kartu identitas nasional yang masih berlaku. Pastikan fotonya jelas dan datanya terbaru.
  • Bukti alamat: Tagihan utilitas atau rekening koran terbaru untuk memverifikasi lokasi Anda. Grey menggunakan dokumen ini untuk memastikan tempat tinggal Anda.
  • Kirim dokumen untuk ditinjau: Setelah diunggah, Grey akan meninjau dokumen Anda. Proses ini biasanya memakan waktu beberapa hari kerja. Informasi yang jelas dan akurat akan mempercepat persetujuan.

3. Akses rekening global Anda

Setelah identitas Anda terverifikasi, Anda bisa mengakses rekening bank Anda.

  • Masuk ke akun Grey Anda.
  • Buka bagian “Accounts”, lalu pilih “Create Account”.
  • Pilih mata uang yang sesuai untuk transaksi PayPal Anda, yaitu USD atau GBP. Menurut pusat bantuan Grey, setoran EUR dari PayPal saat ini otomatis ditolak.
  • Detail rekening global Anda, termasuk nomor rekening dan routing number (untuk USD), akan langsung dibuat.

Dengan rekening valas Grey, Anda kini bisa menghubungkannya ke PayPal dan menarik pembayaran dengan mudah.

Cara menghubungkan rekening bank luar negeri Grey ke PayPal

Setelah akun Grey Anda siap, menghubungkannya ke PayPal cukup mudah:

  1. Masuk ke PayPal dan buka bagian Wallet (Dompet).
  2. Klik “Link a Bank Account” (Hubungkan rekening bank), lalu masukkan detail rekening luar negeri dari Grey. Pastikan nama di rekening Grey sama dengan nama di akun PayPal Anda.
  3. PayPal akan mengirim setoran kecil untuk verifikasi. Cek akun Grey Anda, lalu masukkan nominalnya di PayPal untuk konfirmasi.
  4. Setelah terverifikasi, Anda bisa menarik saldo PayPal langsung ke Grey.

Baca juga: Cara menerima pembayaran dari PayPal

Mengapa Grey pilihan terbaik untuk menarik saldo PayPal

Berikut alasan utama Grey menjadi pilihan terbaik untuk menarik saldo PayPal:

  • Tanpa biaya tersembunyi: Biaya yang transparan, sehingga lebih banyak pendapatan yang tetap di tangan Anda.
  • Simpan berbagai mata uang: Kelola keuangan dalam USD, GBP, atau EUR tanpa konversi paksa.
  • Transfer internasional yang umumnya cepat: Terima dan kirim uang ke seluruh dunia tanpa perlu menunggu lama.
  • Akses global: Kelola uang Anda kapan saja dan di mana saja dengan Grey.
  • Penarikan langsung: Pindahkan dana ke rekening bank lokal Anda dengan mudah.

Mulai terima pembayaran PayPal dengan Grey hari ini

Buka rekening bank luar negeri untuk PayPal di Grey hari ini dan nikmati akses mudah ke dana Anda. Baik Anda freelancer, pemilik bisnis, maupun pekerja remote, Grey menyederhanakan pembayaran internasional agar Anda bisa fokus pada hal yang benar-benar penting.

Buat akun Grey Anda sekarang atau unduh aplikasinya untuk menikmati layanan keuangan global yang inklusif, dirancang agar Anda bisa membawa impian melintasi batas negara.

‍

Cara menerima royalti Amazon KDP di luar AS: panduan langkah demi langkah

•

•

2 menit baca

Menerbitkan buku di Amazon KDP membuka jalan ke pembaca di seluruh dunia. E-book atau buku cetak Anda bisa dibaca orang di berbagai negara, sehingga karya Anda lebih dikenal dan berpeluang menghasilkan pemasukan yang stabil.

Namun bagi penulis di luar Amerika Serikat, menerima royalti Amazon KDP tidak selalu mudah. Muncul banyak pertanyaan soal transfer bank, konversi mata uang, dan apakah rekening lokal Anda bisa menerima pembayaran internasional dengan lancar.

Tanpa pengaturan yang tepat, Anda bisa menghadapi keterlambatan, biaya tersembunyi, atau kendala lain yang menggerus pendapatan, sehingga hasil kerja keras Anda terasa berkurang.

Artikel ini menjelaskan cara menerima royalti Amazon KDP di luar Amerika Serikat, mulai dari pilihan metode pembayaran, hal yang perlu diperhatikan soal mata uang, hingga langkah praktis untuk mengakses dana Anda dengan aman.

Apa saja kendala menerima pembayaran Amazon KDP di luar AS?

Menerima pembayaran dari Amazon KDP di luar Amerika Serikat bisa cukup rumit. Pilihan metode yang terbatas, ambang pembayaran yang tinggi, dan pembatasan dari bank sering membuat proses yang seharusnya sederhana menjadi ajang menunggu.

Metode pembayaran terbatas

Amazon KDP tidak mendukung PayPal maupun banyak dompet digital populer. Penulis harus mengandalkan setoran langsung di negara tertentu atau transfer kawat (wire transfer), yang sering kali disertai biaya lebih tinggi, proses lebih lambat, dan kurs yang kurang menguntungkan.

Ambang pembayaran minimum

Di negara yang tidak memiliki akses EFT, royalti harus terkumpul hingga sekitar USD 100 atau setaranya sebelum transfer kawat atau cek diterbitkan, sesuai ketentuan KDP. Bagi penulis baru, mencapai ambang ini bisa memakan waktu berbulan-bulan atau lebih.

Pembayaran per marketplace

Setiap toko Amazon diperlakukan sebagai entitas terpisah. Meskipun pendapatan di satu marketplace sudah cukup, ambang minimum tetap harus dipenuhi di setiap toko secara terpisah, sehingga penulis dengan penjualan internasional bisa menunggu lebih lama.

Pembatasan dari bank

Sebagian bank lokal menolak transfer internasional atau meminta dokumen tambahan. Akibatnya, pembayaran bisa tertunda atau dikembalikan, sehingga penulis sulit mengakses royalti tepat waktu.

Cara menerima royalti Amazon KDP dari luar negeri

Menerima pembayaran Amazon KDP di luar AS memang bisa menantang, tetapi memahami metode yang tersedia akan membantu Anda mengakses royalti dengan efisien dan menghindari keterlambatan atau biaya yang tidak perlu.

Setoran langsung

Jika Amazon KDP mendukung setoran langsung (direct deposit) di negara Anda, royalti bisa dikirim langsung ke rekening bank lokal. Cara memasukkan data bank cukup sederhana, dan dana ditransfer otomatis setelah syaratnya terpenuhi. Metode ini umumnya cepat, hemat, dan menghindari biaya konversi yang tidak perlu. Bagi penulis di wilayah yang didukung, setoran langsung memberikan pembayaran yang lebih terprediksi, arus kas yang lebih teratur, dan kepastian bahwa pendapatan dari berbagai marketplace bisa diterima dengan aman.

Transfer kawat

Di negara yang tidak mendukung EFT, transfer kawat menjadi alternatif yang andal untuk menerima royalti. Meski praktis, metode ini sering kali memiliki ambang pembayaran minimum yang lebih tinggi, proses yang lebih lambat, dan biaya bank tambahan. Terlepas dari kekurangannya, transfer kawat tetap memungkinkan penulis mengakses dana dari Amazon KDP dengan aman. Merencanakan arus kas dengan memperhitungkan keterlambatan dan biaya ini membantu pendapatan internasional sampai ke rekening lokal tanpa kendala yang tidak perlu.

Rekening virtual

Rekening virtual memungkinkan penulis menerima royalti KDP dalam berbagai mata uang seolah-olah memiliki rekening bank lokal. Rekening ini mempermudah pembayaran lintas negara, menekan biaya konversi, dan memberi akses yang lebih cepat dan aman ke dana dari marketplace internasional.

  • Grey: Grey memungkinkan penulis KDP menerima royalti di rekening valas multi-mata uang, dengan detail rekening lokal untuk USD, EUR, dan GBP. Dengan kurs yang kompetitif, biaya rendah, dan transfer yang umumnya cepat, penulis bisa mengakses pendapatan tanpa bergantung pada PayPal. Pembayaran USD diterima lewat ACH, EUR lewat SEPA, dan GBP lewat Faster Payments, sehingga pembayaran internasional dari Amazon lebih lancar dan lebih terprediksi.
  • Wise: Wise menyediakan rekening virtual yang memungkinkan penulis menerima royalti Amazon KDP secara lokal dalam berbagai mata uang. Biaya konversinya rendah dan kursnya transparan sehingga membantu mengurangi pendapatan yang hilang, sementara transfer internasionalnya cepat dan andal. Karena itu, Wise cocok bagi penulis di luar AS yang menginginkan akses royalti dari berbagai marketplace Amazon yang terprediksi dan hemat biaya.
  • Payoneer: Payoneer menyediakan rekening penerimaan virtual untuk royalti KDP dalam USD, EUR, GBP, dan mata uang lainnya. Biaya standarnya sekitar 1% untuk konversi mata uang, dan transfer kawat bisa dikenai biaya bank tambahan. Penulis dapat menarik dana ke rekening lokal melalui ACH atau SWIFT, sehingga akses ke royalti global lebih konsisten dan andal tanpa keterbatasan PayPal.

Hal penting yang perlu diperhatikan sebelum menerima pembayaran

  • Biaya konversi: Periksa kurs dan biaya konversi di setiap platform. Selisih kecil pun bisa berdampak besar pada total royalti yang Anda terima dalam USD, EUR, atau GBP.
  • Kecepatan pembayaran: Perhatikan berapa lama dana sampai ke rekening Anda. ACH biasanya lebih cepat, sedangkan transfer kawat atau SWIFT bisa memakan waktu beberapa hari atau lebih.
  • Pembayaran minimum: Amazon KDP menerapkan pembayaran minimum untuk setiap marketplace. Pastikan platform pilihan Anda memungkinkan akses ke pembayaran yang lebih kecil, agar Anda tidak perlu menunggu berbulan-bulan untuk menerima royalti.
  • Penerimaan oleh bank: Pastikan bank lokal Anda menerima transfer internasional dan cek apakah ada dokumen tambahan yang diperlukan. Sebagian pembayaran bisa ditolak sehingga akses ke dana Anda tertunda.

Kelola pembayaran Amazon tanpa tertunda

Mengelola royalti KDP di luar AS jadi lebih praktis dengan Grey. Terima royalti dalam berbagai mata uang, dapatkan kurs yang kompetitif, dan hindari keterlambatan. Sederhanakan pembayaran internasional Anda dan fokuslah pada hal yang paling penting: menulis. Daftar di Grey atau unduh aplikasinya dan terima pendapatan Anda dengan cepat.

‍

Cara mendapatkan kartu virtual dolar bagi non-residen AS di 2026

•

•

2 menit baca

Sudah lebih dari sepuluh tahun saya tidak ke Amerika Serikat, tetapi kalau melihat keuangan saya hari ini, Anda mungkin mengira saya tinggal di sana. Saya dibayar dalam dolar, punya rekening dolar, menabung dalam dolar, dan memakai platform yang menagih (sudah bisa ditebak) dalam dolar.

Suatu saat, semuanya jadi jelas: punya kartu dolar akan membuat segalanya lebih mudah.

Inilah kenyataan bagi jutaan freelancer, pekerja remote, pebisnis online, dan tim global saat ini. Mereka mungkin tinggal di Brasil, India, Nigeria, Kenya, atau Filipina, tetapi kehidupan finansial mereka sering berputar di sekitar dolar AS.

Dalam panduan ini, saya akan menjelaskan apa itu kartu virtual dolar, bagaimana non-residen AS bisa mendapatkannya, berapa biayanya, dan mengapa kartu ini menjadi salah satu alat keuangan paling praktis bagi orang yang bekerja secara global.

Apa itu kartu virtual dolar?

Kartu virtual dolar adalah kartu digital yang memungkinkan Anda berbelanja online dalam dolar AS.

Alih-alih menerima kartu debit fisik lewat pos, Anda menerima detail kartu digital berupa nomor kartu, tanggal kedaluwarsa, dan kode keamanan CVV. Detail ini bisa langsung dipakai untuk belanja online dan membayar tagihan.

Perbedaan utama kartu virtual dolar dengan kartu bank biasa ada pada mata uangnya. Kartu virtual USD berdenominasi dolar AS, jadi pembayaran diproses langsung dalam USD.

Ini penting karena banyak layanan online di seluruh dunia dihargai dalam dolar. Saat Anda membayar dengan kartu bermata uang lokal, bank biasanya mengonversi transaksi ke USD dan menambahkan biaya transaksi luar negeri dengan tarif berbeda-beda. Biaya ini umumnya berkisar 2% hingga 5% per pembayaran, tergantung bank dan negaranya.

Kartu virtual dolar menghilangkan langkah konversi tambahan itu beserta biayanya. Jika Anda sudah punya dana dalam USD, Anda cukup membayar langsung dalam dolar.

Bagi orang yang bekerja online atau menjalankan bisnis global, kartu virtual dolar sering menjadi cara termudah untuk mengelola pengeluaran internasional.

Bisakah non-residen AS mendapatkan kartu virtual dolar?

Bisa. Kini non-residen bisa mendapatkan kartu virtual dolar meskipun tidak tinggal di Amerika Serikat dan tidak punya rekening bank AS.

Dulu, untuk mendapatkan kartu debit USD biasanya Anda harus membuka rekening di bank AS. Prosesnya umumnya meminta alamat tempat tinggal di AS, Social Security Number, dan verifikasi identitas secara langsung. Bagi kebanyakan orang yang tinggal di luar negeri, hal ini membuat prosesnya rumit atau bahkan mustahil.

Platform fintech modern mengubah semua itu.

Saat ini, banyak layanan keuangan digital memungkinkan pengguna membuka rekening multimata uang secara online, menyimpan saldo dalam USD, EUR, atau GBP, dan membuat kartu virtual yang terhubung dengan saldo tersebut.

Seluruh prosesnya biasanya bisa diselesaikan dari jarak jauh dalam beberapa menit. Platform ini memakai proses verifikasi identitas yang aman, dengan dokumen yang diakui secara internasional seperti paspor atau kartu identitas nasional, sebelum memberikan akses.

Hasilnya, freelancer, pekerja remote, startup, dan pebisnis global kini bisa memakai alat pembayaran USD yang sebelumnya hanya tersedia bagi penduduk AS.

Apakah saya perlu rekening bank AS untuk mendapatkan kartu virtual dolar?

Salah satu anggapan keliru terbesar tentang kartu pembayaran USD adalah bahwa Anda harus membuka rekening bank di Amerika Serikat untuk mendapatkannya.

Dulu memang begitu. Kebanyakan bank AS mensyaratkan:

  • Social Security Number (SSN)
  • alamat tempat tinggal di AS
  • dan sering kali, verifikasi identitas secara langsung

Jika Anda tinggal di luar AS, persyaratan seperti ini membuat kartu debit USD sangat sulit didapat.

Platform fintech modern mengubah model tersebut. Alih-alih mensyaratkan status penduduk AS, banyak penyedia kini menawarkan rekening digital multimata uang yang mencakup saldo USD dan kartu virtual. Rekening ini adalah layanan keuangan resmi yang memungkinkan pengguna menyimpan dan membelanjakan dolar tanpa membuka rekening bank konvensional di AS.

Memulainya jauh lebih sederhana, tetapi tetap aman. Verifikasi dilakukan online melalui pemeriksaan KYC standar, dengan dokumen identitas tepercaya seperti:

  • paspor
  • atau kartu identitas nasional

Pemeriksaan ini memastikan akun Anda terverifikasi dan terlindungi dengan baik. Setelah semuanya siap, Anda bisa membuat kartu virtual dalam hitungan menit dan mulai membayar secara online.

Bisakah saya mendapatkan kartu virtual USD tanpa Social Security Number?

Bisa. Non-residen AS umumnya tidak memerlukan Social Security Number untuk mendapatkan kartu virtual dolar.

Alih-alih memakai nomor identitas pajak AS, kebanyakan penyedia pembayaran digital memverifikasi identitas dengan dokumen internasional. Biasanya Anda diminta mengunggah kartu identitas resmi dari pemerintah dan menyelesaikan verifikasi biometrik saat membuat akun.

Tidak adanya pemeriksaan kredit adalah keuntungan lain. Karena sebagian besar kartu virtual dolar berfungsi sebagai kartu prabayar atau debit, Anda membelanjakan saldo sendiri, bukan meminjam uang. Artinya, tidak ada syarat riwayat kredit dan tidak ada risiko menumpuk bunga atau utang.

Bagi freelancer dan pekerja remote yang berpenghasilan dari luar negeri, model ini membuat alat pembayaran USD jauh lebih mudah diakses, di mana pun mereka tinggal.

Jenis-jenis kartu virtual dolar

Tidak semua kartu virtual dolar bekerja dengan cara yang sama. Tergantung platformnya, kartu ini bisa terhubung ke jenis akun atau saldo yang berbeda.

Memahami perbedaannya membantu Anda memilih opsi yang paling sesuai dengan kebutuhan.

Kartu virtual dolar prabayar

Kartu virtual prabayar diisi dengan sejumlah uang sebelum dipakai.

Anda menambahkan dana ke kartu terlebih dahulu, lalu membelanjakan saldo itu sampai habis. Banyak platform memakai model ini karena sederhana dan mudah dikendalikan.

Karena Anda hanya bisa membelanjakan jumlah yang diisi, kartu prabayar sering dianggap pilihan yang baik untuk mengatur anggaran dan menjaga keamanan.

Kartu virtual dolar debit

Kartu virtual debit terhubung langsung ke saldo di akun Anda, biasanya dompet USD atau rekening multimata uang.

Alih-alih mengisi uang ke kartu, pembayaran langsung dipotong dari saldo yang tersedia.

Banyak platform fintech, termasuk Grey, menerbitkan kartu virtual jenis debit yang terhubung ke saldo USD.

Kartu virtual sekali pakai

Beberapa platform juga menawarkan kartu virtual sekali pakai untuk pembayaran tunggal atau sementara.

Kartu ini berguna saat:

  • mencoba layanan online baru
  • membayar di situs web yang belum Anda kenal
  • melindungi detail kartu utama Anda

Setelah pembayaran selesai, nomor kartu tidak berlaku lagi.

Jenis kartu dolar mana yang terbaik?

Bagi sebagian besar freelancer, pekerja remote, dan bisnis global, kartu virtual dolar debit yang terhubung ke saldo USD cenderung menjadi pilihan paling praktis. Kartu ini memudahkan Anda mengelola dana sambil membayar layanan global, langganan, dan aplikasi yang menagih dalam USD.

Apakah kartu virtual dolar aman digunakan?

Keamanan adalah salah satu keunggulan utama kartu virtual.

Berbeda dengan kartu fisik, kartu virtual tidak bisa hilang atau dicuri secara fisik. Karena hanya ada dalam bentuk digital, detail kartu tersimpan di akun pengguna dan bisa dibuat ulang seketika bila perlu.

Sebagian besar penyedia juga menambahkan lapisan keamanan seperti autentikasi dua faktor, notifikasi transaksi secara real time, dan fitur untuk membekukan atau mengaktifkan kembali kartu seketika.

Fitur umum lainnya adalah autentikasi 3D Secure, yang meminta pengguna menyetujui transaksi tertentu sebelum diproses. Ini membantu mencegah pembayaran tanpa izin meskipun detail kartu bocor.

Bagi pengguna yang rutin berbelanja online, fitur keamanan ini menjadikan kartu virtual salah satu metode pembayaran paling aman.

Perbandingan kartu virtual dolar AS

Kini beberapa platform menawarkan kartu virtual untuk pengguna internasional. Meski fungsi dasarnya mirip, ada perbedaan penting dalam biaya, mata uang yang didukung, dan ketersediaan kartu.

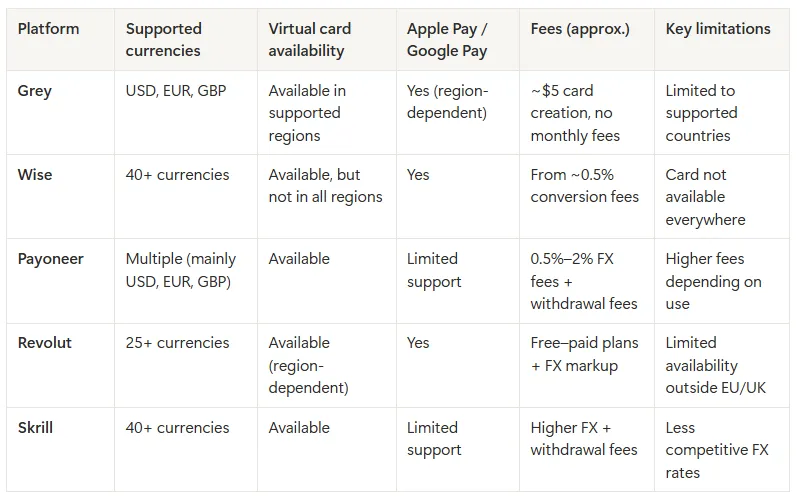
Wise, Payoneer, dan Grey adalah tiga platform yang paling banyak dipakai oleh freelancer dan profesional remote.

  • Wise menawarkan rekening multimata uang dengan detail bank lokal di beberapa negara. Kartu virtualnya diterima luas dan bisa dipakai secara global, meskipun penerbitan kartu tidak tersedia di semua wilayah. Per September 2026, Wise mencantumkan biaya konversi mulai dari 0,24%, tergantung pasangan mata uangnya.
  • Payoneer berfokus terutama pada freelancer dan penjual marketplace yang menerima pembayaran dari platform internasional. Kartunya sering dipakai penjual di Amazon, Upwork, atau Fiverr. Biaya Payoneer bervariasi tergantung metode penarikan, dan konversi mata uang bisa berkisar sekitar 0,5% hingga 2% di atas kurs tengah pasar.
  • Grey berfokus menyederhanakan pembayaran lintas negara bagi freelancer dan profesional global. Pengguna bisa membuka saldo USD, EUR, dan GBP serta membuat kartu virtual yang terhubung langsung ke akunnya. Biaya pembuatan kartu USD 5 (untuk Mastercard, USD 4 ditambah biaya pengisian kartu USD 1), tanpa biaya pemeliharaan bulanan.
  • Revolut menawarkan kartu virtual sebagai bagian dari aplikasi perbankan digitalnya, dengan dukungan banyak mata uang dan fitur penganggaran. Namun, ketersediaannya sangat bergantung pada negara Anda, dan sebagian fitur terbatas di luar Eropa dan Inggris.
  • Skrill menyediakan kartu virtual prabayar dan mendukung pembayaran internasional, terutama untuk transaksi online. Meski tersedia luas, biayanya bisa lebih tinggi, khususnya untuk konversi mata uang dan penarikan.

Setiap platform punya tujuan berbeda. Wise berfokus pada layanan perbankan global, Payoneer dibuat untuk pencairan dana dari marketplace, sementara Revolut dan Skrill lebih condong ke perbankan digital dan pembayaran prabayar. Grey dibuat khusus untuk freelancer dan pekerja remote yang menginginkan akses langsung ke rekening multimata uang dan lebih sedikit hambatan dalam mengelola pembayaran internasional.

Perbandingan kartu virtual untuk pengguna internasional

Tabel perbandingan pilihan kartu virtual

Pilihan terbaik tergantung cara Anda mendapatkan penghasilan, tempat tinggal Anda, dan mata uang yang paling sering Anda gunakan.

Cara mendapatkan kartu virtual dolar sebagai non-residen AS

Jika Anda siap memiliki kartu virtual dolar, prosesnya biasanya cukup mudah.

Di Grey, misalnya, hanya perlu beberapa langkah:

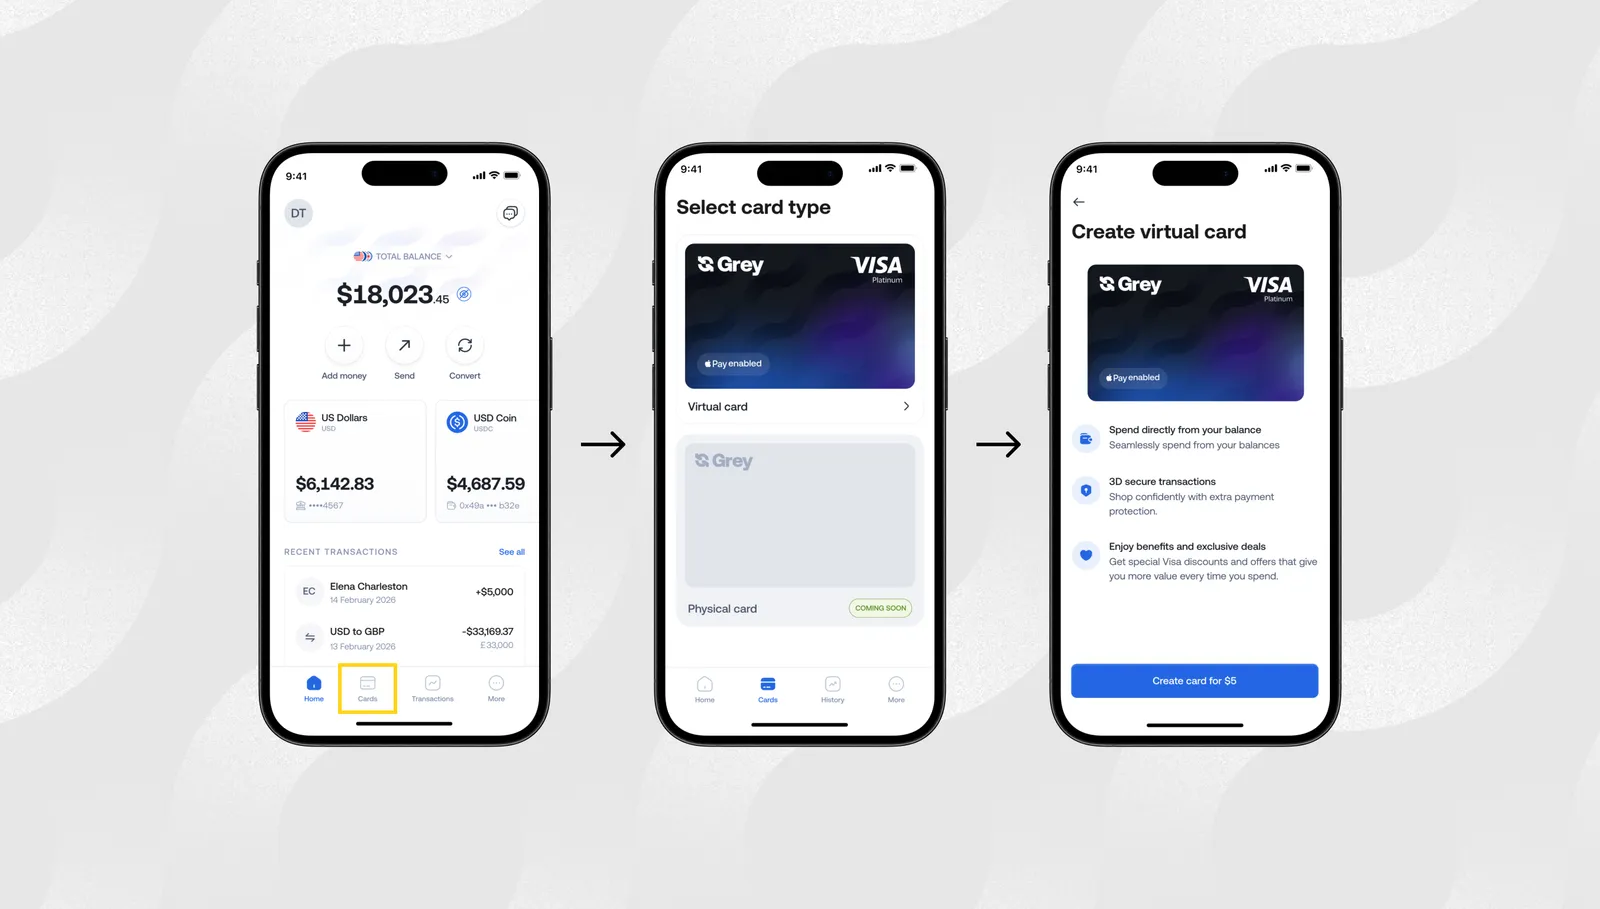
Pembukaan akun dilakukan sepenuhnya secara online. Setelah mendaftar di situs web atau aplikasi seluler Grey, pengguna menyelesaikan proses verifikasi identitas singkat. Setelah itu, Anda bisa membuat kartu virtual langsung dari menu Kartu di dasbor.

Ilustrasi pembuatan kartu virtual dolar di aplikasi Grey

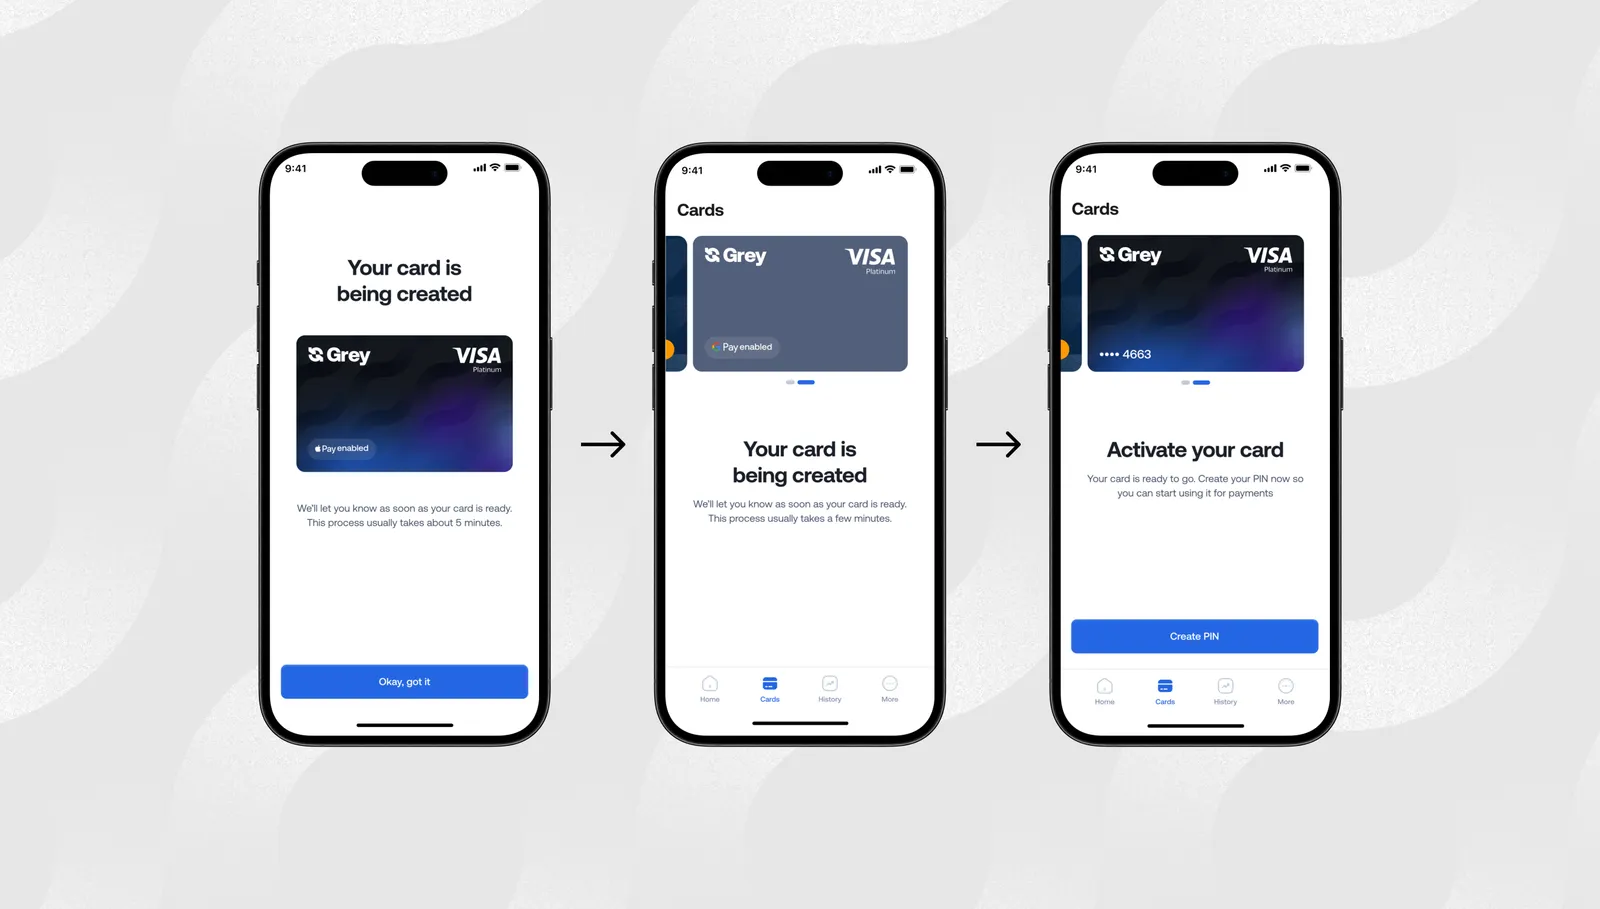
Kartu langsung diterbitkan, dan detailnya, termasuk nomor kartu, tanggal kedaluwarsa, dan CVV, segera tersedia untuk pembayaran online. Dengan begitu, pengguna bisa langsung membayar langganan, layanan digital, dan platform internasional tanpa menunggu kartu fisik tiba.

Biaya pembuatan kartu virtual Grey adalah USD 5 untuk kartu Visa. Di wilayah yang hanya mendukung Mastercard, biayanya USD 4 untuk pembuatan kartu ditambah biaya pengisian kartu USD 1. Jenis kartu yang tersedia, Visa atau Mastercard, tergantung negara Anda. Berbeda dengan sebagian penyedia lain, tidak ada biaya pemeliharaan bulanan, jadi Anda tidak dikenai biaya hanya karena kartu tetap aktif.

Ilustrasi kartu virtual dolar Grey dan biaya pembuatannya

Kartu ini terhubung ke rekening multimata uang Grey, tempat pengguna bisa menyimpan saldo dalam USD, EUR, GBP, dan NGN. Jika saldo USD sudah tersedia, pembayaran langsung dipotong dari sana. Jika belum, dana bisa ditambahkan dengan mengonversi mata uang lain yang didukung. Kurs ditampilkan sebelum Anda mengonfirmasi konversi, sehingga Anda tahu persis jumlah yang akan diterima.

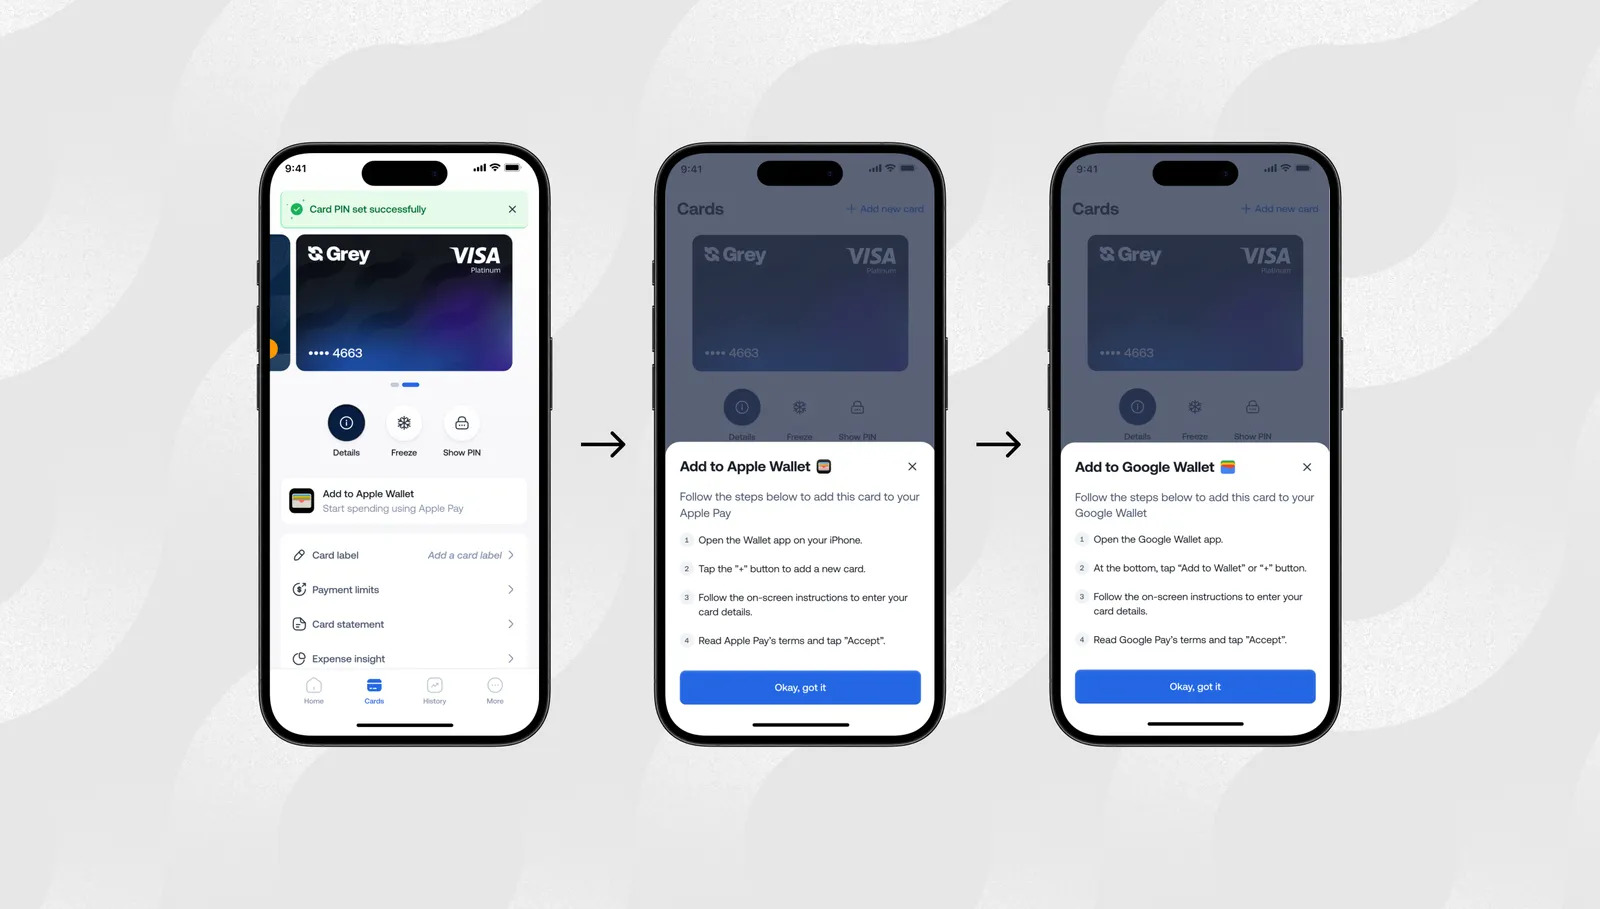
Meski berbentuk virtual, kartu ini tidak terbatas untuk pembayaran online. Di wilayah yang didukung, kartu virtual Grey bisa ditambahkan ke Apple Pay atau Google Pay, sehingga pengguna bisa membayar nirsentuh di toko fisik dengan ponsel. Anda pun bisa membayar belanja sehari-hari dari saldo USD yang sama dengan yang dipakai untuk layanan online.

Ilustrasi pembayaran nirsentuh dengan kartu virtual Grey di ponsel

Keamanan juga menjadi fitur utama kartu virtual. Pembayaran dilindungi autentikasi 3D Secure, yang meminta konfirmasi sebelum transaksi tertentu diproses. Pengguna juga bisa membekukan atau mengaktifkan kembali kartu seketika dari aplikasi jika mencurigai aktivitas yang tidak wajar.

Selesai. Setelah kartu dibuat, Anda bisa memakainya untuk membayar layanan online, langganan, platform internasional, dan pembayaran nirsentuh.

Dalam kebanyakan kasus, seluruh proses pembuatan kartu bisa diselesaikan online dalam hitungan menit.

Mulai gunakan kartu virtual dolar hari ini

Buka akun Grey Anda, isi saldo USD, lalu buat kartu virtual Grey untuk mulai membayar layanan global dalam hitungan menit.

Pertanyaan umum seputar kartu virtual dolar

Bisakah non-residen AS mendapatkan kartu virtual dolar?

Bisa. Kini banyak platform fintech menawarkan rekening multimata uang yang memungkinkan non-residen AS membuat kartu virtual dolar tanpa perlu rekening bank AS atau status penduduk AS.

Berapa lama waktu yang dibutuhkan untuk mendapatkan kartu virtual dolar?

Sebagian besar platform menerbitkan kartu virtual seketika setelah verifikasi identitas selesai. Seluruh prosesnya biasanya kurang dari 10 menit.

Dokumen apa saja yang dibutuhkan untuk mendapatkan kartu virtual USD?

Pengguna biasanya memerlukan kartu identitas resmi dari pemerintah, seperti paspor atau kartu identitas nasional. Beberapa penyedia juga mungkin meminta bukti alamat.

Bisakah kartu virtual USD dipakai untuk langganan?

Bisa. Kartu virtual bisa dipakai untuk sebagian besar pembayaran berulang, termasuk layanan streaming, langganan SaaS, platform cloud hosting, dan berbagai aplikasi digital.

Apakah ada batas pengeluaran pada kartu virtual dolar?

Batas pengeluaran berbeda-beda tergantung penyedia dan tingkat akun. Banyak kartu memungkinkan transaksi harian antara USD 500 dan USD 5.000, dan batas yang lebih tinggi mungkin tersedia setelah verifikasi tambahan.

Bisakah saya menambahkan kartu virtual dolar ke Apple Pay atau Google Pay?

Beberapa penyedia, seperti Grey, mendukung dompet digital, sehingga pengguna bisa membayar nirsentuh dengan ponsel meski tanpa kartu fisik.

‍

Kartu virtual Bank of America: cara menyiapkan dan memakainya

•

•

2 menit baca

Kartu virtual makin sering mengalahkan kartu fisik dalam hal fungsi dan kemudahan. Untuk saat-saat Anda tetap butuh kartu di kasir, banyak penyedia kartu virtual kini terhubung dengan Google Pay, Apple Pay, dan Samsung Pay, sehingga Anda bisa membayar tanpa sentuh di tempat yang mendukungnya.

Kartu virtual Bank of America sebenarnya bukan nomor kartu terpisah, melainkan kartu BoA Anda yang ditambahkan ke dompet digital untuk belanja online, di aplikasi, dan tanpa sentuh. Caranya lewat aplikasi mobile BoA: buka menu kelola kartu debit atau kredit, pilih Digital Wallets pada kartu yang ingin dipakai, lalu ketuk Add di opsi dompet digital pilihan Anda. Setelah itu, dompet digital menyimpan nomor pengganti yang dipakai untuk membayar, bukan nomor kartu asli Anda.

Panduan ini menjelaskan apa itu kartu virtual BoA, cara menyiapkannya, di mana kartu ini bisa dipakai, dan apa yang bisa dilakukan jika Anda butuh lebih dari yang ditawarkan BoA.

Apa itu kartu virtual Bank of America?

Berbeda dari beberapa bank lain, Bank of America tidak menyediakan nomor kartu virtual terpisah untuk kartu kredit dan debit konsumen. Sebagai gantinya, BoA mendukung dompet digital seperti Apple Pay, Google Pay, dan Samsung Pay, yang memakai tokenisasi untuk melindungi data kartu asli Anda saat membayar.

Saat Anda menambahkan kartu Bank of America yang memenuhi syarat ke dompet digital, nomor kartu asli Anda diganti dengan token digital unik yang disebut device account number. Merchant menerima token ini, bukan nomor kartu asli Anda, sehingga risiko penipuan kartu berkurang jika data pembayaran bocor.

Karena token terhubung ke perangkat Anda, bukan ke kartu fisik, nomor kartu asli Anda tetap tersembunyi saat membayar tanpa sentuh dan saat belanja online di tempat yang mendukung.

Kartu yang memenuhi syarat:

  • Kartu debit konsumen Bank of America (kecuali kartu khusus ATM)
  • Kartu kredit konsumen Bank of America
  • Kartu debit Small Business Bank of America
  • Kartu konsumen Merrill dan U.S. Trust (kartu yang diterbitkan di Puerto Riko dan Kepulauan Virgin AS tidak termasuk)

Penjelasan kartu virtual Bank of America

Bank of America tidak menerbitkan nomor kartu virtual debit atau kredit tersendiri di aplikasinya. Yang Anda dapatkan adalah versi token dari kartu debit atau kartu kredit BoA Anda di dalam dompet digital. Prosesnya terlihat sama, tetapi keduanya bekerja berbeda di balik layar dan cocok untuk situasi yang berbeda.

Kartu debit BoA di dompet digital

Kartu debit terhubung langsung ke rekening giro (checking account) Bank of America Anda. Pada dasarnya, versi di dompet digital adalah bentuk online dari kartu fisik Anda. Saat Anda berbelanja, dana langsung terpotong dari saldo yang tersedia. Transaksi ini tidak memengaruhi kredit Anda karena tidak memakai limit kredit.

Kartu debit BoA bisa ditambahkan ke Apple Pay, Google Pay, atau Samsung Pay. Saat Anda menambahkannya ke dompet digital, dompet tersebut membuat device account number (token) yang dipakai untuk pembayaran, bukan nomor kartu debit fisik Anda. Nomor token inilah yang diterima merchant saat transaksi tanpa sentuh atau pembelian di aplikasi.

Kartu kredit BoA di dompet digital

Sebaliknya, kartu kredit di dompet digital terhubung ke salah satu kartu kredit Bank of America Anda. Transaksi memakai limit kredit yang tersedia, bukan saldo rekening giro. Seperti kartu kredit fisik, Anda tetap mendapat manfaat yang biasa, termasuk perlindungan pembelian, poin reward atau cashback, dan kemudahan mengajukan sanggahan transaksi.

Memilih antara kartu debit dan kartu kredit

Baik kartu debit maupun kartu kredit di dompet digital, tidak ada yang benar-benar lebih unggul. Namun masing-masing punya kegunaan terbaiknya.

Kartu debit lebih cocok jika:

  • Anda ingin mengontrol saldo rekening dengan ketat dan tidak mau berisiko berutang
  • Anda melakukan pembelian online sehari-hari (langganan, pesanan kecil, layanan digital)
  • Anda memilih tidak memakai kredit untuk merchant atau kategori tertentu
  • Anda membantu seseorang mengatur pengeluaran tanpa memberinya akses ke kartu kredit

Kartu kredit lebih cocok jika:

  • Anda ingin mendapat reward atau cashback dari pembelian
  • Anda membeli barang bernilai tinggi dan menginginkan perlindungan pembelian serta hak sanggah yang lebih kuat dari kartu kredit
  • Anda ingin pembelian besar tidak langsung memotong rekening sampai tagihan jatuh tempo
  • Anda berbelanja di toko online baru atau yang kurang dikenal dan menghargai perlindungan penipuan yang lebih kuat dari produk kredit

Cara mendapatkan kartu virtual Bank of America

Menambahkan kartu BoA ke dompet digital cukup mudah dan hanya butuh beberapa menit.

Menambahkan ke Apple Pay:

  1. Buka aplikasi Wallet di iPhone atau iPad Anda.
  2. Ketuk ikon plus untuk menambahkan kartu baru.
  3. Ikuti petunjuk untuk menambahkan kartu debit atau kartu kredit. Anda bisa memindai kartu fisik atau mengetik datanya secara manual.
  4. BoA mungkin meminta verifikasi, misalnya dengan kode yang dikirim ke nomor telepon atau email terdaftar. Masukkan kode tersebut untuk mengonfirmasi.
  5. Setelah terverifikasi, kartu Anda muncul di Apple Wallet dan siap dipakai untuk pembayaran tanpa sentuh di toko, pembelian di aplikasi, dan di situs yang punya tombol Apple Pay.

Menambahkan ke Google Pay:

  1. Buka aplikasi Google Wallet di ponsel Android Anda.
  2. Ketuk "Add to Wallet" lalu pilih "Payment card".
  3. Ikuti petunjuk untuk menambahkan kartu BoA. Anda bisa memindainya atau memasukkan datanya secara manual.
  4. BoA mungkin memverifikasi penambahan kartu lewat kode yang dikirim ke kontak Anda.
  5. Kartu Anda kemudian siap dipakai untuk pembayaran tanpa sentuh dan checkout Google Pay secara online.

Menambahkan ke Samsung Pay:

Prosesnya mirip: buka aplikasi Samsung Wallet, tambahkan kartu, lalu selesaikan langkah verifikasi BoA.

Anda juga bisa memulai dari aplikasi mobile BoA: buka menu kelola kartu, pilih Digital Wallets, lalu ketuk Add pada dompet yang diinginkan. Setelah siap, tempelkan ponsel ke terminal tanpa sentuh mana pun untuk membayar di toko. Untuk belanja online, gunakan tombol Apple Pay atau Google Pay saat checkout jika tersedia.

Cara menemukan nomor kartu virtual BoA

Karena BoA tidak menerbitkan nomor kartu virtual terpisah, tidak ada nomor virtual lengkap yang bisa Anda salin dari aplikasi BoA.

Yang bisa Anda lihat:

  1. Buka aplikasi dompet digital tempat Anda menambahkan kartu BoA (Apple Wallet, Google Wallet, atau Samsung Wallet).
  2. Pilih kartu BoA Anda.
  3. Buka detail kartu. Di sana Anda melihat empat digit terakhir device account number, yang berbeda dari empat digit terakhir kartu fisik Anda.
  4. Gunakan empat digit ini untuk mencocokkan transaksi di struk atau riwayat pembayaran.

Mengapa ini penting bagi merchant: Sebagian merchant online meminta nomor kartu lengkap (Primary Account Number atau PAN) yang diketik manual. Token dompet digital tidak bisa diketik seperti itu, jadi di situs semacam ini Anda perlu memakai nomor kartu fisik BoA Anda atau kartu virtual dari penyedia lain.

Saat nomor virtual tidak terlihat: Tokenisasi terjadi otomatis saat Anda memakai kartu lewat dompet digital. Di aplikasi dompet, Anda hanya melihat empat digit terakhir token.

Keterbatasan kartu virtual Bank of America

Kartu BoA di dompet digital memang berguna, tetapi tidak menyelesaikan semua masalah.

  • Tidak ada nomor kartu virtual terpisah: Berbeda dari beberapa bank, Bank of America tidak memungkinkan pemegang kartu konsumen membuat nomor kartu virtual terpisah untuk belanja online. BoA mengandalkan dompet digital seperti Apple Pay dan Google Pay untuk menokenisasi data kartu Anda.
  • Hanya berfungsi di tempat yang menerima dompet digital: Untuk memakai kartu bertoken secara online, merchant harus mendukung dompet digital yang Anda pakai. Jika situs hanya menerima data kartu yang diketik manual, biasanya Anda harus memakai nomor kartu fisik.
  • Pembayaran tanpa sentuh butuh dompet digital: Pembayaran bertoken di toko hanya bisa dilakukan setelah kartu ditambahkan ke dompet digital yang didukung.
  • Perlindungan terikat perangkat: Token terikat pada perangkat tempat Anda menambahkan kartu. Jika Anda ganti ponsel atau mengatur ulang dompet, kartu perlu ditambahkan lagi.
  • Biaya kartu standar tetap berlaku: Memakai kartu bertoken tidak menghapus biaya transaksi luar negeri, bunga, atau biaya lain yang melekat pada kartu Bank of America Anda.

Alternatif kartu virtual BoA

Jika kartu BoA di dompet digital tidak sesuai kebutuhan Anda, misalnya karena kartu Anda tidak memenuhi syarat, merchant tidak menerima dompet digital, atau Anda butuh fungsi multimata uang, ada pilihan lain.

Kartu virtual dari bank AS lain

Beberapa bank besar AS punya fitur nomor kartu virtual sendiri untuk belanja online. Fitur ini terikat pada rekening dan kartu di bank tersebut.

Capital One Eno membuat nomor kartu virtual yang bisa dilihat di aplikasi atau lewat ekstensi browser bagi pemegang kartu kredit Capital One. Citi juga menyediakan Virtual Account Numbers untuk kartu yang memenuhi syarat. Sementara itu, Chase menyatakan tidak menerbitkan nomor kartu virtual sendiri; kartunya dipakai lewat dompet digital. Pilihan dari Capital One dan Citi adalah yang paling mendekati bayangan banyak orang tentang kartu virtual, tetapi Anda harus punya kartu di bank tersebut.

Kartu virtual dari fintech

Jika Anda berbelanja dari merchant internasional, berpenghasilan dalam beberapa mata uang, atau ingin kartu virtual yang tidak terikat rekening bank AS, kartu virtual dari fintech menawarkan fleksibilitas lebih.

Kartu virtual Grey adalah kartu virtual Visa atau Mastercard, tergantung negara Anda, yang terhubung ke saldo USD, GBP, atau EUR. Berbeda dari kartu BoA di dompet digital, kartu ini tidak bergantung pada rekening bank yang sudah ada dan punya nomor kartu sendiri yang bisa Anda masukkan di checkout online mana pun. Transaksi dalam USD tidak dikenai biaya lintas negara; transaksi di merchant non-USD dikenai biaya lintas negara 2% + USD 0,50 yang dikenakan merchant, bukan Grey.

Fitur Kartu BoA di dompet digital Kartu virtual Grey
Cara mendapatkan Tambahkan kartu BoA yang memenuhi syarat ke dompet digital Daftar di Grey, buat kartu dalam beberapa menit
Perlu kartu BoA Ya Tidak
Nomor kartu untuk diketik di checkout Tidak (hanya token di dompet digital) Ya
Dukungan multimata uang Tidak (USD saja) Ya (USD, GBP, EUR)
Nomor unik per merchant Tidak (token per perangkat) Tidak (satu nomor yang bisa dipakai ulang)
Bisa dipakai di toko Lewat dompet digital Ya (Apple Pay, Google Pay di wilayah yang didukung)
Biaya pembuatan sekali bayar Tidak ada USD 5 (Visa) atau USD 4 + biaya pengisian USD 1 (Mastercard)

Data diperiksa pada September 2026. Dapatkan kartu virtual Grey dan buka rekening multimata uang di Grey untuk menyimpan dan membelanjakan USD, GBP, atau EUR, tanpa biaya lintas negara untuk transaksi dalam USD.

Pertanyaan yang sering diajukan

Apakah kartu virtual Bank of America gratis?

Ya. BoA tidak mencantumkan biaya khusus untuk menambahkan kartu ke dompet digital. Biaya rekening standar, bunga, dan biaya transaksi yang berlaku untuk kartu fisik Anda tetap berlaku untuk pembelian yang dilakukan lewat dompet digital.

Bisakah kartu virtual BoA dipakai di luar negeri?

Bisa, untuk pembayaran lewat dompet digital di merchant internasional yang mendukungnya. Biaya transaksi luar negeri yang berlaku untuk kartu fisik BoA Anda juga berlaku untuk transaksi ini. Menurut Bank of America, banyak kartu kredit mengenakan biaya transaksi luar negeri, biasanya 2% hingga 3%, jadi periksa perjanjian kartu Anda.

Apakah nomor kartu virtual berubah?

BoA tidak menerbitkan nomor kartu virtual statis. Untuk kartu yang dipakai lewat dompet digital, device account number bersifat tetap per perangkat tetapi berbeda dari nomor kartu asli Anda. Jika Anda menambahkan kartu di perangkat baru, token baru dibuat.

Bisakah kartu virtual BoA dipakai di toko?

Bisa, lewat dompet digital. Untuk pemakaian di toko, tambahkan kartu BoA ke Apple Pay, Google Pay, atau Samsung Pay lalu gunakan ponsel untuk membayar tanpa sentuh. Secara teknis ini adalah tokenisasi yang mirip dengan kartu virtual.

Apa alternatif terbaik untuk belanja internasional?

Untuk belanja dalam banyak mata uang tanpa biaya transaksi luar negeri kartu bank AS di setiap pembelian, kartu virtual multimata uang bisa lebih hemat. Kartu virtual Grey terhubung ke saldo USD, GBP, atau EUR dan tidak mengenakan biaya lintas negara untuk transaksi dalam USD.

Bagaimana cara mendapatkan kartu virtual Grey?

Daftar di grey.co atau unduh aplikasinya, lalu selesaikan verifikasi identitas. Buka akun USD, GBP, atau EUR. Masuk ke bagian Cards dan buat kartu virtual Grey. Biaya pembuatan sekali bayar adalah USD 5 untuk Visa, atau USD 4 ditambah biaya pengisian USD 1 untuk Mastercard, tergantung negara Anda. Detail kartu langsung tersedia di aplikasi dan siap dimasukkan di checkout online mana pun.

Arrow (up)

Kembali ke atas