تُعدّ قوانين الصرف في الجزائر من الأشد صرامة في شمال إفريقيا، إذ يراقب بنك الجزائر عن قرب حركة العملة الصعبة دخولًا إلى البلاد وخروجًا منها. ولهذا يصبح استقبال الأموال من الخارج في الجزائر تحديًا حقيقيًا للمستقلين والعاملين عن بُعد والشركات التي تكسب بالدولار الأمريكي (USD) أو اليورو (EUR) أو الجنيه الإسترليني (GBP)، فإدارة هذا الدخل بانتظام وبتكلفة معقولة ليست أمرًا بسيطًا.
ومع تزايد عدد الجزائريين الذين يعملون مع عملاء ومنصات دولية، صار البحث عن حل موثوق لاستلام الدخل الأجنبي أولوية. يواجه كثيرون تأخيرًا في التحويلات، وتحويلًا إجباريًا إلى الدينار، وصعوبة في الوصول إلى العملة الصعبة عبر القنوات البنكية التقليدية. في هذا المقال نعرض أكثر الطرق العملية لاستقبال الأموال من الخارج في الجزائر، وكيف تعمل على أرض الواقع، وما الذي يجب مراعاته عند اختيار النظام المناسب لاستلام مدفوعاتك الدولية والاحتفاظ بها وإدارتها بكفاءة أكبر.
يعمل المستقل الجزائري الذي يتلقى دخلًا من الخارج في ظل رقابة صارمة على رؤوس الأموال ونظام بنكي شديد التنظيم. ويعني ذلك أن كل دفعة دولية يجب أن تمر عبر قنوات معتمدة، مع قواعد واضحة للتصريح والوثائق والتحويل إلى العملة المحلية. فمثلًا، لا يستطيع مستقل في الجزائر العاصمة يعمل مع عميل أوروبي أن يحتفظ بحرية بالدولار أو اليورو في حسابه البنكي المحلي، لأن الأموال تُحوَّل عادةً إلى الدينار فور وصولها.
وللعمل بشكل قانوني، يُنصح المستقلون بشدة بالتسجيل لدى الوكالة الوطنية للمقاول الذاتي. فهذا الوضع يضفي الطابع الرسمي على نشاطهم ويتيح لهم الوصول إلى الخدمات المالية المنظمة. وفي المقابل يستفيدون من نظام ضريبي مبسّط، يشمل ضريبة جزافية بنسبة تقارب ٥٪ من إجمالي رقم الأعمال، حسب فئة النشاط.
وقد تنطبق أيضًا حدود وسقوف للدخل حسب التصنيف، إذ يتعامل بعض المستقلين مع ما يقارب ٥٬٠٠٠ إلى ١٠٬٠٠٠ دولار سنويًا، بينما قد تعالج الشركات الصغيرة ما يصل إلى نحو ٢٬٠٠٠ دولار شهريًا عبر القنوات الرسمية. وعمليًا، صُمّم هذا النظام ليُبقي الأرباح قابلة للتتبع، مع السماح للأفراد بالعمل مع عملاء دوليين وفق قواعد الامتثال.
ما الأساسيات اللازمة لاستقبال الدخل الأجنبي
١. الفواتير وإثبات مصدر الدخل
أصدر دائمًا فواتير واضحة لكل دفعة تتلقاها من عملائك في الخارج. فالفاتورة تثبت مصدر دخلك، وتسهّل عمليات التدقيق البنكي، وتقلّل التأخير. احتفظ بالعقود وإيصالات الدفع وسجلات المنصات حتى تتمكن من شرح مصدر أموالك بسهولة إذا طُلب منك ذلك.
٢. الامتثال الضريبي
بصفتك مقيمًا ضريبيًا في الجزائر، يجب عليك التصريح بكل دخلك العالمي ضمن نظام الضريبة على الدخل الإجمالي. ويشمل ذلك أرباح العمل الحر والعمل عن بُعد القادمة من الخارج. الالتزام بهذه القواعد يجنّبك الغرامات، ويسهّل تعاملاتك البنكية، ويساعدك على بناء مصدر دخل قانوني ومستقر على المدى الطويل.
٣. الحسابات الخارجية أو الأجنبية
يستخدم بعض المستقلين حسابات خارجية أو حسابات متعددة العملات لاستلام الدولار أو اليورو أو الجنيه الإسترليني قبل تحويلها إلى الدينار. ويساعد ذلك على اختيار توقيت الصرف المناسب وتقليل التحويلات الإجبارية. ومع ذلك، يبقى عليك احترام قواعد التصريح الجزائرية والتصريح بأموالك كما يجب حيثما كان ذلك مطلوبًا.
أفضل طرق استقبال الدخل الأجنبي في الجزائر
غري
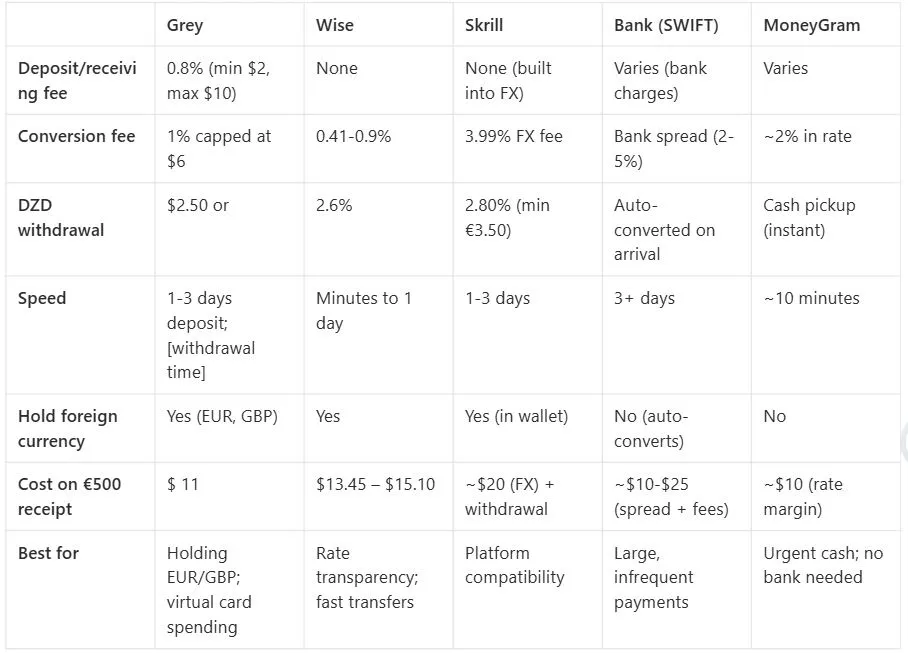
توفّر غري حسابات باليورو والجنيه الإسترليني للمستخدمين في الجزائر، ما يسهّل على المستقلين استلام مدفوعات عملائهم الأوروبيين عبر تحويلات SEPA (لليورو) أو Faster Payments (للجنيه الإسترليني) كأنها تحويلات محلية. تُفرض على الإيداعات رسوم بنسبة ٠٫٨٪ (بحد أدنى ٢ يورو أو ٢ جنيه إسترليني، وبحد أقصى ١٠ يورو أو ١٠ جنيهات إسترلينية). ويمكن للمستخدمين الاحتفاظ بالعملة الأجنبية واختيار وقت التحويل بين اليورو والجنيه الإسترليني، مع رسوم تحويل بنسبة ١٪ وبحد أقصى ٦ دولارات. أما السحب إلى البنوك الجزائرية فيكلّف ٢٫٥٠ دولار لكل عملية، بسقف ٣٨٨٬٠٠٠ دينار جزائري (DZD) لكل تحويل، ومدة معالجة قد تصل إلى ٥ أيام عمل. ويساعد هذا الإعداد المستخدمين على التحكم في توقيت التحويل وتقليل التحويلات الإجبارية.
Wise
تتيح Wise للجزائريين استلام الدولار أو اليورو أو الجنيه الإسترليني وتحويلها إلى الدينار الجزائري بسعر الصرف الحقيقي (سعر السوق المتوسط) مع شفافية كاملة في الرسوم. تتراوح الرسوم عادةً بين ٠٫٤١٪ و٠٫٩٪ حسب المسار والمبلغ. والتحويلات سريعة، تصل غالبًا خلال دقائق وحتى يوم عمل واحد. ورغم أن القواعد البنكية المحلية تظل سارية عند السحب في الجزائر، يعتمد كثير من المستقلين على Wise لأنها تقلّل هوامش الصرف الخفية وتعرض التكلفة الكاملة قبل تأكيد التحويل.
Skrill
يستخدم الجزائريون Skrill كثيرًا عند العمل مع منصات عالمية تدعم الدفع عبر المحافظ الإلكترونية. تُستلم الأموال في محفظة رقمية ويمكن الاحتفاظ بها بالعملة الأجنبية. تفرض Skrill رسومًا بنسبة ٣٫٩٩٪ على تحويل العملات، و٢٫٨٠٪ على السحب إلى الحسابات البنكية بحد أدنى ٣٫٥٠ يورو. ورغم أنها أغلى من الخيارات الأخرى، فهي مفيدة للمستقلين الذين يحتاجون إلى التوافق مع المنصات، وإمكانية الإنفاق عبر الإنترنت، ومرونة في السحب حين تكون طرق الدفع الأخرى محدودة.
MoneyGram
توفّر MoneyGram خيار الاستلام النقدي السريع للجزائريين الذين يحتاجون إلى أموالهم القادمة من الخارج فورًا ومن دون حساب بنكي. يمكنك استلام تحويلاتك في نحو ١٠ دقائق لدى الوكلاء المعتمدين. وتبلغ الرسوم عادةً نحو ٢٪ عبر هوامش سعر الصرف، مع حدود تختلف حسب مسار التحويل. ورغم سرعتها وسهولتها، فهي أقل ملاءمة لدخل العمل الحر المنتظم بسبب ارتفاع التكلفة ومحدودية سجلات المعاملات، لذا تناسب أكثر الدفعات العاجلة أو العرضية.
مقارنة المنصات عند استلام ٥٠٠ دولار
الأسئلة الشائعة
١. ما أرخص طريقة لاستقبال الدخل الأجنبي في الجزائر؟
يتوقف الخيار الأرخص على المبلغ الذي تتلقاه وعدد مرات استلامه. كثير من البنوك والمحافظ تضيف فروقات صرف خفية ترفع التكلفة الإجمالية فوق الرسوم المعلنة. تفرض غري رسوم تحويل بنسبة ١٪ بحد أقصى ٦ دولارات، ورسومًا على إيداعات الدولار والجنيه الإسترليني بنسبة ٠٫٨٪ (بحد أدنى ٢ دولار أو ٢ جنيه إسترليني، وبحد أقصى ١٠ دولارات أو ١٠ جنيهات إسترلينية). وهذا يجعل تكلفتها أوضح للمستقلين الذين يتلقون مدفوعات دولية بانتظام.
٢. هل يمكنني استلام الدولار أو اليورو مباشرة في الجزائر؟
في أغلب الحالات، تحوّل البنوك الجزائرية العملة الأجنبية تلقائيًا إلى الدينار بسبب اللوائح المحلية. لكن بعض المنصات الدولية تتيح للمستخدمين استلام الدولار أو اليورو أو الجنيه الإسترليني والاحتفاظ بها قبل التحويل. ويساعد ذلك المستقلين على اختيار التوقيت المناسب وتقليل الخسائر الناتجة عن التحويل الإجباري بأسعار غير مواتية.
٣. لماذا أخسر جزءًا من المال عند تحويل الدخل الأجنبي؟
تأتي معظم الخسائر من هوامش سعر الصرف لا من الرسوم الظاهرة. فقد يعلن مقدّم الخدمة عن تكلفة تحويل منخفضة، ثم يخفّض سعر الصرف بصمت عند تحويل العملة إلى الدينار الجزائري (DZD). وتتراكم هذه الفروقات الخفية مع الوقت، خاصة لدى المستقلين الذين يتلقون مدفوعات دولية متكررة أو صغيرة.
٤. ما سرعة استلام المدفوعات الدولية في الجزائر؟
تختلف سرعة التحويل حسب الطريقة. قد تستغرق التحويلات البنكية عدة أيام بسبب المعالجة وإجراءات التحقق والامتثال، بينما تكون منصات التكنولوجيا المالية أسرع. أما خدمات الاستلام النقدي فهي الأسرع لكنها أقل تنظيمًا. ويعتمد الخيار الأنسب على مدى استعجالك، والتكلفة، والطريقة التي تريد أن تصل بها إلى أموالك.
إدارة الدخل الأجنبي في الجزائر
يتطلب استقبال الأموال من الخارج في الجزائر اختيار الحل الأسرع والأكثر موثوقية والأقل تكلفة، حلٍّ يتيح لك الاحتفاظ بجزء أكبر من دخلك وتجنّب التحويل الإجباري. فالنظام البنكي التقليدي لا يلبّي هذه الحاجة بما يكفي، ولذلك تناسب الحسابات العالمية الحديثة هذا الوضع أكثر.
رسّخت غري مكانتها كأحد الخيارات المفضلة لدى الجزائريين، لأنها توفّر تفاصيل حسابات أجنبية، وتتيح لك الاحتفاظ بالدولار واليورو والجنيه الإسترليني دون ضغط، وتقدّم أسعار صرف تنافسية، وتجعل السحب إلى البنوك المحلية سريعًا وسهلًا مع احترام اللوائح المحلية.
تفرض غري رسومًا على الإيداعات والتحويلات بين العملات والسحوبات. تخضع الإيداعات عبر ACH لرسوم بنسبة ٠٫٨٪ (بحد أدنى ٢ دولار وبحد أقصى ١٠ دولارات). وتُحتسب رسوم تحويل العملات بنسبة ١٪ بحد أقصى ٦ دولارات. وتختلف رسوم السحب حسب العملة. وتخضع معاملات البطاقة العابرة للحدود (المشتريات بغير الدولار ببطاقة دولارية) لرسوم بنسبة ٢٪ زائد ٠٫٥٠ دولار. أسعار الصرف متغيرة وتتضمن هامشًا فوق سعر السوق المتوسط. راجع دائمًا الرسوم وسعر الصرف قبل تأكيد أي معاملة. اطّلع على صفحة الرسوم في موقع غري لمعرفة الأسعار الحالية.
يعرف المستقلون حول العالم PayPal وPayoneer جيدًا، لكنهما في أفريقيا قد يكونان مكلفين أو محدودين أو مرهقين لمن يستقبل دخلًا من الخارج بانتظام. يشكو كثير من المستقلين من الرسوم المرتفعة وأسعار الصرف غير المجزية وقيود الحسابات وبطء المعالجة. والخبر الجيد أن جيلًا جديدًا من منصات الدفع ظهر لخدمة المستقلين الأفارقة الذين يعملون مع عملاء دوليين، ويقدم بدائل أسرع وأرخص وأكثر مرونة.
في ما يلي أفضل بدائل PayPal وPayoneer للمستقلين في أفريقيا، مع شرح واضح لطريقة عمل كل منها ولماذا قد يناسبك.
١. غري
غري منصة حديثة للمدفوعات عبر الحدود والحسابات متعددة العملات، صُممت للمستقلين والعاملين عن بُعد والشركات الصغيرة. تتيح لك استلام الدولار الأمريكي واليورو والجنيه الإسترليني وعملات رئيسية أخرى والاحتفاظ بها وإدارتها، من دون الحاجة إلى حساب بنكي تقليدي في الخارج.
تفتح حسابًا على غري عبر الإنترنت، فتحصل على تفاصيل حسابات بنكية افتراضية بعملات أجنبية تستخدمها كأنك مقيم في الخارج. يدفع لك عملاؤك على هذه التفاصيل، ويمكنك الاحتفاظ بالأموال أو تحويلها إلى عملتك المحلية حين يكون سعر الصرف مناسبًا، ثم سحبها إلى حسابك البنكي المحلي.
مع غري يمكنك:
استلام الدولار الأمريكي مباشرة من دون تحويل إجباري للعملة
الاحتفاظ بأموالك بالعملات الأجنبية حتى تقرر تحويلها، وهو ما يفيدك إن كنت تفكر في الادخار بالدولار
الاستلام بسهولة من منصات العمل الحر ومن العملاء مباشرة
٢. Wise
تقدم Wise حسابًا متعدد العملات يدعم عشرات العملات، منها الدولار الأمريكي واليورو والجنيه الإسترليني. وتوفر تفاصيل استلام محلية في مناطق كثيرة، وتتيح لك الاحتفاظ بالأموال وتحويلها وإنفاقها برسوم منخفضة وبسعر الصرف المتوسط في السوق. تختلف الخدمات المتاحة بحسب بلد إقامتك، لذا تحقق منها قبل التسجيل.
يدفع لك العملاء في رصيدك بالدولار (أو بعملة أخرى) لدى Wise عبر تفاصيل محلية، فتتجنب تكلفة التحويلات الدولية المرتفعة. بعد ذلك يمكنك التحويل أو السحب إلى بنكك المحلي بعملتك.
٣. Skrill
Skrill محفظة رقمية تدعم المدفوعات الدولية والأرصدة بعملات مختلفة. يمكنك استخدامها لاستلام الأموال من الخارج وتحويلها إلى حسابات بنكية محلية.
تنشئ محفظة على Skrill، وتعطي عملاءك بياناتها، وتستلم مدفوعاتك بالعملات الأجنبية. ومن هناك تسحب إلى بنك محلي أو تستخدم الرصيد للشراء عبر الإنترنت.
٤. محافظ العملات المشفرة والعملات المستقرة
تتيح لك محافظ ومنصات العملات المشفرة استلام مدفوعاتك بعملات مستقرة مثل USDC أو USDT، وهي عملات مربوطة بالدولار الأمريكي.
يدفع لك العملاء بالعملات المستقرة، فتحتفظ بها في محفظتك وتحوّلها إلى عملتك المحلية عبر منصات التداول عند الحاجة. راجع القواعد المعمول بها في بلدك قبل الاعتماد على هذا الخيار.
لماذا قد تناسب المستقلين:
تسوية فورية تقريبًا بلا تأخير يُذكر
رسوم منخفضة مقارنة بالبنوك التقليدية
الحفاظ على قيمة الدولار عبر العملات المستقرة
خيار مفيد في البلدان ذات الأنظمة المصرفية المقيدة
إدارة مدفوعاتك الدولية بسهولة
مهّد PayPal وPayoneer الطريق لحلول الدفع الرقمية الحديثة، فهما في السوق منذ سنوات طويلة. لكن قيودهما وتكاليفهما المرتفعة جعلت حلولًا أحدث مثل غري بدائل أفضل لكثير من المستقلين في أفريقيا. يوفر غري حسابات بالدولار الأمريكي واليورو والجنيه الإسترليني تساعد الأفارقة على إدارة مدفوعاتهم الدولية بسهولة وبتكلفة منخفضة. ويمكنك أيضًا تحويل أموالك وسحبها إلى حسابك البنكي المحلي بأسعار صرف عادلة.
أصبح تلقّي الأجر عبر الإنترنت شرطًا أساسيًا للمستقلين والعاملين عن بُعد وصنّاع المحتوى وروّاد الأعمال الرقميين. ومع ذلك، لا يزال استقبال المدفوعات في الجزائر من الخارج أمرًا معقّدًا بلا داعٍ لكثير من الجزائريين. فهناك رقابة صارمة على الصرف، ووصول محدود إلى منصات الدفع الدولية، وقيود على حسابات العملة الأجنبية، وكلها تُصعّب المعاملات العابرة للحدود. ورغم ذلك، يجد الجزائريون طرقًا قانونية وعملية للربح من الإنترنت واستلام أموالهم من عملائهم في الخارج.
يشرح هذا المقال كيف يتمكّن الجزائريون من استقبال المدفوعات عبر الإنترنت رغم القيود البنكية، وما الذي ينبغي مراعاته عند اختيار الوسيلة الأنسب.
لماذا يصعب استقبال المدفوعات في الجزائر عبر الإنترنت؟
صحيح أن الوضع تحسّن نسبيًا مقارنةً بالماضي، ومن ذلك رفع منحة السفر، لكن الجزائر لا تزال تعتمد نظام صرف خاضعًا لرقابة مشددة. وإذا كانت هذه القيود تهدف إلى حماية الاقتصاد الوطني، فإنها تسبّب متاعب حقيقية لمن يكسبون دخلهم بالعملات الأجنبية.
ومن أبرز التحديات:
وصول محدود إلى منصات الدفع الدولية مثل PayPal أو Stripe.
صعوبة استلام الدولار الأمريكي (USD) أو اليورو (EUR) أو الجنيه الإسترليني (GBP) مباشرةً في الحسابات البنكية المحلية.
قيود على فتح حسابات العملة الصعبة وتشغيلها.
بطء المعالجة وأسعار صرف غير مواتية لدى البنوك التقليدية.
وثائق ومتطلبات كثيرة للمدفوعات الدولية.
الدفع بالعملات المشفرة غير قانوني، وإن كان بعضهم لا يزال يستخدمها.
يفرض PayPal قيودًا كبيرة وقد تكون تكلفته مرتفعة جدًا.
لذلك يضطر كثير من الجزائريين العاملين عبر الإنترنت إلى البحث عن حلول خارج القنوات البنكية المعتادة. وحتى المسافرون القادمون إلى الجزائر يخضعون لقواعد صارمة بشأن العملات الأجنبية التي يدخلون بها.
كيف يتم استقبال الأموال من الخارج إلى الجزائر حاليًا؟
رغم هذه العقبات، يستطيع الجزائريون إدارة مدفوعاتهم الدولية عبر عدة خيارات، ولكل خيار منها عيوبه.
منصات العمل الحر مع خيارات سحب غير مباشرة
يعمل كثير من الجزائريين عبر منصات العمل الحر الدولية التي تؤدي دور الوسيط بين العملاء والمستقلين.
ومن الطرق الشائعة:
استخدام منصات تدفع عبر تحويلات بنكية دولية إلى حسابات وسيطة
سحب الأرباح عبر خدمات طرف ثالث أو أشخاص موثوقين في الخارج
استلام الأرباح عبر منصات توفّر بدائل إقليمية
المزايا
الوصول إلى عملاء من مختلف أنحاء العالم
بعض المنصات تتولى الفوترة والامتثال
العيوب
رسوم أعلى
مدة سحب أطول
خيارات سحب محدودة للمقيمين في الجزائر
حسابات بنكية أجنبية عبر الإقامة أو وسطاء موثوقين
يستقبل بعض الجزائريين مدفوعاتهم عبر حسابات بنكية أجنبية فُتحت في الخارج أو يديرها أفراد موثوقون من العائلة.
ويلجأ إلى هذا الخيار عادةً من:
يحملون إقامة قانونية أو جنسية مزدوجة في بلد آخر
يسافرون كثيرًا ويستطيعون فتح حسابات في الخارج
يتعاملون مع أقارب أو شركاء يستلمون المدفوعات نيابةً عنهم
المزايا
وصول كامل إلى التحويلات الدولية
إمكانية استلام الدولار الأمريكي أو اليورو أو الجنيه الإسترليني
العيوب
تعقيدات قانونية وضريبية
الاعتماد على أطراف أخرى
خيار غير متاح لأغلب الناس
المنصات المصرفية الرقمية العالمية: وسائل الدفع الإلكتروني الأنسب للجزائريين
من أكثر الحلول عملية للجزائريين الذين يربحون من الإنترنت استخدام منصات رقمية توفّر حسابات بالعملات الأجنبية دون الاعتماد على البنوك المحلية.
تتيح هذه المنصات للمستخدمين:
استلام مدفوعات بالدولار الأمريكي أو اليورو أو الجنيه الإسترليني من عملاء دوليين
تلقّي الأجر كأنهم مقيمون محليًا في الأسواق الكبرى
الاحتفاظ بأرصدة بالعملات الأجنبية
تحويل الأموال وإرسالها بمرونة أكبر
وبالنسبة للمستقلين والعاملين عن بُعد وأصحاب المشاريع الإلكترونية، يزيل ذلك كثيرًا من العقبات المرتبطة بالبنوك التقليدية.
١. غري
أصبحت غري خيارًا يزداد إقبال الجزائريين عليه، لأنها توفّر للمقيمين في الجزائر حسابات باليورو والجنيه الإسترليني لاستقبال المدفوعات الدولية مباشرةً أو ربطها بمنصات مثل Upwork أو Fiverr أو PayPal. يدفع لك عملاؤك كما لو كنت مقيمًا في بلدهم، دون تكاليف تحويلات SWIFT وتأخيراتها. تحتفظ بأرباحك بالعملة الأجنبية متى شئت، وتحوّلها إلى الدينار الجزائري (DZD) حين يناسبك السعر، ثم تسحبها مباشرةً إلى أي بنك جزائري (القرض الشعبي الجزائري CPA، البنك الوطني الجزائري BNA، وغيرهما).
السرعة: تصل الدفعات إلى حسابك غالبًا خلال دقائق إلى بضع ساعات، أما السحب إلى بنك جزائري فقد يستغرق حتى ٥ أيام عمل.
الرسوم: أسعار صرف تنافسية قريبة من السعر المتوسط في السوق (مع هامش يظهر لك قبل التأكيد)، ورسوم تحويل منخفضة وشفافة
مزايا إضافية: بطاقات افتراضية للإنفاق عبر الإنترنت، وأدوات فوترة، وسجل كامل للمعاملات يساعدك على الالتزام الضريبي.
٢. Wise
تحظى Wise بشعبية كبيرة بفضل شفافيتها وتكلفتها المنخفضة. تحصل على بيانات حسابات محلية حقيقية بالدولار الأمريكي والجنيه الإسترليني واليورو وغيرها، فيرسل عملاؤك المال كأنها معاملة محلية. ويمكنك ربط حساب Wise بمنصة عمل حر دولية وبحساب Payoneer لتسريع سحب أرباحك وتجنّب أسعار الصرف غير المواتية.
٣. Payoneer
لا يزال Payoneer واسع الانتشار لأنه يرتبط مباشرةً بـ Upwork وFiverr وأمازون ومنصات أخرى كثيرة. تحصل من خلاله على بيانات حسابات افتراضية في الولايات المتحدة والمملكة المتحدة والاتحاد الأوروبي. لكنك ستدفع على التحويل والسحب أكثر مما تدفعه مع غري أو Wise. ورغم أنه خيار موثوق، يبقى أبطأ قليلًا من الخيارين الأولين.
٤. Skrill
خيار أقل شهرة، لكنه يتيح للمستخدمين قبول المدفوعات من كثير من العملاء الدوليين وبعض منصات العمل الحر. يمكنك الاحتفاظ بعدة عملات والسحب إلى البنوك الجزائرية أو استخدام بطاقة Skrill. رسومه متوسطة، لكنها أعلى من رسوم Wise وغري، وقد يصبح الفرق ملحوظًا مع كثرة الاستخدام.
ما الذي يجب مراعاته عند اختيار وسيلة الدفع؟
قبل أن تستقر على أي خيار، ينبغي لكل من يعتمد على الربح من الإنترنت في الجزائر أن يراعي ما يلي:
القانونية والامتثال: تأكّد من أن الوسيلة تتوافق مع القوانين المحلية والدولية
الرسوم وأسعار الصرف: التكاليف الخفية وهوامش أسعار الصرف قد تقتطع جزءًا كبيرًا من أرباحك
سرعة المعاملات: تجنّبك اضطراب تدفقك النقدي وتساعدك على التخطيط بشكل أفضل.
الموثوقية: الاستمرارية مهمة حين يكون دخلك متكررًا، وتحتاج إلى وسيلة دفع تثق بها.
استقبال المدفوعات في الجزائر رغم القيود البنكية
رغم أن القيود البنكية تجعل المعاملات العابرة للحدود صعبة في الجزائر، فإنها لم تمنع الجزائريين من المشاركة في الاقتصاد الرقمي العالمي. فلمن يعمل مع عملاء دوليين، لا يقلّ اختيار طريقة الدفع المناسبة أهمية عن إيجاد العمل نفسه. ومن هنا صُمّمت غري لتلائم الجزائريين الذين يديرون مدفوعات دولية، بسهولة وتكلفة معقولة ووصول سريع إلى أموالهم. ومع أسعار صرف تنافسية، ورسوم منخفضة وشفافة، وحسابات باليورو والجنيه الإسترليني، وبطاقات افتراضية، تتيح لك غري إدارة العملات الأخرى بالسهولة التي تدير بها الدينار الجزائري.
لن أنسى أول فاتورة أرسلتها إلى عميل في الخارج. نجح المشروع نجاحًا كبيرًا: أسابيع من العمل، وتسليم في الموعد، وعميل راضٍ تمامًا، فأرسلت الفاتورة وأنا مطمئن. انتظرت الدفعة متوقعًا أن تصل خلال أيام قليلة دون مشاكل. وحين ظهر المبلغ أخيرًا في حسابي البنكي، كان أقل بكثير مما فوترته. ضاع قرابة ٦٪ منه في رسوم لم أكن أعرف بوجودها، وفي سعر صرف لا يشبه إطلاقًا ما أظهره Google لزوج USD/MAD.
إدارة نشاط تجاري دولي ناجح من المغرب ليست أمرًا سهلًا. قد تبني منتجًا ممتازًا، وتكسب عملاء في باريس أو لندن أو دبي، وتقدّم عملًا استثنائيًا، لكن إن لم تفهم كيف تعمل المدفوعات العابرة للحدود فستخسر أموالًا كسبتها بالفعل. تخسرها بهدوء وباستمرار، لصالح أنظمة صُممت لتكون «غير شفافة».
إن كنت صاحب شركة مغربية تستقبل مدفوعات من عملاء في الخارج، أو تخطط لذلك، فهذا ما تمنيت لو شرحه لي أحد منذ البداية عن استقبال الأموال من الخارج إلى المغرب.
لماذا تتجه الشركات المغربية أكثر نحو الأسواق العالمية؟
تغيّر المشهد الاقتصادي في المغرب كثيرًا خلال العقد الماضي. فالقطاعات التي كانت تعتمد أساسًا على التصدير، مثل الفلاحة والنسيج والصناعة، توسّعت لتشمل الخدمات الرقمية وتطوير البرمجيات والوكالات الإبداعية والاستشارات والتجارة الإلكترونية.
رأيت مطورين مغاربة يبنون منتجات SaaS للأسواق الأوروبية، ووكالات تصميم في الدار البيضاء تعمل مع عملاء في الخليج، ومستشاري تسويق في مراكش يخدمون شركات ناشئة أمريكية. ألغى الإنترنت الحواجز الجغرافية أمام الوصول إلى العملاء، واغتنمت الشركات المغربية هذه الفرصة.
الجاذبية واضحة. فالعملاء الدوليون يدفعون غالبًا بعملات أقوى، عادةً EUR وGBP، والعملة المرجعية عالميًا USD، ما يعني هوامش ربح أفضل عند التحويل إلى الدرهم. كما أن قرب التوقيت من أوروبا يسهّل التعاون.
لكن إن كان العثور على عملاء دوليين قد أصبح أسهل، فإن استلام المدفوعات منهم ما زال معقدًا. فقوانين الصرف في المغرب، وبنيته البنكية، وطبيعة المعاملات العابرة للحدود، كلها تخلق عوائق تفاجئ كثيرًا من أصحاب الشركات.
قانون تحويل الأموال من الخارج إلى المغرب: الواقع التنظيمي
يخضع المغرب لنظام مراقبة الصرف الذي يشرف عليه مكتب الصرف (Office des Changes). وقد صُممت هذه المنظومة التنظيمية لضبط تدفق العملات والحفاظ على الاستقرار الاقتصادي.
عندما تستقبل دفعة من الخارج، يتعيّن على البنوك المغربية التحقق من مشروعية المعاملة. وستحتاج إلى تقديم فواتير أو عقود أو وثائق أخرى تثبت أن الدفعة مرتبطة بنشاط تجاري مشروع. هذا إجراء معتاد، لكنه يضيف عبئًا إداريًا لا تتطلبه المعاملات المحلية.
كما أن الحسابات بالعملات الأجنبية لدى البنوك المحلية تخضع لشروط وقيود أكثر مما هو الحال في المملكة المتحدة أو الإمارات. فمعظم المدفوعات الأجنبية تُحوَّل إلى الدرهم عند وصولها، ولا تملك إلا تحكمًا محدودًا في توقيت هذا التحويل أو سعره.
لا أقول إن النظام معطّل، فهو يؤدي ما صُمّم من أجله. لكن فهم هذه الحقائق مسبقًا يساعدك على تنظيم عمليات الدفع لديك بما يتوافق مع القوانين، لا بما يتعارض معها.
أشهر طرق استقبال الأموال من الخارج للشركات المغربية
جرّبت على مرّ السنين تقريبًا كل الطرق المتاحة للشركات المغربية، وتعلّمت من كل واحدة منها شيئًا مختلفًا عمّا ينجح وما لا ينجح.
SWIFT
التحويلات البنكية عبر SWIFT هي الطريقة التقليدية. يرسل عميلك مبلغًا بالدولار الأمريكي (USD) عبر تحويل دولي إلى حسابك البنكي في المغرب، فتمرّ الأموال عبر بنوك وسيطة، ثم تصل إلى المغرب وتُحوَّل إلى الدرهم. نظريًا، الأمر بسيط. أما عمليًا، فهو بطيء، إذ يستغرق غالبًا من خمسة إلى عشرة أيام عمل، ومكلف أيضًا. فبنك عميلك يفرض رسوم إرسال، والبنوك الوسيطة تقتطع حصتها، وبنكك المغربي يطبّق رسوم استقبال ويحوّل العملة بسعر أسوأ عادةً بنسبة ٢ إلى ٤٪ من سعر السوق المتوسط. وعلى دفعة بقيمة ١٠٬٠٠٠ يورو، قد تخسر ما بين ٣٠٠ و٥٠٠ يورو بين الرسوم وأسعار الصرف السيئة.
PayPal
يحظى PayPal بشعبية في المعاملات الصغيرة وأعمال العمل الحر الدولية، فهو سريع ومألوف لدى العملاء في الخارج. لكن المشكلة بالنسبة إلى الشركات المغربية أن PayPal في المغرب له قيود. يمكنك استقبال المدفوعات، لكن سحبها إلى حساب بنكي مغربي ينطوي على رسوم وأسعار تحويل غير مواتية.
Stripe
تعمل Stripe وبوابات الدفع المشابهة جيدًا مع التجارة الإلكترونية وخدمات الاشتراك. يدفع العملاء في الخارج بالبطاقة، وتعالج Stripe الدفعة، ثم تصلك الأموال في حسابك المرتبط. غير أن توفر Stripe وخيارات السحب منها في المغرب محدودة مقارنةً بأوروبا أو أمريكا الشمالية. لذلك تستخدم شركات مغربية كثيرة Stripe عبر شركات مسجلة في الخارج (offshore)، وهو ما يضيف تعقيدًا واعتبارات امتثال إضافية.
شركات التكنولوجيا المالية ومنصات الدفع
يعتمد النهج الأحدث على خدمات التكنولوجيا المالية التي توفر حسابات بالعملات الأجنبية افتراضية. تمنح هذه الخدمات الشركات المغربية بيانات حسابات أجنبية يمكن للعملاء الدفع إليها مباشرة، دون أن تمر الأموال فورًا عبر المنظومة البنكية المغربية أو تُحوَّل إلى الدرهم إجباريًا. تحتفظ بالأموال بعملتها الأصلية، وتحوّلها متى شئت، وتسحبها إلى حسابك المغربي حسب حاجتك.
كيف تنظّم شركتك المغربية مدفوعاتها بذكاء أكبر
بعد سنوات من خسارة المال بسبب طرق دفع غير فعّالة، تعلّمت بعض الأمور التي تُحدث فرقًا حقيقيًا.
أولًا، أصدر الفاتورة بالعملة التي تريد استلامها. إن كان عميلك أوروبيًا ويدفع باليورو، فأصدر الفاتورة بـEUR. وإن كان أمريكيًا ويدفع بالدولار، فأصدرها بـUSD. لا تُصدر الفاتورة بالدرهم MAD وتنتظر من العميل أن يتولى التحويل، لأنك ستفقد السيطرة على سعر الصرف، وغالبًا ما سيعتمد أسعارًا غير مواتية تكلّفك مالًا.
ثانيًا، اجعل حساب الاستلام بعملة الفاتورة نفسها. فإذا كنت تفوتر بـEUR، فإن امتلاك حساب استلام بـEUR يعني أن دفعة العميل تصل دون خطوات تحويل عملة غير ضرورية. وتبقى الأموال باليورو حتى تقرر تحويلها إلى MAD، فتتحكم أنت في التوقيت والسعر.
ثالثًا، اجمع المدفوعات كلما أمكن. فبدلًا من استقبال خمس دفعات صغيرة شهريًا مع رسوم على كل واحدة، تفاوض مع عملائك على الدفع بوتيرة أقل ومبالغ أكبر. معاملات أقل تعني رسومًا أقل.
رابعًا، أدرج توقيت تحويل العملة في تخطيطك المالي. إن لم تكن بحاجة إلى المال فورًا، فاحتفظ به بالعملة الأجنبية وحوّله عندما تكون أسعار الصرف في صالحك.
خامسًا، تعامل مع مزوّدي خدمات يفهمون المدفوعات العابرة للحدود. فليست كل البنوك أو منصات التكنولوجيا المالية تعمل بالطريقة نفسها في المغرب. اختر شركاء متخصصين في المعاملات الدولية ويقدّمون أسعارًا شفافة.
غيّرت غري طريقة تفكيري في استقبال المدفوعات الدولية. فبدلًا من تمرير كل دفعة عبر المنظومة البنكية التقليدية بكل رسومها وتأخيراتها، توفّر غري حسابات افتراضية باليورو EUR والجنيه الإسترليني GBP والدولار الأمريكي USD (حساب USD مقدَّم عبر Lead Bank)، مع بيانات بنكية كاملة يمكن لعملائك الدفع إليها مباشرة. وإن أردت مزايا حساب الأعمال مع الدفعات الجماعية، فيمكنك أيضًا فتح هذا الحساب.
إليك كيف يجري الأمر عمليًا: عندما يحتاج عميل إلى الدفع لي بالدولار، أعطيه بيانات حسابي بالدولار على غري. ومن وجهة نظره، هو مجرد تحويل بنكي عادي بالدولار إلى حساب بالدولار.
أحتفظ بالدولارات في حسابي على غري حتى أكون مستعدًا لتحويلها، فإذا كانت الأسعار جيدة، حوّلت.
بالنسبة إلى الشركات المغربية التي تستقبل مدفوعات منتظمة من عملاء في الخارج، يُحدث هذا الترتيب فرقًا كبيرًا. فأنت لا تخسر ٤ إلى ٦٪ من كل معاملة بين الرسوم وأسعار الصرف السيئة، وتتحكم في توقيت تحويل العملة. وتصل المدفوعات بسرعة أكبر، وبشكل متوقع، مع شفافية كاملة في التكاليف.
غري لا تحل محل حسابك البنكي المغربي، بل هي طبقة إضافية تعمل إلى جانبه، تتولى تعقيدات المدفوعات الدولية حتى يتفرغ بنكك المحلي للعمليات المحلية.
LDMAG1
الإيرادات العالمية تحتاج إلى حلول بنكية بمقاييس عالمية
رأيت شركات مغربية تبني منتجات وخدمات رائعة للأسواق الدولية. تنافس عالميًا وتكسب عملاء في مواجهة شركات من كل أنحاء العالم. لكن كثيرًا منها ما زال يخسر أموالًا كبيرة لمجرد أن بنية الدفع لديه لم تُصمَّم للواقع العالمي لنشاطه.
استقبال المدفوعات من الخارج بكفاءة يؤثر مباشرة في ربحيتك.
والخبر السار أنك لست مضطرًا لقبول هذا الوضع كأمر محتوم. فهناك بنية أفضل متاحة، وخدمات مصممة خصيصًا للمدفوعات العابرة للحدود يمكن أن توفر عليك مبالغ كبيرة وتخفف عنك الأعباء الإدارية.
إن كنت تدير شركة مغربية لها عملاء في الخارج، فتعامل مع بنية الدفع لديك بالجدية نفسها التي تتعامل بها مع منتجك وتسويقك وعلاقاتك مع العملاء. فاستلام مستحقاتك بالشكل الصحيح جزء من إدارة نشاط تجاري عالمي ناجح.
أنت مطوّر برمجيات في القاهرة. تبني تطبيقات React لوكالة محلية منذ ثلاث سنوات، وتعرف أن مهاراتك تستحق أكثر مما يدفعه السوق المحلي. أخبرك زميل مؤخرًا أنه يكسب ٤٠ دولارًا في الساعة على Upwork، ويقبضها بالدولار ثم يسحبها إلى حسابه البنكي في مصر. بدا الأمر رائعًا حتى بدأت تبحث بنفسك. تقتطع Upwork نسبة ١٠٪. وتأخذ Payoneer حصة أخرى عند التحويل إلى الجنيه المصري. أما PayPal فلا يسمح بالسحب إلا إلى بطاقة Visa، وتصل رسومه الإجمالية إلى نحو ٨٫٥٪. وبعض المنصات لا تُتم التحقق من الهوية أصلًا بعنوان مصري. وحين حسبت ما سيتبقى لك فعلًا من مشروع بقيمة ١٬٠٠٠ دولار، عدت لتصفح مواقع الوظائف المحلية.
هذا الدليل هو الحساب الذي كنت تبحث عنه. يقارن أشهر مواقع العمل الحر في مصر التي يكسب منها المصريون بالدولار الآن، وما يمكنك أن تطلبه فعليًا على كل منصة، والعمولة التي تقتطعها كل واحدة، وكيف تنقل المال إلى حسابك البنكي دون أن تخسر جزءًا كبيرًا منه في تكاليف التحويل. الهدف أن تختار المنصة المناسبة لمستوى مهاراتك، ووسيلة السحب المناسبة لوضعك، فتحتفظ بأكبر قدر ممكن من أرباحك.
لماذا يهم العمل الحر بالدولار في مصر أكثر من غيرها
المسألة ليست تفضيلًا نظريًا. فقد الجنيه المصري جزءًا كبيرًا من قيمته أمام الدولار خلال السنوات الأخيرة، والمستقلون الذين احتفظوا بأرباحهم بالدولار في تلك الفترة حافظوا على قدرتهم الشرائية، بينما تآكلت قدرة أصحاب الرواتب بالجنيه. المستقل الذي كان يكسب ٢٬٠٠٠ دولار شهريًا في عام ٢٠٢٢ كان يحوّلها إلى نحو ٦٠٬٠٠٠ جنيه مصري آنذاك. والمبلغ نفسه (٢٬٠٠٠ دولار) يساوي اليوم أكثر من ذلك بكثير. لم يحصل المستقل على زيادة، بل العملة هي التي صنعت الفرق.
وإلى جانب سعر الصرف، هناك سبب عملي للعمل الحر بالدولار في مصر: معظم الأدوات التي تحتاجها في عملك مسعّرة بالدولار. Adobe Creative Cloud وFigma وGitHub Pro واستضافة AWS وتسجيل النطاقات، وحتى ChatGPT Plus. إذا كنت تكسب بالجنيه وتدفع ثمن هذه الأدوات بالدولار، فأنت تحوّل العملة مرتين وتخسر من هامشك في المرتين. أما حين تكسب بالعملة نفسها التي تنفق بها، فتصبح أمورك المالية أبسط وتقل تكاليف التحويل غير الضرورية.
وقد التفتت الحكومة المصرية إلى هذا التحول. أطلقت هيئة تنمية صناعة تكنولوجيا المعلومات (إيتيدا) منصة freelancer.eg، التي تمنح المستقلين المصريين بطاقة تعريف رسمية (بطاقة الفريلانسر) وبرامج تدريبية وتسهّل وصولهم إلى الخدمات المصرفية وخدمات دعم الأعمال. لم يعد العمل الحر نشاطًا غير رسمي، بل صار جزءًا منظّمًا من الاقتصاد. فالسؤال لم يعد هل تعمل مع عملاء دوليين من مصر، بل من أين تبدأ وكيف تقبض أموالك بكفاءة.
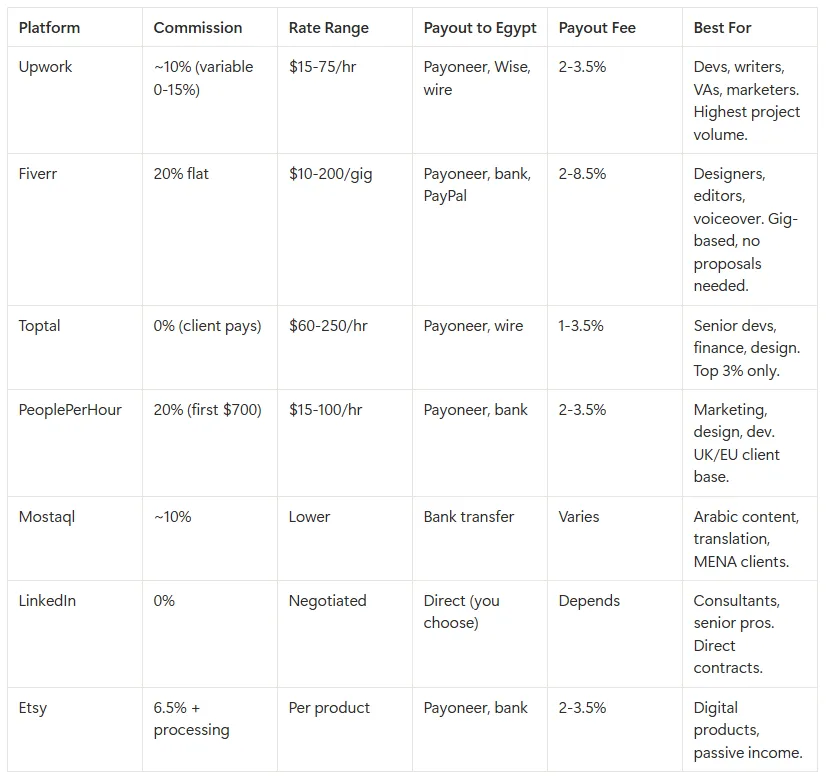
مواقع العمل الحر في مصر: كم تدفع، وكم تكلّف، ولمن تناسب
لا تعمل كل المنصات بالطريقة نفسها، والمنصة المناسبة لك تتوقف على مستوى مهاراتك وتخصصك وطريقة العمل التي تفضّلها. فيما يلي صورة واقعية لكل منصة من منظور المستقل المصري، بما في ذلك الأرقام التي تغفلها معظم الأدلة.
Upwork
Upwork هي أكبر سوق عالمية للعمل الحر، وأول منصة يبدأ بها معظم المستقلين المصريين. تُنشئ ملفًا شخصيًا، وتقدّم عروضًا على المشاريع التي ينشرها العملاء، وتبني سجلًا من التقييمات. والمنصة قوية في تطوير البرمجيات والكتابة والمساعدة الافتراضية والتسويق والتصميم.
يتقاضى المستقلون المصريون على Upwork عادةً ما بين ١٥ و٧٥ دولارًا في الساعة، حسب المهارة ومستوى الخبرة. قد يبدأ كاتب محتوى مبتدئ بما بين ١٥ و٢٠ دولارًا في الساعة، بينما يستطيع مطوّر Full-stack متمرّس أو عالم بيانات أن يطلب ما بين ٥٠ و٧٥ دولارًا أو أكثر. والعقود طويلة الأمد مع العميل نفسه شائعة، وهي توفّر دخلًا مستقرًا وتقلّل تكلفة تقديم العروض.
اعتبارًا من عام ٢٠٢٦، تفرض Upwork على المستقلين رسوم خدمة متغيرة تتراوح بين ٠٪ و١٥٪ لكل عقد، ويذكر معظم المستقلين أن الرسوم في حدود ١٠٪. تُحدَّد النسبة عند بدء العقد ولا تتغير خلاله. وقد حلّ هذا النظام محل النظام المتدرج القديم الذي كانت النسبة فيه تنخفض كلما زادت فواتيرك المتراكمة مع العميل نفسه. فإذا كسبت ١٬٠٠٠ دولار من عقد عادي بنسبة ١٠٪، تقتطع Upwork منها ١٠٠ دولار. وتحتاج كذلك إلى نقاط Connects لتقديم العروض، وسعر النقطة الواحدة ٠٫١٥ دولار، ومعظم طلبات التقديم تتطلب من ٤ إلى ٦ نقاط.
يمكن سحب الأرباح من Upwork إلى مصر عبر Payoneer أو Wise أو التحويل البنكي (Wire). وPayoneer هي الخيار الأكثر استخدامًا، وتفرض رسوم استلام إضافة إلى فارق تحويل عند السحب بالجنيه المصري. أما Wise فمتاحة أيضًا، لكن بطاقة Wise لا تعمل للمقيمين في مصر، ما يحدّ من فائدتها للإنفاق بالدولار. ويمكنك كذلك توجيه أرباحك إلى حساب دولاري متعدد العملات لدى مزوّد مثل غري، ما يمنحك تحكمًا أكبر في توقيت التحويل وطريقته.
الأنسب لـ: المطوّرين والكتّاب والمساعدين الافتراضيين والمسوّقين في كل مستويات الخبرة. وهي المنصة التي تتيح للمصريين أكبر عدد من المشاريع الدولية.
عيبها بصراحة: المنافسة شرسة في الفئات الرائجة. وبناء ملف قوي بتقييمات جيدة يحتاج إلى وقت، كما أن عمولة ١٠٪ مع ما تنفقه على نقاط Connects تتراكم إذا كانت نسبة فوزك بالعروض منخفضة.
Fiverr
تعمل Fiverr بنظام الخدمات المصغّرة (Gigs): تعرض خدمة بسعر محدد، ويشتريها العميل مباشرة. وهذه طريقة مختلفة عن نظام العروض في Upwork. فأنت لا تتنافس بالعروض، بل بجودة صفحة خدمتك وتقييماتك ونماذج أعمالك. والمنصة قوية في التصميم الجرافيكي ومونتاج الفيديو والتعليق الصوتي وتصميم الشعارات وإدارة وسائل التواصل الاجتماعي والمهام السريعة.
تقتطع Fiverr نسبة ٢٠٪ من كل طلب مهما كانت قيمته، دون أي تدرّج. فإذا دفع العميل ٥٠٠ دولار مقابل خدمتك، تحتفظ Fiverr بـ١٠٠ دولار وتحصل أنت على ٤٠٠ دولار. وهذه أعلى عمولة بين المنصات الكبرى، وهي العامل الأهم حين تقرر هل تناسب Fiverr طريقة تسعيرك. فبالنسبة لمن يطلبون أسعارًا مرتفعة (١٠٠ دولار أو أكثر للمشروع)، تمثّل نسبة ٢٠٪ مبلغًا كبيرًا. أما من يستخدمون Fiverr لبناء معرض أعمال وجذب عملاء متكررين ينتقلون لاحقًا إلى التعامل المباشر، فقد تستحق التكلفة ذلك على المدى القصير.
يبدأ المستقلون المصريون على Fiverr عادةً بخدمات يتراوح سعرها بين ١٠ و٥٠ دولارًا، ويصل البائعون المتمرّسون إلى ٢٠٠ دولار أو أكثر للمشروع بفضل الباقات المتدرجة والخدمات الإضافية. ويذكر البائعون الأعلى تقييمًا في التصميم ومونتاج الفيديو أن طلباتهم منتظمة، وهو ما يعوّض العمولة المرتفعة بكثرة الطلبات.
يمكن سحب الأرباح من Fiverr إلى مصر عبر Payoneer أو التحويل البنكي أو PayPal. وبالنظر إلى قيود PayPal في مصر (السحب إلى بطاقات Visa فقط، ورسوم إجمالية تقارب ٨٫٥٪)، فإن Payoneer أو التحويل البنكي المباشر إلى حساب متعدد العملات هما الطريق الأكثر عملية. وكل التحويلات البنكية من Fiverr تمر عبر Payoneer، لذا تتشابه تكلفة التحويل إلى الجنيه أيًّا كانت الوسيلة. وهناك فترة تعليق مدتها ١٤ يومًا قبل أن تصبح الأموال متاحة للسحب (٧ أيام للبائعين من فئة Top Rated)، ويمكنك سحب ما يصل إلى ٥٬٠٠٠ دولار مرة واحدة كل ٢٤ ساعة.
الأنسب لـ: المصممين ومحرري الفيديو ومؤدي التعليق الصوتي وكل من يقدّم خدمة واضحة المعالم. وهي مناسبة لبناء قاعدة عملاء بسرعة دون كتابة عروض.
عيبها بصراحة: عمولة ٢٠٪ تساوي ضعف ما تكلّفه معظم عقود Upwork. ففي مشروع بقيمة ٥٠٠ دولار، يذهب ١٠٠ دولار قبل أن تفكر حتى في تكاليف التحويل. كما أن فترة التعليق البالغة ١٤ يومًا تعني أنك تنتظر أسبوعين قبل أن تتصرف في أموالك.
Toptal
Toptal ليست سوقًا للعمل الحر بالمعنى التقليدي، بل شبكة منتقاة تقبل نحو أفضل ٣٪ من المتقدمين عبر عملية فرز متعددة المراحل تشمل مقابلات تقنية واختبارات برمجة محددة بوقت ومشروعًا تجريبيًا. إذا اجتزتها، تُطابَق مع عملاء ذوي قيمة عالية، منهم شركات من قائمة Fortune ٥٠٠ وشركات ناشئة حصلت على تمويل كبير. وإذا لم تجتزها، لا يمكنك إعادة التقديم إلا بعد فترة محددة.
العائد المالي كبير. يذكر المستقلون المصريون المقبولون في Toptal أسعارًا بين ٦٠ و٢٥٠ دولارًا في الساعة حسب التخصص، ويحصل كبار مهندسي البرمجيات وعلماء البيانات والمتخصصون في المالية على أعلى الأسعار. والفرق الجوهري أن Toptal لا تأخذ عمولة من المستقل، بل تضيف هامشًا على سعرك تدفعه الجهة العميلة، فتحتفظ أنت بنسبة ١٠٠٪ من السعر المتفق عليه. وتتولى Toptal إصدار الفواتير وتحصيل المدفوعات كلها، وتدفع لك بالدولار عبر تحويل بنكي وفق جدول منتظم.
بالنسبة لمستقل مصري يكسب ٥٬٠٠٠ دولار شهريًا عبر Toptal دون أي عمولة من المنصة، تبقى التكلفة الوحيدة هي تكلفة السحب والتحويل، ولذلك يصبح اختيار وسيلة السحب مهمًا بشكل خاص. تكلفة تحويل بنسبة ٢٪ على ٥٬٠٠٠ دولار تساوي ١٠٠ دولار، أما تكلفة ٨٫٥٪ عبر PayPal فتساوي ٤٢٥ دولارًا.
الأنسب لـ: كبار مطوّري البرمجيات وعلماء البيانات ومصممي UX/UI وخبراء النمذجة المالية ومديري المشاريع ممن لديهم خبرة ٣ سنوات فأكثر ومعرض أعمال قوي باللغة الإنجليزية.
عيبها بصراحة: غير متاحة للمبتدئين ولا لأصحاب الخبرة المتوسطة. وقد تستغرق عملية التقديم وحدها عدة أسابيع. وإذا لم تجتز الفرز، فلن تحصل على وصول جزئي، بل لن تكون على المنصة أصلًا.
PeoplePerHour
PeoplePerHour منصة مقرها المملكة المتحدة، أصغر من Upwork وFiverr لكن لها حضور جيد في التصميم والتسويق وتطوير المواقع والكتابة. يمكن للمستقلين المصريين إنشاء ملفات شخصية، أو نشر عروض بسعر ثابت، أو التقدم لمشاريع العملاء.
هيكل العمولة متدرج: ٢٠٪ على أول ٧٠٠ دولار تكسبها من أي مشترٍ واحد، ثم تنخفض النسبة على ما تكسبه لاحقًا من المشتري نفسه. ويتراوح متوسط أسعار المستقلين المصريين على المنصة بين ١٥ و١٠٠ دولار في الساعة حسب المهارة وقاعدة العملاء. ويمكن السحب عبر Payoneer أو التحويل البنكي. والمنصة جديرة بالتفكير خصوصًا إذا كان معظم عملائك في المملكة المتحدة أو أوروبا، لأن حضور PeoplePerHour أقوى في تلك الأسواق.
الأنسب لـ: مستقلي التسويق والتصميم والتطوير الذين يستهدفون عملاء في المملكة المتحدة وأوروبا تحديدًا.
عيبها بصراحة: عدد المشاريع أقل من Upwork. وعمولة البداية البالغة ٢٠٪ مرتفعة، وإن كانت تنخفض مع تكرار التعامل.
مستقل
مستقل منصة عمل حر عربية تتبع شبكة حسوب (الشركة نفسها التي تقف وراء خمسات وأكاديمية حسوب). تُنشر المشاريع بالعربية، ومعظم العملاء شركات من منطقة الشرق الأوسط وشمال أفريقيا. ولذلك فهي خيار قوي للمستقلين المصريين الذين يرتاحون للعمل بالعربية، أو المتخصصين في كتابة المحتوى العربي أو الترجمة أو التوطين، وهي من أبرز مواقع العمل الحر العربية.
الأسعار فيها أقل عادةً من المنصات الناطقة بالإنجليزية، لكن المنافسة أيضًا أخف، والتقارب الثقافي مع العملاء في المنطقة قد يجعل تنفيذ المشاريع أسهل. وتُصرف المدفوعات عبر التحويل البنكي. وتُعد مستقل نقطة انطلاق عملية لمن يبني سمعته قبل الانتقال إلى منصات دولية أعلى أجرًا.
الأنسب لـ: كتّاب المحتوى العربي والمترجمين والمستقلين الذين يستهدفون الشركات في المنطقة العربية. وهي بداية جيدة لجمع التقييمات.
عيبها بصراحة: الأسعار أقل عمومًا من المنصات الناطقة بالإنجليزية، والظهور أمام العملاء في الولايات المتحدة وأوروبا محدود.
LinkedIn (الوصول المباشر إلى العملاء)
LinkedIn ليست سوقًا للعمل الحر، لكنها المكان الذي تبدأ منه كثير من العقود الأعلى أجرًا. فالمهنيون المصريون الذين يهيّئون ملفاتهم لإبراز مهارات العمل عن بُعد، وينشرون باستمرار، ويتفاعلون مع محتوى مجالهم، يجذبون انتباه مسؤولي التوظيف والعملاء مباشرة. ولا توجد عمولة، فأنت تتفاوض على السعر وشروط الدفع مع العميل.
المقابل أن LinkedIn تتطلب جهدًا أكبر في البداية. فأنت لا تتقدم لمشاريع منشورة، بل تبني حضورك حتى تأتيك الفرص. وهذا يناسب أكثر المستشارين وكبار المطوّرين واستراتيجيي التسويق وغيرهم من المتخصصين الذين تظهر خبرتهم في المحتوى الذي ينشرونه أكثر مما تظهر في ملف على سوق عمل حر. وشروط الدفع هي ما تتفق عليه مع العميل، ما يعني أنك ستتولى الفواتير والعقود بنفسك.
الأنسب لـ: المهنيين المتمرّسين (٥ سنوات فأكثر) أصحاب التخصص الواضح، القادرين على جذب العملاء عبر تحسين ملفاتهم ونشر المحتوى.
عيبها بصراحة: لا حماية للمدفوعات، ولا آلية لحل النزاعات، ولا تدفّق مضمونًا للعمل. وبناء حضور على LinkedIn يجلب العملاء يحتاج إلى أشهر من الجهد المتواصل.
Etsy (المنتجات الرقمية)
تعمل Etsy بنموذج مختلف عن المنصات السابقة. فبدل أن تبيع وقتك مقابل المال في مشاريع للعملاء، تصنع منتجات رقمية (قوالب، ومخططات، وعناصر تصميم، وخطوط، وأعمال فنية قابلة للطباعة) وتبيعها لجمهور عالمي. يُصنع المنتج مرة واحدة ويُباع مرات كثيرة، ما يجعل Etsy قناة للدخل السلبي أكثر منها سوقًا للعمل الحر.
تفرض Etsy رسوم معاملة بنسبة ٦٫٥٪ إضافة إلى رسوم معالجة دفع بنسبة ٣٪ + ٠٫٢٥ دولار لكل عملية بيع. فعلى منتج رقمي سعره ٢٠ دولارًا، تبلغ الرسوم نحو ٢٫١٥ دولار، ويتبقى لك قرابة ١٧٫٨٥ دولار عن كل عملية بيع. ويمكن إيداع أرباح Etsy في حساب بنكي مصري عبر Payoneer أو مباشرة، حسب إعداد حساب الدفع لديك على Etsy. ويزيد الدخل المحتمل بزيادة عدد المنتجات التي تعرضها ومدى تحسينها للظهور في نتائج البحث داخل المنصة.
الأنسب لـ: مصممي الجرافيك والرسامين وصنّاع المحتوى القادرين على بناء مجموعة من المنتجات الرقمية. وهي مناسبة خصوصًا لتحقيق دخل سلبي إلى جانب العمل الحر.
عيبها بصراحة: بناء الظهور على Etsy يحتاج إلى أشهر من النشر المنتظم وتحسين القوائم لمحرك البحث داخل المنصة. والدخل غير متوقع في البداية، وسوق القوالب الرقمية تنافسي.
مقارنة رسوم المنصات وأسعارها وخيارات السحب
تختلف نطاقات رسوم السحب حسب وسيلة السحب. فارق التحويل لدى Payoneer إلى الجنيه المصري يتراوح عادةً بين ٢٪ و٣٫٥٪. وتصل رسوم PayPal الإجمالية، شاملة التحويل، إلى نحو ٨٫٥٪. أما مزوّدو الحسابات متعددة العملات مثل غري فيعرضون سعر الصرف وأي رسوم تحويل قبل أن تؤكد العملية. والمسار الأرخص عادةً: سحب الأرباح من المنصة إلى حساب دولاري متعدد العملات، ثم التحويل إلى الجنيه في التوقيت الذي يناسبك.
ما يتبقى لك فعلًا: التكلفة الحقيقية لكسب ١٬٠٠٠ دولار
عمولة المنصة هي التكلفة التي يركّز عليها معظم المستقلين، لكنها جزء واحد فقط من المعادلة. فوسيلة السحب التي تختارها تحدد كم يصلك فعلًا بالجنيه المصري مما يتبقى بعد العمولة. إليك ما تعنيه ١٬٠٠٠ دولار من الأرباح الإجمالية عبر ثلاثة مسارات مختلفة.
المسار ١: من Upwork إلى Payoneer ثم إلى الجنيه. تكسب ١٬٠٠٠ دولار على Upwork. تقتطع المنصة نحو ١٠٪ (١٠٠ دولار)، فيتبقى ٩٠٠ دولار. تسحبها عبر Payoneer، التي تفرض رسوم استلام وفارق تحويل يتراوح بين ٢٪ و٣٫٥٪ تقريبًا عند التحويل إلى الجنيه (نحو ١٨ إلى ٣٢ دولارًا). يصلك ما يعادل ٨٦٨ إلى ٨٨٢ دولارًا تقريبًا بالجنيه. التكلفة الإجمالية: من ١١٫٨٪ إلى ١٣٫٢٪.
المسار ٢: من Fiverr إلى حساب غري الدولاري ثم إلى الجنيه. تكسب ١٬٠٠٠ دولار على Fiverr. تقتطع المنصة ٢٠٪ (٢٠٠ دولار)، فيتبقى ٨٠٠ دولار. تسحبها إلى حسابك الدولاري في غري (لا تفرض Fiverr رسوم سحب على التحويلات البنكية). وعند التحويل إلى الجنيه عبر غري، تتحدد التكلفة بسعر الصرف وأي رسوم تحويل أو سحب، وتظهر لك جميعها قبل تأكيد العملية. المبلغ الذي يصلك يتوقف على السعر وقت التحويل، لكن البند الأكبر في التكلفة هو عمولة Fiverr البالغة ٢٠٪.
المسار ٣: من Toptal إلى حساب غري الدولاري ثم إلى الجنيه. تكسب ١٬٠٠٠ دولار عبر Toptal. لا عمولة على المستقل، فتحتفظ بالـ١٬٠٠٠ دولار كاملة. تستلمها في حسابك الدولاري في غري وتحوّلها إلى الجنيه بسعر يتضمن هامش سعر الصرف لدى غري. وهذا المسار يمنحك أعلى صافي دخل بين المسارات الثلاثة لأنه بلا عمولة منصة، فلا يبقى إلا تكاليف الاستلام والتحويل.
قد يصل الفرق بين أرخص مسار وأغلاه إلى ما بين ١٠٠ و١٥٠ دولارًا في دفعة واحدة بقيمة ١٬٠٠٠ دولار. وعلى مدى عام تكسب فيه ٣٬٠٠٠ دولار شهريًا، يتراكم هذا الفرق إلى آلاف الدولارات من الدخل الإضافي. وعمولة منصة الكسب تكلّف عادةً أكثر بكثير من رسوم وسيلة السحب، ما يعني أن اختيار المنصة المناسبة لمستواك هو القرار المالي الأكثر تأثيرًا. لكن اختيار وسيلة سحب فعّالة مهم أيضًا، خصوصًا كلما زادت المبالغ.
كيف تستلم أرباحك بالدولار في مصر
بعد أن تختار منصتك، تحتاج إلى طريقة لنقل الأموال منها إلى حسابك البنكي في مصر. هذه أبرز الخيارات وما لكل منها وما عليه:
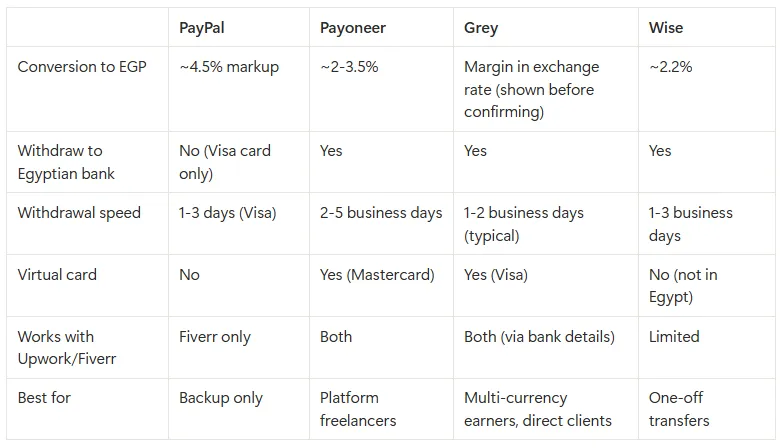
Payoneer هي الخيار الأوسع تكاملًا، فهي تعمل مع Upwork وFiverr وToptal وAmazon ومعظم المنصات الكبرى. فارق التحويل لديها إلى الجنيه المصري نحو ٢٪ إلى ٣٫٥٪. وتتيح السحب مباشرة إلى الحسابات البنكية المصرية، كما تقدّم بطاقة Mastercard مسبقة الدفع للشراء عبر الإنترنت وفي المتاجر. وعلى سحب بقيمة ١٬٠٠٠ دولار مع التحويل، توقّع تكلفة إجمالية بين ٢٠ و٣٥ دولارًا تقريبًا.
PayPal متاح في مصر، لكن عليه قيود كبيرة إذا أردت استخدامه لدخل العمل الحر المنتظم. فالسحب يكون إلى بطاقات Visa فقط، لا إلى الحسابات البنكية. وتصل الرسوم الإجمالية، ومنها هامش تحويل بنسبة ٤٫٥٪، إلى نحو ٨٫٥٪. كما يحوّل PayPal رصيدك كاملًا تلقائيًا إلى بطاقة Visa في اليوم ١ من كل شهر، وكل سحب يدوي قبل هذا الموعد يكلّف ٧٩ جنيهًا مصريًا. وبالنسبة لمستقل يكسب ٢٬٠٠٠ دولار شهريًا، يعني ذلك نحو ١٧٠ دولارًا رسومًا كل شهر، أي أكثر من ٢٬٠٠٠ دولار في السنة. لذلك من الأفضل إبقاء PayPal خيارًا احتياطيًا للعملاء الذين يصرّون عليه، لا قناة دفع رئيسية.
Wise متاحة في مصر، وتقدّم تسعيرًا شفافًا ومنخفض التكلفة للتحويل (نحو ٢٫٢٪ من الدولار إلى الجنيه). يمكنك استلام الأموال وسحبها إلى حساب بنكي مصري. لكن بطاقة Wise غير متاحة للمقيمين في مصر، ما يحدّ من قدرتك على الإنفاق بالدولار مباشرة دون تحويل. كما لا يمكنك الإرسال من الجنيه المصري، فهي قناة في اتجاه واحد.
حسابات التكنولوجيا المالية متعددة العملات (غري) تمنحك تفاصيل حسابات بالدولار الأمريكي واليورو والجنيه الإسترليني يمكنك إضافتها وجهةً للسحب على معظم منصات العمل الحر. وتتيح غري السحب بالعملة المحلية إلى البنوك المصرية، وبطاقات افتراضية للإنفاق بالدولار مباشرة على الاشتراكات والأدوات، وإيداع العملات المستقرة للعملاء الذين يدفعون بـUSDC. وتعرض غري سعر الصرف وأي رسوم تحويل أو سحب قبل أن تؤكد أي عملية. ولمقارنة أوسع بين خيارات السحب، اطّلع على دليلنا حول استلام أرباح العمل الحر في مصر.
مقارنة مزوّدي السحب للمستقلين المصريين
ضرائب العمل الحر في مصر على الدخل بالدولار
هنا تتوقف أدلة كثيرة موجهة للمستقلين المصريين، وهذا تحديدًا القسم الذي تحتاجه. فدخل العمل الحر من عملاء دوليين خاضع للضريبة في مصر، وتتوقف التفاصيل على الشكل الذي تمارس به نشاطك.
إذا كنت تعمل منشأةً فردية (وهو الشكل الأكثر شيوعًا بين المستقلين الأفراد)، يخضع دخلك لشرائح ضريبة الدخل التصاعدية على الأشخاص الطبيعيين في مصر، والتي تبدأ من ٠٪ في الشريحة الأولى وتصل إلى ٢٧٫٥٪ في الشريحة الأعلى. أما إذا سجّلت شركة الشخص الواحد، فتدفع ضريبة شركات ثابتة بنسبة ٢٢٫٥٪ على أرباح النشاط مهما كان مستوى الدخل. وفي الحالتين، يجب أن تسجّل لدى مصلحة الضرائب المصرية وتستخرج بطاقة ضريبية.
يحل موعد تقديم الإقرار الضريبي السنوي للمنشآت الفردية في ٣١ مارس. وإذا تجاوز حجم أعمالك السنوي ٥٠٠٬٠٠٠ جنيه مصري، يلزمك أيضًا التسجيل في ضريبة القيمة المضافة بنسبة ١٤٪. وتتوسع مصر في إلزام المهنيين الذين يصدرون فواتير للشركات بالفاتورة الإلكترونية، لذا راجع بوابة المصلحة لتعرف هل يتطلب نشاطك التسجيل في منظومة الفاتورة الإلكترونية.
والخبر الجيد أن مصروفات النشاط قابلة للخصم. فاشتراكات البرمجيات وتكاليف الإنترنت والمعدات ومساحات العمل المشتركة وغيرها من المصروفات المرتبطة مباشرة بعملك الحر تقلّل دخلك الخاضع للضريبة. احتفظ بالفواتير والإيصالات لكل شيء.
هذه إرشادات عامة وليست استشارة ضريبية مهنية. تتغير اللوائح الضريبية، وتختلف الظروف من شخص لآخر. استشر محاسبًا ضريبيًا معتمدًا في مصر للحصول على نصيحة تناسب وضعك.
أي منصة تناسبك
تتوقف أفضل منصة بين مواقع العمل الحر في مصر على المرحلة التي وصلت إليها في مسيرتك المستقلة ونوع العمل الذي تقدّمه. إليك إطارًا عمليًا:
إذا كنت في البداية بلا معرض أعمال أو تقييمات، فإن Fiverr ومستقل هما أسهل نقطتي دخول، وهما من أفضل مواقع العمل الحر للمبتدئين. المنافسة شديدة على الخدمات منخفضة السعر، لكن إنجاز ١٠ إلى ١٥ مشروعًا بتقييمات قوية يبني المصداقية التي تحتاجها للانتقال إلى منصات أعلى أجرًا. ومستقل بداية جيدة أيضًا إذا كنت تفضّل العمل بالعربية وبناء قاعدة عملاء في المنطقة أولًا.
إذا كان لديك معرض أعمال وخبرة من ١ إلى ٣ سنوات، فإن Upwork وPeoplePerHour تقدّمان أسعارًا أفضل ومشاريع أكبر. ركّز على بناء علاقات طويلة الأمد مع العملاء، لأن العملاء المتكررين يوفّرون دخلًا مستقرًا ويقلّلون الوقت ونقاط Connects التي تنفقها على العروض. فعميل واحد دائم بـ٣٬٠٠٠ دولار شهريًا أثمن بكثير من عشرات المشاريع المتفرقة.
إذا كنت متخصصًا متمرّسًا بخبرة ٥ سنوات فأكثر في هندسة البرمجيات أو المالية أو تصميم المنتجات، فتقدّم إلى Toptal. عملية الفرز صعبة، لكن المقبولين يكسبون بين ٦٠ و٢٥٠ دولارًا في الساعة دون أي عمولة. وفي الوقت نفسه، ابنِ حضورك على LinkedIn، فكثير من العقود الأعلى قيمة يأتي عبر تواصل مباشر من مديري التوظيف والمؤسسين.
إذا كنت تريد دخلًا سلبيًا، فالمنتجات الرقمية على Etsy تتيح لك أن تصنع مرة وتبيع مرات كثيرة. وهذا يصلح أكثر مكمّلًا للعمل الحر النشط لا بديلًا عنه، لأن بناء مجموعة منتجات تحقق مبيعات منتظمة يحتاج إلى وقت.
وأيًّا كانت المنصة التي تختارها، جهّز وسيلة السحب قبل أن ينتهي مشروعك الأول. افتح حسابًا بالدولار الأمريكي، وأضف تفاصيله وجهةً للسحب، وستكون مستعدًا لاستلام أول دفعة دون تأخير. ولخيارات إنفاق أرباحك بالدولار مباشرة، اطّلع على دليلنا إلى البطاقات الافتراضية.
استلم أرباحك بالدولار مع غري
تمنح غري المستقلين المصريين تفاصيل حسابات بالدولار الأمريكي واليورو والجنيه الإسترليني يمكنهم مشاركتها مع العملاء أو إضافتها وجهةً للسحب على منصات العمل الحر. وإليك كيف يتم الإعداد.
نزّل تطبيق غري (iOS أو Android) أو سجّل عبر grey.co. اختر مصر بلدًا للإقامة، وأكمل التحقق من الهوية (KYC) باستخدام بطاقة الرقم القومي المصرية أو جواز السفر. يستغرق التحقق عادةً بضع دقائق. وبعد الموافقة، انتقل إلى قسم الحسابات لترى تفاصيل حساباتك بالدولار واليورو والجنيه الإسترليني، بما فيها رقم التوجيه (Routing number) ورقم الحساب للتحويلات البنكية الأمريكية.
أضف تفاصيل حسابك الدولاري في غري وجهةً للسحب على Upwork أو Fiverr أو أي منصة تستخدمها. وبمجرد أن تعالج المنصة طلب السحب، تُضاف الأموال إلى محفظتك في غري. ومن هناك أمامك عدة خيارات: التحويل إلى الجنيه والسحب مباشرة إلى حسابك البنكي في مصر (البنك التجاري الدولي CIB، والبنك الأهلي المصري، وQNB، وبنك مصر، وغيرها من البنوك الكبرى مدعومة) حين يناسبك سعر الصرف؛ أو الاحتفاظ برصيد بالدولار لدفع الاشتراكات الدولية والأدوات؛ أو الإنفاق ببطاقة غري الافتراضية لدى التجار والخدمات التي تقبلها حول العالم. وإذا دفع لك عميل بـUSDC، يمكنك أيضًا إيداع العملات المستقرة مباشرة. وللشركات التي تصدر فواتير لعملاء دوليين، تقدّم غري للأعمال حسابات للفرق وتحويلات دولية.
أسعار الصرف على غري متغيرة وتتضمن هامشًا فوق سعر السوق المتوسط. وقد تُطبَّق رسوم تحويل عملات حسب زوج العملات، ورسوم إيداع وسحب حسب العملة ووسيلة الدفع، وتعرض غري سعر الصرف وكل الرسوم قبل أن تؤكد العملية. راجع السعر دائمًا قبل تأكيد أي تحويل.
الأسئلة الشائعة
أي منصة عمل حر تدفع أكثر للمستقلين المصريين؟
تقدّم Toptal أعلى الأسعار: يكسب المستقلون المصريون المقبولون فيها بين ٦٠ و٢٥٠ دولارًا في الساعة، ولا تأخذ المنصة أي عمولة من المستقل. لكن نسبة القبول في Toptal نحو ٣٪، فهي متاحة لكبار المتخصصين فقط. أما لمعظم المستقلين المصريين، فتقدّم Upwork أفضل مزيج بين الأسعار الممكنة (من ١٥ إلى ٧٥ دولارًا في الساعة) وعدد المشاريع.
هل يمكنني استخدام Upwork وFiverr من مصر دون قيود؟
نعم. المنصتان متاحتان بالكامل للمقيمين في مصر. يمكنك التسجيل والتحقق من هويتك والتقدم للمشاريع أو عرض خدماتك واستلام المدفوعات. والاعتبار العملي الأهم هو وسيلة السحب، لأن بعض خيارات السحب (مثل PayPal) محدودة في مصر. وتجهيز حساب Payoneer أو حساب دولاري متعدد العملات قبل أول سحب يجنّبك التأخير.
كم يدفع المستقلون المصريون من ضرائب على دخلهم بالدولار؟
يخضع دخل العمل الحر لأسعار ضريبة الدخل التصاعدية على الأشخاص الطبيعيين في مصر، من ٠٪ إلى ٢٧٫٥٪ حسب شريحة دخلك السنوي إذا كنت تعمل منشأةً فردية. وإذا سجّلت شركة الشخص الواحد، تكون النسبة ثابتة عند ٢٢٫٥٪. ويلزم التسجيل في ضريبة القيمة المضافة بنسبة ١٤٪ إذا تجاوز حجم أعمالك السنوي ٥٠٠٬٠٠٠ جنيه مصري. استشر محاسبًا ضريبيًا معتمدًا بشأن وضعك تحديدًا، لأن اللوائح الضريبية تُحدَّث من وقت لآخر.
ما أرخص طريقة لتحويل الدولار إلى الجنيه المصري للمستقل؟
تقدّم حسابات التكنولوجيا المالية متعددة العملات عادةً تكلفة تحويل أقل من PayPal أو التحويل المباشر عبر البنك. فارق التحويل لدى Payoneer نحو ٢٪ إلى ٣٫٥٪، وتصل رسوم PayPal الإجمالية، شاملة التحويل، إلى نحو ٨٫٥٪. أما في غري، فيظهر سعر الصرف وأي رسوم تحويل قبل أن تؤكد العملية. وتفرض Wise نحو ٢٫٢٪. والمسار الأغلى هو من PayPal إلى بطاقة Visa، والأرخص عمومًا حساب دولاري متعدد العملات مع سحب مباشر إلى بنكك في مصر.
هل أحتاج إلى تسجيل نشاط تجاري لأعمل مستقلًا من مصر؟
لست ملزمًا قانونًا بتسجيل شركة لتعمل مستقلًا بصفتك الفردية. لكن يجب أن تسجّل لدى مصلحة الضرائب المصرية وتستخرج بطاقة ضريبية. وإذا كنت تنوي إصدار فواتير لشركات بانتظام، فإن تسجيل منشأة فردية يساعدك في الالتزام بالفاتورة الإلكترونية وفي التعامل مع البنوك. كما تمنح إيتيدا المستقلين بطاقة تعريف (بطاقة الفريلانسر) عبر منصة freelancer.eg، وهي تتيح الوصول إلى خدمات مصرفية وخدمات دعم الأعمال.
هل يمكنني الكسب من عدة منصات عمل حر في الوقت نفسه؟
نعم. كثير من المستقلين المصريين لديهم ملفات على منصتين أو ثلاث من مواقع العمل الحر، فيستخدمون مثلًا Upwork للعقود طويلة الأمد وFiverr للخدمات السريعة. والمهم أن تحافظ على سمعتك في كل منصة (سرعة الرد، ونسبة إكمال الطلبات، والتقييمات) بدل أن تشتت جهدك أكثر من اللازم. ويمكنك أيضًا الجمع بين العمل على المنصات والوصول المباشر إلى العملاء عبر LinkedIn.
مستعد لاستلام أرباحك من العمل الحر بالدولار؟ سجّل عبر grey.co أو نزّل تطبيق غري لتحصل على تفاصيل حسابك متعدد العملات خلال دقائق.
الشركات الناشئة الأفريقية تكبر بسرعة. فشركة مسجلة في لاغوس أو نيروبي قد تبيع برمجياتها لعملاء في سان فرانسيسكو، وتتعاقد مع مطورين في برلين، وتتفاوض مع مستثمرين في لندن، كل ذلك في الوقت نفسه. هذا هو المسار الطبيعي لأي شركة ناشئة طموحة في أفريقيا، ولهذا أصبح فتح حساب متعدد العملات خطوة أساسية لا رفاهية.
المشكلة أن البنية المصرفية التي تعتمد عليها أغلب الشركات الناشئة الأفريقية لا تناسب المدفوعات العالمية الحقيقية. فالبنوك التجارية المحلية مصممة لاستلام العملة المحلية والدفع للموردين المحليين ومعالجة المعاملات المحلية عمومًا. وحين يبدأ نشاطك بعبور الحدود، تبدأ هذه الأنظمة بالتعثر، وهذا يكلفك أموالًا حقيقية.
الحسابات متعددة العملات تحل هذه المشكلة الهيكلية. في الفقرات التالية أشرح ما الذي يقدمه الحساب متعدد العملات فعلًا، وأين يقصر النظام المصرفي التقليدي بالتحديد، وما الذي يجب أن تبحث عنه، وكيف تلبي الاحتياجات الخاصة للشركات الناشئة الأفريقية التي تعمل دوليًا.
ما هو الحساب متعدد العملات؟
الحساب متعدد العملات يتيح لك الاحتفاظ بعدة عملات واستلامها وإرسالها وتحويلها من حساب واحد. فبدلًا من إدارة علاقات مصرفية منفصلة في بلدان مختلفة، تكون لديك منصة واحدة فيها أرصدة بعملات متعددة.
مثلًا، حين يدفع لك عميل أمريكي بالدولار (USD)، يُضاف المبلغ إلى رصيدك بالدولار. وحين يدفع لك عميل أوروبي باليورو (EUR)، يصل المبلغ إلى رصيدك باليورو. بهذه الطريقة يمكنك الاحتفاظ بالعملتين معًا، والتحويل بينهما متى شئت، أو الإنفاق مباشرة من رصيد كل عملة.
ومن المفيد أيضًا التمييز بينه وبين حساب العملات الأجنبية المحلي (domiciliary account)، الذي تقدمه بنوك أفريقية كثيرة ويتيح لك الاحتفاظ بعملة أجنبية.
ورغم تشابه الفكرة، يعاني هذا النوع من الحسابات من قيد جوهري. فهو لا يمنحك تفاصيل مصرفية محلية كاملة للعملة الأجنبية، أي لا تحصل على أرقام توجيه أمريكية (routing numbers) ولا على أرقام IBAN باليورو.
كل ما يمكنك استلامه هو حوالات دولية مكلفة، وغالبًا ما تشترط هذه الحسابات حدًا أدنى للرصيد وتفرض رسومًا أعلى. حساب العملات الأجنبية المحلي يتيح لك تخزين الدولار، أما الحساب متعدد العملات فيتيح لك استلام الدولار من عملائك في الولايات المتحدة كأنك شركة أمريكية.
لماذا تحتاج الشركات الناشئة الأفريقية إلى حساب بنكي متعدد العملات؟
الحاجة إلى حساب بنكي متعدد العملات ترجع إلى ثلاث حقائق تشغيلية ملموسة.
طريقة دفع العملاء تحدد احتياجاتك المصرفية العملاء الدوليون لديهم عادةً فرق مالية وأنظمة محاسبة وإجراءات مشتريات مبنية على البنية المصرفية في بلدانهم. فالنظام المالي لشركة أمريكية مُعدّ في الغالب للدفع المباشر عبر ACH إلى حسابات بنكية أمريكية. أما الحوالات الدولية فأعلى تكلفة وتستغرق وقتًا أطول. وحين لا تستطيع تقديم تفاصيل دفع محلية، فأنت تُصعّب الأمر على عميلك وتخسر أنت المال.
الإيرادات بعملات متعددة تحتاج إلى إدارة بعملات متعددة إذا كنت تكسب بعملة أجنبية، كالدولار من عملاء أمريكيين مثلًا، ثم تحوّل كل شيء إلى العملة المحلية باستمرار، فأنت تتحمل تكاليف لا داعي لها. فكل عملية تحويل تحمل هامشًا، وهو الفرق بين سعري الشراء والبيع، ويتراوح عادةً بين ٢٪ و٤٪ في البنوك التقليدية.
وإذا كنت تدفع أيضًا مقابل أدوات مثل AWS أو Stripe أو أي برنامج أمريكي آخر يُباع كخدمة (SaaS)، فأنت تحوّل الدولار إلى النايرا أو الشلن، ثم تشتري الدولار من جديد فعليًا حين يحين موعد هذه الفواتير.
يمكنك تجنب هذا التحويل المزدوج.
الاحتفاظ بأرصدة بالعملات التي تكسب بها والإنفاق منها مباشرة يحل هذه المشكلة من جذورها. وبهذا لا تحوّل إلا ما تحتاجه فعلًا لمصاريفك المحلية.
توقعات المستثمرين وجولات التمويل تتغير صناديق رأس المال الجريء والمستثمرون الملائكيون الدوليون يتوقعون اليوم من الشركات الناشئة الأفريقية بنية مالية احترافية. فحين يحوّل صندوق أمريكي ٥٠٠٬٠٠٠ دولار تمويلًا أوليًا، فإنه كثيرًا ما يطلب تفاصيل حساب بالدولار، لا تحويلًا عبر بنكك المحلي بأسعار صرف غير واضحة وتأخير في المعالجة.
امتلاك حسابات متعددة العملات منظمة يعكس نضجًا تشغيليًا أمام مستثمرين يطّلعون على مئات العروض التقديمية من مؤسسين مختلفين.
ما الذي تبحث عنه قبل فتح حساب متعدد العملات؟
قبل تقييم أي مزود بعينه، حدد ما تحتاجه شركتك فعلًا من حسابها التجاري.
عملات تتوافق مع عملائك لا تدعم كل الحسابات متعددة العملات العملات نفسها. إذا كنت تعمل مع عملاء أمريكيين فالدولار أمر لا نقاش فيه. والعملاء الأوروبيون يتطلبون اليورو، وعملاء المملكة المتحدة يحتاجون الجنيه الإسترليني (GBP). ابدأ برسم خريطة لقاعدة عملائك الفعلية حسب العملة.
تفاصيل مصرفية محلية، لا مجرد الاحتفاظ بالعملة تحقق بدقة مما ستحصل عليه.
للدولار: رقم توجيه أمريكي ورقم حساب لتحويلات ACH.
لليورو: رقم IBAN حقيقي لتحويلات SEPA (بعض حسابات اليورو لا تدعم إلا الحوالات الدولية، وهذا يُفقدها الغاية منها).
للجنيه الإسترليني: رمز فرز (sort code) ورقم حساب لتحويلات Faster Payments.
القدرة على الاحتفاظ بعملة ما تختلف عن القدرة على استلامها عبر شبكات الدفع المحلية.
هيكل رسوم شفاف احسب ما ستدفعه فعلًا على حجم معاملاتك المعتاد: رسوم الاستلام ورسوم الإرسال وهوامش تحويل العملات. قارن سعر الصرف الحقيقي (سعر السوق المتوسط) بالسعر الذي يطبقه المزود لحظة التحويل. الفرق بينهما هو الهامش.
التوفر الجغرافي تأكد من أن بلدك تحديدًا مدعوم قبل أن تستثمر وقتك في طلبات الفتح. فالتوفر يختلف اختلافًا كبيرًا من سوق أفريقية إلى أخرى.
المشروعية التنظيمية تحقق من وجود تراخيص أو تسجيل لدى جهات رقابية معترف بها، مثل FINTRAC (كندا) أو FinCEN (الولايات المتحدة) أو FCA (المملكة المتحدة)، أو ما يعادلها.
وظائف تجارية تتجاوز الاستلام الأساسي هل يمكنك إضافة أعضاء من فريقك بمستويات صلاحيات مختلفة؟ هل يتكامل الحساب مع برامج محاسبة مثل Xero أو QuickBooks؟ هل يمكنك إرسال مدفوعات إلى موردين ومتعاقدين دوليين، لا استلامها فقط؟ هل تحصل على سجلات معاملات منظمة تصلح للتدقيق والأغراض الضريبية؟
غري للأعمال: حساب بالدولار للشركات الناشئة الأفريقية
تقدم غري للأعمال (Grey Business) حسابات تجارية بالدولار للشركات الناشئة والشركات التي تعمل دوليًا من أفريقيا. وإذا كانت شركتك الناشئة تخدم عملاء أمريكيين أو تكسب بالدولار، فهي تعالج المشكلة الأساسية مباشرة.
ماذا تحصل عليه مع حساب غري للأعمال؟
حين تفتح حساب غري للأعمال، تحصل على حساب بالدولار برقم توجيه أمريكي ورقم حساب. ويعمل هذا الحساب تمامًا كأي حساب بنكي أمريكي تقليدي من وجهة نظر الدافع. تصل الأموال خلال ١ إلى ٢ يوم عمل وتُضاف إلى رصيدك بالدولار. وبما أن الدفع يتم عبر ACH، فلا داعي للقلق من رسوم الحوالات الدولية.
تدعم غري للأعمال صلاحيات الفريق، فيمكنك منح أعضاء محددين من فريقك صلاحية الوصول إلى الحساب. ويمكنك أيضًا إنشاء بطاقات افتراضية بالدولار لأغراض إنفاق محددة: بطاقة لاشتراكات البرامج، وأخرى للإعلانات، وثالثة لمدفوعات المتعاقدين، لكل منها حد إنفاق خاص بها مع إمكانية تجميدها فورًا.
ويمكنك تصدير سجلات معاملاتك لمطابقتها في برامج المحاسبة وللأغراض الضريبية.
كما يمكنك إيداع USDC أو سحبه عبر شبكة BEP20، وإرسال الأموال إلى أي محفظة متوافقة خلال ثوانٍ، وإنشاء عدة بطاقات افتراضية بالدولار.
لا تفرض غري أي رسوم صيانة شهرية.
إعداد الحساب
سجّل عبر grey.co/business وقدّم وثائق تسجيل شركتك (شهادة CAC في نيجيريا، وشهادة تسجيل النشاط التجاري في كينيا، وشهادة تسجيل الشركة في جنوب أفريقيا).
بعد ذلك، تحقق من هوية المديرين والمالكين المستفيدين، وأكمل إجراءات التحقق من الهوية (KYC).
بعد التحقق، تحصل على تفاصيل حسابك بالدولار جاهزة لمشاركتها مع عملائك.
حدود يجب أن تعرفها
حاليًا، تقدم غري للأعمال حسابات بالدولار ومحافظ USDC فقط. فإذا كنت تحتاج إلى أرقام IBAN باليورو لعملاء أوروبيين أو رموز فرز بالجنيه الإسترليني لعملاء بريطانيين، فستحتاج إلى الجمع بين غري ومزودين آخرين يقدمون هذه العملات. وسنخبرك حين نضيف عملات جديدة.
كما أن غري تقدم بنية تحتية للمدفوعات وليست خدمات مصرفية متكاملة، فلا قروض ولا تسهيلات ائتمانية ولا تمويل تجاري.
مستقبل الشركات الناشئة الأفريقية
الشركات الناشئة الأفريقية تنمو بسرعة. وهذا يعني أن خدمة عملاء في عدة بلدان، وإدارة الإيرادات بعملات متعددة، والتعامل مع مستثمرين وشركاء يعملون ببنى مصرفية مختلفة، كلها أمور ستتكرر أكثر فأكثر.
الحسابات متعددة العملات، وخصوصًا حسابات الدولار عبر منصات مثل غري للأعمال، مصممة لطريقة عمل الشركات الدولية في الواقع. سوقك عالمية، ويجب أن تواكبها خدماتك المصرفية.
زر grey.co/business لفتح حسابك بالدولار والحصول على البنية المصرفية التي تحتاجها عملياتك الدولية.
اليوم الذي كتب فيه مستقل جزائري أنه خسر قرابة ١٨٪ من دفعته بسبب رسوم تحويل العملة كان اليوم الذي أدرك فيه كثيرون حجم الأموال التي تضيع في الطريق. أتذكر أن منشوره انتشر بسرعة، وشارك آخرون قصصًا مشابهة. وروى صاحب مشروع كيف كاد تأخر حوالة واحدة أن يفوّت عليه فرصة مهمة.
تعكس هذه القصص تحديًا أوسع. فبالنسبة إلى كثير من المستقلين والعاملين عن بُعد، قد يكون استقبال الأموال من الخارج إلى الجزائر تجربة مرهقة. رسوم التحويل المرتفعة وطول مدة المعالجة والإجراءات المصرفية الصارمة كثيرًا ما تقتطع من الأرباح قبل أن تصل إليها أصلًا. وقد تستغرق الحوالات أيامًا أو أسابيع قبل أن تُقيَّد، ما يصعّب إدارة السيولة أو التخطيط لنمو نشاطك.
إذا كنت تعمل مع عملاء في الخارج وتبحث عن طريقة لاستلام مدفوعاتك بكفاءة وأنت مقيم في الجزائر، فهذا الدليل يعرض خيارات عملية وآمنة تساعدك على الحصول على أموالك أسرع وبخسائر أقل.
لماذا لا يكون استلام الأموال من الخارج سهلًا دائمًا في الجزائر
منصات عالمية غير متاحة بالكامل
يواجه كثير من الجزائريين صعوبة لأن منصات عالمية كبرى مثل بايونير لا تدعم الجزائر دعمًا كاملًا. وهذا يقلّص خيارات المستقلين والعاملين عن بُعد، ويدفعك إلى البحث عن بديل بايونير قد يكون أقل ملاءمة أو أعلى تكلفة.
رسوم بنكية مرتفعة
إذا سبق أن استلمت أموالًا عبر بنك محلي، فقد لاحظت على الأرجح ارتفاع الرسوم. فبين عمولات التحويل وتكاليف صرف العملة، قد تخسر جزءًا كبيرًا من أرباحك قبل أن تصل إليك.
تأخر الحوالات الدولية
لا تصل الحوالات الدولية دائمًا بسرعة، فأحيانًا تستغرق معالجة السحب في الجزائر عدة أيام أو أكثر. وقد يسبب هذا التأخير ضغطًا كبيرًا، خصوصًا عندما تعتمد على هذه الأموال في نفقات عاجلة.
قيود على سحب العملات الأجنبية
يخضع النقد الأجنبي في الجزائر لرقابة مشددة من بنك الجزائر. فلا يمكنك الاحتفاظ بمبالغ كبيرة من الدولار الأمريكي أو اليورو نقدًا أو سحبها بحرية، ومعظم المدفوعات الدولية يجب تحويلها إلى الدينار الجزائري عبر القنوات المصرفية الرسمية. كما توجد حدود على تحويلات العملة الأجنبية ومتطلبات صارمة للوثائق، ما يصعّب على المستقلين التصرف في أموالهم أو نقلها بحرية.
هناك طرق أذكى لاستلام مدفوعاتك من الخارج دون أن تخسر المال بسبب الرسوم أو التأخير. إليك الخيارات التي تنجح فعلًا.
غري
غري خيار سريع وموثوق لاستقبال الأموال من الخارج. يدعم عدة عملات، ما يسهّل تحويل أموالك إلى الدينار الجزائري بأمان. تصل المدفوعات بسرعة، وغالبًا أسرع من البنوك التقليدية، ويتيح لك تطبيقه سهل الاستخدام إدارة مصادر دخل متعددة في مكان واحد. وبالنسبة إلى المستقلين والعاملين عن بُعد، يقلّل غري التأخير ويحافظ على أمان أموالك مع رسوم تحويل عملات أقل.
Wise
تُعد Wise منصة معروفة للمدفوعات الدولية بفضل شفافيتها وبساطتها. يمكن لعملائك في الخارج الإرسال عبرها بعملات مثل الدولار الأمريكي أو اليورو أو الجنيه الإسترليني، فيصلك المبلغ بالدينار الجزائري مباشرة في حسابك المصرفي المحلي بأسعار صرف تنافسية. تظهر الرسوم بوضوح مسبقًا، والتحويلات أسرع عمومًا من البنوك. ويفضّل كثير من المستقلين Wise لأنها تقلّل التكاليف الخفية وتتجنب التأخير غير الضروري وتسهّل تتبع المدفوعات من عدة عملاء.
Skrill
Skrill محفظة رقمية تتيح للجزائريين استقبال المدفوعات الدولية بأمان. تدعم عدة عملات وتوفر تحويلات إلكترونية سريعة وآمنة. ويمكن للمستقلين سحب أموالهم إلى حسابات مصرفية محلية أو إنفاقها مباشرة ببطاقة Skrill. ورغم أن رسومها أعلى قليلًا من بعض المنصات الأخرى، تبقى Skrill موثوقة للمدفوعات المنتظمة، وتقبلها شركات عالمية ومنصات عمل حر كثيرة.
التحويلات البنكية
تُعد التحويلات البنكية المباشرة عبر شبكة SWIFT من أكثر طرق استقبال الأموال من الخارج أمانًا. وتستغرق المدفوعات عادةً نحو ثلاثة أيام عمل لتصل إلى الحسابات الجزائرية. ستحتاج إلى رقم IBAN وبيانات حسابك المصرفي، وتُحوَّل الأموال تلقائيًا إلى الدينار الجزائري. ورغم موثوقيتها، تأتي التحويلات البنكية غالبًا برسوم أعلى ومرونة أقل مقارنة بالمنصات الرقمية، لذا فهي أنسب للمبالغ الكبيرة أو المدفوعات غير المتكررة.
MoneyGram
تتيح MoneyGram للجزائريين استلام الأموال نقدًا بسرعة من عملائهم في الخارج. يمكن للمرسل التحويل عبر الإنترنت أو من أحد الفروع، وتستلم أنت المبلغ لدى وكيل MoneyGram محلي. إنها خيار مريح للمدفوعات العاجلة ولا تتطلب حسابًا مصرفيًا. لكن الرسوم قد تكون مرتفعة بحسب المبلغ، لذا فهي أنسب للتحويلات الصغيرة أو العاجلة منها لدخل العمل الحر المنتظم.
Ria Money
تُعد Ria Money Transfer خيارًا آخر لاستقبال الأموال من الخارج في الجزائر. التحويلات سريعة عادةً، وغالبًا خلال يوم واحد، ويمكن استلام المبالغ لدى وكلاء محليين. تدعم Ria عدة عملات، وهي مفيدة خصوصًا للمستقلين الذين لا يملكون حسابات مصرفية دولية. ورغم سهولتها، قد تختلف الرسوم، لذا فهي مثالية للمدفوعات العرضية أو التحويلات العاجلة أكثر من المدفوعات الكبيرة والمتكررة.
قبل أن تستقبل أموالًا من خارج الجزائر، اقرأ هذا
لأن الأموال الواردة أجنبية، تضع السلطات الجزائرية قواعد يجب استيفاؤها قبل أن تتمكن من التصرف فيها. وتؤثر هذه القواعد في التوقيت والحدود وطريقة معالجة المدفوعات.
الوثائق
لاستلام حوالة نقدية في الجزائر، يجب أن تقدّم بطاقة هوية رسمية. فمن دونها قد لا تتمكن من استلام أموالك، لذا احتفظ ببطاقة هويتك دائمًا في متناول يدك.
سعر الصرف
تختلف أسعار الصرف من مزوّد إلى آخر، وهذا يؤثر في المبلغ الذي يصلك فعلًا. ويناسب غري الجزائريين لأنه يقدّم أسعار تحويل شفافة وتنافسية تساعدك على الاحتفاظ بجزء أكبر من أرباحك.
الحدود
قد تخضع المدفوعات الكبيرة، خاصة لأصحاب الأعمال أو العاملين عن بُعد ذوي الدخل المرتفع، لفحوص أمنية إضافية. وقد تبطئ هذه الفحوص التحويلات وتتطلب تحققًا إضافيًا قبل الإفراج عن الأموال.
إدارة مدفوعاتك الدولية مع غري
لا ينبغي أن يكون استقبال الأموال من الخارج إلى الجزائر أمرًا صعبًا، خاصة مع تزايد عدد الجزائريين الذين يعملون عن بُعد ويكسبون من عملاء حول العالم. ومع حل مناسب مثل غري، يمكنك استلام أموالك بسرعة وأمان ومع أسعار صرف تنافسية. حمّل التطبيق اليوم أو أنشئ حسابك عبر الموقع، وابدأ إدارة مدفوعاتك الدولية دون ضغط لا داعي له.
تضم مصر عددًا كبيرًا من صناع المحتوى الذين يبنون مسيرة مهنية قوية على الإنترنت، ومنهم أسماء معروفة مثل ياسمين صبري ورضوى الشربيني. هؤلاء يلفتون الأنظار ويرفعون حضور مصر في شمال أفريقيا وخارجها. وتشير التقديرات إلى أن متوسط دخل صانع المحتوى يبلغ نحو ١٠٠٬٠٠٠ دولار سنويًا، كما تأتي مصر بين الدول الرائدة في أفريقيا من حيث المشاهدات والأرباح في اقتصاد صناع المحتوى. ورغم هذا النجاح، ما زال كثيرون يواجهون صعوبة في استلام أرباح صناع المحتوى في مصر من المنصات العالمية.
في هذا الدليل سأشرح لك كيف تستلم أرباحك من المنصات الدولية دون تعقيد، سواء كنت تنشر على TikTok أو YouTube أو Instagram.
يعتمد صناع المحتوى المصريون على مزيج من المنصات العالمية، ويختارون منها ما يناسب محتواهم وجمهورهم أكثر. وهذه المنصات التي يركز عليها معظمهم:
١. Facebook
ما زال Facebook من أقوى المنصات في مصر، وكثيرًا ما يكون نقطة البداية لصانع المحتوى. فهنا يبني كثيرون مجتمعاتهم الأولى عبر الصفحات والمجموعات، ويكسبون جمهورًا وفيًا. وتملك المنصة إحدى أعلى الحصص السوقية في البلاد، ما يمنح صناع المحتوى وصولًا واسعًا إلى فئات عمرية مختلفة. وبفضل خيارات تحقيق الدخل والبث المباشر وأدوات التفاعل القوية، يواصل Facebook مساعدة صناع المحتوى على الحفاظ على تأثيرهم وظهورهم المستمر.
٢. TikTok
يستخدم TikTok على نطاق واسع صناع المحتوى المصريون الذين يحبون الفيديوهات القصيرة والإبداعية. فالمنصة تتيح لهم التعبير عن أفكارهم بسرعة والوصول إلى جمهور كبير. ويحصل كثيرون على صفقات مع العلامات التجارية ويستفيدون من صناديق دعم صناع المحتوى داخل التطبيق مباشرة. وقد بنى صناع محتوى مثل أحمد غزيل علامات شخصية قوية هنا، خاصة في مجالَي الموضة وأسلوب الحياة، وحوّلوا المحتوى الرائج إلى فرص دخل ثابتة.
٣. Instagram
مع أكثر من ١٨ مليون مستخدم في مصر، يجذب Instagram صناع المحتوى الذين يستهدفون الجمهور الأصغر سنًا. وهو يحظى بشعبية خاصة في محتوى الموضة وأسلوب الحياة والتسويق. وتسهّل المقاطع القصيرة (Reels) والقصص والمنشورات الممولة التعاون مع العلامات التجارية وتوسيع الحضور. ويستخدم كثيرون Instagram لتقديم صورة أكثر احترافية، والتواصل مع متابعي الجيل Z، وزيادة التفاعل عبر السرد البصري والشراكات المنتظمة مع العلامات التجارية.
يظل YouTube المنصة الأولى للمحتوى الطويل في مصر. ويستخدمه صناع المحتوى للتعليم والمدونات المصورة ومراجعات التقنية والألعاب. فهو يوفر أرباحًا مستقرة من الإعلانات وظهورًا قويًا في البحث، ما يبقي المحتوى مفيدًا لسنوات. وتُظهر قنوات شهيرة مثل 7amoda Gaming كيف يمكن للمحتوى المتخصص أن يجذب مشتركين أوفياء ويحقق دخلًا من الإعلانات والرعايات والعضويات.
كيف يستلم صناع المحتوى في مصر أرباحهم من المنصات العالمية؟
اختيار طريقة الدفع المناسبة يساعدك على وصول أموالك بأمان وفي موعدها، دون رسوم غير ضرورية أو تكاليف تحويل عملة إضافية.
١. التحويلات البنكية المباشرة
عبر نظام SWIFT، تستطيع العلامات التجارية والمؤسسات تحويل المدفوعات مباشرة إلى حسابات صناع المحتوى البنكية. ستحتاج إلى تقديم رقم IBAN، وتُحوَّل الأموال تلقائيًا إلى الجنيه المصري. هذه الطريقة آمنة وموثوقة، لكن الرسوم وتكاليف تحويل العملة تكون مرتفعة عادةً، لذا فهي أنسب للمبالغ الكبيرة منها للدفعات الصغيرة المتكررة.
٢. غري
غري خيار سريع لصناع المحتوى في مصر، خاصة بفضل الحساب متعدد العملات. فهو يتيح لك استلام المدفوعات بعملات مختلفة من عملاء دوليين وتحويلها إلى الجنيه المصري (EGP) بسهولة. وغالبًا ما تصل المدفوعات أسرع من التحويلات البنكية التقليدية، ويمكنك إدارة عدة مصادر دخل في حساب واحد، ما يقلل التأخير ويبسّط إدارة أموالك.
٣. Wise
Wise منصة واضحة في تسعيرها تدعم عملات متعددة وتتيح التحويل إلى الجنيه المصري بسهولة. وهي تعرض الرسوم مسبقًا وتوفر تحويلات سريعة من العملاء حول العالم. ويستخدم كثير من صناع المحتوى Wise لموثوقيتها ووضوح أسعارها، ما يساعد على تقليل الرسوم الخفية عند استلام المدفوعات من المنصات الدولية بسرعة وأمان.
٤. Raenest
تناسب Raenest صناع المحتوى المصريين الذين يعملون مع عدة منصات دولية. فهي تدعم عملات مختلفة وتبسّط تحصيل المدفوعات. وتسهّل المنصة تجميع الأرباح والوصول إلى الأموال بسرعة وخفض الرسوم مقارنة بالطرق البنكية التقليدية، لذا تناسب صناع المحتوى الذين يعتمدون على أكثر من مصدر دخل عالمي.
يساعد تقليل رسوم استلام الأرباح صناع المحتوى في مصر على الاحتفاظ بجزء أكبر مما يكسبونه.
استلم أرباحك بالعملة الأجنبية أولًا، ثم حوّلها إلى الجنيه المصري لاحقًا، لتحتفظ بأكبر قدر من أرباحك.
تولَّ تحويل العملة بنفسك بدلًا من أن يتولاه العميل، لتقليل الرسوم الخفية والاحتفاظ بنصيب أكبر من أموالك.
اجمع عدة دفعات في عمليات سحب أقل لتقليل رسوم المعالجة وإدارة دخلك بكفاءة أكبر.
استخدم غري لاستلام أرباحك بسرعة وبأسعار صرف تنافسية.
LDMAG1
إدارة أرباحك كصانع محتوى مع غري
يتزايد عدد صناع المحتوى في مصر الذين يتعاونون مع العلامات التجارية والمؤسسات على TikTok وYouTube وInstagram. لكن العثور على أفضل وسيلة لاستلام أرباح صناع المحتوى في مصر ما زال تحديًا. ويقدم غري حلًا عمليًا لصناع المحتوى المصريين لاستلام أموالهم بسرعة وتحويلها بأمان والوصول إليها في وقت أقصر. سجّل الآن أو حمّل التطبيق اليوم وابدأ إدارة أرباحك بسهولة.
يشهد اقتصاد العمل الحر في المغرب نموًا لافتًا. فمن الدار البيضاء إلى مراكش، يبني آلاف المهنيين مسيرتهم بالعمل عن بعد لصالح عملاء دوليين. لكن ما لا يخبرك به أحد منذ البداية هو أي منصات العمل الحر في المغرب تستحق أن تركز عليها لتختصر على نفسك الطريق.
بعض المنصات تتيح لك التسجيل والعثور على العملاء وتلقي أجرك دون عناء. وبعضها الآخر يفرض إجراءات تحقق مرهقة أحيانًا، أو يعرض طرق دفع لا تعمل فعليًا في المغرب، أو يخفي قيودًا لا تظهر إلا بعد أن تكون قد استثمرت وقتك في بناء ملفك الشخصي. قضيت بعض الوقت أبحث في المنصات التي يستخدمها المستقلون المغاربة بنجاح فعلًا، لا المنصات الأكثر شهرة عالميًا فحسب، بل تلك المتاحة والعملية حقًا إذا كنت تعمل من المغرب.
يعرض هذا المقال أفضل منصات العمل الحر للمستخدمين في المغرب، وما الذي يجعلها متاحة لهم، وكيف تختار المنصة المناسبة بحسب مهاراتك وخبرتك واحتياجاتك في استلام المدفوعات.
ما الذي يجعل منصة ما متاحة للمستقلين المغاربة؟
لا يكفي أن تسمح المنصة بالتسجيل من المغرب؛ فالتجربة كلها مهمة، من إنشاء الحساب إلى استلام المدفوعات.
هذا ما أبحث عنه حين أقيّم المنصات للمستقلين المغاربة:
إنشاء الحساب والتحقق منه: هل يمكنك التسجيل بسهولة، أم أن عملية التحقق معقدة؟ بعض المنصات تُخضع الحسابات المغربية لفحوصات إضافية تؤخر الوصول أو تمنعه تمامًا. وفي العادة، يُستحسن أن تتجنب منصات من هذا النوع.
طرق دفع تعمل في المغرب: إذا كانت المنصة تفرض قيودًا على الدفع، فلن تفيدك كثيرًا. المنصات المتاحة فعلًا توفر خيارات سحب متعددة تعمل حقًا للمستخدمين في المغرب.
رسوم وأسعار صرف معقولة: رسوم المنصة ورسوم السحب ورسوم تحويل العملة تتراكم. والمنصات المتاحة فعلًا واضحة بشأن التكاليف وبشأن أرباحك.
سياسات المنصة تجاه المستخدمين المغاربة: بعض المنصات تميّز ضد دول معينة. أما المنصات المتاحة فعلًا فتعامل المستقلين المغاربة كما تعامل المستخدمين في أي مكان آخر.
جودة العمل المتاح وحجمه: لا تفيدك المنصة إلا إذا كان العملاء ينشرون باستمرار مشاريع يمكنك التقدم لها والفوز بها.
هذه المعايير مهمة عند المقارنة بين منصات العمل الحر في المغرب لأن وقتك ثمين. فأن تقضي أسابيع في بناء ملف على منصة لا تدعم المستخدمين المغاربة كما ينبغي أمر محبط ومضيعة للجهد.
أفضل منصات العمل الحر العامة
تغطي هذه المنصات طيفًا واسعًا من المهارات والقطاعات، وهي نقطة البداية لدى معظم المستقلين المغاربة، ولهذا تتصدر أي قائمة لمواقع العمل الحر في المغرب.
Upwork
تُعد Upwork أكبر منصة للعمل الحر في العالم، وهي متاحة للمستخدمين في المغرب. أعرف عشرات المستقلين المغاربة الذين يحققون دخلًا ثابتًا عبر Upwork، ورغم أن المنافسة فيها شديدة جدًا، فإنها تؤتي ثمارها.
لماذا هي متاحة: تقبل Upwork المستقلين المغاربة دون عوائق إضافية. إنشاء الحساب بسيط، وتوفر المنصة طرق دفع متعددة، منها Payoneer والتحويل البنكي المباشر وPayPal (مع أن PayPal يخضع لقيود في المغرب).
خيارات الدفع: يستخدم معظم المستقلين المغاربة Payoneer أو التحويل البنكي المباشر. تُعالَج المدفوعات أسبوعيًا إذا كنت تعمل بعقود بالساعة، أو عند إنجاز كل مرحلة في المشاريع ذات السعر الثابت. وتصل الأموال عادةً إلى حسابك خلال ٣ إلى ٥ أيام.
الأنسب لـ: المستقلين ذوي الخبرة في التقنية والتصميم والكتابة والتسويق والمساعدة الافتراضية. فعملاء Upwork يميلون إلى الخدمات المهنية والميزانيات الأعلى.
التحديات: المنصة شديدة التنافس أيضًا، وقد يتقدم مئات المستقلين لمشروع واحد. ويتطلب بناء ملفك والحصول على أول عملائك صبرًا. كما تفرض المنصة رسومًا متغيرة تصل إلى ١٥٪.
متى تنجح: تتفوق Upwork مع المستقلين القادرين على إثبات خبرتهم من خلال معرض الأعمال وتقييمات العملاء والعروض المكتوبة بعناية. وإذا كنت مستعدًا لاستثمار الوقت في بناء مصداقيتك، فهي من أكثر المنصات موثوقية لتحقيق دخل على المدى الطويل.
Fiverr
يجعل نموذج الخدمات المصغّرة في Fiverr المنصةَ مقصدًا مفضلًا للمبتدئين، وهي متاحة بالكامل للمستقلين المغاربة. وتناسب المنصة خصوصًا المبدعين ومقدمي الخدمات الذين يعرضون مخرجات محددة.
لماذا هي متاحة: التسجيل بسيط، والتحقق في حده الأدنى، ولا يواجه المستخدمون المغاربة أي قيود إضافية. وتدعم Fiverr السحب عبر Payoneer والتحويل البنكي، وكلاهما يعمل بموثوقية في المغرب.
خيارات الدفع: تحتجز Fiverr المدفوعات لمدة ١٤ يومًا بعد إتمام الطلب (لإتاحة الوقت للتعديلات أو النزاعات)، ثم تحرر الأموال إلى حسابك. يمكنك السحب عبر Payoneer أو التحويل البنكي المباشر، وتستغرق المعالجة يومين إلى ثلاثة أيام.
الأنسب لـ: مصممي الجرافيك والكتّاب وفناني التعليق الصوتي ومحرري الفيديو والمترجمين وكل من يقدم خدمات قائمة على المشاريع. فهيكل Fiverr يناسب الأعمال التي يمكن تقديمها في باقات واضحة بأسعار ثابتة.
التحديات: تقتطع Fiverr عمولة ثابتة قدرها ٢٠٪ من جميع الطلبات، وهي غير قابلة للتفاوض وأعلى من رسوم Upwork للمستقلين الراسخين. وقد تكون فترة التسوية البالغة ١٤ يومًا محبطة إذا كنت تحتاج إلى أموالك بسرعة. كما أن المنصة مزدحمة، لذا يتطلب التميز فيها أوصافًا ممتازة للخدمات ومعرض أعمال قويًا وأسعارًا تنافسية.
متى تنجح: Fiverr ممتازة لبناء معرض أعمال، وجمع أولى تقييمات العملاء، وتحقيق دخل ثابت من خدمات قابلة للتكرار. وإذا استطعت إنشاء خدمات جذابة والتسليم بانتظام، فستتوالى الطلبات.
Freelancer.com
منصة Freelancer.com أقل إتقانًا من Upwork أو Fiverr، لكنها تبقى متاحة للمستخدمين في المغرب وتوفر حجمًا لا بأس به من العمل في قطاعات متنوعة.
لماذا هي متاحة: تقبل المنصة المستقلين المغاربة، وإنشاء الحساب بسيط. وتشمل خيارات الدفع Payoneer وPayPal وSkrill والتحويل البنكي.
خيارات الدفع: مدفوعات على مراحل، تُحرَّر فيها الأموال بعد موافقة العميل. يمكنك السحب متى شئت، لكن رسوم السحب تُطبَّق على كل معاملة.
الأنسب لـ: المستقلين المرتاحين للمزايدة التنافسية والمستعدين للعمل بمستويات أسعار مختلفة. فقاعدة العملاء تضم شركات محدودة الميزانية ومشاريع أعلى أجرًا في الوقت نفسه.
التحديات: المنافسة حادة، ويتوقع كثير من العملاء أسعارًا أقل مما هي عليه في Upwork. وتفرض Freelancer.com رسومًا قدرها ١٠٪ أو ٥ دولارات عن كل مشروع، أيهما أعلى. كما أن رسوم السحب قد تتراكم إذا كنت تسحب أموالك كثيرًا.
متى تنجح: إذا لم تكن Upwork أو Fiverr تجلب لك فرصًا كافية، فإن Freelancer.com بديل احتياطي جيد. كما أنها مفيدة للمستقلين في مجالات أقل حضورًا على المنصات الأخرى، مثل إدخال البيانات والبحث والدعم التقني.
LDMAG1
منصات متخصصة حسب المجال
إذا كنت تعمل في مجال محدد، فالمنصات المتخصصة توفر غالبًا عملاء أفضل وأجورًا أعلى من الأسواق العامة.
للمطورين والمتخصصين في التقنية
Toptal
تُعد Toptal شبكة حصرية لنخبة المطورين والمصممين والمتخصصين في المالية. الانضمام إليها صعب، لكنك إن نجحت فستجد أجورًا وعملاء بمستوى استثنائي.
لماذا هي متاحة: تقبل Toptal المستقلين من جميع أنحاء العالم، بما فيهم المغرب. غير أن عملية الفرز تتضمن عدة اختبارات تقنية ومقابلات، ولا يُقبل سوى نحو ٣٪ من المتقدمين.
خيارات الدفع: تتولى Toptal كل الفواتير والمدفوعات. يمكنك استلام أموالك عبر Payoneer أو Wise أو التحويل البنكي المباشر. والمدفوعات موثوقة وتُعالَج عادةً خلال أسبوع أو أسبوعين من تقديم الفاتورة.
الأنسب لـ: كبار المطورين والمصممين والمتخصصين ذوي الخبرة المثبتة. أما إذا كنت في بداية مسيرتك، فإن Toptal ليست خيارًا واقعيًا بعد.
التحديات: عملية الفرز صعبة فعلًا. ستحتاج إلى معرض أعمال قوي ومهارات تقنية ممتازة وقدرة على الأداء تحت الضغط خلال الاختبارات.
Turing
تربط Turing المطورين بوظائف عن بعد طويلة الأمد لدى شركات أمريكية. فهي أقرب إلى منصة توظيف عن بعد منها إلى سوق للعمل الحر.
لماذا هي متاحة: تقبل Turing المطورين المغاربة وتتولى جميع الجوانب الإدارية للتوظيف، بما فيها المدفوعات. وتعمل فيها موظفًا بدوام كامل عن بعد بدلًا من مستقل يعمل بالمشروع.
خيارات الدفع: تُعالَج المدفوعات شهريًا عبر Payoneer أو Wise أو التحويل البنكي. وتوفر Turing دخلًا مستقرًا يمكن توقعه بدلًا من أرباح متقلبة حسب المهام.
الأنسب لـ: المطورين الباحثين عن وظائف بدوام كامل عن بعد براتب شهري منتظم.
Dribbble
تُعد Dribbble منصة لعرض الأعمال تضم لوحة وظائف. يستخدمها المصممون المغاربة لعرض أعمالهم والتواصل مباشرة مع العملاء.
لماذا هي متاحة: الانضمام مجاني، ولوحة الوظائف تعرض وظائف تصميم عن بعد من جميع أنحاء العالم. وتُحدَّد شروط الدفع بالتفاوض المباشر مع العملاء.
الأنسب لـ: المصممين ذوي الخبرة الذين يملكون معارض أعمال قوية ويفضلون العلاقة المباشرة مع العملاء على المهام التي تمر عبر المنصة.
Contently
تربط Contently الكتّاب المستقلين بالعلامات التجارية والمنشورات. وهي أكثر انتقائية من Upwork، لكنها توفر عملاء أعلى جودة.
لماذا هي متاحة: تقبل المستقلين من جميع أنحاء العالم، بما فيهم المغرب. تتقدم بمعرض أعمالك، وإذا قُبلت تُربط بالعملاء المناسبين.
خيارات الدفع: تتم عبر المنصة، وعادةً من خلال Payoneer أو التحويل المباشر.
الأنسب لـ: الكتّاب ذوي الخبرة الذين لديهم أعمال منشورة ومعارض أعمال قوية.
لوحات وظائف العمل عن بعد (ليست منصات عمل حر، لكنها تستحق الذكر)
لوحات الوظائف مثل We Work Remotely وRemoteOK وAngelList ليست أسواقًا للعمل الحر، لكنها من أهم منصات العمل عن بعد، ففيها تنشر الشركات الوظائف عن بعد والعقود طويلة الأمد.
لماذا تهمك: لا توجد رسوم منصة. تتفاوض بنفسك على أسعارك وشروط عقدك وطرق الدفع. وهذا يمنحك حرية كاملة في استخدام حلول دفع مثل غري أو Wise أو Payoneer حسب ما يناسبك.
مرونة الدفع: تعمل مباشرة مع العملاء، فتتحكم أنت في طريقة استلام أجرك. ويفضل كثير من المستقلين المغاربة هذا الأسلوب بعد أن يرسخوا أقدامهم، لأنه يلغي عمولات المنصات تمامًا.
الأنسب لـ: المستقلين ذوي الخبرة الذين يملكون معارض أعمال قوية ويجيدون تسويق أنفسهم وإدارة علاقاتهم مع العملاء باستقلالية.
التحدي: أنت تنافس مستقلين من كل أنحاء العالم، ولا توجد منصة تحميك إذا لم يدفع العميل. لذا تحتاج إلى عقود متينة وثقة في طريقة تدقيقك للعملاء.
ماذا عن استلام المدفوعات؟
عادةً ما توفر لك المنصة العمل، لكن استلام أجرك بكفاءة تحدٍّ منفصل.
كل منصة توفر خيارات للسحب، لكنها لا تعمل كلها جيدًا للمستقلين المغاربة. ويخضع PayPal لقيود في المغرب. وحتى بعد أن تكسب المال، قد تخسر ما بين ٣ و٥٪ لمجرد أن يصل إلى يدك.
من مشكلات الدفع الشائعة التي يواجهها المستقلون المغاربة على جميع المنصات: التحويل الإجباري إلى الدرهم المغربي، ورسوم السحب المرتفعة، وأسعار الصرف السيئة، وضعف التحكم في توقيت وطريقة الوصول إلى أرباحك.
وهنا تصبح حلول الدفع مثل غري ضرورية. تساعدك غري على استلام المدفوعات الدولية وإدارتها بكفاءة. تحصل على حسابات بالعملات الأجنبية بالدولار الأمريكي (يقدمه Lead Bank) واليورو والجنيه الإسترليني، فيستطيع عملاؤك (من المنصات أو من التعامل المباشر) أن يدفعوا لك دون تعقيدات البنوك المغربية التقليدية. يمكنك الاحتفاظ بأموالك بالعملة الأجنبية، والتحويل حين تكون الأسعار مناسبة، والسحب إلى حسابك المحلي بسرعة. وتعمل غري مع أي منصة أو علاقة مع عميل، فتحمي دخلك من الرسوم غير الضرورية وأسعار التحويل السيئة.
كيف تختار المنصة المناسبة لوضعك
تعتمد المنصة المثالية لك بين منصات العمل الحر في المغرب على المرحلة التي وصلت إليها في مسيرتك المهنية.
إذا كنت في البداية: ابدأ بـFiverr أو Upwork. فكلتاهما توفر حماية المنصة وتدفقًا منتظمًا من العملاء وفرصة لبناء التقييمات والمصداقية. تقبّل أن الرسوم مرتفعة، واعتبرها ثمن التعلم وبناء سمعتك. وبعد أن تجمع ما بين ١٠ و٢٠ تقييمًا قويًا، يمكنك البدء في رفع أسعارك أو الانتقال إلى العمل المباشر مع العملاء.
إذا كنت صاحب خبرة: اجمع بين Upwork والمنصات المتخصصة في مجالك. وابدأ في بناء علاقات مباشرة مع العملاء عبر لوحات الوظائف وLinkedIn والتوصيات. وحسّن طرق استلام مدفوعاتك لتقليل الرسوم، فأدوات مثل غري وWise وPayoneer تُحدث فرقًا حقيقيًا.
إذا كنت متخصصًا جدًا: استهدف منصات مثل Toptal أو لوحات الوظائف الخاصة بقطاعك. وتفاوض على عقود مباشرة كلما أمكن. في هذا المستوى، قدّم السعر على الكمية؛ فعميل واحد يدفع جيدًا أفضل من عشر مهام زهيدة الأجر.
إذن، ما نصيحتي؟
أفضل منصة عمل حر لك هي التي تناسب وضعك. سهولة الوصول مهمة، وموثوقية الدفع مهمة، ووقتك أثمن من أن تهدره على منصات تضع أمامك عوائق لا داعي لها.
يمكنك أن تبدأ بـUpwork أو Fiverr أو بمنصة متخصصة أو بعلاقات مباشرة مع العملاء عبر لوحات الوظائف، لكن اختر في كل الأحوال المنصات التي تعاملك بإنصاف وتدفع بانتظام وتتماشى مع مهاراتك وأهدافك. وحين تحصل على العمل، تأكد من أن لديك نظام دفع يحمي أرباحك بدلًا من أن يستنزفها.
في مصر تشعر مع كل خطوة أنك تسير في صفحات التاريخ، ولهذا يجذب سحرها العريق السياح من كل أنحاء العالم.
وبالنسبة إلى هؤلاء الزوار، يجعل وجود حساب بنكي محلي إقامتهم أسهل وأكثر راحة بكثير.
في هذا الدليل أشرح لك كيف يتم فتح حساب بنكي في مصر للأجانب القادمين كزوار، وأنواع الحسابات المتاحة، والمستندات التي ستحتاجها، ولماذا تناسب المنصات المالية الرقمية إدارة أموالك خلال زيارتك لمصر.
هل يمكن للأجانب فتح حساب بنكي في مصر؟
نعم، هذا ممكن حتى لو كنت زائرًا. قد تختلف الإجراءات قليلًا من بنك لآخر، لكن معظم البنوك المصرية الكبرى تسمح لغير المقيمين بفتح حسابات وفق شروط معينة. وفي أغسطس ٢٠٢٤ وجّه البنك المركزي المصري البنوك بتسهيل فتح الحسابات للعملاء الأجانب غير المقيمين، مع الالتزام بقواعد فتح الحسابات وإجراءات العناية الواجبة. ومع ذلك، توقّع بعض الأوراق وزيارة الفرع بنفسك، خاصة إذا كنت تتقدم بالطلب من داخل مصر.
أكثر الخيارات شيوعًا:
حسابات بالعملات الأجنبية (بالدولار الأمريكي أو اليورو أو الجنيه الإسترليني)
حسابات بالجنيه المصري لغير المقيمين (للنفقات العامة خلال وجودك في مصر)
المهم أن تجهّز المستندات الصحيحة وأن تختار بنكًا معتادًا على التعامل مع طلبات الحسابات من الأجانب.
أنواع الحسابات البنكية المتاحة للزوار في مصر
إليك أبرز أنواع الحسابات التي تقدمها البنوك عادةً للأجانب:
١. حسابات التوفير بالعملات الأجنبية
تناسبك هذه الحسابات إذا كنت تخطط لاستلام أموال بالدولار الأمريكي أو الجنيه الإسترليني أو اليورو، ثم تحويلها إلى الجنيه المصري (EGP) عند الحاجة.
تأتي عادةً مع بطاقة صراف آلي.
يوفر بعضها خدمات مصرفية محدودة عبر الإنترنت.
٢. حسابات بالجنيه المصري لغير المقيمين
إذا كان هدفك الأساسي سحب النقود محليًا أو دفع ثمن الخدمات أو تحويل الأموال خلال وجودك في مصر، فهذا الحساب يلبي حاجتك.
يمكنك في العادة إيداع عملة أجنبية وسحبها بالجنيه المصري.
قد تتوفر خيارات بعائد حسب البنك.
شروط فتح حساب بنكي في مصر للأجانب: المستندات المطلوبة
تختلف الشروط من بنك لآخر، لكن معظم البنوك المصرية تطلب ما يلي:
جواز سفر ساري المفعول
تأشيرة أو ختم دخول (يثبت إقامتك القانونية في مصر)
إثبات عنوان (مثل عقد إيجار موثّق أو فاتورة مرافق حديثة، وتختلف المستندات المقبولة من بنك لآخر)
رقم هاتف مصري (قد تطلبه بعض البنوك لتفعيل الخدمات المصرفية عبر الإنترنت)
إيداع مبدئي (يختلف المبلغ حسب البنك ونوع الحساب)
وحسب ما ذكره موقع بانكر نيوز، تختلف شروط فتح الحسابات والمستندات المطلوبة من بنك لآخر، لذلك من الأفضل دائمًا أن تتصل بالبنك مسبقًا أو تزور فرعًا رئيسيًا في القاهرة أو الإسكندرية، حيث يكون الموظفون غالبًا أكثر خبرة في التعامل مع حسابات العملاء الأجانب.
لماذا قد يكون الحساب الرقمي متعدد العملات خيارًا أفضل؟
فتح حساب بنكي في مصر ممكن، لكنه قد يستغرق وقتًا، خاصة إذا كنت ستبقى في البلد لفترة قصيرة. ولهذا يفضّل كثير من المسافرين والعاملين عن بُعد والرحّالة الرقميين استخدام منصات رقمية عابرة للحدود مثل غري.
تحقّق من هويتك: ارفع وثيقة هوية حكومية سارية وأكمل خطوات التحقق المطلوبة في التطبيق.
ادخل إلى حساباتك الدولية: بعد التحقق، ستحصل على حسابات بنكية افتراضية بعدة عملات.
استلم أموالك وحوّلها: شارك بيانات حسابك مع أصحاب العمل أو العملاء، وحوّل رصيدك إلى الجنيه المصري متى شئت.
اسحب أو أنفق محليًا: حوّل أموالك إلى حسابك البنكي في مصر، أو استخدم بطاقة غري (حيثما تتوفر) للدفع محليًا. ولمعرفة المزيد، اطّلع على دليلنا عن البطاقات الافتراضية في مصر.
فتح حساب بنكي محلي في مصر كزائر أمر ممكن، لكن القيود والخطوات الإدارية كثيرًا ما تجعل العملية مرهقة. وإذا كنت ستبقى في البلد لفترة قصيرة أو تبحث عن طريقة أبسط لإدارة أموالك، فإن غري تقدم لك حلًا رقميًا حديثًا وسهلًا.
PayPal ليس الطريقة الوحيدة لاستقبال المدفوعات الدولية في الجزائر. يظن كثير من المستقلين أنه الخيار الافتراضي، غير أن منصات عدة أصبحت توفر بديل PayPal في الجزائر، وتتيح تلقي الأموال من العملاء في الخارج بطرق بسيطة وعملية.
مع اتساع العمل عن بُعد، يتعاون عدد متزايد من الجزائريين مع شركات في أوروبا والمملكة المتحدة والولايات المتحدة. وأصبح الكسب بالعملات الأجنبية، كالدولار واليورو والجنيه الإسترليني، أمرًا مألوفًا لدى المستقلين والمهنيين الرقميين. وتقدّم المنصات المالية الحديثة طرقًا أفضل في استقبال الأموال من الخارج إلى الجزائر وإدارتها، وفي هذا المقال نعرض أكثر الخيارات عملية المتاحة اليوم.
غري منصة حديثة للمدفوعات العابرة للحدود، صُممت للمستقلين والعاملين عن بُعد والمهنيين الرقميين الذين يكسبون دخلهم من الخارج. تتيح لك استقبال عملات متعددة مثل USD وEUR وGBP والاحتفاظ بها وإدارتها، دون الحاجة إلى حساب بنكي أجنبي تقليدي.
بعد التسجيل، تحصل على تفاصيل حساب أجنبي افتراضية يمكنك مشاركتها مع عملائك في الخارج. يدفع لك العميل كما لو كان لديك حساب بنكي محلي في بلده. بعدها يمكنك الاحتفاظ بالأموال، أو تحويلها عندما يكون سعر الصرف في صالحك، أو سحبها إلى الحسابات المدعومة.
تمنح غري المستقلين عدة مزايا في إدارة دخلهم الدولي وسحب أرباح العمل الحر في الجزائر:
إذا كنت تعمل مع عملاء في الولايات المتحدة أو المملكة المتحدة أو أوروبا، فإن غري تُبسّط عليك تلقي أجرك من الخارج.
٢. Wise
توفر Wise حسابًا متعدد العملات يدعم عشرات العملات حول العالم، ويتيح للمستقلين استقبال المدفوعات عبر تفاصيل بنكية محلية في مناطق مثل الولايات المتحدة والمملكة المتحدة وأوروبا.
يستطيع عملاؤك تحويل المال إلى حسابك في Wise باستخدام هذه التفاصيل المحلية، ما يجنّبك تكاليف التحويلات البنكية الدولية المرتفعة. وعند وصول الدفعة، يمكنك الاحتفاظ بالرصيد بالعملة الأجنبية أو تحويله إلى عملة أخرى بسعر الصرف المتوسط في السوق.
تحظى Wise بشعبية بين المستقلين بفضل شفافيتها في الرسوم وأسعار الصرف، وقدرتها على إدارة عملات متعددة داخل حساب واحد.
٣. Skrill
Skrill محفظة رقمية تدعم المدفوعات الدولية والتحويلات العابرة للحدود. يمكن للمستقلين استقبال الأموال من العملاء والاحتفاظ بأرصدة بالعملات الأجنبية، ثم سحبها إلى حسابات بنكية مدعومة أو إنفاقها عبر الإنترنت.
بعد إنشاء محفظة Skrill، يمكنك مشاركة بيانات حسابك مع العملاء الذين يفضلون الدفع الرقمي. بعد ذلك يمكن تحويل الأموال إلى محافظ أخرى، أو استخدامها في الخدمات الإلكترونية، أو نقلها إلى حسابات بنكية حيثما كان ذلك متاحًا.
وإذا كان عملاؤك معتادين على المحافظ الرقمية، فإن Skrill بديل مباشر لأنظمة الدفع التقليدية.
٤. Paysera
Paysera منصة مالية أوروبية توفر حسابات IBAN وتدعم التحويلات الدولية، ويستخدمها بعض المستقلين لاستقبال المدفوعات من عملاء في مختلف أنحاء أوروبا.
بمجرد فتح الحساب، يحصل المستخدم على رقم IBAN أوروبي يمكن للعملاء استخدامه في التحويلات البنكية، ثم يمكن إدارة الأموال داخل المنصة أو تحويلها إلى جهة أخرى.
إن كنت تتعامل باستمرار مع شركات أوروبية، فقد يكون Paysera وسيلة عملية لقبول التحويلات البنكية دون الاعتماد على PayPal.
٥. WebMoney
WebMoney منصة دفع رقمية أخرى يستخدمها المستقلون في المعاملات الدولية منذ سنوات طويلة. تتيح للمستخدمين استقبال أرصدة بعملات متعددة والاحتفاظ بها، وتحويل الأموال بين المحافظ.
ورغم أنها أقل انتشارًا من بعض المنصات الأحدث، فإنها تظل خيارًا عمليًا للمستقلين الذين يعملون مع عملاء في مناطق يشيع فيها استخدام WebMoney.
يمكن استقبال المدفوعات في محفظة WebMoney، ثم تحويلها أو نقلها لاحقًا حسب خيارات السحب المتاحة.
LDMAG1
إدارة المدفوعات الدولية من الجزائر
رافق PayPal المستقلين حول العالم لسنوات طويلة، وساهم في تعريفهم بالدفع الإلكتروني. لكن محدودية خدمات PayPal في الجزائر دفعت كثيرًا من المستقلين إلى البحث عن بديل PayPal في الجزائر يكون أكثر عملية. وتوفر منصات مثل غري اليوم حسابات متعددة العملات تتيح لك استقبال USD وEUR وGBP من عملائك الدوليين وإدارتها.
وبفضل أسعار الصرف الشفافة وخيارات التحويل البسيطة، أصبحت إدارة الدخل الأجنبي أيسر على المستقلين. يمكنك التسجيل عبر موقع غري أو تحميل التطبيق لتبدأ في استقبال مدفوعاتك الدولية.
سجّل المغرب ارتفاعًا بنسبة ٢٠٪ في عدد الزوار خلال عام ٢٠٢٤، مدفوعًا باستثمارات كبيرة في البنية التحتية وتحسّن الربط الجوي وسمعته المتنامية وجهةً ثقافية ومقرًا للرحّالة الرقميين. من أزقة المدينة العتيقة في فاس إلى كثبان الصحراء قرب مرزوكة وساحل الصويرة على المحيط الأطلسي، يمنح المغرب زوّاره تجارب لا تُنسى.
لكن ما يغفله معظم من يكتبون عن السفر إلى المغرب هو مسألة النقد. فالحصول على العملة المحلية (الدرهم المغربي، MAD) قد يكون مربكًا، لأن أجهزة الصراف الآلي في المغرب تنفد منها الأوراق النقدية أحيانًا، خصوصًا في عطلة نهاية الأسبوع والأعياد. كما أن حدود السحب في العملية الواحدة منخفضة، ما يعني زيارات متعددة للصراف ورسومًا متكررة. وقد تقل أسعار الصرف في المطارات والفنادق بنسبة ٥٪ إلى ٨٪ عن السعر المتوسط في السوق. أما عروض الصرف غير الرسمية في الشارع، ورغم إغراء السعر المعروض أحيانًا، فتحمل مخاطر موثقة مثل الأوراق المزيفة والنقص في المبلغ المسلَّم.
يشرح هذا المقال كيف تحصل على النقد في المغرب دون تكاليف أو متاعب غير ضرورية، وكيف تتجنب فخاخ سعر الصرف التي تقتطع بصمت من ميزانية رحلتك.
ثقافة الدفع نقدًا في المغرب
يعتمد الاقتصاد في المغرب على النقد في الغالب، باستثناء المراكز الحضرية الكبرى مثل الفنادق والمطاعم السياحية في الدار البيضاء والرباط ومراكش. فسيارات الأجرة وباعة الأكل في الشارع والأسواق الشعبية والرياضات الصغيرة ومحلات المدينة العتيقة ومعظم وسائل النقل تنتظر منك الدفع نقدًا بالدرهم المغربي (MAD). تُقبل البطاقات في المؤسسات الكبرى وتطبيقات طلب سيارات الأجرة، لكن افتراض أن الدفع بالبطاقة سينجح دائمًا قد يضعك في مواقف محرجة.
لا يُتداول الدرهم المغربي بحرية، لذلك لا يمكنك شراؤه من معظم مكاتب الصرف خارج المغرب، ولا يسهل تحويل ما تبقى منه إلى عملة بلدك بعد مغادرتك. لهذا عليك أن تخطط لإدارة نقودك بعناية قبل زيارة المغرب وخلال إقامتك فيه.
يحدد بنك المغرب سعر صرف مرجعيًا كل يوم، وتُشتق منه الأسعار التي تعرضها البنوك التجارية ومكاتب الصرف. لذلك يكون التفاوت بين قنوات الصرف الرسمية أقل مما هو عليه في أسواق العملات العائمة بالكامل. أما الفروق القائمة فمصدرها الرسوم أو الهامش الذي تضيفه كل مؤسسة إلى السعر المرجعي.
مشاكل الصراف الآلي في المغرب التي قد تواجهها
تنتشر أجهزة الصراف الآلي في جميع المدن الكبرى والمراكز السياحية، وقد تحسّنت البنية التحتية في السنوات الأخيرة. والمشاكل محددة ويمكن توقعها، لذا فإن معرفتها مسبقًا تزيل معظم القلق.
توفّر السيولة
تنفد الأوراق النقدية من أجهزة الصراف في المواقع السياحية الشهيرة والأسواق المزدحمة والبلدات الصغيرة أكثر مما يحدث في معظم الدول الغربية. والبنوك مغلقة في عطلة نهاية الأسبوع، وقد لا تعيد تعبئة الأجهزة بالسرعة الكافية إذا نفد النقد. الحل العملي أن تحمل دائمًا ما يكفي من النقد لتغطية مصاريف يوم كامل، بدل التخطيط للسحب كلما احتجت.
الحد الأقصى للسحب من الصراف الآلي
تحدد معظم أجهزة الصراف الآلي في المغرب السحب الواحد بين ٢٬٠٠٠ و٤٬٠٠٠ درهم، أي ما يقارب ٢١٥ إلى ٢٣٠ دولارًا. فإذا أراد المسافر تغطية مصاريف أسبوع في سحب واحد، سيحتاج إلى عدة عمليات ويدفع رسومًا متعددة. وتتكون الرسوم عادةً من مبلغ يقتطعه البنك المغربي المشغّل للجهاز، ورسوم معاملات أجنبية يفرضها بنكك في بلدك. تفرض معظم البنوك المغربية ما بين ٢٢ و٥٠ درهمًا (نحو ٢٫٥٠ إلى ٥٫٥٠ دولار) على كل عملية سحب، بينما يضيف بنكك على الأرجح رسوم معاملات دولية بنسبة ١٫٥٪ إلى ٣٪، ما لم تستخدم بطاقة مناسبة للسفر.
قبول البطاقات
تُقبل بطاقات Visa وMastercard على نطاق واسع في أجهزة الصراف. أما American Express فدعمها أقل موثوقية خارج أجهزة الصراف في الفنادق الكبرى. وتعمل بطاقات الخصم الصادرة عن البنوك الأوروبية والأمريكية عمومًا دون مشاكل على شبكات البنوك التجارية الرئيسية.
التحويل الديناميكي للعملة (DCC)
هذه أسهل مشكلة يمكن تجنبها بين تكاليف الصراف الآلي. عندما يسألك الجهاز إن كنت تريد أن تُحاسَب بعملة بلدك بدل الدرهم، اختر الدرهم دائمًا. فخيار التحويل الديناميكي يعتمد سعر صرف مشغّل الجهاز لا سعر بنكك، وهذا السعر أسوأ عادةً بنسبة ٥٪ إلى ٨٪ من سعر بنكك. يقدّم الجهاز هذا الخيار على أنه خدمة مريحة، لكنه في الواقع وسيلة لزيادة أرباح المشغّل.
أفضل شبكات الصراف الآلي في المغرب
لا تتساوى أجهزة الصراف كلها في الرسوم والموثوقية. هذه الشبكات تستحق أن تبدأ بها:
Saham Bank (Société Générale Maroc سابقًا) يدير إحدى أكثر شبكات الصراف موثوقية في المغرب، بأجهزة في المدن الكبرى والمراكز السياحية. ولا يواجه حاملو البطاقات الدولية عادةً رسومًا إضافية تتجاوز رسوم البطاقات الأجنبية المعتادة.
التجاري وفا بنك (Attijariwafa bank) أكبر بنك تجاري في المغرب وصاحب أوسع شبكة صراف آلي. أجهزته جيدة الصيانة عمومًا، وتُعاد تعبئتها بانتظام في المناطق الحضرية.
BMCE Bank (بنك إفريقيا Bank of Africa حاليًا) لديه شبكة حضرية قوية ويقبل Visa وMastercard بشكل موثوق. وفي بعض الفروع أجهزة تسمح بسحب مبالغ أكبر من المتوسط.
البنك الشعبي (Banque Populaire) شبكة أخرى واسعة الانتشار، وهي قوية بشكل خاص في المدن والبلدات الصغيرة.
تجنّب أجهزة الصراف في المطارات إلا لتلبية حاجتك الفورية إلى النقد عند الوصول. فهي تطبق عادةً أسعار صرف أسوأ من أجهزة وسط المدينة، والثمن الذي تدفعه مقابل الحصول على النقد فور وصولك ليس بسيطًا.
أين تصرف العملة في المغرب
مكاتب الصرف الرسمية هي الخيار الأكثر موثوقية لتحويل اليورو أو الجنيه الإسترليني أو الدولار (EUR أو GBP أو USD) إلى الدرهم بعيدًا عن أجهزة الصراف. فهي مرخّصة وخاضعة للرقابة، وتعرض أسعارها علنًا. ويتراوح هامشها فوق السعر المتوسط في السوق عادةً بين ٠٫٥٪ و٢٪، وهو أفضل بكثير من رسوم المطارات وزيادات الفنادق أو التحويل الديناميكي في أجهزة الصراف. تتركز مكاتب الصرف قرب المناطق السياحية الكبرى وبجوار البنوك وفي وسط المدن. تحقّق دائمًا من السعر المعلن قبل تسليم نقودك، وعُدّ أوراقك قبل المغادرة.
فروع البنوك تقدم خدمات الصرف بأسعار قريبة من أسعار مكاتب الصرف. عيبها طول الانتظار ومواعيد العمل المحدودة. للمبالغ الصغيرة، مكتب الصرف أسرع، أما للمبالغ الكبيرة فيمنحك فرع البنك معاملة موثقة بإيصال رسمي.
الفنادق والرياضات تقدم أسوأ أسعار الصرف بين القنوات الرسمية، إذ تقل عادةً بنسبة ٥٪ إلى ٨٪ عن السعر المتوسط في السوق. واللجوء إلى صرف الفندق لأي غرض غير مبلغ صغير في حالة طارئة يكلّفك أكثر بكثير من البدائل.
أكشاك الصرف في المطارات مكلفة بالقدر نفسه تقريبًا، وأسعارها مماثلة لمكاتب الفنادق. إذا وصلت وأنت بحاجة إلى نقد فوري للتنقل، فاصرف ما بين ٢٠٠ و٣٠٠ درهم (نحو ١٨ إلى ٢٧ يورو) في المطار لتغطية سيارة الأجرة إلى المدينة، ثم ابحث عن مكتب صرف في وسط المدينة. بهذا تقلّص تكلفة أسعار المطار إلى الحد الأدنى.
الصرف في الشارع. توجد سوق صرف غير رسمية في المغرب، خاصة عند مداخل المدن العتيقة والمناطق السياحية الشهيرة. وقد تكون الأسعار المعروضة أحيانًا أعلى من أسعار القنوات الرسمية. لكن المخاطر موثقة وحقيقية: أوراق مزيفة، ونقص متعمد في العدّ، ومعاملات مصممة لإرباكك والتلاعب بالمبلغ الذي تتسلمه. ومكاتب الصرف الرسمية متاحة وتنافسية بما يكفي، فلا يوجد أي مبرر مالي لتحمّل مخاطر الصرف غير الرسمي.
كيف تقلّل حلول الدفع الرقمية والبطاقات الافتراضية خسائر الصرف
تفرض معظم بطاقات الخصم والائتمان العادية الصادرة عن البنوك الأمريكية والأوروبية رسوم معاملات أجنبية بنسبة ١٫٥٪ إلى ٣٪ على كل معاملة دولية. وتنطبق هذه الرسوم على كل عملية دفع بالبطاقة وكل سحب من الصراف، فتتراكم مع الوقت.
البطاقات الصادرة عبر منصات التكنولوجيا المالية متعددة العملات تغيّر هذه المعادلة. فالبطاقة المرتبطة برصيد بالدرهم، أو برصيد يُحوَّل بسعر تنافسي ومعلن، تلغي رسوم المعاملات الأجنبية على كل عملية. يجري التحويل مرة واحدة بسعر معروف، بدل أن يتم على دفعات مع كل معاملة.
غري توفر بطاقة افتراضية مرتبطة مباشرة بحساباتك بالعملات الأجنبية بالدولار الأمريكي واليورو والجنيه الإسترليني (USD وEUR وGBP). عندما تحوّل من عملة أجنبية إلى الدرهم داخل غري، يظهر لك السعر قبل التأكيد، وتُحتسب رسوم التحويل بنسبة ١٪. ويمكنك الدفع اللاتلامسي عبر Apple Pay وGoogle Pay في المناطق المؤهلة. كما يمكنك إنشاء عدة بطاقات لأغراض إنفاق مختلفة، لكل منها حدّها الخاص. ويكلّف السحب إلى حساب محلي بالدرهم ٢ دولار.
تفرض غري رسومًا على الإيداعات وتحويل العملات والسحوبات ومعاملات البطاقة العابرة للحدود. تخضع الإيداعات عبر ACH أو SEPA أو FPS لرسوم بنسبة ٠٫٨٪ (بحد أدنى ٢ دولار/٢ يورو/٢ جنيه إسترليني، وبحد أقصى ١٠ دولارات/١٠ يورو/١٠ جنيهات إسترلينية). وتُحتسب رسوم تحويل العملات بنسبة ١٪. أسعار الصرف متغيرة وتتضمن هامشًا فوق السعر المتوسط في السوق. راجع السعر دائمًا قبل تأكيد أي معاملة.وتعرض غري الرسوم المطبّقة وسعر الصرف الحالي في التطبيق قبل أن تؤكد المعاملة.
مقارنة أفضل طرق الحصول على الدرهم وإرساله في المغرب
الطريقة
التكلفة أو الهامش المعتاد (فوق السعر المتوسط في السوق)
سهولة الاستخدام
الأمان والموثوقية
الأنسب لـ
مكاتب الصرف الرسمية (وسط المدن)
٠٫٥٪ إلى ٢٪
عالية (سريعة ومنتشرة في المناطق السياحية)
عالية جدًا (مرخّصة وخاضعة للرقابة)
صرف اليورو والدولار والجنيه الإسترليني نقدًا (EUR وUSD وGBP)
فروع البنوك
١٪ إلى ٣٪ مع عمولة صغيرة محتملة
متوسطة (مواعيد عمل محدودة وطوابير)
الأعلى (إيصال رسمي)
المبالغ الكبيرة وعند الحاجة إلى إيصال
بطاقة صراف دولية (بطاقة بنك تقليدي)
من ٢٪ إلى ٥٪ أو أكثر (رسوم صرف بين ١٫٥٪ و٣٪ + رسوم صراف بنحو ٣٥ درهمًا + تحويل ديناميكي محتمل)
عالية (متاحة ٢٤ ساعة طوال ٧ أيام)
عالية
السحوبات النقدية الصغيرة والمتوسطة
بطاقة غري الافتراضية / حساب متعدد العملات
١٪ للتحويل + ٢ دولار للسحب إلى حساب بالدرهم
عالية جدًا (رقمية وسريعة)
عالية (شركة تكنولوجيا مالية + بطاقات افتراضية)
المدفوعات الإلكترونية، والتحكم في الإنفاق، والاحتفاظ بالعملات الأجنبية
الفنادق / الرياضات
٥٪ إلى ١٠٪
عالية جدًا (في مكان الإقامة)
عالية
مبالغ صغيرة للطوارئ فقط
أكشاك الصرف في المطارات
من ٣٪ إلى ٨٪ أو أكثر (غالبًا ٨٪ إلى ١٥٪ في أسوأ الحالات)
عالية عند الوصول
عالية (رسمية)
مبلغ نقدي صغير جدًا للطوارئ (سيارة الأجرة)
الصرف في الشارع / غير الرسمي
أسعار معروضة أفضل أحيانًا
عالية جدًا
منخفضة جدًا (خطر الأوراق المزيفة والنقص في المبلغ)
اسحب مبالغ أكبر على فترات أبعد بدل مبالغ صغيرة كلما احتجت. فإذا كانت رسوم العملية ثابتة، فإن سحبين بقيمة ٢٬٠٠٠ درهم لكل منهما يكلّفان ضعف رسوم سحب واحد بالحد اليومي الأقصى.
احتفظ بنقودك بالدرهم بدل إعادة تحويلها إلى عملة بلدك في نهاية الرحلة. فلا يمكن إعادة تحويل الدرهم المغربي في الخارج عبر معظم القنوات، وأسعار الصرف عند المغادرة من المغرب ليست أفضل من أسعار الوصول. أنفق ما لديك أو تبرّع بالمبلغ الصغير المتبقي.
أبلغ بنكك بتواريخ سفرك قبل المغادرة. فأنظمة مكافحة الاحتيال التي ترصد النشاط الجغرافي غير المعتاد هي السبب الأكثر شيوعًا لرفض البطاقات في أجهزة الصراف المغربية، لدى المسافرين الذين تعتمد بنوكهم رقابة صارمة على الاحتيال. ومكالمة قصيرة أو إشعار عبر التطبيق قبل السفر يمنع ذلك تمامًا.
استخدم أجهزة الصراف في الأماكن العامة خلال النهار، لا في أماكن معزولة في وقت متأخر من الليل. قواعد السلامة الأساسية تنطبق في معظم البلدان، والمغرب منها.
احتفظ باحتياطي نقدي صغير منفصل عن محفظتك الرئيسية. فالنشل ليس منتشرًا في المغرب، لكنه يحدث في أزقة المدن العتيقة المزدحمة. ووجود ٢٠٠ إلى ٣٠٠ درهم في مكان منفصل عن بقية نقودك يعني أنك لن تبقى بلا مال تمامًا إذا ضاعت محفظتك.
الأسئلة الشائعة
هل يمكنني استخدام بطاقتي البنكية في معظم المدفوعات في المغرب؟
تُقبل البطاقات في الفنادق الكبرى والمطاعم الراقية والمتاجر الكبيرة وبعض المواقع السياحية، لكن الاقتصاد المغربي خارج هذه الأماكن يعتمد على النقد. فسيارات الأجرة وأكل الشارع والأسواق الشعبية ودور الضيافة الصغيرة ومعظم المعاملات اليومية تتطلب الدفع بالدرهم نقدًا. والاعتماد على البطاقة دون حمل ما يكفي من النقد يسبب في المغرب مشاكل عملية لا تحدث في معظم دول أوروبا الغربية.
كم أحمل أو أسحب من الدرهم المغربي في بداية رحلتي إلى المغرب؟
نقطة انطلاق مناسبة لزيارة سياحية عادية هي ٥٠٠ إلى ٨٠٠ درهم يوميًا لإنفاق معتدل على الأكل والتنقل ورسوم الدخول والتسوق. ولرحلة من ٧ أيام، يكفي أن يكون في متناولك ما بين ٣٬٥٠٠ و٥٬٦٠٠ درهم دون الحاجة إلى زيارات متعددة للصراف. وسحب مبلغ أكبر دفعة واحدة من صراف موثوق في وسط المدينة، بدل سحوبات صغيرة يومية، يقلّل مجموع رسوم الصراف الآلي.
هل استخدام الصراف الآلي في المغرب آمن؟
أجهزة الصراف التي تديرها البنوك المغربية الكبرى المرخّصة آمنة عمومًا. وأجهزة نسخ البطاقات، التي يثبّتها المحتالون على قارئ البطاقة لسرقة بياناتها، أقل شيوعًا في المغرب منها في بعض الوجهات السياحية الأخرى، لكنها موجودة. استخدام أجهزة الصراف داخل فروع البنوك أو في أماكن مضاءة جيدًا وكثيرة الحركة يقلّل المخاطر. وتغطية لوحة المفاتيح عند إدخال الرمز السري ممارسة معتادة أيًّا كان المكان.
ما أفضل سعر صرف يمكنني الحصول عليه فعليًا في المغرب؟
أفضل سعر متاح للسياح عبر القنوات الرسمية هو عادةً سعر مكاتب الصرف، الذي يقل بنسبة ٠٫٥٪ إلى ٢٪ عن السعر المتوسط في السوق الظاهر على Google أو XE. وتقدم فروع البنوك أسعارًا مماثلة. أما منصات التكنولوجيا المالية التي تحوّل العملات الأجنبية إلى الدرهم بأسعار معلنة، مع عرض الرسوم قبل التأكيد، فتنافس أفضل أسعار مكاتب الصرف، وتتميز بإمكانية استخدامها من أي مكان دون الحاجة إلى زيارة مكتب صرف.
هل أنت مستعد لزيارة المغرب دون القلق من مشاكل الصراف الآلي؟ سجّل في غري اليوم أو حمّل التطبيق لتتجنب خسائر الصرف خلال زيارتك للمغرب.