


ابقَ على اطلاع
مدونة غري


مقالات مميزة
كل المقالات
فتح حساب بنكي في مصر للأجانب: دليل الزائرين خطوة بخطوة
هل يمكن للأجانب فتح حساب بنكي في مصر؟ تعرّف على أنواع الحسابات والمستندات المطلوبة للزائرين وعلى بديل رقمي أسهل. ابدأ بفتح حسابك في غري اليوم.
Olayoyin Olorunmota
•
September 23, 2026
•
٦ دقائق للقراءة
في مصر تشعر مع كل خطوة أنك تسير في صفحات التاريخ، ولهذا يجذب سحرها العريق السياح من كل أنحاء العالم.
وبالنسبة إلى هؤلاء الزوار، يجعل وجود حساب بنكي محلي إقامتهم أسهل وأكثر راحة بكثير.
في هذا الدليل أشرح لك كيف يتم فتح حساب بنكي في مصر للأجانب القادمين كزوار، وأنواع الحسابات المتاحة، والمستندات التي ستحتاجها، ولماذا تناسب المنصات المالية الرقمية إدارة أموالك خلال زيارتك لمصر.
هل يمكن للأجانب فتح حساب بنكي في مصر؟
نعم، هذا ممكن حتى لو كنت زائرًا. قد تختلف الإجراءات قليلًا من بنك لآخر، لكن معظم البنوك المصرية الكبرى تسمح لغير المقيمين بفتح حسابات وفق شروط معينة. وفي أغسطس ٢٠٢٤ وجّه البنك المركزي المصري البنوك بتسهيل فتح الحسابات للعملاء الأجانب غير المقيمين، مع الالتزام بقواعد فتح الحسابات وإجراءات العناية الواجبة. ومع ذلك، توقّع بعض الأوراق وزيارة الفرع بنفسك، خاصة إذا كنت تتقدم بالطلب من داخل مصر.
أكثر الخيارات شيوعًا:
- حسابات بالعملات الأجنبية (بالدولار الأمريكي أو اليورو أو الجنيه الإسترليني)
- حسابات بالجنيه المصري لغير المقيمين (للنفقات العامة خلال وجودك في مصر)
المهم أن تجهّز المستندات الصحيحة وأن تختار بنكًا معتادًا على التعامل مع طلبات الحسابات من الأجانب.
أنواع الحسابات البنكية المتاحة للزوار في مصر
إليك أبرز أنواع الحسابات التي تقدمها البنوك عادةً للأجانب:
١. حسابات التوفير بالعملات الأجنبية
تناسبك هذه الحسابات إذا كنت تخطط لاستلام أموال بالدولار الأمريكي أو الجنيه الإسترليني أو اليورو، ثم تحويلها إلى الجنيه المصري (EGP) عند الحاجة.
- تأتي عادةً مع بطاقة صراف آلي.
- يوفر بعضها خدمات مصرفية محدودة عبر الإنترنت.
٢. حسابات بالجنيه المصري لغير المقيمين
إذا كان هدفك الأساسي سحب النقود محليًا أو دفع ثمن الخدمات أو تحويل الأموال خلال وجودك في مصر، فهذا الحساب يلبي حاجتك.
- يمكنك في العادة إيداع عملة أجنبية وسحبها بالجنيه المصري.
- قد تتوفر خيارات بعائد حسب البنك.
شروط فتح حساب بنكي في مصر للأجانب: المستندات المطلوبة
تختلف الشروط من بنك لآخر، لكن معظم البنوك المصرية تطلب ما يلي:
- جواز سفر ساري المفعول
- تأشيرة أو ختم دخول (يثبت إقامتك القانونية في مصر)
- إثبات عنوان (مثل عقد إيجار موثّق أو فاتورة مرافق حديثة، وتختلف المستندات المقبولة من بنك لآخر)
- رقم هاتف مصري (قد تطلبه بعض البنوك لتفعيل الخدمات المصرفية عبر الإنترنت)
- إيداع مبدئي (يختلف المبلغ حسب البنك ونوع الحساب)
وحسب ما ذكره موقع بانكر نيوز، تختلف شروط فتح الحسابات والمستندات المطلوبة من بنك لآخر، لذلك من الأفضل دائمًا أن تتصل بالبنك مسبقًا أو تزور فرعًا رئيسيًا في القاهرة أو الإسكندرية، حيث يكون الموظفون غالبًا أكثر خبرة في التعامل مع حسابات العملاء الأجانب.
لماذا قد يكون الحساب الرقمي متعدد العملات خيارًا أفضل؟
فتح حساب بنكي في مصر ممكن، لكنه قد يستغرق وقتًا، خاصة إذا كنت ستبقى في البلد لفترة قصيرة. ولهذا يفضّل كثير من المسافرين والعاملين عن بُعد والرحّالة الرقميين استخدام منصات رقمية عابرة للحدود مثل غري.
مع غري، يمكنك فتح حسابات افتراضية بالدولار أو الجنيه الإسترليني أو اليورو قبل أن تصل إلى مصر، حسب بلد إقامتك. وهذا يتيح لك:
- استلام المدفوعات من العملاء أو أصحاب العمل في الخارج
- تحويل العملات بأسعار صرف تنافسية
- سحب أموالك إلى حساب بنكي مصري عند الحاجة
- الدفع مقابل السلع والخدمات في مصر دون عقبات البنوك التقليدية
لماذا تناسب غري الزوار لفترات قصيرة في مصر؟
صُممت غري لتناسب من يعيشون ويعملون عبر الحدود. سواء كنت تعمل عن بُعد أو تسافر أو تزور مصر فقط، تسهّل عليك غري إدارة أموالك دوليًا بأمان.
إليك لماذا تناسب الزوار:
- افتح حسابك عبر الإنترنت دون زيارة أي فرع.
- استلم المدفوعات الدولية بالدولار الأمريكي والجنيه الإسترليني واليورو.
- حوّل أموالك إلى الجنيه المصري بأسعار صرف تنافسية.
- اسحب أموالك مباشرة إلى حسابك البنكي في مصر.
- تابع معاملاتك بسهولة من تطبيق غري أو موقعها.
بدلًا من الانتظار في طوابير الفروع أو التنقل بين الأوراق أو مواجهة التأخير، تمنحك غري الأدوات التي تحتاجها لإدارة أموالك عبر الحدود.
كيف تفتح حسابًا في غري من مصر؟
إنشاء حساب في غري سهل، ويمكنك فعله من هاتفك أو حاسوبك في خطوات قليلة:
- سجّل في غري: زُر موقع غري أو حمّل التطبيق.
- تحقّق من هويتك: ارفع وثيقة هوية حكومية سارية وأكمل خطوات التحقق المطلوبة في التطبيق.
- ادخل إلى حساباتك الدولية: بعد التحقق، ستحصل على حسابات بنكية افتراضية بعدة عملات.
- استلم أموالك وحوّلها: شارك بيانات حسابك مع أصحاب العمل أو العملاء، وحوّل رصيدك إلى الجنيه المصري متى شئت.
- اسحب أو أنفق محليًا: حوّل أموالك إلى حسابك البنكي في مصر، أو استخدم بطاقة غري (حيثما تتوفر) للدفع محليًا. ولمعرفة المزيد، اطّلع على دليلنا عن البطاقات الافتراضية في مصر.
فتح حساب بنكي محلي في مصر كزائر أمر ممكن، لكن القيود والخطوات الإدارية كثيرًا ما تجعل العملية مرهقة. وإذا كنت ستبقى في البلد لفترة قصيرة أو تبحث عن طريقة أبسط لإدارة أموالك، فإن غري تقدم لك حلًا رقميًا حديثًا وسهلًا.
أنشئ حسابك في غري اليوم أو حمّل التطبيق لتدير أموالك عبر الحدود وتقترب من أحلامك أينما كنت.

أفضل بدائل PayPal وPayoneer للمستقلين في أفريقيا
تبحث عن بدائل PayPal وPayoneer كمستقل في أفريقيا؟ قارن بين غري وWise وChipper وSkrill من حيث الرسوم والسرعة والعملات. ابدأ مع غري واستلم أجرك من الخارج.
Olayoyin Olorunmota
•
September 23, 2026
•
٦ دقائق للقراءة
يشهد اقتصاد العمل الحر في أفريقيا نموًا كبيرًا، إذ يعمل ملايين المحترفين عن بُعد لصالح عملاء دوليين. ومع هذا النمو، صار العثور على طريقة موثوقة لاستلام الأجر من الخارج جزءًا أساسيًا من عمل كل مستقل.
ورغم أن PayPal وPayoneer (أو «باي بال» و«بايونير» كما يكتبهما كثيرون) من أشهر وسائل الدفع، توجد بدائل عديدة تقدّم مدفوعات أسرع ورسومًا أقل ومرونة أكبر في المعاملات الدولية.
في هذا المقال نعرض أفضل بدائل PayPal وPayoneer، ونشرح لماذا تُعدّ غري الخيار الأول للمستقلين الأفارقة الذين يريدون استلام مدفوعاتهم الدولية بسهولة.
لماذا يحتاج المستقلون في أفريقيا إلى حلول دفع إلكترونية
- المعاملات العالمية: يعمل كثير من المستقلين مع عملاء في الولايات المتحدة والمملكة المتحدة وأوروبا، ولذلك يحتاجون إلى منصات تدعم عملات متعددة ومدفوعات دولية.
- رسوم أقل: تفرض البنوك التقليدية وبعض المنصات الإلكترونية رسومًا مرتفعة على السحب وتحويل العملات، ما يقتطع جزءًا كبيرًا من الأرباح.
- وصول أسرع إلى الأموال: التأخير في معالجة المدفوعات يربك التدفق النقدي، لذلك تصبح سرعة المعاملات ضرورة لا رفاهية.
- أمان موثوق: المنصة الموثوقة تساعد المستقل على استلام مدفوعاته بأمان ومن دون تجميد غير مبرر لحسابه.
- معاملات آمنة: يحتاج المستقلون إلى منصات دفع تقلّل خطر تجميد الحسابات والتعرض للاحتيال.
أفضل بدائل PayPal وPayoneer للمستقلين الأفارقة
إذا كنت تبحث عن طريقة أكثر كفاءة لاستلام المدفوعات الدولية، فهذه أبرز البدائل:
- غري (الأفضل للمستقلين الأفارقة): توفّر حسابات افتراضية بعملات USD وGBP وEUR لاستلام المدفوعات بسهولة، مع رسوم معاملات منخفضة وأسعار صرف تنافسية.
- Wise (المعروفة سابقًا باسم TransferWise): مناسبة للمستقلين الذين يحتاجون إلى حسابات متعددة العملات.
- Chipper: محفظة رقمية تتيح المعاملات الدولية والتحويلات المالية بين الدول الأفريقية.
- Skrill: بديل معروف لـ PayPal، وقد تكون مدفوعاته الدولية أسرع وتكاليف معاملاته أقل بحسب الحالة.
لماذا غري هي الخيار الأفضل للمستقلين الأفارقة
- حسابات افتراضية متعددة العملات: استلم مدفوعاتك بالدولار الأمريكي (USD) والجنيه الإسترليني (GBP) واليورو (EUR) مباشرة من عملائك الدوليين، علمًا بأن حساب USD مقدَّم عبر Lead Bank.
- رسوم منخفضة: احتفظ بجزء أكبر من أرباحك بفضل تسعير غري الشفاف.
- معاملات سريعة: تصلك المدفوعات غالبًا خلال دقائق، من دون فترات معالجة طويلة.
- تحويل العملات بسهولة: حوّل أموالك بأسعار صرف لحظية ومن دون رسوم مخفية.
- سحب مباشر: حوّل أموالك إلى حساباتك المصرفية المحلية في أفريقيا من دون تعقيد.
كيف يستلم المستقلون الأفارقة مدفوعاتهم عبر غري
١. أنشئ حسابًا في غري
سجّل عبر موقع غري أو حمّل التطبيق للبدء.
٢. أكمل التحقق من هويتك
تتطلب هذه الخطوة تقديم وثيقة هوية سارية وإثبات عنوان وصورة سيلفي لأغراض الأمان. وتحرص غري على أن تكون عملية التحقق سريعة وواضحة.
٣. اطلب حساباتك المصرفية الأجنبية
بعد التحقق، انتقل إلى قسم «الحسابات» لإنشاء حسابك الأجنبي في الولايات المتحدة أو المملكة المتحدة أو أوروبا لاستلام المدفوعات الدولية. وتظهر تفاصيل حسابك فورًا.
٤. اربط حسابك بمنصات العمل الحر أو شارك تفاصيله مع عملائك
بعد إعداد حسابك المصرفي الأجنبي، يمكنك مشاركة تفاصيله مع عملائك بسهولة أو إضافتها إلى منصات العمل الحر لاستلام مدفوعاتك مباشرة.
بالنسبة للمستقلين في أفريقيا، تبقى غري من أفضل بدائل PayPal وPayoneer لاستلام المدفوعات الدولية بسرعة وبتكلفة معقولة.
أنشئ حسابك في غري اليوم أو حمّل التطبيق واستفد من خدمات مالية عالمية شاملة صُمّمت لتعبر بأحلامك الحدود.

أفضل طريقة لاستقبال اليورو في الجزائر
استقبال اليورو في الجزائر من عملائك في أوروبا: قارن رسوم غري وPaysera وWise وAfriex وتجنّب خسائر السعر الرسمي. افتح حسابك باليورو مع غري اليوم.
Adeolu Titus Adekunle
•
September 23, 2026
•
٦ دقائق للقراءة
أنهى مستقل للتو مشروعًا لعميل في باريس، ثم وصلته رسالة: تم إرسال الدفعة باليورو. للحظة، يبدو أن كل شيء سار على ما يرام.
لكن في صباح اليوم التالي يشغله سؤال آخر: كيف يصل مبلغ ٣٠٠ أو ٥٠٠ يورو فعلًا إلى الجزائر دون أن ينقص مما أُرسل في الأصل؟
هذا السؤال ليس غريبًا. فهو يعكس واقعًا أوسع يعيشه كثير ممن يعملون عن بُعد في الجزائر اليوم، خاصة من يكسبون دخلهم من أوروبا: الحصول على الأجر سهل، أما استلام المال محليًا فلا يكون دائمًا بالسهولة نفسها.
يشرح هذا المقال أفضل طرق استقبال اليورو في الجزائر، والعوامل التي تحدد المبلغ الذي يبقى لك، وكيف تتجنب الخسائر غير الضرورية خلال العملية.
تحديات استقبال اليورو في الجزائر
تلقي اليورو في الجزائر أعقد غالبًا مما يبدو. فرغم أن المدفوعات الدولية ممكنة، يواجه الأفراد والمستقلون كثيرًا عوائق هيكلية تؤثر في سرعة وصول أموالهم وفي حجم ما يتسلمونه فعلًا.
السعر الرسمي مقابل سعر السوق الموازية
من أبرز التحديات الفجوة بين سعر الصرف الرسمي وسعر السوق غير الرسمية المعروفة بـ«السكوار». فحين تمر اليوروهات عبر القنوات البنكية الرسمية، تُحوَّل بالسعر الرسمي الذي يعتمده بنك الجزائر، وقد تقل قيمتها الشرائية الفعلية بما يصل إلى ٣٠٪ مقارنة بالسوق الموازية. وهذا يخلق خسارة خفية للمستلمين، لا سيما المستقلين والعاملين عن بُعد الذين يعتمدون على دخل أجنبي. ورغم أن النظام الرسمي قانوني وآمن، فإن الثمن المالي يبدو في الغالب كبيرًا ومحبطًا.
اقرأ أيضًا: أفضل حساب بنكي للعمل الحر في الجزائر
ضغط التحويل الإلزامي إلى الدينار
في حالات كثيرة، تُحوَّل اليوروهات المرسلة إلى الحسابات البنكية الجزائرية تلقائيًا إلى الدينار الجزائري (DZD) فور وصولها. ما يعني أن المستلم قد لا يملك المرونة للاحتفاظ بأمواله أو إدارتها بالعملة الأجنبية. وبالنسبة لمن يعملون مع عملاء دوليين، يحدّ ذلك من تحكمهم في أموالهم ومن قدرتهم على الادخار بعملة مستقرة. كما يعرّض أرباحهم للتضخم المحلي وتقلبات سعر الصرف، وهو ما قد يؤثر في تخطيطهم المالي واستقرارهم على المدى الطويل.
البيروقراطية والتأخير
تخضع التحويلات البنكية في الجزائر غالبًا لتدقيق تنظيمي صارم، ما قد يطيل مدة معالجتها. وليس من النادر أن تتأخر المدفوعات أسابيع أو حتى أشهرًا بينما يطلب البنك وثائق مثل الفواتير أو العقود أو ما يثبت مصدر الدخل. ورغم أن هذه الإجراءات تهدف إلى منع الاحتيال وضمان الامتثال، فإنها قد تُرهق من يعتمدون على وصول أموالهم في الوقت المحدد لتغطية مصاريف المعيشة أو تسيير أعمالهم. كما أن هذا الغموض يصعّب التخطيط للتدفقات النقدية.
خيارات استقبال محدودة
ومن التحديات الرئيسية أيضًا محدودية القنوات الرسمية المتاحة لاستقبال اليورو. فكثير من منصات الدفع الدولية إما لا تعمل بشكل كامل في الجزائر أو تقدم خدمات محدودة. ونتيجة لذلك، يلجأ كثيرون إلى التحويلات البنكية التقليدية، وهي أبطأ وأقل مرونة. ويقلّص غياب بنية دفع متنوعة هامش الاختيار، وقد يدفع المستخدمين نحو بدائل غير رسمية أو أقل أمانًا. كما يُبطئ اندماج المستقلين الجزائريين في الاقتصاد الرقمي العالمي.
منصات استقبال اليورو في الجزائر
أصبح تلقي اليورو في الجزائر ممكنًا أكثر فأكثر عبر منصات رقمية تبسّط المدفوعات العابرة للحدود، وتخفف العقبات، وتمنح المستخدمين تحكمًا أكبر في طريقة الوصول إلى أموالهم وتحويلها.
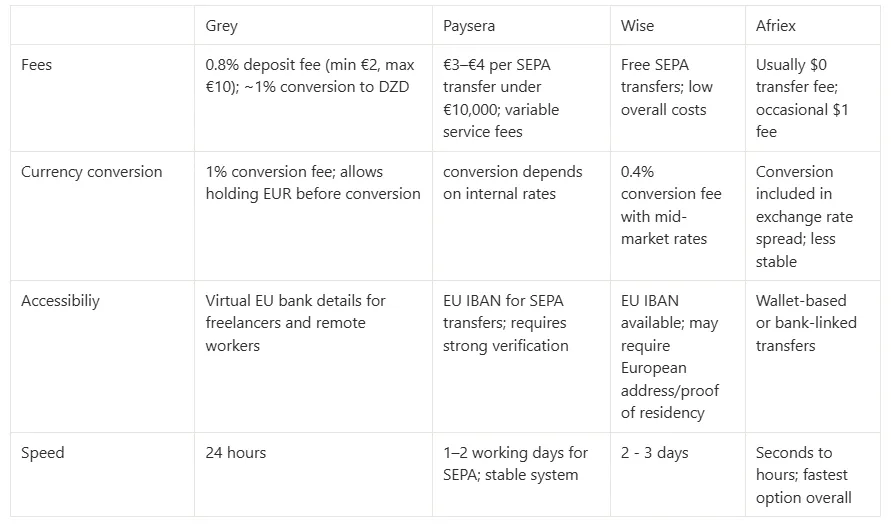
غري
تتيح غري للمستخدمين استقبال اليورو في حساب رقمي مزوّد بتفاصيل بنكية أوروبية افتراضية، ما يجعلها مناسبة للمستقلين والعاملين عن بُعد. وتخضع الإيداعات عبر قنوات مثل SEPA وFPS عادةً لرسوم ٠٫٨٪، بحد أدنى ٢ يورو وحد أقصى ١٠ يورو، حسب حجم المعاملة. وعند تحويل اليورو إلى الدينار الجزائري، تُطبَّق رسوم تحويل بنسبة ١٪. هذه البنية تجعل التكاليف متوقعة نسبيًا، مع الإبقاء على مرونة الاحتفاظ باليورو قبل تحويله. كما أن مدة المعالجة سريعة عمومًا، ما يتيح الوصول إلى الأموال أسرع مقارنة بالبنوك التقليدية.
Paysera
توفر Paysera للمستخدمين رقم IBAN أوروبيًا، ما يتيح استقبال اليورو مباشرة عبر تحويلات SEPA من العملاء أو الشركات في أنحاء أوروبا. وتُحتسب على المدفوعات الواردة عمومًا رسوم تتراوح بين ٣ و٤ يورو للمعاملات التي تقل عن ١٠٬٠٠٠ يورو، ما يجعلها مجدية من حيث التكلفة للمبالغ المتوسطة. ويمكن للمستخدمين إبقاء أموالهم باليورو داخل الحساب، فيتجنبون التحويل التلقائي ويتحكمون أكثر في التوقيت. لكن قد تُفرض رسوم إضافية عند السحب أو التحويل إلى عملات أخرى. وتحظى المنصة بانتشار واسع بفضل استقرارها، وإن كانت متطلبات التحقق وإجراءات الامتثال قد تطيل مدة فتح الحساب.
Wise
تدعم Wise الحسابات متعددة العملات، فتتيح استقبال اليورو والاحتفاظ به وتحويله بتكاليف منخفضة وشفافة. وتحويلات SEPA إلى حسابات Wise مجانية عادةً، ما يجعلها جذابة لمن يتلقى اليورو بانتظام. أما التحويل إلى الدينار الجزائري فيحمل عادةً رسومًا منخفضة تقارب ٠٫٤٪، تُطبَّق بشفافية وفق سعر الصرف الحقيقي (سعر السوق المتوسط). غير أن Wise تذكر في صفحة التحويل إلى الجزائر (حتى أكتوبر ٢٠٢٦) أنها تعتمد رسومًا متغيرة للعملات الأقل تداولًا وفي فترات تقلب الأسواق، لذا راجع المبلغ النهائي قبل التأكيد. ويستفيد المستخدمون من أسعار واضحة تساعدهم على معرفة التكلفة الدقيقة قبل كل معاملة. لكن الاستفادة الكاملة من الحساب قد تتطلب عنوانًا أوروبيًا وإثبات إقامة، وهو ما قد يشكل عائقًا لبعض المستخدمين في الجزائر.
Afriex
صُممت Afriex لتحويلات دولية سريعة ومنخفضة التكلفة، خاصة داخل أفريقيا وعلى مسارات تحويلات المغتربين. معظم التحويلات مجانية، وإن كانت قد تُفرض رسوم صغيرة تقارب ١ دولار حسب نوع المعاملة أو المسار المستخدم. وتركز المنصة على السرعة، إذ تُعالَج معاملات كثيرة بشكل شبه فوري أو خلال ساعات قليلة. وأسعار التحويل تنافسية عمومًا، مع تضمين التكلفة في فارق سعر الصرف بدلًا من رسوم صريحة. ورغم أنها عملية وسهلة الوصول، قد تختلف الميزات حسب مستوى التحقق من حساب المستخدم والتوفر الإقليمي.
مقارنة بين منصات استلام اليورو في الجزائر
متى تحتاج إلى اليورو في الجزائر؟
هناك مواقف عملية عديدة في الجزائر يصبح فيها امتلاك اليورو أو استقباله مهمًا، خاصة لمن يعمل مع جهات عالمية أو يخطط ماليًا أو يجري معاملات عابرة للحدود.
النفقات الدولية
تحتاج إلى اليورو عند الدفع مقابل خدمات دولية مثل الاشتراكات الإلكترونية أو الرسوم الدراسية في الخارج أو أدوات البرمجيات أو منصات العمل الحر. فكثير من الشركات العالمية تسعّر خدماتها باليورو (EUR) أو الدولار (USD)، ما يجعل تحويل العملة المحلية أمرًا لا مفر منه. والاحتفاظ باليورو يقلل تكاليف التحويل المتكررة ويمنحك تحكمًا أكبر في توقيت الدفع حين تكون أسعار الصرف في صالحك. كما يضمن مدفوعات أكثر انتظامًا دون تأخير أو رفض للبطاقة عند التعامل المستمر مع المنصات العالمية.
تنويع المحفظة
يفيد اليورو في تنويع المدخرات خارج الدينار الجزائري، المعرّض للتضخم وتقلبات العملة. فحين تحتفظ بجزء من دخلك باليورو، توزّع المخاطر المالية على أكثر من عملة. ويكتسب هذا النهج قيمة خاصة لدى المستقلين والعاملين عن بُعد الذين لديهم مصادر دخل خارجية ويريدون حماية قدرتهم الشرائية على المدى الطويل. كما يمنح استقرارًا ماليًا في فترات اضطراب العملة المحلية، ويدعم تخطيطًا أفضل للادخار والاستثمار على المدى البعيد.
الحفاظ على الثروة
في الظروف الاقتصادية غير المستقرة، يمكن أن يكون اليورو مخزنًا مستقرًا للقيمة وسط تقلبات العملة المحلية. ويدّخر كثيرون باليورو للحفاظ على ثرواتهم وحماية أنفسهم من ضغوط التضخم في البيئة الاقتصادية الأفريقية الأوسع. كما يوفر مرونة للسفر أو الاستثمار أو خطط الانتقال مستقبلًا.
كيف تحسّن استقبال مدفوعات اليورو في الجزائر
لا يقتصر تحسين مدفوعات اليورو في الجزائر على اختيار المنصة المناسبة، بل يتطلب عادات تعزز الانتظام وتحدّ من تسرب الأموال مع مرور الوقت.
احتفظ باليورو قبل التحويل
استخدم منصات تتيح لك الاحتفاظ باليورو بدلًا من فرض التحويل الفوري. فهذا يمنحك تحكمًا أكبر في التوقيت ويساعدك على اختيار اللحظة التي يكون فيها سعر الصرف في صالحك. وبدلًا من التحويل لحظة الاستلام، يمكنك متابعة تحركات السوق والتحويل حين يناسب السعر دخلك. ومع الوقت، قد تُحدث هذه المرونة البسيطة فرقًا ملموسًا في المبلغ الذي يبقى لك فعلًا من المدفوعات الدولية، خاصة إذا كنت تكسب باليورو بانتظام.
اجمع مدفوعاتك
بدلًا من استقبال دفعات صغيرة متعددة، حاول دمج الفواتير متى أمكن. فكل معاملة تأتي غالبًا برسوم، وحين تتجزأ المدفوعات تتكرر هذه الرسوم دون داعٍ. وبجمع أرباحك في دفعات أقل عددًا وأكبر حجمًا، تقلل عدد مرات تطبيق الرسوم. وهذا يحسّن الكفاءة من حيث التكلفة، ويسهّل تتبع الدخل وإدارة التدفقات النقدية والتخطيط للمصاريف بدقة أكبر. إنه تغيير تشغيلي صغير قد يحسّن كثيرًا ما تحتفظ به مع الوقت.
قارن المنصات بانتظام
منصات الدفع ليست ثابتة. فالرسوم وأسعار الصرف وسرعة المعالجة قد تتغير، ومنافسون جدد يدخلون السوق كثيرًا بشروط أفضل. ومراجعة خياراتك بانتظام تضمن ألا تبقى عالقًا في أنظمة قديمة أو مكلفة. فالمنصة التي كانت مجدية العام الماضي قد لا تكون الخيار الأفضل اليوم. وبالمقارنة الدورية، تبقى على اطلاع ومستعدًا للانتقال إلى خيارات أفضل تحسّن ما تحتفظ به من أرباحك وتقلل الخسائر غير الضرورية.
افصل بين الإنفاق والادخار
احتفظ بجزء من دخلك باليورو من أجل الاستقرار، ولا تحوّل إلا ما تحتاجه لمصاريفك المحلية. فهذا النهج يقلل تعرضك لتقلبات العملة ويحمي أرباحك من أي تراجع مفاجئ في قيمة الدينار. كما يعزز الانضباط المالي بالفصل بين الإنفاق اليومي والادخار طويل الأجل. ومع الوقت، يمنحك هذا التوازن تحكمًا أكبر، وميزانية أكثر انتظامًا، وهامش أمان أقوى في وجه مخاطر التضخم.
الأسئلة الشائعة
هل يمكنني قانونيًا تلقي اليورو في الجزائر عبر المنصات الرقمية؟
نعم، يمكنك استقبال اليورو في الجزائر عبر منصات رقمية خاضعة للتنظيم وخدمات تحويل دولية. لكن الأموال تخضع غالبًا للقواعد البنكية المحلية وتدقيق الوثائق والرقابة على الصرف. ورغم قانونية هذه المنصات، فإن طريقة تحويل الأموال أو الوصول إليها قد تبقى مرتبطة باللوائح المالية الجزائرية.
لماذا أخسر جزءًا من المال عند استقبال اليورو عبر البنوك في الجزائر؟
تأتي الخسائر عادةً من تحويل العملة وفروق سعر الصرف. فالبنوك تطبق غالبًا السعر الرسمي، وهو أقل من قيمة السوق الموازية. يضاف إلى ذلك رسوم خدمة خفية والتحويل التلقائي إلى الدينار، ما يقلص القيمة الإجمالية. وتخلق هذه الفجوة فرقًا حقيقيًا في القدرة الشرائية للمستلمين.
هل الأفضل الاحتفاظ باليورو أم تحويله فورًا إلى الدينار؟
الاحتفاظ باليورو غالبًا ما يكون خيارًا ماليًا أذكى، خاصة في فترات التضخم أو عدم استقرار العملة. فاليورو يحافظ على قيمة عالمية أقوى مقارنة بتقلبات العملة المحلية. لكن التحويل الفوري قد يكون ضروريًا للمصاريف اليومية. والنهج الأفضل يتوقف على أهدافك المالية ومدى إلحاح إنفاقك وقدرتك على تحمل المخاطر.
لماذا تتأخر التحويلات الدولية أحيانًا في الجزائر؟
ينتج التأخير غالبًا عن تدقيق الامتثال الصارم، ولوائح مكافحة غسل الأموال، ومتطلبات الوثائق. فقد تطلب البنوك فواتير أو عقودًا أو إثباتًا لمصدر الدخل قبل الإفراج عن الأموال. ورغم أن هذه الإجراءات تضمن الأمان، فإنها قد تبطئ المدفوعات كثيرًا، خاصة للمستقلين الذين يتلقون معاملات دولية متكررة.
حساب باليورو في الجزائر لاستقبال مدفوعاتك من أوروبا
أصبحت إدارة المدفوعات الدولية القادمة من أوروبا أسهل للمستقلين والعاملين عن بُعد في الجزائر. إذ توفر غري حسابات باليورو (EUR) مزودة بتفاصيل بنكية أوروبية، تتيح لعملائك الدفع كما لو كانوا يجرون تحويلًا محليًا داخل شبكة SEPA. وهذا يزيل العقبات غير الضرورية ويبسّط المعاملات العابرة للحدود إلى حد كبير.
ويمكنك أيضًا إدارة عدة عملات، منها اليورو والجنيه الإسترليني (GBP)، من منصة واحدة، ما يمنحك تحكمًا أكبر في أرباحك. ومع أسعار صرف تنافسية وخيارات تحويل مرنة، تقرر أنت متى وكيف تحوّل أموالك.
سجّل في غري وحمّل التطبيق لتحصل على تفاصيلك البنكية باليورو، غالبًا خلال دقائق.
تفرض غري رسومًا على الإيداعات وتحويل العملات والسحوبات. تخضع الإيداعات عبر ACH أو SEPA أو FPS لرسوم ٠٫٨٪ (بحد أدنى ٢ دولار/٢ يورو/٢ جنيه إسترليني، وحد أقصى ١٠ دولارات/١٠ يورو/١٠ جنيهات إسترلينية). ويُحتسب تحويل العملات بنسبة ١٪، بسقف ٦ دولارات. وتختلف رسوم السحب حسب العملة: ٣٥ نيرة للنيرة النيجيرية (NGN)، و٠٫٥٪ لليورو والجنيه الإسترليني (EUR/GBP) (بحد أدنى ٢ يورو/٢ جنيه إسترليني، وحد أقصى ١٠ يورو/١٠ جنيهات إسترلينية)، ومن ٠٫٥٠ إلى ٠٫٦٥ دولار لعملات KES/UGX/TZS. وتخضع معاملات البطاقة العابرة للحدود (المشتريات بغير الدولار الأمريكي ببطاقة دولارية) لرسوم ٢٪ إضافة إلى ٠٫٥٠ دولار. أسعار الصرف متغيرة وتتضمن هامشًا فوق سعر السوق المتوسط. راجع دائمًا الرسوم والسعر قبل تأكيد أي معاملة. زر صفحة الرسوم للاطلاع على الأسعار الحالية.

أين يمكنك شراء الدينار الجزائري إذا كنت أجنبيًا؟
دليل شراء الدينار الجزائري للأجانب: أين تصرف عملتك بأمان في البنوك ومكاتب الصرف المعتمدة، ولماذا تتجنب السوق السوداء. ابدأ التخطيط لرحلتك الآن.
Olayoyin Olorunmota
•
September 23, 2026
•
٦ دقائق للقراءة
تعتمد الجزائر نظامًا خاصًا لصرف العملات قد يبدو معقدًا لغير المواطنين. ومن المهم لكل من يسافر إليها للعمل أو السياحة أو الاستقرار أن يحصل على الدينار الجزائري (DZD) بطريقة قانونية وآمنة. وعلى عكس دول كثيرة يكون فيها صرف العملات أبسط نسبيًا، تفرض الجزائر رقابة صارمة على الصرف تحدّ من خدمات العملات الأجنبية المتاحة.
في هذا المقال أشرح أفضل الطرق وأكثرها أمانًا لشراء الدينار الجزائري إذا كنت أجنبيًا، مع الالتزام باللوائح المحلية.
فهم قانون صرف العملة في الجزائر
قبل أن تصرف أموالك، عليك أن تفهم كيف تنظّم الجزائر عملتها. فالدينار الجزائري عملة مغلقة، أي أنه غير متاح للصرف بحرية خارج الجزائر. وتراقب الدولة معاملات الصرف عن كثب، ويحدد بنك الجزائر (البنك المركزي) أسعار الصرف الرسمية.
نقاط أساسية:
- خيارات صرف رسمية محدودة: لا يحق قانونًا صرف العملات الأجنبية مقابل الدينار الجزائري إلا للبنوك ومكاتب الصرف المعتمدة.
- استخدام محدود للبطاقات الأجنبية: قد لا تعمل البطاقات المصرفية الدولية دائمًا في الجزائر، خصوصًا خارج المدن الكبرى.
- مخاطر السوق السوداء: الصرف غير الرسمي موجود، لكنه غير قانوني وينطوي على مخاطر كبيرة، منها الأوراق النقدية المزيفة والأسعار غير العادلة.
احرص دائمًا على صرف أموالك عبر القنوات المعتمدة لتتجنب المشكلات القانونية والخسائر المالية.
أفضل الأماكن لشراء الدينار الجزائري للأجانب
١. البنوك في الجزائر
البنوك الجزائرية هي المكان الأكثر أمانًا وموثوقية لصرف العملة. وتقدّم بنوك كبرى مثل البنك الوطني الجزائري (BNA) والقرض الشعبي الجزائري (CPA) وبنك الجزائر الخارجي (BEA) خدمات صرف العملات للزوار.
ما يجب أن تضعه في حسبانك:
- ستحتاج إلى جواز سفرك وما يثبت دخولك إلى البلاد لإتمام عملية الصرف.
- تتبع أسعار الصرف في البنوك السعر الرسمي الذي يعلنه بنك الجزائر.
- لا تقدّم كل الفروع خدمة صرف العملات الأجنبية، لذا يُفضَّل التوجه إلى الفروع الرئيسية في الجزائر العاصمة أو وهران أو غيرهما من المدن الكبرى.
٢. مكاتب الصرف
تتوفر مكاتب صرف معتمدة في المطارات الرئيسية وفي مواقع مختارة بالمدن الكبرى. وهي أقل عددًا مما تجده في دول أخرى، لكنها بديل عملي عن البنوك لتصريف العملة في الجزائر.
٣. أجهزة الصراف الآلي والدفع بالبطاقة
تسمح بعض أجهزة الصراف الآلي في الجزائر بسحب النقود ببطاقات بنكية أجنبية، خاصة في الفنادق ومناطق الأعمال. لكن ذلك غير مضمون، وقد تكون رسوم السحب مرتفعة.
ما يجب أن تعرفه:
- تعمل بطاقات Visa وMastercard في بعض أجهزة الصراف، لكن توفرها متفاوت.
- يتعامل كثير من التجار في الجزائر بالنقد، لذلك قد يُرفض الدفع بالبطاقة أحيانًا.
- تحقّق مع بنكك قبل السفر من أن بطاقتك ستعمل في الجزائر.
٤. صرف الدينار الجزائري في دول قريبة
في بعض الحالات، يمكنك صرف المال قبل وصولك إلى الجزائر. فبعض البنوك ومكاتب الصرف في دول مثل تونس وفرنسا تتيح أحيانًا صرف الدينار الجزائري.
لماذا تفكر في هذا الخيار؟
- إذا كنت تمر عبر تونس أو فرنسا، يمكنك صرف مبلغ صغير من الدينار قبل الوصول.
- من المفيد أن يكون معك بعض العملة المحلية لحظة هبوطك في الجزائر.
لكن الدينار نادر خارج الجزائر، لذا لا تعتمد على هذا الخيار وحده.
نصائح لصرف العملة في الجزائر بأمان
لتجري عملية الصرف بأمان ودون مفاجآت، اتبع هذه الممارسات:
- استخدم دائمًا خدمات الصرف الرسمية لتتجنب المتاعب القانونية والعملات المزيفة.
- احتفظ بإيصالات المعاملات دليلًا على الصرف، فقد تُطلب منك عند مغادرة الجزائر.
- تجنّب الصرف لدى تجار العملة في الشارع، فهو غير قانوني ومحفوف بالمخاطر.
- احمل نقدًا باليورو (EUR) أو الدولار الأمريكي (USD)، فهما أسهل العملات الأجنبية صرفًا.
- خطط مسبقًا بتقدير ما ستحتاجه من العملة المحلية، لأن البطاقات الأجنبية لا يُعتمد عليها دائمًا.
كيف تساعدك غري في المعاملات عبر الحدود
قد تكون إدارة أموالك خلال السفر في الجزائر معقدة، لكن الحلول المالية الرقمية مثل غري تبسّط المعاملات عبر الحدود. مع غري يمكنك:
- الاحتفاظ بعملات متعددة وتحويلها بأسعار صرف تنافسية.
- إرسال الأموال واستلامها دوليًا دون رسوم خفية.
- إدارة أموالك رقميًا دون الاعتماد على خدمات مصرفية محلية لا يمكن التنبؤ بها.
للمسافرين ورواد الأعمال، توفر غري طريقة آمنة وعملية لإدارة المال بعملات مختلفة.
اقرأ أيضًا: تحويل الأموال من الجزائر إلى أوروبا
يتطلب شراء الدينار الجزائري لغير المواطنين تخطيطًا جيدًا بسبب نظام الرقابة على العملة في الجزائر. والطريقة الأكثر أمانًا هي الصرف عبر البنوك ومكاتب الصرف المعتمدة، مع الابتعاد عن السوق السوداء.
لإدارة أموالك في الجزائر براحة بال، سجّل اليوم أو حمّل التطبيق واستمتع بخدمات مالية عالمية شاملة، صُممت لتحمل أحلامك عبر الحدود.
سحب الدولار في مصر: كيف يسحب المستقلون مدفوعاتهم بسهولة
اعرف كيف يتم سحب الدولار في مصر للمستقلين عبر حساب بالدولار الأمريكي من غري وتحويله إلى الجنيه المصري برسوم واضحة وشفافة. افتح حسابك وابدأ اليوم.
Olayoyin Olorunmota
•
September 23, 2026
•
٦ دقائق للقراءة
يشهد اقتصاد العمل الحر نموًا سريعًا حول العالم، ومصر ليست استثناءً. ويحصل كثير من المستقلين المصريين على مشاريعهم عبر منصات مثل Upwork وFiverr، ويتقاضون أجورهم بالدولار الأمريكي. لكن التحدي الأكبر يبقى في سحب الدولار في مصر.
فالبنوك التقليدية وخدمات تحويل الأموال كثيرًا ما تفرض رسومًا مرتفعة وأسعار صرف ضعيفة، وتستغرق وقتًا طويلًا في المعالجة، ما يجعل الوصول إلى الأرباح أمرًا مرهقًا. فكيف يسحب المستقلون في مصر مدفوعاتهم بالدولار بسرعة وبتكلفة معقولة؟ الحل هو غري.
غري شركة تكنولوجيا مالية وليست بنكًا، وتوفّر للمستقلين حسابات متعددة العملات لاستلام الدولار الأمريكي والاحتفاظ به وسحبه بسهولة.
اقرأ أيضًا: كيف تحصل على بطاقة خصم فورية بالدولار في مصر
كيف تفتح حسابًا بالدولار الأمريكي مع غري
مع غري، يستطيع المستقلون في مصر استلام الدولار والاحتفاظ به وسحبه دون تأخير غير ضروري أو رسوم مرتفعة. إليك طريقة البدء:
١. أنشئ حسابك في غري
إنشاء حساب في غري سريع وبسيط، ولا تحتاج إلا إلى بعض البيانات الشخصية. إليك الخطوات:
- زر موقع غري: افتح المتصفح وأدخل grey.co ثم اضغط «ابدأ مجانًا». ويمكنك أيضًا تحميل التطبيق.

- اختر بلدك: حدّد بلد إقامتك الحالي، فهذا يساعد غري على تهيئة الإعداد حسب موقعك. وفي هذه الحالة، اختر مصر.

- أدخل بياناتك: سيُطلب منك إدخال اسمك الكامل وبريدك الإلكتروني ورقم هاتفك، ثم إنشاء كلمة مرور آمنة.
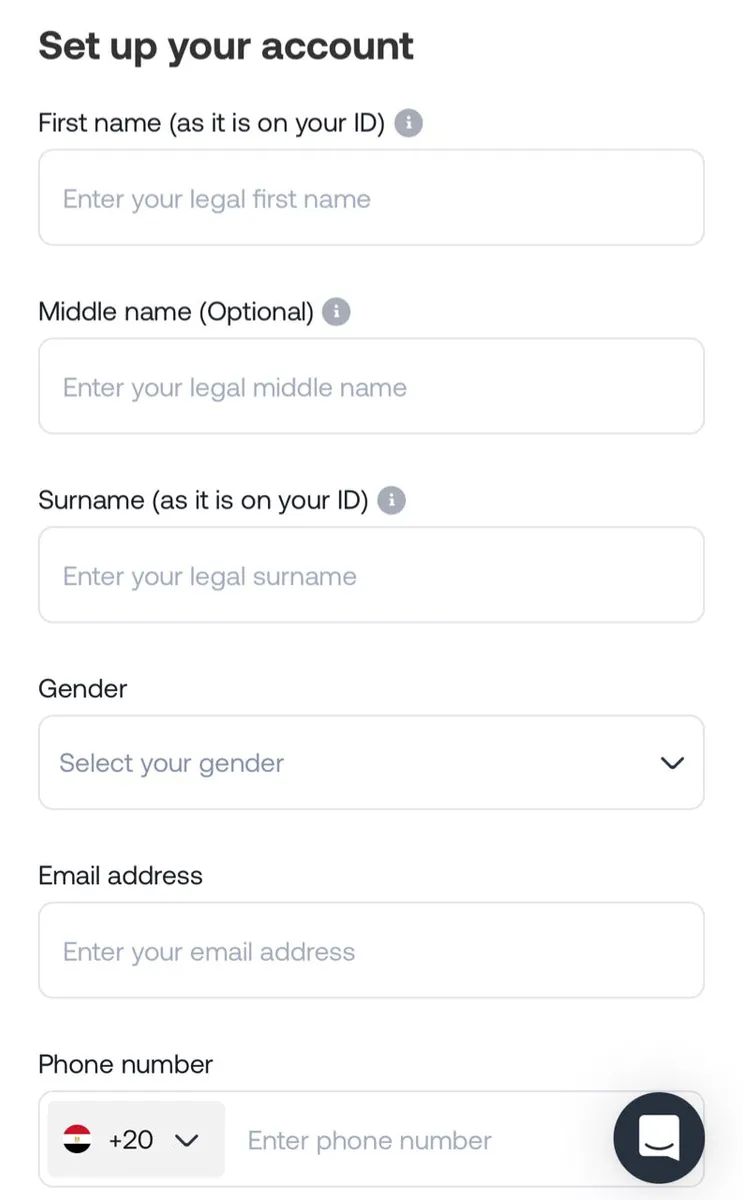
- أكّد بريدك الإلكتروني: سترسل غري رمز تحقق لمرة واحدة (OTP) إلى بريدك الإلكتروني. أدخل الرمز لإكمال هذه الخطوة.

- بعد الانتهاء من الإعداد، تصبح جاهزًا للتحقق من هويتك.
٢. تحقّق من هويتك لحماية حسابك
إليك ما ستحتاج إلى تقديمه:
- وثيقة هوية رسمية: جواز سفر ساري المفعول أو بطاقة الرقم القومي. تأكد من أنها واضحة وسارية.
- إثبات العنوان: فاتورة مرافق حديثة أو كشف حساب بنكي يثبت مكان إقامتك. تستخدم غري هذا المستند لتأكيد إقامتك.
- أرسل مستنداتك للمراجعة: بعد رفع المستندات، تراجعها غري في عملية تستغرق عادةً بضعة أيام عمل. وتقديم معلومات واضحة ودقيقة يسرّع الموافقة.
٣. افتح حسابك بالدولار الأمريكي
بعد التحقق من هويتك، يمكنك الدخول إلى حسابك.
- سجّل الدخول إلى حسابك في غري.
- انتقل إلى قسم «الحسابات» (Accounts) واختر «إنشاء حساب» (Create Account).
- اختر العملة (USD).
- ستُنشأ تفاصيل حسابك فورًا، بما فيها رقم الحساب ورقم التوجيه (Routing Number). ويُقدَّم حساب الدولار الأمريكي في غري عبر Lead Bank.
سحب الدولار في مصر بسهولة مع غري
بمجرد وصول أرباحك إلى حسابك بالدولار في غري، يمكنك سحبها بسهولة:
- سجّل الدخول إلى حسابك في غري.
- انتقل إلى «سحب» (Withdraw) واختر حسابك البنكي المحلي في مصر.
- حوّل الدولار الأمريكي إلى الجنيه المصري (EGP) بـأسعار صرف تنافسية.
- أكّد العملية واستلم أموالك في حسابك المحلي، وغالبًا ما يتم ذلك خلال دقائق.
لماذا غري هي الخيار الأفضل للمستقلين في مصر
إليك أهم الأسباب التي تجعل غري الخيار الأفضل للمستقلين في مصر لسحب أرباح العمل الحر:
- لا رسوم خفية: أسعار واضحة تحتفظ معها بجزء أكبر من أرباحك.
- تحويلات دولية سريعة: استلم الأموال وأرسلها حول العالم دون تأخير.
- الاحتفاظ بعدة عملات: أدر أموالك بالدولار الأمريكي أو الجنيه الإسترليني أو اليورو في حسابات بعملات أجنبية دون تحويل إجباري.
- وصول عالمي: أدر أموالك في أي وقت ومن أي مكان مع غري.
- سحب مباشر: حوّل أموالك بسهولة إلى حسابك البنكي في مصر.
إدارة أموالك عبر الحدود ببساطة مع غري
لا يجب أن يكون استلام المدفوعات بالدولار في مصر أمرًا معقدًا. فمع غري، يمكنك فتح حساب بعملة أجنبية واستلام المدفوعات، ثم سحب الدولار في مصر دون تعقيد.
أنشئ حسابك في غري اليوم أو حمّل التطبيق لتستفيد من خدمات مالية عالمية شاملة، صُممت لتحمل أحلامك عبر الحدود.

استلام أرباح Etsy في الجزائر: دليل البائعين خطوة بخطوة
تعرّف على طريقة استلام أرباح Etsy في الجزائر عبر حساب بالدولار أو اليورو أو الجنيه الإسترليني من غري، ثم حوّلها إلى الدينار. افتح حسابك وابدأ البيع بثقة.
Olayoyin Olorunmota
•
September 23, 2026
•
٦ دقائق للقراءة
قد تكون الجزائر أكبر دولة في إفريقيا من حيث المساحة، إذ تمتد على نحو ٢٫٣٨ مليون كيلومتر مربع، لكن حجمها ليس وحده ما يلفت الانتباه، فحرفيوها يملكون إبداعًا لا يقل عنه اتساعًا.
تضم الجزائر بعضًا من أكثر المبدعين موهبة في القارة، وقد بدأ كثير منهم البيع على Etsy، السوق العالمية لرواد الأعمال المبدعين. لكن هل يدعم Etsy الجزائر في تحويل الأرباح؟ ليس مباشرة، فالجزائر غير مدرجة ضمن الدول المؤهلة لاستلام المدفوعات، وهذا ما يجعل استلام أرباح Etsy في الجزائر تحديًا حقيقيًا.
في هذا الدليل نشرح لك خطوة بخطوة كيف تستخدم غري لسحب الأموال من Etsy وإدارة أرباحك براحة بال.
لماذا يختار البائعون الجزائريون منصة Etsy
يحظى Etsy بشعبية كبيرة بين المشترين والبائعين لعدة أسباب:
- انتشار عالمي: تصل إلى ملايين المشترين حول العالم ممن يقدّرون المنتجات اليدوية والقطع العتيقة.
- فئات منتجات متنوعة: يتسع Etsy لكل مجال إبداعي تقريبًا.
- مجتمع داعم: يجمع Etsy شبكة من البائعين والمشترين الذين يقدّرون الحرفية والإبداع.
كيف تستلم أرباح Etsy في الجزائر عبر غري
يقدّم غري حلًا عمليًا لاستلام المدفوعات الدولية إذا كنت بائعًا جزائريًا على Etsy. اتبع هذه الخطوات للبدء:
١. افتح تطبيق غري
سجّل الدخول إلى حسابك على غري أو أنشئ حسابًا جديدًا للحصول على حسابات بنكية دولية بالدولار الأمريكي (USD) أو الجنيه الإسترليني (GBP) أو اليورو (EUR).
٢. اربط حساب غري بمتجرك على Etsy
- سجّل الدخول إلى حساب البائع على Etsy.
وإن لم تفتح متجرك بعد، فابدأ بإنشاء حساب بائع على Etsy قبل الانتقال إلى الخطوة التالية. - اختر الطريقة التي تريد أن تستلم بها أموالك.

- حدّد البلد الذي يتبع له حسابك البنكي. ولأن الجزائر ليست ضمن الدول المؤهلة لدى Etsy، اختر بلد حسابك على غري.
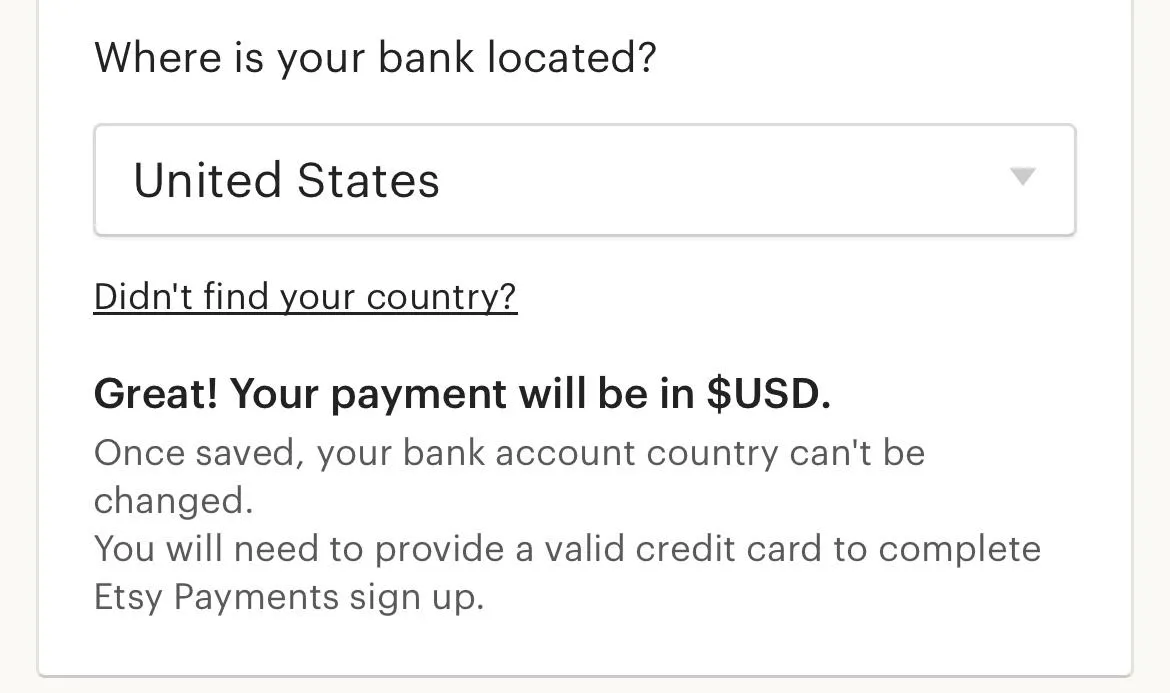
- اختر ما إذا كنت تسجّل بصفتك فردًا أو نشاطًا تجاريًا.

- أدخل بياناتك الشخصية، أي الاسم والعنوان.
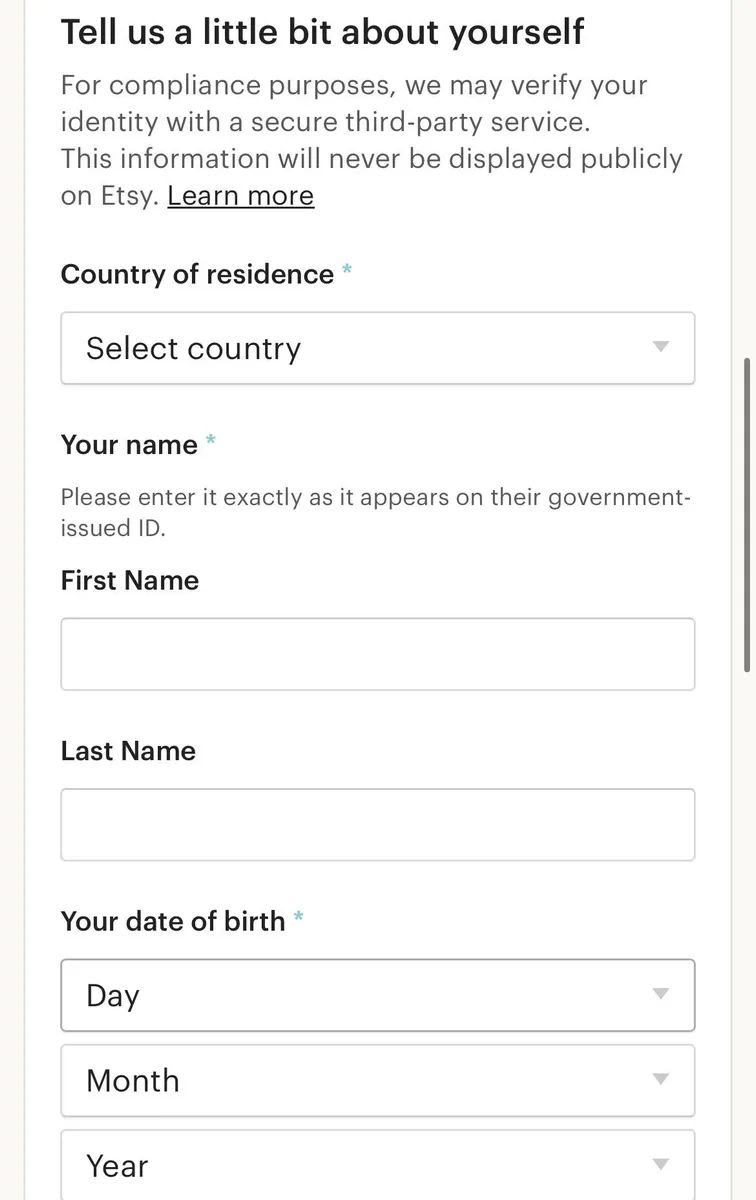
- أضف بيانات حسابك البنكي لدى غري في الولايات المتحدة أو الاتحاد الأوروبي أو المملكة المتحدة، حسب ما يناسبك.

- سيحوّل Etsy مدفوعاتك إلى حسابك على غري، فتصبح إدارة أرباحك أبسط.
بعد ربط حساب غري، يصبح استلام أرباح Etsy في الجزائر أمرًا مباشرًا، إذ تصل الدفعات إلى حسابك البنكي الدولي.
انتبه إلى أنك ستحتاج إلى تقديم وثيقة هوية سارية، وقد يُطلب منك، حسب البلد الذي تختاره، إدخال عنوان صالح ورقم ضمان اجتماعي لتوثيق حسابك.
اقرأ أيضًا: استلام أرباح Etsy في مصر
لماذا يناسب غري بائعي Etsy في الجزائر أكثر من غيره
يجعل غري عملية الدفع أبسط للبائعين الجزائريين على Etsy، وإليك الأسباب:
- عملات متعددة: استلم مدفوعاتك بالدولار الأمريكي أو الجنيه الإسترليني أو اليورو حسب ما يفضّله مشتروك.
- أسعار صرف تنافسية: احصل على قيمة أكبر لأرباحك عند تحويلها إلى الدينار الجزائري (DZD).
- معاملات آمنة: تساعد ميزات الأمان القوية في غري على حماية أموالك.
- سحب دون تعقيد: حوّل أرباحك إلى حسابك البنكي المحلي بخطوات بسيطة.
اقرأ أيضًا: كيفية فتح حساب على غري
نصائح للنجاح في البيع على Etsy من الجزائر
- حسّن صفحات منتجاتك: استخدم صورًا عالية الجودة وأوصافًا مفصلة حتى تبرز منتجاتك.
- وفّر الشحن الدولي: وسّع قاعدة عملائك بتقديم خيارات شحن إلى مختلف دول العالم.
- ردّ بسرعة: تواصل مع المشترين بالإجابة عن أسئلتهم فورًا والتعامل مع ملاحظاتهم باحترافية.
- استفد من وسائل التواصل الاجتماعي: روّج لمنتجاتك على تطبيقات مثل Instagram وPinterest لجذب الزوار إلى متجرك على Etsy.
بسّط مدفوعات Etsy مع غري
مع غري، لن تقلق بعد اليوم بشأن استلام دفعات Etsy أو تحويل أرباحك. أدِر أموالك بوضوح وركّز على تنمية مشروعك الإبداعي.
افتح حسابك على غري اليوم، وابدأ استلام أرباح Etsy في الجزائر لتمنح متجرك فرصًا أوسع للنمو.
صرف العملة في الجزائر: كيف تتجنب فخاخ السياح قبل رحلتك وأثناءها
صرف العملة في الجزائر قد يكلفك كثيرًا إن لم تعرف فخاخه. تعرّف على الفرق بين السعر الرسمي والسوق الموازية وكيف تحمي ميزانيتك. ابدأ التخطيط لرحلتك الآن.
Olayoyin Olorunmota
•
September 23, 2026
•
٦ دقائق للقراءة
حين يفكر معظم الناس في الجزائر، يتخيلون كثبانًا ذهبية تمتد عبر الصحراء الكبرى، وآثارًا قديمة تحكي قرونًا من التاريخ، وثقافة تترك أثرًا لا يُنسى في كل من يعيشها. وهم محقون في ذلك. فالجزائر تفاجئك بجمالها وباتساعها معًا، فهي أكبر دولة في أفريقيا، ومع ذلك تبقى من أفضل أسرار القارة.
لكن المفاجأة التي لا تريدها هي أن ترى أموال سفرك تتبخر بسبب أسعار صرف مرهقة أو تجار عملة مشبوهين. فمعرفة أصول صرف العملة في الجزائر قد تصنع الفرق بين رحلة هادئة وخطأ مكلف.
سأشرح لك هنا كيف تتعامل مع سوق العملة في الجزائر بطريقة قانونية وآمنة، دون الوقوع في الفخاخ التي يقع فيها كثير من السياح. لنجهّزك للسفر إلى الجزائر دون أن تُرهق ميزانيتك.
اقرأ أيضًا: أين تشتري الدينار الجزائري إذا لم تكن مواطنًا؟
لماذا يخسر المسافرون أموالهم عند صرف العملة في الجزائر؟
تعمل الجزائر عمليًا وفق سعر صرف مزدوج: سعر رسمي يديره بنك الجزائر، وسعر أعلى بكثير في السوق الموازية. فإذا صرفت أموالك في البنوك أو عبر القنوات الرسمية، ستحصل عادةً على دنانير أقل بكثير مقابل الدولار أو اليورو أو الجنيه الإسترليني مما تعرضه السوق الموازية.
لكن مطاردة سعر أفضل في السوق السوداء أمر محفوف بالمخاطر وغير قانوني، ومن السهل أن تقع ضحية احتيال أو أوراق نقدية مزيفة. أضف إلى ذلك عمولات المطارات، ومحدودية قبول البطاقات الدولية، ورسوم أجهزة الصراف الآلي المرتفعة، وستفهم لماذا يجد كثير من السياح صعوبة في إدارة أموالهم.
ما أبرز فخاخ صرف العملة في الجزائر؟
١. الصرف في المطار
مكاتب الصرف في المطارات مريحة، لكنها معروفة بارتفاع تكلفتها. فأسعارها غالبًا أسوأ مما تجده في أماكن أخرى، ورسوم المعاملات قد تثقل ميزانيتك.
٢. التعامل مع صرّافين غير مرخّصين
قد يعرض صرّافو الشارع أسعارًا مغرية، لكنهم يحملون مخاطر حقيقية: عملة مزيفة، أو مبالغ ناقصة، أو ما هو أسوأ. وهذه المعاملات غير قانونية ولا توفر لك أي حماية.
٣. الاعتماد على البطاقات البنكية
قبول البطاقات في الجزائر محدود. فخارج الفنادق الدولية والمتاجر الراقية، يتوقع معظم الباعة الدفع نقدًا. وحتى إن عملت بطاقتك، فالأرجح أنك ستدفع رسوم معاملات أجنبية مرتفعة وتحصل على سعر تحويل ضعيف.
٤. السحب من أجهزة الصراف الآلي
لا تعمل كل البطاقات الدولية مع أجهزة الصراف المحلية. وحين تعمل، تكون الرسوم مرتفعة وحد السحب منخفضًا. كما ستلتزم بالسعر الرسمي، أي دنانير أقل مقابل أموالك.
كيف تتجنب خسارة أموالك كسائح في الجزائر؟
١. حدّد ميزانية سفرك قبل الوصول
قبل وصولك، قدّر المبلغ النقدي الذي ستحتاجه طوال إقامتك، وابدأ الادخار للرحلة مبكرًا.
٢. اعرف سعر الصرف الحقيقي
تحقّق من سعر الصرف الحالي في منتصف السوق قبل أن تصرف أي مبلغ. فهذا يحميك من الاستغلال ويمنحك مرجعًا واضحًا عند مقارنة الأسعار.
٣. تجنّب الصرف في اللحظة الأخيرة
العجلة تقود إلى قرارات سيئة. خطّط دائمًا لصرف أموالك خلال ساعات العمل العادية، حين تكون مكاتب الصرف الموثوقة مفتوحة.
٤. وزّع أموالك
احمل مزيجًا من النقد والأموال الرقمية. واحتفظ بجزء من مالك في حساب رقمي آمن أو حساب متعدد العملات، حتى لا تعلق إن فقدت أموالك النقدية.
٥. استخدم خدمات الصرف المعتمدة فقط
التزم بالمؤسسات المالية المعروفة ونقاط الصرف المرخّصة. قد لا تمنحك أسعار السوق السوداء، لكنك ستتجنب المشكلات القانونية والاحتيال.
هل يمكنك صرف العملة الصعبة عبر الإنترنت قبل رحلتك؟
نعم، وهي خطوة ذكية. فشحن العملة الأجنبية مسبقًا في حساب رقمي موثوق يمنحك أسعارًا أفضل ويقلل حاجتك إلى حمل مبالغ نقدية كبيرة. ثم تحوّل ما تحتاجه فقط، وقت حاجتك إليه.
وهذا الخيار مفيد خصوصًا عند السفر إلى الجزائر، حيث الطلب على الدينار مرتفع بينما قنوات الصرف العادلة والآمنة محدودة. كما يجنبك أسعار المطارات المضخّمة والتعامل مع باعة غير مرخّصين.
نصائح أخيرة لإنفاق ذكي في الجزائر
- احتفظ دائمًا بإيصالات الصرف، خاصة إن كنت تنوي إعادة صرف الدنانير المتبقية في نهاية رحلتك.
- لا تحمل مبالغ نقدية كبيرة في مكان واحد، بل وزّعها بين المحفظة والحقائب والحسابات الرقمية.
- تابع سعر الصرف في الجزائر يوميًا. ومحوّل العملات من غري أداة ممتازة لمتابعة الأسعار أولًا بأول.
سافر إلى الجزائر بذكاء وتجنّب الفخاخ
الجزائر وجهة ساحرة وغنية بالتجارب، لكن التعامل مع عملتها داخل البلاد يحتاج إلى خطة. وحين تفهم المخاطر جيدًا وتستعين بأدوات رقمية ذكية مثل غري، يصبح صرف العملة في الجزائر أقل كلفة، وتسافر وأنت مطمئن البال.
أنشئ حسابك على غري اليوم أو نزّل التطبيق لتستفيد من خدمات مالية عالمية شاملة تساعدك على حمل أحلامك عبر الحدود.

تطبيقات تداول العملات: أفضل المنصات على الهاتف للمتداولين
تعرّف إلى أفضل تطبيقات تداول العملات على الهاتف في ٢٠٢٦. نقارن الرسوم والترخيص الرقابي والحساب التجريبي وسهولة الاستخدام. ابدأ بالتطبيق الأنسب لك.
Adeolu Titus Adekunle
•
September 23, 2026
•
٦ دقائق للقراءة
قبل انتشار الهواتف المحمولة وشيوع تطبيقات تداول العملات، كان المتعاملون والوسطاء يقفون وجهًا لوجه في قاعات صاخبة ومزدحمة، يصيحون بالأسعار ويستخدمون إشارات اليد لشراء العملات وبيعها في حلبات التداول. ثم جاء عصر شبكات الهاتف والخطوط المخصصة، وأجهزة التلكس والفاكس، ومحلات الصرافة التقليدية.
لكن التداول لا يتوقف على مدار الساعة، لذلك يحتاج المتداول إلى متابعة السوق حتى وهو منشغل بحياته اليومية. وهنا تظهر فائدة تطبيقات تداول العملات على الهاتف. أفضل هذه التطبيقات يوازن بين الترخيص الرقابي، وفروق الأسعار المنخفضة، والتصميم السهل، والموارد التعليمية. ومن أبرز المنصات في ٢٠٢٦: MetaTrader 5 وTradingView وIG وOANDA وInteractive Brokers، ولكل منها نقاط قوة تناسب نوعًا مختلفًا من المتداولين. وعلى المبتدئ أن يقدّم التطبيقات التي توفر حسابًا تجريبيًا وترخيصًا قويًا وتحذيرات واضحة من المخاطر على أدنى فروق الأسعار.
تتيح لك تطبيقات تداول العملات تداول أزواج العملات من هاتفك. ويعمل السوق ٢٤ ساعة في اليوم، خمسة أيام في الأسبوع، ولهذا يصبح الوصول عبر الهاتف أهم مما هو عليه في معظم فئات الأصول الأخرى. لكن العدد الكبير من التطبيقات المتاحة، من منصات احترافية جادة إلى خدمات بالكاد تخضع لأي رقابة وأقرب إلى المقامرة، يجعل الاختيار المدروس ضرورة. يركز هذا الدليل على المنصات المرخّصة والموثوقة.
تحذير من المخاطر: ينطوي تداول العملات الأجنبية على مخاطر كبيرة ولا يناسب جميع المستثمرين. قد تخسر أكثر من إيداعك الأولي. هذا المقال لأغراض إعلامية فقط ولا يُعد نصيحة مالية. تأكد دائمًا من أن أي منصة تستخدمها مرخّصة في بلدك قبل إيداع أي أموال.
ما الذي تبحث عنه في منصة تداول فوركس على الهاتف
ليس كل تطبيق فوركس يستحق أموالك. قبل فتح حساب، قارن بين المنصات بناءً على الميزات التي تؤثر فعلًا في تجربة التداول وتكاليفه.
الترخيص الرقابي
اختر دائمًا وسيطًا مرخّصًا. فالرقابة تساعد على حماية أموالك وتضمن التزام الوسيط بمعايير مالية صارمة.
- المملكة المتحدة: هيئة السلوك المالي (FCA)
- الولايات المتحدة: لجنة تداول السلع الآجلة (CFTC) والرابطة الوطنية للعقود الآجلة (NFA)
- أستراليا: هيئة الأوراق المالية والاستثمار الأسترالية (ASIC)
إذا لم يكن الوسيط خاضعًا لرقابة جهة معترف بها، فالأفضل أن تتجنبه.
فروق الأسعار والعمولات
لكل صفقة تكلفة، وتأتي عادةً في صورة فرق سعر (سبريد) أو عمولة أو كليهما.
لا تكتفِ بالتكلفة المعلنة. بعض الوسطاء يعلنون تداولًا بلا عمولات لكنهم يعوّضون ذلك بفروق أسعار أوسع. وآخرون يفرضون عمولة مع فروق أسعار أضيق. قارن إجمالي تكلفة التداول بدلًا من التركيز على رسم واحد.
الرافعة المالية
توفر منصات الفوركس رافعة مالية تحدد مقدار ما قد تخسره أو تربحه في الصفقة. فالرافعة تتيح لك التحكم في مركز تداول أكبر بإيداع أصغر، وهذا يرفع أيضًا حجم ما تعرّضه للخسارة.
في المملكة المتحدة والاتحاد الأوروبي، يقتصر الحد الأقصى للمتداولين الأفراد على ٣٠:١ في الأزواج الرئيسية وفق قواعد FCA وESMA. وفي الولايات المتحدة، تحدد CFTC رافعة الأفراد بـ٥٠:١ في الأزواج الرئيسية. الرافعة الأعلى تعني مخاطرة أعلى. وإذا كنت جديدًا على الفوركس، فالرافعة الأقل هي الخيار الأكثر أمانًا عادةً.
الحساب التجريبي
يتيح لك الحساب التجريبي التدرّب بأموال افتراضية قبل المخاطرة بأموال حقيقية. ستتعلم طريقة عمل المنصة، وتختبر استراتيجيات التداول، وتفهم تأثير الرافعة في صفقاتك. وإذا لم تقدّم المنصة حسابًا تجريبيًا، فاعتبر ذلك علامة تحذير.
تجربة الاستخدام على الهاتف
بما أنك ستتداول من هاتفك، يجب أن يكون التطبيق سريعًا ومستقرًا وسهل التنقل.
ابحث عن ميزات مثل:
- رسوم بيانية للأسعار لحظة بلحظة
- تنفيذ سريع للأوامر
- قوائم متابعة مخصصة
- تنبيهات الأسعار
- إدارة سهلة للصفقات
الإيداع والسحب
تحقق من سهولة تمويل حسابك وسحب أموالك، وانتبه للرسوم التي قد تُفرض. المنصة الجيدة تعرّفك قبل التسجيل بطرق الإيداع، ورسوم السحب، ومدد المعالجة، والحد الأدنى للسحب.
اطّلع على تقييمات المنصة، وإذا تكررت فيها الشكاوى من تأخر السحب، فاعتبرها علامة خطر.
أفضل تطبيقات الفوركس في ٢٠٢٦
بجمع كل هذه المعايير، إليك قائمتنا لأفضل تطبيقات الفوركس في ٢٠٢٦، مع الجهات الرقابية، والفئة الأنسب لكل تطبيق، ومزاياه وعيوبه.
١. MetaTrader 5
طوّرت هذه المنصة شركة MetaQuotes. ومنصة MT5 منصة تداول وليست وسيطًا، إذ تصل إليها عبر وسيط يعتمدها واجهةً للتداول. ولذلك تعتمد الرقابة والرسوم وفروق الأسعار على الوسيط الذي تختاره. ابحث عن وسطاء مرخّصين من FCA أو ASIC أو CySEC أو NFA أو جهة مماثلة.
الأنسب لـ: المتداولين الخوارزميين، ومستخدمي الأصول المتعددة، وكل من يريد تخصيصًا عميقًا على الهاتف.
الرسوم: يحددها الوسيط المرتبط، وعادةً تبدأ فروق الأسعار من ٠٫٦ إلى ١٫٥ نقطة في الأزواج الرئيسية، مع عمولة محتملة.
المزايا
- جميع أنواع الأوامر (السوق، والحد، والإيقاف، والإيقاف المحدد) ودعم التحوط والمقاصة على الهاتف.
- أكثر من ٨٠ مؤشرًا مدمجًا، وتخطيطات متعددة للرسوم البيانية، ومستشارون خبراء MQL5 يعملون على الهاتف.
- تعمل مع عشرات الوسطاء المرخّصين، فتختار التسعير والرافعة المناسبين لأسلوبك.
العيوب
- الواجهة لا تزال أكثر ازدحامًا من التطبيقات الحديثة.
- جودة الرسوم البيانية والتنفيذ تختلف باختلاف خوادم الوسيط.
- قد يجد المبتدئ كثرة الميزات مربكة في البداية.
٢. TradingView
هي في الأساس منصة للرسوم البيانية ومجتمع للمتداولين، ويتم التداول الفعلي فيها عبر وسطاء مرخّصين مرتبطين بها. تتيح تنفيذ الأوامر عبر بعض الوسطاء المرتبطين، لكن معظم المتداولين يستخدمونها للتحليل وينفذون صفقاتهم على منصة أخرى.
الأنسب لـ: التحليل الفني، وتبادل الأفكار، والمتداولين الذين يريدون أفضل الرسوم البيانية على الهاتف.
الرسوم: تتوفر خطة مجانية (محدودة)، وتبدأ الخطط المدفوعة من نحو ١٤٫٩٥ دولارًا أمريكيًا شهريًا. وتُطبَّق عمولات الوسيط أو فروق أسعاره عند التداول.
المزايا
- من أقوى الرسوم البيانية على الهاتف، مع دعم كامل للغة Pine Script وتخطيطات متزامنة بين الأجهزة.
- مجتمع كبير يتبادل الأفكار والنصوص البرمجية.
- تنفيذ واضح عند ربطها بوسيط متوافق.
العيوب
- ليست وسيطًا بحد ذاتها، فما زلت تحتاج إلى حساب تداول مرخّص.
- النسخة المجانية تقيّد المؤشرات والتنبيهات وعرض الرسوم المتعددة.
- قد تبدو مثقلة بالميزات لمن يتداول بحركة السعر فقط.
٣. IG
تحمل هذه المنصة تراخيص من الفئة الأولى، منها FCA (المملكة المتحدة) وASIC (أستراليا) وBaFin (ألمانيا) وغيرها.
الأنسب لـ: المتداولين الذين يريدون تطبيقًا متقنًا على الهاتف مع تعليم وأبحاث قوية.
الرسوم: فروق أسعار تبدأ من نحو ٠٫٦ نقطة على EUR/USD (الحساب القياسي)، مع حساب DMA بعمولة لتسعير أضيق.
المزايا
- تطبيق هاتف حاصل على جوائز، بإدخال أوامر واضح وأكثر من ٣٠ مؤشرًا وتنبيهات فورية موثوقة.
- تغطية رقابية ممتازة وحماية لأموال العملاء.
- وصول واسع إلى أصول متعددة غير الفوركس.
العيوب
- فروق الأسعار تنافسية لكنها ليست الأضيق على الإطلاق للمضاربين ذوي الأحجام الكبيرة.
- قد تُفرض رسوم خمول بعد فترة طويلة من عدم الاستخدام.
- التخصيص المتقدم أقوى على الكمبيوتر منه على الهاتف.
٤. OANDA
تخضع OANDA لرقابة NFA (الولايات المتحدة) وFCA وASIC، ولديها تراخيص إضافية في ثماني ولايات قضائية.
الأنسب لـ: المبتدئين والمتداولين الذين يفضلون تسعيرًا شفافًا يعتمد على فرق السعر فقط.
الرسوم: حسابات بفرق السعر فقط، وعادةً يبلغ فرق EUR/USD نحو ١٫٢ نقطة. ولا يوجد حد أدنى للإيداع في كثير من كياناتها.
المزايا
- تطبيق هاتف سهل الاستخدام برسوم بيانية جيدة (أكثر من ٣٠ مؤشرًا وأطر زمنية متعددة).
- تسعير واضح دون عمولة منفصلة في الحسابات القياسية.
- موارد تعليمية قوية وإمكانية التداول بالعقود الصغيرة جدًا (micro-lot).
العيوب
- فروق الأسعار أوسع من وسطاء ECN أو الفروق الخام.
- تشكيلة الأدوات المالية أضيق من بعض المنافسين متعددي الأصول.
- قد تُفرض رسوم سحب بعد أول سحب مجاني في الشهر.
٥. Interactive Brokers
تخضع لرقابة عدة جهات من الفئة الأولى، منها CFTC وNFA وFCA وMAS وSFC وغيرها.
الأنسب لـ: المتداولين المحترفين ومن يحرصون على خفض التكاليف ويحتاجون إلى الوصول إلى الأسواق العالمية.
الرسوم: عمولات الفوركس من ٠٫١ إلى ٠٫٢٠ نقطة أساس من قيمة الصفقة (مع حدود دنيا)، وفروق أسعار قد تنخفض إلى ٠٫١ نقطة في الأزواج الرئيسية.
المزايا
- من أقل تكاليف التداول الإجمالية المتاحة.
- تطبيقات هاتف قوية (IBKR Mobile وتطبيق GlobalTrader الأبسط) مع بيانات سوق عميقة.
- الوصول إلى أكثر من ١٠٠ عملة وعدد كبير من أزواج الفوركس.
العيوب
- الواجهة وإعداد الحساب معقدان على المبتدئين تمامًا.
- تجربة الهاتف تقدّم العمق على البساطة.
- بعض الأدوات المتقدمة تعمل بشكل أفضل على الكمبيوتر.
٦. Saxo Bank
يحمل Saxo Bank ترخيصًا مصرفيًا كاملًا من هيئة الرقابة المالية الدنماركية (Danish FSA)، إلى جانب تراخيص FCA وASIC وتراخيص أخرى من الفئة الأولى.
الأنسب لـ: المتداولين الذين يريدون رقابة بمستوى البنوك مع أبحاث عالية الجودة ووصول إلى أصول متعددة.
الرسوم: فروق أسعار من نحو ٠٫٦ إلى ٠٫٩ نقطة على EUR/USD (حساب Classic)، وأضيق في المستويات الأعلى. ورسوم تحويل العملة نحو ٠٫٢٥٪.
المزايا
- تطبيق هاتف ممتاز (SaxoTraderGO) بتصميم حديث وتسجيل دخول بالبصمة ورسوم بيانية جيدة.
- أدوات تنفيذ وأبحاث بمستوى المؤسسات.
- مكانة رقابية قوية بصفته بنكًا مرخّصًا.
العيوب
- المستويات الأعلى من الحسابات تتطلب إيداعات كبيرة.
- قد تبدو قائمة التطبيق مزدحمة لمضاربي الفوركس السريعين.
- التسعير تنافسي لكنه ليس الأقل دائمًا للمتداولين ذوي الأحجام الضخمة جدًا.
إليك جدولًا يجمع هذه التطبيقات في مكان واحد.
| المنصة | الجهة الرقابية | الأنسب لـ | الحد الأدنى للإيداع | فروق الأسعار |
|---|---|---|---|---|
| MetaTrader 5 (MT5) | عبر الوسيط (تختلف) | المتداولون المتقدمون | عبر الوسيط | عبر الوسيط، ٠٫٦ إلى ١٫٥ نقطة |
| TradingView | لا تداول مباشر (عبر وسطاء مرتبطين) | الرسوم البيانية والتحليل | لا ينطبق | لا ينطبق |
| IG | FCA (المملكة المتحدة)، ASIC، وغيرهما | متداولو المملكة المتحدة، عرض شامل | ٢٥٠ جنيهًا إسترلينيًا | من ٠٫٦ نقطة |
| OANDA | FCA (المملكة المتحدة)، NFA (الولايات المتحدة)، وغيرهما | متداولو الولايات المتحدة والمملكة المتحدة، الشفافية | لا يوجد حد أدنى | من ١٫٢ نقطة |
| Interactive Brokers | FCA، SEC، FINRA، وغيرها | المتداولون النشطون والمحترفون | لا يوجد حد أدنى | من ٠٫١ نقطة |
| Saxo Bank | FCA، وغيرها | المتداولون المميزون | ٥٠٠ جنيه إسترليني | ٠٫٦ إلى ٠٫٩ نقطة |
أفضل تطبيقات الفوركس للمبتدئين
إذا كنت جديدًا على تداول العملات، فأولوياتك تختلف عمّا يبحث عنه المتداول الخبير. يمكنك البدء بأسهل منصة متاحة لك قبل الانتقال إلى منصات أكثر تعقيدًا.
ابدأ بوسيط يوفر:
- حسابًا تجريبيًا مجانيًا
- موارد تعليمية واضحة
- تسعيرًا شفافًا
- ترخيصًا رقابيًا قويًا
- تطبيقًا سهل الاستخدام على الهاتف
تدرّب بأموال افتراضية حتى تفهم طريقة عمل الأوامر، ومعنى الرافعة المالية عمليًا، وسرعة تراكم الخسائر. وبعد أن تستوعب طريقة عمل المنصة جيدًا، يمكنك البدء باستخدام أموال حقيقية.
صُممت منصات مثل Trading 212 وXTB وOANDA لتكون سهلة الوصول. فهي تجمع بين واجهات سهلة ومحتوى تعليمي، وتخضع لرقابة FCA لمستخدمي المملكة المتحدة.
كن حذرًا من نسخ الصفقات. فمنصات مثل eToro تتيح لك نسخ صفقات مستخدمين آخرين تلقائيًا. قد يبدو ذلك مغريًا، لكنه لا يلغي المخاطرة، فالمتداولون الذين تنسخهم قد يخسرون، ويخسرون فعلًا.
تجنّب الرافعة المالية العالية حتى تفهمها. فحتى ضمن الحدود الرقابية، يزيد استخدام أقصى رافعة في بداياتك من احتمال خسارة إيداعك كله في صفقة واحدة تسير في الاتجاه الخاطئ.
كيف تقيّم أمان تطبيق تداول العملات
قبل إيداع أي أموال، خصص بضع دقائق للتأكد من أن الوسيط مرخّص فعلًا. فالوسيط الموثوق يسهل العثور عليه في موقع الجهة الرقابية المختصة.
تحقق من الجهة الرقابية
في المملكة المتحدة، ابحث عن الوسيط في سجل هيئة السلوك المالي (FCA) باسمه أو برقمه المرجعي لدى الهيئة (FRN).
في الولايات المتحدة، استخدم قاعدة بيانات BASIC التابعة لـNFA للتأكد من أن الوسيط مسجل لدى لجنة تداول السلع الآجلة (CFTC) وعضو في الرابطة الوطنية للعقود الآجلة (NFA).
إذا لم تجد الوسيط في السجل المناسب، فلا تفتح حسابًا لديه.
انتبه لعلامات الخطر هذه
كن حذرًا إذا كانت المنصة:
- غير مدرجة في سجل جهة رقابية معترف بها
- تعد بأرباح مضمونة أو عوائد خالية من المخاطر
- تضغط عليك لإيداع المزيد من المال بسرعة
- تجعل السحب بطيئًا أو صعبًا بلا داعٍ
- تعلن عوائد تفوق بكثير ما يقدمه الوسطاء المرخّصون المعروفون
افهم ما تحميه الرقابة
تساعد الرقابة على حماية أموالك إذا أفلس الوسيط، لكنها لا تحميك من خسائر التداول.
على سبيل المثال، قد يحق للعملاء المؤهلين لدى الشركات المرخّصة من FCA الحصول على تعويض من خطة تعويض الخدمات المالية (FSCS) يصل إلى ٨٥٬٠٠٠ جنيه إسترليني إذا انهار الوسيط. لكن هذه الحماية لا تغطي الأموال التي تخسرها في صفقات الفوركس.
تطبيقات تداول العملات مقابل تطبيقات صرف العملات
هاتان فئتان مختلفتان من المنتجات، ومن المفيد أن يكون الفرق بينهما واضحًا.
تطبيقات تداول العملات أدوات للمضاربة. تشتري أزواج العملات وتبيعها على أمل الربح من تحركات الأسعار. أنت تتحمل المخاطرة، وقد تخسر المال، وأرباحك (إن وُجدت) تأتي من توقع اتجاه السعر بشكل صحيح.
تطبيقات صرف العملات مثل غري أدوات مالية عملية. تحتفظ بأموالك بعملات مختلفة، وتحوّلها عند الحاجة، وتستخدمها لأغراض حقيقية مثل دفع الفواتير أو استلام دخل العملاء أو الإنفاق في الخارج. أنت لا تضارب، بل تدير أموالك بكفاءة.
| الميزة | تطبيق تداول العملات | غري |
|---|---|---|
| الغرض | المضاربة بهدف الربح | الاحتفاظ بالعملات وتحويلها وإرسالها |
| المخاطرة | عالية (قد تخسر الأموال المودعة) | منخفضة (رسوم تحويل شفافة) |
| الرقابة | FCA، NFA، CFTC | مسجلة لدى FinCEN وFINTRAC |
| من يستخدمه | المتداولون | العاملون المستقلون والمغتربون والعاملون عن بُعد |
| الرسوم المعتادة | فرق السعر + عمولة على كل صفقة | ٠٫٨٪ على الإيداع (بحد أقصى) + ٠٫٥٪ إلى ١٪ على التحويل بين العملات |
إذا كان هدفك المضاربة على أسعار الصرف، فستحتاج إلى وسيط فوركس مرخّص.
أما إذا كان هدفك استلام مدفوعات بالدولار الأمريكي أو اليورو أو الجنيه الإسترليني من عملاء في الخارج، أو تحويل العملات، أو إرسال الأموال دوليًا، فالحساب متعدد العملات مثل غري هو الحل الأنسب. افتح حسابًا متعدد العملات مع غري للاحتفاظ بالدولار الأمريكي والجنيه الإسترليني واليورو وإنفاقها وتحويلها من حساب واحد.
حوّل عملاتك مع غري دون القلق من مخاطر التداول أو الرسوم الخفية.
الأسئلة الشائعة
ما أفضل تطبيق لتداول العملات للمبتدئين؟
تُعد Trading 212 وXTB وOANDA باستمرار من أفضل الخيارات للمبتدئين حاليًا. فالثلاثة خاضعة لرقابة FCA، وتوفر حسابات تجريبية وواجهات واضحة وموارد تعليمية. ابدأ بحساب تجريبي على أي منها قبل التداول بأموال حقيقية.
هل تطبيقات التداول آمنة؟
تطبيقات تداول العملات التابعة لوسطاء مرخّصين من FCA أو CFTC أو ASIC منتجات مالية مشروعة، والشركات نفسها تخضع لرقابة تنظيمية. لكن التداول ذاته ينطوي على مخاطر كبيرة: إذ تُلزم FCA معظم وسطاء الفوركس في المملكة المتحدة بنشر نسبة العملاء الأفراد الذين يخسرون أموالهم، وتتراوح هذه النسبة لدى معظم الوسطاء بين ٧٠٪ و٨٠٪.
هل تعمل تطبيقات تداول العملات في الولايات المتحدة؟
نعم، وإن كانت القواعد الأمريكية تحدّ من عدد الوسطاء المسموح لهم بخدمة المتداولين الأفراد. ومن الخيارات المعروفة OANDA وFOREX.com وInteractive Brokers. تحقق دائمًا من تسجيل الوسيط لدى NFA قبل فتح حساب.
ما أرخص تطبيق لتداول العملات؟
لأضيق فروق الأسعار، يُذكر كثيرًا حساب Razor من Pepperstone وInteractive Brokers. وتختلف التكاليف حسب حجم التداول ونوع الحساب. فالتكلفة الإجمالية لكل صفقة تعتمد على فرق السعر مضافًا إليه أي عمولة، وليس على فرق السعر وحده. قارن التكلفة الكاملة لزوج العملات الذي تنوي تداوله أكثر من غيره.
هل يمكن أن أخسر أكثر مما أودعت في تطبيق تداول العملات؟
يستفيد المتداولون الأفراد لدى الوسطاء الخاضعين لرقابة FCA أو ESMA من الحماية من الرصيد السالب، أي أنهم لا يمكن أن يخسروا أكثر من المال الموجود في حساب التداول. وقد لا تنطبق هذه الحماية في كل البلدان أو على حسابات التداول الاحترافية، لذا راجع دائمًا شروط وسيطك.
هل غري تطبيق لتداول العملات؟
لا. غري حساب متعدد العملات مصمم لاستلام العملات الأجنبية والاحتفاظ بها وتحويلها وإرسالها. ولا يقدم تداول الفوركس بالرافعة المالية أو منتجات استثمارية. إذا أردت تداول أزواج العملات، فستحتاج إلى وسيط فوركس مرخّص. أما إذا كنت تحتاج ببساطة إلى إدارة أموالك بعملات متعددة، فغري هو الخيار الأنسب.

أرباح تيك توك في الإمارات: كيف تربح بالدولار وتسحب أموالك
أرباح تيك توك في الإمارات تأتي غالبًا بالدولار. تعرّف إلى طرق الربح وكيف تستلم أموالك وتسحبها دون خسارتها في رسوم تحويل العملة. ابدأ مع غري اليوم.
Adeolu Titus Adekunle
•
September 23, 2026
•
٦ دقائق للقراءة
توفر الإمارات بيئة مثالية لنمو مؤثري تيك توك، بفضل بنيتها الرقمية القوية وسكانها المتنوعين ثقافيًا ومناظرها الفاخرة التي تصلح خلفية لأي فيديو. ويمنح تيك توك المؤثرين في الإمارات منصة حيوية لتحويل إبداعهم إلى دخل، وجزء كبير من أرباح تيك توك في الإمارات يأتي بالدولار الأمريكي. لكن العقبة التي تقف بين المؤثر وأرباحه هي طريقة الوصول إلى هذه الدولارات، إذ لا يكون استلام مدفوعات الدولار من المنصات والعلامات الدولية سهلًا دائمًا عبر الحسابات المحلية.
في هذا المقال، نوضح هل يمكن للمؤثرين في الإمارات الربح بالدولار من تيك توك، وكيف يفعلون ذلك، وكيف يسحبون أرباحهم بكفاءة.
هل يمكن للمؤثرين في الإمارات الربح بالدولار من تيك توك؟
نعم، يمكن للمؤثرين في الإمارات الربح من تيك توك بالدولار. فالمنصة توفر لصنّاع المحتوى فرصًا متعددة للربح، وقد تُصرف العوائد بالدولار. وتختلف إتاحة برنامج مكافآت المبدعين من بلد إلى آخر، لكن المؤثرين يستطيعون تحقيق دخل جيد من الشراكات مع العلامات التجارية والتسويق بالعمولة ومتجر تيك توك وهدايا البث المباشر. وغالبًا ما تُدفع هذه العوائد بالدولار، خاصة عند التعاون مع علامات تجارية دولية. إليك أبرز مصادر أرباح تيك توك في الإمارات.
كيف يربح المؤثرون في الإمارات بالدولار من تيك توك؟
هناك عدة طرق لكسب المال من تيك توك إذا كنت مؤثرًا في الإمارات.
برنامج مكافآت المبدعين
كما يوحي اسمه، يكافئ هذا البرنامج صنّاع المحتوى على استمراريتهم وإبداعهم. وتعتمد العوائد بدرجة كبيرة على عدد المشاهدات وخصائص الجمهور ومدى التفاعل مع الفيديو. تحدد تيك توك شروط الأهلية والدول التي يتوفر فيها البرنامج، وقد تتغير هذه الشروط، لذا تحقق من قسم أدوات المبدعين في التطبيق لمعرفة ما إذا كان البرنامج متاحًا لحسابك في الإمارات.
الشراكات مع العلامات التجارية والرعايات
يتيح تيك توك لصنّاع المحتوى فرص شراكة ورعاية مع علامات تجارية محلية ودولية. ويتوقف ما تكسبه من هذه الصفقات على حجم العلامة التجارية وجمهورها المستهدف ومجال المحتوى وعدد المتابعين ومستوى التفاعل. ومن المجالات المطلوبة في الإمارات: الفخامة والموضة والسفر والجمال واللياقة البدنية والتقنية، إذ تبحث العلامات في هذه القطاعات باستمرار عن مؤثرين يعززون مبيعاتها عبر فيديوهات قصيرة وجذابة. وكثير من هذه الصفقات يُدفع بالدولار. وللانضمام، يجب أن يكون لدى المؤثر ١٠٬٠٠٠ متابع على الأقل، و٣ منشورات خلال آخر ٢٨ يومًا، و١٠٠٬٠٠٠ إعجاب، وأن يكون عمره ١٨ عامًا أو أكثر.
التسويق بالعمولة
يُعد التسويق بالعمولة طريقة أخرى مجدية للمؤثرين في الإمارات لكسب الدولار من تيك توك. ويقوم على الترويج لمنتجات عبر متجر تيك توك أو شبكات عمولة خارجية مثل Amazon Associates، ليحصل المؤثر على عمولة عن كل عملية بيع تتم عبر روابطه الخاصة. وتلقى المنتجات الفاخرة ومنتجات الجمال والإلكترونيات وأدوات الأعمال اهتمامًا كبيرًا لدى سكان الإمارات، ما يرفع فرص ربحك.
متجر تيك توك والتجارة الإلكترونية
يتيح متجر تيك توك، في الأسواق التي يتوفر فيها، للشركات وصنّاع المحتوى بيع المنتجات مباشرة داخل التطبيق. ويستطيع المستخدمون اكتشاف المنتجات وشراءها عبر فيديوهات قابلة للتسوق والبث المباشر وواجهة عرض المنتجات، دون مغادرة المنصة. ويدير البائعون مخزونهم وطلباتهم وتواصلهم مع العملاء عبر مركز البائعين في تيك توك. ويمكن للمؤثرين طرح منتجاتهم الخاصة، مثل الأزياء أو المنتجات الرقمية، أو التعاون مع علامات تجارية للترويج لمنتجاتها. وكثيرًا ما تُعالج مدفوعات هذه المبيعات بالدولار، خاصة في المعاملات الدولية، ويمكن استلامها عبر غري. كما يمكن للمؤثرين الترويج لمنتجاتهم وخدماتهم ووضع روابط متاجرهم الإلكترونية لزيادة المبيعات.
هدايا البث المباشر والفيديوهات المخصصة
تتيح ميزة البث المباشر في تيك توك للمؤثرين الذين لديهم ١٬٠٠٠ متابع على الأقل تلقي هدايا افتراضية من المشاهدين، تتحول إلى «ماسات» تبلغ قيمة الواحدة منها نحو ٠٫٠٥ دولار أمريكي. ويمكن للمؤثرين أيضًا تقديم فيديوهات مخصصة، مثل التحيات أو الرسائل الشخصية، مقابل رسوم تُدفع بعملات تيك توك. وتُحوَّل هذه الأرباح إلى الدولار عند السحب، ما يجعلها مصدرًا مباشرًا للدخل بالدولار. ويبلغ الحد الأدنى للسحب ٥٠ دولارًا، بحد أقصى ١٬٠٠٠ دولار يوميًا، عبر حسابات الدفع المرتبطة.
كيف يتم سحب أرباح تيك توك بالدولار عبر غري؟
بعد أن تحدد طريقة الربح التي تناسبك من تيك توك، تحتاج إلى وسيلة موثوقة لاستلام أرباحك. وبينما تفكر في محتواك القادم، تُعد غري خيارًا عمليًا لاستلام مدفوعات الدولار.
توفر غري حسابات بالدولار الأمريكي مقدَّمة عبر Lead Bank، وتُصدر حاليًا للموظفين بدوام كامل والمستقلين، لتستلم أرباحك دون أن تضطر إلى تحويلها فورًا إلى عملة أخرى. ومع أسعار صرف تنافسية ورسوم تظهر لك قبل تأكيد أي عملية، تمنحك غري تحكمًا أكبر في أرباحك عند إدارة مدفوعاتك الدولية.
إعداد حساب غري عملية بسيطة. إليك طريقة إعداده وربطه لاستلام أرباحك من تيك توك:
- أنشئ حسابًا على غري: ادخل إلى موقع غري أو نزّل تطبيق غري، ثم أنشئ حسابًا باستخدام بريدك الإلكتروني وكلمة مرور قوية.
- أكمل التحقق من الهوية: قدّم وثيقة هوية حكومية وصورة شخصية، وقد يُطلب منك إثبات عنوان (مثل فاتورة خدمات أو كشف حساب بنكي).
- اطلب حسابًا بالدولار: بعد التحقق، انتقل إلى لوحة التحكم في التطبيق واطلب حسابًا بالدولار الأمريكي لتحصل على تفاصيله لاستلام المدفوعات الدولية.
- اربط غري بتيك توك أو بالمنصات الأخرى:
- لأرباح تيك توك، مثل هدايا البث المباشر: افتح رصيدك من إعدادات حسابك في تيك توك واختر السحب، ثم اختر إحدى طرق الدفع المتاحة في منطقتك. وإذا كان التحويل البنكي بالدولار الأمريكي من بينها، فأدخل تفاصيل حسابك بالدولار في غري.
- للشراكات مع العلامات التجارية أو مدفوعات العمولة: شارك تفاصيل حسابك بالدولار في غري مع الجهة التي تدفع لك.
- استلم مدفوعاتك بالدولار: تصل الأموال من العلامات التجارية أو برامج العمولة، ومن تيك توك إذا كانت طريقة السحب مدعومة، إلى حسابك بالدولار في غري.
كان من المتوقع أن يبلغ الإنفاق على إعلانات وسائل التواصل الاجتماعي في الإمارات نحو ١٫٦٥ مليار درهم في ٢٠٢٥، وفق تقديرات Sprinklr، ما يعني فرص ربح كبيرة للمؤثرين. وإذا كنت تعتمد على أرباح تيك توك في الإمارات، فإن غري خيار عملي لاستلام أرباحك بالدولار وإدارتها، بفضل منصة سهلة الاستخدام وأسعار صرف تنافسية.
ابدأ مع غري اليوم وحوّل إبداعك على تيك توك إلى دخل.
Wise وPayPal وPayoneer في المغرب: أيها الأنسب للمستقلين المغاربة؟
مقارنة بين Wise وPayPal وPayoneer في المغرب: رسوم الاستلام والتحويل إلى الدرهم، وسرعة السحب، وتوفر البطاقة. قارن الخيارات واختر ما يناسب مصدر دخلك.
Adeolu Titus Adekunle
•
September 23, 2026
•
٦ دقائق للقراءة
لدى مطوّر مستقل في الدار البيضاء ثلاثة عملاء. الأول يدفع عبر PayPal لأنه اعتاد عليه دائمًا. والثاني يعمل عبر Upwork الذي يعتمد Payoneer افتراضيًا. أما الثالث فوكالة ألمانية تحوّل المال مباشرة. ثلاثة مصادر دفع، وثلاث منصات، وثلاثة هياكل رسوم مختلفة، وثلاث تجارب مختلفة لإخراج المال وإيصاله إلى حساب بنكي مغربي.
هذا هو واقع أغلب المستقلين المغاربة مع المدفوعات الدولية. فالمنصات التي يستخدمها عملاؤهم ليست دائمًا الأنسب للعمل في المغرب. وقيود كل منصة، من هيكل الرسوم إلى خيارات السحب وتوفر البطاقة، تختلف بما يكفي ليكلّفك اختيار المنصة الخطأ لحساب دخلك الرئيسي مالًا حقيقيًا كل شهر.
يشرح هذا المقال ما تقدمه Wise وPayPal وPayoneer في المغرب للمستخدمين في ٢٠٢٦، بما في ذلك القيود التي لا تبرزها صفحاتها التسويقية، وموقع غري كبديل للمستقلين المغاربة الذين يكسبون أساسًا باليورو أو الجنيه الإسترليني.
ما الذي يحتاجه المستقل المغربي من منصة الدفع؟
قبل المقارنة بين المنصات الثلاث، من المفيد تحديد ما يجب أن تقيسه هذه المقارنة. فبالنسبة للمستقل أو العامل عن بُعد في المغرب الذي يتلقى دخلًا من الخارج، هناك خمسة أمور مهمة.
هل يمكنني استقبال الأموال من الخارج إلى المغرب بكفاءة؟ أي هل توفر المنصة تفاصيل بنكية محلية (IBAN باليورو، أو رقم توجيه أمريكي بالدولار) يستطيع العملاء الدفع إليها بتحويلات محلية عادية، أم يضطر العملاء إلى إرسال حوالات دولية مكلفة.
كم يكلّف الاستلام والتحويل إلى الدرهم المغربي؟ تشمل التكلفة الإجمالية رسوم الاستلام، وهامش التحويل فوق السعر المتوسط في السوق، وأي رسوم سحب إلى البنك المغربي. ويجب احتساب الثلاثة معًا.
ما مدى سرعة وصولي إلى أموالي بالدرهم؟ المنصة التي تحتجز الأموال من ثلاثة إلى خمسة أيام عمل تربك التدفق النقدي. والوصول الفوري أو في اليوم نفسه إلى الدرهم مهم للمستقلين الذين يديرون مصاريف شهرية.
هل توجد بطاقة للإنفاق الدولي؟ يدفع كثير من المستقلين المغاربة ثمن أدوات واشتراكات دولية. لذلك فإن توفير المنصة لبطاقة افتراضية أو مادية بعملة أجنبية يؤثر في سهولة الاستخدام اليومي.
ما القيود الخاصة بالمستخدمين في المغرب؟ ليست كل منصة تعمل عالميًا تعمل بالكامل في المغرب. والفروق مهمة جدًا على أرض الواقع.
Wise في المغرب
Wise هي المنصة الأكثر ذكرًا بين المستقلين المغاربة الحريصين على التكلفة، وهي تستحق هذه السمعة في حالة محددة: استقبال اليورو من عملاء أوروبيين وتحويله بأقل هامش. فعادةً ما تعتمد Wise السعر المتوسط في السوق في جميع عمليات التحويل.
يمكنك إرسال الدرهم إلى حسابات بنكية فردية وتجارية في المغرب، وتصل التحويلات عادةً خلال يوم إلى ثلاثة أيام عمل بعد التحويل. وقد تفرض بعض البنوك المغربية رسومًا على التحويلات الواردة: إذ قد تقتطع Al Barid وAttijariwafa وBMCE وBMCI وCrédit du Maroc وSociété Générale Maroc رسوم استلام تصل إلى ٢٠ درهمًا.
توفر Wise حسابات باليورو والجنيه الإسترليني والدولار الأمريكي مع تفاصيل بنكية محلية لاستقبال المدفوعات. يدفع العملاء الأوروبيون عبر SEPA إلى رقم IBAN باليورو، ويدفع العملاء في المملكة المتحدة عبر Faster Payments إلى رمز الفرز (sort code) ورقم الحساب بالجنيه. وفي الحالتين يصل المبلغ إلى رصيد Wise دون اقتطاعات SWIFT.
القيد الأهم للمقيمين في المغرب أن بطاقة Wise غير متاحة لهم. فإذا كانت البطاقة للإنفاق الدولي عبر الإنترنت جزءًا مما تحتاجه، فإن Wise لا تلبي هذه الحاجة.
الأنسب لـ: المستقلين المغاربة الذين يكسبون أساسًا باليورو أو الجنيه الإسترليني ويريدون أقل تكلفة تحويل إلى الدرهم، ولا يحتاجون إلى بطاقة للإنفاق الدولي.
PayPal في المغرب
تغيّر وضع PayPal في المغرب بشكل ملموس في سبتمبر ٢٠٢٥. فقد أعلنت CASHPLUS، وهي شركة تكنولوجيا مالية مغربية رائدة ومؤسسة أداء مرخّصة من بنك المغرب، عن شراكة استراتيجية مع PayPal تتيح للمستخدمين المغاربة سحب أرصدة PayPal فورًا بالدرهم عبر تطبيق CASHPLUS، دون الحاجة إلى زيارة وكالة أو أوراق أو وسطاء. وبذلك أصبحت CASHPLUS المزوّد الوحيد في المغرب الذي يتيح سحب أموال PayPal رقميًا.
قبل هذه الشراكة، كان مستخدمو PayPal في المغرب يواجهون واحدة من أكثر تجارب السحب إحباطًا في أي سوق: يمكن استقبال الأموال، لكن الوصول إليها بالدرهم كان يتطلب حلولًا التفافية لم يجدها كثير من المستخدمين موثوقة. لذلك تُعد شراكة CASHPLUS تحسنًا حقيقيًا.
لكن هيكل الرسوم ما زال مرتفعًا. فحتى أكتوبر ٢٠٢٦، يفرض PayPal نسبة ٢٫٩٩٪ على مدفوعات السلع والخدمات، و١٫٥٪ على المعاملات الدولية، ويضيف هامشًا على صرف العملات بين ٣ و٤٪. وعلى دفعة بقيمة ١٬٠٠٠ يورو من عميل أوروبي، قد تبلغ تكلفة الاستلام والتحويل مجتمعتين ما بين ٦٠ و٨٥ يورو قبل أن تصل الأموال إلى حساب مغربي.
تشترط شروط PayPal الخاصة بالمغرب سحب الأموال المستلمة في حساب PayPal مغربي إلى حساب بنكي مغربي خلال ٣٠ يومًا من استلامها. وهذا ليس اختياريًا، فإبقاء الأموال في رصيد PayPal أكثر من ٣٠ يومًا يخالف الشروط المطبقة على المستخدمين في المغرب.
لا يوفر PayPal للمستخدمين في المغرب تفاصيل بنكية محلية (IBAN باليورو أو رقم توجيه بالدولار). لذلك لا يستطيع العملاء الدفع لك إلا عبر PayPal، لا عبر SEPA ولا ACH، أي يجب أن يملكوا حسابات PayPal، وتبقى قنوات التحصيل لديك محصورة في العملاء الذين يستخدمون المنصة.
الأنسب لـ: المستقلين المغاربة الذين يدفع عملاؤهم أصلًا عبر PayPal ويحتاجون إلى الدرهم فورًا عبر CASHPLUS، وللبائعين في التجارة الإلكترونية على منصات تدفع عبر PayPal.
Payoneer في المغرب
Payoneer هي المنصة الأوسع استخدامًا بين المستقلين المغاربة العاملين على المنصات الدولية. فتكاملها المباشر مع Upwork وFiverr وAmazon وغيرها من الأسواق الكبرى يجعلها الخيار الافتراضي لكل من تعرّف إليها أولًا عبر إحدى هذه المنصات.
توفر Payoneer حسابات بالدولار الأمريكي واليورو والجنيه الإسترليني مع تفاصيل بنكية محلية. يدفع العملاء الأوروبيون عبر SEPA إلى حساب اليورو، ويمكن للعملاء الأمريكيين الدفع عبر ACH إلى حساب الدولار. أما مستخدمو الأسواق الإلكترونية، فتتكامل المنصة معها مباشرة لتنتقل أرباحهم تلقائيًا.
لا تفرض Payoneer رسوم استلام على أغلب المدفوعات. لكن السحب إلى بنكك المغربي يتضمن رسوم تحويل عملة بين ٢ و٣٪ (حتى أكتوبر ٢٠٢٦). وتستغرق عمليات السحب عادةً من يومين إلى ثلاثة أيام عمل.
وعلى عكس Wise التي لا توفر بطاقة للمقيمين في المغرب، تقدم Payoneer بطاقة خصم Mastercard برسوم سنوية قدرها ٢٩٫٩٥ دولارًا. ويمكن استخدامها للمشتريات الدولية عبر الإنترنت، ما يغطي حاجة دفع الاشتراكات والأدوات التي لا تغطيها Wise.
أما التحويلات من خارج Payoneer (أي حين يدفع العملاء مباشرة لا عبر المنصات المتكاملة)، فتُطبَّق عليها رسوم تصل إلى ٣٪. وقد يستغرق التحقق عند فتح الحساب ما يصل إلى ثلاثة أيام عمل.
الأنسب لـ: المستقلين المغاربة على Upwork أو Fiverr أو غيرها من الأسواق المتكاملة مع Payoneer، ومن يحتاجون إلى بطاقة للإنفاق الدولي إلى جانب حساب الدخل.
جدول المقارنة: Wise وPayPal وPayoneer في المغرب
| Wise | PayPal | Payoneer | غري | |
|---|---|---|---|---|
| حساب باليورو مع IBAN لتحويلات SEPA | نعم | لا | نعم | نعم |
| حساب بالجنيه الإسترليني مع رمز فرز (sort code) | نعم | لا | نعم | نعم |
| حساب بالدولار الأمريكي | نعم | لا | نعم | غير متاح حاليًا للمغرب |
| طريقة دفع العميل | SEPA وFaster Payments وACH | PayPal فقط | SEPA وFaster Payments وACH | SEPA وFaster Payments |
| رسوم الاستلام على ١٬٠٠٠ يورو | مجانًا | يدفع المرسل ٢٫٩٩٪ + رسمًا ثابتًا | مجانًا (أغلب مدفوعات الأسواق الإلكترونية) | ٠٫٨٪ بحد أقصى ١٠ يورو (٨ يورو) |
| طريقة السحب بالدرهم | تحويل بنكي | عبر تطبيق CASHPLUS فقط | مباشرة إلى بنك مغربي | يُرجى التأكد عبر grey.co |
| بطاقة للمقيمين في المغرب | لا (غير متاحة للمقيمين في المغرب) | محدودة (مرتبطة بمحفظة CASHPLUS) | نعم (Mastercard، ٢٩٫٩٥ دولارًا سنويًا) | نعم (بطاقة افتراضية بالدولار، ٥ دولارات رسوم إنشاء) |
| التكامل مع الأسواق الإلكترونية | محدود | نعم (منصات التجارة الإلكترونية) | نعم (Upwork وFiverr وAmazon وغيرها) | لا |
| رسوم الصيانة السنوية | لا توجد | لا توجد | ٢٩٫٩٥ دولارًا سنويًا (البطاقة) | لا توجد |
| التسجيل والترخيص | مسجلة لدى FinCEN، مع ٤٨ ترخيصًا من ولايات أمريكية | مسجلة لدى FinCEN (الولايات المتحدة) وجهات أخرى | مسجلة لدى FinCEN (الولايات المتحدة) | مسجلة لدى FinCEN (الولايات المتحدة) وFINTRAC (كندا) |
| الأنسب لـ | أقل تكلفة تحويل؛ استلام اليورو والجنيه والدولار؛ لا بطاقة في المغرب | العملاء الذين يدفعون عبر PayPal؛ الدرهم فورًا عبر CASHPLUS | مستقلو الأسواق الإلكترونية؛ من يحتاج إلى بطاقة | استلام اليورو والجنيه؛ التحكم في التحويل؛ بطاقة افتراضية بالدولار |
هذا المحتوى لأغراض إعلامية فقط ولا يُعد استشارة مالية أو قانونية. رسوم المنصات المنافسة المذكورة هنا حتى أكتوبر ٢٠٢٦، وقد تتغير إتاحة المنصات ورسومها وميزاتها للمستخدمين في المغرب. تحقق دائمًا من الأسعار والرسوم والشروط الحالية لدى كل منصة قبل أي معاملة. ويُرجى التأكد من إتاحة منتجات غري للمستخدمين في المغرب عبر موقع غري قبل التقديم.
ماذا تعني الأرقام عمليًا؟
على دفعة شهرية بقيمة ١٬٠٠٠ يورو، يبلغ الفرق بين PayPal في أسوأ الحالات (٩٬٩٧٣ درهمًا) وWise (١٠٬٥١٦ درهمًا) نحو ٥٤٣ درهمًا شهريًا، أي ٦٬٥١٦ درهمًا سنويًا. وهذا يعادل تقريبًا ٦١٧ يورو في السنة لا تصل إلى حسابك بسبب اختيار المنصة وحده.
تقع Payoneer في المنتصف: أفضل من PayPal في تكلفة التحويل، لكنها أغلى من Wise بشكل ملموس. وهنا يكمن الفرق بين Wise وPayoneer: مقابل التكلفة الأعلى تحصل على بطاقة خصم Mastercard والتكامل مع الأسواق الإلكترونية، وهما ما لا توفره Wise للمقيمين في المغرب.
يبقى السحب الفوري بالدرهم عبر CASHPLUS الميزة الحقيقية الوحيدة لـ PayPal: فإذا كانت سرعة السيولة أولويتك وكنت مستعدًا لدفع هامش تحويل أعلى مقابل الوصول الفوري، فإن الجمع بين CASHPLUS وPayPal هو أسرع طريق من الدخل الدولي إلى الدرهم في حسابك.
موقع غري بين هذه الخيارات للمستخدمين في المغرب
توفر غري للمستخدمين في المغرب حسابات باليورو والجنيه مع تفاصيل بنكية محلية: رقم IBAN لتحويلات SEPA باليورو، ورمز فرز بريطاني ورقم حساب للجنيه الإسترليني. ويدفع العملاء الأوروبيون عبر SEPA أو Faster Payments كتحويلات محلية عادية، فيصل المبلغ كاملًا إلى رصيد غري باليورو أو الجنيه خلال يوم إلى يومي عمل دون اقتطاعات SWIFT.
هيكل الرسوم محدود بسقف. الإيداع عبر SEPA: ٠٫٨٪ بحد أقصى ١٠ يورو. التحويل: ١٪ بحد أقصى ٦ يورو. وعلى أي دفعة تتجاوز ١٬٢٥٠ يورو، يبلغ الحد الأقصى للرسوم مجتمعة ١٦ يورو مهما كان المبلغ. ولا توجد رسوم صيانة شهرية.
تتوفر البطاقة الافتراضية بالدولار من غري للمستخدمين في المغرب برسوم إنشاء قدرها ٥ دولارات ودون رسوم شهرية، وهي تغطي حاجة الإنفاق الدولي التي لا تلبيها Wise للمقيمين في المغرب. وتُفرض على معاملات البطاقة العابرة للحدود (المشتريات بغير الدولار ببطاقة دولارية) رسوم بنسبة ٢٪ زائد ٠٫٥٠ دولار. أما المنصات التي تحتسب أسعارها بالدولار، فلا تُطبَّق عليها رسوم عابرة للحدود.
ومن القيود المهمة أن غري لا تدعم حاليًا حسابات الدولار الأمريكي للمستخدمين في المغرب.
بالنسبة للمستقلين المغاربة الذين يكسبون أساسًا باليورو من عملاء في فرنسا أو إسبانيا أو ألمانيا أو بلجيكا، تُعد غري وWise الخيارين الأقوى من حيث التكلفة. فسقف الرسوم لدى غري يجعلها أوفر في المبالغ الكبيرة، بينما تجعل النسبة الأقل لدى Wise منها أرخص بفارق طفيف في المبالغ الصغيرة التي تقل عن ٦٠٠ يورو للمعاملة. أما دخل الدولار، فتغطيه Payoneer أو Wise.
أي منصة تختار؟
إذا كان عملاؤك يدفعون عبر PayPal وتحتاج إلى الدرهم فورًا: CASHPLUS هي حاليًا المزوّد الوحيد في المغرب الذي يتيح سحب أموال PayPal رقميًا. تكلفة التحويل مرتفعة، لكن لا شيء يضاهي الوصول الفوري إلى الدرهم.
إذا كانت تكلفة التحويل همّك الأول ويستطيع عملاؤك الدفع عبر SEPA: تمنحك Wise أكبر عدد من الدراهم مقابل كل يورو بين المنصات في هذه المقارنة. والثمن هو غياب البطاقة للمقيمين في المغرب.
إذا كنت تعمل على Upwork أو Fiverr أو Amazon: يجعل التكامل المباشر لـ Payoneer مع هذه الأسواق منها الخيار الأقل تعقيدًا لدخل المنصات. وأضف بطاقة الخصم Mastercard إذا كنت تحتاج إلى دفع اشتراكات دولية.
إذا كنت تكسب أساسًا باليورو أو الجنيه وتريد بطاقة إلى جانب حساب الاستلام: توفر غري الأمرين من منصة واحدة، مع رسوم محدودة بسقف على المعاملات الكبيرة، وبطاقة افتراضية بالدولار لا تقدمها Wise للمقيمين في المغرب.
لا توجد منصة واحدة من الثلاث هي الأفضل لكل مستقل مغربي. فلكل منها حالة استخدام تتفوق فيها، وقيود محددة تؤثر في المغرب أكثر من غيره من الأسواق.
تتفوق Wise في تكلفة التحويل، وهي الخيار الصحيح إذا كان عملاؤك يدفعون عبر SEPA ولا تحتاج إلى بطاقة. ويتفوق PayPal في سرعة السحب بالدرهم عبر CASHPLUS، وهو الخيار الصحيح إذا كان عملاؤك يستخدمون PayPal وكان الوصول الفوري إلى العملة المحلية أهم لديك من تكلفة التحويل. وتتفوق Payoneer في التكامل مع الأسواق الإلكترونية وتوفر البطاقة، وهي الخيار الصحيح إذا كان دخلك يأتي عبر Upwork أو Fiverr أو منصات مشابهة.
وتضيف غري خيارًا رابعًا للمستقلين المغاربة الذين يريدون IBAN باليورو برسوم محدودة بسقف وبطاقة افتراضية بالدولار من حساب واحد، لا سيما من يكسبون أساسًا من عملاء أوروبيين باليورو أو الجنيه الإسترليني.
يتوقف الاختيار الصحيح بين Wise وPayPal وPayoneer في المغرب على مصدر دخلك، وعدد المرات التي تحتاج فيها إلى الدرهم، وحاجتك إلى بطاقة للإنفاق الدولي. والآن لديك المعلومات الموثّقة لتقرر. وإذا وقع اختيارك على غري، حمّل تطبيق غري لتبدأ.
الأسئلة الشائعة
هل يمكن للمستقلين المغاربة استخدام Wise لاستقبال المدفوعات الدولية؟
نعم. توفر Wise للمستخدمين في المغرب حسابات باليورو والجنيه الإسترليني والدولار الأمريكي مع تفاصيل بنكية محلية. ويمكن للعملاء الأوروبيين الدفع عبر SEPA إلى رقم IBAN باليورو. ويتم التحويل إلى الدرهم بالسعر المتوسط في السوق مع رسوم ثابتة تتراوح تقريبًا بين ٠٫٤٢ و٠٫٥٧٪. لكن بطاقة Wise غير متاحة للمقيمين في المغرب، ما يعني أنهم لا يستطيعون استخدام Wise للدفع بالبطاقة دوليًا.
كيف يسحب مستخدمو PayPal في المغرب أموالهم بالدرهم؟
منذ سبتمبر ٢٠٢٥، أصبحت CASHPLUS، شركة التكنولوجيا المالية المرخّصة من بنك المغرب، المزوّد الوحيد في المغرب الذي يتيح سحب أموال PayPal رقميًا. ويمكن لمستخدمي PayPal سحب أرصدتهم فورًا بالدرهم عبر تطبيق CASHPLUS دون زيارة أي وكالة. وتشترط شروط PayPal في المغرب سحب الأموال المستلمة إلى حساب بنكي مغربي خلال ٣٠ يومًا من استلامها.
ما رسوم تحويل العملة لدى Payoneer عند السحب إلى البنوك المغربية؟
يتضمن السحب من Payoneer إلى حساب بنكي مغربي رسوم تحويل عملة بين ٢ و٣٪. وتستغرق عمليات السحب عادةً من يومين إلى ثلاثة أيام عمل. وعلى دفعة بقيمة ١٬٠٠٠ يورو، تبلغ تكلفة التحويل نحو ٢٠ إلى ٣٠ يورو. كما تفرض Payoneer رسومًا سنوية قدرها ٢٩٫٩٥ دولارًا على بطاقة الخصم Mastercard.
هل تدعم غري حسابات الدولار الأمريكي للمستخدمين في المغرب؟
ليس حاليًا. توفر غري للمستخدمين في المغرب حسابات باليورو والجنيه الإسترليني، لكنها لا تدعم حاليًا حسابات الدولار في هذا السوق. وإذا كان عملاؤك يدفعون بالدولار، فإن Wise وPayoneer توفران حسابات لاستقبال الدولار. تحقق دائمًا من إتاحة المنتجات الحالية عبر grey.co قبل التقديم.
هل يمكنني استخدام أكثر من منصة لاستقبال المدفوعات الدولية في المغرب؟
نعم، وبالنسبة لأغلب المستقلين المغاربة الذين لديهم مصادر دخل متعددة، يُعد استخدام منصتين النهج العملي: Wise أو غري لاستلام اليورو والجنيه بأقل تكلفة تحويل، وPayoneer لدخل الدولار أو أرباح الأسواق الإلكترونية. وهكذا تغطي أكثر مصادر الدخل شيوعًا دون أن تتقيد بقيود منصة واحدة.

