<script type="application/ld+json" data-schema-version="grey-blog-v4">
[{"@context":"https://schema.org","@type":"BlogPosting","@id":"https://grey.co/ar/blog/the-best-way-to-receive-euros-in-algeria#article","headline":"أفضل طريقة لاستقبال اليورو في الجزائر","description":"استقبال اليورو في الجزائر من عملائك في أوروبا: قارن رسوم غري وPaysera وWise وAfriex وتجنّب خسائر السعر الرسمي. افتح حسابك باليورو مع غري اليوم.","inLanguage":"ar","url":"https://grey.co/ar/blog/the-best-way-to-receive-euros-in-algeria","mainEntityOfPage":{"@id":"https://grey.co/ar/blog/the-best-way-to-receive-euros-in-algeria#webpage"},"datePublished":"2026-10-26T06:00:00+01:00","dateModified":"2026-10-26T06:00:00+01:00","author":{"@type":"Person","@id":"https://grey.co/authors/adeolu-titus-adekunle#person","name":"Adeolu Titus Adekunle","url":"https://grey.co/authors/adeolu-titus-adekunle","sameAs":["https://www.linkedin.com/in/titusadeoluadekunle/"]},"publisher":{"@type":"Organization","@id":"https://grey.co/#organization","name":"Grey","alternateName":"غري","url":"https://grey.co","logo":{"@type":"ImageObject","url":"https://cdn.prod.website-files.com/6360022338a81bd6fdbb1145/6564ae1077a67e39d3c491a6_Grey%20Logo%20Lockup%20Black.svg"}},"image":{"@id":"https://grey.co/ar/blog/the-best-way-to-receive-euros-in-algeria#primaryimage"},"translationOfWork":{"@id":"https://grey.co/blog/the-best-way-to-receive-euros-in-algeria#article"}},{"@context":"https://schema.org","@type":"WebPage","@id":"https://grey.co/ar/blog/the-best-way-to-receive-euros-in-algeria#webpage","url":"https://grey.co/ar/blog/the-best-way-to-receive-euros-in-algeria","name":"استقبال اليورو في الجزائر: الرسوم وأفضل المنصات | غري","description":"استقبال اليورو في الجزائر من عملائك في أوروبا: قارن رسوم غري وPaysera وWise وAfriex وتجنّب خسائر السعر الرسمي. افتح حسابك باليورو مع غري اليوم.","inLanguage":"ar","primaryImageOfPage":{"@id":"https://grey.co/ar/blog/the-best-way-to-receive-euros-in-algeria#primaryimage"},"breadcrumb":{"@id":"https://grey.co/ar/blog/the-best-way-to-receive-euros-in-algeria#breadcrumb"}},{"@context":"https://schema.org","@type":"ImageObject","@id":"https://grey.co/ar/blog/the-best-way-to-receive-euros-in-algeria#primaryimage","url":"https://cdn.prod.website-files.com/636a85d290ee58e70c17e1c0/6a3011e826b060918d7f7657_6a3011e78d43835e49554b01_the-best-way-to-receive-euros-in-algeria__header-image.webp","contentUrl":"https://cdn.prod.website-files.com/636a85d290ee58e70c17e1c0/6a3011e826b060918d7f7657_6a3011e78d43835e49554b01_the-best-way-to-receive-euros-in-algeria__header-image.webp","width":1200,"height":675,"caption":"صورة غلاف لمقال عن أفضل طرق استقبال اليورو في الجزائر"},{"@context":"https://schema.org","@type":"BreadcrumbList","@id":"https://grey.co/ar/blog/the-best-way-to-receive-euros-in-algeria#breadcrumb","itemListElement":[{"@type":"ListItem","position":1,"name":"الرئيسية","item":"https://grey.co/ar"},{"@type":"ListItem","position":2,"name":"المدونة","item":"https://grey.co/ar/blog"},{"@type":"ListItem","position":3,"name":"أفضل طريقة لاستقبال اليورو في الجزائر","item":"https://grey.co/ar/blog/the-best-way-to-receive-euros-in-algeria"}]},{"@context":"https://schema.org","@type":"FAQPage","@id":"https://grey.co/ar/blog/the-best-way-to-receive-euros-in-algeria#faq","inLanguage":"ar","mainEntity":[{"@type":"Question","name":"هل يمكنني قانونيًا تلقي اليورو في الجزائر عبر المنصات الرقمية؟","acceptedAnswer":{"@type":"Answer","text":"نعم، يمكنك استقبال اليورو في الجزائر عبر منصات رقمية خاضعة للتنظيم وخدمات تحويل دولية. لكن الأموال تخضع غالبًا للقواعد البنكية المحلية وتدقيق الوثائق والرقابة على الصرف. ورغم قانونية هذه المنصات، فإن طريقة تحويل الأموال أو الوصول إليها قد تبقى مرتبطة باللوائح المالية الجزائرية."}},{"@type":"Question","name":"لماذا أخسر جزءًا من المال عند استقبال اليورو عبر البنوك في الجزائر؟","acceptedAnswer":{"@type":"Answer","text":"تأتي الخسائر عادةً من تحويل العملة وفروق سعر الصرف. فالبنوك تطبق غالبًا السعر الرسمي، وهو أقل من قيمة السوق الموازية. يضاف إلى ذلك رسوم خدمة خفية والتحويل التلقائي إلى الدينار، ما يقلص القيمة الإجمالية. وتخلق هذه الفجوة فرقًا حقيقيًا في القدرة الشرائية للمستلمين."}},{"@type":"Question","name":"هل الأفضل الاحتفاظ باليورو أم تحويله فورًا إلى الدينار؟","acceptedAnswer":{"@type":"Answer","text":"الاحتفاظ باليورو غالبًا ما يكون خيارًا ماليًا أذكى، خاصة في فترات التضخم أو عدم استقرار العملة. فاليورو يحافظ على قيمة عالمية أقوى مقارنة بتقلبات العملة المحلية. لكن التحويل الفوري قد يكون ضروريًا للمصاريف اليومية. والنهج الأفضل يتوقف على أهدافك المالية ومدى إلحاح إنفاقك وقدرتك على تحمل المخاطر."}},{"@type":"Question","name":"لماذا تتأخر التحويلات الدولية أحيانًا في الجزائر؟","acceptedAnswer":{"@type":"Answer","text":"ينتج التأخير غالبًا عن تدقيق الامتثال الصارم، ولوائح مكافحة غسل الأموال، ومتطلبات الوثائق. فقد تطلب البنوك فواتير أو عقودًا أو إثباتًا لمصدر الدخل قبل الإفراج عن الأموال. ورغم أن هذه الإجراءات تضمن الأمان، فإنها قد تبطئ المدفوعات كثيرًا، خاصة للمستقلين الذين يتلقون معاملات دولية متكررة."}}]},{"@context":"https://schema.org","@type":"ItemList","@id":"https://grey.co/ar/blog/the-best-way-to-receive-euros-in-algeria#list","name":"أفضل طريقة لاستقبال اليورو في الجزائر","numberOfItems":4,"itemListElement":[{"@type":"ListItem","position":1,"name":"غري"},{"@type":"ListItem","position":2,"name":"Paysera"},{"@type":"ListItem","position":3,"name":"Wise"},{"@type":"ListItem","position":4,"name":"Afriex"}]}]
</script>
الأعمال
•
September 23, 2026
•
٨ دقائق للقراءة
أفضل طريقة لاستقبال اليورو في الجزائر
Adeolu Titus Adekunle
المحتويات
شارك هذا المقال
أنهى مستقل للتو مشروعًا لعميل في باريس، ثم وصلته رسالة: تم إرسال الدفعة باليورو. للحظة، يبدو أن كل شيء سار على ما يرام.
لكن في صباح اليوم التالي يشغله سؤال آخر: كيف يصل مبلغ ٣٠٠ أو ٥٠٠ يورو فعلًا إلى الجزائر دون أن ينقص مما أُرسل في الأصل؟
هذا السؤال ليس غريبًا. فهو يعكس واقعًا أوسع يعيشه كثير ممن يعملون عن بُعد في الجزائر اليوم، خاصة من يكسبون دخلهم من أوروبا: الحصول على الأجر سهل، أما استلام المال محليًا فلا يكون دائمًا بالسهولة نفسها.
يشرح هذا المقال أفضل طرق استقبال اليورو في الجزائر، والعوامل التي تحدد المبلغ الذي يبقى لك، وكيف تتجنب الخسائر غير الضرورية خلال العملية.
تحديات استقبال اليورو في الجزائر
تلقي اليورو في الجزائر أعقد غالبًا مما يبدو. فرغم أن المدفوعات الدولية ممكنة، يواجه الأفراد والمستقلون كثيرًا عوائق هيكلية تؤثر في سرعة وصول أموالهم وفي حجم ما يتسلمونه فعلًا.
السعر الرسمي مقابل سعر السوق الموازية
من أبرز التحديات الفجوة بين سعر الصرف الرسمي وسعر السوق غير الرسمية المعروفة بـ«السكوار». فحين تمر اليوروهات عبر القنوات البنكية الرسمية، تُحوَّل بالسعر الرسمي الذي يعتمده بنك الجزائر، وقد تقل قيمتها الشرائية الفعلية بما يصل إلى ٣٠٪ مقارنة بالسوق الموازية. وهذا يخلق خسارة خفية للمستلمين، لا سيما المستقلين والعاملين عن بُعد الذين يعتمدون على دخل أجنبي. ورغم أن النظام الرسمي قانوني وآمن، فإن الثمن المالي يبدو في الغالب كبيرًا ومحبطًا.
في حالات كثيرة، تُحوَّل اليوروهات المرسلة إلى الحسابات البنكية الجزائرية تلقائيًا إلى الدينار الجزائري (DZD) فور وصولها. ما يعني أن المستلم قد لا يملك المرونة للاحتفاظ بأمواله أو إدارتها بالعملة الأجنبية. وبالنسبة لمن يعملون مع عملاء دوليين، يحدّ ذلك من تحكمهم في أموالهم ومن قدرتهم على الادخار بعملة مستقرة. كما يعرّض أرباحهم للتضخم المحلي وتقلبات سعر الصرف، وهو ما قد يؤثر في تخطيطهم المالي واستقرارهم على المدى الطويل.
البيروقراطية والتأخير
تخضع التحويلات البنكية في الجزائر غالبًا لتدقيق تنظيمي صارم، ما قد يطيل مدة معالجتها. وليس من النادر أن تتأخر المدفوعات أسابيع أو حتى أشهرًا بينما يطلب البنك وثائق مثل الفواتير أو العقود أو ما يثبت مصدر الدخل. ورغم أن هذه الإجراءات تهدف إلى منع الاحتيال وضمان الامتثال، فإنها قد تُرهق من يعتمدون على وصول أموالهم في الوقت المحدد لتغطية مصاريف المعيشة أو تسيير أعمالهم. كما أن هذا الغموض يصعّب التخطيط للتدفقات النقدية.
خيارات استقبال محدودة
ومن التحديات الرئيسية أيضًا محدودية القنوات الرسمية المتاحة لاستقبال اليورو. فكثير من منصات الدفع الدولية إما لا تعمل بشكل كامل في الجزائر أو تقدم خدمات محدودة. ونتيجة لذلك، يلجأ كثيرون إلى التحويلات البنكية التقليدية، وهي أبطأ وأقل مرونة. ويقلّص غياب بنية دفع متنوعة هامش الاختيار، وقد يدفع المستخدمين نحو بدائل غير رسمية أو أقل أمانًا. كما يُبطئ اندماج المستقلين الجزائريين في الاقتصاد الرقمي العالمي.
منصات استقبال اليورو في الجزائر
أصبح تلقي اليورو في الجزائر ممكنًا أكثر فأكثر عبر منصات رقمية تبسّط المدفوعات العابرة للحدود، وتخفف العقبات، وتمنح المستخدمين تحكمًا أكبر في طريقة الوصول إلى أموالهم وتحويلها.
غري
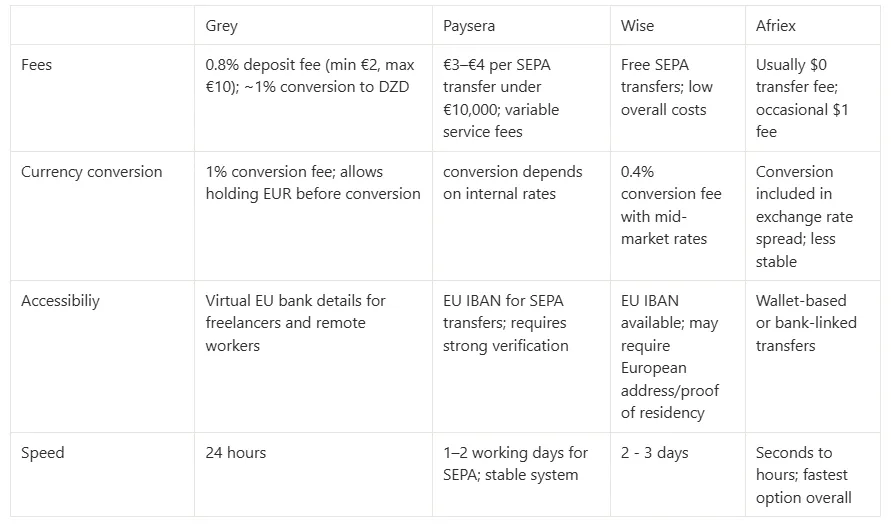
تتيح غري للمستخدمين استقبال اليورو في حساب رقمي مزوّد بتفاصيل بنكية أوروبية افتراضية، ما يجعلها مناسبة للمستقلين والعاملين عن بُعد. وتخضع الإيداعات عبر قنوات مثل SEPA وFPS عادةً لرسوم ٠٫٨٪، بحد أدنى ٢ يورو وحد أقصى ١٠ يورو، حسب حجم المعاملة. وعند تحويل اليورو إلى الدينار الجزائري، تُطبَّق رسوم تحويل بنسبة ١٪. هذه البنية تجعل التكاليف متوقعة نسبيًا، مع الإبقاء على مرونة الاحتفاظ باليورو قبل تحويله. كما أن مدة المعالجة سريعة عمومًا، ما يتيح الوصول إلى الأموال أسرع مقارنة بالبنوك التقليدية.
Paysera
توفر Paysera للمستخدمين رقم IBAN أوروبيًا، ما يتيح استقبال اليورو مباشرة عبر تحويلات SEPA من العملاء أو الشركات في أنحاء أوروبا. وتُحتسب على المدفوعات الواردة عمومًا رسوم تتراوح بين ٣ و٤ يورو للمعاملات التي تقل عن ١٠٬٠٠٠ يورو، ما يجعلها مجدية من حيث التكلفة للمبالغ المتوسطة. ويمكن للمستخدمين إبقاء أموالهم باليورو داخل الحساب، فيتجنبون التحويل التلقائي ويتحكمون أكثر في التوقيت. لكن قد تُفرض رسوم إضافية عند السحب أو التحويل إلى عملات أخرى. وتحظى المنصة بانتشار واسع بفضل استقرارها، وإن كانت متطلبات التحقق وإجراءات الامتثال قد تطيل مدة فتح الحساب.
Wise
تدعم Wise الحسابات متعددة العملات، فتتيح استقبال اليورو والاحتفاظ به وتحويله بتكاليف منخفضة وشفافة. وتحويلات SEPA إلى حسابات Wise مجانية عادةً، ما يجعلها جذابة لمن يتلقى اليورو بانتظام. أما التحويل إلى الدينار الجزائري فيحمل عادةً رسومًا منخفضة تقارب ٠٫٤٪، تُطبَّق بشفافية وفق سعر الصرف الحقيقي (سعر السوق المتوسط). غير أن Wise تذكر في صفحة التحويل إلى الجزائر (حتى أكتوبر ٢٠٢٦) أنها تعتمد رسومًا متغيرة للعملات الأقل تداولًا وفي فترات تقلب الأسواق، لذا راجع المبلغ النهائي قبل التأكيد. ويستفيد المستخدمون من أسعار واضحة تساعدهم على معرفة التكلفة الدقيقة قبل كل معاملة. لكن الاستفادة الكاملة من الحساب قد تتطلب عنوانًا أوروبيًا وإثبات إقامة، وهو ما قد يشكل عائقًا لبعض المستخدمين في الجزائر.
Afriex
صُممت Afriex لتحويلات دولية سريعة ومنخفضة التكلفة، خاصة داخل أفريقيا وعلى مسارات تحويلات المغتربين. معظم التحويلات مجانية، وإن كانت قد تُفرض رسوم صغيرة تقارب ١ دولار حسب نوع المعاملة أو المسار المستخدم. وتركز المنصة على السرعة، إذ تُعالَج معاملات كثيرة بشكل شبه فوري أو خلال ساعات قليلة. وأسعار التحويل تنافسية عمومًا، مع تضمين التكلفة في فارق سعر الصرف بدلًا من رسوم صريحة. ورغم أنها عملية وسهلة الوصول، قد تختلف الميزات حسب مستوى التحقق من حساب المستخدم والتوفر الإقليمي.
مقارنة بين منصات استلام اليورو في الجزائر
متى تحتاج إلى اليورو في الجزائر؟
هناك مواقف عملية عديدة في الجزائر يصبح فيها امتلاك اليورو أو استقباله مهمًا، خاصة لمن يعمل مع جهات عالمية أو يخطط ماليًا أو يجري معاملات عابرة للحدود.
النفقات الدولية
تحتاج إلى اليورو عند الدفع مقابل خدمات دولية مثل الاشتراكات الإلكترونية أو الرسوم الدراسية في الخارج أو أدوات البرمجيات أو منصات العمل الحر. فكثير من الشركات العالمية تسعّر خدماتها باليورو (EUR) أو الدولار (USD)، ما يجعل تحويل العملة المحلية أمرًا لا مفر منه. والاحتفاظ باليورو يقلل تكاليف التحويل المتكررة ويمنحك تحكمًا أكبر في توقيت الدفع حين تكون أسعار الصرف في صالحك. كما يضمن مدفوعات أكثر انتظامًا دون تأخير أو رفض للبطاقة عند التعامل المستمر مع المنصات العالمية.
تنويع المحفظة
يفيد اليورو في تنويع المدخرات خارج الدينار الجزائري، المعرّض للتضخم وتقلبات العملة. فحين تحتفظ بجزء من دخلك باليورو، توزّع المخاطر المالية على أكثر من عملة. ويكتسب هذا النهج قيمة خاصة لدى المستقلين والعاملين عن بُعد الذين لديهم مصادر دخل خارجية ويريدون حماية قدرتهم الشرائية على المدى الطويل. كما يمنح استقرارًا ماليًا في فترات اضطراب العملة المحلية، ويدعم تخطيطًا أفضل للادخار والاستثمار على المدى البعيد.
الحفاظ على الثروة
في الظروف الاقتصادية غير المستقرة، يمكن أن يكون اليورو مخزنًا مستقرًا للقيمة وسط تقلبات العملة المحلية. ويدّخر كثيرون باليورو للحفاظ على ثرواتهم وحماية أنفسهم من ضغوط التضخم في البيئة الاقتصادية الأفريقية الأوسع. كما يوفر مرونة للسفر أو الاستثمار أو خطط الانتقال مستقبلًا.
كيف تحسّن استقبال مدفوعات اليورو في الجزائر
لا يقتصر تحسين مدفوعات اليورو في الجزائر على اختيار المنصة المناسبة، بل يتطلب عادات تعزز الانتظام وتحدّ من تسرب الأموال مع مرور الوقت.
احتفظ باليورو قبل التحويل
استخدم منصات تتيح لك الاحتفاظ باليورو بدلًا من فرض التحويل الفوري. فهذا يمنحك تحكمًا أكبر في التوقيت ويساعدك على اختيار اللحظة التي يكون فيها سعر الصرف في صالحك. وبدلًا من التحويل لحظة الاستلام، يمكنك متابعة تحركات السوق والتحويل حين يناسب السعر دخلك. ومع الوقت، قد تُحدث هذه المرونة البسيطة فرقًا ملموسًا في المبلغ الذي يبقى لك فعلًا من المدفوعات الدولية، خاصة إذا كنت تكسب باليورو بانتظام.
اجمع مدفوعاتك
بدلًا من استقبال دفعات صغيرة متعددة، حاول دمج الفواتير متى أمكن. فكل معاملة تأتي غالبًا برسوم، وحين تتجزأ المدفوعات تتكرر هذه الرسوم دون داعٍ. وبجمع أرباحك في دفعات أقل عددًا وأكبر حجمًا، تقلل عدد مرات تطبيق الرسوم. وهذا يحسّن الكفاءة من حيث التكلفة، ويسهّل تتبع الدخل وإدارة التدفقات النقدية والتخطيط للمصاريف بدقة أكبر. إنه تغيير تشغيلي صغير قد يحسّن كثيرًا ما تحتفظ به مع الوقت.
قارن المنصات بانتظام
منصات الدفع ليست ثابتة. فالرسوم وأسعار الصرف وسرعة المعالجة قد تتغير، ومنافسون جدد يدخلون السوق كثيرًا بشروط أفضل. ومراجعة خياراتك بانتظام تضمن ألا تبقى عالقًا في أنظمة قديمة أو مكلفة. فالمنصة التي كانت مجدية العام الماضي قد لا تكون الخيار الأفضل اليوم. وبالمقارنة الدورية، تبقى على اطلاع ومستعدًا للانتقال إلى خيارات أفضل تحسّن ما تحتفظ به من أرباحك وتقلل الخسائر غير الضرورية.
افصل بين الإنفاق والادخار
احتفظ بجزء من دخلك باليورو من أجل الاستقرار، ولا تحوّل إلا ما تحتاجه لمصاريفك المحلية. فهذا النهج يقلل تعرضك لتقلبات العملة ويحمي أرباحك من أي تراجع مفاجئ في قيمة الدينار. كما يعزز الانضباط المالي بالفصل بين الإنفاق اليومي والادخار طويل الأجل. ومع الوقت، يمنحك هذا التوازن تحكمًا أكبر، وميزانية أكثر انتظامًا، وهامش أمان أقوى في وجه مخاطر التضخم.
الأسئلة الشائعة
هل يمكنني قانونيًا تلقي اليورو في الجزائر عبر المنصات الرقمية؟
نعم، يمكنك استقبال اليورو في الجزائر عبر منصات رقمية خاضعة للتنظيم وخدمات تحويل دولية. لكن الأموال تخضع غالبًا للقواعد البنكية المحلية وتدقيق الوثائق والرقابة على الصرف. ورغم قانونية هذه المنصات، فإن طريقة تحويل الأموال أو الوصول إليها قد تبقى مرتبطة باللوائح المالية الجزائرية.
لماذا أخسر جزءًا من المال عند استقبال اليورو عبر البنوك في الجزائر؟
تأتي الخسائر عادةً من تحويل العملة وفروق سعر الصرف. فالبنوك تطبق غالبًا السعر الرسمي، وهو أقل من قيمة السوق الموازية. يضاف إلى ذلك رسوم خدمة خفية والتحويل التلقائي إلى الدينار، ما يقلص القيمة الإجمالية. وتخلق هذه الفجوة فرقًا حقيقيًا في القدرة الشرائية للمستلمين.
هل الأفضل الاحتفاظ باليورو أم تحويله فورًا إلى الدينار؟
الاحتفاظ باليورو غالبًا ما يكون خيارًا ماليًا أذكى، خاصة في فترات التضخم أو عدم استقرار العملة. فاليورو يحافظ على قيمة عالمية أقوى مقارنة بتقلبات العملة المحلية. لكن التحويل الفوري قد يكون ضروريًا للمصاريف اليومية. والنهج الأفضل يتوقف على أهدافك المالية ومدى إلحاح إنفاقك وقدرتك على تحمل المخاطر.
لماذا تتأخر التحويلات الدولية أحيانًا في الجزائر؟
ينتج التأخير غالبًا عن تدقيق الامتثال الصارم، ولوائح مكافحة غسل الأموال، ومتطلبات الوثائق. فقد تطلب البنوك فواتير أو عقودًا أو إثباتًا لمصدر الدخل قبل الإفراج عن الأموال. ورغم أن هذه الإجراءات تضمن الأمان، فإنها قد تبطئ المدفوعات كثيرًا، خاصة للمستقلين الذين يتلقون معاملات دولية متكررة.
حساب باليورو في الجزائر لاستقبال مدفوعاتك من أوروبا
أصبحت إدارة المدفوعات الدولية القادمة من أوروبا أسهل للمستقلين والعاملين عن بُعد في الجزائر. إذ توفر غري حسابات باليورو (EUR) مزودة بتفاصيل بنكية أوروبية، تتيح لعملائك الدفع كما لو كانوا يجرون تحويلًا محليًا داخل شبكة SEPA. وهذا يزيل العقبات غير الضرورية ويبسّط المعاملات العابرة للحدود إلى حد كبير.
ويمكنك أيضًا إدارة عدة عملات، منها اليورو والجنيه الإسترليني (GBP)، من منصة واحدة، ما يمنحك تحكمًا أكبر في أرباحك. ومع أسعار صرف تنافسية وخيارات تحويل مرنة، تقرر أنت متى وكيف تحوّل أموالك.
قد تكون الجزائر أكبر دولة في إفريقيا من حيث المساحة، إذ تمتد على نحو ٢٫٣٨ مليون كيلومتر مربع، لكن حجمها ليس وحده ما يلفت الانتباه، فحرفيوها يملكون إبداعًا لا يقل عنه اتساعًا.
تضم الجزائر بعضًا من أكثر المبدعين موهبة في القارة، وقد بدأ كثير منهم البيع على Etsy، السوق العالمية لرواد الأعمال المبدعين. لكن هل يدعم Etsy الجزائر في تحويل الأرباح؟ ليس مباشرة، فالجزائر غير مدرجة ضمن الدول المؤهلة لاستلام المدفوعات، وهذا ما يجعل استلام أرباح Etsy في الجزائر تحديًا حقيقيًا.
في هذا الدليل نشرح لك خطوة بخطوة كيف تستخدم غري لسحب الأموال من Etsy وإدارة أرباحك براحة بال.
لماذا يختار البائعون الجزائريون منصة Etsy
يحظى Etsy بشعبية كبيرة بين المشترين والبائعين لعدة أسباب:
انتشار عالمي: تصل إلى ملايين المشترين حول العالم ممن يقدّرون المنتجات اليدوية والقطع العتيقة.
فئات منتجات متنوعة: يتسع Etsy لكل مجال إبداعي تقريبًا.
مجتمع داعم: يجمع Etsy شبكة من البائعين والمشترين الذين يقدّرون الحرفية والإبداع.
كيف تستلم أرباح Etsy في الجزائر عبر غري
يقدّم غري حلًا عمليًا لاستلام المدفوعات الدولية إذا كنت بائعًا جزائريًا على Etsy. اتبع هذه الخطوات للبدء:
١. افتح تطبيق غري
سجّل الدخول إلى حسابك على غري أو أنشئ حسابًا جديدًا للحصول على حسابات بنكية دولية بالدولار الأمريكي (USD) أو الجنيه الإسترليني (GBP) أو اليورو (EUR).
٢. اربط حساب غري بمتجرك على Etsy
سجّل الدخول إلى حساب البائع على Etsy. وإن لم تفتح متجرك بعد، فابدأ بإنشاء حساب بائع على Etsy قبل الانتقال إلى الخطوة التالية.
اختر الطريقة التي تريد أن تستلم بها أموالك.
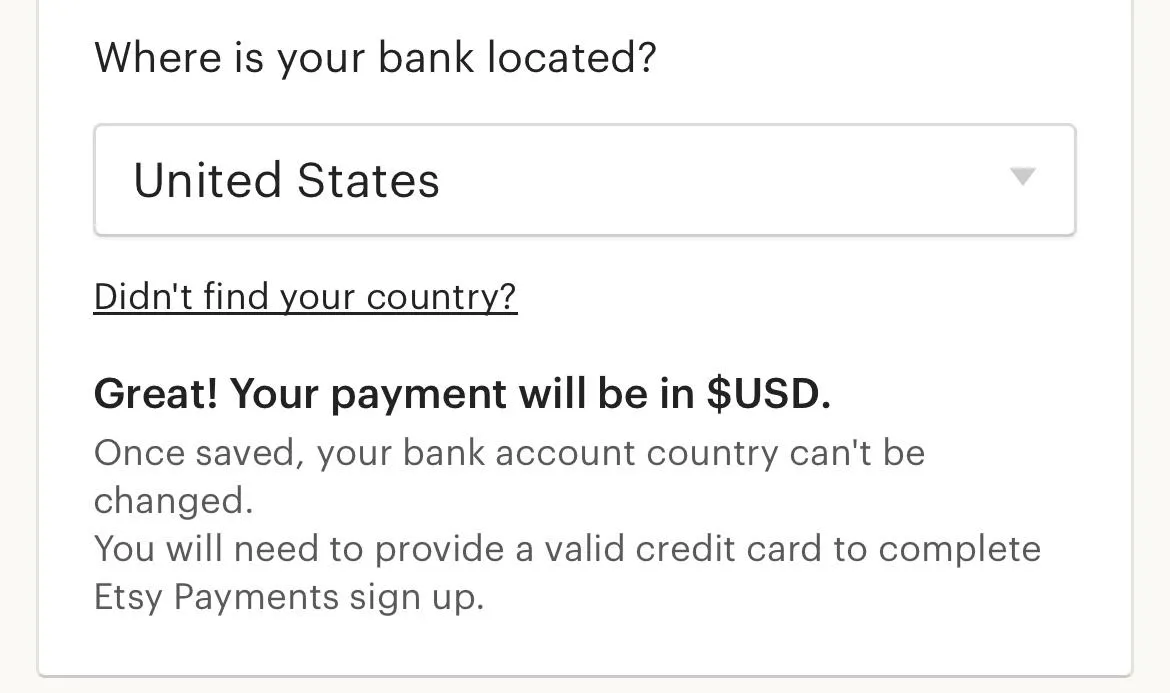
حدّد البلد الذي يتبع له حسابك البنكي. ولأن الجزائر ليست ضمن الدول المؤهلة لدى Etsy، اختر بلد حسابك على غري.
اختر ما إذا كنت تسجّل بصفتك فردًا أو نشاطًا تجاريًا.
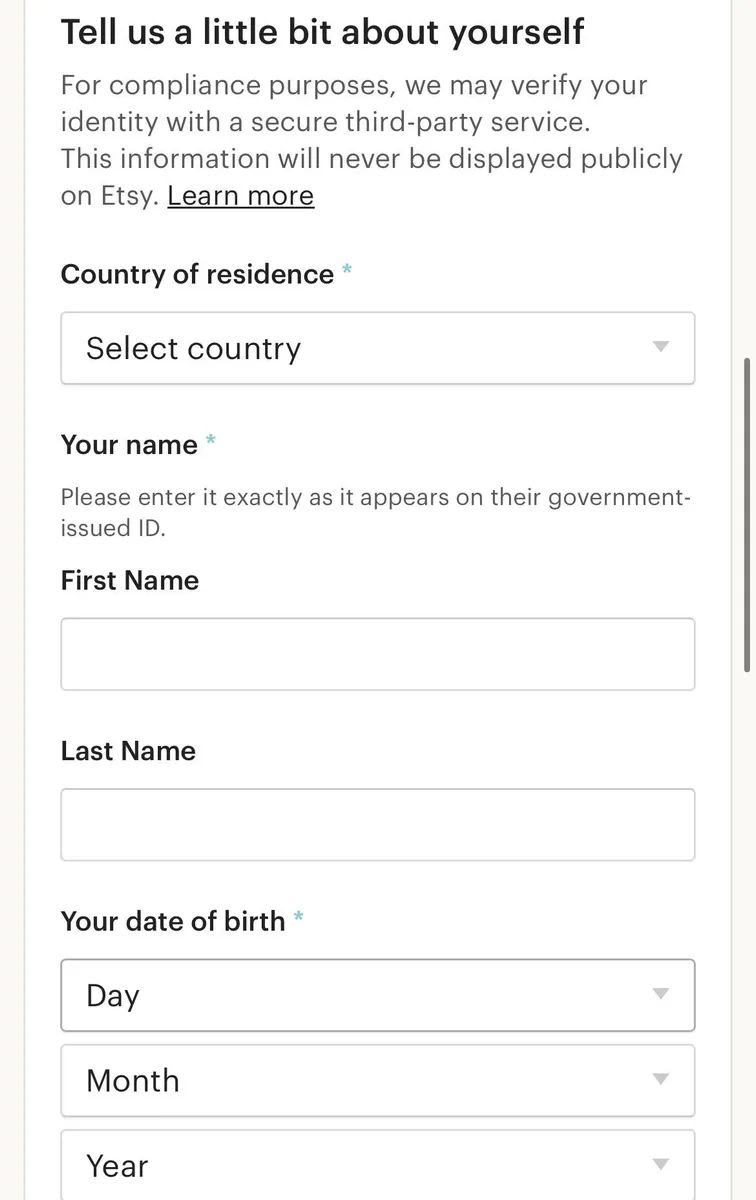
أدخل بياناتك الشخصية، أي الاسم والعنوان.
أضف بيانات حسابك البنكي لدى غري في الولايات المتحدة أو الاتحاد الأوروبي أو المملكة المتحدة، حسب ما يناسبك.
سيحوّل Etsy مدفوعاتك إلى حسابك على غري، فتصبح إدارة أرباحك أبسط.
بعد ربط حساب غري، يصبح استلام أرباح Etsy في الجزائر أمرًا مباشرًا، إذ تصل الدفعات إلى حسابك البنكي الدولي. انتبه إلى أنك ستحتاج إلى تقديم وثيقة هوية سارية، وقد يُطلب منك، حسب البلد الذي تختاره، إدخال عنوان صالح ورقم ضمان اجتماعي لتوثيق حسابك.
يزخر تاريخ مصر بالفن والحِرف اليدوية، واليوم ينتقل هذا الإرث إلى الإنترنت مع مبدعين مصريين يعرضون على منصة Etsy العالمية كل شيء من المجوهرات إلى القطع العتيقة. لكن رغم حيوية هذا النشاط، قد يتحول استلام أرباح Etsy في مصر إلى عقبة، لأن المنصة لا تحوّل المدفوعات مباشرة إلى حساب بنكي مصري.
في هذا الدليل نشرح لك كيف تستخدم غري لاستلام مدفوعات Etsy خطوة بخطوة، حتى يستمر نشاطك الإبداعي دون انقطاع.
لماذا يختار البائعون المصريون Etsy؟
يحظى Etsy بشعبية كبيرة بين المشترين والبائعين لعدة أسباب:
انتشار عالمي: تصل إلى ملايين المشترين حول العالم ممن يقدّرون المنتجات اليدوية والقطع العتيقة.
فئات منتجات متنوعة: يغطي Etsy كل مجال إبداعي تقريبًا.
مجتمع داعم: يجمع Etsy شبكة من البائعين والمشترين الذين يقدّرون الحِرفة والإبداع.
يقدّم غري حلًا عمليًا لاستلام المدفوعات الدولية إذا كنت بائعًا مصريًا على Etsy. اتبع هذه الخطوات للبدء:
١. افتح تطبيق غري
سجّل الدخول إلى حسابك في غري أو أنشئ حسابًا جديدًا، لتحصل على حسابات بنكية دولية بعملات USD أو GBP أو EUR.
٢. اربط حسابك في غري بـ Etsy
سجّل الدخول إلى حساب البائع على Etsy. وإن لم يكن لديك حساب بعد، فابدأ بإنشاء متجرك على Etsy أولًا.
اختر طريقة استلام المدفوعات.
اختر دولة البنك.
حدّد ما إذا كنت تسجّل كفرد أو كنشاط تجاري.
أدخل بياناتك الشخصية، أي الاسم والعنوان.
أضف بيانات حسابك الأمريكي أو الأوروبي أو البريطاني في غري حسب ما تفضّله.
سيحوّل Etsy المدفوعات إلى حسابك في غري، فتصبح إدارة أرباحك أسهل.
بعد ربط حسابك في غري، يصبح استلام أرباح Etsy في مصر ممكنًا مباشرة في حسابك البنكي الدولي. ستحتاج إلى تقديم هوية سارية، وقد يُطلب منك، حسب الدولة التي تختارها، إدخال عنوان صالح ورقم ضمان اجتماعي (SSN) حتى يتم التحقق من حسابك.
هل خدمة Etsy Payments متاحة في مصر؟ نعم، تظهر مصر في قائمة Etsy للدول المؤهلة، لكن بشرط استخدام حساب دفع من Payoneer. وبحسب مركز مساعدة Etsy، تُرسَل الأرباح المتاحة بالدولار الأمريكي إلى حساب Payoneer كل يوم اثنين، ويجب أن يكون الحساب البنكي المرتبط بـ Payoneer في الدولة نفسها المسجّلة لخدمة Etsy Payments. لذلك راجع الخيارات التي تظهر لك في إعدادات الدفع قبل إضافة بيانات حسابك.
لماذا يُعد غري الخيار الأفضل لبائعي Etsy في مصر
يبسّط غري عملية استلام المدفوعات لبائعي Etsy المصريين، وإليك الأسباب:
عملات متعددة: استلم المدفوعات بالدولار الأمريكي أو الجنيه الإسترليني أو اليورو (USD أو GBP أو EUR) حسب تفضيلات المشترين.
أسعار صرف تنافسية: احصل على قيمة أكبر لأرباحك عند تحويلها إلى الجنيه المصري (EGP).
معاملات آمنة: تساعد ميزات الأمان القوية في غري على حماية أموالك.
سحب دون تعقيد: حوّل أرباحك إلى حسابك البنكي المحلي بخطوات بسيطة.
يشهد اقتصاد العمل الحر في أفريقيا نموًا كبيرًا، إذ يعمل ملايين المحترفين عن بُعد لصالح عملاء دوليين. ومع هذا النمو، صار العثور على طريقة موثوقة لاستلام الأجر من الخارج جزءًا أساسيًا من عمل كل مستقل.
ورغم أن PayPal وPayoneer (أو «باي بال» و«بايونير» كما يكتبهما كثيرون) من أشهر وسائل الدفع، توجد بدائل عديدة تقدّم مدفوعات أسرع ورسومًا أقل ومرونة أكبر في المعاملات الدولية.
في هذا المقال نعرض أفضل بدائل PayPal وPayoneer، ونشرح لماذا تُعدّ غري الخيار الأول للمستقلين الأفارقة الذين يريدون استلام مدفوعاتهم الدولية بسهولة.
لماذا يحتاج المستقلون في أفريقيا إلى حلول دفع إلكترونية
المعاملات العالمية: يعمل كثير من المستقلين مع عملاء في الولايات المتحدة والمملكة المتحدة وأوروبا، ولذلك يحتاجون إلى منصات تدعم عملات متعددة ومدفوعات دولية.
رسوم أقل: تفرض البنوك التقليدية وبعض المنصات الإلكترونية رسومًا مرتفعة على السحب وتحويل العملات، ما يقتطع جزءًا كبيرًا من الأرباح.
وصول أسرع إلى الأموال: التأخير في معالجة المدفوعات يربك التدفق النقدي، لذلك تصبح سرعة المعاملات ضرورة لا رفاهية.
أمان موثوق: المنصة الموثوقة تساعد المستقل على استلام مدفوعاته بأمان ومن دون تجميد غير مبرر لحسابه.
معاملات آمنة: يحتاج المستقلون إلى منصات دفع تقلّل خطر تجميد الحسابات والتعرض للاحتيال.
أفضل بدائل PayPal وPayoneer للمستقلين الأفارقة
إذا كنت تبحث عن طريقة أكثر كفاءة لاستلام المدفوعات الدولية، فهذه أبرز البدائل:
Wise (المعروفة سابقًا باسم TransferWise): مناسبة للمستقلين الذين يحتاجون إلى حسابات متعددة العملات.
Chipper: محفظة رقمية تتيح المعاملات الدولية والتحويلات المالية بين الدول الأفريقية.
Skrill: بديل معروف لـ PayPal، وقد تكون مدفوعاته الدولية أسرع وتكاليف معاملاته أقل بحسب الحالة.
لماذا غري هي الخيار الأفضل للمستقلين الأفارقة
حسابات افتراضية متعددة العملات: استلم مدفوعاتك بالدولار الأمريكي (USD) والجنيه الإسترليني (GBP) واليورو (EUR) مباشرة من عملائك الدوليين، علمًا بأن حساب USD مقدَّم عبر Lead Bank.
رسوم منخفضة: احتفظ بجزء أكبر من أرباحك بفضل تسعير غري الشفاف.
معاملات سريعة: تصلك المدفوعات غالبًا خلال دقائق، من دون فترات معالجة طويلة.
تحويل العملات بسهولة: حوّل أموالك بأسعار صرف لحظية ومن دون رسوم مخفية.
سحب مباشر: حوّل أموالك إلى حساباتك المصرفية المحلية في أفريقيا من دون تعقيد.
تتطلب هذه الخطوة تقديم وثيقة هوية سارية وإثبات عنوان وصورة سيلفي لأغراض الأمان. وتحرص غري على أن تكون عملية التحقق سريعة وواضحة.
٣. اطلب حساباتك المصرفية الأجنبية
بعد التحقق، انتقل إلى قسم «الحسابات» لإنشاء حسابك الأجنبي في الولايات المتحدة أو المملكة المتحدة أو أوروبا لاستلام المدفوعات الدولية. وتظهر تفاصيل حسابك فورًا.
٤. اربط حسابك بمنصات العمل الحر أو شارك تفاصيله مع عملائك
بعد إعداد حسابك المصرفي الأجنبي، يمكنك مشاركة تفاصيله مع عملائك بسهولة أو إضافتها إلى منصات العمل الحر لاستلام مدفوعاتك مباشرة.
بالنسبة للمستقلين في أفريقيا، تبقى غري من أفضل بدائل PayPal وPayoneer لاستلام المدفوعات الدولية بسرعة وبتكلفة معقولة. أنشئ حسابك في غري اليوم أو حمّل التطبيق واستفد من خدمات مالية عالمية شاملة صُمّمت لتعبر بأحلامك الحدود.
أنهى مستقل للتو مشروعًا لعميل في باريس، ثم وصلته رسالة: تم إرسال الدفعة باليورو. للحظة، يبدو أن كل شيء سار على ما يرام.
لكن في صباح اليوم التالي يشغله سؤال آخر: كيف يصل مبلغ ٣٠٠ أو ٥٠٠ يورو فعلًا إلى الجزائر دون أن ينقص مما أُرسل في الأصل؟
هذا السؤال ليس غريبًا. فهو يعكس واقعًا أوسع يعيشه كثير ممن يعملون عن بُعد في الجزائر اليوم، خاصة من يكسبون دخلهم من أوروبا: الحصول على الأجر سهل، أما استلام المال محليًا فلا يكون دائمًا بالسهولة نفسها.
يشرح هذا المقال أفضل طرق استقبال اليورو في الجزائر، والعوامل التي تحدد المبلغ الذي يبقى لك، وكيف تتجنب الخسائر غير الضرورية خلال العملية.
تحديات استقبال اليورو في الجزائر
تلقي اليورو في الجزائر أعقد غالبًا مما يبدو. فرغم أن المدفوعات الدولية ممكنة، يواجه الأفراد والمستقلون كثيرًا عوائق هيكلية تؤثر في سرعة وصول أموالهم وفي حجم ما يتسلمونه فعلًا.
السعر الرسمي مقابل سعر السوق الموازية
من أبرز التحديات الفجوة بين سعر الصرف الرسمي وسعر السوق غير الرسمية المعروفة بـ«السكوار». فحين تمر اليوروهات عبر القنوات البنكية الرسمية، تُحوَّل بالسعر الرسمي الذي يعتمده بنك الجزائر، وقد تقل قيمتها الشرائية الفعلية بما يصل إلى ٣٠٪ مقارنة بالسوق الموازية. وهذا يخلق خسارة خفية للمستلمين، لا سيما المستقلين والعاملين عن بُعد الذين يعتمدون على دخل أجنبي. ورغم أن النظام الرسمي قانوني وآمن، فإن الثمن المالي يبدو في الغالب كبيرًا ومحبطًا.
في حالات كثيرة، تُحوَّل اليوروهات المرسلة إلى الحسابات البنكية الجزائرية تلقائيًا إلى الدينار الجزائري (DZD) فور وصولها. ما يعني أن المستلم قد لا يملك المرونة للاحتفاظ بأمواله أو إدارتها بالعملة الأجنبية. وبالنسبة لمن يعملون مع عملاء دوليين، يحدّ ذلك من تحكمهم في أموالهم ومن قدرتهم على الادخار بعملة مستقرة. كما يعرّض أرباحهم للتضخم المحلي وتقلبات سعر الصرف، وهو ما قد يؤثر في تخطيطهم المالي واستقرارهم على المدى الطويل.
البيروقراطية والتأخير
تخضع التحويلات البنكية في الجزائر غالبًا لتدقيق تنظيمي صارم، ما قد يطيل مدة معالجتها. وليس من النادر أن تتأخر المدفوعات أسابيع أو حتى أشهرًا بينما يطلب البنك وثائق مثل الفواتير أو العقود أو ما يثبت مصدر الدخل. ورغم أن هذه الإجراءات تهدف إلى منع الاحتيال وضمان الامتثال، فإنها قد تُرهق من يعتمدون على وصول أموالهم في الوقت المحدد لتغطية مصاريف المعيشة أو تسيير أعمالهم. كما أن هذا الغموض يصعّب التخطيط للتدفقات النقدية.
خيارات استقبال محدودة
ومن التحديات الرئيسية أيضًا محدودية القنوات الرسمية المتاحة لاستقبال اليورو. فكثير من منصات الدفع الدولية إما لا تعمل بشكل كامل في الجزائر أو تقدم خدمات محدودة. ونتيجة لذلك، يلجأ كثيرون إلى التحويلات البنكية التقليدية، وهي أبطأ وأقل مرونة. ويقلّص غياب بنية دفع متنوعة هامش الاختيار، وقد يدفع المستخدمين نحو بدائل غير رسمية أو أقل أمانًا. كما يُبطئ اندماج المستقلين الجزائريين في الاقتصاد الرقمي العالمي.
منصات استقبال اليورو في الجزائر
أصبح تلقي اليورو في الجزائر ممكنًا أكثر فأكثر عبر منصات رقمية تبسّط المدفوعات العابرة للحدود، وتخفف العقبات، وتمنح المستخدمين تحكمًا أكبر في طريقة الوصول إلى أموالهم وتحويلها.
غري
تتيح غري للمستخدمين استقبال اليورو في حساب رقمي مزوّد بتفاصيل بنكية أوروبية افتراضية، ما يجعلها مناسبة للمستقلين والعاملين عن بُعد. وتخضع الإيداعات عبر قنوات مثل SEPA وFPS عادةً لرسوم ٠٫٨٪، بحد أدنى ٢ يورو وحد أقصى ١٠ يورو، حسب حجم المعاملة. وعند تحويل اليورو إلى الدينار الجزائري، تُطبَّق رسوم تحويل بنسبة ١٪. هذه البنية تجعل التكاليف متوقعة نسبيًا، مع الإبقاء على مرونة الاحتفاظ باليورو قبل تحويله. كما أن مدة المعالجة سريعة عمومًا، ما يتيح الوصول إلى الأموال أسرع مقارنة بالبنوك التقليدية.
Paysera
توفر Paysera للمستخدمين رقم IBAN أوروبيًا، ما يتيح استقبال اليورو مباشرة عبر تحويلات SEPA من العملاء أو الشركات في أنحاء أوروبا. وتُحتسب على المدفوعات الواردة عمومًا رسوم تتراوح بين ٣ و٤ يورو للمعاملات التي تقل عن ١٠٬٠٠٠ يورو، ما يجعلها مجدية من حيث التكلفة للمبالغ المتوسطة. ويمكن للمستخدمين إبقاء أموالهم باليورو داخل الحساب، فيتجنبون التحويل التلقائي ويتحكمون أكثر في التوقيت. لكن قد تُفرض رسوم إضافية عند السحب أو التحويل إلى عملات أخرى. وتحظى المنصة بانتشار واسع بفضل استقرارها، وإن كانت متطلبات التحقق وإجراءات الامتثال قد تطيل مدة فتح الحساب.
Wise
تدعم Wise الحسابات متعددة العملات، فتتيح استقبال اليورو والاحتفاظ به وتحويله بتكاليف منخفضة وشفافة. وتحويلات SEPA إلى حسابات Wise مجانية عادةً، ما يجعلها جذابة لمن يتلقى اليورو بانتظام. أما التحويل إلى الدينار الجزائري فيحمل عادةً رسومًا منخفضة تقارب ٠٫٤٪، تُطبَّق بشفافية وفق سعر الصرف الحقيقي (سعر السوق المتوسط). غير أن Wise تذكر في صفحة التحويل إلى الجزائر (حتى أكتوبر ٢٠٢٦) أنها تعتمد رسومًا متغيرة للعملات الأقل تداولًا وفي فترات تقلب الأسواق، لذا راجع المبلغ النهائي قبل التأكيد. ويستفيد المستخدمون من أسعار واضحة تساعدهم على معرفة التكلفة الدقيقة قبل كل معاملة. لكن الاستفادة الكاملة من الحساب قد تتطلب عنوانًا أوروبيًا وإثبات إقامة، وهو ما قد يشكل عائقًا لبعض المستخدمين في الجزائر.
Afriex
صُممت Afriex لتحويلات دولية سريعة ومنخفضة التكلفة، خاصة داخل أفريقيا وعلى مسارات تحويلات المغتربين. معظم التحويلات مجانية، وإن كانت قد تُفرض رسوم صغيرة تقارب ١ دولار حسب نوع المعاملة أو المسار المستخدم. وتركز المنصة على السرعة، إذ تُعالَج معاملات كثيرة بشكل شبه فوري أو خلال ساعات قليلة. وأسعار التحويل تنافسية عمومًا، مع تضمين التكلفة في فارق سعر الصرف بدلًا من رسوم صريحة. ورغم أنها عملية وسهلة الوصول، قد تختلف الميزات حسب مستوى التحقق من حساب المستخدم والتوفر الإقليمي.
مقارنة بين منصات استلام اليورو في الجزائر
متى تحتاج إلى اليورو في الجزائر؟
هناك مواقف عملية عديدة في الجزائر يصبح فيها امتلاك اليورو أو استقباله مهمًا، خاصة لمن يعمل مع جهات عالمية أو يخطط ماليًا أو يجري معاملات عابرة للحدود.
النفقات الدولية
تحتاج إلى اليورو عند الدفع مقابل خدمات دولية مثل الاشتراكات الإلكترونية أو الرسوم الدراسية في الخارج أو أدوات البرمجيات أو منصات العمل الحر. فكثير من الشركات العالمية تسعّر خدماتها باليورو (EUR) أو الدولار (USD)، ما يجعل تحويل العملة المحلية أمرًا لا مفر منه. والاحتفاظ باليورو يقلل تكاليف التحويل المتكررة ويمنحك تحكمًا أكبر في توقيت الدفع حين تكون أسعار الصرف في صالحك. كما يضمن مدفوعات أكثر انتظامًا دون تأخير أو رفض للبطاقة عند التعامل المستمر مع المنصات العالمية.
تنويع المحفظة
يفيد اليورو في تنويع المدخرات خارج الدينار الجزائري، المعرّض للتضخم وتقلبات العملة. فحين تحتفظ بجزء من دخلك باليورو، توزّع المخاطر المالية على أكثر من عملة. ويكتسب هذا النهج قيمة خاصة لدى المستقلين والعاملين عن بُعد الذين لديهم مصادر دخل خارجية ويريدون حماية قدرتهم الشرائية على المدى الطويل. كما يمنح استقرارًا ماليًا في فترات اضطراب العملة المحلية، ويدعم تخطيطًا أفضل للادخار والاستثمار على المدى البعيد.
الحفاظ على الثروة
في الظروف الاقتصادية غير المستقرة، يمكن أن يكون اليورو مخزنًا مستقرًا للقيمة وسط تقلبات العملة المحلية. ويدّخر كثيرون باليورو للحفاظ على ثرواتهم وحماية أنفسهم من ضغوط التضخم في البيئة الاقتصادية الأفريقية الأوسع. كما يوفر مرونة للسفر أو الاستثمار أو خطط الانتقال مستقبلًا.
كيف تحسّن استقبال مدفوعات اليورو في الجزائر
لا يقتصر تحسين مدفوعات اليورو في الجزائر على اختيار المنصة المناسبة، بل يتطلب عادات تعزز الانتظام وتحدّ من تسرب الأموال مع مرور الوقت.
احتفظ باليورو قبل التحويل
استخدم منصات تتيح لك الاحتفاظ باليورو بدلًا من فرض التحويل الفوري. فهذا يمنحك تحكمًا أكبر في التوقيت ويساعدك على اختيار اللحظة التي يكون فيها سعر الصرف في صالحك. وبدلًا من التحويل لحظة الاستلام، يمكنك متابعة تحركات السوق والتحويل حين يناسب السعر دخلك. ومع الوقت، قد تُحدث هذه المرونة البسيطة فرقًا ملموسًا في المبلغ الذي يبقى لك فعلًا من المدفوعات الدولية، خاصة إذا كنت تكسب باليورو بانتظام.
اجمع مدفوعاتك
بدلًا من استقبال دفعات صغيرة متعددة، حاول دمج الفواتير متى أمكن. فكل معاملة تأتي غالبًا برسوم، وحين تتجزأ المدفوعات تتكرر هذه الرسوم دون داعٍ. وبجمع أرباحك في دفعات أقل عددًا وأكبر حجمًا، تقلل عدد مرات تطبيق الرسوم. وهذا يحسّن الكفاءة من حيث التكلفة، ويسهّل تتبع الدخل وإدارة التدفقات النقدية والتخطيط للمصاريف بدقة أكبر. إنه تغيير تشغيلي صغير قد يحسّن كثيرًا ما تحتفظ به مع الوقت.
قارن المنصات بانتظام
منصات الدفع ليست ثابتة. فالرسوم وأسعار الصرف وسرعة المعالجة قد تتغير، ومنافسون جدد يدخلون السوق كثيرًا بشروط أفضل. ومراجعة خياراتك بانتظام تضمن ألا تبقى عالقًا في أنظمة قديمة أو مكلفة. فالمنصة التي كانت مجدية العام الماضي قد لا تكون الخيار الأفضل اليوم. وبالمقارنة الدورية، تبقى على اطلاع ومستعدًا للانتقال إلى خيارات أفضل تحسّن ما تحتفظ به من أرباحك وتقلل الخسائر غير الضرورية.
افصل بين الإنفاق والادخار
احتفظ بجزء من دخلك باليورو من أجل الاستقرار، ولا تحوّل إلا ما تحتاجه لمصاريفك المحلية. فهذا النهج يقلل تعرضك لتقلبات العملة ويحمي أرباحك من أي تراجع مفاجئ في قيمة الدينار. كما يعزز الانضباط المالي بالفصل بين الإنفاق اليومي والادخار طويل الأجل. ومع الوقت، يمنحك هذا التوازن تحكمًا أكبر، وميزانية أكثر انتظامًا، وهامش أمان أقوى في وجه مخاطر التضخم.
الأسئلة الشائعة
هل يمكنني قانونيًا تلقي اليورو في الجزائر عبر المنصات الرقمية؟
نعم، يمكنك استقبال اليورو في الجزائر عبر منصات رقمية خاضعة للتنظيم وخدمات تحويل دولية. لكن الأموال تخضع غالبًا للقواعد البنكية المحلية وتدقيق الوثائق والرقابة على الصرف. ورغم قانونية هذه المنصات، فإن طريقة تحويل الأموال أو الوصول إليها قد تبقى مرتبطة باللوائح المالية الجزائرية.
لماذا أخسر جزءًا من المال عند استقبال اليورو عبر البنوك في الجزائر؟
تأتي الخسائر عادةً من تحويل العملة وفروق سعر الصرف. فالبنوك تطبق غالبًا السعر الرسمي، وهو أقل من قيمة السوق الموازية. يضاف إلى ذلك رسوم خدمة خفية والتحويل التلقائي إلى الدينار، ما يقلص القيمة الإجمالية. وتخلق هذه الفجوة فرقًا حقيقيًا في القدرة الشرائية للمستلمين.
هل الأفضل الاحتفاظ باليورو أم تحويله فورًا إلى الدينار؟
الاحتفاظ باليورو غالبًا ما يكون خيارًا ماليًا أذكى، خاصة في فترات التضخم أو عدم استقرار العملة. فاليورو يحافظ على قيمة عالمية أقوى مقارنة بتقلبات العملة المحلية. لكن التحويل الفوري قد يكون ضروريًا للمصاريف اليومية. والنهج الأفضل يتوقف على أهدافك المالية ومدى إلحاح إنفاقك وقدرتك على تحمل المخاطر.
لماذا تتأخر التحويلات الدولية أحيانًا في الجزائر؟
ينتج التأخير غالبًا عن تدقيق الامتثال الصارم، ولوائح مكافحة غسل الأموال، ومتطلبات الوثائق. فقد تطلب البنوك فواتير أو عقودًا أو إثباتًا لمصدر الدخل قبل الإفراج عن الأموال. ورغم أن هذه الإجراءات تضمن الأمان، فإنها قد تبطئ المدفوعات كثيرًا، خاصة للمستقلين الذين يتلقون معاملات دولية متكررة.
حساب باليورو في الجزائر لاستقبال مدفوعاتك من أوروبا
أصبحت إدارة المدفوعات الدولية القادمة من أوروبا أسهل للمستقلين والعاملين عن بُعد في الجزائر. إذ توفر غري حسابات باليورو (EUR) مزودة بتفاصيل بنكية أوروبية، تتيح لعملائك الدفع كما لو كانوا يجرون تحويلًا محليًا داخل شبكة SEPA. وهذا يزيل العقبات غير الضرورية ويبسّط المعاملات العابرة للحدود إلى حد كبير.
ويمكنك أيضًا إدارة عدة عملات، منها اليورو والجنيه الإسترليني (GBP)، من منصة واحدة، ما يمنحك تحكمًا أكبر في أرباحك. ومع أسعار صرف تنافسية وخيارات تحويل مرنة، تقرر أنت متى وكيف تحوّل أموالك.
الشركات الناشئة الأفريقية تكبر بسرعة. فشركة مسجلة في لاغوس أو نيروبي قد تبيع برمجياتها لعملاء في سان فرانسيسكو، وتتعاقد مع مطورين في برلين، وتتفاوض مع مستثمرين في لندن، كل ذلك في الوقت نفسه. هذا هو المسار الطبيعي لأي شركة ناشئة طموحة في أفريقيا، ولهذا أصبح فتح حساب متعدد العملات خطوة أساسية لا رفاهية.
المشكلة أن البنية المصرفية التي تعتمد عليها أغلب الشركات الناشئة الأفريقية لا تناسب المدفوعات العالمية الحقيقية. فالبنوك التجارية المحلية مصممة لاستلام العملة المحلية والدفع للموردين المحليين ومعالجة المعاملات المحلية عمومًا. وحين يبدأ نشاطك بعبور الحدود، تبدأ هذه الأنظمة بالتعثر، وهذا يكلفك أموالًا حقيقية.
الحسابات متعددة العملات تحل هذه المشكلة الهيكلية. في الفقرات التالية أشرح ما الذي يقدمه الحساب متعدد العملات فعلًا، وأين يقصر النظام المصرفي التقليدي بالتحديد، وما الذي يجب أن تبحث عنه، وكيف تلبي الاحتياجات الخاصة للشركات الناشئة الأفريقية التي تعمل دوليًا.
ما هو الحساب متعدد العملات؟
الحساب متعدد العملات يتيح لك الاحتفاظ بعدة عملات واستلامها وإرسالها وتحويلها من حساب واحد. فبدلًا من إدارة علاقات مصرفية منفصلة في بلدان مختلفة، تكون لديك منصة واحدة فيها أرصدة بعملات متعددة.
مثلًا، حين يدفع لك عميل أمريكي بالدولار (USD)، يُضاف المبلغ إلى رصيدك بالدولار. وحين يدفع لك عميل أوروبي باليورو (EUR)، يصل المبلغ إلى رصيدك باليورو. بهذه الطريقة يمكنك الاحتفاظ بالعملتين معًا، والتحويل بينهما متى شئت، أو الإنفاق مباشرة من رصيد كل عملة.
ومن المفيد أيضًا التمييز بينه وبين حساب العملات الأجنبية المحلي (domiciliary account)، الذي تقدمه بنوك أفريقية كثيرة ويتيح لك الاحتفاظ بعملة أجنبية.
ورغم تشابه الفكرة، يعاني هذا النوع من الحسابات من قيد جوهري. فهو لا يمنحك تفاصيل مصرفية محلية كاملة للعملة الأجنبية، أي لا تحصل على أرقام توجيه أمريكية (routing numbers) ولا على أرقام IBAN باليورو.
كل ما يمكنك استلامه هو حوالات دولية مكلفة، وغالبًا ما تشترط هذه الحسابات حدًا أدنى للرصيد وتفرض رسومًا أعلى. حساب العملات الأجنبية المحلي يتيح لك تخزين الدولار، أما الحساب متعدد العملات فيتيح لك استلام الدولار من عملائك في الولايات المتحدة كأنك شركة أمريكية.
لماذا تحتاج الشركات الناشئة الأفريقية إلى حساب بنكي متعدد العملات؟
الحاجة إلى حساب بنكي متعدد العملات ترجع إلى ثلاث حقائق تشغيلية ملموسة.
طريقة دفع العملاء تحدد احتياجاتك المصرفية العملاء الدوليون لديهم عادةً فرق مالية وأنظمة محاسبة وإجراءات مشتريات مبنية على البنية المصرفية في بلدانهم. فالنظام المالي لشركة أمريكية مُعدّ في الغالب للدفع المباشر عبر ACH إلى حسابات بنكية أمريكية. أما الحوالات الدولية فأعلى تكلفة وتستغرق وقتًا أطول. وحين لا تستطيع تقديم تفاصيل دفع محلية، فأنت تُصعّب الأمر على عميلك وتخسر أنت المال.
الإيرادات بعملات متعددة تحتاج إلى إدارة بعملات متعددة إذا كنت تكسب بعملة أجنبية، كالدولار من عملاء أمريكيين مثلًا، ثم تحوّل كل شيء إلى العملة المحلية باستمرار، فأنت تتحمل تكاليف لا داعي لها. فكل عملية تحويل تحمل هامشًا، وهو الفرق بين سعري الشراء والبيع، ويتراوح عادةً بين ٢٪ و٤٪ في البنوك التقليدية.
وإذا كنت تدفع أيضًا مقابل أدوات مثل AWS أو Stripe أو أي برنامج أمريكي آخر يُباع كخدمة (SaaS)، فأنت تحوّل الدولار إلى النايرا أو الشلن، ثم تشتري الدولار من جديد فعليًا حين يحين موعد هذه الفواتير.
يمكنك تجنب هذا التحويل المزدوج.
الاحتفاظ بأرصدة بالعملات التي تكسب بها والإنفاق منها مباشرة يحل هذه المشكلة من جذورها. وبهذا لا تحوّل إلا ما تحتاجه فعلًا لمصاريفك المحلية.
توقعات المستثمرين وجولات التمويل تتغير صناديق رأس المال الجريء والمستثمرون الملائكيون الدوليون يتوقعون اليوم من الشركات الناشئة الأفريقية بنية مالية احترافية. فحين يحوّل صندوق أمريكي ٥٠٠٬٠٠٠ دولار تمويلًا أوليًا، فإنه كثيرًا ما يطلب تفاصيل حساب بالدولار، لا تحويلًا عبر بنكك المحلي بأسعار صرف غير واضحة وتأخير في المعالجة.
امتلاك حسابات متعددة العملات منظمة يعكس نضجًا تشغيليًا أمام مستثمرين يطّلعون على مئات العروض التقديمية من مؤسسين مختلفين.
ما الذي تبحث عنه قبل فتح حساب متعدد العملات؟
قبل تقييم أي مزود بعينه، حدد ما تحتاجه شركتك فعلًا من حسابها التجاري.
عملات تتوافق مع عملائك لا تدعم كل الحسابات متعددة العملات العملات نفسها. إذا كنت تعمل مع عملاء أمريكيين فالدولار أمر لا نقاش فيه. والعملاء الأوروبيون يتطلبون اليورو، وعملاء المملكة المتحدة يحتاجون الجنيه الإسترليني (GBP). ابدأ برسم خريطة لقاعدة عملائك الفعلية حسب العملة.
تفاصيل مصرفية محلية، لا مجرد الاحتفاظ بالعملة تحقق بدقة مما ستحصل عليه.
للدولار: رقم توجيه أمريكي ورقم حساب لتحويلات ACH.
لليورو: رقم IBAN حقيقي لتحويلات SEPA (بعض حسابات اليورو لا تدعم إلا الحوالات الدولية، وهذا يُفقدها الغاية منها).
للجنيه الإسترليني: رمز فرز (sort code) ورقم حساب لتحويلات Faster Payments.
القدرة على الاحتفاظ بعملة ما تختلف عن القدرة على استلامها عبر شبكات الدفع المحلية.
هيكل رسوم شفاف احسب ما ستدفعه فعلًا على حجم معاملاتك المعتاد: رسوم الاستلام ورسوم الإرسال وهوامش تحويل العملات. قارن سعر الصرف الحقيقي (سعر السوق المتوسط) بالسعر الذي يطبقه المزود لحظة التحويل. الفرق بينهما هو الهامش.
التوفر الجغرافي تأكد من أن بلدك تحديدًا مدعوم قبل أن تستثمر وقتك في طلبات الفتح. فالتوفر يختلف اختلافًا كبيرًا من سوق أفريقية إلى أخرى.
المشروعية التنظيمية تحقق من وجود تراخيص أو تسجيل لدى جهات رقابية معترف بها، مثل FINTRAC (كندا) أو FinCEN (الولايات المتحدة) أو FCA (المملكة المتحدة)، أو ما يعادلها.
وظائف تجارية تتجاوز الاستلام الأساسي هل يمكنك إضافة أعضاء من فريقك بمستويات صلاحيات مختلفة؟ هل يتكامل الحساب مع برامج محاسبة مثل Xero أو QuickBooks؟ هل يمكنك إرسال مدفوعات إلى موردين ومتعاقدين دوليين، لا استلامها فقط؟ هل تحصل على سجلات معاملات منظمة تصلح للتدقيق والأغراض الضريبية؟
غري للأعمال: حساب بالدولار للشركات الناشئة الأفريقية
تقدم غري للأعمال (Grey Business) حسابات تجارية بالدولار للشركات الناشئة والشركات التي تعمل دوليًا من أفريقيا. وإذا كانت شركتك الناشئة تخدم عملاء أمريكيين أو تكسب بالدولار، فهي تعالج المشكلة الأساسية مباشرة.
ماذا تحصل عليه مع حساب غري للأعمال؟
حين تفتح حساب غري للأعمال، تحصل على حساب بالدولار برقم توجيه أمريكي ورقم حساب. ويعمل هذا الحساب تمامًا كأي حساب بنكي أمريكي تقليدي من وجهة نظر الدافع. تصل الأموال خلال ١ إلى ٢ يوم عمل وتُضاف إلى رصيدك بالدولار. وبما أن الدفع يتم عبر ACH، فلا داعي للقلق من رسوم الحوالات الدولية.
تدعم غري للأعمال صلاحيات الفريق، فيمكنك منح أعضاء محددين من فريقك صلاحية الوصول إلى الحساب. ويمكنك أيضًا إنشاء بطاقات افتراضية بالدولار لأغراض إنفاق محددة: بطاقة لاشتراكات البرامج، وأخرى للإعلانات، وثالثة لمدفوعات المتعاقدين، لكل منها حد إنفاق خاص بها مع إمكانية تجميدها فورًا.
ويمكنك تصدير سجلات معاملاتك لمطابقتها في برامج المحاسبة وللأغراض الضريبية.
كما يمكنك إيداع USDC أو سحبه عبر شبكة BEP20، وإرسال الأموال إلى أي محفظة متوافقة خلال ثوانٍ، وإنشاء عدة بطاقات افتراضية بالدولار.
لا تفرض غري أي رسوم صيانة شهرية.
إعداد الحساب
سجّل عبر grey.co/business وقدّم وثائق تسجيل شركتك (شهادة CAC في نيجيريا، وشهادة تسجيل النشاط التجاري في كينيا، وشهادة تسجيل الشركة في جنوب أفريقيا).
بعد ذلك، تحقق من هوية المديرين والمالكين المستفيدين، وأكمل إجراءات التحقق من الهوية (KYC).
بعد التحقق، تحصل على تفاصيل حسابك بالدولار جاهزة لمشاركتها مع عملائك.
حدود يجب أن تعرفها
حاليًا، تقدم غري للأعمال حسابات بالدولار ومحافظ USDC فقط. فإذا كنت تحتاج إلى أرقام IBAN باليورو لعملاء أوروبيين أو رموز فرز بالجنيه الإسترليني لعملاء بريطانيين، فستحتاج إلى الجمع بين غري ومزودين آخرين يقدمون هذه العملات. وسنخبرك حين نضيف عملات جديدة.
كما أن غري تقدم بنية تحتية للمدفوعات وليست خدمات مصرفية متكاملة، فلا قروض ولا تسهيلات ائتمانية ولا تمويل تجاري.
مستقبل الشركات الناشئة الأفريقية
الشركات الناشئة الأفريقية تنمو بسرعة. وهذا يعني أن خدمة عملاء في عدة بلدان، وإدارة الإيرادات بعملات متعددة، والتعامل مع مستثمرين وشركاء يعملون ببنى مصرفية مختلفة، كلها أمور ستتكرر أكثر فأكثر.
الحسابات متعددة العملات، وخصوصًا حسابات الدولار عبر منصات مثل غري للأعمال، مصممة لطريقة عمل الشركات الدولية في الواقع. سوقك عالمية، ويجب أن تواكبها خدماتك المصرفية.
زر grey.co/business لفتح حسابك بالدولار والحصول على البنية المصرفية التي تحتاجها عملياتك الدولية.
يتعامل عدد متزايد من المصريين مع المعاملات الدولية، سواء في العمل الحر أو السفر أو التسوق من المنصات العالمية. لكن بطاقات البنوك المصرية تتعثر باستمرار على المنصات الدولية. فـNetflix تحاسب بالدولار وترفض البطاقات بالجنيه المصري، وAdobe Creative Cloud تفعل الشيء نفسه. وكذلك AWS وChatGPT Plus وGoogle Workspace وعشرات الأدوات الأخرى التي يستخدمها المحترفون يوميًا، فكلها مسعّرة بالدولار وتحتاج إلى بطاقة تعالج المعاملات بالدولار دون أن تصطدم بحد الإنفاق بالعملة الأجنبية في مصر.
وبطاقة الدولار الافتراضية (أو «الفيزا الدولارية» كما يسميها كثيرون في مصر) تحل هذه المشكلة، لأن المبلغ يُخصم بالدولار من رصيد بالدولار. فلا يوجد تحويل عملة عابر للحدود، ولا تستهلك حد المعاملات الدولية الذي يضعه البنك المركزي المصري. وأسرع طريقة للحصول على بطاقة دولار افتراضية فورية في مصر هي فتح حساب لدى منصة تكنولوجيا مالية مثل غري أو EverTry. في هذا المقال نعرض أهم خيارات بطاقة الدولار الافتراضية في مصر، وتكلفة كل منها، وكيف تُنشئها وتبدأ استخدامها في اليوم نفسه.
لماذا تُرفض بطاقات البنوك المصرية على المنصات الدولية
تصدر البنوك التجارية المصرية بطاقات مقوّمة بالجنيه المصري. وعندما تحاول إحدى هذه البطاقات دفع مبلغ بالدولار، يحدث أمران في الوقت نفسه: تبدأ عملية تحويل من الجنيه إلى الدولار، ويُخصم المبلغ من حد الإنفاق الدولي المسموح للبطاقة. ويضع البنك المركزي المصري ضوابط لوصول الأفراد إلى العملة الأجنبية، ثم تطبق البنوك حدودها الخاصة فوق هذه الضوابط.
رفعت بعض البنوك المصرية حدود الإنفاق الدولي في السنوات الأخيرة، كما تسمح بعض فئات البطاقات المميزة بمبالغ أعلى. لكن حتى مع حد أعلى، يرفض كثير من معالجي المدفوعات الدوليين البطاقات الصادرة في مصر كفئة كاملة بغض النظر عن الرصيد المتاح. فالمعالج لا يستطيع التمييز بين رفض بسبب الحد ورفض بسبب الاشتباه في احتيال، والنتيجة واحدة بالنسبة لحامل البطاقة: رفض الدفع عند إتمام الشراء.
أما بطاقة الدولار الافتراضية المرتبطة برصيد بالدولار فتحل المشكلتين معًا. إذ تُعالج العملية كمعاملة عادية بالدولار دون أي تحويل من الجنيه، فلا يُستهلك حد البنك المركزي، كما يتعرف معالجو المدفوعات الدوليون على بيانات شبكة Visa أو Mastercard الخاصة بالبطاقة.
ماذا يمكنك أن تفعل ببطاقة دولار افتراضية في مصر
بطاقة الدولار الافتراضية بطاقة خصم بالدولار تعمل تمامًا مثل بطاقة الدولار الفعلية عند الدفع. فهي تجعل المدفوعات الدولية تبدو كأنها صادرة محليًا داخل الولايات المتحدة، دون تحويل عملات. وإليك بعض ما يمكنك فعله بها.
التسوق الدولي بسهولة: تتيح لك بطاقة الدولار التسوق من مواقع دولية مثل Amazon وShein وTemu وEtsy دون القلق من رسوم التحويل أو رفض الدفع.
توفير رسوم التحويل: تجنّب تكلفة تحويل الجنيه المصري (EGP) إلى الدولار في كل معاملة.
سفر بلا متاعب: ادفع ثمن الطيران والفنادق والمواصلات في الخارج دون القلق من تقلبات سعر الصرف.
اشتراكات أسهل: تعمل بطاقات الدولار الافتراضية بكفاءة مع منصات الدفع الأخرى. ادفع اشتراكات الخدمات العالمية مثل Netflix وSpotify وAdobe بالدولار مباشرة.
مناسبة للمستقلين: استقبل المدفوعات الدولية واستخدمها بكفاءة دون الاعتماد على الحسابات البنكية المحلية.
كيف تحصل على بطاقة افتراضية فورية في مصر
إليك أفضل خيارات البطاقات الافتراضية الفورية في مصر.
غري
تقدم غري بطاقة افتراضية مرتبطة بحساب متعدد العملات يدعم الدولار واليورو والجنيه الإسترليني. والبطاقة مقبولة عالميًا وتعمل مع مختلف المنصات الدولية، من خدمات البث واشتراكات البرامج إلى التجارة الإلكترونية والإعلانات الرقمية وغيرها.
وتوفر غري أيضًا حسابات متعددة العملات لاستقبال المدفوعات الدولية بالدولار أو اليورو أو الجنيه الإسترليني، سواء من العملاء أو أصحاب العمل أو المنصات. وهذا النظام مفيد بشكل خاص للمستقلين والعاملين عن بُعد في مصر الذين يستقبلون وينفقون بالعملات الأجنبية معًا.
التكلفة:
رسوم إصدار البطاقة لمرة واحدة: ٥ دولارات
رسوم الصيانة الشهرية: لا توجد
تمويل رصيد الدولار: عبر استقبال تحويل ACH (رسوم إيداع ٠٫٨٪ بحد أقصى ١٠ دولارات) أو بالتحويل من الجنيه المصري (رسوم تحويل ٠٫٥٪)
المشتريات بالدولار على بطاقة غري ممولة بالدولار: بدون رسوم تحويل
المشتريات بغير الدولار على بطاقة ممولة بالدولار: رسوم معاملات دولية ٢٪ + ٠٫٥٠ دولار لكل معاملة
إكمال التحقق: أتمم إجراءات «اعرف عميلك» (KYC) بتقديم بريدك الإلكتروني وكلمة المرور وهوية حكومية سارية (مثل بطاقة الرقم القومي أو جواز السفر) وإثبات الإقامة وصورة سيلفي سريعة.
تمويل رصيدك: بعد توثيق حسابك، أودع أموالًا في حسابك بالعملة الأجنبية. ويمكنك أيضًا الاحتفاظ بأرباحك الأجنبية من عملائك والمنصات.
إنشاء البطاقة: انتقل إلى قسم البطاقات (Cards) في لوحة التحكم، واختر «Get Started»، واتبع التعليمات، ثم ادفع رسوم الإصدار. ستكون بطاقتك جاهزة خلال دقائق.
وتدعم بطاقة غري بلس أيضًا Apple Pay وGoogle Pay في المناطق المؤهلة للدفع اللاتلامسي والرقمي بلمسة واحدة. ويمكنك كذلك إنشاء عدة بطاقات لاستخدامات مختلفة مع تحديد حد لكل منها، فتجدد اشتراكات البث من بطاقة وتشغّل إعلاناتك على Meta من بطاقة أخرى.
بطاقة Payoneer مسبقة الدفع من Mastercard
تقدم Payoneer بطاقات Mastercard مسبقة الدفع فعلية وافتراضية للمستخدمين الموثّقين في مصر. وتسحب البطاقة من رصيد Payoneer بالدولار أو اليورو أو الجنيه الإسترليني. وبالنسبة للمستقلين المصريين الذين يربحون عبر Upwork أو Fiverr أو Amazon، حيث تُعد Payoneer وسيلة الصرف الأساسية، فإن البطاقة امتداد لحساب قائم بالفعل.
التكلفة:
إصدار البطاقة: بدون رسوم مقدمة في أغلب الحالات
الرسوم السنوية: ٢٩٫٩٥ دولار، وتُعفى منها الحسابات التي تستقبل أكثر من ٢٬٠٠٠ دولار سنويًا
المشتريات بالدولار من رصيد Payoneer بالدولار: بدون رسوم تحويل
المشتريات بغير الدولار: تطبق Payoneer سعر التحويل الخاص بها مع هامش مُضمَّن بين ٢٪ و٣٪
طريقة الحصول عليها:
أنشئ حسابًا في Payoneer وأكمل التحقق من هويتك بهوية سارية وبيانات حسابك البنكي.
انتقل إلى قسم البطاقات واطلب بطاقة Mastercard مسبقة الدفع.
تصبح بيانات البطاقة الافتراضية متاحة فورًا للاستخدام عبر الإنترنت.
الأنسب لـ: المستخدمين الحاليين والمستقلين الذين يستقبلون مدفوعات من منصات تعتمد Payoneer وسيلةً أساسية للصرف.
EverTry
EverTry منصة تكنولوجيا مالية تقدم بطاقات دولار افتراضية في مصر لمساعدة المستخدمين على تجاوز قيود البنوك المحلية على المدفوعات الدولية. وتدعم التمويل بالعملة المحلية (EGP) وبعملة USDT، ما يجعلها مناسبة لمن يرتاح لاستخدام العملات المشفرة وسيلةً للتمويل.
التكلفة:
رسوم إصدار البطاقة: ٢٫٥٠ دولار لمرة واحدة
رسوم المعاملة المرفوضة (لعدم كفاية الرصيد): ٠٫٧٥ دولار
تحويل العملة من الجنيه إلى الدولار عند التمويل: ٢٫٥٪ إضافة إلى هامش غير مُعلن على السعر
رسوم التسوية لمدفوعات المنصات بغير الدولار: ٠٫٥٠ دولار لكل معاملة
كيف تبدأ:
تحميل التطبيق: ثبّت تطبيق EverTry الرسمي من Apple App Store أو Google Play Store.
تمويل محفظتك: أودع الأموال عبر قنوات الدفع المحلية أو العملات المشفرة (EGP أو USDT أو USDC).
إنشاء البطاقة: اختر نوع البطاقة الافتراضية وحوّل الأموال من محفظتك لتفعيلها فورًا.
موّل محفظتك الافتراضية بالجنيه المصري بحد أدنى ١ دولار. وتضيف EverTry هامشًا غير مُعلن على تحويل العملة من الجنيه إلى الدولار عند تمويل المحفظة.
الأنسب لـ: من يريد بطاقة دولار افتراضية بسيطة للاشتراكات ومدفوعات المنصات الدولية، خاصةً من يرتاح للتمويل عبر USDT.
Card-Y
Card-Y منصة تكنولوجيا مالية تجمع بين محفظة متعددة العملات وبطاقة Mastercard افتراضية، وقد صُممت مع وضع المستقلين والعاملين عن بُعد في مصر في الاعتبار. وتوفر بيانات حساب بالدولار واليورو لاستقبال المدفوعات الدولية، مع بطاقة افتراضية مجانية تسحب من هذه الأرصدة. كما تصدر بطاقات بنكية مصرية محلية للمشتركين.
التكلفة:
رسوم إصدار البطاقة: ٢٠ دولارًا. البطاقة صالحة لمدة سنة واحدة.
رسوم المعاملات: ١٪ على كل معاملة (بحد أدنى ١ دولار وحد أقصى ٥ دولارات)
رسوم المعاملات الدولية بأي عملة غير الدولار ١٫٥٪، مع رسوم معالجة إضافية من المنصة أو بدونها.
رسوم الصيانة الشهرية: ١ دولار
حد الإنفاق الشهري: ١٠٬٠٠٠ دولار
كيف تبدأ:
تحميل التطبيق: يجب تحميل تطبيق Paymob (متاح على iOS وAndroid) للوصول إلى خدمة Card-Y.
إكمال التحقق: سجّل حسابك برقم هاتفك المصري، ثم أكمل التحقق الإلكتروني من الهوية (KYC) بمسح بطاقة الرقم القومي.
شحن الرصيد: يمكنك تمويل محفظة Card-Y محليًا بالجنيه المصري (EGP) عبر قنوات متعددة، منها InstaPay وبطاقات البنوك المحلية والمحافظ الرقمية مثل فودافون كاش.
طلب البطاقة: بعد الشحن، يمكنك إصدار بطاقة الدولار الافتراضية فورًا من التطبيق والاطلاع على رقمها وتاريخ انتهائها ورمز CVV.
إذا ظلت بطاقتك غير نشطة لمدة ٦ أشهر، فستُحذف تلقائيًا وتُحوَّل أموالها إلى محفظة Card-Y.
الأنسب لـ: المستقلين الذين يريدون بطاقة افتراضية مجانية مع حساب متعدد العملات، ويبحثون عن منصة تلبي أيضًا احتياجاتهم البنكية المحلية في مصر.
مقارنة بين جميع الخيارات
غري
Payoneer
EverTry
Card-Y
نوع البطاقة
بطاقة افتراضية
Mastercard افتراضية
Visa افتراضية
Mastercard افتراضية
رسوم إصدار البطاقة
٥ دولارات مرة واحدة
لا توجد
٢٫٥٠ دولار مرة واحدة
٢٠ دولارًا
الرسوم السنوية
لا توجد
٢٩٫٩٥ دولار إذا قلّ الوارد عن ٢٬٠٠٠ دولار سنويًا
لا توجد
١ دولار شهريًا
رسوم المعاملات بغير الدولار
٢٪ + ٠٫٥٠ دولار
هامش مُضمَّن
٠٫٥٠ دولار + ٢٫٥٪
١٫٥٪ + رسوم المنصة
Apple Pay / Google Pay
نعم
نعم
لا
لا
بطاقات متعددة
نعم
لا
يختلف
لا
استقبال المدفوعات الدولية أيضًا
نعم
نعم
لا
نعم
تعمل على Netflix وAdobe وAWS
نعم
نعم
نعم
نعم
طرق التمويل
ACH، التحويل من الجنيه المصري
أرباح المنصات، التحويل البنكي
EGP وUSDT وUSDC
EGP وInstaPay
الأنسب لـ
أصحاب الدخل بالدولار وإدارة العملات المتعددة
دخل المنصات (Upwork وFiverr)
الوصول السريع والتمويل بالعملات المشفرة
المستقلون الراغبون في بطاقة محلية ودولية معًا
ما الذي يمكنك دفعه ببطاقة دولار افتراضية في مصر
بعد تمويلها، تعمل بطاقة الدولار الافتراضية على كل المنصات الدولية التي ترفض البطاقات المصرية باستمرار:
البث: Netflix وDisney+ وSpotify وYouTube Premium
أدوات الذكاء الاصطناعي: ChatGPT Plus وMidjourney وClaude Pro وPerplexity
برامج التصميم: Adobe Creative Cloud وFigma وCanva Pro
وفي الاشتراكات المتكررة، تستمر البطاقة في التجديد ما دام رصيد الدولار ممولًا. راجع رصيدك قبل مواعيد التجديد ببضعة أيام لتجنب فشل الخصم.
تفرض غري رسومًا على الإيداع والتحويل ومعاملات البطاقة. يُحتسب التحويل بين الجنيه المصري والدولار بنسبة ٠٫٥٪. وتخضع معاملات البطاقة العابرة للحدود لرسوم ٢٪ مضافًا إليها ٠٫٥٠ دولار. ويكلّف إصدار البطاقة الافتراضية ٥ دولارات. أسعار الصرف متغيرة وتتضمن هامشًا فوق سعر السوق المتوسط. راجع صفحة رسوم غري في التطبيق أو على موقع غري للاطلاع على الأسعار الحالية.
الأسئلة الشائعة
لماذا تُرفض بطاقتي البنكية المصرية على Netflix أو Adobe رغم وجود رصيد؟
الرفض لا علاقة له بالرصيد المتاح بالجنيه. فالبطاقات المصرية التي تحاول الدفع بالدولار تبدأ عملية تحويل عملة ويُخصم المبلغ من حد الإنفاق الدولي للبطاقة. وبمجرد الوصول إلى هذا الحد، تُرفض كل المعاملات الدولية التالية بغض النظر عن الرصيد. إضافة إلى ذلك، يرفض كثير من معالجي المدفوعات الدوليين البطاقات الصادرة في مصر كفئة كاملة. أما بطاقة الدولار الافتراضية المرتبطة برصيد بالدولار فتتجاوز القيدين معًا، لأن الدفع يتم من دولار إلى دولار دون أي عنصر عابر للحدود.
ما أرخص بطاقة دولار افتراضية للمستخدمين في مصر؟
لمن يحوّل من الجنيه إلى الدولار لتمويل البطاقة، تُعد رسوم التحويل لدى غري من الجنيه إلى الدولار البالغة ٠٫٥٪، إضافة إلى رسوم إصدار البطاقة البالغة ٥ دولارات، خيارًا منافسًا لمن يحوّل بانتظام. أما رسوم التحويل لدى EverTry البالغة ٢٫٥٪ مع الهامش فتجعلها من أغلى الطرق للتمويل بالجنيه تحديدًا. وتبقى Payoneer الأوفر لمن يستقبل بالفعل أرباح المنصات بالدولار دون الحاجة إلى تحويل.
هل يمكنني استخدام عدة بطاقات دولار افتراضية في الوقت نفسه؟
تتيح غري إنشاء عدة بطاقات على الحساب نفسه، لكل منها حدود مستقلة. وهذا مفيد لفصل الإنفاق على الاشتراكات حسب الفئة، أو للحماية في حال تعرّض إحدى البطاقات للاختراق. أما معظم المنصات الأخرى في هذه القائمة فتسمح ببطاقة افتراضية نشطة واحدة فقط في كل مرة.
كم يستغرق الحصول على بطاقة دولار افتراضية جاهزة للاستخدام في مصر؟
تصدر غري وEverTry وCard-Y بيانات البطاقة الافتراضية فور التحقق والتمويل. ويستغرق التحقق عادةً من بضع ساعات إلى يوم عمل واحد. وبعد التحقق والتمويل، يظهر رقم البطاقة وتاريخ انتهائها ورمز CVV في التطبيق، ويمكن استخدامها في المشتريات عبر الإنترنت خلال دقائق. كما تتوفر بيانات بطاقة Payoneer الافتراضية فورًا بعد توثيق الحساب، بينما تستغرق البطاقة الفعلية من أسبوع إلى أسبوعين حتى تصل.
تمنح غري المصريين بطاقة دولار افتراضية مرتبطة بحسابات حقيقية بالدولار واليورو والجنيه الإسترليني. سجّل في غري أو حمّل التطبيق