


ابقَ على اطلاع
مدونة غري


مقالات مميزة
كل المقالات

استقبال الأموال من الخارج: كيف تتقاضى الشركات المغربية مدفوعات عملائها الدوليين
دليل عملي لاستقبال الأموال من الخارج لشركتك في المغرب: قارن SWIFT وPayPal وStripe والحسابات الأجنبية وقلّل خسائر الرسوم. افتح حساب أعمالك على غري اليوم.
Olayoyin Olorunmota
•
September 23, 2026
•
٦ دقائق للقراءة
لن أنسى أول فاتورة أرسلتها إلى عميل في الخارج. نجح المشروع نجاحًا كبيرًا: أسابيع من العمل، وتسليم في الموعد، وعميل راضٍ تمامًا، فأرسلت الفاتورة وأنا مطمئن. انتظرت الدفعة متوقعًا أن تصل خلال أيام قليلة دون مشاكل. وحين ظهر المبلغ أخيرًا في حسابي البنكي، كان أقل بكثير مما فوترته. ضاع قرابة ٦٪ منه في رسوم لم أكن أعرف بوجودها، وفي سعر صرف لا يشبه إطلاقًا ما أظهره Google لزوج USD/MAD.
إدارة نشاط تجاري دولي ناجح من المغرب ليست أمرًا سهلًا. قد تبني منتجًا ممتازًا، وتكسب عملاء في باريس أو لندن أو دبي، وتقدّم عملًا استثنائيًا، لكن إن لم تفهم كيف تعمل المدفوعات العابرة للحدود فستخسر أموالًا كسبتها بالفعل. تخسرها بهدوء وباستمرار، لصالح أنظمة صُممت لتكون «غير شفافة».
إن كنت صاحب شركة مغربية تستقبل مدفوعات من عملاء في الخارج، أو تخطط لذلك، فهذا ما تمنيت لو شرحه لي أحد منذ البداية عن استقبال الأموال من الخارج إلى المغرب.
لماذا تتجه الشركات المغربية أكثر نحو الأسواق العالمية؟
تغيّر المشهد الاقتصادي في المغرب كثيرًا خلال العقد الماضي. فالقطاعات التي كانت تعتمد أساسًا على التصدير، مثل الفلاحة والنسيج والصناعة، توسّعت لتشمل الخدمات الرقمية وتطوير البرمجيات والوكالات الإبداعية والاستشارات والتجارة الإلكترونية.
رأيت مطورين مغاربة يبنون منتجات SaaS للأسواق الأوروبية، ووكالات تصميم في الدار البيضاء تعمل مع عملاء في الخليج، ومستشاري تسويق في مراكش يخدمون شركات ناشئة أمريكية. ألغى الإنترنت الحواجز الجغرافية أمام الوصول إلى العملاء، واغتنمت الشركات المغربية هذه الفرصة.
الجاذبية واضحة. فالعملاء الدوليون يدفعون غالبًا بعملات أقوى، عادةً EUR وGBP، والعملة المرجعية عالميًا USD، ما يعني هوامش ربح أفضل عند التحويل إلى الدرهم. كما أن قرب التوقيت من أوروبا يسهّل التعاون.
لكن إن كان العثور على عملاء دوليين قد أصبح أسهل، فإن استلام المدفوعات منهم ما زال معقدًا. فقوانين الصرف في المغرب، وبنيته البنكية، وطبيعة المعاملات العابرة للحدود، كلها تخلق عوائق تفاجئ كثيرًا من أصحاب الشركات.
قانون تحويل الأموال من الخارج إلى المغرب: الواقع التنظيمي
يخضع المغرب لنظام مراقبة الصرف الذي يشرف عليه مكتب الصرف (Office des Changes). وقد صُممت هذه المنظومة التنظيمية لضبط تدفق العملات والحفاظ على الاستقرار الاقتصادي.
عندما تستقبل دفعة من الخارج، يتعيّن على البنوك المغربية التحقق من مشروعية المعاملة. وستحتاج إلى تقديم فواتير أو عقود أو وثائق أخرى تثبت أن الدفعة مرتبطة بنشاط تجاري مشروع. هذا إجراء معتاد، لكنه يضيف عبئًا إداريًا لا تتطلبه المعاملات المحلية.
كما أن الحسابات بالعملات الأجنبية لدى البنوك المحلية تخضع لشروط وقيود أكثر مما هو الحال في المملكة المتحدة أو الإمارات. فمعظم المدفوعات الأجنبية تُحوَّل إلى الدرهم عند وصولها، ولا تملك إلا تحكمًا محدودًا في توقيت هذا التحويل أو سعره.
لا أقول إن النظام معطّل، فهو يؤدي ما صُمّم من أجله. لكن فهم هذه الحقائق مسبقًا يساعدك على تنظيم عمليات الدفع لديك بما يتوافق مع القوانين، لا بما يتعارض معها.
أشهر طرق استقبال الأموال من الخارج للشركات المغربية
جرّبت على مرّ السنين تقريبًا كل الطرق المتاحة للشركات المغربية، وتعلّمت من كل واحدة منها شيئًا مختلفًا عمّا ينجح وما لا ينجح.
SWIFT
التحويلات البنكية عبر SWIFT هي الطريقة التقليدية. يرسل عميلك مبلغًا بالدولار الأمريكي (USD) عبر تحويل دولي إلى حسابك البنكي في المغرب، فتمرّ الأموال عبر بنوك وسيطة، ثم تصل إلى المغرب وتُحوَّل إلى الدرهم. نظريًا، الأمر بسيط. أما عمليًا، فهو بطيء، إذ يستغرق غالبًا من خمسة إلى عشرة أيام عمل، ومكلف أيضًا. فبنك عميلك يفرض رسوم إرسال، والبنوك الوسيطة تقتطع حصتها، وبنكك المغربي يطبّق رسوم استقبال ويحوّل العملة بسعر أسوأ عادةً بنسبة ٢ إلى ٤٪ من سعر السوق المتوسط. وعلى دفعة بقيمة ١٠٬٠٠٠ يورو، قد تخسر ما بين ٣٠٠ و٥٠٠ يورو بين الرسوم وأسعار الصرف السيئة.
PayPal
يحظى PayPal بشعبية في المعاملات الصغيرة وأعمال العمل الحر الدولية، فهو سريع ومألوف لدى العملاء في الخارج. لكن المشكلة بالنسبة إلى الشركات المغربية أن PayPal في المغرب له قيود. يمكنك استقبال المدفوعات، لكن سحبها إلى حساب بنكي مغربي ينطوي على رسوم وأسعار تحويل غير مواتية.
Stripe
تعمل Stripe وبوابات الدفع المشابهة جيدًا مع التجارة الإلكترونية وخدمات الاشتراك. يدفع العملاء في الخارج بالبطاقة، وتعالج Stripe الدفعة، ثم تصلك الأموال في حسابك المرتبط. غير أن توفر Stripe وخيارات السحب منها في المغرب محدودة مقارنةً بأوروبا أو أمريكا الشمالية. لذلك تستخدم شركات مغربية كثيرة Stripe عبر شركات مسجلة في الخارج (offshore)، وهو ما يضيف تعقيدًا واعتبارات امتثال إضافية.
شركات التكنولوجيا المالية ومنصات الدفع
يعتمد النهج الأحدث على خدمات التكنولوجيا المالية التي توفر حسابات بالعملات الأجنبية افتراضية. تمنح هذه الخدمات الشركات المغربية بيانات حسابات أجنبية يمكن للعملاء الدفع إليها مباشرة، دون أن تمر الأموال فورًا عبر المنظومة البنكية المغربية أو تُحوَّل إلى الدرهم إجباريًا. تحتفظ بالأموال بعملتها الأصلية، وتحوّلها متى شئت، وتسحبها إلى حسابك المغربي حسب حاجتك.
كيف تنظّم شركتك المغربية مدفوعاتها بذكاء أكبر
بعد سنوات من خسارة المال بسبب طرق دفع غير فعّالة، تعلّمت بعض الأمور التي تُحدث فرقًا حقيقيًا.
أولًا، أصدر الفاتورة بالعملة التي تريد استلامها. إن كان عميلك أوروبيًا ويدفع باليورو، فأصدر الفاتورة بـEUR. وإن كان أمريكيًا ويدفع بالدولار، فأصدرها بـUSD. لا تُصدر الفاتورة بالدرهم MAD وتنتظر من العميل أن يتولى التحويل، لأنك ستفقد السيطرة على سعر الصرف، وغالبًا ما سيعتمد أسعارًا غير مواتية تكلّفك مالًا.
ثانيًا، اجعل حساب الاستلام بعملة الفاتورة نفسها. فإذا كنت تفوتر بـEUR، فإن امتلاك حساب استلام بـEUR يعني أن دفعة العميل تصل دون خطوات تحويل عملة غير ضرورية. وتبقى الأموال باليورو حتى تقرر تحويلها إلى MAD، فتتحكم أنت في التوقيت والسعر.
ثالثًا، اجمع المدفوعات كلما أمكن. فبدلًا من استقبال خمس دفعات صغيرة شهريًا مع رسوم على كل واحدة، تفاوض مع عملائك على الدفع بوتيرة أقل ومبالغ أكبر. معاملات أقل تعني رسومًا أقل.
رابعًا، أدرج توقيت تحويل العملة في تخطيطك المالي. إن لم تكن بحاجة إلى المال فورًا، فاحتفظ به بالعملة الأجنبية وحوّله عندما تكون أسعار الصرف في صالحك.
خامسًا، تعامل مع مزوّدي خدمات يفهمون المدفوعات العابرة للحدود. فليست كل البنوك أو منصات التكنولوجيا المالية تعمل بالطريقة نفسها في المغرب. اختر شركاء متخصصين في المعاملات الدولية ويقدّمون أسعارًا شفافة.
اقرأ أيضًا: العمل الحر في المغرب بشكل قانوني: الرخص والضرائب وقواعد الدخل الأجنبي
استقبال المدفوعات من الخارج عبر غري
غيّرت غري طريقة تفكيري في استقبال المدفوعات الدولية. فبدلًا من تمرير كل دفعة عبر المنظومة البنكية التقليدية بكل رسومها وتأخيراتها، توفّر غري حسابات افتراضية باليورو EUR والجنيه الإسترليني GBP والدولار الأمريكي USD (حساب USD مقدَّم عبر Lead Bank)، مع بيانات بنكية كاملة يمكن لعملائك الدفع إليها مباشرة. وإن أردت مزايا حساب الأعمال مع الدفعات الجماعية، فيمكنك أيضًا فتح هذا الحساب.
إليك كيف يجري الأمر عمليًا: عندما يحتاج عميل إلى الدفع لي بالدولار، أعطيه بيانات حسابي بالدولار على غري. ومن وجهة نظره، هو مجرد تحويل بنكي عادي بالدولار إلى حساب بالدولار.
أحتفظ بالدولارات في حسابي على غري حتى أكون مستعدًا لتحويلها، فإذا كانت الأسعار جيدة، حوّلت.
بالنسبة إلى الشركات المغربية التي تستقبل مدفوعات منتظمة من عملاء في الخارج، يُحدث هذا الترتيب فرقًا كبيرًا. فأنت لا تخسر ٤ إلى ٦٪ من كل معاملة بين الرسوم وأسعار الصرف السيئة، وتتحكم في توقيت تحويل العملة. وتصل المدفوعات بسرعة أكبر، وبشكل متوقع، مع شفافية كاملة في التكاليف.
غري لا تحل محل حسابك البنكي المغربي، بل هي طبقة إضافية تعمل إلى جانبه، تتولى تعقيدات المدفوعات الدولية حتى يتفرغ بنكك المحلي للعمليات المحلية.
LDMAG1
الإيرادات العالمية تحتاج إلى حلول بنكية بمقاييس عالمية
رأيت شركات مغربية تبني منتجات وخدمات رائعة للأسواق الدولية. تنافس عالميًا وتكسب عملاء في مواجهة شركات من كل أنحاء العالم. لكن كثيرًا منها ما زال يخسر أموالًا كبيرة لمجرد أن بنية الدفع لديه لم تُصمَّم للواقع العالمي لنشاطه.
استقبال المدفوعات من الخارج بكفاءة يؤثر مباشرة في ربحيتك.
والخبر السار أنك لست مضطرًا لقبول هذا الوضع كأمر محتوم. فهناك بنية أفضل متاحة، وخدمات مصممة خصيصًا للمدفوعات العابرة للحدود يمكن أن توفر عليك مبالغ كبيرة وتخفف عنك الأعباء الإدارية.
إن كنت تدير شركة مغربية لها عملاء في الخارج، فتعامل مع بنية الدفع لديك بالجدية نفسها التي تتعامل بها مع منتجك وتسويقك وعلاقاتك مع العملاء. فاستلام مستحقاتك بالشكل الصحيح جزء من إدارة نشاط تجاري عالمي ناجح.
افتح حساب أعمالك على غري اليوم وابدأ استقبال الأموال من الخارج بالطريقة الصحيحة، دون أن تخسر المال الذي كسبته بالفعل.
فتح حساب متعدد العملات لشركة ناشئة في أفريقيا
تعرّف إلى فتح حساب متعدد العملات لشركتك الناشئة في أفريقيا لاستلام مدفوعات العملاء الدوليين وإدارة أموال فريقك. افتح حسابك بالدولار مع غري للأعمال اليوم.
Olayoyin Olorunmota
•
September 23, 2026
•
٦ دقائق للقراءة
الشركات الناشئة الأفريقية تكبر بسرعة. فشركة مسجلة في لاغوس أو نيروبي قد تبيع برمجياتها لعملاء في سان فرانسيسكو، وتتعاقد مع مطورين في برلين، وتتفاوض مع مستثمرين في لندن، كل ذلك في الوقت نفسه. هذا هو المسار الطبيعي لأي شركة ناشئة طموحة في أفريقيا، ولهذا أصبح فتح حساب متعدد العملات خطوة أساسية لا رفاهية.
المشكلة أن البنية المصرفية التي تعتمد عليها أغلب الشركات الناشئة الأفريقية لا تناسب المدفوعات العالمية الحقيقية. فالبنوك التجارية المحلية مصممة لاستلام العملة المحلية والدفع للموردين المحليين ومعالجة المعاملات المحلية عمومًا. وحين يبدأ نشاطك بعبور الحدود، تبدأ هذه الأنظمة بالتعثر، وهذا يكلفك أموالًا حقيقية.
الحسابات متعددة العملات تحل هذه المشكلة الهيكلية. في الفقرات التالية أشرح ما الذي يقدمه الحساب متعدد العملات فعلًا، وأين يقصر النظام المصرفي التقليدي بالتحديد، وما الذي يجب أن تبحث عنه، وكيف تلبي الاحتياجات الخاصة للشركات الناشئة الأفريقية التي تعمل دوليًا.
ما هو الحساب متعدد العملات؟
الحساب متعدد العملات يتيح لك الاحتفاظ بعدة عملات واستلامها وإرسالها وتحويلها من حساب واحد. فبدلًا من إدارة علاقات مصرفية منفصلة في بلدان مختلفة، تكون لديك منصة واحدة فيها أرصدة بعملات متعددة.
مثلًا، حين يدفع لك عميل أمريكي بالدولار (USD)، يُضاف المبلغ إلى رصيدك بالدولار. وحين يدفع لك عميل أوروبي باليورو (EUR)، يصل المبلغ إلى رصيدك باليورو. بهذه الطريقة يمكنك الاحتفاظ بالعملتين معًا، والتحويل بينهما متى شئت، أو الإنفاق مباشرة من رصيد كل عملة.
ومن المفيد أيضًا التمييز بينه وبين حساب العملات الأجنبية المحلي (domiciliary account)، الذي تقدمه بنوك أفريقية كثيرة ويتيح لك الاحتفاظ بعملة أجنبية.
ورغم تشابه الفكرة، يعاني هذا النوع من الحسابات من قيد جوهري. فهو لا يمنحك تفاصيل مصرفية محلية كاملة للعملة الأجنبية، أي لا تحصل على أرقام توجيه أمريكية (routing numbers) ولا على أرقام IBAN باليورو.
كل ما يمكنك استلامه هو حوالات دولية مكلفة، وغالبًا ما تشترط هذه الحسابات حدًا أدنى للرصيد وتفرض رسومًا أعلى. حساب العملات الأجنبية المحلي يتيح لك تخزين الدولار، أما الحساب متعدد العملات فيتيح لك استلام الدولار من عملائك في الولايات المتحدة كأنك شركة أمريكية.
لماذا تحتاج الشركات الناشئة الأفريقية إلى حساب بنكي متعدد العملات؟
الحاجة إلى حساب بنكي متعدد العملات ترجع إلى ثلاث حقائق تشغيلية ملموسة.
طريقة دفع العملاء تحدد احتياجاتك المصرفية
العملاء الدوليون لديهم عادةً فرق مالية وأنظمة محاسبة وإجراءات مشتريات مبنية على البنية المصرفية في بلدانهم. فالنظام المالي لشركة أمريكية مُعدّ في الغالب للدفع المباشر عبر ACH إلى حسابات بنكية أمريكية. أما الحوالات الدولية فأعلى تكلفة وتستغرق وقتًا أطول. وحين لا تستطيع تقديم تفاصيل دفع محلية، فأنت تُصعّب الأمر على عميلك وتخسر أنت المال.
الإيرادات بعملات متعددة تحتاج إلى إدارة بعملات متعددة
إذا كنت تكسب بعملة أجنبية، كالدولار من عملاء أمريكيين مثلًا، ثم تحوّل كل شيء إلى العملة المحلية باستمرار، فأنت تتحمل تكاليف لا داعي لها. فكل عملية تحويل تحمل هامشًا، وهو الفرق بين سعري الشراء والبيع، ويتراوح عادةً بين ٢٪ و٤٪ في البنوك التقليدية.
وإذا كنت تدفع أيضًا مقابل أدوات مثل AWS أو Stripe أو أي برنامج أمريكي آخر يُباع كخدمة (SaaS)، فأنت تحوّل الدولار إلى النايرا أو الشلن، ثم تشتري الدولار من جديد فعليًا حين يحين موعد هذه الفواتير.
يمكنك تجنب هذا التحويل المزدوج.
الاحتفاظ بأرصدة بالعملات التي تكسب بها والإنفاق منها مباشرة يحل هذه المشكلة من جذورها. وبهذا لا تحوّل إلا ما تحتاجه فعلًا لمصاريفك المحلية.
توقعات المستثمرين وجولات التمويل تتغير
صناديق رأس المال الجريء والمستثمرون الملائكيون الدوليون يتوقعون اليوم من الشركات الناشئة الأفريقية بنية مالية احترافية. فحين يحوّل صندوق أمريكي ٥٠٠٬٠٠٠ دولار تمويلًا أوليًا، فإنه كثيرًا ما يطلب تفاصيل حساب بالدولار، لا تحويلًا عبر بنكك المحلي بأسعار صرف غير واضحة وتأخير في المعالجة.
امتلاك حسابات متعددة العملات منظمة يعكس نضجًا تشغيليًا أمام مستثمرين يطّلعون على مئات العروض التقديمية من مؤسسين مختلفين.
ما الذي تبحث عنه قبل فتح حساب متعدد العملات؟
قبل تقييم أي مزود بعينه، حدد ما تحتاجه شركتك فعلًا من حسابها التجاري.
عملات تتوافق مع عملائك
لا تدعم كل الحسابات متعددة العملات العملات نفسها. إذا كنت تعمل مع عملاء أمريكيين فالدولار أمر لا نقاش فيه. والعملاء الأوروبيون يتطلبون اليورو، وعملاء المملكة المتحدة يحتاجون الجنيه الإسترليني (GBP). ابدأ برسم خريطة لقاعدة عملائك الفعلية حسب العملة.
تفاصيل مصرفية محلية، لا مجرد الاحتفاظ بالعملة
تحقق بدقة مما ستحصل عليه.
- للدولار: رقم توجيه أمريكي ورقم حساب لتحويلات ACH.
- لليورو: رقم IBAN حقيقي لتحويلات SEPA (بعض حسابات اليورو لا تدعم إلا الحوالات الدولية، وهذا يُفقدها الغاية منها).
- للجنيه الإسترليني: رمز فرز (sort code) ورقم حساب لتحويلات Faster Payments.
القدرة على الاحتفاظ بعملة ما تختلف عن القدرة على استلامها عبر شبكات الدفع المحلية.
هيكل رسوم شفاف
احسب ما ستدفعه فعلًا على حجم معاملاتك المعتاد: رسوم الاستلام ورسوم الإرسال وهوامش تحويل العملات. قارن سعر الصرف الحقيقي (سعر السوق المتوسط) بالسعر الذي يطبقه المزود لحظة التحويل. الفرق بينهما هو الهامش.
التوفر الجغرافي
تأكد من أن بلدك تحديدًا مدعوم قبل أن تستثمر وقتك في طلبات الفتح. فالتوفر يختلف اختلافًا كبيرًا من سوق أفريقية إلى أخرى.
المشروعية التنظيمية
تحقق من وجود تراخيص أو تسجيل لدى جهات رقابية معترف بها، مثل FINTRAC (كندا) أو FinCEN (الولايات المتحدة) أو FCA (المملكة المتحدة)، أو ما يعادلها.
وظائف تجارية تتجاوز الاستلام الأساسي
هل يمكنك إضافة أعضاء من فريقك بمستويات صلاحيات مختلفة؟ هل يتكامل الحساب مع برامج محاسبة مثل Xero أو QuickBooks؟ هل يمكنك إرسال مدفوعات إلى موردين ومتعاقدين دوليين، لا استلامها فقط؟ هل تحصل على سجلات معاملات منظمة تصلح للتدقيق والأغراض الضريبية؟
غري للأعمال: حساب بالدولار للشركات الناشئة الأفريقية
تقدم غري للأعمال (Grey Business) حسابات تجارية بالدولار للشركات الناشئة والشركات التي تعمل دوليًا من أفريقيا. وإذا كانت شركتك الناشئة تخدم عملاء أمريكيين أو تكسب بالدولار، فهي تعالج المشكلة الأساسية مباشرة.
ماذا تحصل عليه مع حساب غري للأعمال؟
حين تفتح حساب غري للأعمال، تحصل على حساب بالدولار برقم توجيه أمريكي ورقم حساب. ويعمل هذا الحساب تمامًا كأي حساب بنكي أمريكي تقليدي من وجهة نظر الدافع. تصل الأموال خلال ١ إلى ٢ يوم عمل وتُضاف إلى رصيدك بالدولار. وبما أن الدفع يتم عبر ACH، فلا داعي للقلق من رسوم الحوالات الدولية.
تدعم غري للأعمال صلاحيات الفريق، فيمكنك منح أعضاء محددين من فريقك صلاحية الوصول إلى الحساب. ويمكنك أيضًا إنشاء بطاقات افتراضية بالدولار لأغراض إنفاق محددة: بطاقة لاشتراكات البرامج، وأخرى للإعلانات، وثالثة لمدفوعات المتعاقدين، لكل منها حد إنفاق خاص بها مع إمكانية تجميدها فورًا.
ويمكنك تصدير سجلات معاملاتك لمطابقتها في برامج المحاسبة وللأغراض الضريبية.
كما يمكنك إيداع USDC أو سحبه عبر شبكة BEP20، وإرسال الأموال إلى أي محفظة متوافقة خلال ثوانٍ، وإنشاء عدة بطاقات افتراضية بالدولار.
لا تفرض غري أي رسوم صيانة شهرية.
إعداد الحساب
سجّل عبر grey.co/business وقدّم وثائق تسجيل شركتك (شهادة CAC في نيجيريا، وشهادة تسجيل النشاط التجاري في كينيا، وشهادة تسجيل الشركة في جنوب أفريقيا).
بعد ذلك، تحقق من هوية المديرين والمالكين المستفيدين، وأكمل إجراءات التحقق من الهوية (KYC).
بعد التحقق، تحصل على تفاصيل حسابك بالدولار جاهزة لمشاركتها مع عملائك.
حدود يجب أن تعرفها
حاليًا، تقدم غري للأعمال حسابات بالدولار ومحافظ USDC فقط. فإذا كنت تحتاج إلى أرقام IBAN باليورو لعملاء أوروبيين أو رموز فرز بالجنيه الإسترليني لعملاء بريطانيين، فستحتاج إلى الجمع بين غري ومزودين آخرين يقدمون هذه العملات. وسنخبرك حين نضيف عملات جديدة.
كما أن غري تقدم بنية تحتية للمدفوعات وليست خدمات مصرفية متكاملة، فلا قروض ولا تسهيلات ائتمانية ولا تمويل تجاري.
مستقبل الشركات الناشئة الأفريقية
الشركات الناشئة الأفريقية تنمو بسرعة. وهذا يعني أن خدمة عملاء في عدة بلدان، وإدارة الإيرادات بعملات متعددة، والتعامل مع مستثمرين وشركاء يعملون ببنى مصرفية مختلفة، كلها أمور ستتكرر أكثر فأكثر.
الحسابات متعددة العملات، وخصوصًا حسابات الدولار عبر منصات مثل غري للأعمال، مصممة لطريقة عمل الشركات الدولية في الواقع. سوقك عالمية، ويجب أن تواكبها خدماتك المصرفية.
زر grey.co/business لفتح حسابك بالدولار والحصول على البنية المصرفية التي تحتاجها عملياتك الدولية.
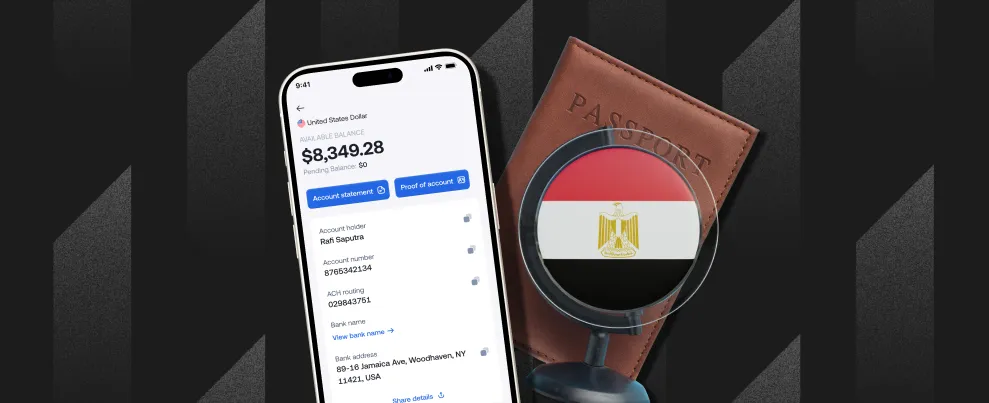
فتح حساب بنكي في مصر للأجانب: دليل الزائرين خطوة بخطوة
هل يمكن للأجانب فتح حساب بنكي في مصر؟ تعرّف على أنواع الحسابات والمستندات المطلوبة للزائرين وعلى بديل رقمي أسهل. ابدأ بفتح حسابك في غري اليوم.
Olayoyin Olorunmota
•
September 23, 2026
•
٦ دقائق للقراءة
في مصر تشعر مع كل خطوة أنك تسير في صفحات التاريخ، ولهذا يجذب سحرها العريق السياح من كل أنحاء العالم.
وبالنسبة إلى هؤلاء الزوار، يجعل وجود حساب بنكي محلي إقامتهم أسهل وأكثر راحة بكثير.
في هذا الدليل أشرح لك كيف يتم فتح حساب بنكي في مصر للأجانب القادمين كزوار، وأنواع الحسابات المتاحة، والمستندات التي ستحتاجها، ولماذا تناسب المنصات المالية الرقمية إدارة أموالك خلال زيارتك لمصر.
هل يمكن للأجانب فتح حساب بنكي في مصر؟
نعم، هذا ممكن حتى لو كنت زائرًا. قد تختلف الإجراءات قليلًا من بنك لآخر، لكن معظم البنوك المصرية الكبرى تسمح لغير المقيمين بفتح حسابات وفق شروط معينة. وفي أغسطس ٢٠٢٤ وجّه البنك المركزي المصري البنوك بتسهيل فتح الحسابات للعملاء الأجانب غير المقيمين، مع الالتزام بقواعد فتح الحسابات وإجراءات العناية الواجبة. ومع ذلك، توقّع بعض الأوراق وزيارة الفرع بنفسك، خاصة إذا كنت تتقدم بالطلب من داخل مصر.
أكثر الخيارات شيوعًا:
- حسابات بالعملات الأجنبية (بالدولار الأمريكي أو اليورو أو الجنيه الإسترليني)
- حسابات بالجنيه المصري لغير المقيمين (للنفقات العامة خلال وجودك في مصر)
المهم أن تجهّز المستندات الصحيحة وأن تختار بنكًا معتادًا على التعامل مع طلبات الحسابات من الأجانب.
أنواع الحسابات البنكية المتاحة للزوار في مصر
إليك أبرز أنواع الحسابات التي تقدمها البنوك عادةً للأجانب:
١. حسابات التوفير بالعملات الأجنبية
تناسبك هذه الحسابات إذا كنت تخطط لاستلام أموال بالدولار الأمريكي أو الجنيه الإسترليني أو اليورو، ثم تحويلها إلى الجنيه المصري (EGP) عند الحاجة.
- تأتي عادةً مع بطاقة صراف آلي.
- يوفر بعضها خدمات مصرفية محدودة عبر الإنترنت.
٢. حسابات بالجنيه المصري لغير المقيمين
إذا كان هدفك الأساسي سحب النقود محليًا أو دفع ثمن الخدمات أو تحويل الأموال خلال وجودك في مصر، فهذا الحساب يلبي حاجتك.
- يمكنك في العادة إيداع عملة أجنبية وسحبها بالجنيه المصري.
- قد تتوفر خيارات بعائد حسب البنك.
شروط فتح حساب بنكي في مصر للأجانب: المستندات المطلوبة
تختلف الشروط من بنك لآخر، لكن معظم البنوك المصرية تطلب ما يلي:
- جواز سفر ساري المفعول
- تأشيرة أو ختم دخول (يثبت إقامتك القانونية في مصر)
- إثبات عنوان (مثل عقد إيجار موثّق أو فاتورة مرافق حديثة، وتختلف المستندات المقبولة من بنك لآخر)
- رقم هاتف مصري (قد تطلبه بعض البنوك لتفعيل الخدمات المصرفية عبر الإنترنت)
- إيداع مبدئي (يختلف المبلغ حسب البنك ونوع الحساب)
وحسب ما ذكره موقع بانكر نيوز، تختلف شروط فتح الحسابات والمستندات المطلوبة من بنك لآخر، لذلك من الأفضل دائمًا أن تتصل بالبنك مسبقًا أو تزور فرعًا رئيسيًا في القاهرة أو الإسكندرية، حيث يكون الموظفون غالبًا أكثر خبرة في التعامل مع حسابات العملاء الأجانب.
لماذا قد يكون الحساب الرقمي متعدد العملات خيارًا أفضل؟
فتح حساب بنكي في مصر ممكن، لكنه قد يستغرق وقتًا، خاصة إذا كنت ستبقى في البلد لفترة قصيرة. ولهذا يفضّل كثير من المسافرين والعاملين عن بُعد والرحّالة الرقميين استخدام منصات رقمية عابرة للحدود مثل غري.
مع غري، يمكنك فتح حسابات افتراضية بالدولار أو الجنيه الإسترليني أو اليورو قبل أن تصل إلى مصر، حسب بلد إقامتك. وهذا يتيح لك:
- استلام المدفوعات من العملاء أو أصحاب العمل في الخارج
- تحويل العملات بأسعار صرف تنافسية
- سحب أموالك إلى حساب بنكي مصري عند الحاجة
- الدفع مقابل السلع والخدمات في مصر دون عقبات البنوك التقليدية
لماذا تناسب غري الزوار لفترات قصيرة في مصر؟
صُممت غري لتناسب من يعيشون ويعملون عبر الحدود. سواء كنت تعمل عن بُعد أو تسافر أو تزور مصر فقط، تسهّل عليك غري إدارة أموالك دوليًا بأمان.
إليك لماذا تناسب الزوار:
- افتح حسابك عبر الإنترنت دون زيارة أي فرع.
- استلم المدفوعات الدولية بالدولار الأمريكي والجنيه الإسترليني واليورو.
- حوّل أموالك إلى الجنيه المصري بأسعار صرف تنافسية.
- اسحب أموالك مباشرة إلى حسابك البنكي في مصر.
- تابع معاملاتك بسهولة من تطبيق غري أو موقعها.
بدلًا من الانتظار في طوابير الفروع أو التنقل بين الأوراق أو مواجهة التأخير، تمنحك غري الأدوات التي تحتاجها لإدارة أموالك عبر الحدود.
كيف تفتح حسابًا في غري من مصر؟
إنشاء حساب في غري سهل، ويمكنك فعله من هاتفك أو حاسوبك في خطوات قليلة:
- سجّل في غري: زُر موقع غري أو حمّل التطبيق.
- تحقّق من هويتك: ارفع وثيقة هوية حكومية سارية وأكمل خطوات التحقق المطلوبة في التطبيق.
- ادخل إلى حساباتك الدولية: بعد التحقق، ستحصل على حسابات بنكية افتراضية بعدة عملات.
- استلم أموالك وحوّلها: شارك بيانات حسابك مع أصحاب العمل أو العملاء، وحوّل رصيدك إلى الجنيه المصري متى شئت.
- اسحب أو أنفق محليًا: حوّل أموالك إلى حسابك البنكي في مصر، أو استخدم بطاقة غري (حيثما تتوفر) للدفع محليًا. ولمعرفة المزيد، اطّلع على دليلنا عن البطاقات الافتراضية في مصر.
فتح حساب بنكي محلي في مصر كزائر أمر ممكن، لكن القيود والخطوات الإدارية كثيرًا ما تجعل العملية مرهقة. وإذا كنت ستبقى في البلد لفترة قصيرة أو تبحث عن طريقة أبسط لإدارة أموالك، فإن غري تقدم لك حلًا رقميًا حديثًا وسهلًا.
أنشئ حسابك في غري اليوم أو حمّل التطبيق لتدير أموالك عبر الحدود وتقترب من أحلامك أينما كنت.

أفضل بدائل PayPal وPayoneer للمستقلين في أفريقيا
تبحث عن بدائل PayPal وPayoneer كمستقل في أفريقيا؟ قارن بين غري وWise وChipper وSkrill من حيث الرسوم والسرعة والعملات. ابدأ مع غري واستلم أجرك من الخارج.
Olayoyin Olorunmota
•
September 23, 2026
•
٦ دقائق للقراءة
يشهد اقتصاد العمل الحر في أفريقيا نموًا كبيرًا، إذ يعمل ملايين المحترفين عن بُعد لصالح عملاء دوليين. ومع هذا النمو، صار العثور على طريقة موثوقة لاستلام الأجر من الخارج جزءًا أساسيًا من عمل كل مستقل.
ورغم أن PayPal وPayoneer (أو «باي بال» و«بايونير» كما يكتبهما كثيرون) من أشهر وسائل الدفع، توجد بدائل عديدة تقدّم مدفوعات أسرع ورسومًا أقل ومرونة أكبر في المعاملات الدولية.
في هذا المقال نعرض أفضل بدائل PayPal وPayoneer، ونشرح لماذا تُعدّ غري الخيار الأول للمستقلين الأفارقة الذين يريدون استلام مدفوعاتهم الدولية بسهولة.
لماذا يحتاج المستقلون في أفريقيا إلى حلول دفع إلكترونية
- المعاملات العالمية: يعمل كثير من المستقلين مع عملاء في الولايات المتحدة والمملكة المتحدة وأوروبا، ولذلك يحتاجون إلى منصات تدعم عملات متعددة ومدفوعات دولية.
- رسوم أقل: تفرض البنوك التقليدية وبعض المنصات الإلكترونية رسومًا مرتفعة على السحب وتحويل العملات، ما يقتطع جزءًا كبيرًا من الأرباح.
- وصول أسرع إلى الأموال: التأخير في معالجة المدفوعات يربك التدفق النقدي، لذلك تصبح سرعة المعاملات ضرورة لا رفاهية.
- أمان موثوق: المنصة الموثوقة تساعد المستقل على استلام مدفوعاته بأمان ومن دون تجميد غير مبرر لحسابه.
- معاملات آمنة: يحتاج المستقلون إلى منصات دفع تقلّل خطر تجميد الحسابات والتعرض للاحتيال.
أفضل بدائل PayPal وPayoneer للمستقلين الأفارقة
إذا كنت تبحث عن طريقة أكثر كفاءة لاستلام المدفوعات الدولية، فهذه أبرز البدائل:
- غري (الأفضل للمستقلين الأفارقة): توفّر حسابات افتراضية بعملات USD وGBP وEUR لاستلام المدفوعات بسهولة، مع رسوم معاملات منخفضة وأسعار صرف تنافسية.
- Wise (المعروفة سابقًا باسم TransferWise): مناسبة للمستقلين الذين يحتاجون إلى حسابات متعددة العملات.
- Chipper: محفظة رقمية تتيح المعاملات الدولية والتحويلات المالية بين الدول الأفريقية.
- Skrill: بديل معروف لـ PayPal، وقد تكون مدفوعاته الدولية أسرع وتكاليف معاملاته أقل بحسب الحالة.
لماذا غري هي الخيار الأفضل للمستقلين الأفارقة
- حسابات افتراضية متعددة العملات: استلم مدفوعاتك بالدولار الأمريكي (USD) والجنيه الإسترليني (GBP) واليورو (EUR) مباشرة من عملائك الدوليين، علمًا بأن حساب USD مقدَّم عبر Lead Bank.
- رسوم منخفضة: احتفظ بجزء أكبر من أرباحك بفضل تسعير غري الشفاف.
- معاملات سريعة: تصلك المدفوعات غالبًا خلال دقائق، من دون فترات معالجة طويلة.
- تحويل العملات بسهولة: حوّل أموالك بأسعار صرف لحظية ومن دون رسوم مخفية.
- سحب مباشر: حوّل أموالك إلى حساباتك المصرفية المحلية في أفريقيا من دون تعقيد.
كيف يستلم المستقلون الأفارقة مدفوعاتهم عبر غري
١. أنشئ حسابًا في غري
سجّل عبر موقع غري أو حمّل التطبيق للبدء.
٢. أكمل التحقق من هويتك
تتطلب هذه الخطوة تقديم وثيقة هوية سارية وإثبات عنوان وصورة سيلفي لأغراض الأمان. وتحرص غري على أن تكون عملية التحقق سريعة وواضحة.
٣. اطلب حساباتك المصرفية الأجنبية
بعد التحقق، انتقل إلى قسم «الحسابات» لإنشاء حسابك الأجنبي في الولايات المتحدة أو المملكة المتحدة أو أوروبا لاستلام المدفوعات الدولية. وتظهر تفاصيل حسابك فورًا.
٤. اربط حسابك بمنصات العمل الحر أو شارك تفاصيله مع عملائك
بعد إعداد حسابك المصرفي الأجنبي، يمكنك مشاركة تفاصيله مع عملائك بسهولة أو إضافتها إلى منصات العمل الحر لاستلام مدفوعاتك مباشرة.
بالنسبة للمستقلين في أفريقيا، تبقى غري من أفضل بدائل PayPal وPayoneer لاستلام المدفوعات الدولية بسرعة وبتكلفة معقولة.
أنشئ حسابك في غري اليوم أو حمّل التطبيق واستفد من خدمات مالية عالمية شاملة صُمّمت لتعبر بأحلامك الحدود.

أفضل طريقة لاستقبال اليورو في الجزائر
استقبال اليورو في الجزائر من عملائك في أوروبا: قارن رسوم غري وPaysera وWise وAfriex وتجنّب خسائر السعر الرسمي. افتح حسابك باليورو مع غري اليوم.
Adeolu Titus Adekunle
•
September 23, 2026
•
٦ دقائق للقراءة
أنهى مستقل للتو مشروعًا لعميل في باريس، ثم وصلته رسالة: تم إرسال الدفعة باليورو. للحظة، يبدو أن كل شيء سار على ما يرام.
لكن في صباح اليوم التالي يشغله سؤال آخر: كيف يصل مبلغ ٣٠٠ أو ٥٠٠ يورو فعلًا إلى الجزائر دون أن ينقص مما أُرسل في الأصل؟
هذا السؤال ليس غريبًا. فهو يعكس واقعًا أوسع يعيشه كثير ممن يعملون عن بُعد في الجزائر اليوم، خاصة من يكسبون دخلهم من أوروبا: الحصول على الأجر سهل، أما استلام المال محليًا فلا يكون دائمًا بالسهولة نفسها.
يشرح هذا المقال أفضل طرق استقبال اليورو في الجزائر، والعوامل التي تحدد المبلغ الذي يبقى لك، وكيف تتجنب الخسائر غير الضرورية خلال العملية.
تحديات استقبال اليورو في الجزائر
تلقي اليورو في الجزائر أعقد غالبًا مما يبدو. فرغم أن المدفوعات الدولية ممكنة، يواجه الأفراد والمستقلون كثيرًا عوائق هيكلية تؤثر في سرعة وصول أموالهم وفي حجم ما يتسلمونه فعلًا.
السعر الرسمي مقابل سعر السوق الموازية
من أبرز التحديات الفجوة بين سعر الصرف الرسمي وسعر السوق غير الرسمية المعروفة بـ«السكوار». فحين تمر اليوروهات عبر القنوات البنكية الرسمية، تُحوَّل بالسعر الرسمي الذي يعتمده بنك الجزائر، وقد تقل قيمتها الشرائية الفعلية بما يصل إلى ٣٠٪ مقارنة بالسوق الموازية. وهذا يخلق خسارة خفية للمستلمين، لا سيما المستقلين والعاملين عن بُعد الذين يعتمدون على دخل أجنبي. ورغم أن النظام الرسمي قانوني وآمن، فإن الثمن المالي يبدو في الغالب كبيرًا ومحبطًا.
اقرأ أيضًا: أفضل حساب بنكي للعمل الحر في الجزائر
ضغط التحويل الإلزامي إلى الدينار
في حالات كثيرة، تُحوَّل اليوروهات المرسلة إلى الحسابات البنكية الجزائرية تلقائيًا إلى الدينار الجزائري (DZD) فور وصولها. ما يعني أن المستلم قد لا يملك المرونة للاحتفاظ بأمواله أو إدارتها بالعملة الأجنبية. وبالنسبة لمن يعملون مع عملاء دوليين، يحدّ ذلك من تحكمهم في أموالهم ومن قدرتهم على الادخار بعملة مستقرة. كما يعرّض أرباحهم للتضخم المحلي وتقلبات سعر الصرف، وهو ما قد يؤثر في تخطيطهم المالي واستقرارهم على المدى الطويل.
البيروقراطية والتأخير
تخضع التحويلات البنكية في الجزائر غالبًا لتدقيق تنظيمي صارم، ما قد يطيل مدة معالجتها. وليس من النادر أن تتأخر المدفوعات أسابيع أو حتى أشهرًا بينما يطلب البنك وثائق مثل الفواتير أو العقود أو ما يثبت مصدر الدخل. ورغم أن هذه الإجراءات تهدف إلى منع الاحتيال وضمان الامتثال، فإنها قد تُرهق من يعتمدون على وصول أموالهم في الوقت المحدد لتغطية مصاريف المعيشة أو تسيير أعمالهم. كما أن هذا الغموض يصعّب التخطيط للتدفقات النقدية.
خيارات استقبال محدودة
ومن التحديات الرئيسية أيضًا محدودية القنوات الرسمية المتاحة لاستقبال اليورو. فكثير من منصات الدفع الدولية إما لا تعمل بشكل كامل في الجزائر أو تقدم خدمات محدودة. ونتيجة لذلك، يلجأ كثيرون إلى التحويلات البنكية التقليدية، وهي أبطأ وأقل مرونة. ويقلّص غياب بنية دفع متنوعة هامش الاختيار، وقد يدفع المستخدمين نحو بدائل غير رسمية أو أقل أمانًا. كما يُبطئ اندماج المستقلين الجزائريين في الاقتصاد الرقمي العالمي.
منصات استقبال اليورو في الجزائر
أصبح تلقي اليورو في الجزائر ممكنًا أكثر فأكثر عبر منصات رقمية تبسّط المدفوعات العابرة للحدود، وتخفف العقبات، وتمنح المستخدمين تحكمًا أكبر في طريقة الوصول إلى أموالهم وتحويلها.
غري
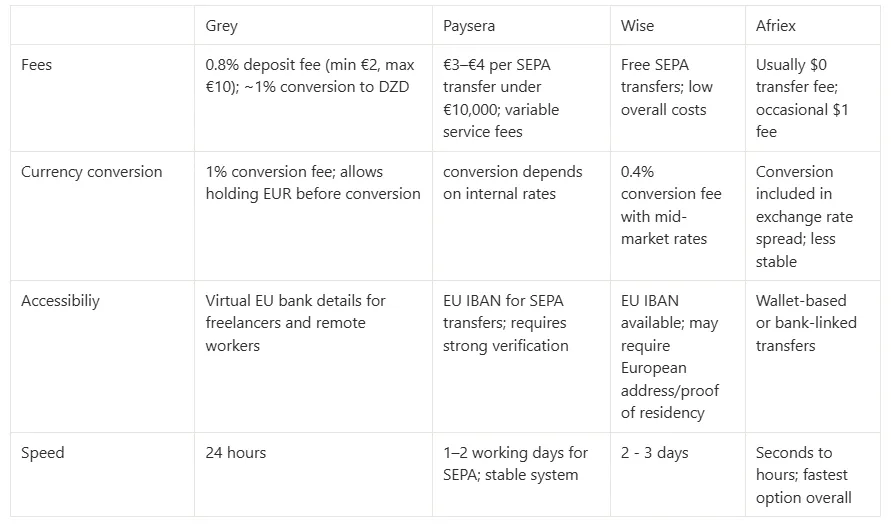
تتيح غري للمستخدمين استقبال اليورو في حساب رقمي مزوّد بتفاصيل بنكية أوروبية افتراضية، ما يجعلها مناسبة للمستقلين والعاملين عن بُعد. وتخضع الإيداعات عبر قنوات مثل SEPA وFPS عادةً لرسوم ٠٫٨٪، بحد أدنى ٢ يورو وحد أقصى ١٠ يورو، حسب حجم المعاملة. وعند تحويل اليورو إلى الدينار الجزائري، تُطبَّق رسوم تحويل بنسبة ١٪. هذه البنية تجعل التكاليف متوقعة نسبيًا، مع الإبقاء على مرونة الاحتفاظ باليورو قبل تحويله. كما أن مدة المعالجة سريعة عمومًا، ما يتيح الوصول إلى الأموال أسرع مقارنة بالبنوك التقليدية.
Paysera
توفر Paysera للمستخدمين رقم IBAN أوروبيًا، ما يتيح استقبال اليورو مباشرة عبر تحويلات SEPA من العملاء أو الشركات في أنحاء أوروبا. وتُحتسب على المدفوعات الواردة عمومًا رسوم تتراوح بين ٣ و٤ يورو للمعاملات التي تقل عن ١٠٬٠٠٠ يورو، ما يجعلها مجدية من حيث التكلفة للمبالغ المتوسطة. ويمكن للمستخدمين إبقاء أموالهم باليورو داخل الحساب، فيتجنبون التحويل التلقائي ويتحكمون أكثر في التوقيت. لكن قد تُفرض رسوم إضافية عند السحب أو التحويل إلى عملات أخرى. وتحظى المنصة بانتشار واسع بفضل استقرارها، وإن كانت متطلبات التحقق وإجراءات الامتثال قد تطيل مدة فتح الحساب.
Wise
تدعم Wise الحسابات متعددة العملات، فتتيح استقبال اليورو والاحتفاظ به وتحويله بتكاليف منخفضة وشفافة. وتحويلات SEPA إلى حسابات Wise مجانية عادةً، ما يجعلها جذابة لمن يتلقى اليورو بانتظام. أما التحويل إلى الدينار الجزائري فيحمل عادةً رسومًا منخفضة تقارب ٠٫٤٪، تُطبَّق بشفافية وفق سعر الصرف الحقيقي (سعر السوق المتوسط). غير أن Wise تذكر في صفحة التحويل إلى الجزائر (حتى أكتوبر ٢٠٢٦) أنها تعتمد رسومًا متغيرة للعملات الأقل تداولًا وفي فترات تقلب الأسواق، لذا راجع المبلغ النهائي قبل التأكيد. ويستفيد المستخدمون من أسعار واضحة تساعدهم على معرفة التكلفة الدقيقة قبل كل معاملة. لكن الاستفادة الكاملة من الحساب قد تتطلب عنوانًا أوروبيًا وإثبات إقامة، وهو ما قد يشكل عائقًا لبعض المستخدمين في الجزائر.
Afriex
صُممت Afriex لتحويلات دولية سريعة ومنخفضة التكلفة، خاصة داخل أفريقيا وعلى مسارات تحويلات المغتربين. معظم التحويلات مجانية، وإن كانت قد تُفرض رسوم صغيرة تقارب ١ دولار حسب نوع المعاملة أو المسار المستخدم. وتركز المنصة على السرعة، إذ تُعالَج معاملات كثيرة بشكل شبه فوري أو خلال ساعات قليلة. وأسعار التحويل تنافسية عمومًا، مع تضمين التكلفة في فارق سعر الصرف بدلًا من رسوم صريحة. ورغم أنها عملية وسهلة الوصول، قد تختلف الميزات حسب مستوى التحقق من حساب المستخدم والتوفر الإقليمي.
مقارنة بين منصات استلام اليورو في الجزائر
متى تحتاج إلى اليورو في الجزائر؟
هناك مواقف عملية عديدة في الجزائر يصبح فيها امتلاك اليورو أو استقباله مهمًا، خاصة لمن يعمل مع جهات عالمية أو يخطط ماليًا أو يجري معاملات عابرة للحدود.
النفقات الدولية
تحتاج إلى اليورو عند الدفع مقابل خدمات دولية مثل الاشتراكات الإلكترونية أو الرسوم الدراسية في الخارج أو أدوات البرمجيات أو منصات العمل الحر. فكثير من الشركات العالمية تسعّر خدماتها باليورو (EUR) أو الدولار (USD)، ما يجعل تحويل العملة المحلية أمرًا لا مفر منه. والاحتفاظ باليورو يقلل تكاليف التحويل المتكررة ويمنحك تحكمًا أكبر في توقيت الدفع حين تكون أسعار الصرف في صالحك. كما يضمن مدفوعات أكثر انتظامًا دون تأخير أو رفض للبطاقة عند التعامل المستمر مع المنصات العالمية.
تنويع المحفظة
يفيد اليورو في تنويع المدخرات خارج الدينار الجزائري، المعرّض للتضخم وتقلبات العملة. فحين تحتفظ بجزء من دخلك باليورو، توزّع المخاطر المالية على أكثر من عملة. ويكتسب هذا النهج قيمة خاصة لدى المستقلين والعاملين عن بُعد الذين لديهم مصادر دخل خارجية ويريدون حماية قدرتهم الشرائية على المدى الطويل. كما يمنح استقرارًا ماليًا في فترات اضطراب العملة المحلية، ويدعم تخطيطًا أفضل للادخار والاستثمار على المدى البعيد.
الحفاظ على الثروة
في الظروف الاقتصادية غير المستقرة، يمكن أن يكون اليورو مخزنًا مستقرًا للقيمة وسط تقلبات العملة المحلية. ويدّخر كثيرون باليورو للحفاظ على ثرواتهم وحماية أنفسهم من ضغوط التضخم في البيئة الاقتصادية الأفريقية الأوسع. كما يوفر مرونة للسفر أو الاستثمار أو خطط الانتقال مستقبلًا.
كيف تحسّن استقبال مدفوعات اليورو في الجزائر
لا يقتصر تحسين مدفوعات اليورو في الجزائر على اختيار المنصة المناسبة، بل يتطلب عادات تعزز الانتظام وتحدّ من تسرب الأموال مع مرور الوقت.
احتفظ باليورو قبل التحويل
استخدم منصات تتيح لك الاحتفاظ باليورو بدلًا من فرض التحويل الفوري. فهذا يمنحك تحكمًا أكبر في التوقيت ويساعدك على اختيار اللحظة التي يكون فيها سعر الصرف في صالحك. وبدلًا من التحويل لحظة الاستلام، يمكنك متابعة تحركات السوق والتحويل حين يناسب السعر دخلك. ومع الوقت، قد تُحدث هذه المرونة البسيطة فرقًا ملموسًا في المبلغ الذي يبقى لك فعلًا من المدفوعات الدولية، خاصة إذا كنت تكسب باليورو بانتظام.
اجمع مدفوعاتك
بدلًا من استقبال دفعات صغيرة متعددة، حاول دمج الفواتير متى أمكن. فكل معاملة تأتي غالبًا برسوم، وحين تتجزأ المدفوعات تتكرر هذه الرسوم دون داعٍ. وبجمع أرباحك في دفعات أقل عددًا وأكبر حجمًا، تقلل عدد مرات تطبيق الرسوم. وهذا يحسّن الكفاءة من حيث التكلفة، ويسهّل تتبع الدخل وإدارة التدفقات النقدية والتخطيط للمصاريف بدقة أكبر. إنه تغيير تشغيلي صغير قد يحسّن كثيرًا ما تحتفظ به مع الوقت.
قارن المنصات بانتظام
منصات الدفع ليست ثابتة. فالرسوم وأسعار الصرف وسرعة المعالجة قد تتغير، ومنافسون جدد يدخلون السوق كثيرًا بشروط أفضل. ومراجعة خياراتك بانتظام تضمن ألا تبقى عالقًا في أنظمة قديمة أو مكلفة. فالمنصة التي كانت مجدية العام الماضي قد لا تكون الخيار الأفضل اليوم. وبالمقارنة الدورية، تبقى على اطلاع ومستعدًا للانتقال إلى خيارات أفضل تحسّن ما تحتفظ به من أرباحك وتقلل الخسائر غير الضرورية.
افصل بين الإنفاق والادخار
احتفظ بجزء من دخلك باليورو من أجل الاستقرار، ولا تحوّل إلا ما تحتاجه لمصاريفك المحلية. فهذا النهج يقلل تعرضك لتقلبات العملة ويحمي أرباحك من أي تراجع مفاجئ في قيمة الدينار. كما يعزز الانضباط المالي بالفصل بين الإنفاق اليومي والادخار طويل الأجل. ومع الوقت، يمنحك هذا التوازن تحكمًا أكبر، وميزانية أكثر انتظامًا، وهامش أمان أقوى في وجه مخاطر التضخم.
الأسئلة الشائعة
هل يمكنني قانونيًا تلقي اليورو في الجزائر عبر المنصات الرقمية؟
نعم، يمكنك استقبال اليورو في الجزائر عبر منصات رقمية خاضعة للتنظيم وخدمات تحويل دولية. لكن الأموال تخضع غالبًا للقواعد البنكية المحلية وتدقيق الوثائق والرقابة على الصرف. ورغم قانونية هذه المنصات، فإن طريقة تحويل الأموال أو الوصول إليها قد تبقى مرتبطة باللوائح المالية الجزائرية.
لماذا أخسر جزءًا من المال عند استقبال اليورو عبر البنوك في الجزائر؟
تأتي الخسائر عادةً من تحويل العملة وفروق سعر الصرف. فالبنوك تطبق غالبًا السعر الرسمي، وهو أقل من قيمة السوق الموازية. يضاف إلى ذلك رسوم خدمة خفية والتحويل التلقائي إلى الدينار، ما يقلص القيمة الإجمالية. وتخلق هذه الفجوة فرقًا حقيقيًا في القدرة الشرائية للمستلمين.
هل الأفضل الاحتفاظ باليورو أم تحويله فورًا إلى الدينار؟
الاحتفاظ باليورو غالبًا ما يكون خيارًا ماليًا أذكى، خاصة في فترات التضخم أو عدم استقرار العملة. فاليورو يحافظ على قيمة عالمية أقوى مقارنة بتقلبات العملة المحلية. لكن التحويل الفوري قد يكون ضروريًا للمصاريف اليومية. والنهج الأفضل يتوقف على أهدافك المالية ومدى إلحاح إنفاقك وقدرتك على تحمل المخاطر.
لماذا تتأخر التحويلات الدولية أحيانًا في الجزائر؟
ينتج التأخير غالبًا عن تدقيق الامتثال الصارم، ولوائح مكافحة غسل الأموال، ومتطلبات الوثائق. فقد تطلب البنوك فواتير أو عقودًا أو إثباتًا لمصدر الدخل قبل الإفراج عن الأموال. ورغم أن هذه الإجراءات تضمن الأمان، فإنها قد تبطئ المدفوعات كثيرًا، خاصة للمستقلين الذين يتلقون معاملات دولية متكررة.
حساب باليورو في الجزائر لاستقبال مدفوعاتك من أوروبا
أصبحت إدارة المدفوعات الدولية القادمة من أوروبا أسهل للمستقلين والعاملين عن بُعد في الجزائر. إذ توفر غري حسابات باليورو (EUR) مزودة بتفاصيل بنكية أوروبية، تتيح لعملائك الدفع كما لو كانوا يجرون تحويلًا محليًا داخل شبكة SEPA. وهذا يزيل العقبات غير الضرورية ويبسّط المعاملات العابرة للحدود إلى حد كبير.
ويمكنك أيضًا إدارة عدة عملات، منها اليورو والجنيه الإسترليني (GBP)، من منصة واحدة، ما يمنحك تحكمًا أكبر في أرباحك. ومع أسعار صرف تنافسية وخيارات تحويل مرنة، تقرر أنت متى وكيف تحوّل أموالك.
سجّل في غري وحمّل التطبيق لتحصل على تفاصيلك البنكية باليورو، غالبًا خلال دقائق.
تفرض غري رسومًا على الإيداعات وتحويل العملات والسحوبات. تخضع الإيداعات عبر ACH أو SEPA أو FPS لرسوم ٠٫٨٪ (بحد أدنى ٢ دولار/٢ يورو/٢ جنيه إسترليني، وحد أقصى ١٠ دولارات/١٠ يورو/١٠ جنيهات إسترلينية). ويُحتسب تحويل العملات بنسبة ١٪، بسقف ٦ دولارات. وتختلف رسوم السحب حسب العملة: ٣٥ نيرة للنيرة النيجيرية (NGN)، و٠٫٥٪ لليورو والجنيه الإسترليني (EUR/GBP) (بحد أدنى ٢ يورو/٢ جنيه إسترليني، وحد أقصى ١٠ يورو/١٠ جنيهات إسترلينية)، ومن ٠٫٥٠ إلى ٠٫٦٥ دولار لعملات KES/UGX/TZS. وتخضع معاملات البطاقة العابرة للحدود (المشتريات بغير الدولار الأمريكي ببطاقة دولارية) لرسوم ٢٪ إضافة إلى ٠٫٥٠ دولار. أسعار الصرف متغيرة وتتضمن هامشًا فوق سعر السوق المتوسط. راجع دائمًا الرسوم والسعر قبل تأكيد أي معاملة. زر صفحة الرسوم للاطلاع على الأسعار الحالية.

أين يمكنك شراء الدينار الجزائري إذا كنت أجنبيًا؟
دليل شراء الدينار الجزائري للأجانب: أين تصرف عملتك بأمان في البنوك ومكاتب الصرف المعتمدة، ولماذا تتجنب السوق السوداء. ابدأ التخطيط لرحلتك الآن.
Olayoyin Olorunmota
•
September 23, 2026
•
٦ دقائق للقراءة
تعتمد الجزائر نظامًا خاصًا لصرف العملات قد يبدو معقدًا لغير المواطنين. ومن المهم لكل من يسافر إليها للعمل أو السياحة أو الاستقرار أن يحصل على الدينار الجزائري (DZD) بطريقة قانونية وآمنة. وعلى عكس دول كثيرة يكون فيها صرف العملات أبسط نسبيًا، تفرض الجزائر رقابة صارمة على الصرف تحدّ من خدمات العملات الأجنبية المتاحة.
في هذا المقال أشرح أفضل الطرق وأكثرها أمانًا لشراء الدينار الجزائري إذا كنت أجنبيًا، مع الالتزام باللوائح المحلية.
فهم قانون صرف العملة في الجزائر
قبل أن تصرف أموالك، عليك أن تفهم كيف تنظّم الجزائر عملتها. فالدينار الجزائري عملة مغلقة، أي أنه غير متاح للصرف بحرية خارج الجزائر. وتراقب الدولة معاملات الصرف عن كثب، ويحدد بنك الجزائر (البنك المركزي) أسعار الصرف الرسمية.
نقاط أساسية:
- خيارات صرف رسمية محدودة: لا يحق قانونًا صرف العملات الأجنبية مقابل الدينار الجزائري إلا للبنوك ومكاتب الصرف المعتمدة.
- استخدام محدود للبطاقات الأجنبية: قد لا تعمل البطاقات المصرفية الدولية دائمًا في الجزائر، خصوصًا خارج المدن الكبرى.
- مخاطر السوق السوداء: الصرف غير الرسمي موجود، لكنه غير قانوني وينطوي على مخاطر كبيرة، منها الأوراق النقدية المزيفة والأسعار غير العادلة.
احرص دائمًا على صرف أموالك عبر القنوات المعتمدة لتتجنب المشكلات القانونية والخسائر المالية.
أفضل الأماكن لشراء الدينار الجزائري للأجانب
١. البنوك في الجزائر
البنوك الجزائرية هي المكان الأكثر أمانًا وموثوقية لصرف العملة. وتقدّم بنوك كبرى مثل البنك الوطني الجزائري (BNA) والقرض الشعبي الجزائري (CPA) وبنك الجزائر الخارجي (BEA) خدمات صرف العملات للزوار.
ما يجب أن تضعه في حسبانك:
- ستحتاج إلى جواز سفرك وما يثبت دخولك إلى البلاد لإتمام عملية الصرف.
- تتبع أسعار الصرف في البنوك السعر الرسمي الذي يعلنه بنك الجزائر.
- لا تقدّم كل الفروع خدمة صرف العملات الأجنبية، لذا يُفضَّل التوجه إلى الفروع الرئيسية في الجزائر العاصمة أو وهران أو غيرهما من المدن الكبرى.
٢. مكاتب الصرف
تتوفر مكاتب صرف معتمدة في المطارات الرئيسية وفي مواقع مختارة بالمدن الكبرى. وهي أقل عددًا مما تجده في دول أخرى، لكنها بديل عملي عن البنوك لتصريف العملة في الجزائر.
٣. أجهزة الصراف الآلي والدفع بالبطاقة
تسمح بعض أجهزة الصراف الآلي في الجزائر بسحب النقود ببطاقات بنكية أجنبية، خاصة في الفنادق ومناطق الأعمال. لكن ذلك غير مضمون، وقد تكون رسوم السحب مرتفعة.
ما يجب أن تعرفه:
- تعمل بطاقات Visa وMastercard في بعض أجهزة الصراف، لكن توفرها متفاوت.
- يتعامل كثير من التجار في الجزائر بالنقد، لذلك قد يُرفض الدفع بالبطاقة أحيانًا.
- تحقّق مع بنكك قبل السفر من أن بطاقتك ستعمل في الجزائر.
٤. صرف الدينار الجزائري في دول قريبة
في بعض الحالات، يمكنك صرف المال قبل وصولك إلى الجزائر. فبعض البنوك ومكاتب الصرف في دول مثل تونس وفرنسا تتيح أحيانًا صرف الدينار الجزائري.
لماذا تفكر في هذا الخيار؟
- إذا كنت تمر عبر تونس أو فرنسا، يمكنك صرف مبلغ صغير من الدينار قبل الوصول.
- من المفيد أن يكون معك بعض العملة المحلية لحظة هبوطك في الجزائر.
لكن الدينار نادر خارج الجزائر، لذا لا تعتمد على هذا الخيار وحده.
نصائح لصرف العملة في الجزائر بأمان
لتجري عملية الصرف بأمان ودون مفاجآت، اتبع هذه الممارسات:
- استخدم دائمًا خدمات الصرف الرسمية لتتجنب المتاعب القانونية والعملات المزيفة.
- احتفظ بإيصالات المعاملات دليلًا على الصرف، فقد تُطلب منك عند مغادرة الجزائر.
- تجنّب الصرف لدى تجار العملة في الشارع، فهو غير قانوني ومحفوف بالمخاطر.
- احمل نقدًا باليورو (EUR) أو الدولار الأمريكي (USD)، فهما أسهل العملات الأجنبية صرفًا.
- خطط مسبقًا بتقدير ما ستحتاجه من العملة المحلية، لأن البطاقات الأجنبية لا يُعتمد عليها دائمًا.
كيف تساعدك غري في المعاملات عبر الحدود
قد تكون إدارة أموالك خلال السفر في الجزائر معقدة، لكن الحلول المالية الرقمية مثل غري تبسّط المعاملات عبر الحدود. مع غري يمكنك:
- الاحتفاظ بعملات متعددة وتحويلها بأسعار صرف تنافسية.
- إرسال الأموال واستلامها دوليًا دون رسوم خفية.
- إدارة أموالك رقميًا دون الاعتماد على خدمات مصرفية محلية لا يمكن التنبؤ بها.
للمسافرين ورواد الأعمال، توفر غري طريقة آمنة وعملية لإدارة المال بعملات مختلفة.
اقرأ أيضًا: تحويل الأموال من الجزائر إلى أوروبا
يتطلب شراء الدينار الجزائري لغير المواطنين تخطيطًا جيدًا بسبب نظام الرقابة على العملة في الجزائر. والطريقة الأكثر أمانًا هي الصرف عبر البنوك ومكاتب الصرف المعتمدة، مع الابتعاد عن السوق السوداء.
لإدارة أموالك في الجزائر براحة بال، سجّل اليوم أو حمّل التطبيق واستمتع بخدمات مالية عالمية شاملة، صُممت لتحمل أحلامك عبر الحدود.
كيفية استلام أرباح أمازون في الإمارات: دليل البائعين
استلام أرباح أمازون في الإمارات أسهل مع حساب بالدولار أو الإسترليني أو اليورو من غري وأسعار صرف شفافة. افتح حسابك المجاني واربطه بـ Seller Central اليوم.
Priscila Marotti
•
September 23, 2026
•
٦ دقائق للقراءة
يصبح استلام أرباح أمازون في الإمارات أبسط بكثير حين تختار وسيلة الدفع المناسبة. فإذا كنت تبيع منتجات على أمازون أو تقدّم خدمات عبر منصات مرتبطة بها، فإن تحصيل مستحقاتك في وقتها وإدارة أموالك بإحكام أمران أساسيان لنجاح تجارتك. ببضع خطوات واضحة، يمكنك إدارة مدفوعات أمازون للبائعين، وتحويلها بأسعار صرف تنافسية، وتنظيم مدفوعاتك العابرة للحدود من الإمارات.
غري منصة مالية رقمية تتيح لك استلام مدفوعات أمازون بعملات متعددة، فتدير أموالك عبر الحدود من تطبيق واحد ودون تعقيد.
ما يجب أن تعرفه عن مدفوعات أمازون للبائعين
تدفع أمازون للبائعين وفق نظام منظَّم. فبعد إتمام المبيعات، تحسب أمازون صافي أرباحك بعد خصم الرسوم والمبالغ المستردة وغيرها من الرسوم، ثم يُحوَّل المبلغ المتبقي إلى حساب البائع وفق جدول صرف محدد.
- تفاصيل الأرباح: تخصم أمازون رسومًا مختلفة من إجمالي مبيعات البائع لتحديد صافي أرباحه.
- موعد الصرف: تُصرف المدفوعات عادةً كل ١٤ يومًا، وقد يختلف ذلك بحسب حالة حساب البائع والسوق التي يبيع فيها، كما يوضح دليل أمازون.
- العملة: تعالج أمازون المدفوعات بالعملة المحلية لكل سوق، لذا قد تُفرض رسوم تحويل عملة إذا استخدم البائع حسابًا بعملة مختلفة.
- وجهة الدفع: يجب على البائع تقديم بيانات حساب بنكي صالحة لاستلام مستحقاته. وهنا يأتي دور الحسابات الافتراضية من غري، إذ تتيح لك استلام المدفوعات العابرة للحدود عبر حساب أمريكي بالدولار (USD)، وكذلك بالجنيه الإسترليني (GBP) واليورو (EUR) وعملات أخرى.
خطوات استلام أرباح أمازون في الإمارات
مع غري يصبح استلام أرباح أمازون في الإمارات أمرًا مباشرًا. فهي منصة مالية رقمية مصممة للمعاملات الدولية، وتتيح لك استلام مدفوعات البيع على أمازون مباشرةً في حساب بعملة أجنبية.
- سجّل في غري: افتح حسابًا مجانيًا عبر موقع غري أو التطبيق.
- اختر حسابًا بعملة أجنبية: يوفّر غري حسابات متعددة العملات، منها USD وGBP وEUR، وهي مناسبة لاستلام المدفوعات من أسواق أمازون.
- اربط حساب غري بـ Amazon Seller Central: بعد إعداد حسابك، أضف بيانات حسابك الافتراضي في غري إلى حسابك على Amazon Seller Central.
- ابدأ باستلام المدفوعات: تودِع أمازون مستحقاتك في حساب غري حسب عملة السوق الذي تبيع فيه.
لماذا يختار بائع أمازون في الإمارات غري؟
يبسّط غري مدفوعات أمازون ويقدّم للبائعين المقيمين في الإمارات عدة مزايا أساسية:
- دعم عملات متعددة: تتيح لك الحسابات الأجنبية في غري الاحتفاظ بأموالك وإدارتها بعدة عملات، منها USD وGBP وEUR.
- أسعار صرف تنافسية: يقدّم غري أسعار صرف عادلة وشفافة دون رسوم خفية، فتحتفظ بأكبر قدر من أرباحك.
- تحويلات أسرع: على عكس الأنظمة المصرفية التقليدية، تصل مدفوعاتك عبر غري أسرع، وغالبًا خلال ساعات، لتتصرف في أموالك حين تحتاج إليها.
- مصمم للهاتف: تطبيق غري سهل الاستخدام، ويتيح لك متابعة مدفوعاتك وإدارة أموالك أينما كنت.
كيف تربط حساب غري بـ Amazon Seller Central
لاستلام مدفوعات أمازون عبر غري، اتبع الخطوات التالية:
- سجّل الدخول إلى Amazon Seller Central: انتقل إلى Settings > Account Info > Payment Info > Bank Account Info (الإعدادات ثم معلومات الحساب ثم معلومات الدفع ثم بيانات الحساب البنكي).
- أضف وسيلة دفع جديدة: اختر «Add new deposit method» (إضافة وسيلة إيداع جديدة) وأدخل بيانات حسابك في غري.
- وثّق حسابك: ارفع مستندًا مثل كشف حساب بنكي أو إثبات ملكية الحساب.
- أكمل الإعداد: بعد انتهاء التحقق، الذي يستغرق عادةً حتى أربعة أيام عمل، يصبح حسابك في غري جاهزًا لاستلام المدفوعات.
استلم أرباحك من أمازون بعملات متعددة
يتيح لك غري استلام المدفوعات بالعملات المحلية لأسواق أمازون التي تبيع فيها، ومنها USD وGBP وEUR. وبهذا تتجنب رسوم التحويل المرتفعة وتدير مدفوعاتك القادمة من أسواق أمازون المختلفة.
- تجنّب رسوم التحويل: احتفظ بأموالك بعملة السوق نفسها لتتفادى تكاليف تحويل غير ضرورية.
- حوّل أموالك عند الحاجة: يمكنك تحويل أموالك داخل تطبيق غري بأسعار صرف تنافسية، وتتبّع الأسعار عبر محوّل العملات.
اسحب أموالك وأدِر مدفوعاتك بمرونة
بعد وصول مدفوعات أمازون إلى حسابك في غري، يمكنك إدارة أموالك كما يناسبك:
- حوّل أرباحك: انقل أرباحك إلى حساب بنكي آخر عبر التحويلات الدولية في غري.
- تابع مدفوعاتك: راقب مدفوعات أمازون وراجع سجل معاملاتك من تطبيق غري.
أبرز مزايا استخدام غري لاستلام أرباح أمازون في الإمارات
- الاحتفاظ بنسبة أكبر من أرباحك: رسوم منخفضة وأسعار صرف شفافة تُبقي المزيد من أرباحك في جيبك.
- انتشار عالمي: أدِر مدفوعاتك من عدة أسواق لأمازون ومن عملاء في دول مختلفة.
- معاملات مباشرة: استلم مدفوعات أمازون مباشرةً في حسابك الافتراضي لدى غري، دون الحاجة إلى خدمات وسيطة أخرى.
- تطبيق عملي: اطّلع على مدفوعاتك وأدِر أموالك من أي مكان عبر تطبيق غري.
كيف تبدأ مع غري
البدء مع غري سريع وبسيط:
- حمّل التطبيق: متوفر على iOS وAndroid.
- سجّل ووثّق هويتك: أكمل خطوات التسجيل الميسّرة.
- افتح حساباتك متعددة العملات: ابدأ باستلام مدفوعات أمازون بعدة عملات، منها USD وGBP وEUR.
تحكّم في مدفوعات أمازون من الإمارات
لا يلزم أن تكون إدارة مدفوعات أمازون معقدة أو مكلفة. مع غري، تنظّم مدفوعاتك العابرة للحدود، وتستفيد من أسعار صرف تنافسية، وتصل إلى أموالك أسرع مما تتيحه الأنظمة المصرفية التقليدية. ويناسب غري البائع المتمرس والمبتدئ على حد سواء، فهو خيار عملي لاستلام أرباح أمازون في الإمارات وإدارتها.
سجّل في غري اليوم وأدِر أموالك دون متاعب.

سحب أرباح أمازون في الجزائر: كيف تستلم مدفوعاتك محليًا
دليل سحب أرباح أمازون في الجزائر: طرق الدفع المدعومة، ومدة الاحتجاز، ورسوم Payoneer وWise وWorldFirst وغري. قارن الخيارات واحتفظ بجزء أكبر من أرباحك.
Priscila Marotti
•
September 23, 2026
•
٦ دقائق للقراءة
يبدأ البيع على أمازون من الجزائر غالبًا بنجاح بسيط. تعرض منتجاتك، فتصلك طلبات من زبائن في الخارج، وسرعان ما ترى أرباحك تظهر في حساب البائع على أمازون. في الظاهر، كل شيء يسير كما ينبغي. لكن التحدي الحقيقي يبدأ عند سحب أرباح أمازون في الجزائر واستلامها محليًا.
يظن كثير من البائعين أن صرف الأرباح سيكون أمرًا مباشرًا، لكنه نادرًا ما يكون كذلك. فبين محدودية خيارات الدفع المباشر في الجزائر، والبنوك الوسيطة، وتحويل العملة إلى الدينار الجزائري، قد يختلف المبلغ النهائي كثيرًا عمّا ربحته في الأصل. كما أن التأخير والرسوم غير الواضحة يجعلان العملية صعبة التوقّع.
هنا يصبح فهم النظام ضروريًا. يشرح هذا المقال طريقة سحب أرباح أمازون في الجزائر: الطرق المتاحة، وكيف تعمل كل واحدة منها، وأهم ما يجب مراعاته حتى تصل إلى أرباحك بكفاءة أكبر ومفاجآت أقل.
خيارات الدفع في أمازون وشروط الأهلية للبائعين في الجزائر
غالبًا ما تبدأ القصة بالطريقة نفسها: بائع في الجزائر العاصمة يتلقى أول طلب من الخارج، ويرى الإيرادات تظهر في لوحة التحكم، فيظن أن الجزء الصعب قد انتهى. ثم تبدأ الأسئلة: إلى أين تذهب الأموال؟ وكم من الوقت تستغرق حتى تصل فعلًا؟
عند البيع في أمازون من الجزائر، يختلف نظام الدفع عن الأسواق المحلية. فأمازون لا تحوّل الأموال عادةً مباشرة إلى الحسابات البنكية الجزائرية. وبدلًا من ذلك، يعتمد البائعون على طرق دفع دولية مدعومة، غالبًا عبر مزودي خدمات من طرف ثالث أو حسابات بالعملة الأجنبية، لاستلام أرباحهم من متاجر مثل الولايات المتحدة أو المملكة المتحدة.
بعد تفعيل حساب البائع، تصرف أمازون المدفوعات على دورات منتظمة، لكنها تحتجز الأموال عادةً نحو ١٤ يومًا. وتتيح فترة الاحتجاز هذه للمنصة معالجة المبالغ المستردة ومطالبات المشترين وفق سياسة ضمان A-to-Z، بما يحافظ على الثقة في المتجر.
وإذا تجاوزت رسوم البائع قيمة مبيعاته، تسمح أمازون بتسوية الرصيد عبر وسائل معتمدة مثل البطاقات الدولية أو التحويلات البنكية، وفق إرشادات Seller Central.
وقبل الوصول إلى أي من ذلك، يجب التحقق من الأهلية. يُطلب من البائعين الأفراد تقديم بطاقة تعريف وطنية جزائرية سارية، بينما تقدّم الشركات المسجلة وثائقها التجارية الرسمية. وتضمن هذه الإجراءات الامتثال والأمان والمصداقية داخل المتجر.
التأخيرات ومشكلات الدفع الشائعة في الجزائر
نادرًا ما تنتج صعوبات الدفع في الجزائر عن مشكلة واحدة، بل عن مزيج من عمليات التحقق، والقيود البنكية، وقيود التحويلات العابرة للحدود.
الحجز الأمني الإلزامي
كلما غيّرت بيانات الدفع، تفرض أمازون حجزًا أمنيًا لمدة ثلاثة أيام. وإلى جانب الحماية من الاحتيال، تمنح هذه المهلة أنظمة التحقق وقتًا لرصد أي تناقضات. والمسألة بالنسبة إلى البائع تتعلق بالتوقيت أكثر من التأخير: فالتعديلات التي تُجرى قبيل موعد الدفع مباشرة قد تربك تخطيط السيولة دون قصد.
احتياطيات الحساب
يعتمد نظام الاحتياطي في أمازون على خوارزميات تأخذ في الحسبان حجم الطلبات ونسب الإرجاع وتاريخ الحساب. وقد ترفع الفئات عالية المخاطر أو أنماط الشحن غير المنتظمة مستوى الاحتياطي. ومعنى ذلك أن انضباطك التشغيلي يؤثر مباشرة في وصولك إلى السيولة. فالأداء القوي لا يبني سمعتك فحسب، بل يقلّل تدريجيًا المبلغ الذي تحتجزه أمازون مع مرور الوقت.
الشحنات غير المؤكدة
تأكيد الشحن أكثر من مجرد خطوة إجرائية، فهو عنصر أساسي في منطق صرف المدفوعات لدى أمازون. ومن دون رقم تتبع صالح، يفترض النظام أن مخاطر التسليم ما زالت مرتفعة. والبائع الذي يتأخر في تحديث البيانات يعطي انطباعًا بعدم الموثوقية دون قصد، فيتباطأ صرف أمواله. أما سير عمل الشحن المنضبط فيجعل المدفوعات تتحرك بانتظام الطلبات نفسها طوال دورة المعاملة.
القيود البنكية في الجزائر
تعمل البنوك الجزائرية في بيئة صرف أجنبي خاضعة لرقابة مشددة، حيث تُراقَب التحويلات الواردة من الخارج عن كثب. وقد تُعلَّق المعاملات التي لا تتسق مع النشاط المعتاد للحساب أو تُرفض. لذلك يحتاج البائعون غالبًا إلى تفعيل بطاقاتهم مسبقًا للاستخدام في الخارج، والحفاظ على نمط معاملات منتظم لتجنّب انقطاعات قد تعطّل مدفوعات أمازون المشروعة.
التحقق من العملة والامتثال
تمر المدفوعات العابرة للحدود إلى الجزائر عبر طبقات من أنظمة الامتثال تشمل البنوك الوسيطة والضوابط التنظيمية. وتقيّم كل مرحلة مشروعية المعاملة ومصدر الأموال وتوافق العملة. وكثيرًا ما يعود التأخير إلى نقاط التحقق هذه لا إلى أمازون نفسها. والبائع الذي يفهم هذا المسار يستطيع توقّع المواعيد بدقة أكبر وتنظيم معاملاته لتقليل العوائق.
كيفية إعداد مدفوعات أمازون في الجزائر
يتطلب إعداد المدفوعات طريقة تفكير مختلفة قليلًا مقارنة بالدول التي تحظى بدعم مباشر للبنوك المحلية.
افتح Seller Central
سجّل الدخول إلى Amazon Seller Central، مركز التحكم في نشاطك. هنا تلتقي المدفوعات والطلبات وبيانات الأداء. وبالنسبة إلى البائع الجزائري، تصبح لوحة التحكم هذه النقطة الوحيدة التي تلتقي فيها الأرباح العالمية بالواقع المالي المحلي، لذا فإن الدقة والإلمام بها ضروريان منذ البداية.
انتقل إلى إعدادات الحساب
داخل Seller Central، اذهب إلى Settings (الإعدادات) واختر Account Info (معلومات الحساب). يضم هذا القسم هويتك المالية على أمازون، ومنه يبدأ كل إجراء يتعلق بالمدفوعات. وفهم طريقة تنظيمه يساعدك على تجنّب أخطاء مكلفة عند إدارة بيانات الدفع الحساسة أو تحديث ما يرتبط بتدفق أرباحك.
أضف وسيلة إيداع
ضمن Payment Information (معلومات الدفع)، اختر Bank Account Information (معلومات الحساب البنكي) لتحديد مسار استلام أموالك. هذه الخطوة تحدد كيف تخرج الأموال من نظام أمازون وتدخل إلى حسابك. وبالنسبة إلى البائع الجزائري، يُعد اختيار الطريقة المناسبة قرارًا استراتيجيًا يؤثر في سرعة كل دفعة مستقبلية وتكلفتها وموثوقيتها.
استخدم طريقة دفع مدعومة
لأن معظم الحسابات بالدينار الجزائري لا تستطيع استقبال مدفوعات أمازون الدولية مباشرة، يعتمد البائعون على منصات وسيطة أو حسابات بالعملة الأجنبية. وتتيح لك هذه الحلول استلام الدولار الأمريكي (USD) أو الجنيه الإسترليني (GBP) أو اليورو (EUR). واختيار الخيار المناسب لا يؤثر في وصولك إلى أموالك فحسب، بل في القيمة التي تحتفظ بها بعد التحويل أيضًا.
أدخل بيانات دقيقة
الدقة أمر حاسم عند إدخال البيانات المالية. فحتى الاختلافات الطفيفة، مثل طريقة كتابة الاسم أو أرقام الحساب، قد تؤدي إلى فشل التحقق أو رفض المدفوعات. وبالنسبة إلى البائع الجزائري الذي يتعامل مع أنظمة عابرة للحدود، فإن مطابقة البيانات تمامًا مع السجلات البنكية تضمن معالجة أيسر وتقلّل احتمال التصحيحات المتكررة أو التأخير.
فترة التحقق
بعد إضافة بيانات الدفع أو تحديثها، تطبّق أمازون مرحلة تحقق تشمل حجزًا لمدة ثلاثة أيام. وتتيح هذه الفترة للأنظمة الداخلية التأكد من مشروعية البيانات ورصد أي حالات غير طبيعية. ورغم أنها مؤقتة، فإنها تؤدي دورًا أساسيًا في حماية الحسابات وضمان صرف المدفوعات المستقبلية دون انقطاع.
أفضل المنصات لاستلام أرباح أمازون في الجزائر
اختيار المنصة المناسبة في الجزائر مسألة عملية أكثر منها تفضيلًا شخصيًا: المهم هو ما يعمل فعلًا وبموثوقية عبر الحدود.
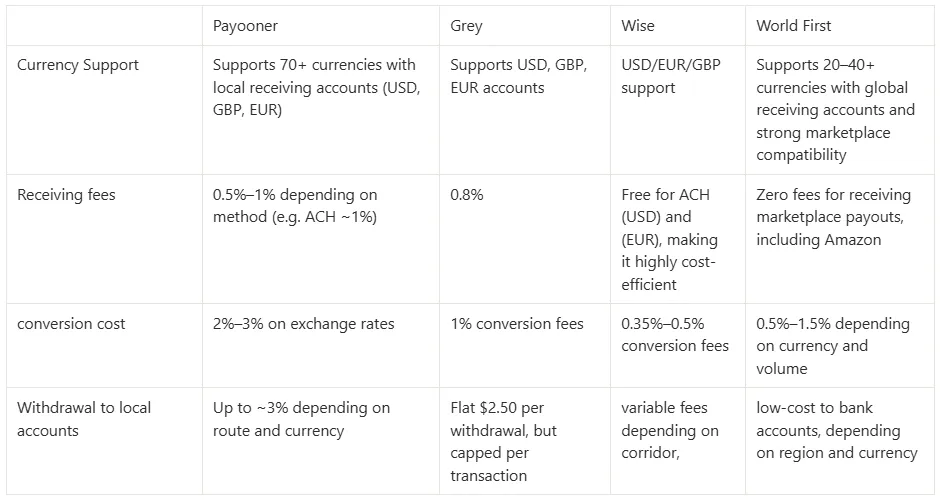
Payoneer
تفرض Payoneer رسومًا بنسبة ٠٫٥٪ على استلام مدفوعات أمازون، ما يجعل البداية معها سهلة نسبيًا. لكن التكاليف تتراكم عند السحب، إذ تُطبَّق نسبة ١٫٥٪ عند نقل الأموال إلى البنوك الجزائرية، إضافة إلى ٣٪ على تحويل العملة. وبعيدًا عن الأسعار، تكمن قوة Payoneer في قبولها العالمي وتوافقها مع المتاجر الإلكترونية. وهي توفّر الاستقرار للبائعين الذين يوسّعون نشاطهم، لكنها تتطلب متابعة نشطة للرسوم واختيارًا مدروسًا لتوقيت السحب.
غري
تقدّم غري تجربة أكثر تحكمًا وشفافية، تناسب خصوصًا البائعين الذين يهمهم الوضوح. تكلّف عمليات السحب رسمًا ثابتًا قدره ٢٫٥٠ دولار، بينما تبلغ رسوم التحويل ١٪، ما يسهّل توقّع أرباحك الفعلية. ويشجّع حد السحب البالغ ٣٨٨٬٠٠٠ دينار جزائري على تحريك الأموال بطريقة منظمة. وتكمن قوة غري الحقيقية في البساطة، والرسوم الواضحة مسبقًا، وإمكانية الاحتفاظ بالعملة الأجنبية قبل تحويلها، ما يساعد البائعين الجزائريين على التعامل بشكل أفضل مع تقلبات أسعار الصرف.
Wise
صُممت Wise للدقة في المعاملات المالية العابرة للحدود. يكون استلام مدفوعات أمازون عبر ACH أو SEPA مجانيًا عادةً، بينما تكلّف التحويلات البرقية بالدولار الأمريكي ٤٫١٤ دولار. وتتراوح رسوم التحويل بين ٠٫٤١٪ و٠٫٥٪، بسعر الصرف المتوسط الحقيقي في السوق دون هامش خفي. وهذا يجعل Wise فعّالة جدًا في الحفاظ على قيمة أموالك. لكن على البائعين الجزائريين التأكد من الإعداد الصحيح والتوافق مع أمازون، لأن التوفر وإعدادات الدفع قد يؤثران في مدى فاعليتها عمليًا.
WorldFirst
تتميز WorldFirst بإلغاء رسوم استلام مدفوعات أمازون، ما يمنحك فورًا رؤية أوضح لإجمالي الأموال الواردة. وتظهر التكاليف أساسًا عند تحويل العملة، وتتراوح عادةً بين ٠٫٥٪ و١٫٥٪، وعند السحب إلى الحسابات البنكية الجزائرية. وقد بُنيت بنيتها التحتية للشركات النامية، فتوفّر أسعار صرف تنافسية وأدوات لإدارة الحسابات. وبالنسبة إلى البائعين الجزائريين الذين يتوسعون دوليًا، تقدّم WorldFirst حلًا أكثر تنظيمًا وموجهًا للأعمال، يوازن بين كفاءة التكلفة والتحكم التشغيلي.
مقارنة خيارات استلام مدفوعات أمازون في الجزائر
ما الذي يجب مراعاته عند اختيار منصة الدفع
اختيار منصة دفع في الجزائر لا يقتصر على استلام المال. فالتحكم والتوقيت وحماية هوامش ربحك عوامل مهمة في نظام يتراكم فيه أثر كل تأخير أو تكلفة خفية مع الوقت.
دعم العملات
البيع الدولي عبر أمازون يعني أن أرباحك بالدولار الأمريكي أو اليورو أو الجنيه الإسترليني، لا بالدينار. لذا يجب أن تتيح لك المنصة الجيدة استلام هذه العملات والاحتفاظ بها وتحويلها بكفاءة. وتمنحك هذه المرونة القدرة على اختيار توقيت التحويل بذكاء، خاصة في ظل تقلبات أسعار الصرف التي تؤثر مباشرة في أرباحك الحقيقية.
رسوم المعاملات
نادرًا ما تظهر الرسوم في مكان واحد، بل تتراكم عند الاستلام والتحويل والسحب. وما يبدو رخيصًا في البداية قد يصبح مكلفًا في الواقع. والمهم هو فهم التكلفة الإجمالية، بما فيها هوامش الصرف الخفية. ويستفيد البائعون الجزائريون أكثر من المنصات التي تعطي الأولوية للشفافية وتقلّل الاقتطاعات المتعددة طوال دورة الدفع.
سرعة السحب
بعد أن تصرف أمازون الأموال، يصبح التحدي التالي هو الوصول إليها. فالتأخير الناتج عن البنوك الوسيطة أو عمليات التحقق من الامتثال قد يعطّل نشاطك، خاصة إذا كنت تعتمد على تدفق نقدي منتظم. وأنظمة السحب الأسرع تقلّل الغموض، وتساعد البائعين على إعادة الاستثمار بسرعة وإدارة المخزون والحفاظ على انتظام عملياتهم المالية اليومية دون فترات انتظار غير ضرورية.
سهولة الربط
المنصة التي ترتبط بسهولة بـ Amazon Seller Central تقلّل عوائق الإعداد والأخطاء على المدى الطويل. أما عمليات الربط المعقدة فترفع خطر فشل المدفوعات أو تكرار مشكلات التحقق. وبالنسبة إلى البائعين الجزائريين، تساعد البساطة على تقليل المخاطر، فتعمل قناة مدفوعاتك باستمرار دون انقطاعات تقنية أو تأخيرات إدارية.
الموثوقية
في البيئة المالية الجزائرية الخاضعة لتنظيم صارم، يهم الثبات أكثر من كثرة المزايا. فإخفاقات الدفع أو التأخير أو ضعف الدعم قد تتحول سريعًا إلى انتكاسات تشغيلية. والمنصة الموثوقة توفّر خدمة عملاء سريعة الاستجابة وبنية تحتية مستقرة ومعالجة يمكن توقعها. وهذا يضمن حل المشكلات بسرعة عند ظهورها دون أن يتعطل وصولك إلى أرباحك.
الأسئلة الشائعة
لماذا تحتجز أمازون المدفوعات لمدة ١٤ يومًا؟
إنه نظام مدمج للتحكم في المخاطر تستخدمه أمازون لإدارة المبالغ المستردة وعمليات استرجاع المدفوعات ومطالبات ضمان A-to-Z. ويضمن هذا التأخير ألا تُصرف الأموال بالكامل إلا بعد استقرار مخاطر المعاملة، بما يحمي المشترين والبائعين معًا في التجارة العابرة للحدود، كما هو الحال في الجزائر.
هل يمكنني استلام مدفوعات أمازون مباشرة في الجزائر؟
لا يُدعم عمومًا الاستلام المباشر لمدفوعات المتاجر الدولية في الحسابات بالدينار الجزائري. ستحتاج إلى منصات تكنولوجيا مالية من طرف ثالث أو حسابات بالعملة الأجنبية تستقبل الدولار الأمريكي أو اليورو أو الجنيه الإسترليني، مثل غري التي توفّر للمستخدمين في الجزائر حسابات باليورو والجنيه الإسترليني، ثم التحويل إلى العملة المحلية عبر قنوات بنكية منفصلة.
هل الأفضل الاحتفاظ بالدولار أم التحويل إلى الدينار الجزائري فورًا؟
يمنحك الاحتفاظ بالدولار مرونة لاختيار أوقات صرف أفضل، خاصة عندما تتقلب أسعار الصرف. أما التحويل الفوري فيبسّط المحاسبة ويقلّل التعرض للمخاطر، لكنه قد يُلزمك بأسعار أضعف. والقرار يعتمد على موازنتك بين احتياجات السيولة وهدف تحسين هامش الربح على المدى الطويل.
لماذا تبدو المبالغ المستلمة أقل من المتوقع؟
غالبًا ما تتقلص المبالغ النهائية بسبب تكاليف خفية تُضاف إلى الرسوم الظاهرة، منها فروق أسعار الصرف، واقتطاعات البنوك الوسيطة، وهوامش التحويل لدى المنصات. وحتى الفروق الصغيرة في النسب تتراكم عبر معاملات متعددة، فتصبح المبالغ المستلمة فعليًا أقل بشكل ملحوظ من الأرقام الظاهرة في لوحة التحكم مع مرور الوقت.
كيف أختار أفضل منصة دفع لنشاطي على أمازون في الجزائر؟
تعتمد أفضل منصة على أولويتك: أقل الرسوم، أم أسرع وصول إلى الأموال، أم تحكم أكبر في العملات. وغالبًا ما يحتاج البائعون الذين يتوسعون عالميًا إلى توازن بين الشفافية والموثوقية وكفاءة الصرف، بدلًا من الاكتفاء باختيار الخيار الأرخص في البداية.
سحب أرباح أمازون في الجزائر مع غري
أصبحت إدارة مدفوعات أمازون في الجزائر أكثر عملية بفضل المنصات المالية الرقمية الحديثة المصممة للبائعين عبر الحدود. توفّر غري للمستخدمين في الجزائر حسابات افتراضية باليورو والجنيه الإسترليني، ما يتيح لمتاجر أمازون في المملكة المتحدة وأوروبا إرسال المدفوعات على شكل تحويلات محلية. وهذا يقلّل الاعتماد على القنوات البنكية المقيّدة ويسهّل استلام الأرباح الدولية وتتبعها.
مع غري، يمكن للبائعين الجزائريين الاحتفاظ بعملات متعددة، والتحويل بينها بأسعار صرف تنافسية، وسحب أموالهم ببضع خطوات. كما تسهّل غري إدارة النفقات العالمية مثل اشتراكات البرامج والدفع للموردين، ما يساعد البائعين على العمل بكفاءة أكبر في أسواق مختلفة.
سجّل في غري أو حمّل التطبيق لتبدأ استلام مدفوعات أمازون بتحكم أكبر وببساطة.
تفرض غري رسومًا على الإيداعات وتحويل العملات والسحب. تخضع الإيداعات عبر ACH أو SEPA أو FPS لرسوم ٠٫٨٪ (بحد أدنى ٢ دولار/٢ يورو/٢ جنيه إسترليني، وحد أقصى ١٠ دولارات/١٠ يورو/١٠ جنيهات إسترلينية). وتُحتسب رسوم تحويل العملات بنسبة ١٪، بحد أقصى ٦ دولارات. وتختلف رسوم السحب حسب العملة: ٣٥ نايرا (₦) للنايرا النيجيرية (NGN)، و٠٫٥٪ لليورو والجنيه الإسترليني (EUR/GBP) (بحد أدنى ٢ يورو/٢ جنيه إسترليني، وحد أقصى ١٠ يورو/١٠ جنيهات إسترلينية)، ومن ٠٫٥٠ إلى ٠٫٦٥ دولار للعملات KES/UGX/TZS. وتخضع معاملات البطاقة العابرة للحدود (المشتريات بغير الدولار الأمريكي ببطاقة دولار) لرسوم ٢٪ إضافة إلى ٠٫٥٠ دولار. أسعار الصرف متغيرة وتتضمن هامشًا فوق سعر السوق المتوسط. راجع دائمًا الرسوم والسعر قبل تأكيد أي معاملة. تفضّل بزيارة صفحة الأسعار للاطلاع على الأسعار الحالية.
بطاقة دولار في الجزائر: كيف تحصل على بطاقة خصم فورية
تعرّف على طرق الحصول على بطاقة دولار في الجزائر للدفع عبر الإنترنت، مع رسوم غري وPayoneer وRevolut وPyypl ومزايا كل منها. قارن الخيارات واختر الأنسب لك.
Adeolu Titus Adekunle
•
September 23, 2026
•
٦ دقائق للقراءة
تفرض المنصات الدولية وخدمات الاشتراك ومتاجر التطبيقات العالمية رسومها غالبًا بالدولار الأمريكي واليورو والجنيه الإسترليني، بينما تصدر البطاقات البنكية الجزائرية بالدينار. ومع القيود الصارمة التي يفرضها بنك الجزائر على العملة الأجنبية، كثيرًا ما ينتهي استخدام البطاقة المحلية في الدفع الدولي برفض العملية أو بسقف إنفاق دولي لا يكفي. من هنا تأتي الحاجة إلى بطاقة دولار في الجزائر.
إن كنت تدفع ثمن إعلانات Meta أو تجدد اشتراكك في ChatGPT أو تتسوق من Amazon، فخيارك الأضمن هو بطاقة افتراضية بالدولار أو اليورو أو الجنيه الإسترليني، لا حساب بالدينار (DZD). فعندما تخصم منصة مبلغًا بالدولار من بطاقة بالدولار، لا تقلق كثيرًا من تحويل العملة بهوامش غير معلنة، ولا من بلوغ سقف الإنفاق الدولي، ولا من رفض العملية.
في الواقع، قائمة المنصات المالية التي تتيح بطاقة دولار في الجزائر قصيرة. تقدم غري وPayoneer وعدد قليل من المنصات الأخرى بطاقات خصم فورية بالدولار في الجزائر. أما بطاقة Revolut فتعمل محليًا في الجزائر، لكنها لا تُصدر فيها. يعرض هذا المقال أبرز الخيارات للحصول على بطاقة خصم افتراضية بعملة أجنبية في الجزائر، وتكلفة كل خيار، وطريقة عمله مع أكثر احتياجات الدفع شيوعًا.
لماذا تُرفض البطاقات البنكية الجزائرية على المنصات الدولية
تعتمد الجزائر نظام صرف مُدار. ويعني ذلك ببساطة أن الدينار الجزائري (DZD) لا يُحوَّل بحرية على المستوى العالمي. كما يحدّ بنك الجزائر من الوصول إلى العملة الأجنبية، وتلتزم البنوك التجارية الجزائرية بهذه القيود فتضع سقوف إنفاق دولي منخفضة أو معدومة على معظم أنواع البطاقات العادية، فلا تصلح بطاقة الدفع في الجزائر لأغلب العمليات الدولية.
عند استخدام بطاقة محلية لدفع مبلغ بالدولار، تلزم عملية تحويل عملة عابرة للحدود تُحتسب من مخصص إنفاقك الدولي. ولمعظم البطاقات البنكية الجزائرية مخصص إنفاق دولي سنوي. فبعد دفع خدمات الاستضافة على AWS واشتراك Claude AI Pro وحملة إعلانية على Meta، ستكون على الأرجح قد بلغت الحد، ولم تُفرغ سلة مشترياتك على Temu بعد. وفوق ذلك، كثير من معالجي المدفوعات الدوليين لا يقبلون البطاقات الصادرة في الجزائر أصلًا.
البطاقة الافتراضية المرتبطة برصيد باليورو أو الجنيه الإسترليني أو الدولار تتجنب هذه المشكلات، ولهذا تُعد بطاقة دولار في الجزائر من هذا النوع حلًا عمليًا للدفع الدولي. فالعملية تُعالج بعملة البطاقة الأصلية من رصيد بعملة أجنبية، دون تحويل إلى الدينار ودون أي سقف مرتبط بالدينار.
اقرأ أيضًا: حلول الدخل الأجنبي التي تنجح في الجزائر
الخيار ١: بطاقة غري الافتراضية
تصدر غري بطاقة افتراضية مرتبطة مباشرة برصيد حساباتك باليورو والجنيه الإسترليني، دون الحاجة إلى شحنها يدويًا. وهي بطاقة مقبولة دوليًا، وتعمل في متاجر التطبيقات ومنصات البث واشتراكات البرمجيات والأدوات المهنية.
التكلفة:
- إنشاء البطاقة: رسوم لمرة واحدة قدرها ٥ USD (دون رسوم صيانة شهرية)
- الإيداع عبر SEPA (باليورو) أو Faster Payments (بالجنيه الإسترليني): ٠٫٨٪، بحد أدنى ٢ EUR أو ٢ GBP وحد أقصى ١٠ EUR أو ١٠ GBP
- المشتريات باليورو على بطاقة ممولة باليورو: دون رسوم تحويل
- المشتريات بالدولار على بطاقة ممولة باليورو أو الجنيه الإسترليني: رسوم عابرة للحدود قدرها ٢٪ + ٠٫٥٠ USD على كل عملية
- يمكنك إنشاء عدة بطاقات لأغراض إنفاق مختلفة
طريقة الحصول عليها:
- سجّل عبر موقع غري أو حمّل تطبيق غري. أنشئ حسابك ببريدك الإلكتروني وأكمل التحقق من الهوية برفع وثيقة هوية حكومية سارية وإثبات عنوان.
- انتقل إلى «الحسابات» (Accounts) وأنشئ حسابًا باليورو أو الجنيه الإسترليني، حسب العملة التي ستموّل بها وعملة أغلب نفقاتك.
- موّل الحساب باستقبال دخلك من عملائك في أوروبا أو المملكة المتحدة عبر SEPA أو Faster Payments.
- انتقل إلى «البطاقات» (Cards) وأنشئ بطاقة Grey Plus Card. تُخصم رسوم الإنشاء البالغة ٥ USD من رصيدك.
- تظهر بيانات بطاقتك فورًا في التطبيق. أضفها إلى أي منصة تطلب بطاقة دولية.
تدعم Grey Plus Card خدمتي Apple Pay وGoogle Pay للدفع اللاتلامسي في المناطق المؤهلة. ويمكنك إنشاء عدة بطاقات، لكل منها حد مستقل لفئة إنفاق مختلفة.
الخيار ٢: بطاقة Payoneer Mastercard مسبقة الدفع
تنتشر Payoneer على نطاق واسع بين المستقلين الجزائريين الذين يكسبون دخلهم عبر Upwork وFiverr، إذ تُعد Payoneer خيار سحب مدمجًا في المنصتين. وتسحب بطاقة Payoneer Mastercard مسبقة الدفع من رصيد Payoneer بالدولار أو اليورو أو الجنيه الإسترليني، وتعمل على أغلب المنصات الدولية.
التكلفة:
- إصدار البطاقة: دون رسوم مسبقة في أغلب الحالات
- الرسوم السنوية: ٢٩٫٩٥ USD إذا استقبل الحساب أقل من ٢٬٠٠٠ USD في السنة
- المشتريات بالدولار من رصيد Payoneer بالدولار: دون رسوم تحويل
- المشتريات بعملات أخرى: تطبق Payoneer سعر التحويل الخاص بها
طريقة الحصول عليها:
- أنشئ حسابًا على Payoneer وأكمل التحقق من الهوية.
- انتقل إلى قسم البطاقات واطلب البطاقة مسبقة الدفع. تتوفر بيانات البطاقة الافتراضية فورًا، أما البطاقة المادية فتصل خلال أسبوع إلى أسبوعين، ولا تحتاجها للشراء عبر الإنترنت.
الخيار ٣: بطاقة Revolut الافتراضية
لا يستطيع المقيمون في الجزائر عادةً التسجيل في Revolut أو الحصول على بطاقتها، لكن مستخدمي Revolut الحاليين يمكنهم استخدام البطاقة في الجزائر كبطاقة محلية بالدينار أو للمدفوعات الدولية. وكثيرًا ما يحصل المقيمون في الجزائر على بطاقة Revolut افتراضية عن طريق قريب أو صديق مقيم في أوروبا يفتح حسابًا ويتحقق من هويته ثم يشاركهم بيانات البطاقة الافتراضية. ويمكن للمستخدمين أيضًا إنشاء بطاقة للاستخدام مرة واحدة تقلل خطر الاحتيال. كما تعمل بطاقات Revolut الرقمية مع Apple Pay وGoogle Pay للدفع اللاتلامسي السريع في المتاجر.
التكلفة:
- الرسوم الشهرية: لا شيء في خطة Standard. أما الخطط المدفوعة (Plus من ٣٫٩٩ EUR شهريًا، وPremium من ٧٫٩٩ EUR شهريًا، وMetal من ١٥٫٩٩ EUR شهريًا) فتتيح حدودًا أعلى ومزايا إضافية
- إنشاء بطاقة افتراضية: مجاني في خطة Standard، مع توفر بطاقات للاستخدام مرة واحدة أيضًا
- تحويل العملات في أيام الأسبوع ضمن حد الاستخدام العادل: بسعر قريب من سعر السوق المتوسط دون هامش إضافي
- تحويل العملات فوق حد الاستخدام العادل (في Standard: ما يعادل نحو ١٬٠٠٠ GBP شهريًا) أو في عطلة نهاية الأسبوع: يُطبَّق هامش ١٪
- السحب من أجهزة الصراف الآلي خارج البلد: مجاني حتى ٢٠٠ EUR شهريًا في Standard، ثم رسوم ٢٪
طريقة الحصول عليها:
- افتح تطبيق Revolut وسجّل الدخول.
- اضغط على أيقونة البطاقات (Cards)، وتجدها عادةً في الشاشة الرئيسية أو في الزاوية العلوية.
- اضغط على «Add New» واختر «Virtual».
- اختر بين Standard (للاشتراكات والاستخدام المتكرر) وDisposable (للتسوق لمرة واحدة).
يمكنك الاحتفاظ بما يصل إلى ٢٠ بطاقة افتراضية نشطة في حسابك في الوقت نفسه، ما يسهّل تنظيم إنفاقك الرقمي وفصل كل نوع منه على حدة.
الخيار ٤: بطاقة Pyypl الافتراضية من Visa
Pyypl منصة مدفوعات رقمية مقرها الإمارات، ومتاحة للمستخدمين في منطقة الشرق الأوسط وشمال أفريقيا. وتوفر بطاقة Visa افتراضية لا تتطلب حسابًا بنكيًا ولا حدًا أدنى للرصيد ولا إثبات راتب، ما يجعلها من أسهل الخيارات للمستخدمين الجزائريين الذين يحتاجون إلى بطاقة بالدولار بسرعة.
البطاقة الافتراضية الأولى مجانية، وكل بطاقة إضافية تكلف ٤ USD. وتخضع Pyypl لرقابة سلطة تنظيم الخدمات المالية (FSRA) في الإمارات ومصرف البحرين المركزي، ما يمنحها مصداقية تنظيمية تفوق أغلب خيارات التكنولوجيا المالية غير الرسمية في المنطقة.
التكلفة:
- إنشاء البطاقة الافتراضية الأولى: مجاني
- البطاقات الافتراضية الإضافية: ٤ USD لكل بطاقة
- الرسوم الشهرية: لا تفرض Pyypl رسومًا شهرية أو سنوية لصيانة البطاقة ما دمت تشحن محفظتك مرة واحدة على الأقل كل شهر.
- طرق الشحن: تحويل بنكي أو بطاقة خصم أو محفظة عملات مشفرة
- الحد الأدنى للشحن: ٥ USD
- العملات المدعومة: USD وAED
- رسوم المعاملات العابرة للحدود: تظهر في تطبيق Pyypl قبل كل عملية
طريقة البدء:
- حمّل تطبيق Pyypl (متاح على iOS وAndroid).
- سجّل برقم هاتفك المحمول.
- أكمل التحقق من الهوية (KYC) برفع وثيقة هوية حكومية مثل بطاقة التعريف الوطنية أو جواز السفر.
- بعد التحقق، انتقل إلى قسم البطاقات وأنشئ أول بطاقة Visa افتراضية. تصدر البطاقة فورًا.
- اشحن محفظة Pyypl عبر تحويل بنكي أو بطاقة خصم أو محفظة عملات مشفرة، بحد أدنى ٥ USD.
- استخدم رقم البطاقة وتاريخ انتهاء صلاحيتها ورمز CVV في أي عملية دفع دولية عبر الإنترنت.
مقارنة الخيارات: أفضل بطاقة افتراضية في الجزائر
| بطاقة غري الافتراضية | Payoneer Mastercard | Revolut | Pyypl | |
|---|---|---|---|---|
| نوع البطاقة | بطاقة افتراضية | Mastercard مادية وافتراضية | Visa أو Mastercard افتراضية | Visa افتراضية |
| رسوم إنشاء البطاقة | ٥ USD لمرة واحدة | لا شيء | مجانية | الأولى مجانية، ثم ٤ USD لكل بطاقة |
| الرسوم السنوية | لا شيء | ٢٩٫٩٥ USD إذا كان المبلغ المستلم أقل من ٢٬٠٠٠ USD في السنة | لا شيء (خطة Standard) | معفاة عند الاستخدام الشهري |
| عملة التمويل الرئيسية (الجزائر) | EUR أو GBP | USD وEUR وGBP | متعددة | USD |
| Apple Pay / Google Pay | نعم | نعم | نعم | لا |
| بطاقات متعددة | نعم | نعم | نعم (حتى ٢٠ بطاقة) | لا |
| الأنسب لـ | من يكسب دخله باليورو ويدفع اشتراكات أوروبية | أصحاب الدخل من منصات العمل الحر (Upwork وFiverr) | من لديه حساب Revolut بالفعل | من يحتاج إلى بطاقة فورية دون حساب بنكي أو إثبات دخل |
ما الذي يمكنك دفعه ببطاقة افتراضية بعملة أجنبية من الجزائر
البطاقة الافتراضية الممولة كما ينبغي تعمل على المنصات التي ترفض البطاقات الجزائرية باستمرار:
- Adobe Creative Cloud وFigma وCanva Pro
- ChatGPT Plus وMidjourney وغيرها من أدوات الذكاء الاصطناعي
- AWS وGoogle Cloud وDigitalOcean وGitHub
- Netflix وSpotify وDisney+ وYouTube Premium
- Coursera وUdemy وSkillshare وLinkedIn Learning
- Zoom وSlack وMicrosoft 365 وGoogle Workspace
- مسجلو أسماء النطاقات ومنصات الاستضافة
في الاشتراكات المتكررة، تواصل البطاقة التجديد تلقائيًا ما دام رصيد العملة الأجنبية ممولًا. وتفقُّد رصيدك قبل مواعيد التجديد ببضعة أيام يجنبك فشل عمليات الخصم.
نصائح لتعمل بطاقتك على مختلف المنصات
- استخدم قدر الإمكان بطاقة بعملة الفوترة نفسها لدى المنصة: البطاقة التي تخصم من رصيد باليورو لاشتراك مفوتر باليورو لا تتحمل أي رسوم عابرة للحدود. أما إذا خصمت منصة تفوتر بالدولار من بطاقة ممولة باليورو أو الجنيه الإسترليني، فتُطبَّق الرسوم العابرة للحدود.
- جرّب عملية شراء صغيرة قبل الالتزام باشتراك سنوي: تتحقق بعض المنصات من البطاقات الجديدة بتفويض بقيمة ٠ أو ١ USD قبل قبولها للاشتراكات. ويؤكد لك اختبار صغير قبول البطاقة قبل أن تلتزم بخطة سنوية.
- دوّن المنصات المرتبطة بكل بطاقة: إذا أنشأت عدة بطاقات من غري لأغراض مختلفة، فمعرفة الاشتراك المرتبط بكل بطاقة تفيدك عندما تحتاج إلى تحديث بيانات الدفع أو استبدال بطاقة.
تفرض غري رسومًا على الإيداعات والتحويلات ومعاملات البطاقة. فالإيداع عبر SEPA أو FPS عليه رسوم ٠٫٨٪ (بحد أدنى ٢ EUR أو ٢ GBP وحد أقصى ١٠ EUR أو ١٠ GBP). وعلى معاملات البطاقة العابرة للحدود رسوم ٢٪ زائد ٠٫٥٠ USD. ويكلف إنشاء البطاقة الافتراضية ٥ USD. أما السحب بالدينار الجزائري (DZD) فرسومه ثابتة قدرها ٢٫٥٠ USD. أسعار الصرف متغيرة وتتضمن هامشًا فوق سعر السوق المتوسط، لذا راجع صفحة رسوم غري لمعرفة الأسعار الحالية.
الأسئلة الشائعة
لماذا تُرفض بطاقتي البنكية الجزائرية على Netflix أو Spotify رغم وجود رصيد في حسابي؟
لأن البطاقات البنكية الجزائرية لها مخصصات إنفاق دولي منخفضة أو معدومة بسبب لوائح بنك الجزائر الخاصة بالعملة الأجنبية. فعندما تحاول بطاقة بالدينار تنفيذ عملية بالدولار أو اليورو، تبدأ عملية تحويل عابرة للحدود تُحتسب من هذا المخصص. وبمجرد بلوغ الحد، تُرفض كل العمليات الدولية اللاحقة مهما كان رصيدك بالدينار. كما أن كثيرًا من معالجي المدفوعات الدوليين لا يقبلون البطاقات الصادرة في الجزائر. أما البطاقة الافتراضية الممولة بعملة أجنبية فتتجاوز القيدين معًا.
هل تقدم غري حسابًا بالدولار للمستخدمين في الجزائر؟
وفق المنتجات المتاحة حاليًا، تقدم غري للمستخدمين في الجزائر حسابات باليورو والجنيه الإسترليني أساسًا. وتعمل Grey Plus Card الممولة من رصيد باليورو أو الجنيه الإسترليني في المشتريات الدولية، مع تطبيق الرسوم العابرة للحدود على العمليات بعملة غير عملة البطاقة.
ما أرخص طريقة لدفع الاشتراكات المفوترة بالدولار من الجزائر؟
الأرخص هو بطاقة ممولة بالدولار لا تُفرض فيها رسوم تحويل على العمليات بالدولار، وتوفر Payoneer ذلك لمن يتلقون دخلًا بالدولار من منصات العمل الحر. أما المستخدمون الجزائريون الذين لا يملكون دخلًا بالدولار ويموّلون باليورو، فتُطبَّق عليهم رسوم عابرة للحدود قدرها ٢٪ + ٠٫٥٠ USD على كل عملية بالدولار ببطاقة غري. في الاشتراكات السنوية تُدفع هذه الرسوم مرة واحدة في السنة، وفي الاشتراكات الشهرية تُدفع كل شهر. احسب إجمالي الرسوم السنوية لاشتراكك وقارنه بتكلفة إعداد كل خيار لتعرف أيها الأرخص إجمالًا.
هل يمكنني استخدام بطاقة افتراضية في Apple App Store أو Google Play من الجزائر؟
نعم، مع الإعداد الصحيح. يشترط المتجران بطاقة تتوافق مع منطقة الحساب. وتعمل بطاقة غري، بصفتها بطاقة على شبكة دفع دولية، في المتاجر المضبوطة على مناطق أوروبية أو أمريكية. وقد تحتاج إلى تغيير منطقة حسابك في App Store لتتوافق مع عملة البطاقة. جرّب عملية شراء صغيرة قبل الاعتماد على البطاقة في معاملات أكبر داخل المتجر.
ابدأ مع غري واحصل على بطاقة افتراضية خلال دقائق مقابل ٥ USD، لتدفع اشتراكاتك الدولية وخدماتك عبر الإنترنت ومشترياتك.

استلام أرباح Etsy في الجزائر: دليل البائعين خطوة بخطوة
تعرّف على طريقة استلام أرباح Etsy في الجزائر عبر حساب بالدولار أو اليورو أو الجنيه الإسترليني من غري، ثم حوّلها إلى الدينار. افتح حسابك وابدأ البيع بثقة.
Olayoyin Olorunmota
•
September 23, 2026
•
٦ دقائق للقراءة
قد تكون الجزائر أكبر دولة في إفريقيا من حيث المساحة، إذ تمتد على نحو ٢٫٣٨ مليون كيلومتر مربع، لكن حجمها ليس وحده ما يلفت الانتباه، فحرفيوها يملكون إبداعًا لا يقل عنه اتساعًا.
تضم الجزائر بعضًا من أكثر المبدعين موهبة في القارة، وقد بدأ كثير منهم البيع على Etsy، السوق العالمية لرواد الأعمال المبدعين. لكن هل يدعم Etsy الجزائر في تحويل الأرباح؟ ليس مباشرة، فالجزائر غير مدرجة ضمن الدول المؤهلة لاستلام المدفوعات، وهذا ما يجعل استلام أرباح Etsy في الجزائر تحديًا حقيقيًا.
في هذا الدليل نشرح لك خطوة بخطوة كيف تستخدم غري لسحب الأموال من Etsy وإدارة أرباحك براحة بال.
لماذا يختار البائعون الجزائريون منصة Etsy
يحظى Etsy بشعبية كبيرة بين المشترين والبائعين لعدة أسباب:
- انتشار عالمي: تصل إلى ملايين المشترين حول العالم ممن يقدّرون المنتجات اليدوية والقطع العتيقة.
- فئات منتجات متنوعة: يتسع Etsy لكل مجال إبداعي تقريبًا.
- مجتمع داعم: يجمع Etsy شبكة من البائعين والمشترين الذين يقدّرون الحرفية والإبداع.
كيف تستلم أرباح Etsy في الجزائر عبر غري
يقدّم غري حلًا عمليًا لاستلام المدفوعات الدولية إذا كنت بائعًا جزائريًا على Etsy. اتبع هذه الخطوات للبدء:
١. افتح تطبيق غري
سجّل الدخول إلى حسابك على غري أو أنشئ حسابًا جديدًا للحصول على حسابات بنكية دولية بالدولار الأمريكي (USD) أو الجنيه الإسترليني (GBP) أو اليورو (EUR).
٢. اربط حساب غري بمتجرك على Etsy
- سجّل الدخول إلى حساب البائع على Etsy.
وإن لم تفتح متجرك بعد، فابدأ بإنشاء حساب بائع على Etsy قبل الانتقال إلى الخطوة التالية. - اختر الطريقة التي تريد أن تستلم بها أموالك.

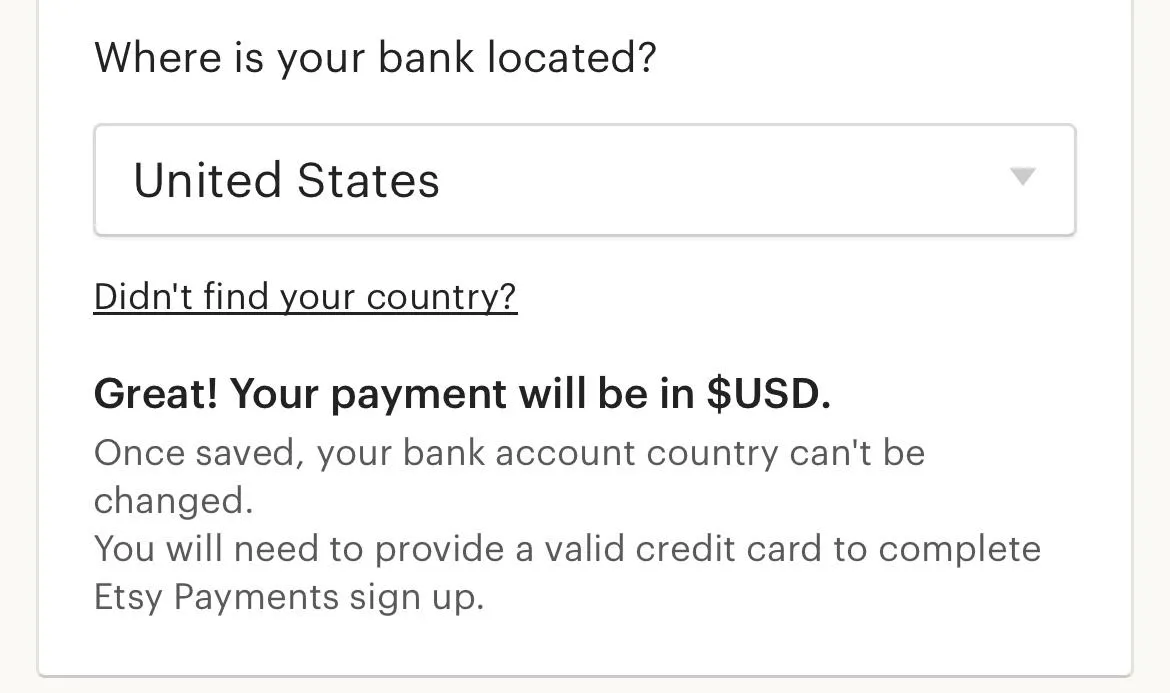
- حدّد البلد الذي يتبع له حسابك البنكي. ولأن الجزائر ليست ضمن الدول المؤهلة لدى Etsy، اختر بلد حسابك على غري.
- اختر ما إذا كنت تسجّل بصفتك فردًا أو نشاطًا تجاريًا.

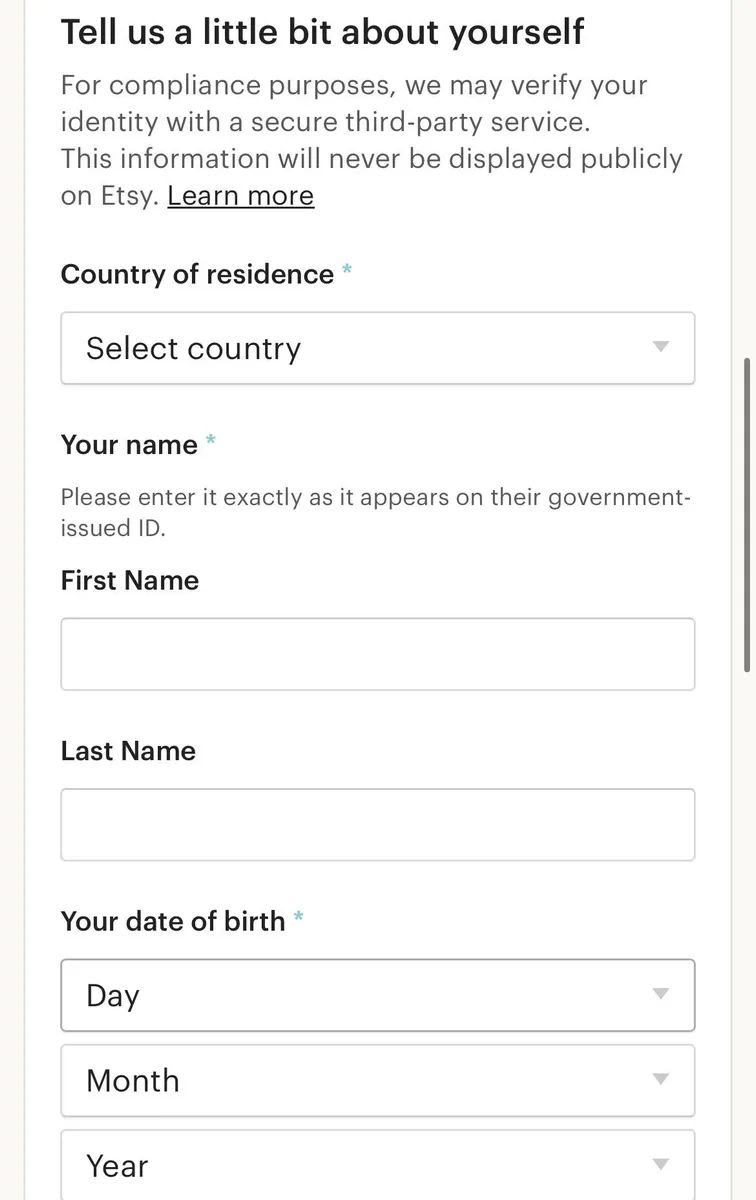
- أدخل بياناتك الشخصية، أي الاسم والعنوان.
- أضف بيانات حسابك البنكي لدى غري في الولايات المتحدة أو الاتحاد الأوروبي أو المملكة المتحدة، حسب ما يناسبك.

- سيحوّل Etsy مدفوعاتك إلى حسابك على غري، فتصبح إدارة أرباحك أبسط.
بعد ربط حساب غري، يصبح استلام أرباح Etsy في الجزائر أمرًا مباشرًا، إذ تصل الدفعات إلى حسابك البنكي الدولي.
انتبه إلى أنك ستحتاج إلى تقديم وثيقة هوية سارية، وقد يُطلب منك، حسب البلد الذي تختاره، إدخال عنوان صالح ورقم ضمان اجتماعي لتوثيق حسابك.
اقرأ أيضًا: استلام أرباح Etsy في مصر
لماذا يناسب غري بائعي Etsy في الجزائر أكثر من غيره
يجعل غري عملية الدفع أبسط للبائعين الجزائريين على Etsy، وإليك الأسباب:
- عملات متعددة: استلم مدفوعاتك بالدولار الأمريكي أو الجنيه الإسترليني أو اليورو حسب ما يفضّله مشتروك.
- أسعار صرف تنافسية: احصل على قيمة أكبر لأرباحك عند تحويلها إلى الدينار الجزائري (DZD).
- معاملات آمنة: تساعد ميزات الأمان القوية في غري على حماية أموالك.
- سحب دون تعقيد: حوّل أرباحك إلى حسابك البنكي المحلي بخطوات بسيطة.
اقرأ أيضًا: كيفية فتح حساب على غري
نصائح للنجاح في البيع على Etsy من الجزائر
- حسّن صفحات منتجاتك: استخدم صورًا عالية الجودة وأوصافًا مفصلة حتى تبرز منتجاتك.
- وفّر الشحن الدولي: وسّع قاعدة عملائك بتقديم خيارات شحن إلى مختلف دول العالم.
- ردّ بسرعة: تواصل مع المشترين بالإجابة عن أسئلتهم فورًا والتعامل مع ملاحظاتهم باحترافية.
- استفد من وسائل التواصل الاجتماعي: روّج لمنتجاتك على تطبيقات مثل Instagram وPinterest لجذب الزوار إلى متجرك على Etsy.
بسّط مدفوعات Etsy مع غري
مع غري، لن تقلق بعد اليوم بشأن استلام دفعات Etsy أو تحويل أرباحك. أدِر أموالك بوضوح وركّز على تنمية مشروعك الإبداعي.
افتح حسابك على غري اليوم، وابدأ استلام أرباح Etsy في الجزائر لتمنح متجرك فرصًا أوسع للنمو.

