

<script type="application/ld+json" data-schema-version="grey-blog-v4">[{"@context":"https://schema.org","@type":"BlogPosting","@id":"https://grey.co/ar/blog/how-moroccan-businesses-receive-payments-from-overseas-customers#article","headline":"استقبال الأموال من الخارج: كيف تتقاضى الشركات المغربية مدفوعات عملائها الدوليين","description":"دليل عملي لاستقبال الأموال من الخارج لشركتك في المغرب: قارن SWIFT وPayPal وStripe والحسابات الأجنبية وقلّل خسائر الرسوم. افتح حساب أعمالك على غري اليوم.","inLanguage":"ar","url":"https://grey.co/ar/blog/how-moroccan-businesses-receive-payments-from-overseas-customers","mainEntityOfPage":{"@id":"https://grey.co/ar/blog/how-moroccan-businesses-receive-payments-from-overseas-customers#webpage"},"datePublished":"2026-10-29T07:00:00+01:00","dateModified":"2026-10-29T07:00:00+01:00","author":{"@type":"Person","@id":"https://grey.co/authors/olayoyin-olorunmota#person","name":"Olayoyin Olorunmota","url":"https://grey.co/authors/olayoyin-olorunmota","sameAs":["http://www.linkedin.com/in/olayoyinolorunmota","http://x.com/yoyin_michael"]},"publisher":{"@type":"Organization","@id":"https://grey.co/#organization","name":"Grey","url":"https://grey.co","logo":{"@type":"ImageObject","url":"https://cdn.prod.website-files.com/6360022338a81bd6fdbb1145/6564ae1077a67e39d3c491a6_Grey%20Logo%20Lockup%20Black.svg"},"alternateName":"غري"},"image":{"@id":"https://grey.co/ar/blog/how-moroccan-businesses-receive-payments-from-overseas-customers#primaryimage"},"translationOfWork":{"@id":"https://grey.co/blog/how-moroccan-businesses-receive-payments-from-overseas-customers#article"}},{"@context":"https://schema.org","@type":"WebPage","@id":"https://grey.co/ar/blog/how-moroccan-businesses-receive-payments-from-overseas-customers#webpage","url":"https://grey.co/ar/blog/how-moroccan-businesses-receive-payments-from-overseas-customers","name":"استقبال الأموال من الخارج لشركتك في المغرب: دليل عملي | غري","description":"دليل عملي لاستقبال الأموال من الخارج لشركتك في المغرب: قارن SWIFT وPayPal وStripe والحسابات الأجنبية وقلّل خسائر الرسوم. افتح حساب أعمالك على غري اليوم.","inLanguage":"ar","primaryImageOfPage":{"@id":"https://grey.co/ar/blog/how-moroccan-businesses-receive-payments-from-overseas-customers#primaryimage"},"breadcrumb":{"@id":"https://grey.co/ar/blog/how-moroccan-businesses-receive-payments-from-overseas-customers#breadcrumb"}},{"@context":"https://schema.org","@type":"ImageObject","@id":"https://grey.co/ar/blog/how-moroccan-businesses-receive-payments-from-overseas-customers#primaryimage","url":"https://cdn.prod.website-files.com/636a85d290ee58e70c17e1c0/6a300ac5b9d7b6ebaad27413_6a300ac4131376fd2525d47d_how-moroccan-businesses-receive-payments-from-overseas-customers__header-image.webp","contentUrl":"https://cdn.prod.website-files.com/636a85d290ee58e70c17e1c0/6a300ac5b9d7b6ebaad27413_6a300ac4131376fd2525d47d_how-moroccan-businesses-receive-payments-from-overseas-customers__header-image.webp","width":1200,"height":675,"caption":"صاحب شركة مغربية يستقبل مدفوعات من عملاء في الخارج"},{"@context":"https://schema.org","@type":"BreadcrumbList","@id":"https://grey.co/ar/blog/how-moroccan-businesses-receive-payments-from-overseas-customers#breadcrumb","itemListElement":[{"@type":"ListItem","position":1,"name":"الرئيسية","item":"https://grey.co/ar"},{"@type":"ListItem","position":2,"name":"المدونة","item":"https://grey.co/ar/blog"},{"@type":"ListItem","position":3,"name":"استقبال الأموال من الخارج: كيف تتقاضى الشركات المغربية مدفوعات عملائها الدوليين","item":"https://grey.co/ar/blog/how-moroccan-businesses-receive-payments-from-overseas-customers"}]}]</script>

استقبال الأموال من الخارج: كيف تتقاضى الشركات المغربية مدفوعات عملائها الدوليين

Olayoyin Olorunmota

المحتويات

شارك هذا المقال

لن أنسى أول فاتورة أرسلتها إلى عميل في الخارج. نجح المشروع نجاحًا كبيرًا: أسابيع من العمل، وتسليم في الموعد، وعميل راضٍ تمامًا، فأرسلت الفاتورة وأنا مطمئن. انتظرت الدفعة متوقعًا أن تصل خلال أيام قليلة دون مشاكل. وحين ظهر المبلغ أخيرًا في حسابي البنكي، كان أقل بكثير مما فوترته. ضاع قرابة ٦٪ منه في رسوم لم أكن أعرف بوجودها، وفي سعر صرف لا يشبه إطلاقًا ما أظهره Google لزوج USD/MAD.

إدارة نشاط تجاري دولي ناجح من المغرب ليست أمرًا سهلًا. قد تبني منتجًا ممتازًا، وتكسب عملاء في باريس أو لندن أو دبي، وتقدّم عملًا استثنائيًا، لكن إن لم تفهم كيف تعمل المدفوعات العابرة للحدود فستخسر أموالًا كسبتها بالفعل. تخسرها بهدوء وباستمرار، لصالح أنظمة صُممت لتكون «غير شفافة».

إن كنت صاحب شركة مغربية تستقبل مدفوعات من عملاء في الخارج، أو تخطط لذلك، فهذا ما تمنيت لو شرحه لي أحد منذ البداية عن استقبال الأموال من الخارج إلى المغرب.

لماذا تتجه الشركات المغربية أكثر نحو الأسواق العالمية؟

تغيّر المشهد الاقتصادي في المغرب كثيرًا خلال العقد الماضي. فالقطاعات التي كانت تعتمد أساسًا على التصدير، مثل الفلاحة والنسيج والصناعة، توسّعت لتشمل الخدمات الرقمية وتطوير البرمجيات والوكالات الإبداعية والاستشارات والتجارة الإلكترونية.

رأيت مطورين مغاربة يبنون منتجات SaaS للأسواق الأوروبية، ووكالات تصميم في الدار البيضاء تعمل مع عملاء في الخليج، ومستشاري تسويق في مراكش يخدمون شركات ناشئة أمريكية. ألغى الإنترنت الحواجز الجغرافية أمام الوصول إلى العملاء، واغتنمت الشركات المغربية هذه الفرصة.

الجاذبية واضحة. فالعملاء الدوليون يدفعون غالبًا بعملات أقوى، عادةً EUR وGBP، والعملة المرجعية عالميًا USD، ما يعني هوامش ربح أفضل عند التحويل إلى الدرهم. كما أن قرب التوقيت من أوروبا يسهّل التعاون.

لكن إن كان العثور على عملاء دوليين قد أصبح أسهل، فإن استلام المدفوعات منهم ما زال معقدًا. فقوانين الصرف في المغرب، وبنيته البنكية، وطبيعة المعاملات العابرة للحدود، كلها تخلق عوائق تفاجئ كثيرًا من أصحاب الشركات.

قانون تحويل الأموال من الخارج إلى المغرب: الواقع التنظيمي

يخضع المغرب لنظام مراقبة الصرف الذي يشرف عليه مكتب الصرف (Office des Changes). وقد صُممت هذه المنظومة التنظيمية لضبط تدفق العملات والحفاظ على الاستقرار الاقتصادي.

عندما تستقبل دفعة من الخارج، يتعيّن على البنوك المغربية التحقق من مشروعية المعاملة. وستحتاج إلى تقديم فواتير أو عقود أو وثائق أخرى تثبت أن الدفعة مرتبطة بنشاط تجاري مشروع. هذا إجراء معتاد، لكنه يضيف عبئًا إداريًا لا تتطلبه المعاملات المحلية.

كما أن الحسابات بالعملات الأجنبية لدى البنوك المحلية تخضع لشروط وقيود أكثر مما هو الحال في المملكة المتحدة أو الإمارات. فمعظم المدفوعات الأجنبية تُحوَّل إلى الدرهم عند وصولها، ولا تملك إلا تحكمًا محدودًا في توقيت هذا التحويل أو سعره.

لا أقول إن النظام معطّل، فهو يؤدي ما صُمّم من أجله. لكن فهم هذه الحقائق مسبقًا يساعدك على تنظيم عمليات الدفع لديك بما يتوافق مع القوانين، لا بما يتعارض معها.

أشهر طرق استقبال الأموال من الخارج للشركات المغربية

جرّبت على مرّ السنين تقريبًا كل الطرق المتاحة للشركات المغربية، وتعلّمت من كل واحدة منها شيئًا مختلفًا عمّا ينجح وما لا ينجح.

SWIFT

التحويلات البنكية عبر SWIFT هي الطريقة التقليدية. يرسل عميلك مبلغًا بالدولار الأمريكي (USD) عبر تحويل دولي إلى حسابك البنكي في المغرب، فتمرّ الأموال عبر بنوك وسيطة، ثم تصل إلى المغرب وتُحوَّل إلى الدرهم. نظريًا، الأمر بسيط. أما عمليًا، فهو بطيء، إذ يستغرق غالبًا من خمسة إلى عشرة أيام عمل، ومكلف أيضًا. فبنك عميلك يفرض رسوم إرسال، والبنوك الوسيطة تقتطع حصتها، وبنكك المغربي يطبّق رسوم استقبال ويحوّل العملة بسعر أسوأ عادةً بنسبة ٢ إلى ٤٪ من سعر السوق المتوسط. وعلى دفعة بقيمة ١٠٬٠٠٠ يورو، قد تخسر ما بين ٣٠٠ و٥٠٠ يورو بين الرسوم وأسعار الصرف السيئة.

PayPal

يحظى PayPal بشعبية في المعاملات الصغيرة وأعمال العمل الحر الدولية، فهو سريع ومألوف لدى العملاء في الخارج. لكن المشكلة بالنسبة إلى الشركات المغربية أن PayPal في المغرب له قيود. يمكنك استقبال المدفوعات، لكن سحبها إلى حساب بنكي مغربي ينطوي على رسوم وأسعار تحويل غير مواتية.

Stripe

تعمل Stripe وبوابات الدفع المشابهة جيدًا مع التجارة الإلكترونية وخدمات الاشتراك. يدفع العملاء في الخارج بالبطاقة، وتعالج Stripe الدفعة، ثم تصلك الأموال في حسابك المرتبط. غير أن توفر Stripe وخيارات السحب منها في المغرب محدودة مقارنةً بأوروبا أو أمريكا الشمالية. لذلك تستخدم شركات مغربية كثيرة Stripe عبر شركات مسجلة في الخارج (offshore)، وهو ما يضيف تعقيدًا واعتبارات امتثال إضافية.

شركات التكنولوجيا المالية ومنصات الدفع

يعتمد النهج الأحدث على خدمات التكنولوجيا المالية التي توفر حسابات بالعملات الأجنبية افتراضية. تمنح هذه الخدمات الشركات المغربية بيانات حسابات أجنبية يمكن للعملاء الدفع إليها مباشرة، دون أن تمر الأموال فورًا عبر المنظومة البنكية المغربية أو تُحوَّل إلى الدرهم إجباريًا. تحتفظ بالأموال بعملتها الأصلية، وتحوّلها متى شئت، وتسحبها إلى حسابك المغربي حسب حاجتك.

كيف تنظّم شركتك المغربية مدفوعاتها بذكاء أكبر

بعد سنوات من خسارة المال بسبب طرق دفع غير فعّالة، تعلّمت بعض الأمور التي تُحدث فرقًا حقيقيًا.

أولًا، أصدر الفاتورة بالعملة التي تريد استلامها. إن كان عميلك أوروبيًا ويدفع باليورو، فأصدر الفاتورة بـEUR. وإن كان أمريكيًا ويدفع بالدولار، فأصدرها بـUSD. لا تُصدر الفاتورة بالدرهم MAD وتنتظر من العميل أن يتولى التحويل، لأنك ستفقد السيطرة على سعر الصرف، وغالبًا ما سيعتمد أسعارًا غير مواتية تكلّفك مالًا.

ثانيًا، اجعل حساب الاستلام بعملة الفاتورة نفسها. فإذا كنت تفوتر بـEUR، فإن امتلاك حساب استلام بـEUR يعني أن دفعة العميل تصل دون خطوات تحويل عملة غير ضرورية. وتبقى الأموال باليورو حتى تقرر تحويلها إلى MAD، فتتحكم أنت في التوقيت والسعر.

ثالثًا، اجمع المدفوعات كلما أمكن. فبدلًا من استقبال خمس دفعات صغيرة شهريًا مع رسوم على كل واحدة، تفاوض مع عملائك على الدفع بوتيرة أقل ومبالغ أكبر. معاملات أقل تعني رسومًا أقل.

رابعًا، أدرج توقيت تحويل العملة في تخطيطك المالي. إن لم تكن بحاجة إلى المال فورًا، فاحتفظ به بالعملة الأجنبية وحوّله عندما تكون أسعار الصرف في صالحك.

خامسًا، تعامل مع مزوّدي خدمات يفهمون المدفوعات العابرة للحدود. فليست كل البنوك أو منصات التكنولوجيا المالية تعمل بالطريقة نفسها في المغرب. اختر شركاء متخصصين في المعاملات الدولية ويقدّمون أسعارًا شفافة.

اقرأ أيضًا: العمل الحر في المغرب بشكل قانوني: الرخص والضرائب وقواعد الدخل الأجنبي

استقبال المدفوعات من الخارج عبر غري

غيّرت غري طريقة تفكيري في استقبال المدفوعات الدولية. فبدلًا من تمرير كل دفعة عبر المنظومة البنكية التقليدية بكل رسومها وتأخيراتها، توفّر غري حسابات افتراضية باليورو EUR والجنيه الإسترليني GBP، مع بيانات بنكية كاملة يمكن لعملائك الدفع إليها مباشرة. وإن أردت مزايا حساب الأعمال مع الدفعات الجماعية، فيمكنك أيضًا فتح هذا الحساب.

إليك كيف يجري الأمر عمليًا: عندما يحتاج عميل إلى الدفع لي باليورو، أعطيه بيانات حسابي باليورو على غري. ومن وجهة نظره، هو مجرد تحويل بنكي عادي باليورو إلى حساب باليورو.

أحتفظ باليورو في حسابي على غري حتى أكون مستعدًا لسحبه، فإذا كانت الأسعار جيدة، سحبته بالدرهم إلى حسابي البنكي المغربي.

بالنسبة إلى الشركات المغربية التي تستقبل مدفوعات منتظمة من عملاء في الخارج، يُحدث هذا الترتيب فرقًا كبيرًا. فأنت لا تخسر ٤ إلى ٦٪ من كل معاملة بين الرسوم وأسعار الصرف السيئة، وتتحكم في توقيت تحويل العملة. وتصل المدفوعات بسرعة أكبر، وبشكل متوقع، مع شفافية كاملة في التكاليف.

غري لا تحل محل حسابك البنكي المغربي، بل هي طبقة إضافية تعمل إلى جانبه، تتولى تعقيدات المدفوعات الدولية حتى يتفرغ بنكك المحلي للعمليات المحلية.

LDMAG1

الإيرادات العالمية تحتاج إلى حلول بنكية بمقاييس عالمية

رأيت شركات مغربية تبني منتجات وخدمات رائعة للأسواق الدولية. تنافس عالميًا وتكسب عملاء في مواجهة شركات من كل أنحاء العالم. لكن كثيرًا منها ما زال يخسر أموالًا كبيرة لمجرد أن بنية الدفع لديه لم تُصمَّم للواقع العالمي لنشاطه.

استقبال المدفوعات من الخارج بكفاءة يؤثر مباشرة في ربحيتك.

والخبر السار أنك لست مضطرًا لقبول هذا الوضع كأمر محتوم. فهناك بنية أفضل متاحة، وخدمات مصممة خصيصًا للمدفوعات العابرة للحدود يمكن أن توفر عليك مبالغ كبيرة وتخفف عنك الأعباء الإدارية.

إن كنت تدير شركة مغربية لها عملاء في الخارج، فتعامل مع بنية الدفع لديك بالجدية نفسها التي تتعامل بها مع منتجك وتسويقك وعلاقاتك مع العملاء. فاستلام مستحقاتك بالشكل الصحيح جزء من إدارة نشاط تجاري عالمي ناجح.

افتح حساب أعمالك على غري اليوم وابدأ استقبال الأموال من الخارج بالطريقة الصحيحة، دون أن تخسر المال الذي كسبته بالفعل.

‍

آخر تحديث:

نوفمبر 10, 2026

Open a free Grey account to get startedJoin 1 million digital nomads
إن أعجبك هذا المقال، فاطّلع على هذه أيضًا

كيف تتجنب الاحتيال عند تحويل الأموال إلى الجزائر

•

•

٢ دقيقة للقراءة

في المرة الأولى التي يرسل فيها كثيرون المال إلى الجزائر تبدو العملية بسيطة: تختار منصة، وتُدخل البيانات البنكية، ثم تحوّل المبلغ. لكن بالنسبة لآخرين، يكفي خطأ صغير لتتحول العملية إلى تجربة مرهقة فيها وسطاء مزيفون، وعروض صرف مشبوهة، ومواقع مستنسخة، وتحويلات لا تصل أبدًا. وفي بعض الحالات يستغل المحتالون عامل الاستعجال، فينتحلون صفة أقارب أو جهات معالجة دفع أو تجار عملة «موثوقين» يعرضون أسعارًا أفضل خارج القنوات المرخّصة.

ومع تزايد تحويل الأموال إلى الجزائر عبر العمل الحر ودعم العائلات والتجارة الإلكترونية، تتزايد معه عمليات الاحتيال التي تستهدف من لا يعرفون خطوات الدفع جيدًا. لذلك لم يعد تعلّم طرق تجنب الاحتيال عند تحويل الأموال إلى الجزائر أمرًا اختياريًا، خاصة حين يتعلق الأمر بمبالغ كبيرة أو بعملات أجنبية.

يشرح هذا الدليل أشهر أساليب احتيال تحويل الأموال في الجزائر، والعلامات التحذيرية التي ينبغي الانتباه إليها، والطرق الأكثر أمانًا لحماية أموالك قبل إرسال أي دفعة إلى الخارج.

اقرأ أيضًا: الحساب البنكي الرقمي الأمثل للمستقلين في الجزائر

كيف يقع الناس ضحية الاحتيال عند تحويل الأموال إلى الجزائر؟

تبدأ كثير من عمليات احتيال تحويل الأموال بنية حسنة. شخص يريد إرسال ٢٬٠٠٠ دولار إلى عائلته أو إلى شريك عمل في الجزائر، فيبحث عن «أفضل سعر» ليحصل المستلم على دنانير أكثر. وفي الطريق يتجاهل التحقق من المنصة، ويتخطى الخدمات المرخّصة، أو يثق بوسطاء غير رسميين يَعِدون بأسعار السوق الموازية. وهنا تبدأ المشكلة عادة.

بعضهم يسلّم المال نقدًا لمسافرين «نازلين إلى البلاد» ليتفادى رسوم التحويل كليًا. وآخرون يلجؤون إلى معارف على مواقع التواصل، أو تجار عملة عبر واتساب، أو مجموعات صرف غير رسمية تدّعي أنها تتفوق على البنوك ومنصات التكنولوجيا المالية. والوعد دائمًا مغرٍ: رسوم أقل، ووصول أسرع، وقيمة أكبر للمستلم.

لكن بمجرد أن يخرج المال من يدك، لا تبقى لك في الغالب أي حماية. فقد يتأخر التحويل، أو يتغير السعر فجأة، أو تصلك إثباتات دفع مزوّرة، أو يختفي الشخص تمامًا. وفي حالات أخرى يتسلّم المستفيد مبلغًا أقل بكثير مما كان متوقعًا، لأن التلاعب الخفي بسعر الصرف يقتطع جزءًا من التحويل دون أن ينتبه أحد.

اقرأ أيضًا: أفضل طريقة لاستقبال اليورو في الجزائر

كيف تحسب المبلغ الذي يجب أن يصل فعلًا إلى المستلم في الجزائر

تبدو تحويلات كثيرة واضحة في ظاهرها، لكن قيمتها الحقيقية تتقلص غالبًا بفعل مزيج من الرسوم والتلاعب بسعر الصرف، وهو أمر لا يظهر دائمًا من البداية.

لنفترض مثلًا أن سعر السوق هو ١ دولار أمريكي = ١٣٢ دينارًا جزائريًا، وأنك ترسل ٢٬٠٠٠ دولار. نظريًا، يُفترض أن يتسلّم المستفيد نحو ٢٦٤٬٠٠٠ دينار جزائري (DZD). لكن نادرًا ما تكون هذه هي النتيجة النهائية بعد أن تطبّق المنصات هيكل أسعارها.

قد تفرض خدمة ما رسومًا واضحة بنسبة ٢٪ يسهل رؤيتها. وقد تعلن خدمة أخرى «بدون رسوم» لكنها تعرض سعر صرف أضعف، مثل ١ دولار أمريكي = ١٢٦ دينارًا جزائريًا. في هذه الحالة، ورغم غياب أي رسوم ظاهرة، لا يتسلّم المستفيد سوى ٢٥٢٬٠٠٠ دينار جزائري، أي بخسارة خفية قدرها ١٢٬٠٠٠ دينار جزائري مقارنة بقيمة السوق. وهكذا يستهين كثيرون بالتكلفة الحقيقية للتحويل.

لهذا تهمّ المقارنة الدقيقة بين المنصات. تحقّق دائمًا من سعر الصرف، وأي رسوم تحويل مباشرة، ورسوم السحب، والأهم من ذلك كله المبلغ النهائي بالدينار الذي سيتسلّمه المستفيد قبل تأكيد العملية.

تعرض الخدمات المرخّصة عادة هذا المبلغ النهائي بوضوح، بينما تخفي الخدمات الأقل شفافية التكاليف داخل سعر الصرف. وفي الخدمات التي تعمل عبر الوكالات، مثل Western Union، من الضروري أيضًا الاحتفاظ بالإيصالات والفواتير وإثباتات الدفع، لأنها قد تكون دليلًا لك إذا ظهر لاحقًا نزاع أو تأخير أو اختلاف في المبالغ.

طرق آمنة لتحويل الأموال إلى الجزائر دون التعرض للاحتيال

يتطلب تحويل الأموال إلى الجزائر تحققًا دقيقًا من المنصة، ومقارنة سليمة لأسعار الصرف، وسجلات دفع آمنة، للحد من الاحتيال والنزاعات والرسوم الخفية وخسائر التحويل.

غري

غري منصة مفيدة لمن يرسلون الأموال إلى الخارج ويريدون تجنّب الاحتيال ورسوم البنوك المرتفعة. فهي تتيح الاحتفاظ بعملات أجنبية مثل اليورو والجنيه الإسترليني قبل تحويلها، ما يمنحك تحكمًا أفضل في توقيت الصرف. رسوم الإيداع منخفضة، في حدود ٠٫٨٪، أما رسوم التحويل بين العملات فنحو ١٪ بحد أقصى ٦ دولارات. وتستغرق التحويلات عادة من يوم إلى ثلاثة أيام عمل حسب طريقة الدفع. وتناسب غري بشكل خاص المستقلين والعاملين عن بُعد ومن يستقبلون مدفوعات دولية، لأنها توفر حسابات افتراضية وأسعارًا شفافة. ولأن المنصة رقمية وتعتمد إجراءات تحقق من الهوية، يمكن للمستخدمين تتبّع معاملاتهم بأمان وتجنّب صرف السوق الموازية أو الوسطاء غير الموثوقين المرتبطين غالبًا بعمليات الاحتيال في الجزائر.

Wise

تُعد Wise من أكثر خدمات تحويل الأموال الدولية أمانًا وشفافية. فهي تعتمد سعر الصرف الحقيقي (سعر منتصف السوق) وتعرض جميع الرسوم بوضوح قبل إتمام التحويل. تتراوح رسوم التحويل بين العملات عادة بين ٠٫٤١٪ و٠٫٩٪، ما يجعلها من أرخص الخيارات لتحويل ١٬٠٠٠ دولار. وكثيرًا ما تكتمل التحويلات خلال دقائق أو خلال يوم عمل واحد، ويمكن للمستخدمين الاحتفاظ بعدة عملات قبل الصرف. وتخضع Wise لرقابة صارمة وتحظى بثقة عالمية، ما يساعد على تجنّب الاحتيال المرتبط بشبكات التحويل غير الرسمية. كما يعزز التتبع اللحظي والحماية بمستوى البنوك وسجلات المعاملات المفصّلة الثقة والشفافية. وتناسب Wise من يريد رسومًا منخفضة وأسعار صرف عادلة وتحويلات بنكية مباشرة إلى الجزائر دون رسوم خفية أو وسطاء غير موثوقين.

Skrill

Skrill محفظة رقمية تُستخدم كثيرًا في المدفوعات الإلكترونية والتحويلات الدولية ومعاملات العمل الحر. تدعم عدة عملات وتتيح إرسال الأموال بسرعة عبر الحدود. لكن رسوم التحويل بين العملات فيها مرتفعة نسبيًا، نحو ٣٫٩٩٪، ما يعني أن تحويل ٥٠٠ يورو قد يخسر نحو ٢٠ يورو في تكاليف الصرف. كما تختلف رسوم السحب حسب الوجهة وطريقة الدفع. وتبقى Skrill آمنة لأنها تعتمد التحقق من الحسابات والتشفير وأنظمة رصد الاحتيال. وتعمل المنصة جيدًا مع المتاجر الإلكترونية ومنصات الألعاب والأسواق الرقمية التي تقبل Skrill. ولتجنّب الاحتيال، لا ترسل المال إلا إلى مستفيدين موثّقين، ولا تشارك بيانات الدخول إلى حسابك مع أحد. Skrill خيار مناسب للتوافق مع المنصات والمعاملات الإلكترونية السريعة، لا للتحويلات الدولية منخفضة التكلفة.

البنك (SWIFT)

تُستخدم التحويلات البنكية الدولية التقليدية عبر شبكة SWIFT عادة في المدفوعات الكبيرة والمعاملات التجارية. والبنوك جهات خاضعة لرقابة مشددة وآمنة عمومًا، ما يجعلها خيارًا موثوقًا لتجنّب الاحتيال. لكن تحويلات SWIFT قد تكون مكلفة، لأن البنوك تضيف غالبًا هوامش خفية على سعر الصرف تتراوح بين ٢٪ و٥٪، إلى جانب رسوم البنوك الوسيطة. لذلك قد يكلّف إرسال ١٬٠٠٠ دولار ما بين ٢٠ و٥٠ دولارًا أو أكثر، حسب البنوك المعنية. كما أن التحويلات أبطأ، وقد تستغرق ثلاثة أيام عمل أو أكثر حتى تصل. وعلى عكس خدمات التكنولوجيا المالية الحديثة، لا تتيح البنوك عادة اختيار توقيت تحويل العملة. وتناسب تحويلات SWIFT المدفوعات الكبيرة المتباعدة، حين يكون الأمان والقنوات البنكية الرسمية أهم من السرعة أو انخفاض الرسوم.

اقرأ أيضًا: ثقافة العمل عن بُعد الناشئة في الجزائر: التحديات والفرص

MoneyGram

MoneyGram خدمة تحويلات دولية معروفة تُستخدم لإرسال الأموال نقدًا بسرعة حول العالم، بما في ذلك الجزائر. وكثيرًا ما تكتمل التحويلات خلال دقائق، ما يجعلها خيارًا قويًا في الحالات الطارئة أو للمستفيدين الذين لا يملكون حسابات بنكية. وتكون الرسوم عادة مدمجة في سعر الصرف، بهامش يقارب ٢٪ على تحويل العملة. أي أن تحويل ١٬٠٠٠ دولار قد يكلّف نحو ٢٠ دولارًا إجمالًا. ويسهل الوصول إلى MoneyGram لأن المستفيد يستطيع سحب المبلغ نقدًا من الوكلاء المحليين باستخدام وثيقة هوية ورقم مرجعي. وتعتمد الشركة أنظمة لكشف الاحتيال وتتبّعًا آمنًا للتحويلات، ما يساعد المستخدمين على تجنّب الاحتيال. لكن لا ينبغي إرسال التحويلات النقدية إلا لمستفيدين موثوقين، لأن استرجاع المبلغ بعد سحبه أمر صعب. وتناسب MoneyGram التحويلات العاجلة والحالات التي يكون فيها الوصول إلى البنوك محدودًا.

مقارنة تكلفة تحويل ١٬٠٠٠ دولار
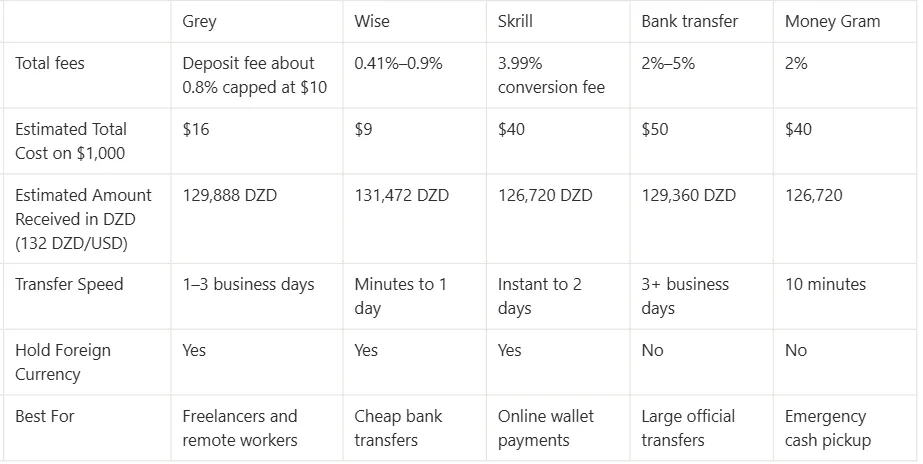
مقارنة تكلفة تحويل ١٬٠٠٠ دولار إلى الجزائر عبر غري وWise وSkrill والبنك (SWIFT) وMoneyGram

كيف تختار أفضل طريقة لتحويل الأموال إلى الجزائر

تعتمد أفضل منصة لتحويل الأموال على الرسوم وأسعار الصرف وسرعة الوصول والأمان، وعلى المبلغ الذي يصل في النهاية إلى المستفيد في الجزائر.

قارن المبلغ النهائي الذي يصل إلى المستفيد

تعلن منصات كثيرة عن رسوم منخفضة، لكنها تقتطع من القيمة عبر أسعار صرف أضعف. تحقّق دائمًا من المبلغ النهائي بالدينار الذي سيتسلّمه المستفيد، لا من تكلفة التحويل وحدها. فقد تمنحك رسوم أعلى قليلًا مبلغًا أكبر بكثير إذا كان سعر الصرف أفضل وأكثر شفافية.

اختر المنصات المرخّصة والموثّقة أولًا

يقلل استخدام البنوك المرخّصة وشركات التكنولوجيا المالية وخدمات التحويل المعروفة من خطر الاحتيال ووسطاء الصرف المزيفين والتحويلات الضائعة. كما توفر المنصات الموثّقة إيصالات وتتبّعًا ودعمًا للعملاء وسجلات معاملات تحمي المرسل والمستفيد معًا إذا وقع نزاع أو تأخير أثناء التحويل.

راعِ سرعة الوصول ومدى الاستعجال

حدّد أولًا مدى استعجالك: تحويلات MoneyGram وWise قد تصل خلال دقائق، بينما تستغرق غري عادة من يوم إلى ثلاثة أيام عمل، وقد تحتاج تحويلات SWIFT البنكية ثلاثة أيام أو أكثر. ومهما كانت السرعة، تبقى المنصات الموثّقة التي تقدّم إيصالات وتتبّعًا ودعمًا هي الأكثر حماية للمرسل والمستفيد.

وتعمل غري وفق إجراءات امتثال وتحقق، منها التحقق من هوية العملاء (KYC) وضوابط مكافحة غسل الأموال (AML)، ما يساعد على أن تبقى التحويلات قابلة للتتبع وشفافة وبعيدة عن مخاطر الصرف غير الرسمي.

تحقّق من طرق السحب والوصول إلى المال

قبل إرسال المال، تأكد من الطريقة التي سيصل بها المستفيد إليه في الجزائر. بعض المنصات تدعم الإيداع المباشر في الحساب البنكي، وبعضها يعتمد على نقاط السحب النقدي أو المحافظ الرقمية. واختيار منصة تناسب طريقة السحب التي يفضّلها المستفيد يجنّبك التأخير والرسوم الإضافية والتعقيدات غير الضرورية لاحقًا.

الأسئلة الشائعة

ما أكثر طريقة آمنة لتحويل الأموال إلى الجزائر؟

الطريقة الأكثر أمانًا هي استخدام البنوك المرخّصة أو منصات التكنولوجيا المالية المرخّصة التي توفر التتبع والإيصالات والتحقق من الهوية. تجنّب الوسطاء غير الرسميين وتجار العملة على مواقع التواصل الذين يعرضون أسعارًا أفضل. وتضيف منصات مثل غري حماية إضافية عبر إجراءات الامتثال، ما يقلل الاحتيال ويجعل التحويلات قابلة للتتبع وآمنة.

كيف أعرف أن منصة تحويل الأموال موثوقة؟

المنصة الموثوقة تعرض بوضوح الرسوم وسعر الصرف والمبلغ النهائي قبل تأكيد التحويل. كما تشترط التحقق من الهوية (KYC) وتقدّم إيصالات للمعاملات. وإذا كانت الخدمة تخفي أسعارها أو تتهرب من التوثيق، فهي في الغالب خطرة وقد تعرّضك للاحتيال أو لتلاعب غير عادل بسعر الصرف.

لماذا يخسر الناس أموالًا عند تحويلها إلى الجزائر؟

تأتي معظم الخسائر من هوامش خفية في سعر الصرف، لا من الرسوم الظاهرة. فبعض المنصات تفرض رسومًا منخفضة لكنها تعرض أسعار تحويل ضعيفة تقلّص المبلغ النهائي بالدينار. وقد تنطوي القنوات غير الرسمية أيضًا على احتيال أو تحويلات وهمية. قارن دائمًا المبلغ الفعلي الذي يصل بالدينار الجزائري (DZD)، لا التكلفة المعلنة فقط.

هل تساعد منصات التكنولوجيا المالية على تقليل مخاطر الاحتيال؟

نعم. تقلل منصات التكنولوجيا المالية التعرض للاحتيال لأنها تعتمد أنظمة مرخّصة وتحققًا من الهوية وأسعارًا شفافة. وتتيح غري للمستخدمين تتبّع أموالهم والاحتفاظ بالعملات وتحويلها بأسعار أوضح، ما يقلل الاعتماد على شبكات الصرف غير الرسمية حيث يكثر الاحتيال والنزاعات.

ما الذي يجب أن أتجنبه عند تحويل الأموال إلى الجزائر؟

تجنّب إرسال المال عبر وسطاء غير موثّقين أو غرباء على مواقع التواصل، أو تسليم النقود دون إيصال. وتجنّب كذلك المنصات التي لا تعرض المبلغ النهائي بالدينار قبل التأكيد. فغياب الشفافية هو غالبًا أوضح علامة على أنك قد تخسر مالك أو تواجه مشكلات في التحويل.

تحويل الأموال إلى الجزائر مع غري

يعتمد تحويل الأموال إلى الجزائر بأمان على استخدام منصات مرخّصة، والتدقيق في أسعار الصرف، وتجنّب القنوات غير الرسمية التي ترفع خطر الاحتيال أو الخسائر الخفية. وتساعد غري المستخدمين على إدارة تحويلاتهم الدولية بكفاءة أكبر، برسوم تحويل منخفضة وإمكانية الاحتفاظ بعدة عملات قبل الصرف، ما يمنحك تحكمًا أفضل في التوقيت والقيمة. سجّل الآن أو حمّل التطبيق لإدارة تحويلاتك الدولية بأمان وكفاءة أكبر.

تفرض غري رسومًا على الإيداع والتحويل بين العملات والسحب. الإيداع عبر ACH أو SEPA أو FPS عليه رسوم بنسبة ٠٫٨٪ (بحد أدنى ٢ دولار/٢ يورو/٢ جنيه إسترليني، وحد أقصى ١٠ دولارات/١٠ يورو/١٠ جنيهات إسترلينية). ويُحتسب التحويل بين العملات بنسبة ١٪ بحد أقصى ٦ دولارات. وتختلف رسوم السحب حسب العملة: ٣٥ نايرا (₦) للنايرا النيجيرية (NGN)، و٠٫٥٪ لليورو والجنيه الإسترليني (EUR/GBP) (بحد أدنى ٢ يورو/٢ جنيه إسترليني، وحد أقصى ١٠ يورو/١٠ جنيهات إسترلينية)، و٢ دولار لمصر. وعلى المعاملات العابرة للحدود بالبطاقة (المشتريات بغير الدولار ببطاقة بالدولار) رسوم بنسبة ٢٪ إضافة إلى ٠٫٥٠ دولار. أسعار الصرف متغيرة وتتضمن هامشًا فوق سعر منتصف السوق. راجع دائمًا الرسوم والسعر قبل تأكيد أي معاملة. زر موقع غري للاطلاع على الأسعار الحالية.

كيفية الحصول على تأشيرة أعمال الجزائر

•

•

٢ دقيقة للقراءة

الجزائر، عاشر دول أفريقيا من حيث عدد السكان، وجهة أعمال يتزايد حضورها عالميًا. فهي تقع عند ملتقى أفريقيا وأوروبا، ما يجعلها موقعًا مناسبًا للشركات التي تريد الوصول إلى السوقين معًا. وبصفتها دولة عربية تملك موارد طبيعية كبيرة وتقدّم حوافز حكومية للاستثمار الأجنبي، تتجه إليها أنظار كثيرة في مجال التجارة الدولية، ويزداد معها البحث عن تأشيرة أعمال الجزائر.

لكن كثيرًا من الزوار يواجهون صعوبات في إجراء المعاملات الدولية وفي الحصول على خدمات صرف العملات بشروط مناسبة. لذلك ضع خطة واضحة لإدارة أموالك قبل السفر، حتى لا تخسر جزءًا منها أو تجد نفسك عالقًا.

إذا كنت تخطط لرحلة عمل إلى الجزائر، فعليك أن تعرف شروط تأشيرة الجزائر أولًا. يشرح لك هذا المقال كل ما تحتاجه للحصول على تأشيرة أعمال الجزائر، وكيف تدير أموالك بكفاءة مع غري، رفيقك الموثوق في السفر.

ما هي تأشيرة أعمال الجزائر؟

تأشيرة الأعمال تسمح للأجانب بدخول الجزائر لأغراض مهنية، مثل حضور الاجتماعات أو توقيع العقود أو المشاركة في المعارض التجارية. وتصدر عادةً للإقامات القصيرة، وقد تكون لدخول واحد أو لدخول متعدد حسب احتياجات مقدم الطلب.

خطوات الحصول على تأشيرة أعمال الجزائر

تختلف إجراءات الحصول على التأشيرة حسب مدة إقامتك وجواز سفرك والبلد الذي تسافر منه.

اتبع هذه الخطوات للحصول على تأشيرة أعمال الجزائر.

١. حدّد نوع التأشيرة

تقدّم الجزائر أنواعًا مختلفة من تأشيرات الأعمال، منها القصيرة الأمد والطويلة الأمد. اختر التأشيرة التي تناسب احتياجاتك، وإذا كانت رحلتك للسياحة لا للعمل فاطّلع على شروط التأشيرة السياحية.

٢. اجمع وثائق تأشيرة الجزائر المطلوبة

رغم أن الشروط تختلف من بلد إلى آخر، هذه هي الوثائق العامة التي قد تحتاجها:

  • جواز سفر ساري المفعول: تأكّد أن صلاحية جوازك تمتد ستة أشهر على الأقل بعد مدة إقامتك المقررة في الجزائر، وأن فيه صفحتين فارغتين.
  • استمارة طلب التأشيرة مكتملة: املأ الاستمارة الإلكترونية على موقع سفارة الجزائر أو قنصليتها.
  • صورتان شخصيتان حديثتان (وفق مواصفات السفارة).
  • رسالة دعوة: احصل على رسالة دعوة من شريكك التجاري أو صاحب العمل في الجزائر، على أن تصادق عليها غرفة التجارة الجزائرية أو البلدية.
  • رسالة مهمة: عند الحاجة، احصل على رسالة من صاحب العمل توضّح غرض زيارتك والتزامه بتغطية نفقاتك.
  • حجز تذكرة الطيران وحجز الفندق أو تفاصيل الإقامة.
  • إثبات القدرة المالية، مثل كشوف الحساب البنكي.
  • إيصال دفع رسوم التأشيرة.

٣. قدّم طلب تأشيرة الجزائر إلكترونيًا

  • ادخل إلى موقع سفارة الجزائر أو قنصليتها في بلدك.
  • املأ استمارة طلب التأشيرة الإلكترونية بدقة.
  • اطبع نسختين من الاستمارة المكتملة ووقّعهما في الخانات المخصصة.
  • ألصق الصور الشخصية على الاستمارتين.

٤. أودِع ملفك

  • توجّه إلى سفارة الجزائر أو قنصليتها في بلدك. بعض السفارات تشترط حجز موعد، لذا تحقّق من ذلك مسبقًا.
  • قدّم وثائقك وادفع رسوم التأشيرة (تختلف الرسوم من بلد إلى آخر).

٥. احضر المقابلة (إذا طُلبت)

قد تطلب بعض السفارات مقابلة للتحقق من غرض زيارتك.

٦. انتظر معالجة الطلب

تختلف مدة المعالجة، لكنها تستغرق عادةً من ٥ إلى ١٥ يوم عمل. استفسر من السفارة أو القنصلية عن المدة المتوقعة، ويُستحسن أن تقدّم طلبك قبل موعد سفرك بشهر على الأقل.

٧. استلم تأشيرتك

رتّب استلام جواز سفرك مع التأشيرة بعد انتهاء المعالجة. وعند الموافقة، استلم تأشيرتك من السفارة، ويمكنك اختيار التوصيل عبر البريد السريع إن كان متاحًا.

اقرأ أيضًا: أفضل حساب بنكي رقمي للمستقلين في الجزائر

إدارة أموالك في الجزائر

من الضروري أن تعتمد على وسيلة دفع موثوقة وأنت تخطط لرحلة عملك إلى الجزائر، حتى تُجري معاملاتك الدولية دون متاعب.

يتيح لك حساب غري متعدد العملات الاحتفاظ بالدولار الأمريكي (USD) والجنيه الإسترليني (GBP) واليورو (EUR) وتحويلها واستقبالها، حسب بلد إقامتك. يقدّم حساب الدولار الأمريكي Lead Bank، أما المقيمون في الجزائر فيحصلون على حسابَي اليورو والجنيه الإسترليني. ويمكنك أيضًا تحويل هذه العملات إلى الدينار الجزائري (DZD) وسحبها إلى حساب بنكي في الجزائر بأسعار صرف تنافسية.

ومع بطاقة غري الافتراضية بالدولار، يمكنك دفع ثمن المنتجات والاشتراكات والخدمات دوليًا.

سجّل في غري اليوم أو حمّل التطبيق لتُجري معاملاتك الدولية بسهولة خلال رحلة عملك إلى الجزائر.

‍

كيفية تحويل الأموال من الصين إلى مصر عبر الإنترنت

•

•

٢ دقيقة للقراءة

قد يكون تحويل الأموال من الصين إلى مصر أمرًا صعبًا بسبب القيود على العملة والرسوم المرتفعة ومحدودية الوصول إلى الخدمات الدولية. والطلاب والعاملون عن بُعد وأصحاب الأعمال يحتاجون جميعًا إلى اختيار المنصة المناسبة لتجنّب التأخير والتكاليف غير الضرورية.

لحسن الحظ، تسهّل حلول التكنولوجيا المالية الحديثة مثل غري هذه العملية، إذ تتيح لك إرسال الأموال واستلامها دوليًا بأسعار صرف شفافة. في هذا الدليل ستتعرّف على كيفية تحويل الأموال من الصين إلى مصر عبر الإنترنت خطوة بخطوة.

تحويل الأموال من الصين إلى مصر مع غري

غري حل دفع عالمي صُمّم لتبسيط المعاملات الدولية. يتيح لك الاحتفاظ بالدولار الأمريكي (USD) والجنيه الإسترليني (GBP) واليورو (EUR) وإرسالها وتحويل العملات فيما بينها، ثم السحب إلى حسابات بنكية محلية في دول مثل مصر.

مزايا استخدام غري

إليك أبرز مزايا تحويل أموال من الصين إلى مصر عبر غري.

  • تحويلات سريعة: يوفّر لك غري معاملات دولية سريعة من الصين إلى مصر.
  • محافظ متعددة العملات: احصل على حسابات افتراضية بالدولار الأمريكي والجنيه الإسترليني واليورو لاستلام الأموال من مختلف أنحاء العالم.
  • أسعار صرف تنافسية: يمكنك التحويل من عملة إلى أخرى بأسعار صرف مناسبة.
  • رسوم شفافة: مع غري تعرف مسبقًا ما ستدفعه بالضبط، ورسوم المعاملات منخفضة.
  • حماية قوية: صُمّمت المنصة وفق معايير أمان عالمية لحماية أموالك وبياناتك.

خطوات تحويل الأموال من الصين إلى مصر باستخدام غري

يمكنك البدء في تحويل الأموال من الصين إلى مصر عبر غري دون عناء بعد إتمام هذه الخطوات السريعة.

الخطوة ١: سجّل في غري

‍

خطوات تحويل الأموال من الصين إلى مصر باستخدام غري

أنشئ حسابًا مجانيًا على غري، وأكّد هويتك بوثيقة هوية سارية وإثبات عنوان.

الخطوة ٢: احصل على حسابات بنكية دولية افتراضية

بعد التحقق من هويتك، ستحصل على حسابات افتراضية بالدولار الأمريكي أو الجنيه الإسترليني أو اليورو لاستلام المدفوعات الدولية.

الخطوة ٣: موّل حسابك

موّل أيًّا من حساباتك الأجنبية الجديدة بالدولار الأمريكي أو الجنيه الإسترليني أو اليورو.

الخطوة ٤: حوّل أموالك إلى الجنيه المصري

استخدم خدمة صرف العملات في غري لتحويل أموالك إلى الجنيه المصري (EGP) بأسعار تنافسية.

الخطوة ٥: اسحب الأموال إلى الحساب المحلي

حوّل الأموال مباشرة إلى الحساب البنكي المصري للمستلم. ويمكنك أيضًا الإرسال مباشرة دون صرف العملة إذا كان لدى المستلم حساب بالدولار الأمريكي أو الجنيه الإسترليني أو اليورو.

إدارة معاملاتك الدولية مع غري

عند المقارنة بين طرق تحويل الأموال من الصين إلى مصر، تحتاج إلى منصة سريعة وآمنة ومنخفضة التكلفة. وغري حل دفع عالمي يساعدك على التعامل بالعملات الأجنبية والحصول على أسعار صرف جيدة والسحب المحلي من أي مكان في العالم، وهو خيار عملي لتحويل الأموال من الخارج إلى مصر.

سجّل في غري اليوم واستمتع بمدفوعات دولية دون عناء.

شراء الدرهم المغربي عبر الإنترنت: أين وكيف؟

•

•

٢ دقيقة للقراءة

يُعدّ المغرب وجهة مفضلة للسياح والرحّالة الرقميين والمقيمين الأجانب ورواد الأعمال، بفضل ثقافته الغنية ومناظره الطبيعية الخلابة واقتصاده المتنامي. ففي عام ٢٠٢٤ استقبل المغرب أكثر من ١٧ مليون سائح بحسب أرقام وزارة السياحة المغربية، ما رسّخ مكانته وجهةً أولى للسفر والأعمال في إفريقيا.

لكن شراء الدرهم المغربي (MAD) ليس أمرًا يسيرًا دائمًا على غير المواطنين. فالتعامل مع البنوك التقليدية ومكاتب الصرف يعني في الغالب انتظارًا طويلًا وأوراقًا كثيرة وأسعار صرف غير مواتية.

وهنا تقدّم حلول التكنولوجيا المالية مثل غري طريقة أبسط وأقل تكلفة لشراء الدرهم المغربي عبر الإنترنت لمن لا يحملون الجنسية المغربية. في هذا المقال نعرض أين تشتري الدراهم المغربية أونلاين، وكيف تتم العملية خطوة بخطوة.

أين تشتري الدرهم المغربي عبر الإنترنت؟

تبرز غري خيارًا موثوقًا لشراء الدرهم المغربي، لكنها ليست الخيار الوحيد.

  • غري (خيارنا الموصى به): غري منصة تكنولوجيا مالية تبسّط المعاملات الدولية وصرف العملات وتحويل الأموال إلى المغرب. وهي مفيدة خصوصًا للرحّالة الرقميين والمستقلين والمسافرين الذين يحتاجون إلى صرف أموالهم بكفاءة، بعيدًا عن الرسوم المرتفعة والتأخير المعتاد في الأنظمة المصرفية التقليدية.

اقرأ أيضًا: البنوك الرقمية في المغرب: أفضل الحلول للمستقلين

  • Wise (المعروفة سابقًا باسم TransferWise): تتيح Wise تحويل الأموال وإرسالها إلى حسابات بنكية مغربية برسوم شفافة وأسعار صرف تنافسية.
  • PayPal Xoom: تتيح خدمة Xoom التابعة لـ PayPal إرسال الأموال دوليًا إلى المغرب، سواء بالدرهم مباشرة إلى حساب بنكي أو للاستلام نقدًا.
  • Revolut: تقدّم Revolut حسابات متعددة العملات وخدمات لصرف العملات، ما يجعلها خيارًا عمليًا للمسافرين الدائمين. تحقّق داخل التطبيق من توفّر الدرهم المغربي قبل البدء، لأنه عملة لا تُتداول بحرية خارج المغرب.
  • Western Union Online: توفّر Western Union خدمات صرف وتحويل عبر الإنترنت، تتيح إرسال الدرهم المغربي إلى مستلمين في المغرب عبر الإيداع البنكي أو الاستلام النقدي.

كيف تشتري الدرهم المغربي عبر الإنترنت مع غري

اتبع هذه الخطوات البسيطة لتحويل أموالك إلى دراهم مغربية عبر غري:

  1. سجّل في غري: أنشئ حسابًا عبر موقع غري أو حمّل التطبيق، ثم أكمل التسجيل والتحقق من الهوية.
شراء الدرهم المغربي عبر الإنترنت مع غري
  1. موّل حسابك: أودِع أموالك في محفظة غري بإحدى العملات المدعومة مثل اليورو (EUR) أو الجنيه الإسترليني (GBP)، وهي أبسط طريقة لشراء الدرهم المغربي باليورو أو بالجنيه.
  1. اطّلع على سعر الصرف: استخدم محوّل العملات من غري لمعرفة سعر شراء الدرهم المغربي مقابل اليورو أو الجنيه. لا تتيح غري تحويل رصيدك إلى دراهم أو الاحتفاظ بالدرهم داخل التطبيق، إذ يتم التحويل إلى الدرهم لحظة السحب.
  2. اسحب أموالك بالدرهم: أرسل المبلغ بالدرهم المغربي إلى حساب بنكي في المغرب، سواء كان حسابك أو حساب أحد أقاربك، فتصل الدراهم مباشرة إلى ذلك الحساب.

مزايا استخدام غري لشراء الدرهم المغربي

إليك ما يجعل غري خيارًا متميزًا لتحويل أموالك إلى دراهم مغربية:

  • أسعار صرف تنافسية: يظهر لك سعر الصرف كاملًا قبل تأكيد العملية، فتقارنه بما تعرضه البنوك التقليدية ومكاتب الصرف.
  • رسوم أقل: تكاليف المعاملات منخفضة، ما يجعل غري خيارًا اقتصاديًا.
  • الراحة: تتم العمليات كلها عبر الإنترنت، فلا حاجة إلى زيارة مكاتب الصرف.
  • السرعة: تُعالَج التحويلات بالدرهم إلى البنوك المغربية عادةً في يوم العمل التالي، فتصل أموالك في وقت قصير.

اشترِ الدرهم المغربي بتكلفة أقل

قد يكون شراء الدرهم من البنوك التقليدية ومكاتب الصرف في المغرب مكلفًا ويستهلك الكثير من الوقت.

توفّر غري حلًا حديثًا وفعّالًا وأقل تكلفة لصرف العملات والمعاملات الدولية. فمع غري، يُجري المسافرون والرحّالة الرقميون والمقيمون الأجانب معاملاتهم بأسعار صرف تنافسية ورسوم منخفضة.

سجّل في غري أو حمّل التطبيق اليوم لشراء الدرهم المغربي وإرساله إلى حساب بنكي في المغرب.

‍

طريقة استلام الجنيه الإسترليني في السعودية: أفضل الخيارات

•

•

٢ دقيقة للقراءة

تُعد السعودية وجهة مفضلة للسياح والحجاج والمعتمرين. كما أن ازدهار تجارتها الدولية، ونظامها الضريبي الملائم، وفرص العمل فيها، وكرم الضيافة، كلها عوامل تجعل المملكة وجهة متنامية للرحالة الرقميين ورجال الأعمال والمهنيين (ومنهم العاملون في القطاع الصحي ولاعبو كرة القدم).

وكثير من هؤلاء يحتاجون إلى استلام الجنيه الإسترليني (GBP) في السعودية أو التعامل به. لكنهم يصطدمون بأسعار صرف ضعيفة، ورسوم مرتفعة، وأوراق مرهقة، وتحويل إجباري إلى الريال السعودي (SAR).

إن كنت مقيمًا أجنبيًا، أو تعمل عن بُعد مع عملاء دوليين، أو تستقبل أموالًا من أصدقائك أو عائلتك في بريطانيا، فأنت تحتاج إلى حل دفع دولي سريع وميسور التكلفة ومرن مثل غري.

يستعرض هذا الدليل أفضل الخيارات المتاحة، حتى تختار بثقة طريقة استلام الجنيه الإسترليني في السعودية التي تناسبك.

أهم ما تراعيه قبل اختيار طريقة تحويل الجنيه الإسترليني

هذه أهم العوامل التي تؤثر في طريقة استلامك للجنيه الإسترليني في المملكة:

  • أسعار الصرف: سعر الصرف الحقيقي (سعر السوق المتوسط) يوفّر لك أكثر من أسعار البنوك المضخّمة.
  • رسوم التحويل: الرسوم المنخفضة أو المعدومة أفضل، وانتبه إلى الهوامش الخفية.
  • تحويل العملة: تتيح لك بعض المنصات الاحتفاظ بالجنيه الإسترليني بدلًا من فرض تحويله إلى الريال.
  • سرعة التحويل: المدفوعات الفورية مثالية للاحتياجات العاجلة.
  • خيارات السحب: هل يمكنك السحب بالريال إلى حسابك البنكي في السعودية؟
  • الترخيص والأمان: اقتصر على المنصات المرخّصة التي تملك بنية أمنية قوية.

أفضل طرق استلام الجنيه الإسترليني في السعودية

بعد أن عرفت ما يجب الانتباه إليه، جمعنا لك مجموعة من المنصات الجيدة لتختار منها ما يناسبك.

١. غري: أفضل حساب متعدد العملات لمعاملات الجنيه الإسترليني في السعودية

غري حل رقمي للمدفوعات الدولية في السعودية، ومنها معاملات الجنيه الإسترليني. توفّر غري حسابات افتراضية بعدة عملات، منها الجنيه الإسترليني، ما يتيح لك استقبال المدفوعات من العملاء والمنصات حول العالم. ويمكنك فتح حسابات افتراضية بالدولار الأمريكي واليورو والجنيه الإسترليني من السعودية (الحساب الأمريكي متاح حاليًا للموظفين بدوام كامل والمستقلين فقط)، ثم مشاركة تفاصيلها لاستقبال الأموال من أي مكان.

طريقة العمل:

أنشئ حسابًا في غري، وأكمل التحقق من الهوية (KYC)، ثم اطلب حسابات العملات الأجنبية، ومنها حساب بالجنيه الإسترليني من السعودية. وبعد تفعيل الحساب، شارك تفاصيله مع العملاء أو المنصات لاستقبال المدفوعات مباشرة. وللتفاصيل، راجع دليلنا عن فتح حساب بريطاني دون عنوان في بريطانيا.

لماذا تختار غري:

  • حساب بريطاني مجاني بالجنيه الإسترليني
  • ادخار بالجنيه الإسترليني
  • تسجيل سريع ومناسب للجوال
  • بنية أمنية قوية

٢. Remitly

Remitly تدعم تحويل الجنيه الإسترليني إلى الريال السعودي مباشرة إلى الحسابات البنكية المحلية، وقد تتوفر خيارات استلام أخرى بحسب موقع المستلم. يموّل المرسل حسابه في Remitly بالجنيه الإسترليني ويرسل المبلغ إلى حسابك البنكي في السعودية، فتستلمه بالريال برسوم منخفضة وأسعار صرف تنافسية.

٣. Payoneer

Payoneer تمنحك حساب استلام بريطانيًا بالجنيه الإسترليني، وهو مفيد خصوصًا إن كنت تعمل عبر منصات العمل الحر مثل Upwork وFiverr وPeoplePerHour. ويمكنك بعد ذلك السحب بالريال إلى حسابك في السعودية. ومن عيوب Payoneer ارتفاع رسوم السحب والتحويل، وبطء معالجة المدفوعات المباشرة من العملاء.

٤. Western Union

تتيح Western Union للمرسلين إرسال الجنيه الإسترليني لتستلمه نقدًا بالريال من نقاط الوكلاء في أنحاء السعودية. ولا تحتاج إلى حساب بنكي، كما أن نقاط الاستلام كثيرة في المملكة. لكن الرسوم مرتفعة، ولا يمكنك الاستلام إلا نقدًا بالريال. ولا يحتاج المرسل إلى زيارة فرع Western Union، إذ تتوفر التحويلات عبر الإنترنت.

٥. MoneyGram

MoneyGram خدمة أخرى للاستلام النقدي تتيح للمرسلين في بريطانيا إرسال الجنيه الإسترليني لاستلامه نقدًا في السعودية. وهي سريعة ومتاحة بسهولة في مدن المملكة. ويمكن تحويل الأموال من بريطانيا إلى السعودية عبر الإنترنت من خلال موقع MoneyGram أو تطبيقها أو نقاط وكلائها. ومع خيارات دفع مرنة، يستطيع المرسل تمويل التحويل بحوالة بنكية أو بطاقة خصم أو بطاقة ائتمان. ويستلم المستفيد في السعودية المبلغ إيداعًا في حسابه البنكي أو نقدًا من أحد وكلاء MoneyGram.

٦. Wise

تتيح لك Wise فتح حساب متعدد العملات يشمل الجنيه الإسترليني. وتحصل على تفاصيل حساب بنكي بريطاني حقيقية، ويمكنك الاحتفاظ برصيدك بالجنيه الإسترليني أو تحويل الجنيه الإسترليني إلى ريال سعودي بسعر السوق المتوسط. كما تقدم Wise رسومًا واضحة ومنخفضة.

٧. Skrill

تتيح لك Skrill استقبال الجنيه الإسترليني من المنصات أو المستخدمين في بريطانيا. ويمكنك الاحتفاظ بالجنيه الإسترليني أو تحويله إلى حسابك البنكي في السعودية. والتحويلات بين حسابات Skrill أسرع وأسهل. غير أن التحقق من الحساب قد يكون صارمًا بعض الشيء.

٨. البنوك السعودية (عبر حوالة SWIFT)

يمكنك استلام الجنيه الإسترليني مباشرة في حسابك البنكي السعودي عبر شبكة SWIFT. وتدعم بنوك مثل مصرف الراجحي والبنك الأهلي السعودي وبنك الرياض والبنك السعودي الأول (ساب) استلام الحوالات بالجنيه الإسترليني.

ما تحتاج إليه:

  • رقم الحساب الدولي (IBAN)
  • رمز SWIFT/BIC
  • يدفع المرسل رسوم الحوالة الدولية

ومن عيوب البنوك التقليدية ارتفاع الرسوم والتأخير وكثرة الأوراق. لكنها تبقى خيارًا ممتازًا للمبالغ الكبيرة أو عندما يتطلب القانون ذلك.

كيف تبدأ مع غري (الخيار الموصى به)

توفّر غري منصة سهلة الاستخدام لإدارة عملات متعددة. باتباع هذه الخطوات يمكنك التسجيل والحصول على حسابك بالجنيه الإسترليني خلال دقائق.

  1. أنشئ حسابًا عبر موقع غري أو بتنزيل تطبيق الجوال.
  2. وثّق هويتك ببطاقة الهوية وإثبات العنوان وصورة سيلفي.

نصيحة: إن واجهت صعوبات في التحقق من هويتك، فراجع إرشادات غري لحل مشكلات التحقق من الهوية (KYC).

  1. فعّل محفظة الجنيه الإسترليني واحصل على تفاصيل حساب بريطاني افتراضي.
  2. شارك التفاصيل مع المرسل (عميل أو صاحب عمل أو أحد أفراد العائلة).
  3. استلم الجنيه الإسترليني واحتفظ به.

معاملات دولية أسهل مع غري

لم يعد عليك القلق من تأخر المعاملات، وأسعار التحويل غير المجزية، والرسوم الخفية، وكثرة الأوراق، وارتفاع رسوم المعاملات.

تبسّط غري المدفوعات عبر الحدود، وتقدّم أسعار صرف تنافسية، وتتيح تحويل العملات بسهولة. وستحصل على رقم حساب بريطاني افتراضي ورمز فرز (Sort Code)، ما يسهّل استلام الجنيه الإسترليني من العملاء وأصحاب العمل والمنصات.

افتح حسابك في غري اليوم وبسّط معاملاتك بالجنيه الإسترليني.

‍

إليك طريقة استقبال الجنيه الإسترليني في المغرب

•

•

٢ دقيقة للقراءة

يبني عدد متزايد من المهنيين في المغرب مسارات مهنية تتجاوز حدود السوق المحلية. فمن الدار البيضاء إلى الرباط، ومن طنجة إلى المدن الصاعدة الأصغر، يعمل مصممون ومستشارون ومطورون ومستقلون مباشرة مع عملاء في المملكة المتحدة، ويقدّمون خدماتهم مقابل الجنيه الإسترليني وهم ينافسون في سوق عالمية. عمل كان يبدو بعيد المنال صار يُنجز اليوم من حاسوب محمول، أو من فضاء عمل مشترك، أو من البيت في أي مدينة مغربية.

بهذا التحول أصبح الدخل العابر للحدود جزءًا عاديًا من الحياة المهنية: الفواتير تصدر بالجنيه، والكفاءة تُقاس بجودة العمل لا بمكان السكن. وكل مشروع جديد يعزّز الصلة بين الخبرة المغربية والطلب الدولي.

يشرح هذا المقال طريقة استقبال الجنيه الإسترليني في المغرب، والطرق العملية التي يدير بها المهنيون مدفوعاتهم، وما ينبغي مراعاته حتى تصل إلى دخلك بطريقة أيسر، مع إبقاء إدارتك المالية بسيطة وموثوقة ومنسجمة مع طريقة عملك اليوم.

أبرز صعوبات استقبال الجنيه الإسترليني في المغرب

استقبال الجنيه الإسترليني في المغرب ليس أمرًا بسيطًا دائمًا، لأن قيود الصرف والنظام البنكي وقواعد العملات الأجنبية تؤثر في طريقة وصول المستقلين إلى أرباحهم.

١. تحويل العملة

كثيرًا ما تخضع عائدات العملة الأجنبية في المغرب لقواعد بنكية صارمة قد تفرض تحويلها إلى الدرهم عند استلامها. وهذا يحدّ من مرونة المستقلين الذين يفضّلون الاحتفاظ بالجنيه. كما أن البنوك هي التي تتحكم في توقيت الصرف، فلا يستفيد العميل دائمًا من أسعار السوق الملائمة. هذه القيود تقلّص تحكّمك في أموالك وقد تؤثر في مدخراتك بالعملة الأجنبية على المدى الطويل.

٢. تأخّر التحويلات البنكية

تمرّ التحويلات الدولية بالجنيه الإسترليني غالبًا عبر شبكة SWIFT، ما قد يؤخر وصولها عدة أيام. وقد تقتطع البنوك الوسيطة رسومًا قبل أن تصل الأموال إلى الحسابات المغربية. هذا التأخير يصعّب على المستقلين إدارة سيولتهم، خاصة من يعتمد منهم على دفعات منتظمة. وغياب التسوية الفورية يضيف قدرًا من الغموض إلى إدارة الدخل القادم من الخارج.

٣. خسائر الصرف

هوامش الصرف التي تطبّقها البنوك قد تقلّص قيمة مدفوعات الجنيه بشكل ملحوظ. فبدل سعر الصرف الحقيقي (سعر منتصف السوق)، يحصل العميل غالبًا على سعر أقل، ما ينتج عنه خسائر خفية. وحتى الفروق الصغيرة في النسبة تتراكم مع الوقت، خاصة لدى المستقلين الذين يتلقّون دفعات متكررة. هذه الخسائر تقلّص الدخل الإجمالي دون أن تظهر بوضوح في كل مرة.

٤. محدودية الخيارات

يواجه كثير من المستخدمين في المغرب خيارات محدودة لاستقبال الجنيه بسبب صعوبة الوصول إلى المنصات المالية الرقمية العالمية. وهذا يدفعهم إلى الاعتماد على القنوات البنكية التقليدية، وهي أبطأ وأقل مرونة. كما أن غياب المحافظ متعددة العملات يقلّل التحكم في توقيت التحويل وطريقته، فيصعب تحقيق أفضل قيمة من الأرباح الدولية.

اقرأ أيضًا: البنوك الرقمية في المغرب: أفضل الحلول للمستقلين

أفضل المنصات لاستقبال الجنيه الإسترليني في المغرب

١. غري

تتيح غري استقبال الجنيه الإسترليني عبر تفاصيل حساب بنكي بريطاني افتراضي، ما يجعلها خيارًا عمليًا للمستقلين الذين يعملون مع عملاء في المملكة المتحدة. تُفرض عادة على الإيداعات الواردة رسوم بنسبة ٠٫٨٪ بحد أقصى ١٠ دولارات (أو ما يعادلها) لكل معاملة. أما تحويل العملات فرسومه ١٪ بحد أقصى ٦ دولارات لأزواج عملات محددة، وهذا يبقي تكلفة التحويلات الكبيرة معقولة.

يمكنك الاحتفاظ بالجنيه في رصيدك، أو تحويله إلى اليورو إن احتجت، واختيار التوقيت الأنسب لك. وعندما تريد استعمال المال محليًا، تسحبه بالدرهم المغربي إلى حسابك البنكي في المغرب، وعادة ما تُعالج عمليات السحب بسرعة وبتكلفة معقولة نسبيًا.

٢. Wise

تقدّم Wise سعر الصرف الحقيقي (سعر منتصف السوق) وتسعيرًا شفافًا، ولذلك تحظى بشعبية بين المستقلين حول العالم. تتضمن تحويلات الجنيه عادة رسومًا ثابتة منخفضة، وتستغرق من ١ إلى ٥ أيام حسب المسار. ويمكن للمستخدمين الاحتفاظ بعدة عملات ومعرفة التكلفة الدقيقة قبل التحويل. لكن بعض الخصائص قد تتطلب تحققًا مرتبطًا ببلد الإقامة، ما قد يحدّ من الاستفادة الكاملة لبعض المستخدمين في المغرب.

٣. Payoneer

تُستعمل Payoneer على نطاق واسع في منصات مثل Upwork وFiverr وغيرها من منصات العمل الحر. وتسمح باستقبال الجنيه الإسترليني وسحبه مباشرة إلى الحسابات البنكية المغربية. تتراوح الرسوم عادة بين ١٪ و٣٫٥٪ حسب مصدر الدفع وطريقته. والتحويلات سريعة نسبيًا، وغالبًا ما تتم خلال يوم عمل واحد. غير أن تراكم الرسوم وتكاليف تحويل العملة قد يقلّص أرباحك الإجمالية إذا لم تُدِرها بعناية.

٤. Skrill

تدعم Skrill محافظ بالجنيه الإسترليني والتحويلات الدولية، ما يجعلها مفيدة للمستقلين الذين يتلقّون مدفوعات من عملاء بريطانيين. تختلف الرسوم، وغالبًا ما تكون أسعار تحويل العملة أعلى من سعر منتصف السوق. وتُعالج التحويلات عادة خلال ساعات أو يوم عمل واحد. كما تقدّم Skrill خصائص المحفظة الرقمية، لكن رسوم السحب وهوامش الصرف قد تقلّص صافي الأرباح، خاصة لمن يستعملها بكثرة لعدة مدفوعات دولية.

٥. البنوك التقليدية

تتعامل البنوك التقليدية في المغرب مع الجنيه الإسترليني عبر تحويلات SWIFT، لكنها غالبًا الخيار الأبطأ والأغلى. قد تستغرق التحويلات الواردة من ٣ إلى ٥ أيام عمل، وتتراوح الرسوم بين مبالغ ثابتة واقتطاعات بنسبة مئوية. وتتضمن أسعار الصرف عادة هامشًا بين ٢٪ و٦٪. ورغم أنها آمنة ومتاحة على نطاق واسع، فإن البنوك تمنحك تحكمًا محدودًا في توقيت التحويل وطريقته، ما يجعلها أقل ملاءمة لدخل العمل الحر المنتظم.

اقرأ أيضًا: الرحالة الرقمي في المغرب: الشروط وما يمكن أن تتوقعه

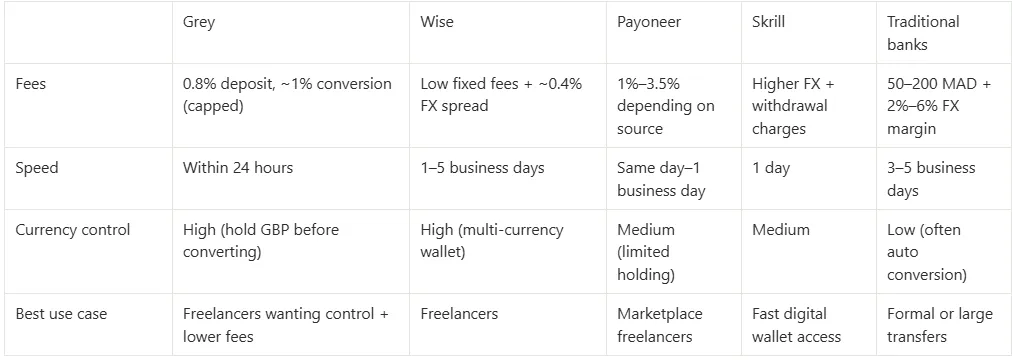
مقارنة منصات استقبال الجنيه الإسترليني في المغرب

جدول مقارنة بين منصات استقبال الجنيه الإسترليني في المغرب من حيث الرسوم والسرعة

لماذا لا تساوي أرباحك بالجنيه في المغرب قيمة فاتورتك دائمًا؟

أسعار الصرف في المغرب لا "تحوّل" دخلك فحسب، بل تعيد تشكيله. فدفعة بقيمة ٥٠٠ جنيه إسترليني ليست لها قيمة ثابتة بالدرهم، لأن التحويل يتوقف على ظروف السوق في اللحظة التي تتحرك فيها الأموال. وهذا يعني أن فاتورتين متطابقتين قد تنتهيان بمبلغين مختلفين حسب التوقيت، حتى داخل الأسبوع نفسه.

ما يغفل عنه كثير من المستقلين أن الأثر الحقيقي غالبًا لا يكون مفاجئًا، بل تدريجيًا. فتغيّرات صغيرة في سعر الصرف، حتى لو كانت أقل من ١٪، قد تغيّر بهدوء ما تكسبه عبر عدة مشاريع. ومع الوقت يظهر ذلك في دخلك الشهري دون تفسير واضح.

للتوقيت أيضًا دور خفي. فبعض المدفوعات تحوّلها البنوك أو المنصات فور وصولها، فتثبّت السعر المتاح في تلك اللحظة. وبعضها الآخر يمنحك فرصة قصيرة للاحتفاظ بالأموال، وهذا يمنحك مرونة، لكنه يحمل قدرًا من عدم اليقين إذا تحركت الأسعار في غير صالحك.

فوق ذلك، قد تطبّق المنصات هوامش صرف خاصة بها عند التحويل. ولا تظهر هذه الهوامش دائمًا كرسوم مستقلة، لكنها تقلّص المبلغ النهائي الذي تستلمه. وبالنسبة إلى المستقلين في المغرب، فالفارق بين "ما تكسبه" و"ما يبقى لك" يحدده كيف ومتى تُحوَّل أموالك أكثر مما يحدده أجرك.

اقرأ أيضًا: العمل الحر في المغرب بشكل قانوني: الرخص والضرائب وقواعد الدخل الأجنبي

أخطاء شائعة عند استقبال الجنيه الإسترليني في المغرب

يخسر كثير من المستقلين في المغرب جزءًا من مدفوعاتهم بالجنيه بسبب أخطاء بسيطة في التوقيت واختيار البنك وطريقة إدارة التحويلات.

١. تجاهل أسعار الصرف

يركّز كثيرون على المبلغ المرسَل بالجنيه وينسون أن أسعار الصرف تتغير يوميًا. أي أن قيمته بالدرهم قد ترتفع أو تنخفض حسب التوقيت. وعدم الانتباه إلى الأسعار يؤدي غالبًا إلى استلام مبلغ أقل من المتوقع.

٢. الاكتفاء بالبنوك

يعتمد بعض المستقلين على البنوك التقليدية وحدها لاستقبال مدفوعات الجنيه. ورغم أنها آمنة، فهي غالبًا بطيئة وتفرض رسومًا إضافية عبر تحويلات SWIFT. وهذا يقلّص ما تستلمه وقد يؤخر وصولك إلى أموالك حين تكون في أمسّ الحاجة إليها.

٣. التحويل بسرعة مفرطة

من الأخطاء الشائعة تحويل الجنيه إلى الدرهم فور استلامه. فقد لا يكون سعر الصرف ملائمًا في تلك اللحظة، فيخسر المستقل جزءًا من القيمة. والانتظار أو الاحتفاظ بالأموال حتى يتحسّن التوقيت قد يرفع أحيانًا المبلغ الإجمالي الذي تحصل عليه.

٤. عدم مقارنة البدائل

يلتزم كثير من المستقلين بطريقة دفع واحدة دون مقارنتها بغيرها. لكن لكل منصة رسومها وسرعتها وأسعار صرفها. وعدم البحث عن بدائل قد يسبب خسائر غير ضرورية مع الوقت، خاصة لمن يتلقّى مدفوعات دولية منتظمة من عملاء في المملكة المتحدة.

كيف تقدّر المبلغ الذي ستستلمه فعلًا؟

قبل أن تصل الدفعة، من المفيد أن تكوّن فكرة تقريبية عمّا ستستلمه فعلًا بالدرهم. هذا يجنّبك المفاجآت ويساعدك على تخطيط ميزانيتك بشكل أفضل.

ابدأ بالمبلغ الذي يرسله عميلك بالجنيه الإسترليني. ثم انظر في ثلاثة أمور: رسوم التحويل، وسعر الصرف، وأي رسوم سحب. حتى لو بدا كل منها صغيرًا، فإنها مجتمعة قد تقلّص المبلغ النهائي بشكل ملحوظ.

من العادات البسيطة أن تتحقق من سعر صرف الجنيه الإسترليني مقابل الدرهم المغربي قبل انتظار أي دفعة. ثم قارنه بالسعر الذي تعرضه منصتك أو بنكك. هكذا تعرف بسرعة كم من القيمة قد تخسر عند التحويل.

يمكنك أيضًا الرجوع إلى معاملاتك السابقة. فإذا سبق أن استلمت مبالغ مماثلة، فاتخذها مرجعًا. ومع الوقت ستلاحظ أنماطًا، مثل المنصات التي تمنحك نتائج أفضل، أو الفترات التي تكون فيها الأسعار أكثر ملاءمة.

بهذه الطريقة تنتقل من التخمين إلى التقدير. فبدل أن تنتظر وتأمل في أفضل نتيجة، تكون لديك صورة أوضح عمّا سيصلك.

بالنسبة إلى المستقلين في المغرب، تجعل هذه الخطوة الصغيرة الدخل أكثر قابلية للتوقع، وتساعدك على اتخاذ قرارات أفضل في الإنفاق والادخار وتوقيت سحب أرباحك أو تحويلها.

خطوة بخطوة: كيف تستقبل الجنيه الإسترليني في المغرب عبر غري

الخطوة ١: أنشئ حسابك

ابدأ بالتسجيل في غري وإكمال التحقق من هويتك. بعد الموافقة، تحصل على لوحة تحكم متعددة العملات مصممة للمستقلين والعاملين عن بُعد في المغرب.

الخطوة ٢: احصل على تفاصيل حسابك البريطاني

توفّر لك غري تفاصيل حساب بنكي بريطاني افتراضي، تشمل رمز الفرز (Sort Code) ورقم الحساب. وبها تستقبل الجنيه الإسترليني مباشرة من عملائك في المملكة المتحدة كأنه تحويل محلي.

الخطوة ٣: استقبل الدفعة

شارك تفاصيل حسابك البريطاني مع عميلك، فيرسل الجنيه عبر القنوات البنكية المعتادة. وتُضاف الأموال إلى محفظتك في غري، عادة خلال ساعات أو يوم واحد.

الخطوة ٤: أدِر أموالك

بعد الاستلام، يمكنك الاحتفاظ بالجنيه، أو تحويله إلى اليورو، أو سحبه بالدرهم المغربي إلى حسابك البنكي في المغرب. وهكذا تتحكم في التوقيت والسعر وطريقة إدارة دخلك في المغرب.

الأسئلة الشائعة

هل يمكنني استقبال الجنيه الإسترليني في المغرب دون تحويله فورًا؟

نعم، في بعض الحالات يمكنك استقبال الجنيه عبر منصات متعددة العملات تتيح لك الاحتفاظ بالرصيد قبل تحويله. لكن كثيرًا من البنوك التقليدية تحوّل الأموال تلقائيًا إلى الدرهم عند وصولها، ما يحدّ من تحكمك في التوقيت ويقلّل مرونتك في اتخاذ قرارات الصرف.

لماذا أستلم مبلغًا أقل مما تظهره فاتورتي بالجنيه؟

غالبًا ما تستلم مبلغًا أقل بسبب أسعار الصرف ورسوم المنصات وهوامش الصرف الخفية. فحتى لو كانت الفاتورة محددة بالجنيه، فإن المبلغ النهائي بالدرهم يتوقف على سعر الصرف وقت المعالجة. وهذه الاقتطاعات الصغيرة تتراكم عبر عدة مدفوعات.

أيهما أفضل للمستقلين في المغرب: البنوك أم المنصات المالية الرقمية؟

المنصات المالية الرقمية أفضل عادة للمستقلين لأنها توفّر تحويلات أسرع ورسومًا أوضح وتحكمًا أكبر في سعر الصرف. أما البنوك فهي أكثر أمانًا ومقبولة على نطاق واسع، لكنها غالبًا أبطأ وأغلى وأقل مرونة في التعامل مع المدفوعات الدولية المتكررة من عملاء في المملكة المتحدة.

هل تؤثر أسعار الصرف فعلًا في المدفوعات الصغيرة مثل ١٠٠ أو ٢٠٠ جنيه إسترليني؟

نعم، حتى المدفوعات الصغيرة تتأثر. فتغيّر طفيف في سعر الصرف أو في هوامش الصرف قد يقلّص المبلغ النهائي الذي تستلمه بالدرهم. ورغم أن الفرق قد يبدو صغيرًا في كل معاملة، فإنه يصبح كبيرًا حين يتكرر عبر عدة مشاريع حرة كل شهر.

ما أكثر الطرق أمانًا لتقليل الخسائر عند استقبال الجنيه؟

الطريقة الأكثر أمانًا هي استعمال منصات خاضعة للتنظيم برسوم شفافة، والاحتفاظ بالعملة متى أمكن، وتجنّب التحويلات غير الضرورية. كما أن مقارنة المنصات قبل اختيار إحداها تساعد على تقليل الخسائر على المدى الطويل. وفهم التوقيت وأسعار الصرف يحسّن ما يحتفظ به المستقل من دخله.

هل يمكنني أن أطلب من عملائي في المملكة المتحدة استعمال طريقة دفع معينة؟

نعم، وغالبًا ما تكون فكرة جيدة. فكثير من العملاء مرنون ما دامت العملية واضحة ومريحة. وباقتراح منصة أو طريقة دفع تفضّلها، تقلّل التأخير وتتجنب الرسوم غير الضرورية وتجعل عملية الدفع أكثر انتظامًا مع الوقت.

بسّط استقبال الجنيه الإسترليني في المغرب مع غري

لم يعد استقبال الجنيه الإسترليني في المغرب مضطرًا لأن يكون بطيئًا أو معقدًا. فالبنوك التقليدية كثيرًا ما تسبب التأخير، وتفرض رسومًا إضافية، وتقلّص المبلغ النهائي بأسعار صرف أقل ملاءمة.

لهذا يتجه كثير من المستقلين والعاملين عن بُعد إلى منصات حديثة مثل غري. فهي تمنحك طريقة أبسط لاستقبال الجنيه مباشرة، والاحتفاظ بأموالك، والتحويل في الوقت المناسب، ثم السحب بالدرهم إلى بنكك المغربي دون تعقيدات غير ضرورية. سجّل في غري أو حمّل التطبيق وابدأ استقبال مدفوعاتك بالجنيه الإسترليني في المغرب من اليوم.

تفرض غري رسومًا على الإيداعات والتحويلات بين العملات والسحوبات. تخضع الإيداعات عبر ACH أو SEPA أو FPS لرسوم بنسبة ٠٫٨٪ (الحد الأدنى ٢ دولار/٢ يورو/٢ جنيه إسترليني، والحد الأقصى ١٠ دولارات/١٠ يورو/١٠ جنيهات إسترلينية). وتُحتسب رسوم تحويل العملات بنسبة ١٪ بحد أقصى ٦ دولارات. وتختلف رسوم السحب حسب العملة: ٣٥ نايرا للنايرا النيجيرية (NGN)، و٠٫٥٪ لليورو والجنيه الإسترليني (الحد الأدنى ٢ يورو/٢ جنيه، والحد الأقصى ١٠ يورو/١٠ جنيهات)، ومن ٠٫٥٠ إلى ٠٫٦٥ دولار للشلن الكيني والأوغندي والتنزاني (KES/UGX/TZS). وتخضع معاملات البطاقة العابرة للحدود (المشتريات بغير الدولار ببطاقة دولارية) لرسوم ٢٪ إضافة إلى ٠٫٥٠ دولار. أسعار الصرف متغيرة وتتضمن هامشًا فوق سعر منتصف السوق. راجع دائمًا الرسوم والسعر قبل تأكيد أي معاملة. زر صفحة أسعار غري للاطلاع على الأسعار الحالية.

Arrow (up)

العودة إلى الأعلى

