لن أنسى أول فاتورة أرسلتها إلى عميل في الخارج. نجح المشروع نجاحًا كبيرًا: أسابيع من العمل، وتسليم في الموعد، وعميل راضٍ تمامًا، فأرسلت الفاتورة وأنا مطمئن. انتظرت الدفعة متوقعًا أن تصل خلال أيام قليلة دون مشاكل. وحين ظهر المبلغ أخيرًا في حسابي البنكي، كان أقل بكثير مما فوترته. ضاع قرابة ٦٪ منه في رسوم لم أكن أعرف بوجودها، وفي سعر صرف لا يشبه إطلاقًا ما أظهره Google لزوج USD/MAD.
إدارة نشاط تجاري دولي ناجح من المغرب ليست أمرًا سهلًا. قد تبني منتجًا ممتازًا، وتكسب عملاء في باريس أو لندن أو دبي، وتقدّم عملًا استثنائيًا، لكن إن لم تفهم كيف تعمل المدفوعات العابرة للحدود فستخسر أموالًا كسبتها بالفعل. تخسرها بهدوء وباستمرار، لصالح أنظمة صُممت لتكون «غير شفافة».
إن كنت صاحب شركة مغربية تستقبل مدفوعات من عملاء في الخارج، أو تخطط لذلك، فهذا ما تمنيت لو شرحه لي أحد منذ البداية عن استقبال الأموال من الخارج إلى المغرب.
لماذا تتجه الشركات المغربية أكثر نحو الأسواق العالمية؟
تغيّر المشهد الاقتصادي في المغرب كثيرًا خلال العقد الماضي. فالقطاعات التي كانت تعتمد أساسًا على التصدير، مثل الفلاحة والنسيج والصناعة، توسّعت لتشمل الخدمات الرقمية وتطوير البرمجيات والوكالات الإبداعية والاستشارات والتجارة الإلكترونية.
رأيت مطورين مغاربة يبنون منتجات SaaS للأسواق الأوروبية، ووكالات تصميم في الدار البيضاء تعمل مع عملاء في الخليج، ومستشاري تسويق في مراكش يخدمون شركات ناشئة أمريكية. ألغى الإنترنت الحواجز الجغرافية أمام الوصول إلى العملاء، واغتنمت الشركات المغربية هذه الفرصة.
الجاذبية واضحة. فالعملاء الدوليون يدفعون غالبًا بعملات أقوى، عادةً EUR وGBP، والعملة المرجعية عالميًا USD، ما يعني هوامش ربح أفضل عند التحويل إلى الدرهم. كما أن قرب التوقيت من أوروبا يسهّل التعاون.
لكن إن كان العثور على عملاء دوليين قد أصبح أسهل، فإن استلام المدفوعات منهم ما زال معقدًا. فقوانين الصرف في المغرب، وبنيته البنكية، وطبيعة المعاملات العابرة للحدود، كلها تخلق عوائق تفاجئ كثيرًا من أصحاب الشركات.
قانون تحويل الأموال من الخارج إلى المغرب: الواقع التنظيمي
يخضع المغرب لنظام مراقبة الصرف الذي يشرف عليه مكتب الصرف (Office des Changes). وقد صُممت هذه المنظومة التنظيمية لضبط تدفق العملات والحفاظ على الاستقرار الاقتصادي.
عندما تستقبل دفعة من الخارج، يتعيّن على البنوك المغربية التحقق من مشروعية المعاملة. وستحتاج إلى تقديم فواتير أو عقود أو وثائق أخرى تثبت أن الدفعة مرتبطة بنشاط تجاري مشروع. هذا إجراء معتاد، لكنه يضيف عبئًا إداريًا لا تتطلبه المعاملات المحلية.
كما أن الحسابات بالعملات الأجنبية لدى البنوك المحلية تخضع لشروط وقيود أكثر مما هو الحال في المملكة المتحدة أو الإمارات. فمعظم المدفوعات الأجنبية تُحوَّل إلى الدرهم عند وصولها، ولا تملك إلا تحكمًا محدودًا في توقيت هذا التحويل أو سعره.
لا أقول إن النظام معطّل، فهو يؤدي ما صُمّم من أجله. لكن فهم هذه الحقائق مسبقًا يساعدك على تنظيم عمليات الدفع لديك بما يتوافق مع القوانين، لا بما يتعارض معها.
أشهر طرق استقبال الأموال من الخارج للشركات المغربية
جرّبت على مرّ السنين تقريبًا كل الطرق المتاحة للشركات المغربية، وتعلّمت من كل واحدة منها شيئًا مختلفًا عمّا ينجح وما لا ينجح.
SWIFT
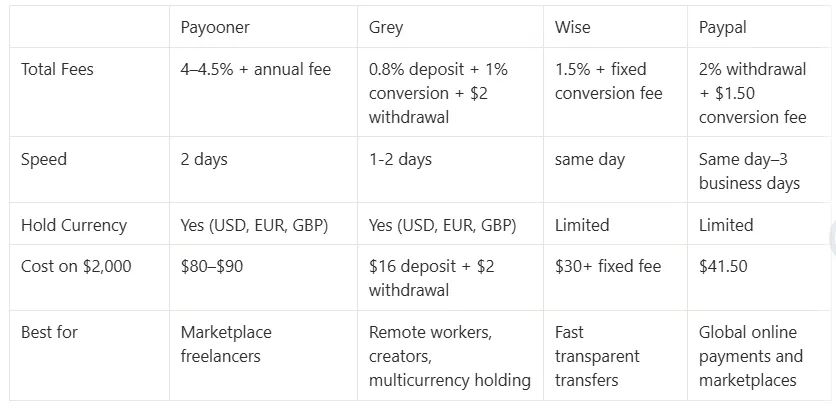
التحويلات البنكية عبر SWIFT هي الطريقة التقليدية. يرسل عميلك مبلغًا بالدولار الأمريكي (USD) عبر تحويل دولي إلى حسابك البنكي في المغرب، فتمرّ الأموال عبر بنوك وسيطة، ثم تصل إلى المغرب وتُحوَّل إلى الدرهم. نظريًا، الأمر بسيط. أما عمليًا، فهو بطيء، إذ يستغرق غالبًا من خمسة إلى عشرة أيام عمل، ومكلف أيضًا. فبنك عميلك يفرض رسوم إرسال، والبنوك الوسيطة تقتطع حصتها، وبنكك المغربي يطبّق رسوم استقبال ويحوّل العملة بسعر أسوأ عادةً بنسبة ٢ إلى ٤٪ من سعر السوق المتوسط. وعلى دفعة بقيمة ١٠٬٠٠٠ يورو، قد تخسر ما بين ٣٠٠ و٥٠٠ يورو بين الرسوم وأسعار الصرف السيئة.
PayPal
يحظى PayPal بشعبية في المعاملات الصغيرة وأعمال العمل الحر الدولية، فهو سريع ومألوف لدى العملاء في الخارج. لكن المشكلة بالنسبة إلى الشركات المغربية أن PayPal في المغرب له قيود. يمكنك استقبال المدفوعات، لكن سحبها إلى حساب بنكي مغربي ينطوي على رسوم وأسعار تحويل غير مواتية.
Stripe
تعمل Stripe وبوابات الدفع المشابهة جيدًا مع التجارة الإلكترونية وخدمات الاشتراك. يدفع العملاء في الخارج بالبطاقة، وتعالج Stripe الدفعة، ثم تصلك الأموال في حسابك المرتبط. غير أن توفر Stripe وخيارات السحب منها في المغرب محدودة مقارنةً بأوروبا أو أمريكا الشمالية. لذلك تستخدم شركات مغربية كثيرة Stripe عبر شركات مسجلة في الخارج (offshore)، وهو ما يضيف تعقيدًا واعتبارات امتثال إضافية.
شركات التكنولوجيا المالية ومنصات الدفع
يعتمد النهج الأحدث على خدمات التكنولوجيا المالية التي توفر حسابات بالعملات الأجنبية افتراضية. تمنح هذه الخدمات الشركات المغربية بيانات حسابات أجنبية يمكن للعملاء الدفع إليها مباشرة، دون أن تمر الأموال فورًا عبر المنظومة البنكية المغربية أو تُحوَّل إلى الدرهم إجباريًا. تحتفظ بالأموال بعملتها الأصلية، وتحوّلها متى شئت، وتسحبها إلى حسابك المغربي حسب حاجتك.
كيف تنظّم شركتك المغربية مدفوعاتها بذكاء أكبر
بعد سنوات من خسارة المال بسبب طرق دفع غير فعّالة، تعلّمت بعض الأمور التي تُحدث فرقًا حقيقيًا.
أولًا، أصدر الفاتورة بالعملة التي تريد استلامها. إن كان عميلك أوروبيًا ويدفع باليورو، فأصدر الفاتورة بـEUR. وإن كان أمريكيًا ويدفع بالدولار، فأصدرها بـUSD. لا تُصدر الفاتورة بالدرهم MAD وتنتظر من العميل أن يتولى التحويل، لأنك ستفقد السيطرة على سعر الصرف، وغالبًا ما سيعتمد أسعارًا غير مواتية تكلّفك مالًا.
ثانيًا، اجعل حساب الاستلام بعملة الفاتورة نفسها. فإذا كنت تفوتر بـEUR، فإن امتلاك حساب استلام بـEUR يعني أن دفعة العميل تصل دون خطوات تحويل عملة غير ضرورية. وتبقى الأموال باليورو حتى تقرر تحويلها إلى MAD، فتتحكم أنت في التوقيت والسعر.
ثالثًا، اجمع المدفوعات كلما أمكن. فبدلًا من استقبال خمس دفعات صغيرة شهريًا مع رسوم على كل واحدة، تفاوض مع عملائك على الدفع بوتيرة أقل ومبالغ أكبر. معاملات أقل تعني رسومًا أقل.
رابعًا، أدرج توقيت تحويل العملة في تخطيطك المالي. إن لم تكن بحاجة إلى المال فورًا، فاحتفظ به بالعملة الأجنبية وحوّله عندما تكون أسعار الصرف في صالحك.
خامسًا، تعامل مع مزوّدي خدمات يفهمون المدفوعات العابرة للحدود. فليست كل البنوك أو منصات التكنولوجيا المالية تعمل بالطريقة نفسها في المغرب. اختر شركاء متخصصين في المعاملات الدولية ويقدّمون أسعارًا شفافة.
اقرأ أيضًا: العمل الحر في المغرب بشكل قانوني: الرخص والضرائب وقواعد الدخل الأجنبي
استقبال المدفوعات من الخارج عبر غري
غيّرت غري طريقة تفكيري في استقبال المدفوعات الدولية. فبدلًا من تمرير كل دفعة عبر المنظومة البنكية التقليدية بكل رسومها وتأخيراتها، توفّر غري حسابات افتراضية باليورو EUR والجنيه الإسترليني GBP، مع بيانات بنكية كاملة يمكن لعملائك الدفع إليها مباشرة. وإن أردت مزايا حساب الأعمال مع الدفعات الجماعية، فيمكنك أيضًا فتح هذا الحساب.
إليك كيف يجري الأمر عمليًا: عندما يحتاج عميل إلى الدفع لي باليورو، أعطيه بيانات حسابي باليورو على غري. ومن وجهة نظره، هو مجرد تحويل بنكي عادي باليورو إلى حساب باليورو.
أحتفظ باليورو في حسابي على غري حتى أكون مستعدًا لسحبه، فإذا كانت الأسعار جيدة، سحبته بالدرهم إلى حسابي البنكي المغربي.
بالنسبة إلى الشركات المغربية التي تستقبل مدفوعات منتظمة من عملاء في الخارج، يُحدث هذا الترتيب فرقًا كبيرًا. فأنت لا تخسر ٤ إلى ٦٪ من كل معاملة بين الرسوم وأسعار الصرف السيئة، وتتحكم في توقيت تحويل العملة. وتصل المدفوعات بسرعة أكبر، وبشكل متوقع، مع شفافية كاملة في التكاليف.
غري لا تحل محل حسابك البنكي المغربي، بل هي طبقة إضافية تعمل إلى جانبه، تتولى تعقيدات المدفوعات الدولية حتى يتفرغ بنكك المحلي للعمليات المحلية.
LDMAG1
الإيرادات العالمية تحتاج إلى حلول بنكية بمقاييس عالمية
رأيت شركات مغربية تبني منتجات وخدمات رائعة للأسواق الدولية. تنافس عالميًا وتكسب عملاء في مواجهة شركات من كل أنحاء العالم. لكن كثيرًا منها ما زال يخسر أموالًا كبيرة لمجرد أن بنية الدفع لديه لم تُصمَّم للواقع العالمي لنشاطه.
استقبال المدفوعات من الخارج بكفاءة يؤثر مباشرة في ربحيتك.
والخبر السار أنك لست مضطرًا لقبول هذا الوضع كأمر محتوم. فهناك بنية أفضل متاحة، وخدمات مصممة خصيصًا للمدفوعات العابرة للحدود يمكن أن توفر عليك مبالغ كبيرة وتخفف عنك الأعباء الإدارية.
إن كنت تدير شركة مغربية لها عملاء في الخارج، فتعامل مع بنية الدفع لديك بالجدية نفسها التي تتعامل بها مع منتجك وتسويقك وعلاقاتك مع العملاء. فاستلام مستحقاتك بالشكل الصحيح جزء من إدارة نشاط تجاري عالمي ناجح.
افتح حساب أعمالك على غري اليوم وابدأ استقبال الأموال من الخارج بالطريقة الصحيحة، دون أن تخسر المال الذي كسبته بالفعل.