<script type="application/ld+json" data-schema-version="grey-blog-v4">[{"@context":"https://schema.org","@type":"BlogPosting","@id":"https://grey.co/ar/blog/visiting-morocco-heres-how-to-avoid-atm-issues-and-fx-losses#article","headline":"قبل السفر: كيف تتجنب مشاكل الصراف الآلي في المغرب وخسائر صرف العملة","description":"تعرّف على مشاكل الصراف الآلي في المغرب وحدود السحب ورسومه، وأين تصرف عملتك إلى الدرهم بأمان وبأقل تكلفة دون فخاخ سعر الصرف. قارن الخيارات قبل رحلتك.","inLanguage":"ar","url":"https://grey.co/ar/blog/visiting-morocco-heres-how-to-avoid-atm-issues-and-fx-losses","mainEntityOfPage":{"@id":"https://grey.co/ar/blog/visiting-morocco-heres-how-to-avoid-atm-issues-and-fx-losses#webpage"},"datePublished":"2026-10-30T07:00:00+01:00","dateModified":"2026-10-30T07:00:00+01:00","author":{"@type":"Person","@id":"https://grey.co/authors/tunde-aladeloba#person","name":"Tunde Aladeloba","url":"https://grey.co/authors/tunde-aladeloba","sameAs":["https://ng.linkedin.com/in/aladeloba-babatunde-b1114b100"]},"publisher":{"@type":"Organization","@id":"https://grey.co/#organization","name":"Grey","url":"https://grey.co","logo":{"@type":"ImageObject","url":"https://cdn.prod.website-files.com/6360022338a81bd6fdbb1145/6564ae1077a67e39d3c491a6_Grey%20Logo%20Lockup%20Black.svg"},"alternateName":"غري"},"image":{"@id":"https://grey.co/ar/blog/visiting-morocco-heres-how-to-avoid-atm-issues-and-fx-losses#primaryimage"},"translationOfWork":{"@id":"https://grey.co/blog/visiting-morocco-heres-how-to-avoid-atm-issues-and-fx-losses#article"}},{"@context":"https://schema.org","@type":"WebPage","@id":"https://grey.co/ar/blog/visiting-morocco-heres-how-to-avoid-atm-issues-and-fx-losses#webpage","url":"https://grey.co/ar/blog/visiting-morocco-heres-how-to-avoid-atm-issues-and-fx-losses","name":"الصراف الآلي في المغرب: تجنّب الرسوم وخسائر الصرف | غري","description":"تعرّف على مشاكل الصراف الآلي في المغرب وحدود السحب ورسومه، وأين تصرف عملتك إلى الدرهم بأمان وبأقل تكلفة دون فخاخ سعر الصرف. قارن الخيارات قبل رحلتك.","inLanguage":"ar","primaryImageOfPage":{"@id":"https://grey.co/ar/blog/visiting-morocco-heres-how-to-avoid-atm-issues-and-fx-losses#primaryimage"},"breadcrumb":{"@id":"https://grey.co/ar/blog/visiting-morocco-heres-how-to-avoid-atm-issues-and-fx-losses#breadcrumb"}},{"@context":"https://schema.org","@type":"ImageObject","@id":"https://grey.co/ar/blog/visiting-morocco-heres-how-to-avoid-atm-issues-and-fx-losses#primaryimage","url":"https://cdn.prod.website-files.com/636a85d290ee58e70c17e1c0/6a3011cdfdca1a64ceb5e896_6a3011ccbdec0e786af65a9b_visiting-morocco-heres-how-to-avoid-atm-issues-and-fx-losses__header-image.webp","contentUrl":"https://cdn.prod.website-files.com/636a85d290ee58e70c17e1c0/6a3011cdfdca1a64ceb5e896_6a3011ccbdec0e786af65a9b_visiting-morocco-heres-how-to-avoid-atm-issues-and-fx-losses__header-image.webp","width":1200,"height":675,"caption":"سحب الدرهم المغربي من جهاز صراف آلي خلال زيارة المغرب"},{"@context":"https://schema.org","@type":"BreadcrumbList","@id":"https://grey.co/ar/blog/visiting-morocco-heres-how-to-avoid-atm-issues-and-fx-losses#breadcrumb","itemListElement":[{"@type":"ListItem","position":1,"name":"الرئيسية","item":"https://grey.co/ar"},{"@type":"ListItem","position":2,"name":"المدونة","item":"https://grey.co/ar/blog"},{"@type":"ListItem","position":3,"name":"قبل السفر: كيف تتجنب مشاكل الصراف الآلي في المغرب وخسائر صرف العملة","item":"https://grey.co/ar/blog/visiting-morocco-heres-how-to-avoid-atm-issues-and-fx-losses"}]},{"@context":"https://schema.org","@type":"FAQPage","@id":"https://grey.co/ar/blog/visiting-morocco-heres-how-to-avoid-atm-issues-and-fx-losses#faq","inLanguage":"ar","mainEntity":[{"@type":"Question","name":"هل يمكنني استخدام بطاقتي البنكية في معظم المدفوعات في المغرب؟","acceptedAnswer":{"@type":"Answer","text":"تُقبل البطاقات في الفنادق الكبرى والمطاعم الراقية والمتاجر الكبيرة وبعض المواقع السياحية، لكن الاقتصاد المغربي خارج هذه الأماكن يعتمد على النقد. فسيارات الأجرة وأكل الشارع والأسواق الشعبية ودور الضيافة الصغيرة ومعظم المعاملات اليومية تتطلب الدفع بالدرهم نقدًا. والاعتماد على البطاقة دون حمل ما يكفي من النقد يسبب في المغرب مشاكل عملية لا تحدث في معظم دول أوروبا الغربية."}},{"@type":"Question","name":"كم أحمل أو أسحب من الدرهم المغربي في بداية رحلتي إلى المغرب؟","acceptedAnswer":{"@type":"Answer","text":"نقطة انطلاق مناسبة لزيارة سياحية عادية هي ٥٠٠ إلى ٨٠٠ درهم يوميًا لإنفاق معتدل على الأكل والتنقل ورسوم الدخول والتسوق. ولرحلة من ٧ أيام، يكفي أن يكون في متناولك ما بين ٣٬٥٠٠ و٥٬٦٠٠ درهم دون الحاجة إلى زيارات متعددة للصراف. وسحب مبلغ أكبر دفعة واحدة من صراف موثوق في وسط المدينة، بدل سحوبات صغيرة يومية، يقلّل مجموع رسوم الصراف الآلي."}},{"@type":"Question","name":"هل استخدام الصراف الآلي في المغرب آمن؟","acceptedAnswer":{"@type":"Answer","text":"أجهزة الصراف التي تديرها البنوك المغربية الكبرى المرخّصة آمنة عمومًا. وأجهزة نسخ البطاقات، التي يثبّتها المحتالون على قارئ البطاقة لسرقة بياناتها، أقل شيوعًا في المغرب منها في بعض الوجهات السياحية الأخرى، لكنها موجودة. استخدام أجهزة الصراف داخل فروع البنوك أو في أماكن مضاءة جيدًا وكثيرة الحركة يقلّل المخاطر. وتغطية لوحة المفاتيح عند إدخال الرمز السري ممارسة معتادة أيًّا كان المكان."}},{"@type":"Question","name":"ما أفضل سعر صرف يمكنني الحصول عليه فعليًا في المغرب؟","acceptedAnswer":{"@type":"Answer","text":"أفضل سعر متاح للسياح عبر القنوات الرسمية هو عادةً سعر مكاتب الصرف، الذي يقل بنسبة ٠٫٥٪ إلى ٢٪ عن السعر المتوسط في السوق الظاهر على Google أو XE. وتقدم فروع البنوك أسعارًا مماثلة. أما منصات التكنولوجيا المالية التي تحوّل العملات الأجنبية إلى الدرهم بأسعار معلنة، مع عرض الرسوم قبل التأكيد، فتنافس أفضل أسعار مكاتب الصرف، وتتميز بإمكانية استخدامها من أي مكان دون الحاجة إلى زيارة مكتب صرف."}}]}]</script>
العمل الحر
•
September 23, 2026
•
٨ دقائق للقراءة
قبل السفر: كيف تتجنب مشاكل الصراف الآلي في المغرب وخسائر صرف العملة
Tunde Aladeloba
المحتويات
شارك هذا المقال
سجّل المغرب ارتفاعًا بنسبة ٢٠٪ في عدد الزوار خلال عام ٢٠٢٤، مدفوعًا باستثمارات كبيرة في البنية التحتية وتحسّن الربط الجوي وسمعته المتنامية وجهةً ثقافية ومقرًا للرحّالة الرقميين. من أزقة المدينة العتيقة في فاس إلى كثبان الصحراء قرب مرزوكة وساحل الصويرة على المحيط الأطلسي، يمنح المغرب زوّاره تجارب لا تُنسى.
لكن ما يغفله معظم من يكتبون عن السفر إلى المغرب هو مسألة النقد. فالحصول على العملة المحلية (الدرهم المغربي، MAD) قد يكون مربكًا، لأن أجهزة الصراف الآلي في المغرب تنفد منها الأوراق النقدية أحيانًا، خصوصًا في عطلة نهاية الأسبوع والأعياد. كما أن حدود السحب في العملية الواحدة منخفضة، ما يعني زيارات متعددة للصراف ورسومًا متكررة. وقد تقل أسعار الصرف في المطارات والفنادق بنسبة ٥٪ إلى ٨٪ عن السعر المتوسط في السوق. أما عروض الصرف غير الرسمية في الشارع، ورغم إغراء السعر المعروض أحيانًا، فتحمل مخاطر موثقة مثل الأوراق المزيفة والنقص في المبلغ المسلَّم.
يشرح هذا المقال كيف تحصل على النقد في المغرب دون تكاليف أو متاعب غير ضرورية، وكيف تتجنب فخاخ سعر الصرف التي تقتطع بصمت من ميزانية رحلتك.
ثقافة الدفع نقدًا في المغرب
يعتمد الاقتصاد في المغرب على النقد في الغالب، باستثناء المراكز الحضرية الكبرى مثل الفنادق والمطاعم السياحية في الدار البيضاء والرباط ومراكش. فسيارات الأجرة وباعة الأكل في الشارع والأسواق الشعبية والرياضات الصغيرة ومحلات المدينة العتيقة ومعظم وسائل النقل تنتظر منك الدفع نقدًا بالدرهم المغربي (MAD). تُقبل البطاقات في المؤسسات الكبرى وتطبيقات طلب سيارات الأجرة، لكن افتراض أن الدفع بالبطاقة سينجح دائمًا قد يضعك في مواقف محرجة.
لا يُتداول الدرهم المغربي بحرية، لذلك لا يمكنك شراؤه من معظم مكاتب الصرف خارج المغرب، ولا يسهل تحويل ما تبقى منه إلى عملة بلدك بعد مغادرتك. لهذا عليك أن تخطط لإدارة نقودك بعناية قبل زيارة المغرب وخلال إقامتك فيه.
يحدد بنك المغرب سعر صرف مرجعيًا كل يوم، وتُشتق منه الأسعار التي تعرضها البنوك التجارية ومكاتب الصرف. لذلك يكون التفاوت بين قنوات الصرف الرسمية أقل مما هو عليه في أسواق العملات العائمة بالكامل. أما الفروق القائمة فمصدرها الرسوم أو الهامش الذي تضيفه كل مؤسسة إلى السعر المرجعي.
مشاكل الصراف الآلي في المغرب التي قد تواجهها
تنتشر أجهزة الصراف الآلي في جميع المدن الكبرى والمراكز السياحية، وقد تحسّنت البنية التحتية في السنوات الأخيرة. والمشاكل محددة ويمكن توقعها، لذا فإن معرفتها مسبقًا تزيل معظم القلق.
توفّر السيولة
تنفد الأوراق النقدية من أجهزة الصراف في المواقع السياحية الشهيرة والأسواق المزدحمة والبلدات الصغيرة أكثر مما يحدث في معظم الدول الغربية. والبنوك مغلقة في عطلة نهاية الأسبوع، وقد لا تعيد تعبئة الأجهزة بالسرعة الكافية إذا نفد النقد. الحل العملي أن تحمل دائمًا ما يكفي من النقد لتغطية مصاريف يوم كامل، بدل التخطيط للسحب كلما احتجت.
الحد الأقصى للسحب من الصراف الآلي
تحدد معظم أجهزة الصراف الآلي في المغرب السحب الواحد بين ٢٬٠٠٠ و٤٬٠٠٠ درهم، أي ما يقارب ٢١٥ إلى ٢٣٠ دولارًا. فإذا أراد المسافر تغطية مصاريف أسبوع في سحب واحد، سيحتاج إلى عدة عمليات ويدفع رسومًا متعددة. وتتكون الرسوم عادةً من مبلغ يقتطعه البنك المغربي المشغّل للجهاز، ورسوم معاملات أجنبية يفرضها بنكك في بلدك. تفرض معظم البنوك المغربية ما بين ٢٢ و٥٠ درهمًا (نحو ٢٫٥٠ إلى ٥٫٥٠ دولار) على كل عملية سحب، بينما يضيف بنكك على الأرجح رسوم معاملات دولية بنسبة ١٫٥٪ إلى ٣٪، ما لم تستخدم بطاقة مناسبة للسفر.
قبول البطاقات
تُقبل بطاقات Visa وMastercard على نطاق واسع في أجهزة الصراف. أما American Express فدعمها أقل موثوقية خارج أجهزة الصراف في الفنادق الكبرى. وتعمل بطاقات الخصم الصادرة عن البنوك الأوروبية والأمريكية عمومًا دون مشاكل على شبكات البنوك التجارية الرئيسية.
التحويل الديناميكي للعملة (DCC)
هذه أسهل مشكلة يمكن تجنبها بين تكاليف الصراف الآلي. عندما يسألك الجهاز إن كنت تريد أن تُحاسَب بعملة بلدك بدل الدرهم، اختر الدرهم دائمًا. فخيار التحويل الديناميكي يعتمد سعر صرف مشغّل الجهاز لا سعر بنكك، وهذا السعر أسوأ عادةً بنسبة ٥٪ إلى ٨٪ من سعر بنكك. يقدّم الجهاز هذا الخيار على أنه خدمة مريحة، لكنه في الواقع وسيلة لزيادة أرباح المشغّل.
أفضل شبكات الصراف الآلي في المغرب
لا تتساوى أجهزة الصراف كلها في الرسوم والموثوقية. هذه الشبكات تستحق أن تبدأ بها:
Saham Bank (Société Générale Maroc سابقًا) يدير إحدى أكثر شبكات الصراف موثوقية في المغرب، بأجهزة في المدن الكبرى والمراكز السياحية. ولا يواجه حاملو البطاقات الدولية عادةً رسومًا إضافية تتجاوز رسوم البطاقات الأجنبية المعتادة.
التجاري وفا بنك (Attijariwafa bank) أكبر بنك تجاري في المغرب وصاحب أوسع شبكة صراف آلي. أجهزته جيدة الصيانة عمومًا، وتُعاد تعبئتها بانتظام في المناطق الحضرية.
BMCE Bank (بنك إفريقيا Bank of Africa حاليًا) لديه شبكة حضرية قوية ويقبل Visa وMastercard بشكل موثوق. وفي بعض الفروع أجهزة تسمح بسحب مبالغ أكبر من المتوسط.
البنك الشعبي (Banque Populaire) شبكة أخرى واسعة الانتشار، وهي قوية بشكل خاص في المدن والبلدات الصغيرة.
تجنّب أجهزة الصراف في المطارات إلا لتلبية حاجتك الفورية إلى النقد عند الوصول. فهي تطبق عادةً أسعار صرف أسوأ من أجهزة وسط المدينة، والثمن الذي تدفعه مقابل الحصول على النقد فور وصولك ليس بسيطًا.
أين تصرف العملة في المغرب
مكاتب الصرف الرسمية هي الخيار الأكثر موثوقية لتحويل اليورو أو الجنيه الإسترليني أو الدولار (EUR أو GBP أو USD) إلى الدرهم بعيدًا عن أجهزة الصراف. فهي مرخّصة وخاضعة للرقابة، وتعرض أسعارها علنًا. ويتراوح هامشها فوق السعر المتوسط في السوق عادةً بين ٠٫٥٪ و٢٪، وهو أفضل بكثير من رسوم المطارات وزيادات الفنادق أو التحويل الديناميكي في أجهزة الصراف. تتركز مكاتب الصرف قرب المناطق السياحية الكبرى وبجوار البنوك وفي وسط المدن. تحقّق دائمًا من السعر المعلن قبل تسليم نقودك، وعُدّ أوراقك قبل المغادرة.
فروع البنوك تقدم خدمات الصرف بأسعار قريبة من أسعار مكاتب الصرف. عيبها طول الانتظار ومواعيد العمل المحدودة. للمبالغ الصغيرة، مكتب الصرف أسرع، أما للمبالغ الكبيرة فيمنحك فرع البنك معاملة موثقة بإيصال رسمي.
الفنادق والرياضات تقدم أسوأ أسعار الصرف بين القنوات الرسمية، إذ تقل عادةً بنسبة ٥٪ إلى ٨٪ عن السعر المتوسط في السوق. واللجوء إلى صرف الفندق لأي غرض غير مبلغ صغير في حالة طارئة يكلّفك أكثر بكثير من البدائل.
أكشاك الصرف في المطارات مكلفة بالقدر نفسه تقريبًا، وأسعارها مماثلة لمكاتب الفنادق. إذا وصلت وأنت بحاجة إلى نقد فوري للتنقل، فاصرف ما بين ٢٠٠ و٣٠٠ درهم (نحو ١٨ إلى ٢٧ يورو) في المطار لتغطية سيارة الأجرة إلى المدينة، ثم ابحث عن مكتب صرف في وسط المدينة. بهذا تقلّص تكلفة أسعار المطار إلى الحد الأدنى.
الصرف في الشارع. توجد سوق صرف غير رسمية في المغرب، خاصة عند مداخل المدن العتيقة والمناطق السياحية الشهيرة. وقد تكون الأسعار المعروضة أحيانًا أعلى من أسعار القنوات الرسمية. لكن المخاطر موثقة وحقيقية: أوراق مزيفة، ونقص متعمد في العدّ، ومعاملات مصممة لإرباكك والتلاعب بالمبلغ الذي تتسلمه. ومكاتب الصرف الرسمية متاحة وتنافسية بما يكفي، فلا يوجد أي مبرر مالي لتحمّل مخاطر الصرف غير الرسمي.
كيف تقلّل حلول الدفع الرقمية والبطاقات الافتراضية خسائر الصرف
تفرض معظم بطاقات الخصم والائتمان العادية الصادرة عن البنوك الأمريكية والأوروبية رسوم معاملات أجنبية بنسبة ١٫٥٪ إلى ٣٪ على كل معاملة دولية. وتنطبق هذه الرسوم على كل عملية دفع بالبطاقة وكل سحب من الصراف، فتتراكم مع الوقت.
البطاقات الصادرة عبر منصات التكنولوجيا المالية متعددة العملات تغيّر هذه المعادلة. فالبطاقة المرتبطة برصيد بالدرهم، أو برصيد يُحوَّل بسعر تنافسي ومعلن، تلغي رسوم المعاملات الأجنبية على كل عملية. يجري التحويل مرة واحدة بسعر معروف، بدل أن يتم على دفعات مع كل معاملة.
غري توفر بطاقة افتراضية مرتبطة مباشرة بحساباتك بالعملات الأجنبية بالدولار الأمريكي واليورو والجنيه الإسترليني (USD وEUR وGBP). عندما تحوّل من عملة أجنبية إلى الدرهم داخل غري، يظهر لك السعر قبل التأكيد، وتُحتسب رسوم التحويل بنسبة ١٪. ويمكنك الدفع اللاتلامسي عبر Apple Pay وGoogle Pay في المناطق المؤهلة. كما يمكنك إنشاء عدة بطاقات لأغراض إنفاق مختلفة، لكل منها حدّها الخاص. ويكلّف السحب إلى حساب محلي بالدرهم ٢ دولار.
تفرض غري رسومًا على الإيداعات وتحويل العملات والسحوبات ومعاملات البطاقة العابرة للحدود. تخضع الإيداعات عبر ACH أو SEPA أو FPS لرسوم بنسبة ٠٫٨٪ (بحد أدنى ٢ دولار/٢ يورو/٢ جنيه إسترليني، وبحد أقصى ١٠ دولارات/١٠ يورو/١٠ جنيهات إسترلينية). وتُحتسب رسوم تحويل العملات بنسبة ١٪. أسعار الصرف متغيرة وتتضمن هامشًا فوق السعر المتوسط في السوق. راجع السعر دائمًا قبل تأكيد أي معاملة.وتعرض غري الرسوم المطبّقة وسعر الصرف الحالي في التطبيق قبل أن تؤكد المعاملة.
مقارنة أفضل طرق الحصول على الدرهم وإرساله في المغرب
الطريقة
التكلفة أو الهامش المعتاد (فوق السعر المتوسط في السوق)
سهولة الاستخدام
الأمان والموثوقية
الأنسب لـ
مكاتب الصرف الرسمية (وسط المدن)
٠٫٥٪ إلى ٢٪
عالية (سريعة ومنتشرة في المناطق السياحية)
عالية جدًا (مرخّصة وخاضعة للرقابة)
صرف اليورو والدولار والجنيه الإسترليني نقدًا (EUR وUSD وGBP)
فروع البنوك
١٪ إلى ٣٪ مع عمولة صغيرة محتملة
متوسطة (مواعيد عمل محدودة وطوابير)
الأعلى (إيصال رسمي)
المبالغ الكبيرة وعند الحاجة إلى إيصال
بطاقة صراف دولية (بطاقة بنك تقليدي)
من ٢٪ إلى ٥٪ أو أكثر (رسوم صرف بين ١٫٥٪ و٣٪ + رسوم صراف بنحو ٣٥ درهمًا + تحويل ديناميكي محتمل)
عالية (متاحة ٢٤ ساعة طوال ٧ أيام)
عالية
السحوبات النقدية الصغيرة والمتوسطة
بطاقة غري الافتراضية / حساب متعدد العملات
١٪ للتحويل + ٢ دولار للسحب إلى حساب بالدرهم
عالية جدًا (رقمية وسريعة)
عالية (شركة تكنولوجيا مالية + بطاقات افتراضية)
المدفوعات الإلكترونية، والتحكم في الإنفاق، والاحتفاظ بالعملات الأجنبية
الفنادق / الرياضات
٥٪ إلى ١٠٪
عالية جدًا (في مكان الإقامة)
عالية
مبالغ صغيرة للطوارئ فقط
أكشاك الصرف في المطارات
من ٣٪ إلى ٨٪ أو أكثر (غالبًا ٨٪ إلى ١٥٪ في أسوأ الحالات)
عالية عند الوصول
عالية (رسمية)
مبلغ نقدي صغير جدًا للطوارئ (سيارة الأجرة)
الصرف في الشارع / غير الرسمي
أسعار معروضة أفضل أحيانًا
عالية جدًا
منخفضة جدًا (خطر الأوراق المزيفة والنقص في المبلغ)
اسحب مبالغ أكبر على فترات أبعد بدل مبالغ صغيرة كلما احتجت. فإذا كانت رسوم العملية ثابتة، فإن سحبين بقيمة ٢٬٠٠٠ درهم لكل منهما يكلّفان ضعف رسوم سحب واحد بالحد اليومي الأقصى.
احتفظ بنقودك بالدرهم بدل إعادة تحويلها إلى عملة بلدك في نهاية الرحلة. فلا يمكن إعادة تحويل الدرهم المغربي في الخارج عبر معظم القنوات، وأسعار الصرف عند المغادرة من المغرب ليست أفضل من أسعار الوصول. أنفق ما لديك أو تبرّع بالمبلغ الصغير المتبقي.
أبلغ بنكك بتواريخ سفرك قبل المغادرة. فأنظمة مكافحة الاحتيال التي ترصد النشاط الجغرافي غير المعتاد هي السبب الأكثر شيوعًا لرفض البطاقات في أجهزة الصراف المغربية، لدى المسافرين الذين تعتمد بنوكهم رقابة صارمة على الاحتيال. ومكالمة قصيرة أو إشعار عبر التطبيق قبل السفر يمنع ذلك تمامًا.
استخدم أجهزة الصراف في الأماكن العامة خلال النهار، لا في أماكن معزولة في وقت متأخر من الليل. قواعد السلامة الأساسية تنطبق في معظم البلدان، والمغرب منها.
احتفظ باحتياطي نقدي صغير منفصل عن محفظتك الرئيسية. فالنشل ليس منتشرًا في المغرب، لكنه يحدث في أزقة المدن العتيقة المزدحمة. ووجود ٢٠٠ إلى ٣٠٠ درهم في مكان منفصل عن بقية نقودك يعني أنك لن تبقى بلا مال تمامًا إذا ضاعت محفظتك.
الأسئلة الشائعة
هل يمكنني استخدام بطاقتي البنكية في معظم المدفوعات في المغرب؟
تُقبل البطاقات في الفنادق الكبرى والمطاعم الراقية والمتاجر الكبيرة وبعض المواقع السياحية، لكن الاقتصاد المغربي خارج هذه الأماكن يعتمد على النقد. فسيارات الأجرة وأكل الشارع والأسواق الشعبية ودور الضيافة الصغيرة ومعظم المعاملات اليومية تتطلب الدفع بالدرهم نقدًا. والاعتماد على البطاقة دون حمل ما يكفي من النقد يسبب في المغرب مشاكل عملية لا تحدث في معظم دول أوروبا الغربية.
كم أحمل أو أسحب من الدرهم المغربي في بداية رحلتي إلى المغرب؟
نقطة انطلاق مناسبة لزيارة سياحية عادية هي ٥٠٠ إلى ٨٠٠ درهم يوميًا لإنفاق معتدل على الأكل والتنقل ورسوم الدخول والتسوق. ولرحلة من ٧ أيام، يكفي أن يكون في متناولك ما بين ٣٬٥٠٠ و٥٬٦٠٠ درهم دون الحاجة إلى زيارات متعددة للصراف. وسحب مبلغ أكبر دفعة واحدة من صراف موثوق في وسط المدينة، بدل سحوبات صغيرة يومية، يقلّل مجموع رسوم الصراف الآلي.
هل استخدام الصراف الآلي في المغرب آمن؟
أجهزة الصراف التي تديرها البنوك المغربية الكبرى المرخّصة آمنة عمومًا. وأجهزة نسخ البطاقات، التي يثبّتها المحتالون على قارئ البطاقة لسرقة بياناتها، أقل شيوعًا في المغرب منها في بعض الوجهات السياحية الأخرى، لكنها موجودة. استخدام أجهزة الصراف داخل فروع البنوك أو في أماكن مضاءة جيدًا وكثيرة الحركة يقلّل المخاطر. وتغطية لوحة المفاتيح عند إدخال الرمز السري ممارسة معتادة أيًّا كان المكان.
ما أفضل سعر صرف يمكنني الحصول عليه فعليًا في المغرب؟
أفضل سعر متاح للسياح عبر القنوات الرسمية هو عادةً سعر مكاتب الصرف، الذي يقل بنسبة ٠٫٥٪ إلى ٢٪ عن السعر المتوسط في السوق الظاهر على Google أو XE. وتقدم فروع البنوك أسعارًا مماثلة. أما منصات التكنولوجيا المالية التي تحوّل العملات الأجنبية إلى الدرهم بأسعار معلنة، مع عرض الرسوم قبل التأكيد، فتنافس أفضل أسعار مكاتب الصرف، وتتميز بإمكانية استخدامها من أي مكان دون الحاجة إلى زيارة مكتب صرف.
هل أنت مستعد لزيارة المغرب دون القلق من مشاكل الصراف الآلي؟ سجّل في غري اليوم أو حمّل التطبيق لتتجنب خسائر الصرف خلال زيارتك للمغرب.
PayPal ليس الطريقة الوحيدة لاستقبال المدفوعات الدولية في الجزائر. يظن كثير من المستقلين أنه الخيار الافتراضي، غير أن منصات عدة أصبحت توفر بديل PayPal في الجزائر، وتتيح تلقي الأموال من العملاء في الخارج بطرق بسيطة وعملية.
مع اتساع العمل عن بُعد، يتعاون عدد متزايد من الجزائريين مع شركات في أوروبا والمملكة المتحدة والولايات المتحدة. وأصبح الكسب بالعملات الأجنبية، كالدولار واليورو والجنيه الإسترليني، أمرًا مألوفًا لدى المستقلين والمهنيين الرقميين. وتقدّم المنصات المالية الحديثة طرقًا أفضل في استقبال الأموال من الخارج إلى الجزائر وإدارتها، وفي هذا المقال نعرض أكثر الخيارات عملية المتاحة اليوم.
غري منصة حديثة للمدفوعات العابرة للحدود، صُممت للمستقلين والعاملين عن بُعد والمهنيين الرقميين الذين يكسبون دخلهم من الخارج. تتيح لك استقبال عملات متعددة مثل USD وEUR وGBP والاحتفاظ بها وإدارتها، دون الحاجة إلى حساب بنكي أجنبي تقليدي.
بعد التسجيل، تحصل على تفاصيل حساب أجنبي افتراضية يمكنك مشاركتها مع عملائك في الخارج. يدفع لك العميل كما لو كان لديك حساب بنكي محلي في بلده. بعدها يمكنك الاحتفاظ بالأموال، أو تحويلها عندما يكون سعر الصرف في صالحك، أو سحبها إلى الحسابات المدعومة.
تمنح غري المستقلين عدة مزايا في إدارة دخلهم الدولي وسحب أرباح العمل الحر في الجزائر:
إذا كنت تعمل مع عملاء في الولايات المتحدة أو المملكة المتحدة أو أوروبا، فإن غري تُبسّط عليك تلقي أجرك من الخارج.
٢. Wise
توفر Wise حسابًا متعدد العملات يدعم عشرات العملات حول العالم، ويتيح للمستقلين استقبال المدفوعات عبر تفاصيل بنكية محلية في مناطق مثل الولايات المتحدة والمملكة المتحدة وأوروبا.
يستطيع عملاؤك تحويل المال إلى حسابك في Wise باستخدام هذه التفاصيل المحلية، ما يجنّبك تكاليف التحويلات البنكية الدولية المرتفعة. وعند وصول الدفعة، يمكنك الاحتفاظ بالرصيد بالعملة الأجنبية أو تحويله إلى عملة أخرى بسعر الصرف المتوسط في السوق.
تحظى Wise بشعبية بين المستقلين بفضل شفافيتها في الرسوم وأسعار الصرف، وقدرتها على إدارة عملات متعددة داخل حساب واحد.
٣. Skrill
Skrill محفظة رقمية تدعم المدفوعات الدولية والتحويلات العابرة للحدود. يمكن للمستقلين استقبال الأموال من العملاء والاحتفاظ بأرصدة بالعملات الأجنبية، ثم سحبها إلى حسابات بنكية مدعومة أو إنفاقها عبر الإنترنت.
بعد إنشاء محفظة Skrill، يمكنك مشاركة بيانات حسابك مع العملاء الذين يفضلون الدفع الرقمي. بعد ذلك يمكن تحويل الأموال إلى محافظ أخرى، أو استخدامها في الخدمات الإلكترونية، أو نقلها إلى حسابات بنكية حيثما كان ذلك متاحًا.
وإذا كان عملاؤك معتادين على المحافظ الرقمية، فإن Skrill بديل مباشر لأنظمة الدفع التقليدية.
٤. Paysera
Paysera منصة مالية أوروبية توفر حسابات IBAN وتدعم التحويلات الدولية، ويستخدمها بعض المستقلين لاستقبال المدفوعات من عملاء في مختلف أنحاء أوروبا.
بمجرد فتح الحساب، يحصل المستخدم على رقم IBAN أوروبي يمكن للعملاء استخدامه في التحويلات البنكية، ثم يمكن إدارة الأموال داخل المنصة أو تحويلها إلى جهة أخرى.
إن كنت تتعامل باستمرار مع شركات أوروبية، فقد يكون Paysera وسيلة عملية لقبول التحويلات البنكية دون الاعتماد على PayPal.
٥. WebMoney
WebMoney منصة دفع رقمية أخرى يستخدمها المستقلون في المعاملات الدولية منذ سنوات طويلة. تتيح للمستخدمين استقبال أرصدة بعملات متعددة والاحتفاظ بها، وتحويل الأموال بين المحافظ.
ورغم أنها أقل انتشارًا من بعض المنصات الأحدث، فإنها تظل خيارًا عمليًا للمستقلين الذين يعملون مع عملاء في مناطق يشيع فيها استخدام WebMoney.
يمكن استقبال المدفوعات في محفظة WebMoney، ثم تحويلها أو نقلها لاحقًا حسب خيارات السحب المتاحة.
LDMAG1
إدارة المدفوعات الدولية من الجزائر
رافق PayPal المستقلين حول العالم لسنوات طويلة، وساهم في تعريفهم بالدفع الإلكتروني. لكن محدودية خدمات PayPal في الجزائر دفعت كثيرًا من المستقلين إلى البحث عن بديل PayPal في الجزائر يكون أكثر عملية. وتوفر منصات مثل غري اليوم حسابات متعددة العملات تتيح لك استقبال USD وEUR وGBP من عملائك الدوليين وإدارتها.
وبفضل أسعار الصرف الشفافة وخيارات التحويل البسيطة، أصبحت إدارة الدخل الأجنبي أيسر على المستقلين. يمكنك التسجيل عبر موقع غري أو تحميل التطبيق لتبدأ في استقبال مدفوعاتك الدولية.
سجّل المغرب ارتفاعًا بنسبة ٢٠٪ في عدد الزوار خلال عام ٢٠٢٤، مدفوعًا باستثمارات كبيرة في البنية التحتية وتحسّن الربط الجوي وسمعته المتنامية وجهةً ثقافية ومقرًا للرحّالة الرقميين. من أزقة المدينة العتيقة في فاس إلى كثبان الصحراء قرب مرزوكة وساحل الصويرة على المحيط الأطلسي، يمنح المغرب زوّاره تجارب لا تُنسى.
لكن ما يغفله معظم من يكتبون عن السفر إلى المغرب هو مسألة النقد. فالحصول على العملة المحلية (الدرهم المغربي، MAD) قد يكون مربكًا، لأن أجهزة الصراف الآلي في المغرب تنفد منها الأوراق النقدية أحيانًا، خصوصًا في عطلة نهاية الأسبوع والأعياد. كما أن حدود السحب في العملية الواحدة منخفضة، ما يعني زيارات متعددة للصراف ورسومًا متكررة. وقد تقل أسعار الصرف في المطارات والفنادق بنسبة ٥٪ إلى ٨٪ عن السعر المتوسط في السوق. أما عروض الصرف غير الرسمية في الشارع، ورغم إغراء السعر المعروض أحيانًا، فتحمل مخاطر موثقة مثل الأوراق المزيفة والنقص في المبلغ المسلَّم.
يشرح هذا المقال كيف تحصل على النقد في المغرب دون تكاليف أو متاعب غير ضرورية، وكيف تتجنب فخاخ سعر الصرف التي تقتطع بصمت من ميزانية رحلتك.
ثقافة الدفع نقدًا في المغرب
يعتمد الاقتصاد في المغرب على النقد في الغالب، باستثناء المراكز الحضرية الكبرى مثل الفنادق والمطاعم السياحية في الدار البيضاء والرباط ومراكش. فسيارات الأجرة وباعة الأكل في الشارع والأسواق الشعبية والرياضات الصغيرة ومحلات المدينة العتيقة ومعظم وسائل النقل تنتظر منك الدفع نقدًا بالدرهم المغربي (MAD). تُقبل البطاقات في المؤسسات الكبرى وتطبيقات طلب سيارات الأجرة، لكن افتراض أن الدفع بالبطاقة سينجح دائمًا قد يضعك في مواقف محرجة.
لا يُتداول الدرهم المغربي بحرية، لذلك لا يمكنك شراؤه من معظم مكاتب الصرف خارج المغرب، ولا يسهل تحويل ما تبقى منه إلى عملة بلدك بعد مغادرتك. لهذا عليك أن تخطط لإدارة نقودك بعناية قبل زيارة المغرب وخلال إقامتك فيه.
يحدد بنك المغرب سعر صرف مرجعيًا كل يوم، وتُشتق منه الأسعار التي تعرضها البنوك التجارية ومكاتب الصرف. لذلك يكون التفاوت بين قنوات الصرف الرسمية أقل مما هو عليه في أسواق العملات العائمة بالكامل. أما الفروق القائمة فمصدرها الرسوم أو الهامش الذي تضيفه كل مؤسسة إلى السعر المرجعي.
مشاكل الصراف الآلي في المغرب التي قد تواجهها
تنتشر أجهزة الصراف الآلي في جميع المدن الكبرى والمراكز السياحية، وقد تحسّنت البنية التحتية في السنوات الأخيرة. والمشاكل محددة ويمكن توقعها، لذا فإن معرفتها مسبقًا تزيل معظم القلق.
توفّر السيولة
تنفد الأوراق النقدية من أجهزة الصراف في المواقع السياحية الشهيرة والأسواق المزدحمة والبلدات الصغيرة أكثر مما يحدث في معظم الدول الغربية. والبنوك مغلقة في عطلة نهاية الأسبوع، وقد لا تعيد تعبئة الأجهزة بالسرعة الكافية إذا نفد النقد. الحل العملي أن تحمل دائمًا ما يكفي من النقد لتغطية مصاريف يوم كامل، بدل التخطيط للسحب كلما احتجت.
الحد الأقصى للسحب من الصراف الآلي
تحدد معظم أجهزة الصراف الآلي في المغرب السحب الواحد بين ٢٬٠٠٠ و٤٬٠٠٠ درهم، أي ما يقارب ٢١٥ إلى ٢٣٠ دولارًا. فإذا أراد المسافر تغطية مصاريف أسبوع في سحب واحد، سيحتاج إلى عدة عمليات ويدفع رسومًا متعددة. وتتكون الرسوم عادةً من مبلغ يقتطعه البنك المغربي المشغّل للجهاز، ورسوم معاملات أجنبية يفرضها بنكك في بلدك. تفرض معظم البنوك المغربية ما بين ٢٢ و٥٠ درهمًا (نحو ٢٫٥٠ إلى ٥٫٥٠ دولار) على كل عملية سحب، بينما يضيف بنكك على الأرجح رسوم معاملات دولية بنسبة ١٫٥٪ إلى ٣٪، ما لم تستخدم بطاقة مناسبة للسفر.
قبول البطاقات
تُقبل بطاقات Visa وMastercard على نطاق واسع في أجهزة الصراف. أما American Express فدعمها أقل موثوقية خارج أجهزة الصراف في الفنادق الكبرى. وتعمل بطاقات الخصم الصادرة عن البنوك الأوروبية والأمريكية عمومًا دون مشاكل على شبكات البنوك التجارية الرئيسية.
التحويل الديناميكي للعملة (DCC)
هذه أسهل مشكلة يمكن تجنبها بين تكاليف الصراف الآلي. عندما يسألك الجهاز إن كنت تريد أن تُحاسَب بعملة بلدك بدل الدرهم، اختر الدرهم دائمًا. فخيار التحويل الديناميكي يعتمد سعر صرف مشغّل الجهاز لا سعر بنكك، وهذا السعر أسوأ عادةً بنسبة ٥٪ إلى ٨٪ من سعر بنكك. يقدّم الجهاز هذا الخيار على أنه خدمة مريحة، لكنه في الواقع وسيلة لزيادة أرباح المشغّل.
أفضل شبكات الصراف الآلي في المغرب
لا تتساوى أجهزة الصراف كلها في الرسوم والموثوقية. هذه الشبكات تستحق أن تبدأ بها:
Saham Bank (Société Générale Maroc سابقًا) يدير إحدى أكثر شبكات الصراف موثوقية في المغرب، بأجهزة في المدن الكبرى والمراكز السياحية. ولا يواجه حاملو البطاقات الدولية عادةً رسومًا إضافية تتجاوز رسوم البطاقات الأجنبية المعتادة.
التجاري وفا بنك (Attijariwafa bank) أكبر بنك تجاري في المغرب وصاحب أوسع شبكة صراف آلي. أجهزته جيدة الصيانة عمومًا، وتُعاد تعبئتها بانتظام في المناطق الحضرية.
BMCE Bank (بنك إفريقيا Bank of Africa حاليًا) لديه شبكة حضرية قوية ويقبل Visa وMastercard بشكل موثوق. وفي بعض الفروع أجهزة تسمح بسحب مبالغ أكبر من المتوسط.
البنك الشعبي (Banque Populaire) شبكة أخرى واسعة الانتشار، وهي قوية بشكل خاص في المدن والبلدات الصغيرة.
تجنّب أجهزة الصراف في المطارات إلا لتلبية حاجتك الفورية إلى النقد عند الوصول. فهي تطبق عادةً أسعار صرف أسوأ من أجهزة وسط المدينة، والثمن الذي تدفعه مقابل الحصول على النقد فور وصولك ليس بسيطًا.
أين تصرف العملة في المغرب
مكاتب الصرف الرسمية هي الخيار الأكثر موثوقية لتحويل اليورو أو الجنيه الإسترليني أو الدولار (EUR أو GBP أو USD) إلى الدرهم بعيدًا عن أجهزة الصراف. فهي مرخّصة وخاضعة للرقابة، وتعرض أسعارها علنًا. ويتراوح هامشها فوق السعر المتوسط في السوق عادةً بين ٠٫٥٪ و٢٪، وهو أفضل بكثير من رسوم المطارات وزيادات الفنادق أو التحويل الديناميكي في أجهزة الصراف. تتركز مكاتب الصرف قرب المناطق السياحية الكبرى وبجوار البنوك وفي وسط المدن. تحقّق دائمًا من السعر المعلن قبل تسليم نقودك، وعُدّ أوراقك قبل المغادرة.
فروع البنوك تقدم خدمات الصرف بأسعار قريبة من أسعار مكاتب الصرف. عيبها طول الانتظار ومواعيد العمل المحدودة. للمبالغ الصغيرة، مكتب الصرف أسرع، أما للمبالغ الكبيرة فيمنحك فرع البنك معاملة موثقة بإيصال رسمي.
الفنادق والرياضات تقدم أسوأ أسعار الصرف بين القنوات الرسمية، إذ تقل عادةً بنسبة ٥٪ إلى ٨٪ عن السعر المتوسط في السوق. واللجوء إلى صرف الفندق لأي غرض غير مبلغ صغير في حالة طارئة يكلّفك أكثر بكثير من البدائل.
أكشاك الصرف في المطارات مكلفة بالقدر نفسه تقريبًا، وأسعارها مماثلة لمكاتب الفنادق. إذا وصلت وأنت بحاجة إلى نقد فوري للتنقل، فاصرف ما بين ٢٠٠ و٣٠٠ درهم (نحو ١٨ إلى ٢٧ يورو) في المطار لتغطية سيارة الأجرة إلى المدينة، ثم ابحث عن مكتب صرف في وسط المدينة. بهذا تقلّص تكلفة أسعار المطار إلى الحد الأدنى.
الصرف في الشارع. توجد سوق صرف غير رسمية في المغرب، خاصة عند مداخل المدن العتيقة والمناطق السياحية الشهيرة. وقد تكون الأسعار المعروضة أحيانًا أعلى من أسعار القنوات الرسمية. لكن المخاطر موثقة وحقيقية: أوراق مزيفة، ونقص متعمد في العدّ، ومعاملات مصممة لإرباكك والتلاعب بالمبلغ الذي تتسلمه. ومكاتب الصرف الرسمية متاحة وتنافسية بما يكفي، فلا يوجد أي مبرر مالي لتحمّل مخاطر الصرف غير الرسمي.
كيف تقلّل حلول الدفع الرقمية والبطاقات الافتراضية خسائر الصرف
تفرض معظم بطاقات الخصم والائتمان العادية الصادرة عن البنوك الأمريكية والأوروبية رسوم معاملات أجنبية بنسبة ١٫٥٪ إلى ٣٪ على كل معاملة دولية. وتنطبق هذه الرسوم على كل عملية دفع بالبطاقة وكل سحب من الصراف، فتتراكم مع الوقت.
البطاقات الصادرة عبر منصات التكنولوجيا المالية متعددة العملات تغيّر هذه المعادلة. فالبطاقة المرتبطة برصيد بالدرهم، أو برصيد يُحوَّل بسعر تنافسي ومعلن، تلغي رسوم المعاملات الأجنبية على كل عملية. يجري التحويل مرة واحدة بسعر معروف، بدل أن يتم على دفعات مع كل معاملة.
غري توفر بطاقة افتراضية مرتبطة مباشرة بحساباتك بالعملات الأجنبية بالدولار الأمريكي واليورو والجنيه الإسترليني (USD وEUR وGBP). عندما تحوّل من عملة أجنبية إلى الدرهم داخل غري، يظهر لك السعر قبل التأكيد، وتُحتسب رسوم التحويل بنسبة ١٪. ويمكنك الدفع اللاتلامسي عبر Apple Pay وGoogle Pay في المناطق المؤهلة. كما يمكنك إنشاء عدة بطاقات لأغراض إنفاق مختلفة، لكل منها حدّها الخاص. ويكلّف السحب إلى حساب محلي بالدرهم ٢ دولار.
تفرض غري رسومًا على الإيداعات وتحويل العملات والسحوبات ومعاملات البطاقة العابرة للحدود. تخضع الإيداعات عبر ACH أو SEPA أو FPS لرسوم بنسبة ٠٫٨٪ (بحد أدنى ٢ دولار/٢ يورو/٢ جنيه إسترليني، وبحد أقصى ١٠ دولارات/١٠ يورو/١٠ جنيهات إسترلينية). وتُحتسب رسوم تحويل العملات بنسبة ١٪. أسعار الصرف متغيرة وتتضمن هامشًا فوق السعر المتوسط في السوق. راجع السعر دائمًا قبل تأكيد أي معاملة.وتعرض غري الرسوم المطبّقة وسعر الصرف الحالي في التطبيق قبل أن تؤكد المعاملة.
مقارنة أفضل طرق الحصول على الدرهم وإرساله في المغرب
الطريقة
التكلفة أو الهامش المعتاد (فوق السعر المتوسط في السوق)
سهولة الاستخدام
الأمان والموثوقية
الأنسب لـ
مكاتب الصرف الرسمية (وسط المدن)
٠٫٥٪ إلى ٢٪
عالية (سريعة ومنتشرة في المناطق السياحية)
عالية جدًا (مرخّصة وخاضعة للرقابة)
صرف اليورو والدولار والجنيه الإسترليني نقدًا (EUR وUSD وGBP)
فروع البنوك
١٪ إلى ٣٪ مع عمولة صغيرة محتملة
متوسطة (مواعيد عمل محدودة وطوابير)
الأعلى (إيصال رسمي)
المبالغ الكبيرة وعند الحاجة إلى إيصال
بطاقة صراف دولية (بطاقة بنك تقليدي)
من ٢٪ إلى ٥٪ أو أكثر (رسوم صرف بين ١٫٥٪ و٣٪ + رسوم صراف بنحو ٣٥ درهمًا + تحويل ديناميكي محتمل)
عالية (متاحة ٢٤ ساعة طوال ٧ أيام)
عالية
السحوبات النقدية الصغيرة والمتوسطة
بطاقة غري الافتراضية / حساب متعدد العملات
١٪ للتحويل + ٢ دولار للسحب إلى حساب بالدرهم
عالية جدًا (رقمية وسريعة)
عالية (شركة تكنولوجيا مالية + بطاقات افتراضية)
المدفوعات الإلكترونية، والتحكم في الإنفاق، والاحتفاظ بالعملات الأجنبية
الفنادق / الرياضات
٥٪ إلى ١٠٪
عالية جدًا (في مكان الإقامة)
عالية
مبالغ صغيرة للطوارئ فقط
أكشاك الصرف في المطارات
من ٣٪ إلى ٨٪ أو أكثر (غالبًا ٨٪ إلى ١٥٪ في أسوأ الحالات)
عالية عند الوصول
عالية (رسمية)
مبلغ نقدي صغير جدًا للطوارئ (سيارة الأجرة)
الصرف في الشارع / غير الرسمي
أسعار معروضة أفضل أحيانًا
عالية جدًا
منخفضة جدًا (خطر الأوراق المزيفة والنقص في المبلغ)
اسحب مبالغ أكبر على فترات أبعد بدل مبالغ صغيرة كلما احتجت. فإذا كانت رسوم العملية ثابتة، فإن سحبين بقيمة ٢٬٠٠٠ درهم لكل منهما يكلّفان ضعف رسوم سحب واحد بالحد اليومي الأقصى.
احتفظ بنقودك بالدرهم بدل إعادة تحويلها إلى عملة بلدك في نهاية الرحلة. فلا يمكن إعادة تحويل الدرهم المغربي في الخارج عبر معظم القنوات، وأسعار الصرف عند المغادرة من المغرب ليست أفضل من أسعار الوصول. أنفق ما لديك أو تبرّع بالمبلغ الصغير المتبقي.
أبلغ بنكك بتواريخ سفرك قبل المغادرة. فأنظمة مكافحة الاحتيال التي ترصد النشاط الجغرافي غير المعتاد هي السبب الأكثر شيوعًا لرفض البطاقات في أجهزة الصراف المغربية، لدى المسافرين الذين تعتمد بنوكهم رقابة صارمة على الاحتيال. ومكالمة قصيرة أو إشعار عبر التطبيق قبل السفر يمنع ذلك تمامًا.
استخدم أجهزة الصراف في الأماكن العامة خلال النهار، لا في أماكن معزولة في وقت متأخر من الليل. قواعد السلامة الأساسية تنطبق في معظم البلدان، والمغرب منها.
احتفظ باحتياطي نقدي صغير منفصل عن محفظتك الرئيسية. فالنشل ليس منتشرًا في المغرب، لكنه يحدث في أزقة المدن العتيقة المزدحمة. ووجود ٢٠٠ إلى ٣٠٠ درهم في مكان منفصل عن بقية نقودك يعني أنك لن تبقى بلا مال تمامًا إذا ضاعت محفظتك.
الأسئلة الشائعة
هل يمكنني استخدام بطاقتي البنكية في معظم المدفوعات في المغرب؟
تُقبل البطاقات في الفنادق الكبرى والمطاعم الراقية والمتاجر الكبيرة وبعض المواقع السياحية، لكن الاقتصاد المغربي خارج هذه الأماكن يعتمد على النقد. فسيارات الأجرة وأكل الشارع والأسواق الشعبية ودور الضيافة الصغيرة ومعظم المعاملات اليومية تتطلب الدفع بالدرهم نقدًا. والاعتماد على البطاقة دون حمل ما يكفي من النقد يسبب في المغرب مشاكل عملية لا تحدث في معظم دول أوروبا الغربية.
كم أحمل أو أسحب من الدرهم المغربي في بداية رحلتي إلى المغرب؟
نقطة انطلاق مناسبة لزيارة سياحية عادية هي ٥٠٠ إلى ٨٠٠ درهم يوميًا لإنفاق معتدل على الأكل والتنقل ورسوم الدخول والتسوق. ولرحلة من ٧ أيام، يكفي أن يكون في متناولك ما بين ٣٬٥٠٠ و٥٬٦٠٠ درهم دون الحاجة إلى زيارات متعددة للصراف. وسحب مبلغ أكبر دفعة واحدة من صراف موثوق في وسط المدينة، بدل سحوبات صغيرة يومية، يقلّل مجموع رسوم الصراف الآلي.
هل استخدام الصراف الآلي في المغرب آمن؟
أجهزة الصراف التي تديرها البنوك المغربية الكبرى المرخّصة آمنة عمومًا. وأجهزة نسخ البطاقات، التي يثبّتها المحتالون على قارئ البطاقة لسرقة بياناتها، أقل شيوعًا في المغرب منها في بعض الوجهات السياحية الأخرى، لكنها موجودة. استخدام أجهزة الصراف داخل فروع البنوك أو في أماكن مضاءة جيدًا وكثيرة الحركة يقلّل المخاطر. وتغطية لوحة المفاتيح عند إدخال الرمز السري ممارسة معتادة أيًّا كان المكان.
ما أفضل سعر صرف يمكنني الحصول عليه فعليًا في المغرب؟
أفضل سعر متاح للسياح عبر القنوات الرسمية هو عادةً سعر مكاتب الصرف، الذي يقل بنسبة ٠٫٥٪ إلى ٢٪ عن السعر المتوسط في السوق الظاهر على Google أو XE. وتقدم فروع البنوك أسعارًا مماثلة. أما منصات التكنولوجيا المالية التي تحوّل العملات الأجنبية إلى الدرهم بأسعار معلنة، مع عرض الرسوم قبل التأكيد، فتنافس أفضل أسعار مكاتب الصرف، وتتميز بإمكانية استخدامها من أي مكان دون الحاجة إلى زيارة مكتب صرف.
هل أنت مستعد لزيارة المغرب دون القلق من مشاكل الصراف الآلي؟ سجّل في غري اليوم أو حمّل التطبيق لتتجنب خسائر الصرف خلال زيارتك للمغرب.
في عام ٢٠٢٤، دخلتُ مساحة عمل مشتركة مزدحمة في القاهرة، ولفت انتباهي أن كثيرًا من الحاضرين كانوا مستقلين. وبعد أحاديث قصيرة معهم، عرفت أنهم بنوا مجتمعات قوية في المعادي والقاهرة الجديدة والزمالك، يتبادلون فيها الفرص ويساند بعضهم بعضًا في مجالات مختلفة.
ومع استمرار الحديث، انتقل النقاش سريعًا من البحث عن العملاء إلى مسألة أدق: ما الطريقة الصحيحة في استلام أرباح العمل الحر في مصر؟ تحدّث بعضهم عن التأخير، وآخرون عن رسوم غير واضحة، بينما لم يكن عدد منهم متأكدًا من المبلغ الذي سيصله فعلًا بعد التحويل إلى الجنيه المصري. لم يكن القلق من الحصول على المال فحسب، بل من مقدار ما يبقى منه في النهاية.
هنا تكمن الفجوة الحقيقية. فالكسب من عملاء حول العالم جزء من القصة، أما استلام أرباح العمل الحر في مصر دون خسائر غير ضرورية فيتطلب اختيارات أذكى. يشرح هذا المقال أفضل الطرق لذلك، وكيف تعمل كل طريقة، وما الذي عليك مراعاته قبل أن تختار.
ما تحديات استقبال الأموال من الخارج للمستقلين في مصر؟
يواجه المستقلون في مصر صعوبات متكررة في استقبال المدفوعات الدولية، منها التأخير والرسوم المرتفعة وخسائر فرق العملة وقيود مصرفية هيكلية تقلل الدخل وتعقّد الوصول إلى المال.
أسعار صرف غير مواتية
يكتشف كثير من المستقلين في مصر سريعًا أن الكسب بعملة أجنبية لا يعني الاحتفاظ بقيمتها كاملة. فالبنوك المحلية كثيرًا ما تحوّل الدولار الأمريكي أو اليورو أو الجنيه الإسترليني إلى الجنيه المصري بأسعار أقل من القيمة السوقية الحقيقية. هذا الفرق قد لا يظهر بوضوح، لكنه يقتطع من دخلك بهدوء، ومع الوقت يخسر المستقل جزءًا ملموسًا من أرباحه، خاصة مع تكرار الدفعات من العملاء الدوليين.
رسوم سحب مرتفعة
قد يكون استلام المال مكلفًا بسبب تراكم الرسوم. فرسوم PayPal مثلًا قد تصل إلى ٨٫٥٪ عند جمع رسوم المعاملة مع هامش سعر الصرف. وقد تبلغ تكلفة Western Union نحو ٥٫١٪ على تحويل بقيمة ١٬٠٠٠ دولار للأسباب نفسها. تبدو هذه الرسوم صغيرة في البداية، لكنها تتراكم بسرعة، وبالنسبة للمستقلين الذين يعملون بهوامش ربح ضيقة أو على مشاريع صغيرة، فهي تقلل صافي الدخل بشكل واضح.
بطء التحويلات البنكية
تتأخر تحويلات SWIFT لأنها تمر عبر عدة بنوك وسيطة قبل أن تصل إلى الحساب النهائي. ويجري كل بنك فحوصات الامتثال ومعالجة العملة والتوجيه، وهو ما يضيف وقتًا. وقد تستغرق التحويلات عدة أيام أو حتى أسابيع، خاصة مع فروق التوقيت أو عطلات نهاية الأسبوع أو الأخطاء. وبالنسبة لمستقل يعتمد على تدفق نقدي منتظم، فهذا التأخير يربك التخطيط ويترك غموضًا حول موعد وصول المال فعلًا.
صعوبة فتح حسابات بالدولار
فتح حساب بالدولار ليس متاحًا للجميع بسهولة، بسبب اللوائح المصرفية المحلية وقيود العملة الأجنبية. فالبنوك تطلب غالبًا مستندات كثيرة وإثباتًا لمصادر الدخل والتزامًا بحد أدنى للرصيد قبل فتح هذه الحسابات. وفي بعض الحالات، يتوقف الأمر على مدى توفر العملة الأجنبية في الجهاز المصرفي. لذلك يصعب على المستقلين استقبال دولار في مصر والاحتفاظ به مباشرة، فيضطرون إلى التحويل للجنيه بما يقلل القيمة ويحدّ من مرونتهم المالية.
المستقلون المصريون ومعادلة السوق السوداء
ينمو اقتصاد العمل الحر في مصر وسط بيئة اقتصادية كلية تعرضت لضغوط متواصلة في الفترة من ٢٠٢٢ إلى ٢٠٢٤. ورغم التقديرات المنشورة بأن يسهم هذا القطاع بنحو ٤٫٢ مليار دولار في الناتج المحلي الإجمالي بحلول عام ٢٠٢٧، فإن أداءه يتأثر بشدة بقيود النقد الأجنبي والتضخم وتراجع قيمة العملة.
عانت مصر نقصًا متكررًا في الدولار بسبب الاعتماد الكبير على الواردات وخدمة الدين الخارجي وتراجع التدفقات الأجنبية خلال دورات التشديد النقدي العالمية. ووفقًا لتقييمات صندوق النقد الدولي الخاصة بمصر، أدت الضغوط على الاحتياطيات الأجنبية وخروج رؤوس الأموال في فترات مختلفة إلى تشديد القيود على الحصول على الدولار عبر القنوات المصرفية الرسمية، ما تسبب في تأخير تحويل دخل العمل الحر الأجنبي إلى العملة المحلية ووضع حدود عليه.
أسهمت هذه الفجوة تاريخيًا في ظهور سوق موازية للصرف، يلجأ إليها بعض المستقلين أحيانًا للحصول على أسعار أفضل. ومع بلوغ التضخم ١٥٪ في مارس ٢٠٢٦، أصبح الحفاظ على قيمة الدخل أمرًا ملحًّا. فالسعر الرسمي يدور حول ٥٣ إلى ٥٤ جنيهًا للدولار، بينما يزيد سعر السوق السوداء بنحو ٦٪، ما يجعل هذا الخيار يبدو مغريًا رغم مخاطره، ومنها:
المخاطر القانونية: التعامل مع السوق السوداء يعرّض المستقل لعواقب قانونية محتملة. فالسلطات تعدّ تبديل العملة دون ترخيص مخالفة، وقد يؤدي ذلك إلى غرامات أو تدقيق في الحسابات أو قيود تهدد الاستقرار المالي على المدى الطويل.
التقلب: أسعار السوق السوداء ليست ثابتة ولا شفافة، وقد تتغير خلال ساعات، فلا يعرف المستقل القيمة الفعلية لما يملكه. وهذا التذبذب يصعّب التخطيط للدخل والادخار والقرارات المالية طويلة المدى بثقة.
غياب الحماية: معاملات السوق السوداء غير رسمية وغير خاضعة للرقابة. وإذا حدثت مشكلة، مثل الاحتيال أو تحويل غير مكتمل، فلا توجد جهة رسمية لحل النزاع أو استرداد الأموال المفقودة.
محدودية النمو: قد تفيد السوق السوداء في المعاملات الصغيرة، لكنها غير موثوقة للمبالغ الكبيرة أو الدفعات المتكررة. ومع نمو دخلك من العمل الحر، يصبح الاعتماد على القنوات غير الرسمية مخاطرة يصعب الاستمرار فيها بشكل مهني.
أفضل طرق استلام أرباح العمل الحر في مصر
قد يبدو استلام المدفوعات الدولية معقدًا بالنسبة لك كمستقل في مصر، بسبب الرسوم وحدود العملة والقيود المصرفية. والمنصات المناسبة تساعدك على حماية دخلك وتقليل خسائرك والتعامل مع عملاء حول العالم بسهولة أكبر.
١. غري
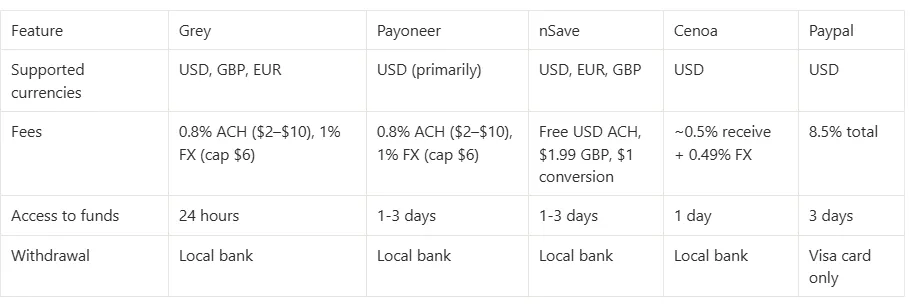
تناسب غري استقبال الدولار الأمريكي أو الجنيه الإسترليني أو اليورو مباشرة، ما يجعلها خيارًا قويًا لك كمستقل مصري تعمل مع عملاء دوليين. وتقدم أسعار تحويل تنافسية عند نقل أموالك إلى الجنيه المصري، وتدعم تحويلات سريعة تصل إلى حسابك البنكي المحلي غالبًا خلال ٢٤ ساعة. والرسوم واضحة ومنخفضة نسبيًا، منها رسوم إيداع ACH بنسبة ٠٫٨٪ (بحد أدنى ٢ دولار وحد أقصى ١٠ دولارات) ورسوم تحويل عملة بنسبة ١٪ بحد أقصى ٦ دولارات. وهذا يساعدك على الاحتفاظ بجزء أكبر مما تكسبه مع وصول سريع إلى أموالك.
٢. Payoneer
تنتشر Payoneer على نطاق واسع في منصات العمل الحر العالمية، ما يسهّل عليك استقبال المدفوعات من العملاء الدوليين. يمكنك استلام الدولار وسحبه مباشرة إلى حسابك في بنك مصري. لكن الرسوم قد تتراكم، ومنها نحو ١٪ لاستلام الأموال، و٣٪ للسحب، وما يصل إلى ٤٫٥٪ لتحويل العملة إلى الجنيه المصري. ورغم أنها أغلى قليلًا، فإنها مرتبطة مباشرة بمنصات مثل Upwork وFiverr التي يعتمد عليها كثير من المستقلين للحصول على عمل منتظم.
٣. nsave
تتيح لك nsave الاحتفاظ بالدولار أو اليورو أو الجنيه الإسترليني، واستقبال المدفوعات ببيانات توجيه أمريكية، وهو أمر مفيد إذا كنت تعمل مع عملاء في الولايات المتحدة. وتمنحك تحكمًا أكبر في توقيت تحويل أموالك وطريقته. والرسوم منخفضة نسبيًا: إيداعات ACH بالدولار مجانية، و١٫٩٩ دولار لحسابات الجنيه الإسترليني، ورسوم ثابتة قدرها دولار واحد (١ دولار) عند تحويل الأموال وإرسالها إلى حسابك المصري. لذلك فهي خيار عملي إذا أردت حفظ أرباحك بعملات مستقرة قبل التحويل في ظروف سوق أفضل.
٤. Cenoa
تمنحك Cenoa حسابًا قائمًا على الدولار مصممًا للمستقلين في الأسواق الناشئة مثل مصر. يمكنك استقبال العملة الأجنبية والاحتفاظ بها مع رسوم إجمالية منخفضة، تتراوح عادة بين ٠٫٩٩٪ و١٪، وتشمل رسوم استلام بنسبة ٠٫٥٪ ورسوم تحويل عملة بنسبة ٠٫٤٩٪. وهي تساعدك على التحكم في أرباحك، خاصة حين تريد تأجيل التحويل إلى الجنيه في فترات تقلب السوق. والنتيجة استقرار أكبر وخسائر أقل بسبب الرسوم الخفية.
٥. PayPal
إعداد حساب PayPal سهل وهو مقبول على نطاق واسع، لكنه غالبًا الخيار الأغلى. فقد تصل الرسوم إلى ٨٫٥٪ عند جمع تكاليف المعاملة وتحويل العملة. وفي بعض الحالات، قد تُحتجز الأموال لمدة تصل إلى ٣٠ يومًا، فيتأخر وصولك إليها. كما أن السحب يقتصر عادة على بطاقات Visa بدلًا من التحويل البنكي المباشر. ورغم أنه مريح في بداية مشوارك في العمل الحر، فإن كفاءته تقل مع نمو دخلك بسبب الاقتطاعات المرتفعة.
مقارنة بين منصات الدفع المتاحة للمستقلين في مصر
ما الذي تبحث عنه عند اختيار منصة دفع؟
اختيار منصة الدفع المناسبة كمستقل في مصر يساعدك على خفض الرسوم والوصول إلى أموالك أسرع وإدارة مدفوعاتك الدولية بتحكم وثقة أكبر.
الربط مع البنوك المحلية
تحتاج إلى منصة ترتبط بحسابك البنكي المصري دون تعقيد. فالتحويل المباشر إلى حسابات بالجنيه المصري يسهّل الوصول إلى أموالك دون الاعتماد على أطراف ثالثة. وإذا افتقرت المنصة إلى ربط موثوق بالبنوك المحلية، فقد تواجه تأخيرًا أو خطوات إضافية أو تكاليف أعلى. لذلك اجعل هذه الميزة أولوية، حتى تنتقل أرباحك من العملاء الدوليين إلى حياتك المالية اليومية دون عقبات لا داعي لها.
سرعة السحب
الوصول السريع إلى أموالك ضروري، خاصة إذا كنت تعتمد على دخل العمل الحر في مصروفاتك اليومية. بعض المنصات تنفذ السحب في اليوم نفسه، بينما تستغرق أخرى يوم عمل إلى يومي عمل أو أكثر. والتأخير قد يربك تدفقك النقدي وخططك. واختيار منصة بمواعيد سحب سريعة ومنتظمة يمنحك استقرارًا ماليًا أكبر ويساعدك على الوفاء بالتزاماتك دون انتظار.
التوافق مع منصات العمل الحر
إذا كنت تعمل عبر منصات مثل Upwork أو Fiverr، فالتوافق مهم. بعض خدمات الدفع ترتبط بها مباشرة، فتستلم أموالك دون خطوات أو تحويلات إضافية. ومن دون هذا التوافق، قد تحتاج إلى حلول بديلة ترفع الرسوم أو مدة المعالجة. واختيار منصة تتوافق مع المكان الذي تكسب منه يعني معاملات أكثر انتظامًا وانقطاعات أقل وتجربة أكثر احترافية في إدارة دخلك.
رسوم السحب
الرسوم قد تقلل بشكل كبير ما يصل إلى يدك فعلًا. راجع بعناية رسوم الاستلام ورسوم السحب وأسعار تحويل العملة، لأنها غالبًا ما تتراكم معًا. وحتى النسب الصغيرة تكبر مع الوقت، خاصة مع الدفعات المتكررة. والمنصة ذات الرسوم الواضحة والأقل تساعدك على الاحتفاظ بجزء أكبر من أرباحك. احسب دائمًا التكلفة الحقيقية لكل معاملة قبل الالتزام بأي حل.
دعم تحويلات ACH والتحويلات البنكية (Wire)
المنصات التي توفر حسابًا بنكيًا أمريكيًا افتراضيًا ببيانات توجيه ACH تمنحك ميزة كبيرة، إذ تستقبل الدولار من عملائك مباشرة وكأن لديك حسابًا محليًا في الولايات المتحدة. وهذا يقلل العقبات ويتجنب الوسطاء غير الضروريين وقد يخفض الرسوم. وبالنسبة للمستقلين الذين يعملون مع عملاء دوليين، تجعل هذه الميزة الدفع أسرع وأبسط وأقرب إلى ما يتوقعه العملاء عالميًا.
الأسئلة الشائعة
لماذا تصل المدفوعات الدولية غالبًا بمبلغ أقل مما أرسله العميل فعلًا؟
يحدث ذلك عادة بسبب اقتطاعات متعددة عبر أنظمة الدفع. فالأموال تمر برسوم المعالجة وفروق تحويل العملة ورسوم البنوك الوسيطة قبل أن تصل إليك. ونتيجة لذلك، يكون المبلغ النهائي في حسابك غالبًا أقل من قيمة الفاتورة الأصلية التي وافق عليها عميلك.
ما سبب تأخر استلام أرباح العمل الحر حتى بعد أن يرسل العميل المال؟
يأتي التأخير غالبًا من فحوصات الامتثال، والتوجيه عبر الحدود من خلال عدة بنوك وسيطة، ودورات التسوية بين المنصات والبنوك المحلية. وكل خطوة تضيف وقتًا للمعالجة، ولهذا قد تستغرق المدفوعات ساعات أو أيامًا أو أكثر حتى تظهر في حسابك.
هل استخدام السوق السوداء لتبديل العملة آمن؟
رغم أن بعض المستقلين يلجؤون إليها للحصول على أسعار أفضل، فإنها تنطوي على مخاطر جدية، منها العواقب القانونية وغياب الحماية وعدم موثوقية الأسعار. قد تبدو مفيدة على المدى القصير، لكنها ليست حلًا مستقرًا أو آمنًا لإدارة دخل العمل الحر على المدى الطويل.
كيف تقلل الرسوم عند استقبال الأموال من خارج مصر؟
يمكنك خفض الرسوم باختيار منصات ذات أسعار واضحة وتكاليف تحويل منخفضة ودعم لتحويلات ACH. تجنّب الوسطاء غير الضروريين وقارن التكلفة الإجمالية لكل معاملة. كما أن الاحتفاظ بأموالك بالدولار أو اليورو قبل تحويلها قد يساعدك على الحصول على أفضل قيمة، خاصة في أوقات تقلب العملة.
لماذا رسوم PayPal مرتفعة في مصر؟
يجمع PayPal بين عدة رسوم، منها رسوم المعاملة وتحويل العملة، وقد يصل مجموعها إلى ٨٫٥٪. وقد تواجه أيضًا تأخيرًا مثل احتجاز الأموال لمدة ٣٠ يومًا. هذه العوامل تجعله أقل جدوى لدخل العمل الحر المنتظم، خاصة عند مقارنته ببدائل أحدث وأقل رسومًا.
إدارة أرباح العمل الحر من مصر
أصبحت إدارة مدفوعات العمل الحر الدولية في مصر أسهل بكثير بفضل حلول الدفع الرقمية الحديثة. فمنصات مثل غري توفر للمستقلين والعاملين عن بُعد في مصر حسابات بالجنيه الإسترليني والدولار الأمريكي واليورو لاستقبال المدفوعات من حول العالم (حساب الدولار الأمريكي مقدَّم عبر Lead Bank). وبهذه البيانات، يستطيع عملاؤك الدوليون الدفع لك كأنه تحويل بنكي محلي، فتتخلص من عقبات التحويل عبر الحدود وتأخيراته.
تفرض غري رسومًا على الإيداع وتحويل العملات والسحب. الإيداع عبر ACH أو SEPA أو FPS عليه رسوم بنسبة ٠٫٨٪ (بحد أدنى ٢ دولار أو ٢ يورو أو ٢ جنيه إسترليني، وحد أقصى ١٠ دولارات أو ١٠ يوروهات أو ١٠ جنيهات إسترلينية). ويُحتسب تحويل العملات بنسبة ١٪ بحد أقصى ٦ دولارات. وتختلف رسوم السحب حسب العملة: ٣٥ نايرا للسحب بعملة NGN، و٠٫٥٪ لسحب EUR وGBP (بحد أدنى ٢ يورو أو ٢ جنيه إسترليني، وحد أقصى ١٠ يوروهات أو ١٠ جنيهات إسترلينية)، ومن ٠٫٥٠ إلى ٠٫٦٥ دولار لعملات KES وUGX وTZS. أما معاملات البطاقة عبر الحدود (المشتريات بغير الدولار باستخدام بطاقة بالدولار) فعليها رسوم بنسبة ٢٪ إضافة إلى ٠٫٥٠ دولار. أسعار الصرف متغيرة وتشمل هامشًا فوق السعر المتوسط في السوق. راجع دائمًا الرسوم والسعر قبل تأكيد أي معاملة. تفضّل بزيارة صفحة الأسعار للاطلاع على الرسوم الحالية.
يعرف المستقلون حول العالم PayPal وPayoneer جيدًا، لكنهما في أفريقيا قد يكونان مكلفين أو محدودين أو مرهقين لمن يستقبل دخلًا من الخارج بانتظام. يشكو كثير من المستقلين من الرسوم المرتفعة وأسعار الصرف غير المجزية وقيود الحسابات وبطء المعالجة. والخبر الجيد أن جيلًا جديدًا من منصات الدفع ظهر لخدمة المستقلين الأفارقة الذين يعملون مع عملاء دوليين، ويقدم بدائل أسرع وأرخص وأكثر مرونة.
في ما يلي أفضل بدائل PayPal وPayoneer للمستقلين في أفريقيا، مع شرح واضح لطريقة عمل كل منها ولماذا قد يناسبك.
١. غري
غري منصة حديثة للمدفوعات عبر الحدود والحسابات متعددة العملات، صُممت للمستقلين والعاملين عن بُعد والشركات الصغيرة. تتيح لك استلام الدولار الأمريكي واليورو والجنيه الإسترليني وعملات رئيسية أخرى والاحتفاظ بها وإدارتها، من دون الحاجة إلى حساب بنكي تقليدي في الخارج.
تفتح حسابًا على غري عبر الإنترنت، فتحصل على تفاصيل حسابات بنكية افتراضية بعملات أجنبية تستخدمها كأنك مقيم في الخارج. يدفع لك عملاؤك على هذه التفاصيل، ويمكنك الاحتفاظ بالأموال أو تحويلها إلى عملتك المحلية حين يكون سعر الصرف مناسبًا، ثم سحبها إلى حسابك البنكي المحلي.
مع غري يمكنك:
استلام الدولار الأمريكي مباشرة من دون تحويل إجباري للعملة
الاحتفاظ بأموالك بالعملات الأجنبية حتى تقرر تحويلها، وهو ما يفيدك إن كنت تفكر في الادخار بالدولار
الاستلام بسهولة من منصات العمل الحر ومن العملاء مباشرة
٢. Wise
تقدم Wise حسابًا متعدد العملات يدعم عشرات العملات، منها الدولار الأمريكي واليورو والجنيه الإسترليني. وتوفر تفاصيل استلام محلية في مناطق كثيرة، وتتيح لك الاحتفاظ بالأموال وتحويلها وإنفاقها برسوم منخفضة وبسعر الصرف المتوسط في السوق. تختلف الخدمات المتاحة بحسب بلد إقامتك، لذا تحقق منها قبل التسجيل.
يدفع لك العملاء في رصيدك بالدولار (أو بعملة أخرى) لدى Wise عبر تفاصيل محلية، فتتجنب تكلفة التحويلات الدولية المرتفعة. بعد ذلك يمكنك التحويل أو السحب إلى بنكك المحلي بعملتك.
٣. Skrill
Skrill محفظة رقمية تدعم المدفوعات الدولية والأرصدة بعملات مختلفة. يمكنك استخدامها لاستلام الأموال من الخارج وتحويلها إلى حسابات بنكية محلية.
تنشئ محفظة على Skrill، وتعطي عملاءك بياناتها، وتستلم مدفوعاتك بالعملات الأجنبية. ومن هناك تسحب إلى بنك محلي أو تستخدم الرصيد للشراء عبر الإنترنت.
٤. محافظ العملات المشفرة والعملات المستقرة
تتيح لك محافظ ومنصات العملات المشفرة استلام مدفوعاتك بعملات مستقرة مثل USDC أو USDT، وهي عملات مربوطة بالدولار الأمريكي.
يدفع لك العملاء بالعملات المستقرة، فتحتفظ بها في محفظتك وتحوّلها إلى عملتك المحلية عبر منصات التداول عند الحاجة. راجع القواعد المعمول بها في بلدك قبل الاعتماد على هذا الخيار.
لماذا قد تناسب المستقلين:
تسوية فورية تقريبًا بلا تأخير يُذكر
رسوم منخفضة مقارنة بالبنوك التقليدية
الحفاظ على قيمة الدولار عبر العملات المستقرة
خيار مفيد في البلدان ذات الأنظمة المصرفية المقيدة
إدارة مدفوعاتك الدولية بسهولة
مهّد PayPal وPayoneer الطريق لحلول الدفع الرقمية الحديثة، فهما في السوق منذ سنوات طويلة. لكن قيودهما وتكاليفهما المرتفعة جعلت حلولًا أحدث مثل غري بدائل أفضل لكثير من المستقلين في أفريقيا. يوفر غري حسابات بالدولار الأمريكي واليورو والجنيه الإسترليني تساعد الأفارقة على إدارة مدفوعاتهم الدولية بسهولة وبتكلفة منخفضة. ويمكنك أيضًا تحويل أموالك وسحبها إلى حسابك البنكي المحلي بأسعار صرف عادلة.
أصبح تلقّي الأجر عبر الإنترنت شرطًا أساسيًا للمستقلين والعاملين عن بُعد وصنّاع المحتوى وروّاد الأعمال الرقميين. ومع ذلك، لا يزال استقبال المدفوعات في الجزائر من الخارج أمرًا معقّدًا بلا داعٍ لكثير من الجزائريين. فهناك رقابة صارمة على الصرف، ووصول محدود إلى منصات الدفع الدولية، وقيود على حسابات العملة الأجنبية، وكلها تُصعّب المعاملات العابرة للحدود. ورغم ذلك، يجد الجزائريون طرقًا قانونية وعملية للربح من الإنترنت واستلام أموالهم من عملائهم في الخارج.
يشرح هذا المقال كيف يتمكّن الجزائريون من استقبال المدفوعات عبر الإنترنت رغم القيود البنكية، وما الذي ينبغي مراعاته عند اختيار الوسيلة الأنسب.
لماذا يصعب استقبال المدفوعات في الجزائر عبر الإنترنت؟
صحيح أن الوضع تحسّن نسبيًا مقارنةً بالماضي، ومن ذلك رفع منحة السفر، لكن الجزائر لا تزال تعتمد نظام صرف خاضعًا لرقابة مشددة. وإذا كانت هذه القيود تهدف إلى حماية الاقتصاد الوطني، فإنها تسبّب متاعب حقيقية لمن يكسبون دخلهم بالعملات الأجنبية.
ومن أبرز التحديات:
وصول محدود إلى منصات الدفع الدولية مثل PayPal أو Stripe.
صعوبة استلام الدولار الأمريكي (USD) أو اليورو (EUR) أو الجنيه الإسترليني (GBP) مباشرةً في الحسابات البنكية المحلية.
قيود على فتح حسابات العملة الصعبة وتشغيلها.
بطء المعالجة وأسعار صرف غير مواتية لدى البنوك التقليدية.
وثائق ومتطلبات كثيرة للمدفوعات الدولية.
الدفع بالعملات المشفرة غير قانوني، وإن كان بعضهم لا يزال يستخدمها.
يفرض PayPal قيودًا كبيرة وقد تكون تكلفته مرتفعة جدًا.
لذلك يضطر كثير من الجزائريين العاملين عبر الإنترنت إلى البحث عن حلول خارج القنوات البنكية المعتادة. وحتى المسافرون القادمون إلى الجزائر يخضعون لقواعد صارمة بشأن العملات الأجنبية التي يدخلون بها.
كيف يتم استقبال الأموال من الخارج إلى الجزائر حاليًا؟
رغم هذه العقبات، يستطيع الجزائريون إدارة مدفوعاتهم الدولية عبر عدة خيارات، ولكل خيار منها عيوبه.
منصات العمل الحر مع خيارات سحب غير مباشرة
يعمل كثير من الجزائريين عبر منصات العمل الحر الدولية التي تؤدي دور الوسيط بين العملاء والمستقلين.
ومن الطرق الشائعة:
استخدام منصات تدفع عبر تحويلات بنكية دولية إلى حسابات وسيطة
سحب الأرباح عبر خدمات طرف ثالث أو أشخاص موثوقين في الخارج
استلام الأرباح عبر منصات توفّر بدائل إقليمية
المزايا
الوصول إلى عملاء من مختلف أنحاء العالم
بعض المنصات تتولى الفوترة والامتثال
العيوب
رسوم أعلى
مدة سحب أطول
خيارات سحب محدودة للمقيمين في الجزائر
حسابات بنكية أجنبية عبر الإقامة أو وسطاء موثوقين
يستقبل بعض الجزائريين مدفوعاتهم عبر حسابات بنكية أجنبية فُتحت في الخارج أو يديرها أفراد موثوقون من العائلة.
ويلجأ إلى هذا الخيار عادةً من:
يحملون إقامة قانونية أو جنسية مزدوجة في بلد آخر
يسافرون كثيرًا ويستطيعون فتح حسابات في الخارج
يتعاملون مع أقارب أو شركاء يستلمون المدفوعات نيابةً عنهم
المزايا
وصول كامل إلى التحويلات الدولية
إمكانية استلام الدولار الأمريكي أو اليورو أو الجنيه الإسترليني
العيوب
تعقيدات قانونية وضريبية
الاعتماد على أطراف أخرى
خيار غير متاح لأغلب الناس
المنصات المصرفية الرقمية العالمية: وسائل الدفع الإلكتروني الأنسب للجزائريين
من أكثر الحلول عملية للجزائريين الذين يربحون من الإنترنت استخدام منصات رقمية توفّر حسابات بالعملات الأجنبية دون الاعتماد على البنوك المحلية.
تتيح هذه المنصات للمستخدمين:
استلام مدفوعات بالدولار الأمريكي أو اليورو أو الجنيه الإسترليني من عملاء دوليين
تلقّي الأجر كأنهم مقيمون محليًا في الأسواق الكبرى
الاحتفاظ بأرصدة بالعملات الأجنبية
تحويل الأموال وإرسالها بمرونة أكبر
وبالنسبة للمستقلين والعاملين عن بُعد وأصحاب المشاريع الإلكترونية، يزيل ذلك كثيرًا من العقبات المرتبطة بالبنوك التقليدية.
١. غري
أصبحت غري خيارًا يزداد إقبال الجزائريين عليه، لأنها توفّر للمقيمين في الجزائر حسابات باليورو والجنيه الإسترليني لاستقبال المدفوعات الدولية مباشرةً أو ربطها بمنصات مثل Upwork أو Fiverr أو PayPal. يدفع لك عملاؤك كما لو كنت مقيمًا في بلدهم، دون تكاليف تحويلات SWIFT وتأخيراتها. تحتفظ بأرباحك بالعملة الأجنبية متى شئت، وتحوّلها إلى الدينار الجزائري (DZD) حين يناسبك السعر، ثم تسحبها مباشرةً إلى أي بنك جزائري (القرض الشعبي الجزائري CPA، البنك الوطني الجزائري BNA، وغيرهما).
السرعة: تصل الدفعات إلى حسابك غالبًا خلال دقائق إلى بضع ساعات، أما السحب إلى بنك جزائري فقد يستغرق حتى ٥ أيام عمل.
الرسوم: أسعار صرف تنافسية قريبة من السعر المتوسط في السوق (مع هامش يظهر لك قبل التأكيد)، ورسوم تحويل منخفضة وشفافة
مزايا إضافية: بطاقات افتراضية للإنفاق عبر الإنترنت، وأدوات فوترة، وسجل كامل للمعاملات يساعدك على الالتزام الضريبي.
٢. Wise
تحظى Wise بشعبية كبيرة بفضل شفافيتها وتكلفتها المنخفضة. تحصل على بيانات حسابات محلية حقيقية بالدولار الأمريكي والجنيه الإسترليني واليورو وغيرها، فيرسل عملاؤك المال كأنها معاملة محلية. ويمكنك ربط حساب Wise بمنصة عمل حر دولية وبحساب Payoneer لتسريع سحب أرباحك وتجنّب أسعار الصرف غير المواتية.
٣. Payoneer
لا يزال Payoneer واسع الانتشار لأنه يرتبط مباشرةً بـ Upwork وFiverr وأمازون ومنصات أخرى كثيرة. تحصل من خلاله على بيانات حسابات افتراضية في الولايات المتحدة والمملكة المتحدة والاتحاد الأوروبي. لكنك ستدفع على التحويل والسحب أكثر مما تدفعه مع غري أو Wise. ورغم أنه خيار موثوق، يبقى أبطأ قليلًا من الخيارين الأولين.
٤. Skrill
خيار أقل شهرة، لكنه يتيح للمستخدمين قبول المدفوعات من كثير من العملاء الدوليين وبعض منصات العمل الحر. يمكنك الاحتفاظ بعدة عملات والسحب إلى البنوك الجزائرية أو استخدام بطاقة Skrill. رسومه متوسطة، لكنها أعلى من رسوم Wise وغري، وقد يصبح الفرق ملحوظًا مع كثرة الاستخدام.
ما الذي يجب مراعاته عند اختيار وسيلة الدفع؟
قبل أن تستقر على أي خيار، ينبغي لكل من يعتمد على الربح من الإنترنت في الجزائر أن يراعي ما يلي:
القانونية والامتثال: تأكّد من أن الوسيلة تتوافق مع القوانين المحلية والدولية
الرسوم وأسعار الصرف: التكاليف الخفية وهوامش أسعار الصرف قد تقتطع جزءًا كبيرًا من أرباحك
سرعة المعاملات: تجنّبك اضطراب تدفقك النقدي وتساعدك على التخطيط بشكل أفضل.
الموثوقية: الاستمرارية مهمة حين يكون دخلك متكررًا، وتحتاج إلى وسيلة دفع تثق بها.
استقبال المدفوعات في الجزائر رغم القيود البنكية
رغم أن القيود البنكية تجعل المعاملات العابرة للحدود صعبة في الجزائر، فإنها لم تمنع الجزائريين من المشاركة في الاقتصاد الرقمي العالمي. فلمن يعمل مع عملاء دوليين، لا يقلّ اختيار طريقة الدفع المناسبة أهمية عن إيجاد العمل نفسه. ومن هنا صُمّمت غري لتلائم الجزائريين الذين يديرون مدفوعات دولية، بسهولة وتكلفة معقولة ووصول سريع إلى أموالهم. ومع أسعار صرف تنافسية، ورسوم منخفضة وشفافة، وحسابات باليورو والجنيه الإسترليني، وبطاقات افتراضية، تتيح لك غري إدارة العملات الأخرى بالسهولة التي تدير بها الدينار الجزائري.
لن أنسى أول فاتورة أرسلتها إلى عميل في الخارج. نجح المشروع نجاحًا كبيرًا: أسابيع من العمل، وتسليم في الموعد، وعميل راضٍ تمامًا، فأرسلت الفاتورة وأنا مطمئن. انتظرت الدفعة متوقعًا أن تصل خلال أيام قليلة دون مشاكل. وحين ظهر المبلغ أخيرًا في حسابي البنكي، كان أقل بكثير مما فوترته. ضاع قرابة ٦٪ منه في رسوم لم أكن أعرف بوجودها، وفي سعر صرف لا يشبه إطلاقًا ما أظهره Google لزوج USD/MAD.
إدارة نشاط تجاري دولي ناجح من المغرب ليست أمرًا سهلًا. قد تبني منتجًا ممتازًا، وتكسب عملاء في باريس أو لندن أو دبي، وتقدّم عملًا استثنائيًا، لكن إن لم تفهم كيف تعمل المدفوعات العابرة للحدود فستخسر أموالًا كسبتها بالفعل. تخسرها بهدوء وباستمرار، لصالح أنظمة صُممت لتكون «غير شفافة».
إن كنت صاحب شركة مغربية تستقبل مدفوعات من عملاء في الخارج، أو تخطط لذلك، فهذا ما تمنيت لو شرحه لي أحد منذ البداية عن استقبال الأموال من الخارج إلى المغرب.
لماذا تتجه الشركات المغربية أكثر نحو الأسواق العالمية؟
تغيّر المشهد الاقتصادي في المغرب كثيرًا خلال العقد الماضي. فالقطاعات التي كانت تعتمد أساسًا على التصدير، مثل الفلاحة والنسيج والصناعة، توسّعت لتشمل الخدمات الرقمية وتطوير البرمجيات والوكالات الإبداعية والاستشارات والتجارة الإلكترونية.
رأيت مطورين مغاربة يبنون منتجات SaaS للأسواق الأوروبية، ووكالات تصميم في الدار البيضاء تعمل مع عملاء في الخليج، ومستشاري تسويق في مراكش يخدمون شركات ناشئة أمريكية. ألغى الإنترنت الحواجز الجغرافية أمام الوصول إلى العملاء، واغتنمت الشركات المغربية هذه الفرصة.
الجاذبية واضحة. فالعملاء الدوليون يدفعون غالبًا بعملات أقوى، عادةً EUR وGBP، والعملة المرجعية عالميًا USD، ما يعني هوامش ربح أفضل عند التحويل إلى الدرهم. كما أن قرب التوقيت من أوروبا يسهّل التعاون.
لكن إن كان العثور على عملاء دوليين قد أصبح أسهل، فإن استلام المدفوعات منهم ما زال معقدًا. فقوانين الصرف في المغرب، وبنيته البنكية، وطبيعة المعاملات العابرة للحدود، كلها تخلق عوائق تفاجئ كثيرًا من أصحاب الشركات.
قانون تحويل الأموال من الخارج إلى المغرب: الواقع التنظيمي
يخضع المغرب لنظام مراقبة الصرف الذي يشرف عليه مكتب الصرف (Office des Changes). وقد صُممت هذه المنظومة التنظيمية لضبط تدفق العملات والحفاظ على الاستقرار الاقتصادي.
عندما تستقبل دفعة من الخارج، يتعيّن على البنوك المغربية التحقق من مشروعية المعاملة. وستحتاج إلى تقديم فواتير أو عقود أو وثائق أخرى تثبت أن الدفعة مرتبطة بنشاط تجاري مشروع. هذا إجراء معتاد، لكنه يضيف عبئًا إداريًا لا تتطلبه المعاملات المحلية.
كما أن الحسابات بالعملات الأجنبية لدى البنوك المحلية تخضع لشروط وقيود أكثر مما هو الحال في المملكة المتحدة أو الإمارات. فمعظم المدفوعات الأجنبية تُحوَّل إلى الدرهم عند وصولها، ولا تملك إلا تحكمًا محدودًا في توقيت هذا التحويل أو سعره.
لا أقول إن النظام معطّل، فهو يؤدي ما صُمّم من أجله. لكن فهم هذه الحقائق مسبقًا يساعدك على تنظيم عمليات الدفع لديك بما يتوافق مع القوانين، لا بما يتعارض معها.
أشهر طرق استقبال الأموال من الخارج للشركات المغربية
جرّبت على مرّ السنين تقريبًا كل الطرق المتاحة للشركات المغربية، وتعلّمت من كل واحدة منها شيئًا مختلفًا عمّا ينجح وما لا ينجح.
SWIFT
التحويلات البنكية عبر SWIFT هي الطريقة التقليدية. يرسل عميلك مبلغًا بالدولار الأمريكي (USD) عبر تحويل دولي إلى حسابك البنكي في المغرب، فتمرّ الأموال عبر بنوك وسيطة، ثم تصل إلى المغرب وتُحوَّل إلى الدرهم. نظريًا، الأمر بسيط. أما عمليًا، فهو بطيء، إذ يستغرق غالبًا من خمسة إلى عشرة أيام عمل، ومكلف أيضًا. فبنك عميلك يفرض رسوم إرسال، والبنوك الوسيطة تقتطع حصتها، وبنكك المغربي يطبّق رسوم استقبال ويحوّل العملة بسعر أسوأ عادةً بنسبة ٢ إلى ٤٪ من سعر السوق المتوسط. وعلى دفعة بقيمة ١٠٬٠٠٠ يورو، قد تخسر ما بين ٣٠٠ و٥٠٠ يورو بين الرسوم وأسعار الصرف السيئة.
PayPal
يحظى PayPal بشعبية في المعاملات الصغيرة وأعمال العمل الحر الدولية، فهو سريع ومألوف لدى العملاء في الخارج. لكن المشكلة بالنسبة إلى الشركات المغربية أن PayPal في المغرب له قيود. يمكنك استقبال المدفوعات، لكن سحبها إلى حساب بنكي مغربي ينطوي على رسوم وأسعار تحويل غير مواتية.
Stripe
تعمل Stripe وبوابات الدفع المشابهة جيدًا مع التجارة الإلكترونية وخدمات الاشتراك. يدفع العملاء في الخارج بالبطاقة، وتعالج Stripe الدفعة، ثم تصلك الأموال في حسابك المرتبط. غير أن توفر Stripe وخيارات السحب منها في المغرب محدودة مقارنةً بأوروبا أو أمريكا الشمالية. لذلك تستخدم شركات مغربية كثيرة Stripe عبر شركات مسجلة في الخارج (offshore)، وهو ما يضيف تعقيدًا واعتبارات امتثال إضافية.
شركات التكنولوجيا المالية ومنصات الدفع
يعتمد النهج الأحدث على خدمات التكنولوجيا المالية التي توفر حسابات بالعملات الأجنبية افتراضية. تمنح هذه الخدمات الشركات المغربية بيانات حسابات أجنبية يمكن للعملاء الدفع إليها مباشرة، دون أن تمر الأموال فورًا عبر المنظومة البنكية المغربية أو تُحوَّل إلى الدرهم إجباريًا. تحتفظ بالأموال بعملتها الأصلية، وتحوّلها متى شئت، وتسحبها إلى حسابك المغربي حسب حاجتك.
كيف تنظّم شركتك المغربية مدفوعاتها بذكاء أكبر
بعد سنوات من خسارة المال بسبب طرق دفع غير فعّالة، تعلّمت بعض الأمور التي تُحدث فرقًا حقيقيًا.
أولًا، أصدر الفاتورة بالعملة التي تريد استلامها. إن كان عميلك أوروبيًا ويدفع باليورو، فأصدر الفاتورة بـEUR. وإن كان أمريكيًا ويدفع بالدولار، فأصدرها بـUSD. لا تُصدر الفاتورة بالدرهم MAD وتنتظر من العميل أن يتولى التحويل، لأنك ستفقد السيطرة على سعر الصرف، وغالبًا ما سيعتمد أسعارًا غير مواتية تكلّفك مالًا.
ثانيًا، اجعل حساب الاستلام بعملة الفاتورة نفسها. فإذا كنت تفوتر بـEUR، فإن امتلاك حساب استلام بـEUR يعني أن دفعة العميل تصل دون خطوات تحويل عملة غير ضرورية. وتبقى الأموال باليورو حتى تقرر تحويلها إلى MAD، فتتحكم أنت في التوقيت والسعر.
ثالثًا، اجمع المدفوعات كلما أمكن. فبدلًا من استقبال خمس دفعات صغيرة شهريًا مع رسوم على كل واحدة، تفاوض مع عملائك على الدفع بوتيرة أقل ومبالغ أكبر. معاملات أقل تعني رسومًا أقل.
رابعًا، أدرج توقيت تحويل العملة في تخطيطك المالي. إن لم تكن بحاجة إلى المال فورًا، فاحتفظ به بالعملة الأجنبية وحوّله عندما تكون أسعار الصرف في صالحك.
خامسًا، تعامل مع مزوّدي خدمات يفهمون المدفوعات العابرة للحدود. فليست كل البنوك أو منصات التكنولوجيا المالية تعمل بالطريقة نفسها في المغرب. اختر شركاء متخصصين في المعاملات الدولية ويقدّمون أسعارًا شفافة.
غيّرت غري طريقة تفكيري في استقبال المدفوعات الدولية. فبدلًا من تمرير كل دفعة عبر المنظومة البنكية التقليدية بكل رسومها وتأخيراتها، توفّر غري حسابات افتراضية باليورو EUR والجنيه الإسترليني GBP والدولار الأمريكي USD (حساب USD مقدَّم عبر Lead Bank)، مع بيانات بنكية كاملة يمكن لعملائك الدفع إليها مباشرة. وإن أردت مزايا حساب الأعمال مع الدفعات الجماعية، فيمكنك أيضًا فتح هذا الحساب.
إليك كيف يجري الأمر عمليًا: عندما يحتاج عميل إلى الدفع لي بالدولار، أعطيه بيانات حسابي بالدولار على غري. ومن وجهة نظره، هو مجرد تحويل بنكي عادي بالدولار إلى حساب بالدولار.
أحتفظ بالدولارات في حسابي على غري حتى أكون مستعدًا لتحويلها، فإذا كانت الأسعار جيدة، حوّلت.
بالنسبة إلى الشركات المغربية التي تستقبل مدفوعات منتظمة من عملاء في الخارج، يُحدث هذا الترتيب فرقًا كبيرًا. فأنت لا تخسر ٤ إلى ٦٪ من كل معاملة بين الرسوم وأسعار الصرف السيئة، وتتحكم في توقيت تحويل العملة. وتصل المدفوعات بسرعة أكبر، وبشكل متوقع، مع شفافية كاملة في التكاليف.
غري لا تحل محل حسابك البنكي المغربي، بل هي طبقة إضافية تعمل إلى جانبه، تتولى تعقيدات المدفوعات الدولية حتى يتفرغ بنكك المحلي للعمليات المحلية.
LDMAG1
الإيرادات العالمية تحتاج إلى حلول بنكية بمقاييس عالمية
رأيت شركات مغربية تبني منتجات وخدمات رائعة للأسواق الدولية. تنافس عالميًا وتكسب عملاء في مواجهة شركات من كل أنحاء العالم. لكن كثيرًا منها ما زال يخسر أموالًا كبيرة لمجرد أن بنية الدفع لديه لم تُصمَّم للواقع العالمي لنشاطه.
استقبال المدفوعات من الخارج بكفاءة يؤثر مباشرة في ربحيتك.
والخبر السار أنك لست مضطرًا لقبول هذا الوضع كأمر محتوم. فهناك بنية أفضل متاحة، وخدمات مصممة خصيصًا للمدفوعات العابرة للحدود يمكن أن توفر عليك مبالغ كبيرة وتخفف عنك الأعباء الإدارية.
إن كنت تدير شركة مغربية لها عملاء في الخارج، فتعامل مع بنية الدفع لديك بالجدية نفسها التي تتعامل بها مع منتجك وتسويقك وعلاقاتك مع العملاء. فاستلام مستحقاتك بالشكل الصحيح جزء من إدارة نشاط تجاري عالمي ناجح.