<script type="application/ld+json" data-schema-version="grey-blog-v4"> [{"@context":"https://schema.org","@type":"BlogPosting","@id":"https://grey.co/fr/blog/build-an-emergency-fund#article","headline":"Comment constituer une épargne de précaution quand on est payé en devise étrangère","description":"Constituez une épargne de précaution avec des revenus irréguliers ou en devise étrangère. Combien épargner, où la garder ? Ouvrez un Pouch pour commencer.","inLanguage":"fr","url":"https://grey.co/fr/blog/build-an-emergency-fund","mainEntityOfPage":{"@id":"https://grey.co/fr/blog/build-an-emergency-fund#webpage"},"datePublished":"2026-09-27T06:00:00+01:00","dateModified":"2026-09-27T06:00:00+01:00","author":{"@type":"Person","@id":"https://grey.co/authors/priscila-marotti#person","name":"Priscila Marotti","url":"https://grey.co/authors/priscila-marotti","sameAs":["https://www.linkedin.com/in/priscila-marotti/"]},"publisher":{"@type":"Organization","@id":"https://grey.co/#organization","name":"Grey","url":"https://grey.co","logo":{"@type":"ImageObject","url":"https://cdn.prod.website-files.com/6360022338a81bd6fdbb1145/6564ae1077a67e39d3c491a6_Grey%20Logo%20Lockup%20Black.svg"}},"image":{"@id":"https://grey.co/fr/blog/build-an-emergency-fund#primaryimage"},"translationOfWork":{"@id":"https://grey.co/blog/build-an-emergency-fund#article"}},{"@context":"https://schema.org","@type":"WebPage","@id":"https://grey.co/fr/blog/build-an-emergency-fund#webpage","url":"https://grey.co/fr/blog/build-an-emergency-fund","name":"Épargne de précaution : comment la constituer | Grey","description":"Constituez une épargne de précaution avec des revenus irréguliers ou en devise étrangère. Combien épargner, où la garder ? Ouvrez un Pouch pour commencer.","inLanguage":"fr","primaryImageOfPage":{"@id":"https://grey.co/fr/blog/build-an-emergency-fund#primaryimage"},"breadcrumb":{"@id":"https://grey.co/fr/blog/build-an-emergency-fund#breadcrumb"}},{"@context":"https://schema.org","@type":"ImageObject","@id":"https://grey.co/fr/blog/build-an-emergency-fund#primaryimage","url":"https://cdn.prod.website-files.com/636a85d290ee58e70c17e1c0/6ab8a68dd046cbf064ac3449_6a9734dce34ca7249879a9ec_How%2520to%2520Build%2520an%2520Emergency%2520Fund%2520When%2520You%2520Get%2520Paid%2520in%2520a%2520Foreign%2520Currency-compressed.jpeg","contentUrl":"https://cdn.prod.website-files.com/636a85d290ee58e70c17e1c0/6ab8a68dd046cbf064ac3449_6a9734dce34ca7249879a9ec_How%2520to%2520Build%2520an%2520Emergency%2520Fund%2520When%2520You%2520Get%2520Paid%2520in%2520a%2520Foreign%2520Currency-compressed.jpeg","width":1200,"height":675,"caption":"Couverture de l’article sur la constitution d’une épargne de précaution quand on est payé en devise étrangère"},{"@context":"https://schema.org","@type":"BreadcrumbList","@id":"https://grey.co/fr/blog/build-an-emergency-fund#breadcrumb","itemListElement":[{"@type":"ListItem","position":1,"name":"Accueil","item":"https://grey.co/fr"},{"@type":"ListItem","position":2,"name":"Blog","item":"https://grey.co/fr/blog"},{"@type":"ListItem","position":3,"name":"Comment constituer une épargne de précaution quand on est payé en devise étrangère","item":"https://grey.co/fr/blog/build-an-emergency-fund"}]},{"@context":"https://schema.org","@type":"FAQPage","@id":"https://grey.co/fr/blog/build-an-emergency-fund#faq","inLanguage":"fr","mainEntity":[{"@type":"Question","name":"Combien mettre dans une épargne de précaution ?","acceptedAnswer":{"@type":"Answer","text":"L’objectif courant est de couvrir trois à six mois de dépenses essentielles. Le montant idéal dépend de vos charges mensuelles, de la stabilité de vos revenus, de vos responsabilités financières et du temps qu’il vous faudrait pour retrouver un revenu. Si cet objectif vous paraît trop élevé pour l’instant, commencez plus petit et avancez à partir de là."}},{"@type":"Question","name":"1 000 USD suffisent-ils pour une épargne de précaution ?","acceptedAnswer":{"@type":"Answer","text":"1 000 USD peuvent être un bon premier objectif, surtout si vous partez de zéro. Cette somme peut couvrir de petites dépenses imprévues sans toucher à votre budget du quotidien. Avec le temps, vous pouvez continuer à épargner jusqu’à couvrir plusieurs mois de dépenses essentielles."}},{"@type":"Question","name":"Faut-il une épargne de précaution quand on a des revenus irréguliers ?","acceptedAnswer":{"@type":"Answer","text":"Oui. Une épargne de précaution est particulièrement utile quand vos revenus changent d’un mois à l’autre, car elle vous donne une marge pendant les périodes calmes ou quand un paiement arrive plus tard que prévu. Au lieu de verser un montant fixe, pensez à mettre de côté un pourcentage de chaque paiement reçu."}},{"@type":"Question","name":"Où garder son épargne de précaution ?","acceptedAnswer":{"@type":"Answer","text":"Gardez votre épargne de précaution à l’écart de vos dépenses courantes, mais facile d’accès en cas de besoin. Selon vos besoins, ce peut être un compte dédié, un compte d’épargne rémunéré ou un espace séparé de gestion de votre argent. Tenez compte de l’accessibilité, des frais, des conditions de retrait, des intérêts et de la devise dont vous aurez besoin."}},{"@type":"Question","name":"Faut-il garder son épargne de précaution en USD ?","acceptedAnswer":{"@type":"Answer","text":"Tout dépend de la façon dont vous gagnez et dépensez votre argent. Si vous êtes payé en USD et prévoyez certaines dépenses futures en USD, garder une partie de votre épargne de précaution en dollars peut avoir du sens. Si la plupart de vos dépenses essentielles sont dans une autre devise, pensez à l’effet des variations de change sur le montant disponible au moment de convertir."}},{"@type":"Question","name":"Faut-il rembourser ses dettes ou constituer d’abord une épargne de précaution ?","acceptedAnswer":{"@type":"Answer","text":"Vous n’êtes pas forcément obligé de choisir l’un ou l’autre. Une petite réserve pour les urgences peut vous aider à faire face aux imprévus sans vous endetter davantage. Ensuite, vous pouvez répartir l’argent disponible entre votre épargne de précaution et le remboursement de vos dettes, selon leur coût et leur urgence."}},{"@type":"Question","name":"À quoi doit servir une épargne de précaution ?","acceptedAnswer":{"@type":"Answer","text":"Votre épargne de précaution sert aux dépenses nécessaires que vous ne pouviez pas raisonnablement prévoir, comme une perte de revenus inattendue, une réparation urgente, un déplacement indispensable ou un autre imprévu. Les dépenses prévues, les vacances, le shopping et les achats non essentiels gagnent à rester à part, pour que cette réserve soit disponible quand vous en avez vraiment besoin."}}]},{"@context":"https://schema.org","@type":"DefinedTermSet","@id":"https://grey.co/fr/blog/build-an-emergency-fund#terms","inLanguage":"fr","hasDefinedTerm":[{"@type":"DefinedTerm","name":"épargne de précaution","description":"Une épargne de précaution, ou fonds d’urgence, est une somme que vous gardez uniquement pour les dépenses imprévues. C’est votre filet de sécurité pour les moments où la vie ne respecte pas votre budget.","inDefinedTermSet":"https://grey.co/fr/blog/build-an-emergency-fund#terms"}]}] </script>

Comment constituer une épargne de précaution quand on est payé en devise étrangère

Priscila Marotti

SOMMAIRE

PARTAGER CET ARTICLE

C’est un client qui m’a payée en retard qui m’a poussée à me constituer une épargne de précaution. Mais, en tant que freelance payée en dollars, mettre de l’argent de côté ne se résumait pas à choisir un montant chaque mois.

Mes revenus variaient, et je devais aussi décider s’il valait mieux garder cette épargne en dollars ou la convertir.

Si vous gagnez votre vie dans une devise étrangère, ces questions méritent réflexion au moment de constituer votre propre épargne de précaution.

Si vous cherchez comment constituer une épargne de précaution avec des revenus irréguliers ou en devise étrangère, l’objectif courant est de couvrir trois à six mois de dépenses essentielles. Inutile d’y arriver d’un coup. Voici comment démarrer avec ce que vous avez, puis avancer pas à pas.

Qu’est-ce qu’une épargne de précaution ?

Une épargne de précaution, ou fonds d’urgence, est une somme que vous gardez uniquement pour les dépenses imprévues. C’est votre filet de sécurité pour les moments où la vie ne respecte pas votre budget.

Elle peut couvrir vos dépenses si vous perdez une source de revenus, payer une réparation urgente, remplacer l’ordinateur dont vous avez besoin pour travailler ou vous aider face à une autre dépense essentielle tombée du ciel.

Le mot clé ici, c’est urgence. Un voyage que vous préparez ou un nouveau téléphone dont vous avez envie ne doivent pas sortir de cette réserve. Ce sont des dépenses que vous pouvez prévoir à part.

Cette distinction compte particulièrement pour les freelances, les indépendants et toutes les personnes aux revenus irréguliers. Si un client paie en retard ou si le mois est plus calme, vous n’avez peut-être pas d’autre paiement qui tombe à date fixe. Votre épargne de précaution vous donne une marge pour ne pas dépendre entièrement du prochain virement.

C’est la même chose quand vous êtes payé dans une devise étrangère. Vos revenus peuvent varier selon le taux de change au moment de les convertir dans la devise de vos dépenses courantes. Avoir une somme réservée aux imprévus vous donne donc plus de souplesse.

Pourquoi l’épargne de précaution compte encore plus pour les freelances

En freelance, des revenus irréguliers ne veulent pas seulement dire gagner un peu plus un mois et un peu moins le suivant. Il peut aussi y avoir de vrais creux entre deux missions ou deux paiements.

Selon une enquête de Leapers menée en 2025, 53,4 % des freelances ont connu une période importante sans revenus dans l’année, faute de trouver du travail. Et si certains disposaient d’une solide réserve, 28 % ont déclaré que leur épargne de précaution couvrirait huit semaines ou moins.

C’est là qu’une somme réservée aux urgences fait vraiment la différence. Vous avez de quoi tenir quand le travail ralentit, qu’un client paie en retard ou qu’une dépense imprévue arrive pendant un mois déjà calme.

Le Consumer Financial Protection Bureau américain conseille aussi d’utiliser les rentrées plus importantes ou ponctuelles pour alimenter son épargne de précaution, plutôt que de compter uniquement sur des versements mensuels fixes.

Quel montant pour votre épargne de précaution ?

Un point de départ courant est de quoi couvrir trois à six mois de dépenses essentielles, mais le bon montant dépend de vos propres charges et de la régularité de vos revenus.

Commencez par additionner les dépenses que vous ne pourriez pas facilement suspendre si vos revenus s’arrêtaient : loyer ou crédit immobilier, courses, factures d’énergie et d’eau, transports, assurances, remboursements de dettes et autres factures essentielles.

Si ces dépenses s’élèvent à 2 000 USD par mois, par exemple, vos objectifs pourraient ressembler à ceci :

Mois couverts Objectif d’épargne de précaution
1 mois 2 000 USD
3 mois 6 000 USD
6 mois 12 000 USD
9 mois 18 000 USD

Si vous gagnez dans une devise étrangère mais dépensez surtout dans une autre, calculez d’abord votre objectif dans la devise de vos dépenses essentielles. Vous saurez plus clairement ce que cette réserve doit vraiment couvrir.

Vous pourrez ensuite choisir la devise, ou la combinaison de devises, la plus logique pour garder cet argent.

Et gardez en tête que trois à six mois sont un repère, pas une condition pour commencer. Votre premier objectif peut être 500 USD, un mois de dépenses ou tout autre montant qui vous semble atteignable.

Si vos revenus varient beaucoup d’un mois à l’autre, vous vous sentirez peut-être plus serein en visant le haut de la fourchette.

Où placer votre épargne de précaution ?

Votre épargne de précaution doit être séparée de l’argent du quotidien, tout en restant facile d’accès en cas de besoin. La garder sur un compte dédié ou dans un espace d’épargne à part permet de mieux distinguer ce que vous pouvez dépenser de ce qui est réservé aux urgences.

Si vous êtes payé dans une devise étrangère, une autre question se pose : dans quelle devise la garder ?

Vous pouvez en garder une partie dans la devise de vos revenus et une autre dans celle de vos dépenses essentielles. Tout dépend de l’endroit où vous vivez, de la façon dont vous êtes payé et de ce à quoi cet argent servira le plus probablement.

Un compte multidevise vous permet aussi de garder votre argent dans la devise de vos revenus au lieu de tout convertir dès que vous êtes payé.

Surveillez simplement les taux de change. Si vous épargnez dans une devise mais devez dépenser dans une autre, la valeur de votre épargne aura peut-être changé au moment de la conversion.

Comment constituer une épargne de précaution avec des revenus irréguliers

Quand vous ne recevez pas le même salaire à la même date chaque mois, un conseil comme « épargnez 500 USD à chaque paie » ne vous aide pas beaucoup.

Vous pouvez plutôt construire votre épargne de précaution à partir de l’argent qui rentre vraiment.

1. Payez-vous en premier

Quand un paiement arrive, décidez de ce qui va dans votre épargne de précaution avant de dépenser le reste.

Pas besoin d’un gros montant. Même une petite somme mise de côté tout de suite crée l’habitude de traiter cette épargne comme une priorité, et non comme ce que vous versez seulement s’il reste quelque chose en fin de mois.

2. Épargnez un pourcentage plutôt qu’un montant fixe

C’est la méthode que je trouve la plus utile avec des revenus irréguliers.

Au lieu de vous imposer exactement 200 USD par mois, choisissez un pourcentage de chaque paiement. Avec 10 %, par exemple, un paiement de 1 000 USD ajoute 100 USD à votre épargne, et un paiement de 3 000 USD en ajoute 300 USD.

Vous versez davantage les bons mois et moins quand vos revenus baissent.

Le pourcentage, c’est vous qui le fixez. L’essentiel est de choisir un taux assez réaliste pour pouvoir le tenir dans la durée.

3. Faites compter les petites sommes

Chaque versement n’a pas besoin de venir d’un gros paiement client.

Les petites sommes font grossir votre épargne de précaution au fil du temps, surtout quand tout se fait automatiquement.

Les Arrondis en sont un bon exemple. Au lieu de transférer de l’argent à la main après chaque achat, la différence entre le prix payé et le montant arrondi est mise de côté automatiquement.

Par exemple, un paiement par carte de 7,60 USD peut être arrondi à 8 USD, et les 0,40 USD restants vont dans votre réserve.

Vous ne mettrez pas trois mois de dépenses de côté du jour au lendemain, mais, ajoutés à vos versements réguliers, les Arrondis aident votre épargne à avancer dans la bonne direction.

4. Versez davantage les bons mois

Les revenus irréguliers ont aussi un avantage : certains mois peuvent être bien meilleurs que prévu.

Dans ce cas, pensez à mettre un peu plus dans votre épargne de précaution au lieu d’augmenter tout de suite vos dépenses.

Vous n’êtes pas obligé d’épargner chaque dollar en plus. L’idée est simplement de profiter des bons mois pour compenser ceux où il est plus difficile de mettre de côté.

5. Revoyez votre objectif tous les quelques mois

Votre épargne de précaution ne doit pas être un chiffre calculé une fois pour toutes.

Votre loyer peut augmenter. Vous pouvez changer de pays, prendre de nouvelles responsabilités financières ou voir vos dépenses mensuelles moyennes évoluer.

Vérifiez votre objectif tous les quelques mois et demandez-vous s’il couvrirait toujours le nombre de mois prévu au départ.

Et si vous devez un jour puiser dans cette réserve, c’est précisément à cela qu’elle sert. Une fois la situation stabilisée, vous pourrez recommencer à la reconstituer.

Comment démarrer votre épargne de précaution avec Grey

Si le plus difficile pour vous est de garder cet argent à part, le Pouch vous offre un espace dédié dans Grey.

Vous pouvez créer un Pouch pour les urgences, lui fixer un objectif et garder cet argent séparé de votre solde Grey du quotidien. Les Pouchs existent en USD, EUR et GBP, ce qui est pratique si vous recevez déjà vos revenus dans l’une de ces devises.

Par exemple, si vous êtes payé en USD, vous pouvez créer votre Pouch d’urgence en USD et l’alimenter directement depuis votre solde en USD. Vous pouvez aussi alimenter un Pouch depuis une autre devise prise en charge : les détails de la conversion s’affichent avant que vous confirmiez.

Vous pouvez ensuite activer les Arrondis et choisir votre Pouch d’urgence comme destination. La monnaie des paiements éligibles avec votre carte Grey ira automatiquement dans ce Pouch, en plus des versements que vous faites vous-même.

Vous suivez votre progression vers l’objectif dans l’application, tout en gardant cet argent à l’écart de vos dépenses courantes.

Votre épargne de précaution n’a pas besoin de commencer avec des milliers de dollars. L’important est de lui donner une place et de démarrer avec un montant qui vous convient.

Ouvrez votre Pouch d’urgence et faites votre premier versement dès aujourd’hui.

Questions fréquentes

Combien mettre dans une épargne de précaution ?

L’objectif courant est de couvrir trois à six mois de dépenses essentielles. Le montant idéal dépend de vos charges mensuelles, de la stabilité de vos revenus, de vos responsabilités financières et du temps qu’il vous faudrait pour retrouver un revenu. Si cet objectif vous paraît trop élevé pour l’instant, commencez plus petit et avancez à partir de là.

1 000 USD suffisent-ils pour une épargne de précaution ?

1 000 USD peuvent être un bon premier objectif, surtout si vous partez de zéro. Cette somme peut couvrir de petites dépenses imprévues sans toucher à votre budget du quotidien. Avec le temps, vous pouvez continuer à épargner jusqu’à couvrir plusieurs mois de dépenses essentielles.

Faut-il une épargne de précaution quand on a des revenus irréguliers ?

Oui. Une épargne de précaution est particulièrement utile quand vos revenus changent d’un mois à l’autre, car elle vous donne une marge pendant les périodes calmes ou quand un paiement arrive plus tard que prévu. Au lieu de verser un montant fixe, pensez à mettre de côté un pourcentage de chaque paiement reçu.

Où garder son épargne de précaution ?

Gardez votre épargne de précaution à l’écart de vos dépenses courantes, mais facile d’accès en cas de besoin. Selon vos besoins, ce peut être un compte dédié, un compte d’épargne rémunéré ou un espace séparé de gestion de votre argent. Tenez compte de l’accessibilité, des frais, des conditions de retrait, des intérêts et de la devise dont vous aurez besoin.

Faut-il garder son épargne de précaution en USD ?

Tout dépend de la façon dont vous gagnez et dépensez votre argent. Si vous êtes payé en USD et prévoyez certaines dépenses futures en USD, garder une partie de votre épargne de précaution en dollars peut avoir du sens. Si la plupart de vos dépenses essentielles sont dans une autre devise, pensez à l’effet des variations de change sur le montant disponible au moment de convertir.

Faut-il rembourser ses dettes ou constituer d’abord une épargne de précaution ?

Vous n’êtes pas forcément obligé de choisir l’un ou l’autre. Une petite réserve pour les urgences peut vous aider à faire face aux imprévus sans vous endetter davantage. Ensuite, vous pouvez répartir l’argent disponible entre votre épargne de précaution et le remboursement de vos dettes, selon leur coût et leur urgence.

À quoi doit servir une épargne de précaution ?

Votre épargne de précaution sert aux dépenses nécessaires que vous ne pouviez pas raisonnablement prévoir, comme une perte de revenus inattendue, une réparation urgente, un déplacement indispensable ou un autre imprévu. Les dépenses prévues, les vacances, le shopping et les achats non essentiels gagnent à rester à part, pour que cette réserve soit disponible quand vous en avez vraiment besoin.

Dernière mise à jour :

October 14, 2026

Open a free Grey account to get startedJoin 1 million digital nomads
À LIRE AUSSI

Comment recevoir les paiements Etsy au Maroc en tant que vendeur

•

•

2 min de lecture

Etsy est une place de marché en ligne pensée pour les créateurs. On y vend des objets uniques, faits main ou vintage, à des acheteurs du monde entier.

Vous vendez sur Etsy depuis le Maroc ? Ce guide vous explique comment recevoir les paiements Etsy au Maroc avec Grey, puis gérer vos revenus plus simplement.

Pourquoi vendre sur Etsy depuis le Maroc

Acheteurs comme vendeurs apprécient Etsy pour plusieurs raisons :

  • Une clientèle mondiale : vous touchez des millions d'acheteurs dans le monde qui recherchent des produits faits main et vintage.
  • Des catégories très variées : bijoux, vêtements, art, décoration intérieure… presque chaque passion créative y trouve sa place.
  • Une communauté bienveillante : Etsy réunit des vendeurs et des acheteurs qui savent reconnaître le travail artisanal.

À lire aussi : Recevoir les paiements Etsy en Algérie

Comment recevoir les paiements Etsy au Maroc avec Grey

Le Maroc figure parmi les pays éligibles au mode Etsy Payments, qui verse vos ventes directement sur le compte bancaire associé à votre boutique. Grey vous offre une solution simple pour recevoir ces paiements internationaux en tant que vendeur Etsy au Maroc. Voici les étapes à suivre :

1. Ouvrez l'application Grey

Connectez-vous à votre compte Grey pour accéder à vos comptes bancaires internationaux en USD, GBP ou EUR.

2. Associez votre compte Grey à Etsy

  • Connectez-vous à votre compte vendeur Etsy.
    Si vous n'avez pas encore de boutique, commencez par créer votre compte Etsy.
  • Choisissez la façon dont vous souhaitez être payé.
Écran Etsy pour choisir votre mode de paiement
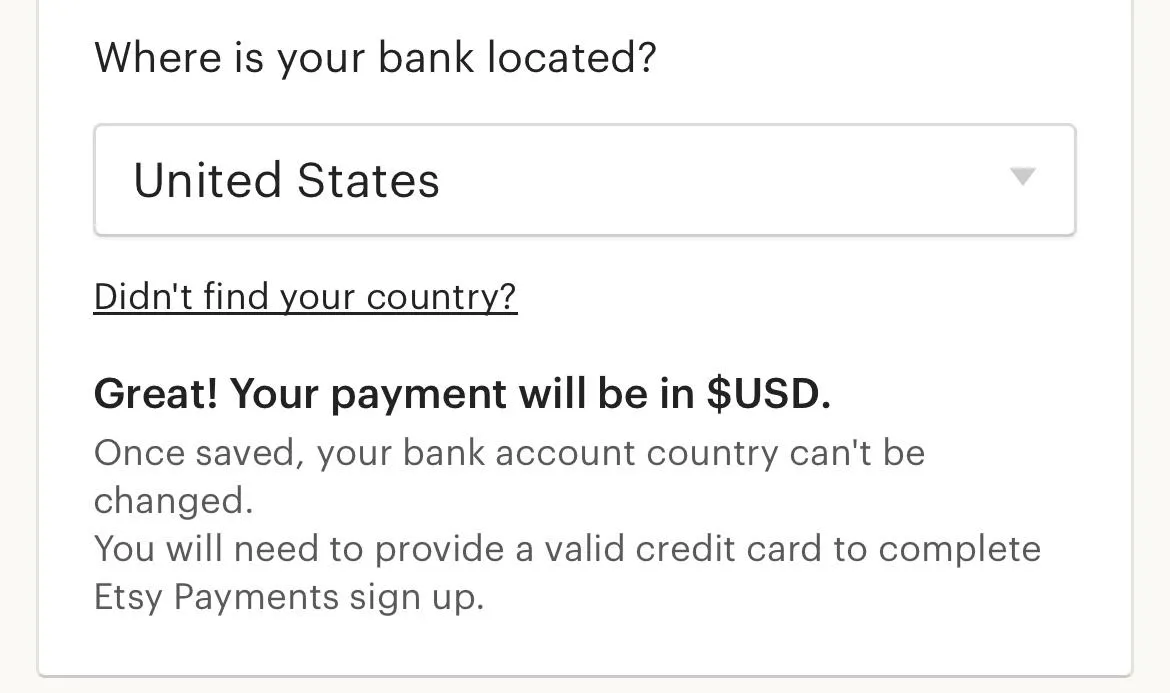
  • Sélectionnez le pays de votre banque.
Sélection du pays de votre banque dans Etsy
  • Indiquez si vous vous inscrivez en tant que particulier ou en tant qu'entreprise.
Choix entre compte particulier et compte professionnel sur Etsy
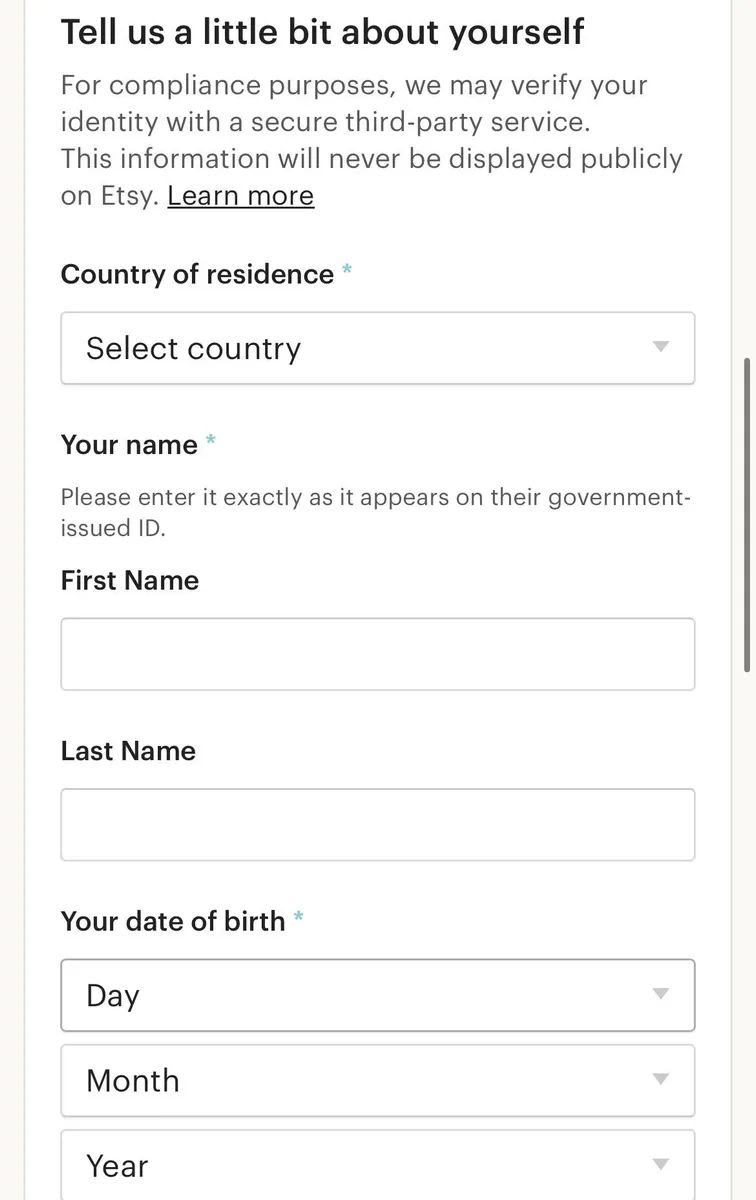
  • Saisissez vos informations personnelles, c'est-à-dire votre nom et votre adresse.
Saisie du nom et de l'adresse dans Etsy
  • Ajoutez les coordonnées de votre compte Grey américain, européen ou britannique, selon votre préférence.
Ajout des coordonnées bancaires Grey dans Etsy
  • Etsy versera alors vos paiements sur votre compte Grey, ce qui facilite la gestion de vos revenus.

Une fois votre compte Grey associé, vos virements Etsy arrivent directement sur votre compte bancaire international. Selon le pays choisi, vous devrez peut-être fournir une adresse valide et un numéro de sécurité sociale (le Social Security Number américain) pour faire vérifier votre compte.

Pourquoi utiliser Grey pour vos paiements Etsy ?

Grey simplifie l'encaissement des ventes pour les vendeurs Etsy marocains. Voici pourquoi c'est le meilleur choix :

  • Plusieurs devises : recevez vos paiements en USD, GBP ou EUR, selon les préférences de vos acheteurs.
  • Des taux de change compétitifs : gardez davantage de vos gains quand vous convertissez en dirhams marocains (MAD).
  • Des transactions sécurisées : les dispositifs de sécurité de Grey protègent vos fonds.
  • Des retraits sans tracas : transférez facilement vos gains vers votre compte bancaire local.

À lire aussi : Ouvrir un compte bancaire sur Grey

Conseils pour réussir en tant que vendeur Etsy au Maroc

  • Soignez vos fiches produits : des photos de qualité et des descriptions détaillées font ressortir vos créations.
  • Proposez la livraison internationale : élargissez votre clientèle en expédiant dans le monde entier.
  • Répondez rapidement : échangez avec vos acheteurs, répondez vite à leurs questions et traitez leurs remarques avec professionnalisme.
  • Misez sur les réseaux sociaux : faites connaître vos produits sur Instagram ou Pinterest pour attirer du trafic vers votre boutique Etsy.

À lire aussi : Wise, PayPal ou Payoneer au Maroc

Simplifiez vos paiements Etsy au Maroc avec Grey

Avec Grey, vous n'avez plus à vous demander comment recevoir les paiements Etsy au Maroc ni comment convertir vos revenus. Gérez vos finances simplement et concentrez-vous sur le développement de votre activité créative.

Créez votre compte Grey dès aujourd'hui et donnez à votre boutique Etsy au Maroc de nouvelles perspectives.

‍

Comment recevoir les paiements Etsy en Algérie en tant que vendeur

•

•

2 min de lecture

L’Algérie est peut-être le plus grand pays d’Afrique par sa superficie, avec 2,38 millions de kilomètres carrés, mais sa taille n’est pas la seule chose qui impressionne : la créativité de ses artisans est tout aussi vaste.

Le pays compte parmi les créateurs les plus talentueux du continent, et beaucoup vendent désormais sur Etsy, la place de marché mondiale des entrepreneurs créatifs. Le paiement, en revanche, peut vite devenir un casse-tête : l’Algérie ne fait pas partie des pays pris en charge pour les versements Etsy.

Dans ce guide, nous vous expliquons comment recevoir les paiements Etsy en Algérie avec Grey et gérer vos revenus en toute simplicité.

Pourquoi vendre sur Etsy en Algérie

Etsy plaît autant aux acheteurs qu’aux vendeurs, pour plusieurs raisons :

  • Une audience mondiale : vous touchez des millions d’acheteurs dans le monde entier qui recherchent des produits faits main et vintage.
  • Des catégories très variées : Etsy couvre presque toutes les niches créatives.
  • Une communauté bienveillante : Etsy réunit des vendeurs et des acheteurs qui apprécient le savoir-faire et la créativité.

Comment recevoir les paiements Etsy en Algérie avec Grey

Grey offre aux vendeurs Etsy algériens une solution simple pour recevoir des paiements internationaux. Voici les étapes à suivre :

1. Ouvrez l’application Grey

Connectez-vous à votre compte Grey ou créez-en un pour obtenir des comptes bancaires internationaux en USD, GBP ou EUR.

2. Associez votre compte Grey à Etsy

  • Connectez-vous à votre compte vendeur Etsy.
    Si vous n’avez pas encore de boutique, commencez par créer votre compte Etsy.
  • Choisissez comment vous souhaitez être payé.
Comment recevoir les paiements Etsy en Algérie en tant que vendeur
  • Sélectionnez le pays de votre banque. L’Algérie ne figure pas parmi les pays éligibles à Etsy Payments : choisissez donc le pays du compte Grey que vous allez utiliser.
Comment recevoir les paiements Etsy en Algérie en tant que vendeur
  • Indiquez si vous vous inscrivez en tant que particulier ou en tant qu’entreprise.
Comment recevoir les paiements Etsy en Algérie en tant que vendeur
  • Saisissez vos informations personnelles, c’est-à-dire votre nom et votre adresse.
Comment recevoir les paiements Etsy en Algérie en tant que vendeur
  • Ajoutez les coordonnées de votre compte bancaire Grey américain, européen ou britannique, selon votre préférence.
Comment recevoir les paiements Etsy en Algérie en tant que vendeur
  • Etsy versera ensuite vos paiements sur votre compte Grey, ce qui facilite la gestion de vos revenus.

Une fois votre compte Grey associé, vos versements Etsy arrivent directement sur votre compte bancaire international.
Attention : vous devrez fournir une pièce d’identité valide et, selon le pays choisi, renseigner une adresse valide et un numéro de sécurité sociale (SSN) pour que votre compte soit vérifié.

Pourquoi Grey est la meilleure solution de paiement Etsy pour les vendeurs en Algérie

Grey simplifie l’encaissement pour les vendeurs Etsy algériens. Voici pourquoi c’est le meilleur choix :

  • Plusieurs devises : recevez vos paiements en USD, GBP ou EUR, selon les préférences de vos acheteurs.
  • Des taux de change compétitifs : tirez le meilleur de vos gains au moment de les convertir en dinars algériens (DZD).
  • Des transactions sécurisées : les dispositifs de sécurité de Grey protègent vos fonds.
  • Des retraits sans complication : transférez facilement vos gains vers votre compte bancaire local.

À lire aussi : Retirer vos gains en Algérie

Conseils pour réussir sur Etsy depuis l’Algérie

  • Soignez vos annonces : des photos de qualité et des descriptions détaillées font ressortir vos produits.
  • Proposez la livraison internationale : élargissez votre clientèle en expédiant dans le monde entier.
  • Répondez vite : échangez avec les acheteurs en répondant rapidement à leurs questions et en traitant leurs préoccupations avec professionnalisme.
  • Misez sur les réseaux sociaux : faites la promotion de vos produits sur des applications comme Instagram et Pinterest pour attirer du trafic vers votre boutique Etsy.

Simplifiez vos paiements Etsy avec Grey

Avec Grey, être payé sur Etsy et convertir vos revenus ne sont plus des sources d’inquiétude. Gérez vos finances sereinement et concentrez-vous sur le développement de votre activité créative.

Créez votre compte Grey dès aujourd’hui pour recevoir les paiements Etsy en Algérie et donner de nouvelles perspectives à votre boutique.

‍

Les meilleures alternatives à PayPal et Payoneer pour les freelances africains

•

•

2 min de lecture

L’économie freelance africaine est en plein essor : des millions de professionnels travaillent à distance pour des clients internationaux. Le freelance en Afrique gagne du terrain d’année en année, du Sénégal au Kenya.

PayPal et Payoneer restent des solutions courantes, mais plusieurs alternatives offrent des paiements plus rapides, des frais plus bas et plus de souplesse pour les transactions internationales.

Voici les meilleures alternatives à PayPal et Payoneer, et pourquoi Grey est le premier choix des freelances africains qui veulent recevoir des paiements internationaux sans complications.

Pourquoi les freelances africains ont besoin de solutions de paiement en ligne

  • Transactions internationales : beaucoup de freelances travaillent avec des clients aux États-Unis, au Royaume-Uni et en Europe. Il leur faut donc des plateformes qui gèrent plusieurs devises et les paiements internationaux.
  • Des frais plus bas : les banques traditionnelles et certaines plateformes en ligne prélèvent des frais de retrait et de conversion élevés, qui réduisent nettement les revenus.
  • Un accès plus rapide aux fonds : les retards de traitement perturbent la trésorerie, d’où l’importance de transactions rapides.
  • Une sécurité fiable : une plateforme de confiance permet aux freelances de recevoir leurs paiements en toute sécurité, sans gel de compte injustifié.
  • Des transactions sécurisées : les freelances ont besoin de plateformes de paiement fiables qui limitent le risque de gel de compte et de fraude.

Les meilleures alternatives à PayPal et Payoneer pour les freelances africains

Si vous cherchez un moyen plus efficace de recevoir des paiements internationaux, voici quelques-unes des meilleures options :

  • Grey (le meilleur choix pour les freelances africains) : propose des comptes virtuels en USD (ouverts auprès de Lead Bank), GBP et EUR pour recevoir vos paiements simplement, avec des frais de transaction bas et des taux de change compétitifs.
  • Wise (anciennement TransferWise) : idéal pour les freelances qui ont besoin de comptes multidevises.
  • Chipper : un portefeuille numérique qui permet les transactions internationales et les transferts d’argent entre pays africains.
  • Skrill : une bonne alternative à PayPal en Afrique, avec des paiements internationaux plus rapides et des coûts de transaction plus faibles.

Pourquoi Grey est le meilleur choix pour les freelances africains

  • Comptes virtuels multidevises : recevez des paiements en USD, GBP et EUR directement de vos clients internationaux.
  • Des frais bas : gardez une plus grande part de vos revenus grâce à la tarification transparente de Grey.
  • Des transactions rapides : soyez payé, souvent en quelques minutes, sans longs délais de traitement.
  • Une conversion de devises simple : convertissez vos fonds aux taux en temps réel, sans frais cachés.
  • Des retraits faciles : transférez votre argent vers des comptes bancaires locaux en Afrique, en quelques étapes.

Comment recevoir des paiements internationaux avec Grey

1. Créez un compte Grey

Inscrivez-vous sur le site de Grey ou téléchargez l’application mobile pour commencer.

2. Faites vérifier votre identité

Vous devrez fournir une pièce d’identité valide, un justificatif de domicile et un selfie pour la vérification de sécurité. Grey fait en sorte que cette vérification soit rapide et simple.

3. Demandez vos comptes bancaires étrangers

Une fois votre identité vérifiée, rendez-vous dans la rubrique « Comptes » pour générer votre compte bancaire américain, britannique ou européen et recevoir des paiements internationaux. Vos coordonnées bancaires sont disponibles immédiatement.

4. Associez votre compte aux plateformes freelance ou communiquez vos coordonnées à vos clients

Une fois votre compte bancaire étranger ouvert, vous pouvez facilement transmettre vos coordonnées à vos clients ou les ajouter aux plateformes freelance pour être payé directement.

Parmi les alternatives à PayPal et Payoneer, Grey est le meilleur moyen pour les freelances en Afrique de recevoir des paiements internationaux rapidement et à moindre coût.
Créez votre compte Grey dès aujourd’hui ou téléchargez l’application et profitez de services financiers internationaux et inclusifs, pensés pour porter vos rêves au-delà des frontières.

‍

Recevoir des euros en Algérie : la meilleure méthode

•

•

2 min de lecture

Un freelance vient de terminer un projet pour un client parisien, et un message arrive : paiement envoyé en euros. Sur le moment, on a l’impression que tout s’est bien passé.

Dès le lendemain matin, une autre question prend le dessus. Comment ces 300 € ou 500 € vont-ils vraiment arriver en Algérie sans fondre en route ?

Cette question n’a rien d’exceptionnel. Elle reflète une réalité plus large pour beaucoup de personnes qui travaillent à distance depuis l’Algérie, surtout pour des clients européens : se faire payer est simple, mais recevoir l’argent sur place l’est beaucoup moins.

Cet article présente les meilleures façons de recevoir des euros en Algérie, ce qui fait varier la somme que vous gardez réellement et comment éviter les pertes inutiles en chemin.

Recevoir des euros en Algérie : les difficultés

Recevoir des euros en Algérie est souvent plus compliqué qu’il n’y paraît. Les paiements internationaux sont possibles, mais particuliers et freelances se heurtent régulièrement à des obstacles structurels qui jouent sur la rapidité et sur le montant réellement reçu.

Taux officiel ou marché noir

L’une des difficultés majeures est l’écart entre le taux de change officiel et le taux du marché informel, celui du « square ». Quand des euros passent par les circuits bancaires officiels, ils sont convertis au taux fixé par l’État, qui peut représenter jusqu’à 30 % de pouvoir d’achat en moins par rapport au marché parallèle. Cette perte cachée pèse sur ceux qui reçoivent l’argent, en particulier les freelances et les télétravailleurs qui vivent de revenus étrangers. Le circuit officiel est légal et sûr, mais le manque à gagner paraît souvent lourd et décourageant.

À lire aussi : Compte bancaire pour freelance en Algérie : les meilleures options

Une conversion imposée

Bien souvent, les euros versés sur un compte bancaire algérien sont automatiquement convertis en dinars algériens (DZD) dès leur arrivée. Vous n’avez donc pas toujours la possibilité de conserver ou de gérer vos fonds en devises. Pour ceux qui travaillent avec des clients étrangers, cela réduit la maîtrise de leur argent et limite la possibilité d’épargner dans une monnaie stable. Les revenus sont aussi exposés à l’inflation locale et aux variations du taux de change, ce qui complique la planification financière à long terme.

Lourdeurs administratives et délais

En Algérie, les virements bancaires font souvent l’objet de contrôles réglementaires stricts, ce qui allonge les délais de traitement. Il n’est pas rare qu’un paiement soit bloqué pendant des semaines, voire des mois, le temps que la banque réclame des justificatifs : factures, contrats ou preuve de l’origine des revenus. Ces mesures visent à prévenir la fraude et à garantir la conformité, mais elles sont frustrantes pour ceux qui comptent sur ces paiements pour leurs dépenses courantes ou leur activité. Cette incertitude complique aussi la gestion de trésorerie.

Peu de moyens de réception

Autre difficulté de taille : le choix limité de circuits officiels pour recevoir des euros. Beaucoup de plateformes de paiement internationales ne fonctionnent pas pleinement en Algérie ou n’y proposent qu’un service restreint. Résultat, on se rabat souvent sur le virement bancaire classique, plus lent et moins souple. Ce manque de solutions réduit le choix et peut pousser vers des circuits informels ou moins sûrs. Il freine aussi l’intégration des freelances algériens dans l’économie numérique mondiale.

Les plateformes pour recevoir des euros en Algérie

Il est de plus en plus facile de recevoir des euros en Algérie grâce à des plateformes numériques qui simplifient les paiements transfrontaliers, réduisent les frictions et vous laissent davantage décider de la façon dont vous retirez et convertissez vos fonds.

Grey

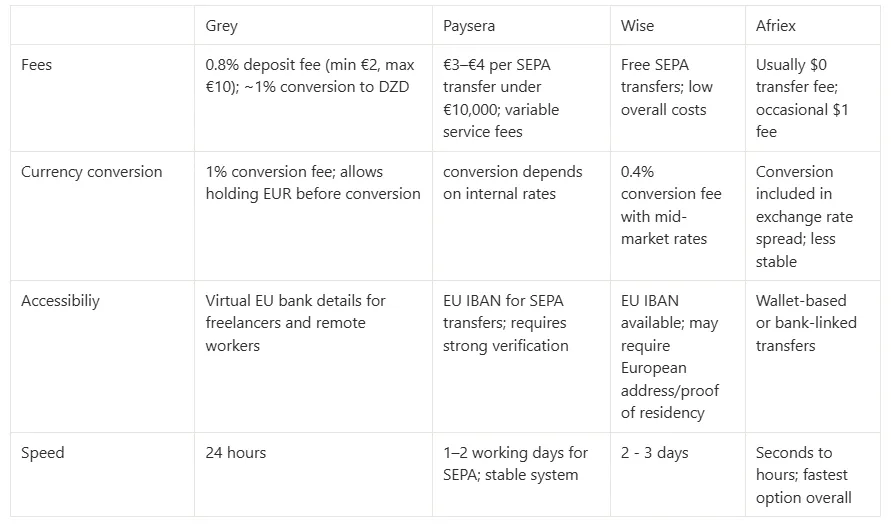
Grey permet de recevoir des euros sur un compte numérique doté de coordonnées bancaires européennes virtuelles, ce qui convient bien aux freelances et aux télétravailleurs. Les dépôts par SEPA ou FPS sont généralement facturés 0,8 %, avec un minimum de 2 € et un plafond de 10 €, selon le montant. Pour convertir des euros en dinars algériens, des frais de conversion de 1 % s’appliquent. Les coûts sont ainsi assez prévisibles, et vous pouvez garder vos euros avant de les convertir. Les délais de traitement sont généralement courts, ce qui vous donne accès à vos fonds plus vite qu’avec une banque traditionnelle.

Paysera

Paysera fournit un IBAN européen qui permet de recevoir directement des euros par virement SEPA depuis des clients ou des entreprises partout en Europe. Les paiements entrants sont généralement facturés entre 3 € et 4 € pour les opérations inférieures à 10 000 €, ce qui reste avantageux pour des montants modérés. Vous pouvez garder vos fonds en euros sur le compte, sans conversion automatique, et choisir le moment de convertir. Des frais supplémentaires peuvent toutefois s’appliquer aux retraits ou aux transferts vers d’autres devises. La plateforme est appréciée pour sa stabilité, même si les vérifications d’identité et de conformité peuvent rallonger l’ouverture du compte.

Wise

Wise propose des comptes multidevises pour recevoir, conserver et convertir des euros à des coûts faibles et transparents. Les virements SEPA reçus sur un compte Wise sont généralement gratuits, ce qui est intéressant pour des rentrées d’euros régulières. La conversion en dinars algériens coûte en général environ 0,4 %, appliqués en toute transparence au taux de change moyen du marché. Les tarifs sont clairs, sans marge cachée, et vous connaissez le coût exact avant chaque opération. En revanche, l’accès à toutes les fonctionnalités peut exiger une adresse en Europe et un justificatif de résidence, ce qui peut bloquer certains utilisateurs en Algérie.

Afriex

Afriex est conçu pour des transferts internationaux rapides et peu coûteux, notamment en Afrique et sur les couloirs de la diaspora. La plupart des transferts sont gratuits, mais des frais d’environ 1 $ peuvent s’appliquer selon le type d’opération ou le couloir utilisé. La plateforme mise sur la rapidité : de nombreuses opérations sont traitées presque instantanément ou en quelques heures. Les taux de conversion sont généralement compétitifs, le coût étant intégré à l’écart de change plutôt que facturé à part. Pratique et accessible, Afriex propose toutefois des fonctionnalités qui varient selon le niveau de vérification et la région.

Comparatif des plateformes pour recevoir des euros en Algérie

Tableau comparatif des plateformes pour recevoir des euros en Algérie

Quand a-t-on besoin d’euros en Algérie ?

En Algérie, plusieurs situations concrètes rendent utile le fait de recevoir ou de détenir des euros, surtout si vous travaillez à l’international, planifiez vos finances ou effectuez des opérations transfrontalières.

Les dépenses à l’international

Il vous faut des euros pour payer des services étrangers : abonnements en ligne, frais de scolarité à l’étranger, logiciels ou plateformes de freelance. Beaucoup d’entreprises internationales affichent leurs prix en EUR ou en USD, ce qui rend la conversion inévitable. Détenir des euros limite les conversions répétées et vous laisse choisir le moment de payer quand le taux est favorable. Vos paiements passent aussi plus facilement, sans retard ni carte refusée sur les plateformes internationales que vous utilisez souvent.

Diversifier son épargne

L’euro permet de diversifier votre épargne au-delà du dinar algérien, exposé à l’inflation et à la volatilité monétaire. En gardant une partie de vos revenus en euros, vous répartissez le risque entre plusieurs monnaies. C’est particulièrement utile pour les freelances et télétravailleurs payés depuis l’étranger qui veulent protéger leur pouvoir d’achat sur la durée. Vous gagnez aussi en stabilité quand la monnaie locale traverse une période agitée, et vous planifiez mieux votre épargne et vos investissements.

Préserver son patrimoine

Dans un contexte économique incertain, l’euro peut servir de valeur refuge face aux fluctuations de la monnaie locale. Beaucoup de personnes épargnent en euros pour préserver leur patrimoine et se protéger des pressions inflationnistes qui touchent plus largement l’environnement économique africain. Cela laisse aussi de la marge pour voyager, investir ou préparer une éventuelle expatriation.

Comment optimiser vos paiements en euros en Algérie

Optimiser vos paiements en euros en Algérie ne se résume pas au choix d’une plateforme : il s’agit de prendre des habitudes qui rendent vos revenus plus réguliers et limitent les pertes au fil du temps.

Gardez vos euros avant de convertir

Utilisez des plateformes qui vous laissent conserver vos euros au lieu d’imposer une conversion immédiate. Vous choisissez ainsi le moment de convertir, quand le taux vous est le plus favorable. Plutôt que de convertir dès réception, vous pouvez suivre l’évolution du marché et attendre un taux plus intéressant pour vos revenus. Avec le temps, cette simple souplesse peut faire une vraie différence sur ce que vous gardez de vos paiements internationaux, surtout si vous êtes payé régulièrement en euros.

Regroupez vos paiements

Plutôt que de recevoir plusieurs petits paiements, regroupez vos factures quand c’est possible. Chaque opération entraîne souvent des frais, et quand les paiements sont fractionnés, ces frais se répètent inutilement. En regroupant vos revenus en paiements moins nombreux et plus importants, vous réduisez le nombre de prélèvements. Vous y gagnez en coût, et il devient plus facile de suivre vos revenus, de gérer votre trésorerie et de prévoir vos dépenses. Un petit changement d’organisation qui peut nettement augmenter ce que vous gardez avec le temps.

Comparez régulièrement les plateformes

Les plateformes de paiement évoluent. Frais, taux de change et délais changent, et de nouveaux acteurs arrivent souvent avec de meilleures conditions. Faire régulièrement le point vous évite de rester bloqué dans une solution dépassée ou trop chère. Une plateforme avantageuse l’an dernier n’est peut-être plus la meilleure aujourd’hui. En comparant de temps en temps, vous restez informé et prêt à passer à une meilleure option pour garder davantage de vos revenus et limiter les pertes inutiles.

Séparez dépenses et épargne

Gardez une partie de vos revenus en euros pour la stabilité et ne convertissez que ce dont vous avez besoin pour vos dépenses locales. Vous limitez ainsi votre exposition aux fluctuations monétaires et protégez vos revenus d’une brusque dépréciation du dinar. Cette approche encourage aussi une meilleure discipline financière en séparant les dépenses courantes de l’épargne à long terme. Avec le temps, cet équilibre vous donne plus de maîtrise, un budget plus serein et un meilleur rempart contre l’inflation.

Questions fréquentes

Puis-je légalement recevoir des euros en Algérie via des plateformes numériques ?

Oui, vous pouvez recevoir des euros en Algérie via des plateformes numériques réglementées et des services de transfert international. Les fonds restent toutefois souvent soumis aux règles bancaires locales, aux contrôles de justificatifs et au contrôle des changes. Les plateformes sont légales, mais la façon dont les fonds sont convertis ou retirés peut dépendre de la réglementation financière algérienne.

Pourquoi perd-on de l’argent en recevant des euros par une banque en Algérie ?

Les pertes viennent surtout de la conversion et des écarts de taux de change. Les banques appliquent souvent le taux officiel, inférieur à celui du marché parallèle. S’y ajoutent des frais de service peu visibles et la conversion automatique en dinars, qui réduisent la somme finale. Cet écart pèse réellement sur le pouvoir d’achat de ceux qui reçoivent l’argent.

Vaut-il mieux garder ses euros ou les convertir tout de suite en dinars ?

Garder des euros est souvent le choix le plus judicieux, surtout en période d’inflation ou d’instabilité monétaire. L’euro conserve une valeur plus solide à l’international que la monnaie locale. Une conversion immédiate peut toutefois être nécessaire pour les dépenses du quotidien. Tout dépend de vos objectifs financiers, de l’urgence de vos dépenses et de votre tolérance au risque.

Pourquoi les virements internationaux sont-ils parfois retardés en Algérie ?

Les retards s’expliquent par des contrôles de conformité stricts, la réglementation contre le blanchiment d’argent et les justificatifs exigés. Les banques peuvent demander des factures, des contrats ou une preuve de l’origine des fonds avant de libérer les fonds. Ces procédures renforcent la sécurité, mais elles peuvent fortement ralentir les paiements, surtout pour les freelances qui reçoivent souvent des virements internationaux.

Recevoir des paiements en EUR en Algérie

Gérer les paiements venus d’Europe est désormais plus simple pour les freelances et les télétravailleurs en Algérie. Grey fournit des comptes en EUR avec des coordonnées bancaires européennes, pour que vos clients vous paient comme s’ils faisaient un virement local dans la zone SEPA. Les frictions inutiles disparaissent et vos opérations transfrontalières deviennent bien plus simples.

Vous pouvez aussi gérer plusieurs devises, dont l’EUR et le GBP, sur la même plateforme, et garder la main sur vos revenus. Avec des taux de change compétitifs et des options de conversion flexibles, vous décidez quand et comment convertir vos fonds.

Inscrivez-vous sur Grey et téléchargez l’application pour obtenir vos coordonnées bancaires en EUR en quelques minutes.

Grey facture des frais sur les dépôts, les conversions et les retraits. Les dépôts par ACH, SEPA ou FPS sont facturés 0,8 % (minimum 2 $/2 €/2 £, maximum 10 $/10 €/10 £). Les conversions de devises sont facturées 1 %, plafonnées à 6 $. Les frais de retrait varient selon la devise : 35 ₦ pour le NGN, 0,5 % pour l’EUR et le GBP (minimum 2 €/2 £, maximum 10 €/10 £) et de 0,50 $ à 0,65 $ pour le KES, l’UGX et le TZS. Les opérations par carte à l’international (achats hors USD avec une carte en USD) entraînent des frais de 2 % plus 0,50 $. Les taux de change sont variables et comprennent une marge par rapport au taux moyen du marché. Vérifiez toujours les frais et le taux avant de confirmer une opération. Consultez grey.co/pricing pour connaître les tarifs en vigueur.

Où acheter des dinars algériens quand on n’est pas Algérien ?

•

•

2 min de lecture

L’Algérie applique un système de change bien particulier, qui peut dérouter les non-résidents. Si vous voyagez pour affaires, pour le tourisme ou pour vous installer, savoir où acheter des dinars algériens (DZD) légalement et en toute sécurité est essentiel. Contrairement à de nombreux pays où changer de l’argent est assez simple, l’Algérie impose un contrôle des changes strict qui limite l’accès aux services de change.

Dans cet article, je vous explique les moyens les plus sûrs d’acheter des dinars algériens quand on n’est pas Algérien, tout en respectant la réglementation locale.

Comprendre la réglementation des changes en Algérie

Avant de changer votre argent, il faut comprendre comment l’Algérie encadre sa monnaie. Le dinar algérien est une monnaie non convertible, ce qui signifie qu’il ne s’échange pas librement hors d’Algérie. L’État contrôle strictement les opérations de change, et le taux de change officiel du dinar est fixé par la banque centrale.

Les points essentiels :

  • Peu de circuits de change officiels : seules les banques et les bureaux de change agréés peuvent légalement échanger des devises contre des dinars algériens.
  • Usage limité des cartes étrangères : les cartes de débit et de crédit internationales ne fonctionnent pas toujours en Algérie, surtout en dehors des grandes villes.
  • Les risques du marché noir des devises : le change informel existe, mais il est illégal et comporte de vrais risques, dont les faux billets et des taux défavorables.

Changez toujours votre argent par des circuits agréés pour éviter les ennuis juridiques et les pertes financières.

Où acheter des dinars algériens quand on n’est pas Algérien

1. Les banques algériennes

Le moyen le plus sûr et le plus fiable de changer de l’argent reste les banques algériennes. Les grandes banques comme la Banque Nationale d’Algérie (BNA), le Crédit Populaire d’Algérie (CPA) et la Banque Extérieure d’Algérie (BEA) proposent des services de change aux visiteurs.

À garder en tête :

  • Vous aurez besoin de votre passeport et d’un justificatif d’entrée sur le territoire pour changer de l’argent.
  • Les taux de change sont fixes et suivent le taux officiel de la banque centrale.
  • Toutes les agences ne font pas le change. Mieux vaut vous rendre dans les grandes agences d’Alger, d’Oran ou d’autres grandes villes.

2. Les bureaux de change en Algérie

Des bureaux de change agréés existent dans les grands aéroports et dans certains quartiers des grandes villes. Moins nombreux qu’ailleurs, ils restent une alternative pratique aux banques.

3. Distributeurs automatiques et paiements par carte

Certains distributeurs automatiques en Algérie acceptent les retraits avec une carte bancaire étrangère, notamment dans les hôtels et les quartiers d’affaires. Rien n’est garanti pour autant, et les frais de retrait peuvent être élevés.

À savoir :

  • Les cartes Visa et Mastercard fonctionnent dans certains distributeurs, mais de façon inégale.
  • Beaucoup de commerces algériens fonctionnent en espèces, si bien que les paiements par carte sont parfois refusés.
  • Vérifiez auprès de votre banque avant le départ que votre carte fonctionnera en Algérie.

4. Le change dans les pays voisins

Dans certains cas, vous pouvez changer de l’argent avant d’arriver en Algérie. Des pays proches comme la Tunisie et la France proposent parfois des dinars algériens dans leurs banques ou leurs bureaux de change.

Pourquoi envisager cette option ?

  • Si vous transitez par la Tunisie ou la France, vous pouvez changer une petite somme en dinars avant votre arrivée.
  • Vous avez ainsi un peu de monnaie locale en poche dès l’atterrissage en Algérie.

Cela dit, les dinars restent rares hors d’Algérie : ce n’est donc pas une solution garantie.

Nos conseils pour changer de l’argent en Algérie en toute sécurité

Pour que tout se passe bien, suivez ces bonnes pratiques au moment de changer votre argent :

  • Passez toujours par des services de change officiels pour éviter les problèmes juridiques et les faux billets.
  • Conservez vos reçus de change : ils peuvent vous être demandés à la sortie du territoire algérien.
  • Ne changez jamais d’argent auprès des cambistes de rue : c’est illégal et risqué.
  • Emportez des espèces (EUR ou USD). Ce sont les devises les plus faciles à changer.
  • Estimez à l’avance la somme en monnaie locale dont vous aurez besoin, car les cartes étrangères ne sont pas toujours fiables.

Comment Grey vous aide pour vos opérations internationales

Gérer son argent en voyage en Algérie peut vite devenir compliqué, mais des solutions financières numériques comme Grey simplifient les opérations internationales. Avec Grey, vous pouvez :

  • Détenir et convertir plusieurs devises à des taux compétitifs.
  • Envoyer et recevoir de l’argent à l’international sans frais élevés, par exemple depuis l’Algérie.
  • Accéder à vos fonds en ligne sans dépendre de services bancaires locaux imprévisibles.

Pour les voyageurs comme pour les professionnels, Grey offre un moyen sûr et simple de gérer son argent dans plusieurs devises. Et si vous travaillez en freelance depuis l’Algérie, notre comparatif des comptes pour freelances présente les options disponibles.

À lire aussi : Transferts vers l’Europe

Acheter des dinars algériens quand on n’est pas citoyen demande de l’anticipation, en raison du contrôle des changes en vigueur. Le plus sûr est de passer par les banques et les bureaux de change agréés, et de fuir le marché noir.

Pour gérer sereinement votre argent en Algérie, inscrivez-vous dès aujourd’hui ou téléchargez l’application et profitez de services financiers internationaux et inclusifs, pensés pour porter vos projets au-delà des frontières.

‍

Wise vs PayPal vs Payoneer au Maroc : quelle plateforme choisir ?

•

•

2 min de lecture

Un développeur freelance à Casablanca a trois clients. Le premier le paie par PayPal, parce qu’il l’a toujours fait. Le deuxième passe par Upwork, qui verse par défaut sur Payoneer. Le troisième est une agence allemande qui envoie un virement direct. Trois sources de paiement, trois plateformes, trois grilles tarifaires et trois façons différentes de récupérer l’argent sur un compte bancaire au Maroc.

C’est le quotidien de la plupart des freelances marocains payés depuis l’étranger. Les plateformes qu’utilisent leurs clients ne sont pas toujours celles qui fonctionnent le mieux au Maroc. Et leurs limites (frais, options de retrait, disponibilité de la carte) diffèrent assez pour qu’un mauvais choix de compte principal coûte de l’argent chaque mois.

Ce comparatif Wise vs PayPal vs Payoneer au Maroc détaille ce que chaque service propose aux utilisateurs marocains en 2026, y compris les limites que leurs pages commerciales ne mettent pas en avant. Il montre aussi où se situe Grey, une alternative pour les freelances marocains payés surtout en EUR ou en GBP.

Ce dont un freelance marocain a besoin pour recevoir des paiements

Avant de comparer les trois plateformes, il faut savoir ce que l’on mesure. Pour un freelance ou un télétravailleur au Maroc qui reçoit des revenus de l’étranger, cinq critères comptent.

Puis-je recevoir efficacement les paiements de mes clients étrangers ? Autrement dit, la plateforme fournit-elle des coordonnées bancaires locales (IBAN en EUR, numéro de routage en USD) pour que les clients paient par simple virement domestique, ou doivent-ils envoyer des virements internationaux coûteux ?

Combien coûte la réception puis la conversion en MAD ? Le coût total comprend les frais de réception, la marge de conversion au-dessus du taux moyen du marché et les éventuels frais de retrait vers la banque marocaine. Il faut additionner les trois.

En combien de temps ai-je accès à mon argent en MAD ? Une plateforme qui bloque les fonds trois à cinq jours ouvrés complique la trésorerie. Un accès instantané ou le jour même aux dirhams compte pour un freelance qui gère ses dépenses mensuelles.

Y a-t-il une carte pour payer à l’international ? Beaucoup de freelances marocains paient des outils et des abonnements étrangers. Une carte virtuelle ou physique libellée en devise change beaucoup l’usage au quotidien.

Quelles sont les limites propres aux utilisateurs marocains ? Une plateforme disponible dans le monde entier ne fonctionne pas forcément pleinement au Maroc. Ces différences pèsent lourd dans la pratique.

Wise au Maroc

Wise est la plateforme la plus citée par les freelances marocains attentifs aux coûts. Pour recevoir des euros de clients européens et les convertir avec la marge la plus faible, sa réputation est méritée. Wise applique en général le taux moyen du marché à toutes ses conversions.

Vous pouvez envoyer des MAD vers des comptes bancaires de particuliers et d’entreprises au Maroc, avec un délai habituel d’un à trois jours ouvrés après la conversion. Certaines banques marocaines facturent la réception des virements : Al Barid, Attijariwafa, BMCE, BMCI, Crédit du Maroc et Société Générale Maroc peuvent prélever des frais de réception allant jusqu’à 20 MAD.

Wise fournit des comptes en EUR, GBP et USD avec des coordonnées bancaires locales pour recevoir des paiements. Les clients européens paient par SEPA sur l’IBAN en EUR. Les clients britanniques paient par Faster Payments sur le sort code et le numéro de compte en GBP. Dans les deux cas, l’argent arrive sur le solde Wise sans frais SWIFT déduits.

La limite décisive pour les résidents au Maroc : la carte Wise ne leur est pas proposée. Si vous avez besoin d’une carte pour vos achats en ligne à l’international, Wise ne suffit pas.

Idéal pour : les freelances marocains payés surtout en EUR ou en GBP qui veulent le coût de conversion le plus bas vers le MAD et n’ont pas besoin de carte pour leurs dépenses à l’étranger.

PayPal au Maroc

La situation de PayPal au Maroc a nettement changé en septembre 2025. CASHPLUS, fintech marocaine de premier plan et établissement de paiement agréé par Bank Al-Maghrib, a annoncé un partenariat avec PayPal qui permet aux utilisateurs marocains de retirer instantanément leur solde PayPal en MAD depuis l’application mobile CASHPLUS, sans passage en agence, sans paperasse et sans intermédiaire. CASHPLUS devient ainsi le seul acteur au Maroc à proposer le retrait PayPal en ligne.

Avant ce partenariat, les utilisateurs marocains vivaient l’une des pires expériences de retrait PayPal au monde : ils pouvaient recevoir des fonds, mais pour retirer leur argent PayPal en MAD, ils devaient recourir à des solutions de contournement que beaucoup jugeaient peu fiables. Le partenariat avec CASHPLUS est une vraie amélioration.

Les frais, en revanche, restent élevés. En octobre 2026, PayPal facture 2,99 % sur les paiements de biens et services, 1,5 % sur les transactions internationales, et applique une marge de change de 3 à 4 % à la conversion. Sur un paiement de 1 000 € d’un client européen, le coût cumulé de réception et de conversion peut atteindre 60 à 85 € avant que l’argent n’arrive sur un compte marocain.

Les conditions de PayPal pour le Maroc imposent de retirer les fonds reçus sur un compte PayPal marocain vers un compte bancaire marocain dans les 30 jours suivant leur réception. Ce n’est pas facultatif. Conserver des fonds sur un solde PayPal au-delà de 30 jours enfreint les conditions applicables aux utilisateurs marocains.

PayPal ne fournit pas de coordonnées bancaires locales (IBAN en EUR ou numéro de routage en USD) aux utilisateurs marocains. Vos clients ne peuvent vous payer que par PayPal, pas par SEPA ni par ACH : ils doivent donc avoir un compte PayPal, et vos encaissements se limitent aux clients qui utilisent la plateforme.

Idéal pour : les freelances marocains dont les clients utilisent déjà PayPal et qui veulent des MAD instantanés via CASHPLUS ; les vendeurs en ligne sur des plateformes qui paient par PayPal.

Payoneer au Maroc

Payoneer est la plateforme la plus utilisée par les freelances marocains qui travaillent sur des plateformes internationales. Son intégration directe avec Upwork, Fiverr, Amazon et d’autres grandes places de marché en fait le choix par défaut de ceux qui l’ont découverte par l’une d’elles.

Payoneer fournit des comptes en USD, EUR et GBP avec des coordonnées bancaires locales. Les clients européens paient par SEPA sur le compte en EUR. Les clients américains peuvent payer par ACH sur le compte en USD. Pour les utilisateurs de places de marché, l’intégration directe fait arriver les gains automatiquement.

Payoneer ne facture pas de frais de réception sur la plupart des paiements. En revanche, en octobre 2026, un retrait vers votre banque marocaine entraîne des frais de conversion de 2 à 3 %. Les retraits prennent généralement deux à trois jours ouvrés.

Payoneer propose aussi une carte de débit Mastercard, contrairement à Wise qui n’a pas de carte pour les résidents au Maroc. Cette carte coûte 29,95 USD par an. Elle permet les achats en ligne à l’international, ce qui couvre le paiement des abonnements et des outils, un besoin auquel Wise ne répond pas.

Pour les transferts hors Payoneer (clients qui paient directement plutôt que via une plateforme intégrée), des frais allant jusqu’à 3 % s’appliquent. La vérification à l’ouverture du compte peut prendre jusqu’à trois jours ouvrés.

Idéal pour : les freelances marocains sur Upwork, Fiverr ou d’autres places de marché intégrées à Payoneer ; les utilisateurs qui ont besoin d’une carte pour leurs dépenses à l’étranger en plus de leur compte de réception.

Tableau comparatif : Wise, PayPal ou Payoneer pour les utilisateurs marocains

Wise PayPal Payoneer Grey
Compte EUR avec IBAN SEPA Oui Non Oui Oui
Compte GBP avec sort code Oui Non Oui Oui
Compte USD Oui Non Oui Pas pour le Maroc actuellement
Mode de paiement des clients SEPA, Faster Payments, ACH PayPal uniquement SEPA, Faster Payments, ACH SEPA, Faster Payments
Frais de réception sur 1 000 € Gratuit À la charge de l’expéditeur : 2,99 % + frais fixes Gratuit (pour la plupart des paiements de plateformes) 0,8 %, plafonnés à 10 € (soit 8 €)
Retrait en MAD Virement bancaire Uniquement via l’application CASHPLUS Directement vers une banque marocaine À vérifier sur grey.co
Carte pour les résidents au Maroc Non (indisponible pour les résidents au Maroc) Limitée (liée au portefeuille CASHPLUS) Oui (Mastercard, 29,95 USD par an) Oui (carte virtuelle en USD, 5 USD à la création)
Intégration aux plateformes Limitée Oui (plateformes e-commerce) Oui (Upwork, Fiverr, Amazon et autres) Non
Frais annuels de tenue Aucun Aucun 29,95 USD par an (carte) Aucun
Enregistrements et licences FinCEN (États-Unis) et licences dans 48 États américains FinCEN (États-Unis) et autres FinCEN (États-Unis) Enregistrée auprès du FinCEN (États-Unis) et de FINTRAC (Canada)
Idéal pour Coût de conversion le plus bas ; réception en EUR, GBP et USD ; pas de carte au Maroc Clients qui paient par PayPal ; MAD instantanés via CASHPLUS Freelances sur plateformes ; besoin d’une carte Réception en EUR et GBP ; maîtrise de la conversion ; carte virtuelle en USD

Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier ou juridique. Données en date d’octobre 2026 : la disponibilité, les frais et les fonctionnalités des plateformes pour les utilisateurs marocains peuvent changer. Vérifiez toujours les taux, frais et conditions en vigueur auprès de chaque plateforme avant toute opération. La disponibilité des produits Grey pour les utilisateurs marocains est à confirmer sur grey.co avant de vous inscrire.

Ce que les chiffres veulent dire en pratique

Sur un paiement mensuel de 1 000 €, l’écart entre PayPal dans le pire des cas (9 973 MAD) et Wise (10 516 MAD) atteint 543 MAD par mois, soit 6 516 MAD par an. Cela représente environ 617 € par an qui n’arrivent pas sur votre compte, uniquement à cause du choix de plateforme.

Payoneer se situe entre les deux : moins cher que PayPal sur la conversion, mais nettement plus cher que Wise. En contrepartie, vous avez la carte de débit Mastercard et l’intégration aux places de marché que Wise n’offre pas aux résidents au Maroc.

Le retrait instantané en MAD via CASHPLUS est le seul domaine où PayPal a un vrai avantage : si la rapidité d’accès à vos fonds passe avant tout et que vous acceptez une marge de conversion plus élevée, le duo CASHPLUS-PayPal est le chemin le plus rapide entre vos revenus internationaux et vos dirhams.

La place de Grey pour les utilisateurs marocains

Grey fournit aux utilisateurs marocains des comptes en EUR et GBP avec des coordonnées bancaires locales : un IBAN SEPA pour l’EUR, un sort code et un numéro de compte britanniques pour la GBP. Les clients européens paient par SEPA ou Faster Payments, comme pour un virement local classique. Le montant intégral arrive sur le solde Grey en EUR ou en GBP en un à deux jours ouvrés, sans frais SWIFT déduits.

Les frais sont plafonnés. Dépôt par SEPA : 0,8 %, plafonné à 10 €. Conversion : 1 %, plafonnée à 6 €. Pour tout paiement supérieur à 1 250 €, les frais cumulés ne dépassent pas 16 €, quel que soit le montant. Il n’y a pas de frais mensuels de tenue de compte.

La carte virtuelle en USD de Grey, accessible aux utilisateurs marocains pour 5 USD de frais de création et sans frais mensuels, couvre les dépenses internationales que Wise ne permet pas aux résidents au Maroc. Les paiements transfrontaliers par carte (achats hors USD avec une carte en USD) entraînent des frais de 2 % plus 0,50 USD. Pour les plateformes qui facturent en USD, aucuns frais transfrontaliers ne s’appliquent.

Limite importante : Grey ne propose pas actuellement de compte en USD aux utilisateurs marocains.

Pour les freelances marocains payés surtout en EUR par des clients français, espagnols, allemands ou belges, Grey et Wise sont les deux options les plus avantageuses en coût. Le plafond de frais de Grey le rend plus rentable sur les gros montants. Le pourcentage plus faible de Wise le rend légèrement moins cher sur les petits montants, en dessous de 600 € par transaction. Pour les revenus en USD, Payoneer ou Wise comblent ce manque.

Wise, PayPal ou Payoneer : quelle plateforme choisir au Maroc ?

Si vos clients vous paient par PayPal et que vous voulez des MAD tout de suite : CASHPLUS est actuellement le seul acteur au Maroc à proposer le retrait PayPal en ligne. Le coût de conversion est élevé, mais aucun autre service ne donne accès aux dirhams aussi vite.

Si le coût de conversion est votre priorité et que vos clients peuvent payer par SEPA : Wise vous donne le plus de MAD par euro de toutes les plateformes de ce comparatif. L’absence de carte pour les résidents au Maroc est la contrepartie.

Si vous travaillez sur Upwork, Fiverr ou Amazon : l’intégration directe de Payoneer aux places de marché en fait l’option la plus simple pour les revenus issus des plateformes. Ajoutez la carte de débit Mastercard si vous devez payer des abonnements internationaux.

Si vous êtes payé surtout en EUR ou en GBP et que vous voulez une carte avec votre compte de réception : Grey propose les deux sur une seule plateforme, avec des frais plafonnés sur les gros montants et une carte virtuelle en USD que Wise n’offre pas aux résidents au Maroc.

Aucune de ces trois plateformes n’est la meilleure option pour tous les freelances marocains. Chacune excelle dans un usage précis et a des limites qui pèsent davantage au Maroc qu’ailleurs.

Wise l’emporte sur le coût de conversion : c’est le bon choix si vos clients peuvent payer par SEPA et que vous n’avez pas besoin de carte. PayPal l’emporte sur la rapidité de retrait en MAD via CASHPLUS : c’est le bon choix si vos clients utilisent PayPal et que l’accès immédiat aux dirhams compte plus que le coût de conversion. Payoneer l’emporte sur l’intégration aux places de marché et la disponibilité de la carte : c’est le bon choix si vos revenus passent par Upwork, Fiverr ou des plateformes similaires.

Grey ajoute une quatrième option pour les freelances marocains qui veulent un IBAN en EUR avec des frais plafonnés et une carte virtuelle en USD dans un seul compte, en particulier ceux qui sont payés surtout par des clients européens en EUR ou en GBP.

La bonne réponse dépend de l’origine de vos revenus, de la fréquence à laquelle vous avez besoin de dirhams et de votre besoin ou non d’une carte pour vos dépenses à l’étranger. Vous avez maintenant des informations vérifiées pour décider. Et si votre choix se porte sur Grey, téléchargez l’application Grey pour commencer.

Questions fréquentes

Les freelances marocains peuvent-ils utiliser Wise pour recevoir des paiements internationaux ?‍

Oui. Wise fournit aux utilisateurs marocains des comptes en EUR, GBP et USD avec des coordonnées bancaires locales. Les clients européens peuvent payer par SEPA sur l’IBAN en EUR. La conversion en MAD se fait au taux moyen du marché, avec des frais fixes d’environ 0,42 à 0,57 %. En revanche, la carte Wise n’est pas proposée aux résidents au Maroc : ils ne peuvent donc pas utiliser Wise pour payer par carte à l’international.

Comment les utilisateurs marocains de PayPal retirent-ils leur argent en MAD ?‍

Depuis septembre 2025, CASHPLUS, fintech agréée par Bank Al-Maghrib, est le seul acteur au Maroc à proposer le retrait PayPal en ligne. Les utilisateurs de PayPal peuvent retirer instantanément leur solde en MAD depuis l’application mobile CASHPLUS, sans passer en agence. Les conditions de PayPal pour le Maroc imposent de retirer les fonds reçus vers un compte bancaire marocain dans les 30 jours suivant leur réception.

Quels sont les frais de conversion de Payoneer pour un retrait vers une banque marocaine ?‍

Un retrait de Payoneer vers un compte bancaire marocain entraîne des frais de conversion de 2 à 3 %. Les retraits prennent généralement deux à trois jours ouvrés. Sur un paiement de 1 000 €, le coût de conversion est d’environ 20 à 30 €. Payoneer facture aussi 29,95 USD par an pour la carte de débit Mastercard.

Grey propose-t-il des comptes en USD aux utilisateurs marocains ?‍

Pas actuellement. Grey fournit des comptes en EUR et GBP aux utilisateurs marocains, mais pas de compte en USD pour ce marché pour l’instant. Si vos clients paient en USD, Wise ou Payoneer proposent des comptes de réception en USD. Vérifiez toujours la disponibilité actuelle des produits sur grey.co avant de vous inscrire.

Puis-je utiliser plusieurs plateformes pour recevoir des paiements internationaux au Maroc ?‍

Oui, et pour la plupart des freelances marocains qui ont plusieurs sources de revenus, combiner deux plateformes est l’approche la plus pratique : Wise ou Grey pour recevoir des EUR et des GBP au coût de conversion le plus bas, et Payoneer pour les revenus en USD ou les versements des places de marché. Vous couvrez ainsi les sources de revenus les plus courantes sans dépendre des limites d’une seule plateforme.

Arrow (up)

Retour en haut