


Trusted by 3M+ people around the world

GOOGLE PLAY •22K REVIEWS

APP STORE • 12K REVIEWS


Un corridoio vecchio di decenni, che oggi scorre al contrario
Per generazioni il denaro tra Italia e Germania ha viaggiato in una direzione sola: dalle fabbriche di Stoccarda e di Colonia verso i paesi di origine, ogni fine mese. Oggi la stessa rotta viene percorsa nel senso opposto. Chi parte ha ventisei anni, un contratto firmato a Monaco di Baviera o a Berlino, e un conto tedesco aperto da tre settimane che aspetta di essere riempito.
Chi manda, quasi sempre, è rimasto in Italia. Un genitore che copre la caparra dell'appartamento prima che arrivi la prima busta paga tedesca. Una sorella che anticipa la quota del corso di lingua. Un professionista rientrato da anni che ha ancora un conto a Francoforte, un'assicurazione da pagare e un piano Bausparvertrag che non si interrompe solo perché hai cambiato paese.
In tutti questi casi serve la stessa cosa: un importo esatto su un IBAN che comincia per DE, con una causale leggibile, entro una data decisa da qualcun altro. Grey parte dal tuo saldo in euro, ti mostra quanto esce e quanto costa, e consegna l'accredito su Deutsche Bank o su qualunque altra banca tedesca. Chi riceve non deve aprire niente.
Dalla registrazione al primo accredito

Apri il conto Grey
Servono circa cinque minuti e un documento d'identità valido. Il conto è gratuito e ti apre un saldo in euro, che è il punto di partenza di ogni invio verso la Germania.

Porta gli euro sul saldo
Un bonifico SEPA dalla tua banca italiana, Intesa Sanpaolo, UniCredit, Poste Italiane, BPER, Banco BPM o qualsiasi altra, alimenta il saldo in euro che userai per pagare in Germania.

Invia sull'IBAN tedesco
Inserisci IBAN e intestatario, rileggi l'importo e la commissione, conferma. Da quel momento la cifra che riceverà il destinatario non cambia più.
Quanto ti costa, e dove si nasconde il costo vero
Il costo che pesa davvero, su questa rotta, non è quello del singolo invio. Chi manda in Germania raramente manda una volta sola: il contributo mensile a chi studia a Monaco di Baviera, la rata di un impegno rimasto aperto, la quota che rientra ogni trimestre. Dodici invii in un anno rendono visibile quello che uno solo nasconde.
Conviene quindi guardare la commissione con il calendario davanti, non con la singola operazione in mano. Grey la mostra ogni volta, prima, sempre nello stesso punto dello schermo, così puoi sommarla su un anno invece di ricostruirla a posteriori dall'estratto conto.
Perché qui il tasso di cambio quasi non esiste

Italia e Germania usano la stessa moneta. Parti da un saldo in euro e chi riceve viene accreditato in euro, quindi in mezzo non c'è nessuna conversione e nessun margine di cambio che possa erodere l'importo mentre la disposizione viaggia.
Il meccanismo del tasso fissato torna utile quando il denaro che vuoi mandare non è entrato in euro, per esempio se incassi in dollari o in sterline e converti prima di inviare. In quel caso il tasso che leggi è quello applicato alla conferma, e non viene ricalcolato dopo.
In entrambe le situazioni la regola è la stessa, e su questa rotta vale la pena ripeterla: quello che il destinatario in Germania vedrà sul conto è quello che avevi davanti prima di premere conferma.
Grey messo accanto al bonifico estero della tua banca
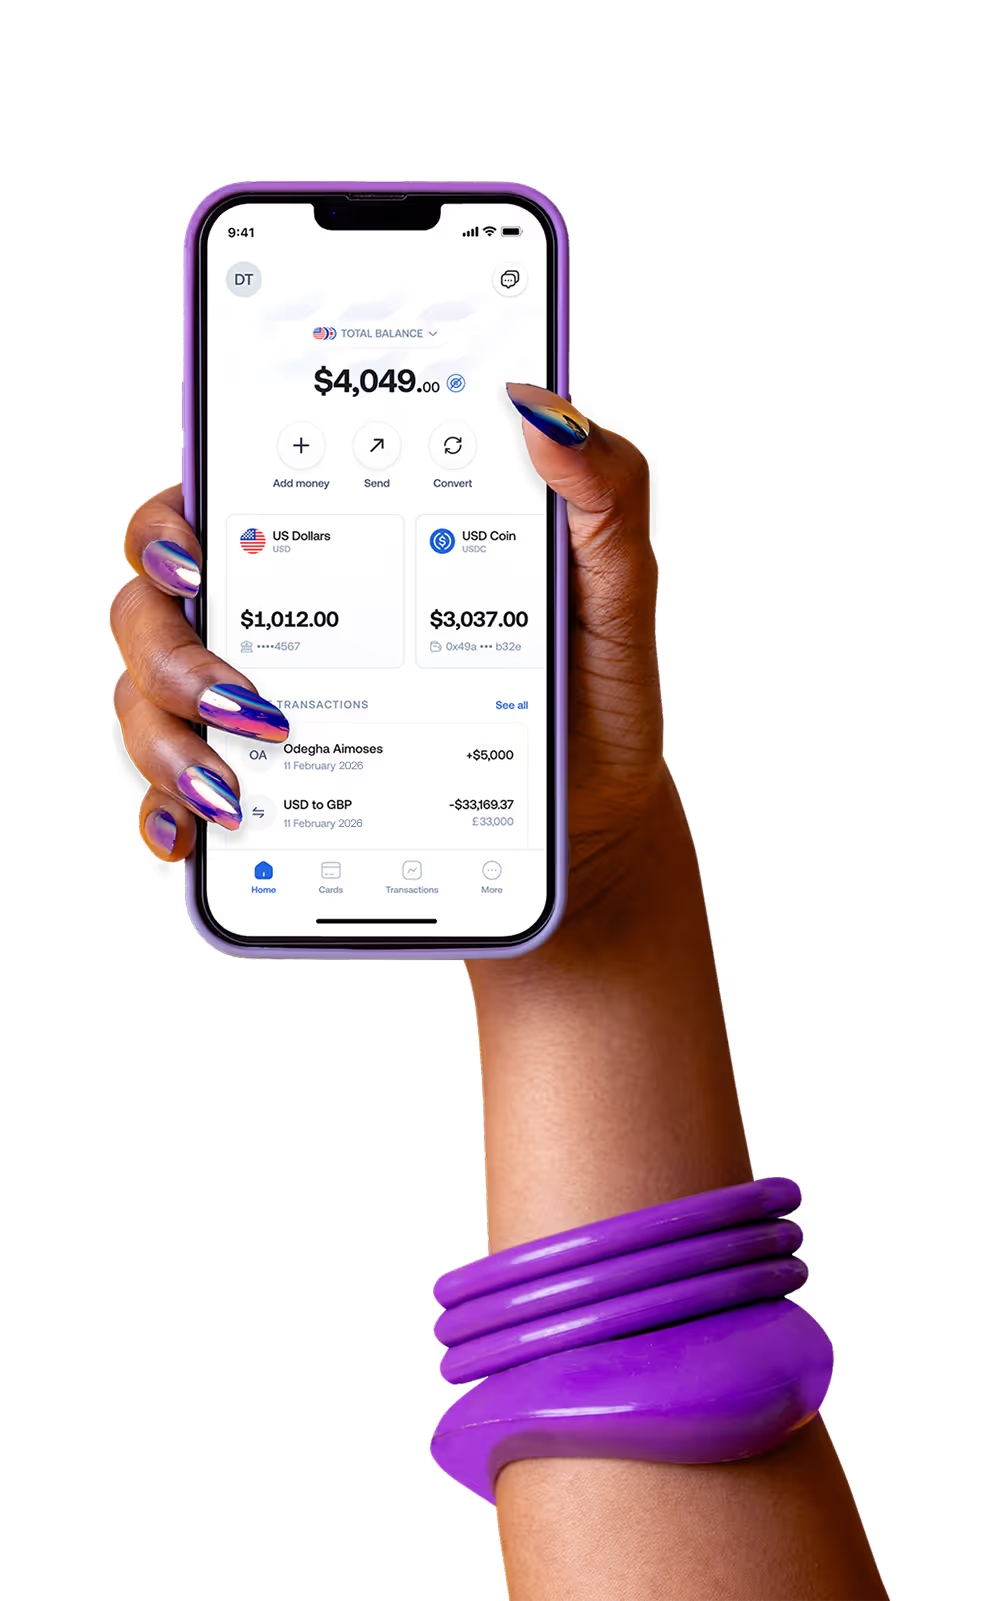
Un bonifico verso la Germania dall'app della tua banca funziona, ed è quello che molti fanno. La differenza sta in cosa sai prima di confermare e in cosa puoi seguire dopo. Su Grey l'importo e la commissione compaiono nella stessa schermata della conferma, e la disposizione resta tracciabile fino all'accredito su Deutsche Bank. Il destinatario, dal canto suo, non nota alcuna differenza: gli arriva un accredito SEPA in euro come qualunque altro, senza doversi registrare da nessuna parte.
Cosa vede chi riceve in Germania
Sul conto tedesco compare un accredito SEPA in euro, con il tuo nome e la causale che hai scritto tu. Niente di nuovo da imparare, niente applicazioni da installare.
Un accredito come gli altri
L'importo entra su Deutsche Bank o su qualsiasi banca tedesca come un normale pagamento SEPA in euro, nella stessa lista degli altri movimenti del mese.
La causale resta leggibile
Scrivi nella causale il mese dell'affitto o il numero del contratto: chi riceve ritrova il riferimento sul suo estratto, senza doverti chiamare per capire di cosa si tratta.
Nessun conto Grey richiesto
Chi vive in Germania non apre nulla. Se però ha già Grey, il GreyTag tra voi due è gratuito e istantaneo, in qualsiasi valuta.
Se il denaro che invii non nasce in euro
Non tutti quelli che mandano in Germania guadagnano solo in euro. Il conto Grey tiene le valute separate e le converte nel momento che scegli tu.
Incassi in dollari
Il saldo in dollari, fornito da Lead Bank, ha coordinate proprie da dare ai clienti. Quando serve, converti in euro e invii in Germania.
Incassi in sterline
Chi fattura nel Regno Unito può tenere le sterline sul conto e portarle in euro solo quando deve coprire una spesa tedesca.
Conversione quando vuoi tu
La conversione non segue un calendario automatico. Scegli il momento, leggi il tasso proposto e confermi, oppure aspetti la settimana dopo.

Qualunque sia la valuta di partenza, l'ultimo tratto verso la Germania è sempre lo stesso: un accredito SEPA in euro su un IBAN che comincia per DE.

Per cosa partono davvero gli euro verso la Germania
Caparra e prime mensilità
La cauzione di un appartamento a Berlino o a Stoccarda si versa prima di entrare, in un'unica cifra esatta, spesso quando il conto tedesco è appena stato aperto.
I mesi prima della prima busta paga
Tra la firma del contratto e il primo stipendio tedesco passa un intervallo che qualcuno in Italia copre: spesa, trasporti, un anticipo all'agenzia immobiliare.
Impegni rimasti aperti in Germania
Chi è rientrato in Italia spesso si lascia dietro un conto ancora attivo, un'assicurazione o un piano Bausparvertrag che continua a chiedere versamenti puntuali.
Corsi di lingua e iscrizioni
Scuole di tedesco, contributi semestrali universitari e quote di associazioni professionali arrivano con un importo fisso e una scadenza già scritta.
Quattro situazioni che su questa rotta tornano più spesso delle altre.
Cinque motivi per usare Grey su questa rotta
Se una scadenza tedesca è già segnata sul calendario, la parte più lenta è aprire il conto, e sono cinque minuti. Il resto è inserire un IBAN e rileggere due numeri.
Chi aspetta a Monaco di Baviera, a Colonia o in un paese della Bassa Sassonia vedrà un accredito SEPA in euro con la causale che hai scritto tu, sul conto che usa tutti i giorni.


FAQs
Quanto tempo ci mette un bonifico dall'Italia alla Germania con Grey?

L'accredito SEPA su Deutsche Bank arriva in pochi minuti negli orari bancari, partendo da un saldo Grey già alimentato in euro.
Devo cambiare valuta per mandare denaro in Germania?
No, Italia e Germania usano l'euro: non c'è nessuna conversione in mezzo e il destinatario riceve esattamente euro sul suo conto tedesco.
Mio figlio in Germania deve aprire un conto Grey per ricevere?
No, riceve un normale accredito SEPA sul suo conto tedesco. Se usa già Grey, il GreyTag tra voi è gratuito e istantaneo.
Posso pagare io la Kaution dell'appartamento a Berlino?
Sì, con l'IBAN tedesco del proprietario o dell'agenzia. Leggi l'importo prima di confermare e la cauzione arriva intera, come da contratto.
Posso continuare a versare su un Bausparvertrag dall'Italia?
Sì, servono IBAN e intestatario del conto tedesco di destinazione. Scrivi il riferimento del contratto nella causale, così il versamento viene abbinato subito.
Da quale banca italiana posso ricaricare il saldo in euro?
Da qualunque banca italiana con un bonifico SEPA: Intesa Sanpaolo, UniCredit, Poste Italiane, BPER, Banco BPM e qualsiasi altro istituto.
Il bonifico verso la Germania parte da una banca?
No, parte da Grey, un fornitore di servizi finanziari autorizzato che lavora con partner regolamentati nell'Unione Europea, non da un istituto bancario.
Quanto costa aprire un conto Grey dall'Italia?
Niente. L'apertura è gratuita, richiede circa cinque minuti e un documento d'identità valido, e ti dà subito un saldo in euro.
Posso mandare denaro a una banca tedesca diversa da Deutsche Bank?
Sì, l'accredito SEPA raggiunge qualunque banca in Germania. Deutsche Bank è soltanto una delle destinazioni più frequenti su questa rotta.
La commissione si vede prima o dopo l'invio?
Prima. Importo e commissione compaiono nella schermata di conferma, e dopo la conferma la cifra che riceve il destinatario non cambia.
Posso inviare in Germania se incasso in dollari?
Sì. Tieni i dollari sul saldo fornito da Lead Bank, converti in euro quando preferisci e invia l'accredito SEPA in Germania.
Get digital banking
at your fingertips


