Un freelance vient de terminer un projet pour un client parisien, et un message arrive : paiement envoyé en euros. Sur le moment, on a l’impression que tout s’est bien passé.
Dès le lendemain matin, une autre question prend le dessus. Comment ces 300 € ou 500 € vont-ils vraiment arriver en Algérie sans fondre en route ?
Cette question n’a rien d’exceptionnel. Elle reflète une réalité plus large pour beaucoup de personnes qui travaillent à distance depuis l’Algérie, surtout pour des clients européens : se faire payer est simple, mais recevoir l’argent sur place l’est beaucoup moins.
Cet article présente les meilleures façons de recevoir des euros en Algérie, ce qui fait varier la somme que vous gardez réellement et comment éviter les pertes inutiles en chemin.
Recevoir des euros en Algérie : les difficultés
Recevoir des euros en Algérie est souvent plus compliqué qu’il n’y paraît. Les paiements internationaux sont possibles, mais particuliers et freelances se heurtent régulièrement à des obstacles structurels qui jouent sur la rapidité et sur le montant réellement reçu.
Taux officiel ou marché noir
L’une des difficultés majeures est l’écart entre le taux de change officiel et le taux du marché informel, celui du « square ». Quand des euros passent par les circuits bancaires officiels, ils sont convertis au taux fixé par l’État, qui peut représenter jusqu’à 30 % de pouvoir d’achat en moins par rapport au marché parallèle. Cette perte cachée pèse sur ceux qui reçoivent l’argent, en particulier les freelances et les télétravailleurs qui vivent de revenus étrangers. Le circuit officiel est légal et sûr, mais le manque à gagner paraît souvent lourd et décourageant.
À lire aussi : Compte bancaire pour freelance en Algérie : les meilleures options
Une conversion imposée
Bien souvent, les euros versés sur un compte bancaire algérien sont automatiquement convertis en dinars algériens (DZD) dès leur arrivée. Vous n’avez donc pas toujours la possibilité de conserver ou de gérer vos fonds en devises. Pour ceux qui travaillent avec des clients étrangers, cela réduit la maîtrise de leur argent et limite la possibilité d’épargner dans une monnaie stable. Les revenus sont aussi exposés à l’inflation locale et aux variations du taux de change, ce qui complique la planification financière à long terme.
Lourdeurs administratives et délais
En Algérie, les virements bancaires font souvent l’objet de contrôles réglementaires stricts, ce qui allonge les délais de traitement. Il n’est pas rare qu’un paiement soit bloqué pendant des semaines, voire des mois, le temps que la banque réclame des justificatifs : factures, contrats ou preuve de l’origine des revenus. Ces mesures visent à prévenir la fraude et à garantir la conformité, mais elles sont frustrantes pour ceux qui comptent sur ces paiements pour leurs dépenses courantes ou leur activité. Cette incertitude complique aussi la gestion de trésorerie.
Peu de moyens de réception
Autre difficulté de taille : le choix limité de circuits officiels pour recevoir des euros. Beaucoup de plateformes de paiement internationales ne fonctionnent pas pleinement en Algérie ou n’y proposent qu’un service restreint. Résultat, on se rabat souvent sur le virement bancaire classique, plus lent et moins souple. Ce manque de solutions réduit le choix et peut pousser vers des circuits informels ou moins sûrs. Il freine aussi l’intégration des freelances algériens dans l’économie numérique mondiale.
Les plateformes pour recevoir des euros en Algérie
Il est de plus en plus facile de recevoir des euros en Algérie grâce à des plateformes numériques qui simplifient les paiements transfrontaliers, réduisent les frictions et vous laissent davantage décider de la façon dont vous retirez et convertissez vos fonds.
Grey
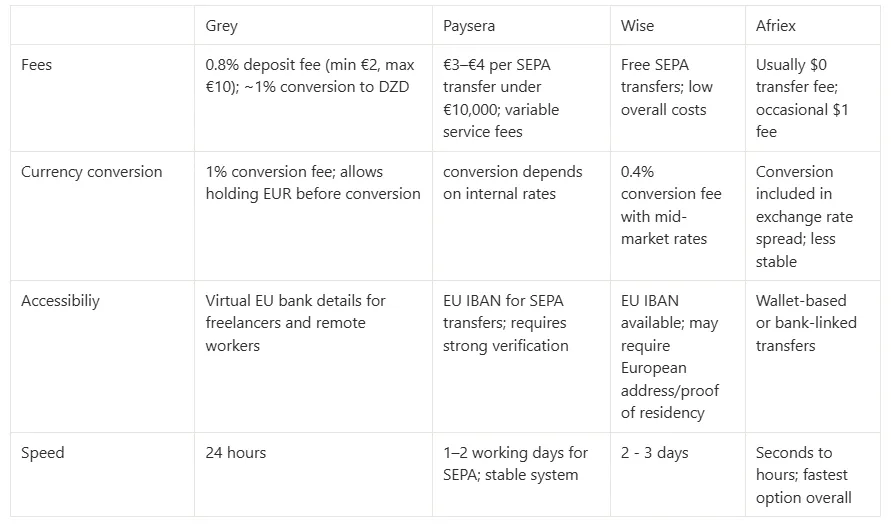
Grey permet de recevoir des euros sur un compte numérique doté de coordonnées bancaires européennes virtuelles, ce qui convient bien aux freelances et aux télétravailleurs. Les dépôts par SEPA ou FPS sont généralement facturés 0,8 %, avec un minimum de 2 € et un plafond de 10 €, selon le montant. Pour convertir des euros en dinars algériens, des frais de conversion de 1 % s’appliquent. Les coûts sont ainsi assez prévisibles, et vous pouvez garder vos euros avant de les convertir. Les délais de traitement sont généralement courts, ce qui vous donne accès à vos fonds plus vite qu’avec une banque traditionnelle.
Paysera
Paysera fournit un IBAN européen qui permet de recevoir directement des euros par virement SEPA depuis des clients ou des entreprises partout en Europe. Les paiements entrants sont généralement facturés entre 3 € et 4 € pour les opérations inférieures à 10 000 €, ce qui reste avantageux pour des montants modérés. Vous pouvez garder vos fonds en euros sur le compte, sans conversion automatique, et choisir le moment de convertir. Des frais supplémentaires peuvent toutefois s’appliquer aux retraits ou aux transferts vers d’autres devises. La plateforme est appréciée pour sa stabilité, même si les vérifications d’identité et de conformité peuvent rallonger l’ouverture du compte.
Wise
Wise propose des comptes multidevises pour recevoir, conserver et convertir des euros à des coûts faibles et transparents. Les virements SEPA reçus sur un compte Wise sont généralement gratuits, ce qui est intéressant pour des rentrées d’euros régulières. La conversion en dinars algériens coûte en général environ 0,4 %, appliqués en toute transparence au taux de change moyen du marché. Les tarifs sont clairs, sans marge cachée, et vous connaissez le coût exact avant chaque opération. En revanche, l’accès à toutes les fonctionnalités peut exiger une adresse en Europe et un justificatif de résidence, ce qui peut bloquer certains utilisateurs en Algérie.
Afriex
Afriex est conçu pour des transferts internationaux rapides et peu coûteux, notamment en Afrique et sur les couloirs de la diaspora. La plupart des transferts sont gratuits, mais des frais d’environ 1 $ peuvent s’appliquer selon le type d’opération ou le couloir utilisé. La plateforme mise sur la rapidité : de nombreuses opérations sont traitées presque instantanément ou en quelques heures. Les taux de conversion sont généralement compétitifs, le coût étant intégré à l’écart de change plutôt que facturé à part. Pratique et accessible, Afriex propose toutefois des fonctionnalités qui varient selon le niveau de vérification et la région.
Comparatif des plateformes pour recevoir des euros en Algérie
Quand a-t-on besoin d’euros en Algérie ?
En Algérie, plusieurs situations concrètes rendent utile le fait de recevoir ou de détenir des euros, surtout si vous travaillez à l’international, planifiez vos finances ou effectuez des opérations transfrontalières.
Les dépenses à l’international
Il vous faut des euros pour payer des services étrangers : abonnements en ligne, frais de scolarité à l’étranger, logiciels ou plateformes de freelance. Beaucoup d’entreprises internationales affichent leurs prix en EUR ou en USD, ce qui rend la conversion inévitable. Détenir des euros limite les conversions répétées et vous laisse choisir le moment de payer quand le taux est favorable. Vos paiements passent aussi plus facilement, sans retard ni carte refusée sur les plateformes internationales que vous utilisez souvent.
Diversifier son épargne
L’euro permet de diversifier votre épargne au-delà du dinar algérien, exposé à l’inflation et à la volatilité monétaire. En gardant une partie de vos revenus en euros, vous répartissez le risque entre plusieurs monnaies. C’est particulièrement utile pour les freelances et télétravailleurs payés depuis l’étranger qui veulent protéger leur pouvoir d’achat sur la durée. Vous gagnez aussi en stabilité quand la monnaie locale traverse une période agitée, et vous planifiez mieux votre épargne et vos investissements.
Préserver son patrimoine
Dans un contexte économique incertain, l’euro peut servir de valeur refuge face aux fluctuations de la monnaie locale. Beaucoup de personnes épargnent en euros pour préserver leur patrimoine et se protéger des pressions inflationnistes qui touchent plus largement l’environnement économique africain. Cela laisse aussi de la marge pour voyager, investir ou préparer une éventuelle expatriation.
Comment optimiser vos paiements en euros en Algérie
Optimiser vos paiements en euros en Algérie ne se résume pas au choix d’une plateforme : il s’agit de prendre des habitudes qui rendent vos revenus plus réguliers et limitent les pertes au fil du temps.
Gardez vos euros avant de convertir
Utilisez des plateformes qui vous laissent conserver vos euros au lieu d’imposer une conversion immédiate. Vous choisissez ainsi le moment de convertir, quand le taux vous est le plus favorable. Plutôt que de convertir dès réception, vous pouvez suivre l’évolution du marché et attendre un taux plus intéressant pour vos revenus. Avec le temps, cette simple souplesse peut faire une vraie différence sur ce que vous gardez de vos paiements internationaux, surtout si vous êtes payé régulièrement en euros.
Regroupez vos paiements
Plutôt que de recevoir plusieurs petits paiements, regroupez vos factures quand c’est possible. Chaque opération entraîne souvent des frais, et quand les paiements sont fractionnés, ces frais se répètent inutilement. En regroupant vos revenus en paiements moins nombreux et plus importants, vous réduisez le nombre de prélèvements. Vous y gagnez en coût, et il devient plus facile de suivre vos revenus, de gérer votre trésorerie et de prévoir vos dépenses. Un petit changement d’organisation qui peut nettement augmenter ce que vous gardez avec le temps.
Comparez régulièrement les plateformes
Les plateformes de paiement évoluent. Frais, taux de change et délais changent, et de nouveaux acteurs arrivent souvent avec de meilleures conditions. Faire régulièrement le point vous évite de rester bloqué dans une solution dépassée ou trop chère. Une plateforme avantageuse l’an dernier n’est peut-être plus la meilleure aujourd’hui. En comparant de temps en temps, vous restez informé et prêt à passer à une meilleure option pour garder davantage de vos revenus et limiter les pertes inutiles.
Séparez dépenses et épargne
Gardez une partie de vos revenus en euros pour la stabilité et ne convertissez que ce dont vous avez besoin pour vos dépenses locales. Vous limitez ainsi votre exposition aux fluctuations monétaires et protégez vos revenus d’une brusque dépréciation du dinar. Cette approche encourage aussi une meilleure discipline financière en séparant les dépenses courantes de l’épargne à long terme. Avec le temps, cet équilibre vous donne plus de maîtrise, un budget plus serein et un meilleur rempart contre l’inflation.
Questions fréquentes
Puis-je légalement recevoir des euros en Algérie via des plateformes numériques ?
Oui, vous pouvez recevoir des euros en Algérie via des plateformes numériques réglementées et des services de transfert international. Les fonds restent toutefois souvent soumis aux règles bancaires locales, aux contrôles de justificatifs et au contrôle des changes. Les plateformes sont légales, mais la façon dont les fonds sont convertis ou retirés peut dépendre de la réglementation financière algérienne.
Pourquoi perd-on de l’argent en recevant des euros par une banque en Algérie ?
Les pertes viennent surtout de la conversion et des écarts de taux de change. Les banques appliquent souvent le taux officiel, inférieur à celui du marché parallèle. S’y ajoutent des frais de service peu visibles et la conversion automatique en dinars, qui réduisent la somme finale. Cet écart pèse réellement sur le pouvoir d’achat de ceux qui reçoivent l’argent.
Vaut-il mieux garder ses euros ou les convertir tout de suite en dinars ?
Garder des euros est souvent le choix le plus judicieux, surtout en période d’inflation ou d’instabilité monétaire. L’euro conserve une valeur plus solide à l’international que la monnaie locale. Une conversion immédiate peut toutefois être nécessaire pour les dépenses du quotidien. Tout dépend de vos objectifs financiers, de l’urgence de vos dépenses et de votre tolérance au risque.
Pourquoi les virements internationaux sont-ils parfois retardés en Algérie ?
Les retards s’expliquent par des contrôles de conformité stricts, la réglementation contre le blanchiment d’argent et les justificatifs exigés. Les banques peuvent demander des factures, des contrats ou une preuve de l’origine des fonds avant de libérer les fonds. Ces procédures renforcent la sécurité, mais elles peuvent fortement ralentir les paiements, surtout pour les freelances qui reçoivent souvent des virements internationaux.
Recevoir des paiements en EUR en Algérie
Gérer les paiements venus d’Europe est désormais plus simple pour les freelances et les télétravailleurs en Algérie. Grey fournit des comptes en EUR avec des coordonnées bancaires européennes, pour que vos clients vous paient comme s’ils faisaient un virement local dans la zone SEPA. Les frictions inutiles disparaissent et vos opérations transfrontalières deviennent bien plus simples.
Vous pouvez aussi gérer plusieurs devises, dont l’EUR et le GBP, sur la même plateforme, et garder la main sur vos revenus. Avec des taux de change compétitifs et des options de conversion flexibles, vous décidez quand et comment convertir vos fonds.
Inscrivez-vous sur Grey et téléchargez l’application pour obtenir vos coordonnées bancaires en EUR en quelques minutes.
Grey facture des frais sur les dépôts, les conversions et les retraits. Les dépôts par ACH, SEPA ou FPS sont facturés 0,8 % (minimum 2 $/2 €/2 £, maximum 10 $/10 €/10 £). Les conversions de devises sont facturées 1 %, plafonnées à 6 $. Les frais de retrait varient selon la devise : 35 ₦ pour le NGN, 0,5 % pour l’EUR et le GBP (minimum 2 €/2 £, maximum 10 €/10 £) et de 0,50 $ à 0,65 $ pour le KES, l’UGX et le TZS. Les opérations par carte à l’international (achats hors USD avec une carte en USD) entraînent des frais de 2 % plus 0,50 $. Les taux de change sont variables et comprennent une marge par rapport au taux moyen du marché. Vérifiez toujours les frais et le taux avant de confirmer une opération. Consultez grey.co/pricing pour connaître les tarifs en vigueur.