<script type="application/ld+json" data-schema-version="grey-blog-v4"> [{"@context":"https://schema.org","@type":"BlogPosting","@id":"https://grey.co/fr/blog/us-banks-international-transfer-limit#article","headline":"Plafond de virement international des banques américaines : ce que vous pouvez envoyer","description":"Plafond de virement international des banques américaines : limites de Chase, Citi ou Wells Fargo en ligne et en agence. Découvrez comment envoyer plus.","inLanguage":"fr","url":"https://grey.co/fr/blog/us-banks-international-transfer-limit","mainEntityOfPage":{"@id":"https://grey.co/fr/blog/us-banks-international-transfer-limit#webpage"},"datePublished":"2026-10-11T06:10:01+01:00","dateModified":"2026-10-11T06:10:01+01:00","author":{"@type":"Person","@id":"https://grey.co/authors/olayoyin-olorunmota#person","name":"Olayoyin Olorunmota","url":"https://grey.co/authors/olayoyin-olorunmota","sameAs":["http://www.linkedin.com/in/olayoyinolorunmota","http://x.com/yoyin_michael"]},"publisher":{"@type":"Organization","@id":"https://grey.co/#organization","name":"Grey","url":"https://grey.co","logo":{"@type":"ImageObject","url":"https://cdn.prod.website-files.com/6360022338a81bd6fdbb1145/6564ae1077a67e39d3c491a6_Grey%20Logo%20Lockup%20Black.svg"}},"image":{"@id":"https://grey.co/fr/blog/us-banks-international-transfer-limit#primaryimage"},"translationOfWork":{"@id":"https://grey.co/blog/us-banks-international-transfer-limit#article"}},{"@context":"https://schema.org","@type":"WebPage","@id":"https://grey.co/fr/blog/us-banks-international-transfer-limit#webpage","url":"https://grey.co/fr/blog/us-banks-international-transfer-limit","name":"Plafond de virement international aux États-Unis | Grey","description":"Plafond de virement international des banques américaines : limites de Chase, Citi ou Wells Fargo en ligne et en agence. Découvrez comment envoyer plus.","inLanguage":"fr","primaryImageOfPage":{"@id":"https://grey.co/fr/blog/us-banks-international-transfer-limit#primaryimage"},"breadcrumb":{"@id":"https://grey.co/fr/blog/us-banks-international-transfer-limit#breadcrumb"}},{"@context":"https://schema.org","@type":"ImageObject","@id":"https://grey.co/fr/blog/us-banks-international-transfer-limit#primaryimage","url":"https://cdn.prod.website-files.com/636a85d290ee58e70c17e1c0/6a6d16574e054786af3a6355_US%20Banks%20International%20Transfer%20Daily%20Limit%20What%20You%20Can%20Send-compressed.jpg","contentUrl":"https://cdn.prod.website-files.com/636a85d290ee58e70c17e1c0/6a6d16574e054786af3a6355_US%20Banks%20International%20Transfer%20Daily%20Limit%20What%20You%20Can%20Send-compressed.jpg","width":1200,"height":675,"caption":"Plafond quotidien de virement international des banques américaines : ce que vous pouvez envoyer"},{"@context":"https://schema.org","@type":"BreadcrumbList","@id":"https://grey.co/fr/blog/us-banks-international-transfer-limit#breadcrumb","itemListElement":[{"@type":"ListItem","position":1,"name":"Accueil","item":"https://grey.co/fr"},{"@type":"ListItem","position":2,"name":"Blog","item":"https://grey.co/fr/blog"},{"@type":"ListItem","position":3,"name":"Plafond de virement international des banques américaines : ce que vous pouvez envoyer","item":"https://grey.co/fr/blog/us-banks-international-transfer-limit"}]},{"@context":"https://schema.org","@type":"FAQPage","@id":"https://grey.co/fr/blog/us-banks-international-transfer-limit#faq","inLanguage":"fr","mainEntity":[{"@type":"Question","name":"Quel est le montant maximum d’un virement international depuis les États-Unis ?","acceptedAnswer":{"@type":"Answer","text":"Aucun plafond légal ne limite les virements internationaux depuis les États-Unis lorsqu’ils ont un objet légitime. Chaque banque fixe ses propres plafonds journaliers, qui varient selon le type de compte et le canal utilisé. En agence, les virements internationaux peuvent atteindre 250 000 à 500 000 USD par jour pour un compte standard dans les grandes banques, et 1 000 000 USD ou plus pour les clients de la banque privée. Les opérations de plus de 10 000 USD peuvent faire l’objet d’une déclaration réglementaire obligatoire, mais cela ne limite ni ne bloque le virement."}},{"@type":"Question","name":"Puis-je envoyer 100 000 USD à l’étranger en un seul virement ?","acceptedAnswer":{"@type":"Answer","text":"Tout dépend de votre banque et de la façon dont vous lancez le virement. Chez Chase, le plafond de virement international en ligne est de 25 000 USD : un virement de 100 000 USD exige donc un passage en agence ou une demande de hausse de plafond. Chez Bank of America, le plafond en ligne pour les particuliers est de 1 000 USD, ce qui rend le passage en agence indispensable pour tout virement international important. En agence, la plupart des grandes banques américaines peuvent envoyer 100 000 USD en un seul virement international pour un titulaire de compte standard."}},{"@type":"Question","name":"Bank of America a-t-elle un plafond journalier pour les virements internationaux ?","acceptedAnswer":{"@type":"Answer","text":"Oui. Chez Bank of America, le plafond de virement international en ligne est de 1 000 USD par jour pour les comptes de particuliers et de 5 000 USD pour les comptes de petites entreprises. C’est l’un des plafonds les plus restrictifs parmi les grandes banques américaines. Pour envoyer davantage, les clients doivent passer par une agence, où des plafonds plus élevés s’appliquent. Les clients Bank of America Preferred Rewards des niveaux supérieurs peuvent bénéficier de plafonds plus élevés."}},{"@type":"Question","name":"Comment augmenter mon plafond de virement international chez Chase ?","acceptedAnswer":{"@type":"Answer","text":"Pour dépasser le plafond journalier standard de Chase, vous devez parler à un conseiller habilité à autoriser une hausse. Appelez directement votre agence et demandez un conseiller dédié ou le directeur d’agence plutôt que le service client général. Préparez le montant du virement, les coordonnées du bénéficiaire et l’objet du virement. Pour les montants très élevés, Chase peut demander un justificatif de l’origine des fonds. Le plafond standard de Chase pour les virements internationaux lancés en agence est de 250 000 USD par jour."}},{"@type":"Question","name":"Existe-t-il une limite légale au montant que l’on peut envoyer à l’étranger depuis les États-Unis ?","acceptedAnswer":{"@type":"Answer","text":"Non. Aucun plafond légal ne s’applique aux virements internationaux depuis les États-Unis lorsqu’ils ont un objet légitime. Les opérations en espèces de plus de 10 000 USD sont déclarées au FinCEN au moyen d’un Currency Transaction Report, établi par votre banque et non par vous. Cette déclaration ne restreint ni ne retarde l’opération. Les banques peuvent aussi signaler des opérations répétées juste sous 10 000 USD, car fractionner ses opérations pour échapper aux seuils de déclaration est illégal en soi."}}]}] </script>

Plafond de virement international des banques américaines : ce que vous pouvez envoyer

Olayoyin Olorunmota

SOMMAIRE

PARTAGER CET ARTICLE

Imaginons que vous deviez envoyer 60 000 USD à l’étranger pour un achat immobilier. Vous vous connectez à l’espace en ligne de votre banque, vous saisissez les coordonnées du bénéficiaire et le montant, et le virement est refusé. Au téléphone, le conseiller vous explique que votre plafond de virement international en ligne est de 25 000 USD par jour, une limite dont vous ignoriez l’existence.

Beaucoup de gens découvrent ce plafond en pleine opération, souvent au pire moment, quand une échéance approche et qu’un vendeur ou un propriétaire attend à l’étranger. Le plafond de virement international des banques américaines est bien réel, parfois étonnamment bas pour les virements en ligne, et presque jamais affiché clairement avant que vous essayiez d’envoyer de l’argent.

Cet article passe en revue ce que chaque grande banque américaine autorise pour les virements internationaux, pourquoi ces plafonds existent, comment les augmenter et que faire quand votre banque ne peut pas envoyer le montant dont vous avez besoin. Avant de lancer un virement important, il est aussi utile de savoir qui paie les frais de virement.

Les banques américaines ont-elles un plafond journalier pour les virements internationaux ?

Oui. Toutes les grandes banques américaines fixent un plafond pour les virements internationaux, et ce plafond varie fortement selon trois critères : la banque, le type de compte et la façon dont vous lancez le virement.

La distinction la plus importante oppose les virements en ligne à ceux effectués en agence. En ligne, le plafond d’un virement international se situe généralement entre 25 000 et 100 000 USD par jour. En agence, il est nettement plus élevé, souvent de 250 000 à 500 000 USD ou plus, car la banque vérifie votre identité en face à face.

Pourquoi ces plafonds existent-ils ? Pour trois raisons.

La prévention de la fraude
Les gros virements internationaux sont une cible privilégiée des fraudeurs, notamment dans les arnaques au faux fournisseur ou au faux dirigeant, où des criminels usurpent l’identité d’un partenaire pour détourner un paiement. Un système automatisé en ligne ne peut pas vérifier l’intention comme le ferait un humain, alors les banques appliquent des plafonds plus stricts aux virements lancés en ligne.

Le respect du Bank Secrecy Act
Aux États-Unis, la loi impose aux banques de déclarer les opérations en espèces de plus de 10 000 USD au FinCEN (Financial Crimes Enforcement Network), au moyen d’un Currency Transaction Report (CTR). Cette obligation ne bloque pas votre virement, mais les montants importants font l’objet d’une surveillance accrue. Les banques surveillent aussi le fractionnement, c’est-à-dire le fait de multiplier les opérations juste sous 10 000 USD pour échapper à la déclaration, une pratique illégale en soi.

La gestion du risque opérationnel
Une erreur sur un virement international est difficile, et parfois impossible, à corriger. Les banques fixent aussi des plafonds pour limiter leur exposition à des erreurs irréversibles.

Quels sont les plafonds de virement international des grandes banques américaines ?

Le plafond d’un virement bancaire international dépend de la banque, du type de compte et du canal utilisé : en ligne, par téléphone ou en agence. Le tableau ci-dessous présente les derniers chiffres vérifiés pour les virements internationaux dans cinq grandes banques américaines.

Banque Plafond de virement
international en ligne
Plafond de virement
international en agence
Frais de virement
international sortant
Comment demander une hausse du plafond
Chase 25 000 USD/jour en ligne 250 000 USD/jour 40 USD en ligne (en USD) ; 5 USD en ligne (en devise étrangère, moins de 5 000 USD) S’adresser à un conseiller
Bank of America 1 000 USD/jour en ligne (particuliers) ; 5 000 USD (petites entreprises) Plafonds plus élevés en agence 45 USD par virement international sortant Contacter l’agence ou le service client
Wells Fargo Variable ; non communiqué publiquement. Consultez votre plafond actuel dans votre banque en ligne Plafonds plus élevés en agence De 0 à 25 USD en ligne ; 40 USD en agence Se rendre dans une agence Wells Fargo
Citibank 25 000 USD/jour ; 50 000 USD/mois (en ligne, standard) Plafonds plus élevés possibles De 25 à 35 USD selon le canal Contacter directement Citibank
TD Bank 25 000 USD/jour en ligne Plafonds plus élevés possibles De 25 à 50 USD à l’international Contacter le service client de TD Bank

‍

Tous les chiffres ont été vérifiés à partir des données publiées par les banques et de sources de référence, entre mai et juin 2026. Les plafonds peuvent changer et varier selon le type de compte, l’historique du compte et le bénéficiaire. Vérifiez toujours votre propre plafond dans votre banque en ligne ou auprès de votre banque avant de lancer un virement important.

Pourquoi le plafond en ligne et le plafond en agence sont-ils différents ?

L’écart entre ce que vous pouvez envoyer en ligne et en agence reflète la manière dont les banques gèrent le risque selon le canal.

Un virement en ligne est lancé sans aucune intervention humaine au moment de sa validation. Les systèmes de la banque le comparent automatiquement aux schémas de fraude connus et aux exigences réglementaires, mais aucun employé ne voit l’opération avant son traitement. Ce fonctionnement automatisé augmente le risque de fraude, et les banques y répondent par des plafonds plus stricts.

Un virement lancé en agence passe par un contrôle humain. Un employé vérifie votre identité en personne, peut vous interroger sur l’objet du virement et votre lien avec le bénéficiaire, et peut signaler toute anomalie à un responsable de la conformité avant l’envoi. Ce contrôle supplémentaire justifie des plafonds plus élevés, car la banque suit une procédure documentée.

Les virements par téléphone, proposés par certaines banques, se situent généralement entre les plafonds en ligne et en agence. La banque vérifie votre identité oralement et peut vous poser quelques questions de contrôle, ce qui apporte une vérification humaine sans passage en agence.

Concrètement, si votre virement dépasse le plafond en ligne, un passage en agence règle le problème dans la plupart des cas, sans demande formelle d’augmentation. Inutile de demander un plafond plus élevé ou d’attendre une validation : vous vous présentez, vous lancez le virement sur place et c’est le plafond de l’agence qui s’applique.

Comment augmenter le plafond de virement international de votre banque

Quand un passage en agence n’est pas possible et que vous devez envoyer plus que votre plafond en ligne, l’étape suivante consiste à demander une hausse temporaire ou permanente. La procédure varie d’une banque à l’autre, mais elle suit un schéma similaire.

  1. Préparez vos justificatifs
    Ayez sous la main le montant du virement, les coordonnées complètes du bénéficiaire, l’objet du virement et, si le montant est élevé, un justificatif de l’origine des fonds. Selon le montant et l’objet, la banque peut demander une preuve de fonds, un contrat ou une facture.
  2. Appelez la bonne personne
    Les conseillers du service client général ne peuvent généralement pas autoriser une hausse de plafond. Demandez explicitement à parler à un directeur d’agence, à un conseiller dédié ou à un spécialiste des virements. Dans les grandes banques qui disposent d’équipes dédiées aux clients patrimoniaux, votre conseiller attitré est le premier interlocuteur à contacter.
  3. Utilisez ce script
    « Bonjour, je suis [nom] et je détiens un [type de compte] chez vous. Je dois effectuer un virement international de [montant] et je crois comprendre que ce montant dépasse mon plafond actuel en ligne. Je souhaite demander une hausse temporaire de ce plafond. Le virement concerne [un achat immobilier / une aide familiale / un paiement professionnel]. J’ai toutes les coordonnées du bénéficiaire et je peux fournir un justificatif de l’origine des fonds si nécessaire. Pouvez-vous m’aider ou me mettre en relation avec une personne habilitée à autoriser cette hausse ? »
  4. Faites confirmer la hausse avant de lancer le virement
    Un accord oral ne vaut rien s’il n’est pas enregistré dans le système avant votre envoi. Demandez au conseiller de confirmer que la hausse est active avant de vous reconnecter et de réessayer.

Que faire si votre banque refuse d’augmenter le plafond

Si la banque refuse votre demande de hausse, ou si la procédure prend plus de temps que votre calendrier ne le permet, quatre solutions concrètes s’offrent à vous.

  1. Répartir le virement sur plusieurs jours
    Si votre plafond en ligne est de 25 000 USD et que vous devez envoyer 75 000 USD, trois virements de 25 000 USD sur plusieurs jours aboutissent au même résultat. Cette méthode convient à de nombreux virements personnels. Elle ne fonctionne pas quand le calendrier compte, par exemple pour un achat immobilier avec une date de signature précise.
  2. Passer par une agence plutôt que par la banque en ligne
    Les virements en agence bénéficient de plafonds nettement plus élevés, généralement de 250 000 à 500 000 USD ou plus. Pour la plupart des virements qui dépassent le plafond en ligne sans approcher celui de l’agence, c’est la solution la plus simple. Aucune demande de hausse n’est nécessaire.
  3. Utiliser un autre compte dans une autre banque
    Si vous avez des comptes dans plusieurs établissements, le plafond de chaque banque est indépendant. Un virement qui dépasse le plafond en ligne de 25 000 USD chez Chase peut rester dans les limites de Citibank pour votre type de compte.
  4. Utiliser un autre service de virement international
    Si les plafonds ou les frais des virements bancaires vous freinent régulièrement, passer à une solution moins coûteuse pour vos transferts internationaux est plus logique que multiplier les demandes de hausse de plafond.

Questions fréquentes

Quel est le montant maximum d’un virement international depuis les États-Unis ?

Aucun plafond légal ne limite les virements internationaux depuis les États-Unis lorsqu’ils ont un objet légitime. Chaque banque fixe ses propres plafonds journaliers, qui varient selon le type de compte et le canal utilisé. En agence, les virements internationaux peuvent atteindre 250 000 à 500 000 USD par jour pour un compte standard dans les grandes banques, et 1 000 000 USD ou plus pour les clients de la banque privée. Les opérations de plus de 10 000 USD peuvent faire l’objet d’une déclaration réglementaire obligatoire, mais cela ne limite ni ne bloque le virement.

Puis-je envoyer 100 000 USD à l’étranger en un seul virement ?

Tout dépend de votre banque et de la façon dont vous lancez le virement. Chez Chase, le plafond de virement international en ligne est de 25 000 USD : un virement de 100 000 USD exige donc un passage en agence ou une demande de hausse de plafond. Chez Bank of America, le plafond en ligne pour les particuliers est de 1 000 USD, ce qui rend le passage en agence indispensable pour tout virement international important. En agence, la plupart des grandes banques américaines peuvent envoyer 100 000 USD en un seul virement international pour un titulaire de compte standard.

Bank of America a-t-elle un plafond journalier pour les virements internationaux ?

Oui. Chez Bank of America, le plafond de virement international en ligne est de 1 000 USD par jour pour les comptes de particuliers et de 5 000 USD pour les comptes de petites entreprises. C’est l’un des plafonds les plus restrictifs parmi les grandes banques américaines. Pour envoyer davantage, les clients doivent passer par une agence, où des plafonds plus élevés s’appliquent. Les clients Bank of America Preferred Rewards des niveaux supérieurs peuvent bénéficier de plafonds plus élevés.

Comment augmenter mon plafond de virement international chez Chase ?

Pour dépasser le plafond journalier standard de Chase, vous devez parler à un conseiller habilité à autoriser une hausse. Appelez directement votre agence et demandez un conseiller dédié ou le directeur d’agence plutôt que le service client général. Préparez le montant du virement, les coordonnées du bénéficiaire et l’objet du virement. Pour les montants très élevés, Chase peut demander un justificatif de l’origine des fonds. Le plafond standard de Chase pour les virements internationaux lancés en agence est de 250 000 USD par jour.

Existe-t-il une limite légale au montant que l’on peut envoyer à l’étranger depuis les États-Unis ?

Non. Aucun plafond légal ne s’applique aux virements internationaux depuis les États-Unis lorsqu’ils ont un objet légitime. Les opérations en espèces de plus de 10 000 USD sont déclarées au FinCEN au moyen d’un Currency Transaction Report, établi par votre banque et non par vous. Cette déclaration ne restreint ni ne retarde l’opération. Les banques peuvent aussi signaler des opérations répétées juste sous 10 000 USD, car fractionner ses opérations pour échapper aux seuils de déclaration est illégal en soi.

Rendez-vous sur grey.co ou téléchargez l’application Grey pour des transferts rapides et simples.

Dernière mise à jour :

October 11, 2026

Open a free Grey account to get startedJoin 1 million digital nomads
À LIRE AUSSI

Comment recevoir les paiements Etsy en Tunisie en dollars (USD)

•

•

2 min de lecture

Imaginez vendre vos bijoux faits main, vos œuvres d’art uniques ou vos trouvailles vintage au monde entier, depuis la Tunisie. Grâce à des plateformes comme Etsy, c’est déjà le quotidien de nombreux créateurs tunisiens. Etsy est une place de marché mondiale pensée pour les entrepreneurs créatifs : on y vend des articles faits main, des objets vintage et des fournitures pour loisirs créatifs.

Mais pour recevoir les paiements Etsy en Tunisie, de la part d’acheteurs du monde entier, les choses se compliquent : la Tunisie ne fait pas partie des pays directement pris en charge pour les versements Etsy.

Dans ce guide, nous vous expliquons étape par étape comment encaisser vos ventes Etsy sans accroc, pour ne plus jamais manquer une vente.

Pourquoi vendre sur Etsy en Tunisie

Acheteurs et vendeurs apprécient Etsy pour plusieurs raisons :

  • Une audience mondiale : vous touchez des millions d’acheteurs dans le monde qui recherchent des produits faits main et vintage.
  • Des catégories variées : Etsy couvre presque toutes les niches créatives.
  • Une communauté bienveillante : Etsy réunit des vendeurs et des acheteurs qui apprécient le savoir-faire et la créativité.

Comment recevoir les paiements Etsy en Tunisie avec Grey

La Tunisie ne figurant pas parmi les pays éligibles aux paiements Etsy, Grey vous offre une solution simple pour encaisser vos ventes internationales en tant que vendeur tunisien. Voici comment démarrer :

1. Ouvrez l’application Grey

Connectez-vous à votre compte Grey ou créez-en un pour obtenir des comptes bancaires internationaux en USD, GBP ou EUR.

2. Associez votre compte Grey à Etsy

  • Connectez-vous à votre compte vendeur Etsy.
    Si vous n’avez pas encore de boutique Etsy, commencez par en créer une.
  • Choisissez comment vous souhaitez être payé.
Recevoir les paiements Etsy en Tunisie en dollars

‍

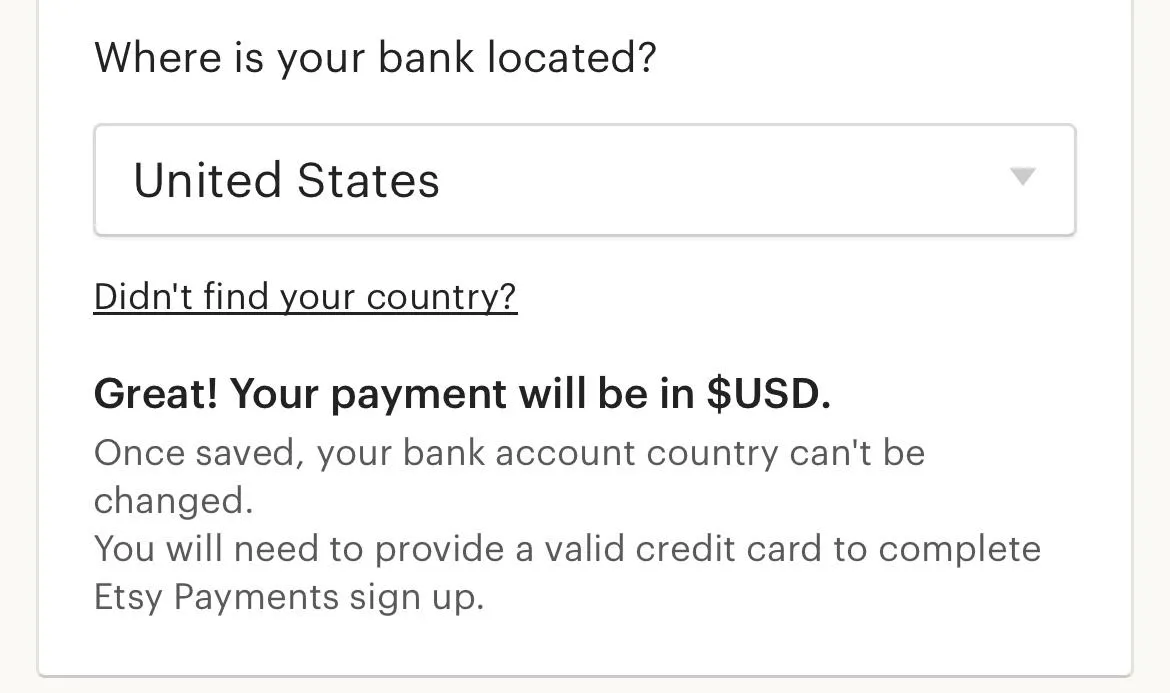
  • Sélectionnez le pays de votre banque.
Recevoir les paiements Etsy en Tunisie en dollars
  • Indiquez si vous vous inscrivez en tant que particulier ou en tant qu’entreprise.
Recevoir les paiements Etsy en Tunisie en dollars
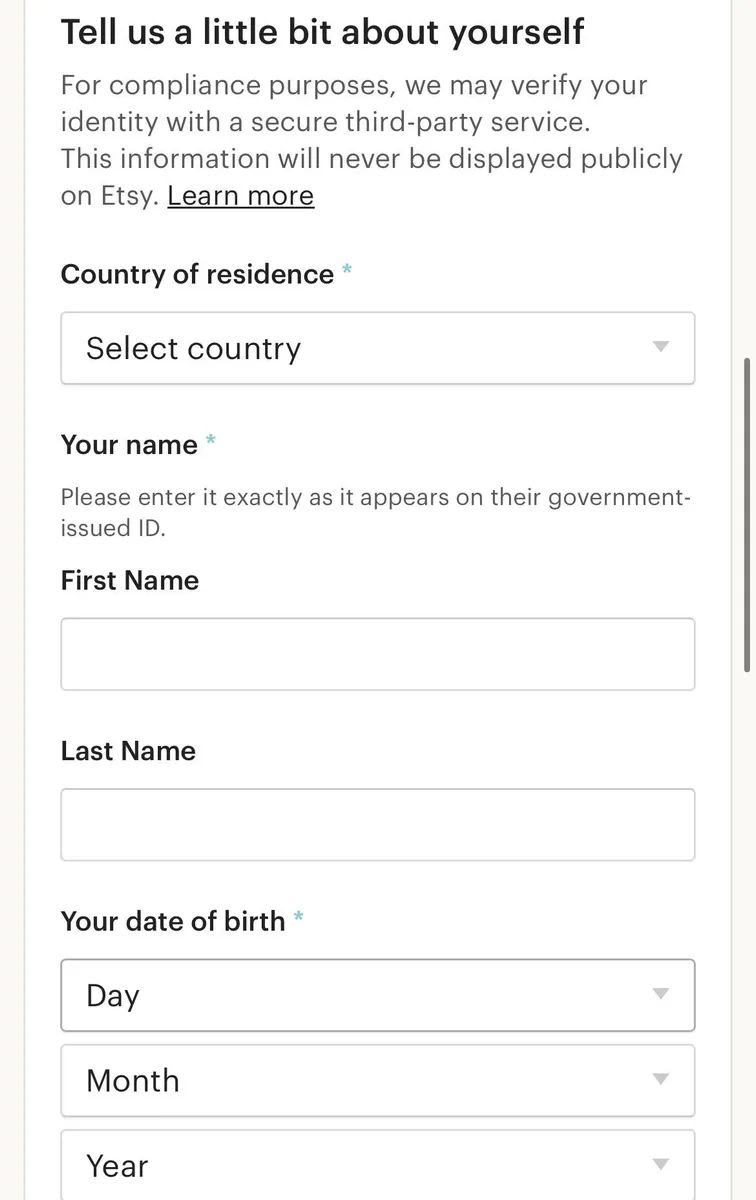
  • Saisissez vos informations personnelles, c’est-à-dire votre nom et votre adresse.
Recevoir les paiements Etsy en Tunisie en dollars
  • Ajoutez les coordonnées de votre compte Grey américain, européen ou britannique, selon votre préférence.
Recevoir les paiements Etsy en Tunisie en dollars
  • Etsy versera ensuite vos paiements sur votre compte Grey, ce qui simplifie la gestion de vos revenus.

Une fois votre compte Grey associé, vos versements Etsy arrivent directement sur votre compte bancaire international.
À savoir : vous devrez fournir une pièce d’identité valide et, selon le pays choisi, une adresse valide et un numéro de sécurité sociale pour faire vérifier votre compte.

Pourquoi Grey est la meilleure solution de paiement pour les vendeurs Etsy en Tunisie

Grey simplifie l’encaissement pour les vendeurs Etsy tunisiens. Voici pourquoi c’est le meilleur choix :

  • Plusieurs devises : recevez vos paiements en USD, GBP ou EUR selon les préférences de vos acheteurs.
  • Des taux de change compétitifs : conservez une plus grande part de vos revenus lorsque vous convertissez d’une devise à l’autre.
  • Des transactions sécurisées : les dispositifs de sécurité de Grey sont conçus pour protéger vos fonds.
  • Des fonds faciles à utiliser : gardez vos revenus en USD, GBP ou EUR et réglez vos achats en ligne avec la carte virtuelle Grey.

Conseils pour réussir sur Etsy en tant que vendeur tunisien

  • Soignez vos annonces : utilisez des photos de qualité et des descriptions détaillées pour faire ressortir vos produits.
  • Proposez la livraison internationale : élargissez votre clientèle en proposant des options d’expédition dans le monde entier.
  • Répondez rapidement : restez à l’écoute de vos acheteurs en répondant vite à leurs questions et en traitant leurs remarques avec professionnalisme.
  • Misez sur les réseaux sociaux : faites la promotion de vos produits sur des applications comme Instagram et Pinterest pour attirer du trafic vers votre boutique Etsy.

Simplifiez vos paiements Etsy avec Grey

Avec Grey, recevoir les paiements Etsy en Tunisie n’est plus un casse-tête, pas plus que la conversion de vos paiements Etsy en dollars. Gérez vos finances en toute simplicité et concentrez-vous sur le développement de votre activité créative.

Ouvrez un compte Grey dès aujourd’hui et donnez de nouvelles perspectives à votre boutique Etsy en Tunisie.

‍

Changer de l’argent au Maroc : change numérique ou bureau de change ?

•

•

2 min de lecture

Changer de l’argent au Maroc paraît simple au premier abord : on retire des espèces, on paie le restaurant, on fait ses achats dans les souks. Pourtant, la méthode choisie peut faire une vraie différence. Les solutions numériques misent sur la rapidité et la praticité, tandis que les bureaux de change traditionnels offrent un service familier, en face à face.

Chaque option a ses compromis. Les plateformes numériques rendent les transferts et la conversion de devises instantanés, à des taux de change compétitifs. Les bureaux de change apportent une certaine assurance et un contact humain, mais les files d’attente, les horaires limités et un traitement plus lent peuvent vous coûter du temps et de la souplesse. Avec la mauvaise méthode, une opération simple peut vite devenir frustrante.

Dans ce guide, nous comparons les avantages et les inconvénients du change numérique et des bureaux de change au Maroc, pour aider voyageurs comme résidents à choisir comment changer de l’argent au Maroc.

Comment fonctionne le change numérique au Maroc

Au Maroc, le change numérique permet aux particuliers et aux entreprises de convertir, d’envoyer et de recevoir des devises via des plateformes en ligne plutôt que par les banques traditionnelles. Ces plateformes relient directement les utilisateurs au marché des changes ou à des intermédiaires agréés, avec des taux en temps réel et des opérations plus rapides que les méthodes classiques. On y accède par un site web ou une application mobile, ce qui permet de gérer son argent depuis n’importe où.

Pour utiliser une plateforme de change numérique, vous créez d’abord un compte et passez la vérification d’identité (KYC) requise, en fournissant une pièce d’identité et parfois un justificatif de domicile. Une fois vérifié, vous alimentez votre compte (selon la plateforme, en dirhams, MAD, ou en devises) et vous convertissez vers une devise étrangère comme l’USD, l’EUR ou le GBP. Beaucoup de plateformes permettent des virements instantanés vers des comptes bancaires ou des portefeuilles numériques à l’étranger, souvent avec des frais plus bas que ceux des banques traditionnelles.

Les plateformes de change numérique surveillent aussi les transactions pour respecter la réglementation des changes marocaine, édictée par l’Office des Changes, afin que chaque transfert soit conforme à la loi. Cela protège à la fois l’utilisateur et la plateforme, tout en permettant des mouvements d’argent sûrs, traçables et efficaces entre pays.

Comprendre le fonctionnement des bureaux de change au Maroc

Les bureaux de change au Maroc sont des établissements agréés où particuliers et entreprises peuvent acheter et vendre des devises comme l’USD, l’EUR ou le GBP. Si vous vous demandez où changer de l’argent au Maroc, on les trouve dans les villes, les aéroports et les zones touristiques ; ils offrent une alternative pratique aux banques pour changer des espèces. Les taux sont fixés chaque jour et peuvent légèrement varier d’un bureau à l’autre selon la demande et le marché. Le client présente une pièce d’identité, comme un passeport ou une carte nationale, et le bureau convertit les fonds immédiatement, en prenant souvent une petite commission ou une marge intégrée au taux.

Beaucoup de bureaux proposent aussi d’autres services : retraits d’espèces, transferts d’argent, devises pour le voyage. Les opérations sont rapides et se font au guichet, mais mieux vaut comparer les taux entre plusieurs bureaux pour obtenir le meilleur prix. Si vous voyagez, notre guide pour éviter les pertes de change au distributeur complète ces conseils. Le respect de la réglementation des changes vise à rendre chaque opération légale, sûre et traçable, pour protéger le client comme l’opérateur.

Les inconvénients des bureaux de change au Maroc

Au Maroc, les bureaux de change gèrent les opérations en devises, mais plusieurs contraintes peuvent compliquer la réception des paiements ou la gestion des revenus, pour les résidents comme pour les entreprises.

1. Des taux de change fluctuants

Les taux des bureaux de change marocains bougent chaque jour, en fonction de la demande et de la politique de la banque centrale. Pour les freelances, les exportateurs ou les entreprises payés en devises, cette volatilité peut réduire les revenus sans prévenir : changer au bon moment devient essentiel pour protéger ses gains et garder une trésorerie prévisible.

2. Frais et commissions

Les bureaux intègrent souvent leurs frais ou leur marge dans le taux de change. Pour les particuliers et les petites entreprises au Maroc, des conversions répétées ou des montants importants grignotent les bénéfices, réduisent le montant net reçu et pèsent sur le budget consacré aux paiements, aux salaires ou aux charges.

3. La conformité réglementaire

Les bureaux de change marocains doivent appliquer une réglementation des changes stricte. Les paiements importants ou les recettes d’entreprise exigent pièces d’identité et justificatifs, ce qui peut retarder l’accès aux fonds. Freelances, exportateurs et salariés peuvent subir des délais plus longs, avec un impact sur le paiement des factures ou le réinvestissement de leurs revenus.

4. Des services limités

Tous les bureaux de change au Maroc ne prennent pas en charge toutes les devises, les gros volumes ou les transferts d’argent. Entreprises et résidents peuvent avoir du mal à trouver le bon service au bon moment, ce qui retarde les paiements, augmente les coûts ou oblige à multiplier les déplacements.

Les avantages du change numérique au Maroc

Au Maroc, le change numérique rend les transferts de devises plus rapides et plus pratiques, et aide résidents et entreprises à gérer leurs revenus, payer leurs prestataires et envoyer de l’argent à l’étranger efficacement.

1. La rapidité

Les plateformes de change numérique permettent de convertir et d’envoyer des devises instantanément ou en quelques heures depuis le Maroc. Freelances, exportateurs et télétravailleurs accèdent vite à leurs fonds sans se déplacer, ce qui limite les retards dans la réception des revenus venus de l’étranger.

2. De meilleurs taux

Contrairement aux bureaux traditionnels, les plateformes numériques proposent souvent le taux moyen du marché avec des marges plus faibles. Pour les Marocains payés depuis l’étranger, cela signifie qu’une plus grande part de leurs revenus est préservée, ce qui rend l’option rentable pour les opérations répétées ou les gros montants.

3. La transparence

Les plateformes numériques détaillent clairement les frais, les taux de conversion et le statut de chaque opération. Au Maroc, les utilisateurs suivent chaque transfert en temps réel, ce qui réduit l’incertitude et donne aux entreprises comme aux freelances la certitude que leurs paiements sont exacts et traçables.

4. Plusieurs devises au même endroit

Les plateformes de change numérique permettent aux utilisateurs marocains de détenir, d’envoyer et de recevoir plusieurs devises depuis une seule application. Une souplesse précieuse pour les freelances, les petites entreprises et les télétravailleurs qui manient l’USD, l’EUR ou le GBP, sans multiplier les comptes ni les passages au bureau de change.

Les meilleures solutions de change numérique au Maroc

  • Grey : propose aux résidents du Maroc des comptes virtuels en EUR et en GBP pour recevoir des paiements internationaux, convertir vos devises et profiter de taux compétitifs avec des frais transparents et réduits.
  • Wise : propose des comptes multidevises pour envoyer et recevoir de l’argent, avec des conversions à frais réduits au taux moyen du marché, une solution simple, rapide et économique pour les particuliers comme pour les entreprises.
  • Cash Plus et Wafacash : très répandus au Maroc pour les transferts d’argent, le change et la gestion de portefeuilles mobiles, ils permettent d’envoyer, de recevoir et de retirer des fonds facilement via leurs réseaux locaux et internationaux.

Pour aller plus loin, consultez notre sélection des banques en ligne pour freelances au Maroc.

LDMAG1

Gérer votre change avec Grey

Pour changer de l’argent au Maroc, le change numérique est le moyen le plus efficace de convertir et d’envoyer des fonds, avec rapidité, praticité et sécurité. Parmi les options, Grey se distingue par des taux de change compétitifs, la prise en charge de plusieurs devises et des frais transparents.

Freelance, télétravailleur ou simple particulier qui envoie de l’argent à l’étranger : avec Grey, votre argent circule rapidement et en sécurité, avec des frais réduits au minimum. Inscrivez-vous ou téléchargez l’application Grey pour changer votre argent sans stress.

‍

Comment ouvrir un compte bancaire américain au Cameroun

•

•

2 min de lecture

Au Cameroun, de plus en plus de freelances, de télétravailleurs et d’entrepreneurs travaillent pour des clients aux États-Unis et en Europe. Avec cet essor du travail à distance, le besoin d’un moyen sûr et efficace de recevoir des paiements de l’étranger grandit. Pour y répondre, Grey permet d’ouvrir un compte en dollars et rend vos transactions internationales plus simples.

Dans ce guide, nous vous expliquons comment ouvrir un compte bancaire américain au Cameroun avec Grey, étape par étape, pour gérer vos paiements internationaux depuis Douala, Yaoundé ou ailleurs.

Pourquoi ouvrir un compte bancaire américain au Cameroun ?

  • Moins de soucis de conversion : un compte américain vous permet de recevoir vos paiements directement en USD, sans conversion immédiate en francs CFA (XAF), et donc de limiter les frais de change qui grignotent vos revenus.
  • Des paiements internationaux plus simples : avec une clientèle de plus en plus internationale, les professionnels camerounais reçoivent leurs paiements plus rapidement et avec moins de complications grâce à un compte en dollars.
  • Des opportunités à l’échelle mondiale : un compte américain permet aux freelances et aux entreprises de travailler en toute confiance avec des clients étrangers et d’élargir leur activité.
  • Plus de crédibilité : proposer à vos clients de payer en USD montre votre professionnalisme et inspire confiance, un vrai atout sur un marché mondial très concurrentiel.

À lire aussi : Comment recevoir des devises étrangères et les convertir en USDC au Cameroun

À qui profite un compte en dollars au Cameroun ?

  • Freelances et télétravailleurs : les Camerounais qui travaillent en freelance ou à distance gèrent leurs paiements transfrontaliers plus facilement, sans les retards habituels. C’est aussi une bonne alternative à PayPal et à Payoneer pour être payé par des clients étrangers.
  • Propriétaires de petites entreprises : les entrepreneurs qui commercent à l’international simplifient leur facturation et leurs encaissements avec un compte américain.
  • Nomades numériques : pour les nomades numériques installés au Cameroun, un compte américain facilite la gestion de revenus venus du monde entier et apporte une stabilité financière où que vous alliez.

Comment ouvrir un compte bancaire américain avec Grey au Cameroun

L’ouverture d’un compte Grey est simple et se fait en quelques minutes. Le compte USD de Grey est fourni par l’intermédiaire de Lead Bank, et il vous donne un numéro de compte et un numéro de routage américains pour recevoir vos paiements en dollars.

  • Rendez-vous d’abord sur grey.co depuis votre navigateur et inscrivez-vous avec votre adresse e-mail.
Inscription sur Grey pour ouvrir un compte bancaire américain depuis le Cameroun
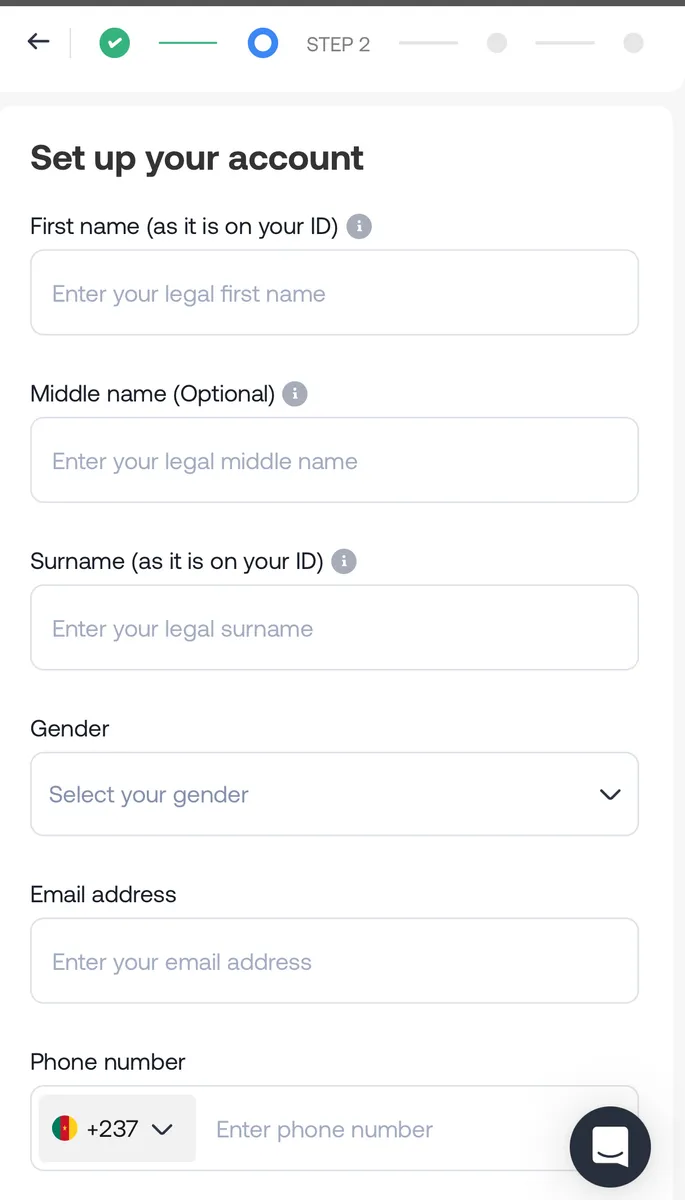
  • Suivez ensuite les instructions à l’écran et vérifiez que vos informations sont exactes pour que l’ouverture se déroule sans accroc.
Étapes de création d’un compte Grey
  • Vous devrez ensuite vérifier votre identité, une étape essentielle pour respecter les exigences réglementaires. Elle compte d’autant plus pour les non-résidents américains, puisque Grey est spécialisée dans les comptes destinés aux personnes qui vivent en dehors des États-Unis.

La vérification d’identité au Cameroun

  1. Préparez vos documents : une pièce d’identité valide, comme un passeport ou une carte nationale d’identité, et un justificatif de domicile, par exemple une facture ou un courrier officiel.
  2. Envoyez-les en toute sécurité : téléchargez vos documents sur la plateforme Grey en vous assurant qu’ils sont lisibles et conformes aux exigences.
  3. Une validation rapide et fiable : l’équipe de Grey examine votre dossier sans tarder, et la vérification prend généralement quelques minutes, jusqu’à 24 heures au maximum.

Ouvrir un compte bancaire américain au Cameroun ne demande donc que quelques étapes, et vos paiements internationaux deviennent plus simples. Ouvrez votre compte Grey gratuit dès maintenant.

‍

Comment les entreprises marocaines peuvent recevoir des paiements de l’étranger

•

•

2 min de lecture

Je n’oublierai jamais ma première facture envoyée à un client étranger. Le projet s’était très bien passé. Des semaines de travail, une livraison dans les délais, un client ravi : j’ai envoyé ma facture le cœur léger. J’attendais le paiement, persuadé qu’il arriverait sans accroc en quelques jours. Quand l’argent est enfin apparu sur mon compte bancaire, le montant était nettement inférieur à celui facturé. Près de 6 % s’étaient évaporés en frais dont j’ignorais l’existence, avec un taux de change sans aucun rapport avec le cours USD/MAD affiché sur Google.

Faire tourner une entreprise tournée vers l’international au Maroc, c’est exigeant. Vous pouvez créer un excellent produit, décrocher des clients à Paris, Londres ou Dubaï et livrer un travail remarquable. Mais si vous ne savez pas comment recevoir des paiements de l’étranger au Maroc dans de bonnes conditions, vous perdez de l’argent déjà gagné. Discrètement et régulièrement, au profit de systèmes conçus pour rester « opaques ».

Si vous dirigez une entreprise marocaine qui reçoit des paiements de l’étranger, ou qui s’y prépare, voici ce que j’aurais aimé qu’on m’explique dès le départ.

Pourquoi de plus en plus d’entreprises marocaines visent l’international ?

Le paysage économique marocain a profondément changé au cours de la dernière décennie. Des secteurs longtemps tournés vers l’export (agriculture, textile, industrie) ont laissé de la place aux services numériques, au développement logiciel, aux agences créatives, au conseil et au e-commerce.

J’ai vu des développeurs marocains créer des produits SaaS pour le marché européen. Des agences de design casablancaises travaillent avec des clients du Golfe. Des consultants marketing de Marrakech accompagnent des startups américaines. Internet a effacé les frontières pour trouver des clients, et les entreprises marocaines ont saisi l’occasion.

L’intérêt saute aux yeux. Les clients internationaux paient souvent dans des devises plus fortes, en général l’EUR, la GBP et la référence mondiale, l’USD, ce qui se traduit par de meilleures marges une fois converti en dirhams. La proximité des fuseaux horaires avec l’Europe facilite aussi la collaboration.

Mais si trouver des clients à l’étranger est devenu plus simple, se faire payer par eux reste compliqué. La réglementation des changes, l’infrastructure bancaire et la nature même des opérations transfrontalières créent des frictions qui prennent de court de nombreux chefs d’entreprise.

Ce que dit la réglementation au Maroc

Le Maroc applique un contrôle des changes géré par l’Office des Changes. Ce dispositif réglementaire sert à encadrer les flux de devises et à préserver la stabilité économique.

Quand vous recevez un virement de l’étranger, votre banque marocaine doit vérifier la légitimité de l’opération. Vous devrez fournir des factures, des contrats ou d’autres justificatifs prouvant que le paiement correspond à une activité commerciale réelle. C’est la pratique normale, mais cela ajoute une charge administrative que les opérations purement nationales n’imposent pas.

Détenir des comptes en devises auprès d’une banque locale est aussi plus contraignant pour une entreprise marocaine que pour une entreprise basée au Royaume-Uni ou aux Émirats arabes unis. La plupart des paiements étrangers sont convertis en dirhams à leur arrivée, et vous gardez peu de maîtrise sur le moment ou le taux de cette conversion.

Je ne dis pas que le système est défaillant : il fonctionne comme il a été conçu. Mais connaître ces réalités dès le départ vous aide à organiser vos encaissements dans le respect de la réglementation, plutôt qu’à contre-courant.

Comment les entreprises marocaines reçoivent leurs paiements internationaux

Au fil des années, j’ai testé presque toutes les solutions accessibles aux entreprises marocaines, et chacune m’a appris quelque chose sur ce qui fonctionne et ce qui ne fonctionne pas.

SWIFT

Le virement bancaire SWIFT est la méthode traditionnelle. Votre client envoie des USD par virement international sur votre compte bancaire marocain. L’argent transite par des banques intermédiaires, arrive au Maroc et est converti en dirhams. Sur le papier, c’est simple. En pratique, c’est lent (souvent cinq à dix jours ouvrés) et coûteux. La banque de votre client facture des frais d’envoi, les banques intermédiaires prélèvent leur part, puis votre banque marocaine applique des frais de réception et convertit les fonds à un taux généralement 2 à 4 % moins favorable que le taux moyen du marché. Sur un paiement de 10 000 €, vous pouvez perdre 300 à 500 € entre les frais et un mauvais taux de change.

PayPal

PayPal est apprécié pour les petites transactions et les missions freelance internationales. C’est rapide et familier pour les clients étrangers. Le problème pour les entreprises marocaines, c’est que PayPal au Maroc a ses limites. Vous pouvez recevoir des paiements, mais les retirer vers un compte bancaire marocain entraîne des frais et des taux de conversion défavorables.

Stripe

Stripe et les passerelles de paiement similaires conviennent bien au e-commerce ou aux services par abonnement. Vos clients étrangers paient par carte, Stripe traite le paiement et vous recevez les fonds sur votre compte connecté. En revanche, la disponibilité de Stripe et ses options de versement au Maroc restent limitées par rapport à l’Europe ou à l’Amérique du Nord. Beaucoup d’entreprises marocaines passent par une société offshore pour utiliser Stripe, ce qui ajoute de la complexité et des questions de conformité.

Fintechs et plateformes de paiement

L’approche plus récente repose sur des fintechs qui proposent des comptes en devises virtuels. Elles fournissent aux entreprises marocaines des coordonnées bancaires étrangères sur lesquelles les clients peuvent payer directement, sans que les fonds passent immédiatement par le circuit bancaire marocain ni soient convertis d’office. Vous conservez l’argent dans sa devise d’origine, vous convertissez quand vous le décidez et vous retirez vers votre compte marocain selon vos besoins.

Comment mieux organiser vos encaissements

Après des années à perdre de l’argent à cause de circuits de paiement inefficaces, j’ai retenu quelques principes qui changent vraiment la donne.

Premièrement, facturez dans la devise que vous voulez recevoir. Si votre client est européen et paie en EUR, facturez en EUR. S’il est américain et paie en USD, facturez en USD. Ne facturez pas en MAD en comptant sur lui pour convertir : vous perdez la main sur le taux de change, et il utilisera souvent un taux défavorable qui vous coûte de l’argent.

Deuxièmement, alignez votre compte de réception sur la devise de facturation. Si vous facturez en EUR, un compte de réception en EUR permet au paiement de votre client d’arriver sans étape de conversion inutile. C’est tout l’intérêt d’un compte multidevise : l’argent reste en EUR jusqu’à ce que vous décidiez de le convertir en MAD, et vous gardez le contrôle sur le moment et le taux.

Troisièmement, regroupez les paiements quand c’est possible. Plutôt que de recevoir cinq petits paiements par mois avec des frais sur chacun, négociez avec vos clients des règlements moins fréquents mais plus importants. Moins de transactions, c’est moins de frais.

Quatrièmement, intégrez le moment de la conversion dans votre planification financière. Si vous n’avez pas besoin de l’argent tout de suite, gardez-le dans la devise étrangère et convertissez quand le taux de change vous est favorable.

Cinquièmement, travaillez avec des prestataires qui maîtrisent les paiements transfrontaliers. Toutes les banques et plateformes fintech ne fonctionnent pas de la même manière au Maroc. Choisissez des partenaires spécialisés dans les opérations internationales, avec une tarification transparente.

À lire aussi : Travailler légalement en freelance au Maroc : licences, impôts et revenus de l’étranger

Recevoir vos paiements de l’étranger avec Grey

Grey a changé ma façon de recevoir les paiements internationaux. Au lieu de faire passer chaque paiement par le circuit bancaire traditionnel, avec ses frais et ses délais, Grey fournit des comptes virtuels en EUR, GBP et USD (le compte USD est proposé via notre partenaire Lead Bank), avec de vraies coordonnées bancaires sur lesquelles vos clients peuvent payer directement. Et si vous voulez les avantages d’un compte professionnel avec paiements groupés, vous pouvez aussi en ouvrir un.

Concrètement, quand un client doit me payer en USD, je lui transmets les coordonnées de mon compte USD Grey. De son côté, il effectue un simple virement en USD vers un compte en USD.

Je garde les USD sur mon compte Grey jusqu’à ce que je sois prêt à les convertir : quand le taux est bon, je convertis.

Pour les entreprises marocaines qui reçoivent régulièrement des paiements de clients étrangers, ce fonctionnement fait une vraie différence. Vous ne perdez plus 4 à 6 % en frais et en mauvais taux de change sur chaque transaction. Vous choisissez le moment de la conversion. Les paiements arrivent plus vite, de façon prévisible, avec une transparence totale sur les coûts.

Grey ne remplace pas votre compte bancaire marocain : c’est une couche qui vient s’y ajouter et qui gère la complexité des paiements internationaux, pour que votre banque locale se concentre sur vos opérations locales.

LDMAG1

Un chiffre d’affaires mondial exige une banque à la hauteur

J’ai vu des entreprises marocaines créer des produits et des services remarquables pour les marchés internationaux. Elles rivalisent à l’échelle mondiale et remportent des clients face à des concurrents du monde entier. Pourtant, beaucoup perdent encore des sommes importantes simplement parce que leur circuit de paiement n’a pas été pensé pour la dimension internationale de leur activité.

Bien recevoir ses paiements de l’étranger a un effet direct sur votre rentabilité.

La bonne nouvelle, c’est que rien ne vous oblige à subir cette situation. De meilleures solutions existent. Des services conçus pour les paiements transfrontaliers peuvent vous faire économiser beaucoup d’argent tout en allégeant vos démarches administratives.

Si vous dirigez une entreprise marocaine avec des clients à l’étranger, prenez votre circuit de paiement aussi au sérieux que votre produit, votre marketing ou vos relations clients. Car être payé correctement fait partie intégrante de la réussite d’une entreprise internationale.

Ouvrez votre compte Grey Business dès aujourd’hui et commencez à recevoir vos paiements de l’étranger comme il se doit, sans perdre l’argent que vous avez déjà gagné.

‍

Freelance au Maroc : statut, impôts et règles sur les revenus de l’étranger

•

•

2 min de lecture

Au Maroc, beaucoup de freelances font un excellent travail mais peinent à avancer, tout simplement parce que leur activité n’est pas déclarée. Sans le bon statut, sans immatriculation fiscale et sans une idée claire des règles sur les revenus, il devient plus difficile de fidéliser des clients et de gagner sa vie de façon régulière. Exercer en freelance au Maroc obéit à des règles précises, et elles s’appliquent que vos clients soient marocains ou étrangers. Vous envisagez de vous lancer, ou vous travaillez déjà en indépendant ? Ce guide est pour vous.

Pourquoi un freelance au Maroc a intérêt à se déclarer et à payer ses impôts

Des clients qui vous font davantage confiance

Avec un statut déclaré, les clients ne vous regardent plus de la même façon. Entreprises, agences et clients étrangers préfèrent travailler avec des freelances capables d’émettre de vraies factures et de signer des contrats en bonne et due forme. Vous montrez que vous êtes sérieux, fiable et installé pour durer. Cette confiance débouche souvent sur des commandes récurrentes, des contrats au long cours et des recommandations, pas seulement sur des missions ponctuelles.

Des clients qui paient mieux

Beaucoup de grandes entreprises et de clients internationaux refusent de travailler avec des freelances non déclarés, pour des raisons de conformité. Un statut légal lève cet obstacle. Vous pouvez démarcher de grandes marques, postuler sur des plateformes internationales et négocier de meilleurs tarifs sans hésiter. Votre statut élargit votre clientèle et vous ouvre la voie vers des revenus plus réguliers.

À l’abri des amendes

Un statut en règle et des impôts payés vous protègent des pénalités, des contrôles fiscaux et des paiements bloqués. Vous travaillez l’esprit tranquille, car vos revenus sont propres et documentés. Libéré de cette inquiétude, vous pouvez vous concentrer sur votre travail plutôt que de regarder sans cesse par-dessus votre épaule.

Les statuts pour exercer légalement en freelance au Maroc

Pour travailler légalement au Maroc, il vous faut le bon statut, payer vos impôts et respecter les règles sur les revenus. Connaître les options possibles vous aide à rester en règle, à attirer des clients et à bâtir une activité de freelance durable.

1. Le statut d’auto-entrepreneur au Maroc

C’est le statut le plus simple et le plus répandu chez les freelances qui débutent au Maroc. Il est pensé pour les personnes qui travaillent seules : rédacteurs, designers, spécialistes du marketing digital ou consultants. Le système est simple, les impôts sont faibles et les déclarations faciles. C’est l’option idéale si votre chiffre d’affaires annuel reste sous 200 000 MAD et que vous voulez démarrer vite, en toute légalité, sans paperasse compliquée.

Les étapes pour l’obtenir :

  • Inscrivez-vous en ligne, auprès de votre bureau des impôts ou chez Barid Al-Maghrib : remplissez le formulaire d’inscription d’auto-entrepreneur. Finalisez ensuite la démarche dans une agence Barid Al-Maghrib en déposant le formulaire imprimé, votre pièce d’identité, une photo d’identité et un justificatif de domicile.
  • Réglez des frais d’inscription modestes : ils sont généralement faibles et se paient directement au bureau de poste.
  • Recevez votre identifiant fiscal (IF) : ce numéro vous permet d’émettre des factures et d’exercer légalement.
  • Ouvrez un compte bancaire dédié (facultatif mais conseillé) : vous séparez ainsi vos finances personnelles et professionnelles, ce qui simplifie le suivi et la conformité.

2. Le statut professionnel (personne physique / patente)

Ce statut convient aux freelances qui gagnent davantage ou qui veulent travailler avec de plus gros clients. Il vous permet d’exercer comme professionnel indépendant et offre plus de souplesse que le régime de l’auto-entrepreneur. Vous devrez déclarer vos revenus régulièrement et payer les impôts au régime de droit commun. Ce choix montre à vos clients que vous êtes sérieux et capable de gérer des contrats ou des projets plus importants.

Les étapes pour l’obtenir :

  • Rendez-vous à votre bureau local des impôts : déposez une demande de statut professionnel avec votre pièce d’identité, un justificatif de domicile et une description de votre activité de freelance.
  • Immatriculez-vous auprès de l’administration fiscale : obtenez votre identifiant fiscal et déclarez votre chiffre d’affaires prévisionnel pour mettre en place des déclarations mensuelles ou trimestrielles.
  • Tenez une comptabilité : conservez factures, reçus et contrats de façon ordonnée pour respecter la législation fiscale marocaine.

3. La société à responsabilité limitée (SARL / SARL-AU)

Cette option est idéale pour les freelances qui veulent grandir et monter une petite agence ou un studio. Créer une société sépare vos finances personnelles et professionnelles, renforce votre crédibilité auprès des entreprises et prépare la croissance à long terme. C’est plus complexe et plus coûteux à mettre en place, mais cela peut vous ouvrir les portes de projets, de contrats et de partenariats plus importants.

Les étapes pour l’obtenir :

  • Réservez le nom de votre société : obtenez un certificat négatif auprès de l’OMPIC ou de la Chambre de commerce.
  • Rédigez vos statuts : définissez la structure, le capital et la gérance, sous seing privé ou chez un notaire.
  • Ouvrez un compte bancaire et déposez le capital : 10 000 MAD ou plus sont recommandés, avec une attestation de blocage si le capital dépasse 100 000 MAD.
  • Immatriculez-vous auprès du CRI : déposez le certificat négatif, les pièces d’identité et un justificatif de domicile.
  • Obtenez vos identifiants fiscaux et d’entreprise : votre identifiant fiscal (IF) et votre identifiant commun de l’entreprise (ICE).

Revenus de l’étranger : les règles que tout freelance au Maroc doit connaître

Le Maroc encadre la façon dont vous percevez et déclarez l’argent venu de l’étranger. Bien connaître ces règles vous permet de rester en règle, de travailler sereinement et de développer votre activité à l’international.

1. La résidence fiscale

Le Maroc vous considère comme résident fiscal si vous y avez votre foyer permanent, le centre de vos intérêts économiques, ou si vous y séjournez au moins 183 jours dans l’année. Ce statut détermine quels revenus mondiaux sont imposables au Maroc. Le connaître est donc essentiel pour préparer vos contrats, déclarer vos revenus et éviter les mauvaises surprises fiscales.

2. La retenue à la source

Pour les gros clients, le Maroc applique une retenue à la source de 30 % sur la part du chiffre d’affaires annuel qui dépasse 80 000 MAD avec un même client. Intégrez-la dans vos tarifs, vos factures et vos contrats pour ne pas perdre une part importante de vos revenus sans l’avoir anticipé, et pour que votre travail à l’international reste rentable dans la durée.

3. Les règles sur les devises

Selon la réglementation des changes, un auto-entrepreneur ne peut pas conserver la totalité de ses revenus étrangers sur un compte en dirhams convertibles, contrairement à une société. Cela change la façon dont vous gérez vos dollars, vos euros ou vos livres. En planifiant soigneusement vos transferts, vos paiements arrivent en sécurité, restent utilisables et ne se retrouvent pas bloqués pour des raisons réglementaires.

4. Les cotisations sociales

Les freelances doivent cotiser à la Caisse nationale de sécurité sociale (CNSS). C’est une dépense de plus, mais elle vous donne une couverture santé, des droits à la retraite et une protection juridique. Le freelance devient ainsi une vraie carrière, plus sûre, et pas seulement une activité d’appoint, ce qui protège votre avenir au Maroc.

LDMAG1

Recevez vos paiements de freelance avec Grey

Mettre en ordre votre statut, vos impôts et vos revenus de l’étranger, c’est la clé pour exercer en freelance au Maroc en toute confiance. Votre activité est légale, vos clients vous font confiance et vous pouvez vous concentrer sur votre travail. Mais tous ces efforts ne paient que lorsque l’argent arrive vraiment sur votre compte. Avec Grey, vous recevez des paiements en plusieurs devises à des taux de conversion avantageux, et vous pouvez même utiliser une carte virtuelle pour vos achats dans le monde entier. Créez un compte Grey ou téléchargez l’application pour recevoir rapidement vos paiements internationaux.

‍

Les meilleures alternatives à PayPal et Payoneer pour les freelances africains

•

•

2 min de lecture

L’économie freelance africaine est en plein essor : des millions de professionnels travaillent à distance pour des clients internationaux. Le freelance en Afrique gagne du terrain d’année en année, du Sénégal au Kenya.

PayPal et Payoneer restent des solutions courantes, mais plusieurs alternatives offrent des paiements plus rapides, des frais plus bas et plus de souplesse pour les transactions internationales.

Voici les meilleures alternatives à PayPal et Payoneer, et pourquoi Grey est le premier choix des freelances africains qui veulent recevoir des paiements internationaux sans complications.

Pourquoi les freelances africains ont besoin de solutions de paiement en ligne

  • Transactions internationales : beaucoup de freelances travaillent avec des clients aux États-Unis, au Royaume-Uni et en Europe. Il leur faut donc des plateformes qui gèrent plusieurs devises et les paiements internationaux.
  • Des frais plus bas : les banques traditionnelles et certaines plateformes en ligne prélèvent des frais de retrait et de conversion élevés, qui réduisent nettement les revenus.
  • Un accès plus rapide aux fonds : les retards de traitement perturbent la trésorerie, d’où l’importance de transactions rapides.
  • Une sécurité fiable : une plateforme de confiance permet aux freelances de recevoir leurs paiements en toute sécurité, sans gel de compte injustifié.
  • Des transactions sécurisées : les freelances ont besoin de plateformes de paiement fiables qui limitent le risque de gel de compte et de fraude.

Les meilleures alternatives à PayPal et Payoneer pour les freelances africains

Si vous cherchez un moyen plus efficace de recevoir des paiements internationaux, voici quelques-unes des meilleures options :

  • Grey (le meilleur choix pour les freelances africains) : propose des comptes virtuels en USD (ouverts auprès de Lead Bank), GBP et EUR pour recevoir vos paiements simplement, avec des frais de transaction bas et des taux de change compétitifs.
  • Wise (anciennement TransferWise) : idéal pour les freelances qui ont besoin de comptes multidevises.
  • Chipper : un portefeuille numérique qui permet les transactions internationales et les transferts d’argent entre pays africains.
  • Skrill : une bonne alternative à PayPal en Afrique, avec des paiements internationaux plus rapides et des coûts de transaction plus faibles.

Pourquoi Grey est le meilleur choix pour les freelances africains

  • Comptes virtuels multidevises : recevez des paiements en USD, GBP et EUR directement de vos clients internationaux.
  • Des frais bas : gardez une plus grande part de vos revenus grâce à la tarification transparente de Grey.
  • Des transactions rapides : soyez payé, souvent en quelques minutes, sans longs délais de traitement.
  • Une conversion de devises simple : convertissez vos fonds aux taux en temps réel, sans frais cachés.
  • Des retraits faciles : transférez votre argent vers des comptes bancaires locaux en Afrique, en quelques étapes.

Comment recevoir des paiements internationaux avec Grey

1. Créez un compte Grey

Inscrivez-vous sur le site de Grey ou téléchargez l’application mobile pour commencer.

2. Faites vérifier votre identité

Vous devrez fournir une pièce d’identité valide, un justificatif de domicile et un selfie pour la vérification de sécurité. Grey fait en sorte que cette vérification soit rapide et simple.

3. Demandez vos comptes bancaires étrangers

Une fois votre identité vérifiée, rendez-vous dans la rubrique « Comptes » pour générer votre compte bancaire américain, britannique ou européen et recevoir des paiements internationaux. Vos coordonnées bancaires sont disponibles immédiatement.

4. Associez votre compte aux plateformes freelance ou communiquez vos coordonnées à vos clients

Une fois votre compte bancaire étranger ouvert, vous pouvez facilement transmettre vos coordonnées à vos clients ou les ajouter aux plateformes freelance pour être payé directement.

Parmi les alternatives à PayPal et Payoneer, Grey est le meilleur moyen pour les freelances en Afrique de recevoir des paiements internationaux rapidement et à moindre coût.
Créez votre compte Grey dès aujourd’hui ou téléchargez l’application et profitez de services financiers internationaux et inclusifs, pensés pour porter vos rêves au-delà des frontières.

‍

Arrow (up)

Retour en haut