


Je n’oublierai jamais ma première facture envoyée à un client étranger. Le projet s’était très bien passé. Des semaines de travail, une livraison dans les délais, un client ravi : j’ai envoyé ma facture le cœur léger. J’attendais le paiement, persuadé qu’il arriverait sans accroc en quelques jours. Quand l’argent est enfin apparu sur mon compte bancaire, le montant était nettement inférieur à celui facturé. Près de 6 % s’étaient évaporés en frais dont j’ignorais l’existence, avec un taux de change sans aucun rapport avec le cours USD/MAD affiché sur Google.
Faire tourner une entreprise tournée vers l’international au Maroc, c’est exigeant. Vous pouvez créer un excellent produit, décrocher des clients à Paris, Londres ou Dubaï et livrer un travail remarquable. Mais si vous ne savez pas comment recevoir des paiements de l’étranger au Maroc dans de bonnes conditions, vous perdez de l’argent déjà gagné. Discrètement et régulièrement, au profit de systèmes conçus pour rester « opaques ».
Si vous dirigez une entreprise marocaine qui reçoit des paiements de l’étranger, ou qui s’y prépare, voici ce que j’aurais aimé qu’on m’explique dès le départ.
Pourquoi de plus en plus d’entreprises marocaines visent l’international ?
Le paysage économique marocain a profondément changé au cours de la dernière décennie. Des secteurs longtemps tournés vers l’export (agriculture, textile, industrie) ont laissé de la place aux services numériques, au développement logiciel, aux agences créatives, au conseil et au e-commerce.
J’ai vu des développeurs marocains créer des produits SaaS pour le marché européen. Des agences de design casablancaises travaillent avec des clients du Golfe. Des consultants marketing de Marrakech accompagnent des startups américaines. Internet a effacé les frontières pour trouver des clients, et les entreprises marocaines ont saisi l’occasion.
L’intérêt saute aux yeux. Les clients internationaux paient souvent dans des devises plus fortes, en général l’EUR, la GBP et la référence mondiale, l’USD, ce qui se traduit par de meilleures marges une fois converti en dirhams. La proximité des fuseaux horaires avec l’Europe facilite aussi la collaboration.
Mais si trouver des clients à l’étranger est devenu plus simple, se faire payer par eux reste compliqué. La réglementation des changes, l’infrastructure bancaire et la nature même des opérations transfrontalières créent des frictions qui prennent de court de nombreux chefs d’entreprise.
Ce que dit la réglementation au Maroc
Le Maroc applique un contrôle des changes géré par l’Office des Changes. Ce dispositif réglementaire sert à encadrer les flux de devises et à préserver la stabilité économique.
Quand vous recevez un virement de l’étranger, votre banque marocaine doit vérifier la légitimité de l’opération. Vous devrez fournir des factures, des contrats ou d’autres justificatifs prouvant que le paiement correspond à une activité commerciale réelle. C’est la pratique normale, mais cela ajoute une charge administrative que les opérations purement nationales n’imposent pas.
Détenir des comptes en devises auprès d’une banque locale est aussi plus contraignant pour une entreprise marocaine que pour une entreprise basée au Royaume-Uni ou aux Émirats arabes unis. La plupart des paiements étrangers sont convertis en dirhams à leur arrivée, et vous gardez peu de maîtrise sur le moment ou le taux de cette conversion.
Je ne dis pas que le système est défaillant : il fonctionne comme il a été conçu. Mais connaître ces réalités dès le départ vous aide à organiser vos encaissements dans le respect de la réglementation, plutôt qu’à contre-courant.
Comment les entreprises marocaines reçoivent leurs paiements internationaux
Au fil des années, j’ai testé presque toutes les solutions accessibles aux entreprises marocaines, et chacune m’a appris quelque chose sur ce qui fonctionne et ce qui ne fonctionne pas.
SWIFT
Le virement bancaire SWIFT est la méthode traditionnelle. Votre client envoie des USD par virement international sur votre compte bancaire marocain. L’argent transite par des banques intermédiaires, arrive au Maroc et est converti en dirhams. Sur le papier, c’est simple. En pratique, c’est lent (souvent cinq à dix jours ouvrés) et coûteux. La banque de votre client facture des frais d’envoi, les banques intermédiaires prélèvent leur part, puis votre banque marocaine applique des frais de réception et convertit les fonds à un taux généralement 2 à 4 % moins favorable que le taux moyen du marché. Sur un paiement de 10 000 €, vous pouvez perdre 300 à 500 € entre les frais et un mauvais taux de change.
PayPal
PayPal est apprécié pour les petites transactions et les missions freelance internationales. C’est rapide et familier pour les clients étrangers. Le problème pour les entreprises marocaines, c’est que PayPal au Maroc a ses limites. Vous pouvez recevoir des paiements, mais les retirer vers un compte bancaire marocain entraîne des frais et des taux de conversion défavorables.
Stripe
Stripe et les passerelles de paiement similaires conviennent bien au e-commerce ou aux services par abonnement. Vos clients étrangers paient par carte, Stripe traite le paiement et vous recevez les fonds sur votre compte connecté. En revanche, la disponibilité de Stripe et ses options de versement au Maroc restent limitées par rapport à l’Europe ou à l’Amérique du Nord. Beaucoup d’entreprises marocaines passent par une société offshore pour utiliser Stripe, ce qui ajoute de la complexité et des questions de conformité.
Fintechs et plateformes de paiement
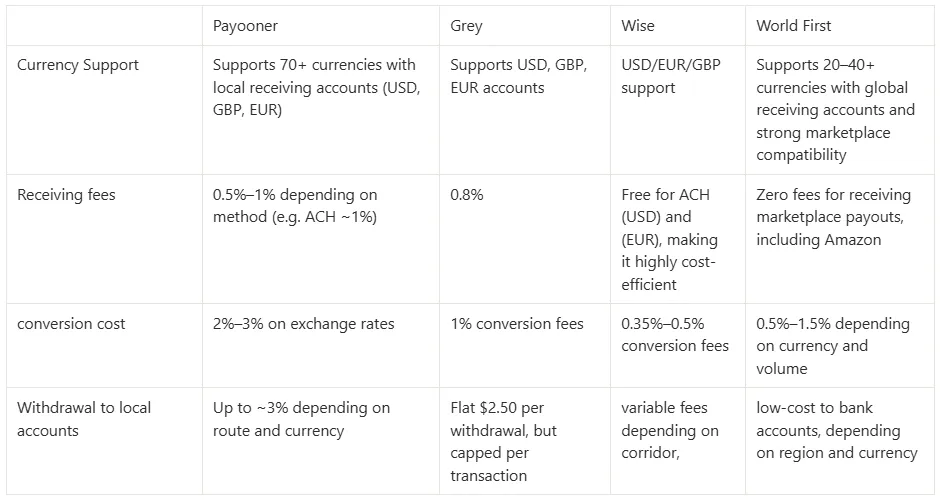
L’approche plus récente repose sur des fintechs qui proposent des comptes en devises virtuels. Elles fournissent aux entreprises marocaines des coordonnées bancaires étrangères sur lesquelles les clients peuvent payer directement, sans que les fonds passent immédiatement par le circuit bancaire marocain ni soient convertis d’office. Vous conservez l’argent dans sa devise d’origine, vous convertissez quand vous le décidez et vous retirez vers votre compte marocain selon vos besoins.
Comment mieux organiser vos encaissements
Après des années à perdre de l’argent à cause de circuits de paiement inefficaces, j’ai retenu quelques principes qui changent vraiment la donne.
Premièrement, facturez dans la devise que vous voulez recevoir. Si votre client est européen et paie en EUR, facturez en EUR. S’il est américain et paie en USD, facturez en USD. Ne facturez pas en MAD en comptant sur lui pour convertir : vous perdez la main sur le taux de change, et il utilisera souvent un taux défavorable qui vous coûte de l’argent.
Deuxièmement, alignez votre compte de réception sur la devise de facturation. Si vous facturez en EUR, un compte de réception en EUR permet au paiement de votre client d’arriver sans étape de conversion inutile. C’est tout l’intérêt d’un compte multidevise : l’argent reste en EUR jusqu’à ce que vous décidiez de le convertir en MAD, et vous gardez le contrôle sur le moment et le taux.
Troisièmement, regroupez les paiements quand c’est possible. Plutôt que de recevoir cinq petits paiements par mois avec des frais sur chacun, négociez avec vos clients des règlements moins fréquents mais plus importants. Moins de transactions, c’est moins de frais.
Quatrièmement, intégrez le moment de la conversion dans votre planification financière. Si vous n’avez pas besoin de l’argent tout de suite, gardez-le dans la devise étrangère et convertissez quand le taux de change vous est favorable.
Cinquièmement, travaillez avec des prestataires qui maîtrisent les paiements transfrontaliers. Toutes les banques et plateformes fintech ne fonctionnent pas de la même manière au Maroc. Choisissez des partenaires spécialisés dans les opérations internationales, avec une tarification transparente.
À lire aussi : Travailler légalement en freelance au Maroc : licences, impôts et revenus de l’étranger
Recevoir vos paiements de l’étranger avec Grey
Grey a changé ma façon de recevoir les paiements internationaux. Au lieu de faire passer chaque paiement par le circuit bancaire traditionnel, avec ses frais et ses délais, Grey fournit des comptes virtuels en EUR, GBP et USD (le compte USD est proposé via notre partenaire Lead Bank), avec de vraies coordonnées bancaires sur lesquelles vos clients peuvent payer directement. Et si vous voulez les avantages d’un compte professionnel avec paiements groupés, vous pouvez aussi en ouvrir un.
Concrètement, quand un client doit me payer en USD, je lui transmets les coordonnées de mon compte USD Grey. De son côté, il effectue un simple virement en USD vers un compte en USD.
Je garde les USD sur mon compte Grey jusqu’à ce que je sois prêt à les convertir : quand le taux est bon, je convertis.
Pour les entreprises marocaines qui reçoivent régulièrement des paiements de clients étrangers, ce fonctionnement fait une vraie différence. Vous ne perdez plus 4 à 6 % en frais et en mauvais taux de change sur chaque transaction. Vous choisissez le moment de la conversion. Les paiements arrivent plus vite, de façon prévisible, avec une transparence totale sur les coûts.
Grey ne remplace pas votre compte bancaire marocain : c’est une couche qui vient s’y ajouter et qui gère la complexité des paiements internationaux, pour que votre banque locale se concentre sur vos opérations locales.
LDMAG1
Un chiffre d’affaires mondial exige une banque à la hauteur
J’ai vu des entreprises marocaines créer des produits et des services remarquables pour les marchés internationaux. Elles rivalisent à l’échelle mondiale et remportent des clients face à des concurrents du monde entier. Pourtant, beaucoup perdent encore des sommes importantes simplement parce que leur circuit de paiement n’a pas été pensé pour la dimension internationale de leur activité.
Bien recevoir ses paiements de l’étranger a un effet direct sur votre rentabilité.
La bonne nouvelle, c’est que rien ne vous oblige à subir cette situation. De meilleures solutions existent. Des services conçus pour les paiements transfrontaliers peuvent vous faire économiser beaucoup d’argent tout en allégeant vos démarches administratives.
Si vous dirigez une entreprise marocaine avec des clients à l’étranger, prenez votre circuit de paiement aussi au sérieux que votre produit, votre marketing ou vos relations clients. Car être payé correctement fait partie intégrante de la réussite d’une entreprise internationale.
Ouvrez votre compte Grey Business dès aujourd’hui et commencez à recevoir vos paiements de l’étranger comme il se doit, sans perdre l’argent que vous avez déjà gagné.