<script type="application/ld+json" data-schema-version="grey-blog-v4">
[{"@context":"https://schema.org","@type":"BlogPosting","@id":"https://grey.co/ar/blog/how-to-get-an-instant-usd-debit-card-in-algeria#article","headline":"بطاقة دولار في الجزائر: كيف تحصل على بطاقة خصم فورية","description":"تعرّف على طرق الحصول على بطاقة دولار في الجزائر للدفع عبر الإنترنت، مع رسوم غري وPayoneer وRevolut وPyypl ومزايا كل منها. قارن الخيارات واختر الأنسب لك.","inLanguage":"ar","url":"https://grey.co/ar/blog/how-to-get-an-instant-usd-debit-card-in-algeria","mainEntityOfPage":{"@id":"https://grey.co/ar/blog/how-to-get-an-instant-usd-debit-card-in-algeria#webpage"},"datePublished":"2026-10-20T06:00:00+01:00","dateModified":"2026-10-20T06:00:00+01:00","author":{"@type":"Person","@id":"https://grey.co/authors/adeolu-titus-adekunle#person","name":"Adeolu Titus Adekunle","url":"https://grey.co/authors/adeolu-titus-adekunle","sameAs":["https://www.linkedin.com/in/titusadeoluadekunle/"]},"publisher":{"@type":"Organization","@id":"https://grey.co/#organization","name":"Grey","alternateName":"غري","url":"https://grey.co","logo":{"@type":"ImageObject","url":"https://cdn.prod.website-files.com/6360022338a81bd6fdbb1145/6564ae1077a67e39d3c491a6_Grey%20Logo%20Lockup%20Black.svg"}},"image":{"@id":"https://grey.co/ar/blog/how-to-get-an-instant-usd-debit-card-in-algeria#primaryimage"},"translationOfWork":{"@id":"https://grey.co/blog/how-to-get-an-instant-usd-debit-card-in-algeria#article"}},{"@context":"https://schema.org","@type":"WebPage","@id":"https://grey.co/ar/blog/how-to-get-an-instant-usd-debit-card-in-algeria#webpage","url":"https://grey.co/ar/blog/how-to-get-an-instant-usd-debit-card-in-algeria","name":"بطاقة دولار في الجزائر: ٤ خيارات فورية ورسومها | غري","description":"تعرّف على طرق الحصول على بطاقة دولار في الجزائر للدفع عبر الإنترنت، مع رسوم غري وPayoneer وRevolut وPyypl ومزايا كل منها. قارن الخيارات واختر الأنسب لك.","inLanguage":"ar","primaryImageOfPage":{"@id":"https://grey.co/ar/blog/how-to-get-an-instant-usd-debit-card-in-algeria#primaryimage"},"breadcrumb":{"@id":"https://grey.co/ar/blog/how-to-get-an-instant-usd-debit-card-in-algeria#breadcrumb"}},{"@context":"https://schema.org","@type":"ImageObject","@id":"https://grey.co/ar/blog/how-to-get-an-instant-usd-debit-card-in-algeria#primaryimage","url":"https://cdn.prod.website-files.com/636a85d290ee58e70c17e1c0/6a3016b35e8f271c7f8d675f_6a3016b251e9fcfea6c7657a_how-to-get-an-instant-usd-debit-card-in-algeria__header-image.webp","contentUrl":"https://cdn.prod.website-files.com/636a85d290ee58e70c17e1c0/6a3016b35e8f271c7f8d675f_6a3016b251e9fcfea6c7657a_how-to-get-an-instant-usd-debit-card-in-algeria__header-image.webp","width":1200,"height":675,"caption":"صورة غلاف مقال عن الحصول على بطاقة دولار فورية في الجزائر"},{"@context":"https://schema.org","@type":"BreadcrumbList","@id":"https://grey.co/ar/blog/how-to-get-an-instant-usd-debit-card-in-algeria#breadcrumb","itemListElement":[{"@type":"ListItem","position":1,"name":"الرئيسية","item":"https://grey.co/ar"},{"@type":"ListItem","position":2,"name":"المدونة","item":"https://grey.co/ar/blog"},{"@type":"ListItem","position":3,"name":"بطاقة دولار في الجزائر: كيف تحصل على بطاقة خصم فورية","item":"https://grey.co/ar/blog/how-to-get-an-instant-usd-debit-card-in-algeria"}]},{"@context":"https://schema.org","@type":"FAQPage","@id":"https://grey.co/ar/blog/how-to-get-an-instant-usd-debit-card-in-algeria#faq","mainEntity":[{"@type":"Question","name":"لماذا تُرفض بطاقتي البنكية الجزائرية على Netflix أو Spotify رغم وجود رصيد في حسابي؟","acceptedAnswer":{"@type":"Answer","text":"لأن البطاقات البنكية الجزائرية لها مخصصات إنفاق دولي منخفضة أو معدومة بسبب لوائح بنك الجزائر الخاصة بالعملة الأجنبية. فعندما تحاول بطاقة بالدينار تنفيذ عملية بالدولار أو اليورو، تبدأ عملية تحويل عابرة للحدود تُحتسب من هذا المخصص. وبمجرد بلوغ الحد، تُرفض كل العمليات الدولية اللاحقة مهما كان رصيدك بالدينار. كما أن كثيرًا من معالجي المدفوعات الدوليين لا يقبلون البطاقات الصادرة في الجزائر. أما البطاقة الافتراضية الممولة بعملة أجنبية فتتجاوز القيدين معًا."}},{"@type":"Question","name":"هل تقدم غري حسابًا بالدولار للمستخدمين في الجزائر؟","acceptedAnswer":{"@type":"Answer","text":"وفق المنتجات المتاحة حاليًا، تقدم غري للمستخدمين في الجزائر حسابات باليورو والجنيه الإسترليني أساسًا. وتعمل Grey Plus Card الممولة من رصيد باليورو أو الجنيه الإسترليني في المشتريات الدولية، مع تطبيق الرسوم العابرة للحدود على العمليات بعملة غير عملة البطاقة."}},{"@type":"Question","name":"ما أرخص طريقة لدفع الاشتراكات المفوترة بالدولار من الجزائر؟","acceptedAnswer":{"@type":"Answer","text":"الأرخص هو بطاقة ممولة بالدولار لا تُفرض فيها رسوم تحويل على العمليات بالدولار، وتوفر Payoneer ذلك لمن يتلقون دخلًا بالدولار من منصات العمل الحر. أما المستخدمون الجزائريون الذين لا يملكون دخلًا بالدولار ويموّلون باليورو، فتُطبَّق عليهم رسوم عابرة للحدود قدرها ٢٪ + ٠٫٥٠ USD على كل عملية بالدولار ببطاقة غري. في الاشتراكات السنوية تُدفع هذه الرسوم مرة واحدة في السنة، وفي الاشتراكات الشهرية تُدفع كل شهر. احسب إجمالي الرسوم السنوية لاشتراكك وقارنه بتكلفة إعداد كل خيار لتعرف أيها الأرخص إجمالًا."}},{"@type":"Question","name":"هل يمكنني استخدام بطاقة افتراضية في Apple App Store أو Google Play من الجزائر؟","acceptedAnswer":{"@type":"Answer","text":"نعم، مع الإعداد الصحيح. يشترط المتجران بطاقة تتوافق مع منطقة الحساب. وتعمل بطاقة غري، بصفتها بطاقة على شبكة دفع دولية، في المتاجر المضبوطة على مناطق أوروبية أو أمريكية. وقد تحتاج إلى تغيير منطقة حسابك في App Store لتتوافق مع عملة البطاقة. جرّب عملية شراء صغيرة قبل الاعتماد على البطاقة في معاملات أكبر داخل المتجر."}}]},{"@context":"https://schema.org","@type":"DefinedTermSet","@id":"https://grey.co/ar/blog/how-to-get-an-instant-usd-debit-card-in-algeria#terms","hasDefinedTerm":[{"@type":"DefinedTerm","name":"نظام صرف مُدار","description":"تعتمد الجزائر نظام صرف مُدار. ويعني ذلك ببساطة أن الدينار الجزائري (DZD) لا يُحوَّل بحرية على المستوى العالمي.","inDefinedTermSet":{"@id":"https://grey.co/ar/blog/how-to-get-an-instant-usd-debit-card-in-algeria#terms"}}]},{"@context":"https://schema.org","@type":"ItemList","@id":"https://grey.co/ar/blog/how-to-get-an-instant-usd-debit-card-in-algeria#list","numberOfItems":4,"itemListElement":[{"@type":"ListItem","position":1,"name":"بطاقة غري الافتراضية"},{"@type":"ListItem","position":2,"name":"بطاقة Payoneer Mastercard مسبقة الدفع"},{"@type":"ListItem","position":3,"name":"بطاقة Revolut الافتراضية"},{"@type":"ListItem","position":4,"name":"بطاقة Pyypl الافتراضية من Visa"}]}]
</script>
الأعمال
•
September 23, 2026
•
٨ دقائق للقراءة
بطاقة دولار في الجزائر: كيف تحصل على بطاقة خصم فورية
Adeolu Titus Adekunle
المحتويات
شارك هذا المقال
تفرض المنصات الدولية وخدمات الاشتراك ومتاجر التطبيقات العالمية رسومها غالبًا بالدولار الأمريكي واليورو والجنيه الإسترليني، بينما تصدر البطاقات البنكية الجزائرية بالدينار. ومع القيود الصارمة التي يفرضها بنك الجزائر على العملة الأجنبية، كثيرًا ما ينتهي استخدام البطاقة المحلية في الدفع الدولي برفض العملية أو بسقف إنفاق دولي لا يكفي. من هنا تأتي الحاجة إلى بطاقة دولار في الجزائر.
إن كنت تدفع ثمن إعلانات Meta أو تجدد اشتراكك في ChatGPT أو تتسوق من Amazon، فخيارك الأضمن هو بطاقة افتراضية بالدولار أو اليورو أو الجنيه الإسترليني، لا حساب بالدينار (DZD). فعندما تخصم منصة مبلغًا بالدولار من بطاقة بالدولار، لا تقلق كثيرًا من تحويل العملة بهوامش غير معلنة، ولا من بلوغ سقف الإنفاق الدولي، ولا من رفض العملية.
في الواقع، قائمة المنصات المالية التي تتيح بطاقة دولار في الجزائر قصيرة. تقدم غري وPayoneer وعدد قليل من المنصات الأخرى بطاقات خصم فورية بالدولار في الجزائر. أما بطاقة Revolut فتعمل محليًا في الجزائر، لكنها لا تُصدر فيها. يعرض هذا المقال أبرز الخيارات للحصول على بطاقة خصم افتراضية بعملة أجنبية في الجزائر، وتكلفة كل خيار، وطريقة عمله مع أكثر احتياجات الدفع شيوعًا.
لماذا تُرفض البطاقات البنكية الجزائرية على المنصات الدولية
تعتمد الجزائر نظام صرف مُدار. ويعني ذلك ببساطة أن الدينار الجزائري (DZD) لا يُحوَّل بحرية على المستوى العالمي. كما يحدّ بنك الجزائر من الوصول إلى العملة الأجنبية، وتلتزم البنوك التجارية الجزائرية بهذه القيود فتضع سقوف إنفاق دولي منخفضة أو معدومة على معظم أنواع البطاقات العادية، فلا تصلح بطاقة الدفع في الجزائر لأغلب العمليات الدولية.
عند استخدام بطاقة محلية لدفع مبلغ بالدولار، تلزم عملية تحويل عملة عابرة للحدود تُحتسب من مخصص إنفاقك الدولي. ولمعظم البطاقات البنكية الجزائرية مخصص إنفاق دولي سنوي. فبعد دفع خدمات الاستضافة على AWS واشتراك Claude AI Pro وحملة إعلانية على Meta، ستكون على الأرجح قد بلغت الحد، ولم تُفرغ سلة مشترياتك على Temu بعد. وفوق ذلك، كثير من معالجي المدفوعات الدوليين لا يقبلون البطاقات الصادرة في الجزائر أصلًا.
البطاقة الافتراضية المرتبطة برصيد باليورو أو الجنيه الإسترليني أو الدولار تتجنب هذه المشكلات، ولهذا تُعد بطاقة دولار في الجزائر من هذا النوع حلًا عمليًا للدفع الدولي. فالعملية تُعالج بعملة البطاقة الأصلية من رصيد بعملة أجنبية، دون تحويل إلى الدينار ودون أي سقف مرتبط بالدينار.
تصدر غري بطاقة افتراضية مرتبطة مباشرة برصيد حساباتك باليورو والجنيه الإسترليني، دون الحاجة إلى شحنها يدويًا. وهي بطاقة مقبولة دوليًا، وتعمل في متاجر التطبيقات ومنصات البث واشتراكات البرمجيات والأدوات المهنية.
التكلفة:
إنشاء البطاقة: رسوم لمرة واحدة قدرها ٥ USD (دون رسوم صيانة شهرية)
الإيداع عبر SEPA (باليورو) أو Faster Payments (بالجنيه الإسترليني): ٠٫٨٪، بحد أدنى ٢ EUR أو ٢ GBP وحد أقصى ١٠ EUR أو ١٠ GBP
المشتريات باليورو على بطاقة ممولة باليورو: دون رسوم تحويل
المشتريات بالدولار على بطاقة ممولة باليورو أو الجنيه الإسترليني: رسوم عابرة للحدود قدرها ٢٪ + ٠٫٥٠ USD على كل عملية
يمكنك إنشاء عدة بطاقات لأغراض إنفاق مختلفة
طريقة الحصول عليها:
سجّل عبر موقع غري أو حمّل تطبيق غري. أنشئ حسابك ببريدك الإلكتروني وأكمل التحقق من الهوية برفع وثيقة هوية حكومية سارية وإثبات عنوان.
انتقل إلى «الحسابات» (Accounts) وأنشئ حسابًا باليورو أو الجنيه الإسترليني، حسب العملة التي ستموّل بها وعملة أغلب نفقاتك.
موّل الحساب باستقبال دخلك من عملائك في أوروبا أو المملكة المتحدة عبر SEPA أو Faster Payments.
انتقل إلى «البطاقات» (Cards) وأنشئ بطاقة Grey Plus Card. تُخصم رسوم الإنشاء البالغة ٥ USD من رصيدك.
تظهر بيانات بطاقتك فورًا في التطبيق. أضفها إلى أي منصة تطلب بطاقة دولية.
تدعم Grey Plus Card خدمتي Apple Pay وGoogle Pay للدفع اللاتلامسي في المناطق المؤهلة. ويمكنك إنشاء عدة بطاقات، لكل منها حد مستقل لفئة إنفاق مختلفة.
الخيار ٢: بطاقة Payoneer Mastercard مسبقة الدفع
تنتشر Payoneer على نطاق واسع بين المستقلين الجزائريين الذين يكسبون دخلهم عبر Upwork وFiverr، إذ تُعد Payoneer خيار سحب مدمجًا في المنصتين. وتسحب بطاقة Payoneer Mastercard مسبقة الدفع من رصيد Payoneer بالدولار أو اليورو أو الجنيه الإسترليني، وتعمل على أغلب المنصات الدولية.
التكلفة:
إصدار البطاقة: دون رسوم مسبقة في أغلب الحالات
الرسوم السنوية: ٢٩٫٩٥ USD إذا استقبل الحساب أقل من ٢٬٠٠٠ USD في السنة
المشتريات بالدولار من رصيد Payoneer بالدولار: دون رسوم تحويل
المشتريات بعملات أخرى: تطبق Payoneer سعر التحويل الخاص بها
طريقة الحصول عليها:
أنشئ حسابًا على Payoneer وأكمل التحقق من الهوية.
انتقل إلى قسم البطاقات واطلب البطاقة مسبقة الدفع. تتوفر بيانات البطاقة الافتراضية فورًا، أما البطاقة المادية فتصل خلال أسبوع إلى أسبوعين، ولا تحتاجها للشراء عبر الإنترنت.
الخيار ٣: بطاقة Revolut الافتراضية
لا يستطيع المقيمون في الجزائر عادةً التسجيل في Revolut أو الحصول على بطاقتها، لكن مستخدمي Revolut الحاليين يمكنهم استخدام البطاقة في الجزائر كبطاقة محلية بالدينار أو للمدفوعات الدولية. وكثيرًا ما يحصل المقيمون في الجزائر على بطاقة Revolut افتراضية عن طريق قريب أو صديق مقيم في أوروبا يفتح حسابًا ويتحقق من هويته ثم يشاركهم بيانات البطاقة الافتراضية. ويمكن للمستخدمين أيضًا إنشاء بطاقة للاستخدام مرة واحدة تقلل خطر الاحتيال. كما تعمل بطاقات Revolut الرقمية مع Apple Pay وGoogle Pay للدفع اللاتلامسي السريع في المتاجر.
التكلفة:
الرسوم الشهرية: لا شيء في خطة Standard. أما الخطط المدفوعة (Plus من ٣٫٩٩ EUR شهريًا، وPremium من ٧٫٩٩ EUR شهريًا، وMetal من ١٥٫٩٩ EUR شهريًا) فتتيح حدودًا أعلى ومزايا إضافية
إنشاء بطاقة افتراضية: مجاني في خطة Standard، مع توفر بطاقات للاستخدام مرة واحدة أيضًا
تحويل العملات في أيام الأسبوع ضمن حد الاستخدام العادل: بسعر قريب من سعر السوق المتوسط دون هامش إضافي
تحويل العملات فوق حد الاستخدام العادل (في Standard: ما يعادل نحو ١٬٠٠٠ GBP شهريًا) أو في عطلة نهاية الأسبوع: يُطبَّق هامش ١٪
السحب من أجهزة الصراف الآلي خارج البلد: مجاني حتى ٢٠٠ EUR شهريًا في Standard، ثم رسوم ٢٪
طريقة الحصول عليها:
افتح تطبيق Revolut وسجّل الدخول.
اضغط على أيقونة البطاقات (Cards)، وتجدها عادةً في الشاشة الرئيسية أو في الزاوية العلوية.
اضغط على «Add New» واختر «Virtual».
اختر بين Standard (للاشتراكات والاستخدام المتكرر) وDisposable (للتسوق لمرة واحدة).
يمكنك الاحتفاظ بما يصل إلى ٢٠ بطاقة افتراضية نشطة في حسابك في الوقت نفسه، ما يسهّل تنظيم إنفاقك الرقمي وفصل كل نوع منه على حدة.
الخيار ٤: بطاقة Pyypl الافتراضية من Visa
Pyypl منصة مدفوعات رقمية مقرها الإمارات، ومتاحة للمستخدمين في منطقة الشرق الأوسط وشمال أفريقيا. وتوفر بطاقة Visa افتراضية لا تتطلب حسابًا بنكيًا ولا حدًا أدنى للرصيد ولا إثبات راتب، ما يجعلها من أسهل الخيارات للمستخدمين الجزائريين الذين يحتاجون إلى بطاقة بالدولار بسرعة.
البطاقة الافتراضية الأولى مجانية، وكل بطاقة إضافية تكلف ٤ USD. وتخضع Pyypl لرقابة سلطة تنظيم الخدمات المالية (FSRA) في الإمارات ومصرف البحرين المركزي، ما يمنحها مصداقية تنظيمية تفوق أغلب خيارات التكنولوجيا المالية غير الرسمية في المنطقة.
التكلفة:
إنشاء البطاقة الافتراضية الأولى: مجاني
البطاقات الافتراضية الإضافية: ٤ USD لكل بطاقة
الرسوم الشهرية: لا تفرض Pyypl رسومًا شهرية أو سنوية لصيانة البطاقة ما دمت تشحن محفظتك مرة واحدة على الأقل كل شهر.
طرق الشحن: تحويل بنكي أو بطاقة خصم أو محفظة عملات مشفرة
الحد الأدنى للشحن: ٥ USD
العملات المدعومة: USD وAED
رسوم المعاملات العابرة للحدود: تظهر في تطبيق Pyypl قبل كل عملية
طريقة البدء:
حمّل تطبيق Pyypl (متاح على iOS وAndroid).
سجّل برقم هاتفك المحمول.
أكمل التحقق من الهوية (KYC) برفع وثيقة هوية حكومية مثل بطاقة التعريف الوطنية أو جواز السفر.
بعد التحقق، انتقل إلى قسم البطاقات وأنشئ أول بطاقة Visa افتراضية. تصدر البطاقة فورًا.
اشحن محفظة Pyypl عبر تحويل بنكي أو بطاقة خصم أو محفظة عملات مشفرة، بحد أدنى ٥ USD.
استخدم رقم البطاقة وتاريخ انتهاء صلاحيتها ورمز CVV في أي عملية دفع دولية عبر الإنترنت.
مقارنة الخيارات: أفضل بطاقة افتراضية في الجزائر
بطاقة غري الافتراضية
Payoneer Mastercard
Revolut
Pyypl
نوع البطاقة
بطاقة افتراضية
Mastercard مادية وافتراضية
Visa أو Mastercard افتراضية
Visa افتراضية
رسوم إنشاء البطاقة
٥ USD لمرة واحدة
لا شيء
مجانية
الأولى مجانية، ثم ٤ USD لكل بطاقة
الرسوم السنوية
لا شيء
٢٩٫٩٥ USD إذا كان المبلغ المستلم أقل من ٢٬٠٠٠ USD في السنة
لا شيء (خطة Standard)
معفاة عند الاستخدام الشهري
عملة التمويل الرئيسية (الجزائر)
EUR أو GBP
USD وEUR وGBP
متعددة
USD
Apple Pay / Google Pay
نعم
نعم
نعم
لا
بطاقات متعددة
نعم
نعم
نعم (حتى ٢٠ بطاقة)
لا
الأنسب لـ
من يكسب دخله باليورو ويدفع اشتراكات أوروبية
أصحاب الدخل من منصات العمل الحر (Upwork وFiverr)
من لديه حساب Revolut بالفعل
من يحتاج إلى بطاقة فورية دون حساب بنكي أو إثبات دخل
ما الذي يمكنك دفعه ببطاقة افتراضية بعملة أجنبية من الجزائر
البطاقة الافتراضية الممولة كما ينبغي تعمل على المنصات التي ترفض البطاقات الجزائرية باستمرار:
Adobe Creative Cloud وFigma وCanva Pro
ChatGPT Plus وMidjourney وغيرها من أدوات الذكاء الاصطناعي
AWS وGoogle Cloud وDigitalOcean وGitHub
Netflix وSpotify وDisney+ وYouTube Premium
Coursera وUdemy وSkillshare وLinkedIn Learning
Zoom وSlack وMicrosoft 365 وGoogle Workspace
مسجلو أسماء النطاقات ومنصات الاستضافة
في الاشتراكات المتكررة، تواصل البطاقة التجديد تلقائيًا ما دام رصيد العملة الأجنبية ممولًا. وتفقُّد رصيدك قبل مواعيد التجديد ببضعة أيام يجنبك فشل عمليات الخصم.
نصائح لتعمل بطاقتك على مختلف المنصات
استخدم قدر الإمكان بطاقة بعملة الفوترة نفسها لدى المنصة: البطاقة التي تخصم من رصيد باليورو لاشتراك مفوتر باليورو لا تتحمل أي رسوم عابرة للحدود. أما إذا خصمت منصة تفوتر بالدولار من بطاقة ممولة باليورو أو الجنيه الإسترليني، فتُطبَّق الرسوم العابرة للحدود.
جرّب عملية شراء صغيرة قبل الالتزام باشتراك سنوي: تتحقق بعض المنصات من البطاقات الجديدة بتفويض بقيمة ٠ أو ١ USD قبل قبولها للاشتراكات. ويؤكد لك اختبار صغير قبول البطاقة قبل أن تلتزم بخطة سنوية.
دوّن المنصات المرتبطة بكل بطاقة: إذا أنشأت عدة بطاقات من غري لأغراض مختلفة، فمعرفة الاشتراك المرتبط بكل بطاقة تفيدك عندما تحتاج إلى تحديث بيانات الدفع أو استبدال بطاقة.
تفرض غري رسومًا على الإيداعات والتحويلات ومعاملات البطاقة. فالإيداع عبر SEPA أو FPS عليه رسوم ٠٫٨٪ (بحد أدنى ٢ EUR أو ٢ GBP وحد أقصى ١٠ EUR أو ١٠ GBP). وعلى معاملات البطاقة العابرة للحدود رسوم ٢٪ زائد ٠٫٥٠ USD. ويكلف إنشاء البطاقة الافتراضية ٥ USD. أما السحب بالدينار الجزائري (DZD) فرسومه ثابتة قدرها ٢٫٥٠ USD. أسعار الصرف متغيرة وتتضمن هامشًا فوق سعر السوق المتوسط، لذا راجع صفحة رسوم غري لمعرفة الأسعار الحالية.
الأسئلة الشائعة
لماذا تُرفض بطاقتي البنكية الجزائرية على Netflix أو Spotify رغم وجود رصيد في حسابي؟
لأن البطاقات البنكية الجزائرية لها مخصصات إنفاق دولي منخفضة أو معدومة بسبب لوائح بنك الجزائر الخاصة بالعملة الأجنبية. فعندما تحاول بطاقة بالدينار تنفيذ عملية بالدولار أو اليورو، تبدأ عملية تحويل عابرة للحدود تُحتسب من هذا المخصص. وبمجرد بلوغ الحد، تُرفض كل العمليات الدولية اللاحقة مهما كان رصيدك بالدينار. كما أن كثيرًا من معالجي المدفوعات الدوليين لا يقبلون البطاقات الصادرة في الجزائر. أما البطاقة الافتراضية الممولة بعملة أجنبية فتتجاوز القيدين معًا.
هل تقدم غري حسابًا بالدولار للمستخدمين في الجزائر؟
وفق المنتجات المتاحة حاليًا، تقدم غري للمستخدمين في الجزائر حسابات باليورو والجنيه الإسترليني أساسًا. وتعمل Grey Plus Card الممولة من رصيد باليورو أو الجنيه الإسترليني في المشتريات الدولية، مع تطبيق الرسوم العابرة للحدود على العمليات بعملة غير عملة البطاقة.
ما أرخص طريقة لدفع الاشتراكات المفوترة بالدولار من الجزائر؟
الأرخص هو بطاقة ممولة بالدولار لا تُفرض فيها رسوم تحويل على العمليات بالدولار، وتوفر Payoneer ذلك لمن يتلقون دخلًا بالدولار من منصات العمل الحر. أما المستخدمون الجزائريون الذين لا يملكون دخلًا بالدولار ويموّلون باليورو، فتُطبَّق عليهم رسوم عابرة للحدود قدرها ٢٪ + ٠٫٥٠ USD على كل عملية بالدولار ببطاقة غري. في الاشتراكات السنوية تُدفع هذه الرسوم مرة واحدة في السنة، وفي الاشتراكات الشهرية تُدفع كل شهر. احسب إجمالي الرسوم السنوية لاشتراكك وقارنه بتكلفة إعداد كل خيار لتعرف أيها الأرخص إجمالًا.
هل يمكنني استخدام بطاقة افتراضية في Apple App Store أو Google Play من الجزائر؟
نعم، مع الإعداد الصحيح. يشترط المتجران بطاقة تتوافق مع منطقة الحساب. وتعمل بطاقة غري، بصفتها بطاقة على شبكة دفع دولية، في المتاجر المضبوطة على مناطق أوروبية أو أمريكية. وقد تحتاج إلى تغيير منطقة حسابك في App Store لتتوافق مع عملة البطاقة. جرّب عملية شراء صغيرة قبل الاعتماد على البطاقة في معاملات أكبر داخل المتجر.
ابدأ مع غري واحصل على بطاقة افتراضية خلال دقائق مقابل ٥ USD، لتدفع اشتراكاتك الدولية وخدماتك عبر الإنترنت ومشترياتك.
من السهل اختزال الإمارات في بضعة عناوين لافتة: أطول برج، وأكبر مركز تسوق، وأفخم السيارات. لكن خلف هذه الصورة بلدٌ غني بالثقافة والمغامرة والتجارب الفريدة التي تتكامل على نحو مدهش.
دولة الإمارات العربية المتحدة اتحادٌ من سبع إمارات. وإن كنت تظن أن الأمر لا يتجاوز موائد البرانش في دبي أو صور السيلفي في صحراء أبوظبي، فأعد التفكير.
في هذا الدليل أعرض أجمل أماكن سياحية في الإمارات، للمسافر الفضولي، وللمقيم الذي يريد أن يرى المزيد من البلد، وللرحّالة الرقمي الذي يخطط لاستراحته القادمة بين مشاريع العمل عن بُعد.
إليك ما يميز كل إمارة، وكيف تدير نفقاتك بذكاء خلال رحلتك.
لماذا تستحق الإمارات الزيارة في ٢٠٢٥؟
عزّزت الإمارات في السنوات الأخيرة مكانتها مركزًا عالميًا للأعمال والسياحة. ففي عام ٢٠٢٣ وحده، بلغ عدد نزلاء المنشآت الفندقية في الإمارات السبع ٢٨ مليون نزيل، بنمو ١١٪ مقارنة بالعام السابق، بحسب وزارة الاقتصاد والسياحة.
لكن اللافت حقًا أن كل إمارة صنعت لنفسها هوية خاصة وتجارب فريدة، فتتنوع الخيارات بين أماكن للزيارة في الإمارات تناسب كل الأذواق. في كل زاوية شيء مختلف، ومعظمه في متناول أغلب الزوار.
دبي: مدينة التناقضات والأرقام القياسية
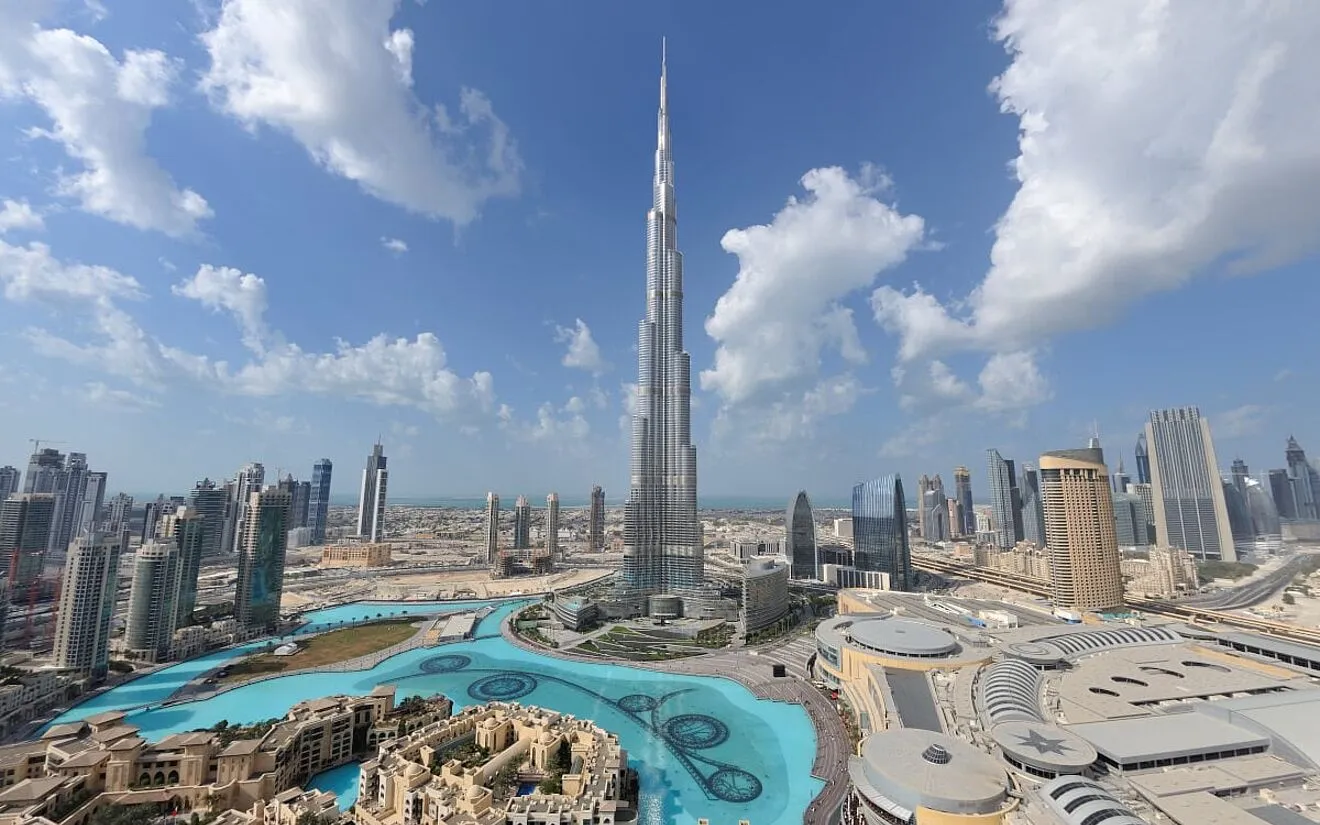
يُعد برج خليفة على الأرجح أشهر معالمها: ١٦٣ طابقًا من الإبداع الهندسي الخالص. لكن دبي أكبر من ناطحات السحاب.
يمكنك أن تبدأ صباحك بكوب شاي كرك في ديرة، وتقضي عصرك في ركوب الأمواج بالطائرة الورقية عند جميرا بيتش ريزيدنس. تجوّل في حي الفهيدي التاريخي المرمَّم، ثم تُه بين مراكز تسوق مستقبلية تضم منحدرات تزلج داخلية. لا مكان آخر يشبهها.
وهذه قائمة بأفضل أماكن سياحية في دبي لا ينبغي أن تفوتك.
برج خليفة وقت الغروب: منظر يستحق أن تراه مرة واحدة على الأقل.
السيف والفهيدي: للعمارة التراثية والمتاحف وروح دبي القديمة.
رحلة سفاري في صحراء لهباب: قيادة فوق الكثبان، وركوب الجمال، وعشاء تقليدي تحت النجوم.
القرية العالمية: تفتح أبوابها عادةً من أكتوبر إلى أبريل، وهي حديقة احتفالية متعددة الثقافات، نصفها مدينة ملاهٍ ونصفها سوق عالمي.
أبوظبي أهدأ إيقاعًا من دبي، لكنها لا تقل عنها إبهارًا، وإن بطريقة مختلفة. فيها الفن والثقافة وفخامة لا تُضاهى.
أبرز ما يجب رؤيته:
جامع الشيخ زايد الكبير: من أجمل المساجد في العالم.
متحف اللوفر أبوظبي: تحفة معمارية وفنية.
قصر الحصن: أقدم مبنى حجري في أبوظبي، وقد تحوّل إلى موقع تراثي.
شاطئ السعديات: رمال بيضاء ومياه فيروزية بعيدًا عن الزحام.
إن كنت تخطط لزيارتك في الشتاء، فاحرص على حضور مهرجان أبوظبي أو مهرجان أم الإمارات، فكلاهما نافذة رائعة على الثقافة والموسيقى الإماراتية.
الشارقة: القلب الثقافي للإمارات
كثيرًا ما يغفل عنها السياح، لكن الشارقة هي المكان الذي تتعرّف فيه إلى جذور الإمارات. ولا تبعد عن دبي سوى ٣٠ دقيقة بالسيارة.
اكتشف:
مؤسسة الشارقة للفنون: معارض معاصرة، وبيوت تراثية مرمَّمة، وفعاليات إبداعية.
متحف الشارقة للحضارة الإسلامية: تعرّف إلى تاريخ الفن والابتكار في الحضارة الإسلامية.
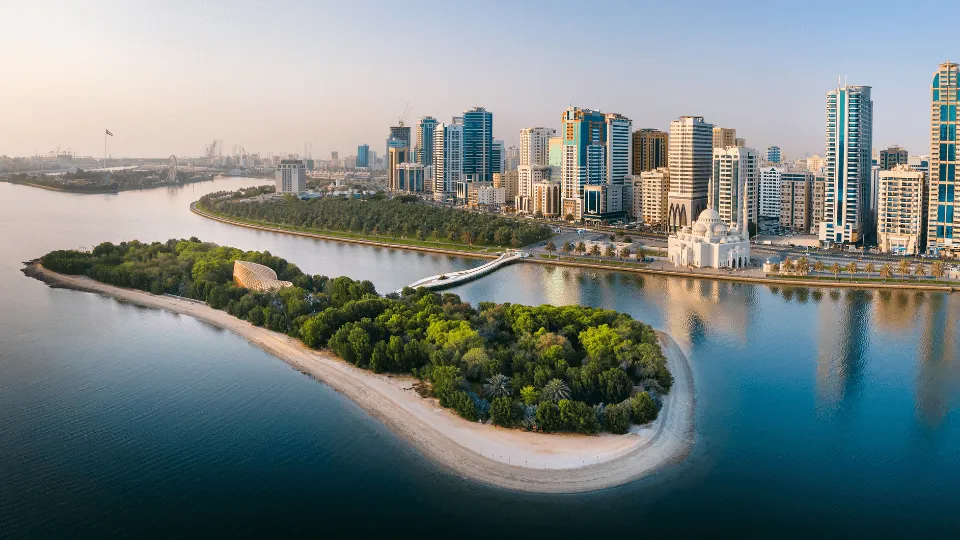
جزيرة النور: جزيرة فنية بحدائقها، مثالية للعائلات أو للتجوّل منفردًا.
والشارقة أكثر محافظة من الإمارات الأخرى، لذا يُستحسن ارتداء ملابس أكثر احتشامًا فيها.
جزيرة النور
رأس الخيمة: جنة عشاق المشي وجوهرة خفية
هذه الإمارة لعشّاق الطبيعة. فقد أصبحت رأس الخيمة بهدوء الوجهة المفضلة للمشي الجبلي وركوب الدراجات الجبلية والمغامرة بعيدًا عن صخب المدن، وهي من أجمل الأماكن السياحية الطبيعية في الإمارات.
احرص على:
الصعود بالسيارة إلى جبل جيس: أعلى قمة في الإمارات، وفيها منصة مشاهدة وخط انزلاق هوائي (زيبلاين) أيضًا.
تجربة التخييم العادي أو الفاخر: في جبل جيس أماكن رائعة للمبيت، ومشهد شروق يستحق السهر.
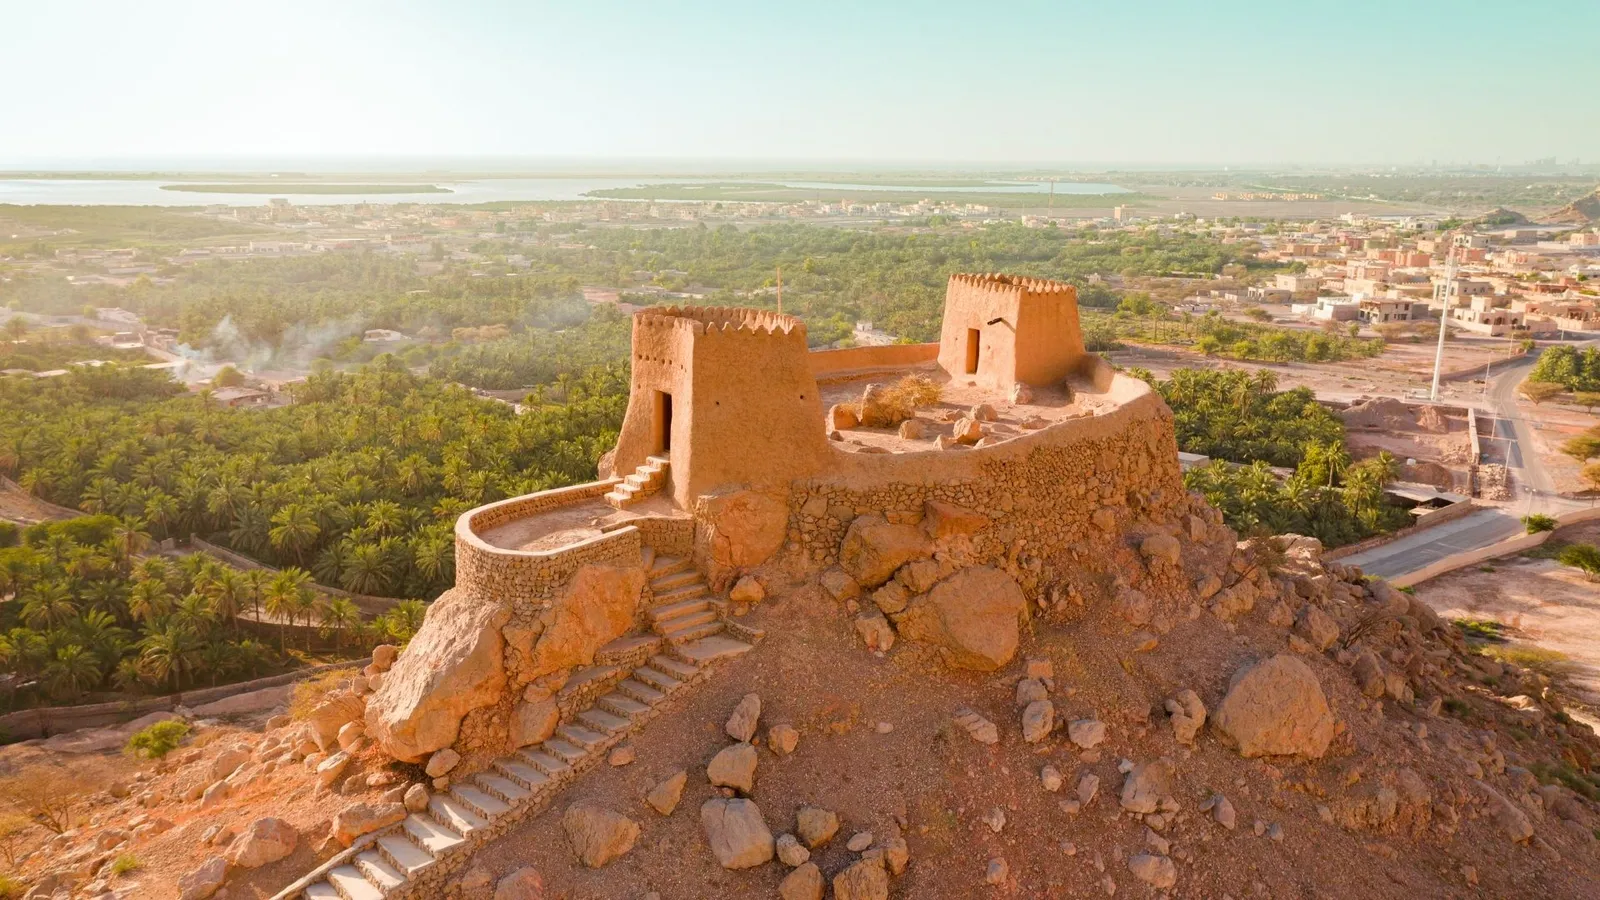
زيارة قلعة ضاية: قلعة على قمة تل تطل على الجبال والبحر.
إن زرتها بين نوفمبر ومارس، فستجد رأس الخيمة في ألطف أجوائها وأجمل حالاتها.
قلعة ضاية
الفجيرة: هدوء الساحل الشرقي
تطل الفجيرة على خليج عُمان، وهي أهدأ من جاراتها في الغرب، ومثالية للغوص وأيام الشاطئ وزيارة المساجد والقلاع التاريخية.
أفضل الخيارات:
جزيرة سنوبي: مكان رائع للغطس السطحي والغوص.
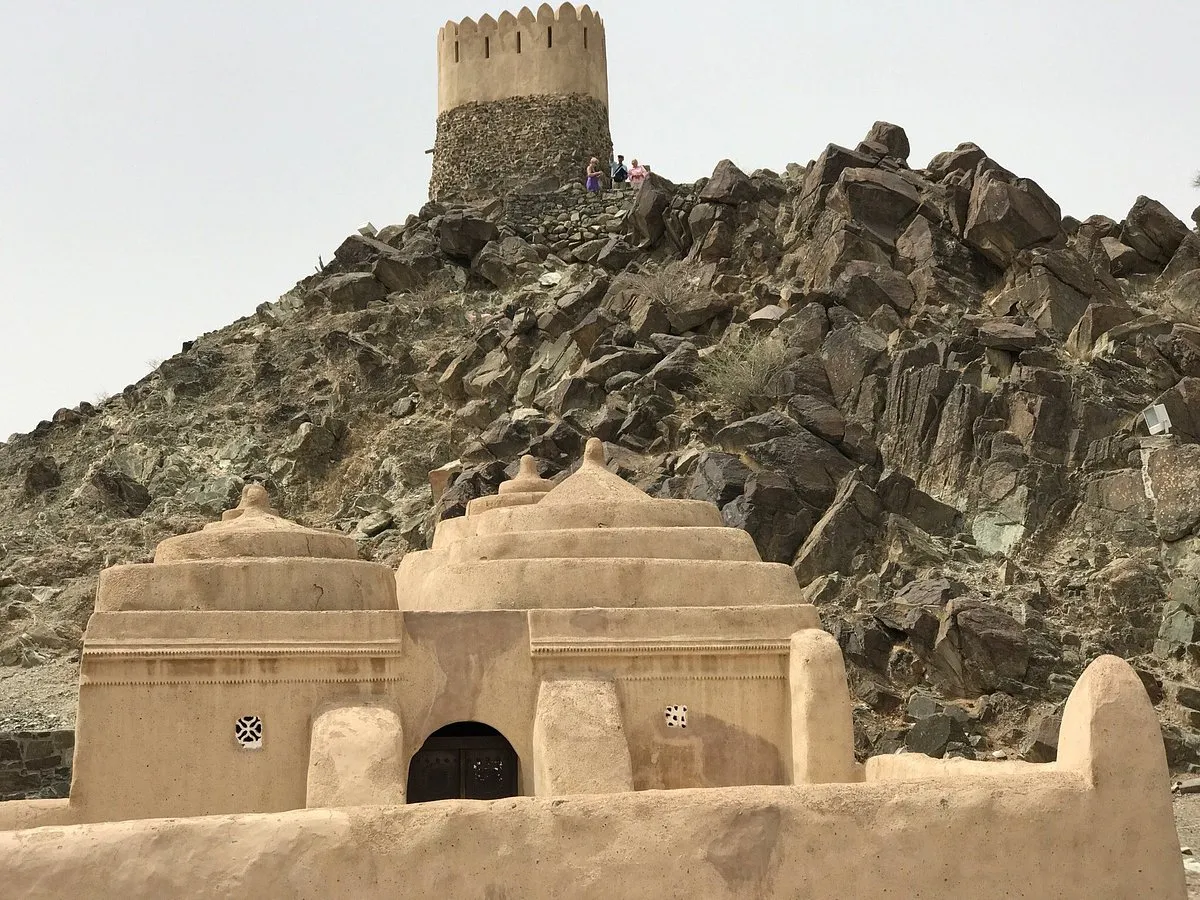
مسجد البدية: أقدم مسجد في الإمارات.
قلعة الفجيرة والقرية التراثية: لمحة عن ماضي البلاد قبل النفط.
لهذا الجانب من الإمارات جمال وعر يمنحك استراحة من البريق المعتاد.
مسجد البدية
عجمان وأم القيوين: صغيرتان لكن مفعمتان بالروح
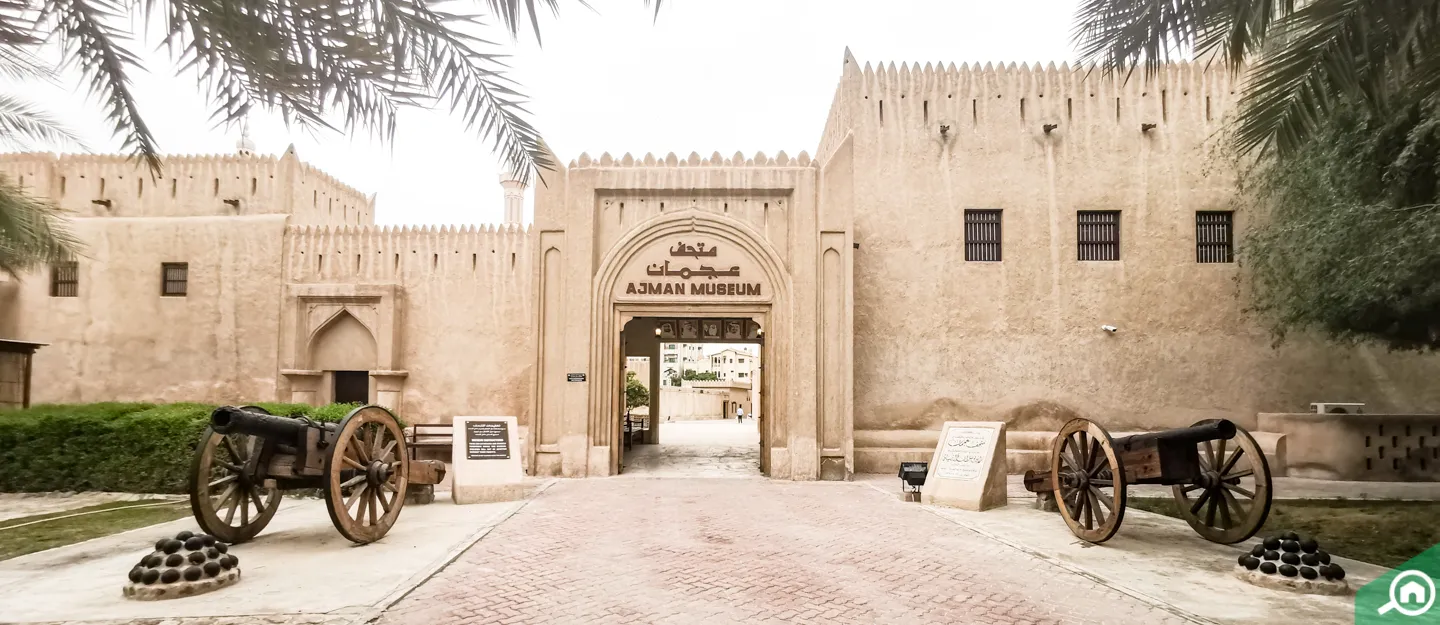
إن كانت رحلتك المثالية تعني الابتعاد عن المسارات السياحية المزدحمة، فتوجّه إلى عجمان أو أم القيوين. هما أصغر الإمارات، لكن شواطئهما جميلة وإيقاع الحياة فيهما هادئ على نحو ممتع، ومن أهدأ أماكن سياحية في الإمارات الشمالية.
أفضل وقت للزيارة: الفترة من نوفمبر إلى مارس هي الأنسب عادةً، فدرجات الحرارة نهارًا معتدلة والفعاليات كثيرة.
قواعد اللباس: محتشمة عمومًا. ملابس السباحة مقبولة على الشاطئ، لكن احرص على التستّر في الأماكن الأخرى.
عطلة نهاية الأسبوع: السبت والأحد (بدأ تطبيق ذلك عام ٢٠٢٢ بحسب البوابة الرسمية).
العملة: الدرهم الإماراتي (AED). ١ دولار أمريكي يساوي نحو ٣٫٦٧ درهم، ويمكنك متابعة السعر عبر محوّل العملات.
المواصلات: سيارات الأجرة موثوقة، كما أن الحافلات بين المدن وتطبيقات مثل Careem وUber خيارات ممتازة.
كيف تدير أموالك أثناء السفر في الإمارات
قد تصبح إدارة نفقاتك في الخارج مرهقة بين تبديل العملات ورسوم أجهزة الصراف الآلي وتقلّب الأسعار. وهنا يأتي دور غري.
يمنحك غري حسابات متعددة العملات بالدولار الأمريكي واليورو والجنيه الإسترليني، فتستطيع:
دفع تكاليف الفنادق والجولات والحجوزات عبر الإنترنت بأسعار صرف تنافسية.
سحب أموالك بسهولة وأنت في الخارج.
الاحتفاظ بالعملات الأجنبية حتى تتحسن أسعار الصرف.
تقليل رسوم المعاملات الدولية ومتابعة جميع نفقاتك من لوحة تحكم واحدة.
من حجز مخيم في الصحراء إلى التسوق في دبي مول، يجعل غري مدفوعاتك الدولية أبسط وأوضح.
إن لم ترَ الإمارات إلا عبر مقاطع Instagram لناطحات السحاب وموائد البرانش، فقد حان الوقت لتتعرّف إليها عن قرب. فالإمارات تقدّم الثقافة والمغامرة وكرم الضيافة. أنشئ حسابك في غري أو حمّل التطبيق لتستمتع بخدمات مالية عالمية تحمل طموحاتك عبر الحدود.
وجدت أخيرًا الأداة المثالية لعملك، أو المسلسل الذي يتحدث عنه الجميع. أنت مستعد للدفع، فتضغط على «اشترك» و... تُرفض العملية. مرة أخرى.
هذه العقبة مألوفة لكثيرين في المملكة. فحتى مع توفر الرصيد، يبقى الدفع بالدولار في السعودية للاشتراكات الدولية أمرًا صعبًا، خصوصًا عندما تكون الأسعار بالدولار الأمريكي. فإما أن العملية لا تنجح، وإما أنها مكلفة ومعقدة بلا داعٍ.
لكن ماذا لو كان هناك حل أفضل؟ طريقة أوضح وأكثر موثوقية تنجح ببساطة؟
ما الاشتراكات بالدولار التي يستخدمها المقيمون في السعودية؟
إذا كنت تعيش في السعودية وتقضي جزءًا كبيرًا من يومك على الإنترنت في العمل أو التعلم أو صناعة المحتوى أو الترفيه، فالأرجح أنك تستخدم منصات تُصدر فواتيرها بالدولار، أو تريد استخدامها.
فكّر في الأمر. هذه الأسماء مألوفة لك على الأرجح:
منصات البث مثل Netflix وHulu وDisney+ وHBO Max.
أدوات التصميم والإبداع مثل Canva Pro وAdobe Creative Cloud وZoom Pro.
أدوات الإنتاجية والذكاء الاصطناعي مثل ChatGPT Plus وGrammarly Premium وNotion AI.
خدمات الأعمال مثل Shopify، ومسجّلي النطاقات، ومنصات النشرات البريدية، وخدمات التخزين مثل Dropbox.
منصات التعلّم، من Coursera إلى MasterClass.
تساعدك هذه الأدوات على بناء مشروع جانبي أو إدارة عمل تجاري أو متابعة مسلسلاتك المفضلة. لكن كثيرًا منها لا يقبل إلا البطاقات الدولية أو يشترط الدفع بالدولار، وهذا محبط.
لماذا تُرفض البطاقات السعودية غالبًا في دفع الاشتراكات الشهرية بالدولار؟
مع أن السعودية من أكثر دول العالم اتصالًا بالإنترنت، فإن الدفع بالدولار الأمريكي قد يظل صعبًا. وإليك الأسباب:
عدم توافق البطاقة: بعض البطاقات المصرفية المحلية لا تدعم المعاملات بالدولار، وخاصة المعاملات المتكررة.
الحظر الجغرافي: بعض خدمات الاشتراك تحظر البطاقات الصادرة من خارج الولايات المتحدة أو من خارج المناطق المدعومة.
رسوم صرف خفية: حتى إن نجحت بطاقتك، فقد تدفع أكثر دون أن تنتبه، بسبب أسعار صرف مرتفعة أو رسوم المدفوعات الدولية.
نجاح غير منتظم: قد تنجح العملية مرة وتفشل في المرة التالية. وهذا ليس ما تسميه موثوقًا.
كل هذا يصعّب الحفاظ على اشتراكاتك فعّالة أو بدء اشتراكات جديدة بثقة. وبصراحة، لا أحد يريد أن يُغلق حسابه في ChatGPT أو Adobe في منتصف مشروع بسبب خلل في الدفع.
كيف تساعدك غري على حل مشكلة الدفع بالدولار في السعودية؟
غري منصة مالية عابرة للحدود صُممت لأشخاص مثلك، يعيشون في بلد ويعملون أو يبدعون أو يتعاونون مع العالم. وغري شركة تكنولوجيا مالية وليست بنكًا.
مع غري، يمكنك:
الحصول على بطاقة دولار افتراضية: تعمل مثل بطاقة خصم أمريكية عادية، وتناسب الاشتراكات عبر الإنترنت.
التخلص من تخمين أسعار الصرف: بطاقتك بالدولار أصلًا، فتعرف بالضبط كم تنفق.
اشتراكات مستمرة دون انقطاع: سواء كانت دفعة لمرة واحدة أو رسومًا شهرية متكررة، فبطاقتك مصممة لتغطيها.
التحكم في إنفاقك: كل شيء يظهر في لوحة التحكم في غري، فتعرف دائمًا ما يحدث.
رفض أقل للمدفوعات، ولا حاجة إلى الاتصال بالبنك، ولا مفاجآت.
ارفع الهوية الوطنية السعودية أو هوية المقيم (الإقامة) أو جواز سفرك. أضف إثباتًا لعنوانك، وبهذا تكون جاهزًا.
٣. اطلب حسابك بالدولار الأمريكي
بعد التوثيق، تمنحك غري حسابًا بالدولار الأمريكي ببيانات بنكية كاملة، تمامًا كما لو فتحته لدى بنك في الولايات المتحدة. يقدّم Lead Bank هذا الحساب، ويُتاح حاليًا للموظفين بدوام كامل والمستقلين.
٤. أنشئ بطاقتك الافتراضية بالدولار
اضغط على تبويب «البطاقة» في لوحة التحكم. ستدفع رسوم إنشاء لمرة واحدة قدرها ٤ دولارات، وتضيف ١ دولار على الأقل لتفعيلها.
٥. ابدأ دفع اشتراكاتك
استخدم بطاقة غري للاشتراك في المنصات التي تريدها. ولأنها بالدولار، فلا مشكلات في تحويل العملة.
لماذا تناسب غري المقيمين في السعودية؟
لنكن صريحين، لا أحد يريد أن يفكر طويلًا في طريقة دفع الخدمات التي يستخدمها كل يوم. ومع غري لن تحتاج إلى ذلك. إليك لماذا يختار كثيرون في السعودية غري:
لا تحتاج إلى جواز سفر أمريكي أو عنوان في الولايات المتحدة للحصول على بطاقة أو حساب بالدولار.
لا مزيد من القلق بشأن الرسوم الدولية أو المدفوعات المحظورة.
يمكنك إدارة أرصدة بالدولار الأمريكي واليورو والجنيه الإسترليني من تطبيق واحد.
تناسب المستقلين والعاملين عن بُعد والطلاب وصنّاع المحتوى الذين يكسبون وينفقون على مستوى العالم.
لم يعد العمل الحر مرتبطًا بالجغرافيا. فمع اتجاه مزيد من الشركات الأوروبية إلى التوظيف عن بُعد، تتسع الفرص أمام المهنيين في أنحاء أفريقيا، والمغرب في موقع جيد لتلبية هذا الطلب.
يكسب المستقلون المغاربة المهرة أرضًا متزايدة في سوق العمل الحر في أوروبا. لكن إن كنت في بداية الطريق، فقد تتساءل كيف تجد هذه الفرص، والأهم من ذلك، كيف تستلم أجرك عبر الحدود دون أن تخسر جزءًا من مالك.
في هذا المقال، أشرح لك كيف تحصل على مشاريع عمل حر عالية الجودة في الاتحاد الأوروبي وأنت في المغرب، وكيف تدير مدفوعاتك باحترافية.
لماذا تتجه دول الاتحاد الأوروبي إلى المستقلين المغاربة؟
الطلب الأوروبي على الكفاءات العاملة عن بُعد في تزايد. وتشير تقديرات إلى أن الاتحاد الأوروبي قد يواجه بحلول عام ٢٠٣٠ نقصًا يتجاوز ٤ ملايين متخصص في التكنولوجيا. ومع اتساع هذه الفجوة، تلجأ شركات كثيرة إلى التوظيف من الخارج، ويبدو المغرب خيارًا بديهيًا بفضل تقارب المنطقة الزمنية، وتعدد اللغات بين سكانه، ووفرة الكفاءات فيه.
إليك ما يميز المستقلين المغاربة:
إتقان الفرنسية والإنجليزية، وهو ما يناسب التواصل مع العملاء في الاتحاد الأوروبي.
أسعار تنافسية مقارنة بأوروبا الغربية.
جودة عالية في العمل، خصوصًا في التصميم والبرمجة والتسويق والأعمال الإدارية.
موقع جغرافي قريب يسهّل اللقاءات الحضورية العرضية والمشاريع المستعجلة.
أما بالنسبة إلى المهنيين المغاربة، فالمكاسب واضحة: دخل مستقر، وقاعدة عملاء عالمية، وحرية العمل من المنزل أو من أي مكان في العالم.
أين يجد المستقلون المغاربة فرص العمل في أوروبا؟
يجد كثير من المستقلين المغاربة عملاءهم الأوروبيين على منصات دولية معروفة مثل Upwork وFreelancer.com وFiverr، وكلها تستقطب عددًا كبيرًا من العملاء الأوروبيين. ويلجأ آخرون إلى منصات أوروبية متخصصة مثل Malt وTwago وWorksome.
كثيرًا ما يُغفَل LinkedIn، مع أنه أداة قوية جدًا. فملف شخصي مُحسَّن، وكلمات مفتاحية مختارة بعناية، وعرض واضح لخدماتك كمستقل، كلها قد تلفت انتباه مسؤولي التوظيف في أوروبا.
وأخيرًا، تنشر مواقع الوظائف عن بُعد مثل EuropeRemotely وWeWork Remotely باستمرار عقود عمل حر من شركات أوروبية تبحث عن كفاءات خارج حدودها.
كيف تتميز عند التقدم لفرص العمل الحر في أوروبا؟
لا تكفي المهارة وحدها لتلفت انتباه العملاء الأوروبيين. عليك أن تعمل بخطة واضحة، وأن تكسب ثقتهم، وأن تراعي الفروق الثقافية.
إليك كيف ترفع فرصك:
خصّص عرضك للسوق الأوروبية: اذكر في عروضك توافق المنطقة الزمنية، أو خبرتك مع عملاء من الاتحاد الأوروبي، أو معرفتك باللائحة العامة لحماية البيانات (GDPR).
تواصل بوضوح واحترافية: يفضّل معظم العملاء الأوروبيين الرسائل المباشرة والمهذبة. لا حشو ولا وعود مبالغ فيها.
أبرز أدواتك وطريقة عملك: أظهر إتقانك لمنصات مثل Slack وTrello وNotion وFigma، وهي أدوات تستخدمها أغلب الفرق في الاتحاد الأوروبي.
ابنِ مصداقيتك: اجمع شهادات العملاء ودراسات الحالة، أو اكتب تدوينات قصيرة عن طريقة عملك أو مشاريعك السابقة. فهذه كلها تبني الثقة.
جهّز نظامًا احترافيًا للفوترة والمدفوعات: أثبت أن التعامل معك سهل وأنك جاهز للعمل، أينما كان عميلك.
ما تحديات الدفع التي يواجهها المستقلون المغاربة مع العملاء الأوروبيين؟
حتى بعد الفوز بعميل جيد، يواجه كثير من المستقلين صعوبة في تلقي أجورهم بكفاءة.
إليك أبرز المشكلات الشائعة:
خيارات محدودة لحسابات اليورو: لا تتيح معظم البنوك المغربية للمستقلين الاحتفاظ باليورو أو إدارته مباشرة.
خسائر عند تحويل العملة: قد تخسر جزءًا معتبرًا من أرباحك عند تحويل اليورو إلى الدرهم المغربي (MAD).
بطء التحويلات: قد تستغرق البنوك التقليدية أيامًا لمعالجة المدفوعات الدولية.
رسوم مرتفعة على المنصات: قد يضيع ما يصل إلى ٢٠٪ من أرباحك في العمولات والرسوم أو القيود المرتبطة بمستوى حسابك.
أكبر مشكلة في العمل الحر ليست العثور على العمل، بل الحفاظ على أموالك.
كيف تساعد غري المستقلين المغاربة على استلام أجورهم باليورو
غري تحل هذه المشكلة، إذ توفر للمستقلين المغاربة طريقة بسيطة وموثوقة وميسورة التكلفة لاستلام الدفعات باليورو من العملاء في الاتحاد الأوروبي.
مع غري، يمكنك:
فتح حساب باليورو مجانًا عبر الإنترنت دون الإقامة في الاتحاد الأوروبي.
استلام الدفعات باليورو مباشرة من العملاء أو المنصات.
التحويل بين اليورو والجنيه الإسترليني حين تريد أنت، لا حين يقرر البنك، وبـأسعار صرف تنافسية.
سحب أموالك بالدرهم المغربي إلى حسابك البنكي في المغرب بسرعة.
إرسال فواتير احترافية مباشرة من لوحة التحكم في غري، وهي وسيلة فعالة لكسب ثقة العملاء الدوليين.
فتح حساب بالجنيه الإسترليني (GBP) عندما تتوسع قائمة عملائك خارج الاتحاد الأوروبي.
صُممت غري لمساعدة المهنيين الرقميين مثلك على الكسب بثقة، والادخار بذكاء، والتخلص من متاعب صرف العملات.
نصائح لتنمية دخلك من العمل الحر في أوروبا على المدى الطويل
اقتربت الجمعة السوداء (بلاك فرايدي)، ومن الصعب مقاومة إغراء العروض العالمية. التخفيضات في هذه الفترة كثيرة، وأنا شخصيًا وضعت عيني على بعض الأجهزة وقطع أزياء لا غنى عنها. الأسعار أفضل من أن أفوّتها.
وإن كنت مثلي قد رسمت خطة تسوقك لبلاك فرايدي، فسأذهب معك خطوة أبعد وأشرح لك كيف تدفع ثمن ما تريد شراءه.
مع الطريقة الصحيحة، يصبح الدفع أونلاين في بلاك فرايدي من مصر لعروض المتاجر العالمية أسهل وأكثر أمانًا وأقل تكلفة مما تتوقع. وإليك الطريقة.
ما التحديات التي يواجهها المصريون عند الدفع الدولي؟
قبل الحديث عن الحلول، من المفيد أن تعرف العقبات الرئيسية:
محدودية وسائل الدفع الدولية: ليست كل بطاقات الخصم أو البطاقات الائتمانية المصرية مقبولة في الخارج.
رسوم صرف مرتفعة: تحويل الجنيه المصري (EGP) إلى الدولار (USD) أو اليورو (EUR) أو الجنيه الإسترليني (GBP) قد يكلفك كثيرًا إذا لم تكن وسيلة الدفع اقتصادية.
قيود البنوك: بعض البنوك تحظر المعاملات الدولية أو تصنّفها مشبوهة، فتتأخر المدفوعات أو تُرفض.
مخاوف أمنية: الدفع على المواقع الأجنبية ينطوي على خطر الاحتيال، خصوصًا في مواسم التخفيضات المزدحمة.
معرفة هذه التحديات تساعدك على التخطيط مسبقًا والتسوق بثقة.
إليك نظرة مفصلة على أفضل الطرق التي يدفع بها المصريون عند الشراء من مواقع أجنبية في بلاك فرايدي:
١. البطاقات الدولية الائتمانية وبطاقات الخصم
تقبل معظم المتاجر العالمية Visa وMastercard، وأحيانًا American Express.
المزايا:
مباشرة ومريحة.
يمكن استخدامها على أي منصة تسوق إلكتروني تقريبًا.
نصائح:
اختر بطاقة برسوم معاملات أجنبية منخفضة.
تأكد من تفعيل خاصية 3D Secure أو التحقق برمز OTP لمزيد من الأمان.
قد يفيدك أحيانًا إبلاغ بنكك مسبقًا بمعاملاتك الدولية القادمة لتجنب رفض الدفع.
العيوب:
أسعار الصرف التي تحتسبها البنوك المصرية قد تكون مرتفعة.
بعض المتاجر الدولية الصغيرة قد لا تقبل البطاقات المصرية.
٢. منصات الدفع الإلكتروني
منصات مثل PayPal وWise وPayoneer وغري تجعل المدفوعات الدولية أسهل وأكثر أمانًا.
كيف تساعدك:
يمكنك الاحتفاظ بعملات متعددة (بحسب ما تتيحه كل منصة لسكان مصر)، فتدفع بالدولار أو اليورو أو الجنيه الإسترليني دون القلق من تحويل الجنيه المصري عند إتمام الشراء.
توفر معاملات أسرع وأمانًا أعلى من استخدام بطاقتك البنكية مباشرة.
تمنحك طبقة أمان إضافية لأنك لا تشارك بطاقتك البنكية مباشرة مع المتاجر الدولية.
بعض المنصات تقدم أسعار صرف أفضل من البنوك التقليدية.
العيوب:
بعض التجار قد لا يقبلون PayPal أو الخدمات المشابهة.
قد يستغرق التحقق من الحساب من ١ إلى ٢ يوم عمل إذا لم يكن قد اكتمل بعد.
٣. التحويلات البنكية الدولية
في المشتريات الكبيرة، قد تكون الحوالات البنكية الدولية عبر بنكك خيارًا مطروحًا.
المزايا:
آمنة ومناسبة للمشتريات مرتفعة القيمة.
بعض البنوك تقدم أسعارًا تنافسية للمبالغ الكبيرة.
العيوب:
قد تستغرق التحويلات عدة أيام.
تفرض البنوك رسومًا قد تجعل المشتريات الصغيرة غير مجدية.
لا تقبل كل المتاجر الإلكترونية التحويلات البنكية في مشتريات التسوق الإلكتروني.
نصائح لتوفير المال وتجنب مشكلات الدفع
راجع أسعار الصرف قبل الدفع: يمكنك توفير مبلغ كبير إذا حوّلت أموالك في الوقت المناسب، ومحوّل العملات من غري أداة مناسبة لمتابعة الأسعار.
استخدم بوابات دفع آمنة: ابحث عن المواقع التي تعمل ببروتوكول HTTPS ووسائل الدفع الموثوقة.
تجنب شبكات Wi-Fi العامة: استخدم دائمًا شبكات آمنة لتفادي الاحتيال، وابتعد عن الواي فاي العام عند فتح تطبيقات البنوك.
فعّل تنبيهات المعاملات: تساعدك على متابعة إنفاقك لحظة بلحظة.
مواقع الشراء من خارج مصر: متاجر عالمية يتسوق منها المصريون
من أكثر وجهات بلاك فرايدي طلبًا:
Amazon: شحن عالمي مع خيارات متعددة للعملات.
eBay: مناسب لعروض الإلكترونيات والأزياء.
AliExpress: خيارات اقتصادية للأجهزة والإكسسوارات.
ASOS وZara وH&M لعشاق الموضة، وغالبًا مع شحن دولي.
تحقق من وسائل الدفع التي يقبلها كل متجر قبل التخطيط لمشترياتك.
نراكم في بلاك فرايدي
بلاك فرايدي فرصة ذهبية لاقتناص العروض العالمية، والأساس في الدفع أونلاين في بلاك فرايدي من مصر هو اختيار الوسيلة المناسبة. باستخدام الحسابات متعددة العملات ومنصات الدفع الموثوقة والبطاقات الافتراضية أو البطاقات الدولية منخفضة الرسوم، يستطيع المصريون التسوق عالميًا بثقة وتوفير الرسوم وتجنب متاعب الدفع.
جهّز وسيلة الدفع قبل بدء تخفيضات بلاك فرايدي في مصر وحول العالم، لتتمكن من إتمام الشراء بسرعة حين تظهر أفضل العروض.
لن أنسى أول فاتورة أرسلتها إلى عميل في الخارج. نجح المشروع نجاحًا كبيرًا: أسابيع من العمل، وتسليم في الموعد، وعميل راضٍ تمامًا، فأرسلت الفاتورة وأنا مطمئن. انتظرت الدفعة متوقعًا أن تصل خلال أيام قليلة دون مشاكل. وحين ظهر المبلغ أخيرًا في حسابي البنكي، كان أقل بكثير مما فوترته. ضاع قرابة ٦٪ منه في رسوم لم أكن أعرف بوجودها، وفي سعر صرف لا يشبه إطلاقًا ما أظهره Google لزوج USD/MAD.
إدارة نشاط تجاري دولي ناجح من المغرب ليست أمرًا سهلًا. قد تبني منتجًا ممتازًا، وتكسب عملاء في باريس أو لندن أو دبي، وتقدّم عملًا استثنائيًا، لكن إن لم تفهم كيف تعمل المدفوعات العابرة للحدود فستخسر أموالًا كسبتها بالفعل. تخسرها بهدوء وباستمرار، لصالح أنظمة صُممت لتكون «غير شفافة».
إن كنت صاحب شركة مغربية تستقبل مدفوعات من عملاء في الخارج، أو تخطط لذلك، فهذا ما تمنيت لو شرحه لي أحد منذ البداية عن استقبال الأموال من الخارج إلى المغرب.
لماذا تتجه الشركات المغربية أكثر نحو الأسواق العالمية؟
تغيّر المشهد الاقتصادي في المغرب كثيرًا خلال العقد الماضي. فالقطاعات التي كانت تعتمد أساسًا على التصدير، مثل الفلاحة والنسيج والصناعة، توسّعت لتشمل الخدمات الرقمية وتطوير البرمجيات والوكالات الإبداعية والاستشارات والتجارة الإلكترونية.
رأيت مطورين مغاربة يبنون منتجات SaaS للأسواق الأوروبية، ووكالات تصميم في الدار البيضاء تعمل مع عملاء في الخليج، ومستشاري تسويق في مراكش يخدمون شركات ناشئة أمريكية. ألغى الإنترنت الحواجز الجغرافية أمام الوصول إلى العملاء، واغتنمت الشركات المغربية هذه الفرصة.
الجاذبية واضحة. فالعملاء الدوليون يدفعون غالبًا بعملات أقوى، عادةً EUR وGBP، والعملة المرجعية عالميًا USD، ما يعني هوامش ربح أفضل عند التحويل إلى الدرهم. كما أن قرب التوقيت من أوروبا يسهّل التعاون.
لكن إن كان العثور على عملاء دوليين قد أصبح أسهل، فإن استلام المدفوعات منهم ما زال معقدًا. فقوانين الصرف في المغرب، وبنيته البنكية، وطبيعة المعاملات العابرة للحدود، كلها تخلق عوائق تفاجئ كثيرًا من أصحاب الشركات.
قانون تحويل الأموال من الخارج إلى المغرب: الواقع التنظيمي
يخضع المغرب لنظام مراقبة الصرف الذي يشرف عليه مكتب الصرف (Office des Changes). وقد صُممت هذه المنظومة التنظيمية لضبط تدفق العملات والحفاظ على الاستقرار الاقتصادي.
عندما تستقبل دفعة من الخارج، يتعيّن على البنوك المغربية التحقق من مشروعية المعاملة. وستحتاج إلى تقديم فواتير أو عقود أو وثائق أخرى تثبت أن الدفعة مرتبطة بنشاط تجاري مشروع. هذا إجراء معتاد، لكنه يضيف عبئًا إداريًا لا تتطلبه المعاملات المحلية.
كما أن الحسابات بالعملات الأجنبية لدى البنوك المحلية تخضع لشروط وقيود أكثر مما هو الحال في المملكة المتحدة أو الإمارات. فمعظم المدفوعات الأجنبية تُحوَّل إلى الدرهم عند وصولها، ولا تملك إلا تحكمًا محدودًا في توقيت هذا التحويل أو سعره.
لا أقول إن النظام معطّل، فهو يؤدي ما صُمّم من أجله. لكن فهم هذه الحقائق مسبقًا يساعدك على تنظيم عمليات الدفع لديك بما يتوافق مع القوانين، لا بما يتعارض معها.
أشهر طرق استقبال الأموال من الخارج للشركات المغربية
جرّبت على مرّ السنين تقريبًا كل الطرق المتاحة للشركات المغربية، وتعلّمت من كل واحدة منها شيئًا مختلفًا عمّا ينجح وما لا ينجح.
SWIFT
التحويلات البنكية عبر SWIFT هي الطريقة التقليدية. يرسل عميلك مبلغًا بالدولار الأمريكي (USD) عبر تحويل دولي إلى حسابك البنكي في المغرب، فتمرّ الأموال عبر بنوك وسيطة، ثم تصل إلى المغرب وتُحوَّل إلى الدرهم. نظريًا، الأمر بسيط. أما عمليًا، فهو بطيء، إذ يستغرق غالبًا من خمسة إلى عشرة أيام عمل، ومكلف أيضًا. فبنك عميلك يفرض رسوم إرسال، والبنوك الوسيطة تقتطع حصتها، وبنكك المغربي يطبّق رسوم استقبال ويحوّل العملة بسعر أسوأ عادةً بنسبة ٢ إلى ٤٪ من سعر السوق المتوسط. وعلى دفعة بقيمة ١٠٬٠٠٠ يورو، قد تخسر ما بين ٣٠٠ و٥٠٠ يورو بين الرسوم وأسعار الصرف السيئة.
PayPal
يحظى PayPal بشعبية في المعاملات الصغيرة وأعمال العمل الحر الدولية، فهو سريع ومألوف لدى العملاء في الخارج. لكن المشكلة بالنسبة إلى الشركات المغربية أن PayPal في المغرب له قيود. يمكنك استقبال المدفوعات، لكن سحبها إلى حساب بنكي مغربي ينطوي على رسوم وأسعار تحويل غير مواتية.
Stripe
تعمل Stripe وبوابات الدفع المشابهة جيدًا مع التجارة الإلكترونية وخدمات الاشتراك. يدفع العملاء في الخارج بالبطاقة، وتعالج Stripe الدفعة، ثم تصلك الأموال في حسابك المرتبط. غير أن توفر Stripe وخيارات السحب منها في المغرب محدودة مقارنةً بأوروبا أو أمريكا الشمالية. لذلك تستخدم شركات مغربية كثيرة Stripe عبر شركات مسجلة في الخارج (offshore)، وهو ما يضيف تعقيدًا واعتبارات امتثال إضافية.
شركات التكنولوجيا المالية ومنصات الدفع
يعتمد النهج الأحدث على خدمات التكنولوجيا المالية التي توفر حسابات بالعملات الأجنبية افتراضية. تمنح هذه الخدمات الشركات المغربية بيانات حسابات أجنبية يمكن للعملاء الدفع إليها مباشرة، دون أن تمر الأموال فورًا عبر المنظومة البنكية المغربية أو تُحوَّل إلى الدرهم إجباريًا. تحتفظ بالأموال بعملتها الأصلية، وتحوّلها متى شئت، وتسحبها إلى حسابك المغربي حسب حاجتك.
كيف تنظّم شركتك المغربية مدفوعاتها بذكاء أكبر
بعد سنوات من خسارة المال بسبب طرق دفع غير فعّالة، تعلّمت بعض الأمور التي تُحدث فرقًا حقيقيًا.
أولًا، أصدر الفاتورة بالعملة التي تريد استلامها. إن كان عميلك أوروبيًا ويدفع باليورو، فأصدر الفاتورة بـEUR. وإن كان أمريكيًا ويدفع بالدولار، فأصدرها بـUSD. لا تُصدر الفاتورة بالدرهم MAD وتنتظر من العميل أن يتولى التحويل، لأنك ستفقد السيطرة على سعر الصرف، وغالبًا ما سيعتمد أسعارًا غير مواتية تكلّفك مالًا.
ثانيًا، اجعل حساب الاستلام بعملة الفاتورة نفسها. فإذا كنت تفوتر بـEUR، فإن امتلاك حساب استلام بـEUR يعني أن دفعة العميل تصل دون خطوات تحويل عملة غير ضرورية. وتبقى الأموال باليورو حتى تقرر تحويلها إلى MAD، فتتحكم أنت في التوقيت والسعر.
ثالثًا، اجمع المدفوعات كلما أمكن. فبدلًا من استقبال خمس دفعات صغيرة شهريًا مع رسوم على كل واحدة، تفاوض مع عملائك على الدفع بوتيرة أقل ومبالغ أكبر. معاملات أقل تعني رسومًا أقل.
رابعًا، أدرج توقيت تحويل العملة في تخطيطك المالي. إن لم تكن بحاجة إلى المال فورًا، فاحتفظ به بالعملة الأجنبية وحوّله عندما تكون أسعار الصرف في صالحك.
خامسًا، تعامل مع مزوّدي خدمات يفهمون المدفوعات العابرة للحدود. فليست كل البنوك أو منصات التكنولوجيا المالية تعمل بالطريقة نفسها في المغرب. اختر شركاء متخصصين في المعاملات الدولية ويقدّمون أسعارًا شفافة.
غيّرت غري طريقة تفكيري في استقبال المدفوعات الدولية. فبدلًا من تمرير كل دفعة عبر المنظومة البنكية التقليدية بكل رسومها وتأخيراتها، توفّر غري حسابات افتراضية باليورو EUR والجنيه الإسترليني GBP، مع بيانات بنكية كاملة يمكن لعملائك الدفع إليها مباشرة. وإن أردت مزايا حساب الأعمال مع الدفعات الجماعية، فيمكنك أيضًا فتح هذا الحساب.
إليك كيف يجري الأمر عمليًا: عندما يحتاج عميل إلى الدفع لي باليورو، أعطيه بيانات حسابي باليورو على غري. ومن وجهة نظره، هو مجرد تحويل بنكي عادي باليورو إلى حساب باليورو.
أحتفظ باليورو في حسابي على غري حتى أكون مستعدًا لسحبه، فإذا كانت الأسعار جيدة، سحبته بالدرهم إلى حسابي البنكي المغربي.
بالنسبة إلى الشركات المغربية التي تستقبل مدفوعات منتظمة من عملاء في الخارج، يُحدث هذا الترتيب فرقًا كبيرًا. فأنت لا تخسر ٤ إلى ٦٪ من كل معاملة بين الرسوم وأسعار الصرف السيئة، وتتحكم في توقيت تحويل العملة. وتصل المدفوعات بسرعة أكبر، وبشكل متوقع، مع شفافية كاملة في التكاليف.
غري لا تحل محل حسابك البنكي المغربي، بل هي طبقة إضافية تعمل إلى جانبه، تتولى تعقيدات المدفوعات الدولية حتى يتفرغ بنكك المحلي للعمليات المحلية.
LDMAG1
الإيرادات العالمية تحتاج إلى حلول بنكية بمقاييس عالمية
رأيت شركات مغربية تبني منتجات وخدمات رائعة للأسواق الدولية. تنافس عالميًا وتكسب عملاء في مواجهة شركات من كل أنحاء العالم. لكن كثيرًا منها ما زال يخسر أموالًا كبيرة لمجرد أن بنية الدفع لديه لم تُصمَّم للواقع العالمي لنشاطه.
استقبال المدفوعات من الخارج بكفاءة يؤثر مباشرة في ربحيتك.
والخبر السار أنك لست مضطرًا لقبول هذا الوضع كأمر محتوم. فهناك بنية أفضل متاحة، وخدمات مصممة خصيصًا للمدفوعات العابرة للحدود يمكن أن توفر عليك مبالغ كبيرة وتخفف عنك الأعباء الإدارية.
إن كنت تدير شركة مغربية لها عملاء في الخارج، فتعامل مع بنية الدفع لديك بالجدية نفسها التي تتعامل بها مع منتجك وتسويقك وعلاقاتك مع العملاء. فاستلام مستحقاتك بالشكل الصحيح جزء من إدارة نشاط تجاري عالمي ناجح.
لم يعد كثير من المصريين يكتفون بالوظائف المحلية، فالعمل عن بُعد وفرص الدخل الرقمي غيّرا طريقة الكسب في مصر. في أنحاء البلاد، يتجه عدد متزايد من المهنيين والطلاب وأصحاب المواهب الإبداعية إلى الربح من الإنترنت بالدولار وغيره من العملات الأجنبية بحثًا عن استقرار مالي أكبر. ومع تحسّن الاتصال بالعالم، صار من المعتاد أن يكسب المصري بالدولار الأمريكي (USD) أو اليورو (EUR) أو الجنيه الإسترليني (GBP) دون أن يغادر بلده. ويأتي هذا الدخل من عملاء في الخليج وأوروبا والولايات المتحدة وغيرها، عبر منصات العمل الحر ومواقع الوظائف عن بُعد والأسواق الرقمية.
إليك أكثر الطرق العملية انتشارًا التي يعتمد عليها المصريون اليوم في الربح من الإنترنت بالدولار والعملات الأجنبية الأخرى، وما يتطلبه النجاح في كل منها.
صناعة المحتوى وتحقيق الدخل منه
أصبحت صناعة المحتوى من أوضح الطرق التي يحقق بها المصريون دخلًا أجنبيًا. تتيح منصات مثل YouTube وTikTok وInstagram لصنّاع المحتوى تحويل اهتمام الجمهور إلى دخل من خلال الإعلانات والشراكات مع العلامات التجارية والتسويق بالعمولة والاشتراكات. ويتنوع صناع المحتوى المصريون بين الكوميديا ونمط الحياة والتقنية والألعاب والتعليم، وهو ما يثبت أنه لا يوجد طريق واحد للنجاح. فالعامل الحاسم هو الاستمرارية واستهداف الجمهور المناسب، لا الموقع الجغرافي.
يكسب صناع المحتوى غالبًا بالدولار من خلال أنظمة تحقيق الدخل على المنصات وصفقات الرعاية مع علامات تجارية دولية. ورغم شدة المنافسة، فإن من يركزون على مجالات متخصصة أو جمهور عالمي ينمون عادةً بوتيرة أسرع. ولا يقتصر تحقيق الدخل على الإعلانات، بل يمتد إلى العضويات والدعم المباشر من المتابعين على غرار Patreon والتعاونات المدفوعة، فتتعدد مصادر الدخل بدل الاعتماد على منصة واحدة.
العمل الحر لعملاء دوليين
يظل العمل الحر أكثر الطرق مباشرةً وقابليةً للتوسع لكسب العملات الأجنبية عبر الإنترنت. يقدّم المصريون خدمات في تطوير البرمجيات والتصميم الجرافيكي وكتابة المحتوى التسويقي والتسويق الرقمي وتحسين محركات البحث (SEO) والمونتاج وتحليل البيانات ودعم العملاء. وتربطهم منصات العمل الحر مثل Upwork وFiverr وFreelancer بعملاء حول العالم، بينما يساعدهم LinkedIn والتواصل المباشر مع العملاء المحتملين على الفوز بعقود مباشرة أعلى أجرًا.
يعتمد النجاح في العمل الحر على التموضع والتخصص. كثيرًا ما يواجه أصحاب المهارات العامة صعوبة، في حين يحصل المتخصصون في مهارات مطلوبة بشدة، مثل تطوير الذكاء الاصطناعي وتصميم واجهات المستخدم وتجربته (UI/UX) والتسويق القائم على الأداء، على أسعار أعلى. وتُستلم المدفوعات عادةً بالدولار أو اليورو، ما يمنح المستقلين قدرة أكبر على الكسب مقارنةً بالوظائف التي تدفع بالعملة المحلية.
وظائف عن بُعد مع شركات دولية
أصبح التوظيف عن بُعد من أكثر الطرق استقرارًا لتحقيق دخل أجنبي. فبدل العمل بنظام المشروعات، يحصل المهنيون على عقود بدوام كامل أو طويلة الأجل مع شركات أجنبية في مجالات التقنية والمالية ودعم العملاء والعمليات والتسويق. وتوفر هذه الوظائف رواتب شهرية ثابتة تُدفع بالعملة الأجنبية.
وعلى عكس العمل الحر، توفر الوظائف عن بُعد إطارًا منظمًا ومزايا واستقرارًا طويل الأمد. وتبحث كثير من الشركات التي توظف عن بُعد عن إجادة الإنجليزية والمهارات التقنية والمرونة في التعامل مع فروق التوقيت. ومع انتشار الفرق الموزعة جغرافيًا، صار العمل أونلاين بالدولار من مصر لصالح شركات في أوروبا أو الولايات المتحدة أو الخليج ممكنًا دون الحاجة إلى السفر.
المشروعات الإلكترونية والمنتجات الرقمية
من المسارات الآخذة في النمو أيضًا بناء مشروعات إلكترونية تبيع لعملاء حول العالم. يُنشئ المصريون متاجر إلكترونية ومنصات برمجيات كخدمة (SaaS) وقوالب رقمية ودورات تدريبية وكتبًا إلكترونية ومجتمعات قائمة على الاشتراك. وتسهّل منصات مثل Shopify وAmazon وEtsy وGumroad الوصول إلى مشترين دوليين وتحصيل المدفوعات بالدولار.
تحظى المنتجات الرقمية بجاذبية خاصة لأنها تتوسع دون مخزون مادي. فدورة واحدة أو قالب واحد أو أداة برمجية واحدة يمكن أن تدر دخلًا متكررًا مع الوقت. ويجمع كثير من صناع المحتوى بين المحتوى وبيع المنتجات، فيحوّلون جمهورهم إلى عملاء عبر القوائم البريدية ومسارات البيع على وسائل التواصل الاجتماعي.
التدريس والتدريب والاستشارات
يُعد التدريس والتدريب عبر الإنترنت مصدر دخل قويًا آخر. يدرّس المصريون اللغات والمواد الأكاديمية واللياقة البدنية ومهارات الأعمال والشهادات المهنية لطلاب من مختلف أنحاء العالم. وتتيح منصات مثل Preply وItalki والجلسات الخاصة عبر Zoom للمعلمين تحديد أسعار بالساعة بالعملة الأجنبية.
أما الاستشارات فهي النسخة الأعلى دخلًا من هذا المسار. يقدّم أصحاب الخبرة في التسويق والمالية والموارد البشرية والتقنية خدمات استشارية لشركات ناشئة وشركات صغيرة دولية. وكثيرًا ما تدفع هذه الخدمات مقابلًا أعلى بكثير في الساعة مقارنةً بالوظائف التقليدية في مصر.
طرق استقبال الأموال من الخارج في مصر
Payoneer
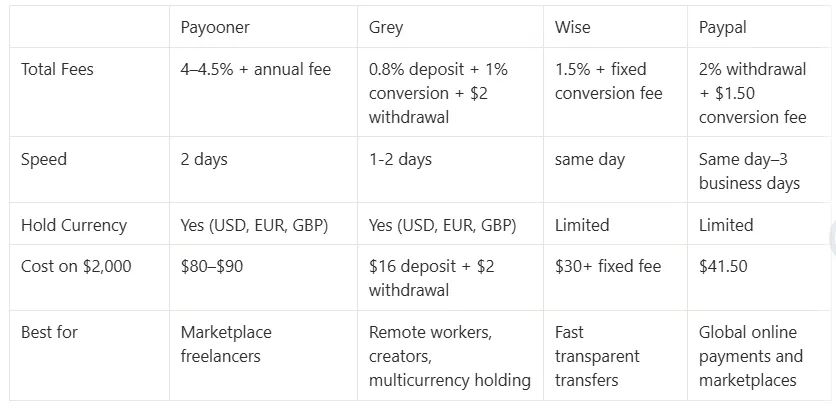
لا تزال Payoneer من أكثر منصات الدفع استخدامًا بين المستقلين والعاملين عن بُعد في مصر. فهي توفر حسابات استقبال افتراضية بالدولار واليورو والجنيه الإسترليني، ما يسهّل استلام المدفوعات من العملاء الدوليين ومنصات العمل الحر والشركات العالمية، ثم يمكن سحب الأموال مباشرةً إلى حسابات بنكية مصرية. وتفرض Payoneer عادةً رسوم تحويل عملة وسحب مجتمعة تبلغ نحو ٤ إلى ٤٫٥٪، وهو ما قد يؤثر بوضوح في المبالغ الكبيرة مع مرور الوقت. كما تفرض المنصة رسوم صيانة سنوية قدرها ٢٩٫٩٥ دولارًا، يُعفى منها المستخدمون الذين تبلغ معاملاتهم السنوية ١٠٠ دولار على الأقل. ويبقى قبولها الواسع عالميًا من أبرز مزاياها للمستقلين الذين يكسبون من الخارج.
غري
تزداد شعبية غري بين المصريين الذين يستقبلون مدفوعات من الخارج بفضل مرونتها في التعامل مع عملات متعددة وهيكل رسومها الأوضح. يمكن للمستخدمين استلام أرصدة بالدولار أو اليورو أو الجنيه الإسترليني والاحتفاظ بها وإدارتها في حساب واحد، ثم تحويلها إلى حساباتهم المحلية متى أرادوا. وهذا يمنحهم تحكمًا أكبر في توقيت التحويل بدل الاعتماد على التحويل التلقائي في البنوك. تفرض غري رسوم إيداع قدرها ٠٫٨٪ بحسب طريقة التمويل، بينما تبلغ رسوم التحويل بين العملات الرئيسية ١٪ بحد أقصى ٦ دولارات، و٠٫٥٪ عند التحويل إلى الجنيه المصري. ومقارنةً بالمسارات البنكية التقليدية، يجعل هذا الهيكل التكاليف أسهل في التوقع للمستقلين وصناع المحتوى والعاملين عن بُعد وأصحاب المشروعات الإلكترونية الذين يستقبلون مدفوعات دولية منتظمة من العملاء والمنصات العالمية.
Wise
تشتهر Wise بشفافية أسعارها وبأسعار صرف قريبة جدًا من سعر الصرف الحقيقي (سعر السوق المتوسط). يمكن للمصريين استقبال مدفوعات بعملات أجنبية مثل الدولار وتحويلها مباشرةً إلى حسابات بنكية محلية بهوامش خفية أقل مما لدى كثير من الجهات التقليدية. وتفرض Wise عمومًا نحو ١٫٥٪ إضافةً إلى رسوم تحويل ثابتة صغيرة، بحسب مسار العملة وطريقة الصرف المختارة. ومن أبرز مزاياها الوضوح، إذ يرى المستخدم سعر التحويل الدقيق وإجمالي الرسوم قبل تأكيد المعاملة. ولهذا تجذب Wise المستقلين والمستشارين والمهنيين العاملين عن بُعد الذين يهمهم توقع تكاليف المدفوعات الدولية وسرعة معالجة التحويلات.
PayPal
يظل PayPal من أشهر منصات الدفع الإلكتروني في العالم، ويستخدمه كثير من المستقلين والبائعين عبر الإنترنت وصناع المحتوى لاستقبال المدفوعات الدولية. لكن سحب الأموال إلى حسابات بنكية مصرية قد يصبح مكلفًا بسبب اجتماع رسوم السحب والتحويل. يفرض PayPal نحو ٢٪ على عمليات السحب، وقد تضيف رسوم تحويل حساب الدولار ١٫٥٠ دولار أخرى، كما أن هوامش سعر الصرف قد تقلل المبلغ النهائي المستلم. ورغم هذه التكاليف، لا يزال كثيرون يستخدمون PayPal لقبوله الواسع عالميًا وتوافقه مع المواقع والأسواق والخدمات الرقمية الدولية. وهو شائع بشكل خاص بين المبتدئين الذين يدخلون مجال العمل الحر أو التجارة الإلكترونية لأول مرة.
مقارنة بين المنصات
المنصة الأرخص ليست دائمًا صاحبة أقل رسوم ظاهرة. ركّز على المبلغ الذي يصل فعليًا إلى حسابك في مصر بعد التحويل والسحب وتكاليف الصرف الخفية. وإذا كنت تستقبل مدفوعات بانتظام، فحتى الفروق الصغيرة في النسب بين المنصات قد توفر عليك أو تكلفك مئات الدولارات سنويًا.
كيف تتجنب الخسارة عند استقبال الدولار في مصر
انظر إلى المبلغ الذي يصلك فعلًا
لا تنخدع بعبارة «بدون رسوم» عند استقبال الأموال عبر الإنترنت في مصر، فكثير من المنصات تُخفي تكاليفها داخل سعر الصرف. قد لا تفرض خدمة ما أي رسوم ظاهرة، لكنها تطبق هامش تحويل من ٢ إلى ٣٪، فينخفض المبلغ النهائي بالدولار أكثر مما تفعله رسوم ثابتة صغيرة. قارن دائمًا المبلغ الفعلي الذي يُضاف إلى حسابك من الدفعة نفسها.
راقب سعر التحويل قبل السحب
غالبًا ما تُحفظ الأموال المستلمة عبر الإنترنت بالدولار قبل تحويلها إلى الجنيه المصري. والأسعار تتغير يوميًا، وتوقيت التحويل يؤثر في المبلغ الذي تحصل عليه. ففي دفعة قيمتها ١٬٠٠٠ دولار، يعني فرق ١٪ فقط خسارة أو ربح ١٠ دولارات. وإذا كانت منصتك تسمح بالاحتفاظ بالرصيد، فاحرص على أن تقارن الأسعار قبل التحويل بدل قبول التحويل التلقائي.
استفد من التوقيت عند تحويل أموالك
إذا كانت منصتك تتيح الاحتفاظ بالأموال بالدولار أو بعملات أخرى، فتجنب التحويل الفوري. فانتظار سعر أفضل قبل سحب أموالك بالجنيه المصري قد يحسّن المبلغ النهائي. وبالنسبة لمن يكسبون من الإنترنت بانتظام، تقلل هذه العادة البسيطة الخسائر على المدى الطويل دون الحاجة إلى التنبؤ بحركة العملات.
الأسئلة الشائعة
ما أرخص طريقة لاستقبال الأموال عبر الإنترنت في مصر؟
يعتمد الخيار الأرخص على حجم المدفوعات وتكرارها. في المدفوعات الواردة الأكبر (نحو ١٬٠٠٠ دولار فأكثر)، يمكن للمنصات التي تقدم رسوم تحويل منخفضة ورسومًا لها حد أقصى، مثل غري، أن تخفض التكلفة الإجمالية لأن النسبة الفعلية تنخفض. أما في المبالغ الأصغر أو المتكررة، فقد تبدو المنصات الفورية مثل Wise أو بدائل PayPal أسهل، لكن هوامش سعر الصرف هي التي تحدد التكلفة الحقيقية في الغالب. قارن دائمًا المبلغ النهائي بالدولار أو بالجنيه المصري (EGP) الذي يصل إلى حسابك، لا الرسوم وحدها.
كم يستغرق وصول المدفوعات الدولية إلى مصر؟
تعتمد السرعة على مقدم الخدمة وطريقة الصرف. تُنجز منصات التكنولوجيا المالية مثل Wise التحويلات عادةً خلال دقائق وحتى ١ يوم عمل. وتعالج غري المدفوعات خلال ١ إلى ٢ يوم عمل حسب المسار المستخدم. أما التحويلات البنكية التقليدية عبر SWIFT فقد تستغرق من ٢ إلى ٥ أيام عمل بسبب البنوك الوسيطة وإجراءات الامتثال. ويمكن أن تكون خدمات الاستلام النقدي مثل Western Union فورية، لكنها أقل شيوعًا في استلام أرباح العمل عبر الإنترنت.
هل يمكنني استقبال الدولار في مصر وتحويله لاحقًا؟
نعم، لكن مع منصات معينة فقط. تحوّل خدمات كثيرة الأموال فورًا إلى الجنيه المصري عند استلامها، ما يحدّ من تحكمك في التوقيت. أما منصات مثل غري فتتيح لك الاحتفاظ بأرصدة بالدولار أو اليورو أو الجنيه الإسترليني قبل التحويل. وهذا يمنحك المرونة لاختيار سعر صرف أفضل بدل قبول التحويل التلقائي بسعر أضعف، فيتحسن المبلغ النهائي الذي تحصل عليه.
ما المستندات المطلوبة لاستقبال المدفوعات الدولية في مصر؟
تشترط معظم منصات الدفع عبر الإنترنت إجراءات «اعرف عميلك» (KYC) الأساسية، مثل بطاقة الرقم القومي وإثبات العنوان. ومع المعاملات الأعلى قيمة أو الأكثر تكرارًا، قد يطلب مقدمو الخدمة معلومات إضافية مثل مصدر الأموال أو الفواتير أو الغرض من الدفعة. ويضمن ذلك الالتزام بالقواعد الدولية لمكافحة غسل الأموال (AML) واللوائح المصرفية المصرية المنظّمة لتدفقات العملة الأجنبية.
لماذا يحصل شخصان يستقبلان المبلغ نفسه على مبالغ مختلفة في مصر؟
لأن مسارات الدفع تختلف. فقد تمر معاملة عبر بنوك SWIFT مع فروق في أسعار الصرف واستقطاعات من بنوك وسيطة، بينما تمر أخرى عبر منصات تكنولوجيا مالية بأسعار أدق. والتوقيت مهم أيضًا، فأسعار الصرف تتقلب يوميًا. وحتى عندما يكون المبلغ الأصلي متطابقًا، قد يختلف المبلغ النهائي المستلم بالجنيه المصري أو بالدولار حسب الرسوم ونقاط التحويل وقنوات المعالجة.
إدارة أرباحك من الإنترنت مع غري
كسب العملات الأجنبية نصف المعادلة فقط، فأنت تحتاج أيضًا إلى طريقة لإدارة أرباحك الدولية دون رسوم تحويل مرتفعة أو تحويل إجباري للعملة عند استقبال المدفوعات عبر البنوك التقليدية أو بعض المحافظ الرقمية. غري منصة مدفوعات تساعد المصريين على الربح من الإنترنت بالدولار والعملات الأجنبية، إذ توفر حسابات بالعملات الأجنبية (يُقدّم حساب الدولار الأمريكي لدى Lead Bank) وأسعار صرف تنافسية وسحبًا محليًا سهلًا. ويمكنك أيضًا الحصول على بطاقة خصم افتراضية بالدولار لإدارة مدفوعاتك عبر الإنترنت بلا قلق.
تفرض غري رسومًا على الإيداع والتحويل بين العملات والسحب. تخضع الإيداعات عبر ACH أو SEPA أو FPS لرسوم قدرها ٠٫٨٪ (بحد أدنى ٢ دولار أو ٢ يورو أو ٢ جنيه إسترليني، وبحد أقصى ١٠ دولارات أو ١٠ يوروهات أو ١٠ جنيهات إسترلينية). وتبلغ رسوم التحويل بين العملات ١٪ بحد أقصى ٦ دولارات، و٠٫٥٪ عند التحويل إلى الجنيه المصري. وتختلف رسوم السحب حسب العملة: ٣٥ نيرة للنيرة النيجيرية (NGN)، و٠٫٥٪ لليورو والجنيه الإسترليني (بحد أدنى ٢ يورو أو ٢ جنيه إسترليني، وبحد أقصى ١٠ يوروهات أو ١٠ جنيهات إسترلينية)، و٢ دولار في مصر. وتخضع معاملات البطاقة العابرة للحدود (المشتريات بغير الدولار باستخدام بطاقة بالدولار) لرسوم ٢٪ إضافةً إلى ٠٫٥٠ دولار. أسعار الصرف متغيرة وتتضمن هامشًا فوق سعر السوق المتوسط. راجع دائمًا الرسوم والسعر قبل تأكيد أي معاملة. تفضّل بزيارة grey.co/pricing للاطلاع على الأسعار الحالية.