أفضل بطاقات Mastercard الافتراضية للدفع عبر الإنترنت في مصر
في أكتوبر ٢٠٢٣ أُعلن في مصر أن بطاقات الخصم المباشر لم تعد صالحة للمدفوعات الدولية، في خطوة هدفت إلى الحفاظ على احتياطيات الدولار المتراجعة لدى البنك المركزي المصري. وجد ملايين المصريين أنفسهم فجأة معزولين عن الاقتصاد العالمي، وأصبح دفع اشتراك بسيط في Spotify أو Netflix، أو سداد رسوم دراسية في الخارج، أمرًا متعذرًا بين ليلة وضحاها.
وحتى اليوم، لا تزال كثير من البطاقات المصرية غير موثوقة في المعاملات الدولية، خاصة على المنصات التي تحاسب بالدولار. بعضها يعمل أحيانًا ويتوقف أحيانًا أخرى، وبعضها يتطلب موافقة مسبقة على كل معاملة دولية، وبعض المنصات يحظر البطاقات الصادرة في مصر تمامًا مهما كان رصيد حاملها.
الحل العملي للمستقلين والطلاب والعاملين عن بعد في مصر، ولكل من يدفع بانتظام مقابل أدوات واشتراكات دولية، هو بطاقة Mastercard افتراضية تصدر خارج النظام المصرفي المصري، مقومة بالدولار، ولا تخضع للقيود المحلية التي يفرضها البنك المركزي المصري.
يشرح هذا المقال كيف تعمل بطاقات Mastercard الافتراضية في مصر، ولماذا ترفض المنصات الدولية البطاقات المصرية، وكيف تتقارن أفضل خمسة خيارات من حيث الرسوم وطرق الشحن والمزايا في ٢٠٢٦.
لماذا ترفض المنصات الدولية البطاقات المصرية؟
فهم المشكلة يوضح ما يجب أن تبحث عنه في الحل. هناك ثلاثة أسباب محددة لرفض البطاقات المصرية على المنصات الدولية.
قيود البنك المركزي
هدفت قيود ٢٠٢٣ على استخدام بطاقات الخصم في الخارج إلى الحفاظ على احتياطيات الدولار. ورغم تخفيف بعض هذه القيود على العملة الأجنبية جزئيًا منذ ذلك الحين، لا تزال بنوك مصرية كثيرة تمنع المدفوعات الدولية على حسابات الخصم العادية. وتختلف القواعد من بنك لآخر ومن نوع حساب لآخر، فتصبح التجربة غير متوقعة: البطاقة نفسها تعمل على منصة وتُرفض على أخرى.
مشكلة عملة البطاقة
البطاقات المصرية مقومة بالجنيه المصري. عندما تستخدمها على منصة تحاسب بالدولار، تحاول البطاقة التحويل الفوري بسعر البنك التجاري. وتشترط منصات دولية كثيرة بطاقة مقومة بالدولار للتحقق من الفوترة، خاصة خدمات الاشتراك والمنصات السحابية وأنظمة الإعلانات. لذلك قد تُرفض بطاقة تدعم المعاملات الدولية نظريًا، لأن نظام الفوترة في المنصة يطلب بطاقة صادرة بالدولار لا بطاقة بالجنيه تحاول التحويل.
مشكلة الحظر على مستوى المنصة
معظم بطاقات الخصم المحلية الصادرة عن البنوك المصرية لا تعمل في المعاملات الدولية، خاصة إذا كان التاجر يحاسب بعملة أجنبية مثل الدولار. وبعض المنصات يكتشف البطاقات الصادرة في مصر ويفرض عليها قيودًا إضافية بغض النظر عن إعدادات البنك. أما البطاقة الافتراضية من مزود غير مصري فتتجاوز هذه المشكلة تمامًا.
تحل البطاقة الافتراضية بالدولار المشكلات الثلاث معًا: فهي مقومة بالدولار، وتصدر خارج النظام المصرفي المصري، وتُشحن من رصيد بعملة أجنبية بدلًا من التحويل من الجنيه لحظة الدفع.
ما الذي تبحث عنه في بطاقة Mastercard افتراضية في مصر؟
لا تقدم كل البطاقات الافتراضية في مصر المزايا نفسها. قبل اختيار مزود، راجع هذه النقاط الأربع.
طريقة الشحن: كيف تضيف المال إلى البطاقة؟ من الخيارات: تحويل بنكي بالجنيه يتحول إلى دولار عند الشحن، أو إيداع USDT، أو تحويل بعملة أجنبية من حساب دولي، أو رصيد متعدد العملات مرتبط بالبطاقة. طريقة الشحن تحدد ما يناسبك: إن كان لديك دخل بعملة أجنبية، فالبطاقة المرتبطة بذلك الرصيد هي الأكفأ، وإن كانت أموالك الأساسية بالجنيه، فالأهم بطاقة تقبل الشحن بالعملة المحلية.
هيكل الرسوم: نادرًا ما تكون رسوم إصدار البطاقة هي التكلفة الأكبر. التكاليف المستمرة تتراكم في رسوم المعاملات (نسبة من كل عملية شراء)، ورسوم تحويل العملة (على المدفوعات بغير الدولار ببطاقة دولارية)، والرسوم الشهرية. احسب التكلفة السنوية الإجمالية على أساس إنفاقك الفعلي، لا الرسوم الأولية فقط.
التوافق مع المنصات الدولية: لا تعمل كل البطاقات الافتراضية على كل المنصات. تأكد أن المنصات التي تستخدمها، سواء AWS أو Google Ads أو Netflix أو Shopify أو غيرها، تقبل البطاقة قبل أن تلتزم بها.
الحساب متعدد العملات: البطاقة المرتبطة برصيد دولاري مسبق الدفع مفيدة للإنفاق فقط. أما البطاقة المرتبطة بحساب متعدد العملات كامل، تستقبل فيه دخلك الدولي بالدولار واليورو والجنيه الإسترليني وتدفع منه مباشرة، فهي أنفع بكثير للمستقلين والعاملين عن بعد في مصر ممن يكسبون من الخارج.
أفضل خمس بطاقات افتراضية للدفع عبر الإنترنت في مصر
Card-Y
تأسست Card-Y خصيصًا ردًا على قيود البنك المركزي المصري على المدفوعات الدولية في ٢٠٢٣، إذ رأى مؤسسها الفجوة وبنى حلًا يعيد وصل المستخدمين المصريين بالاقتصاد العالمي.
تتيح Card-Y الشحن بالجنيه المصري الذي يتحول فورًا إلى رصيد بالدولار، مع إصدار وشحن فوريين. ويستغرق الأمر من التسجيل حتى أول عملية شراء عبر الإنترنت أقل من ٢٠ دقيقة.
رسوم إصدار البطاقة: ٢٠ دولارًا، صالحة لسنة واحدة، ولا تُضاف إلى رصيد البطاقة. رسوم المعاملة: ١٪ لكل معاملة، بحد أدنى دولار واحد (١) وحد أقصى ٥ دولارات. رسوم التجديد بعد السنة الأولى: ٥ دولارات سنويًا. حد الإنفاق الشهري: ١٠٬٠٠٠ دولار.
تقدم Card-Y أيضًا حسابات افتراضية بالدولار واليورو عبر شريكها Bridge، مع رسوم إيداع ٥٪ على التحويلات الدولية الواردة.
الأنسب لـ: المستخدمين في مصر الذين يحتفظون بأموالهم أساسًا بالجنيه ويريدون أسرع طريقة لتحويلها إلى بطاقة بالدولار، ويجرون معاملات منتظمة تتجاوز ١٠٠ دولار بحيث تبقى رسوم ١٪ معقولة نسبيًا.
القيود: رسوم الإصدار البالغة ٢٠ دولارًا لا تُضاف إلى رصيد البطاقة، فهي تكلفة تأسيس خالصة. كما أبدى بعض المراجعين تحفظًا على سعر تحويل الجنيه إلى الدولار عند الشحن.
EverTry
تقدم EverTry بطاقة افتراضية بالدولار للمستخدمين في مصر يمكن شحنها بالعملة المحلية أو بـ USDT، ما يجعلها مناسبة لمن يتعاملون بالعملات المشفرة. وتعمل على مجموعة واسعة من المنصات الدولية، منها Netflix وSpotify وAWS وDigitalOcean وNamecheap وإعلانات فيسبوك وGoogle Ads. تكلفة إنشاء البطاقة ٢٫٥٠ دولار، دون رسوم شهرية.
رسوم الإنشاء البالغة ٢٫٥٠ دولار هي الأقل بين الخيارات المقارنة. والشحن عبر USDT سريع ومريح لمن يستخدمون العملات المشفرة، أما من لا يستخدمونها فيمكنهم الشحن بالعملة المحلية.
الأنسب لـ: المستخدمين المصريين المعتادين على العملات المشفرة الذين يريدون أقل رسوم إنشاء ويحتاجون البطاقة لمجموعة محددة من المنصات الدولية.
القيود: المنصة أقل شهرة من غري أو Card-Y، وقاعدة مستخدميها أصغر وسجلها أقصر. تحقق من المنصات المدعومة والرسوم الحالية على الموقع الرسمي لـ EverTry قبل التقديم.
AstroPay
تعمل AstroPay للمستخدمين في مصر كأداة إنفاق مسبقة الدفع: تشحن محفظتك بوسيلة دفع محلية، ثم تستخدم البطاقة الافتراضية في المشتريات الدولية على المنصات التي تقبل Visa أو Mastercard. تصدر بيانات البطاقة فورًا عبر التطبيق، وتدعم المنصة بطاقات للاستخدام مرة واحدة أو لعدة مرات. وقد تصل رسوم السحب إلى البنك من AstroPay إلى ٦٪ بحسب المؤسسة. وهامش سعر الصرف من ١٪ إلى ٣٪ على المعاملات بغير العملة الأساسية، ورسوم المعاملات من ٢٪ إلى ٥٪ بحسب وسيلة الدفع.
تكمن قوة AstroPay في نموذجها المسبق الدفع وقبولها على المنصات الدولية الكبرى. فهي مقبولة على نطاق واسع ولا تتطلب إعداد حساب كامل بمستوى التحقق من الهوية نفسه الذي تطلبه غري أو Card-Y.
الأنسب لـ: المشتريات الدولية لمرة واحدة، أو لمن يريد بطاقة مسبقة الدفع دون علاقة حساب كاملة.
القيود: الجمع بين رسوم المعاملات (من ٢٪ إلى ٥٪) وهامش سعر الصرف (من ١٪ إلى ٣٪) يجعلها من أغلى الخيارات للإنفاق المنتظم أو الكبير. ورسوم السحب إلى البنك التي تصل إلى ٦٪ تجعلها غير مناسبة كحساب أساسي لاستقبال الدخل.
Fyatu
تقدم Fyatu بطاقات Mastercard افتراضية فورية تدعم عدة عملات، وهي مناسبة للمدفوعات العالمية وإدارة الاشتراكات عبر الإنترنت. التسجيل رقمي وإصدار البطاقة فوري. لكن Fyatu بطاقة إنفاق في الأساس، وليست حسابًا متعدد العملات كاملًا يتيح استقبال الأموال.
الأنسب لـ: من يحتاج بطاقة إنفاق بسيطة متعددة العملات تصدر فورًا لإدارة الاشتراكات الدولية.
غري
على عكس بقية الخيارات في القائمة، لا تقتصر غري على Mastercard: فبطاقتها الافتراضية بالدولار تكون Visa أو Mastercard حسب بلدك. أطلقت غري بطاقتها الافتراضية المطورة في يناير ٢٠٢٦ مع دعم Apple Pay وGoogle Pay. تكلفة البطاقة ٥ دولارات، وتعمل لدى ١٥٠ مليون تاجر حول العالم. وتأتي البطاقة المطورة بحماية 3D Secure التي تتطلب موافقتك على كل معاملة قبل إتمامها، مع إمكانية إنشاء عدة بطاقات لأغراض مختلفة، مثل فصل مصروفات العمل عن الإنفاق الشخصي.
ترتبط بطاقة غري الافتراضية بالدولار بحساب متعدد العملات كامل. يحصل المستخدمون في مصر على بيانات حسابات بالدولار واليورو والجنيه الإسترليني مع بيانات مصرفية محلية، فيستطيع العملاء الدوليون الدفع مباشرة إلى حساب غري عبر ACH أو SEPA أو Faster Payments. وتسحب البطاقة من رصيد الدولار في هذا الحساب.
إذا كانت المنصة تحاسب بالدولار (عملة البطاقة نفسها)، فلا توجد رسوم إضافية غير ما دفعته لشحن البطاقة. أما إذا كانت تحاسب بعملة أخرى، فتُطبق رسوم عبر الحدود قدرها ٢٪ زائد ٠٫٥٠ دولار لكل معاملة.
رسوم الإنشاء: ٥ دولارات مرة واحدة، دون رسوم شهرية. رسوم الإيداع عبر ACH أو SEPA أو FPS: ٠٫٨٪، بحد أقصى ١٠ دولارات أو ١٠ يورو أو ١٠ جنيهات إسترلينية. التحويل بين العملات: حتى ١٪، بحد أقصى ٦ دولارات حسب زوج العملات.
غري مسجلة لدى FinCEN وFINTRAC.
الأنسب لـ: المستقلين والعاملين عن بعد في مصر ممن يكسبون من الخارج ويريدون بطاقة افتراضية مرتبطة بحساب متعدد العملات كامل، مع دعم Apple Pay وGoogle Pay.
القيود: إنشاء البطاقة يكلف ٥ دولارات مقدمًا، وتُطبق رسوم عبر الحدود على المعاملات بغير الدولار.
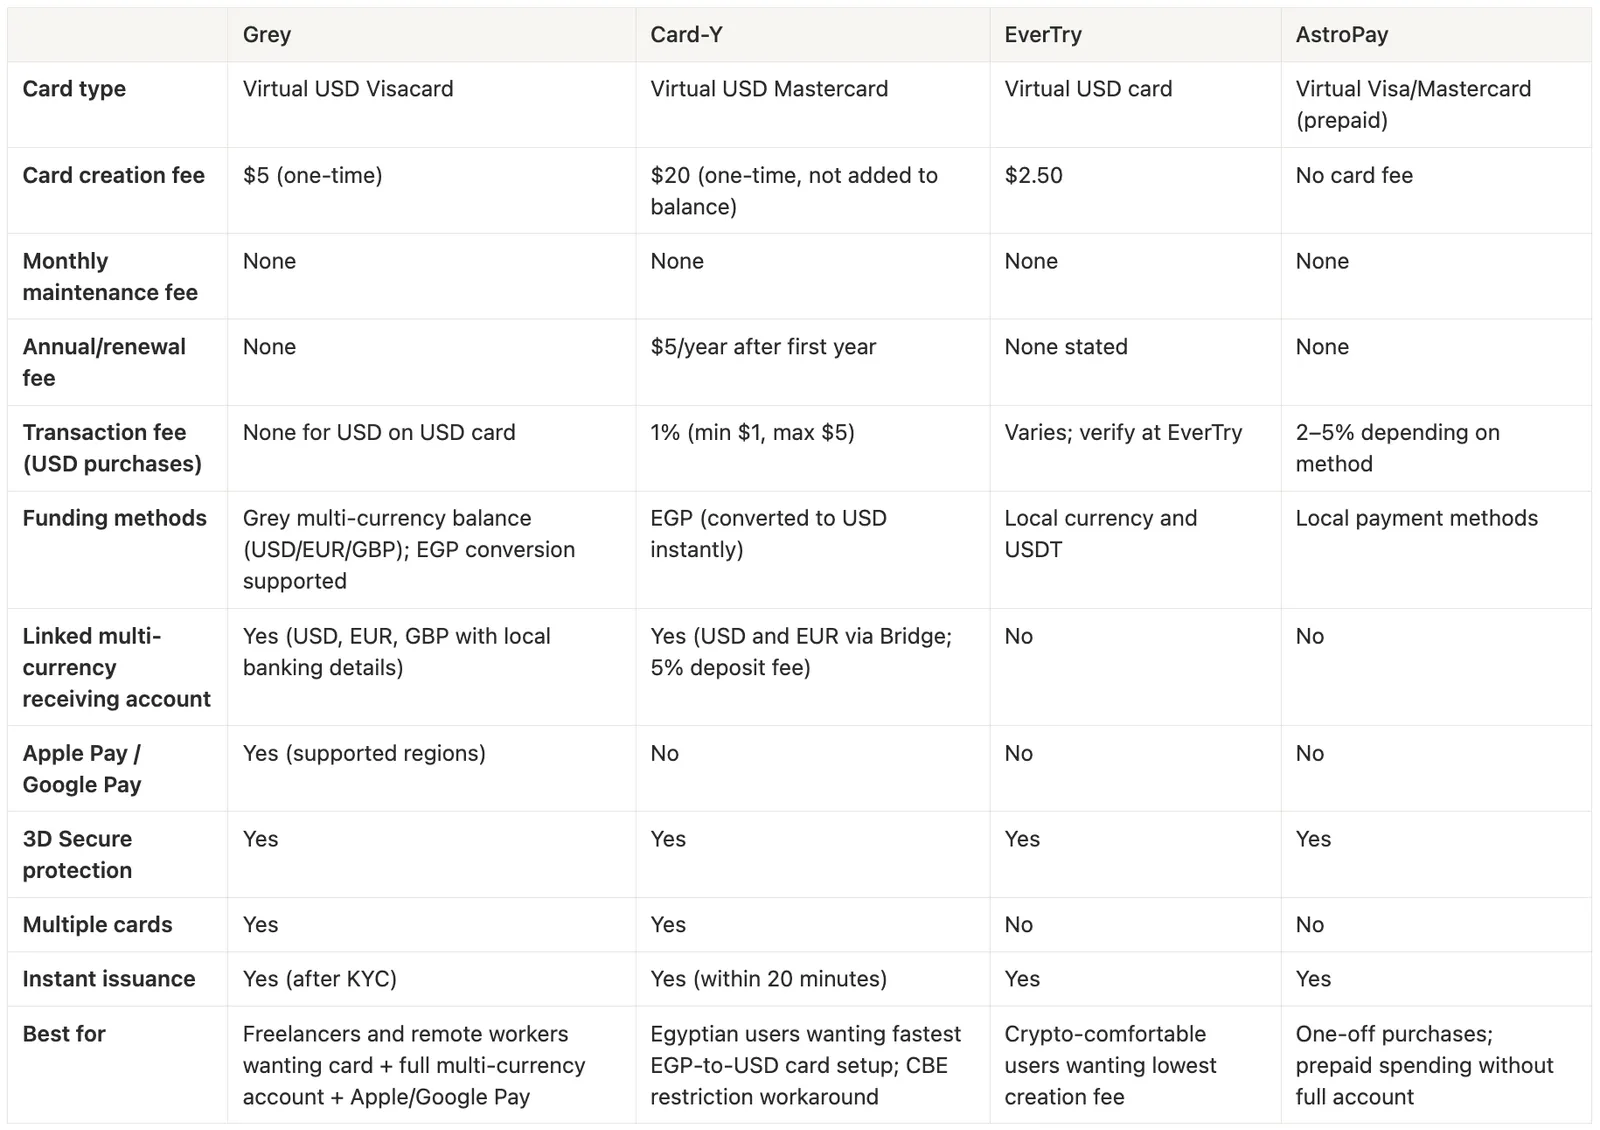
جدول مقارنة أفضل البطاقات الافتراضية للدفع عبر الإنترنت في مصر
جميع أرقام الرسوم مأخوذة من بيانات المنصات المنشورة حتى مايو ٢٠٢٦. الأسعار والمزايا قابلة للتغيير، فتحقق منها لدى كل مزود قبل التقديم.
كيف تعمل بطاقة غري الافتراضية عمليًا؟
يمكن للمستخدمين في مصر استقبال المدفوعات الدولية بالدولار أو اليورو أو الجنيه الإسترليني في حسابات غري ببيانات مصرفية محلية، أو شحن الحساب بالجنيه المصري وتحويله إلى دولار للإنفاق مباشرة ببطاقاتهم. عندما يدفع لك عميل أمريكي عبر ACH إلى حساب غري بالدولار، يُضاف المبلغ إلى رصيدك بالدولار. ثم تنفق من هذا الرصيد ببطاقة غري الافتراضية على AWS أو Google Ads أو Figma أو ChatGPT Plus أو أي منصة تحاسب بالدولار، دون رسوم عبر الحدود لأن البطاقة والتاجر كلاهما بالدولار.
وإمكانية إنشاء عدة بطاقات لأغراض مختلفة، مثل فصل مصروفات العمل عن الإنفاق الشخصي، مفيدة بشكل خاص للمستقلين في مصر الذين يديرون مدفوعاتهم المهنية والشخصية الدولية من الحساب نفسه.
ودعم Apple Pay وGoogle Pay يعني أن البطاقة تصلح للدفع بدون تلامس لدى أي من ١٥٠ مليون تاجر حول العالم، لا للمعاملات عبر الإنترنت فقط. وللمهنيين المصريين الذين يسافرون أو يعملون في الخارج، يوسع ذلك استخدامات البطاقة إلى ما هو أبعد من الشراء عبر الإنترنت.
كيف تحصل على بطاقة غري الافتراضية في مصر: خطوة بخطوة
- حمّل تطبيق غري أو زر grey.co
- سجّل ببريدك الإلكتروني وأنشئ كلمة مرور آمنة
- أكمل التحقق من الهوية: ارفع بطاقة الرقم القومي أو جواز سفرك، وإثبات العنوان، وصورة شخصية
- يكتمل التحقق عادةً خلال يوم إلى ٣ أيام عمل
- بعد التحقق، ستجد بيانات حساباتك بالدولار واليورو والجنيه الإسترليني في قسم الحسابات
- اشحن رصيد الدولار عبر تحويل دولي أو تحويل من الجنيه المصري أو USDC
- انتقل إلى قسم البطاقات واختر «بطاقة افتراضية»
- ادفع رسوم إنشاء البطاقة البالغة ٥ دولارات مرة واحدة
- تصدر بطاقتك الافتراضية بالدولار فورًا برقم بطاقة وتاريخ انتهاء ورمز CVV
- أضفها إلى Apple Pay أو Google Pay للدفع بدون تلامس، أو استخدم رقم البطاقة مباشرة في المشتريات عبر الإنترنت
الخلاصة
أثرت قيود البنك المركزي المصري في ٢٠٢٣ على نحو ٩٨٪ من السكان، وقطعت وصولهم إلى الاقتصاد العالمي عبر البطاقات المصرفية العادية. ومنظومة البطاقات الافتراضية التي نشأت ردًا على ذلك منحت المستخدمين في مصر بدائل عملية حقيقية، لكن هذه البدائل ليست متساوية.
للمشتريات لمرة واحدة أو لمن يحتفظ بأمواله أساسًا بالجنيه، يجعل التحويل الفوري من الجنيه إلى الدولار في Card-Y منها أسرع طريقة لتحويل العملة المحلية إلى إنفاق دولي. ولمن يستخدم العملات المشفرة ويريد أقل رسوم إنشاء، تغطي EverTry هذه الحاجة. وللإنفاق المسبق الدفع دون إعداد حساب، تؤدي AstroPay الغرض.
أما للمستقلين والعاملين عن بعد في مصر ممن يكسبون من الخارج ويريدون بطاقة افتراضية مرتبطة بحساب كامل بالدولار واليورو والجنيه الإسترليني، مع دعم Apple Pay، ودون رسوم معاملات على المشتريات بالدولار، وإمكانية إنشاء عدة بطاقات، فإن غري تقدم الباقة الأكمل بين الخيارات المقارنة هنا.
لا ينبغي أن تتوقف مشاركتك في الاقتصاد الرقمي العالمي على ما إذا كان بنكك المحلي قد رفع قيود الدفع الدولي هذا الأسبوع.
الأسئلة الشائعة
لماذا ترفض المنصات الدولية البطاقات المصرية؟
قيّد البنك المركزي المصري استخدام بطاقات الخصم في المدفوعات الدولية في أكتوبر ٢٠٢٣ للحفاظ على احتياطيات الدولار. ورغم تخفيف بعض القيود، لا تزال بطاقات مصرية كثيرة غير موثوقة على المنصات الدولية التي تحاسب بالدولار. أما البطاقة الافتراضية بالدولار الصادرة عن مزود غير مصري فتتجاوز هذه القيود، لأنها تعمل خارج النظام المصرفي المحلي.
ما أرخص بطاقة افتراضية يمكن إنشاؤها في مصر؟
بحسب البيانات المتحقق منها حتى مايو ٢٠٢٦، تملك EverTry أقل رسوم إنشاء بقيمة ٢٫٥٠ دولار. وتفرض غري ٥ دولارات مرة واحدة دون رسوم شهرية، وتفرض Card-Y مبلغ ٢٠ دولارًا مقدمًا لا يُضاف إلى رصيد البطاقة. أما AstroPay وFyatu فلا تفرضان رسوم إنشاء، لكنهما تطبقان رسوم معاملات وسعر صرف على الإنفاق. وأرخص بطاقة في الإنشاء ليست دائمًا الأرخص في الاستخدام: فعلى المعاملات بالدولار لا تفرض غري رسوم معاملات، بينما تفرض Card-Y نسبة ١٪ بحد أدنى دولار واحد (١) لكل معاملة. ومع إنفاق منتظم يتجاوز ١٠٠ دولار للمعاملة، تكون التكلفة السنوية الإجمالية لغري أقل من Card-Y رغم ارتفاع رسوم الإنشاء.
هل يمكنني استخدام بطاقة غري الافتراضية لإعلانات فيسبوك وGoogle Ads من مصر؟
نعم. تُقبل بطاقة غري الافتراضية بالدولار في المعاملات الآمنة عبر الإنترنت والاشتراكات ومدفوعات الأعمال حول العالم، بما في ذلك منصات الإعلانات. ولأنها مقومة بالدولار وصادرة عن مزود غير مصري، فهي لا تخضع لقيود البنك المركزي المصري على البطاقات المحلية.
هل تدعم غري Apple Pay وGoogle Pay في مصر؟
أضافت غري دعم Apple Pay وGoogle Pay إلى بطاقاتها الافتراضية في يناير ٢٠٢٦، ما يتيح للمستخدمين في المناطق المدعومة الدفع بدون تلامس مباشرة من أرصدتهم متعددة العملات. تحقق من التوفر في مصر على صفحة بطاقات غري، لأن المناطق المدعومة قد تختلف.
هل يجوز قانونًا للمصريين استخدام بطاقات افتراضية من مزودين أجانب؟
استخدام بطاقة افتراضية من مزود دولي خاضع للتنظيم في معاملات شخصية ومهنية مشروعة أمر متاح. فما تقيده اللوائح المصرية هو استخدام البطاقات المصرفية المحلية في بعض المعاملات الدولية، لا استخدام البطاقات الافتراضية الصادرة دوليًا. غري مسجلة لدى FinCEN وFINTRAC، وتقدم Card-Y حساباتها عبر شريكها Bridge. واستخدام هذه المنصات لأغراض مشروعة لا يتعارض مع هذه القيود، لكن استشر مختصًا قانونيًا مطلعًا على اللوائح المالية المصرية للحصول على مشورة تخص حالتك.
تفرض غري رسومًا على الإيداع والتحويل بين العملات والسحب. الإيداع عبر ACH أو SEPA أو FPS برسوم ٠٫٨٪ (بحد أدنى ٢ دولار أو ٢ يورو أو ٢ جنيه إسترليني، وبحد أقصى ١٠ دولارات أو ١٠ يورو أو ١٠ جنيهات إسترلينية). التحويل بين العملات برسوم تصل إلى ١٪ بحد أقصى ٦ دولارات. إنشاء البطاقة الافتراضية: ٥ دولارات مرة واحدة، دون رسوم شهرية. المعاملات عبر الحدود (المشتريات بغير الدولار ببطاقة دولارية) تخضع لرسوم ٢٪ زائد ٠٫٥٠ دولار. أسعار الصرف متغيرة وتشمل هامشًا فوق سعر السوق المتوسط. راجع دائمًا الرسوم الحالية وتوفر المنتجات في تطبيق غري قبل إجراء أي معاملة.