<script type="application/ld+json" data-schema-version="grey-blog-v4">[{"@context":"https://schema.org","@type":"BlogPosting","@id":"https://grey.co/ar/blog/fx-trading-risk-management#article","headline":"إدارة المخاطر في الفوركس: كيف تحمي صفقاتك","description":"إدارة المخاطر في الفوركس تبدأ بحجم الصفقة ووقف الخسارة. تعرّف إلى الأساليب التي يحد بها المتداولون المحترفون من خسائرهم. اقرأ الدليل كاملًا الآن.","inLanguage":"ar","url":"https://grey.co/ar/blog/fx-trading-risk-management","mainEntityOfPage":{"@id":"https://grey.co/ar/blog/fx-trading-risk-management#webpage"},"datePublished":"2026-10-18T06:00:00+01:00","dateModified":"2026-10-18T06:00:00+01:00","author":{"@type":"Person","@id":"https://grey.co/authors/tunde-aladeloba#person","name":"Tunde Aladeloba","url":"https://grey.co/authors/tunde-aladeloba","sameAs":["https://ng.linkedin.com/in/aladeloba-babatunde-b1114b100"]},"publisher":{"@type":"Organization","@id":"https://grey.co/#organization","name":"Grey","url":"https://grey.co","logo":{"@type":"ImageObject","url":"https://cdn.prod.website-files.com/6360022338a81bd6fdbb1145/6564ae1077a67e39d3c491a6_Grey%20Logo%20Lockup%20Black.svg"},"alternateName":"غري"},"image":{"@id":"https://grey.co/ar/blog/fx-trading-risk-management#primaryimage"},"translationOfWork":{"@id":"https://grey.co/blog/fx-trading-risk-management#article"}},{"@context":"https://schema.org","@type":"WebPage","@id":"https://grey.co/ar/blog/fx-trading-risk-management#webpage","url":"https://grey.co/ar/blog/fx-trading-risk-management","name":"إدارة المخاطر في الفوركس: قواعد تحمي رأس مالك | غري","description":"إدارة المخاطر في الفوركس تبدأ بحجم الصفقة ووقف الخسارة. تعرّف إلى الأساليب التي يحد بها المتداولون المحترفون من خسائرهم. اقرأ الدليل كاملًا الآن.","inLanguage":"ar","primaryImageOfPage":{"@id":"https://grey.co/ar/blog/fx-trading-risk-management#primaryimage"},"breadcrumb":{"@id":"https://grey.co/ar/blog/fx-trading-risk-management#breadcrumb"}},{"@context":"https://schema.org","@type":"ImageObject","@id":"https://grey.co/ar/blog/fx-trading-risk-management#primaryimage","url":"https://cdn.prod.website-files.com/636a85d290ee58e70c17e1c0/6a6baddb5f40b8d59b3b4fbb_FX%20Trading%20Risk%20Management%20How%20to%20Protect%20Your%20Positions-compressed.jpg","contentUrl":"https://cdn.prod.website-files.com/636a85d290ee58e70c17e1c0/6a6baddb5f40b8d59b3b4fbb_FX%20Trading%20Risk%20Management%20How%20to%20Protect%20Your%20Positions-compressed.jpg","width":1200,"height":675,"caption":"متداول يتابع رسوم أسعار العملات على الشاشة لإدارة المخاطر وحماية صفقاته في الفوركس"},{"@context":"https://schema.org","@type":"BreadcrumbList","@id":"https://grey.co/ar/blog/fx-trading-risk-management#breadcrumb","itemListElement":[{"@type":"ListItem","position":1,"name":"الرئيسية","item":"https://grey.co/ar"},{"@type":"ListItem","position":2,"name":"المدونة","item":"https://grey.co/ar/blog"},{"@type":"ListItem","position":3,"name":"إدارة المخاطر في الفوركس: كيف تحمي صفقاتك","item":"https://grey.co/ar/blog/fx-trading-risk-management"}]},{"@context":"https://schema.org","@type":"FAQPage","@id":"https://grey.co/ar/blog/fx-trading-risk-management#faq","inLanguage":"ar","mainEntity":[{"@type":"Question","name":"ما قاعدة ١٪ في تداول الفوركس؟","acceptedAnswer":{"@type":"Answer","text":"تعني قاعدة ١٪ ألا تخاطر أبدًا بأكثر من ١٪ من حساب التداول في صفقة واحدة. فإذا كان حسابك ١٠٬٠٠٠ دولار، فينبغي أن تكون أقصى خسارة مخطط لها في حدود ١٠٠ دولار. يساعدك هذا النهج على حماية رأس مالك والتعافي من سلاسل الخسائر بفعالية أكبر."}},{"@type":"Question","name":"هل أتداول الفوركس دون رافعة مالية؟","acceptedAnswer":{"@type":"Answer","text":"يمكنك ذلك، وكثير من المبتدئين يستفيدون من استخدام رافعة قليلة أو معدومة أثناء التعلم. التداول دون رافعة مفرطة يقلل أثر تحركات السوق المفاجئة ويجعل التحكم في المخاطر أسهل. ومع نمو خبرتك، يمكنك أن تقرر ما إذا كانت رافعة معتدلة تناسب استراتيجيتك ومدى تحملك للمخاطر."}},{"@type":"Question","name":"كم يجب أن يكون حجم وقف الخسارة؟","acceptedAnswer":{"@type":"Answer","text":"ينبغي أن يُبنى وقف الخسارة على استراتيجية تداولك، لا على مبلغ تشعر بالارتياح لخسارته. يضع كثير من المتداولين أوامر الوقف قرب مستويات الدعم أو المقاومة الفنية، أو يستخدمون مؤشر متوسط المدى الحقيقي (ATR). وبعد وضعه، تجنب إبعاده لمجرد إبقاء صفقة خاسرة مفتوحة."}},{"@type":"Question","name":"هل يمكنني تداول الفوركس بأمان كمبتدئ؟","acceptedAnswer":{"@type":"Answer","text":"نعم، لكن بشرط أن تقدّم إدارة المخاطر على الأرباح. ابدأ بأحجام صفقات صغيرة، واستخدم وقف الخسارة، وأبقِ الرافعة المالية منخفضة، واتبع خطة تداول مكتوبة. والتدرب على حساب تجريبي قبل المخاطرة بأموال حقيقية طريقة معقولة أيضًا لبناء الثقة والانضباط."}},{"@type":"Question","name":"هل يستحق تداول الفوركس المخاطرة؟","acceptedAnswer":{"@type":"Answer","text":"قد يكون تداول الفوركس مجديًا للمتداولين الذين يستثمرون الوقت في التعلم وبناء استراتيجية وإدارة المخاطر باستمرار. لكنه ليس وسيلة مضمونة لكسب المال، ويخسر كثير من المتداولين الأفراد بسبب ضعف الانضباط. لا تتداول أبدًا بمال لا تستطيع تحمّل خسارته."}},{"@type":"Question","name":"ما البديل الأكثر أمانًا إذا كنت أحتاج فقط إلى تحويل العملات؟","acceptedAnswer":{"@type":"Answer","text":"إذا كان هدفك ببساطة استلام العملات الأجنبية أو الاحتفاظ بها أو تحويلها، فلا حاجة بك إلى تحمّل مخاطر التداول. فحساب متعدد العملات مثل غري يتيح لك استلام الدولار الأمريكي والجنيه الإسترليني واليورو، وتحويل أموالك عند الحاجة، وإجراء المدفوعات الدولية دون المضاربة على تحركات أسعار العملات."}}]},{"@context":"https://schema.org","@type":"DefinedTermSet","@id":"https://grey.co/ar/blog/fx-trading-risk-management#terms","inLanguage":"ar","hasDefinedTerm":[{"@type":"DefinedTerm","name":"إدارة المخاطر في الفوركس","description":"إدارة المخاطر في الفوركس هي ممارسة التحكم في الخسائر عبر أدوات مثل تحديد حجم الصفقة وأوامر وقف الخسارة وحدود الرافعة المالية والتنويع.","inDefinedTermSet":{"@id":"https://grey.co/ar/blog/fx-trading-risk-management#terms"}},{"@type":"DefinedTerm","name":"وقف الخسارة","description":"وقف الخسارة أمر يُغلق مركزك تلقائيًا بمجرد أن يبلغ السوق سعرًا محددًا مسبقًا، فيحد من خسائرك قبل أن يخرج الأمر عن السيطرة.","inDefinedTermSet":{"@id":"https://grey.co/ar/blog/fx-trading-risk-management#terms"}}]}]</script>

إدارة المخاطر في الفوركس: كيف تحمي صفقاتك

Tunde Aladeloba

المحتويات

شارك هذا المقال

الفرق بين المتداول الرابح والمتداول الخاسر لا يكمن دائمًا في العثور على الصفقة المثالية. في أغلب الأحيان يكمن في معرفة المبلغ الذي يقبل خسارته قبل أن يدخل السوق أصلًا. أسعار العملات قد تتحرك في ثوانٍ، وصفقة واحدة سيئة الإدارة قد تمحو أرباح أسابيع أو حتى أشهر من العمل المنتظم.

لهذا يجعل المتداولون أصحاب الخبرة إدارة المخاطر في الفوركس أولويتهم قبل التفكير في الأرباح. فبدلًا من المجازفة بكل شيء في فرصة واحدة، يحمون رأس مالهم بتقييد الخسائر وضبط الرافعة المالية والتخطيط لكل صفقة مسبقًا. الهدف ليس تجنب الخسارة تمامًا، بل التأكد من أن أي صفقة منفردة لا تستطيع أن تُلحق ضررًا جسيمًا بحسابك.

إدارة المخاطر في الفوركس هي ممارسة التحكم في الخسائر عبر أدوات مثل تحديد حجم الصفقة وأوامر وقف الخسارة وحدود الرافعة المالية والتنويع. ومن القواعد المتبعة على نطاق واسع ألا تخاطر بأكثر من ١٪ إلى ٢٪ من حساب التداول في الصفقة الواحدة، وهو ما يساعدك على البقاء في السوق مدة كافية للاستفادة من الفرص القادمة.

لماذا تُعد إدارة المخاطر مهمة في تداول الفوركس؟

يحلم كل متداول بنقطة الدخول المثالية، لكن السوق نادرًا ما يكافئ التوقعات المثالية. في الواقع، يخسر معظم المتداولين الأفراد أموالهم لا لأنهم يعجزون عن قراءة الرسوم البيانية، بل لأنهم لا يديرون المخاطر. صفقة واحدة أكبر من اللازم، أو قرار انفعالي، أو رفض تقبّل خسارة صغيرة، قد يهدم أشهرًا من التداول المنضبط.

وهنا يأتي دور التمويل السلوكي. فالناس بطبيعتهم يكرهون خسارة المال، لذا يحتفظ كثير من المتداولين بالصفقات الخاسرة مدة أطول مما ينبغي، أو يرفعون حجم صفقاتهم لتعويض الخسائر، أو يتجاهلون خطة التداول كليًا. وهذه ردود الفعل الانفعالية كثيرًا ما تُحدث ضررًا يفوق ما قد يسببه توقع خاطئ للسوق.

إدارة المخاطر تفرض الانضباط حين تسيطر العواطف. فحين تحدد مقدار ما تخاطر به في كل صفقة، وتستخدم أوامر وقف الخسارة، وتضبط الرافعة المالية، فإنك تحمي رأس مال التداول وتمنح نفسك فرصًا أكثر للبقاء في السوق. التداول الناجح لا يعني تجنب الخسائر، بل يعني ألا تتحول الخسائر الصغيرة أبدًا إلى أخطاء تقضي على الحساب.

أساليب أساسية لإدارة المخاطر في الفوركس يحتاجها كل متداول

يجمع المتداولون الناجحون بين أساليب مجرّبة لإدارة المخاطر كي يحموا رأس مالهم، ويقللوا القرارات الانفعالية، ويبقوا في السوق خلال فترات الربح والخسارة على السواء.

  • تحديد حجم الصفقة: قرّر مقدار ما ستخاطر به من حساب التداول قبل فتح أي مركز. إبقاء كل صفقة صغيرة يمنع خسارة واحدة من إلحاق ضرر كبير برأس مالك الإجمالي.
  • وقف الخسارة: ضع أمر وقف الخسارة قبل فتح الصفقة حتى يُغلق المركز تلقائيًا إذا تحرك السوق عكس اتجاهك، فتقيّد خسائرك دون الاعتماد على قرارات انفعالية.
  • جني الأرباح: حدد هدف ربح واقعيًا قبل الدخول في الصفقة. تثبيت المكاسب عند مستويات محددة مسبقًا يُبعد الطمع عن المعادلة ويعزز انضباطًا ثابتًا في التداول مع الوقت.
  • حدود الرافعة المالية: استخدم الرافعة المالية بحذر بدلًا من اقتراض الحد الأقصى المتاح. الرافعة الأقل تخفف أثر تقلبات السوق وتجعل التعافي من الصفقات الخاسرة أسهل.
  • الانتباه للارتباط: تجنب فتح عدة مراكز تتحرك معًا، مثل أزواج العملات شديدة الارتباط. تنويع انكشافك يمنع حدثًا واحدًا في السوق من التأثير على عدة صفقات في الوقت نفسه.
  • تنويع المحفظة: وزّع المخاطر على أزواج عملات وفرص تداول مختلفة بدلًا من تركيز رأس مالك في سوق واحدة، فيقل أثر التقلبات المفاجئة على محفظتك ككل.

كيف تدير المخاطر في تداول الفوركس؟

أفضل المتداولين لا يتركون المخاطرة للصدفة، بل يحسبونها قبل تنفيذ كل صفقة. ومن القواعد المقبولة على نطاق واسع ألا تتجاوز نسبة المخاطرة في التداول ١٪ إلى ٢٪ من حسابك في المركز الواحد. ولتطبيق ذلك، حدد أولًا موضع وقف الخسارة، ثم احسب حجم الصفقة الصحيح بحيث تبقى خسارتك ضمن الحد الذي اخترته إذا ضُرب وقف الخسارة. ولا يقل عن ذلك أهمية أن تستهدف نسبة عائد إلى مخاطرة مناسبة، كأن تخاطر بـ١٠٠ دولار مقابل ربح محتمل لا يقل عن ٢٠٠ دولار. ويكتسب هذا الانضباط أهميته لأن تقديرات القطاع تشير إلى أن ما بين ١٥٪ و٢٥٪ فقط من حسابات التداول النشطة للأفراد تنهي الربع عادةً بربح صافٍ، وهو ما يوضح صعوبة تحقيق ربحية مستمرة.

ولا تنتهي إدارة رأس المال في الفوركس بإغلاق الصفقة. احتفظ بسجل تداول تدوّن فيه نقطة الدخول والخروج وحجم الصفقة ووقف الخسارة وجني الأرباح وأسباب كل قرار. مراجعة هذا السجل بانتظام تساعدك على اكتشاف العادات المكلفة وتحسين انضباطك وتطوير استراتيجيتك مع الوقت، فيصبح الأداء المستقر هدفًا أقرب بكثير.

كيف تستخدم استراتيجية وقف الخسارة في تداول الفوركس؟

يتقبل كل متداول ناجح حقيقة بسيطة: أي صفقة قد تكون خاطئة. لهذا يُعد وقف الخسارة من أهم أدوات تداول الفوركس. وقف الخسارة أمر يُغلق مركزك تلقائيًا بمجرد أن يبلغ السوق سعرًا محددًا مسبقًا، فيحد من خسائرك قبل أن يخرج الأمر عن السيطرة. وبدلًا من أن تنتظر انعكاس السوق على أمل، تحدد أقصى خسارة تقبلها قبل الدخول في الصفقة.

المهم أن تضع وقف الخسارة عند النقطة التي يثبت فيها السوق أن فكرة صفقتك لم تعد صالحة. يعتمد كثير من المتداولين على مستويات الدعم أو المقاومة الفنية، بينما يستخدم آخرون مؤشر متوسط المدى الحقيقي (ATR) لمراعاة التقلب الطبيعي للسوق. ويلجأ بعضهم إلى وقف خسارة ثابت قائم على نسبة مئوية، فلا يخاطرون أبدًا بأكثر من جزء محدد من حسابهم.

ومن أسرع الطرق لإلحاق الضرر بحساب التداول أن تُبعد وقف الخسارة بعد أن يتحرك السوق ضدك. فهذا يرفع المخاطرة ويُضعف الانضباط، وكثيرًا ما يحوّل خسارة صغيرة مخططًا لها إلى خسارة أكبر بكثير. الالتزام بوقف الخسارة الأصلي يُبقي العواطف تحت السيطرة ويحمي رأس مالك للفرصة التالية.

فهم الرافعة المالية وحجم الصفقة في الفوركس

الرافعة المالية من أكبر عوامل الجذب في تداول الفوركس، لأنها تتيح لك التحكم في مركز أكبر بكثير برأس مال صغير نسبيًا. وبينما ترفع الأرباح المحتملة، فإنها تضاعف الخسائر أيضًا. فصفقة تتحرك ضدك بقدر طفيف قد تمحو بسرعة جزءًا كبيرًا من حسابك إذا كنت تستخدم رافعة مفرطة.

بالنسبة إلى معظم المبتدئين، يُعد إبقاء الرافعة المالية دون ١٠:١ نهجًا أكثر حكمة. فالرافعة الأقل تمنح صفقاتك مساحة أوسع للحركة، وتخفف الضغط النفسي، وتسهّل الالتزام بخطة منضبطة لإدارة المخاطر. ومع التحديد السليم لحجم الصفقة، تساعد على ضمان ألا تُسبب أي صفقة منفردة ضررًا لا داعي له.

يعلن كثير من وسطاء الفوركس عن رافعة مالية تصل إلى ٥٠:١ أو ١٠٠:١ أو أعلى لجذب المتداولين الجدد. ورغم توفر هذه الحدود، نادرًا ما يكون استخدام الحد الأقصى للرافعة فكرة جيدة. يركز المتداولون المحترفون على حماية رأس مالهم أولًا، لعلمهم أن البقاء في السوق أهم بكثير من مطاردة عوائد مبالغ فيها.

أخطاء شائعة في إدارة المخاطر يجب تجنبها

تنتج معظم خسائر التداول عن أخطاء يمكن تفاديها لا عن ضعف في تحليل السوق. والتعرف إلى هذه العادات مبكرًا يساعدك على حماية رأس مالك وتحسين أدائك في التداول على المدى الطويل.

  • إلغاء وقف الخسارة: إلغاء أمر وقف الخسارة بعد دخول الصفقة يعرّض حسابك لخسائر بلا حدود. التعافي من خسائر صغيرة مخطط لها أسهل بكثير من التعافي من مركز واحد خارج عن السيطرة.
  • تداول الانتقام: القفز مباشرة إلى صفقة جديدة بعد الخسارة يقود غالبًا إلى قرارات انفعالية لا منطقية. خذ وقتك لمراجعة ما حدث قبل أن تخاطر بمزيد من رأس المال.
  • الإفراط في الرافعة المالية: التداول برافعة تفوق ما تتحمله استراتيجيتك يضخّم كل حركة في السوق. حتى تقلبات الأسعار الصغيرة قد تسبب خسائر كبيرة وتستنزف حساب التداول بسرعة.
  • تجاهل الارتباط: فتح عدة مراكز في أزواج عملات مترابطة قد يضاعف مخاطرك دون قصد. فإذا تحركت هذه الأسواق معًا، قد تخسر عدة صفقات في الوقت نفسه.
  • إهمال سجل التداول: عدم تدوين صفقاتك ومراجعتها يصعّب اكتشاف الأخطاء المتكررة. يساعد سجل التداول على تحسين الانضباط وتطوير الاستراتيجية وقياس التقدم على المدى الطويل.

أدِر عملاتك الأجنبية مع غري

بالنسبة إلى كثيرين، التحدي الأكبر مع العملات ليس توقع تحركات أسعار الصرف أو فتح مراكز تداول بالرافعة المالية. التحدي هو تلقي المدفوعات من عملاء في الخارج، أو إرسال المال إلى العائلة، أو الاحتفاظ بالعملات الأجنبية دون رسوم غير ضرورية. وإذا كان هدفك ببساطة استلام العملات الدولية أو تحويلها أو إنفاقها، فغالبًا لا حاجة بك إلى تحمّل مخاطر تداول الفوركس.

وهنا تقدم غري بديلًا عمليًا. فبدلًا من تعريض نفسك لمخاطر السوق، يمكنك فتح حسابات متعددة العملات، وتلقي المدفوعات بالدولار الأمريكي (USD) أو الجنيه الإسترليني (GBP) أو اليورو (EUR)، والاحتفاظ بأموالك حتى تقرر تحويلها، وإرسال الأموال دوليًا من منصة واحدة. سواء كنت مستقلًا أو موظفًا عن بُعد أو صاحب عمل، تساعدك غري على إدارة مدفوعاتك اليومية عبر الحدود بعيدًا عن تعقيدات تداول الفوركس ومخاطره المالية.

الأسئلة الشائعة

ما قاعدة ١٪ في تداول الفوركس؟

تعني قاعدة ١٪ ألا تخاطر أبدًا بأكثر من ١٪ من حساب التداول في صفقة واحدة. فإذا كان حسابك ١٠٬٠٠٠ دولار، فينبغي أن تكون أقصى خسارة مخطط لها في حدود ١٠٠ دولار. يساعدك هذا النهج على حماية رأس مالك والتعافي من سلاسل الخسائر بفعالية أكبر.

هل أتداول الفوركس دون رافعة مالية؟

يمكنك ذلك، وكثير من المبتدئين يستفيدون من استخدام رافعة قليلة أو معدومة أثناء التعلم. التداول دون رافعة مفرطة يقلل أثر تحركات السوق المفاجئة ويجعل التحكم في المخاطر أسهل. ومع نمو خبرتك، يمكنك أن تقرر ما إذا كانت رافعة معتدلة تناسب استراتيجيتك ومدى تحملك للمخاطر.

كم يجب أن يكون حجم وقف الخسارة؟

ينبغي أن يُبنى وقف الخسارة على استراتيجية تداولك، لا على مبلغ تشعر بالارتياح لخسارته. يضع كثير من المتداولين أوامر الوقف قرب مستويات الدعم أو المقاومة الفنية، أو يستخدمون مؤشر متوسط المدى الحقيقي (ATR). وبعد وضعه، تجنب إبعاده لمجرد إبقاء صفقة خاسرة مفتوحة.

هل يمكنني تداول الفوركس بأمان كمبتدئ؟

نعم، لكن بشرط أن تقدّم إدارة المخاطر على الأرباح. ابدأ بأحجام صفقات صغيرة، واستخدم وقف الخسارة، وأبقِ الرافعة المالية منخفضة، واتبع خطة تداول مكتوبة. والتدرب على حساب تجريبي قبل المخاطرة بأموال حقيقية طريقة معقولة أيضًا لبناء الثقة والانضباط.

هل يستحق تداول الفوركس المخاطرة؟

قد يكون تداول الفوركس مجديًا للمتداولين الذين يستثمرون الوقت في التعلم وبناء استراتيجية وإدارة المخاطر باستمرار. لكنه ليس وسيلة مضمونة لكسب المال، ويخسر كثير من المتداولين الأفراد بسبب ضعف الانضباط. لا تتداول أبدًا بمال لا تستطيع تحمّل خسارته.

ما البديل الأكثر أمانًا إذا كنت أحتاج فقط إلى تحويل العملات؟

إذا كان هدفك ببساطة استلام العملات الأجنبية أو الاحتفاظ بها أو تحويلها، فلا حاجة بك إلى تحمّل مخاطر التداول. فحساب متعدد العملات مثل غري يتيح لك استلام الدولار الأمريكي والجنيه الإسترليني واليورو، وتحويل أموالك عند الحاجة، وإجراء المدفوعات الدولية دون المضاربة على تحركات أسعار العملات.

نجاح إدارة المخاطر في الفوركس لا يعني الفوز بكل صفقة، بل يعني حماية رأس مالك حتى تتداول في يوم آخر. وإذا كان هدفك إدارة أموالك الدولية لا المضاربة في أسواق العملات، افتح حسابًا في غري أو حمّل تطبيق غري لاستلام الدولار الأمريكي والجنيه الإسترليني واليورو والاحتفاظ بها وتحويلها وإرسالها بثقة.
آخر تحديث:

October 18, 2026

Open a free Grey account to get startedJoin 1 million digital nomads
إن أعجبك هذا المقال، فاطّلع على هذه أيضًا

إدارة المخاطر في الفوركس: كيف تحمي صفقاتك

•

•

٢ دقيقة للقراءة

الفرق بين المتداول الرابح والمتداول الخاسر لا يكمن دائمًا في العثور على الصفقة المثالية. في أغلب الأحيان يكمن في معرفة المبلغ الذي يقبل خسارته قبل أن يدخل السوق أصلًا. أسعار العملات قد تتحرك في ثوانٍ، وصفقة واحدة سيئة الإدارة قد تمحو أرباح أسابيع أو حتى أشهر من العمل المنتظم.

لهذا يجعل المتداولون أصحاب الخبرة إدارة المخاطر في الفوركس أولويتهم قبل التفكير في الأرباح. فبدلًا من المجازفة بكل شيء في فرصة واحدة، يحمون رأس مالهم بتقييد الخسائر وضبط الرافعة المالية والتخطيط لكل صفقة مسبقًا. الهدف ليس تجنب الخسارة تمامًا، بل التأكد من أن أي صفقة منفردة لا تستطيع أن تُلحق ضررًا جسيمًا بحسابك.

إدارة المخاطر في الفوركس هي ممارسة التحكم في الخسائر عبر أدوات مثل تحديد حجم الصفقة وأوامر وقف الخسارة وحدود الرافعة المالية والتنويع. ومن القواعد المتبعة على نطاق واسع ألا تخاطر بأكثر من ١٪ إلى ٢٪ من حساب التداول في الصفقة الواحدة، وهو ما يساعدك على البقاء في السوق مدة كافية للاستفادة من الفرص القادمة.

لماذا تُعد إدارة المخاطر مهمة في تداول الفوركس؟

يحلم كل متداول بنقطة الدخول المثالية، لكن السوق نادرًا ما يكافئ التوقعات المثالية. في الواقع، يخسر معظم المتداولين الأفراد أموالهم لا لأنهم يعجزون عن قراءة الرسوم البيانية، بل لأنهم لا يديرون المخاطر. صفقة واحدة أكبر من اللازم، أو قرار انفعالي، أو رفض تقبّل خسارة صغيرة، قد يهدم أشهرًا من التداول المنضبط.

وهنا يأتي دور التمويل السلوكي. فالناس بطبيعتهم يكرهون خسارة المال، لذا يحتفظ كثير من المتداولين بالصفقات الخاسرة مدة أطول مما ينبغي، أو يرفعون حجم صفقاتهم لتعويض الخسائر، أو يتجاهلون خطة التداول كليًا. وهذه ردود الفعل الانفعالية كثيرًا ما تُحدث ضررًا يفوق ما قد يسببه توقع خاطئ للسوق.

إدارة المخاطر تفرض الانضباط حين تسيطر العواطف. فحين تحدد مقدار ما تخاطر به في كل صفقة، وتستخدم أوامر وقف الخسارة، وتضبط الرافعة المالية، فإنك تحمي رأس مال التداول وتمنح نفسك فرصًا أكثر للبقاء في السوق. التداول الناجح لا يعني تجنب الخسائر، بل يعني ألا تتحول الخسائر الصغيرة أبدًا إلى أخطاء تقضي على الحساب.

أساليب أساسية لإدارة المخاطر في الفوركس يحتاجها كل متداول

يجمع المتداولون الناجحون بين أساليب مجرّبة لإدارة المخاطر كي يحموا رأس مالهم، ويقللوا القرارات الانفعالية، ويبقوا في السوق خلال فترات الربح والخسارة على السواء.

  • تحديد حجم الصفقة: قرّر مقدار ما ستخاطر به من حساب التداول قبل فتح أي مركز. إبقاء كل صفقة صغيرة يمنع خسارة واحدة من إلحاق ضرر كبير برأس مالك الإجمالي.
  • وقف الخسارة: ضع أمر وقف الخسارة قبل فتح الصفقة حتى يُغلق المركز تلقائيًا إذا تحرك السوق عكس اتجاهك، فتقيّد خسائرك دون الاعتماد على قرارات انفعالية.
  • جني الأرباح: حدد هدف ربح واقعيًا قبل الدخول في الصفقة. تثبيت المكاسب عند مستويات محددة مسبقًا يُبعد الطمع عن المعادلة ويعزز انضباطًا ثابتًا في التداول مع الوقت.
  • حدود الرافعة المالية: استخدم الرافعة المالية بحذر بدلًا من اقتراض الحد الأقصى المتاح. الرافعة الأقل تخفف أثر تقلبات السوق وتجعل التعافي من الصفقات الخاسرة أسهل.
  • الانتباه للارتباط: تجنب فتح عدة مراكز تتحرك معًا، مثل أزواج العملات شديدة الارتباط. تنويع انكشافك يمنع حدثًا واحدًا في السوق من التأثير على عدة صفقات في الوقت نفسه.
  • تنويع المحفظة: وزّع المخاطر على أزواج عملات وفرص تداول مختلفة بدلًا من تركيز رأس مالك في سوق واحدة، فيقل أثر التقلبات المفاجئة على محفظتك ككل.

كيف تدير المخاطر في تداول الفوركس؟

أفضل المتداولين لا يتركون المخاطرة للصدفة، بل يحسبونها قبل تنفيذ كل صفقة. ومن القواعد المقبولة على نطاق واسع ألا تتجاوز نسبة المخاطرة في التداول ١٪ إلى ٢٪ من حسابك في المركز الواحد. ولتطبيق ذلك، حدد أولًا موضع وقف الخسارة، ثم احسب حجم الصفقة الصحيح بحيث تبقى خسارتك ضمن الحد الذي اخترته إذا ضُرب وقف الخسارة. ولا يقل عن ذلك أهمية أن تستهدف نسبة عائد إلى مخاطرة مناسبة، كأن تخاطر بـ١٠٠ دولار مقابل ربح محتمل لا يقل عن ٢٠٠ دولار. ويكتسب هذا الانضباط أهميته لأن تقديرات القطاع تشير إلى أن ما بين ١٥٪ و٢٥٪ فقط من حسابات التداول النشطة للأفراد تنهي الربع عادةً بربح صافٍ، وهو ما يوضح صعوبة تحقيق ربحية مستمرة.

ولا تنتهي إدارة رأس المال في الفوركس بإغلاق الصفقة. احتفظ بسجل تداول تدوّن فيه نقطة الدخول والخروج وحجم الصفقة ووقف الخسارة وجني الأرباح وأسباب كل قرار. مراجعة هذا السجل بانتظام تساعدك على اكتشاف العادات المكلفة وتحسين انضباطك وتطوير استراتيجيتك مع الوقت، فيصبح الأداء المستقر هدفًا أقرب بكثير.

كيف تستخدم استراتيجية وقف الخسارة في تداول الفوركس؟

يتقبل كل متداول ناجح حقيقة بسيطة: أي صفقة قد تكون خاطئة. لهذا يُعد وقف الخسارة من أهم أدوات تداول الفوركس. وقف الخسارة أمر يُغلق مركزك تلقائيًا بمجرد أن يبلغ السوق سعرًا محددًا مسبقًا، فيحد من خسائرك قبل أن يخرج الأمر عن السيطرة. وبدلًا من أن تنتظر انعكاس السوق على أمل، تحدد أقصى خسارة تقبلها قبل الدخول في الصفقة.

المهم أن تضع وقف الخسارة عند النقطة التي يثبت فيها السوق أن فكرة صفقتك لم تعد صالحة. يعتمد كثير من المتداولين على مستويات الدعم أو المقاومة الفنية، بينما يستخدم آخرون مؤشر متوسط المدى الحقيقي (ATR) لمراعاة التقلب الطبيعي للسوق. ويلجأ بعضهم إلى وقف خسارة ثابت قائم على نسبة مئوية، فلا يخاطرون أبدًا بأكثر من جزء محدد من حسابهم.

ومن أسرع الطرق لإلحاق الضرر بحساب التداول أن تُبعد وقف الخسارة بعد أن يتحرك السوق ضدك. فهذا يرفع المخاطرة ويُضعف الانضباط، وكثيرًا ما يحوّل خسارة صغيرة مخططًا لها إلى خسارة أكبر بكثير. الالتزام بوقف الخسارة الأصلي يُبقي العواطف تحت السيطرة ويحمي رأس مالك للفرصة التالية.

فهم الرافعة المالية وحجم الصفقة في الفوركس

الرافعة المالية من أكبر عوامل الجذب في تداول الفوركس، لأنها تتيح لك التحكم في مركز أكبر بكثير برأس مال صغير نسبيًا. وبينما ترفع الأرباح المحتملة، فإنها تضاعف الخسائر أيضًا. فصفقة تتحرك ضدك بقدر طفيف قد تمحو بسرعة جزءًا كبيرًا من حسابك إذا كنت تستخدم رافعة مفرطة.

بالنسبة إلى معظم المبتدئين، يُعد إبقاء الرافعة المالية دون ١٠:١ نهجًا أكثر حكمة. فالرافعة الأقل تمنح صفقاتك مساحة أوسع للحركة، وتخفف الضغط النفسي، وتسهّل الالتزام بخطة منضبطة لإدارة المخاطر. ومع التحديد السليم لحجم الصفقة، تساعد على ضمان ألا تُسبب أي صفقة منفردة ضررًا لا داعي له.

يعلن كثير من وسطاء الفوركس عن رافعة مالية تصل إلى ٥٠:١ أو ١٠٠:١ أو أعلى لجذب المتداولين الجدد. ورغم توفر هذه الحدود، نادرًا ما يكون استخدام الحد الأقصى للرافعة فكرة جيدة. يركز المتداولون المحترفون على حماية رأس مالهم أولًا، لعلمهم أن البقاء في السوق أهم بكثير من مطاردة عوائد مبالغ فيها.

أخطاء شائعة في إدارة المخاطر يجب تجنبها

تنتج معظم خسائر التداول عن أخطاء يمكن تفاديها لا عن ضعف في تحليل السوق. والتعرف إلى هذه العادات مبكرًا يساعدك على حماية رأس مالك وتحسين أدائك في التداول على المدى الطويل.

  • إلغاء وقف الخسارة: إلغاء أمر وقف الخسارة بعد دخول الصفقة يعرّض حسابك لخسائر بلا حدود. التعافي من خسائر صغيرة مخطط لها أسهل بكثير من التعافي من مركز واحد خارج عن السيطرة.
  • تداول الانتقام: القفز مباشرة إلى صفقة جديدة بعد الخسارة يقود غالبًا إلى قرارات انفعالية لا منطقية. خذ وقتك لمراجعة ما حدث قبل أن تخاطر بمزيد من رأس المال.
  • الإفراط في الرافعة المالية: التداول برافعة تفوق ما تتحمله استراتيجيتك يضخّم كل حركة في السوق. حتى تقلبات الأسعار الصغيرة قد تسبب خسائر كبيرة وتستنزف حساب التداول بسرعة.
  • تجاهل الارتباط: فتح عدة مراكز في أزواج عملات مترابطة قد يضاعف مخاطرك دون قصد. فإذا تحركت هذه الأسواق معًا، قد تخسر عدة صفقات في الوقت نفسه.
  • إهمال سجل التداول: عدم تدوين صفقاتك ومراجعتها يصعّب اكتشاف الأخطاء المتكررة. يساعد سجل التداول على تحسين الانضباط وتطوير الاستراتيجية وقياس التقدم على المدى الطويل.

أدِر عملاتك الأجنبية مع غري

بالنسبة إلى كثيرين، التحدي الأكبر مع العملات ليس توقع تحركات أسعار الصرف أو فتح مراكز تداول بالرافعة المالية. التحدي هو تلقي المدفوعات من عملاء في الخارج، أو إرسال المال إلى العائلة، أو الاحتفاظ بالعملات الأجنبية دون رسوم غير ضرورية. وإذا كان هدفك ببساطة استلام العملات الدولية أو تحويلها أو إنفاقها، فغالبًا لا حاجة بك إلى تحمّل مخاطر تداول الفوركس.

وهنا تقدم غري بديلًا عمليًا. فبدلًا من تعريض نفسك لمخاطر السوق، يمكنك فتح حسابات متعددة العملات، وتلقي المدفوعات بالدولار الأمريكي (USD) أو الجنيه الإسترليني (GBP) أو اليورو (EUR)، والاحتفاظ بأموالك حتى تقرر تحويلها، وإرسال الأموال دوليًا من منصة واحدة. سواء كنت مستقلًا أو موظفًا عن بُعد أو صاحب عمل، تساعدك غري على إدارة مدفوعاتك اليومية عبر الحدود بعيدًا عن تعقيدات تداول الفوركس ومخاطره المالية.

الأسئلة الشائعة

ما قاعدة ١٪ في تداول الفوركس؟

تعني قاعدة ١٪ ألا تخاطر أبدًا بأكثر من ١٪ من حساب التداول في صفقة واحدة. فإذا كان حسابك ١٠٬٠٠٠ دولار، فينبغي أن تكون أقصى خسارة مخطط لها في حدود ١٠٠ دولار. يساعدك هذا النهج على حماية رأس مالك والتعافي من سلاسل الخسائر بفعالية أكبر.

هل أتداول الفوركس دون رافعة مالية؟

يمكنك ذلك، وكثير من المبتدئين يستفيدون من استخدام رافعة قليلة أو معدومة أثناء التعلم. التداول دون رافعة مفرطة يقلل أثر تحركات السوق المفاجئة ويجعل التحكم في المخاطر أسهل. ومع نمو خبرتك، يمكنك أن تقرر ما إذا كانت رافعة معتدلة تناسب استراتيجيتك ومدى تحملك للمخاطر.

كم يجب أن يكون حجم وقف الخسارة؟

ينبغي أن يُبنى وقف الخسارة على استراتيجية تداولك، لا على مبلغ تشعر بالارتياح لخسارته. يضع كثير من المتداولين أوامر الوقف قرب مستويات الدعم أو المقاومة الفنية، أو يستخدمون مؤشر متوسط المدى الحقيقي (ATR). وبعد وضعه، تجنب إبعاده لمجرد إبقاء صفقة خاسرة مفتوحة.

هل يمكنني تداول الفوركس بأمان كمبتدئ؟

نعم، لكن بشرط أن تقدّم إدارة المخاطر على الأرباح. ابدأ بأحجام صفقات صغيرة، واستخدم وقف الخسارة، وأبقِ الرافعة المالية منخفضة، واتبع خطة تداول مكتوبة. والتدرب على حساب تجريبي قبل المخاطرة بأموال حقيقية طريقة معقولة أيضًا لبناء الثقة والانضباط.

هل يستحق تداول الفوركس المخاطرة؟

قد يكون تداول الفوركس مجديًا للمتداولين الذين يستثمرون الوقت في التعلم وبناء استراتيجية وإدارة المخاطر باستمرار. لكنه ليس وسيلة مضمونة لكسب المال، ويخسر كثير من المتداولين الأفراد بسبب ضعف الانضباط. لا تتداول أبدًا بمال لا تستطيع تحمّل خسارته.

ما البديل الأكثر أمانًا إذا كنت أحتاج فقط إلى تحويل العملات؟

إذا كان هدفك ببساطة استلام العملات الأجنبية أو الاحتفاظ بها أو تحويلها، فلا حاجة بك إلى تحمّل مخاطر التداول. فحساب متعدد العملات مثل غري يتيح لك استلام الدولار الأمريكي والجنيه الإسترليني واليورو، وتحويل أموالك عند الحاجة، وإجراء المدفوعات الدولية دون المضاربة على تحركات أسعار العملات.

نجاح إدارة المخاطر في الفوركس لا يعني الفوز بكل صفقة، بل يعني حماية رأس مالك حتى تتداول في يوم آخر. وإذا كان هدفك إدارة أموالك الدولية لا المضاربة في أسواق العملات، افتح حسابًا في غري أو حمّل تطبيق غري لاستلام الدولار الأمريكي والجنيه الإسترليني واليورو والاحتفاظ بها وتحويلها وإرسالها بثقة.
رقم بطاقة افتراضية من Capital One: كيف تنشئه للتسوق عبر الإنترنت

•

•

٢ دقيقة للقراءة

ما زالت مشاركة بيانات بطاقتك الحقيقية مع كل متجر إلكتروني تنطوي على مخاطر لا داعي لها: تسريب البيانات، وخصومات زائدة عن طريق الخطأ، واشتراك تنسى إلغاءه حتى يُخصم منك مبلغه من جديد. وتعالج أرقام البطاقات الافتراضية من Capital One هذه المشكلة، إذ تتيح لك إنشاء رقم بطاقة فريد لكل عملية دفع عبر الإنترنت.

للحصول على رقم بطاقة افتراضية من Capital One، سجّل الدخول إلى تطبيقها أو موقعها الإلكتروني واختر «Get your virtual card»، أو استخدم Google Pay في متصفح Chrome. ويمكنك تخصيص رقم لكل متجر تتسوق منه، فيبقى رقم بطاقتك الحقيقي مخفيًا. وكانت هذه الأرقام تُنشأ سابقًا عبر إضافة Eno للمتصفح، لكن Capital One أوقفتها اعتبارًا من ٣٠ سبتمبر ٢٠٢٦.

في كل مرة تُدخل فيها رقم بطاقتك الحقيقي في متجر إلكتروني، تُعرّضه لخطر الوقوع في الأيدي الخطأ. في هذا الدليل ستتعرف بالتفصيل إلى طريقة إنشاء رقم بطاقة افتراضية من Capital One، وكيف تضبط إعداداته، وأين تستخدمه لتبقى كل مشترياتك عبر الإنترنت محمية.

ما هو رقم البطاقة الافتراضية من Capital One؟

رقم بطاقة افتراضية من Capital One هو رقم بطاقة بديل تُنشئه Capital One لإتمام عملية شراء لدى متجر إلكتروني، بدلًا من رقم بطاقتك الفعلي. وكان مساعدها الافتراضي Eno يتولى إنشاء هذه الأرقام عبر إضافة المتصفح قبل إيقافها.

وهذا باختصار معنى البطاقة الافتراضية: بدلًا من إدخال بيانات بطاقتك الفعلية عند الدفع، تستخدم رقمًا مختلفًا مرتبطًا بحسابك حسابيًا، لكنه يبدو كأنه بطاقة منفصلة تمامًا.

وبحسب مركز مساعدة Capital One، يتوفر نوعان من البطاقات الافتراضية: بطاقة «لأي متجر إلكتروني» يبقى رقمها ثابتًا في كل المعاملات، وبطاقة خاصة بمتجر واحد لا تعمل إلا لديه. فإذا أنشأت رقمًا خاصًا بموقع معيّن، فلن يعمل في موقع آخر. ومعنى ذلك أن الرقم المسروق لا قيمة له في أي مكان آخر إذا اختُرقت قاعدة بيانات ذلك المتجر.

ويمكنك إنشاء البطاقات الافتراضية وإدارتها من تطبيق Capital One للهاتف أو من موقعها الإلكتروني، أو عبر Google Pay في Chrome، إذا كانت بطاقتك مؤهلة.

كيف تعمل أرقام البطاقات الافتراضية من Capital One

تختلف الأرقام الافتراضية الخاصة بالمتاجر من Capital One عن أرقام بعض مزوّدي البطاقات الافتراضية الآخرين، لأن كل رقم يرتبط بمتجر بعينه. وإليك طريقة عملها.

يرتبط كل رقم خاص بمتجر بتاجر واحد فقط منذ لحظة إنشائه. فإذا أنشأت رقمًا لـ Netflix، فلن يتمكن من الخصم منه سوى Netflix. وبذلك تزول مخاطرة استخدام الرقم للتسوق على Amazon إذا وقع في الأيدي الخطأ.

وعندما تفتح صفحة دفع في متصفح Chrome بعد تفعيل البطاقات الافتراضية في Google Pay، يقترح Chrome ملء رقم البطاقة الافتراضية تلقائيًا دون أن يخزّنه. فلا حاجة إلى نسخ أي شيء ولصقه يدويًا.

ويمكنك عرض كل بطاقاتك الافتراضية النشطة في مكان واحد عبر «مدير البطاقات الافتراضية» (Virtual Card Manager) في التطبيق أو الموقع، بما فيها البطاقات التي أنشأتها سابقًا عبر Eno، والتي تظل صالحة حتى تاريخ انتهائها. ويعرض لك المتجر المرتبط بكل رقم، وأحدث المعاملات، وما إذا كانت البطاقة نشطة أو مقفلة. وتُحتسب كل المشتريات على حساب بطاقتك من Capital One مباشرة، فلا تحتاج إلى أي شحن يدوي.

وإذا تعرّض متجر لديك رقم افتراضي معه لاختراق، أو لم تعد تريد أن يُخصم منك عند تجديد اشتراك، يمكنك قفل هذا الرقم وحده أو حذفه واستبداله. تبقى بطاقتك الحقيقية بمنأى عن أي تأثير، وتواصل أرقامك الافتراضية الأخرى العمل كالمعتاد.

طريقة إنشاء بطاقة افتراضية من Capital One

يمكنك إنشاء بطاقة افتراضية إما من تطبيق Capital One أو موقعها الإلكتروني، وإما عبر Google Pay في متصفح Chrome. أما إضافة Eno للمتصفح، فقد أوقفتها Capital One اعتبارًا من ٣٠ سبتمبر ٢٠٢٦.

إذا كنت تفضّل التطبيق أو الموقع الإلكتروني:

  1. سجّل الدخول إلى حسابك في تطبيق Capital One أو على موقعها الإلكتروني.
  2. اختر «Get your virtual card» أسفل رصيد بطاقتك.
  3. أكمل خطوات التحقق الأمني لعرض رقم البطاقة.
  4. انسخ الرقم واستخدمه عند الدفع، أو أنشئ بطاقة خاصة بمتجر معيّن إذا كانت بطاقتك مؤهلة.

إذا كنت تفضّل متصفح Chrome:

  1. احفظ بطاقة Capital One المؤهلة في Google Wallet.
  2. فعّل خيار البطاقات الافتراضية للبطاقة المحفوظة.
  3. عند الدفع لدى متجر إلكتروني في Chrome، تُنشئ Capital One بطاقة فريدة لهذا المتجر.
  4. يملأ Chrome بيانات البطاقة الافتراضية تلقائيًا دون أن يخزّنها.

لا تدعم كل بطاقات Capital One البطاقات الافتراضية، فبعض بطاقات الشراكة مع المتاجر وبطاقات المستخدمين الإضافيين قد لا تكون مؤهلة. وإذا لم تجد الخيار، فقد لا تكون بطاقتك مؤهلة، ويمكنك التواصل مع خدمة العملاء للتأكد.

استخدام البطاقة الافتراضية من Capital One للتسوق عبر الإنترنت

تبرز فائدة أرقام البطاقات الافتراضية في مواقف بعينها.

١. الاشتراكات التي قد ترغب في إلغائها

عند اشتراكك في خدمة بث أو أداة SaaS أو أي اشتراك آخر، تُحفظ بطاقتك ويُخصم منها كل شهر. ومع رقم افتراضي خاص بهذا الاشتراك، يمكنك قفل الرقم أو حذفه لإيقاف الخصم، دون المساس باشتراكاتك الأخرى أو ببطاقتك الحقيقية.

٢. الفترات التجريبية المجانية ذات التجديد التلقائي

تطلب كثير من الفترات التجريبية المجانية بيانات بطاقتك عند التسجيل، ثم تبدأ الخصم تلقائيًا إن لم تُلغِ الاشتراك قبل انتهائها. واستخدام رقم افتراضي تقفله عند نهاية الفترة التجريبية طريقة بسيطة لتضمن ألا يمر الخصم إن نسيت.

٣. الشراء من متجر لم تتعامل معه من قبل

يحدّ الرقم الافتراضي من الضرر المحتمل إذا تبيّن أن المتجر غير موثوق أو أن حمايته ضعيفة، فلا تنكشف بيانات بطاقتك الحقيقية أبدًا.

حدود البطاقة الافتراضية من Capital One

أرقام البطاقات الافتراضية من Capital One مفيدة، لكنها لا تناسب كل الحالات.

  • توافق المتصفحات: يعمل الملء التلقائي للبطاقات الافتراضية عبر Google Pay في Chrome على أجهزة الكمبيوتر (Mac وWindows وLinux)، وفي Chrome على Android وتطبيقات Android. ولا يشمل متصفحات أخرى مثل Safari، لكن يمكنك نسخ الرقم من التطبيق أو الموقع وإدخاله يدويًا.
  • للشراء عبر الإنترنت فقط: لا يمكن استخدام أرقام البطاقات الافتراضية في المتاجر الفعلية، ولا إضافة الرقم الافتراضي نفسه إلى محافظ رقمية مثل Apple Pay أو Google Wallet. فهي تعمل في نماذج الدفع الإلكترونية فقط، ولا يمكنك الدفع بها باللمس أو تمريرها في متجر فعلي.
  • بعض المتاجر ترفض الأرقام المُرمَّزة: قد ترفض بعض المتاجر، لا سيما الفنادق وشركات تأجير السيارات، البطاقات الافتراضية لأنها تحتاج إلى بطاقة لتأمين الودائع أو الرسوم الإضافية.
  • البطاقات المؤهلة فقط: لا تتضمن كل منتجات Capital One أرقام البطاقات الافتراضية، ولا تتوفر لبطاقات الخصم المباشر. وإذا لم يظهر لك الخيار في التطبيق أو الموقع، فقد لا تكون بطاقتك مؤهلة. كما تشير Capital One إلى أن البطاقات الافتراضية مخصصة للاستخدام داخل الولايات المتحدة، وإن كانت بعض المتاجر خارجها قد تقبلها للشراء عبر الإنترنت.

بدائل البطاقات الافتراضية من Capital One

إذا لم تناسبك طريقة Capital One بسبب متصفحك أو جهازك، أو كنت تحتاج إلى بطاقة افتراضية تعمل بأكثر من عملة، فهناك خيارات أخرى.

البطاقات الافتراضية من بنوك أمريكية أخرى

تُصدر بعض البنوك الأمريكية أيضًا أرقام بطاقات افتراضية، وترتبط هذه الأرقام بحساب البنك نفسه.

  • تتيح لك خدمة Virtual Account Numbers من Citi إنشاء أرقام فريدة مرتبطة ببطاقة Citi، وتحديد سقف شهري أو لكل معاملة، وإلغاءها في أي وقت دون التأثير في البطاقة الرئيسية.
  • توفر American Express أرقام بطاقات افتراضية على منتجات مختارة، للاستخدام مرة واحدة أو لمدة محدودة، في المشتريات عبر الإنترنت.
  • يوفر Chase Bank ميزة محدودة للأرقام المؤقتة عبر خدمة Click to Pay على بعض البطاقات، لكنها أقل مرونة من نظام Capital One المخصص.

تناسب هذه الخيارات البنكية من يملك بالفعل بطاقة لدى البنك نفسه ويتسوق غالبًا بعملة واحدة (الدولار الأمريكي في أغلب الأحوال). فهي تُبقي المكافآت والسجل الائتماني وخدمة العملاء ضمن علاقة واحدة، لكنها لا تفيدك كثيرًا إن كنت تحتاج إلى الاحتفاظ بأرصدة باليورو أو الجنيه الإسترليني أو عملات أخرى والإنفاق منها.

البطاقات الافتراضية من شركات التكنولوجيا المالية

تُصدر منصات التكنولوجيا المالية بطاقات افتراضية تعمل بطريقة مختلفة. فبدلًا من إنشاء رقم مؤقت يُخصم من بطاقة قائمة، تتيح لك الاحتفاظ بأرصدة بعملات متعددة وإصدار بطاقات افتراضية تُنفق مباشرة من هذه الأرصدة. ويقدّم بعضها بطاقات للاستخدام مرة واحدة تعمل تمامًا مثل أرقام البطاقات الافتراضية.

بطاقة غري الافتراضية بطاقة Visa أو Mastercard حسب بلدك، مرتبطة بأرصدتك بالدولار الأمريكي أو الجنيه الإسترليني أو اليورو (USD أو GBP أو EUR). وعلى عكس أرقام Capital One الافتراضية، فهي غير مرتبطة ببطاقة حساب بنكي قائمة. وعند الشراء بالدولار الأمريكي ببطاقة غري ممولة بالدولار، لا تُطبَّق رسوم تحويل عبر الحدود. ويمكنك إنشاء عدة بطاقات لمدفوعات مختلفة بحدود إنفاق تحددها، وإيقاف أي بطاقة مؤقتًا وإعادة تفعيلها فورًا.

وتفيد غري خصوصًا المستقلين والعاملين عن بُعد وكل من يدفع بانتظام اشتراكات دولية أو يتسوق من مواقع أمريكية وأوروبية. فلا يتم التحويل بين العملات إلا عندما تختار أنت، وبسعر صرف يظهر لك قبل التأكيد، بدلًا من فرضه عند كل عملية شراء.

اقرأ أيضًا: أفضل بطاقات Mastercard الافتراضية للدفع عبر الإنترنت في مصر.

لنقارن بين بطاقة غري الافتراضية وأرقام البطاقات الافتراضية من Capital One:

الميزة Capital One بطاقة غري الافتراضية
طريقة الحصول عليها من تطبيق Capital One أو موقعها،
أو عبر Google Pay في Chrome
سجّل في غري وأنشئ البطاقة فورًا
دعم المتصفحات
Chrome فقط للملء التلقائي (أو النسخ اليدوي من التطبيق) أي متصفح (بإدخال الرقم يدويًا)
تعدد العملات
لا (مرتبطة ببطاقة Capital One بالدولار الأمريكي) نعم (USD وGBP وEUR)
رقم خاص بكل متجر نعم لا (بطاقة واحدة قابلة لإعادة الاستخدام)، لكن يمكنك إنشاء عدة بطاقات
الاستخدام في المتاجر الفعلية لا نعم (عبر Apple Pay وGoogle Pay في المناطق المؤهلة)
تتطلب بطاقة بنكية قائمة
نعم (بطاقة Capital One) لا
رسوم لمرة واحدة
لا توجد ٥ دولارات أمريكية

افتح حسابًا متعدد العملات مع غري لإدارة مشترياتك الدولية بالدولار الأمريكي أو الجنيه الإسترليني أو اليورو من مكان واحد.

احصل على بطاقة غري الافتراضية للتسوق عبر الإنترنت بعملات مختلفة، من أي متصفح وعلى أي جهاز.

الأسئلة الشائعة

هل البطاقة الافتراضية من Capital One مجانية؟

نعم. البطاقات الافتراضية ميزة مضمّنة في حسابات Capital One المؤهلة، ولا تذكر Capital One أي رسوم لإنشاء الأرقام الافتراضية أو إدارتها. التكلفة الوحيدة هي الرسوم والفوائد المعتادة على بطاقتك الأساسية من Capital One.

هل يمكنني إنشاء عدة أرقام بطاقات افتراضية من Capital One؟

نعم. يمكنك امتلاك عدة بطاقات افتراضية خاصة بالمتاجر في الوقت نفسه، رقم لكل متجر، وإدارتها كلها من مدير البطاقات الافتراضية في التطبيق أو الموقع.

هل يتغير رقم البطاقة الافتراضية من Capital One مع كل متجر؟

نعم، إذا استخدمت البطاقات الخاصة بالمتاجر. فلكل متجر رقمه الافتراضي، ولا يمكن استخدام الرقم المخصص لمتجر لدى متجر آخر حتى لو حصل عليه أحد. وهذه أهم ميزة أمان، لأن الرقم الخاص بكل متجر يحدّ من الضرر الناتج عن أي اختراق منفرد. أما بطاقة «أي متجر إلكتروني» فيبقى رقمها ثابتًا في كل المعاملات.

هل يمكنني استخدام البطاقة الافتراضية من Capital One على Safari؟

ليس عبر الملء التلقائي. فقد توقفت إضافة Eno، ويعمل الملء التلقائي عبر Google Pay في Chrome على أجهزة الكمبيوتر وAndroid فقط. وإذا كنت تستخدم Safari على Mac أو iPhone أو iPad، يمكنك إنشاء الرقم من تطبيق Capital One أو موقعها، ثم نسخه وإدخاله يدويًا عند الدفع.

ما أفضل بطاقة افتراضية متعددة العملات بديلًا عن Capital One؟

لمن يتسوق بعملات متعددة أو يريد بطاقة افتراضية مستقلة عن حسابه البنكي الحالي، تُعد بطاقة غري الافتراضية بديلًا قويًا. فهي بطاقة Visa أو Mastercard حسب بلدك، مرتبطة بأرصدة بالدولار الأمريكي أو الجنيه الإسترليني أو اليورو، وتعمل في أي متصفح، ولا تُفرض عليها رسوم معاملات أجنبية عند الشراء بالدولار الأمريكي من رصيد بالدولار.

كيف أحصل على بطاقة غري الافتراضية؟

سجّل في grey.co، وأكمل التحقق من هويتك، وافتح حسابًا بالدولار الأمريكي أو الجنيه الإسترليني أو اليورو، ثم أنشئ البطاقة من قسم البطاقات. تُطبَّق رسوم لمرة واحدة قدرها ٥ دولارات أمريكية. وتظهر بيانات البطاقة فورًا في التطبيق، جاهزة للإدخال في أي صفحة دفع إلكترونية.

حد التحويل الدولي في البنوك الأمريكية: كم يمكنك أن ترسل يوميًا؟

•

•

٢ دقيقة للقراءة

لنفترض أنك تحتاج إلى إرسال ٦٠٬٠٠٠ دولار إلى الخارج لشراء عقار. تسجّل الدخول إلى حسابك المصرفي عبر الإنترنت، وتُدخل بيانات المستفيد والمبلغ، ثم يُرفض التحويل. وعندما تتصل بالبنك، يخبرك الموظف بأن حد التحويل الدولي عبر الإنترنت في حسابك هو ٢٥٬٠٠٠ دولار يوميًا، وهو حد لم تكن تعرف بوجوده أصلًا.

يكتشف كثيرون هذا الموقف في منتصف العملية، وغالبًا في أسوأ توقيت: موعد نهائي يقترب، وبائع أو مؤجّر في الخارج ينتظر. حدود الحوالات البنكية الدولية في البنوك الأمريكية حقيقية، وقد تكون منخفضة على نحو مفاجئ للتحويلات عبر الإنترنت، ونادرًا ما تُعرض بوضوح قبل أن تحاول الإرسال.

يشرح هذا المقال حد التحويل الدولي الذي يسمح به كل بنك أمريكي كبير، وأسباب وجود هذه الحدود، وكيف ترفعها، وما الذي تفعله إذا لم يلبِّ بنكك ما تحتاج إلى إرساله. ومن المفيد أن تعرف أولًا من يدفع رسوم الحوالة البنكية قبل أن تبدأ أي تحويل كبير.

هل تضع البنوك الأمريكية حدًا يوميًا للحوالات الدولية؟

نعم. يضع كل بنك أمريكي كبير حدودًا للمبلغ الذي يمكنك إرساله عبر الحوالة البنكية الدولية، وتختلف هذه الحدود كثيرًا حسب ثلاثة عوامل: البنك الذي تتعامل معه، ونوع حسابك، والطريقة التي تبدأ بها التحويل.

أهم فرق هو بين التحويل عبر الإنترنت والتحويل من الفرع. فالحوالات الدولية التي تبدأ عبر الإنترنت تخضع عادةً لحدود تتراوح بين ٢٥٬٠٠٠ و١٠٠٬٠٠٠ دولار يوميًا. أما الحوالات من الفرع فتسمح بمبالغ أكبر بكثير، غالبًا بين ٢٥٠٬٠٠٠ و٥٠٠٬٠٠٠ دولار أو أكثر، لأن البنك يتحقق من هويتك وجهًا لوجه.

لماذا توجد هذه الحدود؟ لثلاثة أسباب.

منع الاحتيال
الحوالات الدولية الكبيرة هدف رئيسي للاحتيال، ومنه احتيال اختراق البريد الإلكتروني للشركات، حين ينتحل المحتالون صفة موردين أو مديرين لتحويل المدفوعات إلى حساباتهم. لا تستطيع الأنظمة الآلية عبر الإنترنت التحقق من النية كما يفعل الإنسان، لذلك تفرض البنوك سقوفًا أشد على التحويلات التي تبدأ عبر الإنترنت.

الامتثال لقانون السرية المصرفية
تلزم القواعد الأمريكية البنوك بتقديم تقرير معاملات العملة (CTR) إلى FinCEN، شبكة مكافحة الجرائم المالية، عن العمليات النقدية التي تزيد على ١٠٬٠٠٠ دولار. لا يمنع هذا التقرير التحويل، لكنه يعني أن العمليات الكبيرة تخضع لتدقيق إضافي. وتراقب البنوك أيضًا ما يُعرف بالتجزئة، أي إجراء عمليات متعددة تقل كل منها قليلًا عن ١٠٬٠٠٠ دولار لتفادي الإبلاغ، وهي ممارسة مخالفة للقانون في حد ذاتها.

إدارة المخاطر التشغيلية
من الصعب تصحيح الأخطاء في الحوالات الدولية، وأحيانًا يستحيل إلغاؤها. لذلك تفرض البنوك الحدود جزئيًا لتقليل تعرّضها لأخطاء لا يمكن التراجع عنها.

ما الحد اليومي للحوالات الدولية في أكبر البنوك الأمريكية؟

تختلف حدود الحوالات كثيرًا حسب البنك ونوع الحساب، وحسب ما إذا بدأ التحويل عبر الإنترنت أو الهاتف أو من الفرع. يعرض الجدول التالي أحدث الأرقام التي جرى التحقق منها للحوالات الدولية في خمسة بنوك أمريكية كبرى.

البنك حد الحوالة الدولية
عبر الإنترنت
حد الحوالة الدولية
من الفرع
رسوم الحوالة الدولية
الصادرة
طريقة طلب رفع الحد
Chase ٢٥٬٠٠٠ دولار يوميًا عبر الإنترنت ٢٥٠٬٠٠٠ دولار يوميًا ٤٠ دولارًا عبر الإنترنت (بالدولار)؛ ٥ دولارات عبر الإنترنت (بعملة أجنبية لأقل من ٥٬٠٠٠ دولار) التحدث إلى أحد الموظفين
Bank of America ١٬٠٠٠ دولار يوميًا عبر الإنترنت (الحسابات الشخصية)؛ ٥٬٠٠٠ دولار (الشركات الصغيرة) حدود أعلى متاحة في الفرع ٤٥ دولارًا للحوالة الدولية الصادرة التواصل مع الفرع أو الاتصال بخدمة العملاء
Wells Fargo متغيّر وغير معلن. راجع حدك الحالي في الخدمات المصرفية عبر الإنترنت حدود أعلى في الفرع من ٠ إلى ٢٥ دولارًا رقميًا؛ ٤٠ دولارًا من الفرع زيارة أحد فروع Wells Fargo
Citibank ٢٥٬٠٠٠ دولار يوميًا؛ ٥٠٬٠٠٠ دولار شهريًا (الحد القياسي عبر الإنترنت) حدود أعلى متاحة من ٢٥ إلى ٣٥ دولارًا حسب الطريقة التواصل مع Citibank مباشرة
TD Bank ٢٥٬٠٠٠ دولار يوميًا عبر الإنترنت حدود أعلى متاحة من ٢٥ إلى ٥٠ دولارًا للحوالة الدولية التواصل مع خدمة عملاء TD Bank

‍

جرى التحقق من جميع الأرقام مقابل بيانات البنوك المنشورة ومصادر موثوقة خلال الفترة من مايو إلى يونيو ٢٠٢٦. الحدود قابلة للتغيير وقد تختلف حسب نوع الحساب وسجله والمستفيد. تحقق دائمًا من حدك الخاص بتسجيل الدخول إلى حسابك عبر الإنترنت أو الاتصال ببنكك قبل بدء أي تحويل كبير.

لماذا يختلف حد الحوالة عبر الإنترنت عن حدها في الفرع؟

يعكس الفرق بين ما يمكنك إرساله عبر الإنترنت وما يمكنك إرساله من الفرع اختلاف طريقة إدارة البنوك للمخاطر في كل قناة.

تبدأ الحوالات عبر الإنترنت دون أي مراجعة بشرية لحظة تقديمها. تُجري أنظمة البنك فحوصًا آلية لأنماط الاحتيال ومتطلبات الامتثال، لكن لا يطّلع أي موظف على العملية قبل تنفيذها. وتزيد هذه البيئة الآلية خطر الاحتيال، فترد البنوك بفرض حدود أشد.

أما الحوالات التي تبدأ من الفرع فتخضع لمراجعة بشرية. يتحقق موظف البنك من هويتك شخصيًا، وقد يسألك عن غرض التحويل وعلاقتك بالمستفيد، ويمكنه إحالة أي أمر غير معتاد إلى مسؤول الامتثال قبل إرسال الحوالة. وتبرر هذه المراجعة البشرية الحدود الأعلى، لأن لدى البنك إجراءً موثقًا.

أما الحوالات التي تبدأ عبر الهاتف، وهي متاحة في بعض البنوك، فتقع حدودها عادةً بين حدود الإنترنت والفرع. يتحقق البنك من هويتك شفهيًا وقد يطرح أسئلة تحقق، ما يوفر قدرًا من المراجعة البشرية دون الحاجة إلى زيارة الفرع.

والنتيجة العملية أنه إذا تجاوز تحويلك حد الإنترنت، فإن زيارة الفرع تحل المشكلة في معظم الحالات دون أي طلب رسمي لرفع الحد. لا تحتاج إلى التقديم على حد أعلى أو انتظار الموافقة. تذهب إلى الفرع، وتبدأ الحوالة شخصيًا، فيُطبَّق حد الفرع.

كيف ترفع حد التحويل الدولي في بنكك

عندما لا تكون زيارة الفرع عملية وتحتاج إلى إرسال مبلغ يتجاوز حدك عبر الإنترنت، فالخطوة التالية هي طلب رفع الحد مؤقتًا أو دائمًا. تختلف الإجراءات من بنك لآخر، لكنها تتبع نمطًا متشابهًا.

  1. جهّز مستنداتك
    احرص على أن يكون لديك مبلغ التحويل، وبيانات المستفيد كاملة، وغرض التحويل، ومستندات تثبت مصدر الأموال إذا كان المبلغ كبيرًا. قد تطلب البنوك إثباتًا للأموال أو عقدًا أو فاتورة، حسب حجم التحويل وغرضه.
  2. اتصل بالشخص المناسب
    لا يملك موظفو خط خدمة العملاء العام عادةً صلاحية رفع الحدود. اطلب تحديدًا مدير الفرع أو مسؤول العلاقات المصرفية أو أخصائي الحوالات. وفي البنوك الكبيرة التي لديها فرق علاقات لكبار العملاء، يكون مدير علاقتك هو أول من تتصل به.
  3. استخدم هذه الصيغة
    "مرحبًا، أنا [الاسم] ولدي [نوع الحساب] لديكم. أحتاج إلى إجراء حوالة دولية بمبلغ [المبلغ]، وأفهم أن هذا يتجاوز حدي الحالي عبر الإنترنت. أود طلب رفع مؤقت للحد. التحويل مخصص لـ [شراء عقار/إعالة الأسرة/دفعة تجارية]. لدي جميع بيانات المستفيد، ويمكنني تقديم ما يثبت مصدر الأموال عند الحاجة. هل يمكنك مساعدتي أو توصيلي بمن يملك صلاحية الموافقة على رفع الحد؟"
  4. تأكد من تفعيل رفع الحد قبل بدء التحويل
    لا قيمة للموافقة الشفهية إذا لم تُسجَّل في النظام قبل أن ترسل التحويل. اطلب من الموظف أن يؤكد أن الحد الجديد صار فعّالًا قبل أن تسجّل الدخول وتحاول مجددًا.

ماذا تفعل إذا رفض بنكك رفع الحد؟

إذا رفض البنك طلب رفع الحد، أو استغرقت الإجراءات وقتًا أطول مما يسمح به موعد تحويلك، فأمامك أربعة خيارات عملية.

  1. قسّم التحويل على عدة أيام
    إذا كان حد بنكك عبر الإنترنت ٢٥٬٠٠٠ دولار وتحتاج إلى إرسال ٧٥٬٠٠٠ دولار، فإن ثلاثة تحويلات بقيمة ٢٥٬٠٠٠ دولار لكل منها على عدة أيام تحقق النتيجة نفسها. ينجح ذلك في كثير من التحويلات الشخصية، لكنه لا ينجح حين يكون التوقيت مهمًا، كشراء عقار بموعد تسوية محدد.
  2. زر الفرع بدلًا من الخدمات المصرفية عبر الإنترنت
    تسمح الحوالات من الفرع بحدود أعلى بكثير، تتراوح عادةً بين ٢٥٠٬٠٠٠ و٥٠٠٬٠٠٠ دولار أو أكثر. وبالنسبة لمعظم التحويلات التي تتجاوز حدود الإنترنت دون أن تقترب من حدود الفرع، هذا هو الحل الأبسط، ولا حاجة إلى طلب رفع الحد.
  3. استخدم حسابًا آخر في بنك مختلف
    إذا كانت لديك حسابات في أكثر من مؤسسة، فإن حد كل بنك مستقل عن الآخر. فالتحويل الذي يتجاوز حد Chase البالغ ٢٥٬٠٠٠ دولار عبر الإنترنت قد يكون ضمن حد Citibank لنوع حسابك هناك.
  4. استخدم خدمة تحويل دولية بديلة
    إذا وجدت أن حدود الحوالات البنكية أو رسومها مرهقة باستمرار، فالانتقال إلى بنية أقل تكلفة للتحويلات الدولية أجدى من التعامل مرارًا مع طلبات رفع الحد.

الأسئلة الشائعة

ما أقصى مبلغ يمكن إرساله بحوالة دولية من الولايات المتحدة؟

لا يوجد حد قانوني أقصى للحوالات الدولية من الولايات المتحدة للأغراض المشروعة. تضع البنوك حدودها اليومية الخاصة، وتختلف حسب نوع الحساب وطريقة بدء التحويل. ويمكن أن تصل الحوالات الدولية من الفرع في البنوك الكبرى إلى ما بين ٢٥٠٬٠٠٠ و٥٠٠٬٠٠٠ دولار يوميًا للحسابات القياسية، بينما تتعامل علاقات الخدمات المصرفية المميزة مع ١٬٠٠٠٬٠٠٠ دولار أو أكثر. وتخضع العمليات النقدية التي تزيد على ١٠٬٠٠٠ دولار لإبلاغ تنظيمي إلزامي، لكن ذلك لا يقيّد التحويل ولا يمنعه.

هل يمكنني إرسال ١٠٠٬٠٠٠ دولار إلى الخارج في حوالة واحدة؟

يعتمد ذلك على بنكك وطريقة بدء التحويل. حد Chase للحوالات الدولية عبر الإنترنت هو ٢٥٬٠٠٠ دولار، ما يعني أن تحويل ١٠٠٬٠٠٠ دولار يتطلب زيارة الفرع أو طلب رفع الحد. وحد Bank of America عبر الإنترنت للحسابات الشخصية هو ١٬٠٠٠ دولار، ما يجعل البدء من الفرع ضروريًا لأي تحويل دولي كبير. أما في الفرع، فيمكن لمعظم البنوك الأمريكية الكبرى تنفيذ ١٠٠٬٠٠٠ دولار في حوالة دولية واحدة لأصحاب الحسابات القياسية.

هل لدى Bank of America حد يومي للحوالات الدولية؟

نعم. حد Bank of America للحوالات الدولية عبر الإنترنت هو ١٬٠٠٠ دولار يوميًا للحسابات الشخصية، و٥٬٠٠٠ دولار لحسابات الشركات الصغيرة. وهو من أكثر حدود الحوالات الدولية تشددًا بين البنوك الأمريكية الكبرى. وعلى العملاء الذين يحتاجون إلى إرسال مبالغ أكبر أن يبدؤوا التحويل من الفرع، حيث تنطبق حدود أعلى. وقد يحصل عملاء برنامج Preferred Rewards في Bank of America من الفئات الأعلى على حدود أكبر.

كيف أرفع حد الحوالة الدولية في Chase؟

لإرسال مبلغ يتجاوز الحد اليومي القياسي في Chase، عليك التحدث إلى موظف يملك صلاحية رفع الحد. اتصل بفرعك مباشرة واطلب مسؤول العلاقات المصرفية أو مدير الفرع بدلًا من خط خدمة العملاء العام. جهّز مبلغ التحويل وبيانات المستفيد وغرض التحويل. وبالنسبة للمبالغ الكبيرة جدًا، قد يطلب Chase مستندات تثبت مصدر الأموال. الحد القياسي في Chase للحوالات الدولية من الفرع هو ٢٥٠٬٠٠٠ دولار يوميًا.

هل يوجد حد قانوني لمقدار المال الذي يمكنني إرساله إلى الخارج من الولايات المتحدة؟

لا. لا يوجد سقف قانوني للحوالات الدولية من الولايات المتحدة للأغراض المشروعة. يقدّم بنكك، لا أنت، تقرير معاملات العملة إلى FinCEN عن العمليات النقدية التي تزيد على ١٠٬٠٠٠ دولار. ولا يقيّد شرط الإبلاغ هذا التحويل ولا يؤخره. وقد تبلّغ البنوك أيضًا عن أنماط العمليات التي تقل قليلًا عن ١٠٬٠٠٠ دولار، لأن تجزئة العمليات لتفادي حدود الإبلاغ مخالفة للقانون في حد ذاتها.

زر موقع غري أو حمّل تطبيق غري لتستمتع بتحويلات سريعة وسهلة.

كيف تدفع الاشتراكات أونلاين في مصر بدون بطاقة ائتمان

•

•

٢ دقيقة للقراءة

ظل دفع الاشتراكات الرقمية العالمية من مصر تحديًا طويلًا لمن لا يملك بطاقة ائتمان. فكثيرون يواجهون صعوبة في الدفع لمنصات البث والبرامج والأدوات الرقمية، لأن وسائل الدفع التقليدية لا تُقبل عليها.

لكن حلول الدفع الرقمية غيّرت هذا الواقع، وأصبح بإمكانك اليوم دفع الاشتراكات أونلاين من مصر، ومتابعة المحتوى العالمي، وإدارة اشتراكاتك، واستخدام الخدمات الدولية دون عناء. وتمنحك هذه الحلول وصولًا موثوقًا إلى المنصات العالمية مع الحفاظ على أمان معاملاتك.

أشهر الاشتراكات الرقمية التي يدفعها المصريون

أصبح الاشتراك في الخدمات الرقمية جزءًا من الحياة اليومية في مصر، سواء للعمل أو التعلّم أو الترفيه أو أسلوب الحياة.

  • الترفيه: خدمات البث من الخيارات المفضلة لدى كثير من المصريين، فهي تتيح لك مشاهدة الأفلام والمسلسلات والاستماع إلى الموسيقى، ومتابعة أحدث المحتوى العالمي من منزلك. ومن أشهر المنصات Netflix وAnghami وOSN+، وجميعها تحدّث مكتباتها باستمرار بأفلام ومسلسلات وموسيقى جديدة.
  • التعليم: تساعدك الدورات والمنصات التعليمية على تطوير مهاراتك من أي مكان في مصر، فيمكنك متابعة برامج منظمة أو تعلّم لغات جديدة أو الحصول على شهادات مهنية. ومن الأمثلة Coursera وUdemy وDuolingo، التي تقدم دورات في مجالات تبدأ من البرمجة وتصل إلى تعلّم اللغات.
  • أدوات العمل والإنتاجية: يشترك كثير من المصريين في برامج وخدمات سحابية ترفع الكفاءة وتسهّل التعاون، فيمكنك إدارة المشاريع وإنشاء المستندات والتواصل مع فريقك أونلاين. وتجعل أدوات مثل Google Workspace وMicrosoft 365 وTrello العمل عن بُعد وتنظيم أمورك الشخصية أسهل وأكثر انتظامًا.
  • أسلوب الحياة: من تطبيقات اللياقة والصحة النفسية إلى المجلات الرقمية، تضيف هذه الاشتراكات الكثير إلى يومك، فيمكنك متابعة صحتك واهتماماتك أو الحصول على خدمات مخصصة لك. ومن الأمثلة الشائعة Headspace وMyFitnessPal، اللذان يقدمان إرشادات للعافية وخططًا للتمارين والتغذية.

اقرأ أيضًا: أفضل بطاقات Mastercard الافتراضية للدفع عبر الإنترنت في مصر

مشكلات الدفع الشائعة مع الاشتراكات الرقمية في مصر

من دون وسيلة الدفع المناسبة، قد يبدو الوصول إلى الخدمات الدولية معقدًا ومحبطًا.

  • خيارات محدودة: كثير من المنصات العالمية لا تقبل إلا بطاقات الائتمان أو الخصم، فيجد من لا يملكها صعوبة في الاشتراك.
  • رسوم التحويل: الدفع بالعملات الأجنبية يأتي غالبًا مع رسوم إضافية، فتصبح الاشتراكات أغلى من السعر المعلن.
  • تأخر المعاملات: قد تستغرق معالجة المدفوعات عدة أيام، ما يسبب انقطاعًا في الخدمة أو في وصولك إليها.
  • مخاوف الأمان: يقلق المستخدمون من الاحتيال أو المعاملات غير المصرح بها عند تجربة وسائل دفع بديلة أو دولية.

كيف تدفع الاشتراكات أونلاين من مصر؟

منصات الدفع الوسيطة: تعمل منصات الدفع الوسيطة بينك وبين خدمات الاشتراك الدولية، فتسهّل عليك الدفع دون بطاقة ائتمان. وتتيح لك خدمات مثل Payoneer وWise استلام أرصدة بالعملات الأجنبية والاحتفاظ بها، ثم استخدامها في المدفوعات الدولية، وذلك بحسب الخدمات التي تتيحها كل منصة في مصر.

هذه المنصات معروفة على نطاق واسع وتتولى تحويل العملة وتحمي بياناتك المالية، ما يفتح أمامك منصات البث واشتراكات البرامج وغيرها من الخدمات الرقمية من مصر دون قيود البنوك المعتادة.

المحافظ الإلكترونية: تقدم المحافظ الإلكترونية طريقة عملية لدفع الاشتراكات من هاتفك مباشرة. ففي مصر، تتيح لك محافظ مثل Vodafone Cash وOrange Cash شحن رصيدك من حسابك البنكي أو نقدًا لدى الوكلاء، ثم استخدامه في الدفع أونلاين، على أن قبولها لدى المواقع الدولية يختلف من خدمة إلى أخرى.

وتتميز هذه المحافظ بسرعة المعاملات وأمانها، وتقلل حاجتك إلى بطاقة ائتمان، وتساعدك على التحكم في إنفاقك واشتراكاتك، فتصل بمرونة أكبر إلى المحتوى والأدوات العالمية.

بطاقة غري بالدولار: صُممت بطاقة غري الافتراضية بالدولار الأمريكي لتبسيط دفع الاشتراكات الدولية للمستخدمين في مصر. فهي بطاقة خصم تدفع مباشرة من رصيدك في غري، ويمكنك استخدامها أونلاين مثل أي بطاقة خصم عادية. وتتيح لك دفع خدمات البث والبرامج وغيرها من الاشتراكات العالمية بأمان، دون متاعب تحويل العملة.

لماذا تستخدم غري للدفع أونلاين من مصر؟

  • قبول عالمي: تتيح لك غري دفع الاشتراكات الدولية من مصر على معظم المنصات العالمية، فتصل إلى خدمات البث والبرامج والخدمات الرقمية بطريقة موثوقة.
  • رسوم واضحة: لا تفرض غري رسومًا شهرية على الحساب أو البطاقة، وتعرض لك سعر الصرف وأي رسوم تحويل قبل أن تؤكد العملية، فتعرف تكلفة اشتراكك مقدمًا.
  • سهولة الاستخدام: واجهة غري البسيطة تتيح لك إدارة أرصدتك وبطاقاتك ومدفوعاتك من مكان واحد، حتى لو كانت هذه تجربتك الأولى مع المدفوعات الرقمية.
  • السرعة: بمجرد التحقق من حسابك، يمكنك إنشاء بطاقتك واستخدامها خلال دقائق، دون إجراءات معقدة.

اشتراكاتك الرقمية مع غري بلا تعقيد

تقدم غري للمصريين طريقة عملية وبتكلفة معقولة لدفع الاشتراكات أونلاين بالدولار. وسواء كنت تشاهد أو تتعلم أو تستخدم برامج للعمل، تمنحك بطاقة غري الافتراضية بالدولار مدفوعات سريعة وآمنة دون متاعب.

سجّل الآن أو حمّل التطبيق لإدارة جميع اشتراكاتك بالدولار من مصر.

‍

أفضل بطاقات Mastercard الافتراضية للدفع عبر الإنترنت في مصر

•

•

٢ دقيقة للقراءة

أفضل بطاقات Mastercard الافتراضية للدفع عبر الإنترنت في مصر

في أكتوبر ٢٠٢٣ أُعلن في مصر أن بطاقات الخصم المباشر لم تعد صالحة للمدفوعات الدولية، في خطوة هدفت إلى الحفاظ على احتياطيات الدولار المتراجعة لدى البنك المركزي المصري. وجد ملايين المصريين أنفسهم فجأة معزولين عن الاقتصاد العالمي، وأصبح دفع اشتراك بسيط في Spotify أو Netflix، أو سداد رسوم دراسية في الخارج، أمرًا متعذرًا بين ليلة وضحاها.

وحتى اليوم، لا تزال كثير من البطاقات المصرية غير موثوقة في المعاملات الدولية، خاصة على المنصات التي تحاسب بالدولار. بعضها يعمل أحيانًا ويتوقف أحيانًا أخرى، وبعضها يتطلب موافقة مسبقة على كل معاملة دولية، وبعض المنصات يحظر البطاقات الصادرة في مصر تمامًا مهما كان رصيد حاملها.

الحل العملي للمستقلين والطلاب والعاملين عن بعد في مصر، ولكل من يدفع بانتظام مقابل أدوات واشتراكات دولية، هو بطاقة Mastercard افتراضية تصدر خارج النظام المصرفي المصري، مقومة بالدولار، ولا تخضع للقيود المحلية التي يفرضها البنك المركزي المصري.

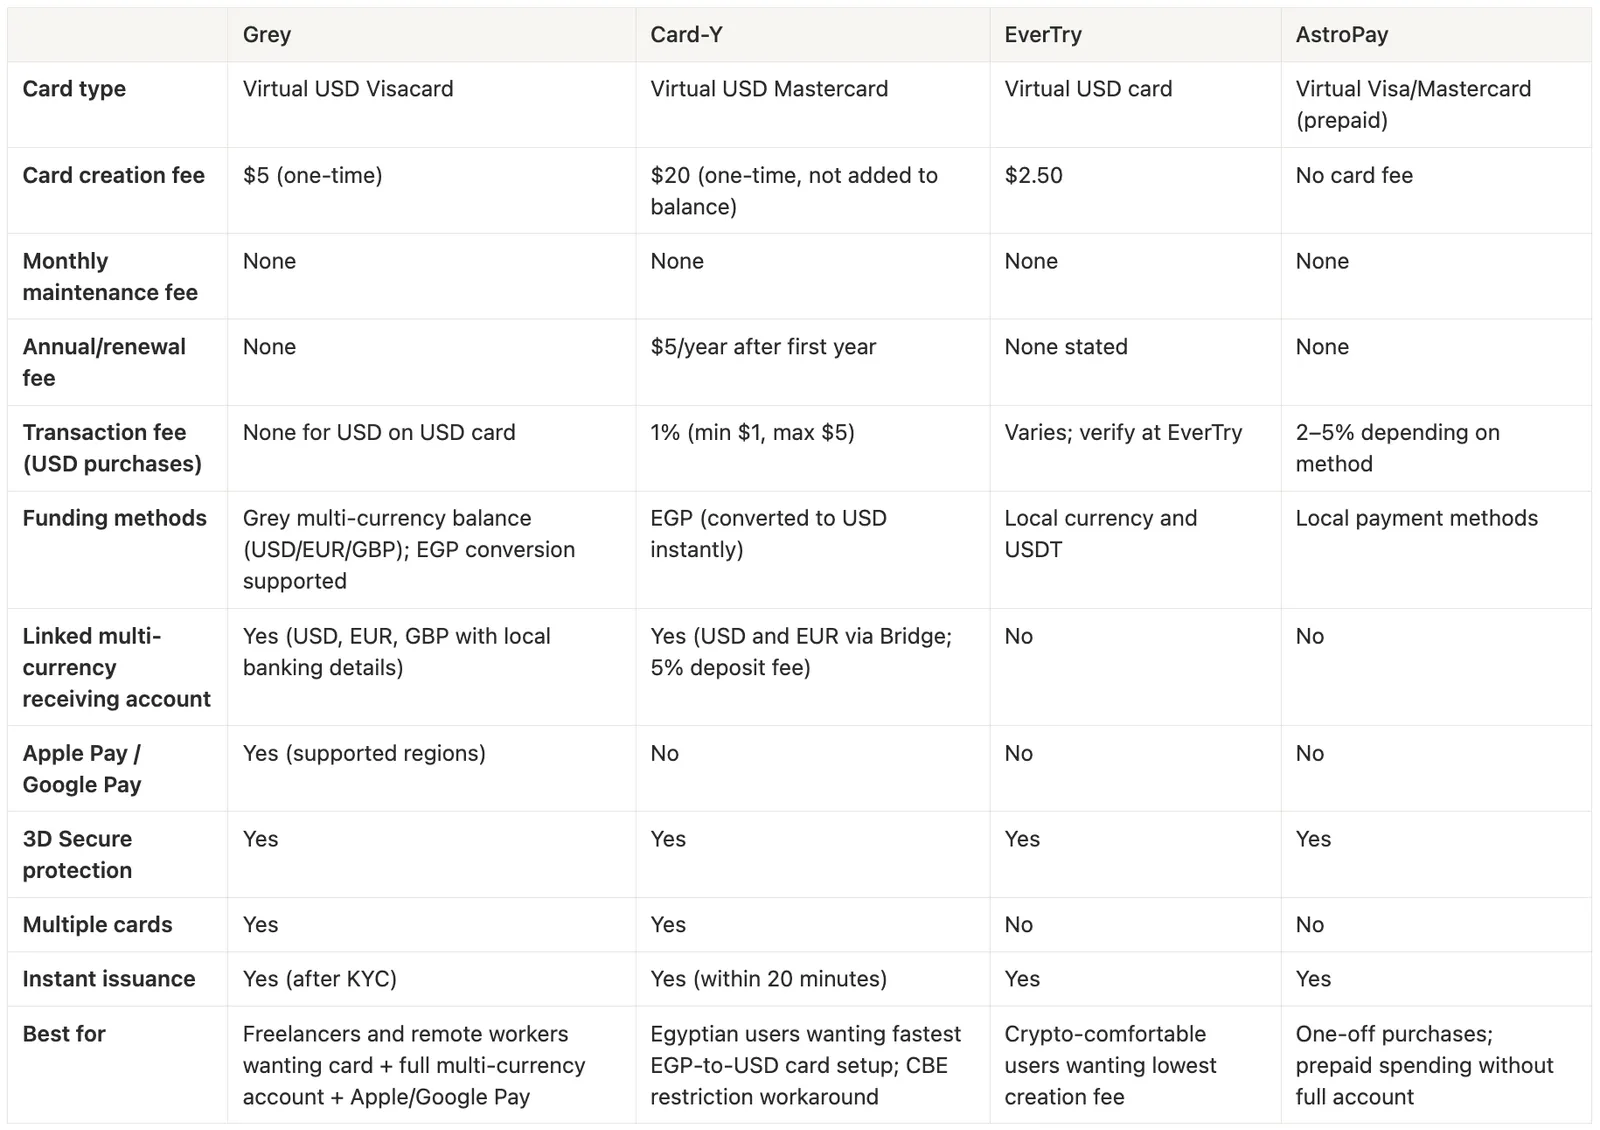
يشرح هذا المقال كيف تعمل بطاقات Mastercard الافتراضية في مصر، ولماذا ترفض المنصات الدولية البطاقات المصرية، وكيف تتقارن أفضل خمسة خيارات من حيث الرسوم وطرق الشحن والمزايا في ٢٠٢٦.

لماذا ترفض المنصات الدولية البطاقات المصرية؟

فهم المشكلة يوضح ما يجب أن تبحث عنه في الحل. هناك ثلاثة أسباب محددة لرفض البطاقات المصرية على المنصات الدولية.

قيود البنك المركزي

هدفت قيود ٢٠٢٣ على استخدام بطاقات الخصم في الخارج إلى الحفاظ على احتياطيات الدولار. ورغم تخفيف بعض هذه القيود على العملة الأجنبية جزئيًا منذ ذلك الحين، لا تزال بنوك مصرية كثيرة تمنع المدفوعات الدولية على حسابات الخصم العادية. وتختلف القواعد من بنك لآخر ومن نوع حساب لآخر، فتصبح التجربة غير متوقعة: البطاقة نفسها تعمل على منصة وتُرفض على أخرى.

مشكلة عملة البطاقة

البطاقات المصرية مقومة بالجنيه المصري. عندما تستخدمها على منصة تحاسب بالدولار، تحاول البطاقة التحويل الفوري بسعر البنك التجاري. وتشترط منصات دولية كثيرة بطاقة مقومة بالدولار للتحقق من الفوترة، خاصة خدمات الاشتراك والمنصات السحابية وأنظمة الإعلانات. لذلك قد تُرفض بطاقة تدعم المعاملات الدولية نظريًا، لأن نظام الفوترة في المنصة يطلب بطاقة صادرة بالدولار لا بطاقة بالجنيه تحاول التحويل.

مشكلة الحظر على مستوى المنصة

معظم بطاقات الخصم المحلية الصادرة عن البنوك المصرية لا تعمل في المعاملات الدولية، خاصة إذا كان التاجر يحاسب بعملة أجنبية مثل الدولار. وبعض المنصات يكتشف البطاقات الصادرة في مصر ويفرض عليها قيودًا إضافية بغض النظر عن إعدادات البنك. أما البطاقة الافتراضية من مزود غير مصري فتتجاوز هذه المشكلة تمامًا.

تحل البطاقة الافتراضية بالدولار المشكلات الثلاث معًا: فهي مقومة بالدولار، وتصدر خارج النظام المصرفي المصري، وتُشحن من رصيد بعملة أجنبية بدلًا من التحويل من الجنيه لحظة الدفع.

ما الذي تبحث عنه في بطاقة Mastercard افتراضية في مصر؟

لا تقدم كل البطاقات الافتراضية في مصر المزايا نفسها. قبل اختيار مزود، راجع هذه النقاط الأربع.

طريقة الشحن: كيف تضيف المال إلى البطاقة؟ من الخيارات: تحويل بنكي بالجنيه يتحول إلى دولار عند الشحن، أو إيداع USDT، أو تحويل بعملة أجنبية من حساب دولي، أو رصيد متعدد العملات مرتبط بالبطاقة. طريقة الشحن تحدد ما يناسبك: إن كان لديك دخل بعملة أجنبية، فالبطاقة المرتبطة بذلك الرصيد هي الأكفأ، وإن كانت أموالك الأساسية بالجنيه، فالأهم بطاقة تقبل الشحن بالعملة المحلية.

هيكل الرسوم: نادرًا ما تكون رسوم إصدار البطاقة هي التكلفة الأكبر. التكاليف المستمرة تتراكم في رسوم المعاملات (نسبة من كل عملية شراء)، ورسوم تحويل العملة (على المدفوعات بغير الدولار ببطاقة دولارية)، والرسوم الشهرية. احسب التكلفة السنوية الإجمالية على أساس إنفاقك الفعلي، لا الرسوم الأولية فقط.

التوافق مع المنصات الدولية: لا تعمل كل البطاقات الافتراضية على كل المنصات. تأكد أن المنصات التي تستخدمها، سواء AWS أو Google Ads أو Netflix أو Shopify أو غيرها، تقبل البطاقة قبل أن تلتزم بها.

الحساب متعدد العملات: البطاقة المرتبطة برصيد دولاري مسبق الدفع مفيدة للإنفاق فقط. أما البطاقة المرتبطة بحساب متعدد العملات كامل، تستقبل فيه دخلك الدولي بالدولار واليورو والجنيه الإسترليني وتدفع منه مباشرة، فهي أنفع بكثير للمستقلين والعاملين عن بعد في مصر ممن يكسبون من الخارج.

أفضل خمس بطاقات افتراضية للدفع عبر الإنترنت في مصر

Card-Y

تأسست Card-Y خصيصًا ردًا على قيود البنك المركزي المصري على المدفوعات الدولية في ٢٠٢٣، إذ رأى مؤسسها الفجوة وبنى حلًا يعيد وصل المستخدمين المصريين بالاقتصاد العالمي.

تتيح Card-Y الشحن بالجنيه المصري الذي يتحول فورًا إلى رصيد بالدولار، مع إصدار وشحن فوريين. ويستغرق الأمر من التسجيل حتى أول عملية شراء عبر الإنترنت أقل من ٢٠ دقيقة.

رسوم إصدار البطاقة: ٢٠ دولارًا، صالحة لسنة واحدة، ولا تُضاف إلى رصيد البطاقة. رسوم المعاملة: ١٪ لكل معاملة، بحد أدنى دولار واحد (١) وحد أقصى ٥ دولارات. رسوم التجديد بعد السنة الأولى: ٥ دولارات سنويًا. حد الإنفاق الشهري: ١٠٬٠٠٠ دولار.

تقدم Card-Y أيضًا حسابات افتراضية بالدولار واليورو عبر شريكها Bridge، مع رسوم إيداع ٥٪ على التحويلات الدولية الواردة.

الأنسب لـ: المستخدمين في مصر الذين يحتفظون بأموالهم أساسًا بالجنيه ويريدون أسرع طريقة لتحويلها إلى بطاقة بالدولار، ويجرون معاملات منتظمة تتجاوز ١٠٠ دولار بحيث تبقى رسوم ١٪ معقولة نسبيًا.

القيود: رسوم الإصدار البالغة ٢٠ دولارًا لا تُضاف إلى رصيد البطاقة، فهي تكلفة تأسيس خالصة. كما أبدى بعض المراجعين تحفظًا على سعر تحويل الجنيه إلى الدولار عند الشحن.

EverTry

تقدم EverTry بطاقة افتراضية بالدولار للمستخدمين في مصر يمكن شحنها بالعملة المحلية أو بـ USDT، ما يجعلها مناسبة لمن يتعاملون بالعملات المشفرة. وتعمل على مجموعة واسعة من المنصات الدولية، منها Netflix وSpotify وAWS وDigitalOcean وNamecheap وإعلانات فيسبوك وGoogle Ads. تكلفة إنشاء البطاقة ٢٫٥٠ دولار، دون رسوم شهرية.

رسوم الإنشاء البالغة ٢٫٥٠ دولار هي الأقل بين الخيارات المقارنة. والشحن عبر USDT سريع ومريح لمن يستخدمون العملات المشفرة، أما من لا يستخدمونها فيمكنهم الشحن بالعملة المحلية.

الأنسب لـ: المستخدمين المصريين المعتادين على العملات المشفرة الذين يريدون أقل رسوم إنشاء ويحتاجون البطاقة لمجموعة محددة من المنصات الدولية.

القيود: المنصة أقل شهرة من غري أو Card-Y، وقاعدة مستخدميها أصغر وسجلها أقصر. تحقق من المنصات المدعومة والرسوم الحالية على الموقع الرسمي لـ EverTry قبل التقديم.

AstroPay

تعمل AstroPay للمستخدمين في مصر كأداة إنفاق مسبقة الدفع: تشحن محفظتك بوسيلة دفع محلية، ثم تستخدم البطاقة الافتراضية في المشتريات الدولية على المنصات التي تقبل Visa أو Mastercard. تصدر بيانات البطاقة فورًا عبر التطبيق، وتدعم المنصة بطاقات للاستخدام مرة واحدة أو لعدة مرات. وقد تصل رسوم السحب إلى البنك من AstroPay إلى ٦٪ بحسب المؤسسة. وهامش سعر الصرف من ١٪ إلى ٣٪ على المعاملات بغير العملة الأساسية، ورسوم المعاملات من ٢٪ إلى ٥٪ بحسب وسيلة الدفع.

تكمن قوة AstroPay في نموذجها المسبق الدفع وقبولها على المنصات الدولية الكبرى. فهي مقبولة على نطاق واسع ولا تتطلب إعداد حساب كامل بمستوى التحقق من الهوية نفسه الذي تطلبه غري أو Card-Y.

الأنسب لـ: المشتريات الدولية لمرة واحدة، أو لمن يريد بطاقة مسبقة الدفع دون علاقة حساب كاملة.

القيود: الجمع بين رسوم المعاملات (من ٢٪ إلى ٥٪) وهامش سعر الصرف (من ١٪ إلى ٣٪) يجعلها من أغلى الخيارات للإنفاق المنتظم أو الكبير. ورسوم السحب إلى البنك التي تصل إلى ٦٪ تجعلها غير مناسبة كحساب أساسي لاستقبال الدخل.

Fyatu

تقدم Fyatu بطاقات Mastercard افتراضية فورية تدعم عدة عملات، وهي مناسبة للمدفوعات العالمية وإدارة الاشتراكات عبر الإنترنت. التسجيل رقمي وإصدار البطاقة فوري. لكن Fyatu بطاقة إنفاق في الأساس، وليست حسابًا متعدد العملات كاملًا يتيح استقبال الأموال.

الأنسب لـ: من يحتاج بطاقة إنفاق بسيطة متعددة العملات تصدر فورًا لإدارة الاشتراكات الدولية.

غري

على عكس بقية الخيارات في القائمة، لا تقتصر غري على Mastercard: فبطاقتها الافتراضية بالدولار تكون Visa أو Mastercard حسب بلدك. أطلقت غري بطاقتها الافتراضية المطورة في يناير ٢٠٢٦ مع دعم Apple Pay وGoogle Pay. تكلفة البطاقة ٥ دولارات، وتعمل لدى ١٥٠ مليون تاجر حول العالم. وتأتي البطاقة المطورة بحماية 3D Secure التي تتطلب موافقتك على كل معاملة قبل إتمامها، مع إمكانية إنشاء عدة بطاقات لأغراض مختلفة، مثل فصل مصروفات العمل عن الإنفاق الشخصي.

ترتبط بطاقة غري الافتراضية بالدولار بحساب متعدد العملات كامل. يحصل المستخدمون في مصر على بيانات حسابات بالدولار واليورو والجنيه الإسترليني مع بيانات مصرفية محلية، فيستطيع العملاء الدوليون الدفع مباشرة إلى حساب غري عبر ACH أو SEPA أو Faster Payments. وتسحب البطاقة من رصيد الدولار في هذا الحساب.

إذا كانت المنصة تحاسب بالدولار (عملة البطاقة نفسها)، فلا توجد رسوم إضافية غير ما دفعته لشحن البطاقة. أما إذا كانت تحاسب بعملة أخرى، فتُطبق رسوم عبر الحدود قدرها ٢٪ زائد ٠٫٥٠ دولار لكل معاملة.

رسوم الإنشاء: ٥ دولارات مرة واحدة، دون رسوم شهرية. رسوم الإيداع عبر ACH أو SEPA أو FPS: ٠٫٨٪، بحد أقصى ١٠ دولارات أو ١٠ يورو أو ١٠ جنيهات إسترلينية. التحويل بين العملات: حتى ١٪، بحد أقصى ٦ دولارات حسب زوج العملات.

غري مسجلة لدى FinCEN وFINTRAC.

الأنسب لـ: المستقلين والعاملين عن بعد في مصر ممن يكسبون من الخارج ويريدون بطاقة افتراضية مرتبطة بحساب متعدد العملات كامل، مع دعم Apple Pay وGoogle Pay.

القيود: إنشاء البطاقة يكلف ٥ دولارات مقدمًا، وتُطبق رسوم عبر الحدود على المعاملات بغير الدولار.

جدول مقارنة أفضل البطاقات الافتراضية للدفع عبر الإنترنت في مصر

جميع أرقام الرسوم مأخوذة من بيانات المنصات المنشورة حتى مايو ٢٠٢٦. الأسعار والمزايا قابلة للتغيير، فتحقق منها لدى كل مزود قبل التقديم.

‍

جدول مقارنة لرسوم أفضل البطاقات الافتراضية للدفع عبر الإنترنت في مصر: Card-Y وEverTry وAstroPay وFyatu وغري

كيف تعمل بطاقة غري الافتراضية عمليًا؟

يمكن للمستخدمين في مصر استقبال المدفوعات الدولية بالدولار أو اليورو أو الجنيه الإسترليني في حسابات غري ببيانات مصرفية محلية، أو شحن الحساب بالجنيه المصري وتحويله إلى دولار للإنفاق مباشرة ببطاقاتهم. عندما يدفع لك عميل أمريكي عبر ACH إلى حساب غري بالدولار، يُضاف المبلغ إلى رصيدك بالدولار. ثم تنفق من هذا الرصيد ببطاقة غري الافتراضية على AWS أو Google Ads أو Figma أو ChatGPT Plus أو أي منصة تحاسب بالدولار، دون رسوم عبر الحدود لأن البطاقة والتاجر كلاهما بالدولار.

وإمكانية إنشاء عدة بطاقات لأغراض مختلفة، مثل فصل مصروفات العمل عن الإنفاق الشخصي، مفيدة بشكل خاص للمستقلين في مصر الذين يديرون مدفوعاتهم المهنية والشخصية الدولية من الحساب نفسه.

ودعم Apple Pay وGoogle Pay يعني أن البطاقة تصلح للدفع بدون تلامس لدى أي من ١٥٠ مليون تاجر حول العالم، لا للمعاملات عبر الإنترنت فقط. وللمهنيين المصريين الذين يسافرون أو يعملون في الخارج، يوسع ذلك استخدامات البطاقة إلى ما هو أبعد من الشراء عبر الإنترنت.

كيف تحصل على بطاقة غري الافتراضية في مصر: خطوة بخطوة

  1. حمّل تطبيق غري أو زر grey.co
  2. سجّل ببريدك الإلكتروني وأنشئ كلمة مرور آمنة
  3. أكمل التحقق من الهوية: ارفع بطاقة الرقم القومي أو جواز سفرك، وإثبات العنوان، وصورة شخصية
  4. يكتمل التحقق عادةً خلال يوم إلى ٣ أيام عمل
  5. بعد التحقق، ستجد بيانات حساباتك بالدولار واليورو والجنيه الإسترليني في قسم الحسابات
  6. اشحن رصيد الدولار عبر تحويل دولي أو تحويل من الجنيه المصري أو USDC
  7. انتقل إلى قسم البطاقات واختر «بطاقة افتراضية»
  8. ادفع رسوم إنشاء البطاقة البالغة ٥ دولارات مرة واحدة
  9. تصدر بطاقتك الافتراضية بالدولار فورًا برقم بطاقة وتاريخ انتهاء ورمز CVV
  10. أضفها إلى Apple Pay أو Google Pay للدفع بدون تلامس، أو استخدم رقم البطاقة مباشرة في المشتريات عبر الإنترنت

الخلاصة

أثرت قيود البنك المركزي المصري في ٢٠٢٣ على نحو ٩٨٪ من السكان، وقطعت وصولهم إلى الاقتصاد العالمي عبر البطاقات المصرفية العادية. ومنظومة البطاقات الافتراضية التي نشأت ردًا على ذلك منحت المستخدمين في مصر بدائل عملية حقيقية، لكن هذه البدائل ليست متساوية.

للمشتريات لمرة واحدة أو لمن يحتفظ بأمواله أساسًا بالجنيه، يجعل التحويل الفوري من الجنيه إلى الدولار في Card-Y منها أسرع طريقة لتحويل العملة المحلية إلى إنفاق دولي. ولمن يستخدم العملات المشفرة ويريد أقل رسوم إنشاء، تغطي EverTry هذه الحاجة. وللإنفاق المسبق الدفع دون إعداد حساب، تؤدي AstroPay الغرض.

أما للمستقلين والعاملين عن بعد في مصر ممن يكسبون من الخارج ويريدون بطاقة افتراضية مرتبطة بحساب كامل بالدولار واليورو والجنيه الإسترليني، مع دعم Apple Pay، ودون رسوم معاملات على المشتريات بالدولار، وإمكانية إنشاء عدة بطاقات، فإن غري تقدم الباقة الأكمل بين الخيارات المقارنة هنا.

لا ينبغي أن تتوقف مشاركتك في الاقتصاد الرقمي العالمي على ما إذا كان بنكك المحلي قد رفع قيود الدفع الدولي هذا الأسبوع.

الأسئلة الشائعة

لماذا ترفض المنصات الدولية البطاقات المصرية؟

قيّد البنك المركزي المصري استخدام بطاقات الخصم في المدفوعات الدولية في أكتوبر ٢٠٢٣ للحفاظ على احتياطيات الدولار. ورغم تخفيف بعض القيود، لا تزال بطاقات مصرية كثيرة غير موثوقة على المنصات الدولية التي تحاسب بالدولار. أما البطاقة الافتراضية بالدولار الصادرة عن مزود غير مصري فتتجاوز هذه القيود، لأنها تعمل خارج النظام المصرفي المحلي.

ما أرخص بطاقة افتراضية يمكن إنشاؤها في مصر؟

بحسب البيانات المتحقق منها حتى مايو ٢٠٢٦، تملك EverTry أقل رسوم إنشاء بقيمة ٢٫٥٠ دولار. وتفرض غري ٥ دولارات مرة واحدة دون رسوم شهرية، وتفرض Card-Y مبلغ ٢٠ دولارًا مقدمًا لا يُضاف إلى رصيد البطاقة. أما AstroPay وFyatu فلا تفرضان رسوم إنشاء، لكنهما تطبقان رسوم معاملات وسعر صرف على الإنفاق. وأرخص بطاقة في الإنشاء ليست دائمًا الأرخص في الاستخدام: فعلى المعاملات بالدولار لا تفرض غري رسوم معاملات، بينما تفرض Card-Y نسبة ١٪ بحد أدنى دولار واحد (١) لكل معاملة. ومع إنفاق منتظم يتجاوز ١٠٠ دولار للمعاملة، تكون التكلفة السنوية الإجمالية لغري أقل من Card-Y رغم ارتفاع رسوم الإنشاء.

هل يمكنني استخدام بطاقة غري الافتراضية لإعلانات فيسبوك وGoogle Ads من مصر؟

نعم. تُقبل بطاقة غري الافتراضية بالدولار في المعاملات الآمنة عبر الإنترنت والاشتراكات ومدفوعات الأعمال حول العالم، بما في ذلك منصات الإعلانات. ولأنها مقومة بالدولار وصادرة عن مزود غير مصري، فهي لا تخضع لقيود البنك المركزي المصري على البطاقات المحلية.

هل تدعم غري Apple Pay وGoogle Pay في مصر؟

أضافت غري دعم Apple Pay وGoogle Pay إلى بطاقاتها الافتراضية في يناير ٢٠٢٦، ما يتيح للمستخدمين في المناطق المدعومة الدفع بدون تلامس مباشرة من أرصدتهم متعددة العملات. تحقق من التوفر في مصر على صفحة بطاقات غري، لأن المناطق المدعومة قد تختلف.

هل يجوز قانونًا للمصريين استخدام بطاقات افتراضية من مزودين أجانب؟

استخدام بطاقة افتراضية من مزود دولي خاضع للتنظيم في معاملات شخصية ومهنية مشروعة أمر متاح. فما تقيده اللوائح المصرية هو استخدام البطاقات المصرفية المحلية في بعض المعاملات الدولية، لا استخدام البطاقات الافتراضية الصادرة دوليًا. غري مسجلة لدى FinCEN وFINTRAC، وتقدم Card-Y حساباتها عبر شريكها Bridge. واستخدام هذه المنصات لأغراض مشروعة لا يتعارض مع هذه القيود، لكن استشر مختصًا قانونيًا مطلعًا على اللوائح المالية المصرية للحصول على مشورة تخص حالتك.

تفرض غري رسومًا على الإيداع والتحويل بين العملات والسحب. الإيداع عبر ACH أو SEPA أو FPS برسوم ٠٫٨٪ (بحد أدنى ٢ دولار أو ٢ يورو أو ٢ جنيه إسترليني، وبحد أقصى ١٠ دولارات أو ١٠ يورو أو ١٠ جنيهات إسترلينية). التحويل بين العملات برسوم تصل إلى ١٪ بحد أقصى ٦ دولارات. إنشاء البطاقة الافتراضية: ٥ دولارات مرة واحدة، دون رسوم شهرية. المعاملات عبر الحدود (المشتريات بغير الدولار ببطاقة دولارية) تخضع لرسوم ٢٪ زائد ٠٫٥٠ دولار. أسعار الصرف متغيرة وتشمل هامشًا فوق سعر السوق المتوسط. راجع دائمًا الرسوم الحالية وتوفر المنتجات في تطبيق غري قبل إجراء أي معاملة.

‍

أفضل الدول للعمل في أفريقيا: الأجور وسوق العمل ونصائح عملية

•

•

٢ دقيقة للقراءة

تتحول أفريقيا بسرعة إلى وجهة واعدة لفرص العمل، بفضل تنوّع اقتصاداتها وثراء ثقافاتها والطلب المتزايد على أصحاب المهارات. وفي كثير من الدول الأفريقية تُدار الأعمال بروح جماعية، فتكون العلاقات الشخصية بأهمية العلاقات المهنية نفسها. وتُشكّل قيم تقليدية مثل «أوبونتو» (الإيمان برابط إنساني مشترك يجمع البشر جميعًا) ثقافة العمل، في تباين لافت مع بيئات العمل السريعة والفردية.

ولمن يريد توسيع آفاقه، ليست أفريقيا سوق عمل ناشئة فحسب، بل مكان يلتقي فيه التطور المهني باكتشاف ثقافات جديدة. فإذا كنت تبحث عن تقدّم في مسيرتك وصلة أعمق بالعالم، فقد تكون أفريقيا مغامرتك الكبرى التالية. وفي هذا الدليل نستعرض أفضل الدول للعمل في أفريقيا.

قبل أن تنتقل، هناك عوامل أساسية ينبغي مراعاتها عند التفكير في العمل في أفريقيا:

  • اللغة

التنوع اللغوي عامل مهم في أفريقيا. فالإنجليزية والفرنسية والبرتغالية منتشرة في كثير من الدول، لكن اللغات المحلية واسعة الانتشار أيضًا. وتعلّم اللغة المحلية أو لغة رسمية شائعة مثل الإنجليزية أو الفرنسية يعزز فرصك في العمل ويسهّل اندماجك.

  • أنظمة الرعاية الصحية

تختلف أنظمة الرعاية الصحية من بلد أفريقي إلى آخر، وتكون الرعاية العامة محدودة في بعض المناطق. لذلك يختار كثير من المغتربين تأمينًا صحيًا خاصًا للحصول على خدمات أفضل. ومع شركات مثل Insured Nomads يمكن للمغتربين الحصول على تغطية شاملة ورعاية طبية جيدة أينما ذهبوا.

  • الحد الأدنى للأجور والرواتب

يتفاوت الحد الأدنى للأجور كثيرًا بين الدول الأفريقية. والبحث في نطاقات الرواتب في بلد وجهتك يساعدك على وضع توقعات مالية واقعية.

  • تكاليف المعيشة

قد تختلف تكاليف المعيشة كثيرًا بين المدن والمناطق. تأكد من فهم تكاليف السكن والطعام والمواصلات وغيرها من النفقات اليومية في مكان إقامتك الجديد.

  • الأمان والاستقرار

الأمان عامل مهم. فبعض المناطق قد تشهد عدم استقرار سياسي، لذا من الضروري البحث في الأوضاع الأمنية في وجهتك.

  • خيارات السكن

تختلف أسواق السكن من منطقة إلى أخرى، وقد يكون العثور على مسكن مريح أمرًا صعبًا في بعض الأماكن. ابحث في خيارات الإيجار والأحياء قبل أن تتخذ قرارك.

والآن، إليك بعضًا من أفضل الدول في أفريقيا من حيث فرص العمل.

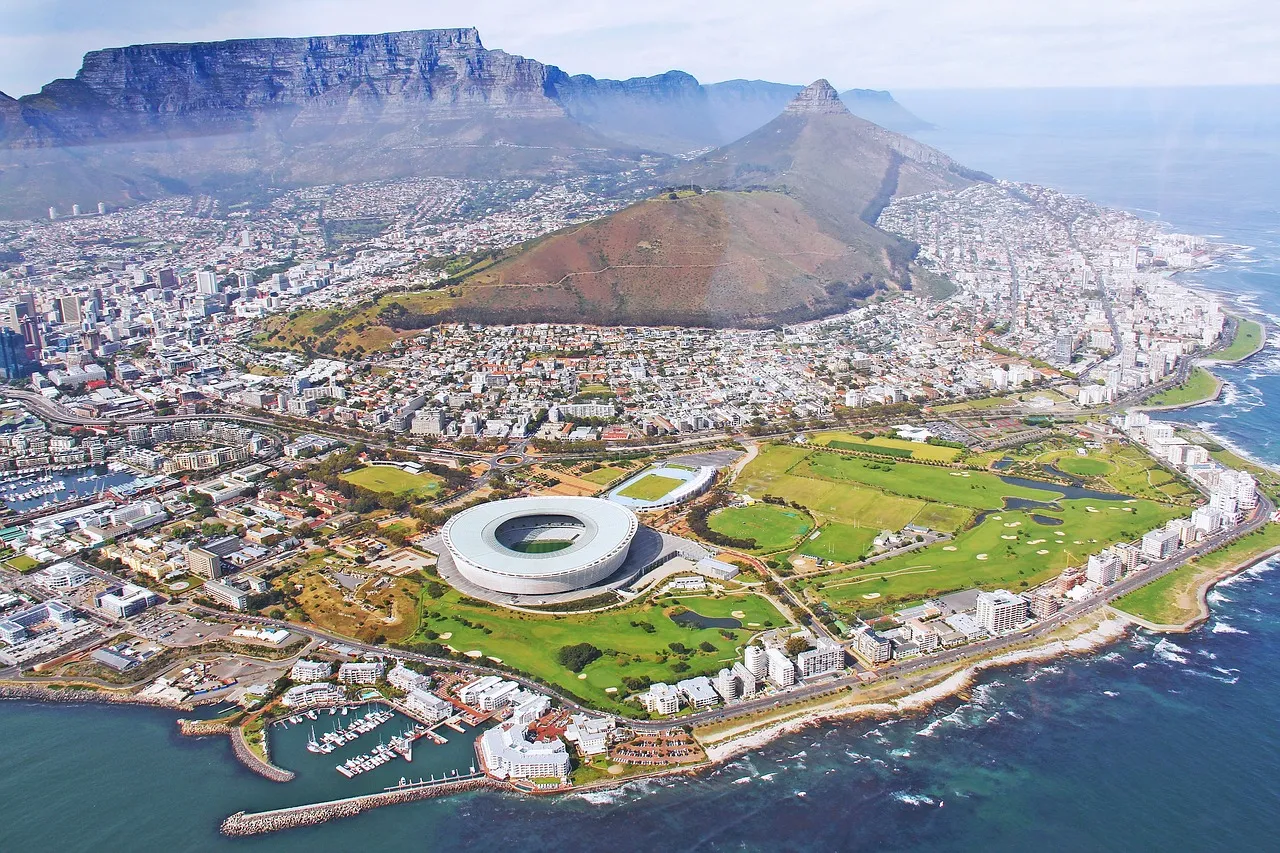
جنوب أفريقيا: اقتصاد رائد وقطاعات عمل متنوعة

__wf_reserved_inherit

جنوب أفريقيا من أكثر الاقتصادات تطورًا في القارة، وتوفر فرصًا متعددة، خاصة في التمويل والتعدين والزراعة والتكنولوجيا. وتُعد مدن مثل جوهانسبرغ وكيب تاون مراكز حيوية لأصحاب المهارات، لا سيما في التمويل وتقنية المعلومات والهندسة.

يبلغ الحد الأدنى الوطني للأجور ٣٠٫٢٣ راندًا في الساعة منذ ١ مارس ٢٠٢٦، ويشمل ذلك عمال المزارع والعمالة المنزلية، وفقًا لوكالة SAnews الحكومية. ورغم أن الرواتب قد تكون منخفضة في بعض القطاعات، يستطيع المغتربون في المجالات المطلوبة مثل تقنية المعلومات والهندسة والتمويل الحصول على أجور تنافسية.

تعتمد جنوب أفريقيا نظامًا صحيًا مختلطًا بين العام والخاص، ويفضّل كثير من المغتربين الرعاية الخاصة لأن الخدمات العامة قد تكون محدودة في بعض المناطق. وتختلف تكاليف المعيشة حسب المدينة، إذ تُعد كيب تاون وجوهانسبرغ الأعلى تكلفة، بينما تُعد ديربان وغكيبيرها (بورت إليزابيث سابقًا) وكيمبرلي من أكثر المدن ملاءمة للميزانية.

أهم الاعتبارات:

  • سوق العمل: يقوم اقتصاد جنوب أفريقيا على قطاعات مثل التعدين والتمويل والتصنيع والتكنولوجيا. ويوفّر الطلب المتزايد على أصحاب المهارات في تقنية المعلومات والهندسة والتمويل فرصًا واسعة للمغتربين.
  • الأجور والتضخم: تختلف الرواتب حسب القطاع والموقع، وقد يؤثر التضخم وتقلبات سعر الصرف في القدرة الشرائية.
  • منصات البحث عن عمل: من أشهر مواقع التوظيف LinkedIn وPNet وCareers24.
  • ثقافة العمل:
    • تميل ثقافة الأعمال إلى الرسمية، مع احترام واضح للتسلسل الإداري.
    • للعلاقات المهنية دور أساسي في العثور على فرص العمل.
  • الخدمات المصرفية: يتطلب فتح حساب مصرفي في جنوب أفريقيا إثبات الإقامة. لذلك يبدأ كثير من المغتربين بـحل مصرفي عالمي عبر الإنترنت قبل فتح حساب محلي.

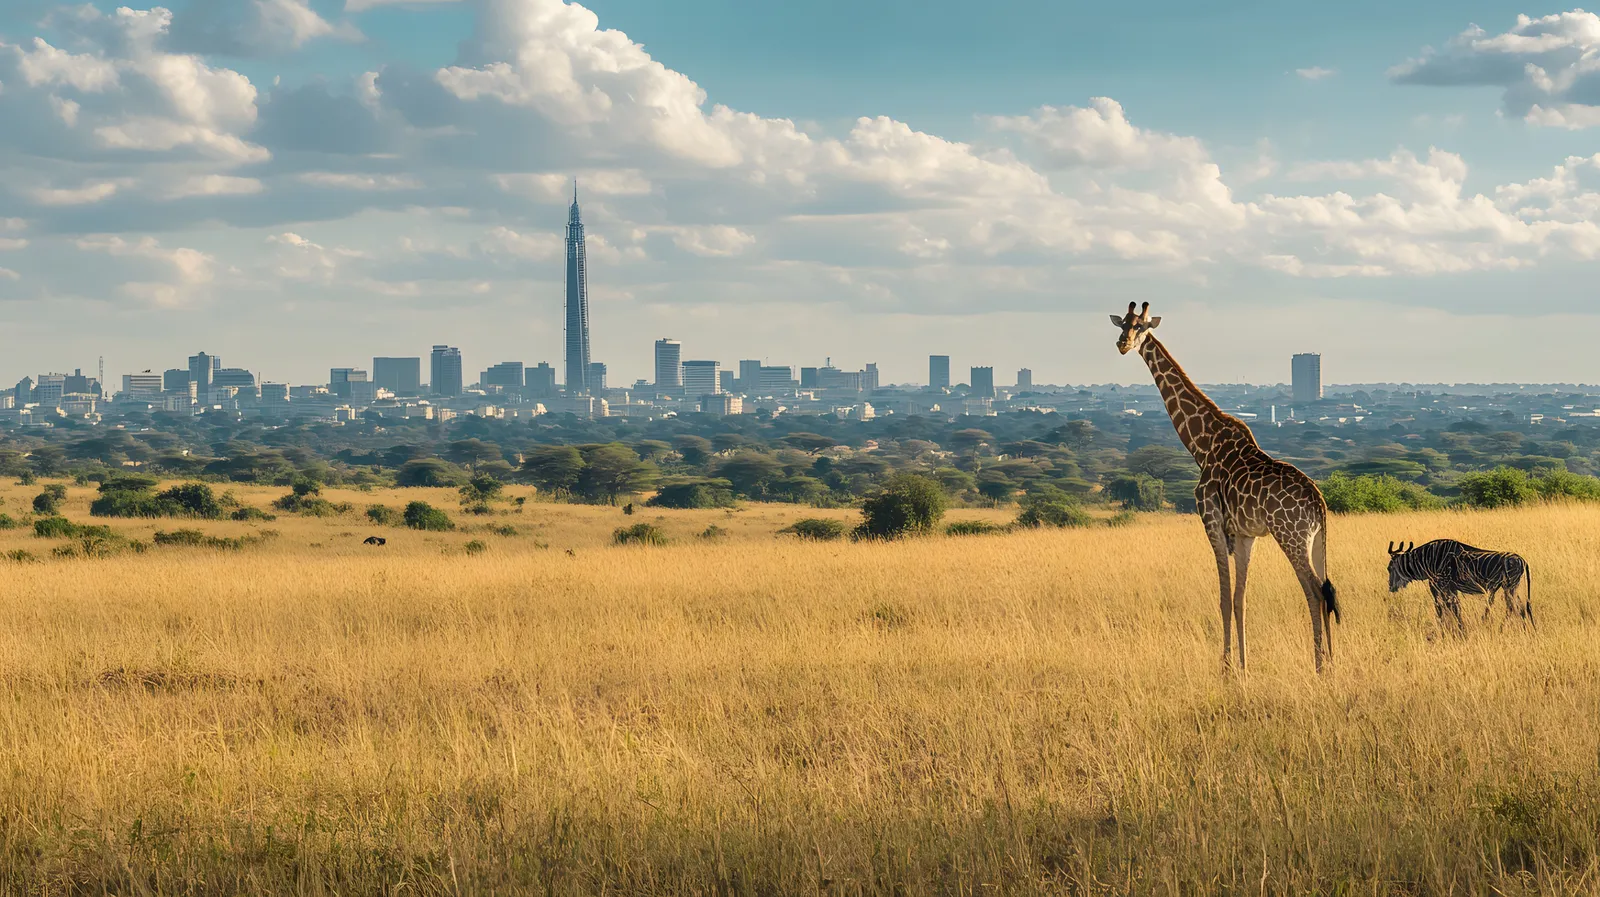
كينيا: مركز تقني صاعد واقتصاد ناشئ

__wf_reserved_inherit

تتحول كينيا بسرعة إلى مركز للتكنولوجيا والابتكار في أفريقيا، خاصة نيروبي التي يُطلق عليها «سيليكون سافانا». وقد شهدت البلاد نموًا كبيرًا في قطاعات التكنولوجيا والتمويل والأعمال الزراعية، ما يوفر فرصًا مهنية كثيرة لأصحاب المهارات.

يختلف الحد الأدنى للأجور حسب المدينة والمهنة. فبعد زيادة بنسبة ١٢٪ دخلت حيز التنفيذ في ١ مايو ٢٠٢٦، يبلغ الحد الأدنى للعامل العادي ١٨٬٠٤٧٫٤٠ شلنًا كينيًا شهريًا في نيروبي ومومباسا وكيسومو وناكورو وإلدوريت، و٩٬٦٢٨٫٠٧ شلنًا في المناطق الريفية. ويحصل المهنيون في قطاعي التكنولوجيا والتمويل على أجور أعلى بكثير، مع تفاوت كبير حسب القطاع.

يضم النظام الصحي في كينيا خيارات عامة وخاصة. ورغم أن تكاليف المعيشة في نيروبي قد تكون أعلى من بقية البلاد، فإنها تظل معقولة مقارنة بكثير من المدن الغربية.

أهم الاعتبارات:

  • سوق العمل: تشهد كينيا نموًا قويًا في قطاعات التكنولوجيا والأعمال الزراعية والتمويل. ومع مكانة نيروبي كمركز تقني رائد، يتزايد الطلب على متخصصي تقنية المعلومات والمهندسين وخبراء التسويق الرقمي.
  • الأجور والتضخم: قد تكون الرواتب في هذه المنطقة أقل من مناطق أخرى، لكن فرص العمل عن بُعد والعمل الحر في ازدياد.
  • منصات البحث عن عمل: من أشهر مواقع التوظيف LinkedIn وBrighterMonday وMyJobMag.
  • ثقافة العمل:
    • بيئة العمل رسمية عمومًا، مع التركيز على التسلسل الهرمي واحترام السلطة.
    • العلاقات الشخصية وبناء الشبكات عنصران حاسمان للنجاح المهني.
  • الخدمات المصرفية: يتطلب فتح حساب مصرفي في كينيا إثبات الهوية والإقامة المحلية. ويستخدم كثير من المغتربين حلولًا مصرفية عالمية عبر الإنترنت لتجنب التعقيدات مع البنوك المحلية.

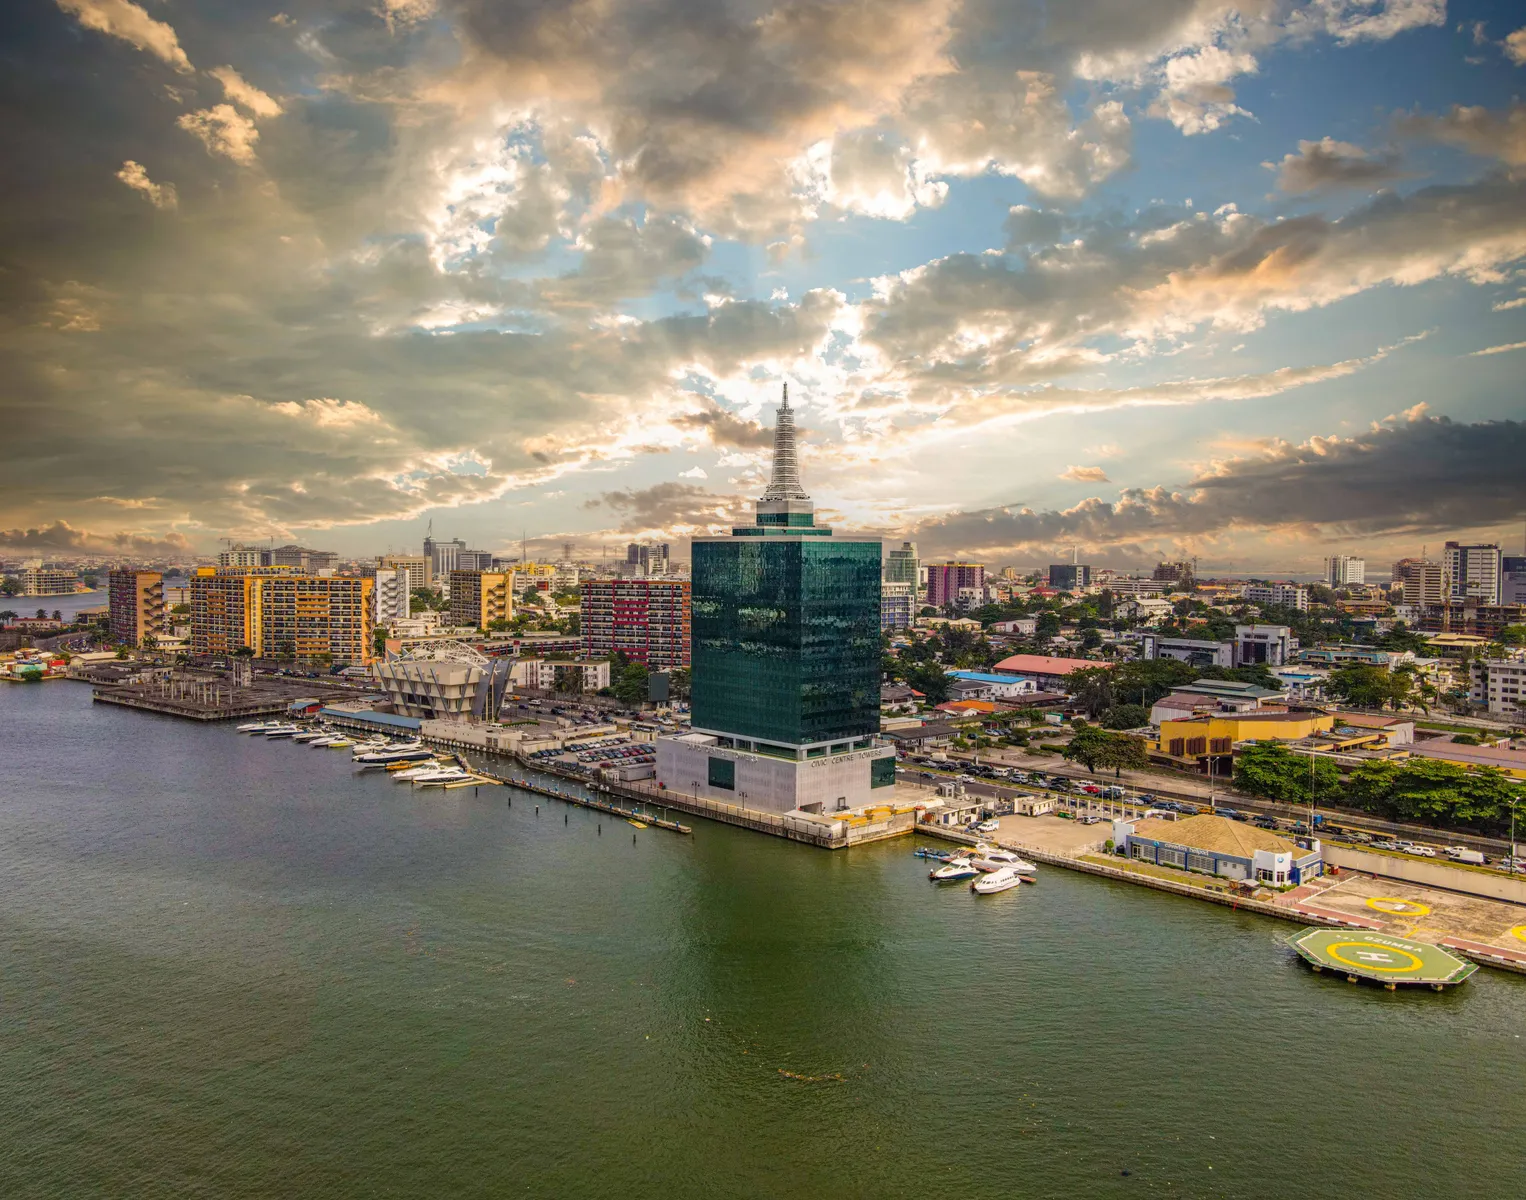
نيجيريا: من أكبر اقتصادات أفريقيا وفرص عمل واسعة

__wf_reserved_inherit

نيجيريا من أكبر الاقتصادات في أفريقيا، وتوفر فرصًا متنوعة في قطاعات مثل النفط والغاز والتمويل والاتصالات والتكنولوجيا. وتُعد لاغوس وأبوجا وبورت هاركورت مدنًا رئيسية لأصحاب المهارات، لا سيما في التكنولوجيا والتمويل والطاقة.

يبلغ الحد الأدنى الوطني للأجور ٧٠٬٠٠٠ نيرة شهريًا منذ قانون يوليو ٢٠٢٤، وأعلنت الحكومة الاتحادية في يونيو ٢٠٢٦ عزمها مراجعته. ويكسب المهنيون في القطاعات الأكثر طلبًا، مثل النفط والغاز وتقنية المعلومات والتمويل، أكثر من هذا الحد بكثير.

يجمع النظام الصحي في نيجيريا بين مقدمي خدمات عامة وخاصة، ويفضّل كثير من المغتربين الرعاية الخاصة للحصول على خدمات أفضل. وتكاليف المعيشة في مدن مثل لاغوس مرتفعة نسبيًا، لكنها معقولة مقارنة بكثير من المدن الكبرى حول العالم.

أهم الاعتبارات:

  • سوق العمل: يقوم الاقتصاد النيجيري على قطاعات مثل النفط والغاز والزراعة والاتصالات والتمويل. ويستطيع المغتربون من ذوي الخبرة في هذه المجالات، وكذلك في تقنية المعلومات والهندسة، أن يجدوا فرصًا مجزية.
  • الأجور والتضخم: تتفاوت الرواتب كثيرًا حسب الخبرة والموقع، وقد يؤثر التضخم في القدرة الشرائية.
  • منصات البحث عن عمل: من أشهر مواقع التوظيف LinkedIn وJobberman وMyJobMag.
  • ثقافة العمل:
    • تُبنى علاقات العمل غالبًا على الثقة والصلات الشخصية.
    • الالتزام بالمواعيد واحترام السلطة أمران مهمان في بيئات العمل النيجيرية.
  • الخدمات المصرفية: سيحتاج المغتربون إلى حساب مصرفي نيجيري لتلقي المدفوعات. ويفضّل كثيرون البدء بـحلول مصرفية عالمية قبل الانتقال إلى حساب محلي.

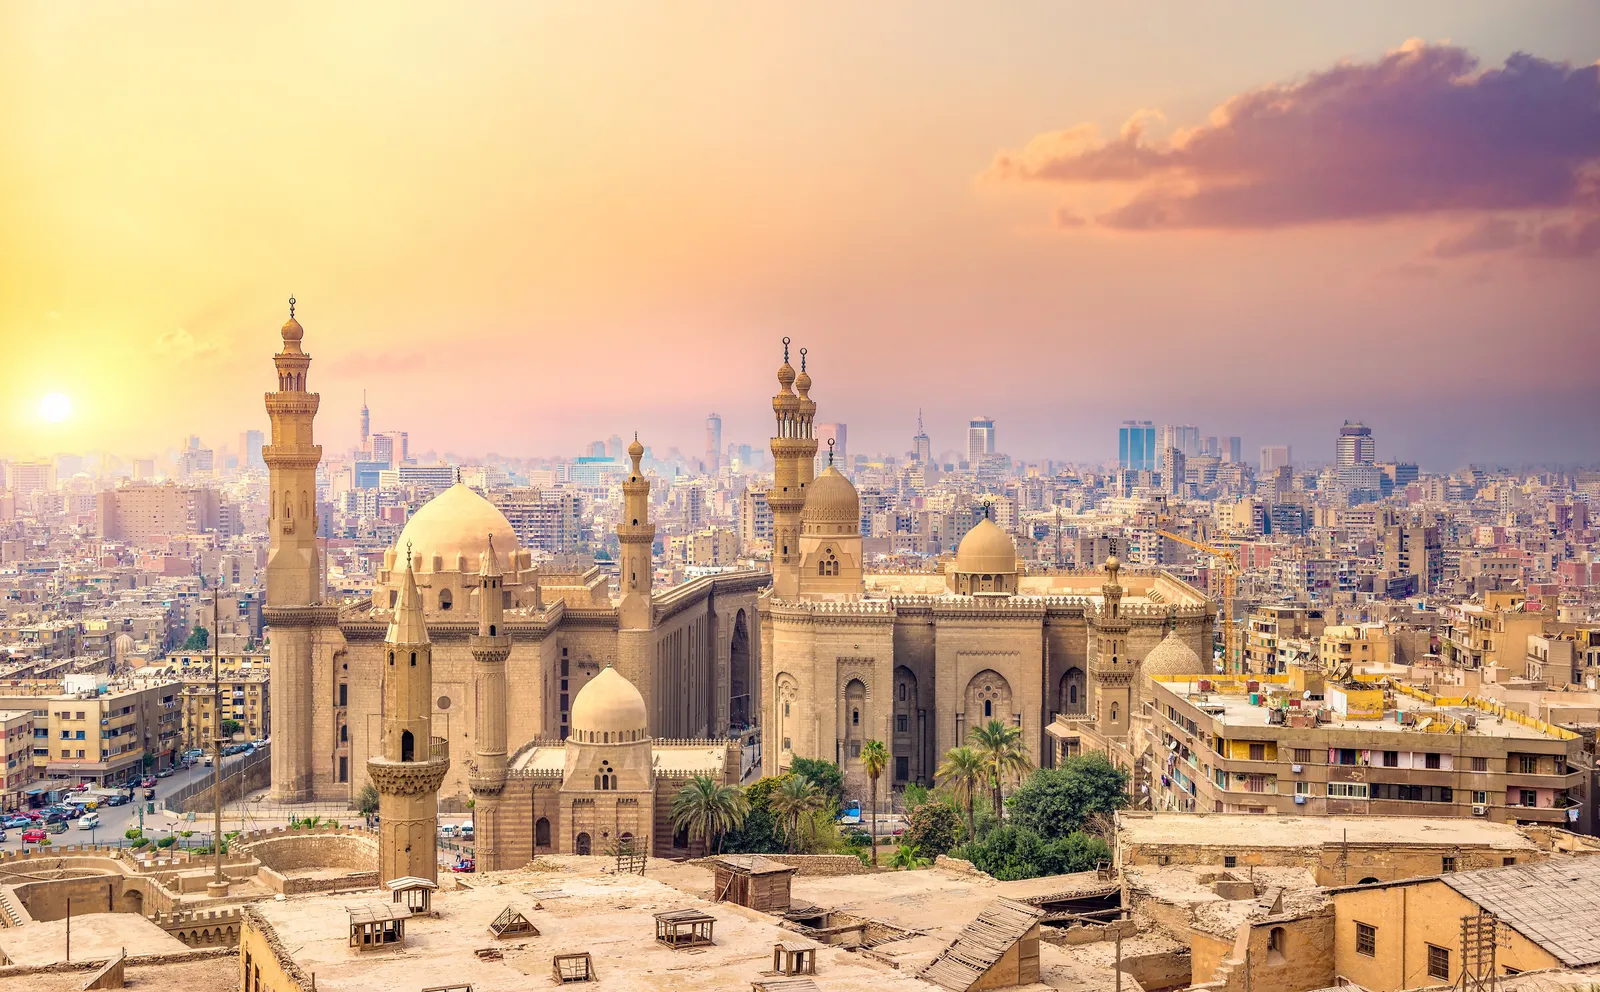
مصر: اقتصاد حيوي وفرص لأصحاب المهارات

__wf_reserved_inherit

مصر من أكبر اقتصادات أفريقيا وأكثرها تأثيرًا، وتوفر فرص عمل متنوعة، خاصة في التمويل والسياحة والتكنولوجيا والتصنيع. وتجذب القاهرة، المركز الاقتصادي للبلاد، العاملين في البنوك وتقنية المعلومات والهندسة، بينما تبرز الإسكندرية والقاهرة الجديدة كمراكز أعمال صاعدة.

يبلغ الحد الأدنى لأجور العاملين في القطاع الخاص ٧٬٠٠٠ جنيه شهريًا منذ مارس ٢٠٢٥. ورفعت الحكومة الحد الأدنى إلى ٨٬٠٠٠ جنيه اعتبارًا من يوليو ٢٠٢٦، بينما كان قرار تطبيقه على القطاع الخاص منتظرًا من المجلس القومي للأجور وفقًا لتقرير الوطن، لذا تحقّق من المبلغ المطبّق على قطاعك. وتتفاوت الرواتب كثيرًا حسب القطاع والخبرة، ويستطيع المغتربون في التكنولوجيا والتمويل والطاقة الحصول على أجور تنافسية، خاصة في الشركات متعددة الجنسيات.

يضم النظام الصحي في مصر خيارات عامة وخاصة، ويفضّل كثير من المغتربين الرعاية الخاصة لجودتها وسهولة الوصول إليها. وتكاليف المعيشة معقولة نسبيًا، وإن كان السكن في الأحياء الراقية مكلفًا.

أهم الاعتبارات:

  • سوق العمل: يقوم الاقتصاد المصري على التمويل والاتصالات والتصنيع والسياحة. كما تستثمر الحكومة في التكنولوجيا والبنية التحتية، ما يخلق فرصًا لأصحاب المهارات.
  • الأجور وتكاليف المعيشة: تختلف الرواتب حسب القطاع، ورغم أن تكاليف المعيشة أقل عمومًا من كثير من الدول الأفريقية، قد تكون السلع المستوردة والمدارس الخاصة باهظة. وللدفع عبر الإنترنت في الأثناء، اطّلع على البطاقات الافتراضية في مصر.
  • منصات البحث عن عمل: من مواقع التوظيف المفيدة LinkedIn وWuzzuf وBayt.
  • ثقافة العمل:
    • تميل بيئات العمل إلى التسلسل الهرمي، ويُعد احترام الأقدمية أمرًا مهمًا.
    • للعلاقات وبناء الشبكات دور حاسم في الحصول على الوظائف.
  • الخدمات المصرفية: يتطلب فتح حساب مصرفي في مصر إثبات الإقامة. ويبدأ كثير من المغتربين بـحساب دولي عبر الإنترنت لإدارة معاملاتهم الدولية قبل الانتقال إلى حساب محلي.

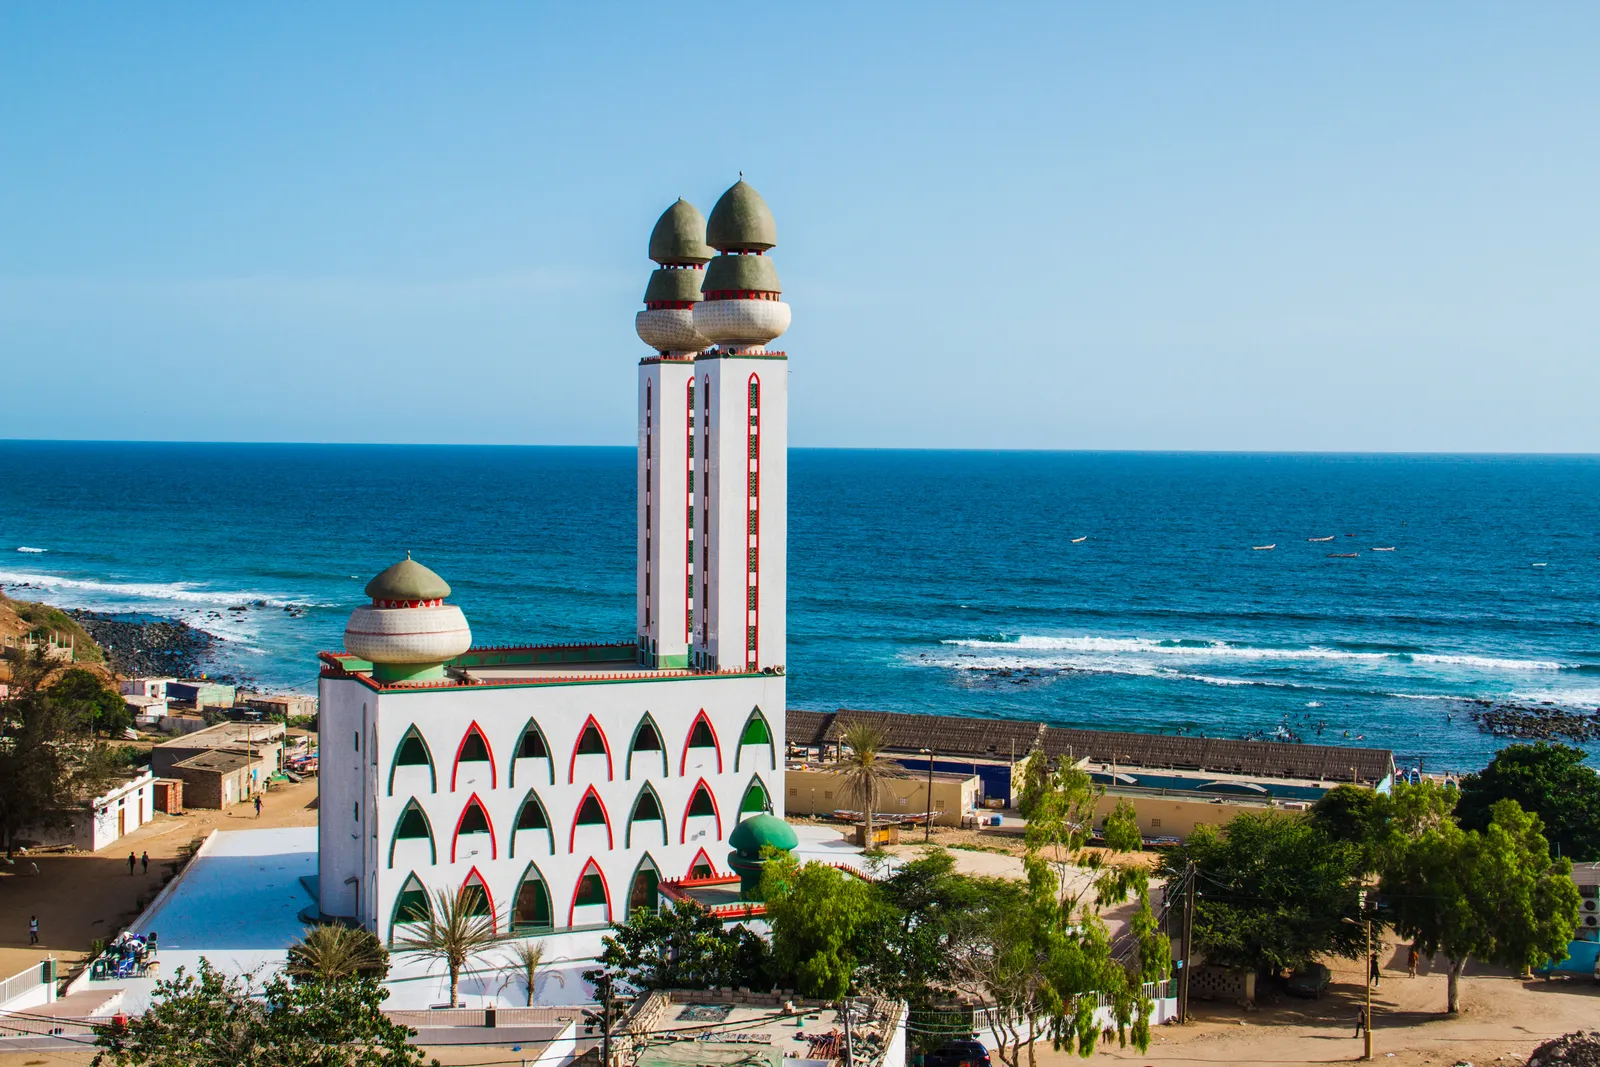
السنغال: اقتصاد مزدهر في غرب أفريقيا وفرص عمل متنامية

__wf_reserved_inherit

السنغال من أكثر اقتصادات غرب أفريقيا استقرارًا، وتوفر مجموعة من فرص العمل، خاصة في التمويل والزراعة والسياحة والاتصالات. وتجذب داكار، العاصمة والمركز الاقتصادي، المهنيين في البنوك والتكنولوجيا والتجارة الدولية، بينما تنمو في مناطق أخرى صناعات الطاقة المتجددة والصيد البحري.

حُدد الحد الأدنى للأجور المضمون بين المهن (SMIG) عند ٣٧٠٫٥٢٦ فرنكًا أفريقيًا في الساعة منذ ١ يوليو ٢٠٢٣ بموجب المرسوم رقم 2023-1710، أي نحو ٦٤٬٢٢٣ فرنكًا شهريًا لأربعين ساعة عمل أسبوعيًا. وتتفاوت الرواتب كثيرًا حسب القطاع والخبرة، ويستطيع المغتربون في المجالات المطلوبة مثل تقنية المعلومات والهندسة والتمويل الحصول على رواتب تنافسية، خاصة في الشركات متعددة الجنسيات أو المنظمات غير الحكومية.

تتوفر في السنغال خيارات رعاية صحية عامة وخاصة، وتقدم العيادات الخاصة خدمات أعلى جودة. ورغم أن تكاليف المعيشة في داكار مرتفعة نسبيًا مقارنة بمدن أخرى في غرب أفريقيا، فإنها تظل في متناول كثير من المغتربين.

أهم الاعتبارات:

  • سوق العمل: يقوم اقتصاد السنغال على قطاعات مثل التمويل والاتصالات والزراعة والبنية التحتية. كما يخلق توجه الحكومة نحو التحول الرقمي فرصًا جديدة في التكنولوجيا وريادة الأعمال.
  • الأجور وتكاليف المعيشة: تختلف الرواتب حسب القطاع، ورغم أن النفقات اليومية معقولة، قد تكون السلع المستوردة والسكن في داكار مكلفة.
  • منصات البحث عن عمل: من مواقع التوظيف المفيدة LinkedIn وEmploi Dakar وSenjob.
  • ثقافة العمل:
    • تُبنى علاقات العمل على الثقة، وبناء الشبكات ضروري للتقدم المهني.
    • الفرنسية هي لغة الأعمال الأساسية، لذا يُشترط إتقانها غالبًا في الوظائف المهنية.
  • الخدمات المصرفية: يتطلب فتح حساب مصرفي في السنغال عادةً إثبات الإقامة. ويستخدم كثير من المغتربين حسابًا متعدد العملات عبر الإنترنت لإدارة معاملاتهم الدولية قبل فتح حساب محلي.

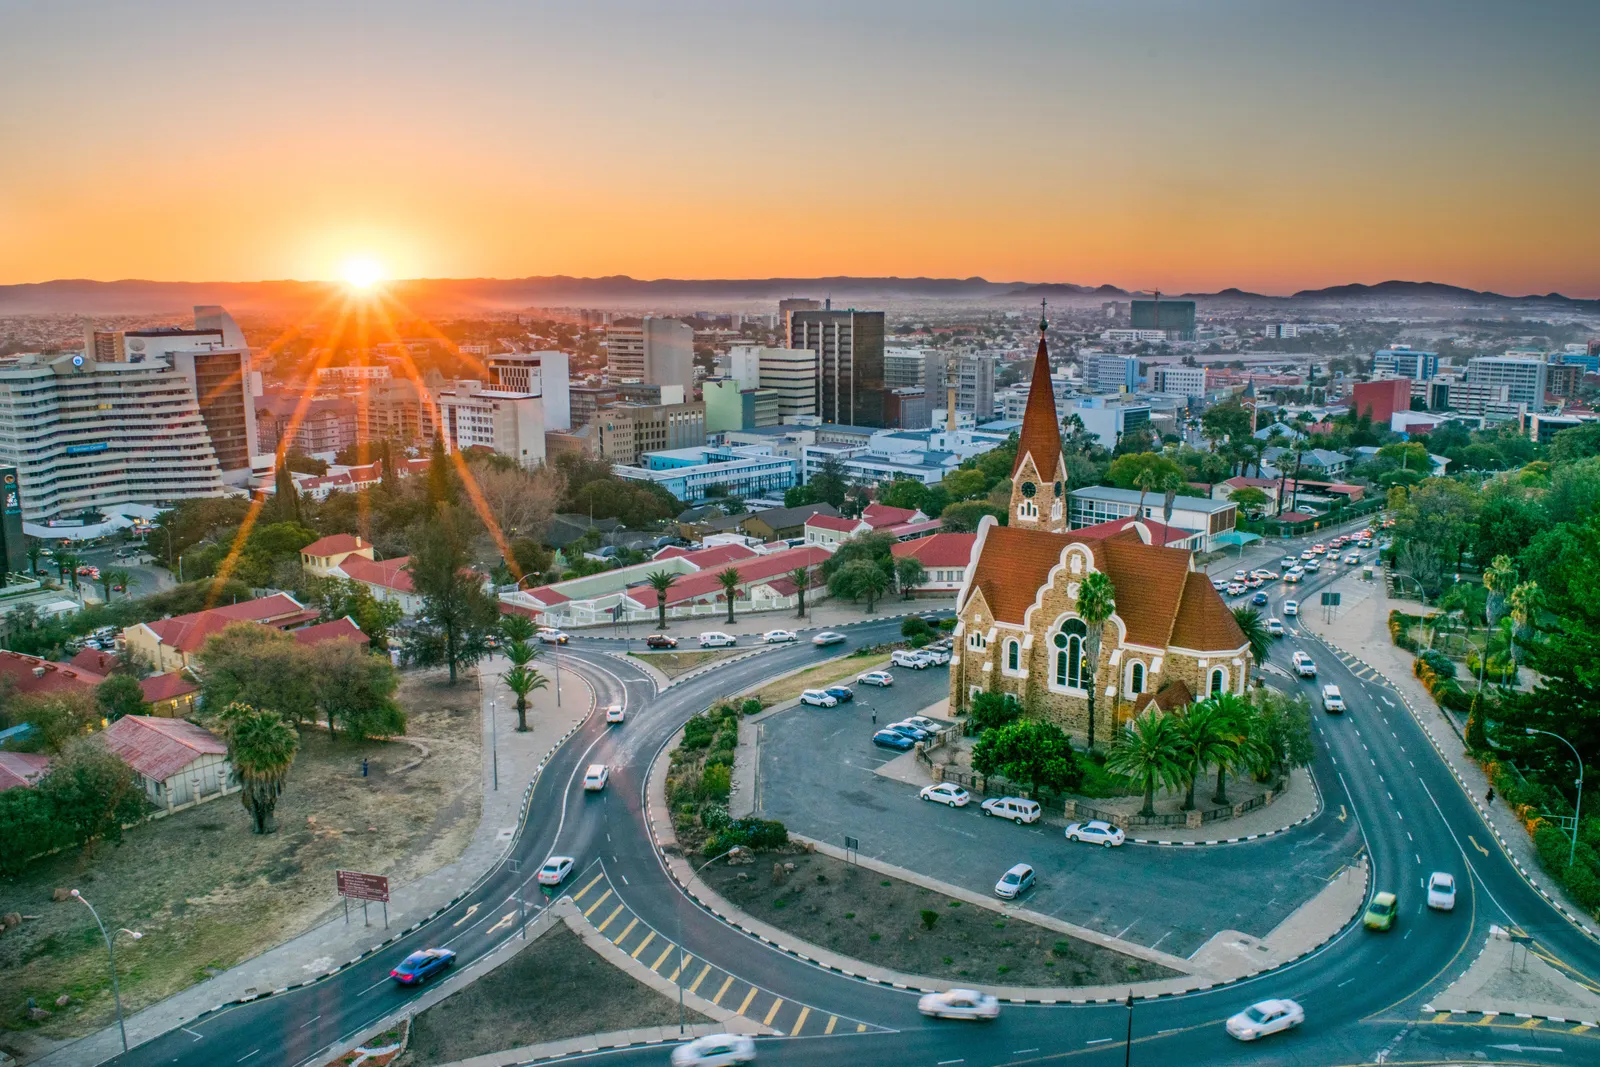
ناميبيا: اقتصاد مستقر وفرص في قطاعات رئيسية

__wf_reserved_inherit

ناميبيا من أكثر الدول الأفريقية استقرارًا سياسيًا واقتصاديًا، وتوفر فرص عمل متنوعة، خاصة في التعدين والسياحة والزراعة والطاقة المتجددة. وتحتضن ويندهوك، العاصمة والمركز الاقتصادي، قطاعات نشطة مثل البنوك والتجارة والخدمات اللوجستية، بينما تُعد منطقتا إيرونغو وأوتجوزوندجوبا مركزين للتعدين والتصنيع.

منذ يناير ٢٠٢٥ يبلغ الحد الأدنى الوطني للأجور ١٨ دولارًا ناميبيًا في الساعة. أما العمالة المنزلية فحدّها الأدنى ١٥ دولارًا ناميبيًا في الساعة منذ يناير ٢٠٢٦، على أن يصل إلى ١٨ دولارًا في ٢٠٢٧. ويكسب المهنيون المهرة، خاصة في الهندسة والطاقة والتمويل، رواتب أعلى بكثير، لا سيما في الشركات متعددة الجنسيات أو المشاريع المدعومة حكوميًا.

تعتمد ناميبيا نظامًا صحيًا مختلطًا بمنشآت عامة وخاصة، وتقدم الرعاية الخاصة خدمات أعلى جودة يفضّلها كثير من المغتربين. وتكاليف المعيشة في ويندهوك مرتفعة نسبيًا مقارنة بمدن ناميبية أخرى، لكنها تظل معقولة مقارنة بالمدن العالمية الكبرى.

أهم الاعتبارات:

  • سوق العمل: يقوم الاقتصاد الناميبي على التعدين (الماس واليورانيوم والذهب) والسياحة والزراعة والطاقة المتجددة. وتخلق المبادرات الحكومية في البنية التحتية والطاقة الخضراء فرصًا جديدة لأصحاب المهارات.
  • الأجور وتكاليف المعيشة: تتفاوت الرواتب كثيرًا حسب القطاع ومستوى الخبرة. ورغم أن تكاليف المعيشة معتدلة، قد تكون السلع المستوردة مكلفة بسبب اعتماد ناميبيا على الواردات.
  • منصات البحث عن عمل: من مواقع التوظيف المفيدة LinkedIn وPNet وNamijob.
  • ثقافة العمل:
    • ثقافة الأعمال رسمية عمومًا، مع احترام التسلسل الهرمي والبروتوكول.
    • الإنجليزية هي اللغة الرسمية، ما يسهّل اندماج المغتربين في سوق العمل.
  • الخدمات المصرفية: يتطلب فتح حساب مصرفي في ناميبيا إثبات الإقامة والعمل. ويستخدم كثير من المغتربين خدمات مصرفية دولية لمعاملاتهم الدولية قبل فتح حساب محلي.

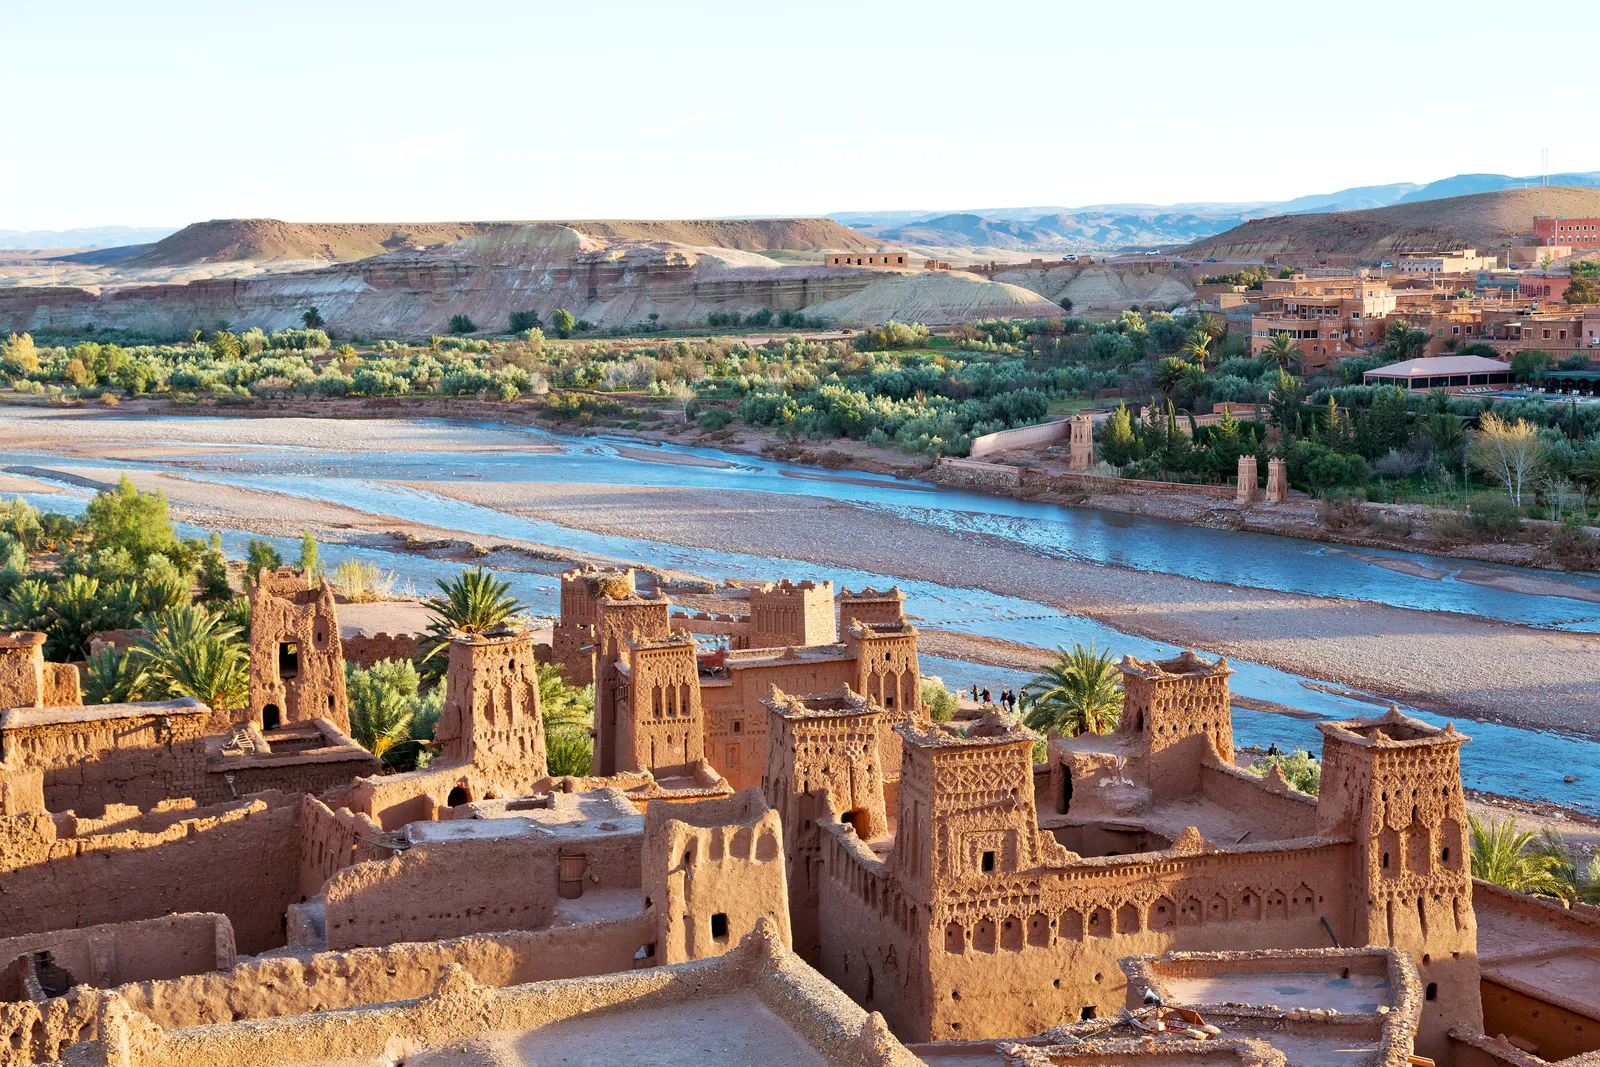
المغرب: مركز شمال أفريقي للتجارة والسياحة والصناعة

__wf_reserved_inherit

المغرب من أكثر اقتصادات شمال أفريقيا حيوية، ويوفر فرص عمل متنوعة في التجارة والسياحة والتصنيع والطاقة المتجددة. وتجذب الدار البيضاء، العاصمة المالية للبلاد، المهنيين في البنوك وتقنية المعلومات والخدمات اللوجستية، بينما تُعد مراكش وأكادير مركزين رئيسيين لقطاع السياحة.

وفقًا لموقع هسبريس، ارتفع الحد الأدنى القانوني للأجر في الأنشطة غير الفلاحية (SMIG) إلى ١٧٫٩٢ درهمًا عن كل ساعة عمل ابتداءً من ١ يناير ٢٠٢٦، أي ٣٬٤٢٢٫٧٢ درهمًا إجماليًا في الشهر لـ١٩١ ساعة عمل. وتختلف الرواتب حسب القطاع والخبرة، ويستطيع المهنيون المهرة في التمويل والتكنولوجيا والهندسة كسب المزيد، خاصة في الشركات متعددة الجنسيات أو المشاريع الحكومية.

يضم المغرب نظامي رعاية صحية عامًا وخاصًا، وتقدم العيادات الخاصة خدمات أفضل ومدة انتظار أقصر. وتكاليف المعيشة معقولة نسبيًا، لكن المدن الكبرى مثل الدار البيضاء والرباط قد تكون أعلى تكلفة.

أهم الاعتبارات:

  • سوق العمل: يقوم الاقتصاد المغربي على قطاعات مثل التجارة والسياحة وصناعة السيارات والطاقة المتجددة. وتخلق الاستثمارات الحكومية في البنية التحتية والرقمنة مزيدًا من الفرص.
  • الأجور وتكاليف المعيشة: تتفاوت الرواتب كثيرًا، ورغم أن النفقات اليومية معقولة، قد يكون السكن في المدن الكبرى مكلفًا. وإذا كان جزء من دخلك يصلك عبر PayPal، فإليك طريقة سحب أموال PayPal في المغرب.
  • منصات البحث عن عمل: من أشهر مواقع التوظيف LinkedIn وRekrute وEmploi.ma.
  • ثقافة العمل:
    • تمزج ثقافة الأعمال بين الطابع الرسمي والتعامل القائم على العلاقات، ويؤدي بناء الشبكات دورًا أساسيًا.
    • الفرنسية والعربية هما لغتا الأعمال الرئيسيتان، لذا يُشترط غالبًا إتقان إحداهما في الوظائف المهنية.
  • الخدمات المصرفية: يتطلب فتح حساب مصرفي في المغرب إثبات الإقامة والعمل. ويبدأ كثير من المغتربين بـحساب بالعملات الأجنبية عبر الإنترنت لمعاملاتهم الدولية قبل فتح حساب محلي.

مغامرتك المهنية التالية تنتظرك في أفريقيا

سواء كنت تفكر في جنوب أفريقيا أو كينيا أو نيجيريا أو أي دولة أخرى من أفضل الدول للعمل في أفريقيا، فالقارة مليئة بالفرص لأصحاب المهارات. والوصول إلى خدمات مالية فعّالة، مثل حل مصرفي عالمي عبر الإنترنت، يسهّل انتقالك ويساعدك على إدارة أموالك بينما تستقر في بيتك الجديد.

افتح حسابك في غري اليوم وانطلق بثقة نحو عملك الجديد في أفريقيا.

‍

Arrow (up)

العودة إلى الأعلى