<script type="application/ld+json" data-schema-version="grey-blog-v4">
[{"@context":"https://schema.org","@type":"BlogPosting","@id":"https://grey.co/ar/blog/cheapest-way-to-send-money-from-egypt-to-the-usa#article","headline":"أرخص طريقة لتحويل الأموال من مصر إلى أمريكا","description":"تحويل الأموال من مصر إلى أمريكا: قارن بين حوالة البنك وWise وWestern Union وغري بالأرقام لتعرف التكلفة الفعلية لكل خيار. قارن الآن واختر الأنسب لك.","inLanguage":"ar","url":"https://grey.co/ar/blog/cheapest-way-to-send-money-from-egypt-to-the-usa","mainEntityOfPage":{"@id":"https://grey.co/ar/blog/cheapest-way-to-send-money-from-egypt-to-the-usa#webpage"},"datePublished":"2026-10-01T06:18:00+01:00","dateModified":"2026-10-01T06:18:00+01:00","author":{"@type":"Person","@id":"https://grey.co/authors/adeolu-titus-adekunle#person","name":"Adeolu Titus Adekunle","url":"https://grey.co/authors/adeolu-titus-adekunle","sameAs":["https://www.linkedin.com/in/titusadeoluadekunle/"]},"publisher":{"@type":"Organization","@id":"https://grey.co/#organization","name":"Grey","url":"https://grey.co","logo":{"@type":"ImageObject","url":"https://cdn.prod.website-files.com/6360022338a81bd6fdbb1145/6564ae1077a67e39d3c491a6_Grey%20Logo%20Lockup%20Black.svg"},"alternateName":"غري"},"image":{"@id":"https://grey.co/ar/blog/cheapest-way-to-send-money-from-egypt-to-the-usa#primaryimage"},"translationOfWork":{"@id":"https://grey.co/blog/cheapest-way-to-send-money-from-egypt-to-the-usa#article"}},{"@context":"https://schema.org","@type":"WebPage","@id":"https://grey.co/ar/blog/cheapest-way-to-send-money-from-egypt-to-the-usa#webpage","url":"https://grey.co/ar/blog/cheapest-way-to-send-money-from-egypt-to-the-usa","name":"تحويل الأموال من مصر إلى أمريكا بأقل تكلفة ممكنة | غري","description":"تحويل الأموال من مصر إلى أمريكا: قارن بين حوالة البنك وWise وWestern Union وغري بالأرقام لتعرف التكلفة الفعلية لكل خيار. قارن الآن واختر الأنسب لك.","inLanguage":"ar","primaryImageOfPage":{"@id":"https://grey.co/ar/blog/cheapest-way-to-send-money-from-egypt-to-the-usa#primaryimage"},"breadcrumb":{"@id":"https://grey.co/ar/blog/cheapest-way-to-send-money-from-egypt-to-the-usa#breadcrumb"}},{"@context":"https://schema.org","@type":"ImageObject","@id":"https://grey.co/ar/blog/cheapest-way-to-send-money-from-egypt-to-the-usa#primaryimage","url":"https://cdn.prod.website-files.com/636a85d290ee58e70c17e1c0/6a301302eb742ba6b5e9b1db_6a301301888da5e750d0e704_cheapest-way-to-send-money-from-egypt-to-the-usa__header-image.webp","contentUrl":"https://cdn.prod.website-files.com/636a85d290ee58e70c17e1c0/6a301302eb742ba6b5e9b1db_6a301301888da5e750d0e704_cheapest-way-to-send-money-from-egypt-to-the-usa__header-image.webp","width":1200,"height":675,"caption":"صورة توضيحية لتحويل الأموال من مصر إلى الولايات المتحدة"},{"@context":"https://schema.org","@type":"BreadcrumbList","@id":"https://grey.co/ar/blog/cheapest-way-to-send-money-from-egypt-to-the-usa#breadcrumb","itemListElement":[{"@type":"ListItem","position":1,"name":"الرئيسية","item":"https://grey.co/ar"},{"@type":"ListItem","position":2,"name":"المدونة","item":"https://grey.co/ar/blog"},{"@type":"ListItem","position":3,"name":"أرخص طريقة لتحويل الأموال من مصر إلى أمريكا","item":"https://grey.co/ar/blog/cheapest-way-to-send-money-from-egypt-to-the-usa"}]},{"@context":"https://schema.org","@type":"FAQPage","@id":"https://grey.co/ar/blog/cheapest-way-to-send-money-from-egypt-to-the-usa#faq","inLanguage":"ar","mainEntity":[{"@type":"Question","name":"ما المستندات التي يطلبها البنك المصري لإرسال الأموال إلى الولايات المتحدة؟","acceptedAnswer":{"@type":"Answer","text":"تطلب معظم البنوك المصرية ما يثبت الغرض من التحويل الخارجي. لدعم الأسرة: مستند يثبت صلة القرابة وبيانات المستلم. للرسوم الدراسية: فاتورة الجامعة وخطاب القيد. للمدفوعات التجارية: فاتورة المورد أو العقد. وتختلف المتطلبات حسب البنك والمبلغ، لذلك يُستحسن التأكد من متطلبات بنكك قبل زيارته حتى لا تضيع رحلتك."}},{"@type":"Question","name":"هل يجوز قانونًا إرسال الأموال من مصر إلى الولايات المتحدة؟","acceptedAnswer":{"@type":"Answer","text":"نعم. التحويلات الخارجية للأغراض المسموح بها، ومنها التعليم ودعم الأسرة والمدفوعات التجارية والتحويلات الشخصية في حدود القواعد التنظيمية، قانونية وفق قواعد النقد الأجنبي في مصر. ويضع البنك المركزي المصري الإطار التنظيمي، وتنفّذ البنوك المصرية هذه التحويلات ضمن عملها المعتاد."}},{"@type":"Question","name":"كم تستغرق حوالة SWIFT من مصر إلى الولايات المتحدة؟","acceptedAnswer":{"@type":"Answer","text":"تستغرق المعالجة المعتادة من يومين إلى خمسة أيام عمل. وتطول المدة إذا صادف التحويل عطلة رسمية في مصر أو الولايات المتحدة، أو إذا خضع لمراجعة الامتثال. أما التحويلات عبر المنصات الرقمية مثل Wise أو Remitly فتصل أسرع بكثير، عادةً خلال يوم إلى يومَي عمل."}}]}]
</script>
الأعمال
•
September 23, 2026
•
٨ دقائق للقراءة
أرخص طريقة لتحويل الأموال من مصر إلى أمريكا
Adeolu Titus Adekunle
المحتويات
شارك هذا المقال
يلجأ المصريون إلى تحويل الأموال من مصر إلى أمريكا لأسباب كثيرة. الطلاب الذين يدفعون الرسوم الدراسية، والأسر التي تساند أقارب انتقلوا إلى هناك، وأصحاب الأعمال الذين يسددون فواتير موردين أمريكيين، والمهنيون الذين ينقلون مدخراتهم إلى الخارج، كلهم يواجهون السؤال نفسه: كيف تحوّل الجنيه المصري إلى حساب بنكي أمريكي دون أن تخسر جزءًا كبيرًا منه في الرسوم وهوامش التحويل؟
تطبّق مصر نظام سعر صرف مُدار، وتخضع التحويلات الخارجية بالعملة الأجنبية لقواعد البنك المركزي المصري. وتُقبل عادةً التحويلات للأغراض المسموح بها، مثل الرسوم الدراسية ودعم الأسرة والمدفوعات التجارية، لكن البنوك المصرية تطلب في الغالب مستندات تثبت الغرض قبل تنفيذ التحويلات الكبيرة. ولفهم الإطار العام، راجع شرحنا لـقيود العملة الأجنبية في مصر.
يشرح هذا المقال أهم طرق تحويل الأموال من مصر إلى أمريكا، وتكلفة كل طريقة بالأرقام، وكيف تختار الأنسب لك.
ما الذي تطلبه البنوك المصرية للتحويلات الخارجية
قبل المقارنة بين المنصات، يساعدك فهم طريقة عمل المعاملات الدولية في مصر على تجنّب التأخير. تطلب البنوك التجارية المصرية عادةً لتنفيذ تحويل خارجي بالدولار:
استمارة طلب تحويل دولي مكتملة
ما يثبت الغرض: فاتورة رسوم دراسية أو خطاب من الجامعة أو فاتورة مورد أو مستند مماثل
بيانات الحساب البنكي الكاملة للمستلم، ومنها رمز SWIFT/BIC ورقم الحساب وعنوان البنك
الالتزام بحدود البنك لكل معاملة أو الحدود السنوية للعملاء الأفراد
هذه المتطلبات الإدارية، مع الرسوم المرتفعة وبطء التنفيذ وهامش سعر الصرف غير المعلن، تجعل البنوك التقليدية خيارًا أقل ملاءمة لإرسال الأموال من مصر إلى الولايات المتحدة. أما المنصات الرقمية فتتولى الامتثال عبر إجراءات التسجيل ومراقبة المعاملات الخاصة بها، دون الحاجة إلى زيارة فرع، لكنها قد تطلب مستندات تثبت الغرض في التحويلات الكبيرة أو غير المعتادة. وتجهيز المستندات اللازمة مسبقًا يسرّع العملية أيًّا كانت الطريقة التي تستخدمها.
تحويل الأموال من مصر إلى أمريكا
إليك أبرز الخيارات المتاحة لتحويل الأموال من مصر إلى الولايات المتحدة.
الخيار الأول: حوالة SWIFT من بنك مصري
يتيح البنك التجاري الدولي (CIB) والبنك الأهلي المصري وبنك مصر وبنك QNB ومعظم البنوك التجارية المصرية الأخرى التحويل إلى الولايات المتحدة. ورغم كثرة المستندات وضرورة زيارة الفرع، تظل هذه الطريقة خيارًا شائعًا وموثوقًا للمدفوعات الدولية، خاصةً للمبالغ الكبيرة والمعاملات الرسمية.
طريقة العمل:
تزور الفرع، وتملأ استمارة التحويل الدولي، وتقدّم بيانات الحساب الأمريكي للمستلم والمستندات، وتدفع رسوم الإرسال.
يمر التحويل عبر شبكة SWIFT من خلال بنك مراسل واحد أو أكثر حتى يصل إلى الولايات المتحدة.
يحوّل البنك الجنيه إلى الدولار بسعره الداخلي في يوم التنفيذ.
التكلفة على تحويل بقيمة ١٬٠٠٠ دولار:
رسوم الإرسال في البنك: من ٢٠٠ إلى ٥٠٠ جنيه مصري
استقطاعات البنوك المراسلة أثناء التحويل: من ١٠ إلى ٢٥ دولارًا لكل بنك
هامش تحويل الجنيه إلى الدولار: من ١٪ إلى ٣٪ أقل من سعر السوق المتوسط
مدة التنفيذ: من يومين إلى خمسة أيام عمل
إجمالي ما تخسره قبل وصول الدولارات إلى الحساب الأمريكي: من ٥٠ إلى ١٠٠ دولار على تحويل يعادل ١٬٠٠٠ دولار.
الخيار الثاني: Wise
تطبّق Wise سعر السوق المتوسط على تحويل العملات، مع رسوم معلنة قبل التأكيد. وفي تحويل الجنيه المصري إلى الدولار تحديدًا، تتراوح رسوم التحويل بين ٠٫٤٪ و١٫٥٪ حسب المبلغ. كما توفّر Wise بيانات حساب محلي بالدولار، أي رقم توجيه (routing number) ورقم حساب أمريكيين، للمستخدمين في مصر، ما يعني أن المستلمين في الولايات المتحدة يمكنهم مشاركة هذه البيانات مع من يرسل إليهم المال، ويمكن للمرسل في مصر استخدام Wise لتوجيه التحويل.
أما في الاتجاه الخارجي، أي الإرسال من مصر إلى حساب بنكي أمريكي، فتعرض Wise المبلغ الدقيق بالدولار الذي سيتسلمه المستفيد قبل التأكيد، بسعر السوق المتوسط.
التكلفة على تحويل يعادل ١٬٠٠٠ دولار:
رسوم التحويل: نحو ٤ إلى ١٥ دولارًا بسعر السوق المتوسط
لا توجد استقطاعات من بنوك مراسلة
مدة التنفيذ: من اليوم نفسه إلى يومَي عمل
تأكّد من إتاحة التحويل الخارجي من مصر إلى الولايات المتحدة على منصة Wise قبل إجراء تحويل كبير، لأن إتاحة المسارات قد تتغير.
الخيار الثالث: Western Union
تتيح Western Union التحويل من مصر إلى الولايات المتحدة مع خيارَي الإيداع في حساب بنكي أو الاستلام نقدًا. ويتضمن سعر الصرف هامشًا فوق سعر السوق المتوسط أو دونه. ويُعد الاستلام النقدي أسرع خيار في هذا المسار.
التكلفة على تحويل يعادل ١٬٠٠٠ دولار
يتضمن تحويل الجنيه إلى الدولار هامشًا غير معلن قد يصل إلى ٦٪ دون سعر السوق المتوسط. عمليًا، إذا كان سعر السوق المتوسط الرسمي ١ دولار = ٥٢٫٢٢ جنيهًا، فإنك تحتاج إلى ٥٢٬٢٢٤ جنيهًا للحصول على ١٬٠٠٠ دولار. لكن مع هامش ٦٪ يصبح السعر ١ دولار = ٥٥٫٣٥ جنيهًا، وعليك دفع ٥٥٬٣٥٧ جنيهًا لشراء الـ١٬٠٠٠ دولار نفسها. أي أنك تخسر أكثر من ٣٬٠٠٠ جنيه (نحو ٦٠ دولارًا).
تختلف رسوم التحويل كثيرًا حسب المسار وطريقة التسليم، لكنها تبدأ عمومًا من رسوم ثابتة بين ٥ و١٠ دولارات.
تمويل التحويل ببطاقة بنكية يترتب عليه غالبًا رسوم أعلى من التحويل البنكي المباشر.
الخيار الرابع: غري
توفّر غري حسابات افتراضية بالدولار الأمريكي للمستخدمين في مصر. ولإرسال الأموال إلى الخارج، يمر تحويل الجنيه إلى حساب بنكي أمريكي بخطوتين: تحويل الجنيه إلى دولار داخل حساب غري، ثم إرسال رصيد الدولار إلى الحساب البنكي الأمريكي.
التكلفة على تحويل يعادل ١٬٠٠٠ دولار
تحويل الجنيه إلى الدولار على غري برسوم ٠٫٥٪، بحد أدنى ١ دولار وحد أقصى ١٠٬٠٠٠ دولار لكل معاملة.
على تحويل يعادل ١٬٠٠٠ دولار من الجنيه إلى الدولار: ٠٫٥٪ = ٥ دولارات رسوم تحويل. وتُطبَّق رسوم الإرسال اللاحقة إلى الحساب البنكي الأمريكي بشكل منفصل.
رسوم ACH هي ٠٫٥٪ من المبلغ (بحد أدنى ٢ دولار وحد أقصى ١٠ دولارات).
تكتمل معظم المعاملات خلال دقائق، وقد تستغرق أحيانًا بضعة أيام. ويمكنك أيضًا مشاركة بيانات حساباتك بالدولار واليورو والجنيه الإسترليني لاستلام الأموال بأي من هذه العملات، برسوم إيداع ٠٫٨٪ بحد أقصى ١٠ دولارات أو ١٠ جنيهات إسترلينية أو ١٠ يورو.
تتيح غري تحويلات مجانية وفورية بين مستخدميها عبر GreyTag. فإذا كان المرسل والمستلم كلاهما يستخدمان غري، يمكنهما تجنّب رسوم ACH البالغة ٠٫٥٪ تمامًا. أي إذا أرسلت ١٬٠٠٠ دولار، يتسلم المستلم ١٬٠٠٠ دولار.
ومع بطاقة غري الافتراضية، يمكنك الدفع مباشرة من رصيد حسابك بالعملة الأجنبية، سواء كنت تُنهي سلة مشترياتك على Shein أو تجدد اشتراكك في Photoshop.
مقارنة بين الخيارات
بنك مصري (SWIFT)
Wise
Western Union
غري
رسوم تحويل الجنيه المصري إلى الدولار
١٪ إلى ٣٪ أقل من سعر السوق المتوسط (مدمجة في السعر)
٠٫٤٪ إلى ١٫٥٪، بسعر السوق المتوسط
مدمجة في سعر الصرف
رسوم تحويل ٠٫٥٪ + سعر صرف تنافسي
رسوم الإرسال
٢٠٠ إلى ٥٠٠ جنيه مصري
مشمولة في رسوم التحويل
متفاوتة
تُطبَّق رسوم إرسال
الاستقطاعات أثناء التحويل
١٠ إلى ٢٥ دولارًا لكل بنك
لا توجد
لا توجد
لا توجد
إجمالي التكلفة على ١٬٠٠٠ دولار
٥٠ إلى ١٠٠ دولار
نحو ٤ إلى ١٥ دولارًا
متفاوتة
نحو ١٠ دولارات شاملة رسوم التحويل والإرسال
وضوح سعر التحويل
لا
نعم، يظهر قبل التأكيد
جزئي
نعم، يظهر قبل التأكيد
الاستلام نقدًا في الولايات المتحدة
لا
لا
نعم
لا
مدة التنفيذ
٢ إلى ٥ أيام عمل
من اليوم نفسه إلى يومَي عمل
دقائق (الاستلام نقدًا)
دقائق إلى ٣ أيام عمل
زيارة الفرع
نعم (في معظم البنوك)
لا
اختيارية
لا
الأنسب لـ
التحويلات الكبيرة المخطط لها مع المستندات
وضوح السعر وانخفاض التكلفة
التسليم النقدي العاجل
من يملك رصيدًا بالجنيه في حساب غري، ومستلمو GreyTag
تفرض غري رسومًا على الإيداع والتحويل بين العملات والسحب. ويُحتسب تحويل الجنيه إلى الدولار برسوم ٠٫٥٪. وأسعار الصرف متغيرة وتتضمن هامشًا فوق سعر السوق المتوسط. للاطلاع على الرسوم الحالية لمعاملتك، استخدم حاسبة الرسوم.
الأسئلة الشائعة
ما المستندات التي يطلبها البنك المصري لإرسال الأموال إلى الولايات المتحدة؟تطلب معظم البنوك المصرية ما يثبت الغرض من التحويل الخارجي. لدعم الأسرة: مستند يثبت صلة القرابة وبيانات المستلم. للرسوم الدراسية: فاتورة الجامعة وخطاب القيد. للمدفوعات التجارية: فاتورة المورد أو العقد. وتختلف المتطلبات حسب البنك والمبلغ، لذلك يُستحسن التأكد من متطلبات بنكك قبل زيارته حتى لا تضيع رحلتك.
هل يجوز قانونًا إرسال الأموال من مصر إلى الولايات المتحدة؟نعم. التحويلات الخارجية للأغراض المسموح بها، ومنها التعليم ودعم الأسرة والمدفوعات التجارية والتحويلات الشخصية في حدود القواعد التنظيمية، قانونية وفق قواعد النقد الأجنبي في مصر. ويضع البنك المركزي المصري الإطار التنظيمي، وتنفّذ البنوك المصرية هذه التحويلات ضمن عملها المعتاد.
كم تستغرق حوالة SWIFT من مصر إلى الولايات المتحدة؟تستغرق المعالجة المعتادة من يومين إلى خمسة أيام عمل. وتطول المدة إذا صادف التحويل عطلة رسمية في مصر أو الولايات المتحدة، أو إذا خضع لمراجعة الامتثال. أما التحويلات عبر المنصات الرقمية مثل Wise أو Remitly فتصل أسرع بكثير، عادةً خلال يوم إلى يومَي عمل.
توفّر غري حسابات مجانية متعددة العملات للمعاملات الدولية في مصر، برسوم تحويل ٠٫٥٪ ورسوم إرسال بحد أقصى ١٠ دولارات. أنشئ حسابًا مجانيًا على غري لتحويل الأموال من مصر إلى أمريكا خلال دقائق.
قد يكون تحويل الأموال من الصين إلى مصر أمرًا صعبًا بسبب القيود على العملة والرسوم المرتفعة ومحدودية الوصول إلى الخدمات الدولية. والطلاب والعاملون عن بُعد وأصحاب الأعمال يحتاجون جميعًا إلى اختيار المنصة المناسبة لتجنّب التأخير والتكاليف غير الضرورية.
لحسن الحظ، تسهّل حلول التكنولوجيا المالية الحديثة مثل غري هذه العملية، إذ تتيح لك إرسال الأموال واستلامها دوليًا بأسعار صرف شفافة. في هذا الدليل ستتعرّف على كيفية تحويل الأموال من الصين إلى مصر عبر الإنترنت خطوة بخطوة.
تحويل الأموال من الصين إلى مصر مع غري
غري حل دفع عالمي صُمّم لتبسيط المعاملات الدولية. يتيح لك الاحتفاظ بالدولار الأمريكي (USD) والجنيه الإسترليني (GBP) واليورو (EUR) وإرسالها وتحويل العملات فيما بينها، ثم السحب إلى حسابات بنكية محلية في دول مثل مصر.
مزايا استخدام غري
إليك أبرز مزايا تحويل أموال من الصين إلى مصر عبر غري.
تحويلات سريعة: يوفّر لك غري معاملات دولية سريعة من الصين إلى مصر.
محافظ متعددة العملات: احصل على حسابات افتراضية بالدولار الأمريكي والجنيه الإسترليني واليورو لاستلام الأموال من مختلف أنحاء العالم.
أسعار صرف تنافسية: يمكنك التحويل من عملة إلى أخرى بأسعار صرف مناسبة.
رسوم شفافة: مع غري تعرف مسبقًا ما ستدفعه بالضبط، ورسوم المعاملات منخفضة.
حماية قوية: صُمّمت المنصة وفق معايير أمان عالمية لحماية أموالك وبياناتك.
خطوات تحويل الأموال من الصين إلى مصر باستخدام غري
يمكنك البدء في تحويل الأموال من الصين إلى مصر عبر غري دون عناء بعد إتمام هذه الخطوات السريعة.
بعد التحقق من هويتك، ستحصل على حسابات افتراضية بالدولار الأمريكي أو الجنيه الإسترليني أو اليورو لاستلام المدفوعات الدولية.
الخطوة ٣: موّل حسابك
موّل أيًّا من حساباتك الأجنبية الجديدة بالدولار الأمريكي أو الجنيه الإسترليني أو اليورو.
الخطوة ٤: حوّل أموالك إلى الجنيه المصري
استخدم خدمة صرف العملات في غري لتحويل أموالك إلى الجنيه المصري (EGP) بأسعار تنافسية.
الخطوة ٥: اسحب الأموال إلى الحساب المحلي
حوّل الأموال مباشرة إلى الحساب البنكي المصري للمستلم. ويمكنك أيضًا الإرسال مباشرة دون صرف العملة إذا كان لدى المستلم حساب بالدولار الأمريكي أو الجنيه الإسترليني أو اليورو.
إدارة معاملاتك الدولية مع غري
عند المقارنة بين طرق تحويل الأموال من الصين إلى مصر، تحتاج إلى منصة سريعة وآمنة ومنخفضة التكلفة. وغري حل دفع عالمي يساعدك على التعامل بالعملات الأجنبية والحصول على أسعار صرف جيدة والسحب المحلي من أي مكان في العالم، وهو خيار عملي لتحويل الأموال من الخارج إلى مصر.
سجّل في غري اليوم واستمتع بمدفوعات دولية دون عناء.
يُعدّ المغرب وجهة مفضلة للسياح والرحّالة الرقميين والمقيمين الأجانب ورواد الأعمال، بفضل ثقافته الغنية ومناظره الطبيعية الخلابة واقتصاده المتنامي. ففي عام ٢٠٢٤ استقبل المغرب أكثر من ١٧ مليون سائح بحسب أرقام وزارة السياحة المغربية، ما رسّخ مكانته وجهةً أولى للسفر والأعمال في إفريقيا.
لكن شراء الدرهم المغربي (MAD) ليس أمرًا يسيرًا دائمًا على غير المواطنين. فالتعامل مع البنوك التقليدية ومكاتب الصرف يعني في الغالب انتظارًا طويلًا وأوراقًا كثيرة وأسعار صرف غير مواتية.
وهنا تقدّم حلول التكنولوجيا المالية مثل غري طريقة أبسط وأقل تكلفة لشراء الدرهم المغربي عبر الإنترنت لمن لا يحملون الجنسية المغربية. في هذا المقال نعرض أين تشتري الدراهم المغربية أونلاين، وكيف تتم العملية خطوة بخطوة.
أين تشتري الدرهم المغربي عبر الإنترنت؟
تبرز غري خيارًا موثوقًا لشراء الدرهم المغربي، لكنها ليست الخيار الوحيد.
غري (خيارنا الموصى به):غري منصة تكنولوجيا مالية تبسّط المعاملات الدولية وصرف العملات وتحويل الأموال إلى المغرب. وهي مفيدة خصوصًا للرحّالة الرقميين والمستقلين والمسافرين الذين يحتاجون إلى صرف أموالهم بكفاءة، بعيدًا عن الرسوم المرتفعة والتأخير المعتاد في الأنظمة المصرفية التقليدية.
Wise (المعروفة سابقًا باسم TransferWise): تتيح Wise تحويل الأموال وإرسالها إلى حسابات بنكية مغربية برسوم شفافة وأسعار صرف تنافسية.
PayPal Xoom: تتيح خدمة Xoom التابعة لـ PayPal إرسال الأموال دوليًا إلى المغرب، سواء بالدرهم مباشرة إلى حساب بنكي أو للاستلام نقدًا.
Revolut: تقدّم Revolut حسابات متعددة العملات وخدمات لصرف العملات، ما يجعلها خيارًا عمليًا للمسافرين الدائمين. تحقّق داخل التطبيق من توفّر الدرهم المغربي قبل البدء، لأنه عملة لا تُتداول بحرية خارج المغرب.
Western Union Online: توفّر Western Union خدمات صرف وتحويل عبر الإنترنت، تتيح إرسال الدرهم المغربي إلى مستلمين في المغرب عبر الإيداع البنكي أو الاستلام النقدي.
كيف تشتري الدرهم المغربي عبر الإنترنت مع غري
اتبع هذه الخطوات البسيطة لتحويل أموالك إلى دراهم مغربية عبر غري:
سجّل في غري: أنشئ حسابًا عبر موقع غري أو حمّل التطبيق، ثم أكمل التسجيل والتحقق من الهوية.
موّل حسابك: أودِع أموالك في محفظة غري بإحدى العملات المدعومة مثل اليورو (EUR) أو الجنيه الإسترليني (GBP)، وهي أبسط طريقة لشراء الدرهم المغربي باليورو أو بالجنيه.
اطّلع على سعر الصرف: استخدم محوّل العملات من غري لمعرفة سعر شراء الدرهم المغربي مقابل اليورو أو الجنيه. لا تتيح غري تحويل رصيدك إلى دراهم أو الاحتفاظ بالدرهم داخل التطبيق، إذ يتم التحويل إلى الدرهم لحظة السحب.
اسحب أموالك بالدرهم: أرسل المبلغ بالدرهم المغربي إلى حساب بنكي في المغرب، سواء كان حسابك أو حساب أحد أقاربك، فتصل الدراهم مباشرة إلى ذلك الحساب.
مزايا استخدام غري لشراء الدرهم المغربي
إليك ما يجعل غري خيارًا متميزًا لتحويل أموالك إلى دراهم مغربية:
أسعار صرف تنافسية: يظهر لك سعر الصرف كاملًا قبل تأكيد العملية، فتقارنه بما تعرضه البنوك التقليدية ومكاتب الصرف.
رسوم أقل: تكاليف المعاملات منخفضة، ما يجعل غري خيارًا اقتصاديًا.
الراحة: تتم العمليات كلها عبر الإنترنت، فلا حاجة إلى زيارة مكاتب الصرف.
السرعة: تُعالَج التحويلات بالدرهم إلى البنوك المغربية عادةً في يوم العمل التالي، فتصل أموالك في وقت قصير.
اشترِ الدرهم المغربي بتكلفة أقل
قد يكون شراء الدرهم من البنوك التقليدية ومكاتب الصرف في المغرب مكلفًا ويستهلك الكثير من الوقت.
تُعد السعودية وجهة مفضلة للسياح والحجاج والمعتمرين. كما أن ازدهار تجارتها الدولية، ونظامها الضريبي الملائم، وفرص العمل فيها، وكرم الضيافة، كلها عوامل تجعل المملكة وجهة متنامية للرحالة الرقميين ورجال الأعمال والمهنيين (ومنهم العاملون في القطاع الصحي ولاعبو كرة القدم).
وكثير من هؤلاء يحتاجون إلى استلام الجنيه الإسترليني (GBP) في السعودية أو التعامل به. لكنهم يصطدمون بأسعار صرف ضعيفة، ورسوم مرتفعة، وأوراق مرهقة، وتحويل إجباري إلى الريال السعودي (SAR).
إن كنت مقيمًا أجنبيًا، أو تعمل عن بُعد مع عملاء دوليين، أو تستقبل أموالًا من أصدقائك أو عائلتك في بريطانيا، فأنت تحتاج إلى حل دفع دولي سريع وميسور التكلفة ومرن مثل غري.
يستعرض هذا الدليل أفضل الخيارات المتاحة، حتى تختار بثقة طريقة استلام الجنيه الإسترليني في السعودية التي تناسبك.
أهم ما تراعيه قبل اختيار طريقة تحويل الجنيه الإسترليني
هذه أهم العوامل التي تؤثر في طريقة استلامك للجنيه الإسترليني في المملكة:
أسعار الصرف: سعر الصرف الحقيقي (سعر السوق المتوسط) يوفّر لك أكثر من أسعار البنوك المضخّمة.
رسوم التحويل: الرسوم المنخفضة أو المعدومة أفضل، وانتبه إلى الهوامش الخفية.
تحويل العملة: تتيح لك بعض المنصات الاحتفاظ بالجنيه الإسترليني بدلًا من فرض تحويله إلى الريال.
سرعة التحويل: المدفوعات الفورية مثالية للاحتياجات العاجلة.
خيارات السحب: هل يمكنك السحب بالريال إلى حسابك البنكي في السعودية؟
الترخيص والأمان: اقتصر على المنصات المرخّصة التي تملك بنية أمنية قوية.
أفضل طرق استلام الجنيه الإسترليني في السعودية
بعد أن عرفت ما يجب الانتباه إليه، جمعنا لك مجموعة من المنصات الجيدة لتختار منها ما يناسبك.
١. غري: أفضل حساب متعدد العملات لمعاملات الجنيه الإسترليني في السعودية
غري حل رقمي للمدفوعات الدولية في السعودية، ومنها معاملات الجنيه الإسترليني. توفّر غري حسابات افتراضية بعدة عملات، منها الجنيه الإسترليني، ما يتيح لك استقبال المدفوعات من العملاء والمنصات حول العالم. ويمكنك فتح حسابات افتراضية بالدولار الأمريكي واليورو والجنيه الإسترليني من السعودية (الحساب الأمريكي متاح حاليًا للموظفين بدوام كامل والمستقلين فقط)، ثم مشاركة تفاصيلها لاستقبال الأموال من أي مكان.
طريقة العمل:
أنشئ حسابًا في غري، وأكمل التحقق من الهوية (KYC)، ثم اطلب حسابات العملات الأجنبية، ومنها حساب بالجنيه الإسترليني من السعودية. وبعد تفعيل الحساب، شارك تفاصيله مع العملاء أو المنصات لاستقبال المدفوعات مباشرة. وللتفاصيل، راجع دليلنا عن فتح حساب بريطاني دون عنوان في بريطانيا.
لماذا تختار غري:
حساب بريطاني مجاني بالجنيه الإسترليني
ادخار بالجنيه الإسترليني
تسجيل سريع ومناسب للجوال
بنية أمنية قوية
٢. Remitly
Remitly تدعم تحويل الجنيه الإسترليني إلى الريال السعودي مباشرة إلى الحسابات البنكية المحلية، وقد تتوفر خيارات استلام أخرى بحسب موقع المستلم. يموّل المرسل حسابه في Remitly بالجنيه الإسترليني ويرسل المبلغ إلى حسابك البنكي في السعودية، فتستلمه بالريال برسوم منخفضة وأسعار صرف تنافسية.
٣. Payoneer
Payoneer تمنحك حساب استلام بريطانيًا بالجنيه الإسترليني، وهو مفيد خصوصًا إن كنت تعمل عبر منصات العمل الحر مثل Upwork وFiverr وPeoplePerHour. ويمكنك بعد ذلك السحب بالريال إلى حسابك في السعودية. ومن عيوب Payoneer ارتفاع رسوم السحب والتحويل، وبطء معالجة المدفوعات المباشرة من العملاء.
٤. Western Union
تتيح Western Union للمرسلين إرسال الجنيه الإسترليني لتستلمه نقدًا بالريال من نقاط الوكلاء في أنحاء السعودية. ولا تحتاج إلى حساب بنكي، كما أن نقاط الاستلام كثيرة في المملكة. لكن الرسوم مرتفعة، ولا يمكنك الاستلام إلا نقدًا بالريال. ولا يحتاج المرسل إلى زيارة فرع Western Union، إذ تتوفر التحويلات عبر الإنترنت.
٥. MoneyGram
MoneyGram خدمة أخرى للاستلام النقدي تتيح للمرسلين في بريطانيا إرسال الجنيه الإسترليني لاستلامه نقدًا في السعودية. وهي سريعة ومتاحة بسهولة في مدن المملكة. ويمكن تحويل الأموال من بريطانيا إلى السعودية عبر الإنترنت من خلال موقع MoneyGram أو تطبيقها أو نقاط وكلائها. ومع خيارات دفع مرنة، يستطيع المرسل تمويل التحويل بحوالة بنكية أو بطاقة خصم أو بطاقة ائتمان. ويستلم المستفيد في السعودية المبلغ إيداعًا في حسابه البنكي أو نقدًا من أحد وكلاء MoneyGram.
٦. Wise
تتيح لك Wise فتح حساب متعدد العملات يشمل الجنيه الإسترليني. وتحصل على تفاصيل حساب بنكي بريطاني حقيقية، ويمكنك الاحتفاظ برصيدك بالجنيه الإسترليني أو تحويل الجنيه الإسترليني إلى ريال سعودي بسعر السوق المتوسط. كما تقدم Wise رسومًا واضحة ومنخفضة.
٧. Skrill
تتيح لك Skrill استقبال الجنيه الإسترليني من المنصات أو المستخدمين في بريطانيا. ويمكنك الاحتفاظ بالجنيه الإسترليني أو تحويله إلى حسابك البنكي في السعودية. والتحويلات بين حسابات Skrill أسرع وأسهل. غير أن التحقق من الحساب قد يكون صارمًا بعض الشيء.
٨. البنوك السعودية (عبر حوالة SWIFT)
يمكنك استلام الجنيه الإسترليني مباشرة في حسابك البنكي السعودي عبر شبكة SWIFT. وتدعم بنوك مثل مصرف الراجحي والبنك الأهلي السعودي وبنك الرياض والبنك السعودي الأول (ساب) استلام الحوالات بالجنيه الإسترليني.
ما تحتاج إليه:
رقم الحساب الدولي (IBAN)
رمز SWIFT/BIC
يدفع المرسل رسوم الحوالة الدولية
ومن عيوب البنوك التقليدية ارتفاع الرسوم والتأخير وكثرة الأوراق. لكنها تبقى خيارًا ممتازًا للمبالغ الكبيرة أو عندما يتطلب القانون ذلك.
كيف تبدأ مع غري (الخيار الموصى به)
توفّر غري منصة سهلة الاستخدام لإدارة عملات متعددة. باتباع هذه الخطوات يمكنك التسجيل والحصول على حسابك بالجنيه الإسترليني خلال دقائق.
نصيحة: إن واجهت صعوبات في التحقق من هويتك، فراجع إرشادات غري لحل مشكلات التحقق من الهوية (KYC).
فعّل محفظة الجنيه الإسترليني واحصل على تفاصيل حساب بريطاني افتراضي.
شارك التفاصيل مع المرسل (عميل أو صاحب عمل أو أحد أفراد العائلة).
استلم الجنيه الإسترليني واحتفظ به.
معاملات دولية أسهل مع غري
لم يعد عليك القلق من تأخر المعاملات، وأسعار التحويل غير المجزية، والرسوم الخفية، وكثرة الأوراق، وارتفاع رسوم المعاملات.
تبسّط غري المدفوعات عبر الحدود، وتقدّم أسعار صرف تنافسية، وتتيح تحويل العملات بسهولة. وستحصل على رقم حساب بريطاني افتراضي ورمز فرز (Sort Code)، ما يسهّل استلام الجنيه الإسترليني من العملاء وأصحاب العمل والمنصات.
يبني عدد متزايد من المهنيين في المغرب مسارات مهنية تتجاوز حدود السوق المحلية. فمن الدار البيضاء إلى الرباط، ومن طنجة إلى المدن الصاعدة الأصغر، يعمل مصممون ومستشارون ومطورون ومستقلون مباشرة مع عملاء في المملكة المتحدة، ويقدّمون خدماتهم مقابل الجنيه الإسترليني وهم ينافسون في سوق عالمية. عمل كان يبدو بعيد المنال صار يُنجز اليوم من حاسوب محمول، أو من فضاء عمل مشترك، أو من البيت في أي مدينة مغربية.
بهذا التحول أصبح الدخل العابر للحدود جزءًا عاديًا من الحياة المهنية: الفواتير تصدر بالجنيه، والكفاءة تُقاس بجودة العمل لا بمكان السكن. وكل مشروع جديد يعزّز الصلة بين الخبرة المغربية والطلب الدولي.
يشرح هذا المقال طريقة استقبال الجنيه الإسترليني في المغرب، والطرق العملية التي يدير بها المهنيون مدفوعاتهم، وما ينبغي مراعاته حتى تصل إلى دخلك بطريقة أيسر، مع إبقاء إدارتك المالية بسيطة وموثوقة ومنسجمة مع طريقة عملك اليوم.
أبرز صعوبات استقبال الجنيه الإسترليني في المغرب
استقبال الجنيه الإسترليني في المغرب ليس أمرًا بسيطًا دائمًا، لأن قيود الصرف والنظام البنكي وقواعد العملات الأجنبية تؤثر في طريقة وصول المستقلين إلى أرباحهم.
١. تحويل العملة
كثيرًا ما تخضع عائدات العملة الأجنبية في المغرب لقواعد بنكية صارمة قد تفرض تحويلها إلى الدرهم عند استلامها. وهذا يحدّ من مرونة المستقلين الذين يفضّلون الاحتفاظ بالجنيه. كما أن البنوك هي التي تتحكم في توقيت الصرف، فلا يستفيد العميل دائمًا من أسعار السوق الملائمة. هذه القيود تقلّص تحكّمك في أموالك وقد تؤثر في مدخراتك بالعملة الأجنبية على المدى الطويل.
٢. تأخّر التحويلات البنكية
تمرّ التحويلات الدولية بالجنيه الإسترليني غالبًا عبر شبكة SWIFT، ما قد يؤخر وصولها عدة أيام. وقد تقتطع البنوك الوسيطة رسومًا قبل أن تصل الأموال إلى الحسابات المغربية. هذا التأخير يصعّب على المستقلين إدارة سيولتهم، خاصة من يعتمد منهم على دفعات منتظمة. وغياب التسوية الفورية يضيف قدرًا من الغموض إلى إدارة الدخل القادم من الخارج.
٣. خسائر الصرف
هوامش الصرف التي تطبّقها البنوك قد تقلّص قيمة مدفوعات الجنيه بشكل ملحوظ. فبدل سعر الصرف الحقيقي (سعر منتصف السوق)، يحصل العميل غالبًا على سعر أقل، ما ينتج عنه خسائر خفية. وحتى الفروق الصغيرة في النسبة تتراكم مع الوقت، خاصة لدى المستقلين الذين يتلقّون دفعات متكررة. هذه الخسائر تقلّص الدخل الإجمالي دون أن تظهر بوضوح في كل مرة.
٤. محدودية الخيارات
يواجه كثير من المستخدمين في المغرب خيارات محدودة لاستقبال الجنيه بسبب صعوبة الوصول إلى المنصات المالية الرقمية العالمية. وهذا يدفعهم إلى الاعتماد على القنوات البنكية التقليدية، وهي أبطأ وأقل مرونة. كما أن غياب المحافظ متعددة العملات يقلّل التحكم في توقيت التحويل وطريقته، فيصعب تحقيق أفضل قيمة من الأرباح الدولية.
تتيح غري استقبال الجنيه الإسترليني عبر تفاصيل حساب بنكي بريطاني افتراضي، ما يجعلها خيارًا عمليًا للمستقلين الذين يعملون مع عملاء في المملكة المتحدة. تُفرض عادة على الإيداعات الواردة رسوم بنسبة ٠٫٨٪ بحد أقصى ١٠ دولارات (أو ما يعادلها) لكل معاملة. أما تحويل العملات فرسومه ١٪ بحد أقصى ٦ دولارات لأزواج عملات محددة، وهذا يبقي تكلفة التحويلات الكبيرة معقولة.
يمكنك الاحتفاظ بالجنيه في رصيدك، أو تحويله إلى اليورو إن احتجت، واختيار التوقيت الأنسب لك. وعندما تريد استعمال المال محليًا، تسحبه بالدرهم المغربي إلى حسابك البنكي في المغرب، وعادة ما تُعالج عمليات السحب بسرعة وبتكلفة معقولة نسبيًا.
٢. Wise
تقدّم Wise سعر الصرف الحقيقي (سعر منتصف السوق) وتسعيرًا شفافًا، ولذلك تحظى بشعبية بين المستقلين حول العالم. تتضمن تحويلات الجنيه عادة رسومًا ثابتة منخفضة، وتستغرق من ١ إلى ٥ أيام حسب المسار. ويمكن للمستخدمين الاحتفاظ بعدة عملات ومعرفة التكلفة الدقيقة قبل التحويل. لكن بعض الخصائص قد تتطلب تحققًا مرتبطًا ببلد الإقامة، ما قد يحدّ من الاستفادة الكاملة لبعض المستخدمين في المغرب.
٣. Payoneer
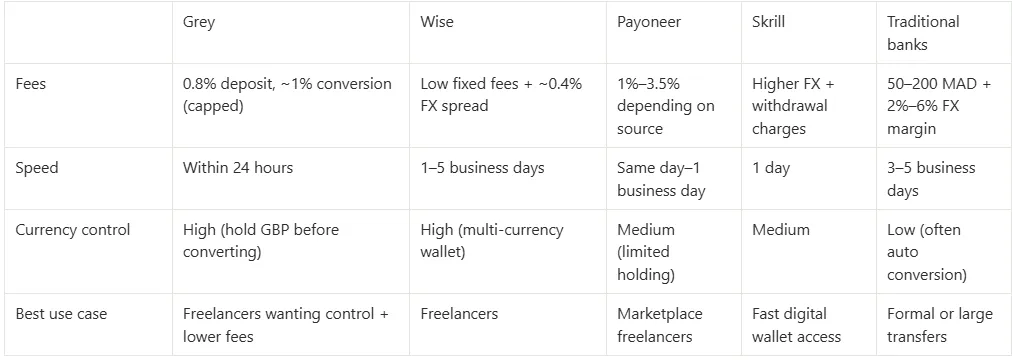
تُستعمل Payoneer على نطاق واسع في منصات مثل Upwork وFiverr وغيرها من منصات العمل الحر. وتسمح باستقبال الجنيه الإسترليني وسحبه مباشرة إلى الحسابات البنكية المغربية. تتراوح الرسوم عادة بين ١٪ و٣٫٥٪ حسب مصدر الدفع وطريقته. والتحويلات سريعة نسبيًا، وغالبًا ما تتم خلال يوم عمل واحد. غير أن تراكم الرسوم وتكاليف تحويل العملة قد يقلّص أرباحك الإجمالية إذا لم تُدِرها بعناية.
٤. Skrill
تدعم Skrill محافظ بالجنيه الإسترليني والتحويلات الدولية، ما يجعلها مفيدة للمستقلين الذين يتلقّون مدفوعات من عملاء بريطانيين. تختلف الرسوم، وغالبًا ما تكون أسعار تحويل العملة أعلى من سعر منتصف السوق. وتُعالج التحويلات عادة خلال ساعات أو يوم عمل واحد. كما تقدّم Skrill خصائص المحفظة الرقمية، لكن رسوم السحب وهوامش الصرف قد تقلّص صافي الأرباح، خاصة لمن يستعملها بكثرة لعدة مدفوعات دولية.
٥. البنوك التقليدية
تتعامل البنوك التقليدية في المغرب مع الجنيه الإسترليني عبر تحويلات SWIFT، لكنها غالبًا الخيار الأبطأ والأغلى. قد تستغرق التحويلات الواردة من ٣ إلى ٥ أيام عمل، وتتراوح الرسوم بين مبالغ ثابتة واقتطاعات بنسبة مئوية. وتتضمن أسعار الصرف عادة هامشًا بين ٢٪ و٦٪. ورغم أنها آمنة ومتاحة على نطاق واسع، فإن البنوك تمنحك تحكمًا محدودًا في توقيت التحويل وطريقته، ما يجعلها أقل ملاءمة لدخل العمل الحر المنتظم.
لماذا لا تساوي أرباحك بالجنيه في المغرب قيمة فاتورتك دائمًا؟
أسعار الصرف في المغرب لا "تحوّل" دخلك فحسب، بل تعيد تشكيله. فدفعة بقيمة ٥٠٠ جنيه إسترليني ليست لها قيمة ثابتة بالدرهم، لأن التحويل يتوقف على ظروف السوق في اللحظة التي تتحرك فيها الأموال. وهذا يعني أن فاتورتين متطابقتين قد تنتهيان بمبلغين مختلفين حسب التوقيت، حتى داخل الأسبوع نفسه.
ما يغفل عنه كثير من المستقلين أن الأثر الحقيقي غالبًا لا يكون مفاجئًا، بل تدريجيًا. فتغيّرات صغيرة في سعر الصرف، حتى لو كانت أقل من ١٪، قد تغيّر بهدوء ما تكسبه عبر عدة مشاريع. ومع الوقت يظهر ذلك في دخلك الشهري دون تفسير واضح.
للتوقيت أيضًا دور خفي. فبعض المدفوعات تحوّلها البنوك أو المنصات فور وصولها، فتثبّت السعر المتاح في تلك اللحظة. وبعضها الآخر يمنحك فرصة قصيرة للاحتفاظ بالأموال، وهذا يمنحك مرونة، لكنه يحمل قدرًا من عدم اليقين إذا تحركت الأسعار في غير صالحك.
فوق ذلك، قد تطبّق المنصات هوامش صرف خاصة بها عند التحويل. ولا تظهر هذه الهوامش دائمًا كرسوم مستقلة، لكنها تقلّص المبلغ النهائي الذي تستلمه. وبالنسبة إلى المستقلين في المغرب، فالفارق بين "ما تكسبه" و"ما يبقى لك" يحدده كيف ومتى تُحوَّل أموالك أكثر مما يحدده أجرك.
أخطاء شائعة عند استقبال الجنيه الإسترليني في المغرب
يخسر كثير من المستقلين في المغرب جزءًا من مدفوعاتهم بالجنيه بسبب أخطاء بسيطة في التوقيت واختيار البنك وطريقة إدارة التحويلات.
١. تجاهل أسعار الصرف
يركّز كثيرون على المبلغ المرسَل بالجنيه وينسون أن أسعار الصرف تتغير يوميًا. أي أن قيمته بالدرهم قد ترتفع أو تنخفض حسب التوقيت. وعدم الانتباه إلى الأسعار يؤدي غالبًا إلى استلام مبلغ أقل من المتوقع.
٢. الاكتفاء بالبنوك
يعتمد بعض المستقلين على البنوك التقليدية وحدها لاستقبال مدفوعات الجنيه. ورغم أنها آمنة، فهي غالبًا بطيئة وتفرض رسومًا إضافية عبر تحويلات SWIFT. وهذا يقلّص ما تستلمه وقد يؤخر وصولك إلى أموالك حين تكون في أمسّ الحاجة إليها.
٣. التحويل بسرعة مفرطة
من الأخطاء الشائعة تحويل الجنيه إلى الدرهم فور استلامه. فقد لا يكون سعر الصرف ملائمًا في تلك اللحظة، فيخسر المستقل جزءًا من القيمة. والانتظار أو الاحتفاظ بالأموال حتى يتحسّن التوقيت قد يرفع أحيانًا المبلغ الإجمالي الذي تحصل عليه.
٤. عدم مقارنة البدائل
يلتزم كثير من المستقلين بطريقة دفع واحدة دون مقارنتها بغيرها. لكن لكل منصة رسومها وسرعتها وأسعار صرفها. وعدم البحث عن بدائل قد يسبب خسائر غير ضرورية مع الوقت، خاصة لمن يتلقّى مدفوعات دولية منتظمة من عملاء في المملكة المتحدة.
كيف تقدّر المبلغ الذي ستستلمه فعلًا؟
قبل أن تصل الدفعة، من المفيد أن تكوّن فكرة تقريبية عمّا ستستلمه فعلًا بالدرهم. هذا يجنّبك المفاجآت ويساعدك على تخطيط ميزانيتك بشكل أفضل.
ابدأ بالمبلغ الذي يرسله عميلك بالجنيه الإسترليني. ثم انظر في ثلاثة أمور: رسوم التحويل، وسعر الصرف، وأي رسوم سحب. حتى لو بدا كل منها صغيرًا، فإنها مجتمعة قد تقلّص المبلغ النهائي بشكل ملحوظ.
من العادات البسيطة أن تتحقق من سعر صرف الجنيه الإسترليني مقابل الدرهم المغربي قبل انتظار أي دفعة. ثم قارنه بالسعر الذي تعرضه منصتك أو بنكك. هكذا تعرف بسرعة كم من القيمة قد تخسر عند التحويل.
يمكنك أيضًا الرجوع إلى معاملاتك السابقة. فإذا سبق أن استلمت مبالغ مماثلة، فاتخذها مرجعًا. ومع الوقت ستلاحظ أنماطًا، مثل المنصات التي تمنحك نتائج أفضل، أو الفترات التي تكون فيها الأسعار أكثر ملاءمة.
بهذه الطريقة تنتقل من التخمين إلى التقدير. فبدل أن تنتظر وتأمل في أفضل نتيجة، تكون لديك صورة أوضح عمّا سيصلك.
بالنسبة إلى المستقلين في المغرب، تجعل هذه الخطوة الصغيرة الدخل أكثر قابلية للتوقع، وتساعدك على اتخاذ قرارات أفضل في الإنفاق والادخار وتوقيت سحب أرباحك أو تحويلها.
خطوة بخطوة: كيف تستقبل الجنيه الإسترليني في المغرب عبر غري
الخطوة ١: أنشئ حسابك
ابدأ بالتسجيل في غري وإكمال التحقق من هويتك. بعد الموافقة، تحصل على لوحة تحكم متعددة العملات مصممة للمستقلين والعاملين عن بُعد في المغرب.
الخطوة ٢: احصل على تفاصيل حسابك البريطاني
توفّر لك غري تفاصيل حساب بنكي بريطاني افتراضي، تشمل رمز الفرز (Sort Code) ورقم الحساب. وبها تستقبل الجنيه الإسترليني مباشرة من عملائك في المملكة المتحدة كأنه تحويل محلي.
الخطوة ٣: استقبل الدفعة
شارك تفاصيل حسابك البريطاني مع عميلك، فيرسل الجنيه عبر القنوات البنكية المعتادة. وتُضاف الأموال إلى محفظتك في غري، عادة خلال ساعات أو يوم واحد.
الخطوة ٤: أدِر أموالك
بعد الاستلام، يمكنك الاحتفاظ بالجنيه، أو تحويله إلى اليورو، أو سحبه بالدرهم المغربي إلى حسابك البنكي في المغرب. وهكذا تتحكم في التوقيت والسعر وطريقة إدارة دخلك في المغرب.
الأسئلة الشائعة
هل يمكنني استقبال الجنيه الإسترليني في المغرب دون تحويله فورًا؟
نعم، في بعض الحالات يمكنك استقبال الجنيه عبر منصات متعددة العملات تتيح لك الاحتفاظ بالرصيد قبل تحويله. لكن كثيرًا من البنوك التقليدية تحوّل الأموال تلقائيًا إلى الدرهم عند وصولها، ما يحدّ من تحكمك في التوقيت ويقلّل مرونتك في اتخاذ قرارات الصرف.
لماذا أستلم مبلغًا أقل مما تظهره فاتورتي بالجنيه؟
غالبًا ما تستلم مبلغًا أقل بسبب أسعار الصرف ورسوم المنصات وهوامش الصرف الخفية. فحتى لو كانت الفاتورة محددة بالجنيه، فإن المبلغ النهائي بالدرهم يتوقف على سعر الصرف وقت المعالجة. وهذه الاقتطاعات الصغيرة تتراكم عبر عدة مدفوعات.
أيهما أفضل للمستقلين في المغرب: البنوك أم المنصات المالية الرقمية؟
المنصات المالية الرقمية أفضل عادة للمستقلين لأنها توفّر تحويلات أسرع ورسومًا أوضح وتحكمًا أكبر في سعر الصرف. أما البنوك فهي أكثر أمانًا ومقبولة على نطاق واسع، لكنها غالبًا أبطأ وأغلى وأقل مرونة في التعامل مع المدفوعات الدولية المتكررة من عملاء في المملكة المتحدة.
هل تؤثر أسعار الصرف فعلًا في المدفوعات الصغيرة مثل ١٠٠ أو ٢٠٠ جنيه إسترليني؟
نعم، حتى المدفوعات الصغيرة تتأثر. فتغيّر طفيف في سعر الصرف أو في هوامش الصرف قد يقلّص المبلغ النهائي الذي تستلمه بالدرهم. ورغم أن الفرق قد يبدو صغيرًا في كل معاملة، فإنه يصبح كبيرًا حين يتكرر عبر عدة مشاريع حرة كل شهر.
ما أكثر الطرق أمانًا لتقليل الخسائر عند استقبال الجنيه؟
الطريقة الأكثر أمانًا هي استعمال منصات خاضعة للتنظيم برسوم شفافة، والاحتفاظ بالعملة متى أمكن، وتجنّب التحويلات غير الضرورية. كما أن مقارنة المنصات قبل اختيار إحداها تساعد على تقليل الخسائر على المدى الطويل. وفهم التوقيت وأسعار الصرف يحسّن ما يحتفظ به المستقل من دخله.
هل يمكنني أن أطلب من عملائي في المملكة المتحدة استعمال طريقة دفع معينة؟
نعم، وغالبًا ما تكون فكرة جيدة. فكثير من العملاء مرنون ما دامت العملية واضحة ومريحة. وباقتراح منصة أو طريقة دفع تفضّلها، تقلّل التأخير وتتجنب الرسوم غير الضرورية وتجعل عملية الدفع أكثر انتظامًا مع الوقت.
بسّط استقبال الجنيه الإسترليني في المغرب مع غري
لم يعد استقبال الجنيه الإسترليني في المغرب مضطرًا لأن يكون بطيئًا أو معقدًا. فالبنوك التقليدية كثيرًا ما تسبب التأخير، وتفرض رسومًا إضافية، وتقلّص المبلغ النهائي بأسعار صرف أقل ملاءمة.
لهذا يتجه كثير من المستقلين والعاملين عن بُعد إلى منصات حديثة مثل غري. فهي تمنحك طريقة أبسط لاستقبال الجنيه مباشرة، والاحتفاظ بأموالك، والتحويل في الوقت المناسب، ثم السحب بالدرهم إلى بنكك المغربي دون تعقيدات غير ضرورية. سجّل في غري أو حمّل التطبيق وابدأ استقبال مدفوعاتك بالجنيه الإسترليني في المغرب من اليوم.
تفرض غري رسومًا على الإيداعات والتحويلات بين العملات والسحوبات. تخضع الإيداعات عبر ACH أو SEPA أو FPS لرسوم بنسبة ٠٫٨٪ (الحد الأدنى ٢ دولار/٢ يورو/٢ جنيه إسترليني، والحد الأقصى ١٠ دولارات/١٠ يورو/١٠ جنيهات إسترلينية). وتُحتسب رسوم تحويل العملات بنسبة ١٪ بحد أقصى ٦ دولارات. وتختلف رسوم السحب حسب العملة: ٣٥ نايرا للنايرا النيجيرية (NGN)، و٠٫٥٪ لليورو والجنيه الإسترليني (الحد الأدنى ٢ يورو/٢ جنيه، والحد الأقصى ١٠ يورو/١٠ جنيهات)، ومن ٠٫٥٠ إلى ٠٫٦٥ دولار للشلن الكيني والأوغندي والتنزاني (KES/UGX/TZS). وتخضع معاملات البطاقة العابرة للحدود (المشتريات بغير الدولار ببطاقة دولارية) لرسوم ٢٪ إضافة إلى ٠٫٥٠ دولار. أسعار الصرف متغيرة وتتضمن هامشًا فوق سعر منتصف السوق. راجع دائمًا الرسوم والسعر قبل تأكيد أي معاملة. زر صفحة أسعار غري للاطلاع على الأسعار الحالية.
بين التنقّل ليلًا بين فرص العمل على Upwork وغيرها من منصات العمل الحر، واجتماعات Google Meet الصباحية مع عملاء في الخارج، يجد عدد متزايد من المصريين طرقًا جديدة لكسب دخلهم من العالم دون مغادرة بيوتهم. وكثير من هؤلاء المستقلين يتقاضون أجورهم باليورو.
لكن الكسب بعملة أجنبية نصف الحكاية فقط. التحدي الحقيقي أن تصلك أموالك دون توتر أو تأخير أو رسوم تحويل مبالغ فيها. والنظام البنكي التقليدي؟ بطيء، ولم يُصمَّم أصلًا للمستقلين والعاملين عن بُعد الذين يتعاملون مع أكثر من عملة.
يحتاج المستقلون إلى طريقة أذكى وأسرع لاستقبال اليورو في مصر. إن كنت واحدًا منهم، فالحل الذي تبحث عنه في السطور التالية.
لماذا يصعب استقبال اليورو في مصر عبر البنوك التقليدية؟
إذا جرّبت استلام أرباح العمل الحر باليورو عبر بنك تقليدي، فأنت تعرف المعاناة جيدًا: العملية بطيئة ومكلفة في الغالب، ونادرًا ما تكون شفافة بالكامل.
تعتمد بنوك مصرية كثيرة على تحويلات SWIFT، التي قد تستغرق عدة أيام وتتضمن رسومًا خفية. وحين تصل الأموال أخيرًا، قد تخسر جزءًا منها بسبب أسعار صرف غير مواتية. باختصار، الطرق التقليدية لم تُبنَ للسرعة والمرونة التي يحتاجها المستقلون والعاملون عن بُعد اليوم.
ما أذكى طريقة لاستقبال اليورو في مصر اليوم؟
غري حل مالي عابر للحدود صُمّم خصيصًا لمن يعمل مثلك مع عملاء حول العالم، وهي شركة تكنولوجيا مالية وليست بنكًا.
يمنحك غري حسابًا افتراضيًا باليورو يعمل كحساب أوروبي محلي. أي أنك تستطيع تلقي أجرك باليورو مباشرة من العملاء والمنصات والشركات الدولية، دون فتح حساب بنكي فعلي في الخارج أو انتظار الحوالات البنكية طويلًا.
يجعل غري العملية واضحة وبسيطة من البداية إلى النهاية. إليك ما يميّزه:
حساب افتراضي باليورو: احصل على رقم IBAN أوروبي لاستقبال المدفوعات من عملائك في الاتحاد الأوروبي، ومنهم عملاء في فرنسا وألمانيا وهولندا وغيرها.
دعم عملات متعددة: يمكنك الاحتفاظ بالدولار الأمريكي (USD) والجنيه الإسترليني (GBP) إلى جانب حساب اليورو، وهذا مثالي إن كنت تعمل مع عملاء من المملكة المتحدة أو الولايات المتحدة.
بلا معاملات ورقية: لا حاجة لزيارة بنك أو ملء نماذج طويلة. كل شيء يتم أونلاين.
ادخل إلى موقع غري أو حمّل تطبيق غري من متجر التطبيقات على هاتفك، ثم سجّل باستخدام بريدك الإلكتروني وبياناتك الشخصية الأساسية.
وثّق هويتك
التزامًا باللوائح المالية، سيطلب منك غري رفع وثيقة هوية سارية (مثل بطاقة الرقم القومي أو جواز السفر) وإثبات عنوان. العملية سريعة وآمنة.
اطلب حساب اليورو
بعد التحقق، انتقل إلى لوحة التحكم في غري واطلب حسابًا افتراضيًا باليورو. تظهر لك بعدها بيانات الحساب ورقم IBAN داخل التطبيق، وعادةً ما يحدث ذلك بعد وقت قصير من الطلب.
شارك بيانات حسابك مع عملائك
أرسل هذه البيانات البنكية إلى عملائك الدوليين أو منصات العمل الحر أو أي شركة تدفع لك باليورو. ولاحظ أن حساب اليورو يستقبل تحويلات SEPA من دول المنطقة الاقتصادية الأوروبية، ولا يقبل الحوالات الدولية عبر SWIFT.
كيف تدير دخلك باليورو بذكاء وأنت في مصر
تلقي أجرك باليورو جزء من القصة فقط، أما إدارة هذا الدخل بذكاء فهي ما يصنع الفرق الحقيقي.
احتفظ باليورو لاستخدامه لاحقًا: تخطط لرحلة إلى أوروبا؟ ادّخر اليورو في حسابك على غري وتجنّب التحويل مرتين لاحقًا.
تابع مدفوعاتك: تعرض لك لوحة التحكم في غري رصيدك والمدفوعات الواردة وسجل التحويلات لحظة بلحظة، لتبقى مطّلعًا على أموالك دائمًا.
لماذا غري هو الطريقة الأذكى لاستقبال اليورو في مصر
لنكن صريحين: الطرق القديمة لاستقبال المدفوعات الدولية لم تعد كافية. إن كنت مستقلًا أو صانع محتوى أو تعمل عن بُعد، أو حتى طالبًا يتعامل مع عملاء أوروبيين، فأنت تحتاج إلى حل أسرع وأبسط وأكثر شفافية.
ما يقدمه لك غري:
طريقة لتلقي أجرك بلا حدود
إدارة عدة عملات من حساب واحد
أسعار صرف عادلة ولحظية
تحويل اليورو إلى الجنيه المصري والسحب إلى حسابك البنكي المحلي، غالبًا خلال دقائق
تجربة رقمية تناسب أسلوب حياتك
تأخير أقل، ورسوم واضحة بلا مفاجآت، ولا حاجة لأن تطلب «مساعدة» من صديق في الخارج. فقط أنت وعملك وطريقة أذكى لتلقي أجرك.
لقد أنجزت الجزء الصعب حين حصلت على العميل وأغلقت الصفقة. حان الوقت الآن لتتلقى أجرك دون توتر.
يشهد العمل الجانبي في مصر نموًا سريعًا. فكثير من المستقلين أتقنوا عرض مهاراتهم على جمهور عالمي، ونجحوا بفضل ذلك في كسب عملاء يدفعون بسخاء.
لكن في حين صار الوصول إلى عملاء دوليين أسهل، تبقى مشكلة واحدة عصيّة على الحل: استلام الأجر.
يشرح لك هذا المقال طرق استقبال الأموال من خارج مصر وكيف تتغلب على هذه المشكلة، مع نصائح إضافية لزيادة أرباحك.
لماذا يزدهر العمل الجانبي في مصر؟
مصر من أكثر دول الشرق الأوسط وأفريقيا شبابًا، إذ إن نحو ٦٠٪ من سكانها دون سن ٣٠ عامًا وفق مجلس السكان. ومع اتساع الوصول إلى الإنترنت، وتوفر أدوات رقمية بأسعار معقولة، وانتشار منصات مثل TikTok وFiverr وUpwork وحتى Etsy، لا عجب أن يجد عدد متزايد من المصريين فرص دخل عبر الإنترنت.
العمل الجانبي عند كثيرين وسيلة لزيادة الدخل، أو للادخار بالعملات الأجنبية، أو حتى لترك الوظيفة التقليدية تمامًا. لكن القاسم المشترك بين كل هذه الأعمال هو الحاجة إلى استقبال الأموال من خارج مصر، من عملاء أو منصات تعمل في الخارج.
ما التحدي الأكبر؟ استقبال المدفوعات الدولية
رغم تزايد الفرص، يواجه أصحاب الأعمال الجانبية في مصر عقبات مستمرة عندما يتعلق الأمر بالمدفوعات:
كثير من الحسابات البنكية المحلية لا تدعم استقبال تحويلات مباشرة بالدولار الأمريكي (USD) أو الجنيه الإسترليني (GBP) أو اليورو (EUR).
التحويلات البنكية التقليدية بطيئة ومكلفة، وقد لا تنجح دائمًا.
رسوم تحويل العملات قد تلتهم جزءًا من أرباحك.
فتح حساب بنكي أجنبي يتطلب عادةً إقامة في الخارج أو إجراءات ورقية طويلة.
والنتيجة أن كثيرًا من المستقلين ينتظرون مدفوعاتهم طويلًا أو يخسرون جزءًا من أموالهم في الطريق.
كيف تستقبل الأموال من الخارج في مصر مع غري؟
غري شركة تكنولوجيا مالية وليست بنكًا، صُممت خدماتها العابرة للحدود خصيصًا للمستقلين والعاملين عن بعد وصناع المحتوى الرقمي في أفريقيا وخارجها.
مع غري، يمكنك فتح حسابات بنكية افتراضية مجانية بعملات رئيسية مثل الدولار الأمريكي (USD) واليورو (EUR) والجنيه الإسترليني (GBP)، فتستقبل المدفوعات من العملاء أو المنصات بالعملة التي يفضلونها. لا طوابير في البنوك، ولا خصومات مفاجئة، ولا متاعب ورقية. وإذا كان هدفك استقبال دولار في مصر، فاعلم أن حساب الدولار الأمريكي مقدَّم عبر Lead Bank ومتاح حاليًا للموظفين بدوام كامل والمستقلين.
إليك ما يجعل غري خيارًا عمليًا:
انتشار عالمي: استقبل المدفوعات من Amazon وUpwork وTikTok ومن العملاء المستقلين أو الوكالات.
محافظ متعددة العملات: احتفظ بأموالك بعدة عملات ولا تحوّلها إلا عندما تريد.
أسعار صرف لحظية: ودّع الأسعار السيئة والرسوم الخفية.
رسوم شفافة: ما تراه هو ما تدفعه، بلا رسوم غامضة.
يبسّط غري استقبال الأرباح الدولية لأصحاب الأعمال الجانبية والمستقلين وأصحاب المشاريع الصغيرة على حد سواء.
كيف تفتح حسابًا في غري من مصر؟
الأمر أسهل من فتح حساب بنكي محلي. اتبع هذه الخطوات:
سجّل حسابك
ادخل إلى grey.co أو حمّل تطبيق غري على هاتفك الذكي، ثم اضغط على «التسجيل» لإنشاء حسابك المجاني.
تحقّق من هويتك
ارفع بطاقة الرقم القومي المصرية أو جواز سفر ساري المفعول، مع إثبات عنوان (مثل فاتورة مرافق أو كشف حساب بنكي). تضمن هذه الخطوة أمان حسابك وامتثاله للوائح المالية.
احصل على تفاصيل حسابك الأجنبي
بعد التحقق، يمكنك إنشاء تفاصيل حسابات بالدولار الأمريكي أو الجنيه الإسترليني أو اليورو، مكتملة بأرقام التوجيه (Routing Number) وأرقام IBAN ورموز SWIFT. إنها حسابات حقيقية تعمل فعلًا.
شارك تفاصيل حسابك مع العملاء أو المنصات
أضف تفاصيل حسابك في غري لدى عملائك أو على المنصات التي تعمل معها، وابدأ استقبال المدفوعات.
استخدم ميزة تعدد العملات في غري للاحتفاظ بأموالك حتى تتحسن أسعار الصرف
تجنب التحويل المبكر إذا لم تكن بحاجة إلى العملة المحلية فورًا
تأكد دائمًا من أن عميلك لديه أحدث تفاصيل حسابك البنكي
مع غري، لم يعد المستقلون وأصحاب الأعمال الجانبية في مصر مضطرين إلى التعامل مع قيود مصرفية قديمة أو خسارة أموالهم في رسوم التحويل. يمكنك الآن استقبال الأموال من خارج مصر كما لو كنت تعيش في لندن أو نيويورك أو برلين، وأنت مقيم في الجيزة أو القاهرة أو الإسكندرية.