<script type="application/ld+json" data-schema-version="grey-blog-v4">[{"@context":"https://schema.org","@type":"BlogPosting","@id":"https://grey.co/es/blog/save-for-multiple-goals#article","headline":"Cómo ahorrar para varias metas sin perder el control de tu dinero","description":"¿Tienes varias metas de ahorro? Aprende cómo ahorrar para varias metas, priorizarlas y seguir cada una. Abre un Pouch para cada meta y empieza.","inLanguage":"es","url":"https://grey.co/es/blog/save-for-multiple-goals","mainEntityOfPage":{"@id":"https://grey.co/es/blog/save-for-multiple-goals#webpage"},"datePublished":"2026-10-17T06:00:00+01:00","dateModified":"2026-10-17T06:00:00+01:00","author":{"@type":"Person","@id":"https://grey.co/authors/olayoyin-olorunmota#person","name":"Olayoyin Olorunmota","url":"https://grey.co/authors/olayoyin-olorunmota","sameAs":["http://www.linkedin.com/in/olayoyinolorunmota","http://x.com/yoyin_michael"]},"publisher":{"@type":"Organization","@id":"https://grey.co/#organization","name":"Grey","url":"https://grey.co","logo":{"@type":"ImageObject","url":"https://cdn.prod.website-files.com/6360022338a81bd6fdbb1145/6564ae1077a67e39d3c491a6_Grey%20Logo%20Lockup%20Black.svg"}},"image":{"@id":"https://grey.co/es/blog/save-for-multiple-goals#primaryimage"},"translationOfWork":{"@id":"https://grey.co/blog/save-for-multiple-goals#article"}},{"@context":"https://schema.org","@type":"WebPage","@id":"https://grey.co/es/blog/save-for-multiple-goals#webpage","url":"https://grey.co/es/blog/save-for-multiple-goals","name":"Cómo ahorrar para varias metas financieras a la vez | Grey","description":"¿Tienes varias metas de ahorro? Aprende cómo ahorrar para varias metas, priorizarlas y seguir cada una. Abre un Pouch para cada meta y empieza.","inLanguage":"es","primaryImageOfPage":{"@id":"https://grey.co/es/blog/save-for-multiple-goals#primaryimage"},"breadcrumb":{"@id":"https://grey.co/es/blog/save-for-multiple-goals#breadcrumb"}},{"@context":"https://schema.org","@type":"ImageObject","@id":"https://grey.co/es/blog/save-for-multiple-goals#primaryimage","url":"https://cdn.prod.website-files.com/636a85d290ee58e70c17e1c0/6a959a74c2738bcc8f065dd4_How%20to%20Save%20for%20Multiple%20Goals%20Without%20Losing%20Track%20of%20Your%20Money-compressed.jpg","contentUrl":"https://cdn.prod.website-files.com/636a85d290ee58e70c17e1c0/6a959a74c2738bcc8f065dd4_How%20to%20Save%20for%20Multiple%20Goals%20Without%20Losing%20Track%20of%20Your%20Money-compressed.jpg","width":1200,"height":675,"caption":"Portada del artículo: cómo ahorrar para varias metas sin perder el control de tu dinero"},{"@context":"https://schema.org","@type":"BreadcrumbList","@id":"https://grey.co/es/blog/save-for-multiple-goals#breadcrumb","itemListElement":[{"@type":"ListItem","position":1,"name":"Inicio","item":"https://grey.co/es"},{"@type":"ListItem","position":2,"name":"Blog","item":"https://grey.co/es/blog"},{"@type":"ListItem","position":3,"name":"Cómo ahorrar para varias metas sin perder el control de tu dinero","item":"https://grey.co/es/blog/save-for-multiple-goals"}]},{"@context":"https://schema.org","@type":"FAQPage","@id":"https://grey.co/es/blog/save-for-multiple-goals#faq","inLanguage":"es","mainEntity":[{"@type":"Question","name":"¿Cómo ahorrar para varias metas a la vez?","acceptedAnswer":{"@type":"Answer","text":"Haz una lista de todas las metas en las que estás trabajando, asigna a cada una una cantidad objetivo y un plazo, y ordénalas por urgencia y consecuencia. Reparte tu ahorro mensual entre ellas según su prioridad, de modo que las metas más urgentes reciban la mayor parte. Guarda cada meta en su propio espacio de ahorro con nombre para ver el progreso de cada una por separado. Revisa el reparto cada tres o cuatro meses y ajústalo si alguna meta se queda atrás o ya se ha cumplido."}},{"@type":"Question","name":"¿Cómo decido qué meta priorizar?","acceptedAnswer":{"@type":"Answer","text":"Los dos criterios más útiles son qué tan cerca está la fecha límite y qué pasa si no la cumples. Una meta con fecha límite dentro de seis meses y una consecuencia grave si no tiene fondos (un fondo de emergencia, el depósito de un alquiler, una compra con fecha) va por delante de una meta con un plazo de tres años y una consecuencia que tiene arreglo. Cuando las hayas ordenado por urgencia y consecuencia, da a las metas mejor situadas la mayor parte de tu capacidad de ahorro mensual y baja a partir de ahí."}},{"@type":"Question","name":"¿Cuánto debo destinar a cada meta?","acceptedAnswer":{"@type":"Answer","text":"Para cada meta, calcula el aporte mensual necesario: cantidad objetivo menos lo que ya has ahorrado, dividido entre los meses que quedan. Compara esa cifra con lo que destinas ahora a esa meta. Si no llega al aporte necesario, tienes tres opciones: alargar el plazo, reducir el objetivo o aumentar lo que destinas a esa meta reduciendo la parte de otra. Un reparto inicial sencillo para tres metas simultáneas es 50 %, 30 % y 20 % del ahorro mensual total, ajustado según qué metas tengan las fechas límite más ajustadas."}},{"@type":"Question","name":"¿Cuántas metas de ahorro son demasiadas?","acceptedAnswer":{"@type":"Answer","text":"No hay un límite fijo, pero más de cinco o seis metas activas suele significar que los aportes se reparten tanto que ninguna avanza de forma significativa. Si tu capacidad de ahorro mensual es de 400 GBP y tienes diez metas, el aporte medio por meta es de 40 GBP, que quizá no alcance para llegar a la mayoría de los objetivos en un plazo razonable. Un enfoque más práctico es centrarte de forma activa en las tres o cuatro metas principales, con aportes de mantenimiento más pequeños para las metas a largo plazo, e incorporar nuevas metas a la lista activa cuando completes las que ya tienes."}},{"@type":"Question","name":"¿Cómo sigo varias metas sin una hoja de cálculo?","acceptedAnswer":{"@type":"Answer","text":"Los saldos de ahorro con nombre, uno por meta y cada uno con su cantidad objetivo, se encargan del seguimiento automáticamente. Los Pouches de Grey dan a cada meta su propio espacio con nombre dentro de tu cuenta, con un saldo visible. Cuando haces un aporte a un Pouch concreto, el saldo se actualiza al instante."}}]},{"@context":"https://schema.org","@type":"DefinedTermSet","@id":"https://grey.co/es/blog/save-for-multiple-goals#terms","inLanguage":"es","hasDefinedTerm":[{"@type":"DefinedTerm","name":"metas financieras","description":"Una meta financiera es un resultado concreto para el que ahorras, con una cantidad objetivo y un plazo. No es una intención vaga como “ahorrar más” o “gastar menos”, que se parecen más a un deseo que a una meta real. Una meta financiera suena así: “Ahorrar 1.500 GBP para un viaje a Marruecos antes de marzo” o “Crear un fondo de emergencia de tres meses de 6.000 USD antes de diciembre”.","inDefinedTermSet":{"@id":"https://grey.co/es/blog/save-for-multiple-goals#terms"}}]}]</script>

Cómo ahorrar para varias metas sin perder el control de tu dinero

Olayoyin Olorunmota

ÍNDICE

COMPARTE ESTE ARTÍCULO

Cuando se habla de lo difícil que es ahorrar, la falta de disciplina suele llevarse toda la culpa. Todo el mundo la señala: “Si fueras más disciplinado, tendrías más ahorros”.

La disciplina cuesta. Por eso, cuando alguien me pregunta cómo ahorrar para varias metas, suelo recomendar que se apoye en sistemas.

Por ejemplo, si tu fondo de emergencia, el ahorro para las vacaciones, el dinero para cambiar de laptop y el próximo pago del alquiler están en la misma cuenta, cada decisión de gasto se vuelve una adivinanza. Revisas el saldo, parece que todo va bien y gastas. Dos meses después te das cuenta de que el fondo de vacaciones ha estado pagando el supermercado y estás muy lejos de donde deberías estar.

El problema es el sistema o, mejor dicho, que no tienes uno. En este artículo verás cómo ahorrar para varias metas a la vez: cómo definir metas financieras lo bastante concretas para que funcionen, cómo priorizar cuando varias compiten entre sí y cómo organizar tus ahorros para que cada meta tenga su propio carril y un progreso que puedas ver.

¿Qué son las metas financieras?

Una meta financiera es un resultado concreto para el que ahorras, con una cantidad objetivo y un plazo. No es una intención vaga como “ahorrar más” o “gastar menos”, que se parecen más a un deseo que a una meta real. Una meta financiera suena así: “Ahorrar 1.500 GBP para un viaje a Marruecos antes de marzo” o “Crear un fondo de emergencia de tres meses de 6.000 USD antes de diciembre”.

Lo que hace que funcione es ser concreto. Una intención vaga no te da nada que medir ni forma de saber si vas atrasado. Una meta concreta te dice exactamente cuánto ahorrar cada mes para llegar al objetivo y te muestra enseguida cuándo te has desviado.

Las metas financieras suelen agruparse según su plazo: corto, mediano y largo plazo.

Metas a corto plazo
Son metas con un plazo de hasta un año. Algunos ejemplos claros son un fondo para vacaciones, una laptop nueva, el próximo mantenimiento del vehículo o un fondo de emergencia inicial. Suelen exigir el ahorro más activo, porque la fecha límite está relativamente cerca.

Metas a mediano plazo
Suelen estar en el rango de uno a cinco años: por ejemplo, la entrada de una vivienda, la compra de un auto, una boda o un fondo para tomarte una pausa en tu carrera. Tienen más tiempo para crecer, pero necesitan aportes constantes para no desviarse.

Metas a largo plazo
Por lo general van más allá de los cinco años: el ahorro para la jubilación, reunir la entrada para una compra importante de una propiedad o pagar la educación de un hijo. Son las metas que más fácilmente se dejan para después porque la fecha límite parece lejana, pero muchas veces son las que más importan.

La mayoría de las personas trabaja en dos o tres metas de cada categoría al mismo tiempo. Eso no es un problema. El problema es intentar gestionarlas todas desde el mismo fondo sin etiquetar.

¿Por qué un solo saldo falla cuando tienes varias metas?

Cuando todos tus ahorros están en una sola cuenta, pasan algunas cosas previsibles.

Pierdes la pista de para qué es cada libra o cada dólar. El saldo total parece sano, pero no tienes idea de cuánto corresponde al fondo de vacaciones, cuánto al fondo de emergencia y cuánto es realmente dinero libre. Así que decides tus gastos según el total, que casi siempre engaña.

El progreso se vuelve invisible. Si intentas ahorrar 1.500 GBP para un viaje y ese dinero está mezclado con todo lo demás, no puedes ver cuánto has avanzado. El efecto psicológico del progreso visible, ver cómo una cifra se acerca a su objetivo, influye de verdad en que las personas sean constantes.

Las metas se comen unas a otras. Cuando surge una necesidad a corto plazo y todo el dinero está en el mismo sitio, lo más fácil es tomarlo del fondo común sin darte cuenta de que acabas de retrasar las vacaciones dos meses.

Por eso, si te preguntas cómo ahorrar para varias metas sin que se mezclen, la respuesta es separar el dinero según su propósito. Se trata de darle a cada meta su propio espacio para que puedas ver cada una con claridad.

Cómo definir y priorizar tus metas de ahorro

Empieza por hacer una lista de todo aquello para lo que ahorras, o sabes que deberías ahorrar, sin filtrar nada. Anota cada meta, grande o pequeña, cercana o lejana.

Cuando tengas la lista, añade dos datos a cada meta: una cantidad objetivo y una fecha.

Si la cantidad o la fecha no están claras, haz tu mejor estimación y tómala como una cifra de trabajo. Una meta con un plazo aproximado es más fácil de poner en práctica que una sin plazo. Siempre puedes ajustarla después.

Ahora ordénalas. Hay dos criterios útiles para priorizar.

Urgencia: ¿Qué tan cerca está la fecha límite? Una meta con un plazo de seis meses va por delante de una con un plazo de tres años, aunque en abstracto la de tres años parezca más importante. Las metas cercanas necesitan más atención porque hay menos tiempo para recuperarse de los meses flojos.

Consecuencia de no cumplirla: ¿Qué pasa si no le destinas suficiente dinero a esta meta? No llegar al objetivo del fondo de vacaciones tiene arreglo. No tener fondo de emergencia significa endeudarte cuando ocurre algo inesperado. No reunir a tiempo el depósito del alquiler significa perder la vivienda. Intenta poner más arriba las metas con consecuencias graves, por muy atractivas que resulten otras.

Después de ordenarlas, tienes un orden de prioridad práctico. Las dos o tres primeras metas reciben la mayor parte de tu reparto mensual. El resto recibe aportes más pequeños pero constantes, para que sigan avanzando en lugar de quedarse estancadas.

Revisa la lista y el orden cada tres o cuatro meses, porque las metas cambian, las fechas se mueven y las prioridades evolucionan. Una revisión trimestral mantiene el sistema al día sin convertirlo en una fuente constante de trámites.

Cuánto destinar a cada meta

Cuando ya conoces tus metas y su orden de prioridad, decidir el reparto es casi mecánico.

Empieza por tu capacidad de ahorro mensual: lo que te queda después de los gastos esenciales y que estás dispuesto a destinar a tus metas. Si no tienes clara esa cifra, calcúlala hacia atrás a partir de tus ingresos y tus gastos fijos para obtener una cifra realista y no una optimista.

Luego reparte entre las metas según su prioridad. Una forma sencilla es darle la mayor parte a la meta más prioritaria y bajar a partir de ahí. Un reparto inicial útil para alguien con tres metas activas:

  • Meta uno (máxima prioridad): 50 % del ahorro mensual
  • Meta dos: 30 %
  • Meta tres: 20 %

Ajusta los porcentajes según los cálculos de tus propios plazos. Si la meta dos tiene una fecha límite cercana y la meta uno es a más largo plazo, puedes invertir el reparto de forma temporal hasta completar la meta dos.

Para cada meta, haz el cálculo básico de ahorro: cantidad objetivo menos lo que ya has ahorrado, dividido entre los meses que quedan. Así obtienes el aporte mensual necesario. Si lo que destinas ahora a esa meta no llega a ese aporte, algo tiene que ceder: o se alarga el plazo, o se reduce el objetivo, o aumentas el reparto a costa de otra meta.

Cómo seguir varias metas con un Pouch para cada una

Cuando ya tienes un orden de prioridad y un reparto, la pregunta práctica es cómo mantenerlo todo visible y separado sin gestionar varias cuentas bancarias ni una hoja de cálculo complicada.

Puedes apartar dinero para cada meta dentro de tu cuenta de Grey. Cada Pouch tiene un nombre y un saldo propio, así que puedes aportar a cada uno por separado, sin que las cantidades se mezclen entre sí ni con tu saldo para gastos.

Así se ve en un ejemplo real.

Sade ahorra para tres metas a la vez: un fondo de emergencia de seis meses, un viaje a Japón y una laptop nueva.

Meta Objetivo Aporte mensual Nombre del Pouch Meses hasta el objetivo
Fondo de emergencia 4.800 GBP 200 GBP Fondo de emergencia 24 meses
Viaje a Japón 2.400 GBP 300 GBP Japón 2027 8 meses
Laptop nueva 900 GBP 150 GBP Fondo laptop 6 meses
Total 8.100 GBP 650 GBP

Sade aparta 650 GBP al mes. Tiene tres Pouches en su cuenta de Grey, cada uno con su nombre y su objetivo. Cada mes, el día de cobro, transfiere 300 GBP a Japón 2027, 200 GBP al Fondo de emergencia y 150 GBP al Fondo laptop. Cada saldo avanza hacia su objetivo por su cuenta.

El Fondo laptop llega a su objetivo en seis meses. Sade cierra ese Pouch y pasa esos 150 GBP al mes a su fondo de emergencia, que así crece más rápido.

El valor práctico es la claridad. Si una meta se queda atrás, lo ves de inmediato. Si alcanzas una meta, el reparto se redistribuye. Nada se pierde en un único saldo sin diferenciar.

Recuerda crear un Pouch para cada meta y aportarle dinero cuando toque.

Preguntas frecuentes

¿Cómo ahorrar para varias metas a la vez?

Haz una lista de todas las metas en las que estás trabajando, asigna a cada una una cantidad objetivo y un plazo, y ordénalas por urgencia y consecuencia. Reparte tu ahorro mensual entre ellas según su prioridad, de modo que las metas más urgentes reciban la mayor parte. Guarda cada meta en su propio espacio de ahorro con nombre para ver el progreso de cada una por separado. Revisa el reparto cada tres o cuatro meses y ajústalo si alguna meta se queda atrás o ya se ha cumplido.

¿Cómo decido qué meta priorizar?

Los dos criterios más útiles son qué tan cerca está la fecha límite y qué pasa si no la cumples. Una meta con fecha límite dentro de seis meses y una consecuencia grave si no tiene fondos (un fondo de emergencia, el depósito de un alquiler, una compra con fecha) va por delante de una meta con un plazo de tres años y una consecuencia que tiene arreglo. Cuando las hayas ordenado por urgencia y consecuencia, da a las metas mejor situadas la mayor parte de tu capacidad de ahorro mensual y baja a partir de ahí.

¿Cuánto debo destinar a cada meta?

Para cada meta, calcula el aporte mensual necesario: cantidad objetivo menos lo que ya has ahorrado, dividido entre los meses que quedan. Compara esa cifra con lo que destinas ahora a esa meta. Si no llega al aporte necesario, tienes tres opciones: alargar el plazo, reducir el objetivo o aumentar lo que destinas a esa meta reduciendo la parte de otra. Un reparto inicial sencillo para tres metas simultáneas es 50 %, 30 % y 20 % del ahorro mensual total, ajustado según qué metas tengan las fechas límite más ajustadas.

¿Cuántas metas de ahorro son demasiadas?

No hay un límite fijo, pero más de cinco o seis metas activas suele significar que los aportes se reparten tanto que ninguna avanza de forma significativa. Si tu capacidad de ahorro mensual es de 400 GBP y tienes diez metas, el aporte medio por meta es de 40 GBP, que quizá no alcance para llegar a la mayoría de los objetivos en un plazo razonable. Un enfoque más práctico es centrarte de forma activa en las tres o cuatro metas principales, con aportes de mantenimiento más pequeños para las metas a largo plazo, e incorporar nuevas metas a la lista activa cuando completes las que ya tienes.

¿Cómo sigo varias metas sin una hoja de cálculo?

Los saldos de ahorro con nombre, uno por meta y cada uno con su cantidad objetivo, se encargan del seguimiento automáticamente. Los Pouches de Grey dan a cada meta su propio espacio con nombre dentro de tu cuenta, con un saldo visible. Cuando haces un aporte a un Pouch concreto, el saldo se actualiza al instante.

Última actualización:

October 18, 2026

Open a free Grey account to get startedJoin 1 million digital nomads
SI TE GUSTÓ, NO TE PIERDAS ESTOS ARTÍCULOS

Cómo pagar cursos en línea desde México con la tarjeta virtual de Grey

•

•

2 min de lectura

¿Sabías que Mesoamérica, que abarca parte del México actual, le dio al mundo el chocolate hace más de 3.000 años? Hoy México se está volviendo un punto clave del aprendizaje digital, y cada vez más personas toman cursos internacionales para mejorar sus habilidades. Con la tarjeta virtual de Grey, pagar cursos en línea desde México en distintas plataformas es mucho más sencillo.

En este artículo te explico cómo usar la tarjeta virtual de Grey para pagar cursos en línea y aprovechar oportunidades de aprendizaje en todo el mundo.

¿Por qué usar Grey para pagar cursos en línea desde México?

  • Configuración rápida: crea tu tarjeta en dólares en menos de cinco minutos, sin necesidad de una cuenta bancaria en EE. UU.
  • Precios claros: ves las comisiones antes de confirmar cada operación.
  • Pagos seguros: tus transacciones están protegidas con las funciones de seguridad de Grey.

Cómo empezar con Grey

Configurar una tarjeta virtual de Grey es sencillo. Esta es una guía rápida para empezar:

Regístrate y crea tu tarjeta virtual de Grey

  • Entra al sitio web de Grey o abre la app en tu celular: inicia sesión en tu cuenta de Grey o crea una si eres nuevo.
  • Ve a "Tarjetas virtuales": una vez dentro, elige "Tarjetas virtuales" en el menú y haz clic en "Comenzar".
  • Crea tu tarjeta: sigue las indicaciones y asegúrate de tener al menos 5 USD en tu saldo de Grey para cubrir la comisión única de creación de la tarjeta.

Cómo recargar tu tarjeta virtual de Grey

  • Revisa tu saldo: asegúrate de tener fondos suficientes en tu cuenta de Grey. Puedes recibir dinero en tus cuentas en USD, GBP o EUR y después convertirlo fácilmente a USD dentro de la plataforma.
  • Agrega fondos a tu tarjeta: entra a la página de tu tarjeta virtual y elige "Agregar dinero". Así pasas dinero de tu saldo en USD a tu tarjeta virtual.
  • Indica el monto: puedes cargar desde 2 USD hasta 2.500 USD. Escribe el monto que quieras y haz clic en "Continuar". Grey no cobra comisión por recargar tarjetas Visa; cada recarga de una tarjeta Mastercard tiene una comisión de 1 USD.

Cómo pagar cursos en las plataformas más populares

Con tu tarjeta virtual de Grey lista y con saldo, ya puedes pagar cursos en las principales plataformas de aprendizaje en línea. Aquí van algunas.

Nexford

Nexford University ofrece cursos en línea de marketing digital, inteligencia artificial y más. Gracias a una alianza con Grey, puedes obtener un 20 % de descuento en la colegiatura.

  • Elige tu programa: primero entra al sitio de Nexford y elige un programa que vaya con tus metas.
  • Recibe tu código de descuento: la beca Grey x Nexford da a los estudiantes que cumplen los requisitos un código de descuento del 20 % en la colegiatura de Nexford.
  • Paga con tu tarjeta virtual de Grey: aplica tu código de descuento, elige el pago con tarjeta e ingresa los datos de tu tarjeta virtual de Grey.

Udemy

Udemy tiene una gran variedad de cursos digitales, de programación a fotografía, desde 9 USD. Así puedes pagar Udemy con tarjeta en pocos pasos:

  • Busca y elige un curso: cuando encuentres el que te interesa, selecciona "Comprar ahora".
  • Ve al pago: en la página de pago, elige la opción de pagar con tarjeta.
  • Ingresa los datos de tu tarjeta: escribe la información de tu tarjeta virtual de Grey y completa la compra.

Skillshare

Skillshare es ideal si quieres aprender habilidades creativas como diseño gráfico y edición de video, con membresías desde 8 USD al mes.

  • Crea una cuenta: entra a Skillshare y regístrate.
  • Elige un plan de suscripción: Skillshare tiene planes mensuales y anuales.
  • Selecciona el método de pago: al pagar, elige la opción de tarjeta e ingresa los datos de tu tarjeta virtual de Grey.

Coursera

Con cursos de instituciones de prestigio, Coursera te da acceso a formación en negocios, ciencia de datos y más.

  • Crea una cuenta en Coursera: regístrate en el sitio web o en la app de Coursera.
  • Elige un curso e inscríbete: selecciona un curso y sigue con la inscripción.
  • Completa el pago: usa tu tarjeta virtual de Grey en la opción de pago con tarjeta para terminar la compra. Así de fácil es pagar Coursera desde México.

La tarjeta virtual de Grey te conecta con oportunidades de aprendizaje en todo el mundo, sin los obstáculos de pago de siempre. Siguiendo estos pasos, puedes inscribirte en cursos internacionales y pagar cursos en línea desde México en USD, EUR o GBP.

Si quieres reforzar habilidades mejor pagadas o probar algo creativo, Grey te facilita la parte del dinero para que te concentres en aprender y crecer. Abre tu cuenta de Grey hoy y empieza a cumplir tus metas de aprendizaje.

__wf_reserved_inherit

‍

Cómo recibir divisas y convertirlas a USDC en Chile

•

•

2 min de lectura

Voy a partir este artículo de una forma poco común: dos verdades y una mentira. De estas tres afirmaciones sobre Chile, ¿cuál es la falsa?

  • Chile alberga nueve especies distintas de pingüinos
  • El inglés es el idioma oficial
  • Con Grey, ahora puedes convertir divisas a USDC en Chile.

Si elegiste "El inglés es el idioma oficial", acertaste: esa es la mentira. En Chile se habla español, y eso ya lo sabías. Puede que la primera opción te haya hecho dudar. Quizás la película "Los pingüinos de Madagascar" debió llamarse "Los pingüinos de Chile", porque en realidad en Madagascar no hay pingüinos.

Hablemos de la tercera opción: convertir divisas a USDC. Si trabajas como freelancer en Chile, el USD Coin (USDC) se está convirtiendo en una forma práctica de manejar los pagos que recibes del extranjero.

En esta guía te explico cómo recibir pagos del extranjero en Chile, convertirlos a USDC y administrar tu plata de forma ordenada con Grey.

¿Por qué convertir tus pagos del extranjero a USDC si eres freelancer en Chile?

Si trabajas con clientes de afuera, pasar tus divisas a USDC tiene varias ventajas:

Valor estable: el USDC es una stablecoin ligada al dólar estadounidense, así que su valor es predecible y te protege de la volatilidad de otras criptomonedas.

Comisiones bajas: las transacciones en USDC suelen tener comisiones más bajas que las transferencias bancarias tradicionales, lo que las hace convenientes para pagos internacionales.

Acceso rápido a tu plata: la tecnología blockchain permite transferencias casi instantáneas, así que tienes tus fondos disponibles en poco tiempo.

Conversión flexible: puedes mantener USDC para tener estabilidad y convertirlo a pesos chilenos (CLP) cuando el tipo de cambio te convenga.

Cómo recibir divisas y convertirlas a USDC

Grey te ofrece una forma segura y sencilla de manejar tus pagos en USDC. Así puedes enviar y convertir USDC con Grey:

Abre la app de Grey

Inicia sesión en tu cuenta de Grey desde la app o el sitio web para entrar de forma segura a tus saldos en USD y en otras monedas.

Selecciona tu saldo en USD

Ve a la sección "Cuentas" y elige tu saldo en USD. Desde ahí partes cualquier transferencia en USDC.

__wf_reserved_inherit

Toca "Enviar con cripto"

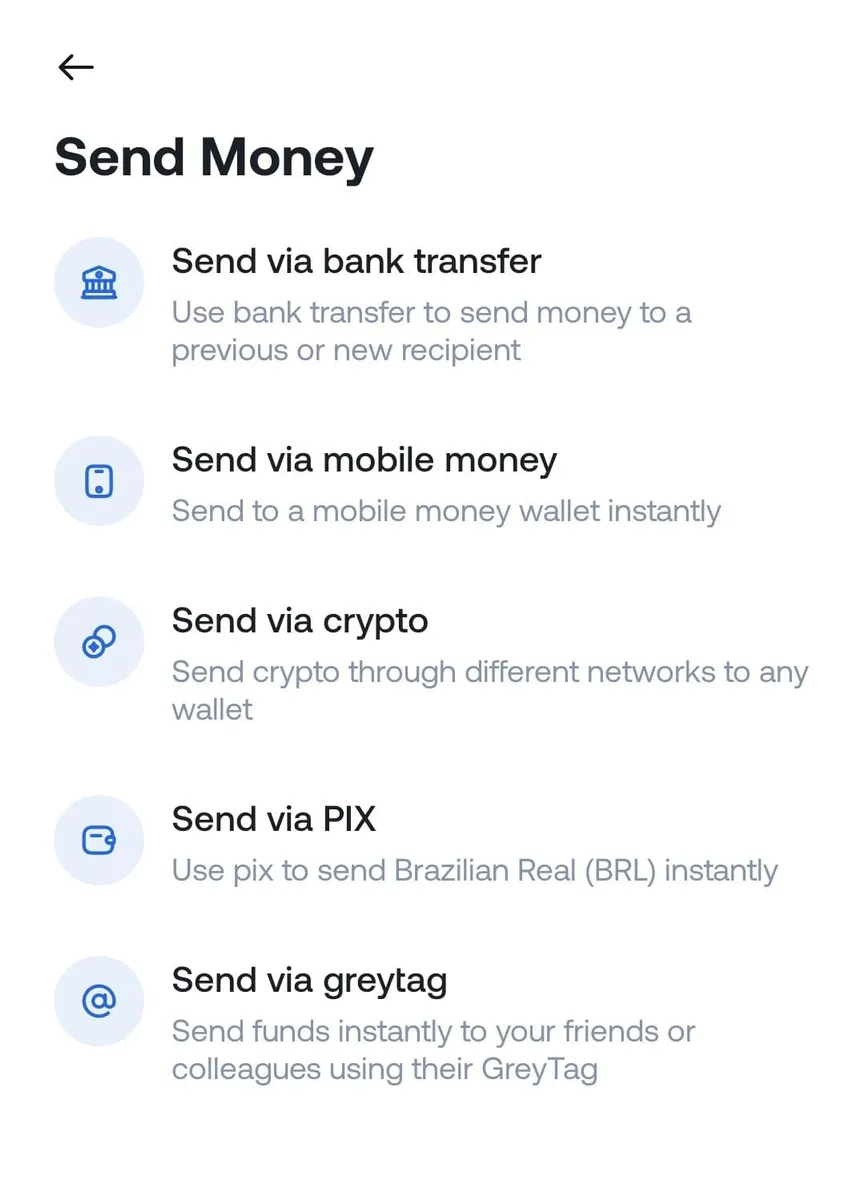
Elige la opción "Enviar dinero" y luego "Enviar con cripto" para empezar la transferencia en USDC.

__wf_reserved_inherit

Ingresa los datos de la transacción

Escribe con cuidado la dirección de la billetera de destino. Asegúrate de elegir la red correcta, ya que Grey admite Solana (SOL) y Binance Smart Chain (BEP-20).

__wf_reserved_inherit

Indica el monto y revisa los datos

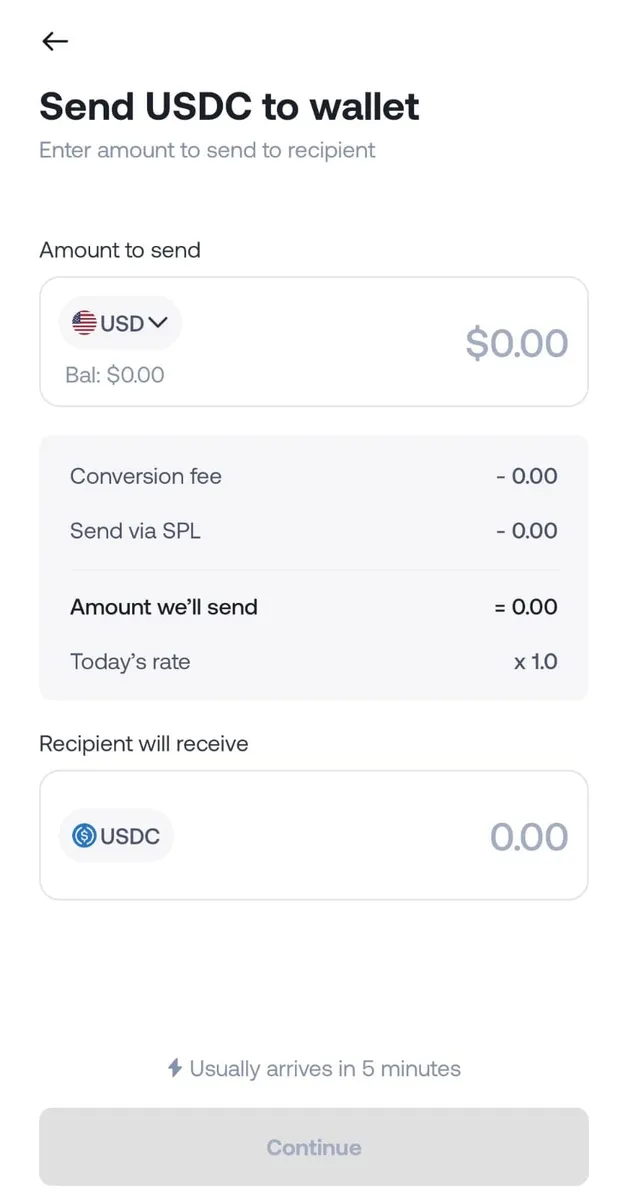
Escribe cuánto quieres enviar y vuelve a revisar la dirección de la billetera y la red para que tu transacción llegue al lugar correcto.

__wf_reserved_inherit

Confirma y completa la transferencia

Cuando todo esté en orden, toca "Enviar". Grey te pedirá tu código de autenticación en dos pasos (2FA) como medida extra de seguridad.

Transacción exitosa

Una vez procesada, el USDC llega a la billetera de destino. Quien lo recibe puede guardarlo, convertirlo a moneda local o usarlo como necesite.

Cómo convertir USDC a pesos chilenos

Para convertir USDC a pesos chilenos (CLP), usa un exchange de criptomonedas o un servicio local que permita operaciones de USDC a CLP. Algunas plataformas ofrecen conversión directa; otras te pueden pedir operaciones intermedias a través de USD o BTC.

Qué considerar si mantienes y conviertes USDC

Tener USDC es cómodo, pero conviene que tengas en cuenta algunos puntos:

Compatibilidad de red: verifica que la red que usas para el USDC coincida con tu billetera y con el servicio de conversión, para evitar problemas con la transacción.

Comisiones: aunque las comisiones por transacción del USDC son bajas, las comisiones de red pueden variar según la blockchain.

Impuestos: para el SII, las criptomonedas se consideran activos monetarios para efectos de la corrección monetaria. Consulta con un asesor tributario en Chile para entender tus obligaciones al mantener o convertir USDC.

Grey te ayuda a manejar tus USDC en Chile

Con Grey puedes enviar USDC de forma segura a billeteras compatibles, ordenar tus fondos sin complicarte y contar con medidas de seguridad sólidas, como la autenticación en dos pasos (2FA).

Con Grey, recibir y manejar pagos en USDC en Chile es más simple si eres freelancer. Empieza hoy creando tu cuenta de Grey y lleva tus finanzas a un nivel global.

El futuro de la banca global ya llegó, pensado para que lleves tus sueños más allá de las fronteras.

‍

USDC en España: cómo recibir pagos del extranjero y convertirlos

•

•

2 min de lectura

España se ha convertido en un punto de encuentro para freelancers y nómadas digitales que cobran de clientes de todo el mundo.

Ahí es donde entra USD Coin (USDC): una alternativa moderna y estable que te permite centrarte en tu trabajo y olvidarte de las complicaciones de la banca tradicional.

Te contamos cómo convertir tus divisas y usar USDC en España.

¿Por qué convertir tus cobros del extranjero a USDC si eres freelancer en España?

Convertir tus pagos a USDC tiene varias ventajas:

  • Estabilidad: como stablecoin, USDC está vinculada al dólar estadounidense, lo que protege a los freelancers de la volatilidad de las criptomonedas.
  • Comisiones más bajas: las transacciones con USDC suelen ser más baratas que las transferencias internacionales tradicionales.
  • Acceso rápido a tu dinero: la tecnología blockchain procesa los pagos casi al instante, a menudo en cuestión de minutos, así que no tienes que esperar mucho para cobrar.
  • Conversiones flexibles: puedes mantener tus USDC para aprovechar un tipo de cambio favorable o pasarlos a euros (EUR) cuando lo necesites.

Cómo recibir divisas y convertirlas a USDC con Grey

Con Grey puedes recibir divisas y convertirlas a USDC de forma sencilla. Así funciona:

Abre la app de Grey

Inicia sesión en tu cuenta de Grey desde la app o la web para consultar de forma segura tu saldo en USD y en otras divisas.

Selecciona tu saldo en USD

Ve a la sección “Accounts” (Cuentas) y elige tu saldo en USD para iniciar una transferencia en USDC.

Saldo en USD en la app de Grey

Pulsa “Send via crypto”

Selecciona “Send money” (Enviar dinero) y después “Send via crypto” (Enviar con cripto) para empezar a enviar USDC.

Opción para enviar USDC con cripto en la app de Grey

Introduce los datos de la transacción

Escribe con cuidado la dirección de la wallet del destinatario y elige la red correcta (Solana o Binance Smart Chain) para que la transferencia llegue bien.

Datos de la wallet y la red para enviar USDC con Grey

Introduce el importe y revisa los datos

Indica cuántos USDC quieres enviar. Antes de continuar, comprueba toda la información, incluidas la dirección de la wallet y la red.

Cómo convertir divisas y usar USDC en España con Grey

Confirma y completa la transferencia

Cuando lo hayas comprobado todo, pulsa “Send” (Enviar) para completar la transacción. Grey te pedirá la autenticación de dos factores (2FA) como medida de seguridad adicional.

Transferencia completada

El destinatario recibirá los USDC poco después de que se procese el envío. Puede guardarlos, cambiarlos a su moneda local o usarlos para otros fines.

Cómo convertir USDC a euros (EUR)

Para convertir USDC a euros, usa un exchange de criptomonedas o un servicio local que admita operaciones de USDC a EUR. Algunas plataformas permiten la conversión directa; otras exigen pasos intermedios con USD o BTC.

¿Qué deben tener en cuenta los freelancers que guardan y convierten USDC en España?

Guardar USDC es cómodo, pero conviene que tengas en cuenta algunos factores:

  • Compatibilidad de red: asegúrate de que la red que usas para USDC es compatible con tu wallet y con el servicio de conversión que utilices.
  • Atención a las comisiones: aunque las transacciones con USDC suelen tener comisiones bajas, el coste de la red puede variar. Revisa también las comisiones de Grey.
  • Fiscalidad: en España las criptomonedas tributan. Según la Agencia Tributaria, venderlas o cambiarlas por otra moneda virtual genera una ganancia o pérdida patrimonial en el IRPF. Consulta con un asesor fiscal para cumplir la normativa.

Usa Grey para gestionar tus USDC con más facilidad

Con Grey puedes enviar USDC a wallets compatibles, gestionar tu dinero con comodidad y contar con medidas de seguridad sólidas, como la autenticación de dos factores (2FA).

Crea tu cuenta de Grey hoy y saca todo el partido a USDC en España como freelancer.

Crea tu cuenta en Grey

‍

Cómo recibir pagos del extranjero en Perú y convertirlos a USDC

•

•

2 min de lectura

Si eres freelancer en Perú y trabajas con clientes internacionales, cobrar tus servicios no tiene por qué ser un dolor de cabeza. USD Coin (USDC) te da una forma estable y práctica de gestionar esos pagos.

En esta guía te explicamos cómo recibir pagos del extranjero en Perú, convertirlos a USDC y tomar el control de tus ingresos con Grey, ya seas freelancer o trabajes en remoto.

¿Por qué convertir tus pagos del extranjero a USDC si eres freelancer en Perú?

Si trabajas desde Perú para clientes de otros países, convertir tus divisas a USDC tiene varias ventajas:

Valor estable: USDC es una stablecoin vinculada al dólar estadounidense, así que su valor es predecible y evitas la volatilidad de otras criptomonedas.

Comisiones bajas: frente a las transferencias bancarias tradicionales, las transacciones con USDC tienen comisiones bastante más bajas.

Acceso rápido a tu dinero: la tecnología blockchain procesa los pagos casi al instante, a menudo en cuestión de minutos, así que cobras antes.

Conversión flexible: puedes mantener tus USDC y cambiarlos a soles peruanos (PEN) cuando el tipo de cambio te convenga más.

Cómo recibir divisas y convertirlas a USDC con Grey

Con Grey puedes recibir pagos del extranjero en Perú y convertir tus divisas a USDC de forma sencilla. Así funciona:

Abre la app de Grey

Inicia sesión en tu cuenta de Grey desde la app o la web para ver de forma segura tu saldo en USD y en otras divisas.

Selecciona tu saldo en USD

Ve a la sección “Accounts” (Cuentas) y elige tu saldo en USD para iniciar una transferencia en USDC.

Cómo recibir pagos del extranjero en Perú y convertirlos a USDC

Toca “Send via crypto”

Selecciona “Send money” (Enviar dinero) y luego “Send via crypto” (Enviar con cripto) para empezar a enviar USDC.

Opción para enviar USDC con cripto en la app de Grey

Ingresa los datos de la transacción

Escribe con cuidado la dirección de la billetera del destinatario y elige la red correcta (Solana o Binance Smart Chain) para que la transferencia llegue bien.

Datos de la billetera y la red para enviar USDC con Grey

Ingresa el monto y revisa los datos

Indica cuántos USDC quieres enviar. Antes de continuar, revisa toda la información, incluidas la dirección de la billetera y la red.

Cómo recibir pagos del extranjero en Perú y convertirlos a USDC

Confirma y completa la transferencia

Cuando hayas verificado todo, toca “Send” (Enviar) para completar la transacción. Grey te pedirá la autenticación de dos factores (2FA) como medida de seguridad adicional.

Transferencia completada

El destinatario recibirá los USDC poco después de que se procese el envío. Puede guardarlos, cambiarlos a su moneda local o usarlos para otros fines.

Cómo convertir USDC a soles peruanos

Para pasar de USDC a soles (PEN), usa un exchange de criptomonedas o un servicio local que permita operaciones de USDC a PEN. Algunas plataformas ofrecen conversión directa; otras te pedirán un paso intermedio por USD o BTC.

¿Qué debes tener en cuenta si guardas y conviertes USDC como freelancer?

Guardar USDC es práctico, pero conviene que tengas en cuenta algunos puntos:

  • Compatibilidad de red: asegúrate de que la red que usas para enviar USDC sea compatible con tu billetera y con el servicio de conversión que utilices.
  • Atención a las comisiones: aunque las transacciones con USDC suelen tener comisiones bajas, el costo de la red puede variar. Revisa también las comisiones de Grey.
  • Obligaciones tributarias: las ganancias con criptomonedas pueden tener efectos tributarios en Perú. Consulta con un asesor tributario local para cumplir con todas tus obligaciones.

Usa Grey para gestionar tus USDC con más facilidad

Con Grey puedes enviar USDC a billeteras compatibles, manejar tu dinero sin complicaciones y contar con medidas de seguridad sólidas, como la autenticación de dos factores (2FA).

Crea tu cuenta de Grey hoy y aprovecha todo lo que USDC te ofrece para recibir pagos del extranjero en Perú como freelancer.

Crea tu cuenta en Grey

‍

Cómo cobrar en Etsy desde México si eres vendedor

•

•

2 min de lectura

Etsy es un marketplace en línea para creativos: ahí puedes vender piezas únicas, hechas a mano y artículos vintage a compradores de todo el mundo.

Si vendes en Etsy desde México, esta guía te muestra cómo cobrar en Etsy desde México con Grey y llevar tus finanzas en orden, sin enredos.

¿Conviene vender en Etsy desde México?

Etsy es de las favoritas de compradores y vendedores por varias razones:

  • Alcance global: llegas a millones de compradores en todo el mundo que valoran los productos hechos a mano y vintage.
  • Categorías muy variadas: desde joyería y ropa hasta arte y decoración para el hogar, hay espacio para casi cualquier pasión creativa.
  • Una comunidad que te respalda: Etsy reúne a vendedores y compradores que aprecian el trabajo artesanal.

Cómo recibir pagos de Etsy si vendes desde México

Grey te da una forma sencilla de recibir pagos internacionales como vendedor de Etsy en México. Sigue estos pasos para empezar:

1. Abre la app de Grey

Inicia sesión en tu cuenta de Grey para ver tus cuentas internacionales en USD, GBP o EUR.

2. Vincula tu cuenta de Grey con Etsy

  • Inicia sesión en tu cuenta de vendedor de Etsy.
    Si todavía no tienes una, primero crea tu tienda en Etsy.
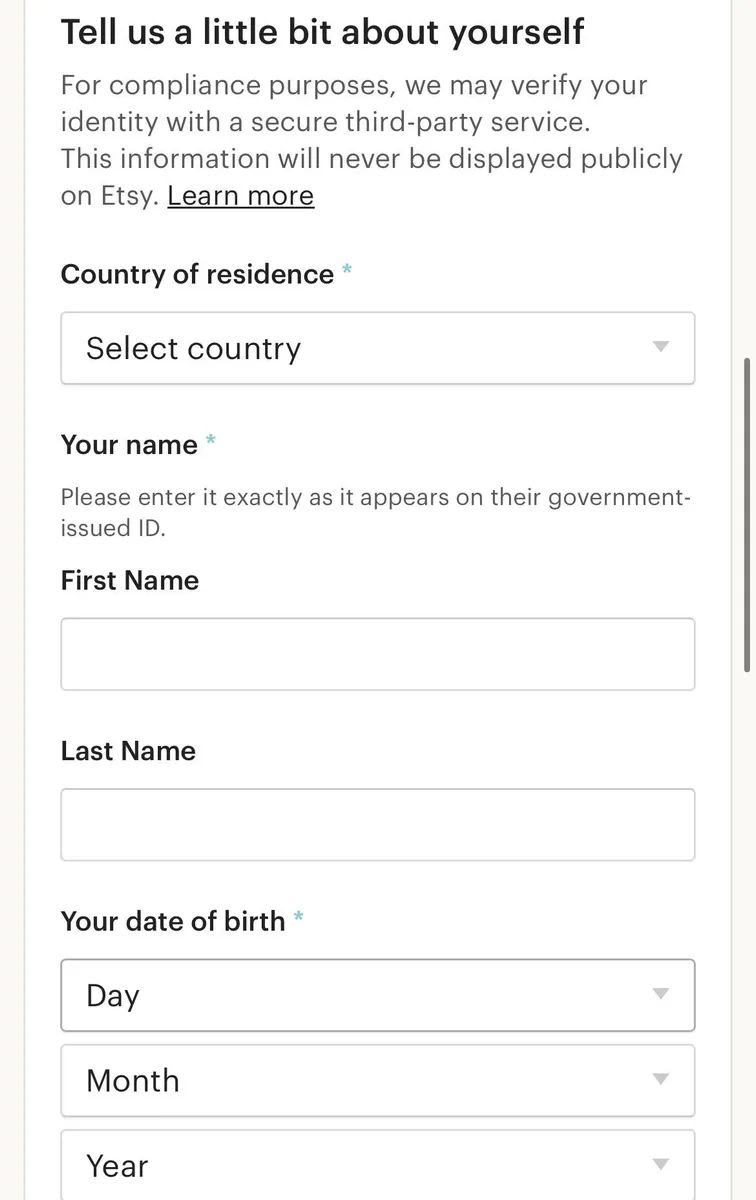
  • En las formas de pago de Etsy, elige cómo quieres recibir tu dinero.
Pantalla de Etsy para elegir cómo recibir tus pagos
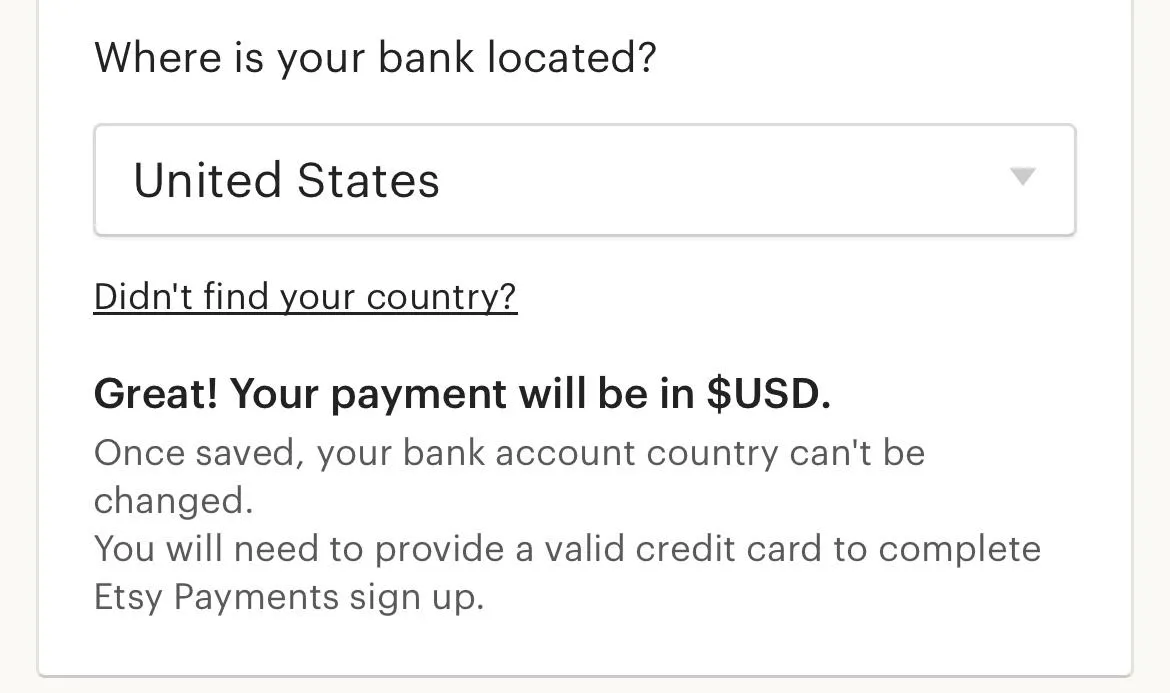
  • Selecciona el país de tu banco.
Selección del país del banco en la configuración de pagos de Etsy
  • Indica si te registras como persona física o como empresa.
Opción de Etsy para registrarte como persona física o como empresa
  • Escribe tus datos personales, es decir, tu nombre y tu dirección.
Formulario de Etsy para escribir tu nombre y dirección
  • Agrega los datos de tu cuenta de Grey en Estados Unidos, la Unión Europea o el Reino Unido, según prefieras.
Formulario de Etsy para agregar los datos de tu cuenta bancaria
  • Etsy enviará tus pagos a tu cuenta de Grey, así te será fácil administrar lo que ganas.

Con tu cuenta de Grey vinculada, recibes los depósitos de Etsy directamente en tu cuenta internacional. Ojo: según la ubicación que elijas, quizá tengas que dar una dirección válida y un número de seguro social para que verifiquen tu cuenta.

¿Por qué usar Grey para cobrar en Etsy desde México?

Grey simplifica los cobros para quienes venden en Etsy desde México. Estas son sus ventajas:

  • Varias monedas: recibe pagos en USD, GBP o EUR, según lo que prefieran tus compradores.
  • Tipos de cambio competitivos: saca más provecho de tus ganancias al convertirlas a pesos mexicanos (MXN).
  • Transacciones seguras: las medidas de seguridad de Grey están pensadas para proteger tus fondos.
  • Retiros sin vueltas: transfiere tus ganancias a tu cuenta bancaria local con facilidad.

Lee también: Cómo retirar dinero a tu cuenta bancaria local en Grey

Consejos para vender en Etsy desde México con éxito

  • Cuida tus anuncios: usa fotos de buena calidad y descripciones detalladas para que tus productos destaquen.
  • Ofrece envíos internacionales: amplía tu base de clientes con opciones de envío a otros países.
  • Responde rápido: contesta pronto las dudas de tus compradores y atiende cualquier problema con profesionalismo.
  • Apóyate en redes sociales: promociona tus productos en Instagram y Pinterest para llevar tráfico a tu tienda de Etsy.

Simplifica tus cobros de Etsy con Grey

Con Grey ya no tienes que preocuparte por cómo cobrar en Etsy desde México ni por convertir tus ganancias. Administra tu dinero desde un solo lugar y enfócate en hacer crecer tu negocio creativo.

Abre tu cuenta de Grey hoy y dale a tu tienda de Etsy en México más formas de cobrarle a clientes de todo el mundo.

‍

Apps de trading forex: las mejores plataformas móviles para operar divisas

•

•

2 min de lectura

Antes de que llegaran los teléfonos móviles y se popularizaran las plataformas para operar divisas desde el móvil, los operadores y corredores compartían salas ruidosas y abarrotadas, cara a cara, gritando precios y usando señas con las manos para comprar y vender monedas en el parqué. Después vinieron las redes telefónicas con líneas dedicadas, el télex, el fax y las casas de cambio físicas.

Pero el mercado no se detiene, así que quien opera necesita seguirlo incluso mientras hace su vida diaria. Ahí es donde las apps de trading forex resultan útiles. Las mejores equilibran regulación, spreads ajustados, un diseño intuitivo y recursos educativos. Entre las plataformas destacadas en 2026 están MetaTrader 5, TradingView, IG, OANDA e Interactive Brokers, cada una con puntos fuertes para distintos perfiles de trader. Si estás empezando, prioriza apps con cuenta demo, regulación sólida y advertencias de riesgo claras antes que los spreads más bajos.

Estas apps te permiten operar pares de divisas desde el teléfono. El mercado abre 24 horas al día, cinco días a la semana, por lo que el acceso móvil importa más que en la mayoría de los demás tipos de activos. Pero la enorme cantidad de apps disponibles, desde plataformas profesionales serias hasta servicios apenas regulados que rozan las apuestas, obliga a elegir con cuidado. Esta guía se centra en plataformas reguladas y fiables.

Si eres nuevo en este mundo, empieza por la sección para principiantes que encontrarás más abajo.

Advertencia de riesgo: Operar con divisas implica un riesgo considerable y no es adecuado para todos los inversores. Puedes perder más de tu depósito inicial. Este artículo es solo informativo y no constituye asesoramiento financiero. Comprueba siempre que la plataforma que uses esté regulada en tu jurisdicción antes de depositar fondos.

Qué buscar en una app de trading forex para el móvil

No todas las apps de forex merecen tu dinero. Antes de abrir una cuenta, compara las plataformas según las funciones que de verdad influyen en tu experiencia y en tus costos.

Regulación

Elige siempre un bróker regulado. La regulación ayuda a proteger tus fondos y garantiza que el bróker cumpla normas financieras estrictas.

  • Reino Unido: Financial Conduct Authority (FCA)
  • Estados Unidos: Commodity Futures Trading Commission (CFTC) y National Futures Association (NFA)
  • Australia: Australian Securities and Investments Commission (ASIC)

Si un bróker no está regulado por una autoridad reconocida, lo mejor es evitarlo.

Spreads y comisiones

Cada operación tiene un costo, normalmente en forma de spread, de comisión o de ambos.

No te quedes con el costo anunciado sin más. Algunos brókers anuncian operaciones sin comisión, pero lo compensan con spreads más amplios. Otros cobran comisión a cambio de spreads más ajustados. Compara el costo total de operar en lugar de fijarte en una sola tarifa.

Apalancamiento

Las plataformas de forex ofrecen apalancamiento, que puede determinar cuánto puedes perder o ganar en una operación. El apalancamiento te permite controlar una posición más grande con un depósito más pequeño, lo que también aumenta lo que te arriesgas a perder.

En el Reino Unido y la UE, los traders minoristas tienen un máximo de 30:1 en los pares principales según las normas de la FCA y la ESMA. En Estados Unidos, la CFTC limita el apalancamiento minorista a 50:1 en los pares principales. Más apalancamiento significa más riesgo. Si eres nuevo en forex, un apalancamiento bajo suele ser la opción más segura.

Cuenta demo

Una cuenta demo te permite practicar con dinero virtual antes de arriesgar fondos reales. Puedes aprender cómo funciona la plataforma, probar estrategias y entender cómo afecta el apalancamiento a tus operaciones. Si una plataforma no ofrece cuenta demo, tómalo como una señal de alerta.

Experiencia en el móvil

Como vas a operar desde el teléfono, la app debe ser rápida, estable y fácil de usar.

Busca funciones como:

  • Gráficos de precios en tiempo real
  • Ejecución rápida de órdenes
  • Listas de seguimiento personalizadas
  • Alertas de precio
  • Gestión sencilla de operaciones

Depósitos y retiros

Comprueba qué tan fácil es fondear tu cuenta y retirar tu dinero. Fíjate en las comisiones que puedan aplicarse. Una buena plataforma te informa de los métodos de depósito, las comisiones de retiro, los plazos de procesamiento y los importes mínimos de retiro antes de que te registres.

Revisa las opiniones sobre la plataforma: si mencionan retiros retrasados con frecuencia, considéralo una señal de alerta.

Las mejores apps para hacer trading de forex en 2026

Con todas estas funciones en mente, esta es nuestra lista de las mejores apps de forex en 2026: su regulación, para quién son ideales y sus ventajas y desventajas.

1. MetaTrader 5

Esta plataforma la desarrolló MetaQuotes. MT5 es una plataforma de trading, no un bróker. Accedes a ella a través de un bróker que la ofrece como interfaz de operaciones. La regulación, las comisiones y los spreads dependen del bróker que uses. Por eso, busca brókers regulados por la FCA, ASIC, CySEC, NFA o un organismo equivalente.

Ideal para: traders algorítmicos, usuarios que operan varios activos y cualquiera que quiera una personalización profunda en el móvil.

Comisiones: las fija el bróker conectado, normalmente con spreads de 0,6 a 1,5 pips en los pares principales, más una posible comisión.

Ventajas

  • Todos los tipos de órdenes (de mercado, limitada, stop y stop-limit) y compatibilidad con cobertura y netting en el móvil.
  • Más de 80 indicadores integrados, diseños con varios gráficos y asesores expertos de MQL5 que funcionan en el teléfono.
  • Funciona con decenas de brókers regulados, así que puedes elegir los precios y el apalancamiento que encajen con tu estilo.

Desventajas

  • La interfaz sigue pareciendo más recargada que la de las apps nativas modernas.
  • La calidad de los gráficos y de la ejecución varía según los servidores del bróker.
  • Al principio, la cantidad de funciones puede abrumar a quien empieza.

2. TradingView

Es más bien una plataforma de gráficos y red social en la que las operaciones reales se hacen a través de brókers regulados integrados. Permite ejecutar órdenes con algunos brókers conectados, pero la mayoría de los traders la usa para analizar y ejecuta sus operaciones en otra plataforma.

Ideal para: análisis técnico, compartir ideas y traders que quieren gráficos de primer nivel en el móvil.

Comisiones: tiene un plan gratuito (limitado); los planes de pago empiezan en aproximadamente 14,95 USD al mes. Al operar se aplican las comisiones o spreads del bróker.

Ventajas

  • Gráficos móviles de los mejores del mercado, con compatibilidad total con Pine Script y diseños sincronizados entre dispositivos.
  • Una gran comunidad que comparte ideas y scripts.
  • Ejecución limpia cuando se vincula con un bróker compatible.

Desventajas

  • No es un bróker. Sigues necesitando una cuenta de trading regulada.
  • La versión gratuita limita los indicadores, las alertas y las vistas con varios gráficos.
  • Puede resultar excesiva para quien opera solo con la acción del precio.

3. IG

Esta plataforma cuenta con licencias de primer nivel, entre ellas las de la FCA (Reino Unido), ASIC (Australia) y BaFin (Alemania), entre otras.

Ideal para: traders que quieren una app móvil pulida, con buena formación y análisis.

Comisiones: spreads desde unos 0,6 pips en EUR/USD (cuenta estándar); hay una cuenta DMA con comisión para obtener precios más ajustados.

Ventajas

  • App móvil premiada, con una entrada de órdenes clara, más de 30 indicadores y notificaciones push fiables.
  • Excelente cobertura regulatoria y protección de los fondos de los clientes.
  • Amplio acceso a otros activos además de forex.

Desventajas

  • Los spreads son competitivos, pero no los más ajustados para scalpers de alto volumen.
  • Puede cobrarse una comisión por inactividad tras un periodo largo sin uso.
  • La personalización avanzada es más completa en el escritorio que en el móvil.

4. OANDA

OANDA está regulada por la NFA (Estados Unidos), la FCA y ASIC, y tiene licencias adicionales en ocho jurisdicciones.

Ideal para: principiantes y traders que prefieren precios transparentes basados solo en el spread.

Comisiones: cuentas solo con spread; en EUR/USD suele rondar 1,2 pips. Sin depósito mínimo en muchas de sus entidades.

Ventajas

  • App móvil intuitiva con gráficos sólidos (más de 30 indicadores y varias temporalidades).
  • Precios claros, sin una capa de comisión aparte en las cuentas estándar.
  • Buenos recursos educativos y operaciones con microlotes.

Desventajas

  • Los spreads son más amplios que los de los brókers ECN o de spread puro.
  • La gama de instrumentos es más reducida que la de algunos competidores multiactivo.
  • Pueden aplicarse comisiones de retiro después del primer retiro gratuito del mes.

5. Interactive Brokers

Está regulada por varios reguladores de primer nivel, entre ellos la CFTC y la NFA, la FCA, la MAS y la SFC, entre otros.

Ideal para: traders profesionales y quienes cuidan mucho los costos y necesitan acceso a mercados globales.

Comisiones: comisiones de forex desde 0,1 hasta 0,20 puntos básicos del valor de la operación (con mínimos); spreads de apenas 0,1 pips en los pares principales.

Ventajas

  • Uno de los costos totales de operación más bajos del mercado.
  • Apps móviles potentes (IBKR Mobile y la más sencilla GlobalTrader) con datos de mercado detallados.
  • Acceso a más de 100 monedas y a una amplia gama de pares de divisas.

Desventajas

  • La interfaz y la apertura de cuenta resultan complejas para quien empieza desde cero.
  • La experiencia móvil prioriza la profundidad sobre la sencillez.
  • Algunas herramientas avanzadas siguen funcionando mejor en el escritorio.

6. Saxo

Saxo Bank tiene licencia de la FSA danesa (licencia bancaria completa), de la FCA, de ASIC y otras licencias de primer nivel.

Ideal para: traders que buscan regulación de nivel bancario, análisis de calidad y acceso a varios activos.

Comisiones: spreads de aproximadamente 0,6 a 0,9 pips en EUR/USD (cuenta Classic), más ajustados en niveles superiores. La conversión de divisas ronda el 0,25 %.

Ventajas

  • Excelente app móvil (SaxoTraderGO) con diseño moderno, inicio de sesión biométrico y gráficos sólidos.
  • Ejecución y herramientas de análisis de nivel institucional.
  • Sólida posición regulatoria como banco con licencia.

Desventajas

  • Los niveles de cuenta superiores exigen depósitos considerables.
  • El menú móvil puede parecer recargado para scalpers que solo operan forex.
  • Sus precios son competitivos, pero no siempre los más bajos para traders de volumen muy alto.

Esta tabla resume las apps de trading de un vistazo.

Plataforma Regulada por Ideal para Depósito mínimo Spreads
MetaTrader 5 (MT5) Según el bróker (varía) Traders avanzados Según el bróker Según el bróker, 0,6-1,5 pips
TradingView No opera directamente (a través de brókers vinculados) Gráficos y análisis No aplica No aplica
IG FCA (Reino Unido), ASIC y otros Traders del Reino Unido, oferta completa 250 GBP Desde 0,6 pips
OANDA FCA (Reino Unido), NFA (Estados Unidos) y otros Traders de Estados Unidos y Reino Unido, transparencia Sin mínimo Desde 1,2 pips
Interactive Brokers FCA, SEC, FINRA y otros Traders activos y profesionales Sin mínimo Desde 0,1 pips
Saxo Bank FCA y otros Traders premium 500 GBP 0,6-0,9 pips

La mejor app de trading para principiantes

Si estás empezando en el trading de divisas, tus prioridades deben ser distintas de las de un trader con experiencia. Puedes comenzar con la plataforma más sencilla que encuentres antes de pasar a otras más complejas.

Empieza con un bróker que ofrezca:

  • Una cuenta demo gratuita
  • Recursos educativos claros
  • Precios transparentes
  • Una regulación sólida
  • Una app móvil fácil de usar

Practica con dinero virtual hasta que entiendas cómo funcionan las órdenes, qué significa el apalancamiento en la práctica y lo rápido que pueden acumularse las pérdidas. Cuando ya domines bien la plataforma, puedes empezar a invertir dinero real.

Plataformas como Trading 212, XTB y OANDA están pensadas para ser accesibles. Combinan interfaces fáciles de usar con contenido educativo y, para los usuarios del Reino Unido, están reguladas por la FCA.

Ten cuidado con el copy trading. Plataformas como eToro te permiten copiar automáticamente las operaciones de otros usuarios. Suena atractivo, pero no elimina tu riesgo. Los traders a los que copias pueden perder dinero, y lo pierden.

Evita el apalancamiento alto hasta que lo entiendas. Incluso dentro de los límites regulatorios, usar el apalancamiento máximo cuando estás empezando aumenta muchísimo la probabilidad de perder todo tu depósito en una sola operación que vaya en la dirección equivocada.

Cómo saber si una app de trading es segura

Antes de depositar dinero, dedica unos minutos a comprobar que el bróker esté debidamente regulado. Un bróker legítimo debería aparecer sin dificultad en el sitio web del regulador correspondiente.

Consulta al regulador

En el Reino Unido, busca el bróker en el registro de la FCA por su nombre o su número de referencia de empresa (FRN).

En Estados Unidos, usa la base BASIC de la NFA para confirmar que el bróker está registrado ante la Commodity Futures Trading Commission (CFTC) y es miembro de la National Futures Association (NFA).

Si no encuentras el bróker en el registro correspondiente, no abras una cuenta.

Atención a estas señales de alerta

Desconfía si una plataforma:

  • No aparece en ningún registro regulatorio reconocido
  • Promete ganancias garantizadas o rendimientos sin riesgo
  • Te presiona para que deposites más dinero rápidamente
  • Hace que los retiros sean lentos o innecesariamente difíciles
  • Anuncia rendimientos muy superiores a los de brókers consolidados y regulados

Qué protege la regulación

La regulación ayuda a proteger tu dinero si un bróker se declara insolvente, pero no te protege de las pérdidas al operar.

Por ejemplo, los clientes que cumplen los requisitos de empresas autorizadas por la FCA pueden tener derecho al Financial Services Compensation Scheme (FSCS) por hasta 85.000 GBP si el bróker quiebra. Sin embargo, esta protección no cubre el dinero que pierdas en tus operaciones de forex.

Apps de trading forex frente a apps de cambio de divisas

Son dos categorías de producto distintas, y conviene tener clara la diferencia.

Las apps de trading forex son herramientas especulativas. Compras y vendes pares de divisas con la esperanza de ganar con los movimientos del precio. Asumes un riesgo, puedes perder dinero y tus ganancias (si las hay) dependen de acertar la dirección del precio.

Las apps de cambio de divisas como Grey son herramientas financieras prácticas. Guardas dinero en distintas divisas, conviertes cuando lo necesitas y usas los fondos para fines reales, como pagar facturas, recibir ingresos de clientes o gastar en el extranjero. No estás especulando. Estás gestionando tu dinero de forma eficiente.

Característica App de trading forex Grey
Finalidad Trading especulativo para obtener ganancias Guardar, convertir y enviar divisas
Riesgo Alto (puedes perder los fondos depositados) Bajo (comisión de conversión transparente)
Regulación FCA, NFA, CFTC Registrada ante FinCEN y FINTRAC
Quién la usa Traders Freelancers, expatriados y trabajadores remotos
Comisión habitual Spread + comisión por operación 0,8 % por depósito (con tope) + 0,5 %-1 % por conversión

Si tu objetivo es especular con los tipos de cambio, necesitarás un bróker de forex regulado.

Si tu objetivo es recibir pagos en USD, EUR o GBP de clientes en el extranjero, convertir divisas o enviar dinero a otros países, una cuenta multidivisa como Grey es una solución más adecuada. Abre una cuenta multidivisa con Grey para guardar, gastar y convertir USD, GBP y EUR desde una sola cuenta.

Convierte divisas con Grey sin preocuparte por los riesgos del trading ni por comisiones ocultas.

Preguntas frecuentes

¿Cuál es la mejor app de trading forex para principiantes?

Trading 212, XTB y OANDA figuran de forma constante entre las mejores para principiantes en este momento. Las tres están reguladas por la FCA, ofrecen cuentas demo, tienen interfaces limpias y ofrecen recursos educativos. Empieza con una cuenta demo en cualquiera de ellas antes de operar con dinero real.

¿Son seguras las apps de trading forex?

Las apps de trading forex reguladas de brókers autorizados por la FCA, la CFTC o ASIC son productos financieros legítimos. Las propias empresas están sujetas a supervisión regulatoria. Sin embargo, operar en sí conlleva un riesgo considerable: la FCA exige a la mayoría de los brókers de forex del Reino Unido publicar qué porcentaje de sus clientes minoristas pierde dinero, y en la mayoría de los brókers esa cifra está entre el 70 % y el 80 %.

¿Se pueden usar estas apps en Estados Unidos?

Sí, aunque la normativa estadounidense limita el número de brókers que pueden atender a traders minoristas. Entre las opciones conocidas están OANDA, FOREX.com e Interactive Brokers. Comprueba siempre que el bróker esté registrado ante la NFA antes de abrir una cuenta.

¿Cuál es la app de forex más barata?

Para los spreads más ajustados, se suelen citar la cuenta Razor de Pepperstone e Interactive Brokers. Los costos varían según el volumen de operaciones y el tipo de cuenta. El costo total por operación depende del spread más cualquier comisión, no solo del spread. Compara el costo total del par de divisas que más vayas a operar.

¿Puedo perder más de lo que deposito en una app de forex?

Los traders minoristas que usan brókers regulados por la FCA o la ESMA cuentan con protección frente a saldo negativo, lo que significa que no pueden perder más que el dinero que tienen en su cuenta de trading. Esta protección puede no aplicarse en todos los países ni en las cuentas profesionales, así que revisa siempre las condiciones de tu bróker.

¿Grey es una app de trading forex?

No. Grey es una cuenta multidivisa pensada para recibir, guardar, convertir y enviar divisas. No ofrece trading de forex apalancado ni productos de inversión. Si quieres operar pares de divisas, necesitarás un bróker de forex regulado. Si solo necesitas gestionar dinero en varias divisas, Grey es la opción más adecuada.

Arrow (up)

Volver arriba